
おすすめのマネーセミナーは、人気度ではなく学べる範囲と講師の立場、費用の開示状況という検証できる要素で決まります。日本で金融経済教育を受けた人は8.7%にとどまり、その受講機会の3分の1は勤務先以外のセミナーが占めます。限られた機会を無駄にしない5つの見極め方と、目的別の選び方を整理します。
資産形成の全体像から確認したい方は、積立シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。
\ 目的から選べる無料体験 /
家計とNISAのどちらから始めるかを、60〜80分程度の体験で整理できます。
マネーセミナーのおすすめは何で決まるのか
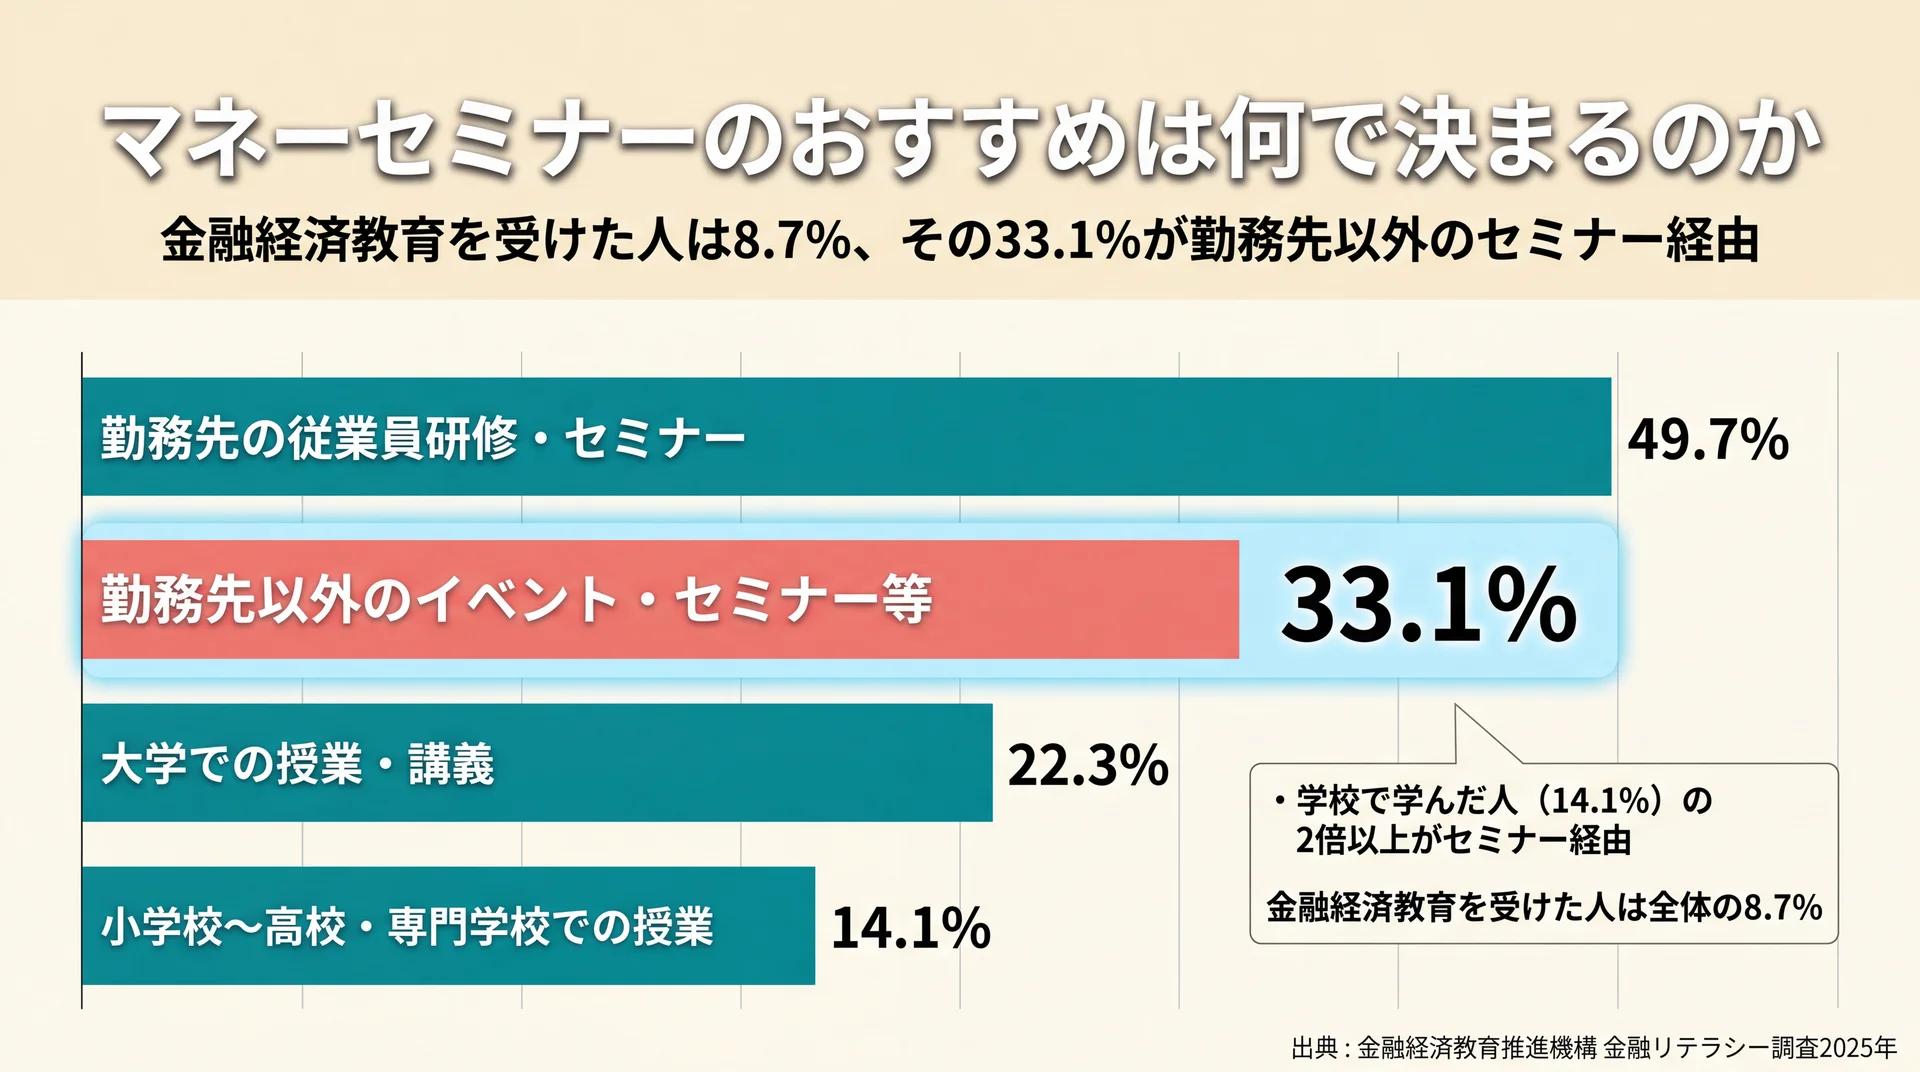
セミナーの良し悪しは、参加者数や開催回数の多さでは判定できません。日本で金融経済教育を受けたと認識している人は8.7%にとどまり、その受講機会の33.1%を勤務先以外のイベント・セミナー等が占めています(金融経済教育推進機構 金融リテラシー調査2025年・2026年3月27日公表)。数少ない機会だからこそ、中身を確認する物差しが必要です。
金融教育の機会は限られ、その3分の1をセミナーが担っている
同じ調査で金融経済教育を受けた場所を見ると、最も多いのが勤務先の従業員研修・セミナーで49.7%、次いで勤務先以外のイベント・セミナー等が33.1%でした。大学での授業・講義は22.3%、小学校から高校・専門学校での授業は14.1%です。学校教育を通じて受けた人より、社会人になってからセミナーで受けた人のほうが多いという構造になっています。
当社はこの数字を、マネーセミナーが趣味的な学びの場ではなく、日本の金融教育の実質的な受け皿になっていることの表れだと考えています。ほとんどの人にとって、お金をまとめて学ぶ機会は人生で数えるほどしかありません。だからこそ1回の選択の重みが大きく、告知ページを眺めて何となく決める進め方は割に合わないことになります。
人気度が判断材料になりにくい理由
受講者数や開催回数は、その主催者が集客に成功していることを示すだけで、自分が知りたい分野を扱っているかは教えてくれません。制度面の背景を見ると、NISA口座数は2025年12月末で2,821万口座、累計買付額は71兆円に達しました(金融庁 NISA口座の利用状況調査・2026年7月公表)。2027年12月末までに3,400万口座という政府目標に対しても、すでに8割を超えています。
当社はこの伸びを、制度を使い始めた人が増えた分だけ、次の一歩で迷う人も増えている状態だと評価しています。集客の規模が大きいセミナーほど、多くの人に当てはまる一般的な内容になりやすく、口座は開いたが次が決められないという個別の停滞には届きにくくなります。参加者が多いことは、自分の状況に合うことの証明にはなりません。
なお、無料で開催できる理由や勧誘を受けたときの対処は本記事の範囲外です。仕組みから確認したい方は無料マネーセミナーの収益源を整理した記事をご覧ください。
学ぶ機会は増えても、全体の知識水準は上がっていない
金融経済教育を受けた人の割合は、2016年6.6%、2019年7.2%、2022年7.1%、2025年8.7%と推移しています。その一方で、正誤問題25問の正答率は全体53.8%と前回調査から1.9ポイント下がりました。1か月の生活費を超える金額を運用した経験のある人は29.1%まで増えているため、行動する人は増えているのに、判断の土台は追いついていない構図です(金融経済教育推進機構 金融リテラシー調査2025年・2026年3月27日公表)。
当社はこのずれを、学びの機会の総量ではなく1回あたりの中身が問われている表れだと見ています。参加すること自体が目的になると、統計上は教育を受けた8.7%に入っても、判断力の面では変化が起きません。参加の可否を決める前に、そのセミナーから何を持ち帰るのかを言葉にしておくほうが結果につながります。
失敗しないマネーセミナーの5つの見極め方
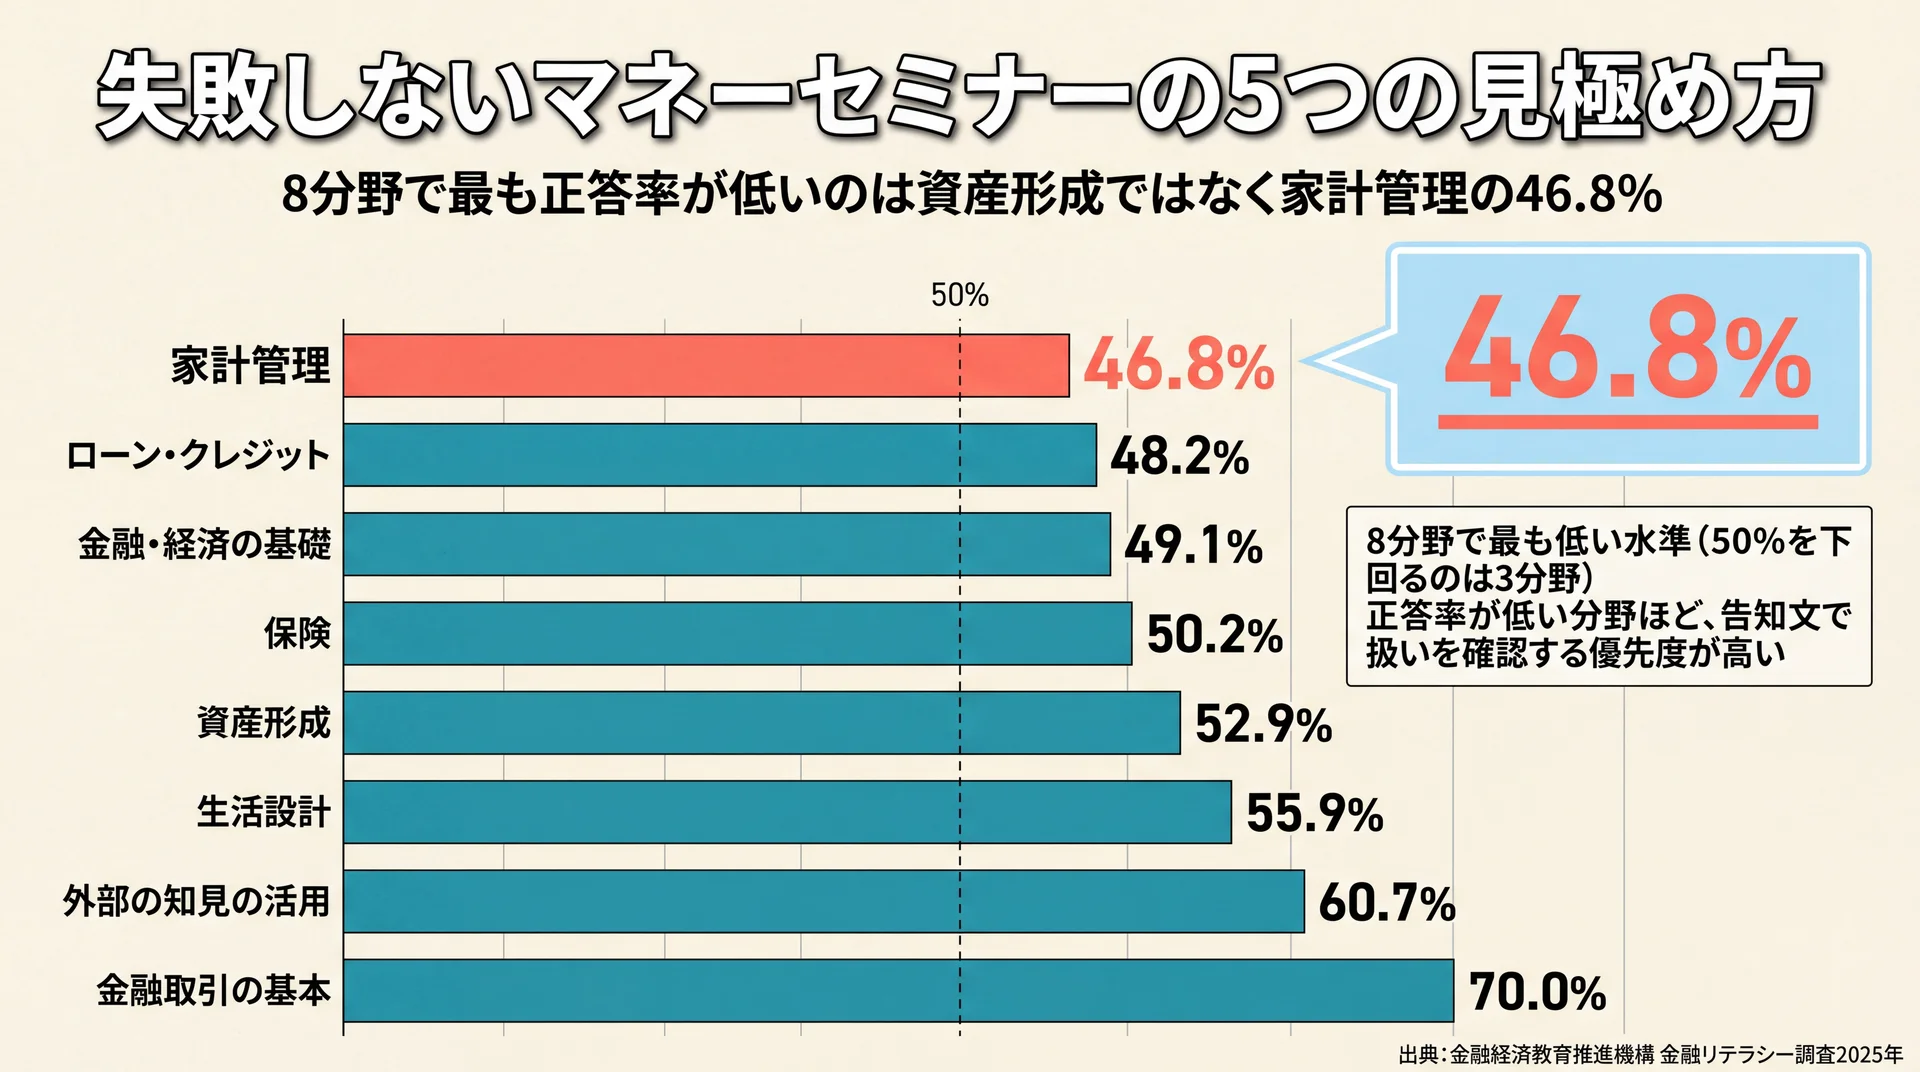
見極めるのは、学べる範囲・講師の立場・検証の仕組み・費用と撤退条件・目的との一致の5点です。いずれも参加前に告知ページで確認できます。5つのうち3つ以上が読み取れない告知文は、比較検討の材料が足りていないと判断して構いません。
① 学べる範囲を8分野で採点する
お金の学習範囲には公的な分類があります。金融経済教育推進会議がまとめた金融リテラシー・マップ(2023年6月改訂版)は、最低限身に付けるべき金融リテラシーを年齢層別に体系化したもので、調査ではこれを8分野に細分して正答率を測っています。
当社は、この8分野をセミナーの守備範囲を採点する物差しとして使うことをおすすめしています。優先度の付け方は単純で、正答率が低い分野ほど先に埋めるべき対象です。
| 分野 | 2025年の正答率 | 告知文で確認する問い | 優先度(正答率が低い順) |
| 家計管理 | 46.8% | 収支の把握や予算の立て方を扱うか | 最優先 |
| ローン・クレジット | 48.2% | 住宅ローンやカード利用の判断を扱うか | 高 |
| 金融・経済の基礎 | 49.1% | 金利や物価の考え方を扱うか | 高 |
| 保険 | 50.2% | 必要保障額の考え方を扱うか | 中 |
| 資産形成 | 52.9% | NISA・iDeCoや投資信託を扱うか | 中 |
| 生活設計 | 55.9% | ライフイベントごとの資金計画を扱うか | 中 |
| 外部の知見の活用 | 60.7% | 相談先の選び方を扱うか | 低 |
| 金融取引の基本 | 70.0% | 契約や取引の基本ルールを扱うか | 低 |
データ出典: 金融経済教育推進機構「金融リテラシー調査(2025年)のポイント」5ページの分野別正答率(2026年3月27日公表)と金融リテラシー・マップの分類を、当社が選定用の採点軸として整理。
注目したいのは、8分野で最も正答率が低いのは資産形成ではなく家計管理の46.8%だった点です。家計管理は2019年の52.3%から下がり続けており、8分野で最も低い水準にあります。50%を下回るのは、この家計管理とローン・クレジット48.2%、金融・経済の基礎49.1%の3分野でした。当社はここから、多くの人が最初に埋めるべき穴は投資の知識ではなく家計の把握だと判断し、家計管理からNISA・iDeCo・投資信託までを一気通貫で扱うカリキュラムを組んでいます。NISAだけを前面に出したセミナーを選ぶ場合は、家計をどこで学ぶかを別に決めておく必要があります。
② 講師が誰の立場で話すかを確認する
同じ内容でも、話し手が商品を売る立場にあるかどうかで結論の寄り方は変わります。確認したいのは講師の肩書きではなく、主催者の業種と、講義後に提案の場が用意されているかどうかです。
告知ページに主催者の正式名称・業種・扱う商品の種類が書かれていれば、提案を受ける前提で臨めばよいだけの話になります。書かれていない場合は、参加前に問い合わせて確認するだけでも判断材料が増えます。当社は、この確認を疑いの作業ではなく、聞いた内容をどう解釈するかを決めるための前提整理だと考えています。
判断に迷う場合は、講義中の説明が「制度はこうなっている」で止まるのか、「この商品が向いている」まで進むのかを想像してみてください。後者まで含むなら、提案を受けたうえで自分で比べ直す時間を確保しておく前提で申し込むことになります。
③ 聞いて終わらない仕組みがあるかを見る
講義形式のセミナーは、その場の理解度が高くても、翌週には手が止まりやすい構造を持っています。確認したいのは、参加後に手を動かす材料が用意されているかどうかです。
具体的には、家計の記入シートや試算ツールの提供、後日の質問窓口、複数回の受講が可能かといった点が告知ページから読み取れます。その場で完結する90分は、学んだ実感だけが残りやすい形式です。当社は、理解を行動に変えるには外からの確認が要ると考え、専用アプリでの毎日のフィードバックを標準の運用にしています。
同じ理由で、当日の持ち物が指定されているセミナーは検討の価値があります。給与明細や家計の記録を持参する形式は、自分の数字に当てはめる作業が組み込まれている証拠になるためです。
④ 費用と撤退条件が事前に開示されているか
無料セミナーの先に有料の講座がある場合、確認すべきは価格そのものよりも、価格と返金条件が申し込み前に見られるかどうかです。金額は納得できれば払えますが、途中でやめたときの扱いが分からない契約は、判断材料が欠けたまま署名することになります。
当社は、価格と撤退条件の事前開示を選定の必須条件だと考えています。だから当社自身も、料金プランと返品条件を特定商取引法に基づく表記で公開しています。問い合わせないと価格が分からない設計になっている場合は、比較の土俵に乗せられません。
確認する順番としては、価格の総額、支払い方法(分割時の手数料を含む)、返金を申し出られる期間、返金の対象外になるオプションの4点を先に押さえておくと、後から条件を知って迷う場面を減らせます。
⑤ 自分の目的と守備範囲が一致しているか
最後は目的との照合です。家計を立て直したいのか、NISAやiDeCoを始めたいのか、保険や住宅を見直したいのかで、必要な分野は8分野のうち別の場所に位置します。
目的が定まらないまま「初心者向け」「女性向け」といった表現だけで選ぶと、扱う分野が自分の課題からずれたまま参加することになります。当社は、目的を1つに絞れない段階では、複数分野を横断して扱うセミナーを選び、そこで優先順位を決めるほうが早いと考えています。目的別の具体的な選び分けは、次のセクションで整理しました。
要点: 見極めるのは学べる範囲・講師の立場・検証の仕組み・費用と撤退条件・目的との一致の5点で、いずれも告知ページと公式サイトだけで確認できます。
\ 商品を売らない学びの場 /
収益は受講料だけのため、特定の金融商品をすすめる場面がありません。
目的別に見る自分に合ったマネーセミナーの選び方
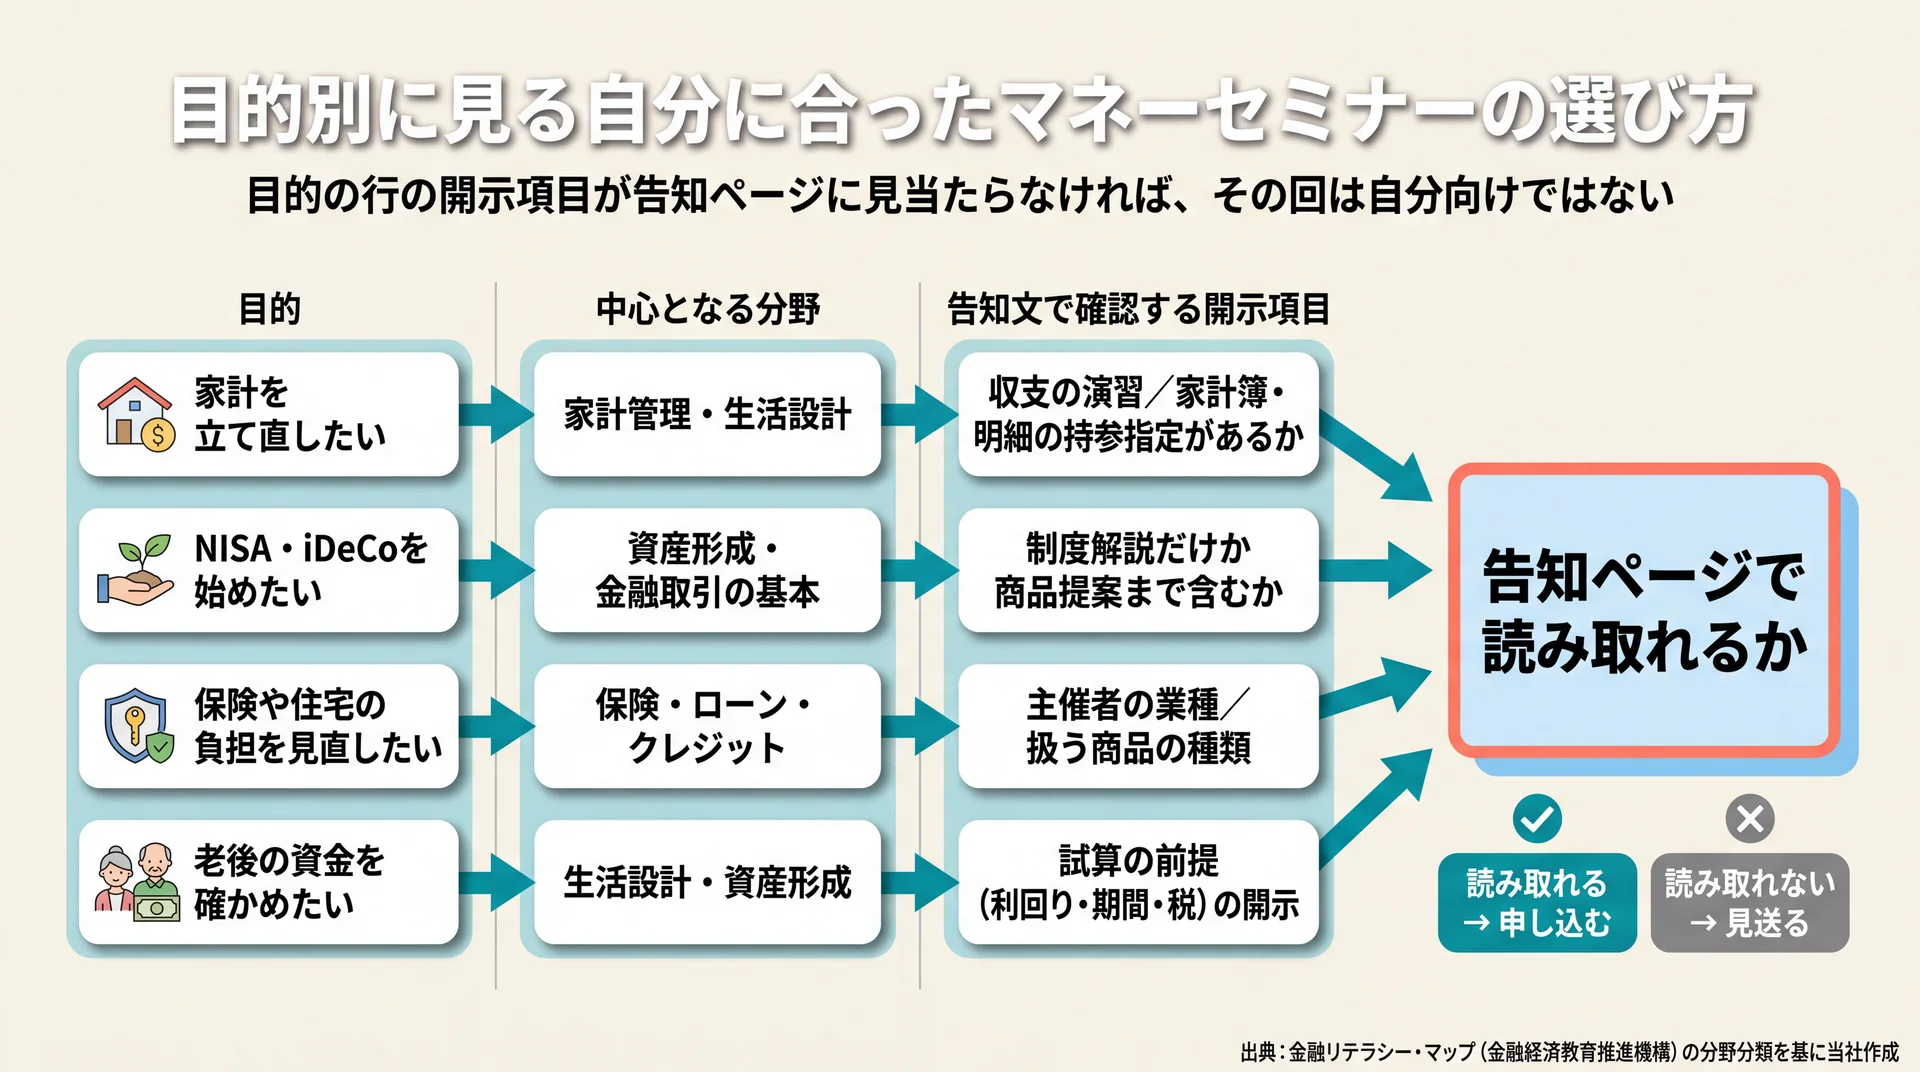
目的が変われば、確認すべき開示項目も相性の良い学び方も変わります。家計の立て直しなら演習の有無、NISAやiDeCoなら制度解説と商品提案の切り分け、保険や住宅なら主催者が販売者かどうかが判断の分かれ目です。同じ「初心者向け」という表記でも、扱う分野は主催者ごとに違います。
目的別の確認項目と学び方の対応
次の表は、目的を8分野のどこに対応させ、告知文で何を確認し、どの学び方と組み合わせるかを当社の判断軸で整理したものです。
| 目的 | 中心となる分野 | 告知文で確認する開示項目 | 相性の良い学び方 |
| 家計を立て直したい | 家計管理・生活設計 | 収支の演習があるか/家計簿や明細の持参指定があるか | 数回に分けて継続確認できる形式 |
| NISA・iDeCoを始めたい | 資産形成・金融取引の基本 | 制度解説だけか商品提案まで含むか/個別相談の有無 | 制度の解説と自分の数字での試算の併用 |
| 保険や住宅の負担を見直したい | 保険・ローン・クレジット | 主催者の業種/扱う商品の種類 | 販売と切り離した相談窓口との併用 |
| 老後の資金を確かめたい | 生活設計・資産形成 | 試算に使う前提(利回り・期間・税)の開示 | 試算ツールで前提を変えながら確認 |
データ出典: 金融リテラシー・マップ(金融経済教育推進機構)の分野分類をもとに、確認項目と学び方の対応を当社が整理。
当社はこの表を、参加を決める前の5分間で使うことを想定しています。目的の行に書かれた開示項目が告知ページに見当たらなければ、その回は自分向けではない可能性が高いと判断してよいでしょう。特に老後資金のように試算を伴うテーマでは、利回りや期間の前提が開示されているかどうかで、聞いた数字の受け取り方が変わります。最初のまとまった資金をどう置くかを数字で確かめたい場合は、初期投資 シミュレーションについてはこちらが参考になります。
無料セミナーと有料講座はこう使い分ける
無料と有料の使い分けで迷ったときの基準点は、公的機関が無料で提供している講座です。金融経済教育推進会議は、専門家による無料の動画講座マネビタを提供しており、金融と経済・ライフプラン・借りる・増やす・リスクに備える・トラブルを避けるの6分野を無料で学べます。
当社はこの存在を、無料で得られる情報の水準を測る基準線だと評価しています。民間の無料セミナーに参加するなら、この基準線を超える具体性があるかどうかが判断材料です。有料の講座を検討する前に公的な無料講座で論点を把握しておけば、有料で買うものが「情報」なのか「伴走」なのかを切り分けられます。
情報を得ることが目的なら、無料の範囲で足りることもあります。一方、自分の数字に当てはめて優先順位を決める作業や、決めたことを続ける仕組みは、動画を見るだけでは代替しにくい部分です。この線引きを先に決めておけば、有料の講座を検討する場面でも金額の妥当性を判断しやすくなります。
当社の見解・スタンス
ここまで講師の立場と費用の開示を見るべきだと書いた以上、当社自身も同じ物差しで開示します。当社のABCash(お金のトレーニングスタジオ)は、無料体験を入口として有料のトレーニングを提供する事業です。
当社は金融商品を一切販売しておらず、収益はトレーニングの受講料だけです。保険や投資信託の販売手数料も、仲介による収益もありません。撤退条件も先に示します。当社のABCashおよびCASHUPは、サービス利用開始日から15日以内にお申し出いただければ全額返金に対応しています(オプションのABCash+は返品の対象外です。特定商取引法に基づく表記に記載)。
そのうえで当社のトレーニングは、累計9万人以上の方に受講いただいています(2026年5月時点)。2025年4月〜8月に実施した当社アンケートでは、トレーニング満足度は95%でした。専属コンサルタントが家計管理からNISA・iDeCo・投資信託までをマンツーマンで扱い、東京都内6拠点とオンラインで対応しています。比べる基準を渡したうえで、比べた結果として選んでいただくのが当社の考え方です。
マネーセミナーは受けた後で差がつく
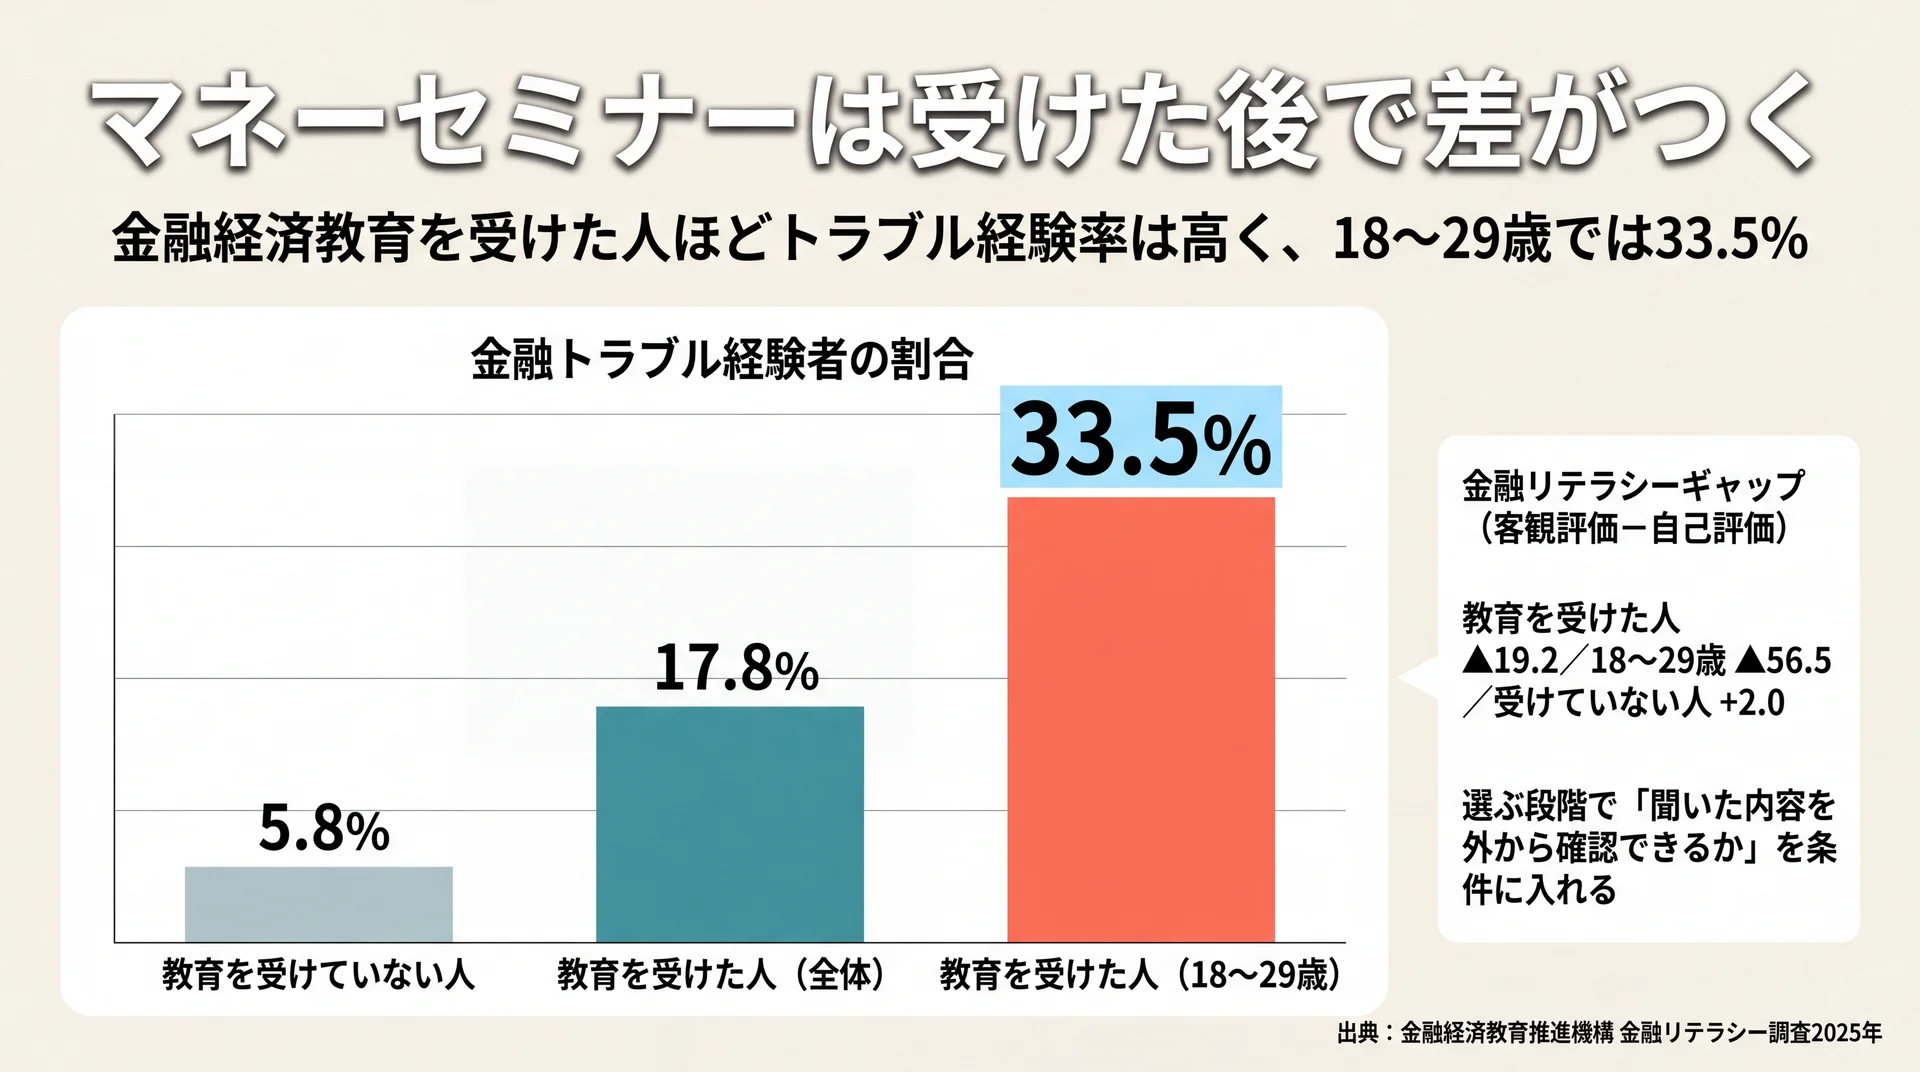
選ぶ基準は、聞いて満足できるかではなく、参加後に自分で比較して選べる状態になるかどうかです。金融リテラシー調査では、望ましい金融行動を「資産運用・借入れ・生命保険加入時に他の金融機関や商品と比較した人の割合」と定義しており、全サンプル平均は61.1%でした(金融経済教育推進機構 金融リテラシー調査2025年・2026年3月27日公表)。
教育を受けた人と受けていない人で分かれる4つの指標
同じ調査を金融経済教育の有無で分けると、単純な「学べば安心」では説明できない結果が出ています。
| 指標 | 金融経済教育を受けた人 | 受けていない人 | セミナー選びへの含意 |
| 正誤問題25問の正答率 | 66.7% | 52.6% | 学ぶ機会そのものには知識面の効果がある |
| 金融商品の購入経験 | 81.7% | 41.8% | 学びは実際の行動につながっている |
| 金融リテラシーギャップ(客観評価−自己評価) | ▲19.2 | +2.0 | 学んだ人ほど自己評価が客観評価を上回る |
| 金融トラブル経験者の割合 | 17.8% | 5.8% | 行動範囲が広がる分、トラブルとの接点も増える |
データ出典: 金融経済教育推進機構 金融リテラシー調査2025年(2026年3月27日公表・18〜79歳3万人)の4つの集計を、選定基準への含意とあわせて当社が1表に再構成。
特に18〜29歳の若年社会人では、金融経済教育を受けた人のギャップが▲56.5、金融トラブル経験者の割合が33.5%に達しています。当社はこの結果を、教育に害があるという話ではなく、知識が増えると行動が先に動き、自己評価だけが客観的な実力を追い越しやすいという構造の表れだと受け止めています。セミナーを選ぶ段階から「聞いた内容を外から確認できるか」を条件に入れておくことが、この落とし穴への備えです。
学んだつもりを避けるための自己確認
自己評価が先行しているかどうかは、購入時の理解度で確かめられます。同じ調査では、金融商品を買った人のうち商品性を理解せずに購入した割合が、投資信託で29.3%、株式で25.7%、外貨預金・外貨MMFで32.3%と報告されています。外貨預金・外貨MMFは2016年の25.6%から上昇を続けており、扱いやすくなった商品ほど理解が追いつかない傾向が読み取れます。
理解が追いつかないまま買ってしまう場面は、セミナーの直後だけでなく、個別相談や資料請求を経て数週間後に訪れることも珍しくありません。当社はこの数値を、セミナーの成果を測る実用的な指標だと考えています。受講後に「なぜこの商品を選んだか」を自分の言葉で説明できるかどうかが、理解の有無を分ける境目です。説明できない部分が残るなら、そこは次に学ぶべき分野として持ち帰れます。8分野のどこに当たるかまで特定できれば、次のセミナー選びはさらに速くなります。
受講から1か月後に確かめたい3つの問い
セミナーが自分に合っていたかは、当日ではなく1か月後の状態で判定できます。調査が定義する望ましい金融行動は「他の金融機関や商品と比較したかどうか」なので、比較の作業が実際に起きたかを確認すれば十分です。
- 講義で扱われた分野について、自分の数字を1つでも書き出したか
- 検討している商品や制度を、他の選択肢と並べて比べたか
- 説明できない用語や前提が残っていた場合、その調べ先を決めたか
3つとも当てはまらない状態が続くなら、内容が合わなかったのではなく、手を動かす材料が用意されていない形式だった可能性が高いでしょう。次に選ぶときは見極め方③を優先条件に上げてください。当社は、この確認を受講者任せにせず伴走側の役割だと考え、マンツーマンでの進捗確認を組み込んでいます。
要点: セミナーの価値は当日の満足度ではなく、参加後に比較して選べる状態になったかで測れます。理解できていない箇所を言語化できれば、次に必要な学びも同時に決まるはずです。
商品選びの前に金額の見通しを立てたい場合は、一括投資 シミュレーション 楽天についてはこちらで試算の考え方を扱っています。また、お金の勉強そのものを何から始めるかはお金の基礎から学べる完全ガイドで整理しています。
マネーセミナー選びのよくある質問
Q. 女性向けのマネーセミナーは選ぶ基準が違いますか
基準そのものは変わりません。女性向けという表記は参加者層とテーマ設定を示すもので、学べる分野の広さや講師の立場を保証するものではないためです。女性向けかどうかは、8分野のどこを扱うかを確認したうえでの付加的な条件として見てください。
Q. オンラインと会場のマネーセミナーはどちらを選べばよいですか
学習面では、質問のしやすさと復習のしやすさで選び分けられます。会場型はその場で講師に聞き返しやすく、オンラインは移動時間がかからず複数回の受講がしやすい形式です。扱う分野が同じなら、続けて参加できるほうを選ぶと知識が定着しやすくなります。
Q. 無料のマネーセミナーと有料の講座はどう使い分ければよいですか
無料は論点の把握、有料は自分の数字への当てはめと継続に向いています。公的機関が無料で提供する動画講座で6分野の基礎を押さえてから、埋まらなかった部分だけを有料で補う進め方であれば、費用の判断がしやすくなります。無料の範囲でどこまで分かったかを書き出しておくと、有料で何を買うことになるのかが具体的になります。
Q. 住んでいる地域で探すときは何を基準にすればよいですか
会場までの距離より、通える範囲で同じ主催者の回に複数参加できるかを基準にしてください。1回で完結する形式は復習の機会がなく、地域を優先して選んだ結果として扱う分野が合わないことも起こります。近隣に選択肢が少ない場合は、オンラインを含めて分野の一致を優先するほうが確実です。
Q. マネーセミナーの口コミはどこまで参考にできますか
参加者層と進行の雰囲気を知る材料にはなりますが、内容の質の証明にはなりません。同じ講義でも前提知識によって評価が分かれるためです。口コミは告知ページで確認できない当日の運営面に限って参考にし、扱う分野・講師の立場・費用の開示は主催者の公式ページや公的機関の資料で確認してください。個別の資産設計や商品の適否については、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
制度の全体像もあわせて確認したい方は、積立シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
マネーセミナーのおすすめは、受講者数や知名度ではなく、学べる範囲・講師の立場・検証の仕組み・費用と撤退条件・目的との一致という確認できる5点で決まります。学習範囲は公的な8分野で採点でき、最も正答率が低いのは資産形成ではなく家計管理の46.8%でした。そして選んだセミナーの価値は、当日の満足度ではなく、参加後に自分で比較して選べる状態になったかどうかで測れます。まずは気になっているセミナーの告知ページを開き、扱う分野と主催者の業種の2つを確認するところから始めてみてください。この2つが読み取れれば、参加するかどうかの判断は数分で終わります。
\ 学ぶ順番をその場で設計 /
累計9万人が受講した伴走型トレーニングの無料体験で、専属コンサルタントが優先順位を一緒に決めます。