家計が持つ金融資産2,386兆円のうち、47.2%は現金・預金のままです(日本銀行 資金循環統計、2026年3月末速報)。100万円の一括投資は年率5%なら20年後に約265万円という試算になりますが、費用と税は引かれていません。使うツールの選び方から数字の読み方まで整理します。積立シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。
\ 100万円の置き場を決める /
家計の状況から投じる額を決めるところまで、専属コンサルタントが伴走します。
100万円を一括投資すると将来いくらになるのか
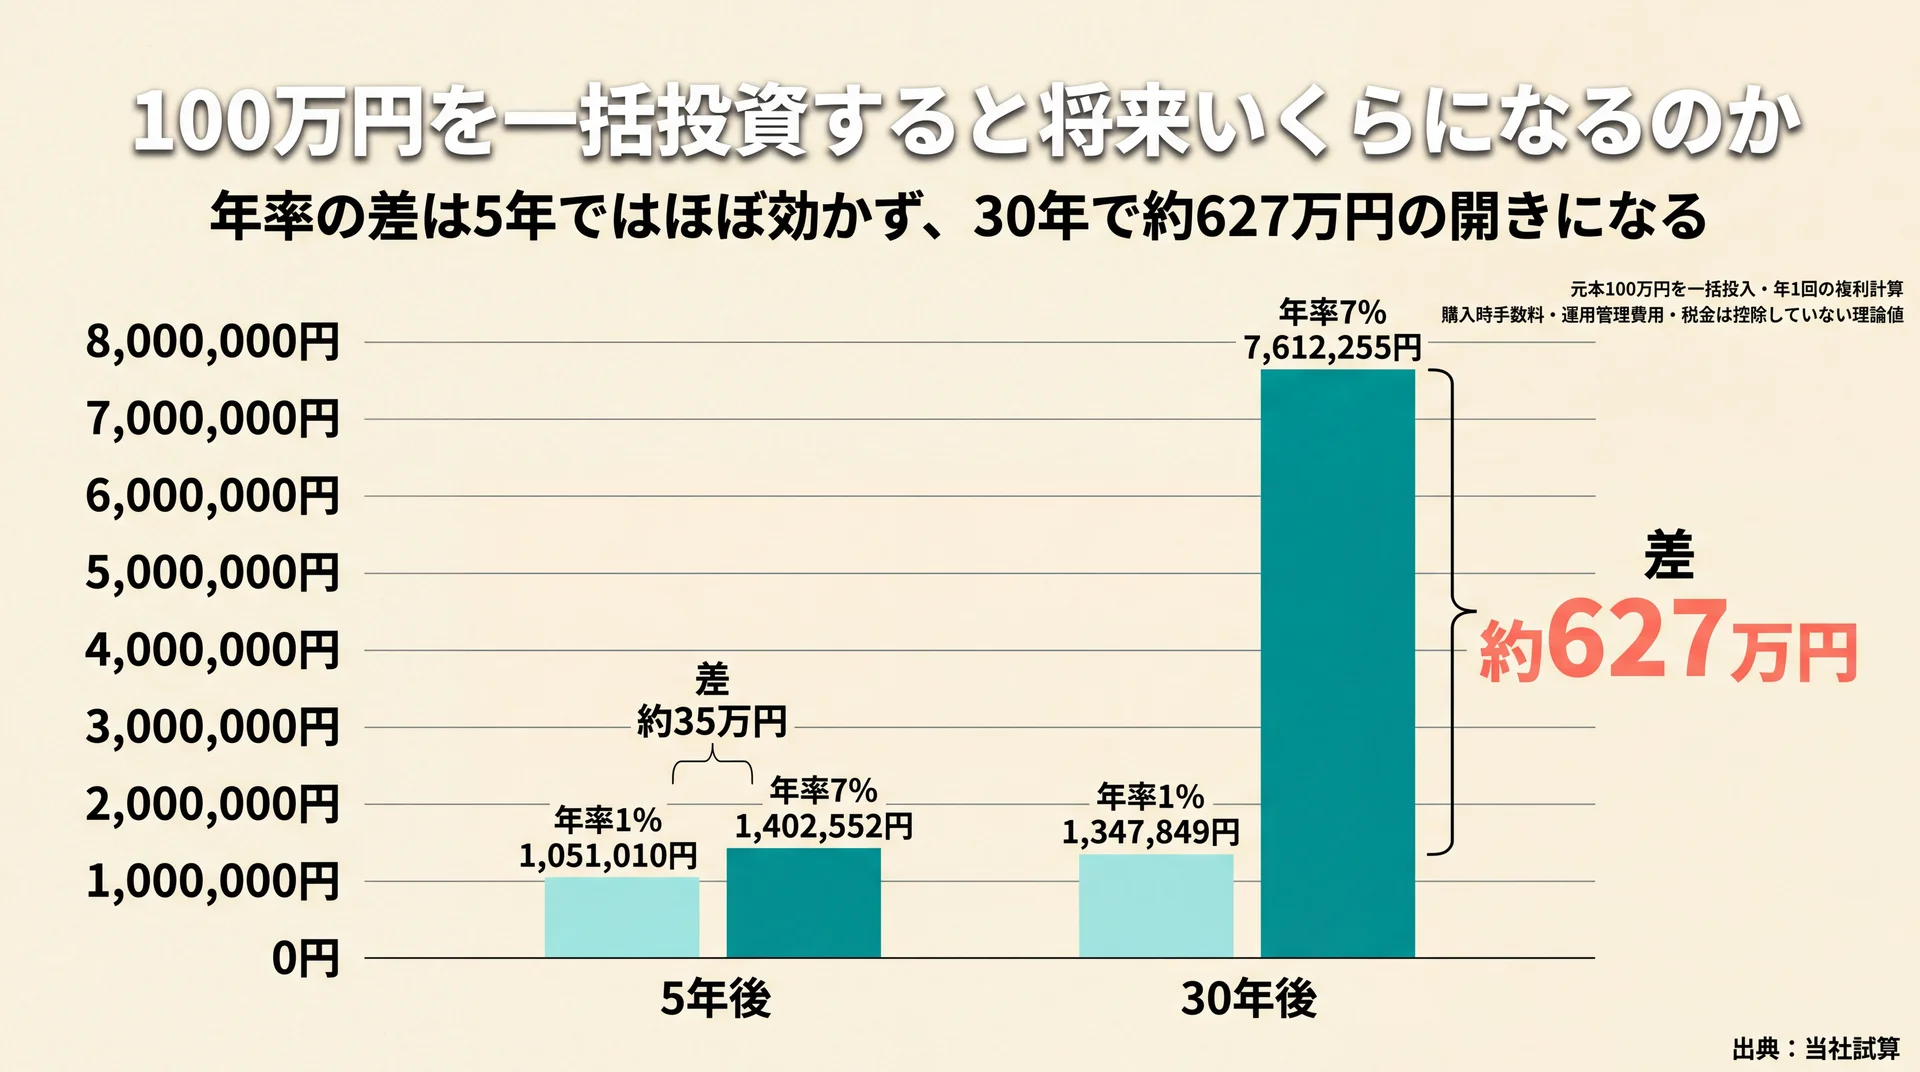
100万円を一括で投じた場合、年率5%が続いた想定なら20年後は約265万円、30年後は約432万円という試算になります。ただしこれは費用も税金も引かれていない理論値です。年率が3%か5%かという違いだけで、20年後の金額は約85万円ひらきます。
年率と期間で結果はどこまで動くか
計算の骨格は、元本に年率をかけた結果へさらに年率をかける作業を年数分くり返すだけです。
| 年率 | 5年後 | 10年後 | 20年後 | 30年後 |
| 1% | 1,051,010円 | 1,104,622円 | 1,220,190円 | 1,347,849円 |
| 3% | 1,159,274円 | 1,343,916円 | 1,806,111円 | 2,427,262円 |
| 5% | 1,276,282円 | 1,628,895円 | 2,653,298円 | 4,321,942円 |
| 7% | 1,402,552円 | 1,967,151円 | 3,869,684円 | 7,612,255円 |
【試算の前提】元本100万円を一括投入/年1回の複利計算(将来額=1,000,000×(1+年率)の年数乗)/購入時手数料・運用管理費用・税金は控除していない/各年の利回りが一定で推移すると仮定した理論値であり、将来の運用成果を保証するものではありません。
5年後は年率1%と7%で約35万円しか違いませんが、30年後には約627万円の差になります。置いた年率の差は、時間をかけて拡大していきます。当社はこの表を予測ではなく、前提を変えたときの動き方を見る道具として使っています。
表示された金額に入っていない3つのもの
上の表に限らず、シミュレーターが返す金額には共通して入っていないものが3つあります。保有中にかかる費用、売却時にかかる税金、そして値動きの上下です。
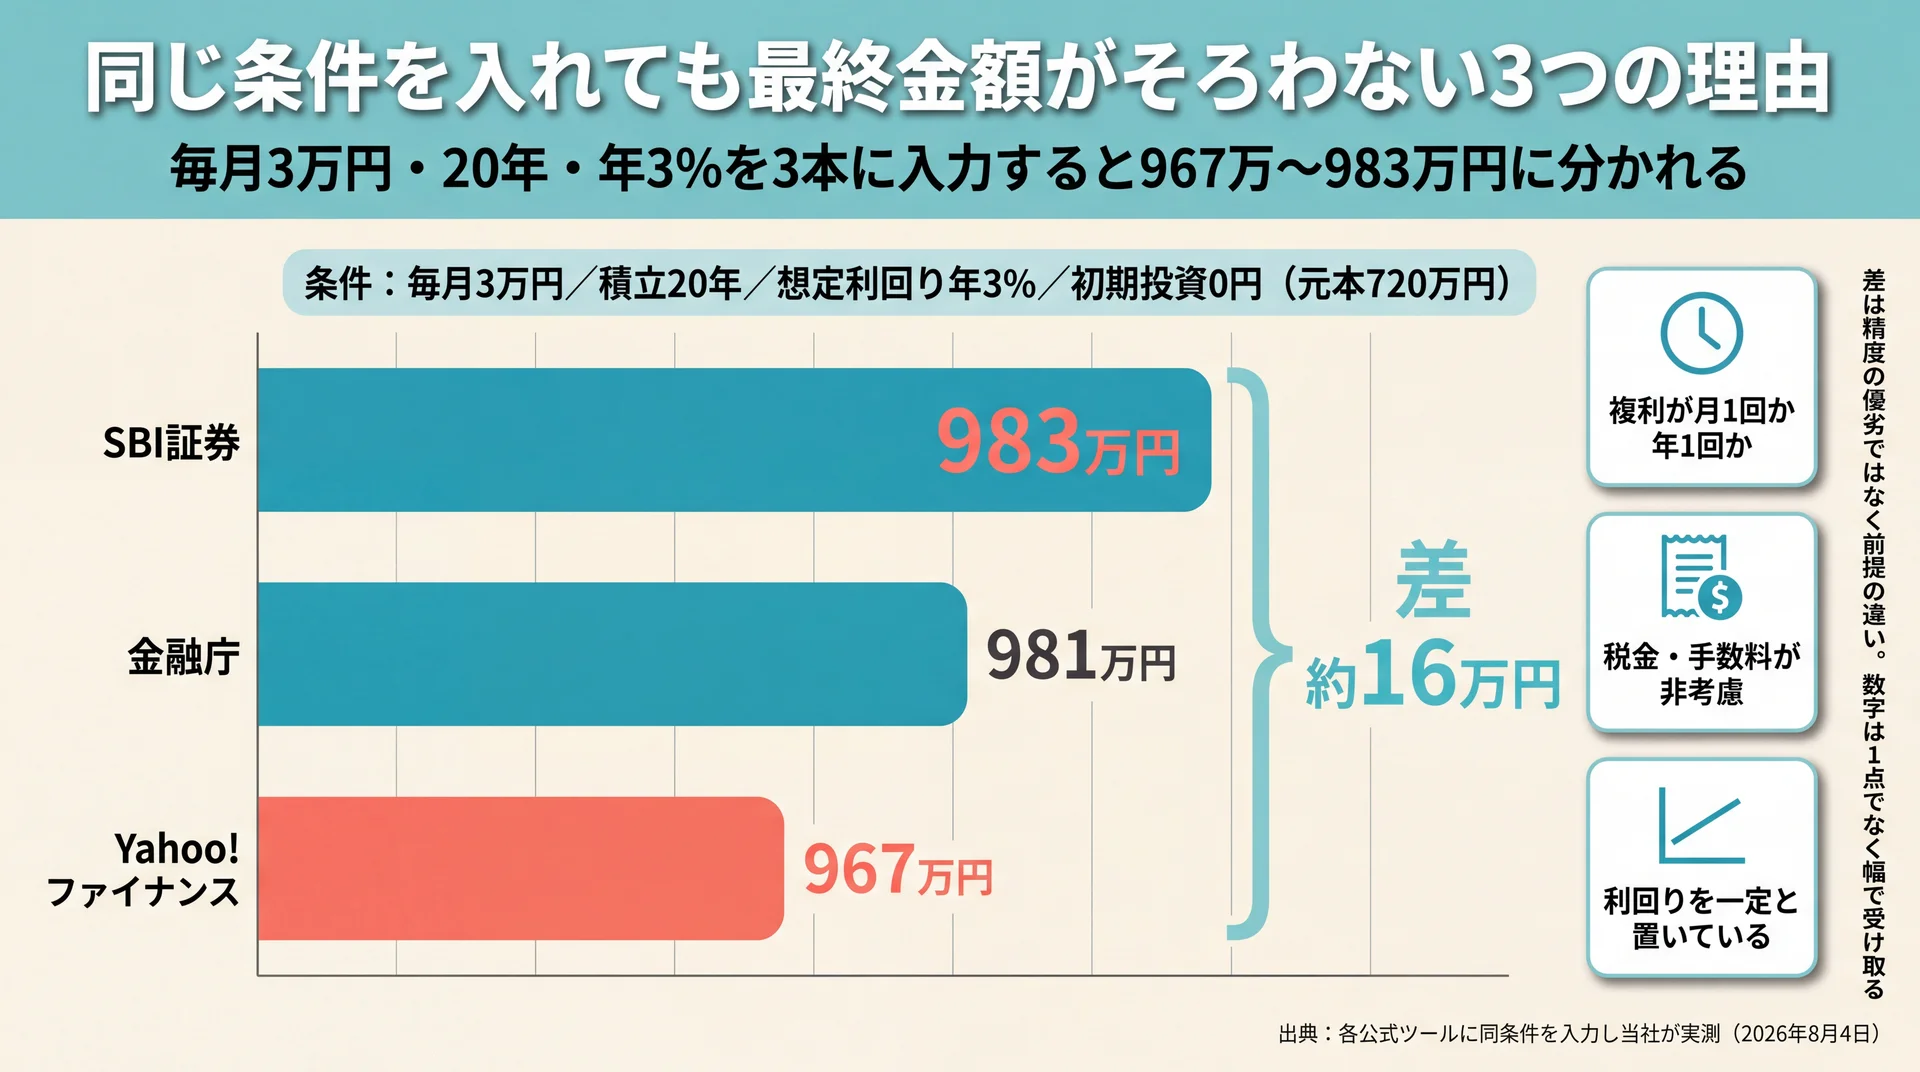
金融庁のつみたてシミュレーターも入力欄は毎月の積立金額・想定利回り・積立期間の3つだけで、費用や税を入れる欄はありません。入力されていない以上、結果に反映されないのは当然です。当社はこの点を、ツールの不備ではなく「ここまでしか計算していません」という計算範囲の宣言として読んでいます。
だから最初に確かめるべきは金額そのものではなく、その金額に何が含まれていないかです。3つの欠落分は、このあとのセクションで順に足し引きしていきます。
1年だけを切り取ると判断を誤りやすい
「1年後にいくらになるか」という区切りは手軽ですが、試算の性質とは噛み合いません。年率5%なら100万円は1年で105万円、増えるのは5万円です。
一方で、値動きの上下は1年のうちにこの幅を軽く超えます。期待できる増加分より短期の変動幅のほうが大きい区間で判断すると、結果はほぼ運任せになります。当社が試算を10年・20年・30年で並べてお見せするのは、期間が延びるほど計算式が持つ意味が効いてくるからです。
100万円をいつ使う予定なのかを先に決めておくと、見るべき列が1つに絞れます。
100万円の試算に使えるシミュレーターを比較する
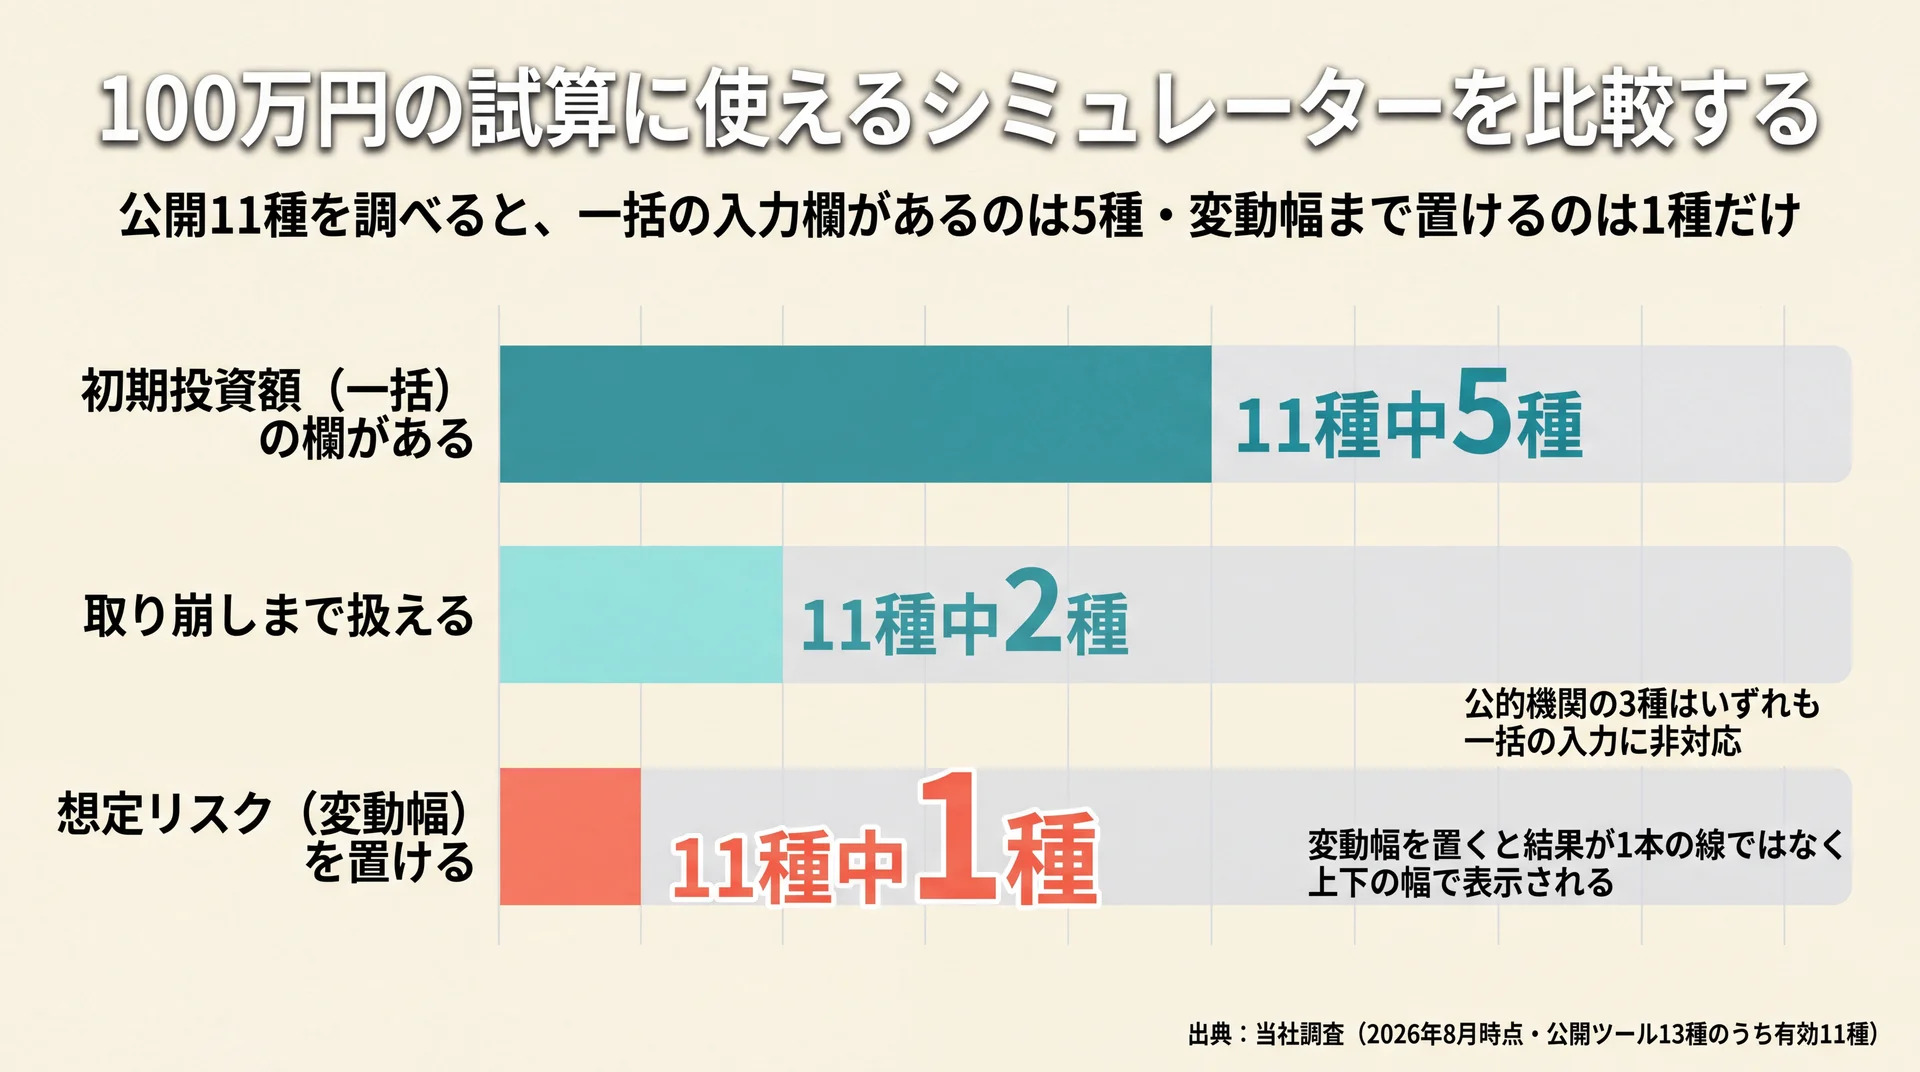
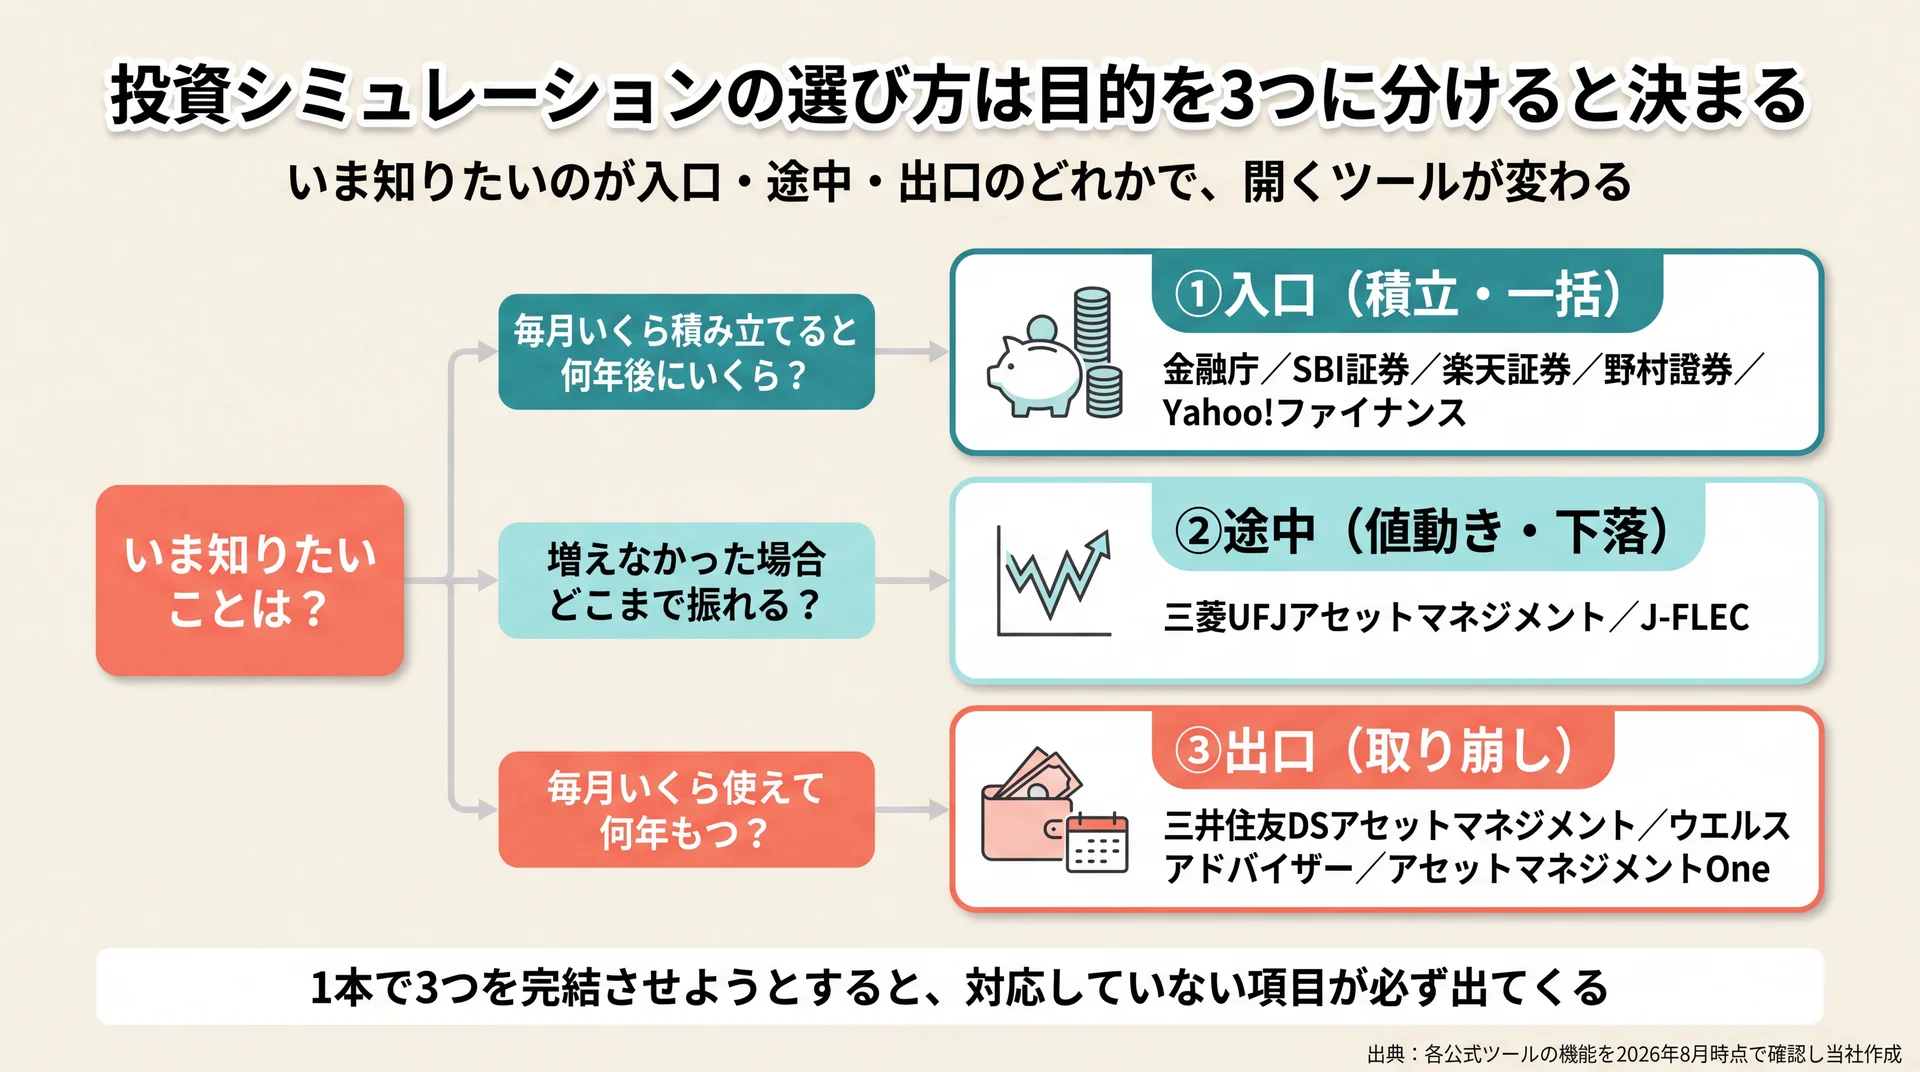
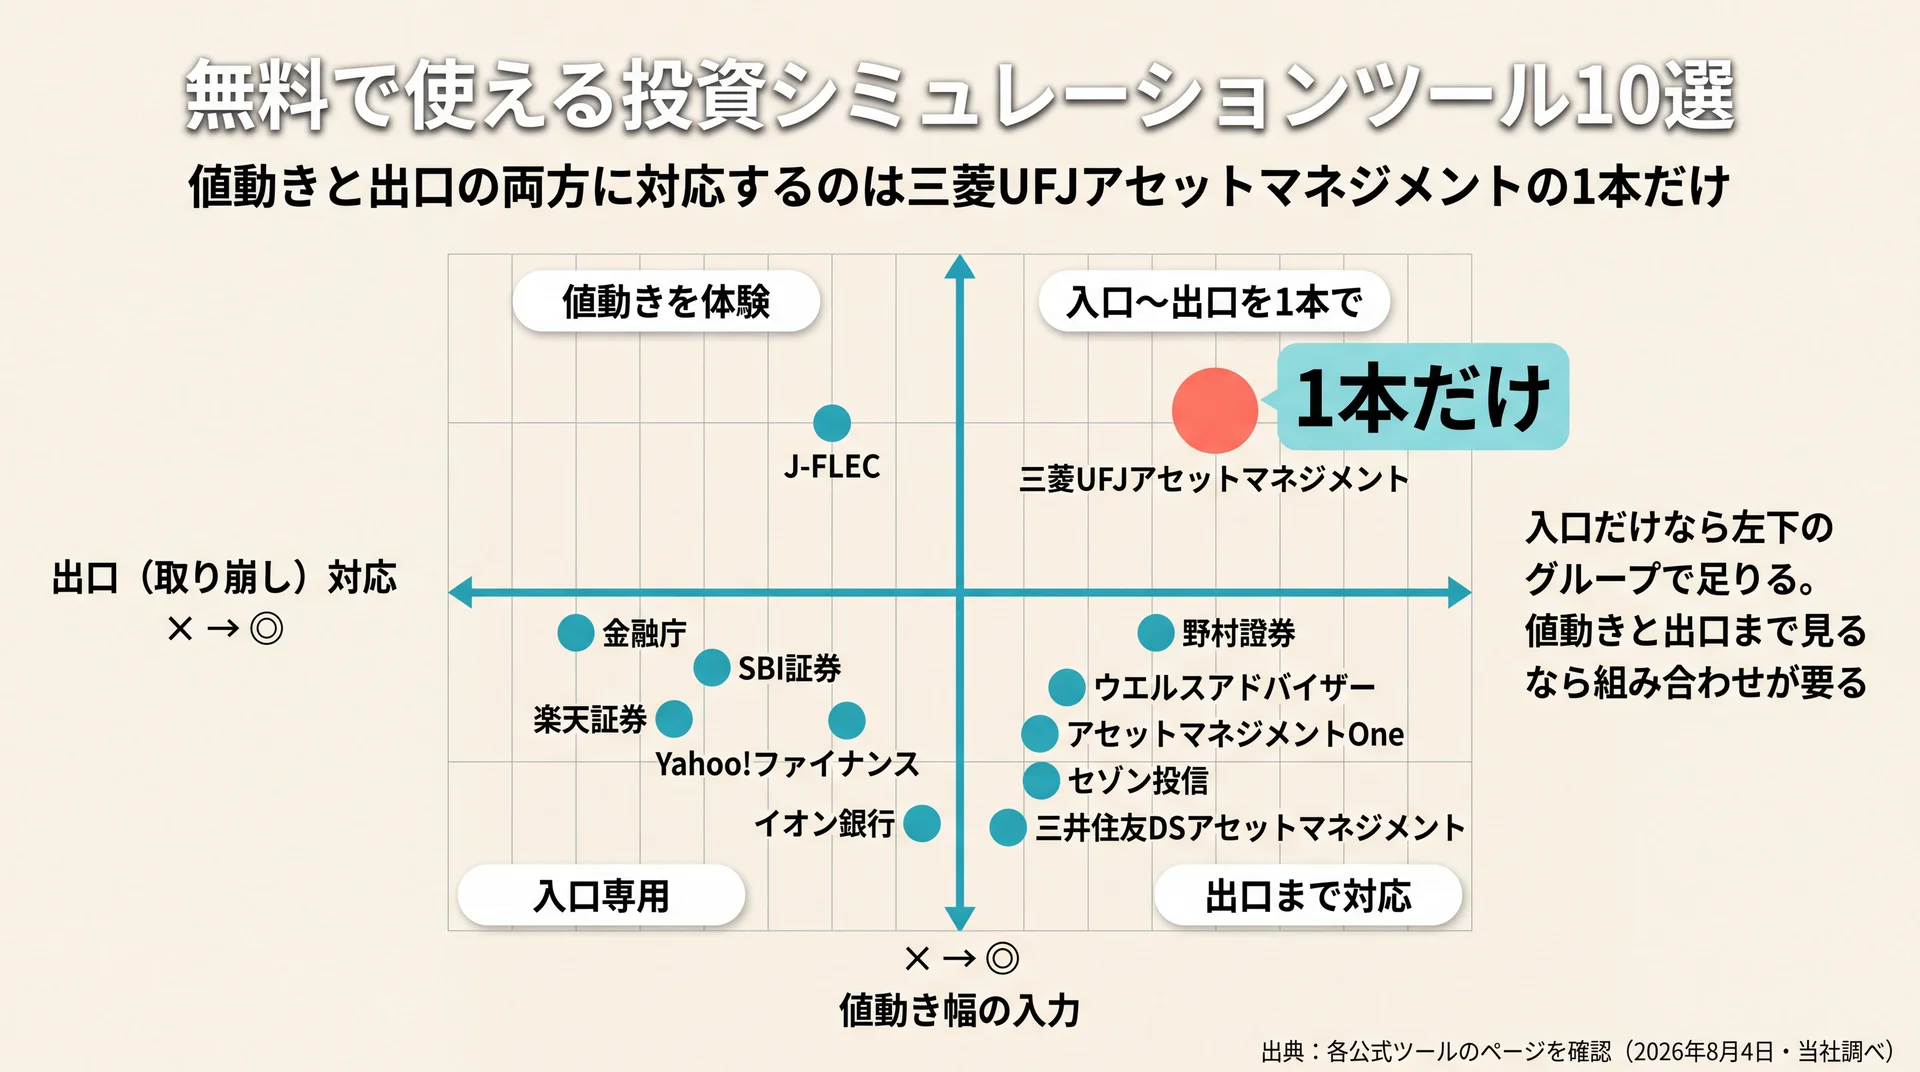
2026年8月時点で公開されているシミュレーターを11種調べたところ、100万円のような初期投資額を入力できるのは5種だけでした。多くのツールは毎月の積立を前提に設計されています。一括の試算をしたい場合は、まず入力欄の有無で候補を絞ることになります。
| ツール | 初期投資額(一括) | 想定リスク(変動幅) | 取り崩し | 前提の開示 |
| 三菱UFJアセットマネジメント 一括投資シミュレーション | ○ | ○ | 別ツールで併設 | ○ |
| 三菱UFJアセットマネジメント 投信実績シミュレーション | ○ | − | − | ○ |
| アセットマネジメントOne シミュレーションOne | ○ | − | − | 一部 |
| アセットマネジメントOne 資産運用かんたんシミュレーション | ○ | − | ○ | 一部 |
| ウエルスアドバイザー 金融電卓 | ○ | − | ○ | 一部 |
| 金融庁 つみたてシミュレーター | − | − | − | ○ |
| 金融庁 ライフプランシミュレーター | − | − | − | ○ |
| 厚生労働省 公的年金シミュレーター | 対象外 | − | 受取額を試算 | ○ |
| 野村證券 みらい電卓 積立編 | − | − | − | 一部 |
| 野村アセットマネジメント 将来シミュレーション | − | − | − | 一部 |
| 投信アシスト つみたて&分散シミュレーション | − | − | − | 一部 |
【調査方法】対象: 検索結果および検索サジェスト経由で到達できる公開シミュレーションツール13種/N数: 13種(うち有効11種。1種はアクセス不能、1種は個別ツールへの導線ページ)/期間: 2026年8月時点/集計方法: 各ツールの公開ページを開き、入力欄のラベルとフォーム要素を抽出して初期投資額・想定リスク・取り崩しの有無を判定/データ出典: 各ツールの公開ページ
初期投資額の欄があるかで使えるツールが決まる
11種のうち初期投資額を入力できたのは5種で、公的機関が提供する3種はいずれも一括の入力に対応していませんでした。 金融庁のつみたてシミュレーターは名前のとおり積立専用で、入力欄は3項目しかありません。
これは公的機関の姿勢が現れた結果だと当社は見ています。金融庁は積立投資を「一括で投資するのではなく『あらかじめ決まった金額』を『続けて』投資すること」と定義しています(金融庁 資産形成の基本、2026年8月時点)。定義の中に「一括で投資するのではなく」という対比が置かれている以上、公的ツールが積立を標準形として作られているのは筋が通っています。
つまり一括の試算は、標準装備ではありません。ツールを開いて初期投資額の欄を探し、無ければ別のツールに移ります。この確認を先に済ませておくと、後から数字を入れ直す手間が省けます。投資シミュレーション全般の使い分けは投資シミュレーションの選び方で整理しています。
前提が開示されている公的機関のツール
一括に対応していないからといって、公的機関のツールが使えないわけではありません。何を根拠に計算しているかが全面的に開示されている点は、他の類型にはない強みです。
金融庁のライフプランシミュレーターは「本シミュレーションの前提条件」を独立した見出しで掲げ、収入や生活費をどの統計から算出しているかまで公開しています。厚生労働省の公的年金シミュレーターも、生年月日と働き方、期間ごとの平均年収を入れるだけで受取額の目安が出ます。
当社は、前提が読める試算とそうでない試算は別物だと考えています。100万円を投じるかどうかは家計全体の中の判断ですから、家計側の見取り図を公的ツールで作り、金額の試算は一括対応のツールで行います。この分業が現実的です。
変動幅まで置ける運用会社のツール
11種のうち想定リスク(値動きの幅)を入力できたのは1種だけでした。三菱UFJアセットマネジメントの一括投資シミュレーションで、想定リターンとは別に想定リスクを年率で置けます。
この欄があると、結果が1本の線ではなく上下の幅で表示されます。同じ「100万円を20年」でも、変動幅を織り込んだ試算では到達点が範囲になり、うまくいかなかった場合の姿が先に見えます。同ツールは想定リターンどおりに運用できた場合に加え、想定リスクを加味して5,000回の試算を行い、成績が良かった例と悪かった例を併記すると明記しています。
金額を実際に決める段階では、この幅まで確かめておくべきだと当社は考えています。1本の線だけを見て100万円を投じると、下振れした年に想定との差が大きく見え、売却の判断に傾きやすくなるためです。
取り崩しまで通しで置ける多機能型
貯めたあとに使う側まで試算できたのは2種でした。ウエルスアドバイザーの金融電卓は8つの計算モードを持ち、毎月の受取額や受取期間、毎月の取り崩し額まで扱えます。アセットマネジメントOneの資産運用かんたんシミュレーションにも利用年数の入力があります。
モードの多さそのものが精度を意味するわけではありません。ただ、入口の100万円と出口の取り崩しを同じツールで続けて置けると、「20年後に265万円あるとして、それを何年でどう使うのか」まで一度に確認できます。入口だけを試算しても、その金額が足りているかどうかは判定できません。
要点: 一括の試算では、①初期投資額の欄があるか ②変動幅を置けるか ③取り崩しまで扱えるか の3点でツールを絞り込みます。前提が開示された公的ツールで家計全体を確認してから、金額の試算に移ると順序が崩れません。
試算に入れる100万円を家計から決め直す
投じてよい額は、手元にある100万円そのものではなく、生活防衛資金を差し引いた残りです。金融庁も家計管理の基本を「収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。金額を先に決めてから家計を合わせる順序では、続きません。
家計の47.2%が現金・預金という前提
日本銀行の資金循環統計によると、2026年3月末時点で家計の金融資産は2,386兆円、そのうち現金・預金が1,126兆円で構成比47.2%を占めます。一方、投資信託は165兆円、株式等は398兆円で、前年比はそれぞれ25.7%増・28.6%増と大きく伸びています(日本銀行 資金循環統計 参考図表、2026年6月25日公表)。
当社はこの構図を、投資に反対する人が半数近くいるという話ではなく、置き場を決めきれていない資金が半分近く残っている状態だと読んでいます。動いている資金は前年比で二桁の伸びを見せているのに、預金の伸びは0.6%にとどまっています。同じ家計の中で、動く分と動かない分がはっきり分かれています。
手元の100万円がその「決めきれていない側」にあるなら、必要なのは商品を選ぶことではなく、いくらまでなら動かしてよいかの線を引くことです。
生活防衛資金を引いた残りが投じてよい額
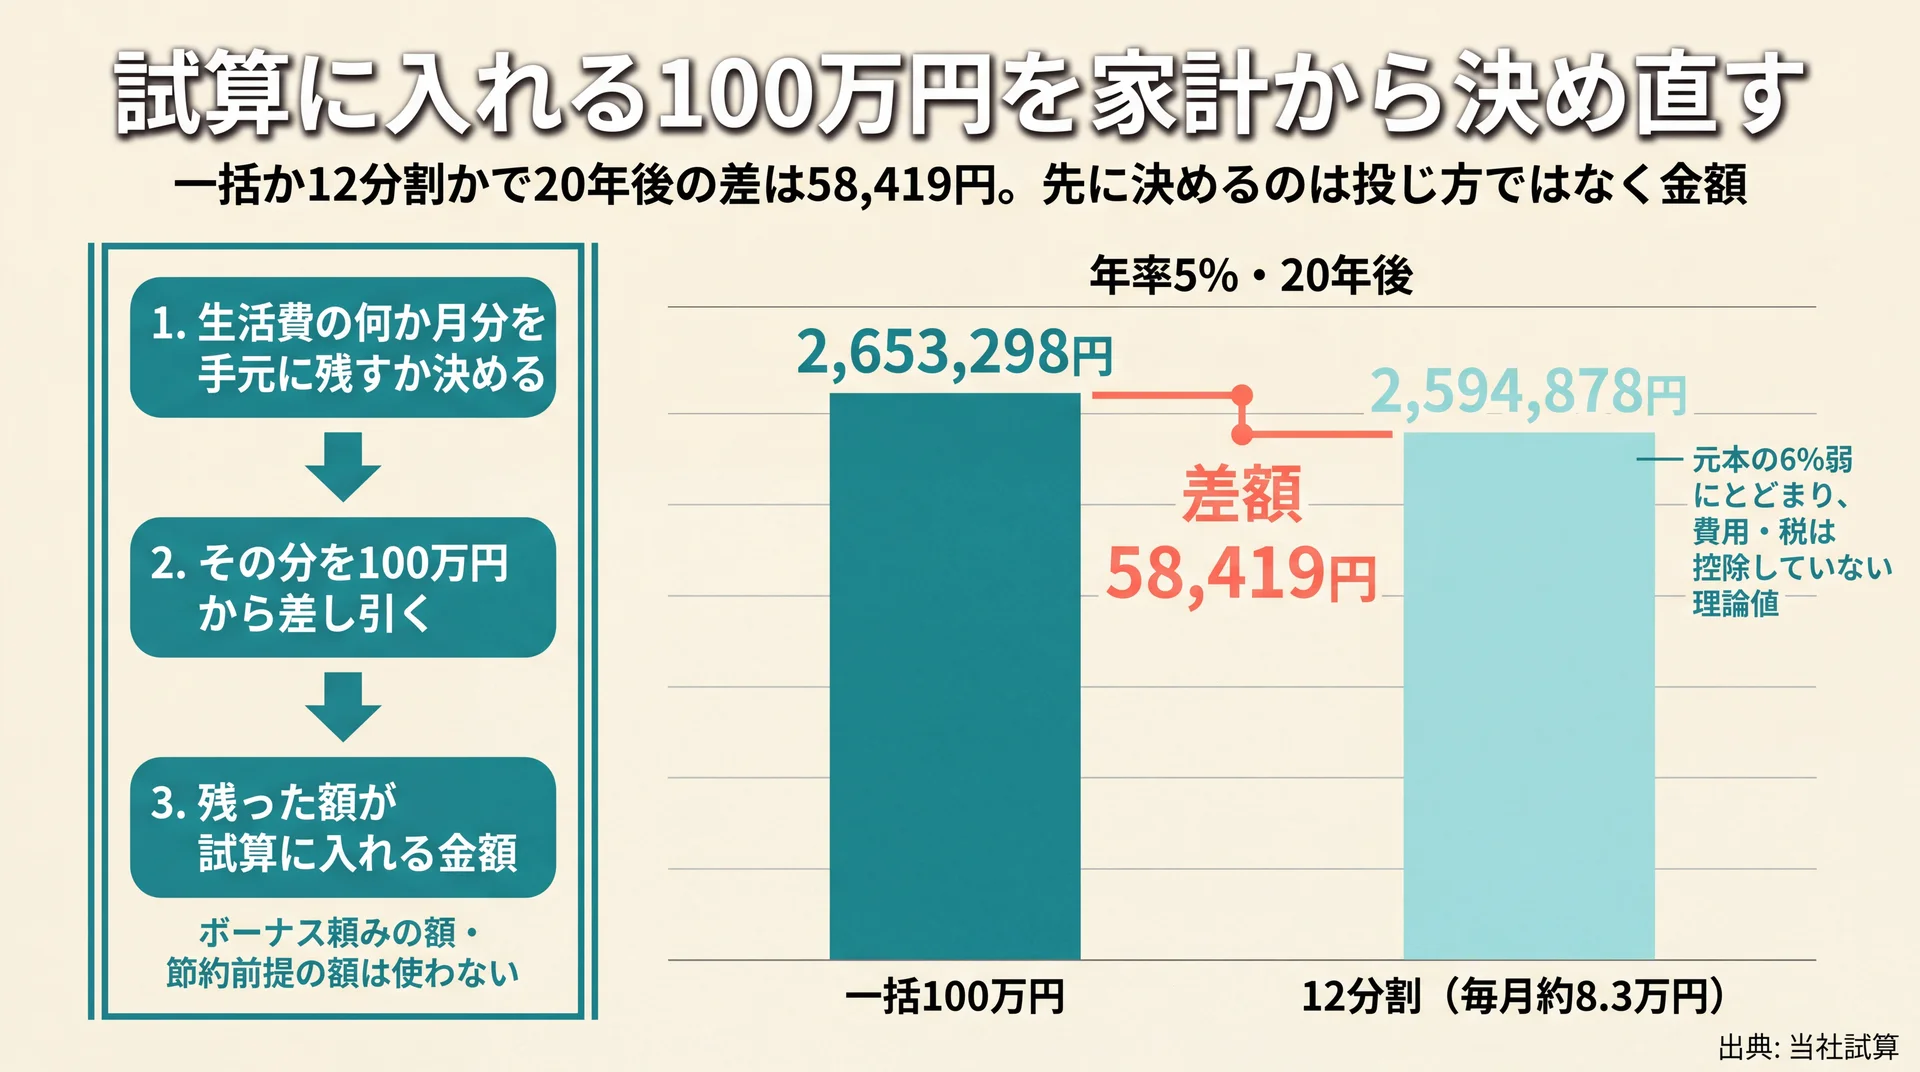
線の引き方は単純で、生活費の何か月分を手元に残すかを先に決め、その分を100万円から差し引きます。残った額が試算に入れる金額です。ボーナスを当てにした金額や、節約を頑張れば出せる金額は使いません。
当社では家計の収支を先に確定させてから投じる額を決める順序を、家計管理からNISA・投資信託までを一気通貫で扱うカリキュラムの中で運用しています。「余裕資金で投資する」という一般論は、余裕資金の定義を各自の解釈に委ねてしまう点が弱いためです。いくらまでなら数年間動かさずに置けるのかを、金額で言い切れる状態にしてから試算に入ります。
なお、お金の学び方を無料で提供する場も増えていますが、仕組みを理解したうえで選ぶ必要があります。無料マネーセミナーの仕組みで扱っています。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にご相談ください。
一括と12分割で結果はどれだけ違うか
100万円を一度に入れるか、12か月に分けて入れるかで結果がどれだけ変わるのかは、条件を揃えれば計算できます。年率5%が続く前提で比べると次のようになります。
| 起算からの経過 | 一括100万円 | 12分割(毎月約8.3万円) | 差額 |
| 10年後 | 1,628,895円 | 1,593,030円 | 35,864円 |
| 20年後 | 2,653,298円 | 2,594,878円 | 58,419円 |
【試算の前提】年率5%(月次換算)/分割分は各月の投入以降のみ運用されると仮定/費用・税は控除していない/将来の運用成果を保証するものではありません。
同じ年率が続く前提では一括が有利ですが、20年で約5.8万円、元本の6%弱にとどまります。当社はこの差額を、投じ方を数学だけで決める理由にはならない水準だと見ています。下落直後の含み損に耐えられず途中で売却してしまえば、5.8万円どころの話ではなくなるからです。差が小さいのであれば、精神的に続けられる側を選んで構いません。
\ 試算値を家計に戻す /
金融商品を販売しない立場から、置いた前提が妥当かを率直にお伝えします。
表示された金額から費用と税金を差し引いて読む
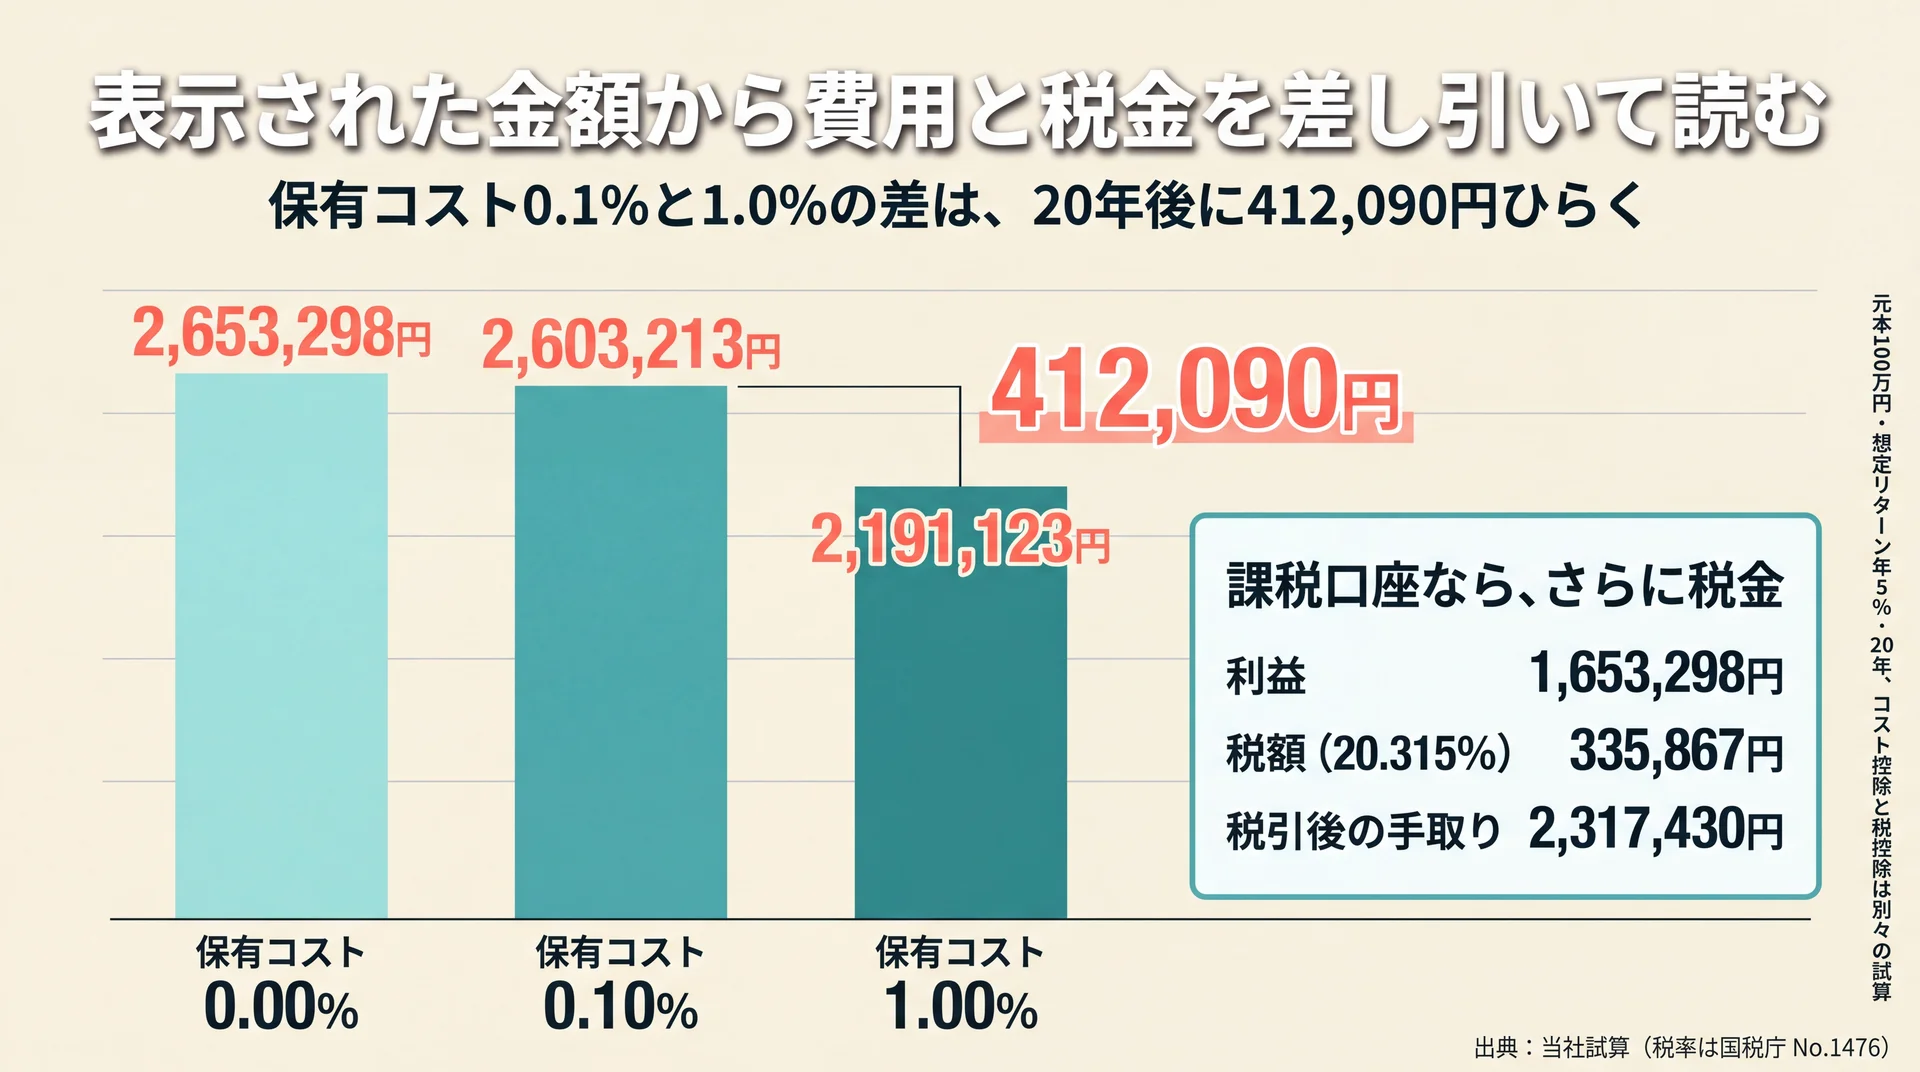
シミュレーターが表示する金額は、保有中の費用も売却時の税金も差し引く前の理論値です。保有コストが年0.1%か1.0%かで20年後は約41万円変わり、課税口座なら利益に20.315%がかかります(国税庁 No.1476 特定口座制度、令和7年4月1日現在法令等)。
保有コストは20年で40万円以上の差になる
投資信託を持っている間は、運用管理費用が資産から年率で差し引かれ続けます。想定利回りにこの分は含まれていないため、画面の金額はその分だけ上振れしています。
| 保有コスト(年率) | 実質年率 | 20年後 | 30年後 |
| 0.00% | 5.00% | 2,653,298円 | 4,321,942円 |
| 0.10% | 4.90% | 2,603,213円 | 4,200,149円 |
| 0.50% | 4.50% | 2,411,714円 | 3,745,318円 |
| 1.00% | 4.00% | 2,191,123円 | 3,243,398円 |
| 1.50% | 3.50% | 1,989,789円 | 2,806,794円 |
【試算の前提】元本100万円・想定リターン年5%から保有コストを年率で控除/年1回の複利計算/税金は控除していない/将来の運用成果を保証するものではありません。
コスト0.1%と1.0%の差は、年率にすれば0.9ポイントにすぎません。それでも20年後には412,090円、30年後には956,751円の差になります。試算の後は目論見書で運用管理費用を確認し、その年率分を引いた数字でもう一度回してみてください。
課税口座なら利益に20.315%がかかる
もう1つ引くのが税金です。課税口座で源泉徴収を選んだ場合、譲渡益に15.315%(他に住民税5%)が課されます。合計20.315%を差し引くと、100万円の一括投資はこう見えます。
| 期間 | 評価額 | 利益 | 税額(20.315%) | 税引後の手取り |
| 20年 | 2,653,298円 | 1,653,298円 | 335,867円 | 2,317,430円 |
| 30年 | 4,321,942円 | 3,321,942円 | 674,853円 | 3,647,090円 |
【試算の前提】年率5%・年1回の複利計算/売却時に利益へ一括課税されると仮定/保有コストは控除していない/税率の出典は国税庁 No.1476(令和7年4月1日現在法令等)。
NISA口座であればこの税額は生じません。当社はこの税率を、NISAを使う理由の説明としてではなく、課税口座の前提で試算したなら一度引き直す必要があるという合図として扱っています。20年で約34万円、30年で約67万円という金額は、口座の選び方だけで動く部分だからです。
手取りに近づけた100万円の姿
2つを重ねると、100万円の輪郭がはっきりします。年率5%・20年で表示額は約265万円ですが、保有コストを年1.0%見込むと約219万円、さらに課税口座なら利益部分に20.315%がかかります。
つまり同じ「20年後265万円」という表示から、条件次第で40万円以上が消えることになります。見るべきは金額の大小よりも、どの条件でその数字が出ているのかを自分の言葉で説明できるかどうかです。当社は金融商品を販売しない教育事業なので、置いた前提が楽観的すぎる場合はそのまま指摘できます。
要点: 手取りに近い金額は「表示額 −(購入時手数料+運用管理費用等)− 課税口座なら利益への20.315%」で見積もれます。影響が長く続くのは保有コストのほうです。
下落した場合の金額まで置いて読む
一括投資は、投じた直後の値下がりを資産の全額でそのまま受けることになる入れ方です。100万円が30%下がれば70万円になり、その後に年率5%で回復すると仮定しても、元本に戻るまで約7.3年かかる計算になります。この年数を先に置けるかどうかが、一括を選べるかの分かれ目です。
一括は投じた直後の下落を最も強く受ける
積立であれば、下落局面で買う分は安く買えます。一括の場合、投じた翌日から全額が値動きにさらされるため、この緩衝がありません。
「購入タイミングにこだわりすぎない」という助言そのものは、長期で見れば妥当です。ただ当社は、この助言だけでは下落局面で売却してしまう人を止められないと考えています。抽象的な安心は、含み損の金額を目の前にしたときに効きません。効くのは、下がった場合の金額と、そこから戻るまでの年数という具体です。
そこで当社は、投じる前に下落シナリオを試算段階で置くようご案内しています。
下落率別に見た元本回復までの年数
100万円を投じた直後に下落した場合、元本に戻るまでどれくらいかかるのかを下落率別に計算すると次のようになります。
| 下落率 | 下落直後の評価額 | 元本100万円への回復に要する年数 |
| −10% | 900,000円 | 約2.2年 |
| −20% | 800,000円 | 約4.6年 |
| −30% | 700,000円 | 約7.3年 |
| −40% | 600,000円 | 約10.5年 |
【試算の前提】下落直後から年率5%で回復し続けると仮定(必要年数=log(1÷(1−下落率))÷log(1.05))/費用・税は控除していない/回復の時期を保証するものではありません。
読み方は2通りあります。1つは、40%下げても10年程度で元本に戻る計算になるという見方。もう1つは、その10年を売らずに持ち続けられるかが問われるという見方です。当社が重く見ているのは後者で、100万円を使う予定が5年後にあるなら、この表の下半分は現実的な選択肢になりません。
当社の見解・スタンス
当社のABCashは、一括投資の試算を下から先に見る順序で使っています。一般には上振れした場合の金額を見て判断しますが、当社は下落率別の回復年数を先に置き、その年数を待てる資金かどうかを確認してから投じる額を決めます。上振れの金額は判断を後押ししますが、投資を続けられるかどうかを決めるのは下振れの側だからです。
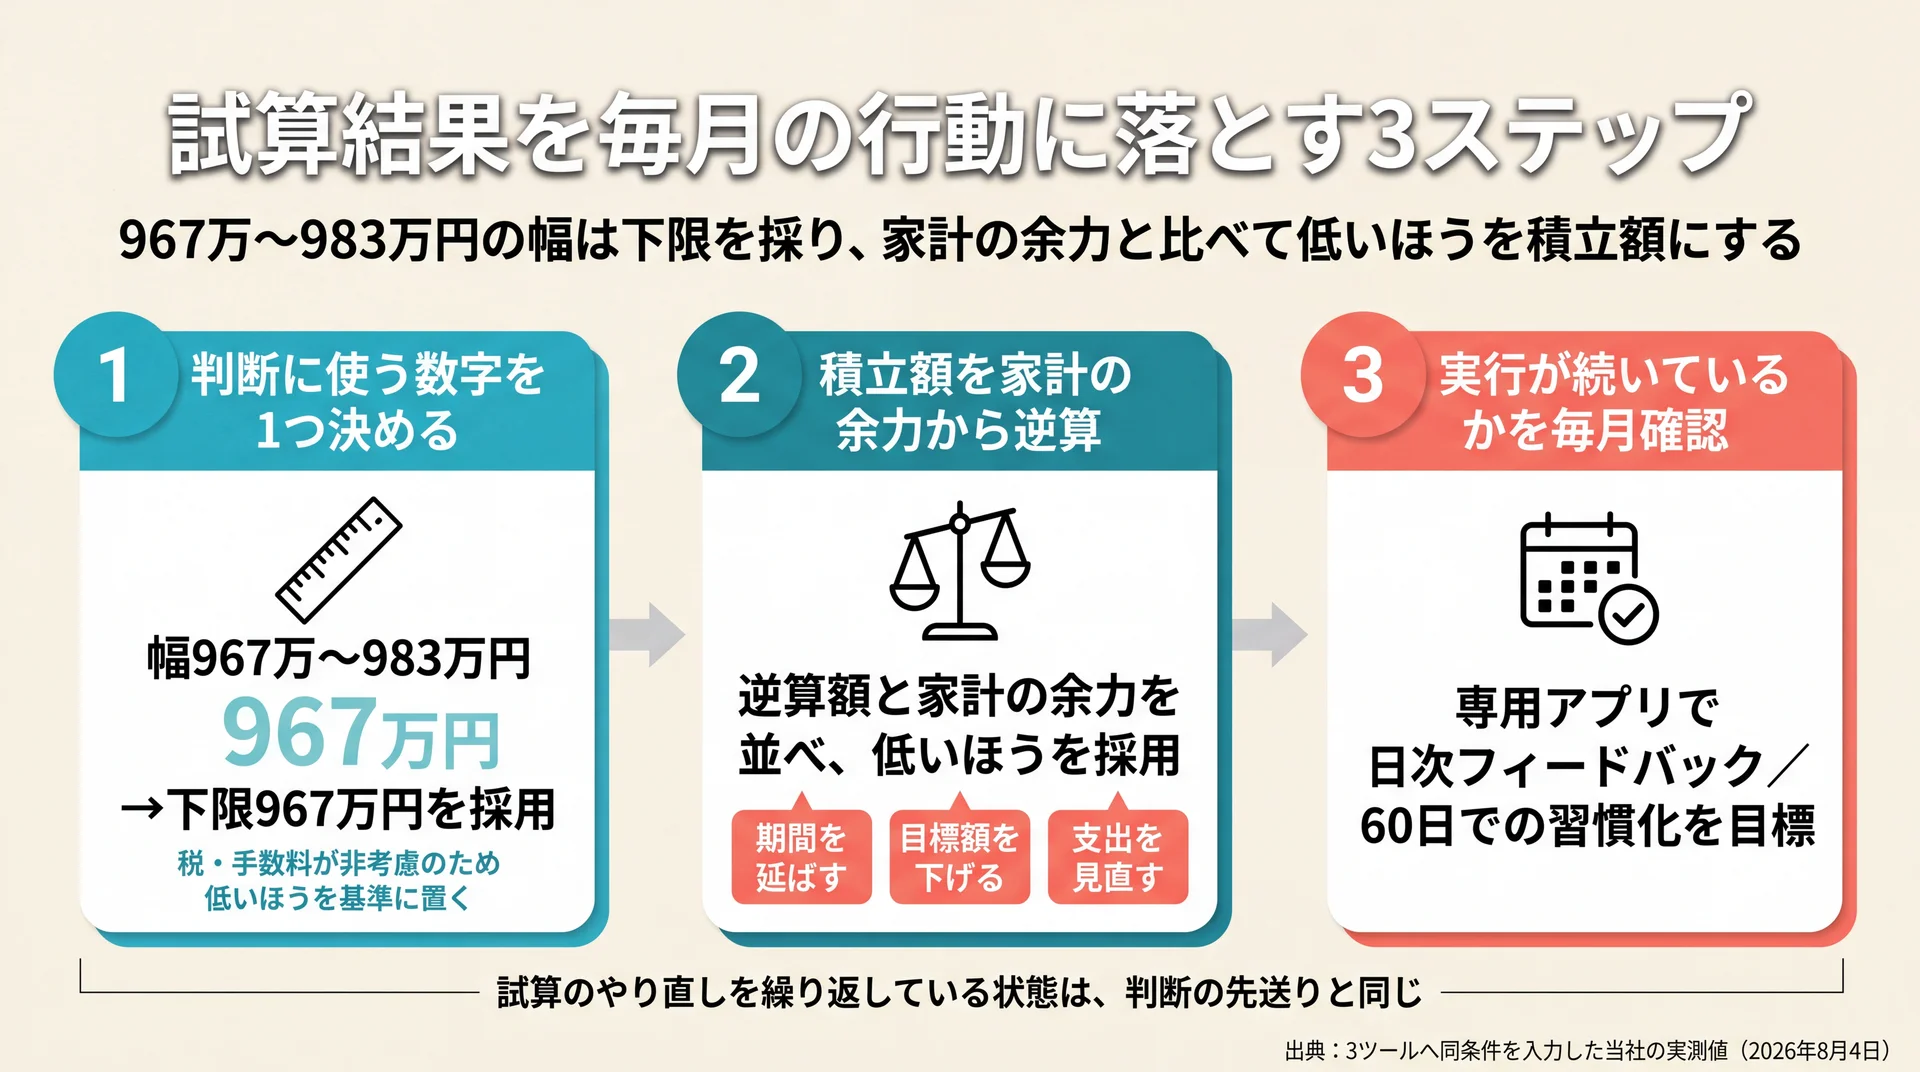
もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた方針を実際に守れているかまで確認します。累計9万人以上が受講した伴走型のカリキュラムで当社が重く見ているのは、想定利回りの小数点以下ではなく、下がった局面で当初の判断を維持できるかどうかです。
家計管理から投資信託までを一気通貫で扱っているため、投じる額の決定と下落時の対応を同じ場で設計できます。金融商品の販売を収益源にしていないため、特定の商品を売る都合で試算の前提を動かすこともありません。
よくある質問
100万円を一括投資すると1年後にはいくらになりますか
年率5%の想定なら1年後は約105万円で、増えるのは5万円です。ただし1年という期間は値動きの上下が期待収益を上回りやすい区間にあたるため、この数字は判断材料としては弱くなります。1年後の金額を知りたい場合でも、10年・20年の列と並べて見ることをおすすめします。費用と税を引く前の理論値である点も変わりません。
一括投資と積立投資では、同じ100万円でもどちらが増えますか
年率が一定で推移する前提の計算では一括が有利です。100万円を一括で投じた場合と12か月に分けた場合を年率5%で比べると、20年後の差は58,419円で、元本の6%弱にとどまります。差が小さいため、下落直後の含み損に耐えられるかという実際の続けやすさで選んで差し支えありません。
シミュレーションの結果に信託報酬や税金は含まれていますか
含まれていません。運用管理費用(信託報酬)は保有中に資産から間接的に差し引かれる費用で、想定利回りの入力値とは別枠です。税金も、課税口座では譲渡益に15.315%(他に住民税5%)が課されます(国税庁 タックスアンサー No.1476、令和7年4月1日現在法令等)。目論見書に記載された年率分を想定利回りから引いて試算し直すと、手取りに近い金額になります。
100万円を一括投資した直後に暴落したらどうなりますか
投じた全額が値動きにさらされるため、下落率がそのまま評価額に反映されます。30%下落すれば70万円となり、その後に年率5%で回復すると仮定した場合、元本に戻るまで約7.3年かかる計算です。この年数を待てる資金かどうかを、投じる前に確認しておく必要があります。回復の時期を保証するものではない点にはご留意ください。
手元の100万円を全額投資に回してもよいですか
生活費の数か月分を生活防衛資金として手元に残し、その残りを投じる額とするのが基本です。金融庁も家計管理の基本を「収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁「資産形成の基本」、2026年8月時点)。数年以内に使う予定のあるお金は、下落からの回復期間を待てないため試算から除きます。
積立シミュレーションの全体ガイドでは、他のシミュレーションとの使い分けも整理しています。
まとめ
初期投資額を入力できるツールを選び、家計から投じる額を決め、費用と税を引き、下落した場合の年数まで置きます。この4段階を踏むと、100万円の一括投資は「なんとなく265万円」ではなく、条件つきで説明できる数字に変わります。判断を支えるのは上振れの金額ではなく、下振れしたときに何年待てるかという見通しです。数字に振り回される側から、数字を使って決める側に立てます。
\ 累計9万人が受講した伴走型 /
試算から実行までの手順を、60〜80分程度の無料体験でまとめて整理できます。