
ライフプランニングとは、将来の出来事とお金の出入りを時系列に並べ、必要な備えを逆算する作業です。生活設計を立てている二人以上世帯は35.1%にとどまり、「今後は立てるつもり」の世帯が39.5%を占めます(金融経済教育推進機構・2025年12月公表)。定義から5つの手順、続け方までを順に整理します。
家計・保険・資産形成を横断したライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
ライフプランニングとは何をすることか
ライフプランニングとは、これから起きる出来事とその費用を年表にし、毎年の収支と貯蓄残高がどう動くかを試算する一連の作業です。作るのはライフイベント表とキャッシュフロー表という2枚の表で、目的は「いつ・いくら足りなくなるか」を先に特定することにあります。
着手している世帯は、まだ多数派ではありません。生活設計を立てている二人以上世帯は35.1%で、「今後は立てるつもりである」が39.5%、「今後も立てるつもりはない」が25.4%です。単身世帯では立てている人が29.2%まで下がります(金融経済教育推進機構 家計の金融行動に関する世論調査(2025年)図表7・二人以上世帯5,000世帯/単身世帯2,500世帯・2025年12月公表)。ライフプランニングは「多くの人がすでに終えていること」ではなく、まだ3人に1人しか着手していない領域です。着手した時点で、統計上は少数派の側に回ることになります。
ライフプランとライフプランニングはどう違うのか
この2つは、成果物と作業のちがいです。ライフプランは「30歳で結婚、35歳で住宅購入、60歳で退職」といった将来の計画そのもの、つまり出来上がった設計図を指します。対してライフプランニングは、その設計図を描き、費用を積み上げ、実現できるかを検証する行為を指します。
区別が実務で効いてくるのは、見直しの場面です。ライフプランは変わる前提のもので、変わったときに描き直す作業こそがライフプランニングです。転職や出産で前提が変われば設計図は書き換わりますが、書き換える能力は残ります。一度きりのイベントではなく、繰り返し使う手続きだと捉えると、最初から完璧を目指す必要がないことも見えてきます。
土台になる3つの表
実務で使う道具は3つです。それぞれ役割が異なり、揃えて初めて「いつ足りなくなるか」が出せます。
| 表の名前 | 何を書くか | 何がわかるか |
| ライフイベント表 | 家族の年齢と、その年に起きる出来事・かかる費用 | 大きな支出が集中する年 |
| キャッシュフロー表 | 年ごとの収入・支出・年間収支・貯蓄残高 | 残高がマイナスに転じる時期 |
| バランスシート(資産負債表) | 現時点の資産と負債、その差額 | いまの純資産と、ローンの重さ |
作業の中心になるのはライフイベント表とキャッシュフロー表の2枚ですが、バランスシートを最初に作っておくと、キャッシュフロー表の出発点となる貯蓄残高が正確になります。住宅ローンや奨学金の残債を計上せずに始めると、毎年の返済額だけが支出に並び、負債の総額が視野から抜け落ちます。
生活設計の知識は上がり、家計管理は下がっている
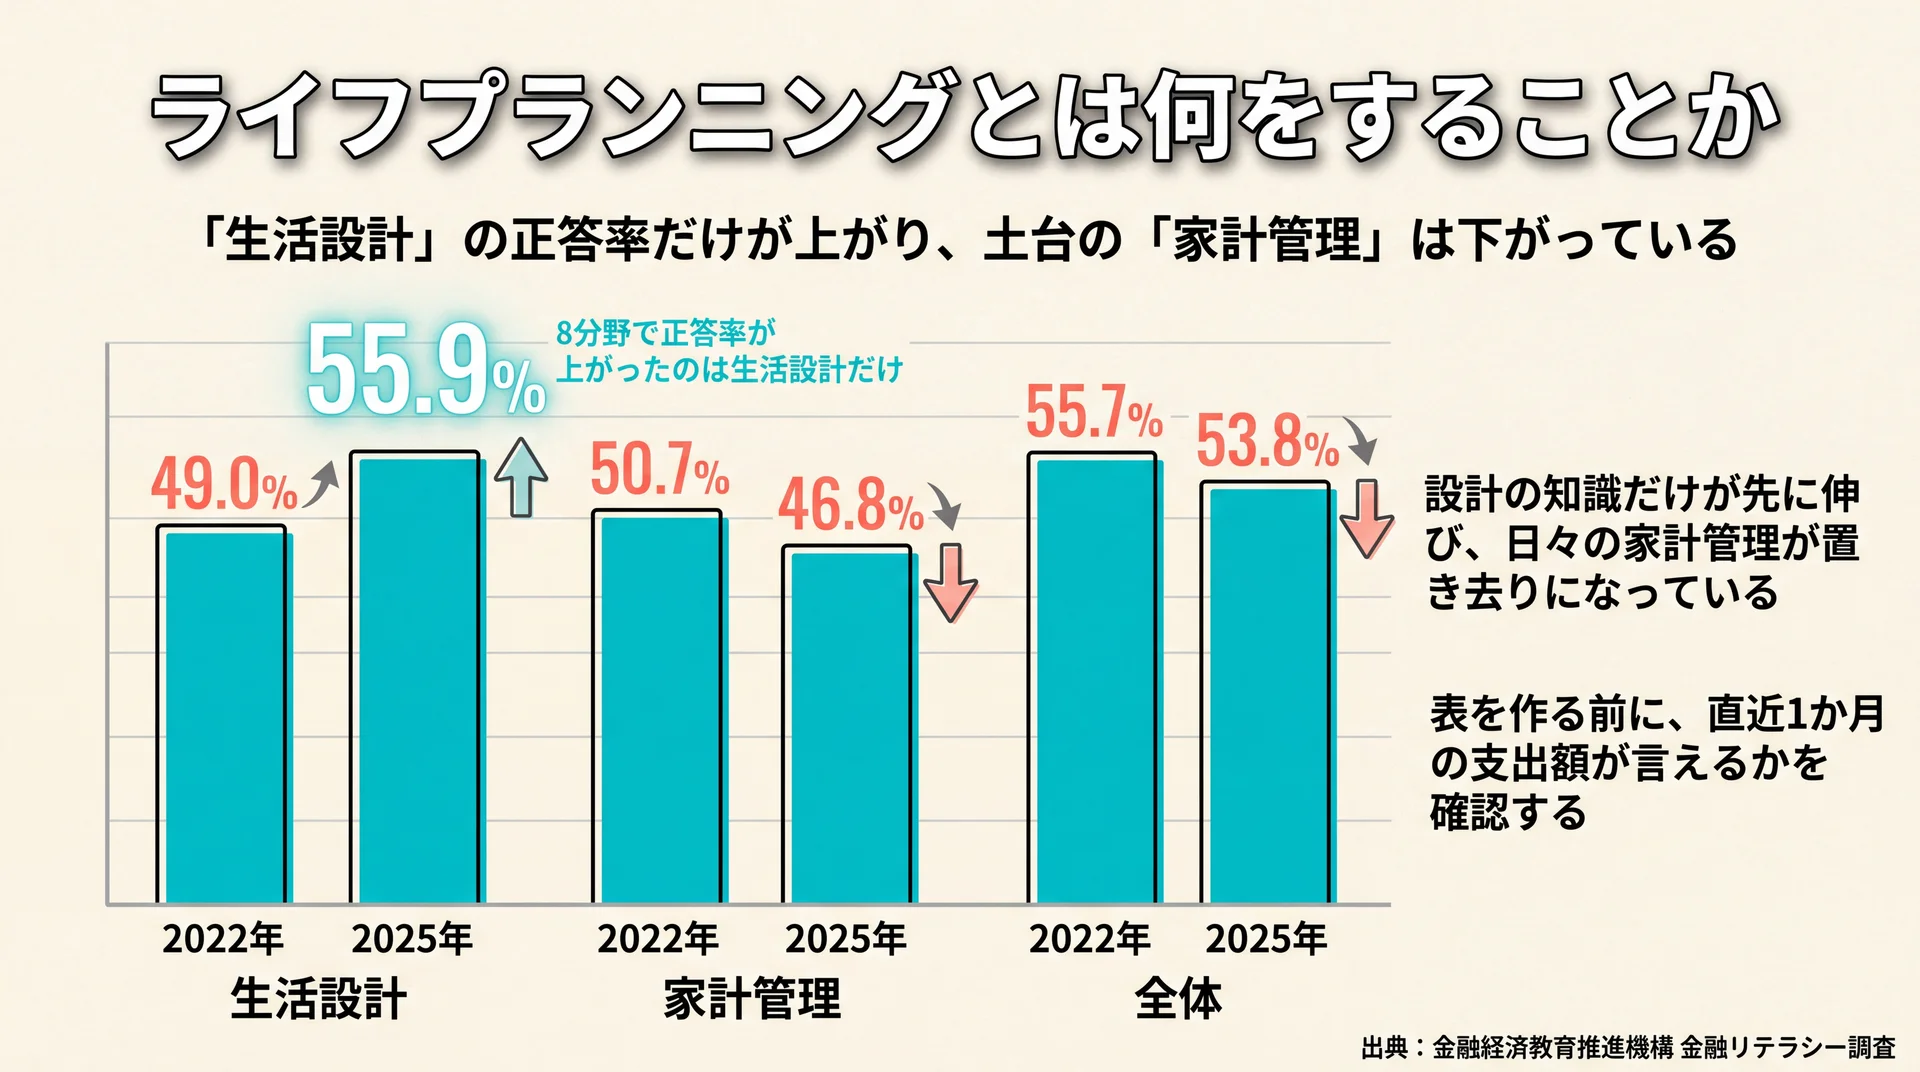
金融リテラシーの分野別正答率を見ると、「生活設計」は2022年の49.0%から2025年に55.9%へ上がりました。一方で「家計管理」は50.7%から46.8%へ下がり、全体の正答率も55.7%から53.8%へ低下しています(金融経済教育推進機構 金融リテラシー調査(2025年)・18〜79歳3万人・2026年3月公表)。8分野のうち正答率が上がったのは生活設計だけです。
当社はこの動きを、設計の知識だけが先に伸び、日々の家計管理という土台が置き去りになっている状態だと見ています。将来の設計図の描き方を知っていても、いまの支出額が把握できていなければ、キャッシュフロー表の1行目から数字が入りません。だから、表の作り方を学ぶ前に、直近1か月の支出が言える状態かどうかを先に確認したほうが早く進みます。
ライフプランニングを行うと何が変わるのか
ライフプランニングの効果は、不足額が「いつ・いくら」という形に変わることです。漠然とした不安が、対処できる課題の形に置き換わります。ただし将来の収入や支出を当てる作業ではないため、予測の的中は期待できません。得られるものと得られないものを分けて理解しておくと、途中で失望せずに済みます。
不足する金額が「いつ・いくら」の形で見える
ライフプランニングの中心的な出力は、貯蓄残高の推移グラフです。年ごとの収支を積み上げていくと、残高が細くなる時期や、マイナスに転じる年が浮かび上がります。金融庁が公開しているライフプランシミュレーターも、入力した情報から将来の家計収支を試算し、結果をグラフで確認できる形をとっています(金融庁 ライフプランシミュレーター)。
この「時期が特定される」という点が実務では大きく効きます。不足が15年後に起きるとわかれば、月々いくら積み増せば埋まるのかを割り算で出せます。総額だけを見て焦る状態から、毎月の行動量に翻訳された状態へ移ります。
お金の判断に自分の基準ができる
もうひとつの効果は、日々の判断が速くなることです。車を買い替えるか、子どもを私立に進ませるか、保険を増やすかといった選択は、単体で見ると比較のしようがありません。年表の上に置くと、その支出が他の出来事とどう競合するかが見えます。
住宅購入の頭金と教育費のピークが重なる年がわかっていれば、その手前で大きな買い物を決めるときに何を確認すべきかが定まります。判断のたびに一から悩まなくて済むことが、表を持つ実質的な価値です。
ライフプランニングでできないこと
一方で、限界もはっきりしています。ライフプランニングは将来を当てる技術ではありません。収入も物価も運用成績も想定どおりには動かないため、10年後の残高が試算どおりになることは、まずありません。
| 期待できること | 期待できないこと |
| 不足が起きる時期と概算額の把握 | 将来の収入・支出・運用成績の的中 |
| 支出の優先順位づけの基準 | 家計そのものの改善(表は現状を写すだけ) |
| 前提が変わったときの影響の再計算 | 一度作れば見直し不要という状態 |
表を作っただけでは、家計は1円も改善しません。 表は現状を映す鏡であり、改善は表を見たあとの行動で起きます。もうひとつ注意したいのは、収入の伸びや進路の前提を楽観・悲観のどちらかに振り切って置けば、結果もその方向へ振れるという点です。前提が変われば数字も変わるため、作りっぱなしにすると数年で実態と乖離します。この3点を織り込んでおくと、精度を追い込みすぎて手が止まる事態を避けられます。
ライフプランニングの進め方5ステップ
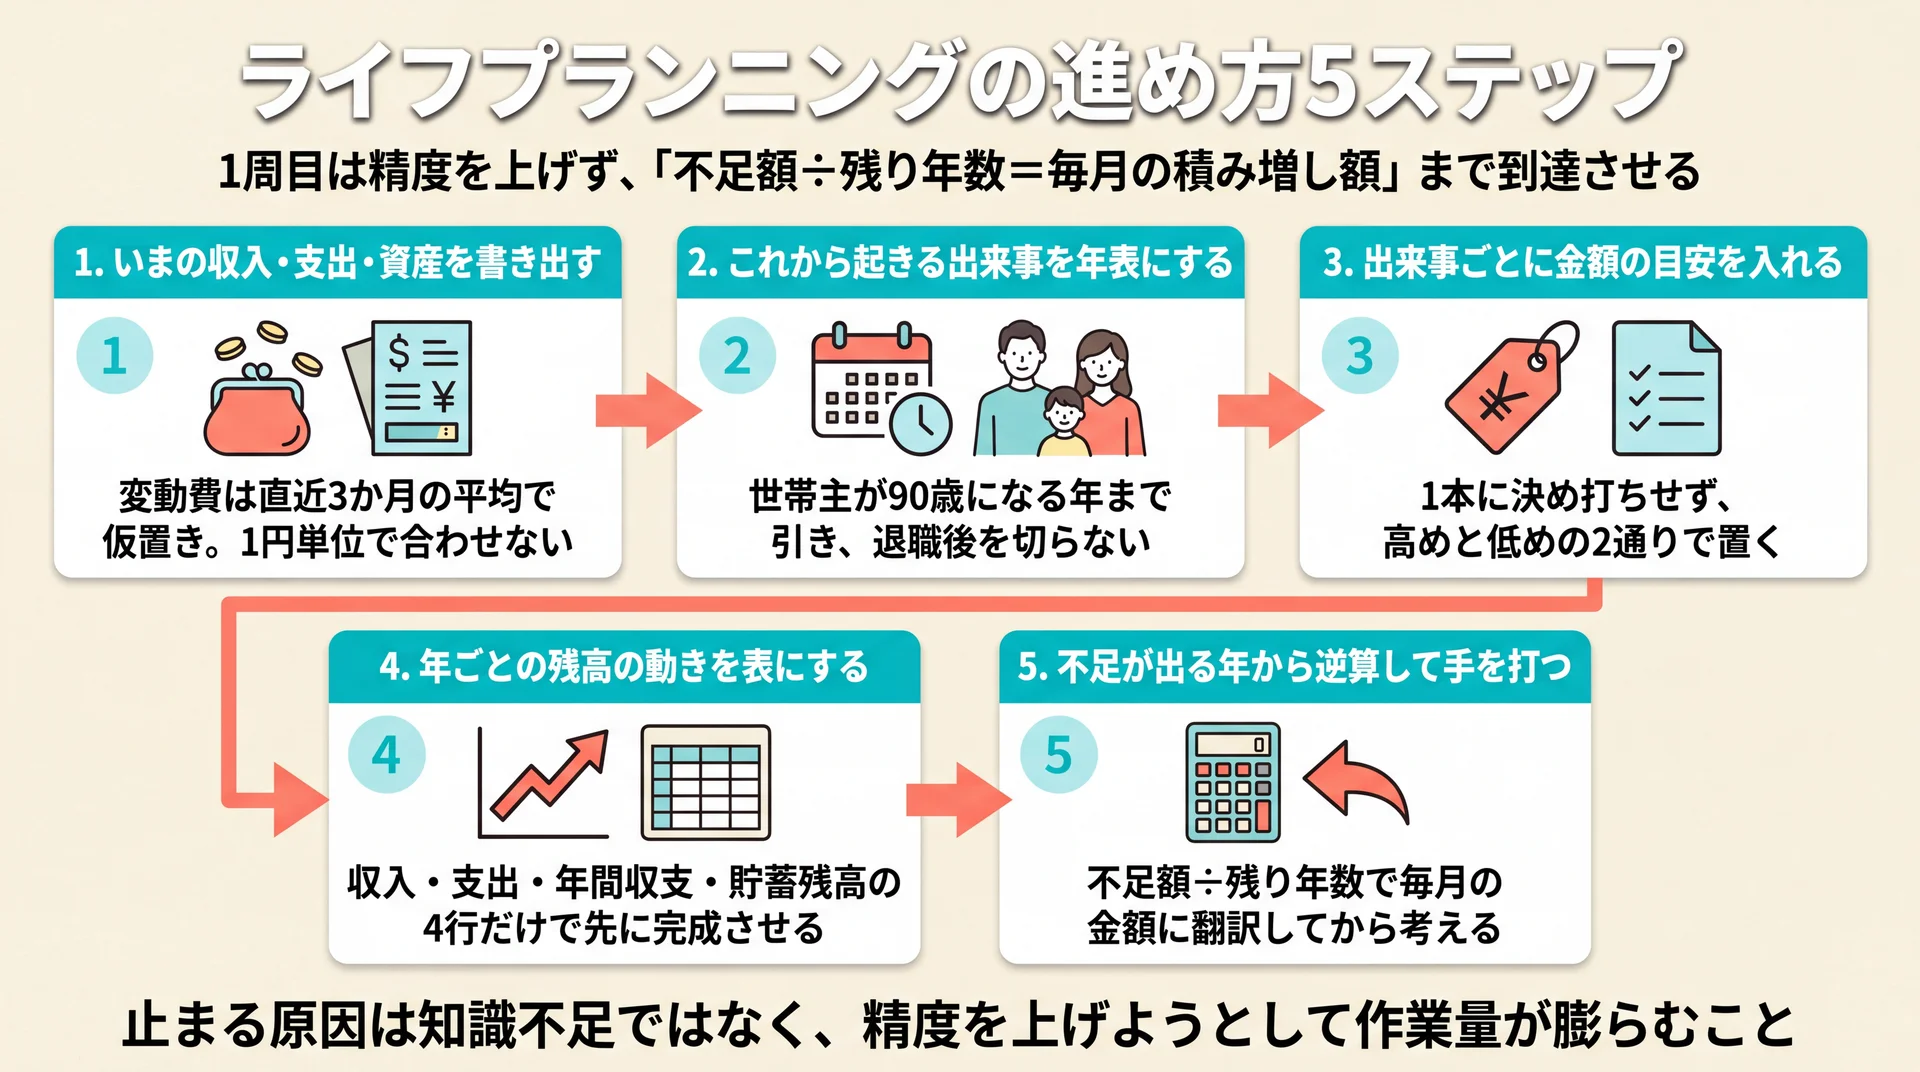
ライフプランニングは、現状把握・出来事の年表化・費用の見積もり・残高の試算・対策の検討という5つの手順で進みます。順番を守る理由は、後半の試算が前半の入力値に依存するためです。金融庁のライフプランシミュレーターも、現在の収入・支出と将来の計画を入力してから収支を試算する構成をとっています。
ステップ1 いまの収入・支出・資産を書き出す
出発点は現在地の確定です。手取り収入、毎月の固定費と変動費、預貯金や投資の残高、住宅ローンや奨学金の残債を書き出します。ここで作るのがバランスシートで、キャッシュフロー表の初年度の貯蓄残高がここから決まります。
1円単位で合わせる必要はありません。 変動費は直近3か月の平均でかまいませんし、細目がわからない項目は「その他」でまとめて構いません。精度を上げるのは2周目以降の仕事で、1周目に必要なのは桁が合っていることだけです。
ステップ2 これから起きる出来事を年表にする
次に、家族全員の年齢を縦軸に並べ、その年に起きる出来事を書き込みます。進学、就職、結婚、出産、住宅購入、車の買い替え、退職といった大きなものに加え、家電の更新や旅行のような数年おきの支出も入れておくと、あとで表が現実に近づきます。
年齢を並べる期間は、末子が独立する年か、世帯主が90歳になる年までを目安にします。老後の不足を見たいのであれば、退職後の期間を切らずに最後まで引きます。退職前で表を止めると、いちばん残高が減る局面が視野の外に出てしまいます。
ステップ3 出来事ごとに金額の目安を入れる
年表の各イベントに費用を入れます。自分で調べた金額がある項目はその値を使い、わからない項目は公的統計の平均値で構いません。教育費なら文部科学省の子供の学習費調査、生活費なら総務省の家計調査が基準として使えます。
このステップでは、金額を1本に決め打ちせず、高めと低めの2通りで置くほうが実用的です。進路や住まいの選択は幅が大きく、後述するとおり教育費だけでも3倍以上の開きが出ます。2通り置いておけば、どちらに転んでも表を作り直さずに済みます。
ステップ4 年ごとの残高の動きを表にする
収入から支出を引いて年間収支を出し、前年の貯蓄残高に足していきます。これがキャッシュフロー表です。表計算ソフトなら、収入・支出・年間収支・貯蓄残高の4行を年ごとに横へ伸ばすだけで作れます。
見るべきは残高の折れ線です。右肩下がりに転じる年、そしてゼロを割り込む年がどこかを確認します。物価上昇を織り込む場合は、生活費に毎年一定の上昇率をかけますが、1周目は上昇率なしで作り、2周目で条件を変えて比べるほうが違いがわかりやすくなります。
ステップ5 不足が出る年から逆算して手を打つ
残高が足りなくなる年がわかったら、そこから逆算して打ち手を考えます。選択肢は、収入を増やす、支出を減らす、運用で増やす、出来事の時期をずらす、という4方向しかありません。
不足額を残り年数で割れば、毎月いくら埋めればよいかが出ます。この割り算まで済ませて、はじめてライフプランニングが行動につながります。なお、どの金融商品で埋めるかという個別の判断は、家族構成や税制の適用条件しだいです。商品選びの段階では、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
5つのステップで止まりやすい地点
手順そのものより、各手順で作業量が膨らむ地点を先に知っておくほうが完走しやすくなります。当社の伴走運用で重視している「先に動かして、あとで精度を上げる」という順序に沿って、止まり方と対処を整理しました。
| ステップ | 止まりやすい地点 | 起きること | 対処 |
| 1 現状把握 | 支出の内訳がわからず調べ始める | 着手そのものが数週間先送りになる | 直近3か月の平均で仮置きし、細目は2周目に回す |
| 2 出来事の年表化 | 転職や引っ越しの可能性を決めきれない | 年表が空欄のまま止まる | 「起きる前提」で1本作り、起きなければ削る |
| 3 費用の見積もり | 相場を探して情報収集が長期化する | 表より調べ物に時間を使う | 公的統計の平均値を高め・低めの2通りで仮置きする |
| 4 残高の試算 | 表計算の関数や書式を整えたくなる | 中身より見た目に時間を使う | 4行(収入・支出・年間収支・残高)だけで先に完成させる |
| 5 対策の検討 | 打ち手を決められず表を眺めて終わる | 行動に移らず数年放置される | 不足額÷残り年数で月額に翻訳してから考える |
5つに共通しているのは、止まる原因が知識不足ではなく、精度を上げようとして作業量が膨らむことにあるという点です。調べ物や書式の整えに時間を使った分だけ、行動に移る日が遠のきます。
要点: 5つのステップは前工程の入力値に依存するため順序を崩せませんが、各工程の精度は1周目では問われません。不足額を月額に翻訳するところまで到達させることを優先します。
三大資金はいくら見ておけばよいか
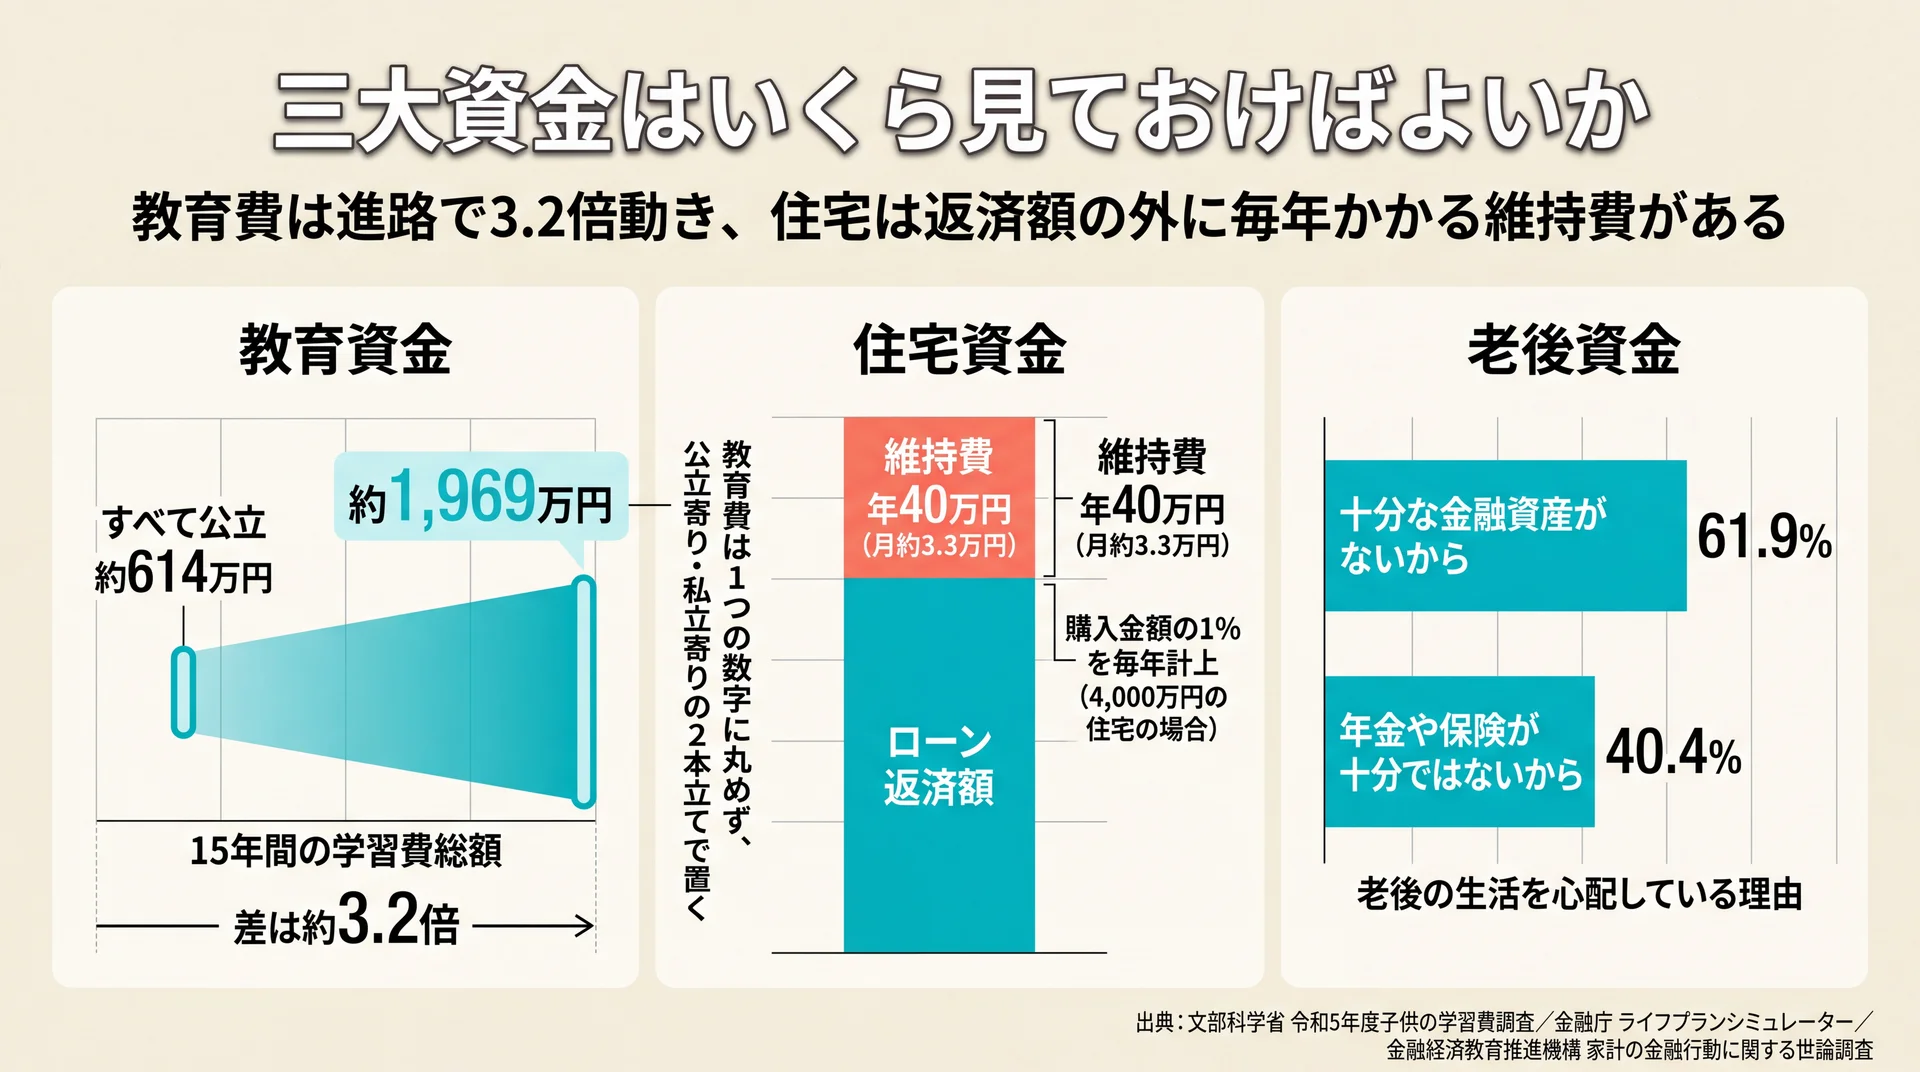
教育・住宅・老後の3つは、金額が大きく発生時期も読みにくいため、ライフプランニングで最初に置くべき費用です。なかでも教育費は進路の選び方で幅が大きく、幼稚園3歳から高校3年までの15年間で614万円から1,969万円まで開きます(文部科学省 令和5年度子供の学習費調査・2024年12月公表、2026年1月訂正版)。
教育資金は進路の組み合わせで3.2倍動く
文部科学省の調査では、15年間の学習費総額が進路パターン別に示されています。すべて公立なら約614万円、すべて私立なら約1,969万円で、最小と最大の差は約3.2倍です。年単位で見ても、小学校は公立366,599円に対し私立1,741,516円で、その差は4.8倍です。
| 進路の組み合わせ | 15年間の学習費総額 |
| すべて公立 | 約614万円 |
| 幼稚園のみ私立、小・中・高は公立 | 約665万円 |
| 幼稚園・高校が私立、小・中は公立 | 約838万円 |
| すべて私立 | 約1,969万円 |
当社は、教育費で計画が崩れる原因を金額の大きさではなく、この3.2倍という幅を1つの数字に丸めてしまうことにあると見ています。だから教育費だけは、公立寄りと私立寄りの2本立てで置き、進路が決まった時点でどちらかに寄せる運用をおすすめします。なお学資保険で備えるべきかどうかは判断が分かれる論点で、学資保険 入らない方がいいについてはこちらで扱っています。
住宅資金はローン返済額だけでは足りない
住宅費で見落とされやすいのが、ローン返済以外の維持費です。金融庁のライフプランシミュレーターは、住宅ローンを組む場合、返済額とは別に住居の維持費(税、火災保険料、修繕積立金等)を購入金額の1%として毎年計上する前提を置いています(2026年8月時点の公開情報)。
4,000万円の住宅なら、年40万円、月あたり約3.3万円が返済とは別にかかる計算です。当社はこの1%という前提を、住宅費の見積もりが甘くなっていないかを点検する目安として使えると考えています。返済額だけで比較して「家賃より安い」と結論づけた表は、この維持費の分だけ楽観に振れています。
老後不安の中身は「年金への不信」より「資産の不足」
老後の生活を心配している理由を見ると、1位は「十分な金融資産がないから」で61.9%、2位が「年金や保険が十分ではないから」で40.4%です(金融経済教育推進機構 家計の金融行動に関する世論調査(2025年)図表10・二人以上世帯5,000世帯・2025年12月公表)。同じ調査では、年金について「日常生活費程度もまかなうのが難しい」と答えた世帯が52.8%を占めます。
不安の主因が制度への不信ではなく手元資産の不足である以上、対処の方向は制度を憂うことではなく積み上げの設計に向きます。当社は、老後資金を「2,000万円」のような総額の目標で置くのではなく、年金見込み額を確認したうえで不足分だけを目標額にするほうが、月々の行動量に落としやすいと考えています。年金の見込み額を確認できるのは、ねんきん定期便やねんきんネットです。
要点: 三大資金のうち、幅が最も大きいのは教育費(3.2倍)、見落としが最も起きやすいのは住宅の維持費(購入金額の1%/年)、目標の置き方で差が出るのが老後資金です。
自分で作るのと無料ツールを使うのはどちらがよいか
無料ツールは1周目の全体像をつかむのに向き、自分で作る表は2周目以降の条件変更に向きます。金融庁のライフプランシミュレーターは無料で利用でき、入力情報を庁側で取得・蓄積しないことと、特定の金融商品を勧誘するものではないことを明記しています(金融庁 ライフプランシミュレーター・2026年8月時点)。
なお、シミュレーションツールの種類や選び方そのものは本記事の範囲を超えるため、ライフプラン全体を扱う解説記事の側で整理しています。
金融庁のライフプランシミュレーターは何を前提に計算しているか
無料ツールの数字を読むうえで確認しておきたいのが、公開されている前提条件です。金融庁のシミュレーターは、各項目を次の統計から推計しています。
| 項目 | 参照している統計・資料 |
| 収入(手取り額) | 厚生労働省「賃金構造基本統計調査」ほか |
| 生活費 | 総務省「家計調査」を参考に、現在の生活費から将来分を算出 |
| 住居費 | ローン返済に加え、維持費を購入金額の1%として毎年計上 |
| 教育費 | 文部科学省「子供の学習費調査」「私立大学等入学者に係る学生納付金等調査結果」ほか |
| 公的年金 | 老齢年金のみを想定(障害年金・遺族年金は考慮しない) |
つまり、入力していない項目はすべて全国平均で埋められているということです。持ち家か賃貸か、共働きか片働きか、住む地域はどこかによって実態は平均から離れます。当社はこの点から、ツールの結果を答えではなく前提のどこが自分と違うかを洗い出すための出発点として扱う運用をとっています。
手を動かして作る場合との使い分け
自分で表を作る利点は、条件を細かく変えて比べられることです。私立進学と公立進学、退職金の有無、繰り上げ返済の実施といった前提を切り替えて、残高の折れ線がどう変わるかを並べられます。無料ツールでも条件変更はできますが、項目の粒度は提供側の設計しだいです。
現実的な順序としては、まず無料ツールで全体像と不足時期の当たりをつけ、そのあと自分の表で条件を振る流れが手戻りが少なくなります。1枚目から自作を目指すと、ステップ1の現状把握で作業量が膨らみ、着手が止まりやすくなります。
\ 前提のズレを60〜80分程度で確認 /
専属コンサルタントが、あなたの収支をもとに試算の前提を一緒に見直します。
ライフプランニングを続けるコツ
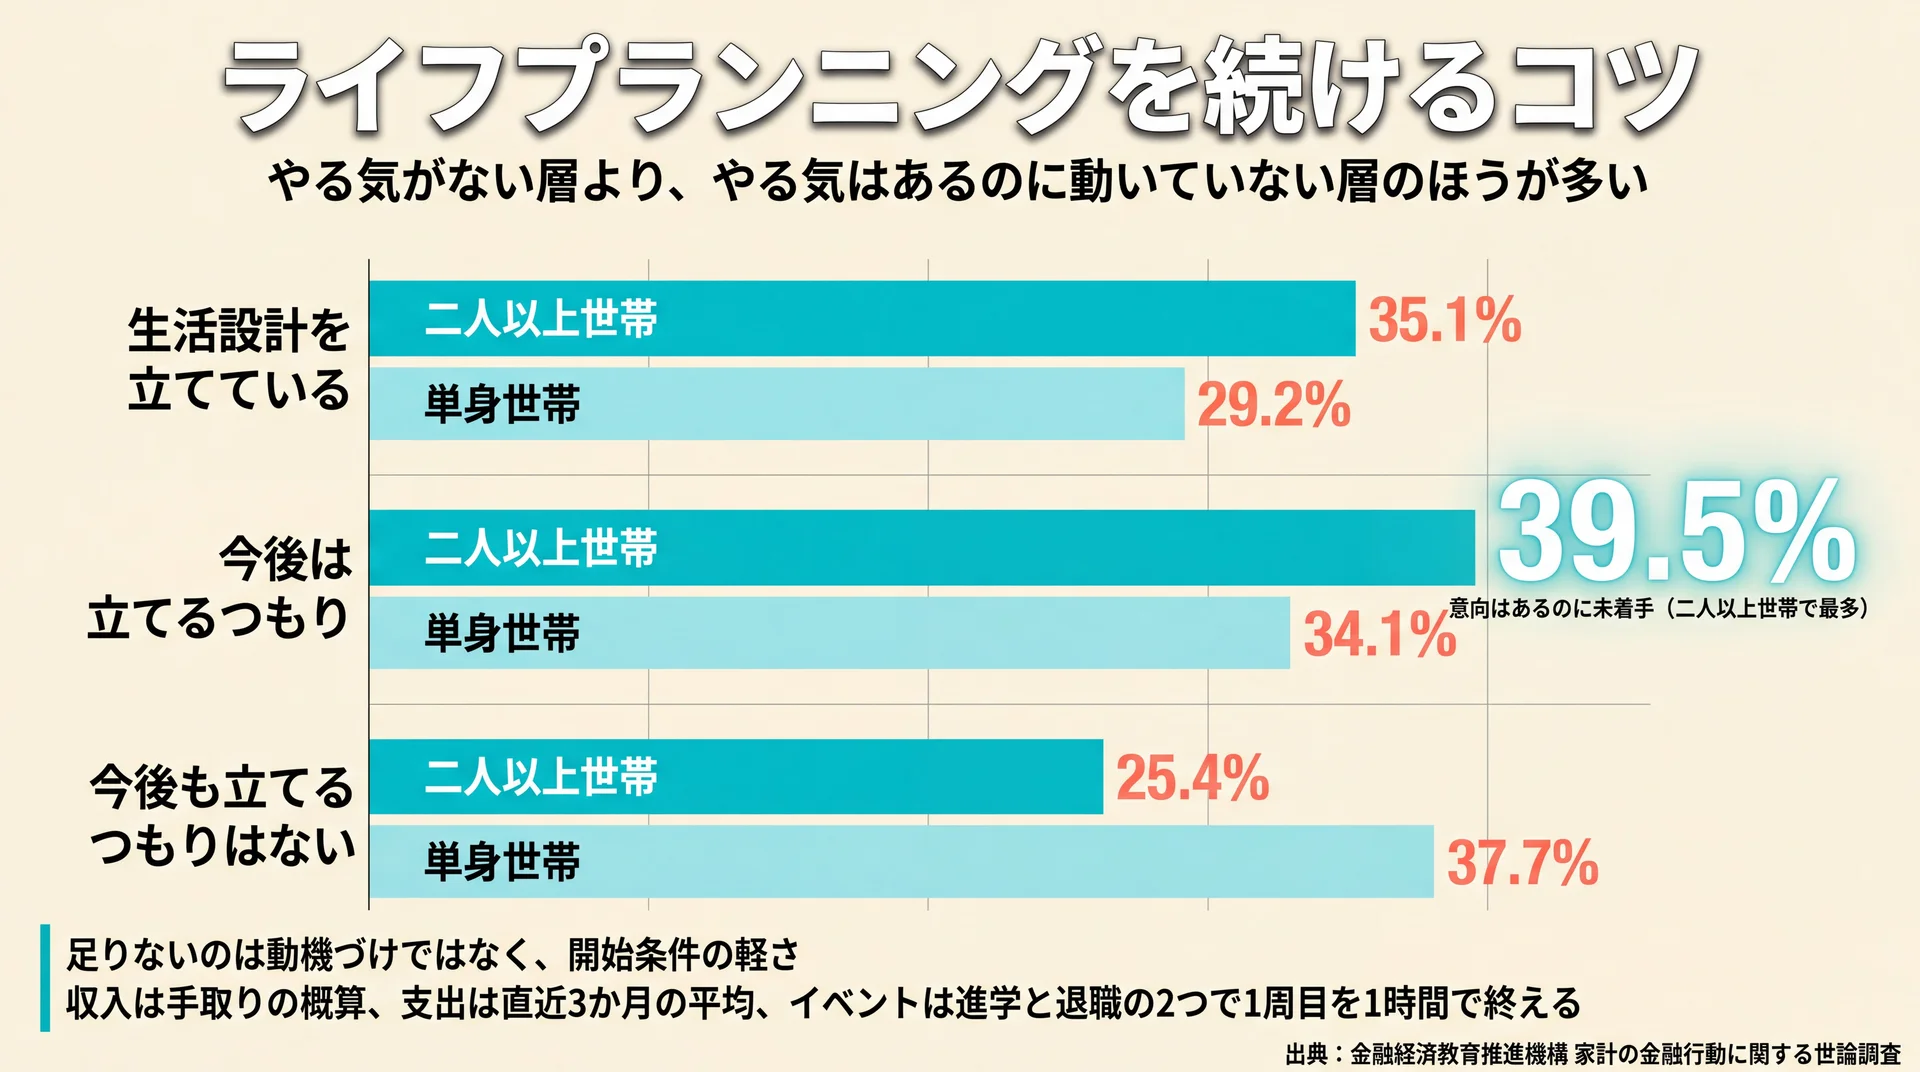
続けるうえで壁になりやすいのは、知識不足ではなく着手と更新の重さです。「生活設計を立てていないが、今後は立てるつもりである」と答えた二人以上世帯は39.5%で、実際に立てている35.1%を上回ります(金融経済教育推進機構「家計の金融行動に関する世論調査」2025年12月公表)。意向のある層が実施層より多い状態が、この分野の実態です。
「いずれ立てるつもり」で止まる人が最も多い
先ほどの3区分を並べ直すと、二人以上世帯は「立てている」35.1%、「今後は立てるつもり」39.5%、「今後も立てるつもりはない」25.4%という構成です。単身世帯では順に29.2%、34.1%、37.7%となり、意向のない層が最も厚くなります。
注目したいのは、やる気がない層より、やる気はあるのに動いていない層のほうが多いという点です。当社は、この層に足りないのは動機づけではなく、着手のハードルの低さだと見ています。「収支をすべて洗い出してから」という開始条件が重いために、着手の日が先送りされ続けている状態です。だから対策は、意欲を高めることではなく開始条件を下げることに向けます。
完成させてから始めるのではなく、粗いまま動かす
具体的には、1周目を1時間で終える前提で作ります。収入は手取りの概算、支出は直近3か月の平均、資産は預金残高だけ。イベントは進学と退職の2つだけ。この粒度でも、残高が細くなる時期の当たりはつきます。
表の完成度を上げても、行動が変わるとは限りません。 粗い表でも「15年後が厳しい」とわかれば、そこから積み増しの検討が始まります。逆に精緻な表を3か月かけて作っても、作り終えた時点で満足して行動が止まれば効果はありません。1周目は当たりをつけるためのもの、と割り切ったほうが前に進みます。
見直すきっかけを先に決めておく
更新が止まる原因は、見直す理由が思い浮かばないことです。そこで、作った時点で見直しのきっかけを決めておきます。年に1回の定例に加え、収入が変わったとき、家族構成が変わったとき、大きな契約を結んだり見直したりしたときの3つを設定しておくと、更新の機会が自然に生まれます。
固定費の見直しは、この更新のタイミングと相性がよい作業です。保険料や通信費のように毎月同額が出ていく項目は、1回の見直しが表全体に効きます。たとえば自動車保険 見直しについてはこちらで扱っている内容も、年間支出の行に直接反映されます。
相談先は「計画づくり」と「商品選び」を分けて選ぶ
相談先を選ぶときに確認したいのは、その相手が計画づくりと商品販売のどちらで収益を得ているかです。両方を同じ場で進めると、必要な備えの大きさを確定する前に、それを埋める商品の話が始まります。
順序としては、まず必要な備えの大きさだけを確定させ、商品を選ぶのはその後に分けるほうが、判断の軸がぶれません。当社のABCashは金融商品を販売しない教育事業として運営しており、収益はトレーニングの受講料のみです。だから計画づくりの段階では、商品を決めないまま不足額の把握までを終えるのが先です。
当社の見解と、区分別に取る次の一手
当社は、生活設計を立てている世帯が35.1%にとどまる理由を、意識の低さではなく開始条件の重さにあると考えています。だから当社では、表を完成させてから始めるのではなく、専用アプリで毎日の支出を記録しながら専属コンサルタントが並走する形をとり、60日での習慣化を目安に設計しました。あわせて、家計管理からNISA・iDeCo・投資信託までを一本のカリキュラムでつなぎ、計画と日々の記録を切り離さない運用を標準にしています。金融リテラシー調査で「生活設計」の正答率が上がる一方「家計管理」が下がっている以上、設計だけを切り出して教えても更新は続かない、というのが当社の判断です。累計9万人以上の方に受講いただくなかでも、この順序を基本に据えています。
生活設計の区分別に見た、最初の一手
次の表は、生活設計の3区分ごとに、当社が最初に勧めている一手を並べたものです。区分の割合は、二人以上世帯5,000世帯を対象とした調査の結果です。
| 現在の状態(全体に占める割合・二人以上世帯) | いま起きていること | 当社が見る次の一手 |
| 生活設計を立てている(35.1%) | 表はあるが、更新のきっかけがなく実態と離れつつある | 見直しのトリガーを3つ決め、家計の記録を先に動かす |
| 今後は立てるつもり(39.5%) | 開始条件が重く、着手日が先送りされている | 1時間で終わる粗い1周目を作り、精度は2周目に回す |
| 今後も立てるつもりはない(25.4%) | 必要性が具体化しておらず、優先度が上がらない | 老後の不足額だけを概算し、金額の桁を先に見る |
割合は金融経済教育推進機構「家計の金融行動に関する世論調査」(2025年6〜7月調査)に基づき、次の一手は当社の伴走運用の判断軸で整理しています。どの区分でも当社が先に確認するのは、表そのものより家計の記録が動いているかどうかです。
ライフプランニングのよくある質問
Q. ライフプランニングシートには何を書けばよいですか?
縦軸に西暦と家族全員の年齢、横軸にその年の出来事・費用・年間収入・年間支出・年間収支・貯蓄残高を並べます。まず出来事と費用だけを埋めたものがライフイベント表、そこに収支と残高の行を加えたものがキャッシュフロー表です。日本FP協会や金融機関が配布しているテンプレートを使えば、項目を自分で設計する必要はありません。
Q. ライフプランニングは何歳から始めるべきですか?
年齢の下限はなく、収入を得始めた時点から作れます。目安になるのは年齢よりも変化のタイミングで、就職・結婚・出産・住宅購入の直前が着手しやすい時期です。金融リテラシー調査では18〜29歳の正答率が39.4%と全年代で最も低く、70代の66.2%と差が開いています(金融経済教育推進機構 金融リテラシー調査(2025年)・2026年3月公表)。早い時期ほど、知識を補いながら進める前提で組むと無理がありません。
Q. ライフプランニングは何年ごとに見直せばよいですか?
年1回の定例見直しを基本に、収入が変わったとき、家族構成が変わったとき、住宅ローンや保険などの大きな契約を動かしたときは、そのつど更新します。物価や税制の前提も変わるため、3年以上放置した表は数字の根拠から作り直したほうが早くなります。
Q. ライフプランニングを無料で相談できる先はありますか?
金融庁のライフプランシミュレーターは無料で利用でき、入力情報を庁側で取得・蓄積せず、特定の金融商品を勧誘するものでもないと明記されています。対面での相談を探す場合は、その相手が計画づくりと商品販売のどちらで収益を得ているかを先に確認してください。個別の資産設計や商品の適否については、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
制度や商品まで含めた判断材料をまとめて確認したい方は、ライフプランの基礎からの総まとめはこちらをご覧ください。
まとめ
ライフプランニングは、出来事とお金を年表に並べ、不足の時期と金額を先に特定する作業です。生活設計を立てている二人以上世帯は35.1%で、意向はあるのに未着手の層が39.5%とそれを上回ります。止まる原因は知識ではなく開始条件の重さにあるため、1周目は1時間で終わる粗さで作り、精度は2周目に回すほうが前に進みます。まずは直近3か月の支出と預金残高から、1枚目の表に取りかかってみてください。
\ 累計9万人が受けた無料体験 /
家計管理からNISA・iDeCoまでを一本のカリキュラムで扱います。