保険相談は相談料無料が主流ですが、相談先の種類によって取扱範囲と報酬の出どころが異なり、提案の前提が変わります。無料かどうかより「誰から報酬を得ている相手か」で見るほうが、相談後の納得感は安定します。この記事では相談先を9タイプに分けて比較し、失敗しないための6つの選定軸を示します。
\ 累計9万人が受けた無料体験 /
家計からNISAまでを扱う伴走型トレーニングを、まず60〜80分程度の無料体験で確かめられます。
保険相談とは何か、なぜ相談料が無料なのか
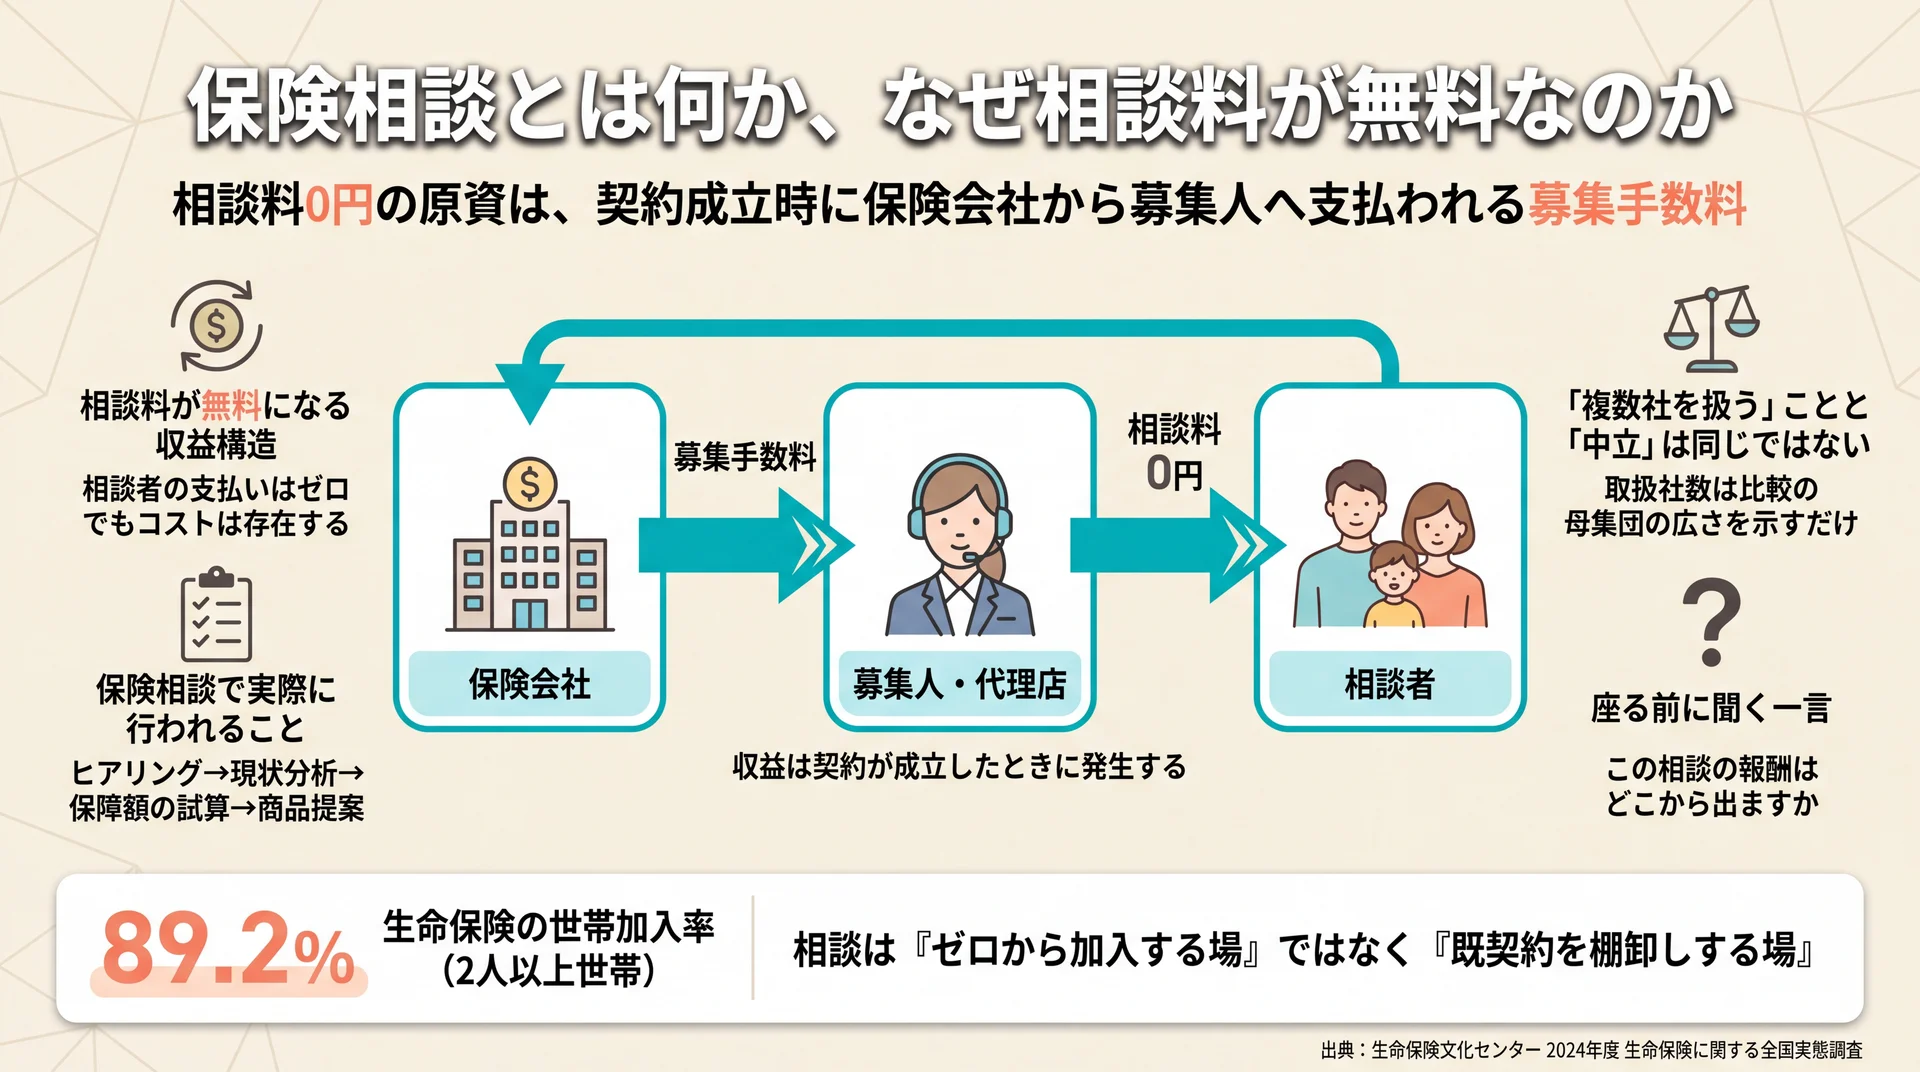
保険相談は、保険の加入や見直しを保険募集の資格を持つ担当者と一緒に検討するサービスです。相談料が無料になる形態が多いのは、契約が成立したときに保険会社から支払われる募集手数料が運営の原資になっているためで、相談者の支払いがゼロでもコスト自体は存在します。
保険相談で実際に行われること
保険相談の中身は、ヒアリング・現状分析・保障額の試算・商品提案・申込手続き・契約後のフォローという流れでほぼ共通しています。相談の価値が最も出るのは、商品提案よりも前の「現状分析」と「保障額の試算」の工程です。
ここで扱われるのは、家族構成、収入と支出、勤務先の福利厚生、すでに加入している契約の中身といった情報です。生命保険(個人年金保険を含む)の世帯加入率は2人以上世帯で89.2%に達しており(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2024年11月公表)、多くの世帯にとって保険相談は「ゼロから加入する場」ではなく「すでにある契約を棚卸しする場」として機能します。棚卸しの精度が低いまま提案に進むと、比較の土台そのものがずれます。
相談料が無料になる収益構造
無料相談の原資は、契約成立時に保険会社から募集人へ支払われる手数料です。同じ商品を契約する限り、窓口を経由したからといって相談料が保険料に上乗せされる仕組みにはなっていません。ただし、収益が「契約が成立したとき」に発生する以上、相談の設計は契約に向かって進むようにできています。
これは違法でも不当でもなく、保険流通の一般的な仕組みです。当社はこの構造を隠す必要はないと考えていますが、相談者側が「無料である理由」を知らないまま座ると、提案の妥当性を評価する視点を持てないまま話が進みます。だからこそ、相談の前に構造を理解しておくことが、そのまま提案を評価する力になります。
「複数社を扱う」ことと「中立」は同じではない
複数の保険会社の商品を扱う募集人は「乗合代理店」と呼ばれ、比較検討ができる点が強みとして語られます。ただし、複数社を扱うことと、報酬の出どころが販売側にあることは両立します。取扱社数の多さは「比較できる母集団が広い」ことを示すだけで、提案が中立であることの証明にはなりません。
この区別は、相談先を選ぶうえで最初に押さえておきたい前提です。保険をライフプラン全体のどこに位置づけるかまで含めて整理したい場合は、ライフプランの全体像を整理した完全ガイドもあわせて確認してください。保険は資産形成・住まい・老後資金と連動して決まるため、保険だけを切り出した相談では判断材料が足りない場面があります。
保険相談の相談先9タイプを比較する
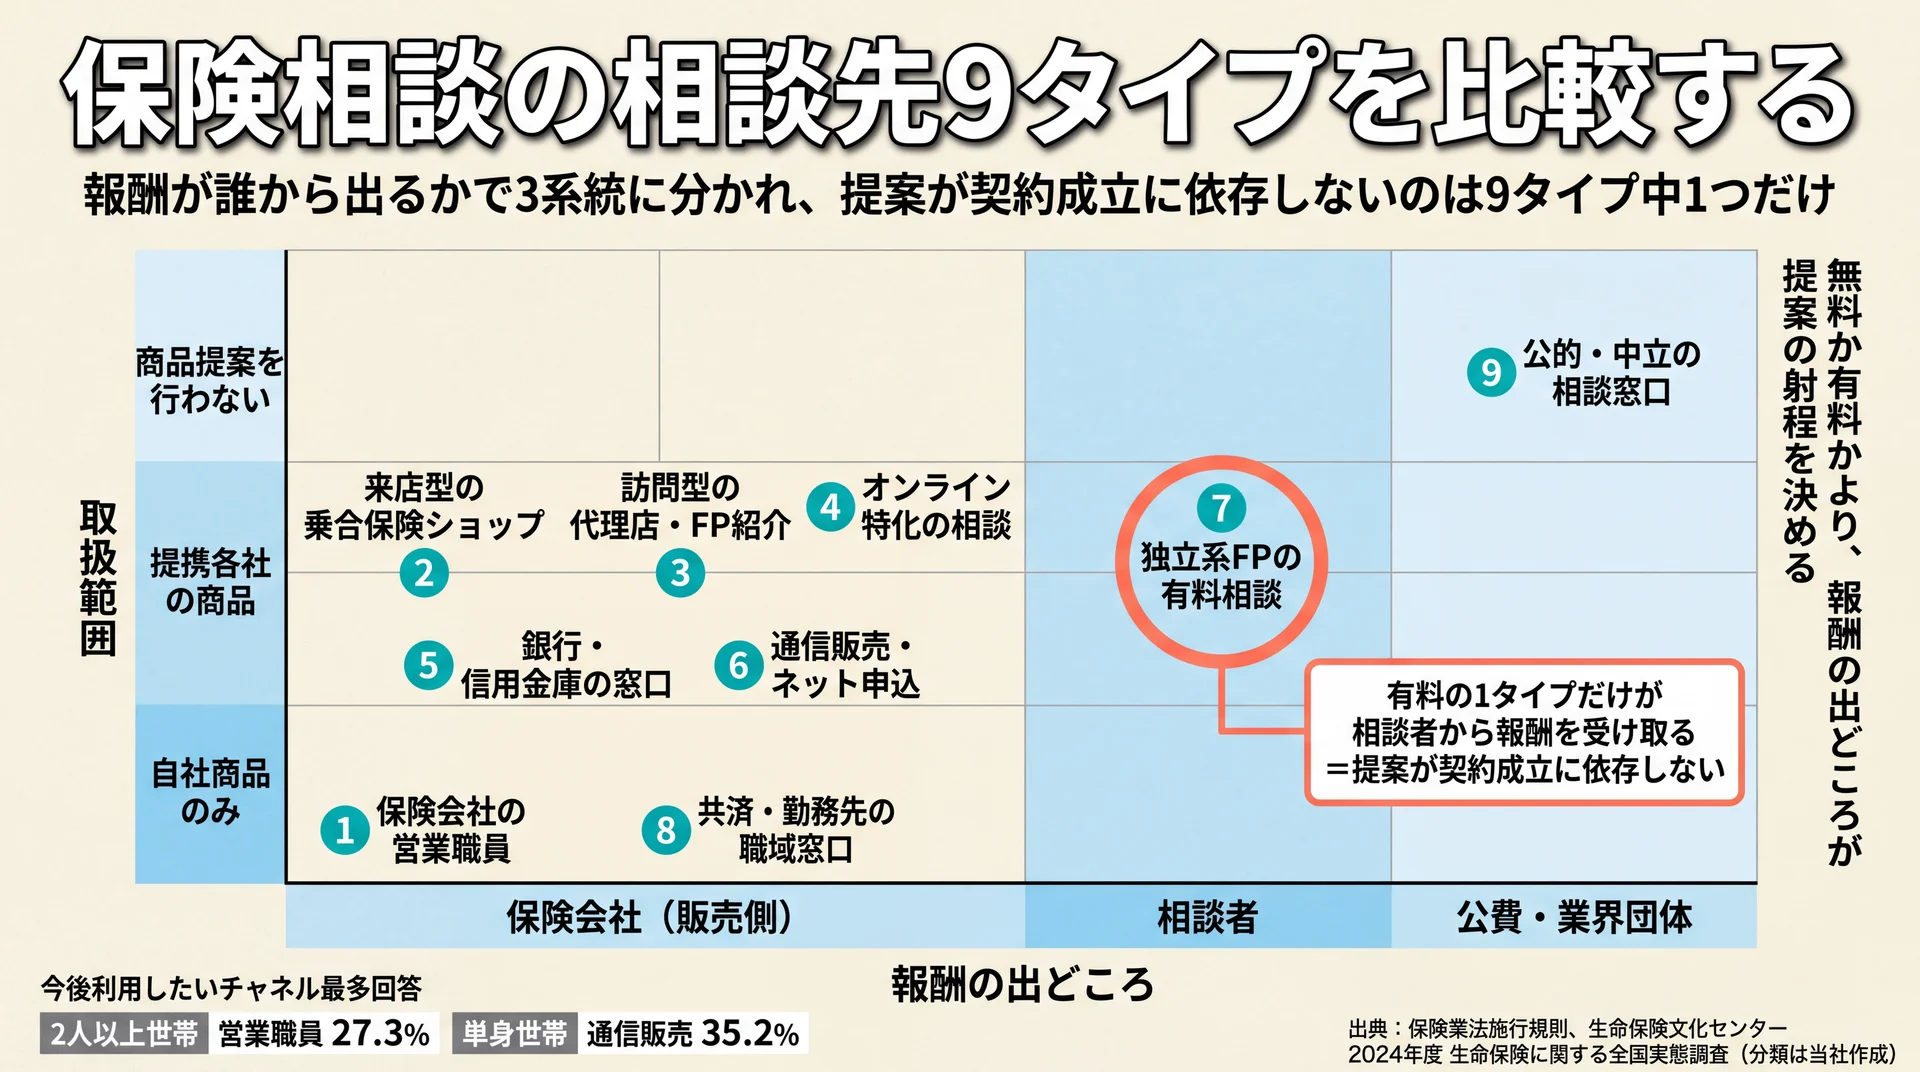
保険相談の相談先は報酬の出どころで3系統に分かれ、実務上は9タイプに整理できます。無料か有料かという表面的な違いより、誰から報酬を得ているかのほうが、提案される商品の範囲と提案の力点を強く決めます。まずは9タイプを6つの軸で横並びにして、自分の条件に近いものを絞り込みます。
「人気の相談先」を基準にする選び方が成立しにくいことは、公的な調査からも読み取れます。今後加入するとしたら利用したいチャネルの最多回答は、2人以上世帯では生命保険会社の営業職員が27.3%であるのに対し、単身世帯では通信販売が35.2%と入れ替わります(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2024年11月公表)。当社はこの結果を「世帯構成が変わればふさわしい相談先も変わる」ことの裏づけだと見ています。だから、順位ではなく自分の条件に当てはめて選ぶ必要があります。
相談先9タイプ×6軸の比較表(当社作成)
| # | 相談先タイプ | 報酬の出どころ | 取扱範囲 | 相談者の費用 | 得意領域 | 契約後のフォロー | 向いている人 |
| 1 | 保険会社の営業職員 | 所属保険会社 | 自社商品のみ | 無料 | 自社商品の深い説明 | 担当者制で継続 | すでに加入先が決まっている人 |
| 2 | 来店型の乗合保険ショップ | 複数保険会社の手数料 | 提携各社の商品 | 無料 | 複数社の横並び比較 | 店舗単位で継続 | 落ち着いて比較したい人 |
| 3 | 訪問型の代理店・FP紹介 | 複数保険会社の手数料 | 提携各社の商品 | 無料 | 自宅で家計資料を見ながらの相談 | 担当者個人に依存 | 外出が難しい子育て世帯 |
| 4 | オンライン特化の相談 | 複数保険会社の手数料 | 提携各社の商品 | 無料 | 地理的制約のない相談 | オンラインで継続 | 時間が細切れな共働き世帯 |
| 5 | 銀行・信用金庫の窓口 | 販売手数料 | 窓販対象の商品 | 無料 | 貯蓄性商品・住宅ローンとの接続 | 支店単位で継続 | 住宅ローンと同時に考える人 |
| 6 | 通信販売・ネット申込 | 保険会社の直販 | 各社の直販商品 | 無料(相談なし) | 手続きの速さとコスト | 原則セルフ | 必要な保障が確定している人 |
| 7 | 独立系FPの有料相談 | 相談者が支払う相談料 | 商品を売らない設計相談 | 有料(時間制・案件制) | 家計全体の設計 | 契約ベースで継続 | 保険以外も含めて設計したい人 |
| 8 | 共済・勤務先の職域窓口 | 団体・共済の運営費 | 団体保険・共済商品 | 無料 | 割安な団体扱いの保障 | 在職中に限られる場合あり | 勤務先の制度を使い切りたい人 |
| 9 | 公的・中立の相談窓口 | 公費・業界団体の会費 | 商品提案は行わない | 無料 | 苦情・トラブルの整理 | 案件単位 | 契約後に困っている人 |
データ出典: 相談先の類型区分は保険業法施行規則(e-Gov法令検索)の募集形態に関する規定、チャネル別の加入意向は生命保険文化センター 2024年度 生命保険に関する全国実態調査(2024年11月公表)。「報酬の出どころ」を第1軸に置いた分類は当社の整理です。
1. 保険会社の営業職員に相談する
保険会社に所属する営業職員は、自社商品だけを扱う専属チャネルです。取扱範囲は狭い一方、商品設計の背景や特約の使い方といった細部の説明は最も厚くなります。
現在の契約が同じ会社のものであれば、既存契約との整合を取りながら組み替える提案が受けやすい点が実務上の利点です。一方で、他社商品との比較は構造的に行われません。すでに加入先を決めている人、または既契約の見直しだけを目的にする人に向いた選択肢です。比較を目的に使うと、判断材料が足りないまま結論に進みます。
2. 来店型の乗合保険ショップで相談する
商業施設や駅前に店舗を構え、複数の保険会社の商品を扱うタイプです。予約して来店し、面談スペースで資料を広げながら比較できるため、家族で同席して検討しやすい形態といえます。
強みは、同種の保障を複数社で横並びにできる点です。注意したいのは、提携先の顔ぶれが店舗によって異なることと、同じ看板でも運営会社が異なる場合があることです。比較の母集団がどこまでかを最初に確認すると、提案の射程が読めます。落ち着いて時間を取り、その場で決めない前提で使うと機能します。
3. 訪問型の代理店・FP紹介サービスで相談する
担当者が自宅やカフェに来る形態で、複数社を扱う点は来店型と同じです。自宅であれば保険証券・給与明細・家計簿といった資料をその場で出せるため、現状分析の解像度が上がりやすくなります。
一方、サービスの品質は担当者個人に強く依存します。紹介サービス経由の場合、紹介元の会社と実際に対応する担当者の所属が別になる場合もあります。誰が対応し、その人がどの会社に所属しているかを最初に確認することが、後のフォロー体制の確認にもつながります。小さな子どもがいて外出が難しい世帯とは相性がよい形態です。
4. オンライン特化の保険相談を使う
ビデオ通話で完結する形態です。地理的な制約がなく、夜間や休日の枠を持つサービスも多いため、来店の時間を確保しにくい共働き世帯には現実的な選択肢になります。
画面共有で設計書や比較表を見ながら進められる一方、手元の書類を提示する手間は対面より増えます。事前に保険証券や年金定期便をスキャンして送っておくと、初回から現状分析に入れます。1回あたりの時間が短く区切られやすいため、聞きたいことを事前に文字にしておくほど密度が上がります。
5. 銀行・信用金庫の窓口で相談する
銀行の窓口でも、窓販の対象となる保険商品の相談ができます。住宅ローンや資産運用の相談と同じ場で保険を扱えるため、住まいの購入と保障の見直しが同時に発生する局面では動線が短くなります。
扱えるのは窓販対象の商品に限られ、貯蓄性のある商品の比重が高くなりやすい点は理解しておく必要があります。国民生活センターには、銀行員に勧められて円建て一時払い終身保険を契約したものの、途中解約で元本割れすることが後でわかったという相談が公表されています(国民生活センター 生命保険関連・2026年7月31日更新)。貯蓄性商品は「途中でやめたときにいくら戻るか」を数字で確認しておきたいところです。
6. 通信販売・ネット申込で相談を挟まずに選ぶ
インターネットや郵送で直接申し込む形態です。相談という工程を挟まないため厳密には相談先ではありませんが、必要な保障がすでに確定している人にとっては最短の選択肢であり、比較対象として押さえる価値があります。
前述のとおり、単身世帯では今後利用したいチャネルの最多が通信販売(35.2%)でした。保障内容が定期保険や医療保険のように比較的単純な場合、自分で条件を決めて申し込むほうが早く、担当者との日程調整も不要です。反面、判断の責任は自分に残ります。保障額の根拠が自分の言葉で説明できない段階では、この形態は早すぎます。
7. 独立系FPの有料相談を使う
保険商品を販売せず、相談料を受け取って家計設計そのものを行うファイナンシャルプランナーです。報酬が相談者から支払われるため、提案が契約成立に依存しない構造になっている点が他の8タイプと決定的に異なります。
費用は時間制や案件制で、無料相談に比べれば当然のコストがかかります。それでも、保険・住宅・教育・老後を横断して優先順位をつけたい場合には、この形態でしか得られない整理があります。費用が発生する形態を候補に入れるかどうかで、選択肢の質は大きく変わります。なお、商品の販売まで依頼する場合は、その部分の報酬構造を別途確認してください。
8. 共済や勤務先の職域窓口を使う
都道府県民共済や職場で案内される団体保険も、民間の個人契約と並ぶ選択肢です。団体扱いによって保険料が割安に設定されている場合があり、民間の個人契約と条件を並べて比べる価値があります。
一方で、保障内容は選べる幅が狭く、年齢が上がると保障が縮小する設計のものもあります。また、退職すると継続できない、あるいは条件が変わる場合があります。まずは勤務先の福利厚生資料と共済のパンフレットを取り寄せ、民間保険の相談に行く前に「すでに使える保障」を確定させておくと、必要な上乗せ分だけを検討できます。
9. 公的・中立の相談窓口を使う
金融庁の金融サービス利用者相談室、生命保険協会や損害保険協会の相談所、各地の消費生活センターは、商品提案を行わない相談先です。契約を勧められる心配がない代わりに、「あなたにどの保険が合うか」を教えてくれる場所ではありません。
役割の中心は、契約後のトラブルや疑問の整理です。金融庁の相談室は、あっせん・仲介・調停は行わず、問題点を整理するアドバイスと業界団体の紛争解決機関の紹介を行うと明記しています(金融庁 金融サービス利用者相談室・2026年6月5日公表)。加入前の比較には向きませんが、契約後に納得できない事態が起きたときの出口として、存在自体を知っておく価値があります。
要点: 相談先は「無料か有料か」ではなく「報酬が保険会社から出るのか、相談者から出るのか、公費から出るのか」で3系統に分かれます。自分がいま必要としているのが比較なのか、設計なのか、トラブル解決なのかで、選ぶ系統が変わります。
失敗しない保険相談の選び方6つの軸
保険相談の選び方は取扱保険会社の数ではなく、比較の母集団と推奨理由を示せるかどうかで決まります。この2点を含む6つの軸を初回の相談で確かめておくと、提案の質が担当者個人の当たり外れに左右されにくくなります。
比較の母集団が明示されているかを見る
最初に確認したいのは「何社の中から選んでいるか」ではなく「今回の提案は何社の中から絞ったものか」です。取扱保険会社が40社あっても、実際に比較されたのが3社であれば、比較の母集団は3社です。
提案書を受け取った時点で「今回比較した会社と商品を一覧で見せてください」と依頼すると、この差は即座にわかります。当社は、この1つの質問が相談の質を最も安く測れる方法だと考えています。母集団を出せる相手であれば、以降の説明も具体的になります。
推奨理由を説明できるかを確かめる
複数の保険会社を扱う募集人については、比較した事項を提供する際に誤解を招く表示を防ぐ措置と、比較可能な同種の契約の中から特定の契約を提案する際に必要な説明を行う体制を整えることが、保険業法施行規則 第227条の14(e-Gov法令検索)で求められています。
当社はこの規定を、相談者が「なぜこの商品なのか」を尋ねるのは制度が前提としている行為だという意味に読んでいます。遠慮して聞かないことのほうが、制度の想定から外れています。そして答えが「実績があるので」「人気なので」に留まるなら、それは比較の結果ではなく在庫の説明です。推奨理由が保障内容と保険料の具体的な差分で語られるかどうかが、最も実務的な見極めポイントになります。
報酬の出どころを聞けるかを見る
手数料の話を持ち出すことに気後れする必要はありません。金融庁は「顧客本位の業務運営に関する原則」を2024年9月に改訂し、顧客の最善の利益を勘案した誠実公正義務を2024年11月に法定化、さらに利益相反の可能性に関する情報提供のルール化を2025年12月に進めています(金融庁 顧客本位の業務運営について)。
制度の方向性は「報酬構造を顧客に見えるようにする」側に動いています。当社はこの流れを踏まえ、質問に対して構造を説明できる相手かどうかを、信頼できるかの代理指標として使うべきだと考えています。答えづらそうにする相手なら、その反応自体が情報です。
担当者を指名・変更できるかを確認する
保険相談の満足度は担当者個人の力量に大きく左右されます。だからこそ、事前に「担当者が合わなかった場合に変更できるか」を確認しておくと、途中で止まりにくくなります。
変更の可否は運営形態によって異なり、店舗の規模や運営会社の方針で扱いが変わります。変更できる仕組みがあるかどうかを申込前に聞いておくだけで、合わない担当者に義理立てして進めてしまう事態を避けられます。これは相手を疑う質問ではなく、長く付き合う前提を確認する質問です。
契約後のフォロー体制を具体的に聞く
保険は契約して終わりではなく、給付金の請求や住所変更、家族構成の変化に応じた見直しが続きます。「アフターフォローあり」という表現だけでは実態がわかりません。
確認したいのは3点です。担当者が退職・異動した場合に誰が引き継ぐか、請求手続きをどこまで手伝ってもらえるか、定期的な見直しの連絡が来るか。この3点を具体的に答えられる相手は、契約後の運用まで設計している相手です。訪問型や紹介サービス経由の場合は特に、会社としての引き継ぎ体制を確認しておくと安心できます。
相談方法と所要時間が生活に合うかを見る
来店・訪問・オンラインのどれを選ぶかは好みの問題に見えますが、実際には継続できるかどうかを決めます。相談は初回だけで完結せず、2回目・3回目の日程を確保できるかどうかが、検討を最後まで進められるかを左右します。
初回の所要時間、次回までの想定期間、必要な面談回数を最初に聞いておくと、生活の中に組み込めるかが判断できます。平日夜や土日の枠があるか、オンラインへの切り替えが可能かまで確認しておくと、途中で止まる確率が下がります。
要点: 6軸のうち最初に効くのは「比較の母集団」と「推奨理由の説明」です。この2つが具体的に返ってくる相手であれば、残り4軸は運用の確認として進められます。
保険相談で実際に起きていること
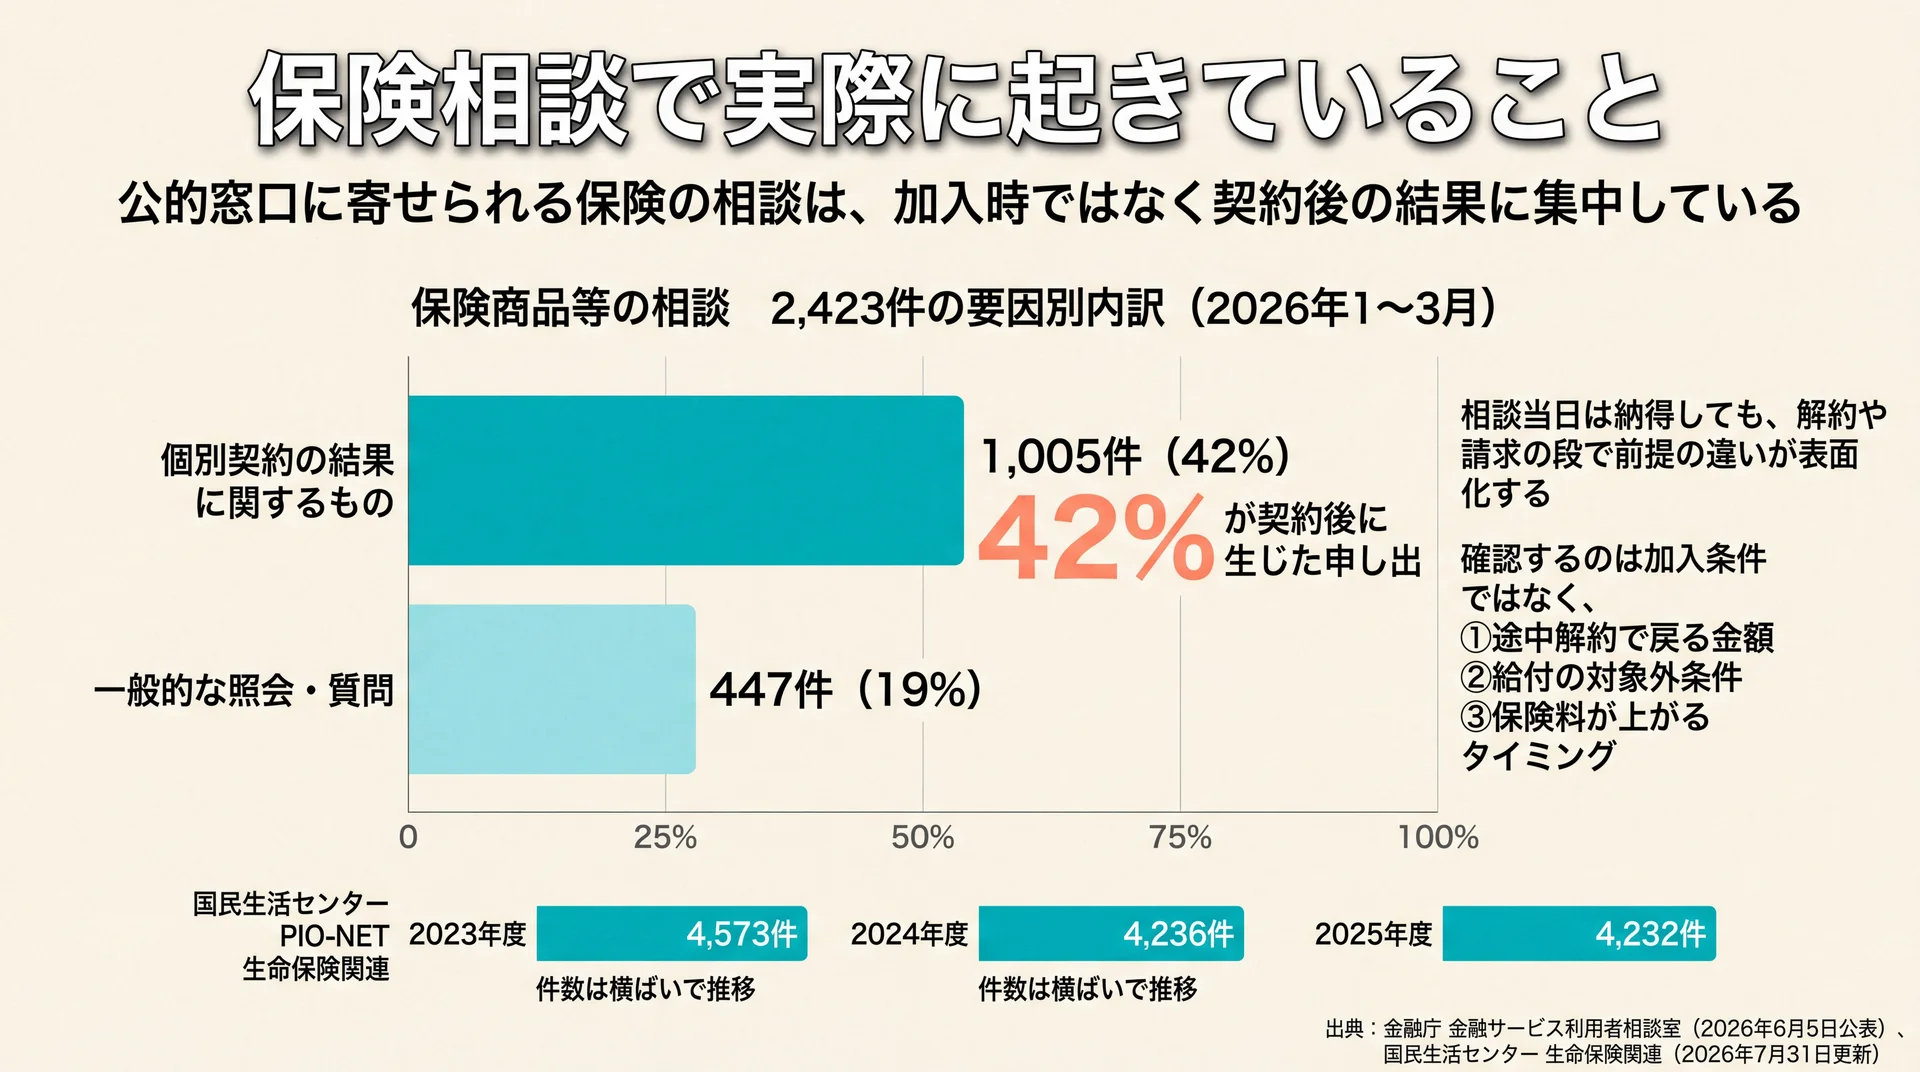
保険商品に関する相談は公的な窓口にも継続して寄せられており、その多くは契約した後に生じています。金融庁の金融サービス利用者相談室では2026年1〜3月に保険商品等の相談を2,423件受け付け、要因別で最多の42%が個別契約の結果に関するものでした(金融庁・2026年6月5日公表)。
公的相談データの横断統合(当社集計)
| 公的窓口 | 集計単位 | 直近の受付件数 | 内訳・特徴 | 相談時に確認すべき論点への翻訳 |
| 金融庁 金融サービス利用者相談室 | 四半期(2026年1〜3月) | 保険商品等 **2,423件(全分野15,765件の15%・前期比+376件) | 要因別で「個別契約の結果に関するもの」1,005件(42%)、「一般的な照会・質問」447件(19%)。業態別は損害保険会社932件(39%)・生命保険会社675件(28%) | 契約後に想定と違ったという申し出が最多。契約前に「想定と違ったときにどうなるか」を確認する** |
| 国民生活センター PIO-NET | 年度 | 生命保険関連 2025年度 **4,232件(2023年度4,573件/2024年度4,236件) | 勧誘時の説明不足、告知に関するトラブル、解約返戻金の額をめぐるものが中心。2026年度は5月31日現在404件(前年同期408件) | 件数は横ばいで推移。説明不足・告知・解約返戻金の3点は事前確認の必須項目** |
方法論: 対象=保険分野を扱う公的相談窓口2系統。集計方法=各機関の公表値をそのまま転記し、集計単位(四半期/年度)の違いを併記したうえで並置。期間=金融庁は2026年1〜3月、PIO-NETは2023〜2026年度。データ出典=金融庁 金融サービス利用者相談室(2026年6月5日公表)、国民生活センター 生命保険関連(2026年7月31日更新)。集計単位が異なるため件数の直接比較はできません。
公的窓口に寄せられる保険の相談は契約後に集中している
金融庁の相談室に寄せられた保険商品等の相談のうち、要因別で最も多いのは「個別契約の結果に関するもの」の1,005件で、保険分野全体の42%を占めます。一般的な照会・質問は447件(19%)にとどまります。
この比率が示しているのは、保険相談の失敗が「相談の場」ではなく「契約から時間が経ったあと」に表面化するという順序です。相談の当日は納得していたのに、解約や請求の段になって前提が違ったと気づく、という流れになります。だから確認すべきなのは提案の見栄えではなく、契約後の条件のほうです。具体的には、途中解約時に戻る金額、給付の対象外となる条件、保険料が上がるタイミングの3点を、相談当日に数字と文書で受け取ってください。
相談の場そのものが入口になった事例も報告されている
国民生活センターが公表している相談事例には、携帯電話ショップで無料の家計相談を勧められて受けたところ強引な保険の勧誘だった、というものが含まれています(国民生活センター 生命保険関連・2026年7月31日更新)。
当社はこれを、特定の業態を非難する材料としてではなく、「相談」という名称が実質的に何を指しているかは事前に確認する必要があるという教訓だと考えています。同じ「無料相談」でも、家計全体の整理を行う場と、特定商品の案内を行う場では性質がまったく違います。予約の時点で「今回は商品の提案ではなく現状の整理をお願いしたい」と目的を伝えておくと、双方の前提がそろい、断りづらさも生まれにくくなります。
納得できない結果になったときの相談先には順序がある
契約後に納得できない事態が起きたとき、いきなり公的機関に連絡しても解決が早くなるとは限りません。窓口ごとに役割が分かれているため、順序を踏むほうが結果的に速く進みます。
| 段階 | 相談先 | できること | できないこと |
| 1 | 契約した募集人・代理店 | 契約内容の確認、手続きの訂正、書面の再交付 | 会社の判断を超える対応 |
| 2 | 保険会社のお客さま窓口 | 会社としての正式な回答、社内での調査 | 中立的な第三者判断 |
| 3 | 生命保険協会・損害保険協会の相談所 | 業界団体としての苦情受付、指定紛争解決機関への接続 | 契約の是非そのものの断定 |
| 4 | 金融庁の相談室・消費生活センター | 問題点を整理するアドバイス、紛争解決機関の紹介 | あっせん・仲介・調停 |
金融庁の相談室があっせん・仲介・調停を行わず、問題点の整理と紛争解決機関の紹介を役割とすることは、同庁自身が明記しています。実際に同室では、2026年1〜3月に保険協会等の業界団体を紹介した相談が548件ありました(金融庁 金融サービス利用者相談室・2026年6月5日公表)。この数字は、公的窓口が解決の主体ではなく、適切な窓口へ橋渡しする機能を担っていることを示しています。だから最初にすべきなのは、契約時に受け取った書面と担当者とのやり取りを時系列で整理することです。
要点: 公的データが示しているのは「保険相談は危険だ」ということではなく、問題は契約後に出るということです。だから相談当日に確認すべき項目は、加入時の条件ではなく、やめるときと請求するときの条件になります。
\ 専属コンサルがマンツーマン /
判断軸づくりを専属コンサルタントが個別カリキュラムで伴走します。
保険相談の前に決めておく3つのこと
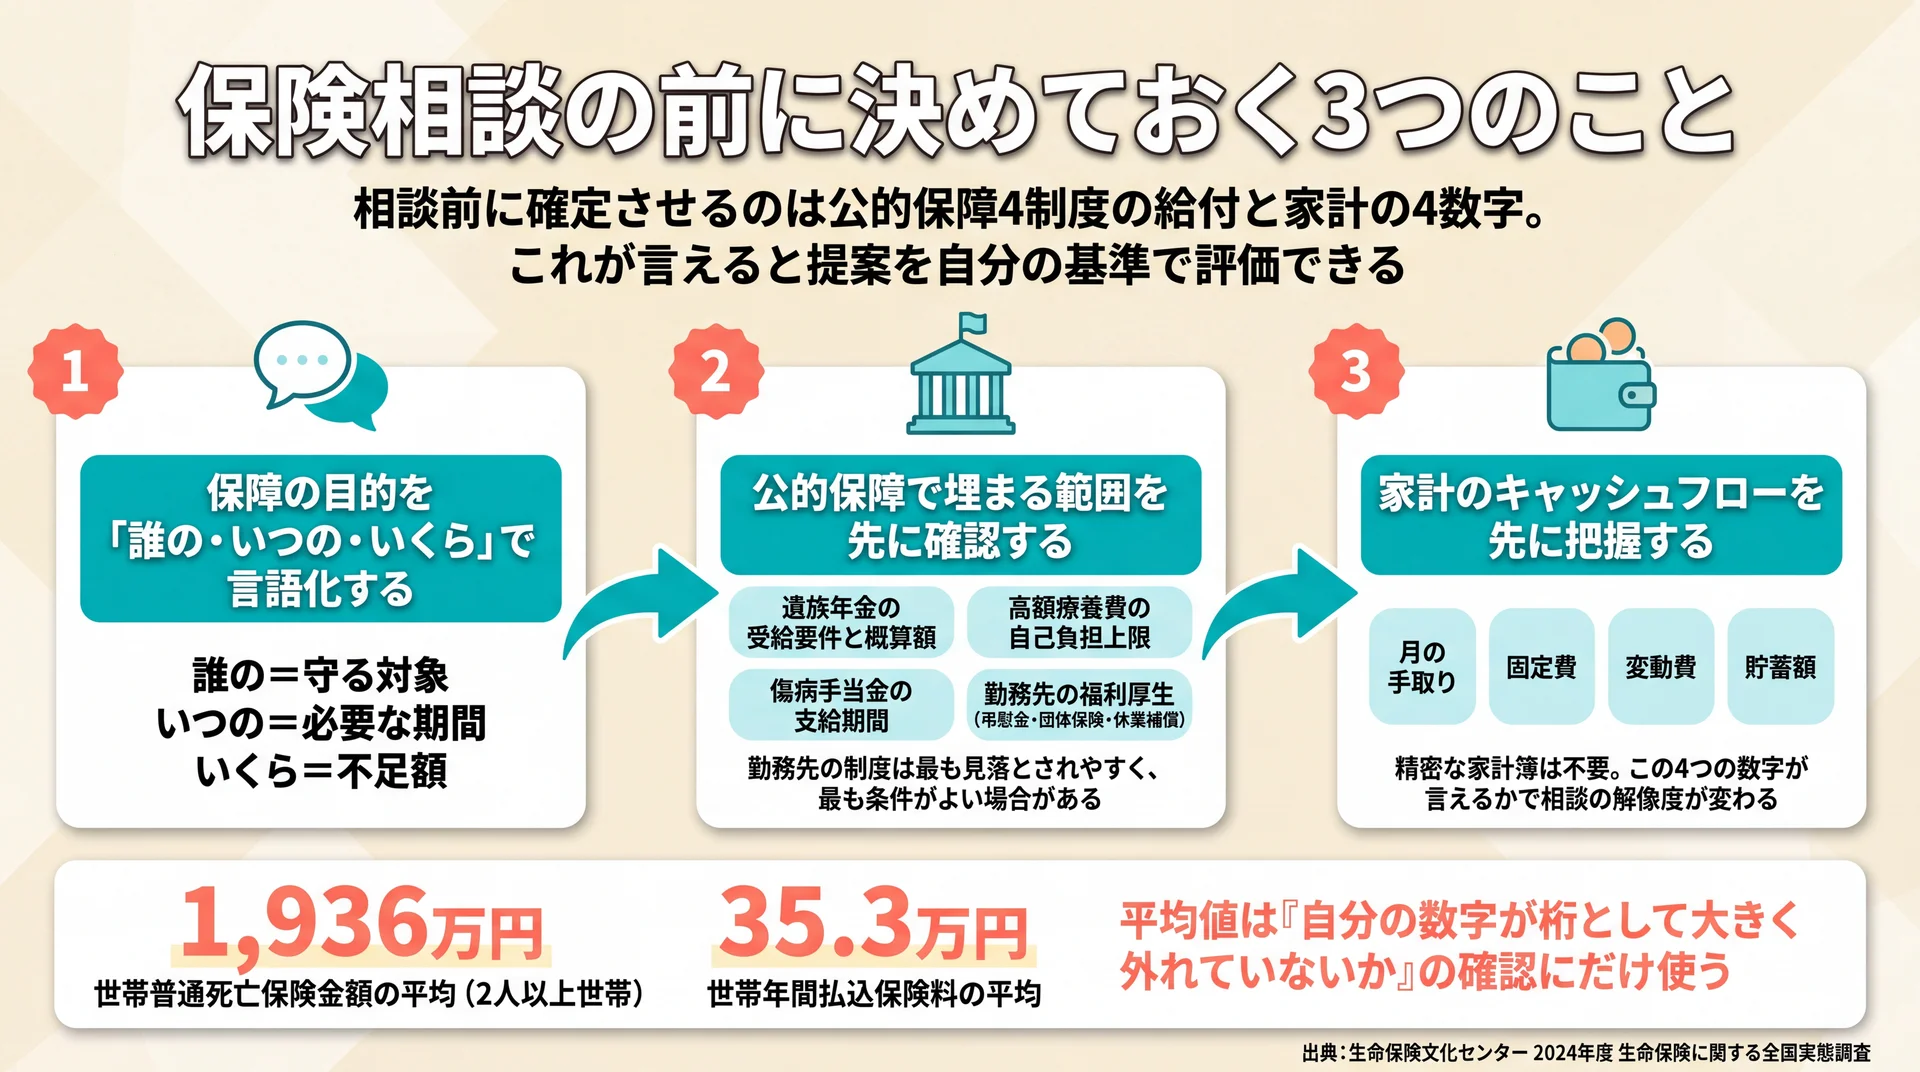
保険相談の質は当日の会話ではなく、その前に自分で決めておく3つの事柄で決まります。保障の目的を「誰の・いつの・いくら」で言語化し、公的保障で埋まる範囲を確認し、家計の収支を把握しておけば、提案の妥当性を自分の基準で評価できます。
保障の目的を「誰の・いつの・いくら」で言語化する
「万一に備えたい」という表現のままでは、どの商品でも当てはまってしまい比較ができません。目的を3つの要素に分解して言葉にしておくと、提案が目的に合っているかを自分で判定できます。
| 要素 | 決めること | 記入例 |
| 誰の | 誰の生活を守るための保障か | 配偶者と子ども2人 |
| いつの | いつまで必要な保障か | 末子が大学を卒業するまでの18年間 |
| いくら | 不足する金額はいくらか | 生活費と教育費の不足分 |
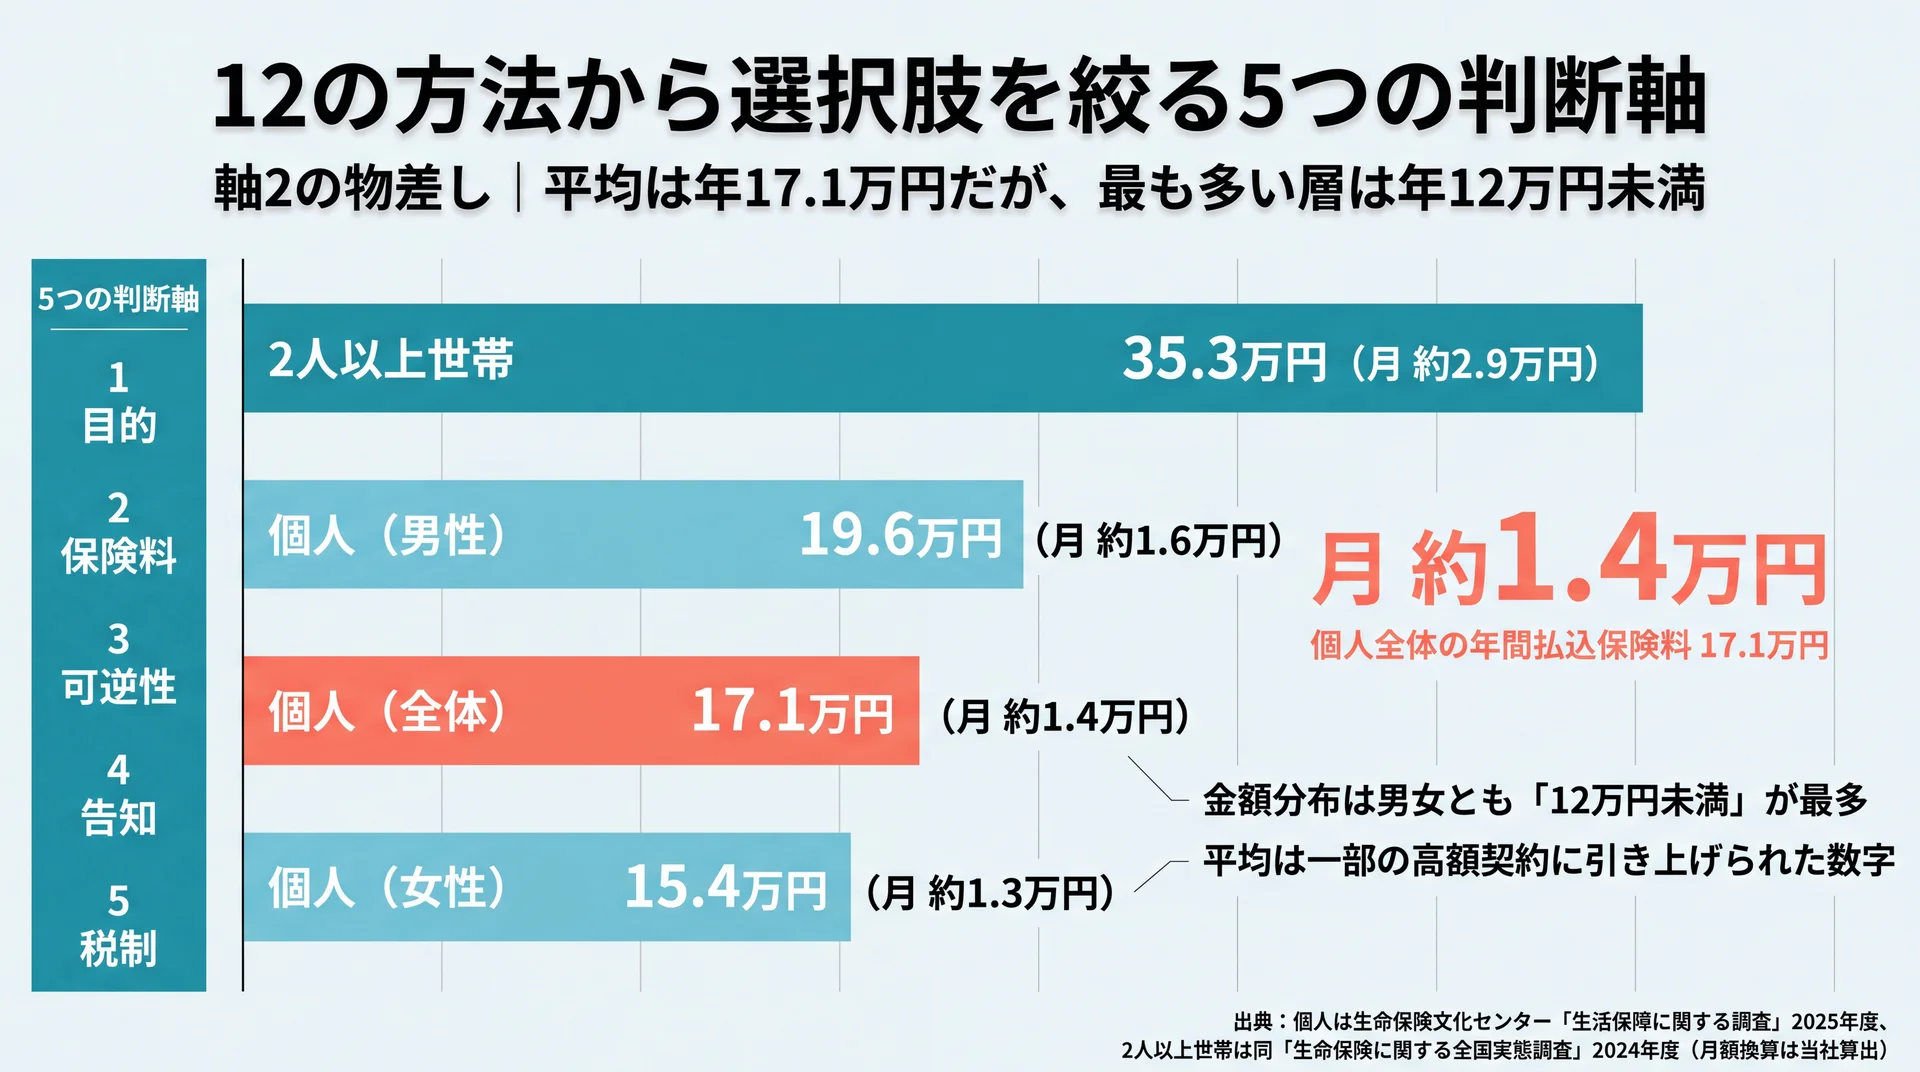
参考までに、2人以上世帯の世帯普通死亡保険金額は平均1,936万円、世帯年間払込保険料は平均35.3万円です(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2024年11月公表)。公表値を12で割ると、保険料は月あたり約2.9万円になります。ただしこれは全国平均であり、あなたに必要な金額ではありません。平均値は「自分の数字が桁として大きく外れていないか」の確認にだけ使うのが安全です。
公的保障で埋まる範囲を先に確認する
民間保険で備えるべきなのは、公的保障で埋まらない差額の部分です。この順序を逆にすると、すでに公的にカバーされている領域へ民間保険を重ねて掛けることになります。
確認しておきたいのは、遺族年金の受給要件と概算額、健康保険の高額療養費制度の自己負担上限、傷病手当金の支給期間、そして勤務先の福利厚生(弔慰金・団体保険・休業補償)の4つです。このうち勤務先の制度は最も見落とされやすく、しかも最も条件がよい場合があります。ねんきん定期便と健康保険証の交付元、就業規則の福利厚生欄を先に手元に集めてください。個別の受給額や必要保障額の判断は、有資格のファイナンシャルプランナーや加入している年金・健康保険の窓口へ確認することをおすすめします。
家計のキャッシュフローを先に把握する
保険料は、いま払えるかどうかではなく、何十年払い続けられるかで決まります。手取り収入と固定費、貯蓄額の推移を把握しないまま保険料を決めると、後年に解約して元本割れするという最も避けたい結末につながります。
必要なのは精密な家計簿ではなく、月あたりの手取り・固定費・変動費・貯蓄額の4つの数字です。この4つが言えるかどうかで、相談の解像度は決定的に変わります。すでに加入している契約の保険料を見直して原資をつくる方法もあり、その進め方は保険 見直しについてはこちらで扱っています。
相談当日に持ち帰る5項目を決めておく
相談は「聞いて終わり」にすると記憶が薄れ、比較のしようがなくなります。持ち帰る成果物を先に決めておくと、当日の会話がその5項目を埋める作業になり、複数の相談先を同じ基準で比べられます。
| # | 持ち帰る項目 | 形式 | 使いみち |
| 1 | 今回比較した会社・商品の一覧 | 書面またはデータ | 比較の母集団を確認する |
| 2 | 提案商品を選んだ理由 | 保障内容と保険料の差分で | 推奨理由の具体性を測る |
| 3 | 途中解約時に戻る金額の推移 | 年数別の数表 | 長期の払込可否を判断する |
| 4 | 給付の対象外となる条件 | 約款の該当箇所 | 請求時の食い違いを防ぐ |
| 5 | 契約後の担当者と引き継ぎ体制 | 会社としての回答 | 長期の運用可否を確認する |
このうち3と4は、公的窓口に寄せられる相談が契約後の結果に集中していることへの直接の備えです。当社は、5項目がそろわない提案は「比較の材料」として不完全だと考えています。そろわないまま結論を出さず、次回までの宿題として依頼してください。
相談のタイミングは制度変更より生活の変化で決める
相談の適切な時期は、結婚・出産・住宅購入・転職・退職といった、守るべき対象や収入構造が変わる局面です。制度改正のニュースを起点にすると、自分の必要保障額と関係のない検討に時間を使うことになります。
生活が変わってから相談するまでの期間は、短いほど有利です。守るべき期間が最も長いのは末子が生まれた直後で、必要な保障額はそこから年々小さくなっていくというのが、必要保障額の一般的な考え方だからです。逆に、生活に変化がない年に「そろそろ見直したほうがよいのでは」と考えて相談に行くと、変更する理由がないまま提案だけを受け取ることになります。
保険相談で解決できることと、できないこと
保険相談で解決できるのは、いま必要な保障額を決めて具体的な商品に落とし込むところまでです。次に環境が変わったとき自分で判断する力までは、相談の設計上そこに含まれません。この差を理解しておくと、相談を使う場面と学ぶ場面を切り分けられます。
保険相談が得意な領域
保険相談が明確に強いのは、商品知識と手続きです。特約の組み合わせ、告知の書き方、給付金請求の実務、既契約の解約と新契約の時期調整といった作業は、専門家に任せたほうが速く、正確です。
複数社の同種商品を保険料と保障範囲で並べる作業も、個人が各社の公式サイトや設計書を突き合わせて行うには時間がかかりすぎます。「調べればわかるが、調べるのに時間がかかること」を短縮するのが保険相談の中核価値です。ここを目的に使う限り、無料相談は費用対効果の高い手段です。
保険相談だけでは埋まらない領域
一方で、保険相談は保険という手段の中で最適解を探す場です。「そもそも保険で備えるべきか、貯蓄や投資で備えるべきか」という手段の選択そのものは、保険の相談窓口が答えを出しにくい問いになります。報酬が保険契約から生まれる構造上、当然の帰結です。
教育資金をどう準備するかは、その代表例です。保険で備えるべきか他の手段が適切かは前提条件で変わるため、学資保険 入らない方がいいについてはこちらで判断材料を整理しています。家計・保険・資産形成を横断して優先順位をつける作業は、相談1回では完結しません。
当社の見解|判断軸を持つところまでを設計対象にする
無料の保険相談は、報酬が販売側から出る構造の上に成り立っています。当社はこの構造を批判するつもりはありません。仕組みとして合理的であり、実際に多くの人の手続きを助けています。ただし、その構造の中で提案の妥当性を判断できるのは、判断軸を持っている人だけです。判断軸のない状態で座れば、良い担当者に当たるかどうかという運の問題になります。
だから当社のABCashは、金融商品を一切販売せず、教育そのものを収益源にする形をとっています。専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託までを個別カリキュラムで扱い、専用アプリと毎日のフィードバックで60日間の習慣化まで伴走します。当社はこの形で累計9万人以上(2026年5月時点)に受講いただき、トレーニング満足度95%(2025年4〜8月の受講者アンケート)を実現しています。
相談は使ってよいものです。ただし、相談先を選ぶ力と提案を評価する力は、相談では手に入りません。当社が設計対象にしているのは、その手前にある判断軸のほうです。
保険相談についてよくある質問
保険相談は本当に無料ですか。何回でも相談できますか
保険会社からの募集手数料を原資とする形態であれば、相談回数にかかわらず相談者の負担は発生しないのが一般的です。ただし独立系ファイナンシャルプランナーの有料相談は、時間制や案件制の相談料がかかります。無料か有料かは相談先のタイプによって決まるため、予約時に「相談料の有無と、有料になる条件」を確認してください。
相談だけして契約しなくても問題ないですか
問題ありません。相談と契約は別の行為であり、相談したからといって契約義務が生じることはありません。断りづらさを避けたい場合は、予約の時点で「今回は現状の整理までをお願いしたい」と目的を伝えておくと前提がそろいます。提案を持ち帰って検討する旨をその場で伝えることも、通常の進め方です。
保険相談に持っていくものは何ですか
加入中の保険証券、ねんきん定期便、健康保険証(保険者名の確認用)、直近の源泉徴収票または給与明細、勤務先の福利厚生資料の5点があれば、初回から現状分析に入れます。すべてそろわなくても相談は可能ですが、保険証券と勤務先の福利厚生資料の2つは、あるかないかで提案の精度が大きく変わります。オンライン相談の場合は事前にスキャンして送っておくと効率的です。
オンラインの保険相談と来店相談はどちらを選ぶべきですか
継続して面談の時間を確保できるかで選ぶのが現実的です。オンラインは移動時間がなく夜間や休日の枠も取りやすい一方、1回の時間が短く区切られやすい傾向があります。来店は資料を広げて家族と同席しやすく、複数社の設計書を並べて比較する作業には向いています。初回はオンライン、比較の詰めは来店といった使い分けもできます。
保険相談はどのタイミングで受けるのがよいですか
結婚・出産・住宅購入・転職・退職など、守るべき対象や収入構造が変わった直後が適しています。特に子どもが生まれた直後は守るべき期間が最も長くなる局面で、必要保障額はその後年々小さくなっていくというのが一般的な考え方です。生活に変化がない時期に相談すると、変更する理由がないまま提案だけを受け取ることになりやすいため、変化を起点にするほうが判断しやすくなります。
保険をライフプラン全体の中で位置づけ直したい場合は、ライフプランの基礎からの総まとめはこちらを確認してください。
まとめ
保険相談は、相談先を「報酬の出どころ」で見ると9つのタイプに整理できます。選ぶ基準は取扱社数ではなく、比較の母集団を示せるか、推奨理由を具体的に説明できるかの2点です。公的な相談データが示すとおり、問題は契約後に表面化するため、確認すべきは加入条件よりもやめるときと請求するときの条件になります。相談を使いこなす前提として、まずは自分の家計の数字を言える状態をつくってください。
\ お金の不安を自信に変える60〜80分程度 /
お金の不安を自信に変える一歩を、無料体験から始めてください。