カテゴリー: 家計・節約・貯金

  • 手書き家計簿の書き方と続けるコツ|アプリとの違いも解説

    手書き家計簿は、費目を数個に絞って週1回まとめ書きすれば無理なく続き、書く手間の分だけ支出の無駄に気づきやすい家計管理法です。家計簿の手段は紙・アプリ・エクセルに分かれますが、手段選びより「どう続けるか」が結果を大きく左右します。書き方の基本から続けるコツ、アプリとの違いまで、順を追って見ていきましょう。

    \ 累計9万人が受講した伴走型 /

    家計管理から投資まで、専属コンサルタントがマンツーマンで伴走します。

    手書き家計簿とは?アプリ・エクセルとの違い
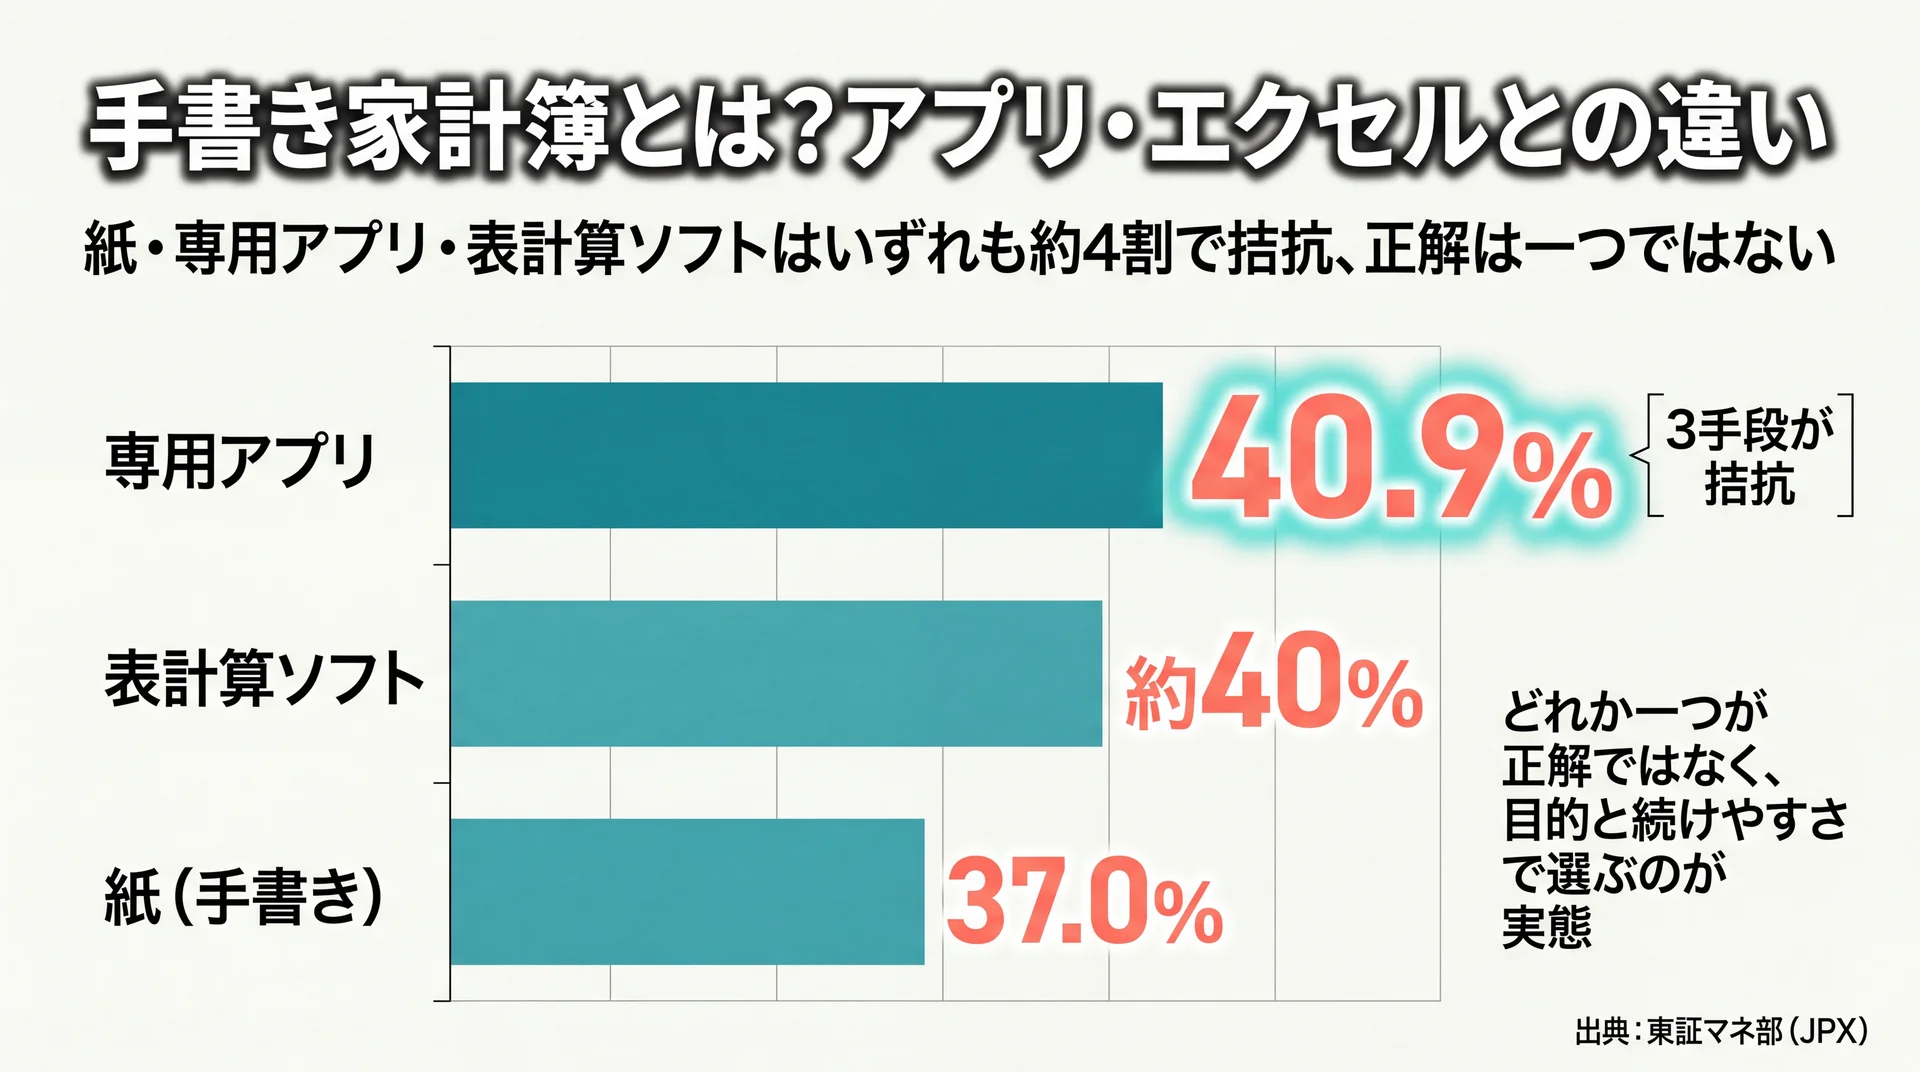
    会社員462人調査で紙37.0%・専用アプリ40.9%・表計算ソフト約4割と3手段の利用率が拮抗することを示した横棒グラフ
    紙・アプリ・エクセルはいずれも約4割で拮抗し、正解は一つではない(出典: 東証マネ部(JPX)を基に当社作成)

    手書き家計簿はノートに収支を書き出す家計管理で、記録の手間と引き換えにお金の流れを実感でき、費目を自由に設計できるのが特徴です。同じ家計管理でも、アプリは自動集計、エクセルは計算の再利用が得意で、それぞれ強みが違います。

    家計簿の手段は大きく手書き・アプリ・エクセルの3つに分かれます。会社員462人への調査では紙37.0%・専用アプリ40.9%・表計算ソフトなどがいずれも4割前後で拮抗しており(東証マネ部(JPX)、2021年調査)、どれか一つが正解というより、目的と続けやすさで選ぶのが実態に近い状況です。アプリの利用が広がる中でも手書きを選ぶ人が一定数いるのは、紙ならではの利点があるからです。家計簿を含めたお金の管理全体を先につかみたい方は、家計簿アプリの全体像を整理した完全ガイドを読んでから戻ってくると、手書きの位置づけがより明確になります。

    手書きが評価される理由は、金額を自分の手で書く行為が支出の振り返りそのものになる点にあります。レシートを見ながら「今日は外食で1,800円使った」と書き込むと、金額と使い道が結びついて記憶に残りやすく、次に同じ場面が来たときの判断材料になります。アプリの自動記録は手間がかからない代わりに、数字が勝手に積み上がるため流し見になりやすい面があります。手書きは記録に時間をかける分、一件ずつの支出と向き合いやすいのが強みです。

    費目を自由に作れることも手書きの利点です。アプリはあらかじめ用意されたカテゴリーに当てはめる形が多いのに対し、手書きなら「推し活費」「ペット費」「勉強代」のように、自分の生活に合った費目をそのまま作れます。書き終えたノートは家計の記録として手元に残り、去年の同じ月と見比べて季節ごとの出費の波をつかむ、といった使い方もできます。

    3つの手段を、記録の手間・自動集計・気づきやすさ・カスタム自由度・データの残り方という5つの軸で同じ粒度に並べると、違いがはっきりします。

    評価軸 手書き アプリ エクセル
    記録の手間 手入力(やや多い) レシート撮影・口座連携で自動化しやすい 手入力(関数で軽減)
    自動集計 手計算 自動でグラフ化 関数を組めば自動
    気づきやすさ 書く実感で高い 一覧性は高いが流し見になりやすい 表計算に慣れが必要
    カスタム自由度 高い(費目を自由に) アプリの仕様に依存 高い(自作可)
    データの残り方 紙として手元に残る クラウドに蓄積 ファイルで蓄積

    エクセルは手書きとアプリの中間にあたり、自分でフォーマットを組めば計算を自動化でき、過去のシートを翌年に使い回せます。ただし表計算の操作に慣れが必要で、スマホでの入力はやや不便です。数字を体で覚えたい段階では手書き、記録に慣れて集計を効率化したくなったらエクセルやアプリ、という移り方も自然な流れです。

    家計簿はあくまで手段で、目的は使えるお金と貯められるお金を把握することにあります。手元の支出だけでなく、将来に向けた蓄えの視点も持ちたい方は、貯蓄についてはこちらもあわせて読むと家計管理の全体像がつかみやすくなります。

    手書き家計簿のメリットとデメリット
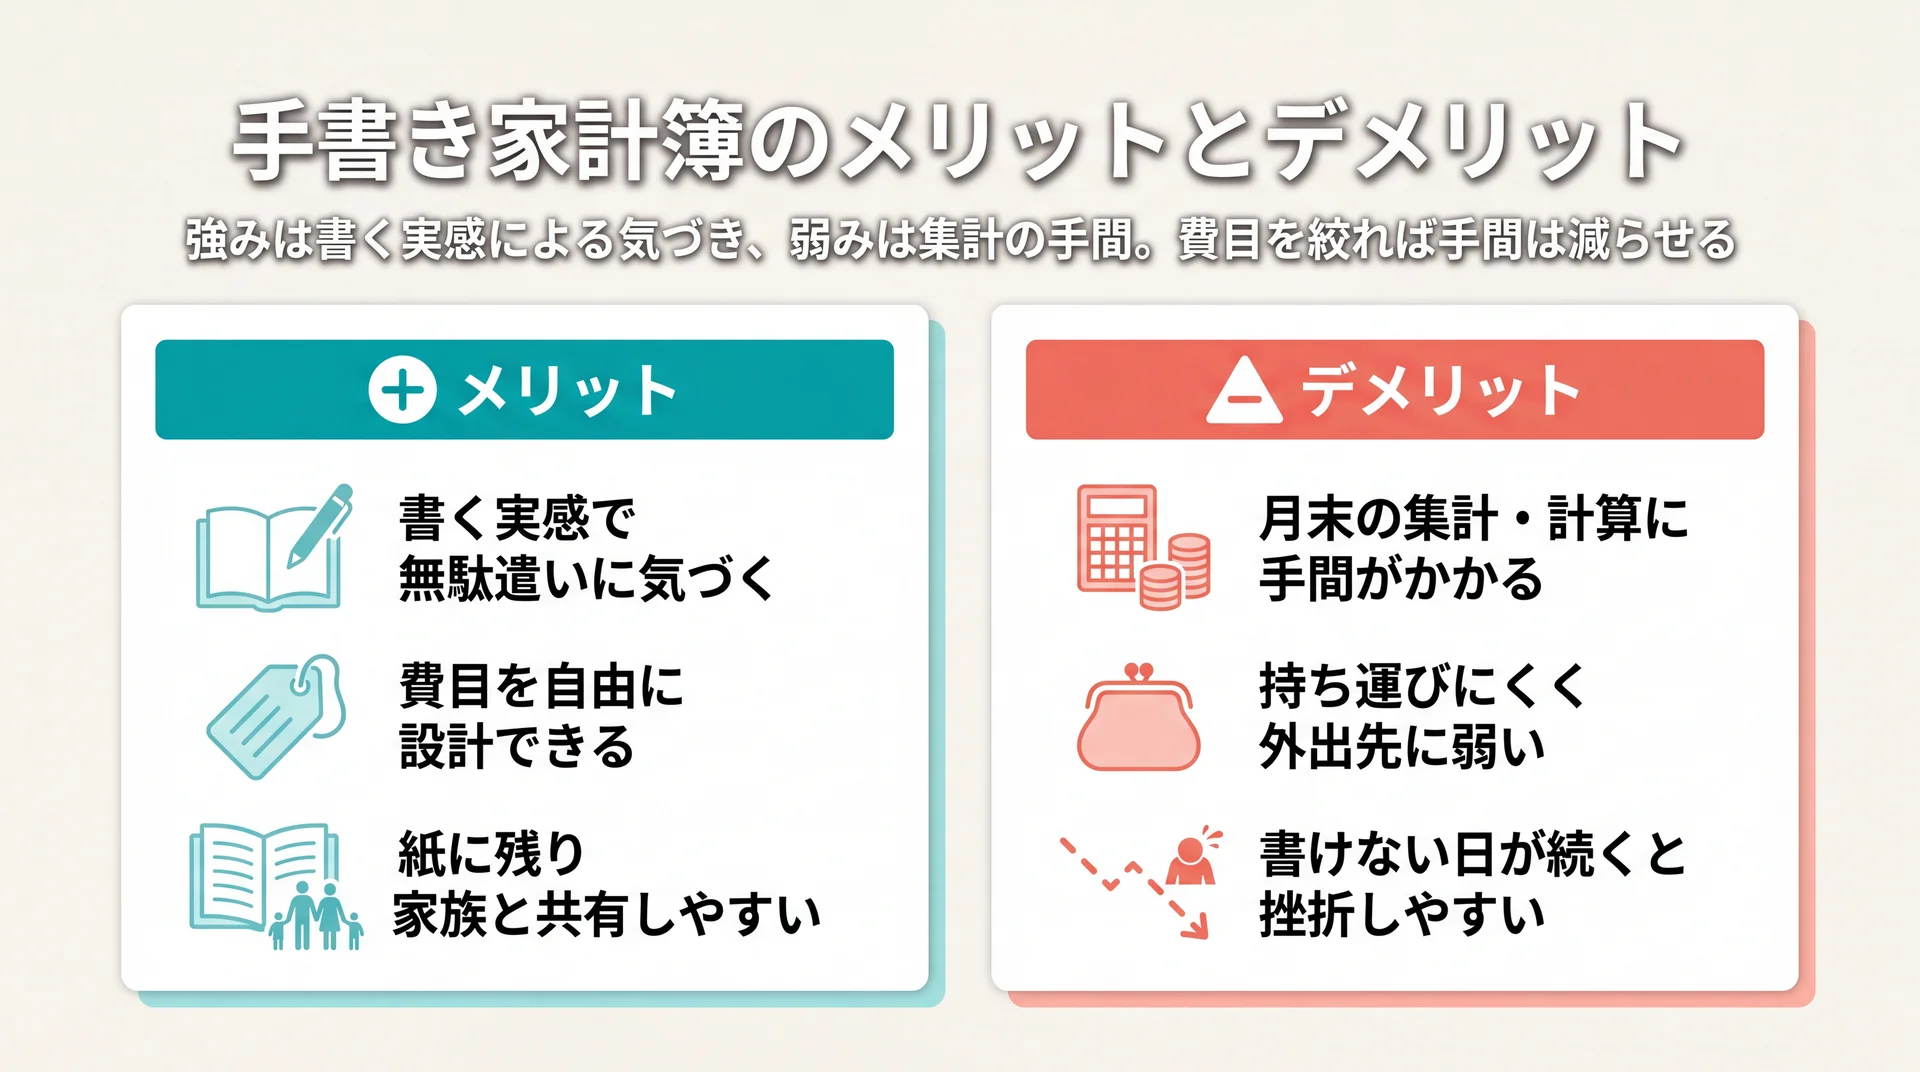
    手書き家計簿のメリット3点(書く実感の気づき・費目の自由設計・紙に残り共有)とデメリット3点(集計の手間・持ち運び不便・挫折しやすさ)を同じ大きさで対比した図
    強みは書く実感による気づき、弱みは集計の手間。両面を同粒度で整理

    手書き家計簿の強みは「書く実感」による気づきと自由度で、弱みは集計の手間と挫折しやすさです。この長所と短所を理解しておくと、自分に合うか、続けられるかを判断しやすくなります。

    手書き家計簿のメリット

    手書きの一番の価値は、金額を書く行為そのものが支出の振り返りになる点です。レシートを見ながら費目に金額を書き込むと、何にいくら使ったかが頭に残りやすく、衝動買いにブレーキがかかりやすくなります。書くたびに「またコンビニで細かく使っている」と気づければ、それだけで支出の質が変わっていきます。

    費目もアプリの仕様に縛られず、自分の生活に合わせて自由に作れます。見開きで1か月分を一覧にすれば、月の前半と後半でどこにお金が偏ったかを紙面全体で把握できます。書き終えたノートは家計の記録として手元に残り、家族のイベントや体調の変化と支出を結びつけて振り返ることもできます。デジタルのように端末やアプリの終了に左右されず、何年経っても同じ形で読み返せるのも紙の安心感です。

    手書きのノートは、家族とお金の話をするときの材料にもなります。画面をのぞき込む必要がなく、ノートを開いて一緒に眺めれば、どの費目にお金がかかっているかを自然に共有できます。子どもに「お金は使うと減る」という感覚を伝える教材として、あえて手書きを選ぶ家庭もあります。数字が手元に形として残ることが、会話のきっかけをつくりやすくします。

    家計簿をつけている人の声としても、収支が把握できて予算内でやりくりできる、可視化で意識と行動が変わった、といった効果が挙がっています(東証マネ部(JPX)、2021年調査)。お金の流れが見えること自体が、手書き・アプリを問わず家計簿の共通の効果です。手書きはその「見える化」を、手を動かす実感とセットで得られる方法です。

    手書き家計簿のデメリット

    一方で、手書きは集計を自分で行うため月末の計算に手間がかかり、電卓での足し算にミスが出ることもあります。ノートは持ち運びが不便で、外出先での記録には向きません。書けない日が続くとレシートがたまり、再開のハードルが上がって挫折につながりやすい面もあります。クレジットカードや電子マネーの支払いは後日まとめて請求されるため、現金と混在すると記録のタイミングがずれやすい点にも注意が必要です。グラフ化や過去データの検索も手作業になるため、長期の分析にはアプリより手数がかかります。

    同じ調査で「家計簿をつけていて悪かったこと」を聞くと、「面倒」「手間・時間がかかる」という回答が圧倒的に多く、これは手書きに限らず家計簿全般の共通課題として現れています(東証マネ部(JPX)、2021年調査)。ただし注目すべきは、同じ調査で口座連携アプリを使う人では「面倒」という回答が1件のみと目立って少なかった点です。データ上は、面倒さは家計簿の宿命ではなく、集計をどう軽くするかで大きく変わると評価できます。だからこそ手書きを選ぶなら、後述するように費目を絞って集計の負担そのものを小さく設計することが、続けるための現実的な判断基準になります。

    手書き家計簿の書き方【4ステップ】

    手書き家計簿は、①費目を決める②記入タイミングを決める③レシートは週1でまとめ書き④月1で振り返る、の4ステップで始められます。最初から完璧を目指さず、この順番で回すだけで家計の輪郭が見えてきます。

    ステップ1:費目を決める。最初は「食費」「日用品」「固定費」「その他」のように4〜6個の大きな費目から始めます。食品と日用品をまとめて書いても構いません。細かく分けるほど記入の負担が増え、続かなくなる原因になります。家賃や通信費のような毎月ほぼ一定の固定費は、金額が変わらないので月初にまとめて記入し、日々は食費や娯楽費などの変動費だけを追う形にすると、手間をぐっと減らせます。固定費と変動費を分けておくと、削りやすいのはどちらかも見えてきます。

    費目の分け方に迷ったら、固定費と変動費の代表例を先に押さえておくと決めやすくなります。固定費は家賃・住宅ローン、水道光熱費、通信費、保険料、サブスクリプションなど毎月ほぼ一定の支出です。変動費は食費、日用品、交際費、趣味・娯楽費、被服費など月ごとに増減する支出を指します。固定費は一度見直せば効果が続くため月初にまとめて記入し、変動費は日々の意識づけが効くため手書きで細かく追う、という役割分担にすると、記入の手間と改善効果のバランスが取りやすくなります。最初から全部を細かく分ける必要はなく、判断に迷う支出は「その他」でまとめておき、金額が大きくなった費目だけ後から独立させれば十分です。

    ステップ2:記入タイミングを決める。毎日つけるのが理想ですが、難しければ「毎週金曜の夜」のように曜日で固定します。タイミングを決めておくと、書く・書かないで迷う時間がなくなり、歯みがきのように習慣へ組み込めます。夜が難しければ、通勤の行き帰りや昼休みなど、生活の中ですでに固定されている時間に紐づけるのも有効です。

    ステップ3:レシートは週1でまとめ書き。レシートは財布から出して1か所に集め、決めた曜日にまとめて転記します。ためすぎると再開が億劫になるため、置き場所を決めておくのがポイントです。レシートが出ない支払いは、その場でスマホのメモに金額だけ残しておき、転記のときにまとめて書き写すと抜け漏れを防げます。

    ステップ4:月1で振り返る。月末に費目ごとの合計を出し、予算と比べます。金額の大小より、「思ったより多い費目」に気づくことが目的です。予算を大きく超えた費目があれば、翌月はその費目だけを重点的に見る、というように焦点を絞ると改善につながります。数字を責める場ではなく、翌月の使い方を決める材料集めと捉えると、振り返りが続けやすくなります。

    書き方の型に迷ったら、1日1行のシンプルな形から始めるのがおすすめです。たとえば日付・費目・金額・ひとことメモの4項目だけを横に並べれば、1件あたり数秒で書けます。次のような1行フォーマットにすると、毎日の記入が負担になりません。

    日付 費目 金額 メモ
    7/3 食費 1,280円 ランチ・カフェ
    7/3 日用品 640円 洗剤
    7/4 交際費 3,000円 友人と夕食

    ノート・ペン選びも続けやすさに直結します。次の表を目安にすると、自分に合う形が選びやすくなります。

    項目 選び方の目安
    書き方の型 1日1行(シンプル)/見開き1か月(流れを把握しやすい)
    ノート 罫線=自由度が高い/方眼=金額を揃えやすい/家計簿専用=費目が印刷済みで迷わない
    ペン ボールペン=日々の記入用/サインペン=見出し用/ラインマーカー=使いすぎ費目の色分け
    続ける工夫 目標額を1ページ目に書く/完璧を求めない/費目は最低限にする

    ノート選びで迷ったら、まずは手持ちのノートや安価な市販ノートで1か月試すのがおすすめです。数週間つけると、自分に必要な費目や書き方の型が見えてきます。それから、方眼で金額を揃えたい・専用フォーマットで迷いをなくしたい、といった希望に合わせて買い替えると、無駄なく自分に合った1冊にたどり着けます。

    \ 無料体験は60〜80分程度・オンライン対応 /

    手書きかアプリか迷う段階の相談から、家計の課題整理まで対応します。

    手書き家計簿が続かない理由と続けるコツ
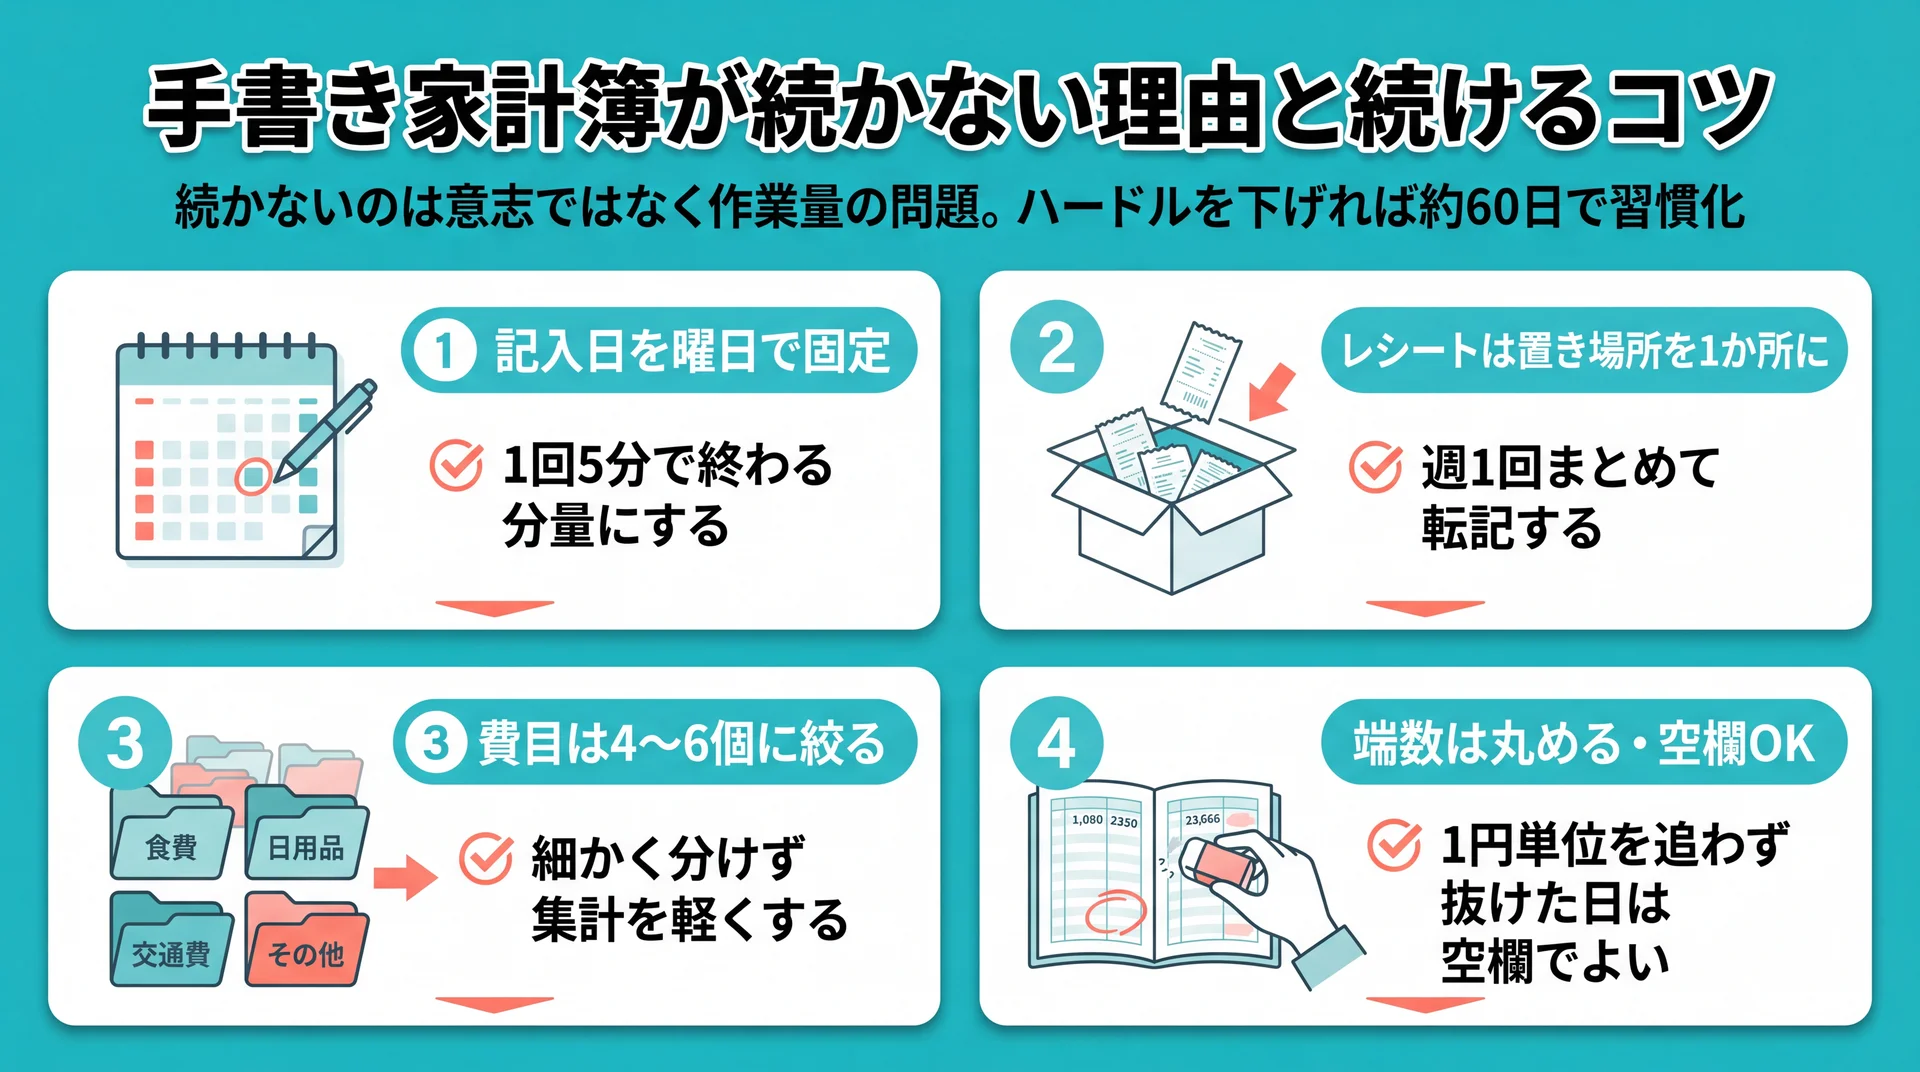
    手書き家計簿を続ける4つの仕組み(記入日を曜日固定・レシート置き場所を1か所・費目4〜6個・端数を丸め空欄OK)を並べた図
    続かないのは意志ではなく作業量の問題。ハードルを下げれば習慣として定着しやすい

    手書き家計簿が続かない主な理由は、記入の時間が取れない・レシートがたまる・月末の集計が大変の3つで、いずれも「作業量」の問題です。逆に言えば、作業量を減らす仕組みを作れば続けやすくなります。

    続かない原因は意志の弱さではなく、設計の問題であることがほとんどです。調査でも家計簿の不満は「面倒」「手間・時間がかかる」に集中していました(東証マネ部(JPX)、2021年調査)。つまり、続けるための工夫は「やる気を高める」より「作業を軽くする」方向に向けるのが実践的です。具体的な対処を、原因ごとに整理します。

    続かない理由 具体的な対処
    記入の時間が取れない 記入日を曜日で固定し、1回5分で終わる分量にする
    レシートがたまる 財布から出して置き場所を1か所に決め、週1でまとめて転記
    月末の集計が大変 費目を4〜6個に絞る/電卓・スマホの計算機を併用
    完璧にしようとして挫折 1円単位を追わず、端数は丸める。抜けた日は空欄でよい

    対処のポイントは「ハードルを下げること」に尽きます。1円単位まで合わせようとすると、レシートを1枚なくしただけで嫌になってしまいます。端数は10円単位で丸める、合わない日は「不明」でまとめる、といった割り切りが、長く続けるうえではむしろ効果的です。書けなかった日を責めず、空欄のまま次の日から再開できる余白を残しておくことが、挫折の連鎖を止めます。

    一度やめてしまっても、また始めれば問題ありません。数週間の空白があっても、過去の抜けを埋めようとせず「今日の分から再開する」と割り切るのが復帰のコツです。抜けた期間はまとめて振り返る必要はなく、直近の支出だけを追えば家計の現状はつかめます。むしろ、完璧に埋め直そうとして再びやめてしまうほうが、家計簿から遠ざかる原因になります。家計簿は途切れても、そのつど再開できる柔軟さを持たせておくことが、長く付き合うための現実的な構えです。

    続けるモチベーションを保つ工夫も役立ちます。1ページ目に「半年で10万円貯める」といった目標を書いておくと、開くたびに目的を思い出せます。予算内に収まった月にはノートにシールを貼る、色ペンで達成を記録するなど、小さなごほうびを用意すると習慣として定着しやすくなります。数字を書くこと自体が目的ではなく、続けてお金の流れをつかむことが目的だと捉え直すと、完璧主義から距離を取りやすくなります。

    続けやすい人ほど、記録を1日の決まった動作に組み込んでいます。たとえば「帰宅したら財布のレシートを箱に入れる」「入浴前の数分でノートに転記する」というように、既存の習慣の直後に記入をくっつけると、思い出す努力なしで手が動くようになります。1回で完璧に書こうとせず、平日は箱にためて週末にまとめる、という二段構えでも十分です。大切なのは記録の量ではなく、途切れさせない仕組みを生活の中に埋め込むことです。

    もう一つの鍵は、記録を「毎日の小さな習慣」に変えることです。当社のABCashでは、家計管理を専用アプリと毎日のフィードバックで支え、約60日を目安に記録を習慣化する設計でトレーニングを組んでいます。この伴走の現場で見えてきたのは、続く人ほど「まとめて頑張る」のではなく、毎日ごく短時間だけ記録に触れているという共通点です。手書きでも同じ考え方は使えます。記入のハードルを極端に下げ、毎日ノートを開く回数を増やすほど、習慣として定着しやすくなります。当社は累計9万人以上に受講いただいており、トレーニング満足度は95%です。一人で続ける自信が持てないときは、記録を見てくれる相手がいる環境を作ることも、継続の後押しになります。

    手書きとアプリはどっちがいい?目的別の選び方
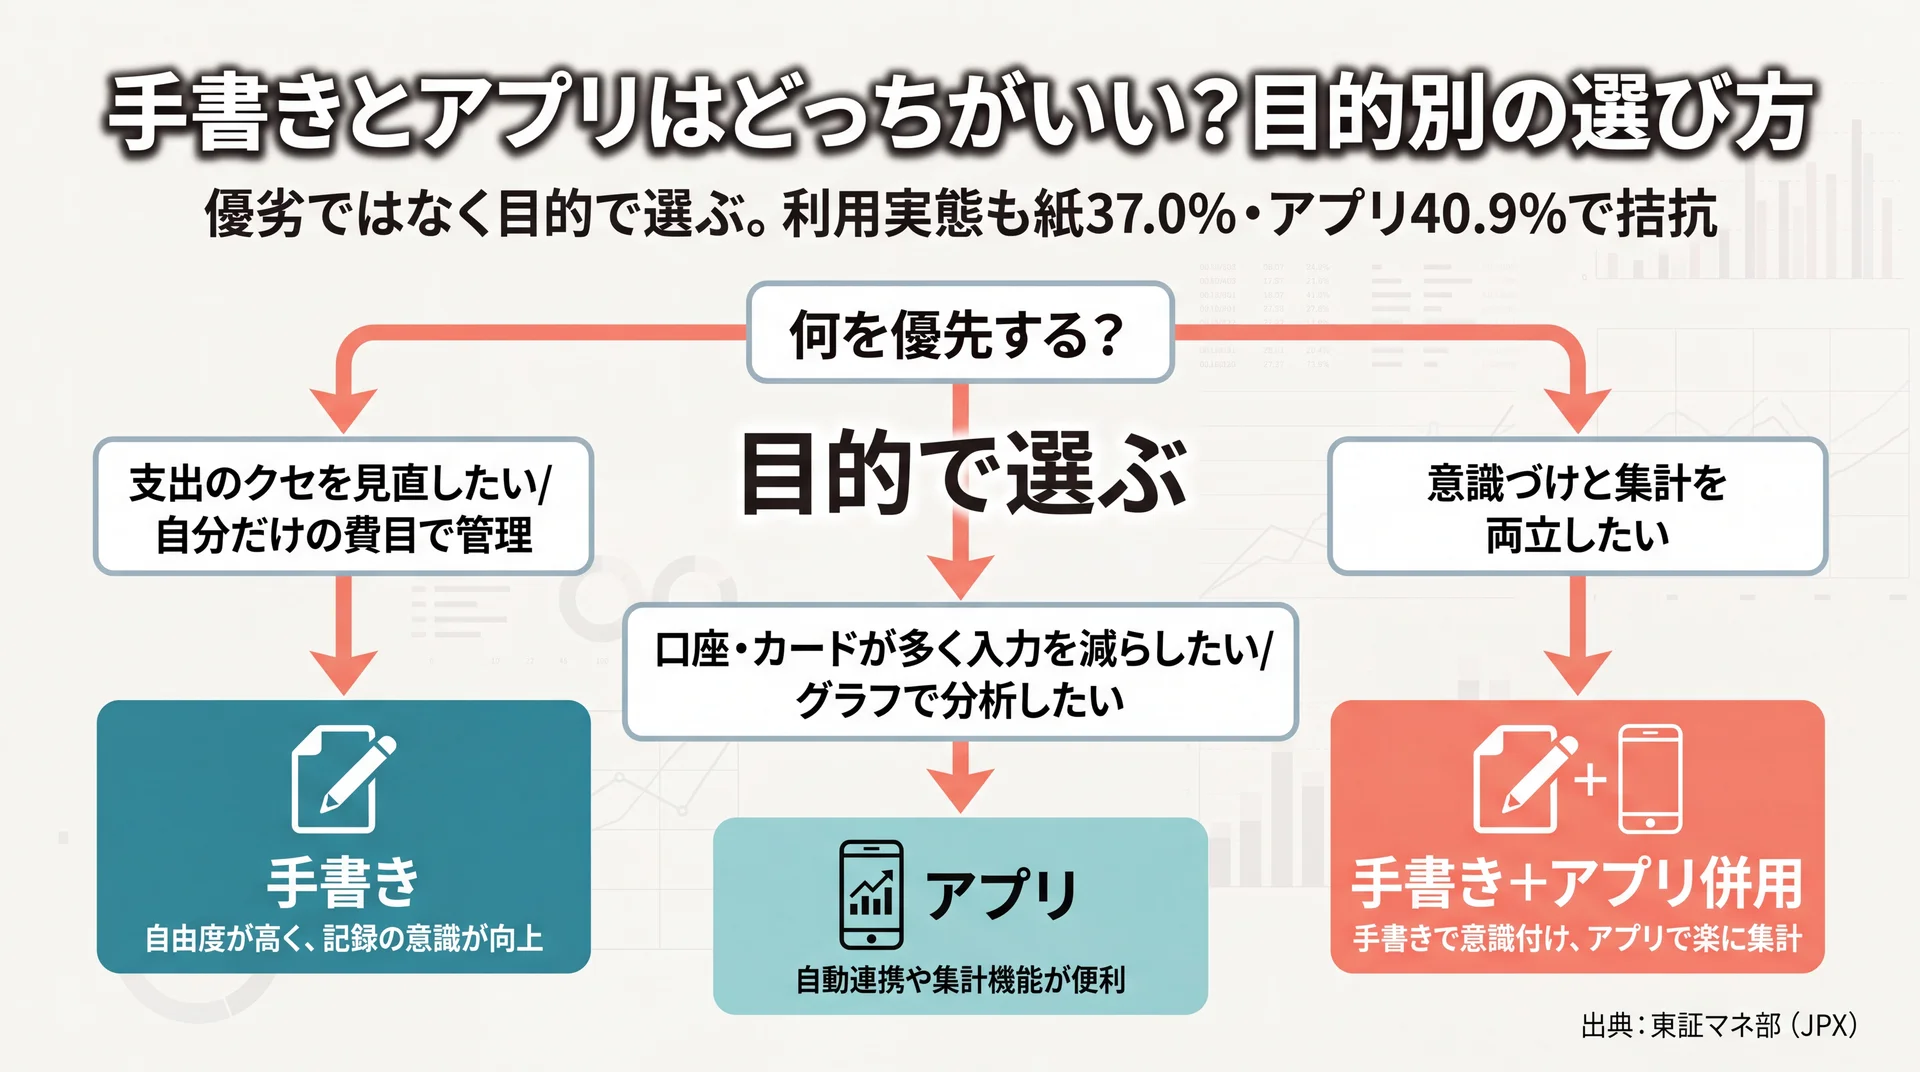
    支出のクセ見直しなら手書き、入力削減やグラフ分析ならアプリ、両立なら併用と目的別に手段を選ぶ意思決定フロー図
    優劣ではなく目的で選ぶ(利用実態の出典: 東証マネ部(JPX)を基に当社作成)

    手書きとアプリは優劣ではなく、目的で選ぶものです。支出のクセを体で覚えたいなら手書き、記録の手間を最小化したいならアプリ、両取りしたいなら併用が向いています。

    選び方の判断材料として、実際の利用実態が参考になります。会社員調査では、最も多く使われる手段は世代で分かれ、20代は表計算ソフトなどが46.2%、30代は専用アプリが48.7%で最多でした(東証マネ部(JPX)、2021年調査)。全体でも紙37.0%・アプリ40.9%と拮抗しており、デジタル手段が主流になりつつある一方で、紙を選ぶ人も一定数いることが分かります。データ上は、どちらかが正解なのではなく、記録の手間をかけてでも実感を得たいか、手間を減らして継続性を優先したいかという基準で分かれていると評価できます。読者としては、この2つの軸のどちらを優先するかを先に決めると、手段選びで迷いにくくなります。

    目的別の向き・不向きを整理すると、選択の基準がはっきりします。

    こんな人・目的 向いている手段 理由
    支出のクセを見直したい 手書き 書く実感で無駄遣いに気づきやすい
    自分だけの費目で管理したい 手書き 費目を自由に設計できる
    口座やカードが多く入力を減らしたい アプリ 口座連携・レシート撮影で自動記録
    グラフで支出を分析したい アプリ 自動でグラフ化・集計
    意識づけと集計を分けたい 手書き+アプリ併用 紙で意識・アプリで集計と役割分担

    併用する場合は、日々の支出は手書きで意識づけし、口座やカードの引き落としはアプリの連携機能に任せる形が現実的です。現金払いは手書きで実感を残し、キャッシュレス払いはアプリで自動集計すると、それぞれの弱点を補い合えます。まず手書きで数週間試し、集計の手間が気になったらアプリを足す、という順序なら、いきなり両方に手を出して挫折するリスクも避けられます。逆に、レシート撮影の自動入力から始めて、支出を意識したい費目だけ手書きに切り出す進め方もあります。

    手書きが特に効くのは、支出の使いすぎを自覚したい時期です。ボーナス後や生活が変わった直後など、お金の使い方が乱れやすいタイミングでは、一件ずつ手で書く負荷そのものが「本当に必要な出費か」を考える一拍になります。反対に、家計の流れがすでに安定していて記録の手間を減らしたい人は、アプリの自動化に寄せたほうが続きます。つまり、いま自分が「支出を締め直したい局面」か「維持できていて省力化したい局面」かで、力を入れる手段は変わってきます。

    家計管理の土台は、若いうちに身につけるほど後の資産形成に効いてきます。金融リテラシー調査では、金融の正誤問題(25問)の全体正答率は55.7%で、金融教育を受けた人ほど正答率が高く、望ましい金融行動をとる割合も高いという結果が出ています(金融リテラシー調査2022(金融広報中央委員会)、2022年7月公表)。家計簿はその第一歩にあたるため、手段にこだわりすぎず、続けられる形で始めるのが現実的です。若い世代の家計管理と貯蓄の考え方は、20代 貯金についてはこちらで具体的に扱っています。

    手書き家計簿のよくある質問(FAQ)

    Q1. 手書き家計簿は毎日つけないと意味がない?
    毎日でなくても問題ありません。大切なのは記録の頻度より継続です。レシートを週1回まとめて書く方法でも、月末に費目ごとの傾向はつかめます。まずは負担の少ないペースで、途切れさせないことを優先してください。慣れてきたら記入の頻度を上げていくと、支出への意識も自然に高まります。

    Q2. 手書きとアプリは併用してもいい?
    併用は有効な選択肢です。紙で日々の支出を意識づけし、集計や口座連携はアプリに任せると、それぞれの強みを活かせます。実際に、現金払いは手書き・キャッシュレス払いはアプリ、と支払い方法で使い分ける運用は続けやすい形の一つです。

    Q3. 手書き家計簿が続かない一番の理由は?
    最大の理由は「面倒」、つまり記入と集計の作業負担です(東証マネ部(JPX)、2021年調査)。費目を4〜6個に絞り、1回の記入を5分で終わる分量にすると、負担が下がって続けやすくなります。完璧を求めず、抜けた日があっても再開できる余白を残すことも効果的です。

    Q4. ノートは何を選べばいい?
    書き方に迷わないものが続きます。自由度重視なら罫線ノート、金額を揃えやすい方眼、費目が印刷済みで迷わない家計簿専用ノートが候補です。最初は安価なノートで試し、自分の書き方が固まってから買い替えても構いません。

    Q5. クレジットカードや電子マネーはどう書けばいい?
    使った日に金額を書き、実際の引き落とし日と区別しておくのがおすすめです。カード払いは後日まとめて請求されるため、使った時点で記録しないと支出の実感がずれます。カード・電子マネーの費目を別に立てておくと、キャッシュレスの使いすぎにも気づきやすくなります。

    Q6. エクセルとの違いは?
    手書きは書く実感と自由度、エクセルは自動計算と再利用が強みです。数字を体で覚えたい人は手書き、関数で集計を自動化したい人はエクセルが向いています。手書きで習慣がついてからエクセルに移す、という進め方も無理がありません。

    Q7. 現金をあまり使わない場合でも手書きは向いている?
    キャッシュレス中心の人でも手書きは使えます。カードや電子マネーの利用履歴はアプリや明細で確認できるため、手書き側では「意識して減らしたい費目」だけを書き写す形が現実的です。すべての支出を手で書き写すのではなく、外食費や娯楽費など気になる費目に絞れば、キャッシュレスでも手書きの気づきは得られます。

    まとめ

    手書き家計簿は、費目を絞って週1でまとめ書きし、月1で振り返る4ステップで無理なく始められます。続かない主因は「面倒」という作業負担にあるため、費目を減らし記入のハードルを下げて、毎日ノートを開く回数を増やすことが継続の近道です。手書きとアプリは優劣ではなく、支出の実感を取るか手間の削減を取るかという目的で選び、迷うなら併用から始めれば失敗しにくくなります。家計簿を含めたお金の管理を基礎から総まとめしたい方は、家計簿アプリの基礎からの総まとめはこちらで全体像を確認してください。

    家計簿は続けてこそ意味を持ちますが、記録の先にある「貯める・増やす」の一歩でつまずく人も多くいます。当社のABCashでは、家計管理からNISAや投資までを専属コンサルタントがマンツーマンで伴走し、金融商品の販売はしない中立的な立場でサポートしています。手書きかアプリかの相談から、家計の課題整理まで、まずは無料体験で確かめてください。

    \ お金の疑問を無料で相談 /

    家計簿の続け方や次の一歩を、専属コンサルタントに直接確認できます。
  • 貯蓄とは?貯金との違いといくら貯めるべきかの考え方

    貯蓄とは、預貯金に加えて保険や有価証券まで含め、将来に備えてお金を蓄えること全般を指し、現金や預貯金だけを指す「貯金」より広い概念です。この記事では、貯蓄と貯金・預金・投資の違いから、平均額の実態、いくらをどう貯めればよいかの考え方までを、公的統計をもとに整理します。家計全体の整理から見たい方は、家計簿アプリの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 累計9万人が受講した実績 /

    貯蓄の考え方が固まらない段階でも、家計の現状を専属コンサルタントに無料で相談できます。

    貯蓄とは?意味と対象になるお金の範囲

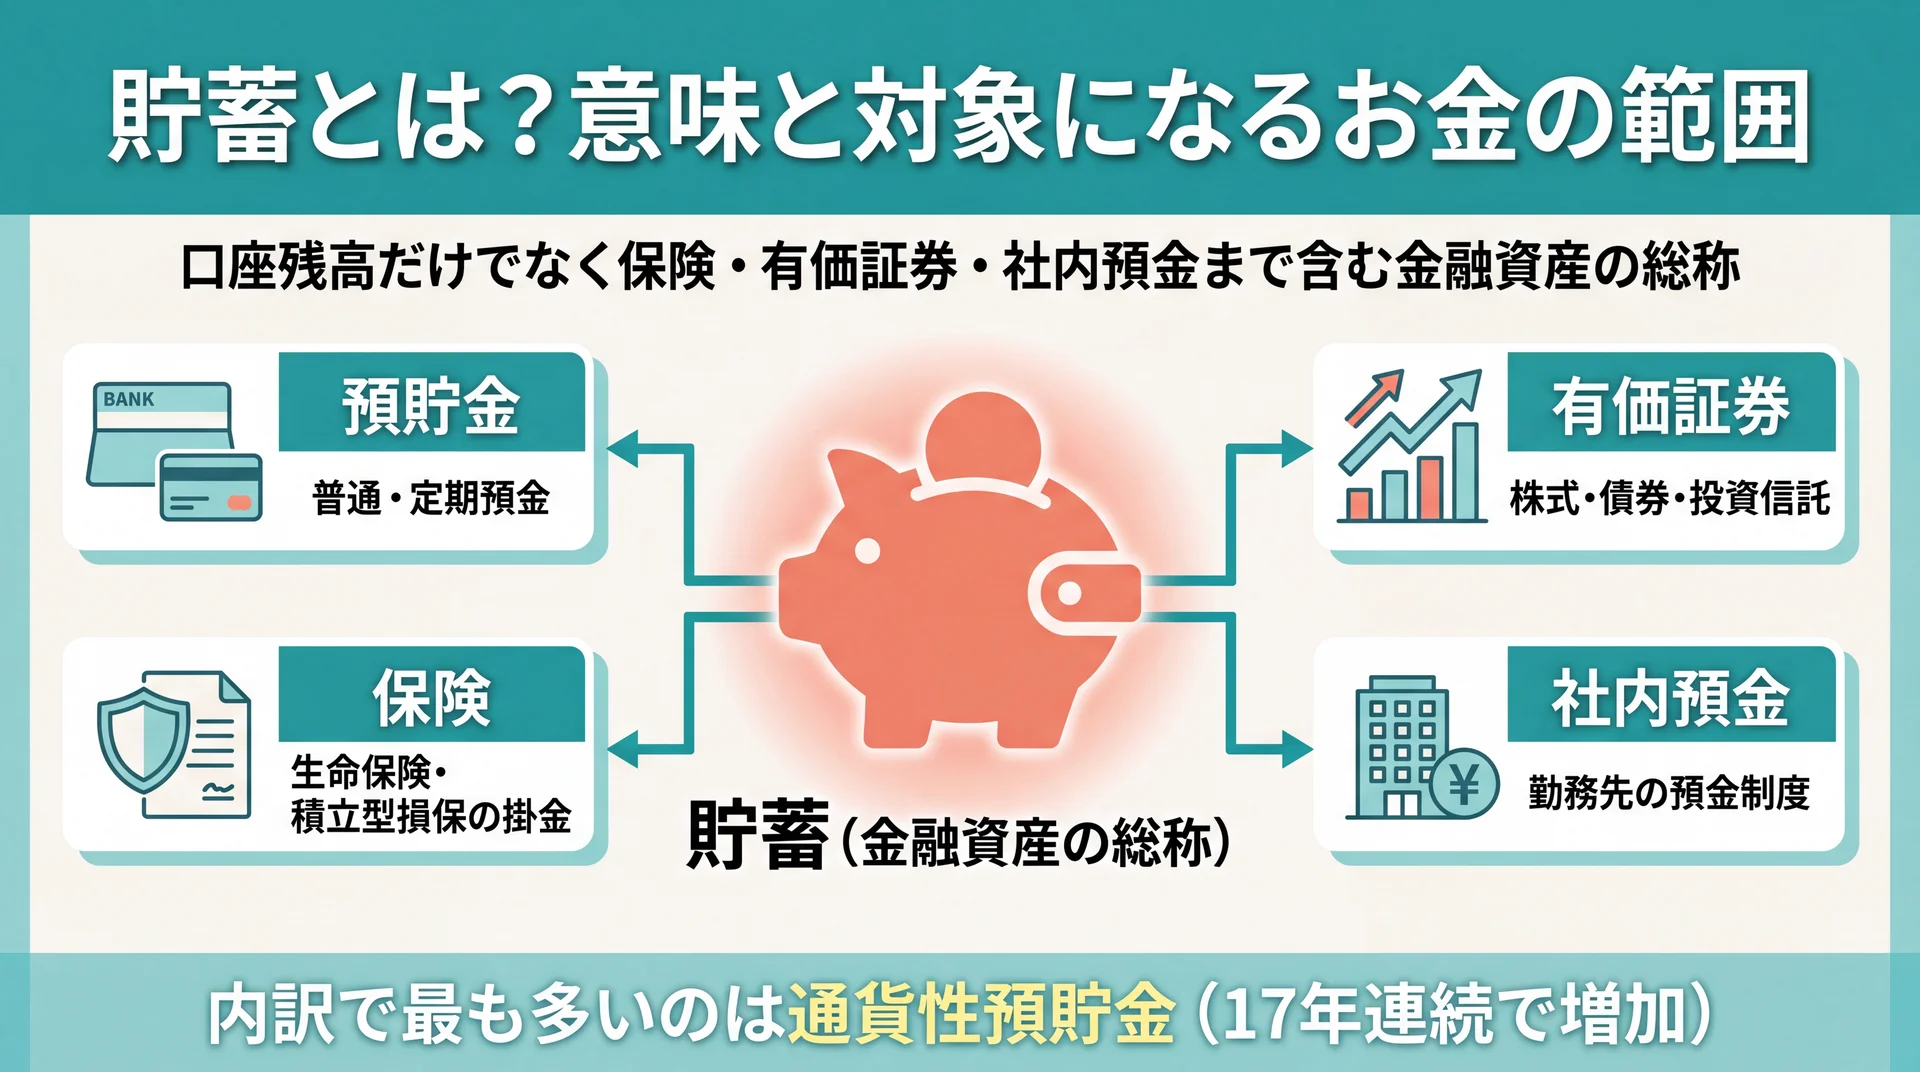
    預貯金・保険・有価証券・社内預金の4区分を中央に集約した貯蓄の対象範囲図
    貯蓄は口座残高だけでなく保険・有価証券・社内預金まで含む金融資産の総称(出典: 総務省統計局 家計調査の定義を基に当社作成)

    貯蓄とは、将来に備えて金融資産を蓄えることを指し、預貯金だけでなく保険や有価証券まで含む点が特徴です。総務省「家計調査(貯蓄・負債編)」では、貯蓄を金融機関への預貯金に加え、生命保険・積立型損害保険の掛金、株式・債券・投資信託などの有価証券、社内預金までを合計した金融資産としてとらえています(総務省統計局 家計調査、2026年7月時点)。

    貯蓄の意味と目的

    貯蓄の目的は、大きく「不測の事態への備え」と「将来の目標への準備」の2つに分かれます。病気やケガ、失業といった収入が途絶えるリスクに備える資金と、住宅購入・教育・老後といったライフイベントに向けた資金では、必要な金額も貯め方も変わります。目的を先に決めることで、「なんとなく貯める」状態から「いつまでにいくら」という具体的な行動に変わります。

    貯蓄は生活を守る土台であると同時に、後述する「増やす」手段に踏み出すための出発点でもあります。まずは何のために貯めるのかを言葉にすることが、続く判断の精度を左右します。目的があいまいなまま金額だけを追うと、貯めては取り崩すことを繰り返しやすくなります。

    貯蓄に含まれるお金の範囲

    貯蓄に含まれるお金は、手元の現金や銀行預金にとどまりません。総務省の家計調査では、普通預金・定期預金などの預貯金、生命保険や積立型損害保険の掛金(掛け捨て型は除く)、株式や投資信託などの有価証券、勤務先の社内預金などをまとめて貯蓄として集計しています(総務省統計局、2026年7月時点)。

    つまり、「銀行口座にいくらあるか」だけでなく、保険や投資商品として保有している資産も含めて全体を把握することが、自分の貯蓄を正しく見積もる第一歩です。口座残高だけを見て「貯蓄が少ない」と感じている人でも、積立型の保険や社内預金を合わせると実態は違うことがあります。

    貯蓄の内訳で最も多いのは預貯金

    貯蓄の中身をみると、最も大きな割合を占めるのは普通預金などの通貨性預貯金で、近年も増加が続く傾向にあります(総務省統計局、2026年7月時点)。すぐに動かせる預貯金を厚めに持つ傾向は、低金利のもとでも「必要なときに使える安心」を優先する家計の姿を映しています。

    一方で、有価証券のような増やす資産の割合は世帯によって差が大きく、貯蓄の中身は人によって大きく異なります。だからこそ、総額だけでなく「何で持っているか」という内訳まで把握することが、次の一手を考える材料になります。

    なぜ今、貯蓄が重視されているのか

    近年、貯蓄の重要性があらためて語られる背景には、物価上昇と長寿化があります。物価が上がると、同じ金額で買えるものが減るため、現金をただ置いておくだけでは実質的な価値が目減りしていきます。一方で平均寿命が延び、退職後の生活期間が長くなったことで、公的年金だけに頼らない自助努力の資金づくりが意識されるようになりました。

    こうした環境では、「貯める」だけでなく「増やす」手段も含めて資産全体をどう配分するかが問われます。だからこそ、預貯金・保険・投資までを含む貯蓄という広い視点で考えることに意味があります。次の章で、それぞれの言葉の違いを整理します。

    貯蓄と貯金・預金・投資は何が違う?

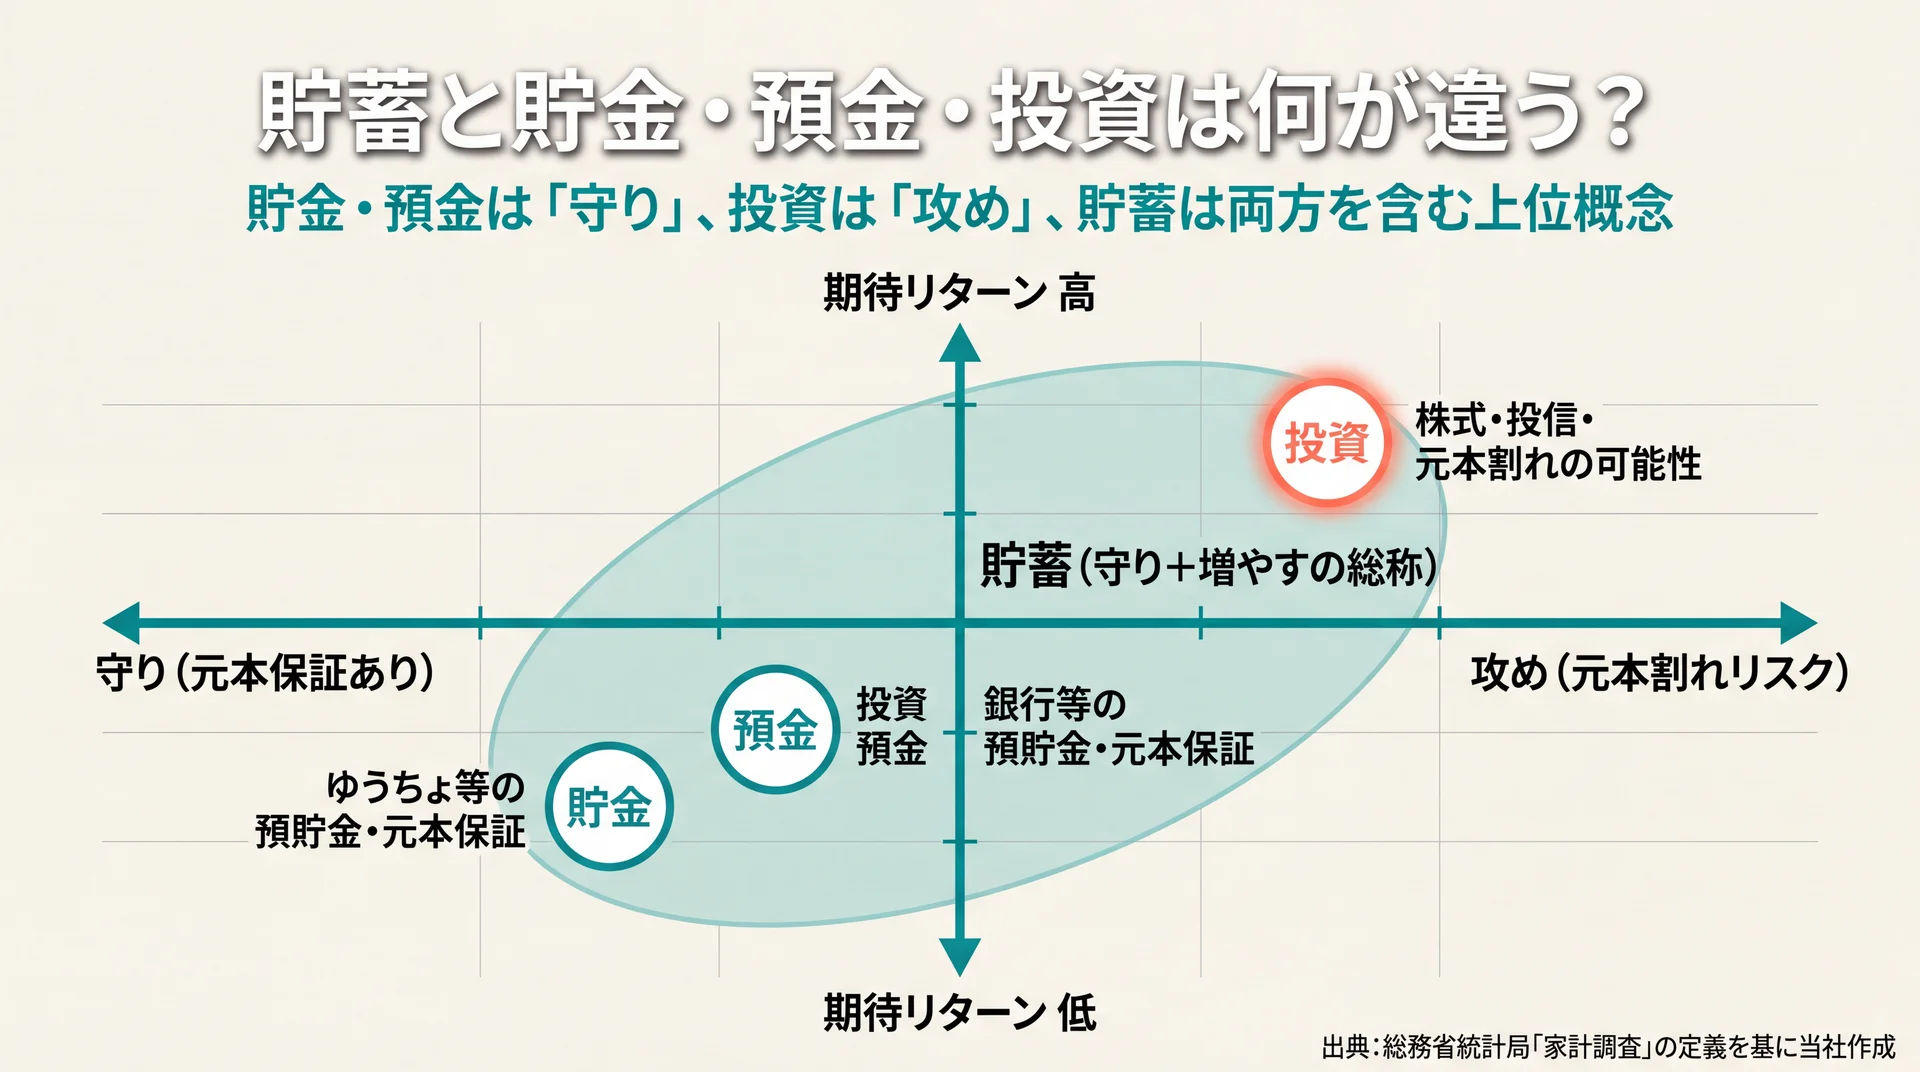
    元本保証と期待リターンの2軸で貯金・預金・投資を配置し貯蓄が全体を包む位置関係図
    守り(貯金・預金)と攻め(投資)を貯蓄が包含する関係を2軸で整理(出典: 総務省統計局 家計調査の定義を基に当社作成)

    貯蓄と貯金・預金の違いは対象範囲にあり、貯金・預金は現金や銀行預金を指すのに対し、貯蓄は保険や有価証券まで含む上位概念です。一方で投資は「増やすこと」を目的にお金を運用する行為で、元本保証がない点が預貯金と大きく異なります。言葉が似ているため混同されがちですが、守りと攻めのどこに位置づくかで整理すると理解しやすくなります。

    貯金・預金との違い(狭い概念)

    貯金と預金は、いずれも金融機関にお金を預けて「貯める」行為を指し、日常ではほぼ同じ意味で使われます。厳密には、ゆうちょ銀行・農業協同組合などに預けるものを「貯金」、銀行・信用金庫などに預けるものを「預金」と呼び分けますが、どちらも元本が保証され、いつでも引き出せる流動性の高さが共通点です。普通預金と定期預金の違いのように、引き出しやすさと金利のバランスで種類が分かれますが、いずれも元本が守られる点は変わりません。

    これに対して貯蓄は、その預貯金に保険や有価証券を加えたより広い金融資産の総称です。口座での貯め方を深めたい方は、貯金についてはこちらで預貯金そのものの貯め方を詳しく解説しています。ここでは貯蓄という上位概念の中で貯金がどの位置にあるかを押さえておけば十分です。

    貯蓄と投資の違い(守りと攻め)

    貯蓄と投資の最大の違いは、元本保証の有無とお金に持たせる役割です。預貯金を中心とした貯蓄は元本が守られ、必要なときにすぐ使える「守り」の資産です。一方の投資は、株式や投資信託などで値上がり益や配当を狙う「攻め」の行為で、元本割れの可能性がある代わりに、預貯金より高いリターンを期待できます。

    どちらが優れているという話ではなく、役割が異なります。元本保証のある貯蓄は安心感がありますが、物価が上がる局面では現金の実質的な価値が目減りする面もあります。反対に投資は増やせる可能性がある一方でリスクを伴います。この両者を組み合わせる考え方は後の章で扱います。なお、個別の商品選びは各自の状況で最適解が変わるため、判断に迷う場合はファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    貯蓄・貯金・預金・投資の違いを一覧で整理

    4つの言葉を、対象・元本保証・主な目的・リスクという同じ評価軸で並べると、位置づけの違いが明確になります。

    用語 対象になるお金 元本保証 主な目的 リスク
    貯蓄 預貯金+保険+有価証券など全般 一部(現金部分) 守る+増やすの総称 内訳による
    貯金 現金・ゆうちょ等の預貯金 あり 守る(貯める) ほぼなし
    預金 銀行等の預貯金 あり 守る(貯める) ほぼなし
    投資 株式・投資信託・債券など なし 増やす 元本割れの可能性

    データ出典: 貯蓄の範囲は総務省統計局「家計調査」の定義を基に当社作成(2026年7月時点)

    このように、貯金・預金は貯蓄の一部であり、投資は貯蓄の「増やす」部分を担う手段だと整理できます。言葉の違いを押さえる目的は、自分の資産を守りと攻めのどちらにどれだけ配分するかを判断できるようにすることにあります。

    平均貯蓄額はいくら?平均と中央値のギャップから読む

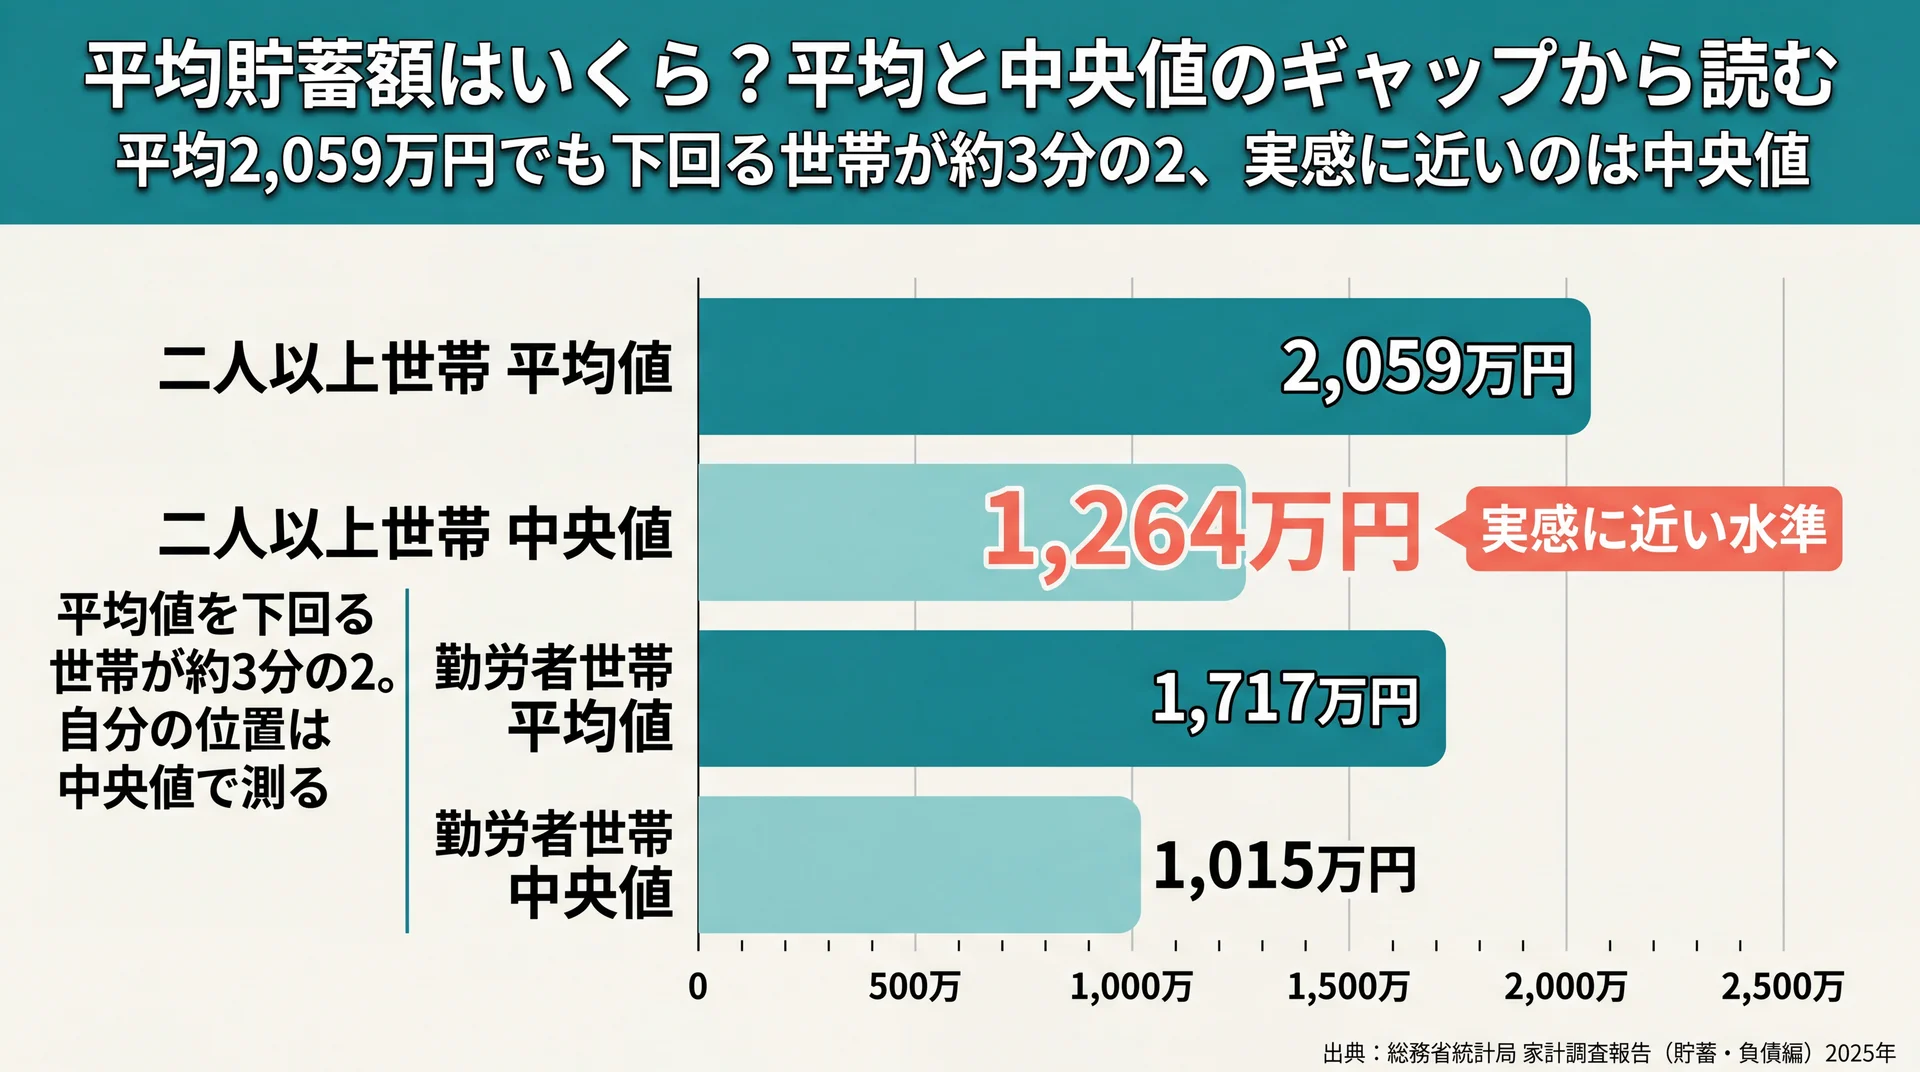
    二人以上世帯と勤労者世帯の平均値・中央値を比較し中央値1,264万円を強調した貯蓄額の棒グラフ
    平均2,059万円でも下回る世帯が約3分の2、実感に近いのは中央値1,264万円(出典: 総務省統計局 家計調査報告(貯蓄・負債編)2025年)

    平均貯蓄額は二人以上の世帯で2,059万円ですが、平均を下回る世帯が約3分の2を占めるため、平均だけで自分の位置を測るのは実態とずれます。中央値は1,264万円で、平均より800万円ほど低くなっています(総務省統計局 家計調査報告(貯蓄・負債編)2025年、2026年7月時点)。数字の見方を知っておくことが、自分の貯蓄を冷静に評価する前提になります。

    二人以上世帯の平均は2,059万円・中央値は1,264万円

    総務省の家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果によると、二人以上の世帯の1世帯当たり貯蓄現在高(平均値)は2,059万円で、7年連続の増加となり、比較可能な2002年以降で最多でした(総務省統計局、2026年7月時点)。一方、貯蓄保有世帯の中央値は1,264万円です。

    平均値と中央値がこれほど離れるのは、一部の資産が多い世帯が平均を押し上げるためです。中央値は貯蓄額を少ない順に並べたときちょうど真ん中に位置する世帯の額を示すため、多くの人の「実感に近い水準」は中央値のほうだといえます。

    年 平均値 中央値 貯蓄年収比
    2023年 1,904万円 1,107万円 296.6%
    2024年 1,984万円 1,189万円 302.4%
    2025年 2,059万円 1,264万円 302.3%

    データ出典: 総務省統計局「家計調査報告(貯蓄・負債編)」2025年平均結果(二人以上の世帯)を基に当社作成(2026年7月時点)

    働く世帯の貯蓄はどのくらい?

    二人以上世帯全体の数字には、退職金を受け取った高齢世帯なども含まれるため、現役で働く世帯の実感とはずれます。家計調査で勤労者世帯(二人以上世帯の56.2%)に絞ると、貯蓄現在高の平均値は1,717万円、中央値は1,015万円で、世帯全体より少なくなっています(総務省統計局、2026年7月時点)。

    勤労者世帯の貯蓄年収比は208.4%で、年収の約2倍の貯蓄という水準です。世帯全体の302.3%より低いのは、まだ資産形成の途中にある現役層が多いためと考えられます。自分の状況に近い区分の数字を見ることが、平均に振り回されないための実務的なコツです。年代別の細かな貯金額を知りたい場合は貯金についてはこちらで確認できます。

    貯蓄だけでなく負債も合わせて見る

    貯蓄額を評価するときは、住宅ローンなどの負債もあわせて見る必要があります。家計調査では、二人以上世帯の負債現在高は675万円で、その大半を住宅・土地のための負債が占めています(総務省統計局、2026年7月時点)。貯蓄が多くても負債がそれを上回れば、実質的な資産(純資産)は小さくなります。

    とくに住宅ローンを抱える現役世帯では、貯蓄と負債の差し引きで家計の健全性を見るほうが実態に近い判断ができます。「貯蓄額」という表の数字だけでなく、負債を差し引いた純資産で捉えることが、見せかけの安心に陥らないための視点です。

    なぜ「平均」で判断してはいけないのか

    一般に「平均貯蓄額」は話題になりやすい数字ですが、平均だけを基準にすると多くの人が実態を見誤ります。家計調査でも、貯蓄現在高が平均値の2,059万円を下回る世帯が約3分の2を占めると報告されています(総務省統計局、2026年7月時点)。つまり、平均を下回っていても珍しいことではありません。

    データからいえるのは、自分の貯蓄を評価するときは平均ではなく中央値や自分の目的額を基準にすべきだということです。平均と比べて落ち込む必要はなく、次の章で扱う「いくら必要か」という目的からの逆算のほうが、行動につながる判断材料になります。

    貯蓄はいくらあればいい?目的から逆算する考え方

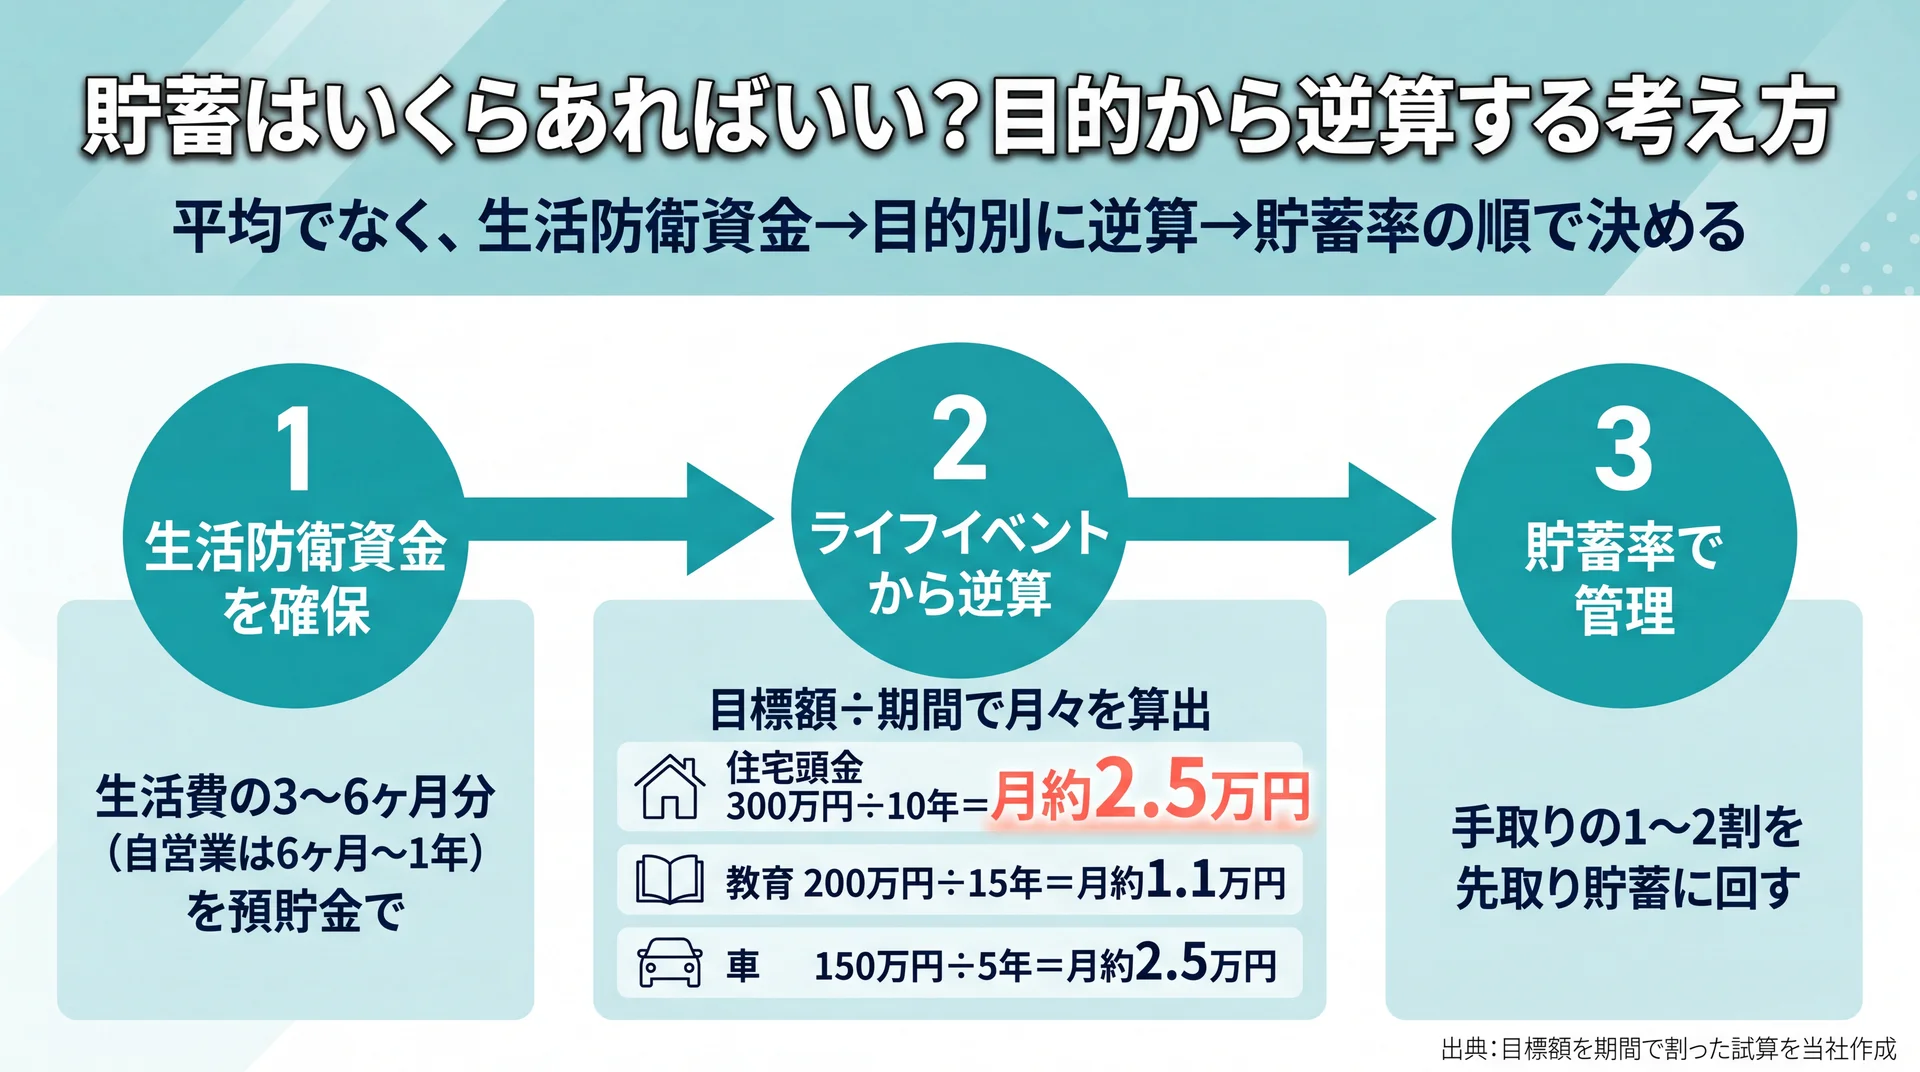
    生活防衛資金の確保から目的別逆算・貯蓄率管理までの3ステップで貯蓄目標を決める意思決定フロー図
    平均でなく、生活防衛資金の確保から逆算して月々の貯蓄額を決める手順(出典: 目標額を期間で割った試算を当社作成)

    貯蓄の目標額は「平均に合わせる」のではなく、生活防衛資金と将来の目的から逆算して決めるのが基本です。まず生活費の数ヶ月分を守りの資金として確保し、その上でライフイベントに必要な額を期間で割って月々の目標を出す、という順序で考えると無理がありません。ここでは金額の目安ではなく、決め方の枠組みを整理します。

    まず生活防衛資金を確保する

    貯蓄の最初の目標は、収入が途絶えても生活を維持できる「生活防衛資金」です。一般的な目安として、会社員なら生活費の3〜6ヶ月分、収入が変動しやすい自営業やフリーランスなら6ヶ月〜1年分を確保しておくと安心とされています。これはあくまで目安で、家族構成や固定費によって適切な額は変わります。

    生活防衛資金は、増やすことよりもすぐに引き出せることが重要なため、投資ではなく預貯金で確保するのが基本的な考え方です。ここが土台として固まってはじめて、余剰資金を増やす段階に進めます。逆に、この土台がないまま投資を始めると、急な出費のたびに運用を取り崩すことになり、計画が崩れやすくなります。

    ライフイベントから目標額を決める

    生活防衛資金の次は、住宅・教育・老後などのライフイベントから必要額を逆算します。目的・金額・期間の3つをセットで決めることで、毎月いくら貯めればよいかが具体的な数字になります。たとえば以下のように、目標額を期間で割ると月々の目安が見えてきます。

    目的 目標額の例 期間 月々の目安
    住宅の頭金 300万円 10年 約2.5万円
    教育資金の一部 200万円 15年 約1.1万円
    車の購入 150万円 5年 約2.5万円

    データ出典: 目標額を期間で割った試算(金利・運用益は考慮しない単純計算)を当社作成

    複数の目的がある場合は、時期が近いものから優先順位をつけると管理しやすくなります。目的があいまいなまま「できるだけ貯める」を続けると、途中で使途が定まらず取り崩してしまいやすいため、金額より先に目的を言語化することがポイントです。

    貯蓄が続かないときに見直すこと

    貯蓄が思うように進まない原因の多くは、意志の弱さではなく仕組みの不在にあります。使った後に残った額を貯めようとすると、その月の支出しだいで貯蓄額が変わり、ゼロになる月も出てきます。対策は、先に貯める額を決めて自動で分けることと、支出の全体像を把握することの2つに集約されます。

    目標が高すぎて続かない場合は、まず達成できる小さな額に下げ、成功体験を積んでから引き上げると、習慣として定着しやすくなります。続けられる仕組みを作ることが、金額の大きさより優先されるのは、貯蓄が一度きりではなく長く続ける行動だからです。

    貯蓄年収比という「収入比で測る」視点

    貯めた総額そのものだけでなく、収入に対してどれだけ貯まっているかを見る「貯蓄年収比」という視点もあります。家計調査では、二人以上世帯の貯蓄年収比(貯蓄現在高が年間収入の何倍かを示す比率)は302.3%で、平均的な世帯は年収のおよそ3倍の貯蓄を持っている計算です(総務省統計局、2026年7月時点)。

    これは残高(ストック)の目安ですが、日々の実践では「毎月の手取りの何割を貯蓄に回すか」という貯蓄率のほうが行動しやすい指標です。一般には手取りの1〜2割を先取りで貯蓄に回すことが一つの目安とされます。残高を年収比で確認しつつ、毎月の貯蓄率で管理するという二段構えが、収入水準に左右されずに続けるコツになります。

    \ 家計から投資まで個別に伴走 /

    「貯める」で迷ったら、増やす選択肢まで含めて自分に合う進め方を無料体験で確かめられます。

    貯蓄を無理なく続けるにはどうすればいい?

    貯蓄を続けるコツは、意志の力に頼らず「先に貯める仕組み」を作り、家計を把握して貯蓄率を上げることにあります。残ったお金を貯めようとすると使ってしまいやすいため、給与から自動的に分ける仕組みが有効です。その上で、貯めた資金の一部を増やす手段に回すと、貯蓄全体の成長スピードが変わります。

    先取り貯蓄で「貯まる仕組み」を作る

    先取り貯蓄とは、収入が入った時点で決めた額を貯蓄用口座へ先に移し、残りで生活する方法です。使った後に残った額を貯める「あまり貯金」と違い、貯蓄額が先に確定するため、意志の強さに左右されずに続けられます。勤務先の財形貯蓄や銀行の自動積立を使えば、毎月手作業で移す手間もかかりません。

    ポイントは、生活口座と貯蓄口座を物理的に分けることです。同じ口座にあると「使えるお金」と錯覚しやすいため、目に触れない場所へ自動で移す設計にすると、貯蓄が生活費に混ざりません。最初は無理のない少額から設定し、家計に余裕が出たら段階的に増やすと、生活を圧迫せずに続けられます。

    家計を把握して貯蓄率を上げる

    貯蓄率を上げるには、収入を増やすか支出を減らすかのどちらかですが、すぐ着手できるのは支出の把握です。何にいくら使っているかが見えないと、削れる固定費や無駄な変動費に気づけません。家計簿アプリでも手書きでも、まずは1ヶ月の支出を記録して全体像をつかむことが出発点になります。手書きで続けたい方は家計簿 手書きについてはこちらで方法を解説しています。

    記録の目的は、細かく管理することそのものではなく、削れる支出とそうでない支出を見分けることにあります。まずはざっくりでもよいので、1ヶ月分の支出を「固定費」と「変動費」に分けてみると、優先して手をつけるべき項目が見えてきます。

    固定費から見直すと効果が続く

    支出を減らすときは、変動費より固定費から見直すほうが効果が長続きします。通信費・保険料・住居費・サブスクリプションなどの固定費は、一度削減すれば毎月自動的に節約が続くためです。反対に、食費や娯楽費などの変動費を我慢で削る方法は、ストレスがたまりやすく長続きしにくい傾向があります。

    たとえば、使っていないサブスクの解約や、通信プランの見直しは、生活の満足度を大きく下げずに支出を圧縮できます。固定費の削減で生まれた余剰を、そのまま先取り貯蓄の増額に回すと、我慢に頼らずに貯蓄率を高められます。

    少額から「増やす」を試す制度もある

    守りの貯蓄が整ったら、増やす手段を少しずつ試す段階に進みます。増やす手段のなかには、税制優遇を使って少額から始められる制度もあり、毎月一定額を積み立てる方法は購入時期を分散できるため、価格変動の影響を平準化しやすいとされます。

    ただし、投資には元本割れの可能性があり、制度ごとに引き出しの条件も異なります。どの制度が自分の目的に合うかは、家計の状況やライフプランによって変わるため、仕組みを理解したうえで無理のない金額から試すことが大切です。制度の詳細や商品選びで迷う場合は、中立的な立場の専門家に相談すると判断の助けになります。

    「貯める」と「増やす」を組み合わせる

    生活防衛資金が確保できたら、余剰資金の一部を「増やす」手段へ回す段階に進みます。すべてを預貯金に置くとインフレで実質価値が目減りする可能性がある一方、すべてを投資に回すと必要なときに取り崩せないため、守りの預貯金と攻めの運用を目的別に配分するのが現実的な考え方です。

    もっとも、貯めることには慣れていても、増やす段階でどの制度・商品から手をつければよいか分からず立ち止まってしまうことがあります。当社のABCashは、家計管理からNISA・iDeCo・投資信託までを一つのカリキュラムで扱い、専属コンサルタントがマンツーマンで伴走します。金融商品を販売しない中立的な立場で、これまでに累計9万人以上が受講し、トレーニング満足度は95%に達しています。「貯める」から「増やす」への一歩を、専門家と一緒に踏み出せる環境を整えています。

    「貯める仕組み」で土台を作り、目的別に「増やす」を重ねることが、貯蓄を続けながら資産を育てる基本の形です。

    貯蓄に関するよくある質問

    貯蓄と貯金はどちらの言葉を使えばいい?

    日常会話ではどちらを使っても問題ありませんが、意味を区別すると管理に役立ちます。預貯金だけを指すなら「貯金」、保険や投資も含めた資産全体を指すなら「貯蓄」を使うと正確です。家計全体を設計するときは、口座残高だけでなく保険や有価証券も含めた「貯蓄」の視点で考えると、資産の全体像を見落としません。

    貯蓄はゼロ・少額からでも始められる?

    始められます。家計調査でも平均を下回る世帯が約3分の2を占めており、少額からのスタートは珍しくありません(総務省統計局、2026年7月時点)。まずは月数千円でも先取り貯蓄を設定し、生活防衛資金づくりから始めるのが無理のない進め方です。金額よりも、貯まる仕組みを先に作ることが続けるうえで重要になります。

    貯蓄は手取りの何割を目安にすればいい?

    一般的な目安として、手取りの1〜2割を先取りで貯蓄に回す考え方が広く知られています。ただし、家賃や家族構成によって適切な割合は変わるため、唯一の正解はありません。まずは無理なく続く割合から始め、固定費の見直しで余裕が出たら少しずつ引き上げると、家計を圧迫せずに貯蓄率を高められます。

    貯蓄と投資はどちらを優先すべき?

    まずは生活防衛資金にあたる貯蓄を優先し、その土台ができてから投資を検討するのが基本的な順序です。急な出費に備える資金がないまま投資を始めると、値下がり時に取り崩さざるを得なくなり、損失が確定しやすくなります。生活費の数ヶ月分を預貯金で確保したうえで、余剰資金の範囲で少額から増やす手段を試すと、リスクを抑えながら資産形成に進めます。個別の配分は状況によって異なるため、判断に迷う場合は専門家への相談が有効です。

    家計簿アプリを軸にした貯蓄・家計管理の全体像は、家計簿アプリの基礎からの総まとめはこちらで確認できます。

    まとめ

    貯蓄とは、預貯金に保険や有価証券まで含めて将来に備える金融資産の総称で、預貯金に限られる貯金より広く、増やすことを目的とする投資とも役割が異なります。平均貯蓄額は二人以上世帯で2,059万円ですが、平均を下回る世帯が約3分の2を占めるため、平均ではなく中央値や自分の目的額を基準にすることが実態に合った判断につながります(総務省統計局、2026年7月時点)。

    進め方としては、生活防衛資金を先に確保し、ライフイベントから目標額を逆算したうえで、先取り貯蓄で貯まる仕組みを作るのが基本です。土台ができたら、守りの預貯金と攻めの運用を目的別に組み合わせ、「貯める」から「増やす」へ広げていくと、貯蓄を続けながら資産を育てられます。何から手をつけるか迷ったときは、家計と資産の全体像を専門家と整理するところから始めてみてください。

    \ お金の全体像を体験で整理 /

    家計と資産の全体像を、60〜80分程度の無料体験でまとめて整理できます。

  • 貯金とは?貯め方の基本と続けるコツをわかりやすく解説

    貯金とは、当面使う予定のないお金を計画的に口座へ蓄えることです。効率よく貯める鍵は、収入から先に貯金分を取り分ける「先取り」と、使う口座と貯める口座を分けることの2点にあります。貯金・貯蓄・預金という言葉は日常では同じように使われますが、対象とする範囲には違いがあり、その整理が「どこにいくら貯めるか」を考える出発点になります。

    家計簿アプリを使った家計管理の全体像は、家計簿アプリの全体像を整理した完全ガイドで体系的に確認できます。貯金はその家計管理の成果を積み上げる部分にあたり、まず言葉の定義から押さえると全体像がつかみやすくなります。

    \ 累計9万人が学んだお金の習慣 /

    家計から投資まで、専属コンサルタントがマンツーマンで伴走します。

    貯金とは?貯蓄・預金との違いをわかりやすく解説

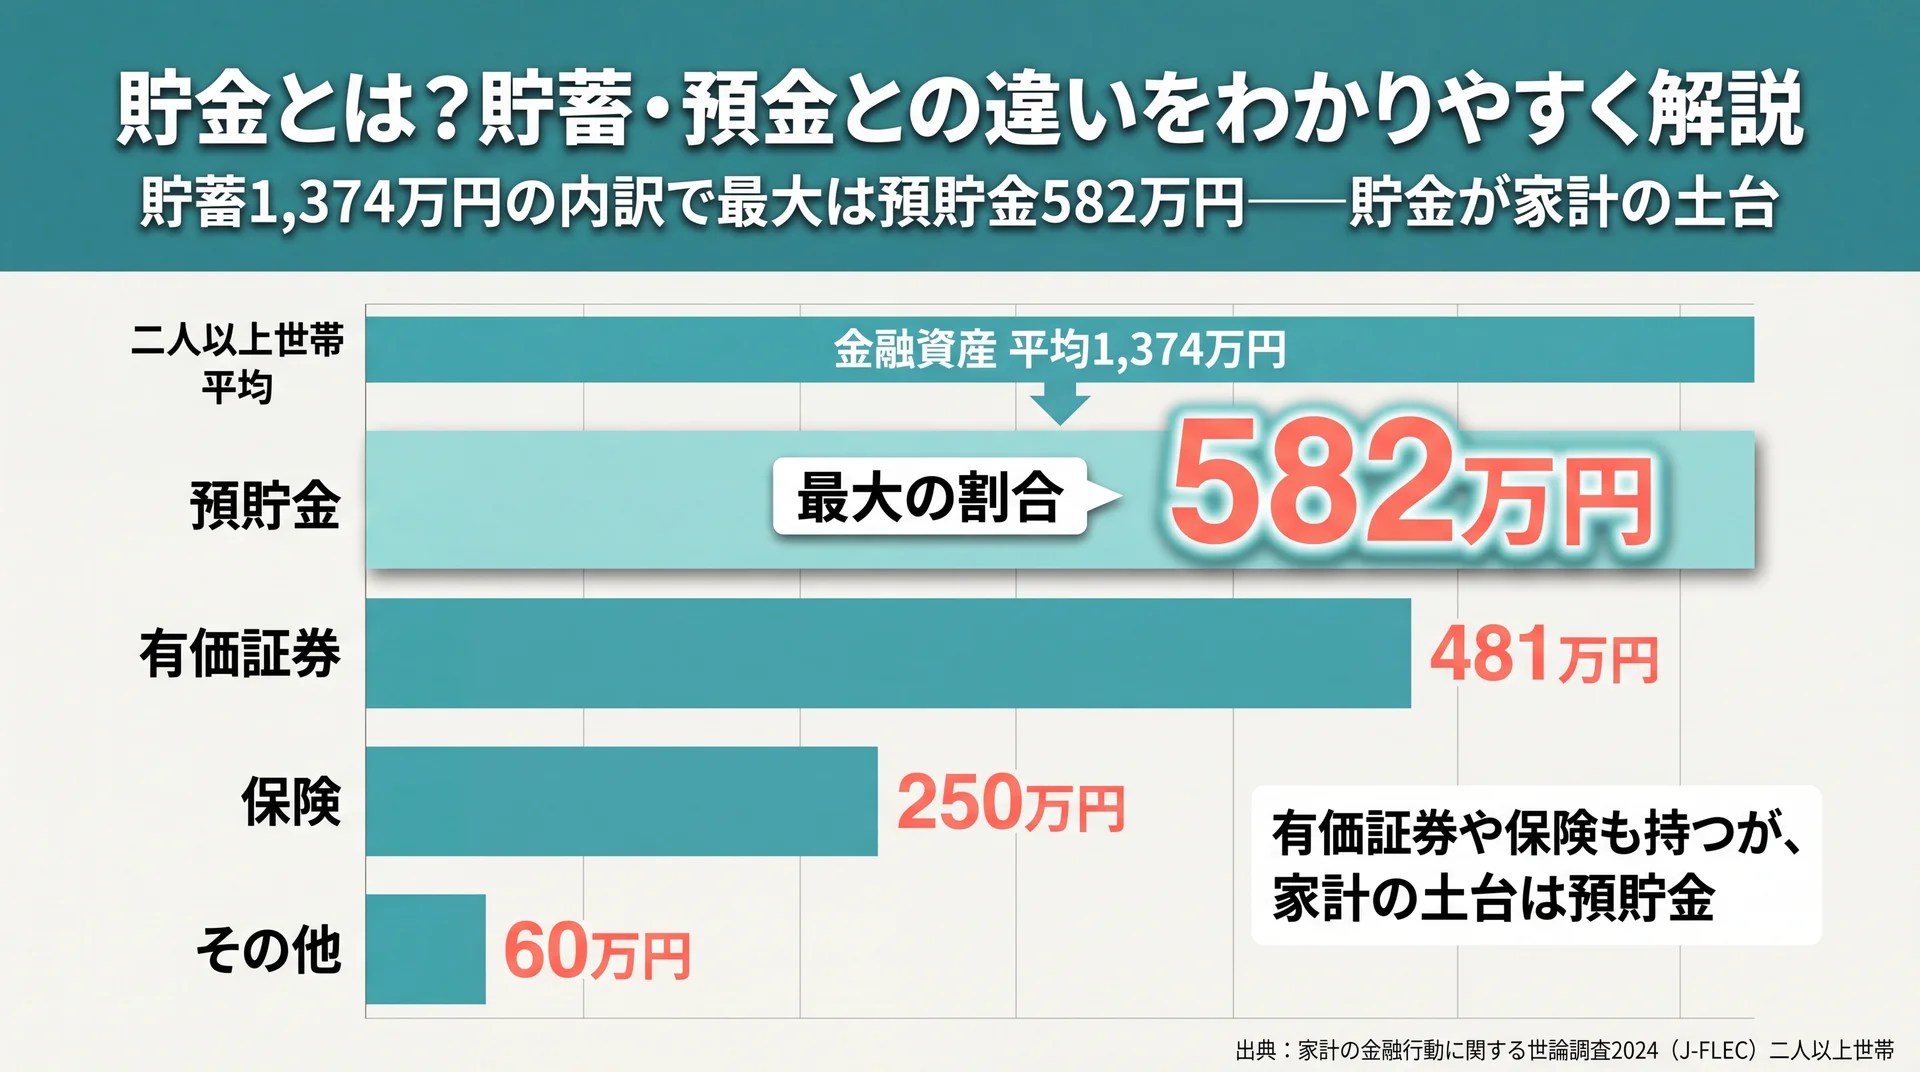
    二人以上世帯の金融資産1,374万円のうち預貯金582万円が最大を占める内訳を示す棒グラフ
    貯蓄1,374万円の内訳で預貯金が最大。保険や有価証券も持つが、家計の土台は貯金にある(出典: 家計の金融行動に関する世論調査2024〈J-FLEC〉二人以上世帯)

    貯金とは、生活費として使う予定のないお金を口座などに蓄える行為とその金額を指します。「貯蓄」は預貯金に保険や有価証券まで含めた金融資産全体を指す広い言葉で、「預金」は預け先による呼び名の違いという点が、3つの言葉の関係です。

    まず言葉の範囲を押さえると、その後の「どこに置くか」の判断が整理しやすくなります。貯金と貯蓄と預金を同じ意味で使い、保険や投資信託を「貯めているお金」に含めるべきか迷う場面もあります。当社のABCash(エービーキャッシュ)でも、家計の相談ではここを最初に切り分けて整理します。言葉の範囲を分けて考えることが、貯金の第一歩になります。

    貯金・貯蓄・預金は何が違う?

    貯金・貯蓄・預金は、対象の広さと預け先で使い分けられます。貯蓄は金融資産全体を指し、貯金・預金はそのうち預貯金の部分を指します。

    総務省統計局の家計調査では、貯蓄を「預貯金・生命保険や積立型損害保険の掛金・有価証券(株式・投資信託・債券など)・社内預金などの合計」と定義しています(総務省統計局 家計調査 用語の説明)。つまり貯蓄は、銀行に預けたお金だけでなく、保険や投資まで含めた「ためている資産の総額」です。

    一方、預金と貯金は預け先による呼び名の違いです。銀行や信用金庫へ預けるお金を「預金」、ゆうちょ銀行やJA(農協)へ預けるお金を「貯金」と呼びます。日常会話では「貯金する」を「お金を貯める」という意味で広く使いますが、家計を設計するうえでは、手元で守るお金(預貯金)と、増やすことを狙う資産(有価証券など)を分けて捉えると考えやすくなります。より広い貯蓄の全体像は、貯蓄についてはこちらで確認できます。

    貯金の基本になる「普通預金」と「定期預金」

    貯金として使う預貯金には、いつでも出し入れできる「普通預金」と、一定期間預け入れる「定期預金」があります。普通預金は流動性が高く、日々の生活費や生活防衛資金の置き場所に向いています。

    定期預金は原則として満期まで引き出さない代わりに、普通預金より金利が高めに設定されるのが一般的です。「使う予定はないが、値動きのある運用には回したくないお金」を、うっかり使わないよう区切っておく用途に向いています。まずはこの2つが、貯金の基本的な置き場所になります。

    家計の中で貯金はどのくらいの位置を占める?

    貯金(預貯金)は、多くの家計で金融資産の中心を占めています。二人以上世帯の金融資産保有額は平均1,374万円で、そのうち預貯金が582万円と最も大きい割合です(家計の金融行動に関する世論調査2024年(J-FLEC)、2024年時点、二人以上世帯)。

    内訳を見ると、預貯金582万円に対し、有価証券481万円、保険250万円、その他60万円と続きます。有価証券の比率も小さくはありませんが、それでも家計の土台は預貯金にあることがわかります。日々の生活を支え、急な出費に即応できる流動性の高いお金として、貯金は資産形成の出発点に位置づけられます。この土台があるからこそ、次の段階で投資などにも踏み出せます。

    なぜ貯金が必要?貯金が果たす3つの役割

    貯金が必要な理由は、「急な出費への備え」「使う目的のための資金づくり」「将来の生活を支える土台」という3つの役割を担うからです。目的を分けて考えると、必要な金額と貯め方の優先順位がはっきりします。

    漠然と「貯金しなければ」と考えると、いくら貯めればよいか決まらず続きにくくなります。役割ごとに分解すれば、「まず何のために」が明確になり、目標も立てやすくなります。

    万一に備える(生活防衛資金)

    1つ目の役割は、収入が途絶えたり急な出費が生じたりしたときの備えです。病気やケガ、失業、家電の故障など、生活には予定外の支出がつきものです。この備えは「生活防衛資金」と呼ばれ、いざというときに生活を守るための現金として、すぐ引き出せる預貯金で持っておくお金です。

    投資に回したお金は、必要なタイミングで値下がりしている可能性があります。だからこそ、万一の備えは値動きのない預貯金で確保するのが基本になります。この役割のお金は、増やすことより「いつでも引き出せること」を優先します。

    使う目的のためにためる

    2つ目は、結婚・出産・住宅購入・車の買い替え・教育費など、数年後に使う予定があるお金の準備です。使う時期と金額がある程度見えている資金は、その時期に合わせて用意できるかどうかが、貯め方を選ぶ基準になります。

    こうした「使うことが決まっているお金」も、大きく値動きする運用ではなく、貯金として計画的に積み上げていく方法が向いています。目標時期から逆算して毎月の積立額を決めると、無理のないペースが見えてきます。数年以内に使うお金は、元本が変動しない預貯金で用意しておくと計画が崩れにくくなります。

    将来のための土台をつくる

    3つ目は、老後や長期の資産形成に向けた土台づくりです。生活防衛資金と使う予定のあるお金を確保したうえで残る「当面使う予定のないお金」が、将来に向けて増やしていける原資になります。

    この土台があると、NISAやiDeCoといった制度を使った長期の資産形成にも、生活を圧迫せずに取り組めます。貯金は「守り」だけでなく、次の一歩の準備という意味も持っています。土台のないまま運用を始めると、急な出費のたびに取り崩すことになり、長期の運用が続きにくくなります。

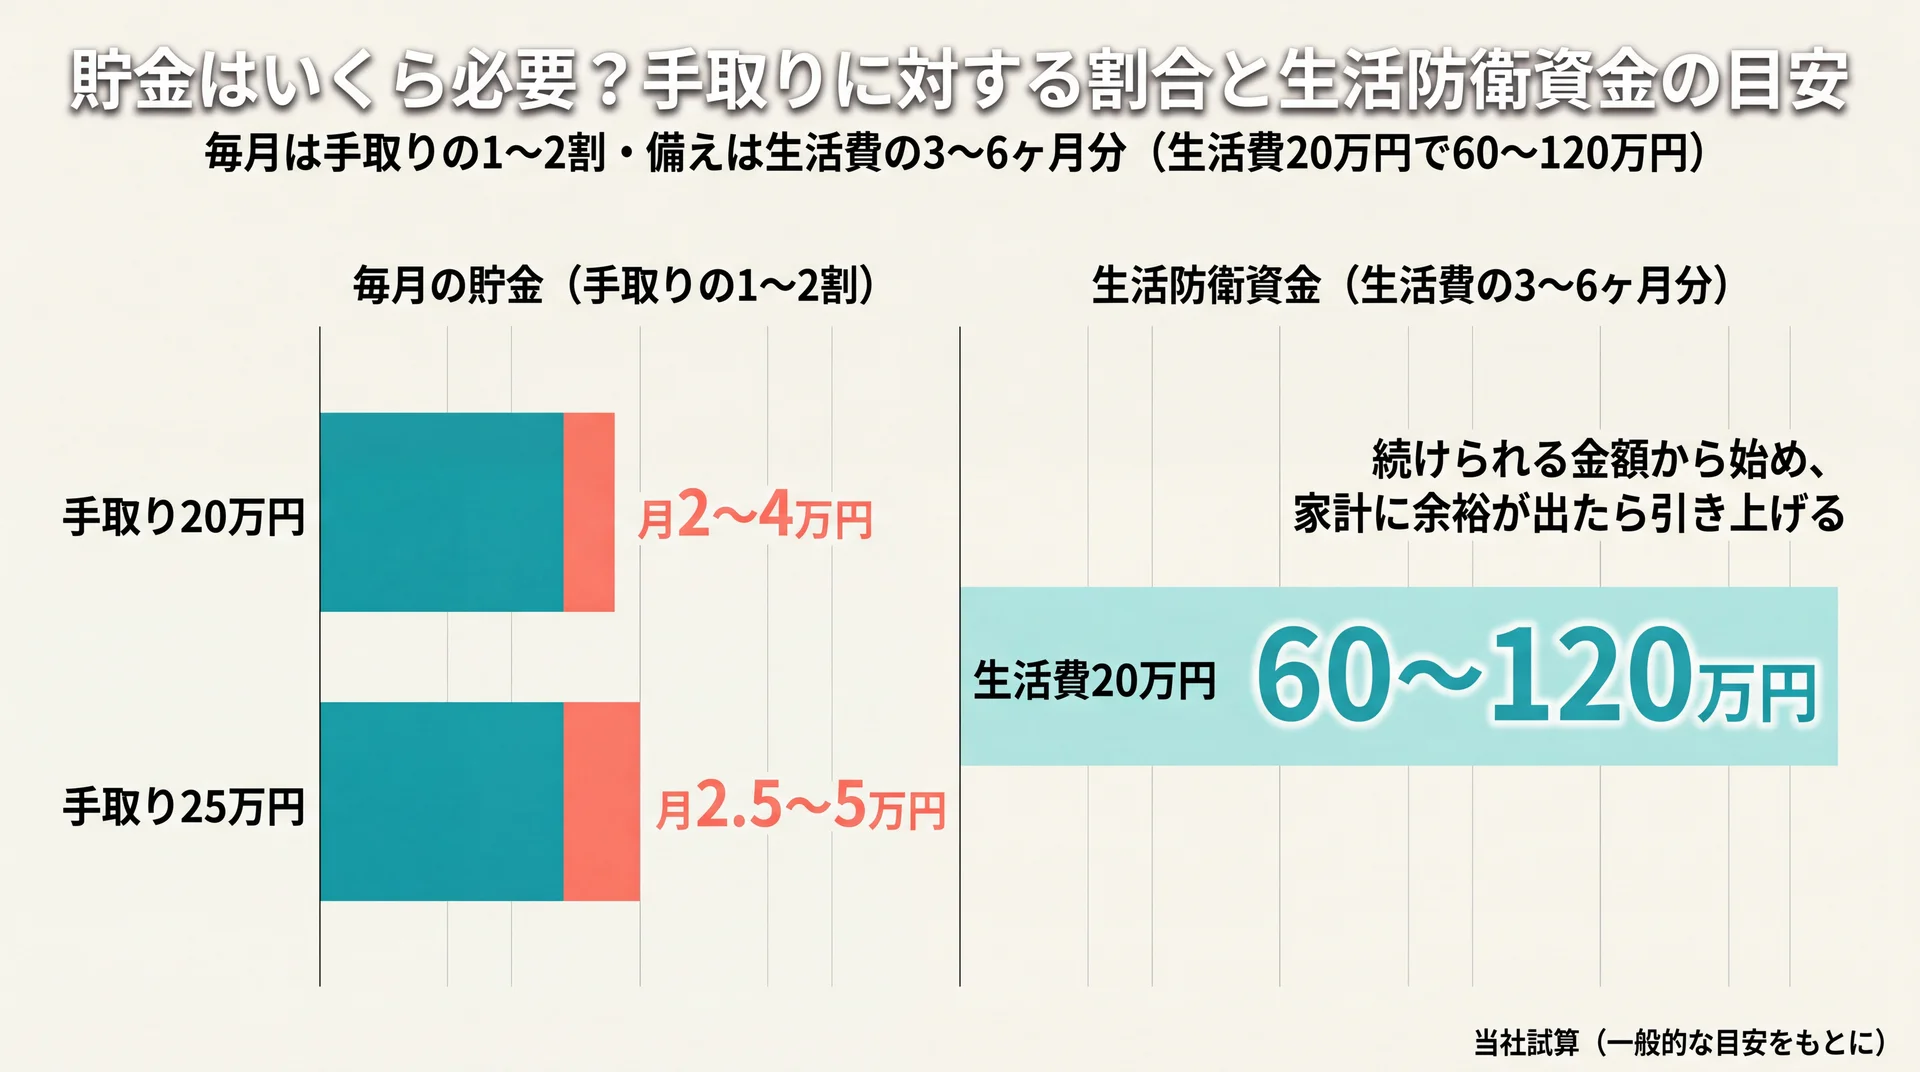
    貯金はいくら必要?手取りに対する割合と生活防衛資金の目安

    手取り別の月間貯金額と生活費別の生活防衛資金の目安を逆算した比較グラフ
    手取りと生活費から必要額を逆算。生活費20万円なら生活防衛資金は60〜120万円が一つの水準(当社試算・一般的な目安をもとに)

    貯金額の目安は、毎月は手取りの1〜2割程度、備えとしては生活費の3〜6ヶ月分を生活防衛資金として確保することが一般的な考え方です。ただし適正額は家族構成や働き方で変わるため、目安を出発点に自分の家計へ当てはめて調整します。

    金額を「なんとなく」で決めると、多すぎて続かないか、少なすぎて備えが足りないかのどちらかになりがちです。目安を持ったうえで家計に合わせて微調整する形が、続けやすく現実的です。

    毎月の貯金割合の目安

    毎月の貯金額は、手取り収入の1〜2割を一つの目安に考えます。手取り20万円なら月2〜4万円、25万円なら月2.5〜5万円が目安のレンジです。

    一人暮らしで家賃負担が大きい時期や、子育て中で教育費がかさむ時期には、この割合を無理に守る必要はありません。大切なのは続けられる金額から始めて、家計に余裕が出たら少しずつ引き上げることです。まず月5,000円や1万円からでも、仕組みにしてしまえば着実に積み上がります。

    生活防衛資金はいくら確保する?

    急な出費や収入減に備える生活防衛資金は、生活費の3〜6ヶ月分が目安です。投資より前に、まずこの生活防衛資金を最優先で確保します。

    会社員で毎月の収入が安定している場合は3ヶ月分程度、収入に波がある自営業やフリーランス、単身の方は6ヶ月分以上を目安にすると安心です。月の生活費が20万円なら、60万〜120万円が一つの水準になります。この金額に届くまでは、増やすことより「守りの現金を貯めること」を優先する考え方が、YMYLの観点でも堅実です。なお、平均や中央値で他の世帯と比べたくなりますが、二人以上世帯の金融資産の中央値は350万円で(前掲J-FLEC、2024年時点)、平均1,374万円とは大きく開きます。年代別の詳しい平均額は個別に確認するとして、まずは他人との比較よりも自分の目的から必要額を決めるほうが実践的です。

    目的別に必要額を分けて考える

    貯金は、目的ごとに「いつ・いくら」を分けて置くと管理しやすくなります。1つの口座にまとめると、どこまでが備えでどこからが使っていいお金か分からなくなりがちです。

    目的 貯める性質 金額の目安の考え方
    生活防衛資金 すぐ引き出せる預貯金で確保 生活費の3〜6ヶ月分
    数年内に使うお金(結婚・引っ越し等) 元本が変動しない預貯金で準備 目標額÷使うまでの月数
    将来のための資金 当面使わない余剰資金 生活防衛資金の確保後に配分

    この3つに分けると、「まず生活防衛資金、次に使う予定のあるお金、最後に将来資金」という優先順位が自然に決まります。目的ごとに口座やラベルを分けておくと、進み具合も見えやすくなります。

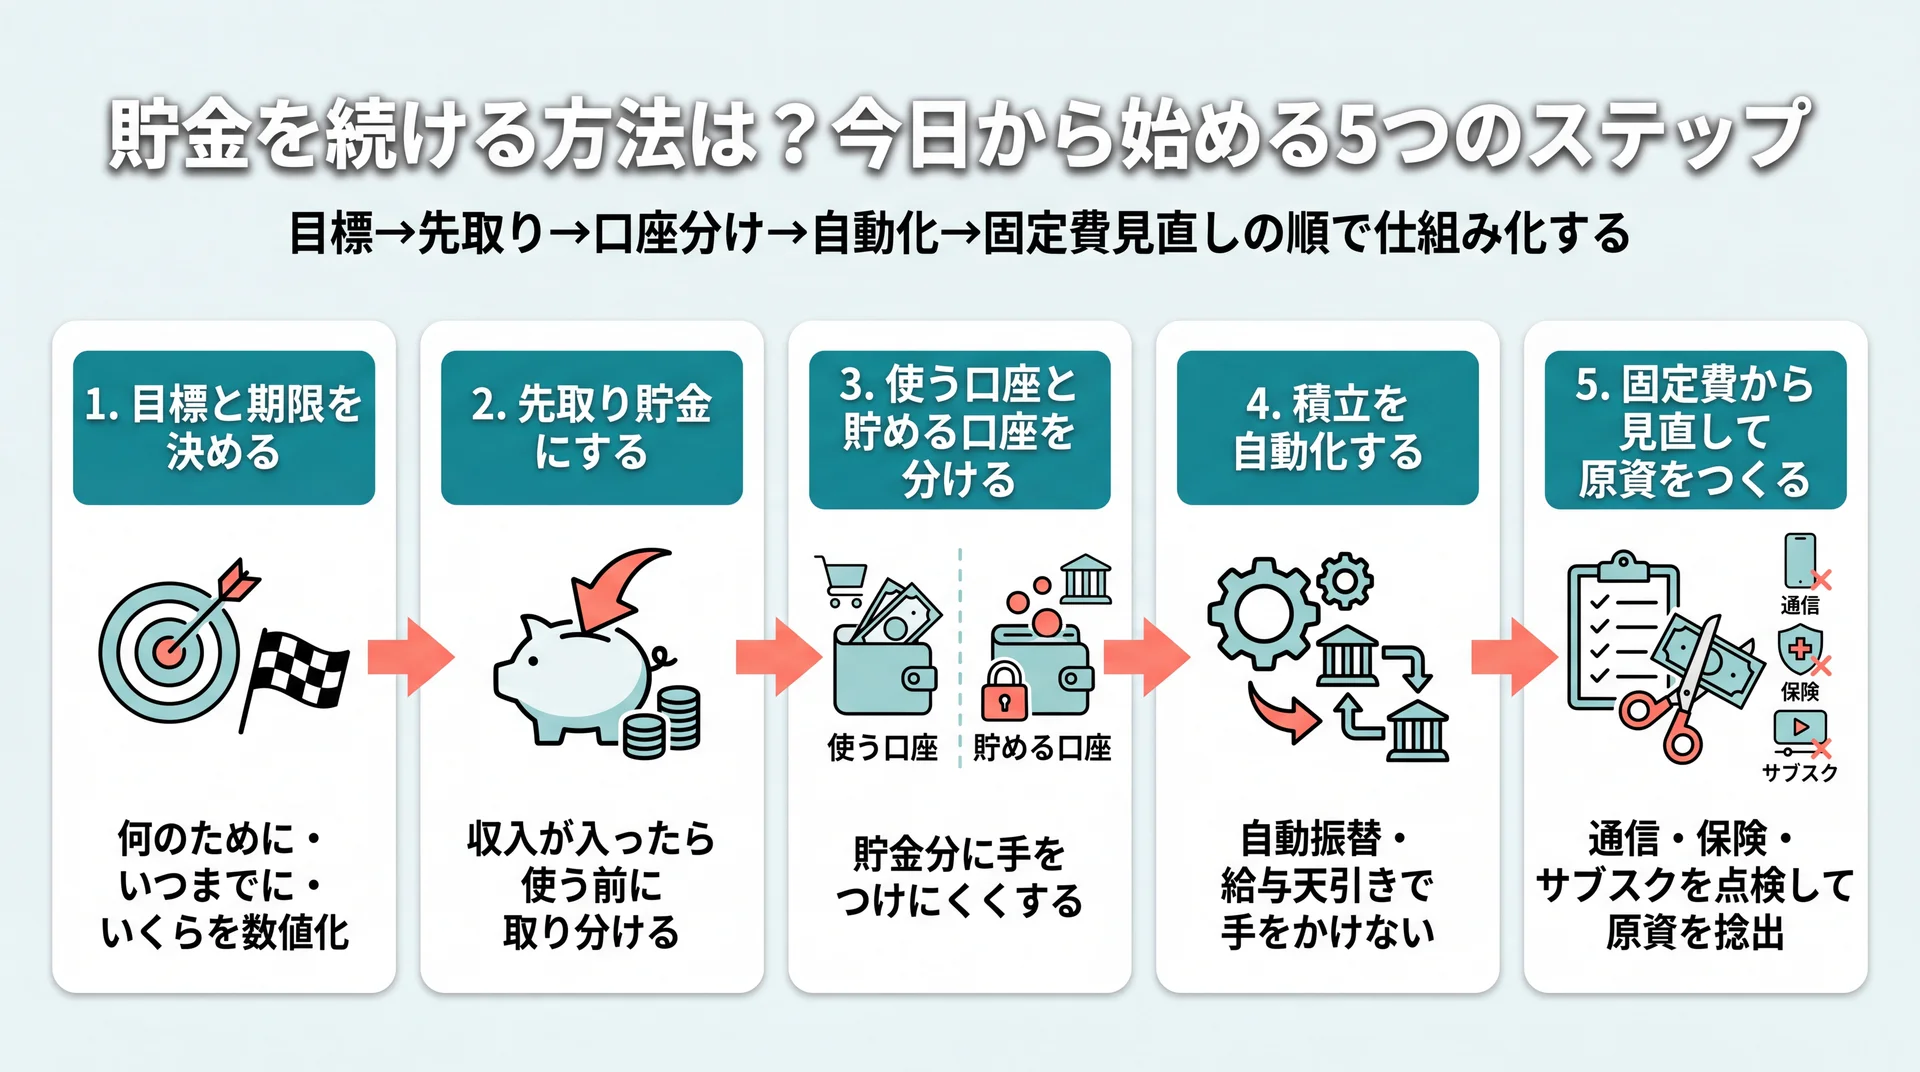
    貯金を続ける方法は?今日から始める5つのステップ

    目標設定から先取り・口座分け・自動化・固定費見直しまで貯金を仕組み化する5ステップの図
    先取り・口座分け・自動化を軸に、意志の力に頼らず「貯まる状態」を先につくる5つのステップ(当社作成)

    貯金を続ける方法は、「目標を決める→先取りする→口座を分ける→自動化する→固定費を見直す」の順で仕組み化することです。意志の力に頼らず、自動で貯まる流れをつくることが、続けるための最大のコツになります。

    貯金が続かない多くのケースは、意欲の問題ではなく仕組みの不在にあります。毎月「余ったら貯めよう」では、余らないのが家計の常です。順番に仕組みを整えていきます。

    ステップ1:目標と期限を決める

    最初に、「何のために・いつまでに・いくら」を決めます。目的が曖昧なままだと、途中でお金を使ってしまいやすく、続きません。

    「3年後の引っ越し費用に50万円」「1年で生活防衛資金60万円」のように、金額と期限をセットで決めると、毎月の積立額が自動的に計算できます。50万円を3年(36ヶ月)なら月約1.4万円、というように具体化するのが出発点です。ゴールが数字になると、達成度も測れるようになります。

    ステップ2:先取り貯金にする

    貯金が続く人の共通点は、収入が入ったら使う前に貯金分を取り分けている点です。先取り貯金は、貯金を「意志の力」から「仕組み」に変える方法です。

    これは実際のデータにも表れています。前掲のJ-FLEC調査では、1年前より金融資産が増えた二人以上世帯のうち19.5%が、その理由に「定例的な収入から貯蓄する割合を引き上げた」を挙げています(2024年時点)。つまり、資産を増やした家計の多くが、収入からの取り分けという行動で成果を出しています。給与振込の直後に一定額を貯蓄用口座へ移す設定にしておけば、残ったお金で生活する習慣が自然に身につきます。

    ステップ3:使う口座と貯める口座を分ける

    生活費を出し入れする口座と、貯金用の口座を分けます。同じ口座に入っていると、残高の多さから「まだ使える」と感じ、貯金分に手をつけやすくなります。

    貯める口座は、普段キャッシュカードを持ち歩かない銀行にするなど、あえて引き出しにくくしておくと効果的です。口座を分けるだけで、貯金額が「見えて」「触れにくくなる」ため、続けやすさが大きく変わります。給与が入る口座、生活費の口座、貯金の口座と役割で分けるのが基本形です。

    ステップ4:積立を自動化する

    先取りと口座分けは、自動化して初めて長続きします。銀行の自動入金・自動振替サービスや、財形貯蓄・社内預金などの給与天引きの仕組みを使えば、毎月手を動かさずに貯まっていきます。

    一度設定すれば、あとは意識しなくても積み上がるのが自動化の強みです。手動で毎月振り替える方式は、忙しい月に忘れたり後回しにしたりしやすいため、仕組みで解決します。定期預金の自動積立を使えば、決まった日に一定額が貯金へ回る流れを作れます。

    ステップ5:固定費から見直して貯金の原資をつくる

    貯金の原資を増やすには、まず固定費の見直しが効果的です。通信費・保険料・サブスク・住居費などの固定費は、一度削減すれば毎月自動的に効果が続きます。

    食費や娯楽費などの変動費を我慢するより、固定費を1つ下げるほうがストレスが少なく、継続もしやすい方法です。まずは何にいくら使っているかを把握することから始まります。支出の記録と管理のやり方は、家計簿についてはこちらで詳しく解説しています。

    貯金を続ける本質は、我慢の量を増やすことではなく、先取り・口座分け・自動化という3つの仕組みで「貯まる状態」を先に作ることにあります。

    \ 一人で迷わず貯金を続けたい方へ /

    あなたに合う家計と貯金のやり方を、無料体験の60〜80分程度で確かめられます。

    貯金ができない原因と対策は?

    貯金ができない主な原因は、「支出を把握できていない」「固定費が重い」「貯まる仕組みがない」の3つです。原因ごとに対策が異なるため、自分がどれに当てはまるかを見極めることが解決の近道になります。

    「収入が少ないから貯まらない」と感じても、実際には支出構造や仕組みに原因があるケースが多くあります。1つずつ確認していきます。

    原因1:支出を把握できていない

    何にいくら使っているかを把握できていないと、削る余地も見つかりません。月末に「気づいたらお金が減っている」状態は、支出の可視化ができていないサインです。

    対策は、まず1ヶ月だけでも支出を記録することです。家計簿アプリを使えば、銀行やカードと連携して自動で記録できるため、手間をかけずに全体像がつかめます。使いすぎている費目が見えれば、次にどこを直すかが決まります。

    原因2:固定費が重い

    毎月決まって出ていく固定費が家計を圧迫していると、どれだけ節約を頑張っても貯金に回りません。通信費・保険料・住居費・サブスクなどは、金額が大きいわりに見直しの機会が少ない費目です。

    対策は、固定費を一つずつ点検することです。格安プランへの乗り換えや、使っていないサブスクの解約、保険の重複の整理などは、一度実行すれば効果が毎月続きます。変動費の我慢より、負担が軽く継続しやすい方法です。

    原因3:貯まる仕組みがない

    「余ったら貯金」という発想では、貯金は後回しになりがちです。仕組みがないまま意欲だけで続けようとすると、忙しさや誘惑に負けてしまいます。

    対策は、前の章で挙げた先取り・口座分け・自動化を導入することです。貯金を「意識してやること」から「自動で起きること」に変えるだけで、同じ収入でも貯まり方が変わります。原因が仕組みの不在であれば、仕組みの導入がそのまま解決策になります。

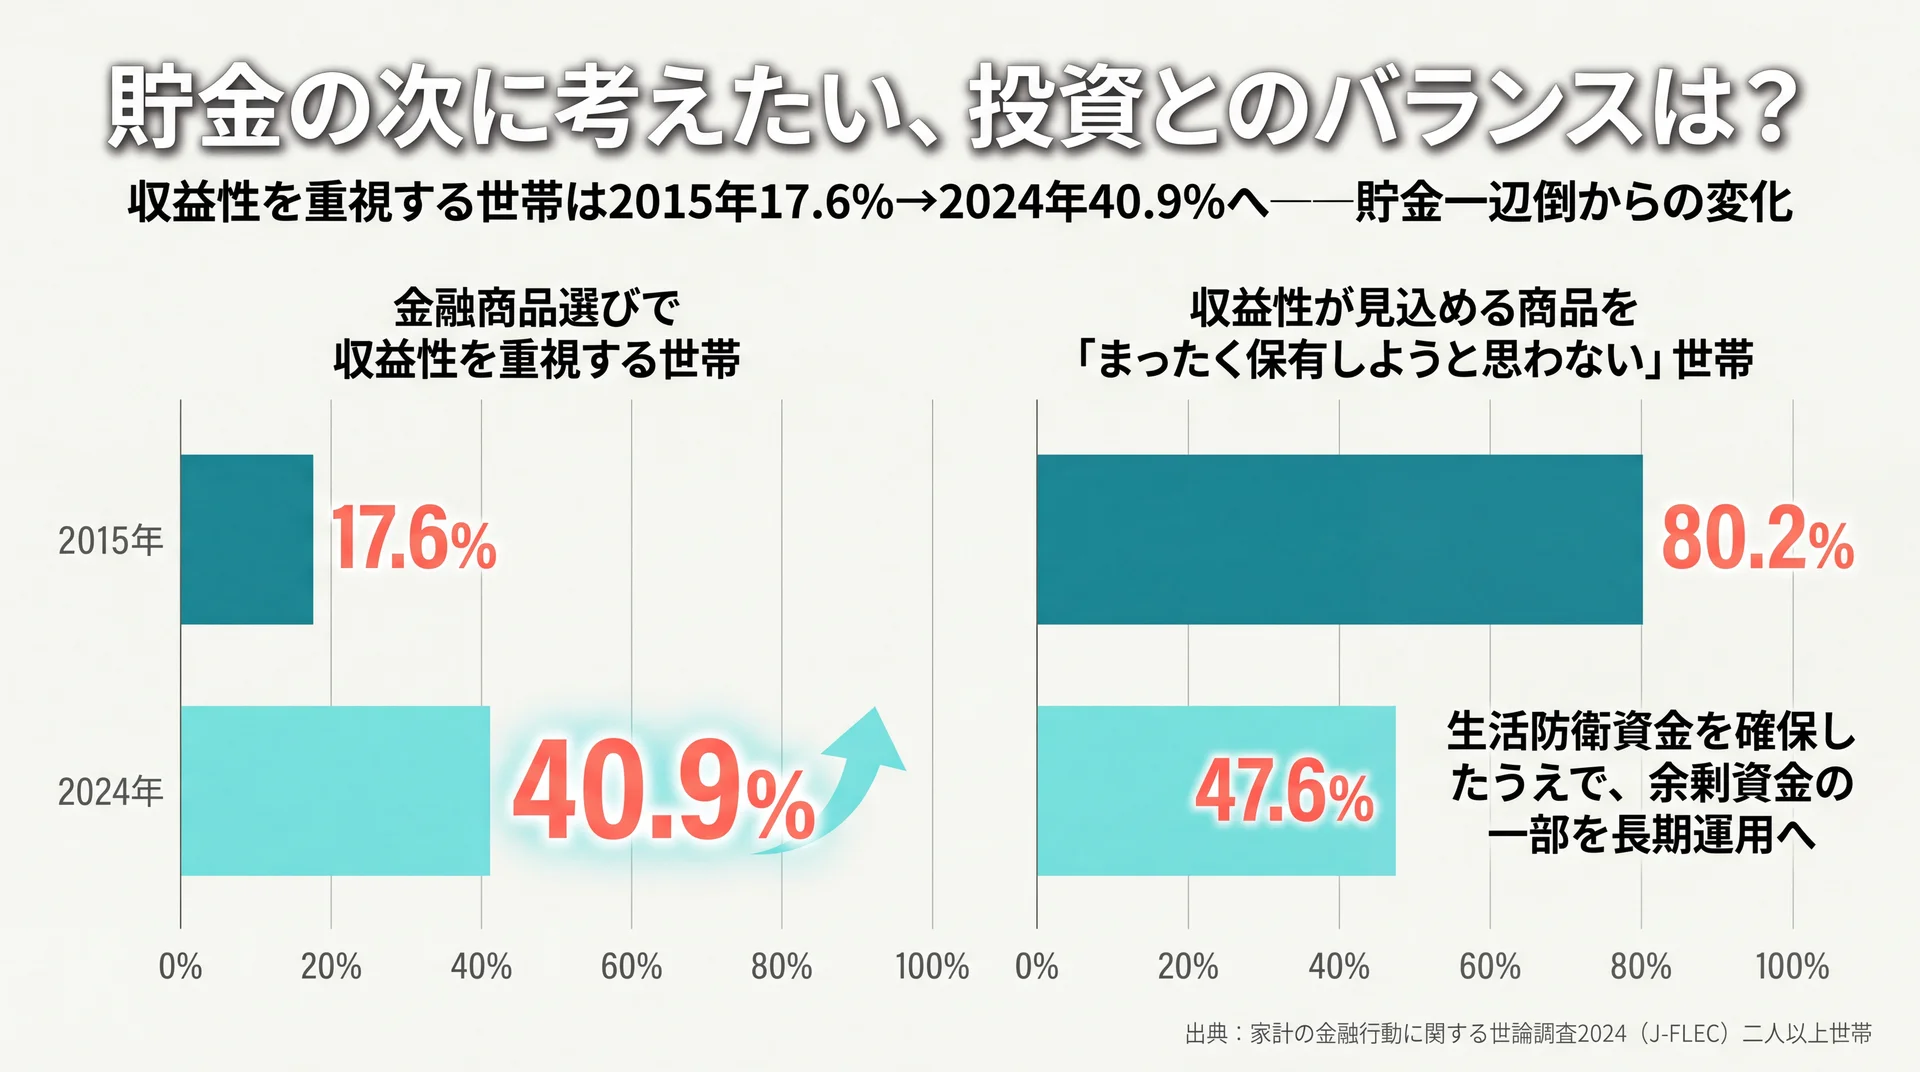
    貯金の次に考えたい、投資とのバランスは?

    収益性を重視する世帯が2015年17.6%から2024年40.9%へ増えた家計の意識変化を示すグラフ
    収益性を重視する家計が9年で倍増。貯金一辺倒から変化する家計の意識を示す(出典: 家計の金融行動に関する世論調査2024〈J-FLEC〉二人以上世帯)

    貯金と投資のバランスは、生活防衛資金を預貯金で確保したうえで、当面使わない余剰資金の一部を長期の運用に回す形が基本です。低金利とインフレのもとでは、預貯金だけだとお金の実質的な価値が目減りする可能性があるため、守りと攻めを分けて考えます。

    貯金は安全で流動性が高い一方、金利が低い環境では大きくは増えません。物価が上がると、同じ金額で買えるものは減っていきます。この点を踏まえて、貯金の役割と運用の役割を整理します。

    低金利・インフレと預貯金の関係

    預貯金は元本が守られ、いつでも引き出せる安心感があります。その代わり、超低金利の環境では利息はごくわずかで、物価上昇が続くと、預けているお金の「買う力」は少しずつ下がっていきます。

    たとえば物価が年に2%上がる状況で、預金の利息がほぼゼロなら、額面は減らなくても実際に買えるものは1年で2%分減る計算になります。だからといって、生活防衛資金まで投資に回すのは本末転倒です。すぐ使うお金は預貯金で守り、当面使わないお金だけを運用の対象に切り分けます。この線引きが、リスクを抑える基本の考え方になります。

    日本の家計の「貯め方」は変化している

    日本の家計の意識は、貯金一辺倒から少しずつ変わってきています。金融商品を選ぶ際に「収益性」を重視する二人以上世帯は2024年に40.9%で、2015年の17.6%から大きく上昇しました(前掲J-FLEC、2024年時点)。同じ調査で、元本割れの可能性はあるが収益性が見込める商品を「まったく保有しようと思わない」世帯は47.6%まで下がり、2015年の80.2%から大きく減っています。

    データ上は、安全性一辺倒から、収益性も取りにいく家計が増えているという変化が読み取れます。だからこそ、生活防衛資金を確保したうえで余剰資金の一部を長期・積立・分散で運用に回す判断は、この環境では合理的な選択肢になります。「守りの貯金がどこまで整ったか」を基準に次の一歩へ進むかどうかを決めると、失敗を避けやすくなります。制度や商品を含めた資産づくりの全体像は、貯蓄についてはこちらで整理しています。

    貯金を長期で活かす「時間」の効果

    貯金でつくった土台を将来に活かすうえでは、時間を味方につける考え方が役立ちます。運用では、得た利益をさらに運用に回すことで利益が利益を生む複利の効果が働き、期間が長いほど差が広がりやすくなります。

    この効果は、早く土台をつくり、早く一部を運用に回せる人ほど得やすくなります。とはいえ、無理に早めて生活防衛資金を削っては本末転倒です。まず守りの貯金を固め、その先で長期の運用を検討するという順序が、時間の効果と安全性を両立させる進め方になります。

    迷ったときに伴走を得るという選択肢

    貯金から投資へ進む段階で、「何から手をつければいいか分からず止まってしまう」という状況は多くの人に共通します。ここで独学を続けるか、専門家の伴走を得るかは、判断の分かれる場面です。

    当社のABCashは、家計の可視化から先取り貯金、NISAやiDeCoを使った資産形成までを、専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。専用アプリで毎日の支出にフィードバックを行い、60日を目安に習慣化まで設計している点が特徴です。実績として、累計受講者は9万人以上(2026年5月時点、無料体験を含む)、トレーニング満足度は95%です(2025年4〜8月の公式アンケート、10段階中8以上)。金融商品を販売せず教育を収益源とする中立的な立場のため、特定の商品を勧められる心配なく、貯金の次の一歩を相談できます。

    貯金に関するよくある質問

    貯金は手取りの何割を目安にすればいい?

    一般的な目安は手取りの1〜2割です。手取り20万円なら月2〜4万円が一つの水準になります。ただし家賃負担や子育て費用が大きい時期は、無理のない金額から始めて構いません。続けられる額を先取りで確保し、家計に余裕が出たら割合を上げていく方法が現実的です。

    独身(一人暮らし)だと貯金はいくらあれば安心?

    まずは生活費の3〜6ヶ月分の生活防衛資金が目安です。単身で収入が一本の場合は、収入が途絶えたときの備えとして6ヶ月分以上あると安心度が高まります。月の生活費が18万円なら、54万〜108万円程度が一つの水準です。この備えができてから、使う予定のあるお金や将来のための資金を積み増していきます。

    貯金と投資はどちらを優先すべき?

    順番としては、生活防衛資金の確保(貯金)が先です。すぐ使う可能性のあるお金は値動きのない預貯金で守り、当面使わない余剰資金ができてから投資を検討します。前掲J-FLECの調査でも収益性を重視する家計は増えていますが、土台となる現金がないまま投資を始めると、急な出費のたびに取り崩すことになりかねません。守りを固めてから攻めに移るのが基本の順序です。

    普通預金と定期預金はどう使い分ける?

    日々の生活費や生活防衛資金は、いつでも引き出せる普通預金に置きます。当面使う予定がなく、うっかり使いたくないお金は、普通預金より金利が高めの定期預金に区切っておくと、引き出しにくさが貯金を守る働きをします。自動積立の定期預金を使えば、先取り貯金の仕組み化にもつながります。

    貯金がまったくできないときは何から見直せばいい?

    まず1ヶ月の支出を記録して、何にいくら使っているかを把握することからです。そのうえで、通信費・保険・サブスクなどの固定費を点検すると、我慢を増やさずに原資を作りやすくなります。最後に、先取り・口座分け・自動化で「余ったら貯める」から「先に貯まる」仕組みへ切り替えると、同じ収入でも貯金に回る額が変わります。

    まとめ

    貯金とは、当面使う予定のないお金を計画的に蓄えることであり、家計の土台となる守りのお金です。貯蓄が保険や投資まで含む金融資産全体を指すのに対し、貯金・預金はそのうちの預貯金部分を指します。金額の目安は、毎月は手取りの1〜2割、備えとしては生活費の3〜6ヶ月分の生活防衛資金から考えると整理しやすくなります。

    続けるための鍵は、意志の力ではなく仕組みです。目標を決め、先取りし、口座を分け、自動化し、固定費から原資をつくる——この順で整えれば、同じ収入でも着実に貯まっていきます。生活防衛資金という土台ができたら、低金利・インフレの環境を踏まえて、余剰資金の一部を長期の運用に回す次の一歩も見えてきます。家計簿アプリを軸にした家計管理の基礎からの総まとめは、家計簿アプリの基礎からの総まとめはこちらで確認できます。

    貯金から投資までの流れを一人で進めるのが不安なら、専門家に伴走してもらう選択肢もあります。

    \ お金の学びを体験で確かめる /

    満足度95%のトレーニングを、まずは無料体験から始められます。

  • 節約とは?固定費中心で無理なく続ける家計の整え方

    節約とは、我慢して切り詰めることではなく、家計を把握したうえで固定費を中心にムダを削り、支出を最適化する取り組みです。効果が続きやすいのは毎月ほぼ定額でかかる固定費の見直しで、総務省の家計調査でも固定費にあたる支出は家計の大きな割合を占めます。物価高で実質的な支出が増えるなか、何から手をつければ効果が出るのかは分かりにくいものです。効果の大きい順に、無理なく整える考え方をデータで確認していきます。

    \ 累計9万人が受講した伴走型 /

    お金の悩みを専属コンサルタントに相談できる無料体験を用意しています。

    家計全体をどう整理するかは、家計簿アプリの全体像を整理した完全ガイドもあわせて読むと、節約の位置づけが分かりやすくなります。

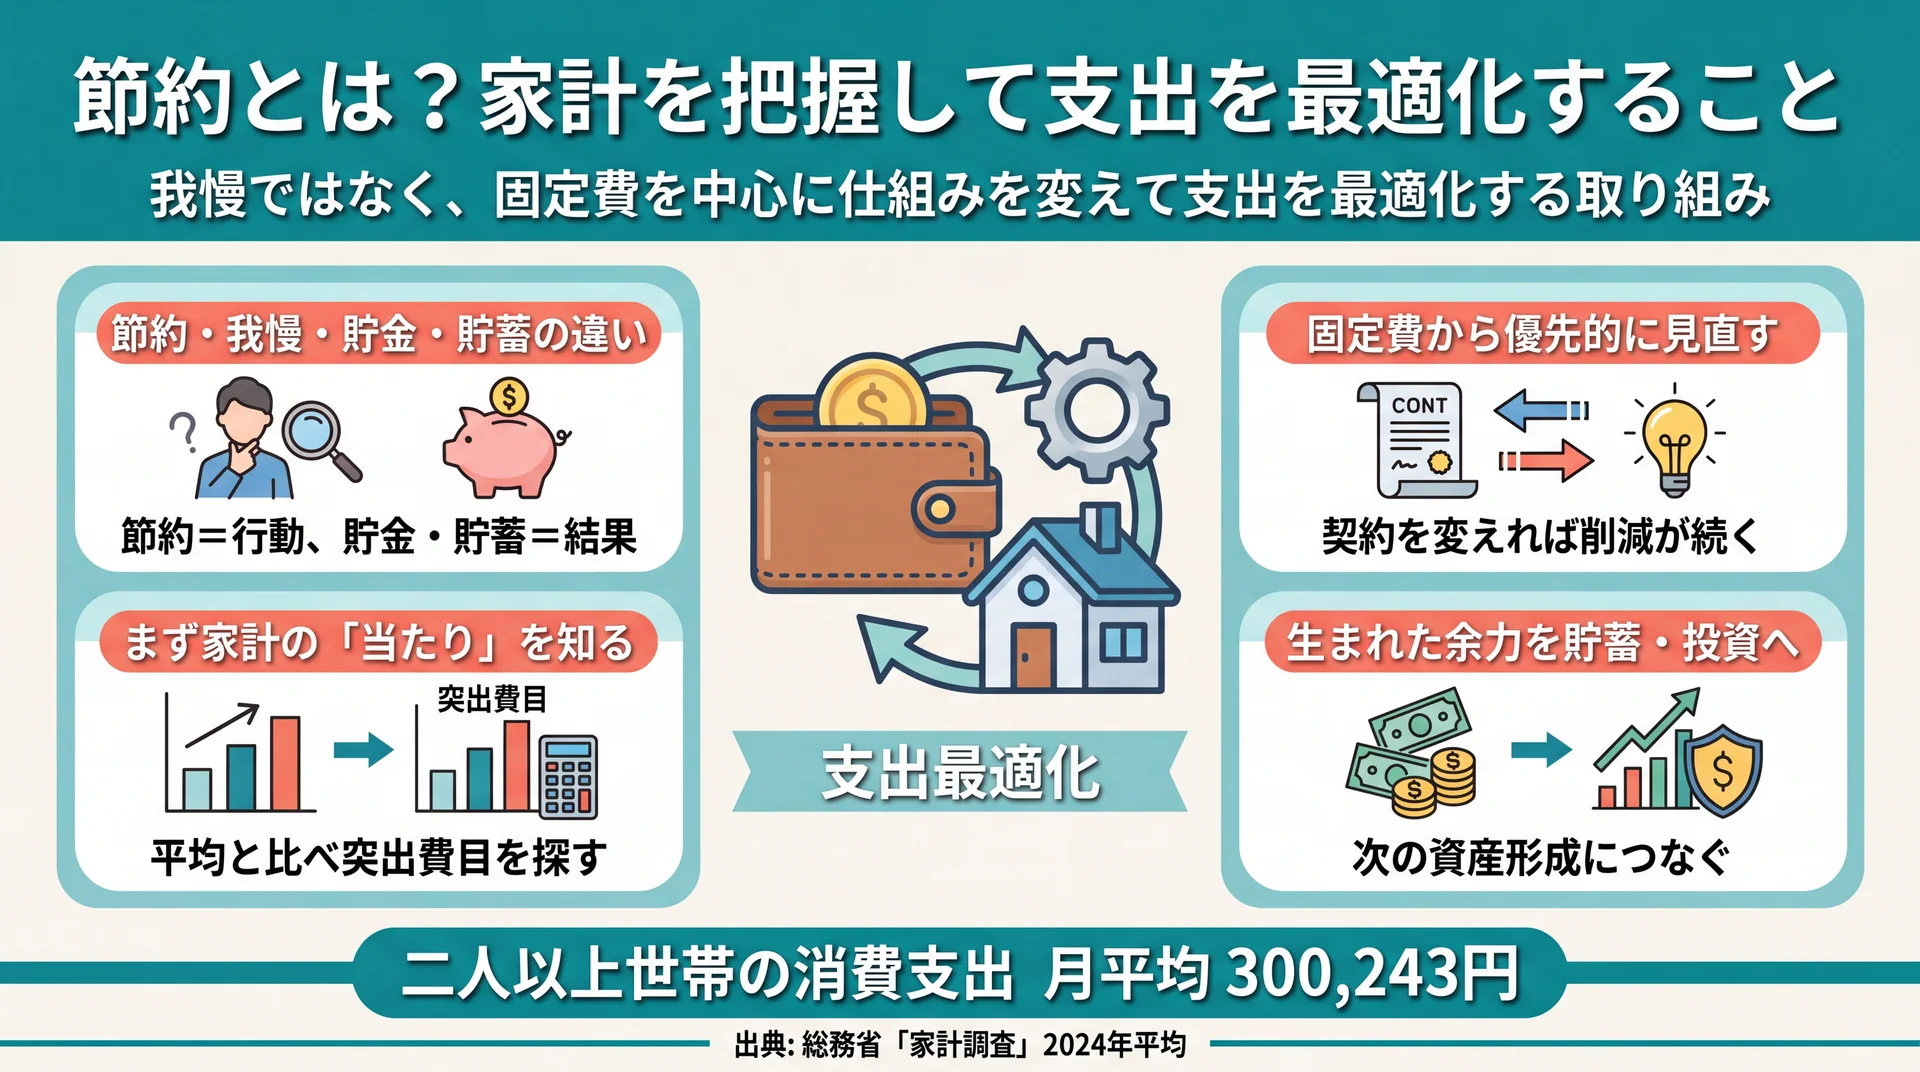
    節約とは?家計を把握して支出を最適化すること

    節約を「把握・固定費優先・我慢との違い・貯蓄へ」の4視点で整理し、消費支出月30万円から削る全体像を示した図
    節約の全体像を4つの視点で整理(出典: 総務省「家計調査」2024年平均)

    節約とは、収入と支出を把握したうえで、固定費を中心にムダな支出を減らし、家計全体を最適化する取り組みです。単なる「我慢」とは異なり、生活の満足度を落とさずに使えるお金を増やすことを目的とします。総務省の家計調査では、二人以上世帯の消費支出は月平均300,243円でした(総務省「家計調査」2024年平均、2026年7月時点)。

    この支出は前年から名目で2.1%増えた一方、物価の影響を除いた実質では1.1%減り、2年連続の実質減少となりました(同2024年平均)。同じ金額を使っていても実質的な生活水準は下がりやすく、満足度を保ちながら支出を整える節約の重要度は高まっています。

    この金額のうち、何を減らせば負担が軽くなるのかを見極めることが節約の出発点になります。すべての支出を一律に削るのではなく、減らしても生活の質が下がりにくい費目から手をつけるのが基本の考え方です。同じ「1万円を減らす」でも、固定費を1万円下げるのと食費を1万円切り詰めるのとでは、続けやすさも生活への影響もまったく異なります。

    節約・我慢・貯金・貯蓄の違い

    節約は「支出を最適化する行動」、貯金と貯蓄は「その結果として手元や口座に残るお金」を指します。節約が原因で、貯金・貯蓄が結果という関係です。

    「我慢」との違いも押さえておきたいところです。我慢は欲しいものを一時的に諦める行為で、反動が起きやすく長続きしにくい面があります。一方の節約は、固定費の契約を見直すなど仕組みを変える工夫が中心のため、一度整えれば無理なく継続できます。たとえば動画配信サービスを1つ解約すれば、以降は意識しなくても毎月の支出が減り続けます。節約で生まれた余力を貯金・貯蓄として積み上げ、その先の資産形成につなげる流れが基本です。

    まず自分の家計の「当たり」を知る

    節約を始める前に、平均データで自分の家計の位置を確認すると、削るべき費目の見当がつきます。世帯構成によって支出の水準は大きく異なります。

    世帯区分 月平均消費支出
    単身世帯(平均年齢58.7歳) 169,547円
    総世帯(平均2.17人) 250,929円
    二人以上世帯(平均2.88人) 300,243円

    データ出典: 総務省「家計調査」2024年平均(2026年7月時点)

    自分の支出をこの平均と比べると、平均より多い費目が見直しの候補になります。ただし平均はあくまで目安で、住む地域や家族の年齢によって適正な水準は変わります。大切なのは他人と比べることではなく、自分の支出の内訳を把握して、突出して大きい費目を見つけることです。記録の方法は家計簿についてはこちらで詳しく整理しています。

    固定費と変動費は何が違う?

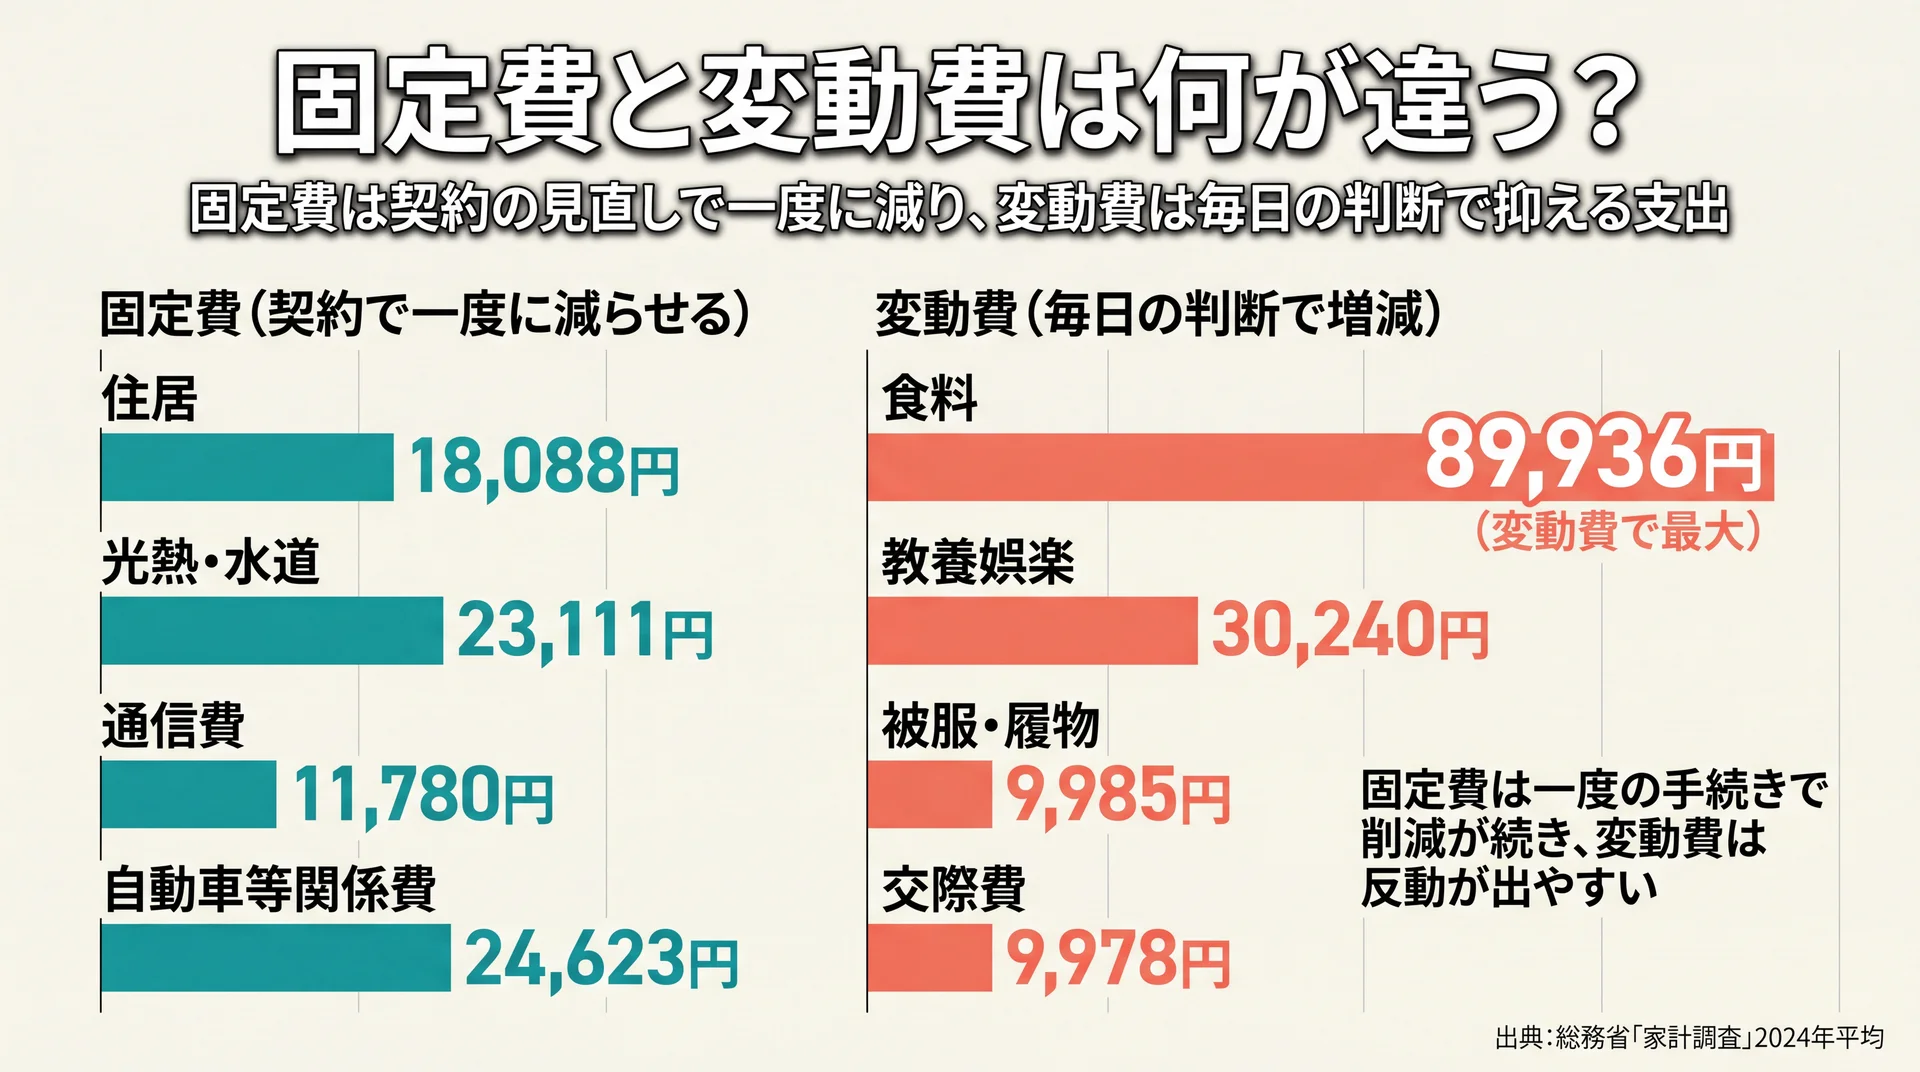
    住居・通信など固定費4費目と食料など変動費を金額で並べ、固定費は契約1回・変動費は毎日の判断という削り方の違いを示した図
    固定費と変動費を金額と削り方の両面で対比(出典: 総務省「家計調査」2024年平均)

    固定費は毎月ほぼ一定の金額で発生する支出、変動費は月ごとに使い方で増減する支出です。両者を分けると、どこから削れば効率がよいかが決まります。家賃や通信費は固定費、食費や娯楽費は変動費の代表例です。

    支出を2種類に分類する意味は、削る手間と効果が費目ごとに違うためです。固定費は契約の見直しで一度に減らせるのに対し、変動費は毎日の判断の積み重ねで抑える必要があります。この性質の違いを理解すると、限られた時間と労力をどこに使うべきかが見えてきます。

    固定費とは(住居・通信・光熱水道・保険・サブスク・車)

    固定費は、契約に基づいて毎月自動的に引き落とされる支出です。家計調査の費目でいえば、住居費は月平均18,088円、通信を含む交通・通信は41,731円(うち通信費11,780円)、光熱・水道は23,111円でした(家計調査2024年平均、2026年7月時点)。

    このほか、生命保険・医療保険などの保険料、動画配信やクラウドなどのサブスクリプション費用、自動車の維持費(家計調査では自動車等関係費24,623円)も固定費に含まれます。なかには光熱・水道のように、基本料金は固定でも使用量で変わる「準固定費」もあります。基本料は契約プランの見直しで、使用量は日々の工夫で、というように分けて考えると整理しやすくなります。契約内容を変えれば、その後は手続きなしで削減が続くのが固定費の特徴です。

    変動費とは(食費・日用品・娯楽・交際費)

    変動費は、月々の行動によって金額が変わる支出です。家計調査では食料が月平均89,936円と最も大きく、教養娯楽30,240円、被服・履物9,985円、交際費9,978円などが変動費にあたります(同2024年平均)。

    変動費は生活の満足度と直結しやすいため、削りすぎると反動が出やすい費目です。食費や日用品を無理に切り詰めるより、固定費を先に整えてから、変動費は「使う金額の上限を決める」程度にとどめるほうが続けやすくなります。変動費をゼロにしようとすると生活が窮屈になり、かえって長続きしません。上限の範囲で自由に使えるようにしておくことが、無理のない節約につながります。

    食費であれば、まとめ買いや作り置きで単価を下げる、ふるさと納税を活用して実質負担を抑えるといった工夫が続けやすい方法です。反対に、特売を追って遠方まで足を運ぶ、必要以上の在庫を抱えるといった行動は、時間や食品ロスのコストで割に合わなくなることもあります。手間に見合う効果があるかを基準に選ぶと、変動費の見直しも疲れにくくなります。

    なぜ固定費から見直すと効果が続くのか?

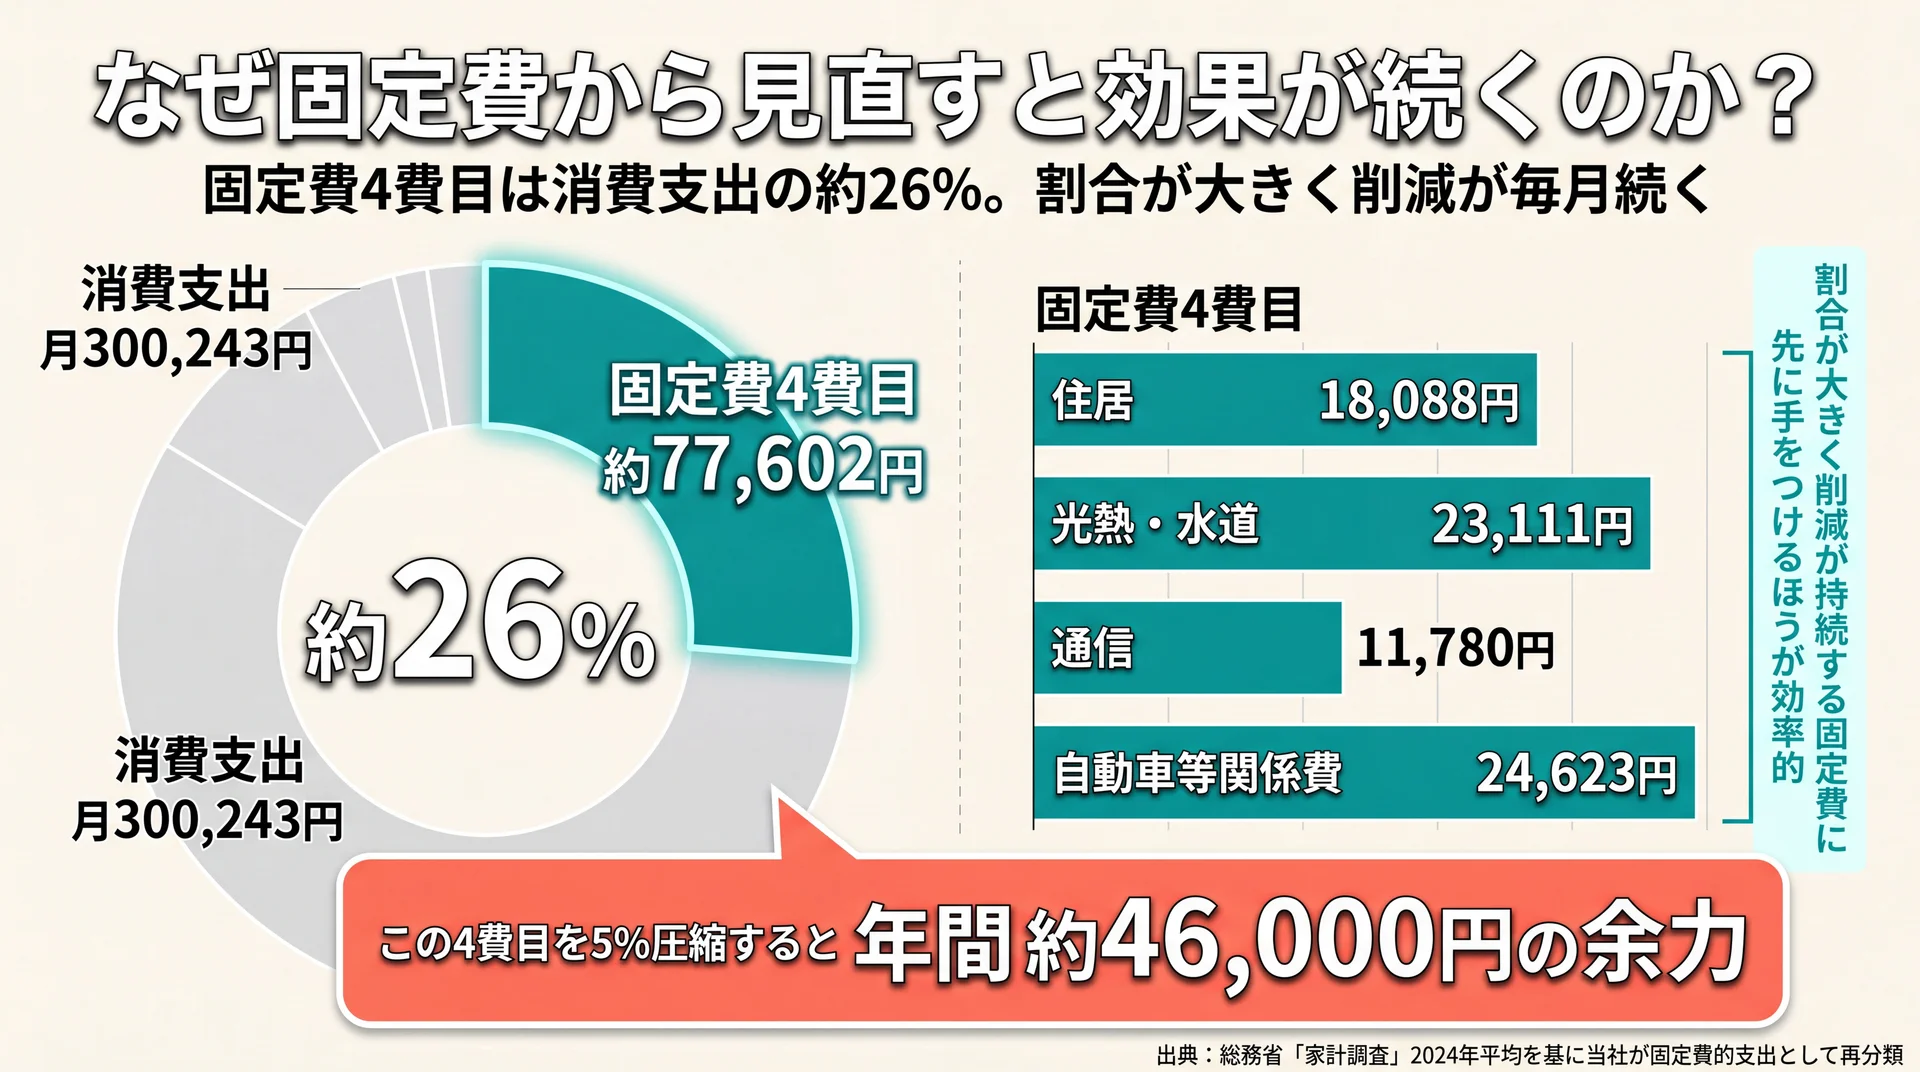
    固定費4費目の月約7.8万円が消費支出の約26%を占め、5%圧縮で年約4.6万円の余力が生まれる試算を示した図
    固定費が家計に占める割合と削減効果の試算(出典: 総務省「家計調査」2024年平均を基に当社が再分類)

    固定費から見直すべき理由は、一度の手続きで削減が毎月自動で続くうえ、家計に占める割合が大きいためです。家計調査の費目を固定費と変動費に分けて集計すると、固定費的な支出は家計の相当部分を占めます。

    一度の手続きで効果が毎月積み上がる

    固定費の削減は、契約を1回見直せば翌月以降も効果が持続します。たとえば通信費を月2,000円下げられれば、行動を変えなくても年間で24,000円の削減になります。同じ削減を変動費で実現しようとすると、毎月2,000円分を我慢し続ける必要があり、負担がまったく違います。

    変動費の節約は毎日の意識が必要で、気を抜くと元に戻りやすい性質があります。同じ削減額なら、労力が一度で済む固定費のほうが再現性が高いという点が、固定費を優先する客観的な理由です。

    データで見る固定費の重さ

    家計調査の費目を固定費・変動費に再分類すると、固定費の大きさが具体的に見えてきます。二人以上世帯の主な固定費的支出は次のとおりです。

    費目(固定費的支出) 月平均額 年換算
    住居 18,088円 約217,000円
    光熱・水道(基本料含む) 23,111円 約277,000円
    通信費 11,780円 約141,000円
    自動車等関係費 24,623円 約295,000円
    合計(上記4費目) 約77,602円 約931,000円

    出典: 総務省「家計調査」2024年平均の費目別月平均額を基に、固定費的支出として当社が再分類(2026年7月時点)

    この4費目だけで月約7.8万円、消費支出(月300,243円)の約26%を占めます。保険料やサブスクを加えると、固定費は家計のおよそ4分の1から3分の1に達します。割合が大きく削減が持続する固定費に先に手をつけるほうが、家計改善の効率は高くなります。まずは固定費の4費目を年換算で洗い出し、下げ幅の大きい順に取り組むと、少ない手数で成果につながります。仮にこの合計を5%圧縮できれば、年間で約4.6万円の余力が生まれる計算です。

    近年は郵便料金(通常はがき63→85円、定形郵便84→110円、2024年10月改定)のように、固定費まわりの値上げも相次いでいます。物価が上がる局面ほど、契約を一度見直して支出の土台を軽くしておく効果は大きくなります。

    保険・サブスクなど見落としやすい固定費

    表に含めた4費目のほかにも、家計に紛れて見えにくい固定費があります。代表が保険料とサブスクリプション費用です。保険は各費目に分散して計上されるため合計が把握しづらく、複数の保障が重複したまま払い続けているケースがあります。

    たとえば、医療保険と共済・勤務先の団体保険で保障内容が重なっている、独身時代に入った死亡保障が家族構成の変化後もそのままになっている、といった例です。保険は年換算すると数万円単位の固定費になりやすいため、保障の要否を数年に一度点検するだけでも負担を抑えられます。

    サブスクは1件あたりが数百円から千円台と小さく、意識に上りにくい支出です。動画・音楽・クラウド・アプリの課金を合計すると、月数千円になることも珍しくありません。契約した記憶が薄いサービスほど、見直しの余地が大きい固定費です。
    利用明細を月に一度確認し、直近1〜2か月使っていないサービスを解約するだけでも、年単位では無視できない削減になります。

    固定費は「割合の大きさ」と「削減の持続性」の両方を満たすため、節約の起点として合理的です。

    節約は何から始める?4つのステップ

    節約は「把握→固定費→変動費→習慣化」の順に進めると、効果と続けやすさを両立できます。効果が大きく持続しやすい固定費を先に、日々の判断が必要な変動費を後に置くのがポイントです。

    ステップ 目的 着手の目安
    1 把握 現状の支出を見える化する 1〜2か月
    2 固定費 大きく持続する削減をつくる まとめて数日
    3 変動費 上限ルールで管理する 毎月継続
    4 習慣化 見直した状態を維持する 月1回の点検

    ステップ1 家計を把握する

    最初に、1か月の収入と支出を費目ごとに書き出して現状を見える化します。何にいくら使っているかが分からないままでは、削る対象を選べません。

    家計簿アプリを使えば、銀行口座やクレジットカードと連携して自動で記録できます。手書きでもレシートを費目別に分けるだけで、支出の傾向はつかめます。記録を1〜2か月続けると、平均より多い費目や、自分が思っていたより使っている費目が見えてきます。この「気づき」が、次の固定費見直しの優先順位を決める材料になります。

    最初のうちは費目を細かく分けすぎず、固定費・食費・その他の3区分程度から始めると挫折しにくくなります。ざっくりとした集計でも全体像がつかめれば、次にどこを削るかの判断はできます。完璧な記録より、続けられる粒度を選ぶことが把握の近道です。

    ステップ2 固定費を見直す

    把握できたら、金額の大きい固定費から順に契約を確認します。通信費・光熱水道・保険・サブスク・住居費・車の維持費が主な対象です。

    着手の順番は「下げ幅の大きさ」と「手続きの手軽さ」で決めます。下げ幅が大きく手続きが一度で済む費目から始めると、少ない労力で効果が出ます。たとえば使っていないサブスクの解約は数分で終わり、削減はその後も毎月続きます。通信費のプラン変更や保険の重複整理も、一度の見直しで年間の負担が変わります。

    一方で、住居費や車の維持費は削減効果が大きい反面、引っ越しや手放しといった生活の変更をともないます。すぐに動かせる費目から着手し、大きな固定費は生活の見直しのタイミングに合わせて検討すると無理がありません。各費目の具体的な下げ方は幅が広いため、優先順位の考え方を軸に、自分の生活に合う範囲で選ぶことが大切です。

    ステップ3 変動費のルールを決める

    固定費を整えたら、変動費は「上限ルール」で管理します。食費は週単位で予算を決める、娯楽費は月の上限を決めるといった形です。

    変動費を毎回ゼロから判断すると疲れて挫折しやすくなります。あらかじめ上限を決めておけば、その範囲内で自由に使えるため、我慢の感覚が和らぎます。削減額そのものより、続けられる仕組みにすることを優先します。上限を守れた月が続くと、節約が達成感に変わり、モチベーションの維持にもつながります。

    具体的には、食費なら1週間で使う金額を先に決めて財布や電子マネーを分けておく、娯楽費なら月初に上限額を取り分けておくといった方法があります。上限の内側で何に使うかは自由にしておくと、制限のストレスを感じにくくなります。

    ステップ4 仕組みで習慣化する

    最後に、見直した状態を維持する仕組みをつくります。支出の記録を自動化し、月に一度だけ振り返る日を決めておくと、労力をかけずに続けられます。

    節約は一度きりの作業ではなく、生活の変化に合わせて更新していくものです。契約の乗り換えキャンペーンが終わっていないか、使わなくなったサービスを払い続けていないかを定期的に点検します。無理のない範囲を保ちながら固定費を再点検する習慣が、長期の家計改善につながります。

    世帯・ライフステージ別に節約の重点はどう変わる?

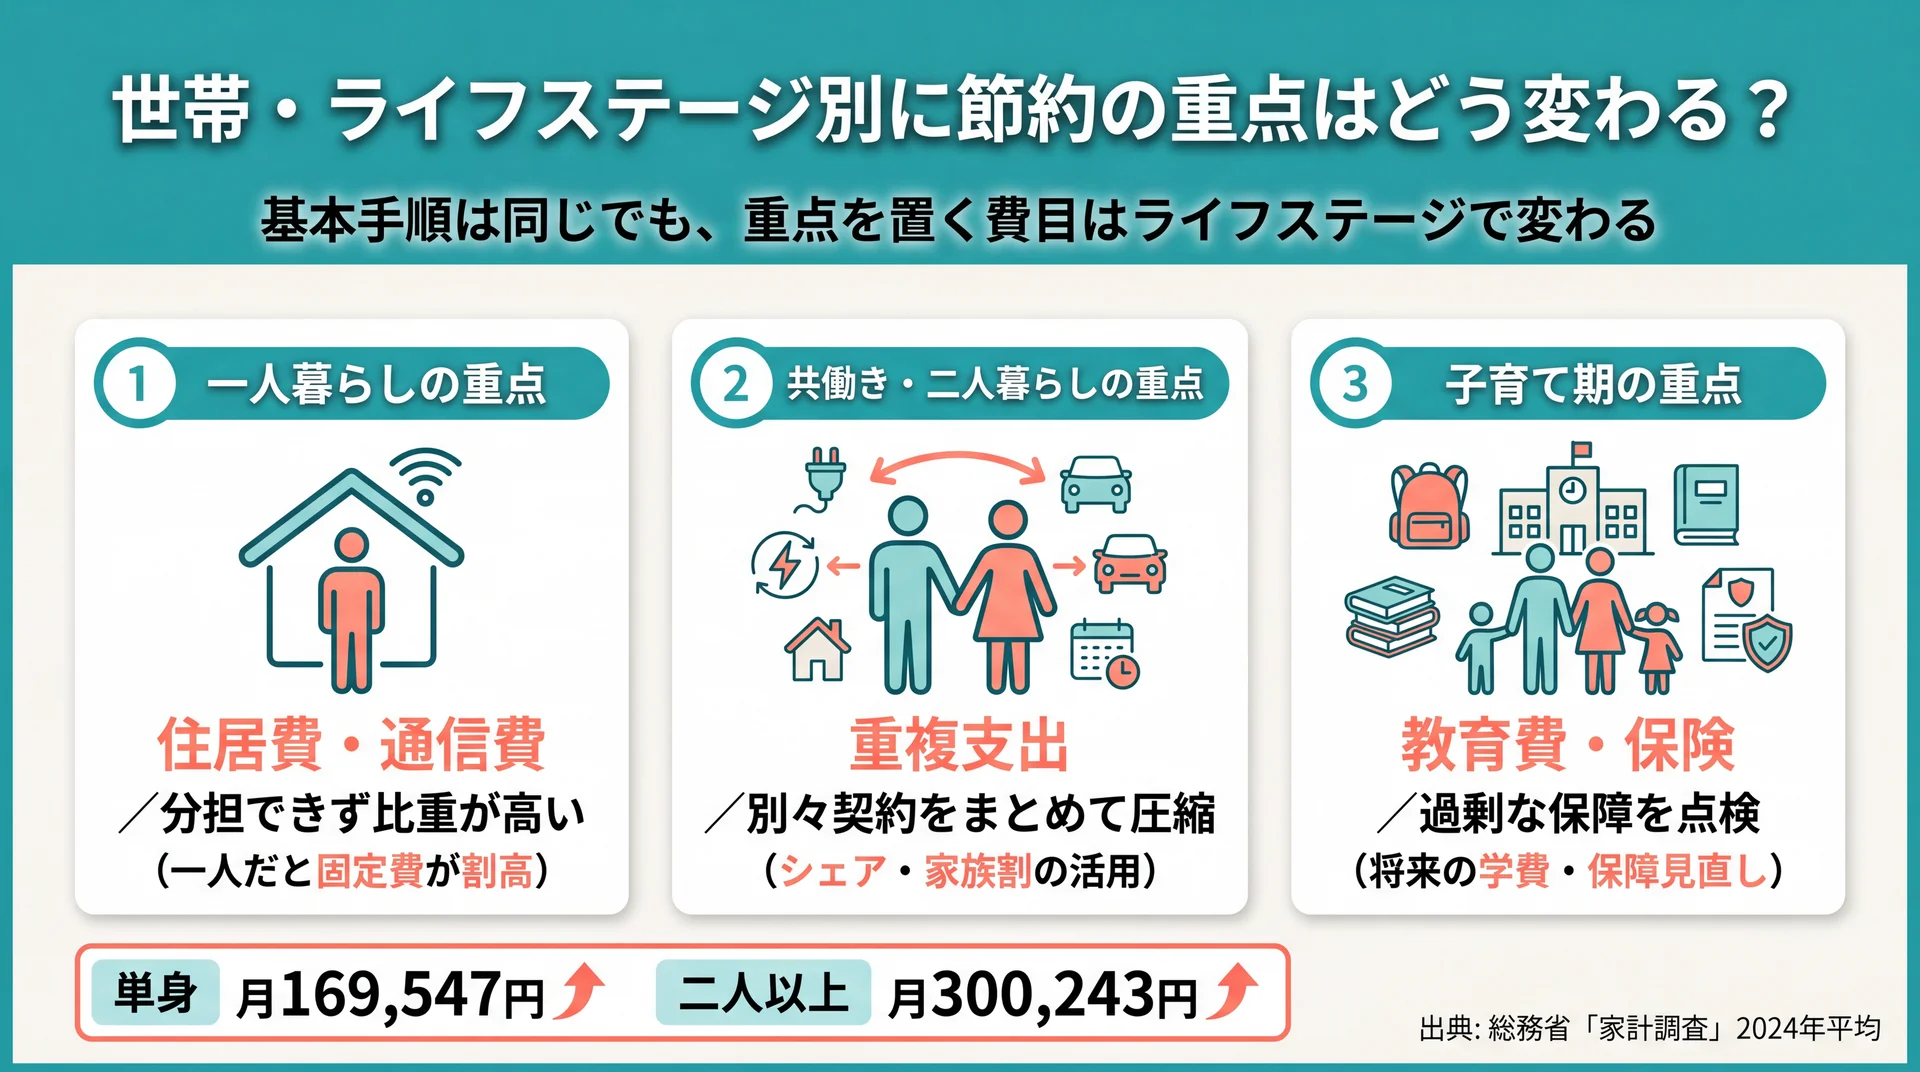
    一人暮らしは住居・通信、共働きは重複支出、子育て期は教育・保険と、ライフステージ別に見直すべき重点費目を整理した図
    ライフステージ別に節約の重点費目を整理(出典: 総務省「家計調査」2024年平均)

    節約の基本手順は世帯が変わっても同じですが、重点を置く費目はライフステージで変わります。単身なら通信・住居、共働きなら重複支出、子育て期なら教育・保険の見直しが効きやすい費目です。

    一人暮らしの重点

    単身世帯の消費支出は月平均169,547円でした(家計調査2024年平均、2026年7月時点)。世帯人数が1人だと固定費を分担できないため、住居費と通信費の比重が相対的に高くなります。家賃の見直しや格安の通信プランへの変更が、効果の出やすい入口です。

    共働き・二人暮らしの重点

    二人以上の世帯では、同じサービスを別々に契約している「重複支出」が見直しの狙い目です。サブスクの共有プランへの切り替えや、通信・光熱のセット割の活用で、生活の質を落とさずに固定費を圧縮できます。家計を一方に任せきりにせず、二人で支出の全体像を共有することも、ムダの発見につながります。

    総世帯でみた消費支出は月平均250,929円で(同2024年平均)、世帯人数が増えるほど固定費の総額も大きくなります。二人以上なら、契約を一本化するだけで単身より大きな削減額につながりやすいのが特徴です。

    子育て期の重点

    子育て期は教育費が増え、家計調査でも教育費は名目で前年から大きく伸びました(同2024年平均)。増える支出を無理に削るより、保険の保障内容が過剰になっていないかを点検し、削れる固定費で教育費の増加を吸収する考え方が現実的です。ライフイベントの前後は、固定費全体を見直す良いタイミングになります。

    やってはいけない節約は?

    やってはいけない節約は、生活の質・健康・時間対効果を大きく損なう切り詰め方です。削るべき優先順位は固定費が先で、生活の満足度に直結する変動費を無理に削るのは逆効果になりやすい方法です。

    食費・水道など生活の質を削りすぎる

    食費や水道光熱費を極端に切り詰めると、健康や生活の快適さを損ないやすくなります。家計調査では消費支出に占める食料費の割合(エンゲル係数)が28.3%と、前年から0.5ポイント上昇しました(家計調査2024年平均、2026年7月時点)。

    食料の負担が増えているなかで食費だけを狙って削ると、栄養や満足度が犠牲になりがちです。契約の見直しで下がる固定費を先に整えるほうが、生活の質を保ったまま支出を減らせます。食費に手をつける前に、固定費の見直し余地が残っていないかを確認するのが先決です。

    目先の安さで固定費・総額が増える

    一時的な安さにつられて、かえって総支出が増える節約もあります。安価な製品をすぐ買い替えて割高になる、分割払いやリボ払いで手数料が積み上がる、といったケースです。

    リボ払いや長期分割は、月々の負担は軽く見えても手数料の分だけ総額が増えます。節約の目的は総支出を減らすことなので、月額の小ささではなく支払総額で判断することが欠かせません。安さを比べるときは、購入価格だけでなく使う期間あたりのコストで見ると、判断を誤りにくくなります。

    たとえば手数料のかかるリボ払いで家電を買うと、表示価格より支払総額が膨らみます。ポイント還元やキャンペーンも、使う予定のない出費を増やすなら節約とは逆の結果になります。割引率ではなく、最終的にいくら払うかで判断する習慣が、ムダな支出を防ぎます。

    健康・人間関係・時間を犠牲にする

    健康診断を控える、付き合いをすべて断る、遠い店まで時間をかけて往復するといった節約は、長期的に見て割に合わないことがあります。医療費の増加や機会の損失につながるためです。

    節約は生活を豊かにするための手段です。健康・人間関係・時間を大きく損なう切り詰めは、目的と手段が逆転している状態といえます。削る対象は、あくまで満足度への影響が小さい固定費を優先します。数十円の差のために時間をかけるより、その時間で固定費の契約を一度見直すほうが、得られる効果は大きくなります。

    節約が続かないのはなぜ?続けるコツ

    節約が続かない主な原因は、目標が曖昧なことと、情報や判断を一人で抱え込むことです。目的を数字で決め、記録を自動化し、必要なら伴走者を持つことで、挫折しにくくなります。

    目標を決め、記録を自動化・可視化する

    「なんとなく節約」ではなく、期限と金額の目標を決めると続けやすくなります。半年で通信費を年3万円下げる、といった具体的な数字があると、達成度を確認できます。ゴールが明確だと、途中の小さな我慢にも意味を感じやすくなります。

    記録は手作業に頼ると負担が大きく、途中でやめやすくなります。アプリで自動連携し、グラフで支出の変化を見えるようにすると、成果が実感できてモチベーションが保てます。意志の強さに頼るのではなく、仕組みで支える設計が、継続の鍵になります。

    一人で抱えないという選択

    節約が続かない背景には、情報を集めすぎて何が正しいか判断できなくなる状態もあります。SNSや動画で断片的な情報を追ううちに、優先順位を見失うことが起こります。誰かに相談できる環境があると、こうした迷いを早く抜け出せます。

    情報源が多いほど正しく思えても、自分の家計にどれが合うかは別の問題です。優先順位を一緒に整理してくれる相手がいると、集めた情報を実際の行動へ落とし込みやすくなります。

    当社のABCashは、専属コンサルタントがマンツーマンで家計の見直しから資産形成までを伴走するファイナンシャルトレーニングです。当社では専用アプリと毎日のフィードバックで60日間の習慣化を設計し、累計9万人以上が受講しています(2026年5月時点)。トレーニング満足度は95%でした(2025年4〜8月・10段階中8以上)。

    当社の伴走設計 内容(前提: 対象=受講者・期間=受講後時点)
    習慣化の設計 専用アプリ×毎日フィードバックで60日間の習慣化
    受講後の変化 月間自由資金が平均+72,472円
    中立性 金融商品を販売しない教育モデル

    上記は当社の受講データに基づく

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    一人で判断するのが不安な場合、伴走してくれる相手がいると、固定費の見直しから貯蓄・投資までを迷わず進めやすくなります。金融商品を販売しない立場のため、特定の商品に誘導されずに家計の全体像を整理できる点も、判断材料の一つになります。

    \ 家計から投資まで一気通貫 /

    固定費の見直しから資産形成まで、マンツーマンで進め方を確認できます。

    節約したお金はどうする?貯蓄・投資とのつなぎ方

    節約で生まれた余力は、まず生活防衛資金を確保し、その後に少額からの資産形成へ回すと効果が持続します。使わずに置くだけでは、物価上昇で実質的な価値が目減りする点にも注意が必要です。

    生活防衛資金は、生活費の3〜6か月分が一つの目安とされています。まずは急な出費に備える貯蓄を確保し、その先の余力をNISAなどの制度を使った積立に回すと、節約が将来の資産につながります。節約で固定費を月1万円下げられれば、年12万円を積立に回す原資が生まれる計算です。年代ごとの貯金の考え方はぶっちゃけ 貯金額 40代についてはこちらで整理しています。

    生活防衛資金を先に確保する理由は、急な失業や病気で収入が途絶えても、投資を取り崩さずに生活を維持するためです。物価上昇の局面では現金の価値が実質で目減りするため、防衛資金を確保したうえで、余力をNISAなどの非課税制度で少額から積み立てると、購買力を保ちやすくなります。

    節約・貯蓄・投資は対立するものではなく、順番に積み上げる一連の流れです。固定費を整えて生まれた余力を、目的に応じて配分することが、無理なく続く家計づくりの土台になります。ただし投資には値動きのリスクがあるため、生活に必要なお金を確保したうえで、余裕資金の範囲で始めることが前提です。個別の資産設計に迷う場合は、有資格のファイナンシャルプランナーや金融機関に相談すると安心です。

    節約に関するよくある質問(FAQ)

    節約は何から始めればいいですか?

    まず1か月の支出を家計簿で把握し、次に金額の大きい固定費から見直すのが効率的です。通信費・サブスク・保険・光熱水道の順に、下げ幅が大きく手続きが一度で済むものから着手します。変動費の切り詰めは後回しでも、固定費だけで年間数万円規模の削減が見込めます。

    やってはいけない節約はありますか?

    食費や健康、人間関係を大きく削る節約は避けたほうが安全です。エンゲル係数が28.3%と食料負担が上がるなかで(家計調査2024年平均、2026年7月時点)、食費だけを狙うと満足度が下がります。リボ払いや安物の買い替えのように、月額は小さくても総額が増える方法にも注意が必要です。

    節約と貯金・貯蓄はどう違いますか?

    節約は支出を最適化する「行動」、貯金・貯蓄はその結果として残る「お金」を指します。節約が原因で、貯金・貯蓄が結果という関係です。節約で生まれた余力を貯蓄として積み上げ、その先の資産形成へつなげる流れになります。

    一人暮らしと家族で考え方は変わりますか?

    基本の順番(固定費が先・変動費は後)は同じですが、金額の水準が異なります。単身世帯の消費支出は月平均169,547円、二人以上世帯は300,243円で(家計調査2024年平均、2026年7月時点)、世帯人数が増えるほど固定費の見直し効果も大きくなります。

    節約でどのくらい効果が出ますか?

    固定費の削減幅によりますが、住居・光熱水道・通信・車の4費目は家計調査で月約7.8万円を占めます(同2024年平均)。このうち5%を圧縮できれば年間約4.6万円の余力になります。無理な我慢に頼らず、契約の見直しで生まれる金額を積み上げることが、続く節約につながります。

    まとめ

    節約とは我慢ではなく、家計を把握して固定費を中心に支出を最適化する取り組みです。家計調査のデータでも固定費的な支出は家計の約4分の1から3分の1を占めており、割合が大きく削減が持続する固定費から見直すことが、効率と継続性の両面で合理的です。「把握→固定費→変動費→習慣化」の順に進め、生活の質を大きく損なう切り詰めは避けることが、無理なく続けるコツになります。

    家計と節約の全体像をまとめて確認したい場合は、家計簿アプリの基礎からの総まとめはこちらから整理できます。固定費の見直しから貯蓄・投資までの進め方に迷ったときは、専門家に相談しながら自分の家計に合う優先順位を確かめる方法もあります。

    \ まずは60〜80分程度の無料体験から /

    今の家計で何を優先して整えるべきかを、いっしょに確認できます。