投稿者: ABCash編集部

  • 投資は初心者に何がおすすめ?種類の比較と選び方・始め方

    投資初心者は、少額で始められるインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で行うのが基本の形です。選ぶときは「目的・使う時期・許容できるリスク・金額・手間」の5点で絞り込むと、数ある選択肢から自分に合うものが見えてきます。初心者向けの10手法を同じ評価軸で比較し、始め方の手順から失敗しない注意点まで、続けて確認できます。

    \ お金の一歩を無料体験から /

    投資を何から始めるか迷う段階の疑問を、60〜80分程度の無料体験で相談できます。

    投資初心者は何から始める?最初の4ステップ
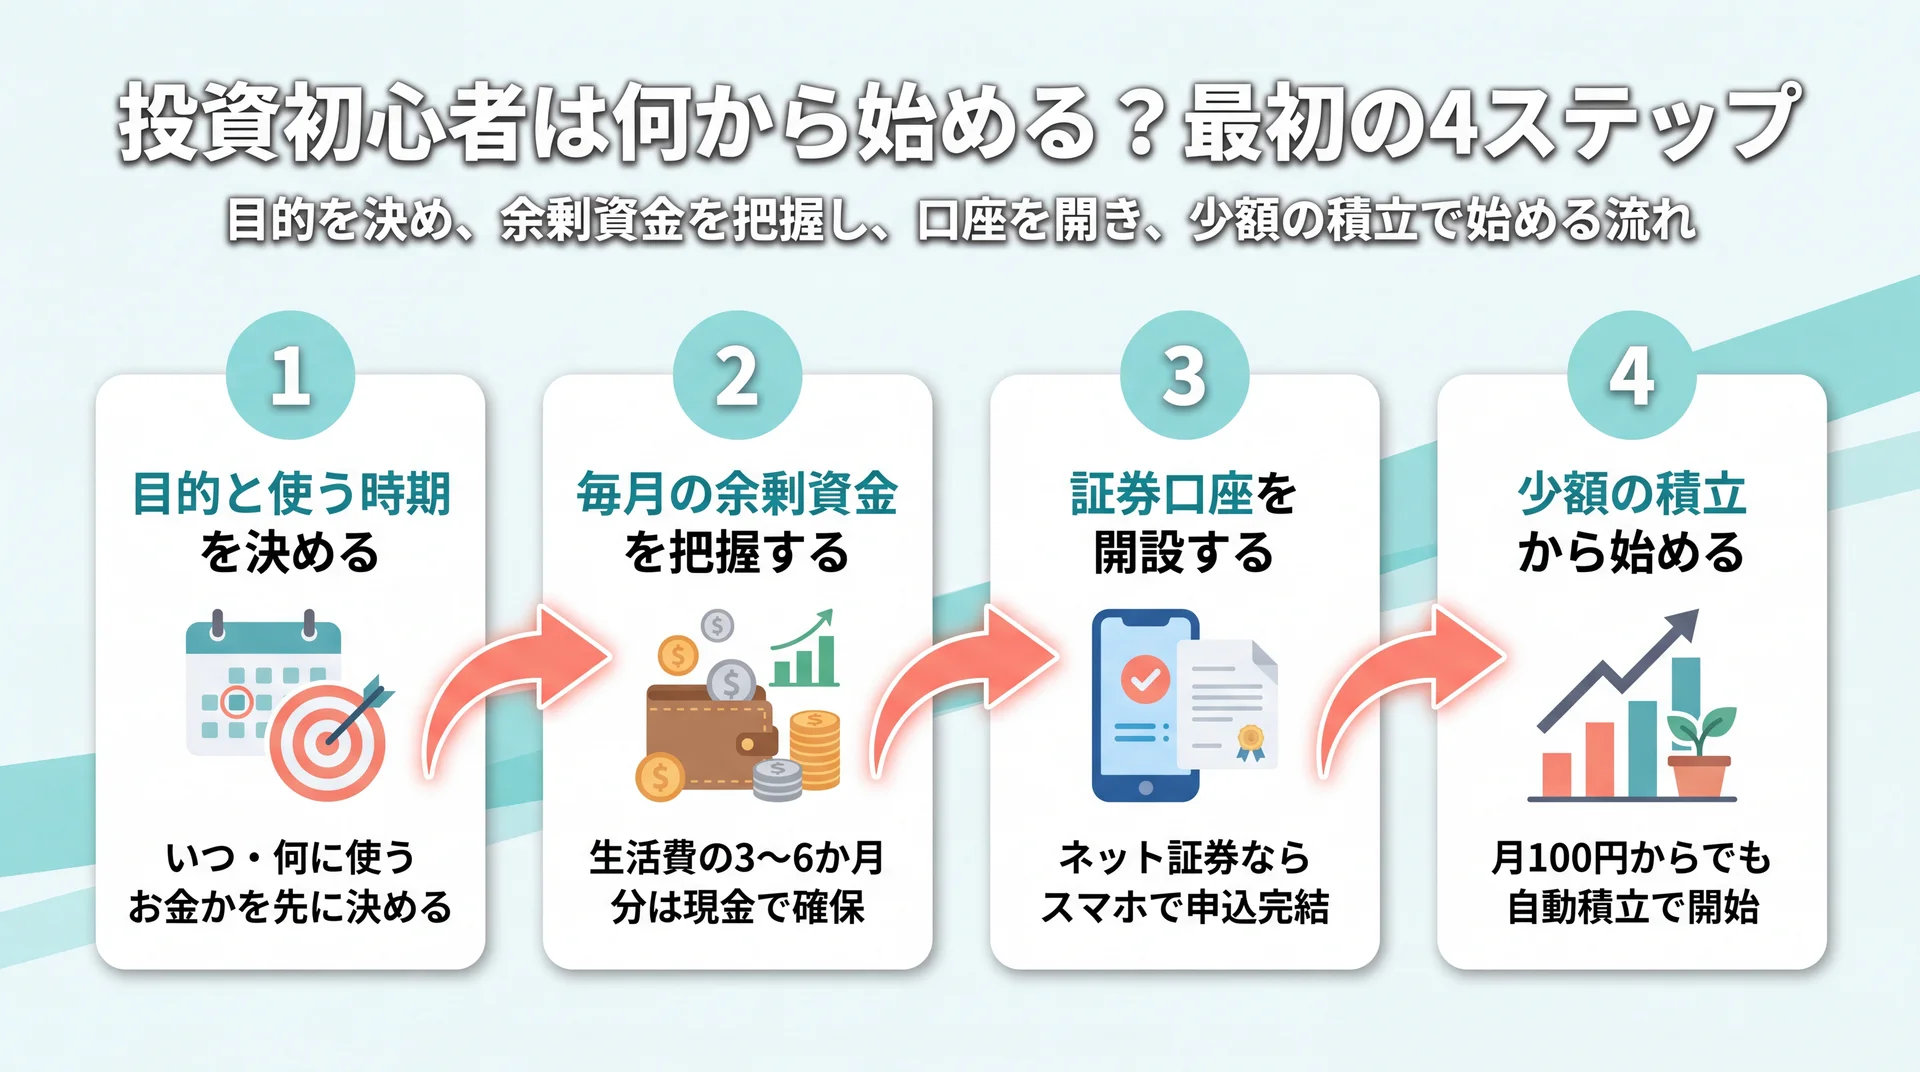
    目的の決定・生活費3〜6か月分の確保・ネット証券口座の開設・月100円からの積立という初心者の始め方4ステップを示したフロー図
    目的の明確化から少額積立まで、初心者が迷わず進む4手順を整理(当社作成)

    投資初心者がまず取り組むのは、目的を決め、毎月の余剰資金を把握し、証券口座を開設し、少額の積立から始めるという4つの手順です。いきなり商品を選ぶ前に「何のために・いつ使うお金か」を決めておくと、選ぶべき手法が自然に絞られます。投資全体の地図を先に押さえたい方は、資産運用の全体像を整理した完全ガイドもあわせて確認すると、初心者が最初に迷う「何から」の答えが見つけやすくなります。

    ステップ1|投資の目的と使う時期を決める

    最初に決めるのは、そのお金を「いつ・何のために使うか」です。5年以内に使う予定のお金と、10年以上先の老後資金とでは、選ぶ手法が変わります。使う時期が近いお金は値動きの小さい手法で守り、遠い将来のためのお金は長期の積立投資で育てるのが基本の考え方です。目的があいまいなまま金額や商品から決めると、値下がり局面で不安になって途中でやめてしまいやすくなります。

    ステップ2|毎月の余剰資金を把握する

    次に、生活費と当面の予備費を差し引いても手元に残る「余剰資金」を確認します。急な出費に備える生活防衛資金として、生活費の3〜6か月分は現金で確保し、それを超える分から投資に回すと、値動きに振り回されずに続けられます。子育て中の世帯など収入が途切れたときの支出が大きい場合は、6か月分より多めに見ておくと安心です。投資は毎月100円や1,000円といった少額からでも始められるため、まずは無理のない金額を決めることが先決です。家計の見直しから整えたい場合は、資産形成についてはこちらで長期の積み立て設計を確認できます。

    ステップ3|証券口座を開設する

    投資信託や株式を買うには、証券会社などの口座が必要です。ネット証券ならスマホで申し込みが完結し、本人確認も画像アップロードで済むことが多くなっています。口座を選ぶときは、少額から積み立てられるか、新NISAに対応しているか、購入できる商品の種類が十分か、そして買い付け手数料や積立の引き落とし方法が自分に合うかを確認しましょう。特定の金融機関がすべての人に最適とは言い切れないため、手数料と取扱商品を自分の目的と照らして選ぶのが安全です。口座は複数開設できますが、まずは1社に絞って始めると管理がしやすくなります。

    ステップ4|少額の積立から始める

    口座ができたら、目的に合う商品を少額の積立で買い始めます。毎月決まった額を自動で買い付ける積立なら、価格が高いときは少なく、安いときは多く買うことになり、買うタイミングを分散できます。期待できる利益の大きさだけで比べると、資金をまとめて一度に投じたほうが有利になるという試算もあります。それでも初心者に積立をすすめるのは、買い時を当てる判断を減らし、値下がり局面でも手を止めずに続けやすくするためです。積立の金額はあとから変更できるため、生活の変化に合わせて無理なく調整していけます。

    初心者向けの投資にはどんな種類がある?おすすめを比較
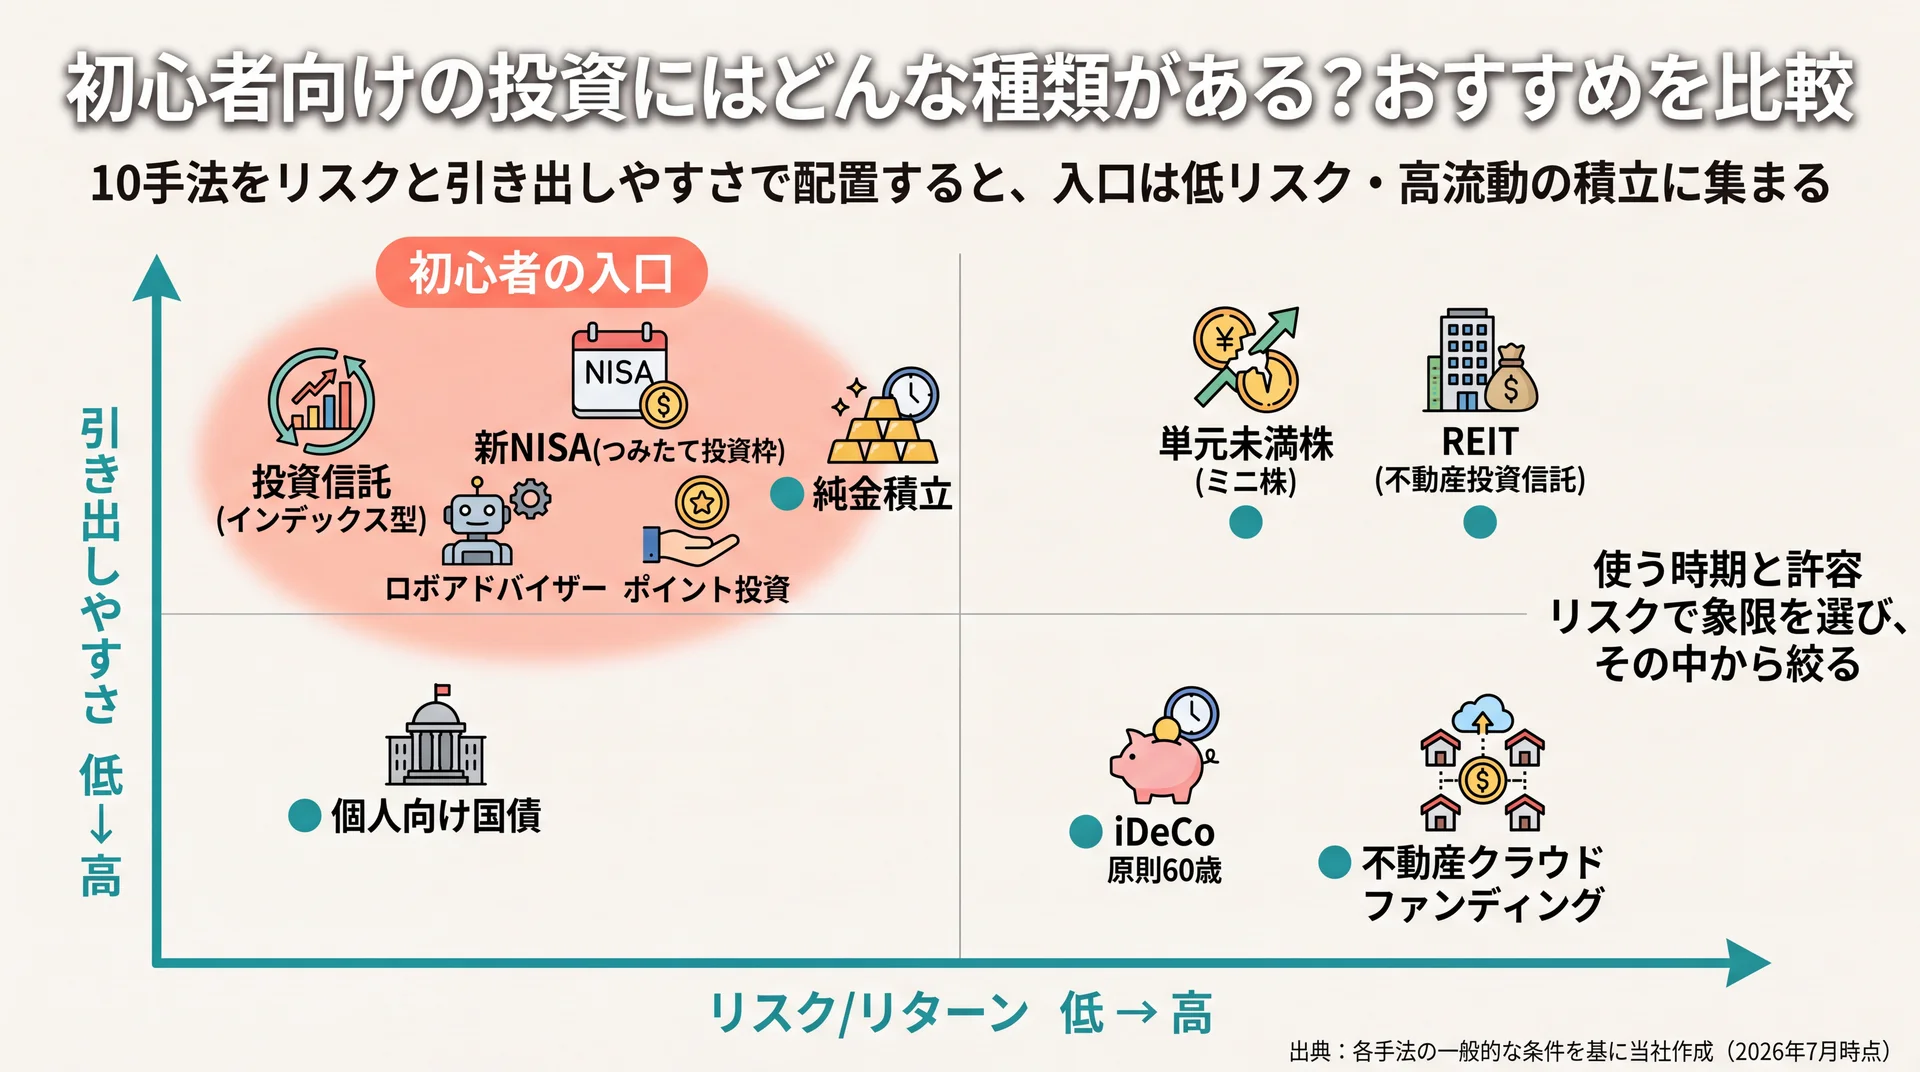
    投資信託・新NISA・国債など初心者向け10手法をリスク/リターンと引き出しやすさの2軸で配置し、入口に向く低リスク高流動の手法を示したポジショニングマップ
    10手法をリスクと引き出しやすさの2軸で配置。使う時期と許容リスクで象限を絞れる(当社作成・2026年7月時点)

    初心者向けの投資では、少額で分散しやすい投資信託の積立が入口に向きます。ただし「おすすめ」は人によって変わるため、ここでは代表的な10手法を同じ評価軸で並べ、目的別に選べるように比較します。株式そのものから始めたい方は、株 初心者についてはこちらで個別株の基礎を確認できます。

    手法を比べる前に、投資で得られる利益には2種類あることを押さえておくと選びやすくなります。1つは、株式の配当や投資信託の分配金、国債の利子のように、保有し続けることで受け取れるインカムゲインです。もう1つは、買った価格より高く売れたときの差額であるキャピタルゲインです。値上がり益を狙う手法ほど値動きが大きくなりやすく、利子や分配で受け取る手法は値動きが穏やかな傾向があります。自分がどちらのタイプの利益を重視するかで、向く手法が変わってきます。

    下表は、初心者が気にする「最低金額の目安・リスクとリターン・引き出しやすさ・税制優遇・手間」で10手法を横並びにした比較表です。金額はサービスや商品によって異なるため、目安として読んでください。

    手法 最低金額の目安 リスク/リターン 引き出しやすさ 税制優遇 手間 向いている初心者
    投資信託(インデックス型) 100円〜 中 高い NISAで可 少 まず1本から分散したい人
    新NISA(つみたて投資枠) 100円〜 中 高い 運用益非課税 少 非課税で長期積立したい人
    iDeCo 5,000円〜 中 低い(原則60歳) 掛金全額所得控除 少 老後資金を税優遇で用意したい人
    単元未満株(ミニ株) 数百円〜 中〜高 高い NISAで可 中 応援したい企業の株を少額で持ちたい人
    個人向け国債 1万円〜 低 中(1年で換金可) なし 少 元本を重視したい人
    REIT(不動産投資信託) 数万円〜 中〜高 高い NISAで可 中 不動産に少額で分散したい人
    ロボアドバイザー 1万円〜 中 高い 一部NISA対応 極小 銘柄選びも運用も任せたい人
    ポイント投資 ポイント分 中 高い 商品による 少 現金を使わずに体験したい人
    純金積立 1,000円〜 中 中 なし 少 インフレ・有事への備えを持ちたい人
    不動産クラウドファンディング(貸付型) 1万円〜 中 低い(運用中は解約不可) なし 少 値動きより一定の分配を好む人

    評価軸ごとに10手法を同一基準で比較。金額・リスクはサービスや商品により異なる(2026年7月時点)。

    初心者に迷いが少ないのは、少額で分散でき税制優遇も使える投資信託の積立を軸に、目的に応じて他の手法を足す組み方です。

    1|投資信託(インデックス型)

    投資信託は、多くの投資家から集めたお金をまとめて運用する商品で、インデックス型は日経平均やS&P500などの指数に連動します。1本買うだけで数百〜数千の銘柄に分散でき、ネット証券では100円から積み立てられます。運用中は信託報酬という手数料が毎日かかるため、同じ指数に連動するなら手数料の低い商品を選ぶのがポイントです。値動きはありますが、幅広く分散されるため個別株より値動きが穏やかになりやすく、専門知識がなくても運用をプロに任せられる点で、初心者の中心的な選択肢になります。

    2|新NISA(つみたて投資枠)

    新NISAは、投資で得た利益が非課税になる制度で、つみたて投資枠では年120万円まで投資できます。対象は、長期・積立・分散に適していると金融庁が認めた一定の投資信託などに限られており(金融庁 つみたて投資枠対象商品、2026年7月時点)、初心者が極端にリスクの高い商品を選びにくい設計です。制度全体の非課税保有限度額は1,800万円で、非課税で保有できる期間に期限はありません。通常なら利益に約20%かかる税金が非課税になるため、同じ商品を買うなら、まず投資信託の積立をこの枠で行うのが王道です。制度の細かな条件は積立nisaの全体像を整理した完全ガイドで確認できます。

    3|iDeCo

    iDeCo(個人型確定拠出年金)は、自分で積み立てて運用する私的年金の制度です。掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除があるという三段階の税制優遇が特長です。一方で、原則60歳まで引き出せないという強い制約があるため、老後資金として割り切れるお金で使うのが前提になります。目先で使う可能性のあるお金はNISA、老後まで動かさないお金はiDeCoと分けると整理しやすくなります。加入や運用のあいだは口座管理の手数料がかかるため、少額すぎる掛金では手数料の負担割合が高くなる点も踏まえて金額を決めるとよいでしょう。所得控除の効果は収入がある人ほど大きくなります。

    4|単元未満株(ミニ株)

    単元未満株は、通常100株単位で取引される株式を1株から買える仕組みで、数百円から有名企業の株主になれます。少額で複数の企業に分散でき、個別株の値動きを体験しながら学べるのが利点です。ただし、取引できる時間が限られる、リアルタイムの指値ができないなど、通常の株式より制約がある場合があります。気になる企業を少額から持ちたい初心者の入り口として向いています。

    5|個人向け国債

    個人向け国債は、国にお金を貸して利子を受け取る商品で、初心者が元本を重視したいときの受け皿になります。変動10年・固定5年・固定3年の3タイプがあり、実勢金利が下がっても年率0.05%の最低金利が保証され、最低1万円から購入でき、発行後1年を経過すればいつでも中途換金できます(財務省 個人向け国債、2026年7月時点)。大きく増やす商品ではありませんが、値動きで損をしたくないお金の置き場所として使えます。

    6|REIT(不動産投資信託)

    REITは、投資家から集めた資金でオフィスビルや商業施設などの不動産に投資し、賃料収入や売却益を分配する商品です。証券取引所で株式のように売買でき、銘柄によっては数万円から不動産に分散投資できます。実物の不動産投資のように多額の資金や管理の手間が要らないのが利点ですが、価格は市況で変動し、分配金も保証されません。少額で不動産に触れてみたい初心者の選択肢になります。複数の物件に投資するタイプを選べば、1つの不動産の空室や災害の影響を受けにくくなり、分散の効果を得やすくなります。

    7|ロボアドバイザー

    ロボアドバイザーは、いくつかの質問に答えるだけで、自分に合う運用の組み合わせを提案し、その後の買い付けやリバランスまで自動で行うサービスです。銘柄選びや配分の調整に自信がない人でも、ほったらかしに近い形で分散投資を続けられます。手数料は年率1%前後の商品が多く、100万円を預けた場合は年1万円ほどが差し引かれる計算になるため、自分で低コストの投資信託を積み立てる場合より割高になりやすい点は理解しておきましょう。何を買えばよいか決められずに手が止まってしまう初心者が、まず投資を始めるきっかけとして向いた選択肢です。

    8|ポイント投資

    ポイント投資は、買い物でたまったポイントを使って投資信託などを買える仕組みで、現金を使わずに投資を体験できます。値下がりしても失うのはポイント分なので、心理的なハードルが低いのが特長です。ポイントで値動きの感覚をつかんでから、現金での積立に移行する流れは、投資が怖いと感じる初心者の最初の一歩に向いています。使えるポイントや対象商品はサービスによって異なります。

    9|純金積立

    純金積立は、毎月一定額で金を少しずつ買い付ける方法で、月1,000円程度から始められます。金は利息や配当を生みませんが、モノとしての価値があり、インフレや有事に強いとされます。株式や投資信託とは値動きの傾向が異なるため、資産の一部として持つと分散の効果が期待できます。値上がり益を狙う主役というより、備えの一部として組み込む位置づけです。

    10|不動産クラウドファンディング(貸付型)

    不動産クラウドファンディングや貸付型のサービスは、1万円程度から出資し、あらかじめ定められた利回りに応じた分配を受け取る仕組みです。日々の値動きに一喜一憂したくない人に向く一方、運用期間中は原則として解約できず、資金が拘束される点や、事業者・貸付先の信用リスクがある点に注意が必要です。値動きのある商品と組み合わせて、一定の分配を狙う脇役として使うのが現実的です。

    たとえば、月1〜3万円を投資に回せる独身の20〜30代なら、まず新NISAのつみたて投資枠でインデックス型の投資信託を積み立て、余力が出たら単元未満株やポイント投資で個別の銘柄に少額で触れてみる、という組み方が無理なく続けやすい形です。高いリターンをうたうFXや暗号資産、仕組みの複雑な保険型商品は、値動きや損失が大きくなりやすく、初心者が最初に選ぶ手法としては優先度を下げるのが安全です。個別の商品選びで迷う場合は、資格を持つファイナンシャルプランナーなどへの相談も検討してください。

    新NISAとiDeCoは初心者にどっちがいい?使い分けの要点
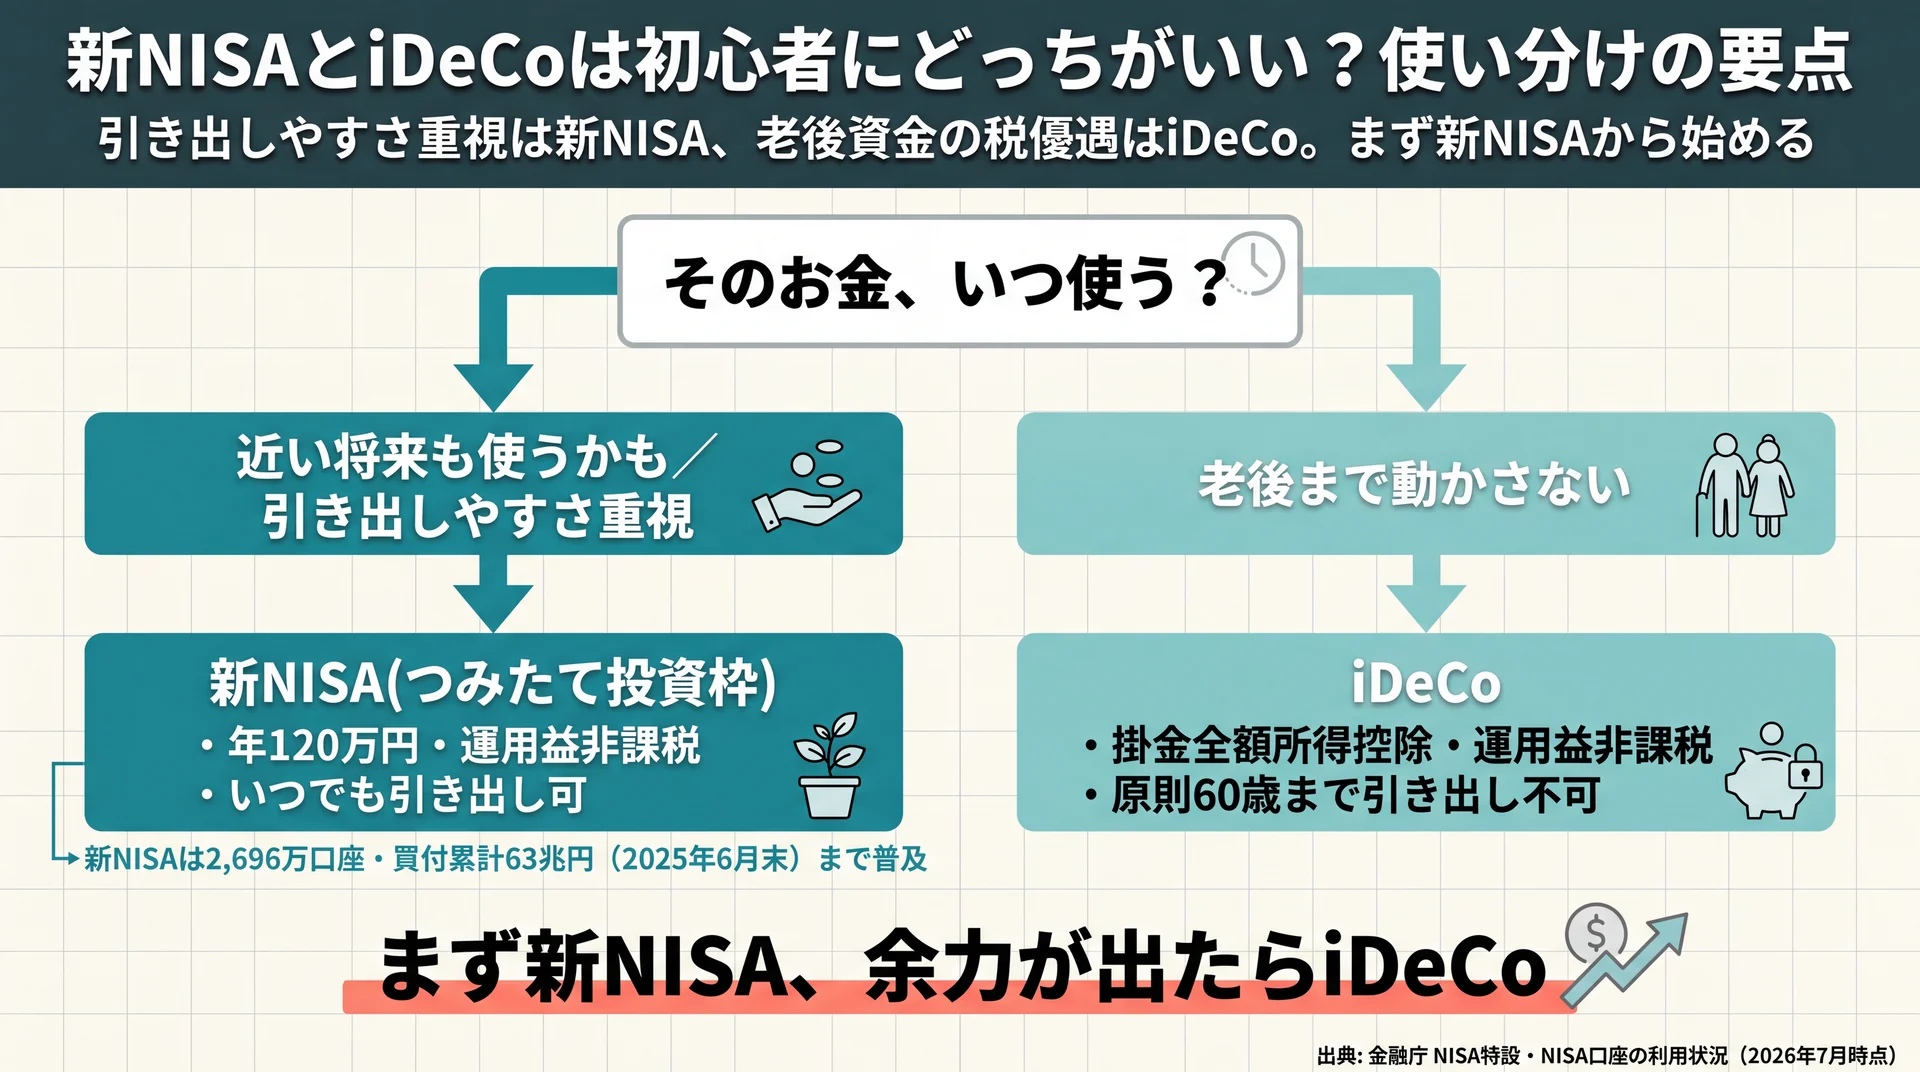
    引き出しやすさ重視は新NISA・老後資金の税優遇はiDeCoという使い分けを、まず新NISAから始める順番で示した意思決定フロー図
    お金を使う時期で新NISAとiDeCoを仕分ける判断の流れ(出典: 金融庁 NISA特設・NISA口座の利用状況、2026年7月時点)

    引き出しやすさを重視するなら新NISA、老後資金の税優遇を最大化するならiDeCoが向きます。どちらも初心者に有力ですが、性格が異なるため、まずは自由に引き出せる新NISAのつみたて投資枠から始め、余力が出たらiDeCoを足す順番が分かりやすい進め方です。

    制度 年間の枠 税制メリット 引き出し 向いている人
    新NISA(つみたて投資枠) 120万円 運用益が非課税 いつでも可 少額で長期積立を始めたい初心者
    新NISA(成長投資枠) 240万円 運用益が非課税 いつでも可 個別株やETFにも投資したい人
    iDeCo 月2.0万〜6.8万円※ 掛金が全額所得控除+運用益非課税 原則60歳まで不可 老後資金を税優遇で用意したい人

    新NISAは非課税保有限度額1,800万円(うち成長投資枠1,200万円)。※iDeCoの上限は職業・加入状況により異なり、確定給付型の企業年金などに加入している方(公務員を含む)は2024年12月から最大月2万円、自営業者などは月6.8万円です。データ出典: 金融庁 NISA特設・厚生労働省 iDeCoの拠出限度額の見直し(2026年7月時点)。

    新NISAは2025年6月末で口座数が2,696万口座、買付額は累計63兆円に達し、政府は2027年12月末までに3,400万口座を目標に掲げています(金融庁 NISAの利用状況(2025年6月末時点)、2026年7月時点)。制度として利用が広がっているぶん、初心者向けの情報や対応商品も整っており、最初の非課税口座として選びやすい状況です。新NISAの枠のうち、初心者がまず使うのはつみたて投資枠です。長期・積立・分散に適した商品に絞られているぶん選びやすく、毎月の積立に向いています。個別株やETFにも投資したくなったら成長投資枠を併用する、という順番で広げれば無理がありません。

    なお、iDeCoの拠出限度額は2026年12月から引き上げられ、自営業者などは月7.5万円、会社員などは企業年金と合わせて月6.2万円が上限になります(厚生労働省 DC拠出限度額、2026年7月時点)。それぞれの詳しい仕組みは積立nisaの全体像を整理した完全ガイドで解説しています。始める段階では「引き出せる新NISAが先、動かさないお金でiDeCo」という使い分けだけ押さえておけば十分です。

    \ 独学が続かない人へ /

    情報が多すぎて選べないときも、専属コンサルタントがあなたの目的に合わせて整理します。

    投資初心者は何を基準に選べばいい?

    投資初心者の選び方は「目的・使う時期・許容できるリスク・金額・手間」の5つの軸で考えると絞り込めます。手法の名前から選ぶのではなく、自分の条件に手法を当てはめる順番にすると、迷いが減り、値下がり局面でも続けやすくなります。

    目的と使う時期で選ぶ

    同じ「投資」でも、3年後の結婚資金と30年後の老後資金では適した手法が変わります。近い将来に使うお金は、値下がりして必要なときに引き出せないと困るため、個人向け国債のような元本重視の手法が向きます。遠い将来のためのお金は、途中の値動きを受け止めながら長期で育てられるため、投資信託の積立が力を発揮します。時間を味方につけられるほど、値下がりから回復するのを待つ余裕が生まれるため、値動きのある手法を選びやすくなります。使う時期が異なるお金は、口座や商品を分けて管理すると混ざらずにすみます。

    許容できるリスクで選ぶ

    リスクとは、リターンの振れ幅のことです。大きく増える可能性がある手法は、同じだけ大きく減る可能性も持ちます。眠れなくなるほど値動きが気になるなら、株式やREITの比率を下げ、国債や分散された投資信託を中心に据えるほうが長続きします。自分がどこまでの値下がりなら受け止められるかを、金額でイメージしておくと選びやすくなります。

    投資できる金額で選ぶ

    毎月いくら投資に回せるかも、手法を分ける要素です。月数千円から始めるなら、100円単位で買える投資信託の積立やポイント投資が現実的で、無理なく続けられます。まとまった資金を一部置いておきたいなら、個人向け国債や不動産クラウドファンディングのように、決まった金額単位で申し込む手法も選べます。少額でも早く始めて時間を味方につけるほうが、金額がたまるのを待ってから一度に投じるより、値動きの影響を平らにしやすくなります。

    かけられる手間で選ぶ

    商品を自分で調べて選び、定期的に配分を見直す手間をかけられるかどうかも、選び方を分ける要素です。手間をかけたくないなら、ロボアドバイザーや、1本で分散が完結するインデックス投資信託の積立が向きます。学びながら自分で組み立てたいなら、単元未満株やETFで少しずつ経験を積む選び方もあります。長期で続けられる無理のない形を選ぶことが、結果的にいちばんの近道です。

    投資初心者が失敗しないための注意点は?

    投資初心者が失敗を避けるカギは「余剰資金・長期・積立・分散」を守り、値動きで慌てて売らないことです。この4つは、長期・積立・分散に適した商品へ対象を絞るという新NISAつみたて投資枠の制度設計にも反映されている考え方で(金融庁 NISA特設、2026年7月時点)、初心者が守るほど成果のブレを抑えやすくなります。

    余剰資金で始める

    生活費や近く使う予定のお金まで投資に回すと、値下がり時に必要な現金を引き出せず、損を確定させてしまいます。生活防衛資金として生活費の3〜6か月分を現金で確保し、それを超える余剰資金で投資するのが原則です。生活費を投資に回すことは、初心者が最も陥りやすい失敗なので、金額の線引きを先に決めておきましょう。

    長期・積立・分散を守る

    一つの商品や一度のタイミングに資金を集中させると、値動きの影響をまともに受けます。毎月一定額を積み立てて買うタイミングを分け、投資先を複数に分けて分散すれば、値動きの波を平らにしやすくなります。ただし、保有期間が短いうちは分散していても元本割れが起こりうるため、当面使う予定のないお金で行うことが前提です。短期で当てようとするほど失敗しやすく、時間をかけてコツコツ続けるほど成果は安定しやすい、という関係を意識しておきましょう。値下がりした局面は、同じ積立額でより多くの口数を買える機会でもあるため、慌てて積立を止めないことが長期では効いてきます。

    初心者が避けたい投資

    高いリターンをうたう手法ほど、損失も大きくなりやすい傾向があります。借入を使って取引を大きくするレバレッジ商品、値動きの激しい暗号資産、仕組みが理解できないまま勧められる商品は、初心者が最初に選ぶ対象としては避けるのが無難です。「元本保証で必ず儲かる」という説明は事実に反するため、そうした勧誘には特に注意しましょう。手数料や解約条件など、あとで不利になりやすい条件を契約前に確認する習慣も、損失を避ける助けになります。

    初心者の失敗の多くは商品選びより、余剰資金の線引きと、値下がり時に売らずに続けられるかで決まります。

    一人で不安な初心者はどう学べばいい?
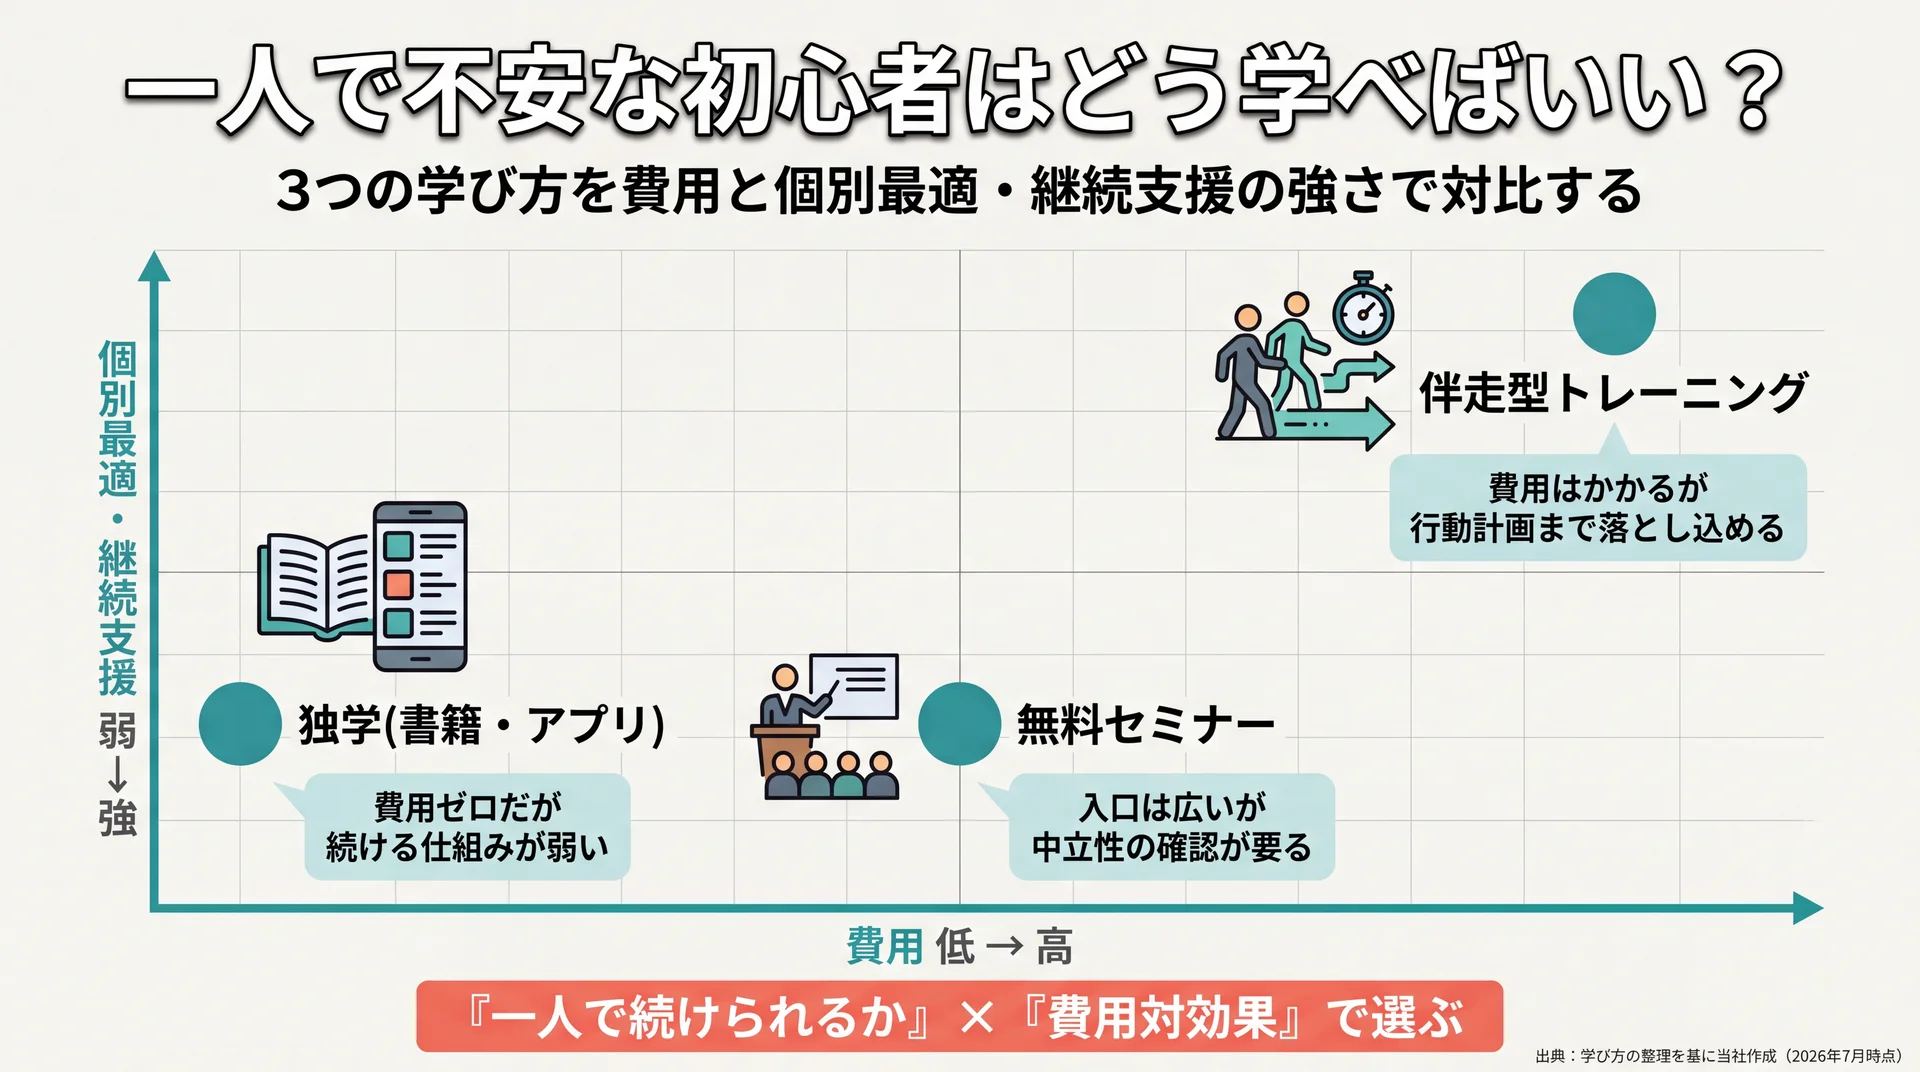
    独学・無料セミナー・伴走型トレーニングの3つの学び方を費用と個別最適/継続支援の強さで対比し、続けやすさで選ぶ視点を示したポジショニングマップ
    3つの学び方を費用と伴走の強さで対比。一人で続けられるかと費用対効果で選ぶ(当社作成)

    独学が続かない、情報が多すぎて選べないという初心者は、家計から投資までを個別に伴走してくれる相談や講座を使うと、行動に移しやすくなります。書籍や動画は情報量が多い一方で、自分の家計や目的に合わせて取捨選択する部分は自分で埋める必要があり、そこで手が止まりやすいのが独学のむずかしさです。

    学び方は大きく、書籍やアプリで独学する方法、無料セミナーに参加する方法、専属の担当者に個別に伴走してもらう方法の3つに分けられます。独学は費用がかからない反面、続ける仕組みや個別最適が弱く、無料セミナーは入り口が広い一方で保険や不動産の販売につながる場合があり中立性の確認が要ります。有料の伴走サービスは費用がかかる反面、自分の状況に合わせた行動計画まで落とし込みやすいという違いがあります。どれが良いかは、費用対効果と「一人で続けられるか」で判断するのが現実的です。

    当社のABCashは、家計管理から新NISA・iDeCo・投資信託までを、専属のファイナンシャルコンサルタントがマンツーマンで伴走するトレーニングを提供しています。女性の受講者を中心に、2026年5月時点で累計9万人以上が受講しました。2025年4〜8月に実施した当社アンケートでは、トレーニング満足度を10段階中8以上と答えた割合が95%でした。受講前後を比較した当社の集計では、総資産が平均で約57.2万円、月間の自由に使えるお金が平均で約72,472円増えています。いずれも受講者の自己申告をもとにした集計値です。当社は金融商品を販売しないため、特定の商品を勧める立場ではなく、選び方や続け方を学ぶ場として使えるのが特長です。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    有料の伴走サービスには向き不向きがあります。すでに学ぶ習慣があり、自分で情報を取捨選択できる人には費用の負担が重く感じられます。一方、何から手をつけるか決められず一人だと足踏みしてしまう人には、個別の伴走が最初の一歩につながります。当社の無料体験のあとには有料プランの案内があるため、その場で決めず、費用と自分の続けやすさを比べて判断してください。合うかどうかは、無料体験で実際に確かめられます。個別の資産設計そのものは、必要に応じて資格を持つファイナンシャルプランナーにも相談してください。

    投資初心者からよくある質問

    Q1. 投資は最低いくらから始められますか?

    ネット証券の投資信託なら100円から、単元未満株なら数百円から始められます。新NISAのつみたて投資枠も同様に少額から積み立てられるため、まずは月数千円など無理のない金額で始め、慣れてきたら増やす進め方が安全です。金額の大小より、余剰資金の範囲で長く続けられるかどうかが結果を分けます。

    Q2. 初心者は何に投資するのがおすすめですか?

    初心者の入口には、少額で分散でき税制優遇も使える、インデックス型の投資信託の積立が向きます。そのうえで、元本を重視したいお金は個人向け国債、手間をかけたくない場合はロボアドバイザーというように、目的に応じて足していくと自分に合う形になります。特定の銘柄を「必ず儲かる」と断定できる投資はありません。

    Q3. 元本割れで借金を負うことはありますか?

    投資信託や株式の現物取引、新NISAでの積立では、投資した額を超えて借金を負うことは基本的にありません。値下がりすれば投資額の範囲で損失は出ますが、それ以上の負担は生じないのが原則です。一方で、借入を使って取引を大きくするレバレッジ取引やFXなどは、投資額を超える損失が出る可能性があるため、初心者は避けるのが無難です。

    Q4. 投資と貯金はどちらを優先すべきですか?

    まずは生活費の3〜6か月分を貯金で確保し、それを超える余剰資金から投資に回すのが基本の順番です。貯金は急な出費に備える安全なお金、投資は当面使わないお金を時間をかけて育てる手段、という役割の違いを押さえると、両立させやすくなります。どちらか一方ではなく、土台の貯金を作ってから投資を重ねる形が現実的です。

    Q5. 証券口座はどこで開けばよいですか?

    すべての人に共通の正解はありませんが、少額から積み立てられるか、新NISAに対応しているか、取扱商品と手数料が自分の目的に合うかで選ぶと絞り込めます。ネット証券は手数料が低く、スマホで完結しやすいため、少額で積立を始めたい初心者に向きます。まずは1社で始め、必要になったら口座を追加する進め方が管理しやすい形です。

    まとめ

    投資初心者は、少額で分散しやすいインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で始めるのが基本の形です。手法は名前から選ぶのではなく、「目的・使う時期・許容リスク・金額・手間」で自分の条件に当てはめ、余剰資金で長く続けられる範囲に絞ることが、失敗を避ける近道になります。投資全体の地図をあらためて確認したい方は、資産運用の基礎からの総まとめはこちらで流れを整理できます。

    情報が多すぎて一歩を踏み出せない、自分の家計に合う選び方を相談したいという場合は、伴走型のトレーニングを試してみる方法もあります。

    \ まずは無料体験を予約 /

    お金の疑問を、累計9万人が受講した伴走型トレーニングの無料体験で相談できます。
  • 20代の貯金額は平均・中央値でいくら?目安と貯め方を解説

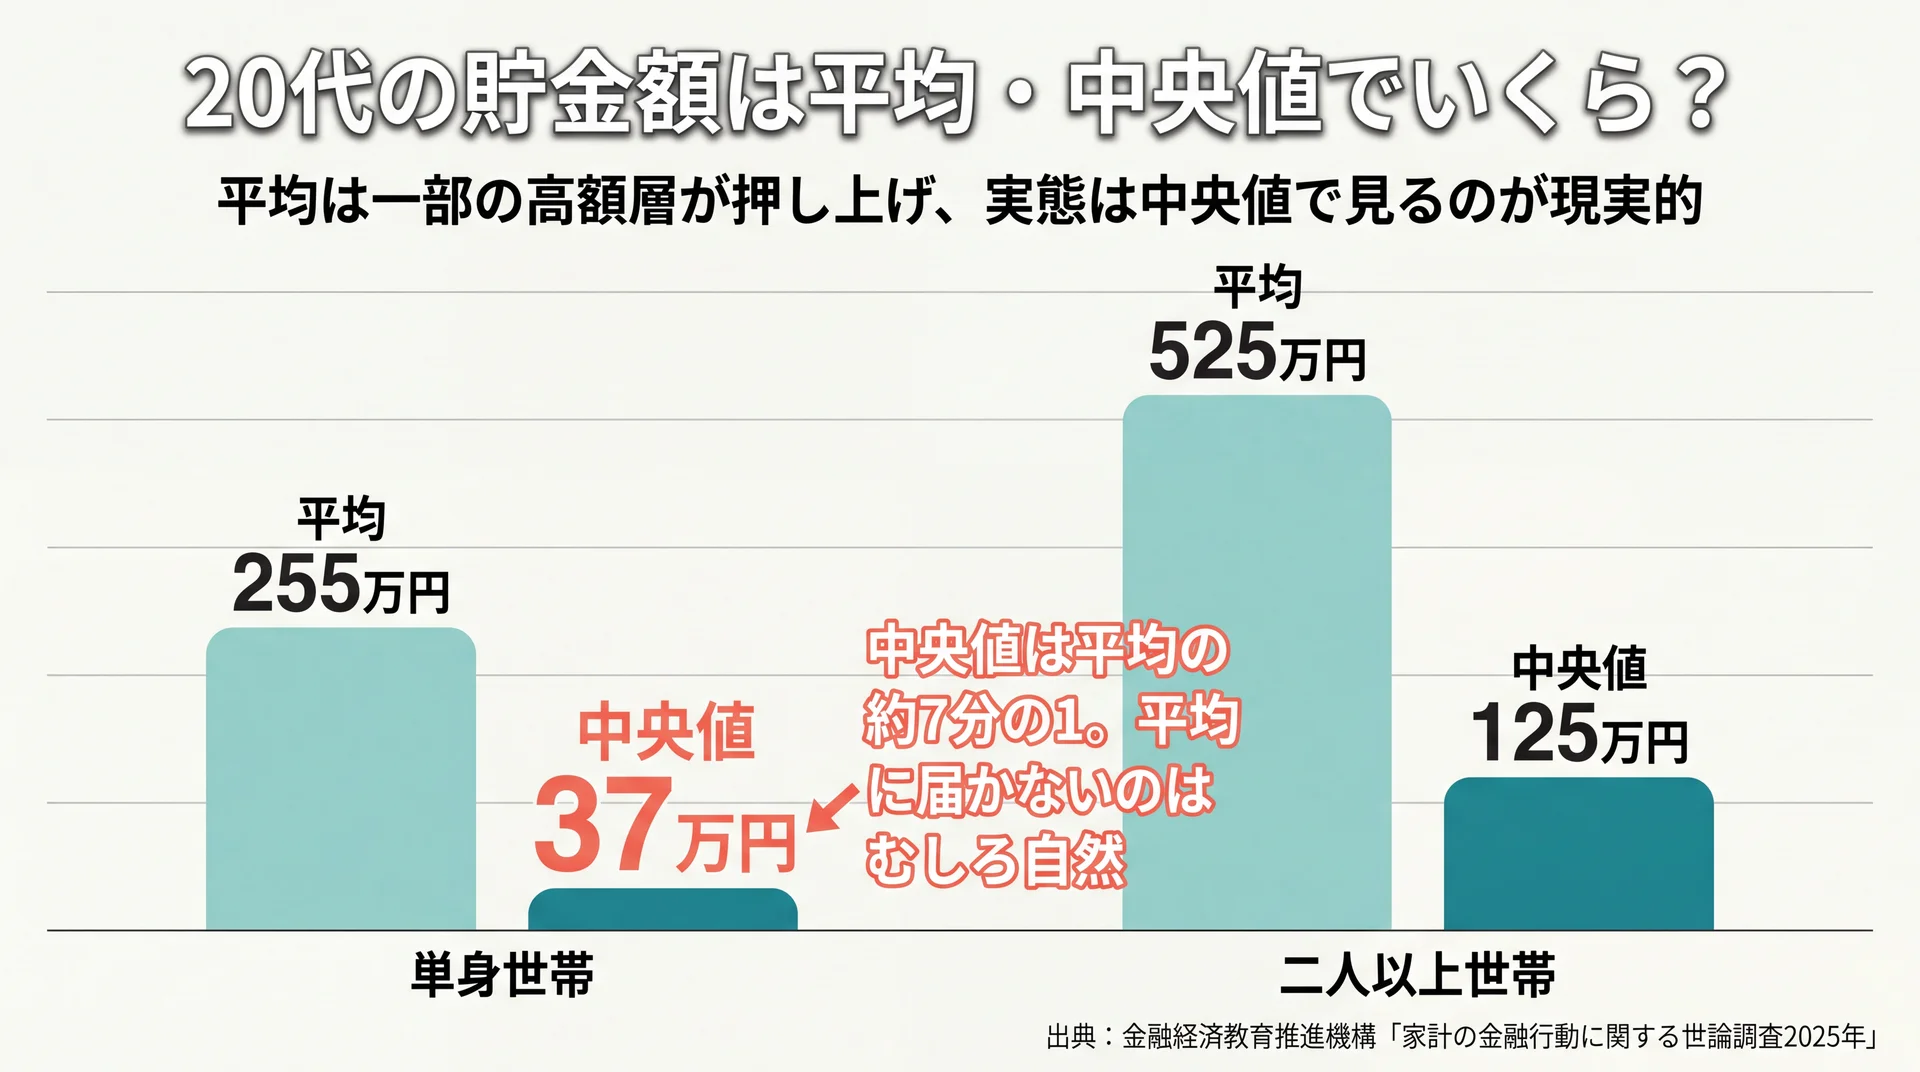
    20代の貯金額は、単身世帯で中央値37万円、二人以上世帯で中央値125万円が実態です(金融経済教育推進機構、2025年12月時点)。平均値は255万円・525万円と大きく見えますが、一部の高額層に引き上げられた数字のため、比較は中央値で見るのが現実的です。この記事では最新データで20代の平均・中央値・目安・貯め方を客観的に整理します。

    \ 累計9万人が受ける伴走型講座 /

    20代の貯金の目安に迷う方へ。当社のABCashは家計から資産形成まで専属コンサルタントが個別に伴走します。

    20代の貯金額は平均・中央値でいくら?

    20代の平均貯蓄額と中央値を世帯別に並べた棒グラフ。単身は平均255万円に対し中央値37万円と約7分の1にとどまる
    平均は一部の高額層に押し上げられ、実態は中央値が近い(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」を基に当社作成、2025年12月時点)

    20代の金融資産は、単身世帯で中央値37万円・平均255万円、二人以上世帯で中央値125万円・平均525万円です(金融経済教育推進機構「家計の金融行動に関する世論調査2025年」、2025年12月時点)。ここでいう金融資産は預貯金に保険や有価証券を加えた「将来に備えて蓄えている額」を指します。平均と中央値の差が大きいのが20代の特徴で、まずは世帯別に整理して自分の位置づけをつかみましょう。家計管理の全体像は、家計簿アプリの全体像を整理した完全ガイドで確認できます。

    下の表は、最新の一次データを世帯種別・指標別に横断して並べたものです。同じ「20代」でも一人暮らしか家族世帯かで水準が変わり、全年代と比べれば20代の水準がまだ小さいこともわかります。

    区分(20代) 平均値 中央値 金融資産を持たない割合
    単身世帯 255万円 37万円 33.2%
    二人以上世帯 525万円 125万円 21.6%
    (参考)単身世帯・全年代 919万円 130万円 30.1%
    (参考)二人以上・全年代 1,940万円 720万円 15.7%

    20代の世帯種別ごとの平均・中央値・非保有率。中央値は平均の3〜7割程度にとどまる(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」を基に当社作成、2025年12月時点)

    単身世帯の20代はいくら貯めている?

    単身の20代は中央値37万円・平均255万円で、平均の約7分の1が中央値という開きがあります(同調査、2025年12月時点)。就職から数年で収入が伸びきらず、一人暮らしの家賃や生活費が重なる時期のため、貯蓄がまだ小さい人が多数を占めます。実際に金融資産を持つ世帯だけで見ると平均388万円・中央値146万円まで上がり、「すでに貯めている層」と「これから貯める層」に二分している構図が読み取れます。同じ単身20代でも、貯蓄を始めた人とまだの人の差がはっきり出ているということです。まずは全体の平均に気後れせず、中央値と非保有割合の両方を見て、現実的な出発点を把握しましょう。

    二人以上世帯の20代はいくら貯めている?

    二人以上世帯の20代は中央値125万円・平均525万円で、単身より高い水準です(同調査、2025年12月時点)。共働きで世帯収入が増えやすいことや、結婚・出産といったライフイベントに向けて意識的に貯め始める世帯が多いことが背景にあります。金融資産を持つ世帯だけなら平均683万円・中央値260万円です。ただし住宅取得や教育費の準備が本格化する前段階でもあり、金額の大小より「使う目的に合わせて仕分けできているか」が20代後半以降の分かれ目になります。二人分の収入がある世帯ほど、支出も膨らみやすい点には注意が必要です。

    貯金がない・少ない20代はどのくらい?

    金融資産を「持っていない」と答えた20代は単身で33.2%、二人以上世帯で21.6%にのぼります(同調査、2025年12月時点)。単身では100万円未満まで含めると6割近くになり、「貯金がまだほとんどない」状態は決して例外ではありません。周囲がしっかり貯めているように見えても、データ上は20代の3人に1人前後がスタートラインに立っている段階です。SNSなどでは資産を増やしている人の情報が目立ちやすいものの、実際の分布はもっと幅広く広がっています。少ないことを過度に気にするより、これからの貯め方に目を向けるほうが建設的だといえます。

    20代の貯金は何を含めて数える?

    ここでの「貯金」は、預貯金に保険や有価証券などを加えた金融資産として考えます。今回のデータでも、金融資産は「運用のためまたは将来に備えて蓄えている部分」と定義され、日常的な出し入れに使う生活費の口座は含みません(金融経済教育推進機構、2025年12月時点)。そのため、財布や生活費用の口座に残っているお金は「貯金」には数えないのが原則です。自分の貯金額を把握するときも、生活費と将来のための蓄えを分けて数えると、データと同じ土俵で比べられます。20代のうちにこの線引きを習慣づけておくと、「使う前提のお金」と「残す前提のお金」が混ざらず、貯蓄のペースが見えやすくなります。

    収入によって20代の貯金はどう変わる?

    貯金額は収入水準と連動し、収入が低いほど中央値も下がります。参考として単身世帯全体のデータを見ると、年間収入300万円未満で中央値85万円、300〜500万円未満で270万円と、収入帯によって中央値が大きく開きます(同調査、2025年12月時点)。20代は収入がまだ伸びきらない人が多く、これが20代の中央値を押し下げる一因になっています。裏を返せば、収入が上がる30代以降に向けて、20代のうちに「収入が増えても支出を膨らませすぎない習慣」を作れるかどうかが、その後の貯蓄ペースを左右します。金額そのものより、収入に対してどれだけ貯められているかという「率」で自分を評価するほうが、20代には合っています。

    20代の貯金は「平均255万円」より、中央値37万円と非保有33.2%が実態に近い数字です。

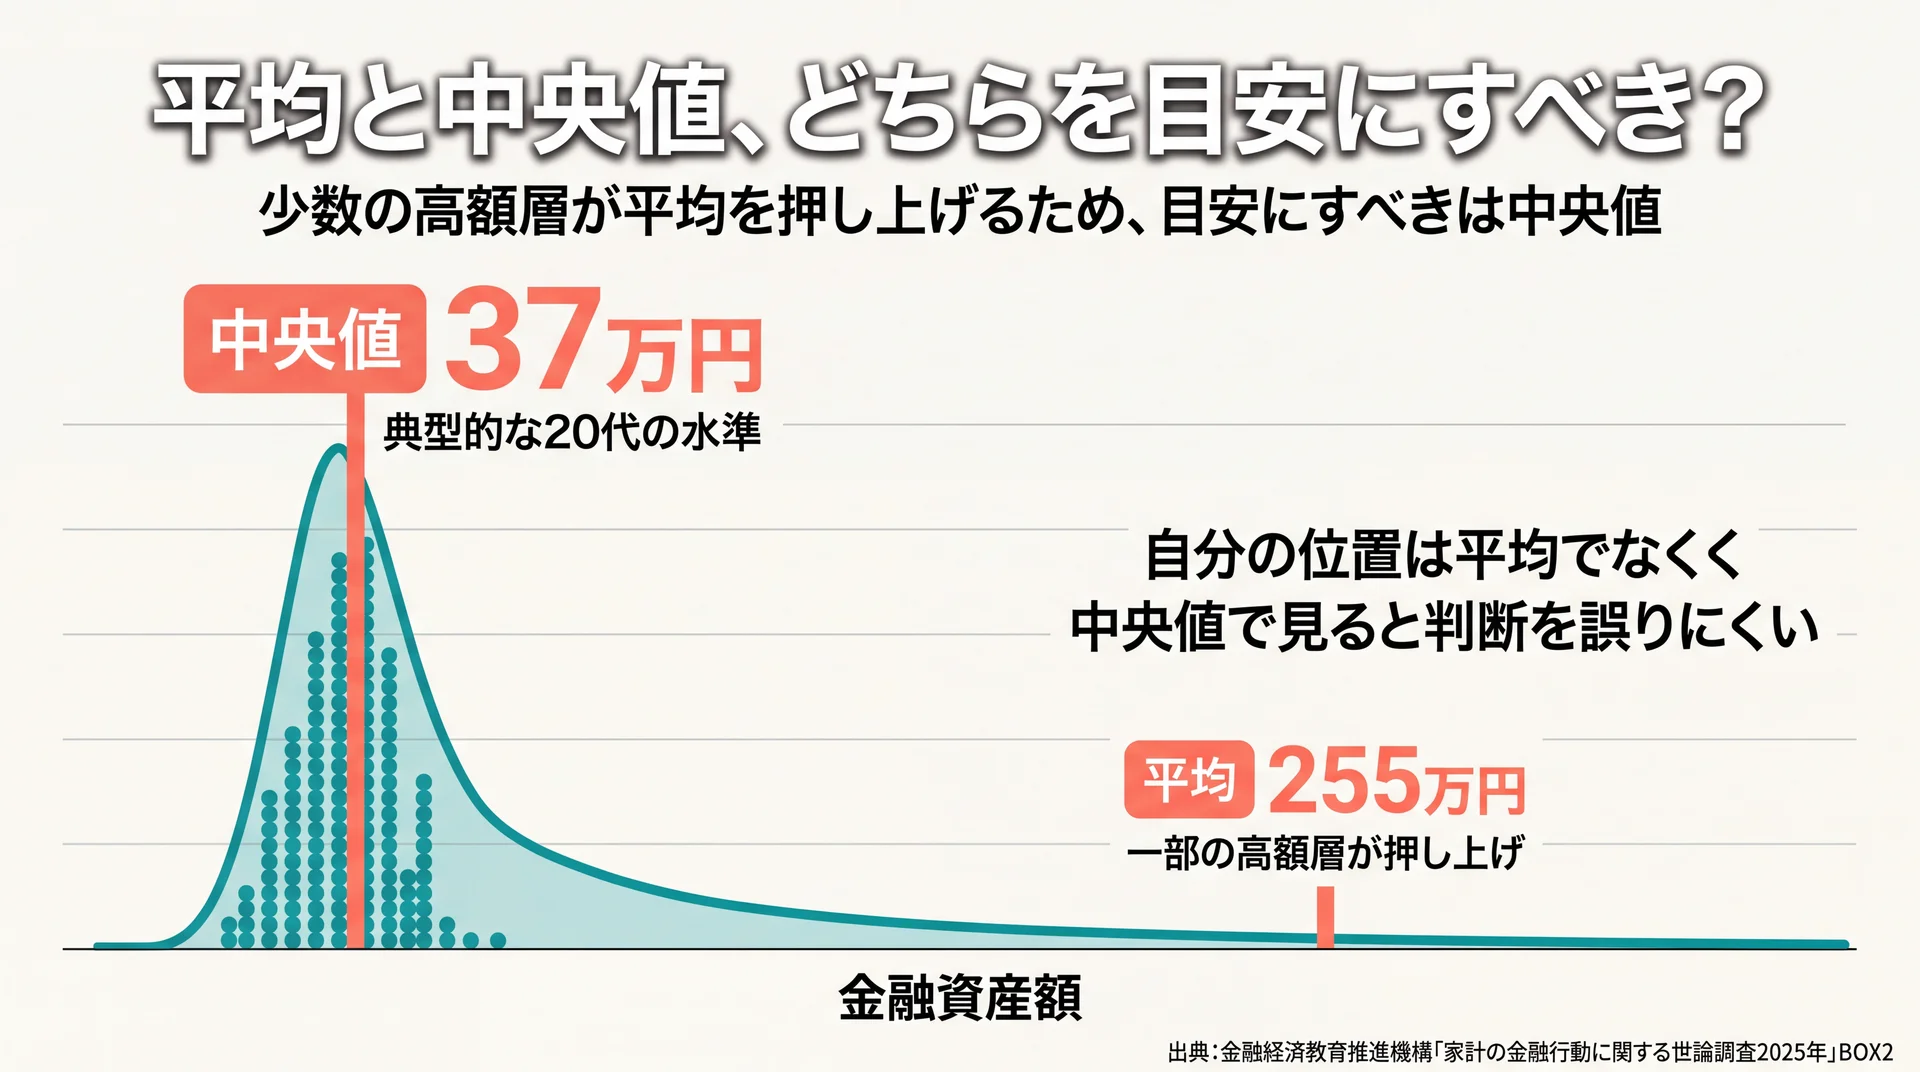
    平均と中央値、どちらを目安にすべき?

    20代の金融資産の分布イメージ図。多数が低額に集中し、少数の高額層が平均を右へ押し上げる右裾の長い分布
    分布が右に偏るため、自分の位置は平均でなく中央値で見るほうが実態に近い(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」BOX2を基に当社作成、2025年12月時点)

    自分の位置づけを知るには、平均値ではなく中央値を目安にするのが適切です。中央値は全員を金額順に並べたときのちょうど真ん中の人の値で、一部の高額保有層の影響を受けにくいためです(金融経済教育推進機構「家計の金融行動に関する世論調査2025年」BOX2、2025年12月時点)。20代は平均と中央値の差が特に大きく、平均だけを見ると「自分は遅れている」と感じやすくなります。

    たとえば単身20代は平均255万円ですが、中央値は37万円です。数千万円を保有するごく一部の人が平均を引き上げているため、平均に届かないのはむしろ自然な状態だといえます。平均を目標にすると達成が遠く感じられますが、中央値を基準にすれば現実的な一歩を設定しやすくなります。データ上は中央値のほうが「多くの20代のリアル」を表しており、周囲との比較や自分の目標設定は中央値を基準に置くほうが判断を誤りにくくなります。平均は「全体の資産規模」を、中央値は「典型的な個人の水準」を示す別々の指標だと整理しておきましょう。両方を並べて見ると、20代全体の資産がまだ小さく、しかも人によって大きくばらついている実態が見えてきます。年代をまたいだ平均額の推移が気になる場合は、貯金全般のデータをまとめた記事も参考になります。

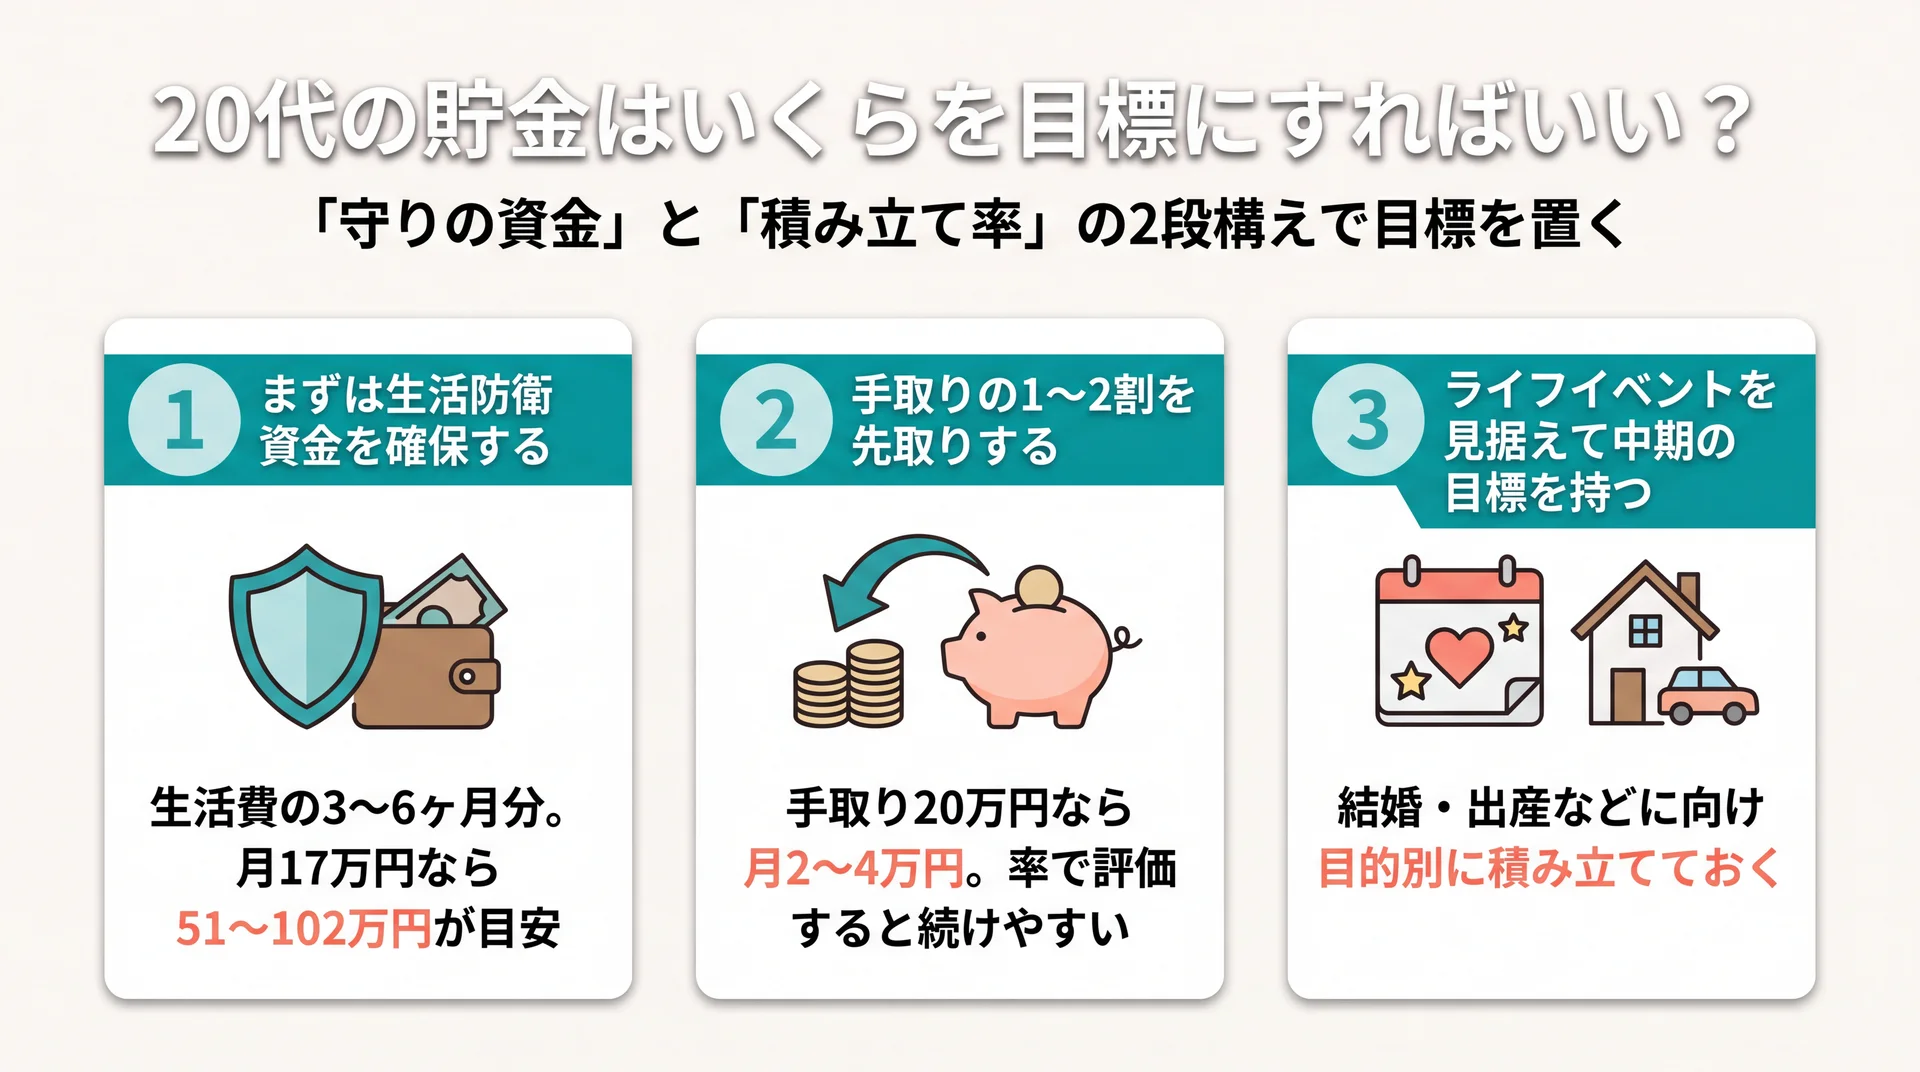
    20代の貯金はいくらを目標にすればいい?

    20代の貯金目標を生活防衛資金・手取りの先取り率・中期目標の3つの視点で整理したカード型の図解
    金額の絶対値より「守りの資金」と「手取りの1〜2割の先取り」の2段構えで目標を設計する

    20代の貯金は、まず生活費の3〜6ヶ月分を確保し、そのうえで手取りの1〜2割を継続して積み立てるのが現実的な目安です。金額は収入や生活費で変わるため、絶対額よりも「守りの資金」と「積み立て率」の2段構えで考えると迷いにくくなります。中央値という平均的な水準を出発点にしつつ、自分の生活に合わせて目標を置いていきましょう。ここでは目標の立て方を3つの視点で整理します。

    まずは生活防衛資金を確保する

    最初の目標は、病気や失業など不測の事態に備える「生活防衛資金」です。一般的には生活費の3〜6ヶ月分が目安とされ、一人暮らしで生活費が月17万円なら、おおよそ51万〜102万円が一つの到達点になります。この資金は増やすためではなく、いざというときに生活を止めないための備えです。すぐ引き出せる普通預金などに置き、投資に回すお金とは分けて確保するのが基本です。単身20代の中央値37万円を踏まえると、多くの人にとって「まず狙う現実的なゴール」になります。3ヶ月分を先に貯め、そこから6ヶ月分へ広げていくと、段階的で挫折しにくくなります。

    手取りの1〜2割を先取りする

    生活防衛資金と並行して意識したいのが、手取りの1〜2割を「先取り」で貯める習慣です。給与が入ってから余った分を貯めようとすると、使ってしまって残らないことが多いためです。手取り20万円なら月2万〜4万円が目安になりますが、続けられる金額から始めるほうが挫折しにくくなります。比較の基準を「貯めた総額」ではなく「収入に対する貯蓄率」に置くと、収入がまだ低い20代でも達成感を保ちやすく、昇給に合わせて自然に貯蓄額を伸ばせます。最初は5%からでも、続けることで家計に貯める枠が定着します。家計の記録が続かない場合は、家計簿 手書きについてはこちらの方法も選択肢になります。

    ライフイベントを見据えて中期の目標を持つ

    20代後半から30代にかけては、結婚・引っ越し・出産などまとまった支出が重なりやすい時期です。二人以上世帯の20代が単身より中央値で高いのは、こうしたイベントを前に貯め始める世帯が多いことの表れといえます。具体的な費用は人によって幅が大きいため、金額を一律に決めるより「いつ・何のために・いくら」を自分の予定に合わせて置くのが現実的です。時間に余裕がある20代のうちから目的別に積み立てておくと、イベントが重なっても慌てずに対応できます。30代以降の貯金の考え方は30代 貯金についてはこちらで詳しく整理しています。個別の資産設計に不安がある場合は、ファイナンシャルプランナーなどの専門家に相談すると安心です。

    20代から貯金を続けるための基本ステップ

    20代の貯金は、「家計の可視化 → 先取りの仕組み化 → 固定費の見直し → 増やす手段への一歩」という順番で整えると続きやすくなります。意志の力だけに頼らず、貯まる流れを先に作るのが要点です。それぞれのステップを見ていきます。

    家計を可視化する

    最初のステップは、何にいくら使っているかを見える化することです。支出を把握しないまま節約しようとしても、削る対象が分からず続きません。家計簿アプリや手書きの家計簿で1ヶ月分を記録するだけでも、固定費と変動費の内訳がはっきりします。20代のうちに「自分の支出のクセ」を掴んでおくと、収入が増えたときに支出も膨らむ「生活水準の上昇」を防ぎやすくなります。カード明細や電子マネーの履歴を使えば、こまめに記帳しなくても大まかな流れはつかめます。完璧な記録より、まず全体像をつかむことを優先しましょう。

    先取り貯金で「貯まる仕組み」をつくる

    可視化の次は、貯蓄を自動化する仕組みづくりです。給与口座から貯蓄用口座へ自動で振り替える設定や、勤務先の財形貯蓄を使えば、意識しなくても先取りが続きます。人の意志は日々変動しますが、仕組みは一定に働き続けます。当社のABCashで家計から伴走してきた経験では、口座を分けて先取りを自動化した人ほど貯蓄の継続率が高い傾向があります。逆に、手取りから「余ったら貯める」方式のままだと、支出が増えた月に貯蓄がゼロになりやすいという盲点があります。貯める口座と使う口座を物理的に分けておくと、うっかり使い込むことも防げます。

    固定費から見直す

    支出を減らすなら、毎月一定額がかかる固定費から手をつけるのが効率的です。通信費・サブスク・保険などは一度見直せば効果が続き、我慢を伴う日々の節約より再現性が高いためです。たとえば格安プランへの変更や使っていないサブスクの解約は、生活の満足度を下げずに月数千円の余力を生みます。月3,000円の削減でも1年で3万6,000円になり、そのまま先取り貯金に回せます。食費や娯楽費を無理に削るより先に固定費を点検するほうが、ストレスなく貯蓄率を上げられます。より具体的な節約の手順は、節約をテーマにした記事もあわせて確認すると効果的です。

    目標を小さく区切って続ける

    貯金を続けるコツは、大きな目標を小さな区切りに分けることです。「3年で100万円」のような遠い目標だけだと、達成感が得られるまで時間がかかり、途中で息切れしやすくなります。まずは「1ヶ月で2万円」「半年で生活費1ヶ月分」のように、短い期間で届く目標に置き換えると、達成のたびに手応えが積み上がります。単身20代の中央値37万円も、月2万円を1年半続ければ届く距離です。目標を数字で区切り、達成できたらいったん自分を認めることが、20代の長い貯金生活を無理なく続ける支えになります。うまくいかない月があっても、翌月に戻せる小ささにしておくと立て直しが利きます。

    貯めたお金は置き場所で分ける

    貯めたお金は、目的ごとに置き場所を分けておくと使い込みを防げます。毎日の生活費、生活防衛資金、数年内に使う予定のあるお金は、それぞれ別の口座に分けておくのがおすすめです。生活防衛資金はすぐ引き出せる普通預金に、当面使わないお金は金利のやや高い口座や積立に回すと、目的と期間に合った置き方になります。ひとつの口座にまとめておくと、残高が多く見えて使いすぎたり、逆に必要なときにいくら使えるか分からなくなったりします。20代のうちに「守るお金」「近く使うお金」「増やすお金」の3つに仕分ける習慣をつけておくと、金額が増えても管理がぶれません。

    「貯める」の次に「増やす」へ踏み出す

    生活防衛資金が整い、先取りが軌道に乗ったら、一部を「増やす」手段に回す選択肢が出てきます。長期・積立・分散を前提にした少額投資は、運用できる期間が長い20代ほど時間を味方につけやすい方法です。早くから積み立てを始めれば、利益がさらに利益を生む複利の効果を長く受けられます。ただしYMYL領域である資産運用は元本割れの可能性もあり、制度や商品の理解が欠かせません。NISAなどの非課税制度の仕組みは積立nisaの全体像を整理した完全ガイドで詳しく解説しています。当社のABCashのような伴走型サービスでは、口座を開設したまま放置してしまう「NISA放置」を防ぐために、家計から投資までを一続きでサポートしています。当社では累計9万人以上が受講し、トレーニング満足度は95%です。

    貯金は「意志」ではなく「家計の可視化」と「先取りの自動化」という仕組みで続きます。

    \ 家計からNISAまで個別に伴走 /

    独学では家計や貯金が続かない場合も、マンツーマンなら自分に合う進め方を無料体験で確かめられます。

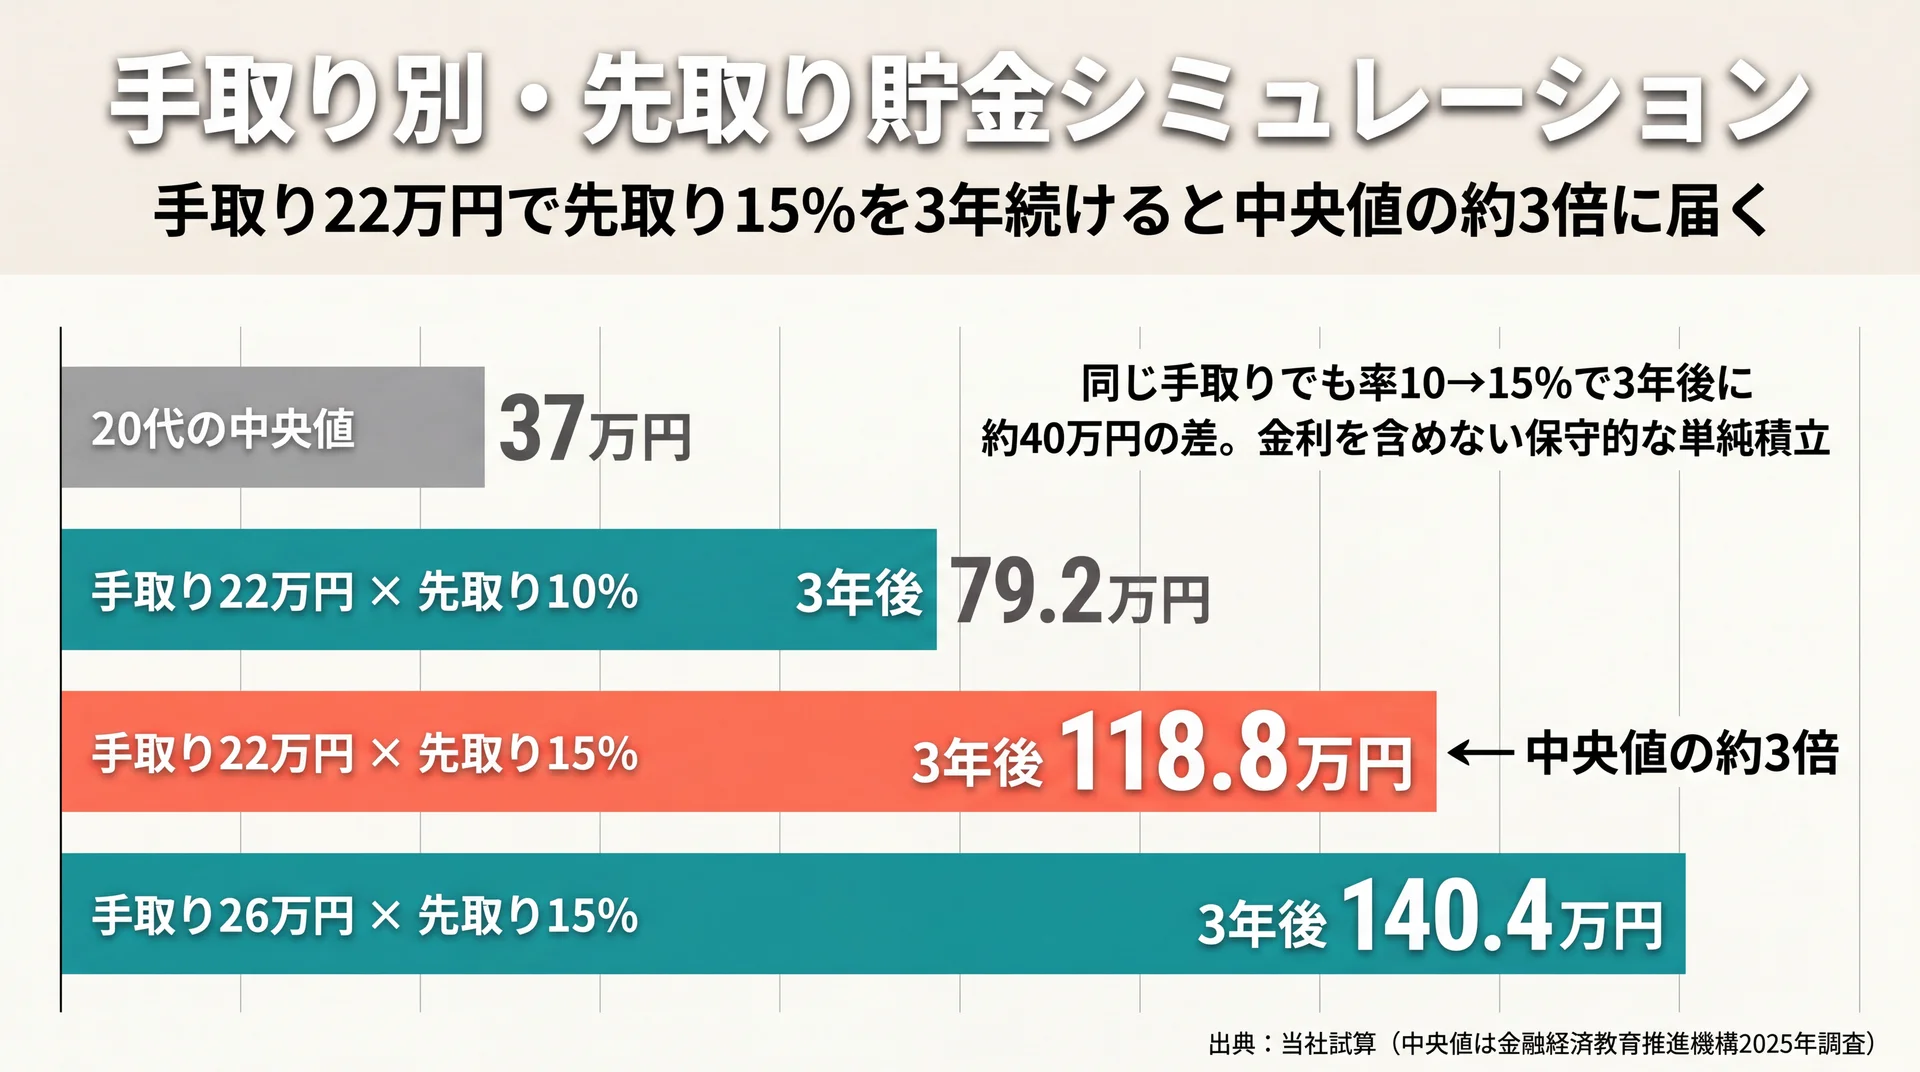
    【独自試算】手取り別・先取り貯金シミュレーション

    手取り別に先取り貯金の3年後残高を試算し、20代の中央値37万円と比較した棒グラフ。手取り22万円で率15%なら約118.8万円に達する
    先取り率を10%から15%に上げると3年後に約40万円の差。金利を含めない保守的な単純積立(当社試算、中央値は金融経済教育推進機構2025年調査)

    先取り貯金は、率と継続期間しだいで20代の中央値を短期間で上回れます。下の試算は、手取り月額と先取り率の組み合わせで、1年後・3年後にいくら貯まるかを単純計算したものです。たとえば手取り22万円の人が15%を3年続ければ、金利を計算に入れなくても約119万円に達します。

    手取り月額 先取り10%(月/年/3年後) 先取り15%(月/年/3年後)
    18万円 1.8万/21.6万/64.8万 2.7万/32.4万/97.2万
    22万円 2.2万/26.4万/79.2万 3.3万/39.6万/118.8万
    26万円 2.6万/31.2万/93.6万 3.9万/46.8万/140.4万

    手取り月額×先取り率で算出した先取り貯金の到達額(当社試算)

    この試算の前提は、対象を20代の手取りモデル(月18万〜26万円)とし、期間は1年と3年、集計は単純積立で賞与・金利・運用益を含めない保守的な計算です。実際には賞与や昇給、預金利息が加わるため、これは「最低ラインの見取り図」に近い数字です。ポイントは、単身20代の中央値37万円に対し、手取り22万円で15%を3年続けるだけで約3倍に届くことです。逆に、同じ手取りでも先取り率が10%なら3年後は約79万円で、率の違いが40万円近い差になって表れます。

    データ上は「金額の大きさ」より「率を決めて続けること」が20代の貯金を伸ばす再現性の高い方法だといえます。だからこそ、まず自分の手取りに対する先取り率を1つ決め、その率を守れる仕組みから着手するのが合理的です。表を自分の手取りに置き換え、無理なく守れる率を選ぶところから始めましょう。増額は昇給や賞与のタイミングに合わせると、生活を圧迫せずに貯蓄ペースを上げられます。金額を大きくするより、まず「毎月必ず先取りする」という一点を守ることが、20代の3年後の残高を最も左右します。

    20代の貯金に関するよくある質問

    20代の貯金でよく検索される疑問を、最新データをもとに整理します。

    Q1. 20代で貯金がないのは普通ですか?

    データ上は珍しくありません。金融資産を持たない20代は単身で33.2%、二人以上世帯で21.6%です(金融経済教育推進機構、2025年12月時点)。単身では100万円未満まで含めると6割近くになります。今ないこと自体より、生活防衛資金の確保と先取りの習慣づくりに切り替えていきましょう。

    Q2. 手取りの何割を貯金に回すべきですか?

    続けやすい目安は手取りの1〜2割です。手取り20万円なら月2万〜4万円が目安になりますが、まずは生活費の3〜6ヶ月分の生活防衛資金を優先し、無理のない率から始めるのが基本です。収入が増えたら率を保ったまま金額を引き上げると、貯蓄が自然に伸びます。

    Q3. 20代後半で貯金100万円は少ないですか?

    少なくありません。単身20代の中央値は37万円、二人以上世帯でも125万円です(同調査、2025年12月時点)。100万円は単身の中央値を大きく上回る水準です。金額に一喜一憂するより、目的別に「守る資金」と「増やす資金」を仕分けできているかを確認しましょう。

    Q4. 一人暮らしで貯金できないときはどうすればいい?

    固定費の見直しから始めるのが近道です。家賃・通信費・保険など毎月かかる費用は、一度下げれば効果が続きます。そのうえで、手取りが入った直後に少額でも先取りする仕組みを作ると、残高に頼らず貯められます。単身20代は非保有33.2%とデータ上も貯めにくい層のため、まずは少額の自動積立から始めるのが現実的です。

    Q5. ボーナスは貯金に回すべきですか?

    普段の生活費に組み込んでいない賞与は、貯蓄や生活防衛資金の上積みに向いています。毎月の先取りとは別に、賞与の一定割合を先に貯蓄へ移すルールを決めておくと、まとまった額を無理なく確保できます。使い道を決めずに口座へ残すと生活費に溶けやすいため、受け取った時点で仕分けるのがポイントです。

    Q6. 20代のうちから投資も始めたほうがいいですか?

    まずは生活防衛資金を確保してから、余裕資金の範囲で検討するのが基本です。20代は運用できる期間が長く、少額の積立でも時間を味方につけやすい一方、資産運用には元本割れの可能性があります。制度や商品を理解し、生活に必要なお金と分けたうえで無理のない金額から始めるのが安全です。判断に迷う場合は専門家に相談しましょう。

    まとめ:20代の貯金は「中央値」と「先取り」で考える

    20代の貯金額は、単身世帯で中央値37万円、二人以上世帯で中央値125万円が実態で、平均値は一部の高額層に押し上げられた数字です(金融経済教育推進機構、2025年12月時点)。だからこそ、周囲との比較は平均ではなく中央値で行い、自分の目標は「生活費の3〜6ヶ月分の生活防衛資金」と「手取りの1〜2割の先取り」で立てるのが現実的です。家計を可視化し、先取りを自動化し、固定費から見直せば、運用できる期間が長い20代という時間を味方に、着実に積み上がります。家計管理と資産形成の全体像は、家計簿アプリの基礎からの総まとめはこちらで確認できます。

    一人で家計と貯金の設計を続けにくいと感じたら、伴走型のサービスで進め方を確かめる方法もあります。

    \ お金の学びを60〜80分程度で体験 /

    家計から資産形成までの基礎を、専属コンサルタントとの無料の個別体験で確かめられます。

  • 家計簿とは?続けられるつけ方と費目の分け方を初心者向けに解説

    総務省の家計調査によると、二人以上世帯の消費支出は1か月あたり平均30万243円です(総務省 家計調査報告2024年平均、2026年7月時点)。この「毎月30万円」が何にどれだけ使われているかを見える形にする道具が家計簿で、つけると支出の偏りと見直せる費目がはっきりします。手書き・アプリ・エクセルのどれを選び、費目をどう分け、どう続けるかを、初心者が迷わない順番で解説します。

    \ まず60〜80分程度で家計を見える化 /

    続かない家計簿の原因を、専属コンサルタントと一緒に洗い出せます。

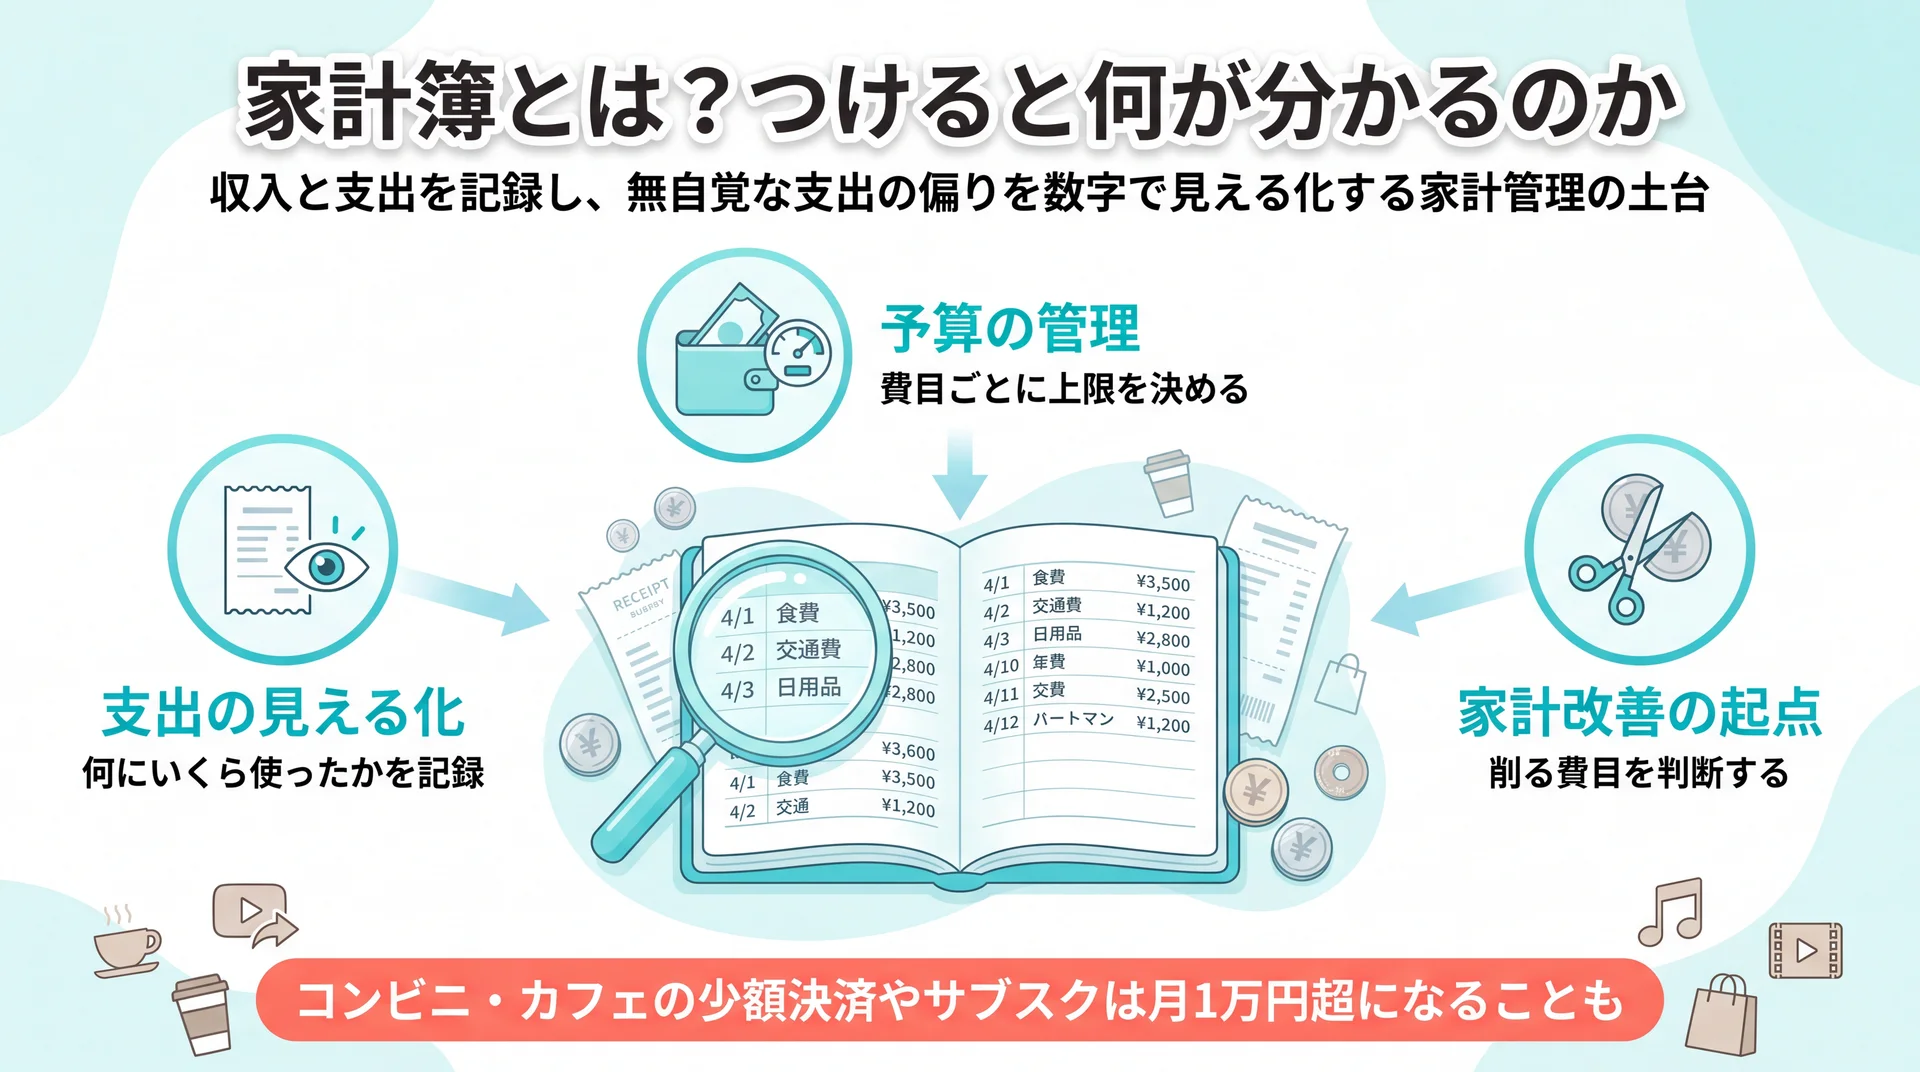
    家計簿とは?つけると何が分かるのか

    家計簿の3つの役割(支出の見える化・予算管理・家計改善の起点)と、コンビニ等の少額決済が月1万円超になる例を示した概要図
    家計簿の役割と、無自覚な少額支出が月1万円超に積み上がる例を整理(イメージ図)

    家計簿とは、収入と支出を記録して「いつ・何に・いくら使ったか」を見える形にする家計管理の土台です。ためたお金を数えるものではなく、お金の流れを把握して次の判断につなげる記録で、支出の偏りや削れる費目が数字で分かるようになります。まず、家計簿が果たす役割から整理します。

    家計簿アプリまで含めた全体像は、家計簿アプリの全体像を整理した完全ガイドで俯瞰できます。本記事は、その入口となる「家計簿そのものの基本」を担当します。

    家計簿の3つの役割とは?

    家計簿の役割は、支出の見える化・予算の管理・家計改善の起点という3つに整理できます。1つ目は「何にいくら使ったか」を記録して感覚のズレを正すこと、2つ目は費目ごとに予算を決めて使いすぎを防ぐこと、3つ目は記録をもとに削る費目を判断することです。

    このうち初心者がまず得られるのは1つ目の効果です。人は自分の支出を実際より少なく見積もりがちで、レシートを集めて合計すると想像より多いことに気づきます。家計簿は、この「思っていた金額」と「実際の金額」の差を埋める作業だと考えると分かりやすくなります。予算管理や改善は、記録が1か月分たまってから取り組めば十分です。

    とくに偏りが表れやすいのが、コンビニやカフェでの少額決済と、毎月自動で引き落とされるサブスクリプションです。1回数百円の支払いは記憶に残らず、月単位で合計すると数千円から1万円を超えることも珍しくありません。家計簿はこうした無自覚の積み重ねを数字にして見せるため、感覚では気づけない支出を発見する入口になります。最初の1か月は金額を正確に合わせることより、「何に使ったか」を漏らさず記録することを目標にすると、家計の輪郭がつかめます。

    家計簿とお小遣い帳・家計管理はどう違う?

    家計簿は世帯全体のお金の流れを記録するもので、お小遣い帳より広く、家計管理より狭い位置づけです。お小遣い帳は手元のお金だけを記録する簡易版で、家計簿は収入・固定費・変動費・貯蓄まで含めた世帯単位の記録を指します。さらに広い「家計管理」は、家計簿でつかんだ現状をもとに予算配分・貯蓄・保険や住宅ローンの見直しまで行う家計全体の運営です。

    つまり家計簿は家計管理の入口にあたる記録の工程で、まず家計簿で現状を見える化し、その先の管理につなげる関係にあります。初めての人は、いきなり完璧な家計管理を目指さず、家計簿で1か月の支出を把握することから始めると迷いません。用語の違いにこだわるより、まず自分のお金の流れを1か所に記録する作業から入るのが近道です。

    家計簿をつけると何が変わる?

    家計簿をつけると、漠然としたお金の不安が「どの費目をいくら見直すか」という具体的な行動に変わります。2024年9月の民間調査(N=100)では、家計簿を「つけたことがある」人が79%にのぼり、家計に不安を感じる人は約9割でした(株式会社SOKKIN調査、2026年7月時点)。多くの人が不安を抱え、その解消手段として家計簿にたどり着いている構図が読み取れます。

    ただし、記録するだけで支出が自動的に減るわけではありません。この調査でも、続かなかった理由に「効果を感じなかった」「管理が面倒」が挙がっています。家計簿は現状を映す鏡であり、減らす行動は別に必要という点は、始める前に理解しておくと挫折を防げます。記録を行動につなげる読み方は、後半のH2で具体的に扱います。

    当社のABCashでは、この「記録から行動へ」の橋渡しを専属コンサルタントが伴走する形で支援しており、受講前後の比較データでは月間の自由に使えるお金が平均で7万2,472円増えています。家計簿単体の効果と伴走支援の効果は分けて捉える必要がありますが、比較の視点として後述します。

    家計簿の費目(項目)はどう分ける?

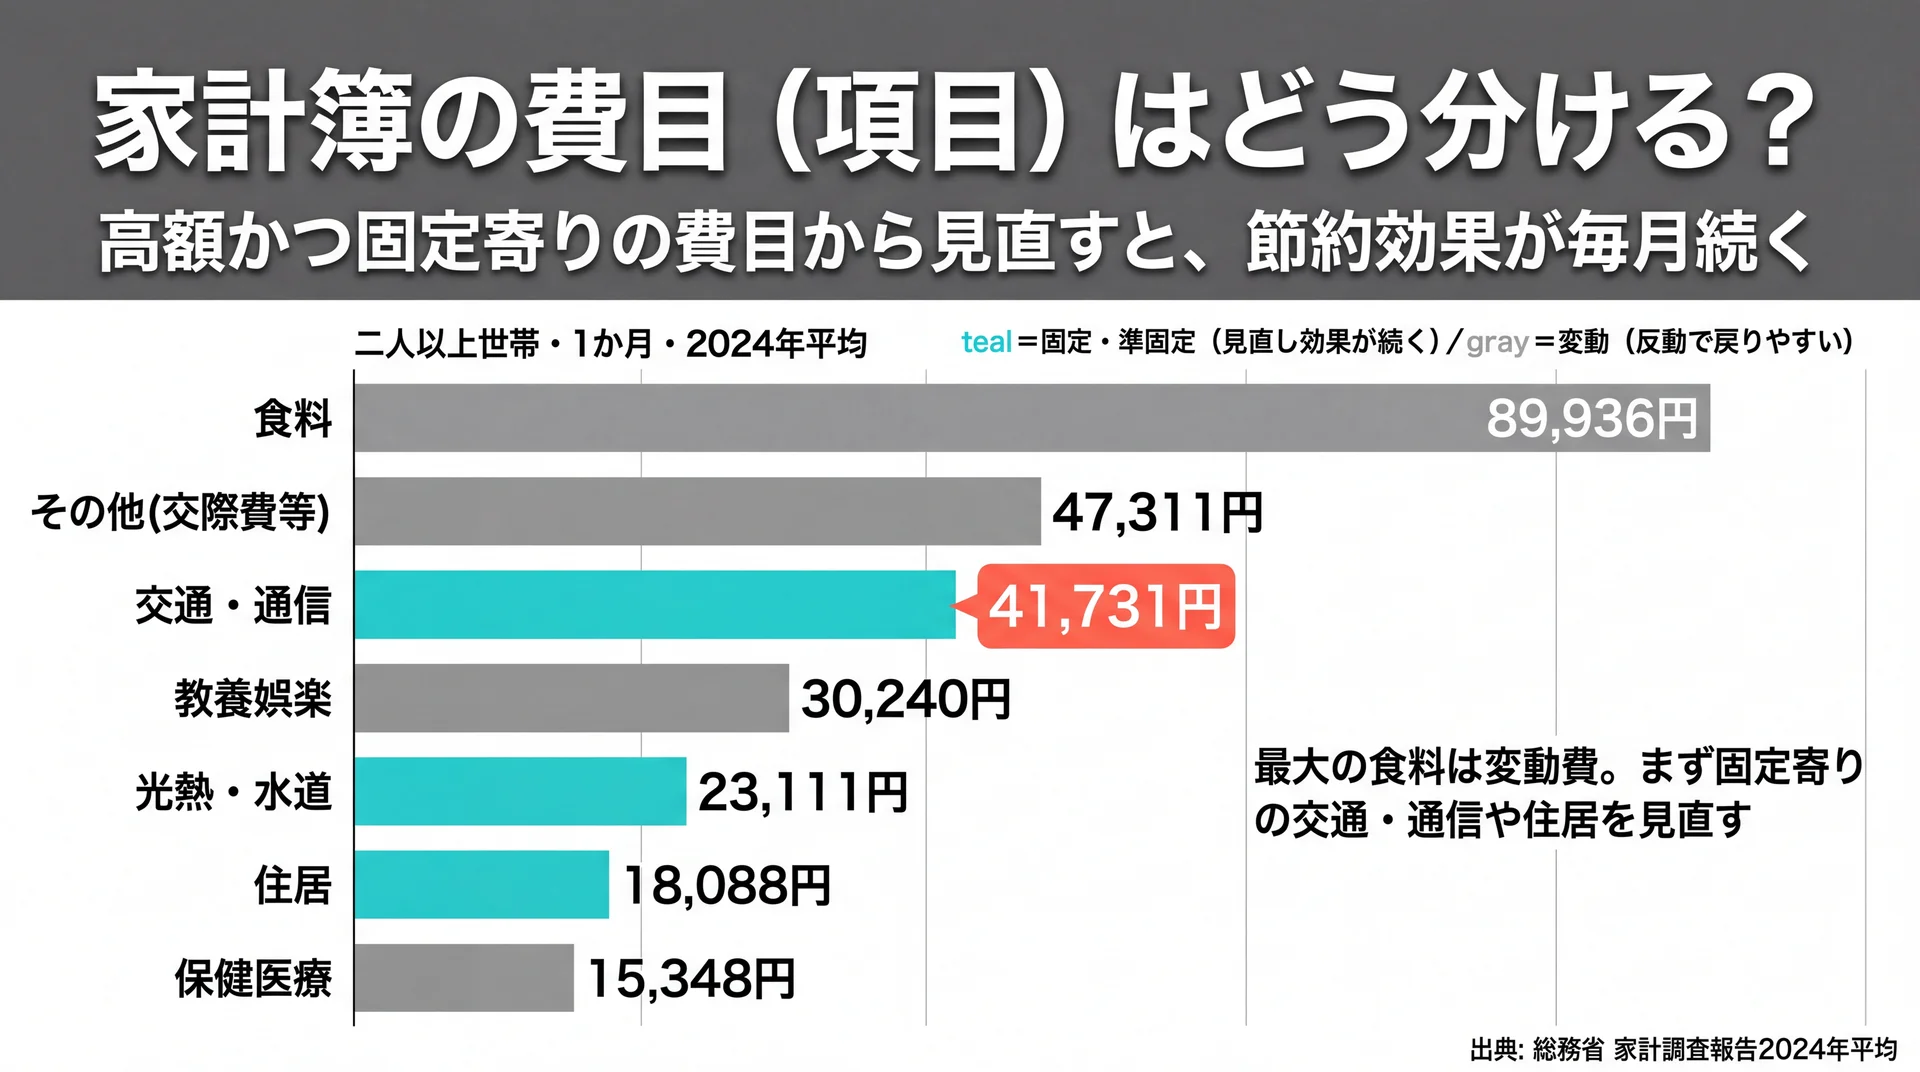
    総務省家計調査による10大費目の月平均額を固定費・変動費で色分けした横棒グラフ。最大の食料は変動費で、固定寄りの交通・通信が見直し優先だと示す
    金額が最大の食料は変動費。固定寄りの交通・通信や住居から見直すと効果が続く(出典: 総務省 家計調査報告2024年平均を基に当社作成)

    家計簿の費目は、まず「固定費」と「変動費」の2つに大きく分け、その中を10前後の項目に整理するのが基本です。固定費は毎月ほぼ定額でかかる支出、変動費は月によって増減する支出を指します。この2軸で分けると、後で見直すときに優先順位をつけやすくなります。分け方の目安を順に見ていきます。

    固定費と変動費はどう違う?

    固定費と変動費の違いは、支出の金額が毎月ほぼ一定か、使い方で増減するかにあります。家賃・住宅ローン・通信費・保険料・サブスク料金などは固定費で、食費・日用品・交際費・娯楽費などは変動費です。

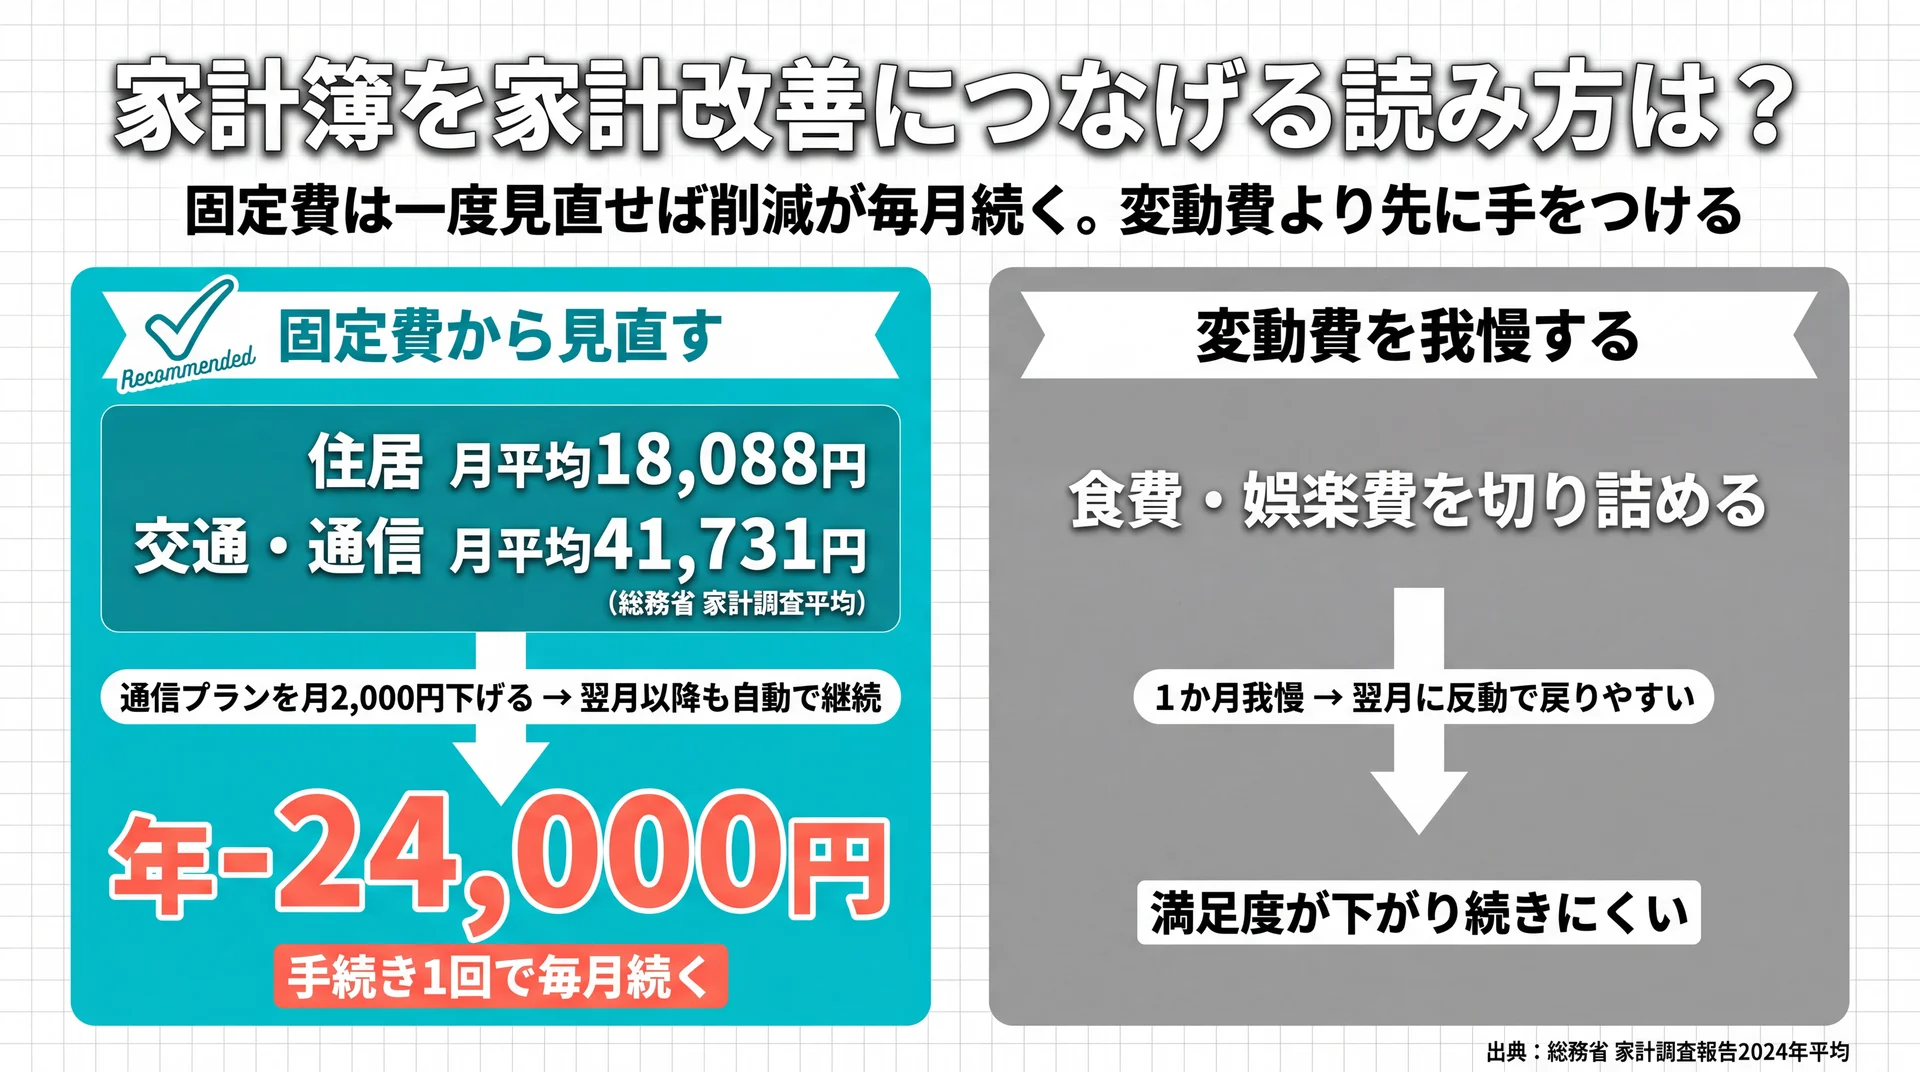
    この分類が重要なのは、見直したときの効果の持続性が違うからです。固定費は一度契約を見直せば節約効果が毎月続きますが、変動費は我慢を続けないと元に戻りやすい性質があります。たとえば通信プランを月2,000円下げれば、翌月以降も自動で年2.4万円が浮きますが、食費を1か月我慢しても翌月に反動が出やすいものです。家計簿をつけるときに固定費と変動費の欄を分けておくと、後で「どこから手をつけるか」を判断する材料になります。

    費目ごとの平均額はいくら?家計調査で見る目安

    自分の家計簿を評価するには、平均という物差しがあると便利です。総務省の家計調査は、二人以上世帯が実際に各費目へいくら支出したかを毎年公表しており、自分の記録と並べる基準として使えます。2024年平均(二人以上世帯・1か月)の内訳は次のとおりです。

    費目 月平均額 固定/変動の目安 見直し余地の考え方
    食料(エンゲル係数28.3%) 89,936円 変動 中(外食・中食から)
    住居 18,088円 固定 大(家賃・ローンは効果が続く)
    光熱・水道 23,111円 準固定 中(契約・使用量)
    家具・家事用品 12,788円 変動 小
    被服及び履物 9,985円 変動 小〜中
    保健医療 15,348円 変動 小
    交通・通信 41,731円 準固定 大(通信費・車関連)
    教育 11,705円 固定 配分の問題
    教養娯楽 30,240円 変動 中
    その他(交際費等) 47,311円 変動 中
    消費支出 合計 300,243円 — —

    10大費目の月平均額(総務省 家計調査報告2024年平均・二人以上世帯を基に当社作成。固定/変動の目安と見直し余地は当社の整理)

    このデータからは、食料が全体の3割弱(エンゲル係数28.3%)を占め、交通・通信とその他の消費支出がそれに次ぐ大きさだと分かります(総務省 家計調査報告2024年平均、2026年7月時点)。世帯人数や住まいで金額は大きく変わり、単身世帯は二人以上世帯より支出総額が小さくなります。あくまで比較の基準として扱うのが妥当です。自分の家計簿の各費目を平均と並べると、突出している項目が見つかり、見直しの起点になります。たとえば交通・通信が平均を大きく超えていれば、通信プランや車の維持費が家計を圧迫しているサインだと読み取れます。

    費目は増やしすぎないほうがいい?

    費目は細かく分けるほど正確になりますが、初心者は10前後にとどめるほうが続きます。分類に迷う支出が増えると記録の手間が跳ね上がり、途中で放り出す原因になるためです。

    最初は「食費・日用品・住居・水道光熱・通信・交通・交際・娯楽・その他」程度の大分類から始め、慣れてきて分析したい費目だけを細分化する順番がおすすめです。たとえば食費を「自炊」と「外食」に分けると、削れるのはどちらかが見えてきます。反対に、最初から10以上に分けると、どの費目に入れるか迷う支出が増えて記帳が止まりがちです。完璧な分類より、続けながら必要な粒度に育てる姿勢のほうが実用的です。

    家計簿の種類は?手書き・アプリ・エクセルの選び方

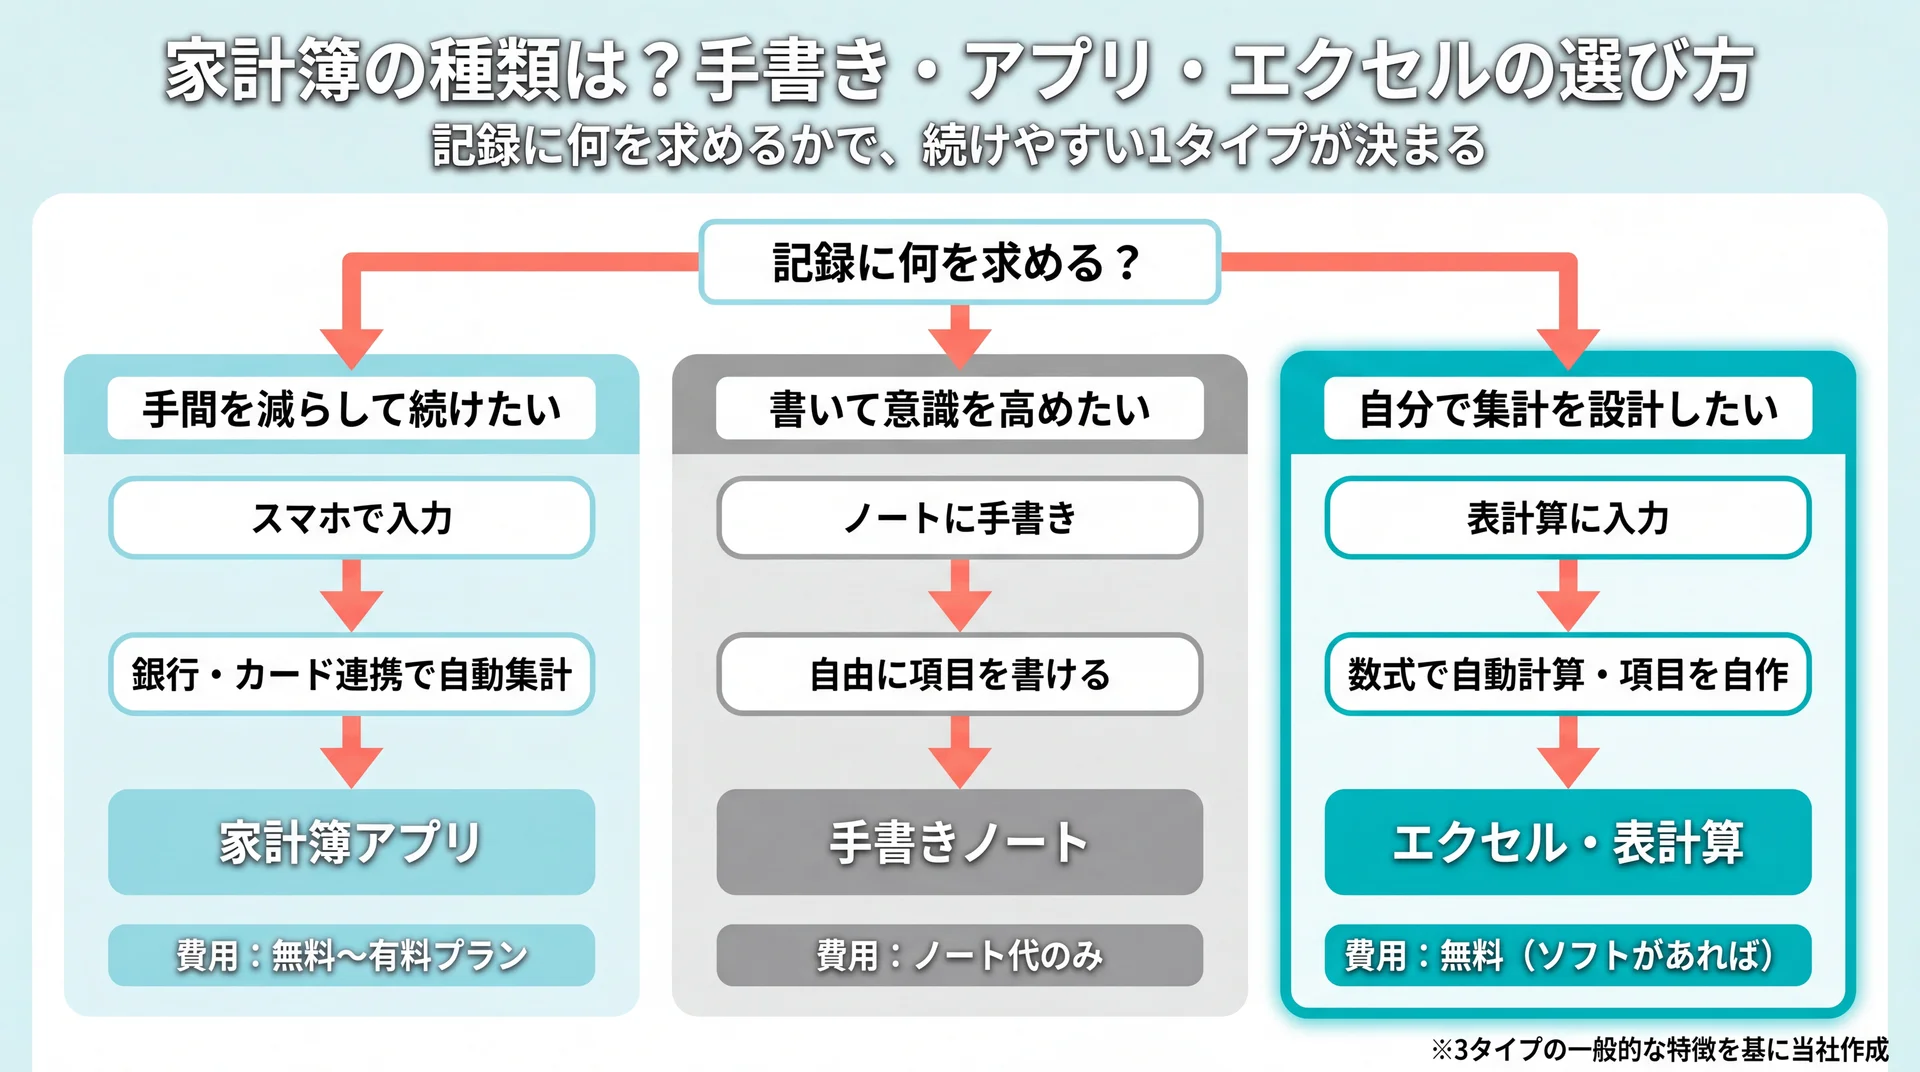
    記録に求める条件から手書き・アプリ・エクセルの向いている1タイプを選ぶ意思決定フロー図
    記録に求めるものから続けやすい1タイプを選ぶ(3タイプの一般的な特徴を基に当社作成)

    家計簿の種類は、手書きノート・家計簿アプリ・エクセル(表計算)の3つが主流で、続けやすさと自由度のどちらを重視するかで選び方が変わります。手間の少なさを求めるならアプリ、書く行為で意識を高めたいなら手書き、自分好みに集計したいならエクセルが向きます。3タイプを同じ基準で比べます。

    3タイプはどんな基準で選べばいい?

    3タイプは、記録の手間・自動化・自由度・費用という4つの軸で比べると自分に合うものが選べます。それぞれの特徴を同じ観点で並べると次のようになります。

    比較軸 手書きノート 家計簿アプリ エクセル・表計算
    記録の手間 大(毎回手入力) 小(明細自動取得も可) 中(手入力+関数)
    自動化 なし 銀行・カード連携で自動集計 数式で自動計算(連携なし)
    自由度・カスタマイズ 高(自由に書ける) 中(アプリの仕様内) 高(項目・集計を自作)
    費用 ノート代のみ 無料〜有料プラン 無料(ソフトがあれば)
    向いている人 書いて意識を高めたい人 手間を減らして続けたい人 自分で集計を設計したい人

    家計簿3タイプの比較(各タイプの一般的な特徴を同一の評価軸で整理)

    どれが優れているかは目的次第です。記録の継続率だけを見ればアプリが有利ですが、書く過程で支出を振り返る効果は手書きが勝ります。エクセルは初期設定に手間がかかる代わりに、自分の見たい形で集計できます。「正確さ」より「自分が続けられるか」を優先軸にすると選び間違えにくくなります。無料で始めやすいのはアプリと手書きで、まず試して合わなければ乗り換える前提で選ぶと失敗が少なくなります。

    タイプ別に向いているのはどんな人?

    タイプ選びは、記録にかけられる時間と、家計簿に求める深さで決めると失敗しません。忙しくて入力を最小化したい人はアプリ、じっくり支出と向き合いたい人は手書き、投資や資産管理まで一体で見たい人はエクセルが候補です。

    手書きの具体的な書き方やノートの選び方は、家計簿 手書きについてはこちらで詳しく紹介しています。まず3タイプの違いを押さえ、続けられそうな1つを選ぶところから始めれば十分です。銀行口座やクレジットカードの利用が多い人はアプリの自動連携が向き、現金中心の人は手書きでも負担が小さく済みます。迷ったら、無料で始めやすいアプリか手書きから試し、合わなければ乗り換える前提で構いません。

    家計簿の基本的なつけ方は?4ステップで解説

    家計簿の基本的なつけ方は、予算を決める・レシートを集める・支出を記録する・月末に振り返るの4ステップです。いきなり細かく記録するのではなく、先に予算の枠を決めてから記録に入ると、使いすぎに早く気づけます。順番に手順を確認します。

    ステップ1〜4の流れは?

    つけ方の流れは、予算設定から振り返りまでを1か月単位で回すのが基本形です。次の4ステップを1サイクルとして繰り返します。

    1. 費目ごとに予算を決める:固定費は確定額を先に記入し、変動費は「食費○円まで」のように大まかな上限を決めます。
    2. レシート・明細を集める:買い物のたびにレシートを財布や専用の袋にため、キャッシュレスは利用明細を残します。
    3. 支出を記録する:毎日つける必要はなく、週1回まとめて費目ごとに書き写す方法でも十分です。
    4. 月末に振り返る:費目ごとの合計を予算と比べ、超えた費目と余った費目を確認します。

    最初の1か月は予算が実態に合わず超過しがちですが、それが正常です。実際の支出をもとに翌月の予算を現実的な水準に直していくと、2〜3か月で自分の家計に合った枠が定まります。

    具体的な記入例は?

    数字を当てはめると流れがつかみやすくなります。たとえば手取り25万円の家庭で、固定費(家賃8万円・通信1.5万円・保険1万円)を先に記入し、変動費の食費を月5万円、日用品を1万円、娯楽を2万円と上限で置いたとします。この時点で予算の枠は約19万円、残りが貯蓄や予備費に回せる金額です。

    1週目に食費で1.5万円、外食で8千円を使ったら、食費欄の残りは月2.7万円という具合に差し引いていきます。月末に食費が予算の5万円を超えていれば、外食と自炊のどちらが原因かを内訳で確認します。この「予算-実績」を費目ごとに追うだけで、どこを締めれば貯蓄が増えるかが具体的に見えてきます。金額はあくまで一例で、実際は自分の手取りと家計調査の平均を参考に無理のない予算を置いてください。なお、個別の家計設計や保険・住宅ローンの見直しは、状況によって最適解が変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談すると安心です。

    キャッシュレス払いはどう記録する?

    キャッシュレスやクレジットカードの支払いは、「使った日」を基準に記録すると家計の実態に合います。カードは引き落とし日と利用日にズレがあるため、引き落とし日で記録すると、その月に何に使ったかが分からなくなるからです。

    利用明細アプリやカード会社の履歴を週1回チェックし、使った日付で費目に振り分けます。現金とキャッシュレスが混在する場合は、家計簿アプリの自動連携を使うと二重計上や記録漏れを防ぎやすくなります。ポイント払いや電子マネーのチャージは、チャージ時ではなく使った時点で費目に計上すると、実際の消費額と一致します。複数のカードやコード決済を使い分けている人ほど、明細を1か所に集約できるアプリ連携の効果が大きくなります。

    家計簿が続かない人でも続けられるコツは?

    家計簿が続かない最大の原因は「完璧につけようとする」ことなので、記録を粗くして手間を減らすのが続けるコツです。毎日1円単位で合わせるより、週1回・費目ごとのざっくり集計に切り替えるだけで、継続のハードルは大きく下がります。挫折しやすいポイントごとに対策を挙げます。

    毎日つけないと意味がない?

    家計簿は毎日つける必要はなく、週1回まとめて記録する方法でも家計の把握には十分です。毎日の記帳を自分に課すと、1日サボった時点で「もう無理」と投げ出す引き金になりやすいためです。

    レシートをためておき、週末に15分で書き写す運用にすると、平日の負担がなくなります。1円のズレを追わず、数十円程度の誤差は「使途不明」として1行にまとめてしまって構いません。目的は残高を一致させることではなく、費目ごとの傾向をつかむことです。ここを取り違えると、正確さの追求で疲れて続かなくなります。合わない月があっても、翌週から再開すればよく、途切れたこと自体を失敗と考えないほうが長続きします。

    続けるための工夫は?

    続けるコツは、目的を1つに絞り、自分に合ったタイプを選び、記録のタイミングを固定することに集約されます。この3点がそろうと、家計簿は生活の習慣に組み込まれます。

    まず「旅行資金を1年で30万円ためる」のように、達成可能な目的を1つ決めます。目的が曖昧だと記録の動機が続きません。次に、前述の3タイプから手間の許容範囲に合うものを選びます。最後に「日曜の夜に記録する」など曜日と時間を固定すると、思い出す負担が消えます。それでも合わなければ、タイプや費目の粒度を途中で変えて構いません。方法を変えることは挫折ではなく調整です。

    週1回・目的1つ・時間固定の3点を守ると、家計簿は「頑張るもの」から「習慣」に変わります。

    家計簿を家計改善につなげる読み方は?

    固定費(通信を月2,000円削減で年24,000円が継続)と変動費(我慢は翌月に反動で戻る)の見直し効果の違いを対比した図
    固定費は一度の見直しで削減が毎月続き、変動費は反動で戻りやすい(出典: 総務省 家計調査報告2024年平均を基に当社作成)

    家計簿を家計改善につなげる読み方の基本は、効果が長く続く固定費から見直すことです。記録した費目のうち、住居・通信・保険などの固定費は一度削ると節約が毎月続くため、我慢が要る変動費より先に手をつけるほうが合理的です。記録を行動に変える順番を解説します。

    どの費目から見直せばいい?

    見直しは、金額が大きく効果が続く固定費を最優先にするのが定石です。総務省の家計調査(2024年平均)でも、住居(月平均18,088円)や交通・通信(同41,731円)は家計に占める比重が大きく、契約内容を見直せば毎月の削減が継続します。

    固定費の見直しで効果が出やすいのは、通信プラン・使っていないサブスク・保険の重複です。格安プランへの乗り換えや不要なサブスクの解約は、一度手続きすれば毎月自動で支出が減ります。対して食費や娯楽費などの変動費は、削っても生活の満足度を下げやすく、反動で戻りやすい費目です。家計簿で費目別の合計が出たら、まず固定費の中で平均より高い項目や、使っていないサブスクを探します。変動費は「ゼロにする」より「予算の上限を決める」発想のほうが続きます。

    記録を行動に変えるには?

    記録を行動に変える鍵は、家計簿で見つけた課題を「次の一手」まで具体化することです。費目の偏りが分かっても、行動計画に落とさなければ支出は変わりません。ここが多くの人がつまずく段差です。

    比較の視点として、当社の受講データを示します。当社のABCashでは、家計の見える化から具体的な見直し・貯蓄・投資までを専属コンサルタントが伴走しており、受講前後の比較では月間の自由に使えるお金が平均で7万2,472円増え、総資産は平均で57.2万円増えています。この数値は受講者の自己申告に基づく受講前後の比較値で、個人差があります。家計簿単体ではなく「記録+行動への伴走」を組み合わせた結果である点を踏まえて、比較の材料として捉えてください。記録から行動へ進む段階でつまずく場合、一人で抱えず相談できる仕組みが選択肢になります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    \ 記録を行動に変えるヒントを /

    つけるだけで止まりがちな家計簿の次の一手を、無料の60〜80分程度で相談できます。

    貯金・節約とはどうつなげる?

    家計簿で見えた課題は、貯金と節約の具体策につなげると成果になります。家計簿は現状把握の道具なので、その先の「ためる」「減らす」行動と組み合わせて初めて家計が変わります。

    先取り貯金の設定や目標額の決め方は貯金についてはこちらで、固定費・変動費の具体的な削減手順は節約についてはこちらで詳しく扱っています。家計簿→貯金→節約は独立した作業ではなく、記録で見つけた弱点を貯金と節約で修正する一連の流れとして捉えると、それぞれの効果が高まります。給料日に一定額を先に貯蓄へ回す先取り貯金を組み合わせると、余ったら貯めるより確実にお金が残ります。

    家計簿は固定費から読み、貯金・節約の行動に接続してはじめて家計改善につながります。

    家計簿に関するよくある質問

    家計簿を始める前後で検索されやすい疑問に、一次データをもとに答えます。

    家計簿はいつから始めて、いつまで続ければいい?

    始めるタイミングは「思い立った日」で問題なく、続ける期間は目的次第です。月初から始める必要はなく、途中からでも1か月分の記録がたまれば費目の傾向は見えます。ずっと細かくつけ続ける必要もなく、支出の型が把握できたら記録を簡素化したり、固定費の見直し後は月1回のチェックに切り替えたりする運用でも家計は管理できます。まずは1か月続けて、自分の支出パターンを一度つかむことを目標にしてください。

    クレジットカードやキャッシュレス払いはどう記入する?

    引き落とし日ではなく「使った日」で費目に記録します。カードは利用日と引き落とし日がずれるため、引き落とし日で記録すると何に使ったかが分からなくなるからです。利用明細を週1回確認して使った日付で振り分けるか、明細を自動取得する家計簿アプリを使うと、記録漏れや二重計上を防げます。複数のカードや決済アプリを使い分けている場合は、明細を集約できるアプリのほうが管理が楽になります。

    「家計簿は意味ない」と言われるのはなぜ?

    「意味ない」と言われるのは、つけるだけで支出を見直さないと家計が変わらないからです。家計簿は現状を映す記録であり、それ自体が節約するわけではありません。記録を固定費の見直しや予算設定といった行動につなげれば、家計改善の土台として機能します。逆に、記録して満足し行動しなければ効果を感じにくく、「意味ない」という感想につながります。目的を決めてから始めると、この状態に陥りにくくなります。

    家計簿の費目(項目)は何個くらいに分ければいい?

    初心者は10前後の大分類から始めるのが目安です。費目を細かくしすぎると分類に迷い、記録の手間が増えて続かなくなります。「食費・日用品・住居・水道光熱・通信・交通・交際・娯楽・その他」程度から始め、分析したい費目が出てきたら、その項目だけを細分化していく順番が無理がありません。まずはざっくり分けて、必要になった費目だけを増やす育て方が続けやすい方法です。

    まとめ

    家計簿は、収入と支出を記録して「何にいくら使ったか」を見える化し、固定費から見直して家計改善につなげる道具です。総務省の家計調査では二人以上世帯の消費支出が月平均30万243円で、食料・交通通信・その他が大きな割合を占めます(2026年7月時点)。この平均を物差しに、自分の家計簿の突出した費目を見つけるところから始めてください。

    つけ方は、予算を決める・レシートを集める・週1回記録する・月末に振り返るの4ステップで十分です。毎日つけず完璧を求めないことが、続ける最大のコツになります。家計簿アプリまで含めた基礎の総まとめは家計簿アプリの基礎からの総まとめはこちらで確認できます。

    記録を行動に変える段階でつまずくなら、伴走してくれる仕組みを使うのも選択肢です。まずは無料体験で、自分に合った家計管理の始め方を確かめてみてください。

    \ 自分に合う始め方を体験で確認 /

    家計簿から投資まで、あなたに合う進め方を専属コンサルタントに相談できます。

  • iDeCo入門|制度の全体像と始める前に決める判断順

    iDeCoは、加入区分で上限が決まり原則60歳まで引き出せない私的年金です。判断は区分の確定から始めます。税の優遇と資金の自由度を交換する制度のため、商品選びより先に決めることがあります。このガイドで全体像をつかみ、各章から詳細記事へ進んでください。

    このガイドで分かること

    • iDeCoが公的年金やNISAとどう違う制度なのか
    • 自分がどの加入区分に当たり、枠がいくらあるのか
    • 得になる人・ならない人の分かれ目はどこにあるのか
    • 始める前に決める4つの工程と、2026年12月改正の受け止め方

    \ 累計9万人が受講しています /

    何から決めればいいのかを、専属コンサルタントと一緒に整理できます。

    iDeCoの全体像は?制度と関連トピックの地図

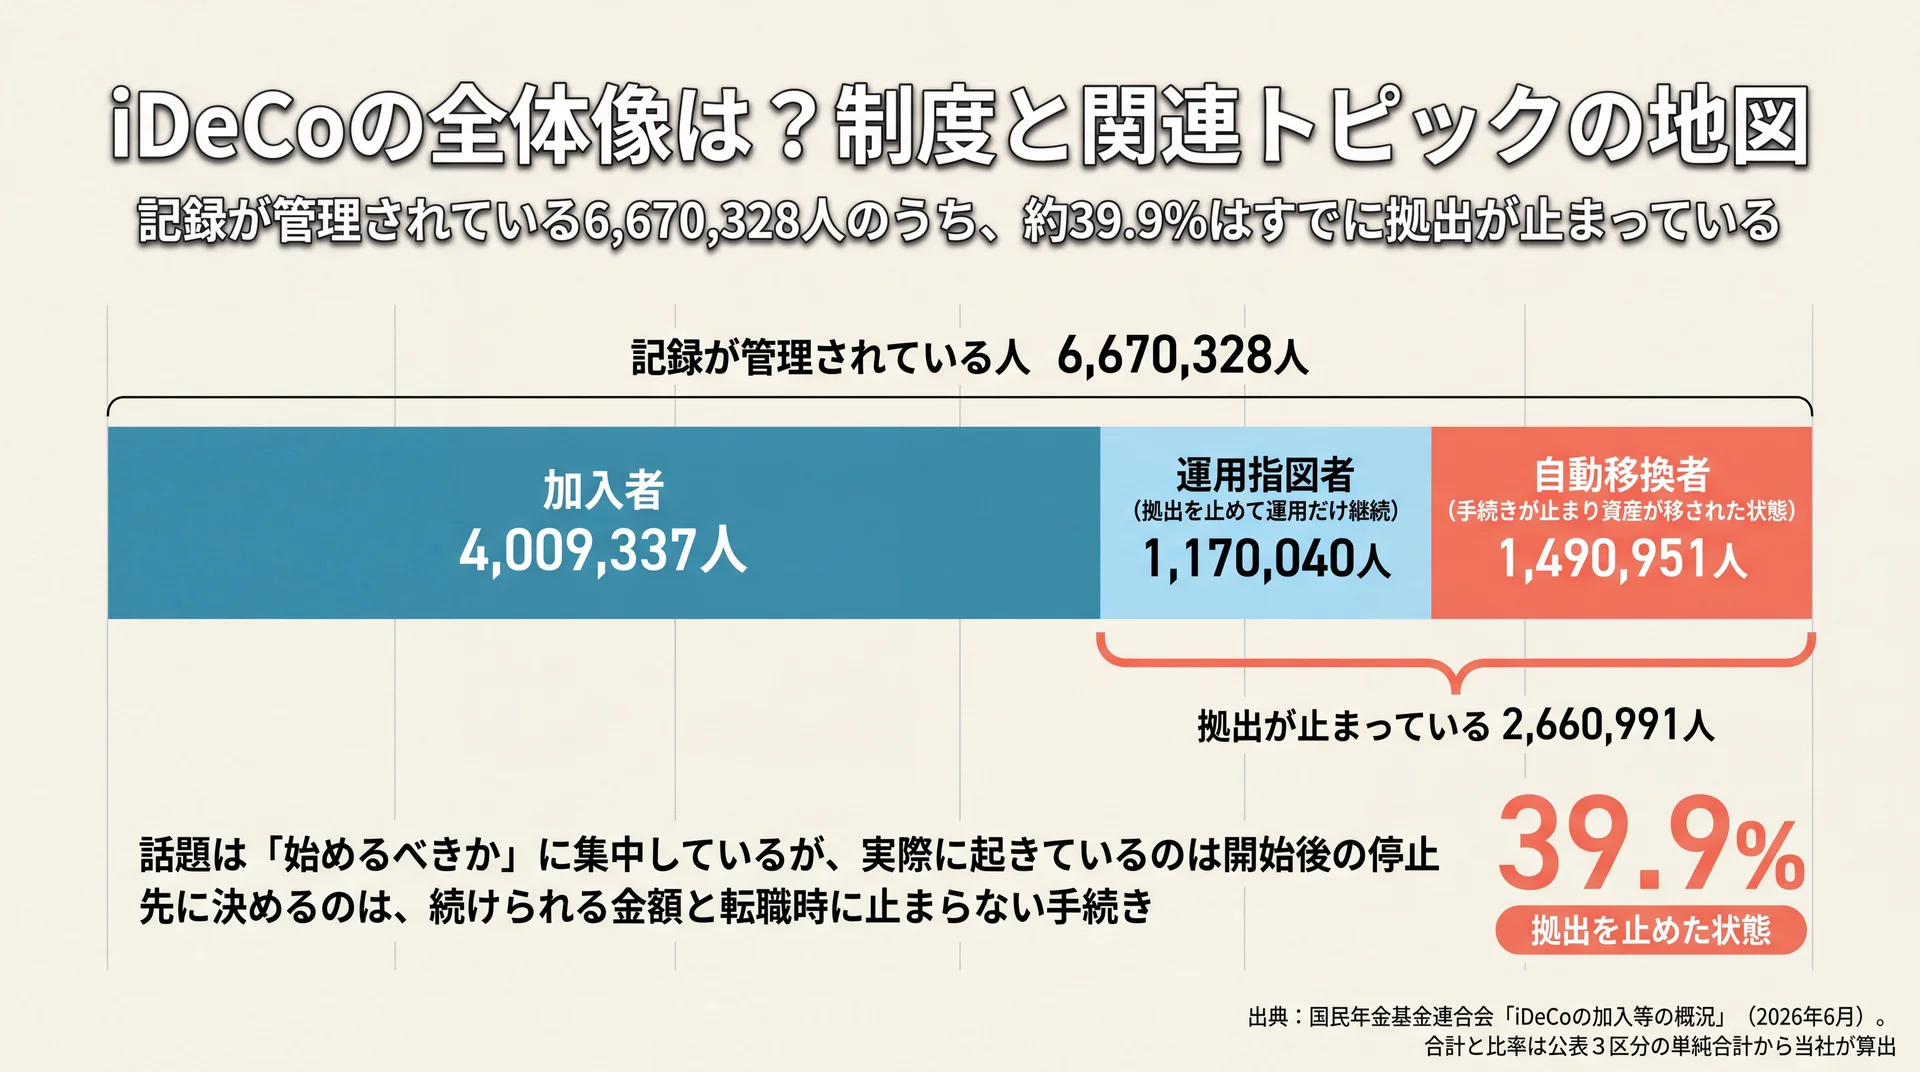
    iDeCoの記録保有者6,670,328人を加入者・運用指図者・自動移換者に分け、拠出が止まっている2,660,991人(39.9%)を示した内訳図
    記録が管理されている人の約4割は、すでに拠出が止まった状態にある(出典: 国民年金基金連合会「iDeCoの加入等の概況」2026年6月を基に当社作成)

    iDeCoは、掛金にかかる税の優遇と、原則60歳まで引き出せない制限を交換する私的年金制度です。迷いやすい論点は「制度を理解する」「拠出できる枠を確かめる」「損得の分かれ目を検証する」「老後資金全体に位置づける」の4層に分かれます。この順で見ると、情報の多さに振り回されずに済みます。

    制度の説明をひととおり読んでも、自分が次に何をするかまでは決まりません。判断に必要なのは知識の量ではなく、決める順序と自分の数字だからです。そこでこのガイドでは、論点を4層に整理し、各層の詳細を専用の記事へ渡す形にしています。

    層 あてはまる状態 このガイドで扱う内容 詳しく読む章
    ①理解する 名前は知っているが仕組みが曖昧 制度の性格と3段階の税優遇 「iDeCoとはどんな制度か」
    ②枠を確かめる いくら出せるのか分からない 加入区分で決まる上限と下限 「自分はいくらまで拠出できるのか」/「節税効果はどれくらいか」
    ③損得を検証する やめとけ・デメリットの噂が気になる 不利が偏る条件と、勤務先制度との関係 「デメリットしかないは誰に当てはまるか」/「勤務先の確定拠出年金とのつながり」/「個人年金保険との使い分け」
    ④全体に位置づける 老後にいくら要るのか分からない 必要額の出し方と手段の並べ方 「老後資金全体でiDeCoはどこに置くか」/「4つの軸で並べる」

    4層の分類は、当社が本ガイドと配下記事を設計するために整理した独自のフレームです

    議論されているのは入口、実際に起きているのは停止

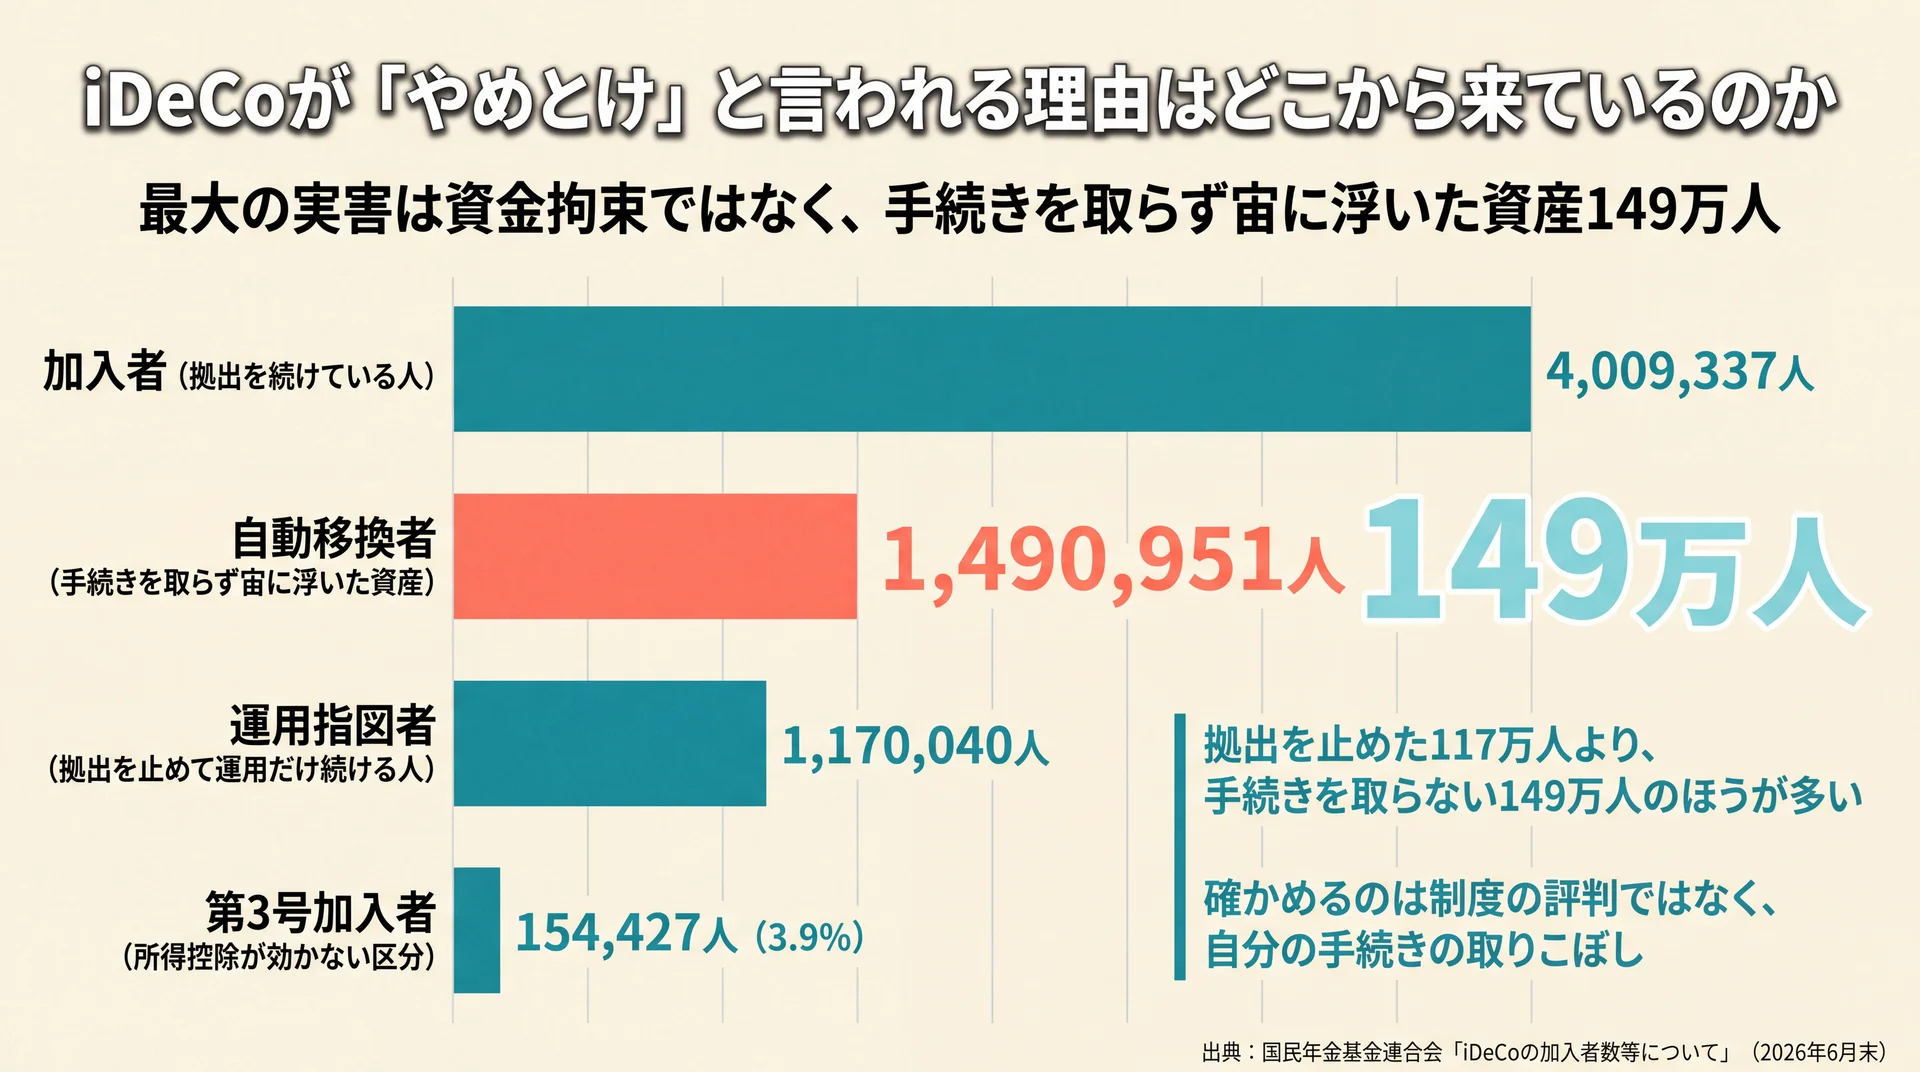
    もうひとつ、全体像として先に知っておきたい事実があります。検討の焦点は「始めるべきか」に置かれがちですが、公表データが示しているのは始めた後に拠出が止まっている人の多さです。

    区分 人数(2026年6月末)
    加入者 4,009,337人
    運用指図者(拠出を止めて運用だけ継続) 1,170,040人
    自動移換者(手続きが止まり資産が移された状態) 1,490,951人
    合計(記録が管理されている人) 6,670,328人

    出典: 国民年金基金連合会「iDeCoの加入等の概況」(2026年6月)。合計と比率は公表3区分の単純合計から当社が算出(推計・補正なし・2026年6月末時点)。自動移換者には資産なしの者(記録のみ管理)を含み、同資料の参考値では2026年3月末時点で自動移換者のうち43.9%が資産なしにあたります

    記録が管理されている6,670,328人のうち、いま拠出していない人は2,660,991人。約39.9%が拠出を止めた状態にあります。当社はこの数字を、制度の良し悪しではなく続け方の設計が抜けている結果だと見ています。そのため優先度が高いのは、加入の可否を延々と検討することではなく、続けられる金額と、転職時にも止まらない手続きの見通しを先に持つことです。

    要点: iDeCoの論点は4層に分かれ、実際の失敗は入口ではなく継続と手続きの側で起きています。

    iDeCoとはどんな制度か

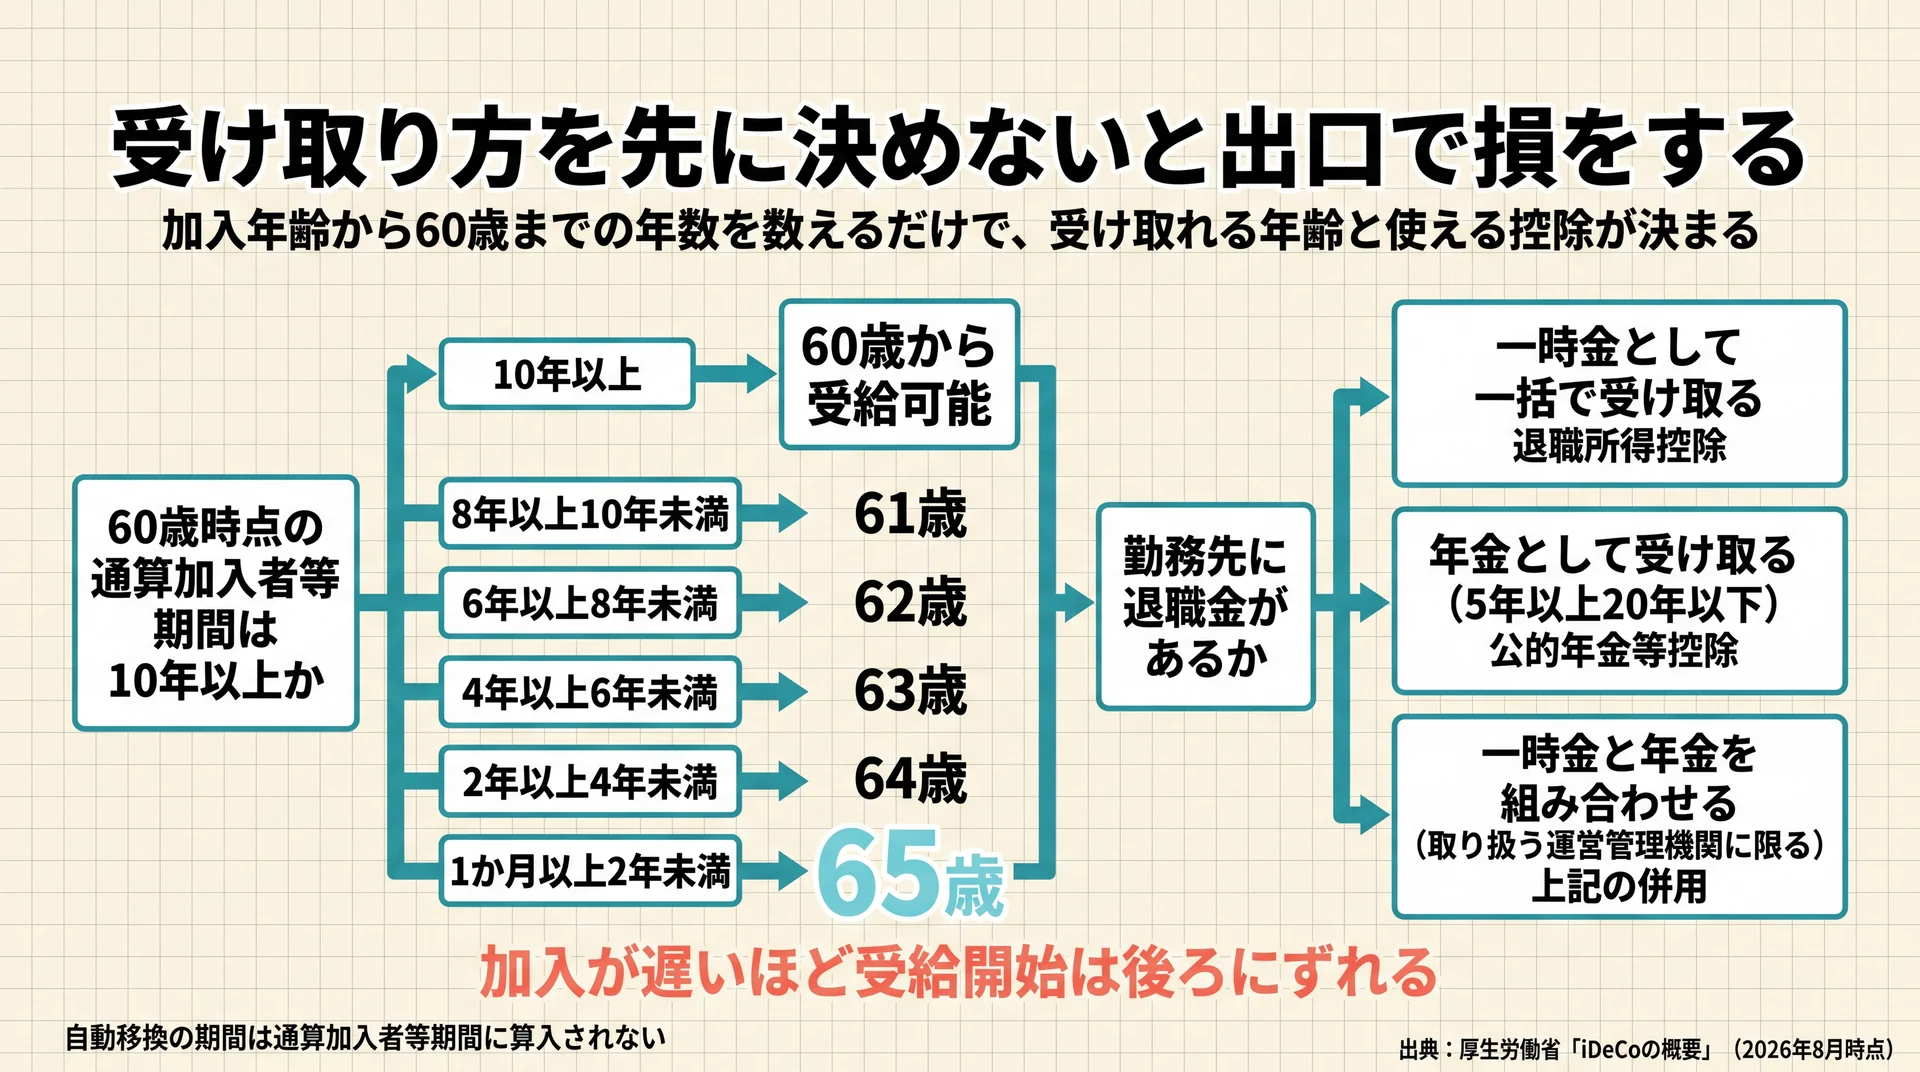
    iDeCoは、公的年金の上に自分で積み上げる任意加入の制度で、加入も運用商品の選択も受け取り方の決定も本人が行います。その代わり、拠出するとき・運用するとき・受け取るときの3段階で税の優遇が用意されています(厚生労働省、2026年8月時点)。

    掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額です(国税庁 No.1135、令和7年4月1日現在法令等)。通常の課税口座なら運用益に約20%の税金がかかりますが、制度のなかでは課税されずに再投資へ回ります。ここまでが「得」の側です。

    一方で、積み立てた資産は原則60歳まで引き出せません。受給開始は原則60歳から75歳になるまでの間で選べますが、60歳から受け取るには通算加入者等期間が10年以上必要です(iDeCo公式サイト、2026年8月時点)。さらに2026年12月1日施行予定の改正で、加入できる年齢の上限は70歳未満まで広がります。

    自分に合うかどうかは、60歳まで動かさない資金枠を作れるかで決まります。ここが最初の分かれ目です。制度の成り立ちや3つの税優遇の詳しい中身、改正で変わる点と変わらない点はイデコの詳しい解説で扱っています。

    自分はいくらまで拠出できるのか

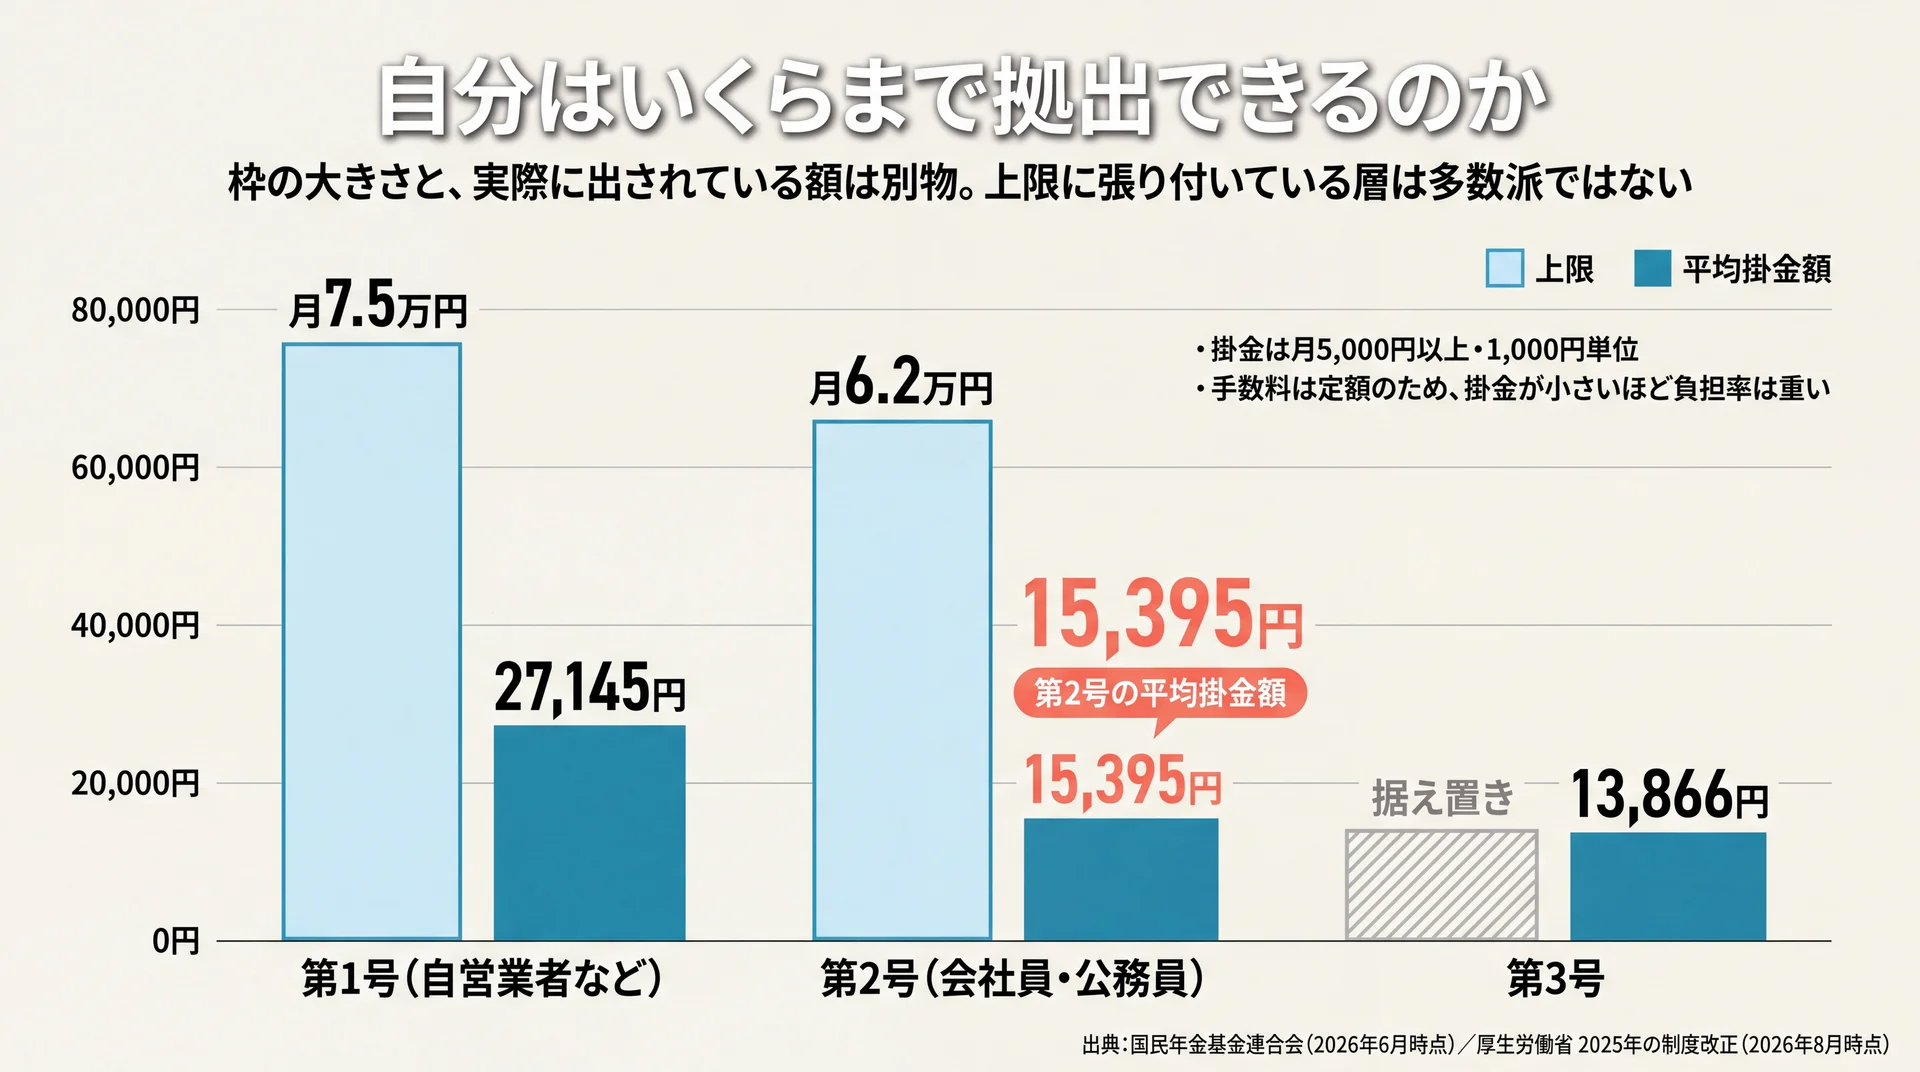
    第1〜3号の平均掛金額27,145円・15,395円・13,866円を、2026年12月以降の上限7.5万円・6.2万円と並べた比較グラフ
    実際の平均掛金額は上限を大きく下回り、枠は使い切る前提のものではない(出典: 国民年金基金連合会2026年6月・厚生労働省2025年の制度改正を基に当社作成)

    拠出できる上限を決めているのは職業名ではなく、国民年金の被保険者種別と勤務先の企業年金の有無です。会社員でも企業年金の有無で枠が変わり、自営業者と専業主婦(主夫)ではさらに差があります。まず自分がどの区分に当たるかを確定させないと、金額の話は前に進みません。

    区分ごとの枠は現在も幅が広く、2026年12月の拠出分からはさらに動きます。第2号加入者は勤務先の企業年金の有無による差が解消され、企業年金と共通の枠として月額6.2万円に一本化されます。第1号加入者は国民年金基金との共通枠が月額7.5万円に引き上げられます(厚生労働省 2025年の制度改正、2026年8月時点)。自分の区分ではいくらになるのか、企業年金がある場合の合算はどう計算するのかはイデコ 上限の詳しい解説で確認できます。

    枠の上側だけでなく、下側と刻みも押さえておくと決めやすくなります。掛金は月5,000円以上・1,000円単位で設定でき、変更できるのは1年に1回限りです(iDeCo公式サイト、2026年8月時点)。加入中にかかる手数料は掛金額にかかわらず定額のため、掛金が小さいほど負担率は相対的に重くなります。金額の決め方と手数料の重さの関係はideco 掛け金 上限の詳しい解説で数字を追っています。

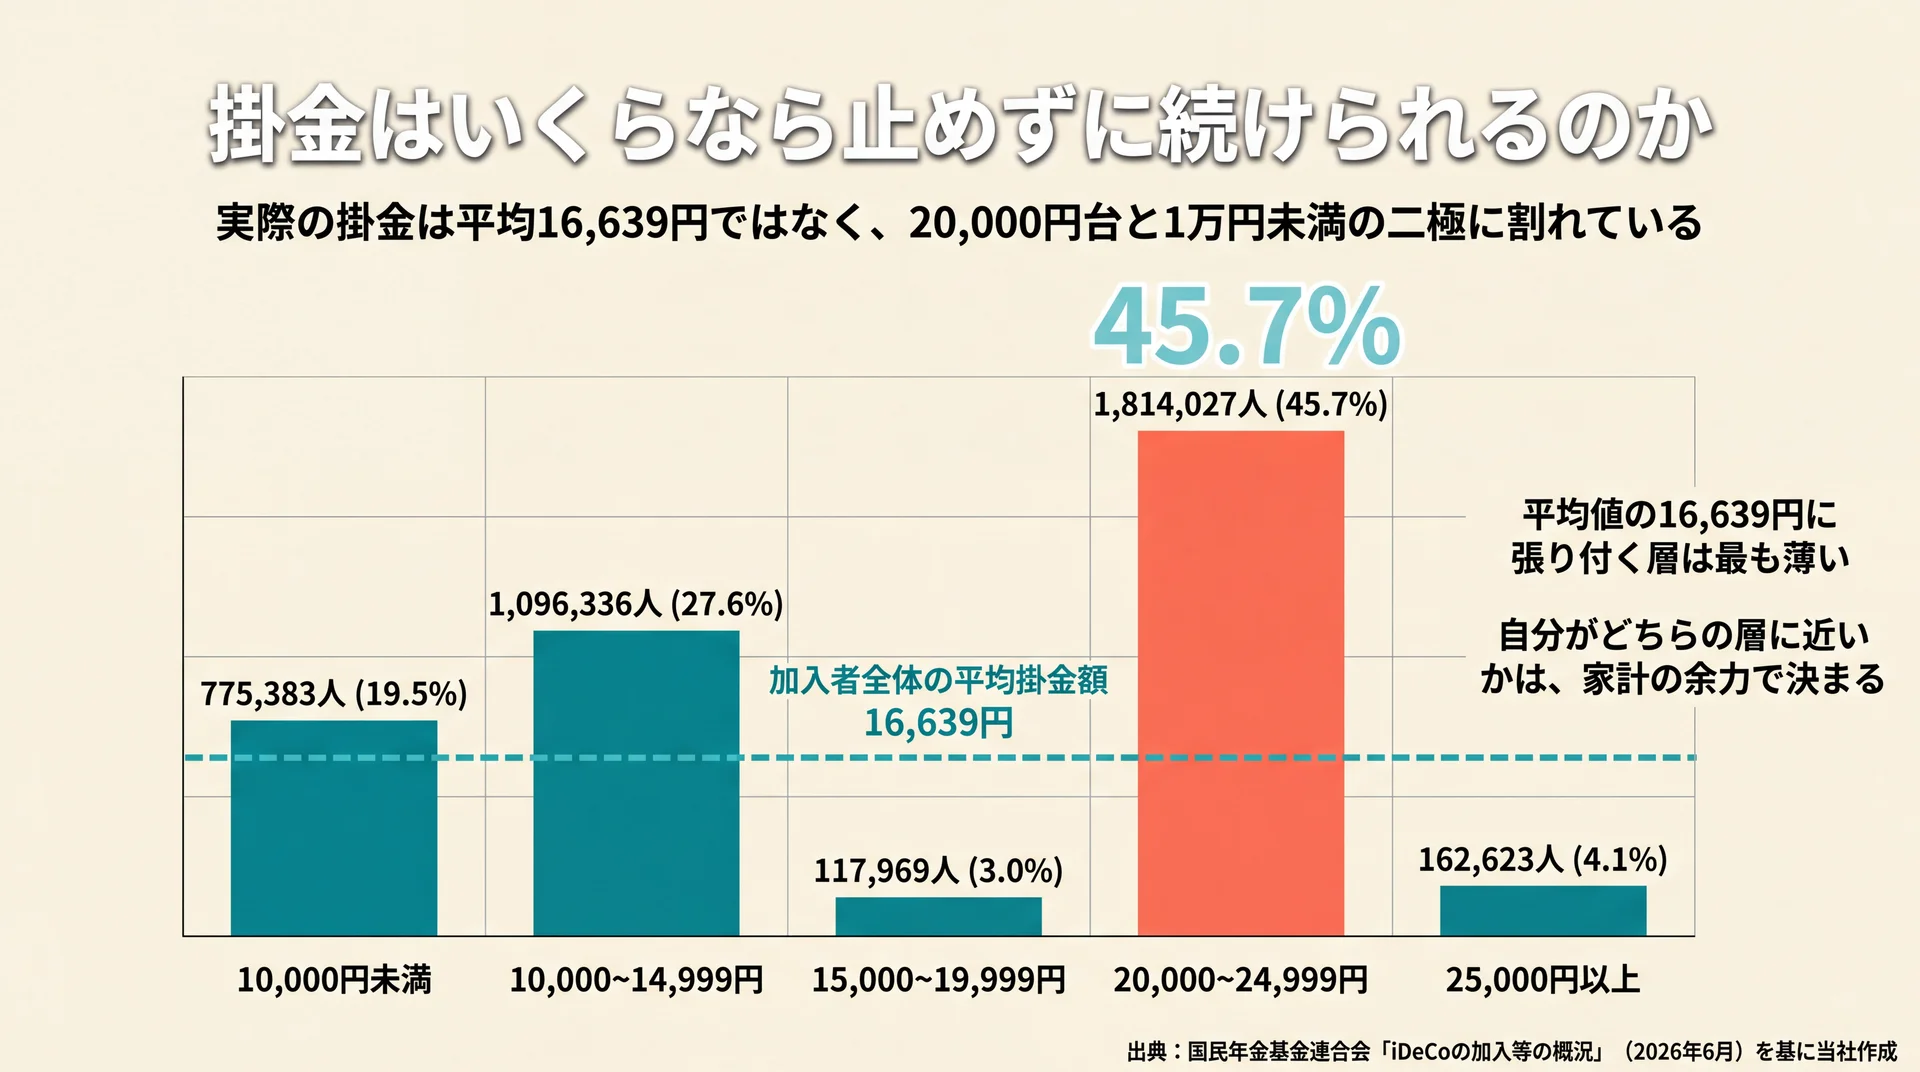
    枠は使い切る前提のものではありません。区分別の平均掛金額は第1号が27,145円、第2号が15,395円、第3号が13,866円で、上限に張り付いている層は多数派ではありません(国民年金基金連合会、2026年6月時点)。当社は、枠の大きさを知ることと、そこから出す額を決めることは別の作業だと考えています。

    節税効果はどれくらいで、試算はどこまで信じられるのか

    iDeCoの節税額を左右するのは年収ではなく、各種控除を差し引いた後の課税所得です。年間の掛金に所得税率と住民税の所得割10%を掛けた金額が、おおよその軽減額になります。年収別の早見表を見ても自分の数字に届かないのは、比べている軸が違うためです。

    課税所得さえ分かれば、年間の軽減額はその場で見当がつきます。ただし計算した金額のすべてが手元に残るわけではなく、課税所得の不足・手数料・受け取るときの課税という3つの要因で目減りします。この3つは3段階の税優遇とちょうど対になっており、どれが自分に当たるかを先に確認しておくと、始める前に実質の効果を見積もれます。課税所得別・掛金別の年間軽減額と目減り要因の詳細はideco 節税効果の詳しい解説にまとめています。

    金額のイメージをつかむのにシミュレーションツールは便利ですが、使い方には注意が要ります。当社が比較した主要ツールは、いずれも口座管理手数料と受取時の課税を計算に含めていません。そのため出てきた金額は上限値であり、そのまま手取りにはなりません。制度の実施主体や公的機関のツールで骨格をつかみ、扶養や移換資産まで入力できる民間ツールで精度を上げる、という順序で使うと判断材料になります。主要ツールの違いと結果の読み方はideco シミュレーションの詳しい解説で比較しています。

    当社は、試算から掛金額を決める順序を勧めていません。数字が大きく出るほど枠へ寄せたくなりますが、拠出を続けられる年数のほうが結果に効くためです。

    「デメリットしかない」「やめとけ」は誰に当てはまるのか

    iDeCoの不利は制度そのものの欠陥ではなく、適用条件が自分と噛み合わない場合に生じます。不利が偏るのは、課税所得がなく所得控除が働かない人と、60歳までの資金拘束に耐えられない人です。分かれ目になるのは年収の高低ではなく、この2点です。

    指摘される弱点は数が多く見えますが、整理すると資金拘束・コスト・受け取るときの課税の3系統に収まります。同じ論点でも重さは一定ではなく、加入区分と60歳までの残り年数、退職金の有無で変わります。所得控除は課税所得の有無で効き方が逆転し、資金拘束は残り年数が長いほど重く効きます。9つの注意点を公的機関の資料で検証した結果と、区分ごとの重さの違いはideco デメリットしかないの詳しい解説で扱っています。

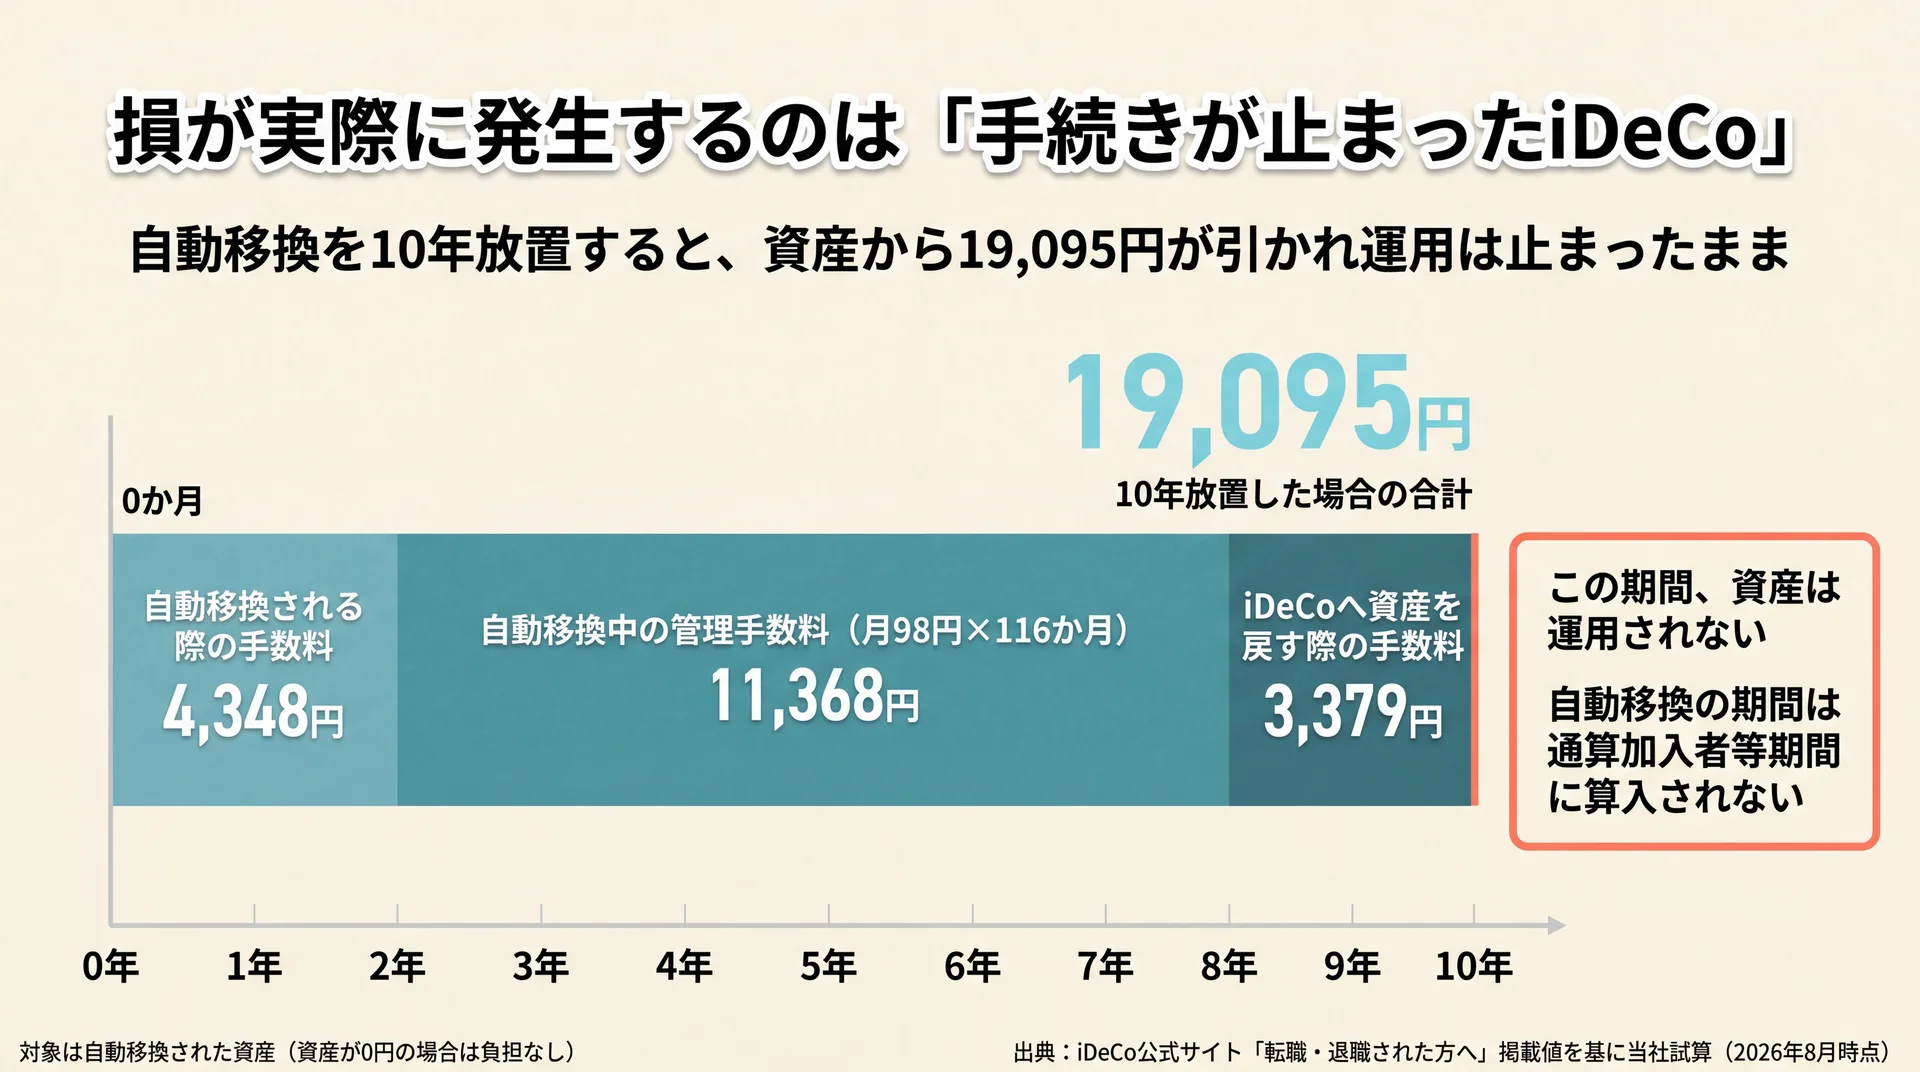
    「やめとけ」という言葉が指している損は、多くの場合もっと具体的です。実害が固定化するのは、転職や退職の後に手続きが止まり、運用されないまま手数料だけが引かれる状態で、これが冒頭の表で触れた自動移換にあたります。避けるための判断軸は手数料・掛金額・受け取り方の3点に絞れます。根拠の1つずつと、始めてよい人の条件はideco やめとけの詳しい解説で確認できます。

    当社は、この論点を「制度の是非」ではなく「自分の条件との適合」として扱っています。噂の真偽を追うより、課税所得の有無と今後10年の支出予定を書き出すほうが早く答えが出ます。

    勤務先の確定拠出年金とはどうつながるのか

    企業型確定拠出年金は、会社が毎月の掛金を出し、運用商品は従業員本人が選ぶ制度です。掛金の出し手と商品の選び手が分かれているため、選ばないまま置いておくと結果も動きません。iDeCoを考えるときは、まず勤務先にこの制度があるかどうかを確認します。

    「だまされるな」と語られる不満の入口は、60歳までの引き出し制限や選択制での社会保険料の扱いなど制度の仕様に見えますが、実際に損として現れているのは設定を確認していない状態です。運営管理機関のサイトで保有商品と残高を確認し、受け取りまでの残り年数に照らして配分を見直すだけで、変えられる部分は動きます。5つの理由の内訳と確認の手順は企業型確定拠出年金 だまされるなの詳しい解説にあります。

    確定拠出年金そのものへの「デメリットしかない」という評価も、実データで見ると内訳が変わります。起きやすいのは元本割れよりも、元本確保型での滞留と拠出の停止です。制度は拠出・運用・受取の3段階で優遇される一方、受け取り方の設計を誤ると効果が縮みます。6つの理由の検証と損得の分かれ目は確定拠出年金 デメリットしかないの詳しい解説で数字とともに追っています。

    なお2026年4月1日施行の改正では、企業型DCのマッチング拠出における加入者掛金の額の制限が撤廃され、自動移換に関する事業主の説明時期も、資格の喪失が見込まれる時点へ前倒しされました(厚生労働省 2025年の制度改正、2026年8月時点)。退職前に説明を受けられる仕組みに変わったぶん、当社は転職予定のある方こそ在職中に残高と移換先を確認しておく価値が上がったと考えています。

    \ 制度の使い分けを個別に相談 /

    NISAとiDeCoのどちらを優先するかを、マンツーマンで整理できます。

    個人年金保険とiDeCoはどう使い分けるのか

    個人年金保険は一律に不利な商品ではなく、判断は2つの性質を許容できるかで決まります。受取額が契約時に固定されるため物価上昇に弱いこと、そして税制優遇の枠がiDeCoより小さいことの2点です。この2つが自分にとって重いかどうかで、同じ商品でも答えは変わります。

    仕組みの面では、保険料を積み立てる期間と年金として受け取る期間が分かれた貯蓄型の商品で、名前に「保険」とついていても死亡や病気に対する保障はほとんど付いていません。税制面では、iDeCoの掛金が全額所得控除の対象になるのに対し、個人年金保険料控除には所得税で上限が設けられており、控除の効き方に差が出ます。物価指数や税制の公的データから2点を数値にした検証と、代わりに使える選択肢の組み合わせは個人年金 入らない方がいいの詳しい解説で扱っています。

    当社は、この2つを優劣ではなく役割の違いとして説明しています。使う時期を先に決め、そのうえで置き場所を選ぶ順序にすると、同じ土俵で比べようとして答えが出ない状態を避けられます。

    老後資金全体のなかでiDeCoはどこに置くのか

    iDeCoは老後資金をつくる手段のひとつであり、老後資金づくりの全体像そのものではありません。必要額と、公的年金でまかなえる部分を先に出さないと、毎月いくら拠出すべきかも決まりません。順序としては、必要額の把握が先で、手段の選定が後になります。

    手段を並べるときの軸は、税制優遇の大きさ・引き出しやすさ・元本が変動するかどうかの3つです。この3軸で見ると、選択肢は公的年金の底上げ・税優遇口座・自由に使える資金という3層に整理でき、自分の家計で薄い層がどこかが見えてきます。10の手段を4つの評価軸で比較した一覧は老後資金の詳しい解説にまとめています。

    必要額そのものは、年間支出と年間の年金収入の差額に受け取る年数を掛けて求めます。平均値をそのまま当てはめると実態から外れやすく、とくに持ち家か賃貸かで総額は大きく変わります。世帯・住まい別の目安と、自分の家計簿とねんきん定期便から計算し直す手順は老後資金 いくらの詳しい解説で追えます。

    金額が出ると、iDeCoの掛金は「枠がいくらか」ではなく「不足のうちどれだけをこの枠で埋めるか」という問いに変わります。当社が必要額の把握を先に置くのは、この置き換えが起きないと拠出額が決まらないためです。

    iDeCo・NISA・企業型DC・公的年金は何で比べるのか

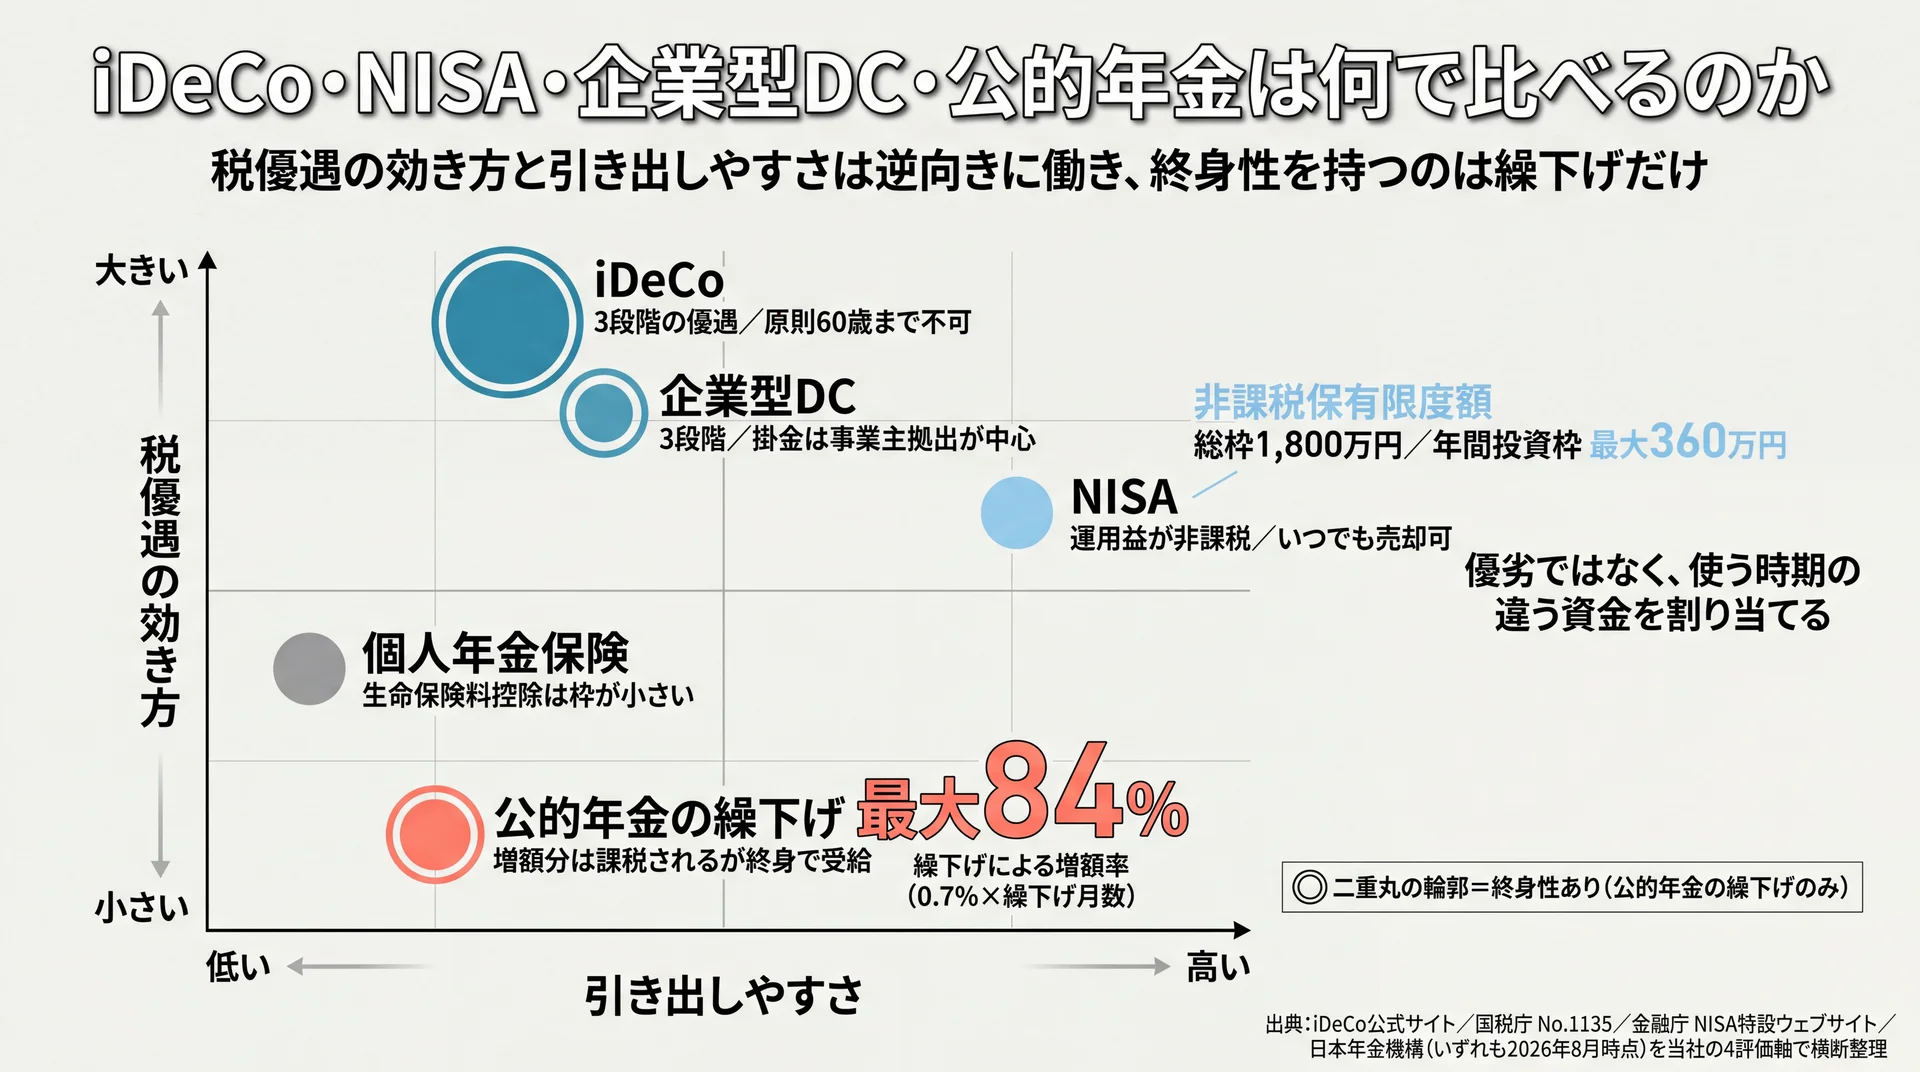
    税優遇の効き方と引き出しやすさの2軸に、iDeCo・NISA・企業型DC・個人年金保険・公的年金の繰下げを配置したポジショニングマップ
    左上ほど税優遇が大きく引き出しにくい。終身性を持つのは繰下げだけという位置関係が読み取れる(出典: iDeCo公式サイト・国税庁・金融庁・日本年金機構の公開情報を当社の4評価軸で横断整理)

    老後資金に使える制度は、どれが優れているかではなく、それぞれが担う役割で分かれています。比較するときは、税優遇の効き方・引き出しやすさ・終身性・家計の固定度という4つの軸で並べると、どれを組み合わせるべきかが見えてきます。とくに終身性を軸に入れると、積み上げ型と終身型が代替ではないことがはっきりします。

    制度 税優遇の効き方 引き出しやすさ 終身性 家計の固定度
    iDeCo 掛金が全額所得控除+運用益非課税+受取時控除の3段階 原則60歳まで不可 なし(有期5年〜20年が基本) 高い(変更は年1回)
    NISA 運用益が非課税(掛金の所得控除はなし) いつでも売却・引き出し可 なし 低い(積立額の変更が自由)
    企業型DC 3段階(掛金は事業主拠出が中心) 原則60歳まで不可 なし 会社の制度設計に依存
    個人年金保険 生命保険料控除(枠は小さい) 中途解約は返戻率が下がる 商品により終身型あり 高い(契約で固定)
    公的年金の繰下げ 増額分に課税はあるが終身で受給 繰下げ中は受け取れない あり(増額率は生涯継続) 低い(拠出不要)

    出典: iDeCo公式サイト、国税庁 No.1135、金融庁 NISA特設ウェブサイト、日本年金機構(いずれも2026年8月時点)の公開情報を、当社の4評価軸で横断整理。個人年金保険の行は一般的な商品性に基づく整理で、金額の詳細は個人年金保険を扱う章に委ねています

    数字で見ると、NISAと繰下げの性格の違いが際立つ

    数字で確認すると、NISAは非課税保有期間が無期限で、年間投資枠は最大360万円、非課税保有限度額は総枠1,800万円まで用意されています(金融庁)。当社はこの枠の広さと引き出しの自由さを、iDeCoの弱点を補う性質だと見ています。そのため、どちらかを選ぶ問題ではなく、使う時期の違う資金をそれぞれに割り当てる問題になります。

    公的年金の繰下げも同じ表に置く価値があります。増額率は0.7%に繰り下げた月数を掛けた値で最大84%、しかも増額された年金は生涯にわたって続きます(日本年金機構、更新日2026年3月24日)。積み上げた資産は取り崩せば減りますが、繰下げの効果は減りません。当社が終身性を4軸目に入れているのは、長生きへの備えという観点では両者の性格が根本的に違うためです。

    要点: 制度は優劣で選ぶものではなく、使う時期と終身性で役割を割り振るものです。

    iDeCoを始める前に決める順序は?

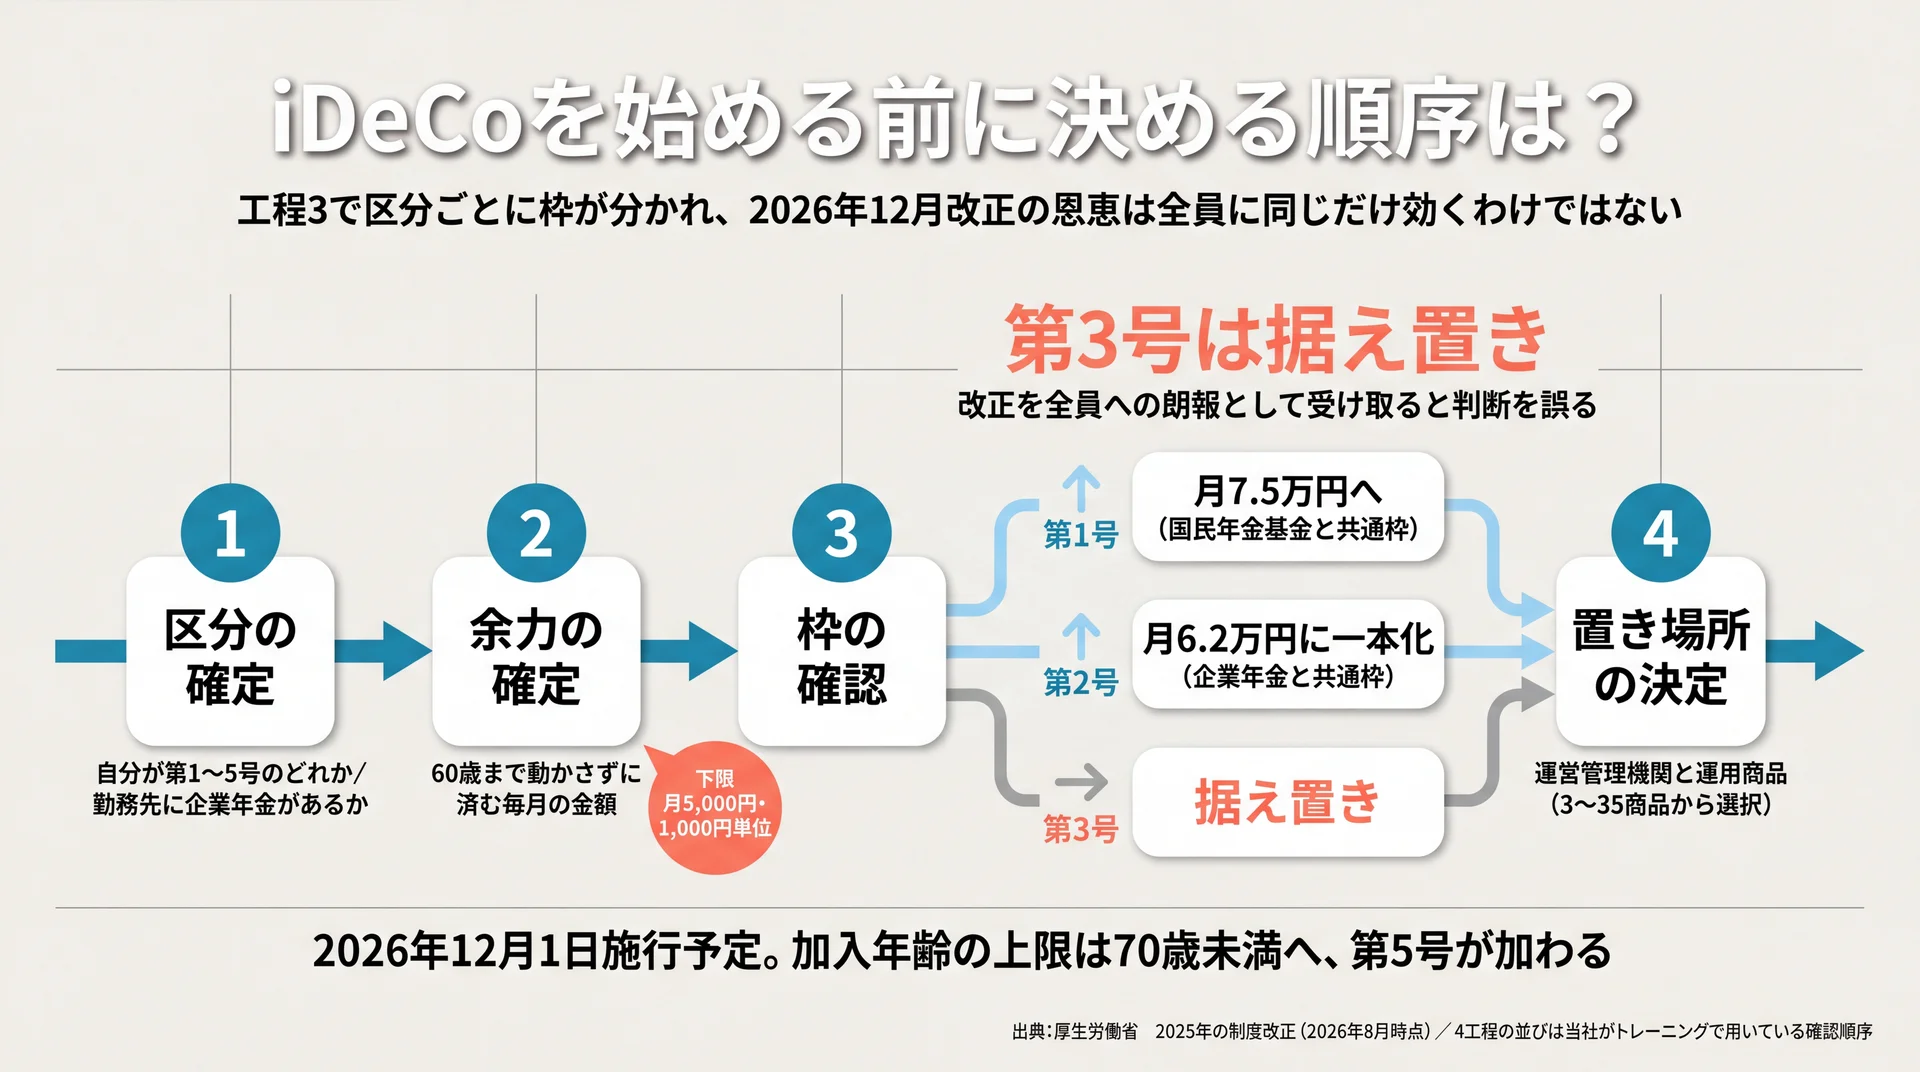
    区分の確定から置き場所の決定までの4工程と、工程3で第1号7.5万円・第2号6.2万円・第3号据え置きに分岐する流れを示した図
    工程3で枠は加入区分ごとに分岐し、第3号だけは据え置きとなる(出典: 厚生労働省 2025年の制度改正を基に当社作成。4工程の並びは当社がトレーニングで用いている確認順序)

    最初に決めるのは金融機関でも商品でもなく、自分の加入区分と、毎月動かさずに済む金額です。上限も、節税額の前提も、改正の影響も、出発点は加入区分にあります。区分が決まらないまま比較を始めると、条件の違う情報が混ざって判断が止まります。

    工程 決めること 確認先
    1. 区分の確定 自分が第1〜5号のどれか、勤務先に企業年金があるか 厚生労働省の区分定義、iDeCo公式の加入資格
    2. 余力の確定 60歳まで動かさずに済む毎月の金額 自分の家計(下限は月5,000円・1,000円単位)
    3. 枠の確認 区分ごとの上限と、2026年12月以降の枠 上限を扱う各記事
    4. 置き場所の決定 運営管理機関と運用商品(3〜35商品から選択) iDeCo公式の運用商品ルール

    4工程の並びは、当社がトレーニングで用いている確認順序に基づきます

    加入区分は第1号から第4号まであり、2026年12月1日施行予定の改正で第5号が加わります。第5号は、60歳以上70歳未満で国民年金の被保険者ではないものの、iDeCoで資産形成を続けようとする人が対象です(厚生労働省 2025年の制度改正、2026年8月時点)。区分が5つに増えるぶん、最初に自分の位置を確かめる意味はむしろ大きくなります。

    改正は全員に同じだけ効くわけではない

    2026年12月の改正は拡大方向ですが、恩恵の大きさは区分で違います。第2号は企業年金と共通の枠に一本化されて月額6.2万円、第1号は国民年金基金との共通枠が月額7.5万円へ広がる一方、第3号加入者は引き上げの対象に含まれず、枠は据え置きです。加入できる年齢の上限も70歳未満へ引き上げられ、施行日から3年間は経過措置が設けられています(厚生労働省 2025年の制度改正、2026年8月時点)。改正を「全員にとっての朗報」として受け取ると、自分の枠が動かない場合に判断を誤ります。

    当社の見解・スタンス

    一般には「iDeCoは節税になるので早く始めたほうがよい」と言われます。当社のABCashは、この考え方をそのまま出発点にはしていません。家計の把握と生活防衛資金の確保を先に置き、そのうえでNISA、次にiDeCoという順で個別カリキュラムを組んでいます。60歳まで動かせない枠を、家計の余力を確かめる前に決めてしまうと、拠出を続けられなくなりやすいためです。

    ただし、この順序が唯一の正解というわけではありません。課税所得が大きい方や、退職までの期間と資金の使い道が固まっている方では、iDeCoを先に置く考え方もあります。当社が家計の把握を先に置くのは、続けられる金額が決まらないまま枠を固定する事態を避けるためです。

    掛金額についても、当社は上限からの逆算ではなく家計の余力から決める運用にしています。枠は権利であって、目標ではありません。判断に迷いが続くときに足りないのは情報ではなく自分の数字であることが多いため、専属コンサルタントとのマンツーマンで、家計の数字を出すところから伴走しています。当社は金融商品を販売しないため、特定の運営管理機関や商品へ誘導する立場にもありません。

    なお、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください。

    要点: 決める順序は「区分 → 余力 → 枠 → 置き場所」で、改正の恩恵は区分ごとに非対称です。

    iDeCoについてよくある質問

    Q1. iDeCoとNISAはどちらを先に始めるべきですか?

    引き出しの自由度を残したい段階ではNISA、課税所得があり60歳まで動かさない枠を作れる段階ではiDeCo、という順序が組みやすい形です。NISAは非課税保有限度額が総枠1,800万円で、いつでも売却できます(金融庁、2026年8月時点)。両方に同時に取り組む必要はなく、使う時期の違いで割り当てを決めるほうが判断が早くなります。

    Q2. iDeCoは何歳から何歳まで加入できますか?

    現在は原則として20歳以上65歳未満で、国民年金の被保険者であることなどの条件があります。2026年12月1日施行予定の改正により、60歳以上70歳未満で老齢基礎年金もiDeCoの老齢給付金も受給していない人は、国民年金の被保険者でなくても第5号加入者として拠出を続けられるようになります(厚生労働省 2025年の制度改正、2026年8月時点)。

    Q3. iDeCoを始めるには何から手を付ければいいですか?

    自分の加入区分の確認からです。区分が決まると上限が決まり、上限が決まると家計から出せる金額との突き合わせができます。商品や金融機関の比較はその後で十分です。順序を逆にすると、条件の違う情報を比べることになり判断が止まります。

    Q4. iDeCoの掛金は途中で止めたり金額を変えたりできますか?

    掛金の拠出はいつでも止められ、金額の変更は1年に1回限りできます(iDeCo公式サイト、2026年8月時点)。ただし止めた後も口座は残り、資産を引き出して制度から抜けられるのは限られた要件を満たす場合だけです。要件の中身は個別の詳細記事で確認してください。

    まとめ

    iDeCoは税の優遇と引き出し制限を交換する制度で、判断は加入区分の確定から始まります。区分が決まれば枠が決まり、枠と家計の余力を突き合わせれば掛金額も決まります。そして公表データが示すとおり、実際の失敗は始めるかどうかより、始めた後に拠出や手続きが止まることで起きています。最初の一歩は、自分の加入区分と、毎月動かさずに済む金額を書き出すことです。

    \ まずは無料体験60〜80分程度から /

    家計の把握から掛金額の決め方まで、その場で持ち帰れる形に整理します。

  • 生命保険の見直しは必要保障額から|11の方法と選び分け

    生命保険の見直しは、必要保障額を再計算して現在の加入金額との差を確かめることから始めます。調査の平均値では、死亡保険金の必要額に対して加入金額が682万円少なく、見直しが減額を意味するとは限りません。公的保障から不足分を出す手順と、契約を動かす11の方法、目的別の選び分けを整理します。

    \ 見直しの前に決めること /

    毎月出せる額と必要保障額の整理から、専属コンサルタントが一緒に取り組みます。

    生命保険の見直しは必要保障額の再計算から始まる

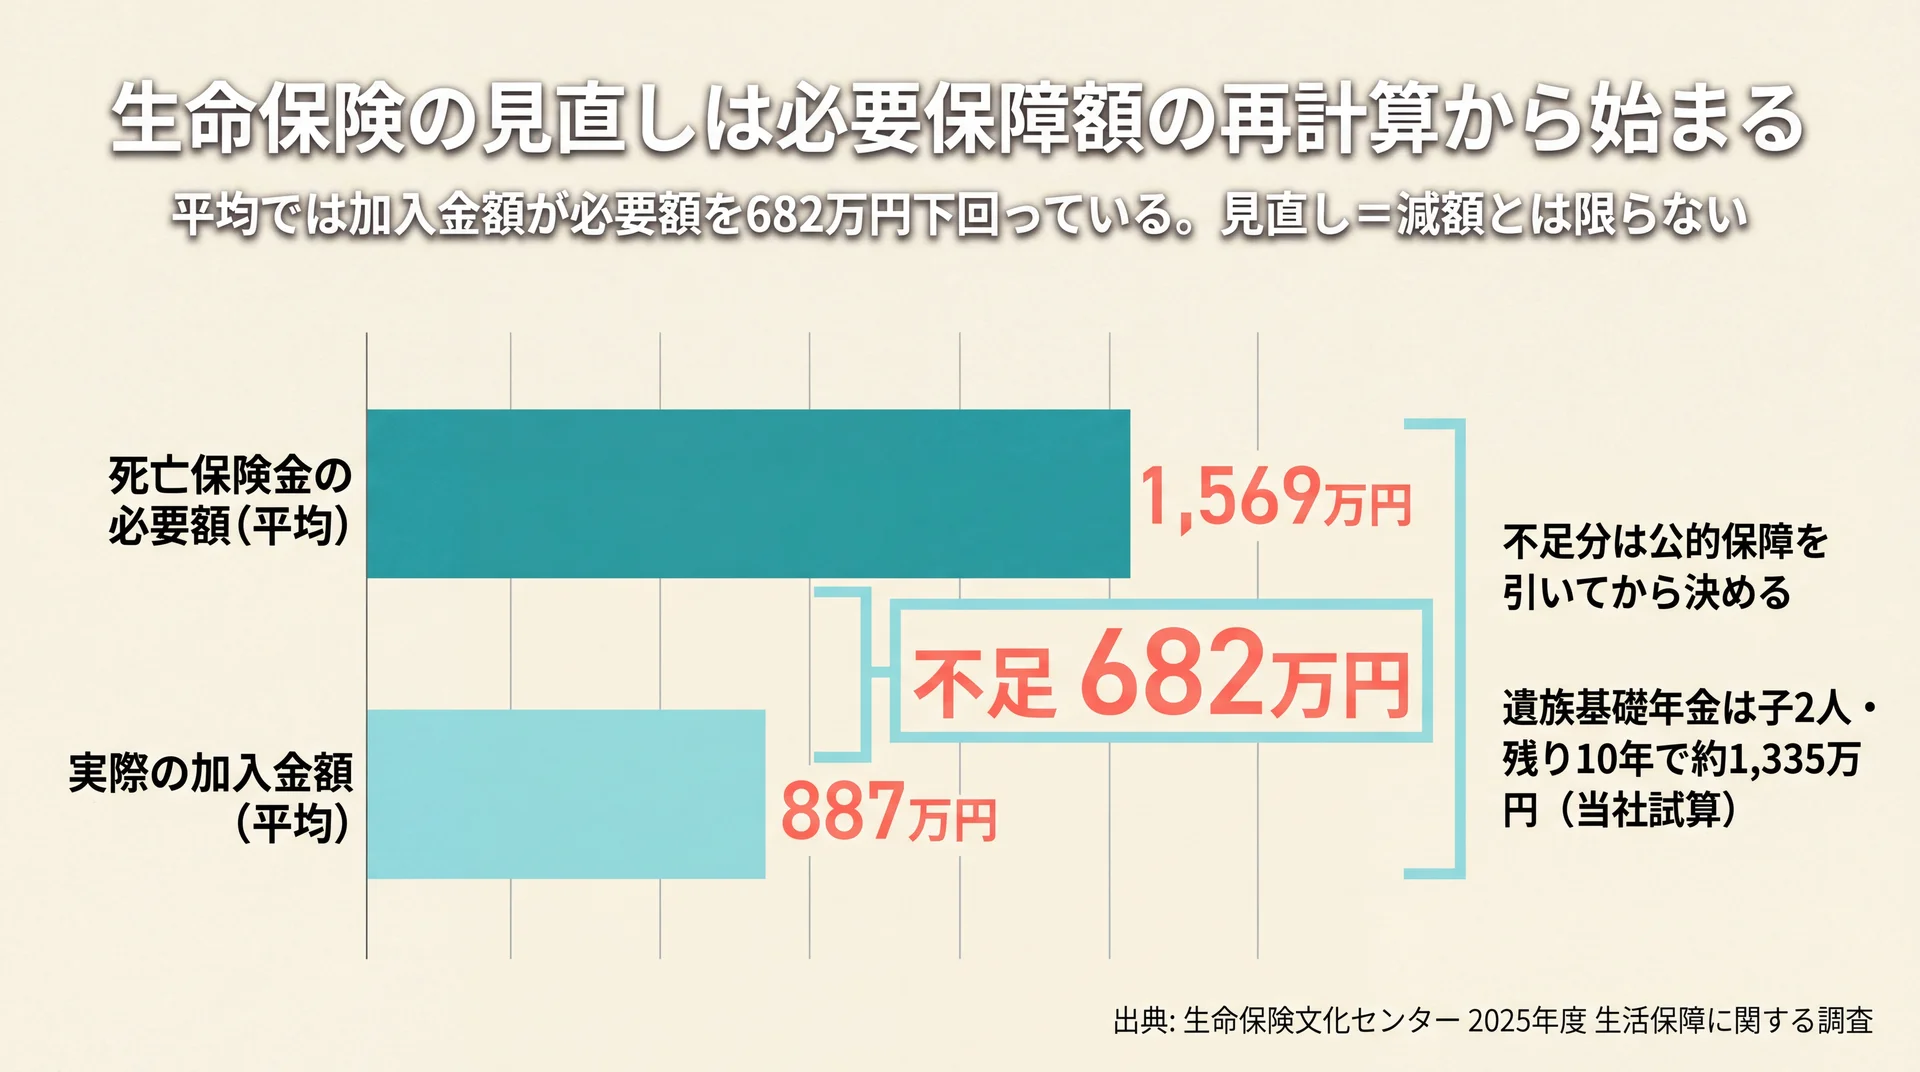
    死亡保険金の必要額平均1,569万円に対し加入金額は平均887万円で682万円不足していることを示す比較グラフ
    平均では加入金額が必要額を682万円下回っており、見直しは減額を意味するとは限らない(データ出典: 生命保険文化センター 2025年度 生活保障に関する調査。差額は必要額と加入金額の平均から当社算出)

    見直しの出発点は、万一のときに必要な金額と、いま加入している金額の差を測ることです。死亡保険金の必要額は平均1,569万円、実際の加入金額は平均887万円です(生命保険文化センター 2025年度 生活保障に関する調査・2026年1月発行)。この2つの平均の差は682万円で、差額は当社が両者の平均から計算した値です。平均では差が不足側に出ているため、減額を前提に始めると判断を誤ります。

    見直しという言葉は保険料を下げる文脈で使われがちですが、上の数字が示すのは逆方向のずれです。差が不足側に開いている状態で保険料だけを削ると、いざというときに家族が受け取る額はさらに小さくなります。ただしこれは全体の平均で、家族構成や貯蓄によっては必要額より加入金額が多い世帯も存在します。まず確かめるべきは、自分の差が不足側か過剰側かという向きです。

    当社のABCashは、この工程を飛ばして手続きを選ぶことを最も避けるべきだと考えています。見直しの第一歩は、減らす検討ではなく差の測定です。生活設計の全体像から確認したい方は、ライフプランの全体像を整理した完全ガイドをご覧ください。

    公的保障でいくら受け取れるかを先に確認する

    差を測るには、まず公的保障の金額を押さえます。遺族には遺族年金が支給され、この分だけ民間の保険で用意する額を減らせるためです。

    遺族基礎年金は、子のある配偶者が受け取る場合で年847,300円(1956年4月2日以後生まれの方・2026年4月分から)、これに子の加算額が1人目と2人目は各243,800円、3人目以降は各81,300円加わります(日本年金機構 遺族基礎年金・2026年6月更新)。この年額は、末子が18歳になった年度の3月31日まで続きます。

    遺族基礎年金の累計受取見込(当社試算)

    子の人数 年額 残り5年 残り10年 残り15年
    1人 1,091,100円 約546万円 約1,091万円 約1,637万円
    2人 1,334,900円 約667万円 約1,335万円 約2,002万円
    3人 1,416,200円 約708万円 約1,416万円 約2,124万円

    算出の前提: 上記の年額を改定なしで固定し、末子が18歳到達年度末までの残存年数で単純累計しました。上の子が先に18歳到達年度末を迎えると加算額が減るため、複数のお子さまがいる場合は上限側の目安です。変動する遺族厚生年金は含めていません。データ出典は日本年金機構 遺族基礎年金です。

    会社員の場合はこれに遺族厚生年金が上乗せされます。金額は老齢厚生年金の報酬比例部分の4分の3で、在職中の死亡などでは被保険者期間が300月に満たなくても300月とみなして計算されます(日本年金機構 遺族厚生年金・2026年6月更新)。当社はこの300月みなしを見落としやすい要素だと見ています。勤続年数の短い若い世帯ほど、公的保障を小さく見積もるためです。

    必要保障額から公的保障を引いて不足分を出す

    必要保障額は、遺族の生活費・教育費・住居費・葬儀費用といった支出見込額から、公的保障と遺族の収入・貯蓄を差し引いた残りです。上の表で公的保障の累計が出ていれば、あとは支出見込額と突き合わせるだけで不足分が求まります。

    子2人で末子が18歳になるまで10年ある世帯なら、遺族基礎年金だけで約1,335万円が見込めます。住宅ローンを団体信用生命保険付きで組んでいるなら、住居費も支出見込額から外れます。公的保障・団信・貯蓄を引いて残った額が、実際に生命保険で備える範囲です。この計算は世帯の状況で答えが変わるため、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告や相続税の判断は税務署または税理士にご確認ください。

    保険料は家計のどこまでが適正か

    自分の保険料が高いのか安いのかを判断するには、比較できる基準が必要です。2人以上世帯の生命保険(個人年金保険を含む)の年間払込保険料は平均35.3万円で、月あたり約2.9万円になります。同じ調査では世帯普通死亡保険金額の平均が1,936万円で、こちらは低下傾向が続いています(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2025年1月発行)。

    当社はこの2つを並べて見ています。保険料が横ばいのまま保障額だけ下がっているなら、同じ負担でより少ない保障を買っている計算になるためです。見るべきは金額そのものではなく、払う額と受け取れる額の釣り合いになります。なお家計の固定費は生命保険だけを切り出しても全体像が見えません。自動車保険 見直しについてはこちらで車の保険料の考え方を整理しています。

    生命保険の見直し方法11の選択肢

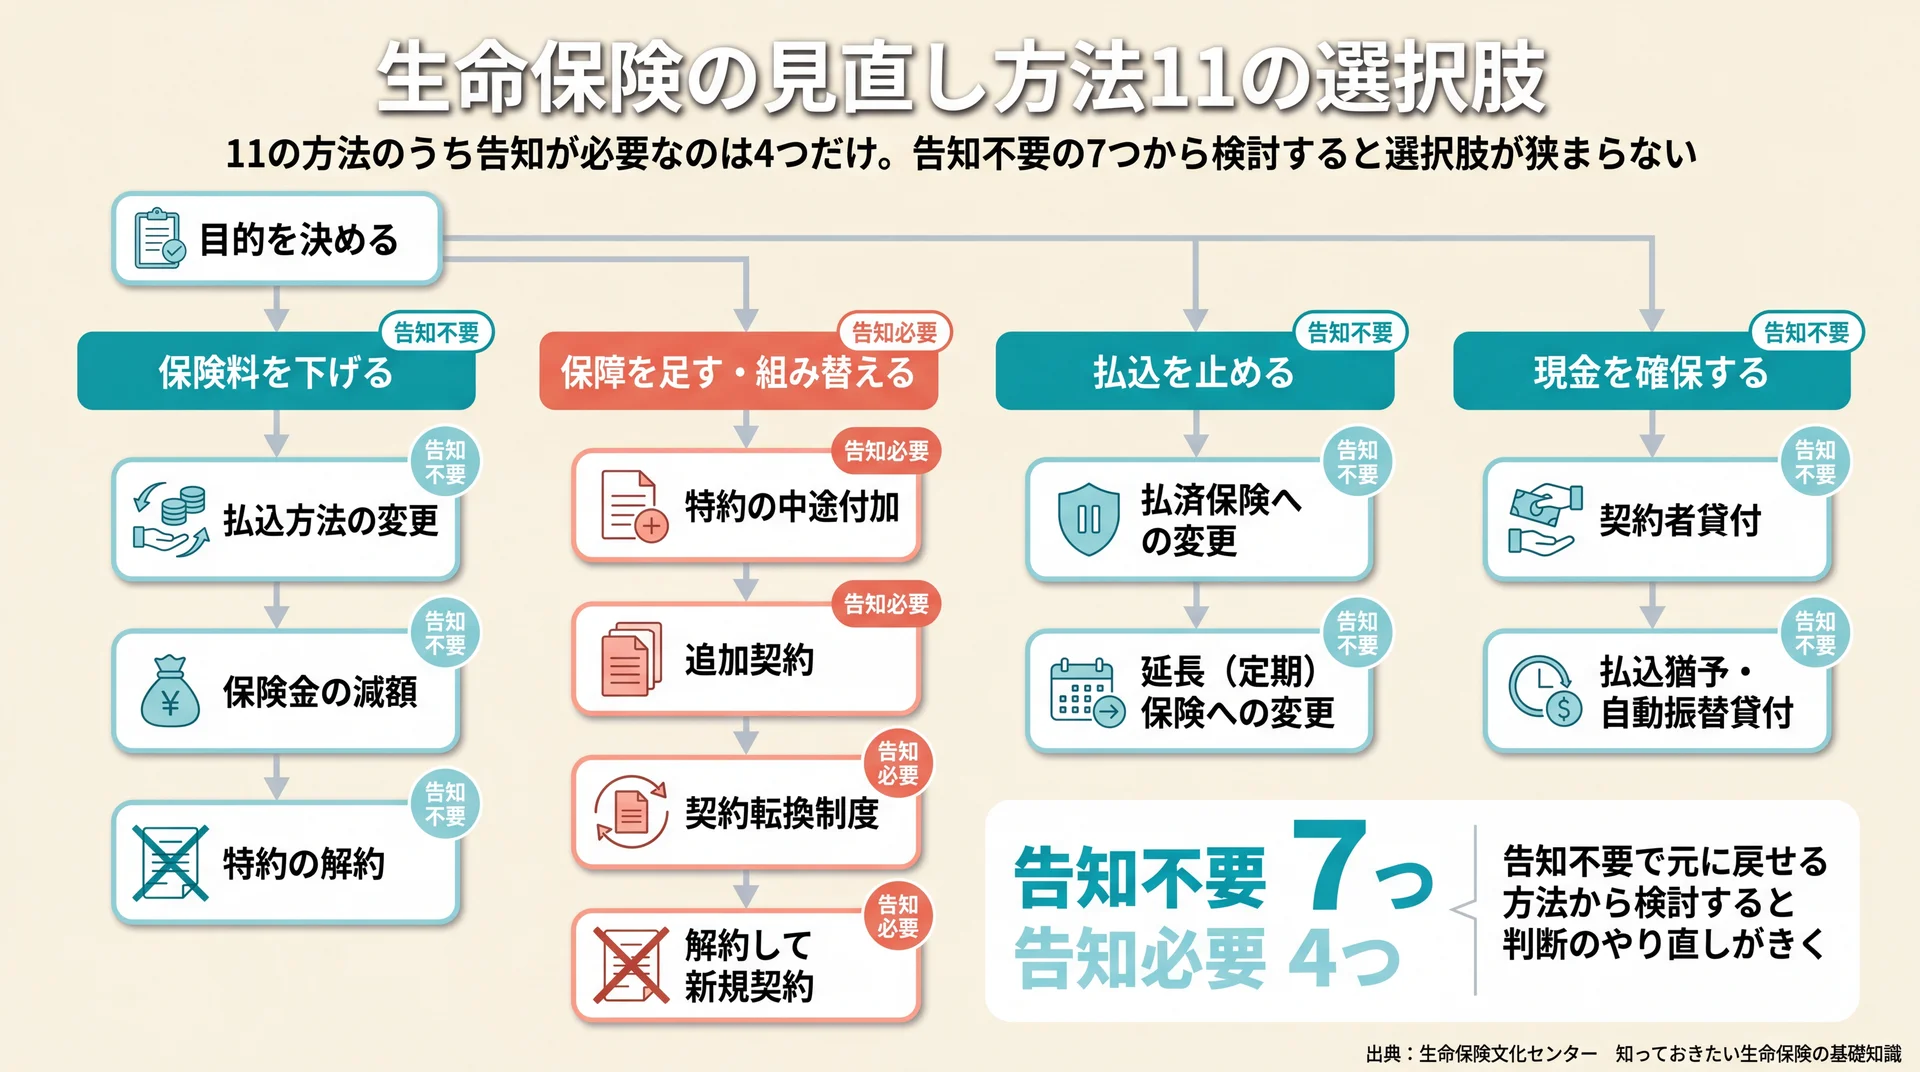
    見直し方法11種を目的別の4系統に振り分け、告知不要7つと告知必要4つを色分けした選択フロー図
    目的を決めてから、告知不要で元に戻せる7つを先に検討する順序(データ出典: 生命保険文化センター 知っておきたい生命保険の基礎知識を基に当社作成)

    契約を動かす方法は11通りあり、告知の要否と元に戻せるかどうかで優先順位が決まります。告知が必要な方法は健康状態によって選べなくなるため、告知不要で可逆な方法から順に検討すると失敗が減ります。目的で分けると、保険料を下げる・保障を足す・払込を止める・現金を確保するの4系統です。

    見直し方法11種の比較(当社作成・4軸判定)

    # 方法 保険料 保障 告知 元に戻せるか
    1 保険金の減額 下がる 減る 不要 復旧できる場合がある
    2 特約の解約 下がる 減る 不要 再付加には告知が必要
    3 特約の中途付加 上がる 増える 必要 解約すれば戻せる
    4 追加契約 上がる 増える 必要 解約すれば戻せる
    5 払済保険への変更 以後ゼロ 大きく減る・特約消滅 不要 復旧できる場合がある
    6 延長(定期)保険への変更 以後ゼロ 死亡保障は同額・期間短縮 不要 復旧できる場合がある
    7 契約転換制度 変動 組み替え 必要 不成立なら元契約に戻る
    8 解約して新規契約 変動 組み替え 必要 戻せない
    9 払込方法の変更 下がる場合がある 変わらない 不要 変更で戻せる
    10 契約者貸付 変わらない 変わらない 不要 返済すれば戻る
    11 払込猶予・自動振替貸付 一時的に払わない 変わらない 不要 返済すれば戻る

    判定軸は当社が設定し、各方法の内容は生命保険文化センター 知っておきたい生命保険の基礎知識に基づいています。告知不要で元に戻せる方法から検討すると、判断のやり直しがききます。

    ①保険金の減額

    主契約や特約の保障額を減らし、それ以降の保険料を下げる方法です。減額した部分は解約したものとして扱われるため、解約返戻金を受け取れる場合もあります(生命保険文化センター 保険金の減額)。告知が不要で手続きも簡単なため、保険料を下げたいときの第一候補になります。ただし主契約を減額すると各種特約の保障額も同時に下がる商品があるため、減額後の保障が必要保障額を割り込まないかを先に確かめてください。

    ②特約の解約

    付加している特約だけを外し、その分の保険料を下げる方法です。使う見込みのなくなった特約があれば、主契約はそのままに負担を減らせます(生命保険文化センター 特約の解約)。注意したいのは、特約の種類によっては他の特約も同時に解約しなければならない場合がある点です。外したい特約だけを狙って外せるとは限らないため、生命保険会社に組み合わせを確認してから決めます。

    ③特約の中途付加

    いまの契約に定期保険特約などを追加し、死亡保障を増やす方法です。契約全体を作り直さずに保障だけを足せます。増額部分の保険料は付加するときの年齢で計算され、告知または診査が必要です(生命保険文化センター 死亡保障に備える特約の中途付加)。中途付加を取り扱わない生命保険会社もあるため、選択肢に入るかは契約先次第になります。

    ④追加契約

    いまの契約を残したまま、別の新しい保険を契約する方法です。既存契約の保険料に追加分が上乗せされますが、元の契約の条件には手を触れません(生命保険文化センター 追加契約)。当社が保障を足すときの基本形として見ているのはこの方法です。予定利率の高い古い契約がある場合、転換や乗り換えでその条件を手放すより、不足分だけを新しい契約で埋めるほうが失うものが少なくなります。

    ⑤払済保険への変更

    保険料の払込みを止め、その時点の解約返戻金をもとに、保険期間はそのままで保障額の少ない保険に変更する方法です。以後の保険料負担がなくなる代わりに、死亡保障の額は大きく下がります。付加している各種特約は消滅します(リビング・ニーズ特約は継続するのが一般的)。解約返戻金が少ない場合や保険種類によっては変更できないこともあります(生命保険文化センター 保険料の負担軽減・払込の中止と契約の継続)。

    ⑥延長(定期)保険への変更

    こちらも保険料の払込みを止める方法ですが、解約返戻金をもとに死亡保障のみの定期保険へ切り替えます。払済保険との違いは、死亡保険金がもとの保険と同額のまま残る点です。その代わり保険期間が短くなることがあり、各種特約は消滅します(生命保険文化センター 保険料の負担軽減・払込の中止と契約の継続)。保障額を維持したいのか保障期間を維持したいのか、この一点で払済保険との選択が決まります。

    ⑦契約転換制度

    いまの契約の積立部分や積立配当金を「転換価格」として新しい契約の一部にあて、保障を組み替える方法です。新しく契約するより保険料負担は軽くなりますが、転換すると元の契約は一般的に消滅します。同じ生命保険会社でのみ利用でき、告知または診査が必要です。転換時の予定利率が元の契約より下がる場合、保険種類によっては保険料が上がります。生命保険会社には重要事項説明書面を交付し、転換以外の方法があることも説明する義務があります(生命保険文化センター 転換制度)。

    ⑧解約して新規契約に乗り換える

    いまの契約を解約し、別の保険に入り直す方法です。保険会社をまたいで選べるため選択肢は最も広くなりますが、11の方法のうち唯一、元に戻す手段がありません。新しい契約には告知または診査が必要で、健康状態によっては加入できないこともあります。当社はこの方法を、他の10通りを検討したうえで最後に置くべき選択肢だと考えています。

    ⑨保険料の払込方法を変える

    保障の中身に一切手を触れず、払い方だけを変える方法です。払込方法(回数・経路)は契約の途中でも変更でき、一般的に月払より半年払、半年払より年払と、まとめて払い込むほど保険料は割安になります(生命保険文化センター 保険料の払込方法)。経路にも口座振替扱・団体扱・クレジットカード扱などがあり、勤務先が生命保険会社と契約していれば団体扱を選べる場合があります。保障を減らさずに負担を下げられる可能性がある点で、減額より先に検討する価値があります。

    ⑩契約者貸付で現金を確保する

    まとまった現金が必要になったとき、解約返戻金の一定範囲内で貸付を受ける方法です。貸付を受けている間も保障は変わりなく継続し、配当金を受け取る権利も残ります(生命保険文化センター 配当金の引出し・契約者貸付)。貸付金には所定の利息が複利でつき、返済しないまま満期や死亡を迎えると保険金から元利金が差し引かれます。資金需要のために保険を解約する前に、まず検討したい選択肢です。

    ⑪払込猶予と自動振替貸付で失効を避ける

    保険料の払込みが遅れても、すぐに契約が終わるわけではありません。払込方法に応じた払込猶予期間があり、月払なら払込期月の翌月1日から末日までが猶予にあたります(生命保険文化センター 保険料の払込猶予期間と失効)。猶予期間を過ぎると、解約返戻金の範囲内で保険料を立て替える自動振替貸付が適用されるか、契約が失効します。失効すると契約の効力がなくなり、万一のときに保険金を受け取れません。失効後3年など一定期間内なら復活できますが、告知または診査と未払保険料の払込みが必要です。

    要点: 11の方法のうち告知が必要なのは中途付加・追加契約・転換・乗り換えの4つだけです。残りの7つは健康状態に関係なく選べるため、まずこちらから検討すると選択肢を狭めずに済みます。

    \ 選択肢が多くて選べないとき /

    家計の数字を基準に、どの順番で契約を動かすかを60〜80分程度の体験で相談できます。

    目的と年代で決める見直しの選び分け

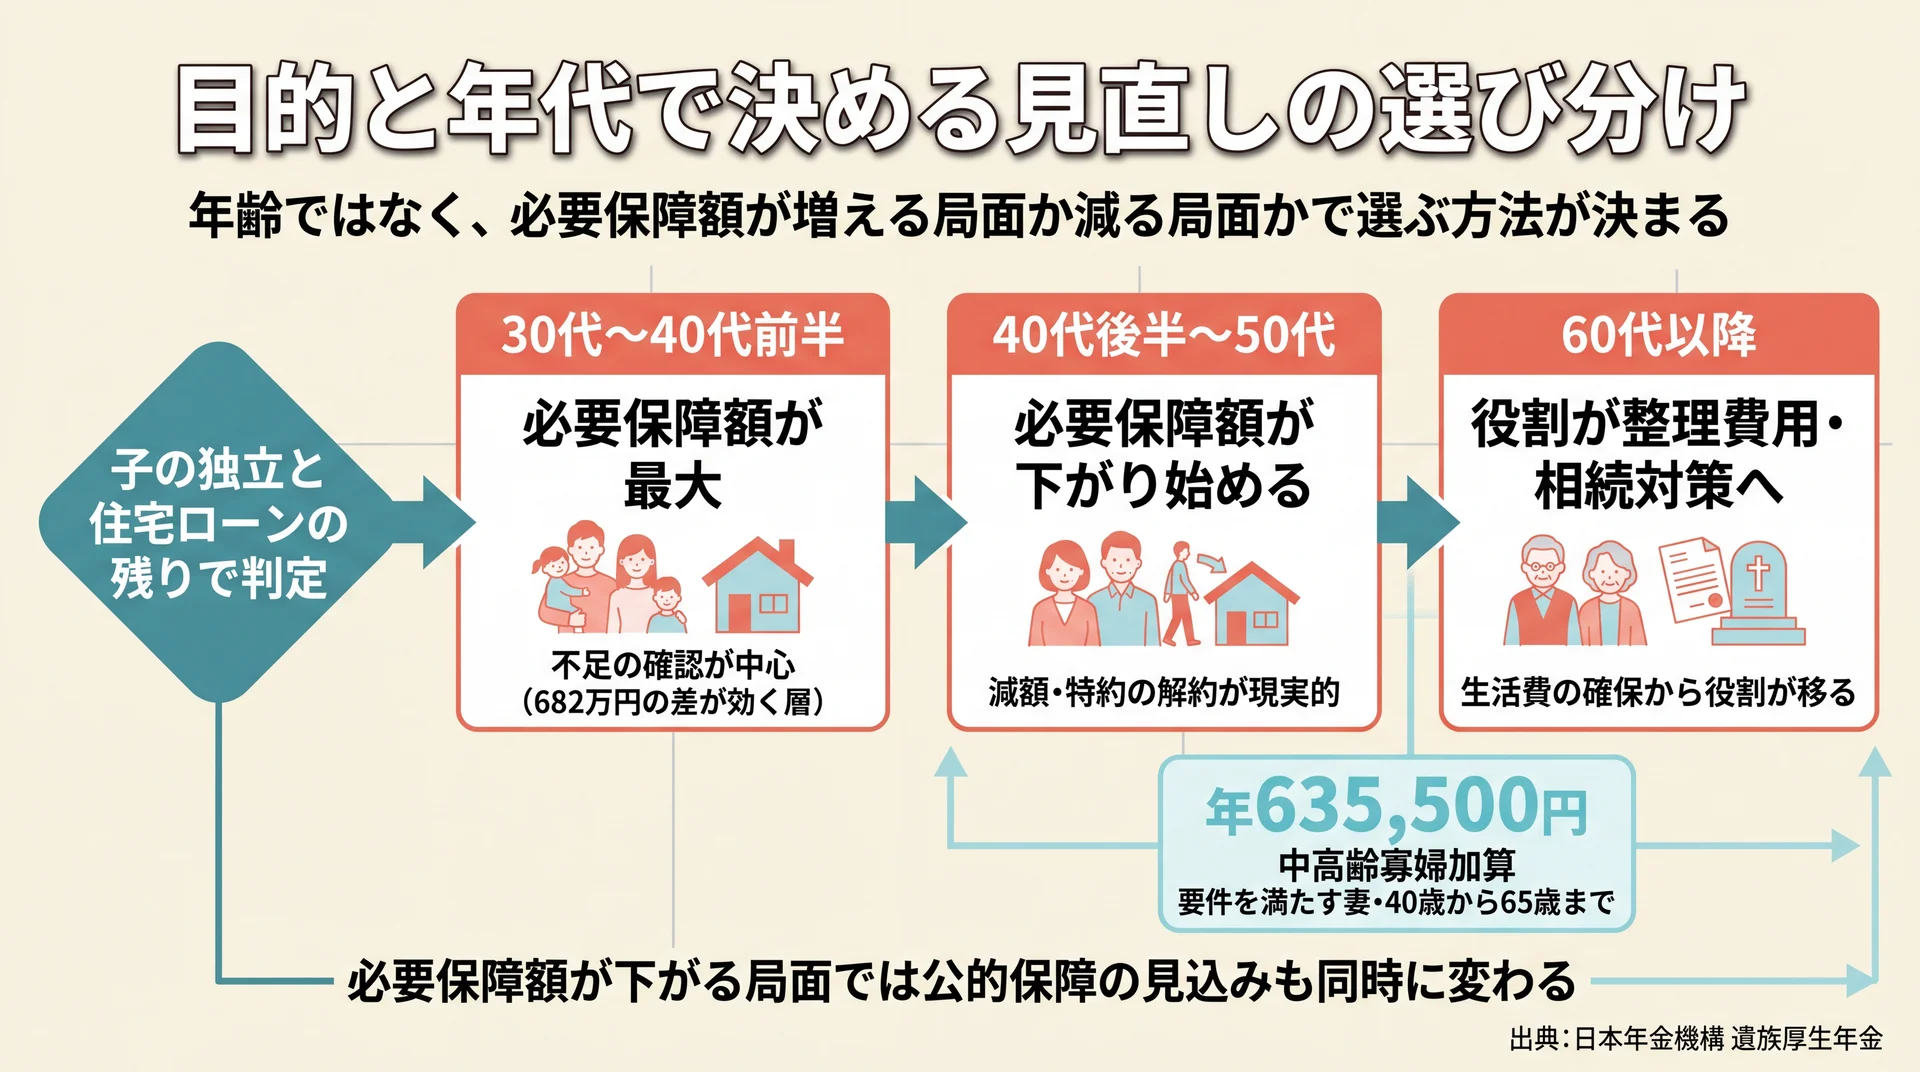
    子の独立と住宅ローンの残りで3局面に分け、局面別の見直し方針と中高齢寡婦加算年635,500円を示した判定フロー図
    必要保障額が増える局面か減る局面かで選ぶ方法が変わる(データ出典: 日本年金機構 遺族厚生年金を基に当社作成)

    目的が「保険料を下げる」「保障を足す」「払えない」のどれかに決まれば、候補は2〜3個に絞れます。年代は年齢そのものではなく、子の独立と住宅ローンの残りで判断すると迷いません。必要保障額が減る局面か増える局面かで、選ぶべき方法が変わるためです。

    保険料を下げたいとき

    最初に見るのは払込方法の変更です。保障を減らさずに負担が下がる可能性があり、告知も不要で元にも戻せます。それでも足りないときに減額と特約の解約を検討します。減額は保障額そのものを下げ、特約の解約は使わない保障を外すという違いがあり、必要保障額に余裕がある人は減額、付けた覚えのない特約が多い人は特約の解約が向きます。

    払込みを止めたいところまで来たら、払済保険か延長保険です。保障額を残したいなら延長保険、保障の期間を残したいなら払済保険という順で考えます。どちらも特約が消滅するため、医療関係の特約を頼りにしている場合はその穴をどう埋めるかを先に決めてください。

    保障を足したいとき

    必要保障額の計算で不足が出た場合は、特約の中途付加か追加契約が候補です。どちらも告知が必要なので、健康状態に不安があるうちに動くほど選択肢が広く残ります。

    当社が転換より追加契約を先に置くのは、既存契約の条件を守れるためです。古い契約は解約すると同じ条件では戻せません。転換を提案されたときも、まず追加契約と比べてから判断すると失うものが見えやすくなります。

    年代で変わる見直しの着眼点

    30代から40代前半は、子どもが小さく住宅ローンの残高も大きい時期です。必要保障額が人生で最も大きくなる局面のため、見直しの方向は不足の確認が中心になります。前述の682万円の差は、この層で特に効いてきます。

    40代後半から50代は、子の独立と住宅ローンの完済が視野に入ります。必要保障額が下がり始めるため減額や特約の解約が現実的になりますが、妻が受け取る遺族厚生年金には40歳から65歳まで年635,500円の中高齢寡婦加算が付く場合があり(日本年金機構 遺族厚生年金・2026年6月更新)、公的保障の見込みも同時に変わる点を見落とせません。

    60代以降は、死亡保障の役割が生活費の確保から整理費用や相続対策へ移ります。決めるのは年齢ではなく、必要保障額が増える局面か減る局面かです。どのライフイベントで見直すかというタイミングの判断は本記事の範囲外のため、親ハブの記事をご確認ください。

    見直しの前に決めておくこと|当社の見解

    一般には、保険の見直しは専門家に相談して決めるのがよいと案内されます。方向としては妥当ですが、当社のABCashはその手前に置くべき工程があると考えています。

    毎月いくら保険料に出せるのか、万一のとき家族にいくら残す必要があるのか。この2つを自分の言葉で言えない状態で相談に行くと、提案の良し悪しを測る物差しがないまま話が進みます。当社は金融商品を販売しない教育事業のため、減額を選んでも増額を選んでも当社の収益は変わりません。だから特定の方法を勧めるのではなく、判断の物差しをつくる工程だけを扱っています。累計9万人以上(2026年5月時点)の受講に伴走してきた立場からも、手続きより先に金額を確定させる順番は崩しません。

    相談先を探す段階の方は、保険相談 キャンペーンについてはこちらで相談窓口の使い方を整理しています。

    見直しで損をしやすい4つの落とし穴

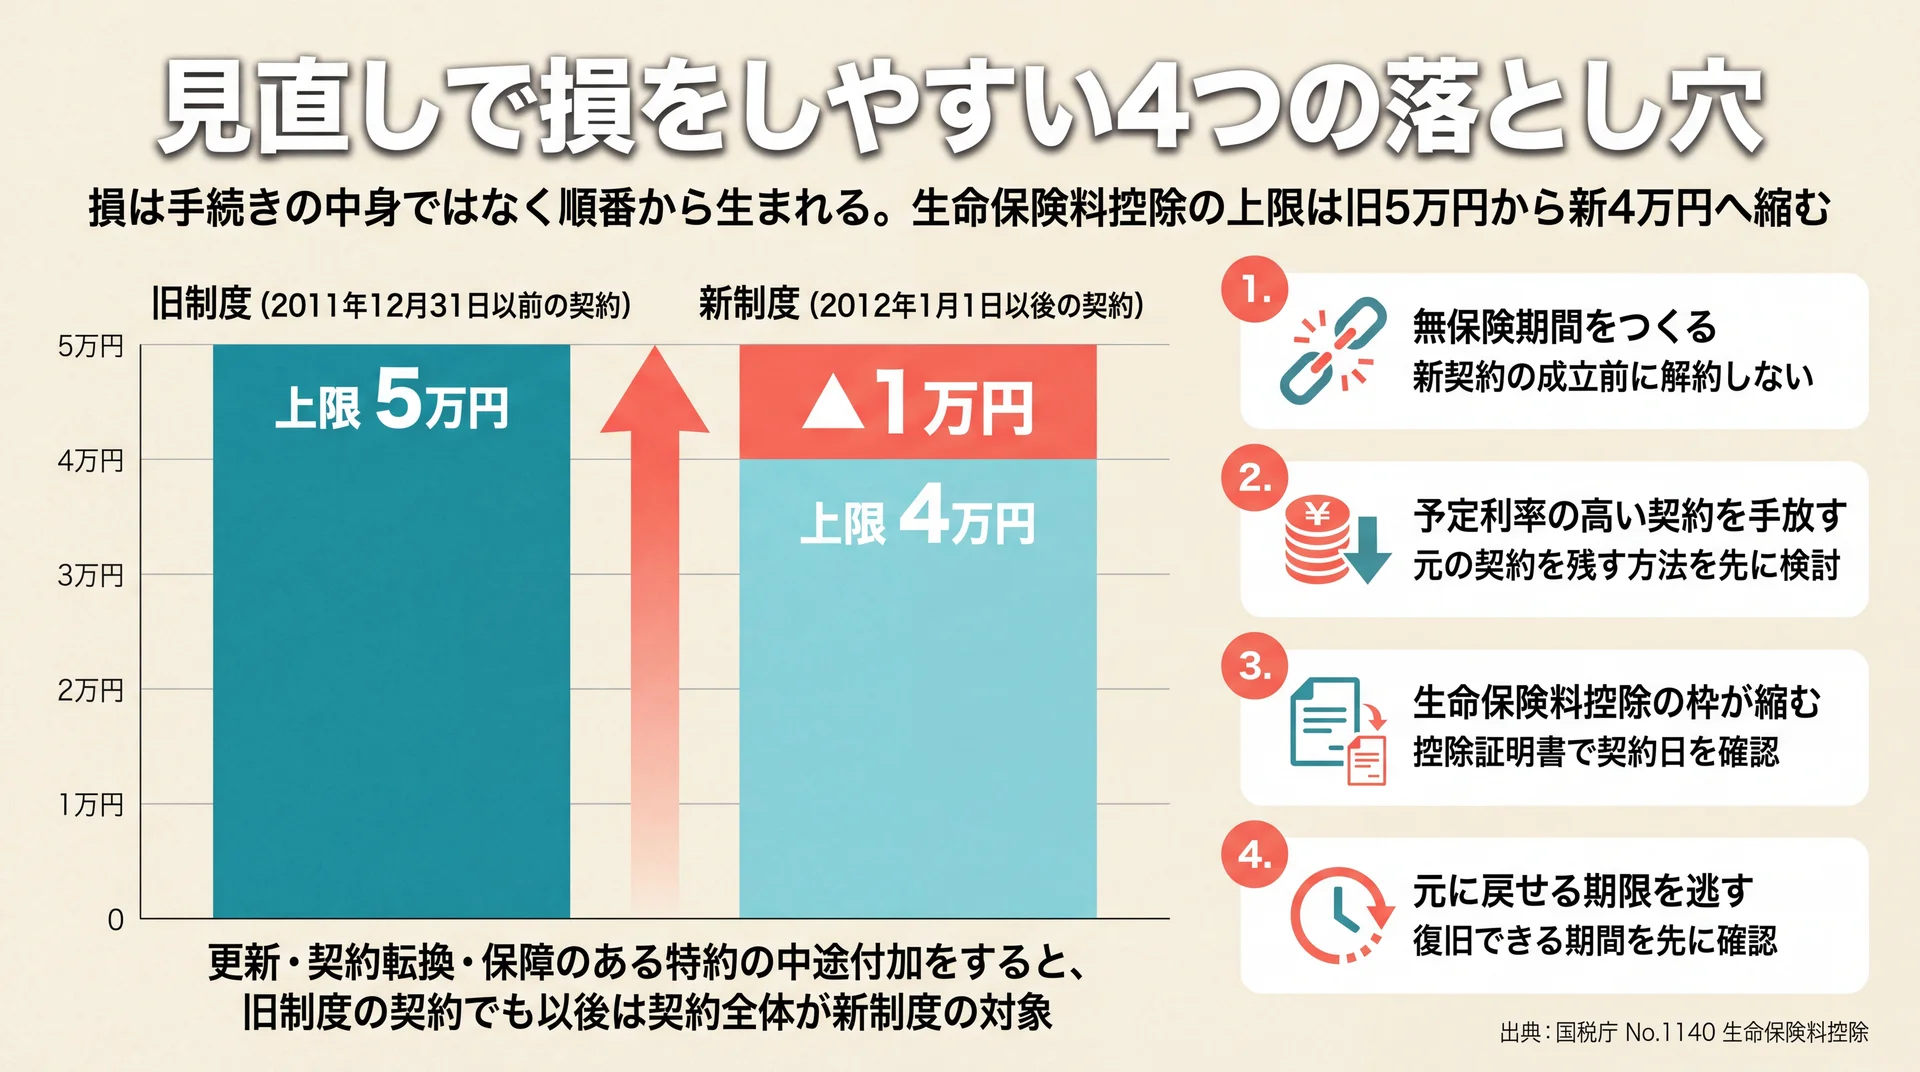
    生命保険料控除の上限が旧制度5万円から新制度4万円へ1万円縮むことと、損につながる4つの順番の誤りを示した図
    更新・契約転換・保障のある特約の中途付加をすると控除枠が1万円縮む(データ出典: 国税庁 No.1140 生命保険料控除/生命保険文化センター 生命保険料控除)

    見直しの損は、無保険期間・予定利率・生命保険料控除・戻せる期限の4か所で起きます。いずれも手続きそのものが失敗するのではなく、順番や時期を誤ることで生じます。特に控除の切り替わりは案内されないまま進むことがあり、翌年の手取りに影響します。

    無保険期間をつくってしまう

    乗り換えで最も起きやすいのがこれです。新しい契約が成立する前に古い契約を解約すると、保障のない期間が生まれます。新規契約は申込みだけでは成立せず、告知や診査の結果を受けて生命保険会社が承諾して初めて効力が生じます。この間に万一のことがあれば、新旧どちらからも保険金は支払われません。解約の手続きは、新しい契約の成立通知を手元で確認してからにしてください。

    予定利率の高い契約を手放す

    契約時の予定利率は、その契約が続く限り維持されるのが原則です。転換や乗り換えをすると保険料は転換時・契約時の予定利率で計算し直されるため、条件が下がることがあります(生命保険文化センター 転換制度)。

    予定利率の高い時期に結んだ契約は、いったん手放すと同じ条件では戻せません。契約年の古い保険を持っている方は、保険証券や契約時の設計書で予定利率を確認したうえで、減額や追加契約など元の契約を残す方法を優先して検討する価値があります。

    生命保険料控除の枠が縮む

    見落とされやすいのが税制の扱いです。生命保険料控除には2011年12月31日以前の契約に適用される旧制度と、2012年1月1日以後の契約に適用される新制度があり、一般生命保険料控除の上限(所得税)は旧制度が5万円、新制度が原則4万円です(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。ただし新制度には、2026年・2027年分に限り23歳未満の扶養親族がいる場合は上限6万円となる特例があります。

    問題は切り替わる条件です。旧制度の契約でも、更新・転換・保障のある特約の中途付加をすると、以後は契約全体の保険料が新制度の対象になります(生命保険文化センター 生命保険料控除)。

    見直し方法別の控除制度への影響(当社作成)

    見直し方法 適用される控除制度
    減額・特約の解約 変わらない(支払保険料が減れば控除額は減る)
    特約の中途付加(保障あり) 旧→新に切り替わる
    更新 旧→新に切り替わる
    契約転換 転換後は新制度(一部転換なら元契約は旧制度)
    解約して新規契約 新契約は新制度
    追加契約 既存契約は変わらず、追加分が新制度
    払済・延長への変更 払込を止めるため以後の控除対象がなくなる
    払込方法の変更・契約者貸付 変わらない
    リビング・ニーズ特約などの中途付加 旧制度のまま

    対応づけは当社が行いました。当社はこれを最も見落とされやすい損だと見ています。手続きの案内で説明されるとは限らず、影響が出るのは翌年の年末調整だからです。前述のとおり新制度の一般生命保険料控除(所得税)は原則4万円が上限ですが、23歳未満の扶養親族がいる世帯では2026年・2027年分に限り上限6万円となる特例があります(生命保険文化センター 生命保険料控除)。3つの控除を合計した限度額12万円は変わらず、控除枠の増減はあくまで適用制度の話で、実際の税負担の差は税率次第です。個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご確認ください。

    元に戻せる期限を逃す

    減額・払済保険・延長保険への変更は、一定期間内であれば変更前の契約に戻せる場合があります。これを復旧といい、告知または診査と積立金の不足額の払込みが必要です(生命保険文化センター 復活・復旧)。復旧できる期間を過ぎると、元の契約には戻せません。復旧を取り扱わない生命保険会社や商品もあるため、変更の手続きをする時点で「いつまでなら戻せるか」を確認しておくと、判断を急がずに済みます。

    要点: 損の多くは手続きの中身ではなく順番から生まれます。解約は新契約の成立後、転換の判断は予定利率と控除制度の確認後、変更は戻せる期限を確かめてから進めてください。

    生命保険の見直しに関するよくある質問

    生命保険の見直しで損をすることはありますか?

    あります。主なものは、新契約成立前の解約による無保険期間、予定利率の高い契約の手放し、生命保険料控除が旧制度から新制度に切り替わることによる控除枠の縮小、復旧できる期限の経過の4つです。いずれも順番や時期の問題なので、解約は新契約の成立を確認してから、変更は戻せる期限を確かめてから進めれば回避できます。

    40代・50代で生命保険を見直すときは何を見ればいいですか?

    年齢よりも、子の独立と住宅ローンの残りを見てください。この2つが片付くと必要保障額が下がるため、減額や特約の解約が現実的な候補です。一方で、要件を満たす妻には40歳から65歳まで遺族厚生年金に年635,500円の中高齢寡婦加算が付く場合があると日本年金機構が示しており、公的保障の見込みも同時に変わります。

    生命保険を見直すと生命保険料控除はどうなりますか?

    方法によって変わります。減額・特約の解約・払込方法の変更では制度は変わりませんが、更新・契約転換・保障のある特約の中途付加をすると、2011年以前に結んだ旧制度の契約でも以後は契約全体の保険料が新制度の対象になります(生命保険文化センター)。上限(所得税)は旧制度が5万円、新制度が原則4万円(2026年・2027年分は23歳未満の扶養親族がいる場合のみ6万円)のため、見直し前に控除証明書で契約日を確認しておくと判断しやすくなります。

    保険料が払えないときは解約するしかないですか?

    解約以外の選択肢があります。払込猶予期間内であれば契約は有効に続き、猶予期間を過ぎても解約返戻金の範囲内で保険料を立て替える自動振替貸付が適用される場合があります(生命保険文化センター)。一時的な資金不足なら契約者貸付で現金を確保しながら保障を続ける方法もあり、恒久的に負担を下げたいなら減額・払済保険・延長保険が候補です。

    減額と払済保険はどちらを選べばいいですか?

    保険料を払い続けられるかどうかで分かれます。払い続けられるなら減額で、保障額を必要な水準まで下げるだけで済み特約はそのまま残ります。払込み自体を止めたいなら払済保険ですが、付加している各種特約は消滅します(リビング・ニーズ特約は継続するのが一般的)。医療関係の特約を頼りにしている場合は、消滅する保障の中身を確認してから決めてください。

    保険を含めた家計と資産の全体設計を改めて確認したい方は、ライフプランの基礎からの総まとめはこちらをご覧ください。

    まとめ

    生命保険の見直しは、必要保障額と加入金額の差を測ることから始まります。公的保障を引いてから不足分を出すと、減らすべきか足すべきかが数字で決まります。契約を動かす方法は11通りあり、告知が不要で元に戻せる方法から検討すれば選択肢を狭めずに済みます。まずは保険証券を開いて、いまの加入金額を書き出すところからです。

    \ 累計9万人が受講した講座 /

    保険料と貯蓄と投資の配分を、専属コンサルタントとその場で整理できます。

  • 学資保険に入らない方がいい人は?教育費データで見分ける

    学資保険は一律に不要な商品ではありません。判断が分かれるのは、払込期間を走り切れるかと、受取額の固定を許容できるかの2点です。文部科学省の調査では、私立大学の授業料が17年で約12万円上がる一方、入学料は約3万円下がりました。教育費の実額と税制から、自分の家庭がどちら側かを見分けられます。

    教育費と老後資金をまとめて整理したい方は、ライフプランの全体像を整理した完全ガイドもご覧ください。

    学資保険が「入らない方がいい」と言われる3つの理由

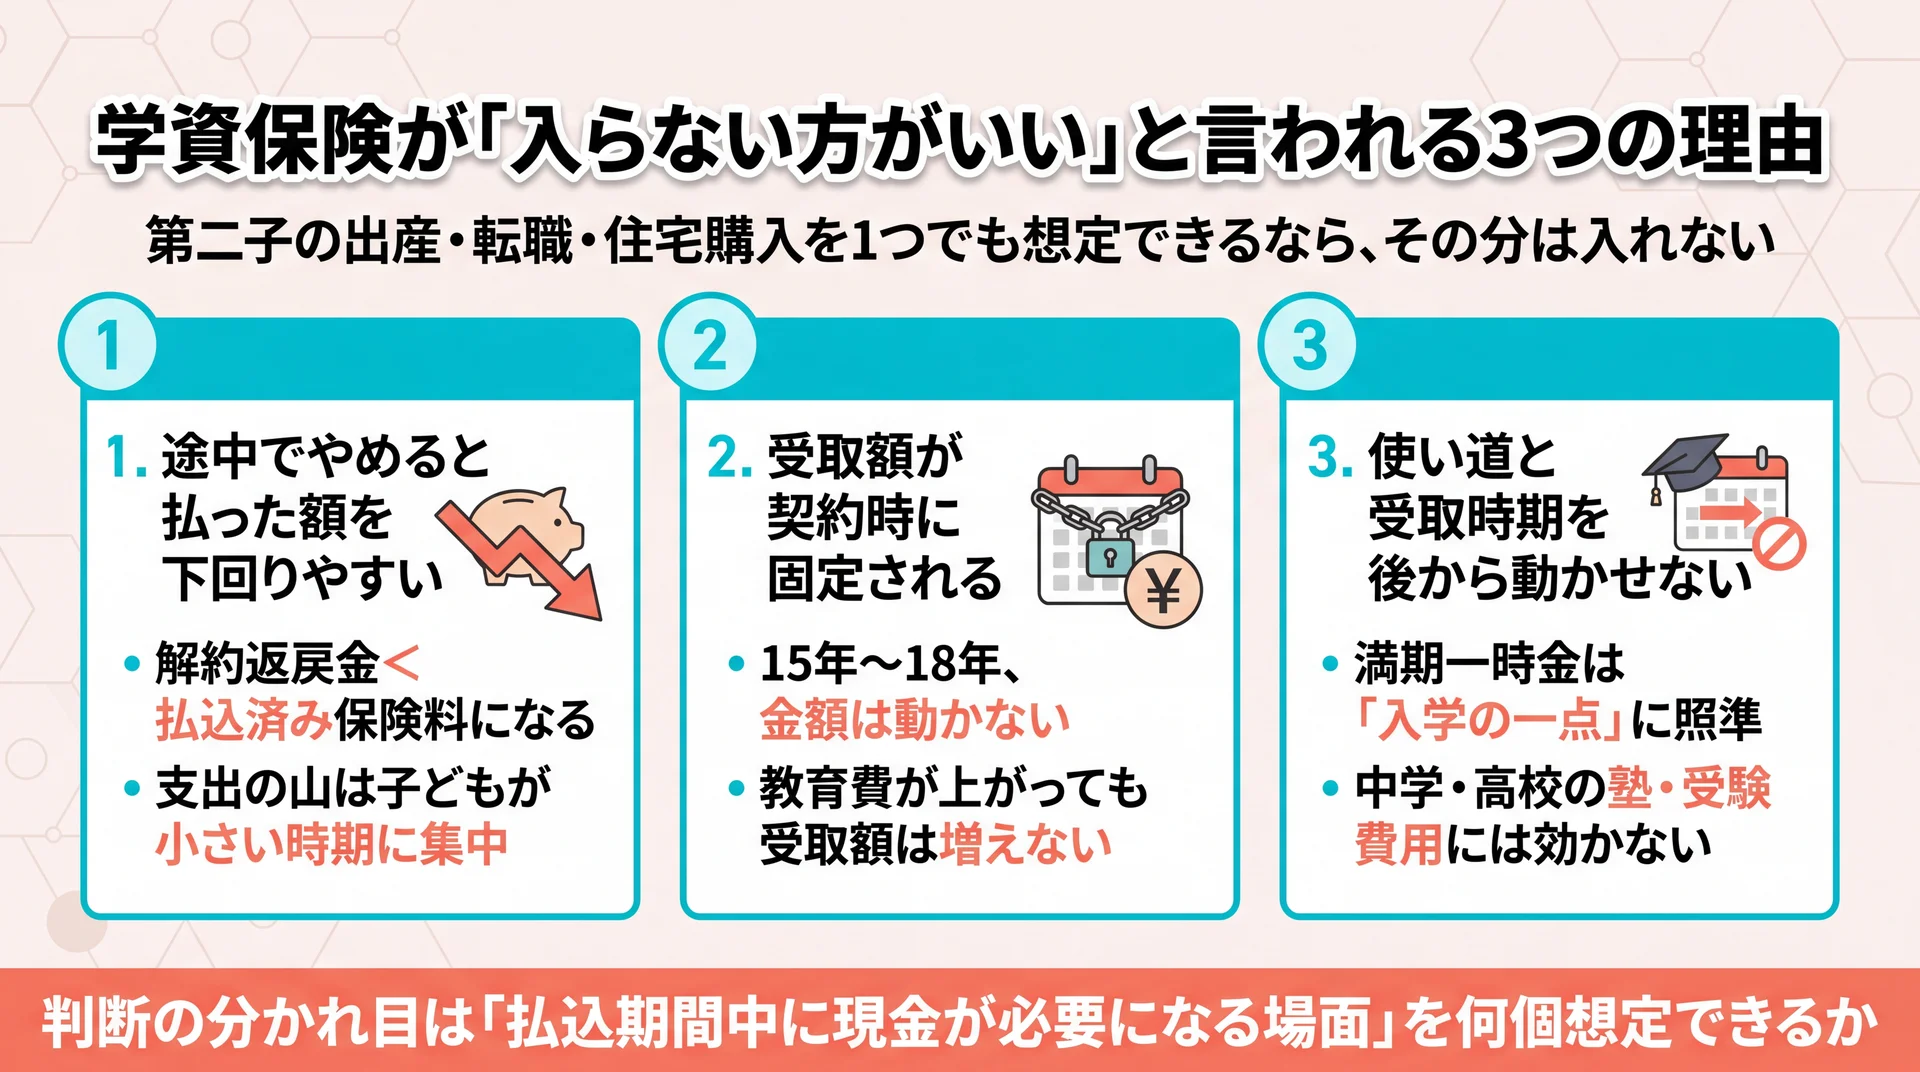
    途中解約による元本割れ・受取額の契約時固定・受取時期の変更不可という3つの性質が家計のどの場面で効くかを整理した図解
    3つの理由はいずれも10年から18年という長期間お金を固定する設計から生まれる性質です

    入らない方がいいと言われる理由は、途中解約・受取額の固定・使い道の狭さの3点に集約されます。いずれも商品の欠陥ではなく、10年から18年という長期間お金を固定する設計から生まれる性質です。どれが自分に効くかは、払込期間中に現金が必要になる場面をいくつ想定できるかで変わります。

    途中でやめると払った額を下回りやすい

    学資保険は、子どもが生まれてから進学までの長い期間、保険料を払い込むことを前提に設計されています。契約から日が浅いうちに解約すると、戻ってくる解約返戻金が払込済みの保険料総額を下回ります。損をさせる仕組みが組み込まれているのではなく、保険会社が契約時にかかる費用を長期の運用期間で回収する構造だからです。

    問題は、この構造が「途中でやめる可能性が高い家庭ほど不利になる」という形で表れる点にあります。第二子の出産、転職、住宅購入といった支出は、子どもが小さい時期と重なることがあります。払込期間中に現金が必要になる場面をひとつでも具体的に想定できるなら、その分は学資保険に入れないという判断が現実的です。

    受取額が契約時に固定される

    学資保険では、満期に受け取れる金額が契約した時点で確定します。金額が決まっていることは、進学資金の計画を立てやすいという意味では長所です。一方で、契約から受け取りまでの15年から18年のあいだに教育費そのものが上がっても、受取額は動きません。

    つまり、受け取る金額は減っていないのに、その金額で払える教育費の範囲は狭くなっているという状態が起こります。この性質は「インフレに弱い」と表現されますが、判断に使えるのは、どの費目がどれだけ動いたのかという実額です。次の章で確認します。

    使い道と受取時期を後から動かせない

    学資保険は、受取時期を契約時に決めます。大学入学時に一括で受け取る型、高校・大学の入学ごとに分割で受け取る型などがあり、いったん決めた設計を後から自由に変えることは基本的にできません。

    ここで見落とされやすいのが、教育費が必要になる時期は必ずしも入学の年に集中しないことです。中学・高校での塾や部活動の費用、受験期の受験料や交通費は、満期を迎える前に発生します。満期一時金は「入学の一点」に照準を合わせる設計であり、その手前で発生する支出には効きません。だからこそ、学資保険に入るかどうかの前に、いつ・いくらの支出が発生するのかを並べる作業が先に必要になります。

    教育費で増えているのは「入学時の一時金」ではない

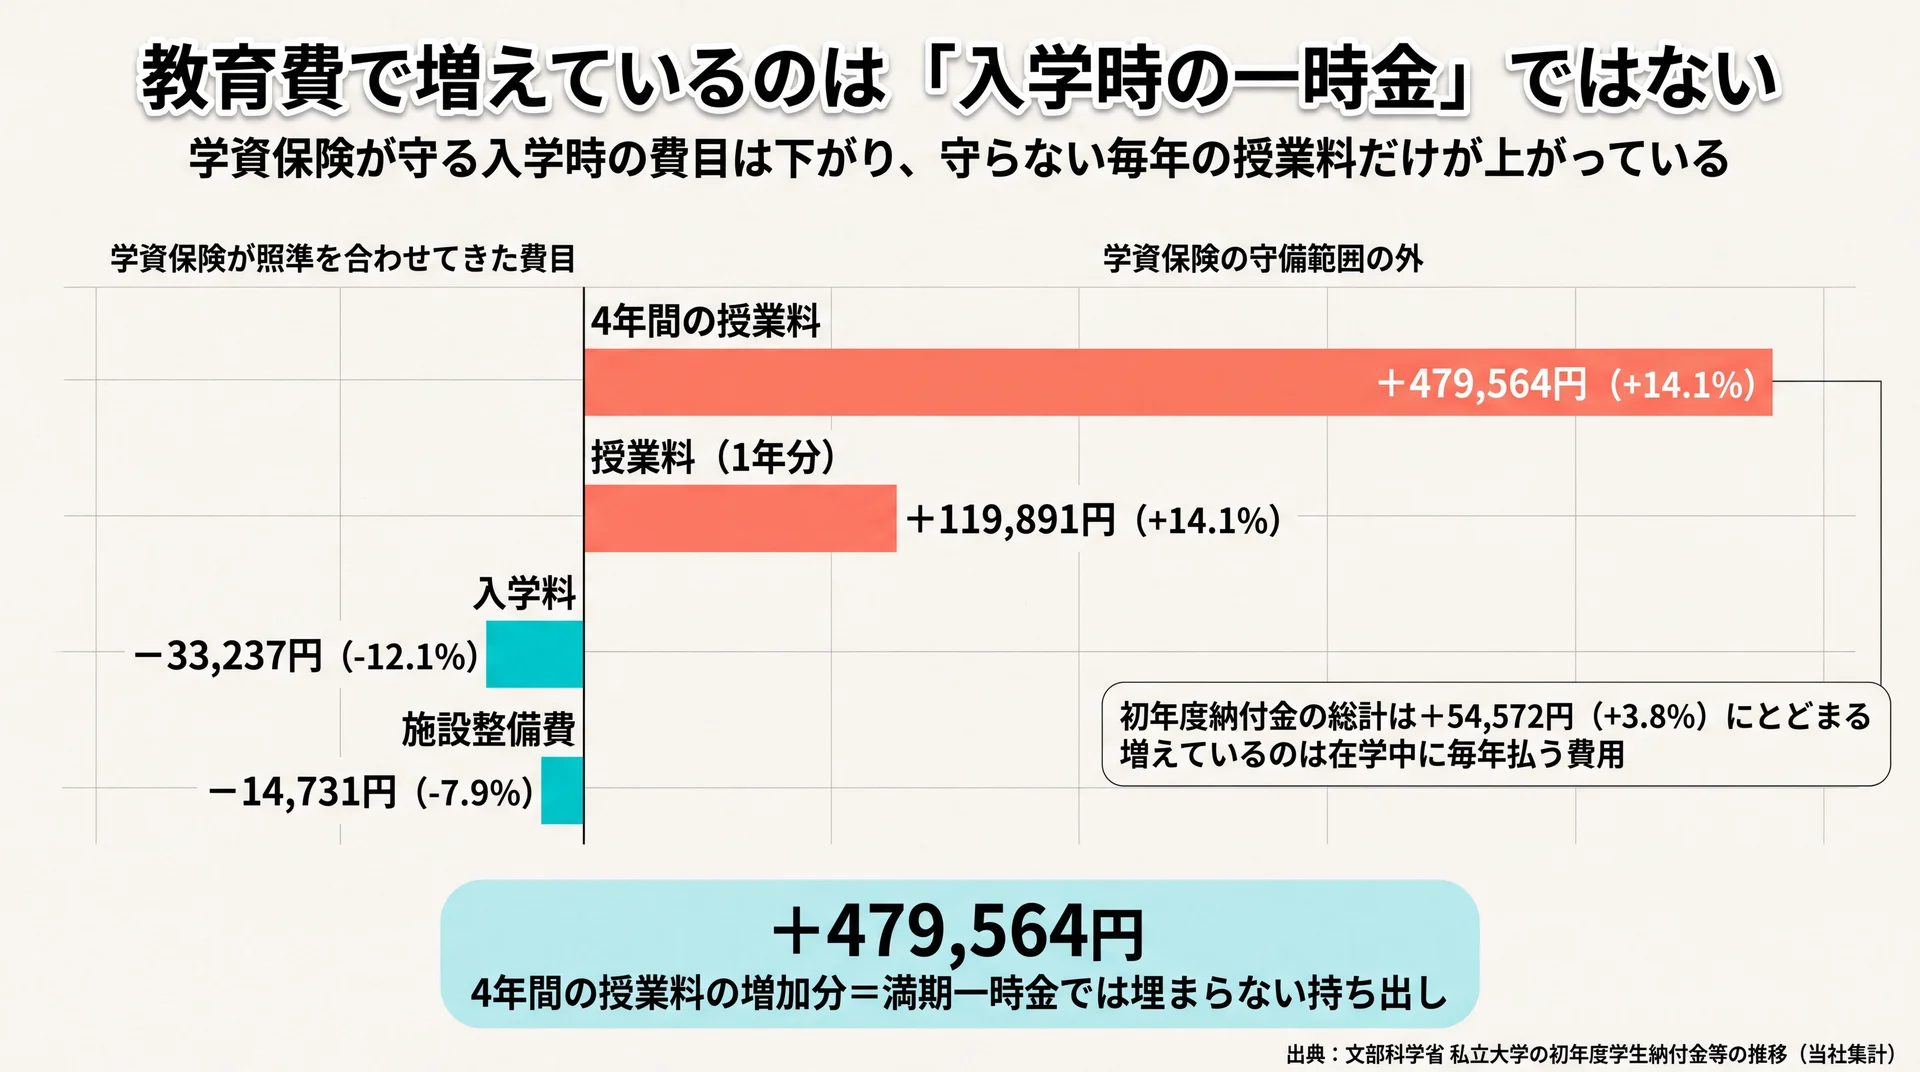
    私立大学の4年間授業料が17年で479,564円増える一方、入学料は33,237円減っている費目別の増減比較図
    学資保険が照準を合わせてきた入学時の費目は下がり、増えているのは在学中に毎年払う授業料(出典: 文部科学省「私立大学の初年度学生納付金等の推移」を基に当社集計)

    教育費で増えているのは入学時の一時金ではなく、在学中に毎年払い続ける費用のほうです。私立大学の授業料は17年で約14%上がった一方、入学料は約12%下がっています(文部科学省 私立大学等の令和7年度入学者に係る学生納付金等調査結果・2025年12月公表の推移データをもとに当社集計)。学資保険が照準を合わせてきた費目と、実際に伸びている費目がずれています。

    授業料は上がり、入学料は下がっている

    文部科学省が隔年で実施している学生納付金等調査を、学資保険の払込期間とほぼ同じ17年分さかのぼって並べると、費目ごとに動きが正反対であることが分かります。

    私立大学の費目別増減と、学資保険の守備範囲(当社集計)

    費目 平成20年度 令和7年度 増減 学資保険の守備範囲
    授業料(1年分) 848,178円 968,069円 +119,891円(+14.1%) 満期一時金では初年度分までが限界
    入学料 273,602円 240,365円 −33,237円(−12.1%) 学資保険が主に照準を合わせてきた費目
    施設整備費 187,281円 172,550円 −14,731円(−7.9%) 同じく入学時に集中する費目
    初年度学生納付金 総計 1,453,075円 1,507,647円 +54,572円(+3.8%) —
    4年間の授業料(単純計算) 3,392,712円 3,872,276円 +479,564円(+14.1%) 対象外

    集計の方法|対象: 私立大学(学部)の初年度学生納付金等平均額(定員1人当たり)/期間: 平成20年度から令和7年度まで/集計方法: 公表値の差分と増減率を費目別に算出し、4年間の授業料は各年度の授業料に4を乗じた単純計算/データ出典: 文部科学省「私立大学の初年度学生納付金等の推移」(令和7年度調査の集計学校数592大学)

    当社はこの結果を、学資保険を否定する材料ではなく、守るべき対象が「入学時の一時金」から「毎年の継続支出」へ移ったことを示すものとして扱っています。初年度の納付金総額は17年で3.8%しか増えていません。にもかかわらず、4年間の授業料は約48万円増えました。満期一時金だけで設計すると、この増加分が家計の持ち出しとして残ります。

    高校3年間の学習費は2年で15.5%増えた

    増えているのは大学だけではありません。文部科学省の子供の学習費調査によると、公立高等学校3年間の学習費総額は、令和3年度の1,544,900円から令和5年度には1,784,895円へ、2年間で239,995円(15.5%)増えました(文部科学省 令和5年度子供の学習費調査・2026年1月訂正版の公表値をもとに当社集計)。同じ期間の増加率は公立中学校が0.6%、公立小学校が4.0%で、伸びは高校段階に集中しています。

    高校3年間は、学資保険の満期を迎える直前の時期にあたります。満期前のいちばん出費が重い局面で、学資保険は満期金を前倒しで受け取れる設計にはなっていません。幼稚園3歳から高校3年生までの15年間で、すべて公立でも約614万円、すべて私立なら約1,969万円が動きます(同調査)。当社はこの構造を踏まえ、教育費の準備を「満期に何円受け取るか」ではなく「毎年の支出をどの財布で払うか」から設計しています。

    ここまでの要点: 学資保険が守るのは入学時の一時金ですが、実際に増えているのは在学中の授業料と高校段階の学習費です。満期の金額を決める前に、満期前に発生する支出をどこから払うかを決めてください。

    \ 家計の配分から見直せます /

    教育費・生活費・老後資金の優先順位を、専属コンサルタントと一緒に決められます。

    学資保険の満期保険金に税金はいくらかかるのか

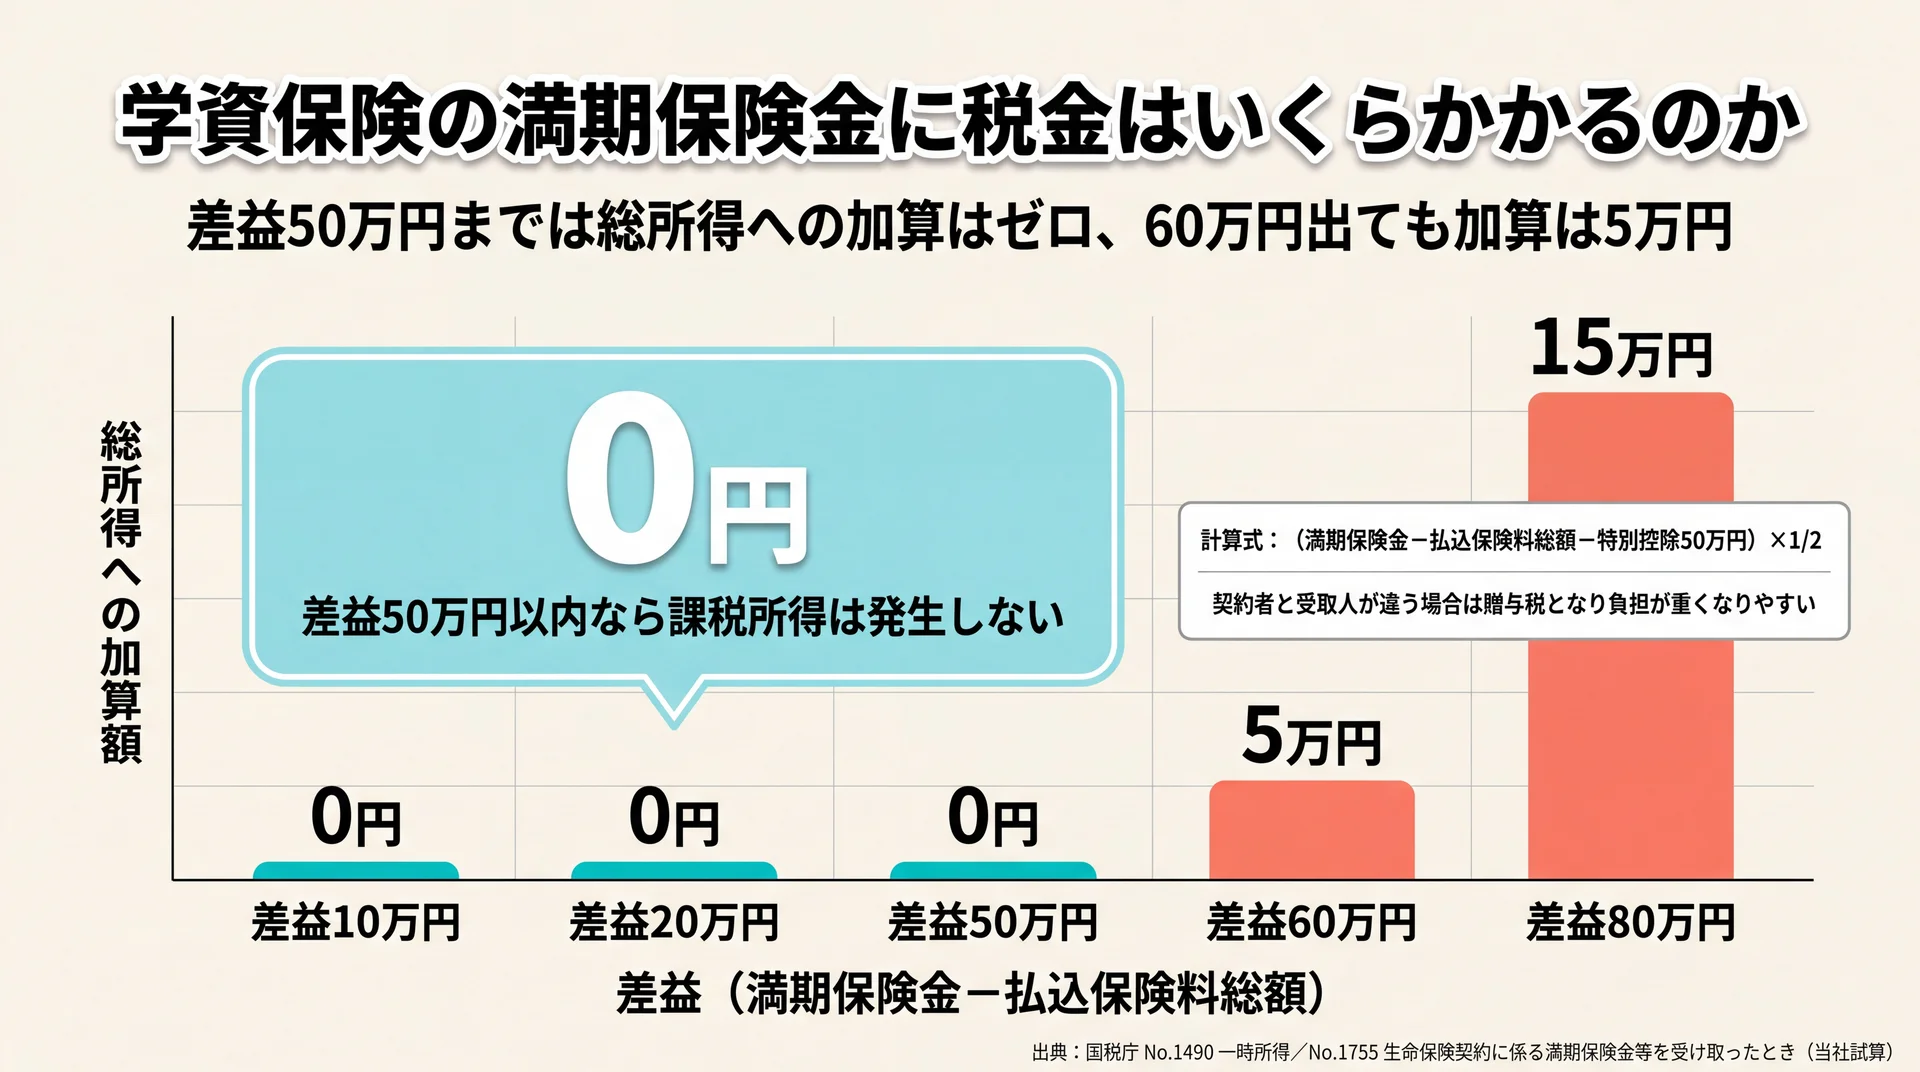
    差益50万円までは総所得への加算が0円、60万円で5万円、80万円で15万円になる一時所得の試算チャート
    特別控除50万円を超えた差益の2分の1だけが総所得に加算される(出典: 国税庁 No.1490 一時所得/No.1755 生命保険契約に係る満期保険金等を受け取ったときを基に当社試算)

    満期保険金は、保険料の負担者と受取人が同じなら一時所得となり、差益が50万円以内であれば課税されません。一時所得は受取額から払込保険料と特別控除50万円を差し引いて計算し、課税対象になるのはさらにその2分の1です(国税庁 No.1490 一時所得・令和7年4月1日現在法令等)。

    一時所得の式に当てはめると多くは課税ゼロ

    「受取時に税金がかかる」という不安は、金額に置き換えると大きさがはっきりします。実際の計算式に、典型的な契約条件を代入してみます。

    満期保険金と払込総額の組み合わせ別・実際に総所得へ加算される金額(当社試算)

    満期保険金 払込保険料総額 差益 特別控除後の一時所得 総所得への加算額
    200万円 190万円 10万円 0円 0円
    300万円 280万円 20万円 0円 0円
    300万円 250万円 50万円 0円 0円
    300万円 240万円 60万円 10万円 5万円
    400万円 320万円 80万円 30万円 15万円

    試算の方法|対象: 満期保険金を一時金で受け取る場合の一時所得/条件: 保険料の負担者と受取人が同一人で、その年に他の一時所得がない場合/計算方法: 満期保険金−払込保険料総額−特別控除50万円を一時所得とし、その2分の1を総所得への加算額として算出/データ出典: 国税庁 No.1755 生命保険契約に係る満期保険金等を受け取ったとき、国税庁 No.1490 一時所得

    当社はこの結果から、税金は学資保険の判断材料としての重みが小さいと評価しています。差益が50万円を超えない設計であれば課税所得は発生せず、60万円出ても総所得に足されるのは5万円です。つまり税負担は、加入の可否を左右するほどの大きさになりません。判断の中心に置くべきなのは、その保険料を満期まで払い切れるかどうかという一点です。

    契約者と受取人が違うと贈与税になる

    課税の種類が変わるのは、保険料を払った人と保険金を受け取る人が異なる場合です。父親が保険料を負担し、受取人を子どもにしていると、満期保険金は贈与税の対象になります(国税庁 No.1755)。

    贈与税は一時所得よりも負担が重くなりやすく、契約の入り口で受取人を誰にするかを決めた時点で、出口の税負担がほぼ決まります。すでに加入している場合は、保険証券で契約者と受取人の欄を確認してください。個別の税額は他の所得や贈与の状況で変わるため、具体的な税額や申告の判断は税務署または税理士にご確認ください。教育費全体の資産設計については、有資格のファイナンシャルプランナー(FP)や金融機関にご相談ください。

    生命保険料控除は原則年4万円が上限(2026年・2027年は6万円の特例あり)

    学資保険の保険料は、一般の生命保険料控除の対象になります。ただし新契約(平成24年1月1日以後の締結)では、年間の支払保険料が8万円を超えると控除額は原則40,000円(所得税)で頭打ちになります(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。ただし2026年・2027年分に限り、23歳未満の扶養親族がいる場合は新契約の一般生命保険料控除の上限が60,000円になる特例が設けられています(生命保険文化センター 生命保険料控除)。

    さらに、一般・介護医療・個人年金の合計で120,000円という上限もあります。すでに生命保険や医療保険で枠を使っている家庭では、学資保険を追加しても控除額が増えないことがあります。当社は、この控除を加入の決め手に置くことをおすすめしていません。月1万円台の保険料でも控除は原則4万円(特例が使える年でも6万円)で止まるため、節税効果で払込負担を正当化できる幅は限られるためです。

    ここまでの要点: 満期保険金の税金は多くのケースで発生せず、控除も原則年4万円(2026年・2027年に23歳未満の扶養親族がいる場合は6万円)が上限です。税制は加入を決める理由にも見送る理由にもなりにくいと考えてください。

    学資保険が向かない家庭・向く家庭の分かれ目

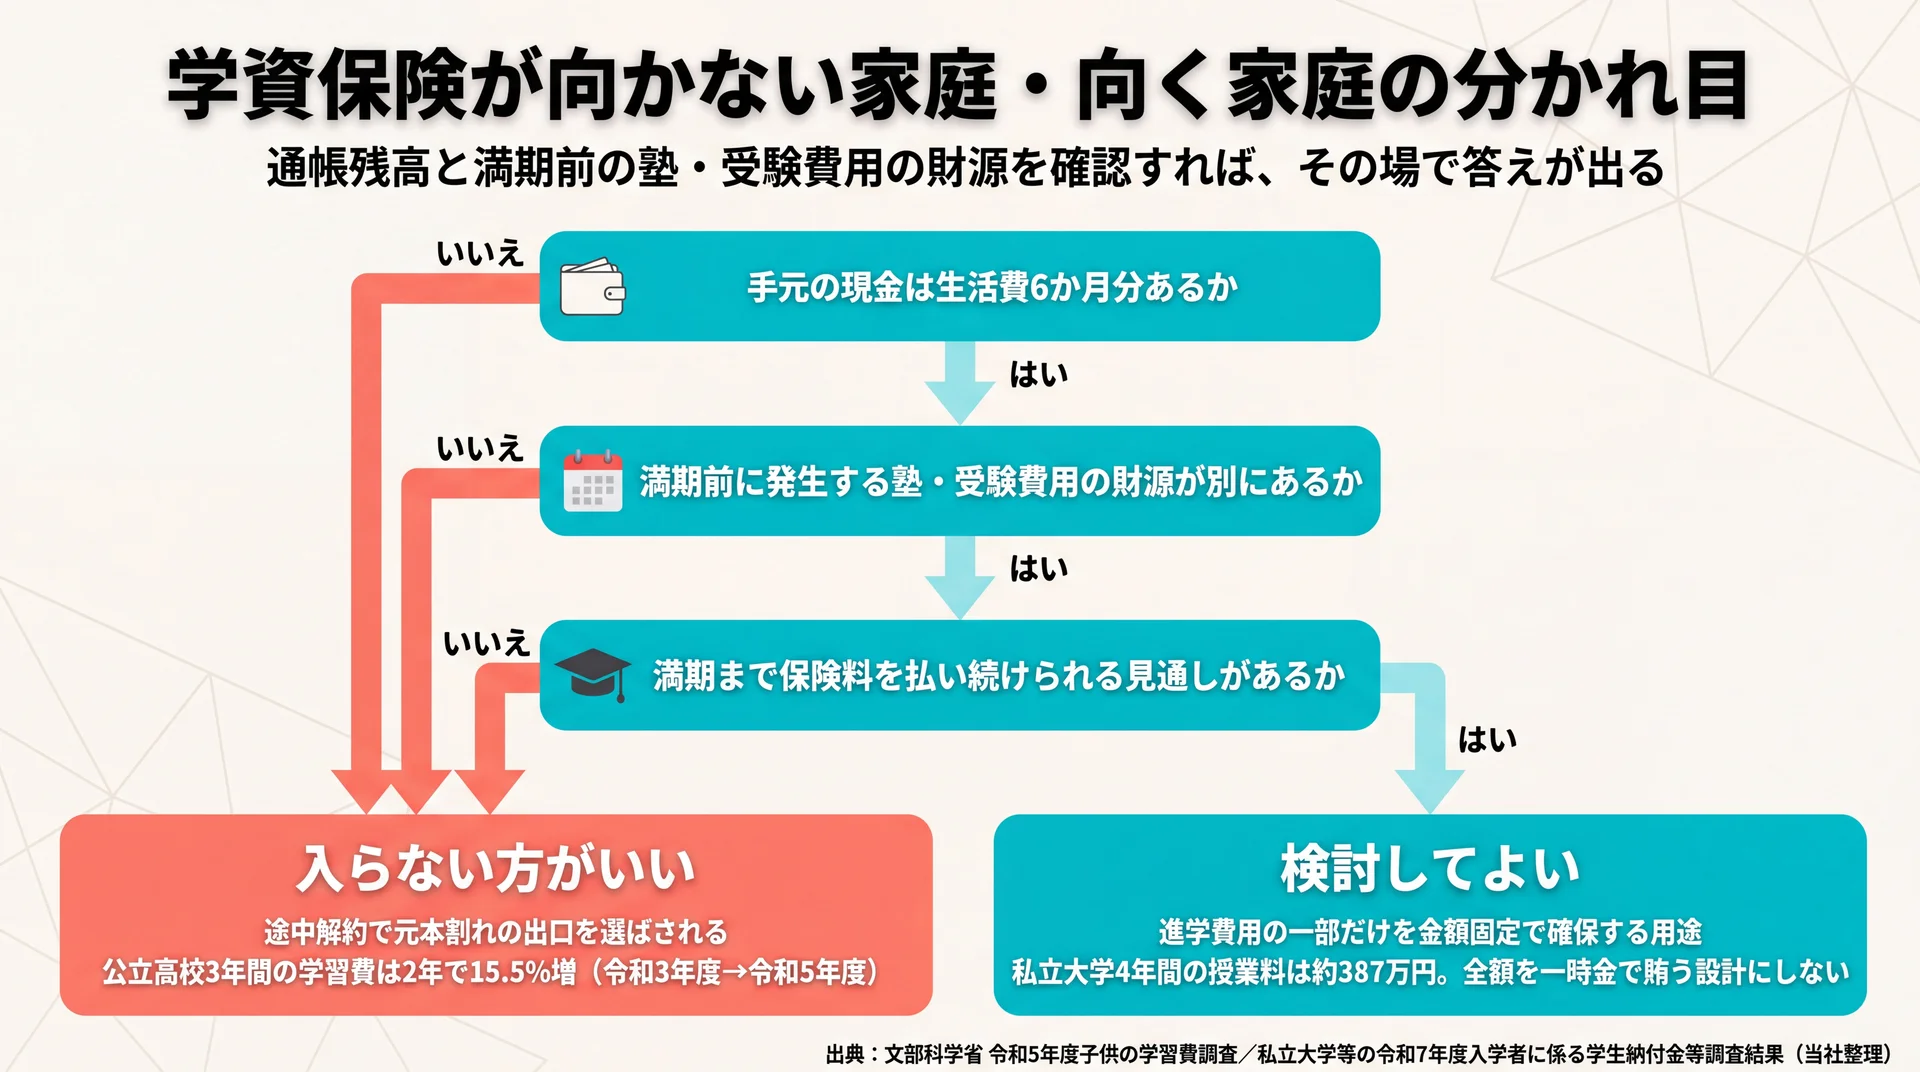
    生活防衛資金・満期前費用の財源・払込完走見込みの3問で加入可否が分かれる判定フロー図
    3つの問いのいずれかが「いいえ」なら見送り側に分岐する(出典: 文部科学省 令和5年度子供の学習費調査/私立大学等の令和7年度入学者に係る学生納付金等調査結果を基に当社整理)

    入らない方がいいのは、生活防衛資金が不足していて、払込期間中に現金が必要になる可能性が高い家庭です。反対に、手元の現金に余裕があり、受取時期を固定しておきたい支出が明確な家庭では選択肢になります。判断は商品の良し悪しではなく、家計側の4つの問いで分かれます。

    問い 「はい」の場合 「いいえ」の場合
    生活費の6か月分程度の現金が別にあるか 長期の固定に耐えられる まず現金を確保するほうが先
    満期まで保険料を払い続けられる見通しがあるか 払込期間を完走できる 途中解約で元本割れの可能性が高い
    満期前に発生する塾・受験費用の財源が別にあるか 満期一時金を進学費用に充てられる 一時金を待たずに家計が詰まる
    貯蓄を続ける仕組みが家計側にあるか 保険で縛らなくても貯まる 強制力のある仕組みに価値がある

    入らない方がいい家庭の3つの条件

    第一に、手元の現金が生活費の6か月分に満たない家庭です。急な出費に対応する余力がない状態で長期契約を始めると、途中解約という最も損失の大きい出口を選ばされます。

    第二に、満期前に発生する教育費の財源を用意していない家庭です。前章のとおり、公立高校3年間の学習費は2年間で15.5%増えました。満期を待つあいだに家計が詰まると、結局は解約か教育ローンで穴を埋めることになります。

    第三に、受け取る金額を進学費用の全額に見込んでいる家庭です。私立大学の4年間の授業料だけで約387万円かかります。満期一時金でこの全額を賄う設計は保険料が重くなりすぎ、払込期間中の家計を圧迫します。

    それでも検討してよい家庭の条件

    一方で、次の条件がそろう家庭にとっては合理的な選択肢になります。ひとつは、生活防衛資金を確保したうえで、進学費用の一部だけを金額固定で確保しておきたい家庭です。もうひとつは、契約者に万が一のことがあった場合の保険料払込免除に価値を感じる家庭で、保障と貯蓄をひとつの契約でまとめたい場合がこれにあたります。

    3つ目として、お金があると使ってしまうため強制的に積み立てたいという理由も挙げられます。ただし当社は、この理由を最初の選択肢には置いていません。当社のABCashは専用アプリと毎日のフィードバックで60日での習慣化を目標に設計しており、貯まる仕組みは商品で縛らなくても行動側で作れると考えているためです。商品で縛る方法は、途中でやめられないという長所と短所を同時に抱えます。

    すでに加入している場合の選択肢

    すでに契約している家庭にとって、選べる手は「続ける」か「解約する」の二択ではありません。制度としては、保険料を減額して負担を軽くする、払込を止めて契約自体は残す(払済)といった取り扱いが用意されていることがあります。解約返戻金が払込額を下回る局面では、いったん解約する前に、これらの取り扱いが自分の契約で使えるかを確認する価値があります。

    取り扱いの可否と条件は契約ごとに異なるため、まずは契約先の保険会社に確認してください。そのうえで、これから積み増す分をどこに置くかを決めれば、既存契約を無理に精算せずに家計全体の固定比率を下げられます。判断の単位を「この契約をどうするか」から「家計全体でどう配分するか」に変えると、選べる手が増えます。

    学資保険を使わない場合の教育費の準備

    学資保険を使わない場合は、預貯金・NISA・保険を役割で分け、いつ使うお金かで置き場所を決めます。数か月から数年で使う分は預貯金、10年以上先に使う分はNISAという分け方が基本です。ただしNISA口座は利用する年の1月1日時点で18歳以上でないと開設できません(金融庁 NISAを知る)。

    預貯金・NISA・保険は役割が違う

    置き場所 得意な時間軸 引き出しやすさ 主な制約
    預貯金 数か月〜数年 いつでも可能 増えにくい
    NISA 10年以上先 いつでも売却可能 元本割れの可能性があり、口座は18歳以上の本人名義のみ
    学資保険 満期まで 解約は可能だが元本割れの可能性 受取額・受取時期が契約時に確定

    見落とされやすいのは名義の問題です。金融庁の年齢要件により、子ども名義でNISA口座を開設することはできません。つまり「NISAで教育費を貯める」という選択は、親名義の枠を老後資金と共有することを意味します。当社はこの制約を踏まえ、教育費と老後資金の配分を同じテーブルで決めることを前提にしています。どちらか一方だけを最適化すると、もう一方の原資が後から足りなくなるためです。

    なお、家計全体の収支と将来の支出を時系列で並べる作業そのものについてはライフプランニングについてはこちらで扱っています。加入中の保障内容を専門家と一緒に点検したい場合は保険相談についてはこちらをご覧ください。

    商品を選ぶ前に決めておくこと(当社の見解)

    当社は、学資保険という商品そのものに良し悪しの判定を下しません。当社のABCash(お金のトレーニングスタジオ)は金融商品を販売していないため、この商品を勧める必要も、やめさせる必要もないからです。代わりに当社が到達点に置いているのは、読者自身が「この商品は自分の家庭の目的に合うか」を判断できる状態です。

    そのために当社が最初に決めてもらうのは、商品名ではなく「毎月いくらを、何年動かさずに済むか」の2つの数字です。この2つが決まらないうちは、学資保険もNISAも預貯金も比較できません。当社が家計管理からNISA・iDeCo・投資信託までを1本のカリキュラムで扱っているのは、この順序を崩さないためです。当社のトレーニングは2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度が95%でした。当社の集計では、受講後に総資産が平均で約57.2万円増えています。ただし成果の出方には個人差があります。専属コンサルタントがマンツーマンで伴走するのも、答えを渡すためではなく、判断の手順を身につけていただくためです。

    学資保険についてよくある質問

    Q1. 学資保険に入っていない家庭はどのくらいありますか?

    学資保険の加入率について、公的統計として確認できるデータは存在しません。公表されている割合は民間事業者が独自に実施した調査によるもので、対象者の選び方も質問の仕方も調査ごとに異なります。周囲の加入率は、自分の家計が長期の固定に耐えられるかどうかとは無関係です。割合ではなく、本記事の4つの問いで判断してください。

    Q2. 学資保険の満期保険金に税金はかかりますか?

    保険料の負担者と受取人が同じ場合は一時所得となり、受取額から払込保険料と特別控除50万円を差し引いた金額の2分の1が課税対象です(国税庁 No.1755)。差益が50万円以内なら課税所得は発生しません。負担者と受取人が異なる場合は贈与税の対象になり、負担が重くなりやすい点に注意してください。

    Q3. 学資保険の代わりになるものは何ですか?

    ひとつの商品で置き換えるのではなく、時間軸で分けるのが基本です。中学・高校で毎年発生する費用は預貯金、10年以上先の大学費用はNISAというように置き場所を分けてください。契約者に万が一のことがあった場合の備えが目的なら、教育費の準備とは切り離して保障を検討するほうが、必要な保障額を正確に決められます。

    Q4. 途中で解約すると必ず元本割れしますか?

    解約する時期によって結果は変わります。払込期間の前半で解約すると、解約返戻金が払込済み保険料を下回る可能性が高くなります。返戻の水準は経過年数や商品の設計によって変わるため、条件は契約ごとに確認してください。自分の契約でいま何円戻るかは、保険会社から届く契約内容のお知らせか、契約先への照会で確認できます。

    Q5. 子ども名義でNISAを使って教育費を貯められますか?

    できません。NISA口座を開設できるのは、利用する年の1月1日時点で18歳以上の方に限られ、口座は1人につき1つです(金融庁「NISAを知る」)。教育費をNISAで準備する場合は、親名義の枠を使うことになります。非課税保有限度額は最大1,800万円ですが、この枠は老後資金と共有する点を踏まえて配分を決めてください。

    家計・保険・資産形成の全体像をあらためて俯瞰したい方は、ライフプランの基礎からの総まとめはこちらから確認できます。

    まとめ

    毎月いくらを何年動かさずに済むかという2つの数字が決まると、学資保険の資料を前にしても迷わなくなります。満期金額の多寡ではなく、満期前に発生する支出を何で払うかから設計を組み立てられるようになるからです。すでに加入している契約も、続けるか解約するかの二択ではなく、家計全体の配分の一部として扱えます。そこまで来れば、周囲がどうしているかに左右されず、自分の家庭の答えを出せる状態になります。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にも相談してください。

    \ 女性中心に9万人が受講 /

    教育費と老後資金をどう並行させるかまで、60〜80分程度の無料体験で相談できます。
  • 積立投資枠とは?上限120万円・対象商品360本と使い方の注意点

    積立投資枠は、金融庁の基準を満たした360本の投資信託などを年120万円まで積立で買える枠です。2025年に一度も買付がなかった口座は51.2%で、枠はあっても動いていない状態が半数を超えます。上限の意味と対象商品、買い方のルールを順に整理します。

    積立投資枠とは|NISAのうち積立で使う非課税枠

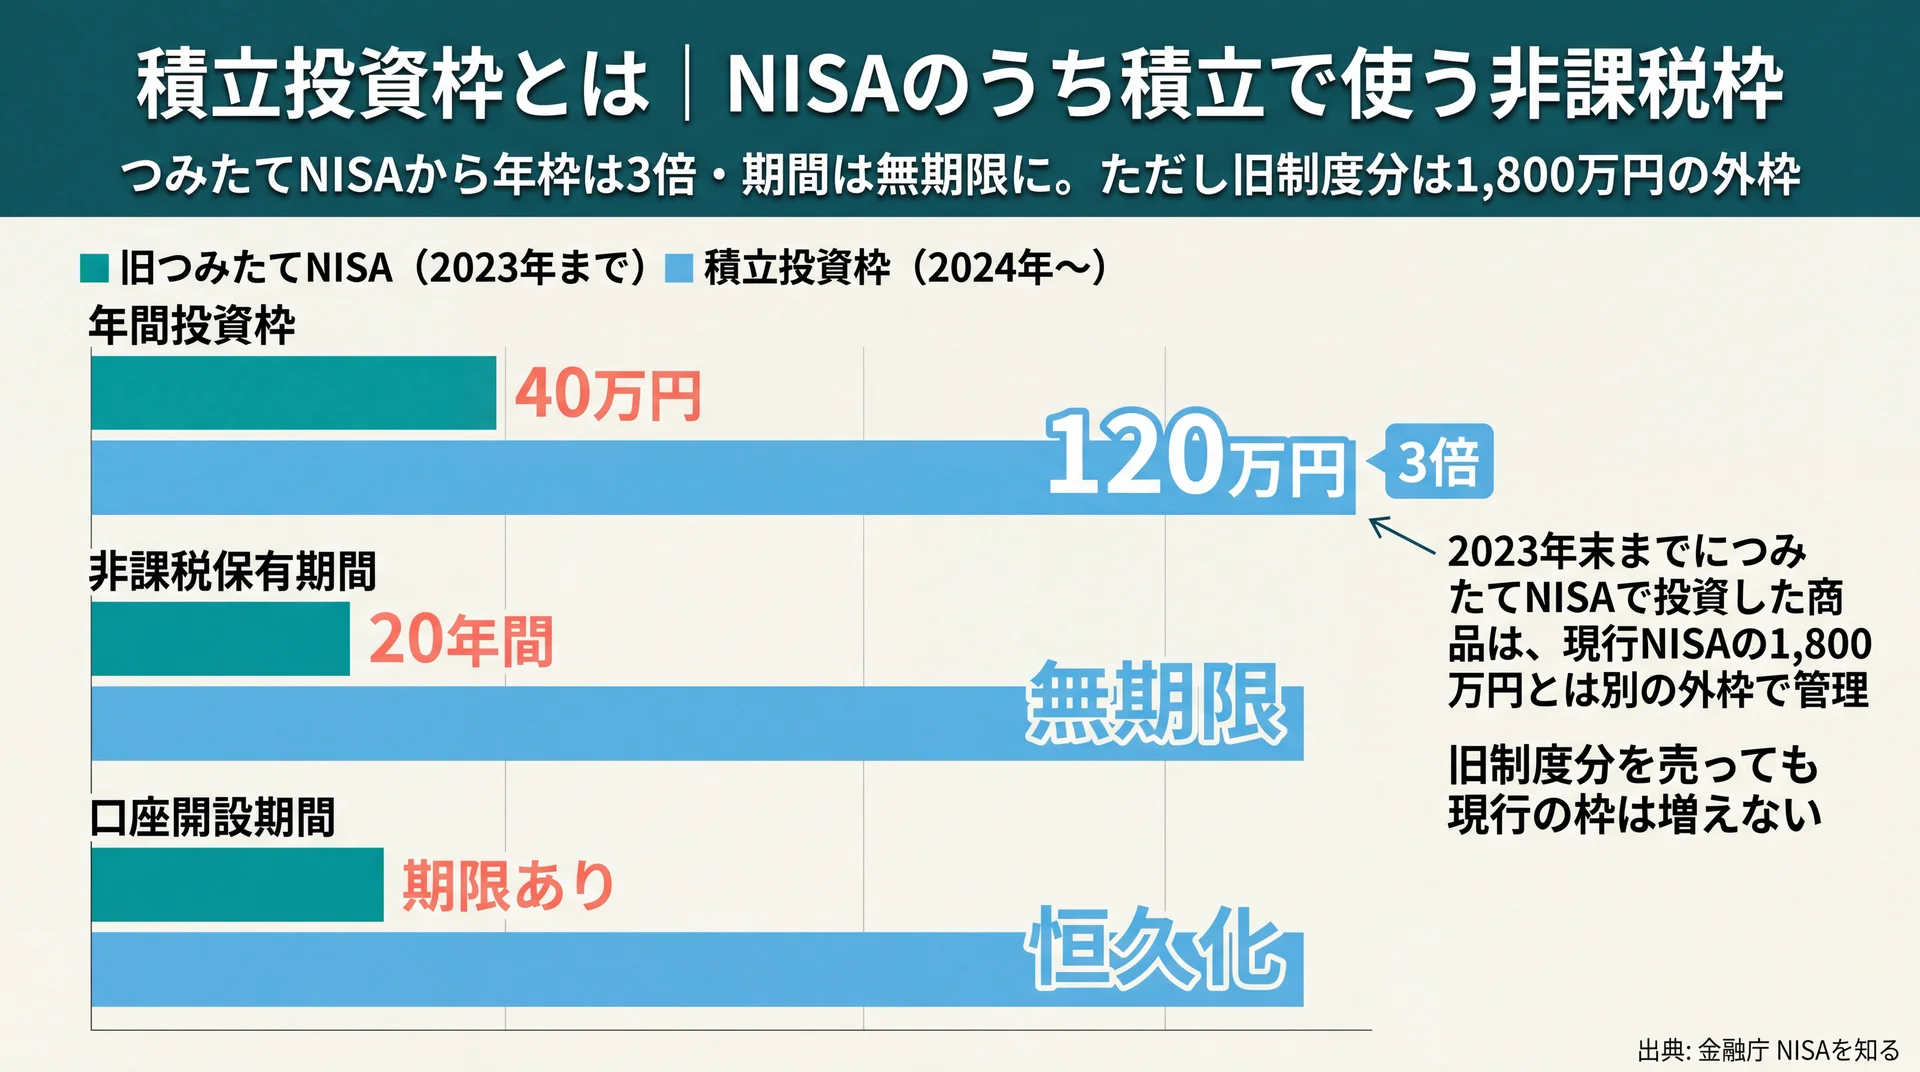
    旧つみたてNISAの年枠40万円・期間20年から、積立投資枠は年120万円・無期限へ拡大した変更点と旧制度分が外枠管理になる点の比較図
    年枠は3倍・非課税期間は無期限に。2023年末までの旧つみたてNISA分は1,800万円とは別の外枠で管理されます(出典: 金融庁 NISAを知る)

    積立投資枠は、NISAに用意された2つの投資枠のうち、積立の設定を通じて買い付ける側の枠です。もう一方の成長投資枠が個別銘柄への一括投資にも対応するのに対し、こちらは長期の積立・分散に適した商品だけに対象が絞られています(金融庁 NISAを知る)。

    NISAには枠が2つあり、積立投資枠は積立で使う側

    NISAは2014年に始まった少額投資非課税制度で、2024年1月から現行制度に切り替わりました。このときつみたてNISAが積立投資枠に、一般NISAが成長投資枠に引き継がれ、両方を同時に使えるようになっています。金融庁も「つみたて投資枠で積立投資を継続しながら、成長投資枠で個別銘柄に一括投資することも可能」と説明しており、2つの枠は競合するものではなく役割が分かれた入口です。

    つまり積立投資枠は、買い方が積立に固定されている側の枠だと考えると理解が早くなります。当社のABCashでは、2つの枠を最初から比べさせるのではなく、まず積立投資枠だけを単体で理解してもらう順番をとっています。判断の材料が2つ同時に増えると、どちらも決まらないまま止まってしまうためです。

    つみたてNISAから引き継がれた点と変わった点

    対象商品の考え方は旧つみたてNISAをほぼ引き継ぐ一方、制度面は大きく変わりました。年間の投資枠は40万円から120万円へと3倍になり、非課税で保有できる期間は20年間から無期限になっています。口座を開設できる期間も恒久化されました(金融庁 NISAを知る)。

    注意したいのは旧制度の資産の扱いです。2023年末までにつみたてNISAで投資した商品は、現行NISAの1,800万円とは別の外枠で管理されます。旧制度分を売っても現行の枠が増えるわけではありません。制度全体の関係を先に押さえたい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドから確認してください。

    積立投資枠の上限は年120万円と生涯1,800万円

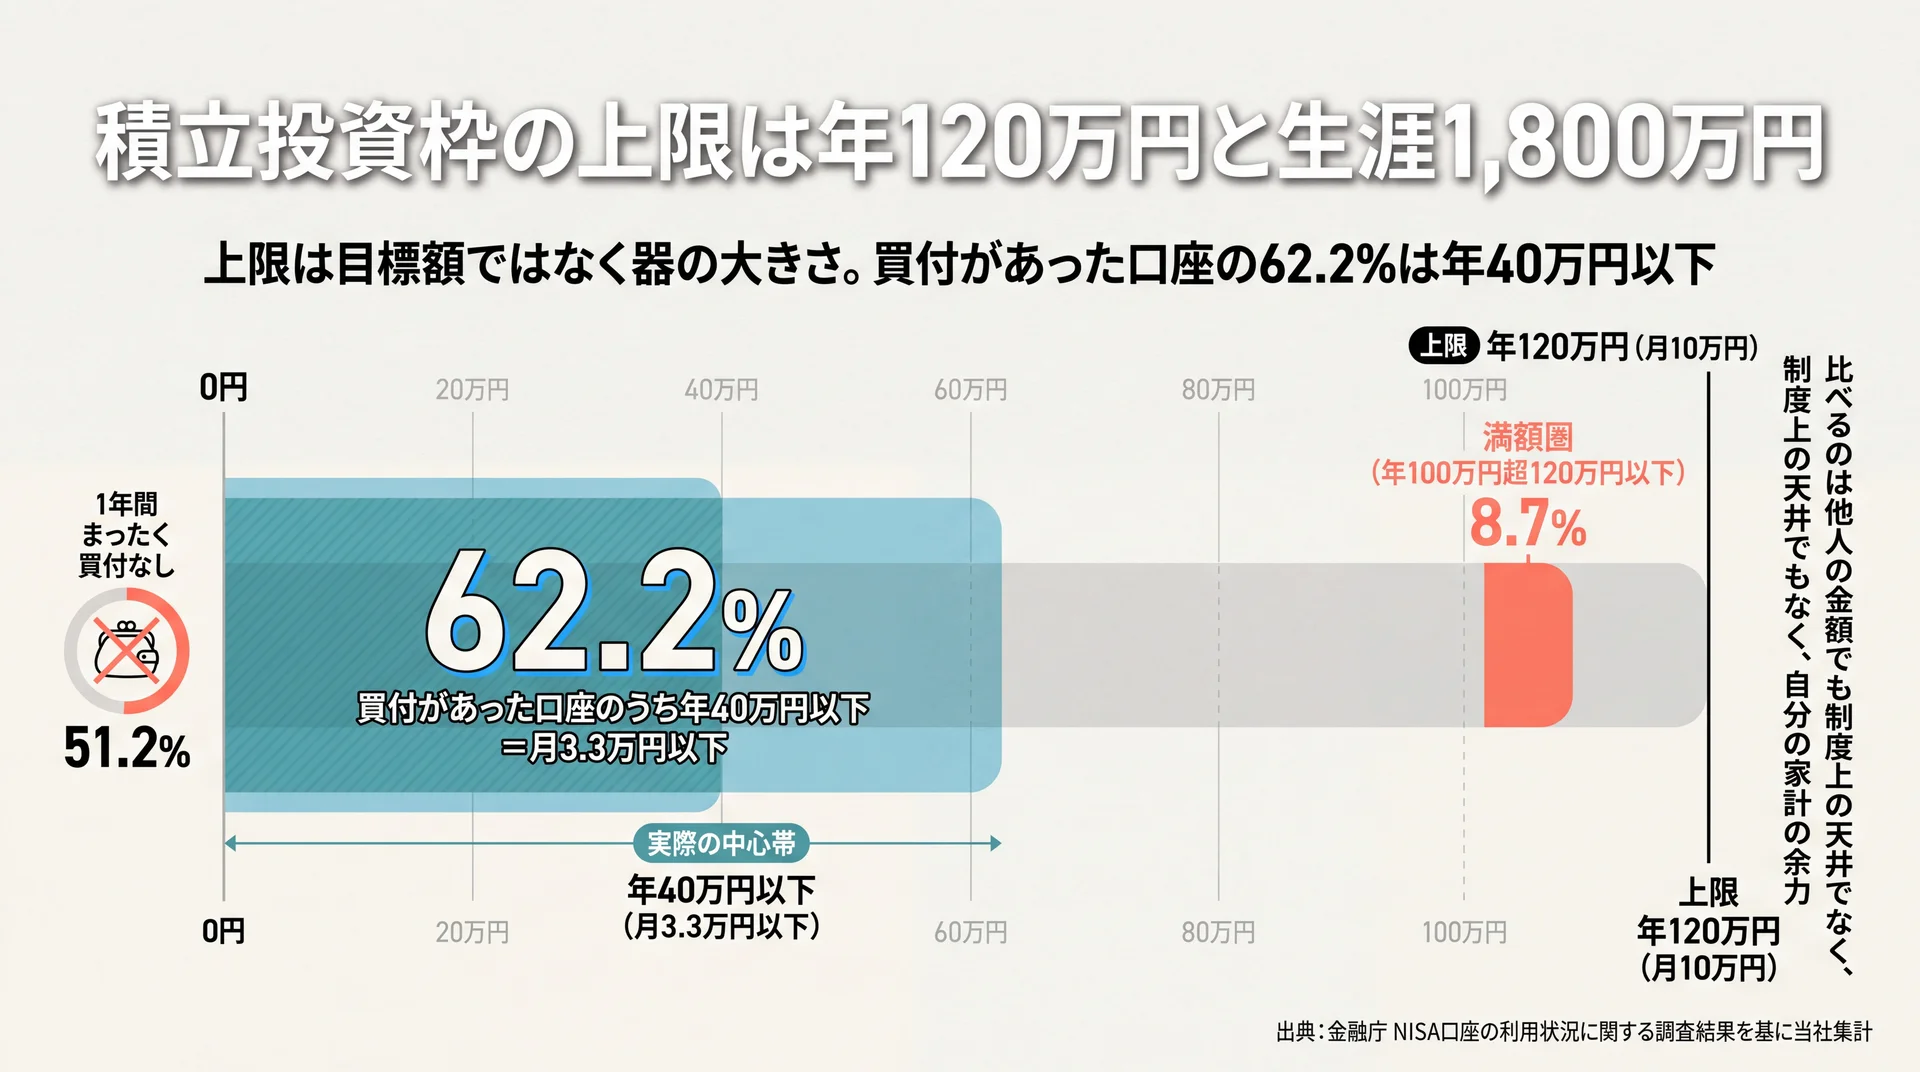
    上限年120万円に対し満額圏の口座は8.7%にとどまり、買付があった口座の62.2%が年40万円以下に集中する利用実態の図
    器は年120万円でも、実際の中心帯は月3.3万円以下です(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社集計)

    積立投資枠で1年間に投資できるのは120万円までで、毎月均等に積み立てるなら月10万円相当になります。さらにNISA全体で生涯1,800万円という非課税保有限度額があり、積立投資枠はその内側にあります(金融庁 NISAを知る)。この2つの上限は器の大きさを示すもので、投資すべき金額を示すものではありません。

    年間120万円は毎月均等なら月10万円相当という意味

    年120万円という枠は、毎月同額で積み立てるなら月10万円相当が目安になります。成長投資枠の年240万円と合わせると、併用時の年間投資枠は最大360万円です。

    枠は1年ごとに区切られ、使わなかった分を翌年に持ち越すことはできません。持ち越せないからといって無理に使い切る必要はなく、金額は家計の余力の範囲で決めるものです。毎月の積立額が将来どう積み上がるかは、積立投資 シミュレーションについてはこちらで確認できます。
    生涯1,800万円の枠は売却すると翌年に復活する

    生涯枠1,800万円のうち、成長投資枠として使えるのは1,200万円までです。裏を返せば、積立投資枠だけで1,800万円すべてを使い切ることもできます。

    この生涯枠は使い捨てではありません。保有商品を売却すると、翌年以降に売却した商品の簿価、つまり取得金額の分だけ非課税投資枠が復活します(金融庁 NISAを知る)。復活するのは値上がり後の時価ではなく買ったときの金額です。当社は、この復活の仕組みを「いざというとき解約できる」という安心材料として説明しています。使い切れないかもしれないという不安が、開始そのものを止めてしまうためです。

    実際に積立投資枠はいくら使われているのか

    上限の数字が分かっても、自分の金額との距離が掴めないままでは設定は進みません。そこで金融庁の調査から実際の利用状況を整理しました。

    積立投資枠の年間利用額の分布(2025年・当社集計)

    年間の買付額 口座数 全口座に占める割合 買付があった口座での割合
    0円(1年間買付なし) 1,459万口座 51.2% —
    20万円以下 514万口座 18.0% 37.0%
    20万円超40万円以下 351万口座 12.3% 25.3%
    40万円超60万円以下 167万口座 5.9% 12.0%
    60万円超80万円以下 61万口座 2.1% 4.4%
    80万円超100万円以下 49万口座 1.7% 3.5%
    100万円超120万円以下 248万口座 8.7% 17.8%

    集計の前提: 対象は積立投資枠を利用できるNISA口座2,849万口座、期間は2025年1月1日から12月31日。別紙1(Excel)の口座数実数から、当社が全口座比と買付あり口座比の2通りの構成比を算出しました。データ出典は金融庁 NISA口座の利用状況調査(令和7年12月末時点)(2026年7月3日公表)です。

    上限120万円は誰にとっての基準なのか

    上の分布から読み取れることは2つあります。ひとつは上限の120万円近くまで使っている口座が全体の8.7%にとどまること。もうひとつは、買付があった口座に限っても62.2%が年40万円以下、つまり月3.3万円以下だということです。

    上限120万円は目標額ではなく、器の大きさにすぎません。当社はこの分布を、上限に届かないことを気にしなくてよいと伝える根拠に使っています。比べるべきは他人の金額でも制度上の天井でもなく、自分の家計の余力です。

    要点: 積立投資枠の上限は年120万円・生涯1,800万円で、売却分は翌年に簿価で復活します。ただし満額まで使う口座は8.7%で、大半は年40万円以下です。

    積立投資枠で買える対象商品は360本

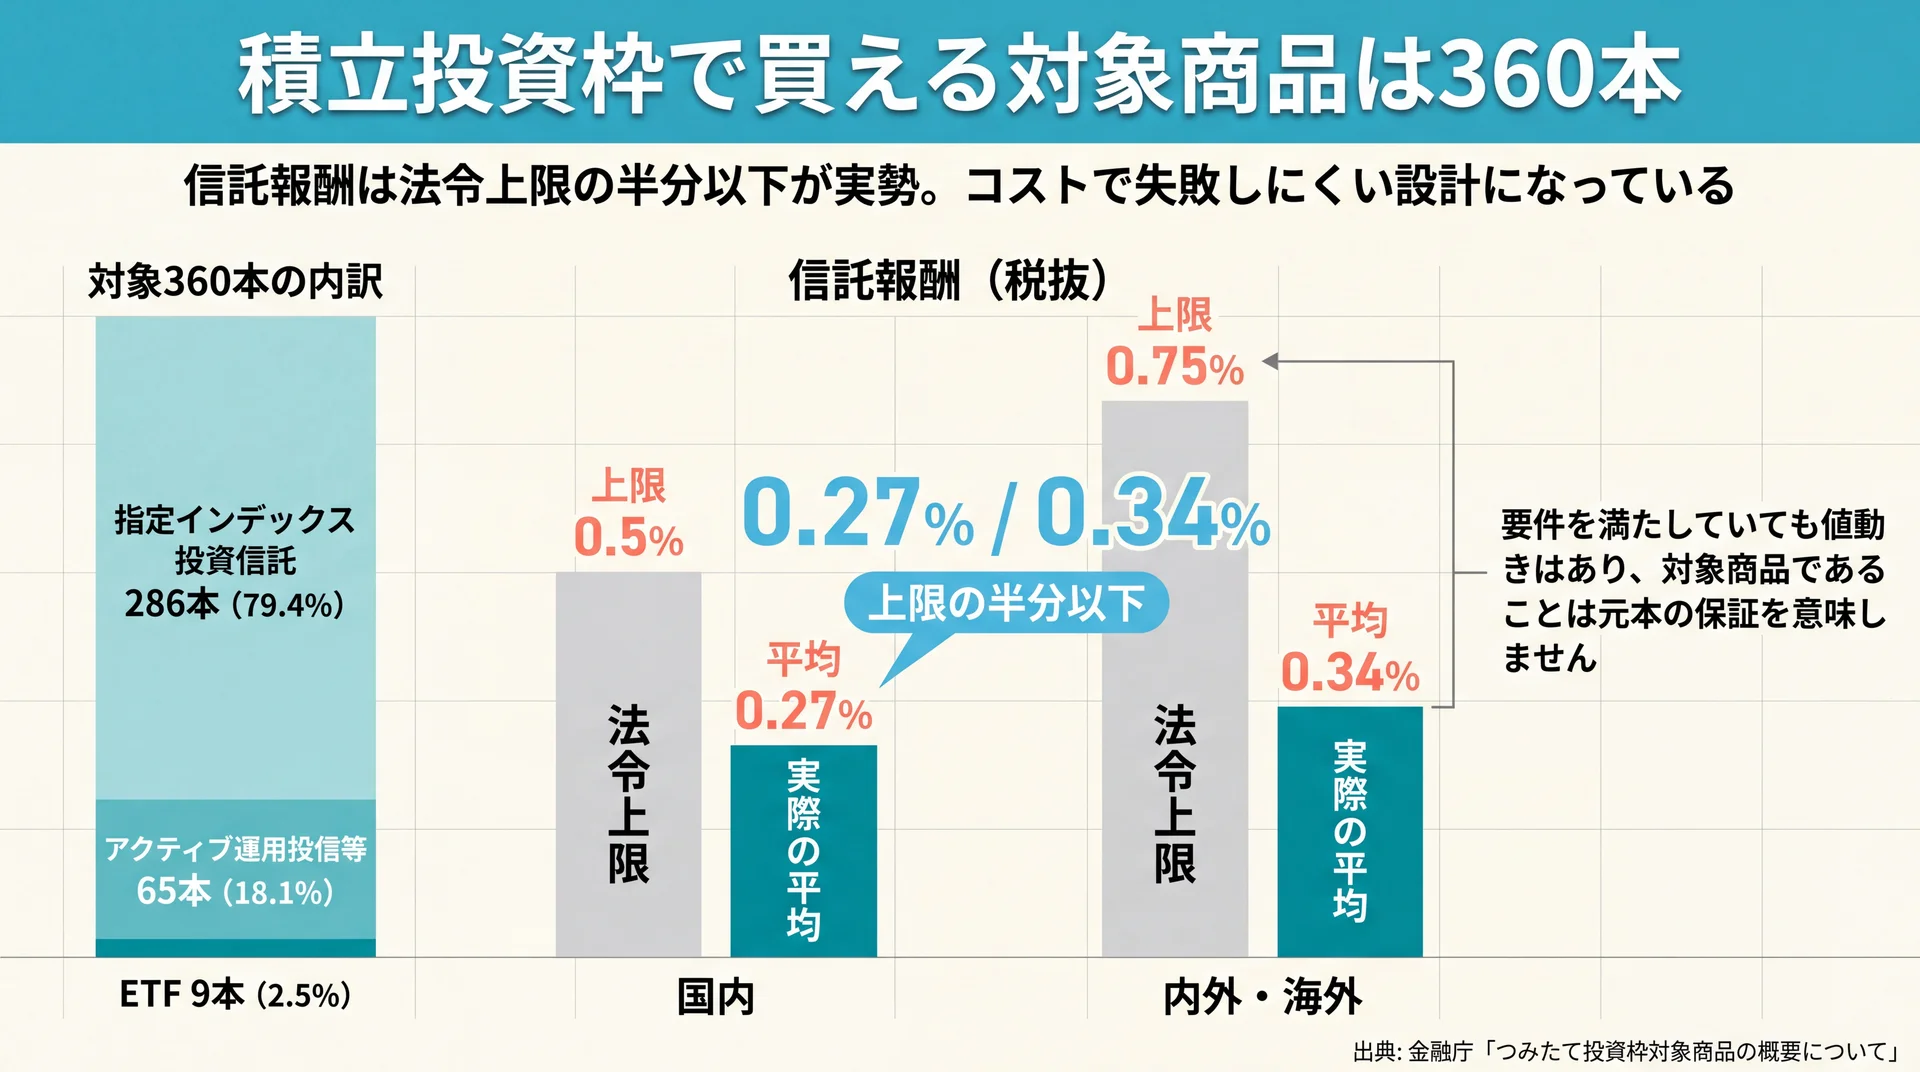
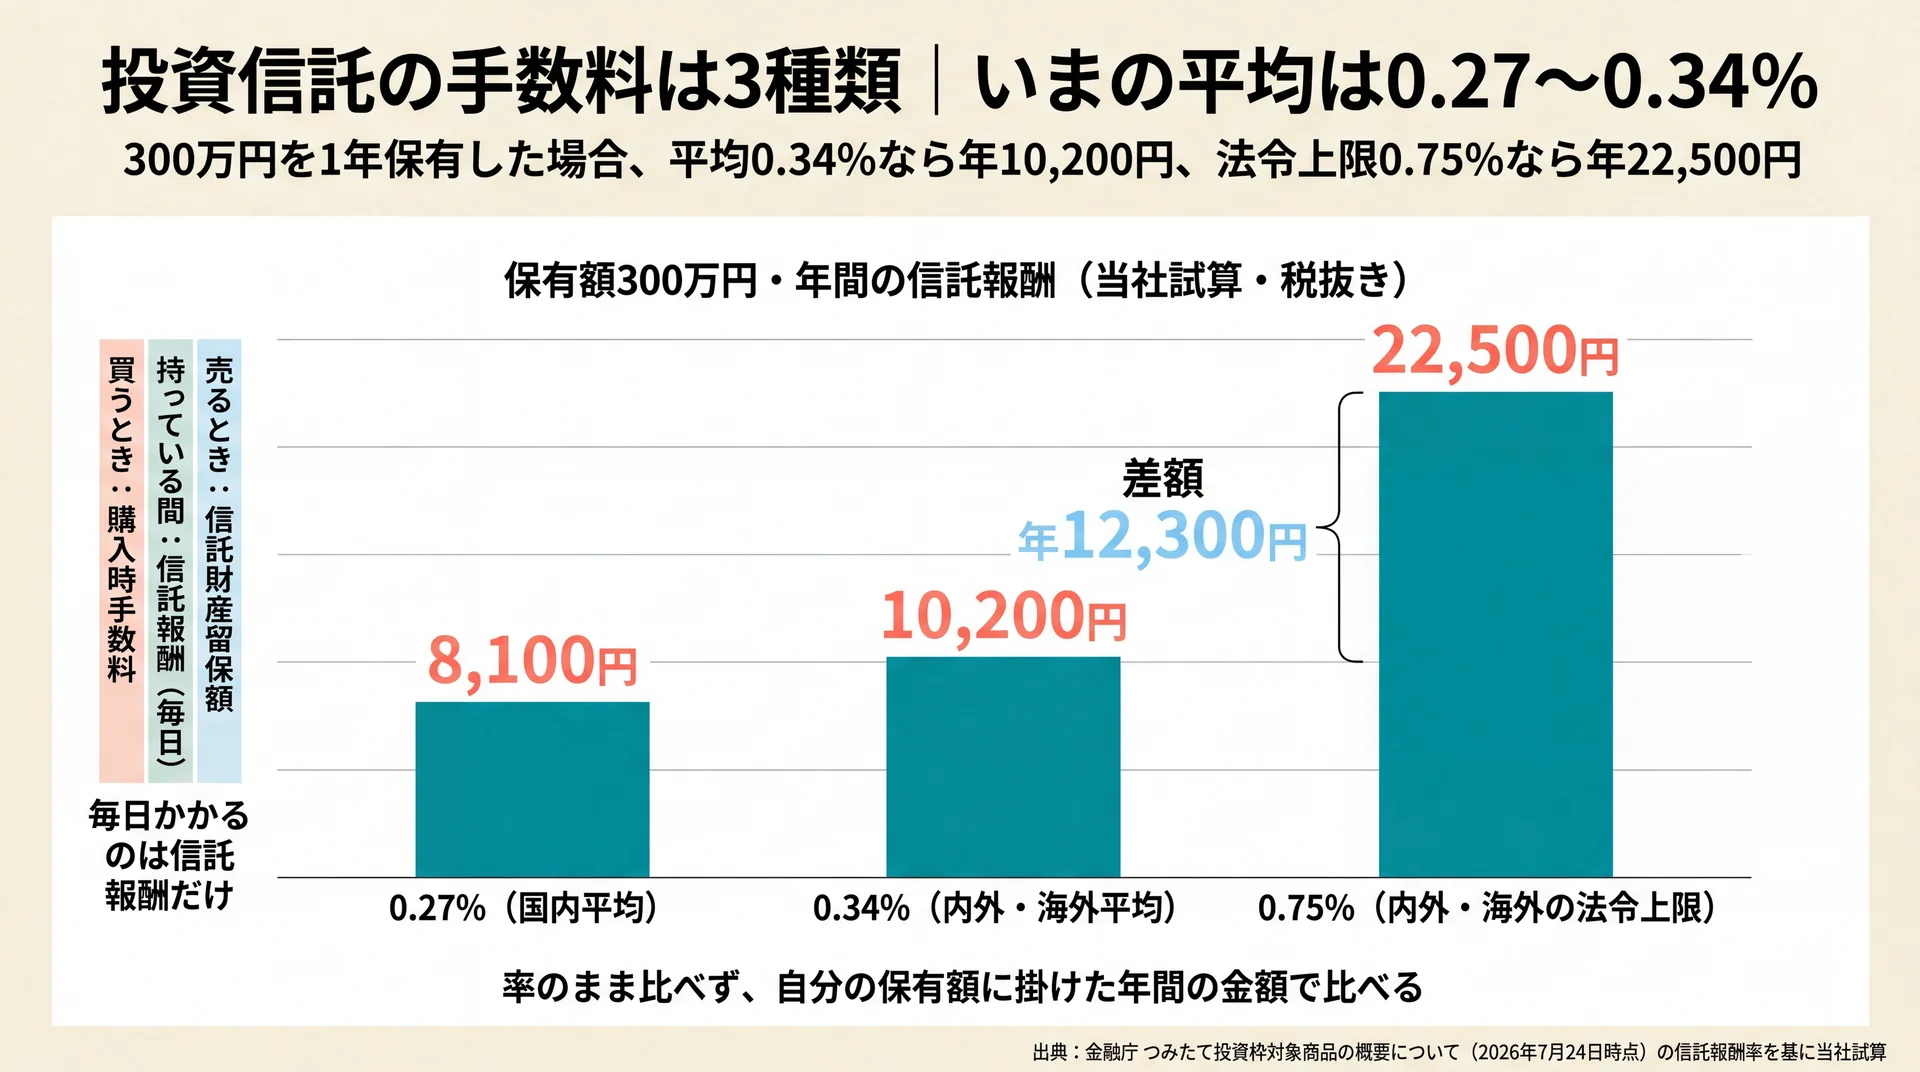
    対象360本のうち286本がインデックス型で、信託報酬の法令上限0.5%・0.75%に対し実際の平均が0.27%・0.34%と半分以下であることを示す図
    コストは法令上限の半分以下が実勢で、残る論点は商品選びより金額の決め方に移ります(出典: 金融庁「つみたて投資枠対象商品の概要について」)

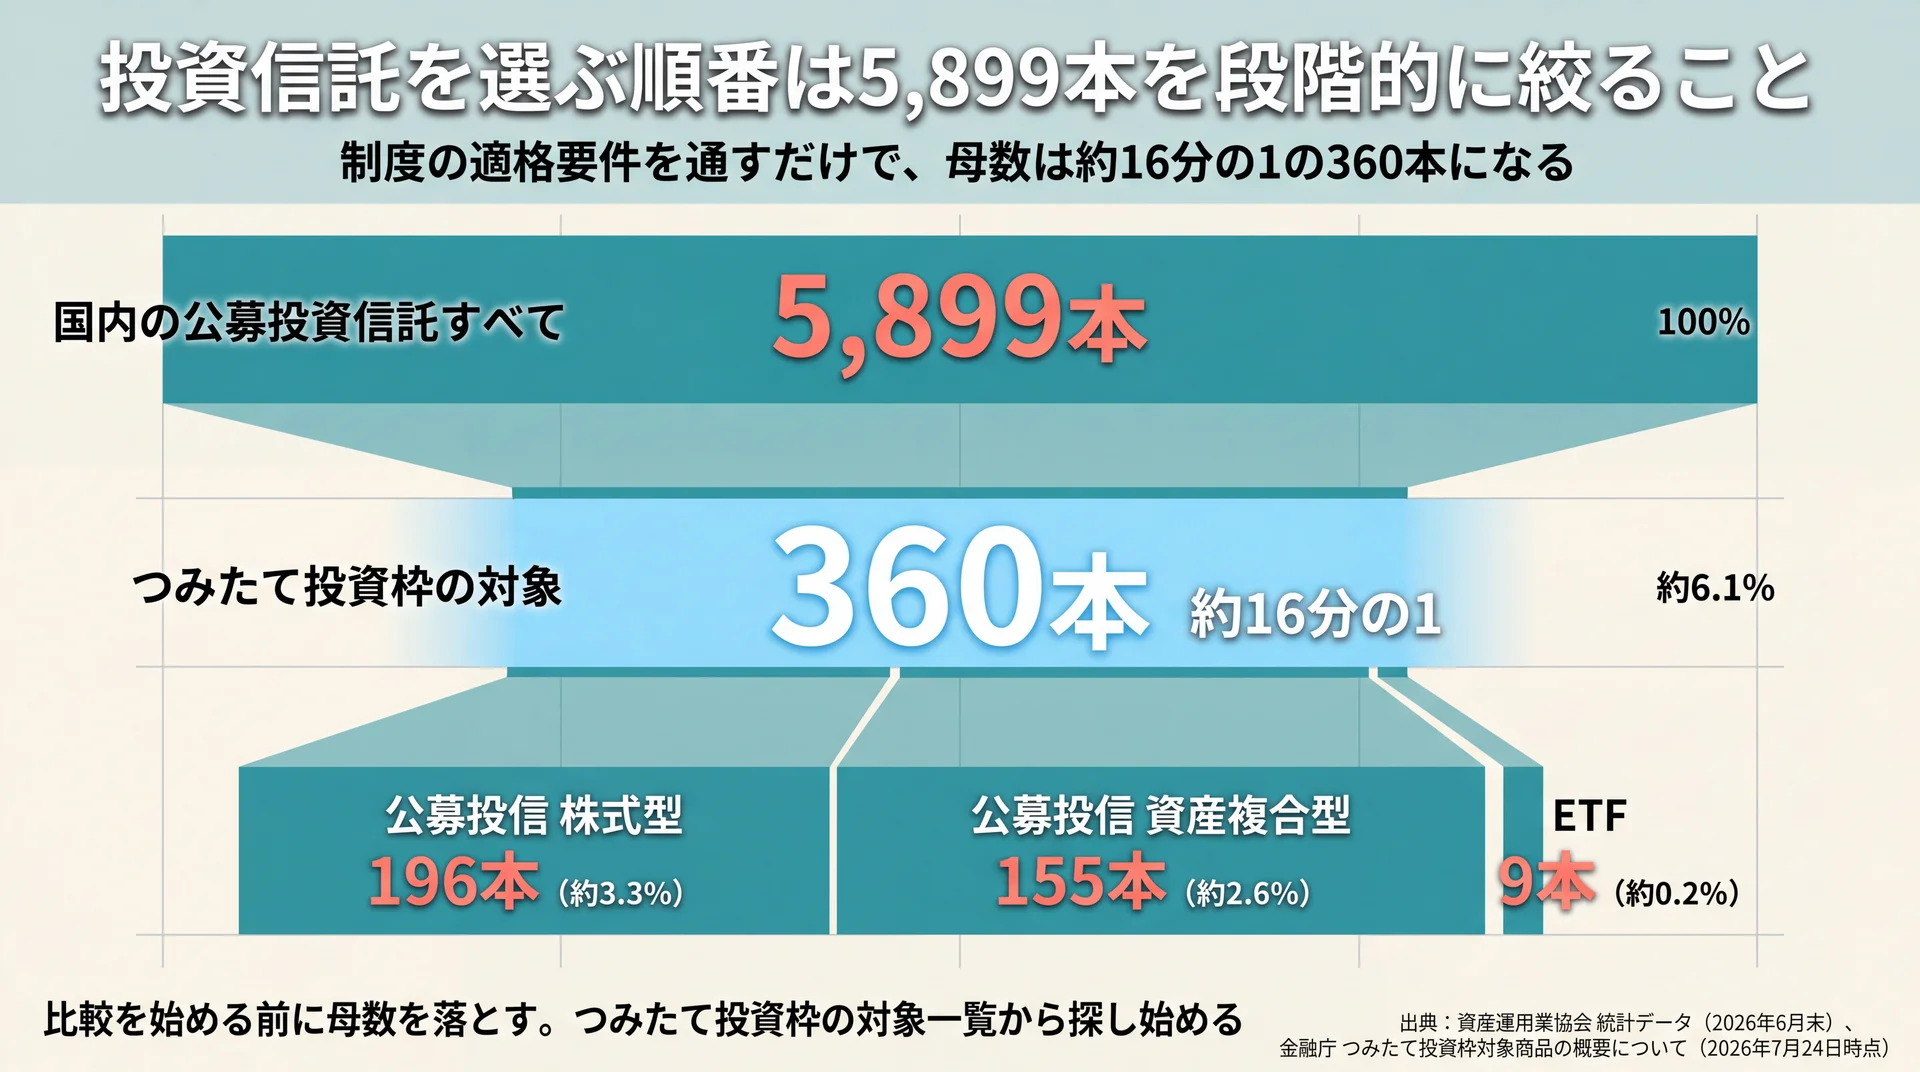
    積立投資枠で買えるのは、金融庁に届け出られた360本の投資信託とETFに限られます(2026年7月24日時点。金融庁 つみたて投資枠対象商品)。国内で販売されている公募投資信託全体から見れば、入口の段階で大きく絞り込まれた状態です。

    金融庁の要件で絞り込まれている

    対象商品は、長期の積立・分散投資に適しているかという観点で要件が定められています。特に効くのが信託報酬、つまり保有中にかかる運用管理費用の上限です。

    積立投資枠の対象商品360本の内訳(当社整理)

    区分 本数 構成比 信託報酬の法令上限(税抜) 実際の平均(税抜)
    指定インデックス投資信託 286本 79.4% 国内0.5% / 内外・海外0.75% 国内0.27% / 内外・海外0.34%
    アクティブ運用投信等 65本 18.1% — —
    ETF 9本 2.5% — —
    合計 360本 100% — —

    整理の前提: 本数は金融庁の届出一覧(2026年7月30日更新)の区分別本数、分類と信託報酬の上限・平均は金融庁「つみたて投資枠対象商品の概要について」(2026年7月24日時点)の記載値です。構成比は当社が算出しました。

    指数に連動するインデックス型が全体の8割近くを占め、信託報酬には法令上の上限があります。実際の平均は上限の半分以下で、コストの高い商品が入り込みにくい設計です。当社はこれを、初心者向けに易しくした枠というより、長く持ち続けても不利になりにくい商品だけを通す関所だと評価しています。ただし要件を満たしていても値動きはあり、対象商品であることは元本の保証を意味しません。

    360本まで絞られても選べない本当の理由

    対象商品が絞られていれば選びやすいと言われますが、360本から1本を決める作業は簡単ではありません。当社のABCashは、この行き詰まりの原因を知識不足だとは考えていません。選べない原因は商品知識の不足ではなく、毎月いくら出せるかが決まっていないことです。月5,000円と月5万円では、取れるリスクも分散のさせ方も変わります。金額という物差しがないまま商品情報だけを集めても、比較の軸が生まれません。だから当社では家計管理から資産形成までを一続きのカリキュラムで扱い、金額を先に確定させてから商品の話に進む順番で伴走しています。金融商品を販売しない事業のため、特定の商品へ誘導する動機がない点も、この順番を保てる理由です。

    要点: 対象商品は360本で、うち286本がインデックス型です。信託報酬に法令上の上限があるためコスト面の失敗は起きにくく、残る論点は商品選びより金額の決め方に移ります。

    \ 金額から決めるお金の学び /

    毎月いくら積み立てるかを、家計の状況から専属コンサルタントと一緒に整理できます。

    積立投資枠の使い方|買い方のルールと始める手順

    積立投資枠の買い方は、あらかじめ金額と商品と頻度を設定し、そのとおり自動で買い付ける方式です。成長投資枠のように好きなタイミングで一括購入することはできません。始めるまでの流れは、口座開設から積立設定まで4ステップです。

    買い方は積立の設定が前提になる

    証券会社や銀行の画面で、購入する商品、1回あたりの金額、買付日や頻度を登録します。登録が済めば、指定日に自動で買付が実行されます。

    この仕組みは、価格が高いときは少なく、安いときは多く買うため、購入単価を平準化する効果があります。同時に、相場を見て売買を判断する回数はほぼゼロです。当社は、この判断回数の少なさこそが積立投資枠の本質的な機能だと考えています。一度設定すれば、次に手を動かすまでの期間を長く取れます。

    一括では買えないが増額設定で調整できる

    積立投資枠では、成長投資枠のような一括買付はできません。ボーナスが入ったからまとめて120万円分を買う、という使い方は制度上できない仕組みです。

    ただし調整の余地はあります。金融機関によっては、特定の月だけ積立額を上乗せする増額設定を用意している場合があります。年間120万円の枠内であれば、賞与月だけ金額を大きくする配分も可能です。名称や上限の扱いは金融機関ごとに異なるため、口座を開いた先の設定画面で確認してください。一括で入れられない代わりに、年単位の配分は自分で組めると理解すると迷いが減ります。

    いくらから始められるか・金額は後から変えられる

    積立の最低金額は金融機関ごとに異なり、一律の下限はありません。口座を開く先の条件を確認するのが確実です。

    金額感の目安は実際の分布です。前述のとおり、買付があった口座の37.0%は年20万円以下、月換算で1.6万円以下でした。始めるときの金額は、続けられる水準に置くことが優先されます。積立額は途中で増減も停止もできるためです。生活が変わったら見直せばよく、最初の金額に完璧さは要りません。積立という手法そのものの考え方は、積立投資についてはこちらで整理しています。

    積立投資枠を始めるまでの4ステップ

    手順は次の4つです。第1に、金融機関を1つ選んでNISA口座を申し込みます。口座は1人1口座で、日本国内に住む方のうち利用する年の1月1日時点で18歳以上が対象です(金融庁 NISAを知る)。第2に、毎月の積立額を決めます。第3に、360本の対象商品から買う商品を選びます。最後に、積立の設定を登録して完了です。

    止まりやすいのは第2と第3ですが、順番は入れ替えないでください。金額が決まれば選択肢は自然に絞られます。設定が終わった後にも山があります。当社は、設定した後の最初の数か月こそ伴走が要ると考えており、専用アプリと毎日のフィードバックで60日間の習慣化を目標に設計しています。始めることと続けることは、別の課題だからです。

    積立投資枠で見落としやすい3つの注意点

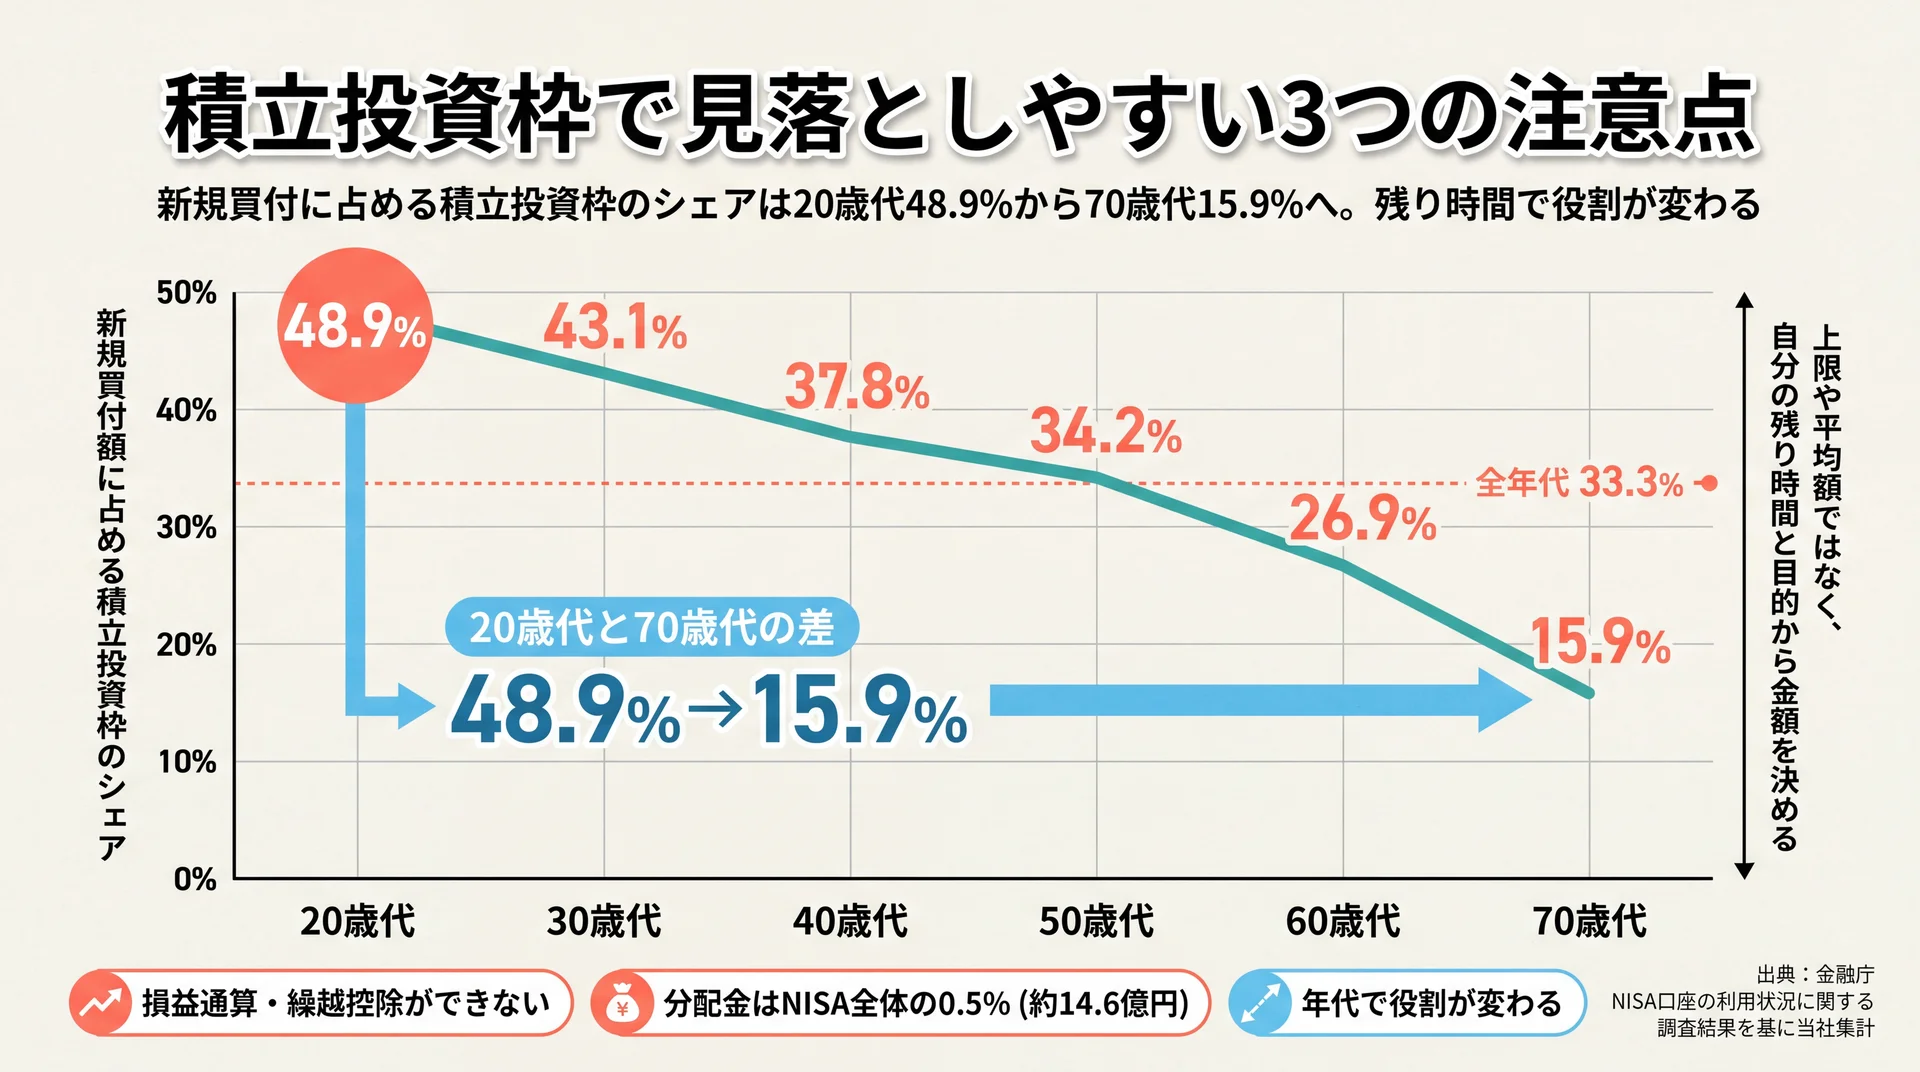
    新規買付額に占める積立投資枠のシェアが20歳代48.9%から70歳代15.9%へ低下し全年代平均が33.3%であることを示す年代別の推移図
    積み上げる時間が長い人ほど積立投資枠が主役になります(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社集計)

    積立投資枠には、見落としやすい特性が3つあります。損益通算ができないこと、分配金がほとんど出ないこと、そして年代によって役割が変わることです。いずれも制度の欠陥ではなく設計どおりの結果ですが、知らないまま使うと期待とずれます。

    損失が出ても損益通算・繰越控除ができない

    NISA口座は利益に税金がかからない代わりに、税制上は損失も存在しないものとして扱われます。そのため積立投資枠で損失が出ても、課税口座の利益と相殺する損益通算はできず、翌年以降への繰越控除も使えません。

    課税口座なら損失を利益とぶつけて税負担を減らせますが、NISA口座ではそれができません。非課税のメリットは利益が出て初めて生まれます。当社は、この点を長期保有を前提にできるかの確認材料として扱っています。短期で売り買いする資金には向かない枠です。

    分配金はほとんど出ない枠

    積立投資枠の対象商品は、頻繁に分配金を出さない設計のものに限られています。この要件がどれだけ効いているかは金額を見ると分かります。2025年にNISA口座全体で受け取られた配当・分配金は約2,788億円でしたが、そのうち積立投資枠は約14.6億円で、比率にして0.5%にとどまりました(金融庁 NISA口座の利用状況調査)。

    この数字は、積立投資枠が受け取るための枠ではなく増やすための枠であることを示しています。定期的な収入を得たい目的には合いません。毎月の受け取りを期待して選ぼうとしている場合は、目的そのものを先に整理し直す必要があります。

    年代によって積立投資枠の役割は変わる

    同じ制度でも使われ方は世代で違います。2025年の新規買付額を枠別・年代別に見ると差がはっきり出ます。

    年代別・新規買付額に占める積立投資枠のシェア(2025年・当社集計)

    年代 積立投資枠 成長投資枠 積立投資枠のシェア
    20歳代 6,186億円 6,462億円 48.9%
    30歳代 1兆4,153億円 1兆8,713億円 43.1%
    40歳代 1兆4,763億円 2兆4,298億円 37.8%
    50歳代 1兆4,208億円 2兆7,284億円 34.2%
    60歳代 9,156億円 2兆4,851億円 26.9%
    70歳代 3,275億円 1兆7,344億円 15.9%
    全年代 6兆2,349億円 12兆5,138億円 33.3%

    集計の前提: 対象は2025年1月1日から12月31日の新規買付額(別紙1・Excel)。シェアは積立投資枠÷(積立投資枠+成長投資枠)で当社が算出した値で、公表値にはありません。データ出典は金融庁 NISA口座の利用状況調査(令和7年12月末時点)(2026年7月3日公表)です。

    20代では買付額のほぼ半分が積立投資枠なのに対し、70代では6分の1以下です。積み上げる時間が長い人ほど積立投資枠が主役になり、時間が限られる人ほど成長投資枠に寄ります。当社はこの差を、積立投資枠の使い方に唯一の正解がない証拠だと考えています。金額の基準は、上限や平均額ではなく自分の残り時間と目的にあります。

    枠を埋めること自体を目的にしない|当社の見解

    非課税枠は使い切ったほうが得だと語られます。数字の上ではそのとおりです。しかし当社のABCashは、枠を埋めること自体を目的にしません。

    理由は、積立投資枠に入れた資金は値動きにさらされ、必要なときに元本割れしている可能性があるからです。当社では生活防衛資金と毎月の余力を先に確定させ、そのうえで積立額を決める順番でトレーニングを組んでいます。累計9万人以上が受講するなかで、金額の根拠がないまま始めた方が相場の下落局面で積立を止めてしまう場面も見てきました。枠は使える上限であって、使うべき額ではありません。なお、税負担や受け取り方まで含む個別の資産設計は状況で答えが変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談してください。

    要点: 積立投資枠は損益通算ができず分配金もほぼ出ない、増やすことに特化した枠です。年代で役割が変わるため、上限ではなく自分の残り時間と家計の余力から金額を決める考え方が現実的です。

    積立投資枠に関するよくある質問

    積立投資枠で一括購入はできますか?

    できません。積立投資枠は積立の設定に基づいて買い付ける枠で、一括投資に対応するのは成長投資枠です。ただし特定月だけ金額を上乗せする増額設定を用意する金融機関もあり、年間120万円の枠内で配分を変えることは可能です。

    積立投資枠はいくらから始められますか?

    最低金額は金融機関ごとに異なるため、口座を開く先で確認してください。金額感の目安として、2025年に買付があった口座の37.0%は年20万円以下、月換算で1.6万円以下でした(金融庁 NISA口座の利用状況調査)。少額から始めて後から増やす形で問題ありません。

    積立投資枠では何が買えますか?何種類ありますか?

    2026年7月24日時点で360本です。内訳は指定インデックス投資信託が286本、アクティブ運用投信等が65本、ETFが9本で、いずれも金融庁に届け出られた商品に限られます(金融庁 つみたて投資枠対象商品)。個別株式は対象外です。

    積立投資枠は何年続ける必要がありますか?

    何年という決まりはありません。非課税で保有できる期間は無期限で、いつでも売却できます。ただし価格変動の影響を平準化する仕組みのため、短期での売買には向きません。売却した分の枠は翌年以降に簿価で復活します。

    制度全体の中での位置づけを改めて確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    積立投資枠は、金融庁の基準を満たした360本の商品を年120万円まで積立で買える枠です。ただし満額まで使う口座は8.7%にすぎず、上限は目標額ではなく器の大きさと捉えるほうが実態に合っています。損益通算ができず分配金もほとんど出ない、増やすことに特化した枠である点も押さえてください。制度の細部を追いかけるより、毎月いくらなら続けられるかを1つ決めるほうが先に進みます。その金額が決まれば、360本から選ぶ作業は短時間で終わります。

    \ 積立額の決め方から相談 /

    累計9万人が受講したカリキュラムで、NISAの疑問をその場で解消できます。

  • S&P500の10年後を予想|主要機関の年率見通しと円建て試算

    S&P500を含む米国株の今後10年の期待年率リターンは、運用大手の最新モデルで4.2〜6.2%と示されています(2026年6月30日時点)。ただし円で投資する人の結果は、この数字に為替の前提を掛けて初めて自分の金額になります。100万円や毎月3万円が10年後にいくらの目安になるのかを、為替のシナリオ別に確かめられます。

    S&P500の10年後の予想は年率4〜6%台に集まっている

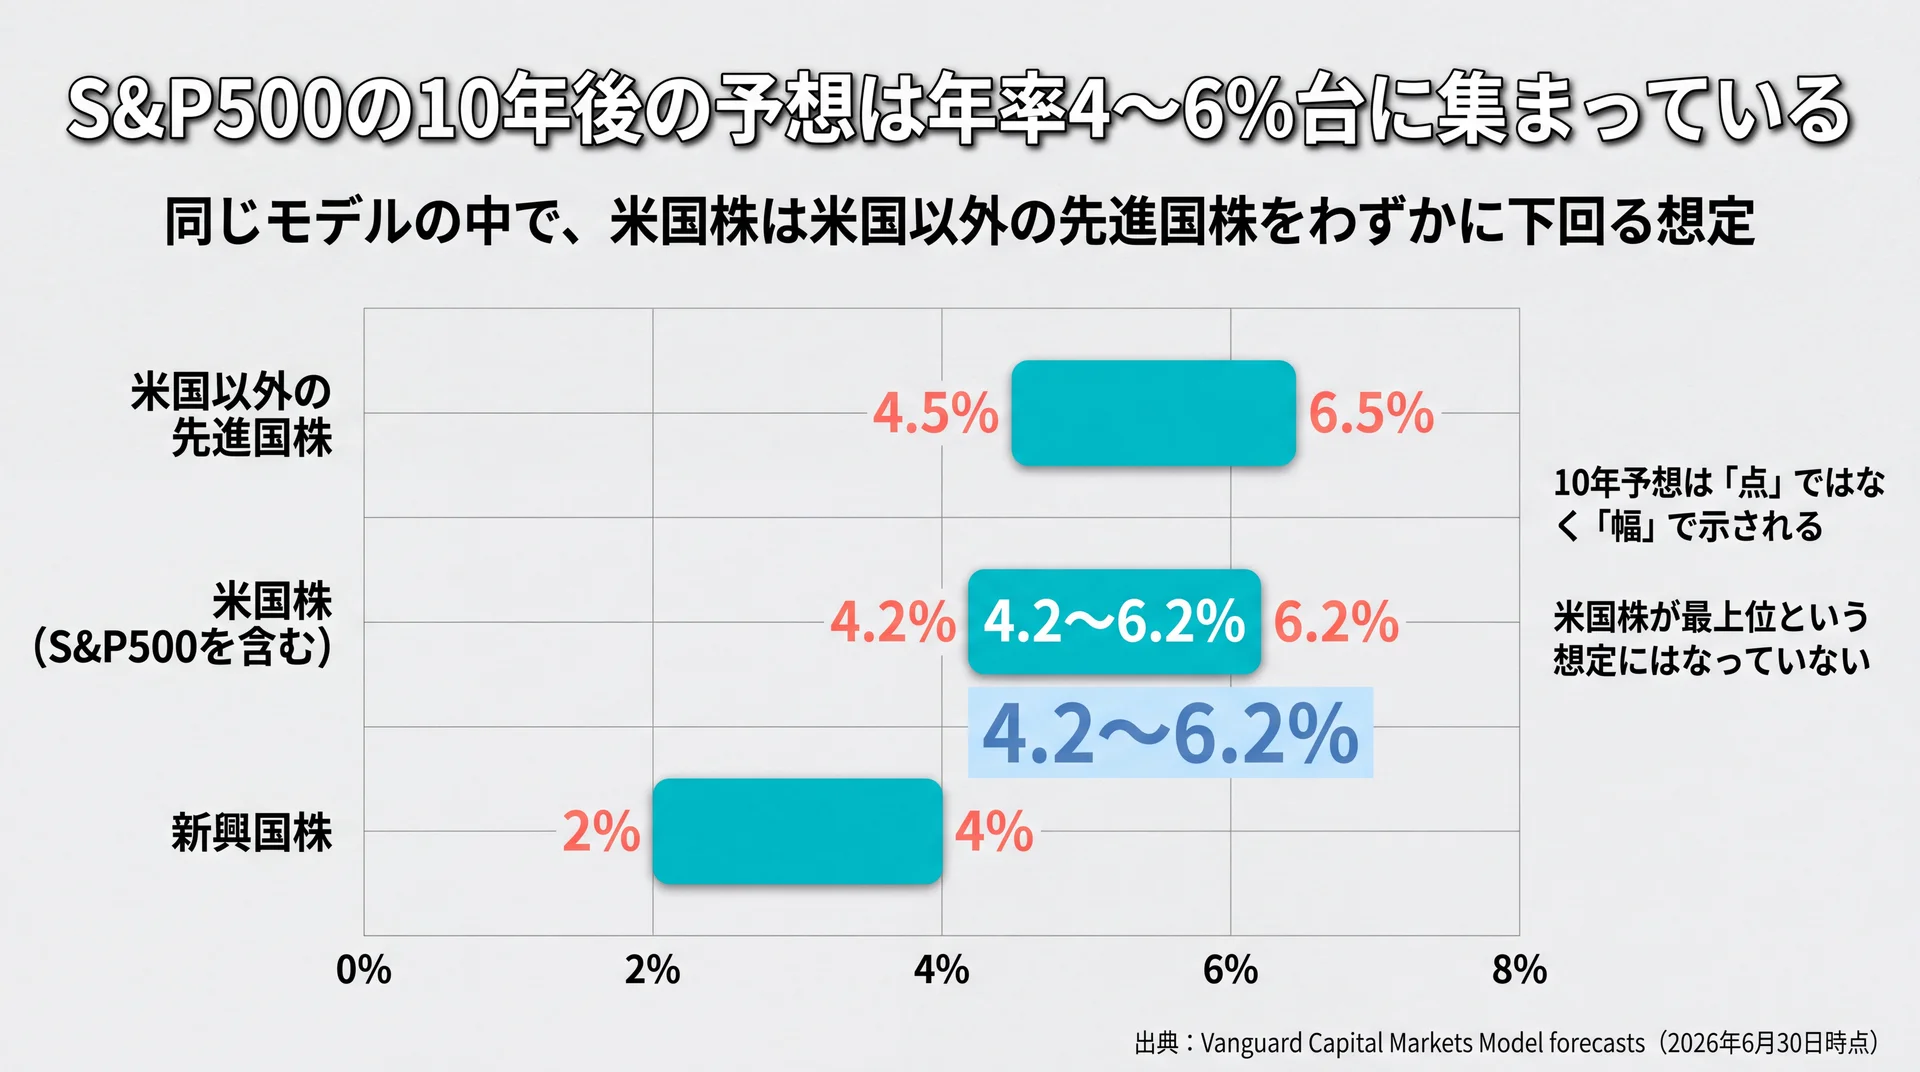
    米国株4.2〜6.2%・米国以外の先進国株4.5〜6.5%・新興国株2〜4%という10年期待年率を幅で並べたレンジ比較図
    同一モデルの中で米国株が最上位という想定にはなっていない点が読み取れます(出典: Vanguard Capital Markets Model forecasts、2026年6月30日時点)

    米国株の今後10年の期待年率リターンは、運用大手の最新モデルで4.2〜6.2%と想定されています。これは1万回のシミュレーションから導かれた分布の幅であり、1点の予測値ではありません(Vanguard Capital Markets Model forecasts、2026年6月30日時点)。

    運用大手の10年モデルは米国株を4.2〜6.2%と想定しています

    このモデルは米国株の対象指数としてMSCI US Broad Market Indexを置き、名目のトータルリターン(インフレ・税金・運用コストを差し引く前)を10年の年率で示したものです。同じ資料では、米国株のなかでもバリュー株の期待リターンが最も高いと整理されています。

    当社は、この4.2〜6.2%という2ポイントの幅そのものを答えとして扱っています。運用大手が10年先を1つの数字で言い切らないのは、幅の外側にも結果が散らばるからです。中央値だけを取り出して計画の前提にすると、幅で示した意味が消えてしまいます。10年の予想は「いくらになるか」ではなく「どこからどこまでに収まりそうか」で受け取ると、その後の判断がぶれにくくなります。

    同じモデルでは米国以外の先進国株のほうが高い想定です

    同じ資料には、米国以外の先進国株が4.5〜6.5%、新興国株が2〜4%という10年期待リターンも並んでいます。つまり同一のモデルの中で、米国株の期待リターンは米国以外の先進国株をわずかに下回る想定になっています。

    この並びは、米国株が悪いという評価ではありません。株価が先に上がった分だけこれから受け取れる部分が薄くなる、という同じ理屈を地域ごとに当てはめた結果です。当社は、「米国が最も伸びる」という前提は機関の10年見通しに含まれていないという一点をまず押さえれば足りると考えています。

    主要機関の見通しを1つの表に並べると

    公表主体 対象 時点 見通し 主な前提
    運用大手の資本市場モデル 米国株 2026年6月30日 10年 年率4.2〜6.2% 名目・ドル建て、税/コスト控除前
    同上 米国以外の先進国株 2026年6月30日 10年 年率4.5〜6.5% 同上
    同上 新興国株 2026年6月30日 10年 年率2〜4% 同上
    大手投資銀行のリサーチ部門 S&P500 2026年1月 2026年単年 トータルリターン12% EPS成長12%(2026年)

    出典: Vanguard Capital Markets Model forecasts、Goldman Sachs Research の各公表資料をもとに当社が対象・時点・前提の軸で整理

    対象も期間も違う数字が「S&P500の予想」として同じ土俵で語られることがあります。同じ10年という括りでも、モデルの前提や対象指数が違えば示される数値は1つに収れんしません。当社は、この一覧を米国株を外す根拠ではなく、自分がどの前提に賭けているのかを自覚するための材料として使うべきだと考えています。投資信託の選び方や試算の進め方から確認したい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    要点: 10年予想は点ではなく幅で示されており、しかも米国株が地域のなかで最上位という想定にはなっていません。

    なぜ過去10年より控えめな予想になるのか

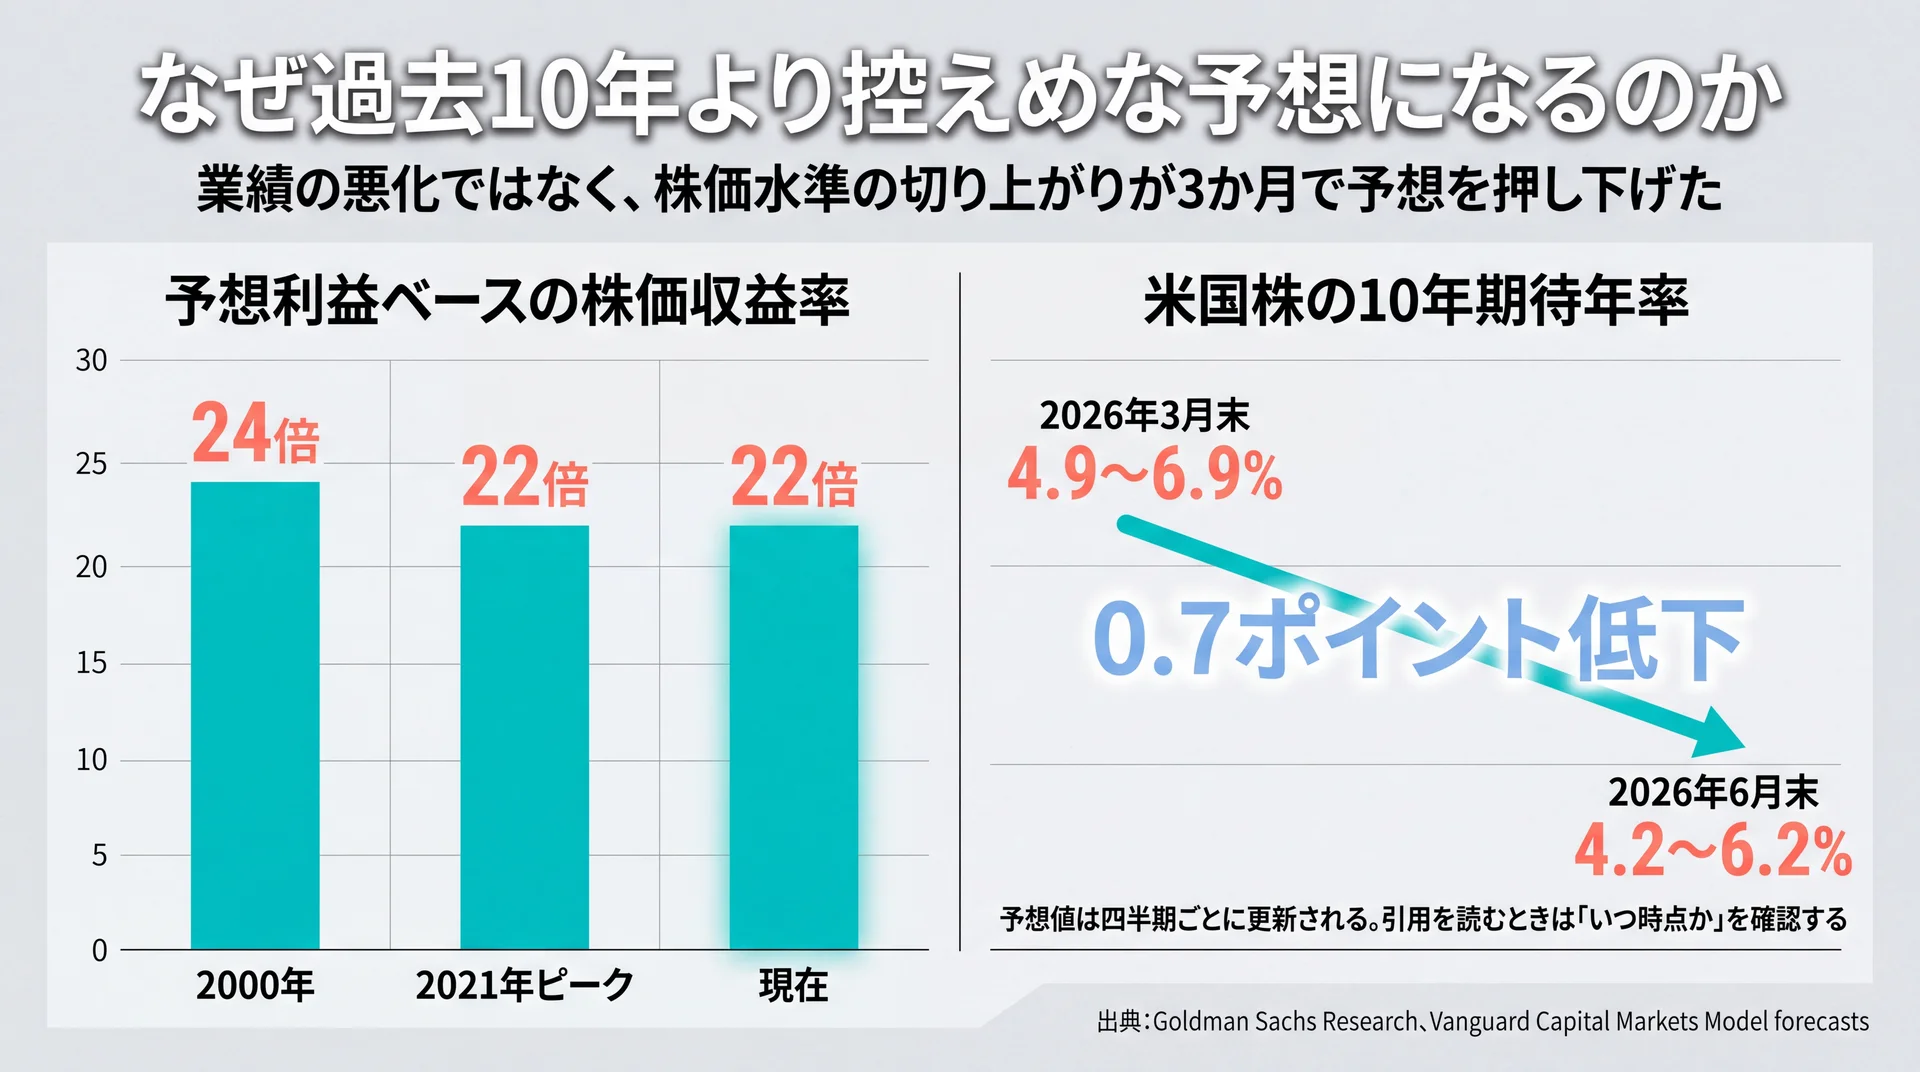
    予想利益ベースの株価収益率22倍と2000年の24倍の比較、および10年期待年率が3か月で0.7ポイント低下した推移を並べた図
    業績ではなく株価水準の切り上がりが予想値を押し下げた構図です(出典: Goldman Sachs Research、Vanguard Capital Markets Model forecasts を基に当社作成)

    今後10年の予想が過去より控えめになる最大の理由は、出発点の株価水準がすでに高いことです。株価が利益の何倍で買われているかを示すバリュエーションが高いほど、将来のリターンを押し下げる方向に働きます(Goldman Sachs Research、2026年1月時点)。

    出発点の株価水準がすでに高くなっています

    大手投資銀行のリサーチ部門は、S&P500が予想利益ベースで22倍の株価収益率で取引されていると示しました。これは2021年のピークと同じ水準で、2000年に記録した24倍に迫る位置にあります。同レポートは高い倍率は無視しがたく、利益が期待に届かなかった場合の下振れ幅を大きくするとも述べています。

    当社は、この指摘を「危険だから買うな」ではなく期待がすでに価格に入っている状態の説明として読んでいます。企業の利益が伸びても、その伸びが事前の期待どおりであれば、株価が上乗せで反応するとは限りません。だから10年の計画では、利益の成長を織り込みすぎた前提を置かないほうが現実的です。なお1〜3年の相場見通しは本記事の対象外のため、s&p500 今後の見通しについてはこちらをご覧ください。

    予想値は四半期ごとに更新されています

    同じ運用大手のモデルでも、米国株の10年期待リターンは2026年3月末時点の4.9〜6.9%から、6月末時点で4.2〜6.2%へ下がりました。3か月で0.7ポイント動いています。理由は業績が悪化したからではなく、株価が上がってバリュエーションがさらに切り上がったためです。

    つまり10年予想は、将来を言い当てる装置ではなくその時点の株価水準を写した鏡に近い性格を持っています。当社は、予想値を引用した記事を読むとき、数字より先に「いつ時点のものか」を確かめています。半年前の予想を今日の判断にそのまま使うと、前提が入れ替わったことに気づけません。

    円で投資する人の10年後は指数と為替の掛け算で決まる

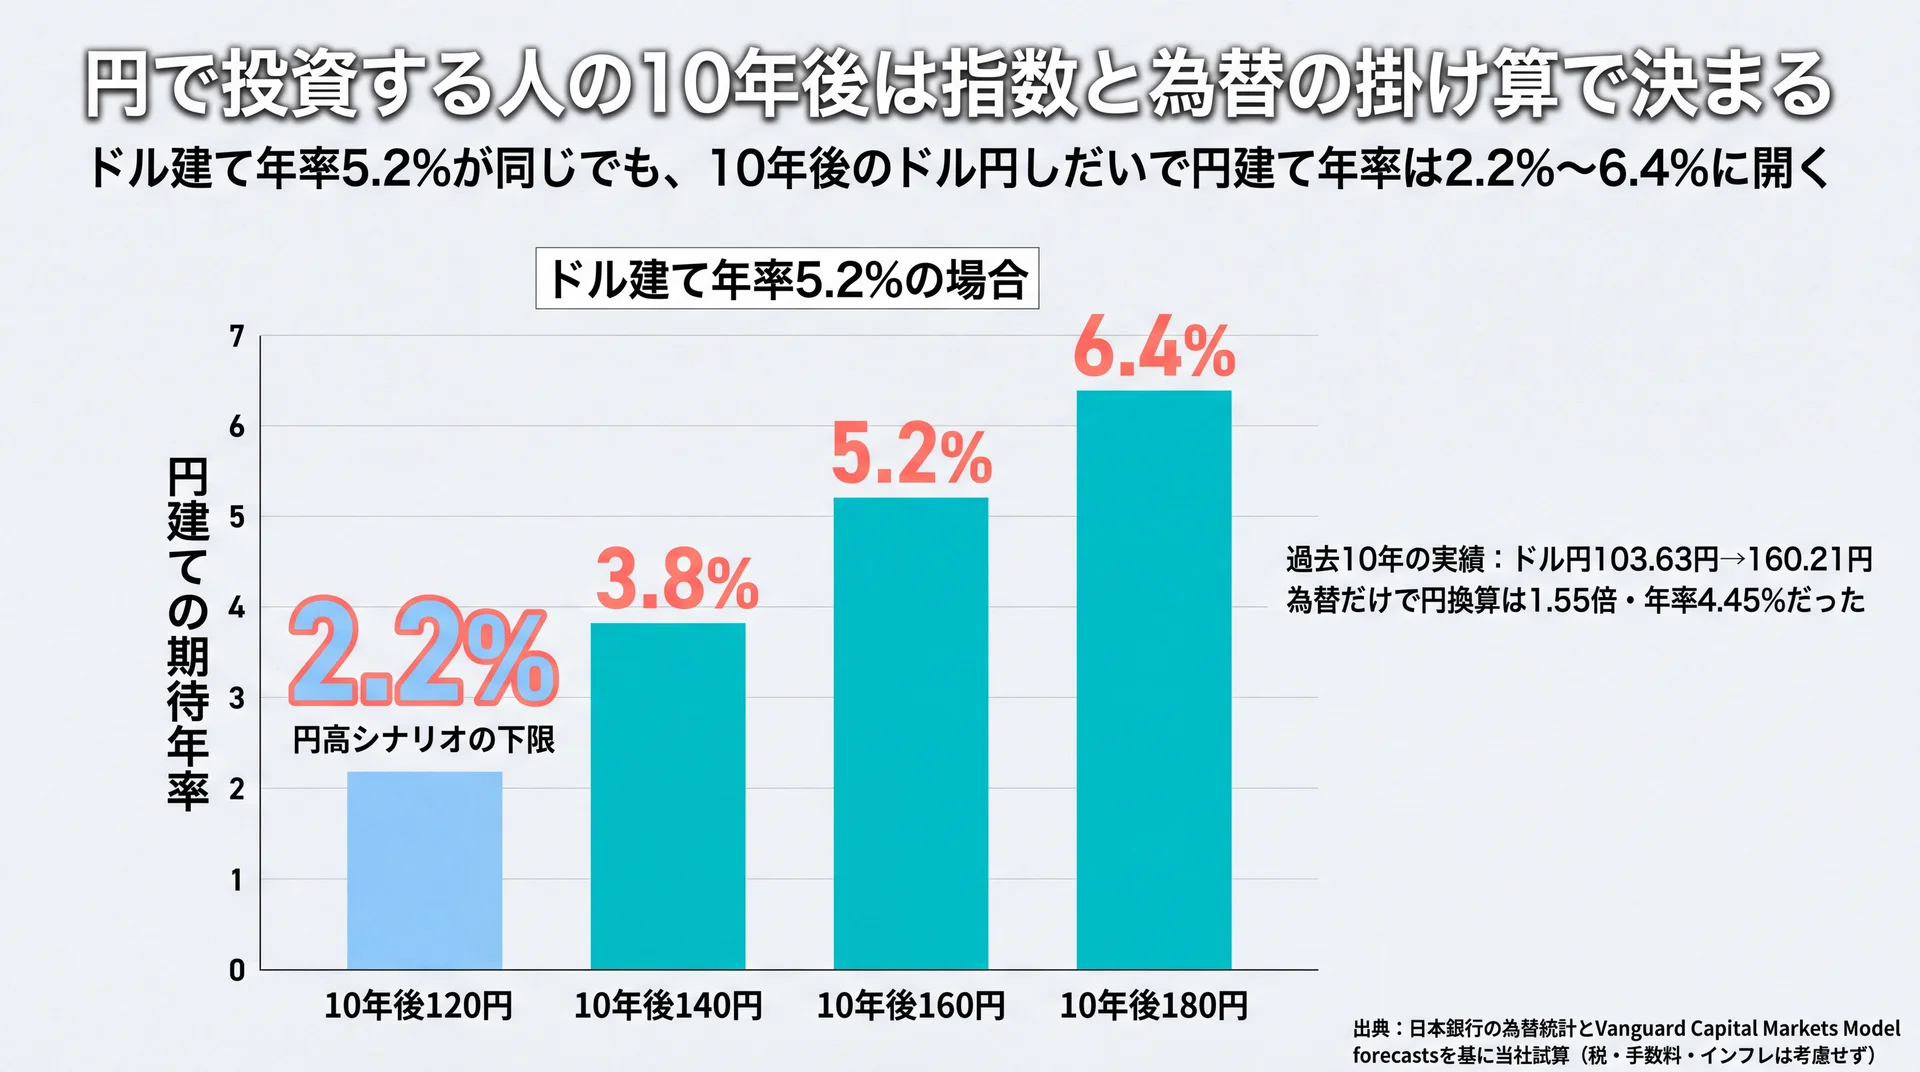
    ドル建て年率5.2%が同じでも10年後のドル円120〜180円で円建て年率が2.2%から6.4%まで開くことを示す棒グラフ
    ドル建ての条件を固定しても、為替の前提だけで円建て年率は4.2ポイント動きます(当社試算。日本銀行の為替統計と Vanguard Capital Markets Model forecasts に基づく)

    円で投資する人の10年後は、指数の予想値と為替の前提を掛け合わせて初めて自分の金額になります。ドル建ての期待リターンが同じでも、10年後のドル円が120円か180円かで円建ての年率は数ポイント変わります(当社試算。起点のドル円は日本銀行 主要時系列統計データ表の2026年7月末値)。

    過去10年は、為替だけで円換算の資産が1.55倍になりました

    日本銀行の統計では、東京市場のドル・円スポットレート(17時時点・月末)は2016年7月末が103.63円、2026年7月末が160.21円です。この10年でドルは円に対して1.546倍になり、年率に直すと4.45%にあたります。

    米国株を円で持っていた人は、指数が1円も動かなくても円換算では1.55倍になった計算です。当社は、この10年の円建ての好成績を「S&P500が強かった」だけで説明するのは片手落ちだと見ています。そのため今後10年を考えるときは、指数の予想と同じ重みで為替の前提を置く必要があります。

    為替シナリオ別に円建ての年率を並べると

    ドル建ての期待年率(4.2%/レンジ中央の5.2%/6.2%)と、10年後のドル円(120円/140円/160円/180円)を掛け合わせると、円建ての年率は次のように開きます。

    ドル建て年率 10年後120円 10年後140円 10年後160円 10年後180円
    4.2% 1.2% 2.8% 4.2% 5.4%
    5.2% 2.2% 3.8% 5.2% 6.4%
    6.2% 3.2% 4.8% 6.2% 7.4%

    当社試算の方法|対象: 米国株の10年期待年率リターン / 前提: 起点のドル円を2026年7月末の160.21円とし、10年後を4シナリオで設定 / 期間: 10年 / 算式: 円建て倍率=(1+ドル建て年率)^10 ×(10年後ドル円÷160.21)、円建て年率=円建て倍率^(1/10)−1 / データ出典: Vanguard Capital Markets Model forecasts の期待リターンレンジと日本銀行の為替統計をもとに当社が算出(税・手数料・インフレは考慮していません)

    当社は、この表の左上(ドル建て4.2%・10年後120円=円建て1.2%)を最悪ではなく通常想定の一角として扱っています。円高側のシナリオを外して計画を立てると、目標が届かなかったときに打つ手が残りません。

    要点: 同じ指数リターンでも、為替の前提しだいで円建ての年率は1.2%から7.4%まで開きます。

    \ 累計9万人が学んだ伴走型 /

    家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。

    100万円と月3万円の積立は10年後いくらになるか

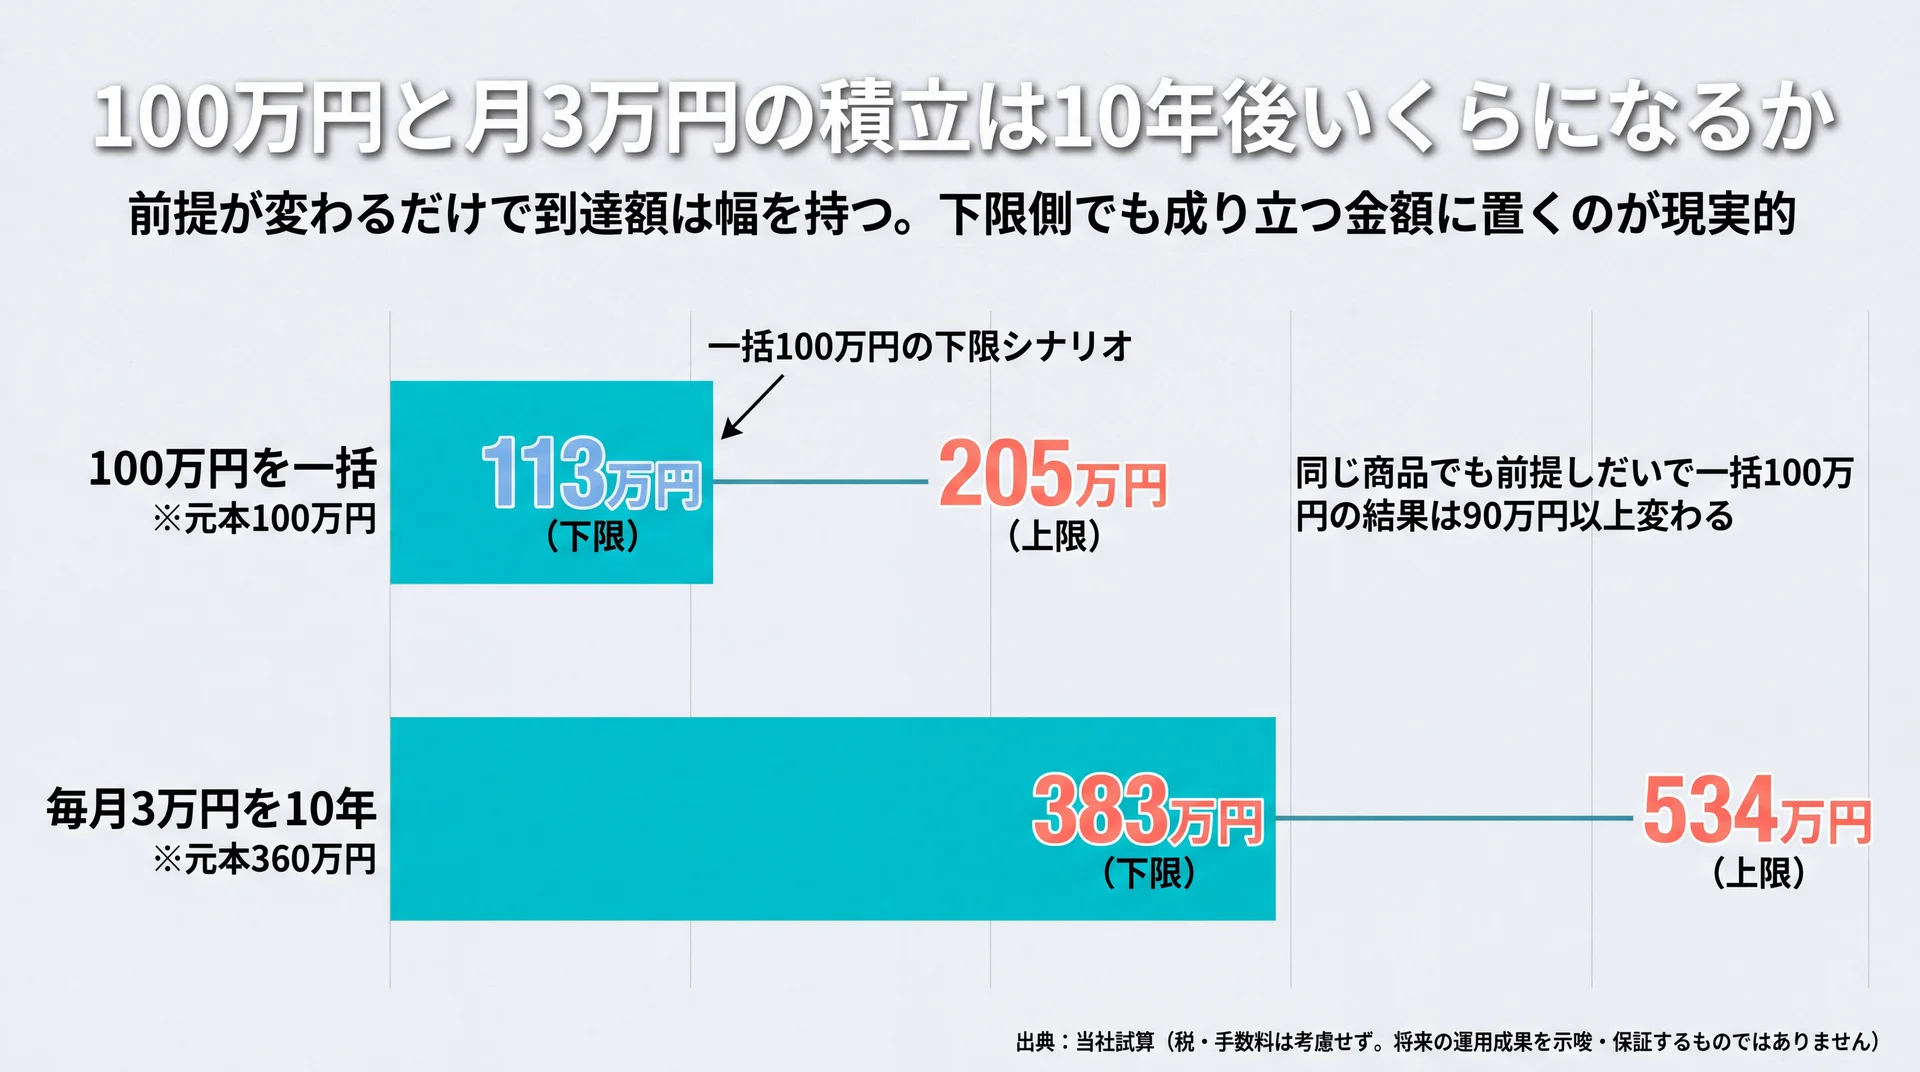
    一括100万円が113万〜205万円、毎月3万円の積立が383万〜534万円に開く10年後到達額のレンジ比較図
    到達額は1点ではなく幅で示され、下限側でも成り立つ設計かどうかが判断材料になります(当社試算。税・手数料は考慮せず、将来の運用成果を示唆・保証するものではありません)

    100万円を一括で置いた場合、10年後の円建て評価額はおよそ113万〜205万円の幅に収まります。同じ商品でも、ドル建ての年率と為替の前提を変えるだけで結果が90万円以上変わる計算です(当社試算・前提は前章の方法欄のとおり)。

    100万円を一括で置いた場合の到達額

    前章のマトリクスを金額に直すと、次のようになります。

    ドル建て年率 10年後120円 10年後140円 10年後160円 10年後180円
    4.2% 113万円 132万円 151万円 170万円
    5.2% 124万円 145万円 166万円 187万円
    6.2% 137万円 159万円 182万円 205万円

    当社は、1つの利回りだけを前提に計画を立てないよう、トレーニングの最初にこの幅を見ていただいています。1つの数字を信じる状態から、幅のどこにいても困らない設計へ切り替えるほうが、途中で判断がぶれにくくなるためです。

    毎月3万円を10年続けた場合

    毎月3万円を10年間積み立てると、拠出する元本は360万円です。円建ての年率別に期末の評価額を並べると次のようになります。

    円建て年率 10年後の評価額 元本360万円との差
    1.2% 383万円 +23万円
    2.8% 416万円 +56万円
    4.2% 448万円 +88万円
    5.4% 478万円 +118万円
    6.2% 500万円 +140万円
    7.4% 534万円 +174万円

    当社試算の方法|対象: 毎月3万円・10年(120か月)の積立 / 算式: 毎月初に3万円を拠出し、年率を12分割した月利で複利運用した場合の期末評価額 / データ出典: 前章の円建て年率レンジをもとに当社が算出(税・手数料は考慮していません)

    金融庁もNISAの活用事例で、こうした試算について「将来の運用成果を示唆・保証するものではありません」と明記しています(金融庁 NISAの活用事例)。当社も試算は当てるためではなく、目標との距離を測るために使うものだと考えています。積立の金額の決め方や続け方は本記事の対象外のため、積立投資についてはこちらをご覧ください。

    10年後の予想を自分の判断にどう使うか

    10年後の予想は当てにいく数字ではなく、下限側でも自分の目標が成り立つかを確かめるための幅として使えます。予想が外れても計画が壊れなければ、相場の上下で売買を繰り返す理由がなくなります。金融庁も投資には元本割れのおそれがあることを明示しています(金融庁 資産形成の基本)。

    予想を3つの層に分けて読む

    当社は、10年予想を次の3層に分けて扱っています。決められることと決められないことを分けると、悩む場所が減ります。

    層 内容 自分で決められるか 打ち手
    ①指数の予想 米国株の10年期待年率(4.2〜6.2%) × 幅の下限で計画を組む
    ②為替の前提 10年後のドル円(120〜180円) × 円高側も含めた複数シナリオで見る
    ③自分の必要リターン 目標額・期間・毎月の拠出額 ○ 拠出額と期間を調整する

    この3層は当社の運用方針に基づく分類です。①と②は自分では動かせません。動かせるのは③だけです。予想が当たるかどうかを議論する時間を、拠出額と期間の調整に振り替えたほうが結果に効きます。

    当社の見解:下限側で目標が成り立つかを先に確認します

    一般には「10年後は誰にもわからないから長期・積立・分散で持ち続ける」と語られます。当社のABCashは、その手前に下限側の前提で目標が成り立つかを確認する工程を置いています。円建て年率1.2%でも目標に届く設計なら、途中で相場が荒れても手を止める理由がなくなります。

    当社は金融商品を販売しません。教育そのものが収益源であるため、特定の指数や商品へ誘導する動機を持たない立場から前提の置き方をお伝えできます。2026年5月時点で累計9万人以上の方が受講し、2025年4月から8月に実施した受講者アンケートではトレーニング満足度が95%でした。なお、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください。

    よくある質問

    Q1. S&P500に10年投資すれば元本割れは避けられますか?
    A. 避けられる保証はありません。金融庁は投資について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明示しています(金融庁 資産形成の基本)。期間を延ばすと結果のばらつきは縮みやすくなりますが、ゼロにはなりません。円建てでは為替も加わるため、下限側の前提でも困らない金額に抑えるのが現実的です。

    Q2. S&P500の10年後の予想はどこが公表しているのですか?
    A. 運用会社や投資銀行が、自社の資本市場モデルやリサーチ部門の分析として公表しています。読むときに確認したいのは、対象が米国株全体かS&P500か、期間が10年か単年か、そして更新日の3点です。同じ機関でも四半期ごとに数字が変わるため、時点の記載がない引用は判断材料にしにくくなります。

    Q3. 10年より20年持ったほうが有利になりますか?
    A. 期間が延びれば複利の効く時間は長くなりますが、有利かどうかは取り崩す時期から逆算して決まります。10年後に使うお金なら、別の置き場を用意するのも一案です。期間の長さより、いつ使うお金かを先に決める順番が結果を左右します。制度の使い分けや試算の全体像は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    主要機関が示すS&P500を含む米国株の10年見通しは、年率4.2〜6.2%という幅です(2026年6月30日時点)。円で投資する人の場合は、ここに為替の前提が掛かり、円建ての年率は1.2%から7.4%まで開きます。だから10年後の金額を1つに決め打ちせず、いちばん低い前提でも目標が成り立つ形にしておくと、相場が動いても手を止めずに済みます。まずは自分の目標額と毎月の拠出額を、幅のどこに置いても成立する形に組み直すところから始めてみてください。

    \ 無料体験60〜80分程度・オンライン可 /

    10年後の前提を自分の数字に置き換える手順を、一緒に整理できます。

  • 投資信託とは?仕組みと手数料、選ぶ順番を初心者向けに解説

    投資信託とは、多くの人から集めたお金を一つにまとめ、運用の専門家が株式や債券に分散して投資する金融商品です。この定義を読んでも次の一歩が決まらないのは、国内で個人が買える公募投資信託が5,899本あるためです。仕組み・手数料・選ぶ順番の3点を順に整理します。

    制度や試算まで含めた全体像から確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    投資信託とはどんな金融商品か

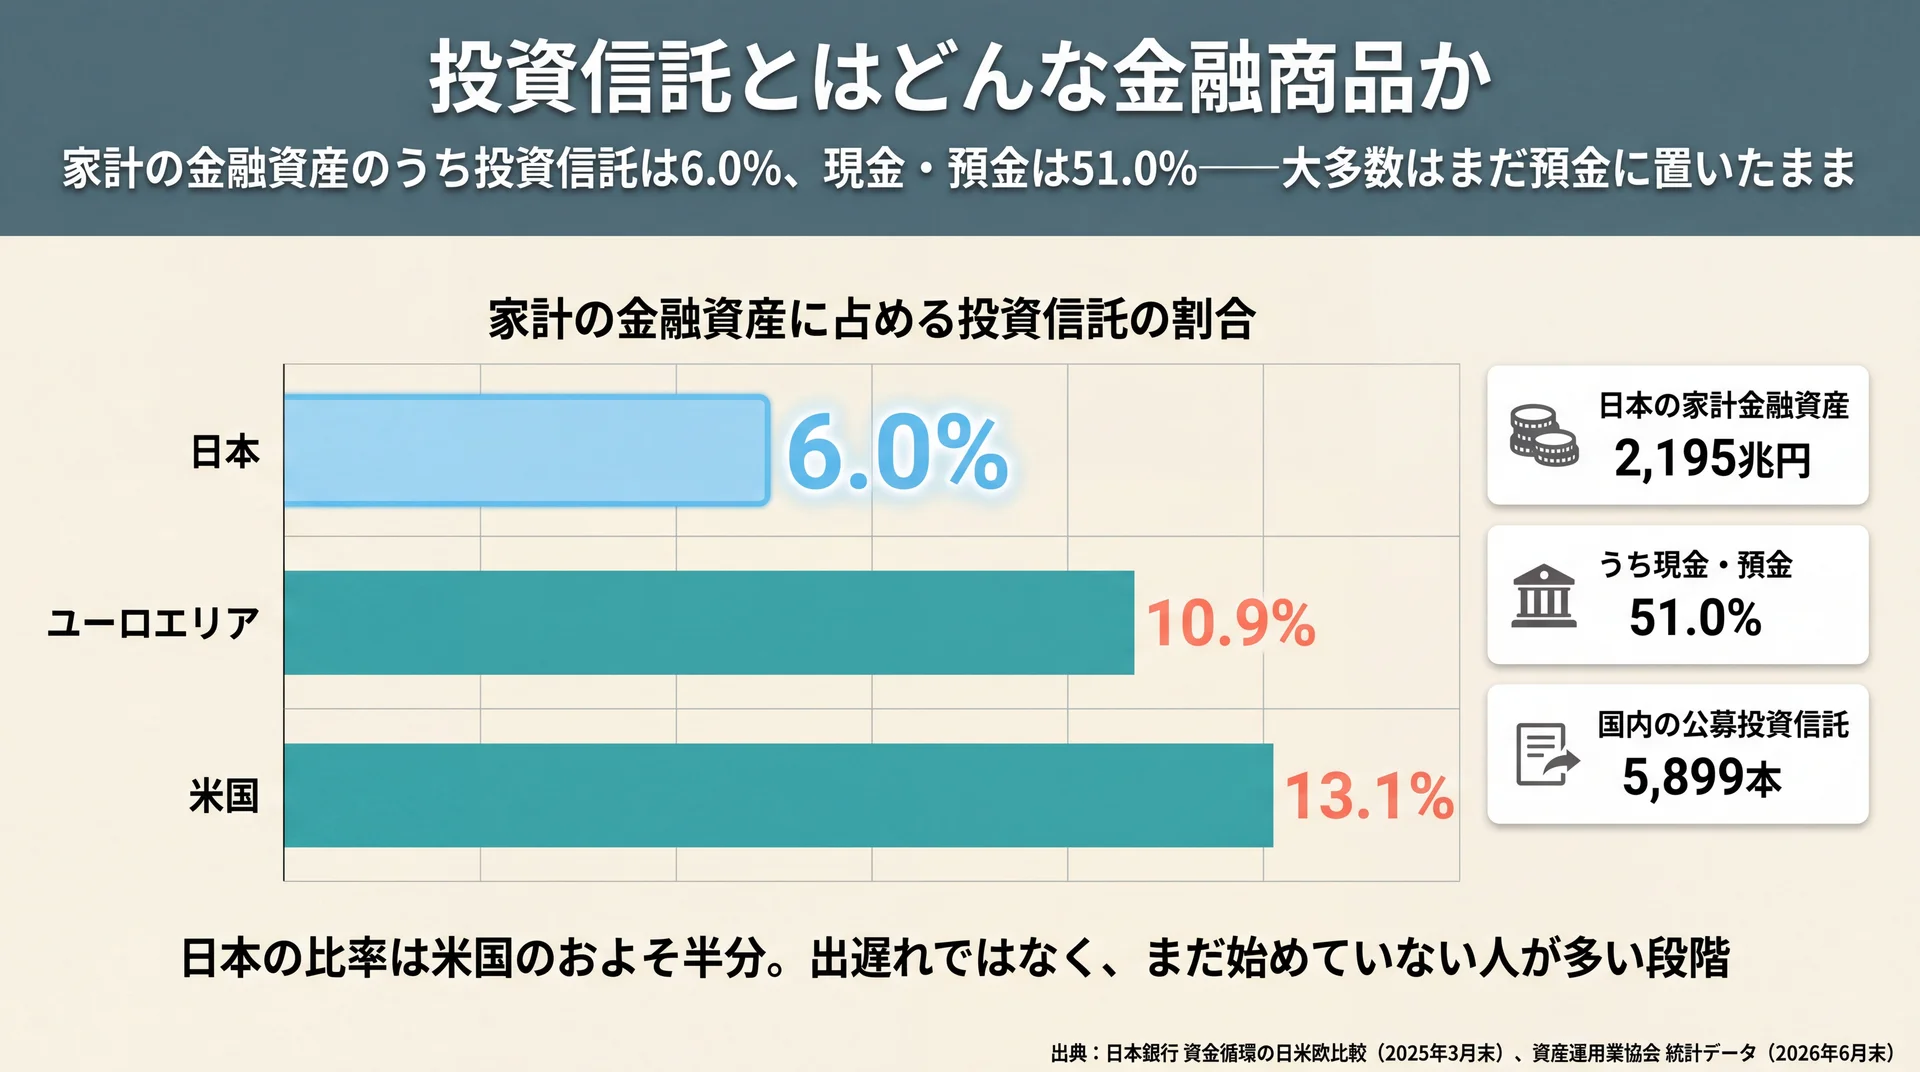
    日本の家計金融資産2,195兆円のうち投資信託は6.0%、米国13.1%・ユーロ10.9%と比べ半分程度にとどまる比較図
    日本の投資信託比率は米国のおよそ半分で、現金・預金が51.0%を占める(出典: 日本銀行「資金循環の日米欧比較」を基に当社作成)

    投資信託は、自分で銘柄を選ぶ代わりに運用の専門家がまとめて売買してくれる詰め合わせ型の金融商品です。1本のなかに数十から数千の銘柄が入っており、購入した人はその全体の値動きを持ち分に応じて受け取ります。国内の公募投資信託は5,899本、純資産総額は約372兆円です(資産運用業協会 統計データ「A-2 投資信託の全体像」・2026年6月末時点)。

    お金を持ち寄って専門家がまとめて運用する

    投資信託の出発点は、一人では買えないものを人数で買う、という発想です。海外の株式に幅広く投資しようとすると、何百社分もの株を個別に買う資金が必要になります。ここで多くの人から少しずつお金を集めて一つの大きな資金にまとめると、その資金で数百社分の株式をまとめて保有できます。

    集まったお金をどの銘柄にいくら配分するかを決めるのが、運用の専門家です。購入した人は、銘柄選びと売買のタイミング判断を専門家に任せる代わりに、後述する信託報酬という費用を負担するという関係になります。運用の成果は、増えても減っても持ち分に応じてそのまま返ってきます。

    株式投資との違いは「自分で銘柄を選ぶかどうか」

    株式投資と投資信託の最大の違いは、判断の担い手です。株式投資では、どの会社の株をいつ買っていつ売るかをすべて自分で決めます。企業の業績や業界の動きを調べる時間が必要で、1社に集中すればその会社の不振がそのまま資産に響きます。

    投資信託では、この判断を運用会社が担います。1本のなかに多数の銘柄が入っているため、1社が大きく値下がりしても資産全体に与える影響は持ち分のごく一部にとどまります。一方で、大きく伸びた1社の恩恵も同じように薄まります。値動きの振れ幅を小さくする代わりに、当たりを引いたときの伸びも小さくなる——これが両者の交換条件です。なお、どちらも元本が保証された商品ではありません。

    日本の家計が投資信託に置いているのは6.0%

    日本の家計が持つ金融資産2,195兆円のうち、投資信託が占める割合は6.0%です。最も多いのは現金・預金で、51.0%を占めます。同じ統計で米国の投資信託比率は13.1%、ユーロエリアは10.9%ですから、日本はその半分程度です(日本銀行 資金循環の日米欧比較・2025年3月末現在/2025年8月29日公表)。

    当社はこの6.0%を、日本人が投資に向いていない証拠ではなく、まだ大多数が始めていない段階を示す数字だと考えています。周囲が先に始めているように見えても、統計上は預金に置いたままの人のほうが圧倒的に多いのが実態です。だから、出遅れを取り戻そうと急いで商品を決めるより、仕組みを理解してから順番に進めるほうが結果的に近道になります。

    投資信託の仕組みを支える3つの会社と分散の考え方

    投資信託は、販売会社・運用会社・信託銀行の3社が役割を分担して成り立っています。窓口・運用の指図・資産の保管をそれぞれ別の会社が担うため、1社が破綻しても投資家の資産は保全される設計です。この分業構造があるため、投資信託は預けっぱなしの商品ではなく、制度で守られた商品になっています。

    販売会社・運用会社・信託銀行が役割を分けている

    3社の役割は、次のように分かれています。

    会社 主な役割 投資家との接点
    販売会社(証券会社・銀行など) 購入・換金の受付、分配金の支払い あり(窓口・アプリ)
    運用会社(委託会社) ファンドを設定し、どの銘柄をいくら買うか指図する なし
    信託銀行(受託会社) 集まった資産を保管・管理し、指図どおりに売買する なし

    投資家が直接やり取りするのは販売会社だけです。同じファンドでも取り扱う販売会社は複数あり、どこで買っても中身は同じです。運用会社は売買の指図を出すだけで、お金そのものを持つのは信託銀行です。この指図する会社とお金を持つ会社が分かれている構造が、次に説明する安全装置につながります。

    運用会社が破綻しても資産が残る「分別管理」

    投資信託の資産は、信託銀行が自社の財産とは分けて管理しています。これを分別管理と呼びます(資産運用業協会)。信託銀行が自らの資産として運用したり、自社の債務の返済に充てたりすることはできません。

    この仕組みがあるため、販売会社・運用会社・信託銀行のいずれかが破綻しても、投資家が預けた資産そのものは失われません。運用会社が破綻した場合はファンドが他社に引き継がれるか繰上償還され、信託銀行が破綻した場合も分別管理された資産は保全されます。

    当社は、初めて投資信託を検討する方が最初に確認すべきなのは利回りではなく、この資産の置かれ方だと考えています。値動きへの不安と、預けたお金が消えてしまう不安は別物です。前者は商品選びの問題、後者は制度の問題であり、後者は制度側で手当てされている——ここを分けて理解すると、残る検討事項がぐっと減ります。

    1本で分散になるのは「詰め合わせ」だから

    分散投資とは、値動きの異なる複数の対象にお金を分けて置き、全体の振れ幅を抑える考え方です。1社の株式だけを持っていればその会社の業績がすべてを決めますが、100社に均等に分けて持てば1社の不振が全体に与える影響は100分の1程度に薄まります。

    自力で100社に分散するには、銘柄選定と買付の手間、そして相応の資金が必要です。投資信託はその「詰め合わせ」を1本の商品としてあらかじめ作ってあるため、1本買うだけで分散が効きます。ただし分散は値下がりを防ぐものではありません。市場全体が下がる局面では、分散していても資産全体が目減りします。

    投資信託の種類は「何に投資するか」と「どう運用するか」で決まる

    投資信託の分類は、投資対象と運用方針の2軸に整理できます。投資対象は株式型・資産複合型・ETFなどに分かれ、運用方針はインデックス型とアクティブ型に分かれます。商品名は長く複雑ですが、この2軸のどこに位置するかが分かれば中身の見当はつきます。

    投資対象で分ける(株式型・資産複合型・ETF)

    投資対象による分類は、金融庁が公表しているつみたて投資枠対象商品の内訳が分かりやすい実例になります。360本の内訳は次のとおりです(金融庁 つみたて投資枠対象商品の概要について・2026年7月24日時点)。

    区分 国内 内外 海外 小計
    公募投信 株式型 66本 35本 95本 196本
    公募投信 資産複合型 5本 147本 3本 155本
    ETF 3本 — 6本 9本

    株式型は株式だけに投資するもの、資産複合型は株式・債券・不動産などを組み合わせたもの、ETFは証券取引所に上場していて株式と同じように売買できるものです。360本のうち351本は株式型と資産複合型で、制度の対象商品は実質的にこの二択になっています。当社も、細かい商品名を覚える前に、この二択のどちらを選ぶかを決めるところから始めてもらっています。

    運用方針で分ける(インデックス型・アクティブ型)

    運用方針による分類は2種類です。インデックス型は、日経平均株価やS&P500といった指数と同じ動きをめざす運用で、指数の構成銘柄をそのまま持ちます。アクティブ型は、指数を上回る成果をめざして運用会社が銘柄を選び抜く運用です。

    違いは成果の狙い方だけでなく、費用にも表れます。銘柄を選ぶ調査の手間がかかる分、アクティブ型のほうが保有中の費用は高くなる傾向があります。ただし費用が高いほど成果が高いという関係はありません。なお、どの指数を選ぶかによって値動きの性格も変わります。米国の代表的な指数の動向については、s&p500 今後の見通しについてはこちらで扱っています。

    当社が使っている3つの軸

    分類の名前を覚えるより、判断に使える形に畳んだほうが実用的です。当社のABCashでは、投資信託を見るときに次の3つの軸で確認する順序を受講者と共有しています。

    軸 確認すること 判断がつかないときの見方
    ① 何に投資するか 株式だけか、複数の資産を組み合わせたものか。国内か、海外を含むか 値動きの振れ幅を抑えたいなら資産を組み合わせた型
    ② どう運用するか 指数に連動するインデックス型か、銘柄を選ぶアクティブ型か 評価の基準を決めていないなら、まずインデックス型から理解する
    ③ いくら払うか 買うとき・持っている間・売るときにかかる費用の合計 保有中の費用(信託報酬)を金額に直して比べる

    データ出典: 金融庁 つみたて投資枠対象商品の概要について(2026年7月24日時点)、資産運用業協会 統計データ(2026年6月末時点)

    この3軸は、当社が受講者の詰まりどころから組み立てたものです。商品ページを開いた瞬間に情報量に押し流されるのは、見る順番が決まっていないからです。①→②→③の順に見れば、どの商品ページでも同じ手順で中身を把握できます。

    投資信託のメリットと、始める前に知っておく注意点

    投資信託の利点は、少額から始められること、1本で分散が効くこと、銘柄選びを任せられることの3点です。一方で元本は保証されず、注文した時点では価格が決まっていません。分配金も増えた分とは限らないため、良い面と気をつける面を分けて理解しておく必要があります。

    メリットは少額・分散・おまかせの3点

    第一に、少額から始められます。積立の最低金額は販売会社ごとに決まっており、まとまった資金がなくても保有を始められます。第二に、1本で分散が効きます。海外株式に投資するファンドを1本持つだけで、数百社に資金が分かれた状態になります。

    第三に、銘柄の入れ替えを任せられます。指数の構成銘柄が入れ替われば運用会社が売買を行い、投資家が自分で手続きをする必要はありません。この3点は「時間と資金が限られている人ほど効きやすい利点」です。日中に相場を見られない働き方をしている方にとって、この3点の意味はとくに大きくなります。

    元本は保証されず、注文時に価格が分からない

    投資信託は預金ではありません。投資先の値下がりによって、購入した金額を下回る(元本割れする)可能性があります。この可能性は、分散されたファンドでも、費用が安いファンドでもなくなりません。

    もう一つ押さえておきたいのが、価格の決まり方です。投資信託の値段である基準価額は、その日の取引が終わったあとに1日1回だけ算出されます。株式のように画面の値段を見て売買はできず、注文した時点では、いくらで買えるか(売れるか)が分かりません。急いで現金化したい資金を投資信託に置くと、この時間差が不都合になります。

    分配金は「増えた分」とは限らない

    投資信託には、決算のたびに分配金が支払われるものがあります。ここで誤解が生まれやすいのは、分配金には性質の異なる2種類があるためです(資産運用業協会)。

    種類 中身 課税
    普通分配金 運用で増えた分から支払われる 課税対象
    特別分配金(元本払戻金) 元本の一部が払い戻される 非課税

    特別分配金は、自分が預けたお金の一部が戻ってきているだけです。受け取った時点で、その分だけ基準価額は下がります。当社は、分配金を受け取れる=資産が増えたと考えるずれを、投資信託で最初に外しておくべき誤解として扱っています。分配金の額の大きさで商品を比べず、基準価額と受け取った分配金を合わせた総額で見てください。

    投資信託の手数料は3種類|いまの平均は0.27〜0.34%

    300万円を1年保有したときの信託報酬を0.27%・0.34%・0.75%で比較し、平均と法令上限の差が年12,300円になることを示した図
    率を金額に直すと、平均0.34%と法令上限0.75%の差は年12,300円(当社試算。信託報酬率の出典: 金融庁 つみたて投資枠対象商品の概要について)

    投資信託の費用は、買うとき・持っている間・売るときの3か所でかかります。このうち保有期間中ずっと差し引かれる信託報酬が最も影響が大きく、つみたて投資枠対象の指定インデックス投信では平均0.27%(国内)/0.34%(内外・海外)です(金融庁 つみたて投資枠対象商品の概要・2026年7月24日時点・税抜き)。

    買うとき・持っている間・売るときの3つ

    費用の名前と、かかるタイミングを整理します。

    費用 かかるタイミング 内容
    購入時手数料 買うとき 販売会社に支払う。無料(ノーロード)の商品も多い
    信託報酬(運用管理費用) 持っている間、毎日 ファンドの財産から日々差し引かれる。運用会社・販売会社・信託銀行で分け合う
    信託財産留保額 売るとき 換金に伴う費用を、残る保有者に負担させないために差し引かれる。かからない商品もある

    3つのうち、判断に最も効くのは信託報酬です。購入時手数料は1回きりですが、信託報酬は保有している限り毎日かかり続けます。しかも別途請求されず基準価額から自動的に差し引かれるため、支払っている実感が持ちにくい費用です。

    つみたて投資枠対象の平均は0.27%と0.34%

    費用が割高かどうかは、印象ではなく公表された率で確かめられます。金融庁のデータによれば、つみたて投資枠の対象となっている指定インデックス投信の信託報酬率は、投資先を国内とするもので平均0.27%、内外・海外とするもので平均0.34%です。法令上の上限も定められており、国内は0.5%、内外・海外は0.75%を超えることができません(金融庁 つみたて投資枠対象商品の概要について・2026年7月24日時点・いずれも税抜き)。

    当社は費用を、「高いか安いか」の印象ではなく「毎年いくら払っているか」で確かめるものとして受講者と共有しています。制度側で上限が引かれているぶん、対象商品のなかで極端に高いものを選ぶ余地は構造的に小さくなっています。確認すべきなのは割高かどうかの噂ではなく、自分が選んだ商品の率が0.27〜0.34%の水準と比べてどこにあるかです。

    保有額別に見た年間コストの実額

    率のままでは負担の大きさが実感しにくいため、当社で金額に換算しました。

    保有額別・年間の信託報酬コスト(当社試算・税抜き)

    保有額 0.27%(国内平均) 0.34%(内外・海外平均) 0.75%(内外・海外の法令上限)
    50万円 1,350円 1,700円 3,750円
    100万円 2,700円 3,400円 7,500円
    300万円 8,100円 10,200円 22,500円
    500万円 13,500円 17,000円 37,500円

    試算の方法|対象: つみたて投資枠対象の指定インデックス投信の信託報酬率(平均および法令上限)/条件: 保有額を4水準に固定し、1年間その金額を保有し続けたと仮定/計算方法: 保有額 × 信託報酬率(税抜き)。値動きによる資産額の増減は考慮しない単純換算/データ出典: 金融庁 つみたて投資枠対象商品の概要について(2026年7月24日時点)。将来の運用成果を予測したものではありません。

    300万円を保有した場合、平均0.34%なら年10,200円、法令上限の0.75%なら年22,500円で、差は年12,300円です。この差を大きいと見るか小さいと見るかは、保有額と保有期間で変わります。積み立てた場合に金額がどう積み上がるかを確認したい方は、投資信託 シュミレーションについてはこちらをご覧ください。

    ここまでの要点: 費用は率ではなく、自分の保有額に対する年間の金額に直してください。金額で言えるようになった時点で、商品を比べる基準が手に入ります。

    \ 手数料の実額から整理する /

    毎年いくらを手数料として払っているかを、専属コンサルタントと一緒に洗い出せます。

    投資信託を選ぶ順番は5,899本を段階的に絞ること

    公募投資信託5,899本がつみたて投資枠の適格要件で360本(約6.1%)へ、さらに株式型196本・資産複合型155本・ETF9本へ絞り込まれる段階図
    制度の要件を通すだけで母数は約16分の1になる(出典: 資産運用業協会 統計データ、金融庁 つみたて投資枠対象商品の概要についてを基に当社集計)

    投資信託選びで最初にすべきなのは、比較ではなく母数を減らすことです。国内の公募投資信託5,899本に対し、つみたて投資枠の対象商品は360本で、制度の適格要件を通すだけで選択肢は約16分の1になります。母数を落としてから、前述の3軸で最後の1本まで絞り込みます。

    母数は公募投信で5,899本ある

    選べない原因は、判断力ではなく母数の大きさにあります。国内の公募投資信託は5,899本あります(資産運用業協会 統計データ・2026年6月末時点)。この5,899本すべてを比較して1本を決めるのは、現実的な作業ではありません。

    一方で、長期の積立に適した商品として制度が定める要件を通ったものは360本です(金融庁の公表資料・2026年7月24日時点)。なお、この要件はNISAのつみたて投資枠に紐づく制度上の基準で、制度そのものの詳細は本記事の扱う範囲を超えるため触れません。

    公募投資信託から最終候補までの絞り込み(当社集計)

    段階 本数 母数に対する割合
    国内の公募投資信託すべて 5,899本 100%
    うち、つみたて投資枠の対象 360本 約6.1%
    ┗ 公募投信 株式型 196本 約3.3%
    ┗ 公募投信 資産複合型 155本 約2.6%
    ┗ ETF 9本 約0.2%

    集計の方法|対象: 国内の公募投資信託と、つみたて投資枠の対象商品/基準時点: 公募投資信託は2026年6月末、つみたて投資枠対象は2026年7月24日/集計方法: 発表元・基準時点の異なる2つの統計を、同一の絞り込み軸(全体→制度適格→分類別)で接続し、母数に対する割合を算出/データ出典: 資産運用業協会 統計データ、金融庁 つみたて投資枠対象商品の概要について

    3つの軸で最後の1本まで絞る

    360本まで落ちたところで、前述の3軸を順に当てます。①何に投資するか——株式型か資産複合型かを決めれば、196本または155本まで絞られます。②どう運用するか——インデックス型に限定すれば、費用の水準もおのずと揃います。③いくら払うか——残った候補の信託報酬を、保有予定額に対する年間の金額に直して比べます。

    5,899本を前に「目的に合ったもの」を考えるのと、196本を前に3軸を当てるのとでは、必要な判断の量がまったく違います。絞り込みは、比較の前に済ませておく作業です。

    当社の見解|目的を考えるより先に母数を減らす

    投資は目的から決める——順序としては正しい考え方です。ただし当社のABCashは、目的を言葉にする作業より先に制度の適格要件で母数を機械的に減らすことを標準の順番としています。5,899本という母数を前にしたままでは、目的を決めても選択が進まないためです。

    その理由は、当社が金融商品を販売しない教育事業だからでもあります。特定の商品を勧める立場にないぶん、当社が提供できる価値は「どれを買うか」ではなく「どういう順番で決めるか」にあります。専属のファイナンシャルコンサルタントがマンツーマンで伴走する形をとり、2026年5月時点で累計9万人以上が受講しています。2025年4月から8月の受講者アンケートでは、トレーニング満足度は95%でした。

    順番はもう一段手前から始まります。商品を決める前に、毎月いくらを何年動かさずにいられるかを家計から確定させてください。この金額と期間が決まっていれば、③の費用比較も現実の数字で行えます。なお、取り扱いは条件によって変わるため、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご確認ください。

    ここまでの要点: 選ぶ順番は、母数を制度で落とす→3軸を当てる→金額で比べる、の3段階です。比較から始めないでください。

    投資信託についてよくある質問

    投資信託と株式投資は何が違いますか?

    銘柄を選ぶ人が違います。株式投資では、どの会社の株をいつ売買するかを自分で決めます。投資信託では運用会社が決め、1本のなかに多数の銘柄が入っています。そのため1社の値動きが資産全体に与える影響は小さくなりますが、大きく伸びた1社の恩恵も薄まります。どちらも元本は保証されません。

    投資信託の分配金は株の配当と同じものですか?

    同じではありません。分配金には、運用で増えた分から支払われる普通分配金と、元本の一部が払い戻される特別分配金(元本払戻金)の2種類があります。特別分配金は預けたお金が戻ってきているだけで、受け取った分だけ基準価額は下がります。分配金の額だけで比べず、基準価額と分配金を合わせた総額で判断してください。

    インデックス型とアクティブ型はどちらを選べばよいですか?

    一律にどちらが優れているとは言えません。インデックス型は指数と同じ動きをめざす運用で、値動きの説明がつきやすく、銘柄調査の手間がない分だけ保有中の費用も抑えられる傾向があります。アクティブ型は指数を上回る成果をめざしますが、費用が高いほど成果が高いという関係はありません。何を基準に成果を評価するか決めていない段階なら、値動きの理由を追いやすいインデックス型から理解を始めるほうが進めやすくなります。

    投資信託はいくらから買えますか?

    積立の最低金額は販売会社ごとに決まっており、まとまった資金がなくても始められます。実際の下限は、口座を開く販売会社の商品説明で確認してください。ただし少額でも元本割れの可能性はなくならないため、生活に必要な資金とは分けて考えてください。

    運用会社が破綻したら預けたお金はどうなりますか?

    投資家の資産は信託銀行が自社の財産とは分けて管理しているため、失われません。運用会社が破綻した場合はファンドが他社に引き継がれるか、繰上償還されて時価で返還されます。信託銀行や販売会社が破綻した場合も同様です。ただしこれは制度上の破綻に備えた仕組みであり、値動きによる元本割れを防ぐものではありません。

    制度全体のなかでの位置づけや、積み立てた場合の試算まで確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    投資信託は、多くの人のお金をまとめて専門家が分散投資する金融商品で、資産は信託銀行が分別管理するため制度上の破綻からは守られています。保有中の費用は、つみたて投資枠対象の指定インデックス投信で平均0.27〜0.34%です。そして選ぶときは、5,899本という母数を制度で360本まで落としてから、投資対象・運用方針・費用の3軸を当ててください。次の一歩は、毎月いくらを何年動かさずにいられるかを、家計の数字から決めることです。

    \ 累計9万人が受講した伴走型 /

    何にいくらを何年置くかを、家計の数字から一緒に決めていきます。

  • iDeCoはやめとけ?損が出る条件と続けるための判断軸

    iDeCoをやめとけと言われる根拠は制度の欠陥ではなく、課税所得と資金拘束の条件が合わない場合に不利になることです。実際に損が固定化するのは、転職や退職の後に手続きが止まり、運用されないまま手数料だけが引かれる状態です。この自動移換に該当する人は2026年6月末で1,490,951人います。損を避ける判断軸は、手数料・掛金額・受け取り方の3点に絞れます。

    なぜiDeCoは「やめとけ」と言われるのか

    自動移換149万人が拠出停止117万人を上回ることを加入区分別の人数で比較した図
    加入区分別の人数比較。最大の実害は資金拘束ではなく手続き未了の自動移換(出典: 国民年金基金連合会「iDeCoの加入者数等について」2026年6月末)

    「やめとけ」の根拠は5点に集約でき、いずれも制度の欠陥ではなく適用条件の話です。5点とは資金拘束・元本割れ・手数料・所得控除が効かない場合・受取時の課税です。前の4点はiDeCo公式サイトの注意事項に、受取時の課税と控除の関係は厚生労働省の制度解説に示されています。誇張された噂ではなく、公式が先に開示している条件にあたります。

    語られる5つの理由は、制度の欠陥ではなく適用条件の話

    iDeCo(個人型確定拠出年金)は、公的年金とは別に給付を受けられる私的年金制度です。掛金の全額所得控除・運用益非課税・受取時の控除という3つの税制優遇が与えられる代わりに、原則60歳まで資産を引き出せないという条件が付いています。この引き出し制限は制度の不具合ではなく、税制優遇と一体で設計された対価にあたります。

    当社のABCash(お金のトレーニングスタジオ)は、5点を欠点のリストではなく「適用条件のチェックリスト」として扱っています。条件が合わない人に不利が集中するだけで、制度そのものに善し悪しがあるわけではないからです。確かめるべきは制度の評判ではなく、自分がその条件を満たすかどうかです。iDeCo全体の位置づけを先に押さえたい場合は、idecoの全体像を整理した完全ガイドから読み進めてください。

    加入者の行動データで見る「やめとけ」の実像

    語られる懸念が実際にどう起きているかは、制度実施主体の国民年金基金連合会が公表する業務データで確かめられます。次の表は5つの主張に対応する実データをiDeCoの加入者数等について(2026年6月時点)・iDeCoの加入等の概況(2026年6月)から抜き出したものです。

    よく語られる主張 対応する実データ(2026年6月末) 読み取れること
    60歳まで引き出せず身動きが取れない 拠出を止めて運用だけ続ける運用指図者が1,170,040人。加入者は4,009,337人 実質的な出口は「解約」ではなく「拠出の停止」
    手続きが面倒で放置しがち 自動移換者は1,490,951人(記録のみ管理の資産なしを含む) 面倒さが実害として最も大きい
    手数料負けするから少額では意味がない 平均掛金額は月16,639円。最低額の5,000円を大きく上回る 実際の拠出額は最低額付近に偏っていない
    所得控除が効かない人が多い 第3号加入者は154,427人で、加入者全体の3.9%(当社算出) 控除が効きにくい代表区分は全体の4%弱
    始める人より辞める人が多い 2025年度の新規加入者406,647人に対し、新規運用指図者は245,208人 拠出停止より加入の流入が上回っている

    最も重いのは、拠出を止めた運用指図者117万人より、手続きを取らないまま自動移換された人が149万人と多い点です。当社はこれを「制度が使いにくい」のではなく「手続きの取りこぼしが最大の実害になっている」状態だと見ています。恐れるべきは資金拘束より、資産が宙に浮く状態のほうです。

    損が実際に発生するのは「手続きが止まったiDeCo」

    自動移換を10年放置した場合の手数料19,095円の内訳を時間軸で積み上げた試算図
    初回4,348円・管理手数料11,368円・資産を戻す3,379円の累計。この10年は運用も加入期間もゼロ(出典: iDeCo公式サイト掲載値を基に当社試算・2026年8月時点)

    実際に損が固定化するのは、転職や退職の後に移換手続きを取らず資産が自動移換された状態です。自動移換とは、企業型確定拠出年金の資格喪失から6か月以内に資産を移さなかった場合、国民年金基金連合会へ自動的に移される仕組みを指します(iDeCo公式サイト)。

    自動移換とは、資産が運用されなくなる状態のこと

    自動移換された場合に何が起きるかは、公式が3点にまとめています。資産の運用がされないこと、管理手数料を負担すること、その期間が通算加入者等期間に算入されないことの3つです。積み立ててきた資産はそのまま残る一方で、値上がりも値下がりもしない状態に置かれ、手数料だけが差し引かれていきます。

    該当者が149万人に達している背景には、企業型確定拠出年金からの離脱時に本人が手続きを求められる制度設計があります(2026年3月末時点では、このうち43.9%が資産のない記録のみの管理です)。当社は、これを制度の欠陥ではなく「加入者側が負う手続きコスト」だと評価しています。運用商品の選び方より先に、転職・退職のたびに手続きの要否を確認する習慣を持つほうが、資産への影響は大きくなります。

    自動移換で差し引かれる手数料と、10年放置した場合の負担

    自動移換の手数料は、特定運営管理機関と国民年金基金連合会の2者に分かれて発生します。次の表はiDeCo公式サイト「転職・退職された方へ」に掲載された金額(2026年8月時点)と、そこから当社が10年分を積算した結果です。

    費目 特定運営管理機関 国民年金基金連合会 10年放置した場合
    自動移換される際の手数料 3,300円 1,048円 4,348円
    自動移換中の管理手数料 58円/月 40円/月 11,368円
    iDeCoへ資産を戻す際の手数料 550円 2,829円 3,379円
    合計 19,095円

    試算の前提 — 対象は自動移換された資産(資産が0円の場合は負担が発生しません)。自動移換の時点から10年間手続きを取らず、その後iDeCoへ資産を戻した場合を想定しています。管理手数料は自動移換された日の属する月の4か月後から発生するため116か月分で計算し、運用損益・税金・運営管理機関の口座管理手数料は含めていません。金額は上記のiDeCo公式サイト掲載値に基づきます(2026年8月時点)。

    10年間で約1万9千円が資産から引かれ、その間の運用リターンはゼロになります。当社はこの金額そのものより、「運用されない期間が10年続く」という機会損失のほうを重く見ています。必要な行動は単純です。企業型確定拠出年金に加入していた記憶があるなら、放置している資産がないかを先に確認してください。

    自動移換の期間は通算加入者等期間に算入されない

    金額以上に見落とされやすいのが、受け取れる時期への影響です。iDeCoは60歳から受け取るために通算加入者等期間が10年以上必要で、10年に満たない場合は受給開始が61歳から65歳まで段階的に繰り下がります(iDeCo公式サイト)。

    自動移換されている期間は、この通算加入者等期間に算入されません。放置した年数の分だけ、受け取れる年齢が後ろにずれる可能性があります。当社は、手数料そのものより受け取り時期への影響のほうが重いと判断しています。50代で気づいた場合、取り戻せる年数が残っていないからです。

    要点 — 自動移換は手数料と運用停止と受給時期の3つに同時に効くため、iDeCoで避けるべき事態としては資金拘束より優先度が高くなります。

    手数料はどこで差がつくのか

    手数料が効くかどうかは金融機関の差より、掛金額と運用商品の組み合わせで決まります。制度の実施主体自身が、元本確保商品について「利息額を手数料が上回る場合があります」と明記しています(iDeCo公式サイト)。手数料負けは例外的な事故ではなく、公式に想定された結果のひとつです。

    手数料が重くなるのは「少額 × 元本確保型」の組み合わせ

    iDeCoの手数料には、掛金額にかかわらず一定額が引かれる固定的な部分があります。この構造のため、掛金が小さいほど手数料の比重は相対的に上がります。掛金は月5,000円以上1,000円単位で設定できますが、最低額に近づけるほど固定費の重さが増す関係です。

    もう一方の変数が運用商品です。iDeCoの商品は元本確保商品と投資信託の2つに大きく分かれ、元本確保商品は所定の利息が上乗せされる代わりに利回りはごく低い水準です。だからこそ公式も、利息を手数料が上回りうると先に断っています。「掛金が最低額に近い」と「元本確保型だけで運用する」が重なったときに、手数料負けの条件がそろいます。逆に言えば、どちらか一方を外せば手数料の影響は限定的です。

    金融機関を選ぶ3つの着眼点と、当社の見方

    金融機関はiDeCoを取り扱う運営管理機関の中から1社だけを選びます。公式が挙げる着眼点は、魅力的な商品があるか・サービスは充実しているか・手数料はどのくらいか、の3つです(iDeCo公式サイト)。運営管理機関は約160あり、提示される運用商品も3〜35商品と幅があります。

    当社のABCashは金融商品を販売しない立場で運営しているため、特定の金融機関を勧めることはしません。代わりに「元本確保型だけで運用するつもりかどうか」を先に決めてもらう順序を採っています。この答えが決まると、比較すべき項目が商品ラインナップに寄るのか手数料に寄るのかが自動的に決まるためです。手数料の一覧表を眺める前に、自分の運用方針を1行で言えるようにしておくほうが、選択にかかる時間は短くなります。

    \ 商品を売らない立場で相談できます /

    自分の運用方針を1行にまとめるところまで、専属コンサルタントが一緒に整理します。

    掛金はいくらなら止めずに続けられるのか

    掛金額の階層別分布で20,000円台45.7%と1万円未満19.5%に二極化する実態を示した図
    平均16,639円が属する15,000円台は最も薄い3.0%。家計の余力がどの層に入るかで判断する(出典: 国民年金基金連合会「iDeCoの加入等の概況」2026年6月を基に当社作成)

    掛金は上限からではなく、拠出を止めずに続けられる額から決めるほうが失敗しにくくなります。実際の加入者の平均掛金額は月16,639円で、拠出限度額の上限に張り付いている人は多数派ではありません(国民年金基金連合会「iDeCoの加入等の概況」2026年6月)。

    加入者が実際に出している掛金は月16,639円

    加入前の案内で目立つのは上限額ですが、判断に効くのは実際にいくら拠出されているかです。次の表は加入区分別の平均掛金額と、掛金額の階層別分布を並べたものです(毎月定額拠出の加入者3,966,338人が対象・2026年6月末時点)。

    加入区分 平均掛金額(月額) 掛金額の階層 人数(構成比)
    加入者全体 16,639円 10,000円未満 775,383人(19.5%)
    第1号(自営業・フリーランス等) 27,145円 10,000円〜14,999円 1,096,336人(27.6%)
    第2号・企業年金なし(会社員) 16,393円 15,000円〜19,999円 117,969人(3.0%)
    第2号・企業年金あり/共済 13,653円/14,116円 20,000円〜24,999円 1,814,027人(45.7%)
    第3号(専業主婦・主夫等) 13,866円 25,000円以上 162,623人(4.1%)

    構成比は上記の集計母数に対する当社算出です。データ出典はiDeCoの加入等の概況(2026年6月)。

    最も多いのは20,000円台の1,814,027人で全体の45.7%を占め、次いで10,000円未満が775,383人(19.5%)と続きます。当社はこの二極化を、上限額の高さではなく拠出の余力をどこまで読めるかの差だと考えています。上限68,000円を使える第1号加入者の平均が27,145円にとどまる点も同じ理由です。平均値の16,639円だけを見ると実態を取り違えるため、自分がどちらの層に近いかで考えるほうが判断に使えます。

    掛金は年1回変えられ、拠出はいつでも止められる

    掛金額は1年(12月分から翌年11月分まで)に1回だけ変更でき、拠出そのものはいつでも止められます(iDeCo公式サイトの案内)。掛金額は入口の一発勝負ではなく、状況に合わせて調整できる変数として扱えます。

    ただし、変更が年1回に限られる点は運用上の制約になります。増額よりも減額のほうが必要になったときに困るため、迷ったときは低めから始めて翌年に上げるほうが無理が出にくくなります。区分ごとの上限額と併用時の計算は範囲が広いため、ideco 掛け金 上限についてはこちらで確認してください。

    先に決めるのは上限ではなく、家計の余力

    拠出額を決める前に確定させるべきものは、生活防衛資金と数年内の支出予定です。この2つを分けずに掛金を決めると、住宅購入や教育費のタイミングで拠出を止めることになり、結果として運用指図者に回ります。60歳まで動かせない枠を先に固定すると、手元資金のほうが痩せます。

    老後にいくら必要かという逆算も、掛金額を決める材料の一つです。必要額の考え方は公的年金や退職金との関係で変わる制度横断の論点になるため、iDeCo単体ではなく老後資金全体の見取り図とあわせて確認するほうが早く整理できます。

    要点 — 掛金の適正額は上限額でも平均額でもなく、生活防衛資金と数年内の支出予定を差し引いたあとに残る余力から決まります。

    受け取り方を先に決めないと出口で損をする

    通算加入者等期間から受給開始年齢と受取方式・控除が決まる判定フロー図
    期間が10年未満だと受給開始は最大65歳まで繰り下がり、受取方式で使える控除が変わる(出典: 厚生労働省「iDeCoの概要」2026年8月時点)

    受け取り方は一時金・年金・併用の3通りあり、加入時点で仮に決めておくと出口の選択肢が残ります。受給開始は原則60歳からで、75歳になるまでの間で選べます(iDeCo公式サイト)。方式によって適用される控除が変わるため、後回しにすると選び直せない条件が積み上がります。

    受け取り方は一時金・年金・併用の3通り

    3つの方式と税制上の扱いは次のとおりです。併用は取り扱っている運営管理機関に限られる点が、金融機関選びにも関わってきます。

    受け取り方 内容 税制上の扱い
    一時金として一括で受け取る 受給権が発生する年齢に到達したら、75歳になるまでの間に一括で受け取る 退職所得とみなされ、退職所得控除の対象
    年金として受け取る 5年以上20年以下の有期年金。運営管理機関によっては終身年金も選べる 雑所得となり、公的年金等控除の対象
    一時金と年金を組み合わせる 一部を一時金で受け取り、残りを年金で受け取る。取り扱う運営管理機関に限る 上記の併用

    一時金の場合、退職所得の金額は「(収入金額 − 退職所得控除額)× 1/2」で計算し、控除額は勤続年数20年以下で40万円×年数、20年超で800万円+70万円×(年数−20年)です(国税庁 No.1420)。年金として受け取る場合は雑所得となり公的年金等控除の対象で、公的年金等の収入金額が400万円以下かつ公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告は不要です(国税庁 No.1600)。当社はこの2つの控除を「どちらが得か」ではなく、勤務先の退職金があるかどうかで使い分ける前提条件として扱っています。

    通算加入者等期間が10年に満たないと受給開始が遅れる

    60歳で受け取れると考えて加入すると、想定が外れることがあります。60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、支給開始年齢が段階的に繰り下がるためです。

    通算加入者等期間 受給可能な年齢
    10年以上 60歳
    8年以上10年未満 61歳
    6年以上8年未満 62歳
    4年以上6年未満 63歳
    2年以上4年未満 64歳
    1か月以上2年未満 65歳

    出典: 厚生労働省「iDeCoの概要」(2026年8月時点)

    50歳を過ぎてから加入する場合、60歳で受け取れる前提は成り立ちません。当社は、50代の検討では掛金額より先に「いつ受け取れるか」を確認する順序をお伝えしています。前述の自動移換の期間がこの通算加入者等期間に算入されない点も、あわせて効いてきます。

    受け取り方は加入時点で仮決めしておく

    出口の設計を60歳の直前に始めると、選べる幅がほとんど残りません。勤務先の退職金の受け取り時期、公的年金の受給開始年齢、iDeCoの受給可能年齢という3つの時期がすでに固まっているためです。加入時点で仮に決めておけば、途中でずれても修正が効きます。

    仮決めに必要な材料は3つだけです。勤務先に退職金があるか、その受け取り予定はいつか、iDeCoを60歳で受け取れる加入期間を確保できるか。この3点は金融の知識を必要とせず、自分の状況だけで答えられます。個別の税額は勤続年数と金額で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。受け取り方を含めた資産設計はファイナンシャルプランナー(FP)や金融機関へご相談ください。

    「やめとけ」が当てはまる人と、始めてよい人

    やめとけが当てはまるのは、課税所得がない人と10年内に大きな支出が決まっている人です。前者は掛金の所得控除が働かず、後者は資金拘束と衝突します。課税所得がない場合、所得控除は本人の所得からのみ控除されるため配偶者の所得から差し引くこともできません(iDeCo公式サイト)。

    「やめとけ」が当てはまる人の条件

    第一に、自分自身に課税所得がない人です。3つある税制優遇のうち、最も大きい掛金の全額所得控除が丸ごと外れます。残るのは運用益の非課税と受取時の控除だけになるため、手数料と資金拘束に見合うかを個別に確かめる必要があります。

    第二に、10年以内に住宅購入・出産・独立などの大きな支出が決まっている人です。その資金を60歳まで固定する判断とは相性がよくありません。第三に、生活防衛資金をまだ確保できていない人です。拠出を始めた直後に手元資金が不足すると、結局は拠出を止めることになります。制度そのものの理解を先に深めたい場合は、イデコについてはこちらで基本から確認できます。

    当てはまらない人の条件

    逆に、自分に課税所得があり、生活防衛資金と数年内の支出予定を別に確保できている人にとっては、やめとけの根拠はほとんど当てはまりません。60歳まで動かせない条件は、用途を固定する機能として働きます。

    もうひとつの条件が、転職や退職のたびに手続きを取れることです。自動移換を149万人が経験している現状では、続けられるかどうかは運用の腕前ではなく手続きを取りこぼさないかで決まります。なお、非課税で運用しながらいつでも引き出せる状態を保ちたい場合はNISAという選択肢があり、引き出しの自由度が判断軸になります。

    当社の見解 — 当社のABCashは、iDeCoの掛金額を決める前に家計の余力を確定させる順序を標準にしています。「節税になるから上限まで拠出すべき」と語られがちですが、60歳まで動かせない枠を先に固定すると生活防衛資金とライフイベント費用が痩せ、結局は拠出を止める結果になりやすいためです。だから当社は家計管理からNISA・iDeCo・投資信託までを一気通貫のカリキュラムとして扱い、専属コンサルタントが「いくらなら止めずに続けられるか」を一緒に決めるところから伴走します。金融商品を販売しない立場のため、特定の金融機関や商品を勧める代わりに、その人の加入区分と課税所得でiDeCoが機能するかを先に判定します。

    iDeCoの「やめとけ」に関するよくある質問

    年収300万円でもiDeCoに入る意味はありますか

    課税所得があれば、掛金の全額が所得控除の対象になります(iDeCo公式サイトの注意事項)。年収の水準そのものではなく、各種控除を差し引いたあとに課税所得が残るかどうかが判定基準です。ただし年収が低いほど手元資金の余力も小さくなるため、生活防衛資金を確保したうえで無理のない掛金額から始めるほうが、拠出を止めずに続けやすくなります。

    住宅ローン控除を受けているとiDeCoの所得控除は効かないのですか

    iDeCoの掛金は所得控除、住宅ローン控除は税額控除で、差し引く段階が異なります。掛金の所得控除で課税所得が下がると、その分だけ算出される所得税額も下がるため、住宅ローン控除で差し引ける枠を使い切れなくなる場合があります。iDeCoの掛金は全額が所得控除の対象という前提は変わりませんが、実際の減税額がどうなるかは所得税額と住宅ローン控除額の関係で決まるため、具体的な税額・申告の判断は税務署または税理士に確認してください。

    育休中はiDeCoの掛金を続けたほうがよいですか

    育児休業中に課税所得がなくなる期間は、掛金の所得控除が働きません。所得控除は本人の所得からのみ控除され、配偶者の所得からは控除できないためです(iDeCo公式サイトの注意事項)。掛金の拠出はいつでも止められ、止めたあとは運用指図者として運用だけを続けられます。復職後に拠出を再開する選択もできるため、判断材料は期間の長さと手数料負担の2点です。

    iDeCoの金融機関は後から変更できますか

    運営管理機関は1社だけを選ぶ仕組みですが、加入後に別の運営管理機関へ変更することもできます。変更には資産をいったん現金化して移す手続きが必要で、手数料や移換の期間も発生する点に注意が必要です。運営管理機関は約160あり、提示される運用商品も3〜35商品と幅があるため(iDeCo公式サイトの案内)、変更を前提にするより最初に運用方針を決めてから選ぶほうが手戻りは少なくなります。

    転職や退職をしたらiDeCoの手続きは必要ですか

    必要です。国民年金の被保険者種別や勤務先の企業年金の加入状況が変わった場合、運営管理機関への届出が求められます。企業型確定拠出年金に加入していた人が資格を喪失した場合は、6か月以内に資産を移換しないと自動移換となり、運用が止まったまま管理手数料が差し引かれます(iDeCo公式サイトの案内)。転職・退職のタイミングで手続きの要否を確認しておくことが、iDeCoで損を避けるうえで効果の大きい対応です。


    iDeCoは公的年金や退職金、NISAと組み合わせて初めて位置づけが決まる制度です。制度全体の仕組みや他の選択肢との関係を順に確認したい方は、idecoの基礎からの総まとめはこちらをご覧ください。なお個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。

    まとめ

    判断軸を整理します。iDeCoをやめとけと言われる根拠は制度の欠陥ではなく適用条件の話であり、当てはまるのは課税所得がない人と10年内に大きな支出が決まっている人です。実際に損が固定化するのは自動移換された状態で、手数料・運用停止・受給時期の3つに同時に効きます。手数料の重さは金融機関の差より掛金額と運用商品の組み合わせで決まります。次の一歩は、過去に企業型確定拠出年金へ加入していた資産が宙に浮いていないかを確かめ、生活防衛資金を差し引いたあとの余力から掛金額を決めることです。

    \ 累計9万人が受講しています /

    家計の余力から掛金額を決めるところまで、60〜80分程度のオンライン体験で一緒に進められます。