投稿者: ABCash編集部

  • お金の勉強におすすめの本25冊|目的別の選び方を比較

    お金の勉強を本で始めるなら、「総論で全体像 → 家計 → NISA・投資」の順に、目的と難易度を合わせて選ぶのが遠回りしにくい基本です。本記事では書店員や専門家の選書で頻出する定番から、あまり紹介されない実践名著までを目的別に比較し、25冊を同じ評価軸で整理します。学習法そのものの全体像は不労所得とはの全体像を整理した完全ガイドも参考にしてください。

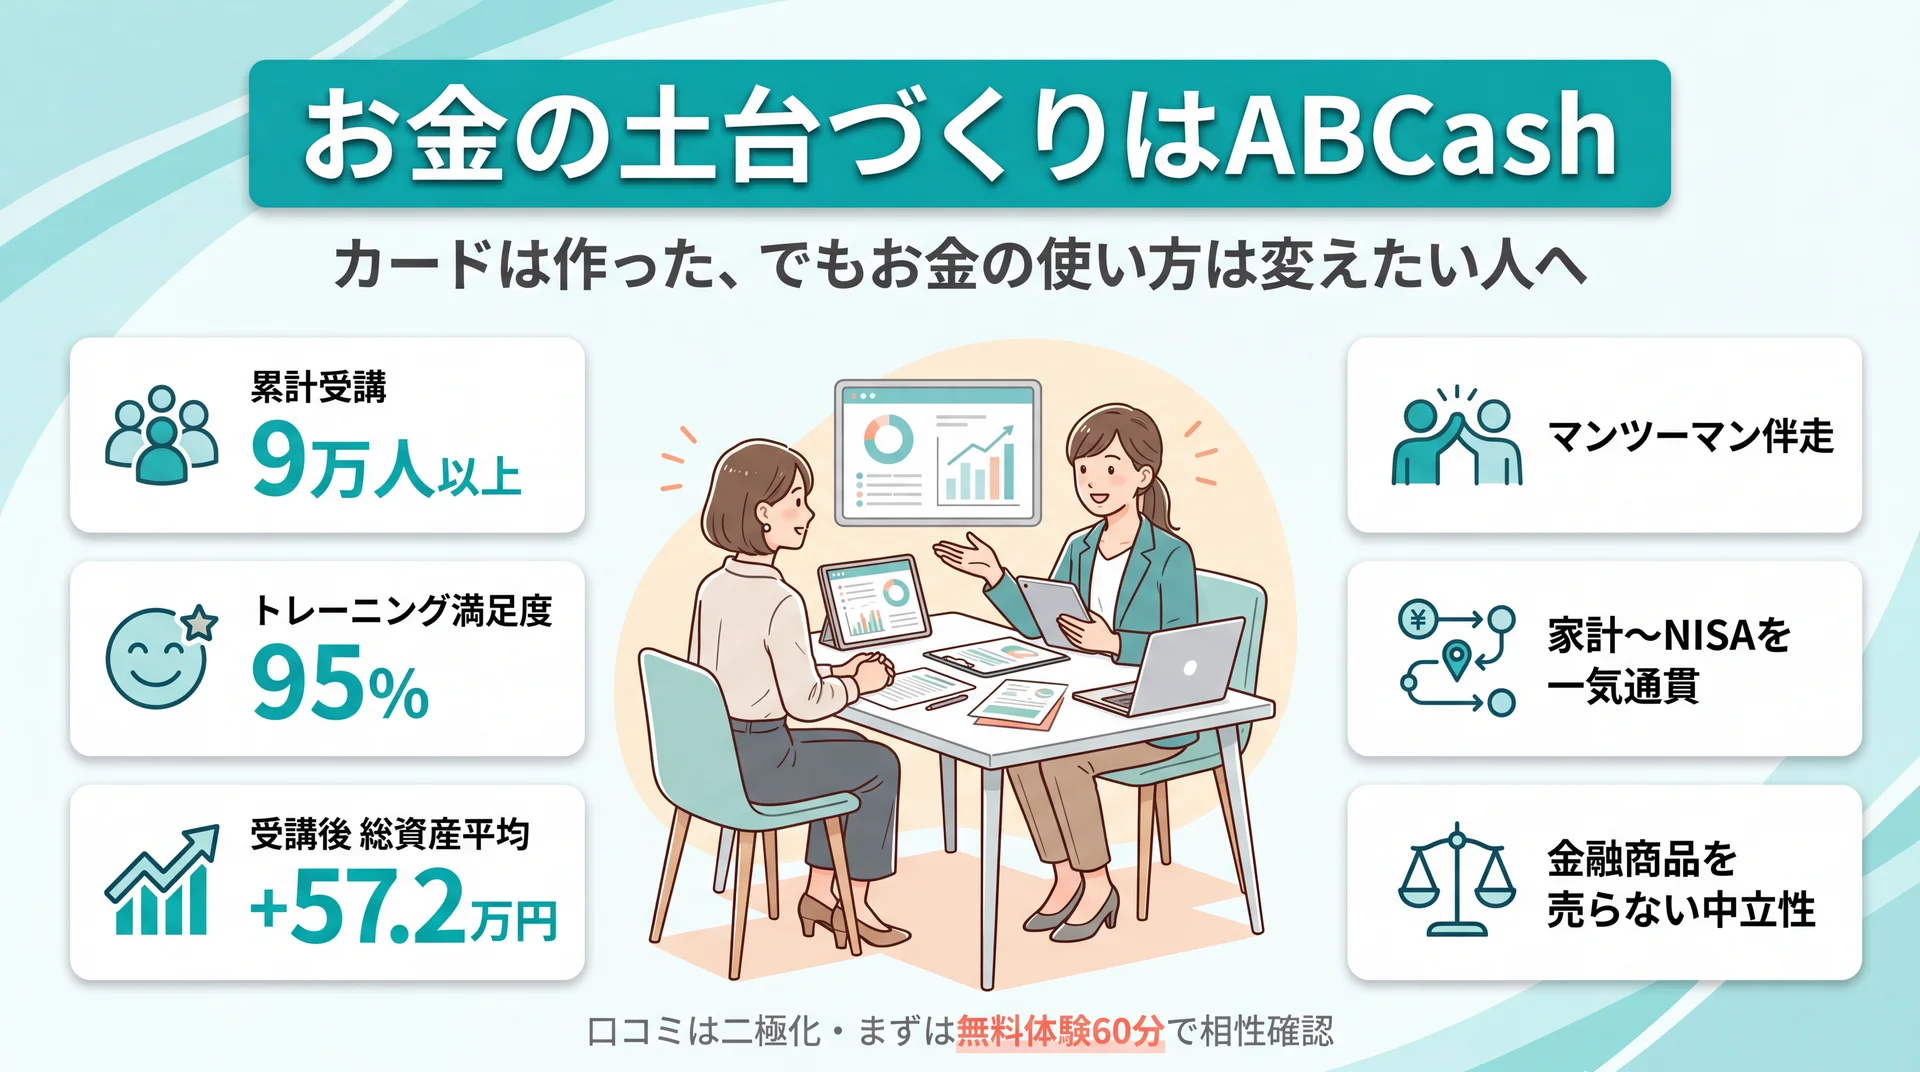
    \ 累計9万人が学んだ伴走型トレーニング /

    家計の見直しからNISAまで、専属コンサルタントにマンツーマンで相談できます。

    お金の勉強を本で始めるメリットは?
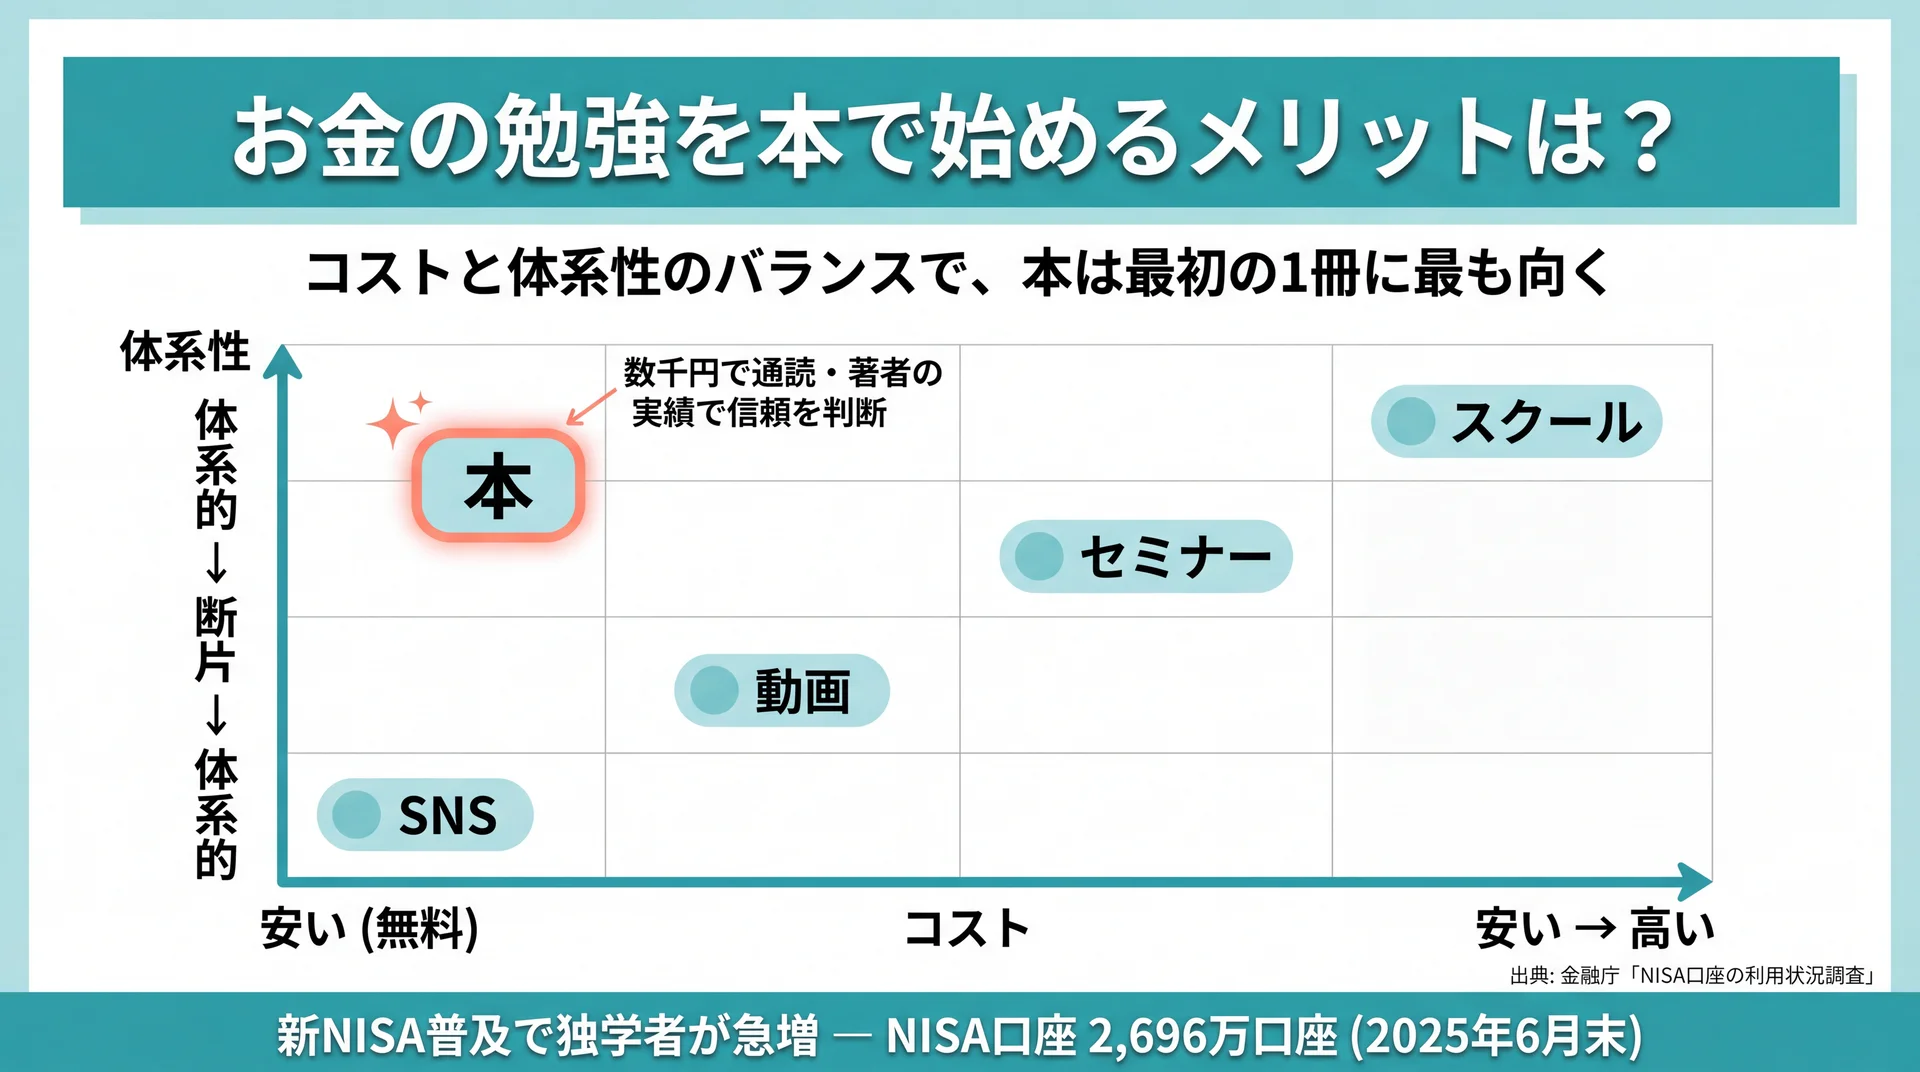
    本・動画・SNS・セミナー・スクールをコストと体系性の2軸で配置し、本が低コストで体系的に学べる均衡点にあることを示した比較図
    学習手段をコスト×体系性で比較し、本が最初の1冊に向く理由を可視化(NISA口座数の出典: 金融庁「NISA口座の利用状況調査」、手段比較は当社整理)

    お金の勉強を本で始めるメリットは、体系立った知識を数千円で通読でき、著者の実績で信頼性を判断できる点にあります。断片的なSNS情報と違い、1冊の中で稼ぐ・貯める・増やすがつながる形で学べます。まずは全体像を1冊で押さえるのが効率的です。

    新NISAの普及で、独学でお金を学ぶ人は急速に増えています。NISA口座数は2025年6月末で2,696万口座、累計買付額は63兆円に達しました(金融庁「NISA口座の利用状況調査」、2026年7月時点)。制度を使い始める人が増えるほど、「何を根拠に商品を選ぶか」を自分で判断する知識が必要になります。逆に言えば、知識のないまま金融機関の窓口ですすめられた商品を契約すると、手数料の高い商品を選んでしまうリスクもあります。

    学ぶこと自体にも効果があります。金融広報中央委員会の金融リテラシー調査では、金融教育を受けたと認識している人ほど正誤問題の正答率が高く、望ましい金融行動をとる人の割合も高い傾向が示されています(最新版は金融経済教育推進機構J-FLECの2025年調査、2026年3月公表)。知識は行動の質に結びつくため、まず本で土台を作る価値があります。

    学ぶ手段は本のほかにも動画・SNS・セミナー・スクールがありますが、コストと体系性のバランスで本は依然として優秀です。動画やSNSは無料で始められる一方、発信者ごとに前提が異なり情報が断片化しがちです。その点、書籍は1冊のなかで著者の考えが一貫しており、目次から必要な箇所を引き直せます。まず1冊を通読して「地図」を作り、細部を動画で補うという組み合わせが、遠回りを減らす現実的な進め方です。

    ただし本は「知識の入口」として最適でも、知識を家計や口座開設という行動に落とし込むところでつまずく人が多いのも実情です。読むだけで終わらせない工夫は後半で扱います。なお、書籍レビューではなく学習の進め方全般を知りたい場合は、お金の勉強の詳しい解説を先に読むと迷いが減ります。

    お金の勉強の本はどう選べばいい?
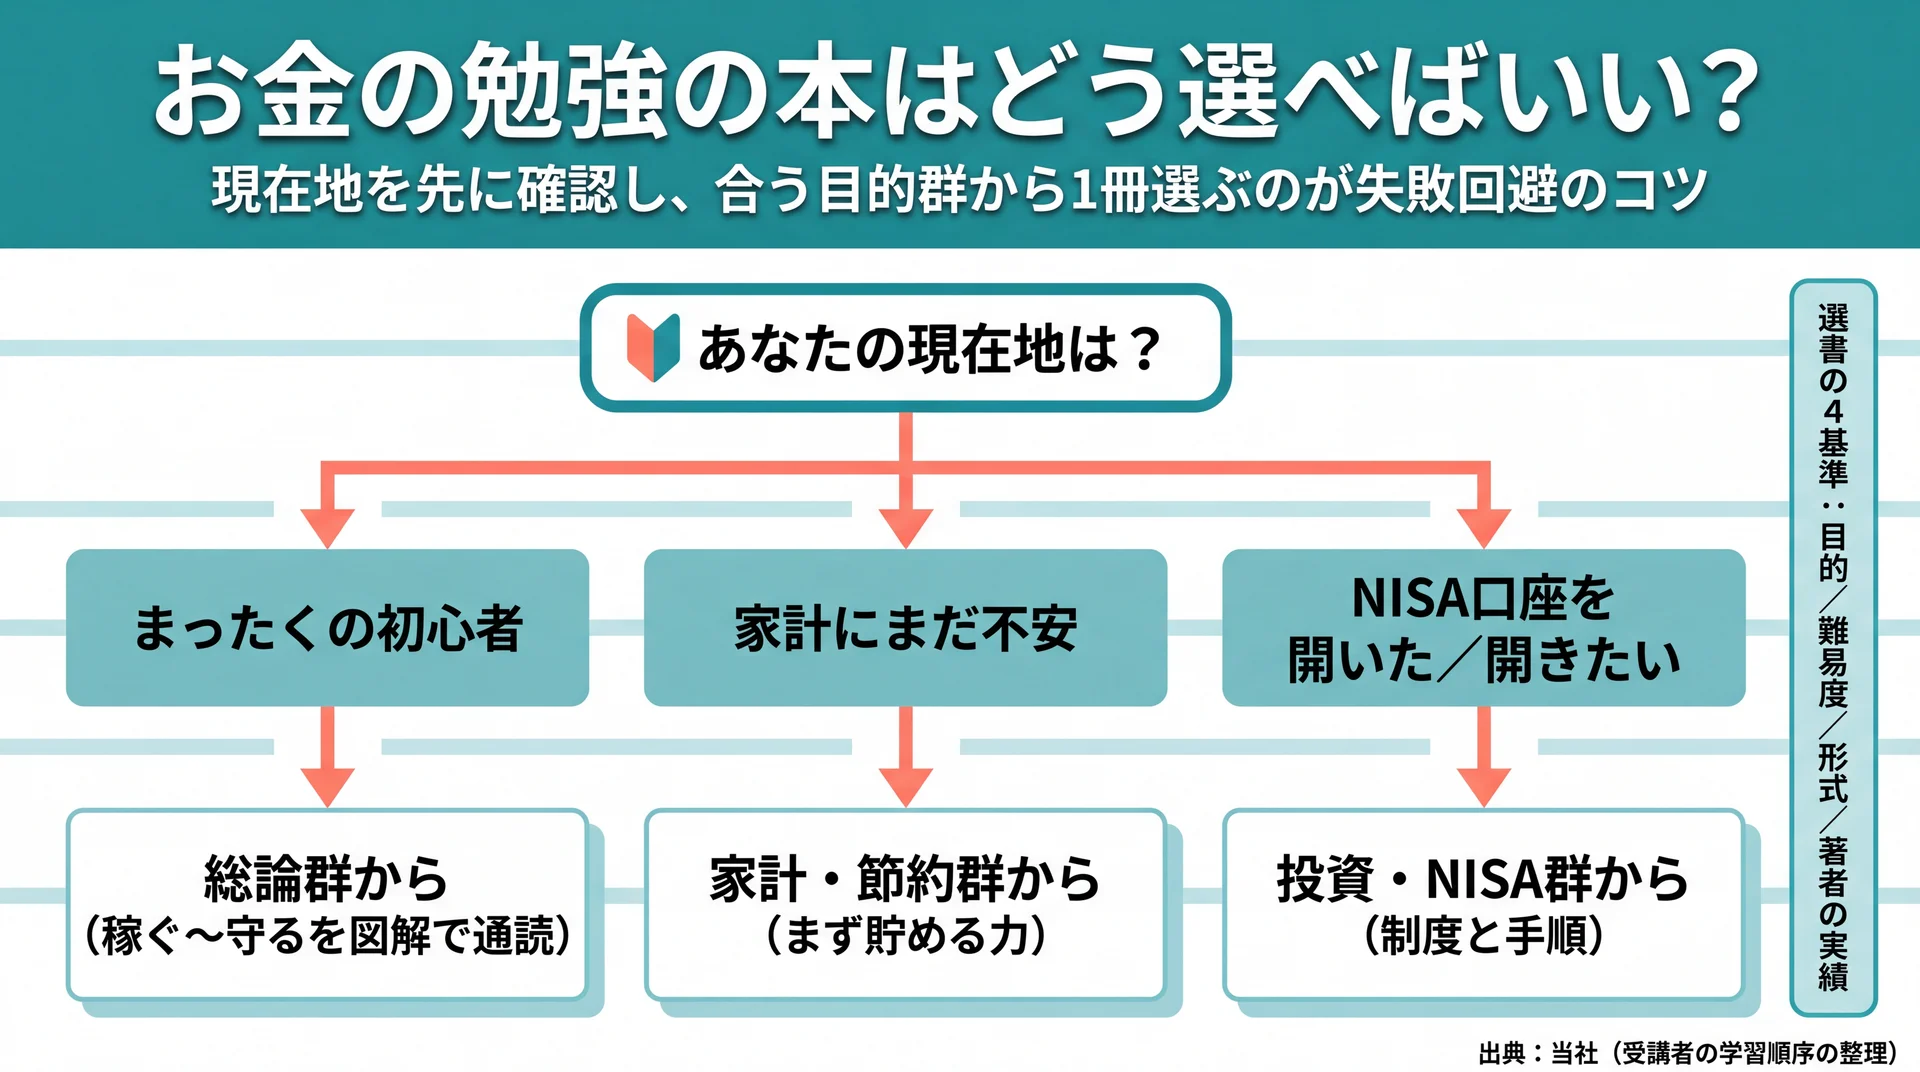
    初心者・家計に不安・NISA開設済みなど現在地別に、まず読むべき目的群を振り分ける選書の意思決定フロー図
    現在地から最初に読む本の群を選ぶ意思決定フロー(出典: 当社の受講者学習順序の整理)

    お金の勉強の本は「目的・難易度・形式・著者の実績」の4基準で選ぶと、買ってから後悔しにくくなります。特に初心者が海外の投資理論書から入ると挫折しやすいため、最初の1冊は図解中心の総論本が無難です。目的と現在地を先に決めるのが選書の起点です。

    複数の選書メディアでも基準は共通しており、ある専門家の選書記事は「長く読み継がれる/知識ゼロ向け/通読できる/専門家が執筆・監修」の4点を、別の比較メディアは「全体像を把握できるか/初心者にわかりやすいか/著者の実績」を挙げています。これらを統合し、当社が受講者の学習順序から得た知見を加えると、選書の軸は次の4つに整理できます。

    • 目的: 全体像を知りたいのか、NISAを始めたいのか、家計を立て直したいのかを先に決める
    • 難易度: 「入門(図解中心)」→「実践(制度・手順)」→「発展(理論・原著)」の順に上げる
    • 形式: 文章/図解/マンガ/小説のどれが続けやすいかで選ぶ(挫折防止に直結)
    • 著者の実績: 実務家・専門家の監修があるか、長く読み継がれているか

    下の表は、記事で扱う25冊を同じ軸で横断整理した独自マトリクスです。対象読者・学べる領域・難易度・形式をすべて同じ粒度で並べ、自分の現在地に合う群から読み始められるようにしています。

    目的群 対象読者 主に学べる領域 難易度 主な形式
    総論 まったくの初心者 稼ぐ〜守るの全体像 入門 図解・文章
    投資・NISA 口座を開いた/開きたい人 NISA・インデックス投資・心理 入門〜発展 図解・文章・理論
    家計・節約・税金 貯める力を上げたい人 家計管理・少額投資・税金 入門〜実践 文章・マンガ・小説
    家族・続けやすさ 続かない/家族と学びたい人 お金観・教養・経済の仕組み 入門 マンガ・小説・物語

    選書でもっとも多い失敗は、目的と難易度のミスマッチです。たとえば「NISAを口座開設したまま放置している人」が、いきなり投資理論の原著を買っても、知りたいのは銘柄の選び方や積立の設定なのに、話が抽象的すぎて途中で止まります。この場合に効くのは制度と手順を図解した実践書で、原著は積立を自動化したあとの「発展」段階に回すのが順当です。逆に「まだ家計に不安がある人」が投資本から入ると、原資が足りず知識が空回りします。現在地(口座を開いたか、家計は整っているか)を先に確認し、そこに合う1群から始めることが、25冊のどれを選ぶ場合でも共通する失敗回避のコツです。

    選ぶ前に、次の3点も確認しておくと失敗が減ります。1つ目は出版年で、NISAやiDeCoのように制度が改正される分野は、改訂版か「新NISA対応」と明記された版を選びます。2つ目は内容の中立性で、特定の金融商品や口座を強くすすめる本は、著者の立場(販売側か教育側か)を意識して読み分けます。3つ目は読み切れる分量で、分厚い網羅書より、まずは薄くても通読できる1冊を選ぶ方が知識が定着します。なお、本で学べるのは一般的な知識までです。状況で結論が変わる部分は、個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へ相談する前提で読むのが安全です。

    お金の全体像をつかむ初心者向けおすすめ本は?

    全体像をつかむ初心者向けの本は、図解が多く1冊で「稼ぐ・貯める・増やす・守る」を通読できるものが向いています。まず総論を1冊読むと、次に何を学ぶべきかの地図ができます。ここでは競合3記事で頻出した定番を中心に、最初の1冊候補を挙げます。

    これらは複数の選書メディアが共通で推す定番層です。迷ったら1〜2番から選ぶと外しにくい構成にしています。

    書名 著者/版元 特徴 難易度
    本当の自由を手に入れる お金の大学 両@リベ大学長/朝日新聞出版 5つの力をフルカラー図解 入門
    今さら聞けないお金の超基本 坂本綾子・泉美智子監修/朝日新聞出版 6機能で辞書的に網羅 入門
    改訂版 金持ち父さん貧乏父さん R.キヨサキ/筑摩書房 資産と負債の考え方の原点 入門
    バビロン大富豪の教え G.S.クレイソン/文響社 100年読み継がれる原則 入門
    アメリカの高校生が学んでいるお金の教科書 A.O.スミス/SBクリエイティブ 高校教科書の網羅性 入門
    池上彰のお金の学校 池上彰/朝日新聞出版 銀行・保険・税金の仕組みを平易に 入門
    世界一受けたいお金の授業 和仁達也/三笠書房 稼ぐ・使う・貯めるを家計視点で 入門

    本当の自由を手に入れる お金の大学は、貯める・稼ぐ・増やす・守る・使うの5つの力をフルカラーの図解で解説します。文字が多い本が苦手でも読み切りやすく、最初の1冊として選ぶ人が最も多い定番です。節約や固定費の見直しから投資までを1冊で見通せるため、「まず何をすればいいか」が具体的につかめます。

    節約・貯蓄・投資の前に 今さら聞けないお金の超基本は、お金を「稼ぐ・納める・貯める・使う・備える・増やす」の6機能に分けて整理します。読み物というより辞書に近く、疑問が出たときに引ける1冊です。通読よりも、必要な章を都度読み返す使い方が向いています。

    改訂版 金持ち父さん貧乏父さんは、「資産は財布にお金を入れ、負債は財布からお金を奪う」という考え方を物語で伝える古典です。個別の手法ではなく、お金の見方そのものを変えたい人に向きます。具体的な制度の話は少ないため、日本の実務本と組み合わせるのが効果的です。

    バビロン大富豪の教えは、「収入の10分の1をまず貯めよ」など、時代が変わっても通用する原則を古代バビロニアの寓話で説きます。漫画版もあり、活字が苦手でも入りやすい選択肢です。

    アメリカの高校生が学んでいるお金の教科書は、稼ぐから守るまでを教科書的な網羅性で解説します。体系的に一通り押さえたい人に適しており、家計・保険・投資・税金の関係を俯瞰できます。

    池上彰のお金の学校は、銀行・保険・税金・投資といった身近な仕組みを、ニュース解説でおなじみの平易な言葉でほどきます。制度の「そもそも」を知りたい人の入口に向き、経済ニュースが読みやすくなる副次的な効果もあります。

    世界一受けたいお金の授業は、稼ぐ・使う・貯めるを家計の視点からまとめ、日々の暮らしに落とし込みやすいのが特徴です。投資よりまず家計から整えたい人に向き、支出の優先順位づけの考え方が身につきます。

    投資・NISAを学べるおすすめ本は?
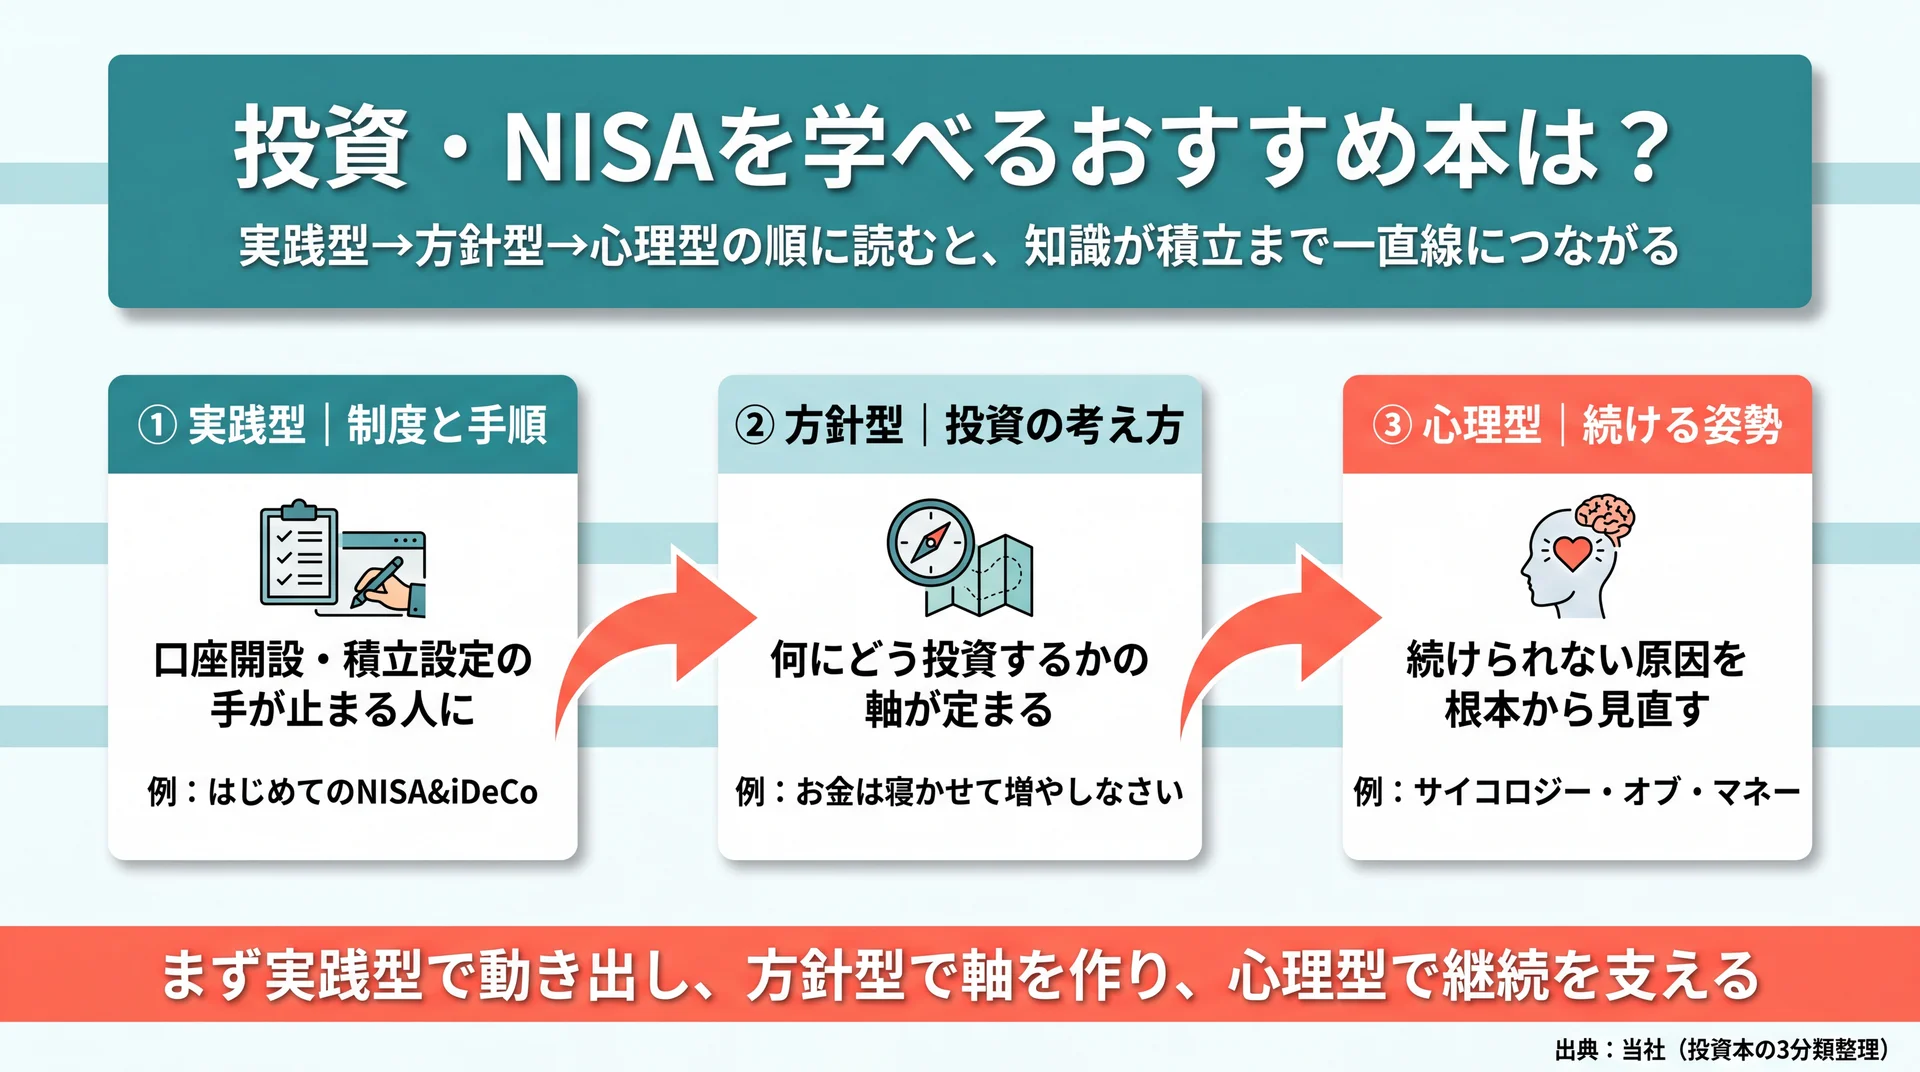
    投資本を実践型・方針型・心理型の3タイプに分け、読む順序と各タイプの代表書を示した分類図
    投資本を3タイプに分け、実践型→方針型→心理型の読む順序を示した独自分類(出典: 当社整理)

    投資・NISAを学ぶ本は、「制度の使い方(NISA・iDeCo)」と「投資の考え方(インデックス・心理)」を分けて選ぶと理解が早まります。手順の本だけを読んでも続かない人は、考え方の名著を1冊挟むと判断がぶれにくくなります。ここでは実践本に加え、他の選書記事であまり挙げられない名著も含めます。

    投資の本は大きく3タイプに分けると選びやすくなります。1つ目は制度と手順を解説する「実践型」(はじめてのNISA&iDeCoなど)で、口座開設や積立設定の手が止まっている人に効きます。2つ目はインデックス投資の考え方を伝える「方針型」(難しいことは〜、お金は寝かせて増やしなさいなど)で、何にどう投資するかの軸が定まります。3つ目はお金と向き合う姿勢を扱う「心理型」(サイコロジー・オブ・マネーなど)で、続けられない原因を根本から見直せます。まず実践型で動き出し、方針型で軸を作り、心理型で継続を支えるという組み合わせにすると、知識が実際の積立まで一直線につながります。

    \ 本の学びを行動に変える無料体験 /

    本だけでは動けなかった内容も、学ぶ順番を専属コンサルタントと一緒に設計できます。

    書名 著者/版元 特徴 難易度
    ジェイソン流お金の増やし方 改訂版 厚切りジェイソン/ぴあ 支出最適化+米国株積立を実体験で 入門
    難しいことはわかりませんが、お金の増やし方を教えてください 山崎元・大橋弘祐/文響社 対話形式で結論に最短到達 入門
    はじめてのNISA&iDeCo 頼藤太希・高山一恵/成美堂出版 制度と口座開設手順を図解 実践
    お金は寝かせて増やしなさい 水瀬ケンイチ/フォレスト出版 個人投資家15年の実践で始め方〜出口 実践
    サイコロジー・オブ・マネー M.ハウセル/ダイヤモンド社 お金と付き合う「心理」を扱う 発展
    敗者のゲーム C.エリス/日本経済新聞出版 インデックスが合理的な理由 発展
    JUST KEEP BUYING N.マジューリ/ダイヤモンド社 データ検証で「買い続ける」を裏付け 発展
    臆病者のための億万長者入門 橘玲/文春新書 投資の常識をリスク視点で検証 発展
    ピーター・リンチの株で勝つ P.リンチ/ダイヤモンド社 個別株に進む人向けの古典 発展

    ジェイソン流お金の増やし方 改訂版は、支出の見直しから米国株インデックス積立までを、著者自身の実践として具体的に書いた1冊です。著者の厚切りジェイソン氏は当社ABCashの特別講師でもあり、「支出を絞って積み立てる」という考え方は当社のカリキュラムの土台とも重なります。難しい理屈より、まず淡々と積み立てる習慣をつくりたい人に向きます。

    難しいことはわかりませんが、お金の増やし方を教えてくださいは、経済評論家と素人の対話形式で、インデックス投資という結論まで最短で導きます。理屈より先に「何をすればいいか」を知りたい人に向きます。手数料の高い商品を避ける判断軸も学べます。

    はじめてのNISA&iDeCoは、新NISAとiDeCoの制度の違い、口座開設の手順までを図解でまとめた実践書です。制度を使い始める段階でつまずかないための1冊で、NISAを開設したまま止まっている人の次の一歩に向いています。

    お金は寝かせて増やしなさいは、専業投資家ではない個人が15年続けたインデックス投資の記録で、始め方から「いつ売るか」という出口まで扱う点が特徴です。他の選書記事では取り上げられにくいものの、暴落時にどう振る舞うかまで具体的で、実践段階の疑問に正面から答えます。

    サイコロジー・オブ・マネーは、投資手法ではなく「なぜ人はお金で誤った判断をするのか」という心理を扱う世界的ベストセラーです。手順本を読んでも行動が続かない原因を、心理の面から理解できます。総論・実践本と組み合わせると効果的です。

    敗者のゲームは、市場平均に連動するインデックス運用がなぜ合理的なのかを、古典的なエビデンスで説明します。個別銘柄で勝ち続けるのは難しいという前提を腹落ちさせたい人向けで、積立の方針を長く維持する支えになります。

    JUST KEEP BUYINGは、「相場を読まず淡々と買い続ける」戦略を膨大なデータ検証で裏付けます。積立を始めたあとに方針を疑いたくなったとき、判断の支えになる発展書で、下落局面でも手を止めない根拠を与えてくれます。

    臆病者のための億万長者入門は、投資にまつわる「常識」をリスクの視点から検証し、過度な期待や誤解を解いてくれます。うまい話に不安を感じる慎重派に向き、詐欺的な勧誘を見抜く目も養えます。

    ピーター・リンチの株で勝つは、著名ファンドマネジャーによる個別株投資の古典です。インデックスに慣れ、次に個別銘柄へ進みたくなった段階で読むと得るものが多く、身近な生活から銘柄を探す視点が学べます。

    家計・節約・税金の力がつくおすすめ本は?

    家計・節約・税金の本は、「増やす前に貯める・守る」を固めたい人に必要です。投資に回す原資は家計の見直しから生まれるため、総論の次に読むと効果が出やすい領域です。数字が苦手なら小説やマンガ形式から入る手もあります。

    書名 著者/版元 特徴 難易度
    新版 正しい家計管理 林總/すみれ書房 予算を立てて仕組み化する型 実践
    三千円の使いかた 原田ひ香/中央公論新社 小説で家計と世代の価値観を追体験 入門
    はじめての人のための3000円投資生活 新NISA対応版 横山光昭/アスコム 少額から始める心理的ハードルの低さ 入門
    フリーランスになっちゃいましたが税金で損しない方法を教えてください 大河内薫・若林杏樹/サンクチュアリ出版 漫画で確定申告・税金の実務 実践
    働く君に伝えたい「お金」の教養 出口治明/ポプラ社 稼ぐ〜寄付までを教養として 入門

    新版 正しい家計管理は、「使う前に予算を決めて仕組み化する」という家計管理の型を示します。家計簿が続かない人が、記録ではなく計画から立て直すための1冊です。支出を記録するだけで終わっていた人ほど効果を感じやすい内容です。

    三千円の使いかたは小説です。家族三世代がお金と向き合う物語を通じて、家計・老後・価値観の違いを追体験でき、堅い解説書が苦手な人でも読み進められます。楽しみながら「自分ならどうするか」を考えるきっかけになります。

    はじめての人のための3000円投資生活 新NISA対応版は、月3,000円という少額から投資を始める心理的なハードルの低さが持ち味です。「大きな金額はまだ怖い」段階の背中を押し、まず口座を動かす経験を得られます。少額でも実際に値動きを体験すると、次の学びが自分ごとになります。

    お金のこと何もわからないままフリーランスになっちゃいましたが税金で損しない方法を教えてくださいは、確定申告や税金の実務を漫画で学べる実践書です。働き方が多様化するなかで、会社任せにできない税の基礎を押さえられます。副業を始めた会社員にも役立ちます。

    働く君に伝えたい「お金」の教養は、稼ぐ・使う・貯める・増やす・寄付という5つのテーマを、実務家の視点から教養としてまとめます。手法より「お金との付き合い方」を広く知りたい人に向き、社会人になりたての世代の指針にもなります。

    家族・続けやすさで選ぶおすすめ本は?

    家族と学ぶ本や続けやすい本は、活字が苦手な人・子どもと一緒に学びたい人に向いています。マンガや物語形式は挫折しにくく、最初の1冊として侮れません。読み切れる形式を選ぶことが、学び続けるための現実的な条件です。

    • いま君に伝えたいお金の話(村上世彰/幻冬舎)は、「お金は寂しがりや」といった平易な言葉で、子どもから大人までお金の付き合い方を伝えます。家庭でのお金の会話のきっかけになり、大人が読んでも基本の再確認になります。
    • 私の財産告白(本多静六/実業之日本社)は、「収入の4分の1を天引き貯金する」方法を実践した古典的な体験録です。手法がシンプルで、いまも通用する原則を短時間で学べます。豪華な理論より、続けやすい習慣の力を教えてくれます。
    • マンガでわかる シンプルで正しいお金の増やし方(山崎元 監修/宝島社)は、投資の基本をマンガで最短理解できる入門書です。活字の投資本に進む前のウォームアップに向き、最初の1冊のハードルを大きく下げます。
    • おカネの教室(高井浩章/インプレス)は、物語形式で「お金がどこから来てどこへ行くのか」という経済の仕組みを学べます。制度や手法の前に、土台となる感覚を養え、中高生の学び直しにも適しています。

    ここまでの25冊は、総論7冊・投資9冊・家計税金5冊・家族4冊で構成しています。自分の現在地に合う群から1冊選ぶことが、挫折を避けやすい近道です。

    本で学んだ知識を行動に変えるには?
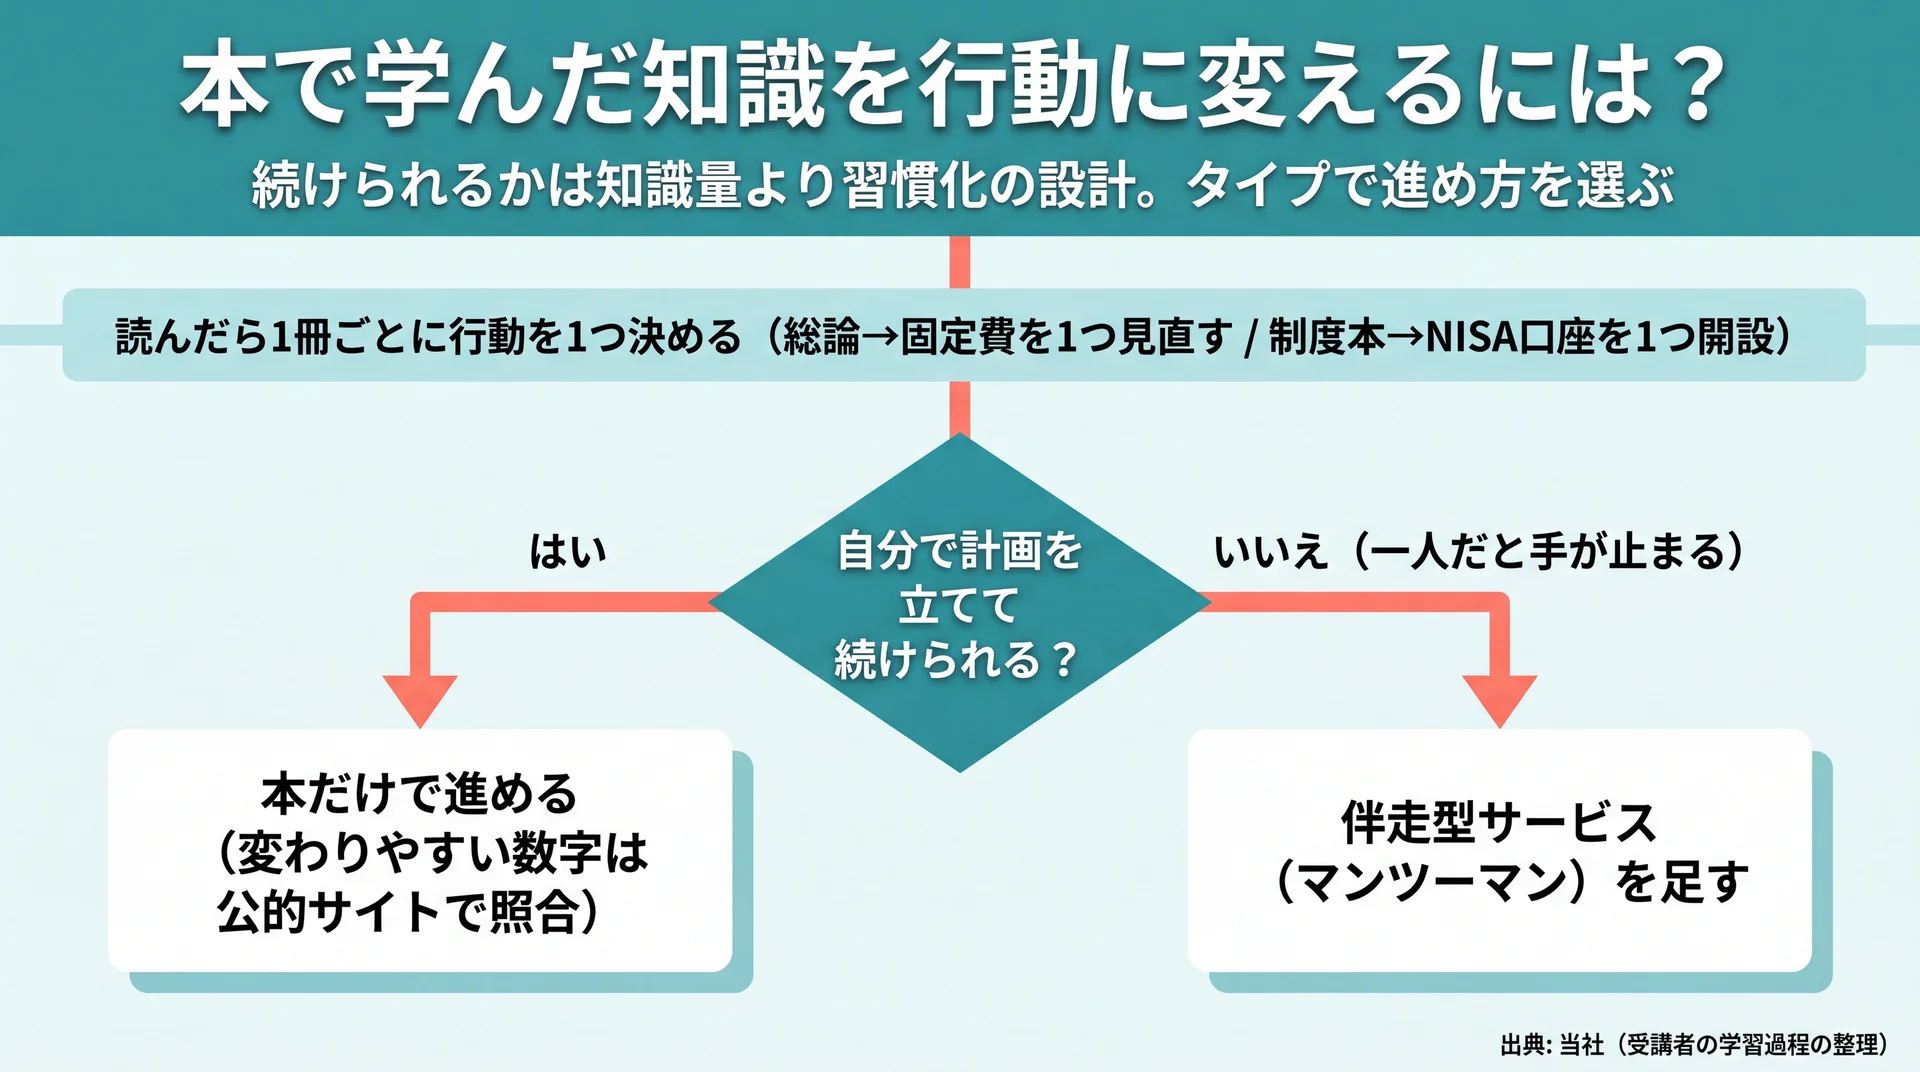
    計画を自分で続けられるかで本だけで進めるか伴走を足すかを選ぶ、読書を行動につなげる意思決定フロー図
    習慣化を自分で設計できるかで進め方を選ぶ判断フロー(出典: 当社の受講者学習過程の整理)

    本で学んだ知識を行動に変えるには、「読む順番を決める」「1冊ごとに実行する行動を1つ決める」の2点が有効です。知識が増えても口座開設や家計の見直しに進まなければ成果は出ません。読書と行動をセットにする設計が、独学の成否を分けます。

    多くの選書記事は「良い本」を並べて終わりますが、読者がつまずくのはむしろ読んだあとです。当社が受講者の学習過程から見てきた範囲でも、総論を飛ばして投資理論書から入る、あるいは読んで満足して口座開設に進まない、というパターンが目立ちます。そこで、迷わないための読む順番を独自に整理しました。

    段階 読む群 読後に決める行動(例)
    1 総論(全体像) 固定費を1つ見直す/家計の現状を書き出す
    2 家計・節約 先取り貯蓄の金額を決める
    3 投資・NISA(制度) NISA口座を1つ開設する
    4 投資・心理/発展 積立の銘柄と金額を決めて自動化する

    学習ロードマップ(対象: これから始める初学者。根拠: 受講者がつまずきやすい順序をもとに当社が整理)

    このロードマップの狙いは、1冊読むごとに「小さく1つ行動する」ことで、知識と実行のあいだにできる溝を埋める点にあります。総論を読んだら固定費を1つ見直す、制度本を読んだらその週にNISA口座を申し込む、というように、本と行動を1対1で結びつけます。4冊すべてを読み終えてから動こうとすると、たいてい途中で熱量が下がるため、読了を待たずに動くのがコツです。読んだ内容をノートやアプリに「やることリスト」として書き出しておくと、次に開くときに再開しやすくなります。

    本と並行して、無料で使える公的な教材も活用できます。金融庁はNISAの仕組みや口座開設の流れをNISA特設ウェブサイトで解説し、制度改正にも随時対応しています。中立的な立場でお金全般を学べる教材やセミナーは、金融経済教育推進機構(J-FLEC)が提供しています。書籍で体系を学び、税制やNISAの上限額のように変わりやすい数字は公的サイトで最新版を照合する、という併用が、情報の鮮度と信頼性を両立させる現実的な方法です。

    一般に「本で十分か、伴走が必要か」は人によって分かれます。データ上、独学でも金融行動は改善しますが(前掲・金融リテラシー調査)、続けられるかどうかは知識量より習慣化の設計に左右されます。実際に、当社の利用者からも「意欲があるなら本やYouTubeでも十分」という声(Google Maps 口コミより・★4)がある一方、「選び方を教わりながら投資デビューできた」という声(同・★5)もあります。つまり、自分で計画を立てて続けられる人には本が最適で、一人だと手が止まる人には伴走が向く、という切り分けが現実的です。

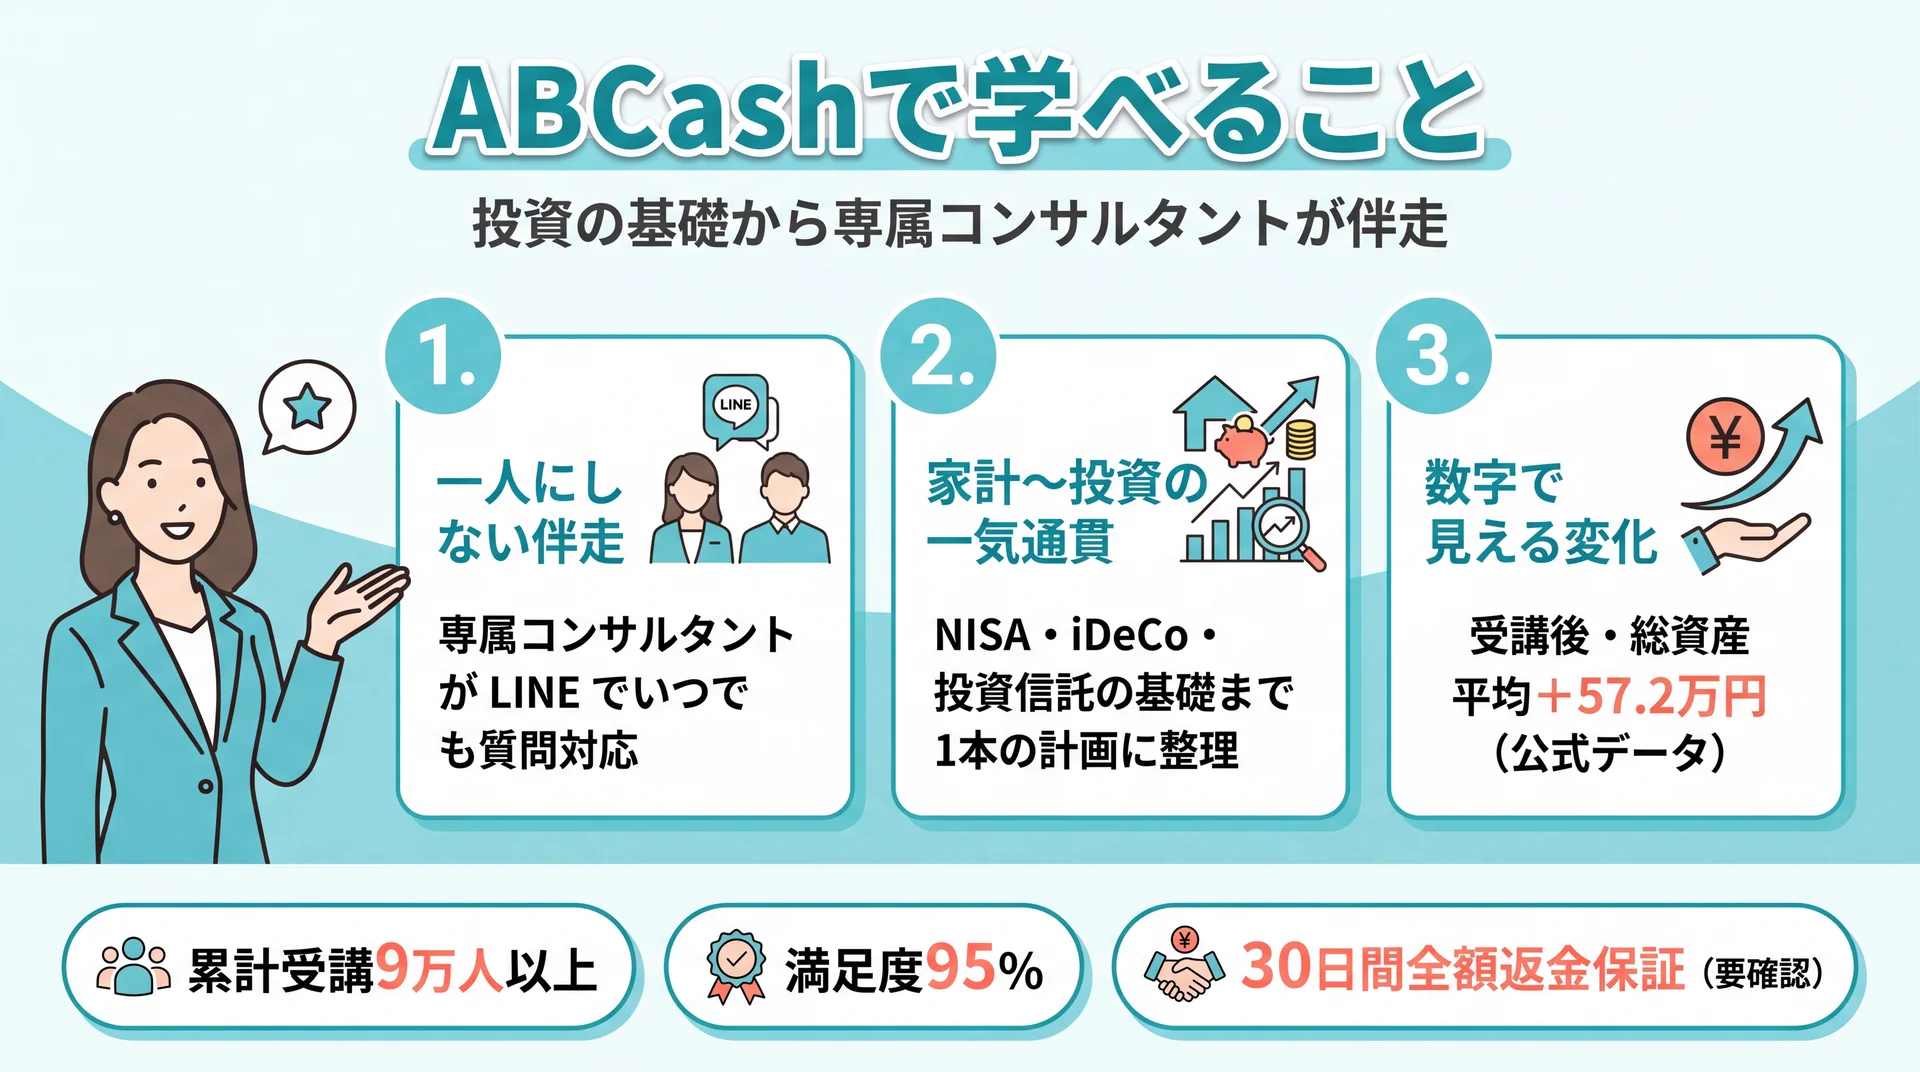
    判断の目安として、当社ABCashでは2026年5月時点で累計9万人以上が受講し、2025年4〜8月のトレーニング満足度は95%でした。受講前後の自己申告ベースでは、総資産が平均で約57.2万円、月間の自由資金が平均で約72,472円増えたと公表しています。本で土台を作ったうえで、行動が止まりがちな人が伴走で前に進む、という位置づけです。読者はまず、自分が「計画を立てて続けられるタイプか」を基準に、本だけで進めるか伴走を足すかを選ぶとよいでしょう。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    なお、家計を家族と共有して管理したい場合は夫婦 お金の管理についてはこちら、投資で楽に稼ぐイメージの落とし穴を知りたい場合は不労所得 やめとけについてはこちらも合わせて確認すると、選書の目的が定まりやすくなります。

    お金の勉強の本に関するよくある質問

    お金の勉強の本について、検索でよく調べられる疑問に簡潔に答えます。冊数や読む順番の悩みは、目的を1つに絞ると解決しやすくなります。

    Q1. お金の勉強の本は何冊読めばいい?
    まずは総論1冊で十分です。全体像をつかんだうえで、自分の目的(家計・NISA・投資)に合う実践本を1〜2冊足す、合計2〜3冊から始めると消化しやすくなります。多く買うより、1冊を読んで1つ行動に移す方が効果的で、冊数を増やすのは行動が回り始めてからで遅くありません。

    Q2. 初心者は何から読めばいい?
    図解中心の総論本(お金の大学や今さら聞けないお金の超基本など)から入るのが無難です。何から始めるか自体を整理したい場合は、お金の勉強の詳しい解説で学習の順番を確認してから選書すると迷いません。

    Q3. 中古・図書館・電子書籍で読んでもいい?
    問題ありません。ただし新NISAのように制度が変わる分野は、改訂版や「新NISA対応」と明記された最新版を選ぶと、古い税制の情報で判断するのを避けられます。制度系の本は出版年を、投資の考え方を扱う古典は版を問わず活用できると覚えておくと選びやすくなります。

    Q4. FPなど資格の本で勉強すべき?
    体系的に学べるFP3級の教材は家計・保険・税金・年金を広く扱うため、独学の軸として有効です。一方で資格取得が目的でなければ、まず実生活に直結する総論・家計本から始める方が挫折しにくく、必要に応じて資格教材へ進むのが現実的です。

    Q5. 女性向け・初心者向けに特化した本はある?
    女性のライフイベントを想定した本もありますが、内容の大半は男女で共通します。特化タイトルにこだわるより、図解の総論本や少額投資の入門本から選ぶ方が選択肢が広く、自分の目的に合う1冊を見つけやすくなります。

    まとめ

    お金の勉強の本は、「目的・難易度・形式・著者の実績」の4基準で選び、総論→家計→NISA・投資の順に読むのがつまずきにくい基本です。最初から発展書に手を出さず、図解の総論本1冊で全体像をつかんでから、自分の目的に合う実践本へ進みましょう。今回の25冊は、総論7冊・投資9冊・家計税金5冊・家族4冊に分け、同じ評価軸で比較しました。

    そして本を読んだら、1冊ごとに「固定費を見直す」「NISA口座を開く」といった行動を1つ決めることが、知識を成果に変える近道です。制度の最新の数字は公的サイトで照合し、判断に迷う場合は、個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へ相談すると安心して進められます。もし読んでも手が止まってしまうなら、伴走で進める選択肢もあります。基礎からの全体像は不労所得とはの基礎からの総まとめはこちらで整理できます。

    \ お金の学びを無料体験でチェック /

    気になる一冊を読む前後の疑問を、60〜80分程度の無料体験で相談して確かめられます。
  • 老後資金の準備方法10選|税制優遇と引き出しやすさで比較

    老後資金は、税制優遇の大きさ・引き出しやすさ・元本の変動幅の3点で手段を絞り込むのが基本です。たとえば国民年金の第1号被保険者なら、月400円の付加保険料で老齢基礎年金に終身の上乗せが付きます。手段ごとに効き方も制約も違うため、本記事では10の手段を当社独自の4軸で比較しました。制度全体の位置づけはiDeCoの全体像を整理した完全ガイドで確認できます。

    \ 累計9万人が受講した伴走型 /

    家計の把握から制度選びまで、専属コンサルタントが無料体験60〜80分程度で一緒に整理します。

    老後資金の準備方法は何で選ぶ?3つの判断軸

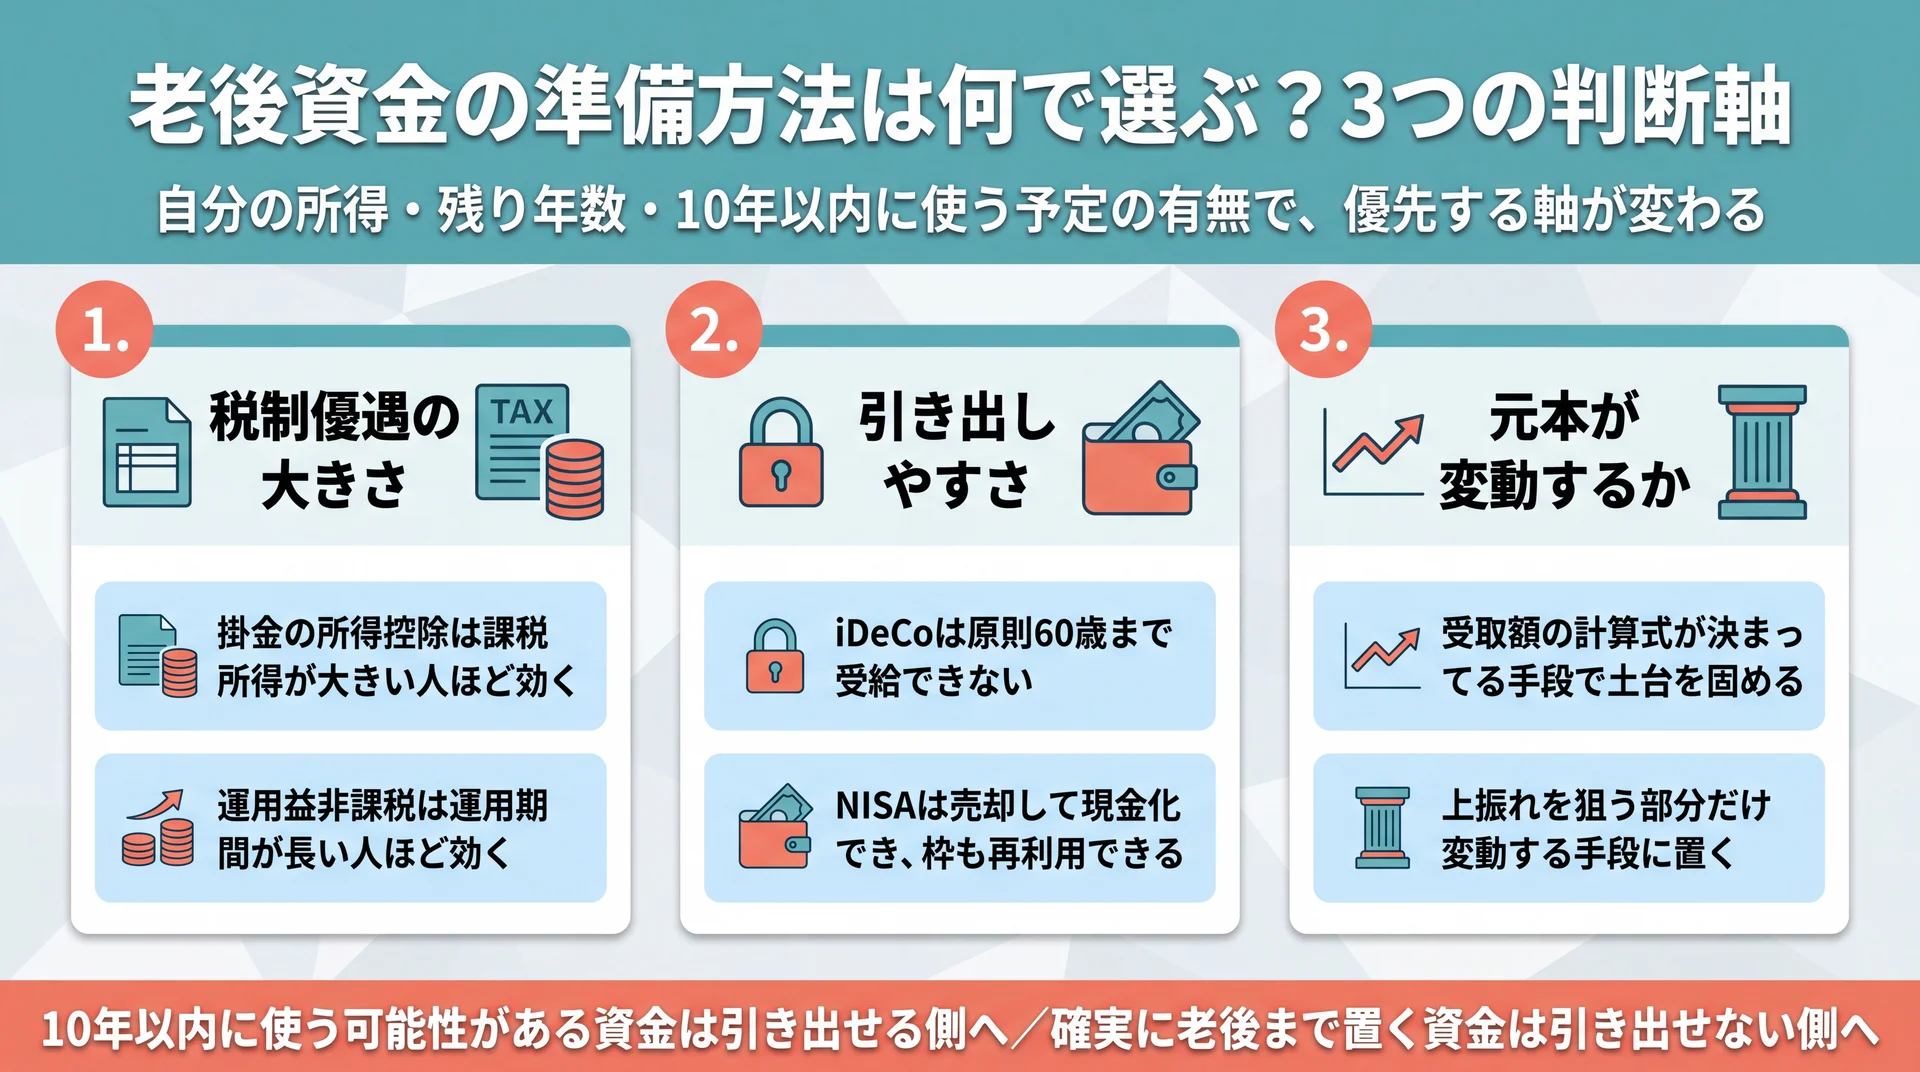
    税制優遇の大きさ・引き出しやすさ・元本変動の3軸で、10年以内に使う資金の置き場を切り分ける判断フレーム図
    選択肢を絞り込む順番を3つの軸で整理(当社のトレーニング設計に基づく分類)

    老後資金の手段は、税制優遇の大きさ・引き出しやすさ・元本が変動するかどうかの3軸で性格が決まります。たとえばiDeCoは掛金・運用益・給付の3段階で税制優遇がある一方、原則60歳まで引き出せません(iDeCo公式サイト、2026年8月時点)。この3軸を先に決めておくと、選択肢の多さに迷わなくなります。

    物差しがないまま選択肢を並べると、名前を知っている制度から手を付けがちです。先に決めるのは手段ではなく、比べ方のほう。逆になると、途中で使う予定のお金まで動かせない口座に入ります。

    1. 税制優遇の大きさで絞り込む

    税制優遇は「掛金の段階で所得控除になるか」「運用益が非課税か」「受け取り時に控除があるか」の3段階に分かれます。iDeCoはこの3段階すべてで優遇措置が講じられている制度です。NISAは掛金の所得控除はありませんが、通常なら約20%かかる運用益への課税がなくなり、非課税保有限度額は総枠で最大1,800万円まで設けられています(金融庁、2026年8月時点)。

    当社はこの違いを「今年の税を軽くしたいのか、将来の利益にかかる税を軽くしたいのか」という時間軸の差として説明しています。所得控除型は課税所得が大きい人ほど、運用益非課税型は運用期間が長い人ほど効くので、自分の所得と残り年数のどちらが大きいかで優先順位が決まります。

    2. 引き出しやすさで絞り込む

    引き出しやすさは、当社の家計相談で最も見落とされやすい軸です。iDeCo公式サイトは「原則として、60歳になるまでは受給できません」と明記しており、老後の資産形成が目的だからこそ税制優遇が認められている制度です。一方でNISAは非課税保有期間が無期限で、必要になれば売却して現金化できます。

    当社はこの制約を欠点とは考えていません。引き出せないことは、使ってしまうリスクを制度側が引き受けてくれる仕組みでもあります。教育費や住宅費など10年以内に使う可能性がある資金は引き出せる側へ、確実に老後まで置く資金は引き出せない側へ。この配分が決まると、金額の議論が具体的になります。

    3. 元本が変動するかどうかで絞り込む

    3つ目の軸は、受け取る額が確定しているかどうかです。受取額の計算式が決まっている公的年金の上乗せ制度や共済と、運用成績で増減する投資信託とでは、家計計画への組み込み方が変わります。iDeCoも「給付額は運用成績により変動します」と明記され、元本確保型を選ばない限り元本を下回る可能性があります。

    当社は、生活の土台になる部分を変動しない手段で固め、上振れを狙う部分だけ変動する手段に置く順番を推奨しています。土台と上振れを混ぜると、相場が下がったときに生活防衛資金まで取り崩す判断を迫られるためです。

    当社の3層積み上げフレーム(当社のトレーニング設計に基づく分類)

    層 役割 該当する手段
    第1層:公的年金の底上げ 生涯続く収入を増やす。受取額の計算式が決まっている 繰下げ受給、付加年金、就労の継続
    第2層:税優遇口座 税の軽減を受けながら老後専用の資産を積む iDeCo、企業型確定拠出年金、NISA、小規模企業共済
    第3層:自由に使える資金 途中で使える柔軟性を確保する 課税口座の投資信託、個人年金保険、終身保険・変額保険、預金

    第1層が薄いまま第3層だけを厚くすると、長生きしたときに取り崩し続ける前提の設計になります。当社が第1層から順に検討するのはこのためです。

    老後資金の準備方法10選を比較する

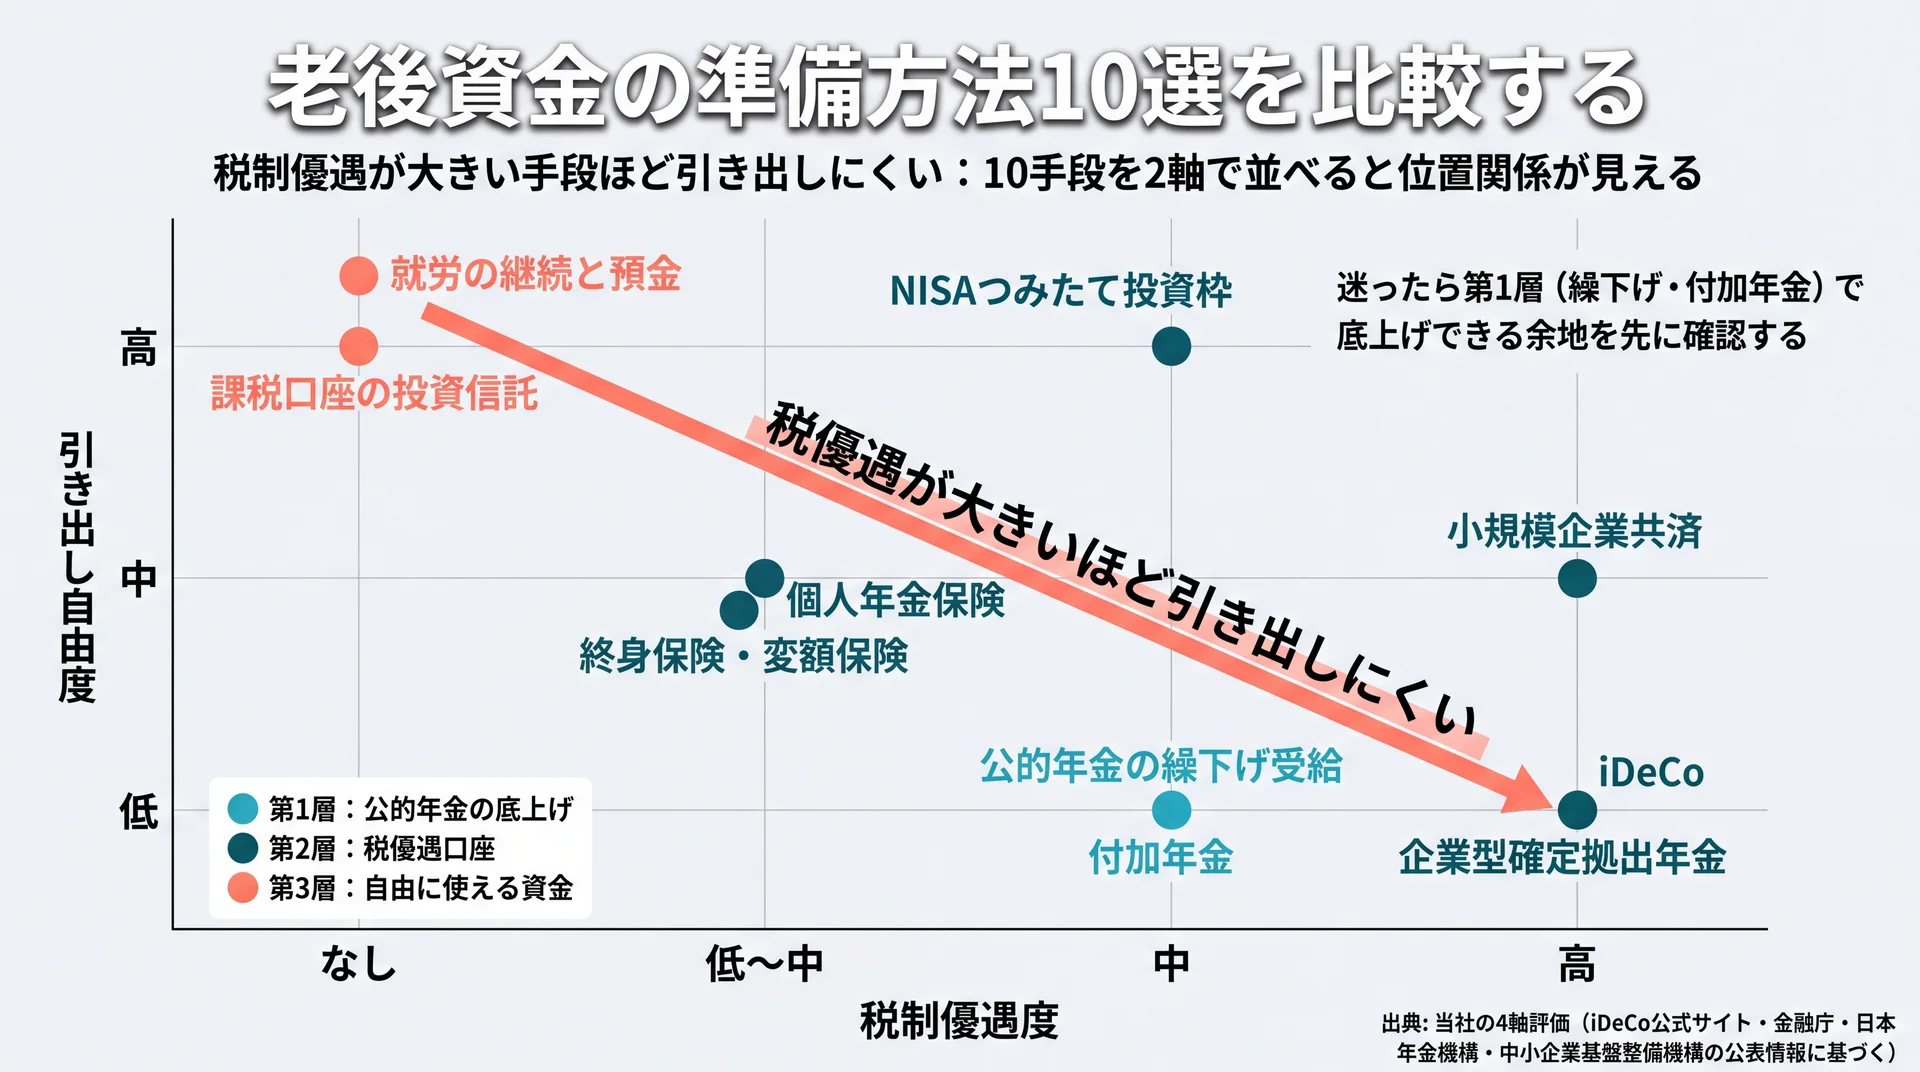
    10手段を税制優遇度と引き出し自由度の2軸に配置し、優遇が大きい手段ほど引き出しにくい関係を示した位置関係図
    2軸上の位置で各手段の性格が読める(当社の4軸評価。制度の事実はiDeCo公式サイト・金融庁・日本年金機構・中小企業基盤整備機構の公表情報に基づく)

    当社は老後資金の準備方法を、公的年金の底上げ・税優遇口座・自由に使える資金の3層に分けて整理しています。制度ごとの差が最も大きいのは税制優遇と引き出しやすさで、たとえば小規模企業共済は掛金の全額が所得控除になり(中小企業基盤整備機構、2026年8月時点)、その代わり加入できるのは小規模企業の個人事業主や会社役員に限られます。

    以下は、10の手段を当社の4軸で3段階評価した比較表です。評価軸は当社のトレーニングで使う判断基準に基づき、税制優遇度=優遇される段階の数、引き出し自由度=老後前に現金化できるか、元本変動=受取額が運用成績で変わるか、始めやすさ=手続きと最低金額の負担、としています。制度の事実は各項目に記載した公的機関・制度実施機関の公表資料によります。

    No 手段 層 税制優遇度 引き出し自由度 元本変動 始めやすさ
    1 iDeCo 第2層 高 低 中〜高 中
    2 NISAのつみたて投資枠 第2層 中 高 中〜高 高
    3 企業型確定拠出年金・マッチング拠出 第2層 高 低 中〜高 高(対象者のみ)
    4 公的年金の繰下げ受給 第1層 中 低 なし 高
    5 付加年金 第1層 中 低 なし 高(対象者のみ)
    6 小規模企業共済 第2層 高 中 低 中(対象者のみ)
    7 個人年金保険 第3層 低〜中 低〜中 低 高
    8 終身保険・変額保険 第3層 低〜中 低〜中 低〜高 中
    9 課税口座の投資信託 第3層 なし 高 中〜高 高
    10 就労の継続と生活防衛資金の預金 第1層・第3層 なし 高 なし 高

    1. iDeCo(個人型確定拠出年金)

    iDeCoは、自分で拠出した掛金を自分で運用して老後資産をつくる私的年金制度です。基本的に20歳以上65歳未満の公的年金被保険者が加入でき、掛金・運用益・給付の3段階で税制優遇が講じられています(iDeCo公式サイト)。

    最大の制約は、原則60歳になるまで引き出せない点です。当社はこれを「使ってしまう余地を減らす仕組み」と捉え、10年以内に使う予定のない資金だけを充てます。制度の弱点はiDeCoはデメリットしかないのかを検証した記事で扱っています。

    2. NISAのつみたて投資枠

    NISAは、運用益への約20%の課税がなくなる制度です。2024年開始の現行制度では非課税保有期間が無期限化され、年間投資枠は最大360万円、非課税保有限度額は総枠で最大1,800万円が設けられ、売却した分の枠は翌年以降に再利用できます(金融庁)。

    当社が老後資金の入口としてまず案内するのはこちらです。税優遇の大きさよりも、引き出せる状態を保ったまま非課税で運用できる点を重く見ているためです。

    3. 企業型確定拠出年金とマッチング拠出

    勤務先が企業型確定拠出年金を導入していれば、会社の掛金に自分の掛金を上乗せするマッチング拠出を使えることがあります。制度概要と拠出限度額の資料、2025年の制度改正の案内は所管省庁が公開しています(厚生労働省、2026年8月時点)。

    限度額は勤務先の制度設計によって変わるため、まず社内規程を確認するのが最短です。当社は、勤務先の枠を使い切らないまま外部の商品を検討する状態を、優先順位の取り違えと見ます。

    4. 公的年金の繰下げ受給

    繰下げ受給は、老齢基礎年金や老齢厚生年金を65歳で受け取らず、66歳以後75歳までの間に遅らせて増額を受ける制度です。増額率は0.7%×繰下げ月数で計算され、最大84%まで増え、しかもこの増額率は一生変わりません(日本年金機構、2026年3月更新)。

    当社は、これを「商品を買わずに終身収入を増やせる数少ない選択肢」として第1層に置いています。ただし加給年金額や振替加算は増額の対象外です。増えるのは額面のため、受取額が増えれば所得税・住民税や社会保険料の負担も増え、手取りの伸びは増額率どおりにはなりません。基礎年金と厚生年金は別々に繰り下げられるので、片方だけ遅らせる設計も取れます。

    5. 付加年金

    付加年金は、国民年金の第1号被保険者と任意加入被保険者が、定額保険料に月額400円の付加保険料を上乗せして納めると、老齢基礎年金に上乗せが付く制度です。年金額は200円×付加保険料納付月数で、老齢基礎年金と合わせて受け取れる終身年金です(日本年金機構、2026年8月時点)。

    当社がこの制度を上位に置く理由は、負担の小ささです。同機構の公表値をもとに当社が計算すると、10年(120か月)納めた場合の負担は合計48,000円、増える年金額は年24,000円。受給開始からおよそ2年で納付額に並び、その先は終身で受け取れます。ただし対象は第1号被保険者等に限られ、国民年金基金に加入中は納付できません。定額のため物価スライドがない点もあわせて確認してください。

    6. 小規模企業共済

    小規模企業共済は、小規模企業の個人事業主や会社役員が退職金にあたる資金を積み立てる制度です。掛金は月額1,000円から最高70,000円の範囲で500円単位で設定でき、全額を小規模企業共済等掛金控除として課税所得から控除できます(中小企業基盤整備機構)。

    当社が自営業・フリーランスの相談で最初に確認するのがこの制度です。会社員の退職金や企業年金にあたる第2層を、自営業では自分で作るしかないためです。iDeCoと同じ控除区分なので、併用時は枠全体を意識した配分が要ります。

    7. 個人年金保険

    個人年金保険は、契約時に定めた年齢から年金形式で受け取る保険商品です。支払った保険料は生命保険料控除の対象になり、新契約では年間8万円超の支払いで一律4万円が控除され、生命保険料控除全体の合計額は12万円が上限です(国税庁、令和7年4月1日現在法令等)。

    当社はこの控除枠の上限に注目しています。控除の枠は掛けた分だけ増えるものではなく、8万円を超えた保険料に追加の控除は付きません。すでに他の保険で枠を使い切っているなら、税制メリットを理由に追加してもねらいが外れます。

    8. 終身保険・変額保険

    終身保険や変額保険は、保障を持ちながら解約返戻金や運用成果を老後資金に充てる考え方の商品です。保険料は契約内容に応じて生命保険料控除の対象になりますが、控除の区分と上限は個人年金保険と共通の枠組みです。変額タイプは運用成績によって受取額が変わります。

    当社は金融商品を販売しないため、保険を勧めることも否定することもしません。見ているのは、保障が本当に必要かどうかと、途中解約時の扱いを理解しているかどうかの2点です。

    9. 課税口座での投資信託

    NISAの非課税枠を使い切った後の受け皿になるのが、課税口座での投資信託です。運用益には通常どおり約20%の課税がかかりますが、金額の上限がなく、いつでも売却できます。

    当社はこれを第3層の柔軟枠として扱います。税優遇口座に空きがある状態で課税口座から始めるのは、払わなくてよい税を払う選択です。勤務先の制度・iDeCo・NISAを確認してからこちらへ回すのが基本になります。

    10. 就労の継続と生活防衛資金の預金

    働く期間を延ばすことは、支出を年金だけでまかなう期間を短くします。ただし65歳以後に厚生年金保険に加入して働く場合、在職老齢年金制度で支給停止される額は繰下げによる増額の対象になりません(日本年金機構)。「働きながら繰り下げれば両方まるごと得になる」とは限らないのがこの制度の実務です。

    預金は増える手段ではありませんが、預金保険制度による保護の対象になる資金として、相場が下がった局面でも投資分を取り崩さずに済む土台をつくります(預金保険機構)。

    要点:10の手段は「税優遇が大きいほど引き出しにくい」という関係でおおむね整理でき、迷ったら第1層(繰下げ・付加年金)で底上げできる余地を先に確認すると判断が早くなります。

    制度ごとのコストと手数料はどこで差がつくのか

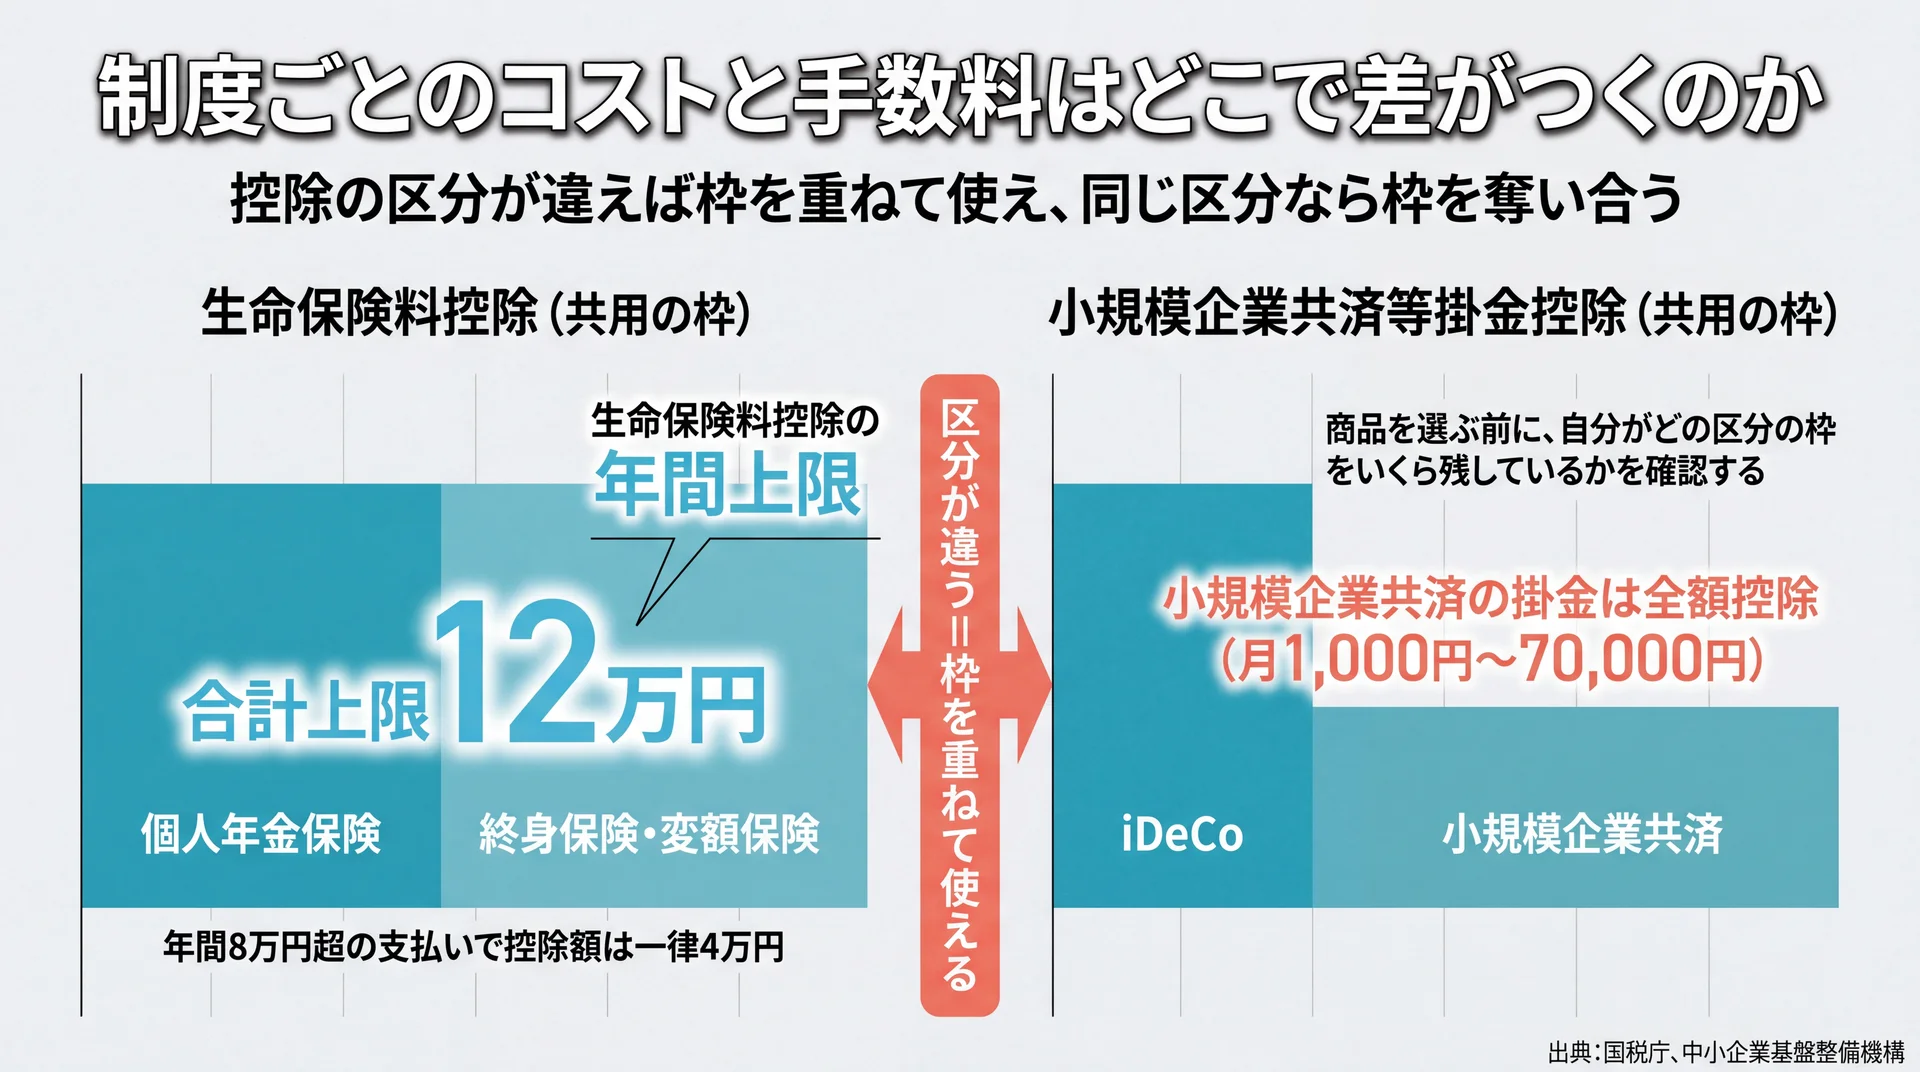
    生命保険料控除の年間上限12万円と小規模企業共済等掛金控除が別区分で重ねて使えることを示した控除枠の比較図
    同じ区分の制度は枠を奪い合い、区分が違えば枠を重ねて使える(出典: 国税庁、中小企業基盤整備機構)

    老後資金の手段でコスト差が出るのは、口座管理手数料・運用商品の信託報酬・保険関係費の3か所です。加えて所得控除の枠が共用か別枠かで、手取りの差も生まれます。たとえば個人年金保険と終身保険はどちらも生命保険料控除の枠内にあり、合計12万円という上限を分け合います(国税庁)。

    見落とされやすいのが、この控除区分の構造です。iDeCoと小規模企業共済は同じ小規模企業共済等掛金控除の区分にあり、保険商品は生命保険料控除という別区分です。区分が違えば枠を重ねて使え、同じ区分なら枠を奪い合うという関係です。当社は商品を比較する前に、どの区分の枠をいくら残しているかを確認します。

    \ 制度選びをマンツーマンで /

    iDeCoとNISAのどちらを先に使うかを、自分の家計の数字に当てはめて判断できます。

    年代と働き方で変わる老後資金の始め方

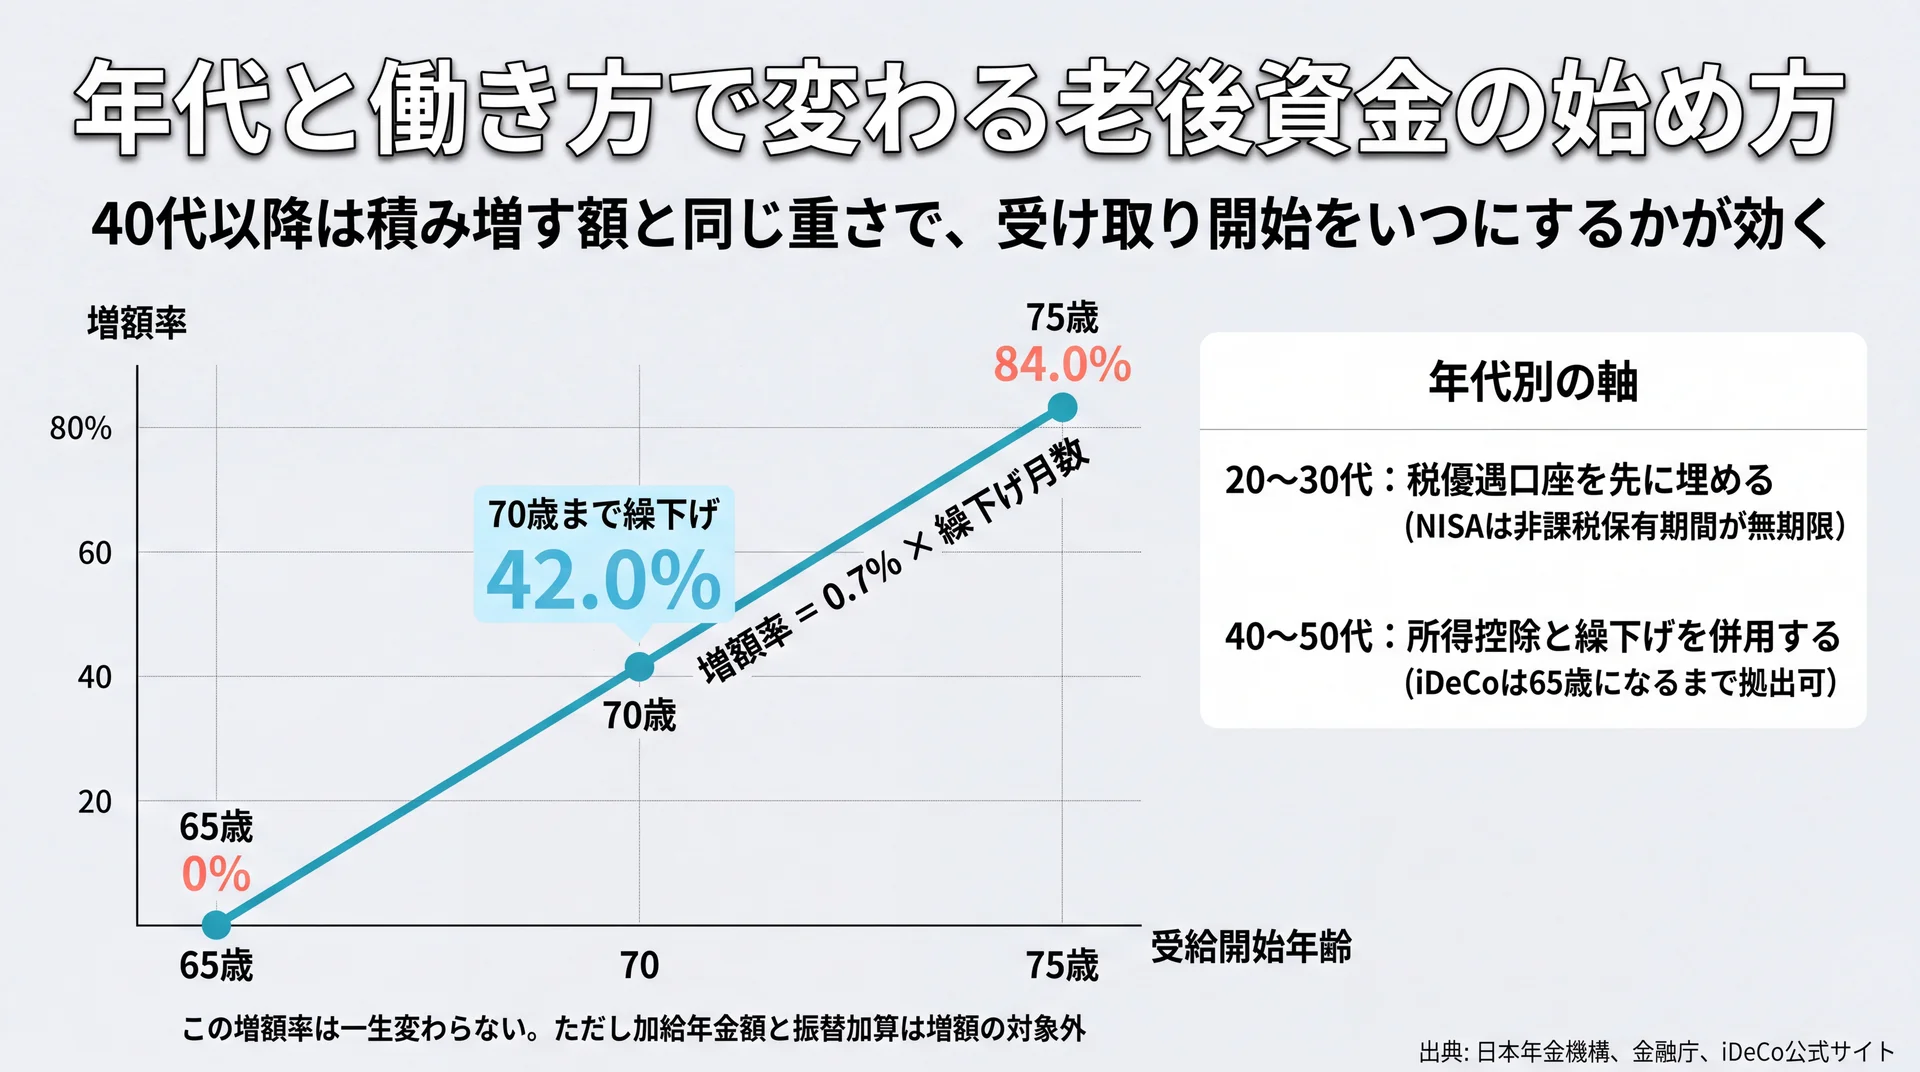
    繰下げ受給の増額率が65歳0%から70歳42.0%、75歳84.0%へ上がる推移と年代別の検討軸を示した図
    受け取り開始を遅らせた分だけ増額率が生涯続く(出典: 日本年金機構)

    老後資金の始め方は、20〜30代は税優遇口座を埋めることが軸、40代以降は所得控除と繰下げの併用が軸になります。残り年数が短いほど、運用で増やす余地よりも、税を減らす効果と受け取りを遅らせる効果のほうが読みやすいためです。

    20〜30代は税優遇口座を先に埋める

    20〜30代は運用できる期間が長く、運用益非課税の効果が最も効く層です。NISAは非課税保有期間が無期限で、売却した分の枠も翌年以降に再利用できるため、結婚・出産・住宅取得で一度取り崩しても設計が崩れません。

    一方でiDeCoは60歳まで引き出せないため、この年代では金額を欲張らず、確実に置いておける額に絞るのが現実的です。当社が案内しているのは、生活防衛資金を確保したうえでNISAを先に立ち上げ、収入が安定してからiDeCoの掛金を積み増す順番です。掛金額の目安はiDeCoのシミュレーションで確かめられます。
    40〜50代は所得控除と繰下げを併用する

    40〜50代は課税所得が大きくなりやすく、掛金が所得控除になる手段の効きが増します。iDeCoは掛金の段階で優遇があり、65歳になるまで拠出できます。自営業であれば小規模企業共済の掛金も全額が所得控除の対象です。

    そのうえで検討したいのが繰下げ受給です。70歳まで繰り下げれば42.0%、75歳までなら84.0%の増額が生涯続きます。当社が40代以降の相談で「積み増す額」と同じ重さで扱うのが、受け取り開始をいつにするかという論点です。

    会社員・自営業・パートで使える制度は変わる

    そもそも選べる選択肢は、働き方によって違うのが実情です。会社員は勤務先の企業型確定拠出年金やマッチング拠出を使えることがあり、限度額は制度設計で変わります(厚生労働省)。自営業が持つのは、付加年金と小規模企業共済という会社員にはない2つの枠です。

    パートや専業主婦の場合、所得税がかからない範囲では所得控除型の優遇が効かないため、中心になるのは運用益非課税型です。「一般的におすすめの制度」ではなく「自分の働き方で使える制度」から絞るほうが、検討は速く終わります。

    要点:年代が上がるほど「増やす」より「税を減らす・受け取りを遅らせる」の比重が上がり、働き方で使える枠も変わります。比較は自分が使える選択肢に絞ってから行うのが効率的です。

    当社が見てきた、老後資金づくりでつまずく3つのパターン

    当社が家計相談で見てきたつまずきは、順序の逆転・引き出し制約の見落とし・並行しすぎの3つに集約されます。いずれも原因は制度知識の不足ではなく、自分の家計の数字に当てはめる工程を飛ばしたことです。当社のABCashでは、この工程を専属コンサルタントとのマンツーマンで進める形にしています。

    順序の逆転は、勤務先の制度や公的年金の底上げを確認しないまま課税口座や保険商品から始める状態。引き出し制約の見落としは、10年以内に使う資金をiDeCoに入れ、教育費が必要になった局面で身動きが取れなくなる状態。並行しすぎは、複数を同時に始めて毎月の拠出が家計を圧迫し、どれも続かなくなる状態です。

    当社の見解として、老後資金は金額を決めるより先に「引き出し制約の設計」を決めるべきだと考えています。だから当社のABCashでは、家計の見える化 → 生活防衛資金の確保 → 税優遇口座の活用、の順でカリキュラムを組んでいます。また当社は金融商品を販売しないため、付加年金や繰下げ受給のように商品を買わずに増やす選択肢も、商品と同じ土俵で扱えます。当社が累計9万人以上の受講で積み上げてきたのは、制度の知識ではなく、この順番を実行しきる伴走の形です。

    よくある質問

    老後資金はいつから貯め始めればよいですか?

    税制優遇の効き方が年代で変わるため、始める時期そのものより「どの優遇から使うか」を先に決めるのが実務的です。20〜30代はNISA、収入が安定してからiDeCoという順番が組みやすい形になります。

    老後資金は何で貯めるのがよいですか?

    単一の正解はなく、公的年金の底上げ・税優遇口座・自由に使える資金の3層に配分するのが基本です。まず勤務先の企業型確定拠出年金と、第1号被保険者なら付加年金という低負担の枠を確認し、そのうえでNISAやiDeCoを検討する順番になります。

    40代・50代から始めても間に合いますか?

    40代以降は運用期間が短くなる分、掛金の所得控除と繰下げ受給の効きが相対的に大きくなります。繰下げは0.7%×繰下げ月数で最大84%増え、増額率は生涯変わりません。積立額だけで判断しないのが要点です。

    老後資金は保険で貯めるべきですか?

    保険料は生命保険料控除の対象ですが、新契約では年間8万円超の支払いで控除額は一律4万円、控除全体でも12万円が上限です。すでに枠を使い切っているなら税制上の追加メリットはないため、保障の必要性で判断するほうが筋が通ります。

    自営業やフリーランスはどの制度を使えますか?

    自営業は付加年金と小規模企業共済という、会社員にはない2つの枠を使えます。付加年金は月400円の上乗せで終身の給付が増え(日本年金機構)、小規模企業共済は掛金の全額が所得控除になります。ただし付加年金は国民年金基金との併用ができません。

    なお、老後資金がいくら必要かの目安は世帯構成と住まいで変わるため、必要額の考え方はこちらで扱っています。制度全体の基礎はiDeCoの基礎からの総まとめをご覧ください。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関へご相談ください。

    まとめ

    3つの軸で選択肢を並べ、3層のどこが薄いかが見えると、老後資金の話は「いくら足りないか」ではなく「次にどの枠を埋めるか」という具体的な作業に変わります。使える制度が絞られれば、毎月の拠出額も家計から無理なく決まります。まずは自分が使える枠を確認するところから始めてください。

    \ 家計と資産の全体像を体験で整理する /

    利用開始から15日以内の全額返金保証があるので、続けられるかを確かめてから判断できます。

  • おすすめゴールドカード16選|目的別で選ぶ高還元・旅行・経済圏

    「ゴールドカードが気になるけれど、種類が多すぎて自分の目的に合う1枚が分からない」——そう感じたことはありませんか。本記事では、還元・旅行・経済圏・ステータスという目的別に、実在するゴールドカード15枚と、カード選びの前に整えたい"お金の土台"サービス1社(ABCash)を含む計16の選択肢を、公式データで比較します。

    \ お金の不安を自信に変える無料体験 /

    ゴールドカードの目的を決める前に、家計から投資までの土台をマンツーマンで確かめられます。
    おすすめゴールドカードを目的別に選ぶ3つの視点

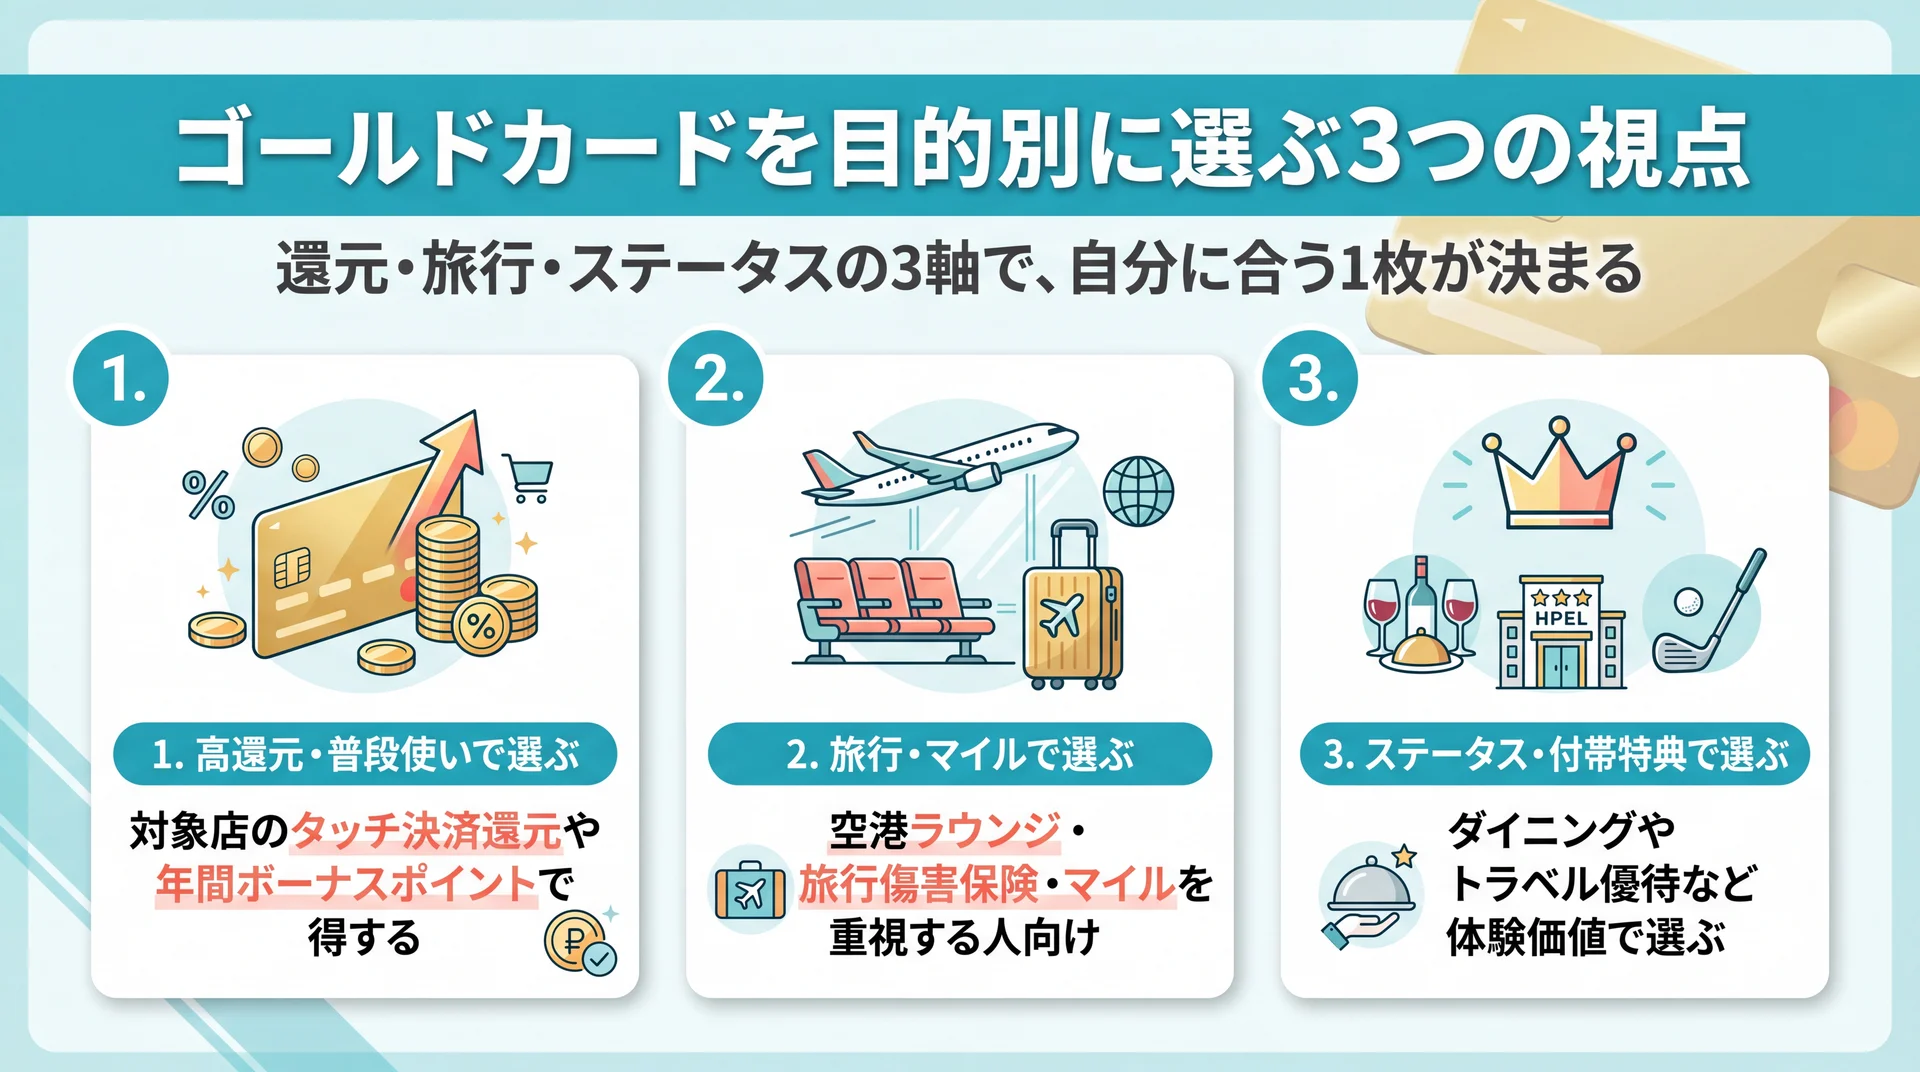
    高還元・旅行・ステータスの3つの視点を天秤にかけるイメージ

    「結局どのゴールドカードがいいの?」と迷ったら、還元率の高さだけで比べるのは危険です。ゴールドカードは、自分が何のために使うか(目的)で最適な1枚が変わります。まず押さえたいのは、還元・旅行・ステータスという3つの視点です。この軸を持つだけで、無数のカードが一気に絞り込めます。

    高還元・普段使いで選ぶ

    日々の買い物や固定費の支払いで、少しでもポイントを多く貯めたい人向けの視点です。対象店舗でのタッチ決済還元や、年間利用額に応じたボーナスポイントが効くカードが該当します。たとえば三井住友カード ゴールド(NL)は対象のコンビニ・飲食店で最大7%還元、年間100万円利用で毎年10,000ポイントが付きます(2026年7月時点・公式)。日常の決済を1枚に集約するほど得が積み上がるタイプです。

    旅行・マイルで選ぶ

    出張や旅行が多い人は、空港ラウンジ・旅行傷害保険・マイルを重視します。JCBゴールドは最高1億円の旅行傷害保険とラウンジ・キーが付帯し、ANAアメックス・ゴールドやJALカード CLUB-Aゴールドは搭乗ボーナスマイルで飛ぶほどマイルが積み上がります。移動が多いほど、年会費以上の体験価値を引き出せます。

    ステータス・付帯特典で選ぶ

    会食やホテル、上質な体験に価値を感じる人は、ダイニング・トラベル特典やコンシェルジュ級のサービスで選びます。アメリカン・エキスプレス・ゴールド・プリファード・カードは年会費こそ高めですが、対象レストランの優待や旅行特典が手厚く、特典を使い倒せる人ほど満足度が高い1枚です。「見栄」ではなく「体験への投資」と捉えると選びやすくなります。

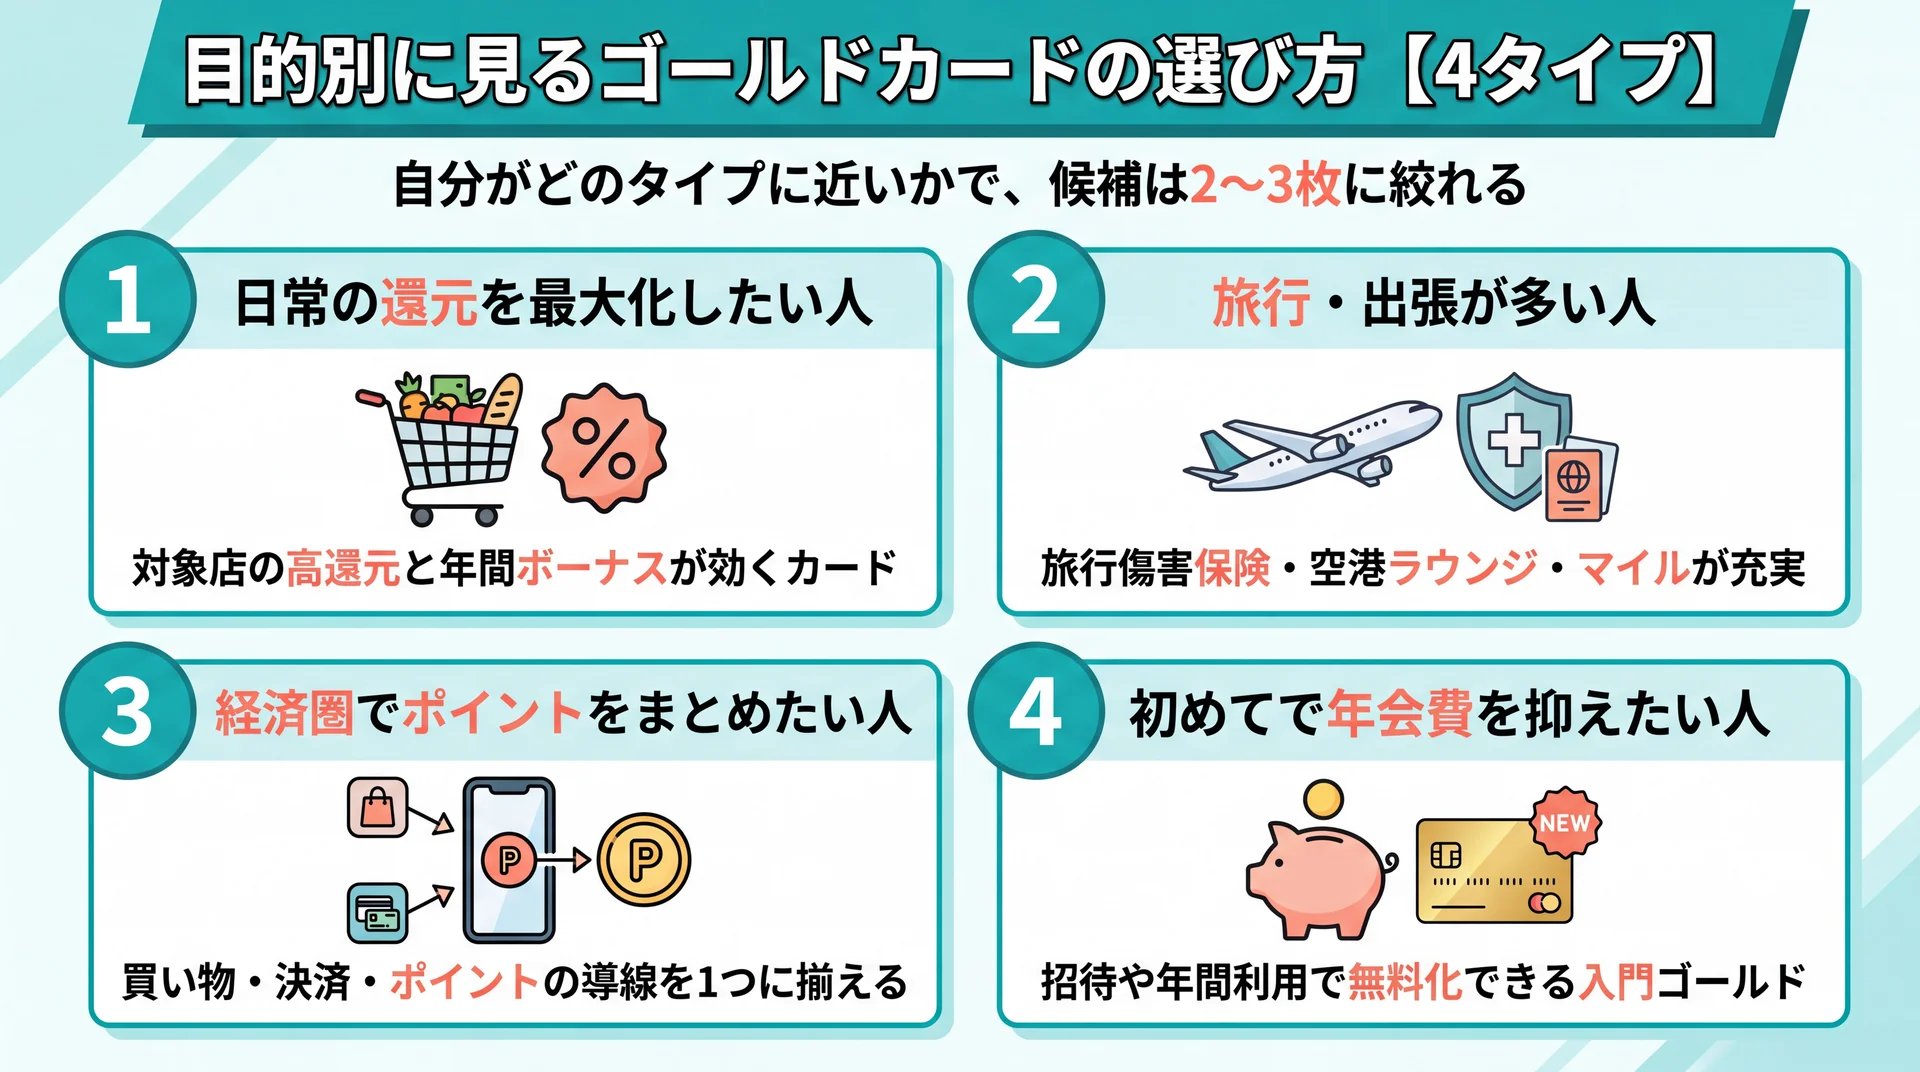
    目的別に見るゴールドカードの選び方【4タイプ】

    高還元・旅行・経済圏・入門の4タイプに分かれる読者イメージ

    「高還元がいいのか、旅行特典がいいのか、自分でも決めきれない」という方は多いはずです。そこで、代表的な4タイプに分けて、それぞれに向くカードを整理しました。自分がどのタイプに近いかを決めれば、候補は2〜3枚まで絞れます。

    日常の還元を最大化したい人

    食費・日用品・固定費など、毎月の支出を1枚に集約したいタイプです。対象店の高還元と、年間利用額でのボーナスが効く三井住友カード ゴールド(NL)やOliveフレキシブルペイ ゴールド、低年会費で基本還元率1.0%のオリコカード THE POINT PREMIUM GOLDが好相性です。「毎月欠かさず払う固定費」に還元がかかるカードほど、年会費を回収しやすいのがポイントです。

    旅行・出張が多い人

    年に数回以上、飛行機や出張で移動するタイプです。旅行傷害保険とラウンジが充実したJCBゴールドや三菱UFJカード ゴールドプレステージ、マイルを貯めたいならANAアメックス・ゴールド・JALカード CLUB-Aゴールドが候補。移動頻度が高いほど、保険とラウンジの価値が年会費を上回ります。

    経済圏でポイントをまとめたい人

    普段の買い物やサービスを特定の経済圏に寄せているタイプです。楽天ユーザーなら楽天プレミアムカードや楽天ゴールドカード、三井住友・Vポイント圏ならOliveフレキシブルペイ ゴールドが効率的。買い物・決済・ポイントの導線を1つに揃えるほど、取りこぼしが減ります。

    初めてで年会費を抑えたい人

    「まずは低リスクでゴールドを試したい」という入門タイプです。招待や年間利用で無料化できるエポスゴールドカード・イオンゴールドカード、20代限定で年会費が手頃なJCB GOLD EXTAGEが狙い目です。年会費の負担を抑えつつ、ラウンジや保険といったゴールドの体験を味わえます。

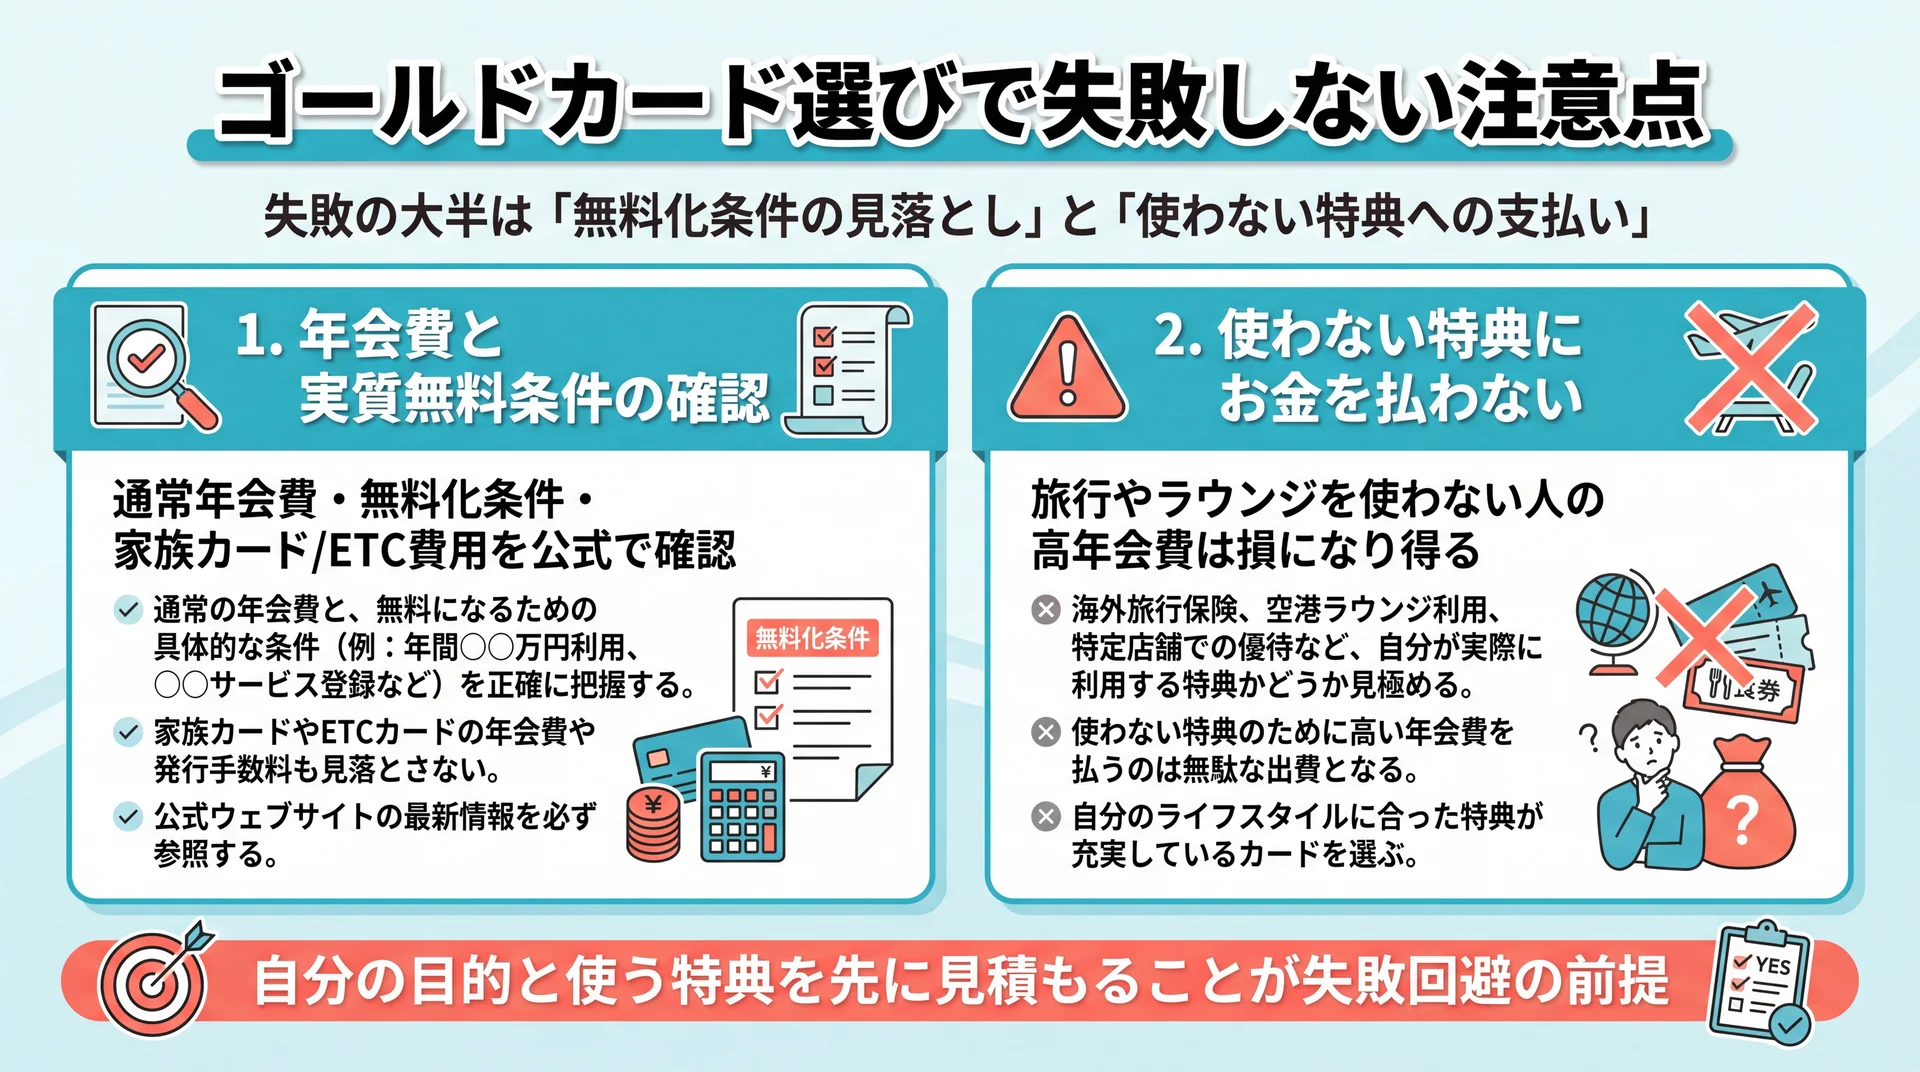
    ゴールドカード選びで失敗しないための注意点

    年会費の無料化条件見落としと使わない特典への支払いという2つの失敗パターンのイメージ

    「年会費を払う価値が本当にあるのか不安」という気持ちは、ゴールドカード選びで最初にぶつかりやすい壁です。結論として、失敗の大半は「無料化条件の見落とし」と「使わない特典への支払い」から起こります。逆に言えば、この2点さえ押さえれば後悔はぐっと減ります。

    年会費と「実質無料条件」の確認

    2026年のゴールドカードは、条件達成で年会費が実質無料になる設計が主流です。三井住友カード ゴールド(NL)やOliveフレキシブルペイ ゴールドは年間100万円利用で永年無料、エポスゴールドカードは年間50万円利用や招待で永年無料になります(2026年7月時点・公式)。通常年会費だけでなく「無料化の条件」「家族カード・ETCの費用」まで公式サイトで確認することが、後から「思ったより高かった」を防ぐ第一歩です。

    使わない特典にお金を払わない

    旅行やラウンジをほとんど使わない人が高年会費のステータスカードを持つと、特典より年会費が上回り「持っているだけで損」になり得ます。「ステータスに惹かれて作ったが、特典を使わず年会費だけ払っていた」という後悔は避けたいところ。自分の目的(前章の4タイプ)と、実際に使う特典を先に見積もってから選ぶことが、失敗しない前提条件です。判断に迷う場合は、家計全体の使い方から見直すのも有効です。

    \ 9万人が受講した伴走型トレーニング /

    還元率を追うだけでは貯まらないお金も、専属コンサルタントと一緒なら動き出します。あなたに合うか無料で確かめられます。
    おすすめゴールドカード16選|目的別に徹底比較

    「情報が多すぎて比較しきれない」という方へ、16の選択肢を1つの表で横断できるようにまとめました。まず1位はカードではなく、カード選びの前に整えたい"お金の土台"サービス(ABCash)を挙げ、2番目以降に目的別に厳選したゴールドカード15枚を配置しています。年会費・還元率などの数値は各社公式ページで確認した2026年7月時点のものです。

    ロゴ サービス名 年会費(税込) 還元率・主な特典 向いている目的 公式サイト
    ABCashのロゴ ABCash 無料体験60〜80分程度あり/受講は有料 家計〜NISAを伴走で学べる・中立 お金の土台づくり 公式HP
    三井住友カード ゴールド(NL)のロゴ 三井住友カード ゴールド(NL) 5,500円/100万円利用で永年無料 対象店最大7%・毎年10,000pt 高還元・普段使い 公式HP
    Oliveフレキシブルペイ ゴールドのロゴ Oliveフレキシブルペイ ゴールド 5,500円/条件達成で永年無料 対象店最大7%・継続10,000pt 銀行一体・高還元 公式HP
    楽天プレミアムカードのロゴ 楽天プレミアムカード 11,000円 通常1.0%・プライオリティ・パス 経済圏・旅行 公式HP
    楽天ゴールドカードのロゴ 楽天ゴールドカード 2,200円 通常1.0%・楽天市場で+2倍 入門・経済圏 公式HP
    JCBゴールドのロゴ JCBゴールド 11,000円/初年度無料 最高1億円旅行保険・ラウンジ ステータス・保険 公式HP
    エポスゴールドカードのロゴ エポスゴールドカード 通常5,000円/条件達成で永年無料 選べる店で最大1.5%・年間ボーナス 実質無料・入門 公式HP
    イオンゴールドカードのロゴ イオンゴールドカード 無料(招待制) イオンラウンジ・空港ラウンジ 無料招待 公式HP
    JCB GOLD EXTAGEのロゴ JCB GOLD EXTAGE 3,300円/初年度無料 20代限定・旅行保険・ラウンジ 20代の入門 公式HP
    三菱UFJカード ゴールドプレステージのロゴ 三菱UFJカード ゴールドプレステージ 11,000円/WEB入会で初年度無料 最高5,000万円旅行保険・ラウンジ バランス・旅行 公式HP
    アメリカン・エキスプレス・ゴールド・プリファード・カードのロゴ アメックス・ゴールド・プリファード 39,600円/家族2枚無料 トラベル/ダイニング特典・ラウンジ ステータス 公式HP
    ANAアメリカン・エキスプレス・ゴールド・カードのロゴ ANAアメックス・ゴールド 34,100円/家族17,050円 ANAマイル・ボーナスマイル マイル 公式HP
    JALカード CLUB-Aゴールドカードのロゴ JALカード CLUB-Aゴールド 本会員17,600円〜 ショッピングマイル2倍・ラウンジ マイル 公式HP
    エムアイカード プラス ゴールドのロゴ エムアイカード プラス ゴールド 5,500円 三越伊勢丹で最大10%還元 百貨店特化 公式HP
    メルカード ゴールドのロゴ メルカード ゴールド 5,000円/50万円利用で翌年無料 定常1%・100万円で実質2% フリマ・新興 公式HP
    オリコカード THE POINT PREMIUM GOLDのロゴ オリコカード THE POINT PREMIUM GOLD 1,986円/家族550円 基本1.0%・入会6ヶ月2.0% 低年会費・高還元 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    ゴールドカードを「目的で選んだのに、結局お金が貯まらない」を防ぐなら、まず整えたいのがABCashです。

    ABCashは、専属ファイナンシャルコンサルタントがマンツーマンで伴走する、お金のトレーニングサービスです。カードそのものではありませんが、「どの目的でどのカードを使い、貯めたポイントや浮いたお金をどう投資に回すか」という土台を整えるのが役割。家計管理からNISA/iDeCo・投資信託までを一気通貫で学べるため、目的別に選んだカードの効果を最大化できます。

    おすすめポイント

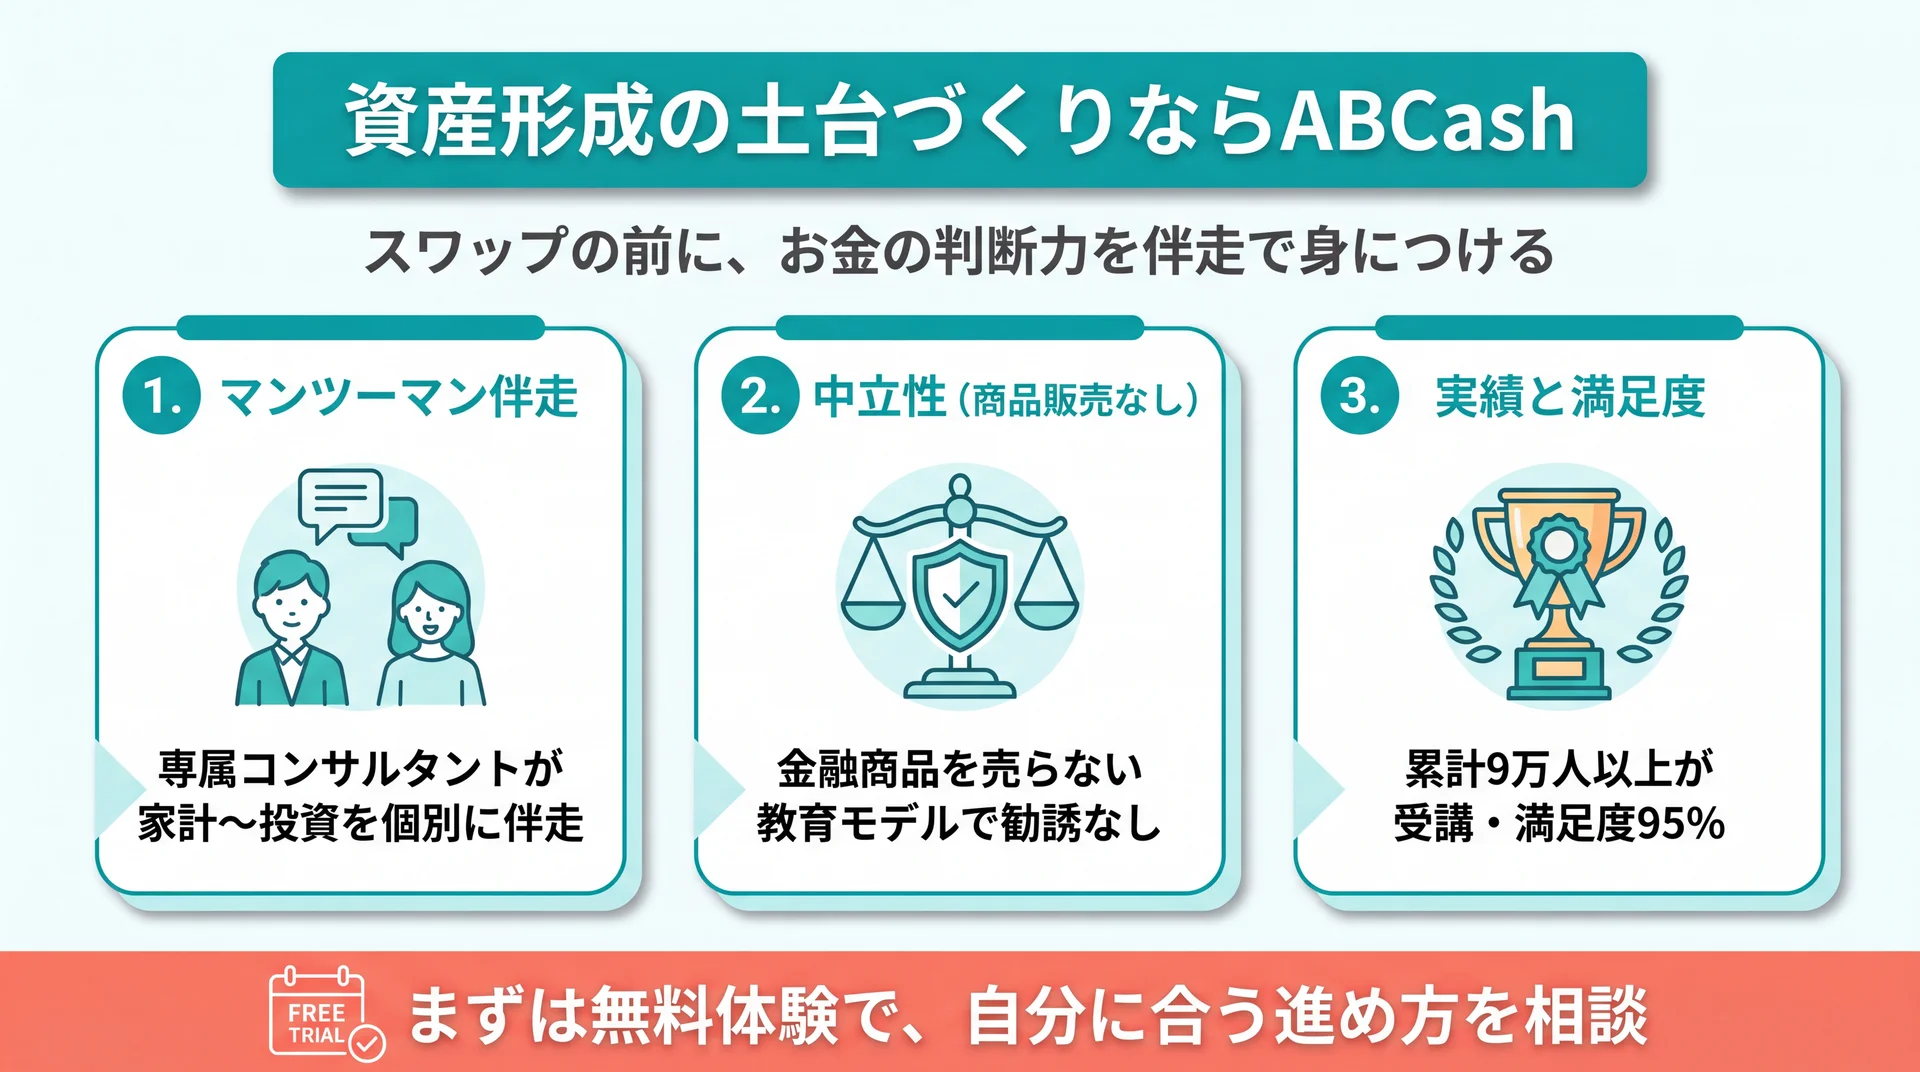
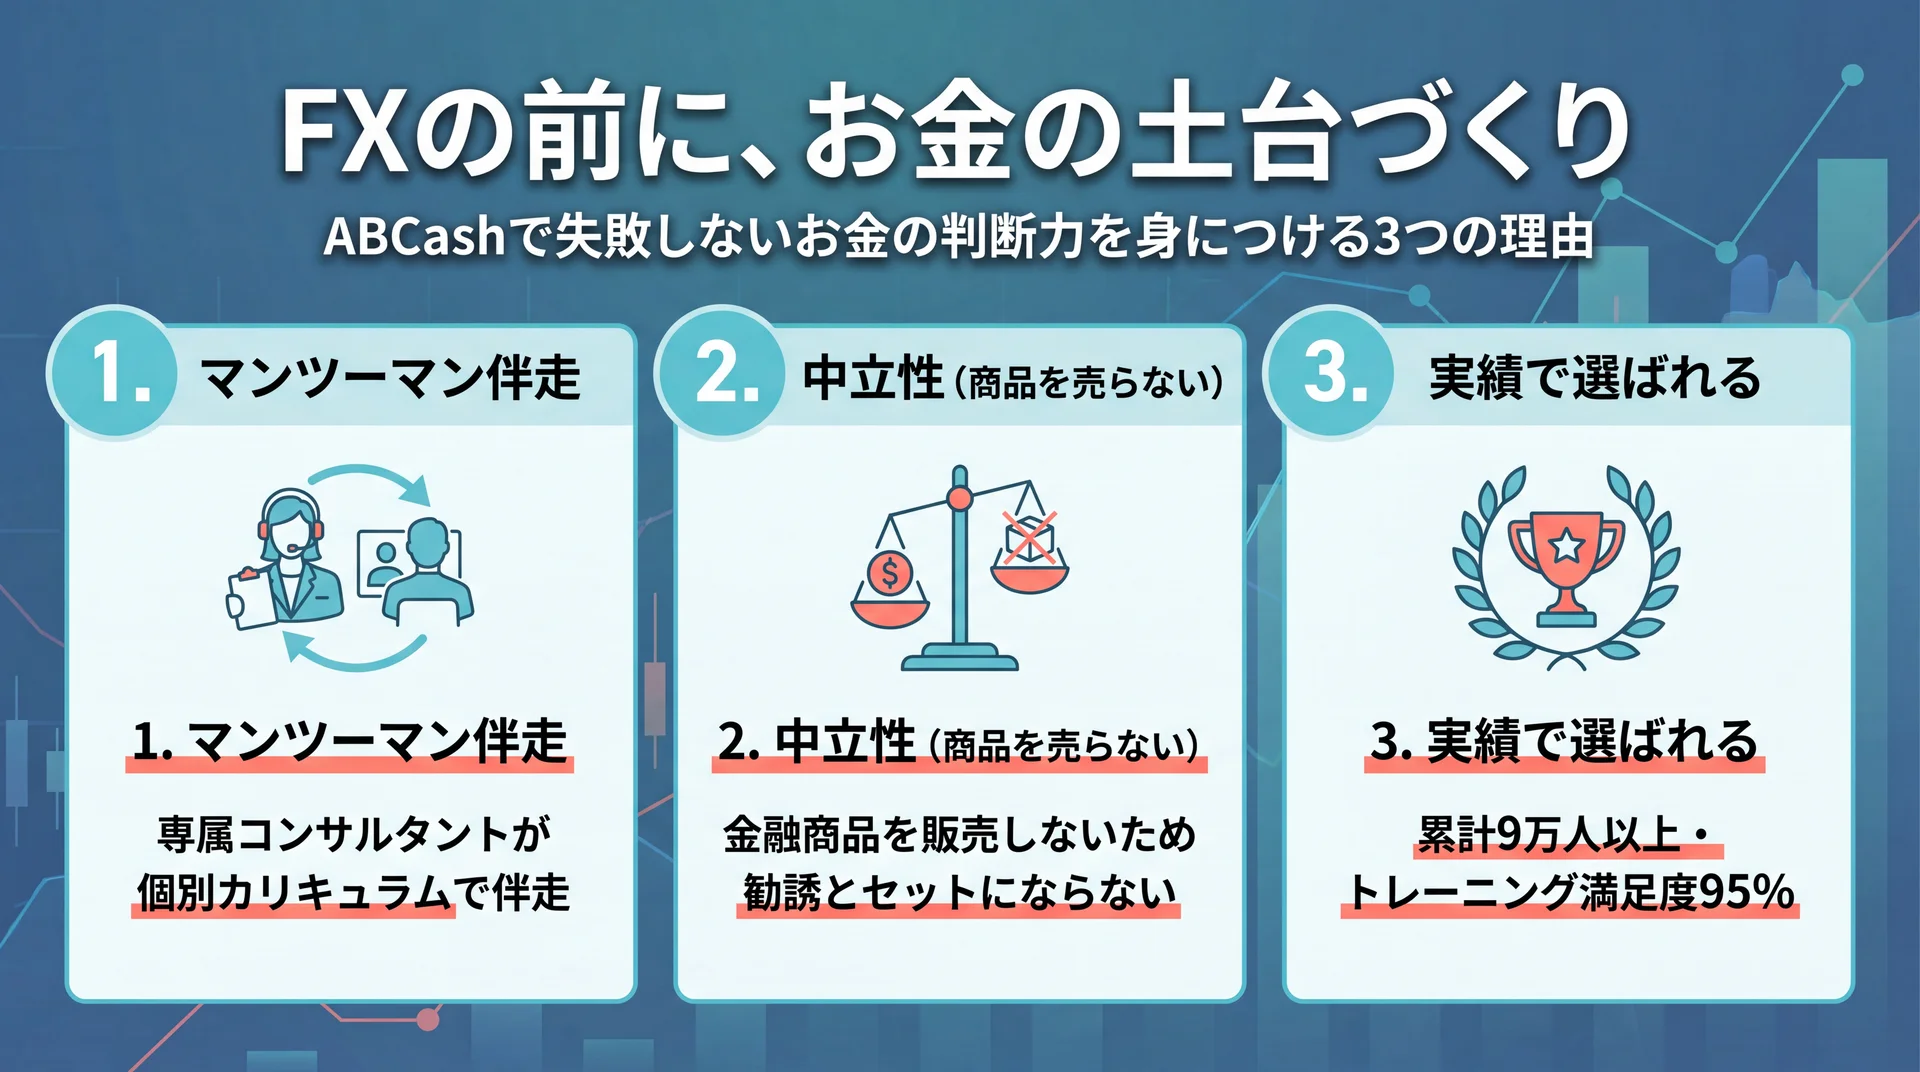
    • 中立性:金融商品を販売しないため、特定カードや商品の勧誘なし。フラットに家計を診断してもらえます。
    • マンツーマン伴走:「一人だと足踏みしてしまう一歩」を、専属コンサルタントと一緒に踏み出せます。
    • 習慣化まで支援:専用アプリで毎日の支出を記録し、フィードバックで続く仕組み(60日習慣化が目安)。

    累計受講者は9万人以上(2026年5月時点・公式サイト)、トレーニング満足度は95%(2025年4〜8月・公式アンケート)。第三者比較メディア集計では、受講後に総資産が平均+57.2万円という公式発表データも紹介されていますが、対象は卒業生の一部を集計したものであり、資産の増減には個人差があります。オンライン完全対応で、30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)付き。まずは無料体験60〜80分程度で相性を確かめられます。
    項目 内容
    サービス種別 伴走型マネートレーニング(女性中心)
    料金・コスト 無料体験60〜80分程度あり/受講は有料(プラン制)
    サポート体制 専属コンサルタントのマンツーマン+専用アプリ
    初心者への向きやすさ ◎(家計〜投資を個別カリキュラムで伴走)
    実績・信頼性 累計9万人・満足度95%・シリーズC 12億円調達
    公式サイト 公式HP

    2. 三井住友カード ゴールド(NL)

    三井住友カード ゴールド(NL)の公式サイト

    三井住友カード ゴールド(NL)は、「高還元・普段使い」を狙う人の定番ゴールドカードです。ナンバーレスでセキュリティが高く、SMBCグループの信頼性も申し分ありません。年会費は5,500円(税込)ですが、年間100万円の利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントが還元されます(2026年7月時点・公式)。

    対象のコンビニ・飲食店ではスマホのタッチ決済で最大7%還元と、日常使いでも強力。固定費や食費を1枚に集約したい人にとって、最有力候補です。

    項目 内容
    年会費 5,500円/年間100万円利用で翌年以降永年無料
    還元率・特典 通常0.5%・対象店最大7%・毎年10,000pt
    向いている目的 高還元・普段使い
    運営・信頼性 三井住友カード(SMBCグループ)
    公式サイト 公式HP

    3. Oliveフレキシブルペイ ゴールド

    Oliveフレキシブルペイ ゴールドの公式サイト

    Oliveフレキシブルペイ ゴールドは、三井住友銀行の口座・決済・ポイントを1つにまとめられる次世代型のサービスです。年会費は5,500円ですが、条件達成で翌年以降は永年無料になり、継続特典として毎年10,000ポイントが還元されます(2026年7月時点・公式)。

    対象店舗のタッチ決済で最大7%還元と、三井住友カード ゴールド(NL)に近い高還元。銀行・カード・ポイントを一体運用したい人には、家計管理のしやすさという点でもメリットがあります。

    項目 内容
    年会費 5,500円/条件達成で翌年以降永年無料
    還元率・特典 通常0.5%・対象店最大7%・継続10,000pt
    向いている目的 銀行一体・高還元
    運営・信頼性 三井住友銀行
    公式サイト 公式HP

    4. 楽天プレミアムカード

    楽天プレミアムカードの公式サイト

    楽天プレミアムカードは、楽天経済圏を使う人と、海外旅行が多い人に向いたゴールドクラスのカードです。基本還元率が1.0%と高めで、楽天市場ではさらにポイントが上乗せされます。年会費は11,000円(税込)、利用可能枠は最高300万円(2026年7月時点・公式)。

    世界の空港ラウンジを使えるプライオリティ・パスが付帯するため、出張・旅行が多い人ほど元を取りやすい設計です。楽天市場のヘビーユーザーなら、ポイント還元だけで年会費を回収できるケースもあります。

    項目 内容
    年会費 11,000円
    還元率・特典 通常1.0%・楽天市場優遇・プライオリティ・パス
    向いている目的 経済圏・旅行
    運営・信頼性 楽天カード
    公式サイト 公式HP

    5. 楽天ゴールドカード

    楽天ゴールドカードの公式サイト

    楽天ゴールドカードは、年会費2,200円(税込・利用可能枠最高200万円/2026年7月時点・公式)で持てる"入門ゴールド"です。基本還元率1.0%に加え、楽天市場での買い物でポイントが上乗せされます。
    プレミアムほどの旅行特典はありませんが、年会費が安く、楽天経済圏の入り口として損しにくい価格設定が魅力。楽天ユーザーが最初に選ぶゴールドとして手堅い選択です。

    項目 内容
    年会費 2,200円
    還元率・特典 通常1.0%・楽天市場で+2倍・枠最高200万円
    向いている目的 入門・経済圏
    運営・信頼性 楽天カード
    公式サイト 公式HP

    6. JCBゴールド

    JCBゴールドの公式サイト

    JCBゴールドは、国際ブランドJCBが自ら発行するプロパーカードで、ステータスと手厚い保険が魅力です。年会費は11,000円(税込)ですが、オンライン入会なら初年度無料(2026年7月時点・公式)。

    最高1億円を補償する旅行傷害保険や、世界の空港で使える「ラウンジ・キー」が付帯します。旅行・出張が多い人や、将来のJCBゴールド ザ・プレミアやプラチナへのステップアップを見据える人に向いた1枚です。

    項目 内容
    年会費 11,000円/オンライン入会で初年度無料
    還元率・特典 0.5%〜・最高1億円旅行保険・ラウンジキー
    向いている目的 ステータス・保険
    運営・信頼性 JCB(プロパー)
    公式サイト 公式HP

    7. エポスゴールドカード

    エポスゴールドカードの公式サイト

    エポスゴールドカードは、「年会費を実質無料にしやすい高コスパ枠」の代表格です。通常年会費は5,000円ですが、年間50万円以上の利用や、一般エポスカードからの招待(インビテーション)で年会費が永年無料になります(2026年7月時点・公式)。

    「選べるポイントアップショップ」に登録した店舗では還元率が最大1.5%まで上がり、年間利用額に応じたボーナスポイントも付与。丸井グループの信頼性もあり、コストを抑えて特典を得たい入門層に向きます。
    項目 内容
    年会費 通常5,000円/年間50万円利用・招待で永年無料
    還元率・特典 0.5%・選べる店で最大1.5%・年間ボーナス
    向いている目的 実質無料・入門
    運営・信頼性 丸井グループ(エポスカード)
    公式サイト 公式HP

    8. イオンゴールドカード

    イオンゴールドカードの公式サイト

    イオンゴールドカードは、年会費無料で持てる招待制のゴールドカードです。対象のイオンカードを年間50万円以上利用すると自動的に招待され、年会費・発行手数料ともに無料(2026年7月時点・公式)。

    イオンラウンジや空港ラウンジ、ショッピング保険などの特典が付き、普段イオン系列で買い物をする人なら実質コストゼロで特典を得られます。「無料で試したい」という入門層に最適です。
    項目 内容
    年会費 無料(招待制・対象カード年間50万円利用で切替)
    還元率・特典 イオンラウンジ・空港ラウンジ・ショッピング保険
    向いている目的 無料招待
    運営・信頼性 イオンフィナンシャルサービス
    公式サイト 公式HP

    9. JCB GOLD EXTAGE

    JCB GOLD EXTAGEの公式サイト

    JCB GOLD EXTAGEは、20代限定で持てる格安のプロパーゴールドカードです。年会費は3,300円(税込・初年度無料/2026年7月時点・公式)と手が届きやすく、入会後一定期間はポイント還元率がアップします。
    旅行傷害保険や空港ラウンジも付帯し、将来JCBゴールドへ切り替える前の"入門ゴールド"として最適な1枚です。20代のうちにゴールドの利用実績を積んでおきたい人に向きます。

    項目 内容
    年会費 3,300円/初年度無料
    還元率・特典 20代限定・入会後一定期間還元UP・旅行保険・ラウンジ
    向いている目的 20代の入門
    運営・信頼性 JCB(プロパー)
    公式サイト 公式HP

    10. 三菱UFJカード ゴールドプレステージ

    三菱UFJカード ゴールドプレステージの公式サイト

    三菱UFJカード ゴールドプレステージは、メガバンク系の安心感と手厚い保険が魅力のゴールドカードです。年会費は11,000円(税込)ですが、WEB入会で初年度無料(2026年7月時点・公式)。

    最高5,000万円の旅行傷害保険、国内主要空港のラウンジ、グルメ優待などがそろい、還元・旅行・保険をバランスよく1枚でまかないたい人に向きます。幅広い層が使いやすい王道の1枚です。

    項目 内容
    年会費 11,000円/WEB入会で初年度無料
    還元率・特典 0.5%・最高5,000万円旅行保険・ラウンジ
    向いている目的 バランス・旅行
    運営・信頼性 三菱UFJニコス
    公式サイト 公式HP

    11. アメリカン・エキスプレス・ゴールド・プリファード・カード

    アメリカン・エキスプレス・ゴールド・プリファード・カードの公式サイト

    アメックス・ゴールド・プリファードは、ステータスとトラベル・ダイニング特典に振り切った上級者向けの1枚です。年会費は39,600円(税込・家族カード2枚まで無料/2026年7月時点・公式)と高めですが、その分の体験価値が魅力。

    対象レストランの割引や、空港ラウンジ、旅行保険などの特典が手厚く、メンバーシップ・リワードでマイルにも交換できます。特典をしっかり使い倒せる人なら、年会費以上の満足を得られるカードです。

    項目 内容
    年会費 39,600円/家族2枚無料
    還元率・特典 メンバーシップ・リワード・トラベル/ダイニング特典
    向いている目的 ステータス
    運営・信頼性 アメリカン・エキスプレス
    公式サイト 公式HP

    12. ANAアメリカン・エキスプレス・ゴールド・カード

    ANAアメリカン・エキスプレス・ゴールド・カードの公式サイト

    ANAアメックス・ゴールドは、ANAマイルを効率よく貯めたい旅行好きに向いたカードです。年会費は34,100円(税込・家族17,050円/2026年7月時点・公式)。

    入会・継続時のボーナスマイルや、フライトマイルのボーナス、空港ラウンジなどが充実。飛行機に乗るほどマイルが積み上がる設計で、出張・旅行が多い人ほど価値を引き出せます。

    項目 内容
    年会費 34,100円/家族17,050円
    還元率・特典 ANAマイル・ボーナスマイル・空港ラウンジ
    向いている目的 マイル
    運営・信頼性 アメリカン・エキスプレス
    公式サイト 公式HP

    13. JALカード CLUB-Aゴールドカード

    JALカード CLUB-Aゴールドカードの公式サイト

    JALカード CLUB-Aゴールドは、JALマイルを貯めたい人向けの航空系ゴールドカードです。年会費は本会員17,600円(JALカードSuica・JALアメックスは20,900円、JALダイナースは34,100円/2026年7月時点・公式)。

    ショッピングマイルが2倍貯まり、入会・搭乗ボーナスマイルや空港ラウンジも付帯。飛行機での移動が多く、JAL便を使う機会が多い人に向いた1枚です(JALダイナースは2026年3月に年会費改定あり)。

    項目 内容
    年会費 本会員17,600円〜(券種で異なる)
    還元率・特典 ショッピングマイル2倍・搭乗ボーナス・ラウンジ
    向いている目的 マイル
    運営・信頼性 JALカード
    公式サイト 公式HP

    14. エムアイカード プラス ゴールド

    エムアイカード プラス ゴールドの公式サイト

    エムアイカード プラス ゴールドは、三越伊勢丹をよく利用する人に最適な百貨店系ゴールドカードです。年会費5,500円で、三越伊勢丹での買い物は最大10%還元と高く、空港ラウンジも利用可能(2026年7月時点・公式)。

    百貨店での買い物が多い人ほど、年会費以上のリターンを得やすい1枚です。利用先が特定の百貨店に集中している人にとっては、還元率の高さが際立ちます。

    項目 内容
    年会費 5,500円
    還元率・特典 三越伊勢丹で最大10%還元・空港ラウンジ
    向いている目的 百貨店特化
    運営・信頼性 エムアイカード
    公式サイト 公式HP

    15. メルカード ゴールド

    メルカード ゴールドの公式サイト

    メルカード ゴールドは、メルカリユーザーに向けた新しいゴールドカードです。年会費は5,000円ですが、年間50万円の利用で翌年度は無料に。定常還元率1%に固定ボーナスが加わり、年間100万円利用時は実質2%還元になります(2026年7月時点・公式)。

    メルカリの売上金と合わせて使えば、日常の買い物がさらにお得に。フリマアプリを日常的に使う新興サービス志向の人に向いた1枚です。

    項目 内容
    年会費 5,000円/年間50万円利用で翌年無料
    還元率・特典 定常1%・年間100万円で実質2%
    向いている目的 フリマ・新興
    運営・信頼性 メルペイ
    公式サイト 公式HP

    16. オリコカード THE POINT PREMIUM GOLD

    オリコカード THE POINT PREMIUM GOLDの公式サイト

    オリコカード THE POINT PREMIUM GOLDは、ネットショッピングに強い高コスパのゴールドカードです。年会費は1,986円(税込・家族550円/2026年7月時点・公式)と非常に安く、基本還元率1.0%、入会後6ヶ月間は2.0%にアップ。オリコモール経由なら2.5%以上も狙えます。

    低年会費で高還元を実現したい人にぴったりで、「年会費の負担は最小限にしつつ、還元はしっかり取りたい」というニーズに応えます。

    項目 内容
    年会費 1,986円/家族550円
    還元率・特典 基本1.0%・入会6ヶ月2.0%・オリコモール優遇
    運営・信頼性 オリコ
    公式サイト 公式HP

    コストの透明性の確認方法

    年会費だけを見て判断せず、「無料化の条件」と「追加費用の有無」まで確認しましょう。公式サイトで通常年会費・実質無料の条件(利用額や招待)・家族カードやETCの費用を漏れなく確認します。条件が明確に書かれているカードほど、後から「思ったより高かった」を防げます。

    運営会社の信頼性の確認方法

    クレジットカードはお金を預ける相手でもあります。発行会社が銀行・信販・国際ブランドなど公的に確認できる企業か、上場やグループの裏付けがあるかを確認しましょう。プロパーカード(三井住友・JCB・アメックス等)や大手グループ系は、サポート体制やセキュリティの面でも安心材料になります。

    目的への適合度の確認方法

    還元率の数字だけでなく、自分の目的(高還元/旅行・マイル/経済圏/入門)に特典が噛み合っているかを確認しましょう。旅行に行かないのにラウンジ重視のカードを選んでも意味は薄く、逆に固定費が多いのに経済圏の異なるカードでは取りこぼします。さらに、カードの選び方や家計そのものに不安がある場合は、ABCashのようにマンツーマンで伴走してくれるサービスで土台から整える方法もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 通常年会費・実質無料条件・追加費用を確認 無料体験60〜80分程度あり/料金は事前提示・30日間全額返金保証
    運営会社の信頼性 発行元が公的に確認できる企業か シリーズC 12億円調達・累計9万人受講
    目的への適合度 目的(還元/旅行/経済圏)に特典が噛み合うか 専属コンサルタントが目的から家計を個別設計・満足度95%

    上記の基準で見ると、カードは「目的に合った1枚」を、お金の使い方は「伴走してくれる土台」を選ぶのが、失敗しない組み合わせです。

    ゴールドカード選びと一緒に整えたいお金の土台はABCash

    カード選びと投資までの伴走をつなぐABCashのイメージ

    ABCashは、専属コンサルタントがマンツーマンで家計から投資までを伴走する点が最大の強みです。「目的を決めてカードは作ったけれど、結局お金の使い方が変わらない」——そんな声に応える"お金の土台づくり"サービスです。

    ABCashが選ばれる理由:

    • 中立性:金融商品を販売しないため、特定のカードや商品を勧誘されません。フラットに家計を見直せます。
    • 一気通貫のカリキュラム:家計管理からNISA・iDeCo・投資信託まで、バラバラの情報を1本の行動計画に落とし込めます。
    • 可視化される変化:第三者比較メディア集計では、受講後に総資産が平均+57.2万円という公式発表データも紹介されています(対象は卒業生の一部集計で、結果には個人差があります)。

    なお、Google Mapsの口コミは★5が約6割を占める一方、無料体験での勧誘や費用に関する★1の声(約3割)もあり、評価は二極化しています。合うかどうかは人によるからこそ、まずは無料体験60〜80分程度で自分に合うかを確かめるのが賢い進め方です。目的別にカードを選んだら、使い方の土台づくりまでを一歩で始めてみてください。

    \ まずは無料体験60〜80分程度から /

    目的別にカードを1枚選んだら、次は使い方の土台づくり。オンラインで気軽に始められます。

    よくある質問

    Q. ゴールドカードは目的別に何枚まで持つのが良いですか?

    メインを1枚に絞り、目的が異なる場合のみサブを持つのが基本です。枚数を増やすほど年会費と管理の手間がかさむため、「日常の還元用」と「旅行・マイル用」のように役割を分けて2枚までにとどめると、年会費の元が取りやすくなります。

    Q. 年会費無料のゴールドカードはありますか?

    条件付きで実質無料になるカードが主流です。三井住友カード ゴールド(NL)やOliveは年間100万円利用で永年無料、エポスゴールドやイオンゴールドは招待や年間50万円利用で無料になります(2026年7月時点・公式)。完全に初めから無料のゴールドは限られます。

    Q. 高還元と旅行特典、どちらを優先すべきですか?

    自分の生活で「頻度が高いほう」を優先しましょう。旅行が年数回以下なら日常の還元を重視した三井住友ゴールド(NL)やオリコが有利で、出張・旅行が多いならラウンジや保険が充実したJCBゴールドやマイル系が向きます。目的が定まらないうちは、還元率の高い普段使い系から始めるのが無難です。

    Q. カードを選んでも、お金が貯まる気がしません。どうすれば?

    還元率の高いカードを選んでも、支出全体の設計がなければ効果は限定的です。家計の可視化から投資までを伴走してもらえるABCashのようなサービスで土台を整えると、カードの還元も貯蓄・投資に回しやすくなります。無料体験60〜80分程度で相性を確かめられます。
    まとめ

    ゴールドカードは「見栄で持つもの」ではなく、自分の目的(高還元・旅行・経済圏・ステータス)に噛み合えば、年会費以上に価値を引き出せる実用的な1枚です。まずは自分がどのタイプかを見極め、実質無料になる条件や使う特典を確認して候補を絞りましょう。そして、還元を貯蓄・投資につなげる"お金の土台"まで整えられれば、目的別に選んだカードの効果は何倍にもなります。

    \ お金の不安を”自信”に変える一歩 /

    家計から投資まで、専属コンサルタントがマンツーマンで伴走します。

  • スワップポイントはなぜやめとけと言われる?5つの理由と安全な代替

    「持っているだけでコツコツ増える」と聞いて惹かれたのに、検索すると「おすすめしない」と出てきて不安になった——そんな方へ。やめとけと言われる5つの理由と、もっと安全な資産形成の選び方まで、フラットに整理します。

    \ 累計9万人が受講した伴走型トレーニング /

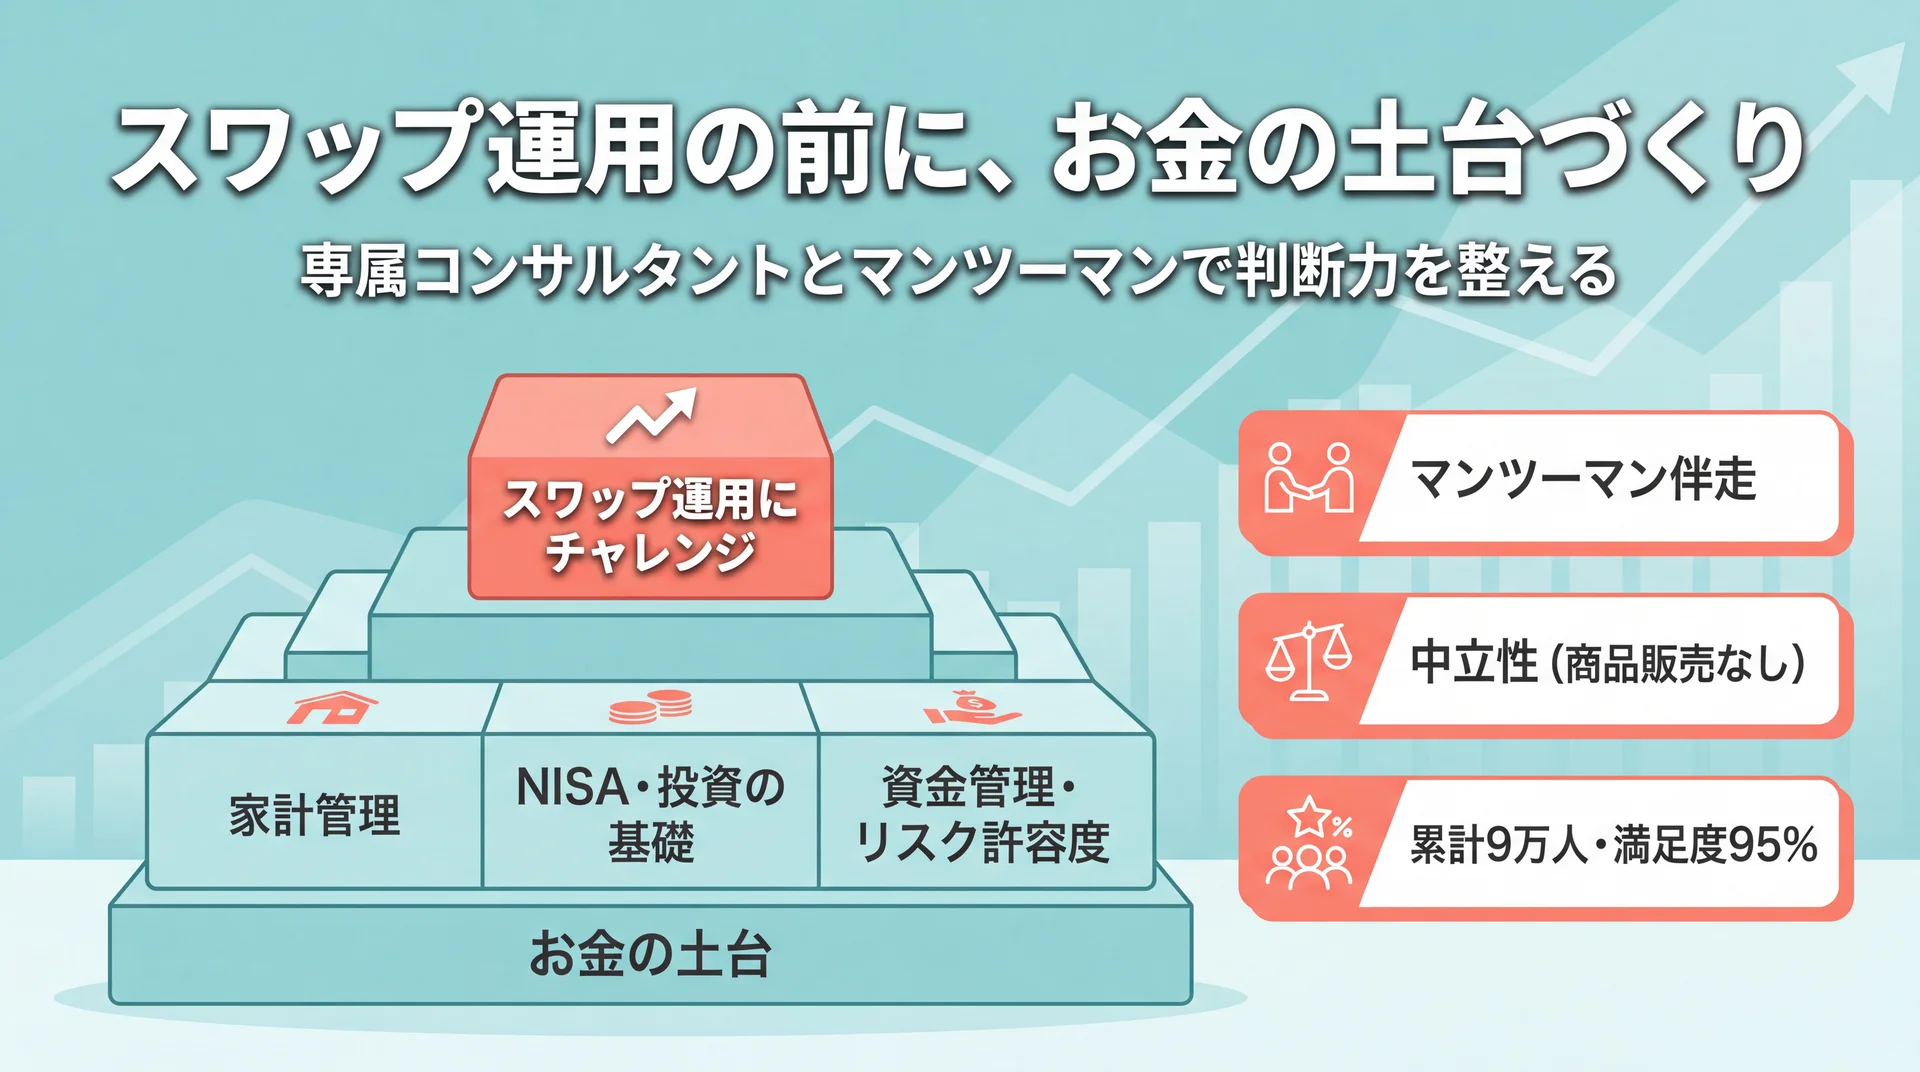
    スワップ運用の前に、家計〜投資の土台を専属コンサルタントと無料体験60〜80分程度で整理できます。

    スワップポイントとは?仕組みとマイナススワップをやさしく解説

    スワップポイントの仕組みとマイナススワップの解説図

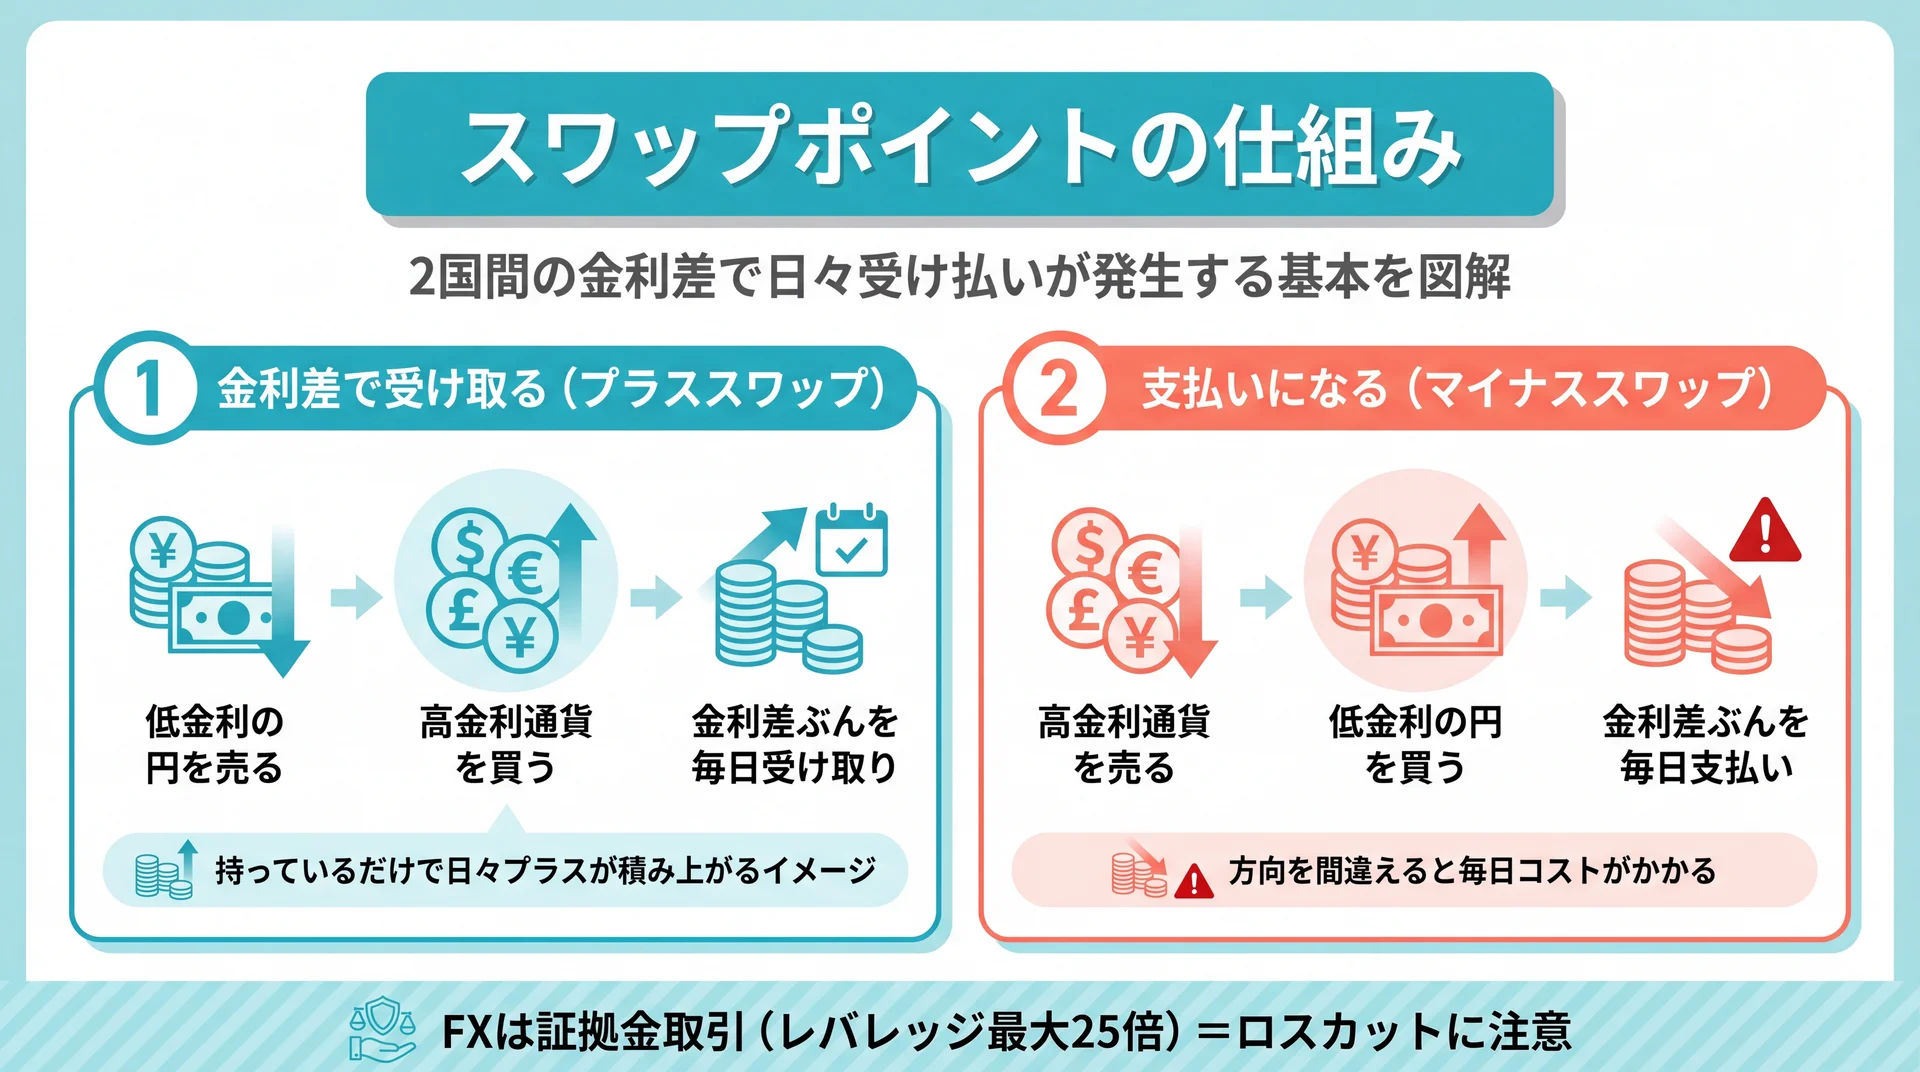
    「保有しているだけで増えるって、本当にそんな都合のいい話があるの?」という警戒は、とても健全です。まずは2つの通貨の金利差から生まれる仕組みを押さえておきましょう。ここが分かると、「なぜおすすめしないと言われるのか」の理由もすっきり理解できます。

    2国間の金利差で日々受け払いする仕組み

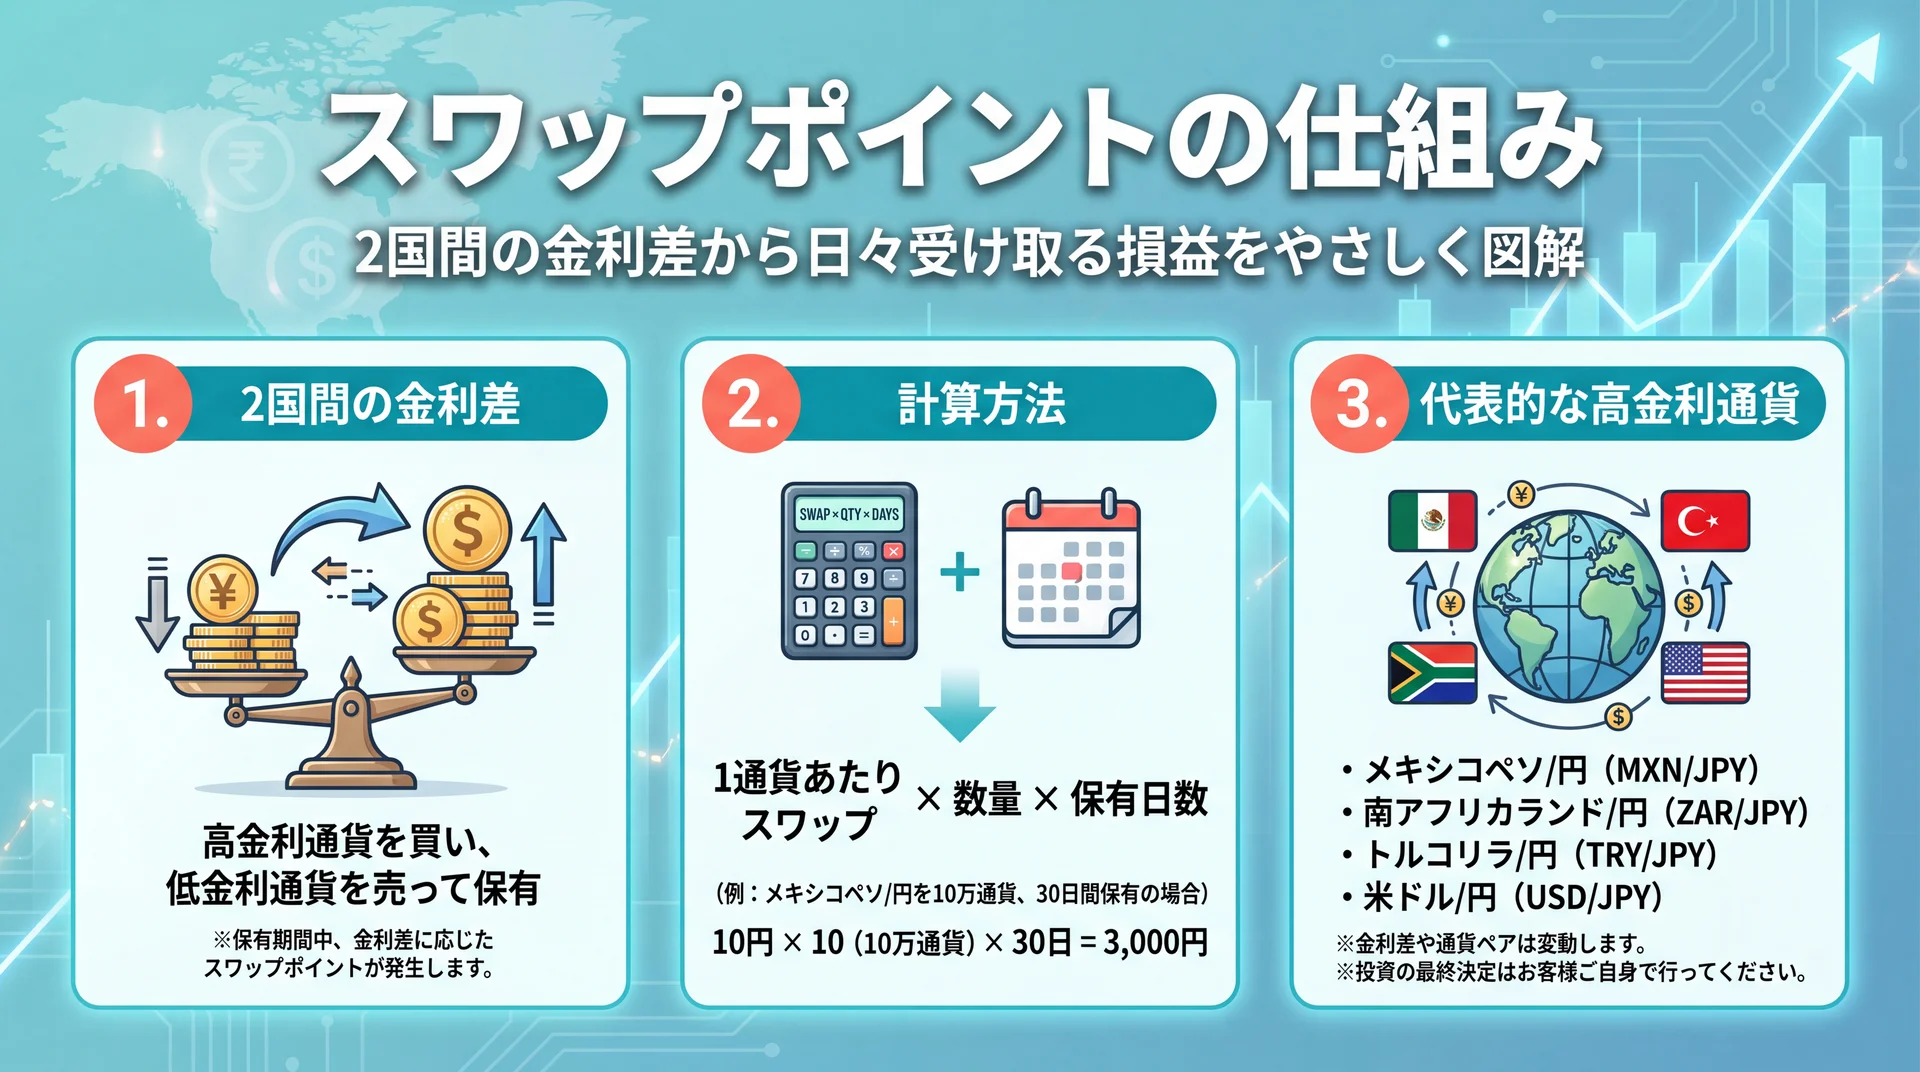
    スワップポイントは、取引する2つの通貨の金利差(政策金利の差)に応じて、ポジションを保有している間、日々受け取ったり支払ったりする損益のことです。金利の高い通貨を買い、金利の低い通貨を売って持ち続けると、その差額を「プラススワップ」として受け取れます。日本のように金利が低い国の通貨(円)を売り、金利の高い国の通貨を買って保有すると、金利差ぶんが日々積み上がる、というのが基本イメージです。

    株の配当のように「持っているだけで得られる可能性がある」点が、長期保有派に人気の理由です。ただし、この「持っているだけで」という言葉が、後述する落とし穴の入り口にもなります。スワップは"利息のようなもの"であって、元本の値動きとは別物だと理解しておくことが、失敗を避ける第一歩です。

    受け取れるはずが「支払い」になるマイナススワップ

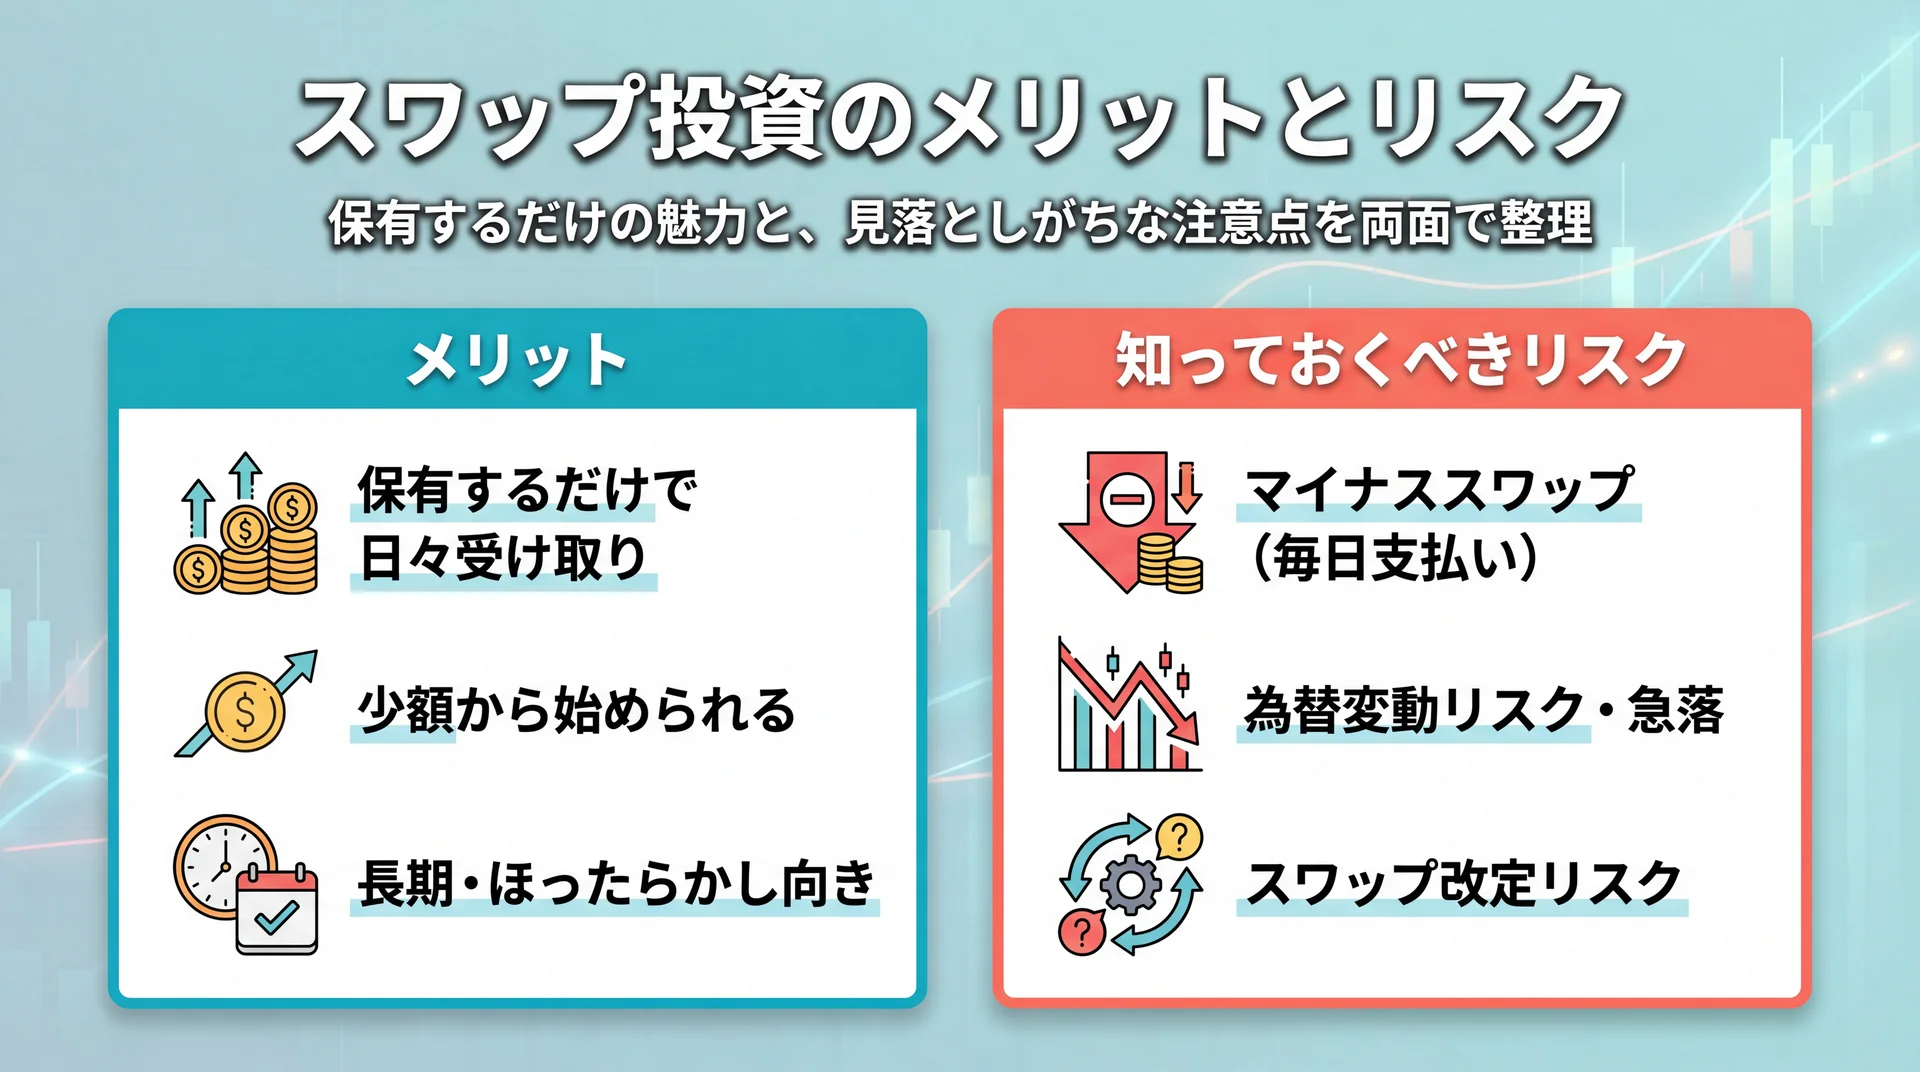
    スワップには、受け取る側だけでなく毎日支払う「マイナススワップ」もあります。高金利通貨を売って低金利通貨を買う方向で保有すると、金利差ぶんを日々支払うことになり、想定と逆に損益が積み上がっていきます。「受け取れると思っていたのに、気づけば毎日コストを払っていた」というのは、初心者がつまずきやすいポイントです。

    さらにFXは、少ない資金で大きな金額を取引できる証拠金取引です。国内の個人口座ではレバレッジの上限が最大25倍に規制されていますが(金融庁のFX規制)、その分だけ含み損が膨らむと強制的に決済される「ロスカット」のリスクを常に抱えます。スワップを受け取れるかどうか以前に、この証拠金取引ならではの構造を知っておく必要があります。

    スワップポイントをおすすめしないと言われる5つの理由

    為替急落・高金利通貨の暴落・ロスカットなどスワップ運用のリスク要因一覧

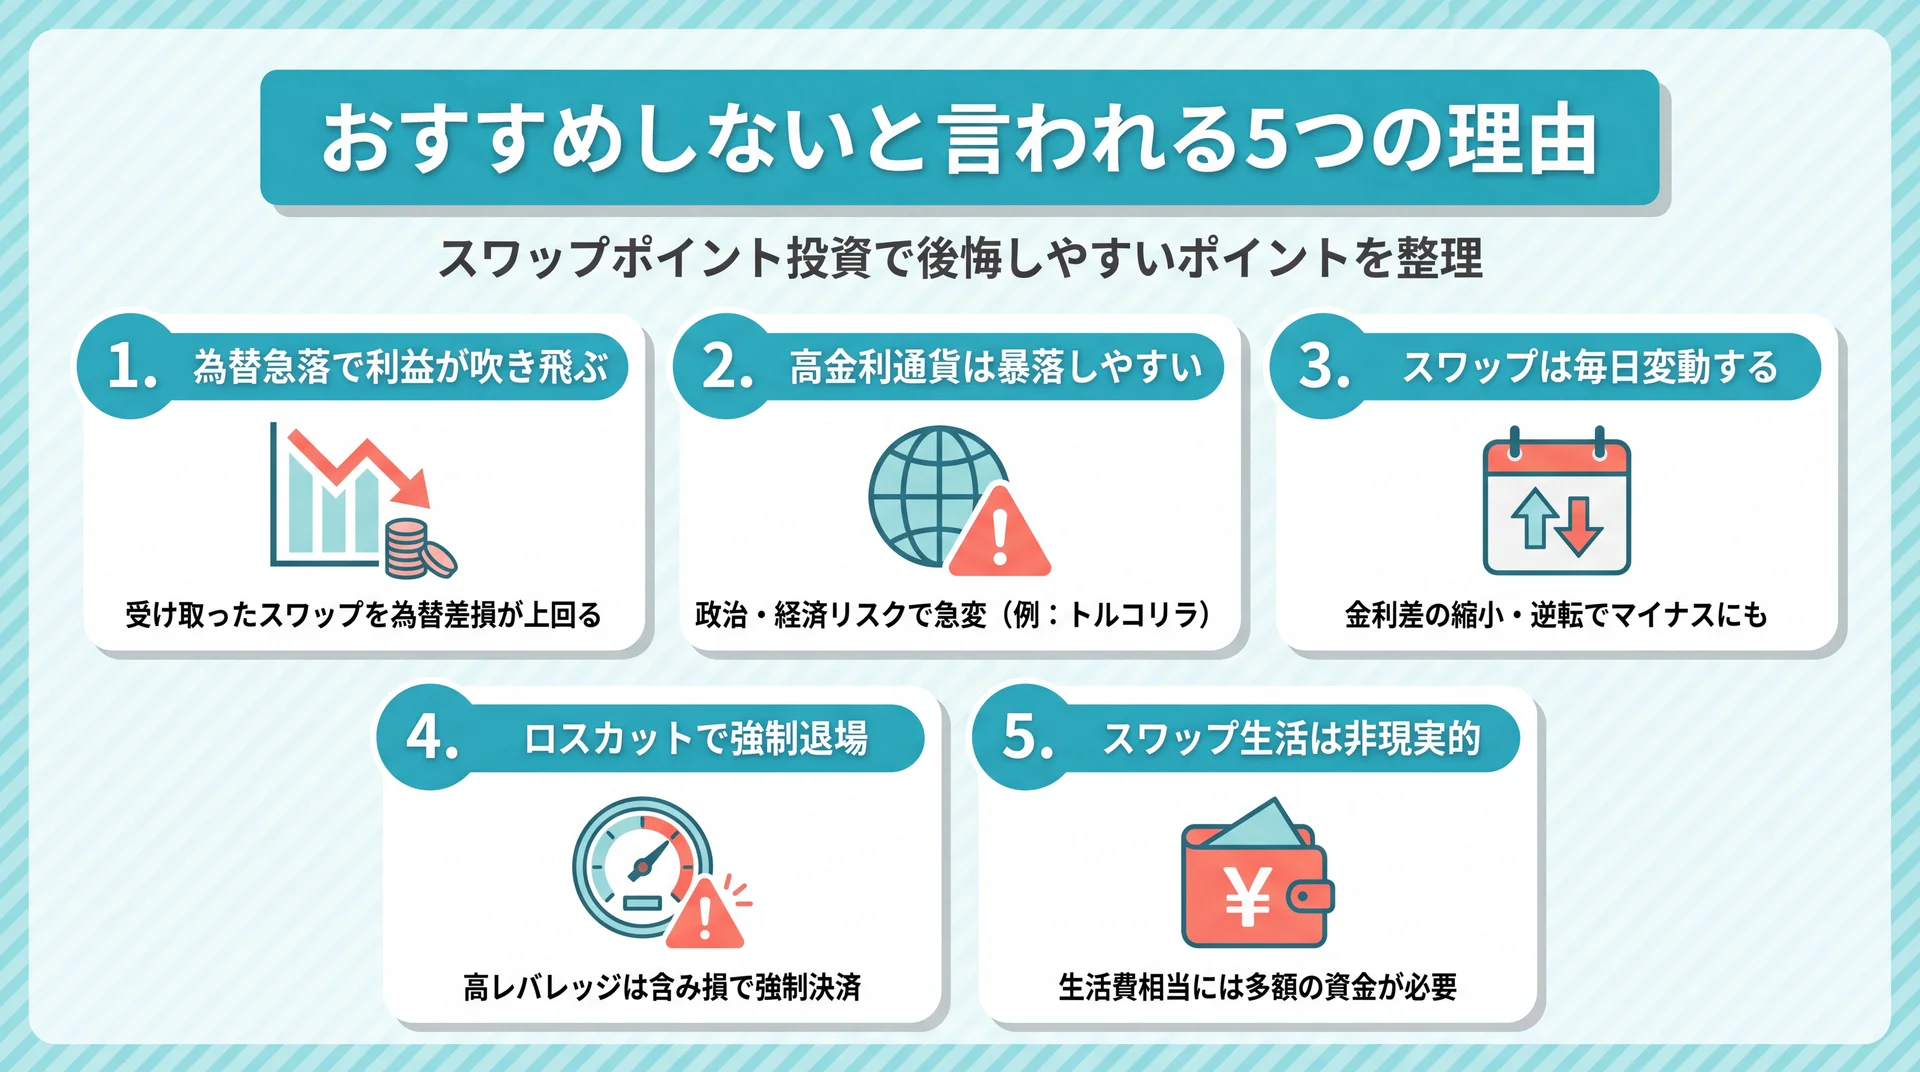
    「高金利通貨を持っておけば安泰」と考えていた人ほど、実態を知ると印象が変わります。ここでは、多くの解説記事が共通して警告する5つの理由を、順番に見ていきましょう。どれも「絶対に損する」という話ではなく、知らずに始めると後悔しやすいポイントです。

    1. 為替の急落でスワップ利益が一瞬で吹き飛ぶ

    最大の理由がこれです。スワップを日々コツコツ受け取れても、為替が下落すれば、その差損がスワップ受取をあっさり上回ることがあります。たとえば1万通貨あたり1日150円のスワップが付く通貨ペアでも、1ヶ月保有して受け取れるのは約4,500円(単純計算・変動あり)。ところが為替が数円下がれば、1万通貨で数万円の含み損になり、数ヶ月ぶんのスワップが一度で消えてしまう計算です。

    「毎日プラスが積み上がる」という体験は気持ちのよいものですが、その裏で元本(為替)の値下がりリスクを負っている点を忘れると、トータルでマイナスに陥ります。スワップの受取額だけを見て「儲かっている」と錯覚しやすいのが、この投資の怖いところです。

    2. 高金利通貨ほど暴落しやすい(政治・経済リスク)

    スワップ狙いで選ばれるのは、トルコリラ・メキシコペソ・南アフリカランドといった高金利通貨です。金利が高いのは魅力的に見えますが、金利が高い=その国の通貨や経済に相応のリスクがあることの裏返しでもあります。これらの通貨は主要通貨より流動性が低く、政治・経済情勢や金融政策の変化で相場が急変しやすい傾向があります。

    実際、2018年のトルコリラ急落(いわゆるトルコリラショック)のように、高金利通貨が短期間で大きく下落した局面は過去に何度もありました。「高金利=おいしい」とだけ捉えて飛びつくと、受け取ったスワップの何倍もの為替差損を被ることがあります。値動きの大きさとセットで理解しておくことが欠かせません。

    3. スワップは毎日変動し、金利差の縮小・逆転もある

    スワップポイントは固定ではありません。各国の政策金利や市場金利の動きに応じて、各社が日々水準を改定しています。「高いから選んだのに、いつの間にか水準が下がっていた」というのはよくある話です。さらに、金利差そのものが縮小したり逆転したりすると、これまでプラスだったスワップがマイナスに転じることもあります。

    つまり、今の水準が将来も続く保証はどこにもありません。長期保有を前提とするスワップ運用にとって、この「前提が途中で変わるリスク」は見落とされがちですが、収益計画を根本から崩しかねない重要な注意点です。

    4. 高レバレッジだとロスカットで強制退場になる

    スワップを効率よく増やそうとレバレッジを高くかけると、わずかな含み損でも証拠金維持率が下がり、ロスカットで強制決済されやすくなります。ロスカットされてしまえば、その後に相場が戻っても回復のチャンスはなく、損失が確定します。「長期でコツコツ」のつもりが、一度の急変で退場、というのが典型的な失敗パターンです。

    これを避けるにはレバレッジを2〜3倍程度に抑えるのが定石ですが、レバレッジを下げるほど必要な資金は増え、期待できるスワップの効率は落ちます。安全性と効率がトレードオフになっている点も、初心者が想像しづらい難しさです。

    5. 「スワップ生活」には多額の資金が必要で非現実的

    「スワップだけで生活したい」という憧れを抱く人もいますが、現実には、生活費相当を毎月スワップで得るには相当な元手が必要です。仮に1万通貨あたり1日150円のスワップでも、月10万円の受取を狙うなら概算で20万通貨規模の保有が必要になり、必要証拠金と為替下落への耐性を考えると、まとまった資金がなければ成り立ちません(単純試算・実際は変動)。

    しかも資金を大きくするほど、為替下落時の損失額も比例して大きくなります。「不労所得」という言葉のイメージだけが先行しがちですが、低リスクで自動的にお金が増える魔法のような手段ではない——これが、多くの記事が「おすすめしない」と言う最大の背景です。

    スワップに頼らない安全な資産形成の代替と向き不向き

    スワップに頼らない安全な資産形成の選択肢

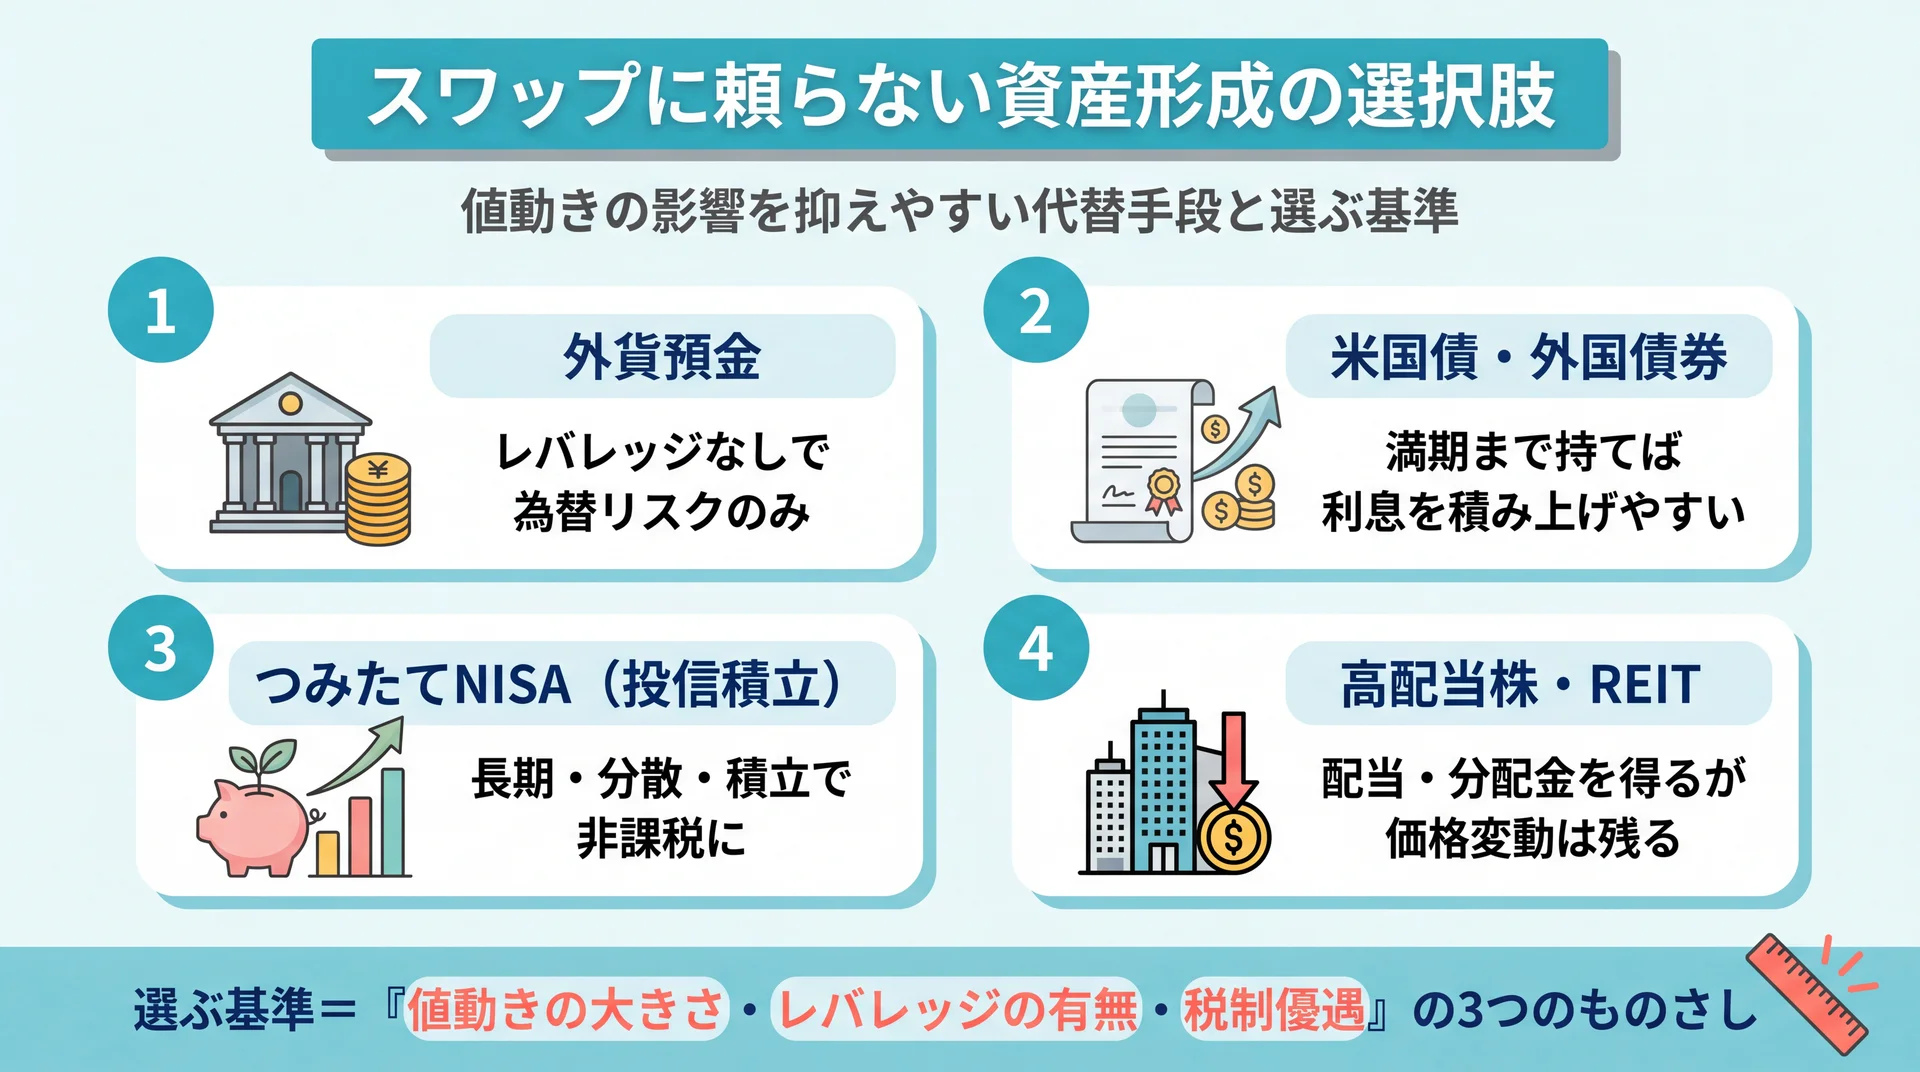
    「じゃあ、何もしないほうがいいの?」——そうではありません。「やめとけ」で終わる記事が多いからこそ、ここでは次の一歩まで具体的に整理します。大切なのは、スワップという1つの手段に固執せず、自分のリスク許容度に合った方法を選ぶことです。

    外貨預金・債券・つみたてNISAなどの代替手段

    スワップ運用より値動きの影響を抑えやすい選択肢はいくつもあります。代表的なのが外貨預金、米国債・外国債券、つみたてNISAを使った投資信託の積立、高配当株・REITなどです。いずれもリスクの質や大きさは異なりますが、共通するのは「金利差だけに賭けない」こと。特に、国が非課税制度として用意するつみたてNISAは、長期・分散・積立でコツコツ資産形成したい初心者と相性がよい仕組みです。

    ここで重要なのは、どの手段が絶対に正解ということではなく、自分がどこまで値動きに耐えられるかを先に決めることです。同じ「増やす」でも、許容できるリスクの幅によって選ぶべき方法はまったく変わります。

    スワップ投資に向いていない人・向いている人

    ここまでのリスクを踏まえると、スワップ投資に向いていない人の特徴は明確です。「元本割れをどうしても許容できない人」「短期間でまとまった利益を得たい人」「為替相場を日々チェックする余裕がない人」は、スワップ運用のストレスに耐えづらく、失敗しやすい傾向があります。

    逆に向いている人は、「当面使わない余裕資金で取り組める」「為替が数十%下落しても冷静に保有を続けられる」「レバレッジを低く抑え、長期で腰を据えられる」タイプです。自分がどちらに近いかを正直に見極めることが、始める前の一番のリスク管理になります。判断に迷うなら、後述の学びのサービスでお金との向き合い方の軸を先に作るのも有効です。

    それでも始めるなら守りたい最低限のリスク管理

    リスクを理解したうえで少額から試すなら、最低限のルールを決めておきましょう。レバレッジは2〜3倍まで、損切りラインを事前に決める、生活資金には手をつけない——この3つは外せません。複数通貨に分散しても、新興国通貨が同時に下落する局面では効果が限定的なことも知っておくべきです。

    なお、スワップで得た利益は為替差益と同様に原則として課税対象で、一定額を超えると確定申告が必要です(詳細は国税庁や税理士に確認を)。受け取り実績は記録を残しておくと申告時に役立ちます。こうした管理まで含めて考えると、「学びながら少額で」が現実的な進め方だと分かります。

    \ 独学の迷いを伴走者と整理 /

    「どこまでリスクを取れるか」の判断軸を、マンツーマンで一緒に言語化できます。

    スワップに頼らず資産形成を学べるサービス比較5選

    「独学でバラバラの情報を集めるうちに、何が正しいか分からなくなった」——いわゆる金融疲れは、多くの人が通る道です。スワップのようなリスクの高い手段に飛びつく前に、お金の判断力そのものを体系的に学べるサービスを比較してみましょう。以下は、資産形成を学べる代表的な5サービスです。ABCashは、家計〜投資までを専属コンサルタントがマンツーマンで伴走する点と、金融商品を販売しない中立性で選びやすい一社です。なお各社の実績値・料金は時点で変わるため、最新条件は必ず公式サイトでご確認ください。

    ロゴ サービス名 学べる範囲・強み 料金・コスト 中立性(勧誘) 初心者への向きやすさ
    ABCashのロゴ ABCash 家計〜投資まで専属マンツーマン伴走 プラン制・30日返金保証(要確認) ◎ 商品販売なし ◎
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 株式・不動産・お金の教養を体系学習 コース制・無料体験あり ◎ 商品販売なし ○
    グローバルファイナンシャルスクールのロゴ グローバルファイナンシャルスクール 動画中心で網羅的に自習 有料スクール・無料講座あり ○ スクール型 ○
    マネイロのロゴ マネイロ NISA/iDeCoの無料診断・相談 無料 △ 金融商品仲介あり ◎
    アットセミナーのロゴ アットセミナー 無料マネーセミナーで基礎を広く 無料 △ 提携先の販売接点あり ○

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    スワップのような高リスク運用に踏み出す前に「お金の土台」を固めたい初心者へ、まず検討したいのがABCashです。

    ABCashはFX口座でも投資商品でもなく、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講した伴走型のファイナンシャルトレーニングです。家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで一人ひとりのカリキュラムを組み、「何から手をつければいいか分からない」状態を一つずつ整理してくれます。スワップ運用のように為替変動リスクの大きい取引に飛びつく前に、資金管理の考え方と判断の型を身につけたい人に向いています。

    おすすめポイント

    • 専属コンサルタントのマンツーマン伴走: 「一人だと足踏みしてしまう」→ いつでも相談できる伴走者がつき、迷いを行動に変えられる
    • 家計〜投資まで一気通貫: 「断片情報で金融疲れ」→ 貯金・NISA・投資の判断を1本の軸に整理できる
    • 金融商品を販売しない中立性: 「勧誘されそうで不安」→ 教育が収益モデルのため、特定商品の販売・勧誘とセットにならない

    第三者の比較メディアが引用する公式データでは、受講後に総資産が平均で約+57.2万円、月間の自由資金が平均+72,472円増えたと報告されています(時点・条件は公式サイト参照)。トレーニング満足度は95%(2025年4〜8月・公式アンケート)。一方でGoogle Mapsの口コミ(渋谷マークシティstudio・65件)は★3.8で評価が二極化し、無料体験での勧誘に関する厳しい声もあります。だからこそ、まずは無料体験で相性を確かめるのが安心です。

    項目 内容
    学べる範囲・強み 女性中心・マンツーマン伴走/家計〜NISA・投資の一気通貫/中立(商品販売なし)
    料金・コスト 有料トレーニング(プラン制)/30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)
    中立性(勧誘) ◎ 金融商品を販売しない教育モデル
    初心者への向きやすさ ◎(未経験・NISA放置層の"最初の一歩"に最適)
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、公式サイトで24周年の表示を掲げる老舗のお金の総合スクールです。株式投資・不動産投資・お金の教養など、テーマごとに体系立てたカリキュラムを用意しており、教室とオンラインの両方で学べます。金融商品の販売を行わず授業料のみで運営する中立姿勢を掲げている点は、勧誘を警戒する人にとって安心材料になります。

    一方で、集合講義が中心のため、ABCashのような一対一の個別伴走とは学び方が異なります。「まずは基礎を広く体系的に学びたい」「講義形式でじっくり知識を積み上げたい」という人に向いています。無料体験セミナーが用意されているので、雰囲気を確かめてから判断できます。

    項目 内容
    学べる範囲・強み 株式・不動産・お金の教養を体系カリキュラムで学習
    料金・コスト コース制(有料)/無料体験セミナーあり
    中立性(勧誘) ◎ 金融商品を販売しない運営
    初心者への向きやすさ ○(体系的に学びたい層向け・集合講義中心)
    公式サイト 公式HP

    3. グローバルファイナンシャルスクール(GFS)

    グローバルファイナンシャルスクールの公式サイト

    グローバルファイナンシャルスクール(GFS)は、「日本一のお金の学校」を掲げるオンライン投資スクールです。公式サイトでは「現役生徒数7万人突破(2026年3月時点)」「生徒数No.1(東京商工リサーチ2025年12月調べ・オンライン投資スクール)」を掲げ、豊富な講義動画で投資の基礎から実践までを自分のペースで学べる点が特徴です。まずは無料講座から入り口を確かめられます。
    動画中心の自習スタイルのため、「決まった時間の授業に縛られず、好きなときに網羅的に学びたい」人に向いています。逆に、一人だと学習が続きにくい人や、その場で質問して疑問を解消したい人には、ABCashのようなマンツーマン伴走のほうが合う場合があります。学び方の相性で選ぶとよいでしょう。

    項目 内容
    学べる範囲・強み 動画中心で投資を網羅的に自習/無料講座あり
    料金・コスト 有料スクール(入学金・受講料)/無料講座・体験動画あり
    中立性(勧誘) ○ スクール型
    初心者への向きやすさ ○(自習ペース・網羅性重視)
    公式サイト 公式HP

    4. マネイロ

    マネイロの公式サイト

    マネイロは、NISA・iDeCo・投資信託などお金の悩みを無料で相談できるサービスです。公式サイトでは「体験者数40万人突破・満足度96.8%」(※2026年2月時点累計・2024年1月〜アンケート)を掲げ、3分でできる投資診断やオンラインセミナー、専門家への個別相談を無料で提供しています。スマホで短時間から始められる手軽さが魅力です。

    ただし、無料である背景には金融商品の仲介という収益モデルがあるため、相談の流れで具体的な商品提案を受ける場面もあります。「まず無料で全体像をつかみたい」人には入りやすい一方、勧誘とセットになるのを避けたい人は、ABCashのように商品を販売しない中立サービスと比較して選ぶと安心です。

    項目 内容
    学べる範囲・強み NISA/iDeCoの無料診断・オンライン相談/3分投資診断
    料金・コスト 無料(診断・セミナー・個別相談)
    中立性(勧誘) △ 金融商品仲介あり
    初心者への向きやすさ ◎(無料・短時間・スマホ完結)
    公式サイト 公式HP

    5. アットセミナー

    アットセミナーの公式サイト

    アットセミナー(@SEMINAR)は、「お金の常識が身につく」完全無料のマネーセミナー情報サイトです。資産形成・節約・節税・確定拠出年金など幅広いテーマを扱い、実力派講師によるセミナーを全国とオンラインで受講できます。受講料が無料なので、「まずは気軽にお金の基礎に触れてみたい」という入り口として使いやすいのが特徴です。

    一方、無料セミナーは提携する講師やサービスの紹介を伴うモデルであることが多く、保険や不動産などの販売接点につながる場合があります。「広く浅く無料で情報収集したい」人には向いていますが、体系的に自分専用の計画を作りたい人は、伴走型のABCashのような選択肢と組み合わせて考えるとよいでしょう。

    項目 内容
    学べる範囲・強み 無料マネーセミナーで資産形成の基礎を幅広く
    料金・コスト 無料(提携講師紹介モデル)
    中立性(勧誘) △ 提携先の販売接点あり
    初心者への向きやすさ ○(無料・入り口が広い)
    公式サイト 公式HP

    中立性・勧誘の有無の確認方法

    「学びに行ったつもりが、保険や投資商品を勧められた」という事態を避けるには、そのサービスの収益源がどこにあるかを確認します。授業料・受講料だけで運営しているスクールは、特定商品を売る動機が生まれにくく中立性が高い傾向です。逆に無料サービスは、金融商品の仲介や紹介で収益を得ている場合があるため、相談時に商品提案を受ける前提かどうかを事前に把握しておくと安心です。

    コストの透明性の確認方法

    料金は「総額でいくらかかるか」「追加費用や更新料はないか」を必ず公式で確認します。返金保証の有無と条件も重要なチェックポイントで、合わなかったときのリスクを下げられます。無料をうたうサービスでも、その後に有料商品や個別契約へ誘導される流れがないかを見ておくと、想定外の出費を防げます。

    初心者サポートの確認方法

    続けられるかどうかは、つまずいたときに頼れる仕組みがあるかで決まります。マンツーマンの伴走、チャットやアプリでの質問対応、学習の進捗管理など、一人にならずに済むサポートがあると挫折しにくくなります。スワップのようなリスクの高い運用に迷っている段階なら、口座スペックを比べるより先に、「お金の判断力を鍛えられる環境」を選ぶほうが遠回りに見えて近道です。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの位置づけ
    中立性・勧誘の有無 収益源が授業料のみか/商品販売とセットでないか 商品を販売しない中立の教育モデル
    コストの透明性 総額・追加費用・返金保証の条件を公式で確認 プラン制+30日間全額返金保証(要確認)
    初心者サポート 伴走・質問対応・進捗管理など挫折しない仕組み 専属コンサルタントのマンツーマン伴走

    資産形成の土台づくりならABCashで

    専属コンサルタントとマンツーマンで家計・投資の土台を整えるイメージ

    ABCashは「お金の土台を、専属コンサルタントと一緒に作れる」ことが最大の強みです。スワップ運用の会社は自分で選んで口座を開けますが、「そもそも家計全体でどこまでリスクを取れるのか」「暴落に耐えられる資金配分か」という判断軸は、独学だと迷いがちです。その軸づくりを、対話しながら進められるのがABCashです。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 家計〜NISA・投資までを専属コンサルタントが個別カリキュラムで伴走。「一人だと足踏みする一歩」を踏み出せる
    • 中立性: 金融商品を販売しないため、特定商品の勧誘とセットにならず、フラットに学べる
    • 実績: 女性を中心に累計9万人以上(2026年5月時点)が受講し、トレーニング満足度95%(2025年4〜8月・公式アンケート)

    高金利通貨のスワップ運用ほど、始める前の準備で結果が変わります。まずはお金の全体像を整理し、自分がどこまでリスクを取れるかを知ることが、失敗を避ける近道です。

    \ お金の判断力をマンツーマンで /

    何から始めるか迷うお金の悩みを、まずは無料体験でプロに相談してみてください。

    よくある質問

    Q. スワップポイントだけで生活できる?

    現実的には、まとまった資金がなければ生活費をまかなうほどの受け取りは難しいのが実情です。スワップは金利差ぶんの受け取りで、元手が大きいほど額も増えますが、その分だけ為替下落時の損失リスクも大きくなります。「不労所得」と過度に期待せず、余裕資金の範囲で長期的に取り組むのが安全です。

    Q. マイナススワップとは何ですか?

    売買の方向によっては、スワップを受け取るのではなく毎日支払うことになり、これをマイナススワップと呼びます。高金利通貨を売って低金利通貨を買う方向で保有すると発生しやすく、想定と逆に損益が積み上がります。ポジションを持つ前に、その通貨ペア・方向のスワップが受取か支払かを必ず確認しましょう。

    Q. スワップ運用はやめたほうがいい?

    一概に「やめるべき」ではなく、自分のリスク許容度に合うかどうかで判断します。元本割れを許容できず、相場を追う余裕もないなら向いていません。取り組むとしても、レバレッジを低く抑え、余裕資金で少額から、というルールが前提です。迷う場合は、まず資産形成の全体像を学んでから決めても遅くありません。

    Q. 初心者は何から始めるべき?

    いきなり高金利通貨のスワップに飛びつくより、家計の把握とつみたてNISAなどの基礎から始めるのが王道です。そのうえで、自分がどこまでリスクを取れるかを先に把握しておきましょう。独学で迷うなら、中立的に伴走してくれる学びのサービスで、判断の軸を作るところから始めるとつまずきにくくなります。

    まとめ

    スワップポイントは、金利差から日々受け取れる魅力がある一方で、為替の急落・高金利通貨の暴落・スワップの変動・ロスカット・多額の必要資金という5つのリスクを抱えています。「おすすめしない」と言われるのは、これらを知らずに「不労所得」のイメージだけで飛びつくと後悔しやすいからです。だからこそ、まずは自分がどこまでリスクを取れるかという"お金の土台"を先に固めることが、遠回りに見えて一番の近道になります。学ぶ→自分に合う方法を選ぶ→少額で始める、の順で一歩ずつ進めていきましょう。

    \ お金の不安を自信に変える一歩 /

    将来のお金に迷いを残さないために、あなたに合う進め方を一緒に見つけられます。

  • FXスワップポイント比較で失敗しない選び方|口座11選と注意点

    「通貨を持っているだけで毎日もらえるスワップポイントで、コツコツ増やしたい」——そう考える人は少なくありません。ただ、スワップは高いだけで選ぶと大きく損をすることもあるのが現実です。この記事では失敗しない比較の勘所と、スワップ運用向けのFX口座11選を紹介します。

    \ 累計9万人が受講した伴走型トレーニング /

    スワップ運用の前にお金の土台から。専属コンサルタントがマンツーマンで伴走します。

    FXのスワップポイントとは?受け取り・支払いの仕組み

    2つの通貨の金利差から生まれるスワップポイントの受け取り・支払いイメージ

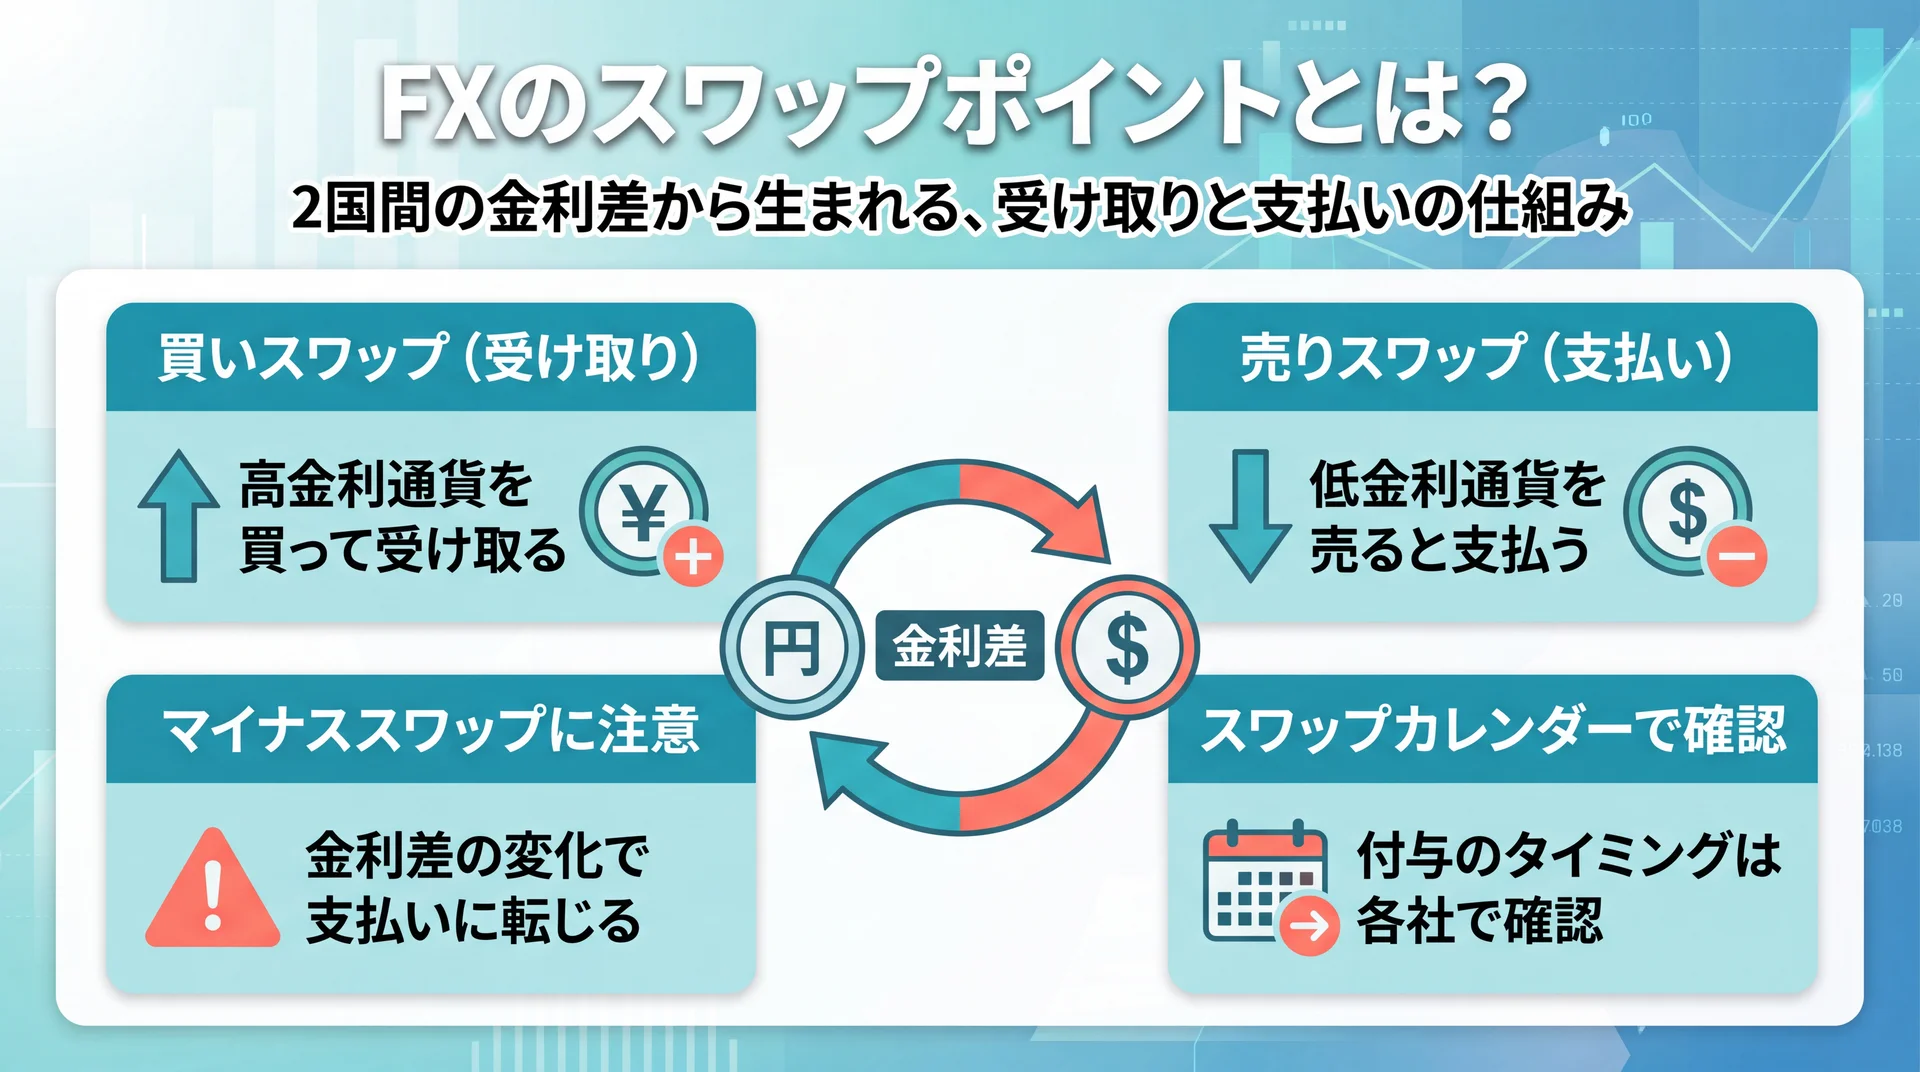
    スワップポイントは「毎日もらえるお得なもの」というイメージが先行しがちですが、正体は2つの通貨の金利差から生じる調整額です。もらえる場合もあれば、逆に支払う場合もある——この両面をまず押さえておきましょう。

    2国間の金利差で生まれる仕組み(買いスワップ・売りスワップ)

    FXは円と米ドルのように2つの通貨を交換する取引で、それぞれの通貨には各国の政策金利に応じた金利がついています。金利の高い通貨を買い、金利の低い通貨を売って保有すると、その差額を「買いスワップ」として受け取れるのが基本の仕組みです。日本は長らく低金利のため、円を売って高金利通貨を買うポジションではスワップを受け取りやすくなります。

    逆に、金利の低い通貨を買って高い通貨を売ると、差額を支払う「売りスワップ」になります。金利は各国の中央銀行が決めるもので、日本の政策金利の前提は日本銀行が公表しています。つまりスワップは、相場の値動きとは別に、金利差そのものから生まれる収益(または費用)だと理解するのが出発点です。

    受け取りとマイナススワップ(支払い)の違い

    ここで見落とされがちなのが、同じ通貨ペアでも「買い」ならプラス、「売り」ならマイナススワップになるという点です。さらに、金利差が縮んだり金融政策が変わったりすると、受け取れる額は日々変動します。「昨日までプラスだったのに、いつの間にか受け取り額が減っていた」ということは珍しくありません。

    スワップは平日にコツコツ付与され、土日分は特定の曜日にまとめて付与されるのが一般的です。付与のタイミングや金額は各社の「スワップカレンダー」で確認できます。受け取り前提で長期保有する場合ほど、金利の方向性(利上げ・利下げ)に注意が必要だと覚えておきましょう。

    スワップだけで稼げる?計算とシミュレーションの目安

    「スワップだけで月いくらになるの?」という疑問はとても多いものです。受け取り額の目安は「1日あたりのスワップ × 保有ロット数 × 日数」で概算できますが、実際には為替レートの変動による損益(評価損益)が上乗せされるため、スワップ収入だけを取り出して考えるのは危険です。

    たとえば高金利通貨を多めのロットで保有すれば日々のスワップは増えますが、その通貨が下落すればスワップの受け取り以上に為替差損が膨らむこともあります。国内の個人口座はレバレッジが最大25倍までと定められており(金融庁)、掛けすぎればロスカット(強制決済)のリスクも高まります。スワップは「おまけの収益」と捉え、為替リスクとセットで考えるのが失敗しない前提です。

    よく紹介される「100万円でスワップ運用したら月◯円」というシミュレーションも、あくまでスワップ額が一定で、為替が動かなかった場合の皮算用にすぎません。実際には金利差の変化でスワップ額が動き、為替の上下で評価損益が日々変わります。数字のインパクトだけを見て資金以上のロットを持つと、想定していた「毎日の受け取り」が、あっという間に為替差損に飲み込まれてしまいます。

    スワップ比較で失敗する人の共通点|高金利通貨のリスクと注意点

    高金利通貨のスワップ狙いで為替差損を招く失敗パターンのイメージ

    「スワップが一番高い口座を選べば勝ち」と考えてしまう——これがスワップ比較で失敗する人の典型パターンです。高金利通貨は魅力的に見えて怖い、という感覚は正しく、その怖さの中身を具体的に知っておくことが遠回りに見えて一番の近道になります。

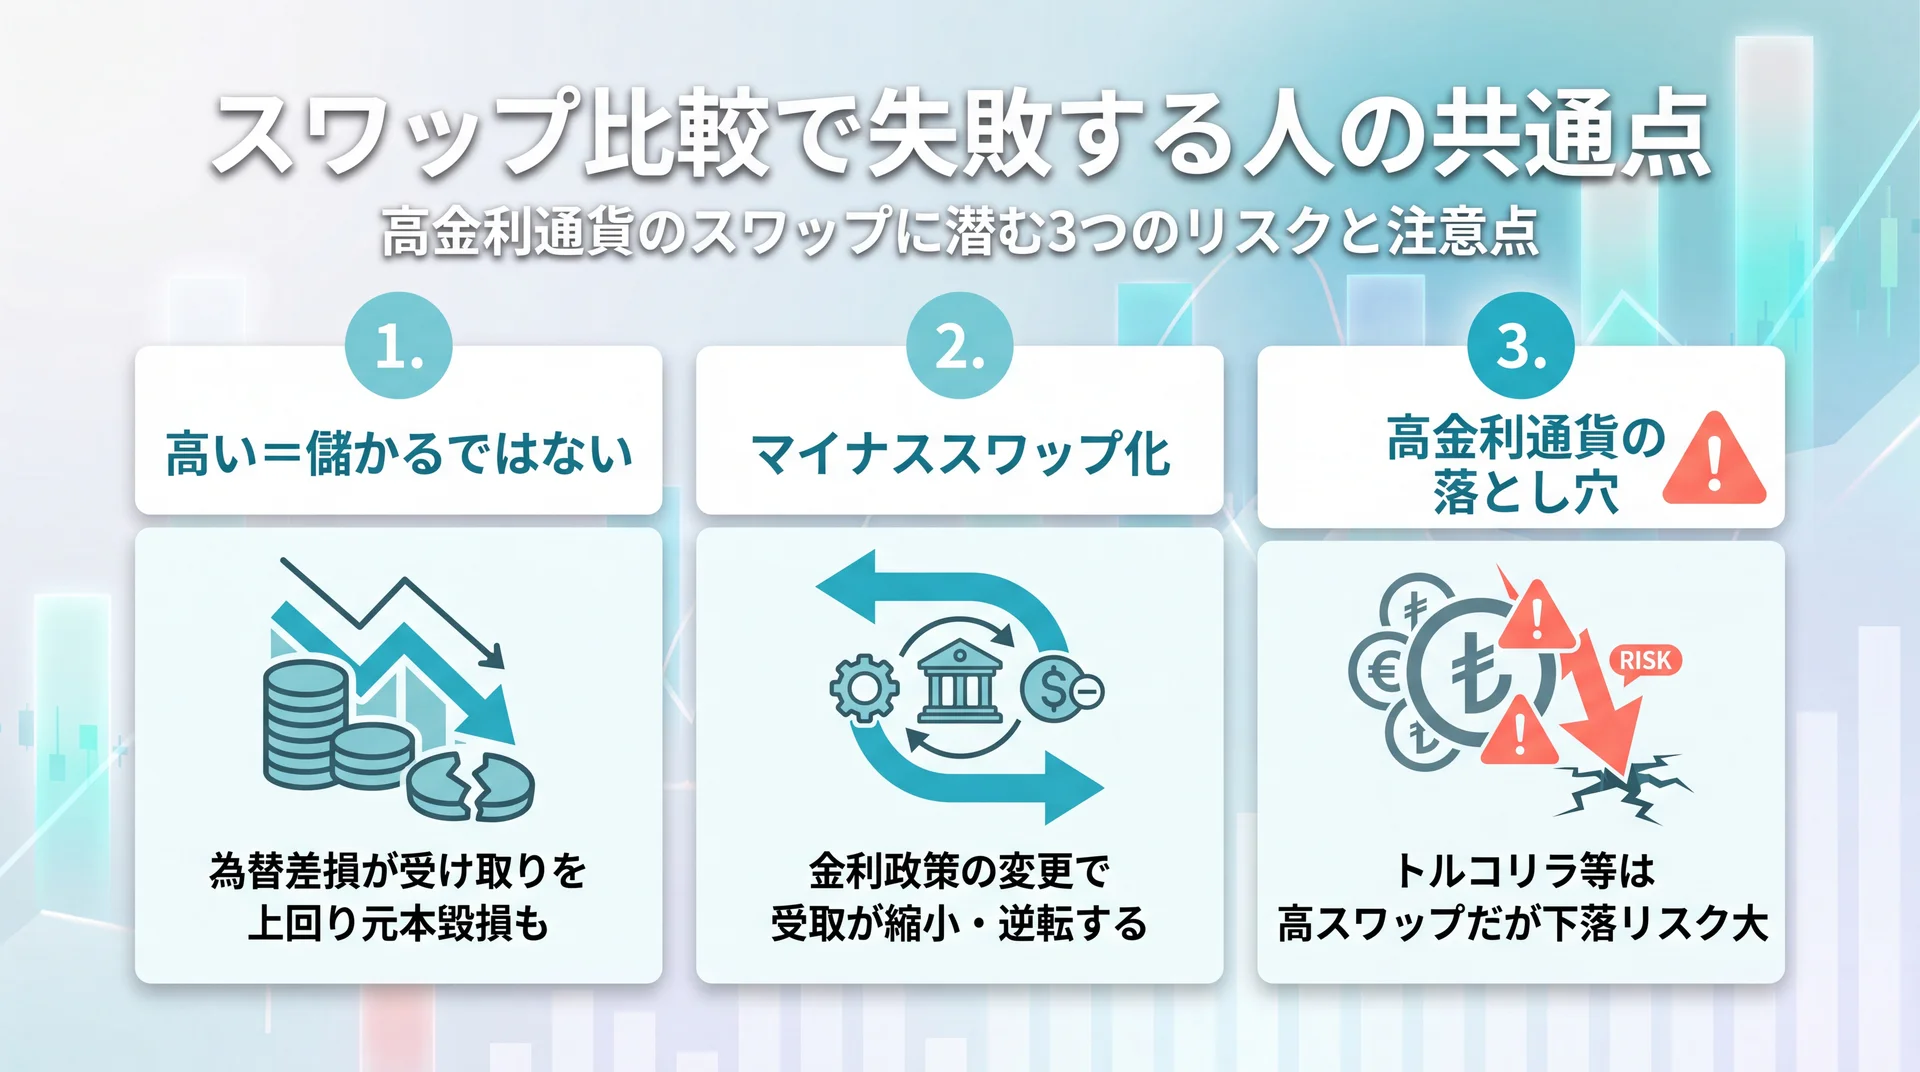
    「高い=儲かる」ではない(為替差損・元本毀損リスク)

    スワップが高い通貨は、たいていその国の金利が高い=経済や通貨が不安定な傾向があります。高金利は投資家を引きつける一方で、通貨価値が下落しやすいという裏返しでもあります。日々のスワップで少しずつ受け取っても、通貨が急落すれば為替差損が一気にそれを上回り、預けた資金を大きく毀損する可能性があります。

    「スワップ利回り◯%」という数字だけを見て飛びつくと、この為替リスクを見落としがちです。比較すべきはスワップの高さと、その通貨をどれだけの期間・どれだけのリスクで持てるかのバランス。高いスワップは「高いリスクの対価」であることを、まず腹落ちさせておきましょう。

    マイナススワップ・金利政策変更で一変するリスク

    スワップは固定ではありません。各国の中央銀行が利下げに転じれば、受け取れるスワップは縮小し、場合によっては逆転(マイナススワップ化)することもあります。買いポジションでコツコツ受け取っていたつもりが、金利環境の変化で「保有しているだけで支払いが発生する」状態になり得ます。

    また、政策金利の発表前後は為替が大きく動きやすく、スワップ狙いの長期ポジションでも短期間で評価損が膨らみロスカットされるリスクがあります。「金利差は自分では動かせない外部要因」であることを理解し、金利政策のニュースを定期的にチェックする姿勢が欠かせません。

    高金利通貨ペア別の注意点(米ドル/円・メキシコペソ/円・南アランド/円・トルコリラ/円)

    スワップ狙いで人気の通貨ペアには、それぞれ性格があります。米ドル/円は世界の基軸通貨で流動性が高く、高金利通貨のなかでは比較的安定志向。情報も多く初心者が最初に選びやすいペアです。メキシコペソ/円はスワップの高さと値動きのバランスが取りやすく、少額から分散したい人に人気があります。

    一方で南アフリカランド/円は1通貨あたりの価格が小さく少額から始めやすい半面、資源価格や新興国リスクの影響を受けやすい通貨です。そしてトルコリラ/円は突出した高スワップと引き換えに、長期的な通貨下落リスクが非常に大きいペアで、上級者向けと考えるのが無難です。「高スワップ=上級者向けの高リスク」ほど強く意識するのが、通貨ペア選びの鉄則です。なお各ペアの具体的なスワップ額は日々変動するため、必ず各社公式の最新値を確認してください。

    初心者がスワップ運用を始めるなら、いきなりトルコリラのような超高金利通貨に集中させるのではなく、米ドル/円やメキシコペソ/円を少額・低レバレッジで持つところからがおすすめです。ただし、メキシコペソ・南アフリカランド・トルコリラのような新興国通貨は、米国の金利動向やリスク回避局面で同時に売られやすく、新興国通貨同士を組み合わせるだけでは分散効果が限定的な点に注意しましょう。値動きの性質が異なる米ドル/円のような先進国通貨ペアも組み合わせてこそ、一つの通貨が急落したときのダメージを和らげやすくなります。「一点集中で大きく狙う」より「性質の異なる通貨で分散して長く続ける」ほうが、結果的にスワップの恩恵を受けやすくなります。

    スワップポイントで比較するFX口座の選び方5つのポイント

    スワップ比較で確認したい5つの評価軸を示すイメージ

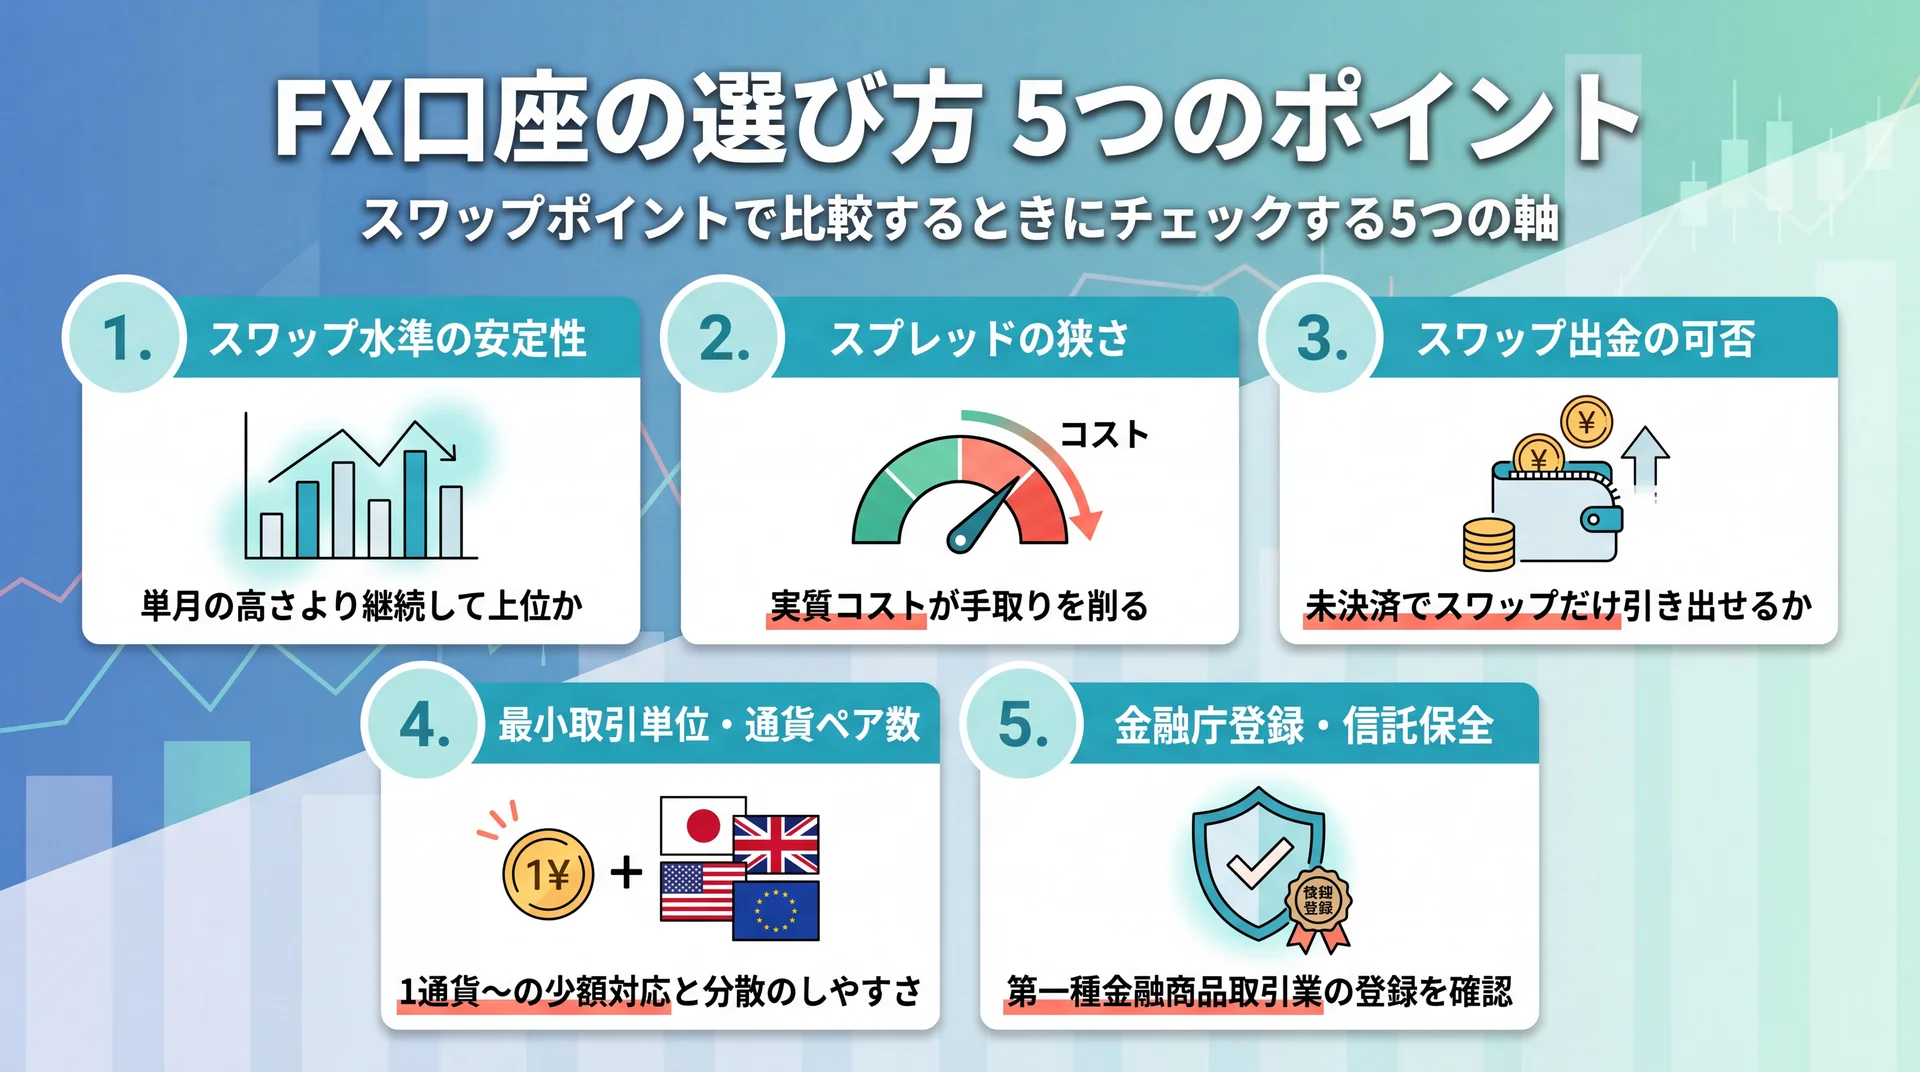
    「どこも似たような数字に見えて、結局どこを選べばいいのか分からない」——これはスワップ比較で最も多い悩みです。次の観点で見れば、一時的な高さに惑わされず、自分に合う口座を判断できるようになります。

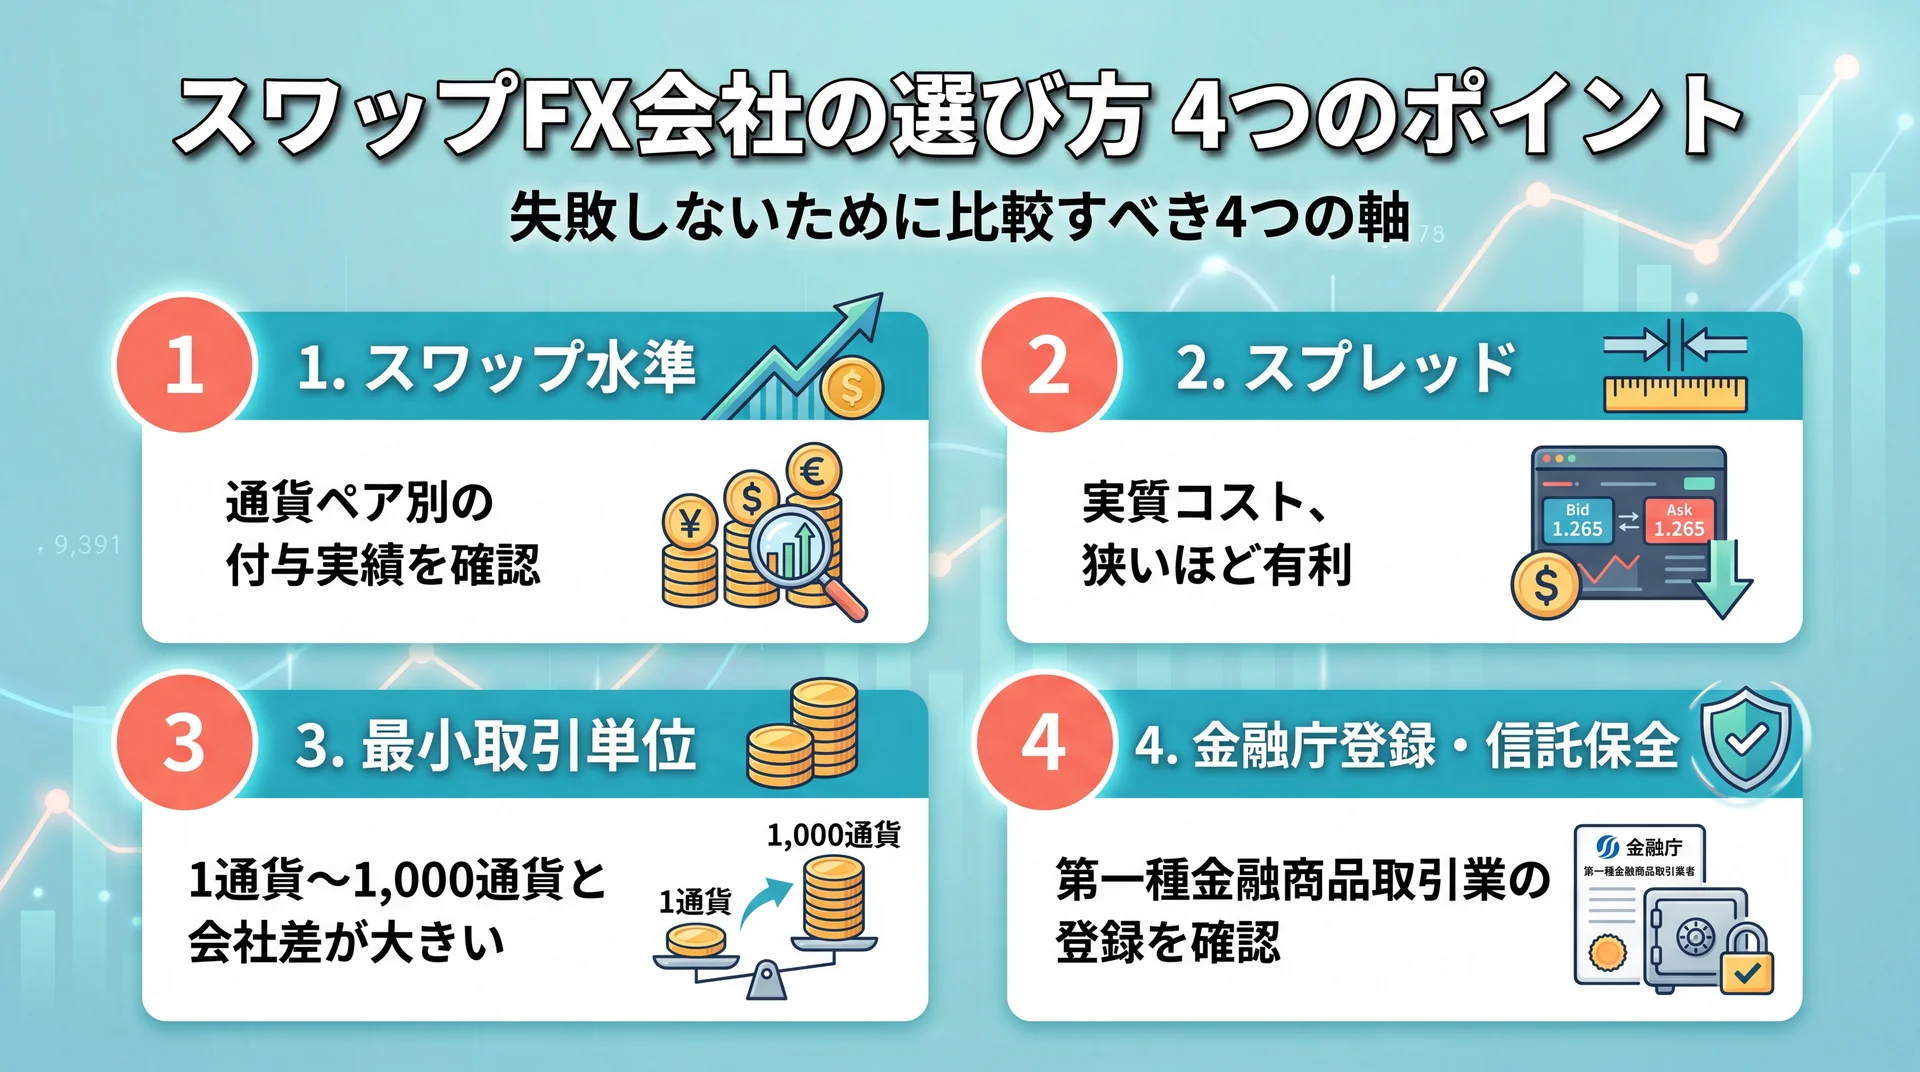
    スワップ水準の高さと"継続的な安定性"

    比較表の「今日のスワップ」が一番高い口座が、来月も高いとは限りません。大切なのは瞬間の高さより継続して高水準を維持しているか(安定性)です。第三者の比較メディアでは、ザイFX!やみんかぶが過去実績を継続的に集計しています。単月ではなく、複数月にわたって上位に入り続けている口座を選ぶと、キャンペーン的な一時上乗せに振り回されにくいでしょう。

    スプレッド(実質コスト)の狭さ

    スワップで受け取れても、売買のたびに発生するスプレッド(売値と買値の差=実質コスト)が広ければ、その分だけ手取りは削られます。特にスワップ狙いはエントリーと決済のタイミングで往復コストがかかるため、スプレッドの狭さは無視できません。「原則固定」でも相場急変時は広がる点に注意しつつ、スワップの高さとスプレッドの狭さを両にらみで見るのが賢い比較の仕方です。

    未決済でスワップだけ出金できるか

    意外と見落とされるのが「ポジションを決済しなくても、貯まったスワップだけを出金できるか」という仕様です。会社によっては、スワップが未実現利益として反映され、ポジションを保有したまま受け取り分だけを引き出せる(スワップ振替ができる)ところもあります。長期保有しながら定期的にスワップを現金化したい人ほど、この可否は重要です。公式サイトのよくある質問や取引ルールで必ず確認しましょう。

    最小取引単位・取扱通貨ペア数と金融庁登録の信頼性

    いきなり大きなロットで高金利通貨を持つのは危険です。1通貨〜1,000通貨など少額から始められる口座なら、為替リスクを抑えながらスワップの受け取りを体験できます。取扱通貨ペア数も、分散したい人には効いてきます。そして最後に、その会社が金融庁の登録業者(第一種金融商品取引業)であるかを必ず確認してください。国内大手はいずれも登録済みで顧客資産の信託保全が義務づけられていますが、高スワップをうたう無登録の海外業者にはトラブルのリスクがあります。登録は金融庁の一覧で照合できます。

    \ 口座選びの前に判断力を身につける /

    独学で迷いがちなNISA〜投資の判断を、無料体験60〜80分程度で伴走者と一緒に整理できます。

    おすすめFXスワップ比較口座11選

    「結局どこ?」を解消するために、スワップ運用で候補になる11の選択肢を一覧で比較します。1位のABCashはFX口座(ブローカー)ではなく、スワップ運用を始める前の土台づくり=伴走型マネートレーニングという位置づけで、2位以降がスワップ実績のあるFX口座10社です。なおスワップポイントは日々変動するため、下表は方向性を示す定性表現とし、具体的な数値は取引前に必ず各社公式サイトで最新値をご確認ください。

    ロゴ サービス名 特徴・強み 高金利通貨のスワップ傾向(時点変動) 最小取引単位 公式サイト
    ABCashのロゴ ABCash スワップ運用の前に学ぶ伴走型トレーニング(口座ではない) −(教育サービス) −(教育サービス) 公式HP
    みんなのFXのロゴ みんなのFX 高水準スワップ・オリコンFXスワップ第1位(2026) 業界上位水準 1,000通貨 公式HP
    SBI FXトレードのロゴ SBI FXトレード 1通貨〜の少額でスワップを試せる 米ドル/円・ペソ/円で上位常連 1通貨 公式HP
    LIGHT FXのロゴ LIGHT FX 高金利通貨のスワップに強い姉妹口座 上位水準 1,000通貨 公式HP
    GMO外貨 外貨exのロゴ GMO外貨 外貨ex スワップとスプレッドを両立・全13通貨ペア 幅広い通貨でバランス高水準 1,000通貨 公式HP
    GMOクリック証券 FXネオのロゴ GMOクリック証券 FXネオ 総合力・取引高実績 主要通貨で安定 1,000通貨 公式HP
    外為どっとコムのロゴ 外為どっとコム 情報・学習コンテンツが豊富 標準〜上位 1,000通貨 公式HP
    インヴァスト証券 トライオートFXのロゴ インヴァスト証券 トライオートFX 自動売買特化 米ドル/円で上位に入ることも 1,000通貨 公式HP
    マネーパートナーズのロゴ マネーパートナーズ nano口座100通貨・約定力 主要通貨で標準 100通貨 公式HP
    松井証券 MATSUI FXのロゴ 松井証券 MATSUI FX 1通貨〜・老舗の安心感 主要通貨で標準 1通貨 公式HP
    外為オンラインのロゴ 外為オンライン 初心者セミナー・自動売買 標準 1,000通貨 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    スワップ運用を始める前に「お金の土台」を固めたい初心者に、まず検討したいのがABCashです。

    ABCashはFX口座(ブローカー)ではなく、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講した伴走型のファイナンシャルトレーニングです。家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで個別カリキュラムを組み、「何にいくらリスクを取れるのか」という判断軸そのものを一緒に整理してくれます。スワップ狙いのように長期でポジションを持つ取引ほど、この土台があるかどうかで結果が変わります。

    おすすめポイント

    • 専属コンサルタントのマンツーマン伴走: 「一人だと高金利通貨に飛びついて失敗しそう」→ いつでも相談できる伴走者がつき、根拠を持って判断できる
    • 家計〜投資まで一気通貫: 「断片情報で金融疲れ」→ 家計・NISA・投資の全体像を1本の軸に整理できる
    • 金融商品を販売しない中立性: 「特定商品を勧められそうで不安」→ 教育が収益モデルのため、商品販売・勧誘とセットにならずフラットに学べる

    第三者の比較メディアが引用する公式データでは、受講後に総資産が平均で約+57.2万円、月間の自由資金が平均+72,472円増えたと報告されています(時点・条件は公式サイト参照。受講前の資産状況や取り組み方によって個人差があります)。トレーニング満足度は95%(2025年4〜8月・公式アンケート)。一方でGoogle Mapsの口コミ(渋谷マークシティstudio・65件)は★3.8と評価が二極化し、無料体験での勧誘に関する厳しい声もあります。まずは無料体験で相性を確かめるのが安心です。

    項目 内容
    特徴・強み 女性中心・マンツーマン伴走/家計〜NISA・投資の一気通貫/中立(商品販売なし)
    料金・コスト 有料トレーニング(プラン制)/30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)
    サポート・信頼性 専属コンサルタント+専用アプリ/累計9万人以上・満足度95%
    初心者への向きやすさ ◎(未経験・NISA放置層の"最初の一歩"に最適)
    公式サイト 公式HP

    2. みんなのFX(トレイダーズ証券)

    みんなのFXの公式サイト

    トレイダーズ証券のみんなのFXは、スワップ狙いの本命として名前が挙がる定番口座です。公式サイトでは「高水準スワップ」を前面に打ち出し、オリコン顧客満足度調査のFXスワップポイントランキングで第1位(2026)、みんかぶFX会社比較ランキング2026の人気部門でも第1位を掲げています(いずれも画面表示を実確認)。メキシコペソ/円やトルコリラ/円など高金利通貨のスワップで上位水準に入ることが多い口座です。

    通常の通貨ペアとは別に、スワップが強化された「LIGHTペア」を取引できるのも特徴です。最小1,000通貨から始められ、はじめてスワップ運用に取り組む人にも扱いやすい設計になっています。具体的なスワップ額は日々変動するため、最新値は公式サイトで確認しましょう。

    項目 内容
    特徴・強み 高水準スワップ・オリコンFXスワップ第1位(2026)・LIGHTペア
    料金・コスト 1,000通貨〜/スプレッド・スワップは公式参照(時点変動)
    サポート・信頼性 トレイダーズ証券/金融庁登録の第一種金融商品取引業者
    初心者への向きやすさ ◎(スワップ狙いの本命)
    公式サイト 公式HP

    3. SBI FXトレード

    SBI FXトレードの公式サイト

    SBI FXトレードは、最小1通貨=数円〜数十円からスワップ運用を試せることで知られる、SBIグループの口座です。米ドル/円やメキシコペソ/円のスワップで、第三者集計の上位常連に入ることが多い一社(2026年6月時点集計)。高金利通貨に興味はあるけれど、いきなり大きな金額を持つのは怖い——という初心者にちょうどよい選択肢です。

    1通貨から始められるため、少額で為替リスクを抑えつつ、スワップの受け取りを実際に体験しながら感覚を掴めます。慣れてきたら徐々にロットを増やす、という無理のないステップを踏みやすい設計です。スワップ額は変動するため、取引前に公式サイトで確認してください。

    項目 内容
    特徴・強み 1通貨〜の少額・米ドル/円やペソ/円で上位常連
    料金・コスト 1通貨〜/スプレッド・スワップは公式参照(時点変動)
    サポート・信頼性 SBIグループ/金融庁登録業者
    初心者への向きやすさ ◎(少額でスワップを試せる)
    公式サイト 公式HP

    4. LIGHT FX(トレイダーズ証券)

    LIGHT FXの公式サイト

    LIGHT FXも運営はトレイダーズ証券で、みんなのFXと並ぶ高金利通貨のスワップに強い姉妹口座です。メキシコペソ/円や南アフリカランド/円といった通貨で、上位水準のスワップを提供することが多い一社(2026年6月時点の第三者集計)。金利差を活かした中長期の保有を考える人に向いています。

    シンプルなアプリで初心者にも扱いやすく、最小1,000通貨から取引できます。同じ運営のみんなのFXと条件を見比べ、自分が狙う通貨ペアでスワップが高いほうを選ぶという使い方もおすすめです。スワップ額は日々変わるため、最新値の確認を忘れずに。

    項目 内容
    特徴・強み 高金利通貨のスワップに強い姉妹口座
    料金・コスト 1,000通貨〜/スワップは公式参照(時点変動)
    サポート・信頼性 トレイダーズ証券/金融庁登録業者
    初心者への向きやすさ ○(スワップ狙いに強い)
    公式サイト 公式HP

    5. GMO外貨 外貨ex

    GMO外貨 外貨exの公式サイト

    GMO外貨の外貨exは、スワップとスプレッドをバランスよく高水準で両立させている点が魅力の口座です。公式サイトでは米ドル/円スプレッド0.1銭(原則固定・例外あり/2026年7月3日時点)や「全13通貨ペア スプレッド縮小」を掲げており(画面表示を実確認)、第三者集計でも複数の通貨ペアでスワップ上位に入るバランス型として知られています。

    GMOグループの運営で信頼性が高く、「スワップも取引コストも妥協したくない」欲張りな初心者にとって有力な候補です。FXだけでなく金(CFD)などにも触れられるため、一つの口座で幅を持たせたい人にも向いています。スワップ額は変動するため、公式で最新条件を確認しましょう。

    項目 内容
    特徴・強み スワップ・スプレッドの両立/全13通貨ペア
    料金・コスト 米ドル/円0.1銭原則固定(実確認・例外あり)/1,000通貨〜
    サポート・信頼性 GMOグループ/金融庁登録業者
    初心者への向きやすさ ○(コストも重視する人に)
    公式サイト 公式HP

    6. GMOクリック証券 FXネオ

    GMOクリック証券 FXネオの公式サイト

    GMOクリック証券のFXネオは、スワップ・スプレッド・取引ツールのいずれもバランスよく高水準の総合力型で、取引高の実績でも知られる口座です。特定の高金利通貨に尖るというより、主要通貨で安定したスワップと使いやすさを両立したいタイプに向いています。

    何を最優先すべきか決めきれない初心者が「まず1つ」を選ぶなら、有力な候補になります。高機能なPCツールとスマホアプリを備え、チャート分析から発注までを一つの画面で完結しやすいのも強みです。スワップの最新値は公式サイトで確認しましょう。

    項目 内容
    特徴・強み 総合力・高機能ツール・取引高実績
    料金・コスト 1,000通貨〜/スプレッド・スワップは公式参照
    サポート・信頼性 金融庁登録の第一種金融商品取引業者
    初心者への向きやすさ ○(迷ったら選びやすい総合力)
    公式サイト 公式HP

    7. 外為どっとコム

    外為どっとコムの公式サイト

    外為どっとコムは、マーケット情報や学習コンテンツの豊富さに定評があるFX口座です。スワップも標準〜上位で安定しており、スワップ運用の判断材料となる為替ニュースや専門家の見通しを日常的にチェックしたい人に向いています。「はじめてのFXなら」を掲げ、初心者向けの解説・セミナーが充実しています。

    最小1,000通貨から取引でき、学びながらスワップ運用を始めたい人にとって情報インフラとしての価値が高い一社です。第三者の比較ランキングでも総合上位の常連で、迷ったときの安心感があります。スワップ額は変動するため公式で最新値を確認してください。

    項目 内容
    特徴・強み 情報・学習コンテンツが豊富/スワップは標準〜上位
    料金・コスト 1,000通貨〜/スワップは公式参照(時点変動)
    サポート・信頼性 金融庁登録業者・情報発信に強み
    初心者への向きやすさ ◎(学びながら始めたい人向け)
    公式サイト 公式HP

    8. インヴァスト証券 トライオートFX

    インヴァスト証券 トライオートFXの公式サイト

    インヴァスト証券のトライオートFXは、自動売買(システムトレード)に特化した口座です。あらかじめ用意された運用ロジックを選んで稼働させられるため、裁量取引の経験が浅くても取り組みやすいのが特徴。米ドル/円などのスワップが第三者集計で上位に入ることもあり(時点変動)、スワップを受け取りつつ自動で売買を回したい人に向いています。

    「チャートを一日中見ていられない」会社員や、感情的な取引を避けたい初心者に適しています。ただし自動売買は放置で完結するものではなく、相場状況によっては損失が続くこともあるため、仕組みとリスクを理解して少額から試すのが賢明です。

    項目 内容
    特徴・強み 自動売買トライオート特化/米ドル/円スワップが上位に入ることも
    料金・コスト 1,000通貨〜/コスト・スワップは公式参照
    サポート・信頼性 インヴァスト証券/金融庁登録業者
    初心者への向きやすさ ○(自動売買で時間がない人に)
    公式サイト 公式HP

    9. マネーパートナーズ

    マネーパートナーズの公式サイト

    マネーパートナーズは、「パートナーズFX nano」で100通貨単位から取引でき、高い約定力で知られる上場企業の口座です。スワップは主要通貨で標準的な水準ですが、注文がすべりにくい約定力は、長期でスワップ運用する際の地味に重要な要素になります。

    「数円〜数十円は少なすぎるが、1,000通貨より小さく始めたい」という初心者にちょうどよい選択肢です。堅実な運営で、コツコツ長く付き合いやすい一社といえます。スワップ額は変動するため、取引前に公式サイトで確認しましょう。

    項目 内容
    特徴・強み nano口座100通貨・約定力/スワップは主要通貨で標準
    料金・コスト 100通貨〜/スプレッド・スワップは公式参照
    サポート・信頼性 マネーパートナーズ(上場)/金融庁登録業者
    初心者への向きやすさ ○(100通貨〜の少額派に)
    公式サイト 公式HP

    10. 松井証券 MATSUI FX

    松井証券 MATSUI FXの公式サイト

    100年以上の歴史を持つ松井証券が提供するMATSUI FXは、1通貨単位から取引できる数少ない口座の一つです。スワップは主要通貨で標準的ですが、老舗ネット証券ならではの信頼感と、少額から始められる敷居の低さを兼ね備えています。「大手の安心感が欲しいけれど、いきなり大金は不安」という初心者にとって両方を満たしやすい選択肢です。

    すでに松井証券で株式などを取引している人なら、資産をまとめて管理しやすい利点もあります。1通貨から高金利通貨を少しずつ持ち、スワップの感覚を試すところから始められます。スワップ額は変動するため、公式で最新値を確認してください。

    項目 内容
    特徴・強み 1通貨〜・老舗ネット証券の安心感
    料金・コスト 1通貨〜/スワップは公式参照(時点変動)
    サポート・信頼性 松井証券(老舗)/金融庁登録業者
    初心者への向きやすさ ◎(安心感+少額対応)
    公式サイト 公式HP

    11. 外為オンライン

    外為オンラインの公式サイト

    外為オンラインは、初心者向けセミナーと自動売買「iサイクル2取引」で知られる口座です。スワップ水準は標準的ですが、「知識ゼロから対面・オンラインで学べる場」を用意しており、スワップ運用を学びながら始めたい人に向いています。最小1,000通貨から取引できます。

    裁量取引に自信がない段階でも、ルールに沿って自動で売買を繰り返す仕組みを利用でき、感情的な取引を避けやすいのが特徴です。まずはセミナーで基礎を押さえ、スワップと為替リスクの両方を理解してから始められます。最新のスワップ額は公式サイトで確認しましょう。

    項目 内容
    特徴・強み 初心者セミナー・自動売買iサイクル2
    料金・コスト 1,000通貨〜/スワップは公式参照(時点変動)
    サポート・信頼性 金融庁登録業者・教育コンテンツに強み
    初心者への向きやすさ ○(セミナーで入りやすい)
    公式サイト 公式HP

    スワップ水準の安定性の確認方法(評価軸1)

    スワップは、公式サイトの「スワップポイント一覧」や「スワップカレンダー」で通貨ペアごとの数値を確認します。重要なのは1日だけの高さではなく、複数月にわたって高水準を維持しているか。ザイFX!などの過去実績集計を併用し、「単月だけ突出」ではなく「継続して上位」の口座を選ぶのが失敗しないコツです。

    運営会社の信頼性の確認方法(評価軸2)

    FX会社が金融庁の登録業者(第一種金融商品取引業)であるかを必ず確認します。公式サイトの会社概要に登録番号が記載され、金融庁の登録一覧でも照合できます。あわせて、上場企業か・大手グループか・顧客資産が信託保全されているかを見ると、長期でスワップ運用する際の安心感の裏づけになります。

    スワップ出金・最小取引単位の確認方法(評価軸3)

    ポジションを決済せずにスワップだけ出金できるか(スワップ振替の可否)と、最小取引単位を確認します。前者は長期保有しながら現金化したい人に、後者は為替リスクを抑えて少額から始めたい人に効いてきます。公式サイトの取引ルール・よくある質問で仕様を確かめ、口座内の学習コンテンツで足りないと感じるなら、ABCashのような伴走型トレーニングで判断力そのものを鍛える選択肢もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの位置づけ
    スワップ水準の安定性 複数月の実績・スワップカレンダーで継続性を確認 口座ではなく、運用判断の土台づくりを担当
    運営会社の信頼性 金融庁登録・上場・信託保全 累計9万人以上・満足度95%・シリーズC調達実績
    スワップ出金・少額対応 未決済出金の可否・最小取引単位 専属コンサルタントのマンツーマン伴走で判断を支援

    FXの前に土台づくり!ABCashで失敗しないお金の判断力を

    ABCashの伴走型トレーニングでお金の判断力を身につけるイメージ

    ABCashは「お金の土台を、専属コンサルタントと一緒に作れる」ことが最大の強みです。スワップ口座は自分で選んで開設できますが、「どの通貨に、どれだけの資金を、どこまでのリスクで持てるのか」という判断軸は、独学だと迷いがちです。高スワップに惹かれて背伸びした結果、為替差損で退場——そんな失敗を避けるには、始める前の準備が効いてきます。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 家計〜NISA・投資までを専属コンサルタントが個別カリキュラムで伴走。「一人だと足踏みする一歩」を根拠を持って踏み出せる
    • 中立性: 金融商品を販売しないため、特定商品の勧誘とセットにならず、フラットに学べる
    • 実績: 女性を中心に累計9万人以上(2026年5月時点)が受講、トレーニング満足度95%(2025年4〜8月)

    スワップ運用のように長くポジションを持つ取引ほど、始める前の準備で結果が変わります。まずはお金の全体像を整理し、自分がどこまでリスクを取れるかを知ることが、失敗を避ける近道です。とくにNISAを開設したまま放置していたり、SNSやYouTubeで断片的な情報を集めるうちに何が正しいか分からなくなったりしている人ほど、専属コンサルタントと一緒に「自分の家計だとどこまでリスクを取れるか」を言語化する価値は大きいはずです。何から手をつければいいか迷っているなら、その一歩を無料体験から始められます。

    \ お金の不安を自信に変える一歩 /

    何から始めればいいか迷うなら、まずは無料体験でプロに相談してみてください。

    よくある質問

    Q. スワップポイントだけで生活費を稼げますか?

    スワップだけで安定した生活費を得るのは現実的ではありません。受け取り額は保有ロットと日数に比例しますが、為替レートの変動による損益が上乗せされるため、スワップ収入だけを取り出して考えるのは危険です。必要な生活費を狙って大きなロットを持つほど、為替が逆行したときの損失も大きくなります。まずは少額で、為替リスクとセットで捉えるのが失敗しない前提です。

    Q. スワップが一番高い口座を選べば正解ですか?

    いいえ。今日のスワップが最も高い口座が、来月も高いとは限りません。大切なのは瞬間の高さより、複数月にわたる継続的な高水準(安定性)とスプレッドの狭さです。一部の通貨だけ突出して高い口座より、狙う通貨ペアで安定して上位に入る口座を選びましょう。キャンペーンで一時的にスワップを上乗せしている場合もあるため、比較サイトの数値は「いつ時点のものか」も必ず確認してください。

    Q. スワップに税金や確定申告は必要ですか?

    FXで得た利益(スワップを含む)は原則として課税対象で、一定額を超えると確定申告が必要です。税率や必要となる条件は所得状況によって異なるため、詳しくは国税庁の情報や税理士への相談で確認してください。受け取り記録を残しておくと申告時に役立ちます。

    Q. 高金利通貨のスワップ運用で失敗しないコツは?

    余裕資金の範囲で少額から始め、レバレッジを掛けすぎないことが基本です。金利政策のニュースを定期的に確認し、通貨が下落したときの損切りラインも決めておきましょう。独学が不安なら、ABCashのような伴走型トレーニングで、家計全体からどこまでリスクを取れるかを整理するのも一つの方法です。

    まとめ

    スワップポイントは、金利差から生まれる魅力的な収益源である一方、高いだけで選ぶと為替差損やマイナススワップで大きく損をしかねないものです。口座選びはスワップ水準の安定性・スプレッド・出金の可否・最小取引単位・金融庁登録の観点で比較し、狙う通貨ペアで継続して上位に入る口座を選ぶのが失敗しない順序です。そして何より、始める前に「自分がどこまでリスクを取れるか」というお金の土台を固めておくほど、その後の判断で迷わなくなります。学ぶ→比較する→少額で始める、の順で一歩ずつ進めていきましょう。

    \ 一生使えるお金の判断力を身につける /

    将来のお金に迷いを残さないために、あなたに合う進め方を一緒に見つけられます。
  • プラチナカードおすすめランキング18選|年会費の元が取れる選び方

    「プラチナカードは憧れるけれど、年会費が高くて元が取れるのか不安」——そう感じる方のために、年会費の元が取れるかを軸に、実在するプラチナカード17枚と、カード選びの前に整えたい"お金の土台"サービス1社(ABCash)を含む計18の選択肢を、公式データで比較します。

    \ お金の不安を自信に変える無料体験 /

    プラチナカード選びで迷う前に、家計から投資までの土台をマンツーマンで確かめられます。累計9万人が受講した伴走型トレーニングを、まずは無料体験60〜80分程度で。

    プラチナカードとは?ゴールドカードとの違いと持つ価値

    プラチナカードとゴールドカードの違いを表すイメージ

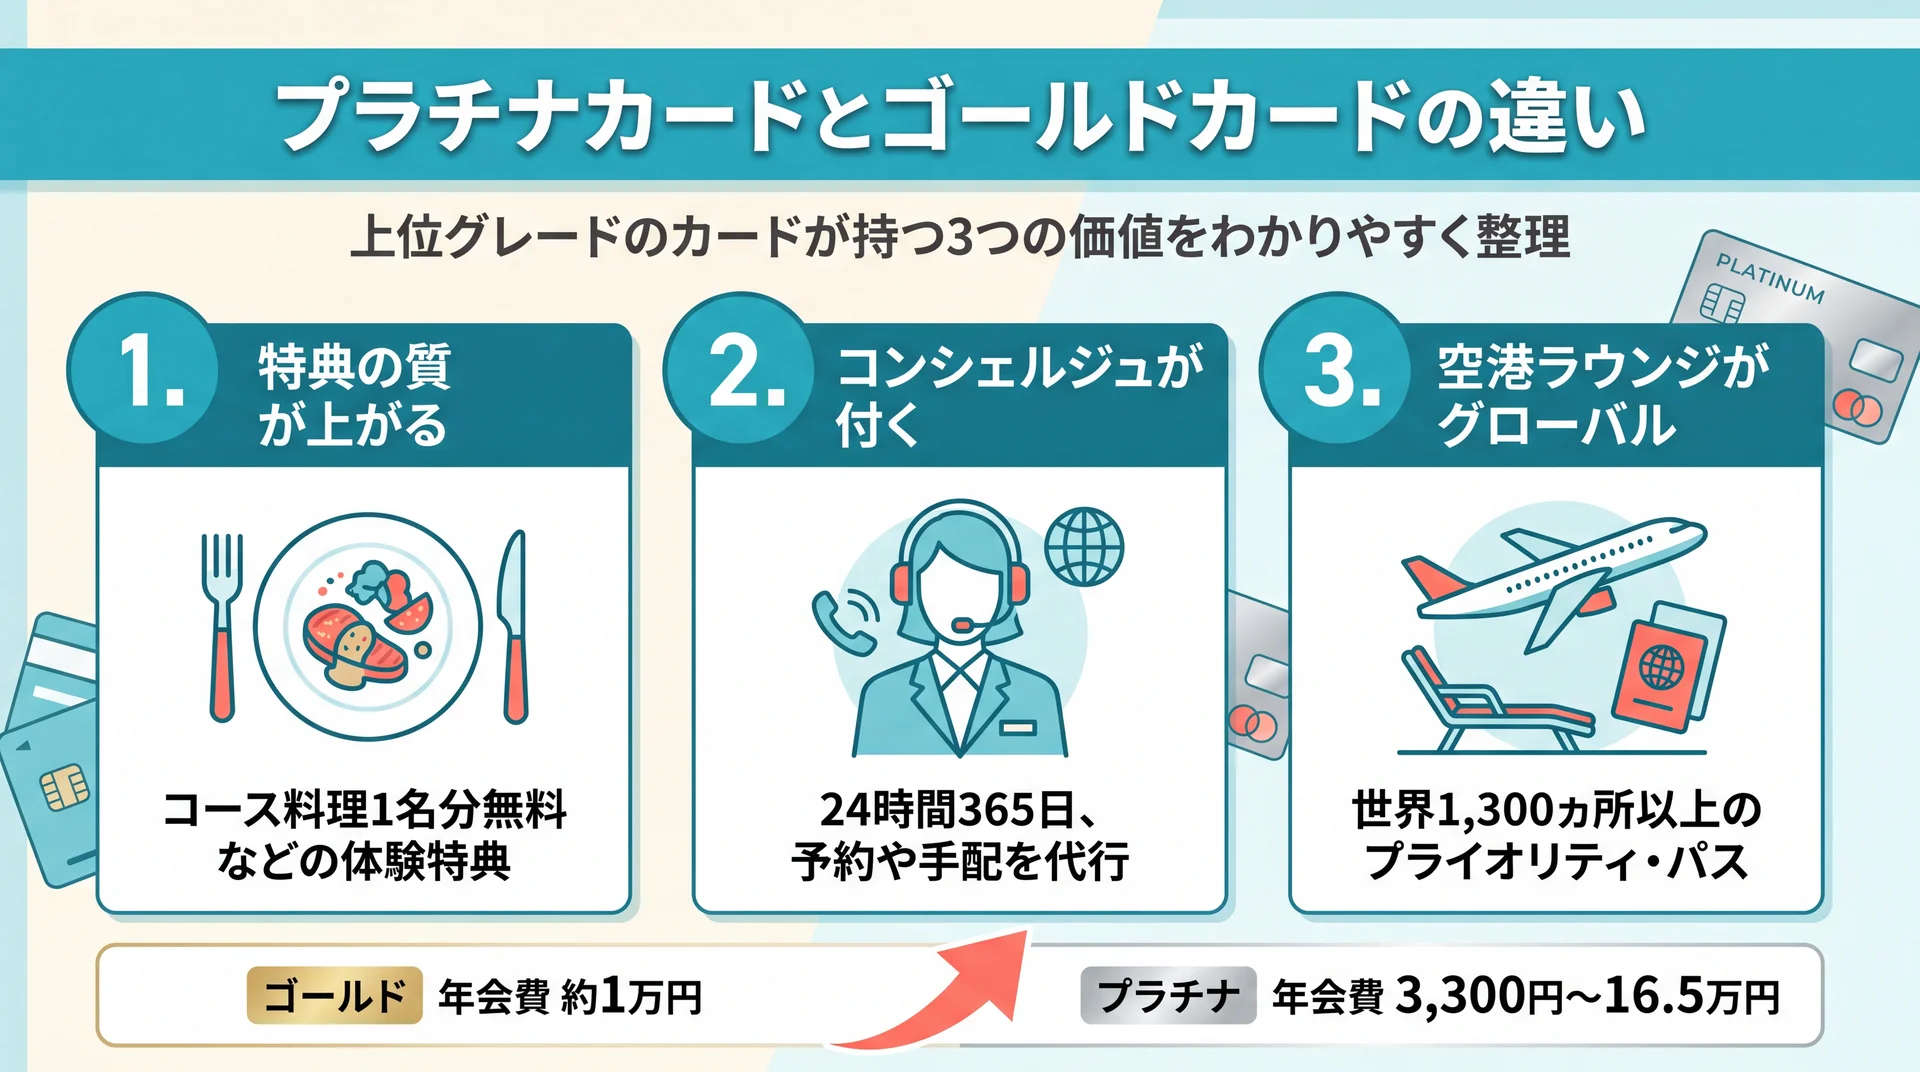
    プラチナカードとは、ゴールドカードのさらに上位に位置づけられる高ステータスのクレジットカードです。24時間対応のコンシェルジュ・世界の空港ラウンジ・手厚い付帯保険の3点が、ゴールドとの決定的な違いになります。「見栄のためのカード」という印象を持つ方もいますが、実際には使う特典しだいで年会費以上の価値を引き出せる実用的な1枚です。

    プラチナカードとゴールドカードの3つの違い

    「ゴールドで十分では?」と迷う方は多いはずです。プラチナがゴールドと明確に違うのは、次の3点です。

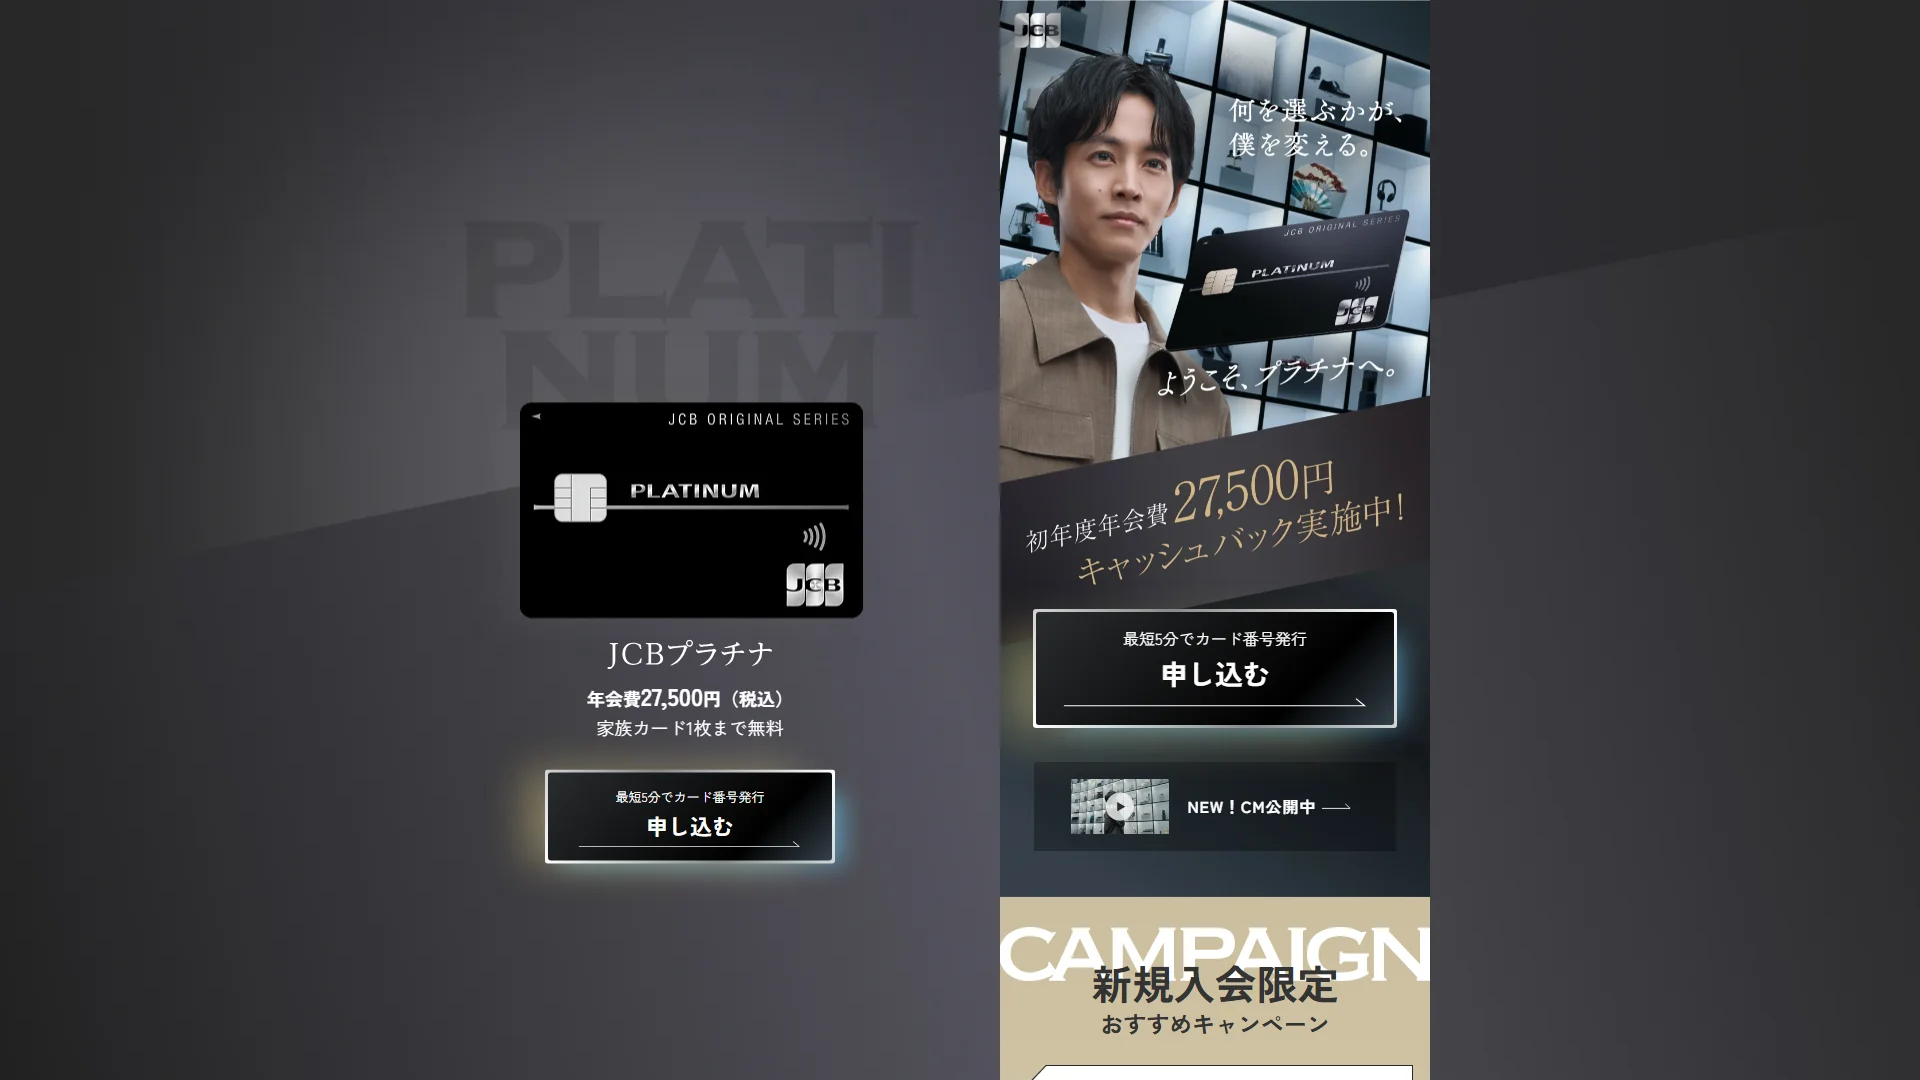
    1. 特典の"質"が上がる:コース料理が1名分無料になるグルメ優待や、ホテルの上級会員資格など、体験価値の高い特典が中心になります(例: JCBプラチナ はグルメ・ベネフィットと24時間コンシェルジュを付帯)。
    2. コンシェルジュが付く:レストランやホテルの予約、出張手配などを代行してくれる秘書のようなサービスが、多くのプラチナカードに標準装備されます。
    3. 空港ラウンジがグローバルに使える:世界1,300ヵ所以上の空港ラウンジを使えるプライオリティ・パスが付帯するカードが多く、旅行・出張の快適さが段違いになります。
    なお、年会費はゴールドの1万円前後に対し、プラチナは3,300円台から16.5万円まで極端に幅があるのが特徴です。だからこそ「自分がどの特典を使うか」を先に決めることが、後悔しない前提になります。
    プラチナカードで得られる主な特典(コンシェルジュ・ラウンジ・保険)

    プラチナカードの魅力は、日常の還元率よりも「非日常の体験」にあります。24時間365日のコンシェルジュは、急な会食の店探しや旅行手配を任せられ、時間そのものを節約できます。プライオリティ・パスは、最上位のプレステージ会員だと単体で年会費約7万円相当(1ドル=150円換算)かかるサービス。これが無料付帯するだけで、その価値だけでカードの年会費を上回るケースもあります。

    さらに、最高1億円クラスの旅行傷害保険やショッピング保険、ホテルの上級会員資格など、旅行・出張が多い人ほど恩恵が大きい設計です。逆に、これらをほとんど使わない人にとっては年会費だけが重くのしかかります。次章で「元が取れる条件」を先に押さえましょう。

    年会費の元が取れるプラチナカードの条件とは

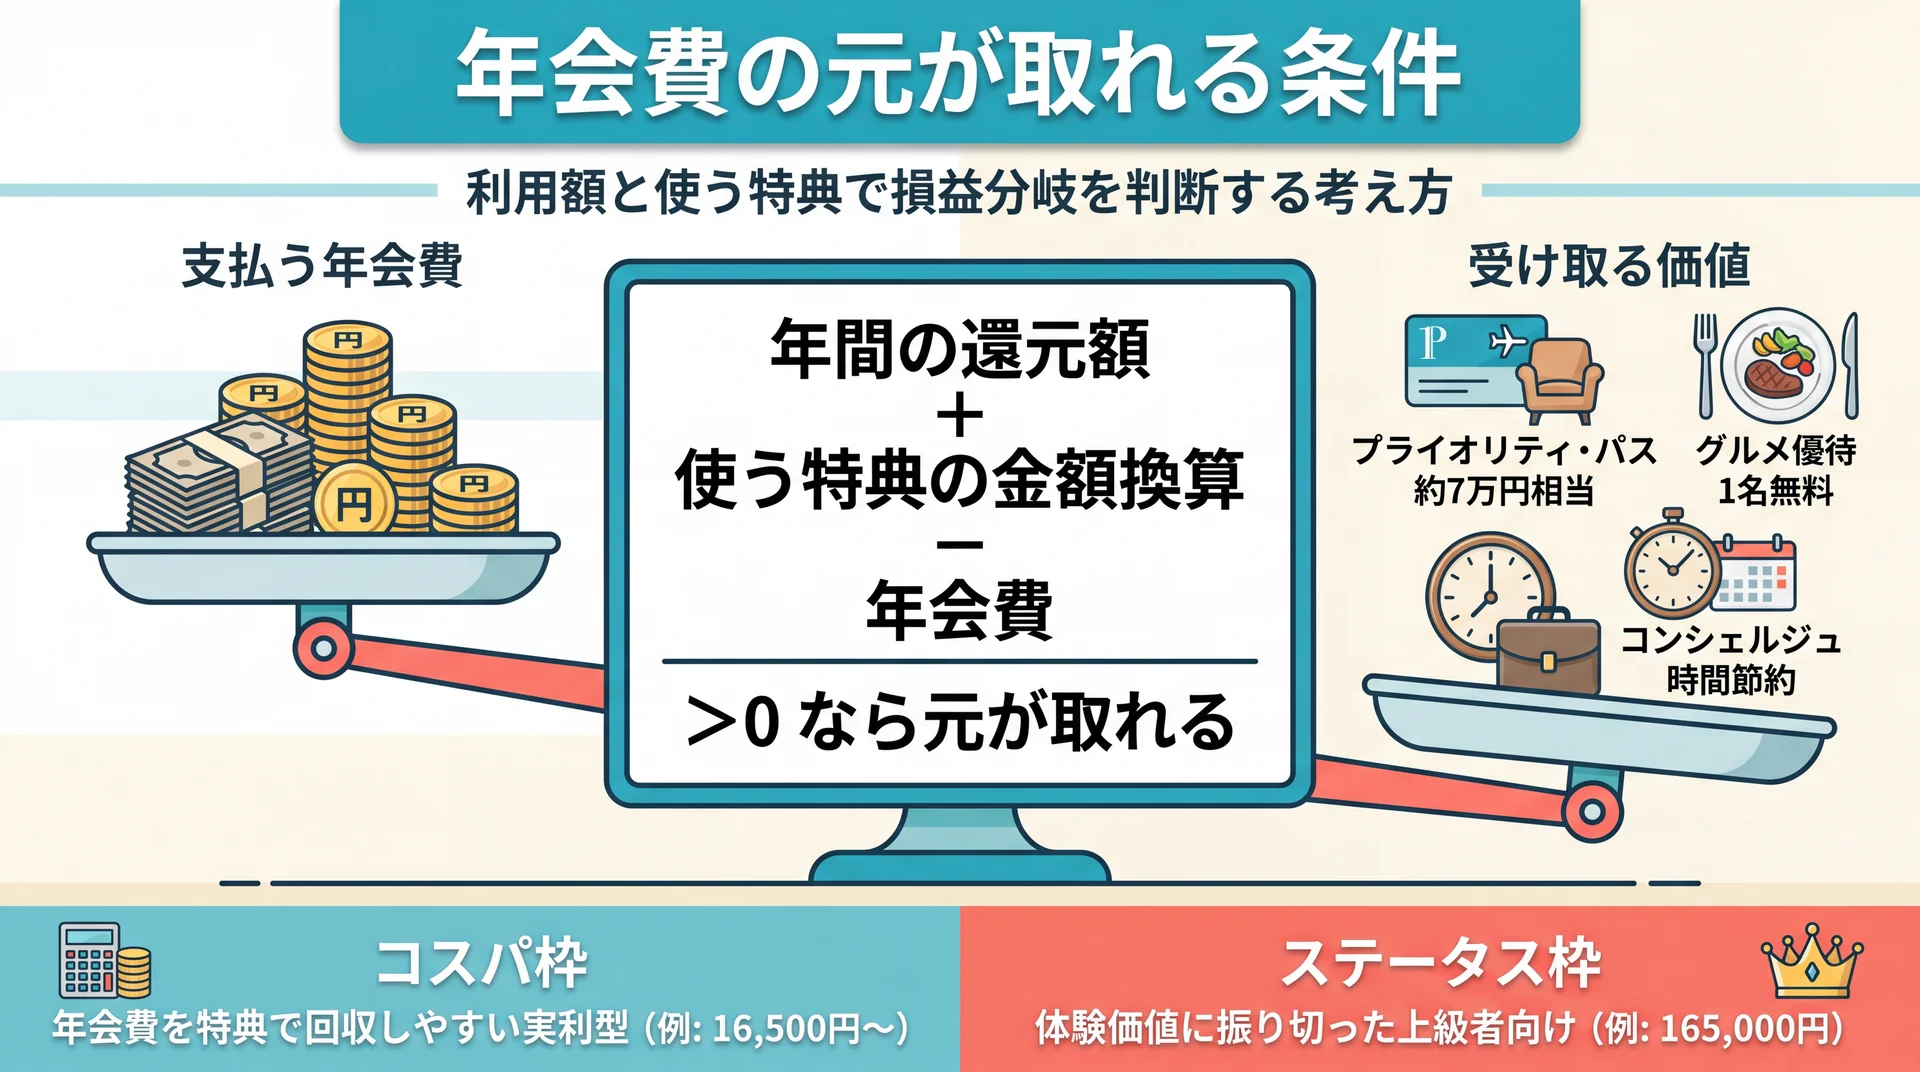
    年会費と特典のバランスを表すイメージ

    「高い年会費、本当に元が取れるの?」という不安は、プラチナカードで最初にぶつかる壁です。結論として、元が取れるかは「年間利用額」と「実際に使う特典の金額換算」で決まります。感覚ではなく数字で判断すれば、失敗はぐっと減ります。

    損益分岐の考え方(利用額×使う特典)

    考え方はシンプルです。年間の還元額 + 使う特典の金額換算 - 年会費 > 0 なら「元が取れる」状態になります。

    例えば、プライオリティ・パス(価値約7万円相当)を年に何度も使い、コンシェルジュで手間を減らし、グルメ優待でコース1名分(1〜2万円)が無料になるなら、年会費2〜3万円台のカードはそれだけで回収圏内です。実際、UCプラチナカードは年会費16,500円と平均より大幅に安く、プライオリティ・パスとコンシェルジュを備えるため、旅行が年数回ある人なら損益分岐を超えやすい設計です。「自分が年に何回ラウンジを使い、どの優待を実際に使うか」を見積もることが、回収できるかの分かれ目です。

    コスパ枠とステータス枠の見極め方

    プラチナカードは大きく「コスパ枠」と「ステータス枠」に分かれます。コスパ枠は年会費を特典で回収しやすい実利型で、UCプラチナ(16,500円)や三菱UFJカード・プラチナ・アメックス(22,000円・家族カード1枚無料)、年会費3,300円台で持てるTRUST CLUB プラチナマスターカードなどが該当します。

    一方のステータス枠は、アメリカン・エキスプレス・プラチナ・カード(165,000円)のように、ホテル上級会員資格やフリーステイなど体験価値に振り切った上級者向けです。回収を重視するならコスパ枠、体験そのものに価値を感じるならステータス枠と、目的を先に決めると候補が一気に絞れます。

    失敗しないプラチナカードの選び方5つのポイント

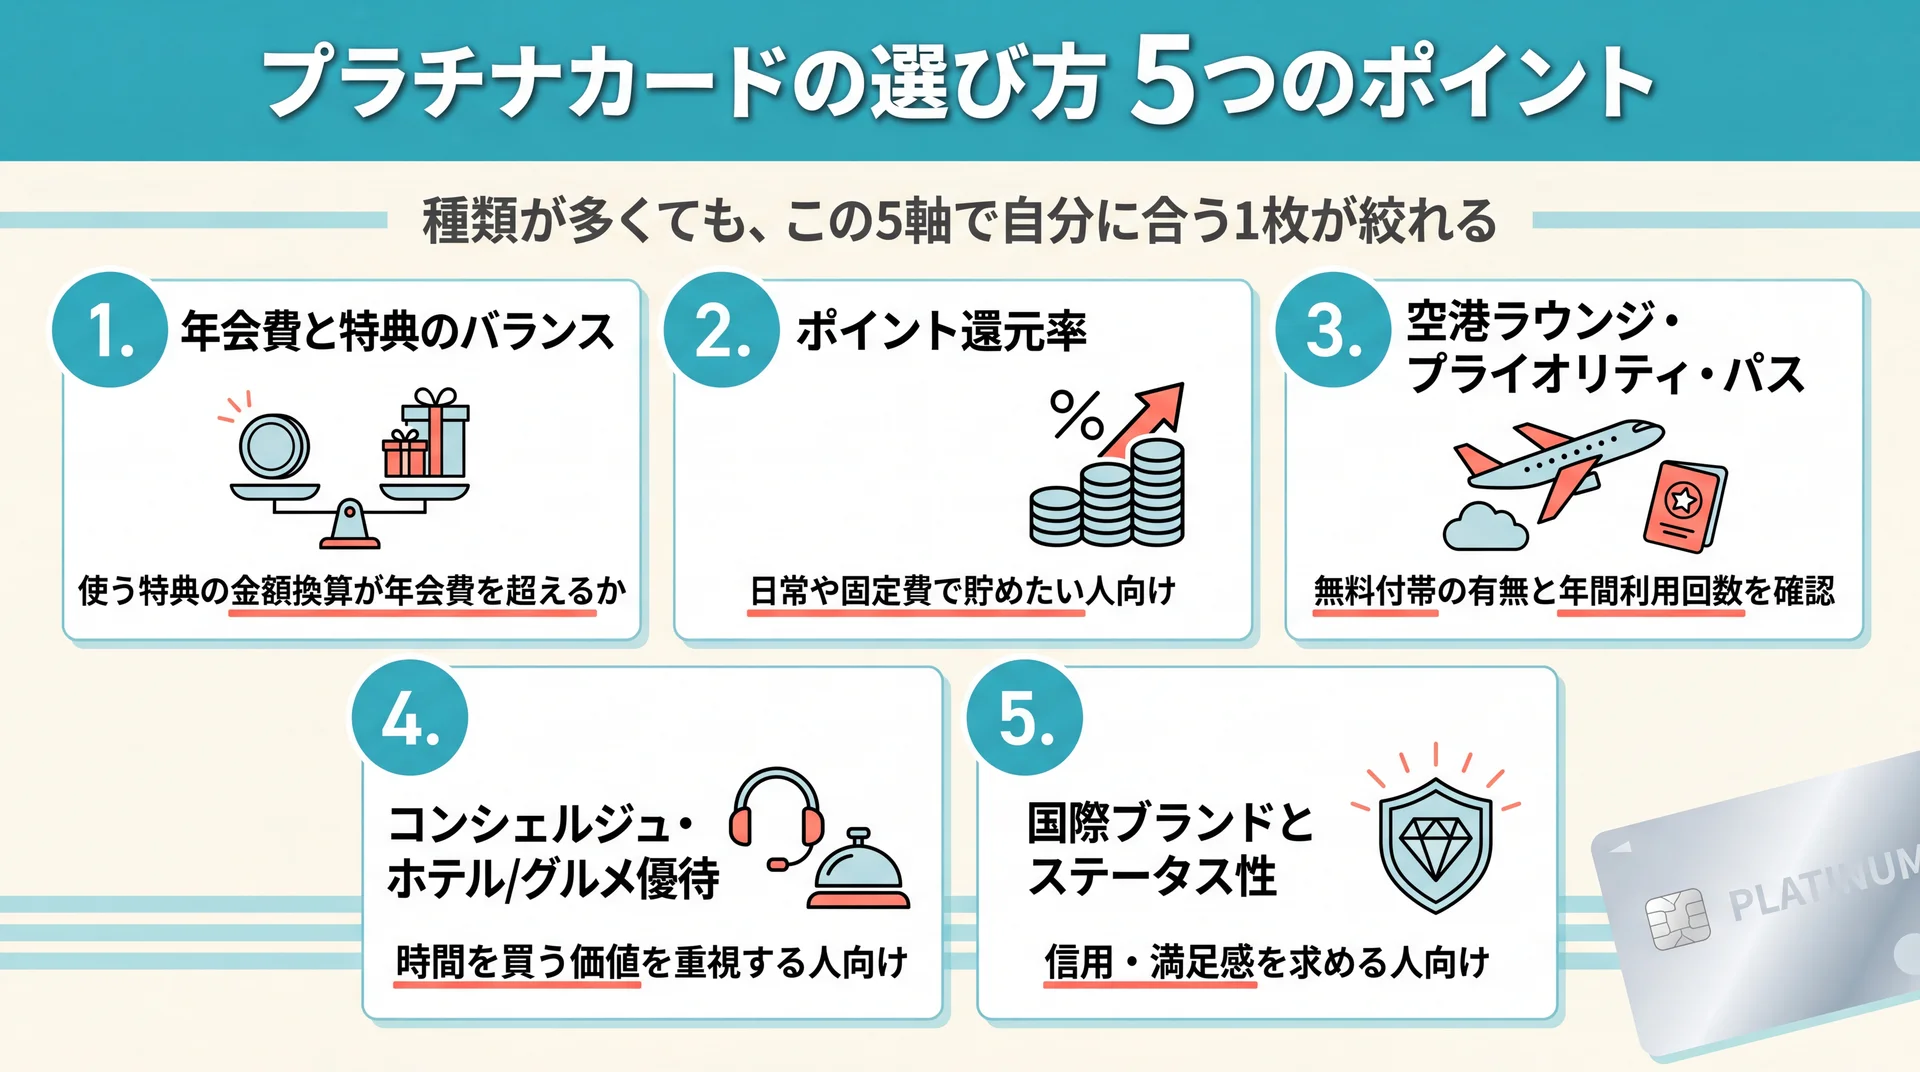
    プラチナカード選びの5つのポイントを示すイメージ

    「種類が多すぎて、結局どれが自分に合うのか分からない」と感じたら、次の5つの軸で切ると、候補が一気に絞れます。

    年会費と特典のバランス

    まず「年会費の総額」と「使う特典の金額換算」が釣り合うかを確認します。年会費22,000円のカードでも、年10万円分の特典を使うなら実質プラスです。逆に、どんなに特典が豪華でも使わなければ年会費が丸ごと負担になります。自分のライフスタイルで実際に使う特典だけを数えるのがコツです。

    ポイント還元率

    日常の買い物で貯めたい人は還元率を重視します。三井住友カード プラチナプリファードは通常1%に加え特約店で上乗せがあり、継続で最大40,000ポイントが還元されるポイント特化型。dカード PLATINUMはドコモ料金が最大20%還元と、固定費の還元で年会費を回収しやすい設計です。

    空港ラウンジ・プライオリティ・パス

    旅行・出張が多いなら、プライオリティ・パスの有無と利用回数を確認します。エポスプラチナカードは回数無制限で無料付帯、UCプラチナは年6回、dカード PLATINUMは年10回など、カードごとに条件が異なります。年間の渡航・出張回数と照らし合わせて選びましょう。

    コンシェルジュ・ホテル/グルメ優待

    「時間を買う」価値を重視する人は、コンシェルジュとホテル・グルメ優待の充実度を見ます。Marriott Bonvoy アメックス・プレミアム・カードはホテルのゴールドエリート会員資格と無料宿泊特典が付き、旅行好きなら年会費以上の価値を引き出せます。

    国際ブランドとステータス性

    「持っていることの信用・満足感」を求めるなら、国際ブランドとステータス性で選びます。アメックス・プラチナやダイナースクラブカード、金属製のラグジュアリーカードなどは、ステータス枠の代表格。ただしステータスだけで選ぶと、特典を使わず年会費だけ払う"持っているだけ"に陥りやすいので注意が必要です。

    \ 9万人が受講した伴走型トレーニング /

    還元率を追うだけでは貯まらないお金も、専属コンサルタントと一緒なら動き出します。家計〜NISAまで、あなたに合うか無料で確かめられます。

    おすすめプラチナカードランキング18選|年会費で徹底比較

    「情報が多すぎて比較しきれない」という方へ、18の選択肢を1つの表で横断できるようにまとめました。まず1位はカードではなく、カード選びの前に整えたい"お金の土台"サービス(ABCash)を挙げ、2位以降に実在するプラチナカード17枚を配置しています。年会費・還元率などの数値は各社公式ページで確認した2026年7月時点のものです。

    ロゴ サービス名 年会費(税込) 還元率・主な特典 公式サイト
    ABCashのロゴ ABCash 無料体験60〜80分程度あり/受講は有料 家計〜NISAを伴走で学べる・中立 公式HP
    三井住友カード プラチナプリファードのロゴ 三井住友カード プラチナプリファード 33,000円 通常1%・継続最大40,000pt・特約店で上乗せ 公式HP
    JCBプラチナのロゴ JCBプラチナ 27,500円 0.5%〜・24hコンシェルジュ・グルメ優待 公式HP
    アメリカン・エキスプレス・プラチナ・カードのロゴ アメックス・プラチナ 165,000円 ホテル上級会員・センチュリオン/ラウンジ 公式HP
    三菱UFJカード・プラチナ・アメックスのロゴ 三菱UFJカード・プラチナ・アメックス 22,000円 家族1枚無料・24hコンシェルジュ 公式HP
    UCプラチナカードのロゴ UCプラチナカード 16,500円 コスパ重視・1%・コンシェルジュ・PP年6回 公式HP
    dカード PLATINUMのロゴ dカード PLATINUM 29,700円 ドコモ料金最大20%還元・PP年10回 公式HP
    エポスプラチナカードのロゴ エポスプラチナカード 30,000円/100万利用で翌年20,000円 年間ボーナスpt・PP無料付帯 公式HP
    セゾンプラチナ・アメックスのロゴ セゾンプラチナ・アメックス 33,000円 SAISON MILE CLUB対応・PP・コンシェルジュ 公式HP
    楽天プレミアムカードのロゴ 楽天プレミアムカード 11,000円 通常1.0%・楽天市場優遇・プライオリティ・パス 公式HP
    MileagePlusセゾンプラチナカードのロゴ MileagePlusセゾンプラチナ 55,000円 マイル還元1.5%・サンクスマイル・コンシェルジュ 公式HP
    Orico Card THE PLATINUMのロゴ Orico Card THE PLATINUM 20,370円 1.0%・誕生月2.0%・コンシェルジュ 公式HP
    Marriott Bonvoy アメックス・プレミアムのロゴ Marriott Bonvoy アメックス・プレミアム 82,500円 ゴールドエリート・無料宿泊特典 公式HP
    ダイナースクラブカードのロゴ ダイナースクラブカード 29,700円 ラウンジ無制限・グルメ優待・限度額柔軟 公式HP
    ラグジュアリーカード チタンのロゴ ラグジュアリーカード チタン 55,000円 金属製・1.0%・24hコンシェルジュ 公式HP
    三井住友カード プラチナのロゴ 三井住友カード プラチナ 55,000円 1.0%・24hコンシェルジュ・宝塚等優待 公式HP
    ANA VISAプラチナ プレミアムカードのロゴ ANA VISAプラチナ プレミアム 96,800円 マイル1.5%相当・ボーナスマイル 公式HP
    JALカード プラチナのロゴ JALカード プラチナ 34,100円 ショッピングマイル・ラウンジ 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    プラチナカードで「特典を使いこなせず、お金は貯まらない」を防ぐなら、まず整えたいのがABCashです。

    ABCashは、専属ファイナンシャルコンサルタントがマンツーマンで伴走する、お金のトレーニングサービスです。カードそのものではありませんが、「どのカードで何にいくら使い、還元をどう貯めて投資に回すか」という土台を整えるのが役割。家計管理からNISA/iDeCo・投資信託までを一気通貫で学べるため、高年会費のカードを「持っているだけ」で終わらせず、活かしきれるようになります。

    おすすめポイント

    • 中立性:金融商品を販売しないため、特定のカードや商品を勧誘されません。フラットに家計を診断してもらえます。
    • マンツーマン伴走:「一人だと足踏みしてしまう一歩」を、専属コンサルタントと一緒に踏み出せます。
    • 習慣化まで支援:専用アプリで毎日の支出を記録し、フィードバックで続く仕組み(60日習慣化が目安)。

    累計受講者は9万人以上(2026年5月時点・公式サイト)、トレーニング満足度は95%(2025年4〜8月・公式アンケート)。第三者比較メディアの集計では、受講後に総資産が平均+57.2万円という公式発表データも紹介されていますが、これは自社発表の集計値であり、外部機関による独立検証は行われていない点にご留意ください。オンライン完全対応で、30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)付き。まずは無料体験60〜80分程度で相性を確かめられます。

    項目 内容
    サービス種別 伴走型マネートレーニング(女性中心)
    料金・コスト 無料体験60〜80分程度あり/受講は有料(プラン制)
    サポート体制 専属コンサルタントのマンツーマン+専用アプリ
    初心者への向きやすさ ◎(家計〜投資を個別カリキュラムで伴走)
    実績・対応事例 累計9万人・満足度95%・シリーズC 12億円調達
    公式サイト 公式HP

    2. 三井住友カード プラチナプリファード

    三井住友カード プラチナプリファードの公式サイト

    三井住友カード プラチナプリファードは、「ポイント特化型」として2026年も人気の高いプラチナカードです。コンシェルジュやラウンジよりも、日常と特約店での還元で年会費を回収したい人に向いています。

    年会費は33,000円(税込)ですが、継続特典として最大40,000ポイントが還元され、プリファードストア(特約店)では還元率が大きく上乗せされます。プライオリティ・パスは付帯しませんが、国内主要空港のラウンジは利用可能。「特典より数字で得したい」人の第一候補です。

    項目 内容
    年会費 33,000円
    還元率・特典 通常1%・特約店で上乗せ・継続最大40,000pt
    初心者への向きやすさ ○
    運営・信頼性 三井住友カード(SMBCグループ)
    公式サイト 公式HP

    3. JCBプラチナ

    JCBプラチナの公式サイト

    JCBプラチナは、国際ブランドJCBが自ら発行するプロパーのプラチナカードです。2万円台で持てながら、上位カードに引けを取らない特典が魅力です。

    年会費は27,500円(税込)。コース料理1名分が無料になるグルメ・ベネフィットと、24時間365日のコンシェルジュ、プライオリティ・パスが付帯します(2026年7月時点・公式)。上位のJCBザ・クラスへのステップアップも見据えられる、初めてのプラチナに手堅い1枚です。

    項目 内容
    年会費 27,500円
    還元率・特典 0.5%〜・グルメ・ベネフィット・24hコンシェルジュ
    初心者への向きやすさ ○
    運営・信頼性 JCB(プロパー)
    公式サイト 公式HP

    4. アメリカン・エキスプレス・プラチナ・カード

    アメリカン・エキスプレス・プラチナ・カードの公式サイト

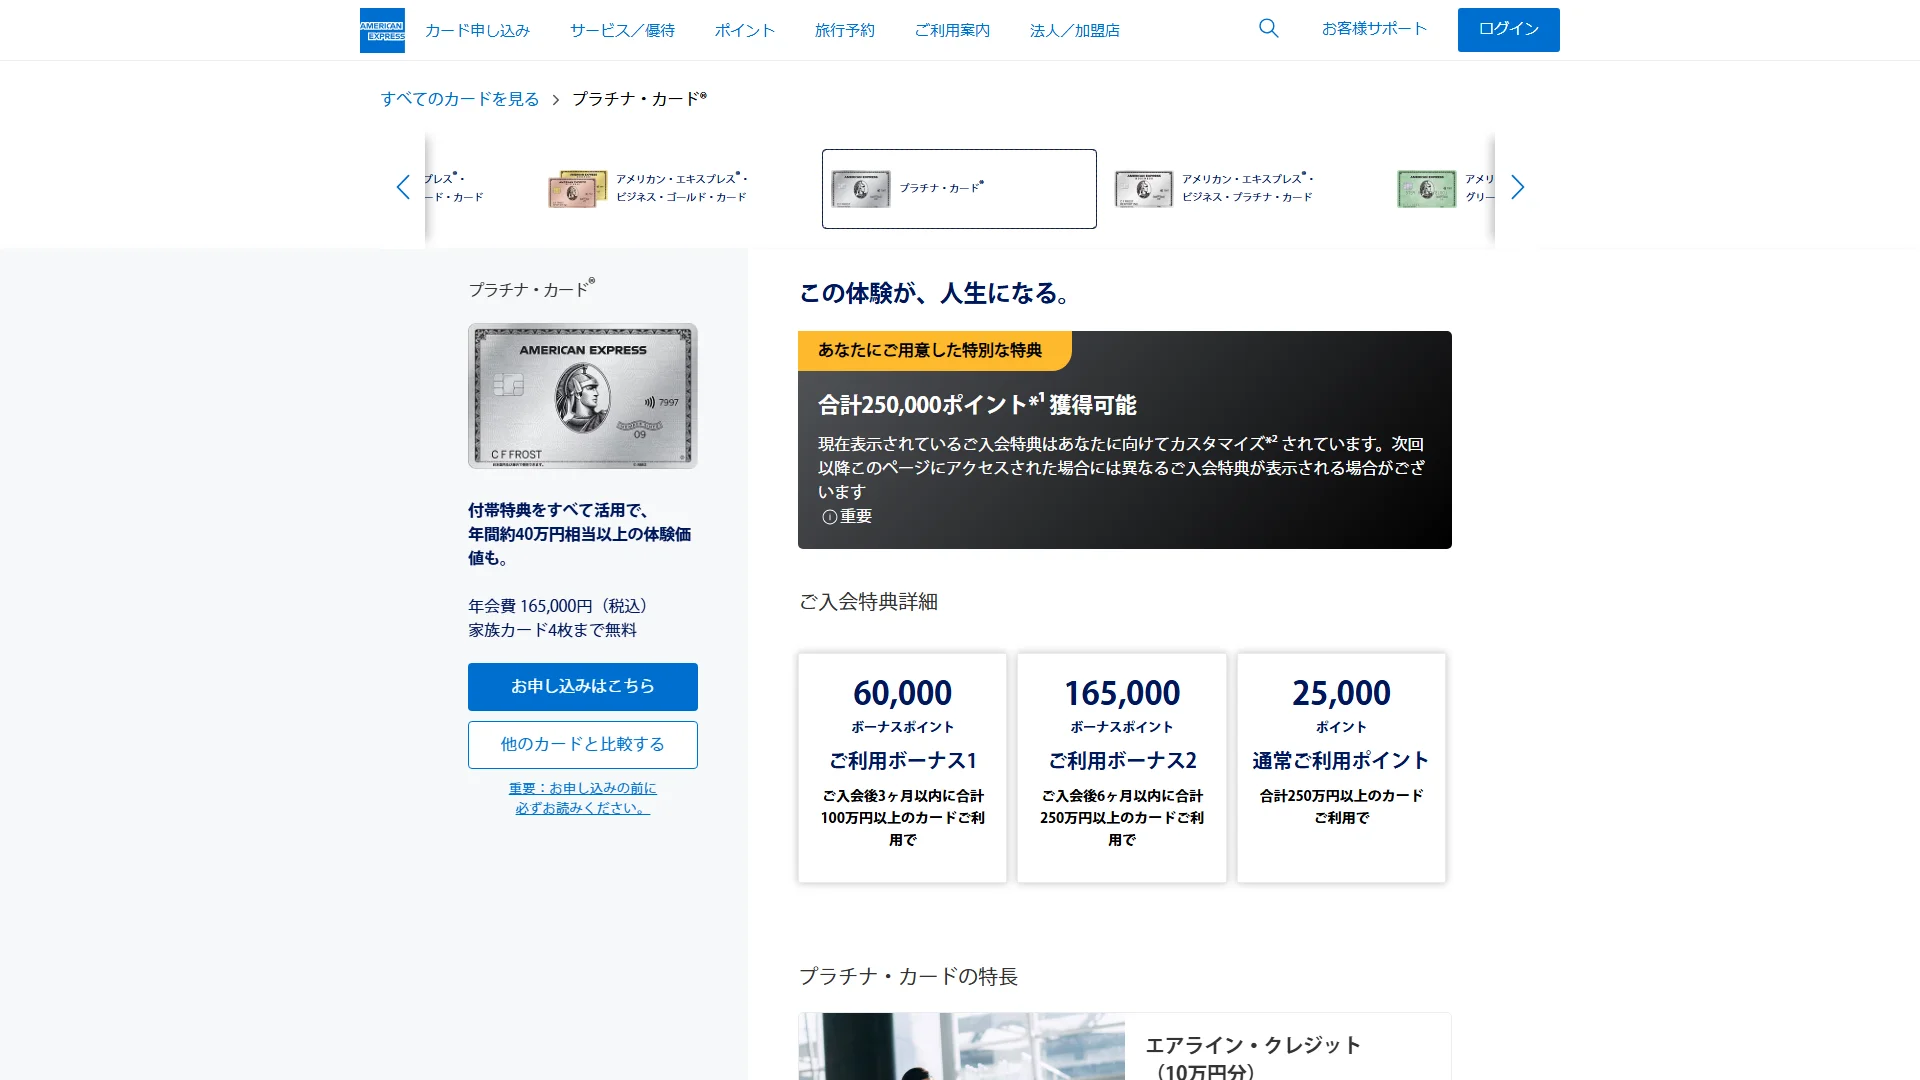
    アメックス・プラチナは、体験価値に振り切った最上級クラスのカードです。年会費は165,000円(税込・家族カード4枚まで無料)と高額ですが、その分の特典は圧倒的。

    ホテルの上級会員資格、対象ホテルで使えるフリーステイ・ギフト、空港のセンチュリオンラウンジやプライオリティ・パスなど、旅行・宿泊が多い人ほど価値を引き出せます。年会費以上の体験を"使い倒せる人"のためのカードで、ステータス枠の頂点に位置します。

    項目 内容
    年会費 165,000円/家族4枚無料
    還元率・特典 ホテル上級会員・フリーステイ・センチュリオンラウンジ
    初心者への向きやすさ △(特典活用が前提)
    運営・信頼性 アメリカン・エキスプレス
    公式サイト 公式HP

    5. 三菱UFJカード・プラチナ・アメリカン・エキスプレス・カード

    三菱UFJカード・プラチナ・アメックスの公式サイト

    三菱UFJカード・プラチナ・アメックスは、メガバンク系の安心感とコスパを両立した銀行系プラチナカードです。家族でプラチナ特典を共有したい人に向いています。

    年会費は22,000円(税込)で、家族カードが1枚無料。24時間対応のコンシェルジュやプライオリティ・パス、グルメ優待などプラチナの主要特典を、比較的手の届く年会費でそろえられます(2026年7月時点・公式)。三菱UFJニコスの信頼性も安心材料です。

    項目 内容
    年会費 22,000円/家族カード1枚無料
    還元率・特典 0.5%・24hコンシェルジュ・プライオリティ・パス
    初心者への向きやすさ ○
    運営・信頼性 三菱UFJニコス
    公式サイト 公式HP

    6. UCプラチナカード

    UCプラチナカードの公式サイト

    UCプラチナカードは、「コスパ最強」と評されることの多い実利型プラチナカードです。年会費は16,500円(税込)と、他のプラチナカードの平均より大幅に安く設定されています。

    それでいて24時間コンシェルジュ、プライオリティ・パス(年6回)、高級ホテル優待やグルメクーポンまで備えます(2026年7月時点・公式)。通常還元率1%も高めで、旅行が年数回ある人なら特典だけで年会費を回収しやすい、初めてのプラチナに最適な1枚です。

    項目 内容
    年会費 16,500円
    還元率・特典 1%・24hコンシェルジュ・PP年6回・ホテル優待
    初心者への向きやすさ ◎
    運営・信頼性 UCカード(クレディセゾングループ)
    公式サイト 公式HP

    7. dカード PLATINUM

    dカード PLATINUMの公式サイト

    dカード PLATINUMは、2024年11月に登場し、すでに100万会員を突破したドコモユーザー向けのプラチナカードです。固定費の還元で年会費を回収したい人に最適です。

    年会費は29,700円(税込)ですが、お支払い設定をすると対象のドコモ利用料金が最大20%ポイント還元(2026年7月時点・公式)。前年の利用額に応じて最大4万円相当の特典が進呈され、世界の空港ラウンジ利用特典やレストラン優待も付帯します。ドコモ経済圏に固定費を集約している人ほど、損益分岐を超えやすい設計です。

    項目 内容
    年会費 29,700円
    還元率・特典 ドコモ料金最大20%還元・最大4万円相当特典・PP年10回
    初心者への向きやすさ ○
    運営・信頼性 NTTドコモ
    公式サイト 公式HP

    8. エポスプラチナカード

    エポスプラチナカードの公式サイト

    エポスプラチナカードは、プライオリティ・パスを回数無制限で無料付帯できる、旅行好きに強いプラチナカードです。丸井グループの信頼性も安心材料です。

    年会費は30,000円ですが、年間100万円の利用で翌年以降は20,000円に優遇されます(2026年7月時点・公式)。年間利用額に応じたボーナスポイントも付与され、選べるポイントアップショップと組み合わせれば実利も高め。旅行の頻度が高い人ほど、プライオリティ・パスの価値で年会費を回収しやすい1枚です。

    項目 内容
    年会費 30,000円/年間100万円利用で翌年20,000円
    還元率・特典 0.5%・年間ボーナスpt・プライオリティ・パス無料
    初心者への向きやすさ ○
    運営・信頼性 丸井グループ(エポスカード)
    公式サイト 公式HP

    9. セゾンプラチナ・アメリカン・エキスプレス・カード

    セゾンプラチナ・アメックスの公式サイト

    セゾンプラチナ・アメックスは、JALマイルを効率よく貯めたい人に定評のあるプラチナカードです。年会費33,000円(税込・2026年7月時点・公式)で、プライオリティ・パスとコンシェルジュを標準装備するマイラー向けの1枚です。

    SAISON MILE CLUBに登録すると、ショッピング利用1,000円ごとに10JALマイルが貯まり(還元率1%相当)、年間150,000マイルに達すると翌年のクラブ年会費(5,500円)が無料になります(2026年7月時点・公式)。永久不滅ポイントで有効期限を気にせず貯められるのも、クレディセゾンならではの強みです。

    項目 内容
    年会費 33,000円
    還元率・特典 SAISON MILE CLUB(1,000円=10JALマイル)・PP・コンシェルジュ
    初心者への向きやすさ ○
    運営・信頼性 クレディセゾン
    公式サイト 公式HP

    10. 楽天プレミアムカード

    楽天プレミアムカードの公式サイト

    楽天プレミアムカードは、プラチナ級の特典を年会費11,000円で持てる、コスパ重視の入門枠です。楽天経済圏を使う人と、海外旅行が多い人に向いています。

    基本還元率は1.0%と高めで、楽天市場ではさらにポイントが上乗せ。年会費11,000円(税込)ながらプライオリティ・パスが付帯するため、出張・旅行が多い人ほど元を取りやすい設計です(2026年7月時点・公式)。楽天市場のヘビーユーザーなら、ポイント還元だけで年会費を回収できるケースもあります。

    項目 内容
    年会費 11,000円
    還元率・特典 通常1.0%・楽天市場優遇・プライオリティ・パス
    初心者への向きやすさ ◎
    運営・信頼性 楽天カード
    公式サイト 公式HP

    11. MileagePlusセゾンプラチナカード

    MileagePlusセゾンプラチナカードの公式サイト

    MileagePlusセゾンプラチナカードは、ユナイテッド航空のマイル(MileagePlus)を高効率で貯めたい人に特化したプラチナカードです。スターアライアンス系をよく使う人に向いています。

    年会費は55,000円(税込)と高めですが、還元率1.5%の高マイル還元に加え、2年目以降はサンクスマイル5,000マイルが毎年もらえます(2026年7月時点・公式)。24時間365日のコンシェルジュも付帯。マイルを軸に旅行を組み立てる人なら、年会費以上のリターンを狙える1枚です。

    項目 内容
    年会費 55,000円
    還元率・特典 マイル1.5%・サンクスマイル5,000・コンシェルジュ
    初心者への向きやすさ △(マイラー向け)
    運営・信頼性 クレディセゾン
    公式サイト 公式HP

    12. Orico Card THE PLATINUM

    Orico Card THE PLATINUMの公式サイト

    Orico Card THE PLATINUMは、高還元とコンシェルジュを両立した、コスパの良いプラチナカードです。年会費は20,370円(税込・2026年7月時点・公式)と手頃です。

    基本還元率1.0%に加え、誕生月は還元率2.0%にアップ。24時間コンシェルジュやプライオリティ・パス、旅行保険も付帯します。ネットショッピングでオリコモールを経由すればさらに還元を伸ばせ、実利を重視する人に向いた1枚です。

    項目 内容
    年会費 20,370円
    還元率・特典 1.0%・誕生月2.0%・コンシェルジュ・PP
    初心者への向きやすさ ○
    運営・信頼性 オリエントコーポレーション
    公式サイト 公式HP

    13. Marriott Bonvoy アメリカン・エキスプレス・プレミアム・カード

    Marriott Bonvoy アメックス・プレミアムの公式サイト

    Marriott Bonvoy アメックス・プレミアムは、ホテルステイを重視する人に最適なトラベル特化のプラチナクラスカードです。年会費は82,500円(税込・2025年11月改定後)。

    カード発行でMarriott Bonvoyのゴールドエリート会員資格が自動付与され、継続で無料宿泊特典(対象ホテル1泊分)が受けられます。家族カードは1枚目無料、2枚目以降は41,250円(税込)です。世界のマリオット系ホテルをよく使う人なら、無料宿泊1泊だけで年会費の多くを回収できる設計です。

    項目 内容
    年会費 82,500円(2025年11月改定後)
    還元率・特典 ゴールドエリート資格・無料宿泊特典・ラウンジ
    初心者への向きやすさ △(旅行者向け)
    運営・信頼性 アメリカン・エキスプレス
    公式サイト 公式HP

    14. ダイナースクラブカード

    ダイナースクラブカードの公式サイト

    ダイナースクラブカードは、グルメとステータスに強みを持つハイクラスのカードです。年会費は29,700円(税込・2026年4月改定後)で、所定コースが1名分無料になるグルメ優待が魅力です。

    空港ラウンジを回数無制限で使え、一律の利用限度額を設けない柔軟さも特徴です。会食や出張が多く、上質な体験に価値を感じる人に向いた1枚。老舗ブランドならではの信頼感も支持されています。

    項目 内容
    年会費 29,700円(2026年4月改定後)
    還元率・特典 0.4〜1.0%・グルメ優待・ラウンジ無制限・限度額柔軟
    初心者への向きやすさ △(上級者向け)
    運営・信頼性 三井住友トラストクラブ
    公式サイト 公式HP

    15. ラグジュアリーカード チタン

    ラグジュアリーカード チタンの公式サイト

    ラグジュアリーカード チタンは、金属製カードの所有感とサービス品質にこだわった、Mastercard最上位クラスの1枚です。年会費は55,000円(税込・2026年7月時点・公式)。

    24時間対応のコンシェルジュや、映画・ダイニングなどの独自優待が充実し、通常還元率1.0%と実利も確保。手に取ったときの重厚な質感が、ステータスカードとしての満足感を高めます。人と違う一枚を持ちたい人に選ばれています。

    項目 内容
    年会費 55,000円
    還元率・特典 1.0%・金属製・24hコンシェルジュ・独自優待
    初心者への向きやすさ △(ステータス重視向け)
    運営・信頼性 Black Card I(Mastercard最上位)
    公式サイト 公式HP

    16. 三井住友カード プラチナ

    三井住友カード プラチナの公式サイト

    三井住友カード プラチナは、SMBCグループの安心感と王道のプラチナ特典を備えた1枚です。年会費は55,000円(税込・2026年7月時点・公式)。

    24時間対応のコンシェルジュ、宝塚歌劇やユニバーサル・スタジオ・ジャパン等の会員限定優待、手厚い付帯保険、空港ラウンジなど、プラチナらしい特典をバランスよく網羅。ステータスと実用性の両方を、信頼できる発行元で持ちたい人に向きます。

    項目 内容
    年会費 55,000円
    還元率・特典 1.0%・24hコンシェルジュ・会員限定優待・ラウンジ
    初心者への向きやすさ ○
    運営・信頼性 三井住友カード(SMBCグループ)
    公式サイト 公式HP

    17. ANA VISAプラチナ プレミアムカード

    ANA VISAプラチナ プレミアムカードの公式サイト

    ANA VISAプラチナ プレミアムカードは、ANAマイルを本格的に貯めたい上級マイラー向けのカードです。年会費は96,800円(税込・2025年12月改定後)と高額。

    入会・継続時のボーナスマイルやフライトマイルのボーナス、ポイントの高いマイル移行率により、飛行機に乗るほど価値が積み上がります。プライオリティ・パスや手厚い保険も付帯。ANA便を頻繁に利用する人なら、年会費以上のマイルを狙える設計です。

    項目 内容
    年会費 96,800円(2025年12月改定後)
    還元率・特典 マイル1.5%相当・ボーナスマイル・プライオリティ・パス
    初心者への向きやすさ △(上級マイラー向け)
    運営・信頼性 三井住友カード/ANA
    公式サイト 公式HP

    18. JALカード プラチナ

    JALカード プラチナの公式サイト

    JALカード プラチナは、JALマイルを貯めたい旅行好きに向いた航空系のプラチナカードです。年会費は34,100円(税込・2026年7月時点・公式)。

    ショッピングマイル・プレミアムが自動付帯し、100円=1マイルの高効率でマイルが貯まるのが強み。プライオリティ・パスや空港ラウンジ、手厚い旅行保険も備えます。JAL便での移動が多い人ほど、マイルと特典の両面で価値を引き出せる1枚です。

    項目 内容
    年会費 34,100円
    還元率・特典 ショッピングマイル・プレミアム・PP・ラウンジ
    初心者への向きやすさ ○
    運営・信頼性 JALカード
    公式サイト 公式HP

    コストの透明性の確認方法

    年会費だけを見て判断せず、「優遇条件」と「追加費用」まで確認しましょう。公式サイトで通常年会費・年会費が優遇される条件(利用額)・家族カードやETCの費用を確認します。エポスプラチナのように「年間100万円で翌年20,000円」など、条件で実質負担が下がるカードは、条件を満たせるかを先に見極めることが大切です。なお最安クラスではTRUST CLUB プラチナマスターカードのように年会費3,300円台で持てるプラチナもあります。

    運営会社の信頼性の確認方法

    クレジットカードはお金を預ける相手でもあります。発行会社が銀行・信販・国際ブランドなど公的に確認できる企業か、上場やグループの裏付けがあるかを確認しましょう。プロパーカード(JCB・アメックス・ダイナース等)や大手グループ系(SMBC・三菱UFJ・クレディセゾン等)は、コンシェルジュやサポートの品質、セキュリティの面でも安心材料になります。

    初心者サポートの確認方法

    初めてのプラチナカードなら、アプリの使いやすさ・コンシェルジュへの連絡手段・利用明細の分かりやすさを確認しましょう。特典が豪華でも、使い方が分からなければ宝の持ち腐れです。さらに、カードの選び方や家計そのものに不安がある場合は、ABCashのようにマンツーマンで伴走してくれるサービスで、お金の使い方から整える方法もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 通常年会費・優遇条件・追加費用を確認 無料体験60〜80分程度あり/料金は事前提示・30日間全額返金保証
    運営会社の信頼性 発行元・運営元が公的に確認できる企業か シリーズC 12億円調達・累計9万人受講
    初心者サポート 迷わず使える設計・相談窓口があるか 専属コンサルタントのマンツーマン伴走・満足度95%

    上記の基準で見ると、カードは「利用額と使う特典に合った1枚」を、お金の使い方は「伴走してくれる土台」を選ぶのが、失敗しない組み合わせです。

    プラチナカードの前に整えたいお金の土台はABCash

    お金の土台づくりとプラチナカードの関係を示すイメージ

    ABCashは、専属コンサルタントがマンツーマンで家計から投資までを伴走する点が最大の強みです。「プラチナは作ったけれど、結局お金の使い方が変わらない」——そんな声に応える"お金の土台づくり"サービスです。

    ABCashが選ばれる理由:

    • 中立性:金融商品を販売しないため、特定のカードや商品を勧誘されません。フラットに家計を見直せます。
    • 一気通貫のカリキュラム:家計管理からNISA・iDeCo・投資信託まで、バラバラの情報を1本の行動計画に落とし込めます。
    • 可視化される変化:第三者比較メディアの集計では、受講後に総資産が平均+57.2万円という公式発表データも紹介されています(自社発表の集計値のため、個人差があります)。

    なお、Google Mapsの口コミは★5が約6割を占める一方、無料体験での勧誘や費用に関する★1の声(約3割)もあり、評価は二極化しています。合うかどうかは人によるからこそ、まずは無料体験60〜80分程度で自分に合うかを確かめるのが賢い進め方です。プラチナカードで特典の"入口"を整えたら、還元を貯蓄・投資につなげる土台づくりまでを一歩で始めてみてください。

    \ まずは無料体験60〜80分程度から /

    カードを1枚選んだら、次は使い方の土台づくり。家計〜NISAまで、専属コンサルタントがマンツーマンで伴走します。オンラインで気軽に始められます。

    よくある質問

    Q. プラチナカードは年収がいくらあれば作れますか?

    明確な年収基準は公表されていないカードが多く、年収だけで決まるわけではありません。UCプラチナやJCBプラチナなど、インビテーション不要で申し込めるカードも増えています。まずは利用実績を積みやすいコスパ枠のプラチナから始めるのが安心です(審査基準は各社公式)。

    Q. 年会費が安いプラチナカードはどれですか?

    コスパ枠なら、年会費3,300円台のTRUST CLUB プラチナマスターカードや、16,500円のUCプラチナカードが代表格です。エポスプラチナは年間100万円利用で翌年20,000円に優遇されます(2026年7月時点・公式)。「安さ」だけでなく、自分が使う特典が付くかも合わせて確認しましょう。

    Q. プラチナカードは特典を使わないと損ですか?

    はい、使わなければ年会費が丸ごと負担になります。プライオリティ・パスやコンシェルジュ、グルメ優待など、自分が年に何回使うかを見積もり、年会費を上回るかで判断しましょう。旅行や外食が少ない人は、無理に高年会費のカードを選ばない方が得な場合もあります。

    Q. カードを選んでも、お金が貯まる気がしません。どうすれば?

    還元率や特典の豪華なカードを選んでも、支出全体の設計がなければ効果は限定的です。家計の可視化から投資までを伴走してもらえるABCashのようなサービスで土台を整えると、カードの還元も貯蓄・投資に回しやすくなります。無料体験60〜80分程度で相性を確かめられます。

    まとめ

    プラチナカードは「見栄で持つもの」ではなく、年間利用額と使う特典しだいで、年会費の元が取れる実用的な1枚です。まずは自分が使う特典(ラウンジ・コンシェルジュ・グルメ・マイル)を見極め、コスパ枠かステータス枠かを決めてから候補を絞りましょう。そして、還元を貯蓄・投資につなげる"お金の土台"まで整えられれば、カードの価値は何倍にもなります。

    \ お金の不安を”自信”に変える一歩 /

    家計から投資まで、専属コンサルタントがマンツーマンで伴走します。お金の不安を自信に変える一歩を、無料体験から始めてください。

  • 社会人におすすめのクレカ18選|還元率と年会費で選ぶ最初の1枚

    「どれが自分に合うのか分からない」「恥ずかしくない1枚を持ちたい」——最初のクレジットカード選びでは、そんな迷いが生まれがちです。本記事では、年会費と還元率を軸に社会人向けクレカ18枚を比較し、生活スタイル別の選び方まで解説します。

    \ 累計9万人が受講した伴走型マネー講座 /

    カード選びの先にある家計管理を、専属コンサルタントがマンツーマンでサポートします。

    社会人こそクレジットカードを持つべき理由とメリット

    社会人になると、給与の受け取りから固定費の支払い、ネット通販まで、お金の出入りが一気に増えます。現金だけで管理していると、支出の全体像が見えにくく「気づいたらお金が減っている」という不安につながりがちです。クレジットカードは、単なる支払い手段ではなく、支出を記録し、ポイントで得をし、いざというときの信用を積み上げる社会人の基本ツールです。

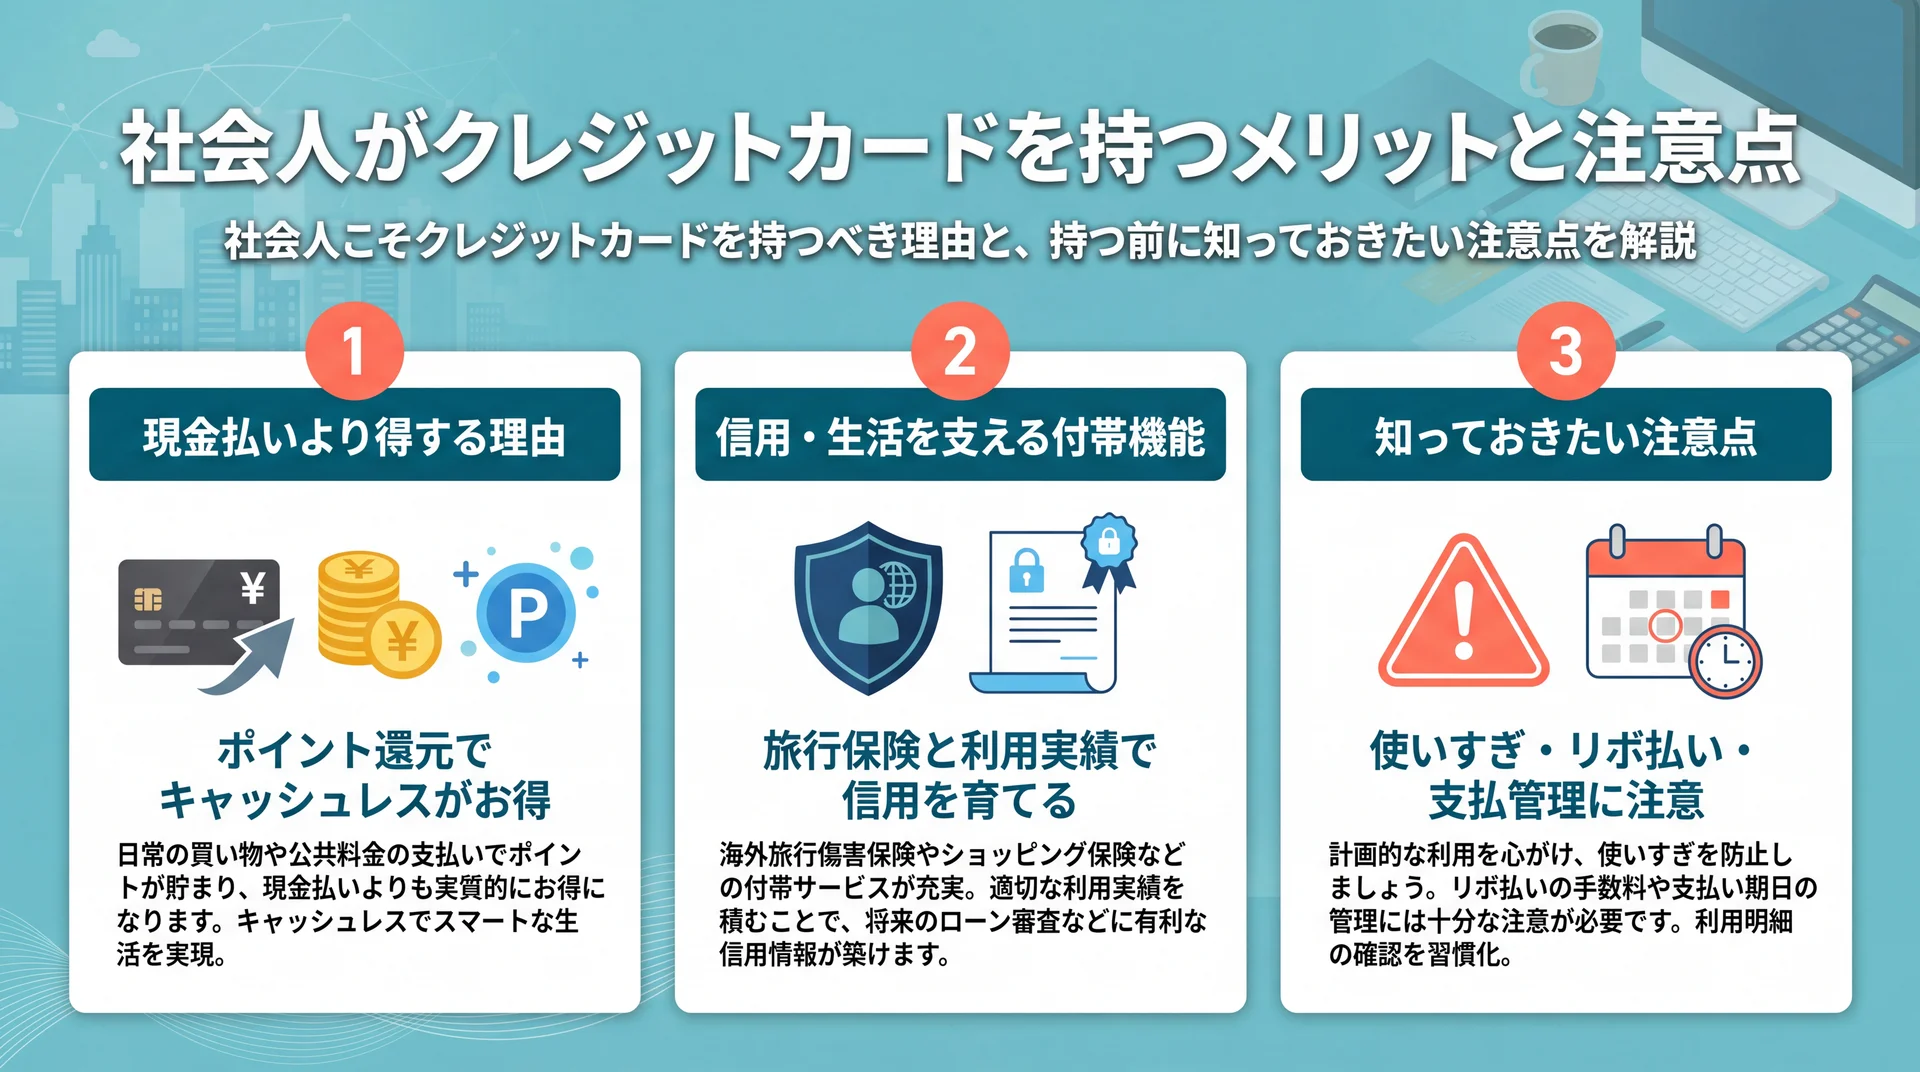
    クレジットカードのポイント還元・付帯保険・注意点をまとめた3つのインフォグラフィック

    現金払いより得する理由(ポイント・キャッシュレス)

    同じ買い物でも、現金払いはポイントが一切つきませんが、還元率1.0%のカードなら支払額の1%が戻ってきます。毎月の生活費を10万円カード払いにすれば、年間で1万円以上のポイント差が生まれる計算です。「支払い方法を変えるだけ」で得られる差額は、社会人の1年で見ると決して小さくありません。給与振込や固定費(通信費・電気・サブスク)をカードにまとめると、支出の可視化とポイント獲得を同時に進められます。

    社会人の信用・生活を支える付帯機能(保険・利用実績)

    クレジットカードには、海外・国内旅行傷害保険やショッピング保険が付帯するものが多く、出張や旅行の際の思わぬトラブルに備えられます。さらに、毎月きちんと支払う利用実績は「クレジットヒストリー」として蓄積され、将来の住宅ローンや自動車ローンの審査で信用の裏付けになります。社会人にとってカードは、目先のポイント以上に「信用を育てる口座」としての意味を持ちます。

    持つ前に知っておきたい注意点(使いすぎ・リボ・支払管理)

    一方で、クレジットカードは「後払い」であるがゆえに、使った実感が薄く使いすぎにつながりやすい側面もあります。特に注意したいのがリボ払いで、手数料(年15%前後)が積み重なると返済総額が大きく膨らみます。ボーナス払いや分割払いも、無計画に使えば翌月以降の家計を圧迫しかねません。利用は原則1回払いにし、毎月の利用明細をこまめに確認する習慣が欠かせません。ポイントを得るつもりが、気づけば手数料で損をしていたという状態は、社会人が最も避けたい失敗です。カードを「得する道具」にできるかどうかは、結局のところ日々の家計管理の力にかかっています。この点は記事の後半で詳しく触れます。

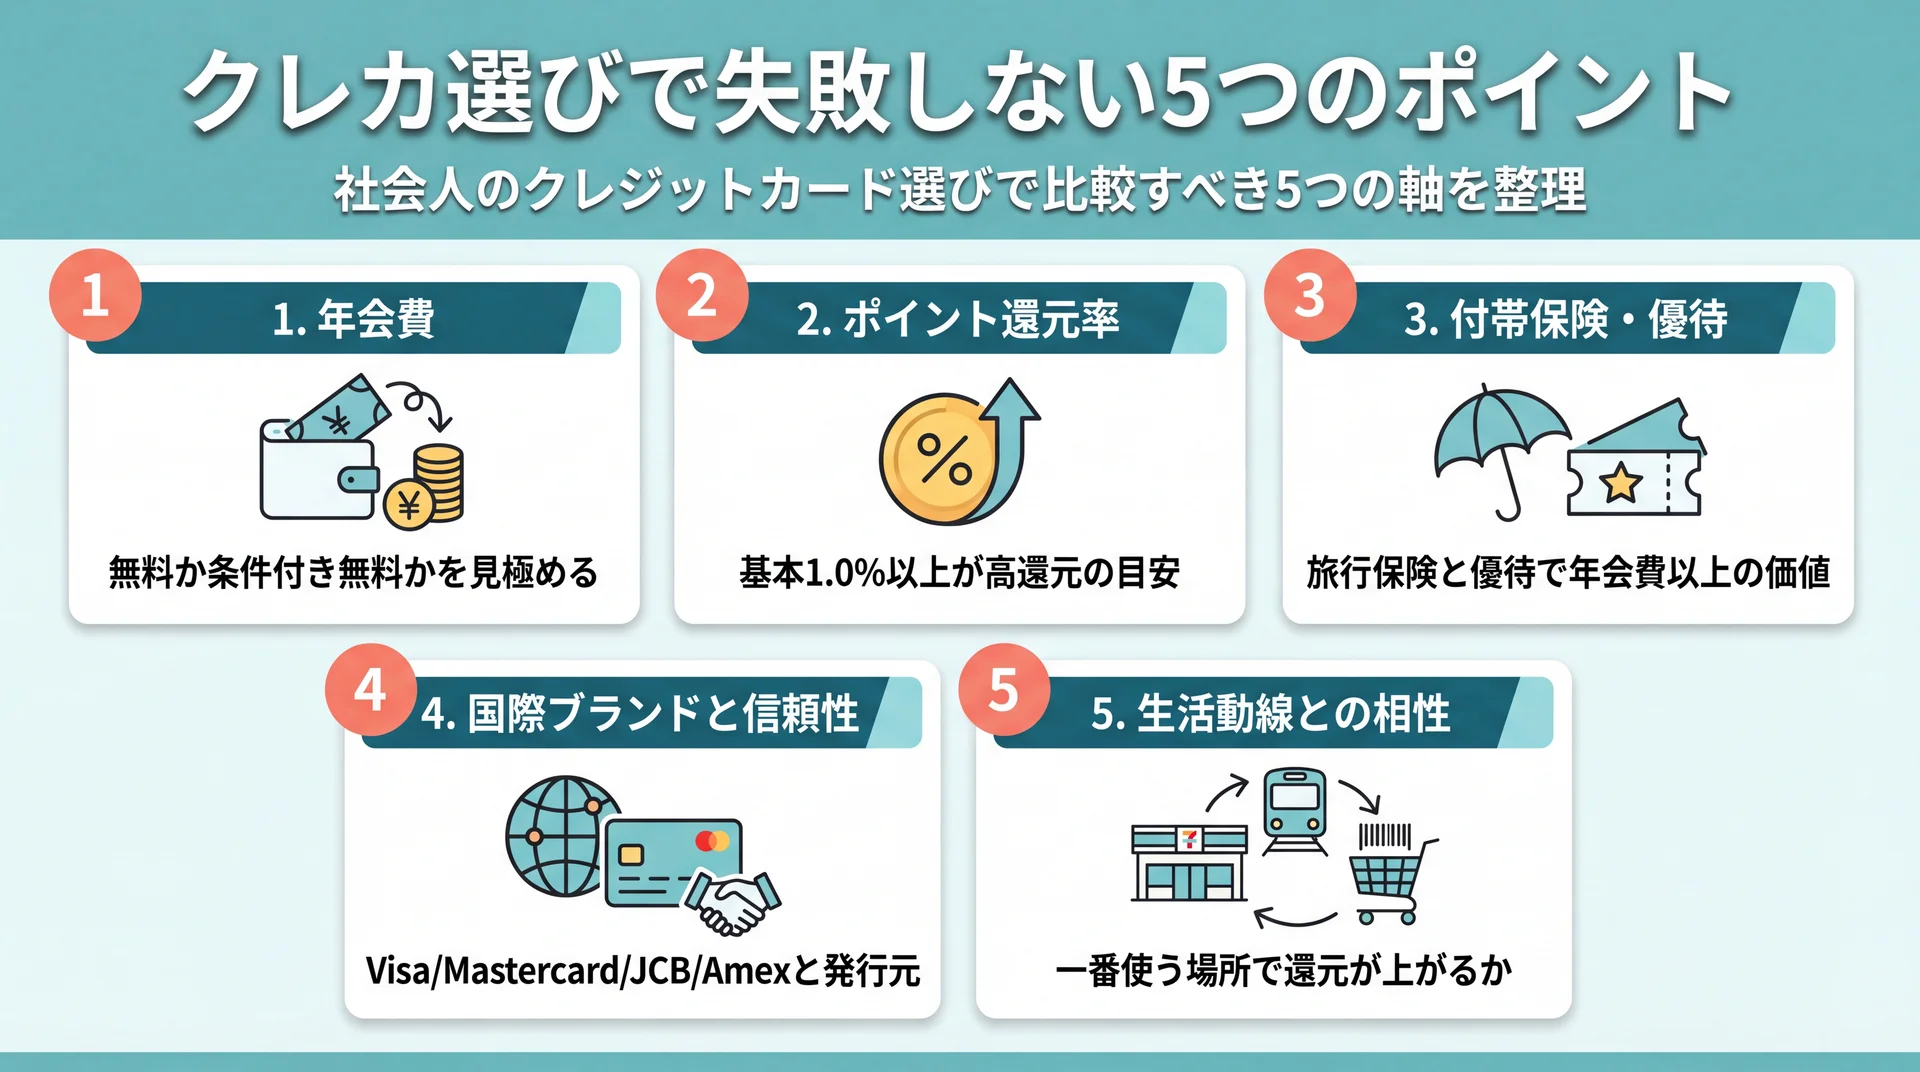
    社会人のクレジットカード選びで失敗しない5つのポイント

    「どれも同じに見えて選べない」というのは、多くの社会人が最初にぶつかる壁です。カードは券面の見た目ではなく、年会費・還元率・付帯サービス・信頼性・生活動線との相性という5つの軸で比べると、自分に必要な1枚がはっきりします。ここを押さえれば、比較表の数字が「自分ごと」として読めるようになります。

    クレカ選びで比較すべき年会費・還元率など5つのポイントを示す図解

    年会費(無料かどうか・条件付き無料の見極め)

    社会人の最初の1枚は、年会費永年無料のカードが基本です。収入が安定する前の時期は、固定費を増やさないことが安心につながります。ただし「初年度無料」「年1回利用で翌年無料」といった条件付き無料もあるため、翌年以降の条件まで確認しておきましょう。ステータス性のあるゴールドやプロパーカードは年会費がかかる分、付帯サービスが手厚くなる傾向があります。

    ポイント還元率(基本1.0%以上が目安)

    還元率は「支払額に対して何%が戻るか」を示す指標で、基本1.0%以上が高還元の目安です。0.5%のカードでも、特定の店舗やスマホタッチ決済で還元率が大きく上がる設計のものは多く、自分がよく使う場所で高還元になるかを基準に選びましょう。ポイントの使い道(買い物・マイル・請求充当)まで含めて、無理なく使い切れるカードを選びましょう。

    付帯保険・付帯サービス(旅行保険・優待)

    海外・国内旅行傷害保険や、全国の飲食店・レジャー施設の優待は、使い方次第で年会費以上の価値になります。旅行や出張が多い人は保険の補償内容と「自動付帯/利用付帯」の違いを、外食やレジャーが多い人は優待店の多さをチェックしましょう。エポスカードのように優待に強いカードもあれば、交通系に強いカードもあります。

    国際ブランドと発行元の信頼性

    Visa・Mastercard・JCB・American Expressなどの国際ブランドは、使える店舗の広さや付帯特典に差があります。1枚目はVisaかMastercardが無難で、2枚目に別ブランドを持つと使えない場面を減らせます。発行元(銀行系・信販系・流通系)の信頼性も、YMYL=お金に関わる判断だからこそ軽視できないポイントです。

    生活動線との相性(コンビニ/ネット/交通/固定費)

    最も見落とされがちなのが、自分の生活動線との相性です。コンビニ・飲食が多いのか、ネット通販中心か、電車通勤か、固定費の支払いが多いのかで、最適なカードは変わります。「自分が一番お金を使う場所で還元率が上がるカード」こそが、実質的に一番得をする1枚です。逆に、還元率だけを見て生活と合わないカードを選ぶと、ポイントが貯まりにくく「思ったより得しない」となりがちです。次のセクションで生活シーン別に整理します。

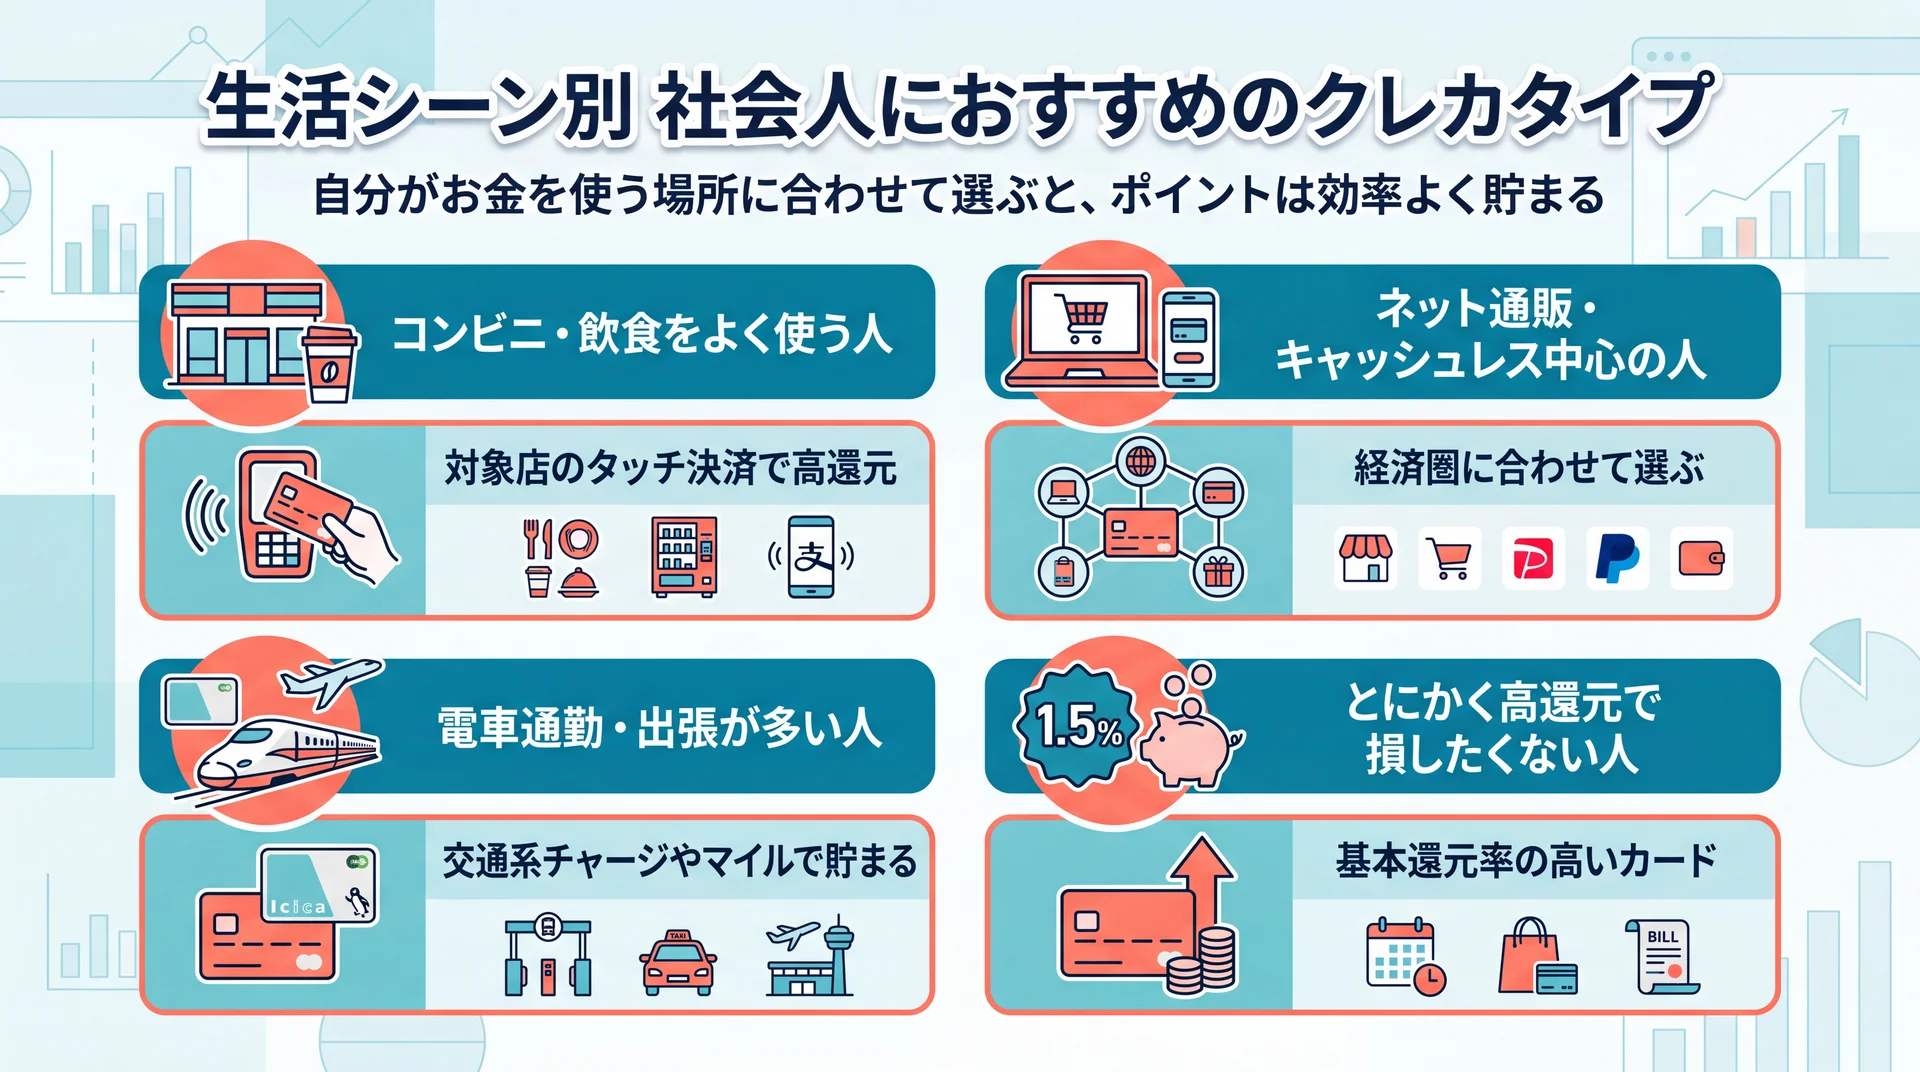
    生活シーン別・社会人におすすめのクレカタイプ

    クレカ選びで迷う一番の原因は、「還元率が高い=自分に得」とは限らないことです。あなたが普段お金を使う場所と、カードの得意分野が噛み合って初めて、ポイントは効率よく貯まります。ここでは代表的な4つの生活パターンごとに、相性の良いカードのタイプを整理します。

    生活シーン別におすすめのクレジットカードタイプを示す4分割の図解

    コンビニ・飲食をよく使う人

    昼食やちょっとした買い物をコンビニ・飲食店で済ませることが多い人は、対象店舗のスマホタッチ決済で還元率が大きく上がるカードが向いています。三井住友カード(NL)や三菱UFJカードは、対象のコンビニ・飲食店で高還元になる設計で、日常の少額決済を積み重ねる社会人と好相性です。毎日のコーヒーやランチのように、金額は小さくても回数が多い支払いこそ、高還元カードにまとめると差が出やすい支出です。

    ネット通販・キャッシュレス中心の人

    Amazonや楽天市場、コード決済を日常的に使う人は、経済圏に合わせたカードが効率的です。楽天市場中心なら楽天カード、PayPay中心ならPayPayカード、Amazon中心ならJCBカードWというように、普段使うサービスとポイントが直結するカードを選ぶと、貯めたポイントもそのまま使い切れます。

    電車通勤・出張が多い人

    毎日電車で通勤する人や出張が多い人は、交通系に強いカードが効きます。ビュー・スイカカードはSuicaへのオートチャージや定期券購入でポイントが貯まり、通勤コストを実質的に下げられます。出張で飛行機を使う人は、マイルが貯まるJALカードなども選択肢になります。

    とにかく高還元で損したくない人

    特定の経済圏に縛られず、どこで使っても効率よく貯めたい人には、基本還元率そのものが高いカードが向いています。リクルートカードは基本還元率1.2%と業界最高水準で、公共料金の支払いでも同率が適用される汎用性の高さが魅力です。「考えずに得したい」人の実利派の1枚です。特定の店でしか得しないカードだと、結局ポイントが分散して使い切れないこともあるため、幅広く使う人ほど基本還元率の高さが効いてきます。

    社会人におすすめのクレカ18選(還元率・年会費で比較)

    ここからは、社会人に人気のクレジットカード18枚を一覧で比較します。年会費・還元率・主な特徴を横並びで確認し、気になったカードは各詳細で使い勝手をチェックしてください。数値は各社公式サイト(2026年7月時点)の基本仕様で、年会費や条件は申込前に公式サイトで最新情報をご確認ください。

    ロゴ カード名 年会費 基本還元率 主な特徴 公式サイト
    楽天カードのロゴ 楽天カード 永年無料 1.0% 楽天市場で高還元・発行数国内最大級 公式HP
    リクルートカードのロゴ リクルートカード 永年無料 1.2% 基本還元率が業界最高水準・公共料金もお得 公式HP
    三井住友カード(NL)のロゴ 三井住友カード(NL) 永年無料 0.5%(対象店タッチ決済最大7%) ナンバーレスで高セキュリティ 公式HP
    PayPayカードのロゴ PayPayカード 永年無料 1.0% PayPay・Yahoo!ショッピングで高還元 公式HP
    JCBカードWのロゴ JCBカードW 無料(18〜39歳入会限定) 1.0%〜 Amazon・スタバで高還元・若手向け 公式HP
    dカードのロゴ dカード 永年無料 1.0% d払い・ドコモ料金でポイント効率化 公式HP
    エポスカードのロゴ エポスカード 永年無料 0.5% 全国1万店以上の優待・最短即日発行 公式HP
    三菱UFJカードのロゴ 三菱UFJカード 永年無料 0.5%(対象店で還元アップ) 銀行系の信頼性・ナンバーレス選択可 公式HP
    Oliveフレキシブルペイのロゴ Oliveフレキシブルペイ 永年無料(一般) 0.5%〜 銀行・クレカ・デビットが1枚に集約 公式HP
    セゾンパール・アメックスのロゴ セゾンパール・アメックス・デジタル 初年度無料・年1回利用で翌年無料 0.5%(QUICPay最大2%) 最短5分デジタル発行・ナンバーレス 公式HP
    au PAY カードのロゴ au PAY カード 永年無料(一定条件) 1.0% au・Pontaと連携・au経済圏に強い 公式HP
    ライフカードのロゴ ライフカード 永年無料 0.5%(誕生月アップ) 誕生月や年間利用額でボーナス 公式HP
    イオンカードセレクトのロゴ イオンカードセレクト 永年無料 0.5%(イオンで還元アップ) WAON・銀行機能一体・感謝デー5%OFF 公式HP
    ビュー・スイカカードのロゴ ビュー・スイカカード 524円 0.5%(Suica関連で1.5%) Suicaオートチャージ・通勤に強い 公式HP
    JCBカードSのロゴ JCBカードS 永年無料 0.5% 優待「クラブオフ」で割引が豊富 公式HP
    セゾンブルー・アメックスのロゴ セゾンブルー・アメックス 26歳まで無料(以降3,300円) 0.5% 若手向けAmex・海外旅行傷害保険 公式HP
    JALカードのロゴ JALカード(普通) 2,200円(初年度無料) マイル 搭乗・買い物でマイル・出張向き 公式HP
    アメックス・グリーンのロゴ アメリカン・エキスプレス・グリーン 月会費1,100円 100円=1P ステータス・付帯サービス充実 公式HP

    1. 楽天カード

    楽天カードの公式サイト

    楽天カードは、年会費永年無料で基本還元率1.0%、発行枚数が国内最大級の定番カードです。楽天市場での買い物では還元率が大きくアップし、貯まった楽天ポイントは楽天ペイや街のお店、電気・通信費の支払いにも使えます。楽天経済圏を日常的に使う社会人なら、まず候補に入る万能型の1枚です。海外旅行傷害保険も利用付帯で用意されています。

    項目 内容
    年会費 永年無料
    基本還元率 1.0%
    国際ブランド Visa/Mastercard/JCB/Amex
    こんな人向き 楽天市場をよく使う人・迷ったら最初の1枚
    公式サイト 公式HP

    2. リクルートカード

    リクルートカードの公式サイト

    リクルートカードは、基本還元率1.2%という業界最高水準の汎用性が最大の魅力です。特定の店舗に縛られず、公共料金や税金の支払いでも同じ還元率が適用されるため、「どこで使っても損したくない」という実利派に向いています。貯まったリクルートポイントはPontaポイントやdポイントに交換でき、使い道にも困りません。年会費永年無料で、旅行傷害保険も付帯します。

    項目 内容
    年会費 永年無料
    基本還元率 1.2%
    国際ブランド JCB/Visa/Mastercard
    こんな人向き 経済圏に縛られず高還元を求める人
    公式サイト 公式HP

    3. 三井住友カード(NL)

    三井住友カード(NL)は、券面に番号を印字しないナンバーレス設計でセキュリティに配慮した1枚です。年会費は永年無料で、対象のコンビニや飲食店でスマホのタッチ決済を使うと還元率が大きくアップする設計が特徴。昼食や少額決済を毎日カードで支払う社会人と好相性です。銀行系の安心感と海外旅行傷害保険(利用付帯)も備え、最初の1枚として選ぶ人が多い定番カードです。

    項目 内容
    年会費 永年無料
    基本還元率 0.5%(対象店タッチ決済で最大7%)
    国際ブランド Visa/Mastercard
    こんな人向き コンビニ・飲食の利用が多い人
    公式サイト 公式HP

    4. PayPayカード

    PayPayカードの公式サイト

    PayPayカードは、コード決済のPayPayと一体で使える年会費永年無料のカードです。PayPay残高へのチャージやYahoo!ショッピングでの利用で効率よくポイントが貯まり、キャッシュレス中心の生活を送る社会人にフィットします。アプリで利用状況をすぐ確認できるため、使いすぎの防止にもつながりやすいのが実用的なポイントです。

    項目 内容
    年会費 永年無料
    基本還元率 1.0%
    国際ブランド Visa/Mastercard/JCB
    こんな人向き PayPayをメイン決済にしている人
    公式サイト 公式HP

    5. JCBカードW

    JCBカードWは、18〜39歳の入会限定で申し込める、若手社会人向けの高還元カードです。年会費は無料で、通常のJCBカードよりポイントが常時2倍。Amazonやスターバックスなどのパートナー店ではさらに還元率が上がります。国内唯一の国際ブランドJCBのプロパー系で、初めての1枚としての信頼性も十分です。一度入会すれば40歳以降も年会費無料で持ち続けられます。

    項目 内容
    年会費 無料(入会は18〜39歳限定)
    基本還元率 1.0%〜
    国際ブランド JCB
    こんな人向き 20〜30代でAmazonをよく使う人
    公式サイト 公式HP

    6. dカード

    dカードの公式サイト

    dカードは、NTTドコモが発行する年会費永年無料のカードで、基本還元率1.0%に加え、d払いやドコモ料金の支払いでポイントを効率よく貯められます。dポイントはコンビニやドラッグストア、飲食チェーンなど使える店舗が多く、日常のポイント消化に困りません。ドコモユーザーはもちろん、dポイント経済圏を使う社会人にとって使い勝手の良い1枚です。

    項目 内容
    年会費 永年無料
    基本還元率 1.0%
    国際ブランド Visa/Mastercard
    こんな人向き ドコモ・dポイントを使う人
    公式サイト 公式HP

    7. エポスカード

    エポスカードの公式サイト

    エポスカードは、丸井グループが発行する年会費永年無料のカードで、全国1万店舗以上の飲食店・カラオケ・レジャー施設で優待が受けられるのが最大の強みです。マルイの店舗やアプリで最短即日発行にも対応しており、「すぐにカードが必要」という社会人にも便利。海外旅行傷害保険も付帯し、ポイントよりも優待でお得を実感したい人に向いています。

    項目 内容
    年会費 永年無料
    基本還元率 0.5%
    国際ブランド Visa
    こんな人向き 外食・レジャーが多い人・即日発行したい人
    公式サイト 公式HP

    8. 三菱UFJカード

    三菱UFJカードの公式サイト

    三菱UFJカードは、2024年8月から年会費が永年無料になった銀行系のカードです(三菱UFJカード公式)。対象のコンビニや飲食店での利用で還元率が大きくアップする設計で、日常使いのメインカードとして育てやすいのが特徴。メガバンク系ならではの信頼性があり、初めてのカードで発行元の安心感を重視する社会人に選ばれています。ナンバーレスデザインも選択できます。

    項目 内容
    年会費 永年無料(2024年8月〜)
    基本還元率 0.5%(対象店で還元アップ)
    国際ブランド Visa/Mastercard/JCB/Amex
    こんな人向き 銀行系の信頼性を重視する人
    公式サイト 公式HP

    9. Oliveフレキシブルペイ

    Oliveフレキシブルペイの公式サイト

    Oliveフレキシブルペイは、三井住友銀行の総合金融サービスで、1枚のカードに銀行口座・クレジット・デビット・ポイント払いの機能が集約されています。専用アプリで残高や利用状況を一元管理でき、支出の可視化がしやすいのが社会人に嬉しいポイント。選べる特典やVポイントの仕組みもあり、「口座とカードをまとめてシンプルに管理したい」人に向いた新しい形の1枚です。

    項目 内容
    年会費 永年無料(一般)
    基本還元率 0.5%〜
    国際ブランド Visa
    こんな人向き 口座とカードを一体で管理したい人
    公式サイト 公式HP

    10. セゾンパール・アメックス・デジタル

    セゾンパール・アメックスの公式サイト

    セゾンパール・アメリカン・エキスプレス・カード デジタルは、最短5分でデジタル発行できるスピード感が魅力のカードです。初年度年会費無料で、前年に1回でも利用すれば翌年以降も無料。QUICPay決済では還元率が最大2%までアップし、キャッシュレス派に有利です。カード番号がアプリ内で完結するナンバーレス仕様で、セキュリティ面でも安心して持てます。

    項目 内容
    年会費 初年度無料・年1回利用で翌年無料
    基本還元率 0.5%(QUICPay最大2%)
    国際ブランド American Express
    こんな人向き すぐ発行したい・QUICPayを使う人
    公式サイト 公式HP

    11. au PAY カード

    au PAY カードの公式サイト

    au PAY カードは、基本還元率1.0%でPontaポイントが貯まる、au経済圏に強いカードです。au PAYへのチャージやau関連サービスの利用でポイントを効率よく獲得でき、貯めたPontaは提携店で幅広く使えます。一定の条件で年会費が無料になり、auやUQ mobileのユーザーはもちろん、Pontaポイントを普段使う社会人にとって使い勝手の良い選択肢です。

    項目 内容
    年会費 永年無料(一定条件)
    基本還元率 1.0%
    国際ブランド Visa/Mastercard
    こんな人向き au・UQ・Pontaを使う人
    公式サイト 公式HP

    12. ライフカード

    ライフカードの公式サイト

    ライフカードは、年会費永年無料でありながら、誕生月にポイントが大きくアップする独自の特典が特徴です。入会後一定期間や年間利用額に応じたボーナスポイントもあり、使い方次第で還元率を高められます。基本還元率は0.5%ですが、誕生月にまとめ買いをする、年間利用額を意識するといった工夫で得しやすいカード。ポイントを「攻めて貯めたい」社会人に向いています。

    項目 内容
    年会費 永年無料
    基本還元率 0.5%(誕生月アップ)
    国際ブランド Visa/Mastercard/JCB
    こんな人向き 誕生月の買い物が多い人
    公式サイト 公式HP

    13. イオンカードセレクト

    イオンカードセレクトは、クレジット・電子マネーWAON・イオン銀行キャッシュカードが1枚になった、イオンユーザー向けの年会費永年無料カードです。毎月20日・30日の「お客さま感謝デー」ではイオンでの買い物が5%OFFになり、食料品や日用品をイオンでまとめ買いする社会人には大きな節約効果があります。給与振込や公共料金の口座をイオン銀行にまとめると、さらに使い勝手が高まります。

    項目 内容
    年会費 永年無料
    基本還元率 0.5%(イオンで還元アップ)
    国際ブランド Visa/Mastercard/JCB
    こんな人向き イオンで日常の買い物をする人
    公式サイト 公式HP

    14. ビュー・スイカカード

    ビュー・スイカカードは、JR東日本が発行する交通系に強いカードです。Suicaへのオートチャージや定期券の購入でポイント還元率が通常より高くなり、電車通勤の社会人は「移動しているだけでポイントが貯まる」感覚で使えます。年会費は524円(税込)かかりますが、通勤・通学で毎日Suicaを使う人であれば十分に元が取れる設計。カード1枚でSuica機能も使えるため財布がすっきりします。

    項目 内容
    年会費 524円(税込)
    基本還元率 0.5%(Suica関連で1.5%)
    国際ブランド Visa/Mastercard/JCB
    こんな人向き 電車通勤・Suicaを毎日使う人
    公式サイト 公式HP

    15. JCBカードS

    JCBカードSは、年会費永年無料のJCBプロパーカードで、優待サービス「JCB CARD S 優待 クラブオフ」が付くのが特徴です。全国のグルメ・レジャー・映画・宿泊などが割引価格で利用でき、外食やお出かけが多い社会人はポイント以上の価値を得やすいカードです。JCBブランドの安心感と手厚いサポートを、年会費をかけずに持ちたい人に向いた堅実な選択肢といえます。

    項目 内容
    年会費 永年無料
    基本還元率 0.5%
    国際ブランド JCB
    こんな人向き 優待割引を幅広く使いたい人
    公式サイト 公式HP

    16. セゾンブルー・アメックス

    セゾンブルー・アメリカン・エキスプレス・カードは、26歳まで年会費無料で持てる若手社会人向けのAmexカードです。海外・国内旅行傷害保険が付帯し、旅行や出張の機会が増える社会人に安心感があります。26歳以降は年会費(3,300円)がかかりますが、若いうちからAmexブランドとステータスに触れておきたい人にとって、無理なく始められる入門カードとして人気です。

    項目 内容
    年会費 26歳まで無料(以降3,300円)
    基本還元率 0.5%
    国際ブランド American Express
    こんな人向き 20代でAmexを持ちたい人
    公式サイト 公式HP

    17. JALカード(普通)

    JALカード(普通)は、飛行機の搭乗やショッピングでJALのマイルが貯まる、出張・旅行が多い社会人向けのカードです。搭乗ごとのボーナスマイルや入会・継続マイルがあり、貯めたマイルは特典航空券に交換できます。年会費は2,200円(初年度無料)ですが、飛行機を使う機会が多い人であれば、現金払いでは得られないマイルという価値を積み上げられます。陸マイラーの入り口としても定番の1枚です。

    項目 内容
    年会費 2,200円(初年度無料)
    基本還元率 ショッピングマイル
    国際ブランド Visa/Mastercard/JCB
    こんな人向き 出張・旅行で飛行機を使う人
    公式サイト 公式HP

    18. アメリカン・エキスプレス・グリーン・カード

    アメリカン・エキスプレス・グリーン・カードは、月会費制(1,100円)のプロパーカードで、ステータス性と付帯サービスの充実が魅力です。空港ラウンジやトラベル・グルメ関連の特典が手厚く、出張や旅行、接待の機会がある社会人に向いています。年会費に相当するコストはかかりますが、「お金の使い方に見合った体験価値」を重視する人にとって、持つ意味のある1枚です。まずは無料カードで基礎を作ってから検討するのも堅実です。

    項目 内容
    年会費 月会費1,100円
    基本還元率 100円=1ポイント
    国際ブランド American Express
    こんな人向き ステータス・付帯サービス重視の人
    公式サイト 公式HP

    コストの透明性の確認方法

    カードのコストは年会費だけではありません。「初年度無料」「条件付き無料」の場合は翌年以降の条件を、リボ払い前提のカードは手数料率を事前に確認しましょう。公式サイトの「年会費」「手数料」ページで、追加費用の有無まで見ておくと、後から「思っていたのと違う」を防げます。総額で損しない1枚を選ぶ第一歩です。

    運営会社の信頼性の確認方法

    お金に関わる判断だからこそ、発行元の信頼性は重要です。銀行系・信販系・流通系といった発行元の種別、上場の有無、カード発行実績などを公式の会社情報で確認しましょう。国際ブランド(Visa/Mastercard/JCB/Amex)の裏付けもあわせて見ると、安心して長く使える1枚かどうかを判断できます。

    初心者サポートの確認方法

    初めてのカードでは、アプリでの利用明細確認、使いすぎ防止の通知、問い合わせ窓口の充実度が使い勝手を左右します。多くのカードが公式アプリでリアルタイムに利用額を確認できますが、通知設定や上限設定の柔軟さには差があります。「作った後に迷わず使えるか」という視点で、サポート体制まで比べておくと失敗しにくくなります。

    選定基準まとめ

    評価軸 チェックすべきポイント 当社ABCashの実績・特徴
    コストの透明性 年会費・手数料・追加費用の有無 30日間全額返金保証(変更履歴あり・契約時要確認)で費用の納得度を担保
    運営会社の信頼性 発行元の種別・実績・上場 累計9万人以上の受講実績・シリーズC 12億円調達済
    初心者サポート 明細確認・相談窓口・伴走 専属コンサルタントのマンツーマン伴走・満足度95%

    クレカのポイントを活かすお金の管理力を高めるなら当社のABCash

    ここまで18枚のカードを比べてきましたが、実は「良いカードを選ぶこと」と「実際に得をすること」の間には大きな差があります。ポイントを貯めても使い切れない、還元率は高いのに使いすぎて意味がない――そうした状態に陥りやすいのも実情です。カードを本当に活かせるかどうかは、日々の家計管理と、お金全体を見渡す力にかかっています。

    ABCashの累計受講者数9万人以上・満足度95%などの実績をまとめた図解

    当社のABCash(エービーキャッシュ)は、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、女性を中心に累計9万人以上(2026年5月時点)が受講したお金のトレーニングサービスです。家計管理の見直しから、NISA・iDeCo・投資信託といった資産形成の基礎までを、一人ひとりのカリキュラムで一気通貫にサポートします。「カードは作ったけれど、家計もお金の増やし方も自己流のまま」という社会人が、次の一歩を踏み出すための伴走者です。ポイント還元の最大化も、突き詰めれば「毎月いくらを何に使い、いくらを残して増やすか」という家計設計の延長線上にあります。

    おすすめポイント

    • 専属コンサルタントのマンツーマン伴走: 一人だと続かない家計管理 → 専用アプリと毎日のフィードバックで習慣化まで支援
    • 家計〜投資の一気通貫カリキュラム: 断片的な情報で迷う"金融疲れ" → 家計の見直しからNISAまで自分軸の1本の計画に整理
    • 金融商品を売らない中立性: 保険や商品の勧誘とセットのセミナーへの不安 → 教育が収益モデルだからこそ中立的に伴走

    実際の受講者からは、Google Mapsの口コミで「『投資は失敗する、怖い』という固定観念が外れ、選び方を教わりながら投資デビューできた」(30代女性・★5)といった声が寄せられています。一方で「無料体験の勧誘が強かった」という指摘(★1)もあり、評価は二極化しています。だからこそ、まずは無料体験で自分に合うかどうかを確かめるのが安心です。トレーニング満足度は95%(2025年4〜8月・公式アンケート)、受講後には総資産が平均で約57.2万円増えたという公式発表(比較メディア集計)もあり、"止まっていた行動"を動かすきっかけとして選ばれています。

    項目 内容
    サービス名 ABCash(運営: 株式会社ABCash Technologies)
    特徴 専属コンサルタントのマンツーマン伴走・家計〜投資まで一気通貫
    料金・保証 30日間全額返金保証(変更履歴あり・契約時要確認)
    サポート・信頼性 累計9万人以上・満足度95%・オンライン完全対応
    初心者への向きやすさ 個別カリキュラムで初心者でも迷わず始められる
    公式サイト 公式HP

    \ 家計〜NISAをマンツーマンで伴走 /

    貯めたポイントや家計を”自分ごと”として動かせるよう、専属コンサルタントが一緒に整理します。

    よくある質問

    Q. 社会人はクレジットカードを何枚持つのが正解?

    最初は1枚で十分です。まずは年会費無料で還元率1.0%以上のメインカードに絞り、支払いを集約して利用実績とポイントを育てましょう。生活に慣れてきたら、メインとは別ブランドで、交通系や優待など生活動線を補うサブカードを1枚足す「2枚持ち」が管理しやすくおすすめです。枚数を増やしすぎると引き落とし口座や利用額の把握が煩雑になり、かえって使いすぎや払い忘れを招くため、まずは絞り込むのが賢明です。

    Q. 年会費無料と有料、どちらが得ですか?

    社会人の最初の1枚は年会費無料が基本です。付帯保険や優待、ステータスが必要になったときに、有料カードの年会費と受けられる価値を天秤にかければ十分です。有料カードは「年会費以上に使う特典があるか」で判断しましょう。空港ラウンジや旅行保険、優待などを実際に使う機会が年に何回あるかを具体的に見積もると、有料カードが自分に見合うかを冷静に判断できます。使わない特典に年会費を払うのは避けるのが賢明です。

    Q. カードを作った後、使いすぎを防ぐにはどうすればいい?

    利用は原則1回払いにし、リボ払いを安易に使わないことが第一歩です。公式アプリの利用通知や上限設定を活用し、毎月の明細をこまめに確認しましょう。ただし仕組みだけでは続きにくいのも事実で、支出の全体像を把握し、収支のバランスを整える家計管理の習慣づくりが根本的な対策になります。

    Q. お金の管理や投資も一緒に学びたい場合は?

    カード選びは資産形成の入り口にすぎません。家計管理からNISA・iDeCoまでを体系的に学びたい場合は、当社のABCashのように専属コンサルタントがマンツーマンで伴走するサービスが選択肢になります。無料体験で自分に合うかを確かめてから始められるため、独学で迷いがちな人でも一歩を踏み出しやすいでしょう。特定の金融商品を売らない中立の立場で、あなたの状況に合わせた家計と資産形成の順序を一緒に整理してくれます。

    まとめ

    社会人のクレジットカード選びは、券面の見た目ではなく、年会費・還元率・付帯サービス・信頼性・生活動線との相性という5つの軸で比べることが失敗しないコツです。まずは年会費無料で還元率1.0%以上のカードを1枚選び、自分が一番お金を使う場所で得をする設計を意識しましょう。そして、選んだカードを"本当に得する1枚"にできるかは日々の家計管理次第です。還元率や年会費といった数字の比較は、実は「自分はこれからお金とどう付き合うか」を考える入り口でもあります。カード選びを、お金と向き合う最初のきっかけにしてみてください。

    \ お金の不安を自信に変える第一歩 /

    まずは無料体験60〜80分程度で、続けられそうかを確かめてみてください。

  • スワップポイント比較|高いFX会社13選と失敗しない選び方

    「スワップポイントで、保有するだけでコツコツ増やせるって本当?」「でも会社ごとに数字が違って、どこが高いのか分からない」——そんな迷いに答える記事です。スワップが高いFX会社13社を横断比較し、失敗しない選び方と、始める前の「お金の土台づくり」という選択肢まで整理します。

    \ 累計9万人が受講した伴走型トレーニング /

    スワップ運用の前に、お金の土台から。初心者の不安を専属コンサルタントがマンツーマンで解消します。

    スワップポイントとは?仕組みと計算方法をやさしく解説

    2国間の金利差・計算式・代表的な高金利通貨ペアを図解したインフォグラフィック

    「スワップポイント=何となくお得らしい」という理解のまま止まっている人は少なくありません。まずは、2つの通貨の金利差から生まれる仕組みを押さえておきましょう。ここが分かると、比較表の数字の見方も一気にクリアになります。

    スワップポイントの仕組み(2国間の金利差)

    スワップポイントは、取引する2つの通貨の金利差(政策金利の差)に応じて、ポジションを保有している間、日々受け取ったり支払ったりする損益のことです。金利の高い通貨を買い、金利の低い通貨を売って保有すると、その差額を「プラススワップ」として受け取れます。逆に、高金利通貨を売って低金利通貨を買う方向で保有すると、毎日スワップを支払う「マイナススワップ」になります。

    たとえば日本のように金利が低い国の通貨(円)を売り、金利の高い国の通貨を買って持ち続けると、金利差ぶんの受け取りが日々積み上がる、というのが基本イメージです。株の配当のように「持っているだけで得られる可能性がある」点が、長期保有派に人気の理由です。

    スワップポイントの計算方法と受取シミュレーション

    スワップの受取額は、ざっくり「1通貨あたりのスワップ × 保有数量 × 保有日数」で決まります。各社は「1万通貨(1Lot)を1日保有したときに何円」という形で公表しているので、比較するときはこの付与実績(1日分・1ヶ月分)を見るのが実務的です。

    イメージしやすい例を挙げると、ある高金利通貨ペアで1万通貨あたり1日150円のスワップがつく場合、単純計算で1ヶ月保有すれば約4,500円、1年で約54,750円の受け取りになります(為替変動・スワップ改定を考慮しない単純試算)。ただしスワップは各社が日々改定するため、この数字は固定ではありません。あくまで「今の水準ならこのくらい」という目安として捉えましょう。

    代表的な高金利通貨ペア(メキシコペソ・南アフリカランド・トルコリラ・米ドル)

    スワップ狙いでよく選ばれるのは、金利の高い国の通貨と円を組み合わせたクロス円です。代表格はメキシコペソ/円・南アフリカランド/円・トルコリラ/円、そして比較的安定した米ドル/円です。各国の政策金利は南アフリカ8.25%、トルコ45.0%、メキシコ11.25%(2024年時点の一例・変動あり)と、日本や米国より高い水準にあり、その金利差がスワップの源泉になります(みんなのFX 高金利通貨の解説)。

    一方で、高金利通貨は主要通貨に比べて流動性が低く、金融政策や地政学リスクで相場が急変しやすい特徴もあります。「金利が高い=おいしい」だけでなく、値動きの大きさもセットで理解しておくことが、失敗しない第一歩です。

    スワップポイント投資のメリットと知っておくべきリスク

    スワップ投資のメリット3点とリスク3点を左右パネルで比較したインフォグラフィック

    「保有するだけで貯まるなら、落とし穴はないの?」という警戒は健全なものです。ここでは良い面と注意すべき面を両方フラットに提示します。

    メリット(保有するだけで日々受け取り・少額から・長期向き)

    スワップ運用の魅力は主に3つです。第一に、ポジションを持っているだけで日々スワップを受け取れる可能性があること。頻繁に売買しなくても、金利差ぶんがコツコツ積み上がります。第二に、後述するSBI FXトレードや松井証券のように1通貨単位=数円〜数十円から始められる会社もあり、お試し感覚で経験を積めること。第三に、短期の値動きを追い続ける必要がなく、本業や家事で忙しい人でも長期スタンスで取り組みやすいことです。

    実際、Google Mapsの口コミでも「投資は失敗する、怖いという固定観念がはずれ、正しい知識があれば冷静に見られるようになった」(30代女性・★5)という声があるように、仕組みを理解してから始めると向き合い方が大きく変わります。

    デメリット・注意点(マイナススワップ・為替変動・流動性リスク)

    一方で注意点も明確です。まず、売買の方向によっては毎日スワップを「支払う」マイナススワップになり、想定と逆に損益が積み上がることがあります。次に、スワップで日々受け取れても、為替が下落すればその差損がスワップ受取を上回ることも珍しくありません。高金利通貨ほど流動性が低く急落しやすいため、スプレッドが大きく広がる場面もあります(みんなのFX 高金利通貨の注意点)。さらに、各社は予告なくスワップを引き下げることがあり、「高いから選んだのに水準が下がった」というケースも起こり得ます。

    こうしたリスクを踏まえると、「スワップが高い会社を選ぶ」だけでなく、家計全体でどこまでリスクを取れるかという自分の軸を先に持っておくことが、失敗を避ける近道になります。裏を返せば、お金との向き合い方や資金管理の型を身につけておくほど、スワップ運用の失敗は避けやすくなります。

    失敗しないスワップFX会社の選び方4つのポイント

    スワップFX会社選びで比較すべき4つの軸を示した図解

    「どこもスワップが高いと書いてあって、結局どこを選べばいいのか分からない」——これは最も多い悩みです。次の4つの軸で見れば、自分に合う口座が判断できるようになります。

    ①スワップ水準(通貨ペア別・付与実績)②スプレッド

    最重要は当然スワップ水準ですが、見るべきは「なんとなく高そう」ではなく取引したい通貨ペアの付与実績(1日・1ヶ月)です。米ドル/円が高い会社と、メキシコペソ/円が高い会社は必ずしも一致しません。あわせて確認したいのがスプレッド(売値と買値の差=実質コスト)。スワップが高くてもスプレッドが広ければ、エントリー時のコストで差が縮まります。スワップとスプレッドはセットで見比べるのが鉄則です。

    ③最小取引単位 ④金融庁登録・信託保全の信頼性

    最小取引単位は「いくらから始められるか」に直結します。1通貨〜1,000通貨と会社差が大きく、初心者は少額対応の会社なら無理なく試せます。そして絶対に外せないのが金融庁の登録業者であり、信託保全されているかです。国内FX会社は第一種金融商品取引業の登録が必須で、顧客資産は分別管理(信託保全)が義務づけられています(金融庁)。高スワップをうたう無登録の海外業者にはトラブルのリスクがあるため、必ず公式サイトの会社概要で登録番号を確認しましょう。なお、口座スペック以前に「そもそも自分がどこまでリスクを取れるか」で迷う人には、後述の学習サービスという選択肢もあります。

    \ 口座選びの前に判断力を身につける /

    独学で迷いがちな家計〜投資の判断を、無料体験60〜80分程度で伴走者と一緒に整理できます。

    おすすめスワップFX会社13選

    「結局どこ?」を解消するために、13の選択肢を一覧で比較します。1位のABCashはFX口座(ブローカー)ではなく、スワップ運用を始める前の土台づくり=伴走型マネートレーニングという位置づけで紹介します。2位以降がスワップに強いFX会社12社です。なおスワップ・スプレッドは各社が日々改定し変動するため、下表は各社公式で確認できたもののみ記載し、確認できない項目は「公式参照」としています。取引前に必ず各社公式のスワップカレンダーで最新条件をご確認ください。

    ロゴ サービス名 スワップの強み(高金利通貨) 米ドル/円スプレッド 最小取引単位 公式サイト
    ABCashのロゴ ABCash スワップ運用の前に学ぶ伴走型マネートレーニング(口座ではない) −(教育サービス) − 公式HP
    みんなのFXのロゴ みんなのFX 高金利通貨に強い・スワップランキング上位常連(LP実確認) 0.2銭(原則固定/例外あり) 1,000通貨 公式HP
    LIGHT FXのロゴ LIGHT FX 高金利通貨のスワップに特化 0.18銭原則固定(実確認) 1,000通貨 公式HP
    SBI FXトレードのロゴ SBI FXトレード 米ドル/円スワップ高水準・1通貨〜 0.18銭〜(実確認・変動) 1通貨 公式HP
    GMOクリック証券 FXネオのロゴ GMOクリック証券 FXネオ スワップ・スプレッド・ツールが総合高水準 0.2銭(実確認・原則固定/例外あり) 1,000通貨(公式参照) 公式HP
    GMO外貨 外貨exのロゴ GMO外貨 外貨ex 自社「スワップNo.1」訴求・低スプレッド 0.1銭(実確認・原則固定/例外あり) 1,000通貨(公式参照) 公式HP
    インヴァスト証券 トライオートFXのロゴ インヴァスト証券 トライオートFX スワップ高水準+自動売買 変動(公式参照) 1,000通貨(公式参照) 公式HP
    ヒロセ通商 LION FXのロゴ ヒロセ通商 LION FX 通貨ペア54種類・高金利通貨も網羅 業界最狭水準(実確認・変動) 1,000通貨 公式HP
    外為どっとコムのロゴ 外為どっとコム 情報・スワップカレンダーが充実 原則固定(公式参照) 1,000通貨(実確認) 公式HP
    マネーパートナーズのロゴ マネーパートナーズ nano口座100通貨・約定力 原則固定(公式参照) 100通貨(公式参照) 公式HP
    松井証券 MATSUI FXのロゴ 松井証券 MATSUI FX 1通貨〜・老舗ネット証券の安心感 変動制(公式参照) 1通貨(実確認) 公式HP
    DMM FXのロゴ DMM FX 取引高実績・シンプル操作 原則固定(公式参照) 10,000通貨(公式参照) 公式HP
    セントラル短資FXのロゴ セントラル短資FX 老舗短資系・堅実運用向き 原則固定(公式参照) 1,000通貨(公式参照) 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    スワップ運用を始める前に「お金の土台」を固めたい初心者に、まず検討したいのがABCashです。

    ABCashはFX口座(ブローカー)ではなく、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講した伴走型のファイナンシャルトレーニングです。家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで個別カリキュラムを組み、「何から手をつけていいか分からない」状態を一つずつ整理してくれます。高金利通貨のスワップ運用のように為替変動リスクの大きい取引に踏み出す前に、資金管理の考え方と判断の型を身につけたい人に向いています。

    おすすめポイント

    • 専属コンサルタントのマンツーマン伴走: 「一人だと足踏みしてしまう」→ いつでも相談できる伴走者がつき、行動に移せる
    • 家計〜投資まで一気通貫: 「断片情報で金融疲れ」→ 貯金・NISA・投資の判断を1本の軸に整理できる
    • 金融商品を販売しない中立性: 「勧誘されそうで不安」→ 教育が収益モデルのため特定商品の販売・勧誘とセットにならない

    第三者の比較メディアが引用する公式データでは、受講後に総資産が平均で約+57.2万円、月間の自由資金が平均+72,472円増えたと報告されています(時点・条件は公式サイト参照)。トレーニング満足度は95%(2025年4〜8月・公式アンケート)。一方でGoogle Mapsの口コミ(渋谷マークシティstudio・65件)は★3.8と評価が二極化し、無料体験での勧誘に関する厳しい声もあります。まずは無料体験で相性を確かめるのが安心です。

    項目 内容
    特徴・強み 女性中心・マンツーマン伴走/家計〜NISA・投資の一気通貫/中立(商品販売なし)
    料金・コスト 有料トレーニング(プラン制)/30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)
    サポート・信頼性 専属コンサルタント+専用アプリ/累計9万人以上・満足度95%
    初心者への向きやすさ ◎(未経験・NISA放置層の"最初の一歩"に最適)
    公式サイト 公式HP

    2. みんなのFX

    みんなのFXの公式サイト

    トレイダーズ証券が運営するみんなのFXは、高金利通貨のスワップに力を入れていることで知られる、スワップ狙いの定番口座です。公式サイトでは「高水準スワップ」を前面に掲げ、スイスフラン/トルコリラの売スワップで1Lotあたり1,700円(2026年6月2日・自社調べ)といった水準を確認できました。オリコン顧客満足度調査のFXスワップポイントランキングで第1位の表示もあり、スワップ重視のユーザーから支持されています。

    トルコリラ/円・メキシコペソ/円・南アフリカランド/円といった高金利クロス円を一通り取り扱い、米ドル/円スプレッドも0.2銭(原則固定・例外あり)とコスト面もバランスが取れています。「はじめてでも安心」を掲げる分かりやすい設計で、スワップ運用の入り口として選びやすい一社です。

    項目 内容
    スワップの強み 高金利通貨に強い・スワップランキング上位常連(LP実確認)
    米ドル/円スプレッド 0.2銭(原則固定/例外あり)
    最小取引単位 1,000通貨
    実績・対応事例 オリコン顧客満足度 FXスワップランキング第1位表示(LP実確認)
    公式サイト 公式HP

    3. LIGHT FX

    LIGHT FXの公式サイト

    LIGHT FXも運営はトレイダーズ証券で、みんなのFXと並ぶスワップ特化型の人気口座です。メキシコペソ/円・トルコリラ/円・南アフリカランド/円といった高金利通貨のスワップを高水準で提供することに強みがあり、公式のスワップポイントページで通貨ペア別の水準を確認できます。金利差を活かした中長期の保有を考える人に向いています。

    公式サイトでは米ドル/円スプレッド0.18銭原則固定、最小1,000通貨を確認できました。シンプルなアプリで初心者にも扱いやすく、同じ運営のみんなのFXと比較して、自分の取引スタイルに合う方を選ぶとよいでしょう。

    項目 内容
    スワップの強み 高金利通貨のスワップに特化
    米ドル/円スプレッド 0.18銭原則固定(実確認)
    最小取引単位 1,000通貨
    実績・対応事例 公式スワップページで通貨ペア別水準を公開
    公式サイト 公式HP

    4. SBI FXトレード

    SBI FXトレードの公式サイト

    SBI FXトレードは、最小1通貨単位=数円〜数十円から取引できることで知られ、スワップ運用を少額で試したい初心者に最適な口座です。SBIグループの一員で、米ドル/円スワップも比較メディアの集計で高水準に位置づけられることが多く(2026年6月時点の集計・変動あり)、主要通貨のスワップ狙いに向いています。公式サイトでは米ドル/円スプレッド0.18銭〜、取扱34通貨ペアを確認できました。

    いきなり大きな金額を動かすのが怖い人でも、お試し感覚でリアルなスワップ受け取りを体験できるのが最大の魅力です。少額で相場に慣れ、資金管理の感覚を掴んでから徐々に金額を上げていく、という初心者の王道ステップを踏みやすい設計です。

    項目 内容
    スワップの強み 米ドル/円スワップ高水準(比較メディア集計・変動)・1通貨〜
    米ドル/円スプレッド 0.18銭〜(実確認・変動あり)
    最小取引単位 1通貨
    実績・対応事例 SBIグループ/34通貨ペア(実確認)
    公式サイト 公式HP

    5. GMOクリック証券 FXネオ

    GMOクリック証券 FXネオの公式サイト

    GMOクリック証券のFXネオは、スワップ・スプレッド・取引ツールのいずれもバランスよく高水準で、スワップだけでなく総合力を重視したい人に向くFX口座です。GMOインターネットグループが運営し、取引高の実績でも知られています。何を優先すべきか決めきれない初心者が「まず1つ」を選ぶなら、有力な候補になります。

    公式サイトでは米ドル/円スプレッド0.2銭(原則固定・例外あり)を確認できました。高機能なPCツールとスマホアプリを備え、スワップの受け取り状況やポジションの損益を一つの画面で管理しやすいのが強みです。デモ取引で使用感を試してから本番に進めます。

    項目 内容
    スワップの強み スワップ・スプレッド・ツールが総合高水準
    米ドル/円スプレッド 0.2銭(実確認・原則固定/例外あり)
    最小取引単位 1,000通貨(公式参照)
    実績・対応事例 GMOグループ/取引高の実績
    公式サイト 公式HP

    6. GMO外貨 外貨ex

    GMO外貨 外貨exの公式サイト

    GMO外貨の外貨exは、公式サイトで自社「スワップNo.1」を訴求する、スワップとコストのバランスに優れた口座です(GMO外貨 スワップ比較)。LPでは米ドル/円スプレッド0.1銭・全13通貨ペアを確認でき、スワップだけでなく取引コストの低さも魅力です。同じGMOフィナンシャルグループのFXネオと並ぶ有力候補です。

    GMOグループの運営で信頼性が高く、スワップとスプレッドの両方を欲張りたい人に向いています。ツールもシンプルで、はじめての取引でも操作に迷いにくい設計です。最新のスワップ水準は公式のスワップ比較ページで確認しましょう。

    項目 内容
    スワップの強み 自社「スワップNo.1」訴求・低スプレッド
    米ドル/円スプレッド 0.1銭(実確認・原則固定/例外あり)
    最小取引単位 1,000通貨(公式参照)
    実績・対応事例 GMOグループ/全13通貨ペア(実確認)
    公式サイト 公式HP

    7. インヴァスト証券 トライオートFX

    インヴァスト証券 トライオートFXの公式サイト

    インヴァスト証券のトライオートFXは、スワップ水準の高さと自動売買(システムトレード)を両立した口座です。米ドル/円スワップは比較メディアの集計で上位に位置づけられることが多く(変動あり)、あらかじめ用意された運用ロジックを選んで稼働させることで、裁量取引の経験が浅くてもスワップ運用に取り組みやすいのが特徴です。

    「チャートを一日中見ていられない」会社員や、感情的な取引を避けたい初心者に向いています。ただし自動売買は相場状況によっては損失が続くこともあるため、仕組みとリスクを理解したうえで少額から試すのが賢明です。

    項目 内容
    スワップの強み スワップ高水準+自動売買トライオート
    米ドル/円スプレッド 変動(公式参照)
    最小取引単位 1,000通貨(公式参照)
    実績・対応事例 インヴァスト証券/自動売買に強み
    公式サイト 公式HP

    8. ヒロセ通商 LION FX

    ヒロセ通商 LION FXの公式サイト

    ヒロセ通商のLION FXは、公式サイト上で通貨ペア54種類・1,000通貨単位・業界最狭水準スプレッドを掲げる、通貨ペアの豊富さで際立つ口座です(いずれも画面表示を実確認)。主要な高金利通貨も幅広く取り扱い、複数通貨でスワップ戦略を組みたい人に向いています。約定力の高さや、ユニークなキャンペーンでも知られています。

    主要通貨だけでなくマイナー通貨まで幅広くスワップ狙いで保有したい人や、通貨を分散してリスクを抑えたい人に向いています。デモトレードも用意されており、豊富な選択肢を試しながら慣れていけます。

    項目 内容
    スワップの強み 通貨ペア54種類・高金利通貨も網羅・約定力
    米ドル/円スプレッド 業界最狭水準(画面実確認・変動あり)
    最小取引単位 1,000通貨
    実績・対応事例 ヒロセ通商(上場)/通貨ペア54種類
    公式サイト 公式HP

    9. 外為どっとコム

    外為どっとコムの公式サイト

    外為どっとコムは、マーケット情報や学習コンテンツの豊富さに定評があるFX口座です。スワップカレンダーや通貨ペア別の情報が充実しているため、スワップ運用しながら学びを深めたい人に向いています。公式サイトでは最小1,000通貨での取引を確認できました。

    高金利通貨のスワップ水準やニュースを日常的にチェックしたい人にとって、情報インフラとしての価値が高い一社です。第三者の比較ランキングでも総合上位の常連で、迷ったときの安心感があります。

    項目 内容
    スワップの強み 情報・スワップカレンダーが充実
    米ドル/円スプレッド 原則固定(公式参照)
    最小取引単位 1,000通貨(実確認)
    実績・対応事例 金融庁登録業者・情報発信に強み
    公式サイト 公式HP

    10. マネーパートナーズ

    マネーパートナーズの公式サイト

    マネーパートナーズは、「パートナーズFX nano」で100通貨単位から取引できる点と、高い約定力で知られる口座です。少額でスワップ運用を始められるうえ、注文がすべりにくい約定力は、スプレッドと同じくらい実際のコストに影響する重要な要素です。

    「数円〜数十円は少なすぎるが、1,000通貨より小さくスワップを試したい」という初心者にちょうどよい選択肢になります。堅実な運営で、長く付き合いやすい一社です。最新のスワップ水準は公式サイトで確認しましょう。

    項目 内容
    スワップの強み nano口座100通貨・約定力
    米ドル/円スプレッド 原則固定(公式参照)
    最小取引単位 100通貨(公式参照)
    実績・対応事例 マネーパートナーズ(上場)/約定力に定評
    公式サイト 公式HP

    11. 松井証券 MATSUI FX

    松井証券 MATSUI FXの公式サイト

    100年以上の歴史を持つ松井証券が提供するMATSUI FXは、1通貨単位から取引できる数少ない口座の一つです。公式サイトで最小1通貨での取引を確認できました。老舗ネット証券ならではの信頼感と、少額からスワップ運用を試せる敷居の低さを兼ね備えています。

    「大手の安心感が欲しいけれど、いきなり大金は不安」という初心者にとって、両方を満たしやすい選択肢です。既に松井証券で株式などを取引している人なら、資産をまとめて管理しやすい利点もあります。

    項目 内容
    スワップの強み 1通貨〜・老舗ネット証券の安心感
    米ドル/円スプレッド 変動制(公式参照)
    最小取引単位 1通貨(実確認)
    実績・対応事例 松井証券(老舗)/金融庁登録業者
    公式サイト 公式HP

    12. DMM FX

    DMM FXの公式サイト

    DMM.com証券が運営するDMM FXは、取引高の実績とシンプルで直感的なツールで人気の口座です。LINEでの問い合わせに対応するなど、サポートの入りやすさも初心者に好評です。取引単位は10,000通貨からが基本で(公式参照)、ある程度まとまった資金でスワップ運用を始める想定の人に向いています。

    余計な機能を削ぎ落としたUIは「はじめての1社」でも迷いにくく、口座開設キャンペーンが実施されることもあります。最新のスワップ水準やスプレッドは公式サイトで確認しましょう。

    項目 内容
    スワップの強み 取引高実績・シンプル操作・LINEサポート
    米ドル/円スプレッド 原則固定(公式参照)
    最小取引単位 10,000通貨(公式参照)
    実績・対応事例 DMM.com証券/取引高の実績
    公式サイト 公式HP

    13. セントラル短資FX

    セントラル短資FXの公式サイト

    セントラル短資FXは、金融のプロ向け市場を扱ってきた老舗の短資会社グループが運営する口座です。将来の値動きの目安を示す独自ツールなど、分析をサポートする機能に特徴があり、堅実にスワップ運用を続けたい人に向いています。歴史ある金融グループならではの信頼感を重視する人に適した一社です。

    具体的なスワップやスプレッドの数値は変動があるため、最新条件は公式サイトでの確認をおすすめします。安定志向の初心者にとって、安心して口座を持てる選択肢です。

    項目 内容
    スワップの強み 老舗短資系・堅実運用向き
    米ドル/円スプレッド 原則固定(公式参照)
    最小取引単位 1,000通貨(公式参照)
    実績・対応事例 セントラル短資グループ/金融庁登録業者
    公式サイト 公式HP

    スワップ水準の確認方法(評価軸1)

    スワップ水準は、公式サイトの「スワップカレンダー」や「スワップポイント一覧」で、取引したい通貨ペアの付与実績(1日分・1ヶ月分)を確認します。会社によって高い通貨ペアが異なるため、米ドル/円が目当てなのか、メキシコペソ/円などの高金利通貨なのかを先に決めてから比較するのがコツです。スワップは日々改定される点にも注意しましょう。

    運営会社の信頼性の確認方法(評価軸2)

    FX会社が金融庁の登録業者(第一種金融商品取引業)であるかを必ず確認します。公式サイトの会社概要に登録番号が記載され、金融庁の登録一覧でも照合できます。あわせて、上場企業か・大手グループか・信託保全されているかを見ると、安心感の裏づけになります。

    初心者サポート・学習環境の確認方法(評価軸3)

    用語解説・セミナー・デモ口座・チャットサポートなど、つまずいたときに頼れる仕組みがあるかを確認します。スワップ運用は為替リスクを伴うため、口座スペックだけでなく「学びながら続けられるか」は初心者ほど重要です。口座内の学習コンテンツで足りないと感じるなら、ABCashのような伴走型トレーニングでお金の判断力そのものを鍛える選択肢もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの位置づけ
    コストの透明性 スワップ付与実績・スプレッド・追加費用を公式で確認 返金保証あり(30日・要確認)/料金はプラン制
    運営会社の信頼性 金融庁登録・上場・実績 累計9万人以上・満足度95%・シリーズC調達実績
    初心者サポート・学習環境 学習コンテンツ・伴走・デモ 専属コンサルタントのマンツーマン伴走

    スワップ運用で失敗したくない初心者はABCashで土台づくりから

    お金の土台からスワップ運用へのステップを示した図解

    ABCashは「お金の土台を、専属コンサルタントと一緒に作れる」ことが最大の強みです。スワップが高いFX口座は自分で選んで開設できますが、「そもそも家計全体でどこまでリスクを取れるのか」「高金利通貨の暴落に耐えられる資金配分か」という判断軸は、独学だと迷いがちです。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 家計〜NISA・投資までを専属コンサルタントが個別カリキュラムで伴走。「一人だと足踏みする一歩」を踏み出せる
    • 中立性: 金融商品を販売しないため、特定商品の勧誘とセットにならず、フラットに学べる
    • 実績: 女性を中心に累計9万人以上(2026年5月時点)が受講、トレーニング満足度95%(2025年4〜8月)

    高金利通貨のスワップ運用ほど、為替変動のリスクが大きく、始める前の準備で結果が変わります。まずはお金の全体像を整理し、自分がどこまでリスクを取れるかを知ることが、失敗を避ける近道です。何から手をつければいいか迷っているなら、その一歩を無料体験から始められます。

    \ お金の不安を自信に変える一歩 /

    何から始めるか迷うなら、まずは無料体験でプロに相談してみてください。

    よくある質問

    Q. スワップポイントだけで生活できるほど稼げる?

    現実的には、まとまった資金がなければ生活費をまかなうほどの受け取りは難しいのが実情です。スワップは金利差ぶんの受け取りで、元手が大きいほど額も増えますが、その分だけ為替下落時の損失リスクも大きくなります。「不労所得」と過度に期待せず、余裕資金の範囲で長期的に取り組むのが安全です。

    Q. マイナススワップとは何ですか?

    売買の方向によっては、スワップを受け取るのではなく毎日支払うことになり、これをマイナススワップと呼びます。高金利通貨を売って低金利通貨を買う方向で保有すると発生しやすく、想定と逆に損益が積み上がります。ポジションを持つ前に、その通貨ペア・方向のスワップが受取か支払かを必ず確認しましょう。

    Q. スワップで得た利益に税金・確定申告は必要?

    スワップポイントは為替差益と同様に原則として課税対象で、一定額を超えると確定申告が必要です。税率や必要となる条件は所得状況によって異なるため、詳しくは国税庁の情報や税理士への相談で確認してください。受け取り実績は記録を残しておくと申告時に役立ちます。

    Q. スワップ狙いなら口座は複数持ったほうがいい?

    通貨ペアごとにスワップが高い会社が異なるため、複数口座を使い分ける人は多くいます。米ドル/円はA社、メキシコペソ/円はB社、というように高い会社で保有する戦略です。ただし管理が煩雑になるので、初心者はまず1〜2社に絞り、慣れてから広げるのがおすすめです。

    まとめ

    スワップポイントは、金利差から日々受け取れる魅力がある一方で、マイナススワップや為替の急変というリスクも抱えています。会社選びはスワップ水準(通貨ペア別)・スプレッド・最小取引単位・金融庁登録の4軸で比較し、まずは少額で経験を積むのが失敗しない順序です。そして何より、「お金の土台」を先に固めておくほど、その後の判断で迷わなくなります。学ぶ→比較する→少額で始める、の順で一歩ずつ進めていきましょう。

    \ 一生使えるお金の判断力を身につける /

    将来のお金に迷いを残さないために、あなたに合う進め方を一緒に見つけられます。

  • JCBカードは年会費無料の2枚が起点|おすすめ9選を徹底比較

    「JCBカードはおすすめが多すぎて、結局どれを選べばいいか分からない」——JCBは種類が多く、選び方に迷いやすいカードです。実は年会費無料で選ぶなら、候補は2枚にまで絞り込めます。この記事では、おすすめのJCBカード9選を年会費・還元率・特典で徹底比較し、年齢と使い方から自分に合う1枚を選べるように整理します。

    \ まずは無料体験60〜80分程度から /

    累計9万人が受講した伴走型トレーニングを、まずは無料で確かめてください。

    JCBカードとは?選ぶ前に押さえる基礎知識

    JCBカードは、日本発の国際ブランドJCBが関わるクレジットカードの総称で、JCB本体が発行する「プロパーカード」と、他社が発行する「提携カード」の2系統に分かれます。まずこの枠組みを押さえると、おすすめの比較がぐっと分かりやすくなります。

    JCBカードの基礎知識を整理したインフォグラフィック

    「種類が多すぎて違いが分からない」という混乱の正体は、実は"プロパーと提携が同じ土俵で並んでいる"ことにあります。ここを分けて考えるだけで、選択肢は一気に整理できます。

    日本発の国際ブランドとプロパー・提携カードの違い

    JCBは、Visa・Mastercard・American Express・Diners Clubと並ぶ国際ブランドのひとつで、日本で唯一の国際カードブランドです。国内加盟店網が広く日本国内での利用に強い一方、海外では利用できる店舗がVisa・Mastercardよりやや限られる場面もあります。だからこそ「国内メインで1枚持つならJCB」という選び方が根強く支持されています。

    このJCBが自社で発行するのが、「JCB ORIGINAL SERIES」と呼ばれるプロパーカードです。JCBカード W・S・ゴールド・プラチナなどが該当します。一方、ディズニー★JCBカードや航空会社系カードのように、他社ブランドがJCBの国際ブランドを使って発行するのが提携カードです。提携カードは特定のサービスに特化した優待が魅力ですが、「おすすめのJCBカード」を選ぶうえでの主役は、まずプロパーカードだと考えると迷いにくくなります。

    2026年にOki DokiがJ-POINTへ/基本還元率0.5%の仕組み

    JCBカードのポイントは、長らく「Oki Dokiポイント」の名称でしたが、2026年1月にJ-POINTへ名称・制度が変更されました(JCB公式のリニューアル発表・2026年1月13日リニューアル)。仕組み自体は大きく変わらず、200円(税込)につき1ポイント=基本還元率0.5%、1ポイント=最大1円相当で使えます。

    ここで覚えておきたいのが、JCBカード WとW plus Lだけは「いつでもポイント2倍」で実質1.0%になるという点です。同じJCBでも基本の還元率に2倍の差があるため、「還元率で選ぶならWかW plus L」という結論が最初に立ちます。優待店(J-POINTパートナー)ではさらに倍率が上がり、Amazonやスターバックス、セブン-イレブンなどの対象店では最大10%を超える還元も狙えます。

    たまったJ-POINTは、1ポイント=1円としてカード利用代金への充当やAmazonでの支払いに使えるほか、他社ポイントやマイルへの交換にも対応します。「貯めやすさ」と「使いやすさ」の両方が揃っている点は、JCBを選ぶうえで見落とされがちなメリットです。一方で、ポイントには有効期限があり、カードのグレードによって2〜5年と差があるため、貯めっぱなしにせず定期的に使う前提で考えておくと無駄がありません。

    JCBカードの選び方3つのポイント

    おすすめを絞り込むうえで見るべき軸は、年会費・ポイント還元率・付帯特典(ステータス)の3つです。この順に自分の条件を当てはめれば、9枚の候補は自然と数枚に絞れます。

    JCBカードの選び方3つのポイントを示したインフォグラフィック

    「選び間違えて損をしたくない」という不安は、最初に判断の順番を決めておくだけで大きく減らせます。まずは無料か有料かで大きく2つに分け、そのうえで還元率と特典を見ていきましょう。

    年会費は無料か有料か(無料はW・Sの2枚が起点)

    最初の分岐は「年会費を払うか払わないか」です。JCBのプロパーカードで年会費が永年無料なのは、実質的にJCBカード WとJCBカード Sの2枚です。ここが選びの起点になります。

    • JCBカード W: 18〜39歳の入会限定。常時ポイント2倍で還元率が高い
    • JCBカード S: 年齢の上限がなく、全年齢が対象。優待サービスが充実

    つまり、39歳以下ならW、40歳以上で新規に作るならSが、年会費無料カードの基本の答えになります。「どちらを選べばいいか」を判断する基準は、年齢と還元率の重視度だけとシンプルです。ここを起点に、有料カードは「特典が年会費を上回るときだけ検討する」と決めておくと、選択がぶれません。

    ポイント還元率と実質還元率の見方

    次に見るのが還元率です。JCBカードは基本0.5%ですが、WとW plus Lは常時2倍で実質1.0%。年間100万円を使えば、0.5%との差は年5,000円分にもなります。日常使いのメインカードほど、この基本還元率の差はじわじわ効いてきます。

    一方で、ゴールドやプラチナは基本0.5%のままで、還元率そのものは高くありません。上位カードは「還元率で得するカード」ではなく、後述する特典やステータスで価値を出すカードだと理解しておくと、判断がぶれなくなります。還元率で選ぶのか、特典で選ぶのか――この2つを混同すると「高い年会費を払ったのに得した実感がない」という失敗につながります。

    付帯特典・ステータス(ゴールド以上)で選ぶ

    3つ目の軸が特典とステータスです。ゴールド以上になると、空港ラウンジ・高額な旅行傷害保険・コンシェルジュ・グルメ優待などが段階的に付きます。旅行や外食が多い人、もしもの備えを厚くしたい人は、この付帯価値が年会費を上回るかどうかで選びます。

    逆に、これらの特典を使う場面が想像できないなら、年会費無料のW・Sで十分というケースがほとんどです。使わない特典まで年会費で買ってしまうのが、上位カードで最も多い失敗です。「自分は年に何回この特典を使うか」を具体的に思い描いてから、申し込みを判断しましょう。

    \ カード選びの前にお金の土台を /

    家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。

    JCBカードの年会費と還元率の相場

    JCBカードの年会費は、永年無料から最高位の55,000円まで5階層に分かれます。還元率は基本0.5%が中心で、差が出るのは「年会費に見合う特典を使うかどうか」です。相場観を持っておくと、各カードが高いか安いかを自分で判断できます。

    JCBカードの年会費と還元率の相場を示したインフォグラフィック

    年会費は無料〜55,000円の5階層

    年会費の全体像を整理すると、次のようになります(いずれも税込・2026年7月時点)。

    階層 代表カード 年会費 基本還元率
    無料 JCBカード W/W plus L/S 永年無料 W系1.0%/S 0.5%
    提携・低額 ディズニー★JCBカード(一般) 2,200円(初年度無料) 0.5%(優待1.0%)
    ゴールド JCB GOLD EXTAGE/JCBゴールド 3,300円〜11,000円 0.5%
    ゴールド上位 JCBゴールド ザ・プレミア 16,500円(実質11,000円) 0.5%
    プラチナ以上 JCBプラチナ/ザ・クラス 27,500円〜55,000円 0.5%

    データ出所: 各カード公式サイト(JCB ORIGINAL SERIESほか、2026年7月時点)。

    こうして並べると、還元率だけを見れば年会費無料のW系が最も効率的で、有料カードは特典への対価だとはっきり分かります。年会費が上がるほど還元率が上がるわけではない、という点は、はじめてカードを選ぶ人ほど押さえておきたいポイントです。

    「元を取る」ラインの考え方

    有料カードで迷ったら、「年会費を特典で回収できるか」を先に見積もります。たとえばゴールドの11,000円なら、空港ラウンジ利用や旅行保険の安心感をどれだけ使うか。プラチナの27,500円なら、コンシェルジュやグルメ優待を年に何回使うか、です。

    特典を使わなければ、上位カードの年会費はそのまま持ち出しになります。逆に、出張・旅行・外食が多い人は、年会費以上のリターンを得やすくなります。年会費の損得は「カードのスペック」ではなく「自分の使い方」で決まるという視点を持つと、失敗しにくくなります。まずは自分の年間利用額と、使いそうな特典の回数を書き出してみると、必要なグレードが自然に見えてきます。

    おすすめのJCBカード9選

    ここからは、おすすめのJCBカード9枚を1枚ずつ詳しく解説します。JCB ORIGINAL SERIESの申込制8枚に、人気の提携カードとしてディズニー★JCBカードを加えた9枚を、年会費・還元率・特徴で比較しました。

    ロゴ サービス名 年会費(税込) ポイント還元率 主な特徴・対象 公式サイト
    JCBカード Wのロゴ JCBカード W 永年無料 実質1.0%(常時2倍) 18〜39歳限定・高還元の鉄板 公式HP
    JCBカード W plus Lのロゴ JCBカード W plus L 永年無料 実質1.0%(常時2倍) 18〜39歳・女性向け特典付き 公式HP
    JCBカード Sのロゴ JCBカード S 永年無料 0.5%(優待最大10%) 全年齢・クラブオフ優待 公式HP
    JCB GOLD EXTAGEのロゴ JCB GOLD EXTAGE 初年度無料/2年目3,300円 0.5%(入会後3倍) 20代向けゴールド入門 公式HP
    JCBゴールドのロゴ JCBゴールド 初年度無料/2年目11,000円 0.5% ラウンジ・保険最高1億円 公式HP
    JCBゴールド ザ・プレミアのロゴ JCBゴールド ザ・プレミア 16,500円(実質11,000円) 0.5% 招待制・プライオリティP 公式HP
    JCBプラチナのロゴ JCBプラチナ 27,500円 0.5% コンシェルジュ・直接申込可 公式HP
    JCBザ・クラスのロゴ JCBザ・クラス 55,000円 0.5% 招待制・最高位ブラック 公式HP
    ディズニー★JCBカードのロゴ ディズニー★JCBカード 2,200円(初年度無料) 0.5%(優待1.0%) ディズニー優待・限定14種 公式HP

    データ出所: 各カード公式サイト(2026年7月時点)。年会費・特典・キャンペーンは改定される場合があるため、申込前に公式で最新情報をご確認ください。

    1. JCBカード W

    JCBカード Wの公式サイト

    JCBのおすすめを1枚だけ挙げるなら、まず候補になるのがJCBカード Wです。

    JCBカード Wは、JCBが自社発行するプロパーカードの中でも、年会費無料と高還元を両立した"鉄板"の1枚です。基本0.5%のJCBにあって、いつでもポイント2倍(実質1.0%)が付く数少ないカードで、日常のメインカードとして選ばれています。ナンバーレスなら最短5分でカード番号が発行される手軽さも、はじめての1枚として支持される理由です。

    おすすめポイント

    • 年会費が永年無料: 「年会費を払う価値があるか不安」→ 18〜39歳で入会すれば40歳以降もずっと無料で持てる
    • いつでもポイント2倍: 「どうせなら効率よく貯めたい」→ 基本0.5%のJCBで実質1.0%、優待店なら最大10.5%
    • 発行が早い: 「今すぐ使いたい」→ ナンバーレス選択で最短5分のカード番号発行に対応

    信頼性の面でも、JCBカード Wは2025年オリコン顧客満足度ランキングの「クレジットカード 年会費無料」部門で第1位を獲得しています(JCBのプレスリリース)。年間の利用額が多いほどポイント差が積み上がるため、公共料金やサブスクの支払いをまとめる"メインカード"として使い込むほど価値が出ます。18〜39歳で「まず1枚JCBを持つならどれ?」と迷ったら、最有力の選択肢です。

    項目 内容
    特徴・強み 年会費無料×常時ポイント2倍(実質1.0%)・最短5分発行
    年会費・コスト 永年無料(本会員・家族会員とも)
    サポート・運営会社 JCB本体発行のプロパーカード。18〜39歳入会限定
    初心者への向きやすさ 年会費無料・高還元で最初の1枚に最適
    実績・対応事例 2025年オリコン顧客満足度ランキング 年会費無料 第1位
    公式サイト 公式HP

    2. JCBカード W plus L

    JCBカード W plus Lの公式サイト

    JCBカード W plus Lは、JCBカード Wの高還元をそのままに、女性向けの特典を上乗せしたカードです。年会費永年無料・18〜39歳入会限定・いつでもポイント2倍という条件はWと同じで、そこに月替わりのプレゼント企画やコスメ・エンタメ系の優待、選べる3種類のデザインが加わります。

    任意で加入できる女性向けの保険サービスも用意されており、日常の還元率を落とさず"女性にうれしい特典"を足したい人に向いています。還元の中身はWと同等のため、機能面での損得はほぼありません。「Wの高還元は欲しいが、デザインや女性向け優待にも魅力を感じる」という人が、WではなくW plus Lを選ぶという整理になります。迷ったら、優待とデザインの好みで決めて問題ありません。

    項目 内容
    特徴・強み Wと同じ実質1.0%+女性向け優待・選べるデザイン
    年会費・コスト 永年無料(18〜39歳入会限定・40歳以降も無料)
    サポート・運営会社 JCB本体発行のプロパーカード
    初心者への向きやすさ 高還元+特典で女性の最初の1枚に向く
    実績・対応事例 Wと同等の還元設計に女性特典を付加
    公式サイト 公式HP

    3. JCBカード S

    JCBカード Sの公式サイト

    JCBカード Sは、年齢の上限がなく、40歳以上でも新規に作れる年会費無料のスタンダードカードです。Wが39歳までの限定であるのに対し、Sは18歳以上なら誰でも申し込めるため、「Wの年齢を過ぎているが年会費無料のJCBがほしい」という人の受け皿になります。

    還元率は基本0.5%とWより控えめですが、会員制優待「JCB カード S 優待 クラブオフ」で国内外約20万ヵ所を最大80%割引で利用できるのが強みです。映画・レジャー・飲食・宿泊などの優待を日常的に使う人ほど、還元率の差を優待でカバーできます。海外旅行傷害保険も最高2,000万円が付帯し、年会費無料ながら実用性は十分です。「還元率のW」「優待のS」と覚えておくと選び分けがスムーズです。

    項目 内容
    特徴・強み 全年齢対応・クラブオフ優待(最大80%OFF)・海外保険最高2,000万円
    年会費・コスト 永年無料(18歳以上・年齢上限なし)
    サポート・運営会社 JCB本体発行のプロパーカード
    初心者への向きやすさ 40歳以上でも作れる年会費無料の基準カード
    実績・対応事例 優待店では最大10%までポイントアップ
    公式サイト 公式HP

    4. JCB GOLD EXTAGE

    JCB GOLD EXTAGEの公式サイト

    JCB GOLD EXTAGEは、20歳以上29歳以下の若年層に向けた、年会費を抑えたゴールドカードです。初年度年会費が無料で、2年目以降も3,300円と、通常のJCBゴールド(11,000円)よりぐっと安い設定になっています。

    入会後3ヶ月間はポイントが3倍、4ヶ月目以降も1.5倍と、若いうちにポイントを貯めやすい設計です。海外旅行傷害保険も最高5,000万円が付帯し、主要なゴールドサービスを低コストで体験できる"入門ゴールド"として位置づけられます。20代のうちにステータスカードの使用感を試し、将来的にJCBゴールドやプラチナへ進む足がかりにしたい人に向いています。所定の年齢を超えると、更新時にJCBゴールドへ切り替わる仕組みです。

    項目 内容
    特徴・強み 20代限定・低年会費・入会後3ヶ月ポイント3倍
    年会費・コスト 初年度無料/2年目以降3,300円(税込)
    サポート・運営会社 JCB本体発行。20〜29歳が対象
    初心者への向きやすさ 若年層のゴールド入門として手が届きやすい
    実績・対応事例 海外旅行傷害保険 最高5,000万円
    公式サイト 公式HP

    5. JCBゴールド

    JCBゴールドの公式サイト

    JCBゴールドは、JCB ORIGINAL SERIESのゴールドカードの定番です。年会費は11,000円(オンライン入会なら初年度無料)で、国内主要空港とハワイの空港ラウンジ、最高1億円の海外・国内旅行傷害保険が付帯します。ステータス性と実用的な特典のバランスがよく、ゴールド入門の王道です。

    還元率は基本0.5%と標準的ですが、利用額を積み上げると上位のザ・プレミアへの招待ルートが開けます。まず初年度無料で使い勝手を試し、価値を感じたら継続するという始め方ができる点も、選ばれる理由です。年に数回でも旅行や出張があり、空港ラウンジや手厚い保険に安心を感じる人なら、年会費以上の価値を引き出しやすいカードです。

    項目 内容
    特徴・強み 空港ラウンジ・旅行保険最高1億円・昇格ルートの起点
    年会費・コスト 初年度無料(オンライン入会)/2年目以降11,000円
    サポート・運営会社 JCB本体発行のプロパーゴールド
    初心者への向きやすさ 初年度無料で試せるゴールド入門
    実績・対応事例 海外・国内旅行傷害保険 最高1億円
    公式サイト 公式HP

    6. JCBゴールド ザ・プレミア

    JCBゴールド ザ・プレミアの公式サイト

    JCBゴールド ザ・プレミアは、JCBゴールドとプラチナの中間に位置する招待制カードです。年会費は16,500円ですが、前年に100万円以上利用すると翌年のサービス年会費が免除され、実質11,000円まで下がります。ゴールドと同等の年会費で、プラチナ級のトラベル特典が使えるのが特徴です。

    具体的には、世界の空港ラウンジを利用できるプライオリティ・パスや、JCBプレミアムステイプランなどが付帯します。ポイント有効期限もゴールドの3年から5年に延びます。JCBゴールドを2年連続で100万円(または1年で200万円)利用すると招待の対象になるため、ゴールドから狙う中間グレードとして現実的な選択肢です。年会費を大きく上げずにトラベル特典を厚くしたい人に向いています。

    項目 内容
    特徴・強み プライオリティ・パス等プラチナ級のトラベル特典
    年会費・コスト 16,500円(年100万円利用で実質11,000円)
    サポート・運営会社 JCB本体発行・招待制(ゴールド経由)
    初心者への向きやすさ 招待制のためゴールドからの昇格が前提
    実績・対応事例 ポイント有効期限5年・プレミアムステイプラン
    公式サイト 公式HP

    7. JCBプラチナ

    JCBプラチナの公式サイト

    JCBプラチナは、招待を待たずに直接申し込める本格プラチナカードです。年会費27,500円で、24時間365日対応のコンシェルジュデスク、対象レストランを2名以上で予約すると1名分が無料になるグルメ・ベネフィット、プライオリティ・パスなど、上位ならではの特典が揃います。

    付帯保険も手厚く、海外旅行の傷害・疾病治療費用は各1,000万円と、ゴールドの3倍以上です。年会費だけを見ると高く感じますが、コンシェルジュやグルメ優待を実際に使う人には差額以上の価値があります。旅行・外食が多く、レストランやホテルの手配を任せて時間を買いたい人に向いています。JCBプラチナで実績を積むと、最高位のザ・クラスへの招待も視野に入ります。

    項目 内容
    特徴・強み 24時間コンシェルジュ・グルメ優待・PP・治療費各1,000万円
    年会費・コスト 27,500円(税込)/家族カード1名無料
    サポート・運営会社 JCB本体発行。招待不要で直接申込可
    初心者への向きやすさ 審査難易度はゴールドより高め・特典重視の中〜上級者向け
    実績・対応事例 海外旅行 傷害・疾病治療費用 各1,000万円
    公式サイト 公式HP

    8. JCBザ・クラス

    JCBザ・クラスの公式サイト

    JCBザ・クラスは、JCBの最高位に位置する招待制のブラックカードです。年会費55,000円で、毎年カタログから好きな品や体験を選べる「メンバーズ・セレクション」、専用コンシェルジュ、グルメ・ベネフィットなど、プラチナを上回るおもてなしが用意されています。

    申し込みでは持てず、JCBの定めた条件を満たした人にJCBから招待が届く仕組みです。プラチナなどで利用実績を積んだ先にある"到達点"のカードで、ステータスを極めたい人の目標になります。今すぐ作れるカードではありませんが、「上を目指すならこのカードがゴール」と押さえておくと、ゴールド・プラチナからの昇格プランを描きやすくなります。

    項目 内容
    特徴・強み JCB最高位・メンバーズセレクション・専用コンシェルジュ
    年会費・コスト 55,000円(税込・招待制)
    サポート・運営会社 JCB本体発行・完全招待制
    初心者への向きやすさ 実績の積み上げが前提のため上級者向け
    実績・対応事例 プラチナ等の利用実績者にJCBから招待
    公式サイト 公式HP

    9. ディズニー★JCBカード

    ディズニー★JCBカードの公式サイト

    ディズニー★JCBカードは、ディズニー好きに根強い人気の提携カードです。プロパーではありませんが、「JCBブランドでディズニーの世界観を楽しみたい」という目的で選ばれます。一般カードの年会費は2,200円(初年度無料)、家族会員は440円で、選べるデザインは14種類にのぼります。

    還元率は基本0.5%(200円で1ディズニーポイント)、優待店では100円で1ポイント(1.0%)とアップします。たまったディズニーポイントは、パークチケットやグッズ、カードデザインの変更などに交換できます。"目的で選ぶJCB"の代表格として、年会費無料プロパー以外の選択肢を知っておくと、比較の幅が広がります。ディズニーに定期的に行く人なら、優待やデザインの満足度が年会費を上回りやすいカードです。

    項目 内容
    特徴・強み ディズニー限定デザイン14種・ディズニーポイント
    年会費・コスト 一般カード2,200円(初年度無料)/家族440円
    サポート・運営会社 JCB国際ブランドの提携カード
    初心者への向きやすさ 低年会費で目的(ディズニー)が明確な人に向く
    実績・対応事例 優待店で100円1ポイント(実質1.0%)まで上昇
    公式サイト 公式HP

    コストの透明性を確認する

    年会費に見合うかは、自分の年間利用額と「元を取る」ラインを先に把握することで判断できます。無料のW・Sなら維持コストはゼロ、有料カードなら「ラウンジやコンシェルジュを年に何回使うか」を見積もり、想定リターンと年会費を並べて比べましょう。実質的に年会費が下がる条件(ザ・プレミアの年100万円利用など)があるカードは、その達成可否も合わせて確認します。

    付帯特典・ステータスで選ぶ

    必要な特典は生活スタイルで変わります。旅行や出張が多いなら空港ラウンジと高額な旅行保険、外食が多いならグルメ優待、ディズニーに行くならディズニーポイント、というように、実際に使う特典から逆算するのがコツです。使わない特典まで年会費で買っていないかを、申し込み前に一度チェックしておきましょう。

    初心者への向きやすさを確認する

    初めての1枚なら、年会費無料・還元率・発行スピードを優先すると失敗しにくくなります。39歳以下ならJCBカード W、40歳以上ならJCBカード Sを起点に選べば、コストをかけずに高いお得度を得られます。ステータスは、使い込んで必要性を感じてから上げても遅くありません。まずは無料の1枚で「JCBの使い勝手」を確かめるのが、遠回りに見えて確実な進め方です。

    選定基準まとめ

    評価軸 チェックすべきポイント おすすめの判断
    コストの透明性 年会費と「元を取る」ライン 迷ったら年会費無料のW・Sが基準
    付帯特典・ステータス ラウンジ・保険・コンシェルジュ 旅行/外食が多いならゴールド以上
    初心者への向きやすさ 年会費・還元率・発行スピード 39歳以下W/40歳以上Sが起点

    カードのランクより先に整えたい、お金の使い方の基礎

    カードを賢く選んでも、「毎月どこにいくら使い、貯まったポイントや年会費をどう活かすか」という土台が整っていないと、そのお得は十分に引き出せません。カードは"お金の入り口"であって、増やす・整えるのはその先の習慣です。この土台づくりは見落とされやすいポイントです。

    お金の使い方の基礎づくりを示したインフォグラフィック

    当社のABCashは、女性を中心に累計9万人以上(2026年5月時点)が受講した伴走型のマネートレーニングで、まさにこの土台づくりを専属コンサルタントがマンツーマンで支援します。

    当社のABCashが選ばれる理由:

    • 家計からNISAまで一気通貫: 支出の見える化から資産形成までを、あなた専用のカリキュラムで伴走
    • 金融商品を販売しない中立性: 特定のカードや商品を売らないため、フラットにお金の使い方を相談できる
    • 習慣化までサポート: 専用アプリと毎日のフィードバックで、続けられる家計管理を設計

    トレーニング満足度は95%(2025年4〜8月・公式アンケート)で、オンライン完全対応のため全国どこからでも受講できます。カードを「使いこなせる自分」になれば、W・Sの高還元も、ゴールド以上の特典も、価値をしっかり引き出せます。なお、個別の資産設計や投資判断は、ご自身の状況に応じて専門家にもご相談ください。

    \ カードを使いこなす土台づくり /

    支出の見える化からNISAまで、あなた専用のプランを一緒に設計します。

    よくある質問

    Q. JCBカードでおすすめはどれですか?

    年会費無料で選ぶなら、18〜39歳はJCBカード W、40歳以上はJCBカード Sが基本のおすすめです。Wは常時ポイント2倍で実質1.0%と還元率が高く、Sは全年齢対応で優待が充実しています。ステータスや旅行特典が欲しい場合はゴールド以上を検討します。

    Q. JCBカード WとSはどちらを選ぶべきですか?

    年齢と重視点で分かれます。39歳以下で高還元を狙うならW、40歳以上、または年齢に関係なく優待サービスを重視するならSが向きます。Wは18〜39歳の入会限定ですが40歳以降も無料で継続でき、Sは年齢上限がありません。

    Q. 40代・50代で初めてJCBを作るならどれがおすすめですか?

    年会費無料のJCBカード Sが第一候補です。年齢の上限がなく、クラブオフ優待や海外旅行傷害保険が付帯します。旅行や出張が多く、空港ラウンジや手厚い保険が欲しい場合は、初年度無料で試せるJCBゴールドも選択肢になります。

    Q. JCBカードは海外でも使えますか?

    使えますが、加盟店網はVisa・Mastercardのほうが広い場面もあります。海外利用が多い人は、JCBを国内メインにしつつ、Visa・Mastercardのカードを併用すると安心です。国内での利用や優待は、日本発ブランドであるJCBの強みが活きます。

    Q. JCBカードの申し込みからどのくらいで届きますか?

    カードや申込方法によりますが、JCBカード Wなどはナンバーレスを選ぶと最短5分でカード番号が発行され、オンラインですぐに使い始められます。物理カードは後日郵送で届きます。急ぎで使いたい場合は、ナンバーレス対応のカードを選ぶとよいでしょう。

    まとめ

    おすすめのJCBカードは、まず年会費無料の2枚(39歳以下ならJCBカード W、40歳以上ならJCBカード S)を起点に考えるのが近道です。還元率で選ぶならW・W plus L、ステータスや旅行特典が欲しいならゴールド以上、目的で選ぶならディズニー★JCBカードというように、年齢と使い方から逆算すれば9枚の中から自分に合う1枚が見えてきます。そして、どのカードを選んでも価値を引き出す鍵は、日々のお金の使い方を整えておくことにあります。

    \ 累計9万人が受講した伴走型 /

    お金の不安を”自信”に変える第一歩を、無料体験から始めてください。

  • FX口座おすすめ19選|初心者が失敗しない選び方と比較

    「FXを始めてみたいけれど、口座がありすぎて結局どれを選べばいいか分からない」——そんな状態に心当たりはありませんか。取引コスト・少額性・信頼性を軸に、初心者でも失敗しないFX口座の選び方と、おすすめ19社を中立に比較します。まずは自分に合う一社を見つけるところから始めましょう。

    \ 累計9万人が学んだ伴走型トレーニング /

    お金の知識ゼロからでも、専属コンサルタントが家計から投資まで一緒に伴走します。

    FX口座とは?初心者が最初に知っておく基礎知識

    FX口座とは、外貨の売買(外国為替証拠金取引)を行うために金融庁登録のFX会社で開く専用口座のことです。株の証券口座と同じく、まずここを開かないと取引は始められません。

    スプレッド・レバレッジ・スワップなどFX口座の基礎用語を解説するイメージ

    「情報が多すぎて、何が正しいのか判断できない」——FXの入り口で足踏みする人の多くが、この金融疲れに近い状態にあります。最初に用語の意味と口座開設の流れをつかんでおけば、比較のときに迷いが一気に減ります。

    FX口座で何ができる?スプレッド・レバレッジ・スワップの基本

    FX口座では、米ドルやユーロなどの通貨を「安く買って高く売る(またはその逆)」ことで為替差益を狙います。押さえておきたい用語は3つです。スプレッドは買値と売値の差で、実質的な取引コストにあたります。米ドル/円なら0.2銭以下なら狭い水準とされ(みんかぶFX、比較メディア集計・2026年時点)、狭いほど有利です。レバレッジは預けた証拠金の何倍まで取引できるかで、国内の個人口座は最大25倍と規制されています。スワップポイントは2国間の金利差から毎日発生する調整額で、長期保有派に関わります。

    いずれも「大きく増やせる可能性」と「同じだけ損をする可能性」が表裏一体です。だからこそ、まずは少額で仕組みを体感できる口座を選ぶ意味があります。

    口座開設に必要なものと費用・日数

    FX口座の開設・維持は、多くの会社で無料です。必要なものは本人確認書類(運転免許証やマイナンバーカード)とマイナンバー、そして銀行口座くらいで、スマホのオンライン申込なら最短即日〜数日で取引を始められます。主婦(主夫)・学生でも、一定の収入・資産要件を満たせば開設できるのが一般的です。

    コストは口座そのものよりも、取引ごとのスプレッドと、通貨を持ち続けるあいだのスワップで発生します。「開設料が高いのでは」と身構える必要はありません。むしろ入り口が無料だからこそ、複数社を見比べて自分に合う一社を選ぶ価値があります。

    FX口座を選ぶときに見る4つのポイント

    FX口座は、次の4つの軸で見ると違いが一気に整理できます。優先順位は人によって変わりますが、初心者はまず「コスト」と「少額性」を軸に据えると失敗しにくくなります。

    スプレッド・最小取引単位・通貨ペア・信頼性の4つの比較軸を示す図解

    「結局どれが自分に合うの?」と迷うのは、比較軸が定まっていないからです。次の4点をチェックリストにすれば、19社あっても候補は数社に絞れます。

    スプレッド(取引コスト)の狭さ

    FXで最も見落とせないのが、取引のたびに差し引かれるスプレッドです。米ドル/円で0.2銭以下なら狭い水準とされ、SBI FXトレードの0.18銭や松井証券の0.1銭水準が業界最狭クラスにあたります(ザイFX!スプレッド比較)。ただしスプレッドは「原則固定」であり、早朝や経済指標発表時などの相場急変時には拡大する例外があります。「常に最狭」ではない点は必ず理解しておきましょう。

    最小取引単位(少額で始められるか)

    最小取引単位が小さいほど、少ない資金で失敗の授業料も抑えながら練習できます。SBI FXトレードや松井証券は1通貨(数円〜数百円)から、マネーパートナーズは100通貨から始められます。一方でDMM FXや三菱UFJ eスマート証券FXは最小10,000通貨と大きめで、いきなり数万円規模の取引になります。「まず体感してから増やしたい」初心者は、1,000通貨以下を目安にすると安心です。

    取扱通貨ペアと取引ツールの使いやすさ

    米ドル/円だけで始めるなら通貨ペア数はさほど気にしなくて構いませんが、将来的に高金利通貨や分散を考えるなら、みんなのFX(51通貨ペア)やサクソバンク証券(約150)など選択肢の広い口座が向きます。あわせて重視したいのがスマホアプリの使いやすさです。チャートの見やすさ、発注のしやすさ、デモ取引の有無は、実際に触ってみて自分の手に馴染むかで判断するのが確実です。

    運営会社の信頼性(金融庁登録・上場)

    国内FX会社はすべて金融庁の登録が必須で、登録の有無は金融庁の一覧で確認できます。(金融庁 金融商品取引業者登録)。加えて、東証プライム上場の松井証券、MUFGグループの三菱UFJ eスマート証券、GMO・SBI・楽天など大手グループの運営かどうかは、安心材料の一つになります。大切な資産を預ける以上、「誰が運営しているか」は価格と同じくらい重視したいポイントです。

    FX初心者が失敗しないための注意点

    FXで後悔するパターンは、意外なほど共通しています。先に落とし穴を知っておけば、その多くは避けられます。

    レバレッジのかけすぎや損切りルール未設定などFX初心者が陥りやすい注意点のイメージ

    「大きく損をして退場したくない」——この不安は正しい警戒心です。FX取引で損失を出す理由は、レバレッジのかけすぎや損切りの先送りに集中する傾向があります。次の3点を守るだけで、初心者にありがちな致命傷はかなり防げます。

    レバレッジのかけすぎとロスカット

    FXの魅力であるレバレッジは、諸刃の剣です。最大25倍をフルに使うと、わずかな逆行で証拠金が急減し、ロスカット(強制決済)に至ります。初心者はまずレバレッジ2〜3倍程度に抑え、証拠金に余裕を持たせるのが鉄則です。「少額で始められる口座」が推奨されるのも、無理なレバレッジを避けやすいからです。

    「原則固定スプレッド」の落とし穴

    各社が掲げる「米ドル/円0.2銭」などの数字は、あくまで原則固定の水準です。相場急変時・早朝・指標発表前後にはスプレッドが広がり、想定よりコストがかさむことがあります。広告の数字だけで比べるのではなく、スプレッドの提示率や約定力もあわせて確認しましょう。実際に稼働時間帯のスプレッドをデモ口座で見ておくと、ギャップを防げます。

    損切りルールを決めずに始める

    「もう少し待てば戻るはず」と損失を抱え続ける塩漬けは、初心者が資金を溶かす典型例です。エントリーの前に「ここまで逆行したら決済する」という損切りラインを必ず決め、機械的に実行することが、長く続けるための土台になります。これは口座選び以前の、FXそのものの基本動作です。こうした基礎を独学だけで身につけるのが不安なら、専門家に伴走してもらう選択肢もあります。

    \ 累計9万人が学んだ伴走型トレーニング /

    独学のFXに不安が残る方も、まず投資の基礎をマンツーマンで固められます。

    おすすめFX口座19選【スペック比較】

    ここからは、初心者向けの選び方4軸を踏まえたおすすめ19社を一覧で比較します。取引コスト・少額性・信頼性のバランスで、自分の候補を絞り込んでください。まずはスペック一覧表で全体像をつかみましょう。

    ロゴ サービス名 米ドル/円スプレッド(原則固定) 最小取引単位 取扱通貨ペア 公式サイト
    ABCashのロゴ ABCash(マネースクール) ―(FX口座ではない) ― ― 公式HP
    GMOクリック証券 FXネオのロゴ GMOクリック証券 FXネオ 0.2銭 1,000通貨 約20 公式HP
    SBI FXトレードのロゴ SBI FXトレード 0.18銭 1通貨 34 公式HP
    みんなのFXのロゴ みんなのFX 0.2銭 1,000通貨 51 公式HP
    松井証券 MATSUI FXのロゴ 松井証券 MATSUI FX 0.1銭水準 1通貨 32 公式HP
    外為どっとコムのロゴ 外為どっとコム 0.2銭 1,000通貨 約30 公式HP
    DMM FXのロゴ DMM FX 0.2銭 10,000通貨 約21 公式HP
    GMO外貨 外貨exのロゴ GMO外貨 外貨ex 0.1銭 1,000通貨 約24 公式HP
    マネーパートナーズのロゴ マネーパートナーズ 変動(0.0銭〜) 100通貨 約24 公式HP
    外為オンラインのロゴ 外為オンライン 1.0銭 1,000通貨 約26 公式HP
    楽天FXのロゴ 楽天FX(楽天証券) 0.2銭 1,000通貨 約28 公式HP
    LINE FXのロゴ LINE FX 0.2銭 1,000通貨 約30 公式HP
    LIGHT FXのロゴ LIGHT FX 0.2銭 1,000通貨 約40 公式HP
    トライオートFXのロゴ トライオートFX(インヴァスト証券) 自動売買特化 1,000通貨 約17 公式HP
    FXTFのロゴ FXTF(ゴールデンウェイ・ジャパン) 業界最狭水準(条件付) 1,000通貨 約30 公式HP
    IG証券のロゴ IG証券 0.2銭前後 約10,000通貨 約100 公式HP
    サクソバンク証券のロゴ サクソバンク証券 人気5通貨原則固定 プランによる 約150 公式HP
    FXブロードネットのロゴ FXブロードネット 自動売買(低コスト) 1,000通貨 約24 公式HP
    三菱UFJ eスマート証券 FXのロゴ 三菱UFJ eスマート証券 FX 0.2銭 10,000通貨 約19 公式HP

    ※スプレッドは原則固定(相場急変時などは拡大あり)・2026年時点の各社公表値/比較メディア集計。最新値・条件は各社公式サイトで要確認。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    FXを含む投資を「学んでから始めたい」人が、まず検討したいのがABCashです。

    ABCashは、FX口座(FX会社)そのものではなく、家計管理からNISA・iDeCo・投資信託までを専属コンサルタントがマンツーマンで伴走する、女性を中心とした伴走型のマネートレーニングです。「いきなり実弾でFXを始めるのは怖い」「そもそもお金全体の設計から相談したい」という初心者にとって、投資の土台をつくる入り口になります。金融商品を販売しない中立的な立場で教えるのが特徴です。

    おすすめポイント

    • 一人にならない伴走設計: 「一人で判断するのが不安」→ 専属コンサルタントがLINEでいつでも質問に応じ、購入の場面まで見守る
    • 家計〜投資まで一気通貫: 「情報が多すぎて何が正しいか分からない」→ バラバラの情報を、自分軸の1本の行動計画に整理
    • 中立性と返金保証: 「高額塾で失敗したくない」→ 商品勧誘とセットにならず、30日間全額返金保証(契約時要確認)で試せる

    累計受講者は当社調べで9万人以上、トレーニング満足度は95%です。受講後は総資産が平均+57.2万円、月間自由資金が平均+72,472円増えたと当社のデータで報告しています。一方でGoogle Maps(渋谷マークシティstudio・65件)では★3.8と評価が二極化し、無料体験での勧誘の強さを指摘する声もあるため、無料体験で相性を見極めてから判断するのが安心です。「FXの前に、お金の基礎から固めたい」人に向いています。

    項目 内容
    分類 マネースクール(FX口座ではない・投資教育)
    料金・コスト プラン制(分割可・30日間全額返金保証/契約時要確認)
    サポート体制 専属コンサルタントのマンツーマン伴走・LINE質問
    運営会社の信頼性 株式会社ABCash Technologies(累計9万人・満足度95%)
    実績・対応事例 受講後・総資産平均+57.2万円/月間自由資金+72,472円
    公式サイト 公式HP

    2. GMOクリック証券 FXネオ

    GMOクリック証券 FXネオの公式サイト

    GMOクリック証券のFXネオは、FX取引高が国内トップ級の定番口座です。米ドル/円0.2銭という狭いスプレッドに加え、取引ツールの完成度が高く、初心者から中上級者まで幅広く支持されています。GMOインターネットグループの運営という安心感も魅力です。

    総合力のバランスが良く、「まず1社目に迷ったらここ」と挙げられることが多い口座です。PC・スマホともにツールが使いやすく、最小1,000通貨から始められます。

    項目 内容
    米ドル/円スプレッド 0.2銭(原則固定)
    最小取引単位 1,000通貨
    取扱通貨ペア 約20
    運営会社 GMOクリック証券株式会社(GMOグループ)
    公式サイト 公式HP

    3. SBI FXトレード

    SBI FXトレードの公式サイト

    SBI FXトレードは、SBIグループが運営する少額デビューに最適な口座です。最大の特徴は1通貨(数円〜)から取引できること。米ドル/円0.18銭という業界最狭水準のスプレッドも兼ね備え、コストと少額性を両立しています。

    「まず数百円で仕組みを体感したい」という初心者に最も向く一社です。少額で練習を積んでから取引量を増やせるため、無理なくステップアップできます。

    項目 内容
    米ドル/円スプレッド 0.18銭(原則固定・〜1万通貨)
    最小取引単位 1通貨
    取扱通貨ペア 34
    運営会社 SBI FXトレード株式会社(SBIグループ)
    公式サイト 公式HP

    4. みんなのFX

    みんなのFXの公式サイト

    みんなのFX(トレイダーズ証券)は、狭いスプレッドと高いスワップポイントを両立し、通貨ペアも51種類と豊富な口座です。低スプレッドの「LIGHTペア」では米ドル/円0.15銭水準も提供しています。裁量取引に加え自動売買にも対応します。

    高金利通貨での中長期保有や、幅広い通貨で分散したい人にも向きます。1,000通貨から始められ、初心者にも扱いやすい設計です。

    項目 内容
    米ドル/円スプレッド 0.2銭(LIGHTペアで0.15銭水準)
    最小取引単位 1,000通貨
    取扱通貨ペア 51
    運営会社 トレイダーズ証券株式会社
    公式サイト 公式HP

    5. 松井証券 MATSUI FX

    松井証券 MATSUI FXの公式サイト

    100年超の歴史を持つ東証プライム上場の松井証券が提供するMATSUI FXは、全通貨ペアを1通貨単位から取引でき、取引手数料は0円です。米ドル/円0.1銭水準という業界最狭クラスのスプレッドも魅力で、少額性・低コスト・老舗の安心を兼ね備えています(松井証券 スプレッド一覧)。

    「少額で始めたいが、運営会社の信頼性も譲れない」という初心者にとって、有力な選択肢です。サポート体制も手厚く、はじめての一社として選びやすい口座です。

    項目 内容
    米ドル/円スプレッド 0.1銭水準(キャンペーンなどで変動)
    最小取引単位 1通貨
    取扱通貨ペア 32(全ペア1通貨・手数料0円)
    運営会社 松井証券株式会社(東証プライム上場)
    公式サイト 公式HP

    6. 外為どっとコム

    外為どっとコムの公式サイト

    外為どっとコムは、学習コンテンツや相場情報の豊富さで定評があるFX専業会社です。米ドル/円0.2銭のスプレッドに加え、初心者向けのセミナーやレポートが充実しており、「学びながら取引したい」層に向いています。

    情報量の多さは、FXの理解を深めたい初心者にとって大きな武器になります。1,000通貨から始められ、主要通貨のスワップも安定しています。

    項目 内容
    米ドル/円スプレッド 0.2銭(原則固定)
    最小取引単位 1,000通貨
    取扱通貨ペア 約30
    運営会社 株式会社外為どっとコム
    公式サイト 公式HP

    7. DMM FX

    DMM FXの公式サイト

    DMM FXは、スマホアプリの使いやすさとFX取引高の実績(同社調べで世界トップ級)で人気の口座です。米ドル/円0.2銭のスプレッドで、直感的なアプリと手厚いサポートが評価されています。

    ただし最小取引単位が10,000通貨と大きめのため、少額から始めたい初心者にはやや資金が必要です。ある程度まとまった資金でアプリ中心に取引したい人に向きます。

    項目 内容
    米ドル/円スプレッド 0.2銭(原則固定)
    最小取引単位 10,000通貨
    取扱通貨ペア 約21
    運営会社 株式会社DMM.com証券
    公式サイト 公式HP

    8. GMO外貨 外貨ex

    GMO外貨 外貨exの公式サイト

    GMO外貨の外貨exは、米ドル/円0.1銭(1万通貨以下・原則固定)という低スプレッドと、業界トップ級のスワップポイントを両立した口座です(ダイヤモンドZAi)。コスト重視・スワップ重視のどちらのニーズにも応えます。

    1,000通貨から始められ、GMOグループの安心感もあります。低コストで長期保有も狙いたい人に向く一社です。

    項目 内容
    米ドル/円スプレッド 0.1銭(原則固定・1万通貨以下)
    最小取引単位 1,000通貨
    取扱通貨ペア 約24
    運営会社 GMO外貨株式会社
    公式サイト 公式HP

    9. マネーパートナーズ

    マネーパートナーズの公式サイト

    東証上場のマネーパートナーズは、「パートナーズFX nano」で100通貨単位から取引できる少額対応と、高い約定力で知られる口座です。滑りにくい約定力は、想定した価格で取引したい人にとって隠れた重要ポイントです。

    キャンペーンで米ドル/円0.0銭が提供されることもあり、少額かつ確実に約定させたい初心者に向きます。上場企業運営の安心感も強みです。

    項目 内容
    米ドル/円スプレッド 変動(キャンペーンで0.0銭など)
    最小取引単位 100通貨(nano)
    取扱通貨ペア 約24
    運営会社 株式会社マネーパートナーズ(東証上場)
    公式サイト 公式HP

    10. 外為オンライン

    外為オンラインの公式サイト

    外為オンラインは、システムが相場に合わせて自動で売買する「iサイクル2取引」と、初心者向けセミナーの充実で知られる口座です。裁量取引が苦手でも、設定して任せられる自動売買を試せます。

    米ドル/円のスプレッドは1.0銭と相場より広めのため、コスト重視というより「自動売買や学びの環境」を求める人に向きます。1,000通貨から始められます。

    項目 内容
    米ドル/円スプレッド 1.0銭(相場より広め)
    最小取引単位 1,000通貨
    取扱通貨ペア 約26
    運営会社 株式会社外為オンライン
    公式サイト 公式HP

    11. 楽天FX(楽天証券)

    楽天FXの公式サイト

    楽天FXは、楽天証券の総合口座からそのまま利用でき、楽天ポイントとの連携が魅力の口座です。米ドル/円0.2銭のスプレッドで、すでに楽天経済圏を使っている人には始めやすい選択肢です。

    株式や投資信託と同じ画面で資産を一元管理できるため、「投資全体を楽天でまとめたい」人に向きます。1,000通貨から取引できます。

    項目 内容
    米ドル/円スプレッド 0.2銭(原則固定)
    最小取引単位 1,000通貨
    取扱通貨ペア 約28
    運営会社 楽天証券株式会社(楽天グループ)
    公式サイト 公式HP

    12. LINE FX

    LINE FXの公式サイト

    LINE FXは、なじみのあるLINEアプリの延長で使える手軽さと、価格変動をLINEで通知してくれる機能が特徴の口座です。米ドル/円0.2銭の原則固定スプレッドで、スマホ中心の取引に最適化されています。

    「PCを開かずスマホだけで完結したい」初心者に向きます。1,000通貨から始められ、口座開設もスマホで手軽に進められます。

    項目 内容
    米ドル/円スプレッド 0.2銭(原則固定)
    最小取引単位 1,000通貨
    取扱通貨ペア 約30
    運営会社 LINE証券株式会社
    公式サイト 公式HP

    13. LIGHT FX

    LIGHT FXの公式サイト

    LIGHT FX(トレイダーズ証券)は、高スワップと新興国通貨の取扱いに強みを持つ口座です。約40の通貨ペアを揃え、メキシコペソやトルコリラなど高金利通貨で中長期のスワップ狙いをしたい人に向きます。

    みんなのFXと同じ運営会社で、低スプレッドの「LIGHTペア」も利用できます。スワップ重視の分散投資を考える人の選択肢になります。

    項目 内容
    米ドル/円スプレッド 0.2銭(LIGHTペアで低水準)
    最小取引単位 1,000通貨
    取扱通貨ペア 約40
    運営会社 トレイダーズ証券株式会社
    公式サイト 公式HP

    14. トライオートFX(インヴァスト証券)

    トライオートFXの公式サイト

    トライオートFXは、インヴァスト証券が運営する自動売買特化の口座です。用意されたプログラムを選ぶだけで自動売買を始められ、諸経費も基本無料。「チャートに張り付く時間がない」人でも運用しやすい設計です。

    裁量取引よりも、まず仕組みに任せてみたい初心者に向きます。1,000通貨から始められ、実績あるプログラムから選べる点が安心材料です。

    項目 内容
    特徴 自動売買特化(選ぶだけ)
    最小取引単位 1,000通貨
    取扱通貨ペア 約17
    運営会社 インヴァスト証券株式会社
    公式サイト 公式HP

    15. FXTF(ゴールデンウェイ・ジャパン)

    FXTFの公式サイト

    FXTFは、世界的に使われる高機能取引プラットフォームMT4に対応し、条件付きでゼロスプレッドも提供する口座です。スキャルピングが公認されており、テクニカル分析や自動売買(EA)を本格的に行いたい人に向きます。

    MT4の自由度が高い反面、初心者にはやや操作の学習が必要です。1,000通貨から始められ、中上級を目指す練習台としても選ばれます。

    項目 内容
    特徴 MT4対応・条件付きゼロスプレッド
    最小取引単位 1,000通貨
    取扱通貨ペア 約30
    運営会社 ゴールデンウェイ・ジャパン株式会社
    公式サイト 公式HP

    16. IG証券

    IG証券の公式サイト

    IG証券は、英IGグループが運営する世界的な大手で、FXの通貨ペアが約100と国内最多級、株価指数や商品などのCFDまで幅広く扱える口座です。損失を限定できる「ノックアウト・オプション」など独自商品も特徴です。

    銘柄数と機能の豊富さは随一ですが、最小取引単位が大きめで機能も多く、どちらかといえば中上級者向けです。多様な市場に一つの口座で挑みたい人に向きます。

    項目 内容
    米ドル/円スプレッド 0.2銭前後
    最小取引単位 約10,000通貨(商品による)
    取扱通貨ペア 約100
    運営会社 IG証券株式会社(英IGグループ)
    公式サイト 公式HP

    17. サクソバンク証券

    サクソバンク証券の公式サイト

    サクソバンク証券は、約150の通貨ペアと豊富なCFD銘柄で、分散投資・多市場取引に強みを持つ口座です。人気5通貨ペアは原則固定スプレッドで提供され、幅広い資産に一つのプラットフォームからアクセスできます。

    取扱いの広さは最多級ですが、その分やや上級者寄りの設計です。「米ドル/円だけでなく世界中の市場を扱いたい」というステップアップ層に向きます。

    項目 内容
    特徴 通貨ペア約150・多資産CFD
    最小取引単位 プランによる
    取扱通貨ペア 約150
    運営会社 サクソバンク証券株式会社
    公式サイト 公式HP

    18. FXブロードネット

    FXブロードネットの公式サイト

    FXブロードネットは、独自の自動売買「トラッキングトレード」を低コストで使える口座です。相場のトレンドを追いかけて自動で売買を繰り返す仕組みで、裁量が苦手な初心者でも取り組みやすい設計になっています。

    1,000通貨から始められ、自動売買を試したいが費用は抑えたいという人に向きます。自動売買の入門先として選ばれることの多い一社です。

    項目 内容
    特徴 トラッキングトレード(自動売買)
    最小取引単位 1,000通貨
    取扱通貨ペア 約24
    運営会社 株式会社FXブロードネット
    公式サイト 公式HP

    19. 三菱UFJ eスマート証券 FX

    三菱UFJ eスマート証券 FXの公式サイト

    三菱UFJ eスマート証券FX(旧auカブコム証券)は、MUFGグループの安心感が最大の強みです。米ドル/円0.2銭のスプレッドで、メガバンクグループならではの信頼性を重視する人に向いています。

    最小取引単位は10,000通貨と大きめのため、少額からというより「大手グループで腰を据えて取引したい」層に向きます。総合証券との連携もしやすい口座です。

    項目 内容
    米ドル/円スプレッド 0.2銭(原則固定)
    最小取引単位 10,000通貨
    取扱通貨ペア 約19
    運営会社 三菱UFJ eスマート証券株式会社(MUFGグループ)
    公式サイト 公式HP

    コストの透明性の確認方法

    取引コストは、広告の「米ドル/円0.2銭」だけで判断しないことが大切です。公式サイトで全通貨ペアのスプレッド一覧と、それが「原則固定」か「変動」か、さらにスプレッドの提示率まで確認しましょう。手数料0円をうたっていても、スプレッドが実質コストになる点は共通です。稼働時間帯のスプレッドはデモ口座で実際に見ておくと安心です。

    運営会社の信頼性の確認方法

    口座を開く前に、その会社が金融庁に金融商品取引業者として登録されているかを一覧で確認します(金融庁)。あわせて、上場企業か、大手金融グループの傘下か、預けた証拠金が分別管理・信託保全されているかもチェックポイントです。松井証券(東証プライム)や三菱UFJ eスマート証券(MUFG)のような裏付けは、安心の判断材料になります。

    初心者サポートの確認方法

    初心者ほど、デモ取引・学習コンテンツ・問い合わせ窓口の手厚さが効いてきます。アプリの直感的な使いやすさ、無料セミナーやレポートの有無、電話・チャットサポートの対応時間を確認しましょう。取引そのものの前に「お金や投資の基礎から相談したい」なら、ABCashのようにマンツーマンで伴走してくれる教育サービスを併用する手もあります。

    取引スタイル別のおすすめ

    自分のスタイルが決まっていれば、候補はさらに絞れます。少額で練習したいならSBI FXトレード・松井証券(1通貨)やマネーパートナーズ(100通貨)。とにかくコストを抑えたいならGMO外貨・SBI FXトレード・松井証券。自動売買を試したいならトライオートFX・FXブロードネット・外為オンライン。投資の基礎から学びたいなら、FX口座と並行してABCashのような伴走型トレーニングを検討すると、土台をつくりながら始められます。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCash(学びの土台づくり)の実績
    コストの透明性 全通貨ペアのスプレッド・原則固定/変動・提示率を公式で確認 金融商品を売らない中立設計で料金体系が明確(返金保証あり)
    運営会社の信頼性 金融庁登録・上場/グループ・信託保全の有無 東京都内6拠点+オンライン完全対応・累計受講9万人以上
    初心者サポート デモ・学習コンテンツ・マンツーマン対応の有無 専属コンサルタントのマンツーマン伴走・満足度95%

    投資の基礎からFXを学びたいならABCashへ

    「FX口座は選べても、そもそも投資やお金の全体像に自信がない」——そんな不安から一歩を踏み出せない人にこそ、ABCashは向いています。ABCashは金融商品を販売しない中立の立場で、家計から投資までを専属コンサルタントがマンツーマンで伴走するマネートレーニングです。

    専属コンサルタントがマンツーマンで伴走するABCashのトレーニングイメージ

    ABCashが選ばれる理由:

    • 一人にしない伴走: 専属コンサルタントがLINEでいつでも質問に応じ、投資デビューの場面まで見守る
    • 家計〜投資の一気通貫: NISA・iDeCo・投資信託・株の基礎まで、バラバラの情報を1本の行動計画に整理
    • 数字で見える変化: 受講後・総資産が平均+57.2万円、月間自由資金が平均+72,472円増えたと当社のデータで報告

    「YouTubeや書籍でも学べる」という声がある一方で、独学だけでは足踏みしてしまうこともあります。累計9万人以上が受講し、満足度は当社アンケートで95%です。無料体験で相性と勧誘の有無を自分の目で確かめてから判断できます。

    \ 累計9万人が学んだ伴走型トレーニング /

    家計からNISA・投資まで、専属コンサルタントが個別カリキュラムで伴走します。

    よくある質問

    Q. FX口座はどこがいちばんおすすめですか?

    一概に「ここ一択」とは言えません。少額で練習したいならSBI FXトレードや松井証券(1通貨)、コスト重視ならGMO外貨、アプリ重視ならDMM FXなど、重視する軸で最適解は変わります。まずはスプレッド・最小取引単位・運営会社の信頼性の3点で、自分の候補を2〜3社に絞るのがおすすめです。

    Q. FX口座は複数開設してもいいですか?

    はい、複数開設は問題なく、メイン口座とは別に、スワップ狙いの口座や自動売買用の口座を持つといった使い分けも可能です。口座開設・維持は基本無料なので、実際に使い比べて自分に合う一社を見極めるのも有効です。

    Q. いくらからFXを始められますか?

    会社によります。SBI FXトレードや松井証券は1通貨(数円〜数百円)、マネーパートナーズは100通貨から始められる一方、DMM FXや三菱UFJ eスマート証券FXは1万通貨からです。初心者はまず少額対応の口座で、無理のない範囲から始めるのが安心です。

    Q. FXが不安なら、まず何から始めればいいですか?

    いきなり実弾で取引するのが不安なら、デモ取引で操作に慣れることと、お金・投資の基礎を体系的に学ぶことの両輪がおすすめです。独学に自信がなければ、ABCashのように専属コンサルタントが家計から投資まで伴走してくれるトレーニングで土台をつくると、失敗の不安を減らして一歩を踏み出せます。

    まとめ

    FX口座選びは、「取引コスト(スプレッド)」「少額で始められるか」「運営会社の信頼性」の3点を軸にすれば、19社あっても自分の候補を数社に絞れます。少額デビューならSBI FXトレードや松井証券、コスト重視ならGMO外貨、自動売買ならトライオートFXと、あなたのスタイルに合う一社を選びましょう。そして、口座を選ぶ前に投資そのものへの不安が残るなら、基礎から伴走してもらう学びの選択肢もあります。

    \ 累計9万人が学んだ伴走型トレーニング /

    無料体験60〜80分程度で、自分に合うか確かめてから始められます。