投稿者: ABCash編集部

  • 仮想通貨の将来性ランキング14選|時価総額と実需で選ぶ判断軸

    「将来性のある仮想通貨を選びたいけれど、銘柄が多すぎて何を基準に見ればいいのか分からない」——そんな声は少なくありません。この記事では、時価総額・実需・国内取扱・開発状況という客観指標で将来性を見極める判断軸と、国内で買える主要銘柄をランキング形式で整理します。投資の前に土台を固めたい方への選択肢もあわせて紹介します。

    \ 累計9万人が受講した伴走型トレーニング /

    投資の前にお金の基礎から不安な方へ。専属コンサルタントがマンツーマンで伴走します。

    仮想通貨の「将来性」は何で決まる?市場の現在地から整理

    「結局どれが伸びるのか、判断軸がないまま眺めている」——多くの人がつまずくのがこの入り口です。将来性は雰囲気で決まるものではなく、いくつかの客観的な指標に分解して見れば、初心者でも整理できます。
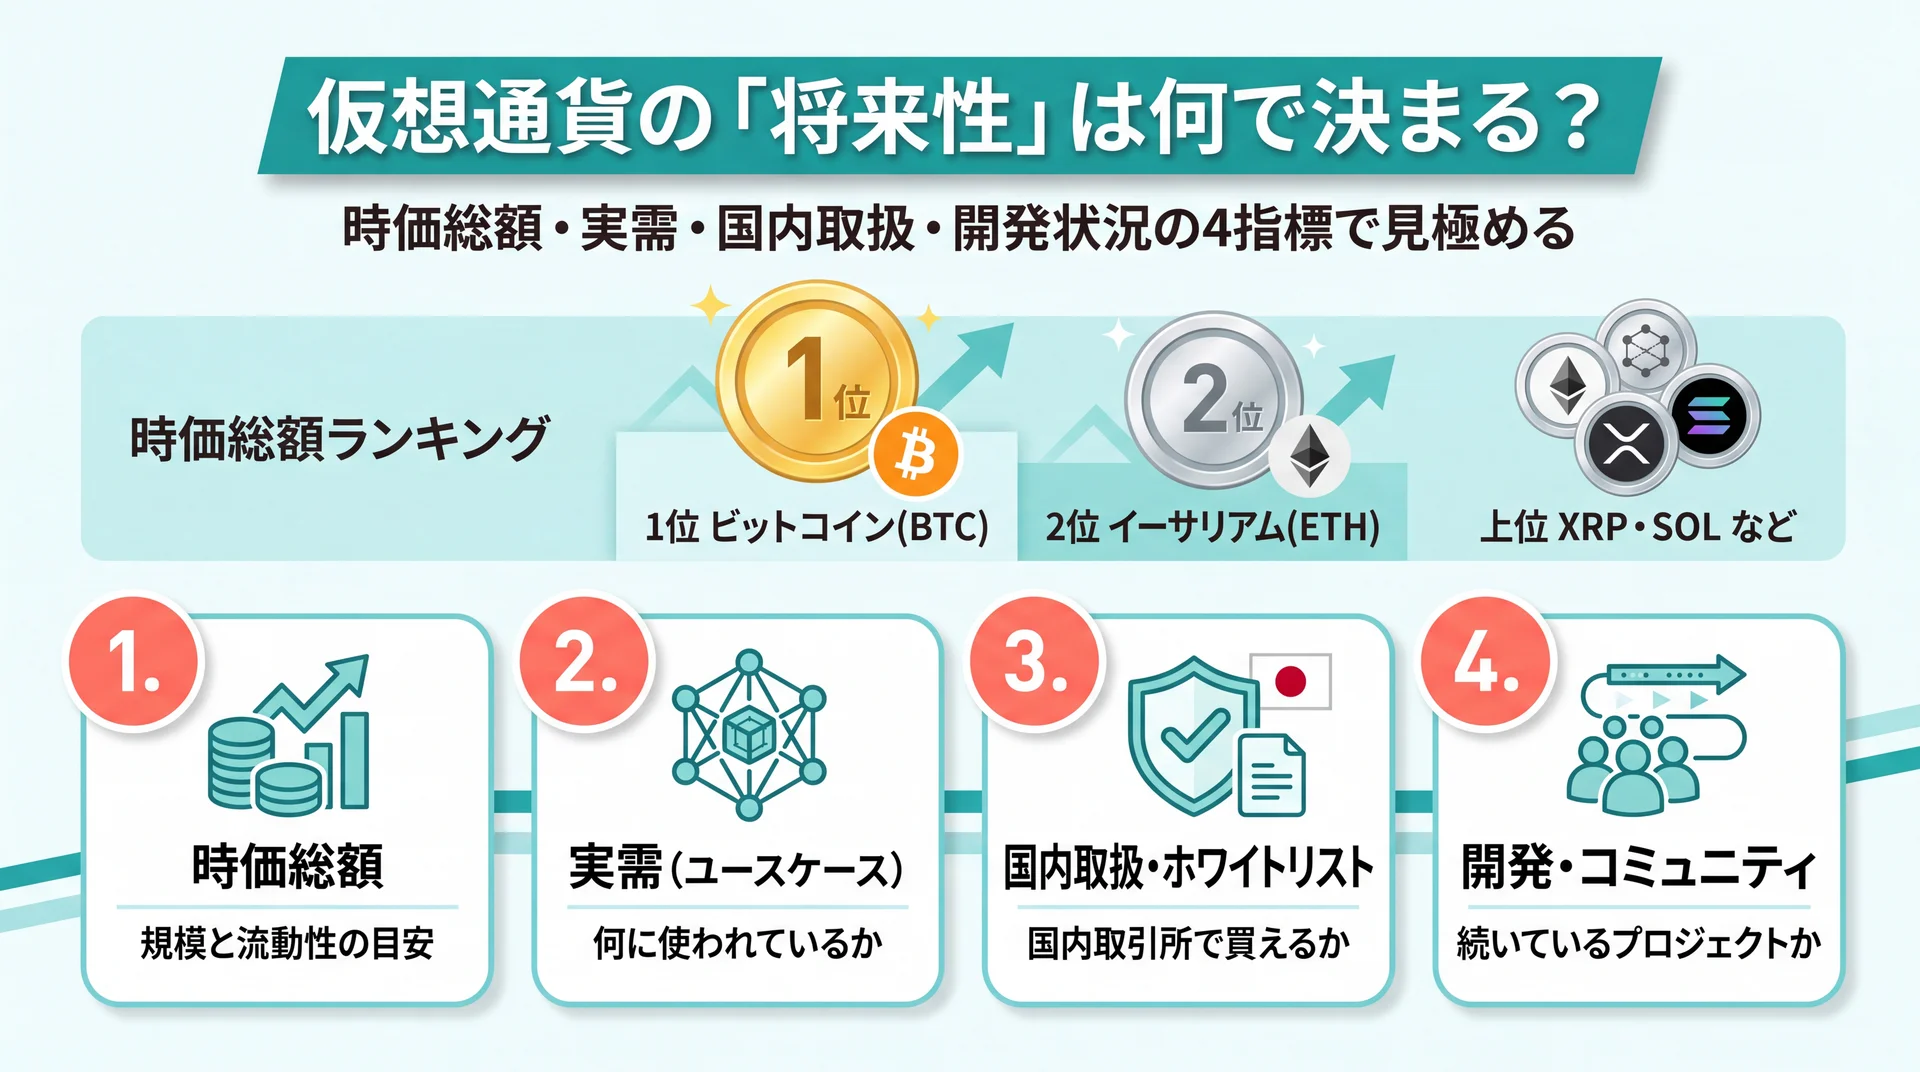
    仮想通貨の将来性は何で決まるかを整理したインフォグラフィック

    時価総額ランキングの現在地(BTC・ETHが基軸)

    仮想通貨は数千種類が存在しますが、市場の中心はごく一部の主要銘柄に集中しています。時価総額ではビットコイン(BTC)が長期にわたって1位、イーサリアム(ETH)が2位を維持し、3位以降にXRP・BNB・ソラナなどが続きます(CoinMarketCap/みんかぶ 暗号資産)。順位は時期によって入れ替わりますが、上位の顔ぶれが大きく変わりにくいこと自体が、規模の安定性を示しています。

    「将来性」を分解すると4つの客観指標になる

    「将来性がある」という言葉は曖昧に聞こえますが、実際に判断しているのは時価総額・実需・国内取扱・開発状況という4つの客観指標です。競合の比較メディアも共通して、時価総額の大きさ、何に使われているか(実需)、国内取引所で買えるか、開発とコミュニティが続いているかを見極めポイントに挙げています(ダイヤモンド・ザイ、株探)。この4軸を持てば、SNSの煽りに流されずに自分で判断できるようになります。ここからは、その一つひとつを具体的に見ていきましょう。

    将来性のある仮想通貨を見極める4つの判断軸

    「時価総額って結局どう見ればいいの?大きければ安全なの?」という疑問はよく聞かれます。ここでは初心者がチェックすべき4つの判断軸を、それぞれの"読み方"とあわせて解説します。
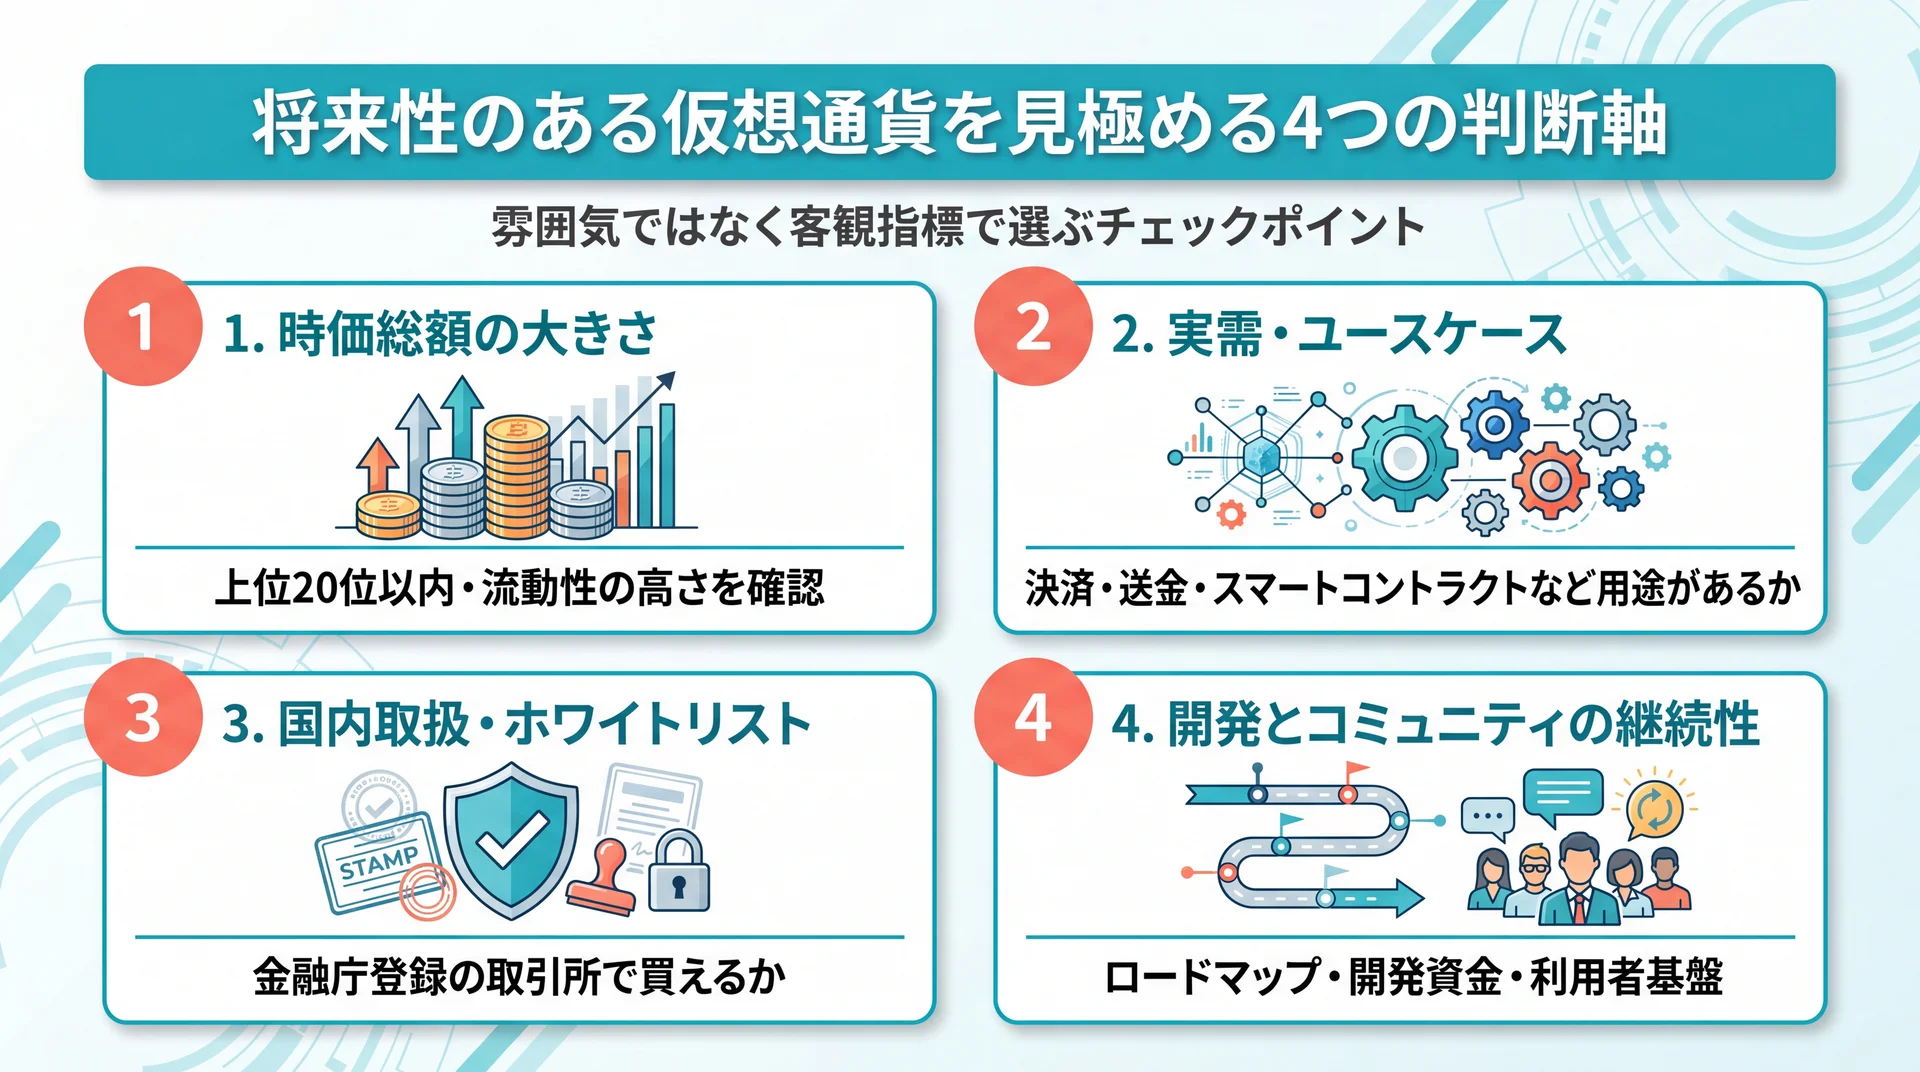
    将来性のある仮想通貨を見極める4つの判断軸のインフォグラフィック

    時価総額の大きさと"読み方"

    時価総額は「価格 × 発行枚数」で計算され、その銘柄にどれだけの資金が集まっているかを表します。上位ほど流動性(売買のしやすさ)が高く、急な暴落や消滅のリスクが相対的に低い傾向があります。ただし時価総額が大きい=必ず値上がりする、という意味ではありません。大切なのは規模そのものより、その規模を支える中身があるかどうかです。

    実需・ユースケースがあるか

    長期的に価値が残るのは、実際に使われている銘柄です。ビットコインなら価値の保存、イーサリアムならスマートコントラクト、XRPなら国際送金というように、「何に使われているか」が価格の裏付けになります。用途が明確で、企業や開発者に採用が広がっている銘柄ほど、話題性だけに依存しない強さを持ちます。

    国内取扱・ホワイトリスト銘柄か

    日本で安心して取引するうえで重要なのが、国内取引所で買える銘柄かどうかです。国内で扱われているのは、日本暗号資産取引業協会(JVCEA)の審査を通過したホワイトリスト中心の銘柄で、匿名性が高い銘柄や投機性が著しく高い銘柄は取り扱われていません。金融庁に登録された暗号資産交換業者は令和8年4月30日現在で27社です(金融庁 暗号資産交換業者一覧)。まずはこの枠の中から選ぶのが、初心者の安全策になります。

    開発とコミュニティの継続性

    技術は使われ続けなければ価値を保てません。ロードマップに沿って開発が進んでいるか、開発資金が確保されているか、利用者やコミュニティが拡大しているかは、将来性を測る重要な材料です。公式サイトの更新頻度や、大手企業・金融機関との提携実績を確認すると、その銘柄が"生きているプロジェクト"かどうかが見えてきます。

    将来性を見誤らないための注意点とリスク

    「草コインで一発当てたいけれど、詐欺や大暴落で溶かすのが怖い」——欲と恐怖が同居するのが仮想通貨投資です。将来性を語る前に、避けるべきリスクを正しく理解しておくことが、結果的に失敗を防ぎます。
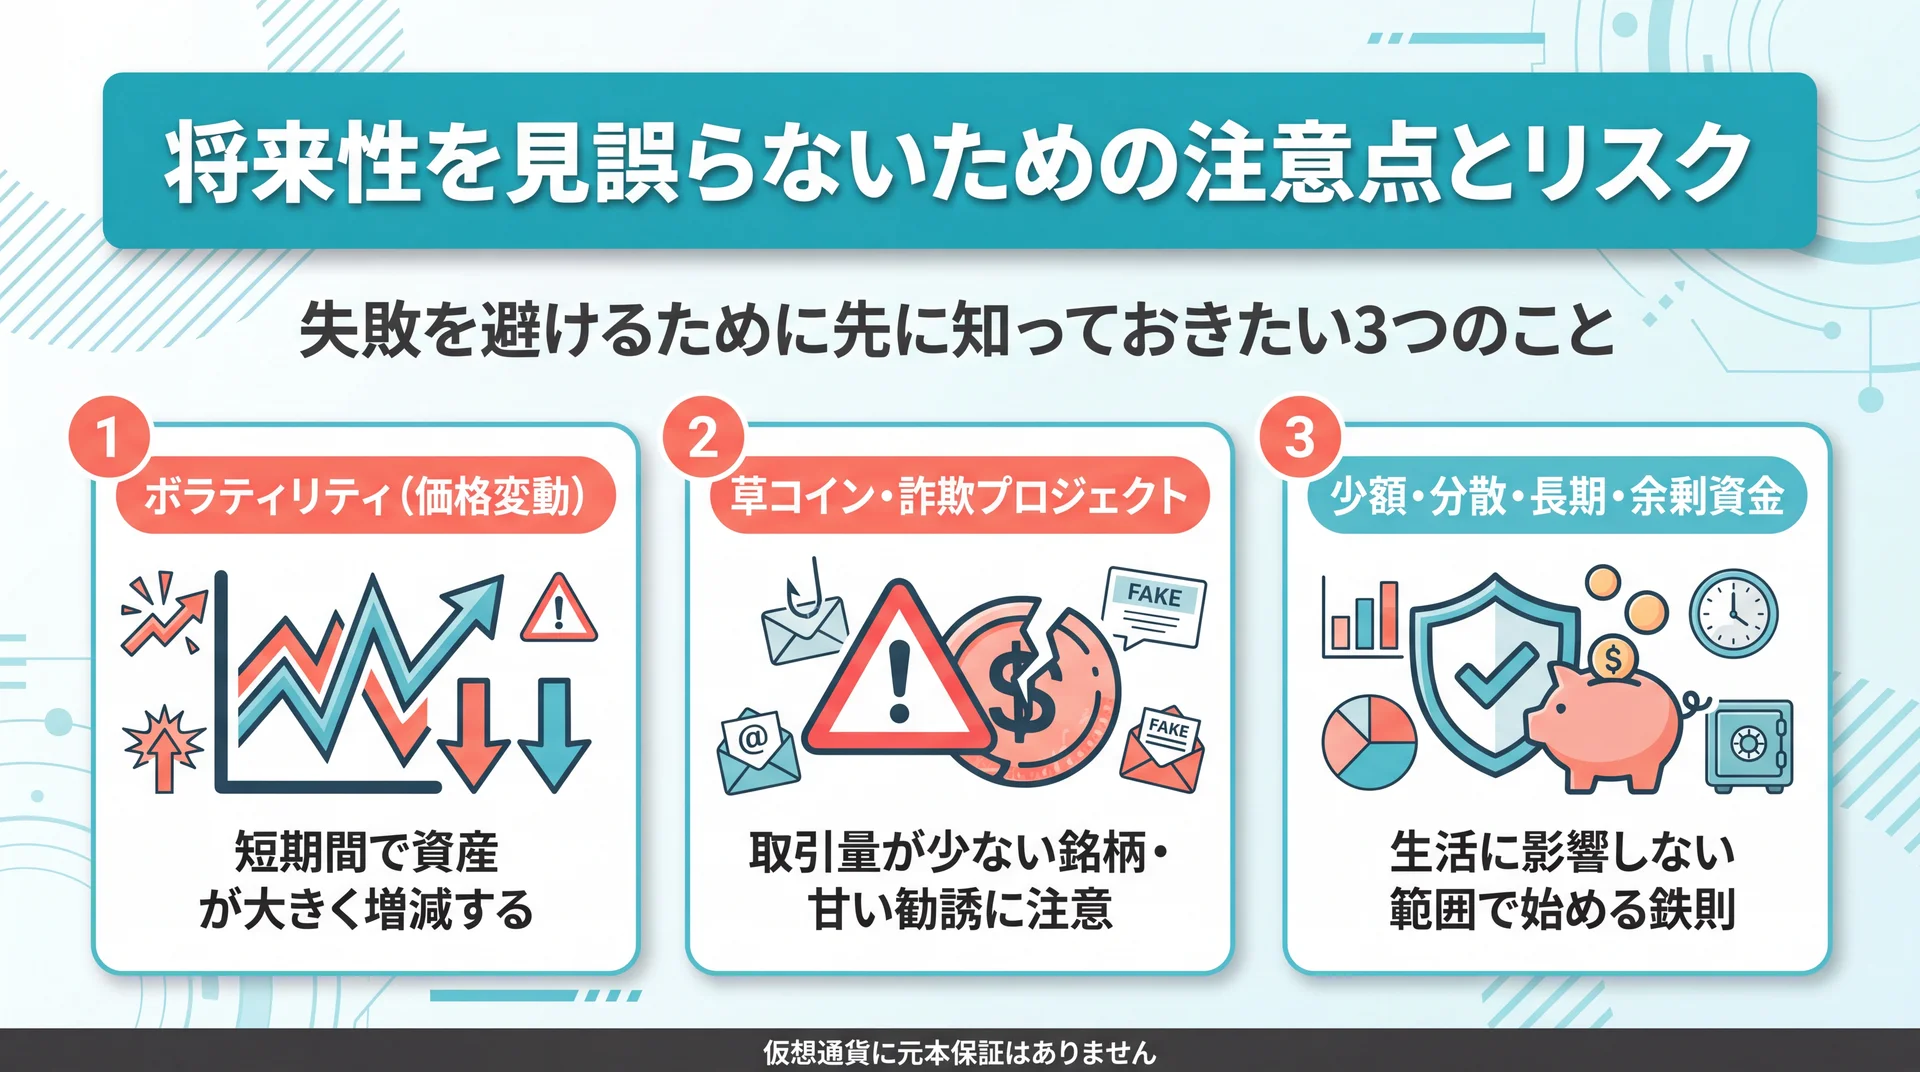
    仮想通貨投資の注意点とリスクを整理したインフォグラフィック

    ボラティリティ(価格変動)の大きさ

    仮想通貨は短期間で価格が大きく上下し、資産が半分近くまで減ることもある資産です。株式や投資信託と比べて値動きが激しく、「将来性がある銘柄」であっても短期的には大きく下落する場面があります。上がる可能性と同じだけ下がる可能性があることを、最初に受け入れておく必要があります。

    草コイン・詐欺プロジェクトを避ける

    時価総額が極端に小さく取引量の少ない銘柄(いわゆる草コイン)は、価格を操作されやすく、突然価値がゼロになる詐欺プロジェクトも紛れています。「これから100倍になる」といった甘い誘い文句には裏があることが多く、SNSやDMでの勧誘は特に注意が必要です。国内取引所で扱われていない銘柄に手を出す前には、開発チームの実在や実需の有無を必ず確認しましょう。

    少額・分散・長期・余剰資金の原則

    失敗を避ける原則はシンプルです。少額から始め、複数の銘柄に分散し、長期で持ち、生活に影響しない余剰資金で行う——この4つを守るだけで、致命的な損失の多くは避けられます。仮想通貨に元本保証はありません。まずは失っても生活が揺らがない範囲で、仕組みを体験しながら始めるのが賢明です。

    \ まずは無料体験60〜80分程度から /

    銘柄選びの前に必要な判断の土台を、家計からNISAまで一気通貫で整えられます。

    おすすめ仮想通貨(将来性ランキング)14選

    「情報が多すぎて比較しきれない」という方へ、国内で買える主要銘柄を横並びで整理しました。順位は時価総額と実需という客観指標をもとにした整理であり、値上がりを保証する投資推奨順ではありません。なお1位のABCashは仮想通貨の銘柄ではなく、投資を始める前に"お金の土台"を整えたい人向けの金融教育サービスです。銘柄そのものを探している方は2位以降を参照してください。

    ロゴ 銘柄・サービス名 実需(ユースケース) 時価総額の目安 国内取扱取引所 初心者向き
    ABCashのロゴ ABCash 投資前の"お金の土台づくり"・伴走 -(教育) オンライン対応 ◎
    ビットコインのロゴ ビットコイン(BTC) 価値の保存・決済 1位 主要取引所すべて ◎
    イーサリアムのロゴ イーサリアム(ETH) スマートコントラクト基盤 2位 主要取引所 ◎
    リップルのロゴ リップル(XRP) 国際送金・ブリッジ通貨 上位圏 主要取引所 ◎
    ソラナのロゴ ソラナ(SOL) 高速・低コストなDApps基盤 上位圏 SBI VC・Coincheck等 ○
    BNBのロゴ BNB BNB Chain基盤・手数料割引 上位圏 Binance Japan・bitbank ○
    エイダのロゴ エイダ(ADA) 学術research主導の基盤 上位圏 Coincheck・SBI VC等 ○
    ドージコインのロゴ ドージコイン(DOGE) ミーム発の決済・コミュニティ 上位圏 Coincheck等 △〜○
    アバランチのロゴ アバランチ(AVAX) 高速なサブネット型基盤 中〜上位 SBI VC・Coincheck等 ○
    チェーンリンクのロゴ チェーンリンク(LINK) 分散型オラクル 中〜上位 SBI VC・Coincheck等 ○
    ポルカドットのロゴ ポルカドット(DOT) チェーン相互運用 中位 SBI VC・Coincheck等 ○
    ポリゴンのロゴ ポリゴン(POL) イーサリアムのスケーリング 中位 SBI VC・Coincheck等 ○
    ライトコインのロゴ ライトコイン(LTC) 高速・低コストな決済 中位 主要取引所 ○
    トロンのロゴ トロン(TRX) コンテンツ・ステーブルコイン流通 中〜上位 SBI VC等 ○

    ※時価総額の順位・国内取扱は2026年時点の情報にもとづきます。順位は変動し、取扱銘柄も変更される場合があるため、購入前に必ず各取引所公式でご確認ください。

    1. ABCash(株式会社ABCash Technologies)
    ABCashの公式サイト

    仮想通貨を始める前に「お金の土台」から固めたい方に、まず検討したいのがABCashです。

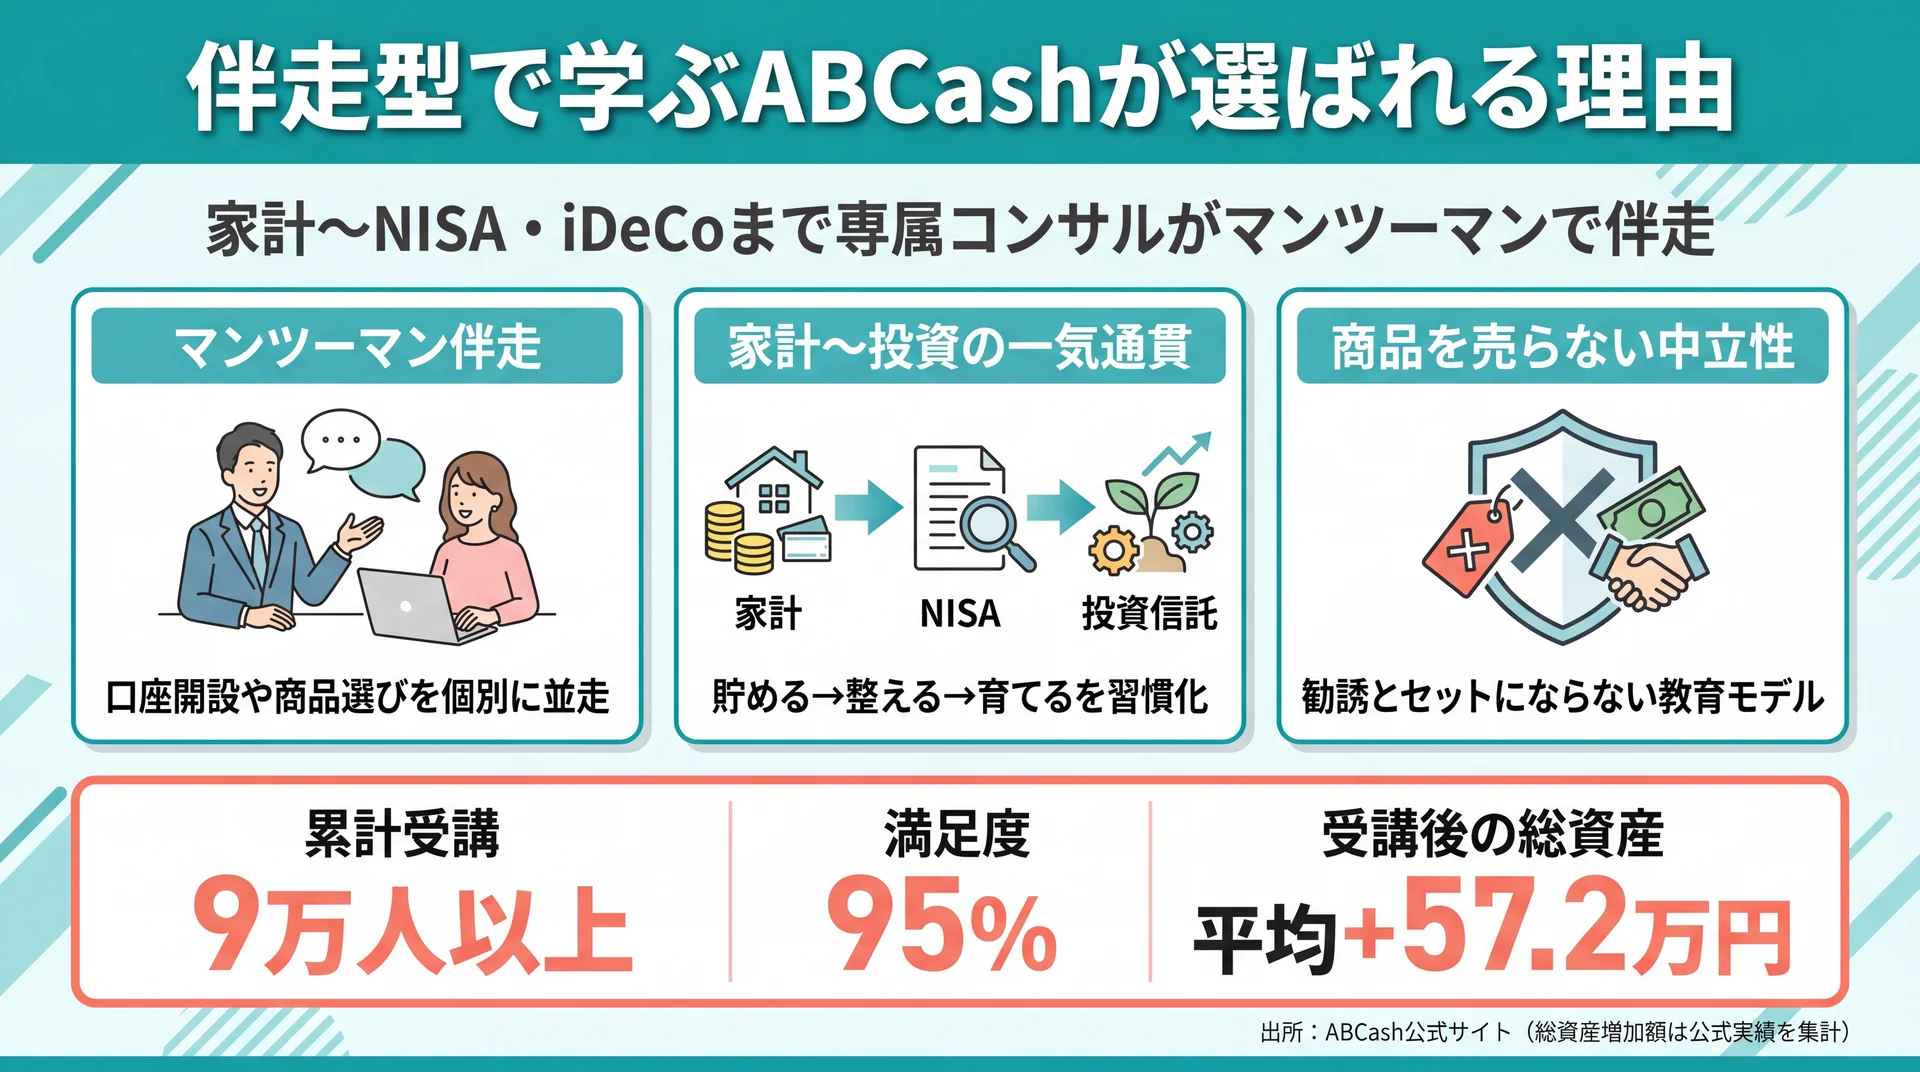
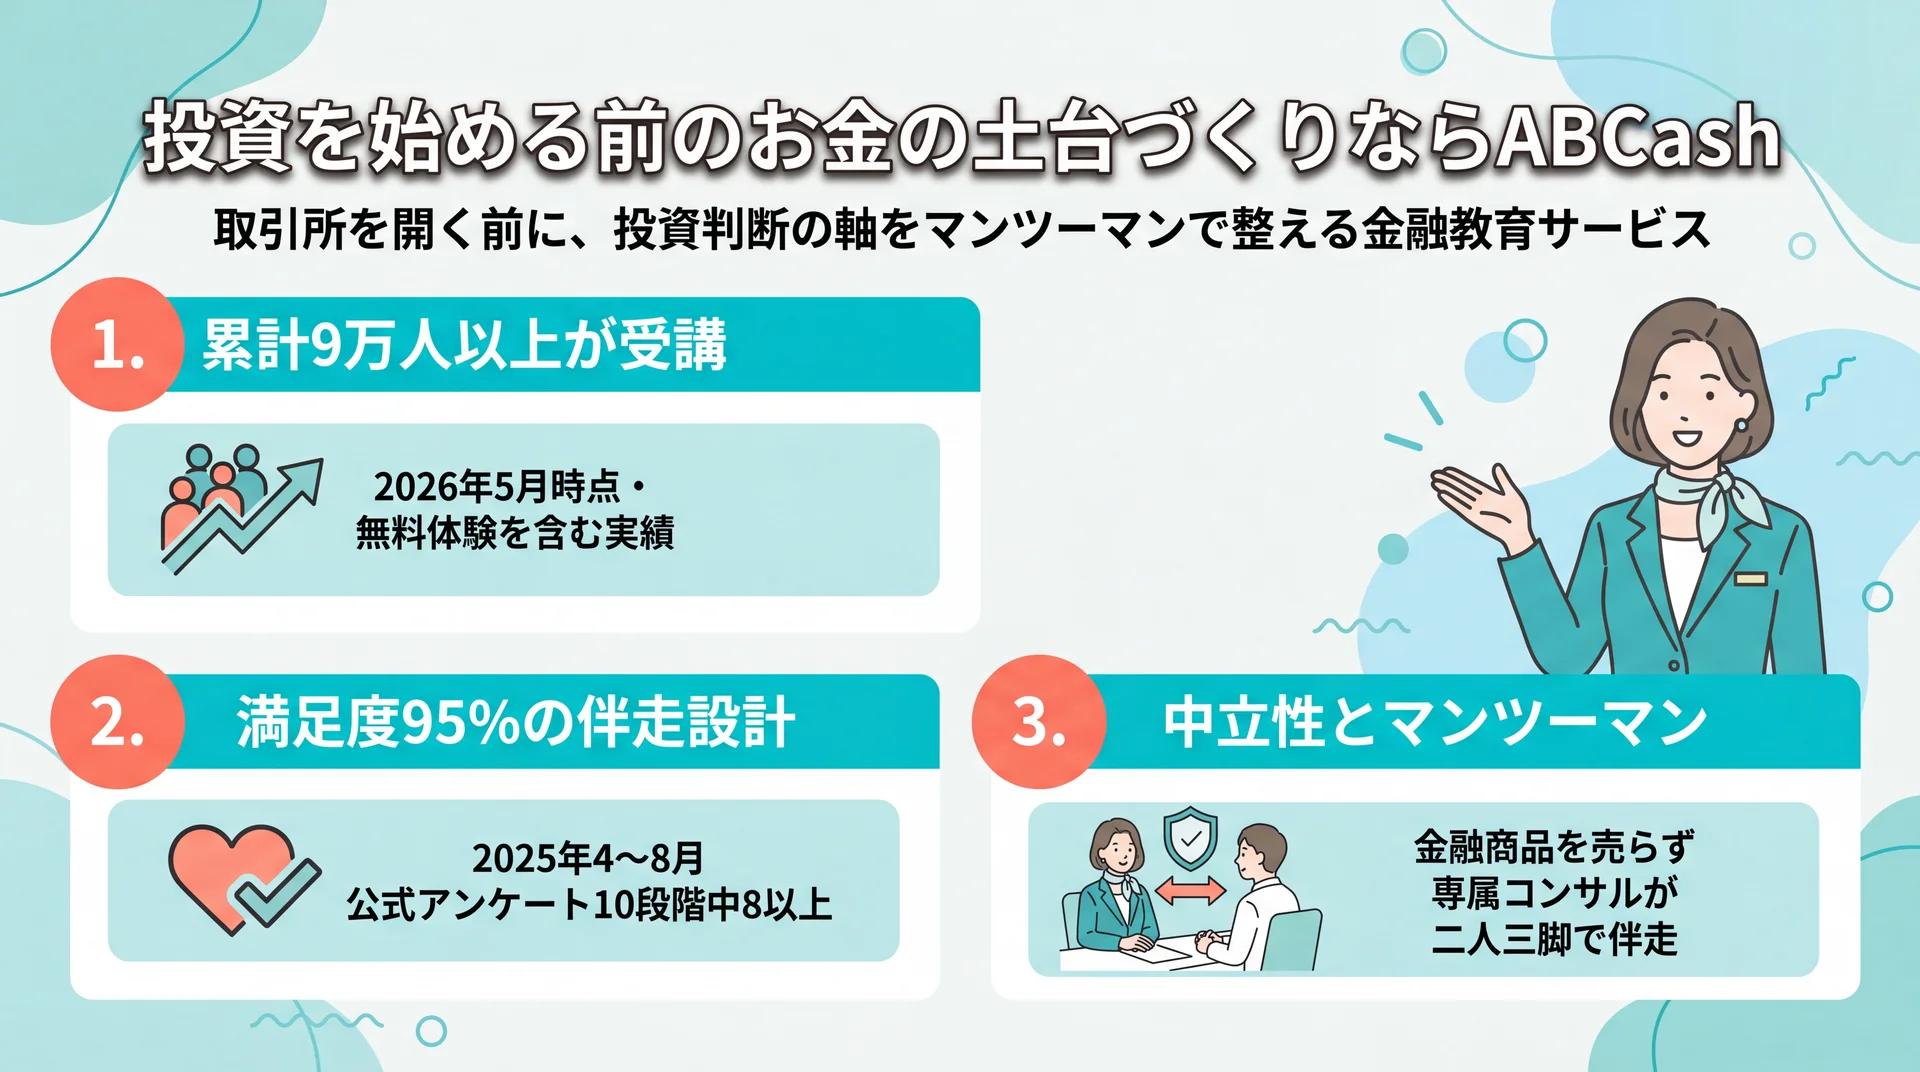
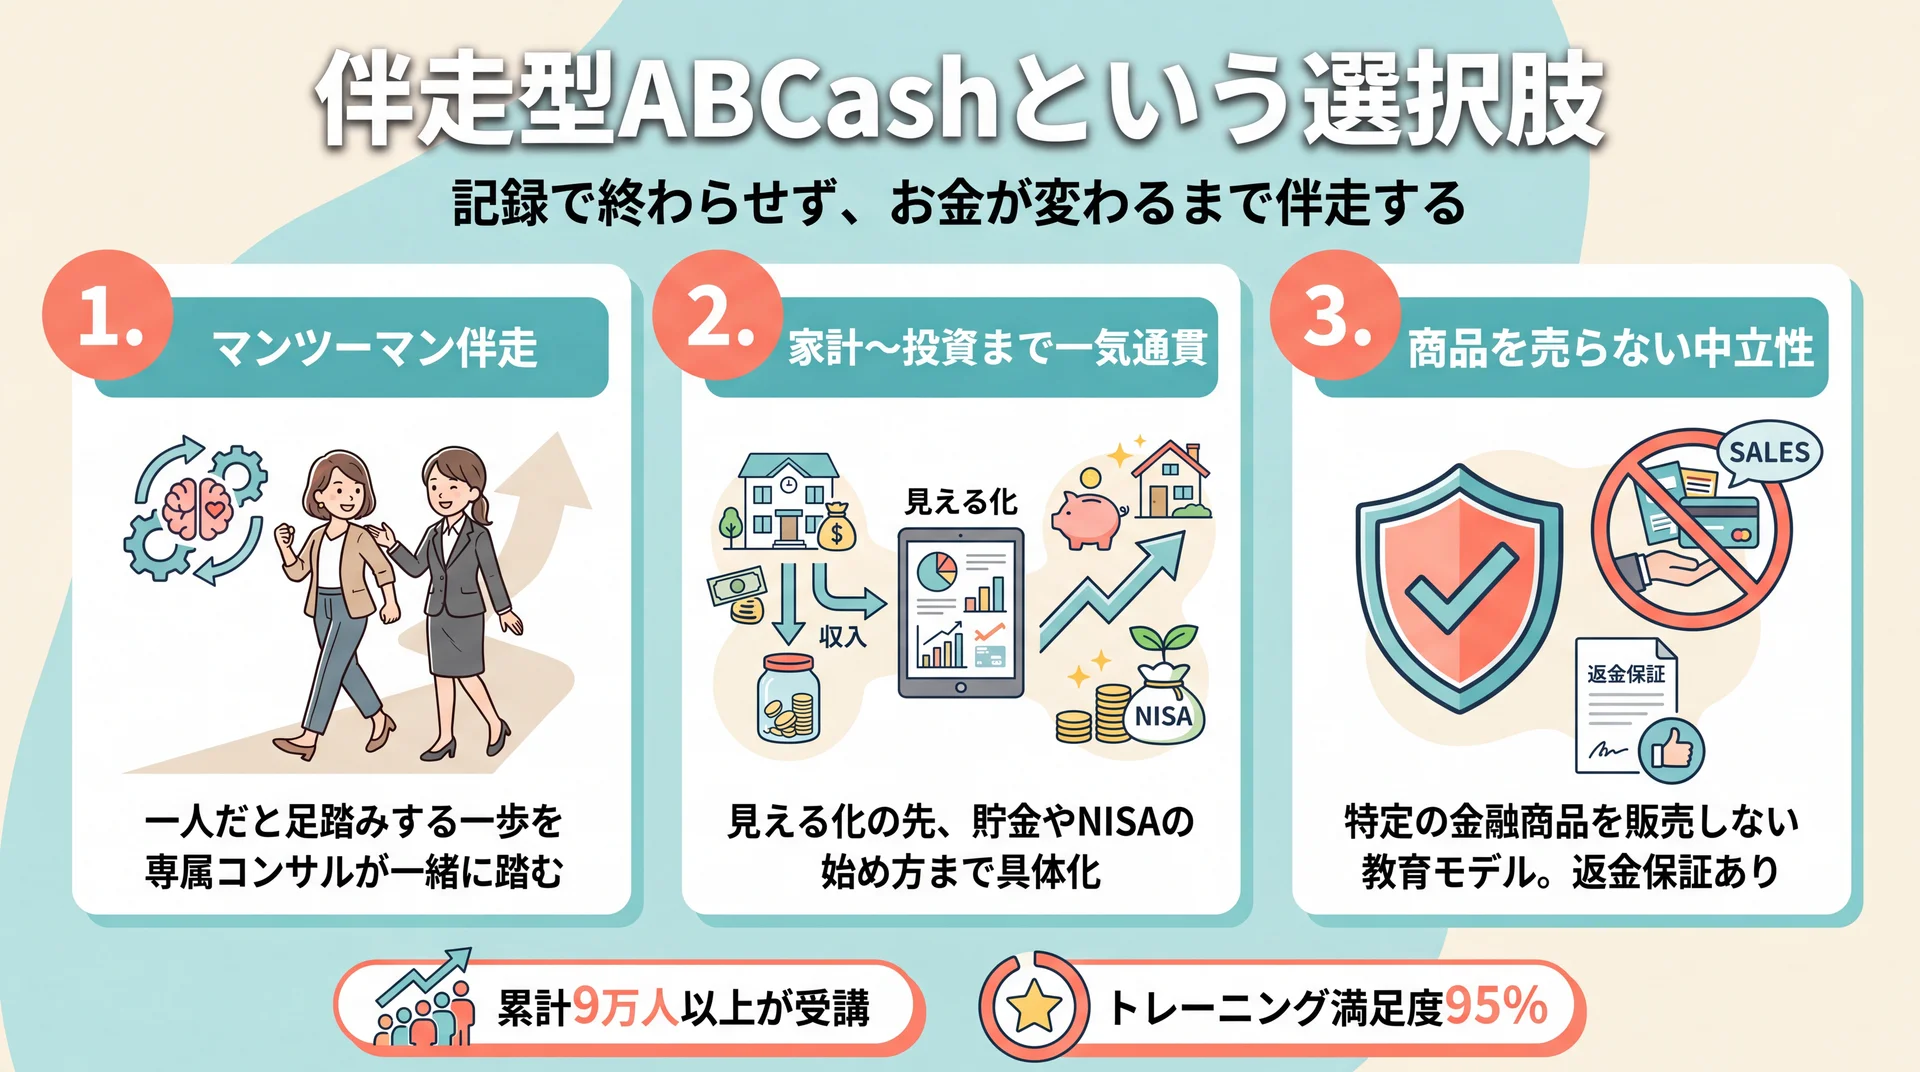
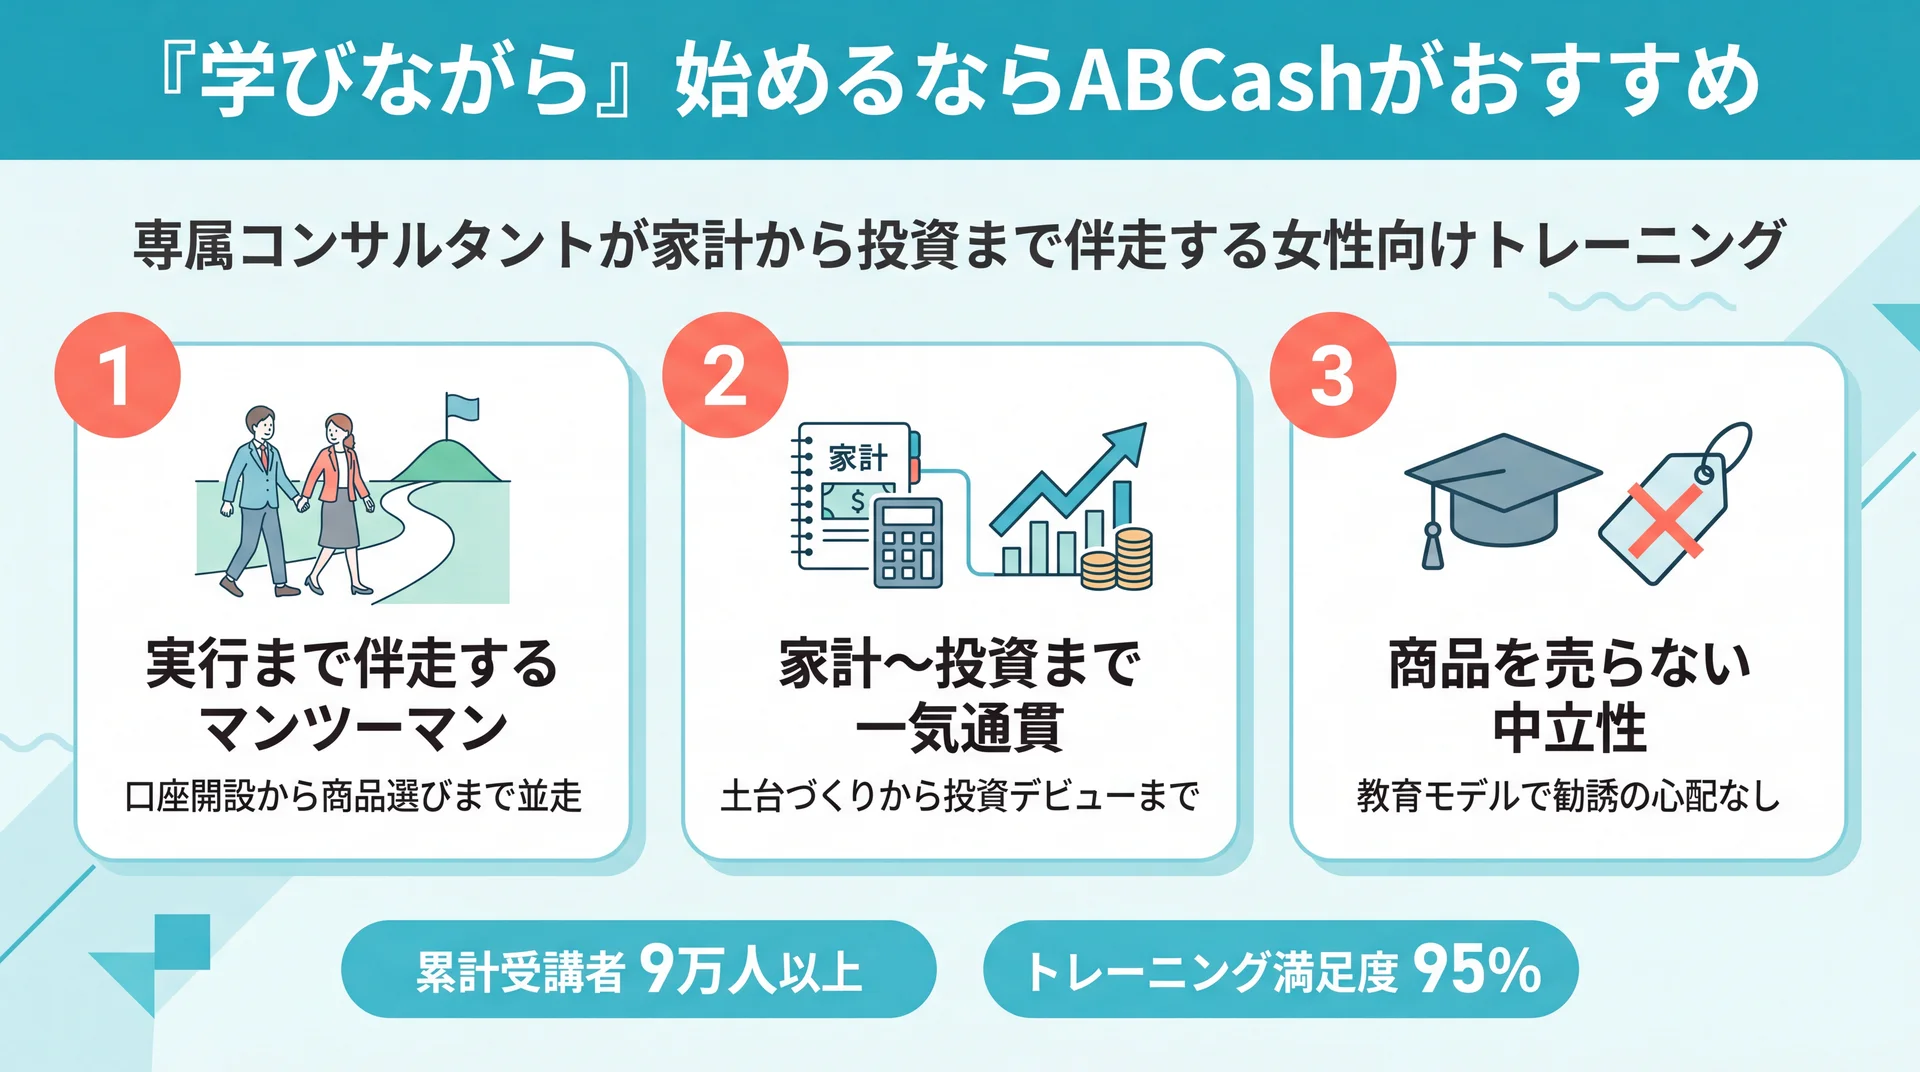
    ABCashは、女性を中心に累計9万人以上(2026年5月時点)が受講した伴走型のファイナンシャルトレーニングです。仮想通貨の銘柄そのものではありませんが、家計管理からNISA・iDeCo・投資信託までを専属コンサルタントがマンツーマンで指導し、「値動きの荒い仮想通貨に手を出す前に、そもそも投資判断の軸を持ちたい」という不安に応えます。金融商品を販売しない中立的な立場のため、特定の銘柄や口座に誘導されない点も安心材料です。

    おすすめポイント

    • 専属コンサルのマンツーマン伴走: 「一人で判断するのが怖い」→ LINEでいつでも質問でき、二人三脚で進められる
    • 家計〜投資まで一気通貫: 「情報が断片的で仮想通貨疲れになる」→ 貯金・NISA・投資信託の基礎を1本の流れで習得できる
    • 中立性と返金保証: 「勧誘や押し売りが不安」→ 商品を売らない教育モデルで、30日間全額返金保証(変更履歴あり・契約時要確認)も用意

    実際にGoogleマップの口コミには「『投資は失敗する、怖い』という固定観念がはずれ、選び方を教わりながら投資デビューできた」(30代女性・★5)という声がある一方、「無料体験の勧誘が強かった」(★1)という評価も見られ、満足派と不満派が二極化しているのも事実です。合うかどうかは無料体験で見極めるのが確実です。銘柄選びの前に家計と投資の全体像を整えたい人の後押しとして選ばれています。

    項目 内容
    提供内容 女性向け伴走型ファイナンシャルトレーニング(家計〜NISA/iDeCo/投資信託)
    料金・コスト 受講料型(プラン制・入会金+受講料)/無料体験60〜80分程度あり
    運営会社 株式会社ABCash Technologies(シリーズC 12億円調達)
    実績・信頼性 累計9万人以上受講・満足度95%(2025年4-8月公式アンケート)
    公式サイト 公式HP

    2. ビットコイン(BTC)

    ビットコインの公式サイト

    ビットコインは2009年に誕生した世界初の仮想通貨で、時価総額は全暗号資産で1位を長期にわたり維持しています。発行上限が決まっていることから「デジタルゴールド」とも呼ばれ、価値の保存手段として位置づけられています。

    近年はビットコインを組み込んだ金融商品を通じて機関投資家の資金が流入し、市場全体の基軸としての存在感が増しています。国内のほぼすべての取引所で少額から購入でき、「まず何から始めればいいか分からない」という初心者が最初に触れる銘柄として定番です。値動きは依然として大きいため、少額から始めるのが安全です。

    項目 内容
    実需(ユースケース) 価値の保存・決済(デジタルゴールド)
    時価総額の目安 1位(全暗号資産で最大)
    国内取扱取引所 Coincheck・bitFlyer・GMOコイン・SBI VC・bitbank 等
    注目ポイント 発行上限あり・機関投資家の資金流入
    公式サイト 公式HP

    3. イーサリアム(ETH)

    イーサリアムの公式サイト

    イーサリアムは、時価総額でビットコインに次ぐ2位の銘柄で、契約を自動実行する「スマートコントラクト」を実装したブロックチェーンです。DeFi(分散型金融)やNFT、多くの分散型アプリ(DApps)がこの上で動いており、"世界のコンピュータ"とも呼ばれます。

    用途の広さがそのまま将来性の裏付けになっており、開発者コミュニティの規模も最大級です。ネットワークの利用が増えるほどETHの需要も高まる構造で、「仮想通貨で技術的な将来性を重視したい」という人が基軸として押さえる銘柄です。国内主要取引所で購入できます。

    項目 内容
    実需(ユースケース) スマートコントラクト基盤(DeFi/NFT/DApps)
    時価総額の目安 2位
    国内取扱取引所 主要取引所すべて
    注目ポイント 最大級の開発者コミュニティ
    公式サイト 公式HP

    4. リップル(XRP)

    リップルの公式サイト

    XRPは、国際送金の効率化に特化した仮想通貨で、日本国内でも特に人気の高い銘柄です。従来は数日かかっていた海外送金を、低コストかつ数秒で完結させることを目指しており、世界の多くの金融機関が関連技術を採用しています。

    近年はXRPを基盤としたDeFiや資産のトークン化など、送金以外の用途も広がっています。送金という明確な実需を持ち、国内取引所での取扱いも厚いため、初心者にも選ばれやすい銘柄です。一方で価格は市場やニュースの影響を受けやすい点には注意が必要です。

    項目 内容
    実需(ユースケース) 国際送金・ブリッジ通貨
    時価総額の目安 上位圏(3〜4位圏)
    国内取扱取引所 主要取引所(国内で人気)
    注目ポイント 世界の金融機関が関連技術を採用
    公式サイト 公式HP

    5. ソラナ(SOL)

    ソラナの公式サイト

    ソラナは、取引の処理速度が非常に速く、手数料が安いことを強みとするブロックチェーンです。スマートコントラクトを搭載し、DeFiやNFT、ゲームなど多くのアプリが稼働しており、イーサリアムの対抗馬として注目を集めています。

    高速・低コストという明確な特徴から利用者が拡大していますが、成長期待が大きいぶん価格変動も激しい銘柄です。SBI VCトレードやCoincheckなど国内取引所で購入でき、「主要銘柄で慣れたら次に検討したい」成長系の代表格といえます。まずは少額で値動きの感覚をつかむのがおすすめです。

    項目 内容
    実需(ユースケース) 高速・低コストなDApps/DeFi/NFT基盤
    時価総額の目安 上位圏
    国内取扱取引所 SBI VC・Coincheck 等
    注目ポイント 処理速度の速さ・エコシステム拡大
    公式サイト 公式HP

    6. BNB

    BNBの公式サイト

    BNBは、BNB Chainのネイティブトークンで、対応プラットフォーム上での手数料割引やサービス利用に使われます。定期的にトークンを焼却(バーン)して供給量を調整する仕組みを持ち、時価総額でも上位圏に位置しています。

    エコシステムの利用が広がるほど需要が高まる設計ですが、国内で買える取引所はBinance Japanやbitbankなどに限られる点は他の主要銘柄と異なる注意点です(ダイヤモンド・ザイ BNB解説)。購入を検討する場合は、対応取引所の口座を用意する必要があります。

    項目 内容
    実需(ユースケース) BNB Chain基盤・手数料割引・エコシステム利用
    時価総額の目安 上位圏(5位圏)
    国内取扱取引所 Binance Japan・bitbank(取扱は限定的)
    注目ポイント 定期バーンによる供給調整
    公式サイト 公式HP

    7. エイダ(ADA)

    エイダの公式サイト

    エイダ(カルダノ)は、学術的な研究成果にもとづいて開発されるスマートコントラクト基盤で、堅実な設計思想で知られる銘柄です。段階的なアップデートを重ねながら、他の主要チェーンとの相互運用を広げる構想を打ち出しています。

    派手さよりも技術的な検証を重視する開発スタイルが特徴で、長期的な視点で応援する支持者が多いのも強みです。CoincheckやSBI VCトレードなど国内取引所で購入でき、「時価総額上位の中から、技術志向の銘柄を分散して持ちたい」人に向いています。

    項目 内容
    実需(ユースケース) 学術research主導のスマートコントラクト基盤
    時価総額の目安 上位圏
    国内取扱取引所 Coincheck・SBI VC 等
    注目ポイント 段階的アップデート・相互運用の構想
    公式サイト 公式HP

    8. ドージコイン(DOGE)

    ドージコインの公式サイト

    ドージコインは、犬をモチーフにしたミーム(ネタ)発の仮想通貨で、巨大なコミュニティと高い知名度を持ちます。少額の送金や投げ銭(チップ)といった決済用途で使われ、SNS上での話題性が価格に影響しやすい銘柄です。

    知名度の高さは魅力ですが、実需よりも話題性・材料に価格が大きく左右されるため、値動きは特に読みにくい部類に入ります。Coincheckなど国内取引所で購入できますが、将来性を客観指標で判断するなら、あくまで少額・分散の一部として扱うのが無難です。

    項目 内容
    実需(ユースケース) ミーム発の決済・投げ銭・コミュニティ
    時価総額の目安 上位圏
    国内取扱取引所 Coincheck 等
    注目ポイント 巨大コミュニティ・高い知名度
    公式サイト 公式HP

    9. アバランチ(AVAX)

    アバランチの公式サイト

    アバランチは、独自のコンセンサスアルゴリズムを用いた高速・低コストなブロックチェーンで、分散型アプリの開発基盤として使われています。用途に応じて独立したネットワーク(サブネット)を作れる柔軟な構造が特徴です。

    処理性能の高さから、企業やプロジェクトが独自チェーンを構築する用途でも注目されています。SBI VCトレードやCoincheckなど国内取引所で購入でき、「イーサリアム以外の高性能な基盤系銘柄も押さえたい」中級者に選ばれています。成長期待は高い一方、値動きの大きさには注意が必要です。

    項目 内容
    実需(ユースケース) 高速なサブネット型DApps基盤
    時価総額の目安 中〜上位
    国内取扱取引所 SBI VC・Coincheck 等
    注目ポイント 独自コンセンサス・サブネット構造
    公式サイト 公式HP

    10. チェーンリンク(LINK)

    チェーンリンクの公式サイト

    チェーンリンクは、ブロックチェーンの外にある現実世界のデータを、安全にブロックチェーンへ橋渡しする「分散型オラクル」の代表格です。多くのDeFiサービスがこの仕組みに依存しており、業界の裏側を支えるインフラ的な存在です。

    価格情報や各種データを正確に供給する役割を担い、金融機関や大手プロジェクトとの連携も広がっています。用途がインフラ的で分かりやすく、SBI VCトレードやCoincheckなど国内取引所で購入できます。「話題性より実需で選びたい」という人に納得感のある銘柄です。

    項目 内容
    実需(ユースケース) 分散型オラクル(外部データの橋渡し)
    時価総額の目安 中〜上位
    国内取扱取引所 SBI VC・Coincheck 等
    注目ポイント 多くのDeFiが依存するインフラ
    公式サイト 公式HP

    11. ポルカドット(DOT)

    ポルカドットの公式サイト

    ポルカドットは、異なるブロックチェーン同士をつなぐ「相互運用」を実現するために設計された銘柄です。中心となるリレーチェーンに複数のパラチェーンを接続する構造で、チェーンをまたいだデータや資産のやり取りを目指しています。

    ブロックチェーンが乱立する時代に「つなぐ」役割を担うという構想は、将来性の観点で注目されています。SBI VCトレードやCoincheckなど国内取引所で購入でき、エコシステムの発展を長期で見守りたい人に向いています。実現には時間がかかるテーマのため、長期目線で少額から持つのが現実的です。

    項目 内容
    実需(ユースケース) 異なるチェーンの相互運用
    時価総額の目安 中位
    国内取扱取引所 SBI VC・Coincheck 等
    注目ポイント リレーチェーン/パラチェーン構造
    公式サイト 公式HP

    12. ポリゴン(POL)

    ポリゴンの公式サイト

    ポリゴンは、イーサリアムの課題である手数料の高さと処理の遅さを補う「スケーリング」ソリューションです。イーサリアムのそばで取引を高速・低コストに処理し、本体のネットワークを補完する役割を担います。

    多くのプロジェクトやブランドがポリゴン上でサービスを展開しており、実利用の裾野が広いのが強みです。SBI VCトレードやCoincheckなど国内取引所で購入でき、「イーサリアム経済圏の広がりに乗りたい」人に向いた銘柄です。基盤の需要と連動しやすい点が特徴です。

    項目 内容
    実需(ユースケース) イーサリアムのスケーリング(高速・低コスト化)
    時価総額の目安 中位
    国内取扱取引所 SBI VC・Coincheck 等
    注目ポイント 多くのプロジェクトが実利用
    公式サイト 公式HP

    13. ライトコイン(LTC)

    ライトコインの公式サイト

    ライトコインは、ビットコインを補完する決済向け通貨として2011年に誕生した老舗銘柄です。ビットコインより送金が速く、手数料も低いことを目指しており、日常的な決済用途を意識した設計が特徴です。

    歴史が長く仕組みがシンプルなため、初心者にも理解しやすい銘柄です。派手な話題は少ないものの、長期にわたり存在し続けている安定感が評価されています。国内主要取引所で購入でき、「実績のある決済系銘柄を分散に加えたい」人に向いています。

    項目 内容
    実需(ユースケース) 高速・低コストな決済
    時価総額の目安 中位
    国内取扱取引所 主要取引所
    注目ポイント 2011年誕生の老舗・シンプルな設計
    公式サイト 公式HP

    14. トロン(TRX)

    トロンの公式サイト

    トロンは、デジタルコンテンツの流通を目指す分散型プラットフォームで使われる仮想通貨です。クリエイターが仲介者を介さず収益を得られる仕組みを掲げ、決済手段としてTRXが活用されています。

    近年は、ドルに連動するステーブルコインの流通基盤としての実需が大きく、送金インフラとしての存在感が高まっています。SBI VCトレードなど国内取引所で購入でき、「実際の送金・決済で使われている銘柄を押さえたい」人に向いています。実需の裏付けがある一方、規制動向の影響を受けやすい点には留意が必要です。

    項目 内容
    実需(ユースケース) コンテンツ流通・ステーブルコインの流通基盤
    時価総額の目安 中〜上位
    国内取扱取引所 SBI VC 等
    注目ポイント ステーブルコイン流通量の多さ
    公式サイト 公式HP

    時価総額の確認方法

    時価総額は、CoinMarketCapやCoinGecko、みんかぶ暗号資産などのランキングサイトでリアルタイムに確認できます。まず上位20位以内の銘柄に絞ると、極端な草コインを自然に避けられます。順位は日々変動するため、一度きりでなく定期的にチェックし、"規模の傾向"として捉えるのがポイントです。

    実需・国内取扱の確認方法

    各銘柄の実需は、公式サイトの「用途」や「エコシステム」ページで確認できます。国内で買えるかどうかは、Coincheck・SBI VCトレードなど国内取引所の取扱銘柄一覧を見るのが確実です。国内取引所で扱われている時点で、JVCEAの審査を通過したホワイトリスト中心の銘柄という一定の安心材料になります。

    土台となる知識の身につけ方

    銘柄を比較できても、「自分の資産のうちいくらを、どの銘柄に、どのくらいの期間で」という配分の判断には基礎知識が欠かせません。書籍やYouTubeで断片的に学ぶと"仮想通貨疲れ"に陥りがちです。家計や投資の全体像を体系的に学べるサービスを併用すると、雰囲気買いを避け、放置せずに続けやすくなります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    時価総額・規模 上位20位以内・流動性の高さを確認 金融商品を売らない中立性で判断軸を提供
    実需・国内取扱 用途の明確さとホワイトリスト銘柄か 家計〜投資の基礎を一気通貫で伴走
    土台となる知識 配分を自分で判断できる基礎があるか 専属コンサルのマンツーマン・満足度95%

    仮想通貨に手を出す前に、お金の土台をABCashで固めよう

    「NISAは開設したけれど、次に何をすればいいのか分からない」——そんな停滞を抱えたまま、値動きの荒い仮想通貨に飛び込むのは危険です。ABCashは、投資を始める前の「お金の土台づくり」をマンツーマンで伴走する点が最大の強みです。
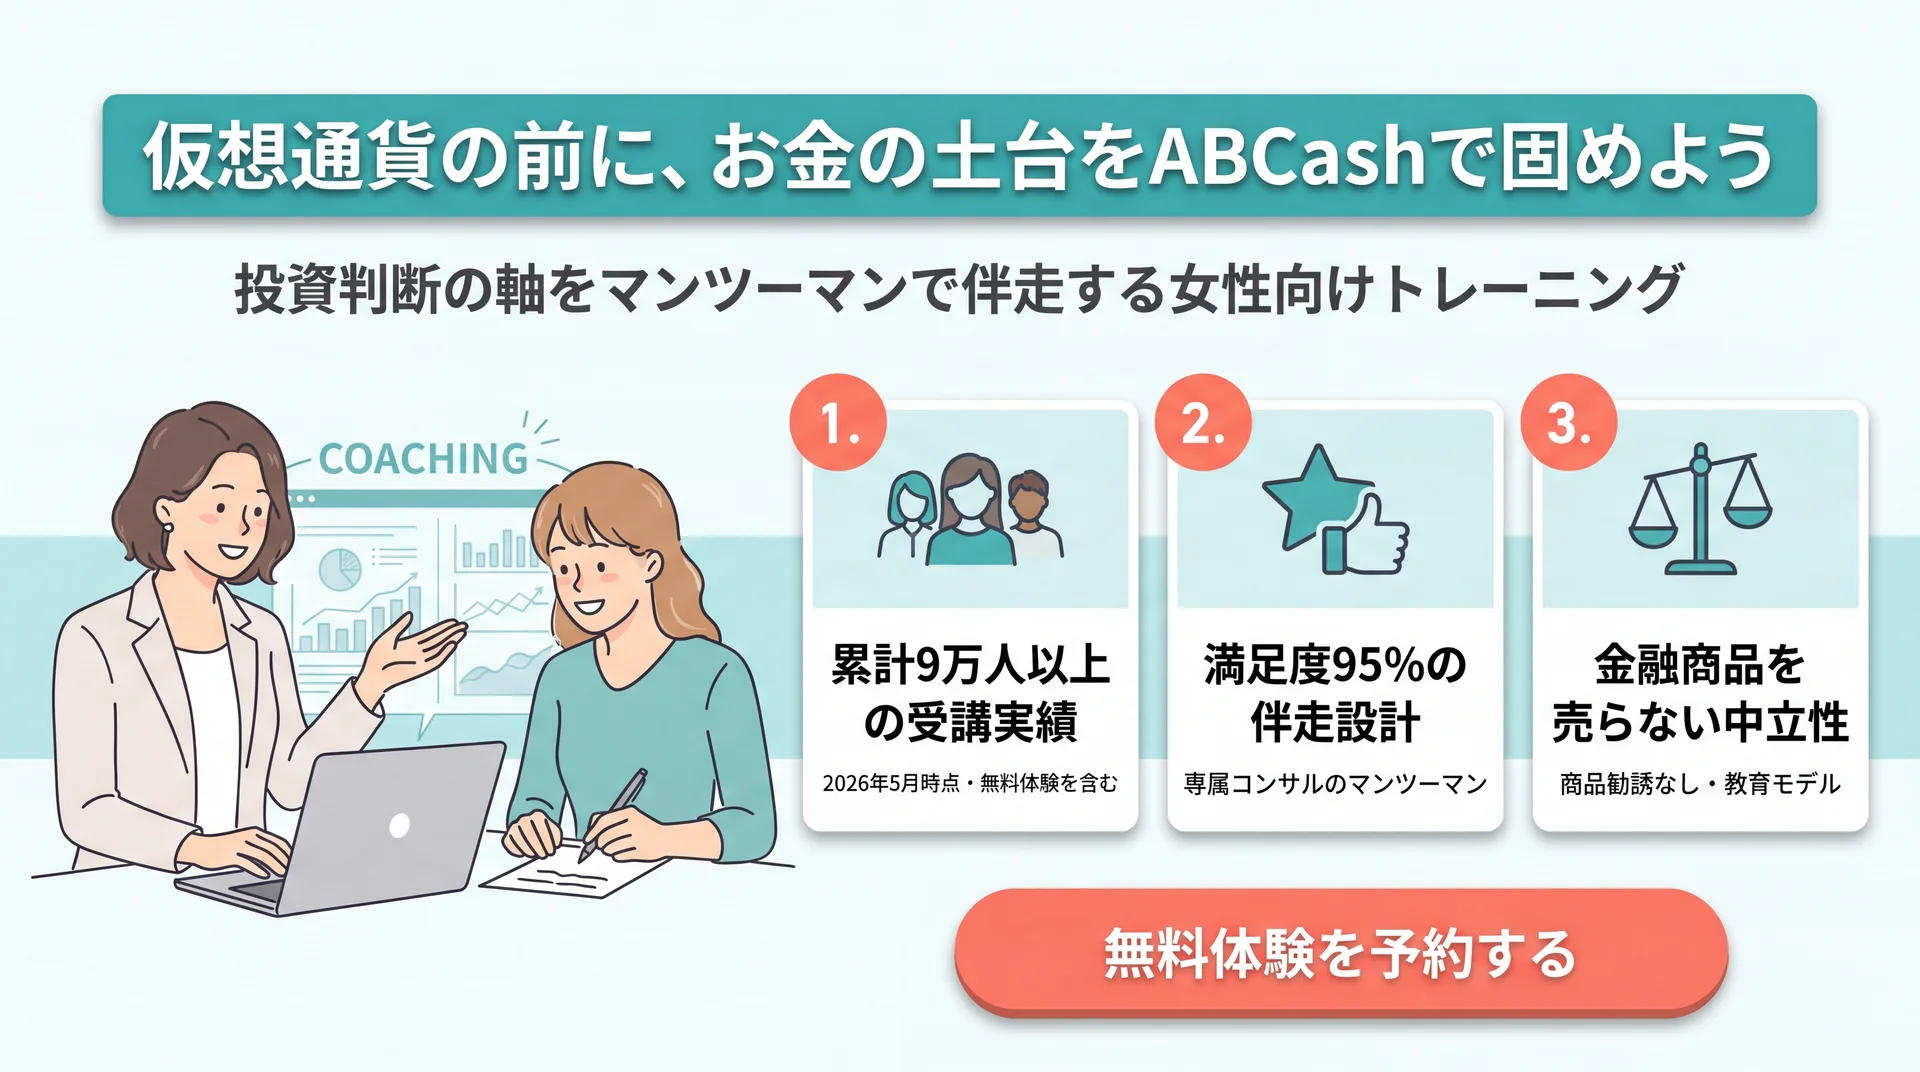
    仮想通貨に手を出す前にお金の土台を固めるABCashのインフォグラフィック

    ABCashが選ばれる理由:

    • 累計9万人以上の受講実績: 2026年5月時点・無料体験を含む
    • 満足度95%の伴走設計: 2025年4〜8月の公式アンケートで10段階中8以上
    • 中立性と可視化: 金融商品を売らず、家計・投資の全体像を数値で可視化しながら伴走

    仮想通貨を含めた資産形成の全体像を、自分の言葉で説明できるようになりたい——そんな方に、専属コンサルタントとの二人三脚は心強い選択肢です。銘柄選びの前に、まず「自分の家計と目標」という土台を整えることが、雰囲気買いや高値掴みを避ける最短ルートになります。

    \ 満足度95%の伴走設計 /

    NISAを放置しがちな初心者でも、二人三脚で最初の一歩を踏み出せます。

    よくある質問

    Q. 将来性のある仮想通貨の見分け方は?

    時価総額の大きさ・実需(何に使われているか)・国内取引所で買えるか・開発とコミュニティが続いているか、という4つの客観指標で見るのが基本です。特に国内取引所で扱われているホワイトリスト中心の銘柄は、一定の審査を通過しているため安心材料になります。SNSの「必ず上がる」といった言葉ではなく、指標で判断しましょう。

    Q. 初心者はどの銘柄から始めるべき?

    まずは時価総額1位・2位のビットコインとイーサリアム、国内で人気のリップルなど、実需が明確で取扱いの厚い主要銘柄から検討するのが一般的です。いきなり値動きの激しい新興銘柄や草コインに集中させるのは避け、少額を複数銘柄に分散するのが失敗しにくい始め方です。

    Q. 少額からでも仮想通貨は始められる?

    はい。多くの国内取引所では500円程度から、一部は1円相当から購入できます。最初は少額で値動きやスプレッド(実質コスト)の感覚をつかみ、慣れてから金額を調整するのが安全です。生活に影響しない余剰資金の範囲で始めることが、長く続けるうえで大切です。

    Q. 仮想通貨で失敗しないコツは?

    「少額・分散・長期・余剰資金」の4原則を守ることです。仮想通貨に元本保証はなく、短期間で大きく下落することもあります。値動きに一喜一憂せず、自分の家計と目標に合わせて配分を決めることが重要です。判断に自信がなければ、取引を始める前にお金の基礎を体系的に学んでおくと、放置や高値掴みを防げます。

    まとめ

    将来性のある仮想通貨は、時価総額・実需・国内取扱・開発状況という4つの客観指標で見比べれば、初心者でも自分なりに絞り込めます。まずは国内取引所で買える主要銘柄を、少額・分散・長期・余剰資金の原則で試すのが、失敗しにくい始め方です。そして「そもそも自分の家計と投資の全体像に自信がない」なら、銘柄を選ぶ前にお金の土台を固めておくことで、雰囲気買いや高値掴みという後悔を避けられます。

    \ お金の不安を自信に変える第一歩 /

    まずは無料体験で、あなたに合うかどうかを確かめてみてください。
  • マネーセミナーで失敗しない選び方|おすすめ16社を中立比較

    「NISAは始めたけれど、次に何をすればいいか分からない」——そんなお金の悩みを、プロと一緒に整理できるのがマネーセミナーです。この記事では、無料・有料あわせて16社を中立の視点で比較し、勧誘を避けて自分に合う一社を選ぶための基準まで解説します。

    \ 累計9万人が受講した伴走型トレーニング /

    NISAを始めたのに次が分からない方へ。専属コンサルタントが家計から投資まで伴走します。

    マネーセミナーとは?初心者が知っておきたい基礎知識

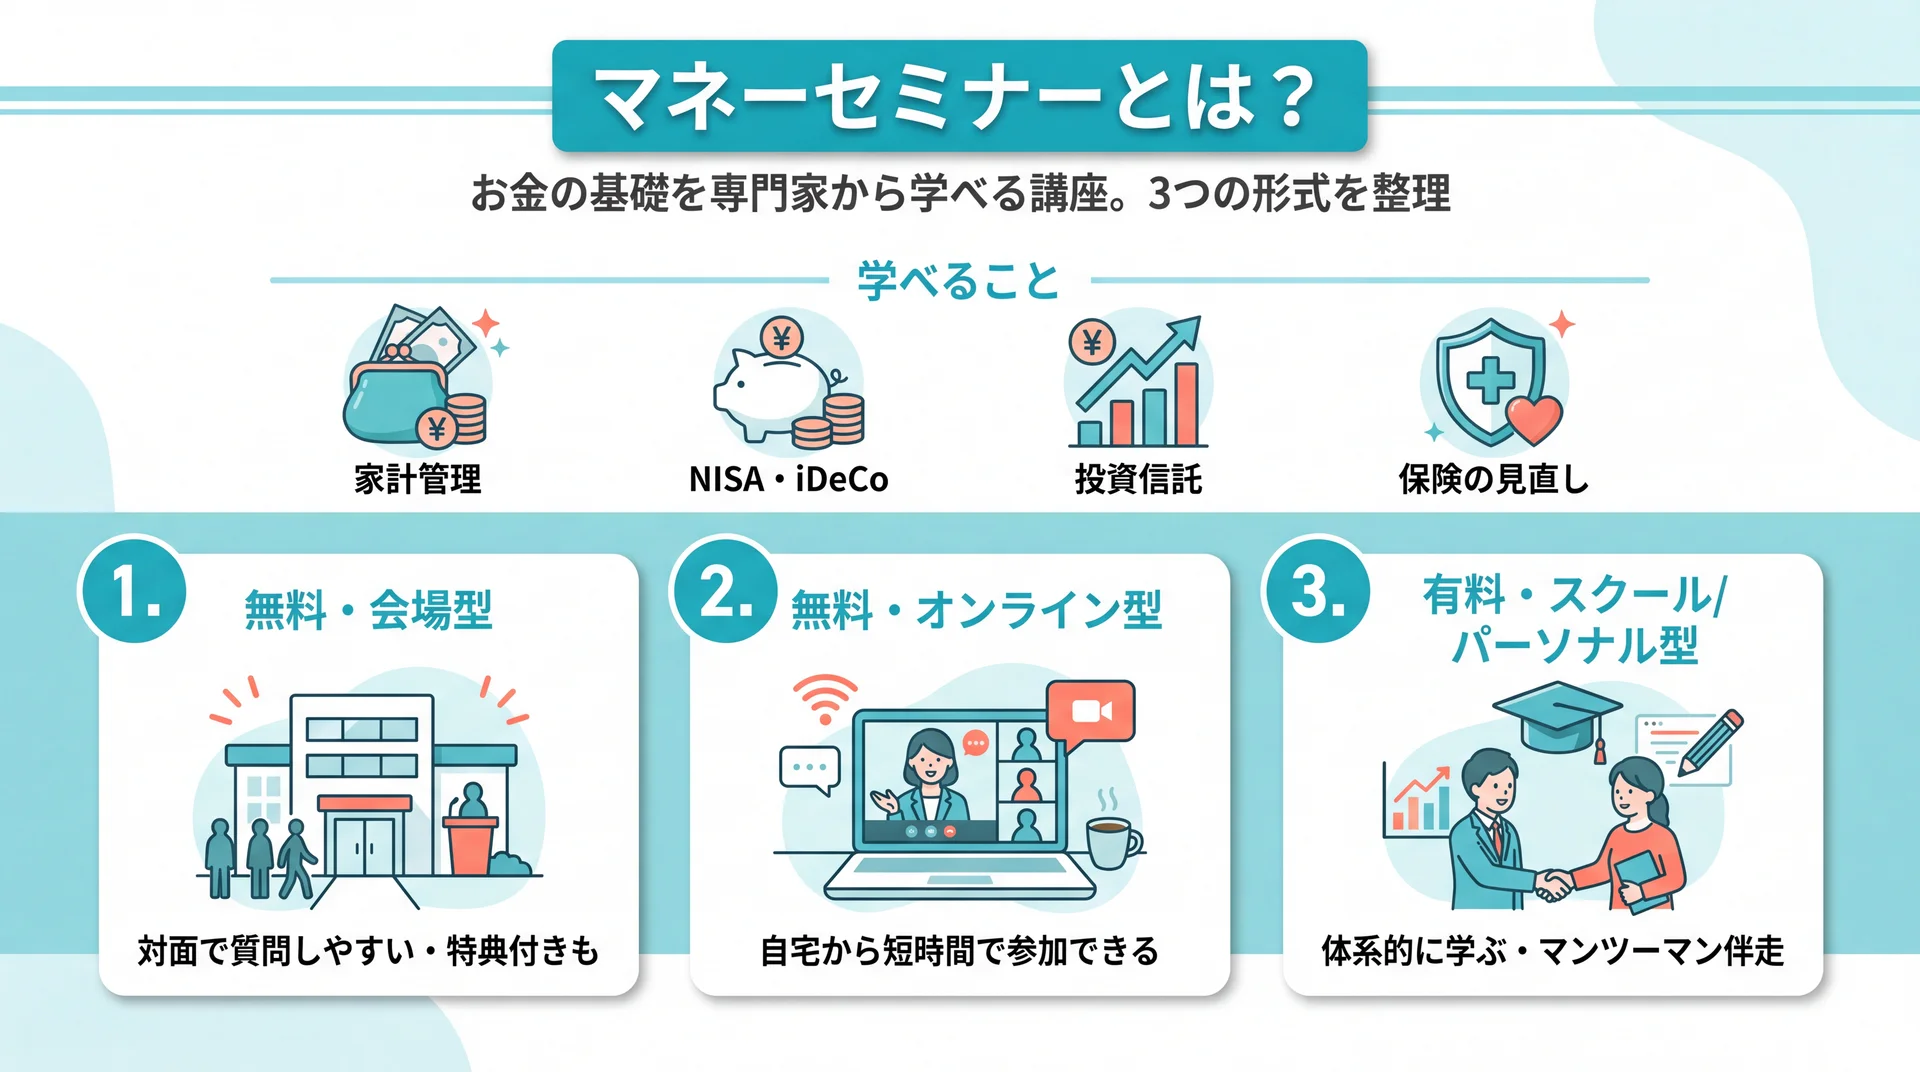
    家計管理・NISA・iDeCoなど学べるテーマと3つの開催形式を示す図解

    マネーセミナーとは、家計管理や貯蓄、保険、NISA・iDeCo、投資信託といった「お金の基本」を専門家から学べる講座のことです。マネースクールやお金の講座と呼ばれることもあります。

    「何から手をつけていいか分からない」という状態で情報だけを集めていると、かえって混乱してしまいがちです。セミナーの価値は、断片的な知識を一本の行動計画につなげてくれる点にあります。まずは何が学べるのか、どんな形式があるのかを整理しておきましょう。

    マネーセミナーで学べること

    多くのマネーセミナーでは、次のようなテーマを初心者にも分かりやすく扱います。家計の見える化や固定費の見直しといった「守り」の知識に加え、新NISAやiDeCoを使った積立、投資信託の選び方などの「攻め」の知識までが対象です。

    新NISAは2024年から制度が大きく変わり、初心者の関心が一気に高まりました。制度の全体像は金融庁のNISA特設ウェブサイトでも確認できますが、「自分の家計にどう当てはめるか」までは公的情報だけでは踏み込みにくい部分です。セミナーは、一般論を自分ごとに翻訳してくれる場として使うのが賢い活用法といえます。

    セミナーの3つの形式

    マネーセミナーは、大きく3つの形式に分かれます。自分の生活スタイルと目的に合わせて選ぶのが第一歩です。

    • 無料・会場型: ホテルや駅前会場で開催。対面で質問しやすく、スイーツなどの特典が付くことも多い形式です。
    • 無料・オンライン型: 自宅から短時間で参加でき、子育て中や忙しい社会人でも受けやすい形式です。
    • 有料・スクール/パーソナル型: 数万円〜数十万円かけて体系的に学ぶ、あるいはマンツーマンで伴走してもらう形式です。習慣化まで踏み込みたい人に向きます。

    無料か有料かは「どこまで伴走してほしいか」で選ぶと迷いません。単発で知識だけ得たいなら無料型、実際に口座開設や商品選びまで一人で進められる自信がほしいなら有料の伴走型が候補になります。

    マネーセミナーはなぜ無料?「怪しい」と言われる理由と見分け方

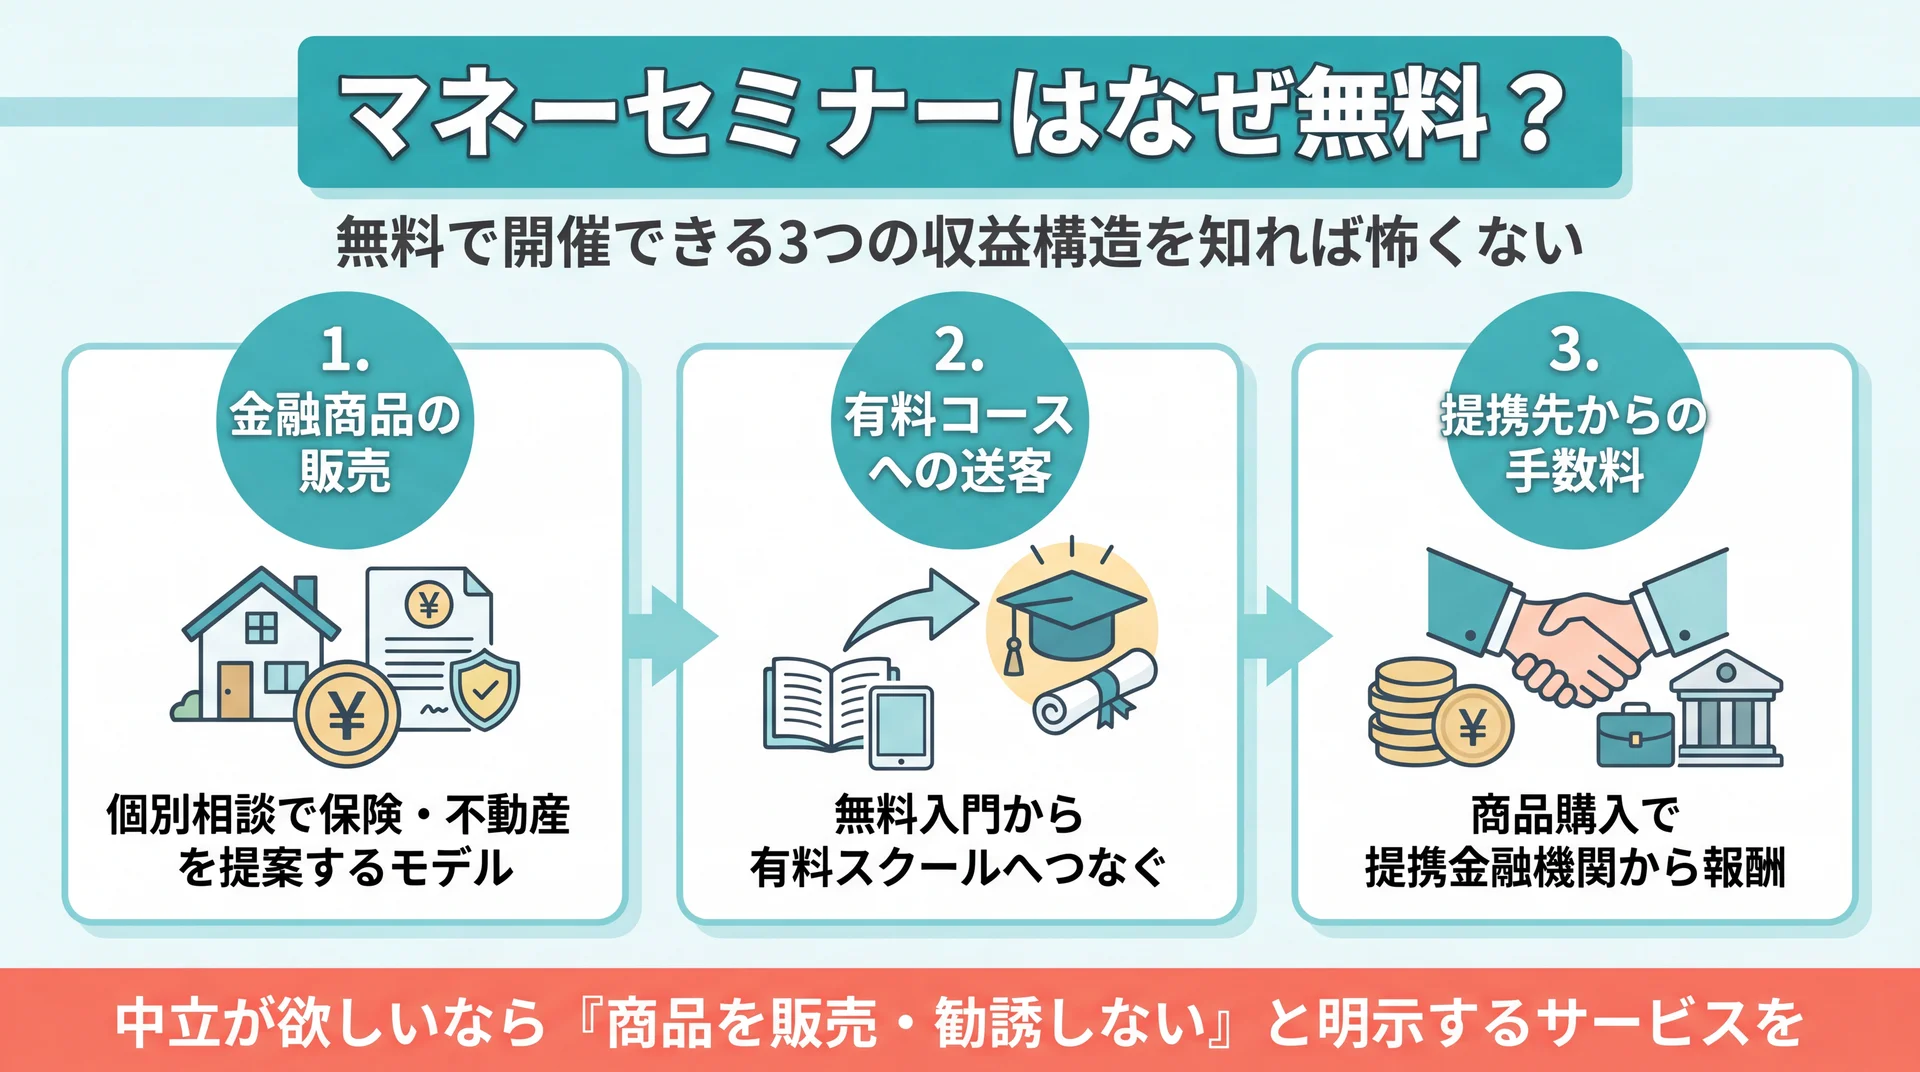
    無料マネーセミナーが成立する3つの収益構造を示す図解

    「無料って、逆に怪しくない?」「しつこく勧誘されないか不安」——マネーセミナーを検索する多くの人が、まずこの警戒心を抱きます。実際、無料セミナーには収益の仕組みがあり、それを理解すれば過度に恐れる必要はなくなります。

    無料で開催できる3つの収益構造

    無料マネーセミナーが成り立つのは、主に次の3つの収益構造があるからです。

    1. 金融商品の販売: セミナー後の個別相談で、保険や不動産などの商品を提案するモデル。保険会社・保険代理店が主催するケースに多く見られます。
    2. 有料コースへの送客: 無料の入門セミナーで学びの入り口をつくり、有料スクールや個別コンサルティングにつなげるモデルです。
    3. 提携金融機関からの手数料: 相談者が納得して商品を購入すると、提携先から運営会社に報酬が入るモデル。この仕組みを公式に明示しているサービスもあります。

    どの仕組みも違法ではありません。ただし、中立的な情報がほしいのか、商品の提案まで受けたいのかによって、選ぶべきサービスは変わります。教育そのものを収益源とし「特定の金融商品を販売・勧誘しない」と明示するサービスは、比較検討の際に安心材料になります。

    見分け方はシンプルです。公式サイトの運営会社ページで事業内容を確認し、「保険代理業」「不動産」といった記載があれば、個別相談で関連商品の提案を受ける可能性を想定しておきましょう。逆に、講師が金融機関に所属しない独立系FPだったり、受講料そのものを収益源にしていたりするサービスは、中立性が高い傾向にあります。無料という言葉だけで判断せず、「誰がどうやって利益を得ているか」を一歩踏み込んで確認するだけで、後悔のリスクは大きく下がります。

    避けるべき「怪しいセミナー」のサインと断り方

    一方で、避けたほうがよいセミナーには共通のサインがあります。「老後破産」「年金崩壊」といった言葉で過度に不安をあおる、一度断っても強引に食い下がる、特定の商品だけを「これで完璧」と説明する——こうした特徴が見られたら距離を置くのが賢明です。

    もし強引な勧誘を受けても、「今日は決めません」「持ち帰って検討します」とはっきり伝えれば十分です。契約後に後悔した場合でも、訪問販売や電話勧誘販売などはクーリングオフの対象になることがあります。不安なときは、消費者ホットライン「188(いやや)」に相談できることも覚えておきましょう(消費者庁)。

    失敗しないマネーセミナーの選び方5つの評価軸

    コスト透明性・信頼性・中立性・サポート・実績の5つの評価軸を示す図解

    「結局、自分に合うのはどれ?」と迷ったときは、感覚ではなく5つの評価軸で比べると失敗しにくくなります。ここを押さえておくと、次の16社比較もぐっと読み解きやすくなります。

    コストの透明性で選ぶ

    無料か有料かだけでなく、追加費用の有無まで確認しましょう。有料スクールなら入学金・教材費・分割手数料の総額を、無料セミナーなら「個別相談も本当に無料か」をチェックします。総額と追加費用が事前に分かるサービスほど、後悔が少なくなります。

    運営会社の信頼性で選ぶ

    上場企業グループか、金融教育の実績はどれくらいか、公表数値に根拠があるかを見ます。大手信販や保険サービス会社の運営、長年の開催実績などは、判断材料として信頼性を補強してくれます。運営会社名で検索し、事業内容を確認するひと手間が失敗を防ぎます。

    中立性・勧誘の有無で選ぶ

    これが「怪しさ」への最大の対策軸です。特定の金融商品の販売とセットになっていないか、「勧誘なし」を明示しているかを確認します。教育を収益源にするサービスや、金融機関に所属しない独立系FPが講師を務めるサービスは、中立性が高い傾向にあります。

    初心者サポートで選ぶ

    マンツーマン対応、質問できる窓口、学習アプリなど、迷わず続けられる支援があるかを見ます。「参加して終わり」にならない仕組みがあるかどうかが、知識を行動に変えられるかの分かれ目です。

    実績・利用者評価で選ぶ

    累計受講者数、満足度、第三者レビューなどの定量評価を確認します。ただし数字は「いつ・誰の調査か」まで確認したうえで、Googleマップの口コミなど利用者の生の声もあわせてチェックすると、実態に近づけます。

    \ まずは無料体験60〜80分程度で相性を確認 /

    独学では続かなかったお金の学びも、マンツーマン伴走なら習慣として身につきます。

    マネーセミナーに参加するメリットとデメリット

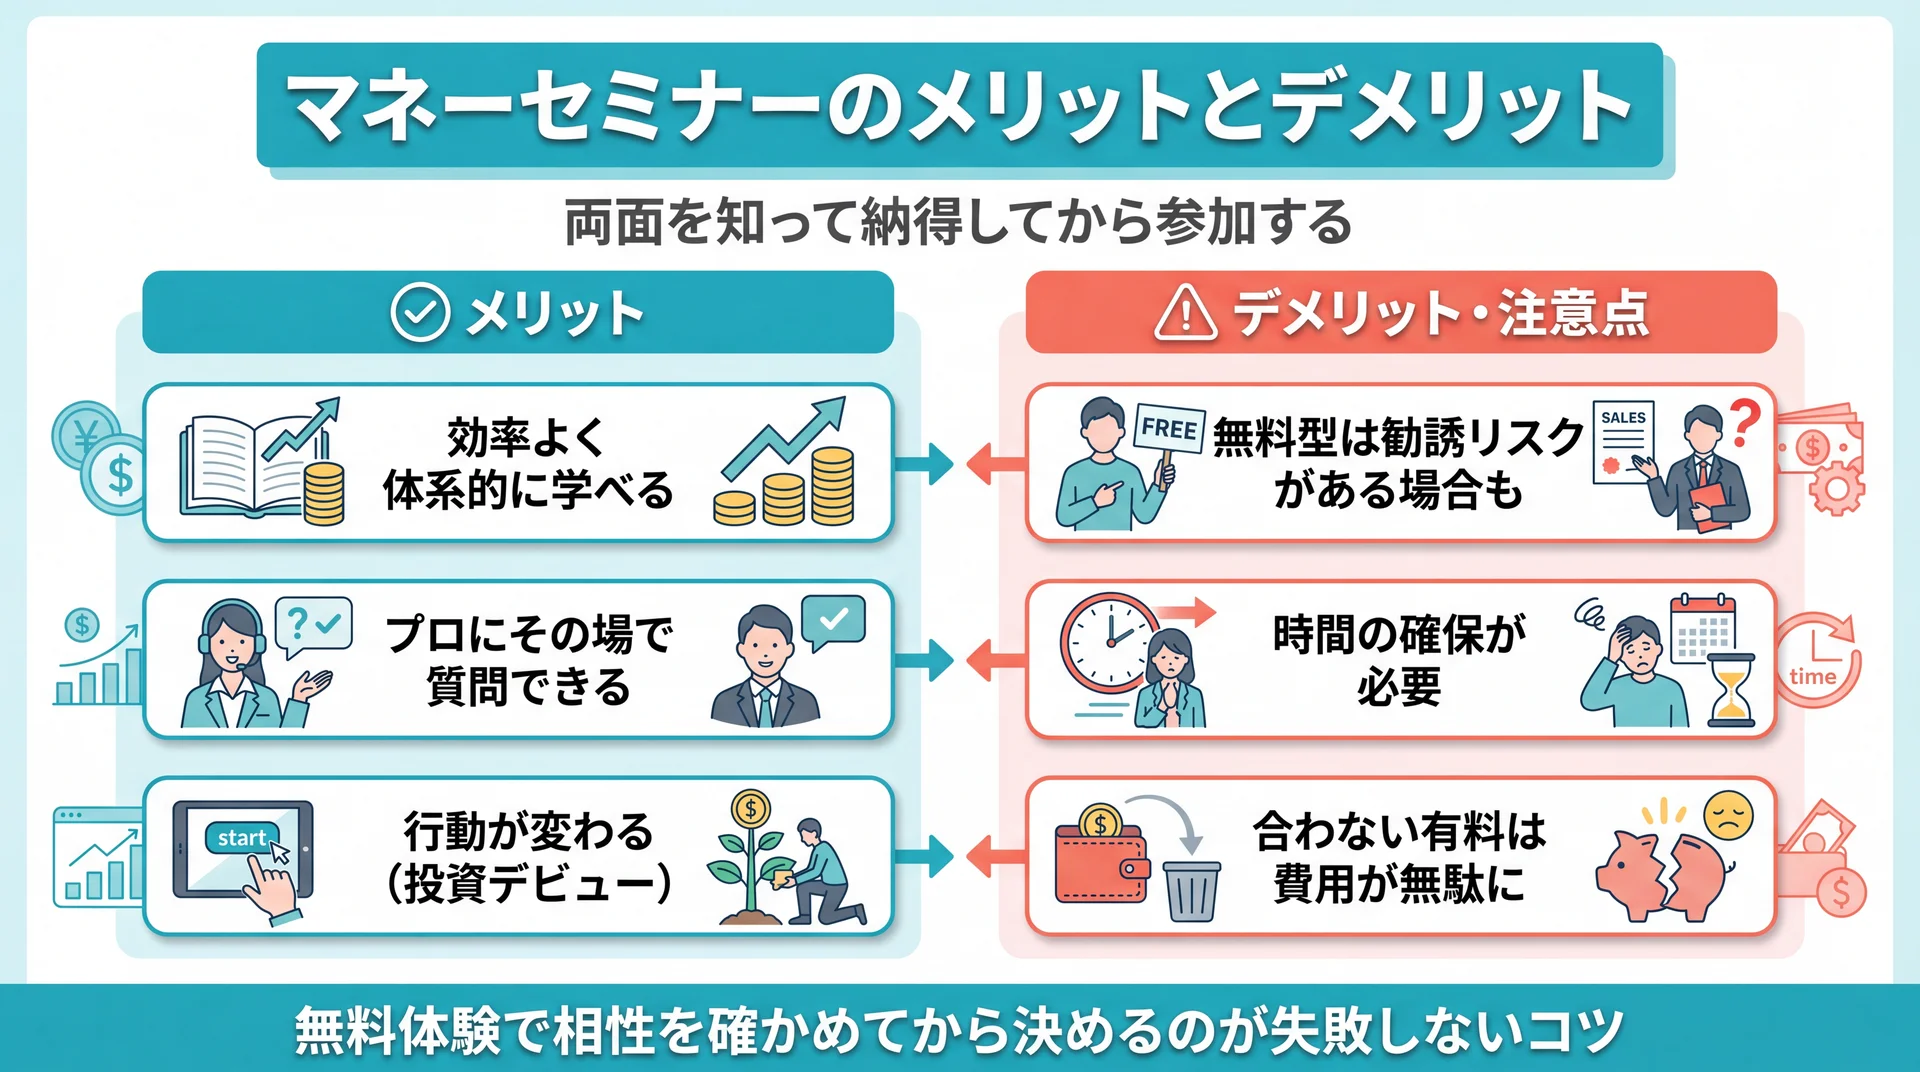
    マネーセミナー参加のメリットとデメリットを対比した図解

    「YouTubeや本で十分では?」という声も少なくありません。たしかに無料の情報はあふれています。それでもセミナーが選ばれるのは、独学にはない利点があるからです。両面を正直に見ておきましょう。

    メリット:効率よく学べてプロに質問できる

    最大のメリットは、体系立った知識を短時間で得られ、その場で専門家に質問できる点です。断片的な情報を集める独学と違い、「自分の家計ではどうするか」を具体的に相談できます。実際、Googleマップの口コミでも「一人だと足踏みしていたが、一歩を踏み出せた」という声が見られます。

    「投資信託を購入するときも選び方を教えてもらいながら見ていてくれるので、投資デビューできました」
    ── 30代女性(★5・Googleマップ口コミより/個人情報保護のため属性化)

    行動が変わることこそ、セミナーの本質的な価値です。知識を得るだけでなく、口座開設や商品選びといった最初の一歩まで伴走してもらえると、「分かる」が「動ける」に変わります。

    デメリットと注意点

    一方でデメリットもあります。無料セミナーには前述のとおり勧誘リスクが伴う場合があり、時間の確保も必要です。有料スクールなら費用負担も検討材料になります。

    「3年間毎月16,000円の分割払い中です。今はYouTubeや書籍で学べる機会が多く、正直あまり価値を感じません」
    ── 30代女性(★1・Googleマップ口コミより/個人情報保護のため属性化)

    独学と比べたときの弱点は「合わないサービスを選ぶと、費用や時間が無駄になる」点に尽きます。とくに有料スクールは、内容やサポートが自分の目的と噛み合っていないと、支払いだけが負担として残ってしまいます。実際にGoogleマップの口コミでも、費用対効果に納得できなかったという声は一定数見られます。だからこそ、次の16社比較で中立性・料金・サポートを見極め、無料体験や無料相談で"教え方の相性"と"続けられそうか"を確かめてから決めるのが、失敗しない最大のコツです。判断の主導権は、あくまで受ける側にあると意識しておきましょう。

    おすすめマネーセミナー16選【2026年最新・中立比較】

    ここからは、無料・有料あわせて16社を横断比較します。まずは一覧表で全体像をつかみ、そのあと各社の詳細とタイプ別おすすめを確認してください。料金の「有料」表記は変更の可能性があるため、正確な金額は各公式サイトで確認しましょう。

    ロゴ サービス名 形式 料金 中立性・勧誘 初心者
    ABCashのロゴ ABCash オンライン+都内6拠点 有料(無料体験60〜80分程度) 商品を販売しない中立 ◎
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー オンライン+対面 有料(体験は無料) 商品を販売しない ○
    マネイロのロゴ マネイロ オンライン30分 無料 相談で商品提案あり ◎
    アットセミナーのロゴ アットセミナー 全国会場+オンライン 無料 保険等の送客あり ○
    IOSマネーセミナーのロゴ IOSマネーセミナー 全国会場+オンライン 無料 保険会社が主催 ◎
    グライブのロゴ グライブ 主要都市+オンライン 無料 強引な勧誘なしと明記 ◎
    マネカツのロゴ マネカツ オンライン(女性限定) 無料 不動産系の運営 ○
    マネきゃんのロゴ マネきゃん オンライン 無料 勧誘なしと明記 ○
    SHEmoneyのロゴ SHEmoney オンライン(女性向け) 有料(体験は無料) コーチング型 ◎
    マネーキャリアのロゴ マネーキャリア オンラインFP相談 無料 相談で商品提案あり ○
    マネースクール101のロゴ マネースクール101 全国会場+オンライン 無料 独立系FP・中立性が高い ◎
    GFSのロゴ GFS オンライン 無料講座+有料スクール 投資教育が中心 ○
    お金の講座のロゴ お金の講座 全国会場(女性向け) 無料 完全中立・勧誘なしと明記 ◎
    セゾンマネースクールのロゴ セゾンマネースクール 会場+オンライン 無料 大手信販グループ運営 ◎
    キャピタルハックのロゴ キャピタルハック 招待制オンライン 無料 不動産投資寄りの傾向 ○
    ベルメゾンマネーセミナーのロゴ ベルメゾンマネーセミナー 全国会場(女性限定) 無料 保険サービス系 ◎

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    「学んで終わり」ではなく「行動が続く」までを求めるなら、まず検討したいのがABCashです。

    ABCashは、集合セミナーではなく専属コンサルタントがマンツーマンで伴走する有料のパーソナルトレーニングです。家計の見直しからNISA・iDeCo・投資信託まで、一人ひとりの状況に合わせた個別カリキュラムで進めるため、「一人だと足踏みしてしまう一歩」を一緒に踏み出せるのが最大の違いです。無料体験は60〜80分程度で、相性を確かめてから判断できます。

    おすすめポイント

    • 専属コンサルタントのマンツーマン伴走: 「何から始めればいいか分からない」→ 個別カリキュラムで最初の一歩から並走
    • 家計〜投資まで一気通貫: 「NISAを開いたまま放置」→ 家計の見える化から商品選びまで途切れず学べる
    • 金融商品を販売しない中立性: 「特定商品に誘導されそう」→ 教育を収益源とし、商品勧誘とは切り離した設計

    累計受講者は9万人以上(2026年5月時点・無料体験含む)、トレーニング満足度は95%(2025年4〜8月・10段階中8以上と回答した割合)と公式に公表されています。Googleマップの評価は渋谷マークシティstudioで★3.8(65件)と賛否が分かれますが、これは無料体験時の勧誘への受け止め方の差によるもの。中立性と30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)を確かめたうえで、無料体験で自分に合うかを判断するのが安心です。

    項目 内容
    形式 オンライン完全対応+都内スタジオ6拠点
    料金 有料(無料体験60〜80分程度あり/受講料は要公式確認)
    中立性・勧誘 金融商品を販売しない中立モデル
    実績・対応事例 累計9万人以上・トレーニング満足度95%
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、開講24年を迎える日本最大級の総合マネースクールです。家計の教養から株式投資・投資信託・不動産まで幅広く体系的に学べ、特定の金融商品を販売しない中立方針を掲げています。

    入門にあたる「お金の教養講座」は無料体験セミナーとして受講でき、まず雰囲気を確かめてから有料スクールを検討できます。じっくり腰を据えて基礎から積み上げたい人に向いた選択肢です。累計受講はのべ約79〜80万人、受講満足度98%と公表されています(満足度は公式・第三者集計)。

    項目 内容
    形式 オンライン+対面
    料金 有料スクール(お金の教養講座は無料体験可)
    中立性・勧誘 特定金融商品を販売しない中立方針
    実績・対応事例 開講24年・のべ約80万人・満足度98%
    公式サイト 公式HP

    3. マネイロ

    マネイロの公式サイト

    マネイロは、はたらく世代向けのオンライン無料マネーセミナーです。1回30分とコンパクトで、朝8時から夜22時過ぎまで毎日開催しているため、忙しい社会人でもすき間時間に受けられます。カメラOFF・発言不要で参加できる気軽さも初心者に好評です。

    NISA・iDeCo・投資信託を基礎からやさしく解説し、体験者数は40万人を突破、満足度96.8%と公表されています。無料の理由は提携金融機関からの報酬モデルで、個別相談では商品提案を受ける場合がある点は理解しておきましょう。

    項目 内容
    形式 オンライン(1回30分・毎日開催)
    料金 無料
    中立性・勧誘 相談で商品提案を受ける場合あり
    実績・対応事例 体験者40万人突破・満足度96.8%
    公式サイト 公式HP

    4. アットセミナー

    アットセミナーの公式サイト

    アットセミナーは、パワープランニング株式会社が運営するマネーセミナーの総合窓口です。幅広いテーマから選べ、全国の駅ビルやホテル会場で高頻度に開催しています。受講費・教材費・個別面談まですべて無料です。

    女性向けにスイーツ付きのセミナーを用意するなど、対面の参加ハードルを下げる工夫が特徴です。テーマの選択肢が多いので、「まず幅広く触れてみたい」という初心者の入り口に向いています。

    項目 内容
    形式 全国会場+オンライン
    料金 無料
    中立性・勧誘 保険等への送客が収益源
    実績・対応事例 豊富なテーマ・全国の会場で高頻度開催
    公式サイト 公式HP

    5. IOSマネーセミナー

    IOSマネーセミナーの公式サイト

    IOSマネーセミナーは、伊藤忠オリコ保険サービス株式会社が主催する女性限定の無料マネーセミナーです。開催9,000回以上、参加者は合計11万人以上、満足度96%と公表されており、対面を中心にオンラインでも受けられます。

    女性限定で友人やパートナーと一緒に参加でき、スイーツなどの特典もある安心感が魅力です。保険サービス会社が主催しているため、希望者向けの無料FP相談では保険の提案を受ける可能性がある点は押さえておきましょう。

    項目 内容
    形式 全国会場+オンライン(女性限定)
    料金 無料
    中立性・勧誘 保険サービス会社が主催
    実績・対応事例 開催9,000回以上・参加11万人以上・満足度96%
    公式サイト 公式HP

    6. グライブ

    グライブの公式サイト

    グライブは、女性・初心者向けの無料マネースクールです。「学ぶ・知る・実践する」という設計で、参加者満足度97.5%、毎年5,000名以上が受講しています。東京・神奈川・名古屋・大阪・神戸・福岡・熊本の会場に加え、オンラインの無料相談にも対応しています。

    強引な勧誘やセールスは行わないと明記しており、参加後は希望者向けの個別相談も用意されています。対面で丁寧に教わりたい女性の初心者に向いた選択肢です。

    項目 内容
    形式 主要都市の会場+オンライン(女性・初心者向け)
    料金 無料
    中立性・勧誘 強引な勧誘・セールスなしと明記
    実績・対応事例 参加者満足度97.5%・毎年5,000名以上
    公式サイト 公式HP

    7. マネカツ

    マネカツの公式サイト

    マネカツは、FANTAS technology株式会社が運営する女性限定のオンライン無料セミナーです。累計約2.7万人が参加したと同社が発表しており(PR TIMES)、結婚・出産などライフイベントの多い女性に特化したテーマ構成が特徴です。

    資産運用の基礎に加え、税金対策・ふるさと納税・副業など、知りたい内容に沿ってセミナーを選べます。運営が不動産クラウドファンディング系の企業のため、資産形成の文脈で不動産の話題に触れる場合がある点は理解しておくとよいでしょう。

    項目 内容
    形式 オンライン(女性限定)
    料金 無料
    中立性・勧誘 不動産系企業の運営
    実績・対応事例 累計約2.7万人参加(PR TIMES発表)
    公式サイト 公式HP

    8. マネきゃん(Money Camp)

    マネきゃんの公式サイト

    マネきゃんは、会社員・公務員に特化した無料のオンライン資産運用セミナーです。節税や節約で捻出した資金をNISA・iDeCo・不動産で運用する方法を学べ、セミナー満足度95%、有名FPの登壇や複数メディアでの紹介実績も公表されています。

    セミナー中に投資商品の申込・契約はなく、しつこい勧誘はしないと明記しています。毎日朝から夜まで開催し、初参加者にはAmazonギフト特典が用意されるなど、忙しい社会人が参加しやすい設計です。

    項目 内容
    形式 オンライン(会社員・公務員向け・毎日開催)
    料金 無料
    中立性・勧誘 セミナー中の勧誘なしと明記
    実績・対応事例 セミナー満足度95%・有名FP登壇
    公式サイト 公式HP

    9. SHEmoney(シーマネー)

    SHEmoneyの公式サイト

    SHEmoneyは、SHE株式会社が運営する女性向けのお金のコーチングスタジオです。ミレニアル世代の女性に向けた15コース・55レッスンを用意し、プロから学びながら仲間と実践できるコミュニティ型が特徴です。

    サービス満足度は93.5%(参加者アンケート・対象106名/2023年)と公表されています。無料体験レッスンから始められるため、コーチングのスタイルが自分に合うかを確かめてから継続を判断できます。仲間と一緒に続けたい女性に向いた選択肢です。

    項目 内容
    形式 オンライン(女性向けコーチング)
    料金 有料(無料体験レッスンあり)
    中立性・勧誘 コーチング型(商品販売中心ではない)
    実績・対応事例 サービス満足度93.5%
    公式サイト 公式HP

    10. マネーキャリア

    マネーキャリアの公式サイト

    マネーキャリアは、FPへの無料相談とマネーセミナーを組み合わせたサービスです。多数のFP会社と提携し、独自スコアで高評価のFPのみが対応する点が特徴で、2026年版の保険アワードでNo.1を掲げています。

    LINEで予約でき、何度でも無料で相談できるため、ライフプランや教育費、保険の見直しなど幅広い悩みに使えます。提携先からの手数料が収益源のため、相談内容に応じて保険などの提案を受ける場合があります。

    項目 内容
    形式 オンライン(FP無料相談+セミナー)
    料金 無料
    中立性・勧誘 相談で商品提案を受ける場合あり
    実績・対応事例 多数のFP会社と提携・保険アワードNo.1(2026年版)
    公式サイト 公式HP

    11. マネースクール101

    マネースクール101の公式サイト

    マネースクール101は、初心者向けの無料マネーセミナーです。全国の会場とオンラインで開催し、累計受講は10万人以上。名称の「101」は「1年1組・初心者編」を意味し、まさに入門者を主対象にしています。

    最大の特徴は、講師が全員"独立系FP"である点です。銀行・証券・保険会社に所属しないため、特定の金融商品の販売やPRが発生しにくく、中立性の高さを重視する人に向いています。基礎からじっくり学びたい初心者におすすめです。

    項目 内容
    形式 全国会場+オンライン(初心者向け)
    料金 無料
    中立性・勧誘 独立系FPが講師・中立性が高い
    実績・対応事例 累計受講10万人以上
    公式サイト 公式HP

    12. GFS(Global Financial School)

    GFSの公式サイト

    GFSは、投資・金融・経済を体系的に学べるオンラインの投資スクールです。無料講座(バフェッサ)で入門でき、より深く学びたい場合は有料スクールに進む構成になっています。講義は2,000本以上、無料講座を含む累計受講は150万人で、生徒数No.1(東京商工リサーチ・2024年11〜12月調べ)と公表されています。

    長期でじっくり学べる点が強みで、まずは無料講座で内容を確かめてから有料受講を検討できます。投資を腰を据えて学びたい人に向いた選択肢です。

    項目 内容
    形式 オンライン
    料金 無料講座+有料スクール(金額は要公式確認)
    中立性・勧誘 投資教育が中心
    実績・対応事例 累計150万人・生徒数No.1・講義2,000本以上
    公式サイト 公式HP

    13. お金の講座

    お金の講座の公式サイト

    お金の講座は、20〜70代の女性を対象とした無料の会場型マネーセミナーです。全国で年間1,000講座を開催し、特定の金融商品を一切販売・勧誘しない完全中立の立場を明記しています。

    累計受講は80万人、満足度98.7%(公式・自社調べ)、受講者の57.9%が投資未経験の初心者と公表されています。NISA・iDeCoなどの積立を基礎から学べ、複数のランキングで「おすすめしたいマネーセミナー」上位に選ばれています。対面で中立の情報を得たい女性に向いています。

    項目 内容
    形式 全国会場中心(女性対象)
    料金 無料
    中立性・勧誘 完全中立・販売勧誘なしと明記
    実績・対応事例 累計80万人・満足度98.7%(自社調べ)
    公式サイト 公式HP

    14. セゾンマネースクール

    セゾンマネースクールの公式サイト

    セゾンマネースクールは、大手信販の株式会社クレディセゾンが運営する無料マネーセミナーです。会場とオンラインを都合に合わせて選べ、FPや証券外務員の資格を持つ講師が、難しい専門用語を避けて初心者にも分かりやすく解説します。

    上場企業グループが運営する安心感と、参加特典が用意されている点が特徴です。「大手の運営で気軽に基礎を学びたい」という初心者に向いた選択肢といえます。

    項目 内容
    形式 会場+オンライン
    料金 無料(参加特典あり)
    中立性・勧誘 大手信販グループが運営
    実績・対応事例 クレディセゾン運営・資格保有講師
    公式サイト 公式HP

    15. キャピタルハック(Capital Hack)

    キャピタルハックの公式サイト

    キャピタルハックは、株式会社TAPPが運営する招待制のオンライン無料ウェビナーです(会社員・公務員・医療従事者などの働く世代が主な対象)。専属ナビゲーターがリアルタイムで解説し、そのまま1対1の無料相談まで進められます。

    プロの投資戦略や"ほったらかし資産形成"をテーマにした内容が特徴です。運営が不動産系の企業のため、内容は不動産投資寄りになる傾向がある点を理解したうえで、情報収集の一つとして活用するとよいでしょう。

    項目 内容
    形式 招待制オンライン(会社員・公務員向け)
    料金 無料
    中立性・勧誘 不動産投資寄りの傾向
    実績・対応事例 招待制ウェビナー・1対1の無料相談あり
    公式サイト 公式HP

    16. ベルメゾンマネーセミナー

    ベルメゾンマネーセミナーの公式サイト

    ベルメゾンマネーセミナーは、千趣会(ベルメゾン)が運営する女性限定の無料マネーセミナーです。2009年から毎年全国で180回以上開催し、累計4万人以上のベルメゾン会員が参加しています(千趣会公表)。

    保険・貯蓄・投資の基礎を学べ、FPによる個別相談も用意されています。女性限定で2名まで申し込め、夫や友人男性の同伴も可能。当日参加特典としてハーゲンダッツギフト券が用意されるなど、対面で気軽に基礎を学びたい女性に向いています。

    項目 内容
    形式 全国会場中心(女性限定・2名まで)
    料金 無料(当日参加特典あり)
    中立性・勧誘 保険サービス系の運営
    実績・対応事例 2009年〜毎年180回以上・累計4万人以上
    公式サイト 公式HP

    タイプ別おすすめと選定基準まとめ

    16社を評価軸で整理すると、自分の状況に合う候補が見えてきます。大切なのは「知名度」ではなく、自分の目的とライフスタイルに合っているかどうかです。

    • 初心者の女性で、まず無料で対面から始めたい: 特定商品を販売しない完全中立を明記するお金の講座、金融機関に所属しない独立系FPが講師のマネースクール101、女性限定で強引な勧誘なしを掲げるグライブが候補です。いずれも「まず基礎を安心して学ぶ」入り口として使いやすく、対面ならではの質問のしやすさが魅力です。
    • 会社員・公務員で効率よくオンライン受講したい: 1回30分のマネイロや、会社員・公務員に特化したマネきゃんなど、短時間のオンライン型が向きます。移動時間ゼロで受けられ、忙しい平日でもすき間時間に基礎を固められます。相談段階で商品提案の可能性がある場合は、その場で契約せず持ち帰る姿勢を持っておくと安心です。
    • 知識だけでなく"行動が続く"まで伴走してほしい: マンツーマンで家計から投資まで一気通貫のABCash、24年の実績で体系的に学べるファイナンシャルアカデミー、講義2,000本以上のGFSが候補になります。単発で学んで終わりにせず、口座開設や商品選びまで並走してほしい人ほど、有料の伴走型・体系学習型の価値を感じやすいでしょう。

    無料と有料は対立するものではなく、「無料で全体像をつかみ、必要に応じて有料で伴走を足す」という組み合わせも有効です。どのタイプを選ぶ場合も、最終的には無料体験や無料相談で"教え方の相性"を確かめてから決めるのが、遠回りを避ける近道になります。

    評価軸 チェックすべきポイント ABCashの実績
    中立性・勧誘 特定商品の販売とセットでないか 金融商品を販売しない中立モデル
    初心者サポート 迷わず続けられる伴走があるか 専属コンサルタントのマンツーマン伴走・専用アプリ
    実績・利用者評価 受講者数・満足度に根拠があるか 累計9万人以上・トレーニング満足度95%

    上記の基準で比較すると、ABCashは中立性・伴走サポート・実績の各軸で高い水準を満たしています。

    お金の学びを"続く自信"に変えたいならABCashへ

    無料セミナーで知識を得ても、「結局、口座を開いたまま止まってしまった」という声は少なくありません。ABCashは、専属コンサルタントがマンツーマンで伴走し、行動が習慣になるまで面倒を見る点が強みです。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 累計9万人以上が受講し、一人ひとりの家計に合わせた個別カリキュラムで並走
    • 家計〜投資まで一気通貫: 家計の見える化からNISA・iDeCo・投資信託の選び方まで途切れず学べる
    • 中立性と安心設計: 金融商品を販売しない中立モデルに加え、30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)

    「一人だと足踏みしてしまう」という段階から、「自分で選んで動ける」段階へ。そのギャップを埋めるのが伴走型の役割です。まずは60〜80分程度の無料体験で、自分に合うかどうかを確かめてみてください。

    \ お金の不安を自信に変える第一歩 /

    商品を売らない中立の立場で、家計もNISAも一緒に整えられます。

    マネーセミナーに関するよくある質問

    Q. 金融知識がまったくなくても参加して大丈夫ですか?

    問題ありません。多くのマネーセミナーは初心者を主対象にしており、家計管理やNISAの基礎から解説します。むしろ「何から始めればいいか分からない」という段階の人ほど、専門家に直接質問できるセミナーの価値を感じやすいです。

    Q. 無料セミナーはなぜ無料なのですか?勧誘されませんか?

    無料で成り立つのは、金融商品の販売・有料コースへの送客・提携先からの手数料といった収益構造があるためです。勧誘が気になる場合は、「商品を販売・勧誘しない」と明示するサービスや、独立系FPが講師のサービスを選ぶと安心です。

    Q. しつこい勧誘を受けたらどうすればいいですか?

    「今日は決めません」「持ち帰って検討します」とはっきり伝えれば十分です。契約後に後悔した場合も、訪問販売などはクーリングオフの対象になることがあります。不安なときは消費者ホットライン「188」に相談できます。

    Q. オンラインと対面、どちらがおすすめですか?

    短時間で効率よく学びたいならオンライン、じっくり質問しながら学びたいなら対面が向きます。子育て中や忙しい社会人はオンライン型、対面の雰囲気で安心して学びたい人は会場型を選ぶとよいでしょう。

    Q. 無料と有料のセミナーはどう使い分ければいいですか?

    まず無料セミナーで基礎知識と自分の関心を確かめ、「口座開設や商品選びまで一人で進めるのは不安」と感じたら、伴走型の有料サービスを検討するのが失敗しない流れです。多くの有料サービスは無料体験を用意しているので、相性を試してから決められます。

    まとめ

    マネーセミナーは、家計からNISAまでのお金の学びを、専門家と一緒に「自分ごと」に落とし込める場です。選ぶときは、料金の透明性・運営会社の信頼性・中立性・初心者サポート・実績の5つの軸で比べ、無料体験で相性を確かめてから決めれば失敗しにくくなります。無料セミナーで全体像をつかんでから、必要に応じて伴走型を組み合わせる進め方も現実的です。大切なのは、一つに絞り込むこと自体ではなく、あなたが「分かる」から「動ける」へと踏み出せる環境を選ぶことです。今回の16社のうち、知識だけでなく行動が続くまで伴走してほしい人には、中立性と実績を備えたABCashが有力な候補になります。

    \ 迷ったら60〜80分程度の無料体験から /

    お金の不安を自信に変える一歩を、専属コンサルタントと一緒に踏み出せます。

  • ビューカードおすすめ9選|Suica還元で選ぶ最適な1枚

    「ビューカードは気になるけれど、種類が多すぎて結局どれを選べばいいか分からない」——そんな声は少なくありません。本記事では、Suica還元を軸に、実在するビューカード8枚と、カード選びの前に整えたい"お金の土台"サービス1社(ABCash)を含む計9つの選択肢を、公式データで比較します。

    \ お金の不安を自信に変える無料体験 /

    ビューカード選びで迷う前に、家計から投資までの土台をマンツーマンで確かめられます。

    ビューカードとは?Suica利用で得する共通の強み

    オートチャージ1.5%還元・定期券/新幹線割引・提携カードの3つの強みを示す図解

    ビューカードとは、JR東日本グループが発行するSuica一体・連携型のクレジットカードの総称です。最大の共通の強みは、モバイルSuicaへのチャージやオートチャージで還元率が1.5%になること。通勤・通学でSuicaを使う人ほど、日常の交通費が"貯まる支出"に変わります。

    オートチャージ・モバイルSuicaチャージで1.5%還元

    「Suicaにチャージしているだけで、ポイントを取りこぼしていないか気になる」という方は多いはずです。ビューカードの通常還元率は0.5%ですが、SuicaオートチャージやモバイルSuicaへのチャージでは還元率が1.5%まで上がります(ビューカード公式・2026年7月時点)。これは通常の3倍の水準で、交通費や電子マネー決済が多い人ほど効いてきます。

    オートチャージは、改札にタッチした際に残高が設定額を下回ると自動でチャージされる機能です。チャージのたびに1.5%が貯まるため、「気づけばポイントが増えていた」という状態を作りやすいのが特長です。

    定期券・新幹線eチケットでポイントアップ

    鉄道をよく使う人にとって見逃せないのが、定期券と新幹線での上乗せです。モバイルSuica定期券をビューカードで購入すると5%還元(ビューカードゴールドは最大6%)、えきねっとの新幹線eチケットでも5%還元(ゴールドは最大10%)になります(ビューカード公式)。

    通勤定期や出張の新幹線は金額が大きいため、還元率のわずかな差が年間では大きなポイント差につながります。「毎月・毎回発生する固定的な支出」に高い還元がかかるほど、年会費以上に得しやすいのがビューカードの考え方です。

    ベーシックシリーズと提携カードの違い

    ビューカードには、JR東日本が直接発行する「ベーシックシリーズ」(ビューカード スタンダード・ゴールド)と、駅ビルや家電量販店・航空会社などと組んだ「提携カード」(JRE CARD、ビックカメラSuicaカード、ルミネカード、JALカードSuicaなど)があります。

    共通してSuicaオートチャージ1.5%などの基本性能を備えつつ、提携カードは「よく使うお店・サービスでの上乗せ還元」が加わるのが違いです。つまり選び方の起点は、「自分がJR東日本エリアで何にお金を使っているか」という生活動線にあります。

    年会費の元が取れるビューカードの条件とは

    年会費524円の損益分岐条件と実質無料化の仕組みを示す図解

    「年会費を払う価値は本当にあるの?」という不安は、多くの人が最初にぶつかる壁です。結論として、年会費の元が取れるかは「毎月のSuica・駅ビル利用額」と「無料化の条件を満たせるか」で決まります。感覚ではなく利用額で判断すれば、失敗はぐっと減ります。

    年会費524円の損益分岐(Suica・駅ビル月3,000〜3,500円)

    ビューカードスタンダードの年会費は524円(税込)です。年会費無料のカードもある中で負担に感じる方もいますが、目安としてSuicaチャージが月3,000円以上、または駅ビル利用が月3,500円以上ある人なら、年会費524円を上回るポイントを狙えます(クレジットカードおすすめナビ・公式準拠試算/2026年7月時点)。

    通勤で毎月Suicaにチャージしている人であれば、この水準は難しくありません。「年会費がかかる=損」ではなく、「利用額が損益分岐を超えるか」で見るのが正しい判断軸です。

    実質無料にできるカードと無料化の条件

    年会費そのものを抑えたいなら、無料化しやすいカードを選ぶ方法もあります。ビックカメラSuicaカードは、初年度無料に加えて前年1年間に1回でもカード利用があれば翌年の年会費524円が無料になるため、事実上「実質無料」で持てます(ビューカード公式・2026年7月時点)。

    JRE CARD・ルミネカード・JALカードSuica普通カード・大人の休日倶楽部ミドルカードなども初年度無料で、1年使ってから継続するか判断できます。「まず初年度無料のカードで自分の利用スタイルを試す」のは、失敗しにくい賢い進め方です。

    生活動線で選ぶビューカードの選び方4つのポイント

    年会費・提携先・年齢の3軸で選ぶビューカード選定の図解

    「還元率で選ぶべきか、提携先で選ぶべきか」で迷う方は少なくありません。ここは年会費・提携先・年齢という生活動線の軸で切ると、候補が一気に絞れます。

    年会費・実質無料条件で選ぶ

    まず押さえたいのがコストです。とにかく維持費を抑えたいなら、実質無料のビックカメラSuicaカードや、年会費524円で基本性能がそろうビューカード スタンダードが候補になります。一方で、新幹線や出張が多く高還元・特典を取りに行くなら、年会費11,000円のビューカード ゴールドでも十分に元が取れます。自分の年間利用額を先に見積もることが、後悔しない前提条件です。

    よく使う提携先(駅ビル/ルミネ/家電/JAL)で選ぶ

    次に、普段どこでお金を使うかで絞ります。駅ビル・エキナカのJRE CARD優待店を使うならJRE CARD(最大3.5%)、ルミネ・ニュウマンで買い物するならルミネカード(いつでも5%OFF)、ビックカメラを使うならビックカメラSuicaカード、飛行機に乗りマイルも貯めたいならJALカードSuicaが有力です。「よく行くお店の名前がカード名に入っているか」で選ぶと、上乗せ還元を取りこぼしません。

    年齢・ライフスタイルで選ぶ

    年齢条件で得できるカードもあります。満50〜64歳なら大人の休日倶楽部ミドルカードでJR東日本・JR北海道線が5%割引、満65歳以上なら大人の休日倶楽部ジパングカードで最大30%割引になります(2026年3月以降は片道101キロ以上が条件)。旅行が多いシニア世代ほど、割引だけで年会費を大きく上回る可能性があります。

    \ 9万人が受講した伴走型トレーニング /

    還元率を追うだけでは貯まらないお金も、専属コンサルタントと一緒なら動き出します。

    おすすめビューカード9選|還元率・年会費で比較

    「情報が多すぎて比較しきれない」という方へ、9つの選択肢を1つの表で横断できるようにまとめました。まず1枚目はカードではなく、カード選びの前に整えたい"お金の土台"サービス(ABCash)を挙げ、2枚目以降に実在するビューカード8枚を配置しています。年会費・還元率などの数値は各社公式ページで確認した2026年7月時点のものです。

    ロゴ サービス名 年会費(税込) 還元率・主な特典 向いている人 公式サイト
    ABCashのロゴ ABCash 無料体験60〜80分程度あり/受講は有料 家計〜NISAを伴走で学べる・中立 お金の"貯め方の土台"を作りたい人 公式HP
    ビューカード スタンダードのロゴ ビューカード スタンダード 524円 0.5%〜・オートチャージ1.5%・定期5% 最初の1枚・通勤通学 公式HP
    ビューカード ゴールドのロゴ ビューカード ゴールド 11,000円 オートチャージ1.5%・新幹線eチケット最大10%・ラウンジ 新幹線・出張が多い人 公式HP
    JRE CARDのロゴ JRE CARD 524円(初年度無料) 駅ビル優待店で最大3.5%・オートチャージ1.5% 駅ビル・エキナカ派 公式HP
    ビックカメラSuicaカードのロゴ ビックカメラSuicaカード 524円(実質無料) 通常1.0%・ビックカメラでSuica払い最大11.5%相当 年会費実質無料狙い 公式HP
    ルミネカードのロゴ ルミネカード 1,048円(初年度無料) ルミネ・ニュウマンいつでも5%OFF・オートチャージ1.5% ルミネをよく使う人 公式HP
    JALカードSuicaのロゴ JALカードSuica 2,200円(入会後1年無料) JALマイル+Suicaオートチャージ1.5% マイルも貯めたい人 公式HP
    大人の休日倶楽部ミドルカードのロゴ 大人の休日倶楽部ミドルカード 2,624円(初年度無料) 満50〜64歳・JR東/北海道5%割引 50代のJR旅行 公式HP
    — 大人の休日倶楽部ジパングカード 4,364円 満65歳以上・JR最大30%割引 シニアのJR旅行 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    ビューカードで「還元率だけ追ってお金が貯まらない」を防ぐなら、まず整えたいのがABCashです。

    ABCashは、専属ファイナンシャルコンサルタントがマンツーマンで伴走する、お金のトレーニングサービスです。カードそのものではありませんが、「どのカードで何にいくら使い、貯まったポイントや浮いたお金をどう投資に回すか」という土台を整えるのが役割。家計管理からNISA・iDeCo・投資信託までを一気通貫で学べるため、カード選びの効果を最大化できます。

    おすすめポイント

    • 中立性:金融商品を販売しないため、特定のカードや金融商品を勧誘されません。フラットに家計を診断してもらえます。
    • マンツーマン伴走:「一人だと足踏みしてしまう一歩」を、専属コンサルタントと一緒に踏み出せます。
    • 習慣化まで支援:専用アプリで毎日の支出を記録し、フィードバックで続く仕組み(60日習慣化が目安)。

    累計受講者は9万人以上(2026年5月時点・公式サイト)、トレーニング満足度は95%(2025年4〜8月・公式アンケート)。第三者比較メディアの集計では、受講後に総資産が平均+57.2万円という公式発表データも紹介されていますが、算出方法や対象者の年収内訳は公表されておらず、数値をそのまま自分の成果として期待しすぎない注意も必要です。オンライン完全対応で、30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)付き。特にNISAを開設したまま止まっている人や、家計簿が続かない人に向いています。まずは無料体験60〜80分程度で相性を確かめられます。

    項目 内容
    サービス種別 伴走型マネートレーニング(女性中心)
    料金・コスト 無料体験60〜80分程度あり/受講は有料(プラン制)
    サポート体制 専属コンサルタントのマンツーマン+専用アプリ
    向いている人 家計〜投資の土台を個別に整えたい初心者
    実績・信頼性 累計9万人・満足度95%・シリーズC 12億円調達
    公式サイト 公式HP

    2. ビューカード スタンダード

    ビューカード スタンダードの公式サイト

    ビューカードスタンダードは、JR東日本が発行するビューカードの定番であり、「最初の1枚」に最も選ばれるカードです。通勤・通学でSuicaを使う人なら、これ1枚で日常の交通費がポイントに変わります。

    年会費は524円(税込)ですが、SuicaオートチャージやモバイルSuicaチャージで還元率1.5%、モバイルSuica定期券の購入で5%、新幹線eチケットでも5%還元と、鉄道利用の基本性能がしっかりそろっています(2026年7月時点・公式)。国内旅行傷害保険は最高1,000万円(利用付帯)が付き、申込完了から最短5分で即時発行にも対応。まず1枚目としてSuica生活を効率化したい人に最適です。

    項目 内容
    年会費 524円
    還元率・特典 0.5%〜・オートチャージ1.5%・定期5%・eチケット5%
    向いている人 通勤通学でSuicaを使う人の最初の1枚
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    3. ビューカード ゴールド

    ビューカード ゴールドの公式サイト

    ビューカードゴールドは、2024年11月に「ビューゴールドプラスカード」から名称変更・リニューアルされた上位カードです。新幹線・出張が多い人ほど価値を引き出せる、鉄道ヘビーユーザー向けの1枚です。

    年会費は11,000円(税込)と高めですが、えきねっとの新幹線eチケットで最大10%還元、モバイルSuica定期券で最大6%還元と、スタンダードを上回る高還元設計(2026年7月時点・公式)。空港ラウンジや手厚い旅行保険も付帯し、家族カードは1枚目無料・ETCカードも無料です。年間の新幹線・定期券利用が多い人なら、年会費を十分に回収できます。

    項目 内容
    年会費 11,000円/家族1枚目無料・ETC無料
    還元率・特典 オートチャージ1.5%・eチケット最大10%・定期最大6%・ラウンジ
    向いている人 新幹線・グリーン券・出張が多い人
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    4. JRE CARD

    JRE CARDの公式サイト

    JRE CARDは、駅ビル・エキナカでの買い物に強い提携ビューカードです。かつての「アトレビューSuicaカード」を統合した後継カードで、駅ナカ・駅ビル派に最適化されています。

    年会費は524円(税込)で初年度無料。基本のSuicaオートチャージ1.5%に加え、JRE CARD優待店(アトレ、エキュート、シァル、ペリエなど)でのお買い物は最大3.5%還元と高水準です(2026年7月時点・公式)。通勤経路の駅ビルでランチや買い物をする機会が多い人ほど、日常の支出が効率よくポイントに変わります。初年度無料で試せるのも安心材料です。

    項目 内容
    年会費 524円(初年度無料)
    還元率・特典 通常0.5%・オートチャージ1.5%・駅ビル優待店で最大3.5%
    向いている人 駅ビル・エキナカで買い物する人
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    5. ビックカメラSuicaカード

    ビックカメラSuicaカードの公式サイト

    ビックカメラSuicaカードは、「年会費を実質無料にしたい人」に最も選ばれる高コスパの提携カードです。ビックポイントとJRE POINTを両方貯められる二刀流が魅力です。

    年会費は524円ですが、初年度無料に加えて前年1年間に1回でもカード利用があれば翌年の年会費が無料になるため、事実上ずっと実質無料で持てます(2026年7月時点・公式)。通常還元率も1.0%と高めで、ビックカメラでチャージしたSuica払いなら最大11.5%相当(ビックポイント+Suicaチャージ還元)まで狙えます。維持コストを抑えつつ還元も取りたい人にぴったりです。

    項目 内容
    年会費 524円(初年度無料・前年1回利用で翌年無料=実質無料)
    還元率・特典 通常1.0%・Suicaチャージ1.5%・ビックカメラで最大11.5%相当
    向いている人 年会費を実質無料にしたい・家電をよく買う人
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    6. ルミネカード

    ルミネカードの公式サイト

    ルミネカードは、ルミネ・ニュウマンをよく利用する人に最適な提携ビューカードです。ファッションや雑貨をルミネで買う機会が多い人ほど、割引メリットが大きくなります。

    年会費は1,048円(税込・初年度無料)とやや高めですが、ルミネ・ニュウマン・アイルミネでのお買い物がいつでも5%OFF(年に数回は10%OFFキャンペーンも)になります(2026年7月時点・公式)。もちろんSuicaオートチャージ1.5%も利用可能。月に1万円以上ルミネで買い物する人なら、割引だけで年会費を軽く上回ります。おしゃれと交通費の両方を効率化したい人に向く1枚です。

    項目 内容
    年会費 1,048円(初年度無料)
    還元率・特典 ルミネ・ニュウマンいつでも5%OFF・オートチャージ1.5%
    向いている人 ルミネ・ニュウマンで買い物する人
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    7. JALカードSuica

    JALカードSuicaは、JALマイルとSuicaを1枚で両取りできる、飛行機にも乗る人向けの提携カードです。JALカードとビューカードの機能を兼ね備えているのが特長です。

    年会費は2,200円(税込・入会後1年間無料)。普段のショッピングでJALマイルが貯まり(ショッピングマイル・プレミアム加入時は還元率1%相当)、Suicaオートチャージでは1.5%分のJRE POINTも貯まります(各社公式・2026年7月時点)。1枚でマイルとJRE POINTの両方が育つため、出張や旅行で飛行機を使いつつ、普段はSuicaで通勤する人に相性の良い1枚です。マイルを貯め始めたい入門者にも向きます。

    項目 内容
    年会費 2,200円(入会後1年間無料)
    還元率・特典 JALマイル+Suicaオートチャージ1.5%
    向いている人 飛行機に乗りマイルも貯めたい人
    発行会社 JALカード(Suica機能は株式会社ビューカード)
    公式サイト 公式HP

    8. 大人の休日倶楽部ミドルカード

    大人の休日倶楽部ミドルカードの公式サイト

    大人の休日倶楽部ミドルカードは、満50〜64歳限定の、旅行好きなミドル世代向けビューカードです。JR旅行を安く楽しみたいセカンドライフ層に支持されています。

    年会費は2,624円(税込・初年度無料)。JR東日本線・JR北海道線のきっぷが5%割引になり、Suicaオートチャージ1.5%も利用可能です(2026年7月時点・公式)。会員限定の割引きっぷやツアーも用意されており、年に数回JRで旅行するだけで年会費以上に得しやすい設計です。50代で旅行の機会が増えてきた人に向いています。

    項目 内容
    年会費 2,624円(初年度無料・満50〜64歳限定)
    還元率・特典 JR東/北海道線5%割引・オートチャージ1.5%
    向いている人 満50〜64歳でJR旅行を楽しみたい人
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    9. 大人の休日倶楽部ジパングカード

    大人の休日倶楽部ジパングカードの公式サイト

    大人の休日倶楽部ジパングカードは、満65歳以上限定の、シニア世代のJR旅行を大きく割引するビューカードです。ミドルカードの上位に位置づけられます。

    年会費は4,364円(税込・個人)。JR東日本線・JR北海道線が最大30%割引と割引率が大きく、Suicaオートチャージ1.5%も使えます(2026年7月時点・公式)。なお2026年3月以降、割引適用条件が「片道101キロ以上の利用」に変更されています。旅行の距離と回数が多いシニアほど、割引だけで年会費を大きく上回るリターンが期待できます。

    項目 内容
    年会費 4,364円(満65歳以上限定)
    還元率・特典 JR東/北海道線 最大30%割引・オートチャージ1.5%
    向いている人 満65歳以上でJR旅行を安くしたいシニア
    発行会社 株式会社ビューカード(JR東日本)
    公式サイト 公式HP

    コストの透明性の確認方法

    年会費だけを見て判断せず、「無料化の条件」と「損益分岐の利用額」まで確認しましょう。公式サイトで通常年会費・初年度無料の有無・実質無料になる条件(前年利用や年齢)・家族カードやETCの費用まで確認しておくと安心です。条件が明確に書かれているカードほど、後から「思ったより高かった」を防げます。

    運営会社の信頼性の確認方法

    クレジットカードはお金を預ける相手でもあります。ビューカードはいずれもJR東日本グループ(株式会社ビューカード)や大手航空会社が発行しており、公的に確認できる信頼性があります。提携カードの場合は、Suica機能の発行元と、優待・ポイントを提供する提携先の両方を確認しておくと安心です。

    初心者サポートの確認方法

    初めてのビューカードなら、アプリの使いやすさ・オートチャージの設定・利用明細の分かりやすさを確認しましょう。JRE POINTアプリやモバイルSuicaとの連携がスムーズかも重要です。さらに、カードの選び方や家計そのものに不安がある場合は、ABCashのようにマンツーマンで伴走してくれるサービスで土台から整える方法もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 通常年会費・実質無料条件・損益分岐の利用額を確認 無料体験60〜80分程度あり/料金は事前提示・30日間全額返金保証
    運営会社の信頼性 発行元が公的に確認できる企業か シリーズC 12億円調達・累計9万人受講
    初心者サポート 迷わず使える設計・相談窓口があるか 専属コンサルタントのマンツーマン伴走・満足度95%

    上記の基準で見ると、カードは「生活動線に合った1枚」を、お金の使い方は「伴走してくれる土台」を選ぶのが、失敗しない組み合わせです。

    ビューカード選びと一緒に整えたいお金の土台はABCash

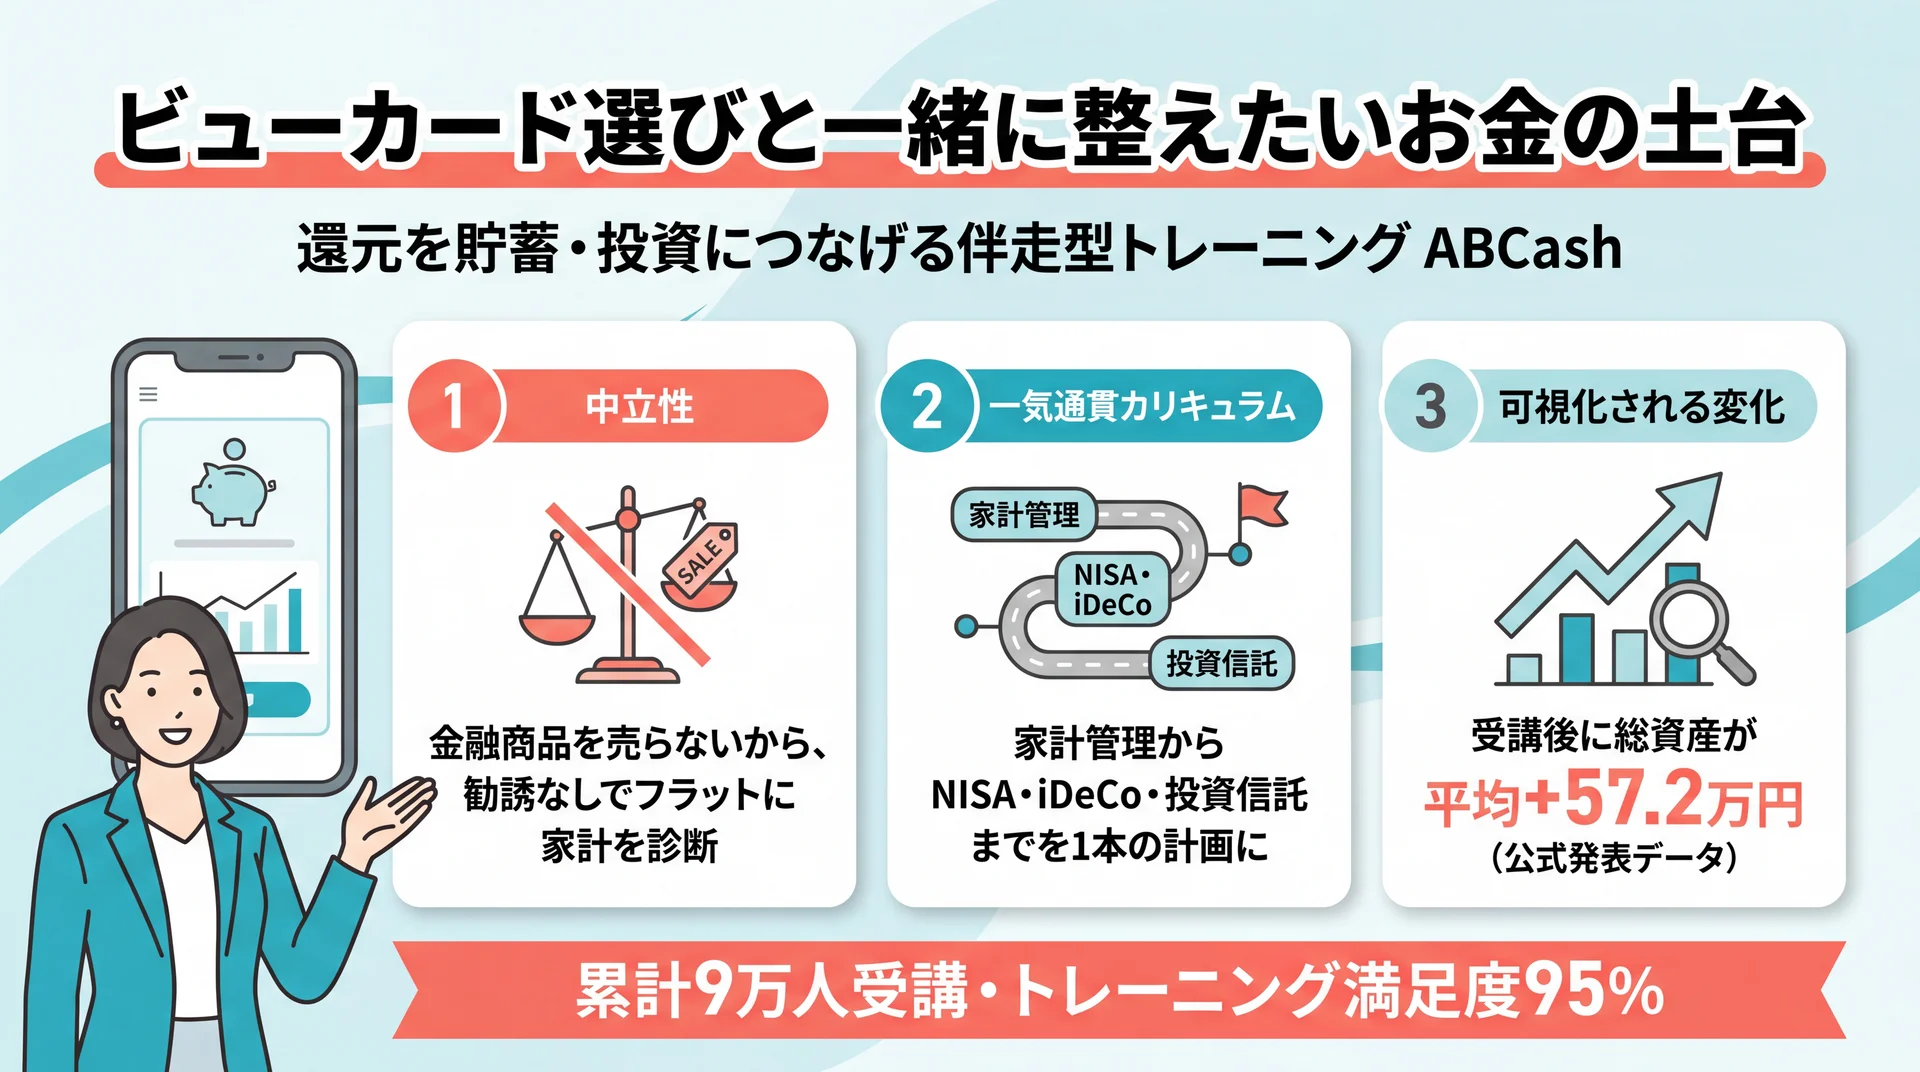
    ABCashの中立性・一気通貫カリキュラム・資産変化を示す図解

    ABCashは、専属コンサルタントがマンツーマンで家計から投資までを伴走する点が最大の強みです。「カードは作ったけれど、結局お金の使い方が変わらない」——そんな声に応える"お金の土台づくり"サービスです。

    ABCashが選ばれる理由:

    • 中立性:金融商品を販売しないため、特定のカードや商品を勧誘されません。フラットに家計を見直せます。
    • 一気通貫のカリキュラム:家計管理からNISA・iDeCo・投資信託まで、バラバラの情報を1本の行動計画に落とし込めます。
    • 可視化される変化:第三者比較メディアの集計では、受講後に総資産が平均+57.2万円という公式発表データも紹介されています(算出方法・対象者の内訳は非公表のため、参考値として捉えるのが賢明です)。

    なお、Google Mapsの口コミは★5が約6割を占める一方、無料体験での勧誘や費用に関する★1の声(約3割)もあり、評価は二極化しています。合うかどうかは人によるからこそ、まずは無料体験60〜80分程度で自分に合うかを確かめるのが賢い進め方です。ビューカードでSuica還元の"入口"を整えたら、貯まったお金を活かす土台づくりまでを一歩で始めてみてください。

    \ まずは無料体験60〜80分程度から /

    カードを1枚選んだら、次は使い方の土台づくり。オンラインで気軽に始められます。

    よくある質問

    Q. ビューカードで一番おすすめはどれですか?

    生活動線によって変わりますが、迷ったら「最初の1枚」に選びやすいビューカード スタンダード、または実質無料で持てるビックカメラSuicaカードが有力です。新幹線や出張が多いならゴールド、駅ビル派ならJRE CARD、ルミネ派ならルミネカードと、よく使う場面で選ぶのが失敗しないコツです。

    Q. 年会費無料のビューカードはありますか?

    完全無料のカードは限られますが、実質無料にできるカードはあります。ビックカメラSuicaカードは前年に1回でも利用があれば翌年の年会費524円が無料です。JRE CARD・ルミネカード・JALカードSuica普通カード・大人の休日ミドルなどは初年度無料で、1年試してから継続を判断できます(2026年7月時点・公式)。

    Q. ビューカードのオートチャージはどこでも使えますか?

    オートチャージが使えるのは、JR東日本や東京モノレール、りんかい線などの対応エリアの改札です。JR東日本沿線に住んでいない場合はオートチャージの恩恵が薄くなるため、Suicaの利用頻度と対応エリアを事前に確認しておくと安心です。

    Q. カードを選んでも、お金が貯まる気がしません。どうすれば?

    還元率の高いカードを選んでも、支出全体の設計がなければ効果は限定的です。家計の可視化から投資までを伴走してもらえるABCashのようなサービスで土台を整えると、カードで貯めたポイントや浮いたお金を貯蓄・投資に回しやすくなります。無料体験60〜80分程度で相性を確かめられます。

    まとめ

    ビューカードは、Suicaオートチャージ1.5%という共通の強みを軸に、自分の生活動線に合った1枚を選ぶのが正解です。まずは通勤・買い物・旅行のどこでお金を使うかを整理し、実質無料にできるカードや、提携先で上乗せ還元が効くカードから候補を絞りましょう。そして、還元を貯蓄・投資につなげる"お金の土台"まで整えられれば、カード選びの効果は何倍にもなります。

    \ お金の不安を”自信”に変える一歩 /

    家計から投資まで、専属コンサルタントがマンツーマンで伴走します。

  • 今投資するなら何がいい?初心者が迷わない選び方と始め方

    「今投資するなら何がいいの?」と検索しても、NISA・投資信託・株式など選択肢が多すぎて、結局どれを選べばいいか決められない——そんな声は少なくありません。この記事では、今から始めやすい投資の種類と特徴、失敗しない選び方、そして一人で迷わず始めるための学び方までを、初心者目線でわかりやすく整理します。

    \ 累計9万人が受講 /

    「何を買えばいいか分からない」まま止まっている方へ。ABCashなら専属コンサルが家計から投資まで伴走します。

    今投資するなら何がいい?まず知るべき基本の考え方

    今投資するなら何がいい?まず知るべき基本の考え方の解説図

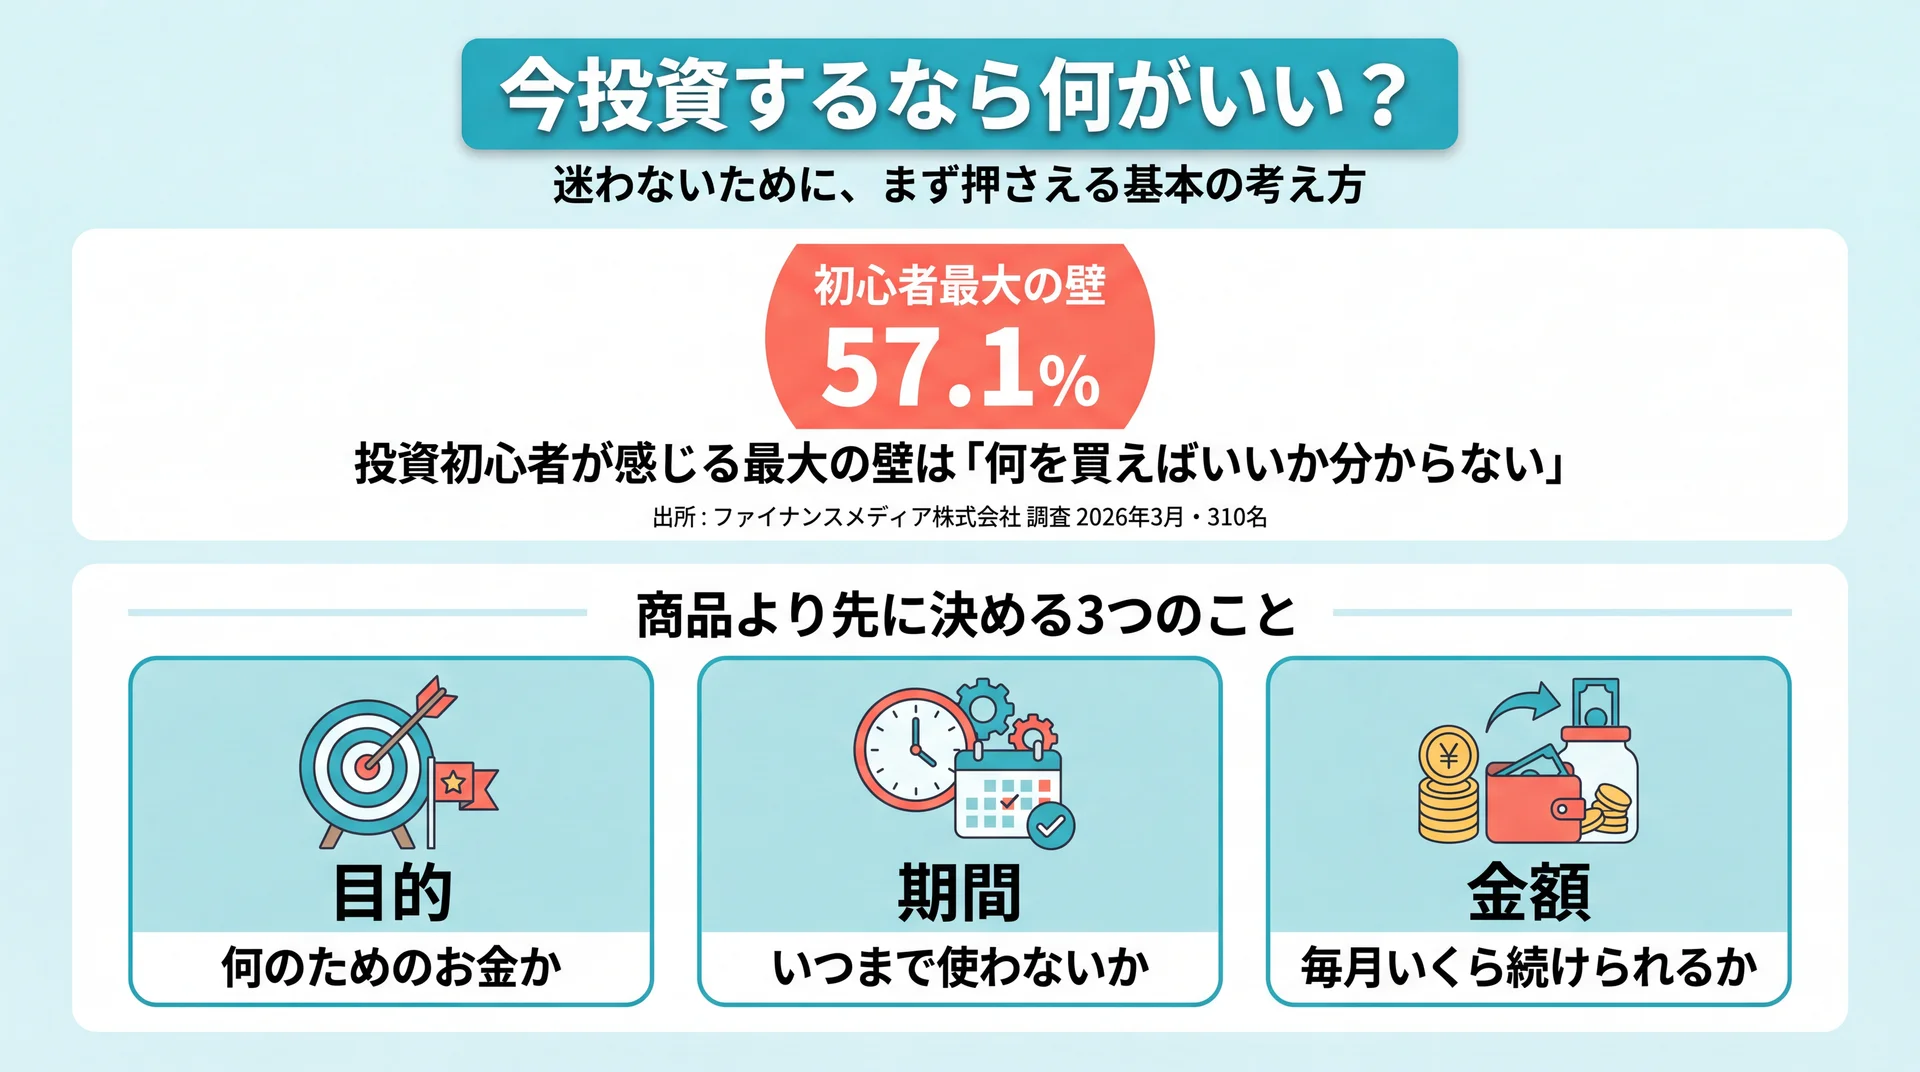
    「今投資するなら何がいいか」を考えるとき、多くの人がいきなり「儲かる商品」を探し始めてしまいます。ですが、最初につまずくのはまさにここです。ある調査では、投資初心者が感じる最大の壁は「何を買えばいいかわからない」で57.1%と最多でした(ファイナンスメディア株式会社 調査/2026年3月・310名)。情報は無料で溢れているのに、選べない。この「決められなさ」こそが、今の初心者が抱える本当の悩みです。

    「何を買えばいいか分からない」が初心者最大の壁

    同じ調査では、投資を学ぶチャネルとしてYouTubeが56.8%とウェブメディアや書籍を大きく上回り、学習手段の主流になっていることも示されています。つまり、多くの人は「情報にアクセスできない」のではなく、バラバラの情報を集めるほど、かえって判断できなくなっています。これは「金融疲れ」とも呼ばれる状態で、ABCashの受講者からも「株や投資の勉強をしてみたけれど、ちんぷんかんぷんだった」という声が寄せられています。

    大切なのは、いきなり商品名を暗記することではありません。「何に投資するか」の前に、「自分はなぜ投資したいのか」を言葉にできるかが、迷わないための最初の分岐点になります。

    「何に」より先に「何のために・いつまでに・いくら」を決める

    投資の答えは、実は人によって違います。老後資金づくりのための30年運用と、5年後の住宅頭金づくりでは、選ぶべき手段がまったく変わるからです。だからこそ、商品を選ぶ前に次の3つを決めるのが鉄則です。

    • 目的: 老後資金/教育資金/数年後の大きな買い物など、何のためのお金か
    • 期間: いつまで使わずに置いておけるか(長いほどリスクを取りやすい)
    • 金額: 毎月いくらまでなら生活を圧迫せず続けられるか

    この3つが決まると、「今の自分に向いている投資」は驚くほど絞り込めます。目的が曖昧なまま流行の商品に飛びつくことこそ、初心者が最も失敗しやすいパターンです。逆に言えば、ここを整理できれば、あとで紹介する投資の種類のどれが自分向きかが自然と見えてきます。

    今から始めやすい投資の種類と特徴

    今から始めやすい投資の種類と特徴の解説図

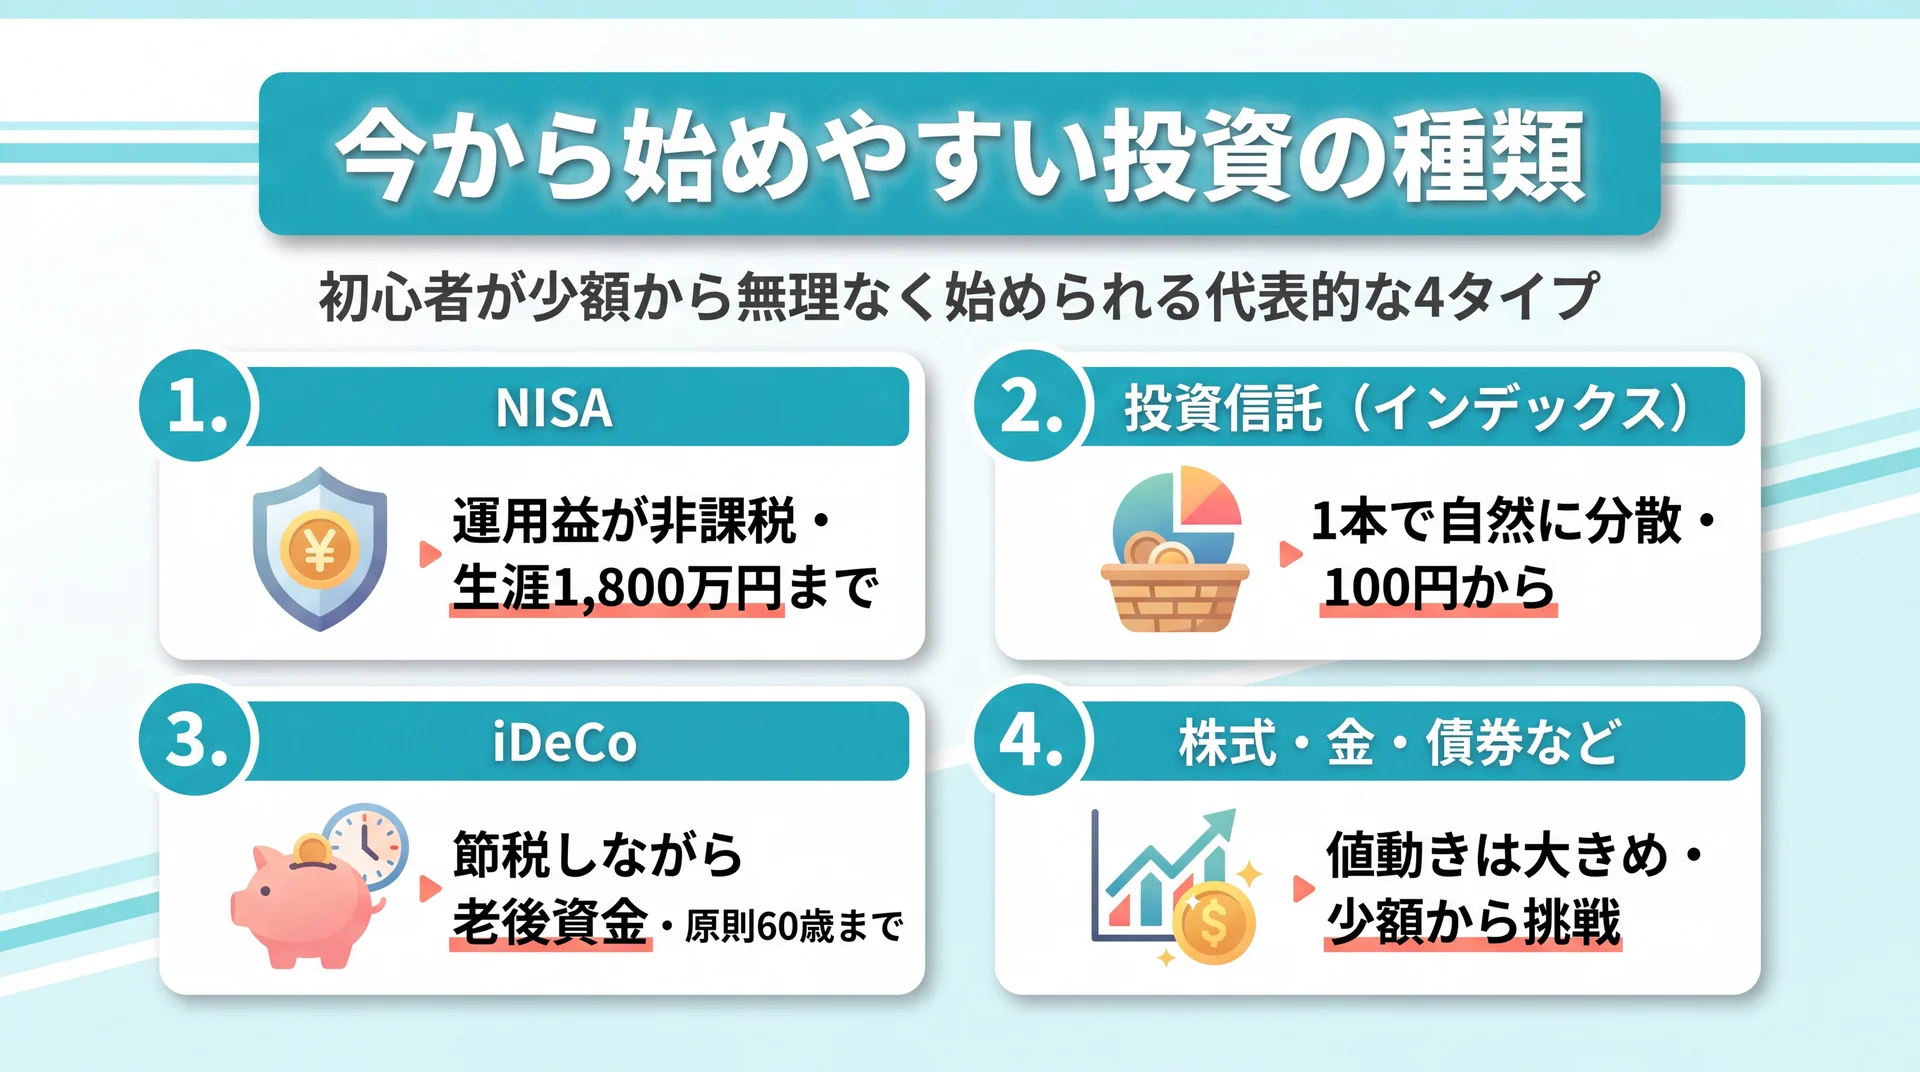
    「投資=株でギャンブル」というイメージから抜け出せない方は多いものです。しかし実際には、初心者が少額から無理なく始められる制度や商品が整っています。ここでは、今から始めやすい代表的な投資の種類を、特徴とあわせて整理します。それぞれ「どんな目的に向くか」を意識しながら読んでみてください。

    NISA(つみたて投資枠・成長投資枠)

    今、投資を始めるなら真っ先に押さえたいのがNISAです。2024年から始まった新しいNISAでは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を使い、生涯で最大1,800万円までの運用益や分配金が非課税になります(金融庁 NISA特設ウェブサイト)。通常なら約20%かかる税金がゼロになるため、同じ運用でも手元に残るお金が増えるのが最大の魅力です。

    特につみたて投資枠は、金融庁の基準を満たした投資信託に絞られており、初心者が極端にリスクの高い商品を選びにくい設計になっています。「まず非課税の器を用意し、その中で長期に積み立てる」——これが、今の初心者の王道スタートです。

    投資信託(インデックスファンド)

    「何を買えばいいか分からない」という人に相性が良いのが投資信託です。投資信託は、多くの投資家から集めたお金を運用の専門家が国内外の株式や債券に分散して投資する仕組みで、1本買うだけで自然に分散投資が実現します。個別株のように「どの会社の株を買うか」を自分で見極める必要がないため、負担が小さいのが特長です。

    なかでも、日経平均株価やS&P500などの指数に連動するインデックスファンドは、運用コストが低く、市場全体の成長の恩恵を受けやすいことから、初心者の積立先として人気があります。100円〜1,000円程度の少額から始められる商品も多く、「まず経験してみる」ハードルが非常に低いのもポイントです。

    iDeCo(個人型確定拠出年金)

    老後資金づくりを軸に考えるなら、iDeCoも有力な選択肢です。iDeCoは自分で掛金を出して運用する私的年金制度で、掛金が全額所得控除の対象になり、運用益も非課税、受け取り時にも控除が使えるという税制メリットがあります(iDeCo公式サイト)。節税しながら老後資金を積み立てられる点が、NISAとは異なる強みです。

    ただし、原則60歳まで引き出せないという制約があります。近い将来に使う予定のあるお金には向かないため、「老後まで動かさないお金」で活用するのが基本です。目的と期間を決めておくことが、ここでも効いてきます。

    株式投資・その他(金・債券など)

    もう少し能動的に取り組みたい人には、個別株式投資という道もあります。応援したい企業の株を持ち、値上がり益や配当、株主優待を狙えるのが魅力ですが、企業や業界を分析する力が求められ、値動きも大きくなりがちです。初心者はNISAや投資信託に慣れてから、少額で挑戦するのが安全です。

    このほか、インフレに強いとされる金(ゴールド)、比較的値動きが穏やかな債券、値動きが大きく余裕資金での少額運用が前提となる暗号資産など、選択肢は多岐にわたります。重要なのは、これらを「どれか一つ」で選ぶのではなく、目的と期間に応じて組み合わせるという発想です。たとえば「老後資金はNISA+iDeCoの投資信託でコツコツ、当面使う予定のないボーナスの一部だけ個別株で挑戦」というように役割を分けて考えると、一つの商品に振り回されにくくなります。次章では、その組み合わせ方=選ぶ前のポイントを見ていきます。

    投資先を選ぶ前に押さえる3つのポイント

    投資先を選ぶ前に押さえる3つのポイントの解説図

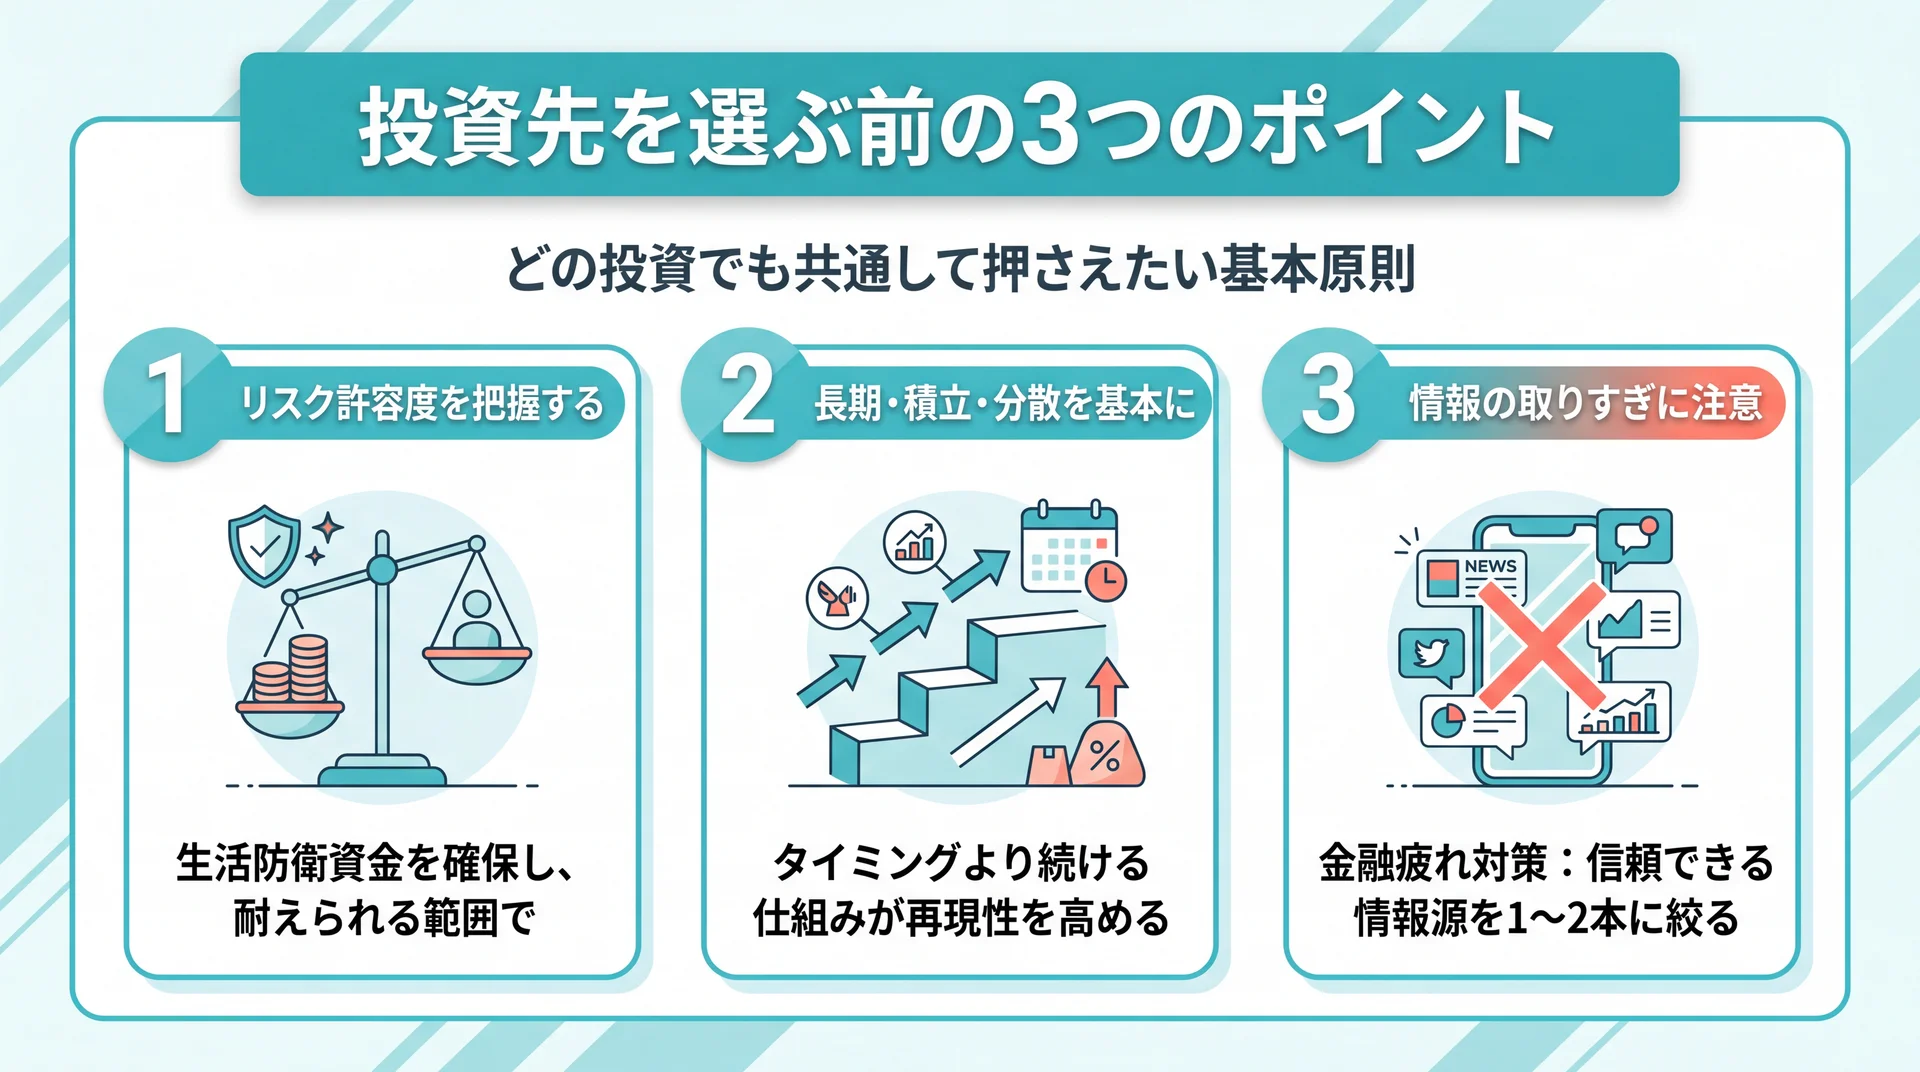
    「投資は失敗する、怖い」という固定観念から、なかなか一歩を踏み出せない方もいるでしょう。実際、ABCashの受講者にも同じ不安を抱えていた人は少なくありません。ですが、正しい原則を知れば、そのリスクは大きく下げられます。ここでは、どの投資を選ぶ場合でも共通して押さえるべき3つのポイントを紹介します。

    自分のリスク許容度を把握する

    投資にはリスク(価格の振れ幅)が伴い、元本が保証されているわけではありません。だからこそ、「どのくらいの値下がりなら、生活にも心にも支障なく耐えられるか」という自分のリスク許容度を知ることが出発点になります。年齢・収入・家族構成・貯蓄額によって、取れるリスクは人それぞれです。

    生活防衛資金(当面の生活費の半年〜1年分)を確保しないまま、余裕のないお金を投資に回すのは危険です。まずは「なくなっても生活が崩れないお金」の範囲を決めることが、安心して続ける前提になります。

    「長期・積立・分散」を基本にする

    金融庁も初心者向けの基本方針として掲げているのが、「長期・積立・分散」という考え方です(金融庁 NISA特設ウェブサイト)。長い期間をかけて、毎月一定額をコツコツ積み立て、投資先を国・資産・時間に分ける。これにより、一時的な値下がりの影響をならし、タイミングを当てにいく難しさから解放されます。

    「安いときに買って高いときに売る」を狙う短期売買は、プロでも難しいものです。初心者が着実に資産形成を目指すなら、タイミングを読むより「続ける仕組み」をつくるほうが再現性は高くなります。

    情報の"取りすぎ"に注意する(金融疲れ対策)

    先ほど触れたように、今はYouTubeやSNSで情報がいくらでも手に入ります。しかし、発信者によって言っていることが違い、情報を集めるほど不安になり動けなくなる——これが金融疲れの正体です。ある受講者は「YouTubeや書籍でも学べるが、結局自分の場合はどうすればいいのか判断できなかった」と振り返っています。

    対策はシンプルで、「自分の目的に合った、信頼できる情報源を1〜2本に絞る」ことです。SNSでおすすめされた商品を次々に調べるより、まず自分の家計と目的という"軸"を固め、その軸に照らして情報を取捨選択する。すべてを網羅しようとせず、自分の状況に合わせて誰かに相談できる状態をつくると、情報の海で溺れずにすみます。この「相談できる相手」をどう持つかが、次章のテーマです。

    一人で迷わないための投資の学び方

    一人で迷わないための投資の学び方の解説図

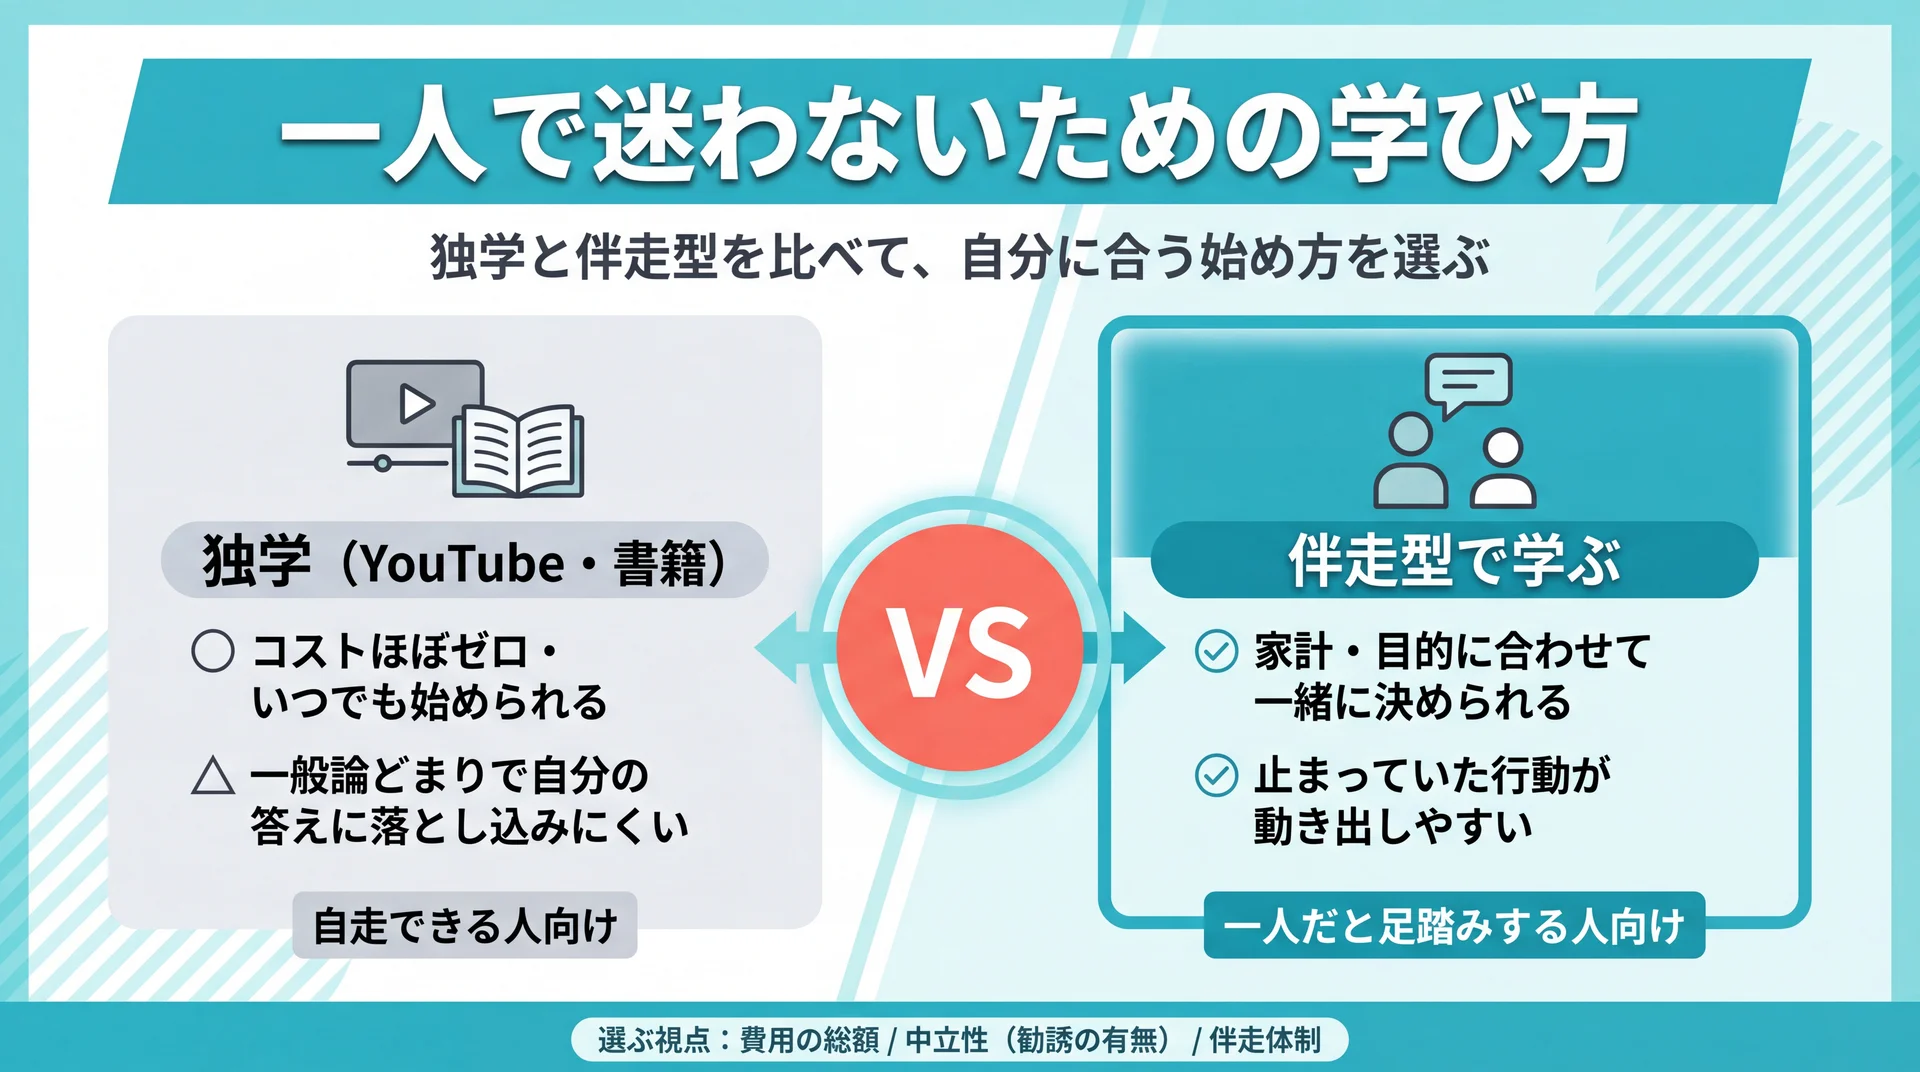
    ここまで読んで、「理屈は分かったけれど、結局自分一人で決められる自信がない」と感じた方もいるはずです。それはごく自然な反応です。実際、口コミでも「一人だと足踏みしてしまうところだった」という声が目立ちます。ここでは、投資を学ぶ2つの方法——独学と伴走型——を比べ、自分に合う始め方を考えます。

    独学(YouTube・書籍)の強みと限界

    独学の最大の強みは、コストがほぼゼロで、いつでも始められることです。良質な入門書やYouTube動画は数多くあり、基礎知識を身につけるには十分な環境が整っています。すでに目的が明確で、自分で調べて実行できる人にとっては、独学は合理的な選択です。

    一方で限界もあります。前述のとおり、投資学習の主流はYouTube(56.8%)ですが、それでも「何を買えばいいか分からない」人が57.1%にのぼるのは、情報が一般論にとどまり、"自分の場合どうするか"に落とし込めないからです。動画や本は「一般的にはこうです」までしか教えてくれず、あなたの収入・家族構成・貯蓄額を踏まえた最後の一歩は、結局自分で埋めなければなりません。断片的な知識は集まっても、家計・目的・リスク許容度を踏まえた「自分専用の答え」までは、独学では届きにくいのが実情です。挫折して結局NISA口座を開いたまま放置してしまう、というのもよくあるパターンです。

    伴走型で学ぶメリットと選び方の視点

    そこで選択肢になるのが、専門家が個別に伴走してくれる伴走型のサービスです。自分の家計や目的を共有したうえで、「あなたの場合はここから始めるといい」と一緒に決めてくれるため、独学で止まっていた行動が動き出しやすいのが最大のメリットです。実際、当社のABCashの受講者からは「NISAも株式も投信も、購入まで寄り添ってくれて投資デビューできた」という声が寄せられています。

    ただし、この領域には料金や中立性の面で注意すべきサービスもあります。選ぶときは、①費用の総額が明確か ②特定の金融商品の販売とセットになっていないか(中立性)③初心者に伴走する体制があるかの3点を軸に見極めましょう。次章では、この視点で代表的なサービスを比較します。

    \ マンツーマンで伴走 /

    独学では迷いがちなNISAや投資信託の選び方も、専属コンサルとのマンツーマンなら一緒に決められます。

    投資を学べる・相談できるおすすめサービス6選

    「どこで学べば自分に合った投資を選べるようになるのか」と迷う方のために、投資を学べる・相談できる代表的なサービスを比較します。料金・サポート体制・中立性は各社の公式サイトで確認した情報にもとづいて整理しました。まずは全体像を一覧で把握してください。

    ロゴ サービス名 タイプ・特徴 料金の目安 サポート体制 初心者への向きやすさ
    ABCashのロゴ ABCash 女性向け伴走型トレーニング(マンツーマン・中立) 買い切り型/30日全額返金保証・無料体験60〜80分程度 専属コンサル+アプリ+LINE・満足度95% ◎ 家計〜投資を一気通貫で伴走
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール(共学・老舗・中立) 株式投資22.8万円〜/無料体験セミナー 動画見放題+質問対応 ○ 段階的に網羅学習
    GFSのロゴ GFS(Global Financial School) オンライン投資スクール(動画2,000本超) 入学金5.5万+39.8万円〜/無料講座 専任コンサル ○ 自分のペースで基礎から
    SHEmoneyのロゴ SHEmoney 女性向けコーチングスタジオ(商品販売なし) 月額19,980円〜/無料体験 メンター+月次コーチング ○ 仲間と実践
    マネイロのロゴ マネイロ 無料オンライン相談・セミナー(IFA) 完全無料(金融商品仲介モデル) 個別相談(IFA/FP)・満足度96.8% ◎ NISA基礎を無料で
    アットセミナーのロゴ アットセミナー 無料マネーセミナー(対面+オンライン) 完全無料 FP講師+個別面談 ○ 入口が広い

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    「今投資するなら何がいいか」を自分で決められるようになりたい方に、まず検討したいのがABCashです。

    ABCashは、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講する、伴走型のファイナンシャルトレーニングです。最大の特徴は、専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託・株式まで一気通貫で伴走してくれること。「何を買えばいいか分からない」という段階から、自分で商品を選べるようになるまでを、個別カリキュラムで支えます。

    おすすめポイント

    • マンツーマン伴走: 一人だと足踏みしてしまう → 専属コンサルが購入まで一緒に伴走し、投資デビューを後押し
    • 中立性(商品を売らない): 勧誘とセットが不安 → 金融商品を販売しない教育モデルで、特定商品への誘導がない
    • 習慣化の仕組み: 学んでも続かない → 専用アプリ×毎日フィードバックで、60日をめどに家計・投資の習慣化を設計

    信頼性の面でも、トレーニング満足度95%(2025年4〜8月・公式アンケート10段階中8以上)、受講後は総資産が平均+57.2万円という公表実績があり、2018年設立でシリーズCまで累計約25億円を調達した企業が運営しています。オンライン完全対応で全国から受講でき、まずは60〜80分程度の無料体験で相性を確かめられるのも、初心者が試しやすい理由です。家計から投資デビューまでを"一人にならずに"進めたい女性に、特に向いています。

    なお、口コミには「勧誘が続いた」「費用の割に効果を感じられなかった」という声も一定数あります。評価が分かれているのも事実であるため、契約前には無料体験で担当者との相性や費用感をしっかり確認しておくと安心です。

    項目 内容
    特徴・強み 女性向け伴走型・マンツーマン・家計〜投資を一気通貫・中立
    料金・コスト 買い切り型(数十万円レンジ/要問い合わせ)・無料体験60〜80分程度・30日間全額返金保証
    サポート/信頼性 専属コンサル+専用アプリ+LINE質問・満足度95%・累計9万人
    初心者への向きやすさ ◎ 家計の可視化から投資デビューまで伴走
    実績・対応事例 累計9万人以上/受講後 総資産平均+57.2万円(公式発表)
    公式サイト 公式HP

    2. ファイナンシャルアカデミー(日本ファイナンシャルアカデミー株式会社)

    ファイナンシャルアカデミーの公式サイト

    2002年創立、開校24年目を迎える総合マネースクールです。延べ受講生82万人超(自社公表)という実績を持ち、株式投資・投資信託・不動産投資・お金の教養といった目的別のスクールを提供しています(ファイナンシャルアカデミー公式)。男女共学で、教室・Zoom・動画を組み合わせて学べるのが特徴です。

    体系立てて幅広く学びたい人に向いており、受講期間内は動画が見放題で質問対応もあります。特定の金融商品や不動産の販売・紹介を一切行わない中立性を明示している点も安心材料です。一方で、集合講義が中心のため、マンツーマンの個別伴走を求める人にはやや物足りなさを感じる場合があります。まずは無料体験セミナーで、自分の学びたいテーマと合うかを確認するとよいでしょう。

    項目 内容
    特徴・強み 2002年〜の老舗・82万人超・4スクール・中立
    料金・コスト 株式投資スクール228,800円(税込)〜/無料体験セミナーあり
    サポート/信頼性 受講期間内は動画見放題・質問対応
    初心者への向きやすさ ○ 段階的に網羅学習(集合講義中心)
    実績・対応事例 延べ受講生82万人超(自社公表)
    公式サイト 公式HP

    3. GFS(Global Financial School)

    GFSの公式サイト

    GFSは、2,000本以上の動画講義で学べるオンライン投資スクールです。経済史や金融の基礎から、投資信託・個別株・FX・NISA・iDeCoまで幅広く網羅しており、自分のペースで基礎から積み上げたい人に向いています(Global Financial School公式)。担任に何度でも質問できる専任コンサル制度も用意されています。

    オンライン投資スクール生徒数No.1(東京商工リサーチ2025年12月調べ・サイト表記)を訴求し、無料講座の受講者は150万人にのぼります。受講生の約6割が投資初心者という点も、始めやすさの裏付けです。動画中心で自走できる人には心強い一方、女性特化ではなく、コンテンツ量が多いぶん「どこから手をつけるか」を自分で決める必要があります。入学後10日以内なら理由を問わず全額返金される制度があるため、まずは無料講座で雰囲気をつかむのがおすすめです。

    項目 内容
    特徴・強み 動画2,000本超・網羅型・生徒数No.1(サイト表記)
    料金・コスト 入学金55,000円+学費398,000円〜(受講期間2年)/無料講座あり
    サポート/信頼性 専任コンサル制度・無料講座受講150万人
    初心者への向きやすさ ○ 自分のペースで基礎から(自走向き)
    実績・対応事例 オンライン投資スクール生徒数No.1(東商リサーチ2025年12月調べ・サイト表記)
    公式サイト 公式HP

    4. SHEmoney(SHE株式会社)

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けのお金のコーチングスタジオです。15コース55レッスンで家計管理から資産運用までを、仲間と一緒に実践しながら学べるコーチング型が特徴です(SHEmoney公式)。入会時にアドバイザーがカリキュラムを作成し、初月はメンターが伴走、その後も月次コーチングやFPに質問できる自習室が用意されています。

    キャリアスクール「SHElikes」の運営元によるサービスで、同世代の女性コミュニティのなかで続けやすいのが魅力です。金融商品の取り扱い・紹介販売は一切なし・無理な勧誘なしと公式FAQで明言しており、中立性の面でも安心できます。サービス満足度は93.5%(対象106名・2023年2〜9月アンケート・サイト表記)。一人でモチベーションを保つのが苦手な人や、仲間と楽しみながら学びたい女性に向いています。まずは無料体験で雰囲気を確かめられます。

    項目 内容
    特徴・強み 女性向けコーチング・15コース55レッスン・商品販売なし
    料金・コスト 月額19,980円〜(計12ヶ月)/無料体験あり・8日以内クーリングオフ可
    サポート/信頼性 メンター+月次コーチング+FP質問可・満足度93.5%
    初心者への向きやすさ ○ 仲間と実践(コミュニティ型)
    実績・対応事例 サービス満足度93.5%(対象106名・サイト表記)
    公式サイト 公式HP

    5. マネイロ(株式会社モニクルフィナンシャル)

    マネイロの公式サイト

    マネイロは、資産運用の無料相談・オンラインセミナーを提供するサービスです。3分でできる投資診断、1回30分の無料オンラインセミナー、無料の個別オンライン相談の3本柱で、NISAやiDeCoの基礎を短時間で学べます(マネイロ公式)。運営は内閣総理大臣登録のIFA(独立系ファイナンシャルアドバイザー)で、体験者数は40万人を突破、満足度96.8%(2026年2月時点・サイト表記)を掲げています。

    診断・セミナー・相談がすべて無料なので、「まず気軽に専門家の話を聞いてみたい」という人には入りやすい選択肢です。ただし、収益モデルは金融商品仲介(相談者が商品を購入すると紹介手数料が入る仕組み)であるため、"学び"よりも"相談・商品選定"寄りである点は理解しておきましょう。体系立てて自分で判断する力を育てたい場合は、伴走型スクールと併用するのも一案です。

    項目 内容
    特徴・強み 無料の診断・セミナー・個別相談(IFA運営)
    料金・コスト 完全無料(金融商品仲介による収益モデル)
    サポート/信頼性 個別オンライン相談(IFA/FP)・満足度96.8%
    初心者への向きやすさ ◎ NISA基礎を無料で(相談・提案寄り)
    実績・対応事例 体験者数40万人突破(サイト表記)
    公式サイト 公式HP

    6. アットセミナー(パワープランニング株式会社)

    アットセミナーの公式サイト

    アットセミナーは、60種類以上のテーマをそろえた無料マネーセミナーです。対面とオンラインの両方に対応し、初心者向けの資産形成から不動産・株式まで幅広く学べます(アットセミナー公式)。FP講師によるセミナーに加え、希望者向けの個別面談も無料で、女性・初心者の参加が多く入口が広いのが特徴です。

    年間2,000回以上開催されており、「まずお金の勉強を始めるきっかけがほしい」という段階の人には手軽な選択肢です。一方で、無料セミナーは保険や金融商品の相談・提携先経由が収益源になっているため、「なぜ無料なのか」を理解したうえで参加することを心がけましょう。中立的に自分の判断軸を育てたい場合は、商品提案とセットになりやすい点に注意しながら活用しましょう。

    項目 内容
    特徴・強み 無料マネーセミナー(対面+オンライン・60テーマ以上)
    料金・コスト 完全無料(受講費・教材費・個別面談すべて無料)
    サポート/信頼性 FP講師+希望者向け個別面談・年間2,000回以上開催
    初心者への向きやすさ ○ 入口が広い(商品相談とセットになりやすい)
    実績・対応事例 年間2,000回以上開催(公式)
    公式サイト 公式HP

    コストの透明性の確認方法

    サービスを選ぶときは、まず総額でいくらかかるかを確認しましょう。月額表示だけを見て契約すると、受講期間を掛けた総額が想定より大きくなることがあります。入会金・分割手数料・オプション費用の有無、そして返金・クーリングオフの条件まで、公式サイトや無料体験の場で確認するのが安全です。「無料」をうたうサービスは、収益源(商品販売か・広告か)をあわせて把握しておきましょう。

    運営会社の信頼性の確認方法

    お金に関わるサービスだからこそ、運営会社の実態を確かめることが欠かせません。設立年・運営実績・受講者数といった公表データに加え、金融商品を扱う場合はIFA登録などの公的な裏付けがあるかを確認します。累計受講者数や満足度は各社が公表していますが、「いつ時点・何人対象の調査か」までチェックすると、数字の信頼度を見極めやすくなります。

    初心者サポート・中立性の確認方法

    初心者にとって重要なのは、迷ったときに聞ける体制と中立性です。マンツーマン伴走なのか集合講義なのか、質問チャネル(LINEや面談)はあるか、自分の理解度に合わせて進められるかを確認しましょう。あわせて、特定の金融商品の販売・勧誘とセットになっていないかは見極めたいポイントです。教育そのものを収益源とするサービスは、商品への誘導が起きにくく、中立的な判断を学びやすい傾向があります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・返金条件・無料の収益源を確認 30日間全額返金保証・無料体験60〜80分程度
    運営会社の信頼性 設立年・受講者数・調査時点を確認 2018年設立・累計9万人以上・満足度95%
    初心者サポート・中立性 伴走体制と商品販売の有無を確認 専属コンサルのマンツーマン伴走・金融商品を販売しない中立性

    上記の基準で比較すると、ABCashは「費用の明確さ・伴走体制・中立性」の3軸をいずれも高い水準で満たしています。

    お金の学びから始めたいならABCashがおすすめ

    「今投資するなら何がいい?」という問いの本当の答えは、"自分で選べるようになること"です。ABCashは、その力を最短で身につけたい人に向いた、女性向け伴走型トレーニングが強みです。

    ABCashが選ばれる理由:

    • マンツーマン伴走で投資デビューまで: 累計9万人以上が受講し、家計の可視化からNISA・投資信託の購入まで専属コンサルが一緒に進めます
    • 金融商品を売らない中立性: 教育を収益源とするため、特定商品への勧誘がなく、中立に判断軸を学べます
    • 習慣化と実績: 専用アプリで毎日伴走し、受講後は総資産が平均+57.2万円という公表実績があります

    情報を集めるほど動けなくなる「金融疲れ」から抜け出すには、自分の家計に合わせて一緒に考えてくれる相手を持つのが近道です。まだ何も決まっていない段階でも、まずは相性を確かめるところから始められます。

    \ まずは無料体験から /

    お金の不安を自信に変える一歩を、60〜80分程度の無料体験から始めてみませんか。

    よくある質問

    Q. 今から投資を始めても遅くないですか?

    遅くありません。投資は「時間を味方につける」ほど有利で、少額でも早く始めるほど長期・積立・分散の効果を得やすくなります。大切なのは開始時期を完璧に狙うことではなく、無理のない金額で続ける仕組みをつくることです。まずは生活防衛資金を確保したうえで、NISAのつみたて投資枠から小さく始めるのが王道です。

    Q. 少額でも投資する意味はありますか?

    あります。投資信託なら100円〜1,000円程度から始められる商品も多く、少額でも「値動きを体験し、続ける習慣を身につける」価値は大きいです。最初から大きく賭ける必要はありません。少額で経験を積み、自分のリスク許容度を知りながら徐々に金額を調整していくほうが、長く続けやすく失敗も小さく抑えられます。

    Q. 何に投資するか、自分で決められません。どうすれば?

    まず「何のために・いつまでに・いくら」を決めると、選ぶべき手段は大きく絞れます。それでも一人で判断しづらい場合は、中立的に伴走してくれるサービスを頼るのも一つの方法です。独学の一般論では埋まらない「自分の場合の答え」を、専門家と対話しながら形にできます。

    Q. マネースクールは怪しくないですか?勧誘は?

    サービスによります。無料セミナーのなかには保険や金融商品の販売が収益源のものもあり、勧誘への不満の声も実際にあります。見極めのポイントは、特定商品の販売とセットになっていないか(中立性)と、費用・返金条件が明確かです。教育そのものを収益源とし、金融商品を販売しないサービスを選べば、中立に学びやすくなります。

    まとめ

    「今投資するなら何がいい?」の答えは、流行の商品名ではなく、あなたの目的・期間・金額から逆算して決まります。今から始めやすいのはNISA・投資信託・iDeCoといった制度や商品で、いずれも「長期・積立・分散」を基本にすれば、リスクを抑えながら着実に資産形成を目指せます。とはいえ、情報が多すぎて「何を買えばいいか分からない」と感じるなら、一人で抱え込む必要はありません。中立的に伴走してくれる相手を持てば、止まっていた一歩は動き出します。

    \ 9万人が選んだ伴走型 /

    何から始めるか迷っているなら、専属コンサルと一緒に”自分に合う投資”を見つけるところから始めましょう。

  • ビットコイン取引所おすすめ9選|初心者の失敗しない選び方

    「ビットコインを始めたいけれど、取引所が多すぎてどこを選べばいいか分からない」——そんな声は少なくありません。この記事では、手数料・取扱形態・金融庁登録・使いやすさを軸に、初心者が失敗しない取引所の選び方とおすすめ9選を整理します。買う前に投資判断の土台を固めたい方への選択肢もあわせて紹介します。

    \ 累計9万人が受講した伴走型トレーニング /

    「買う前にお金の基礎から不安」という方へ。ABCashなら専属コンサルタントがマンツーマンで伴走します。

    ビットコイン取引所とは?販売所と取引所の違い

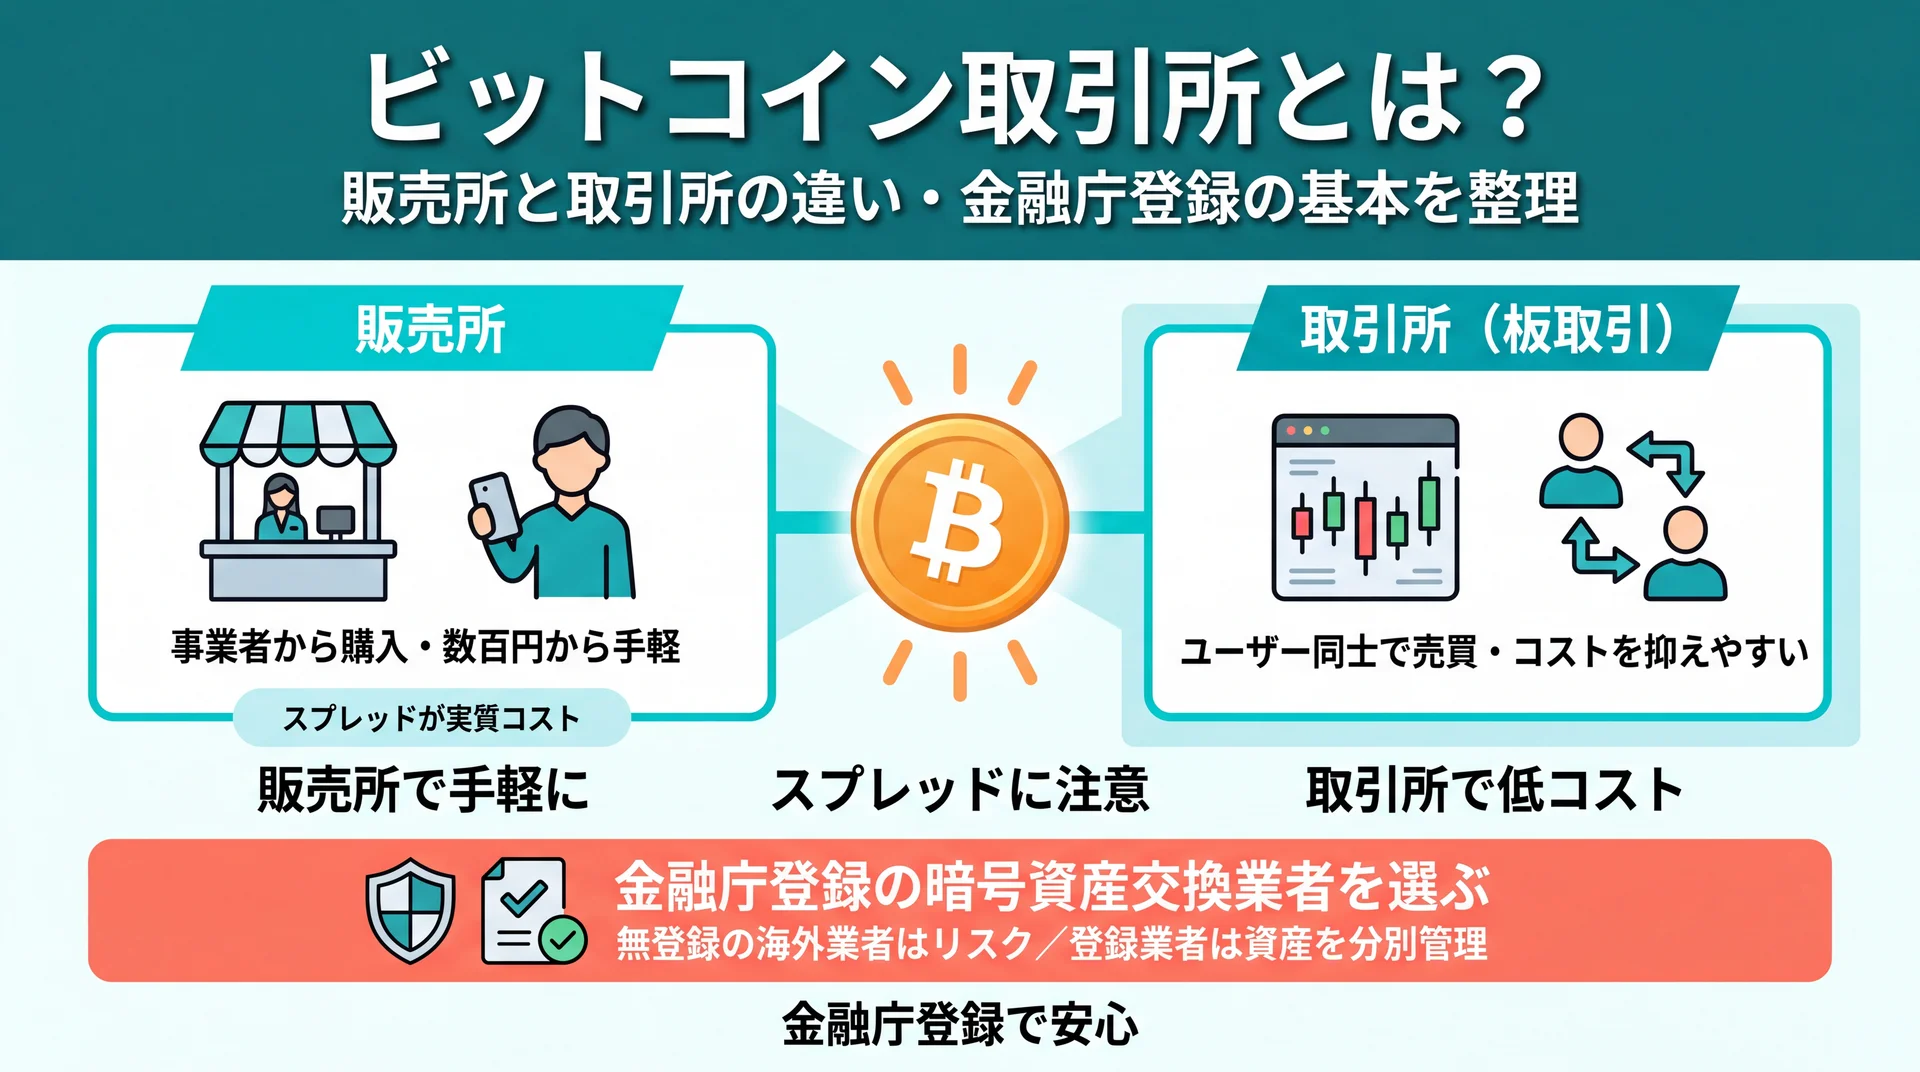
    ビットコイン取引所とは、ビットコインをはじめとする暗号資産を売買できるサービスの総称です。まず押さえておきたいのは、同じ「取引所」と呼ばれるサービスでも、販売所形式と取引所(板取引)形式で実質的にかかるコストが変わるという点です。

    販売所と取引所の違いを表す図解

    販売所と取引所、コストが変わる2つの形態

    「販売所」は事業者を相手に売買する仕組みで、初心者でも数百円から直感的にビットコインを買えるのが魅力です。ただし売値と買値に差(スプレッド)があり、これが実質的な手数料になります。一方の「取引所(板取引)」はユーザー同士が売買するため、取引コストを抑えやすいのは板取引のほうです。まず少額で慣れたいなら販売所、コストを重視するなら取引所と、目的で使い分けるのが基本になります。多くの取引所は両方の形式を1つの口座で提供しているため、慣れに応じて移行できます。

    金融庁登録の暗号資産交換業者を選ぶ理由

    「無登録の海外業者は怖い」という不安はもっともです。日本で暗号資産交換業を営むには金融庁の登録が必要で、登録業者は顧客資産の分別管理やコールドウォレットでの保管などの義務を負います(金融庁)。無登録業者を利用すると、トラブル時に法的な保護を受けられないリスクがあります。取引所を選ぶときは、まず金融庁の暗号資産交換業者登録一覧に社名があるかを確認しましょう。本記事で紹介する取引所は、すべて金融庁登録済みの国内業者に絞っています。

    ビットコインを取引所で買うメリットと知っておくべき注意点

    「始めてみたいけれど、損をしそうで怖い」と足踏みする方は多いものです。ビットコインの購入にはメリットと注意点の両面があり、両方を理解しておくことが失敗回避につながります。

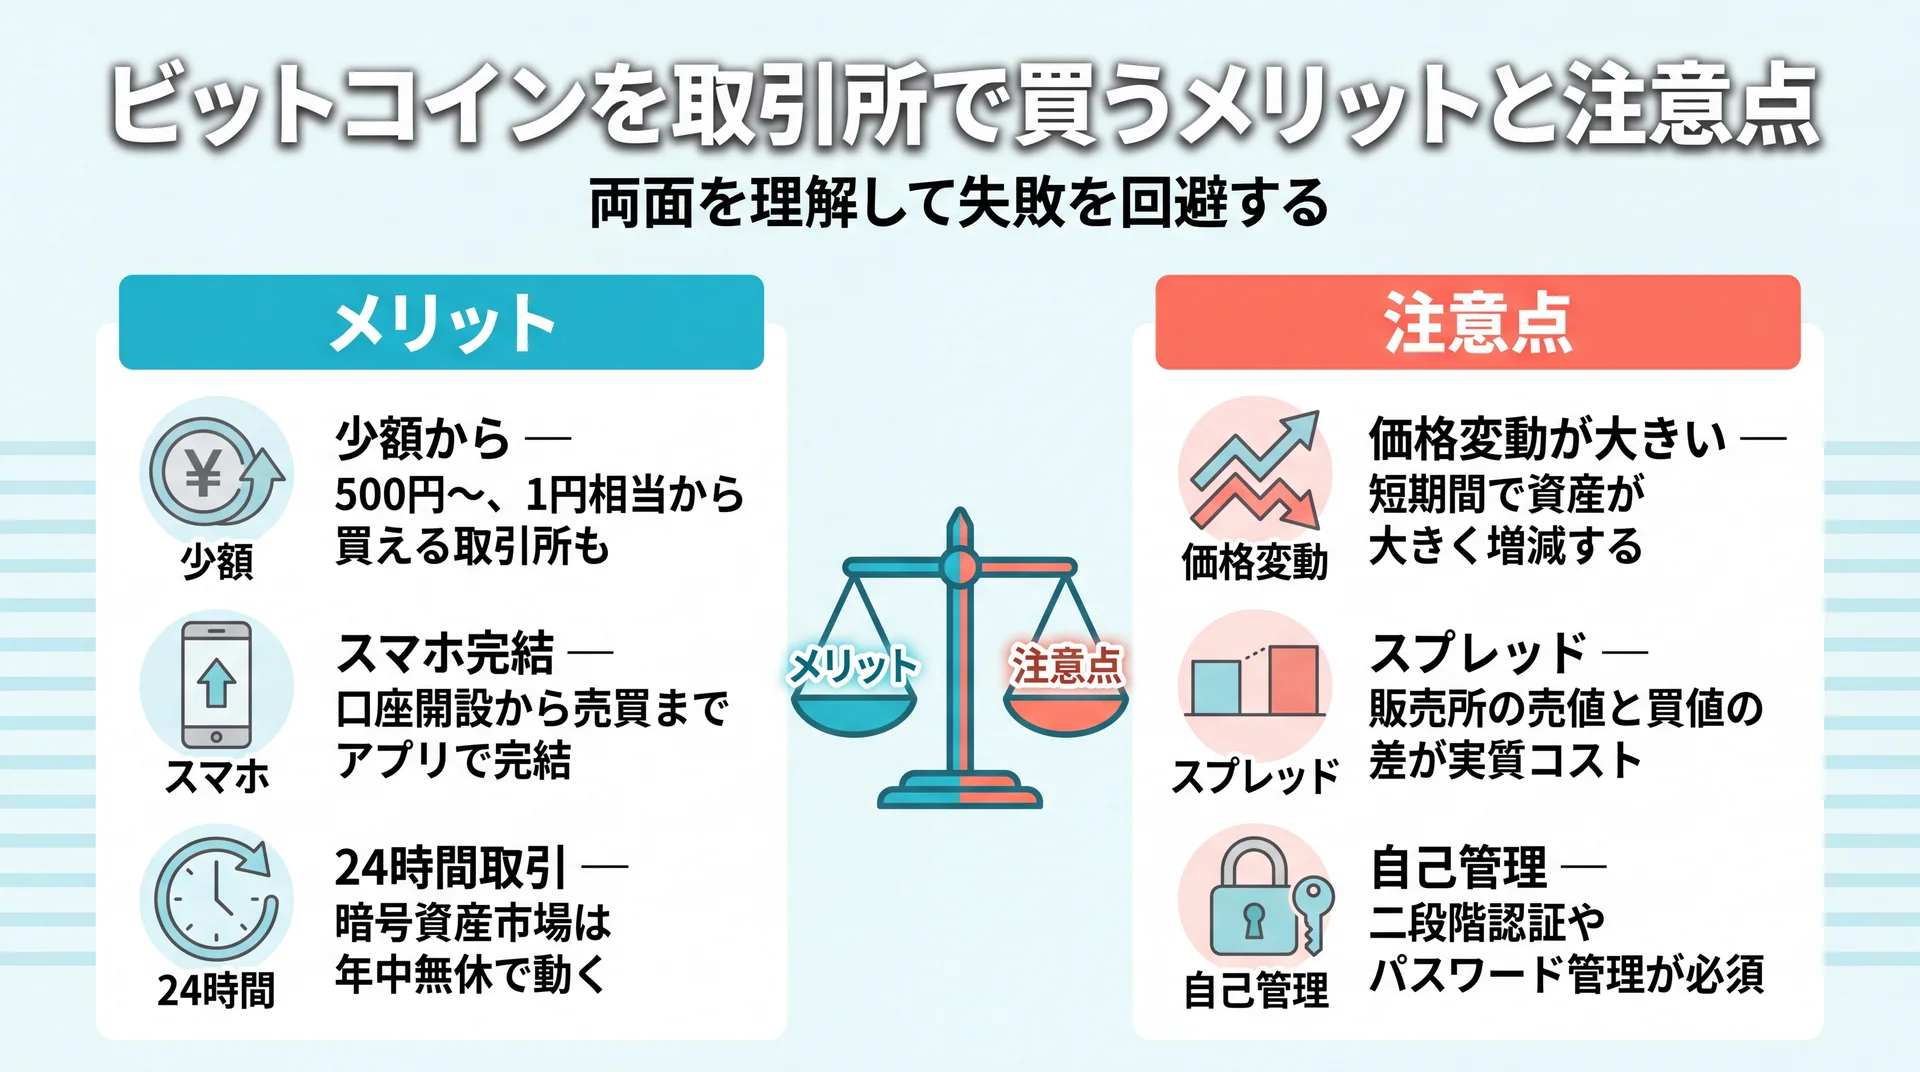
    ビットコイン購入のメリットと注意点の一覧

    メリット:少額・スマホ完結・24時間で始められる

    国内の主要取引所は、多くが500円程度(bitFlyerやSBI VCトレードでは1円相当)からビットコインを購入でき、口座開設から売買までスマホアプリで完結します。株式市場と違い暗号資産市場は24時間動いているため、日中忙しい会社員でも自分のペースで取引しやすいのも利点です。楽天ウォレットのように楽天ポイントで購入できる取引所もあり、現金を使わずに試せる入り口も広がっています。

    注意点:価格変動・スプレッド・自己管理

    一方で、ビットコインは価格変動が大きく、短期間で資産が大きく増減する点は理解しておくべきです。「取引手数料無料」と書かれていても、販売所のスプレッドで知らないうちにコストを払っていた、というのもよくある失敗です。さらに、パスワードや二段階認証などの自己管理を怠ると資産を失うリスクもあります。だからこそ、最初は余剰資金の範囲で、少額から仕組みを理解しながら始めるのが安心です。

    失敗しないビットコイン取引所の選び方5つのポイント

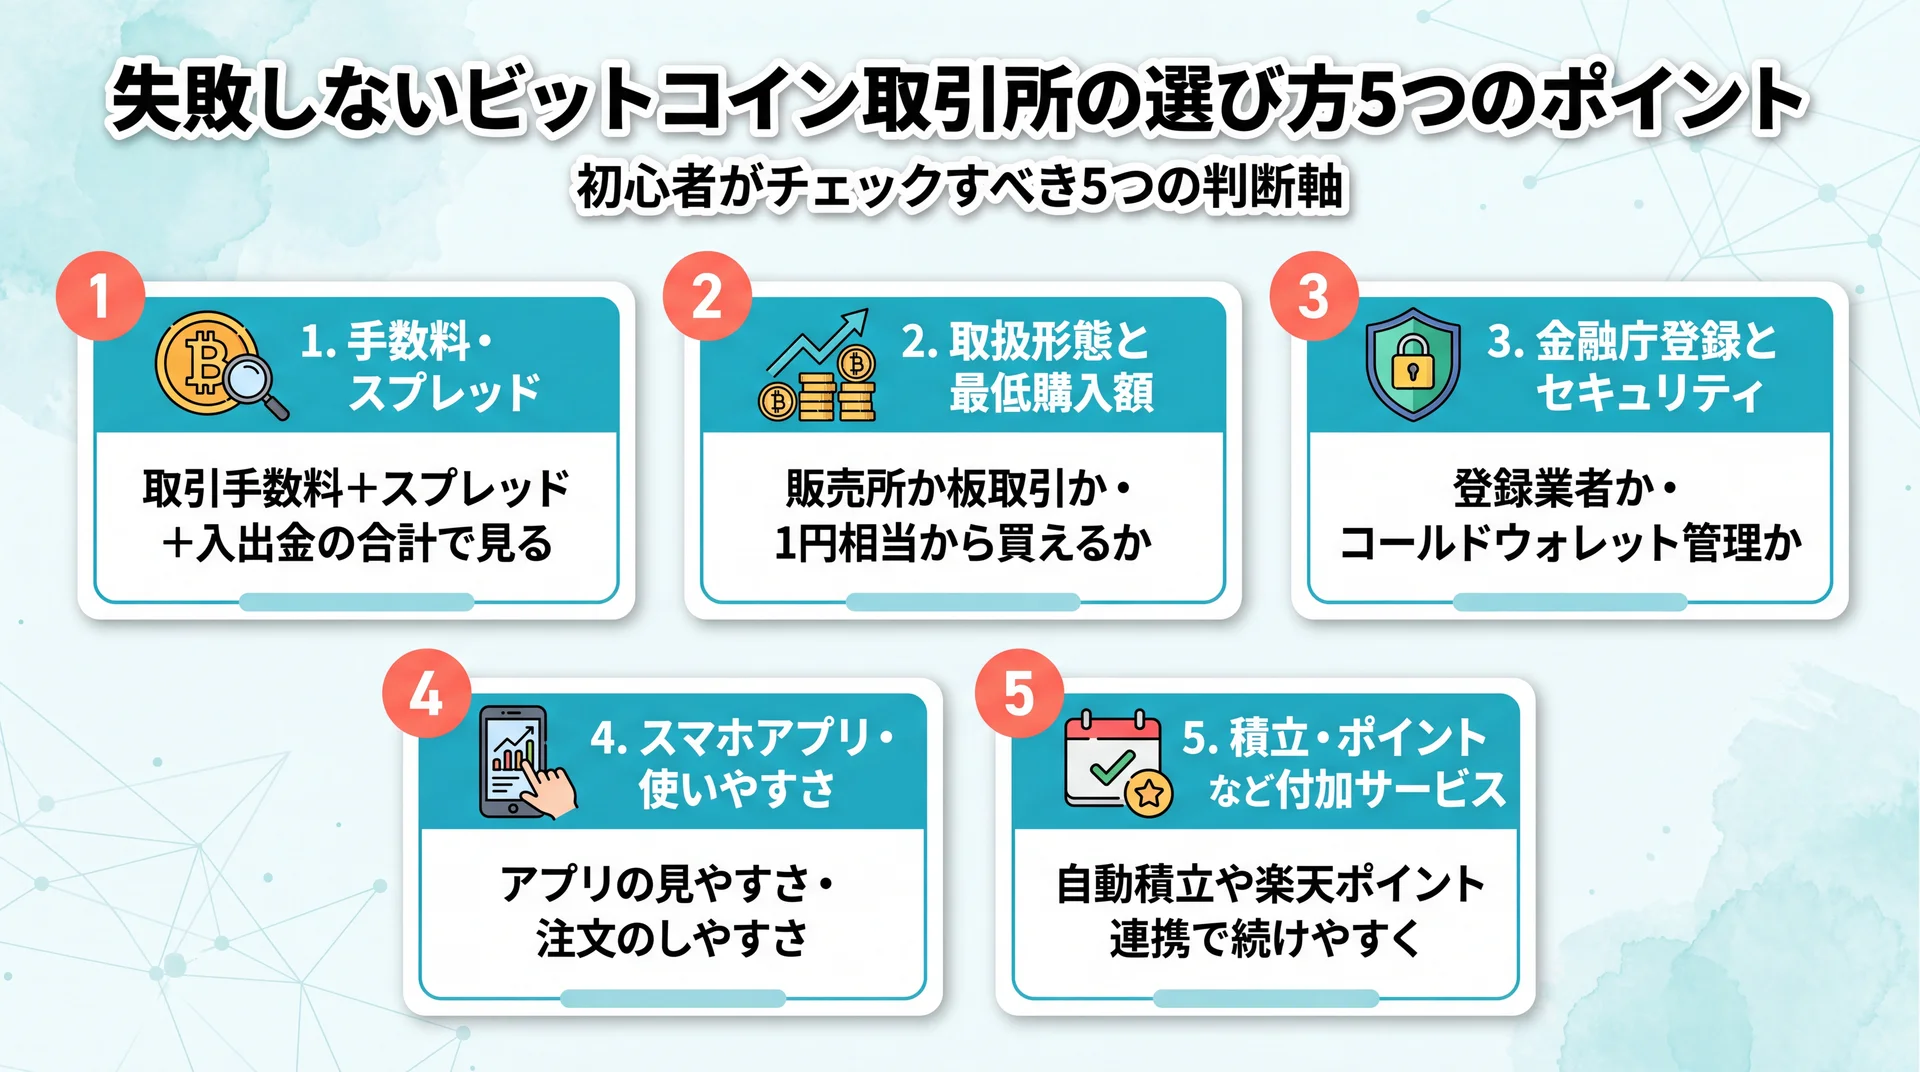
    「結局どこを選べばいいの?」という迷いは、判断軸を5つに絞ると一気に晴れます。ここでは初心者がチェックすべきポイントを、実データとあわせて解説します。

    取引所選びの5つのチェックポイント

    手数料・スプレッドで実質コストを見る

    表面的な「取引手数料無料」だけで判断すると、販売所のスプレッドで損をすることがあります。コストは「取引手数料+スプレッド+入出金・送金手数料」の合計で見るのが鉄則です。たとえばGMOコインは日本円の入出金と暗号資産送金が無料、bitbankは取引所のビットコインの手数料がメイカー0%・テイカー0.10%です(2026年2月改定・bitbank 手数料)。ビットコインを頻繁に外部送金するなら、送金手数料の差も無視できません。

    ビットコインの取扱形態と最低購入額

    同じビットコインでも、販売所だけで買える取引所と、板取引でより安く買える取引所があります。まずは「販売所で少額から」で十分ですが、コストを最適化したくなったら板取引に対応しているかを確認しましょう。最低購入額は取引所によって差があり、bitFlyerやSBI VCトレードなら1円相当からビットコインを買えます。「まずお試しで」という人ほど、少額対応の有無をチェックしておきたいところです。

    金融庁登録とセキュリティ

    前述のとおり、金融庁登録は最低条件です。加えて、コールドウォレット管理・二段階認証・マルチシグなどのセキュリティ体制が整っているかを公式サイトで確認しましょう。bitFlyerのように長期間にわたって大きなハッキング被害を出していない運用実績も、安心材料の一つになります。大手金融グループが運営する取引所は、初心者にとって信頼の目安になりやすいでしょう。

    スマホアプリ・使いやすさ

    初心者ほど、アプリの見やすさや注文のしやすさが継続を左右します。Coincheckはアプリのダウンロード数が国内No.1(2019〜2023年)とされ、シンプルなUIで人気です。実際に無料の口座開設だけ済ませて、画面を触ってから使う取引所を決めるのも賢い方法です。複数の取引所で口座を開いて比べても、口座維持費はかかりません。

    積立・ポイントなど付加サービス

    毎月コツコツ積み立てたいなら積立サービスの有無、楽天など特定の経済圏を使っているならポイント連携が判断材料になります。付加サービスは"続けやすさ"に直結するため、コストと同じくらい重視して問題ありません。ビットコインを時間分散で買いたい人には、Zaif積立のような自動買付サービスが向いています。

    \ まずは無料体験60〜80分程度で確かめる /

    取引所選びだけでは埋まらない判断の土台は、家計からNISAまで一気通貫のABCashで整えられます。

    おすすめビットコイン取引所9選

    「情報が多すぎて比較しきれない」という方へ、金融庁登録の主要取引所を横並びで整理しました。なお1位のABCashは取引所ではなく、ビットコインを買う前に"お金の土台"を整えたい人向けの金融教育サービスです。取引所そのものを探している方は2位以降を参照してください。

    ロゴ サービス名 特徴/強み 料金・コスト サポート/運営信頼性 初心者向き
    ABCashのロゴ ABCash 投資前の"お金の土台づくり"・マンツーマン伴走 受講料型(プラン制) 専属コンサル+LINE ◎
    Coincheckのロゴ Coincheck アプリDL数国内No.1・シンプルUI 取引手数料無料(販売所スプレッドあり) マネックスグループ ◎
    bitFlyerのロゴ bitFlyer BTC取引量10年連続No.1・1円から 販売所手数料無料/出金220〜770円 老舗・実績豊富 ◎
    GMOコインのロゴ GMOコイン 手数料無料範囲が広い・多彩なサービス 入出金/送金無料・テイカー0.05% GMOグループ ◎
    bitbankのロゴ bitbank 板取引に強い・BTCメイカー0%(2026年2月改定) 取引所メイカー0%・テイカー0.10%(BTC) 独立系・実績豊富 ○
    SBI VCトレードのロゴ SBI VCトレード 手数料無料範囲が広い・1円から 入出金/入出庫無料 SBIグループ ◎
    楽天ウォレットのロゴ 楽天ウォレット 楽天ポイントで購入可・楽天連携 取引/入金手数料無料 楽天グループ ◎
    BITPOINTのロゴ BITPOINT 取引所0%・つみたて向き 取引手数料0%(スプレッドあり) 独立系 ○
    Zaifのロゴ Zaif 老舗・Zaif積立に対応 手数料体系あり Nexus Group傘下 ○

    ※取扱形態・手数料は2026年時点の各社公式情報にもとづきます。最新の条件は各社公式サイトでご確認ください。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    ビットコインを買う前に「お金の土台」から固めたい方に、まず検討したいのがABCashです。

    ABCashは、女性を中心に累計9万人以上(2026年5月時点・公式サイト)が受講した伴走型のファイナンシャルトレーニングです。取引所そのものではありませんが、家計管理からNISA・iDeCo・投資信託までを専属コンサルタントがマンツーマンで指導し、「ビットコインに手を出す前に、そもそも投資判断の軸を持ちたい」という不安に応えます。金融商品を販売しない中立的な立場のため、特定の銘柄や口座に誘導されない点も安心材料です。

    おすすめポイント

    • 専属コンサルのマンツーマン伴走: 「一人で判断するのが怖い」→ LINEでいつでも質問でき、二人三脚で進められる
    • 家計〜投資まで一気通貫: 「情報が断片的で混乱する」→ 貯金・NISA・投資信託の基礎を1本の流れで習得できる
    • 中立性と返金保証: 「勧誘や押し売りが不安」→ 商品を売らない教育モデルで、30日間全額返金保証(変更履歴あり・契約時要確認)も用意

    実際にGoogleマップの口コミには「『投資は失敗する、怖い』という固定観念がはずれ、投資信託の選び方を教わりながら投資デビューできた」(30代女性・★5)という声がある一方、「無料体験の勧誘が強かった」(★1)という評価も見られ、満足派と不満派が二極化しているのも事実です。合うかどうかは無料体験で見極めるのが確実です。当社の卒業生アンケート(2020年1月以降卒業の119名対象、自己申告ベース)では、受講後に総資産が平均57.2万円増えたという結果も出ており、行動が止まっていた人の後押しとして選ばれています。

    項目 内容
    提供内容 女性向け伴走型ファイナンシャルトレーニング(家計〜NISA/iDeCo/投資信託)
    料金・コスト 受講料型(プラン制・入会金+受講料)
    運営会社 株式会社ABCash Technologies(シリーズC 12億円調達)
    実績・信頼性 累計9万人以上受講・満足度95%(2025年4-8月公式アンケート)
    公式サイト 公式HP

    2. Coincheck(コインチェック株式会社)

    Coincheckの公式サイト

    Coincheckは、マネックスグループが運営する金融庁登録の暗号資産交換業者です。スマホアプリのダウンロード数が国内No.1(2019〜2023年)とされ、初心者でも迷わずビットコインを売買できるシンプルなUIが人気です。

    販売所・取引所ともに取引手数料が無料(販売所はスプレッドあり)で、銀行振込なら入金は各行の振込手数料のみ。「まずアプリを触ってからビットコインを買いたい」という初心者に向いており、少額から主要銘柄を購入したい人の定番です。NFTマーケットや積立サービスなど周辺サービスも充実しています。

    項目 内容
    取扱形態 販売所・取引所(銘柄35種類前後・2026年時点)
    取引手数料 販売所・取引所とも無料(販売所スプレッドあり)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 コインチェック株式会社(マネックスグループ)
    公式サイト 公式HP

    3. bitFlyer(株式会社bitFlyer)

    bitFlyerの公式サイト

    bitFlyerは、公式サイトでも掲げるとおりビットコイン取引量が10年連続で国内No.1(同社調べ)の老舗取引所です。全取扱銘柄を1円相当から購入でき、「ビットコインを少額から試したい」初心者の入り口として選ばれています。

    取扱銘柄は39種類で、販売所形式の取引手数料は無料。出金時には220〜770円の手数料がかかります。長期間にわたり大きなセキュリティ被害を出していない運用実績があり、「まず安心できる大手でビットコインを始めたい」という人に向いています。

    項目 内容
    取扱形態 販売所・取引所(39種類・1円から・2026年時点)
    取引手数料 販売所手数料無料/出金220〜770円
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 株式会社bitFlyer
    公式サイト 公式HP

    4. GMOコイン(GMOコイン株式会社)

    GMOコインの公式サイト

    GMOコインは、GMOインターネットグループが運営する取引所で、各種手数料の無料範囲が広いのが最大の強みです。日本円の入出金手数料が無料なうえ、ビットコインなど暗号資産の送金手数料も無料で、コストを抑えたい層から支持されています。

    取扱銘柄は約23種類と主要銘柄に絞った構成ですが、取引所(板取引)のテイカー手数料0.05%・メイカー-0.01%と手数料水準も良好です。積立や貸暗号資産などサービスが多彩で、「コストと機能のバランス」を重視してビットコインを扱いたい人に向いています。

    項目 内容
    取扱形態 販売所・取引所(約23種類・2026年時点)
    取引手数料 入出金・送金無料/取引所テイカー0.05%
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 GMOコイン株式会社(GMOグループ)
    公式サイト 公式HP

    5. bitbank(ビットバンク株式会社)

    bitbankの公式サイト

    bitbankは、取引所(板取引)に強く、ビットコインの取引コストを抑えたい人に向いた取引所です。ビットコインの取引所メイカー手数料は2026年2月2日の改定で0%(従来は-0.02%のキャッシュバック型)、テイカー手数料は0.10%になりました(bitbank 手数料)。

    取扱銘柄は41種類とアルトコインも豊富で、リップルなどの取引量は国内トップ級。出金・送金手数料はやや高めのため、頻繁に外部送金する人は注意が必要です。「板取引に慣れてビットコインのコストを最適化したい」中〜上級者に選ばれています。

    項目 内容
    取扱形態 販売所・取引所(41種類・2026年時点)
    取引手数料 取引所メイカー0%・テイカー0.10%(BTC・2026年2月改定)/出金・送金やや高め
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 ビットバンク株式会社
    公式サイト 公式HP

    6. SBI VCトレード(SBI VCトレード株式会社)

    SBI VCトレードの公式サイト

    SBI VCトレードは、SBIグループが運営する取引所で、GMOコイン同様に手数料の無料範囲が広いのが特徴です。口座開設・維持・入金・入出庫が無料で、ビットコインは1円から購入できます。

    取扱銘柄は42種類と豊富で、DMM Bitcoinからの事業移管を受けて利用者を伸ばしています。大手金融グループの安心感を重視する初心者から、幅広い銘柄を低コストで扱いたい人まで、バランス良くビットコイン投資を始められる取引所です。

    項目 内容
    取扱形態 販売所・取引所(42種類・1円から・2026年時点)
    取引手数料 入出金・入出庫無料
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 SBI VCトレード株式会社(SBIグループ)
    公式サイト 公式HP

    7. 楽天ウォレット(楽天ウォレット株式会社)

    楽天ウォレットの公式サイト

    楽天ウォレットは、楽天グループが運営する取引所で、楽天ポイントを使ってビットコインを購入できるのが最大の魅力です。現金を使わずにポイントで試せるため、「いきなり自己資金を入れるのは不安」という人の入り口として使いやすい設計です。

    取扱銘柄は39種類、取引手数料・入金手数料は無料。楽天銀行との連携でリアルタイム入出金ができ、最短5分で口座開設が完了します。楽天経済圏をすでに使っている人には、特に相性の良い選択肢です。

    項目 内容
    取扱形態 販売所(39種類・2026年時点)
    取引手数料 取引・入金手数料無料(販売所スプレッドあり)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 楽天ウォレット株式会社(楽天グループ)
    公式サイト 公式HP

    8. BITPOINT(株式会社ビットポイントジャパン)

    BITPOINTの公式サイト

    BITPOINTは、取引手数料・日本円入出金手数料を抑えながら、ビットコインをつみたてや長期保有したい人に向いた取引所です。取引所形式の現物取引はメイカー・テイカーともに基本0%、販売所形式も取引手数料0%(スプレッドあり)と、コストを下げる仕組みが整っています。

    取扱通貨は販売所29種類・取引所24種類で、主要銘柄に加えて新興チェーン系のアルトコインまでカバー。日本円の即時入金無料・出金も月1回まで無料とコスト面に配慮されており、「ビットコインをコツコツ積み立てたい」という人にも扱いやすい設計です。

    項目 内容
    取扱形態 販売所29種類・取引所24種類(2026年時点)
    取引手数料 取引所0%・販売所0%(スプレッドあり)/即時入金無料
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 株式会社ビットポイントジャパン
    公式サイト 公式HP

    9. Zaif(株式会社Zaif)

    Zaifの公式サイト

    Zaifは、国内でも歴史の長い老舗取引所です。毎月一定額を自動で買い付ける積立サービス(Zaif積立)に対応しており、「タイミングを気にせずビットコインをコツコツ続けたい」という初心者に向いています。

    主要銘柄に加えて独自トークンも扱っており、価格変動に一喜一憂せず時間分散で買いたい人に適した設計です。まずは少額の積立から始め、慣れてきたら通常取引に広げていく使い方がしやすい取引所です。

    項目 内容
    取扱形態 販売所・取引所(主要銘柄+独自トークン・公式で要確認)
    取引手数料 手数料体系あり(公式で要確認)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 株式会社Zaif(Nexus Group)
    公式サイト 公式HP

    実質コストの確認方法

    各社の「手数料ページ」で、取引手数料だけでなく入出金・送金手数料まで確認しましょう。ビットコインを販売所で買う予定なら、実際の売買画面でスプレッド(買値と売値の差)をチェックするのが確実です。無料口座を開いて板画面を見比べるのが、最も正確な比較方法になります。

    金融庁登録・運営会社の信頼性の確認方法

    金融庁の登録一覧に社名があるかをまず確認し、次に運営会社が上場企業か大手グループかを見ます。GMO・SBI・楽天・マネックスなど、既存の金融基盤を持つグループ運営の取引所は、初心者にとって安心の目安になります。

    初心者サポートの確認方法

    アプリの使いやすさ、チャットやFAQの充実度、少額から買えるかを確認しましょう。ただし「取引所の操作」に不安があるのではなく「投資判断そのもの」に不安がある場合は、取引所選びの前にお金の基礎を学べるサービスを併用するのが近道です。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    実質コストの透明性 取引手数料+スプレッド+入出金の合計で見る 金融商品を売らない中立性で費用が明確
    運営会社の信頼性 金融庁登録・上場/大手グループか シリーズC 12億円調達のFintech企業
    初心者サポート 迷わず始められる伴走があるか 専属コンサルのマンツーマン・満足度95%

    ビットコイン投資の前に土台を固めたいならABCashへ!

    ABCashは、ビットコインを買う前の「お金の土台づくり」をマンツーマンで伴走する点が最大の強みです。取引所を開設しても「結局どの資産をどれだけ買えばいいのか分からず放置してしまう」という初心者は少なくありません。

    ABCashで学ぶお金の土台づくりのイメージ

    ABCashが選ばれる理由:

    • 累計9万人以上の受講実績: 2026年5月時点・無料体験を含む(公式サイト)
    • 満足度95%の伴走設計: 2025年4〜8月の公式アンケートで10段階中8以上
    • 中立性と可視化: 金融商品を売らず、当社の卒業生アンケート(2020年1月以降・119名対象、自己申告ベース)では受講後の総資産が平均57.2万円増加

    「ビットコインが気になるけれど、値動きに振り回されそうで一歩が踏み出せない」——そんな停滞を、専属コンサルタントとの二人三脚で動かすのがABCashの役割です。暗号資産を含めた資産形成の全体像を、自分の言葉で説明できるようになりたい方に向いています。

    \ 満足度95%の伴走型トレーニング /

    値動きに振り回されがちな初心者でも、専属コンサルタントと二人三脚で最初の一歩を踏み出せます。

    よくある質問

    Q. ビットコイン取引所はどこがいいですか?

    一概に「1社が正解」ではなく、目的で選ぶのが基本です。アプリの使いやすさ重視ならCoincheck、ビットコインの取引実績や安心感ならbitFlyer、手数料の無料範囲ならGMOコインやSBI VCトレード、楽天経済圏なら楽天ウォレットが候補です。まず金融庁登録の中から2〜3社で無料口座を開き、画面を比べて決めるのが失敗しにくい方法です。

    Q. ビットコインはいくらから買えますか?

    多くの国内取引所は500円程度から、bitFlyerやSBI VCトレードでは1円相当から購入できます。最初は少額で仕組みを体験し、値動きやスプレッドの感覚をつかんでから金額を増やすのが安全です。余剰資金の範囲で始めることが、長く続けるコツになります。

    Q. 販売所と取引所はどちらでビットコインを買うべきですか?

    初心者はまず操作が簡単な「販売所」で慣れ、コストを抑えたくなったら「取引所(板取引)」に移るのが一般的です。販売所はスプレッドが実質コストになる点に注意しましょう。多くの取引所は両方の形式を提供しているので、1つの口座で使い分けられます。

    Q. 投資の知識がなくてもビットコインを始めて大丈夫ですか?

    取引所の操作自体は難しくありませんが、「どの資産をどれだけ持つか」という判断には基礎知識が役立ちます。取引所選びと並行して、家計や投資の基礎を体系的に学べるサービスを使うと、放置せずに続けやすくなります。ABCashのように無料体験で相性を確かめられるものから始めるとよいでしょう。

    まとめ

    ビットコイン取引所は、手数料(取引手数料+スプレッド+入出金)・取扱形態・金融庁登録・使いやすさの4点で見比べれば、自分に合う1社が見えてきます。まずは金融庁登録の主要取引所から2〜3社の無料口座を開き、少額で試すのが失敗しにくい始め方です。そして「そもそも投資判断に自信がない」なら、取引所を開く前にお金の基礎を固めておくと、購入後の停滞や値動きへの不安を防げます。

    \ お金の不安を自信に変える第一歩 /

    まずは無料体験で、あなたに合うかどうかを確かめてみてください。
  • 資産形成におすすめのサービス7選|初心者向けの選び方と始め方

    「貯金はあるのに増やし方が分からず、NISAを開いたまま止まっている」――そんな方は少なくありません。この記事では、資産形成の代表的な方法と、迷わず始めるためのおすすめサービス7社を、選び方のポイントとあわせて解説します。

    \ 累計9万人が受講した伴走型トレーニング /

    NISAを開いたまま止まっている方も、無料体験60〜80分程度で自分に合うか確かめられます。

    資産形成とは?初心者が知っておきたい基礎知識

    資産形成とは、ほぼゼロの状態からコツコツと貯蓄や投資を積み上げ、将来使えるお金を育てていく取り組みのことです。まずは全体像から整理していきましょう。

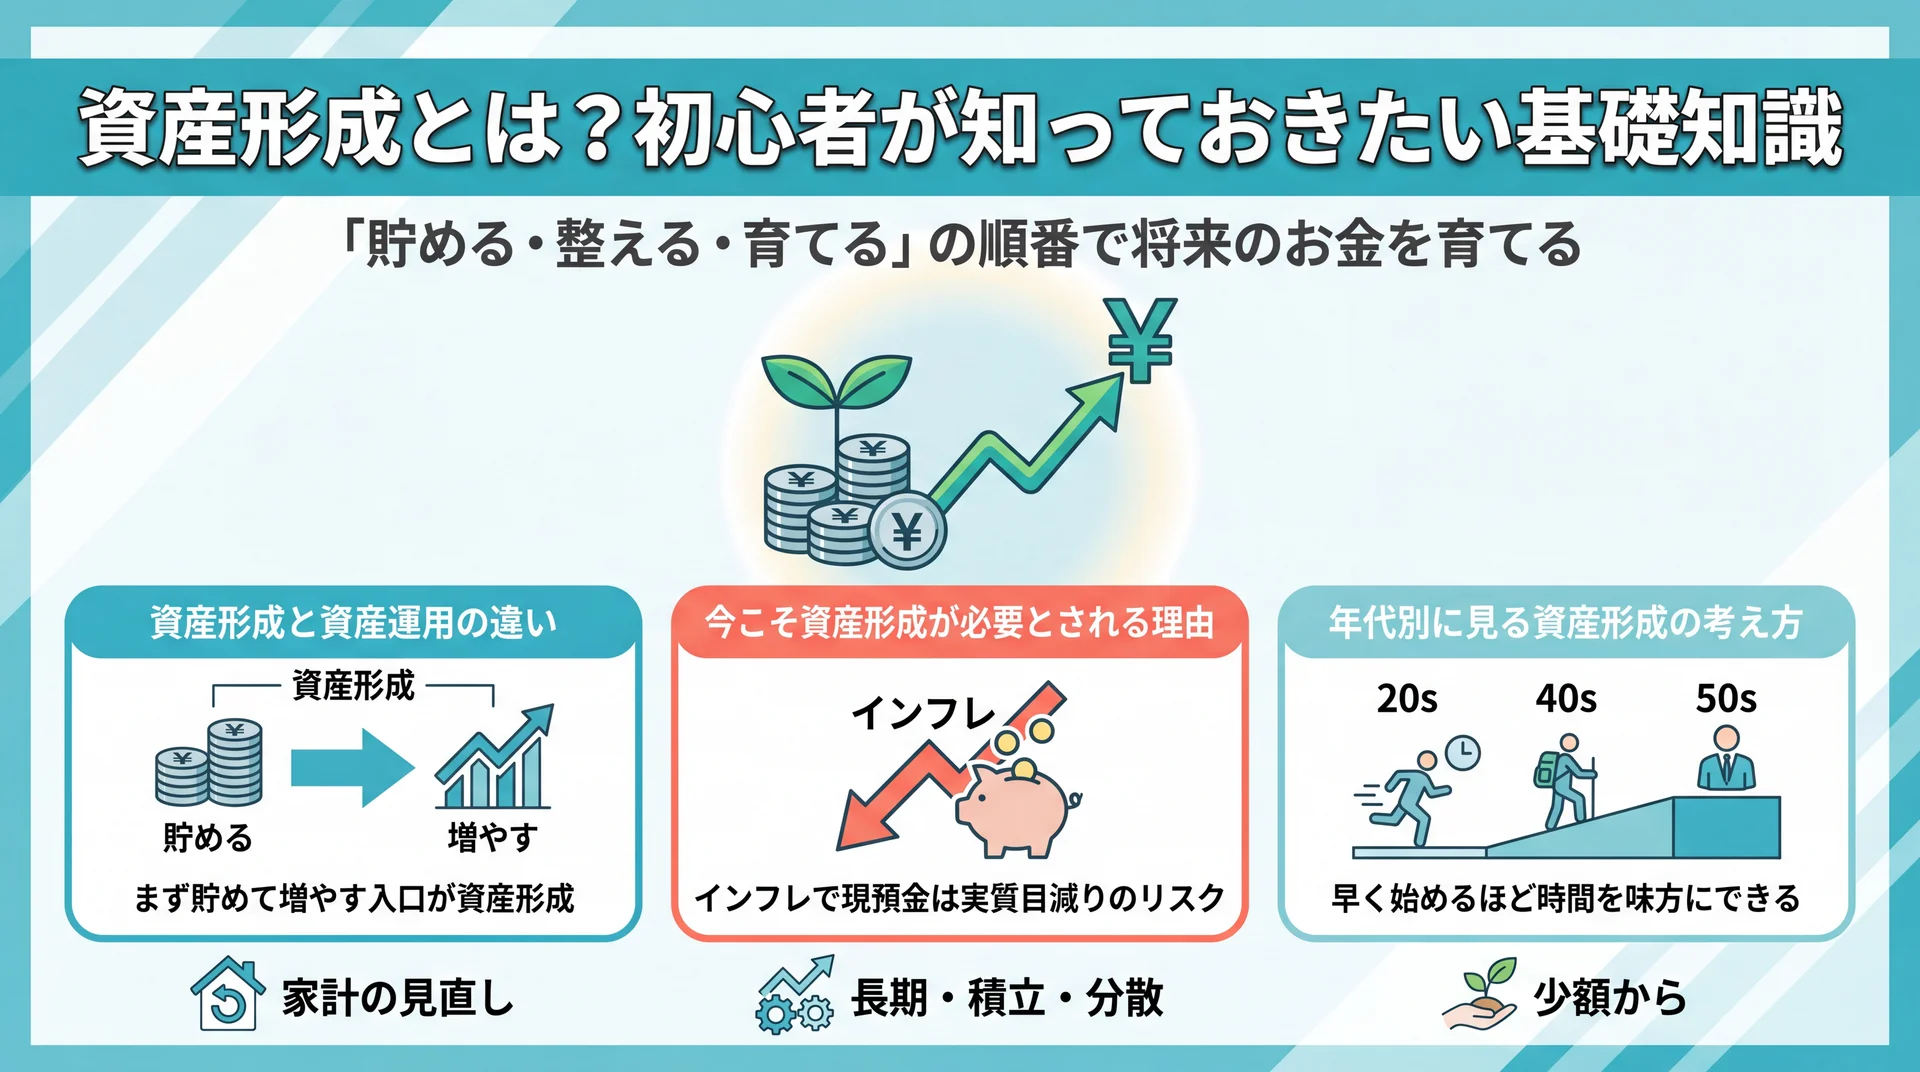
    資産形成の基礎知識を解説したインフォグラフィック

    「お金のことは気になるけれど、何から手をつけていいのか分からない」という声は、これから資産形成を始めたい人に共通する入り口です。難しく感じてしまう原因の多くは、言葉の意味や方法の全体像があいまいなままになっていることにあります。ここを押さえるだけで、次の一歩がぐっと軽くなります。

    資産形成と資産運用の違い

    似た言葉に「資産運用」がありますが、両者は役割が異なります。資産形成は"元手を貯めて増やす"入り口の段階を指し、家計の見直しや積立の習慣づくりから始まります。一方の資産運用は、ある程度まとまった資産を「どう配分して効率よく育てるか」という次の段階です。

    初心者がつまずきやすいのは、いきなり運用テクニックから入ろうとする点です。大切なのは、家計を整えて毎月の余剰資金をつくり、その資金を長期・積立・分散で育てる順番です。順番を間違えなければ、専門知識がなくても着実に前進できます。

    今こそ資産形成が必要とされる理由

    背景には、日本ならではの事情があります。日本の家計金融資産は現金・預金の比率が高く、投資に回っている割合が欧米に比べて低いことが知られています(日本銀行 資金循環統計)。物価が上がる局面では、現預金だけで持っていると、お金の実質的な価値(買えるものの量)が少しずつ目減りしていくリスクがあります。

    そこで国も、税制優遇のあるNISAやiDeCoを通じて長期的な資産形成を後押ししています(金融庁 NISA特設ウェブサイト、全国銀行協会)。老後資金の準備が広く議論されたことも、「守り」だけでなく「育てる」意識が高まったきっかけです。ただし投資には元本割れの可能性があり、増え方を保証するものではない点は最初に押さえておきたいところです。

    年代別に見る資産形成の考え方

    資産形成は「いつ始めるか」で戦略が変わります。20〜30代は運用に回せる時間が長いため、少額でも早く始めて時間を味方につけるのが有利です。毎月数千円〜1万円の積立でも、長く続けることで利益がさらに利益を生む複利の効果を得やすくなります。40代は収入と支出のバランスが見えてくる時期で、教育費や住宅ローンと並行しながら、老後資金を意識した積立の比率を少しずつ上げていく段階です。50代以降は運用できる期間が短くなるため、リスクを取りすぎず、守りと育てるのバランスを取り直すことが大切になります。「もう遅い」と考えて何もしないのが最大の機会損失であり、どの年代でも、家計の見直しと少額の積立から着実に始められます。

    資産形成の代表的な方法とメリット・デメリット

    資産形成の方法は大きく分けて「守りの貯蓄」と「攻めの投資」に整理でき、それぞれ役割とリスクが異なります。まずは代表的な5つの選択肢を俯瞰しましょう。

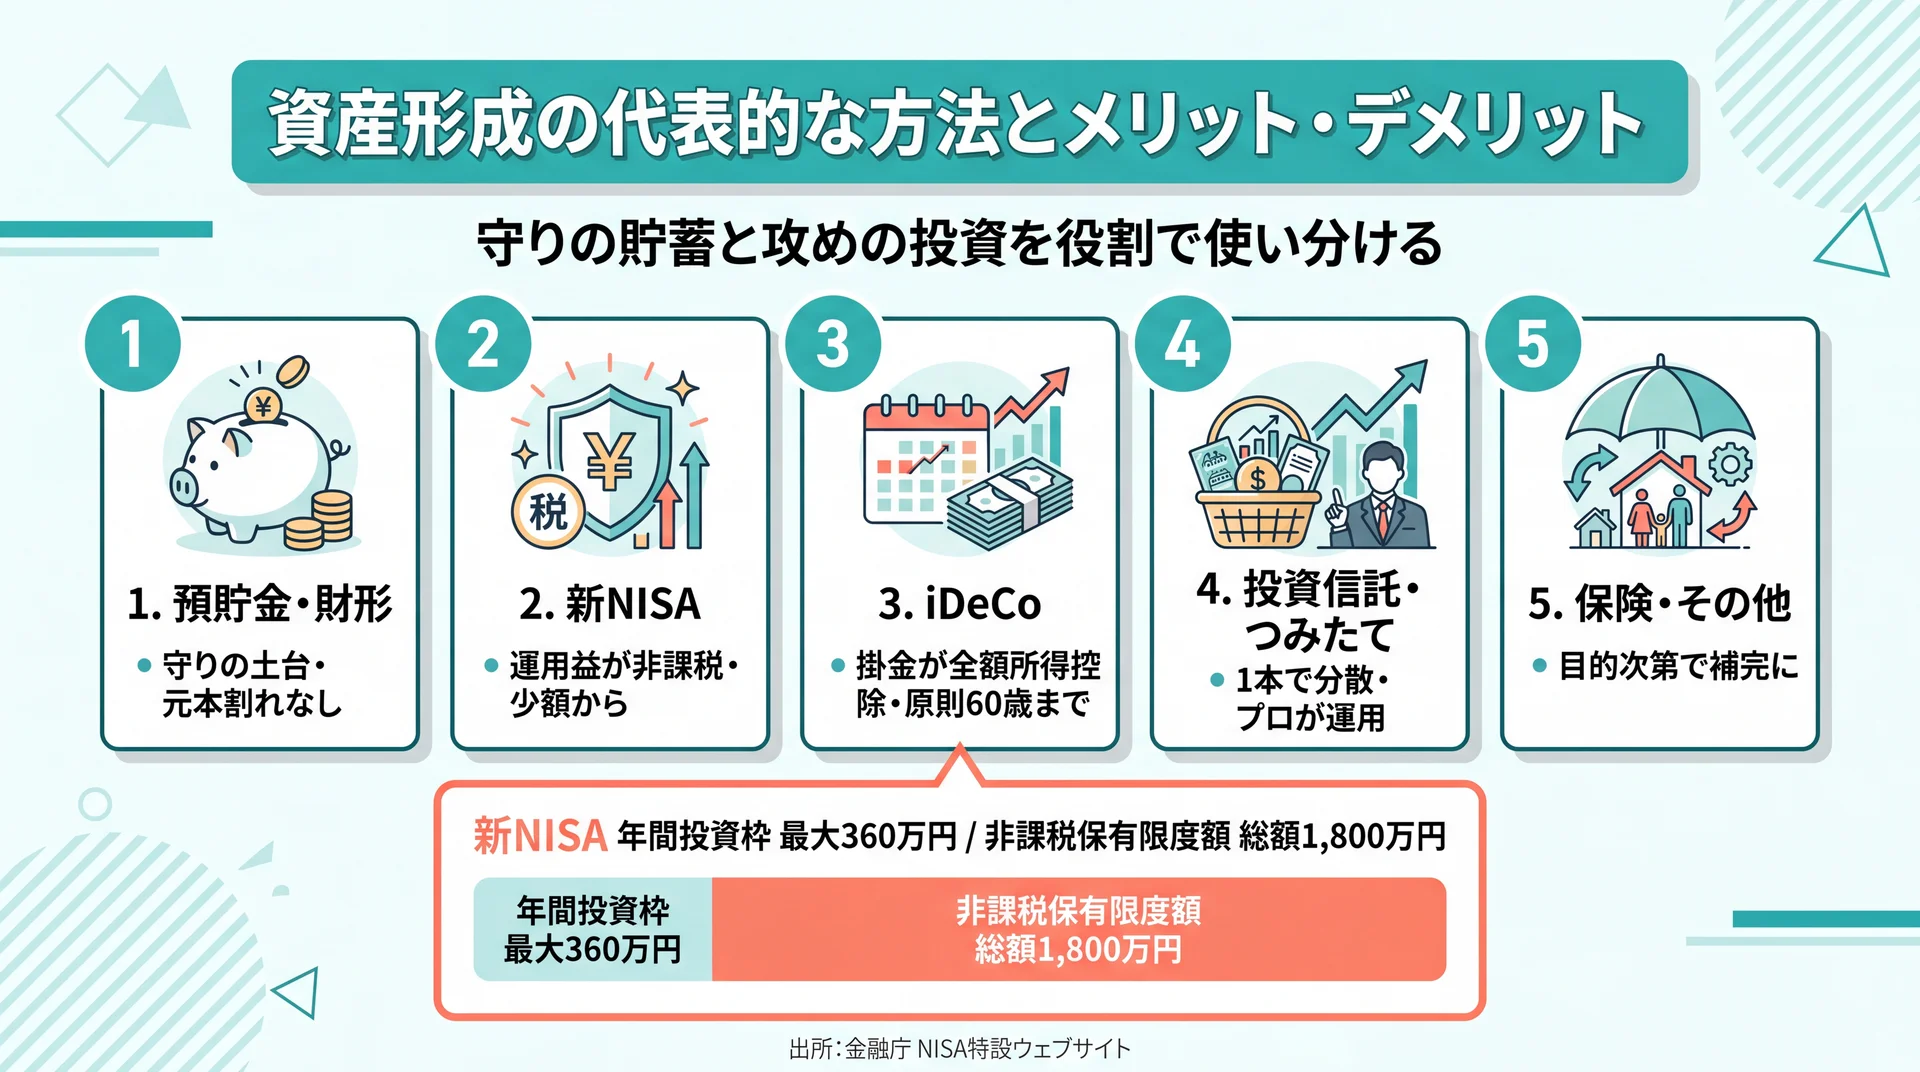
    資産形成の代表的な方法とメリット・デメリットを比較したインフォグラフィック

    「方法が多すぎて、結局どれを選べばいいのか分からない」と感じるのは自然なことです。ここでは各手段を"どんな役割か"という視点で並べます。すべてを一度にやる必要はなく、自分のライフステージに合うものから組み合わせるのが基本です。急な出費に備える生活防衛資金(生活費の3〜6か月分が目安)を預貯金で確保したうえで、余った資金を投資へ回す順番を意識すると、無理なく続けられます。

    預貯金・財形貯蓄(守りの土台)

    いつでも引き出せる流動性の高さが強みで、生活防衛資金の置き場所として欠かせません。元本割れの心配がない反面、超低金利下では大きく増やすことは期待しにくいのがデメリットです。勤務先に財形貯蓄制度があれば、給与天引きで自動的に貯める仕組みとして活用でき、「気づいたら貯まっている」状態をつくれます。

    新NISA(初心者の主役)

    新NISAは、投資で得た運用益(売却益・配当・分配金)が非課税になる制度です。通常は利益に約20%(復興特別所得税を含め20.315%)の税金がかかりますが、NISA口座ならその税金がかからないのが最大のメリットです。年間投資枠は最大360万円(つみたて投資枠120万円+成長投資枠240万円)、非課税で保有できる限度額は総額1,800万円で、保有期間は無期限、売却した分の枠は翌年以降に再利用できます(金融庁 NISA特設ウェブサイト)。少額の積立から始められるため、初心者が最初に検討したい選択肢です。

    iDeCo(老後資金に特化)

    iDeCo(個人型確定拠出年金)は、掛金が全額所得控除になり、運用益も非課税、受け取り時にも控除があるという税制メリットが特徴です。老後資金づくりに特化している分、原則60歳まで引き出せない点に注意が必要で、当面の生活費や教育費とは切り分けて考える必要があります。掛金の上限は働き方(会社員・自営業・公務員など)で異なるため、始める前に自分の枠を確認しておきましょう。

    投資信託・つみたて投資

    投資信託は、運用のプロが多くの投資家から集めた資金をまとめ、さまざまな資産に分散して運用する商品です。1本買うだけで分散が効くため、銘柄選びに自信がない初心者でも取り組みやすいのが利点です。「長期・積立・分散」で値動きの影響をならすのが王道の考え方ですが、市場環境によっては評価額が下がる局面もあり、短期の値動きに一喜一憂しない姿勢が求められます。手数料(信託報酬)の低い商品を選ぶことも、長期では成果に効いてきます。

    保険・その他(使いどころを見極める)

    貯蓄型保険やロボアドバイザーなども選択肢に入りますが、手数料や中途解約時の扱いなどコスト構造が見えにくいものもあります。「保障」と「資産形成」を混同しないことが大切で、特定の金融商品を勧められた場合は、目的に本当に合っているかを一歩引いて確認しましょう。

    方法 主な役割 メリット 注意点(リスク) 初心者向き
    預貯金・財形 守りの土台 元本割れなし・流動性が高い 低金利で増えにくい ◎
    新NISA 育てる主役 運用益が非課税・少額から可 元本割れの可能性 ◎
    iDeCo 老後資金 掛金が全額所得控除 原則60歳まで引き出せない ○
    投資信託・つみたて 分散で育てる 1本で分散・プロが運用 市場変動で評価額が下がる ◎
    保険・ロボアド等 補完・保障 目的次第で選択肢に コスト構造が見えにくい △

    独学・無料情報だけで資産形成を進めるのが難しい理由

    方法が分かっても、実際に口座を開き、商品を選び、続けるところまで一人でたどり着けるとは限りません。ここで多くの人が足踏みします。

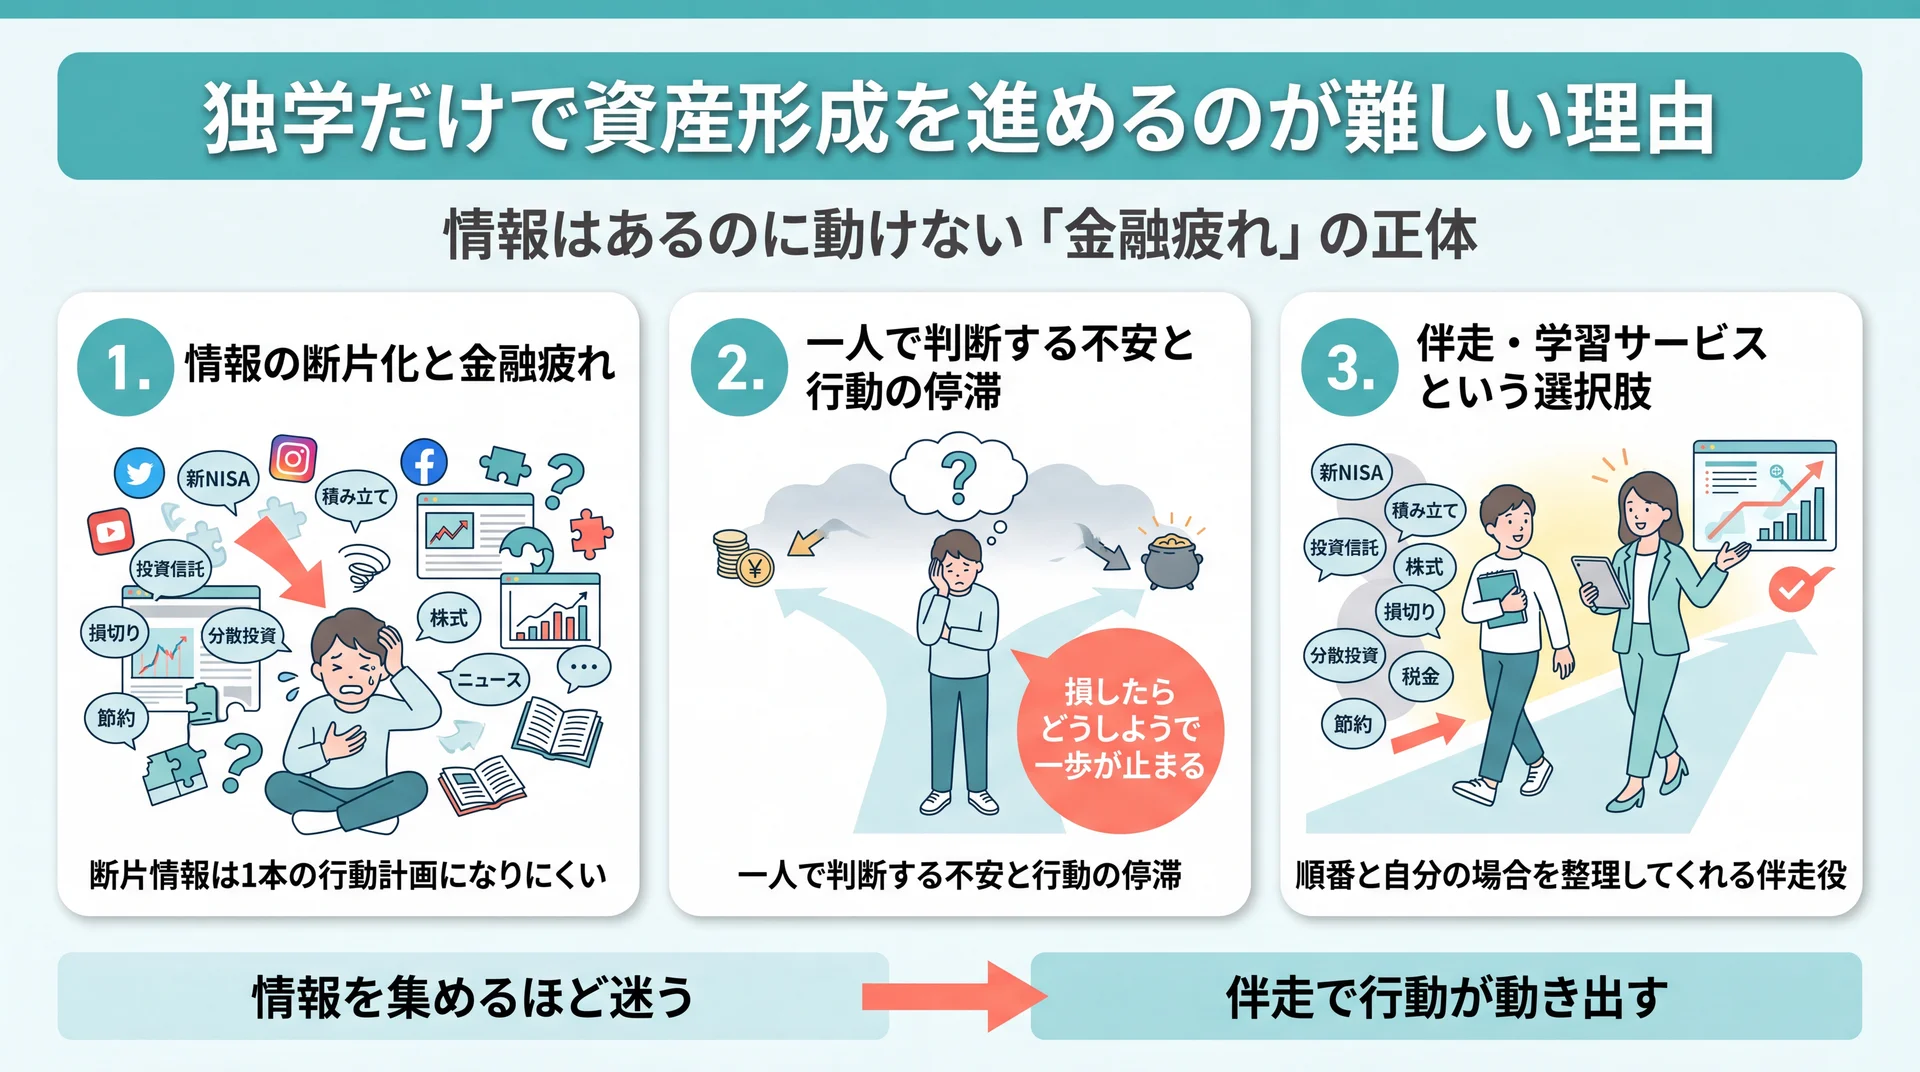
    独学で資産形成を進めるのが難しい3つの理由を示したインフォグラフィック

    「YouTubeや書籍で情報は集めたけれど、結局何が正しいのか判断できなくなった」という状態は、いわば"金融疲れ"の入り口です。無料の情報は豊富ですが、豊富すぎるがゆえに迷いが増えてしまうことも少なくありません。

    情報の断片化と「金融疲れ」

    SNSや動画には有益な発信も多い一方で、発信者ごとに前提や立場が異なり、内容がバラバラに見えることがあります。断片的な情報をいくら集めても、"自分の家計に当てはめた1本の行動計画"にはなりにくいのが難点です。実際、「本や無料の講座でも十分」という声がある一方で、「情報が多すぎて動けなくなった」という声も同じくらい聞かれます。どの情報が自分の状況に当てはまるのかを取捨選択する作業そのものが、初心者にとっては大きな負担になります。

    一人で判断する不安と行動の停滞

    もう一つの壁が、判断を一人で抱える心理的な負担です。ある利用者は「NISAにしても投信にしても、購入まで寄り添って相談に乗ってもらえた。一人だと足踏みしてしまうところを、その一歩が踏み出せた」と振り返っています(Google Maps 口コミより/女性・★5)。方法を知っていることと、実際に行動できることの間には、思いのほか大きな溝があります。「損をしたらどうしよう」という不安が、最初の一歩を何か月も先延ばしにしてしまうのはよくあることです。

    伴走・学習サービスという選択肢

    そこで有効なのが、体系立てて学べるスクールや、専門家に相談できるサービスです。「何を・どの順番で・自分の場合はどうするか」を整理してくれる伴走役がいると、停滞していた行動が動き出しやすくなります。もちろん独学が向く人もいますが、迷いや不安が行動の妨げになっているなら、外部のサポートを検討する価値は十分にあります。まずは無料の体験や相談から試し、必要性を感じたら有料サービスに進むのが、費用を抑えつつ失敗を避ける進め方です。

    \ 専属コンサルがマンツーマンで伴走 /

    断片的な情報で迷いやすい家計から投資までを、一つのカリキュラムで学べます。

    おすすめ資産形成サービス7選

    資産形成を迷わず進めたい場合は、学習スクールや相談サービスを活用するのが近道です。ここでは、目的やレベル別に選べるおすすめ7社を、公式サイトで確認できる情報をもとに比較します。料金は改定やキャンペーンで変動するため、最新は各公式サイトで確認してください。

    ロゴ サービス名 特徴・強み 学習形式 料金の目安(要公式確認) 初心者向き 公式サイト
    ABCashのロゴ ABCash 女性中心・マンツーマン伴走・家計〜投資を一気通貫・中立性 オンライン+都内6拠点/個別 プラン制(要問合せ) ◎ 公式HP
    SHEmoneyのロゴ SHEmoney 女性向け・定額学び放題(15コース55レッスン) オンライン/定額 入会金+月額制 ◎ 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール・王道講座・無料体験セミナー 教室+オンライン/集合 無料体験〜講座ごと ○ 公式HP
    マネイロのロゴ マネイロ 知識ゼロ向け・NISA/iDeCoの無料診断&相談 オンライン/相談 無料 ◎ 公式HP
    Global Financial Schoolのロゴ Global Financial School 2,000本以上の講義・無料講座あり オンライン/動画 無料講座〜有料 ○ 公式HP
    アットセミナーのロゴ アットセミナー 60種以上のセミナーを掲載するプラットフォーム 対面+オンライン 無料 ○ 公式HP
    マネーキャリアのロゴ マネーキャリア FP相談・ライフプラン/保険/マネーセミナー オンライン/相談 無料 ○ 公式HP

    「勧誘がしつこいのでは」「料金に見合うのか」といった不安は、サービス選びで多くの人が抱くものです。以下では各社の立ち位置を具体的に見ていきます。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    資産形成を「知る」だけで終わらせず、実際の行動まで伴走してほしい方に、まず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、女性中心のパーソナルマネートレーニングです。家計の見直しからNISA・iDeCo・投資信託の実践までを一つのカリキュラムで扱い、集合セミナーでは解消しにくい「自分の場合はどうするか」という疑問にその場で答えてもらえるのが最大の違いです。累計受講者は9万人以上(2026年5月時点・公式)にのぼります。

    おすすめポイント

    • マンツーマン伴走: 一人だと足踏みしがちな口座開設や商品選びを、専属コンサルが個別に並走
    • 家計〜投資の一気通貫: 貯める→整える→育てるの順番を、個別カリキュラムで無理なく習慣化
    • 商品を売らない中立性: 教育がビジネスモデルのため、特定の保険・投資商品の勧誘とセットにならない

    トレーニング満足度は95%(2025年4〜8月・公式アンケート)と高く、受講後に総資産が平均で約57.2万円増えたという公式実績を第三者比較メディアも集計しています。専用アプリで毎日の支出を記録し、コンサルタントからフィードバックを受ける仕組みが、学びを一時的な理解で終わらせず習慣として定着させます。一方で、無料体験での案内が「熱心すぎる」と感じたという口コミ(★1)も一定数あり、評価は★5と★1に分かれる傾向があります。合わないと感じたら断ってよいという前提で、まずは無料体験で相性を確かめるのが安心です。オンラインに加え都内6拠点があり、30日間全額返金保証も用意されています(返金条件は変更履歴があるため契約時に要確認)。

    項目 内容
    特徴・強み 女性中心・マンツーマン伴走・家計〜投資一気通貫・中立性
    学習形式 オンライン+都内6拠点/完全個別
    料金の目安 プラン制(数十万円台〜・最新は要問合せ)
    運営会社の信頼性 株式会社ABCash Technologies(2018年設立)/累計9万人・満足度95%
    初心者への向きやすさ ◎(習慣化アプリ・毎日フィードバック)
    公式サイト 公式HP

    2. SHEmoney(SHE株式会社)

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けキャリアスクールで知られるSHE株式会社が運営する「女性向けお金のコーチングスタジオ」です。全15コース55レッスンが定額で学び放題になっており、結婚・出産といったライフイベントを前提にした中立的なカリキュラムが特徴です。

    自分のペースでコツコツ学びたい人に向いており、各コースの修了テストで理解の定着を確認できます。マンツーマンの伴走密度はABCashに比べると穏やかですが、定額サブスクで幅広いテーマに触れられる手軽さが強みです。同世代の女性の実例をもとにした教材が多く、「自分ごと」として学びやすい設計になっています。まずは無料体験レッスンで教材の雰囲気を確かめられます。

    項目 内容
    特徴・強み 女性向け・定額学び放題(15コース55レッスン)
    学習形式 オンライン/動画・定額サブスク
    料金の目安 入会金+月額制(要公式確認)
    運営会社の信頼性 SHE株式会社(女性向けキャリアスクール運営実績)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    3. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、2002年創立で創立24年を迎える総合マネースクールです。株式投資・不動産投資・投資信託といった王道の運用方法を体系的に学べる講座がそろい、累計受講者数は業界最大級とされています。

    男女や年代を問わず学べる普遍的な内容で、まずは無料体験セミナーで自分に必要な分野を見極めたい人に向いています。教室受講とオンラインを選べる柔軟さも魅力で、通学して集中的に学びたい人にも、自宅で学びたい人にも対応できます。一方で、集合講義が中心のため、個別の家計に踏み込んだ伴走を求める場合は物足りなさを感じることもあります。特定分野を深く学びたい中級者にも対応できる幅の広さが持ち味です。

    項目 内容
    特徴・強み 総合マネースクール・株式/不動産/投信の王道講座
    学習形式 教室+オンライン/集合講義
    料金の目安 無料体験〜、講座ごと(数万〜十数万円台)
    運営会社の信頼性 株式会社ファイナンシャルアカデミー(2002年創立)
    初心者への向きやすさ ○
    公式サイト 公式HP

    4. マネイロ(株式会社OneMile Partners)

    マネイロの公式サイト

    マネイロは、「知識ゼロでも正しい資産運用を」を掲げる、無料の資産形成サポートサービスです。NISAやiDeCo、投資信託を中心に、3分の投資診断や30分のオンラインセミナー、専門家への個別相談を無料で受けられます。

    費用をかけずに、まず全体像と自分に合う方向性を掴みたい人に向いています。体験者数は40万人を突破しています。30分という短さのため、忙しい人でもすき間時間に受けやすいのも利点です。相談は無料である反面、深く体系立てて学ぶというよりは「診断と相談で背中を押す」性格が強いため、じっくり学習したい場合はスクール型と組み合わせるのも一つの方法です。

    項目 内容
    特徴・強み 知識ゼロ向け・NISA/iDeCoの無料診断&個別相談
    学習形式 オンライン/30分セミナー・個別相談
    料金の目安 無料(相談・診断無料)
    運営会社の信頼性 株式会社OneMile Partners/体験者40万人突破
    初心者への向きやすさ ◎
    公式サイト 公式HP

    5. Global Financial School(GFS)

    Global Financial Schoolの公式サイト

    GFS(グローバルファイナンシャルスクール)は、「日本一のお金の学校」を掲げるオンライン投資スクールです。株式投資と投資信託を中心に、経済・金融の基礎からニュース解説まで2,000本以上の講義がそろい、必要なところだけ効率的に学べます。

    無料で投資の基礎を学べる動画講座(旧バフェッサ)が入り口として用意されており、まずは無料で本格的な講義の雰囲気を試したい人に向いています。東京商工リサーチの調べ(2025年12月)で生徒数No.1とされ、無料講座は150万人が受講したと公表されています。動画中心で自分のペースを保てる反面、対面での個別伴走はないため、モチベーションを自分で維持できる人に向いています。有料スクールは網羅性が高い分、料金は数十万円台とキャンペーンで変動するため、無料講座で相性を確かめてから判断するのが賢明です。

    項目 内容
    特徴・強み 2,000本以上の講義・無料講座あり・網羅性重視
    学習形式 オンライン/動画講座
    料金の目安 無料講座〜、有料スクールは数十万円台(変動あり)
    運営会社の信頼性 GFS/生徒数No.1(東京商工リサーチ2025年12月調べ)
    初心者への向きやすさ ○
    公式サイト 公式HP

    6. アットセミナー(@SEMINAR)

    アットセミナーの公式サイト

    アットセミナーは、60種類以上・年間1,500以上のマネーセミナーを掲載するプラットフォームです。特定のスクールではなく、さまざまな主催者のセミナーを横断して探せる点が特徴で、対面・オンラインの両方に対応しています。

    参加費は無料のものが多く、気軽に一度セミナーへ足を運んで雰囲気を知りたい人に向いています。ただし、無料セミナーの中には保険や不動産の相談・販売につながる入り口として運営されているものもあります。中立に学びたい場合は、主催者やセミナー後の案内内容を事前に確認する姿勢が大切です。まずは情報収集の第一歩として使い、深く学ぶ段階では別のスクールと使い分けるのも賢い選択です。

    項目 内容
    特徴・強み 60種以上のセミナーを掲載するプラットフォーム
    学習形式 対面+オンライン/セミナー
    料金の目安 セミナー参加無料
    運営会社の信頼性 掲載セミナー多数(主催者は個別に確認を)
    初心者への向きやすさ ○
    公式サイト 公式HP

    7. マネーキャリア

    マネーキャリアの公式サイト

    マネーキャリアは、ライフプラン相談・保険相談・マネーセミナー・保険比較を扱うFP相談サービスです。お金に関する悩みを「考えるきっかけ」として、専門家に無料で相談できるのが特徴です。

    家計や保険を含めて全体を見直したい人に向いており、公式サイトでは同社が独自に集計した「保険アワード」で契約数上位の保険商品を紹介しています。学習というより"相談で方針を決めたい"人に適しています。オンラインで全国から相談でき、土日祝も対応している点も忙しい人にはうれしいところです。保険相談が入り口になるため、投資そのものを体系的に学びたい場合は、スクール型サービスと役割を分けて使うと迷いが少なくなります。

    項目 内容
    特徴・強み FP相談・ライフプラン/保険/マネーセミナー
    学習形式 オンライン/個別相談
    料金の目安 相談無料
    運営会社の信頼性 株式会社Wizleap運営/自社集計「保険アワード」を公式サイトで表示
    初心者への向きやすさ ○
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は資産形成サービス選びで最ももめやすいポイントです。入会金・月額・講座ごとの費用に加え、分割払いの手数料や追加オプションの有無まで含めた"総額"で比較するのがコツです。無料をうたうサービスは、なぜ無料で成立するのか(教育モデルか、保険・商品販売が収益源か)を確認すると、後々の勧誘リスクを見極めやすくなります。

    運営会社の信頼性の確認方法

    運営会社の設立年・実績・受講者数などが公式に確認できるかをチェックします。「累計受講者数」「満足度」「第三者調査の裏づけ」が具体的な数字と出典付きで示されているかが判断材料です。第三者レビューは良い評価だけでなく、悪い評価の内容と件数の両方を見て、二極化の理由まで理解しておくと安心です。

    初心者サポートの手厚さの確認方法

    初心者ほど「分からないことをすぐ聞けるか」が継続の鍵になります。マンツーマン対応・チャット質問・学習アプリなど、レッスン外のサポート体制を確認しましょう。無料体験や返金保証があれば、実際の対応の丁寧さを金銭的リスクなく試せます。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・追加費用・返金保証の有無 プラン制+30日間全額返金保証(要確認)
    運営会社の信頼性 実績数・満足度・出典 累計9万人以上・満足度95%(公式)
    初心者サポート 個別対応・質問窓口・習慣化支援 マンツーマン伴走+専用アプリで毎日フィードバック
    中立性・勧誘の有無 商品販売とセットでないか 金融商品を販売しない教育モデル

    資産形成を伴走型で学ぶなら当社のABCashがおすすめ

    比較した7社はいずれも良さがありますが、「方法は分かったのに動けない」という停滞を最短で抜け出したいなら、当社のABCashの伴走型トレーニングが有力な選択肢になります。

    ABCashが選ばれる理由と実績を示したインフォグラフィック

    当社のABCashは、専属コンサルタントによるマンツーマン伴走が最大の強みです。「自分の家計に当てはめた1本の行動計画」を一緒に作り、実行まで並走します。

    当社のABCashが選ばれる理由:

    • マンツーマン伴走: 採用を通過した専属コンサルタントが、口座開設から商品選びまで個別に並走。一人だと止まりがちな一歩を後押しします
    • 家計〜投資の一気通貫: 貯金・NISA・iDeCo・投資信託の基礎までを一つのカリキュラムで習得。専用アプリの毎日フィードバックで習慣化を支援します
    • 売らない中立性と実績: 金融商品を販売しないため勧誘とセットになりにくく、累計9万人以上・満足度95%という実績があります

    口コミは★5と★1に分かれ、「投資デビューできた」「お金への見方が変わった」という声の一方で、「無料体験での案内が熱心すぎた」「料金が高い」という声もあります。良い評価も厳しい評価も両方あるのが実態だからこそ、まずは無料体験で自分の目で相性を確かめるのが確実です。なお、投資に絶対はなく、最終的な資産設計や個別商品の選択は、ご自身の状況に合わせて判断・相談することが前提です。

    \ 商品を売らない中立の伴走型トレーニング /

    家計の見直しからNISA・iDeCoの実践まで、専属コンサルが個別に伴走します。

    よくある質問

    Q. 資産形成は何から始めればいいですか?

    まずは家計を見直して毎月の余剰資金を把握し、生活防衛資金を確保することが出発点です。そのうえで、運用益が非課税になる新NISAの少額積立から始めるのが、初心者にとって取り組みやすい王道です。無理のない金額で「長期・積立・分散」を意識しましょう。

    Q. マネースクールやマネーセミナーは怪しくないですか?

    すべてが怪しいわけではありませんが、無料セミナーの中には保険や不動産の販売が目的のものもあります。運営会社の実績や収益モデル、セミナー後の案内内容を事前に確認し、勧誘とセットになっていないか(中立性)を見極めることが大切です。合わないと感じたら断って問題ありません。

    Q. 独学とスクール、どちらがいいですか?

    情報を自分で整理でき、継続できる人は独学でも進められます。一方で「情報が多すぎて選べない」「一人だと行動が止まる」という場合は、伴走型のスクールや無料相談が有効です。まず無料体験や無料診断を試し、必要性を感じたら有料サービスを検討するのが失敗しにくい進め方です。

    Q. 料金が高いサービスは避けるべきですか?

    価格だけで判断するのは避けましょう。重要なのは、総額(入会金・月額・分割手数料・オプション)に見合うサポートが得られるかです。返金保証や無料体験を使えば、金銭的リスクを抑えて対応の質を確かめられます。無料サービスも、なぜ無料かを理解したうえで活用すると安心です。

    まとめ

    資産形成は、家計を整えて余剰資金をつくり、新NISAやiDeCoといった税制優遇を活かして「長期・積立・分散」で育てていくのが基本の流れです。方法を知るだけでなく、実際に口座を開き、商品を選び、続けられるかが分かれ道になります。独学で迷いや不安が行動の妨げになっているなら、今回比較した学習スクールや無料相談を上手に使い、自分に合う一歩から動き出すことが、遠回りを防ぐ最短ルートです。

    \ まずは無料体験60〜80分程度から /

    お金の不安を自信に変える一歩を、30日間全額返金保証つきで踏み出せます。

  • 仮想通貨取引所おすすめ11選|手数料と金融庁登録で選ぶ初心者向け比較

    「仮想通貨を始めたいけれど、取引所が多すぎてどこがいいのか分からない」——そんな声は少なくありません。この記事では、手数料・取扱銘柄・金融庁登録・使いやすさを軸に、初心者が失敗しない取引所の選び方とおすすめ11選を整理します。投資の前に基礎から固めたい方への選択肢もあわせて紹介します。

    \ 累計9万人が受講した伴走型トレーニング /

    投資の前にお金の基礎から不安な方へ。ABCashなら専属コンサルタントがマンツーマンで伴走します。

    仮想通貨取引所とは?販売所と取引所の違いを整理

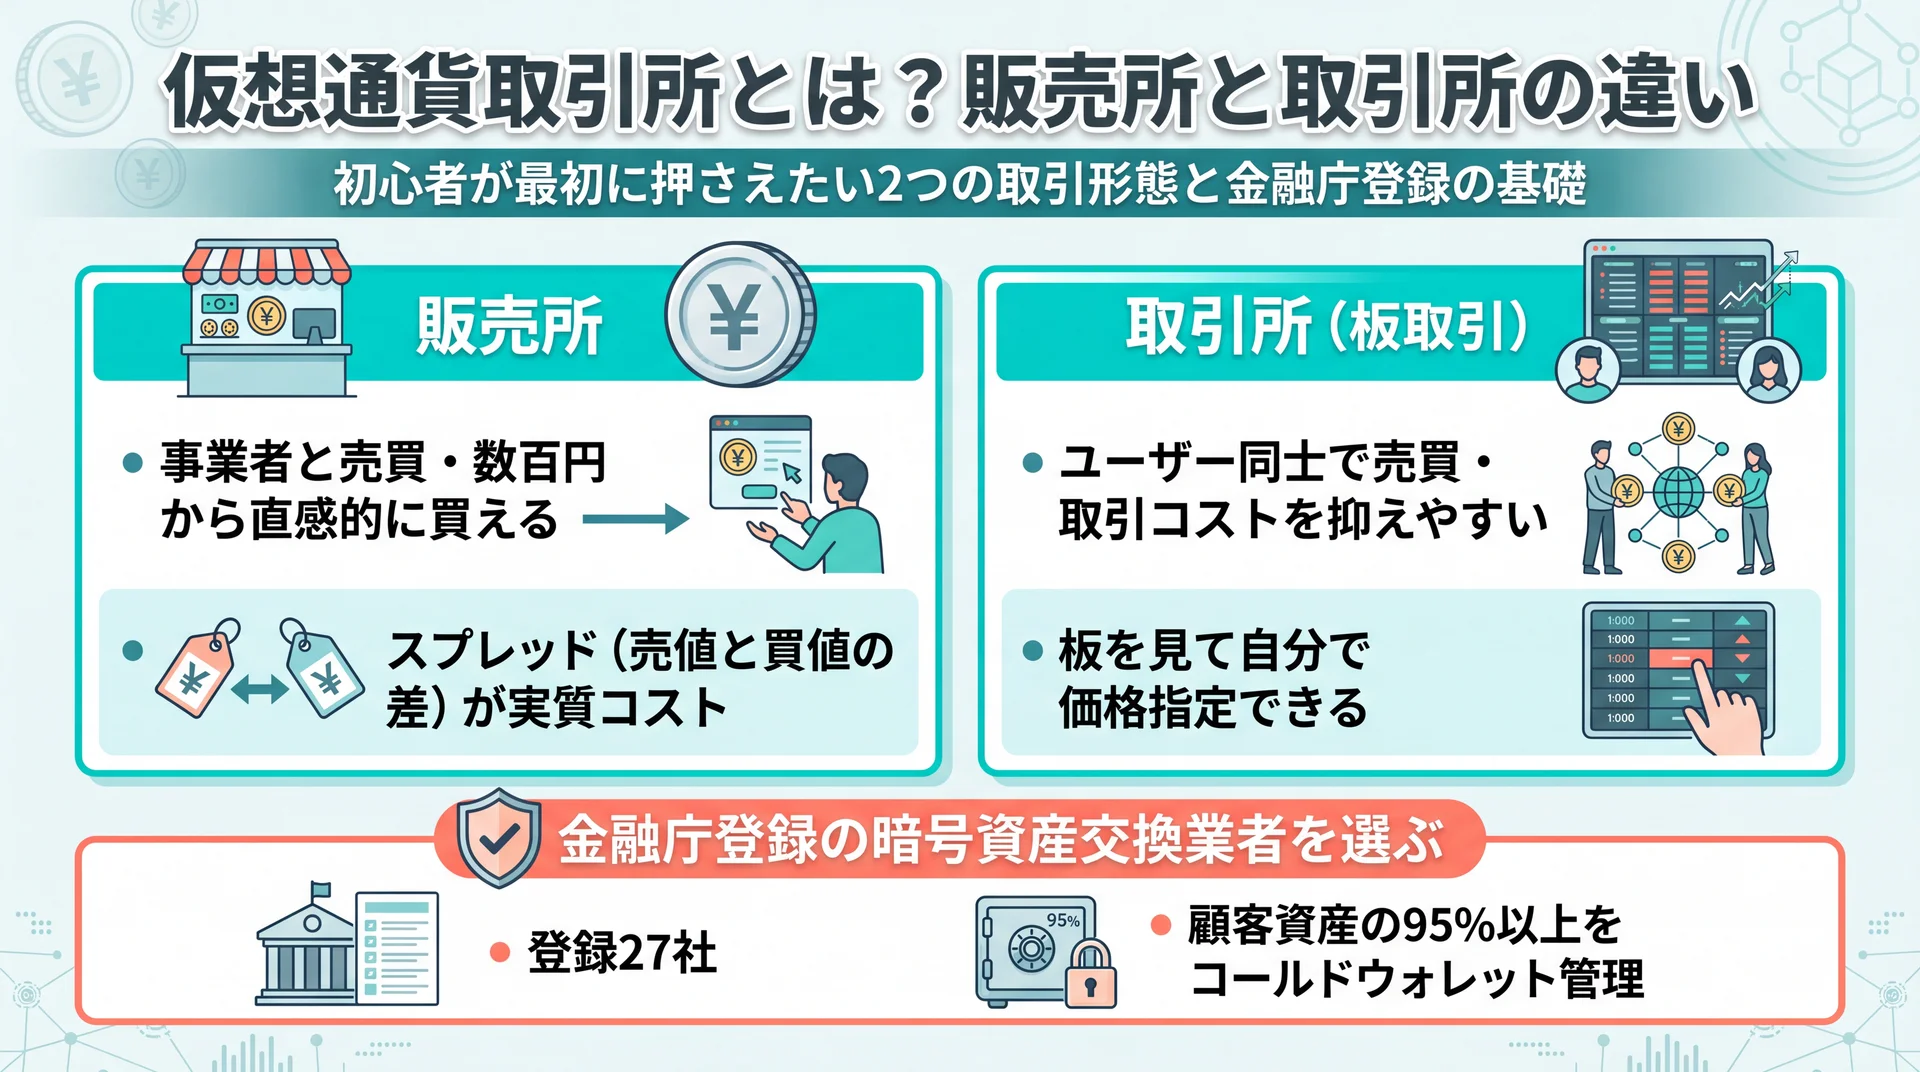
    仮想通貨取引所とは、ビットコインやイーサリアムなどの暗号資産を売買できるサービスを指します。まず押さえたいのは、同じ「取引所」という言葉でも販売所形式と取引所(板取引)形式で実質コストが変わるという点です。

    販売所と取引所の違いを比較したイメージ図

    販売所と取引所、2つの取引形態の違い

    「販売所」は事業者を相手に売買する仕組みで、初心者でも数百円から直感的に買えるのが魅力です。ただし売値と買値に差(スプレッド)があり、これが実質的な手数料になります。一方の「取引所(板取引)」はユーザー同士が売買するため、取引コストを抑えやすいのは板取引のほうです。少額でまず慣れたいなら販売所、コストを重視するなら取引所と、目的で使い分けるのが基本になります。

    金融庁登録の暗号資産交換業者を選ぶ意味

    「無登録の海外業者は怖い」という不安はもっともです。日本では暗号資産交換業を営むには金融庁の登録が必要で、登録業者は顧客資産の95%以上をコールドウォレットで管理するなどの義務を負います(金融庁)。無登録業者を利用すると法的な保護を受けられないリスクがあります。取引所を選ぶときは、まず金融庁の暗号資産交換業者登録一覧(令和8年4月30日現在で27社)に名前があるかを確認しましょう。

    仮想通貨取引所を使うメリットと知っておくべきデメリット

    「始めてみたいけれど、損をしそうで怖い」と足踏みする方は多いものです。取引所の利用にはメリットと注意点の両面があり、両方を理解しておくことが失敗回避につながります。

    仮想通貨取引所のメリットと注意点を整理したイメージ図

    メリット:少額・スマホ完結・24時間

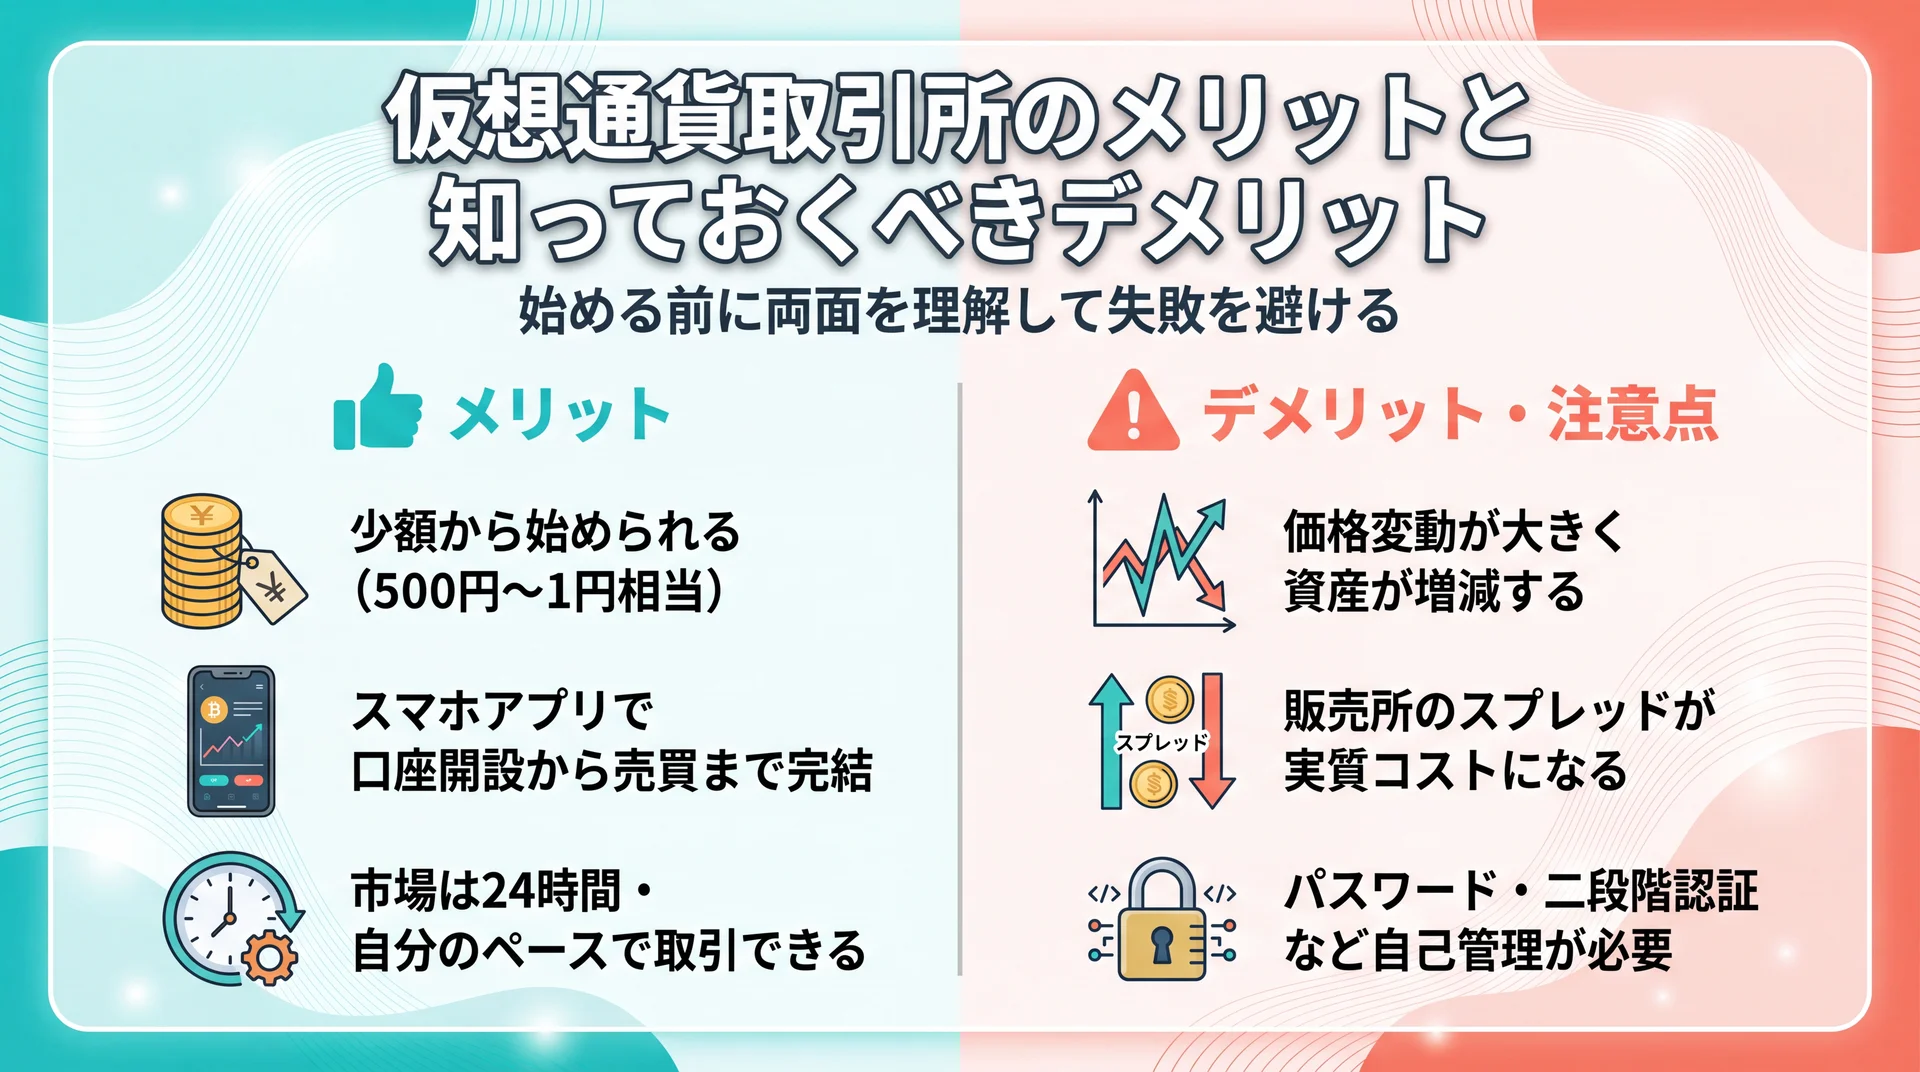
    国内の主要取引所は、多くが500円程度(一部は1円相当)から購入でき、口座開設から売買までスマホアプリで完結します。株式市場と違い暗号資産市場は24時間動いているため、日中忙しい会社員でも自分のペースで取引しやすいのも利点です。楽天ウォレットのようにポイントで購入できる取引所もあり、現金を使わずに試せる入り口も広がっています。

    デメリット・注意点:価格変動・スプレッド・自己管理

    一方で、暗号資産は価格変動が大きく、短期間で資産が大きく増減する点はあらかじめ理解しておくべきです。販売所のスプレッドで「知らないうちにコストを払っていた」というのもよくある失敗です。さらに、パスワードや二段階認証などの自己管理を怠ると資産を失うリスクもあります。だからこそ、最初は少額で仕組みを理解しながら始めれば、大きな失敗を避けやすくなります。

    失敗しない仮想通貨取引所の選び方5つのポイント

    「結局どこを選べばいいの?」という迷いは、判断軸を5つに絞ると一気に晴れます。ここでは初心者がチェックすべきポイントを、実データとあわせて解説します。

    取引所選びの5つのチェックポイントを示すイメージ図

    手数料・スプレッドで実質コストを見る

    表面的な「取引手数料無料」だけで判断すると、販売所のスプレッドで損をすることがあります。コストは「取引手数料+スプレッド+入出金・送金手数料」の合計で見るのが鉄則です。たとえばGMOコインは日本円の入出金と暗号資産送金が無料、bitbankは取引所のメイカー手数料が-0.02%(BTC、2026年2月時点)と低水準です(各社公式)。

    取扱銘柄数と目的の一致

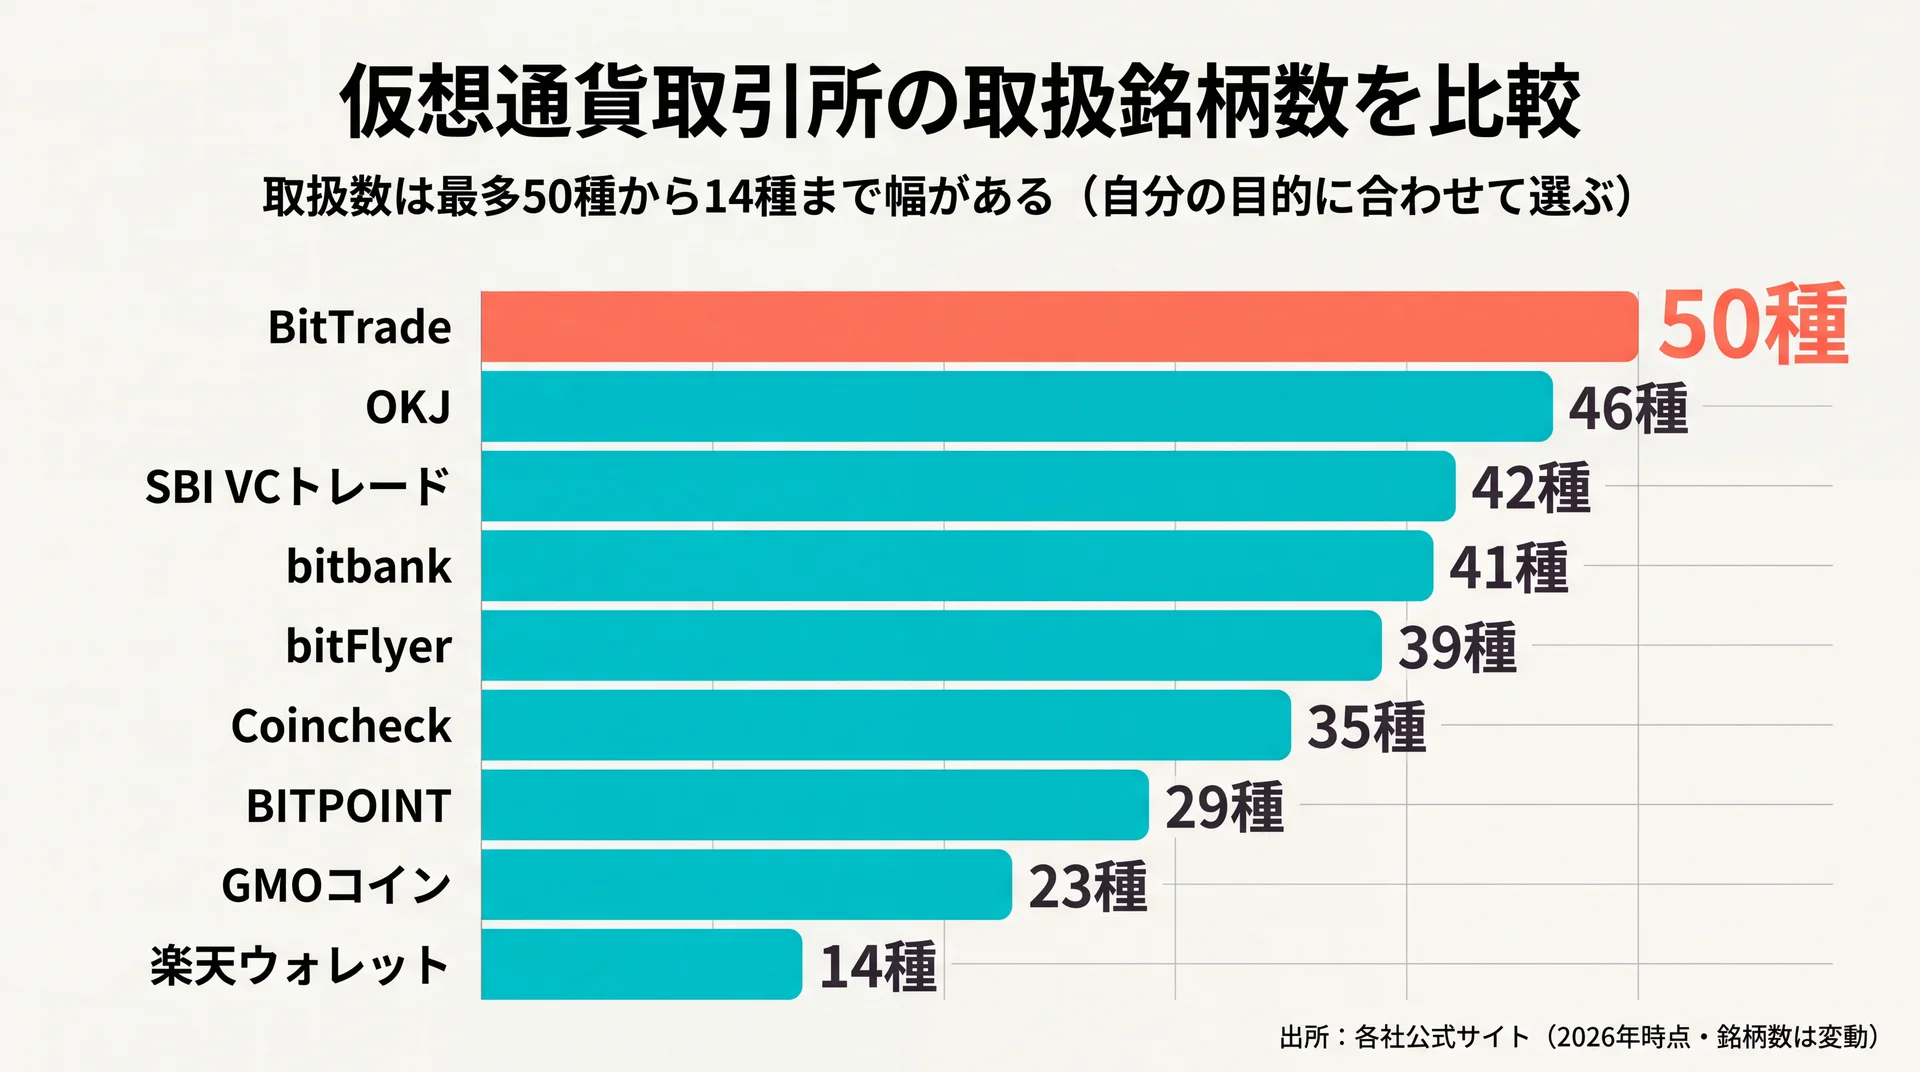
    ビットコインだけ買えれば十分なのか、幅広いアルトコインも触りたいのかで最適な取引所は変わります。取扱銘柄数は取引所によって差があり、BitTradeは50種類と国内最多級、GMOコインは約23種類と主要銘柄に絞った構成です(各社公式・2026年時点。銘柄数は変動します)。「多ければ良い」ではなく、自分の目的に合うかで選びましょう。

    金融庁登録とセキュリティ

    前述のとおり、金融庁登録は最低条件です。加えて、コールドウォレット管理・二段階認証・マルチシグなどのセキュリティ体制が整っているかを公式サイトで確認しましょう。bitFlyerのように長期間ハッキング被害を出していない運用実績も、安心材料の一つになります。

    スマホアプリ・使いやすさ

    初心者ほど、アプリの見やすさや注文のしやすさが継続を左右します。Coincheckはアプリのダウンロード数が国内No.1(2019〜2023年)とされ、シンプルなUIで人気です。実際に無料の口座開設だけ済ませて、画面を触ってから使う取引所を決めるのも賢い方法です。

    積立・ポイントなど付加サービス

    毎月コツコツ積み立てたいなら積立サービスの有無、楽天など特定の経済圏を使っているならポイント連携が判断材料になります。付加サービスは"続けやすさ"に直結するため、コストと同じくらい重視して問題ありません。

    \ まずは無料体験60〜80分程度で確かめる /

    取引所選びだけでは埋まらない判断の土台は、家計からNISAまで一気通貫のABCashで整えられます。

    おすすめ仮想通貨取引所11選

    「情報が多すぎて比較しきれない」という方へ、金融庁登録の主要取引所を横並びで整理しました。なお1位のABCashは取引所ではなく、投資を始める前に"お金の土台"を整えたい人向けの金融教育サービスです。取引所そのものを探している方は2位以降を参照してください。

    ロゴ サービス名 特徴/強み 料金・コスト サポート/運営信頼性 初心者向き 公式サイト
    ABCashのロゴ ABCash 投資前の"お金の土台づくり"・マンツーマン伴走 受講料型(プラン制) 専属コンサル+LINE ◎ 公式HP
    Coincheckのロゴ Coincheck アプリDL数国内No.1・シンプルUI 取引手数料無料(販売所スプレッドあり) マネックスグループ ◎ 公式HP
    bitFlyerのロゴ bitFlyer BTC取引量10年連続No.1・1円から 販売所手数料無料/出金220〜770円 老舗・実績豊富 ◎ 公式HP
    GMOコインのロゴ GMOコイン 手数料無料範囲が広い・多彩なサービス 入出金/送金無料・テイカー0.05% GMOグループ ◎ 公式HP
    bitbankのロゴ bitbank 板取引に強い・アルト取引量上位 取引所メイカー-0.02%(BTC) 独立系・実績豊富 ○ 公式HP
    SBI VCトレードのロゴ SBI VCトレード 手数料無料範囲が広い・1円から 入出金/入出庫無料 SBIグループ ◎ 公式HP
    楽天ウォレットのロゴ 楽天ウォレット 楽天ポイントで購入可・楽天連携 取引/入金手数料無料 楽天グループ ◎ 公式HP
    BITPOINTのロゴ BITPOINT 新興アルト充実・つみたて向き 取引手数料0%(スプレッドあり) 独立系 ○ 公式HP
    OKJのロゴ OKJ 取扱46種・アルト豊富 取引所手数料体系 OK Group日本法人 ○ 公式HP
    BitTradeのロゴ BitTrade 取扱50種・国内最多級 取引所手数料無料 旧Huobi Japan ○ 公式HP
    Zaifのロゴ Zaif 老舗・積立に対応 手数料体系あり カイカグループ ○ 公式HP

    ※取扱銘柄数・手数料は2026年時点の各社公式情報にもとづきます。最新の条件は各社公式サイトでご確認ください。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    仮想通貨を始める前に「お金の土台」から固めたい方に、まず検討したいのがABCashです。

    ABCashは、女性を中心に累計9万人以上(2026年5月時点・無料体験参加者を含む、公式サイト)が受講した伴走型のファイナンシャルトレーニングです。取引所そのものではありませんが、家計管理からNISA・iDeCo・投資信託までを専属コンサルタントがマンツーマンで指導し、「仮想通貨に手を出す前に、そもそも投資判断の軸を持ちたい」という不安に応えます。金融商品を販売しない中立的な立場のため、特定の銘柄や口座に誘導されない点も安心材料です。

    おすすめポイント

    • 専属コンサルのマンツーマン伴走: 「一人で判断するのが怖い」→ LINEでいつでも質問でき、二人三脚で進められる
    • 家計〜投資まで一気通貫: 「情報が断片的で混乱する」→ 貯金・NISA・投資信託の基礎を1本の流れで習得できる
    • 中立性と返金保証: 「勧誘や押し売りが不安」→ 商品を売らない教育モデルで、30日間全額返金保証(変更履歴あり・契約時要確認)も用意

    実際にGoogleマップの口コミには「『投資は失敗する、怖い』という固定観念がはずれ、投資信託の選び方を教わりながら投資デビューできた」(30代女性・★5)という声がある一方、「無料体験の勧誘が強かった」(★1)という評価も見られ、満足派と不満派が二極化しているのも事実です。合うかどうかは無料体験で見極めるのが確実です。受講後の総資産の変化については公式でも報告がありますが、算出期間や条件は公開されていないため、実際の効果は無料体験で自分の課題に照らして確かめるのが妥当です。

    項目 内容
    提供内容 女性向け伴走型ファイナンシャルトレーニング(家計〜NISA/iDeCo/投資信託)
    料金・コスト 受講料型(プラン制・入会金+受講料)
    運営会社 株式会社ABCash Technologies(金融教育事業を運営するFintech企業)
    実績・信頼性 累計9万人以上受講・満足度95%(2025年4-8月公式アンケート)
    公式サイト 公式HP

    2. Coincheck(コインチェック株式会社)

    Coincheckの公式サイト

    Coincheckは、マネックスグループが運営する金融庁登録の暗号資産交換業者です。スマホアプリのダウンロード数が国内No.1(2019〜2023年)とされ、初心者でも迷わず売買できるシンプルなUIが人気です。

    販売所・取引所ともに取引手数料が無料(販売所はスプレッドあり)で、取扱銘柄は35種類前後。「まずアプリを触ってから始めたい」という初心者に向いており、少額から主要銘柄を購入したい人の定番です。NFTマーケットや積立サービスなど周辺サービスも充実しています。

    項目 内容
    取扱銘柄数 販売所35種類前後(2026年時点)
    取引手数料 販売所・取引所とも無料(販売所スプレッドあり)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 コインチェック株式会社(マネックスグループ)
    公式サイト 公式HP

    3. bitFlyer(株式会社bitFlyer)

    bitFlyerの公式サイト

    bitFlyerは、公式サイトでも掲げるとおりビットコイン取引量が10年連続で国内No.1(同社調べ)の老舗取引所です。全取扱銘柄を1円相当から購入でき、「少額から試したい」初心者の入り口として選ばれています。

    取扱銘柄は39種類で、販売所形式の取引手数料は無料。出金時には220〜770円の手数料がかかります。長期間にわたり大きなセキュリティ被害を出していない運用実績があり、「まず安心できる大手で始めたい」という人に向いています。

    項目 内容
    取扱銘柄数 39種類(2026年時点)
    取引手数料 販売所手数料無料/出金220〜770円
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 株式会社bitFlyer
    公式サイト 公式HP

    4. GMOコイン(GMOコイン株式会社)

    GMOコインの公式サイト

    GMOコインは、GMOインターネットグループが運営する取引所で、各種手数料の無料範囲が広いのが最大の強みです。日本円の入出金手数料が無料なうえ、暗号資産の送金手数料も全通貨無料で、コストを抑えたい層から支持されています。

    取扱銘柄は約23種類と主要銘柄に絞った構成ですが、取引所(板取引)のテイカー手数料0.05%・メイカー-0.01%と手数料水準も良好です。積立や貸暗号資産などサービスが多彩で、「コストと機能のバランス」を重視する人に向いています。

    項目 内容
    取扱銘柄数 約23種類(2026年時点)
    取引手数料 入出金・送金無料/取引所テイカー0.05%
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 GMOコイン株式会社(GMOグループ)
    公式サイト 公式HP

    5. bitbank(ビットバンク株式会社)

    bitbankの公式サイト

    bitbankは、取引所(板取引)に強く、取引コストを抑えたい人に向いた取引所です。ビットコインのメイカー手数料は-0.02%(2026年2月時点)と低水準で、取引すればするほどコスト面で有利になります(bitbank 手数料)。

    取扱銘柄は41種類とアルトコインも豊富で、リップルなどの取引量は国内トップ級。出金・送金手数料はやや高めのため、頻繁に外部送金する人は注意が必要です。「板取引に慣れてコストを最適化したい」中〜上級者に選ばれています。

    項目 内容
    取扱銘柄数 41種類(2026年時点)
    取引手数料 取引所メイカー-0.02%(BTC・2026年2月時点)/出金・送金やや高め
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 ビットバンク株式会社
    公式サイト 公式HP

    6. SBI VCトレード(SBI VCトレード株式会社)

    SBI VCトレードの公式サイト

    SBI VCトレードは、SBIグループが運営する取引所で、GMOコイン同様に手数料の無料範囲が広いのが特徴です。口座開設・維持・入金・入出庫が無料で、ビットコインは1円から購入できます。

    取扱銘柄は42種類と豊富で、DMM Bitcoinからの事業移管を受けて利用者を伸ばしています。大手金融グループの安心感を重視する初心者から、幅広い銘柄を低コストで扱いたい人まで、バランス良く対応できる取引所です。

    項目 内容
    取扱銘柄数 42種類(2026年時点)
    取引手数料 入出金・入出庫無料/1円から
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 SBI VCトレード株式会社(SBIグループ)
    公式サイト 公式HP

    7. 楽天ウォレット(楽天ウォレット株式会社)

    楽天ウォレットの公式サイト

    楽天ウォレットは、楽天グループが運営する取引所で、楽天ポイントを使って暗号資産を購入できるのが最大の魅力です。現金を使わずにポイントで試せるため、「いきなり自己資金を入れるのは不安」という人の入り口として使いやすい設計です。

    取扱銘柄は14種類、取引手数料・入金手数料は無料。楽天銀行との連携でリアルタイム入出金ができ、最短即日で口座開設が完了します。楽天経済圏をすでに使っている人には、特に相性の良い選択肢です。

    項目 内容
    取扱銘柄数 14種類(2026年時点)
    取引手数料 取引・入金手数料無料(販売所スプレッドあり)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 楽天ウォレット株式会社(楽天グループ)
    公式サイト 公式HP

    8. BITPOINT(株式会社ビットポイントジャパン)

    BITPOINTの公式サイト

    BITPOINTは、取引手数料・日本円入出金手数料を抑えながら、つみたてや長期保有をしたい人に向いた取引所です。取引所形式の現物取引はメイカー・テイカーともに基本0%、販売所形式も取引手数料0%(スプレッドあり)と、コストを下げる仕組みが整っています。

    取扱通貨は販売所29種類・取引所24種類で、主要銘柄に加えてミーム系や新興チェーン系のアルトコインまでカバー。「話題の新しい銘柄も少額で触れてみたい」という好奇心に応えつつ、日本円の即時入金無料・出金も月1回まで無料とコスト面にも配慮されています。

    項目 内容
    取扱銘柄数 販売所29種類・取引所24種類(2026年時点)
    取引手数料 取引所0%・販売所0%(スプレッドあり)/即時入金無料
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 株式会社ビットポイントジャパン
    公式サイト 公式HP

    9. OKJ(オーケーコイン・ジャパン株式会社)

    OKJの公式サイト

    OKJ(旧OKCoinJapan)は、世界的なグループOK Groupの日本法人が運営する取引所で、2024年8月に現在の名称へ変更しました。取扱銘柄は46種類とアルトコインの選択肢が充実しており、主要銘柄以外にも幅広く投資したい人に向いています。

    グローバル基盤を背景にした銘柄ラインナップが強みで、「メジャー通貨だけでなく、成長が期待される銘柄も1社で揃えたい」というアルト志向の中級者に選ばれています。まずは主要銘柄で慣れてから、選択肢の広さを活かすのが現実的です。

    項目 内容
    取扱銘柄数 46種類(2026年時点)
    取引手数料 取引所手数料体系あり(公式で要確認)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 オーケーコイン・ジャパン株式会社(OK Group日本法人)
    公式サイト 公式HP

    10. BitTrade(ビットトレード株式会社)

    BitTradeの公式サイト

    BitTradeは、旧Huobi Japanとして知られる取引所で、取扱銘柄数が50種類と国内最多級である点が最大の特徴です。取引所形式の手数料が無料で、幅広いアルトコインを1社で完結して扱いたい人に向いています。

    主要銘柄はもちろん、他社では扱っていないアルトコインも取り揃えているため、「銘柄の豊富さで選びたい」という人には有力な候補です。銘柄が多いぶん初心者は目移りしやすいので、まずは主要銘柄に絞って始めるとよいでしょう。

    項目 内容
    取扱銘柄数 50種類・国内最多級(2026年時点)
    取引手数料 取引所手数料無料
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 ビットトレード株式会社(旧Huobi Japan)
    公式サイト 公式HP

    11. Zaif(株式会社カイカエクスチェンジ)

    Zaifの公式サイト

    Zaifは、国内でも歴史の長い老舗取引所です。毎月一定額を自動で買い付ける積立サービス(Zaif積立)に対応しており、「タイミングを気にせずコツコツ続けたい」という初心者に向いています。

    主要銘柄に加えて独自トークンも扱っており、価格変動に一喜一憂せず時間分散で買いたい人に適した設計です。まずは少額の積立から始め、慣れてきたら通常取引に広げていく使い方がしやすい取引所です。

    項目 内容
    取扱銘柄数 主要銘柄+独自トークン(公式で要確認)
    取引手数料 手数料体系あり(公式で要確認)
    金融庁登録 登録済み(暗号資産交換業者)
    運営会社 株式会社カイカエクスチェンジ
    公式サイト 公式HP

    手数料・スプレッドの確認方法

    各社の「手数料ページ」で、取引手数料だけでなく入出金・送金手数料まで確認しましょう。販売所を使う予定なら、実際の売買画面でスプレッド(買値と売値の差)をチェックするのが確実です。無料口座を開いて板画面を見比べるのが、最も正確な比較方法になります。

    金融庁登録・運営会社の信頼性の確認方法

    金融庁の登録一覧に社名があるかをまず確認し、次に運営会社が上場企業か大手グループかを見ます。GMO・SBI・楽天・マネックスなど、既存の金融基盤を持つグループ運営の取引所は、初心者にとって安心の目安になります。

    初心者サポートの確認方法

    アプリの使いやすさ、チャットやFAQの充実度、少額から買えるかを確認しましょう。ただし「取引所の操作」に不安があるのではなく「投資判断そのもの」に不安がある場合は、取引所選びの前にお金の基礎を学べるサービスを併用するのが近道です。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    実質コストの透明性 取引手数料+スプレッド+入出金の合計で見る 金融商品を売らない中立性で費用が明確
    運営会社の信頼性 金融庁登録・上場/大手グループか 金融教育を専門とするFintech企業が運営
    初心者サポート 迷わず始められる伴走があるか 専属コンサルのマンツーマン・満足度95%

    仮想通貨投資を格安で始めたいならABCashへ!

    ABCashの伴走型トレーニングのイメージ

    ABCashは、投資を始める前の「お金の土台づくり」をマンツーマンで伴走する点が最大の強みです。取引所を開設しても「結局どの銘柄をどれだけ買えばいいのか分からず放置してしまう」という初心者は少なくありません。

    ABCashが選ばれる理由:

    • 累計9万人以上の受講実績: 2026年5月時点・無料体験を含む(公式サイト)
    • 満足度95%の伴走設計: 2025年4〜8月の公式アンケートで10段階中8以上
    • 中立性と可視化: 金融商品を売らず、受講後の総資産や家計行動の変化を"見える化"する伴走設計(具体的な算出条件は公式で要確認)

    「NISAは開設したけれど、次に何をすればいいのか分からない」——そんな停滞を、専属コンサルタントとの二人三脚で動かすのがABCashの役割です。仮想通貨を含めた資産形成の全体像を、自分の言葉で説明できるようになりたい方に向いています。

    \ 満足度95%の伴走型トレーニング /

    NISAを放置しがちな初心者でも、専属コンサルタントと二人三脚で最初の一歩を踏み出せます。

    よくある質問

    Q. 仮想通貨取引所はどこがいいですか?

    一概に「1社が正解」ではなく、目的で選ぶのが基本です。アプリの使いやすさ重視ならCoincheck、大手の安心感ならbitFlyerやSBI VCトレード、手数料の無料範囲ならGMOコイン、楽天経済圏なら楽天ウォレットが候補です。まず金融庁登録の中から2〜3社で無料口座を開き、画面を比べて決めるのが失敗しにくい方法です。

    Q. 仮想通貨はいくらから始められますか?

    多くの国内取引所は500円程度から、bitFlyerやSBI VCトレードでは1円相当から購入できます。最初は少額で仕組みを体験し、値動きやスプレッドの感覚をつかんでから金額を増やすのが安全です。無理のない範囲で始めることが、長く続けるコツになります。

    Q. 販売所と取引所はどちらを使うべきですか?

    初心者はまず操作が簡単な「販売所」で慣れ、コストを抑えたくなったら「取引所(板取引)」に移るのが一般的です。販売所はスプレッドが実質コストになる点に注意しましょう。多くの取引所は両方の形式を提供しているので、1つの口座で使い分けられます。

    Q. 投資の知識がなくても大丈夫ですか?

    取引所の操作自体は難しくありませんが、「どの資産をどれだけ持つか」という判断には基礎知識が役立ちます。取引所選びと並行して、家計や投資の基礎を体系的に学べるサービスを使うと、放置せずに続けやすくなります。ABCashのように無料体験で相性を確かめられるものから始めるとよいでしょう。

    まとめ

    仮想通貨取引所は、手数料(取引手数料+スプレッド+入出金)・取扱銘柄数・金融庁登録・使いやすさの4点で見比べれば、自分に合う1社が見えてきます。まずは金融庁登録の主要取引所から2〜3社の無料口座を開き、少額で試すのが失敗しにくい始め方です。そして「そもそも投資判断に自信がない」なら、取引所を開く前にお金の基礎を固めておくと、開設後の停滞を防げます。

    \ お金の不安を自信に変える第一歩 /

    まずは無料体験で、あなたに合うかどうかを確かめてみてください。
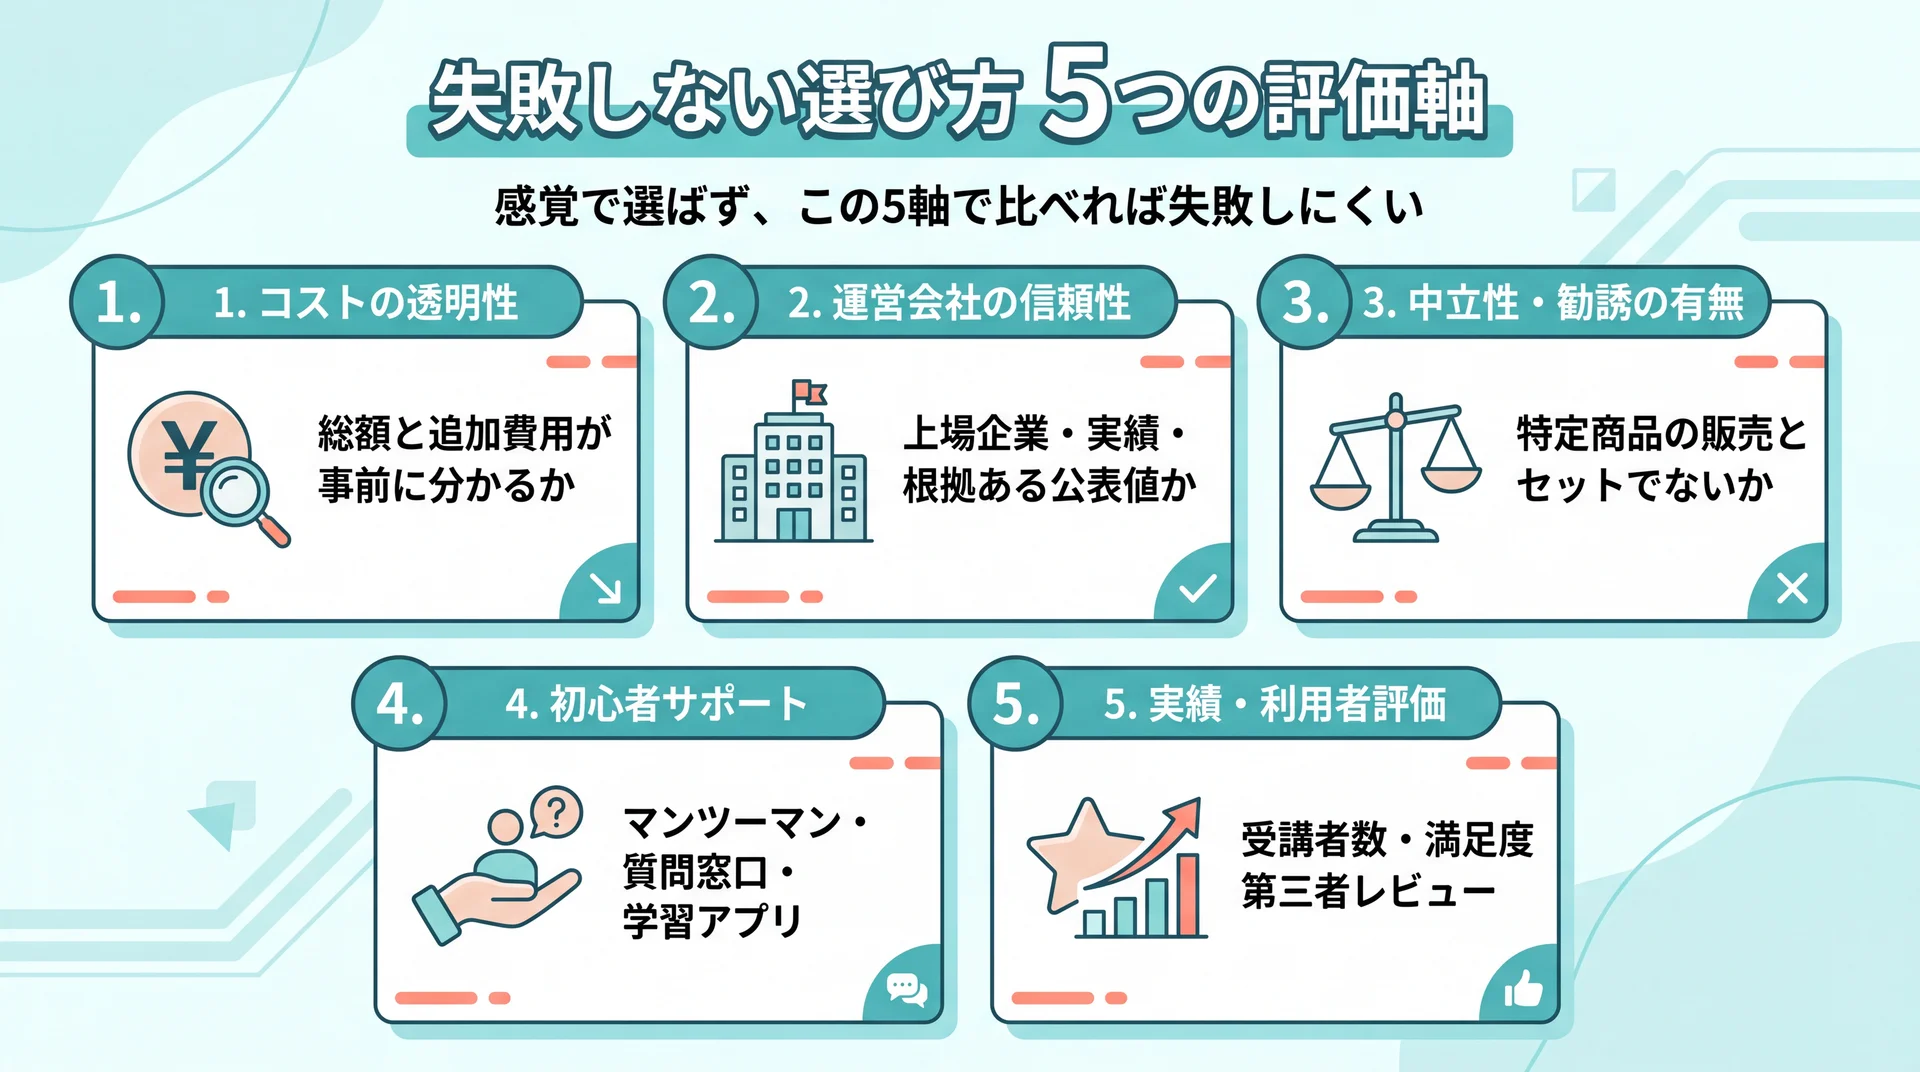
  • 初心者におすすめの投資は?失敗しない始め方と学べるスクール比較

    「投資を始めた方がいいのは分かるけれど、何を選べばいいのか分からない」。そんな声は少なくありません。この記事では、初心者におすすめの投資の種類と、失敗しないための原則、そして迷わず続けるための学び方までを整理します。

    \ 累計9万人が学んだ伴走型トレーニング /

    何に投資すべきか迷う方へ。専属コンサルタントが家計から投資デビューまで伴走します。

    投資は「した方がいい」時代へ|今の家計とお金の現状

    預金の実質価値が目減りする様子と資産形成の必要性を示すイメージ

    「銀行に預けておけば安心」と感じてきた方も、最近はニュースを見て少し不安になっているのではないでしょうか。まず押さえたいのは、お金を動かさないこと自体にもリスクがあるという事実です。

    物価が上がり続けると、同じ1万円で買えるものは少しずつ減っていきます。預貯金の金利が年0.2〜0.3%前後にとどまる一方で物価が上がれば、預金の「実質的な価値」はゆるやかに目減りしていきます。だからこそ、余裕資金の一部を投資に回して資産の成長を狙う考え方が、初心者にも広がっています。

    現預金だけでは資産が目減りする

    日本の家計がどれだけ預貯金に偏っているかは、公的な統計にはっきり表れています。日本銀行の資金循環統計によると、2025年末の家計の金融資産は約2,350兆円と過去最高を更新する一方で、金融資産に占める現預金の割合は約48.5%と、18年ぶりに5割を下回りました(日本銀行「資金循環統計」を報じた日本経済新聞)。

    裏を返せば、これまで日本の家計は資産の半分以上を「増えないお金」で持ち続けてきたということです。株式や投資信託へ資産を移す動きがようやく広がり始めた、という段階だと理解しておくとよいでしょう。

    新NISAで「貯蓄から投資へ」が加速

    「まわりも始めているらしい」という感覚は、数字でも裏づけられます。金融庁によると、NISA口座数は2025年6月末で約2,696万口座に達し、買付額は累計で約63兆円にのぼります(金融庁「NISA口座の利用状況に関する調査結果」)。政府は2027年12月末までに3,400万口座という目標を掲げており、制度面でも「貯蓄から投資へ」の流れを後押ししています。

    つまり投資は、一部の詳しい人だけのものではなく、初心者が標準的に取り組む選択肢になりつつあります。ここで大切なのは、「始めること」と「正しく続けること」は別物だという点です。

    初心者が最初に押さえる考え方

    「NISA口座は開いたものの、次に何をすればいいのか分からず止まっている」——これは初めての方に本当によくある状態です。焦って高いリターンを狙うのではなく、まずは生活防衛資金(当面の生活費)を確保し、余裕資金の範囲で始めて、少額から慣れることを順番に整えるのが王道です。この土台があれば、次の章で紹介する投資の種類も迷わず選べるようになります。

    初心者におすすめの投資の種類6つ

    投資信託・NISA・iDeCo・株式など初心者向け投資の選択肢を並べたイメージ

    「投資の種類が多すぎて、結局どれを選べばいいのか分からない」。株式、投資信託、FX、暗号資産……と並べられると、初めての方が混乱するのは当然です。ここでは初心者が最初に検討したい6つに絞って、特徴と向き不向きを整理します。なお、どの投資にも元本割れの可能性がある点は共通の前提です。

    投資信託(インデックスファンド)

    初めての1本として最も選ばれやすいのが投資信託です。多くの投資家から集めた資金をプロが運用し、1つの商品を買うだけで自然に分散投資ができます。中でも日経平均やS&P500などの指数に連動するインデックスファンドは低コストで、値動きも市場全体に沿うため理解しやすいのが利点です。金融機関によっては100円から購入でき、少額で「投資に慣れる」目的にも適しています。

    新NISA(非課税制度をまず使う)

    新NISAは投資商品そのものではなく、投資で得た利益が非課税になる「口座の器」です。通常、投資の利益には約20%の税金がかかりますが、NISAの枠内なら非課税で運用できます。前述の投資信託や株式をNISA口座で買うのが、初心者にとって効率のよい第一歩です。金融庁のNISA特設サイト では、非課税保有期間や年間投資枠などNISA制度の仕組みが解説されています。

    iDeCo(老後資金の準備)

    iDeCo(個人型確定拠出年金)は、老後資金づくりに特化した制度です。掛金が全額所得控除の対象になり、運用中の利益も非課税という税制メリットがあります。ただし原則60歳まで引き出せないため、当面使う予定のあるお金ではなく「老後まで置いておけるお金」で取り組むのが前提です。月5,000円から始められます。

    株式投資(単元未満株で少額から)

    「応援したい企業に投資したい」という方には株式投資が向いています。通常は100株単位ですが、単元未満株(1株から買える仕組み)を使えば数百円〜数千円で株主になれます。値動きは投資信託より大きく、企業分析の知識も必要になるため、少額で経験を積みながら学ぶのがおすすめです。

    債券・個人向け国債

    「まずは安全性を重視したい」という方には、個人向け国債などの債券があります。国が発行する個人向け国債は元本の安全性が比較的高く、価格の変動が小さいのが特徴です。大きく増やすというより、預金の一部の置き場所を見直す発想で使われます。1万円から購入できます。

    REIT・不動産クラウドファンディング

    不動産にも少額から投資できます。REIT(不動産投資信託)は証券取引所で売買でき、複数の物件に分散投資が可能です。不動産クラウドファンディングは1口1万円程度から始められる案件が多く、まとまった自己資金がなくても不動産投資を体験できます。いずれもミドルリスクの位置づけとして、慣れてきた段階での選択肢になります。

    投資で失敗しないための3つの原則

    長期・積立・分散という投資の3原則を表すイメージ

    「投資は失敗する、怖い」という固定観念から、なかなか一歩を踏み出せない方は多いものです。しかし、失敗の多くはやり方の問題で、原則を守るだけで大きく確率を下げられます。プロの投資教育でも共通して語られるのが、次の「長期・積立・分散」の3つです。

    長期(時間を味方につける)

    短期間で売買を繰り返すほど、値動きに振り回されて判断を誤りやすくなります。反対に、長期で保有し続けると、利益が利益を生む複利の効果が働きやすくなります。日々の値動きに一喜一憂せず、数年〜数十年の単位で資産を育てる姿勢が、初心者の失敗を減らします。

    積立(買うタイミングを分散)

    「今が高いのか安いのか」を当て続けるのはプロでも困難です。そこで有効なのが、毎月一定額をコツコツ買う積立です。価格が高いときは少なく、安いときは多く買うことになり、平均購入単価をならせます。タイミングを狙わないことが、かえって失敗を避けるという考え方です。

    分散(1つに集中しない)

    1つの銘柄や資産に資金を集中させると、それが値下がりしたときの打撃が大きくなります。資産の種類・地域・購入時期を分けておけば、どれかが下がっても他がカバーしやすくなります。「長期・積立・分散」はセットで守ってこそ効果を発揮します。生活費まで投資に回さない、という基本も忘れないようにしましょう。

    独学とスクールどっちがいい?初心者がつまずくポイント

    独学かスクールかで投資の学び方に迷う様子を表すイメージ

    ここまで読んで「種類も原則も分かった。あとは自分でやるだけ」と感じた方もいるでしょう。一方で、「一人だと足踏みしてしまう」という声も同じくらいよく聞きます。独学とスクール、どちらが自分に向いているのかを整理しておきましょう。

    独学(本・YouTube)の限界と「金融疲れ」

    いまは本やYouTube、SNSで無料の情報がいくらでも手に入ります。実際、「無料でも十分に学べる」という意見もあります。ただし独学には落とし穴もあります。情報が断片的で発信者によって主張が食い違い、集めるほど何が正しいのか判断できなくなる「金融疲れ」に陥りやすいのです。さらに、口座開設や最初の1本を選ぶ場面で手が止まり、「結局始められないまま」というケースも珍しくありません。自分で調べて実行し、続けられる人には独学が合っています。

    伴走型スクールで解決できること

    「調べても決められない」「質問できる相手が欲しい」という方に向くのが、伴走型のマネースクールです。専属の担当者がつくタイプでは、あなたの家計や目標に合わせて何から始めるべきかを個別に整理し、口座開設や商品選びの場面でつまずかないよう並走してくれます。学びを毎日の行動に落とし込み、習慣化まで面倒を見る設計になっているサービスもあります。独学で挫折した経験がある方ほど、伴走の価値を実感しやすいでしょう。次の章では、初心者が投資を学べるおすすめのスクールを比較します。

    \ 家計〜NISAまでマンツーマン伴走 /

    独学では続かない方も、その場で疑問を解消しながら投資デビューまで進められます。

    投資が学べるおすすめスクール6選

    投資を確実に始めたい、続けたいという場合は、体系的に学べるスクールの活用が近道です。ここでは初心者向けに、女性に人気の伴走型から網羅型・無料相談型まで、タイプの異なる6つのサービスを比較します。金融商品を売らない中立性や勧誘の有無など、後悔しない選び方の軸もあわせて確認しましょう。

    ロゴ サービス名 特徴・強み 料金・コスト サポート/信頼性 初心者への向きやすさ
    ABCashのロゴ ABCash 女性中心9万人・専属マンツーマン伴走・中立 無料体験60〜80分程度/有料は要問合せ 専属コンサル+LINE ◎ 家計〜投資デビュー伴走
    SHEmoneyのロゴ SHEmoney 女性向けコーチング・商品販売なし 無料体験/要問合せ SHE運営・満足度93.5% ◎ 同世代女性・初心者前提
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 2002年〜83万人・4スクール・中立 無料体験セミナー/要問合せ 1年間質問し放題 ○ 体系的・集合講義中心
    お金の学校GFSのロゴ お金の学校GFS 生徒数No.1・無料講座150万人・網羅型 無料講座/有料は要問合せ 専任コンサル+動画多数 ○ 網羅・動画中心
    Finorieのロゴ Finorie 女性向け完全マンツーマン・明朗会計 49,800〜99,800円(税込) マネ学15年・毎日LINE ◎ 少額・初心者前提
    マネイロのロゴ マネイロ 体験40万人・無料診断/相談/セミナー すべて無料 FP相談・満足度96.8% ○ 無料・相談/提案寄り

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    投資を基礎から伴走で学びたいなら、まず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する「お金のトレーニング」サービスです。家計の見直しからNISA・iDeCo・投資信託・株式まで、一人ひとりの目標に合わせた個別カリキュラムで一気通貫に学べるのが最大の特徴。集合セミナーのように置いていかれる心配がなく、疑問はその場で解消できます。女性を中心に累計9万人以上が受講しており、初めての方が「最初の一歩」を踏み出す場として選ばれています。

    おすすめポイント

    • 一人だと足踏みしてしまう: 専属コンサルタントがマンツーマンで伴走し、口座開設や商品選びの場面でも並走 → 途中で止まらない
    • 何が正しいか分からない「金融疲れ」: 家計〜投資までを1本のカリキュラムに整理 → 断片情報に振り回されない
    • 勧誘が不安: 金融商品を販売しない教育モデルで中立 → 特定商品を売り込まれる心配がない

    累計9万人以上(2026年5月時点・無料体験含む)が受講し、トレーニング満足度は95%(2025年4〜8月・10段階中8以上)と公表されています。専用アプリで毎日の支出を記録し、フィードバックを受けながら習慣化する設計のため、「学んで終わり」ではなく「続けられる自分」に変わりたい人に向いています。まずは60〜80分程度の無料体験で、自分に合うかどうかを確かめられます。

    項目 内容
    特徴・強み 女性中心9万人・専属マンツーマン伴走・中立(商品販売なし)
    料金・コスト 無料体験60〜80分程度あり/有料プランは要問い合わせ(30日間全額返金保証・返金期間は契約時要確認)
    サポート/信頼性 専属コンサルのマンツーマン+LINE質問・満足度95%・2018年設立
    初心者への向きやすさ ◎ 家計の可視化から投資デビューまで伴走
    対応形態 オンライン完全対応+東京都内スタジオ6拠点
    公式サイト 公式HP

    2. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、キャリアスクール「SHElikes」を運営するSHE株式会社による、女性向けお金のコーチングスタジオです。「お金の体質改善カリキュラム(基礎)」と「自走力強化カリキュラム(応用)」を通じて、家計管理から資産運用までを同世代の女性コミュニティとともに学べます。

    無料体験レッスンから始められ、金融商品の取り扱いや紹介販売は一切なく、無理な勧誘もしないと公式に明言している点は、初心者にとって安心材料です。サービス満足度は93.5%(対象106名/2023年2〜9月アンケート)と公表されています。同世代のリアルな悩みを共有しながら学びたい女性に向いています。

    項目 内容
    特徴・強み 女性向けコーチング・商品販売なし・同世代コミュニティ
    料金・コスト 無料体験レッスンあり/受講料は要問い合わせ(契約書面到着日から8日以内クーリングオフ可)
    サポート/信頼性 SHE株式会社運営・満足度93.5%
    初心者への向きやすさ ◎ 同世代女性・初心者前提のカリキュラム
    公式サイト 公式HP

    3. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、2002年創立の総合マネースクールです。株式投資・投資信託・不動産投資・お金の教養の4つのメインスクールを軸に、累計83万人以上が学んできた実績があります。教室・Zoom・動画を組み合わせ、各スクールの受講期間は1年間と、じっくり体系的に学べる設計です。

    特定の金融商品や不動産の販売・紹介を一切行わない中立的な立場を掲げ、1年間いつでも質問し放題・何度でも繰り返し受講できるサポートも用意されています。個別伴走というより、体系立てて自分のペースで学びたい人に向いています。かつては男性受講者が中心でしたが、現在は女性が優勢になっています。

    項目 内容
    特徴・強み 2002年〜累計83万人・4スクール・中立
    料金・コスト 無料体験セミナー・資料請求あり/各スクール受講料は要問い合わせ(受講期間1年)
    サポート/信頼性 1年間質問し放題・繰り返し受講可・メディア取材実績多数
    初心者への向きやすさ ○ 体系的だが集合講義中心で個別伴走は薄め
    公式サイト 公式HP

    4. お金の学校GFS

    お金の学校GFSの公式サイト

    お金の学校GFS(Global Financial School)は、オンライン投資スクールで生徒数No.1(東京商工リサーチ2025年12月調べ・オンライン/オフライン含む)を掲げる網羅型のスクールです。経済史から金融・保険・投資信託・個別株・FX・NISA・iDeCoまで幅広く学べ、無料講座は累計150万人が受講しています。

    学習は動画講座が中心で、GFSが認定した実績あるプロ個人投資家の講座や、専任コンサルタントとの1対1相談も用意されています。Google口コミは4.5(329件・2024年3月時点)。投資の全体像を体系的に押さえたい人や、動画で自分のペースに学びたい人に向いています。女性特化ではなく、初心者から中級者まで幅広い層が対象です。

    項目 内容
    特徴・強み 生徒数No.1・無料講座150万人・網羅型カリキュラム
    料金・コスト 無料講座あり(クレカ登録不要)/有料コースは要問い合わせ
    サポート/信頼性 株式会社GFS Education運営・専任コンサル+動画講座多数
    初心者への向きやすさ ○ 網羅性が高く動画中心で自走向き
    公式サイト 公式HP

    5. Finorie

    Finorieの公式サイト

    Finorie(フィノリー)は、業界最長15年の実績を持つ「お金のガッコウ!マネ学」が運営する、女性向けの完全マンツーマン資産設計レッスンです。「つくる・節約する・ふやす・まもる」を軸に、あなた専用のパーソナルプランで指導します。週1回(2週に1回)のマンツーマン講義に加え、毎日のLINEでのデイリーレッスンで学びを習慣化する設計です。

    特徴的なのは料金が明朗に公開されている点で、カメさんコース49,800円(1ヶ月・講義2回)、うさぎさんコース69,800円(2ヶ月・4回)、とりさんコース99,800円(いずれも税込)から選べます。勧誘なしを明言しており、90分の無料相談で自分に合うコースを相談できます。少額から丁寧に始めたい初心者の女性に向いています。

    項目 内容
    特徴・強み 女性向け完全マンツーマン・明朗会計・勧誘なし
    料金・コスト 49,800円〜99,800円(税込・3コース)/無料相談90分あり
    サポート/信頼性 「お金のガッコウ!マネ学」15年の実績・毎日LINE
    初心者への向きやすさ ◎ 少額・初心者前提でオーダーメイド
    公式サイト 公式HP

    6. マネイロ

    マネイロの公式サイト

    マネイロは、無料の投資診断・オンラインセミナー・お金の専門家(FP)への相談を中心とした、株式会社モニクルフィナンシャルのサービスです。3分でできる無料投資診断や、1テーマ30分の無料オンラインセミナーで、NISA・iDeCoから投資信託・保険・不動産まで幅広く学べます。体験者数は40万人を突破し(2026年2月時点)、満足度96.8%と公表されています。

    診断・相談・セミナーがすべて無料で、気軽に始めやすいのが魅力です。ただし収益モデルは金融商品仲介であり、相談の中で商品提案を伴う点は、スクール(教育中心)とは性質が異なることを理解して利用しましょう。まず気軽にプロへ相談したい人に向いています。

    項目 内容
    特徴・強み 体験40万人・無料診断/相談/セミナー・幅広いテーマ
    料金・コスト 診断・相談・セミナーはすべて無料(金融商品仲介モデル)
    サポート/信頼性 株式会社モニクルフィナンシャル運営・FP相談・満足度96.8%
    初心者への向きやすさ ○ 無料で気軽だが相談・提案寄り
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「安いか高いか」だけでなく、総額と追加費用の有無まで確認できるかが重要です。受講料を公開しているサービスは金額を、非公開のサービスは無料体験や無料相談の場で総額・分割・返金条件を必ず質問しましょう。「入会後に追加費用が発生しないか」を書面(契約書・特定商取引法に基づく表示)で確認すると安心です。

    運営会社の信頼性の確認方法

    投資スクールの中には、支払った受講料に見合う学びを得られなかったという声があるのも事実です。長く続くお金の学びだからこそ、運営会社の実績を確かめておきましょう。設立年・受講者数・第三者調査に基づく実績表記・メディア掲載などが、公式サイトや会社概要で確認できるかがポイントです。実績を具体的な数値と出典つきで開示しているかを見ると、信頼性を判断しやすくなります。

    中立性・勧誘の有無の確認方法

    初心者が最も避けたいのが、特定の金融商品や保険の販売とセットになった「学び」です。金融商品の販売・仲介を行うか、無理な勧誘をしないと明言しているかを公式FAQや利用規約で確認しましょう。教育を収益源とする中立型と、商品仲介を伴う相談型では、受けられるアドバイスの性質が変わります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの特徴
    コストの透明性 総額・追加費用・返金条件を確認できるか 無料体験60〜80分程度+30日間全額返金保証(契約時要確認)
    運営会社の信頼性 実績を数値・出典つきで開示しているか 累計9万人以上・満足度95%・2018年設立
    中立性・勧誘の有無 商品販売・仲介の有無、勧誘方針 金融商品を販売しない教育モデルで中立

    上記の3軸で比較すると、ABCashは「中立性」と「個別伴走」を両立している点で、独学に不安のある初心者に選ばれやすいサービスです。

    投資を基礎から学びたいならABCashへ!

    ABCashは、専属コンサルタントによるマンツーマン伴走と、金融商品を売らない中立性が強みのお金のトレーニングサービスです。

    ABCashが選ばれる理由:

    • 一人ひとりに個別カリキュラム: 家計管理からNISA・iDeCo・投資信託まで、あなたの目標に合わせて一気通貫で学べる
    • 累計9万人以上・満足度95%: 女性を中心に選ばれ、投資デビューの実績が豊富(2026年5月時点・無料体験含む/満足度は2025年4〜8月)
    • 習慣化まで伴走: 専用アプリで毎日フィードバックを受けながら、続けられる仕組みで学べる

    「NISAは始めたけれど次に進めない」「独学では続かなかった」という方こそ、伴走型の学びが力になります。いきなり有料プランを申し込む必要はありません。まずは無料体験で、自分に合うかどうかを確かめてみてください。
    \ まずは60〜80分程度の無料体験から /

    お金の不安を自信に変える一歩を、専属コンサルタントと一緒に踏み出せます。

    よくある質問

    Q. 投資は最低いくらから始められますか?

    投資信託なら金融機関によって100円から、単元未満株なら数百円から購入できます。個人向け国債は1万円から、不動産クラウドファンディングは1口1万円程度からが目安です。まずは生活に影響しない少額で慣れることをおすすめします。

    Q. 初心者は何から始めるのがおすすめですか?

    多くの場合、NISA口座で低コストのインデックス型投資信託を積み立てるのが第一歩とされています。ただし最適な選択は家計や目標によって異なるため、迷う場合は無料体験や無料相談で、自分の状況に合った始め方を専門家と整理すると失敗しにくくなります。

    Q. マネースクールは怪しくないですか?勧誘が不安です。

    サービスによって性質は異なります。金融商品を販売せず、無理な勧誘をしないと明言している中立型を選べば、特定商品を売り込まれる心配は小さくなります。契約前に料金の総額・返金条件・勧誘方針を書面で確認しておきましょう。

    Q. 独学とスクール、どちらがいいですか?

    自分で情報を取捨選択して実行・継続できる人には独学が向いています。一方で「調べても決められない」「一人だと続かない」という方は、伴走型スクールの方が挫折しにくい傾向があります。まずは無料体験で相性を確かめるのが安全です。

    まとめ

    初心者におすすめの投資は、投資信託やNISA・iDeCoといった少額・非課税で始められる王道から。そして「長期・積立・分散」の3原則を守ることで、失敗の確率は大きく下げられます。ただし、知識を得ても最初の一歩で止まってしまう人は少なくありません。独学で続ける自信がなければ、専属コンサルタントが家計から投資デビューまで並走してくれる伴走型の学びが、遠回りを防ぐ近道になります。

    \ 累計9万人が受講した伴走型トレーニング /

    投資の始め方に迷うなら、まずはABCashの無料体験で自分に合うか確かめてください。
  • 家計簿アプリおすすめ13選|続かない人のための選び方

    「今年こそ家計簿をつけよう」と決めても、気づけば三日坊主。そんな経験はありませんか。実は続かない原因の多くは、意志の弱さではなく自分に合わないタイプを選んでいることにあります。この記事では、人気の家計簿アプリ13サービスを比較しながら、続く選び方と、記録で終わらせないための一歩まで解説します。

    \ お金の不安を自信に変える無料体験 /

    家計簿が続かず記録止まりの方へ。専属コンサルタントがマンツーマンで伴走します。

    家計簿が続かないのはなぜ?多くの人がつまずく3つの理由

    家計簿が続かない3つの理由を表すイメージ図

    「家計簿は続かない。毎年三日坊主で終わる」――これは家計管理でもっとも多い悩みです。まず押さえておきたいのは、続かないのはあなたの意志が弱いからではないということ。多くの人がつまずくポイントには、共通する3つの理由があります。

    ここを理解すると、次章の「選び方」がぐっと具体的になります。裏を返せば、家計簿アプリ各社が競って手入力の手間を減らす機能(自動連携やレシート読み取り)を用意しているのは、この3つの壁を越えるためです。この3つのうち自分がどこでつまずいているかを見極めれば、選ぶべきアプリのタイプは自然と絞られます。「続かなかった=自分に向いていない」と結論づけて家計管理そのものを諦めてしまうのは、もったいない話です。

    手入力が面倒で記録が止まる

    続かない最大の原因は、記録そのものの面倒くささです。買い物のたびに金額とカテゴリを打ち込むのは、忙しい毎日では負担になります。だからこそ近年の主要アプリは、銀行・カードとの自動連携や、レシートを撮るだけで記録が終わる仕組みを備えています。「入力しなくても勝手につく」状態を作れるかどうかが、継続の分かれ道です。

    たとえばレシートを撮って送るだけで、人の手でデータ化してくれる無料サービスもあります(Dr.Wallet 公式FAQで仕組みを公開)。「入力が続かない」タイプの人は、記録を自動化・代行できるアプリを選ぶだけで挫折率が下がります。

    目的が「つける」止まりで効果を感じない

    2つ目は、家計簿をつけること自体が目的化してしまうケースです。数字を記録しても、そこから節約や貯金という変化につながらないと、「これ、意味あるのかな」と感じてやめてしまいます。Google Mapの口コミでも、「意欲があるなら本やアプリでも十分」という声がある一方で、「お金に対する見方が変わった」という声もあり、"見える化"の先にある行動まで進めたかどうかで満足度が大きく分かれます。

    自分に合わないタイプを選んでいる

    3つ目は、アプリのタイプが自分の目的と噛み合っていない状態です。ひとりでシンプルに管理したい人が高機能な連携型を選ぶと重く感じ、逆に資産をまとめて見たい人が手入力オンリーのアプリを選ぶと物足りません。「人気ランキング1位だから」ではなく、目的で選ぶことが、続く家計簿への第一歩です。

    家計簿アプリでできること・タイプ別の選び方

    家計簿アプリのタイプ別の選び方を示すイメージ図

    「アプリが多すぎて、結局どれを選べばいいか分からない」という声は本当によく聞かれます。ここでは家計簿アプリでできることを整理したうえで、目的から逆算する選び方を紹介します。軸さえ決まれば、13サービスの比較も一気にラクになります。

    家計簿アプリの基本機能は、①支出・収入の記録、②カテゴリ別の自動集計とグラフ化、③銀行・カード・電子マネーとの連携、④予算設定と振り返り、の4つです。ここに「共有」「ポイ活」「貯金の自動化」といった特色が各社ごとに乗る、と考えると整理しやすくなります。

    まず4タイプから自分の型を選ぶ

    家計簿アプリは、大きく4つのタイプに分けられます。自分がどれを一番求めているかを先に決めてください。
    • 自動連携タイプ: 銀行・カードを登録して自動記録。資産をまとめて見たい人向け(マネーフォワード ME/Moneytree など)
    • 手入力・シンプルタイプ: 登録や連携なしでサッと記録。プライバシー重視・とにかく手軽に始めたい人向け(おカネレコ/シンプル家計簿 MoneyNote/らくな家計簿 など)
    • 共有タイプ: 夫婦・カップルで一緒に管理。共同口座や個人ページの分離ができる(OsidOri/ファミリーバンク/ワンバンク など)
    • 貯金・行動連動タイプ: 記録だけでなく「貯まる・変わる」まで踏み込む(finbee のような自動貯金、専属伴走のABCashなど)

    失敗しない5つの選び方(評価軸)

    タイプを絞ったら、次の5つの軸でチェックすると失敗しにくくなります。特に金融・資産に関わるサービスは、運営の信頼性を必ず確認してください。
    1. コストの透明性: 無料でどこまで使えるか、有料プランで何が解除されるかが明確か
    2. 運営会社の信頼性: 運営会社・上場や実績・セキュリティ方針が公表されているか
    3. 初心者サポート: 使い方ガイドや相談先があり、迷わず始められるか
    4. 中立性・勧誘の有無: 特定の金融商品の販売・勧誘とセットになっていないか
    5. 実績・利用者評価: ダウンロード数や第三者レビューなど、定量的な評価があるか

    無料版と有料版の違い・セキュリティの見方

    多くのアプリは基本無料で使え、有料プラン(プレミアム)で連携数の上限解除・広告除去・詳細分析などが開放されます。近年は無料版で連携できる口座数が絞られる傾向があり、「無料のまま使い続けられるか」は乗り換えの主要因になっています。

    「連携で個人情報が漏れないか不安」という声もよく聞きます。判断材料は、①銀行連携が参照専用(お金を動かせない)か、②運営会社がセキュリティ方針を公開しているか、の2点です。気になる場合は、連携せず手入力オンリーで使えるタイプ(端末内保存のアプリなど)から始めるのも安全な選択です。

    おすすめ家計簿アプリ13選

    ここからは、人気の家計簿サービス13個を比較します。1位のABCashだけはアプリではなく、専属コンサルタントが伴走する"お金のトレーニング"です。「アプリで記録はできるけれど行動が変わらない/一人だと続かない」という人向けの選択肢として、あえて最上位に置いています。2位以降は用途別に選べる家計簿アプリを並べました。

    ロゴ サービス名 特徴・強み 料金・コスト 初心者向き 公式サイト
    ABCashのロゴ ABCash 専属コンサルが家計〜投資まで伴走 無料体験あり/受講料は要問合せ ◎ 公式HP
    マネーフォワード MEのロゴ マネーフォワード ME 2,400以上の金融機関連携・自動分類が高精度 基本無料/プレミアム有料 ○ 公式HP
    くふうZaimのロゴ くふうZaim レシート精度・無料連携が緩やか 基本無料/プレミアム有料 ◎ 公式HP
    Moneytreeのロゴ Moneytree 広告ゼロ・長期保存・資産管理向き 基本無料/Grow有料 ○ 公式HP
    OsidOriのロゴ OsidOri 夫婦共有+自分専用ページを両立 基本無料/プレミアム有料 ○ 公式HP
    Dr.Walletのロゴ Dr.Wallet レシートを人力データ化・撮るだけ 基本無料/追加枚数は有料 ◎ 公式HP
    おカネレコのロゴ おカネレコ カテゴリを選んで2秒入力・登録不要 基本無料/プラス有料 ◎ 公式HP
    シンプル家計簿 MoneyNoteのロゴ シンプル家計簿 MoneyNote 連携なし・端末内保存・オフライン 基本無料/広告除去は有料 ◎ 公式HP
    ファミリーバンクのロゴ ファミリーバンク 共同口座+家族カード・精算がラク 基本無料 ○ 公式HP
    ワンバンクのロゴ ワンバンク(旧B/43) プリペイド+家計簿一体で自動記録 基本無料 ○ 公式HP
    らくな家計簿のロゴ らくな家計簿 複式簿記・予算vs実績・手入力管理 基本無料/広告除去は有料 ○ 公式HP
    家計簿マネタメのロゴ 家計簿マネタメ シンプル手入力・素早い記録 基本無料 ◎ 公式HP
    finbeeのロゴ finbee 目的別の自動貯金+支出把握 基本無料 ○ 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    家計簿が「記録止まり」で終わってしまう人が、まず検討したいのがABCashです。

    ABCashは家計簿アプリではなく、専属のファイナンシャルコンサルタントがマンツーマンで伴走する"お金のトレーニング"です。家計の見直しから、NISA・iDeCo・投資信託までを一気通貫で、あなた専用のカリキュラムに沿って進めます。アプリで支出は見えるようになったのに「次に何をすればいいか分からない」という、比較記事では埋めにくい上位の悩みに応える立ち位置です。金融商品を販売しない中立モデルのため、特定の商品を売り込まれる心配がありません。

    おすすめポイント

    • 一人だと続かない → マンツーマン伴走: 「1人だと足踏みしてしまう」という人に、専属コンサルタントが毎回の家計と行動を一緒に確認します
    • 記録で終わる → 家計〜投資まで一気通貫: 支出の可視化だけでなく、貯金・NISAの始め方まで具体的な行動へ落とし込みます
    • 勧誘が不安 → 商品を売らない中立性: 教育をサービスにしているため、保険や特定商品の販売とセットではありません

    実績面でも、累計9万人以上が受講し、トレーニング満足度は95%と公表されています(2026年5月時点/満足度は2025年4〜8月の公式アンケート・10段階中8以上の割合)。受講後に総資産が平均+57.2万円、月間の自由資金が平均+72,472円増えたというデータも、公式サイト発表の自己申告ベース集計として紹介されています(第三者による独立検証は確認できていません)。女性を中心に「一人では踏み出せなかった一歩」を後押しする設計で、無料体験(60〜80分程度)とオンライン完結に対応。まずは相性を無料で確かめられます。

    項目 内容
    特徴・強み 専属コンサルによる家計〜投資の伴走、習慣化アプリ、中立性
    料金・コスト 無料体験60〜80分程度あり/受講料は要問い合わせ
    運営・信頼性 累計9万人以上受講・満足度95%・30日間全額返金保証(条件は契約時確認)
    初心者への向きやすさ ◎(マンツーマンで基礎から)
    公式サイト 公式HP

    2. マネーフォワード ME(マネーフォワードホーム株式会社)

    マネーフォワード MEの公式サイト

    マネーフォワード MEは、家計簿アプリの定番として広く使われている自動連携型です。銀行・クレジットカード・証券・電子マネーなど2,400以上の金融機関と連携でき、登録しておくだけで支出が自動で分類・集計されます。公式サイトでは「家計・資産管理アプリ利用率No.1」を掲げ、利用者数は1,800万人を突破した実績章が示されています(いずれも調査注記付き)。

    家計だけでなく資産全体をまとめて把握したい人に最適で、グラフの見やすさにも定評があります。一方で無料版は連携できる口座数に上限があり、フル活用にはプレミアム(有料)が前提になります。「まずは自動化で手間をなくしたい」資産管理志向の人向けの一本です。

    項目 内容
    特徴・強み 2,400以上の金融機関連携・自動分類の精度が高い
    料金・コスト 基本無料/プレミアム有料(無料は連携数に上限)
    運営・信頼性 利用者1,800万人突破・アプリ利用率No.1(公式・調査注記付き)
    初心者への向きやすさ ○(連携設定に少し慣れが必要)
    公式サイト 公式HP

    3. くふうZaim(株式会社くふうカンパニー)

    くふうZaimの公式サイト

    Zaimは、レシート撮影の使いやすさで長年支持されてきた老舗の家計簿アプリです。カードや銀行を登録すれば自動で家計簿ができあがり、手入力とのバランスも取りやすいのが特徴。無料でも口座連携の制限が比較的緩やかで、「無料のまま使い続けたい」層や、他アプリの無料版が窮屈になった人の乗り換え先として名前が挙がります。

    家族での共有機能もあり、シンプルさと機能性の中間を狙える点が魅力です。初心者が最初の1本として選んでも扱いやすく、1,200万ダウンロード突破という実績が安心材料になります。「連携型は便利そうだけど、無料でどこまで使えるか不安」という人が、まず試しやすいバランス型です。手入力と自動記録のどちらにも寄せられるため、使いながら自分のスタイルを見つけたい人にも向いています。

    項目 内容
    特徴・強み レシート撮影の精度・無料連携が緩やか・家族共有
    料金・コスト 基本無料/プレミアム有料
    運営・信頼性 1,200万ダウンロード突破の老舗(運営:くふうカンパニー)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    4. Moneytree(マネーツリー株式会社)

    Moneytreeの公式サイト

    Moneytreeは、広告ゼロの洗練されたUIを武器にする資産管理寄りの家計簿アプリです。無料プランでも複数の金融サービスを登録でき、データを長期保存できる点が評価されています。余計な広告に邪魔されず、資産をすっきり俯瞰したい人に向いています。

    個人向けだけでなく、法人・事業主向けのプランや金融データ連携基盤も展開しており、運営の技術基盤がしっかりしている点も安心材料です。「家計簿というより、資産全体をきれいに見たい」というニーズにフィットします。広告が表示されないぶん画面がすっきりしていて、毎日ひらいても疲れにくいのも継続面での利点です。日々の細かい支出入力よりも、資産の全体像を定点観測したい人に向いた設計になっています。

    項目 内容
    特徴・強み 広告ゼロ・洗練UI・データ長期保存・資産管理向き
    料金・コスト 基本無料/有料プラン(Grow)あり
    運営・信頼性 金融データ連携基盤も展開(運営:マネーツリー)
    初心者への向きやすさ ○
    公式サイト 公式HP

    5. OsidOri(株式会社OsidOri)

    OsidOriの公式サイト

    OsidOriは、夫婦・カップルでの共有に特化した家計簿アプリです。家族用の共有ページと自分専用ページを分けられるため、「一緒に管理したいけれど、個人のお金はプライベートにしたい」という悩みを両立できます。目標貯金の機能もあり、二人で貯める目的を可視化しやすい設計です。お金の話は夫婦・カップルの間でこそ切り出しにくいものですが、アプリが共通の土台になることで、感情的にならずに家計を話し合えるようになる効果も期待できます。

    各種ビジネスコンテストでの受賞歴があり(公式サイトに受賞バッジを掲載)、共有型アプリとしての完成度が高いのも特徴。同棲・結婚を機に家計を二人で立て直したいカップルに向いています。

    項目 内容
    特徴・強み 夫婦共有+自分専用ページの両立・目標貯金
    料金・コスト 基本無料/プレミアム有料
    運営・信頼性 各種コンテスト受賞(運営:OsidOri)
    初心者への向きやすさ ○
    公式サイト 公式HP

    6. Dr.Wallet(株式会社BearTail X)

    Dr.Walletの公式サイト

    Dr.Walletは、レシートを撮って送るだけで、人の手でデータ化してくれる無料クラウド家計簿です。公式FAQでも、守秘義務契約を結んだ入力担当がレシートを手入力し、システムと人の力を融合してデータ化する仕組みだと明記されています。無料で使える理由は、アプリ内・ウェブ内の広告収入で運営しているためです。

    「入力が面倒で続かない」という人にとって、記録を任せられる安心感は大きな魅力。無料会員は月間のレシート枚数に上限があり、追加は有料パックで対応します。手入力のストレスを一番減らしたい人におすすめです。

    項目 内容
    特徴・強み レシートを人力でデータ化・撮るだけで記録完了
    料金・コスト 基本無料(広告運営)/追加枚数は有料
    運営・信頼性 公式FAQで人力データ化の仕組みを明示(運営:BearTail X)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    7. おカネレコ(スマートアイデア株式会社)

    おカネレコの公式サイト

    おカネレコは、「2秒家計簿」を掲げる手入力特化のシンプルアプリです。カテゴリを選んで金額を入力するだけで記録が完了し、会員登録も連携も不要。公式サイトでは「500万人が使っている」と紹介されており、はじめての家計簿でつまずきやすい人にちょうどよい設計です。

    連携やレシート読み取りといった機能は有料の「おカネレコプラス」で拡張できますが、まずは無料の手入力から始めて、必要になったら足す使い方がおすすめ。とにかく手軽に、最短で家計簿を習慣にしたい初心者に向いています。「家計簿は難しそう」という心理的ハードルを、入力の速さで一気に下げてくれるのが最大の価値です。まずは1日1回、レジで払った金額をその場で入れる習慣づくりから始めたい人にぴったりです。

    項目 内容
    特徴・強み カテゴリ選んで2秒入力・登録不要のシンプル設計
    料金・コスト 基本無料/おカネレコプラス(有料)で連携等
    運営・信頼性 500万人が利用(運営:スマートアイデア)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    8. シンプル家計簿 MoneyNote(Komorebi Inc.)

    シンプル家計簿 MoneyNoteの公式サイト

    シンプル家計簿 MoneyNoteは、その名の通りシンプルさとプライバシーに振り切ったアプリです。会員登録なし・銀行連携なし・サブスクなしで、すべてのデータは端末内に保存されるため、オフラインで高速・安全に使えます。累計数百万ダウンロード級の人気で、「連携は不要、とにかく手元でサッと付けたい」というニーズに応えます。

    自動連携や共有機能はない代わりに、余計な設定に迷わず、思い立ったその日から使い始められるのが強み。情報を外部に預けたくない人や、ミニマルに続けたい人に向いています。連携が前提のアプリに抵抗がある人でも、これなら心理的なハードルなく始められます。銀行やカードの登録が不要なぶん、セキュリティ面の不安を最小化できる点も利点のひとつです。

    項目 内容
    特徴・強み 連携なし・端末内保存・オフラインで安全
    料金・コスト 基本無料/広告除去は有料
    運営・信頼性 累計数百万DL級の人気(運営:Komorebi)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    9. ファミリーバンク(ファミリーテック株式会社)

    ファミリーバンクの公式サイト

    ファミリーバンクは、夫婦・カップルの共同口座と家計簿を一体化したサービスです。既存の銀行口座を「家族の口座」として設定して送金やチャージができ、家族カードの発行や立て替え精算もアプリ内で完結。誰がいくら使ったかをリアルタイムで把握できます。

    共有したいページと自分だけで管理したいページを分けられるため、カスタマイズ性が高いのも特徴です。「家計を二人で一元管理したいが、お金の流れも動かしたい」という同棲・夫婦のニーズに強くフィットします。

    項目 内容
    特徴・強み 共同口座+家族カード・送金や精算がアプリで完結
    料金・コスト 基本無料
    運営・信頼性 共有/個人ページの分離(運営:ファミリーテック)
    初心者への向きやすさ ○
    公式サイト 公式HP

    10. ワンバンク(旧B/43/株式会社スマートバンク)

    ワンバンクの公式サイト

    ワンバンク(旧B/43)は、プリペイドカードと家計簿が一体になったサービスです。カードで支払うと同時にアプリへ記録されるため、「使った瞬間に家計簿がつく」感覚で、記録の抜け漏れを防げます。ひとり・ふたり・家族で使い分けられ、使いすぎを抑えたい人に向いています。

    App Storeのレビューは★4.7、Google Playの「ベスト オブ 2022」大賞を受賞した実績があり(公式サイトに掲載)、使い勝手の評価は高め。カード決済中心の生活で、面倒な入力を極力なくしたい人におすすめです。

    項目 内容
    特徴・強み プリペイド+家計簿一体・使った瞬間に自動記録
    料金・コスト 基本無料
    運営・信頼性 App Store★4.7・ベストオブ2022大賞(運営:スマートバンク)
    初心者への向きやすさ ○
    公式サイト 公式HP

    11. らくな家計簿(Money Manager/RealByte Inc.)

    らくな家計簿の公式サイト

    らくな家計簿(グローバル名Money Manager)は、予算管理をしっかりやりたい手入力派に人気のアプリです。複式簿記の考え方をベースに、予算と実績の比較をグラフで確認でき、カレンダー表示やバックアップなど基本機能が過不足なくそろっています。公式サイトでは20M+ダウンロード、★4.7、Google PlayのEditors' Choiceを掲げています。

    現金・カード・口座を分けて細かく管理でき、「ざっくり」ではなく「きっちり」派に向く設計。予算を立てて使いすぎをコントロールしたい人におすすめです。

    項目 内容
    特徴・強み 複式簿記・予算vs実績グラフ・手入力で細かく管理
    料金・コスト 基本無料/広告除去は有料
    運営・信頼性 20M+ DL・★4.7・Editors' Choice(運営:RealByte)
    初心者への向きやすさ ○
    公式サイト 公式HP

    12. 家計簿マネタメ(サクラアップス)

    家計簿マネタメの公式サイト

    家計簿マネタメは、シンプルな手入力にこだわった家計簿アプリです。素早く入力できるわかりやすさが特徴で、月間利用者100万人規模の情報サイトのおすすめアプリにも選出された実績があります(運営サクラアップスのニュースに掲載)。連携よりも、自分の手で家計をつかむ感覚を大切にしたい人に向いています。

    通帳連携やレシート読み取りに頼らず、日々の支出を素早く記録して振り返る、という王道の使い方に向いた一本。まずは手を動かしてお金の流れを把握したい初心者にもおすすめです。自分の手で入力するからこそ、「何にお金を使ったか」を意識できるという声もあり、あえて手入力を選ぶ意味は小さくありません。高機能さよりも、迷わず使えるシンプルさを重視する人に向いています。

    項目 内容
    特徴・強み シンプル手入力・素早い記録・わかりやすさ
    料金・コスト 基本無料
    運営・信頼性 情報サイトのおすすめ選出実績(運営:サクラアップス)
    初心者への向きやすさ ◎
    公式サイト 公式HP

    13. finbee(株式会社ネストエッグ)

    finbeeの公式サイト

    finbeeは、家計簿というより「貯まる仕組み」を先に作ることに強いお金の管理アプリです。目的別に貯金ルールを設定でき、おつり貯金や目標貯金など、意識しなくても自動でお金が貯まる設計が特徴。支出の把握と合わせて、「記録より先に貯金を動かしたい」人に向いています。

    「家計簿はつけているのに、なぜか貯まらない」という悩みには、記録だけでなく貯金の自動化が効きます。目標に向けてコツコツ貯める楽しさを設計に取り込みたい人におすすめです。支出を記録する家計簿アプリと組み合わせれば、「見える化」と「貯まる仕組み」を両輪で回せるのも利点。意志の力に頼らず、仕組みで貯金を前に進めたい人に向いた一本です。

    項目 内容
    特徴・強み 目的別の自動貯金+支出把握・貯金の自動化
    料金・コスト 基本無料
    運営・信頼性 貯金自動化に強み(運営:ネストエッグ)
    初心者への向きやすさ ○
    公式サイト 公式HP

    コストの透明性の確認方法

    家計簿サービスは基本無料でも、続けるうちに有料機能が必要になることがあります。確認したいのは、「無料でどこまで使えて、有料で何が解除されるか」が公式に明記されているかです。特に無料版で連携できる口座数の上限は、使い勝手を大きく左右します。金額だけでなく「追加費用が発生する条件」まで確認しておくと、あとで困りません。

    運営会社の信頼性の確認方法

    お金のデータを預ける以上、運営会社の信頼性は必須のチェック項目です。運営会社名・実績・セキュリティ方針が公式サイトで公開されているか、銀行連携が参照専用(お金を動かせない)かを確認しましょう。ダウンロード数や受賞歴、上場・資金調達などの公表情報も、判断の裏付けになります。

    初心者サポートの確認方法

    続けられるかどうかは、始めやすさと相談のしやすさで決まります。使い方ガイド・FAQが充実しているか、つまずいたときに聞ける窓口があるかを見てください。一人で続ける自信がない人ほど、伴走してくれる仕組み(相談・マンツーマン対応)があるサービスを選ぶと挫折しにくくなります。ここが、アプリと伴走型サービスの一番の違いです。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績・特徴
    コストの透明性 無料範囲・追加費用の条件が明確か 無料体験60〜80分程度あり/中立モデルで商品販売なし
    運営会社の信頼性 実績・満足度・返金対応があるか 累計9万人以上・満足度95%・30日間全額返金保証
    初心者サポート 迷わず始められる伴走があるか 専属コンサルタントのマンツーマン指導

    上記の軸で見比べると、記録の手軽さはアプリに強みがあり、「続ける・行動を変える」まで伴走してほしいならABCashが高い水準を満たしています。

    \ まずは無料体験60〜80分程度で相性チェック /

    アプリ選びで迷う段階でも、家計から投資までの道筋を一緒に整理できます。

    家計簿を続けるための3つのコツ

    家計簿を続けるための3つのコツを表すイメージ図

    「入れても、どうせ三日坊主になりそう」――そう感じる方も多いはずです。でも、続く人と続かない人の差は、根性ではなくやり方の工夫にあります。前章までで自分に合うタイプが見えたら、あとは続け方の型を知るだけです。ここでは、どの家計簿アプリを選んでも効く、続けるための3つのコツを紹介します。どれも今日から実践できて、しかも効果を感じやすい順に並べました。

    まず1カ月「見える化」だけに絞る

    最初から完璧を目指すと、たいてい息切れします。1カ月目は「支出を見える化するだけ」でOKと割り切りましょう。細かく分類しなくても、「今月、何にいくら使ったか」がざっくり分かれば十分です。自動連携やレシート撮影を使えば、この段階はほぼ手間なくクリアできます。

    振り返りで「減らせる固定費」を1つ見つける

    家計簿は、つけるだけでは変化が生まれません。月末に1回だけ振り返って、減らせそうな固定費を1つ探してみてください。サブスク、通信費、保険など、毎月自動で出ていくお金を1つ見直すだけで、労力の割に効果が大きく、「やってよかった」という手応えが継続の燃料になります。

    記録を目的にしない(目標とセットにする)

    続かない人の多くは、記録そのものが目的になっています。「半年で10万円貯める」「NISAを始める」といったゴールとセットにすると、家計簿は目標達成の道具に変わり、意味を感じやすくなります。記録はゴールではなく、行動を変えるためのスタート地点だと捉え直すことが、続ける最大のコツです。

    記録で終わらせないなら伴走型のABCashという選択肢

    伴走型サービスABCashのイメージ画像

    「アプリで記録はできるようになった。でも、お金に対する見方までは変わらなかった」――これは家計簿アプリだけでは越えにくい壁です。数字が見えても、次の一歩(貯金の設計や投資のスタート)を一人で踏み出すのは、思った以上に難しいもの。そこを埋めるのが、専属コンサルタントが伴走するABCashです。

    ABCashが選ばれる理由:

    • 一人だと足踏みする人に伴走: マンツーマンで毎回の家計と行動を確認し、「続かない」を仕組みで支えます
    • 家計〜投資まで一気通貫: 見える化のその先、貯金・NISA・iDeCoの始め方まで具体化。累計9万人以上が受講し満足度95%(公式)
    • 商品を売らない中立性+返金保証: 特定の金融商品を販売しない教育モデル。30日間全額返金保証(条件は契約時に確認)

    Google Mapの口コミには、無料体験の勧誘が強かったという★1の声がある一方で、「1人だと足踏みしてしまう一歩を踏み出せた」という★5の声もあり、評価は正直に分かれます。それでも、「記録の先にある"お金が変わる"体験まで進みたい」人にとって、伴走という選択肢は検討する価値があります。合うかどうかは、無料体験で確かめるのが一番です。

    家計簿アプリに関するよくある質問

    Q. 家計簿アプリは無料でどこまで使えますか?

    多くのアプリは基本無料で、支出の記録・カテゴリ集計・グラフ化まで使えます。有料プラン(プレミアム)では、連携できる口座数の上限解除・広告除去・詳細分析などが開放されるのが一般的です。近年は無料版の連携数が絞られる傾向があるため、「無料のまま使い続けられるか」を選ぶ前に確認しましょう。

    Q. 口座を連携すると情報漏えいが心配です。大丈夫ですか?

    主要アプリの銀行連携は参照専用が基本で、アプリからお金を動かすことはできません。不安な場合は、運営会社がセキュリティ方針を公開しているかを確認し、それでも気になるなら連携せず手入力で使えるタイプ(端末内保存のアプリなど)から始めると安心です。

    Q. マネーフォワード MEとZaim、どちらが向いていますか?

    資産全体をまとめて自動管理したいなら連携数の多いマネーフォワード ME、無料で連携も使いたい・レシート中心なら無料連携が緩やかなZaimが目安です。まずは両方の無料版を試し、自分の使い方(連携中心か手入力中心か)に合うほうを残すのがおすすめです。

    Q. アプリを入れても続かない場合はどうすればいいですか?

    続かない原因が「記録の面倒さ」なら自動化タイプ、「効果を感じない」なら目標とセットにする工夫が有効です。それでも一人だと踏み出せない場合は、専属コンサルタントが伴走するABCashのようなサービスで、家計から次の行動までを一緒に設計してもらう方法もあります。無料体験で相性を確かめられます。

    Q. 夫婦・カップルで家計簿を共有するにはどうすればいいですか?

    共有に特化したアプリを選ぶのが近道です。共有ページと自分専用ページを分けられるタイプなら、二人の家計を見える化しつつ、個人のお金はプライベートに保てます。共同口座や立て替え精算までアプリ内で完結するサービスもあり、「誰がいくら使ったか」でモメにくくなるのも利点。まずは無料で使えるものから試すのがおすすめです。

    まとめ

    家計簿が続かないのは、意志の弱さではなく選び方とやり方の問題です。まずは4つのタイプから自分の目的に合うものを選び、無料で「見える化」だけに絞って1カ月続けてみましょう。今回比較した13サービスの中から、自動連携・手入力・共有・貯金連動と、あなたの使い方に合う一本がきっと見つかります。そして、記録の先で「お金そのものを変えたい」と感じたら、専属コンサルタントが伴走するABCashで、家計から投資までの道筋を一緒に描くという選択肢があります。

    \ 続かない家計管理を、伴走で仕組みに /

    記録で終わらせず”お金が変わる”一歩を、無料体験から始めてください。
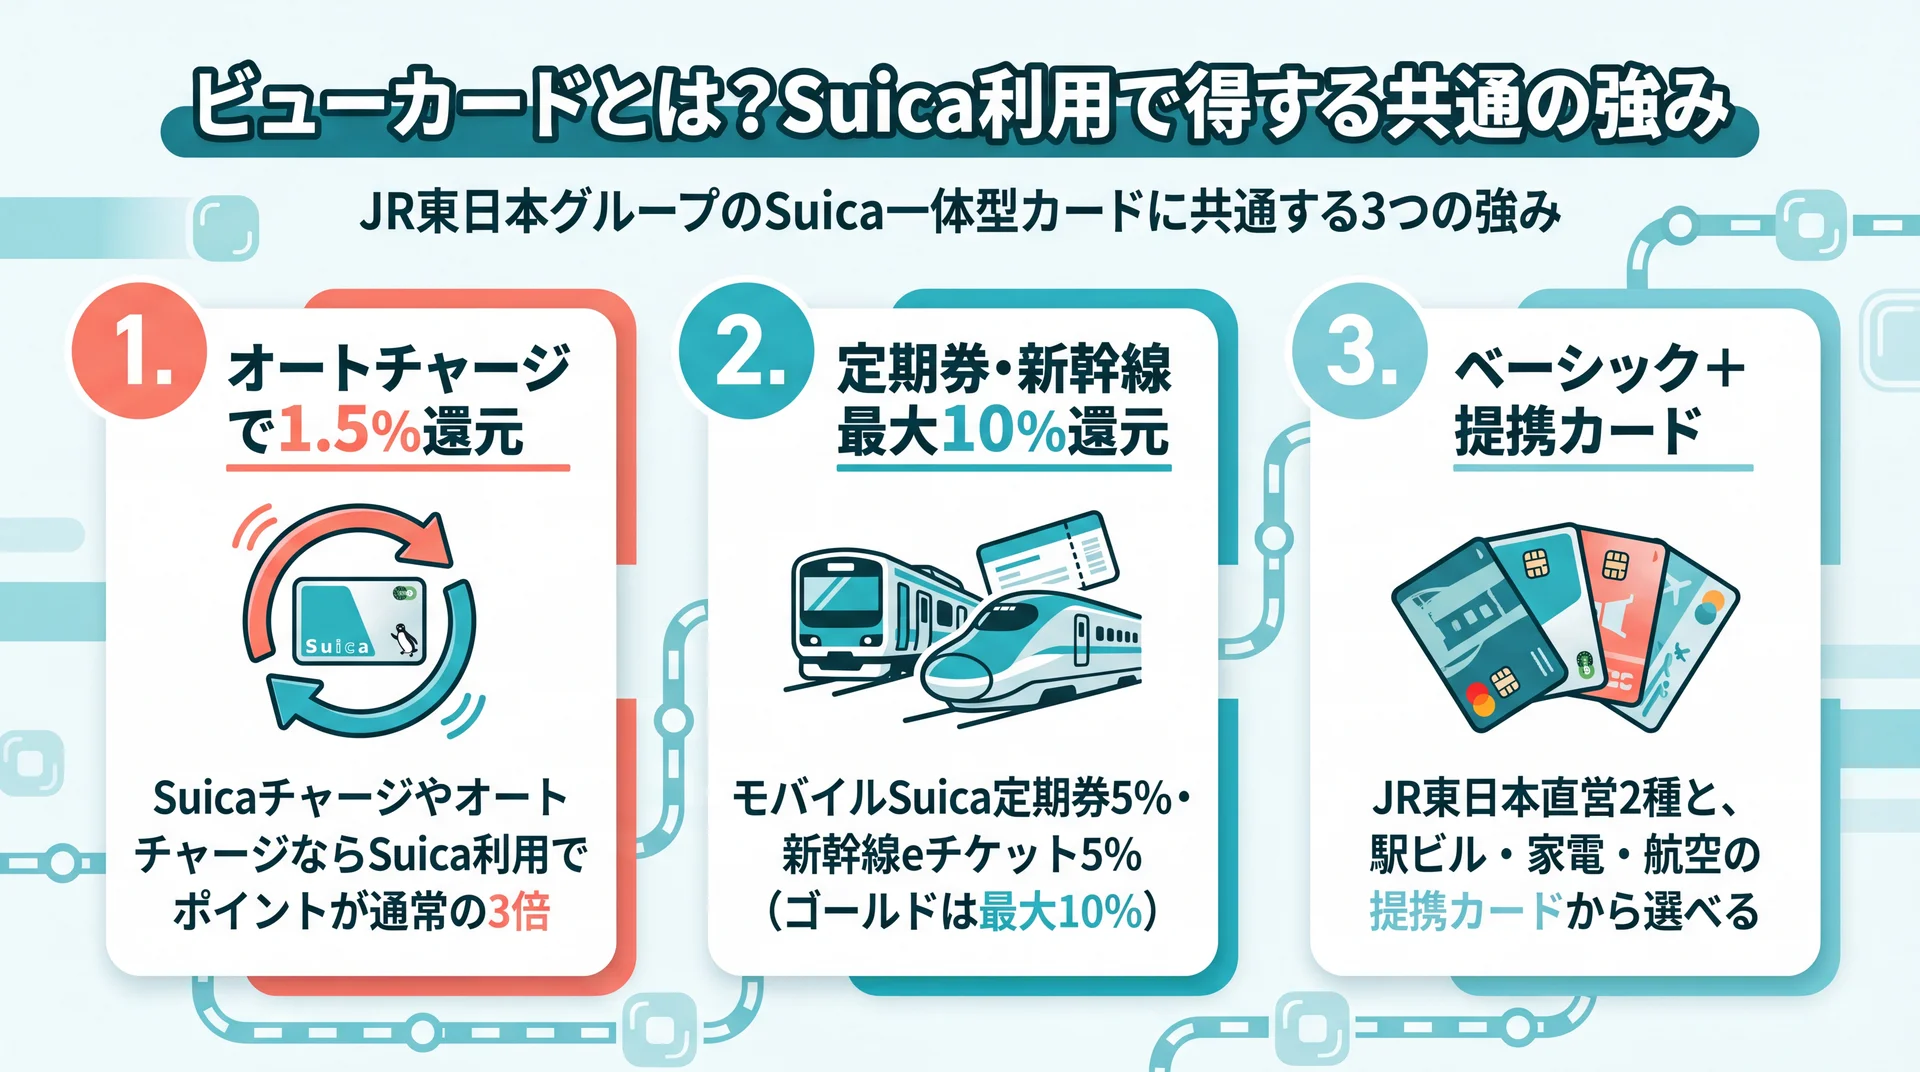
  • 投資のおすすめは「学びながら始める」6選|初心者が失敗しない選び方

    「投資を始めた方がいいのは分かるけれど、何から手をつければいいの?」と迷っていませんか。この記事では、投資初心者におすすめの始め方と、迷わず一歩を踏み出すための「学べる・相談できるサービス」6選を、失敗しない選び方とあわせて解説します。

    \ 累計9万人が受講した伴走型トレーニング /

    NISAを始めたものの次の一手で迷う方に、専属コンサルタントが家計から投資まで個別に伴走します。

    投資初心者に「おすすめの始め方」はまず全体像を知ること

    投資の種類・NISA/iDeCo・学び方の3ポイントとNISA口座数の推移を示すインフォグラフィック

    投資初心者におすすめの始め方は、いきなり銘柄を選ぶのではなく「種類・制度・学び方」の全体像を掴むことです。ここを飛ばすと遠回りになります。

    「貯金はあるけれど、増やし方が分からない」――そんな声は本当によく聞かれます。実際、少額投資非課税制度(NISA)の口座数は2,600万口座を超える規模まで拡大し(金融庁「NISA口座の利用状況に関する調査結果」、2025年6月時点)、2024年の新NISA「つみたて投資枠」の買付額は約5兆円規模に達しました(金融庁)。制度は整い、始める人も一気に増えました。それでも「口座は作ったけれど、次に何を買えばいいのか分からない」と手が止まる人が後を絶ちません。まずは投資の全体像を、順番に整理していきましょう。

    投資の主な種類とリスク・リターンの関係

    投資と一口に言っても、値動きの幅(リスク)と期待できる利益(リターン)は種類によって大きく異なります。関係を整理すると、次のようになります。

    リスク水準 主な種類 特徴
    ローリスク 定期預金・個人向け国債 値動きは小さいが増えにくい
    ミドルリスク 投資信託(インデックス)・ETF・REIT・ロボアドバイザー 分散が効き、初心者の中心的な選択肢
    ハイリスク 個別株・FX・暗号資産 リターンは大きいが変動も激しい

    初心者向けの記事の多くが最初のおすすめに挙げるのは、低コストのインデックス型投資信託です(投資のコンシェルジュ、CREAL)。1本で数百〜数千銘柄に分散でき、少額から積み立てられるためです。逆にFXや暗号資産は、仕組みを理解しないまま手を出すと大きな損失につながりやすい領域です。

    あわせて知っておきたいのが、投資で得られる利益には2種類あるという点です。1つは配当金や分配金、家賃収入のように保有しているだけで受け取れるインカムゲイン、もう1つは安く買って高く売ることで得るキャピタルゲインです。初心者はまず、インカムゲインを積み上げながら長期でキャピタルゲインを狙う「積立×分散×長期」のスタイルが基本になります。値上がり益だけを短期で追いかけると、値動きに一喜一憂して続かなくなりがちです。

    新NISA・iDeCoはまず押さえたい制度

    「何に投資するか」と同じくらい大切なのが「どの制度の枠で投資するか」です。利益に約20%かかる税金が、制度を使うだけでゼロになるからです。

    • 新NISA: 「つみたて投資枠」と「成長投資枠」があり、運用益が非課税。まず活用したい制度
    • iDeCo(個人型確定拠出年金): 老後資金づくり向け。掛金が所得控除になる一方、原則60歳まで引き出せない

    新NISAの利用者は全都道府県で30歳代が最も多く、次いで40・50歳代と続きます(金融庁調査)。つまり「これから資産形成を始める現役世代」が中心です。制度の存在は知っていても、「つみたて投資枠と成長投資枠の使い分けが分からない」という段階でつまずく人が多いのが実情です。

    「何に投資するか」より「どう学んで始めるか」が分岐点

    種類も制度も情報はいくらでも手に入ります。にもかかわらず動けないのは、知識の量ではなく「自分のケースに当てはめて実行する」段階でつまずくからです。

    ある受講者は「株や投資のことは興味があり勉強もしたけれど、ちんぷんかんぷんだった。NISAも株式も投信も、購入まで寄り添ってもらえて、一人だと足踏みしていた一歩を踏み出せた」と振り返っています(Google Maps 口コミより・30代女性)。「情報」ではなく「実行の伴走」が足りない――これが初心者の最大のボトルネックです。だからこそ、後半で紹介する「学べる・相談できるサービス」の選択が、投資デビューの成否を分けます。

    投資初心者が失敗しやすい3つの落とし穴

    投資初心者が陥りやすい3つの失敗パターン(金融疲れ・高リスク商品・一人での中断)を示すインフォグラフィック

    投資初心者が失敗しやすいのは、値動きそのものより「情報の扱い方」と「続け方」でつまずくケースです。代表的な3つの落とし穴を先に知っておきましょう。

    投資で怖いのは、実は暴落そのものよりも「よく分からないまま始めて、途中でやめてしまう」ことです。ここでは、始める前に避けたいパターンを整理します。

    情報過多で「金融疲れ」になり動けない

    SNSやYouTube、書籍と、無料で得られる情報は年々増えています。ところが情報が多すぎるあまり、「結局どれが正しいの?」と判断できなくなる人が増えています。いわゆる「金融疲れ」です。

    「あの人はこの投資信託を勧めていたけれど、別の人は違うと言っている」――こうして比較検討ばかりが続き、肝心の口座開設や積立設定にたどり着けない。情報収集そのものが目的化してしまう状態です。断片的な情報を集めるより、体系立てて一度学び切るほうが、結果的に早く動き出せます。

    よく分からないまま高リスク商品に手を出す

    「短期間で大きく増やせる」という言葉に惹かれ、仕組みを理解しないままFXや暗号資産、レバレッジ商品に手を出してしまうケースも典型です。

    「投資は失敗する、怖い」という固定観念を持つ人ほど、一発逆転を狙って逆に高リスクに寄ってしまう傾向があります。ある受講者は「正しい知識と理解を持っていれば、何も恐れることはないと冷静に見られるようになった」と語ります(Google Maps 口コミより・30代女性)。リスクの大きさと自分の許容度を理解しないまま始めることが、最も避けたい失敗です。まずは分散の効いた低リスク商品から、が鉄則です。

    一人で判断して途中でやめてしまう

    口座を開き、商品も選びました。それでも「本当にこれでいいのか」と不安になり、少し値下がりしただけで売ってしまう。あるいは、積立設定を後回しにしたまま放置してしまう。これも非常に多いパターンです。

    「一人だと足踏みしてしまう」という声は口コミでも繰り返し登場します。投資は数か月で結果が出るものではなく、長期・積立・分散を淡々と続けられるかどうかが成否を分けます。だからこそ、迷ったときに聞ける相手や、続ける仕組みがあるかどうかが重要になります。

    投資が学べる・相談できるサービスの選び方

    投資サービスの選び方3軸(料金と学べる範囲・サポート体制・中立性)を示すインフォグラフィック

    投資を学べる・相談できるサービスは、「料金と学べる範囲」「サポート体制」「中立性」の3点で比較すると、自分に合うものが見えてきます。

    「どのサービスも良さそうに見えて、違いが分からない」――これも多くの人が抱える悩みです。無料のものから数十万円するものまで幅がありますが、価格だけで決めると後悔しがちです。ここでは、失敗しないための3つの判断軸を押さえましょう。

    料金と「学べる範囲」のバランスで選ぶ

    サービスの費用は、完全無料のセミナー・相談から、月額制、数十万円の買い切り型までさまざまです。大切なのは「金額」そのものより、その料金で何がどこまで学べるかという費用対効果です。

    無料の相談やセミナーは入り口として手軽ですが、扱うテーマや回数に制約があることも少なくありません。一方、有料スクールは家計から投資までを体系的に、実行まで伴走してくれるものが多くあります。返金保証の有無や追加費用の条件まで含めて、総額で比較しましょう。

    サポート体制(伴走・質問しやすさ)で選ぶ

    続けられるかどうかは、サポートの手厚さで大きく変わります。集合セミナー型は費用を抑えやすい反面、「自分のケースをその場で相談しづらい」という弱点があります。

    対してマンツーマンの伴走型は、家計状況やライフプランに合わせた個別カリキュラムで、疑問をその場で解消できます。「口座開設から商品購入まで隣で見ていてくれた」という安心感は、一人で足踏みしがちな初心者にとって大きな支えです。質問のしやすさ(LINEやチャットの有無)も確認しておきたいポイントです。

    中立性(勧誘の有無)で選ぶ

    見落としがちですが最も重要なのが中立性です。無料の相談・セミナーの多くは、金融商品や保険の販売・仲介から収益を得ています。それ自体は悪いことではありませんが、「学びに来たはずが、気づけば商品を勧められていた」という事態は避けたいところです。

    口コミでも「無料体験のあとの勧誘が不安」という声は少なくありません。特定の商品を売らず、教育そのものを収益源にしているサービスであれば、中立的な立場で学べます。「なぜこのサービスは無料(または有料)なのか」という収益構造まで見ておくと、安心して選べます。

    投資初心者におすすめの学べるサービス6選

    投資初心者におすすめの学べるサービスを、伴走型スクールから無料相談・無料セミナーまで6つ厳選しました。目的と予算に合わせて比較してください。
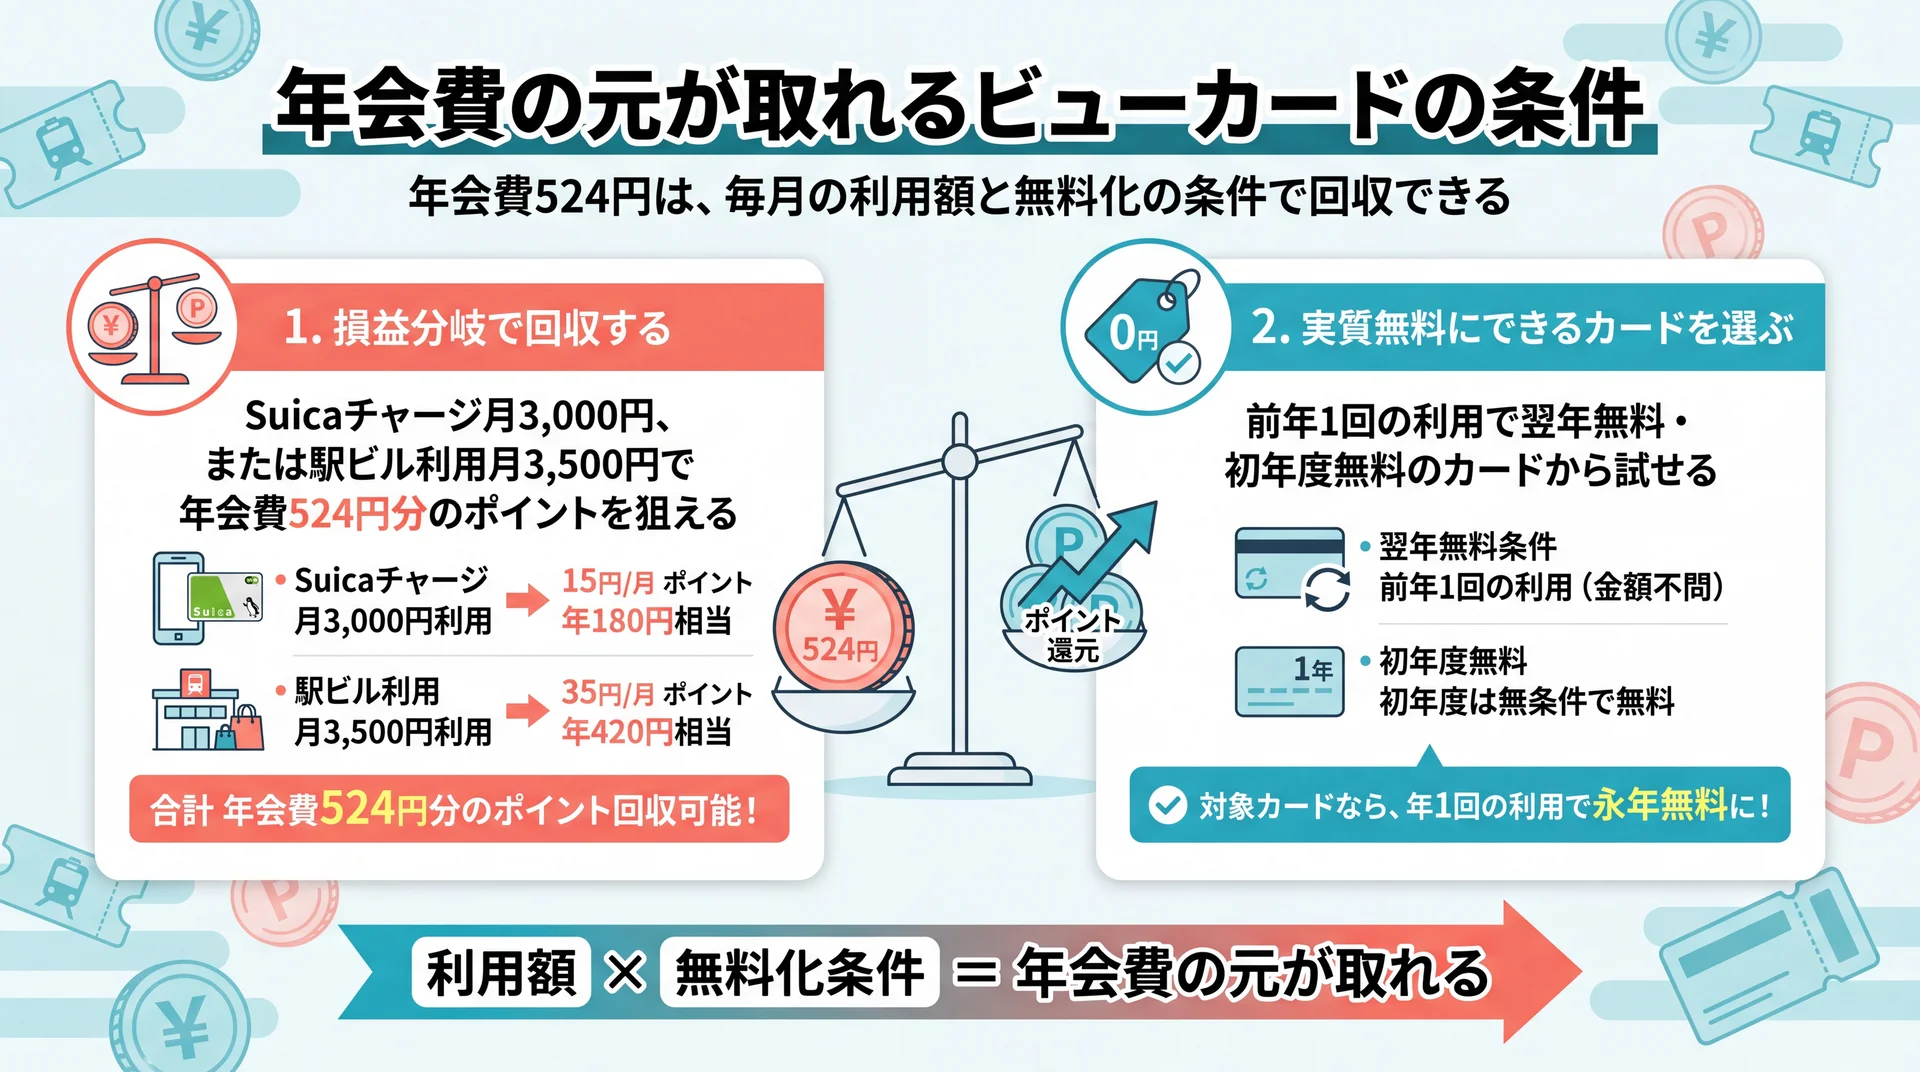
    「NISAや投資信託、購入まで寄り添ってほしい」という実行支援のニーズに応えるサービスを中心に、料金・サポート・中立性の観点で整理しています。まずは一覧で全体像を掴みましょう。
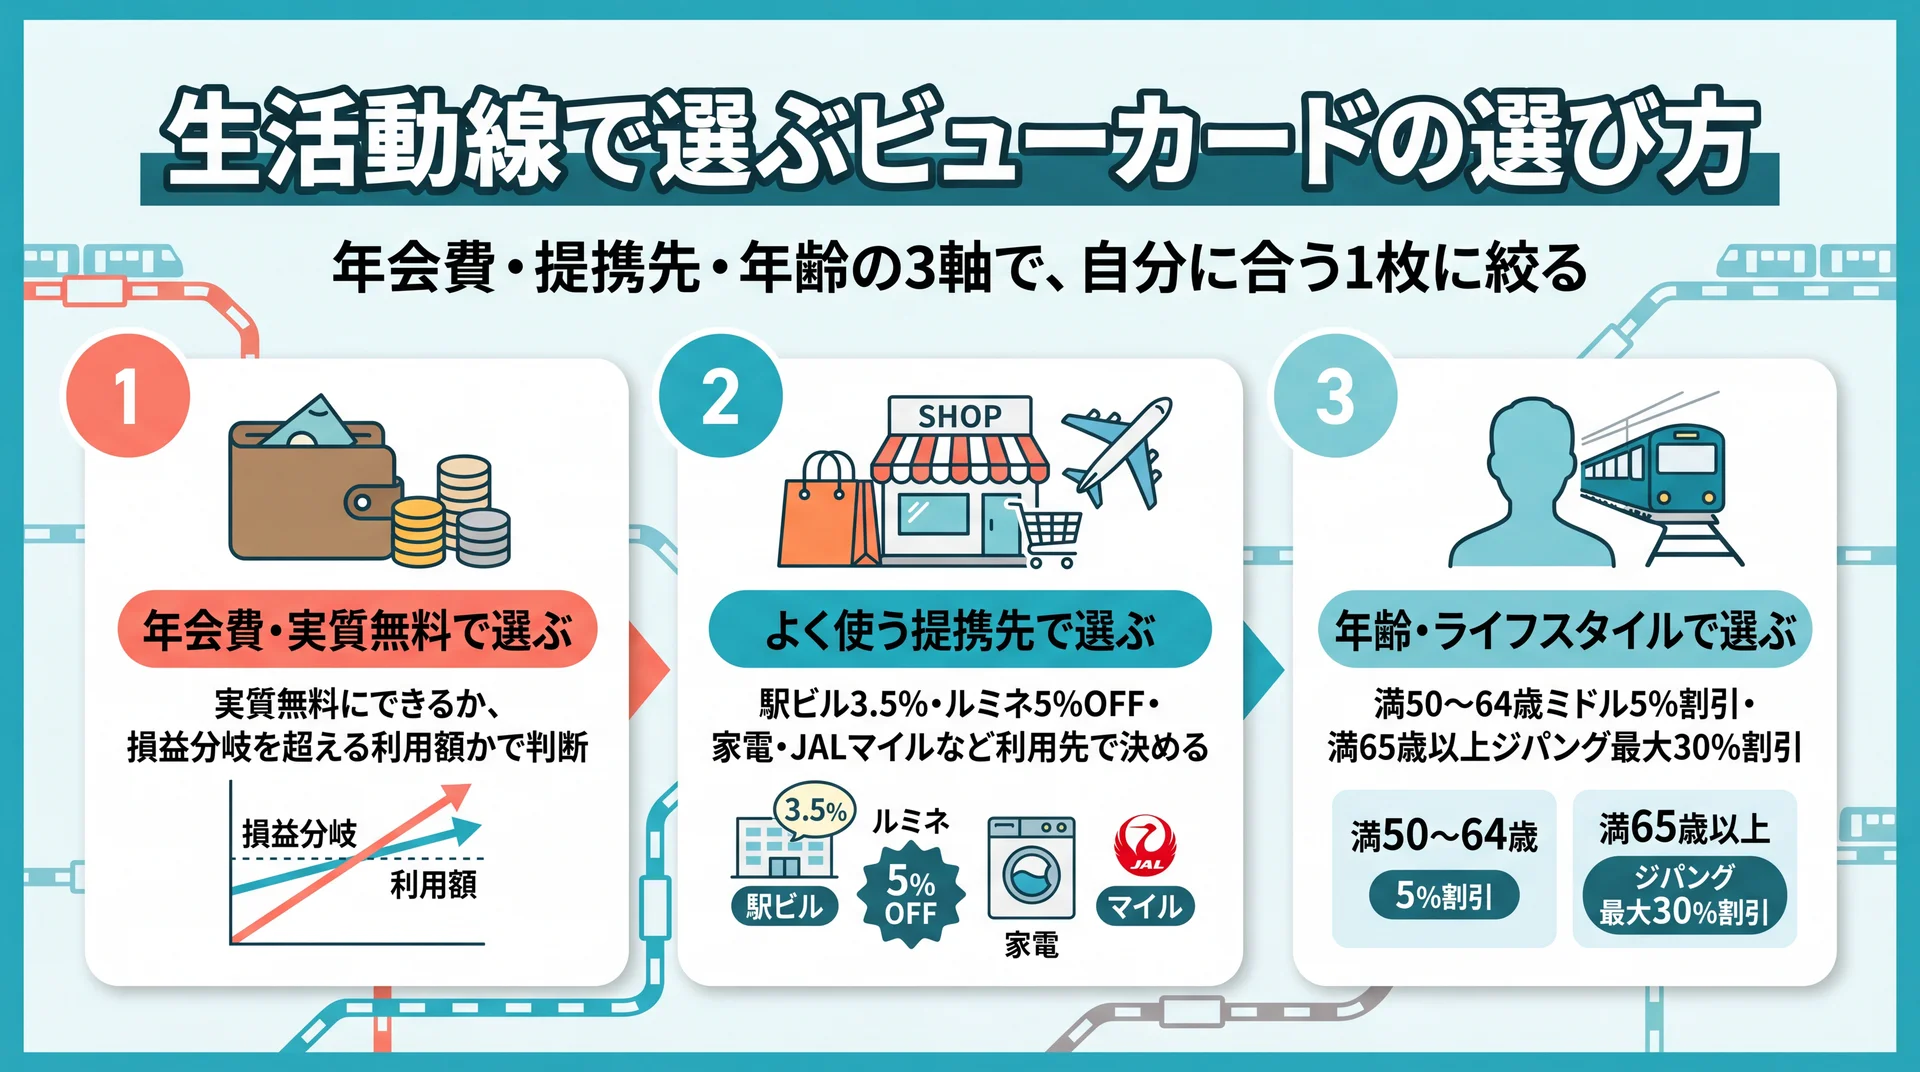
    ロゴ サービス名 タイプ・特徴 料金の目安 サポート・中立性 初心者向き 公式サイト
    ABCashのロゴ ABCash 女性向け伴走型トレーニング(マンツーマン) 買い切り型/30日全額返金保証 専属コンサル+アプリ/商品販売なし ◎ 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール(共学・老舗) 株式投資32.8万円〜/無料体験 動画見放題+質問/販売・斡旋なし ○ 公式HP
    GFSのロゴ GFS オンライン投資スクール(動画2,000本超) 入学金5.5万+64.3万円(受講6ヶ月)/無料講座 専任コンサル/動画中心 ○ 公式HP
    SHEmoneyのロゴ SHEmoney 女性向けコーチングスタジオ 月額19,980円〜/無料体験 メンター+月次コーチング ○ 公式HP
    マネイロのロゴ マネイロ 無料オンライン相談・セミナー(IFA) 完全無料 個別相談(IFA/FP)/商品仲介あり ◎ 公式HP
    アットセミナーのロゴ アットセミナー 無料マネーセミナー(対面+オンライン) 完全無料 FP講師+個別面談/提携先経由収益 ○ 公式HP

    ※料金は2026年7月時点の各社公式サイト・公表情報に基づく目安です。プランやキャンペーンで変動するため、最新の金額は各公式サイトでご確認ください。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    「学びながら投資デビューまで伴走してほしい」なら、まず検討したいのがABCashです。

    ABCashは、女性を中心に累計9万人以上が受講した伴走型のマネートレーニングです(2026年5月時点・無料体験含む)。集合セミナーではなく、専属コンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託までを一人ひとりの状況に合わせた個別カリキュラムで伴走します。「情報は集めたのに動けない」という初心者のボトルネックを、実行支援で解消する立ち位置が特徴です。

    おすすめポイント

    • マンツーマン伴走: 「一人だと足踏みしてしまう」→ 専属コンサルタントが口座開設から商品選びまで並走し、投資デビューまで支える
    • 家計〜投資の一気通貫: 「何から手をつければ?」→ 家計の見直しから投資の実行までを1つのカリキュラムで習得できる
    • 商品を売らない中立性: 「勧誘が不安」→ 金融商品を販売しない教育モデルのため、中立的な立場で学べる

    トレーニング満足度は95%(2025年4〜8月・公式アンケート)。専用アプリでの毎日のフィードバックや、レッスン外のLINE質問など、続けるための仕組みも整っています。運営は2018年設立の株式会社ABCash Technologiesで、2020年の約9.5億円、2022年のシリーズCラウンド約12億円(PR TIMES)など、複数ラウンドで累計20億円超の資金調達を済ませた事業基盤も安心材料です。オンライン完全対応のため、全国どこからでも受講できます。

    項目 内容
    タイプ・特徴 女性向け伴走型マネートレーニング(マンツーマン)
    料金の目安 プランに応じた買い切り型(数十万円レンジ)/30日間全額返金保証(変更履歴あり・要確認)
    サポート・中立性 専属コンサルタント+専用アプリ+LINE質問/金融商品の販売なし
    実績・利用者評価 累計受講者9万人以上・トレーニング満足度95%
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、開校24年目を迎える総合マネースクールです。株式投資・不動産投資・お金の教養など目的別のスクールを揃え、男女問わず学べる老舗として知られています。延べ受講生は82万人を超える(自社公表)業界最大級の規模で、金融商品の販売や斡旋を行わない中立性を明示している点も特徴です。

    受講は集合講義と動画の組み合わせで、受講期間内は動画が見放題。まずは「お金の教養」から段階的に、株式や不動産へ広げたい人に向いています。いきなり有料に踏み切る前に、無料体験セミナーで授業の雰囲気を確かめられます。幅広いテーマを網羅的に学びたい層におすすめです。実店舗(東京・大阪・名古屋など)とWEB受講の両方に対応しているため、通いたい人にも自宅で完結させたい人にも合わせやすいのも特徴です。

    項目 内容
    タイプ・特徴 総合マネースクール(男女共学・目的別スクール)
    料金の目安 株式投資スクール328,000円(動画プラン)〜408,000円(教室+動画の基本プラン、入学金33,000円別途・税込)/無料体験セミナーあり
    サポート・中立性 受講期間内は動画見放題・質問対応/販売・斡旋なし
    実績・利用者評価 開校24年目・延べ受講生82万人超
    公式サイト 公式HP

    3. GFS(Global Financial School)

    GFSの公式サイト

    GFSは、2,000本以上の動画講義を軸にしたオンライン投資スクールです。オンデマンドとライブ授業を組み合わせ、スマホやPCからいつでも自分のペースで学べます。無料講座の受講者は150万人に上り、オンライン投資スクールとして生徒数No.1(東京商工リサーチ2025年12月調べ・公式表記)を掲げています。

    受講生の約6割が投資初心者とされ、専任コンサル制度で分からない点を担任に何度でも質問できます。まずは無料講座で内容を確かめ、合えば正規入学という流れです。正規料金は入学金と学費で総額698,000円(税込)ですが、入学後8日以内なら理由を問わず解約・全額返金に対応。動画で網羅的に、かつ自分のペースで学びたい人に向いています。反面、マンツーマンの伴走で「自分の家計に落とし込みたい」というより、まずは知識を体系的にインプットしたいタイプに合うサービスです。

    項目 内容
    タイプ・特徴 オンライン投資スクール(動画2,000本超・オンデマンド+ライブ)
    料金の目安 入学金55,000円+学費643,000円(受講6ヶ月・税込総額698,000円/無料講座受講による割引特典あり)/無料講座あり
    サポート・中立性 専任コンサル制度/入学後8日以内は全額返金
    実績・利用者評価 無料講座受講150万人・生徒数No.1(東商リサーチ2025.12)
    公式サイト 公式HP

    4. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けのお金のコーチングスタジオです。結婚や資産運用、株式投資などライフイベントに沿った15コース55レッスンを用意し、「プロから学び、仲間と実践する」コーチング型を掲げています。同世代の女性コミュニティで続けやすい設計が魅力です。

    入会アドバイザーによるカリキュラム作成、初月のメンター伴走、月次コーチング、FPに質問できる自習室など、伴走の仕組みが整っています。料金は月額制で始めやすく、無料体験から様子を見られます。一人で黙々と学ぶより、同じ悩みを持つ仲間と一緒に進めたい女性に向いたサービスです。キャリアやライフスタイルの相談を含めて、同世代とゆるやかに繋がりながら続けたい人と相性が良いでしょう。サービス満足度は93.5%(対象106名・2023年2〜9月アンケート・公式表記)と公表されています。

    項目 内容
    タイプ・特徴 女性向けお金のコーチングスタジオ(15コース55レッスン)
    料金の目安 月額19,980円〜(カリキュラム6ヶ月+フォロー6ヶ月)/無料体験
    サポート・中立性 入会アドバイザー+メンター+月次コーチング+自習室
    実績・利用者評価 サービス満足度93.5%(対象106名・2023年)
    公式サイト 公式HP

    5. マネイロ

    マネイロの公式サイト

    マネイロは、資産運用の無料相談・オンラインセミナーを提供するサービスです。運営は内閣総理大臣の登録を受けたIFA(独立系ファイナンシャルアドバイザー)である株式会社モニクルフィナンシャル。「3分投資診断」「無料オンラインセミナー(1回30分)」「無料オンライン相談」の3本柱を、すべて無料で利用できます。

    NISAやiDeCoの基礎を短時間のセミナーで学べるため、「まず概要を知りたい」「プロに個別で相談したい」という初心者の入り口として手軽です。体験者数は40万人を突破し、満足度96.8%(2026年2月時点・公式表記)と公表されています。ただし、無料で利用できる理由は「相談者が金融商品を購入するとマネイロに紹介手数料が入る」仕組みによるもの。学びよりも「相談・商品選定」に軸足がある点は理解して使い分けたいところです。

    項目 内容
    タイプ・特徴 無料オンライン相談・セミナー(IFA運営)
    料金の目安 完全無料(診断・セミナー・相談すべて0円)
    サポート・中立性 個別オンライン相談(IFA/FP)/商品仲介あり(紹介手数料モデル)
    実績・利用者評価 体験者数40万人突破・満足度96.8%(2026年2月)
    公式サイト 公式HP

    6. アットセミナー

    アットセミナーの公式サイト

    アットセミナーは、パワープランニング株式会社が運営する無料のマネーセミナーです。資産形成や節約の基礎から、不動産・株式まで60種類以上のテーマを扱い、対面とオンラインの両方で開催しています。年間2,000回以上の開催実績があり、女性や初心者の参加が多く、入り口の広さが特徴です。

    受講費・教材費・希望者向けの個別面談まですべて無料で、まず気軽に一歩を踏み出したい人に向いています。一方で、無料セミナーは提携先の金融機関経由で収益を得るモデルのため、面談で商品を紹介されるケースもあります。「情報を広く仕入れる場」と割り切り、契約は持ち帰って冷静に判断する姿勢が大切です。地方在住でも対面参加できる点はメリットです。まずは1回参加して「お金の学びの入り口」を体験し、そのうえで有料スクールや個別相談へ進むかを判断する、という使い方もおすすめです。

    項目 内容
    タイプ・特徴 無料マネーセミナー(対面+オンライン・60種類以上)
    料金の目安 完全無料(受講費・教材費・個別面談すべて0円)
    サポート・中立性 FP講師+希望者向け個別面談/提携先経由の収益
    実績・利用者評価 年間2,000回以上開催・参加者は一部媒体で12,000人超と紹介
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「表示額」だけでなく「総額」で見るのが鉄則です。入学金・教材費・追加ゼミ・更新料など、後から発生する費用がないかを確認しましょう。無料サービスの場合は、逆に「なぜ無料なのか(何で収益を得ているのか)」をチェックします。返金保証があるか、あるなら期間や条件はどうかも、申し込み前に必ず確かめてください。
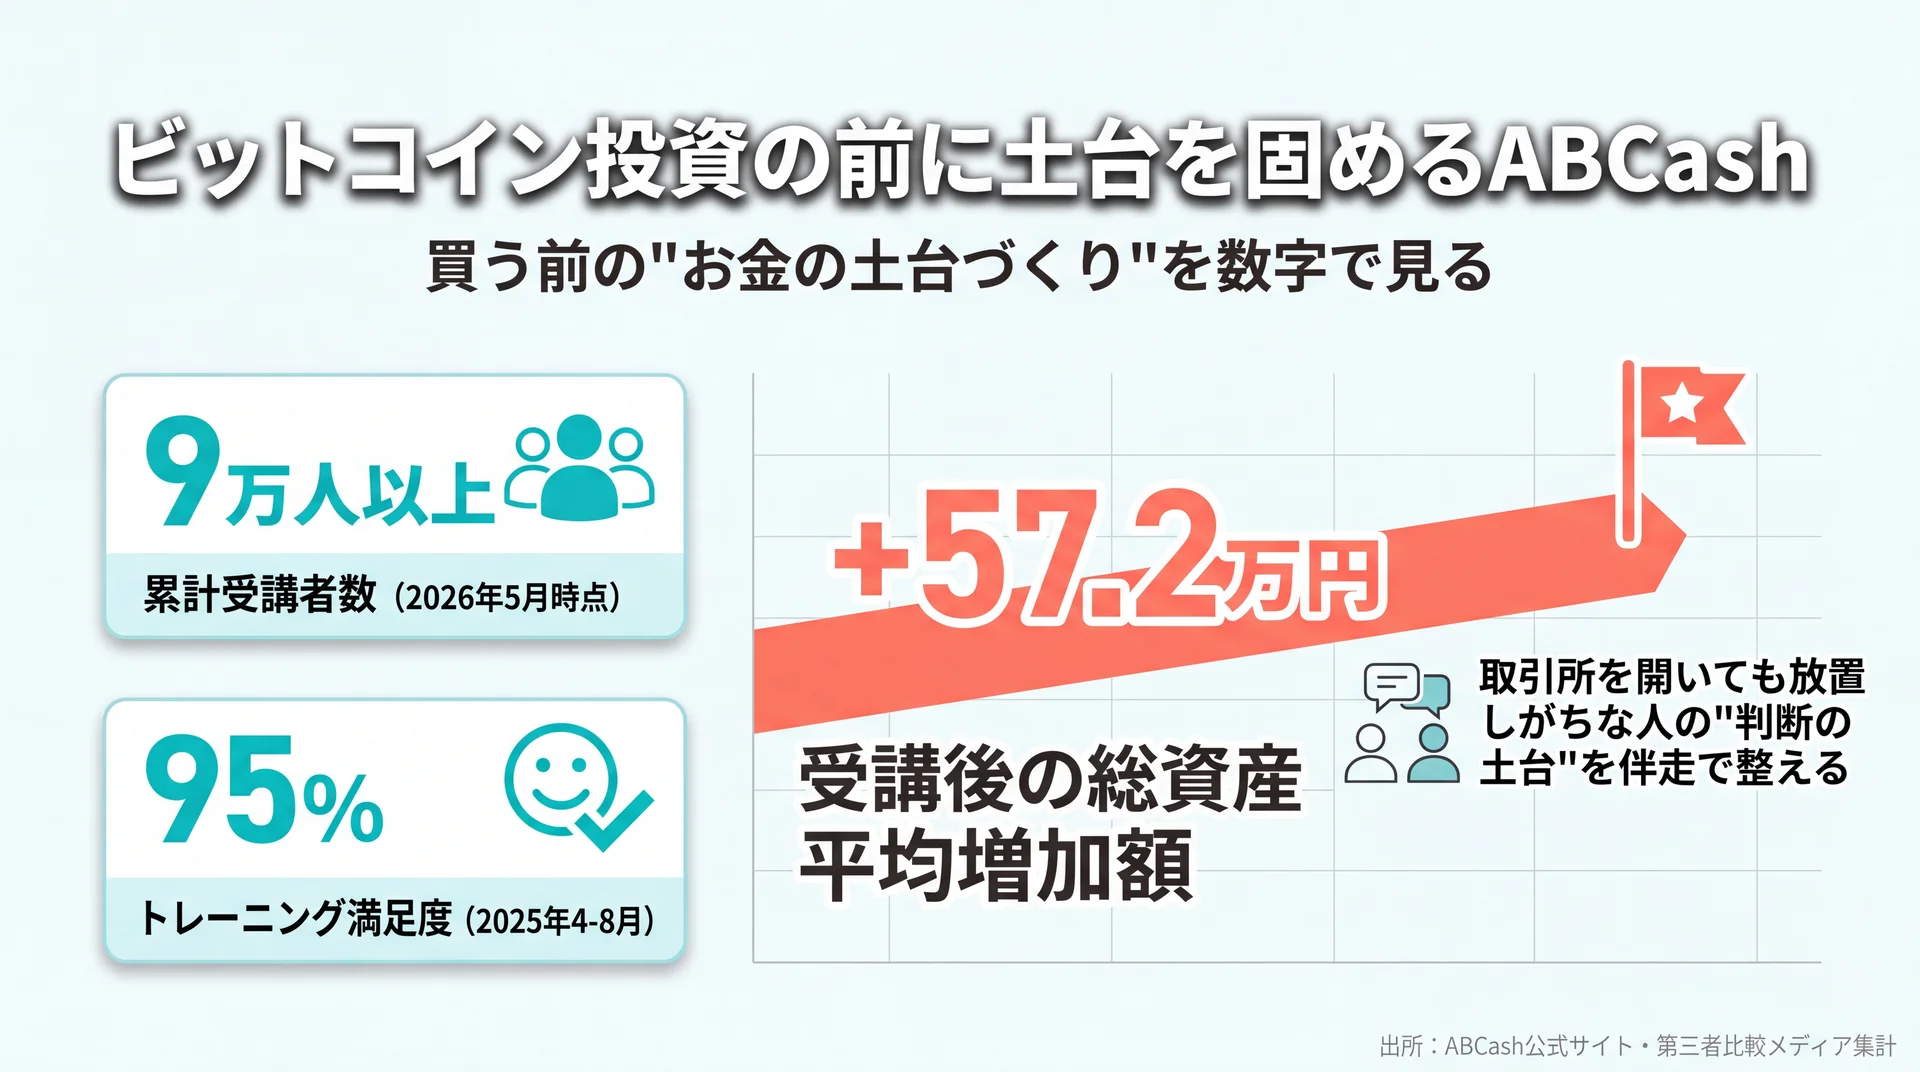
    運営会社の信頼性の確認方法

    運営会社の設立年・受講者数・資本状況などの裏付けを確認します。IFAであれば金融庁(内閣総理大臣)の登録があるか、スクールであれば延べ受講生数や継続年数が公表されているかが目安です。第三者の口コミは、良い評価だけでなく悪い評価にも必ず目を通すことが大切です。星が高評価と低評価に二極化している場合は、その理由まで読み込みましょう。

    中立性・勧誘の有無の確認方法

    そのサービスが「特定の金融商品を売っているか」を確認します。教育そのものを収益源にしているスクールは中立性が高く、保険・証券の販売や仲介とセットのサービスは、勧誘が前提になりやすい傾向があります。無料体験や無料相談を受ける際は、「その場で契約せず持ち帰れるか」を試すと、勧誘の強さが分かります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの場合
    コストの透明性 総額・追加費用・返金条件を確認 買い切り型+30日間全額返金保証(要確認)
    運営会社の信頼性 実績・受講者数・事業基盤 累計9万人以上・満足度95%・複数ラウンドで累計20億円超調達
    中立性・勧誘の有無 商品販売とセットでないか 金融商品を販売しない教育モデル

    上記の基準で比較すると、ABCashは「伴走・中立性・実績」の各軸で高い水準を満たしています。

    投資を「学びながら」始めるならABCashがおすすめ

    ABCashの3つの強み(マンツーマン伴走・家計〜投資の一気通貫・中立性)と受講実績を示すインフォグラフィック

    「独学では動けなかった」「一人だと続かない」と感じるなら、伴走型のABCashが最有力の選択肢です。

    ABCashは、家計の見直しから投資の実行までを専属コンサルタントがマンツーマンで支える、女性中心の伴走型トレーニングです。情報を集めるだけでは越えられない「最初の一歩」を、隣で並走して踏み出させてくれる点が、独学や単発セミナーとの決定的な違いです。

    ABCashが選ばれる理由:

    • 実行まで伴走するマンツーマン: NISAの口座開設から商品選びまで並走。「一人だと足踏みしてしまう」段階を突破できる
    • 家計から投資まで一気通貫: 累計9万人以上が受講し、トレーニング満足度は95%。家計の土台づくりから投資デビューまでを1本のカリキュラムで
    • 商品を売らない中立性: 金融商品を販売しない教育モデルだから、勧誘の心配なく中立的に学べる

    「YouTubeや書籍でも学べるのでは」という声もあります。確かに情報は無料で手に入ります。それでも動けなかった人にとって価値があるのは、「自分のケースに落とし込んで、実行まで見てもらえる」ことです。自分に合うかどうかは、無料体験で直接確かめるのが一番の近道です。

    \ お金の不安を自信に変える無料体験 /

    自分に合うかどうかは、60〜80分程度のマンツーマン無料体験で確かめられます。

    よくある質問

    Q. 投資は結局いくらから始められる?

    投資信託なら、多くのネット証券で月100円や1,000円といった少額から積み立てられます。「まとまった資金がないと始められない」というのは誤解です。まずは新NISAのつみたて投資枠で無理のない金額から始め、慣れてきたら増やしていくのが王道です。金額よりも「早く始めて長く続ける」ことが効果を左右します。

    Q. 無料セミナーや無料相談だけで十分では?

    概要をつかむには無料サービスでも十分役立ちます。ただし、無料の多くは金融商品の販売・仲介が収益源のため、勧誘とセットになりやすい点は理解しておきましょう。「体系的に学び、実行まで伴走してほしい」場合は有料スクールのほうが向いています。目的が「情報収集」か「実行の伴走」かで使い分けるのがおすすめです。

    Q. 女性向けサービスと共学、どちらを選ぶべき?

    ライフイベント(結婚・出産・育休など)を踏まえた家計・資産設計を相談したいなら、女性特化サービスは共感を得やすく続けやすい傾向があります。一方、投資対象を幅広く網羅的に学びたいなら共学の総合スクールも選択肢です。無料体験を複数受けて、担当者との相性や雰囲気で決めるのが失敗の少ない方法です。

    Q. 投資の勉強にお金をかける価値はある?

    「独学で動けている人」には不要かもしれません。価値が出るのは、情報は集めたのに一歩を踏み出せない人や、途中で挫折した経験がある人です。実行まで伴走してもらうことで、放置していたNISA口座が動き出し、結果的に非課税の恩恵を早く受けられます。まずは無料体験で、自分に必要かどうかを見極めましょう。

    まとめ

    投資初心者におすすめの始め方は、「投資の全体像を知る → 失敗パターンを避ける → 自分に合う学び方を選ぶ」という順番で進めることです。情報があふれる今、つまずきの正体は知識不足ではなく「実行の伴走が足りない」ことにあります。無料の相談・セミナーで概要をつかむのも、有料スクールで体系的に伴走してもらうのも正解です。大切なのは、料金・サポート・中立性の3軸で自分に合うサービスを選び、放置しているNISA口座を動かすこと。お金の不安を「わかる・動ける」自信に変える一歩を、今日から踏み出しましょう。

    \ マンツーマンで伴走する無料体験 /

    放置していたNISA口座を動かす一歩を、専属コンサルタントと一緒に踏み出しましょう。