投稿者: ABCash編集部

  • 不労所得はやめとけと言われる理由と失敗を防ぐ判断基準

    「不労所得はやめとけ」という言葉は、不労所得そのものを否定しているわけではありません。多くの場合、"楽して稼げる"という期待と、実際に必要な元手・手間・リスクとのギャップを指しています。この記事では、やめとけと言われる理由を一次データで整理し、失敗を防ぐための判断基準を解説します。不労所得を含めたお金の全体像は、不労所得とはの全体像を整理した完全ガイドもあわせて確認してください。

    \ 累計9万人が受講した伴走型 /

    お金の全体像を専属コンサルタントと確認できる無料体験を実施しています。

    そもそも「不労所得はやめとけ」と言われるのはなぜ?
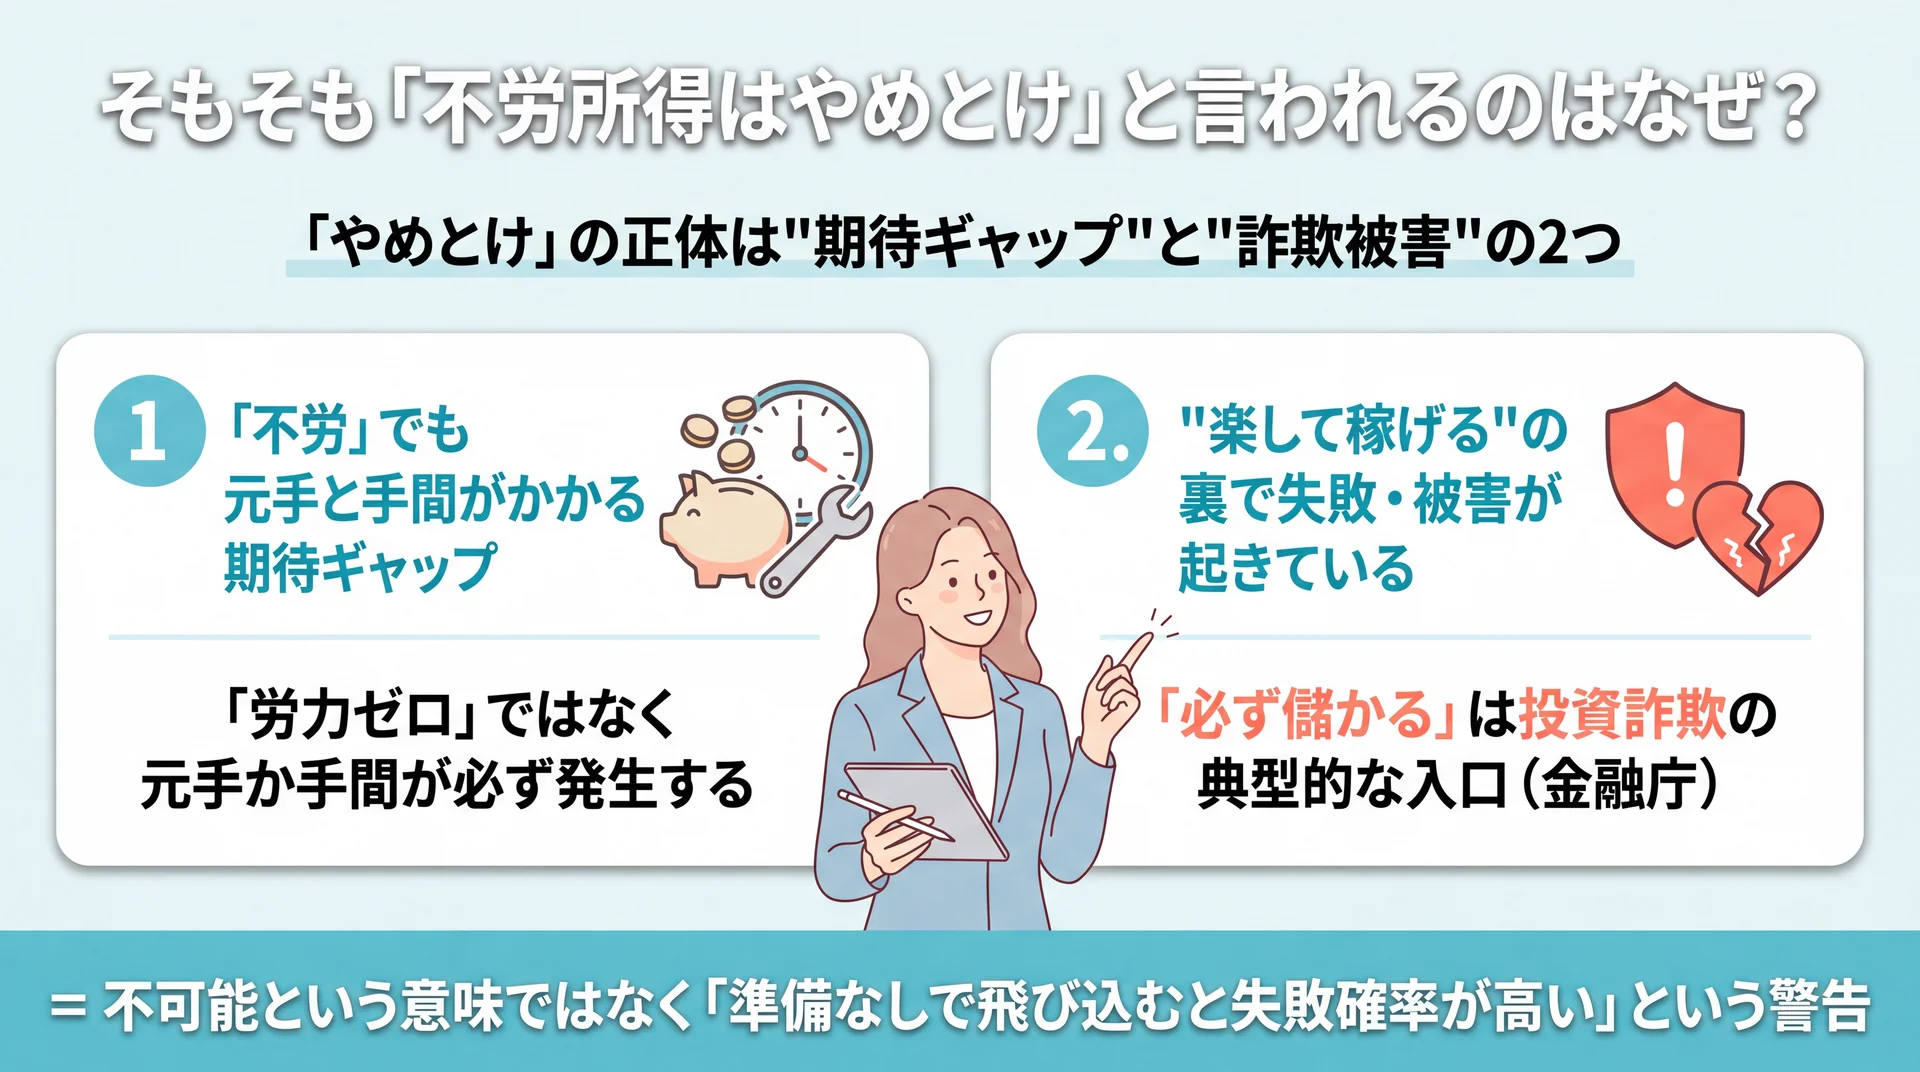
    「不労所得はやめとけ」の背景を
    「やめとけ」の正体を期待ギャップと詐欺被害の2点に整理。詐欺の典型的な入口は金融庁が注意喚起している(金融庁の注意喚起を基に当社作成)

    「不労所得はやめとけ」と言われる最大の理由は、"働かずに稼げる"という言葉のイメージと、実際に必要な元手・手間・リスクとの間に大きなギャップがあるからです。加えて、その期待につけ込む詐欺的な勧誘が後を絶たないことも、警戒が広がる背景になっています。まずは、この言葉が指している中身を分解して整理します。

    「不労」なのに手間と元手がかかる期待ギャップ

    不労所得という言葉には、「一度仕組みを作れば、あとは何もしなくてもお金が入り続ける」という響きがあります。しかし現実には、その"仕組み"を作り、維持するための資金と作業がほぼ例外なく発生します。

    たとえば不動産投資なら、物件購入のためのまとまった自己資金やローン審査、購入後の入居者募集・修繕・管理会社とのやり取りが続きます。ブログや動画で広告収入を狙うなら、コンテンツの制作と更新を長期間止められません。株式の配当や投資信託の分配金も、銘柄選定や資産配分の見直しという判断作業が伴います。

    つまり、多くの不労所得は「労力ゼロ」ではなく「労働時間と収入が比例しにくい所得」と捉えるのが正確です。この定義のズレを理解しないまま始めると、「思ったより手間がかかる」「稼げるまでが長い」という失望につながりやすくなります。やめとけという言葉は、この期待ギャップへの警告として機能しています。

    "楽して稼げる"の裏で失敗・被害が起きている

    もう一つの理由は、「楽して稼げる」という文句が、そのまま詐欺や高額商材の集客ワードとして使われている実態です。準備のない人ほど甘い誘い文句に反応しやすく、金銭被害に直結します。

    実際、金融庁は「必ず儲かる」「著名人による無料の投資セミナー」といった誘い文句を、投資詐欺の典型的な入口として注意喚起しています(金融庁、2026年3月時点)。不労所得を求める気持ち自体は自然でも、その気持ちが狙われているという構造を知らないと、判断を誤ります。

    このように「やめとけ」は、不労所得は不可能だという主張ではなく、準備なしで飛び込むと失敗・被害の確率が高いという経験則の要約だと理解しておくと、この先の判断がぶれません。

    「不労」の実態は?主な不労所得と必要な元手・手間・リスク
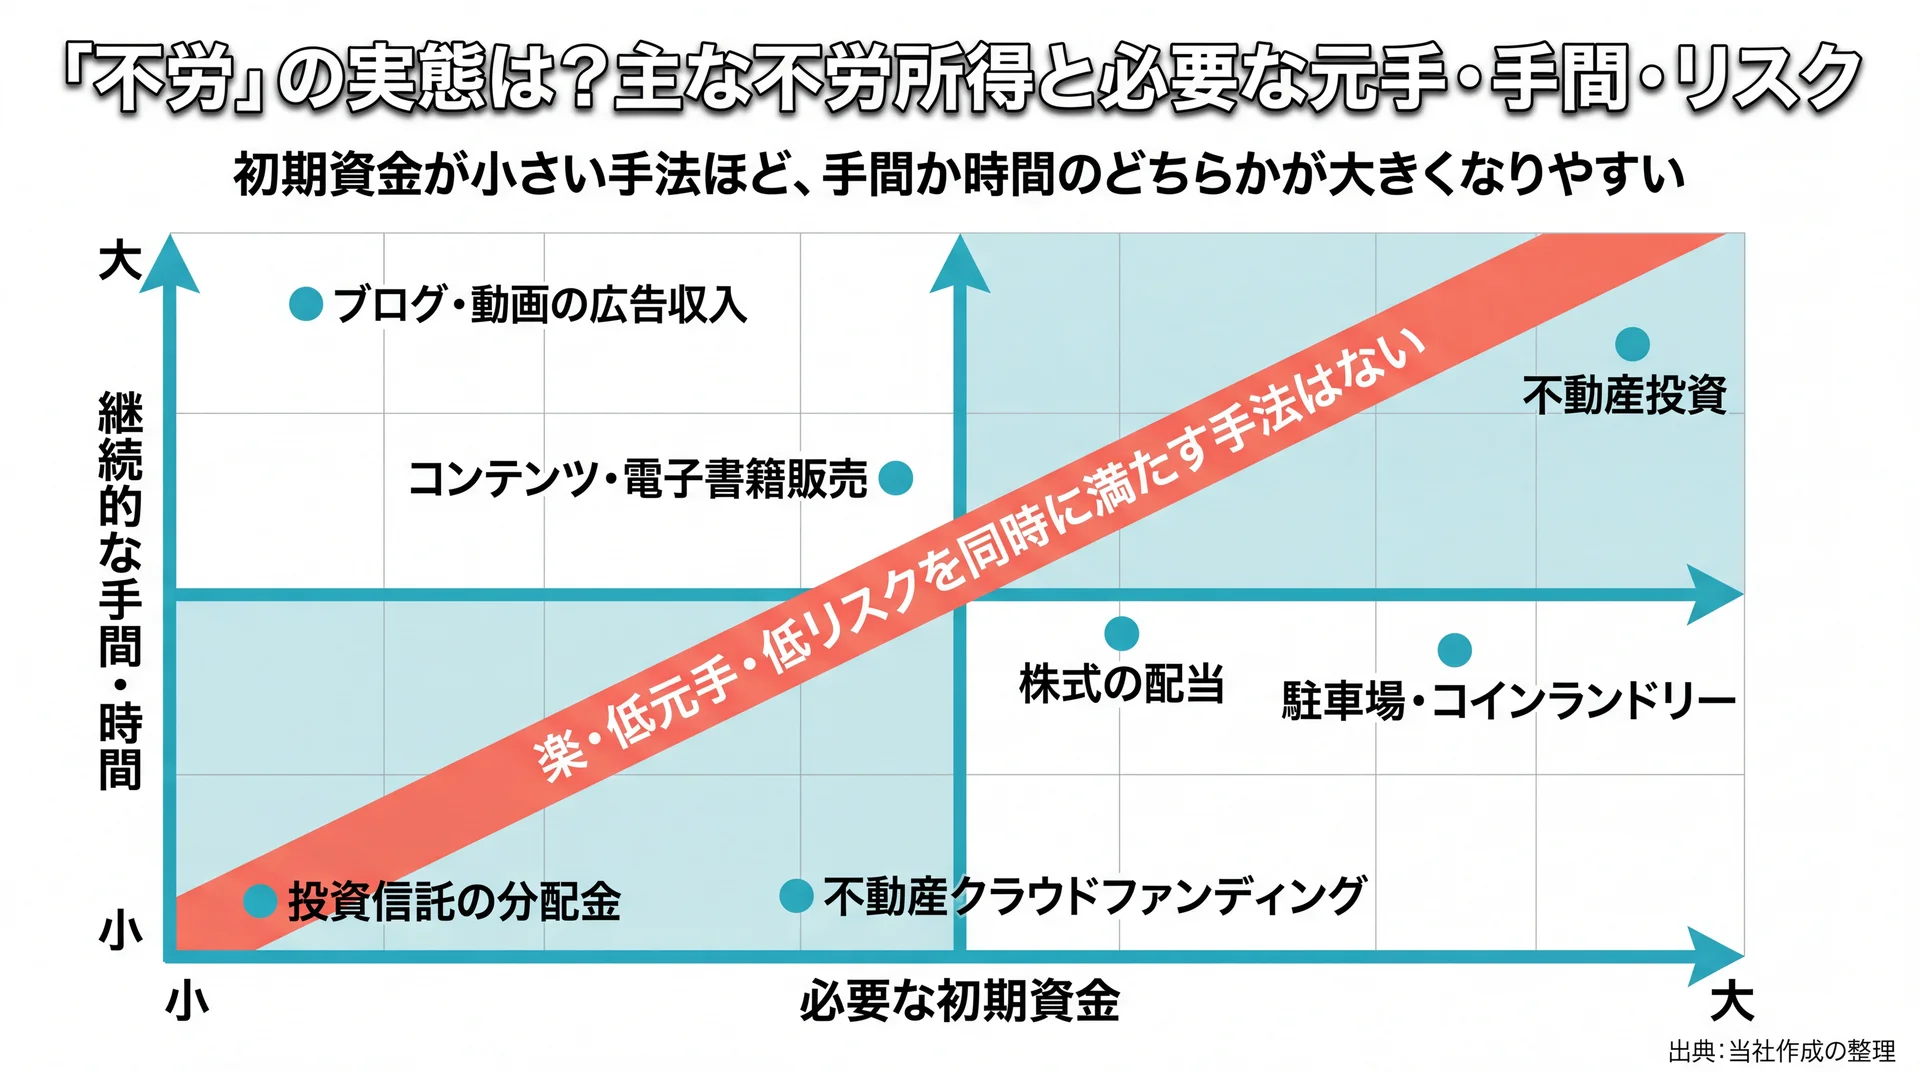
    代表的な不労所得7種を「初期資金の大小」×「継続的な手間・時間」の2軸に配置し、楽・低元手・低リスクを同時に満たす手法がないことを示したマップ
    7手法を初期資金×手間の2軸で配置。楽・低元手・低リスクを同時に満たす手法はないことを示す(当社作成の整理)

    不労所得に「完全な不労」はほぼ存在せず、種類ごとに必要な初期資金・手間・リスクの大きさが異なります。どれも一長一短であり、「自分が出せる元手」と「かけられる手間」に合うかどうかが最初の判断軸になります。ここでは代表的な手法を同じ軸で並べて比較します。

    種類別に見る初期資金・手間・主なリスクの比較表

    以下は、代表的な不労所得の手法を「必要な初期資金」「継続的な手間」「主なリスク」という共通の軸で横並びにした整理です。金額感は一般的な目安で、実際は物件・銘柄・運用方針によって変わります。

    手法 必要な初期資金の目安 継続的な手間 主なリスク
    株式の配当 中〜大 中(銘柄・配分の見直し) 減配・株価下落・元本割れ
    投資信託の分配金 小〜中 小(定期的な確認) 基準価額の下落・分配金の変動
    不動産投資 大(自己資金+ローン) 大(管理・修繕・入居者対応) 空室・家賃下落・金利上昇
    不動産クラウドファンディング 小〜中 小 元本毀損・途中解約の制限
    駐車場・コインランドリー等 中〜大 中 稼働率低下・立地依存
    ブログ・動画等の広告収入 小 大(制作・更新の継続) 収益化まで長期・アルゴリズム変動
    コンテンツ・電子書籍販売 小 中〜大(制作) 売れ残り・陳腐化

    データの読み方: 初期資金が小さい手法ほど「手間」または「収益化までの時間」が大きくなりやすい(当社作成の整理)。

    この表からわかるのは、「初期資金が小さい手法ほど、手間か時間のどちらかが大きくなりやすい」という傾向です。楽さ・元手の小ささ・リスクの低さをすべて同時に満たす手法は、基本的に存在しないと考えたほうが安全です。

    「完全な不労」はほぼ存在しない

    比較表のどの手法にも、程度の差はあれ「判断」か「作業」が残ります。この事実を先に受け入れておくと、「不労のはずなのに」という失望を避けられます。

    投資型(配当・分配金・不動産)は、購入後も市場環境や物件状況に応じた見直しという"判断労働"が続きます。制作型(ブログ・動画・コンテンツ)は、収益化までに数ヶ月〜数年の制作を止められない"仕込み労働"が必要です。どちらも初期に負荷が集中し、軌道に乗った後も完全な放置はしにくいのが実態です。

    本記事は「やめとけと言われる理由・リスク」を整理する内容のため、各手法の具体的な始め方には踏み込みません。手順を知りたい場合は不労所得 作り方についてはこちらで別途整理しています。まずは「どれも一定の元手か手間が要る」という前提を押さえておきましょう。

    不労所得はなぜ危険と言われる?代表的なリスク

    不労所得が危険と言われる中心的な理由は、元本割れ・詐欺・税負担・労力・長期前提という複数のリスクが軽視されがちだからです。いずれも「始めてから気づく」タイプの落とし穴で、事前に知っておくだけで回避しやすくなります。ここでは特に見落とされやすいものを掘り下げます。

    元本割れ・収入ゼロのリスク

    投資型の不労所得には「必ず儲かる」保証がなく、投じた資金が減る元本割れや、収入がゼロになる局面があります。これは制度上避けられない性質です。

    株式や投資信託は、市場の下落局面では評価額が大きく目減りします。配当も企業業績によっては減配・無配になり得ます。不動産投資では、空室が続けば家賃収入が入らない一方で、ローン返済・管理費・固定資産税といった支出は止まりません。収入が途絶えても固定費は発生し続けるという非対称性が、不動産型の不労所得で特に重い負担になります。

    重要なのは、これらは「運が悪いと起きる例外」ではなく、長期で運用すれば通常起こり得る変動だという点です。だからこそ、後述する余剰資金・分散・長期という原則が、失敗を防ぐ土台になります。

    "不労所得""必ず儲かる"を入口にした投資詐欺

    「不労所得」「必ず儲かる」という言葉は、投資詐欺の典型的な集客ワードとして実際に使われています。この構造を知らないと、正当な情報とだましの見分けがつきにくくなります。

    金融庁は、SNSの投資勧誘について具体的な手口を公表しています(金融庁、2026年3月時点)。動画広告からクローズドチャットへ誘導する、「◯◯証券」「◯◯投資クラブ」や著名人の名前・画像を悪用する、グループ内のサクラが利益投稿で信用させる、「政府公認」「金融庁の免許がある」と偽る、無登録の海外FX業者を紹介する、といった類型が挙げられています。偽の取引アプリで残高や利益を表示し、少額のうちは出金できても、まとまった金額を引き出そうとすると出金できなくなるという手口も報告されています。

    被害は小さくありません。警察庁は、SNS型投資詐欺について「一度だまされると詐欺と気付くまで何度も振り込んでしまい、1,000万円以上の高額被害になることもある」と説明しています(警察庁、令和7年中)。公表事例には、新NISAの解説動画の概要欄URLからグループチャットへ誘導され約2,000万円をだまし取られた例など、数千万円〜1億円超の被害が並びます。

    一般論として「詐欺に注意」で終わらせず、一次データで手口と被害規模を確認すると、判断基準は具体化します。データ上、詐欺は「登録のない業者」「必ず儲かるという断定」「個人名義口座への入金指示」という共通シグナルを持ちます。証券会社が入金に個人名義の口座を指定することはなく、業者が金融商品取引業などの登録を受けているかは金融庁の検索機能で確認できます。まず確認すべきは、"儲かる話の中身"を吟味する前に「相手が登録業者か」「断定表現を使っていないか」という点です。この一手間が、不労所得を検討する際の最大の防御になります。

    インフレと借入(レバレッジ)が生む追加リスク

    見落とされやすいのが、インフレによる実質価値の目減りと、借入を使ったときの損失拡大です。どちらも「増えるはずだったのに」という結果を招きます。

    インフレが進むと、名目上は同じ配当・家賃を得ていても、そのお金で買えるモノの量は減ります。低利回りの手法だけに頼ると、物価上昇に収入が追いつかず、実質的には資産価値が目減りしていくことがあります。これは「何もしていないのに損をする」タイプのリスクで、預貯金だけでも起こり得ます。

    さらに、不動産投資などで借入(レバレッジ)を使うと、自己資金以上の規模で運用できる反面、家賃下落や金利上昇が起きたときの損失も自己資金以上に膨らみます。レバレッジは利益だけでなく損失も拡大させるという両面性を理解しないまま規模を追うと、収入ゼロの局面で返済だけが残る事態になりかねません。増やす仕組みは、同時にリスクを増やす仕組みでもある、という視点が欠かせません。

    長期前提・成果までの時間差

    不労所得は短期で大きく稼ぐ手段ではなく、成果が出るまでに時間がかかる長期前提の取り組みです。この時間差を軽視すると、途中で挫折しやすくなります。

    投資型は複利や配当の積み上げが効いてくるまでに年単位の時間がかかります。制作型も、記事や動画が検索・再生で見つけられ、収益が積み上がるまでに継続的な投入が必要です。短期的な利益を期待して始めると、「思ったより増えない」段階で手放してしまい、時間という最大の資産を活かしきれません。

    やめとけという声の一部は、この「時間の見積もり違い」への警告でもあります。長期で取り組める資金と気持ちの余裕があるかどうかを、始める前に確認しておく必要があります。

    不労所得に税金はかかる?見落としやすい確定申告の落とし穴

    不労所得にも原則として税金がかかり、会社員でも一定額を超えれば確定申告が必要です。「入ってきた額=手取り」と考えていると、申告漏れや想定外の納税で失敗します。税は不労所得の"見えにくいコスト"として最初に押さえておきましょう。

    給与所得者の20万円ルールと雑所得

    会社員(給与所得者)の場合、給与・退職所得以外の所得の合計が20万円を超えると、原則として確定申告が必要になります。不労所得もこの対象です。

    国税庁は、給与を1か所から受けていて、給与所得・退職所得以外の所得金額の合計額が20万円を超える人は確定申告が必要だと示しています(国税庁、2026年時点)。ここでいう「所得」は、収入から必要経費を差し引いた後の金額を指します。副業的な不労所得の多くは雑所得などに区分され、この基準に照らして申告の要否を判断します。

    配当や分配金は源泉徴収で完結できる場合もありますが、手法や口座の種類によって扱いが変わります。「知らなかった」では済まされないのが税務であり、始める前に自分の所得区分と申告要否を確認しておくことが、後々のトラブル回避につながります。

    会社の就業規則・住民税からの気づき

    税金の論点は、会社の就業規則や住民税とも関わります。ここを見落とすと、「会社に知られたくなかったのに」という別の失敗につながります。

    まず、副業・兼業を制限する就業規則がある場合、不労所得の種類によっては勤務先の規定に触れる可能性があります。始める前に自社のルールを確認しておくと安全です。また、所得税で20万円以下のため確定申告が不要なケースでも、住民税の申告は別途必要になる場合があります。住民税額の変化から会社に副収入が把握される可能性もあるため、扱いは自治体や勤務先の制度に応じて事前に調べておきましょう。

    税は「稼いだ後」の話に見えて、実際には「始める前」に設計しておくべき論点です。手取りベースで計画を立てないと、想定した不労所得が目減りします。

    配当だけで生活できる?必要な資産額を逆算した試算
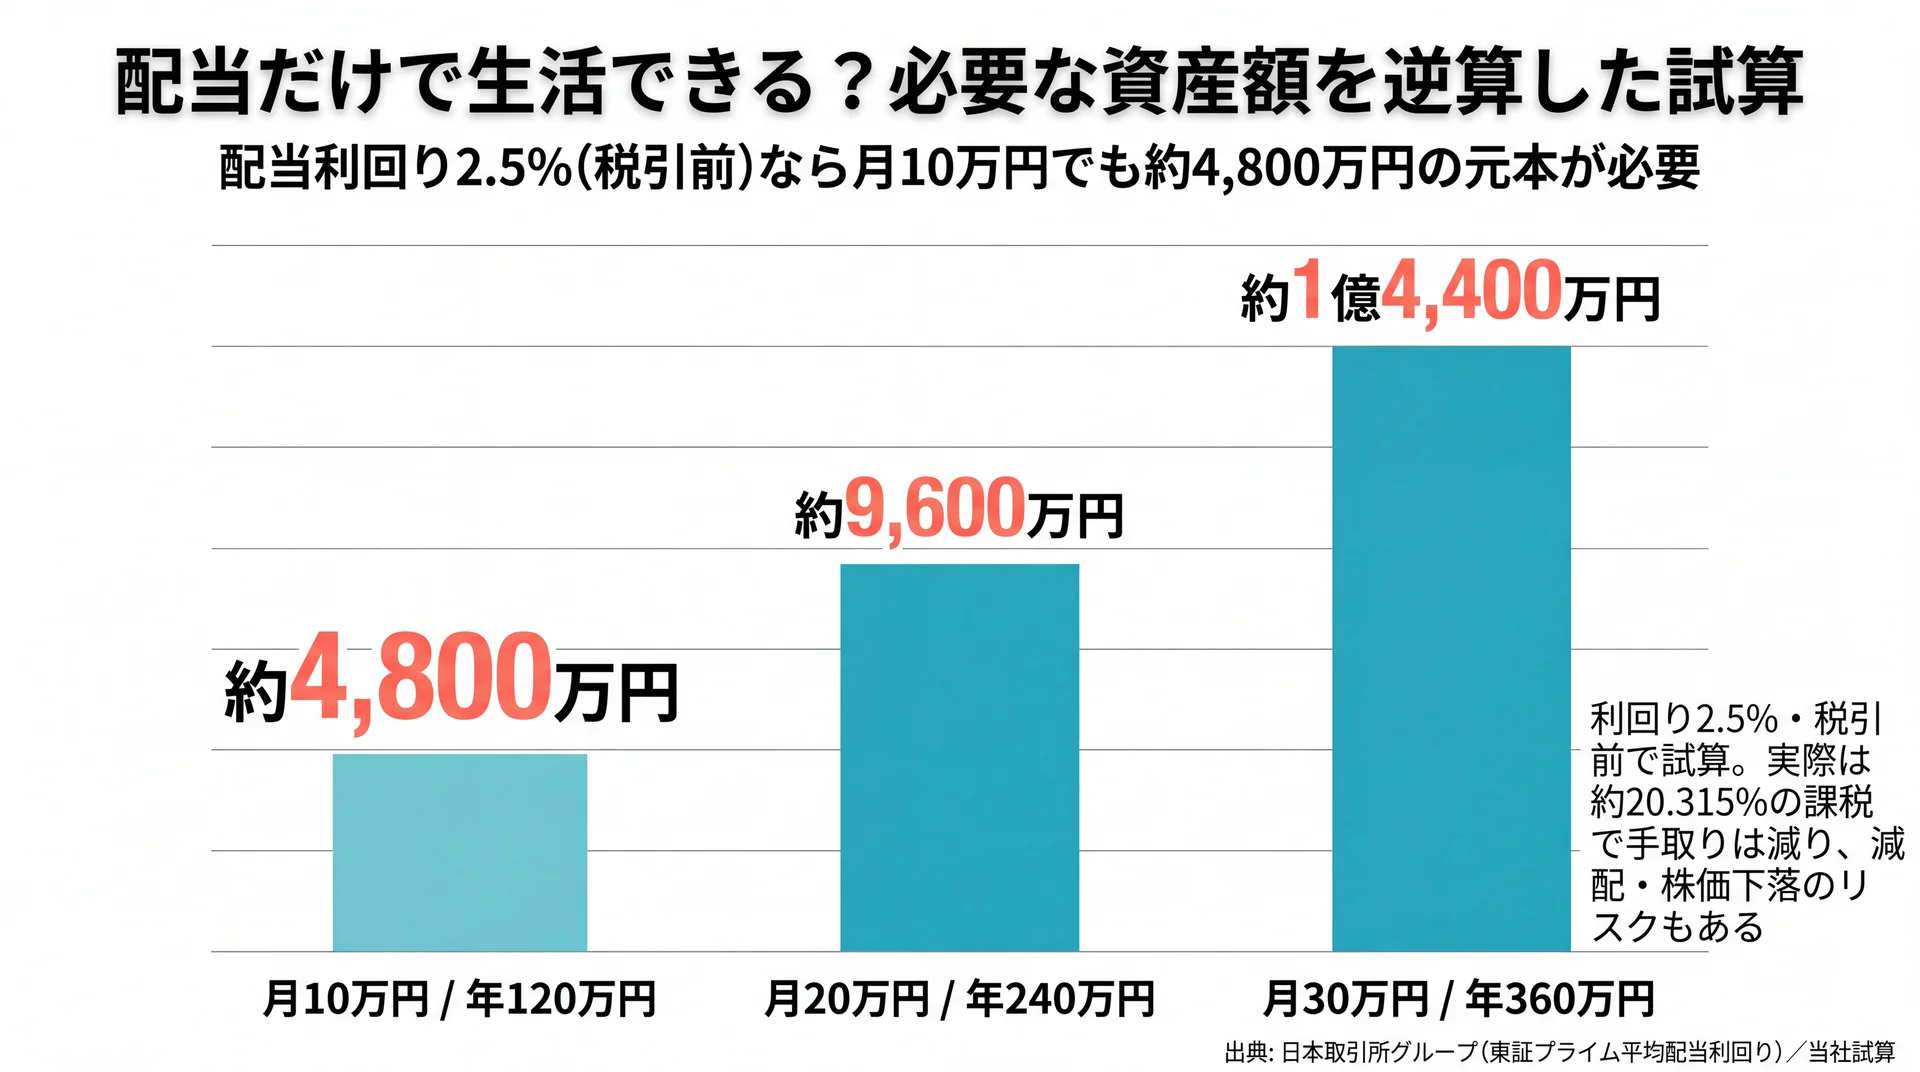
    配当利回り2.5%・税引前で月10万・20万・30万円の不労所得を得るのに必要な元本を約4,800万〜約1億4,400万円と逆算した試算グラフ
    月10万円の配当でも約4,800万円の元本が必要で、目標額に比例して必要元本が膨らむ(出典: 日本取引所グループ「東証プライム平均配当利回り」を基に当社試算)

    配当や分配金だけで生活するには、想像以上に大きな元本が必要です。「不労所得で暮らす」という目標を数字で逆算すると、なぜ多くの人にとって現実的でないのかがはっきりします。ここでは目標月収別に必要な資産額を試算します。

    月10万・20万・30万の不労所得に必要な元本

    配当利回りを2.5%と仮定すると、月10万円の不労所得を得るには税引前で約4,800万円の元本が必要になります。目標額が上がるほど、必要な元本は比例して膨らみます。

    東証プライム市場の平均配当利回りは、直近では加重平均(予想)でおおむね2.0%前後、単純平均ではおおむね2%台半ばで推移しています(日本取引所グループ「株価平均・株式平均利回り」2026年6月18日作成基準)。ここでは配当だけで暮らす目標をやや楽観的(=必要元本が小さめに出る側)に見積もるため、上限側の2.5%を前提に、目標月収から必要元本を逆算すると次のようになります。

    目標の不労所得(月/年) 必要な元本の目安(利回り2.5%・税引前)
    月10万円 / 年120万円 約4,800万円
    月20万円 / 年240万円 約9,600万円
    月30万円 / 年360万円 約1億4,400万円

    方法論: 対象=東証プライム市場の平均配当利回り(2.0〜2.5%)/前提=利回り2.5%・税引前・増配や株価変動は考慮しない/集計=「年間目標額 ÷ 利回り」で必要元本を算出(当社試算)。実際は配当への約20.315%の課税で手取りは減り、減配・株価下落のリスクもあります。

    この試算は、あくまで単純化した概算です。それでも、「不労所得だけで生活する」には数千万円単位の元本が前提になるという規模感は伝わります。宝くじのような一発ではなく、元本の積み上げが先にあるという順序が見えてきます。

    試算からわかる「順序」=家計の余剰資金づくりが先

    逆算試算が示すのは、多くの人にとって最初の課題は「不労所得の手法選び」ではなく「元手となる余剰資金づくり」だという事実です。順序を間違えると、遠回りになります。

    一般論では「不労所得で生活するには膨大な元手が必要」と語られがちですが、数字で見ると論点はより具体的になります。データ上、月10万円の配当でも約4,800万円が要る以上、いま手元に大きな元本がない段階では、無理に高利回りを追って詐欺や過大なリスクに近づくより、家計を見直して余剰資金を作るほうが合理的です。まず判断すべきは、「どの不労所得を選ぶか」の前に「毎月いくらを運用に回せる家計か」を把握することです。この土台については記事後半で具体的に扱います。

    失敗を防ぐにはどう判断する?始める前の5つのチェック基準

    不労所得で失敗を防ぐ鍵は、始める前に「余剰資金・少額・分散・長期・甘い話の警戒」という5つの基準を満たしているかを確認することです。これはリスクをゼロにする魔法ではなく、致命傷を避けるための現実的なチェックリストです。

    余剰資金・少額・分散・長期・"甘い話には裏"

    5つの基準は、いずれも「一度の失敗で退場しない」ことを目的にしています。順番に確認していきましょう。

    第一に、余剰資金で行うこと。当面の生活費や近い将来に使う予定のあるお金は運用に回さず、なくなっても生活が崩れない範囲に限定します。第二に、少額から始めること。最初から大きく賭けず、仕組みとリスクを体感しながら金額を調整します。第三に、分散すること。一つの銘柄・一つの物件に集中させず、値動きの異なる対象へ配分してダメージを平準化します。第四に、長期で考えること。短期の値動きに一喜一憂せず、数年単位で取り組みます。第五に、"甘い話には裏がある"と心得ること。「必ず」「元本保証」「今だけ」といった断定・限定表現は、前述の詐欺シグナルと重なります。

    この5つは、投資の知識が浅い段階でも判断の物差しになります。1つでも欠けていると感じたら、金額を下げるか、始める時期を見直すサインだと考えてください。お金の基礎知識を体系的に固めたい場合は、お金の勉強 本についてはこちらで学び方を整理しています。

    「不労所得の作り方」を学ぶ前の順序

    失敗を防ぐには、手法のノウハウよりも先に「自分の家計と目的」を固める順序が有効です。作り方の情報から入ると、自分に合わない手法に飛びつきやすくなります。

    具体的には、(1)家計を把握して毎月の余剰資金を確認する、(2)目的(いつまでに・何のために)とリスク許容度を決める、(3)その範囲で合う手法を選ぶ、という順番です。この土台があると、同じ「不労所得の作り方」の情報を見ても、自分に必要な部分だけを選び取れます。手順そのものを知りたい段階に進んだら、不労所得 作り方についてはこちらで体系的に確認できます。まずは「何を選ぶか」より「どんな家計・目的か」を先に決めることが、遠回りを防ぎます。

    始めた後も定期的に見直す

    失敗を防ぐ基準は、始める前だけでなく始めた後にも効きます。買って放置ではなく、定期的に状況を確認する習慣が、損失の深掘りを防ぎます。

    投資型なら、資産配分が当初の想定から大きくずれていないか、減配や基準価額の下落が続いていないかを、年に数回など決めたタイミングで点検します。不動産型なら、稼働率・修繕費・金利の動きを追い、収支が悪化していないかを確認します。制作型なら、収益と労力が見合っているかを見極め、続けるか撤退するかを判断します。「不労」だからと完全放置せず、最低限の点検を残すことが、結果的にいちばんの守りになります。見直しの負担を軽くするためにも、記録と判断の仕組みをあらかじめ用意しておくとよいでしょう。

    不労所得を焦る前に整えるべき土台は?家計と余剰資金の作り方
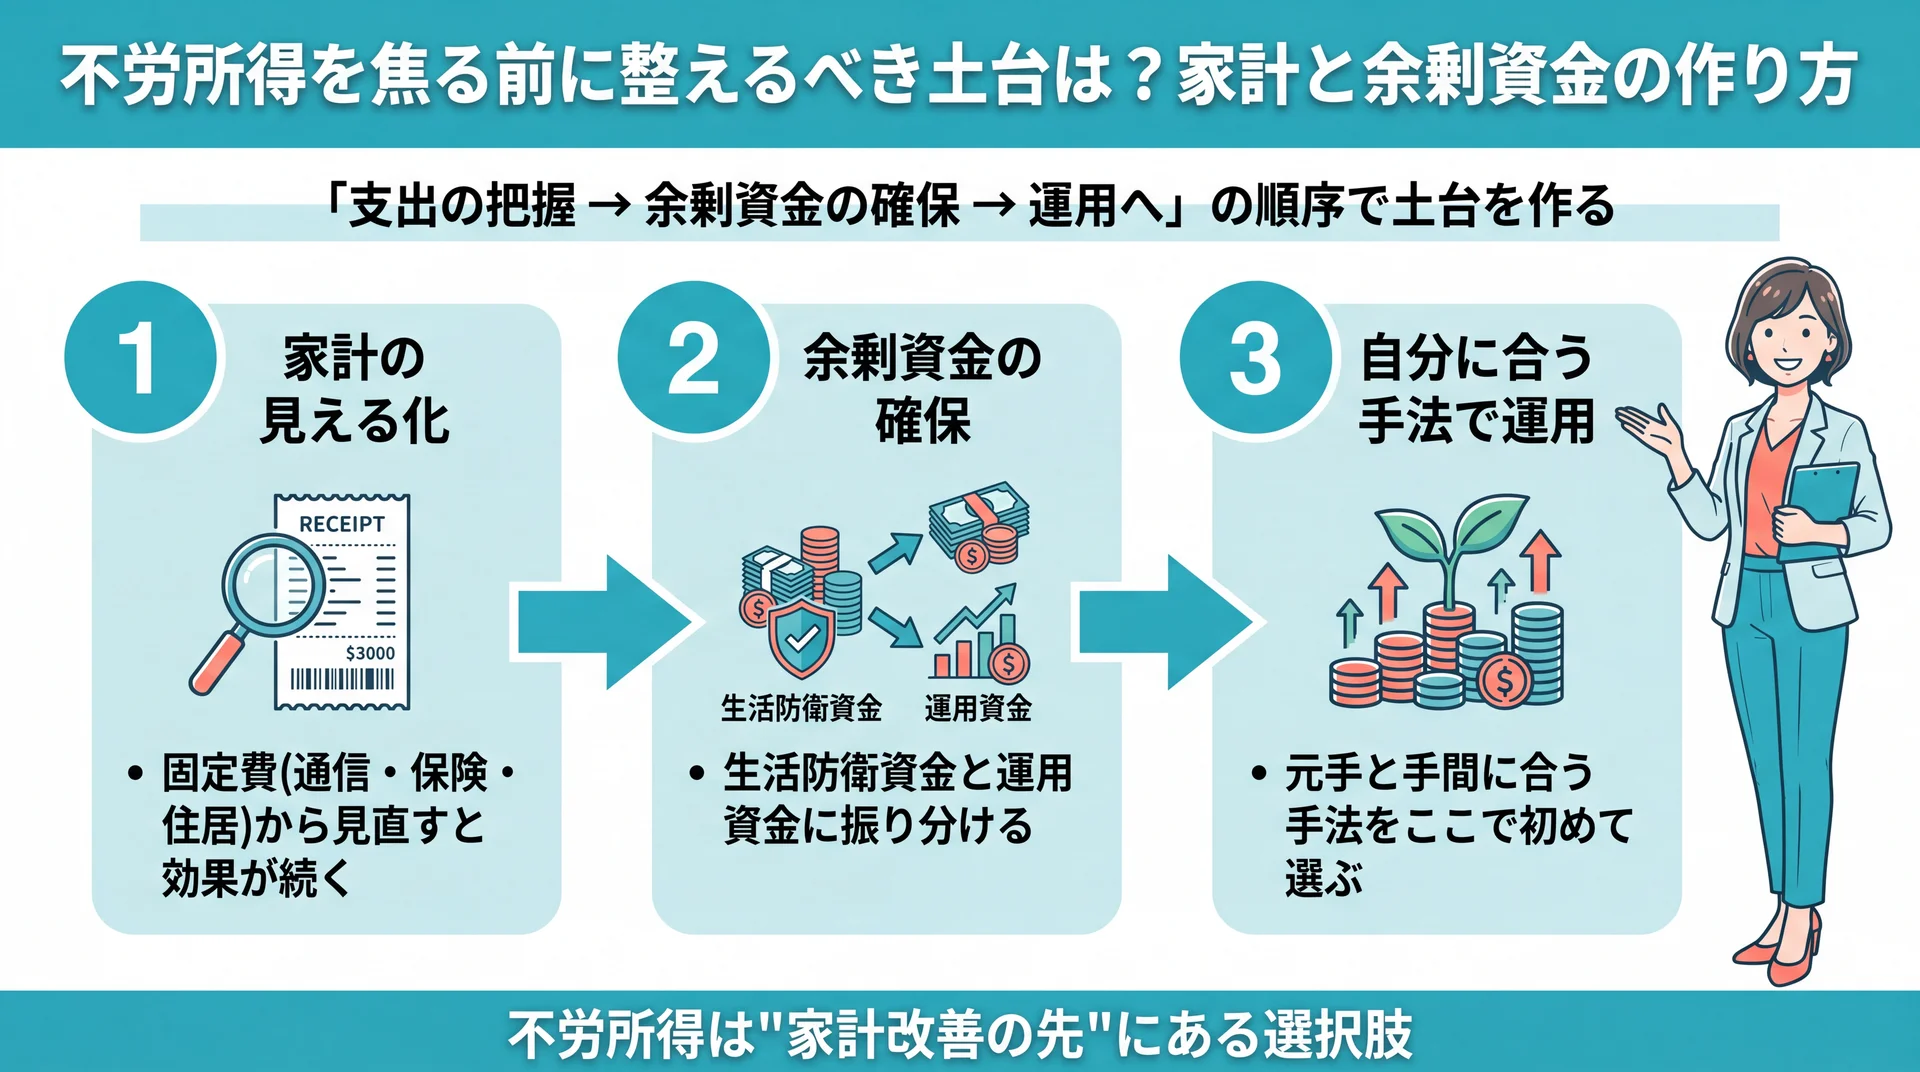
    不労所得の前に「家計の見える化→余剰資金の確保→自分に合う手法で運用」の順で土台を作る3ステップのフロー図
    支出把握と固定費見直しから始め、余剰資金を確保してから運用に進む順序を整理(当社作成の整理)

    不労所得の前に整えるべき土台は、家計の見える化と、そこから生まれる余剰資金です。元手がなければどの手法も選べないため、家計の改善が実質的なスタートラインになります。ここでは順序と、伴走という選択肢を整理します。

    家計の見える化→余剰資金→運用の順序

    土台づくりは、「支出の把握 → 余剰資金の確保 → 運用へ回す」という順序で進めると迷いにくくなります。運用の話は最後で構いません。

    まず支出を可視化し、固定費(通信・保険・住居など)から見直します。固定費は一度削れば効果が続くため、余剰資金づくりの効率が高い領域です。次に、その余剰資金を生活防衛資金と運用資金に振り分けます。ここまで整えて初めて、比較表で見た各手法のうち「自分の元手と手間に合うもの」を選べる段階になります。不労所得は"家計改善の先"にある選択肢だと位置づけると、順序を間違えずに済みます。

    一人で判断しづらいときの伴走という選択肢

    家計の見直しや余剰資金づくりを一人で続けるのが難しい場合、専門家に伴走してもらう学び方もあります。ここでは事実として、当社の提供内容とデータを示します。

    当社のABCashは、家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで個別カリキュラムを組む伴走型のトレーニングです。2026年5月時点で累計9万人以上が受講し、公式アンケートによるトレーニング満足度は95%です。当社が公表している受講後データでは、受講者の総資産が平均で約57.2万円、月間の自由に使えるお金が平均72,472円増えたと報告しています。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    前段の試算で見たとおり、不労所得だけで生活するには数千万円規模の元本が必要です。それに対して、家計改善で毎月の余剰資金を積み増すアプローチは、いま手元に大きな元本がない人でも着手できます。当社は金融商品を販売せず、教育を収益源とする中立的な立場でこの土台づくりを支援します。どの手法が自分に合うか迷う段階では、比較・自己判断の前に一度整理してみる価値があります。

    \ マンツーマンで学べる /

    家計管理からNISAまで、あなたに合う進め方を無料の60〜80分程度体験で確かめられます。

    不労所得 やめとけに関するよくある質問

    検索でよく見られる疑問を、公式サイトや公的機関の情報にもとづいて簡潔に整理します。

    不労所得はいくらから始められる?

    手法によって幅があり、投資信託や不動産クラウドファンディングなら数千円〜数万円程度の少額から始められる一方、不動産投資はまとまった自己資金が前提になります。ただし「少額で始められる=低リスク」ではなく、少額の手法ほど収益化までの時間や制作の手間が大きくなりやすい点に注意が必要です。まずは、なくなっても生活が崩れない余剰資金の範囲で始めるのが基本です。金額の大小よりも、続けられる範囲かどうかを優先して判断しましょう。少額で始めて仕組みとリスクを体感し、慣れてから配分を調整していくと、想定外の損失で退場する事態を避けやすくなります。

    会社員でも税金・確定申告は必要?

    必要になる場合があります。給与所得・退職所得以外の所得の合計が20万円を超える給与所得者は、原則として確定申告が必要です(国税庁、2026年時点)。ここでの「所得」は収入から必要経費を引いた金額を指します。所得税の申告が不要なケースでも、住民税の申告は別途必要になる場合があるため、自治体の案内を確認してください。

    初心者は何から手をつけるべき?

    不労所得の手法選びより先に、家計の把握と余剰資金の確認から始めるのが失敗を防ぐ順序です。毎月いくらを運用に回せるかが分からないまま手法を選ぶと、自分に合わない選択をしがちです。家計を見える化し、生活防衛資金を確保したうえで、少額・分散・長期の原則に沿って始めましょう。学びの入口を体系立てたい場合は、お金の基礎から整理された解説を活用すると迷いにくくなります。具体的な順序としては、まず支出の可視化と固定費の見直しで余剰資金を作り、次に目的とリスク許容度を決め、そのうえで少額の積立から慣れていく流れが無理なく続けやすい進め方です。

    不労所得は会社にバレる?

    副業・兼業を制限する就業規則がある場合、不労所得の種類によっては規定に触れる可能性があります。また、住民税額の変化から勤務先に副収入が把握されることもあります。始める前に、勤務先の就業規則と自分の住民税の取り扱いを確認しておくと安心です。制度は自治体・勤務先によって異なるため、個別の判断は勤務先の就業規則や自治体の窓口、専門家への相談で確かめてください。

    まとめ:不労所得はやめとけ?判断基準を持てば選択肢になる

    「不労所得はやめとけ」という言葉は、不労所得の否定ではなく、準備なしで飛び込むことへの警告として理解するのが適切です。実態としては「労力ゼロ」ではなく元手か手間が必ず要り、元本割れ・詐欺・税負担・長期前提というリスクが伴います。特に詐欺は「必ず儲かる」「登録のない業者」「個人名義口座への入金」という共通シグナルを持ち、一次データでも高額被害が確認されています。

    一方で、余剰資金・少額・分散・長期・"甘い話への警戒"という5つの基準を満たし、家計の見える化から余剰資金づくりへと順序立てて進めれば、不労所得は無理のない選択肢になり得ます。逆算試算が示すとおり、多くの人にとって最初の一歩は手法選びではなく、運用に回せる家計を作ることです。不労所得を含むお金の全体像は、不労所得とはの基礎からの総まとめはこちらで体系的に確認できます。

    不安を「わかる・動ける」に変える第一歩は、自分の家計と資産の全体像を把握することです。何から始めるか迷う段階なら、専属コンサルタントと一緒に現状を整理するところから始めてみてください。

    \ 家計と資産をまとめて把握 /

    何から始めるか迷う段階を、専属コンサルタントとの無料体験で整理できます。
  • 夫婦のお金の管理方法5つを徹底比較|貯まる家計の作り方

    共働き夫婦の家計管理は「お財布は別々」が54.0%とやや多数を占めます(株式会社400F調査、2025年2月時点)。ただし別々でも一緒でも、貯まるかどうかは方式そのものより運用で決まります。本記事は5つの管理方法を同じ評価軸で比較し、共働き・子育て世帯が無理なく続けられる仕組みを整理します。お金の学び全体を俯瞰したい方は不労所得とはの全体像を整理した完全ガイドもあわせてご覧ください。

    \ お金の学びを無料で体験 /

    累計9万人以上が受講した伴走型トレーニングを、まず60〜80分程度の無料体験で確かめられます。

    夫婦のお金の管理とは?まず夫婦で決める3つのこと

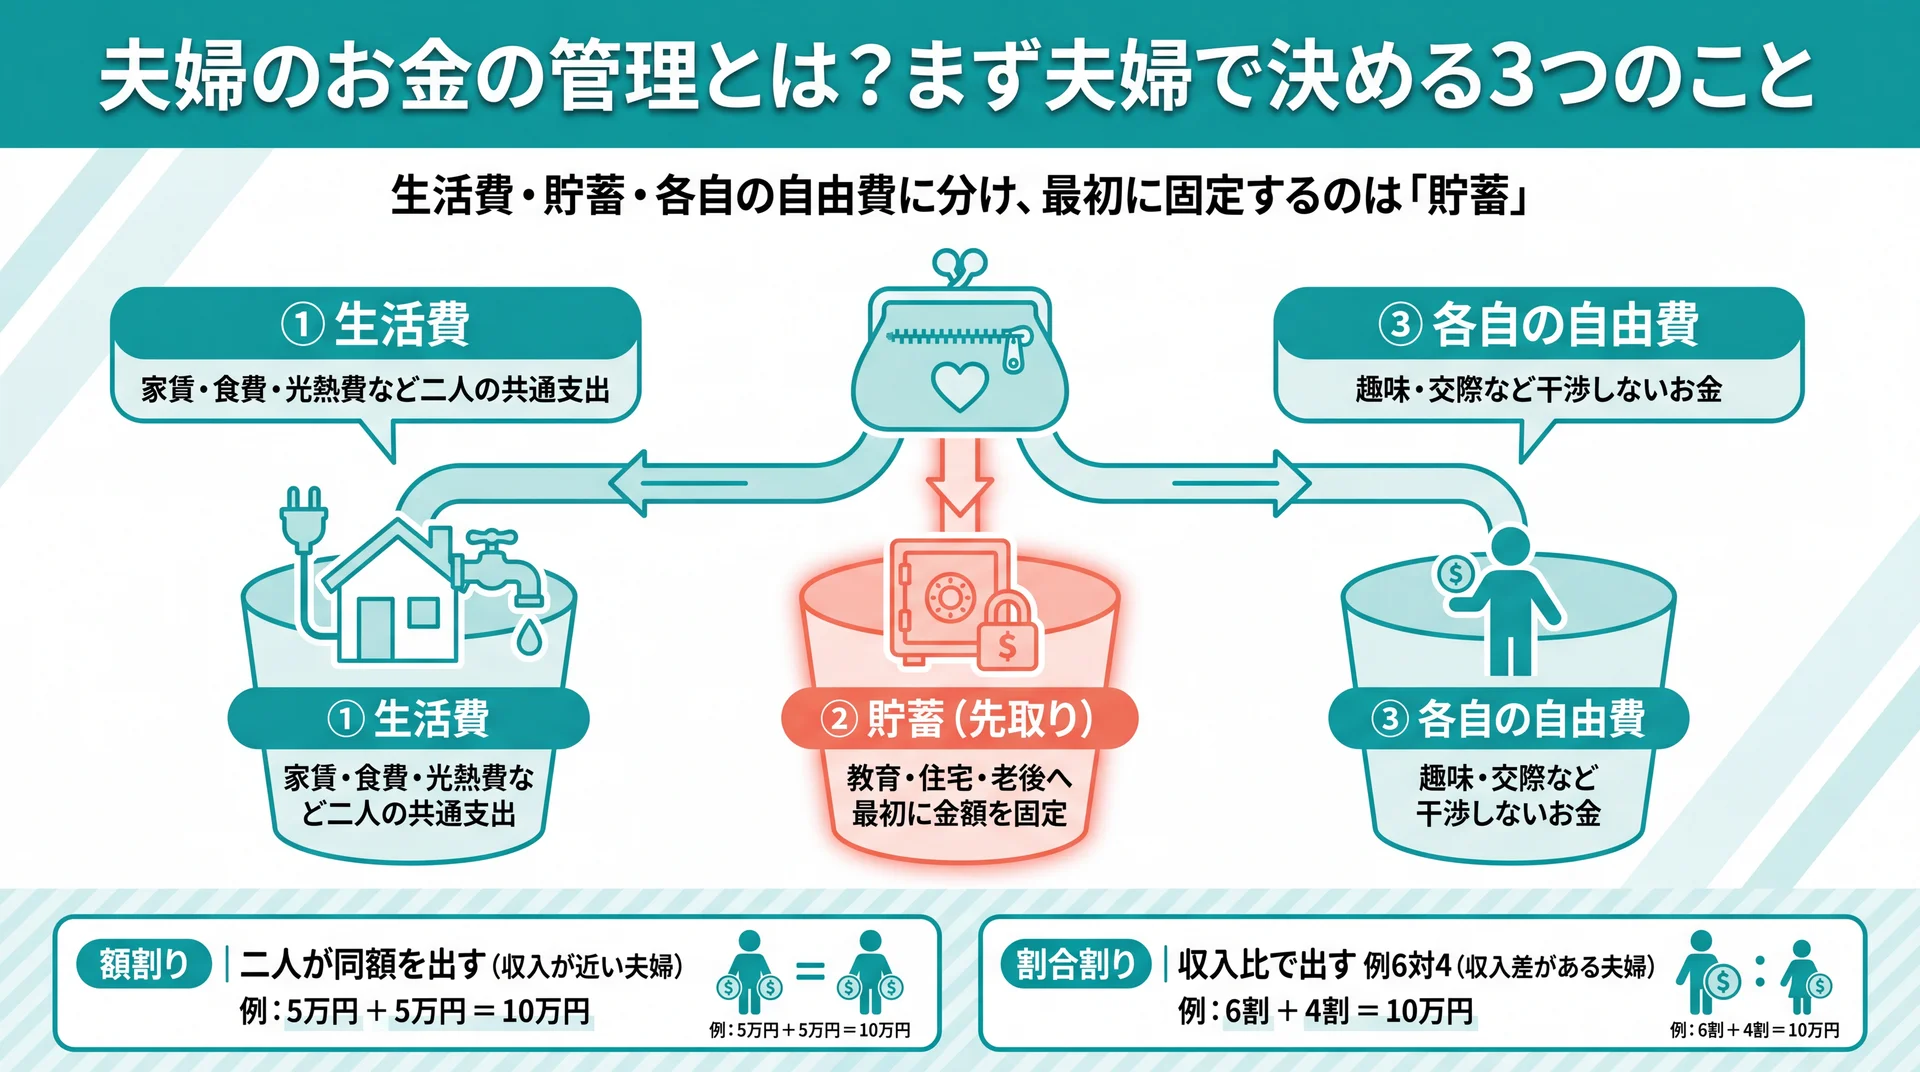
    生活費・貯蓄・各自の自由費の3枠に家計を分け、最初に貯蓄を固定する夫婦のお金の管理の考え方を示した図
    家計を3つの枠に分け、最初に固定するのは貯蓄。分担は額割り・割合割りから選ぶ(出典: 家計管理の一般的な運用実態を基に当社作成)

    夫婦のお金の管理とは、収入をどの財布に入れ、生活費・貯蓄・各自の自由費という3つの使い道をどちらがどう扱うかを取り決めることです。管理方式の名前より先に、この3つの配分を夫婦で言語化しておくと、後の方式選びが迷わなくなります。まずは「何を・誰が・どの口座で」を決めるところから着手すると、その後の整理がぐっと楽になります。

    夫婦のお金は、性質の違う3種類に分けると扱いやすくなります。毎月ほぼ固定で出ていく生活費、将来のためによけておく貯蓄、そしてそれぞれが自由に使える個人費の3つです。多くのすれ違いは、この区別があいまいなまま「なんとなく」で支払っていることから生まれます。逆に言えば、3つの枠を先に決めておけば、どの方式を採用しても家計は回りやすくなります。

    管理する対象は「生活費・貯蓄・各自の自由費」の3つ

    家計をひとまとめに考えると、貯蓄が生活費に溶けて残らなくなりがちです。生活費・貯蓄・各自の自由費を分けて考えることが、貯まる家計の共通の出発点になります。3つの枠それぞれに「毎月いくら」「どの口座で」を割り当てるだけで、支出の全体像が見えるようになります。

    生活費は家賃・食費・光熱費・通信費など、二人で使う共通の支出です。貯蓄は教育・住宅・老後といった将来のために先に取り分けるお金で、生活費の口座とは分けておくのが基本になります。各自の自由費は、趣味や交際費など相手に細かく干渉されずに使えるお金です。この3枠のうち、最初に金額を固定すべきは「貯蓄」です。残ったお金を貯蓄に回す発想では、月末にはほとんど残らないためです。

    収入差があるときの分担の考え方(額割りと割合割り)

    共働きで収入に差がある場合、生活費の分担は「同額を出す」より「収入の割合で出す」ほうが不公平感を抑えられます。たとえば収入が6対4なら、生活費も6対4で負担する考え方です。額割りか割合割りかを最初に決めておくと、後々の不満が生まれにくくなります。

    分担には大きく2つの考え方があります。ひとつは、二人が同じ金額を出す額割りです。収入が近い夫婦にはシンプルで分かりやすい方法です。もうひとつは、収入に比例して出す割合割りです。収入差が大きいほど、額割りだと収入の少ない側の負担感が重くなるため、割合割りのほうが続けやすくなります。育休や時短で一方の収入が一時的に減る時期は、割合割りにしておくと自動的に負担も軽くなり、その都度もめずに済みます。どちらが正解ということはなく、二人の収入バランスと納得感で選ぶのが現実的です。決めた分担は、後述する共通口座に反映させると運用が安定します。

    夫婦のお金の管理方法は5つ|どれが自分たちに合う?

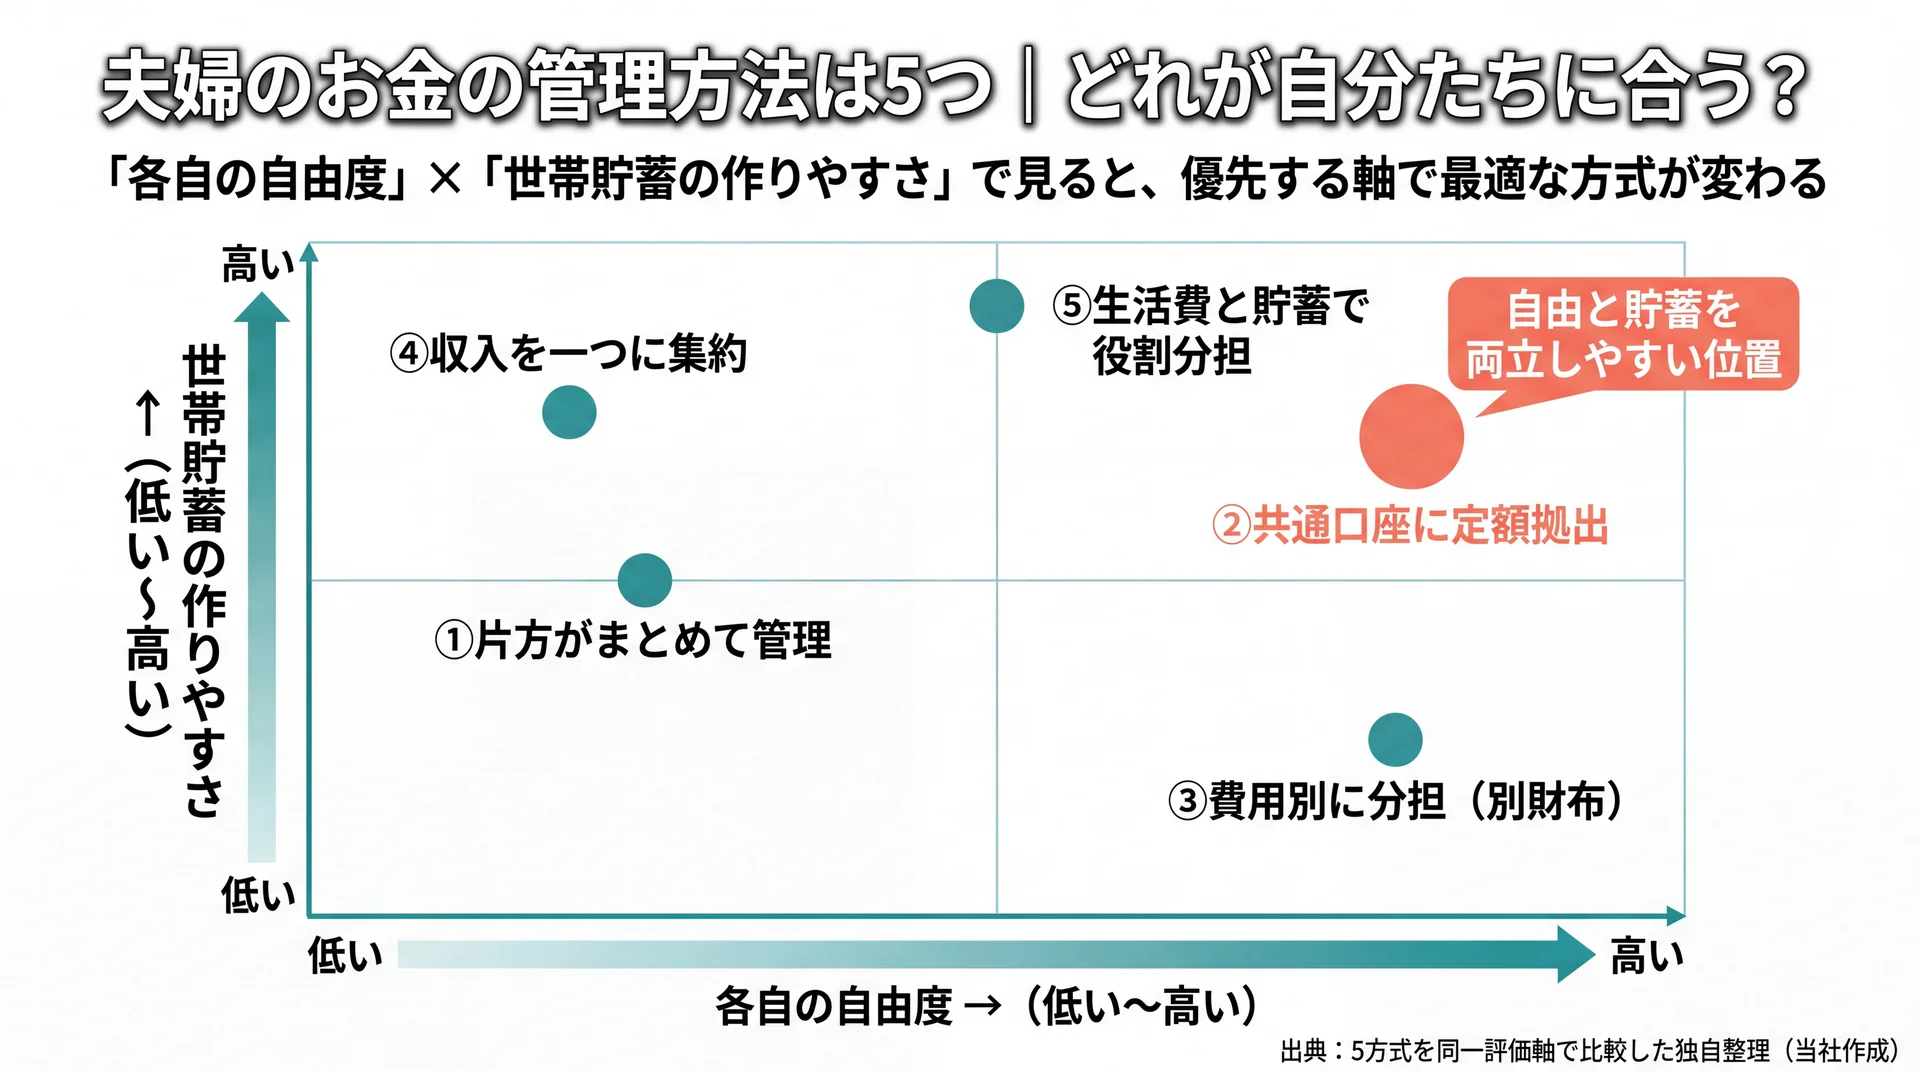
    5つの家計管理方式を各自の自由度と世帯貯蓄の作りやすさの2軸で配置し②共通口座拠出が両立しやすい位置にあることを示した図
    5方式を自由度×貯蓄の作りやすさで俯瞰。優先する軸で最適な方式が変わる(出典: 5方式を同一評価軸で比較した独自整理・当社作成)

    夫婦のお金の管理方法は、大きく5つに分けられます。「片方がまとめて管理」「共通口座に定額拠出」「費用別に分担(別財布)」「収入を一つに集約」「生活費と貯蓄で役割分担」の5方式です。見える化のしやすさ・貯蓄の作りやすさ・自由度などが方式ごとに異なるため、世帯の状況に合わせて選びます。

    どの方式にも一長一短があり、「絶対に貯まる方法」は存在しません。そこで、5方式を開示した評価軸で横並びに比べてみます。評価軸は、①家計の見える化しやすさ、②世帯貯蓄の作りやすさ、③各自の自由度、④不公平感の起きにくさ、⑤向く世帯、の5つです。自分たちが何を優先したいかを先に決めると、下表から候補が絞れます。特定の方式を勧めるのではなく、優先したい軸によって最適解が変わる点を押さえてください。

    管理方法 見える化 世帯貯蓄の作りやすさ 各自の自由度 不公平感の起きにくさ 向く世帯
    ①片方がまとめて管理 ◎全体を一元把握 ○管理者次第 △渡す側が窮屈 △小遣い額でもめやすい 収入差が大きい/一方が家計得意
    ②共通口座に定額拠出 ○共通分は明確 ◎先取りしやすい ◎残りは各自 ◎割合拠出で公平 共働きで自由も残したい
    ③費用別に分担(別財布) △全体が見えにくい △貯蓄が後回しになりやすい ◎高い ○担当が明確 収入が近い共働き
    ④収入を一つに集約 ◎完全に一元化 ◎貯蓄を管理しやすい △二人とも小遣い制 ○ルール次第 二人で足並みをそろえたい
    ⑤生活費と貯蓄で役割分担 ○役割が明確 ◎片方の収入を丸ごと貯蓄 ○ ○ 収入差があり片方で生活可能

    5つの家計管理方式を同一の評価軸で比較した独自整理(データ出典: 各方式の一般的な運用実態を基に当社作成)

    ①片方がまとめて管理(お小遣い制)

    一方が家計全体を握り、もう一方に小遣いを渡す方式です。全体を一元的に把握できる反面、渡される側にお金の実態が見えづらくなります。家計が得意な側がいる夫婦には機能しますが、情報の偏りには注意が必要です。日本では「妻が管理」の形が根強く、子どもがいる世帯ほどその傾向が強まります。見える化の点では最も強い一方、片方任せがブラックボックス化しやすいのが弱みです。この方式を選ぶなら、渡す側と受け取る側の双方が残高や貯蓄額を見られる状態にしておくと、情報の偏りを最小化できます。

    ②共通口座に定額(または割合)を拠出

    二人がそれぞれ生活費を共通口座に入れ、残りは各自で管理する方式です。共通支出を明確にしながら自分のお金も確保でき、共働きで最も続けやすい形の一つです。収入差があるときは割合で拠出すると公平感が保てます。たとえば「それぞれ月収の5割を入れる」「それぞれ10万円を入れる」のようにルールを決め、その範囲で生活費をやりくりします。貯蓄も同じ口座に先取りで組み込めば、世帯貯蓄が着実に積み上がります。自由と貯蓄を両立しやすいのがこの方式の強みです。

    ③費用別に分担(別財布)

    家賃は夫、食費は妻というように、支出項目ごとに担当を決める方式です。各自の自由度が高く担当も明確ですが、世帯全体の貯蓄額がお互いに見えにくくなります。共働きで人気の形ですが、貯蓄が後回しになりやすい構造は理解しておく必要があります。別財布で最も起きやすいのは「二人とも相手が貯めていると思い込み、世帯全体では貯蓄がほとんどない」状態です。防ぐには、後述する共通の貯蓄口座を先に用意し、担当を決めて毎月自動で積む形にします。

    ④二人の収入を一つに集約し二人ともお小遣い制

    二人の収入をすべて一つにまとめ、双方が同じルールで小遣いを受け取る方式です。世帯全体を完全に一元化でき、貯蓄も最も管理しやすくなります。足並みをそろえたい夫婦に向く一方、自由に使える額は二人とも小遣いの範囲に限られます。透明性は高いので、共有の家計簿アプリと相性が良い方式です。ただし小遣いの額に窮屈さを感じると長続きしないため、各自が納得できる自由費の水準を最初にすり合わせておくことが続けるコツになります。

    ⑤片方の収入を生活費、もう片方を貯蓄に回す

    一方の収入で生活し、もう一方の収入を丸ごと貯蓄に回す方式です。片方の収入だけで生活が成り立つ世帯なら、貯蓄ペースを最速化できます。収入差がある共働きや、育休・時短で収入が変動する時期にも応用しやすい形です。生活費側の収入が減ったときの対応を先に決めておくと、無理なく続けられます。貯蓄側の口座は生活費と完全に分け、原則として手をつけないルールにしておくと、せっかくの貯蓄が生活費に流れ込むのを防げます。

    共働き夫婦で「別財布」が増えているのはなぜ?

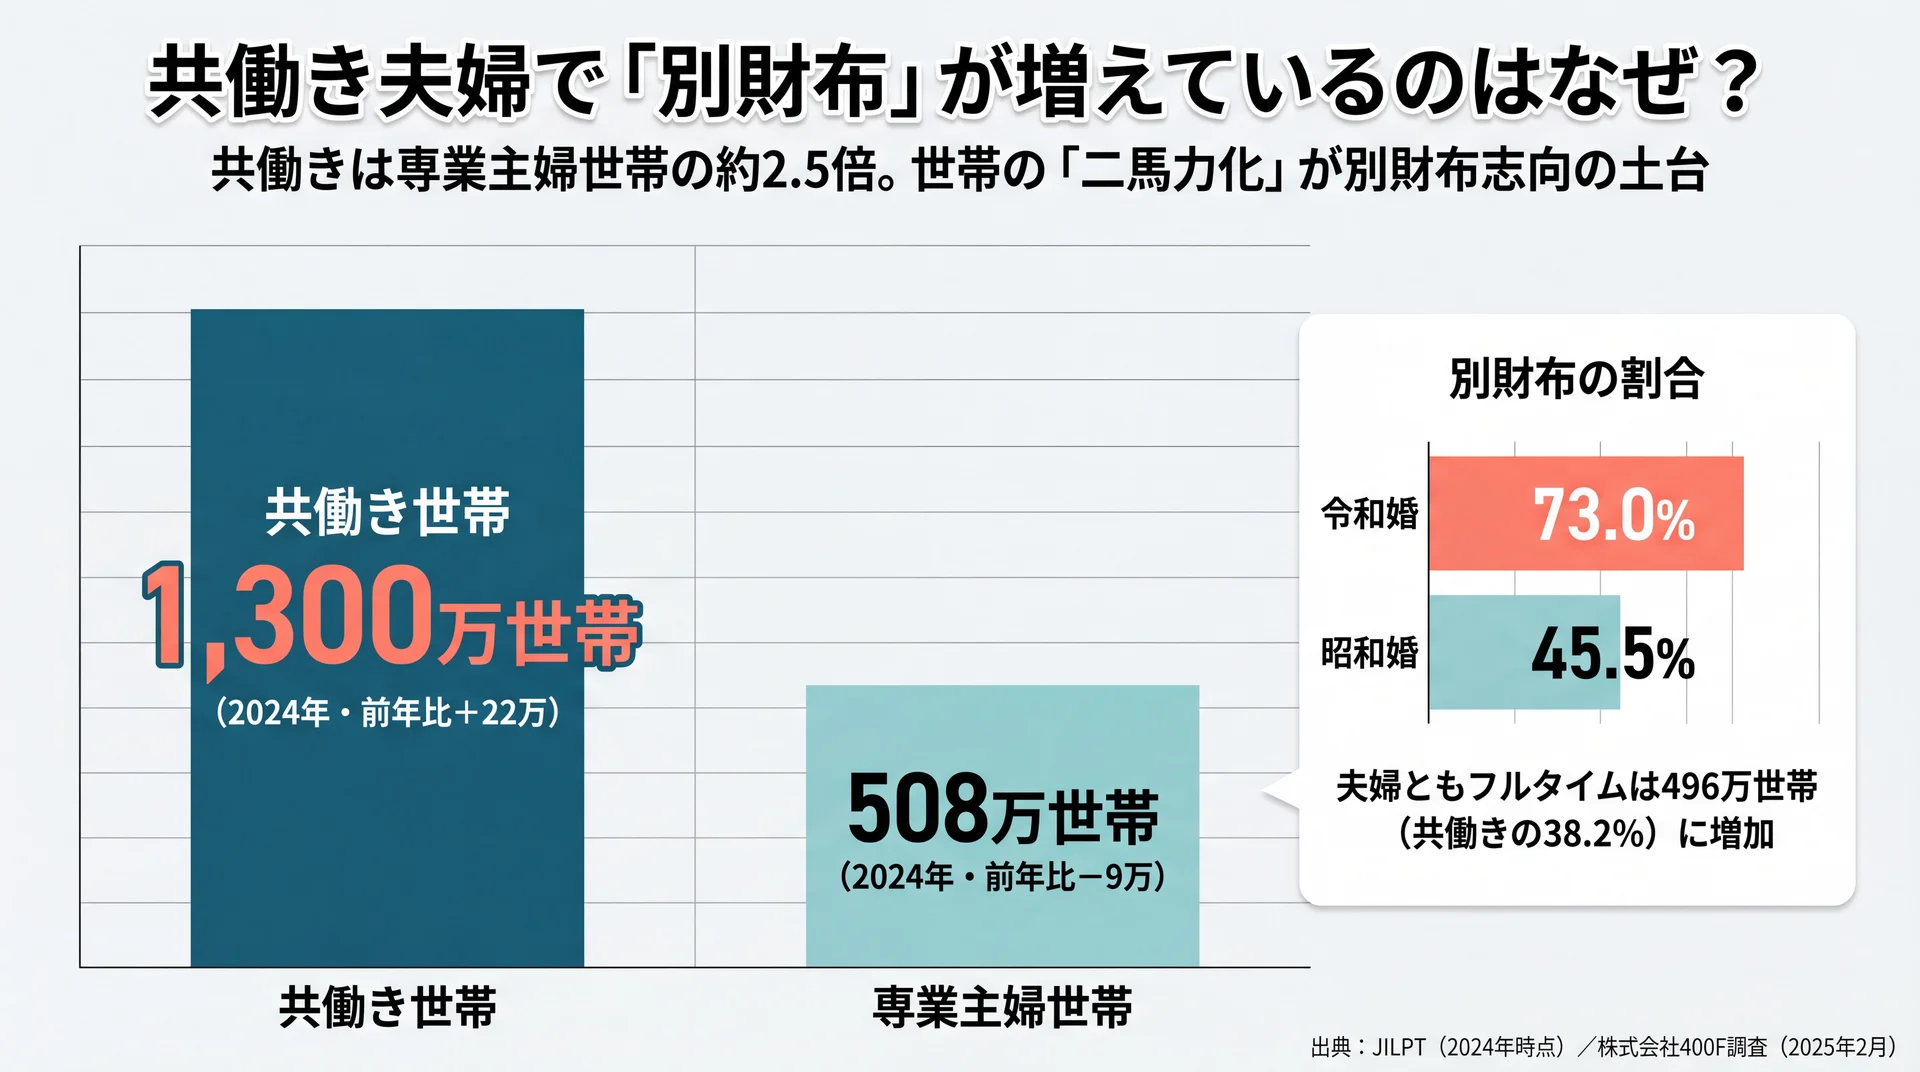
    共働き世帯1300万に対し専業主婦世帯508万・令和婚の別財布率73.0%を示し世帯の二馬力化を可視化した図
    共働きは専業主婦世帯の約2.5倍。二馬力化が別財布(令和婚73.0%)の土台(出典: JILPT 2024年時点/株式会社400F調査 2025年2月)

    別財布が増えている背景には、共働き世帯の増加と、各自の収入を自分で管理したい志向の広がりがあります。2024年の共働き世帯は1,300万世帯に達し、専業主婦世帯508万世帯を大きく上回ります(JILPT、2024年時点)。収入源が二つになったことで、財布を分ける選択が自然になってきました。

    世帯構造の変化を数字で見ると、この流れははっきりしています。共働き世帯は前年から22万世帯増えて1,300万世帯、一方の専業主婦世帯は9万世帯減って508万世帯となりました(JILPT、2024年時点)。さらに、夫婦ともフルタイム(週35時間以上)で働く世帯は496万世帯へと増えています。当社はこの「二馬力化」こそが別財布志向の土台だと考えています。収入を自分で得ている以上、自分で管理したいと感じるのは自然な流れです。ここで大切なのは、別財布そのものを問題視することではなく、別財布のまま世帯貯蓄をどう確保するかへ論点を移すことです。

    世帯構造の変化(共働き1,300万 vs 専業主婦508万)

    世帯の「二馬力化」は、家計管理の前提を変えました。一つの財布を前提にした管理から、二つの収入をどう束ねるかへと課題が移っています。片方任せの管理が合わなくなってきたのは、この構造変化が理由です。

    働き方の内訳を見ると、夫婦ともフルタイムの世帯が2014年の392万世帯から2024年には496万世帯へ増え、共働きに占める割合は38.2%になりました(JILPT、2024年時点)。二人が対等に稼ぐ世帯が増えたことで、「稼ぐ人が管理する」という旧来の前提は当てはまりにくくなっています。当社は、こうした世帯ほど②の共通口座方式のように「共通分だけ束ねて、残りは各自」という折衷型が現実に機能しやすいと考えています。自分たちの働き方が二馬力に近いほど、共通口座での見える化を検討する価値は高まります。

    別財布の利点と落とし穴(開示した評価軸で評価する)

    別財布は自由度と公平感に優れる一方、世帯貯蓄が見えにくいという弱点を抱えます。良い面だけでなく弱点も踏まえたうえで、共通の貯蓄口座で補う設計が現実的です。ここでは自由度・貯蓄・不公平感の3軸で率直に評価します。

    令和婚(令和以降に結婚した夫婦)では別財布が73.0%と多数派で、昭和婚の45.5%と大きく差が開いています(株式会社400F調査、2025年2月時点)。別々を選ぶ理由の最多は「生活費の分担が明確になるため」で、次いで「個人としての貯金がしたいため」でした。ここに落とし穴があります。各自が「個人の貯金」に意識を向ける一方で、世帯としての貯蓄目標が誰の担当にもならないことが起きやすいのです。同じ調査では、家計に不安がある人が全体で41.6%、令和婚では53.5%に上りました。自由度と公平感という別財布の強みは維持しつつ、弱みである世帯貯蓄の抜け落ちを共通口座で埋める——これが、データから読み取れる合理的な折衷点です。別財布を続けるなら、「共通の貯蓄口座を先につくる」ことを最優先に据えると失敗を防ぎやすくなります。

    貯まる夫婦は何が違う?お金の管理を成功させる4ステップ

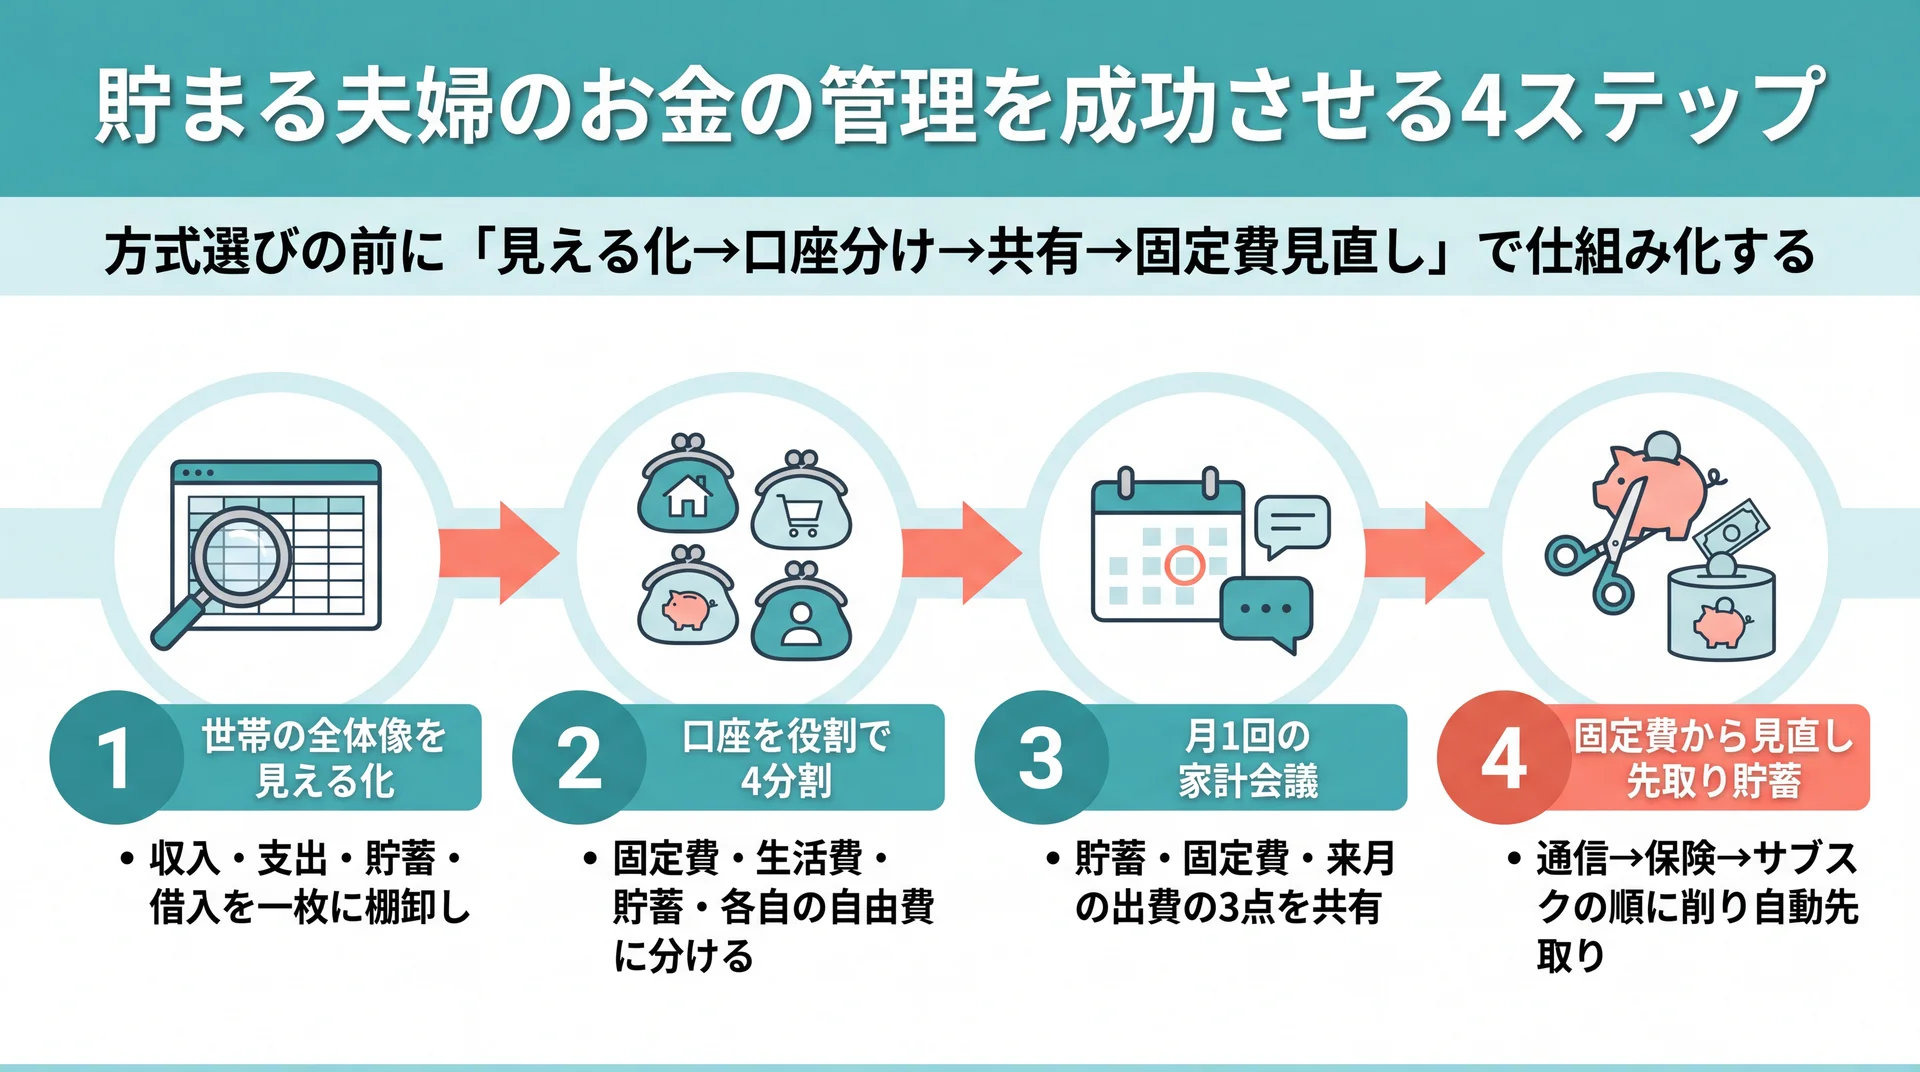
    見える化・口座4分割・月1家計会議・固定費見直しという貯まる夫婦の家計管理4ステップを示したフロー図
    方式選びの前に4ステップで仕組み化する流れ(出典: 当社の家計伴走で用いる運用フレームを基に当社作成)

    貯まる夫婦に共通するのは、管理方式を選ぶ前に「世帯の全体像の見える化」から始めている点です。見える化→口座の役割分担→定期的な共有→固定費の見直し、という順番で仕組み化すると、どの方式でも貯蓄が積み上がります。ここでは再現しやすい4ステップに分けて解説します。

    ステップ1 世帯の全体像を見える化する

    最初のステップは、二人の収入・支出・貯蓄・借入をひとつの表にまとめ、世帯の全体像を可視化することです。方式選びより先に、現状を数字で共有することが土台になります。ここが抜けると、どんな方式も感覚頼みになります。

    当社が女性を中心に伴走してきた現場では、30〜40代の子育て世帯に「家計は妻が担当、投資は夫任せ」で世帯全体の資産が誰にも見えていないというケースが目立ちます。片方だけが家計を握っていると、もう一方は世帯の残高も貯蓄ペースも把握できません。当社はこの分断こそ「貯まらない」の主因の一つだと考え、まず夫婦それぞれの口座・保険・投資を一枚に棚卸しする作業から伴走します。方式を決める前に、二人の資産と負債を一度すべて書き出してみることをおすすめします。

    ステップ2 口座を役割で4分割する

    次に、口座を「役割」で分けます。ひとつの口座で生活費も貯蓄もまかなうと、貯蓄が生活費に溶けてしまうためです。固定費・生活費・貯蓄・各自の自由費の4つに口座を割り当てると、お金の流れが一目で分かります。

    具体的には、下表のように口座を役割別に用意します。貯蓄は給料日に自動で先取りし、残りで生活する形にすると、意志の力に頼らず貯まります。

    口座の役割 主な用途 誰の名義 運用の目安
    固定費 家賃・光熱費・通信・保険 共通(引き落とし用) 毎月の拠出を自動振込
    生活費 食費・日用品・娯楽 共通 使い切り前提で見える化
    貯蓄(先取り) 教育・住宅・老後 共通 給料日に自動で先取り
    各自の自由費 趣味・交際・自己投資 各自 干渉しない範囲

    口座を役割別に4分割する運用モデル(データ出典: 当社の家計伴走で用いる運用フレームを基に当社作成)

    この4分割は、5方式のどれと組み合わせても機能します。別財布(③)でも、共通の貯蓄口座だけは必ず用意する——それだけで前章の落とし穴を防げます。

    ステップ3 月1回の「家計会議」で目標を共有する

    三つ目のステップは、月に1回、夫婦で家計を確認する時間を持つことです。貯蓄額や目標を共有する場がないと、片方の頑張りが空回りしがちです。10分でよいので、定例で振り返る仕組みをつくります。

    当社の伴走でも、成果が出やすいのは「支出を我慢する人」ではなく「夫婦で数字を共有する習慣を持つ人」です。家計会議では、①今月の貯蓄が目標どおりか、②固定費で見直せるものはないか、③来月の大きな出費は何か、の3点だけを確認すれば十分です。長時間の話し合いは続きません。短くても定例で数字を突き合わせることが、別財布でも一緒でも貯まる家計の分かれ目になります。まずは「毎月◯日は家計の日」とカレンダーに固定するところから始めてみてください。

    ステップ4 固定費から見直し、貯蓄を先取りする

    最後は、削る順番です。食費や娯楽費といった変動費より、家賃・保険・通信などの固定費から見直すほうが、労力あたりの効果が大きくなります。固定費は一度下げれば効果が毎月続くためです。

    見直しの優先順位は、①通信費(格安プランへの変更)、②保険(重複・過剰保障の整理)、③サブスクの棚卸し、の順が取り組みやすい順です。変動費の節約は毎月の我慢が必要ですが、固定費は最初の手続きだけで済みます。浮いた分は、ステップ2の貯蓄口座へ自動で先取りするよう設定します。世帯としてどこまで削り、どこに回すかの判断軸を持ちたい方は、マネーリテラシーについてはこちらもあわせて確認すると、家計と資産の全体像がつかみやすくなります。

    \ 世帯の家計を個別に相談 /

    家計の見える化から資産形成まで、専属コンサルタントにマンツーマンで相談できます。

    子育て・教育・老後を見据えた夫婦の家計設計のポイント

    夫婦の家計管理は、毎月のやりくりだけでなく、教育・住宅・老後という世帯単位の大きな支出を見据えて設計することが要点です。目先の生活費と将来資金を別々の口座で並行して積むことで、ライフイベントに慌てず対応できます。世帯の目標を先に置くと、毎月の貯蓄額も逆算できます。

    子育て世帯では、教育費のピークと住宅ローン、そして老後資金の準備時期が重なりがちです。だからこそ、貯蓄を「使う時期」で3つに分けて考えます。数年内に使う予備費、10年前後で使う教育費、20年以上先の老後資金では、置き場所も積み方も変わるためです。共働き世帯であれば、非課税制度を夫婦それぞれの枠で活用し、世帯全体で資産形成の器を広げるという発想も有効です。当社は、こうした制度活用も「家計の見える化」が前提だと考えています。世帯の余力が分からないまま制度だけ始めても、続けられる金額が定まらないためです。

    数年内に使うお金(予備費・ライフイベント費)

    数年内に使う予定のあるお金は、値動きのない預貯金で確保します。出産・引っ越し・車の買い替えなど、時期が近い支出は元本を減らすわけにいかないためです。まずは生活費の3〜6か月分を予備費として置くのが目安になります。

    この層のお金は「増やす」より「守って、いつでも使える」ことを優先します。共通の生活費口座とは別に、予備費専用の口座を用意しておくと、日常の支出と混ざらずに管理できます。夫婦のどちらかが病気やケガで一時的に働けなくなったときも、この予備費があれば家計は崩れません。共働きは収入源が二つある分だけ守りが厚いように見えますが、住居費や教育費を二馬力前提で組んでいると、片方が欠けたときの打撃は大きくなります。共働きだからこそ、「片方の収入が止まっても数か月は回る」予備費を先に確保しておきたいところです。

    10年前後で使うお金(教育費)

    子どもの教育費は、進路によって必要額と時期が大きく変わります。高校・大学の入学時にまとまった資金が要るため、逆算して毎月いくら積むかを世帯で決めておくことが要点です。使う時期が10年前後と読めるため、計画的に準備できる層でもあります。

    教育費は「いつ・いくら」が比較的読みやすいので、目標額と期限から毎月の積立額を逆算します。児童手当を使い切らずに貯蓄へ回すだけでも、まとまった原資になります。共働き世帯では、どちらの収入から教育費を積むかを決めておくと、担当が明確になり積み残しを防げます。ここでも大切なのは、教育費の口座を生活費や老後資金と分けることです。同じ口座にまとめると、直近の支出に押されて教育費が目減りしがちだからです。

    20年以上先のお金(老後資金)

    老後資金は最も時間をかけられる層で、長期の積立と相性が良いお金です。数十年先に使うため、預貯金だけでなく非課税制度を活用した長期運用も選択肢に入ります。夫婦それぞれの制度枠を使えば、世帯としての準備の器を広げられます。

    老後資金は「時間」が最大の味方になります。20年以上の準備期間があれば、毎月少額でも積み上がっていきます。共働きなら、夫婦それぞれが自分名義の非課税制度を持てるため、世帯単位で見た準備の上限は大きくなります。ただし、どの制度をどう使うか、どの商品を選ぶかは一人ひとりの状況で最適解が変わります。制度の詳細は本記事の担当範囲を超えるため、不労所得とはの全体像を整理した完全ガイドから各制度の解説へ進んでください。世帯の家計に無理のない範囲で、続けられる金額から始めるのが失敗しないコツです。

    夫婦のお金の管理でよくある失敗と注意点

    夫婦のお金の管理で起きやすい失敗は、「別財布で世帯貯蓄が積み上がらない」「片方任せで実態が見えない」の2つに集約されます。どちらも仕組みで防げる問題で、共通の貯蓄口座と定期的な共有があれば回避できます。方式そのものより運用の抜けが原因になりやすい点に注意します。

    最も多いのが、別財布でお互いに相手が貯めていると思い込み、世帯では貯蓄がほとんど残っていないというパターンです。前述のとおり、別財布を選ぶ理由の上位は「分担の明確化」と「個人の貯金」で、世帯共通の貯蓄が担当者不在になりがちです(株式会社400F調査、2025年2月時点)。次に多いのが、片方任せの管理で残高も投資状況も共有されず、いざというとき全体像が分からないケースです。もう一つ見落とされがちなのが、特別費(帰省・家電の買い替え・冠婚葬祭など)を毎月の予算に組み込んでいないことです。特別費は年間で見積もって月割りにしておくと、突発的な赤字を防げます。いずれの失敗も、ステップ3の家計会議で「貯蓄・共有・特別費」を確認事項に入れておけば、早い段階で気づけます。仕組みで拾える問題は、意志や記憶に頼らず自動で拾える形にしておくと安心です。

    夫婦のお金の管理に関するよくある質問

    夫婦の家計管理でよく検索される疑問に、事実ベースで回答します。生活費の分担や共通口座の作り方など、実務でつまずきやすい点を中心にまとめました。個別の事情がある場合は、ファイナンシャルプランナーなど専門家への相談もあわせて検討してください。

    Q. 夫婦の生活費はいくらずつ出せばよいですか?
    収入が近ければ同額(額割り)、差があれば収入比(割合割り)が公平感を保ちやすい方法です。たとえば収入6対4なら、生活費も6対4で負担します。金額を固定するより、まず共通口座に入れる「割合」を決めておくと、収入が変わっても調整しやすくなります。

    Q. 夫婦名義(連名)の共通口座は作れますか?
    日本の銀行では、原則として連名(共同名義)の口座は作れません。実務では、どちらか一方の名義で口座を開き、それを二人の共通口座として使うのが一般的です。誰の名義でいくら入れるかを最初に決め、家計会議で残高を共有すれば、名義が片方でも運用上の不公平は防げます。

    Q. 妻が管理と夫が管理、どちらがよいですか?
    どちらが管理しても、貯まるかどうかに本質的な差はありません。重要なのは「管理していない側にも数字が見えている」ことです。片方任せにするなら、月1回の共有を必ずセットにします。お金の学び方から整えたい方は、お金の勉強 本についてはこちらで基礎から選べます。

    Q. 育休中や時短勤務で収入が減る時期はどう管理すればよいですか?
    収入が変動する時期は、生活費の分担を「割合割り」に切り替えると調整が楽になります。収入が減った側の負担も自動的に軽くなるためです。あわせて、育休前に予備費を厚めに確保しておくと、収入が一時的に下がっても貯蓄を取り崩さずに済みます。復帰後に分担を戻すタイミングも、事前に決めておくとスムーズです。

    Q. 専業主婦(主夫)世帯はどう管理すればよいですか?
    収入源が一つの世帯では、①片方がまとめて管理、または⑤生活費と貯蓄で役割分担が向きます。収入がない側にも家計の全体像を共有し、生活費と貯蓄の口座を分けておけば、片働きでも計画的に貯められます。世帯の目標を二人で共有する点は、共働きと変わりません。

    夫婦の家計管理をさらに広い視点で整えたい方は、不労所得とはの基礎からの総まとめはこちらから、お金の基礎全体を確認できます。

    まとめ|夫婦に合ったお金の管理を見つけよう

    夫婦のお金の管理は、5つの方式のどれを選ぶかより、「生活費・貯蓄・各自の自由費」を分け、共通の貯蓄口座を先取りで持つことが貯まる家計の核心です。共働きで別財布が54.0%と多数派になった今も(株式会社400F調査、2025年2月時点)、世帯貯蓄の担当を決め、月1回数字を共有する仕組みがあれば、別々でも一緒でも着実に積み上がります。まずは二人の資産を書き出し、口座を役割で分けるところから始めてみてください。

    とはいえ、自分たちにどの方式が合い、教育費や老後までどう設計すればよいかは、世帯ごとに答えが変わります。当社のABCashは、家計の見える化からNISA・iDeCoまでを、専属コンサルタントがマンツーマンで伴走するトレーニングです。累計9万人以上が受講し、2025年4〜8月に実施した公式アンケートでは、10段階で8以上と回答した方の割合が95%でした。金融商品を販売しない中立の立場で、あなたの世帯に合う進め方を一緒に整理できます。

    \ 自分に合う始め方を体験で確認 /

    夫婦に合う管理法が決まらないときは、無料体験で自分に合う始め方を確かめられます。

  • マネーリテラシーとは?低い人の特徴と高め方まで解説

    NISAの口座は開いたのに次の一歩で止まる、家計簿が続かず月末に残高を見て不安になる——その背景にあるのが、お金の知識を生活で使いこなす力、つまりマネーリテラシーです。この記事では意味と日本の現状データ、低い人の特徴、日常から高める方法までを中立に整理します。お金の全体像は不労所得とはの全体像を整理した完全ガイドも確認できます。

    \ 累計9万人が受講した伴走設計 /

    お金の知識を生活で使う力まで、専属コンサルタントに無料体験で相談できます。

    マネーリテラシーとは?意味をわかりやすく整理

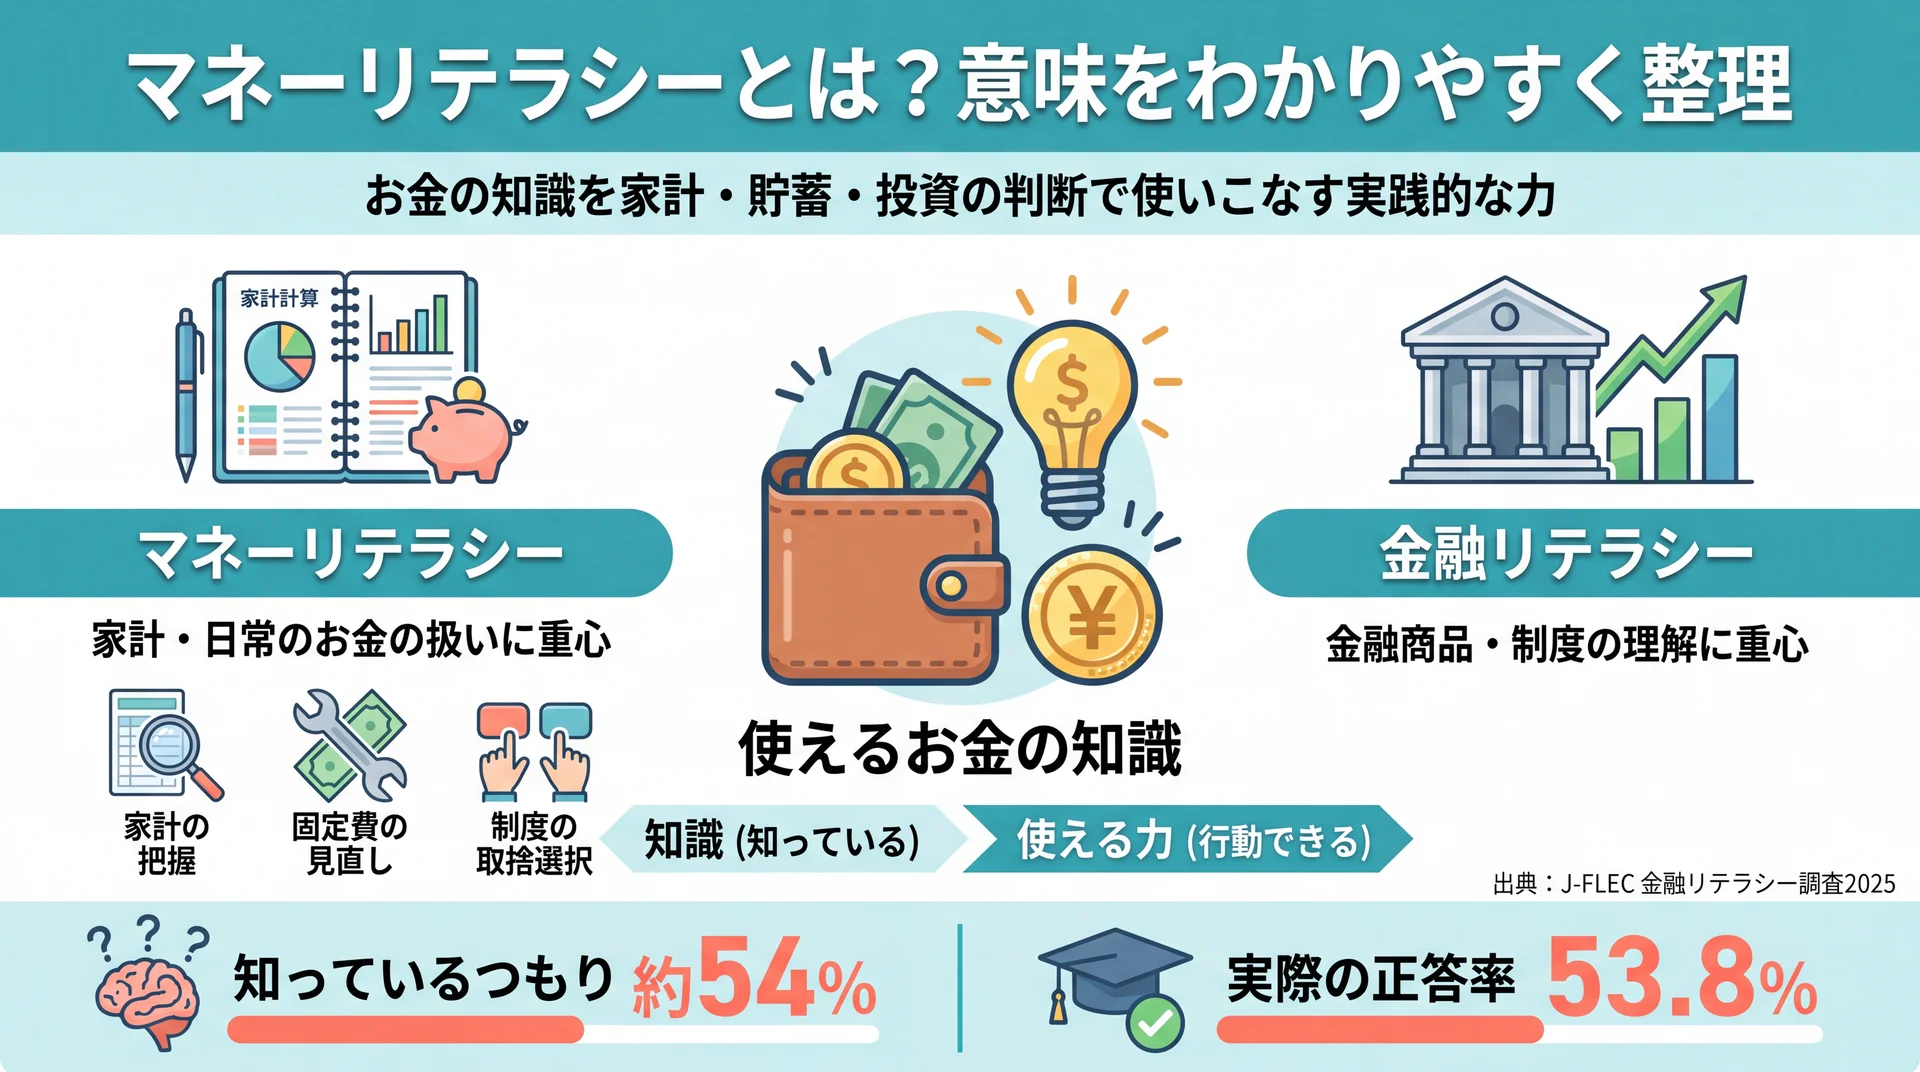
    お金の知識を使う力としてのマネーリテラシーを、金融リテラシーとの重心の違いと知識・実力のギャップで整理した概念図
    定義と2つの違いを整理。知っているつもりと実力のギャップに注意(出典: J-FLEC 金融リテラシー調査2025を基に当社作成)

    マネーリテラシーとは、お金に関する知識を持ち、家計・貯蓄・借入・投資などの場面で自分に合った判断と行動ができる力のことです。政府広報オンラインでも「お金や金融に関する知識と判断力」と説明されています。単に用語を知っていることではなく、日常で使えて初めて身についたといえる実践的な力を指します。

    言葉のイメージだけが先行しやすいのですが、中身は難しい投資テクニックではありません。毎月いくら使っているかを把握する、固定費を見直す、制度を使うか使わないかを自分で選ぶ、といった生活に密着した判断の積み重ねです。当社のABCashのレッスンでも、多くの方が最初につまずくのは投資の専門知識ではなく、収支の把握という土台の部分でした。

    マネーリテラシーと金融リテラシーの違いは?

    マネーリテラシーと金融リテラシーは、ほぼ同じ意味で使われますが、力点の置き方に違いがあります。マネーリテラシーは家計や日常のお金の扱いに、金融リテラシーは金融商品や制度の理解に、それぞれ重心が寄る場面が多く見られます。

    日本では公的な枠組みとして「金融リテラシー」という呼び方が使われ、金融庁と金融経済教育推進会議が「最低限身に付けるべき金融リテラシー」を4分野15項目で示しています(政府広報オンライン)。制度や投資商品そのものを詳しく知りたい場合は、金融リテラシーについてはこちらで整理しています。本記事は、その中でも家計や日常の金銭管理という土台に絞って解説します。

    お金の「知識」と「使える力」はどう違う?

    知識と使える力の差は、テストの点数と生活の行動が一致しないところに表れます。用語を知っていても、実際に固定費を下げたり、口座を分けて先取り貯蓄をしたりできなければ、家計は変わりません。

    この差は感覚的な話ではなく、データにも表れています。日本人の多くが自分の金融知識を「平均的以上」と評価する一方で、実際の正答率は5割程度にとどまります(後述)。知っているつもりと、使える状態のあいだにあるギャップこそ、マネーリテラシーを考えるうえで最初に押さえたい点です。

    なぜ今マネーリテラシーが必要なのか?

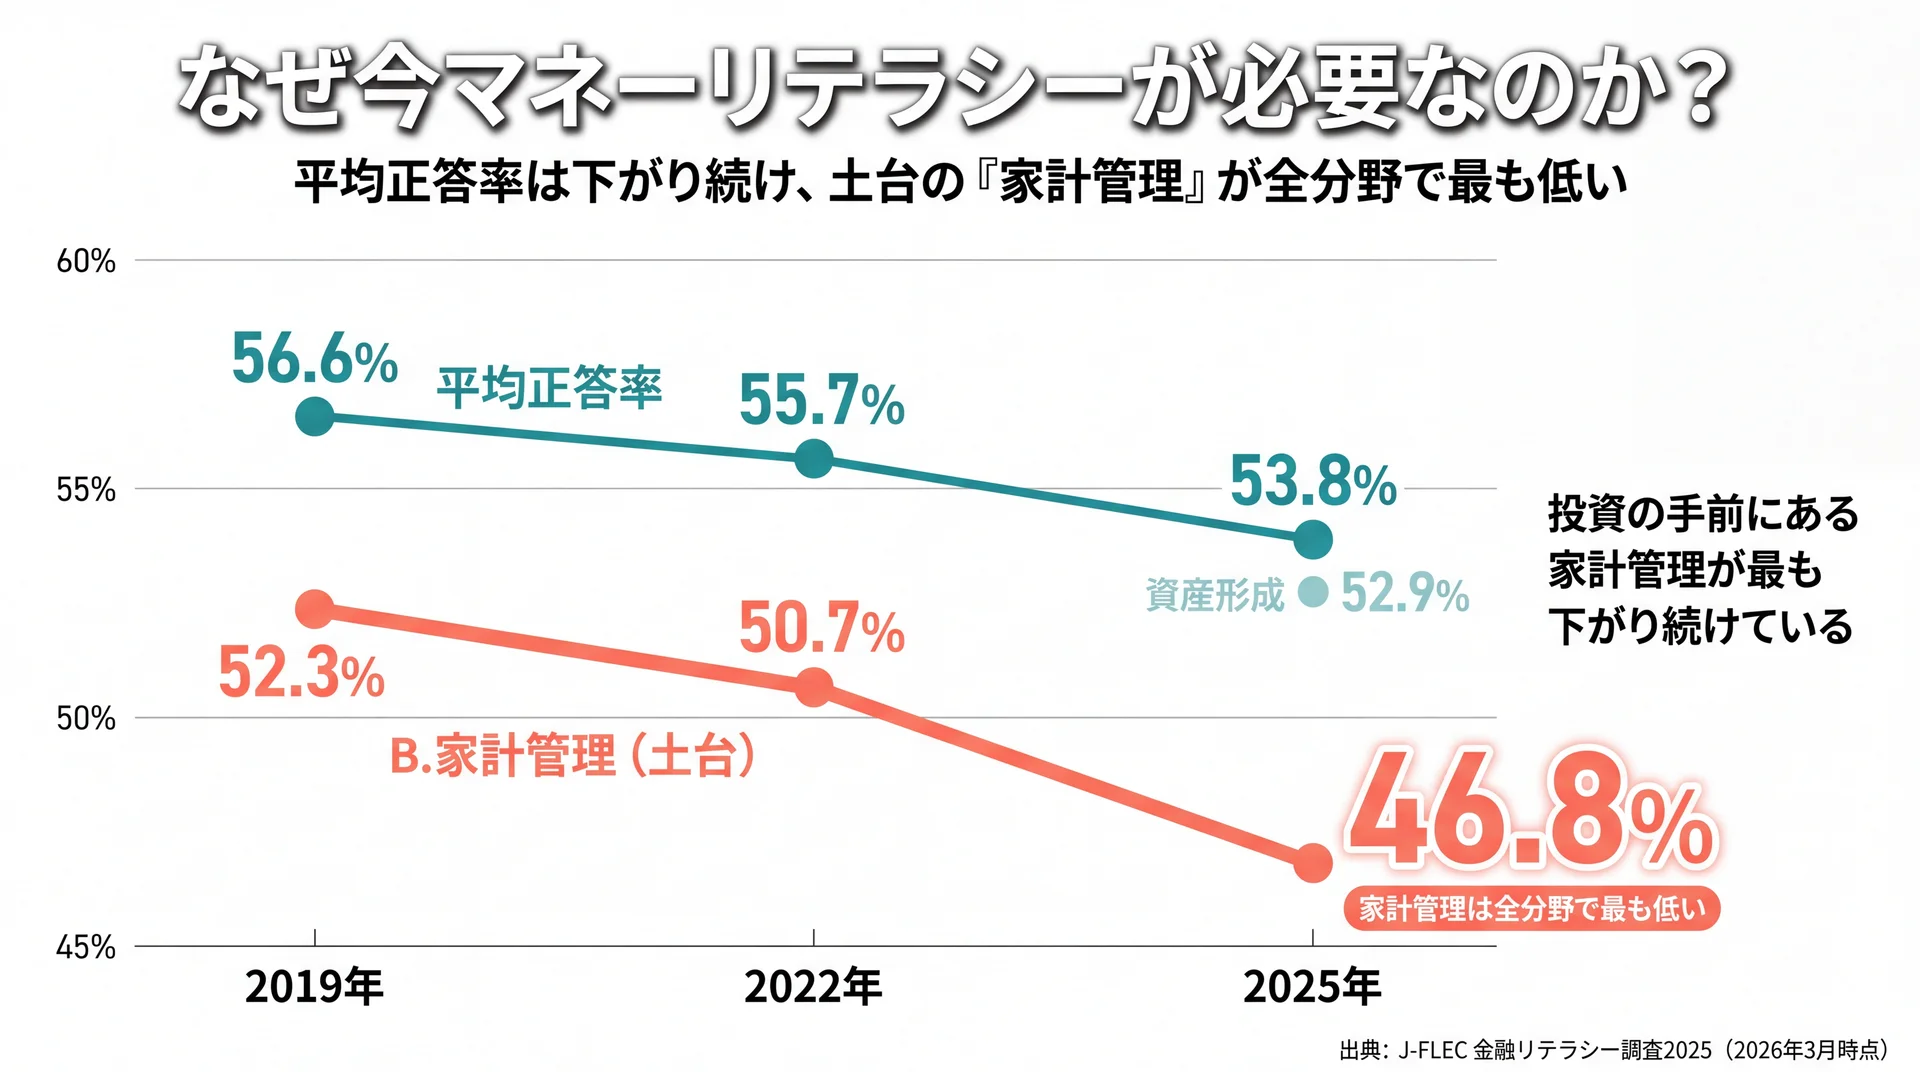
    J-FLEC調査の平均正答率と家計管理の推移を重ね、土台の家計管理が2019年52.3%から2025年46.8%へ最も低下したことを示す折れ線グラフ
    平均正答率と家計管理の推移。土台の家計管理が最も低い46.8%まで低下(出典: J-FLEC 金融リテラシー調査2025を基に当社作成)

    マネーリテラシーが必要とされる理由は、日本人のお金の知識が高くない水準にとどまり、しかも近年やや低下しているためです。金融経済教育推進機構(J-FLEC)が公表した金融リテラシー調査2025では、正誤問題25問の平均正答率は53.8%で、2022年の55.7%から低下しました(2026年3月時点)。物価上昇や新NISAで判断を迫られる場面が増えるなか、土台の力が追いついていない構図です。

    日本人の正答率は下がっているのか?

    日本人の平均正答率は、直近3回の調査で56.6%(2019年)、55.7%(2022年)、53.8%(2025年)と少しずつ下がっています(J-FLEC調査2025)。年齢が高いほど、また金融・経済の情報に触れる頻度が高いほど正答率が上がる傾向も、前回調査と変わりません。若い世代ほど正答率が低い一方で、投資は始めているという入り繰りも生じています。

    同じ調査で、金融経済教育を「受けた」と認識している人はわずか8.7%にとどまる一方、「金融経済教育は学校で行うべき」と考える人は67.5%にのぼります。学ぶ必要は広く感じられているのに、実際に学ぶ機会は少ないという需給のずれが、正答率の伸び悩みにつながっていると当社は見ています。まずは、自分がどの分野で判断に迷いやすいかを把握することが出発点になります。

    いちばん弱いのは「家計管理」という土台

    分野別に見ると、最も正答率が低く、しかも下がり続けているのが家計管理です。J-FLEC調査を「土台(日常のお金の扱い)」と「応用(金融商品・制度)」に当社が独自に再分類すると、土台の家計管理が2019年の52.3%から2025年は46.8%まで低下していることがわかります。

    J-FLEC分野別正答率を「土台/応用」で再分類(単位:%)

    区分 分野 2019年 2022年 2025年
    土台 家計管理 52.3 50.7 46.8
    土台 生活設計 50.8 49.0 55.9
    応用 金融取引の基本 74.0 73.3 70.0
    応用 資産形成 54.8 54.7 52.9
    応用 外部の知見の活用 65.6 64.8 60.7

    土台/応用の2区分は当社が独自に再分類。データはJ-FLEC金融リテラシー調査2025を基に当社作成(2026年3月時点)。

    投資の入口である資産形成が52.9%を保つ一方で、その手前にある家計管理が46.8%まで落ちているのは見過ごせません。当社のレッスンでも、投資の相談で来た方の多くが、実は毎月の収支を正確に把握できていないという状態でした。土台が弱いまま応用だけ進めると、判断の前提が崩れます。投資の勉強より先に、家計の把握という土台を点検することが、遠回りに見えて失敗を避ける近道になります。

    「知っているつもり」と実力のズレ(金融リテラシーギャップ)

    もう一つの現状が、自己評価と客観的な知識のズレです。J-FLEC調査2025では、自分の金融知識を「平均的」以上と考える人が合計で約54%(とても高い1.8%、どちらかといえば高い11.6%、平均的40.5%)にのぼる一方、実際の正答率は53.8%にとどまります(J-FLEC調査2025)。同調査はこの差を「金融リテラシーギャップ」と呼び、客観評価より自己評価が上回る過信の傾向として整理しています。

    過信が問題なのは、学び直す動機が生まれにくくなるからです。自分は分かっていると感じていると、比較や確認を省いてしまい、不利な契約に気づけません。当社が伴走の入口でまず現状を数値で見える化するのは、この「つもり」と実力の差を本人が具体的に自覚できるようにするためです。知識の有無を主観で判断せず、家計の数字を実際に書き出して確かめることが、過信を避ける第一歩になります。

    マネーリテラシーが低いとどうなる?低い人の特徴

    マネーリテラシーが低い状態とは、お金の判断を「なんとなく」で済ませ、事前に比較や確認をしないまま行動してしまう状態です。J-FLEC調査でも、資産運用や借入の際に他の金融機関や商品と比較しない人が一定数を占めており、比較せずに決めることが損につながりやすいと指摘されています。

    低い人に共通する行動パターン

    低い人に共通するのは、収支の全体像を把握しないまま支出を続ける行動です。具体的には、毎月の固定費を把握していない、緊急時に使える予備資金を分けていない、リボ払いや高金利の借入の負担を軽く見ている、といった特徴が挙げられます。

    こうした行動は能力の問題というより、判断の前に立ち止まる習慣がないことが原因です。給与明細や源泉徴収票をそのまま眺めるだけで中身を確認しない、サブスクの合計額を答えられない、加入している保険の保障内容を説明できない、といった状態も同じ根を持ちます。数字を見る習慣がつくだけで、これらの多くは改善に向かいます。

    具体的な生活リスク(貯蓄・老後・トラブル)

    低いまま放置したときのリスクは、貯蓄・老後・トラブルの3方向に現れます。家計を把握できないと貯蓄が積み上がらず、生活設計が曖昧だと老後資金の準備が後回しになり、金融商品を比較・確認する習慣がないと不利な契約や詐欺的な勧誘の被害に遭いやすくなります。

    たとえば、毎月の支出を把握しないままボーナスをあてにして生活すると、収入が下がった局面で一気に赤字へ傾きます。とくに物価が上がる場面では、預金だけで持っていても実質的な購買力が目減りします。損失回避の意識が強いこと自体は自然ですが、J-FLEC調査でも期待収益がプラスの案件に「投資しない」と答えた人が72.8%にのぼり、リスクを取らない判断が必ずしも合理的とは限らない場面もあります。守りと攻めのどちらに寄っているかを一度客観的に確認しておくと、判断の偏りに気づきやすくなります。

    マネーリテラシーが高い人は何が違う?

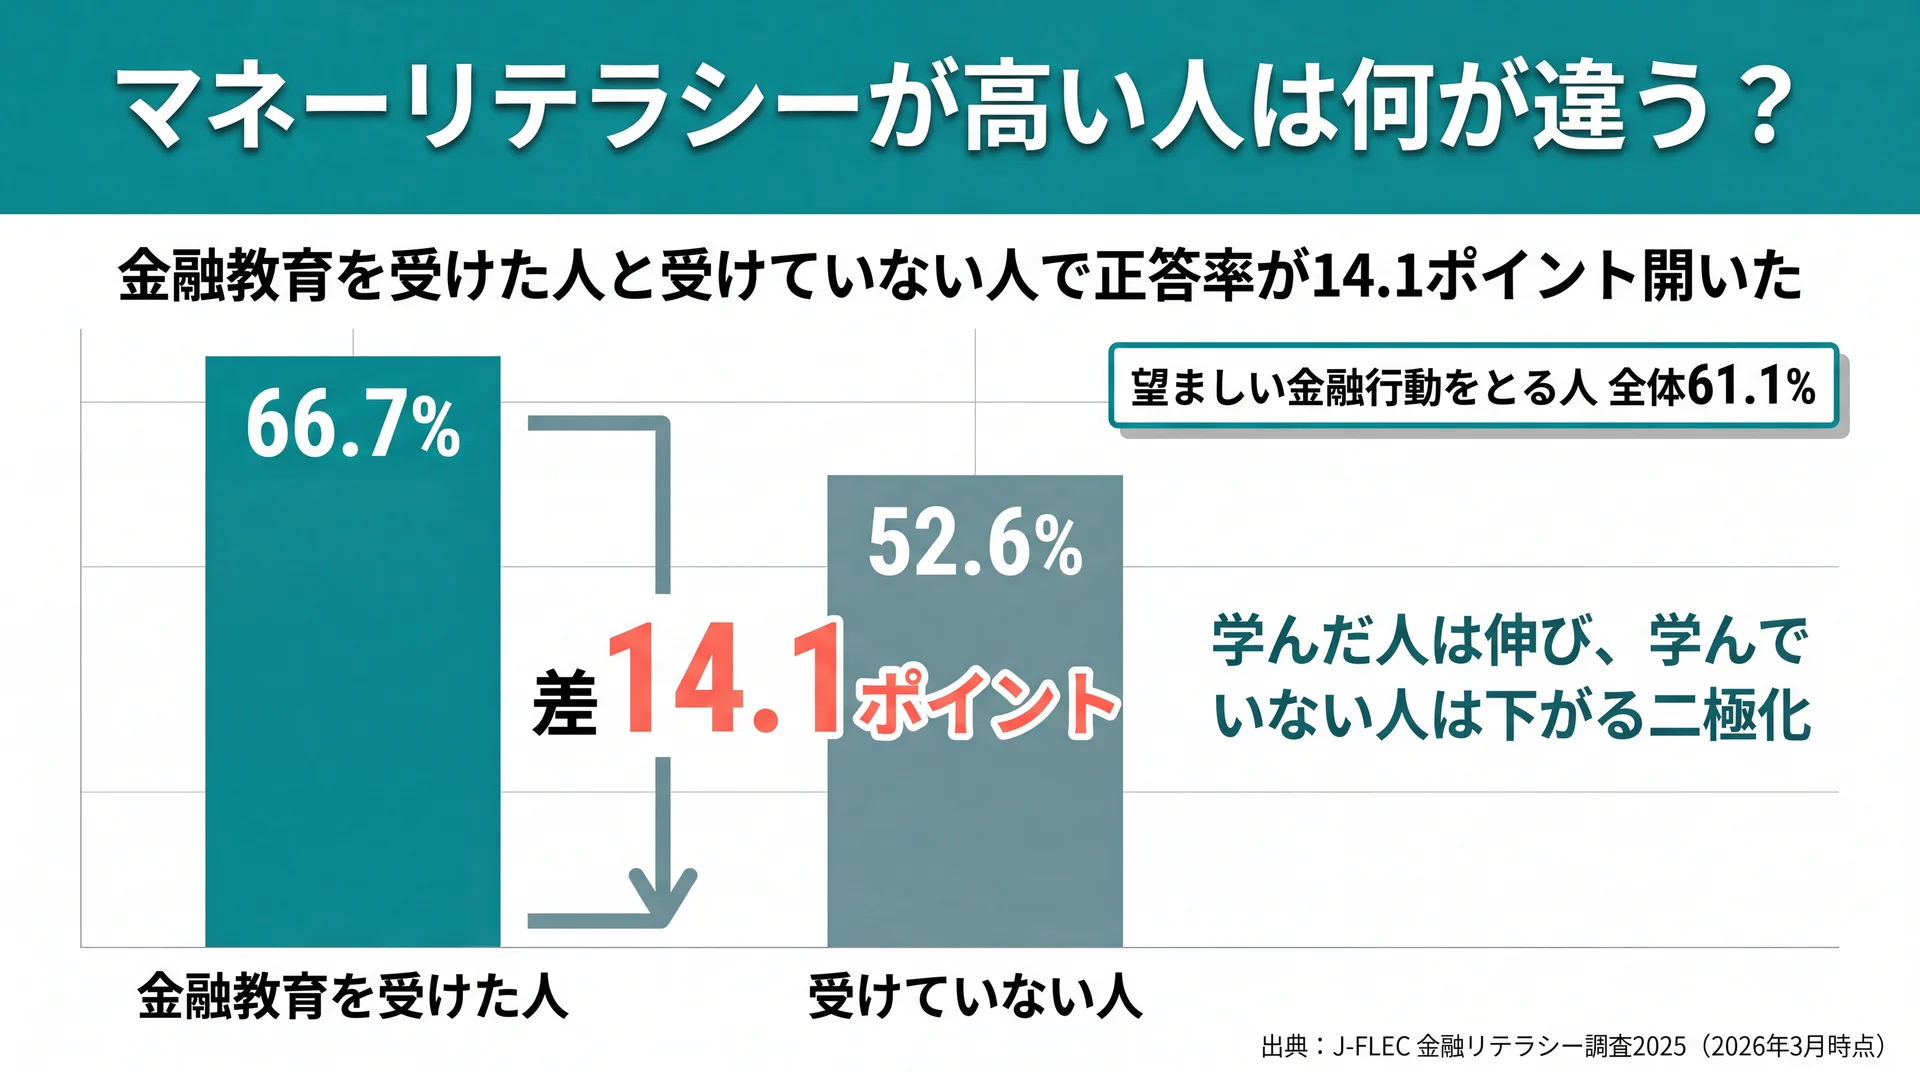
    金融教育を受けた人66.7%と受けていない人52.6%の正答率を比べ、その差が14.1ポイントに広がったことを示す棒グラフ
    金融教育の有無で正答率が14.1ポイント差。学ぶ機会の有無が分岐点(出典: J-FLEC 金融リテラシー調査2025を基に当社作成)

    マネーリテラシーが高い人は、お金の判断を感覚ではなく事実と手順で行う点が違います。収支を数字で把握し、生活設計から逆算して貯蓄と投資の配分を決め、契約前に複数の選択肢を比較します。知識量そのものより、判断の前に確認するという習慣の有無が差になって表れます。

    高い人の行動特性

    高い人に共通する行動特性は、家計の見える化・先取り貯蓄・制度の使い分け・比較の4つです。毎月の収支をアプリや家計簿で把握し、貯蓄は「残ったら貯める」ではなく先に取り分け、NISAやiDeCoなどの制度を目的に応じて選び、保険や借入は条件を並べて比べます。

    J-FLEC調査でも、望ましい金融行動をとる人の割合は全体平均が61.1%で、金融経済教育を受けた人のほうがこの割合が高いという結果が出ています。知識だけでなく行動の質にも差が出ているわけです。高い人ほど、分からないことを一人で抱えず、信頼できる相手に相談できる環境を持っている点も見逃せません。お金の学び方の全体像はお金の勉強についてはこちらでも扱っています。

    一般論としては「知識が高いほど得をする」で終わりがちですが、データはもう一歩踏み込んだ基準を示しています。J-FLEC調査2025では、金融経済教育を受けた人の正答率が66.7%(前回比プラス)だったのに対し、受けていない人は52.6%(前回比マイナス)で、差は14.1ポイントに広がりました。学んだ人は伸び、学んでいない人は下がるという二極化が進んでいます。「知識があるか」ではなく「学ぶ機会と続ける仕組みを持てているか」を基準に考えるほうが、いまの実態に合っています。

    \ 独学で止まった人の選択肢 /

    家計からNISAまで、何から始めるかを自分の状況に合わせて無料体験で確かめられます。

    マネーリテラシーは何から身につける?5つの領域

    マネーリテラシーは、家計の把握という土台から始め、制度の理解という応用へ広げるのが効率的です。金融庁の4分野(家計管理・生活設計・金融商品の選択・外部知見の活用)を、実際に取り組む順に5つの領域へ落とし込むと、何から手をつければよいかが明確になります。いきなり投資から入るより、土台を固めるほうが判断の精度が上がります。

    マネーリテラシー到達度セルフ診断(5領域)

    領域 区分 見るポイント できている目安
    ①家計の把握 土台 毎月の収入と支出を数字で言えるか 先月の支出総額を即答できる
    ②固定費の管理 土台 通信・保険・サブスクを定期的に見直しているか 年1回は固定費を点検している
    ③緊急予備資金 土台 生活費の数か月分を別口座で確保しているか 使う口座と分けて置いている
    ④制度の理解 応用 NISA・iDeCoの目的と違いを説明できるか 自分に必要か判断できる
    ⑤続ける仕組み 応用 記録と見直しを習慣として続けられるか 記録が2か月以上続いている

    5領域は金融庁の4分野を基に、当社の伴走カリキュラム設計に沿って実践順に再構成したものです。

    土台=家計の把握と固定費・緊急予備資金

    土台の3領域は、投資を始める前に固めておきたい家計の基礎体力です。まず先月いくら使ったかを数字で把握し、次に通信費や保険などの固定費を点検し、生活費の数か月分を別口座で確保します。ここが整うと、毎月いくらまで投資に回せるかが自然に見えてきます。

    家計管理の正答率が全分野で最も低いという先ほどのデータは、逆にいえば、多くの人がこの土台で伸びしろを持っているということです。当社のレッスンでも、固定費の見直しだけで毎月の自由資金がまとまって増えた事例があります。まず数字を見える化するだけで、判断の前提が変わります。

    応用=制度(NISA・iDeCo)と外部知見の活用

    応用の2領域は、土台が整ったうえで取り組む制度理解と、続けるための仕組みづくりです。NISAやiDeCoは、それぞれ引き出しやすさや税制上の扱いが異なるため、目的に合わせて選ぶ必要があります。使い分けを間違えると、必要なときにお金を動かせないといった不都合も起こります。制度の細かい設計は不労所得とはの全体像を整理した完全ガイドや各制度の記事で詳しく扱っています。

    外部知見の活用とは、信頼できる情報源や相談相手を持つことです。外部の知見を適切に活用できているかは、金融庁が示す4分野の一つに位置づけられています(政府広報オンライン)。SNSや動画で断片的に集めるだけでは判断がぶれやすいため、体系立った情報にアクセスできる状態を整えることが、土台と応用をつなぐ役割を果たします。

    マネーリテラシーを高める具体的な方法は?

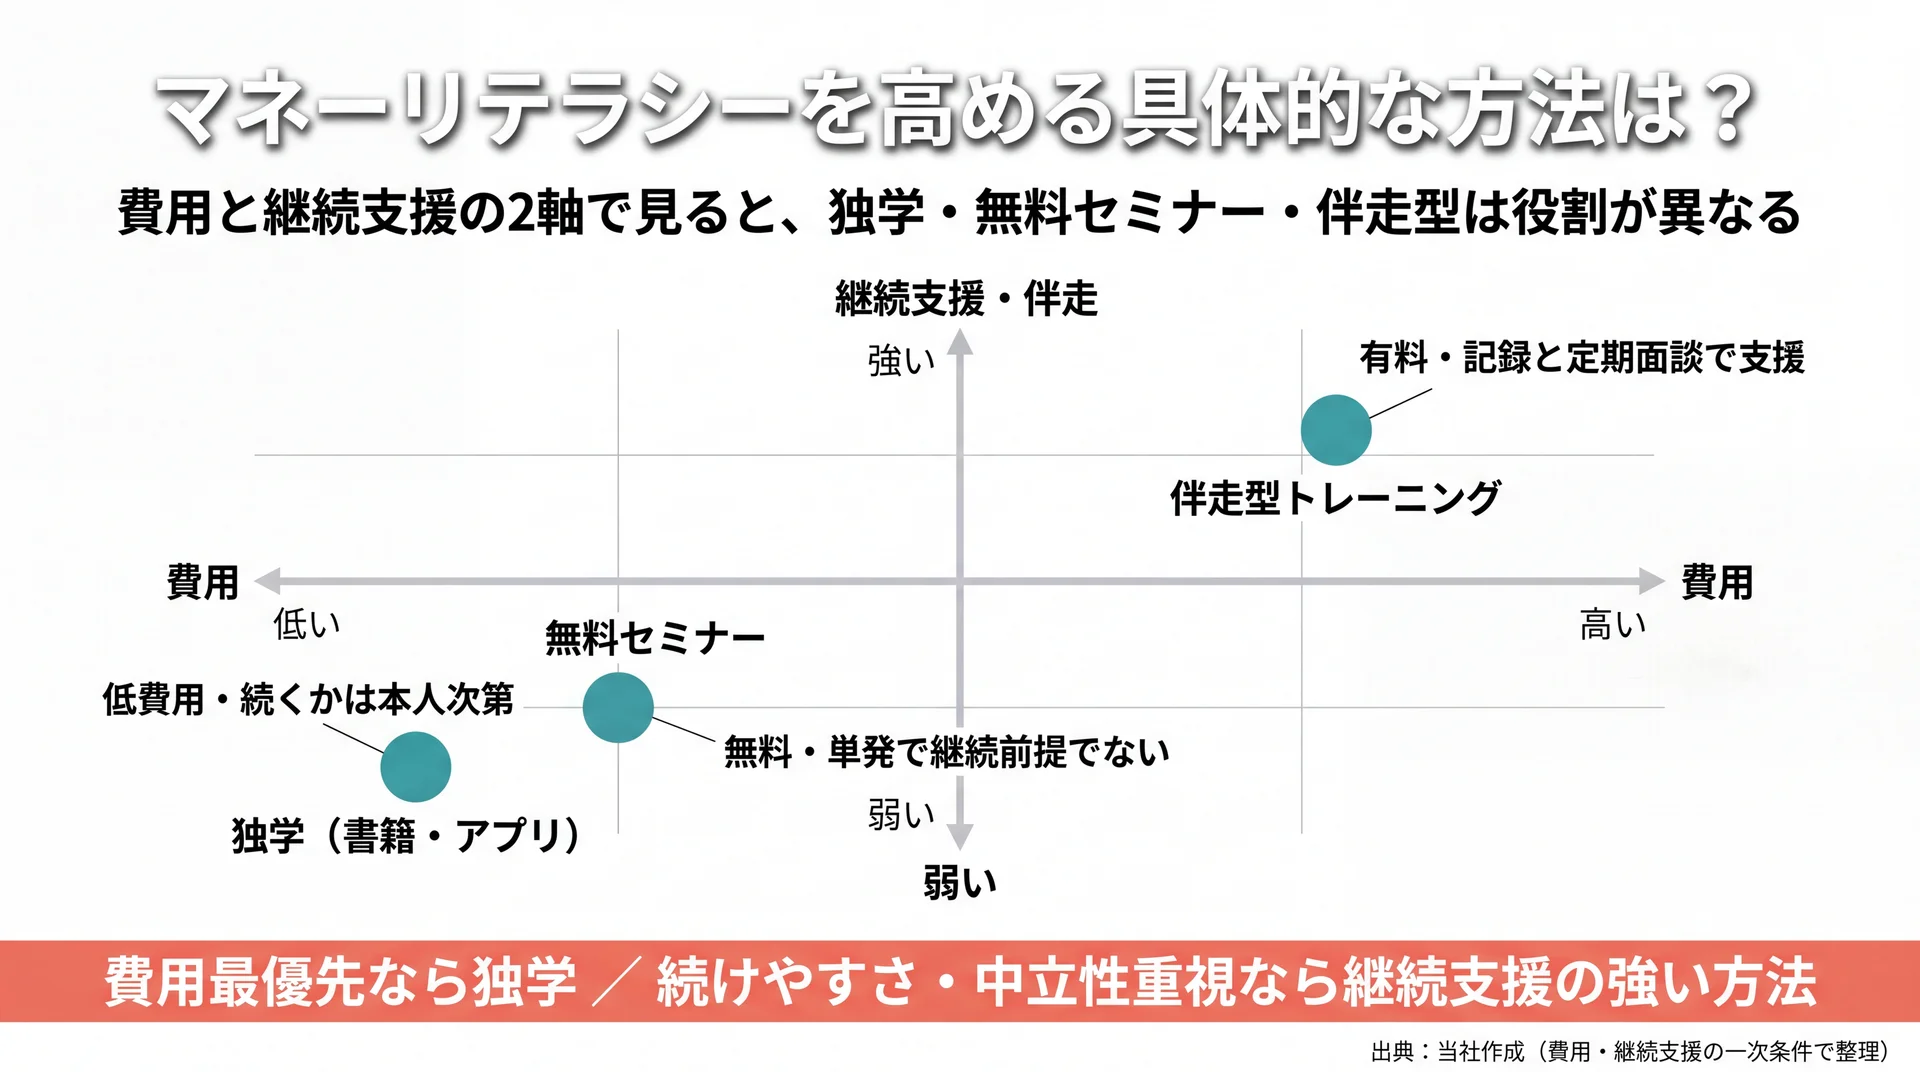
    独学・無料セミナー・伴走型を費用と継続支援の2軸で配置し、選び方が費用と続けやすさで分かれることを示すポジショニングマップ
    費用と継続支援の2軸で3つの学び方を配置。優先軸で選び方が変わる(当社の学び方比較の一次条件に基づく整理)

    マネーリテラシーを高める方法は、独学(書籍・家計簿アプリ・制度の実践)と、相談・伴走の組み合わせが基本です。まず費用をかけずに始められる独学で土台を作り、迷いや続かなさが出てきたら相談で補うと、無理なく前に進みます。どの方法にも向き不向きがあるため、自分の状況に合わせて選ぶことが大切です。

    独学(書籍・家計簿アプリ・制度)の進め方と限界

    独学は、初心者向けの書籍で全体像をつかみ、家計簿アプリで収支を見える化し、少額から制度を実際に使ってみる流れが進めやすい方法です。費用はほとんどかからず、自分のペースで学べる点が強みです。書籍でお金の学びを深めたい場合はお金の勉強 本についてはこちらも参考になります。

    一方で独学には限界もあります。J-FLEC調査で金融経済教育を受けた人がわずか8.7%にとどまるのは、情報の入口はあっても、続ける仕組みや疑問を解消する相手が身近にないことが一因だと当社は考えています。実際、家計簿アプリを入れても記録が続かない、制度を調べても自分に必要か判断できない、といった詰まりが起こります。独学の限界は「知識不足」よりも「続かなさ」と「判断の後押し不足」にあります。まず1か月、支出の記録を続けられるかどうかが、独学で伸ばせるかを見極める目安になります。

    相談・伴走で加速させる

    相談・伴走は、独学で止まりやすい「続かなさ」と「判断の迷い」を埋める方法です。以下は、独学と伴走を同じ評価軸で並べた比較です。どちらが優れているという話ではなく、何を優先するかで選び方が変わります。

    学び方の比較(同一軸で評価)

    評価軸 独学(書籍・アプリ) 無料セミナー 伴走型トレーニング
    費用 低い 無料 有料
    体系性 自分で組む必要 単発で断片的 個別カリキュラムで一貫
    続けやすさ 本人次第 継続前提でない 記録と定期面談で支援
    中立性 情報源による 商品販売が入口の場合あり 金融商品を販売しない設計

    各軸は費用・体系性・継続支援・中立性の一次条件に基づく一般的な整理です。

    当社のABCashは、専属のファイナンシャルコンサルタントがマンツーマンで家計管理からNISA・iDeCoまで伴走し、専用アプリで毎日の記録にフィードバックを返す設計を採用しています。金融商品を販売せず教育を収益源とするため、特定の商品へ誘導しない立場で助言できます。累計9万人以上が受講し、トレーニング満足度は95%です(2025年4月〜8月・10段階中8以上の割合)。習慣化の目安として60日間の記録定着を設計に組み込んでいる点も、続かなさへの対策です。

    数値の面でも変化は見えています。当社の受講後アンケートでは、総資産が平均で約57.2万円増え、月間の自由資金が約72,472円増えたという結果が出ています(回答者・期間により差があり、成果を保証するものではありません)。夫婦や家庭単位でお金を整えたい場合は夫婦 お金の管理についてはこちらもあわせて確認できます。学びを続ける仕組みが手に入るかどうかが、独学との分岐点になります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    マネーリテラシーのよくある質問

    マネーリテラシーと金融リテラシーの違いは?

    ほぼ同じ意味ですが、マネーリテラシーは家計や日常のお金の扱いに、金融リテラシーは金融商品や制度の理解に重心が寄る場面が多く見られます。日本の公的な枠組みでは「金融リテラシー」という呼び方が使われ、家計管理・生活設計・金融商品の選択・外部知見の活用の4分野で整理されています(政府広報オンライン)。

    マネーリテラシーが低い人の特徴は?

    収支の全体像を把握しないまま支出を続け、契約前に比較や確認をしない点が共通します。あわせて、自分の知識を「平均的」以上と考える人が約54%いる一方で実際の正答率は53.8%にとどまるなど、自己評価と実力のずれも特徴です(J-FLEC 金融リテラシー調査2025)。

    大人がマネーリテラシーを独学で身につけられる?

    土台の家計管理は独学でも十分に身につけられます。書籍で全体像をつかみ、家計簿アプリで収支を見える化し、少額から制度を使ってみる流れが基本です。ただしJ-FLEC調査では金融経済教育を受けた人が8.7%にとどまり、続ける仕組みや相談相手の不足が課題として表れています。続かないと感じたら、伴走や相談で補うのが現実的です。

    マネーリテラシーを高めると何が変わる?

    家計の判断を数字で行えるようになり、貯蓄・投資・保険の選択で迷いにくくなります。J-FLEC調査では、金融経済教育を受けた人ほど望ましい金融行動をとる割合が高く、正答率も受けていない人より14.1ポイント高い結果でした。知識が行動に結びつくことで、同じ収入でも手元に残るお金の使い方が変わります。

    まとめ

    マネーリテラシーとは、お金の知識を日常の判断と行動に使える力であり、その土台は投資の技術ではなく家計の把握です。J-FLEC調査2025では平均正答率が53.8%へ低下し、なかでも家計管理が46.8%と最も弱く、学んだ人と学んでいない人の差が14.1ポイントへ広がっています(J-FLEC 金融リテラシー調査2025、2026年3月時点)。まずは5領域のセルフ診断で自分の弱点を確かめ、土台から順に整えることが、遠回りに見えて確実な近道になります。

    お金の全体像をあらためて整理したい場合は、不労所得とはの基礎からの総まとめはこちらから確認できます。一人で続ける自信がないときは、専属コンサルタントに直接相談できる無料体験を、判断材料の一つとして活用してみてください。

    \ 満足度95%の無料体験 /

    お金の疑問を専属コンサルタントに直接ぶつけて、次の一歩を60〜80分程度で相談できます。

  • 金融リテラシーとは?意味・現状・高め方をデータで解説

    金融リテラシーとは、お金に関する知識と、それをもとに判断・行動する力のことです。金融庁は「家計管理」「生活設計」「金融知識と適切な商品選択」「外部知見の活用」の4分野15項目を最低限身に付けるべき内容として整理しています。この記事では、その意味と日本人の到達状況、そして何から高めればよいかを公的データで整理します。金融リテラシーの全体像は、不労所得とはの全体像を整理した完全ガイドともあわせて確認できます。

    \ 累計9万人が学ぶ伴走型トレーニング /

    家計からNISAまで、専属コンサルタントがマンツーマンで学びを支えます。

    金融リテラシーとは?意味と4分野15項目

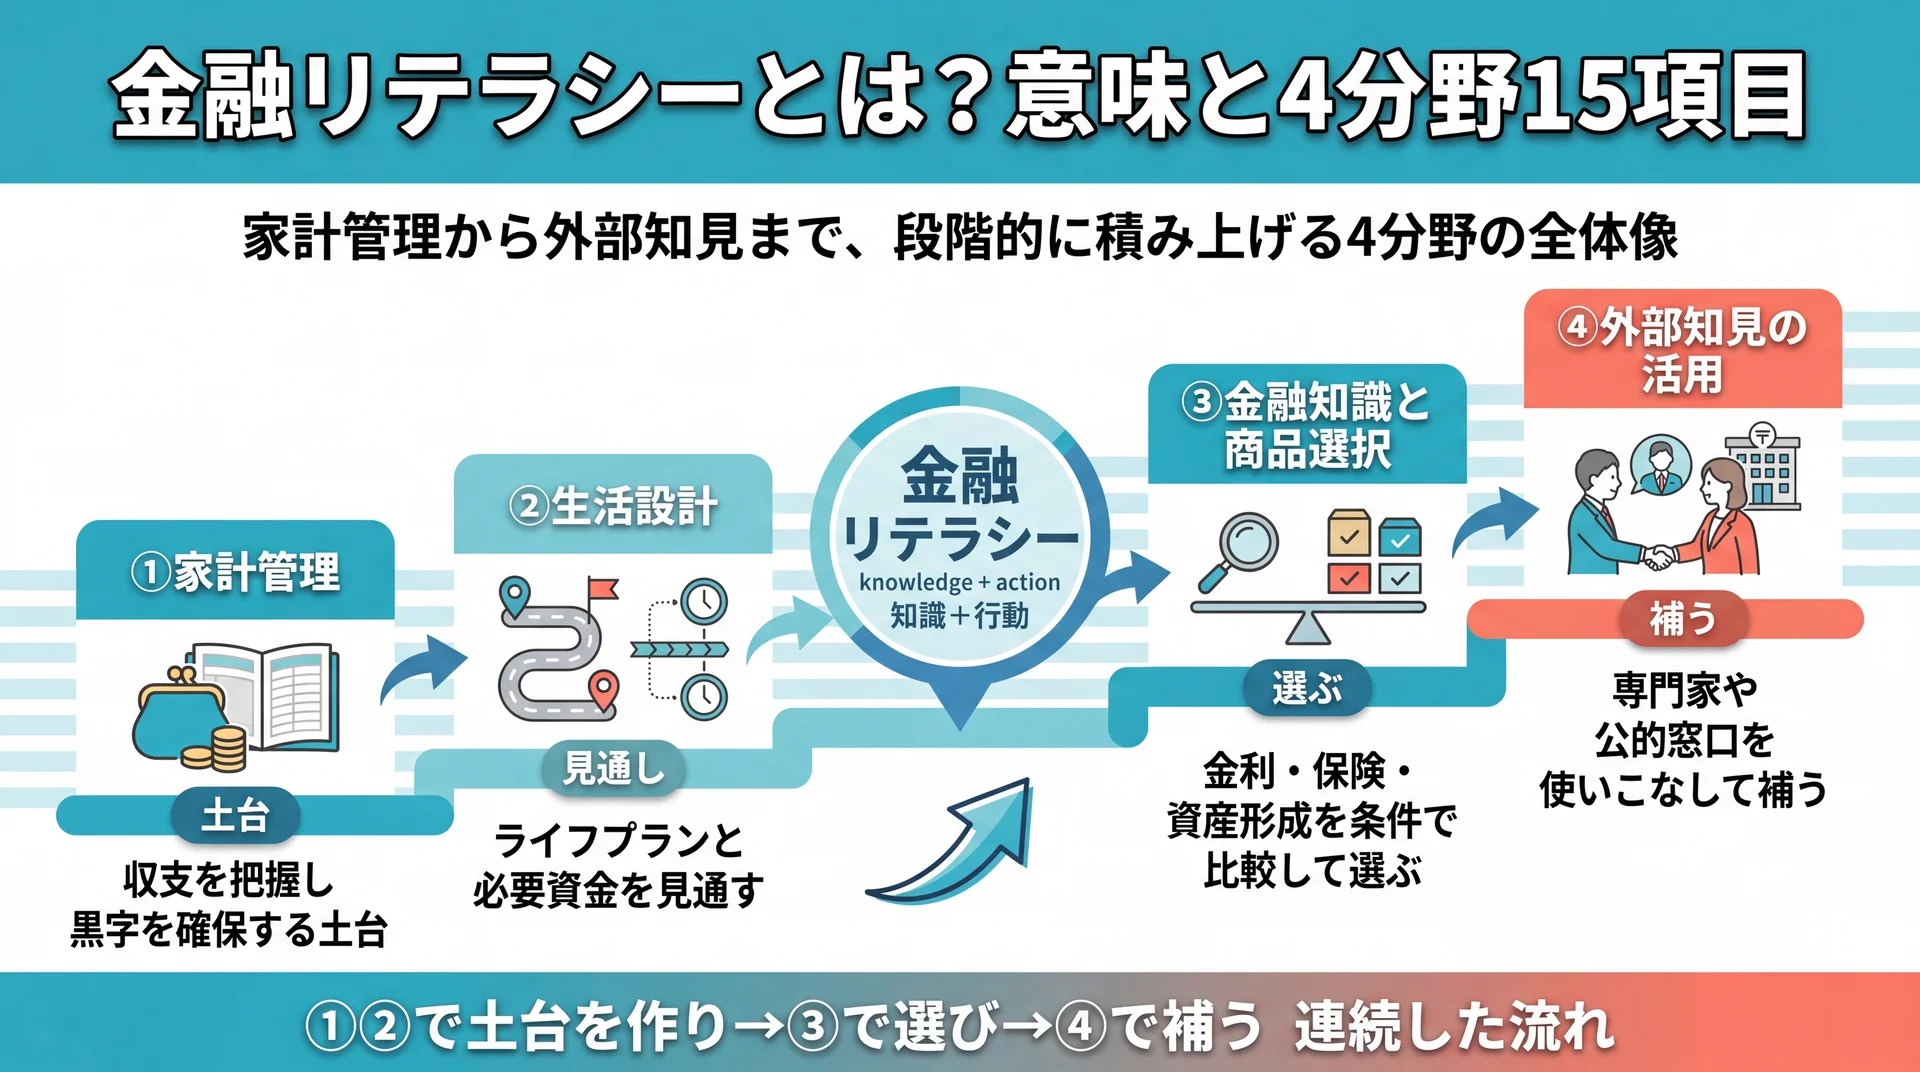
    金融庁の4分野15項目を家計管理から生活設計・金融知識・外部知見へと積み上げる順序で整理した図解
    4分野を積み上げ順に整理(出典: 金融庁・J-FLEC 金融リテラシー・マップを基に当社作成)

    金融リテラシーとは、お金の知識と、それを使って適切に判断・行動する力を合わせた概念です。金融庁は最低限身に付けるべき内容を「家計管理」「生活設計」「金融知識と適切な商品選択」「外部知見の活用」の4分野15項目として整理しています(金融庁、2026年7月時点)。単なる暗記ではなく、実際の家計や資産形成の判断に使える力を指します。

    言葉としての「リテラシー」は本来、読み書きの能力を意味します。金融の分野に当てはめると、金利や税金、投資商品などの情報を正しく読み取り、自分の状況に合わせて選べる力ということになります。知識があっても行動に移せなければ家計は変わらないため、金融リテラシーは「知っている」だけでなく「できている」までを含めて考える点に特徴があります。日々の買い物や貯金といった身近な行動から、NISAやローンのような制度の利用まで、幅広い意思決定を支える基礎能力と位置づけられています。

    金融庁が示す4分野15項目とは何か

    4分野は、お金の扱い方を入口から出口まで段階的にカバーする構成になっています。家計管理で土台を作り、生活設計で将来の見通しを立て、金融知識で商品を選び、外部知見で専門家や公的窓口を使いこなす、という流れです。金融経済教育推進機構(J-FLEC)が2024年に発足し、この内容を年齢層別に整理した「金融リテラシー・マップ」を公開しています(J-FLEC、2026年7月時点)。小学生から高齢者まで、年代ごとに到達目標が具体的に示されている点が特徴です。

    各分野の中身は、下の表のように具体的な行動レベルまで落とし込まれています。抽象的な「お金の勉強」ではなく、収支の把握やライフプランの作成といった実務に直結する項目で構成されている点が、金融リテラシーという言葉の実像です。

    分野 主な内容(15項目の代表例) 到達の目安
    ①家計管理 収入と支出の把握、赤字を出さず黒字を確保する習慣 毎月の収支を把握できている
    ②生活設計 ライフプランの明確化、必要資金の見積もり 将来の出費を時系列で描ける
    ③金融知識と商品選択 金利・インフレ・保険・ローン・資産形成の理解と比較 商品を条件で比較して選べる
    ④外部知見の活用 情報の真偽の見極め、専門家・公的窓口の利用 相談先を適切に選べる

    4分野15項目の内容を到達の目安とあわせて整理(出典: 金融庁・J-FLEC 金融リテラシー・マップを基に当社作成)

    分野ごとにもう少し補足します。①家計管理は、収入と支出を把握して赤字を出さず、黒字を確保する習慣づくりで、すべての土台になります。②生活設計は、結婚・住宅・教育・老後といったライフイベントに向けて、いつ・いくら必要かを見通す作業です。③金融知識と適切な商品選択は、金利・インフレ・保険・ローン・資産形成といったテーマを理解し、複数の商品を条件で比較して選ぶ力を指します。④外部の知見の活用は、情報の真偽を見極め、金融機関や公的な相談窓口といった外部の力を適切に使う力です。4つは独立ではなく、①②で土台を作り、③で選び、④で補う、という連続した流れとして設計されています。これらが「最低限」とされているのは、特別な資産がなくても、社会人として生活していくうえで誰もが必要になる基礎だからです。

    マネーリテラシー・お金の勉強との違いは?

    金融リテラシーは、家計だけでなく金融制度や資産形成まで含む広い概念です。日常の金銭管理力に軸を置いた考え方は「マネーリテラシー」として整理されることが多く、両者は重なりつつも力点が異なります。金融リテラシーは制度・商品・資産形成といった「外向き」のお金の力、マネーリテラシーは日々の家計や金銭感覚といった「内向き」の力、と捉えると整理しやすくなります。日々の家計や金銭管理の側面を詳しく知りたい場合はマネーリテラシーについてはこちらで扱っています。本記事は、制度や資産形成を含む「金融リテラシー」そのものに絞って解説します。

    なぜいま金融リテラシーが重要なのか?

    金融リテラシーが重要になった背景には、制度の変化で「自分で選び、自分で契約する」場面が増えたことがあります。2022年4月の成年年齢引下げと高校での金融教育必修化、そしてNISAなど自助努力型の制度の広がりが同時に進み、判断を他人任せにできない環境になりました。知識の差がそのまま家計の差につながりやすくなっています。

    かつては終身雇用や高い預金金利が、個人の金融判断の甘さをある程度吸収していました。低金利と長寿化が進んだ現在は、預金だけでは資産が物価上昇に追いつかず実質的に目減りするリスクもあり、一人ひとりが制度を理解して動く必要が高まっています。守るだけの家計から、守りながら増やす家計への転換が求められています。日本では家庭や学校でお金の話題を避ける傾向が長く続き、体系的に学ぶ機会が限られてきました。この文化的な背景も、正答率が長く横ばいのまま推移してきた一因と考えられます。だからこそ、意識して学ぶ場を持つことが、これまでの空白を埋める近道になります。

    成年年齢の引下げと高校での必修化

    2022年4月から成年年齢が18歳へ引き下げられ、18歳から自分の意思でローンやクレジットカードの契約ができるようになりました。同じ2022年4月には、高校の家庭科・公民科で「資産形成」の視点を含む金融教育が必修化されています(金融庁 高校向け金融経済教育指導教材、2026年7月時点)。契約の自由と責任が早まった分、判断力を早期に身に付ける必要が生じています。

    この変化は、いま社会に出ている大人にも影響します。学校で体系的に金融を学ばずに就職した世代は、制度の前提が変わったまま自分で情報を追う立場に置かれているためです。子ども世代が学校で学ぶ内容を、親世代が知らないという逆転も起こり得ます。だからこそ、学び直しの手段を持っているかどうかが、世代を問わず家計の差につながります。

    NISA・老後資金と「自分で選ぶ」時代

    老後資金や資産形成を公的制度だけに頼りにくくなり、NISAやiDeCoのように「自分で口座を開き、自分で商品を選ぶ」仕組みが中心になりました。制度自体は用意されていても、どの制度をどの順序で使うかは利用者の判断に委ねられています。制度を使う手前で止まってしまう人が多いのは、判断の土台となる金融リテラシーが不足しているためです。口座は作ったものの何を買えばよいか分からず放置してしまう、というつまずきは、知識と行動のあいだにある典型的な段差です。

    日本人の金融リテラシーはどの程度か?

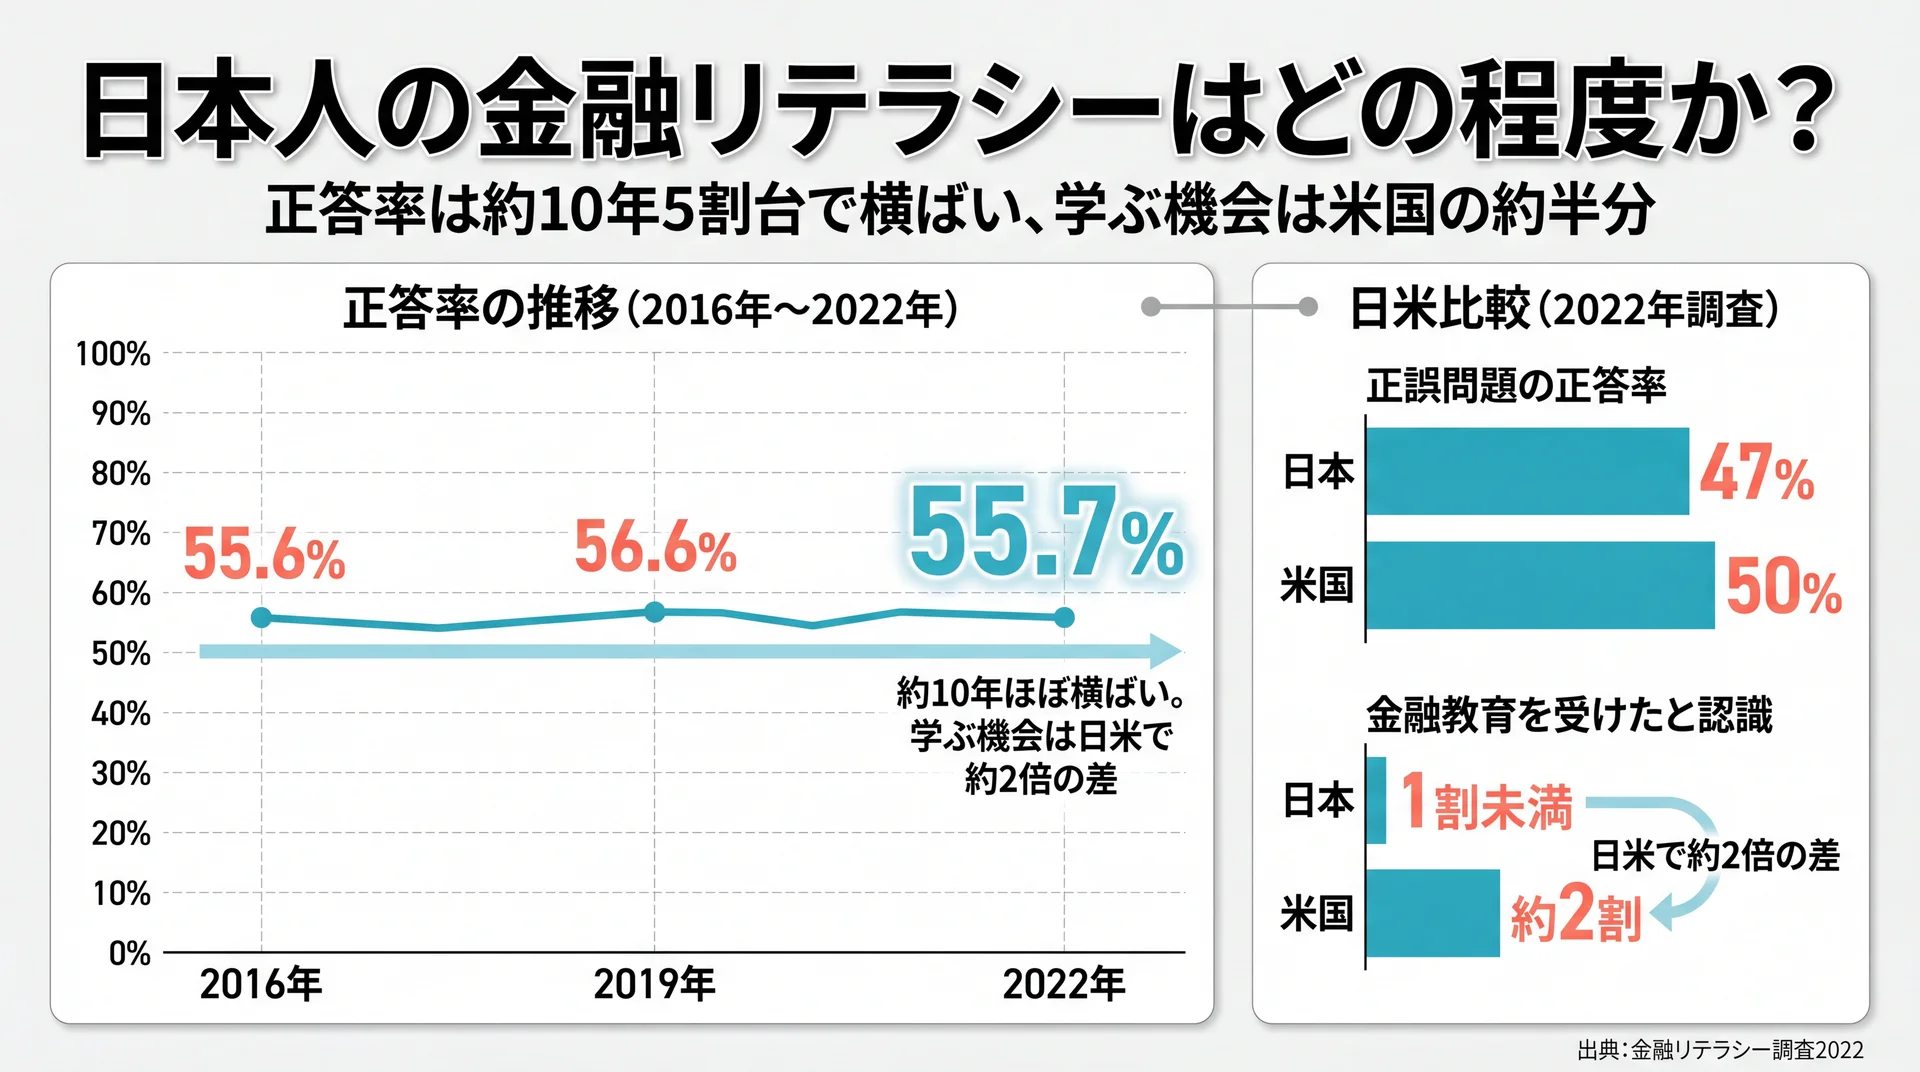
    正答率が2016〜2022年に55.6→56.6→55.7%と横ばいで、学ぶ機会は日米で約2倍差があることを示すグラフ
    正答率は約10年横ばい、学ぶ機会は日米で約2倍差(出典: 金融リテラシー調査2022を基に当社作成)

    日本人の金融リテラシーは、正誤問題の正答率で5割台にとどまり、大きな改善は見られません。金融広報中央委員会(現在はJ-FLECが継承)の金融リテラシー調査では、25問の正答率が2016年55.6%、2019年56.6%、2022年55.7%と横ばいで推移しています(金融リテラシー調査2022、2026年7月時点)。半分程度の正答率が続いている状況です。裏を返せば、正しく学べば伸びしろが大きい領域とも言えます。全体の水準が低いということは、少し学ぶだけでも周囲との差をつけやすいという意味でもあります。

    この調査は18〜79歳の3万人を対象にした大規模な統計で、3年ごとに実施されています。最新の2025年調査もJ-FLECが同じ規模で実施し、2026年3月に公表しましたが、正答率は引き続き5割台の水準で、日本全体の底上げが課題として残っています(金融リテラシー調査2025(J-FLEC)、2026年7月時点)。10年近く横ばいという事実は、独学に任せるだけでは全体の水準が上がりにくいことを示しています。

    正誤問題の正答率と海外との比較

    海外と比べても、日本の水準は高いとは言えません。日米で共通する正誤問題の正答率は日本47%に対し米国50%で、金融教育を受けたと認識している人の割合は日本では1割に満たない一方、米国では約2割にのぼります(金融リテラシー調査2022、2026年7月時点)。正答率の差はわずかでも、学ぶ機会の差は2倍近くあります。米国では早い段階から学校や職場で金融を学ぶ機会が整えられてきた一方、日本で高校教育に本格的に組み込まれたのは2022年からで、歴史の差が機会の差として表れています。この差の背景には、知識量そのものより「体系的に学ぶ機会の有無」があると考えられます。独学で情報を集めるだけでなく、順序立てて学べる経路を確保できているかどうかが、学びの成果を左右します。

    若年層・分野別の偏り

    正答率には分野ごとの偏りがあります。家計管理のように日常で触れる領域は比較的把握できている一方、金利・インフレ・保険・資産形成といった商品選択に直結する分野の正答率は低くなりがちです。下の表は、4分野を「知識として理解しているか」と「行動として実践できているか」の2軸で整理した独自マトリクスです。

    分野 知識(理解)の状況 行動(実践)の状況 差が生まれやすい点
    ①家計管理 収支把握は比較的浸透 続けられず途切れやすい 記録の習慣化
    ②生活設計 必要性は理解されやすい ライフプランの数値化は進みにくい 将来支出の見積もり
    ③金融知識・商品選択 金利・インフレ・資産形成の正答率が低い 商品比較まで到達しにくい 制度・商品の理解
    ④外部知見の活用 相談先の存在は知られている 中立な窓口を選べていない 情報の見極め

    金融リテラシー4分野を「知識」と「行動」の2軸で整理(出典: 金融庁・金融リテラシー調査の分野別傾向を基に当社作成)

    とくに18〜29歳の若年層は、投資への関心が高まる一方で、正答率は他の年代より低い傾向が続いています。関心と知識のギャップが開いているため、勢いだけで始めて途中でつまずきやすい層です。この年代には、まず正しい順序を示し、土台から積み上げる学びが効果を持ちやすいと言えます。逆に、金利やインフレのように日常であまり意識しないテーマは、年代を問わず正答率が伸び悩みます。物価が上がると同じ金額で買えるものが減る、という基本的な仕組みを押さえるだけでも、預金一辺倒のリスクに気づきやすくなります。

    金融リテラシーが高い人と低い人で何が変わるのか?

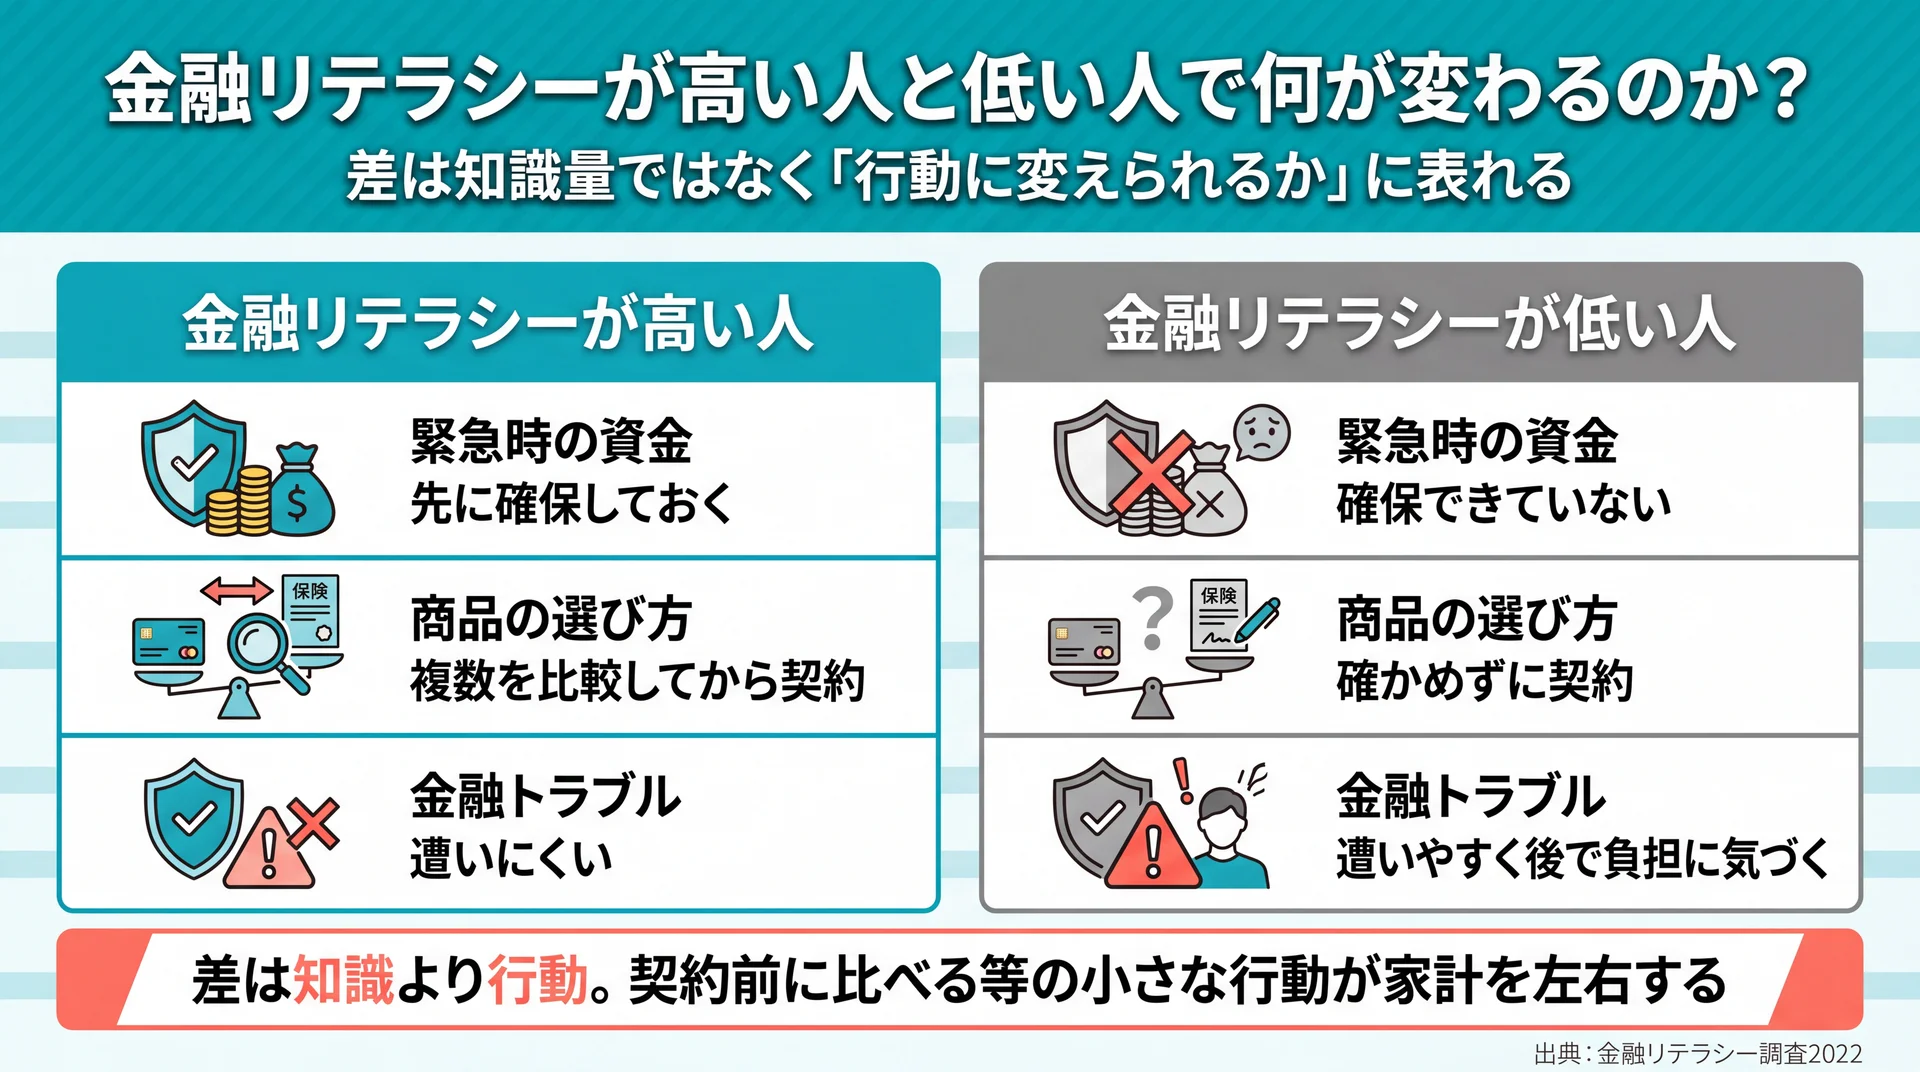
    緊急資金・商品比較・トラブル回避の3場面で金融リテラシーの高い人と低い人の行動を対比した図
    差は知識より行動に表れる3場面を対比(出典: 金融リテラシー調査2022を基に当社作成)

    金融リテラシーの高低は、日々の家計行動と、いざというときの備えの差に表れます。調査では、金融リテラシーが高い層ほど緊急時の資金を確保し、商品を比較してから購入し、金融トラブルに遭いにくい傾向が確認されています。知識そのものより、知識を実際の行動に変えられているかどうかで結果に差が出ます。緊急資金を先に確保する、契約前に複数の商品を比べる、といった一つひとつの行動の積み重ねが、家計の安定度を左右します。具体的には、金融リテラシーが高い人は、保険を「勧められたから」ではなく「必要な保障はいくらか」から逆算して選び、クレジットの分割払いにかかる手数料の重さも理解したうえで使い方を決めます。一方でリテラシーが低いと、内容を十分に確かめないまま契約し、後から負担の大きさに気づくという流れになりがちです。同じ収入でも、この判断の差が数年単位で見ると無視できない金額になります。

    ここで注目したいのは、独学の量よりも「体系的に学ぶ経路の有無」が差を生むという点です。金融リテラシー調査でも、金融教育を受けたと認識している層のほうが正答率が高い傾向が示されています。断片的に情報を集めるより、4分野を順序立てて学べる経路を持つことが、行動の変化に結び付きやすいと評価できます。まずは、自分が4分野を体系立てて学ぶ手段を持っているかを基準に、いまの学び方を点検してみると、次の一手が見えやすくなります。

    当社の受講データでも、知識が行動へ変わった変化が見られます。金融リテラシーを「知識」だけでなく「行動変化」まで含めて捉える評価軸で見ると、受講後に総資産が平均で約57.2万円増加し、月間の自由資金も増えたという結果が出ています。数字の大小より、口座を開いたまま止まっていた行動が動き出した点に意味があります。当社は、金融リテラシーの成果を「テストの点数」ではなく「行動が変わったか」で測るべきだと考えています。知識を増やすこと自体が目的ではなく、家計の見直しや資産形成といった行動につながって初めて、学んだ意味が生まれるためです。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    \ 学び方に迷ったら無料体験で相談 /

    独学で情報を絞りきれないときも、専属コンサルタントに個別の疑問を相談できます。

    金融リテラシーは何から高めればいいのか?

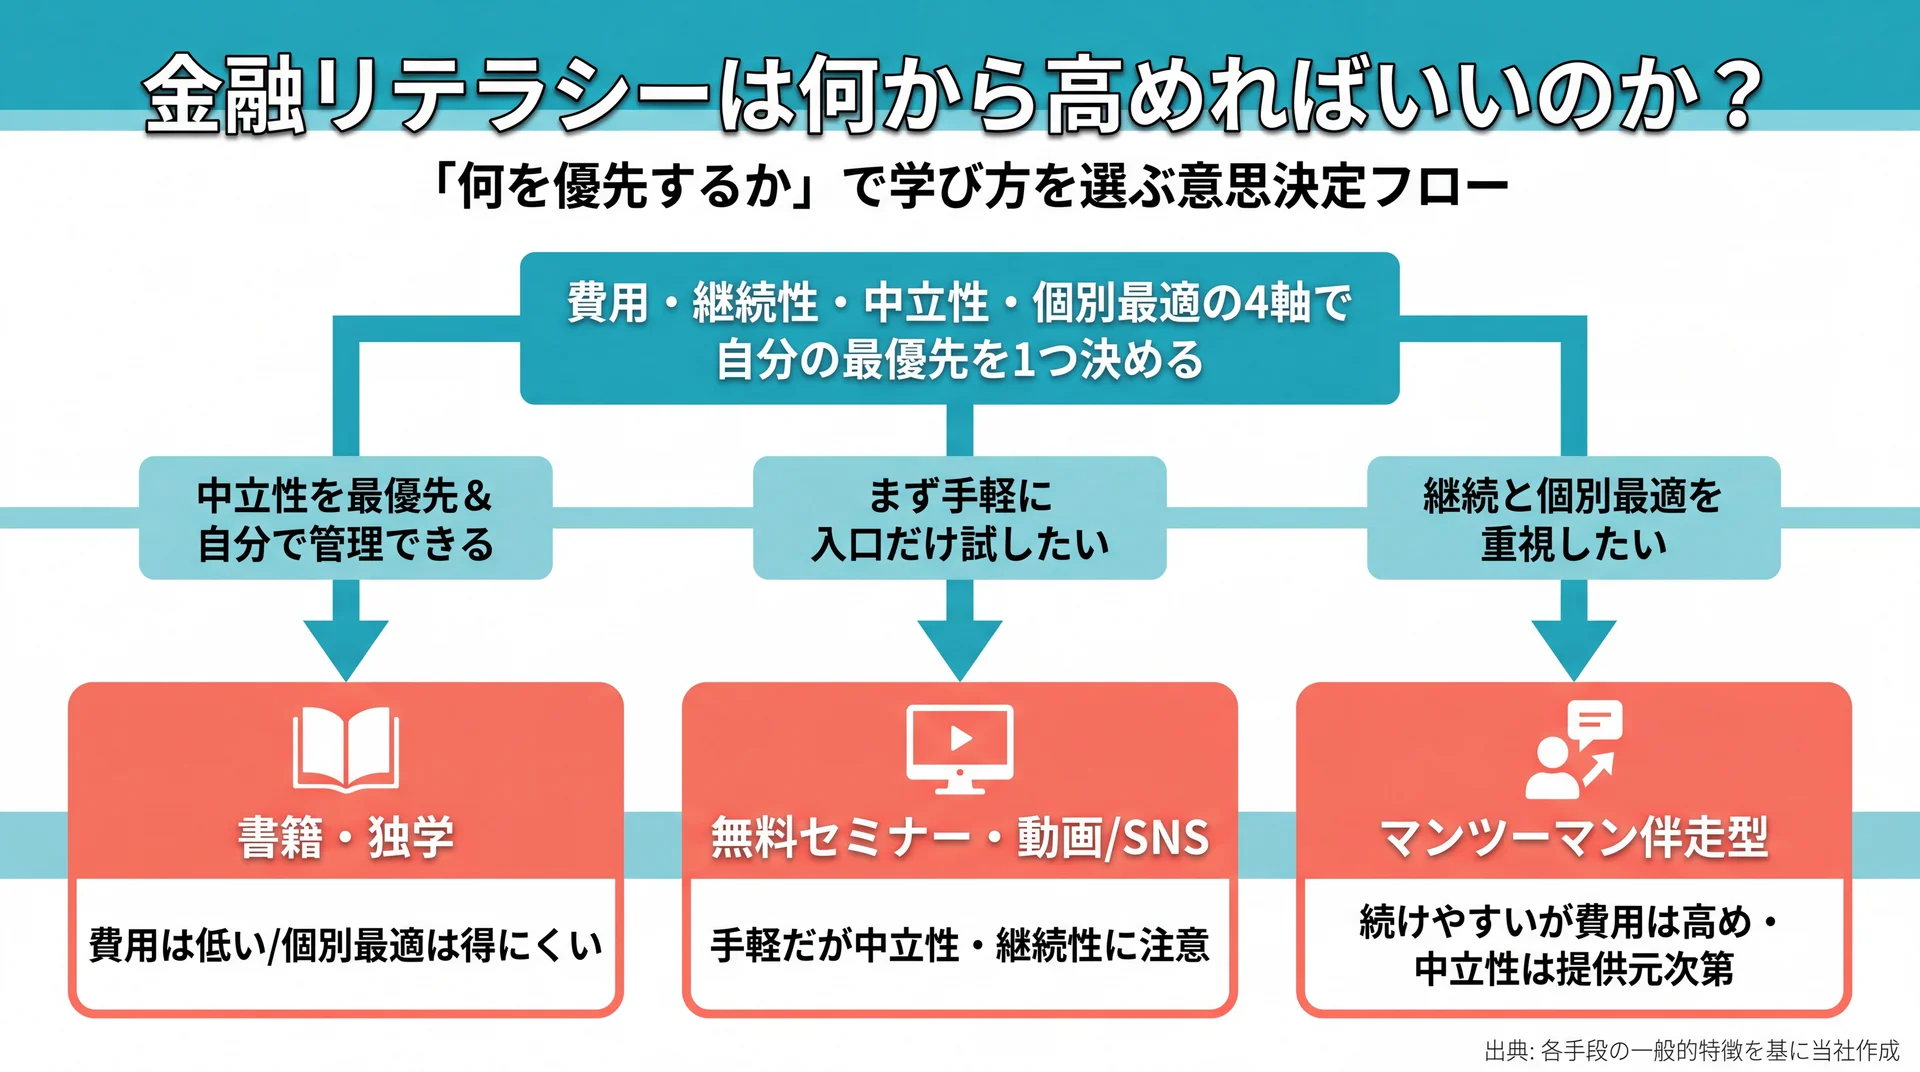
    費用・継続性・中立性・個別最適の優先度で書籍独学・無料セミナー・伴走型を選び分ける意思決定フロー
    4軸の優先度で学び方を選び分ける(出典: 各手段の一般的特徴を基に当社作成)

    金融リテラシーは、4分野の順序どおり「家計管理→生活設計→金融知識→外部知見」の流れで高めるのが基本です。いきなり投資商品から入ると土台が抜け落ちやすいため、収支の把握と将来設計で足場を固めてから、商品選択や相談先の活用へ進みます。順序を守るだけで、学びの効率と定着率が変わります。

    大切なのは、一度に完璧を目指さないことです。4分野すべてを同時に学ぶ必要はなく、自分がどの分野でつまずいているかを見極めて、そこから埋めていくほうが続きます。前の章のマトリクスで自分の弱い分野を確かめると、優先順位を付けやすくなります。たとえば「毎月いくら使っているか即答できない」なら家計管理から、「老後にいくら必要か見当がつかない」なら生活設計から、というように、自分の言葉で答えられない項目が最初の入口になります。完璧な知識をそろえてから動くのではなく、弱い一点から手を付けて小さく行動を変えることが、結果的に近道になります。

    まず家計管理と生活設計から

    土台になるのは家計管理と生活設計です。毎月の収支を把握し、将来必要になる出費を時系列で描くことで、いくらを・いつまでに・何のために準備するかが具体化します。この2分野は日常で触れる領域のため取りかかりやすく、成果も実感しやすいのが利点です。家計の記録が続かない場合は、手書きよりアプリで自動化するなど、習慣化を助ける仕組みを選ぶと定着しやすくなります。まずは1か月、支出を「固定費」と「変動費」に分けて眺めるだけでも、削れる部分が見えてきます。とくに通信費・保険料・サブスクリプションといった固定費は、一度見直すと効果が毎月続くため、優先して確認する価値があります。変動費を我慢して切り詰めるより、固定費を一度整えるほうが、ストレスなく家計が引き締まります。

    生活設計は、結婚・出産・住宅・老後といったライフイベントごとに必要額を見積もる作業です。数値にすることで漠然とした不安が具体的な準備に変わり、次の金融知識の学びにも目的が生まれます。ゴールが決まると、必要な利回りや積立額も逆算できるため、商品選びの判断がぶれにくくなります。

    金融知識と商品選択・外部知見の活用

    土台ができたら、金利・インフレ・税制・NISAやiDeCoといった制度の理解へ進みます。ここで重要なのは、商品名を覚えることではなく、条件で比較して選ぶ基準を持つことです。同じ「投資信託」でも手数料や対象資産で結果は変わるため、比較の観点を先に押さえます。手数料・分散の効き方・税制優遇の3点を軸にすると、初心者でも商品の違いを整理しやすくなります。

    判断に迷う場面では、金融庁や公的機関の情報、あるいは中立な相談窓口といった外部知見を使いこなす力(4分野目)が効いてきます。情報を集める段階で「誰が・何のために発信しているか」を確かめる習慣を持つと、偏った情報に流されにくくなります。何から手を付けるか整理したい場合は、入口の考え方を扱ったお金の勉強についてはこちらもあわせて確認できます。

    学び方の選択肢を4つの軸で比較する

    学び方は複数あり、費用・継続性・中立性・個別最適という4つの軸で比べると自分に合う方法が見えてきます。下の表は主な選択肢を同じ軸で並べたものです。どれが優れているかではなく、目的と状況で向き不向きが変わる点が要点です。

    学び方 費用 継続性 中立性 個別最適
    マンツーマン伴走型 高め 伴走で続きやすい 提供元により異なる 高い
    書籍・独学 低い 自己管理次第 高い(自分で選ぶ) 低い
    無料マネーセミナー 無料が多い 単発中心 要注意(商品販売の入口の場合あり) 低い
    動画・SNS 無料〜低 断片的で途切れやすい ばらつきが大きい 低い

    学び方を4つの評価軸で同粒度に整理(出典: 各手段の一般的特徴を基に当社作成)

    書籍・独学は費用が低く中立性も高い一方、続けられるかは本人次第で、自分の家計に合わせた個別最適は得にくい方法です。無料セミナーや動画は入口として手軽ですが、中立性と継続性に注意が必要になります。継続性と個別最適を重視するなら、伴走型が候補になりますが、費用は高めで中立性は提供元により異なる点を確認しておく必要があります。

    当社のABCashは、この表でいうマンツーマン伴走型にあたります。専属コンサルタントが家計管理からNISA・iDeCoまでを個別カリキュラムで伴走し、金融商品を販売しない教育モデルを採っています。費用は独学より高くなりますが、続けやすさと自分の状況に合わせた個別最適を優先する場合の選択肢になります。どの方法を選ぶ場合も、4つの軸のうち自分が何を優先するかを先に決めておくと、後悔の少ない判断につながります。

    どの学び方でも共通してつまずくのが「継続」です。学び始めても、日々の忙しさのなかで記録や見直しが止まり、いつの間にか元の家計に戻ってしまう、という経験は珍しくありません。当社では、知識を一度きりの学習で終わらせず、専用アプリでの毎日の記録とフィードバックを通じて、おおむね60日で習慣として定着させる設計を採っています。金融リテラシーは、学んだ直後よりも、それを日常の行動として続けられるかどうかで最終的な差が生まれます。だから、学ぶ手段を選ぶときは「続けられる仕組みがあるか」も判断材料に加えておくと安心です。

    金融リテラシーを学ぶときの注意点は?

    金融リテラシーの学習では、情報の出所と中立性を確かめることが最優先です。お金の情報は玉石混交で、商品販売を目的とした発信も多く含まれます。とくに投資や保険は個人の状況で最適解が変わるため、断定的な「これが正解」という情報には慎重に向き合う必要があります。公式サイトや公的機関が発表している情報にあたり、複数の視点で確認する姿勢が土台になります。

    数値やランキングを見るときは、それが「何に対する評価か」「いつ時点の情報か」を先に確認すると、誤った判断を避けやすくなります。制度や税制は改正されるため、古い情報のまま行動しないことも大切です。とくにNISAのように制度改正のあった分野では、改正前の解説記事が検索上位に残っていることもあり、公開日を確認する習慣が役立ちます。

    もう一つ意識したいのが、詐欺や悪質な勧誘への警戒です。「元本保証で高利回り」「絶対に儲かる」といった言葉は、金融の仕組み上あり得ない話であり、金融リテラシーが身に付いていれば入口で見抜けます。うまい話ほど立ち止まって確かめる姿勢は、知識を守りに使う最も実践的な場面です。

    金融・投資は資産形成という重要な判断に関わる領域です。本記事は一般的な情報の整理であり、個別の資産設計や商品選択については、ファイナンシャルプランナーや金融機関などの専門家に相談することをおすすめします。中立な相談先を選ぶこと自体が、4分野目「外部知見の活用」の実践にあたります。相談先を選ぶときは、その相手が特定の商品を販売して収益を得ているのか、それとも助言そのものへの対価で成り立っているのかを確認すると、助言の中立性を見極めやすくなります。無料であることには理由があるため、誰がコストを負担しているのかという視点を持つことが、情報を正しく読むうえで役立ちます。

    金融リテラシーに関するよくある質問

    金融リテラシーについて検索されやすい疑問を、公的データに基づいて整理します。

    Q. 金融リテラシーが低いと、具体的にどんな不利がありますか?
    金融リテラシーが低い層は、緊急時の資金を確保できていない、商品を比較せずに契約する、金融トラブルに遭いやすいといった傾向が調査で示されています(金融リテラシー調査2022)。知識不足が家計の損失や不安に直結しやすい点が不利といえます。

    Q. 大人になってからでも金融リテラシーは身に付きますか?
    年齢に関わらず高められます。金融リテラシー調査では金融教育を受けた層ほど正答率が高い傾向があり、体系的に学ぶ経路を持つことが年代を問わず効果を持ちます。まず家計管理から順に4分野を埋めていく方法が現実的です。

    Q. 金融リテラシーはどの分野から勉強すべきですか?
    家計管理と生活設計という土台から始めるのが基本です。収支の把握と将来設計で足場を固めてから、金利・税制・NISAなどの金融知識と商品選択へ進むと、学びが定着しやすくなります。

    Q. 無料のセミナーや動画だけで十分ですか?
    入口としては有効ですが、中立性と継続性には注意が必要です。無料セミナーは商品販売の入口になっている場合があり、動画・SNSは情報のばらつきが大きくなります。出所を確かめ、複数の視点で補う使い方が安全です。

    Q. 金融リテラシーが高いかどうかを自分で確認する方法はありますか?
    金融リテラシー調査で使われている正誤問題は公開されており、自分の理解度をセルフチェックする目安になります。4分野のうちどこが弱いかを把握し、弱い分野から学び直すと効率的です。全問正解を目指す必要はなく、生活設計や商品選択のように行動に直結する分野を優先的に押さえると、学びが家計の変化につながりやすくなります。

    金融リテラシーを含むお金の基礎をまとめて確認したい場合は、不労所得とはの基礎からの総まとめはこちらで全体像を整理できます。

    まとめ

    金融リテラシーとは、家計管理・生活設計・金融知識と商品選択・外部知見の活用という4分野15項目からなる、お金の知識と判断力です。日本人の正答率は5割台で横ばいが続き、海外と比べても体系的に学ぶ機会の差が課題として残っています。制度は「自分で選ぶ」方向へ進んでおり、知識を行動に変えられるかどうかが家計の差につながります。

    高め方の基本は、4分野を順序どおりに埋めていくことと、独学量よりも体系的に学ぶ経路を持つことです。学び方は費用・継続性・中立性・個別最適の4軸で比べ、自分の状況に合う手段を選ぶとよいでしょう。継続性と個別最適を重視するなら、当社のABCashのように専属コンサルタントが家計からNISAまで伴走する方法も選択肢になります。金融リテラシーは、一度身に付ければ生涯にわたって家計を支える資産になります。景気や制度がどう変わっても、自分で情報を読み解き判断できる力は古くなりません。まずは、いまの家計と資産の全体像を一度整理することから始めてみてください。

    \ 家計と資産の全体像を体験で整理 /

    無料体験60〜80分程度で、いまの家計と資産を見渡し、次に学ぶ順序を一緒に整理できます。

  • お金の勉強とは?何を学ぶかの全体像と挫折しないコツ

    お金の勉強とは、投資の必勝法を覚えることではなく、家計管理・生活設計・資産形成・外部の知見活用という土台を生活スキルとして学ぶことです。知識量よりも、学んだ内容を家計簿や少額の実践に落とし込み、続けられるかどうかが結果を分けます。この記事では、何を学ぶかの全体像と、途中で挫折しないための進め方を、公的データと当社の伴走実績をもとに整理します。

    \ まずは無料体験60〜80分程度から /

    家計管理からNISAまで、専属コンサルタントに直接相談できます。

    お金の勉強とは何を学ぶこと?

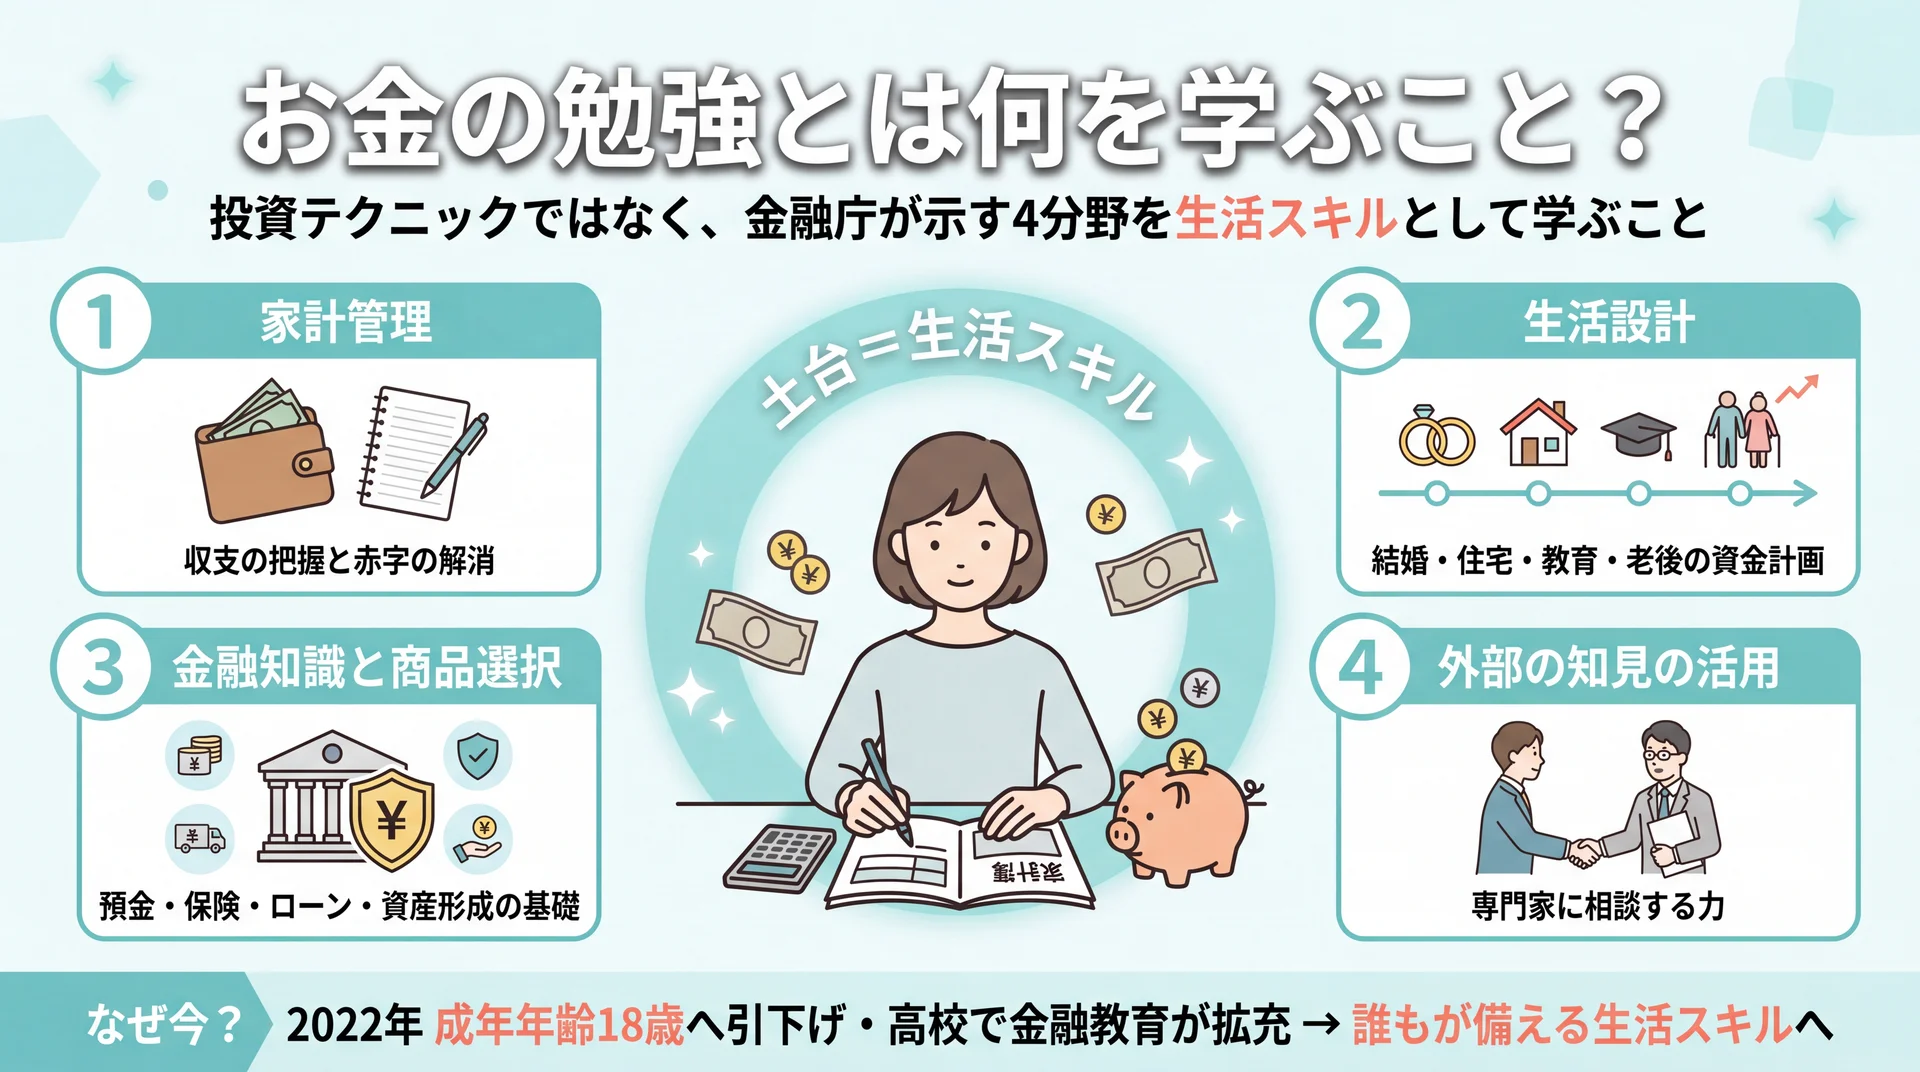
    お金の勉強を家計管理・生活設計・金融知識・外部の知見活用の金融庁4分野に整理した全体像の図解
    投資だけでなく金融庁の4分野を土台から学ぶ全体像(出典: 金融庁「最低限身に付けるべき金融リテラシー」を基に当社作成)

    お金の勉強とは、金融庁が示す4つの分野を生活スキルとして体系的に学ぶことです。具体的には「家計管理」「生活設計」「金融知識と適切な商品選択」「外部の知見の活用」を指し、投資だけを切り取って覚えることではありません(金融庁「最低限身に付けるべき金融リテラシー」)。

    多くの人が「お金の勉強=株や投資信託の選び方」と考えがちですが、実際に生活の安定を左右するのは、収支を把握して使いすぎを防ぐ家計管理と、ライフイベントを見据えた生活設計です。お金の勉強の土台となるお金の基礎全体については、不労所得とはの全体像を整理した完全ガイドで体系的に整理しています。本記事は、その中でも「お金の勉強そのものを、何から・どう続けるか」に絞って解説します。

    お金の勉強で扱う4分野(金融庁の枠組み)

    お金の勉強の骨格は、金融庁が整理した4分野で捉えると迷いません。①家計管理(収支の把握と赤字の解消)、②生活設計(結婚・住宅・教育・老後などの資金計画)、③金融知識と適切な商品選択(預金・保険・ローン・資産形成の基礎)、④外部の知見の活用(自分だけで判断せず専門家に相談する力)の4つです(金融庁)。

    この4分野は、一般的な解説でよく使われる「ライフプランニング・保険・税金・相続」などのFP分類とも重なります。初学者は商品選び(③)から入りがちですが、金融庁の枠組みが①家計管理を最初に置いている通り、家計と生活設計を先に固めるほうが失敗は少なくなります。まずは自分がどの分野でつまずいているかを、この4分野に当てはめて確認してみると、学ぶべき優先順位が定まります。

    お金の勉強と「金融リテラシー」はどう違う?

    お金の勉強は「行為」、金融リテラシーは「その結果として身につく力」を指します。金融リテラシーとはお金の知識と判断力のことで、勉強を通じて高めていく到達度のようなものです。両者はほぼ一体ですが、勉強を「する」のがプロセス、リテラシーが「身につく」のが成果、と分けて捉えると学習計画を立てやすくなります。

    つまり、お金の勉強のゴールは知識の暗記ではなく、家計や資産の判断を自分でできる状態です。進み具合をはかる目安は、参考書を何冊読んだかではなく、「実際の家計や契約の場面で自分で判断できるようになったか」に置くと、学習の手応えをつかみやすくなります。金融リテラシーそのものの意味や高め方は、金融リテラシーについてはこちらで詳しく扱っています。

    なぜ今「お金の勉強」が必要とされるのか

    お金の勉強が重視される背景には、制度の変化があります。2022年4月に成年年齢が18歳へ引き下げられ、若いうちから自分の判断で契約を結ぶ場面が増えました。あわせて高校の家庭科でも資産形成を含む金融教育が拡充され、お金の学びは一部の関心層のものから、誰もが備える生活スキルへと位置づけが変わっています。

    学ぶ範囲が広いと「全部やらないといけない」と身構えてしまいますが、必要なのは網羅ではなく、自分の生活に直結する分野から着実に積み上げることです。次章では、勉強することで実際に何が変わるのかを具体的に見ていきます。

    お金の勉強をするとどんなメリットがある?

    お金の勉強の最大のメリットは、漠然としたお金の不安が、具体的な行動計画に置き換わることです。家計の流れが見えれば使いすぎを防げ、制度や商品の基礎が分かれば、必要な備えと不要な支出を切り分けられるようになります。

    お金の勉強のメリットは「不安解消・資産形成・節約・リスク軽減」と語られがちですが、ここで一歩踏み込むと、メリットは大きく「守り」と「増やし」の2軸に整理できます。守りは家計管理と生活設計、増やしは資産形成にあたり、どちらか一方では家計は安定しません。両輪をそろえて初めて、お金の勉強は生活の実感につながります。

    家計管理・生活設計で「お金の不安」が減る

    お金の不安を減らす近道は、増やす前に「見える化」することです。毎月の収入と支出、固定費と変動費を把握するだけで、どこを削れば貯蓄に回せるかが具体的になります。これは金融庁の4分野でも最初に置かれた家計管理そのものです。

    家計管理は一人暮らしだけでなく、二人以上の世帯でこそ差が出ます。パートナーと収支のルールを決める具体的な進め方は、同棲 お金の管理についてはこちらで詳しく扱っています。まずは支出の記録を1か月続け、固定費の見直し余地を洗い出すところから始めると、成果を実感しやすくなります。

    学ぶ分野は「生活の場面」から逆算して選ぶ

    学ぶ分野に迷ったら、今の生活の場面から逆算すると優先順位が決まります。就職・転職の時期なら税金と社会保険、結婚や同棲を控えているなら家計の共有ルール、子どもの予定があるなら教育資金と保険、というように、直近のライフイベントに紐づく分野から学ぶと、知識がすぐ使えて定着します。

    すべての分野を同時に完璧にする必要はありません。むしろ、関係の薄い分野を先に詰め込むと負担ばかり増えて続きません。まずは「半年以内に起こりそうなお金の出来事」を1つ書き出し、それに関わる分野から着手すると、学びが行動につながりやすくなります。

    お金に強くなると「選択肢と自信」が増える

    お金の勉強がもたらすのは、節約や貯蓄だけではありません。制度や仕組みを理解していると、転職・住宅購入・保険の見直しといった場面で、人にすすめられるまま決めるのではなく、自分で条件を比べて選べるようになります。この「自分で選べる」という感覚が、お金にまつわる不安を和らげます。

    メリットは金額面で語られがちですが、実際に変化を実感しやすいのは、数字より先に「お金の話題に臆さなくなった」という点です。勉強の成果を貯金額だけで測らず、判断に迷う場面が減ったかどうかも目安にすると、続ける動機を保ちやすくなります。

    税金・保険・資産形成で「守り」と「増やし」が両立

    家計の土台ができたら、税金・保険・資産形成の基礎を学ぶことで、守りと増やしが両立します。会社員でも関わる控除や、加入している保険の過不足、NISAなどの制度の仕組みを知るだけで、手取りや将来資金の見通しは変わります。

    ここで重要なのは、商品を先に選ばないことです。制度や仕組みを理解しないまま「おすすめ」に飛びつくと、自分に合わない契約を続けてしまいます。個別商品の比較よりも先に、税・保険・資産形成の共通ルールを押さえるほうが、長い目で見て損をしにくくなります。

    日本人はお金の知識をどれくらい持っている?

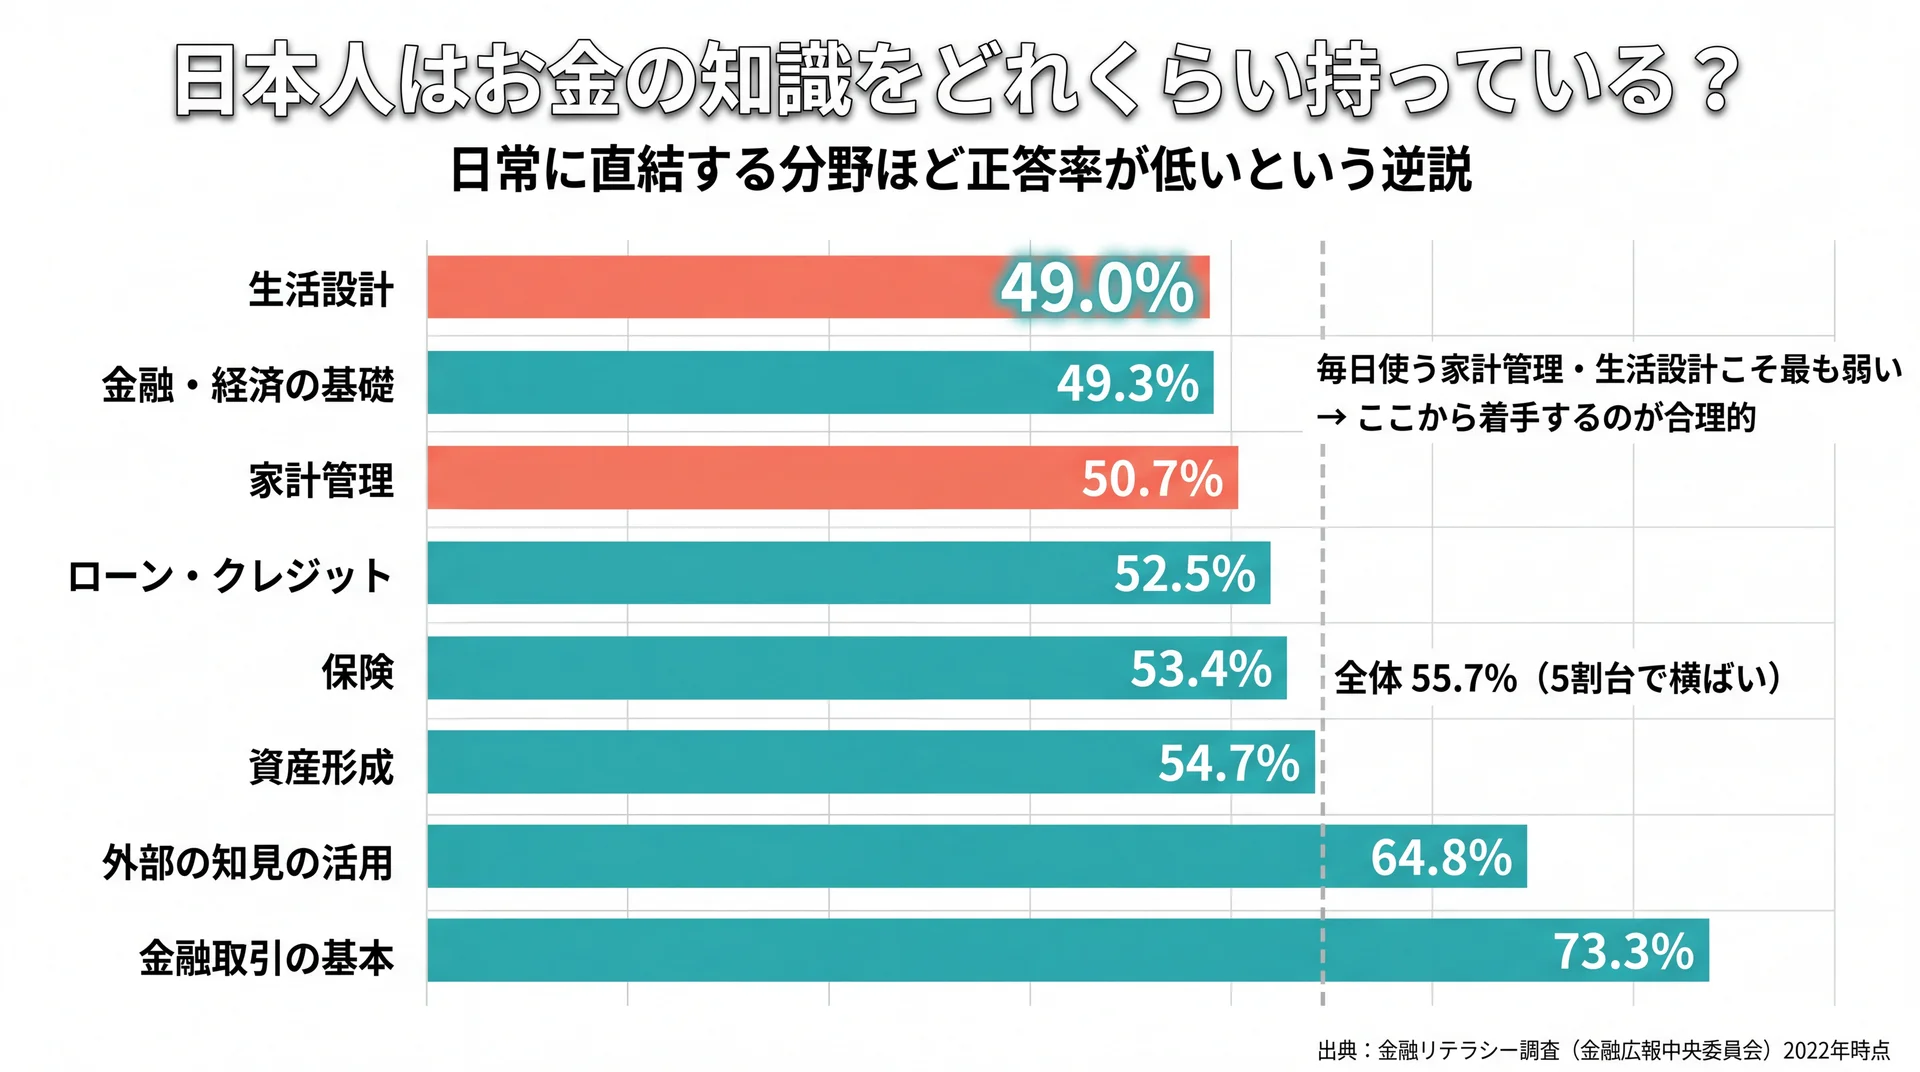
    生活設計49%・家計管理50.7%など日常に直結する分野ほど正答率が低い金融リテラシー分野別正答率の図
    日常で使う頻度が高い分野ほど正答率が低い(出典: 金融リテラシー調査(金融広報中央委員会)2022年時点を基に当社作成)

    日本人の金融リテラシーは、正誤問題25問の正答率で全体55.7%と、5割台で横ばいが続いています。3年ごとに実施される調査でも大きな改善はみられず、知識が自然に増えるわけではないことがうかがえます(金融リテラシー調査2022(金融広報中央委員会)、直近は2025年版(J-FLEC)・2026年3月公表)。

    「みんな不安を感じている」という定性的な説明はよく見かけますが、どの分野が弱いのかまで踏み込むと、勉強の優先順位が見えてきます。以下では、公的データが示す弱点分野と、学ぶ機会そのものの偏りを確認します。

    正答率は5割台で横ばい、最も弱いのは生活設計と家計管理

    分野別の正答率を見ると、意外な逆説が浮かびます。最も高いのは「金融取引の基本」の73.3%で、最も低いのは日常に直結する「生活設計」49.0%と「家計管理」50.7%でした(金融リテラシー調査2022・2022年時点)。

    分野 正答率 生活での使用頻度
    金融取引の基本 73.3% 中
    外部の知見の活用 64.8% 中
    資産形成 54.7% 中〜高
    保険 53.4% 中
    ローン・クレジット 52.5% 高
    家計管理 50.7% 高
    金融・経済の基礎 49.3% 低
    生活設計 49.0% 高

    日常で使う場面が多い分野ほど正答率が低い傾向(データ出典: 金融リテラシー調査(金融広報中央委員会)2022年時点。使用頻度は当社による整理)

    一般論として「お金の勉強はした方がよい」と言われますが、データを踏まえると評価はより具体的になります。正答率が最も低いのは投資の専門知識ではなく、毎日の判断に直結する生活設計と家計管理です。目を引く投資テクニックより先に家計管理と生活設計から着手するほうが、費やした時間に対して効果が出やすい合理的な進め方といえます。

    年齢や情報接触で差がつく金融知識

    金融知識は、生まれ持った能力よりも「触れてきた経験」で差がつきます。同調査では18〜29歳の正答率が41.2%と最も低く、年齢が上がるほど高くなる傾向が示されました(金融リテラシー調査2022・2022年時点)。就職・結婚・住宅購入といった実際のお金の場面を経験するなかで、知識が後追いで身についていく構図です。

    裏を返せば、若いうちは知らなくて当たり前であり、早く体系的に学べば同世代の中で差をつけられます。年齢を理由に「まだ早い」「もう遅い」と考えるより、今の自分に必要な分野から始めるほうが、着実に力がつきます。

    「学ぶべき」7割・「学んだ」1割未満という教育ギャップ

    日本の金融教育には、需要と供給の大きなギャップがあります。「学校などで金融教育を行うべき」と考える人は71.8%に上る一方、実際に「金融教育を受けた」と認識している人は7.1%にとどまりました(金融リテラシー調査2022・2022年時点。直近2025年版でも1割未満で推移)。

    学ぶべきだと思う人が7割いても、実際に体系立てて学んだ人は1割に満たないのが現状です。多くの人が独学で断片的に情報を集めるしかなく、途中で挫折しやすい構造がここにあります。同調査では金融教育を受けた人のほうが正答率も高い傾向が示されており、「体系的に学ぶ機会があるかどうか」が差につながっていると読み取れます。独学に限界を感じたときは、誰かに教わる選択肢を早めに視野へ入れておくと、遠回りを避けやすくなります。

    お金の勉強は「不安の有無」ではなく、日常に直結する家計・生活設計の弱さと、体系的に学ぶ機会の少なさが本質的な課題です。

    お金の勉強はどんな順序で進めるとよい?

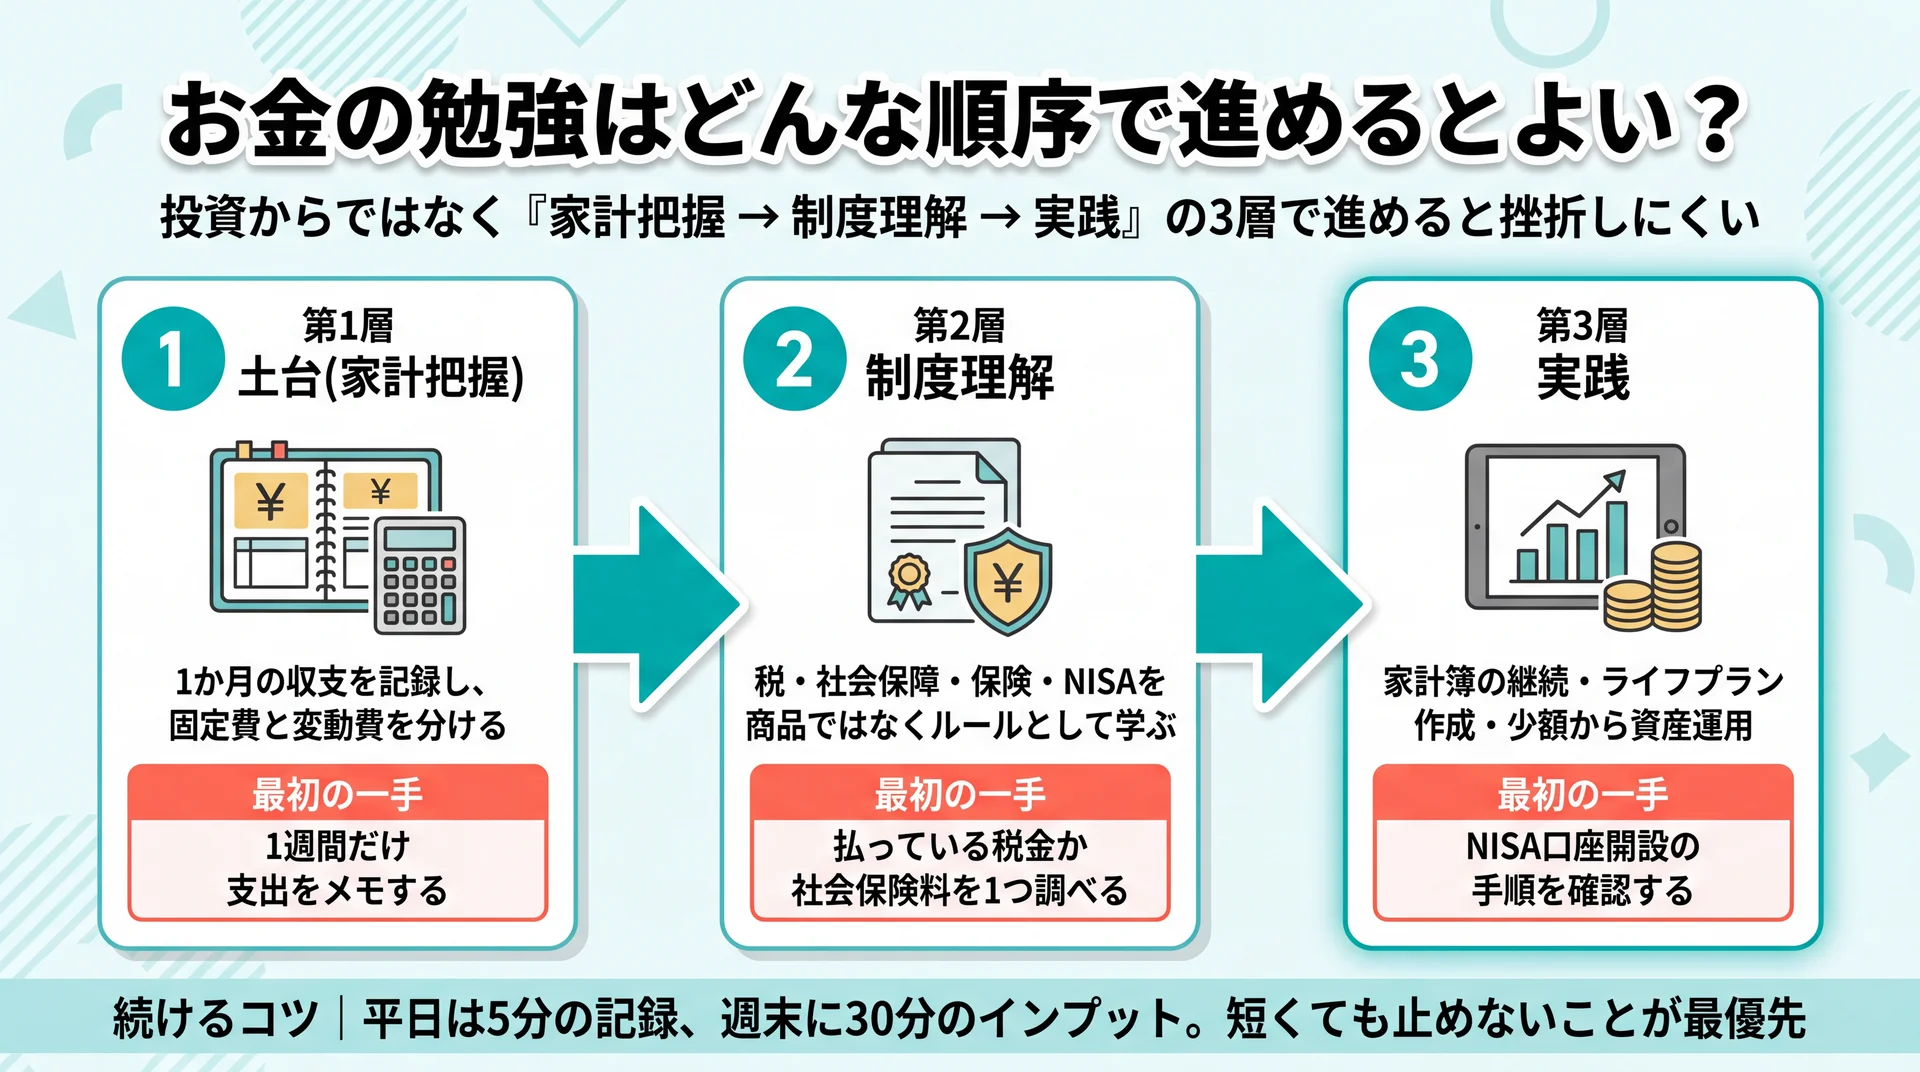
    家計把握→制度理解→実践の3層と各層で最初にやる一手を示したお金の勉強の進め方フロー
    家計把握→制度理解→実践の順に、各層で「今日できる一手」を1つ決めて進める(金融庁の4分野に対応)

    お金の勉強は、投資からではなく「家計把握 → 制度理解 → 実践」の順で進めると挫折しにくくなります。土台となる収支の見える化を飛ばして商品選びに進むと、判断の基準が定まらず情報に振り回されるためです。

    具体的な最初の一歩や初心者向けのつまずきポイントは、より入門に特化した記事で段階的に解説しています。本記事では、全体像として押さえておきたい3層の流れを示します。

    土台(家計把握)→ 制度理解 → 実践の3層

    第1層は家計把握です。1か月の収支を記録し、固定費と変動費を分けて、赤字なら削る余地を探します。第2層は制度理解で、税・社会保障・保険・NISAなどの仕組みを、商品ではなくルールとして学びます。第3層が実践で、家計簿の継続、ライフプランの作成、少額からの資産運用へと具体的な行動に移します。

    この3層は、金融庁の4分野(家計管理→生活設計→金融知識→外部の知見の活用)とも自然に対応します。順番を守る価値は、各層が次の層の判断材料になる点にあります。家計を把握していれば毎月いくら投資に回せるかが分かり、制度を理解していれば商品選びで迷いません。焦って第3層の投資から入るのではなく、第1層から順に固めていくことが、遠回りを防ぐ近道になります。

    各層で「最初にやること」を1つだけ決める

    順序が分かっても、各層でやることが多いと動けなくなります。そこで、層ごとに最初の一手を1つだけ決めると進みます。第1層なら「1週間だけ支出をメモする」、第2層なら「自分が払っている税金か社会保険料を1つ調べる」、第3層なら「NISAの口座開設の手順を確認する」といった、その日のうちに終わる小さな行動です。

    完璧な計画より、小さく始めて続けるほうが結果的に遠くまで進めます。1つ終わったら次の1つを足す、というリズムにすると、学びが途切れません。各層で「今日できる最小の一手」を紙に書き出してから学び始めると、知識が行動に変わりやすくなります。

    1週間の学習スケジュールに落とし込む

    順序と最初の一手が決まったら、無理のない頻度に落とし込むと続きます。おすすめは「平日は5分の記録、週末に30分のインプット」という配分です。平日はアプリやメモで支出を記録するだけ、週末に公的教材や本で1テーマを学ぶ、というリズムなら、忙しくても途切れにくくなります。

    大切なのは、毎日長時間やることではなく、短くても止めないことです。学習が生活の一部になると、知識は少しずつ複利のように積み上がります。1日1時間の理想を追うより、週に合計1時間でも続く現実的な計画を選ぶほうが、結局は長続きします。

    お金の勉強の方法にはどんな種類がある?

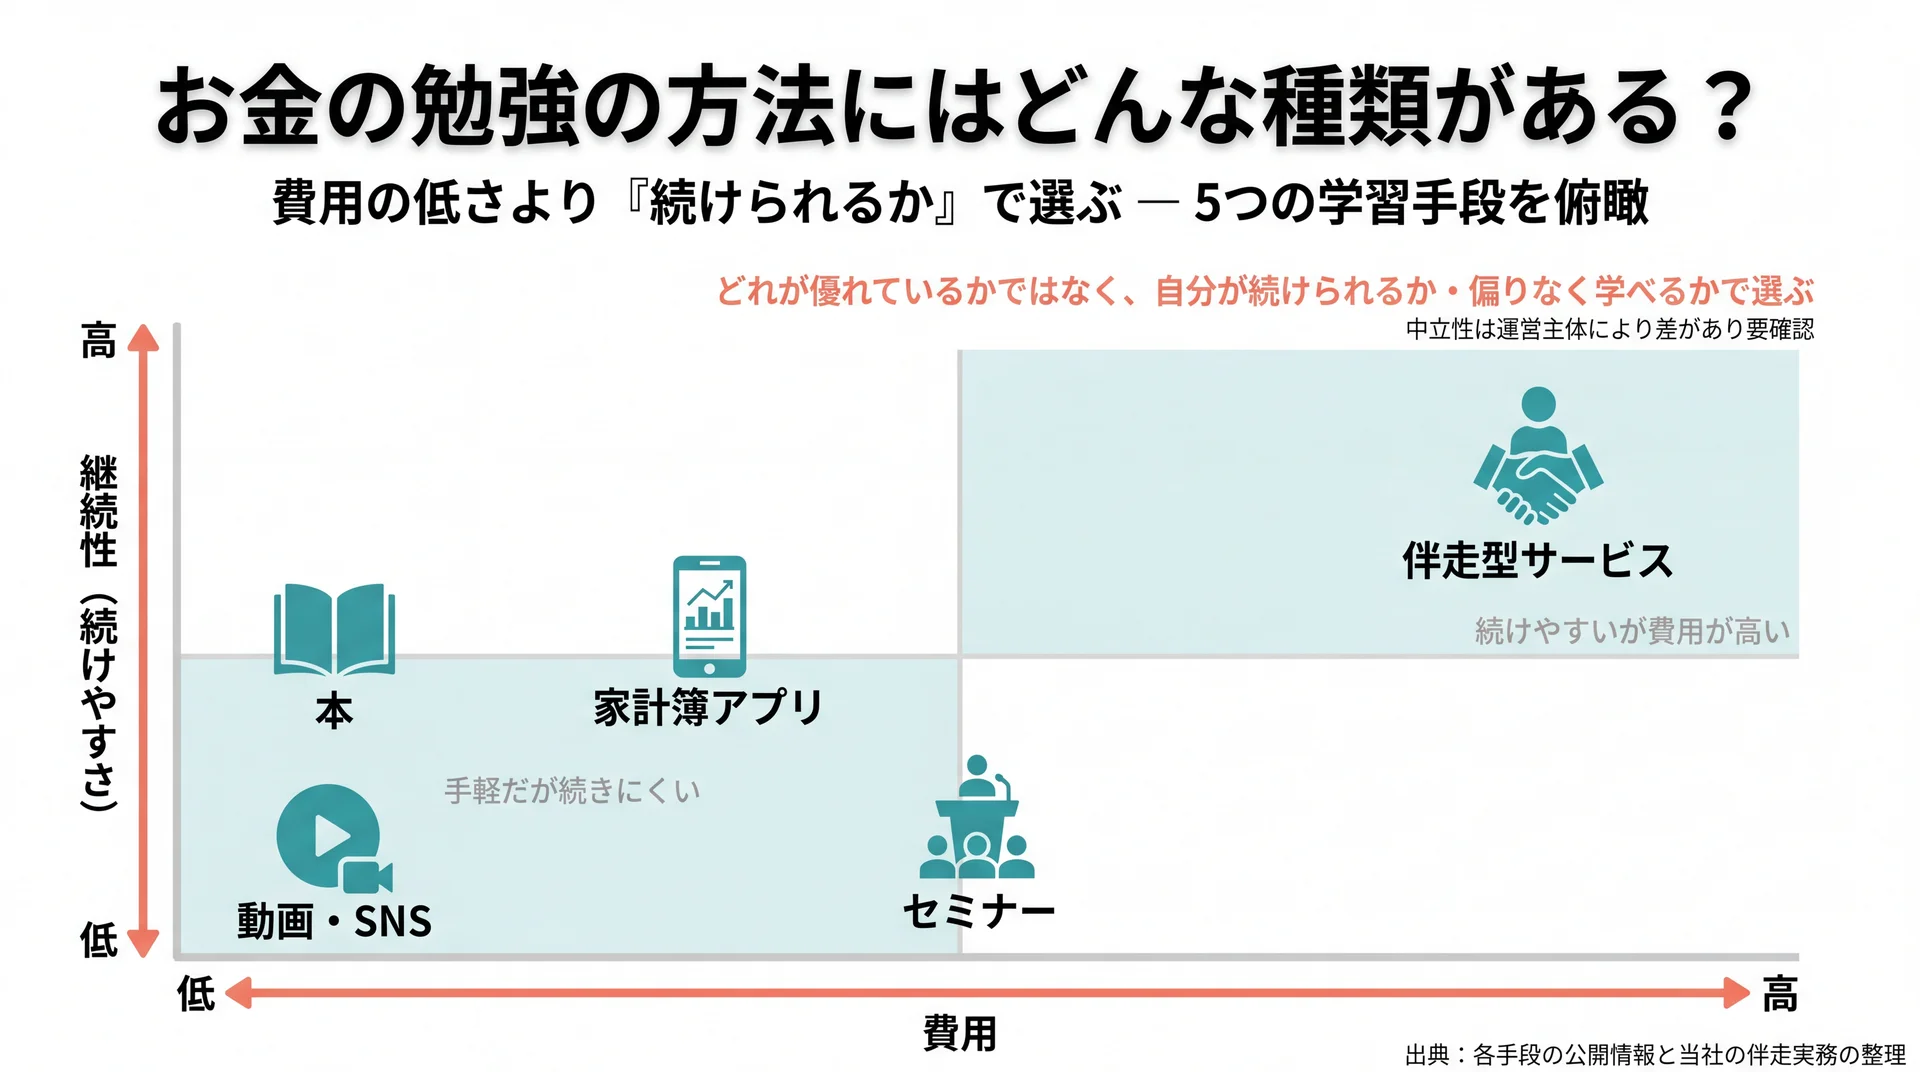
    本・動画・アプリ・セミナー・伴走型を費用と続けやすさの2軸で配置した学習手段の俯瞰マップ
    費用の低さより「続けられるか」で手段を選ぶ視点で5手段を俯瞰(各手段の公開情報と当社の伴走実務をもとに整理。中立性は運営主体により差があるため要確認)

    お金の勉強の方法は、本・動画・アプリ・セミナー・伴走型サービスに大別され、費用・体系性・継続性・中立性で特徴が分かれます。どれが優れているかではなく、自分の性格と目的に合うかで選ぶのが失敗を避けるコツです。

    手段は列挙されがちですが、選ぶ側にとって重要なのは、続けられるか・偏りなく学べるかという評価軸です。以下に、主な手段を同じ軸で並べて整理します。

    学習手段 費用 体系性 継続性 中立性 向いている人
    本 低 中 低〜中 高 自分のペースで読み進められる人
    動画・SNS 無料〜低 低 低 ばらつき 情報収集が得意で取捨選択できる人
    家計簿アプリ 無料〜低 低 中 高 まず家計を見える化したい人
    セミナー 無料〜中 中 低 要確認 短時間で概要をつかみたい人
    伴走型サービス 高 高 高 サービス次第 一人だと続かず個別に相談したい人

    各手段の一般的な特徴を費用・体系性・継続性・中立性で同粒度に整理(データ出典: 各手段の公開情報と当社の伴走実務の整理。中立性は運営主体により差があるため要確認)

    独学(本・動画・アプリ)の強みと限界

    独学の強みは、低コストで今すぐ始められることです。良質な入門書や、金融庁など公的機関が公開する教材を使えば、費用をほぼかけずに基礎を学べます。家計簿アプリを併用すれば、学びと実践を同時に進められます。

    一方の限界は、体系性と継続性です。動画やSNSは断片的で、発信者によって質や中立性にばらつきがあります。情報を集めるほど何が正しいか分からなくなり、手が止まってしまう人も少なくありません。独学を3か月続けても行動に移せていない場合は、学び方そのものを見直す合図と捉えると、停滞を抜け出しやすくなります。

    はじめの1冊は「薄くて全体像がつかめる本」を選ぶ

    本から始めるなら、分厚い専門書ではなく、全体像を薄く広くつかめる入門書を1冊選ぶのがコツです。最初から個別の投資手法に踏み込む本を選ぶと、土台がないまま枝葉から入ることになり、挫折しやすくなります。家計・保険・税・資産形成をひと通り見渡せる本を1冊読み切るほうが、次に何を深めるべきかが見えてきます。

    書店やレビューで選ぶ際は、発行が新しく、特定商品の宣伝色が薄いものを目安にするとよいでしょう。いきなり複数冊を買い込むのではなく、まず全体像の1冊を読み切ってから、興味を持った分野の本を追加する順番だと、無駄なく理解を深められます。

    公的機関の無料教材を「軸」にする

    独学の質を上げる近道は、中立で体系的な公的機関の教材を軸に据えることです。金融庁や、金融経済教育推進機構(J-FLEC)は、家計管理から資産形成までを網羅した無料の学習コンテンツを公開しています。まずこうした公的機関の情報を土台にし、そこに書籍や動画を補足として重ねると、情報の偏りを防げます。

    無料であっても、公的機関の教材は営利目的の勧誘を含まない点で中立性が高いのが特徴です。動画やSNSから入るのではなく、公的機関の教材で全体像をつかんでから細部を各媒体で補うと、遠回りや誤情報のリスクを抑えられます。

    学べる場(セミナー・講座・伴走型サービス)の使い分け

    セミナーや講座、伴走型サービスの価値は、体系性と継続性を外部の仕組みで補える点にあります。特に無料セミナーは入口として広い一方、保険や不動産の販売につながる場合もあるため、中立性は主催者ごとに確認が必要です。

    当社のABCashは、専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCoまでを個別カリキュラムで伴走する有料サービスです。金融商品を販売しない中立性を保ち、専用アプリで毎日の記録にフィードバックを返して習慣化を支えています。費用は独学より高くなりますが、「一人だと続かない」という継続性の課題に対しては、外部の仕組みで補う選択肢になります。

    \ 独学で迷ったらプロと整理 /

    本や動画で続かなかった人も、学ぶ順序をマンツーマンで整理できます。

    学習手段に唯一の正解はなく、費用の低さより「自分が続けられるか」「偏りなく学べるか」で選ぶことが、お金の勉強を成果につなげる分かれ目になります。

    お金の勉強が続かない・挫折するのはなぜ?

    お金の勉強が続かない最大の理由は、知識が不足しているからではなく、集めた情報を行動に変える仕組みがないからです。学ぶほど選択肢が増えて迷いが生じ、「もっと調べてから」と先延ばしになる状態が、挫折の入口になります。

    金融リテラシー調査でも、学ぶべきと考える人は多い一方で実際に体系立てて学べた人はごくわずかでした。多くの人が独学で断片的に情報を集め、実践に移す前に息切れしてしまう——この構造を理解しておくことが、続けるための第一歩です。

    情報を集めるほど動けなくなる「金融疲れ」

    情報過多そのものが、挫折の原因になります。動画やSNSには相反する意見があふれ、どれを信じればよいか判断できないまま疲れてしまう「金融疲れ」に陥る人は珍しくありません。集めた情報が多いほど、かえって最初の一歩が重くなります。

    これを避けるには、情報源を公的機関や体系的な教材に絞り、学んだらすぐ小さく試すサイクルを回すことです。家計簿を1週間つける、NISAの仕組みを1つ理解する、といった達成可能な小さな目標を積み重ねるほうが、完璧を目指すより続きます。インプットを増やす前に「学んだら1つ実践する」というルールを先に決めておくと、情報過多で止まりにくくなります。

    信頼できる情報を見極める(お金の学びの注意点)

    お金の情報はYMYL(生活や資産に直結する領域)であり、発信元の見極めが欠かせません。断定的に「必ず儲かる」「元本保証」とうたう情報や、特定商品への誘導が強い発信には注意が必要です。正しく学んでいても、誤った情報源を土台にすると判断ごと誤ってしまいます。

    見極めの基本は、公的機関や公式の発表元にあたること、そして一つの発信だけを鵜呑みにしないことです。個別の資産設計や税務の判断は、状況によって最適解が変わるため、最終的にはファイナンシャル・プランナーなどの専門家に相談するのが安全です。学びの過程で迷う論点が出たら、無料の情報だけで結論を出さず、中立な専門家の知見を確認する習慣をつけておくと安心です。

    学びを「実践」に変える仕組みづくり

    当社のABCashは、お金の勉強が続かない主因を「知識不足」ではなく「実践への橋渡しの欠如」だと捉えています。累計9万人以上の受講者(2026年5月時点、無料体験を含む)に伴走してきた経験から、学びを日々の行動に接続する仕組みが継続を左右すると考えているためです。

    具体的には、専属コンサルタントとのマンツーマンで学ぶ順序を個別に設計し、専用アプリで毎日の家計記録にフィードバックを返して、60日間の習慣化を目標に伴走します。トレーニング満足度は95%(2025年4〜8月・10段階中8以上の公式アンケート)でした。もちろん、すでに学ぶ意欲が高く自走できる人は、良質な本や公的教材の独学でも十分に力がつきます。「知る」だけで止まりやすい人には外部の仕組みを、自走できる人には独学を、という使い分けが現実的です。

    挫折の分かれ目は知識の多寡ではなく、学びを実践に変える仕組みを持てるかどうかにあります。

    お金の勉強についてよくある質問

    お金の勉強は何から始めればいいですか?

    家計の見える化から始めるのが基本です。1か月分の収支を記録し、固定費と変動費に分けて、削れる支出を探します。投資や商品選びはその後で問題ありません。より詳しい初心者向けの最初の一歩は、入門に特化した解説記事で段階的に確認できます。

    お金の勉強に資格は必要ですか?

    必須ではありません。FP(ファイナンシャル・プランナー)3級などの資格勉強は、家計・保険・税・年金・資産運用を体系的に学べる教材として有用ですが、資格の取得自体が目的ではありません。日常のお金の判断に必要な範囲を理解できていれば、資格がなくても実生活には十分に役立ちます。

    お金の勉強はどれくらい続ければいいですか?

    一度で終わるものではなく、習慣として続けるのが前提です。まずは家計簿を1〜2か月続けて自分の支出傾向をつかみ、そのうえで制度や運用の学びを少しずつ足していくとよいでしょう。当社では習慣化の目安を60日と置いていますが、大切なのは期間より「学んだら小さく実践する」サイクルを止めないことです。

    お金の勉強アプリはどう選べばいいですか?

    まずは家計簿アプリで支出を記録するところから選ぶのが実用的です。銀行口座やカードと連携して自動で記録できるものは、続けやすく家計の見える化に向いています。アプリはあくまで記録と可視化の道具なので、投資判断まで任せきりにせず、学んだ知識と併用することが大切です。

    無料でお金の勉強はできますか?

    できます。金融庁など公的機関が公開する教材や、質の高い入門書、家計簿アプリを使えば、費用をほぼかけずに基礎を学べます。ただし無料の情報は体系性や中立性にばらつきがあるため、発信元が信頼できるかを確認しながら使うことが大切です。独学で続かない場合に、有料の伴走型を検討する流れが現実的です。

    お金の勉強は独学と教わるのどちらがいいですか?

    どちらが正解ということはなく、自走できるかどうかで選ぶのが現実的です。学ぶ意欲が高く、公的教材や本を自分のペースで読み進められる人は独学で十分に力がつきます。一方、情報が多すぎて手が止まる、一人だと続かないという人は、体系性と継続性を外部の仕組みで補える教室や伴走型が向いています。まず独学で始め、3か月ほど続けても行動に移せない場合に、教わる選択肢へ切り替える流れが無駄になりにくいでしょう。

    まとめ:お金の勉強は「知る」より「続けて動く」

    お金の勉強は、投資テクニックの暗記ではなく、家計管理・生活設計・資産形成・外部の知見活用という4分野を、生活スキルとして学ぶことでした。データが示す通り、日本人が最も弱いのは日常に直結する生活設計と家計管理であり、学ぶべきと考える人が7割いても実際に体系立てて学べた人は1割に満たないのが現状です。

    だからこそ、優先順位は明確です。第1に家計を見える化し、第2に制度をルールとして理解し、第3に少額から実践する——この順序を守り、学んだら小さく試すサイクルを止めないことが、遠回りを避ける近道になります。独学で手が止まったら、学び方そのものを見直す合図と捉えてください。お金の勉強を含むお金の基礎の全体像は、不労所得とはの基礎からの総まとめはこちらで確認できます。

    当社のABCashは、この「知って終わり」を「続けて動く」に変える伴走を、累計9万人以上に提供してきました。専属コンサルタントが学ぶ順序を個別に設計し、専用アプリで毎日の家計記録にフィードバックを返します。自分に合う学び方かどうかは、無料体験で実際に確かめられます。

    \ お金の学びを無料体験で /

    累計9万人が受講した伴走型トレーニングの中身を確かめられます。

  • 同棲のお金の管理方法4選|割合と揉めないコツ・注意点

    二人で暮らし始めると、家賃や食費をどちらがいくら負担するかという判断が毎月発生します。ある家計サービス事業者の調査では、共同で家計を管理する世帯はしない世帯より金融資産が多い傾向が示されており(実態調査、2026年3月)、管理方法を最初に決めるかどうかが同棲後の貯蓄に影響します。この記事では同棲のお金の管理方法4つと負担割合の決め方、揉めないコツと注意点を、公的データと一次調査に基づいて整理します。

    \ 累計9万人が受講した伴走型トレーニング /

    何から始めるか迷う段階から、専属コンサルタントがマンツーマンで家計を一緒に整理します。

    なお、同棲のお金は貯蓄や資産形成の入口でもあります。家計から投資までの全体像を先に把握したい方は、お金の勉強の全体像を整理した完全ガイドも参考になります。

    同棲のお金の管理はなぜ最初に話し合うべき?

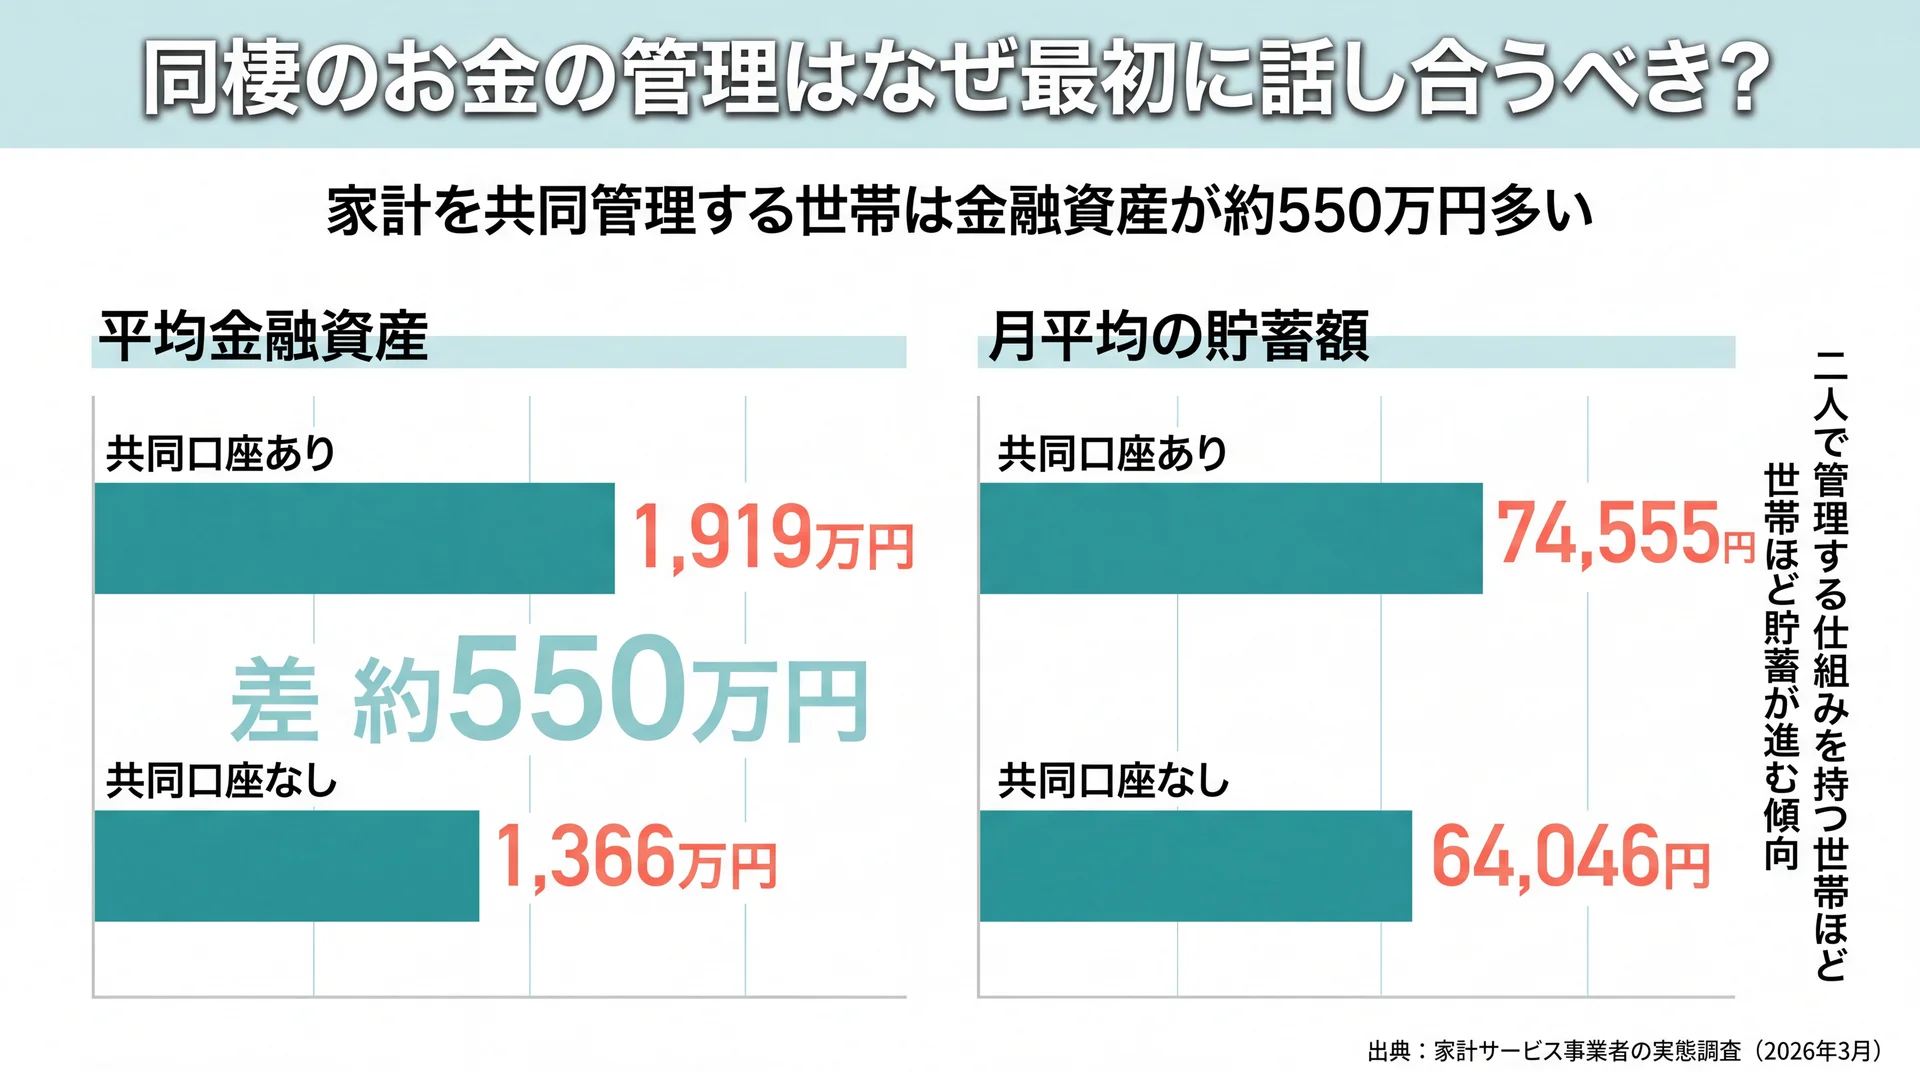
    共同口座あり世帯の平均金融資産1,919万円・なし1,366万円と差550万円を示した比較図
    共同で管理する世帯ほど金融資産・貯蓄額が多い傾向(出典: 家計サービス事業者の実態調査 2026年3月を基に当社作成)

    同棲のお金の管理は、生活費を出し合い始める前に方法とルールを決めておくことが失敗回避の基本です。金額そのものより「決め方を共有していないこと」が不満の火種になりやすいためです。

    一緒に暮らすと、家賃・食費・光熱費・日用品といった支出が二人の共有領域に変わります。どちらかが立て替え続けたり、片方だけが貯蓄していたりする状態が続くと、金銭感覚のズレが積み重なります。先に管理方法を言語化しておくと、支出のたびに判断する負担が減り、貯蓄にも回しやすくなります。

    お金の話は切り出しにくく、「相手を疑っているようで気まずい」と感じて先送りにするカップルは少なくありません。しかし管理方法を決めることは、相手を信用しないことではなく、二人の共有財産を透明にして守るための作業です。同棲を始めるタイミングや家賃の契約前など、区切りの良い時点を選び、「お金の管理をどうするか一度すり合わせよう」と前向きに切り出すと話し合いを進めやすくなります。

    データもこの方向を裏づけます。家計を二人で管理する世帯としない世帯を比べた実態調査では、共同口座を持つ世帯の平均金融資産が約1,919万円、持たない世帯が約1,366万円で、その差は約550万円でした(家計サービス事業者の実態調査、2026年3月・25〜59歳の既婚男女441名)。月平均の貯蓄額でも共同口座あり74,555円、なし64,046円と差が出ています。この調査は既婚世帯が対象ですが、「収入と支出を見える化し、二人で管理する」という行動が貯蓄につながりやすいという傾向は、同棲カップルにも参考になります。金額の多寡だけでなく、管理する仕組みを持つかどうかが分かれ目だと読み取れます。

    お金の管理を二人で行う流れは、若い世代ほど自然になりつつあります。共通の口座を使う世帯を対象にした調査では、夫婦共同で家計を管理する割合が57.8%で最も多く、一方で一般的な世帯では妻が中心に管理する割合が50.6%と最多でした(家計サービス事業者の調査、2024年12月)。かつての「どちらか一方に家計を任せる」形から、二人で見える化して分担する形へと移りつつあり、同棲のうちから共同管理に慣れておくことは、この流れにも合っています。

    同棲は結婚と違い、いつでも解消できる関係です。だからこそ「なんとなく」で始めず、方法・割合・貯蓄・見直しのタイミングを最初に決めることが、二人の信頼を守ることにつながります。次章からは具体的な管理方法を見ていきます。

    同棲のお金の管理方法4選|メリット・デメリット比較

    4つの管理方法を貯めやすさと清算のしやすさの2軸で配置し②定額出し合いがバランス良と示した図
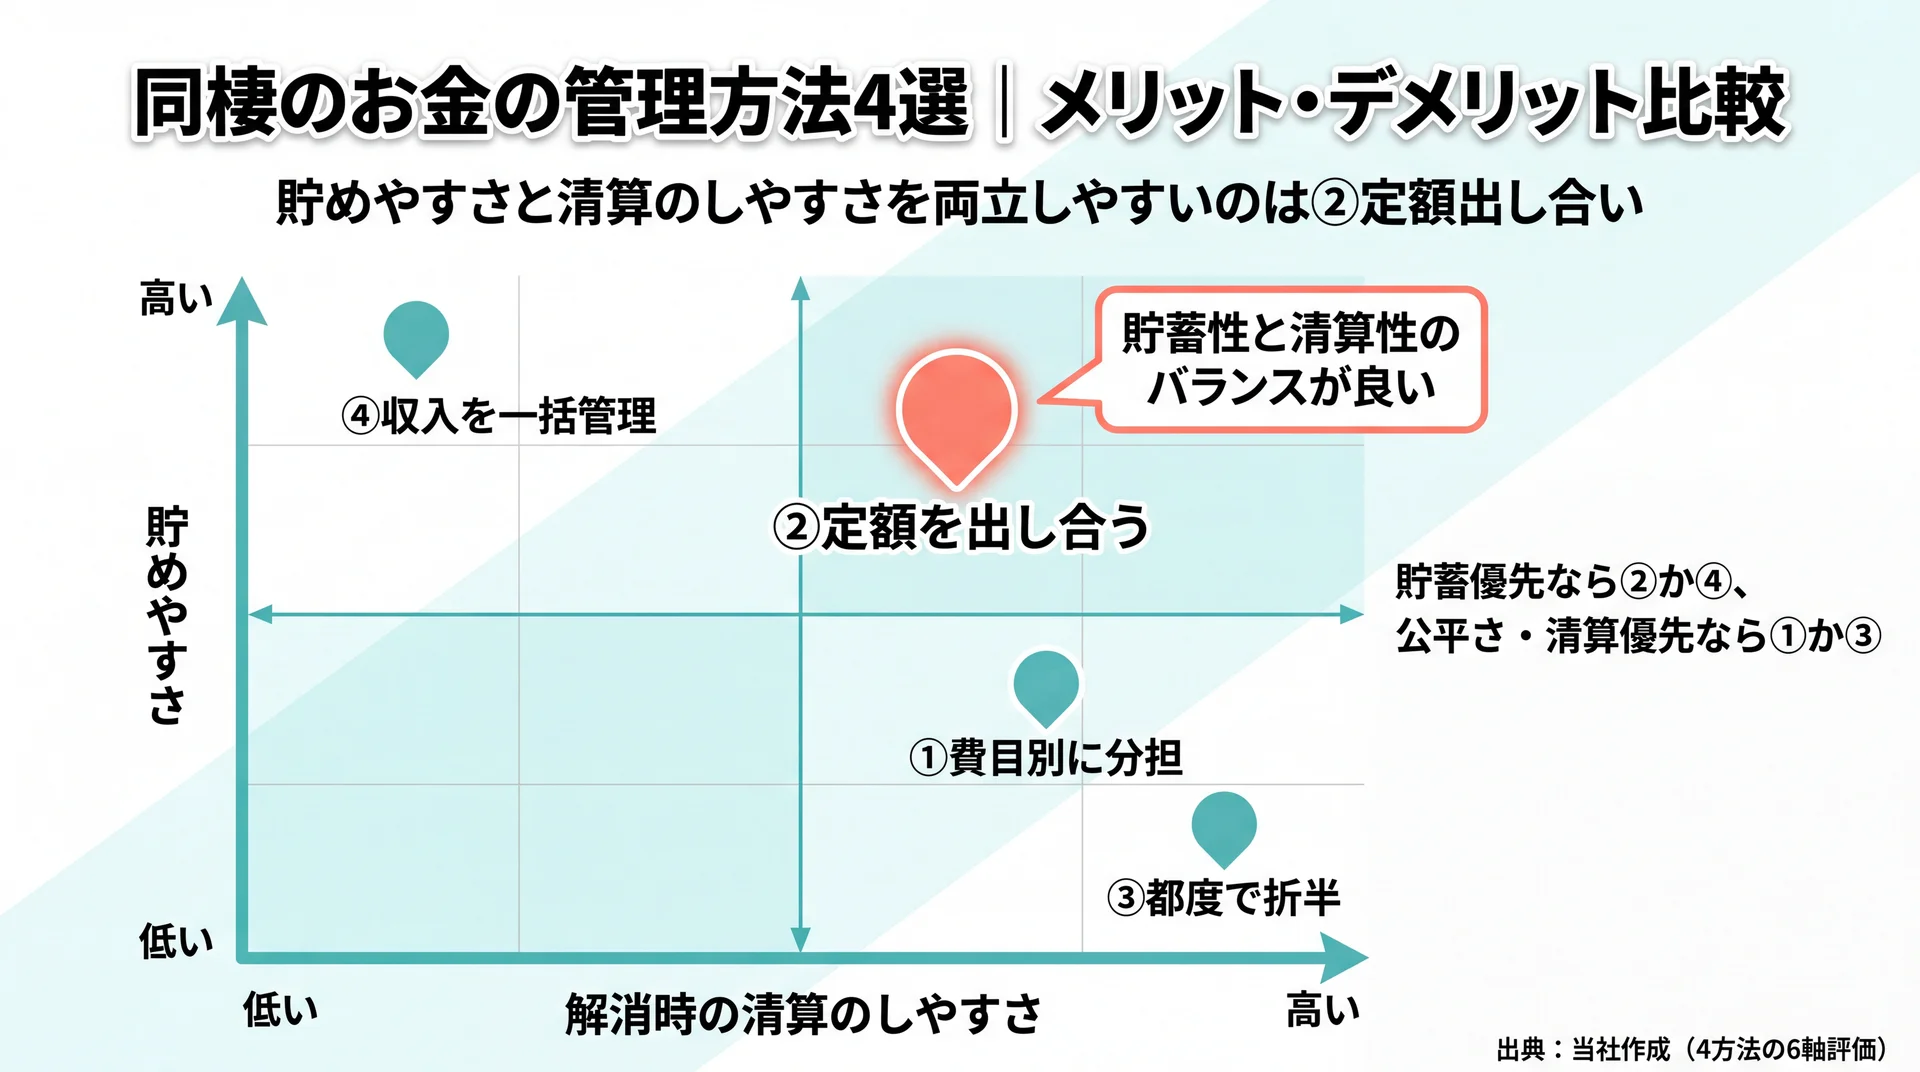
    貯蓄性と清算性のバランスで見ると②定額出し合いが中央に位置(当社の4方法6軸評価に基づく)

    同棲のお金の管理方法は「費目別に分担」「毎月定額を出し合う」「支払いの都度で折半」「収入をまとめて一括管理」の4つが基本です。公平性・貯めやすさ・手間のどれを優先するかで選び方が変わります。

    上位の解説記事の多くもこの4分類に集約されます。ここでは各方法の仕組みとメリット・デメリットを整理し、そのうえで後半に6つの評価軸で同粒度に比較します。どの方法にも一長一短があるため、二人の関係のステージ(付き合いが浅い/結婚を見据えている)や性格に合わせて選ぶ視点を持っておきましょう。

    ①費目別に分担する

    費目別分担は、家賃はAさん・食費はBさんのように支出項目ごとに担当を決める方法です。「家賃は高いほうが払い、食費と日用品はもう一方が持つ」といった形で、金額の大きい固定費と生活実感のある変動費を分けると納得感を得やすくなります。

    メリットは、自分の担当分だけを管理すればよく手間が少ない点です。相手の口座を共有する必要もないため、金銭のプライバシーを保てます。デメリットは、費目ごとに金額が違うため負担が偏りやすいことです。家賃を持つ側の負担が重くなりがちなので、担当を決める際に総額の均衡を確認する必要があります。共有の貯蓄が生まれにくい点も弱みで、貯蓄用の費目を別に設けるなどの補いが要ります。

    ②毎月定額を出し合う(共同財布・共通口座)

    定額出し合いは、二人が毎月決めた額を共通の財布や口座に入れ、そこから生活費をまとめて支払う方法です。例えば生活費が月22万円なら、11万円ずつ入れて家賃・食費・光熱費をその口座から払います。

    メリットは、共有のお金と個人のお金がはっきり分かれ、余った分を二人の貯蓄に回しやすい点です。支出が一つの口座に集約されるため、見える化しやすく家計簿もつけやすくなります。実際、共同で管理するカップルは相手への金銭的な不満が小さい傾向があり、パートナーへのお金の不満は一般的な世帯の59.8%に対し、共通の口座を使う利用者では43.1%と16.7ポイント低いという調査結果があります(家計サービス事業者の調査、2024年12月)。デメリットは、入金額の設定や精算のルールを決める手間がかかることと、後述する口座の名義問題がある点です。

    ③支払いの都度で折半する

    都度折半は、買い物や外食などの支払いが発生するたびに、その場で半分ずつ負担する方法です。送金アプリや割り勘機能を使えば記録も残ります。

    メリットは、実際に使った分だけを平等に負担でき、立て替えの不公平が生まれにくい点です。共有の口座を作らなくても始められる手軽さもあります。デメリットは、支払いのたびに精算する手間が積み重なることと、共有の貯蓄が作りにくいことです。固定費と変動費が混ざると計算が煩雑になるため、家賃などの大きな固定費は別の方法と組み合わせるカップルが多く見られます。

    ④収入をまとめて一括管理する

    一括管理は、二人の収入をひとつの口座にまとめ、そこから生活費も貯蓄も支払い、各自にお小遣いを配分する方法です。家計を完全に一体化する形で、結婚後の家計に近い運用になります。

    メリットは、家計の全体像を二人で共有でき、貯蓄計画を立てやすい点です。デメリットは、個人の自由に使えるお金が見えやすくなりプライバシーが薄れることと、収入や支出の管理を一方に任せると負担と不透明さが生じやすいことです。婚姻関係のない同棲では、後述するとおり口座の名義や解消時の清算リスクが特に大きくなるため、導入する場合はルールを明確にする必要があります。

    4つを組み合わせるハイブリッドも現実的

    実際のカップルは、1つの方法だけで運用するとは限りません。よく見られるのは「家賃・光熱費などの固定費は共通口座からの定額出し合いでまかない、外食やデート代は都度折半する」というハイブリッドです。固定費を共同管理にすると貯蓄がしやすく、変動費を折半にすると使った分だけの公平さを保てます。二人の優先順位が「貯蓄も公平さも両方大事」であれば、このように固定費と変動費で方法を使い分けるのが実務的な着地点になります。無理に一つの方法へそろえず、費目の性質に合わせて組み合わせる発想を持っておきましょう。

    4つの管理方法を6つの評価軸で比較

    どの方法が優れているという唯一の正解はなく、二人が何を優先するかで選ぶべき方法が変わります。ここでは公平性・貯めやすさ・手間・プライバシー・収入差への対応・関係解消時の清算しやすさという6つの軸で、4方法を同じ粒度で評価しました。

    管理方法 公平性 貯めやすさ 手間の少なさ プライバシー 収入差への対応 解消時の清算しやすさ
    ①費目別に分担 △(費目で偏りやすい) △(共有貯蓄が別途必要) ◎ ◎ △(費目調整で対応) ◎(各自負担が明確)
    ②定額を出し合う ○(入金額で調整可) ◎ ○ ○ ◎(入金比率で調整) ○(入金記録が残る)
    ③都度で折半 ◎(使った分だけ) △ △(精算が頻繁) ◎ △(一律折半は不利) ◎(都度精算済み)
    ④収入を一括管理 ○(配分で調整) ◎ ○ △ ○(合算で吸収) △(名義・残高で揉めやすい)

    この表から読み取れるのは、貯めやすさを優先するなら②か④、公平性と清算のしやすさを優先するなら①か③が向くという傾向です。同棲は関係を解消する可能性がゼロではない前提に立つと、清算しやすさの列(一番右)を軽視できません。貯蓄性と清算のしやすさを両立しやすいのは②の定額出し合いで、多くの解説記事が共通口座方式をすすめる背景もここにあります。まず「貯蓄を優先したいか、公平さと身軽さを優先したいか」を二人で確認し、そのうえで収入差の大きさを加味して方法を選ぶのが合理的な進め方です。

    生活費の負担割合はどう決める?収入差があるときの分け方

    手取り22万・33万の二人が収入比率で分けると負担額8.8万・13.2万でも負担率が両者40%にそろう試算図
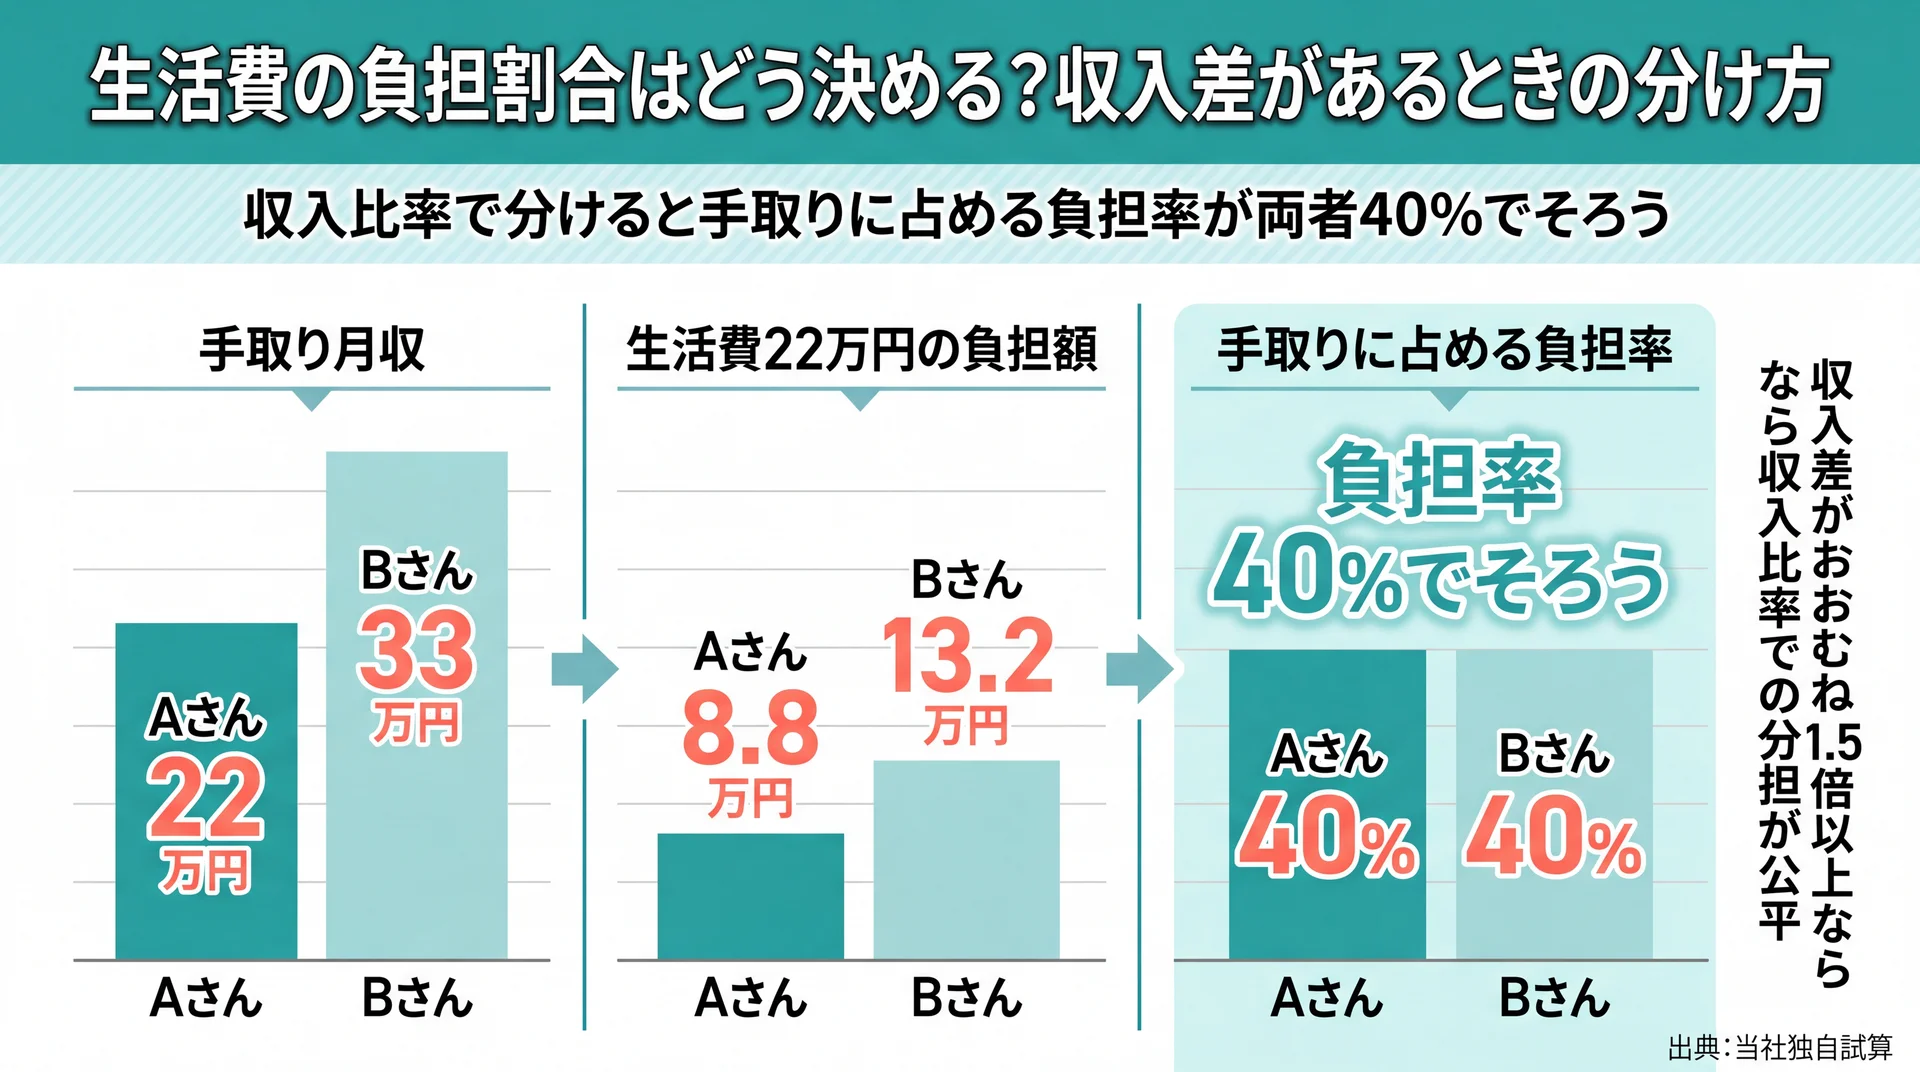
    収入比率で分けると金額が違っても手取りに占める負担率がそろう(当社の独自試算に基づく)

    負担割合は「完全折半」か「収入比率」のどちらかを軸に決めるのが基本です。収入差が大きいカップルは、手取りに応じた比率で分けると不公平感を抑えられます。

    まず前提として、二人の生活費がいくらかを見積もる必要があります。ここで注意したいのが相場データの読み方です。総務省の家計調査によると二人以上の世帯の消費支出は月314,001円ですが(総務省統計局 家計調査、2025年平均・2026年2月公表)、この数値は平均世帯人員が2人を超え世帯主の年齢層も高いファミリー世帯を含む平均です。子どものいない20〜30代の同棲2人にそのまま当てはめると過大になりやすく、住居費と食費を中心に自分たちの実額を積み上げるほうが正確です。相場は「上限の目安」として使い、実際の予算は二人の家賃・食費・光熱費から組み立てましょう。

    実額を積み上げるときは、共有する費目を先に洗い出します。二人の生活費に含めるのが一般的なのは、住居費(家賃・共益費)・食費(自炊分)・水道光熱費・通信費(自宅のネット回線など)・日用品・二人での交際費や外食費です。反対に、個人の趣味や被服費、それぞれの携帯電話代、各自の交際費は個人負担にするカップルが多く見られます。まず「二人で出す費目」と「各自で出す費目」を仕分けし、二人で出す費目の合計を負担割合で分けると、対象があいまいなまま揉めることを防げます。

    そのうえで負担割合の決め方は、大きく次の3つに分かれます。

    • 完全折半: 生活費を半分ずつ負担する。手取りが近いカップルに向く。計算が単純で公平感が高い一方、収入差があると手取りの少ない側の負担率が重くなる
    • 収入比率で分担: 手取りの比率に応じて負担する。収入差があっても各自の負担率をそろえられる
    • 固定費と変動費で役割分担: 家賃などの固定費を高収入側、食費などの変動費をもう一方が持つ。費目別分担の応用

    収入差がある場合に有効なのが収入比率での分担です。手取りベースで比率を出し、生活費をその比率で割り振ると、双方の「収入に対する負担の重さ」がそろいます。具体例を独自に試算したものが次の表です。

    項目 Aさん Bさん 二人合計
    手取り月収 22万円 33万円 55万円
    手取り比率 4 6 10
    生活費22万円の負担額 8.8万円 13.2万円 22万円
    手取りに占める負担率 40% 40% —

    前提: 手取り(税・社会保険料控除後)を基準に、対象は生活費のみ(各自の個人的支出と貯蓄は別枠)。この方法だと、金額は違っても収入に対する負担率が両者40%でそろい、「稼ぎが多い側が多く出す」ことへの納得を得やすくなります。折半にこだわると手取りの少ない側の負担率が上がるため、収入差がおおむね1.5倍以上あるカップルは比率分担を検討する価値があります。どちらを選ぶ場合も、ボーナスや残業代で手取りが変動する点、昇給・転職で比率が変わる点をふまえ、半年〜1年ごとに割合を見直すルールをあわせて決めておくと安心です。

    ボーナスや臨時収入の扱いも決めておく

    毎月の生活費の割合とは別に、ボーナスや臨時収入をどう扱うかも先に決めておくと、まとまったお金が入るたびに迷わずに済みます。よくあるのは、ボーナスの一定割合を二人の共通貯蓄に回し、残りは各自の自由にするという分け方です。旅行・引越し・結婚資金といった二人の大きな目標があるなら、その目標額から逆算してボーナスからの積立額を決めると計画的に貯まります。臨時収入は日々の生活費に紛れて使い切りやすいため、入った時点で「共通貯蓄にいくら・個人にいくら」と振り分けるルールにしておきましょう。ボーナスの金額や有無は年によって変わるので、固定額ではなく割合で決めておくと、収入が増減しても運用を続けやすくなります。

    引越し・初期費用の分担も先に決める

    同棲を始めるときにまとまって発生するのが、敷金・礼金・仲介手数料・引越し代・家具家電の購入費といった初期費用です。毎月の生活費とは別枠で金額が大きいため、割合をあいまいにしたまま進めると後で不満が残りやすくなります。初期費用も生活費と同じく折半または収入比率で分けるか、家具家電は「使う人・引き取る人」を想定して負担を決めておくと、万一の解消時にも清算しやすくなります。契約名義を誰にするか、退去時の原状回復費をどう分けるかも、契約前に話し合っておきましょう。

    \ 家計〜NISAまで専属コンサルが伴走 /

    家計簿が続かない人向けに、見える化の進め方を60〜80分程度の無料体験で確認できます。

    同棲のお金の管理で揉めないコツは?

    揉めないための4つのコツ(ルール化・見える化・先取り貯蓄・自由枠の確保)を整理した図
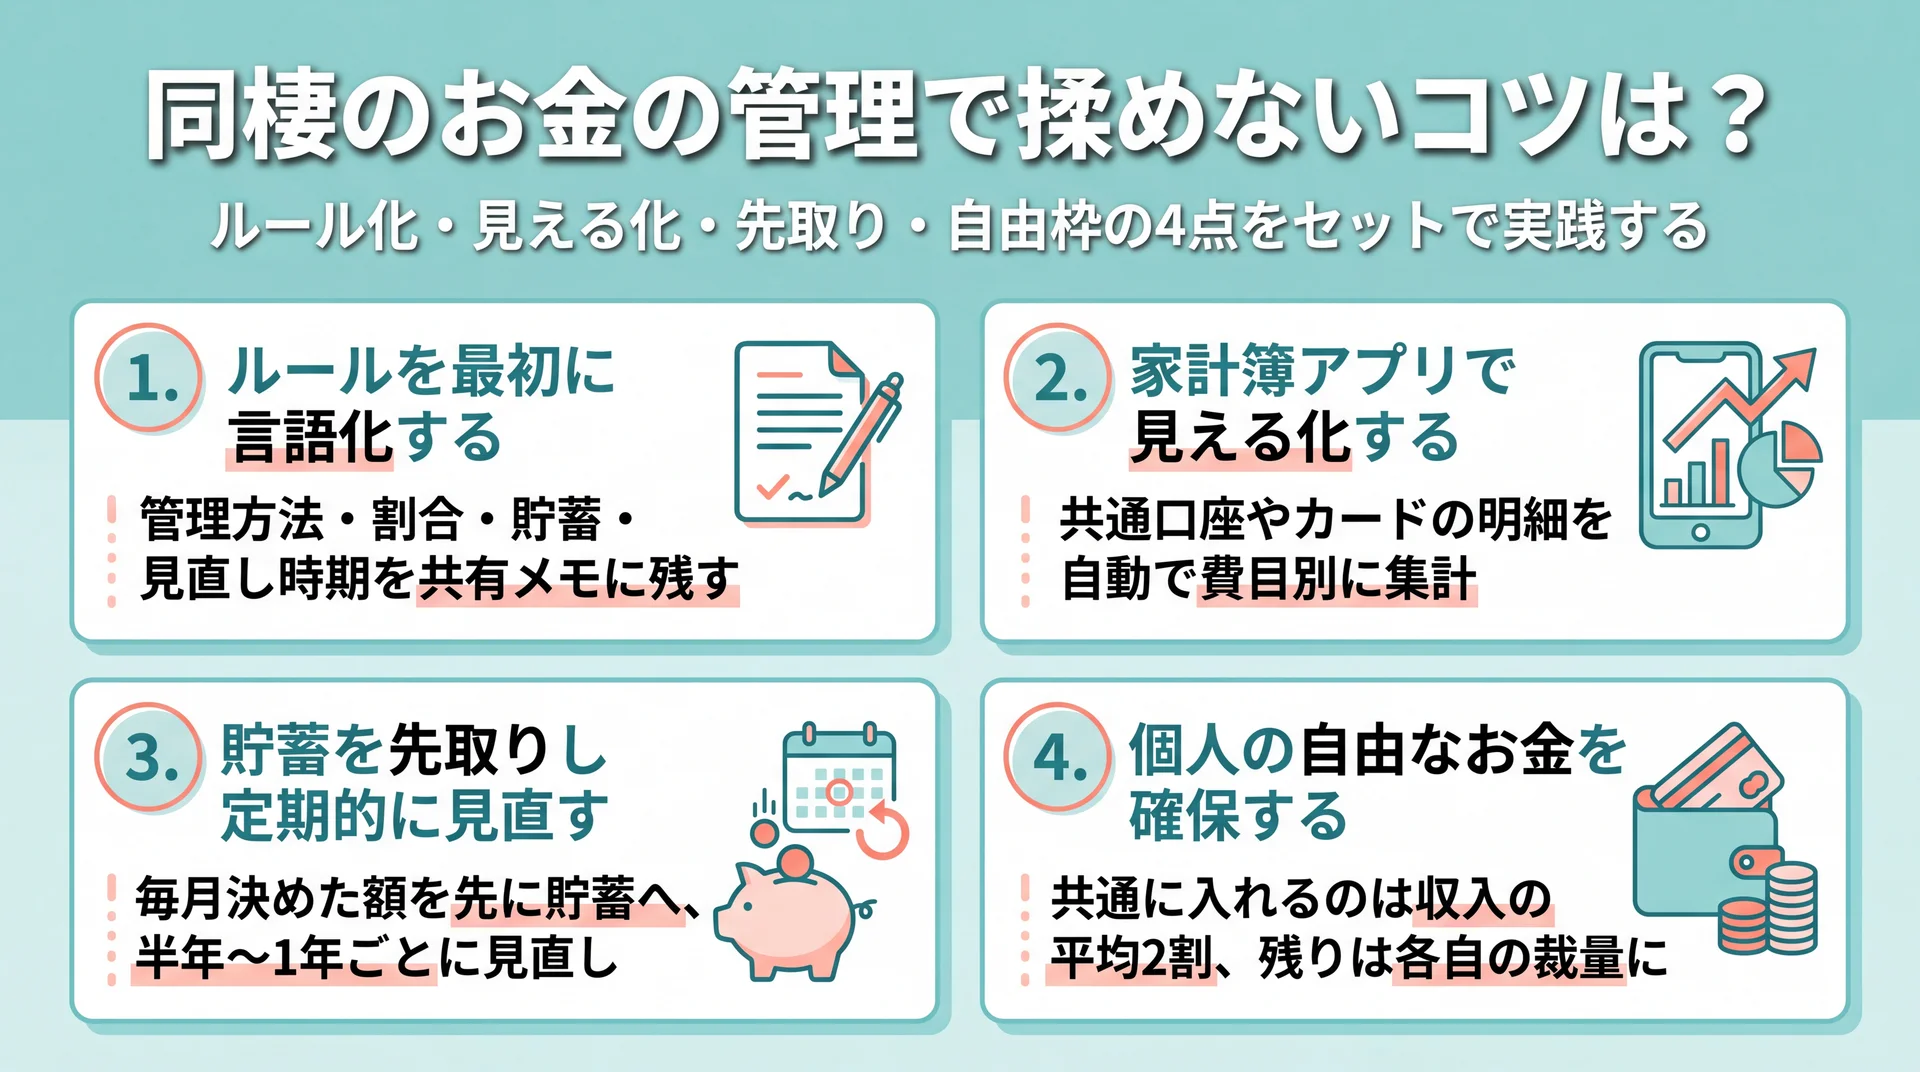
    ルール化・見える化・先取り・自由枠の4点で家計の不透明さを減らす(当社の家計トレーニング現場の知見に基づく)

    揉めないコツは、ルールを言語化し、支出を見える化し、貯蓄を先取りし、個人の自由なお金を確保するという4点をセットで実践することです。感覚に頼らず仕組みで運用するほど、金銭のズレが表面化しにくくなります。

    同棲のお金のトラブルは、金額の大小より「何にいくら使ったか分からない」「決めたはずのルールが曖昧」という不透明さから起こりがちです。中立的な立場でお金の学び方を伝える当社の家計トレーニングの現場でも、同棲カップルが最初につまずくのは金額そのものより、支出のルールを言葉にできていない点にあります。以下のコツは、その不透明さを減らすための実践的な工夫です。

    ルールを最初に言語化する

    管理方法・負担割合・貯蓄目標・見直し時期を、口頭で終わらせず文字に残しましょう。共有メモやスプレッドシートに「生活費は共通口座に11万円ずつ」「外食は都度折半」「毎月3万円は二人の貯蓄」のように書き出すと、後から解釈のズレが起きません。特に、共有のお金で高額な買い物をするときは事前に相談する、という一文を入れておくとトラブルを防げます。

    家計簿アプリで見える化する

    支出を可視化すると、どちらが何に使ったかが一目で分かり、精算も楽になります。二人で共有できる家計簿アプリを使えば、共通口座やカードの明細を自動で取り込み、費目別に集計できます。前述の調査でも、共通の口座やカードで支出を見える化するカップルは相手への金銭的な不満が小さい傾向が示されています。月に一度、家計簿を一緒に見ながら支出を振り返る短い時間を設けると、使いすぎや偏りに早く気づけます。どのアプリを選ぶかは機能や連携先で変わるため、詳しくは家計簿アプリの全体像を整理した完全ガイドもあわせて確認してください。

    貯蓄を先取りし定期的に見直す

    余ったら貯めるのではなく、毎月決めた額を先に貯蓄へ回す「先取り」にすると、生活費に流用されず確実に貯まります。二人共通の貯蓄口座を作り、目標(引越し・結婚・旅行など)を決めると続けやすくなります。あわせて、収入や生活の変化に応じて割合と貯蓄額を半年〜1年ごとに見直しましょう。貯まったお金を二人でどう増やしていくかを考え始めたら、お金の増やし方についてはこちらで全体像を確認できます。

    個人の自由なお金を確保する

    生活費と貯蓄を二人で管理する一方で、各自が自由に使えるお金(お小遣い)を残しておくこともコツの一つです。すべてを共有にすると、趣味や交際費のたびに相手の顔色をうかがうことになり、かえってストレスがたまります。共有の口座に生活費と貯蓄を入れたうえで、残りは各自の裁量に任せると決めておくと、干渉しすぎない距離感を保てます。前述の調査でも、共通の口座に入れるのは自身の収入のうち平均2割程度で、残りは個人の管理に置くカップルが多いことがうかがえます。共通と個人の線引きがはっきりしていると、相手の買い物にいちいち口を出さずに済み、長い同棲生活でも関係を穏やかに保てます。

    同棲ならではの注意点は?共同口座と別れたときの清算

    同棲特有の注意点は「共同口座の名義」と「関係を解消したときの清算」です。婚姻関係がない同棲では、お金や財産の扱いが結婚とは異なるため、事前の取り決めが特に重要になります。

    生活費の管理方法を選ぶうえで、同棲ならではのリスクを知っておくことは意思決定に欠かせません。ここは多くの解説記事で扱いが薄い部分ですが、財産に関わる重要な論点です。

    「共同口座」の名義・法的な盲点

    「共同口座」という言葉は広く使われますが、日本の一般的な個人向け銀行には、二人を名義人とする本当の共同名義口座はほぼ存在しません。実態は、どちらか一方の名義で開設した個人口座を二人で使っている状態です。この場合、入出金や解約、万一のときの相続手続きができるのは名義人だけで、もう一方は口座に入れたお金であっても直接引き出す権利を主張しにくくなります。共通口座を使うなら、名義は誰か・毎月いくら入れるか・解消時はどう分けるかを最初に決め、入金記録を残しておくことが実務的な自衛になります。金融機関によって家族向け口座やペア向けサービスの扱いは異なるため、開設前に各行の条件を確認しましょう。

    大きな入金は贈与とみなされる場合がある

    一方の名義の口座に、もう一方が生活費の範囲を超える大きな金額を継続的に入れると、状況によっては贈与とみなされる可能性があります。通常の生活費のやり取りが問題になることは基本的にありませんが、住宅資金や高額な貯蓄をまとめて一方の口座に移すようなケースでは扱いが変わり得ます。婚姻関係のない同棲では配偶者向けの控除も使えないため、大きな資金移動を考えるときは、実行前に税務や資産設計の専門家に確認しておくと安心です。

    関係解消時の清算・貯蓄の分け方

    同棲は法律婚と違い、関係を解消しても財産分与の規定が原則として及びません。共通口座にたまった残高や、二人で買った家具・家電をどう分けるかは、当事者間の取り決めに委ねられます。取り決めがないまま別れると、「入れた額と引き出せる額が合わない」「高額家電の負担割合で揉める」といったトラブルになりがちです。防ぐには、共通口座への入金額を記録に残す、高額な共同購入は領収書と負担割合をメモしておく、貯蓄は入金比率に応じて清算すると決めておく、といった準備が有効です。解消時には、賃貸契約の名義や公共料金・サブスクの契約名義の変更・解約も忘れがちなので、あわせてリスト化しておくと手続き漏れを防げます。お金の基本的な考え方から学び直したい方はお金の勉強についてはこちらも参考になります。なお、財産や税金に関わる個別の判断は、状況によって結論が変わるため、ファイナンシャルプランナーや専門家への相談をおすすめします。

    同棲のお金の管理に関するよくある質問

    同棲のお金の管理について、検索でよく見られる疑問に回答します。個別の資産設計や法律・税務の判断は、公的機関の公式情報を確認したうえで専門家に相談してください。

    Q. 同棲の共通口座には毎月いくら入れるのが目安ですか?
    生活費の総額を二人で見積もり、それを折半または収入比率で割った額が目安です。共通の口座を使う利用者は自身の収入の約2割程度を入金しているという調査結果があり(家計サービス事業者の調査、2024年12月)、生活費に加えて二人の貯蓄分を上乗せして入金するのが一般的です。まずは家賃・食費・光熱費の実額を出し、そこに貯蓄目標を足して入金額を決めましょう。

    Q. 収入差がある場合、折半と収入比率のどちらがよいですか?
    手取りの差がおおむね1.5倍以上あるなら、収入比率での分担が公平感を得やすい方法です。折半は計算が単純ですが、手取りの少ない側の負担率が重くなります。収入比率なら金額は違っても収入に対する負担率をそろえられるため、不満が生まれにくくなります。昇給や転職で比率が変わるので、定期的な見直しをあわせて決めておきましょう。

    Q. 同棲中の家計簿は二人で共有したほうがよいですか?
    共有をおすすめします。支出を見える化しているカップルは、していないカップルより相手への金銭的な不満が小さい傾向が示されています。二人で使える家計簿アプリを使うと、共通口座やカードの明細を自動で取り込めて手間も減ります。何にいくら使ったかを二人が把握できる状態が、揉め事の予防につながります。

    Q. 同棲を解消するとき、共通の貯金はどう分ければよいですか?
    入金額の比率に応じて分けるのが基本の考え方です。同棲には財産分与の規定が原則及ばないため、あらかじめ「貯蓄は入れた比率で清算する」と決め、入金記録を残しておくと分けやすくなります。二人の目標のために貯めたお金であっても、名義や入金額が不明確だと清算で揉めやすいので、始める段階でルール化しておくことが重要です。

    Q. 同棲から結婚に進むとき、お金の管理は変えるべきですか?
    結婚を機に、共有する範囲を広げる見直しをおすすめします。同棲中は生活費だけを共同管理していたカップルも、結婚後は保険・老後資金・住宅資金といった長期の支出が加わります。婚姻後は財産分与や配偶者控除など制度上の扱いも変わるため、共通口座への入金額や貯蓄目標を改めて設定し直すとよいでしょう。同棲のうちに家計を見える化しておくと、結婚後の設計にもスムーズに移行できます。

    Q. お金の管理が苦手でも同棲を始めて大丈夫ですか?
    方法とルールを最初に決めれば、管理が得意でなくても運用できます。家計の見える化と先取り貯蓄を仕組みにしてしまえば、毎月の判断は最小限で済みます。とはいえ、二人だけで進めるのが不安な場合は、家計から資産形成までを体系的に学べる場を活用する選択肢もあります。

    なお、家計から投資までの基礎を体系立てて学び直したい方は、お金の勉強の基礎からの総まとめはこちらで全体像を確認できます。

    まとめ

    同棲のお金の管理は、方法・割合・貯蓄・見直しを最初に言語化することが失敗回避の第一歩です。管理方法は費目別分担・定額出し合い・都度折半・一括管理の4つから、貯蓄性と公平性のどちらを優先するかで選び、収入差が大きいなら手取りの収入比率で負担を分けると納得感を得やすくなります。共通口座を使う場合は名義と関係解消時の清算ルールを決め、家計簿アプリで見える化しておきましょう。まずは今日、二人で生活費の実額と負担割合を書き出すところから始めてください。

    お金の管理を何から整えればよいか迷うときは、家計から資産形成までを個別に相談できる場を試してみるのも一つの方法です。受講規模と満足度という実績の目安で見ると、当社のABCashは累計9万人以上が受講し、トレーニング満足度は95%です。金融商品を販売しない中立な立場で、家計〜NISAまでを専属コンサルタントがマンツーマンで伴走します。

    \ 自分に合う始め方を無料体験で確認 /

    教材販売ではなく教育に特化した中立の立場で、二人のお金の疑問に個別で答えます。

  • お金の増やし方10選を初心者向けに比較|目的別の選び方

    銀行に預けているだけではお金はほとんど増えない――そう感じて増やし方を調べ始める人が増えています。実際、家計のお金を預金だけで持つ割合はこの数年で少しずつ下がり、預金以外へお金を動かす家庭が広がってきました。本記事では、お金の増やし方をまず3つに整理し、資産運用の10手段を6つの評価軸で比較したうえで、目的別の選び方まで解説します。

    お金や資産形成の全体像から押さえたい方は、不労所得とはの全体像を整理した完全ガイドもあわせて確認すると、本記事の位置づけが分かりやすくなります。

    \ 受講者は累計9万人 /

    家計管理からNISAまで、専属コンサルタントがマンツーマンで教えます。

    お金の増やし方は結局どの3つに整理できる?

    収入・支出・資産運用の3分類と各カテゴリの具体的な増やし方(昇給・副業・固定費見直し・複利)を整理した図
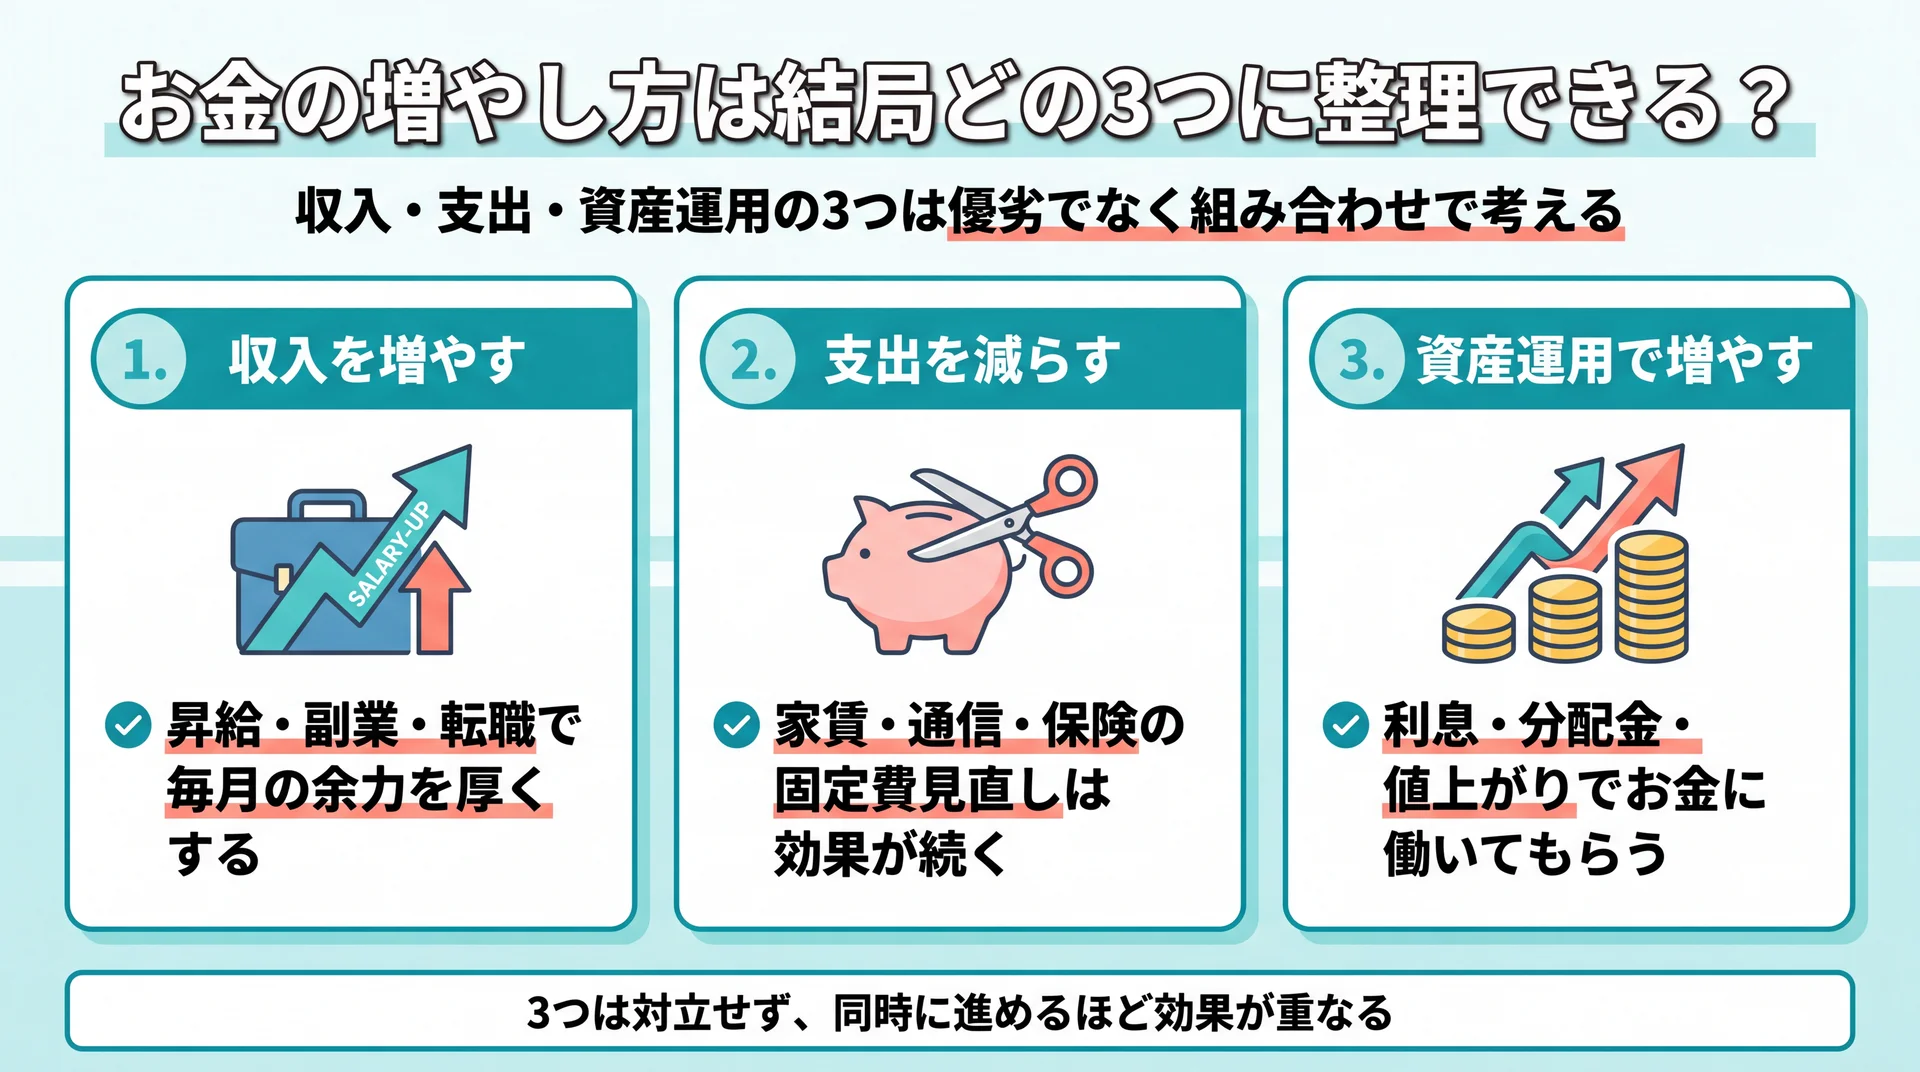
    収入・支出・運用の3つは優劣でなく組み合わせで考える(当社作成の整理図)

    お金の増やし方は、「収入を増やす」「支出を減らす」「資産運用で増やす」の3つに整理できます。この3つは対立せず、同時に進めるほど効果が重なります。まず全体像をこの3分類で押さえると、あとで個別の手段を選ぶときに迷いにくくなります。

    情報が多すぎて手が止まる原因の一つは、この3つが混ざったまま「何が一番いいか」を探してしまう点にあります。収入・支出・運用はそれぞれ役割が違うため、優劣ではなく組み合わせで考えるのが出発点です。お金の学び方そのものを体系立てて知りたい場合は、お金の勉強 何からについてはこちらで順番を整理できます。

    収入を増やす(昇給・副業・転職)

    収入を増やす方法は、いまの職場での昇給・昇格、すきま時間の副業、より条件のよい職場への転職に大きく分かれます。効果が出るまでに時間や交渉が必要な一方、増えた分がそのまま毎月の余力になり、後述の資産運用に回す原資を厚くできます。副業や転職での増収は、生活水準を一気に上げずに一部を運用へ回すと、増やす力が長く続きます。まずは本業に無理のない範囲で始め、続けられる収入源を1つ育てる発想が現実的です。

    支出を減らして「増やす原資」を作る

    支出を減らす方法のなかでも効果が続くのは、家賃・通信費・保険料といった固定費の見直しです。固定費は一度下げれば毎月自動的に効き続けるため、節約のたびに気力を使う変動費よりも負担が軽いのが特徴です。たとえば通信プランの見直しは、生活の質をほとんど落とさずに毎月の支出を圧縮できる代表例です。二人以上で家計を管理する場合の分担や口座の分け方は、同棲 お金の管理についてはこちらで具体的に整理できます。

    資産運用で「お金がお金を生む」仕組みを作る

    資産運用は、貯めたお金の一部を金融商品に振り向け、利息・分配金・値上がりで増やす方法です。収入・支出の見直しが「手元に残るお金」を増やすのに対し、運用は「残ったお金に働いてもらう」役割を担います。3つのなかで唯一、自分が働かない時間もお金が増える可能性を持つのが運用です。本記事の中心は、この資産運用の具体的な手段をどう選ぶかにあります。まずは増やす前の準備から確認しましょう。

    なぜ今「お金の増やし方」を考える人が増えているのか?

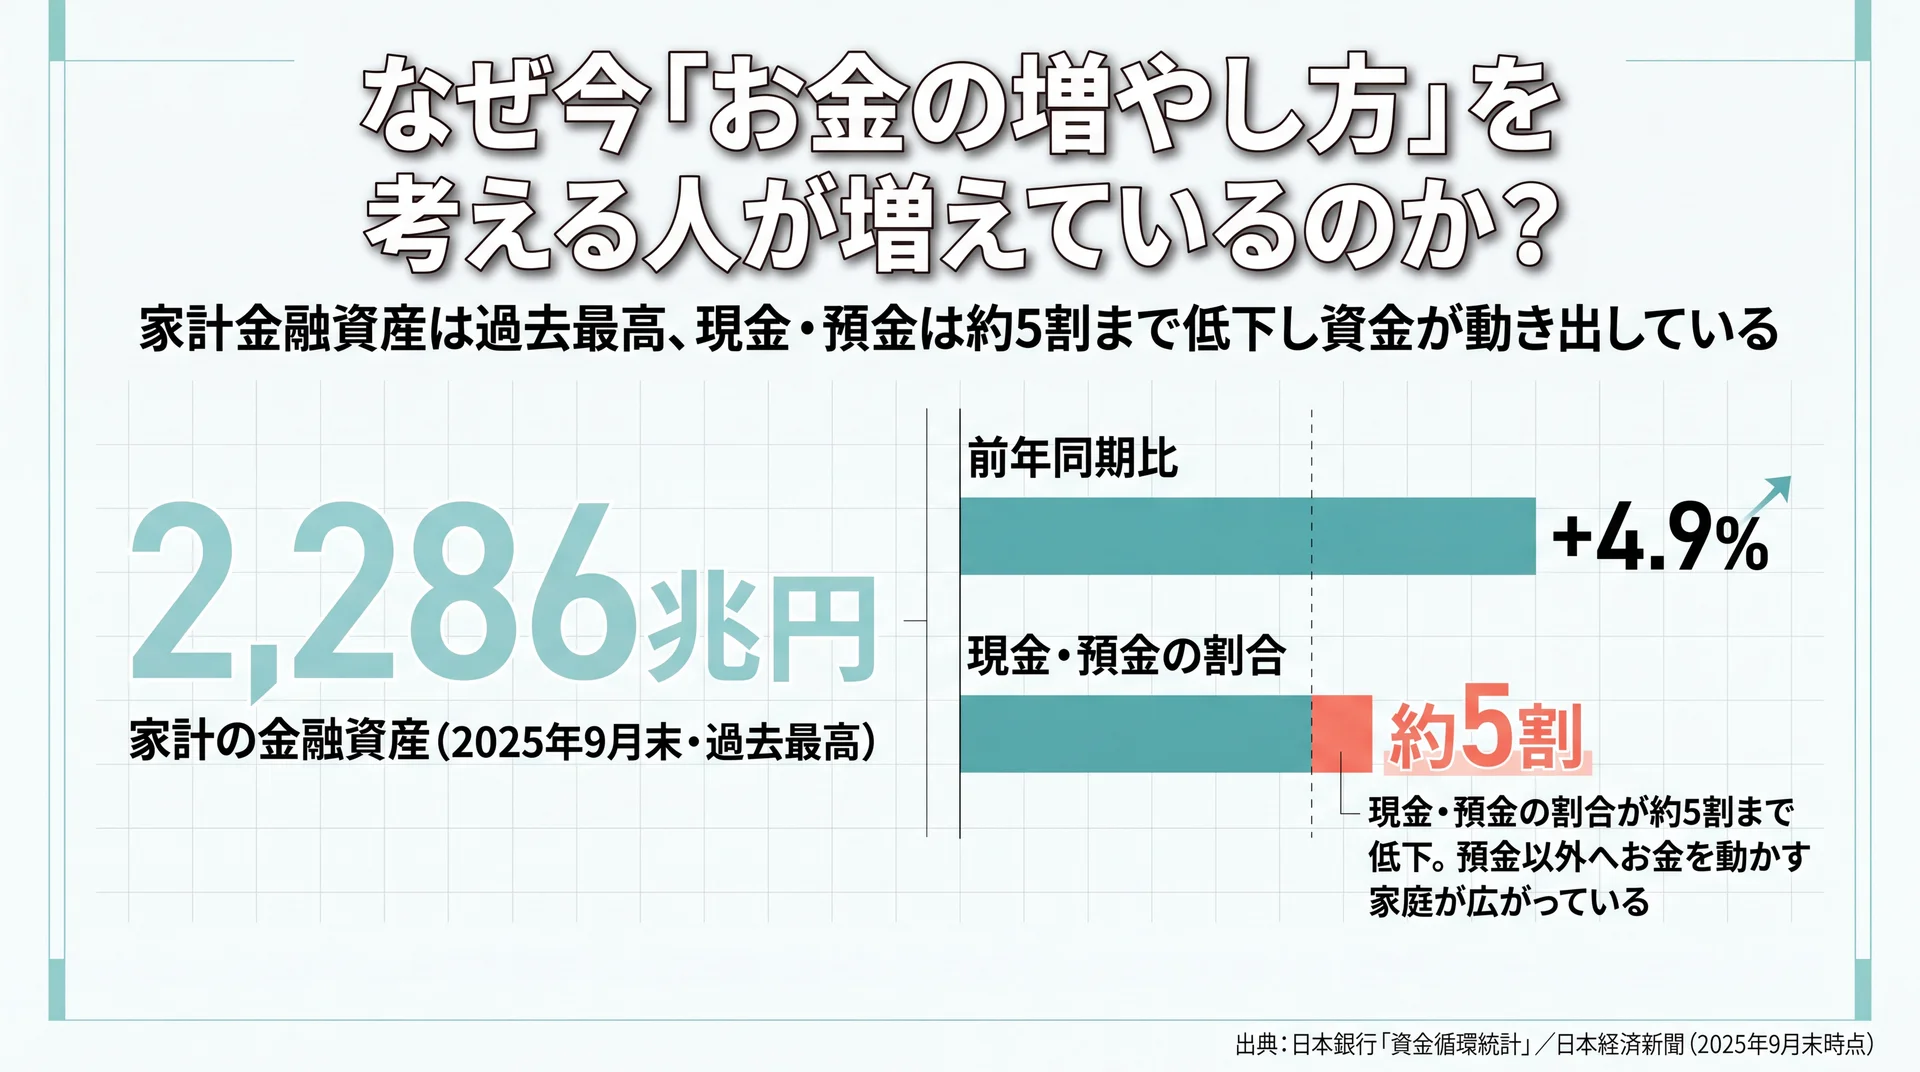
    家計金融資産2,286兆円(過去最高・前年比+4.9%)と現金・預金が約5割まで低下したことを示すデータ図
    現金・預金の割合は約5割まで低下し預金以外へ資金が広がる(出典: 日本銀行「資金循環統計」/日本経済新聞を基に当社作成)

    お金の増やし方への関心が高まっている背景には、家計が預金だけに頼らなくなってきた構造変化があります(日本銀行「資金循環統計」、2025年9月末時点)。預金以外へお金を動かす家庭が広がり、資産運用が平均的な家計の選択肢に入ってきました。まずデータでその変化を確認しましょう。

    データが示す「預金だけ」からの変化

    家計の金融資産は2025年9月末で2,286兆円と過去最高になり、前年同期比で4.9%増えました(日本経済新聞(日本銀行「資金循環統計」)、2025年9月末時点)。このうち現金・預金が占める割合は、同じ時点で約5割まで下がっています。ここから読み取れるのは、資産運用がもはや一部の詳しい人だけのものではなく、平均的な家計の選択肢に入ってきたという変化です。「自分にはまだ早い」と身構える前に、まず少額から仕組みを理解しておくと、選択肢を広く持てます。

    物価上昇と「預金の目減り」に備える

    金利が動く局面でも、預金の利息だけでは物価の上昇に追いつきにくい年が出てきます。物価が上がると、同じ100万円で買えるものが少しずつ減り、預金は額面が変わらなくても実質的な価値が目減りします。増やし方を知ることは、積極的に攻めるためだけでなく、この目減りという守りの課題に備える意味も持ちます。「増やす=リスクを取る」とだけ考えず、預金の価値を守る発想も同時に持っておくと、判断を誤りにくくなります。

    複利と時間を味方につける

    増やし方を早く知る価値をさらに高めるのが複利の効果です。複利とは、受け取った利息や分配金を使わずに再び運用へ回し、「利息にも利息がつく」状態を作ることを指します。同じ金額・同じ利回りでも、運用する期間が長いほど雪だるま式に差が開きます。金額の大きさより「いつ始めるか」を優先し、少額でも早く仕組みを動かし始めるほど、時間という取り返せない資源を活かせます。逆に、始めるのを先延ばしにするほど、複利で埋められたはずの差は取り戻しにくくなります。

    お金を増やす前にやるべきことは?

    お金を増やす前にやるべきことは、生活防衛資金の確保 → 固定費の見直し → 目的とリスク許容度の決定という順番の準備です。この土台を飛ばして運用を始めると、値下がり時に生活費のために取り崩す羽目になり、増やすはずが減らす結果になりやすくなります。次の順で進めると失敗を避けやすくなります。

    準備は、金額の目安をつけて段階的に進めるのが現実的です。

    1. 生活防衛資金を作る:生活費の3〜6か月分を、すぐ引き出せる預金で確保する
    2. 固定費を見直す:家賃・通信・保険を点検し、毎月の余力を生む
    3. 税制優遇枠を優先する:NISA・iDeCoなど非課税の枠から使う
    4. 残りをリスク資産へ:目的と期限に応じて配分する

    生活防衛資金(生活費3〜6か月)を先に確保する

    生活防衛資金とは、病気・失業・急な出費に備える、すぐ使える預金のことです。目安は生活費の3〜6か月分で、この分は増やすことより「いつでも引き出せること」を優先します。防衛資金があると、運用資産が一時的に値下がりしても慌てて売らずに済み、長期で続けやすくなります。会社員より収入が変動しやすい自営業の人は、6か月分以上を厚めに持っておくと安心です。

    固定費を見直して毎月の余力を作る

    固定費の見直しは、増やす原資を生む最も再現性の高い一手です。通信プランや保険の重複を一度整理すれば、削減効果が毎月自動的に続きます。ここで生まれた余力を、次の税制優遇枠へそのまま回す流れを作ると、無理なく運用に踏み出せます。まず支出を「固定費」と「変動費」に分け、金額の大きい固定費から手をつけるのが効率的です。

    目的・期限・リスク許容度を決める

    運用を始める前に、「何のために・いつまでに・どれくらいの値動きに耐えられるか」を決めます。同じ金額でも、5年後の住宅頭金と30年後の老後資金では選ぶ手段が変わります。目安として、3年以内に使う資金は値動きの小さい手段、10年以上使わない資金は値動きを受け入れて育てる手段、というように期限で分けると配分を決めやすくなります。目的と期限がはっきりすると、次章の比較表で自分に関係する行だけを見ればよくなり、選ぶ負担が大きく減ります。

    \ 独学が続かない人へ /

    本や動画では止まりがちな一歩を、専属コンサルタントと一緒に実行へ移せます。

    資産運用でお金を増やす10の方法を評価軸で比較

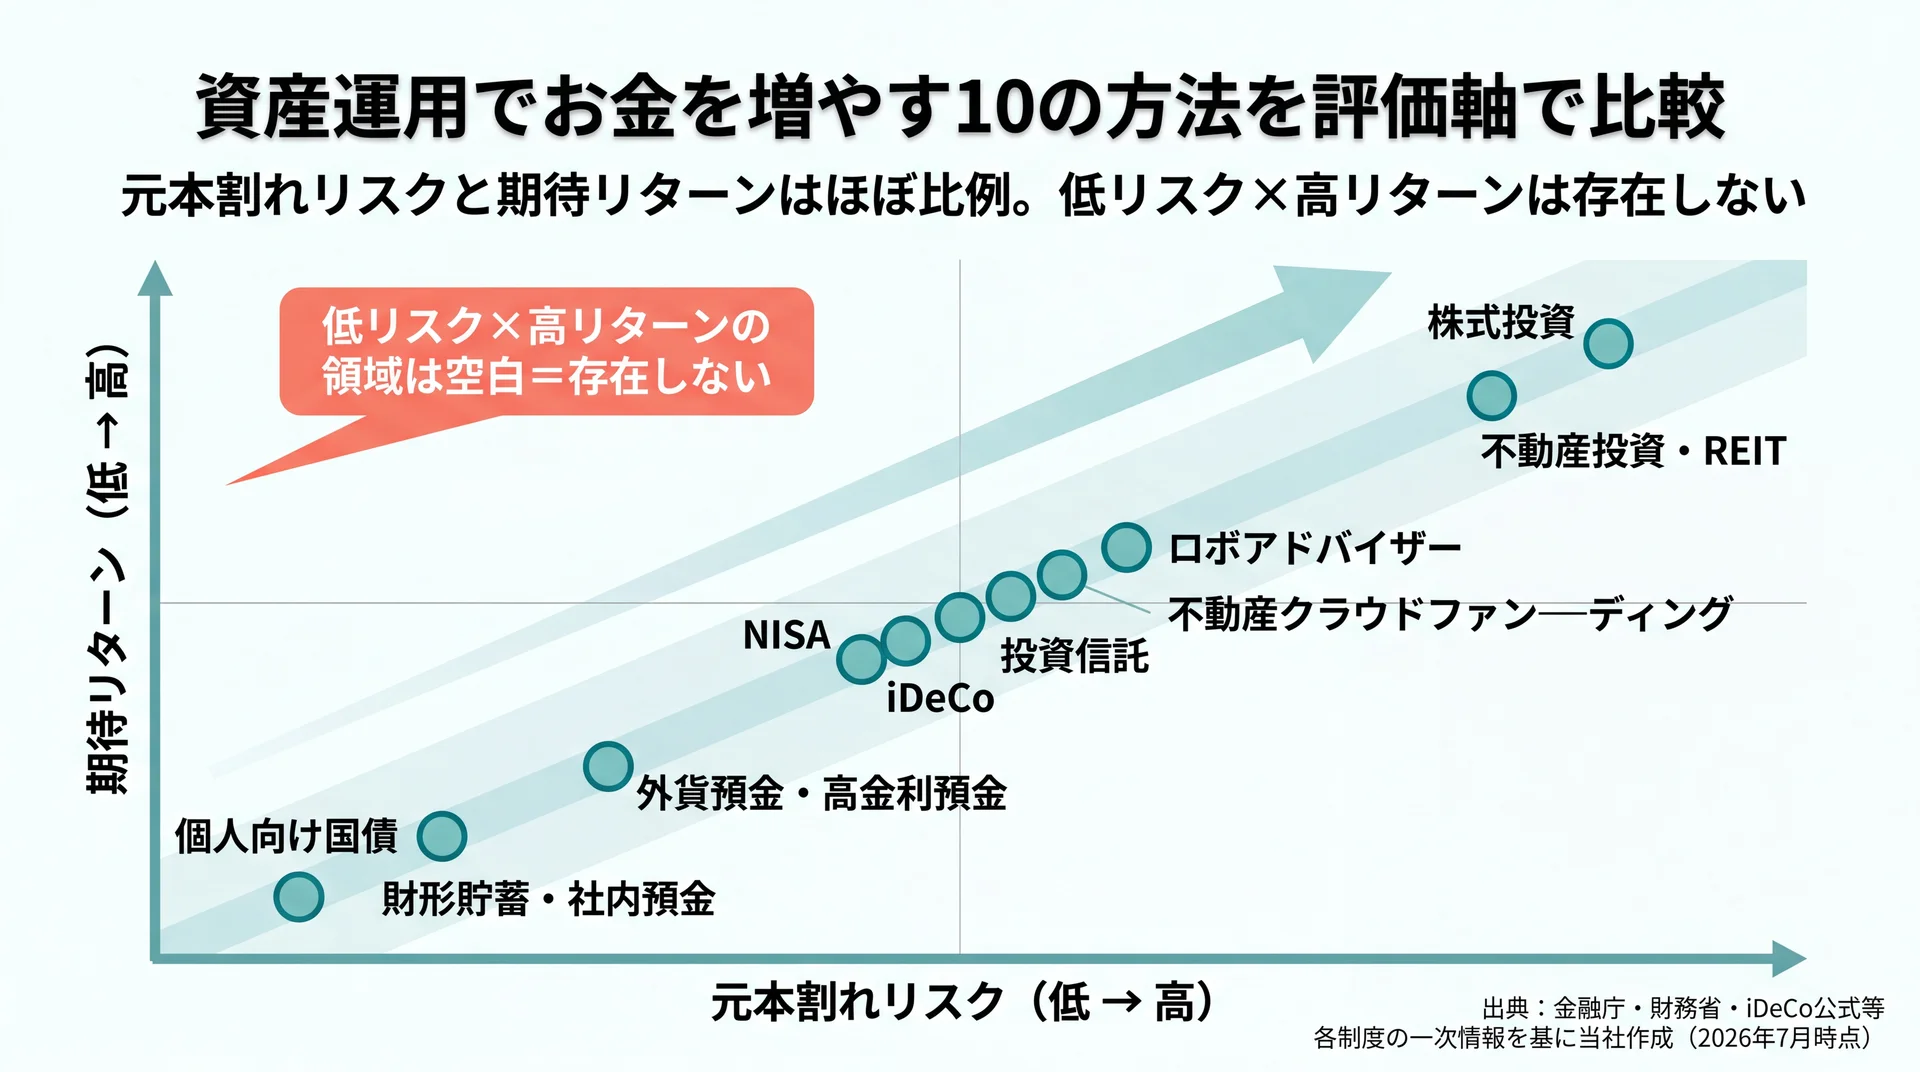
    10の資産運用手段を元本割れリスク×期待リターンで配置し低リスク高リターンの不在を示したポジショニングマップ
    リスクとリターンはほぼ比例し「低リスク×高リターン」の領域は空白(出典: 金融庁・財務省・iDeCo公式等の公表情報を基に当社作成)

    資産運用の手段は、期待リターン・元本割れリスク・最低金額・手間・流動性・税制優遇の6軸で見ると、初心者でも横並びで比較できます。どれが「一番」ではなく、目的と期限に合うかで選ぶのが前提です。まず全体像を1枚の表で確認しましょう。

    手段 期待リターン 元本割れリスク 最低金額の目安 手間 流動性 税制優遇
    NISA(つみたて投資枠) 中 中 100円〜 低 中 あり(非課税)
    iDeCo 中 中 月5,000円〜 低 低(60歳まで) 大(掛金控除+非課税)
    投資信託(インデックス積立) 中 中 100円〜 低 中 NISA併用で優遇
    株式投資(高配当株・個別株) 中〜高 中〜高 数百〜数万円 中〜高 高 NISA枠内は優遇
    個人向け国債(変動10年) 低 極低 1万円〜 低 中(1年後換金可) なし
    財形貯蓄・社内預金 低 低 給与天引き少額〜 極低 制度による 一部非課税枠あり
    外貨預金・高金利預金 低〜中 為替リスクあり 千円〜 低 中 なし
    ロボアドバイザー 中 中 1万円〜 極低 中 一部NISA対応
    不動産クラウドファンディング 中 中(元本保証なし) 1万円〜 低 低(運用期間拘束) なし
    不動産投資・REIT 中 中〜高 REITは数万円〜 中〜高 REITは高 なし

    リターン・リスクは一般的な相対比較で、将来の成果を保証するものではありません。制度の数値は各公式サイトの公表情報(下記各項)に基づく(2026年7月時点)。

    この比較表の狙いは、同じ物差しで全手段を並べることにあります。競合記事の多くは手段を列挙しますが、軸をそろえて横断で見比べられる形は多くありません。ここからは各手段の違いを、初心者が判断しやすい順で見ていきます。

    NISA(つみたて投資枠)

    NISAのつみたて投資枠は、運用益と分配金が非課税になる制度で、少額の積立から始めたい初心者の起点になります。2024年開始の新NISAでは、つみたて投資枠120万円と成長投資枠240万円を合わせ年間360万円、非課税保有限度額は生涯1,800万円、非課税期間は無期限です(金融庁、2026年7月時点)。

    通常は運用益に約20%の税金がかかるため、非課税の効果は長く続けるほど積み上がります。そのため、まず税制優遇のあるこの枠から埋めるのが、初心者にとって効率的な出発点になります。ただし投資対象は値動きするため、短期で使う資金には向きません。いつでも引き出せる点は、後述のiDeCoとの大きな違いです。

    iDeCo(個人型確定拠出年金)

    iDeCoの最大の特徴は、掛金が全額所得控除になり、運用益も非課税で、受取時にも控除がある点です(iDeCo公式、2026年7月時点)。老後資金づくりに絞れば、税の優遇はNISAより厚くなります。掛金は月5,000円から1,000円単位で設定でき、無理のない額から始められます。

    一方で、原則60歳まで引き出せません。これは弱点であると同時に「途中で使ってしまわない」仕組みでもあります。この特性から、当面使う予定のない老後資金に限って回すのが合理的です。掛金の上限は加入区分(会社員・自営業・公務員など)で異なるため、正確な金額は公式や勤務先で確認してください。

    投資信託(インデックス積立)

    投資信託は、多くの投資家から集めた資金を運用会社がまとめて運用する商品で、1本で幅広い銘柄に分散できます。なかでも指数に連動するインデックス型は、低コストで市場全体に投資でき、初心者の積立の中心になりやすい手段です。

    100円程度から積み立てられ、NISAのつみたて投資枠の対象商品も多く用意されています。値動きはあるものの、長期・積立・分散でリスクをならしやすいのが強みです。運用にかかる信託報酬(手数料)は商品ごとに差があるため、同じ指数に連動するならコストの低い商品を選ぶと、長期では手取りの差につながります。「個別銘柄を選ぶ自信がない」段階では、まずインデックス投信の積立から検討すると始めやすくなります。

    株式投資(高配当株・個別株)

    株式投資は、企業の株を買って値上がり益や配当を狙う手段で、リターンの上限が高い一方、価格変動も大きくなります。配当を継続的に受け取る高配当株投資と、成長を狙う個別株投資では、選ぶ銘柄も向く人も変わります。

    自分で銘柄を選ぶ手間と知識が要るため、投資信託より一段ハードルが上がります。個別株は1社の業績悪化で大きく値下がりする可能性があります。数銘柄に集中させるほどこの影響は強まるため、分散が効きにくい点は理解しておく必要があります。そのため、まずは分散の効いた投信で経験を積み、余力の範囲で株式を組み入れる進め方が、初心者にはリスクを抑えやすい選択です。

    個人向け国債(変動10年)

    個人向け国債は、国が発行する債券で、最低金利年0.05%が保証され元本割れリスクが極めて低い「守りながら少し増やす」手段です。変動10年・固定5年・固定3年の3種類があり、額面1万円から購入でき、発行後1年経過すればいつでも中途換金できます(財務省、2026年7月時点)。

    変動10年型は半年ごとに金利が見直されるため、金利が上がる局面では受け取る利子も増えます。多くの比較記事が「債券投資」とひとくくりにするなかで、下限保証と1年後の換金という具体条件を押さえると、預金の次の一歩として位置づけやすくなります。大きく増やす手段ではないため、あくまで守りの枠として使うのが前提です。

    財形貯蓄・社内預金

    財形貯蓄・社内預金は、給与天引きで自動的に貯まる、勤務先を通じた制度です。上位の比較記事ではほとんど触れられませんが、制度がある会社に勤めていれば、手間をかけずに「先取り貯蓄」を仕組み化できる点で見逃せません。

    財形年金や財形住宅では一定額まで利子が非課税になる枠があり、社内預金は一般の預金より高い利率が設定される場合があります。天引きなので使い込みを防ぎやすく、増やす原資づくりの土台に向きます。利用できるかは勤務先の制度次第のため、まず社内規程を確認してみてください。転職すると引き継げない場合がある点は、あらかじめ知っておくとよいでしょう。

    外貨預金・高金利預金

    外貨預金・高金利預金は、円より金利の高い通貨やキャンペーン金利を使って利息を狙う手段です。為替の変動というリスクを負う代わりに、円預金より高い利息を受け取れる可能性があります。

    外貨預金は預入時より円高になると、利息を上回る為替差損が出ることもあります。加えて、円と外貨を交換するたびに手数料がかかる点も見落とせません。そのため、生活防衛資金ではなく、余力の範囲で通貨を分散する目的に絞るのが無難です。ネット銀行の高金利普通預金は、当面使わない待機資金の置き場所として活用しやすい選択肢です。

    ロボアドバイザー

    ロボアドバイザーは、いくつかの質問に答えると運用方針の提案から買付・調整まで自動で行うサービスです。銘柄選びや配分の見直しを任せられるため、手間を最小限にしたい人に向きます。分散投資が自動で組まれるので、何を買うか決められずに止まってしまう人の入口にもなります。

    その手軽さの対価として、一般に投資信託を自分で積み立てるより手数料がやや高くなる傾向があります。そこで「まず自動で始めて感覚をつかみ、慣れたら低コストの投信積立に移す」といった使い方も選択肢になります。運用対象は値動きするため、元本は保証されません。

    不動産クラウドファンディング

    不動産クラウドファンディングは、複数の投資家が1万円程度から出資し、不動産の賃料や売却益を分配で受け取る仕組みです。現物の不動産投資に比べて少額で始められ、物件管理の手間がない点が特徴です。

    一方で、運用期間中は原則として資金を引き出せず、元本は保証されません。事業者や案件によってリスクは変わるため、運営会社の実績や案件の内容を確認する必要があります。人気の案件は募集開始後すぐに埋まることもあり、必ず投資できるとは限りません。そのため、余力資金の一部を、期間を決めて振り向ける使い方が現実的です。

    不動産投資・REIT

    不動産で増やす方法には、現物を購入する不動産投資と、証券化された不動産に投資するREIT(不動産投資信託)があります。REITは数万円から証券口座で売買でき、複数物件に分散しながら分配金を受け取れるため、現物より始めやすい選択肢です。

    現物の不動産投資は数百万円以上の資金やローンが必要で、空室・修繕などの管理も伴います。REITは価格変動があるものの流動性が高く、初心者が不動産に触れる入口になります。この点から、まずREITで値動きに慣れてから現物を検討する順序が、リスクを抱え込みにくい進め方です。

    10手段はどれが優れているかではなく、期待リターンとリスク・流動性・税制の組み合わせで役割が異なります。目的と期限を決めてから表の該当行を見ると、候補は自然に絞り込めます。

    お金を増やすときに知っておくべきリスクと注意点は?

    お金を増やす手段の多くは、期待リターンが高いほど元本割れの可能性も高くなるという共通の性質を持ちます。この関係を理解しないまま「高いリターン」だけで選ぶと、想定外の値下がりで計画が崩れます。増やす前に、次の3点は押さえておきましょう。

    元本割れとローリスク・ハイリターンの不在

    リスクとリターンは原則として比例し、「低リスクで高リターン」をうたう商品には注意が必要です。預金や個人向け国債は元本の安全性が高い分リターンは小さく、株式や投資信託はリターンが期待できる分、値下がりの可能性を伴います。元本保証と高利回りを同時に約束する話は、仕組み上ほぼ成り立ちません。この原則を知っているだけで、多くの怪しい勧誘は見分けられます。

    「必ず増える」話を避ける

    「必ず儲かる」「絶対に増える」といった断定的な勧誘は、金融の世界では警戒すべきサインです。将来のリターンは不確実で、過去の実績も将来を保証しません。SNSやおすすめだけで判断せず、公的機関の情報を確認し、個別の資産設計はファイナンシャル・プランナーなどの専門家に相談するのが安全です。手数料や解約条件など、うたい文句の裏にある費用もしっかり確認しましょう。

    利益には税金・確定申告が必要な場合がある

    運用で得た利益には原則として税金がかかり、副業や一定の投資益では確定申告が必要になる場合があります。NISAのように非課税で受け取れる制度もあるため、税制優遇枠を先に使うことが手取りを増やすうえで効いてきます。制度の適用条件は変わることがあるので、最新の情報を確認してください。会社員でも、副業所得が一定額を超えると申告が必要になる点は押さえておくと安心です。

    目的・タイプ別にどのお金の増やし方を選ぶべき?

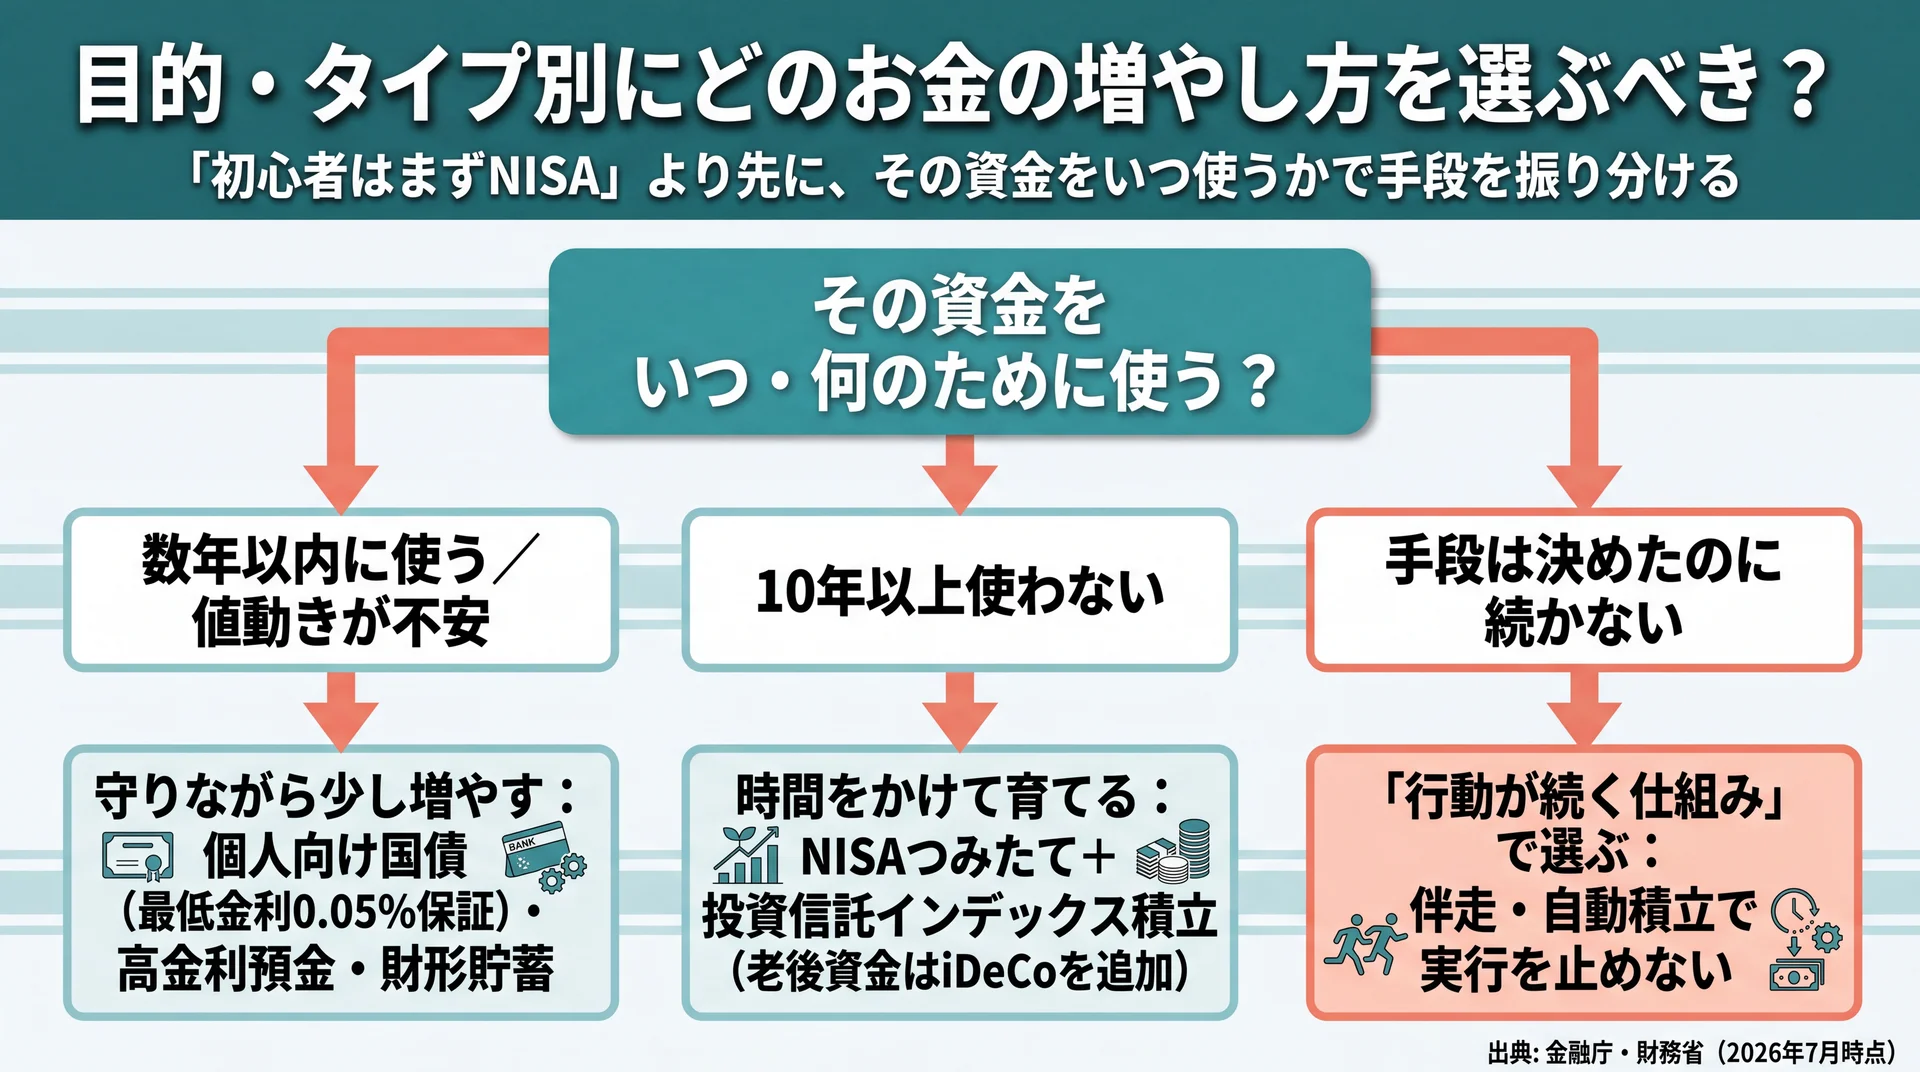
    資金をいつ使うかを起点に守り・長期育成・継続の3分岐で手段を振り分ける意思決定フロー図
    使う時期で手段を振り分ける判断フロー(出典: 金融庁・財務省を基に当社作成)

    お金の増やし方は、「守りたいか」「時間をかけて育てたいか」「続けられるか」という目的軸で選ぶと迷いにくくなります。同じ10手段でも、目的が違えば最適な組み合わせは変わります。ここでは代表的な3つの状況に分けて、判断の基準を示します。

    一般に「初心者はまずNISA」と語られますが、それだけでは不十分です。制度の非課税メリットが大きいのは事実でも(金融庁、2026年7月時点)、使う時期が近い資金を値動きする商品に入れれば、必要なときに元本割れで取り崩すリスクが残ります。データと制度条件から評価すると、まず「その資金をいつ使うか」を基準に手段を振り分けるのが、失敗しにくい進め方です。

    「守りながら少し増やす」なら

    数年以内に使う予定がある資金や、値動きが不安な人には、元本の安全性が高い手段が向きます。個人向け国債(変動10年)は最低金利0.05%が保証され1年後に換金でき(財務省、2026年7月時点)、ネット銀行の高金利普通預金は待機資金の置き場所になります。財形貯蓄が使える会社員なら、天引きで守りの貯蓄を自動化するのも手です。ここでは大きく増やすより、預金の目減りに備える発想が基準になります。

    「10年以上かけて資産形成」なら

    老後や教育など10年以上先の目的には、税制優遇を最大限使いながら値動きをならす手段が向きます。NISAのつみたて投資枠と投資信託のインデックス積立を軸に、老後資金に限ってiDeCoを組み合わせると、非課税と時間の効果を重ねられます。長期であるほど、途中の値下がりに慌てず積立を続けられるかが結果を左右します。毎月決まった額を自動で積み立てる設定にしておくと、相場に一喜一憂せず淡々と続けやすくなります。

    「選んでも続かない」なら――行動が続く仕組みで選ぶ

    手段を決めても、口座開設や銘柄選びの途中で手が止まってしまうことがあります。ここで効くのは商品の優劣ではなく、「行動が続くか」という別の評価軸です。当社のABCashは、この実行段階を専属コンサルタントのマンツーマン伴走で支える女性向けのマネートレーニングで、家計管理からNISA・iDeCo・投資信託まで一気通貫で扱います。

    行動継続という軸で見ると、当社が2025年4〜8月に集計した受講データでは、受講後に総資産が平均で約57.2万円、月間の自由資金が平均で約72,472円増え、トレーニング満足度は95%でした。累計受講者は2026年5月時点で9万人を超えています。これらは手段の優劣を示すものではなく、「選んだ方法を続けられたか」を示す実績です。独学で止まりがちな場合は、手段選びと同時に続けられる仕組みを持てるかを基準に加えると、失敗を避けやすくなります。金融商品を販売せず教育に絞っている点も、中立に相談したい人には確認しておきたい条件です。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    お金の増やし方でよくある質問(FAQ)

    Q. お金を増やすには何から始めるべき?

    まず生活防衛資金(生活費3〜6か月)を預金で確保し、固定費を見直したうえで、税制優遇のあるNISAのつみたて投資枠から少額で始めるのが基本の順番です。土台ができる前に運用を始めると、値下がり時に取り崩す事態になりやすいため、準備の順序を守ることが失敗回避につながります。最初の一歩は、家計の収支を1か月分書き出して現状を把握することから始めると迷いません。

    Q. 投資初心者におすすめの方法は?

    値動きをならしやすい投資信託のインデックス積立を、NISAのつみたて投資枠で行う方法が、少額から分散でき初心者の起点になりやすい選択です。100円程度から始められ、非課税メリットも受けられます(金融庁NISA制度、2026年7月時点)。特定の商品を推奨するものではなく、リスク許容度に応じて配分を調整してください。

    Q. 毎月1万円のような少額でも意味はある?

    少額でも意味はあります。積立は続けた期間と金額の積み重ねで効いてくるため、早く始めるほど時間を味方にできます。毎月1万円でも、まず「続ける習慣」を作ることが、後で金額を増やす土台になります。金額の大小より、値動きに慣れながら長く続けられるかのほうが、最終的な結果を大きく左右します。無理のない範囲から始め、家計に余力が出たら増額する進め方が現実的です。

    Q. 早くお金を増やす方法はある?

    短期間で大きく増やそうとするほど、元本割れの可能性も高くなります。「早く・確実に・大きく」を同時に満たす手段は基本的に存在しません。急ぎたい気持ちがあるときこそ、収入・支出の見直しで原資を増やし、運用は長期・積立・分散で着実に進めるのが、結果的に近道になります。

    Q. NISAとiDeCoはどちらを優先すべき?

    いつでも引き出せる自由度を重視するならNISA、老後資金づくりと節税を重視するならiDeCoが軸になります。iDeCoは掛金が全額所得控除になる分、税の優遇はNISAより厚い一方、原則60歳まで引き出せません(iDeCo公式、2026年7月時点)。当面使う予定のない老後資金はiDeCo、10年程度で使う可能性がある資金はNISA、というように使う時期で分けると両立させやすくなります。まず自由度の高いNISAから始め、家計に余裕が出たらiDeCoを足す進め方も現実的です。

    まとめ:自分に合ったお金の増やし方を選ぶために

    お金の増やし方は、収入・支出・資産運用の3つに整理し、生活防衛資金と固定費の準備を終えてから、目的と期限に合う手段を10の選択肢から選ぶ――この順番で考えると、情報の多さに振り回されずに済みます。守りたいなら個人向け国債や高金利預金、時間をかけて育てたいならNISA・投資信託・iDeCo、そして選んだ手段を続けられるかも忘れずに基準へ加えることが大切です。どれか一つに決め切る必要はなく、生活防衛資金という守りの土台の上に、税制優遇枠と少額の積立を重ねていく――この組み合わせが、初心者にとって無理なく続けやすい増やし方の型になります。

    資産形成やお金の基礎の全体像をもう一度つかみ直したい方は、不労所得とはの基礎からの総まとめはこちらから確認できます。手段を決めても実行段階で止まってしまう場合は、専門家と一緒に自分の状況を整理するのも一つの方法です。

    \ まずは無料体験60〜80分程度から /

    自分に合う増やし方を、無料体験で専門家と一緒に整理できます。