投稿者: ABCash編集部

  • 少額投資の始め方|10種類を比較して自分に合う方法を選ぶ

    少額投資とは、100円や1株といった小さな資金から始められる投資の総称で、手段は目的に合わせて選びます。投資信託・単元未満株・ポイント投資など選択肢は10種類ほどあり、新NISAを使えば運用益が非課税になります。この記事では、少額でできる投資手段を同じ評価軸で比較し、メリットと限界、失敗しない選び方までを整理します。

    \ 累計9万人が受講した伴走型 /

    少額投資の手段が多くて迷うときは、無料体験で自分に合う始め方を相談できます。

    少額投資とは?いくらから始められるのか
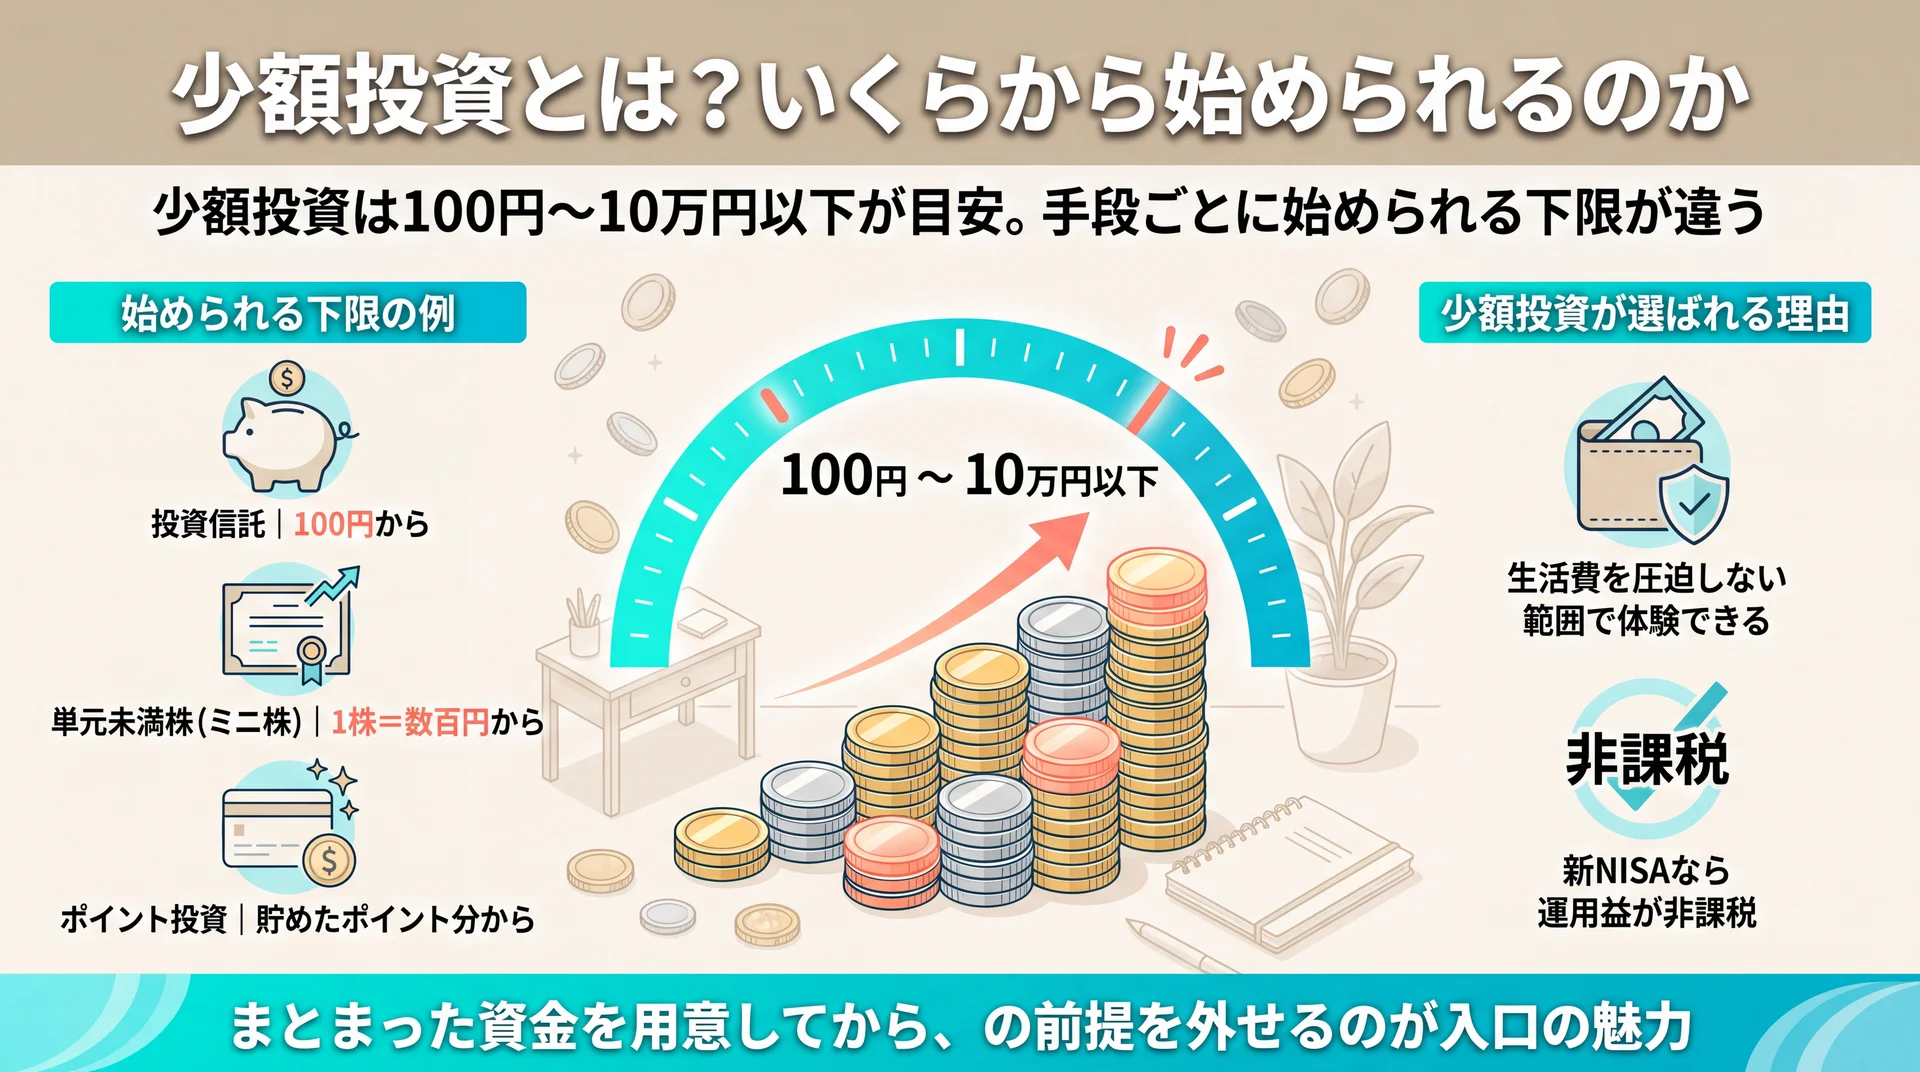
    投資信託100円・単元未満株1株数百円・ポイント投資はポイント分から始められ、目安は100円〜10万円以下と示した少額投資の入口早見図
    手段ごとの始められる下限と、少額投資が選ばれる理由を整理(出典: 各手段の一般的な特徴を当社が整理。非課税は金融庁)

    少額投資とは、100円〜10万円以下といった少ない資金で始められる投資の総称で、法律上の厳密な定義はありません。投資信託なら100円、単元未満株なら1株、ポイント投資ならポイント分から始められ、家計に大きな負担をかけずに投資を体験できるのが共通点です。まとまったお金を用意してから、という前提を外せる点が、少額投資が初心者の入口として選ばれる理由です。

    少額投資の目安は「100円〜10万円以下」

    金額の下限は手段によって異なり、投資信託は100円から購入できる証券会社があり、個別株も1株単位の単元未満株なら数百円から買えます。上限に決まりはありませんが、多くの解説では「10万円以下」を少額投資の目安として扱います。ポイントは、投資に回す金額が生活費を圧迫しない範囲にあることです。数百円〜数千円であれば、値下がりしても家計への影響は限定的で、投資の値動きに慣れる練習として使いやすくなります。

    金額が小さいほど、1回の判断ミスで受ける損失も小さくなります。まずは無理のない額で口座と積立の仕組みを動かし、続けられる金額を見つけることが、少額投資を長く続ける土台になります。

    少額から始める人が増えている背景

    少額投資が広がった背景には、非課税で投資できる制度の拡充があります。2014年に始まった少額投資非課税制度(NISA)は、2024年1月から新NISAへ移行し、非課税で保有できる期間が無期限になりました(金融庁 NISA特設サイト、2026年7月時点)。通常なら運用益に約20%かかる税金が非課税になるため、少額でも制度を使う意味が生まれています。

    制度の中身そのものは少額投資非課税制度についてはこちらで詳しく整理しています。本記事では「少額から非課税で始められる制度がある」という位置づけにとどめ、以降は手段の比較に絞って解説します。資産運用の入口を俯瞰したい方は、資産運用の全体像を整理した完全ガイドもあわせてご覧ください。

    少額投資にはどんな手段がある?10種類を比較
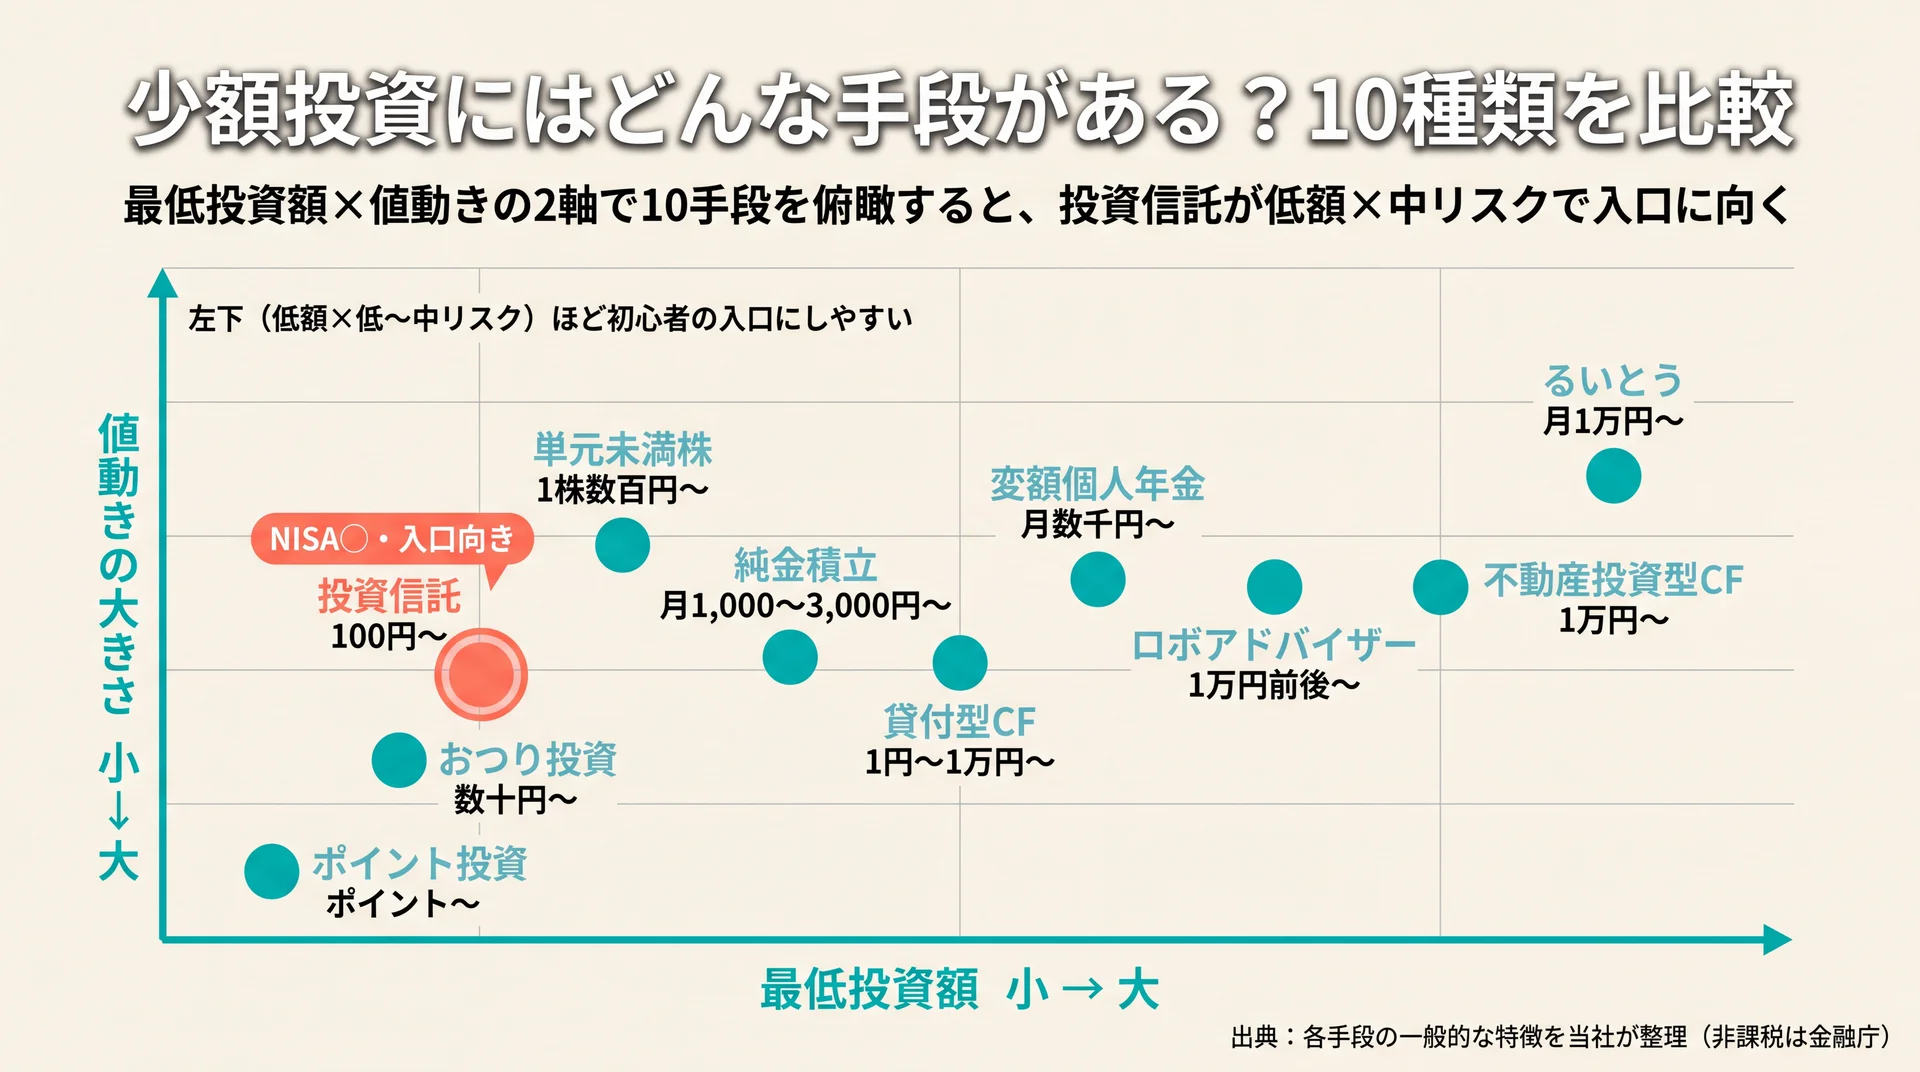
    投資信託・単元未満株・ポイント投資など10手段を最低投資額と値動きの2軸に配置し、投資信託が低額×中リスクの入口向きと示したポジショニングマップ
    最低投資額×値動きの2軸で10手段を俯瞰、左下(低額×低〜中リスク)ほど初心者の入口にしやすい(出典: 各手段の一般的な特徴を当社が整理。非課税は金融庁)

    少額投資の手段は大きく分けて10種類あり、最低投資額・値動きの大きさ・手間・NISAの活用可否・向く人という5つの軸で整理すると自分に合うものが選びやすくなります。以下は、公開されている各手段の一般的な特徴を同じ評価軸で横並びにした比較表です。最低額は証券会社や商品によって差があるため、あくまで目安として捉えてください。

    手段 最低投資額の目安 値動きの大きさ 手間 NISA活用 向く人
    投資信託(投信積立) 100円〜 中 低(自動積立) ○ 分散して長期で育てたい
    単元未満株・ミニ株 1株(数百〜数千円)〜 中〜高 中 ○(成長投資枠) 応援したい企業に投資したい
    ポイント投資 ポイント〜 中 低 △ 現金を使わず試したい
    おつり投資 おつり(数十円)〜 中 低(自動) △ 意識せず続けたい
    ロボアドバイザー 1万円前後〜 中 低(おまかせ) 一部○ 銘柄選びが苦手
    株式累積投資(るいとう) 月1万円〜 中〜高 中 × 同じ株をコツコツ買いたい
    純金積立 月1,000〜3,000円〜 中 低 × 実物資産で分散したい
    不動産投資型クラウドファンディング 1万円〜 中(元本非保証) 低 × 不動産に小口で参加したい
    貸付型クラウドファンディング 1円〜1万円〜 低〜中(貸し倒れ・解約制限) 低 × 値動きより固定利回り重視
    変額個人年金保険 月数千円〜 中(長期前提・コスト留意) 低 × 保険と運用を兼ねたい

    10手段を「最低額・値動き・手間・NISA活用・向く人」で横断整理(出典: 各手段の一般的な特徴を当社が整理。制度の非課税は金融庁、2026年7月時点)

    投資信託(投信積立)

    投資信託は、多くの投資家から集めた資金を運用の専門家が複数の銘柄に分散して運用する商品で、100円から積み立てられる証券会社があります。1本買うだけで国内外の株式や債券に分散でき、値動きの一部を自動でならせるのが特徴です。毎月一定額を買い付ける投信積立にすれば、価格が高いときは少なく、安いときは多く買う形になり、購入タイミングの判断に悩まずに済みます。NISAのつみたて投資枠の対象商品も多く、少額×長期×分散を最も素直に実現できる手段です。

    単元未満株・ミニ株

    単元未満株(ミニ株)は、通常100株単位で取引される株式を1株から買える仕組みで、有名企業の株も数百円〜数千円で持てます。応援したい企業や身近な商品を出す会社に、無理のない金額で投資できるのが魅力です。ただし1株単位では議決権が制限されたり、取引価格やタイミングに制約がある場合があります。個別企業の株価は投資信託より値動きが大きくなりやすいため、まず1〜2銘柄から始めて値動きに慣れるのが現実的です。

    ポイント投資

    ポイント投資は、買い物などで貯まったポイントを使って投資信託や株式を購入できるサービスで、現金を使わずに投資を体験できます。自分の財布からお金が出ていく感覚が薄いため、投資の第一歩として心理的なハードルが低い手段です。ポイントで運用の値動きを一度経験しておくと、現金での投資に進むときの不安が小さくなります。一方で使えるポイントや対象商品はサービスごとに限られ、ポイントの有効期限にも注意が必要です。

    おつり投資

    おつり投資は、買い物金額の端数(おつり相当)を自動で積み立てて投資に回すサービスで、日常の支払いに紐づけて少しずつ投資できます。自分で積立額を決めて入金する手間が省けるため、「気づいたら続いていた」状態をつくりやすいのが利点です。数十円単位の積み重ねなので家計への負担は小さい反面、積み立てられる金額が小さく、資産形成のスピードは緩やかです。手数料の体系はサービスによって差があるため、積立額に対する負担割合を確認しておくと安心です。

    ロボアドバイザー

    ロボアドバイザーは、いくつかの質問に答えると、AIやアルゴリズムがリスク許容度に合わせて資産配分を提案・自動運用してくれるサービスです。銘柄選びやリバランス(配分の調整)を任せられるため、何を買えばよいか分からない人でも始めやすいのが特徴です。多くは1万円前後から利用でき、ほったらかしで分散投資を続けられます。ただし運用を任せる分、投資信託を自分で積み立てる場合より手数料(年率1%前後が目安)が高くなりやすく、コストが長期リターンを削る点は理解しておく必要があります。運用を任せて楽をしたい方は、ほったらかし投資 おすすめについてはこちらもあわせて検討できます。

    株式累積投資(るいとう)

    株式累積投資(るいとう)は、選んだ銘柄を毎月一定額で買い付けていく仕組みで、月1万円程度から同じ株を少しずつ積み増せます。個別株を単元株でまとめて買うのは資金が必要ですが、るいとうなら定額でコツコツ株数を増やせます。買付を自動化できるため、値動きに一喜一憂せず続けやすいのも利点です。一方で対象銘柄は取扱いのある証券会社のラインナップに限られ、NISAの対象外となる場合がある点は事前に確認しておきましょう。

    純金積立

    純金積立は、毎月一定額で金(きん)を少しずつ買い付ける手段で、月1,000〜3,000円程度から始められます。金は株式や債券と値動きの傾向が異なることが多く、資産の一部に組み込むと分散の補完になります。実物資産としての安心感を求める人に向いています。ただし金そのものは利子や配当を生まないため、値上がり益が主な収益源になります。保管手数料や買付時の手数料がかかる場合があり、コストを差し引いた実質的な負担を確認することが大切です。

    不動産投資型クラウドファンディング

    不動産投資型クラウドファンディングは、複数の投資家から資金を集めて不動産を運用し、その賃料収入や売却益を分配する仕組みで、1万円程度から不動産に小口で参加できます。現物の不動産投資のように多額のローンを組む必要がなく、少額で不動産の値動きを体験できます。運用はプロに任せられるため手間は小さめです。一方で元本は保証されず、運用期間中は原則として途中解約ができないため、当面使う予定のない余剰資金で行うのが前提になります。

    貸付型クラウドファンディング(ソーシャルレンディング)

    貸付型クラウドファンディング(ソーシャルレンディング)は、投資家の資金を事業者を通じて企業などに貸し付け、その利息を分配で受け取る仕組みで、サービスによっては1円〜1万円程度から参加できます。あらかじめ想定利回りが提示されるため、株式のような日々の値動きに神経を使いたくない人に向いています。ただし貸付先が返済できなくなる貸し倒れリスクがあり、運用期間中は原則として途中で引き出せません。想定利回りは保証された利回りではないため、分配の前提となる条件を事前に確認してください。

    変額個人年金保険

    変額個人年金保険は、支払った保険料の一部を投資信託などで運用し、その成果に応じて将来受け取る年金額が変わる保険商品で、月数千円程度から積み立てられます。保険の保障と運用を兼ねられ、生命保険料控除の対象になる場合があるのが特徴です。長期の老後資金づくりを保険の形で行いたい人に向いています。ただし保険関係費用などのコストがかかり、途中で解約すると払込額を下回ることがあります。同じ運用でもNISAで投資信託を積み立てる場合とコスト・非課税メリットが異なるため、目的を明確にして選ぶ必要があります。

    少額投資は「どれが一番得か」ではなく、値動きへの慣れ・手間・NISAの使いやすさという軸で、自分の目的に合う手段を選ぶのが出発点です。

    少額投資にはどんなメリットがある?

    少額投資の最大のメリットは、家計に無理のない金額で投資を始められ、値動きを体験しながら投資の判断力を養える点です。失う可能性のある金額が小さいため、初めての投資でも精神的な負担を抑えられます。ここでは、少額から始めることで得られる具体的な利点を整理します。

    家計に無理なく始められ、失うリスクが小さい

    少額投資は、数百円〜数千円という単位で始められるため、生活費を大きく削らずに投資を始められます。仮に値下がりしても損失の額そのものが小さく、投資が初めての人でも「まず動かしてみる」ハードルが下がります。投資は、頭で理解するより実際に少額で経験したほうが値動きの感覚をつかみやすく、少額であればその授業料も小さく済みます。生活防衛資金を確保したうえで、余った資金の一部を回すという順番を守れば、投資が家計を圧迫することはありません。

    分散投資・投資の練習・習慣化に向く

    少額であっても、投資信託を選べば1本で国内外の複数銘柄に分散でき、値動きのブレをならせます。複数の手段を数千円ずつ試して、自分に合うやり方を見極める使い方もできます。さらに、毎月一定額を積み立てる形にすれば、投資を「続ける習慣」として生活に組み込めます。相場が上がっても下がっても淡々と買い続ける経験は、金額が大きくなってからの投資判断の土台になります。少額投資は、資産を一気に増やす手段というより、投資と長く付き合うための練習と習慣づくりの場だと捉えると価値が見えてきます。

    少額投資は「意味ない」って本当?デメリットと限界
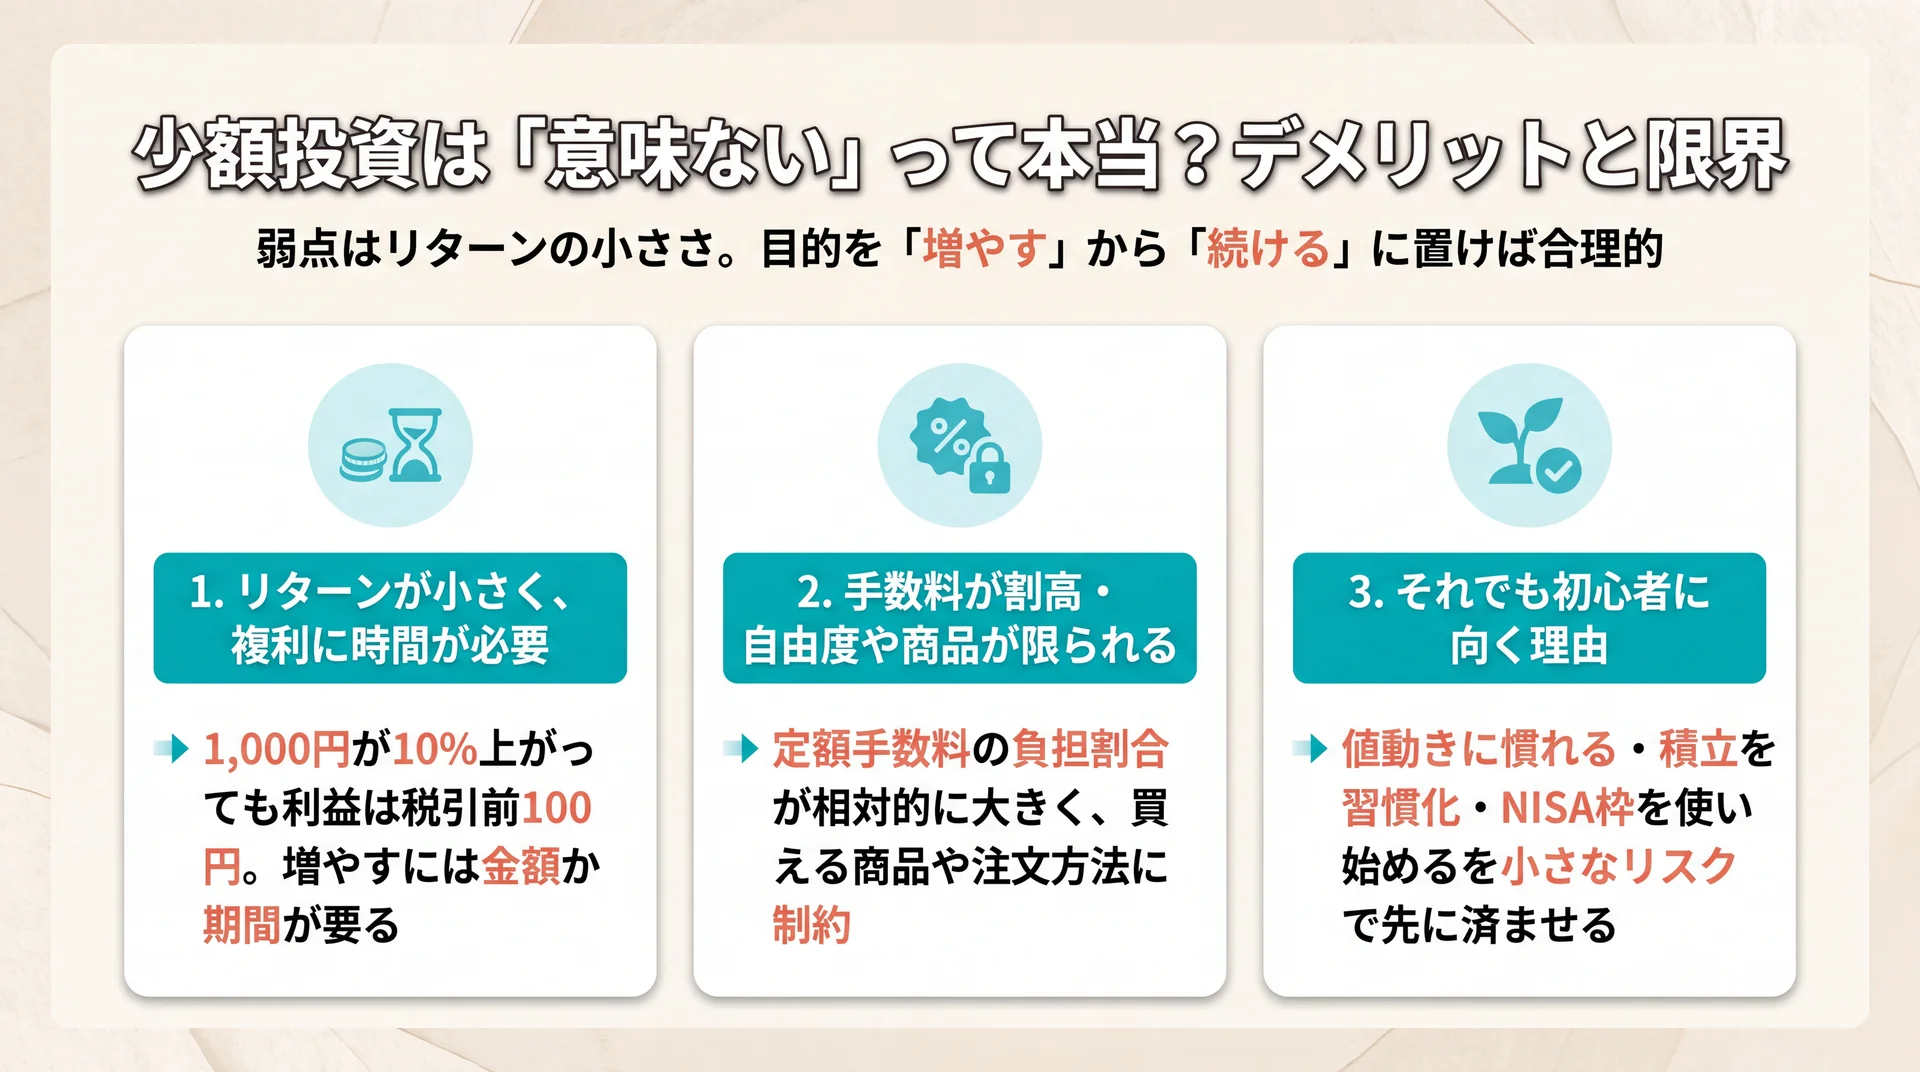
    1,000円が10%上がっても利益は税引前100円という試算とともに、リターンの小ささ・手数料の割高さ・それでも初心者に向く理由を整理した図解
    リターンの小ささという弱点と、それでも初心者に少額投資が向く理由を3点で整理した図解

    「少額投資は意味ない」と言われるのは、投資額が小さいと利益の額そのものも小さくなるためで、これは事実です。ただし少額投資の目的を「短期で増やす」ことではなく「値動きに慣れ、積立を習慣化し、非課税枠を使い始める」ことに置けば、初心者にとって合理的な選択になります。ここではデメリットを正直に整理したうえで、それでも少額から始める意味を検討します。

    リターンが小さく、複利の効果には時間が必要

    少額投資では、得られる利益の額そのものが小さくなります。たとえば1,000円を投資して10%値上がりしても、利益は税引前で100円です。資産を大きく増やすには、金額を積み増すか、長い期間をかけて複利で育てる必要があります。複利は「利益が利益を生む」効果ですが、元本が小さいうちは実感しにくく、効果が表れるまでに時間がかかります。短期間でまとまった金額を狙う目的には、少額投資は向いていません。この点を理解せずに始めると、「増えない=意味がない」と感じて途中でやめてしまいがちです。

    手数料が割高になり、自由度や商品が限られることがある

    投資額が小さいと、定額の手数料がかかる商品では手数料の負担割合が相対的に大きくなり、リターンを削ってしまう場合があります。また、少額から買える商品は投資信託や単元未満株などに限られ、売買のタイミングや注文方法に制約があるケースもあります。手数料の体系や取扱商品は証券会社・サービスによって差があるため、始める前に「積立額に対してコストがどれくらいか」を確認することが、少額投資で損をしないための基本です。

    それでも初心者に少額投資が向く理由

    一般に「少額投資は非効率」と言われますが、初心者の最初の目的が"資産を増やすこと"ではなく"投資を続けられる状態をつくること"であれば、評価は変わります。投資信託は100円から積み立てられ、新NISAを使えば運用益は非課税になります(金融庁、2026年7月時点)。値動きに慣れ、積立を習慣化し、非課税枠を使い始めるという3つを小さなリスクで先に済ませられる点で、少額から始めることには合理性があります。だからこそ、「いくら増えるか」ではなく「無理なく続けられるか」を基準に少額投資を評価することが、失敗を避ける近道になります。

    少額投資の弱点はリターンの小ささですが、目的を継続と習慣化に置けば、小さなリスクで投資の型をつくれる点にこそ意味があります。

    少額投資の選び方と失敗しない始め方

    少額投資で失敗しないコツは、目的と期間を先に決め、値動きの許容度に合う手段を選ぶことです。手段の多さに迷ったら、「何のために・いつまでに・どれくらいの値動きなら耐えられるか」を言葉にすると、比較表のどの手段が自分に合うかが見えてきます。ここでは、選び方の順番と始め方の流れを整理します。

    目的と期間から手段を選ぶ

    まず、投資の目的(老後資金・数年後の使い道・投資の練習など)と、その資金をいつまで使わないかを決めます。10年以上使わない資金なら、値動きがあっても長期で育てやすい投資信託や積立が候補になります。数年以内に使う可能性があるなら、値動きが小さめの手段や、そもそも投資に回さない判断も選択肢です。値動きの大きさに耐えられるかは人によって違うため、比較表の「値動きの大きさ」列を目安に、眠れなくなるほどの変動は避けるのが無難です。目的が定まると、手段は自然に絞り込まれます。

    生活防衛資金を残し、余剰資金で始める

    投資に回してよいのは、当面の生活費と、病気や失業などに備える生活防衛資金を確保したうえで残る余剰資金です。生活費まで投資に回すと、値下がりしたときに必要な現金を取り崩すことになり、損失を確定させてしまいます。目安として、数か月分の生活費を現金で確保してから投資を始めると、相場が下がっても慌てずに続けられます。少額投資は金額が小さいぶん、この原則を守りやすいのも利点です。

    手数料・税金を意識し、非課税制度を活用する

    同じ手段でも、手数料が低いほど手元に残るリターンは大きくなります。積立額に対する手数料の割合を確認し、コストの低い商品を選ぶことが、長期では大きな差になります。あわせて、運用益への税金を非課税にできる制度を使うと有利です。少額から非課税で投資するならNISAが基本で、老後資金を非課税で積み立てるならiDeCoという選択肢もあります。iDeCoの掛金は月々5,000円以上1,000円単位で設定でき(iDeCo公式サイト、2026年7月時点)、少額から始められますが、原則60歳まで引き出せない点は使い道が老後資金に限られる制約として理解が必要です。制度の詳細は少額投資非課税制度についてはこちらで確認できます。個別の商品選びや配分は、資産状況によって最適解が変わるため、判断に迷う場合はFPなどの専門家に相談するのが安全です。

    口座開設から購入までの流れ

    始め方はシンプルで、証券会社などで口座(少額投資ではネット証券が使いやすい)を開設し、NISA口座を同時に申し込み、入金して商品を選んで購入するという流れです。多くの証券会社は口座開設・維持の費用がかからず、スマートフォンのアプリで積立設定まで完結します。最初は積立額を小さく設定し、値動きと操作に慣れてから金額を調整すると、無理なく続けられます。個別株から始めたい場合は株式投資についてはこちらで仕組みを確認しておくと、単元未満株を選ぶ判断がしやすくなります。

    手段を選んでも「続かない」をどう防ぐか
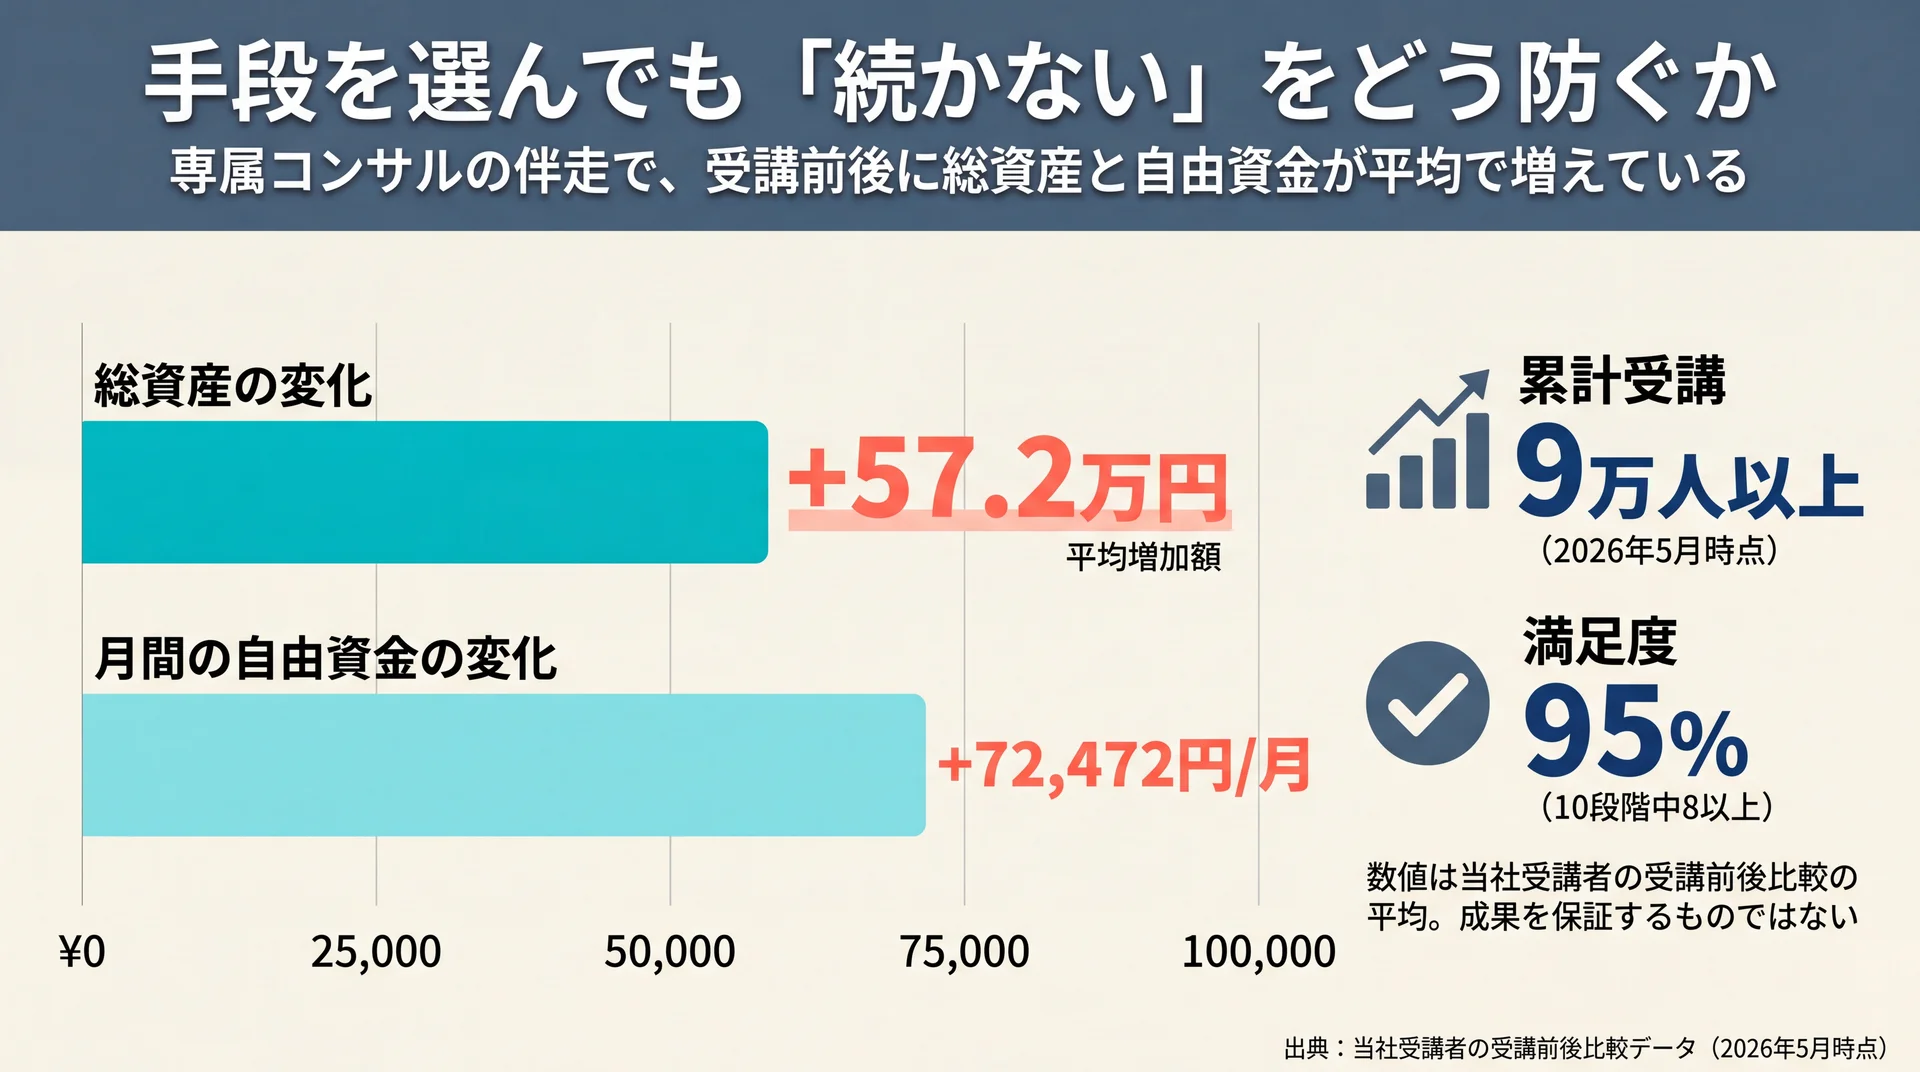
    ABCash受講者の受講前後で総資産が平均+57.2万円・月間自由資金が+72,472円増え、累計9万人以上・満足度95%と示した伴走実績の比較図
    専属コンサル伴走による受講前後の平均変化。成果を保証するものではありません(当社受講者の受講前後比較データ・2026年5月時点)

    少額投資で成果を左右するのは、どの手段を選ぶかよりも、選んだ方法を淡々と続けられるかどうかです。手段が多いほど「これで合っているのか」と不安になり、少し値下がりしただけで積立を止めてしまう人は少なくありません。継続を仕組みにするには、自動積立の設定と、判断に迷ったときに相談できる相手を持つことが有効です。

    当社のABCashでは、家計管理からNISA・iDeCo・投資信託までを、専属のファイナンシャルコンサルタントがマンツーマンで伴走します。累計9万人以上が受講し(2026年5月時点)、トレーニングの満足度は95%です(2025年4〜8月・公式アンケート・10段階中8以上)。受講者の受講前後を比較すると、総資産は平均で+57.2万円、月間の自由資金は平均で+72,472円という変化が報告されています。数値は当社の受講者を対象とした受講前後の比較であり、成果を保証するものではありませんが、「手段を選ぶ→少額で始める→続ける」という流れを、一人で抱え込まずに進められる点に伴走の価値があります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    当社受講者の受講前後比較データ(対象: ABCash受講者/集計: 受講前後の自己申告に基づく平均/時点: 累計9万人=2026年5月・満足度=2025年4〜8月)。金融商品を販売しない立場で、家計と資産の全体像から手段選びを支援します。

    \ 60〜80分程度の無料体験で相談 /

    手段選びから家計との整合まで、専属コンサルタントがマンツーマンで伴走します。

    少額投資のよくある質問(FAQ)

    少額投資はいくらから始められますか?

    手段によりますが、最も小さいもので100円・1株・ポイント分から始められます。投資信託は100円から積み立てられる証券会社があり、単元未満株なら有名企業の株も1株(数百〜数千円)から購入できます。ポイント投資なら現金を使わずに始められるため、まずは値動きを体験したい人に向いています。金額の大小より、生活費を圧迫しない範囲で始めることが大切です。

    少額投資は本当に意味がありますか?

    短期で資産を大きく増やす目的なら、少額投資の効果は限定的です。一方で、値動きに慣れる・積立を習慣化する・NISAの非課税枠を使い始めるという目的なら、小さなリスクで投資の型をつくれる点に意味があります。運用益が非課税になるNISAを使えば、少額でも制度のメリットを受けられます(金融庁、2026年7月時点)。目的を「増やす」から「続ける」に置き換えると、少額投資の価値が見えてきます。

    少額投資は月いくら積み立てるのがよいですか?

    決まった正解はなく、生活防衛資金を確保したうえで、無理なく続けられる余剰資金の範囲で決めるのが基本です。最初は数千円など小さな金額で自動積立を設定し、値動きと家計への影響に慣れてから金額を調整すると続けやすくなります。金額を大きくすることより、途中でやめずに続けることのほうが、長期の結果に効いてきます。

    少額投資におすすめの制度はありますか?

    少額から非課税で投資するならNISA、老後資金を非課税で積み立てるならiDeCoが基本の選択肢です。NISAは運用益が非課税で引き出しも自由なため使い勝手がよく、iDeCoは掛金が所得控除の対象になる一方で原則60歳まで引き出せません。どちらを優先するかは目的と年齢によって変わります。制度の詳しい比較は資産運用ガイドや各制度の解説記事で確認し、迷う場合は専門家に相談すると安心です。

    まとめ:少額投資は「手段選び」より「続ける仕組み」

    少額投資は、100円や1株から始められる10種類ほどの手段があり、投資信託・単元未満株・ポイント投資といった身近な方法から、純金積立やクラウドファンディングまで、目的に応じて選べます。どれを選ぶかで悩むより、値動きへの慣れ・手間・NISAの使いやすさという軸で、自分が無理なく続けられる手段を選ぶことが出発点です。リターンの小ささという弱点はありますが、投資を習慣化し非課税枠を使い始める練習の場と考えれば、少額から始める意味は十分にあります。

    大切なのは、生活防衛資金を残して余剰資金で始め、手数料を抑え、選んだ方法を淡々と続けることです。手段が多くて選べない、続けられるか不安、という段階でつまずく人は少なくありません。お金の全体像から手段選びまでを俯瞰したい方は、資産運用の基礎からの総まとめはこちらで確認できます。

    \ まずは無料体験から /

    お金の不安を自信に変える一歩を、満足度95%の伴走の無料体験から始められます。
  • ほったらかし投資のおすすめを比較|手間とリスクで選ぶ10手法

    ほったらかし投資のおすすめは1つに絞れず、手間・リスク・コスト・税制優遇の4軸で最適解が変わります。初心者がまず検討したい第一候補は、新NISAを使ったインデックス投資信託の積立です。本記事では主要10手法を同じ評価軸で横並びに比較し、目的やタイプ別にどれを選べばよいかを整理します。

    \ 累計9万人が学んだお金の学校 /

    新NISAやiDeCoの始め方を、専属コンサルタントに無料で相談できます。

    ほったらかし投資とは?おすすめを選ぶ前に押さえる仕組み

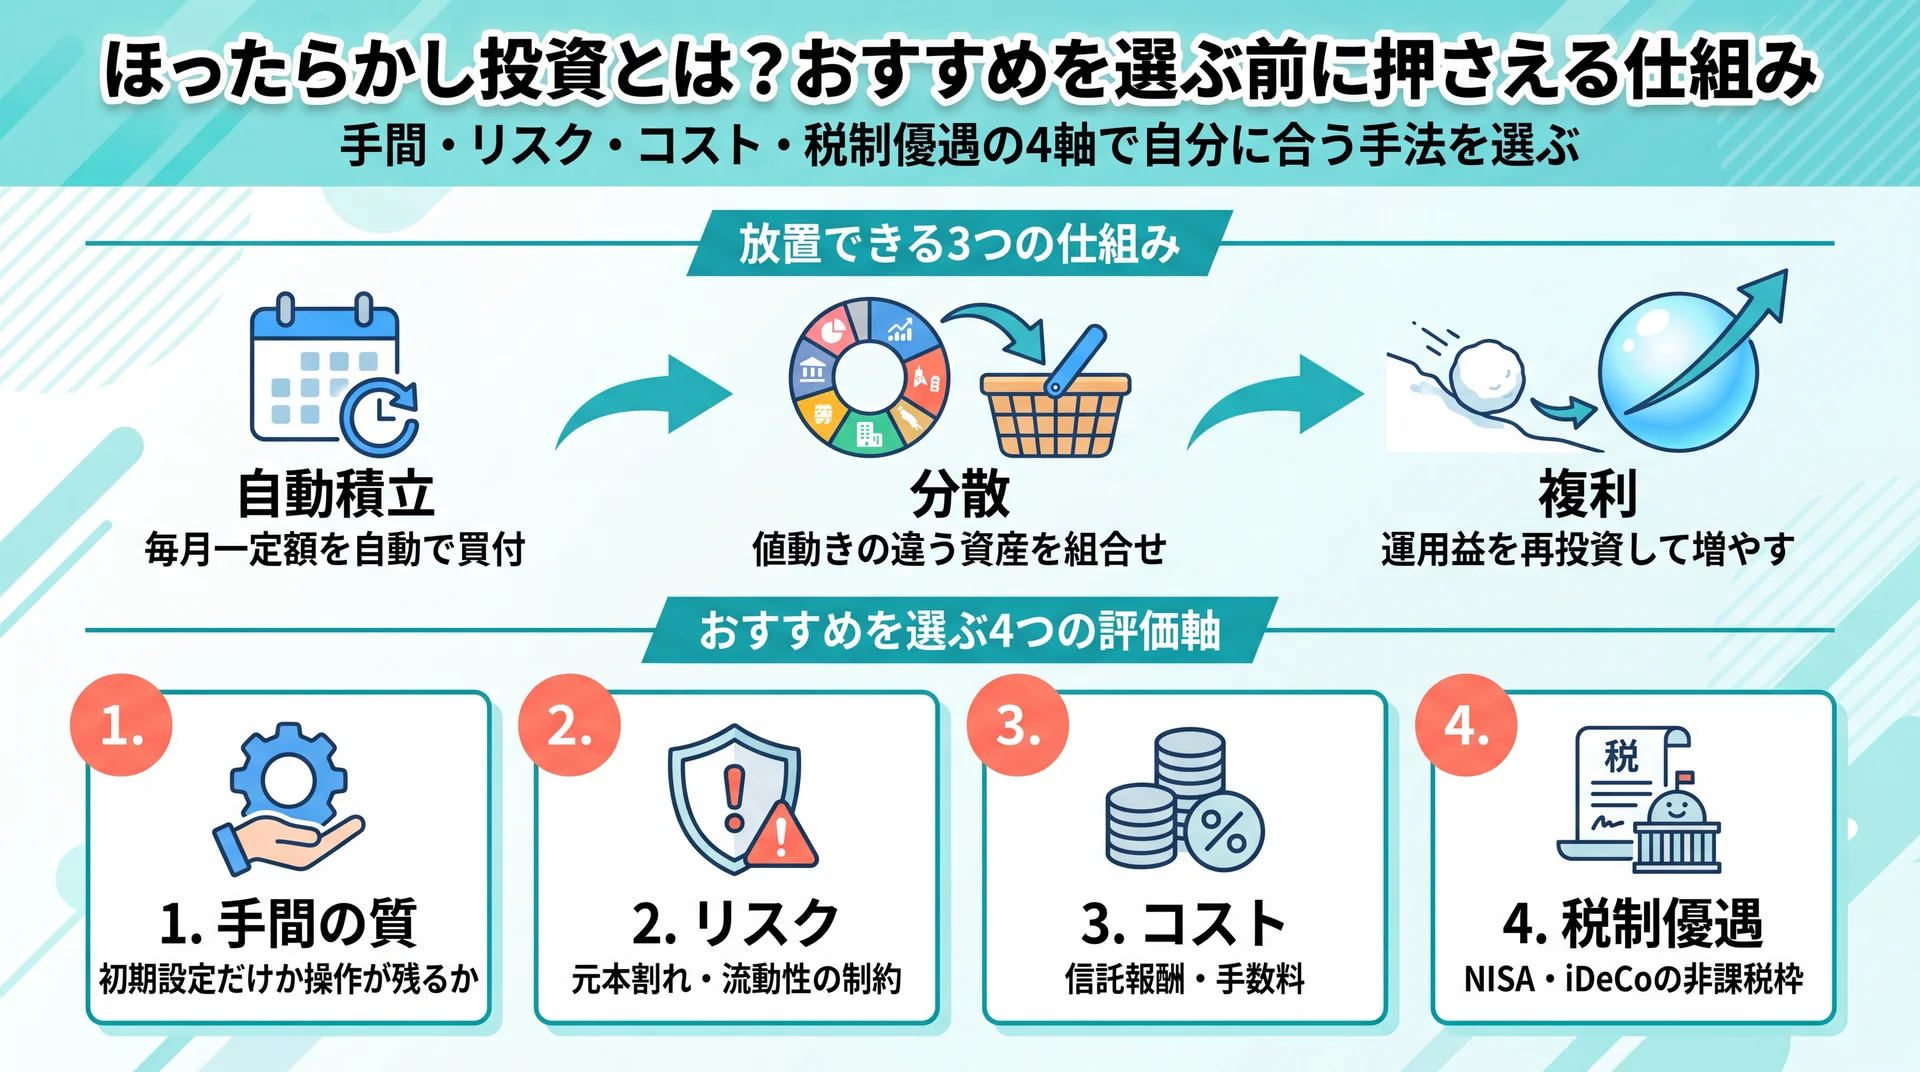
    自動積立・分散・複利の3つの仕組みと、手間・リスク・コスト・税制優遇という手法選びの4評価軸を整理した図
    放置できる3つの仕組みと、手法を選ぶ4つの評価軸を整理(出典: 当社作成)

    ほったらかし投資とは、銘柄選定や売買タイミングの判断を仕組みに任せ、日々の値動きを追わずに続ける運用の総称です。分散・積立・複利を効かせることで、頻繁な操作をしなくても資産形成を目指せます。まずは「なぜ放置できるのか」と「何を基準に選ぶのか」を押さえると、手法選びの精度が上がります。

    投資全体の位置づけから確認したい場合は、資産運用の全体像を整理した完全ガイドもあわせて参照してください。

    そもそも「ほったらかし」で放置できるのはなぜか

    放置できる理由は、判断を人ではなく仕組みに置き換えているからです。毎月一定額を自動で買い付ける積立設定、値動きの異なる資産を組み合わせる分散、そして運用益を再投資して雪だるま式に増やす複利。この3つを最初に組み込めば、相場を毎日見て売買する必要がなくなります。

    一方で「放置できる」は「何もしなくてよい」とイコールではありません。積立額の設定や資産配分は最初に決める必要があり、始めてからも年1回程度の見直しが前提になります。この点は後半の「失敗する人の共通点」で詳しく扱います。

    おすすめを選ぶ4つの評価軸

    手法選びで迷うのは、比べる物差しが定まっていないからです。本記事では次の4軸で全手法を同じ粒度で評価します。第一に手間の質(初期設定だけで済むか、銘柄選定などの操作が残るか)。第二にリスク(元本割れや流動性の制約)。第三にコスト(信託報酬・手数料)。第四に税制優遇(NISA・iDeCoの非課税枠を使えるか)です。

    この4軸を先に共有しておくことで、次章の比較表を「自分にとって重要な列」から読めるようになります。おすすめは万人共通ではなく、どの軸を優先するかで変わる、という前提で読み進めてください。

    ほったらかし投資のおすすめ手法10種を比較

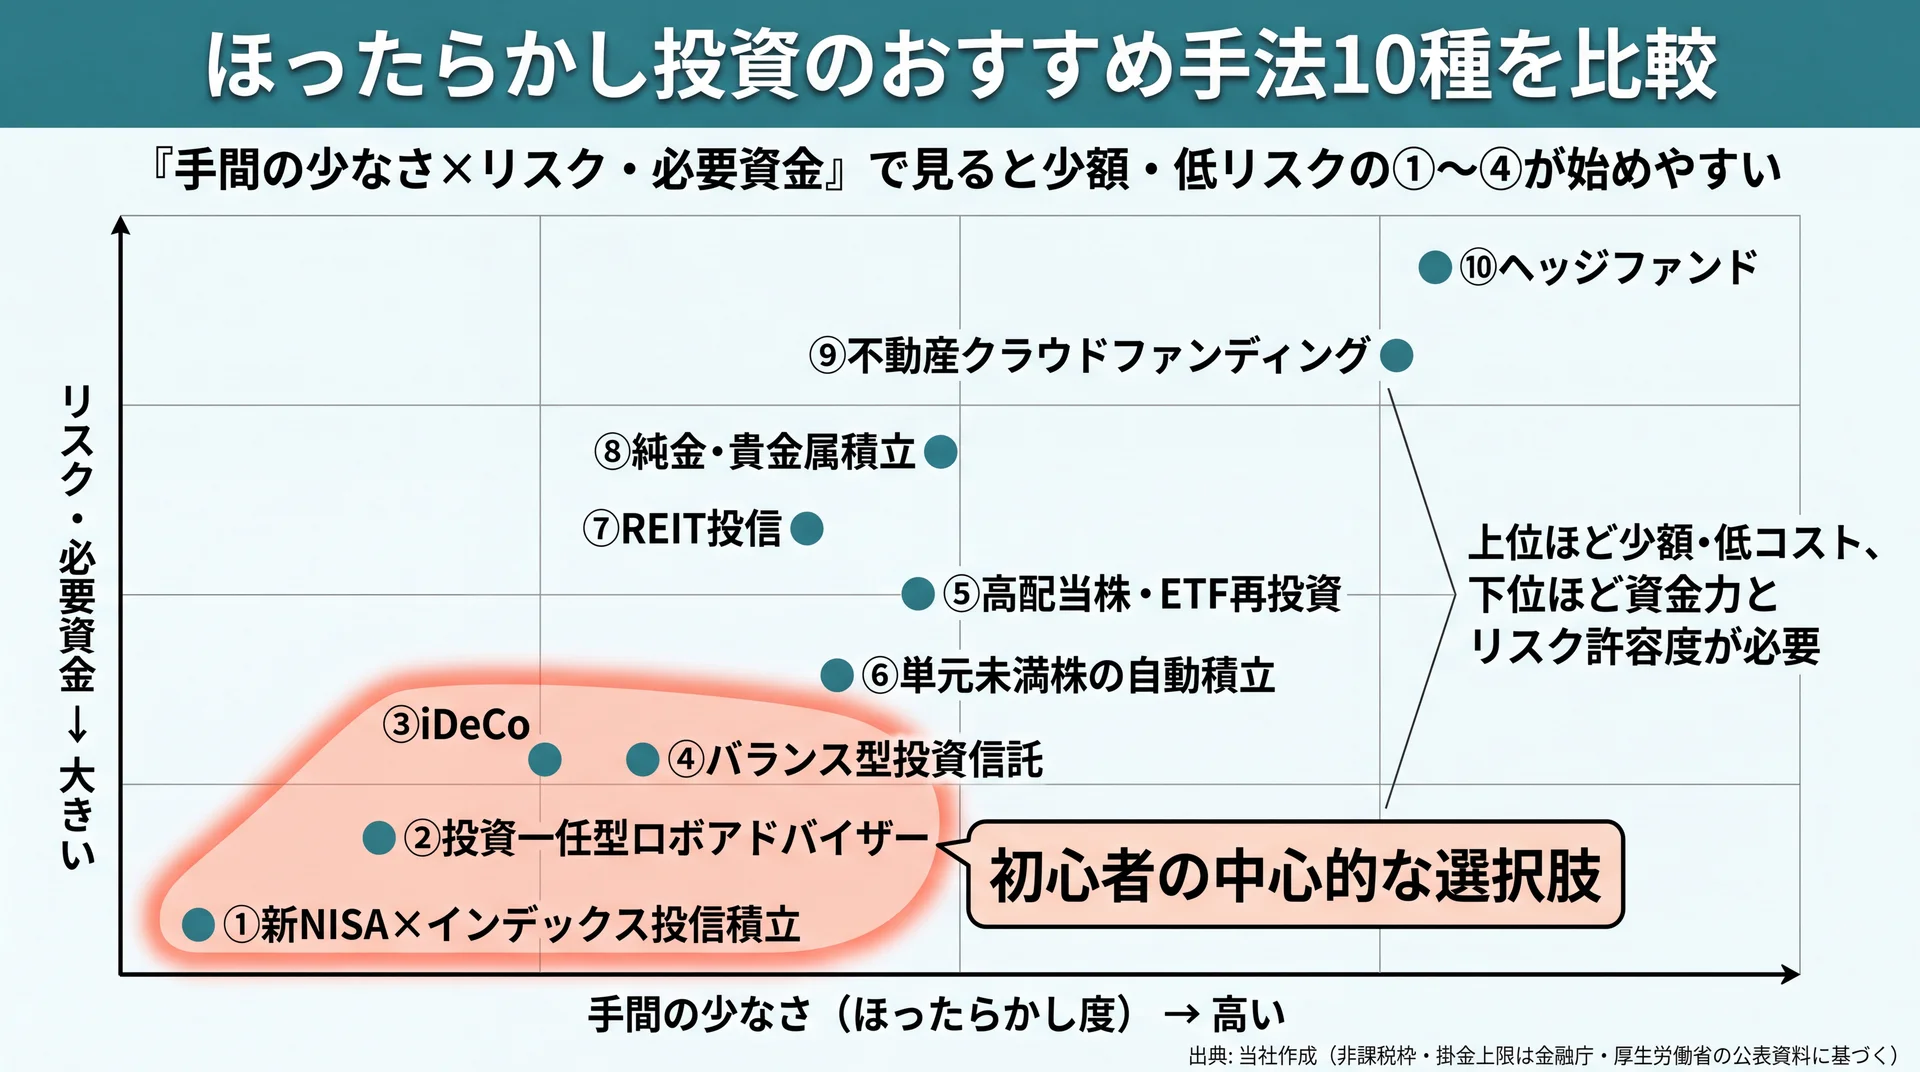
    10手法を手間の少なさとリスク・必要資金の2軸に配置し、少額・低リスクの①〜④が左下に集まることを示したポジショニングマップ
    手間の少なさ×リスク・必要資金で10手法を俯瞰。左下ほど少額・低リスクで始めやすい(出典: 当社作成。非課税枠・掛金上限は金融庁・厚生労働省の公表資料に基づく)

    ほったらかし投資のおすすめは、手間・リスク・コスト・税制優遇の4軸で候補が変わります。初心者の第一候補は新NISAでのインデックス投信積立、判断を丸ごと任せたいなら投資一任型のロボアドバイザーが有力です。まずは10手法を同じ軸で並べた比較表で全体像をつかみましょう。

    手法 ほったらかし度 主なリスク 期待リターンの傾向 最低額の目安 税制優遇 向く人
    ①新NISA×インデックス投信積立 初期設定→放置 価格変動・元本割れ 市場平均に連動 100円〜 NISA非課税 初心者・長期
    ②投資一任型ロボアドバイザー 完全自動 価格変動+手数料 市場平均−手数料 1万円前後〜 一部NISA対応 判断を任せたい人
    ③iDeCo 初期設定→放置 価格変動・60歳まで拘束 市場連動+節税 5,000円/月〜 掛金全額所得控除 老後資金・節税重視
    ④バランス型投資信託 初期設定→放置 価格変動(分散済み) 中庸 100円〜 NISA対象あり 配分調整も任せたい人
    ⑤高配当株・ETFの配当自動再投資 半自動 減配・価格変動 配当+値上がり 数百〜数千円 NISA成長枠 配当を積み上げたい人
    ⑥単元未満株の自動積立 半自動 価格変動 個別株次第 数百円〜 NISA対象あり 個別株を少額分散したい人
    ⑦REIT(不動産投資信託) 初期設定→放置 金利・不動産市況 分配金中心 少額(投信経由) NISA対象あり インカム分散したい人
    ⑧純金・貴金属積立 自動積立 価格変動・利息なし 価格上昇のみ 1,000円/月〜 原則課税 インフレ・分散対策
    ⑨不動産クラウドファンディング 出資後は放置 元本毀損・解約制限 想定利回り提示型 1万円〜 原則課税 ミドルリスクを取れる人
    ⑩ヘッジファンド 運用者に一任 高コスト・低流動性 絶対収益を狙う 数百万円〜 原則課税 大きな余裕資金がある人

    10手法を4評価軸で横断比較した独自整理(データ出典: 当社作成。非課税枠・掛金上限の数値は金融庁・厚生労働省の公表資料に基づく)

    ①新NISA×インデックス投信積立

    最も汎用性が高い候補が、新NISAのつみたて投資枠を使ったインデックス投資信託の積立です。市場全体に連動する低コストの投資信託を毎月自動で買い付けるため、初期設定さえ済ませれば手間はほとんど残りません。新NISAは年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯で1,800万円まで非課税で保有でき、非課税期間は無期限です(金融庁、2026年7月時点)。

    新NISAは自動積立で放置しやすい設計が特徴で、初心者でも少額から仕組みを動かしやすい制度です。まずは少額でこの仕組みを動かし、続けられる金額を体で確かめるところから始めると、失敗の少ない入口になります。新NISAの制度を詳しく知りたい場合はNISAの専門ガイドを参照してください。

    ②投資一任型ロボアドバイザー

    手間を極限まで減らしたい人の候補が、投資一任型のロボアドバイザーです。いくつかの質問に答えると、リスク許容度に応じた資産配分の提案から実際の買い付け、値動きに合わせた配分の再調整(リバランス)までを自動で行います。銘柄を選ぶ判断が不要なため、ほったらかし度は10手法の中で最も高い部類に入ります。

    ただし利便性の対価として、運用管理の手数料が年1%前後かかるのが一般的です。この差は後述するとおり長期の複利で効くため、「操作の手間をお金で買っている」構造だと理解して選ぶ必要があります。判断を任せたい人には有効な一方、コストを抑えたい人には次の投信積立のほうが向きます。

    ③iDeCo(個人型確定拠出年金)

    老後資金づくりと節税を同時に狙う候補がiDeCoです。掛金が全額所得控除の対象になり、運用益も非課税になるため、税制優遇の厚さは10手法で最上位クラスです。掛金の上限は職業で異なり、自営業・フリーランスは月6.8万円、企業年金のない会社員は月2.3万円が現行水準です。2024年12月の改正で、公務員やDB加入の会社員は月2万円に引き上げられました(厚生労働省、2026年7月時点)。

    留意点は流動性です。原則60歳まで引き出せないため、生活防衛資金や近い将来使うお金とは分けて考える必要があります。当社は、税優遇の大きさだけで掛金を上限まで入れるのではなく、引き出せない前提で無理のない額に抑えることが、長く続けるうえで重要だと考えています。制度の詳細はiDeCoの専門ガイドで確認できます。

    ④バランス型投資信託

    資産配分の調整まで任せたい人の候補がバランス型投資信託です。国内外の株式・債券・REITなど複数の資産を1本にまとめた商品で、内部で自動的に配分を保つため、投資家がリバランスを行う必要がありません。1本買うだけで分散が完成する手軽さが特徴です。

    その代わり、株式100%の投信に比べると値上がりのペースは緩やかになりやすく、信託報酬もインデックス単体よりやや高めの傾向があります。「自分で配分を決めるのは面倒だが、丸ごと他社任せにするほどではない」という中間層に向く選択肢です。組み込む資産の数(4資産型・8資産型など)で値動きの幅が変わる点も選定の目安になります。

    ⑤高配当株・ETFの配当自動再投資

    定期的な配当を受け取りながら再投資したい人の候補が、高配当株や高配当ETFの活用です。配当を受け取るたびに再投資すれば、配当が新たな株を買い、その株がまた配当を生む複利が働きます。個別株を選ぶ手間は残るため、ほったらかし度は「半自動」に位置づけられます。

    注意したいのが、NISA口座内で配当を再投資する場合、その再投資分は新たな買い付けとして年間投資枠を消費する点です(金融庁、2026年7月時点)。当社の伴走現場でも、この仕組みを見落として枠を早く使い切るケースを確認しており、再投資を選ぶなら枠の残量を年内で管理する前提が必要になります。個別株の始め方の基礎は株式投資 始め方についてはこちらで解説しています。

    ⑥単元未満株の自動積立

    数百円から個別株を分散したい人の候補が、単元未満株(1株単位)の自動積立です。通常100株単位の株式を1株から買えるサービスを使い、毎月決まった銘柄を定額または定株で自動購入します。少額で複数銘柄に分けられるため、個別株でありながら分散とほったらかしを両立しやすい手法です。

    一方で、対象銘柄や取引時間、手数料体系がサービスによって異なり、リアルタイムでの売買ができない場合もあります。個別株のため値動きは選んだ銘柄に左右され、指数連動の投信より振れ幅が大きくなりやすい点は理解しておく必要があります。

    ⑦REIT(不動産投資信託)

    不動産の賃料収入を分配金として受け取りたい人の候補がREITです。多数の投資家から集めた資金でオフィスや商業施設などに投資し、その収益を分配します。現物の不動産と違い、少額から購入でき、REITを組み込んだ投資信託を使えば自動積立でほったらかし運用にできます。

    リスクは金利動向と不動産市況です。金利が上がると価格が下がりやすい性質があり、株式とは異なる値動きをするため分散先として機能します。インカム(分配金)を資産全体に加えたい人に向く一方、値上がり益を主目的にする手法ではありません。

    ⑧純金・貴金属積立

    インフレや相場急変への備えを分散に加えたい人の候補が、純金などの貴金属積立です。毎月一定額で金を買い付ける仕組みで、少額から自動で続けられます。金は株式や債券と異なる値動きをしやすく、資産全体の値動きをならす役割が期待されます。

    ただし金そのものは利息や配当を生みません。値上がり益だけが収益源になるため、これ単体で資産を増やす主力にはなりにくい手法です。あくまで株式中心のポートフォリオに一部組み込む「守りの分散」として位置づけると役割が明確になります。

    ⑨不動産クラウドファンディング

    ミドルリスクの利回りを狙いたい人の候補が不動産クラウドファンディングです。1万円程度から不動産事業に出資し、運用期間中は基本的に何もせず、想定利回りに基づく分配を待ちます。出資後の手間がかからない点はほったらかしと相性が良い手法です。

    一方で、元本は保証されず、運用期間中は途中解約できない、または制限される案件が多い点に注意が必要です。提示される想定利回りはあくまで予定であり、確定した数字ではありません。余裕資金の一部で、案件ごとの事業内容とリスクを確認したうえで取り組む前提が求められます。

    ⑩ヘッジファンド

    まとまった余裕資金で絶対収益を狙う人の候補がヘッジファンドです。相場が下落する局面でも収益を狙う運用を専門家に一任するもので、出資後の手間はかかりません。ほったらかし度自体は高い部類です。

    しかし最低出資額が数百万円以上と高く、成功報酬を含む手数料も高水準になりがちで、換金までに時間がかかる(低流動性)という制約があります。10手法の中では対象者が最も限られ、初心者が最初に選ぶ手法ではありません。表の上位ほど少額・低コストで始めやすく、下位ほど資金力とリスク許容度が求められる、という並びで捉えると全体像が整理できます。

    ほったらかし投資のおすすめは「手間の少なさ」と「コスト・リスク」のトレードオフで決まり、少額・低コスト・非課税で始められる①〜④が初心者の中心的な選択肢になります。

    さらに手間の質で3段階に分類すると、自分がどこまで関与するかを決めやすくなります。

    ほったらかし度 該当手法 関与のポイント
    完全自動 ロボアドバイザー/不動産クラファン/ヘッジファンド 買付も配分調整も任せる。手数料や流動性を要確認
    半自動 高配当株・ETF再投資/単元未満株積立 銘柄選定は自分。積立自体は自動
    初期設定要 新NISA投信積立/iDeCo/バランス型/REIT投信/純金積立 最初の商品・金額設定のみ。以降は放置+年1回見直し

    「ほったらかし度」を関与の質で3段階に分けた独自分類(データ出典: 当社作成)

    \ 手法選びを専門家と整理 /

    どの手法が自分に合うか、家計と目標から一緒に確認できます。

    目的・タイプ別のおすすめの選び方は?

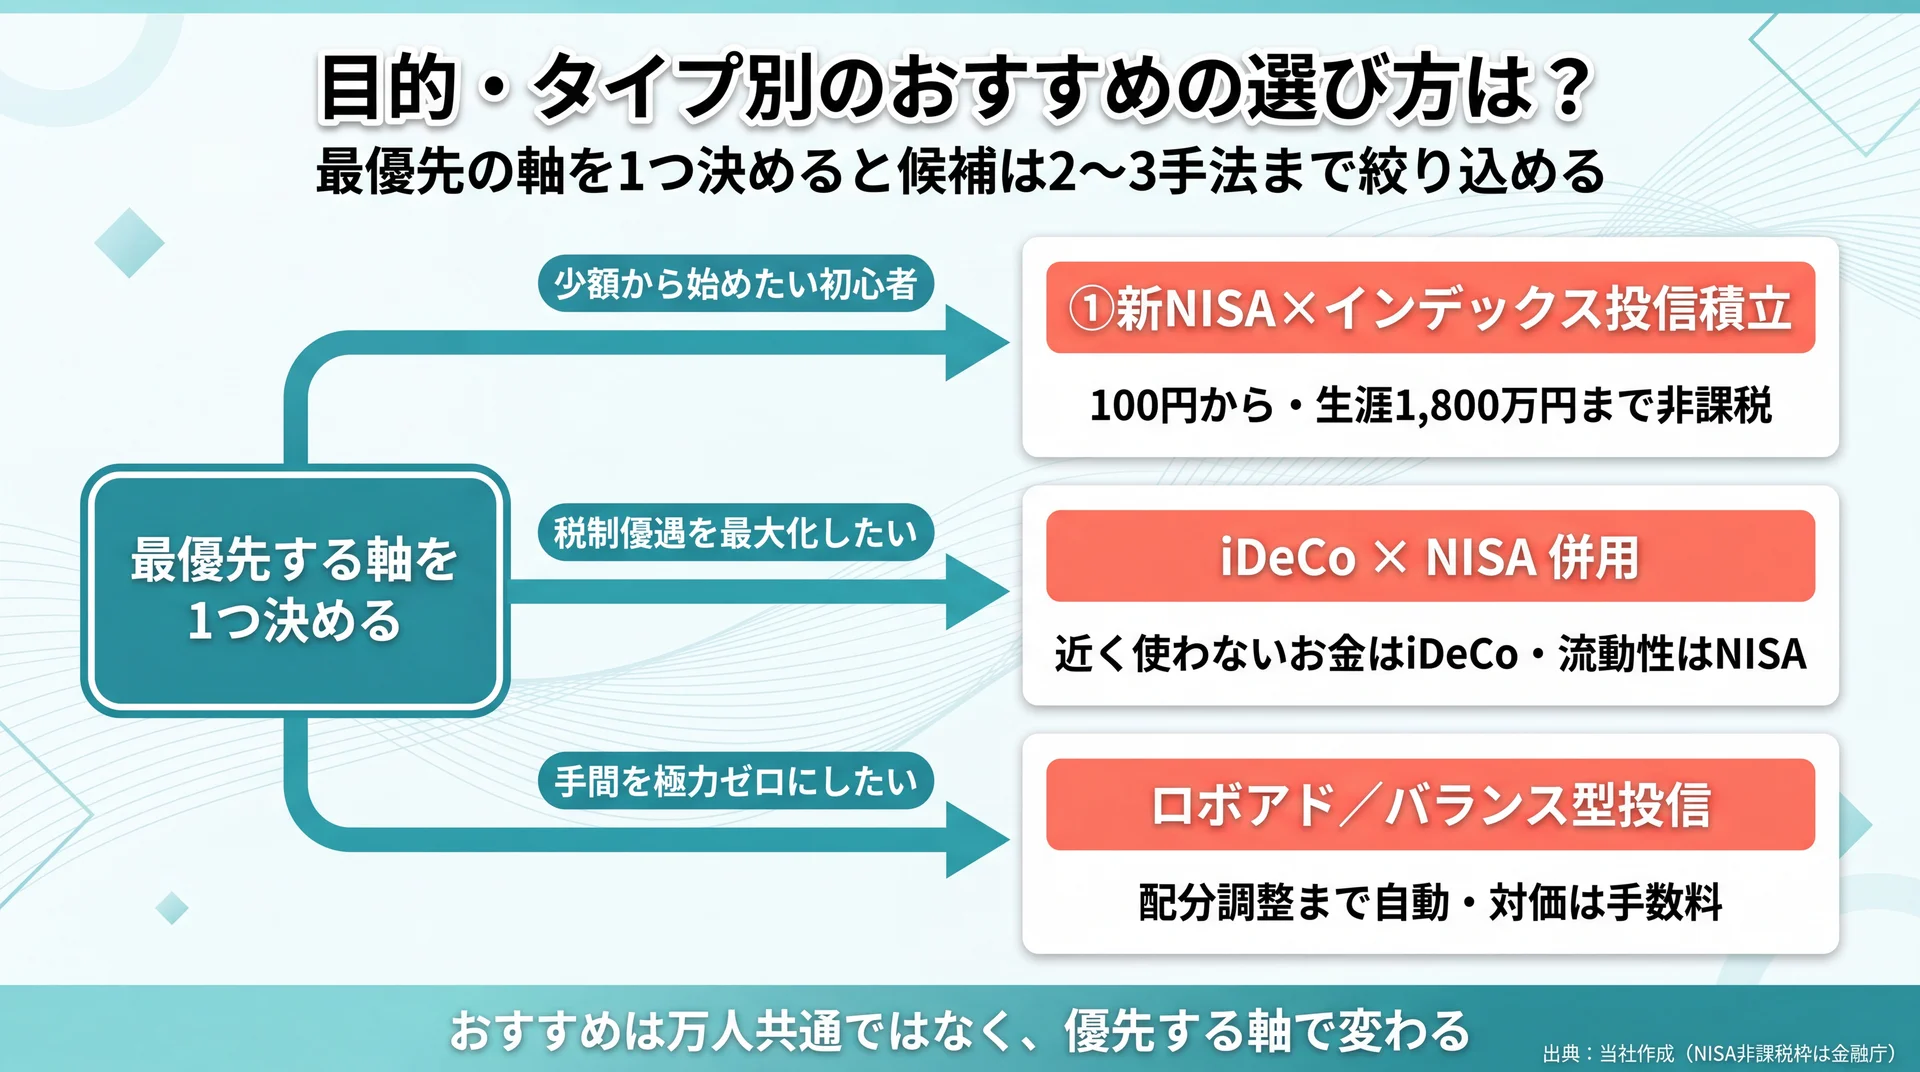
    最優先する軸(少額・税制優遇・手間ゼロ)ごとに候補手法へ振り分ける意思決定フロー図
    優先する軸を1つ決めると候補が2〜3手法に絞れる(出典: 当社作成。NISA非課税枠は金融庁)

    選び方は「何を最優先するか」で決まり、優先軸を1つ決めると候補は2〜3手法まで絞り込めます。初心者は少額×非課税、多忙な人は完全自動、老後資金は税制優遇、というように起点を変えると自分に合う手法が見えてきます。ここでは典型的な3タイプで整理します。

    初心者・少額から始めたい場合

    最初の一歩を軽くしたいなら、少額・低コスト・非課税で始められる手法が候補になります。新NISAのつみたて投資枠は100円から積立でき、非課税枠は生涯1,800万円と余裕があります(金融庁、2026年7月時点)。少額で仕組みを動かして「続けられる金額」を先に確かめるほうが、いきなり大きな額を投じるより無理なく続けやすくなります。初心者はまず、家計に無理のない積立額で①のインデックス投信積立から始めるのが基本です。少額運用の具体策は少額投資についてはこちらで詳しく解説しています。

    税制優遇を最大化したい場合

    節税メリットを重視するなら、iDeCoとNISAの併用が軸になります。iDeCoは掛金が全額所得控除の対象で、NISAは運用益が非課税です(厚生労働省・金融庁、2026年7月時点)。比較軸で見ると、iDeCoは「引き出せない代わりに所得控除が効く」、NISAは「いつでも引き出せるが所得控除はない」という違いがあります。近く使う予定のないお金はiDeCo、流動性を残したいお金はNISA、と用途で振り分けて判断すると迷いにくくなります。

    手間を極力ゼロにしたい場合

    操作の手間を最小化したいなら、完全自動のロボアドバイザーやバランス型投資信託が候補です。ロボアドは配分調整まで任せられますが手数料は年1%前後、バランス型はやや安く配分維持を自動化できます。手間の対価としてコストがかかる構造のため、「時間をお金で買う」割り切りができるかが選択の分かれ目になります。手数料をできるだけ抑えたい人は、次章の費用の考え方も踏まえて判断してください。

    ほったらかし投資の費用・手数料はどれくらい?

    ほったらかし投資の費用は主に信託報酬や運用管理手数料で、インデックス投信の年0.1%前後と投資一任型の年1%前後で差が生まれます。手数料は運用成績に関わらず必ず差し引かれるため、長期になるほど複利で効いてきます。コストは数少ない「自分で確実にコントロールできる変数」です。

    比較軸として「同じ運用成績なら手数料の低いほうが手元に多く残る」という原則で見ると、年1%の差は無視できません。運用益がプラスでもマイナスでも手数料は一定率で引かれ続けるため、30年という期間では最終資産に相応の差として積み上がります。将来のリターンは不確実でも手数料は契約時点で確定しているため、まずコストの低い手法を軸に据えるのが堅実な判断になります。

    一方で、手数料が高い手法にも「配分調整を任せられる」「専門運用を受けられる」といった対価があります。当社は、コストの高低だけで良し悪しを決めるのではなく、その手数料で何を代替しているのかを確認したうえで、自分が本当にその手間を外注したいかを判断すべきだと考えています。手数料率とセットで「自分がやりたくない作業か」を突き合わせて選ぶと、納得感のあるコスト判断につながります。

    手数料は将来リターンと違って事前に確定しており、長期の複利で効く確実なコストであるため、手法選びでは最優先で確認したい項目です。

    ほったらかし投資で失敗する人の共通点は?

    失敗する人の共通点は、ほったらかしを「完全放置」と誤解し、暴落時に不安から積立をやめてしまう点にあります。ほったらかし投資は無操作ではなく、年1回の見直しを前提にした運用です。この認識のズレが、長期の成否を分けます。

    当社が受講者の伴走を続けるなかで確認しているのは、相場が大きく下げた局面で「これ以上損したくない」と積立を止めたり、底値で売却したりするケースが繰り返し起きることです。ほったらかし投資の効果は、下落局面でも淡々と積立を続け、安く多く買える期間を活かすことで発揮されます。放置しすぎて相場に驚き、最も続けるべきタイミングで手を止めてしまうと、複利の効果を自分で削ることになります。

    もう1つのよくある失敗は、最初の設定を「決めっぱなし」にすることです。収入やライフイベントが変わっても積立額を見直さない、資産配分が偏っても放置する、といった状態が続くと、当初の目的とズレていきます。当社は、ほったらかし投資こそ「年1回だけは必ず点検する日」を決めておくべきだと考えています。始める前に見直しの頻度をあらかじめ決めておくと、放置と点検のバランスを保てます。

    ほったらかし投資を始める手順とメンテナンスのコツ

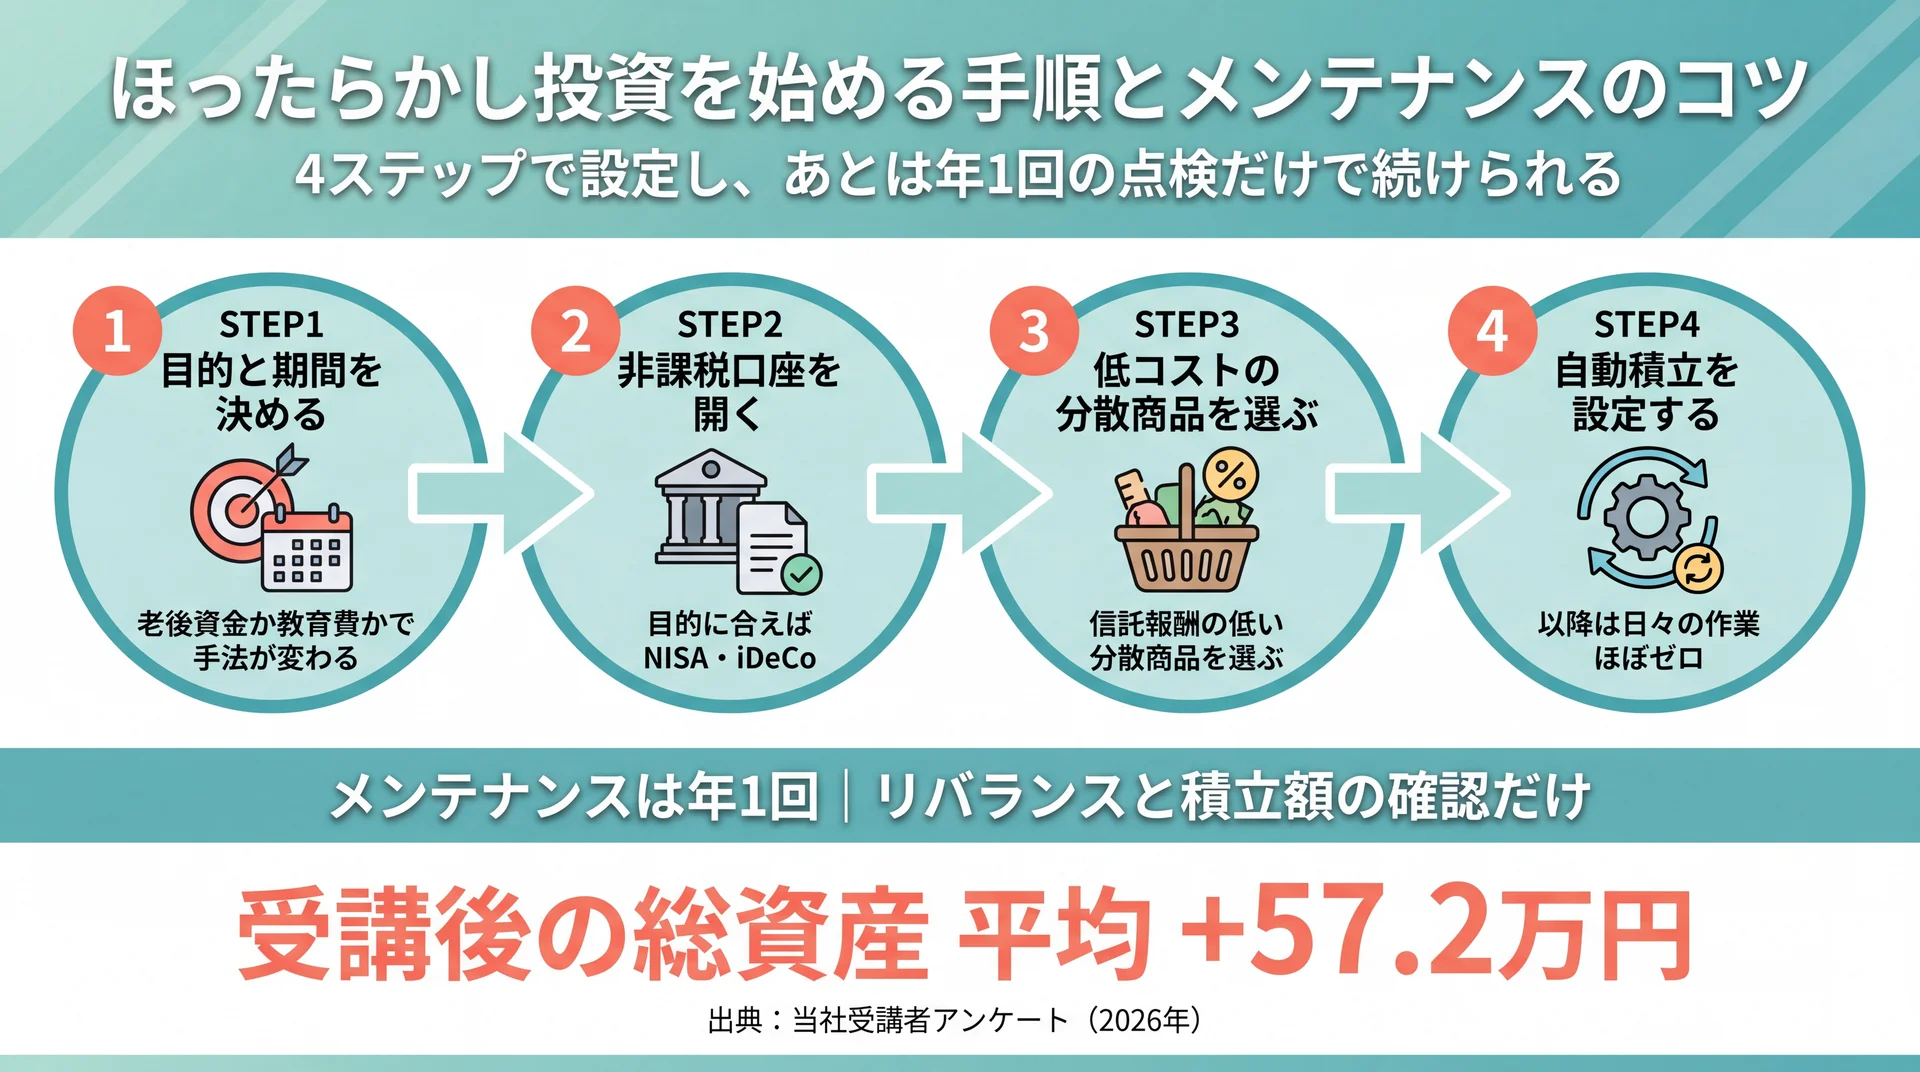
    目的設定から自動積立まで4ステップと年1回のメンテナンス、受講後の総資産平均プラス57.2万円を示した手順図
    4ステップの設定後は年1回の点検だけで続けられる(出典: 当社受講者アンケート、2026年)

    始める手順は、①目的と期間を決める②非課税口座を開く③低コストの分散商品を選ぶ④自動積立を設定する、の4ステップです。設定後も年1回のリバランスと積立額の確認だけは残します。この最小限のメンテナンスが、放置と点検を両立させる鍵になります。

    最初のステップで決めるべきは金額よりも「目的と期間」です。老後資金なのか、10年後の教育費なのかで、選ぶ手法も取れるリスクも変わります。次に、目的に非課税枠が合うならNISAやiDeCoの口座を開き、低コストで分散された商品を選び、毎月の自動積立を設定します。ここまでを一度組めば、日々の作業はほぼ発生しません。

    メンテナンスは年1回で十分です。当社の伴走では、専属コンサルタントが家計の状況に合わせて積立額や配分の見直しを一緒に行い、暴落時にも積立を止めない判断を支えています。累計9万人以上が受講し(2026年5月時点)、トレーニング満足度は95%です(2025年4〜8月のアンケート)。受講者アンケートの集計では、受講後に総資産が平均で57.2万円増え、月間の自由資金が72,472円増えたと報告しています。

    当社受講データ 値
    累計受講者数 9万人以上(2026年5月時点)
    トレーニング満足度 95%(2025年4〜8月アンケート)
    受講後の総資産 変化 平均+57.2万円
    受講後の月間自由資金 変化 +72,472円

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    前提: 数値は当社の受講者アンケート・公表レポートに基づく(対象=受講者、時点は各項目に併記)。運用成果を保証するものではありません。

    当社は金融商品を販売せず、教育を収益源とする中立の立場で、家計から投資までを一気通貫で伴走しています。「どの手法が自分に合うか分からない」段階の人ほど、始める前に選び方を整理しておくことが、途中でやめないための土台になります。個別の資産設計については、FPなどの専門家にも相談しながら進めてください。

    ほったらかし投資のおすすめに関するよくある質問

    ほったらかし投資は本当に放置だけで増えますか?

    完全な放置ではなく、年1回程度の見直しを前提にした運用です。積立と分散の設定を最初に組めば日々の操作は不要ですが、元本割れのリスクは残り、増える保証もありません。下落局面でも積立を続け、年に一度は配分と積立額を点検することが、長期で結果につながりやすくなります。

    いくらから始められますか?

    新NISAのつみたて投資枠なら100円から積立が可能です(金融庁、2026年7月時点)。iDeCoは月5,000円から、ロボアドは1万円前後からが一般的です。まずは家計に無理のない少額で仕組みを動かし、続けられる金額を確かめてから増やすのが現実的です。

    NISAとiDeCoはどちらを優先すべきですか?

    用途で分けるのが基本です。iDeCoは掛金が全額所得控除になる代わり原則60歳まで引き出せず、NISAは所得控除はないもののいつでも引き出せます(厚生労働省・金融庁、2026年7月時点)。近く使う予定のないお金はiDeCo、流動性を残したいお金はNISA、と分けて考えると判断しやすくなります。

    ロボアドバイザーと投信積立はどちらがおすすめですか?

    手間とコストのどちらを優先するかで変わります。配分調整まで完全に任せたいならロボアド、手数料を抑えたいなら自分で1本選ぶインデックス投信積立が候補です。一般にロボアドは年1%前後、インデックス投信は年0.1%前後の費用差があり、長期ではこの差が複利で効きます。

    まとめ:自分に合うほったらかし投資の選び方

    ほったらかし投資のおすすめは1つではなく、手間・リスク・コスト・税制優遇のどれを優先するかで最適解が変わります。初心者はまず新NISAのインデックス投信積立から少額で始め、手間を減らしたいならロボアド、老後資金と節税ならiDeCoが有力な候補です。そして、どの手法でも「完全放置」ではなく年1回の見直しを前提にすることが、途中でやめないための共通のコツになります。

    資産運用の基礎から体系的に整理したい方は、資産運用の基礎からの総まとめはこちらもあわせて確認してください。手法選びで迷ったら、家計や目標を踏まえて自分に合う始め方を専門家と整理するのも一つの方法です。

    \ まずは無料体験60〜80分程度から /

    お金の学びを体験で確かめ、投資を始める最初の一歩を踏み出せます。

  • 不動産投資は初心者でも始められる?種類とリスクの基本

    不動産投資は初心者でも始められますが、物件探しより先に「目的・自己資金・リスク許容度」を決めるのが失敗回避の要点です。まとまった資金がなくても、1万円台から不動産に関われる少額の選択肢もあります。この記事では、仕組み・種類・リスク・始め方を、金融教育の中立な視点で整理します。資産運用の全体像から確認したい方は資産運用の全体像を整理した完全ガイドもあわせてご覧ください。

    \ 累計9万人が学んだ伴走型 /

    お金の基礎から投資判断まで、専属コンサルタントがマンツーマンで支えます。

    不動産投資とは?初心者が知っておく仕組み

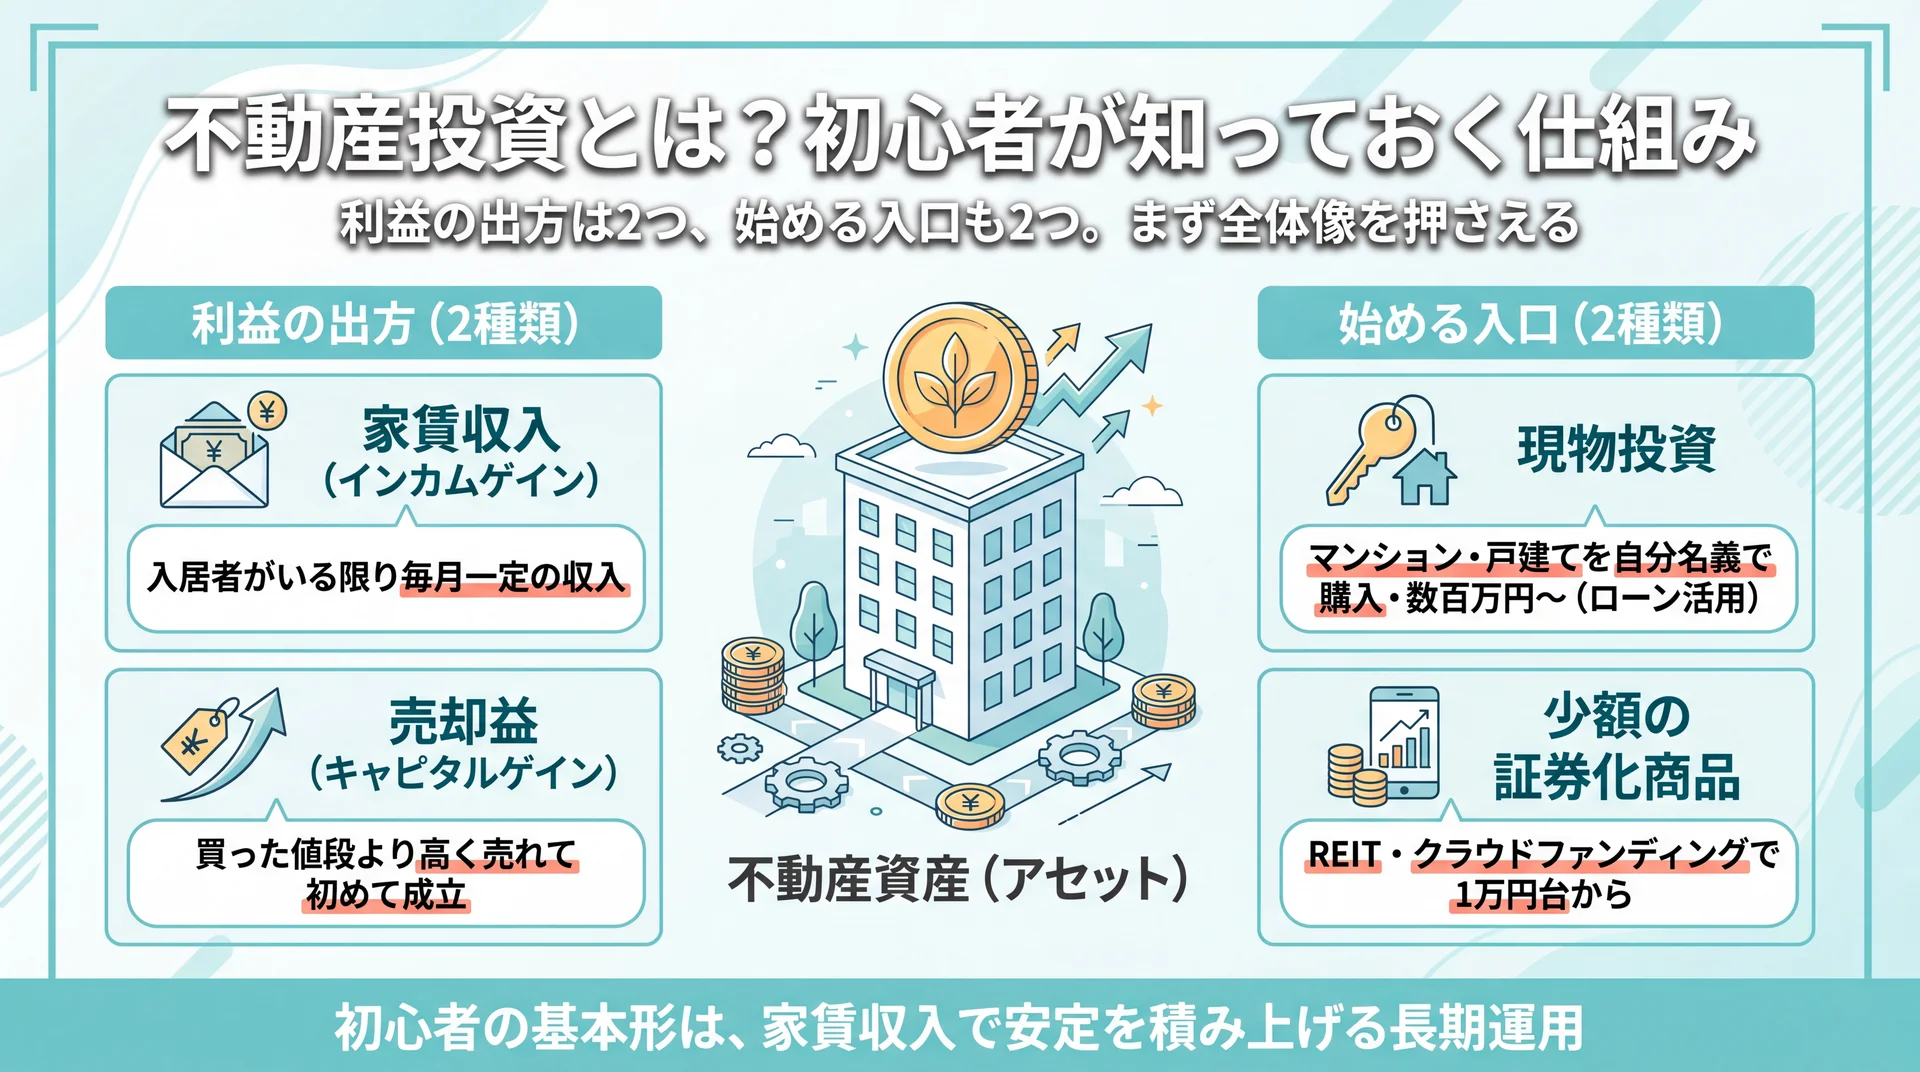
    不動産投資の利益は家賃収入と売却益の2種類、始める入口は現物(数百万円〜)と少額証券化(1万円台〜)の2種類であることを整理した図
    利益の出方と始める入口をそれぞれ2種類に整理し、初心者が全体像をつかむための基本図(当社作成)

    不動産投資とは、購入した不動産を貸して家賃収入を得たり、値上がり時に売って差益を得たりして利益を狙う投資です。利益の源泉は「毎月の家賃収入」と「売却時の差益」の2つに分かれます。現物を買う方法だけでなく、少額で不動産に関わる金融商品もあり、初心者はまず全体像を押さえると選択肢を比べやすくなります。

    不動産投資は、株式や投資信託と並ぶ資産運用の一手段です。株式や投資信託といった他の手段と並べて全体像を俯瞰してから、この記事で不動産に絞り込むと理解が進みます。

    家賃収入(インカムゲイン)と売却益(キャピタルゲイン)

    不動産投資の利益は、保有中に得る家賃収入(インカムゲイン)と、売却時に得る差益(キャピタルゲイン)の2種類です。初心者向けの基本形は、価格変動を狙う短期売買ではなく、入居者からの家賃で安定した収入を積み上げる長期運用とされます。

    家賃収入は、入居者がいる限り毎月一定の金額が入る点が特徴です。一方で売却益は、購入時より高く売れて初めて成立し、市況や築年数に左右されます。初心者がまず設計しやすいのは家賃収入型で、購入前の収支計算も立てやすくなります。売却益は「保有中の家賃でローンや経費をまかないつつ、出口で条件が合えば上乗せを狙う」という副次的な位置づけで考えると、過度な期待による失敗を避けやすくなります。

    現物投資と少額の証券化商品という2つの入口

    不動産への関わり方は、現物を購入する方法と、証券化・小口化された商品に少額で投資する方法の2つに大別できます。前者はマンションやアパートを自分名義で買う方法、後者はREITやクラウドファンディングで1万円台からでも不動産に投資できる方法です。

    現物は金額が大きく、多くの場合ローンを組みます。管理や入居者対応といった手間もかかりますが、自分で物件を選び運用をコントロールできます。証券化商品は少額で始められ、運用の手間が小さく、換金もしやすい反面、運用は事業者やマーケットに委ねる形になります。どちらが正解ということはなく、自己資金・かけられる手間・目的によって適した入口が変わります。この記事では両方を扱い、後半で負担の違いを表で比較します。

    初心者は何から始める?失敗を避ける準備の順序

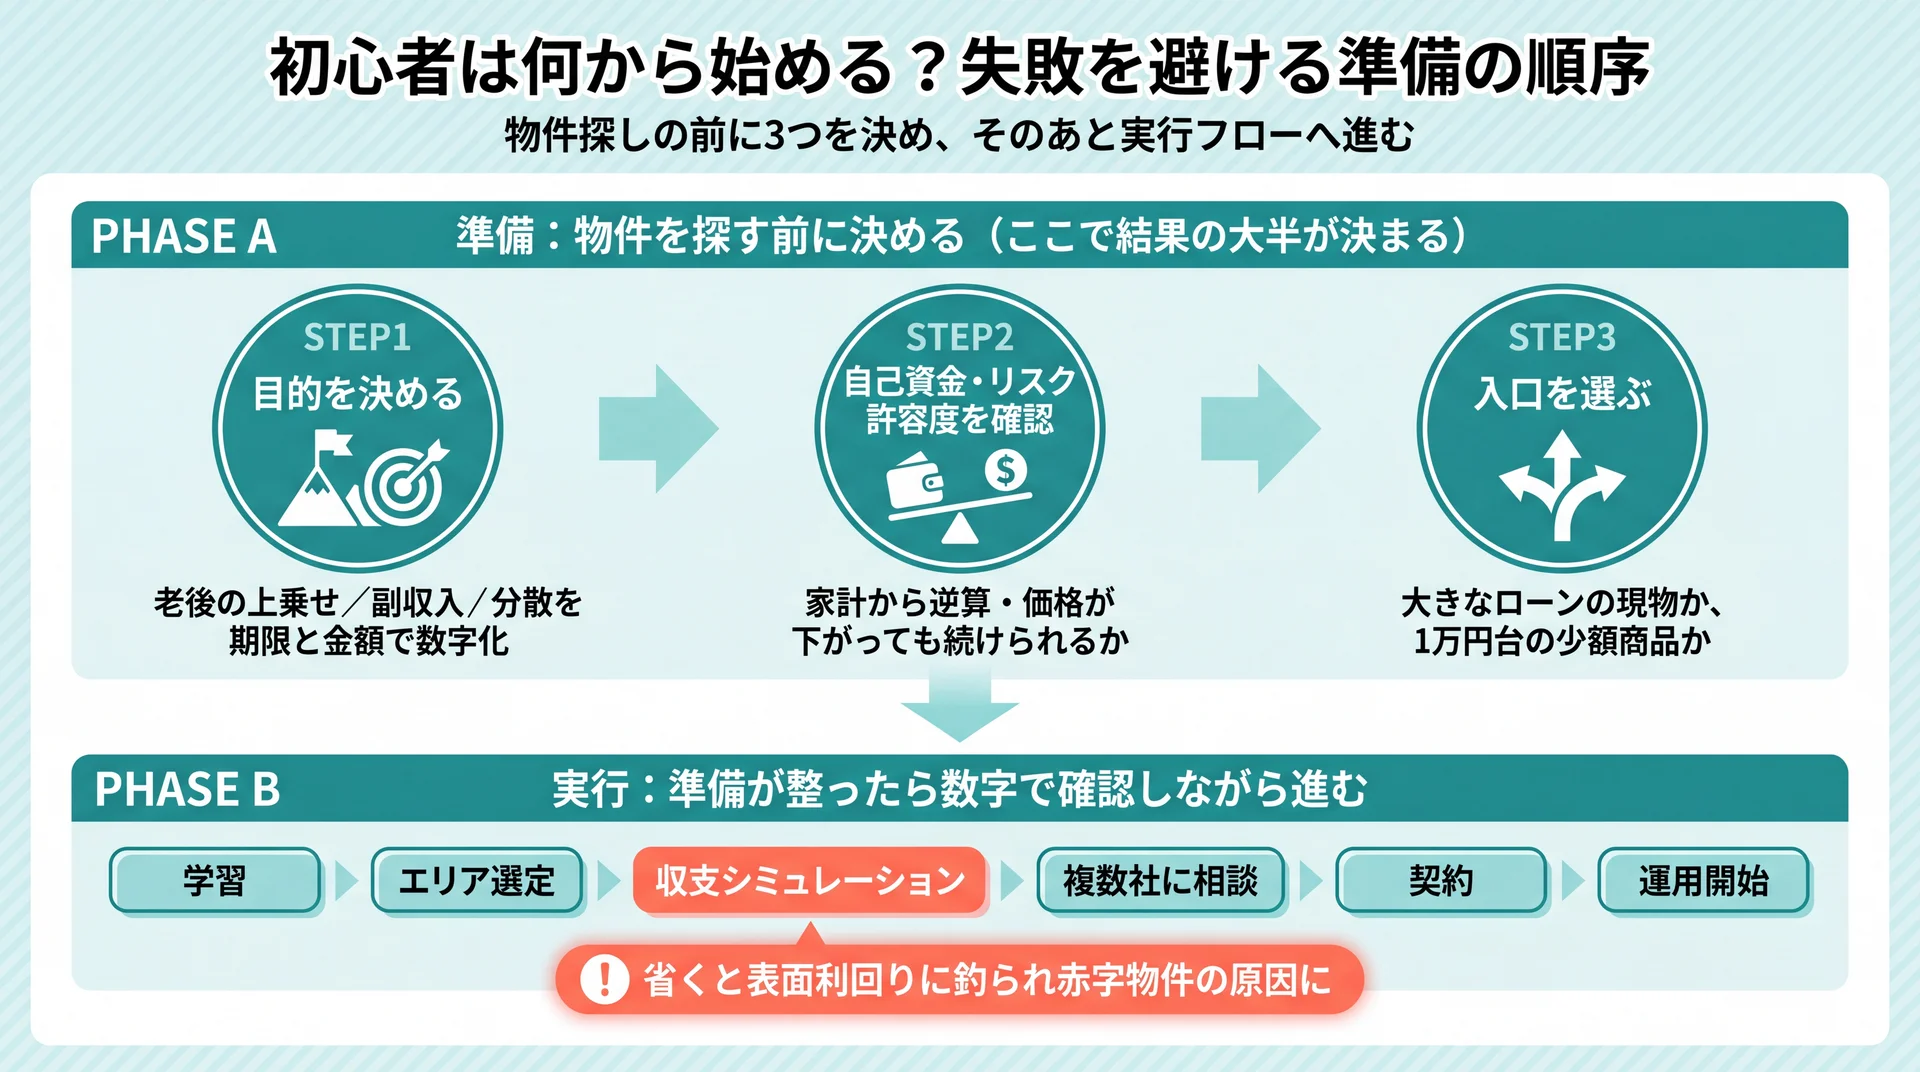
    物件探しの前に目的・自己資金・リスク許容度を決め、その後に学習から運用開始までの実行フローへ進む準備の順序を示した図
    準備3ステップ→実行フローの順に進める流れを整理。とくに収支シミュレーションを省くと赤字物件の原因になる(当社作成の初心者向け判断フロー)

    初心者が最初にやるべきことは、物件を探すことではなく、目的・自己資金・リスク許容度の3点を決めることです。この順序を守ると、営業トークや利回りの数字に流されず、自分の基準で物件を判断できます。準備の段階で結果の大半が決まるといっても言い過ぎではありません。

    不動産投資で失敗する初心者の多くは、準備が整う前に物件の話が先行しています。当社は家計管理から投資までを伴走する金融教育サービスとして、投資判断の前に「自分のお金の土台」を整える順序を標準にしています。当社の受講者データでは、受講前後で総資産が平均57.2万円、月間自由資金が平均72,472円増えています(対象は当社の受講者、受講前後の比較)。これは不動産に限らず、家計とリスク許容度を先に把握してから投資に進む順序が、行動につながりやすいことを示す一例です。物件情報を集める前に、自分がどれだけのリスクを取れるかを先に確かめておくと、営業トークや利回りの数字に流されにくくなります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    物件探しより先に決める「目的・自己資金・リスク許容度」

    物件探しの前に決めるべきは、投資の目的・投じられる自己資金・許容できるリスクの3点です。これらが曖昧なままだと、どの物件が自分に合うかを判断できません。

    具体的には、次のステップで準備を進めると迷いにくくなります。これは当社が家計から投資までを伴走する中で整理した、初心者向けの判断フローです。

    • ステップ1:目的を決める……老後資金の上乗せか、当面の副収入か、資産の分散か。期限と金額を数字にします。
    • ステップ2:自己資金とリスク許容度を確認する……手元にいくら残せるか、価格が下がっても続けられるかを、家計全体から逆算します。
    • ステップ3:入口を選ぶ……大きなローンを組む現物か、少額から始める証券化商品か。ステップ1〜2の結果で自然に絞られます。

    この順序の利点は、物件や商品を見る前に「自分が取れるリスクの範囲」が決まっている点です。範囲が決まっていれば、範囲を超える提案は検討対象から外せます。老後2,000万円問題のような漠然とした不安を、具体的な目標金額と月々の行動に置き換えることが、最初の一歩になります。

    情報収集から運用開始までの流れ

    準備が整ったら、情報収集・収支シミュレーション・相談・契約・運用の順で進めます。初心者は各段階で「数字で確認する」ことを徹底すると、感覚的な判断による失敗を避けられます。

    一般的な流れは、①基礎知識の学習 ②投資エリアの選定 ③物件タイプの決定 ④収支シミュレーション ⑤不動産会社・金融機関への相談 ⑥物件の比較と契約 ⑦管理会社の選定と運用開始、という7段階です。とくに④の収支シミュレーションは、家賃収入からローン返済・管理費・修繕費・税金を差し引いて、手元にいくら残るかを見る工程です。ここを省くと、表面上の利回りに引きずられて赤字物件をつかむ原因になります。相談先を1社に絞らず複数を比べることも、相場観を養ううえで有効です。

    収支シミュレーションでは、家賃収入という「入ってくるお金」だけでなく、「出ていくお金」を漏れなく並べることが欠かせません。具体的には、ローン返済・管理費・修繕積立金・固定資産税・管理委託料・火災保険料・空室期間の想定を差し引きます。さらに、金利が上がった場合や家賃が下がった場合でも返済を続けられるか、条件を厳しめに設定して試算しておくと安心です。こうした「悪い前提でも耐えられるか」の確認を購入前に済ませておくことが、初心者が想定外の赤字を避ける最も確実な備えになります。

    初心者向けの不動産投資の種類は?6タイプを負担軸で比較

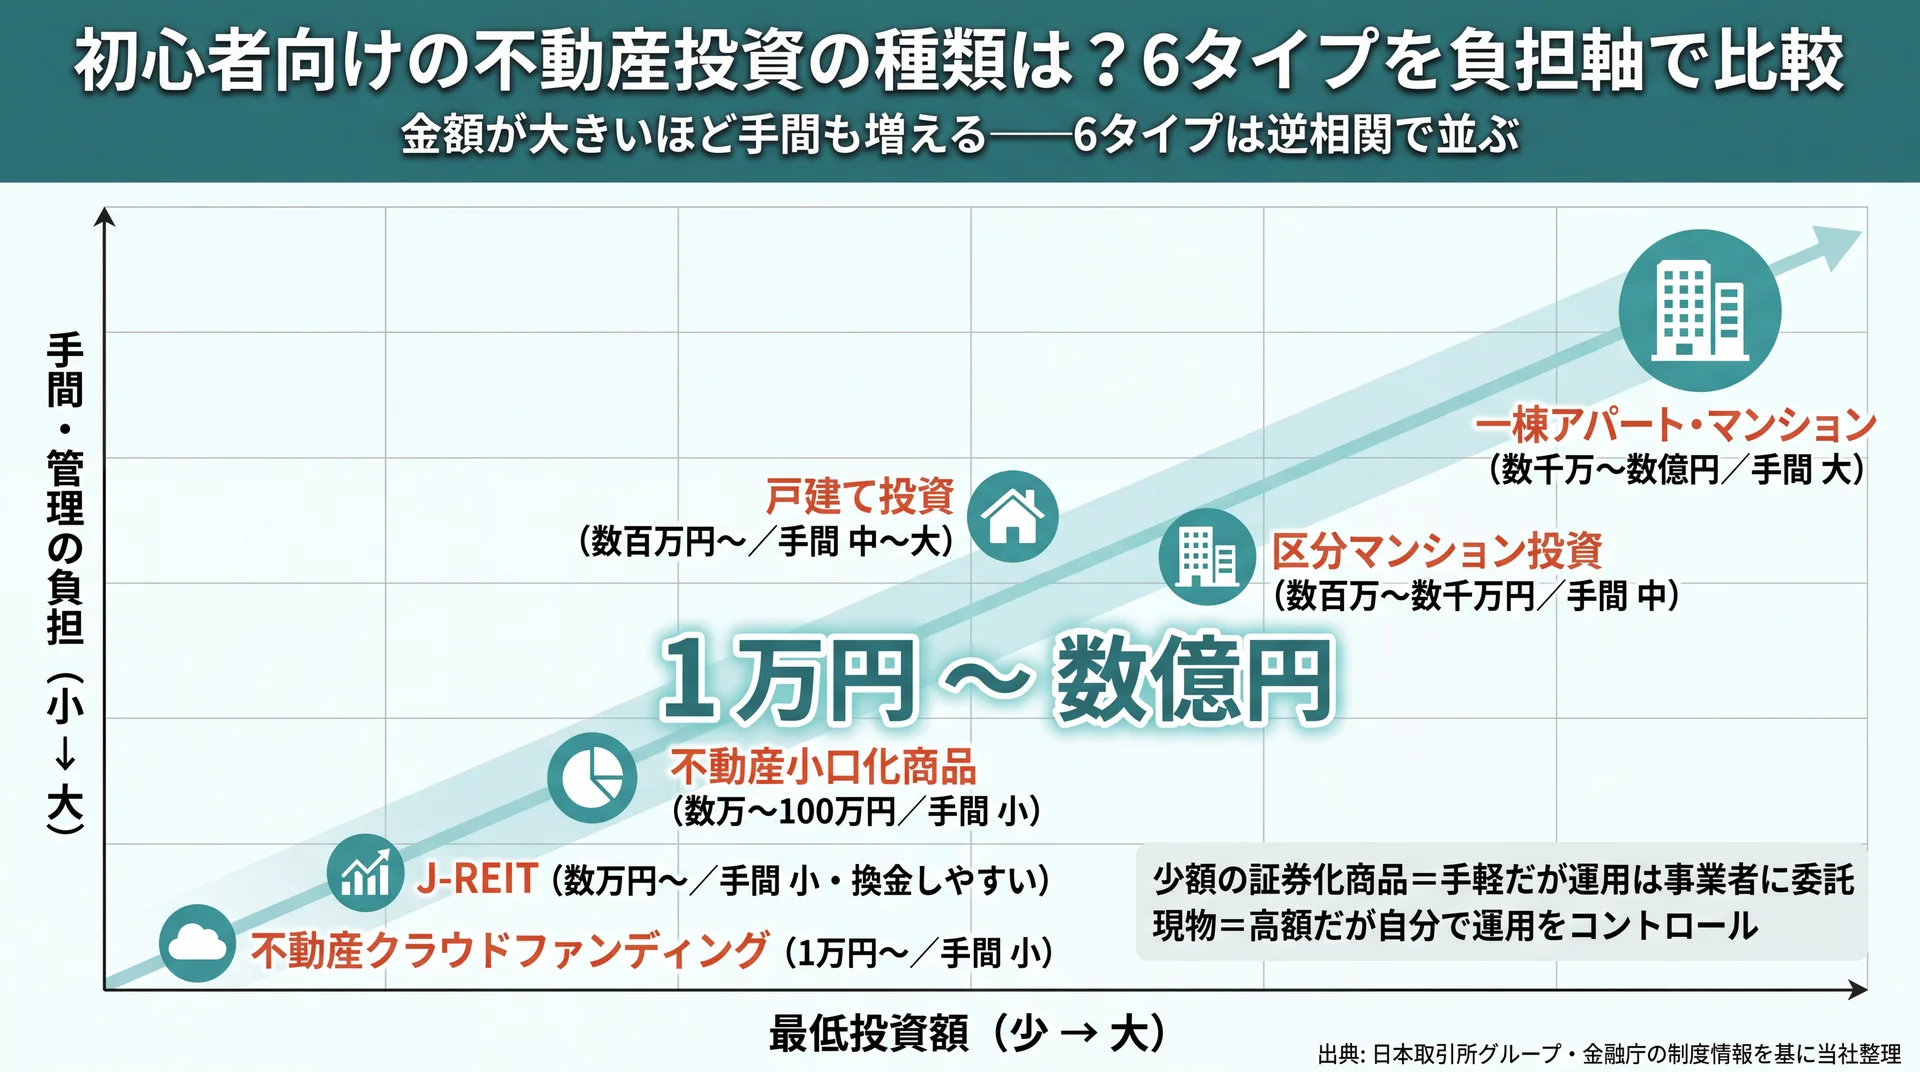
    6タイプの不動産投資を最低投資額と手間の2軸に配置し、金額が大きいほど手間も増える逆相関で並ぶことを示したポジショニングマップ
    最低投資額×手間の2軸で6タイプを配置。左下(少額・手軽)から右上(高額・手間大)へ逆相関に並ぶ(出典: 日本取引所グループ・金融庁の制度情報を基に当社整理)

    初心者が知っておきたい不動産投資は、現物3タイプ(区分・一棟・戸建て)と少額3タイプ(REIT・クラウドファンディング・小口化商品)の合計6種類です。金額・手間・換金しやすさ・主なリスクが大きく異なるため、同じ軸で並べて比較すると自分に合う入口が見えてきます。

    以下は、初心者が負担を判断しやすいように、6手法を「最低投資額・手間・流動性・主なリスク」の軸で横断整理した比較表です。金額はローン活用の有無や物件で大きく変わるため、あくまで目安として捉えてください。

    手法 保有形態 最低投資額の目安 手間 流動性(換金のしやすさ) 主なリスク
    区分マンション投資 現物(1室) 数百万〜数千万円(ローン可) 中 低 空室・金利・価格下落
    一棟アパート/マンション 現物(建物全体) 数千万〜数億円 大 低 空室・大規模修繕・金利
    戸建て投資 現物(一戸) 数百万円〜(中古は低め) 中〜大 低 空室・修繕・流動性
    J-REIT 証券化商品(上場) 数万円〜 小 高 価格変動・金利・市況
    不動産クラウドファンディング 小口出資 1万円〜 小 低〜中 元本割れ・事業者信用
    不動産小口化商品 小口所有 数万〜100万円程度 小 低 価格変動・流動性

    初心者の負担軸で6手法を横断整理した独自比較表(データ出典: J-REITの上場は日本取引所グループ(2026年7月時点)、少額・非課税制度は金融庁(2026年7月時点)の制度情報を基に当社整理)

    この表から言えるのは、「金額の大きさ」と「手間・換金のしやすさ」がおおむね逆の関係にあるという点です。現物は金額が大きく手間もかかりますが運用を自分で握れます。証券化商品は少額で手軽な反面、運用は委ねる形です。まず「いくらまで・どれだけの手間をかけられるか」を先に決めると、6タイプのうち検討対象が2〜3に絞り込めます。

    現物投資(区分マンション・一棟・戸建て)

    現物投資は、マンションの1室(区分)、建物全体(一棟)、一戸建て(戸建て)を自分名義で購入して貸す方法です。金額が大きくローンを使う分、家賃収入をローン返済に充てながら資産を築ける点が特徴です。

    区分マンションは、現物の中では比較的少ない資金で始めやすく、初心者の入口として選ばれることが多いタイプです。一棟投資は空室が分散できる一方、価格が数千万〜数億円と大きく、大規模修繕の負担も重くなります。戸建ては中古・築古なら数百万円台から狙えますが、修繕や入居付けの手間は相応にかかります。いずれも共通するのは、売却に時間がかかり、すぐに現金化しにくいという流動性の低さです。現物は「長期で腰を据えて運用する資金」で取り組むのが基本になります。

    少額の証券化商品(REIT・クラウドファンディング・小口化商品)

    少額の証券化商品は、REIT・不動産クラウドファンディング・小口化商品の3つで、いずれも数万円以下から不動産に投資できます。現物のように数千万円のローンを組む必要がなく、初心者が仕組みを体感する入口として使いやすいタイプです。

    REIT(不動産投資信託)は、投資家から集めた資金で複数の不動産を運用し、その収益を分配する商品で、証券取引所に上場しています(日本取引所グループ、2026年7月時点)。証券口座があれば数万円から売買でき、複数物件に分散された形で保有できる点が利点です。不動産クラウドファンディングと小口化商品は、1つの物件を多数の投資家で分けて保有する仕組みで、1万円台から参加できるものもあります。運用は事業者に委ねるため手間は小さい反面、運用期間中は資金を引き出しにくいことが多く、元本割れの可能性もあります。当社はこうした少額商品を「現物購入の前に、仕組みとリスクの感覚をつかむための練習台」と位置づけて説明しています。いきなり現物に踏み込む前に、少額商品で値動きや分配の感覚を確かめておく選択肢も、初心者には現実的です。

    新築と中古はどちらを選ぶ?初心者の判断軸

    現物を選ぶ場合、新築は入居付けや修繕の心配が少なく管理しやすい反面、価格が高く利回りは低めになりがちです。中古は価格を抑えて利回りを確保しやすい一方、修繕リスクや空室リスクを見極める目が必要です。初心者はどちらが正解ということはなく、手間と利回りのどちらを優先するかで選び方が変わります。

    新築は購入直後の設備トラブルが起きにくく、当面の修繕費を見込まずに運用を始めやすい点が利点です。ただし「新築プレミアム」で価格が上乗せされ、購入直後から資産価値が下がりやすいという特徴もあります。中古は取得価格が低く、同じ家賃なら利回りが高く出やすい反面、給湯器やエアコンなどの設備更新、大規模修繕の時期を購入前に確認しておく必要があります。判断の軸は、修繕の手間や突発費用をどこまで許容できるかです。手間を避けたい会社員には新築寄り、利回りと自己資金効率を重視するなら管理状態の良い中古、という選び分けが実務的です。いずれの場合も、修繕履歴と将来の修繕計画を数字で確認してから決めることが、初心者の失敗を減らします。

    少額から始めるにはどうする?1万円台で不動産に関わる方法

    少額で始めるなら、証券口座で買えるREITか、1万円台から出資できる不動産クラウドファンディング・小口化商品が現実的な入口です。数千万円のローンを組まずに、不動産の値動きや分配の仕組みを体験できます。まとまった自己資金がない初心者でも、無理のない金額から関われます。

    現物とローンのハードルが高いと感じる場合、少額の証券化商品は「最初の一歩」を軽くします。ただし少額でも投資である以上、価格変動や元本割れのリスクは残ります。当社は、少額商品であっても「余剰資金の範囲で・目的を決めて」始めることを勧めています。

    REIT(証券口座で少額・分散しやすい)

    REITは、証券口座を開けば数万円から購入でき、値動きや分配金を通じて不動産投資の感覚をつかみやすい商品です。上場しているため換金性が高く、初心者が最初に触れる少額の入口として扱いやすいタイプです。

    REITの利点は、1つの銘柄で複数の不動産に分散投資している点と、株式と同じように市場で売買できる換金性の高さです。オフィス・住宅・物流・商業施設など、投資対象の異なる銘柄が上場しています。一方で、価格は市場で日々変動し、金利や景気の影響を受けます。少額・非課税で始めたい場合は、NISAの成長投資枠を使える場合もあります。NISAの制度詳細はこの記事の範囲を超えるため、NISAを軸に整理したい場合は制度の解説記事を別途確認すると効率的です。

    不動産クラウドファンディング・小口化商品(1万円台・運用おまかせ)

    不動産クラウドファンディングと小口化商品は、1万円台から1つの物件に小口出資し、運用を事業者に任せる方法です。手間をかけずに不動産の分配収益を体験できる一方、運用期間中は資金を引き出しにくい点に注意が必要です。

    これらは不動産特定共同事業法に基づく仕組みで、多数の投資家が1つの物件を分け合って保有します。管理や入居付けは事業者が担うため、初心者でも手間なく参加できます。ただし運用期間が定められ、途中解約に制限がある商品が多く、元本は保証されません。事業者の信用力や物件の内容によって結果が左右されるため、少額でも「どの事業者の・どんな物件か」を確認する姿勢が欠かせません。当社は、こうした商品を選ぶ前に、自分の家計から「なくなっても生活に影響しない金額」を先に決めておくことを勧めています。

    \ 60〜80分程度の無料体験 /

    不動産を含む資産形成の全体像を、あなたの家計に合わせて無料で整理できます。

    初心者が注意すべきリスクは?空室・金利・滞納・災害・流動性

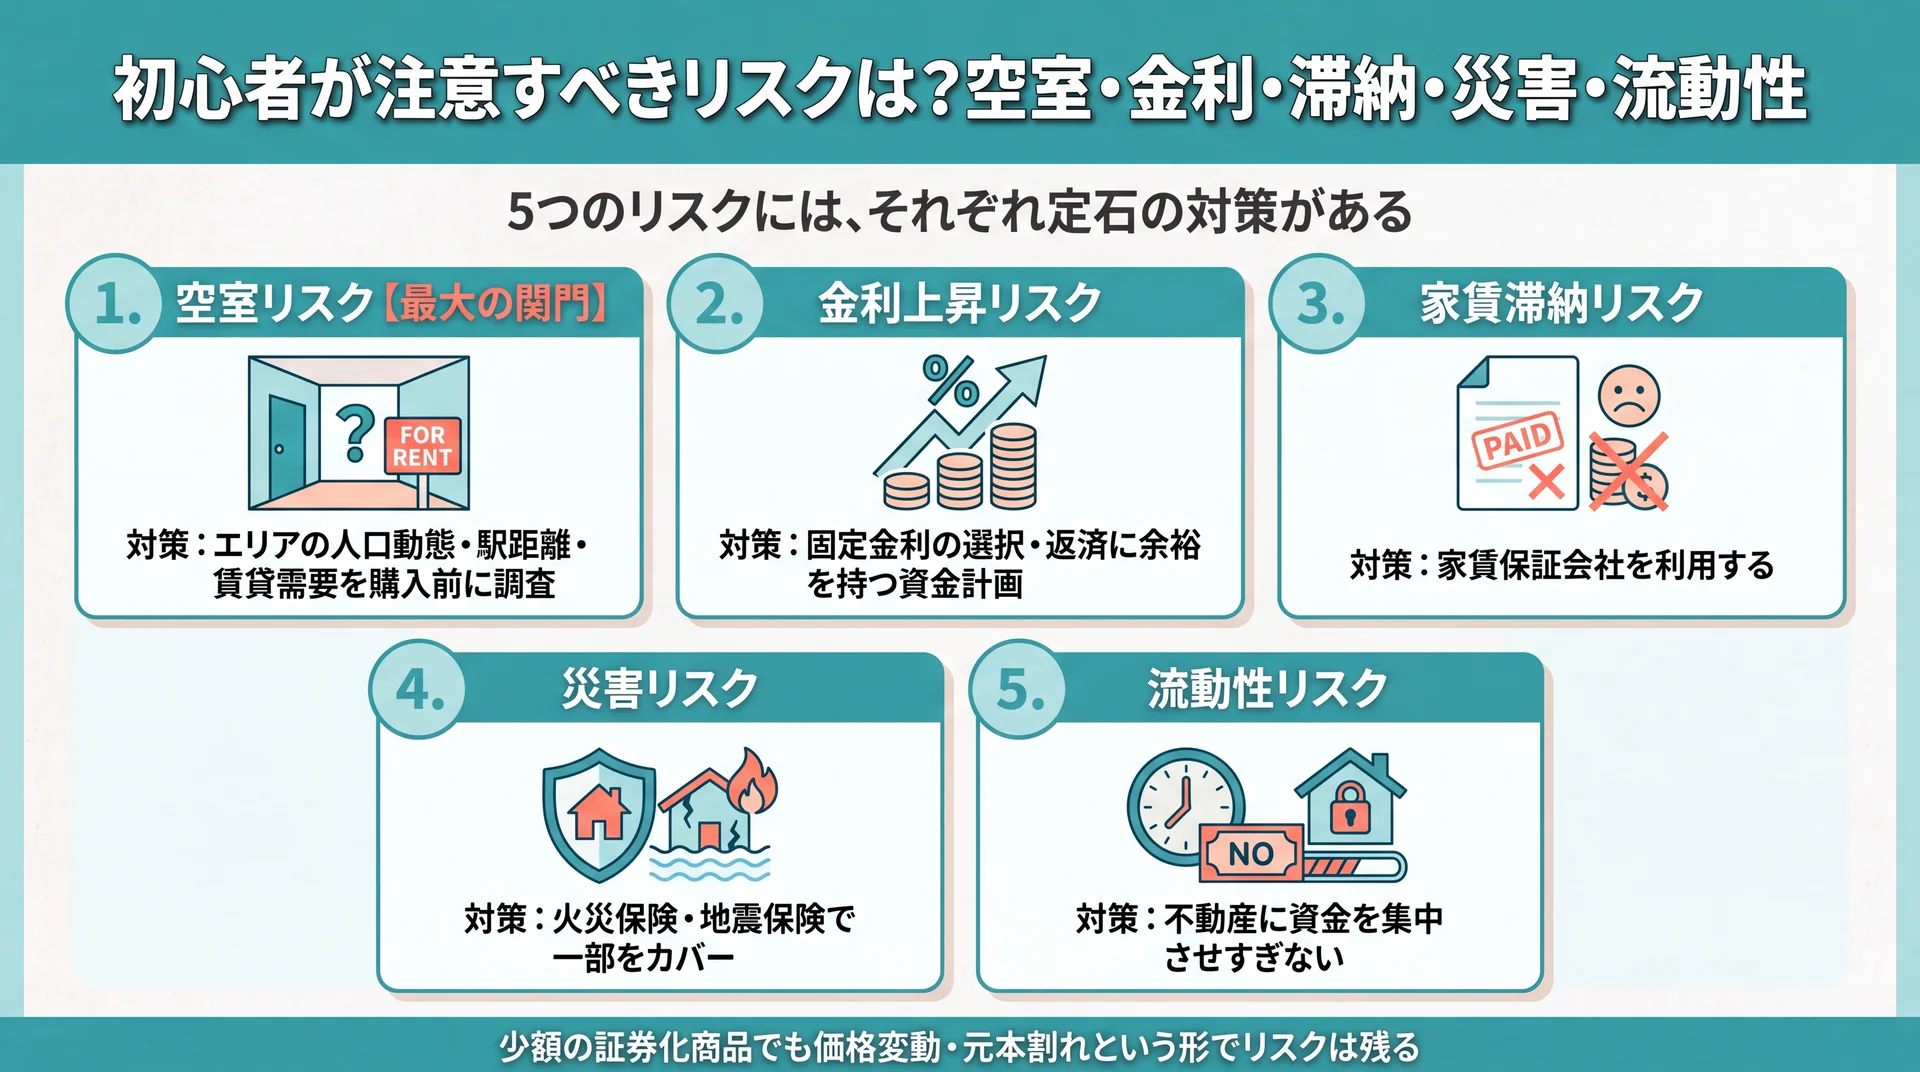
    空室・金利上昇・家賃滞納・災害・流動性の5リスクそれぞれに、エリア調査や保険など定石の対策を1対1で対応づけて整理した図
    5つのリスクごとに定石の対策を対応づけて整理。空室が最大だがエリア調査で最も防ぎやすい(当社作成のリスク×対策整理)

    不動産投資の主なリスクは、空室・金利上昇・家賃滞納・災害・流動性の5つです。中でも空室は家賃収入が途絶える最大の関門ですが、事前のエリア調査で最も回避しやすいリスクでもあります。どのリスクも、購入前の確認と対策でかなり軽減できます。

    リスクを正しく知ることは、不安をあおるためではなく、備えを設計するために必要です。ここでは初心者が押さえるべき5つのリスクを、対策とセットで整理します。

    最大の関門「空室リスク」とエリア調査

    空室リスクは、入居者が決まらず家賃収入が途絶えるリスクで、不動産投資で最も影響が大きい要素です。賃貸需要のあるエリアを選ぶことで、最も回避しやすいリスクでもあります。

    賃貸需要は地域によって大きく異なります。全国の空き家は過去最多となり、区分別では賃貸用の空き家が大きな割合を占めています(総務省「令和5年住宅・土地統計調査」、2024年公表)。この事実は、「どこでも貸せば埋まる」わけではないことを示しています。物件価格や利回りの前に、そのエリアの人口動態・駅距離・周辺の賃貸需要を確認することが、空室を避ける最初の対策になります。実際、初心者の失敗で多いのが、利回りの高さに引かれて需要の薄いエリアを選んでしまうパターンです。

    金利上昇・家賃滞納・災害・流動性のリスクと対策

    空室以外にも、金利上昇・家賃滞納・災害・流動性という4つのリスクがあります。いずれも仕組みを理解し、保険や資金の余裕で備えることで影響を抑えられます。

    金利上昇リスクは、変動金利のローンで返済額が増えるリスクです。固定金利の選択や、返済に余裕を持たせた資金計画で備えます。家賃滞納リスクは、入居者が家賃を払わない事態で、家賃保証会社の利用が一般的な対策です。災害リスクは地震・水害による資産の毀損で、火災保険・地震保険で一部をカバーします。流動性リスクは、現物がすぐに売れず現金化しにくい性質です。急な出費に備え、不動産に資金を集中させすぎないことが対策になります。これらのリスクは、少額の証券化商品でも価格変動・元本割れという形で存在します。

    空室・金利・滞納・災害・流動性のいずれも、購入前のエリア調査・収支シミュレーション・保険・資金の余裕という基本の備えで、多くは想定内に収められます。

    初心者が失敗しないための注意点と不動産会社の選び方

    初心者が失敗を避けるには、利回りだけで判断しないこと、出口戦略を持つこと、そしてリスクも説明してくれる不動産会社を選ぶことが要点です。物件そのものよりも、判断の姿勢とパートナー選びが結果を左右します。

    競合記事でも共通して指摘される失敗パターンと、会社選びの軸を整理します。どちらも「数字で確認し、急がず比較する」という姿勢に集約されます。

    利回りだけで選ばない・出口戦略・資金計画

    初心者が陥りやすい失敗は、表面利回りだけで物件を選ぶこと、修繕費や空室を見込まない甘い資金計画、そして出口戦略の欠如です。購入時点で「いくらで貸し、いくらで売るか」まで見通すことが失敗回避につながります。

    表面利回りは、家賃収入を物件価格で割った数字にすぎず、管理費・修繕費・税金・空室期間を反映していません。これらを差し引いた実質利回りで判断しないと、数字上は魅力的でも手元に残らない物件をつかみます。修繕費は築年数とともに増え、いずれ大規模修繕も必要になります。さらに、購入時から「何年後にいくらで売るか」という出口戦略を描いておくと、保有中の判断がぶれません。勢いや営業担当者の話だけで決めず、欠かさず自分の数字で検証する姿勢が、初心者の防御になります。

    リスクも説明する会社か・契約を急がせないか

    良い不動産会社かどうかは、メリットだけでなくリスクも説明するか、購入後の管理まで相談できるか、契約を急がせないかで見極めます。強引に契約を迫る会社は、初心者にとって危険な相手です。

    信頼できる会社は、空室や修繕といった不都合な情報も先に伝え、収支シミュレーションを一緒に確認してくれます。逆に、「今日決めないと他の人に取られる」と急かす、リスクの質問をはぐらかす、といった対応が見えたら距離を置くべきです。複数社に相談して相場観を持つことも、1社の言い分に流されないために有効です。当社は金融商品を販売しない中立の教育サービスとして、特定の物件や業者を勧めることはしません。だからこそ、営業の場に出る前に自分なりの判断基準を持っておくと、その場の話に流されずに済みます。

    不動産投資は初心者に向いている?向き不向きと判断の順序

    不動産投資は、長期目線で資産形成したい人には向いていますが、短期で大きく儲けたい人や、数字を確認せず勢いで決める人には向きにくい投資です。向き不向きは性格の問題ではなく、準備と姿勢で決まります。自分がどちらかを、始める前に確かめておくと、入口選びで迷いにくくなります。

    不動産投資に向いているのは、家賃収入をコツコツ積み上げる長期運用を受け入れられ、購入前に収支やリスクを数字で確認できる人です。一方、すぐに大きな利益を求める人、ローンの返済計画に余裕を持てない人、営業トークで即決してしまう人は、慎重に考えたほうがよいタイプです。

    ここで大切なのは、「向いていないから諦める」ではなく、「向く状態に自分を整えてから始める」という発想です。当社は家計から投資までを伴走する中で、物件を選ぶ前に、家計・リスク許容度・目的を整える順序が、初心者の失敗を減らすと考えています。当社の受講者データでは、受講前後で総資産が平均57.2万円、月間自由資金が平均72,472円増えました(対象は当社の受講者、受講前後の比較)。不動産に限らず、土台を整えてから投資に進むことが、行動と成果につながりやすいことを示しています。不動産投資が自分に向くかを判断する前に、まず自分のお金の全体像を把握することから始めると、無理のない選択につながります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    不動産投資と並行して、株式や投資信託も比較したい場合は、株式投資 始め方についてはこちら、より少額で個別株から試したい場合は株 始め方についてはこちらを参考にすると、資産の分散先を横並びで検討できます。NISAや投資全般の制度から整理したい場合は、資産運用全体の視点で各制度を横並びに見ると、不動産の位置づけもつかみやすくなります。

    不動産投資 初心者のよくある質問

    初心者から寄せられることの多い疑問を、制度と一次情報に沿って整理します。

    Q. 不動産投資は自己資金いくらから始められますか?
    少額の証券化商品なら1万円台から、現物投資はローンを活用しても数百万円程度の自己資金を用意するのが一般的です。頭金・諸費用の目安は物件価格の1〜3割とされることが多く、無理のない金額から始めることが失敗回避につながります。まず少額のREITやクラウドファンディングで感覚をつかむ選択肢もあります。

    Q. 会社員でも不動産投資はできますか?
    会社員でも不動産投資は可能で、安定した給与収入はローン審査で有利に働くことがあります。本業がある分、管理会社に運用を委託して手間を抑える方法が現実的です。ただし勤務先の副業規定を事前に確認しておくと安心です。

    Q. 不動産投資とNISA・株式投資はどちらから始めるべきですか?
    どちらが先という正解はなく、自己資金・目的・リスク許容度によって適した順序が変わります。少額・非課税で分散しやすいNISAやREITから始め、資金と知識が増えてから現物を検討する進め方は、初心者が取りやすい選択肢です。制度の全体像から順に整理すると、自分に合う始める順序が見えてきます。

    Q. 少額で始めるならREITと現物のどちらがいいですか?
    換金のしやすさと手間の小ささを優先するならREIT、運用を自分でコントロールしたいなら現物が向いています。REITは証券口座で数万円から売買でき、価格変動はあるものの流動性が高いのが特徴です。初心者はまずREITで市場に慣れる進め方も選べます。

    Q. 不動産投資を始めるのに年収の目安はありますか?
    現物投資でローンを組む場合、金融機関の審査では年収500万円前後が一つの目安とされることがありますが、一律の基準ではありません。年収より、安定した勤続や返済に対する余裕のほうが重視される傾向があります。年収の条件が気になる場合は、まず少額のREITやクラウドファンディングから始め、実績と知識を積んでから現物を検討する進め方もあります。

    Q. 「不動産投資はやめとけ」と言われるのはなぜですか?
    高額なローン・空室・流動性の低さといったリスクが理由で「やめとけ」と言われることがあります。裏を返せば、これらは事前の準備と対策で軽減できるリスクです。目的・資金・リスク許容度を先に整え、数字で判断すれば、過度に恐れる必要はありません。

    まとめ

    不動産投資は初心者でも始められますが、成否を分けるのは物件そのものより、始める前の準備です。目的・自己資金・リスク許容度を先に決め、現物と少額の証券化商品を負担軸で比べ、空室をはじめとするリスクに備える——この順序を踏めば、初心者でも自分に合った入口を選べます。まとまった資金がなくても、1万円台のREITやクラウドファンディングから仕組みを体験する道もあります。

    不動産投資は、資産運用という大きな地図の一部です。全体像から整理したい方は資産運用の基礎からの総まとめはこちらを起点に、株式・NISAなど他の選択肢と並べて検討してみてください。何から手をつけるか迷ったときは、家計とリスク許容度を整えるところから始めるのが、遠回りに見えて最短の一歩になります。

    \ お金の疑問を無料で相談 /

    満足度95%のトレーニングで、何から始めるかを専属コンサルタントと確かめられます。

  • 少額投資非課税制度とは?NISAの仕組みと注意点を解説

    少額投資非課税制度(NISA)とは、投資で得た利益にかかる約20%の税金が非課税になる、国の税制優遇制度です。2014年に始まり2024年に大きく拡充された制度で、「NISA」という愛称の正式名称が、この少額投資非課税制度にあたります。この記事では、非課税の仕組みや2つの投資枠、2024年の新制度で変わった点、注意点までを金融庁の公表資料をもとに整理します。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISA活用まで、専属コンサルタントがマンツーマンで学びを支えます。

    少額投資非課税制度(NISA)とは?基本をやさしく整理

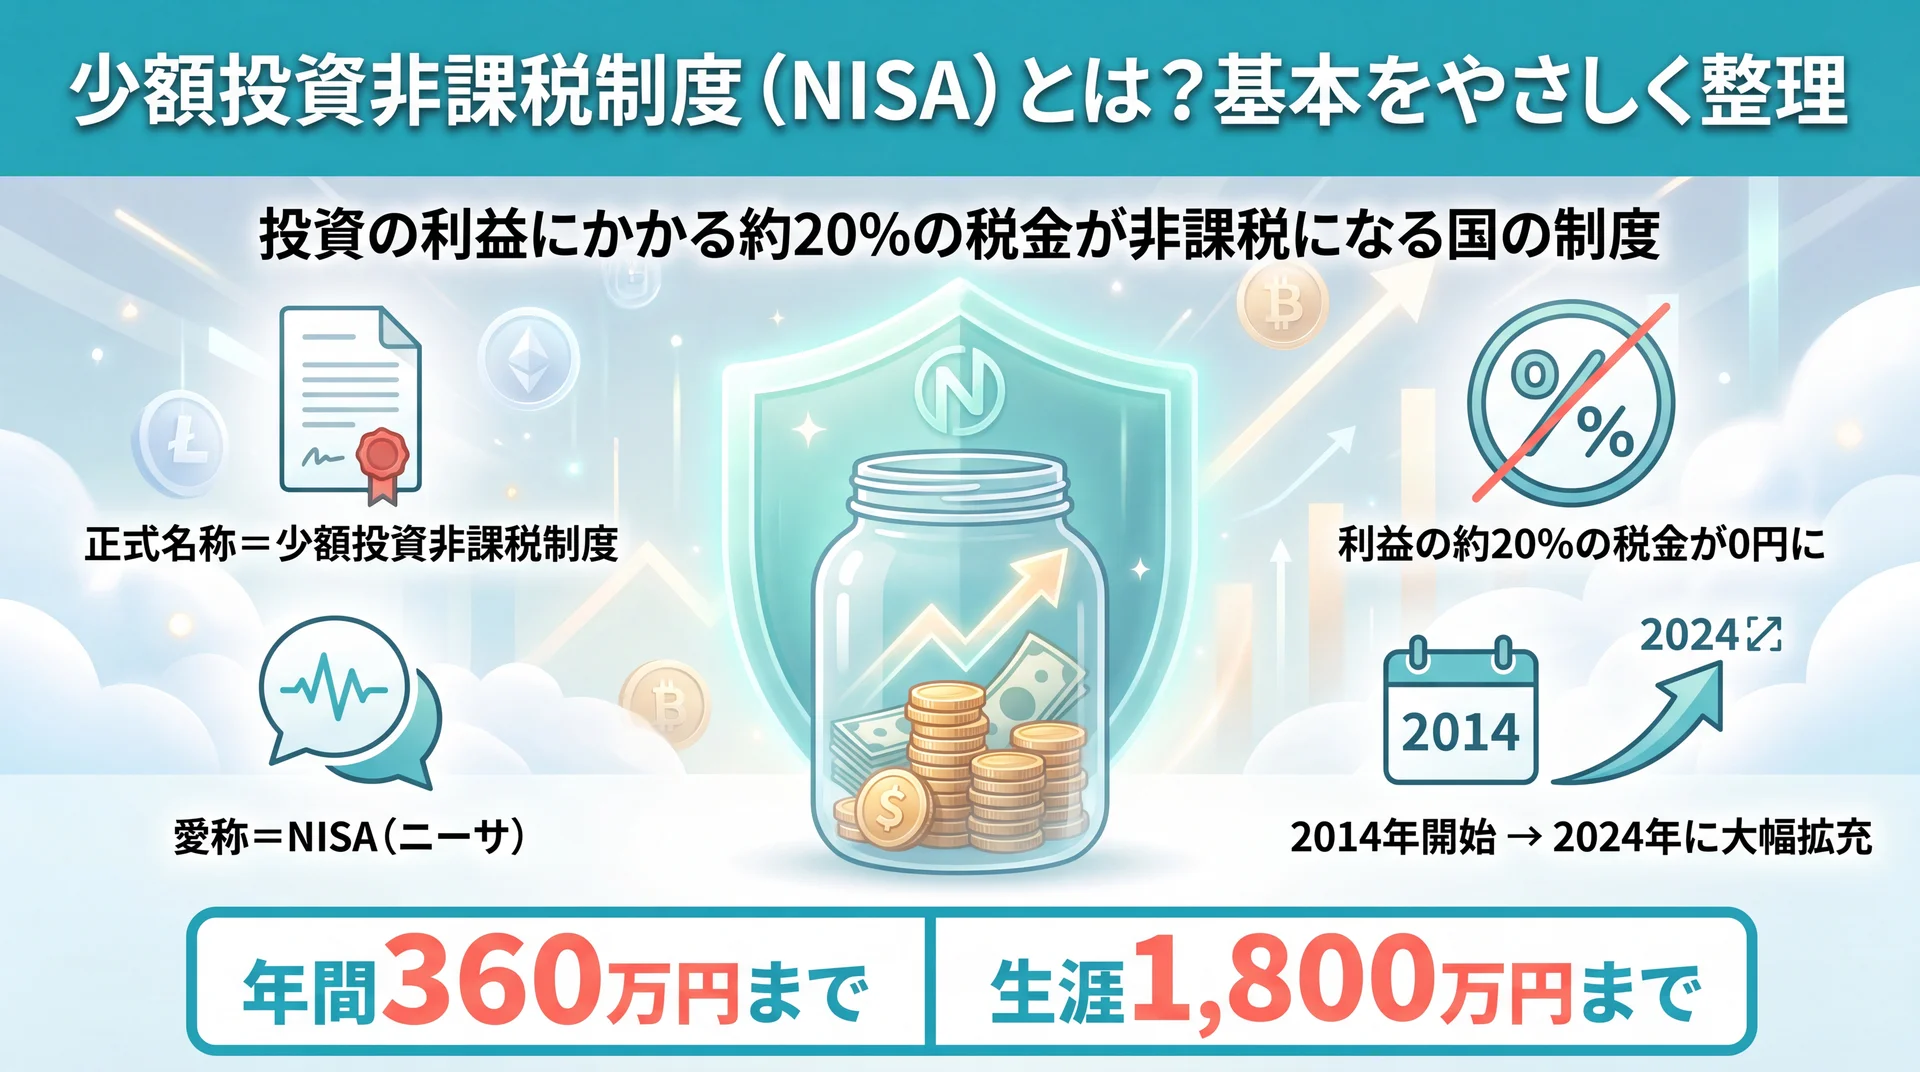
    正式名称と愛称の関係・利益の約20%が非課税・年間360万円/生涯1800万円の非課税枠を1枚で示したNISA制度の全体図
    NISAの正式名称・非課税の効果・投資枠の上限をまとめて整理(出典: 金融庁「NISAを知る」)

    少額投資非課税制度とは、投資で得た利益にかかる約20%の税金が非課税になる、国が設けた税制優遇制度です。ふだん見聞きする「NISA(ニーサ)」は愛称で、法律や制度上の正式な呼び方が「少額投資非課税制度」です。名前は少し難しく見えますが、意味は「少額から投資でき、その利益に税金がかからない制度」と分解すると理解しやすくなります。

    通常、株式や投資信託などで利益が出ると、その利益におよそ20%の税金がかかります。少額投資非課税制度は、この税金がゼロになる口座を、一定の金額の範囲で使える仕組みです(金融庁 NISAを知る、2026年7月時点)。つまり「投資の入口を国が後押しする制度」と捉えると、全体像がつかみやすくなります。制度そのものは2014年にスタートし、2024年に内容が大きく拡充されました。資産運用の中でのNISAの位置づけは、資産運用の全体像を整理した完全ガイドでも整理しています。以下では、名称の由来と歩みから順に見ていきます。

    なぜ「少額投資非課税制度」と「NISA」は同じものなのか

    少額投資非課税制度とNISAは、正式名称と愛称の関係にあり、指しているものは同じです。NISAという呼び名は、イギリスのISA(Individual Savings Account=個人貯蓄口座)をモデルにした日本版として、Nippon Individual Savings Account の頭文字から名付けられました(金融庁 NISAを知る、2026年7月時点)。日本語の制度名が「少額投資非課税制度」、その愛称が「NISA」という関係です。

    検索で「少額投資非課税制度」と正式名称のまま調べるときは、制度としての正確な意味や税制上の位置づけを確認したい場面が中心になります。税制改正の資料や公的な説明では「少額投資非課税制度」という正式名称が使われ、一般向けの案内では愛称の「NISA」が使われます。両者が同じものだと押さえておくと、公的資料と民間サイトの情報を行き来しても混乱しにくくなります。

    2014年から2024年までの制度の歩み

    少額投資非課税制度は、2014年の開始以降、対象や使い勝手を広げながら段階的に拡充されてきました。制度の歩みを追うと、なぜ2024年の変更が「大幅な拡充」と呼ばれるのかが理解しやすくなります。下の表に、金融庁が公表している制度の変遷を整理しました。

    年 出来事 位置づけ
    2014年 一般NISA開始 制度のスタート
    2016年 ジュニアNISA開始 未成年者向け(2023年で終了)
    2018年 つみたてNISA開始 長期・積立向けの枠を追加
    2024年 新制度開始 無期限化・枠拡大などの大幅拡充

    少額投資非課税制度の変遷(出典: 金融庁「NISAを知る」、2026年7月時点)

    当初の一般NISAは非課税で持てる期間が5年と限られ、2018年のつみたてNISAは20年という長さの代わりに年間の枠が小さいなど、それぞれに制約がありました。2024年の新制度は、これらの制約を大きく緩め、非課税で持てる期間を無期限にしたうえで年間の枠も広げています。制度が「使いやすさ」を高める方向で改正されてきた流れを知っておくと、いま使えるNISAが従来より格段に柔軟になっていることが実感しやすくなります。

    なぜ利益に税金がかからないのか?非課税の仕組み

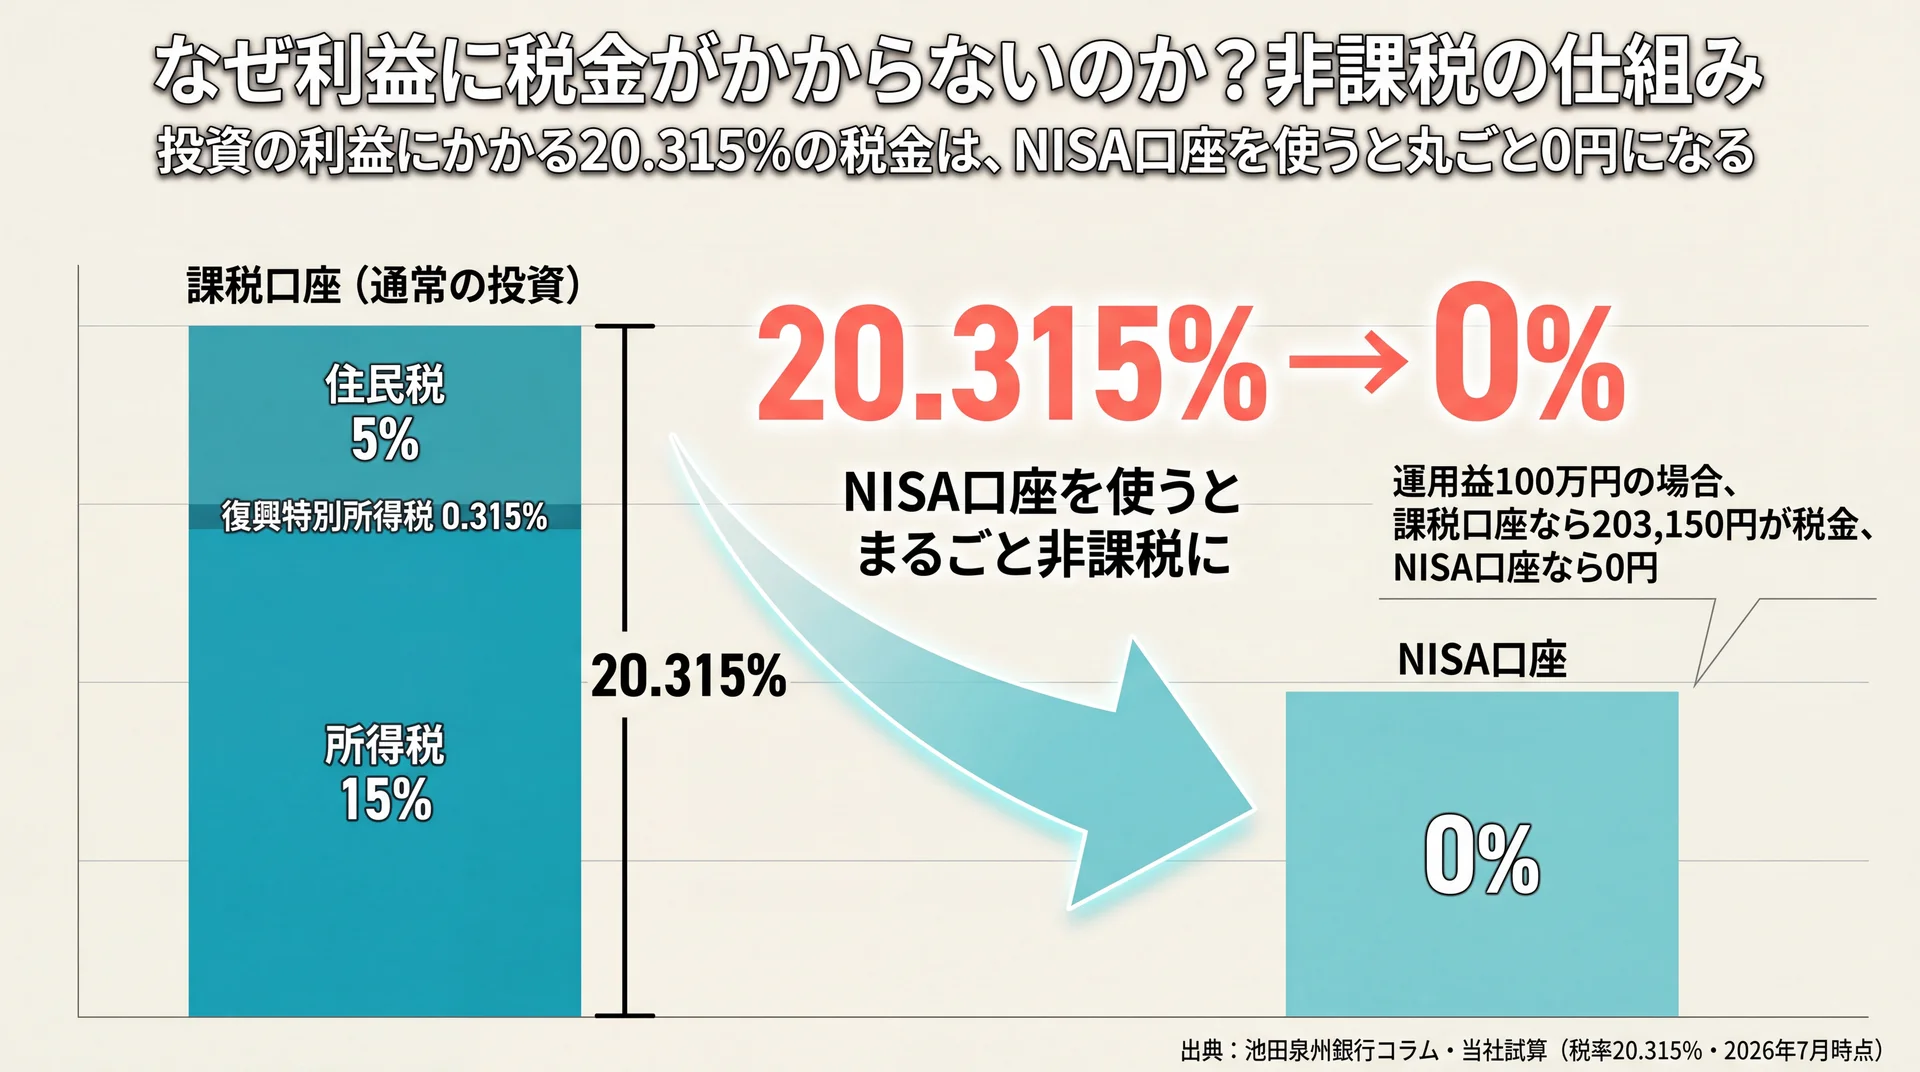
    運用益10万・50万・100万円で課税口座とNISA口座の税額を比べ、100万円のとき203,150円の差が生まれることを示した棒グラフ
    運用益が大きいほど、非課税で手元に残る差が拡大します(当社試算・税率20.315%)

    少額投資非課税制度で税金がかからないのは、専用のNISA口座で得た利益を、税制上「非課税」と定めているためです。通常の投資では利益に約20%が課税されますが、NISA口座内ならその課税が発生しません。ここでは、非課税がどれだけの金額差を生むのか、そして口座の中にある2つの投資枠を順に見ていきます。

    投資の利益には、株や投資信託を売って得た「売却益」と、保有中に受け取る「配当・分配金」の2種類があります。少額投資非課税制度は、この両方にかかる税金を非課税にする点が特徴です。通常の課税口座では、利益が出るたびに税金が差し引かれ、手元に残る金額が目減りします。NISA口座では、この差し引きが起きないため、利益がそのまま手元に残ります。仕組みとしては単純ですが、金額に置き換えると差は無視できない大きさになります。

    通常20.315%の税金がNISAでは0円になる

    投資の利益にかかる税金は、正確には20.315%です。この内訳は所得税15%・復興特別所得税0.315%・住民税5%で構成されます(池田泉州銀行コラム、2026年7月時点)。少額投資非課税制度を使うと、この20.315%がまるごと非課税になります。「非課税」という言葉だけではピンと来にくいため、利益の金額ごとに税額を試算したのが下の表です。

    運用益(売却益) 課税口座の税額(20.315%) NISA口座の税額 手元に残る差
    10万円 20,315円 0円 20,315円
    50万円 101,575円 0円 101,575円
    100万円 203,150円 0円 203,150円

    運用益に対する税額の試算(当社試算・税率20.315%・2026年7月時点。復興特別所得税の期限等の税制改正は別途確認)

    たとえば運用益が100万円出た場合、通常の課税口座なら約20万円が税金として差し引かれますが、NISA口座なら0円で、20万円分がそのまま手元に残ります。利益が大きくなるほど、この非課税の効果は金額としても大きくなります。ここで押さえたいのは、非課税は「損失を防ぐ制度」ではなく「利益が出たときにその利益を目減りさせない制度」だという点です。利益が出て初めて価値が生まれる仕組みのため、非課税枠を持っているだけでは効果はありません。実際に投資へ動いて、利益を生む段階まで進めるかどうかが分かれ目になります。

    つみたて投資枠と成長投資枠という2つの枠組み

    少額投資非課税制度には、性質の異なる2つの投資枠があり、両方を同時に使えます。1つは毎月コツコツ積み立てる「つみたて投資枠」、もう1つは幅広い商品に一括でも積立でも投資できる「成長投資枠」です。それぞれに年間の上限額が決まっており、下の表のように整理できます。

    投資枠 年間の上限 主な対象商品 使い方の特徴
    つみたて投資枠 120万円 金融庁の基準を満たす投資信託 積立中心・長期向け
    成長投資枠 240万円 投資信託・個別株など幅広い商品 一括・積立の両方が可能
    併用(合計) 360万円 上記の組み合わせ 2枠を同時に利用可

    2つの投資枠の概要(出典: 金融庁「NISAを知る」・池田泉州銀行コラム、2026年7月時点)

    つみたて投資枠の対象は、長期・積立・分散に適していると金融庁が基準を定めた投資信託に限られます。対象があらかじめ絞られているため、初心者でも選びやすいのが特徴です。一方の成長投資枠は、投資信託だけでなく個別の株式なども対象になり、選べる幅が広がります。この2つは合計で年間360万円まで使え、さらに生涯で投資できる総額(非課税保有限度額)は1,800万円と定められています。そのうち成長投資枠として使えるのは1,200万円までで、残りはつみたて投資枠で埋める形になります(金融庁の制度パラメータ、2026年7月時点)。どちらの枠から使うかは利用者が選べます。つみたて投資枠は対象商品があらかじめ絞られているぶん、少額の積立から始めやすい設計になっています。

    2024年の新NISAで何が変わった?旧制度との違い

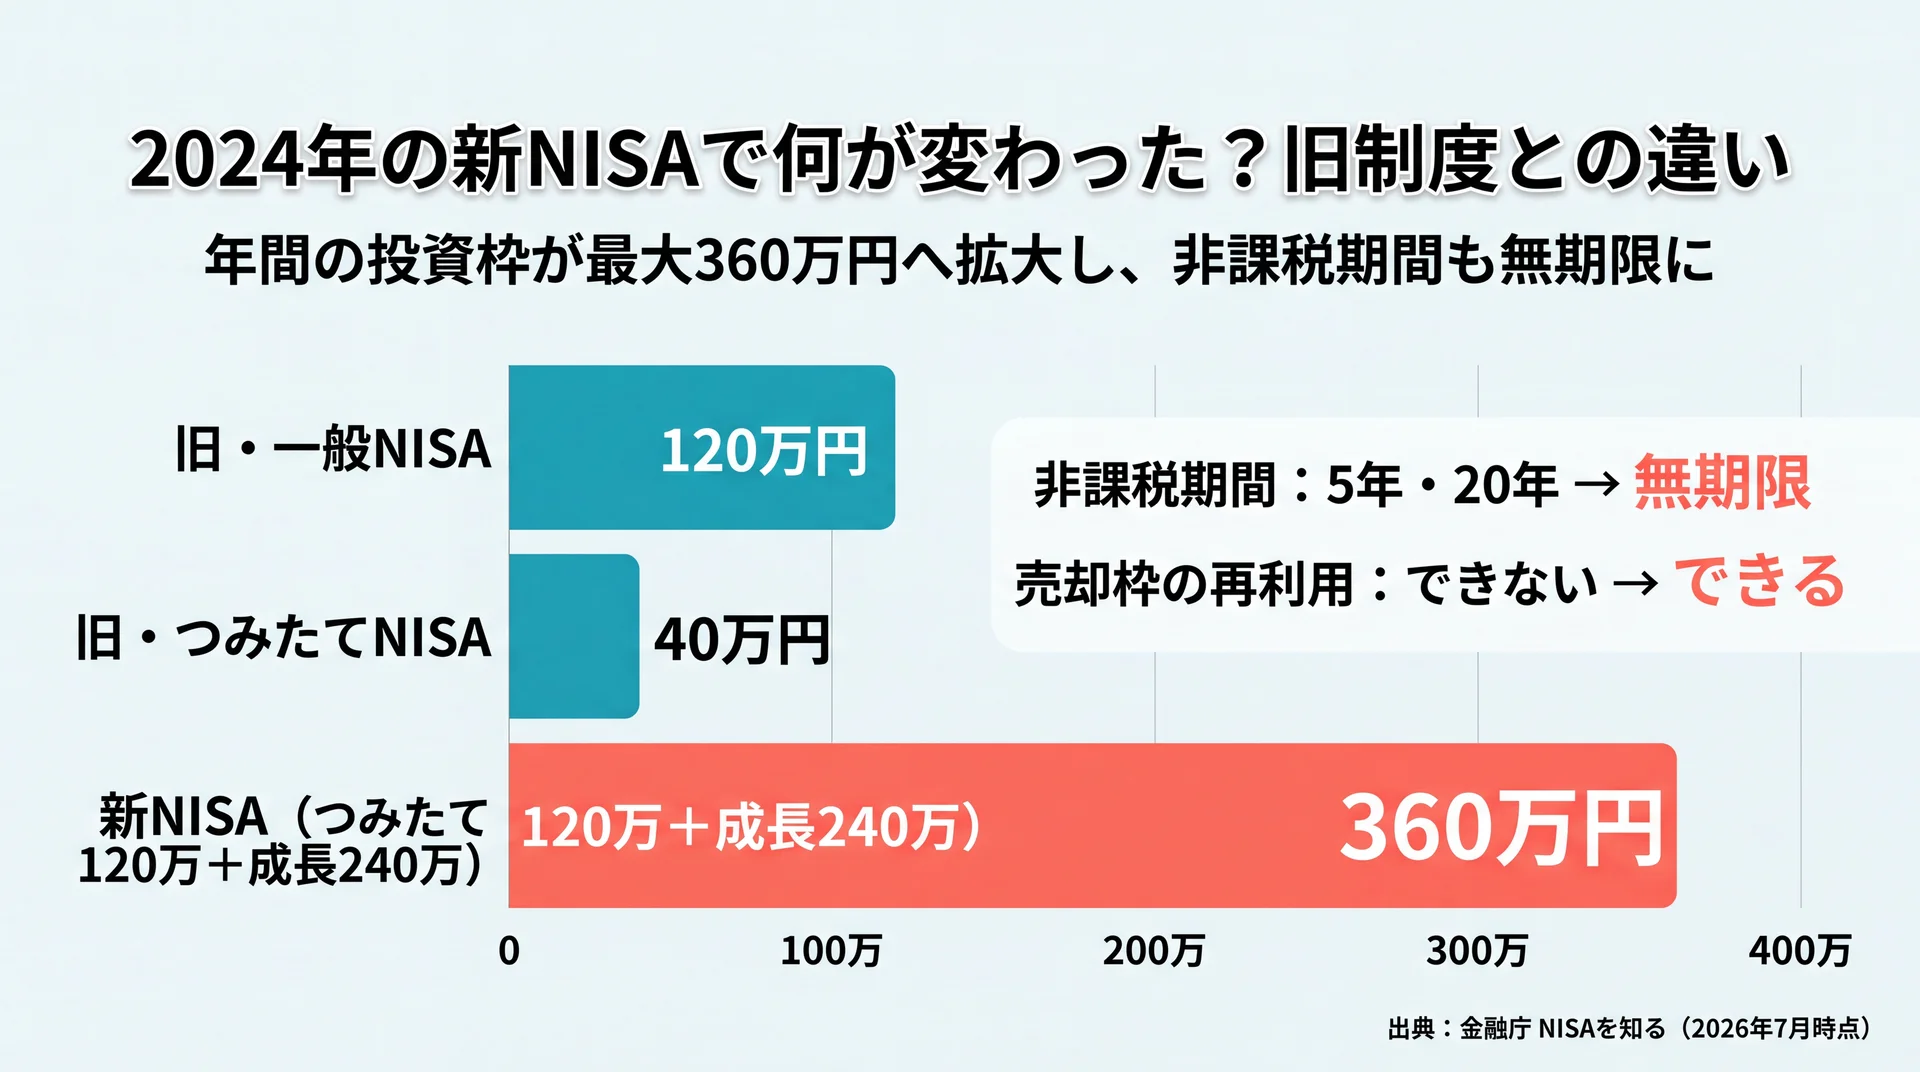
    年間投資枠が旧一般NISA120万円・つみたて40万円から新NISA360万円へ拡大したことを比較した棒グラフ
    年間枠の拡大に加え、非課税期間の無期限化と売却枠の再利用も新設(出典: 金融庁「NISAを知る」)

    2024年の新制度では、非課税で持てる期間が無期限になり、制度そのものも恒久化され、年間の投資枠も大きく広がりました。従来の一般NISA・つみたてNISAが抱えていた「期間の制約」「枠の小ささ」「併用できない不便さ」が、まとめて解消された形です。変更点を一枚で見比べられるよう、新旧を対比したのが下の表です。

    項目 2023年まで(一般/つみたてNISA) 2024年〜(新NISA)
    非課税で持てる期間 一般5年 / つみたて20年 無期限
    制度(口座開設期間) 期限つき 恒久化
    年間の投資枠 一般120万 / つみたて40万(併用不可) つみたて120万+成長240万=最大360万(併用可)
    生涯の総枠 一般600万 / つみたて800万 1,800万(うち成長1,200万)
    枠の再利用 できない できる(売却分が翌年復活)

    旧NISAと新NISAの比較(出典: 金融庁「NISAを知る」、2026年7月時点)

    とくに大きい変化は、「無期限化」と「枠の再利用」です。従来は非課税で持てる期間が決まっていたため、期限が来ると売るか課税口座へ移すかを迫られました。新制度ではその期限がなくなり、値動きに合わせて自分のペースで持ち続けられます。また、これまでは一度使った非課税枠は売っても戻りませんでしたが、新制度では売却した商品の取得金額(簿価)の分だけ、翌年以降に枠が復活します(池田泉州銀行コラム、2026年7月時点)。急な出費で一度引き出しても、また非課税枠を使い直せるため、ライフイベントに合わせた柔軟な運用がしやすくなりました。なお、2023年までに旧NISAで購入した分は、新NISAの外枠として当時のルールのまま非課税で保有できます(金融庁「NISAを知る」)。旧制度で始めていた人も、新制度で改めて枠を使える点は押さえておきたいところです。

    少額投資非課税制度のメリットは?

    少額投資非課税制度の最大のメリットは運用益が非課税になることですが、それ以外にも、長く柔軟に使える利点があります。金融庁の公表内容と金融機関の解説を整理すると、主なメリットは次の4点にまとめられます。

    • 運用益が非課税: 通常20.315%かかる税金がゼロになり、利益がそのまま手元に残ります。
    • 投資期間が無期限: 非課税で持てる期間に上限がなく、教育資金や老後資金など長期の目的に合わせて運用できます。
    • 商品の選択肢が充実: つみたて投資枠の厳選された投資信託から、成長投資枠の幅広い商品まで、目的に応じて選べます。
    • 非課税枠を再利用できる: 売却した分の枠が翌年以降に復活するため、資金が必要になったときの取り崩しや見直しがしやすくなります。

    これらのメリットは、「長期でコツコツ資産形成をしたい人」にとって特に効いてきます。たとえば、毎月一定額をつみたて投資枠で積み立てながら、余裕資金を成長投資枠で運用する、といった組み合わせが可能です。非課税と無期限という2つの性質は、時間をかけて運用するほど効果が積み上がる関係にあります。逆にいえば、短期で頻繁に売買して利益を狙う使い方より、長い時間軸で持ち続ける使い方のほうが、制度の設計と噛み合っています。制度のメリットを最大限に受け取るには、自分の目的が長期の資産形成にあるかどうかを、始める前に確認しておくとよいでしょう。

    少額投資非課税制度の注意点は?知っておきたいリスク

    少額投資非課税制度は税制上の優遇が大きい一方で、投資である以上のリスクと、制度ならではの制約があります。「非課税だから損をしない」と誤解して始めると、値下がりや制度の使い勝手でつまずくことがあります。ここでは、意思決定の前に押さえておきたい3つの注意点を整理します。

    元本保証がなく元本割れの可能性がある

    少額投資非課税制度は投資の制度であり、預貯金のように元本が保証されるものではありません。市場が値下がりすれば、投資した金額を下回る「元本割れ」が起こり得ます(池田泉州銀行コラム、2026年7月時点)。非課税というメリットは「利益が出たとき」に効くものであり、損失そのものを防ぐ機能はありません。ここを取り違えると、「税制優遇=安全」という誤解につながります。ただし、投資対象を分散し、長い時間をかけて積み立てることで、値動きの影響を抑える工夫はできます。とくにつみたて投資枠の対象商品は、長期・積立・分散に適した投資信託に絞られているため、リスクを抑えたい人の入口になりやすい設計です。

    損益通算や繰越控除ができない

    少額投資非課税制度のもう一つの制約が、損益通算と繰越控除が使えない点です。通常の課税口座であれば、ある商品で出た損失を別の商品の利益と相殺(損益通算)したり、その年に引ききれない損失を翌年以降へ持ち越したり(繰越控除)できます。NISA口座での損失にはこの仕組みが適用されず、損失が出ても税務上はないものとして扱われます(金融庁が示すNISAの制度上の扱い、2026年7月時点)。利益が出れば非課税で有利になる一方、損失が出た場合には課税口座にある救済策が使えない、という裏表の関係です。この点は「非課税」というメリットの陰に隠れやすいため、複数の口座を使い分ける人ほど、あらかじめ理解しておくと判断を誤りにくくなります。

    枠の使い方や売却の判断は自分で行う

    少額投資非課税制度では、どの枠をいくら使い、いつ売却するかを、すべて自分で判断する必要があります(池田泉州銀行コラム、2026年7月時点)。口座を開けば自動で資産が増えるわけではなく、商品選びから積立額の設定、見直しまで、ひとつひとつが自己判断になります。ここが、制度を用意されても実際の行動が止まりやすい理由でもあります。具体的な商品選びや口座開設の手順、シミュレーションといった実践面は本記事の範囲を超えるため、株 始め方についてはこちらや各制度の専門ページで詳しく扱っています。まずは「少額投資非課税制度とは何か」を正しく押さえたうえで、次の一歩へ進むのが安全です。

    制度を用意されても動き出せないのはなぜか?

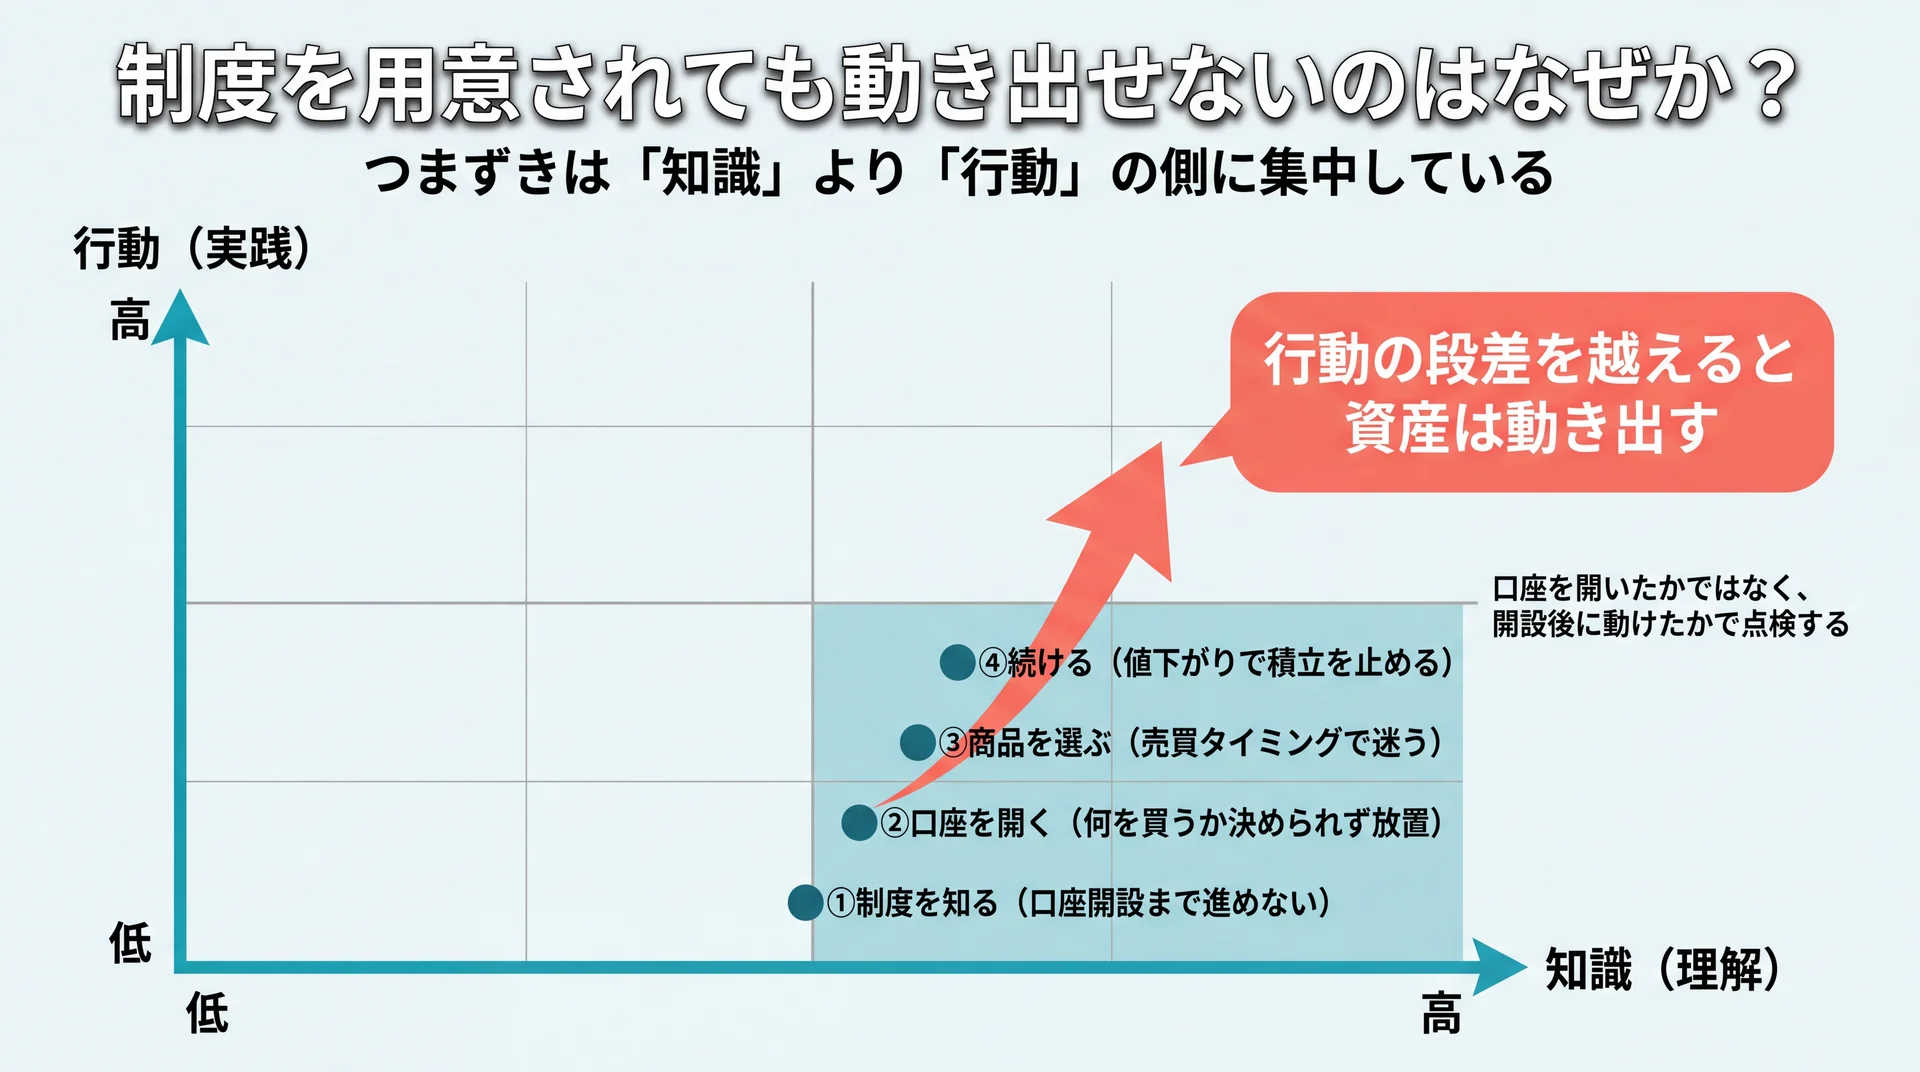
    知識と行動の2軸でつまずきが行動側に集中する構図と、行動の段差を越えると資産形成が動き出す道筋を示したポジショニングマップ
    「知識」より「行動」の側でつまずきやすい構図の整理(当社の受講知見に基づき当社作成・2026年7月時点)

    少額投資非課税制度という有利な枠が用意されても、口座を開いた段階で止まり、実際の買付まで進まないことがあります。制度の理解と、実際に商品を選んで買う行動のあいだには段差があるためです。この段差を「知識」と「行動」の2つの軸で捉えると、自分がどこでつまずいているのかを見極めやすくなります。

    公的な統計でも、この段差は制度の課題として扱われています。日本証券業協会「新NISA白書2024」では、NISA口座の普及率が2024年12月末時点で24.0%(18歳以上人口10,673万人に対し2,559万口座)と報告され、同協会は「非稼働のNISA口座開設者」を今後の分析対象として挙げています(日本証券業協会「新NISA白書2024」、2025年6月公表)。口座を開くことと、実際に投資へ動くことは別の段階だと分けて考えると、いま自分がどこで止まっているのかを整理しやすくなります。下の表は、少額投資非課税制度をめぐるつまずきを「知識」と「行動」の2軸で整理した独自マトリクスです。

    段階 知識(理解)の状況 行動(実践)の状況 つまずきやすい点
    ①制度を知る 非課税・枠の存在は理解 口座開設まで進めない 手続きの心理的ハードル
    ②口座を開く 2つの枠の違いは何となく分かる 何を買うか決められず放置 商品選びの自己判断
    ③商品を選ぶ 選択肢の多さは把握 売買タイミングで迷う 値動きへの不安
    ④続ける 長期・分散が良いと知る 値下がりで積立を止める 継続の難しさ

    少額投資非課税制度を「知識」と「行動」の2軸で整理(当社の受講知見に基づき当社作成・2026年7月時点)

    段差が生まれやすいのは、②以降の「行動」の側です。制度の知識をいくら増やしても、口座を開いたまま何を買うか決められなければ、非課税のメリットは発生しません。当社では、制度の成果を「口座を開設したか」ではなく「開設後に実際に投資へ動けたか」という評価軸で見ています。この評価軸で集計した当社の受講データでは、受講後に総資産が増えた受講者が見られます(当社の受講者を対象とした自社集計・2026年5月時点)。ただしこれは集計の対象と期間が限られた自社集計であり、第三者による検証を経たものではありません。増加額は対象や期間によって変わり、学びの成果も個人の状況や行動量によって異なります。金額の大小そのものより、口座を開いたまま止まっていた行動が動き出した点に意味があります。

    まず確認したいのは、自分が「知識」と「行動」のどちらでつまずいているのかという点です。行動側の段差を越える手段を持てているかを基準に、いまの進め方を点検してみてください。学びが行動に変わらなければ家計は変わりません。お金の学び全体をどこから始めるか整理したい場合は、資産形成についてはこちらもあわせて確認できます。

    \ 制度を学ぶだけで止めない /

    口座開設後に何を選ぶか迷う段階も、無料体験で個別に相談できます。

    少額投資非課税制度に関するよくある質問

    少額投資非課税制度について検索されやすい疑問を、金融庁など公的な情報に基づいて整理します。

    Q. 少額投資非課税制度とNISAは違うものですか?
    指している制度は同じです。「少額投資非課税制度」が正式名称で、「NISA」はその愛称です。税制の資料や公的な説明では正式名称が使われ、一般向けの案内では愛称のNISAが使われます(金融庁「NISAを知る」、2026年7月時点)。呼び方が違うだけで、内容に差はありません。

    Q. いくらから始められますか?「少額」とはどのくらいですか?
    積立の最低金額は金融機関ごとに設定されており、少額から始められるところもあります。「少額投資非課税制度」の「少額」は、無制限に大きな金額ではなく、年間や生涯の上限が定められていることを表します。上限は年間360万円・生涯1,800万円で、その範囲内なら少額からでも始められます。

    Q. 2023年までの旧NISAで買った分はどうなりますか?
    2023年までに旧NISA(一般・つみたて)で購入した商品は、新NISAの外枠として、当時のルールのまま非課税で保有を続けられます(金融庁「NISAを知る」)。新NISAの枠は別に用意されるため、旧制度で始めていた人も新制度の枠を新たに使えます。

    Q. 20歳未満でも使えますか?
    現在の少額投資非課税制度は、その年の1月1日時点で18歳以上の人が対象です(金融庁「NISAを知る」、2026年7月時点)。未成年者向けのジュニアNISAは2023年で終了しているため、18歳未満は新規に口座を開設できません。

    Q. 口座はいくつも作れますか?
    少額投資非課税制度の口座は、1人につき1口座のみです。複数の金融機関で同時に持つことはできませんが、金融機関の変更は年単位で可能です(金融庁「NISAを知る」)。始める前に、取扱商品や手数料、サポート体制を比べて選ぶと安心です。

    少額投資非課税制度を含む資産運用の全体像をまとめて確認したい場合は、資産運用の基礎からの総まとめはこちらで整理できます。

    まとめ

    少額投資非課税制度(NISA)とは、投資で得た利益にかかる約20%の税金が非課税になる、国の税制優遇制度です。正式名称が「少額投資非課税制度」、愛称が「NISA」で、利益が大きいほど手元に残る差も大きくなります。2024年の新制度では非課税期間が無期限になり、年間360万円・生涯1,800万円まで枠が広がりました。

    一方で、元本保証がないこと、損益通算や繰越控除が使えないこと、枠の使い方や売却を自分で判断することは、始める前の注意点です。非課税のメリットは実際に投資へ動いて初めて生まれます。個別の商品選びや資産設計については、ファイナンシャルプランナーや金融機関などの専門家にご相談ください。

    \ まずは無料体験から /

    60〜80分程度でいまの家計と資産を見渡し、次に学ぶ順序を一緒に整理できます。

  • 株の初心者はいくらから?少額投資の準備と銘柄の選び方

    株は単元未満株やミニ株を使えば数百円から始められ、まとまった資金は必要ありません。初心者が用意すべきは、生活防衛資金を残した余剰資金です。金額そのものより自分のリスク許容度を基準に、少額から値動きに慣れることが失敗を避ける近道になります。資産形成の全体像は資産運用の全体像を整理した完全ガイドもあわせてご覧ください。

    \ 9万人が学んだお金の伴走 /

    株の一歩目でつまずく前に、専属コンサルタントに相談できる無料体験を用意しています。

    株の初心者はいくらから始められる?

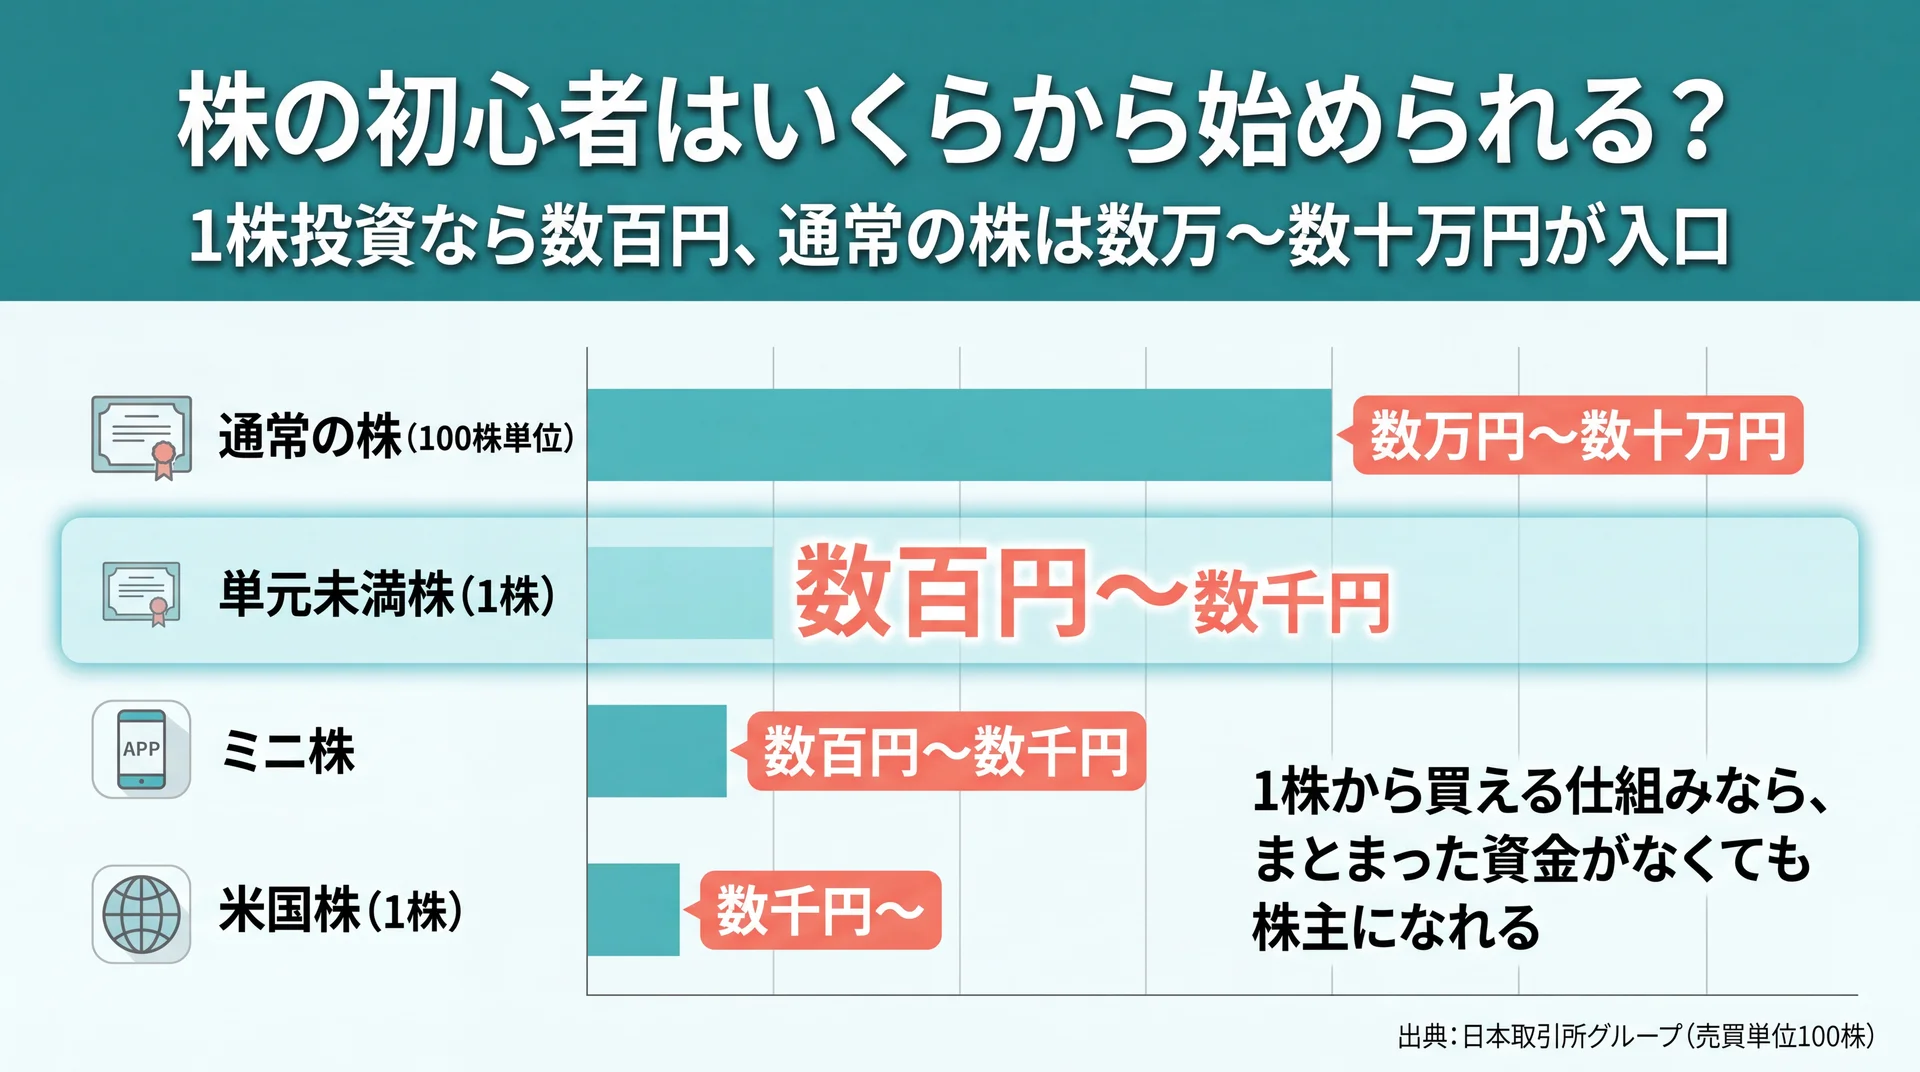
    単元未満株なら数百円、通常株は数万〜数十万円という株の買い方別の最低購入額の差を示した比較図
    買い方別の最低購入額の目安を比較。1株投資なら数百円から始められる(出典: 日本取引所グループ 売買単位100株を基に当社作成)

    株は通常「株価×100株」が最低購入額ですが、単元未満株やミニ株を使えば数百円から始められます。国内の株式は売買単位が100株に統一されており(日本取引所グループ、2026年7月時点)、株価1,000円の銘柄なら10万円が必要額の目安になります。

    通常の株は「株価×100株」が最低購入額

    国内の証券取引所では、2018年10月1日に内国株式の売買単位が100株へ統一されました(日本取引所グループ、2026年7月時点)。そのため、通常の取引で株を買うときは「株価×100株」がひとまとまりの最低購入額になります。株価500円なら5万円、株価3,000円なら30万円と、必要な金額は銘柄によって大きく変わるのが実情です。有名企業や値がさ株では数十万円以上かかることもあるため、通常の取引だけを見ると入口の金額は大きく見えます。まずは自分が気になる企業の株価に100を掛けて、必要額をざっくり把握するところから始めてみましょう。

    単元未満株・ミニ株・米国株なら数百円から

    まとまった資金がなくても、1株から買える仕組みを使えば数百円〜数千円で株主になれます。単元未満株は1株単位で購入でき、株価によっては500円程度から取引が可能です。ミニ株も少額で分散しやすく、米国株は1株単位が一般的なため、世界的な大企業の株を数千円で持てます。ただし単元未満株は、証券会社によって注文方法が成行のみに限られたり、注文できる時間が決まっていたり、取引額に対して手数料が割高になったりする場合があります。株主優待は100株以上を条件とする銘柄が多く、1株では対象外になりやすい点も、買う前に確認しておきたいところです。米国株の場合は、為替変動やその国の情勢に左右されるリスクも加わる点に注意が必要です。それでも、少額で始めたい初心者にとっては、こうした1株投資が現実的な入口になります。

    買い方別の最低金額を比べる

    初心者が最初に選ぶ買い方は、必要な金額と制約のバランスで決まります。以下の比較表で、それぞれの目安と留意点を整理します。

    買い方 最低金額の目安 特徴・留意点
    通常の株(単元株・100株) 株価×100株(数万円〜数十万円) 議決権があり選択肢が広い。まとまった資金が必要
    単元未満株(1株単位) 数百円〜数千円 1株から買える。銘柄・注文方法・注文時間・手数料に制約がある場合あり
    ミニ株 数百円〜数千円 少額で分散しやすい。取引タイミングが限られる場合あり
    米国株 1株あたり数千円〜 1株から買える大企業が多い。為替・カントリーリスクに注意

    金額の目安は銘柄の株価やサービスの仕様で変わるため、実際に始めるときは各証券会社の公式情報で最新の条件を確認しましょう。

    株を身近にした1株投資の広がり

    かつては数十万円が必要だった株式投資も、1株から買える仕組みの普及で入口が大きく下がりました。個人株主の動向は日本証券業協会が毎年公表しており、個人株主数の推移を継続して確認できます(日本証券業協会、2026年7月時点)。1株単位で買えるサービスを使えば、「まず1株だけ買ってみる」という小さな一歩も現実的です。最初から大きな金額を動かす必要はなく、少額で経験を積みながら判断力を育てられるのが、いまの株式投資の特徴です。

    初心者が知っておきたい株の基礎とリスクは?

    株の利益は値上がり益・配当・株主優待の3つで、いずれも約束されたものではなく、価格が下がれば元本を割ることもあります。株式投資に元本保証はありません。この前提を押さえたうえで、余剰資金で始めることが初心者の出発点になります。

    株で得られる3つの利益

    株を持つと、主に3つの形で利益を得られる可能性があります。1つ目は値上がり益で、買ったときより株価が上がったタイミングで売ると差額が利益になります。2つ目は配当で、企業が利益の一部を株主に分配するお金です。3つ目は株主優待で、自社製品や割引券などを受け取れる制度です。配当や優待は保有しているだけで受け取れる一方、業績の悪化で減配・廃止になることもあります。この3つのうちどれを重視するかで、選ぶ銘柄も変わってくるでしょう。株の仕組みそのものをもう少し詳しく知りたい場合は、投資全般の入口として投資 初心者についてはこちらも参考にしてください。

    株価はなぜ動くのか

    株価は、その企業の株を「買いたい人」と「売りたい人」のバランスで決まります。業績が伸びると予想されれば買いたい人が増えて株価は上がり、先行きが不安視されれば下がります。実際には、企業の決算や新製品の発表といった個別の材料だけでなく、景気や金利、為替、海外市場の動向など、企業の外側の要因でも大きく動きます。同じ銘柄でも短期では上下を繰り返すため、1日の値動きに一喜一憂しても意味は薄いのが実情です。初心者は、株価が動く理由には自分ではコントロールできない要素が多いことを知っておくと、値下がりしたときに慌てて売る失敗を減らせます。

    初心者が最初に押さえるリスク

    株はリターンが期待できる一方で、価格変動によって資産が減るリスクを常に伴います。買った株の価格が下がれば含み損になり、企業の業績悪化や市場全体の下落で大きく値下がりすることもあります。だからこそ、当面の生活費や近く使う予定のあるお金は株に回さないことが大原則です。生活防衛資金を確保したうえで、なくなっても生活に困らない余剰資金で始めれば、値下がりしても冷静に判断しやすくなります。個別の資産設計に迷うときは、ファイナンシャルプランナーなどの専門家に相談する選択肢もあります。

    初心者はいくらの資金で株を買うべき?

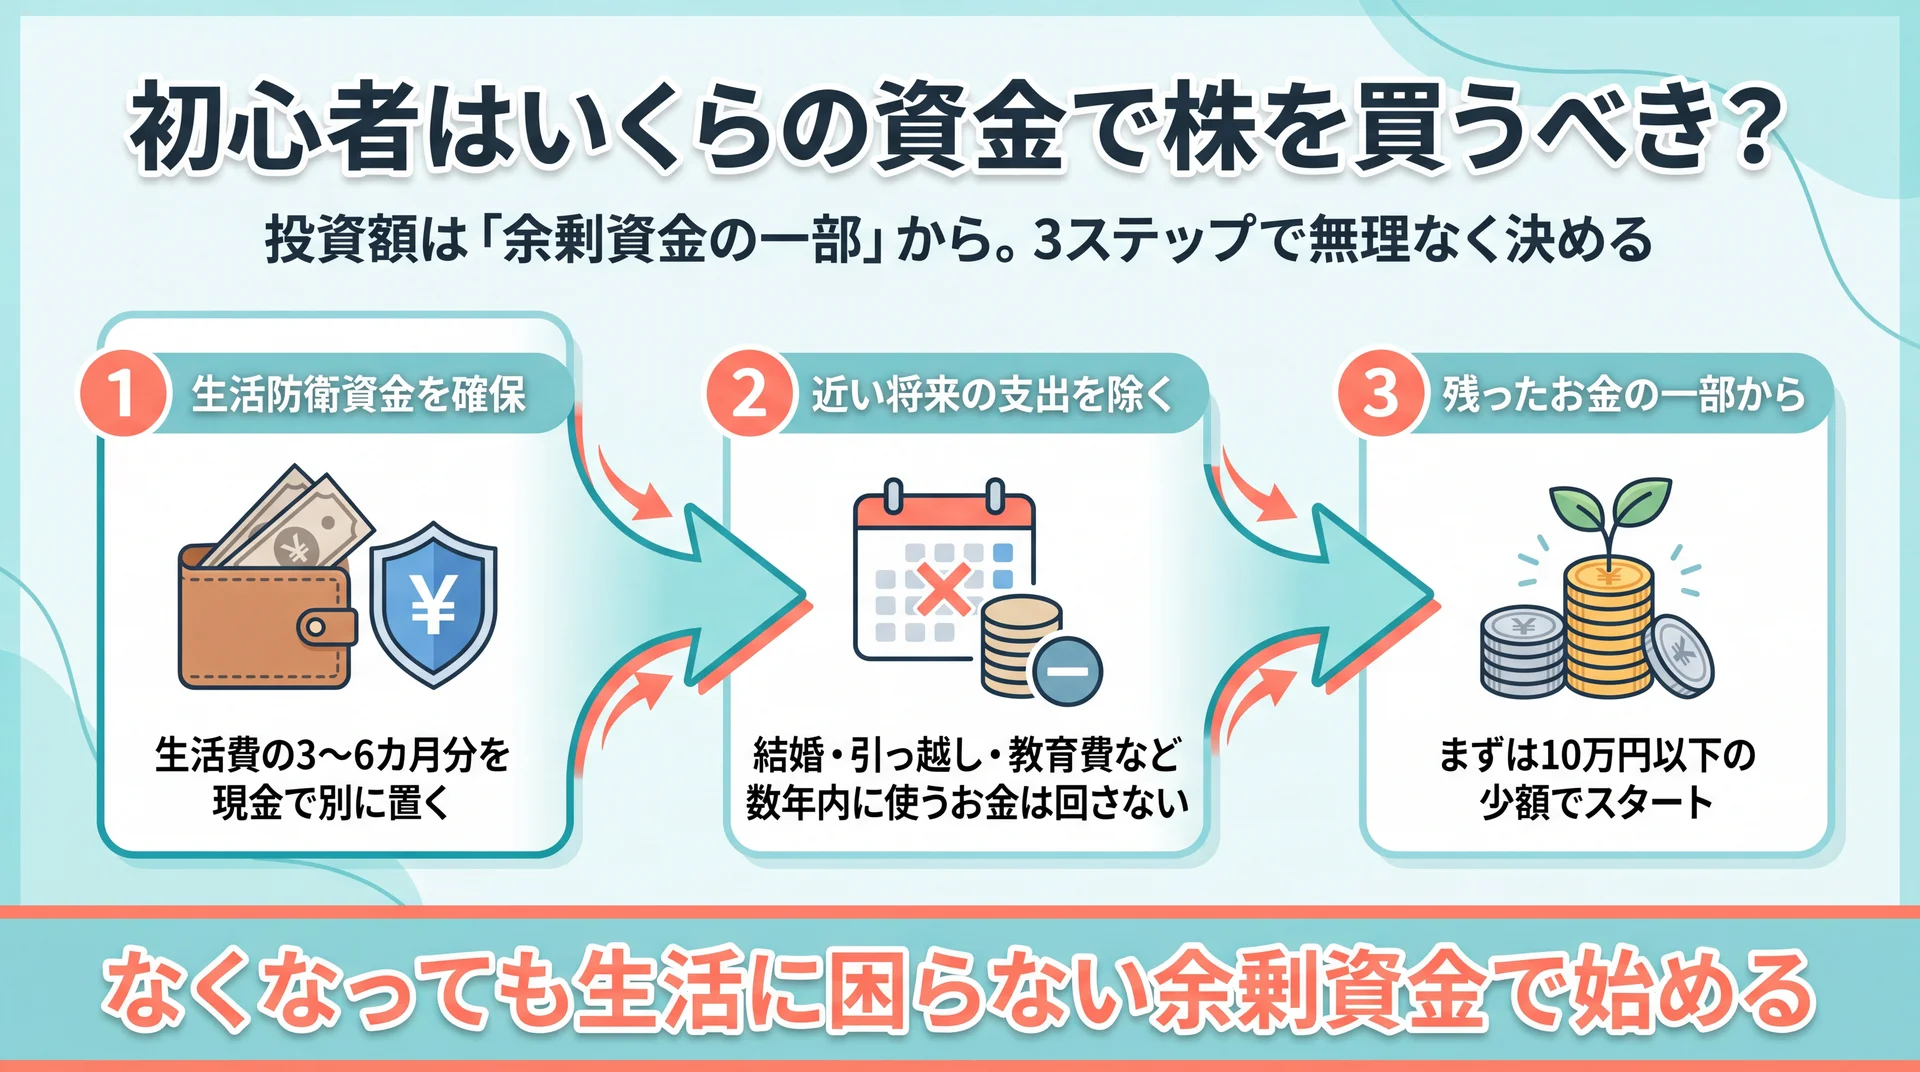
    生活防衛資金の確保・近い将来の支出除外・残りの一部で開始という株の投資額を決める3ステップの流れ図
    余剰資金の一部から始める投資額の決め方を3ステップで整理(当社作成)

    初心者が用意すべき金額は「なくなっても生活に困らない余剰資金」で、まずは10万円以下の少額から始めるのが現実的です。金額そのものより、自分がどこまで値下がりに耐えられるかというリスク許容度を基準に決めましょう。

    「余剰資金」の考え方

    株に回してよいお金は、生活費や近い将来に使う予定のあるお金を除いた余剰資金です。目安として、まず生活費の3〜6カ月分を生活防衛資金として現金で確保します。子どもがいる世帯や収入が変動しやすい働き方の場合は、6カ月〜1年分と厚めに見積もる考え方もあります。そのうえで、当面使う予定がなく、値下がりしても生活に影響しないお金の範囲で投資額を決めましょう。年齢や家計の状況によって適切な割合は変わるため、「収入の何割」という一律の正解はありません。手取りの中で無理のない金額を先に決めておくことが、値動きに振り回されずに続けるコツです。

    投資額の決め方を3ステップで整理する

    いくら投資するか迷ったら、次の順番で考えると決めやすくなります。まず①生活防衛資金を確保します。毎月の生活費の3〜6カ月分は、投資とは別に現金で置いておきましょう。次に②近い将来の支出を除く、つまり結婚・引っ越し・教育費など、数年以内に使う予定のあるお金は投資に回しません。最後に③残ったお金の一部から始める、残った余剰資金のすべてではなく、まずはその一部で少額からのスタートで十分です。この3ステップを踏めば、生活に必要なお金を守りながら、無理のない金額で株を始められます。金額を決めないまま勢いで買い進めると、想定以上の資金を投じてしまいやすくなります。

    少額から始めることをどう評価すべきか

    少額投資は「初心者に優しい」と語られがちですが、その理由を制度とデータから見ると評価が明確になります。国内株は売買単位が100株に統一されている一方(日本取引所グループの公表・2026年7月時点)、単元未満株やNISAの成長投資枠といった少額で株に触れる手段が広がっています(金融庁、2026年7月時点)。判断の基準は「最低いくら必要か」ではなく「いくらまでの値下がりに耐えられるか」です。まずは自分のリスク許容度を確かめ、その範囲で少額から始めるのが合理的な入口です。長期で積み立てた場合の増え方を試したい方は資産運用シミュレーションについてはこちらもご覧ください。

    少額投資のメリットとデメリット

    少額投資には、慣れるための入口として明確な利点と、知っておくべき弱点の両面があります。下の表で同じ観点から整理しました。

    観点 メリット デメリット・留意点
    損失 投入額が小さく損失を抑えやすい 大きな利益は狙いにくい
    経験 実際のお金で値動きに慣れられる 金額が小さく緊張感が出にくいことも
    分散 複数の銘柄に分けて買いやすい 資金が少ないと分散に限界がある
    コスト 少額から試せる 取引額に対して手数料が割高になりやすい

    デメリットは避け方とセットで考えると対処できます。たとえば1回の取引にかかる手数料が100円だとすると、1万円の取引なら投資額の1%、10万円の取引なら0.1%と、同じ100円でも重さはまったく違います。手数料は金額そのものではなく取引額に対する比率で見ておくと、少額でも負担を抑えた買い方を選べます。計画性の欠如も、投資額と目的を先に決めておけば防げるでしょう。

    \ 何を買うか迷う前に /

    銘柄選びや金額設定で手が止まるとき、家計から一緒に整理する無料体験で確かめられます。

    初心者は株の銘柄をどう選べばいい?

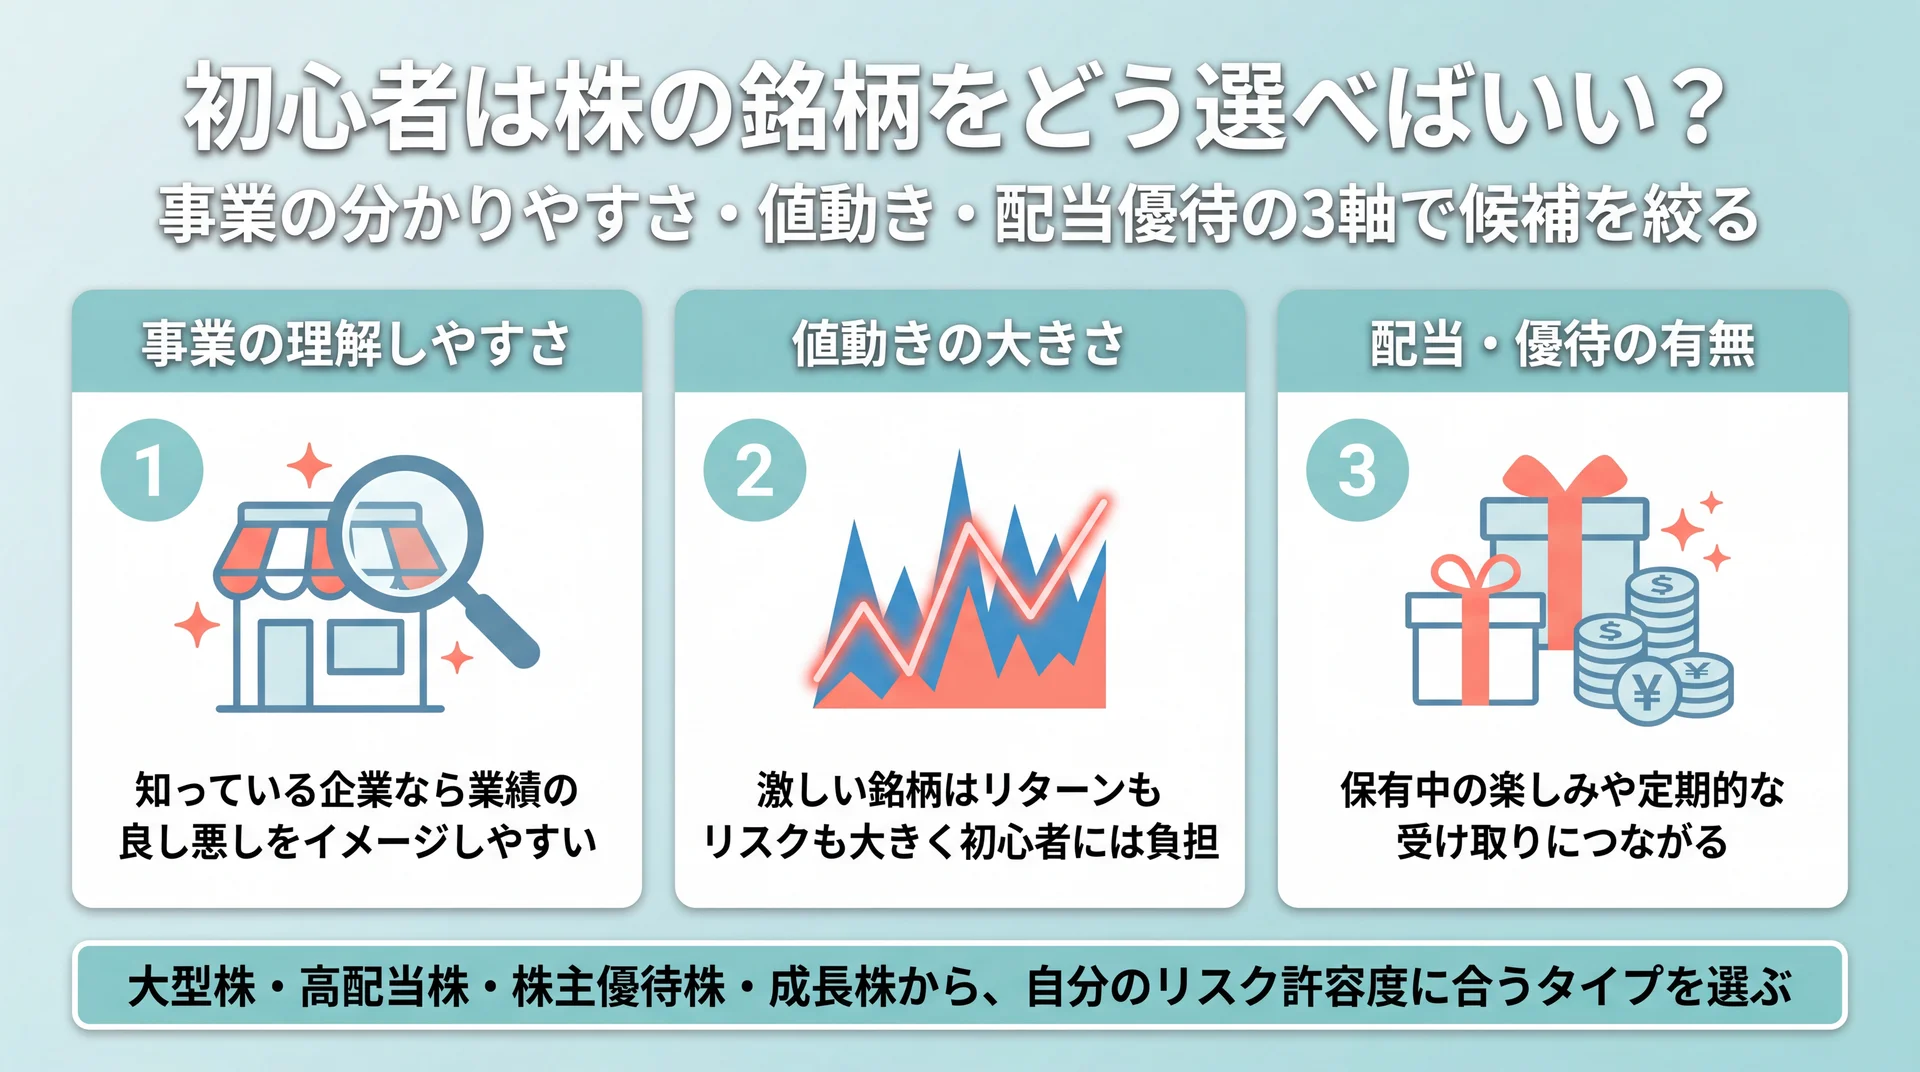
    事業の理解しやすさ・値動きの大きさ・配当や優待の有無という初心者が銘柄を選ぶときの3つの評価軸をまとめた図
    自分のリスク許容度に合う銘柄を絞る3つの評価軸(当社作成)

    初心者は事業がわかりやすく値動きが比較的安定した大型株や、配当・優待が受けられる銘柄が入口に向いています。銘柄を選ぶときは、事業の理解しやすさ・値動きの大きさ・配当や優待の有無という3つの軸で見れば、自分のリスク許容度に合うものを絞り込めるはずです。

    初心者が見る3つの評価軸

    銘柄選びで迷ったら、次の3つを判断軸にします。1つ目は事業の理解しやすさで、自分がサービスや商品を知っている企業なら業績の良し悪しをイメージしやすくなります。2つ目は値動きの大きさで、値動きが激しい銘柄はリターンもリスクも大きく、初心者には負担になりがちです。3つ目は配当や優待の有無で、保有中の楽しみや定期的な受け取りにつながる軸です。この3軸を自分のリスク許容度と照らし合わせれば、候補はぐっと絞り込めるでしょう。

    銘柄タイプ別の特徴を比べる

    株は狙いによっていくつかのタイプに分かれます。それぞれの値動き傾向と初心者の留意点を比較します。

    銘柄タイプ 向いている狙い 値動きの傾向 初心者の留意点
    大型株(誰もが知る大企業) わかりやすさ・安定を重視 比較的安定 短期の大きな利益は狙いにくい
    高配当株 定期的な配当を得たい 中程度 業績次第で減配・無配のリスク
    株主優待株 優待品・割引を楽しみたい 中程度 優待の改悪・廃止リスク、優待目的の高値づかみに注意
    成長株 将来の値上がり益を狙いたい 大きい 値動きが激しく初心者にはリスク高め

    どのタイプが正解ということはなく、自分が耐えられる値動きの範囲を先に決めてから選ぶと、買った後も落ち着いて保有できます。なお、特定の銘柄が上がると断定できる情報はありません。気になる企業が見つかったら、事業内容や業績を自分で確認する習慣をつけましょう。

    初心者が見ておきたい基本の指標

    銘柄を比べるときは、いくつかの基本的な指標を入口にすると判断しやすくなります。配当利回りは「1株あたりの配当÷株価」で、投資額に対してどれくらいの配当が期待できるかの目安です。PER(株価収益率)は利益に対して株価が割高か割安かの目安、PBR(株価純資産倍率)は資産に対する株価の水準を見る指標です。いずれも証券会社の銘柄ページに表示されており、初心者でも数字を確認できます。ただし、これらの指標が良いからといって株価が上がるとは限らず、業種によって平均値も異なります。指標は「合格ライン」ではなく、同じ業種の他社と比べるための道具として使うのが実践的です。数字だけで判断せず、事業内容とあわせて見る習慣をつけましょう。

    初心者が株で失敗しないためのコツは?

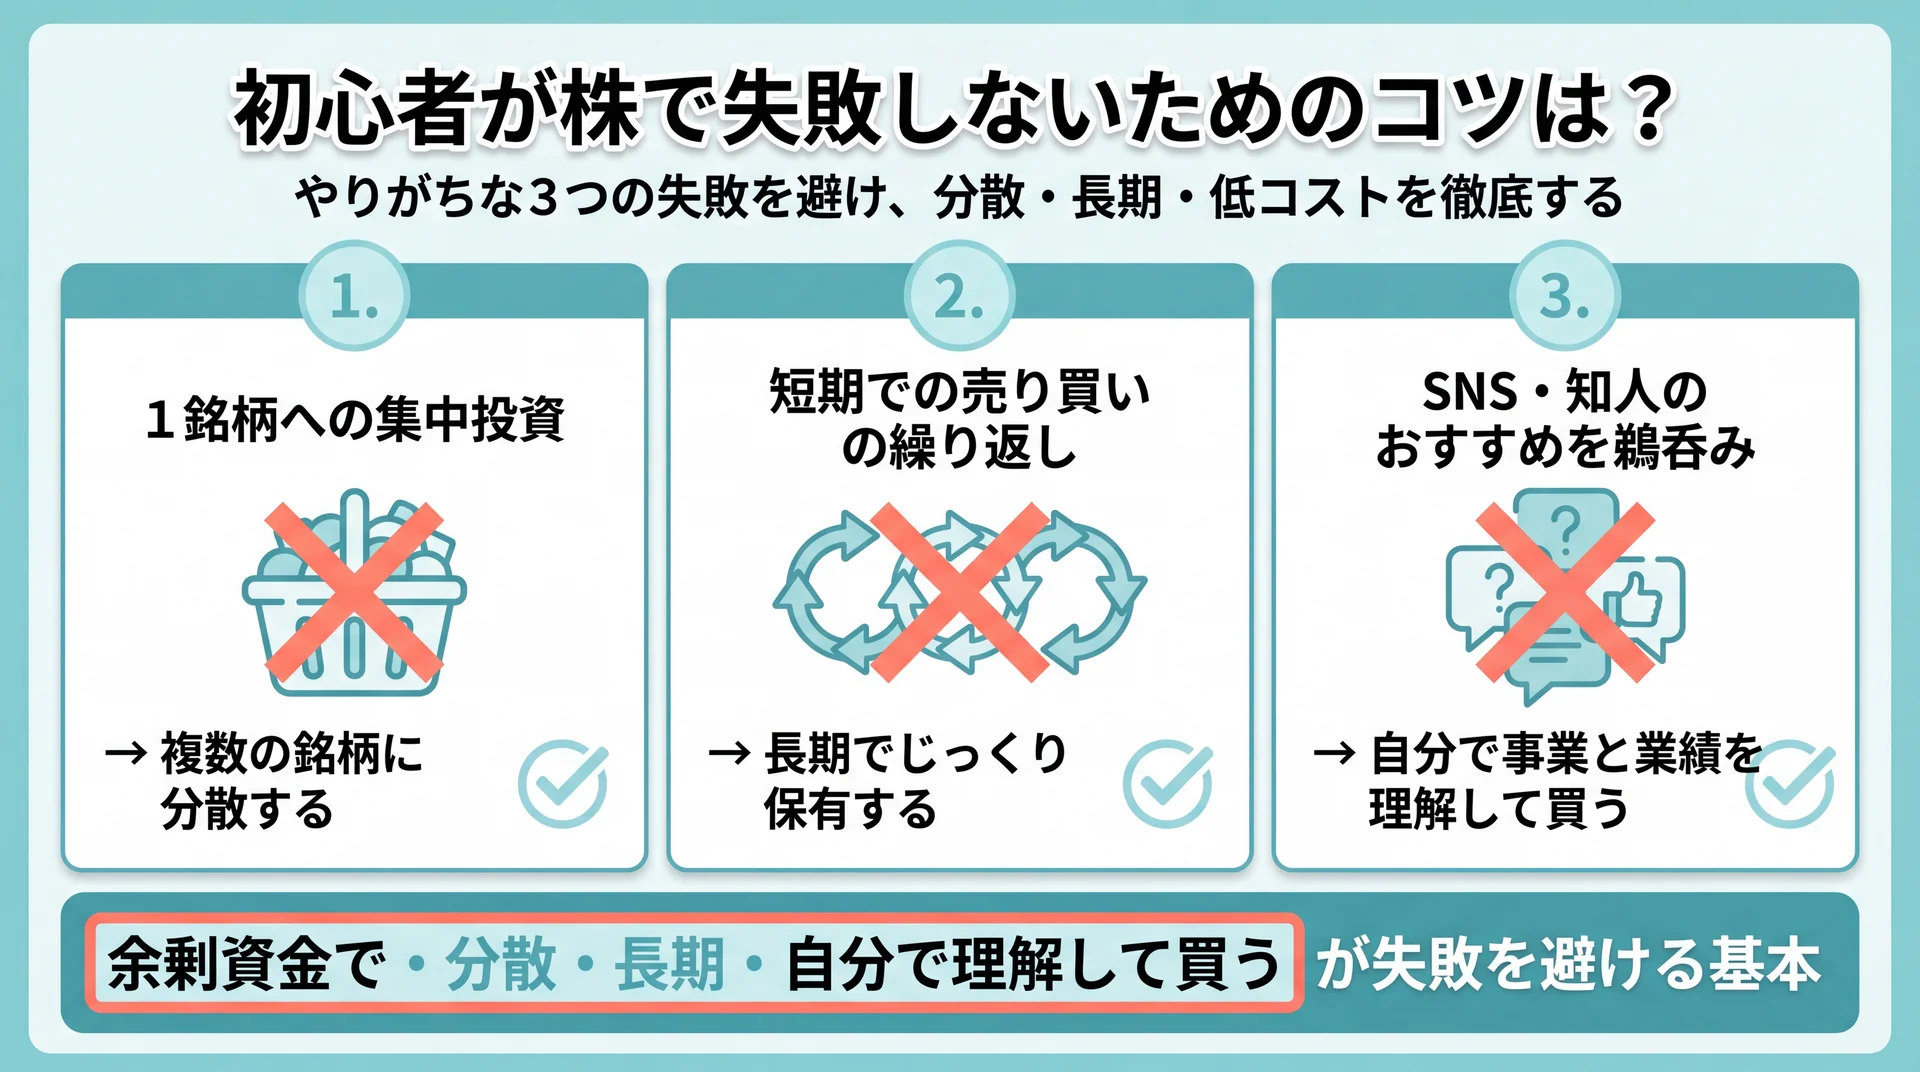
    1銘柄集中・短期売買の繰り返し・SNSの鵜呑みという初心者が陥りやすい3つの失敗と分散長期低コストの回避策を示した図
    やりがちな3つの失敗と回避策を整理(当社作成)

    初心者が失敗を減らすコツは、分散・長期・低コストを意識し、NISAの非課税制度を活用することです。加えて、迷ったときに一人で抱え込まず相談できる相手を持つと、行動が止まりにくくなります。

    分散・長期・低コストを意識する

    株で大きな失敗を避けるための基本は、値動きの影響をならすことです。分散は1つの銘柄に資金を集中させず複数に分けること、長期は短期の値動きに一喜一憂せず時間をかけて保有することを指します。少額から定期的に買い増していけば、購入のタイミングも自然に分散されるでしょう。さらに、取引のたびにかかる手数料は利益を削るため、コストの低い仕組みを選ぶことも効いてきます。この3つは派手さこそないものの、初心者が長く続けるうえでの土台です。

    初心者がやりがちな失敗パターン

    次の3つは、初心者がとくに注意しておきたい行動です。1つ目は1銘柄への集中投資で、値下がりしたときの打撃が大きくなります。2つ目は短期での売り買いの繰り返しで、値動きに振り回されて手数料もかさみます。3つ目はSNSや知人の「おすすめ」を鵜呑みにすることで、自分で理解しないまま買うと、下がったときに判断できず塩漬けになりがちです。これらは「余剰資金で・分散して・長期で・自分で理解して買う」という基本を守るだけで、多くが避けられます。焦って動きたくなったときこそ、この4つの基本に当てはまっているかを確認する習慣が、損失を抑える現実的な対策になります。

    つまずきやすいポイントと伴走という選択肢

    株の一歩目が止まる理由は、知識の不足だけとは限りません。「怖くて動けない」「何から手をつけていいか分からない」という入口の足踏みは、情報を集めるほど選択肢が増え、かえって決めきれなくなることでも起こります。当社のABCashでは、家計管理からNISA・投資信託・株式の基礎まで、専属のファイナンシャルコンサルタントがマンツーマンで伴走しています。2026年5月時点で累計9万人以上が受講し、2025年4〜8月の受講後アンケートでは10段階評価で8以上と答えた方が95%でした。当社は金融商品を販売せず教育を収益源にしているため、特定の銘柄を勧めることはなく、初心者が自分で判断できる力を育てることに軸を置いています。トレーニング自体は有料プランのため、内容や費用が自分に合うかどうかは無料体験で確かめたうえで判断できます。一人で完璧に理解してから始める必要はなく、伴走してもらいながら小さく動き出すのも現実的な進め方です。

    初心者が株を買うならNISAの成長投資枠を使うべき?

    初心者が株を始めるなら、利益が非課税になるNISAの成長投資枠を優先的に検討する価値があります。通常は約20%かかる税金がかからないため、少額でも手元に残る利益を増やせます。ただし損失時の扱いには制度上の注意点があります。

    NISA成長投資枠の位置づけ

    NISAは2024年から新しい制度になり、つみたて投資枠と成長投資枠の2つで運用されています(金融庁、2026年7月時点)。このうち成長投資枠では個別の株式も非課税の対象になり得ます。通常の課税口座では値上がり益や配当に約20%の税金がかかりますが、NISA口座内の利益にはかかりません。金融庁はNISA口座の利用状況を定期的に調査・公表しており、直近では2025年6月末時点の口座数と買付額が公表されています(金融庁、2026年7月時点)。少額で株に触れたい初心者にとって、非課税のメリットは無視できません。

    使う前に知っておく注意点

    NISAは有利な制度ですが、万能ではありません。NISA口座で生じた損失はないものとみなされ、特定口座や一般口座の利益との損益通算も、翌年以降への繰越控除もできません(国税庁、2026年7月時点)。値下がりして売却した場合、通常口座なら他の利益と相殺できる損失が、NISAでは活かせないことになります。また、年間の投資上限はつみたて投資枠が120万円・成長投資枠が240万円、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)と定められており、無制限に非課税で買えるわけではありません。非課税のメリットを受けられるのは利益が出たときであり、値下がりリスクそのものがなくなるわけではありません。制度の枠や仕組みを理解したうえで、あくまで余剰資金の範囲で活用することが前提です。

    株の初心者からよくある質問

    株はどれくらいの資金があれば稼げますか?

    稼げるかどうかは金額の大きさより、余剰資金で長期・分散を続けられるかに左右されます。少額でも値上がり益や配当は得られますが、株式投資に元本保証はなく、値下がりで損失が出ることもあります。まずは無理のない金額で始め、値動きに慣れながら判断力を育てるのが現実的です。

    1株でも配当や株主優待はもらえますか?

    配当は1株でも、保有している株数の割合に応じて受け取れます。一方で株主優待は「100株以上」などの条件を設けている企業が多く、1株では対象外になる場合がほとんどです。ただし一部には1株から優待を受け取れる銘柄もあるため、優待が目的なら、その銘柄の優待条件と利用する証券会社の取り扱いを事前に確認しておきましょう。

    初心者は余剰資金のうちどれくらいを株に回すべきですか?

    まず生活費の3〜6カ月分を生活防衛資金として現金で確保し、当面使う予定のないお金の範囲で回すのが基本です。適切な割合は年齢や家計の状況で変わるため、一律の正解はありません。値下がりしても生活に影響しない金額に抑えることが、続けるための条件になります。

    初心者が株を始める口座はどう選べばいいですか?

    初心者は、手数料の水準・単元未満株に対応しているか・NISA口座を使えるかの3点を軸に選ぶと迷いにくくなります。少額から始めるなら1株から買える仕組みがあり、取引ごとの手数料が低いところが向いています。特定の会社が一律に最適とは言えないため、自分の投資額と買いたい株の種類に合うかで判断しましょう。

    少額の株を積立のように買い増すのは初心者に向いていますか?

    単元未満株を使えば、毎月一定額で少しずつ買い増す方法がとりやすく、購入タイミングの分散にもなります。値動きの影響をならしながら経験を積めるため、初心者と相性の良い進め方です。ただし取引ごとの手数料と、投資の目的・金額を先に決めておく計画性には注意しましょう。

    買った株が下がったとき、初心者はどうすればいいですか?

    まず、余剰資金で長期保有を前提にしているなら、短期の値下がりですぐ売る必要はありません。一方で、買った理由(業績や事業の見通し)が崩れた場合は、損失を一定の範囲で確定させて次に回す判断も選択肢になります。下がってから慌てて決めるのではなく、買う前に「どこまで下がったら見直すか」を決めておきましょう。

    まとめ

    株の初心者は、単元未満株やミニ株を使えば数百円から始められます。用意すべきは生活防衛資金を残した余剰資金で、金額よりもリスク許容度を基準に決めることが失敗を避ける近道です。銘柄は事業のわかりやすさ・値動き・配当や優待の3軸で選び、分散・長期・低コストとNISAの非課税枠を組み合わせれば、少額でも続けられます。元本保証はないため、値下がりに耐えられる金額から始めましょう。資産形成の基礎は資産運用の基礎からの総まとめはこちらで確認できます。

    株の一歩目でつまずきやすいのは、知識よりも「何から動けばいいか」です。家計から資産まで一緒に整理したい方は、当社のABCashの無料体験で相談できます。

    \ 家計と資産をまとめて整理 /

    株だけでなく家計と資産の全体像を、無料体験でコンサルタントと整理できます。

  • 資産運用シミュレーションとは?無料ツール比較と使い方

    資産運用シミュレーションは、毎月の積立額・想定利回り・運用期間を入力すると、将来の資産額を複利で試算できる無料ツールです。金融庁も公開しており、登録なしで誰でも使えます。ただし結果はあくまで予測値で、想定利回りを1%変えるだけで数百万円単位で差がつきます。無料ツール9種類を比べ、条件の決め方と結果の読み解き方を、公的ツールと同じ複利計算で確かめていきます。

    資産運用そのものの全体像は資産運用の全体像を整理した完全ガイドにまとめているため、ここではシミュレーションの使い方に絞って解説します。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISAまで、専属コンサルタントとマンツーマンで学べます。

    資産運用シミュレーションとは?何がわかるのか

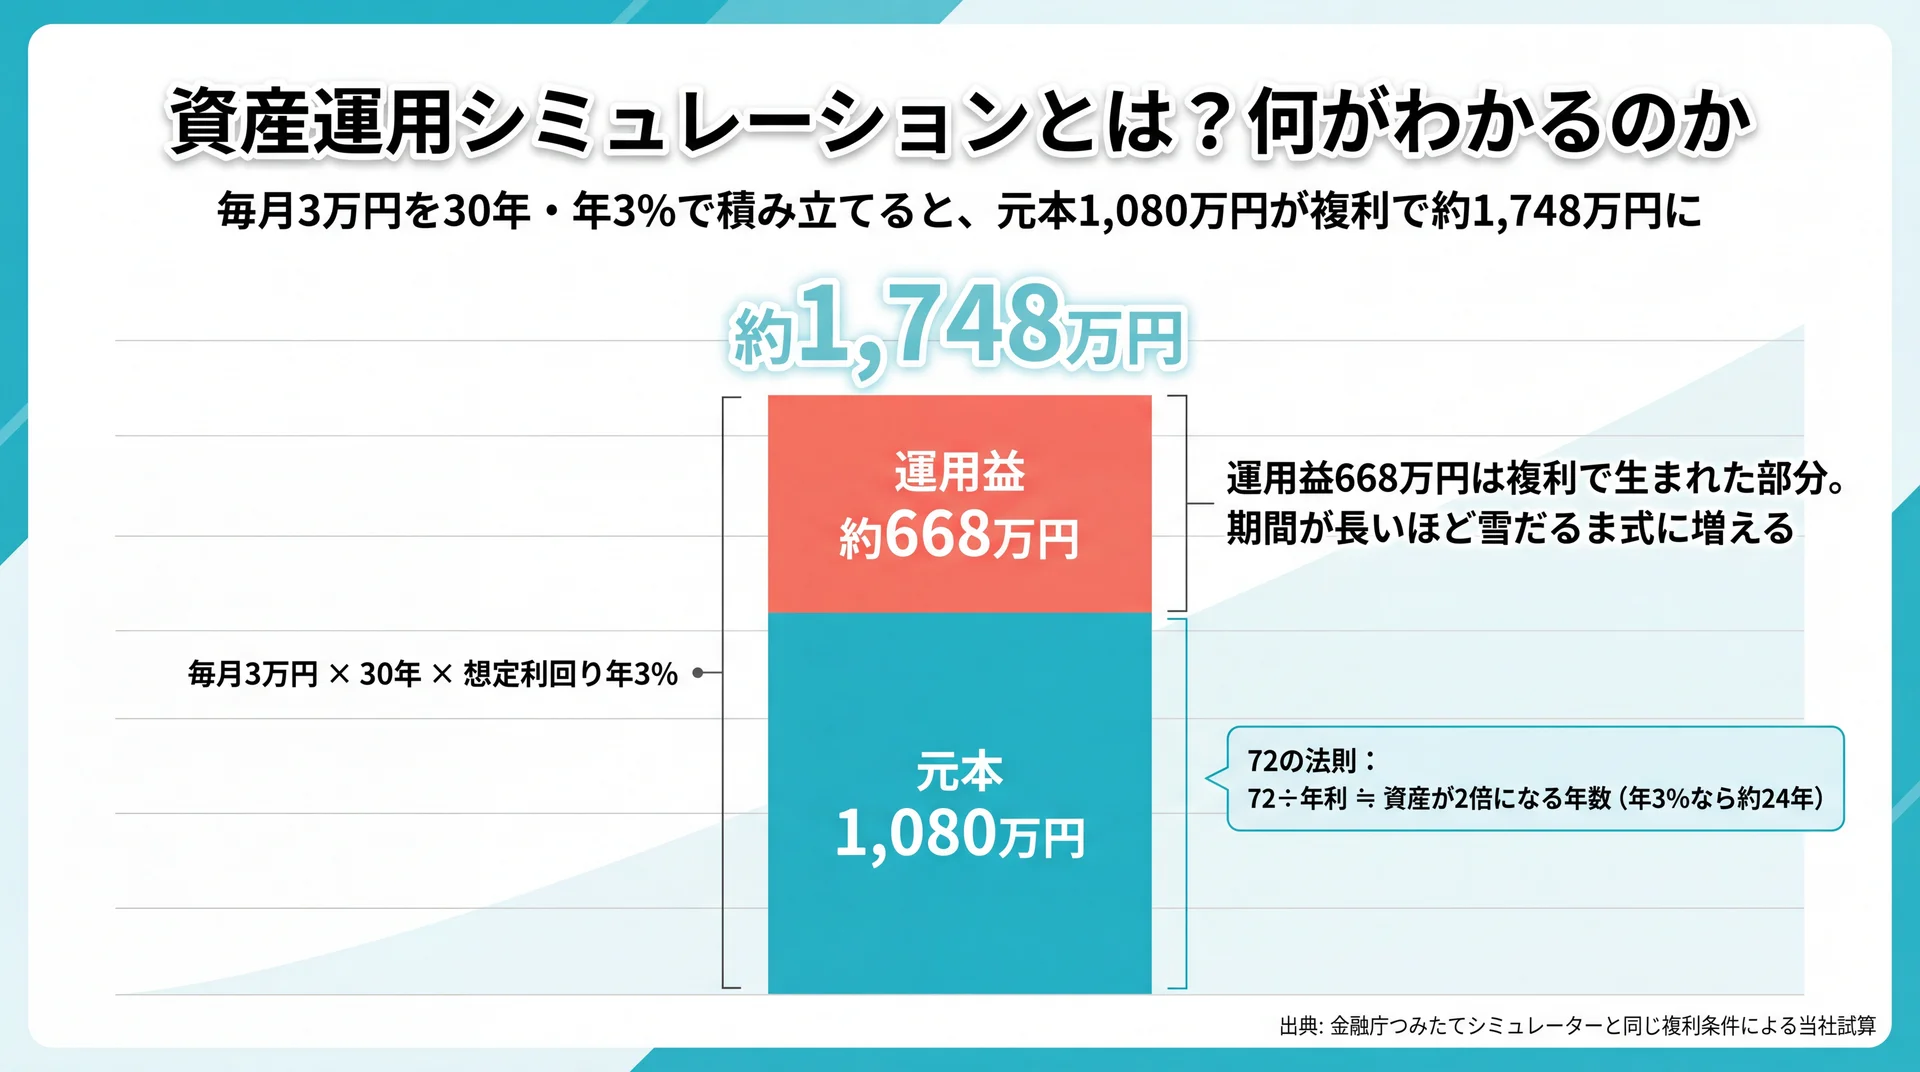
    毎月3万円を30年・年3%で積み立てると元本1,080万円が複利で約1,748万円に増え、運用益668万円が生まれる内訳図
    元本と運用益の内訳を複利で可視化。約668万円は時間が生む運用益(出典: 金融庁つみたてシミュレーターと同条件の当社試算)

    資産運用シミュレーションとは、積立額・想定利回り・運用期間といった条件から、将来の資産額を試算するツールです。多くは無料で、複利計算により「元本+運用益」がどう積み上がるかを、数字とグラフで確認できます。

    投資の意味そのものから整理したい場合は投資とは何かを解説した記事にまとめていますが、ここでは「将来いくらになるか」を数字で見る道具として説明します。老後資金や教育費など、まとまったお金の準備を考えるとき、感覚ではなく具体的な金額で計画を立てられる点が、シミュレーションを使う一番のメリットです。頭の中の「なんとなく足りない気がする」という不安を、目標額と必要な積立額という具体的な数字に置き換えられます。

    シミュレーションでわかる2つのこと

    シミュレーションでわかることは、大きく2つに整理できます。1つ目は、決めた積立額と利回りで運用を続けたとき、将来いくらになるかという到達額です。2つ目は、目標額から逆算した、毎月いくら積み立てればよいかという必要額です。

    金融庁のつみたてシミュレーターは、この2つに加えて「何年間積み立てる?」という期間の逆算もできる3モード構成です。入力するのは、毎月の積立金額・想定利回り(年率)・積立期間の3項目だけです。ツールによっては、初期投資額や取り崩し(使い始めてからの引き出し)まで計算できるものもあります。「貯める」だけでなく「使い始めてからどれだけもつか」まで、資産の一生を通した試算が可能です。この2つを行き来できると、「毎月続けられる金額」と「目標に届く金額」のギャップも見えてきます。ギャップが大きいときは、期間を延ばす・利回りの前提を見直す・積立額を調整するといった選択肢を、数字で比べながら検討できます。

    なぜ試算が必要なのか

    資産運用で試算が欠かせないのは、複利の効果が時間の経過とともに大きくなり、感覚では捉えにくいからです。複利とは、運用で得た利益をそのまま元本に加え、次の期間はその増えた元本に対して利益がつく仕組みを指します。

    たとえば毎月3万円を30年間積み立てると、積み立てる元本の合計は1,080万円です。ここに年3%の運用益がつくと、試算上は約1,748万円まで増えます。差の約668万円は、元本ではなく複利で生まれた運用益です。この「元本と運用益の内訳」は、頭の中では計算しづらく、ツールで可視化して初めて実感できます。

    複利の効き方をざっくりつかむ目安に「72の法則」があります。72を年利で割ると、資産がおよそ2倍になる年数が求められます。年利3%なら約24年、年6%なら約12年で元本が倍になる計算です。あくまで暗算用の近似ですが、利回りが高いほど、また期間が長いほど資産の伸びが急になることを直感的に理解できます。シミュレーションは、この感覚を具体的な金額に置き換えてくれる道具だと考えるとわかりやすいでしょう。だからこそ、行動を始める前に一度は数字を確認しておく価値があります。

    無料の資産運用シミュレーションツール9選を比較

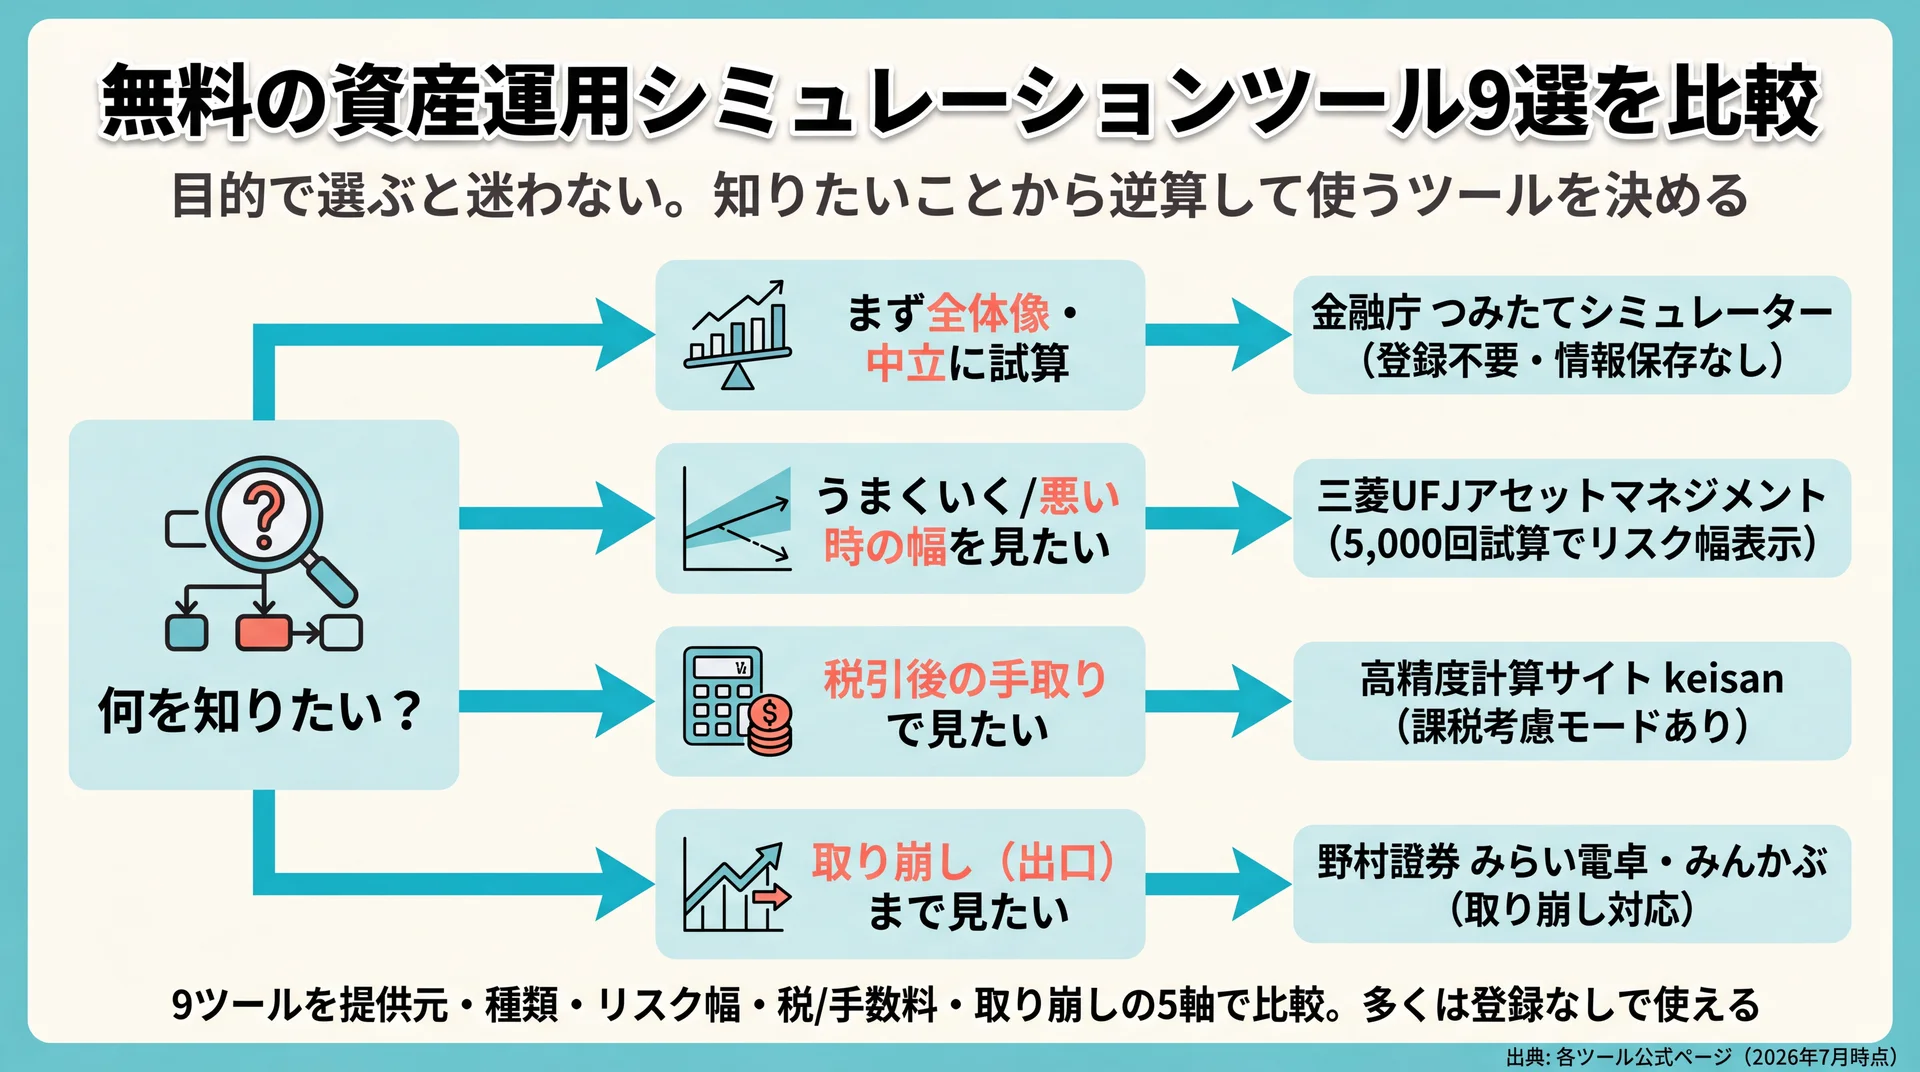
    知りたいこと別に、全体像は金融庁・リスク幅は三菱UFJ・税引後は計算サイトkeisan・取り崩しはみらい電卓やみんかぶと使い分ける選択フロー図
    「何を知りたいか」から逆算してツールを選ぶ意思決定フロー(出典: 各ツール公式ページ 2026年7月時点)

    無料の資産運用シミュレーションは、金融庁・証券会社・運用会社・計算サイトなどが提供しており、登録なしで使えるものが大半です。実際に動作を確認できた9種類を、提供元・対応するシミュレーションの種類・リスク幅の表示・税や手数料の考慮・取り崩し対応という5つの軸で横並びに比較しました。

    9ツールを5つの軸で横並び比較

    ツール 提供元 対応シミュレーション リスク幅の表示 税・手数料 取り崩し
    つみたてシミュレーター 金融庁(政府) 積立(将来額/毎月額/期間の逆算) なし 考慮なし なし
    みらい電卓 野村證券 一括運用+積立+生活設計 なし 考慮なし あり
    つみたて投資シミュレーション 三菱UFJアセットマネジメント 積立(4種の逆算) あり 考慮なし 別ツール
    資産運用積立シミュレーション マネーフォワード 積立(複利・年次内訳) なし 考慮なし なし
    かんたんシミュレーション アセットマネジメントOne 将来額/毎月額/期間/初期額 なし 考慮なし あり
    資産運用シミュレーション みんかぶ 積立+利回り逆算 なし 考慮なし あり
    積立かんたんシミュレーション 楽天証券 積立 なし 考慮なし なし
    投信電卓 ウエルスアドバイザー 資産形成・運用の複合 一部 考慮なし あり
    積立計算ボーナス併用(複利毎課税) 高精度計算サイト keisan 汎用複利+積立 なし 課税考慮モードあり なし

    各ツールの機能は公式ページで確認(2026年7月時点)。SBI証券・松井証券・大和証券など、各証券会社も同種の無料ツールを提供しています。

    提供元と目的で選ぶ

    まず押さえたいのは、提供元によって計算の狙いが少し違う点です。公的な立場で中立に使えるのは金融庁のつみたてシミュレーターで、積立の基本を確認するのに向いています。特定の金融商品の取引を推奨・勧誘するものではないと明記され、入力した情報を取得・蓄積しない設計のため、まず全体像をつかむ最初の一歩に適しています。ログインも不要です。

    証券会社系では、野村證券のみらい電卓が「今ある資金を一括で運用する場合」と「積み立てる場合」の両方に対応し、使い始めてからの生活設計まで試算できます。まとまった資金を持っている人が、一括運用と積立を比べたいときの入口になります。運用会社系では、マネーフォワードの積立シミュレーションが年ごとの元本・積立額・利息の内訳を表で見せてくれるため、複利の積み上がりを追いたい人に便利です。アセットマネジメントOneのかんたんシミュレーションやみんかぶの資産運用シミュレーションは、目標額から必要な積立額や利回りを逆算できます。

    使い方のクセで選ぶ(リスク幅・税引後・取り崩し)

    一歩踏み込んで選ぶなら、次の3つの軸が役立ちます。1つ目はリスク幅を出せるかです。三菱UFJアセットマネジメントのつみたて投資シミュレーションは、想定リターンだけでなく想定リスク(年率)を入力でき、5,000通りの試算から成績が良かった例と悪かった例を、上位5%・下位5%といった分布で表示します。相場は一定ではないため、単一の到達額ではなく幅で捉えたい人に向いています。

    2つ目は税引後で見られるかです。多くのツールは税金を考慮しませんが、高精度計算サイトkeisanの積立計算ボーナス併用(複利毎課税)には課税方法を選べるモードがあり、手取りに近い数字を確認できます。3つ目は取り崩し(出口)まで試算できるかで、ウエルスアドバイザーの投信電卓や前述のみらい電卓・みんかぶが対応します。貯めるだけでなく、使い始めてから何年もつかを見たい人に役立ちます。楽天証券の積立かんたんシミュレーションのように、積立額・期間・リターンだけで手早く将来額を出せるシンプルなものも、最初の1回には使いやすい選択肢です。

    一括運用型と積立型のどちらで試算するか

    シミュレーションには、大きく「一括運用型」と「積立型」があります。まとまった資金を一度に投じたら将来いくらになるかを見るのが一括運用型で、みらい電卓の運用編などが該当します。毎月コツコツ積み立てる前提で試算するのが積立型で、金融庁のツールやマネーフォワード、楽天証券などが該当します。

    手元にある資金を運用したいのか、これから毎月積み立てたいのかで選ぶモードが変わり、両方に対応したツールなら一括と積立を組み合わせた試算もできます。まずは自分のお金の状況に近いモードを選ぶことが、現実的な数字を出す第一歩です。

    なお、当社のABCashのようなお金のトレーニングは「計算ツール」ではなく、試算を実際の行動に落とし込む学習サービスです。カテゴリが異なるため、上の比較表には含めていません。

    シミュレーションの条件の決め方(利回り・積立額・期間)

    シミュレーションの精度は、入力する条件の置き方でほぼ決まります。特に想定利回り・毎月の積立額・運用期間・初期投資額の4つが結果を大きく左右します。同じツールを使っても、この4つの置き方しだいで到達額は数百万円単位で変わるため、それぞれの決め方を先に押さえておきましょう。

    想定利回りは控えめに、複数の数字で

    最初に迷うのが想定利回りです。過去の実績が高かったからといって、将来も同じ利回りが続く保証はありません。想定利回りは将来の約束ではなく仮定の数字なので、1つの値に決め打ちせず、たとえば年1%・3%・5%のように複数のシナリオで試すのが安全です。

    長期・分散の積立投資を前提に、保守的な数字と少し強気の数字の両方を出しておくと、うまくいかない年が続いた場合の目安も持てます。とりわけ資産形成は生活に直結するお金の判断で、YMYL(健康や資産など人生に大きく関わる領域)にあたります。断定的な予測を鵜呑みにせず、幅で捉えておくと判断を誤りにくくなります。相場が想定より下振れしたときにどうするかを、あらかじめ数字で見ておくと落ち着いて続けられます。

    積立額・期間・初期投資額は家計から逆算する

    毎月の積立額は、続けられる金額に設定するのが基本です。無理に高く設定して途中でやめてしまうと、複利が効く前に運用が止まってしまいます。家計を見直し、生活防衛資金(当面の生活費として手元に残すお金。一般に生活費の3〜6か月分が目安とされます)を確保したうえで、余裕資金の範囲で決めましょう。

    運用期間は、目的に合わせて設定します。老後資金なら20〜30年、教育費なら子どもの年齢から逆算する、といった具合です。まとまった資金がある場合は初期投資額に入れると、その分も複利で運用される前提で試算されます。実際にどの銘柄から始めるか迷う場合は初心者向けの株の始め方を参考にしてください。ここでは、まず条件を変えながら数字の動きをつかむことを優先します。

    実際に試算する手順(金融庁ツールの例)

    具体的な手順はどのツールも大きく変わりません。金融庁のつみたてシミュレーターを例にとると、進め方は次のとおりです。

    1. 「将来いくらになる?」など、知りたいことのタブを選ぶ
    2. 毎月の積立金額を入力する(続けられる金額から始める)
    3. 想定利回り(年率)を入力する(まずは年3%など控えめに)
    4. 積立期間を入力する(目的までの年数)
    5. 「計算する」を押し、到達額と元本・運用益の内訳を確認する

    このあと、想定利回りだけを1%・5%に変えて再計算すると、前提しだいで結果がどれだけ動くかが体感できます。1回で終わらせず、条件を変えて何度か試すのが、シミュレーションを使いこなすコツです。

    シミュレーション結果の読み解き方(独自試算で検証)

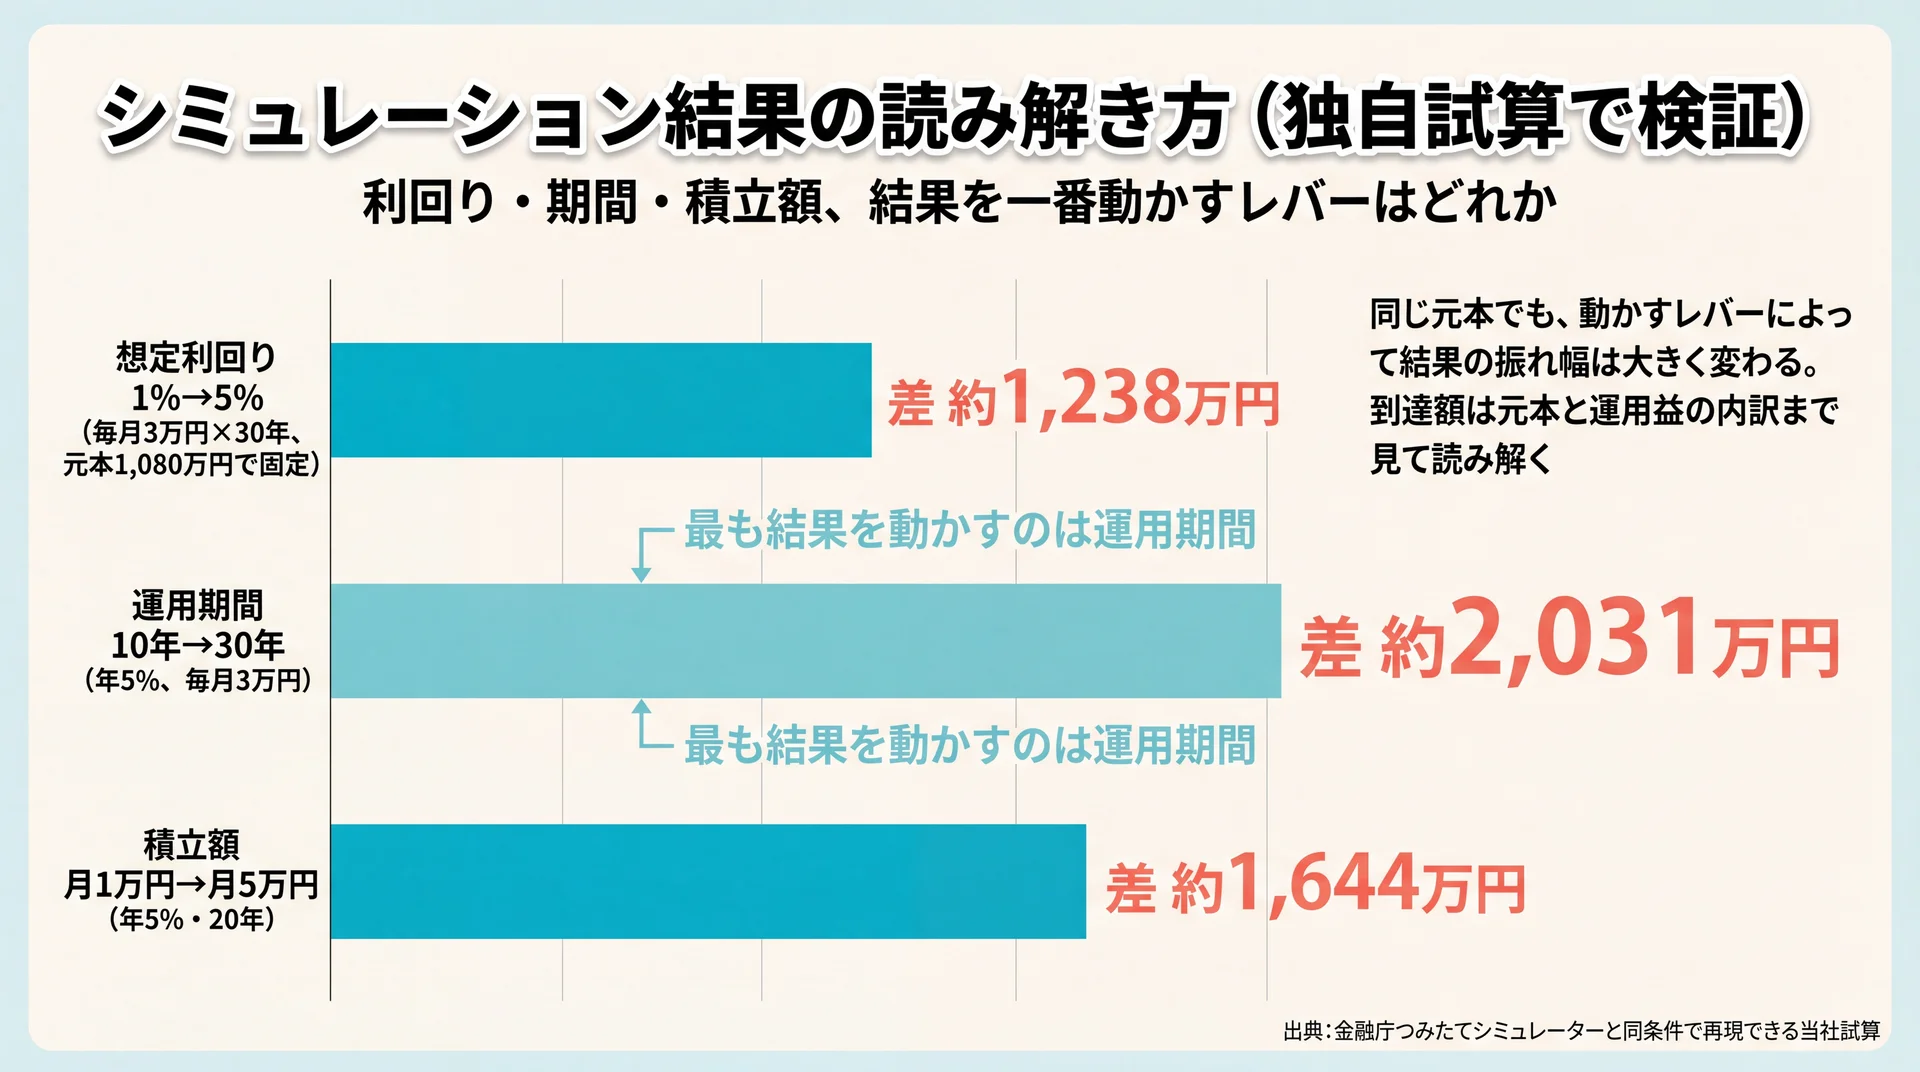
    毎月3万円30年で同じ元本1,080万円でも想定利回り1%と5%で運用結果に約1,238万円の差が出ることを示した棒グラフ
    利回りだけを変えた独自試算。1%と5%で結果に約1,238万円の差(出典: 金融庁つみたてシミュレーターと同条件で再現できる当社試算)

    シミュレーション結果は、到達額だけでなく「元本」と「運用益」の内訳、そして条件を変えたときの振れ幅まで見るのが読み解きのコツです。ここでは公的ツールと同じ複利計算式で試算し、利回り・期間・積立額が結果にどう効くかを具体的な数字で確認します。

    利回りの差がどれだけ効くか

    まず、毎月3万円を30年間積み立て、想定利回りだけを変えた試算です。積み立てる元本は、いずれも合計1,080万円で同じです。

    想定利回り(年) 運用結果 元本 運用益
    1% 約1,259万円 1,080万円 約179万円
    3% 約1,748万円 1,080万円 約668万円
    5% 約2,497万円 1,080万円 約1,417万円
    7% 約3,660万円 1,080万円 約2,580万円

    同じ元本でも、利回り1%と5%では運用結果に約1,238万円もの差が出ます。利回りの前提を1つ動かすだけで、将来像は大きく変わります。だからこそ、1つの利回りで安心せず、複数の数字で確かめる意味があります。高い利回りを前提に置くほど期待額は膨らみますが、その分だけ下振れの可能性も抱える点は忘れないでください。

    期間が長いほど複利が効く

    次に、利回りを年5%に固定し、期間だけを変えた試算です。

    運用期間 運用結果 元本 運用益 運用益/元本
    10年 約466万円 360万円 約106万円 29%
    20年 約1,233万円 720万円 約513万円 71%
    30年 約2,497万円 1,080万円 約1,417万円 131%

    10年では運用益は元本の3割ほどですが、30年になると運用益が元本を上回り、約1.3倍にまで膨らみます。時間こそが複利の最大のエンジンです。早く始めるほど、同じ積立額でも到達額が伸びやすくなります。

    積立額を増やすとどう変わるか

    積立額の効果も確認しておきましょう。年5%・20年で、毎月の積立額だけを変えた試算です。

    毎月の積立額 運用結果 元本
    1万円 約411万円 240万円
    3万円 約1,233万円 720万円
    5万円 約2,055万円 1,200万円

    積立額は結果にほぼ比例して効きます。ただし、無理をして続かなければ意味がありません。続けられる金額で早く始め、余裕が出たら増額するという順番が、複利と継続の両方を活かせます。

    取り崩し(出口)まで試算する意味

    資産運用のシミュレーションは「貯める局面」だけでなく「使う局面」まで見ておくと、計画がぐっと現実的になります。取り崩しシミュレーションは、貯めた資産を毎月いくらずつ引き出すと何年もつか、あるいは運用を続けながら取り崩すと資産の寿命がどう延びるかを試算するものです。野村證券のみらい電卓(生活編)やアセットマネジメントOne、みんかぶなどが対応しています。

    老後資金のように「貯めたあとに長く使う」お金では、入口(積立)だけでなく出口(取り崩し)の試算が、必要額の見極めに役立ちます。貯める目標額を決めるときは、この出口から逆算する視点も持っておきましょう。

    2,000万円は何年もつのか(当社試算)

    出口の感覚をつかむために、2,000万円を毎月10万円ずつ取り崩す前提で試算しました。運用を続けながら取り崩すかどうかで、資産が尽きるまでの年数は次のように変わります。

    取り崩し中の運用 資産が尽きるまで
    運用しない(現金のまま) 約16年8か月
    年3%で運用しながら取り崩す 約23年2か月
    年5%で運用しながら取り崩す 約35年11か月

    同じ2,000万円でも、年3%で運用を続けながら取り崩すと6年以上長くもつ計算です。ただし、これは利回りが毎年一定という前提の数字で、取り崩す時期に相場が下がると資産の減り方は早まります。出口の試算は「最低でも何年分か」を確かめる用途に向いています。

    上記の試算方法:毎月一定額を各月末に積み立て(取り崩し試算は各月末に引き出し)、想定利回りを一定として月次で複利計算しています。税金・手数料は考慮していません。積立の試算は初期投資0円で計算しており、金融庁のつみたてシミュレーターなどで同じ条件を入れると近い値を再現できます。

    元本と運用益の内訳・リスク幅をどう見るか

    結果を見るときは、到達額の大きさだけでなく、そのうちいくらが自分で積み立てた元本で、いくらが運用益かをあわせて確認しましょう。運用益の比率が高いほど、複利がよく効いている状態です。前述のマネーフォワードのように年次の内訳を表示できるツールを使うと、何年目から運用益が加速するのかが一目でわかります。

    一方で、相場は毎年一定ではありません。想定リスクを加味して幅を出せる三菱UFJのツールでは、良い結果と悪い結果の両方が示されます。到達額は「真ん中の目安」であって、その上下に幅があると理解しておくと、値動きが続いても落ち着いて続けられます。数字が大きく動くのは利回りと期間の前提しだいで、内訳と幅まで見て初めて、その試算がどれだけ確からしいかを判断できます。

    資産運用シミュレーションを使うときの3つの注意点

    シミュレーションを使うときは、結果が予測値であること・税や手数料が反映されていないこと・1つの条件で決めないことの3点を押さえておきましょう。ここを外すと、表示された金額をそのまま将来の約束と誤解しかねません。

    ①結果はあくまで予測値

    1つ目は、結果が予測にすぎないという前提です。金融庁のつみたてシミュレーターにも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記されています。試算どおりに増えるとは限りません。想定利回りを一定として計算しているため、実際の値動きとはずれます。相場が長く低迷する時期もあれば、想定を上回る時期もあります。試算は「起こりうる姿の一つ」と受け止め、定期的に見直すことが前提になります。

    ②税金・手数料が考慮されないことが多い

    2つ目は、コストの扱いです。野村證券・マネーフォワード・アセットマネジメントOneなどのツールは、いずれも「税金や手数料等は考慮していません」と注記しています。運用益には通常20.315%(所得税・復興特別所得税・住民税の合計)の税金がかかり、投資信託には信託報酬などの手数料もあります。手取りは表示額より小さくなるのが実際です。NISAのように非課税で運用できる制度を使う場合や、税引後を確認したい場合は、課税を考慮できるkeisanのツールで補うと現実に近づきます。手数料の差も長期では効いてくるため、実際に商品を選ぶ段階では信託報酬の水準もあわせて確認しましょう。

    ③1つの条件だけで判断しない

    3つ目は、試し方です。前章の試算でわかるとおり、利回りや期間の前提を少し変えるだけで結果は大きく動きます。1つの条件だけで判断せず、利回りは複数のシナリオで、ツールも2つ以上で試すと、数字の妥当性を確かめられます。ツールによって計算方法にも差があり、たとえばアセットマネジメントOneは「簡便式により計算している」と注記しています。同じ条件を入れても結果が完全に一致するとは限らないため、複数のツールで見比べると前提の違いに気づけます。NISAやiDeCoといった制度ごとの試算は専用ツールもありますが、それらは各制度の解説にゆずり、ここでは資産運用全体の目安をつかむことを優先します。複数の条件で試すほど、判断材料は増えます。

    試算の数字を「続く行動」に変えるには

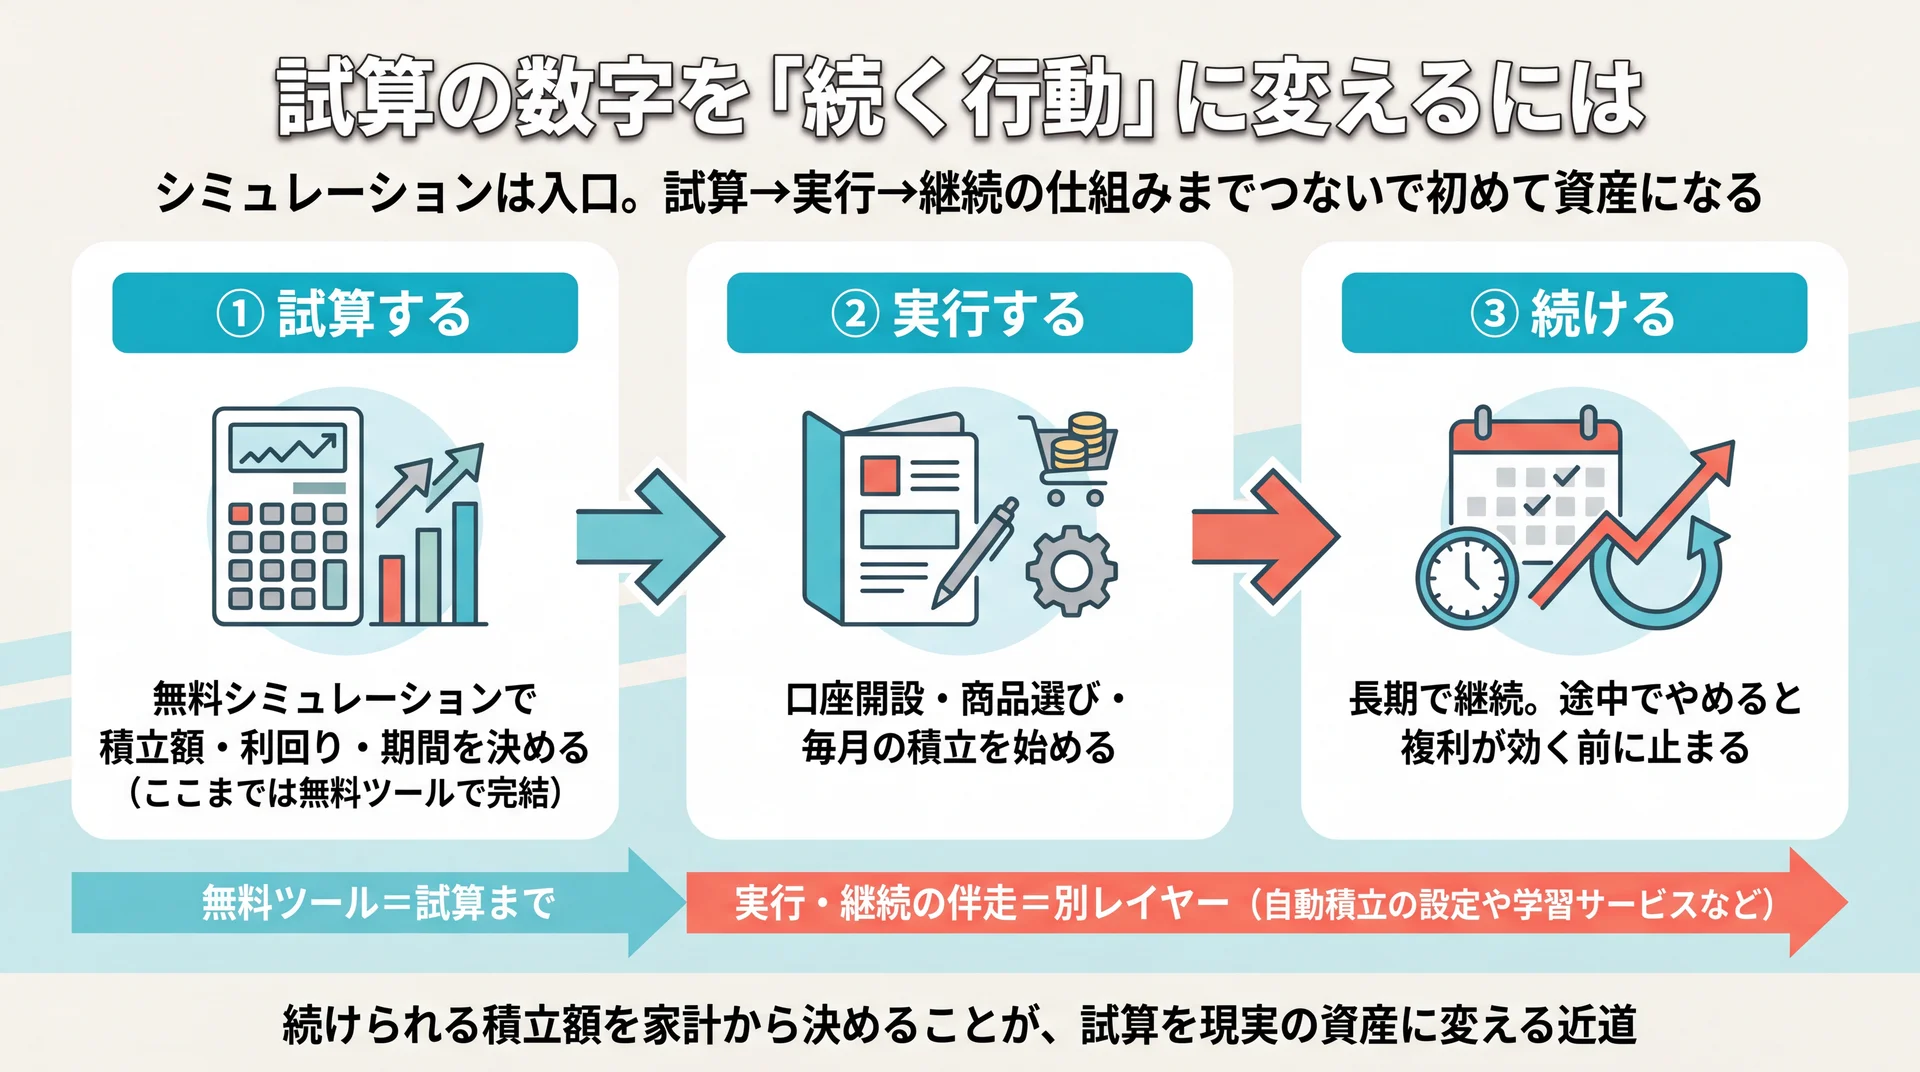
    試算・実行・継続の3段階と、無料ツールは試算までで実行と継続は別レイヤーという役割分担を示した図
    シミュレーションは入口。試算だけで終わらせず、実行と継続の仕組みまでつないで初めて資産になる

    シミュレーションはゴールではなく、行動を始めるためのスタート地点です。試算で出た積立額や利回りを、口座開設・商品選び・毎月の継続へとつなげて初めて、数字は現実の資産になります。ここでは、無料ツールがカバーする範囲と、その先に必要になるものを整理します。

    試算のあとに残る「続ける」という課題

    前章の試算が示すとおり、資産形成は時間を味方につける長期戦です。途中でやめると複利が効く前に止まってしまうため、到達額の差は「どれだけ長く続けられたか」で決まります。試算までは無料ツールで完結しますが、その先の実行と継続まで並走する手段があるかどうかで、到達できる距離は変わります。

    無料ツールと学習サービスの役割の違い

    「試算まで」と「実行・継続の伴走」という2つの軸で見ると、選択肢の役割は次のように分かれます。

    選択肢 できること 費用 実行・継続のサポート
    当社のABCash 家計管理からNISA・iDeCo・投資信託・株式までの学習と実践 有料(無料体験あり) 専属コンサルタントがマンツーマンで伴走
    無料シミュレーションツール 将来額・必要積立額・取り崩し年数の試算 無料 なし(試算まで)
    書籍・動画などでの独学 知識のインプット 無料〜書籍代程度 なし(自分で管理)

    どれが優れているという話ではなく、試算はツールで十分にできる一方、口座開設や商品選び、毎月の継続でつまずくかどうかは人によって違います。自分がどこでつまずきそうかを起点に選ぶと、迷いにくくなります。

    当社のABCashができること

    当社のABCashは、家計管理からNISA・iDeCo・投資信託・株式までを一気通貫で扱い、専属コンサルタントがマンツーマンで伴走するお金のトレーニングです。累計9万人以上が2026年5月までに受講しました。当社が2025年4月から8月に実施した受講者アンケートでは、トレーニング満足度が95%(10段階中8以上)でした。専用アプリで毎日の記録にフィードバックを返し、習慣として定着するまでを支えます。有料サービスのため、まず無料体験で内容と相性を確かめてから判断してください。

    なお、資産設計は一人ひとりの状況で最適解が変わります。個別の判断は、ファイナンシャルプランナーなどの専門家にも相談しながら進めるのが安全です。

    \ 試算の先の実行まで伴走 /

    試算した数字を口座開設や商品選びまで、専属コンサルタントと一緒に進められます。

    資産運用シミュレーションのよくある質問

    条件の置き方やツール選びでつまずきやすい5つの疑問を、ここまでの内容をふまえて短くまとめます。

    想定利回りは何%で計算すればいい?

    決まった正解はありませんが、保守的な数字と少し強気の数字を複数試すのが現実的です。長期・分散の積立を前提に、たとえば年1%・3%・5%で並べて出しておくと、うまくいかない年が続いた場合の下限も把握できます。1つの利回りに決め打ちせず、幅で見ることをおすすめします。

    無料のシミュレーションは登録なしで使える?

    多くのツールは登録不要で使えます。金融庁のつみたてシミュレーターは、入力した情報を同庁が取得・蓄積することはないと明記しており、ログインも不要です。証券会社や運用会社のツールも、口座がなくても試算だけなら利用できるものが大半です。氏名や連絡先の入力を求められないか、使う前に確認しておくと安心です。スマートフォンのブラウザからも使えるものが多く、通勤中などのすき間時間に条件を変えて試すこともできます。

    同じ条件なのにツールごとに結果が違うのはなぜ?

    計算の前提が少しずつ違うためです。利息を月ごとに計算するか年ごとに計算するか、積み立てるタイミングを月初とするか月末とするか、簡便式で近似するかによって、到達額には差が出ます。アセットマネジメントOneのツールが「簡便式により計算している」と注記しているように、各社は前提を公開しています。数万円から数十万円のずれは前提の違いによるもので、どれかが間違っているわけではありません。方向性をつかむ目的なら、2つ以上のツールで見比べれば十分です。

    NISAやiDeCoのシミュレーションとは違う?

    基本の計算(複利で将来額を出す)は同じですが、NISAやiDeCoには非課税や所得控除といった制度独自の効果があり、それを反映した専用のシミュレーターが用意されています。本記事は資産運用全体の目安をつかむ位置づけのため、制度ごとの細かい試算は各制度の解説にゆずります。まずは全体像を試算し、そのうえで制度別に詳しく見るのが進めやすい順序です。

    シミュレーション通りに資産は増える?

    同じにはなりません。シミュレーションは想定利回りを一定として計算した予測値で、実際の相場は上下します。税金や手数料も多くのツールでは差し引かれていません。試算は「方向性と目安」を知るための道具と捉え、定期的に条件を見直しながら使うのが適切です。

    まとめ:シミュレーションは"予測"、決めるのは自分の条件

    資産運用シミュレーションは、積立額・利回り・期間を入れるだけで将来額を試算できる無料ツールです。9種類を比べると、リスク幅を出せるもの、税引後を計算できるもの、取り崩しまで見られるものと個性があり、目的に合わせて2つ以上を使い分けると精度が上がります。ただし結果は予測値で、税や手数料も多くは反映されません。利回りを1%変えるだけで到達額が1,000万円以上動くことも、試算で確認しました。シミュレーションは予測であり、決めるのは自分の条件です。利回りは複数のシナリオで試し、続けられる積立額を家計から決めましょう。

    資産運用の全体像は資産運用の基礎からの総まとめで整理しています。

    \ まずは無料体験60〜80分程度から /

    自分の家計で続けられる積立額と運用方針を、専属コンサルタントと決められます。

  • 投資とは?仕組みと種類・始め方を初心者向けに解説

    投資とは、利益を見込んでお金を株式や投資信託などに投じ、お金に働いてもらって資産をふやす行為です。元本が保証される貯金とは違い、値下がりで損失が出る可能性がある一方、預金より高い収益を期待できます。この記事では、投資の仕組みと収益の出方、主な種類、注意点、初心者が何から始めればよいかを公的データで整理します。全体像から確認したい方は資産運用の全体像を整理した完全ガイドもご覧ください。

    \ 累計9万人が受講 /

    投資の基礎から、専属コンサルタントに無料で相談できます。

    投資とは?お金に働いてもらって資産をふやす仕組み

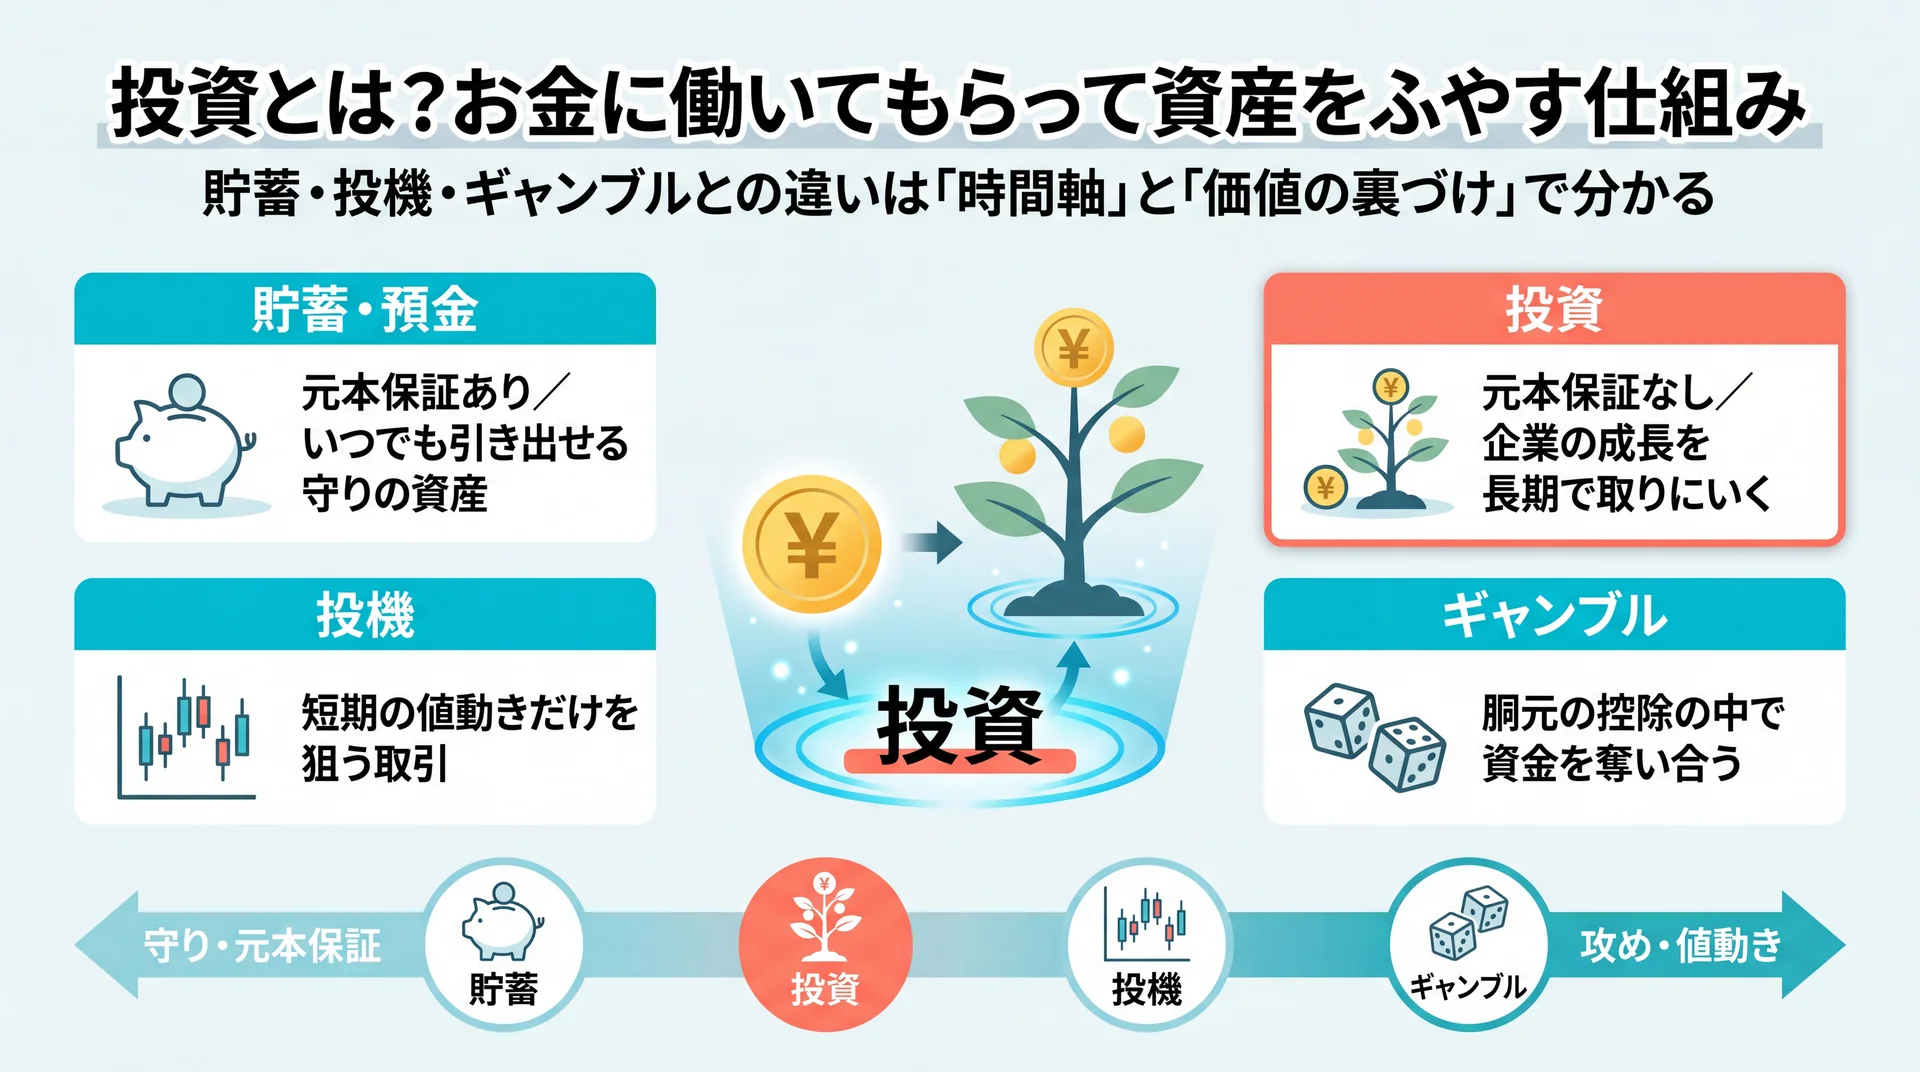
    貯蓄・投資・投機・ギャンブルを元本保証の有無と時間軸で対比し投資の位置づけを示した分類図
    4つを「守り〜攻め」の一本の軸で整理(当社作成)。投資は元本保証がない代わりに企業の成長を長期で取りにいく位置づけ

    投資とは、将来の利益を見込んで株式や投資信託などにお金を投じ、資産の成長を目指す行為です。銀行預金のように元本が保証される代わりに利息がわずかな「守り」とは異なり、投資は元本割れの可能性を受け入れる代わりに、より高い収益を期待できる「攻め」の性格を持ちます。まずは投資と貯蓄・投機との違いを押さえると、全体像がつかみやすくなります。

    投資の対象は幅広く、企業の株式、複数の資産をまとめた投資信託、国や企業にお金を貸す債券、外貨、不動産などがあります。共通するのは、投じたお金が値上がりや配当・利子という形で成果を生む可能性がある点です。ここを理解しておくと、後半で扱う「種類」や「始め方」の話が具体的に見えてきます。

    投資と貯蓄・預金は何が違う?

    投資と貯蓄の最大の違いは、元本保証の有無とお金に持たせる役割です。貯蓄(預金)は元本が守られ、いつでも引き出せる流動性の高さが強みで、生活費や急な出費に備える「守り」の資産です。一方の投資は、株式や投資信託などで値上がり益や配当を狙う行為で、元本割れの可能性がある代わりに、預金の金利を上回るリターンを期待できます。

    どちらが優れているという話ではなく、役割が違います。すぐに使うお金は預金で確保し、当面使わない余裕資金の一部を投資に回すという住み分けが基本の考え方です。生活防衛資金を預金で持ちつつ、増やす部分を投資が担うと整理すると、両者は対立ではなく補完の関係にあると分かります。

    投資と投機・ギャンブルの違い

    投資と投機・ギャンブルの違いは、時間軸と価値の源泉にあります。投資は企業の成長や配当といった裏づけのある価値に、長い時間をかけて資金を投じる行為です。これに対して投機は短期の値動きだけを狙う取引で、ギャンブルは胴元が控除する仕組みの中で参加者同士が資金を奪い合う性格が強くなります。

    この違いを押さえると、「投資は怖い」「ギャンブルと同じ」という漠然とした不安の正体が見えてきます。短期で大きく張って一喜一憂するのは投機に近く、長期・積立・分散で企業や経済の成長を取りにいくのが投資本来の姿です。始める前に「自分は何をしようとしているのか」を投資の側に置いておくと、判断のブレを防げます。

    あわせて「投資」と「資産運用」の関係も整理しておきましょう。投資が個々の商品にお金を投じる行為を指すのに対し、資産運用は預金・保険・投資までを含めて資産全体をどう配分し管理するかという、より広い考え方です。投資は資産運用の一部であり、家計全体の中でどれだけを投資に振り向けるかを決める土台として資産運用の視点があります。

    投資で利益が出る仕組みは?2つの収益の受け取り方

    投資の利益は、資産を持ち続けて受け取る「インカムゲイン」と、値上がりで売って得る「キャピタルゲイン」の2つに大きく分かれます。この2つを分けて理解すると、どの商品がどちらの収益を狙うものかが見え、自分に合った選び方の軸になります。多くの投資商品は、程度の差はあれ両方の性格をあわせ持ちます。

    インカムゲイン(配当・分配金・利子)

    インカムゲインとは、資産を保有し続けることで継続的に得られる収益です。株式の配当金、投資信託の分配金、債券の利子、不動産の家賃収入などが該当します。価格が大きく動かなくても、持っているだけで定期的にお金が入る点が特徴で、値動きに一喜一憂しにくい安定志向の収益源です。

    その代わり、一般に一度に得られる金額は大きくありません。インカムゲインは「じっくり積み上げる」性格の収益で、長期保有と相性が良い受け取り方だと整理できます。

    キャピタルゲイン(値上がり益)

    キャピタルゲインとは、安く買った資産を高く売ることで得る値上がり益です。株式や投資信託、金、不動産などの価格が購入時より上がったときに、その差額が利益になります。短期間で大きな利益を狙える可能性がある一方、価格が下がれば同じだけ損失(キャピタルロス)になる、振れ幅の大きい収益です。

    キャピタルゲインだけを短期で狙うと、値動きの読み合いに近づき投機的になりやすくなります。長期でインカムゲインと組み合わせ、価格の上下を時間で慣らしていく考え方が、初心者にとっては現実的です。

    複利で「利益が利益を生む」仕組み

    複利とは、得た利益を再び投資に回すことで、利益がさらに利益を生む雪だるま式の効果です。配当や分配金を使わずに再投資すると、翌年は「元本+前年の利益」に対して収益がつくため、期間が長いほど差が広がります。この効果を最大化する鍵が、後半で扱う「長期・積立」です。具体的な金額の差は、後の章で当社の試算表とともに示します。

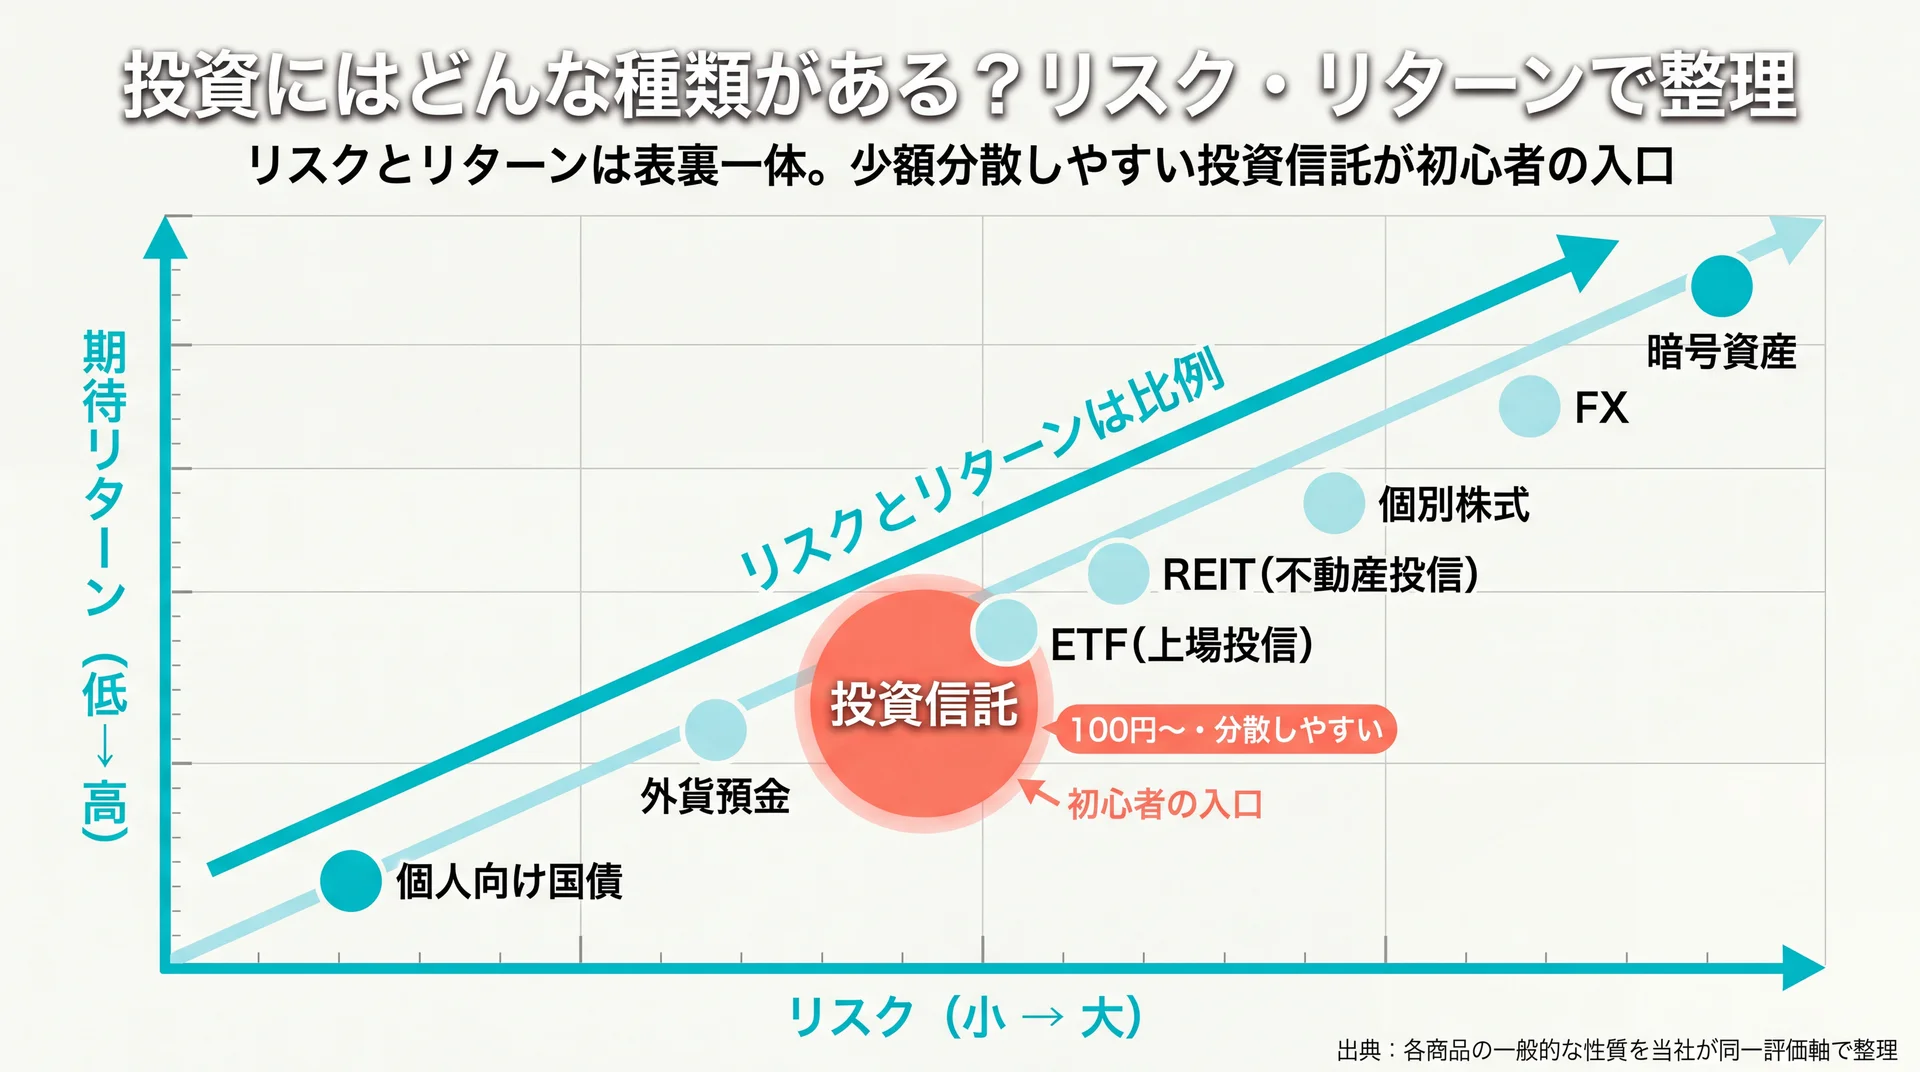
    投資にはどんな種類がある?リスク・リターンで整理

    8種類の投資商品をリスクの大きさと期待リターンの高さで配置し初心者向けの投資信託を示したマップ
    縦=期待リターン・横=リスクで8商品を配置。少額から分散しやすい投資信託が初心者の入口(出典: 各商品の一般的な性質を当社が同一評価軸で整理)

    投資の主な種類は、期待リターンとリスクの大きさで「低・中・高」に整理でき、一般にリターンが高いものほど価格の振れ幅(リスク)も大きくなります。銀行や証券会社で扱う代表的な商品を同じ評価軸で並べると、それぞれの位置づけが明確になります。

    以下は、期待リターン・リスク・最低投資金額の目安・流動性(現金化のしやすさ)・初心者の始めやすさをそろえた一覧です。

    種類 期待リターン リスク 最低金額の目安 流動性 始めやすさ(初心者)
    個人向け国債 低 低 1万円〜 中(中途換金に制約) 高
    外貨預金 低〜中 中(為替) 数百円〜 高 中
    投資信託 中 中 100円〜 高 高
    ETF(上場投信) 中 中 数百円〜数千円 高 中
    REIT(不動産投信) 中 中〜高 数万円〜 高 中
    個別株式 中〜高 高 数百円〜数十万円 高 中
    FX 高 高 数千円〜 高 低
    暗号資産 高 非常に高 数百円〜 高 低

    データ出典: 各商品の一般的な性質を当社が同一評価軸で整理(最低金額は制度・金融機関により異なる。始めやすさは当社の教育現場での基準による3段階評価、2026年7月時点)

    リスクとリターンが表裏一体であること、少額から分散しやすい投資信託が初心者の入口になりやすいことが、この一覧から読み取れます。

    ローリスク寄りの投資(国債・外貨預金・投資信託の一部)

    ローリスク寄りの投資は、値動きが比較的穏やかで、元本の変動を抑えたい人に向きます。個人向け国債は国にお金を貸す仕組みで、満期まで持てば元本と利子が受け取れる設計です。外貨預金は為替変動の影響を受けますが、円預金より高い金利がつく場合があります。投資信託の中でも、債券中心のバランス型は値動きが穏やかな部類です。

    安定志向の商品は、大きく増やすより「預金より少し前向きに置く」目的に合います。値動きに慣れるための入口として位置づけやすい領域です。

    債券や金も、この安定寄りの選択肢として押さえておくと理解が深まります。債券は国や企業にお金を貸して利子を受け取る仕組みで、満期まで持てば元本と利子が戻る設計のものが中心です。金は利子や配当を生みませんが、通貨や株式が不安定なときに価値が保たれやすい「守りの資産」として、資産全体のバランスを取る役割で持たれます。どちらも主役というより、値動きの大きい資産と組み合わせて全体のブレを抑える脇役として活きます。

    ミドルリスクの投資(投資信託・ETF・REIT)

    ミドルリスクの投資は、世界中の資産に少額で分散でき、初心者の中心的な選択肢になります。投資信託は運用のプロが多数の銘柄に分散運用する商品で、100円から積み立てられるものもあります。ETFは証券取引所に上場した投資信託で、株式のように売買できます。REITは多くの投資家から集めた資金で不動産に投資し、賃料収入などを分配する仕組みです。

    いずれも1本で幅広い資産に分散できるのが強みで、個別銘柄を選ぶ手間や集中リスクを抑えられます。手間をかけずに世界経済の成長を取りにいきたい人に合う領域です。

    ハイリスクの投資(個別株式・FX・暗号資産)

    ハイリスクの投資は、大きなリターンを狙える一方で価格の振れ幅が大きく、相応の知識と余裕資金が前提になります。個別株式は特定企業の成長に賭ける投資で、値上がり益と配当の両方を狙えますが、企業業績次第で大きく下落することもあります。FXは為替の証拠金取引でレバレッジがかかり、暗号資産は価格変動が非常に大きい資産です。

    個別株式の始め方や銘柄選びの考え方を詳しく知りたい方は、株式投資についてはこちらで解説しています。ハイリスク商品は、投資に慣れてから余裕資金の範囲で取り入れるのが基本の順序です。

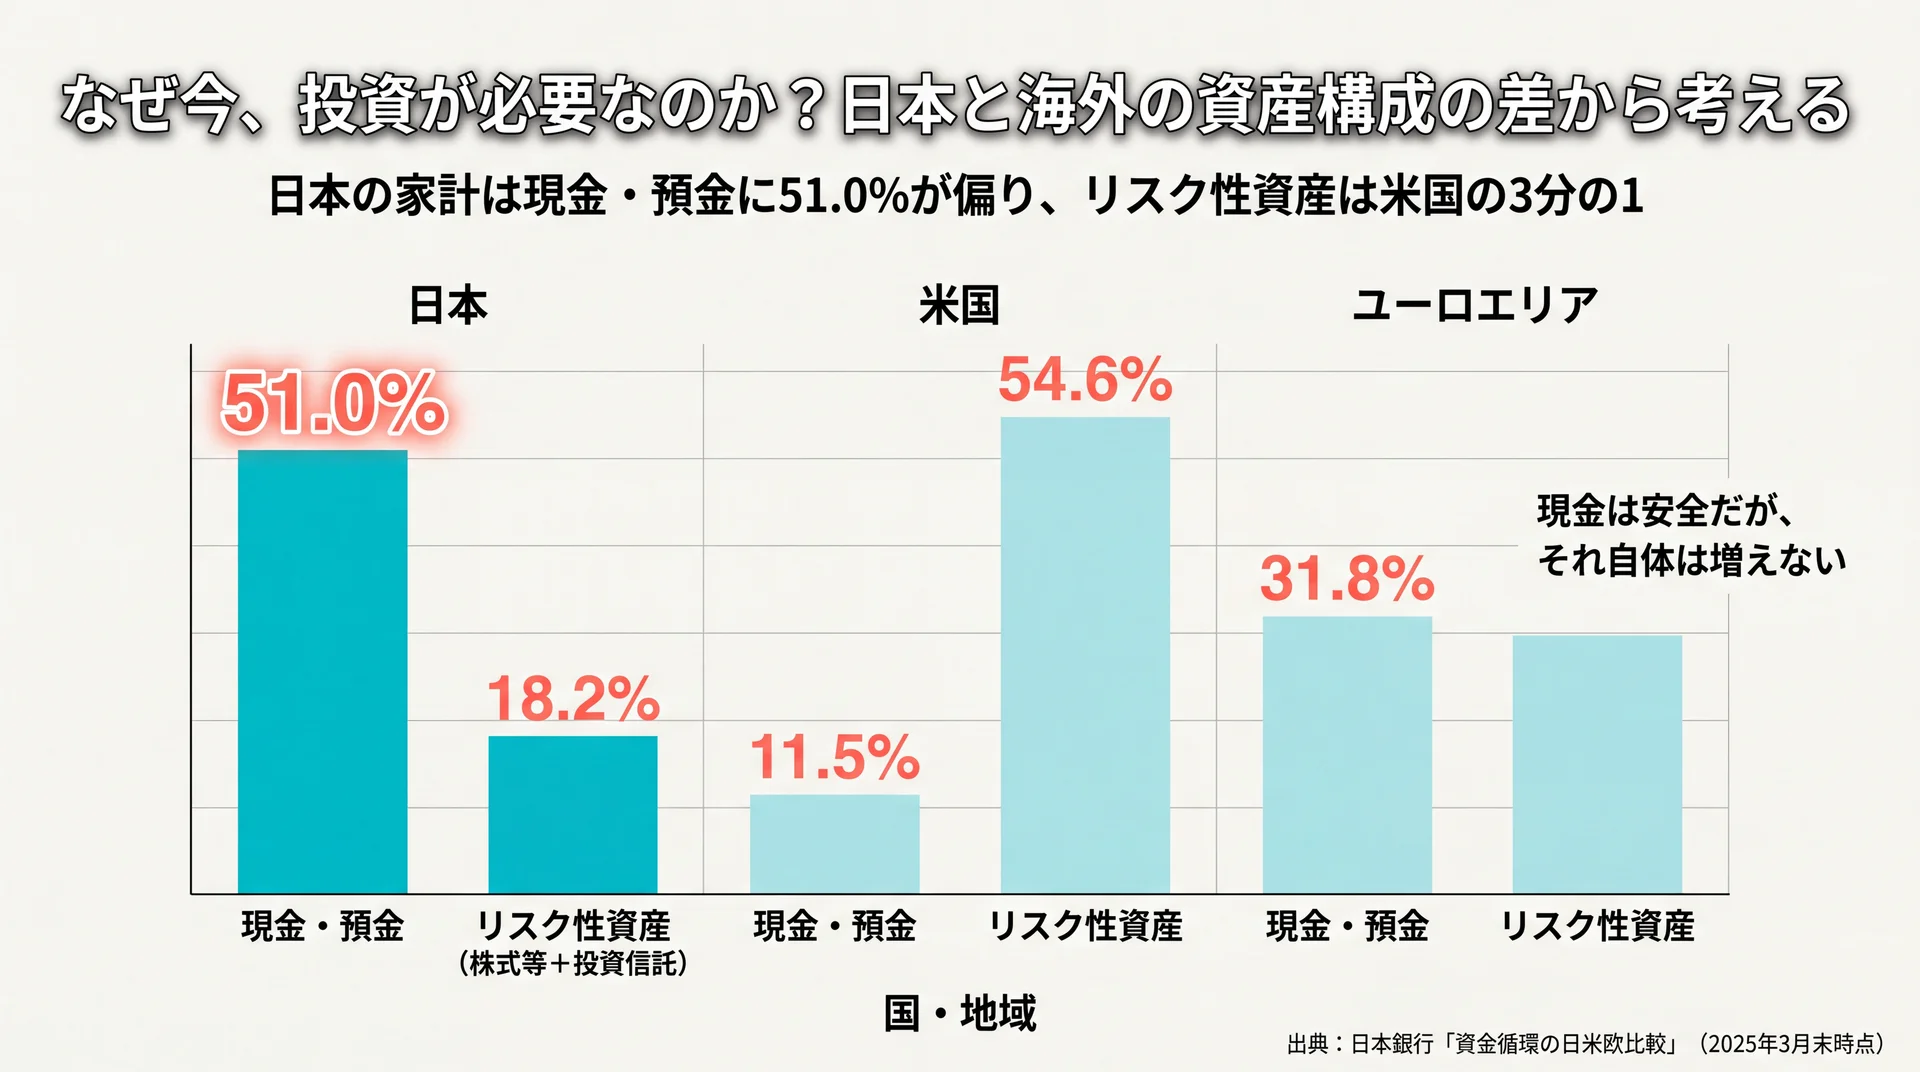
    なぜ今、投資が必要なのか?日本と海外の資産構成の差から考える

    家計金融資産に占める現金・預金とリスク性資産の割合を日本・米国・ユーロエリアで比較した棒グラフ
    日本は現金・預金が51.0%と偏り、リスク性資産18.2%は米国54.6%の約3分の1(出典: 日本銀行「資金循環の日米欧比較」2025年3月末時点)

    投資が必要とされる背景には、日本の家計が現金・預金に偏っている構造と、物価上昇による現金価値の目減りがあります。日本銀行のデータでは、家計の金融資産のうち現金・預金が5割を占め、株式や投資信託に振り向ける割合は米国より大幅に低い状態です。この差が、資産の伸びの差につながっています。

    日本は現金・預金51%、米国は11.5%という差

    日本の家計は現金・預金に偏り、投資に回す割合が小さいことがデータで裏づけられています。日本銀行「資金循環の日米欧比較」によると、家計の金融資産に占める現金・預金の割合は日本が51.0%であるのに対し、米国は11.5%、ユーロエリアは31.8%です(日本銀行「資金循環の日米欧比較」、2025年3月末時点)。反対に、株式等と投資信託を合計したリスク性資産の割合は、日本が18.2%、米国が54.6%と大きな開きがあります。

    当社は、この差を国民性の違いではなく「お金に働いてもらう仕組みを使ってきたかどうか」の差だと考えています。現金は安全ですが、それ自体は増えません。海外と比べて優劣を論じるより、自分の資産のうち当面使わない部分に成長の機会を一部持たせられているかを点検するほうが、家計の実益につながります。

    インフレで「置いておくお金」の価値が目減りする

    投資が必要とされるもう一つの理由は、物価上昇によって現金の実質的な価値が下がるためです。物価が上がると同じ金額で買えるものが減るため、金利のごく低い預金に置いたままでは、額面は変わらなくても「買う力」は目減りしていきます。物価が上がる局面では、この目減りが家計にとって現実の問題になります。

    現金だけを持つことは、値動きがないという意味では安全に見えますが、インフレに対しては無防備でもあります。当社はこの点を踏まえ、生活防衛資金は預金で確保したうえで、余裕資金の一部を物価に連動しうる資産に振り向けて備えることが、家計の実質的な購買力を守る現実的な選択だと考えています。個別の配分は家庭の状況で変わるため、迷う場合はファイナンシャルプランナーなどの専門家に相談すると精度が上がります。

    NISA口座2,696万・買付63兆円に見る投資の広がり

    投資はもはや一部の人のものではなく、制度の後押しで急速に広がっています。金融庁のデータでは、NISA口座数は2,696万口座、買付額は累計63兆円に達し、買付額は2027年末の政府目標56兆円を既に上回っています(金融庁「NISA口座の利用状況」、2025年6月末時点)。2023年末の2,125万口座・35兆円から、新NISA開始後に大きく伸びた形です。

    この伸びは、投資が「特別な人の行為」から「働く世代の標準的な選択肢」へ移りつつあることを示しています。周囲が始めているから焦るという話ではなく、税制優遇という追い風が整った今こそ、まず仕組みを正しく理解してから少額で始める順序が合理的です。

    日本の家計は現金・預金に5割が偏り、リスク性資産の割合は米国の3分の1にとどまる一方、NISAの普及で投資の裾野は着実に広がっています。

    投資のメリットと注意点(デメリット)は?

    投資のメリットは資産形成を加速できる点、注意点は元本が保証されず短期では損失もありうる点です。両方を正しく理解し、リスクを抑える方法とセットで捉えることが、無理のない投資の前提になります。良い面と悪い面をセットで見ておくと、判断がぶれにくくなります。

    投資の主なメリット

    投資の主なメリットは、預金を上回る収益を期待でき、少額から分散して資産形成を加速できることです。複利の効果を活かせば、長期になるほど元本との差が開きます。さらに投資信託などを使えば、100円程度の少額から世界中の資産に分散でき、まとまった資金がなくても始められます。

    もう一つの価値は、お金や経済への理解が深まることです。投資を通じて世の中の動きに関心を持つようになり、家計全体を見直すきっかけにもなります。金銭的なリターンだけでなく、判断力という無形の資産が積み上がる点も、投資を続ける意味の一つです。

    投資の注意点(リスク)

    投資の最大の注意点は、元本が保証されず、購入した資産の価格が下がれば損失が出ることです。株式や投資信託は日々価格が変動し、短期的には元本を割ることもあります。為替の影響を受ける外貨建て資産や、レバレッジのかかるFX、変動の大きい暗号資産は、とくに振れ幅が大きくなります。売買や保有には手数料がかかる点も、実質的なリターンを押し下げる要因です。

    これらのリスクは、余裕資金で・長期で・分散して・積み立てるという4つの基本で相当程度まで抑えられます。逆に、生活費や近く使う予定のお金を投じる、一つの銘柄に集中する、短期の値動きで頻繁に売買するといった行動はリスクを高めます。投資は「増える可能性」と「減る可能性」が表裏一体であることを前提に、失っても生活に影響しない範囲で始めることが、続けるための土台になります。判断に迷う個別の商品選びは、中立的な立場の専門家に相談するのが安全です。

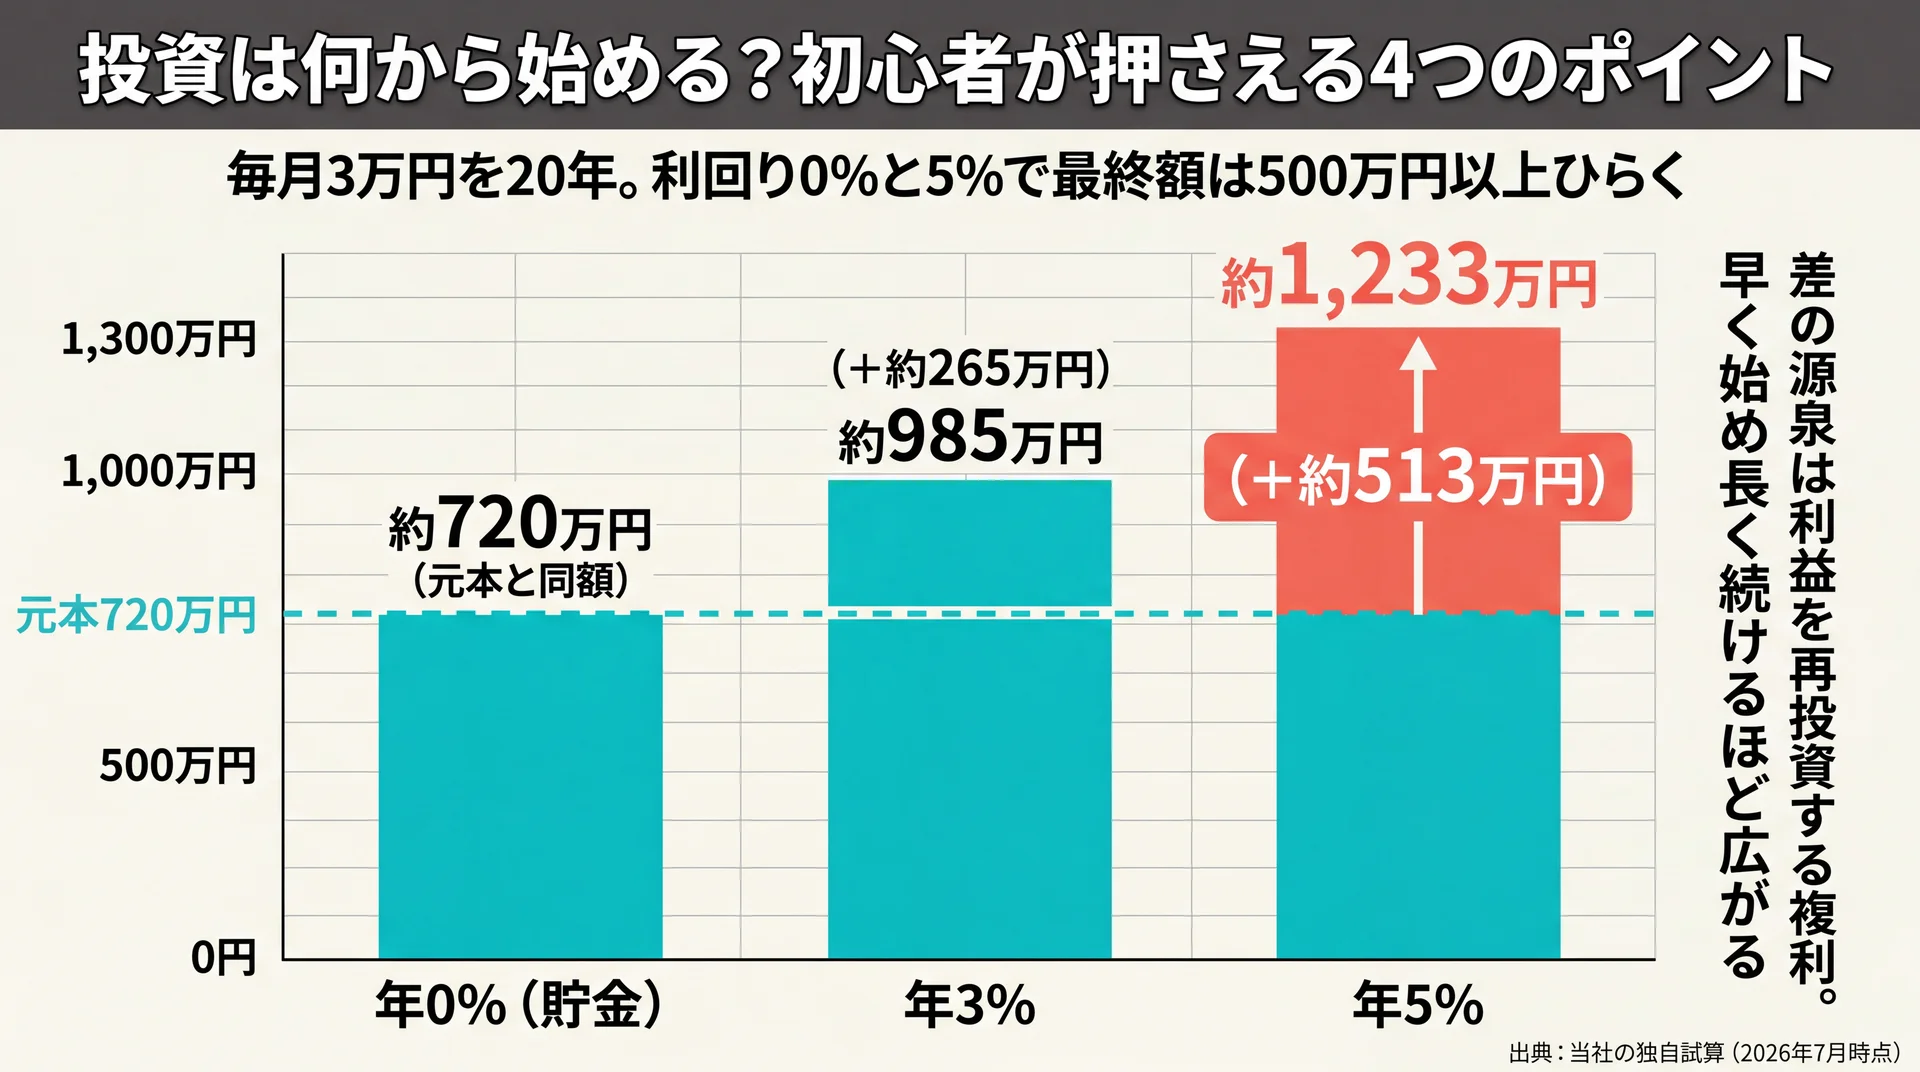
    投資は何から始める?初心者が押さえる4つのポイント

    毎月3万円を20年積み立てた場合の利回り別の最終額を比較し複利の差を示した棒グラフ
    同じ月3万円・20年でも年0%と年5%で約513万円の差。元本を超える上乗せ分が複利効果(出典: 当社の独自試算・2026年7月時点)

    投資を始める際は、「余裕資金で・少額から・長期で・分散して」という4つの基本を押さえることが失敗を避ける近道です。この4点は、リスクを抑えながら複利の効果を活かすための土台で、どの商品を選ぶ場合にも共通します。初心者向けの制度であるNISAやiDeCoも、この考え方の上で使うと効果的です。

    ①余裕資金で ②少額から ③長期で ④分散・積立

    投資の4つの基本は、それぞれがリスクを抑える役割を持っています。余裕資金とは、生活費と急な出費への備えを確保したうえで残る、当面使う予定のないお金です。ここから始めれば、値下がり局面でも生活を切り崩さずに済みます。少額から始めれば、値動きに慣れながら経験を積めます。長期で持てば複利が効き、短期の上下も時間で慣らせます。分散・積立は、対象と時間を分けることで「高値づかみ」の失敗を避ける手法です。

    とくに毎月一定額を買い続ける積立は、価格が高いときは少なく、安いときは多く買える効果があり、初心者が続けやすい方法です。まとまった資金がなくても、月数千円から始められます。

    投資の始め方をタイプ別に整理すると、次のようになります。

    • とにかく手間をかけたくない: 投資信託の積立を1本から。世界株のインデックス型が分散の入口になりやすい
    • 税金の優遇を使いたい: NISAのつみたて投資枠で投資信託を積み立てる
    • 老後資金を優先したい: iDeCoで掛金を積み立てる(原則60歳まで引き出せない点に注意)
    • 企業を応援したい・配当が欲しい: 少額から買える個別株式やETF

    複利と積立で差はどれくらい開く?(当社試算)

    長期の積立と複利がどれほど効くかは、具体的な金額で見ると実感できます。毎月3万円を20年間積み立てた場合、利回りの違いで最終額は次のように変わります。

    運用利回り 20年後の概算額 元本(720万円)との差
    年0%(貯金) 約720万円 ±0円
    年3% 約985万円 +約265万円
    年5% 約1,233万円 +約513万円

    データ出典: 当社の独自試算(2026年7月時点)

    【当社試算の方法】対象: 毎月3万円の積立投資/期間: 20年(240カ月)/集計方法: 月末複利で FV=積立額×{(1+r/12)^240−1}÷(r/12) を利回り別に計算/前提: 税・手数料は考慮しない単純化モデル。将来の運用成果を保証するものではなく、複利効果の大きさを示す試算例です。

    同じ「毎月3万円・20年」でも、利回りが0%と5%では500万円以上の差が生まれます。この差を生むのは、利益を再投資して雪だるま式に増やす複利の働きです。いつ大きく儲けるかより、少額でも早く始めて長く続けるほうが、複利の効く時間を確保できます。自分の条件で金額を試したい方は、資産運用シミュレーションについてはこちらで確認できます。

    初心者が避けたい3つの行動

    初心者が損失を招きやすいのは、基本の4原則の逆を行く行動です。具体的には次の3つを避けるだけでも、大きな失敗の多くは防げます。

    • 生活費や近く使うお金を投じる: 値下がり時に売らざるを得ず、損失を確定させやすい。まず生活防衛資金を預金で確保する
    • 一つの銘柄・資産に集中する: その対象が下落したとき資産全体が大きく傷む。商品・地域・時間で分散する
    • 短期の値動きで頻繁に売買する: 手数料がかさみ、投機的になりやすい。長期で持ち続ける前提を崩さない

    これらは知識の多さよりも、続ける中で「やらないこと」を決めておく問題です。始める前にこの3点を意識しておくと、値動きに振り回されにくくなります。

    NISA・iDeCoは「税制優遇の器」

    NISAとiDeCoは、投資商品そのものではなく、投資で得た利益にかかる税金を抑えられる「制度の器」です。金融庁のNISA特設サイトによると、通常、株式や投資信託などで得た利益や配当には約20%の税金がかかりますが、NISA口座で投資した金融商品から得られる利益は非課税になります。iDeCoは老後資金づくりを目的に、掛金の所得控除などの優遇が受けられる制度です。初心者はまず、この器を使って投資信託を積み立てる形が始めやすい選択肢になります。

    それぞれの非課税枠や手続き、シミュレーションといった詳細は、各制度の解説記事で扱っています。ここでは「投資の入口として、まず税制優遇の器から使うと効率的」という位置づけを押さえておけば十分です。

    投資の始め方は「余裕資金で・少額から・長期で・分散・積立」が土台で、その器としてNISA・iDeCoを使うのが初心者の現実的な順序です。

    \ 家計〜NISAまで一気通貫 /

    何から始めるか迷う段階でも、自分に合う進め方を無料体験で確かめられます。

    投資に関するよくある質問

    投資と投機・ギャンブルは何が違うのですか?

    投資は企業や経済の成長という裏づけに長期で資金を投じるのに対し、投機は短期の値動きだけを狙う取引です。ギャンブルは胴元の控除がある中で参加者が資金を奪い合う仕組みで、期待値の構造そのものが異なります。長期・積立・分散で成長を取りにいくのが投資本来の姿で、短期で大きく張る行為とは分けて考えると整理しやすくなります。

    投資はいくらから始められますか?

    投資信託であれば100円から積み立てられる商品もあり、まとまった資金がなくても始められます。まずは月数千円など、生活に影響しない範囲の少額から始め、値動きに慣れながら金額を調整していく方法が現実的です。無理のない金額で長く続けることが、複利の効果を活かす前提になります。

    投資初心者はまず何から始めればよいですか?

    初心者はまず、NISAのつみたて投資枠を使って投資信託を少額から積み立てる形が始めやすい選択肢です。世界の株式に幅広く分散するインデックス型の投資信託は、1本で分散が効くため入口に向きます。始める前に、生活防衛資金を預金で確保しておくことが安全のための前提になります。

    投資はやめたほうがよいと聞きますが本当ですか?

    「やめたほうがよい」と言われる背景の多くは、余裕資金でない資金を投じたり、短期の値動きで頻繁に売買したりして損失を出したケースです。投資自体に元本割れのリスクはありますが、余裕資金で・長期で・分散して・積み立てるという基本を守れば、リスクは相当程度抑えられます。ただしこれは過去の実績に基づく傾向であり、元本割れがなくなるわけではありません。リスクを正しく理解して付き合えるかどうかが分かれ目です。

    まとめ:投資とは何かを理解して最初の一歩へ

    投資とは、利益を見込んでお金を投じ、お金に働いてもらって資産をふやす行為です。収益はインカムゲインとキャピタルゲインに分かれ、種類はリスク・リターンで整理でき、始め方は「余裕資金で・少額から・長期で・分散・積立」が土台です。

    当社のABCashは金融商品を販売せず、家計からNISAまで専属コンサルタントが伴走する教育サービスです。累計9万人以上が受講し、トレーニング満足度は95%でした。完璧に理解してから始めるより、基礎を押さえて少額で動き出すほうが続けやすいと考えています。基礎の総復習は資産運用の基礎からの総まとめはこちらへ。個別の資産設計はファイナンシャルプランナーなどの専門家にご相談ください。

    \ 中立の立場で伴走 /

    金融商品を販売しない教育として、最初の一歩を無料体験から始められます。
  • 40代の貯金額はぶっちゃけいくら?平均と中央値の実態

    40代の貯金額は、金融資産を保有している世帯の中央値で二人以上世帯520万円・単身世帯355万円です(J-FLEC「家計の金融行動に関する世論調査2024年」、2024年時点)。平均値はこれより大きく出ますが、一部の資産が多い世帯に引き上げられるため、"普通"に近いのは中央値です。この記事では2024年の公的調査から、40代の平均・中央値、貯金がない世帯の割合、年代・世帯構成の差を整理します。

    \ 累計9万人が受講 /

    女性向けの伴走型マネートレーニングを、まずは無料体験で体感できます。

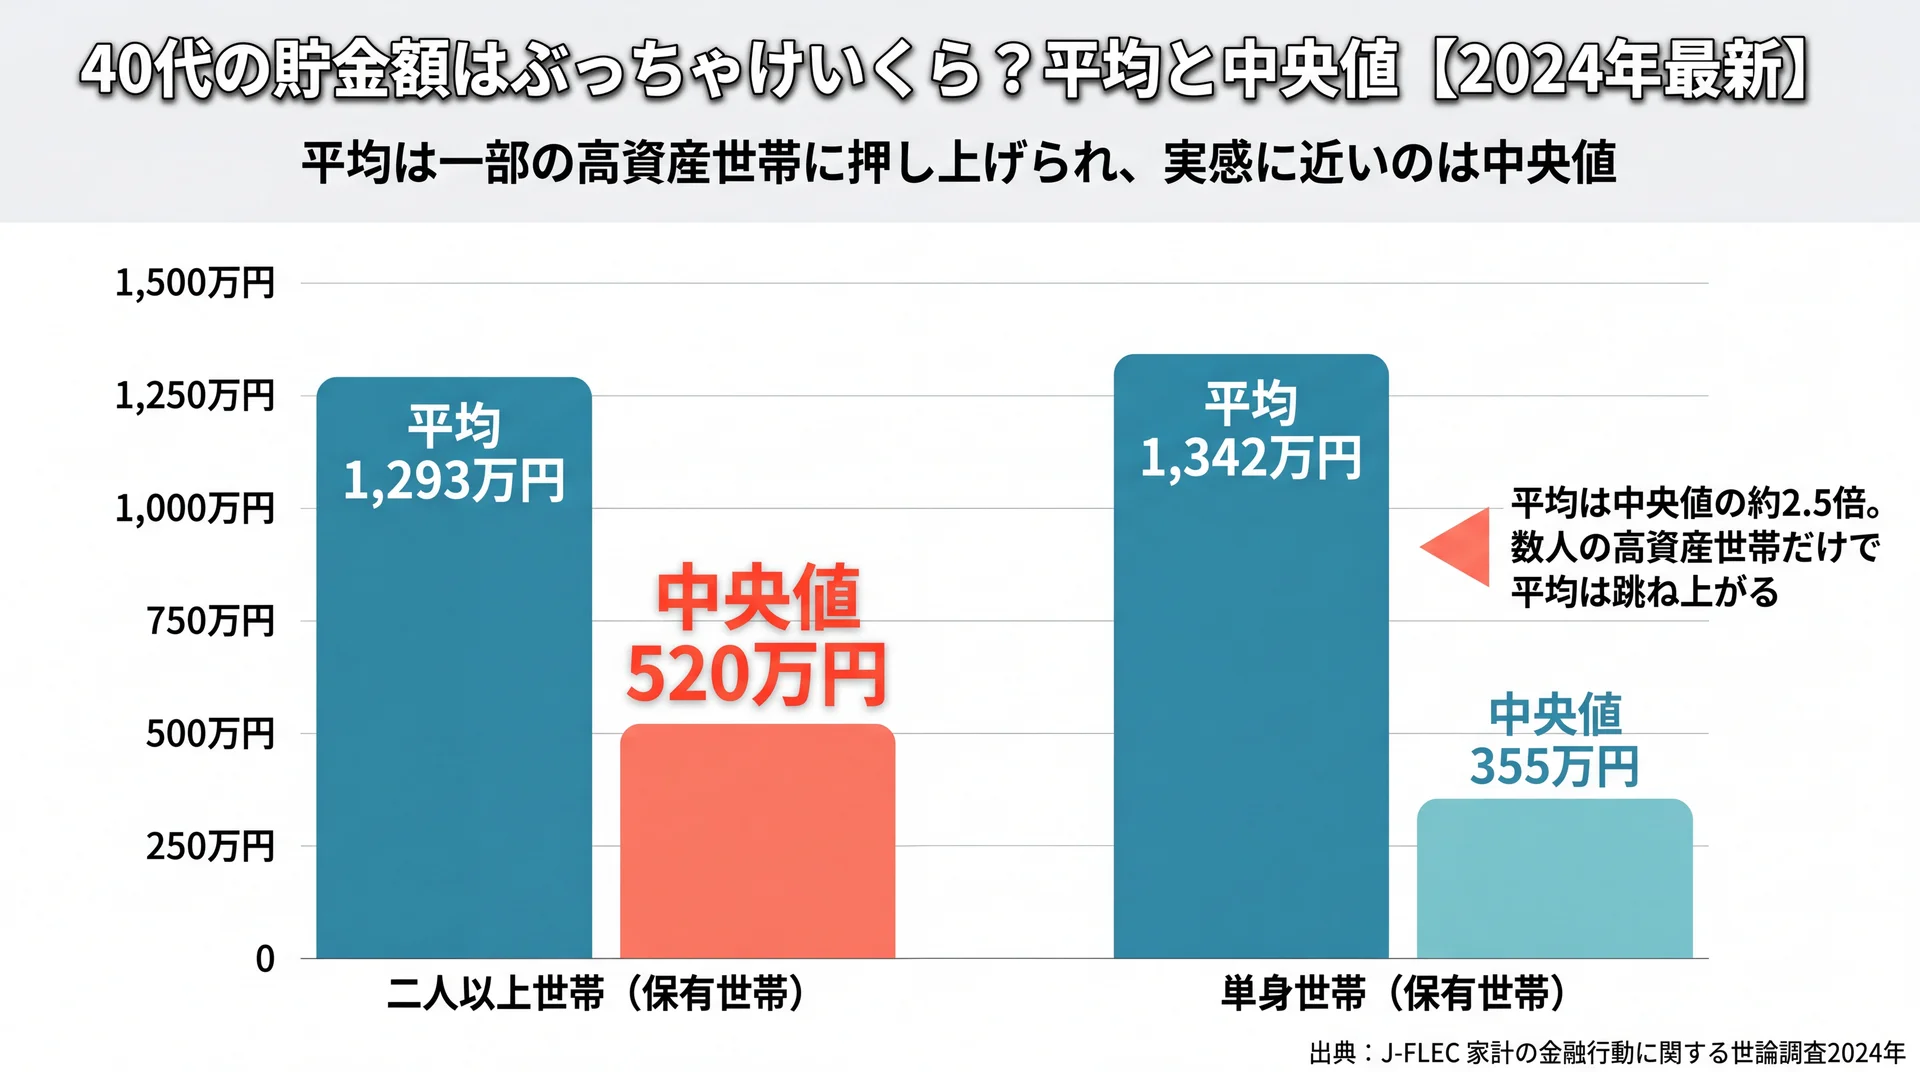
    40代の貯金額はぶっちゃけいくら?平均と中央値【2024年最新】

    40代保有世帯の平均1,293万円に対し中央値は二人以上520万円・単身355万円で、平均の約2.5倍差を示した比較図
    平均は上位層に引き上げられ、実感に近いのは中央値(出典: J-FLEC「家計の金融行動に関する世論調査2024年」)

    40代の貯金額(金融資産保有額)は、金融資産を持つ二人以上世帯で平均1,293万円・中央値520万円、単身世帯で平均1,342万円・中央値355万円です(J-FLEC2024、2024年時点)。平均と中央値には2倍前後の開きがあり、この差が40代の家計を読み解く出発点になります。

    ここでいう「貯金」は、預貯金だけでなく株式・投資信託・保険なども含めた金融資産を指します。普段の会話で使う「貯金=銀行預金」よりも広い概念のため、統計上の数字が体感より大きく見えることがあります。40代の水準を正しく把握するために、まずは世帯構成別・保有状況別に分けて見ていきます。より広い家計の全体像は、家計簿アプリの全体像を整理した完全ガイドもあわせて参考にできます。

    二人以上世帯(夫婦・子育て世帯)の平均・中央値

    二人以上世帯の40代は、金融資産を保有する世帯で平均1,293万円・中央値520万円、金融資産がない世帯まで含めた総世帯では平均944万円・中央値250万円です(J-FLEC2024、2024年時点)。「持っている世帯だけ」で見るか「全世帯」で見るかによって、中央値は250万〜520万円と大きく変わります。

    配偶者や子どもがいる世帯は共働きで収入源が複数になりやすい一方、教育費や住宅ローンの支出も重なります。そのため貯金額の幅が広く、平均だけを見ても自分の位置はつかみにくいのが実情です。たとえば「わが家は300万円台」という二人以上世帯は、保有世帯だけの中央値520万円には届きません。それでも、金融資産がない世帯まで含めた総世帯の中央値250万円と比べれば上回っています。同じ貯金額でも、どの母集団と比べるかで「平均以下」にも「真ん中より上」にも変わる点を押さえておきましょう。

    単身世帯(独身)の平均・中央値

    単身世帯の40代は、金融資産を保有する世帯で平均1,342万円・中央値355万円、金融資産がない世帯まで含めた総世帯では平均883万円・中央値85万円です(J-FLEC2024、2024年時点)。総世帯の中央値85万円は、二人以上世帯の250万円より低い水準です。

    単身世帯は収入がひとつにとどまりやすく、住居費や生活費も一人で負担します。保有世帯の平均が二人以上世帯を上回るのは、資産形成が進んだ層が平均を押し上げているためで、その裏では金融資産がない世帯が3分の1を占めます。結果として、平均と中央値の乖離は単身世帯でより顕著になり、平均1,342万円と総世帯の中央値85万円のあいだには15倍以上の開きがあります。単身の40代が自分の水準を測るときは、平均値ではなく中央値と非保有の割合を軸にすると、実態に近い位置づけができます。

    なぜ平均値でなく中央値を見るべきか

    平均値は一部の資産が多い世帯に引き上げられるため、実感に近いのは中央値です。中央値は、金額を小さい順に並べたときにちょうど真ん中に位置する人の値で、極端な大金持ちや資産ゼロの影響を受けにくい指標です。

    たとえば二人以上世帯の40代は、保有世帯で平均1,293万円に対して中央値520万円と、平均が中央値の2.5倍近くになります(J-FLEC2024、2024年時点)。数人の高資産世帯が同じグループに入るだけで平均は跳ね上がりますが、中央値はほとんど動きません。ニュースや広告で見かける「40代の平均◯◯万円」に届かなくても、それは珍しいことではありません。自分の水準を確かめるときは、平均ではなく中央値を基準にすると過度に落ち込まずに済みます。

    以下は、40代の平均・中央値を世帯構成と保有状況で整理したものです。

    区分 平均 中央値 金融資産なしの割合
    二人以上世帯(保有世帯のみ) 1,293万円 520万円 —
    二人以上世帯(全世帯) 944万円 250万円 25.7%
    単身世帯(保有世帯のみ) 1,342万円 355万円 —
    単身世帯(全世帯) 883万円 85万円 33.3%

    データ出典: J-FLEC「家計の金融行動に関する世論調査2024年」各種分類別データ[二人以上世帯/単身世帯]の世帯主年令別・40歳代の値(2024年時点)

    平均と中央値がここまで違う理由|40代の貯金は二極化している

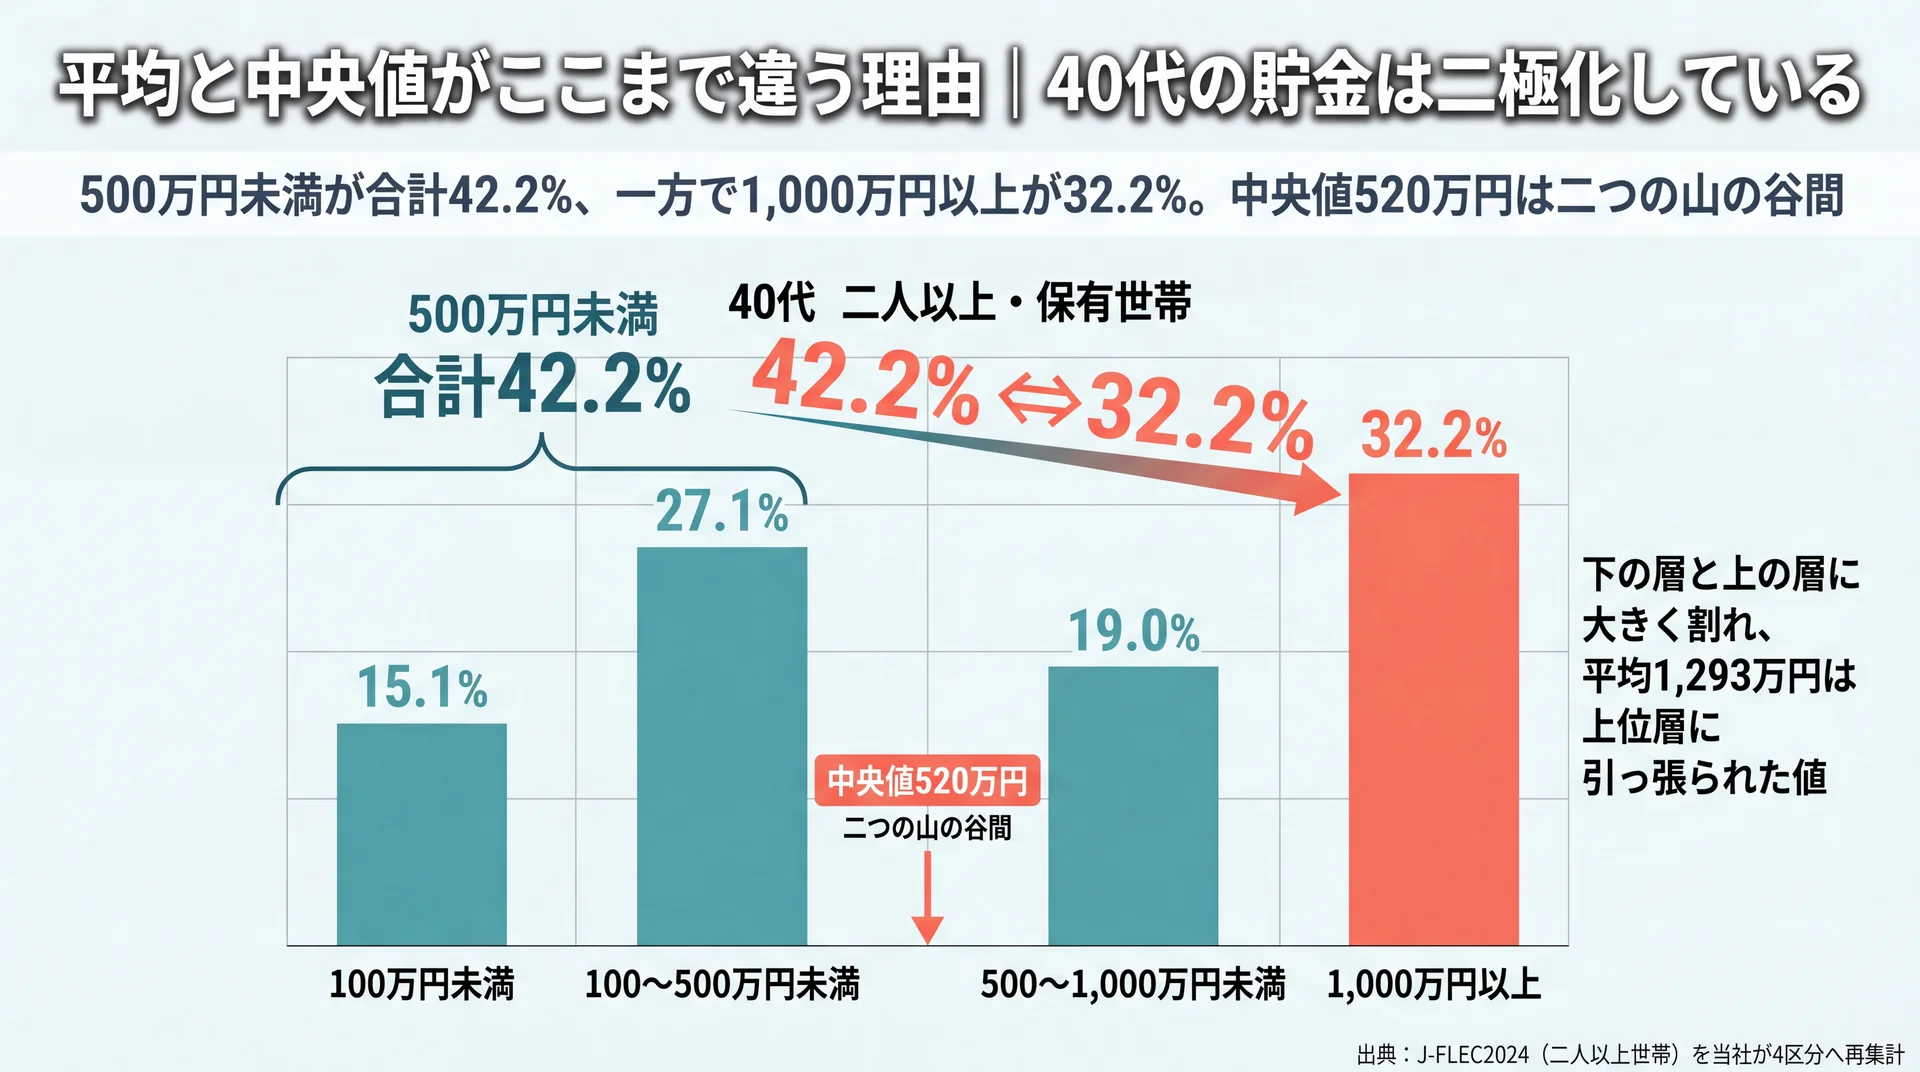
    40代二人以上保有世帯を資産階層で4区分し、500万円未満42.2%と1,000万円以上32.2%の二極化を示した分布図
    500万円未満42.2%と1,000万円以上32.2%に割れ、中央値520万円は谷間にあたる(出典: J-FLEC2024を基に当社が4区分へ再集計)

    40代の貯金額で平均と中央値が大きく離れるのは、資産が多い世帯と、ほとんど貯金がない世帯に分かれる「二極化」が進んでいるためです。実際に、40代の二人以上世帯の4分の1、単身世帯の3分の1は金融資産を保有していません。

    「40代の平均は1,000万円を超える」という数字だけを見ると、自分だけ遅れているように感じられます。しかしデータ上は、40代二人以上世帯の金融資産がない世帯は25.7%、単身世帯では33.3%にのぼります(J-FLEC2024、2024年時点)。一方で1,000万円以上を持つ世帯も一定数存在し、この上下の広がりが平均を押し上げています。つまり平均値は「真ん中の人」ではなく「分布の重心」を示しているにすぎません。比較軸を平均から分布に切り替えると、自分がどの層にいるのかを現実的に位置づけられます。平均との差に一喜一憂するより、中央値と次の階層分布で現在地を確かめたほうが、次の一手を決めやすくなります。

    これを具体的に示すため、40代の二人以上・金融資産を保有する世帯を資産の階層で再集計しました。

    資産の階層 割合
    100万円未満 15.1%
    100〜500万円未満 27.1%
    500〜1,000万円未満 19.0%
    1,000万円以上 32.2%

    データ出典: J-FLEC「家計の金融行動に関する世論調査2024年」各種分類別データ(二人以上世帯)の公開分布をもとに当社が4区分へ再集計(保有世帯n=782・無回答6.6%を除く、2024年時点)

    500万円未満の世帯が合計42.2%、一方で1,000万円以上が32.2%と、40代の保有世帯は下の層と上の層に大きく割れています。中央値520万円は、この二つの山のちょうど谷間にあたる値です。平均の1,293万円は上位の層に引っ張られた結果であり、多くの人の実感とはずれます。

    自分の貯金額を評価するときは、この階層のどこにいるかで捉えると、次の一手を考えやすくなります。100万円未満の層にいるなら、まずは生活防衛資金として生活費の数か月分を確保することが最初の目標になります。すでに500万円前後まで貯まっているなら、預貯金だけで置いておくか、一部を運用に回すかという次の判断に進めます。平均という一点ではなく、分布という帯で自分を捉えることが、40代の家計設計を前に進める土台になります。

    40代で貯金なし・少ないのは普通?データで見る実態

    40代で貯金(金融資産)がない、あるいは少ないのは珍しいことではありません。金融資産を持たない世帯は二人以上で25.7%、単身で33.3%を占め、およそ4人に1人から3人に1人が該当します(J-FLEC2024、2024年時点)。

    とりわけ単身世帯は、金融資産がない世帯を含めた総世帯の中央値が85万円で、「貯金が数十万円台」という水準が真ん中に位置します。二人以上世帯でも、保有世帯のうち100万円未満が15.1%、500万円未満まで広げると42.2%にのぼります(J-FLEC2024の公開分布をもとにした再集計値、2024年時点)。40代で貯金が少ないことは、統計的にはむしろよくある状態だといえます。

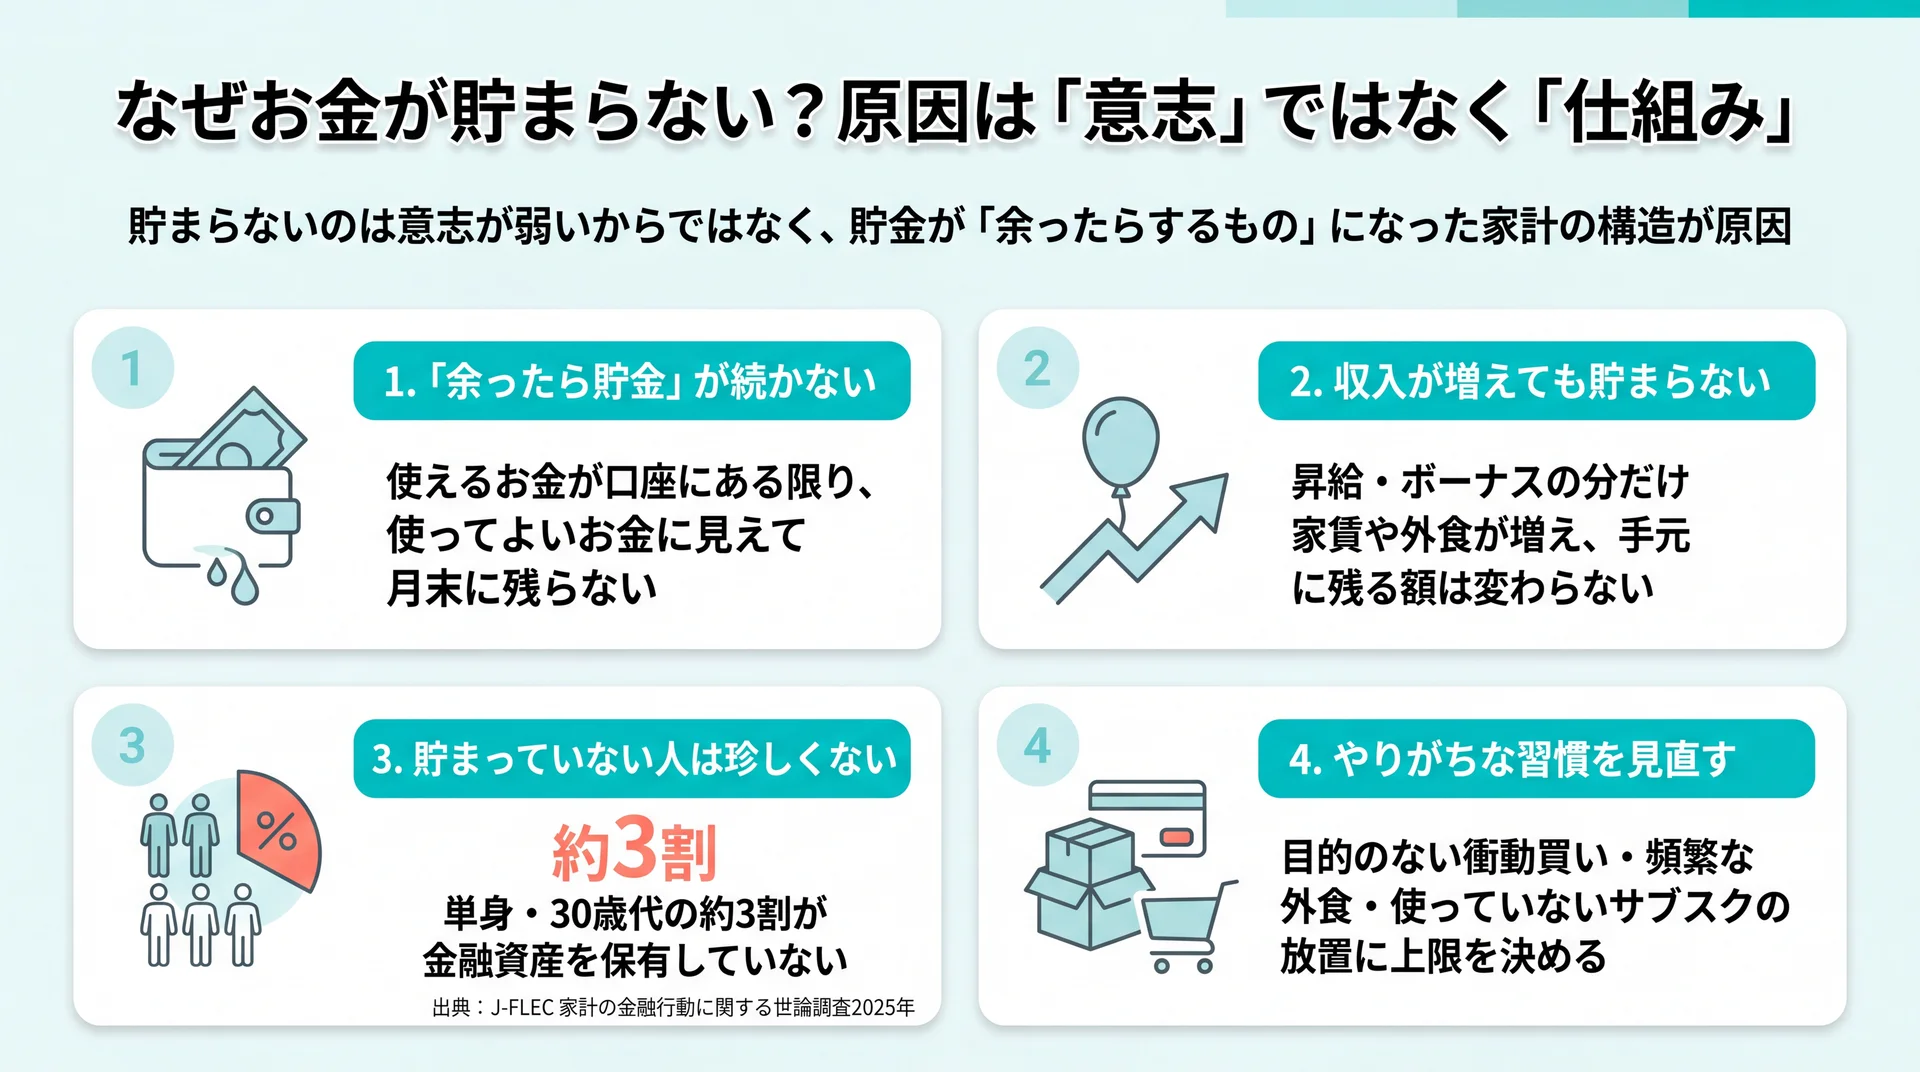
    大切なのは、少ない側の分布にいると分かったうえで、そこから何を積み上げるかです。貯金が少ない背景には、収入の伸び悩み、住宅ローンや教育費の負担、あるいは支出が収入と同じだけ膨らむ「生活水準の上昇」などがあります。いずれも一度に解決するのは難しいものの、その多くは家計の見える化と固定費の調整から改善の糸口が見つかります。金融資産がまったくない状態から抜け出す最初の一歩は、少額でも毎月きちんと取り分ける習慣づくりです。具体的な進め方は、後半の家計管理のセクションで整理します。

    他の年代と比べて40代の貯金額はどの位置?

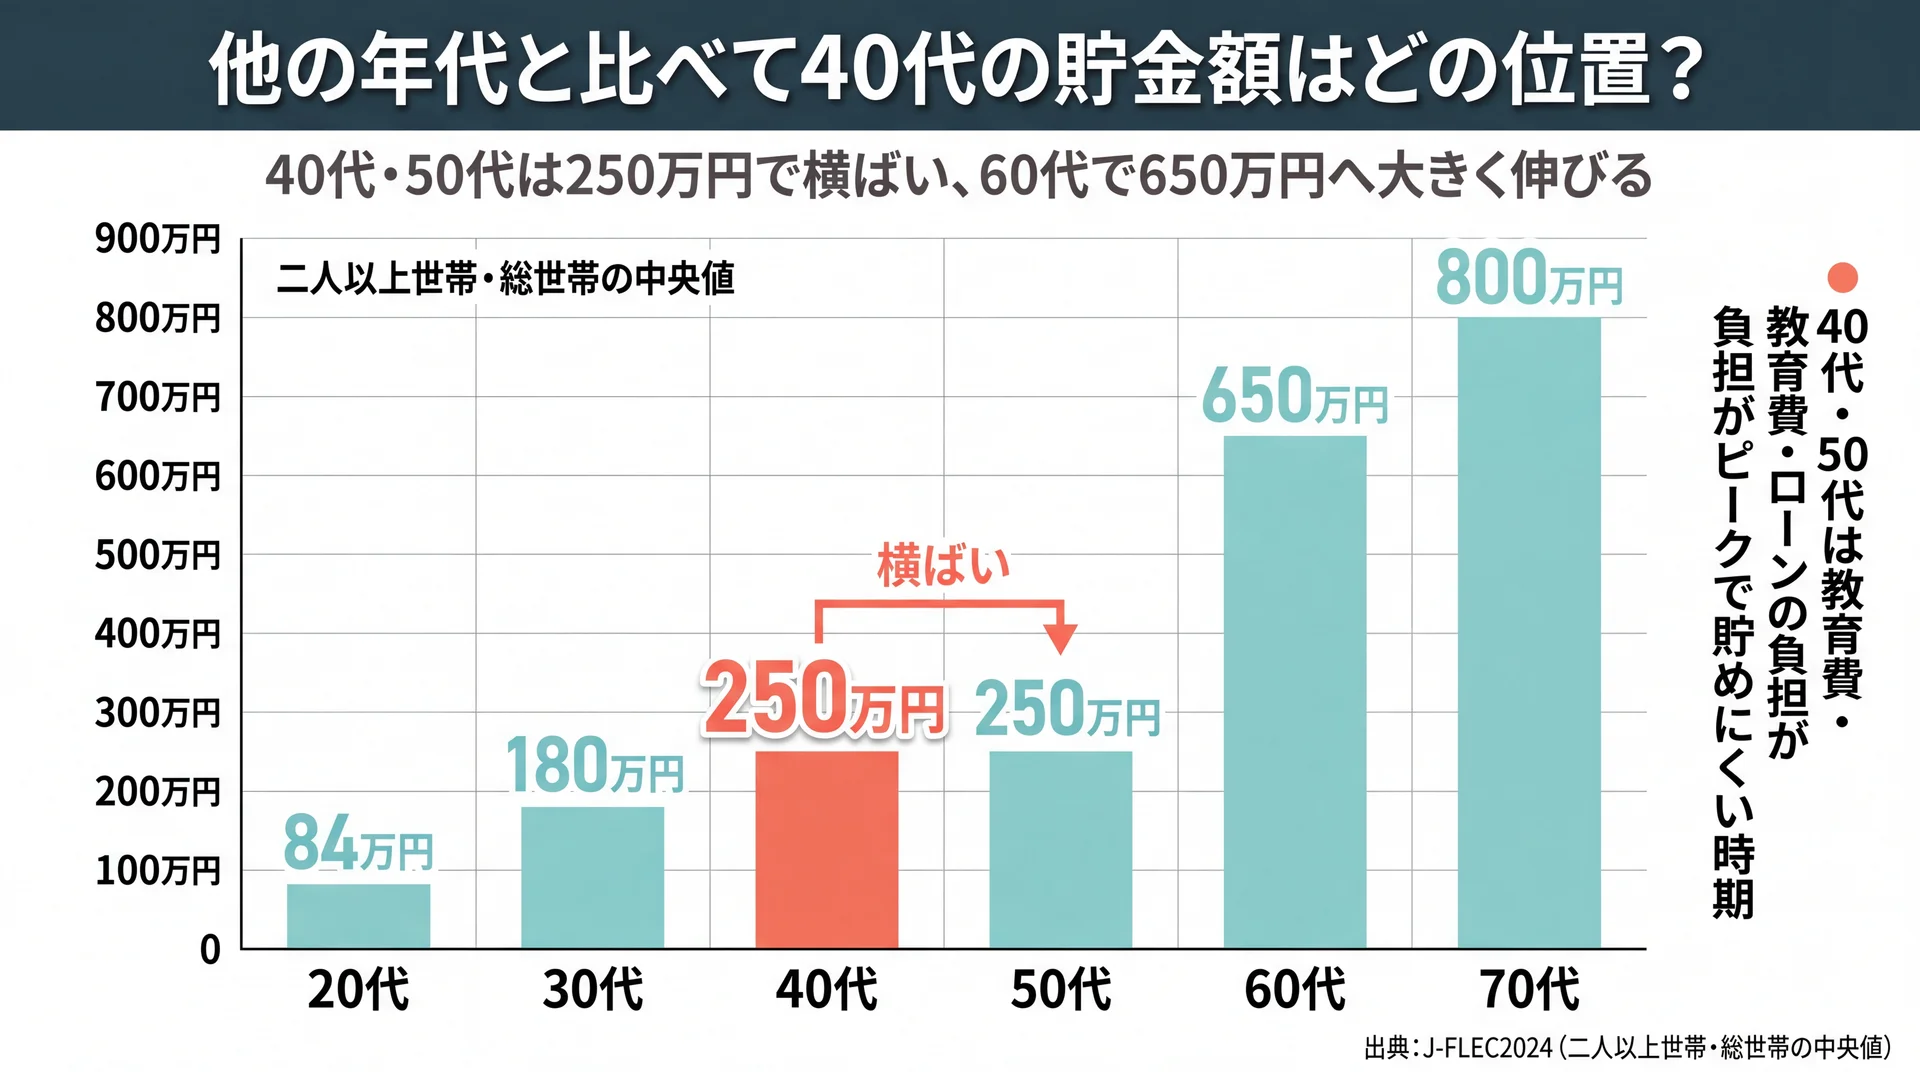
    年代別の中央値で40代・50代がともに250万円で横ばい、60代で650万円へ伸びる推移を示した棒グラフ
    40代・50代は250万円で横ばい、60代で大きく伸びる(出典: J-FLEC「家計の金融行動に関する世論調査2024年」)

    40代の貯金額は、年代別に見ると20代・30代より高く、50代とはほぼ同水準で、60代以降で大きく伸びます。金融資産がない世帯を含めた二人以上世帯の中央値でみると、40代は250万円で、これは50代と同じ水準です(J-FLEC2024、2024年時点)。

    年代を追って並べると、40代の位置づけがより鮮明になります。

    年代 二人以上世帯・総世帯の中央値
    20代 84万円
    30代 180万円
    40代 250万円
    50代 250万円
    60代 650万円
    70代 800万円

    データ出典: J-FLEC「家計の金融行動に関する世論調査2024年」各種分類別データ(二人以上世帯)の世帯主年令別・金融資産非保有を含む総世帯(2024年時点)

    注目したいのは、40代と50代の中央値がともに250万円で、この10年で伸び悩む点です。40代・50代は教育費や住宅ローンの負担がピークを迎えるため、収入が増えても貯金に回りにくい構造だと読み取れます。逆に60代で中央値が650万円へ跳ね上がるのは、退職金や支出の一巡が影響していると考えられます。つまり40代は「貯めにくい時期」に入っており、この期間にどう仕組みを作るかが、60代以降の資産に大きく響きます。ひとつ手前の年代の実額は、30代 貯金の詳しい解説でも確認できます。

    世帯構成や年収で貯金額はどう変わる?

    40代の貯金額は、単身か二人以上か、そして年収の水準によって差が出ます。世帯構成でみると保有世帯の中央値は単身355万円・二人以上520万円、総世帯では単身85万円・二人以上250万円と、二人以上世帯のほうが高めに出る傾向があります(J-FLEC2024、2024年時点)。

    共働きの二人以上世帯は収入源が複数あるぶん、貯蓄に回せる余地が生まれやすい構造です。ただし教育費や住宅ローンといった大きな支出も重なるため、収入が多い世帯ほど自動的に貯まるわけではありません。J-FLEC2024では、全年代を通じて年間収入が高い層ほど金融資産の中央値も高くなる傾向が示されていますが、同じ年収帯でも貯蓄額には大きな幅があります。手取りが増えても、それに合わせて生活費や固定費が膨らめば、手元に残る金額は変わりません。年収の多寡だけでなく、手元に残る割合をどう設計するかが40代の貯金額を左右します。

    日々の支出を抑える工夫は、節約についてはこちらで体系的に整理しています。年収を前提にした固定費や生活費の見直しは、世帯構成にかかわらず貯金額を底上げする共通の土台になります。とくに40代は、昇給で収入が上がりやすい一方、支出も膨らみやすい年代のため、「増えた収入をどこまで先取りで貯めるか」を決めておくと差がつきます。

    40代がこれから必要になるお金と老後の見通し

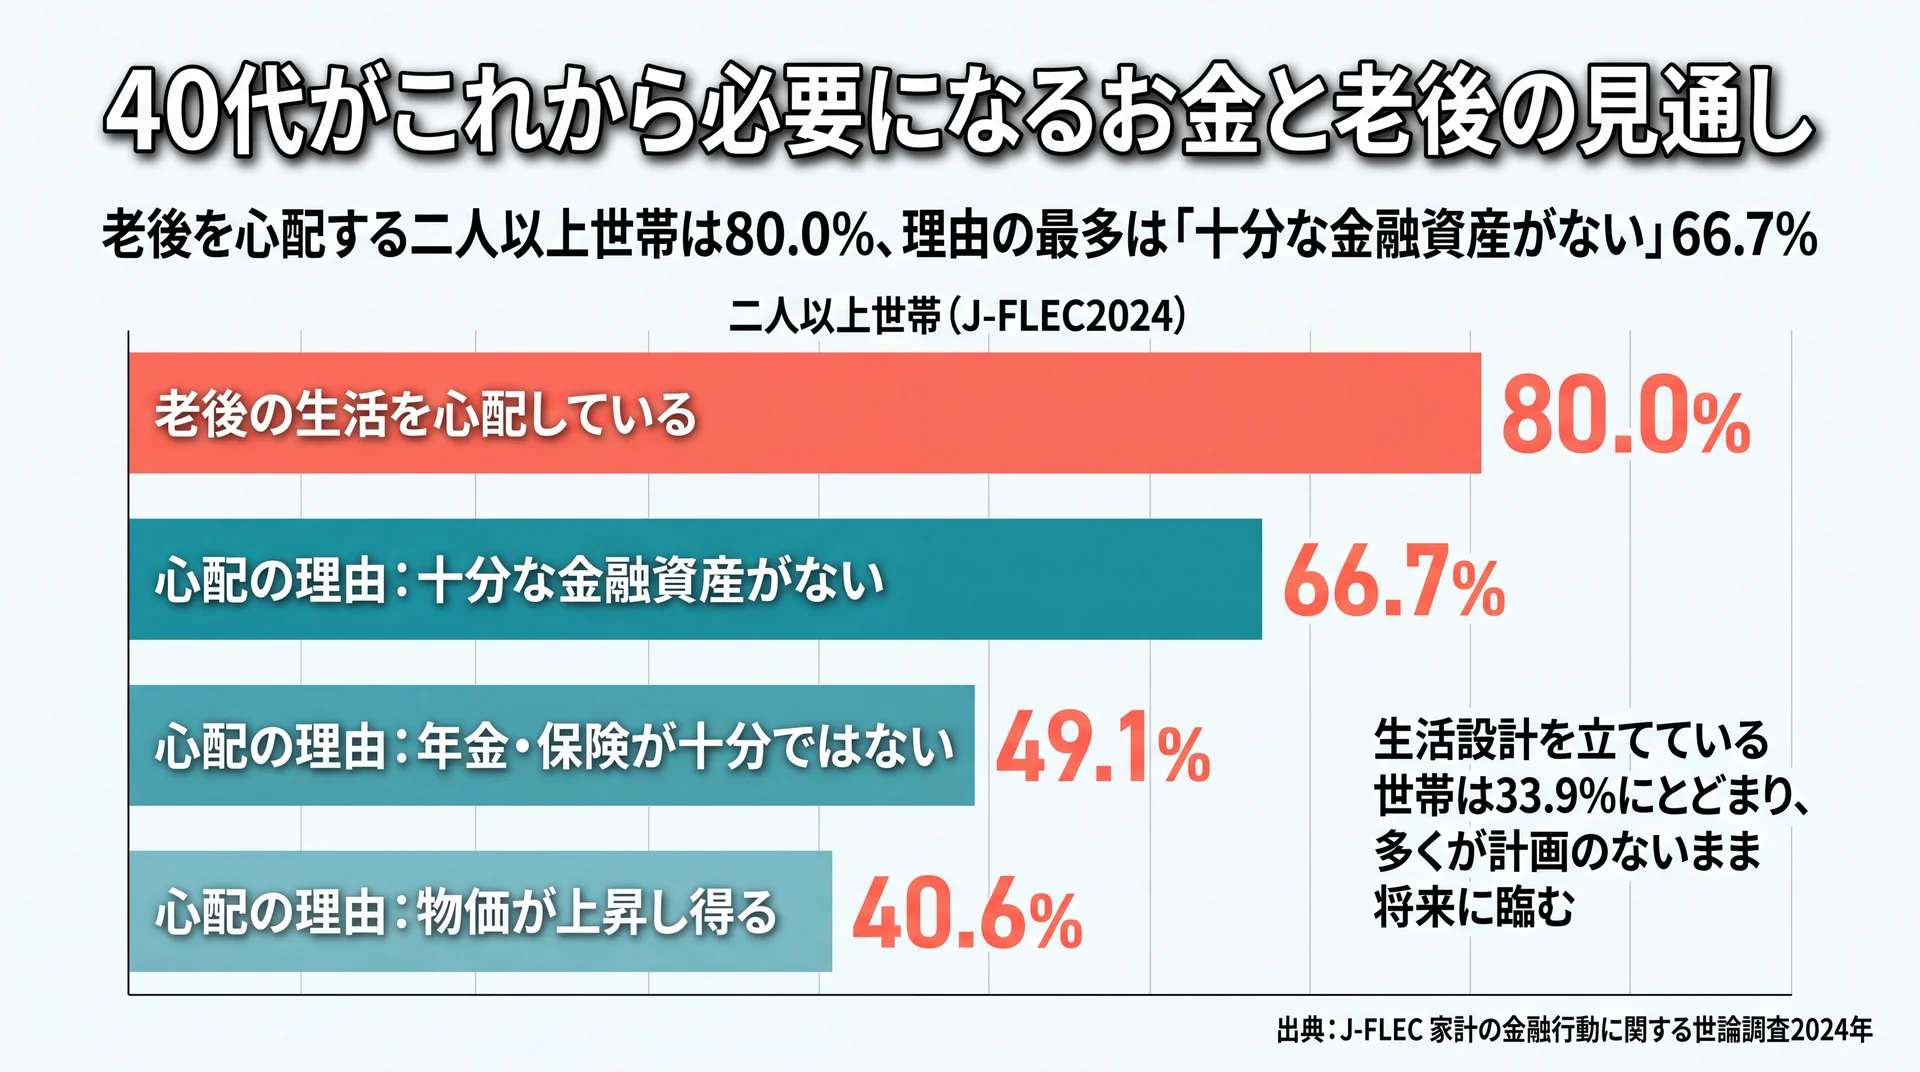
    老後を心配する二人以上世帯80.0%と、十分な金融資産がない66.7%など不安理由の内訳を示した棒グラフ
    老後不安の中身は「十分な金融資産がない」が最多(出典: J-FLEC「家計の金融行動に関する世論調査2024年」)

    40代は、教育費・住宅費・老後資金という大きな支出が重なりやすい年代です。J-FLEC2024では、二人以上世帯全体の80.0%が老後の生活を心配していると回答しており、その理由の66.7%が「十分な金融資産がないから」でした(2024年時点)。

    子どもがいる世帯では大学進学までの教育費、住宅を購入した世帯では返済、さらに自分たちの老後資金と、備えるべき対象が同時並行で進みます。老後の生活費の収入源としては公的年金を挙げる世帯が67.5%と最も多い一方、その年金への見方は厳しく、「年金でさほど不自由なく暮らせる」と答えた世帯は8.1%にとどまります。「ゆとりはないが日常生活費程度はまかなえる」が52.8%、「日常生活費程度もまかなうのが難しい」が39.1%で、合わせて9割超がゆとりある老後を年金だけには見込んでいません(J-FLEC2024(二人以上世帯)調査結果の概要、2024年時点)。老後を心配する理由でも「年金や保険が十分ではないから」が49.1%、「生活の見通しが立たないほど物価が上昇することがあり得るから」が40.6%と続き、将来の支出増への警戒がうかがえます。40代の貯金額は、今の生活費だけでなく将来の支出の見通しとセットで見ると、必要な備えの量が具体的になります。

    見通しを立てるうえで参考になるのが、心配の中身をデータで具体化することです。「十分な金融資産がない」という不安は、必要額と現在の貯金額の差を数字で把握すると、対処できる課題に変わります。J-FLEC2024では、生活設計を立てている二人以上世帯は全体の33.9%にとどまり、多くの世帯が計画のないまま将来に臨んでいる実態も示されています(2024年時点)。漠然とした不安のままにせず、教育・住宅・老後のそれぞれで「いつ・いくら」必要かを書き出すところから始めると、40代の残り期間で準備できる現実的な計画が見えてきます。なお個別の資産設計は状況によって最適解が異なるため、必要に応じてファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    40代からの家計管理と貯金の増やし方(現実解)

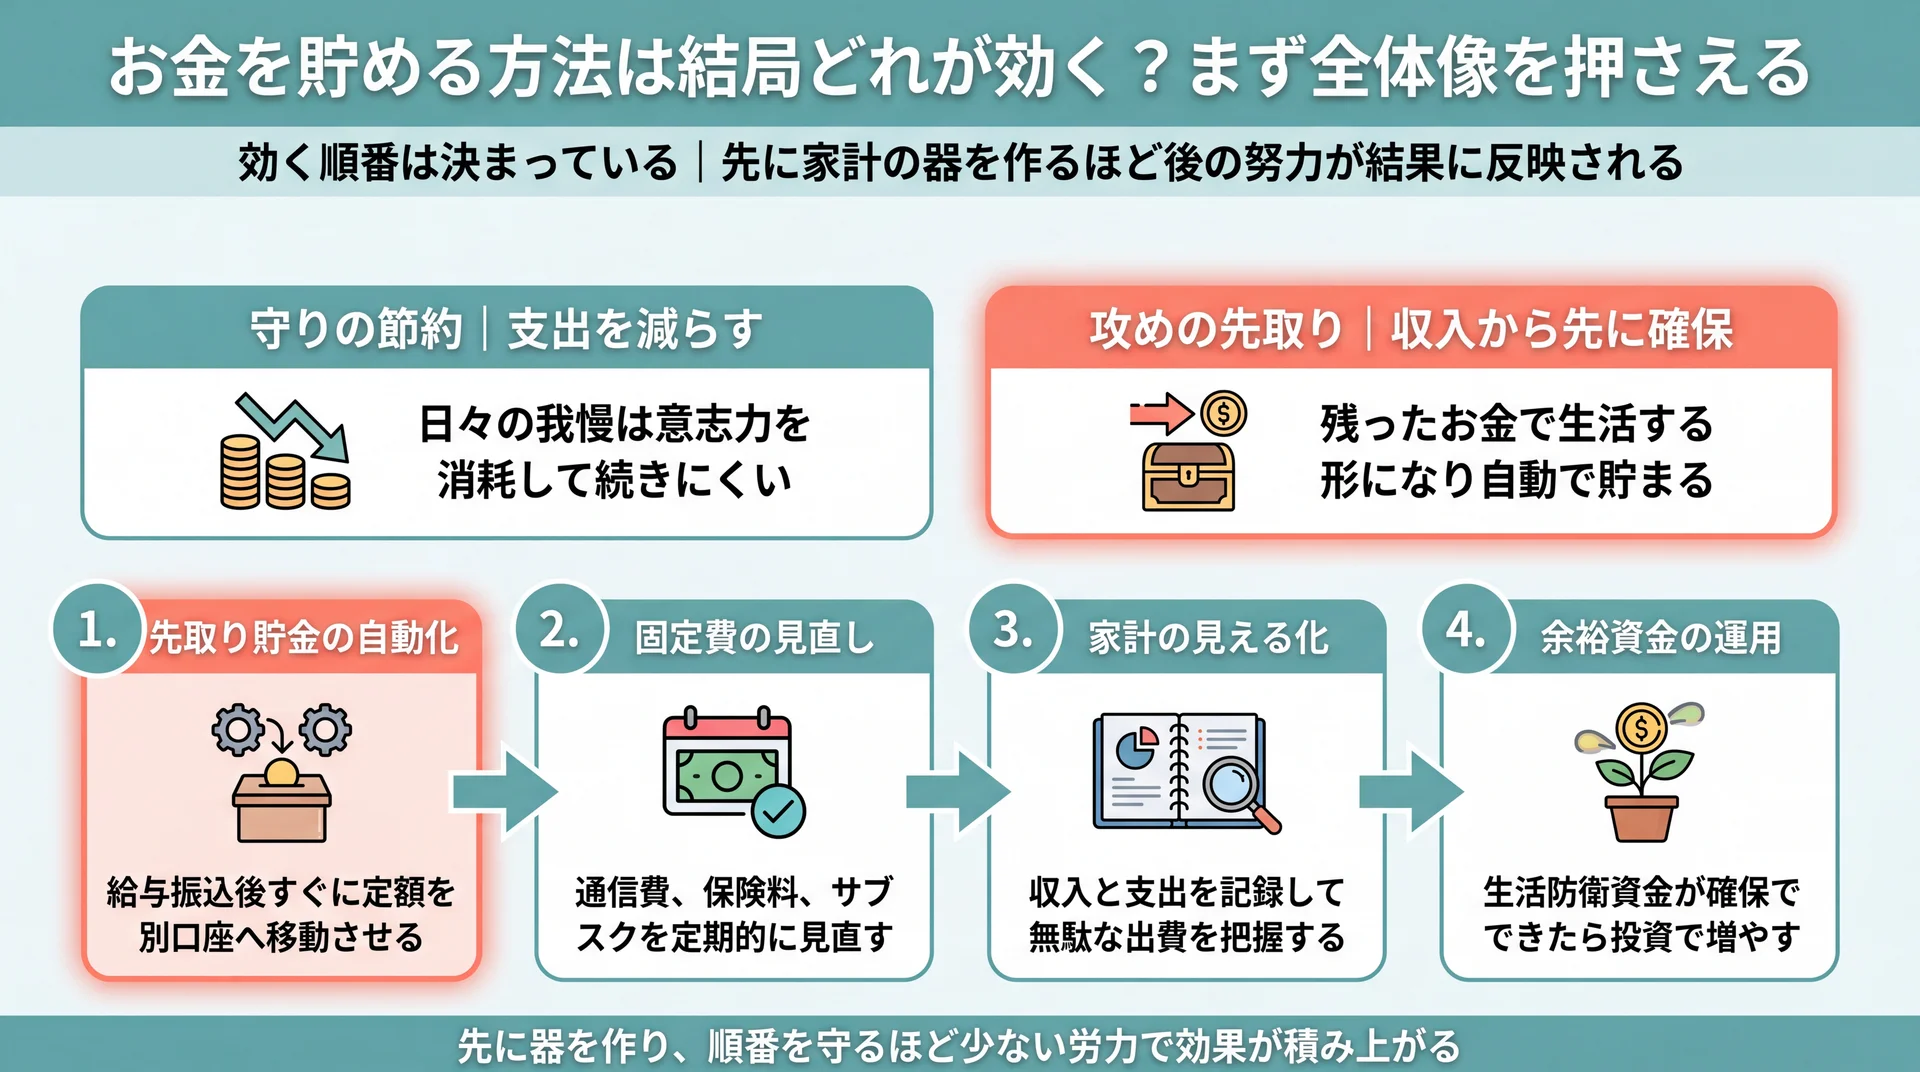
    40代から貯金を増やす近道は、支出を見える化して固定費から調整し、余剰を先取りで貯める仕組みを作ることです。収入を一度に増やすのは難しくても、家計の構造を整えれば、二極化の下側からでも着実に積み上げられます。

    出発点は家計の見える化です。毎月の支出を「固定費」と「変動費」に分け、通信・保険・サブスク・住居費などの固定費から見直すと、一度の手間で効果が続きます。変動費の節約は我慢が続きにくい一方、固定費は一度下げれば毎月自動的に効くのが特徴です。記録の手段は手書きの家計簿でもアプリでもよく、続けやすさで選ぶのが基本です。日常の貯め方の全体像はお金を貯める方法についてはこちらで確認できます。

    \ 家計〜NISAをまとめて相談 /

    情報集めに迷う前に、家計から投資までを専属コンサルタントへ相談できます。

    先取り貯金と貯金用口座で「残す仕組み」を作る

    貯金は「余ったら貯める」より「先に取り分ける」ほうが続きます。給与が入った時点で一定額を別口座へ自動的に移すと、使う前に貯まる流れが作れます。生活費用の口座と貯金用の口座を分けておくと、いくら貯まったかが一目で分かり、うっかり使い込むことも防げます。

    貯金用口座を選ぶときは、普段使いの引き出しと混ざらないこと、そして金利や手数料の条件を確認することがポイントです。給与振込口座からの自動入金サービスを設定すれば、毎月の手動の振り替えも不要になります。金額の大きな目標ほど、日常のお金と物理的に切り離しておく効果が大きくなるでしょう。ただし先取りの金額を高く設定しすぎると、生活費が足りずに貯金を取り崩す本末転倒に陥ります。まずは「手取りの1割を先取りする」といった無理のない比率から始め、続けられたら少しずつ引き上げていく進め方が現実的です。

    教育費・住宅費・老後資金の優先順位を決める

    40代は複数の目的が重なるため、すべてを同時に満額で準備しようとすると行き詰まります。目的ごとに「使う時期」を書き出し、近い順に必要額を確保するのが現実的です。教育費のように使う時期が決まっているお金は、値動きのない預貯金で確保するのが基本です。一方、老後資金のように時間の余裕がある目的は、リスクを取れる範囲で運用を組み合わせる選択肢もあります。

    すべての目的に共通するのは、まず生活防衛資金(生活費の3〜6か月分の目安)を預貯金で確保してから、余力を各目的へ振り分けることです。順番を決めておくと、一度に多くを抱えて途中で挫折することを防げます。

    NISA・iDeCoは中立に理解してから使う

    40代は、預貯金に加えてNISAやiDeCoといった税制優遇制度を検討する世帯も増えます。ただしこれらは値動きのある商品を含み、元本が保証されるわけではありません。制度の仕組みとリスクを理解したうえで、生活防衛資金を確保してから無理のない範囲で使うことが前提になります。短期で使う予定のお金を値動きのある商品に置くと、必要なときに元本割れしている可能性がある点には注意が必要です。

    当社のABCashでは、家計管理からNISA・iDeCo・投資信託まで、専属のファイナンシャルコンサルタントがマンツーマンで伴走します。特定の金融商品を販売しない中立的な立場をとっており、女性を中心に2026年5月までの累計受講者は9万人以上です。2025年4〜8月に実施した当社の受講者アンケートでは、トレーニングの満足度を10段階中8以上と答えた割合が95%でした。ただし有料のトレーニングサービスであるため、料金・期間・担当者との進め方が自分に合うかどうかは、申し込み前に無料体験で確かめたうえで判断してください。

    40代の貯金額に関するよくある質問

    Q. 40代で貯金ゼロ・金融資産なしは何割ですか?

    金融資産を保有していない40代は、二人以上世帯で25.7%、単身世帯で33.3%です(J-FLEC2024、2024年時点)。およそ4人に1人から3人に1人にあたり、40代で貯金がないことは統計上珍しくありません。まずは家計の見える化から、少額でも積み上げる仕組みを作ることが出発点になります。

    Q. 40代の平均貯金額が1,000万円を超えるのはなぜですか?

    40代二人以上の保有世帯の平均は1,293万円ですが、これは1,000万円以上を持つ約3割の世帯が平均を押し上げているためです(J-FLEC2024、2024年時点)。平均は極端に多い世帯の影響を強く受けるため、実感に近いのは中央値の520万円です。平均に届かないことは、標準から外れていることを意味しません。

    Q. 40代で貯金1,000万円以上は何割ですか?

    金融資産を保有する40代の二人以上世帯のうち、1,000万円以上を持つ世帯は約32%です(J-FLEC2024の公開分布をもとにした再集計値、2024年時点)。一方で500万円未満も合計42.2%を占めており、上下に大きく分かれています。1,000万円は「一部の上位層」ではなく、40代保有世帯の3割程度が到達している水準といえます。

    Q. 40代はいくら貯金があれば安心ですか?

    必要な貯金額は、世帯構成・子どもの有無・住宅の状況・希望する老後の暮らしによって変わるため、一律の正解はありません。中央値(二人以上・保有世帯で520万円)は一つの目安になりますが、より大切なのは教育・住宅・老後で「いつ・いくら」必要かを書き出し、現在の貯金額との差を把握することです。個別の資産設計は、ファイナンシャルプランナーなどの専門家に相談すると具体化しやすくなります。

    まとめ

    40代の貯金額は、金融資産を保有する世帯の中央値で二人以上520万円・単身355万円、金融資産がない世帯まで含めた総世帯では二人以上250万円・単身85万円です(J-FLEC2024、2024年時点)。平均値は上位の層に引き上げられるため、自分の水準は中央値と階層分布で捉えるのが実態に近づきます。金融資産がない世帯が4分の1から3分の1を占め、貯金額は二極化しているのが40代の現実です。

    40代・50代は教育費や住宅費の負担がピークを迎え、中央値が伸び悩む時期でもあります。大切なのは平均との差に落ち込むことではなく、家計を見える化し、固定費の調整と先取り貯金で「残す仕組み」を作ることです。教育・住宅・老後の必要額を書き出し、現在の貯金額との差を数字で把握すれば、40代からでも計画的に備えられます。家計と資産の全体像は、家計簿アプリの基礎からの総まとめはこちらで体系的に確認できます。

    \ 家計と資産の全体像を整理 /

    40代の家計と老後資金の見通しを、無料体験60〜80分程度で一緒に整理できます。

  • お金を貯める方法は「仕組み化」が近道|貯まる人の実践手順

    お金を貯める最短の方法は、意志で節約を頑張ることではなく、給料日に自動でお金が確保される「仕組み」を作ることです。貯まる人と貯まらない人の差は根性ではなく、先取り貯金・固定費の見直し・目的別の口座管理という再現性のある手順を組んでいるかどうかにあります。この記事では、今日から実践できる貯め方の手順を、公的統計と当社の受講データをもとに整理します。

    \ まずは無料体験60〜80分程度から /

    家計からNISAまで、専属コンサルタントにマンツーマンで相談できます。

    お金を貯める方法は結局どれが効く?まず全体像を押さえる

    守りの節約と攻めの先取りの2軸と、先取り→固定費→見える化→運用の優先順位フローを整理した図
    貯め方の2軸と「効く順番」を整理(当社によるオリジナル整理)

    お金を貯める方法は、大きく「支出を減らす」と「収入から先に確保する」の2軸に整理でき、効果が安定するのは後者の仕組み化です。個別のテクニックを増やす前に全体像を押さえると、自分に足りない一手が見えてきます。まずは地図を描くところから始めましょう。

    家計全体の設計は家計簿アプリの全体像を整理した完全ガイドもあわせて確認すると理解が進みます。貯め方の情報は世の中に大量にありますが、バラバラに集めるほど「何から手をつければいいか分からない」状態に陥りがちです。効く順番は決まっていて、先に家計の構造を整えるほど、あとの努力が結果に反映されやすくなります。個々のコツを覚えるより、順番を理解するほうが近道です。

    貯める方法は「支出を減らす」と「先に確保する」の2軸

    お金を貯める方法は、支出側を削る「守りの節約」と、収入から先に貯金を抜き取る「攻めの先取り」の2つに分けられます。多くの人がつまずくのは、守りの節約だけに頼って我慢が続かなくなるパターンです。日々の我慢は意志力を消耗するため、長続きしにくいという弱点があります。

    一方の先取りは、給料が入った時点で貯金分を別に確保してしまう方法です。残ったお金で生活する形になるため、意志の力をほとんど使わずに貯金が積み上がります。この2軸を組み合わせ、まず先取りで土台を作り、そこに固定費の見直しを重ねるのが、再現性の高い進め方です。

    まず取り組む優先順位を決める

    貯め方には効果的な順番があり、①先取り貯金の自動化 ②固定費の見直し ③家計の見える化 ④余裕資金の運用、の流れが基本です。順番を守ると、少ない労力で効果が積み上がっていきます。逆に④の運用から入ると、入金が続かず効果が限定的になりがちです。

    この順番には理由があります。先取りで「貯まる器」を先に作り、固定費の見直しでその器に流し込む金額を増やし、見える化で漏れを塞ぎ、最後に余裕資金を運用に回す、という流れが最も無駄がないためです。以降の見出しでは、この順番に沿って一つずつ具体的な手順を解説します。

    「いつまでに・いくら」の目標を先に決める

    手順に入る前に、貯める目的と目標金額をセットで決めておくと、途中で挫折しにくくなります。「なんとなく貯めたい」という状態は、いくら貯めても達成感がなく、少しの誘惑で崩れがちです。「2年後の引っ越し費用に50万円」のように、時期と金額と用途を一文で言い切れる形にすると、毎月いくら必要かが自動的に逆算できます。

    たとえば2年後に50万円なら、月あたり約2.1万円という具体的な数字に落ちます。この金額を先取りの設定額の根拠にすれば、「なぜこの額を貯めるのか」が自分の中ではっきりします。目標が複数ある場合は、緊急性の高いものから順に並べ、まず1つに絞って始めると、達成体験を積みやすくなるでしょう。小さくても一度達成できると、次の目標へ進む力になります。

    なぜお金が貯まらない?原因は「意志」ではなく「仕組み」

    余ったら貯金・収入増でも貯まらない等、お金が貯まらない4つの構造的原因を整理した図
    貯まらない原因を4つの構造で整理。単身30代の約3割が金融資産ゼロ(出典: J-FLEC「家計の金融行動に関する世論調査2025年」)

    お金が貯まらない最大の原因は、意志が弱いからではなく、貯金が「余ったらするもの」になっている家計の構造にあります。使ったあとに残った分を貯めようとすると、支出が優先されて貯金が後回しになります。原因を意志ではなく仕組みと捉え直すと、対策が具体的になります。

    「今月こそ貯めよう」と決意しても続かないのは、意志の問題として片づけられがちです。しかし、決意に頼る方法はそもそも再現性が低く、忙しさや誘惑があれば簡単に崩れます。貯まる人は、決意ではなく「決意しなくても貯まる状態」を先に作っています。ここが分かれ目です。

    「余ったら貯金」が続かない構造的な理由

    「余ったら貯金する」方式が続かないのは、生活口座に残っているお金が"使ってよいお金"に見えてしまうためです。残高がある限り使える上限は下がらず、月末にはほとんど残らない、という結果になりがちです。これは性格の問題ではなく、お金の置き場所が生む現象と考えられます。

    だからこそ、貯金分を最初に別の場所へ移してしまう発想が効きます。手元から見えなくすることで、使えるお金の上限が自動的に下がり、その範囲で生活が回るようになります。意志で使いすぎを抑えるのではなく、使いすぎられない状態を先に作る。これが「仕組み化」の核心です。

    収入が増えても貯まらない人の共通点

    貯まらないのは収入が少ないからだと考えられがちですが、収入が増えても手元に残る額が変わらないことがあります。よくあるのは、収入が上がった分だけ生活水準も上げてしまい、支出が収入に追いついてしまうパターンです。昇給やボーナスのたびに家賃・外食・サブスクが増えれば、貯まる金額は伸びません。

    この現象を防ぐ鍵も、やはり仕組みにあります。収入が増えたときに、増えた分の一定割合を先取りの設定額に自動で上乗せしておけば、生活水準の上昇を抑えられます。収入アップを「使える額の増加」ではなく「先取り額の増加」に結びつける。この置き換えができるかどうかが、長期的に貯まる人と貯まらない人を分けます。

    貯まっていない人は珍しくない

    貯金が思うように進んでいない状態は、決して例外ではありません。単身世帯の30歳代では3割前後が金融資産を保有していないと回答しています(J-FLEC「家計の金融行動に関する世論調査(2025年)」、2025年調査時点)。貯まっていないこと自体を責めるより、仕組みが未整備なだけと捉えるほうが前に進めます。

    この数字は「自分だけが遅れている」という不安を和らげてくれます。多くの人が同じ入口に立っており、違いは仕組みを組んだかどうかだけです。年代別に自分の位置を確かめたい場合は年代別の貯金額の目安も参考になりますが、まずは金額を気にする前に、貯まる仕組みを一つ作ることが先決です。

    貯まらない人がやりがちな習慣を見直す

    先取りの仕組みを整えても、日々の小さな習慣が積み重なると、せっかくの余力が消えてしまいます。代表的なのが、目的のない衝動買い、頻繁な外食やデリバリー、そして使っていないサブスクの放置です。いずれも一回の金額は小さくても、月単位・年単位で見ると無視できない額になり、気づかないうちに先取りの効果を打ち消してしまいます。

    これらをゼロにする必要はありませんが、頻度に上限を決めるだけで支出は落ち着きます。たとえばデリバリーは週1回まで、サブスクは半年に一度棚卸しする、といったルールです。我慢だけで減らそうとすると反動が出やすいため、あらかじめ枠を決めて、その範囲では気兼ねなく使う。この線引きが、無理なく続けるコツになります。

    特に見落とされやすいのがサブスクの放置です。加入時は便利でも、使わなくなったまま毎月の引き落としだけが続いていることがあります。定期的に契約状況を確認し、使っていないものを止めるだけで、労力なしに支出を減らせます。習慣の見直しは、先取り・固定費の見直しと合わせて行うと、貯まる仕組みの取りこぼしを塞げます。

    先取り貯金で「自動的に貯まる」仕組みを作る

    手取り25万円で先取り1割なら年30万円、2割なら年60万円積み上がる先取り率別の年間積立額グラフ
    手取り25万円の先取り率別・年間積立額。1割の自動化でも年30万円が積み上がる(当社試算:手取り×先取り率×12か月)

    先取り貯金とは、給料が入ったら生活費を使う前に、決めた金額を自動で別口座へ移す方法です。貯める手順のなかでも土台にあたり、意志を介在させずに続けられる点が最大の強みになります。設定を一度済ませれば、あとは自動で積み上がります。

    先取りが効くのは、前の見出しで触れた「使えるお金の上限を先に下げる」仕組みそのものだからです。手動で毎月振り替えると忘れたり後回しにしたりしますが、自動化すれば意志は不要になります。ここでは自動化の具体手順と、いくら回すかの目安を整理します。

    先取り貯金を自動化する具体的な手順

    先取り貯金の自動化は、次の3ステップで設定できます。第一に、給与振込口座とは別に貯蓄用の口座を用意します。第二に、その貯蓄用口座への「自動入金(自動振替)」を給料日の翌日などに設定します。第三に、金額を無理のない範囲に決め、生活が回るか1〜2か月試して微調整します。

    多くの銀行には、毎月決まった日に決まった額を別口座へ移す自動積立や自動振替のサービスがあります。一度設定すれば以降は手を動かす必要がなく、貯金が「自動的に起きるイベント」に変わります。設定後は残高を確認するだけでよく、判断の回数が最小限になります。

    注意したいのは、最初から高い金額を設定してしまうケースです。生活費が足りずに毎月取り崩すことになれば、先取りの意味がなくなります。まずは崩しても支障のない少額から始め、生活に無理がないと分かったら徐々に増やすほうが安全です。家電の故障など臨時の出費に備える資金を別に確保しておくと、先取り分を崩さずに済みます。

    先取りに使う「箱」の選び方

    先取りをどこに置くかによって、崩しにくさが変わります。最も崩れにくいのは、勤務先の財形貯蓄や社内預金です。これらは手取りに入る前に給与から天引きされるため、そもそも使えるお金として意識に上りません。制度がある職場なら、優先的に検討する価値があります。

    勤務先に制度がない場合は、銀行の自動積立定期預金やネット銀行の自動入金サービスが選択肢になります。他行の給与口座から毎月自動で資金を引き寄せる入金サービスを備えた銀行もありますが、手数料の有無や上限額は銀行ごとに異なるため、利用前に各行の公式サイトで条件を確認してください。ポイントは、生活口座と物理的に離れた場所に置き、引き出しに一手間かかる状態にしておくことです。

    手取りの何割を回す?先取り率シミュレーション

    先取りに回す金額の一般的な目安は、手取りの1〜2割とされます。ただし割合だけでは実感が湧きにくいため、手取り別に年間でいくら積み上がるかを試算しました。次の表は、手取り月収に先取り率を掛け、12か月続けた場合の年間積立額を単純計算したものです(ボーナス・利息・支出変動は含まない当社試算)。

    手取り月収 先取り1割 先取り1.5割 先取り2割
    20万円 年24万円 年36万円 年48万円
    25万円 年30万円 年45万円 年60万円
    30万円 年36万円 年54万円 年72万円
    35万円 年42万円 年63万円 年84万円

    手取り別・先取り率別の年間積立額の試算(前提:手取り×先取り率×12か月の単純計算。ボーナス・利息・支出変動は考慮しない)

    表を見ると、手取り25万円で1割を先取りするだけでも年30万円が自動で積み上がると分かります。家計の余力は収入と支出の差で決まりますが、総務省の家計調査では、二人以上の世帯の消費支出は月320,345円、そのうち勤労者世帯の実収入は月534,893円でした(総務省統計局「家計調査報告」、2026年5月分・2026年7月7日公表)。集計対象の世帯範囲が異なるため単純に引き算はできませんが、収入の多くが毎月の支出に回っている構図は読み取れます。だからこそ、支出に流れる前に先取りで確保しておくことが現実的な一手になります。

    固定費と変動費、どちらを先に見直すべき?

    固定費見直しは低労力・高持続、変動費節約は高労力・低持続と位置づけた2軸ポジショニングマップ
    意志力×持続性で見ると固定費の見直しが労力あたり有利(当社によるオリジナル整理・金額は一例)

    見直しで先に手をつけるべきは、変動費より固定費です。固定費は一度見直せば効果が毎月自動で続くのに対し、変動費の節約は毎回の判断と我慢を必要とするためです。継続性という評価軸で比べると、労力あたりの効果は固定費が上回ります。

    節約と聞くと食費や娯楽費を削るイメージが先に立ちますが、それらは変動費で、続けるほど我慢が積み重なります。一方の固定費は、契約を一度見直すだけで来月以降も効果が続きます。両者を「効果の持続性」「必要な意志力」という軸で並べると、優先順位がはっきりします。

    固定費vs変動費の継続性を比較する

    固定費と変動費を同じ評価軸で並べると、どちらを先に見直すべきかが客観的に判断できます。次の表は、効果の持続性・必要な意志力・見直し頻度・年間効果の一例を同粒度で整理したものです。

    評価軸 固定費の見直し 変動費の節約
    効果の持続性 一度の見直しで継続する 都度の判断で効果が変動する
    必要な意志力 ほぼ不要(設定後は自動) 高い(毎回の我慢が必要)
    見直し頻度 年1〜2回でよい 毎日〜毎週の意識が必要
    年間効果の一例 通信費を月3,000円下げると年36,000円 外食を月2回減らすと年約48,000円(1回2,000円換算・継続前提)

    固定費と変動費を継続性の観点で比較(当社によるオリジナル整理。金額は一例)

    この比較から言えるのは、同じ年間効果でも、固定費は「一度の手間」で得られ、変動費は「一年間の我慢」で得られるという違いです。労力あたりの効率で見れば、まず固定費から着手するのが合理的だと評価できます。生まれた余力を先取り貯金に回すと、貯まる金額を我慢なしで伸ばせます。

    効果が大きい固定費の見直しポイント

    固定費のなかでも見直し効果が大きいのは、通信費・保険・サブスク・住居費の4つです。通信費は格安SIMや料金プランの変更で、月数千円単位で下がることがあります。保険は保障の重複や、ライフステージに合わなくなった契約を整理すると、毎月の保険料を抑えられます。

    サブスクは、使っていない動画・音楽・アプリの月額を棚卸しし、利用頻度の低いものを解約するだけで効果が出ます。住居費は金額が大きいぶん、更新のタイミングでの家賃交渉や、条件の合う住まいへの住み替えで大きく変わる可能性があります。いずれも一度見直せば効果が続くため、面倒でも最初の一回に労力を集中させる価値があるでしょう。

    変動費は「我慢」より「ルール化」で減らす

    固定費を整えたうえで変動費に手をつけるなら、都度の我慢ではなく、あらかじめ決めたルールで自動的に減らす発想が有効です。たとえば「外食は週1回まで」「コンビニは1日1回まで」のように上限を先に決めておくと、その場の判断を減らせます。判断の回数が減るほど、意志の消耗も減ります。

    買い物のルールを決めておくと、「なんとなく買い」が起きにくくなります。細かな節約テクニックを網羅的に取り入れたい場合は節約術の詳しい解説も参考になりますが、変動費は完璧を目指すより、続けられるルールを1〜2個決めるほうが結果につながります。

    貯金は目的別に「箱」を分けて管理する

    お金を貯める方法をさらに安定させるコツは、貯金を目的別の「箱」に分けて管理することです。用途がごちゃ混ぜの一つの口座では、何のためのお金か分からず使い込みが起きます。「守る箱・使う箱・増やす箱」の3つに分けると、優先順位が明確になります。

    同じ貯金でも、緊急時のための資金と、旅行のための資金と、将来のために増やす資金では、置き場所も引き出しやすさも変えるべきです。混ざっているとどれも中途半端になりやすく、いざというときに取り崩してしまいます。箱を分けることは、心理的にも「これは使わないお金」という線引きを作る効果があります。

    「守る箱」=生活防衛資金を最優先で確保する

    3つの箱のうち、最初に満たすべきは「守る箱」=生活防衛資金です。これは病気・失業・収入減など予期せぬ事態に備える資金で、生活費の3〜6か月分が一つの目安とされます。収入が変動しやすい人や子どもがいる世帯は多めに、収入が安定している人は3か月分から、といった調整が現実的です。

    守る箱のお金は運用に回さず、すぐ引き出せる預貯金で確保しておきます。ここが不足したまま投資を始めると、値下がり時に生活のために取り崩す事態になりかねません。まず守りの土台を固めることが、あとで安心して増やす行動に進むための前提になります。この箱が満たされて初めて、次の「使う箱」「増やす箱」に余力を配分できます。

    「使う箱」を目的別口座で可視化する

    守る箱の次は、近い将来に使う予定のお金を管理する「使う箱」です。旅行・家電の買い替え・帰省費用など、時期と金額がある程度読める支出は、目的別の口座やアプリの目的別貯金機能で分けておくと、生活費と混ざらずに済みます。目的が見えると、貯めるモチベーションも保ちやすくなります。

    支出を目的別に見える化するには、家計簿アプリで自動記録するのが手軽です。ツールの選び方は家計簿の詳しい解説も参考にしてください。世帯や年代によって必要な貯金額は変わるため、自分の目安を確かめたい場合は世帯・年代別に必要な貯金額の目安もあわせて読むと、使う箱の目標設定がしやすくなります。

    貯めたお金を「増やす」につなげるには?

    生活防衛資金という守る箱が満たせたら、余裕資金を「増やす箱」に回す段階に進めます。増やす手段としてはNISAや定期預金があり、目的や期間に応じて使い分けます。ただし増やす行動は、あくまで守りの土台を固めたあとの選択肢です。

    「増やす」と聞くと投資に飛びつきたくなりますが、順番を守らないとリスクを取りすぎます。貯める仕組みが回り始め、生活防衛資金が確保できてから、余ったお金の範囲で増やす。この順序を守ることが、長く続けるうえでの安全弁になります。

    NISA・定期預金の使い分けと注意点

    増やす箱の代表的な選択肢は、税制優遇のあるNISAと、元本が安定する定期預金です。NISAは運用益が非課税になる制度で、長期・積立・分散を前提にすれば時間をかけて資産を育てやすくなります(金融庁「NISA特設ウェブサイト」)。一方の定期預金は増え方こそ小さいものの、元本割れの心配がなく、近い将来に使う予定の資金の置き場所に向きます。

    ここで押さえておきたい適合条件があります。NISAをはじめとする投資は元本を下回る可能性があるため、生活防衛資金を確保したうえで余裕資金の範囲にとどめるのが基本です。また、老後資金づくりに使われるiDeCoは原則60歳まで引き出せないため、教育費や住宅資金など近い将来に使う予定の資金とは分けて考える必要があります。制度の細部や商品選びは年齢・家族構成・リスク許容度で最適解が変わるため、判断に迷う場合はファイナンシャルプランナーなどの専門家に相談してください。

    貯金と投資はどう配分すればいい?

    貯金と投資の配分に唯一の正解はありませんが、考え方の軸は「使う時期」です。近い将来に使う予定のお金は元本が安定した預貯金に、当分使う予定のない余裕資金は運用に回す、という切り分けが基本になります。時期で分けると、値下がり時に生活資金を取り崩す事態を避けやすくなります。

    配分の目安として、まず生活防衛資金を預貯金で満たし、それを超えた余裕資金の範囲で少額から投資を始める進め方があります。投資に回す額は、短期的に価値が下がっても生活と気持ちに影響しない範囲にとどめるのが安全です。年代や家族構成で適切な配分は変わるため、迷う場合は一般論で決めず、具体的な数字は専門家に相談しながら固めていくと安心でしょう。無理のない配分から始め、家計に慣らしていくことが長続きのコツになります。

    \ 続かない人向け /

    独学で止まりがちな貯める仕組みを、あなたの家計に合わせて一緒に設計できます。

    一人で続かないなら「仕組み」を外部化する

    貯金や家計改善が続かない原因の多くは、意志の弱さではなく、仕組みを一人で作り切れないことにあります。何から手をつけるか分からず止まってしまう場合は、家計から投資までを一緒に整理する伴走者がいると、最初の一歩を踏み出しやすくなります。仕組み作りそのものを外部化する、という選択肢です。

    先取りの設定・固定費の見直し・箱の分け方は、理屈が分かっても自分の家計に落とし込む段階でつまずきがちです。当社が運営するABCashは、専属のコンサルタントがマンツーマンで、家計管理からNISA・iDeCoまでを個別カリキュラムで伴走するサービスです。

    改善の実感という評価軸で見ると、当社の受講データでは受講後に総資産が平均で57.2万円、月間の自由資金が72,472円、それぞれ受講前より増えています。累計受講者は2026年5月時点で9万人以上、トレーニング満足度は2025年4〜8月のアンケートで95%でした。専用アプリと毎日のフィードバックで60日間の習慣化を設計しており、継続率という観点で独学との差が出やすい設計です。

    一方で有料のサービスであり、書籍やYouTubeなど無料で学ぶ手段もあります。上記の数値は受講前後の差分で、成果を保証するものではありません。金融商品を販売しない立場のため特定商品の勧誘とセットになりにくい点も含め、外部の伴走を使うかどうかで判断してください。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    貯金のモチベーションを保つコツ

    仕組みを作っても、成果が見えないと途中でやる気が下がることがあります。モチベーションを保つコツは、貯まった金額を定期的に「見える化」することです。目的別口座の残高や家計簿アプリのグラフで、少しずつ増えていく様子を目にすると、続ける動機になります。増える実感は、次の一手への燃料になります。

    もう一つのコツは、達成の単位を小さく刻むことです。「1年で50万円」より「まず1か月で先取りを崩さない」のように、短い期間で達成できる目標を先に置くと、成功体験を積みやすくなります。一人だと続かないと感じるなら、進捗を共有できる相手を持つのも有効です。誰かに報告する前提があると、先延ばしが起きにくくなります。

    お金を貯める方法に関するよくある質問

    お金を貯めるには何から始めればいいですか?

    まずは先取り貯金の自動化から始めるのがおすすめです。貯蓄用の口座を用意し、給料日の翌日に少額でも自動で移す設定をすれば、意志に頼らず貯金が積み上がります。そのうえで固定費(通信費・サブスク・保険など)を見直し、生まれた余力を先取り額に上乗せしていくと、無理なく増やせます。

    お金を貯めるには手取りの何割を回せばいいですか?

    一般的な目安は手取りの1〜2割とされます。ただし家賃負担の重い都市部の単身などは、まず1割の自動化から始めると続けやすくなります。手取り25万円なら1割で年30万円、2割で年60万円が自動で積み上がる計算です。金額の目標より、続けられる割合を先に決めるのがポイントです。

    お金が全然貯まらないのはなぜですか?

    多くの場合、意志が弱いからではなく、貯金が「余ったらするもの」になっているためです。生活口座に残っているお金は"使ってよいお金"に見えるため、月末にはほとんど残りません。給料が入った時点で貯金分を別口座へ先に移す仕組みにすると、この構造を変えられます。

    一番効果的なお金の貯め方は何ですか?

    再現性という点で最も効果的なのは、先取り貯金の自動化です。意志を使わずに続けられる点が強みで、一度設定すれば毎月自動で積み上がります。これに固定費の見直しを組み合わせると、我慢を増やさずに貯まる金額を伸ばせます。一つの方法に絞るなら、まずは先取りの自動設定を一度だけ済ませることから始めるのが、最も挫折しにくい入口になります。

    まとめ

    お金を貯める方法の中心は、意志で節約を頑張ることではなく、給料日に自動でお金が確保される仕組みを作ることでした。先取り貯金を自動化して土台を作り、継続性の高い固定費から見直し、貯金を守る箱・使う箱・増やす箱に分ける。この順番で進めると、少ない労力で貯金が積み上がります。

    家計と資産の全体像は家計簿アプリの基礎からの総まとめで確認できます。何から始めればいいか迷うときは、自分の家計に合う貯める仕組みを無料体験で確かめてみてください。

    \ お金の学びを無料体験で /

    累計9万人が受講し、トレーニング満足度は95%です。合うかどうかを無料で確かめられます。
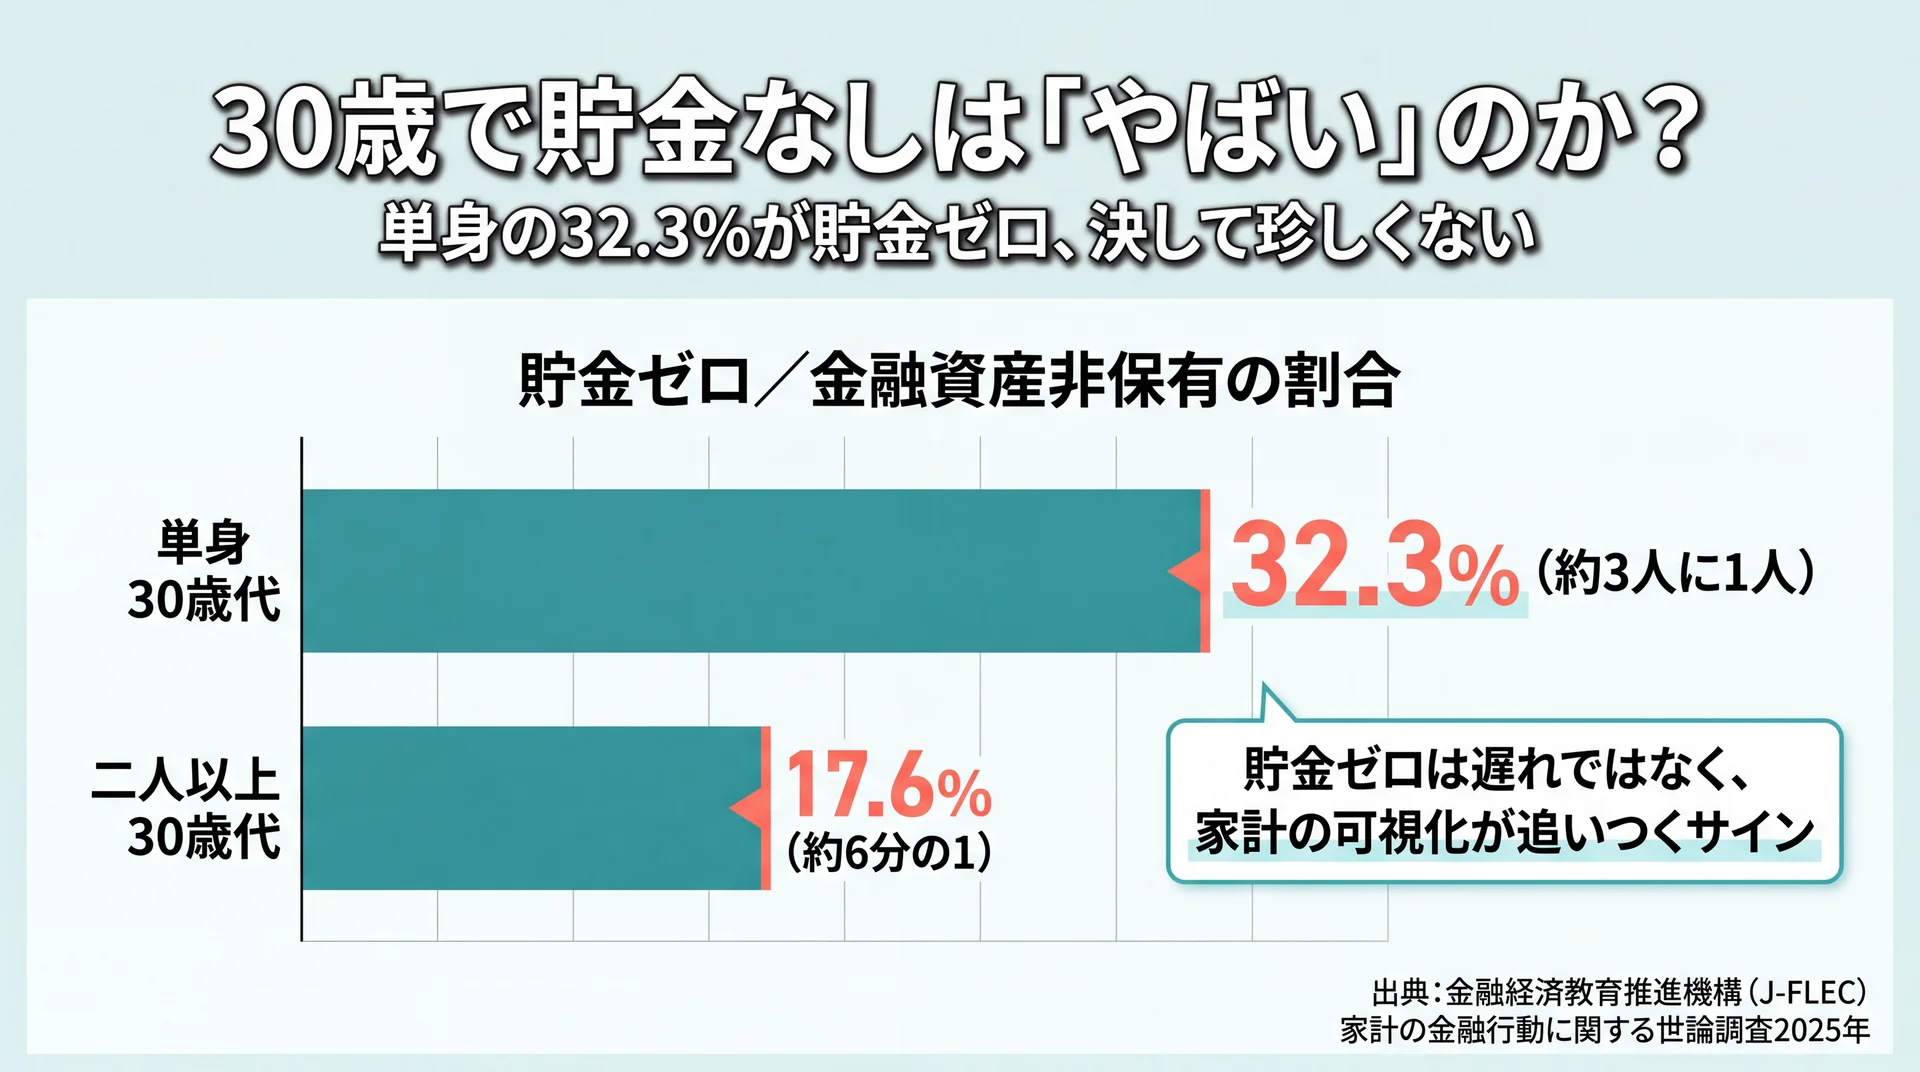
  • 30歳の貯金は平均・中央値でいくら?節目からの増やし方まで

    30歳(30歳代)の貯金は、中央値で単身世帯100万円・二人以上世帯311万円が一つの目安です。平均は単身501万円・二人以上1,096万円と大きく見えますが、これは一部の高額世帯に引き上げられた数字で、多くの人の実感に近いのは中央値です。この記事では公的調査をもとに、30歳の貯金の実像と、ここから増やす考え方を整理します。

    \ まずは無料体験60〜80分程度から /

    家計からNISAまで、専属コンサルタントにマンツーマンで相談できます。

    30歳の貯金は平均・中央値でいくら?

    単身30歳代は平均501万円に対し中央値100万円、二人以上は平均1,096万円・中央値311万円と、平均が中央値を大きく上回ることを示す棒グラフ
    平均と中央値の差を単身・二人以上で比較。自分の位置は中央値で確認するのが実感に近い(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」)

    30歳(30歳代)の貯金は、中央値で単身世帯100万円・二人以上世帯311万円が目安です。平均値は単身501万円・二人以上1,096万円ですが、少数の高額世帯に引き上げられており、実感に近いのは中央値だと金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」も注記しています。年齢別の数値は同調査の各種分類別データによります(2025年12月公表)。

    同じ「30歳の貯金」でも、単身か二人以上世帯かで金額はかなり変わります。まず自分の世帯区分に近いほうの中央値を軸に、自分の位置を確かめるところから始めると、数字に振り回されずに済みます。家計全体の設計は家計簿アプリの全体像を整理した完全ガイドもあわせて確認すると、貯金と支出管理のつながりが見えてきます。

    単身世帯の30歳はいくら貯めている?

    単身世帯の30歳代は、平均501万円・中央値100万円です(J-FLEC2025、2025年12月時点)。平均と中央値の差が約5倍あり、一部の高額保有者が平均を押し上げている構図がはっきり表れています。単身では住居費を一人で負担するぶん、収入のわりに貯金が伸びにくいという事情もあります。

    中央値100万円という数字は、単身の30歳代のちょうど真ん中に位置する人の金融資産保有額です。つまり「貯金100万円」は、単身であれば同世代の半数ラインにあたります。少ないと感じる必要はなく、ここを起点にどう積み上げるかを考えるほうが建設的です。

    二人以上世帯の30歳はいくら貯めている?

    二人以上世帯の30歳代は、平均1,096万円・中央値311万円です(J-FLEC2025、2025年12月時点)。共働きや世帯合算で金融資産が積み上がりやすいため、単身よりも中央値が3倍以上高くなります。一方で、住宅購入の頭金や教育費の準備が始まる時期でもあり、貯金の使い道が具体化していく点が特徴です。

    世帯での中央値311万円は、夫婦の一方だけでなく世帯全体の合計である点に注意が必要です。共働きで管理を分けている場合、世帯合計で見ると意外と近い水準にいることもあるでしょう。家計を世帯単位で棚卸ししてみると、現在地がつかみやすくなります。夫婦での家計の持ち方は節約術についてはこちらも参考になります。

    30歳の貯金は手取り収入とも連動する

    貯金額は、そもそもの手取り収入とも連動します。J-FLECの2025年調査(各種分類別データ)では、年間の手取り収入(税引後)は二人以上世帯の30歳代で平均654万円・中央値600万円、単身世帯の30歳代で平均316万円・中央値300万円でした(2025年12月時点)。単身なら、月あたり25万円前後が中心層のイメージになります。

    収入が同じでも、先取り貯蓄の有無や固定費の水準によって、手元に残る金額は大きく変わります。つまり、30歳の貯金額の差は「収入の差」だけでなく「仕組みの差」でも生まれます。収入をすぐには変えられなくても、先取りと固定費の設計は今日から見直せます。

    30歳の貯金額(単身・二人以上)の早見表

    平均・中央値・貯金ゼロ(金融資産非保有)の割合を、同じ評価軸で並べると全体像が見えます。次の表は、いずれもJ-FLEC「家計の金融行動に関する世論調査2025年」の各種分類別データから整理しました。

    区分 平均値 中央値 貯金ゼロ(非保有)の割合
    単身世帯 30歳代 501万円 100万円 32.3%
    二人以上世帯 30歳代 1,096万円 311万円 17.6%
    参考:全世代 単身 919万円 130万円 30.1%
    参考:全世代 二人以上 1,940万円 720万円 15.7%

    30歳代の平均・中央値・非保有率を単身/二人以上で比較(データ出典:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」各種分類別データ、2025年12月時点)

    中央値で見れば、30歳の貯金は単身100万円・二人以上311万円が現実的な目安です。平均との差を知っておくだけで、数字の受け止め方が変わります。

    30歳で貯金なしは「やばい」のか?

    30歳代で金融資産を持たない世帯は単身32.3%・二人以上17.6%で、貯金ゼロが珍しくないことを示す割合の棒グラフ
    30歳代の貯金ゼロ割合を世帯区分で比較。単身は約3人に1人で例外ではない(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」)

    30歳で貯金なしは珍しい状態ではありません。単身世帯では約3割(32.3%)、二人以上世帯でも約6分の1(17.6%)が金融資産を保有していないと回答しています(J-FLEC2025、2025年12月時点)。平均に届かないこと自体を気にするより、中央値と非保有率で自分の位置を把握するほうが実態に近づけます。

    「みんな貯めているのに自分だけ」という不安は、平均値だけを見ると生まれやすくなります。実際の分布を公的調査で確認すると、貯金ゼロや少額の層は一定の割合で存在します。まずは事実を正しく把握し、そのうえで次の一手を決めるほうが、行動につながりやすくなります。

    30歳代で貯金ゼロの人はどのくらいいる?

    30歳代で金融資産を保有していない世帯は、単身で32.3%、二人以上で17.6%です(J-FLEC2025、2025年12月時点)。単身ではおよそ3人に1人が貯金ゼロという計算になり、決して例外的な状況ではありません。ここには、収入が安定しない時期や、支出が先行するライフイベントが重なった人も含まれます。

    貯金ゼロを「遅れ」と捉えるより、家計の可視化が追いついていないサインと考えると対処しやすくなります。何にいくら使っているかを把握できていない状態では、貯金は偶然任せになりがちです。まず支出を見える化するところが、貯金ゼロから抜け出す最初の一歩です。

    平均に届かなくても慌てなくてよい理由

    平均に届かないことは、多くの人に当てはまる普通の状態です。J-FLECの注記でも、平均値は少数の高額保有世帯に引き上げられるため、世帯全体の実感からかけ離れやすいと説明されています(2025年12月時点)。自分の位置は平均ではなく、中央値と非保有率で確認するのが合理的です。

    30歳の貯金は平均501万円(単身)と聞くと高く感じますが、中央値100万円まで下がります。この差を理解しておけば、平均という一つの数字に振り回されずに済みます。自分の現在地を正しく見積もることが、無理のない貯金計画の出発点になります。

    なぜ30歳は貯金の"節目"といえるのか?

    貯金の中央値が20歳代から30歳代で単身37万円→100万円、二人以上125万円→311万円へ段差状に伸びることを示す比較グラフ
    中央値が20歳代→30歳代でどれだけ伸びるかを比較。30歳は家計設計で差がつく節目(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」)

    30歳は貯金額の差が開き始め、「貯める」から「増やす」へ切り替える節目です。20歳代と比べると中央値が上がり、貯金ゼロから抜けた人の割合も増え、土台づくりの成果が表れ始める時期といえます。ここで仕組みを整えられるかどうかが、その後の資産の伸びを左右します。

    20代は収入も貯金も個人差が小さい時期ですが、30歳前後から差が広がります。昇給・転職・結婚・住宅といった変化が重なり、家計の設計力がそのまま結果に反映されやすくなるためです。だからこそ、30歳は自分の家計を一度立て直す好機になります。

    20歳代から30歳代でどう変わる?

    20歳代と30歳代を並べると、金額の"段差"がはっきり見えます。次の表では、同じ評価軸(平均・中央値・非保有率)で世代を並べます。

    区分 平均値 中央値 貯金ゼロ(非保有)の割合
    単身 20歳代 255万円 37万円 33.2%
    単身 30歳代 501万円 100万円 32.3%
    二人以上 20歳代 525万円 125万円 21.6%
    二人以上 30歳代 1,096万円 311万円 17.6%

    20歳代→30歳代で中央値がどれだけ伸びるかを比較(データ出典:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」各種分類別データ、2025年12月時点)

    「30代になっても貯まらない」と感じることはありますが、データ上は中央値が単身で37万円→100万円、二人以上で125万円→311万円へと伸びています。伸び幅の大きさは、30歳前後の家計設計しだいで差がつくことを示しています。この段差を自分の側で作り出せるかどうかが、その後の資産の伸びを分けます。30歳は、収入から先取りで貯める習慣を仕組みに変える節目だと評価できます。世代ごとの詳しい傾向は30代 貯金についてはこちらもあわせてご覧ください。

    「貯める」から「増やす」への切り替え時期

    30歳は、貯めた資金の一部を運用に回し始める切り替え時期でもあります。20代で貯金の習慣ができていれば、30歳からは新NISAなどの制度を使って「増やす」側へ接続する余地が生まれます。ただし運用は元本割れの可能性があるため、生活防衛資金を確保したうえで、余裕資金の範囲で始めるのが前提です。

    直近のデータには、この切り替えが進み始めた兆しも表れています。単身30歳代の中央値は前年調査の90万円から100万円へ、二人以上世帯は180万円から311万円へと上がり、貯金ゼロの割合も単身33.4%→32.3%、二人以上24.5%→17.6%へ低下しました(J-FLEC2024・2025年比較、2025年12月時点)。背景までは調査で特定されていませんが、貯める段階から次に進む家計が広がっている可能性があります。

    貯めるだけでは、物価の上昇に対して資産の実質的な価値が目減りする可能性があります。一方で、いきなり増やすことに偏るとリスクを取りすぎます。30歳は、守り(貯める)と攻め(増やす)のバランスを自分の家計に合わせて設計し直す、ちょうどよいタイミングだといえます。

    \ 一人で続かない人向け /

    独学で迷いがちなNISAやiDeCoの始め方を、あなたの家計に合わせて整理できます。

    30歳から貯金はいくらを目安にすればいい?

    手取り25万円で先取り1割なら年30万円・2割なら年60万円積み上がり、中央値100万円に2〜3年で届くことを示す試算グラフ
    先取り率別の年間積立額の試算。手取り1割の自動積立で中央値100万円は2〜3年で到達(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」の中央値を基に当社試算)

    30歳の貯金の目安は一律では決まりません。まず生活費3〜6か月分の生活防衛資金を確保し、その先を手取りからの先取り率で積み上げる考え方が現実的です。中央値(単身100万円・二人以上311万円)はあくまで現在地の目安で、目標額は自分のライフプランから逆算します。

    「いくらあれば安心か」という問いに単一の正解はありません。必要額は世帯構成・住まい・働き方で変わるためです。まずは守りの土台(生活防衛資金)を固め、次に将来のための資金を積み上げる、という順番で考えると迷いにくくなります。

    まずは生活防衛資金を確保する

    目安づくりの最初の土台は、生活防衛資金です。これは病気・失業・収入減など予期せぬ事態に備える資金で、生活費の3〜6か月分が一つの目安とされます。会社員より収入が変動しやすい人は6か月分、安定している人は3か月分から、といった調整が現実的です。

    生活防衛資金は運用に回さず、すぐ引き出せる預貯金で確保しておきます。ここが不足したまま投資を始めると、値下がり時に生活のために取り崩す事態になりかねません。まず守りの土台を固めることが、増やす行動を安心して続ける前提になります。

    手取りからの「先取り率」で積み上げる

    土台ができたら、その先は金額より先取り率で考えます。手取り収入の一定割合を、給料日に自動で別口座へ移す「先取り貯蓄」にすると、残った分で生活する形になり、貯金が後回しになりません。一般に紹介される目安は手取りの1〜2割程度ですが、割合を高く設定しすぎると生活が圧迫されて続かないため、家賃負担の重い都市部の単身では、まず1割の自動化から始めると無理がありません。

    たとえば手取りが月25万円なら、1割の先取りで毎月2.5万円、年間で30万円が自動的に積み上がります。2割まで引き上げれば年60万円です。単身30歳代の年間手取りは中央値300万円(月あたり25万円前後)なので、この試算はちょうど中心層のイメージにあたり、中央値100万円は積み立てを2〜3年続ければ届く水準だとわかります。中央値を遠い目標に感じていた場合も、先取り率という物差しに置き換えると現実的な到達点として見えてきます。

    目標額は将来の予定から逆算する

    生活防衛資金の先は、将来の予定から目標額を逆算すると具体的になります。たとえば5年後に住宅購入の頭金として300万円を用意したいなら、単純計算で月5万円の積み立てが必要です。この金額を、現在の先取り貯蓄で無理なく届くかどうかで、先取り率や固定費の見直し幅を調整します。

    逆算のよいところは、漠然とした不安が「毎月いくら」という行動に変わる点です。中央値との比較で一喜一憂するより、自分の予定に紐づいた目標額のほうが続けやすくなります。予定が複数ある場合は、時期が近いものから優先順位をつけて割り当てると、資金の取り合いを避けられます。
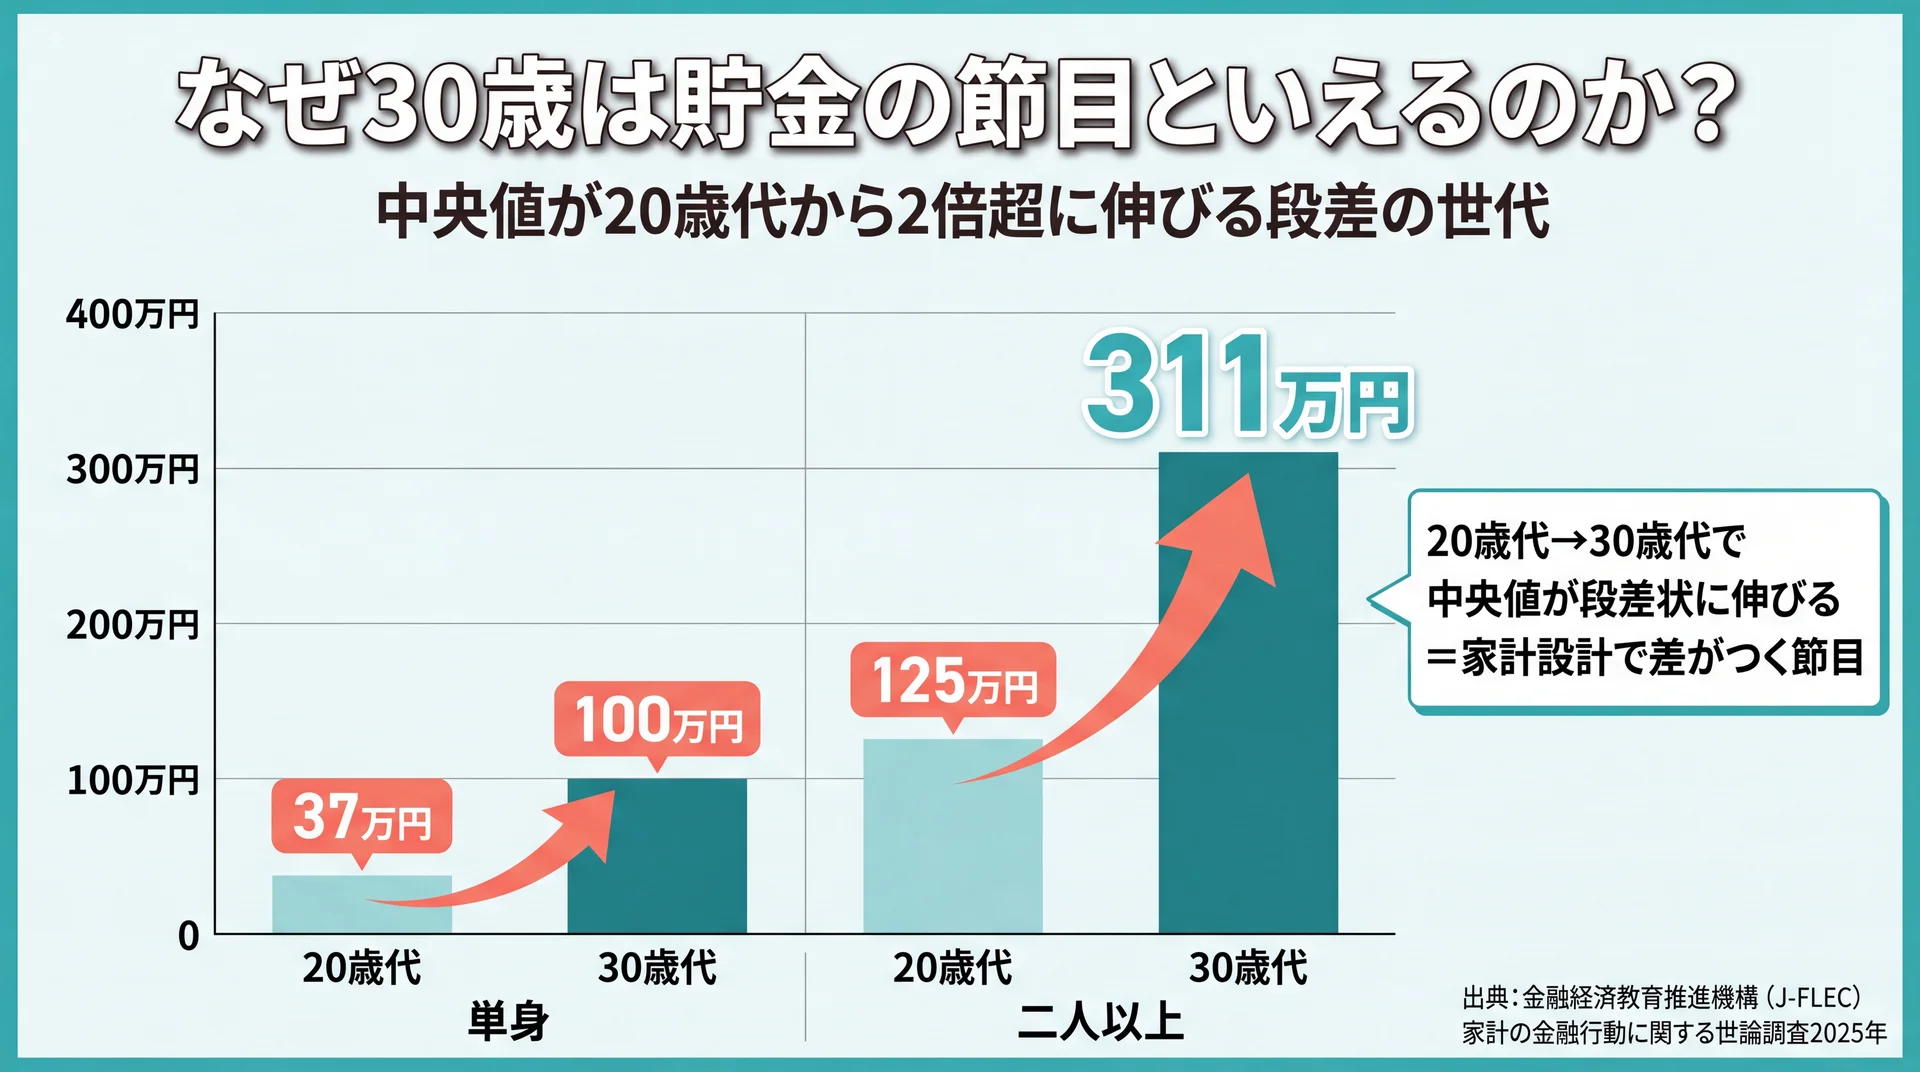
    ライフイベントは人によって幅が大きい

    30歳前後のライフイベントは、必要額の幅がとても大きい領域です。結婚・出産・住宅購入・教育費などは、選択によって数十万円から数百万円まで変わり、一律の目安を当てはめにくいのが実情です。そのため、平均額を鵜呑みにするより、自分の予定に沿って必要な時期と金額を書き出すほうが役立ちます。

    まだ予定が固まっていない場合でも、生活防衛資金という共通の土台は先に用意できます。そのうえで、予定が具体化したイベントから順に資金を割り当てていくと、過不足を避けやすくなります。目的別の貯め方はお金を貯める方法についてはこちらで詳しく解説しています。

    30歳から貯金を増やすには何をすればいい?

    30歳から貯金を増やす基本は、先取り貯蓄・固定費の見直し・家計の可視化の3つです。そのうえで新NISAなどで「貯める」を「増やす」に接続すると、時間を味方につけられます。順番としては、まず支出の管理で"貯まる仕組み"を作り、余裕資金を運用に回す流れが安全です。

    増やすというと運用の話に飛びがちですが、土台は日々の家計管理です。支出が見えていないまま運用だけ始めても、入金が続かず効果は限定的になります。まずは家計を整え、続けられる仕組みを作ってから、増やす手段を重ねていきます。

    固定費の見直しと口座分けで自動化する

    貯金を増やす効果が大きいのは、変動費より固定費の見直しです。通信費・保険・サブスクなどの固定費は、契約変更などの手間こそかかるものの、一度見直せば毎月自動的に効果が続くため、我慢を必要とする節約より継続しやすい特徴があります。まず固定費で毎月の余力を作り、その余力を先取り貯蓄に回すと、無理なく積み上がります。

    あわせて、貯金用の口座を生活口座と分けておくと効果的です。給与が入ったら自動振替で貯金用口座へ先取りし、生活は残りで回す形にすれば、使い込みを構造的に防げます。ツール選びは家計簿の詳しい解説も参考にしてください。

    家計を可視化して"見えない支出"を減らす

    貯金を増やす前提として、家計の可視化は欠かせません。何にいくら使っているかを把握できて初めて、削るべき固定費と残すべき支出を判断できるからです。可視化ができていないと、コンビニやサブスクなどの少額支出が積み重なり、気づかないうちに毎月の余力を削ってしまいます。

    家計簿アプリを使えば、銀行口座やクレジットカードと連携して支出が自動で記録され、手間をかけずに可視化できます。まずは1か月分の支出を「固定費」と「変動費」に分けて眺めるだけでも、見直しの糸口が見つかります。可視化と先取り貯蓄をセットにすると、増やすための余力が安定して生まれます。
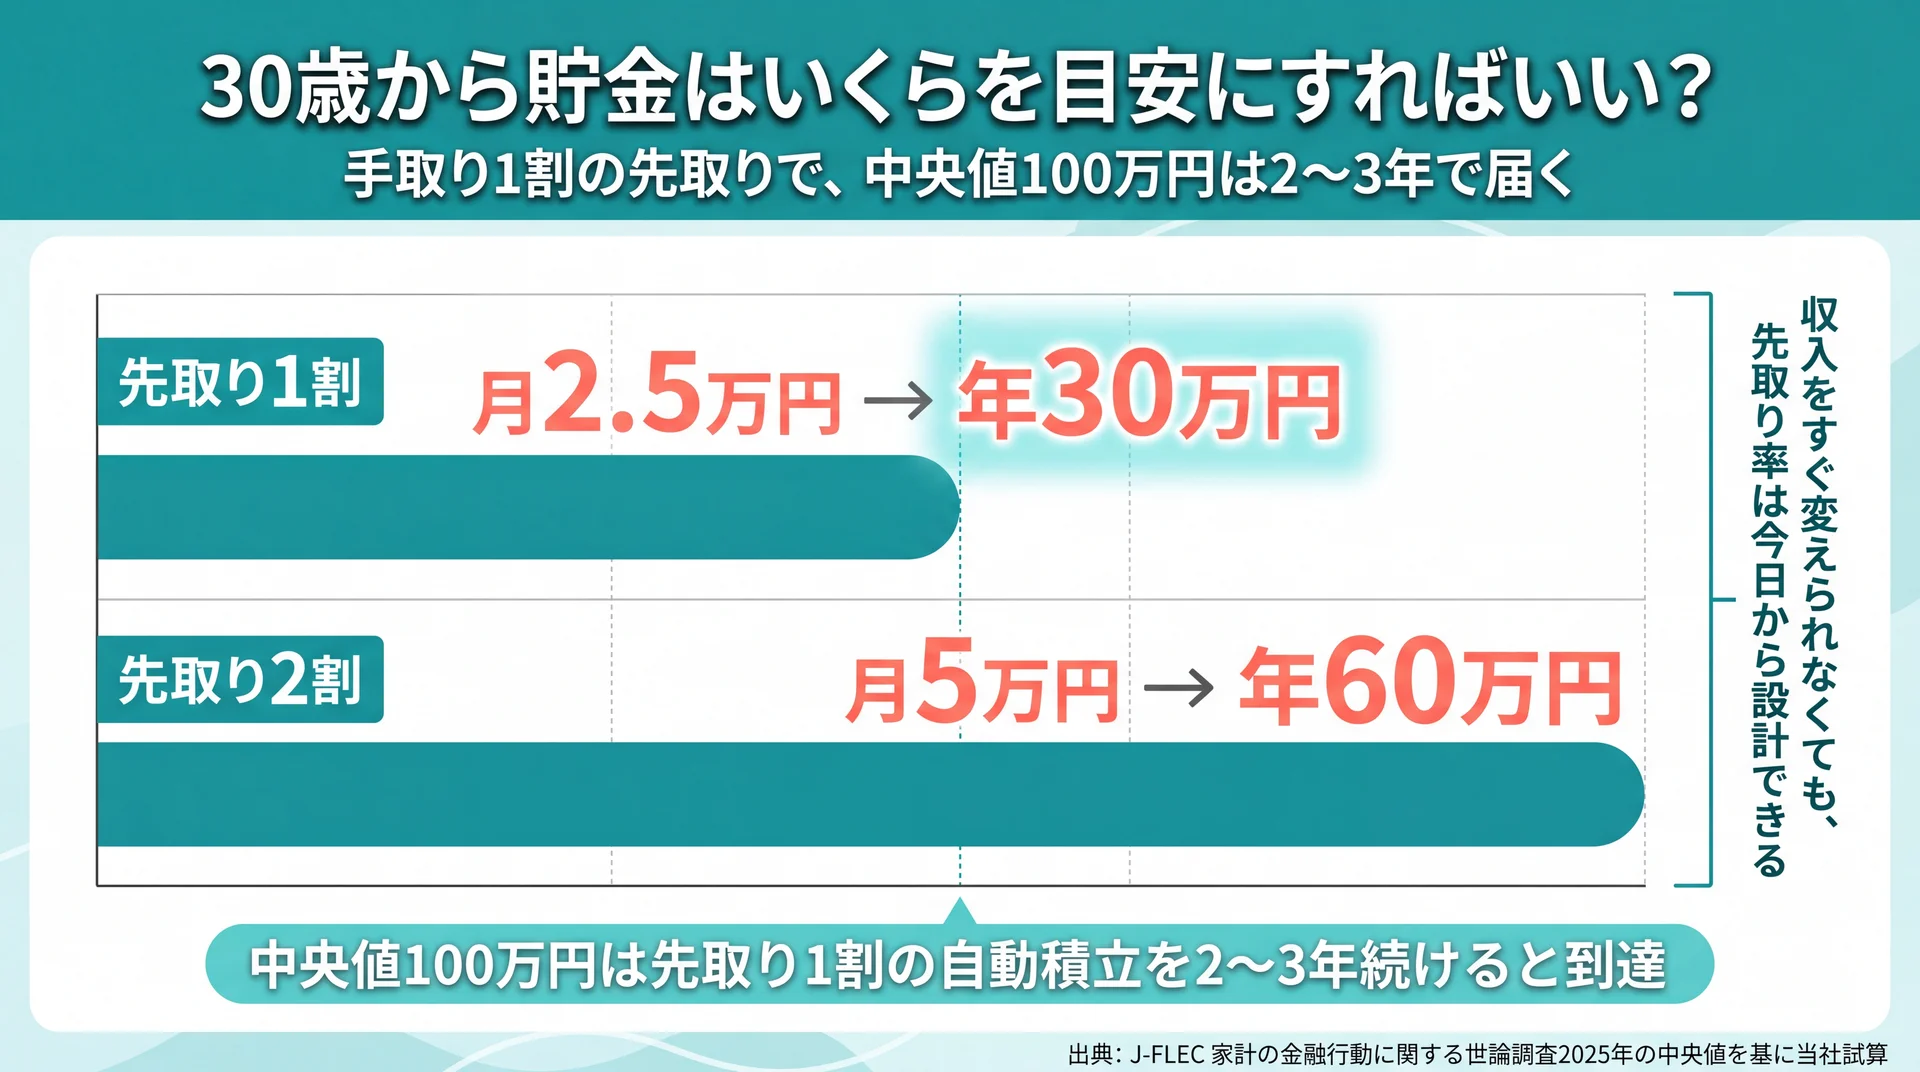
    新NISA・iDeCoで「貯める」を「増やす」に接続する

    余裕資金ができたら、新NISAやiDeCoといった制度の活用が選択肢になります。いずれも運用益が非課税になる制度で、長期・積立・分散を前提にすれば、時間をかけて資産を育てやすくなります。ただし投資である以上、短期的な値動きで元本を下回る可能性があり、生活防衛資金を確保したうえで余裕資金の範囲にとどめるのが基本です。

    iDeCoは原則60歳まで引き出せないため、教育費や住宅資金など近い将来に使う予定の資金とは分けて考える必要があります。制度の細部や商品選びは、自分の年齢・家族構成・リスク許容度によって最適解が変わります。判断に迷う場合は、一般論だけで決めず、ファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    一人で続かないなら伴走で仕組み化する

    貯金や運用が続かない原因の多くは、意志の弱さではなく仕組みの不在です。何から手をつけるか分からず止まってしまう場合は、家計から投資までを一緒に整理してくれる伴走者がいると、最初の一歩を踏み出しやすくなります。当社が運営するABCashは、専属のコンサルタントがマンツーマンで家計管理からNISA・iDeCoまでを個別カリキュラムで伴走するサービスです。

    当社の受講データでは、受講前後の比較で総資産が平均57.2万円、月間の自由資金が72,472円増えています。2026年5月時点で累計受講者は女性を中心に9万人を超え、2025年4〜8月に実施したアンケートではトレーニング満足度95%でした。金融商品を販売しない中立的な立場で教える設計のため、特定商品の勧誘とセットになりにくい点も独学との違いです。数値は受講前後の差分であり、成果を保証するものではありません。継続的なトレーニングは有料で、担当コンサルタントとの相性もあるため、費用と内容が自分に合うかどうかは無料体験で確かめたうえで判断してください。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    30歳の貯金に関するよくある質問

    30歳で貯金なしはやばいですか?

    珍しい状態ではありません。単身世帯では約3割(32.3%)が金融資産を保有していないと回答しています(J-FLEC「家計の金融行動に関する世論調査2025年」、2025年12月公表)。焦って一気に取り返そうとするより、まず支出を可視化し、手取りからの先取り貯蓄を自動化するところから始めると立て直しやすくなります。

    30歳の貯金が100万円だと少ないですか?

    単身であれば、中央値がちょうど100万円なので同世代の半数ラインです(J-FLEC2025、2025年12月時点)。一方、二人以上世帯の中央値は311万円のため、世帯で見ると下回ります。世帯区分によって受け止め方が変わるので、自分に近いほうの中央値を基準に判断するとよいでしょう。

    30歳で貯金はいくらあれば安心ですか?

    一律の正解はありません。まず生活費3〜6か月分の生活防衛資金を確保し、その先は将来の予定から逆算して目標額を決めるのが現実的です。必要額は世帯構成やライフプランで変わるため、個別の資産設計はファイナンシャルプランナーなどへ相談すると精度が上がります。

    30歳の独身と夫婦で貯金の目安は違いますか?

    違います。中央値は単身100万円・二人以上世帯311万円で、世帯構成によって水準も必要額も変わります(J-FLEC2025、2025年12月時点)。共働き世帯は合算で積み上がりやすい一方、住宅や教育の支出も重なるため、世帯単位で棚卸しして目安を決めるのがおすすめです。

    まとめ

    30歳の貯金は、中央値で単身100万円・二人以上世帯311万円が現実的な目安です。平均は単身501万円・二人以上1,096万円ですが、少数の高額世帯に引き上げられた数字のため、自分の位置は中央値と非保有率で確認するのが合理的です。

    30歳は、20歳代から中央値が伸び、「貯める」から「増やす」へ切り替える節目です。先取り貯蓄・固定費の見直し・家計の可視化で土台を整え、余裕資金を新NISAなどで運用に接続すると、時間を味方につけられます。家計と資産の全体像は家計簿アプリの基礎からの総まとめはこちらで確認できます。

    何から始めるか迷うときは、自分に合う始め方を無料体験で確かめてみてください。

    \ 自分に合う始め方を確認 /

    累計9万人が受講し、満足度は95%です。合うかどうかを無料で確かめられます。