投稿者: ABCash編集部

  • 保険相談はどこがいい?9つの相談先比較と失敗しない選び方

    保険相談は相談料無料が主流ですが、相談先の種類によって取扱範囲と報酬の出どころが異なり、提案の前提が変わります。無料かどうかより「誰から報酬を得ている相手か」で見るほうが、相談後の納得感は安定します。この記事では相談先を9タイプに分けて比較し、失敗しないための6つの選定軸を示します。

    \ 累計9万人が受けた無料体験 /

    家計からNISAまでを扱う伴走型トレーニングを、まず60〜80分程度の無料体験で確かめられます。

    保険相談とは何か、なぜ相談料が無料なのか
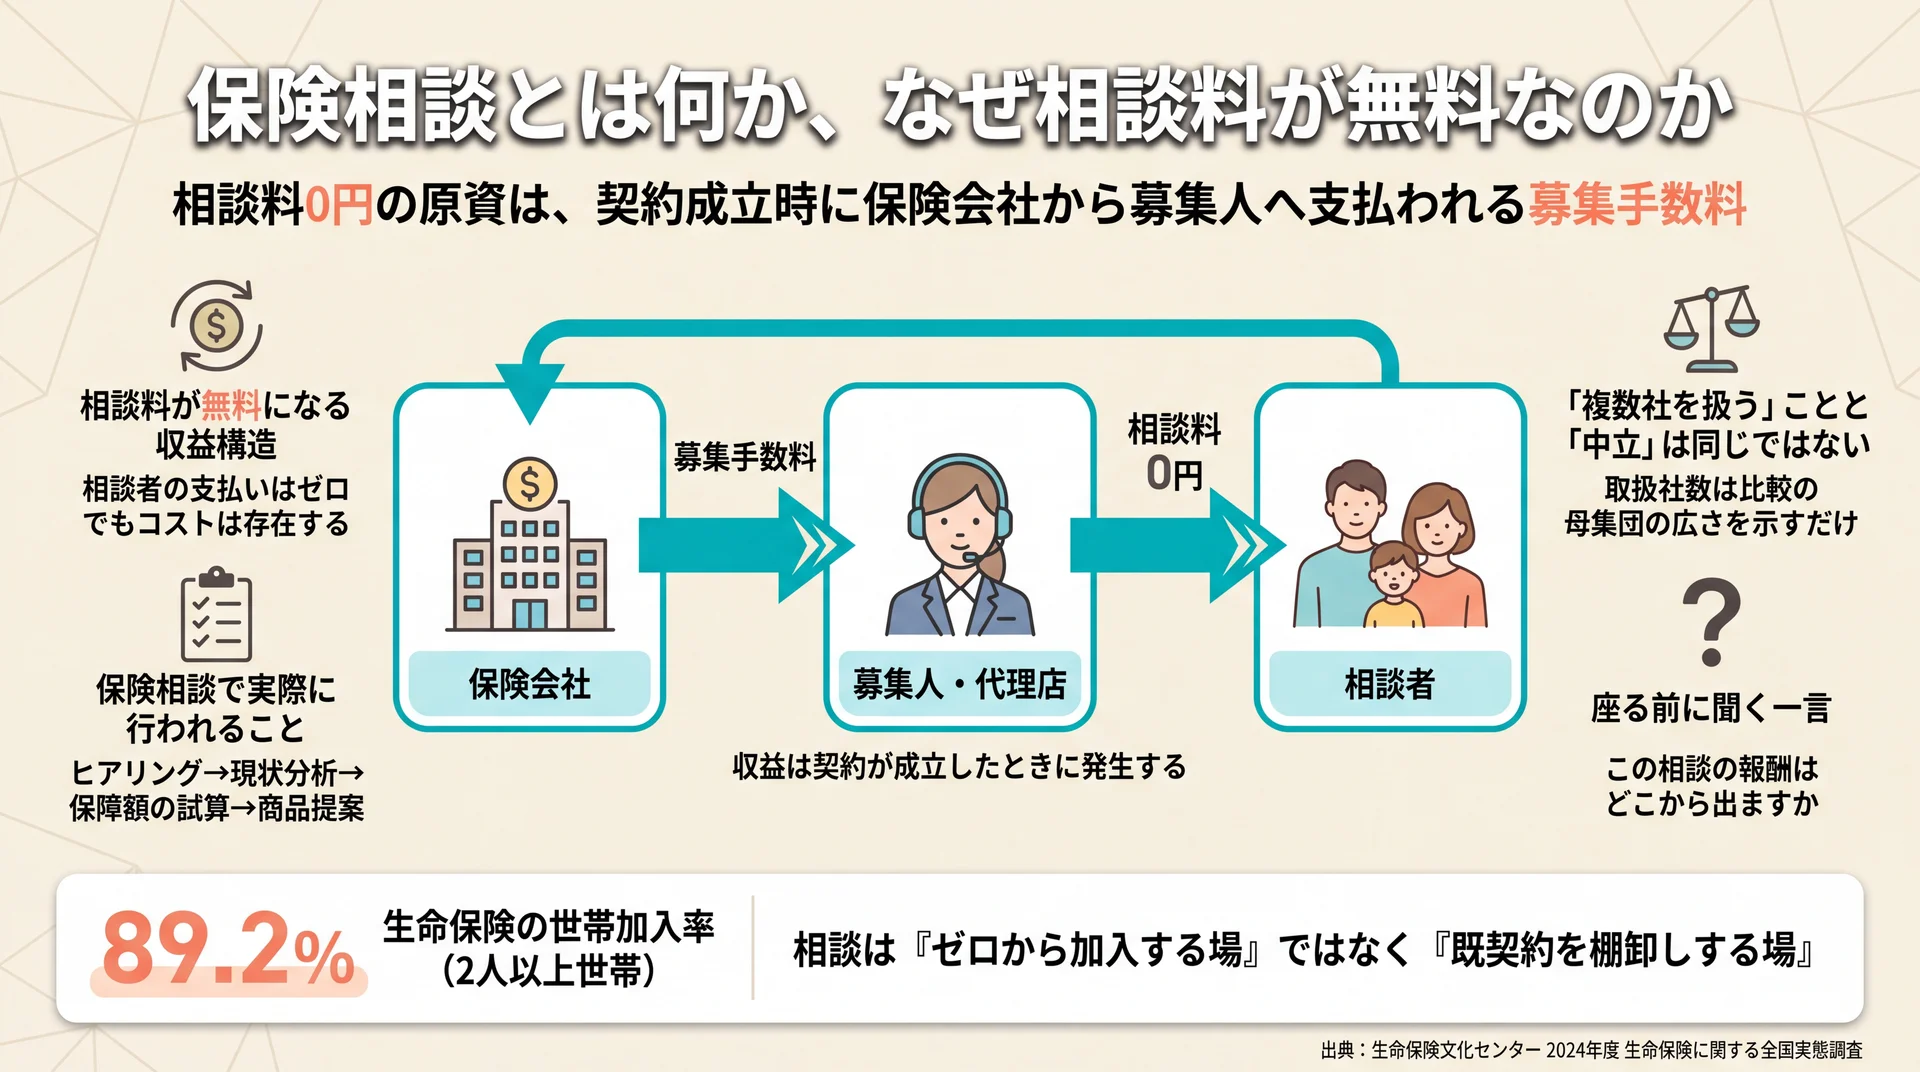
    保険会社から募集人へ支払われる募集手数料が無料相談の原資になる流れと、生命保険の世帯加入率89.2%を示した収益構造図
    相談料0円の原資は契約成立時の募集手数料で、収益は契約が成立したときに発生する(図中の世帯加入率89.2%の出典: 生命保険文化センター 2024年度 生命保険に関する全国実態調査)

    保険相談は、保険の加入や見直しを保険募集の資格を持つ担当者と一緒に検討するサービスです。相談料が無料になる形態が多いのは、契約が成立したときに保険会社から支払われる募集手数料が運営の原資になっているためで、相談者の支払いがゼロでもコスト自体は存在します。

    保険相談で実際に行われること

    保険相談の中身は、ヒアリング・現状分析・保障額の試算・商品提案・申込手続き・契約後のフォローという流れでほぼ共通しています。相談の価値が最も出るのは、商品提案よりも前の「現状分析」と「保障額の試算」の工程です。

    ここで扱われるのは、家族構成、収入と支出、勤務先の福利厚生、すでに加入している契約の中身といった情報です。生命保険(個人年金保険を含む)の世帯加入率は2人以上世帯で89.2%に達しており(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2024年11月公表)、多くの世帯にとって保険相談は「ゼロから加入する場」ではなく「すでにある契約を棚卸しする場」として機能します。棚卸しの精度が低いまま提案に進むと、比較の土台そのものがずれます。

    相談料が無料になる収益構造

    無料相談の原資は、契約成立時に保険会社から募集人へ支払われる手数料です。同じ商品を契約する限り、窓口を経由したからといって相談料が保険料に上乗せされる仕組みにはなっていません。ただし、収益が「契約が成立したとき」に発生する以上、相談の設計は契約に向かって進むようにできています。

    これは違法でも不当でもなく、保険流通の一般的な仕組みです。当社はこの構造を隠す必要はないと考えていますが、相談者側が「無料である理由」を知らないまま座ると、提案の妥当性を評価する視点を持てないまま話が進みます。だからこそ、相談の前に構造を理解しておくことが、そのまま提案を評価する力になります。

    「複数社を扱う」ことと「中立」は同じではない

    複数の保険会社の商品を扱う募集人は「乗合代理店」と呼ばれ、比較検討ができる点が強みとして語られます。ただし、複数社を扱うことと、報酬の出どころが販売側にあることは両立します。取扱社数の多さは「比較できる母集団が広い」ことを示すだけで、提案が中立であることの証明にはなりません。

    この区別は、相談先を選ぶうえで最初に押さえておきたい前提です。保険をライフプラン全体のどこに位置づけるかまで含めて整理したい場合は、ライフプランの全体像を整理した完全ガイドもあわせて確認してください。保険は資産形成・住まい・老後資金と連動して決まるため、保険だけを切り出した相談では判断材料が足りない場面があります。

    保険相談の相談先9タイプを比較する
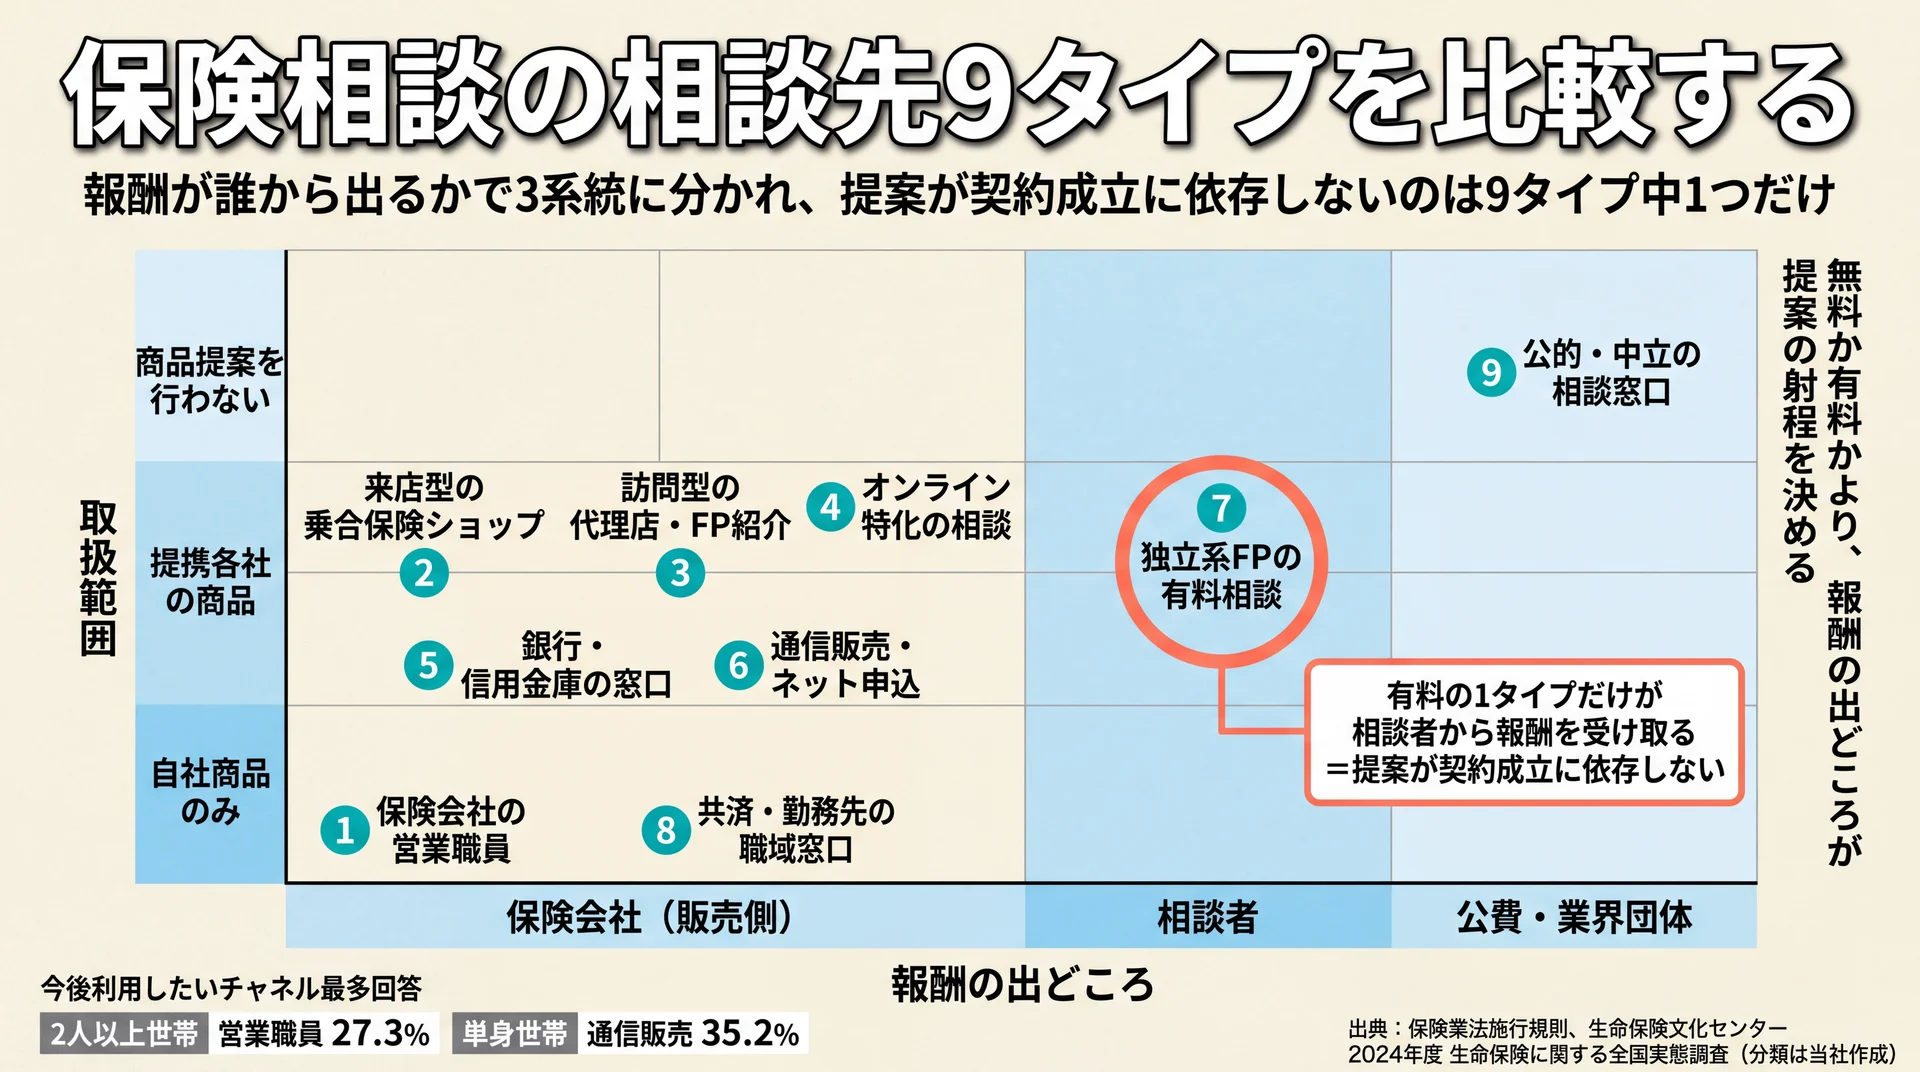
    報酬の出どころと取扱範囲の2軸で相談先9タイプを配置し、独立系FPだけが相談者から報酬を得る位置にあることを示した図
    9タイプを2軸に置くと、提案が契約成立に依存しないのは有料の独立系FP1タイプだけとわかる(出典: 保険業法施行規則、生命保険文化センター 2024年度 生命保険に関する全国実態調査を基に当社作成)

    保険相談の相談先は報酬の出どころで3系統に分かれ、実務上は9タイプに整理できます。無料か有料かという表面的な違いより、誰から報酬を得ているかのほうが、提案される商品の範囲と提案の力点を強く決めます。まずは9タイプを6つの軸で横並びにして、自分の条件に近いものを絞り込みます。

    「人気の相談先」を基準にする選び方が成立しにくいことは、公的な調査からも読み取れます。今後加入するとしたら利用したいチャネルの最多回答は、2人以上世帯では生命保険会社の営業職員が27.3%であるのに対し、単身世帯では通信販売が35.2%と入れ替わります(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2024年11月公表)。当社はこの結果を「世帯構成が変わればふさわしい相談先も変わる」ことの裏づけだと見ています。だから、順位ではなく自分の条件に当てはめて選ぶ必要があります。

    相談先9タイプ×6軸の比較表(当社作成)

    # 相談先タイプ 報酬の出どころ 取扱範囲 相談者の費用 得意領域 契約後のフォロー 向いている人
    1 保険会社の営業職員 所属保険会社 自社商品のみ 無料 自社商品の深い説明 担当者制で継続 すでに加入先が決まっている人
    2 来店型の乗合保険ショップ 複数保険会社の手数料 提携各社の商品 無料 複数社の横並び比較 店舗単位で継続 落ち着いて比較したい人
    3 訪問型の代理店・FP紹介 複数保険会社の手数料 提携各社の商品 無料 自宅で家計資料を見ながらの相談 担当者個人に依存 外出が難しい子育て世帯
    4 オンライン特化の相談 複数保険会社の手数料 提携各社の商品 無料 地理的制約のない相談 オンラインで継続 時間が細切れな共働き世帯
    5 銀行・信用金庫の窓口 販売手数料 窓販対象の商品 無料 貯蓄性商品・住宅ローンとの接続 支店単位で継続 住宅ローンと同時に考える人
    6 通信販売・ネット申込 保険会社の直販 各社の直販商品 無料(相談なし) 手続きの速さとコスト 原則セルフ 必要な保障が確定している人
    7 独立系FPの有料相談 相談者が支払う相談料 商品を売らない設計相談 有料(時間制・案件制) 家計全体の設計 契約ベースで継続 保険以外も含めて設計したい人
    8 共済・勤務先の職域窓口 団体・共済の運営費 団体保険・共済商品 無料 割安な団体扱いの保障 在職中に限られる場合あり 勤務先の制度を使い切りたい人
    9 公的・中立の相談窓口 公費・業界団体の会費 商品提案は行わない 無料 苦情・トラブルの整理 案件単位 契約後に困っている人

    データ出典: 相談先の類型区分は保険業法施行規則(e-Gov法令検索)の募集形態に関する規定、チャネル別の加入意向は生命保険文化センター 2024年度 生命保険に関する全国実態調査(2024年11月公表)。「報酬の出どころ」を第1軸に置いた分類は当社の整理です。

    1. 保険会社の営業職員に相談する

    保険会社に所属する営業職員は、自社商品だけを扱う専属チャネルです。取扱範囲は狭い一方、商品設計の背景や特約の使い方といった細部の説明は最も厚くなります。

    現在の契約が同じ会社のものであれば、既存契約との整合を取りながら組み替える提案が受けやすい点が実務上の利点です。一方で、他社商品との比較は構造的に行われません。すでに加入先を決めている人、または既契約の見直しだけを目的にする人に向いた選択肢です。比較を目的に使うと、判断材料が足りないまま結論に進みます。

    2. 来店型の乗合保険ショップで相談する

    商業施設や駅前に店舗を構え、複数の保険会社の商品を扱うタイプです。予約して来店し、面談スペースで資料を広げながら比較できるため、家族で同席して検討しやすい形態といえます。

    強みは、同種の保障を複数社で横並びにできる点です。注意したいのは、提携先の顔ぶれが店舗によって異なることと、同じ看板でも運営会社が異なる場合があることです。比較の母集団がどこまでかを最初に確認すると、提案の射程が読めます。落ち着いて時間を取り、その場で決めない前提で使うと機能します。

    3. 訪問型の代理店・FP紹介サービスで相談する

    担当者が自宅やカフェに来る形態で、複数社を扱う点は来店型と同じです。自宅であれば保険証券・給与明細・家計簿といった資料をその場で出せるため、現状分析の解像度が上がりやすくなります。

    一方、サービスの品質は担当者個人に強く依存します。紹介サービス経由の場合、紹介元の会社と実際に対応する担当者の所属が別になる場合もあります。誰が対応し、その人がどの会社に所属しているかを最初に確認することが、後のフォロー体制の確認にもつながります。小さな子どもがいて外出が難しい世帯とは相性がよい形態です。

    4. オンライン特化の保険相談を使う

    ビデオ通話で完結する形態です。地理的な制約がなく、夜間や休日の枠を持つサービスも多いため、来店の時間を確保しにくい共働き世帯には現実的な選択肢になります。

    画面共有で設計書や比較表を見ながら進められる一方、手元の書類を提示する手間は対面より増えます。事前に保険証券や年金定期便をスキャンして送っておくと、初回から現状分析に入れます。1回あたりの時間が短く区切られやすいため、聞きたいことを事前に文字にしておくほど密度が上がります。

    5. 銀行・信用金庫の窓口で相談する

    銀行の窓口でも、窓販の対象となる保険商品の相談ができます。住宅ローンや資産運用の相談と同じ場で保険を扱えるため、住まいの購入と保障の見直しが同時に発生する局面では動線が短くなります。

    扱えるのは窓販対象の商品に限られ、貯蓄性のある商品の比重が高くなりやすい点は理解しておく必要があります。国民生活センターには、銀行員に勧められて円建て一時払い終身保険を契約したものの、途中解約で元本割れすることが後でわかったという相談が公表されています(国民生活センター 生命保険関連・2026年7月31日更新)。貯蓄性商品は「途中でやめたときにいくら戻るか」を数字で確認しておきたいところです。

    6. 通信販売・ネット申込で相談を挟まずに選ぶ

    インターネットや郵送で直接申し込む形態です。相談という工程を挟まないため厳密には相談先ではありませんが、必要な保障がすでに確定している人にとっては最短の選択肢であり、比較対象として押さえる価値があります。

    前述のとおり、単身世帯では今後利用したいチャネルの最多が通信販売(35.2%)でした。保障内容が定期保険や医療保険のように比較的単純な場合、自分で条件を決めて申し込むほうが早く、担当者との日程調整も不要です。反面、判断の責任は自分に残ります。保障額の根拠が自分の言葉で説明できない段階では、この形態は早すぎます。

    7. 独立系FPの有料相談を使う

    保険商品を販売せず、相談料を受け取って家計設計そのものを行うファイナンシャルプランナーです。報酬が相談者から支払われるため、提案が契約成立に依存しない構造になっている点が他の8タイプと決定的に異なります。

    費用は時間制や案件制で、無料相談に比べれば当然のコストがかかります。それでも、保険・住宅・教育・老後を横断して優先順位をつけたい場合には、この形態でしか得られない整理があります。費用が発生する形態を候補に入れるかどうかで、選択肢の質は大きく変わります。なお、商品の販売まで依頼する場合は、その部分の報酬構造を別途確認してください。

    8. 共済や勤務先の職域窓口を使う

    都道府県民共済や職場で案内される団体保険も、民間の個人契約と並ぶ選択肢です。団体扱いによって保険料が割安に設定されている場合があり、民間の個人契約と条件を並べて比べる価値があります。

    一方で、保障内容は選べる幅が狭く、年齢が上がると保障が縮小する設計のものもあります。また、退職すると継続できない、あるいは条件が変わる場合があります。まずは勤務先の福利厚生資料と共済のパンフレットを取り寄せ、民間保険の相談に行く前に「すでに使える保障」を確定させておくと、必要な上乗せ分だけを検討できます。

    9. 公的・中立の相談窓口を使う

    金融庁の金融サービス利用者相談室、生命保険協会や損害保険協会の相談所、各地の消費生活センターは、商品提案を行わない相談先です。契約を勧められる心配がない代わりに、「あなたにどの保険が合うか」を教えてくれる場所ではありません。

    役割の中心は、契約後のトラブルや疑問の整理です。金融庁の相談室は、あっせん・仲介・調停は行わず、問題点を整理するアドバイスと業界団体の紛争解決機関の紹介を行うと明記しています(金融庁 金融サービス利用者相談室・2026年6月5日公表)。加入前の比較には向きませんが、契約後に納得できない事態が起きたときの出口として、存在自体を知っておく価値があります。

    要点: 相談先は「無料か有料か」ではなく「報酬が保険会社から出るのか、相談者から出るのか、公費から出るのか」で3系統に分かれます。自分がいま必要としているのが比較なのか、設計なのか、トラブル解決なのかで、選ぶ系統が変わります。

    失敗しない保険相談の選び方6つの軸

    保険相談の選び方は取扱保険会社の数ではなく、比較の母集団と推奨理由を示せるかどうかで決まります。この2点を含む6つの軸を初回の相談で確かめておくと、提案の質が担当者個人の当たり外れに左右されにくくなります。

    比較の母集団が明示されているかを見る

    最初に確認したいのは「何社の中から選んでいるか」ではなく「今回の提案は何社の中から絞ったものか」です。取扱保険会社が40社あっても、実際に比較されたのが3社であれば、比較の母集団は3社です。

    提案書を受け取った時点で「今回比較した会社と商品を一覧で見せてください」と依頼すると、この差は即座にわかります。当社は、この1つの質問が相談の質を最も安く測れる方法だと考えています。母集団を出せる相手であれば、以降の説明も具体的になります。

    推奨理由を説明できるかを確かめる

    複数の保険会社を扱う募集人については、比較した事項を提供する際に誤解を招く表示を防ぐ措置と、比較可能な同種の契約の中から特定の契約を提案する際に必要な説明を行う体制を整えることが、保険業法施行規則 第227条の14(e-Gov法令検索)で求められています。

    当社はこの規定を、相談者が「なぜこの商品なのか」を尋ねるのは制度が前提としている行為だという意味に読んでいます。遠慮して聞かないことのほうが、制度の想定から外れています。そして答えが「実績があるので」「人気なので」に留まるなら、それは比較の結果ではなく在庫の説明です。推奨理由が保障内容と保険料の具体的な差分で語られるかどうかが、最も実務的な見極めポイントになります。

    報酬の出どころを聞けるかを見る

    手数料の話を持ち出すことに気後れする必要はありません。金融庁は「顧客本位の業務運営に関する原則」を2024年9月に改訂し、顧客の最善の利益を勘案した誠実公正義務を2024年11月に法定化、さらに利益相反の可能性に関する情報提供のルール化を2025年12月に進めています(金融庁 顧客本位の業務運営について)。

    制度の方向性は「報酬構造を顧客に見えるようにする」側に動いています。当社はこの流れを踏まえ、質問に対して構造を説明できる相手かどうかを、信頼できるかの代理指標として使うべきだと考えています。答えづらそうにする相手なら、その反応自体が情報です。

    担当者を指名・変更できるかを確認する

    保険相談の満足度は担当者個人の力量に大きく左右されます。だからこそ、事前に「担当者が合わなかった場合に変更できるか」を確認しておくと、途中で止まりにくくなります。

    変更の可否は運営形態によって異なり、店舗の規模や運営会社の方針で扱いが変わります。変更できる仕組みがあるかどうかを申込前に聞いておくだけで、合わない担当者に義理立てして進めてしまう事態を避けられます。これは相手を疑う質問ではなく、長く付き合う前提を確認する質問です。

    契約後のフォロー体制を具体的に聞く

    保険は契約して終わりではなく、給付金の請求や住所変更、家族構成の変化に応じた見直しが続きます。「アフターフォローあり」という表現だけでは実態がわかりません。

    確認したいのは3点です。担当者が退職・異動した場合に誰が引き継ぐか、請求手続きをどこまで手伝ってもらえるか、定期的な見直しの連絡が来るか。この3点を具体的に答えられる相手は、契約後の運用まで設計している相手です。訪問型や紹介サービス経由の場合は特に、会社としての引き継ぎ体制を確認しておくと安心できます。

    相談方法と所要時間が生活に合うかを見る

    来店・訪問・オンラインのどれを選ぶかは好みの問題に見えますが、実際には継続できるかどうかを決めます。相談は初回だけで完結せず、2回目・3回目の日程を確保できるかどうかが、検討を最後まで進められるかを左右します。

    初回の所要時間、次回までの想定期間、必要な面談回数を最初に聞いておくと、生活の中に組み込めるかが判断できます。平日夜や土日の枠があるか、オンラインへの切り替えが可能かまで確認しておくと、途中で止まる確率が下がります。

    要点: 6軸のうち最初に効くのは「比較の母集団」と「推奨理由の説明」です。この2つが具体的に返ってくる相手であれば、残り4軸は運用の確認として進められます。

    保険相談で実際に起きていること
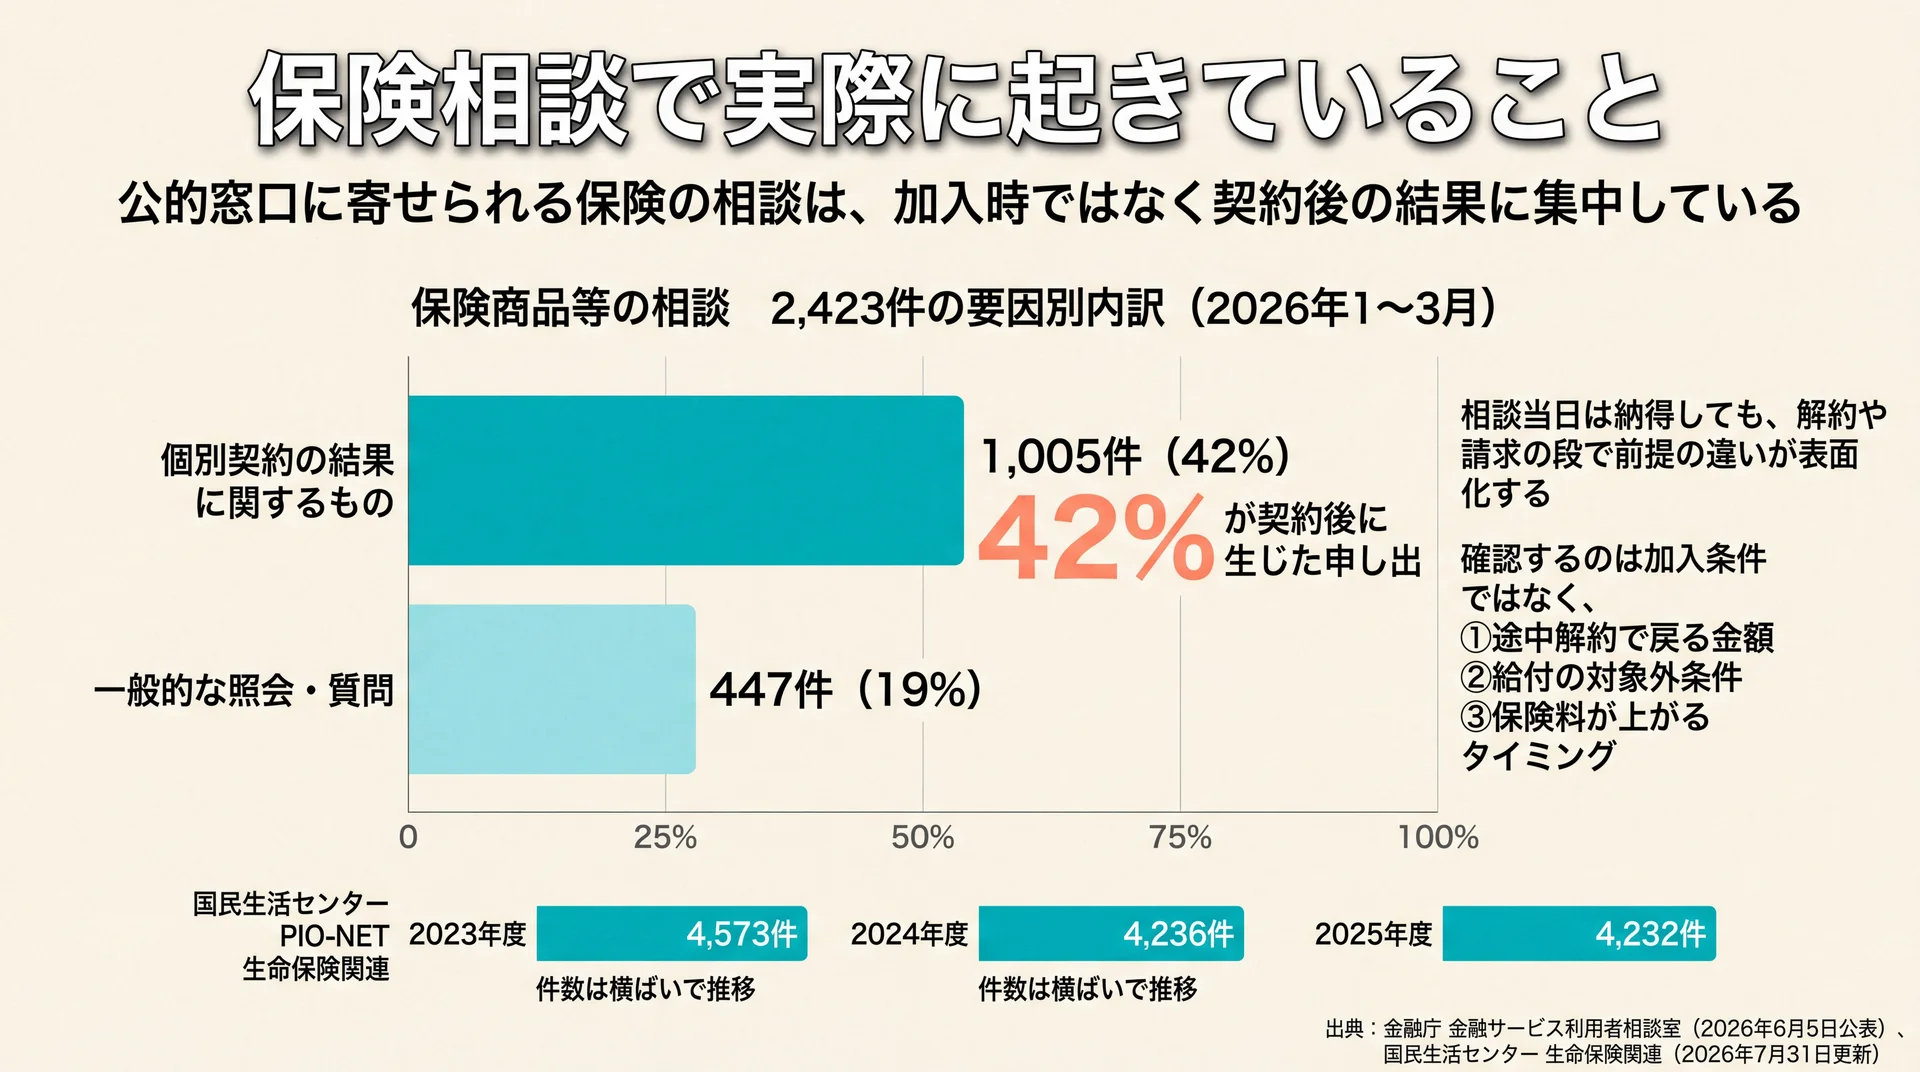
    金融庁に寄せられた保険相談2,423件のうち個別契約の結果に関するものが1,005件42%を占めることを示す内訳グラフ
    公的窓口への相談は加入時ではなく契約後の結果に集中している(出典: 金融庁 金融サービス利用者相談室、国民生活センター 生命保険関連)

    保険商品に関する相談は公的な窓口にも継続して寄せられており、その多くは契約した後に生じています。金融庁の金融サービス利用者相談室では2026年1〜3月に保険商品等の相談を2,423件受け付け、要因別で最多の42%が個別契約の結果に関するものでした(金融庁・2026年6月5日公表)。

    公的相談データの横断統合(当社集計)

    公的窓口 集計単位 直近の受付件数 内訳・特徴 相談時に確認すべき論点への翻訳
    金融庁 金融サービス利用者相談室 四半期(2026年1〜3月) 保険商品等 **2,423件(全分野15,765件の15%・前期比+376件) 要因別で「個別契約の結果に関するもの」1,005件(42%)、「一般的な照会・質問」447件(19%)。業態別は損害保険会社932件(39%)・生命保険会社675件(28%) 契約後に想定と違ったという申し出が最多。契約前に「想定と違ったときにどうなるか」を確認する**
    国民生活センター PIO-NET 年度 生命保険関連 2025年度 **4,232件(2023年度4,573件/2024年度4,236件) 勧誘時の説明不足、告知に関するトラブル、解約返戻金の額をめぐるものが中心。2026年度は5月31日現在404件(前年同期408件) 件数は横ばいで推移。説明不足・告知・解約返戻金の3点は事前確認の必須項目**

    方法論: 対象=保険分野を扱う公的相談窓口2系統。集計方法=各機関の公表値をそのまま転記し、集計単位(四半期/年度)の違いを併記したうえで並置。期間=金融庁は2026年1〜3月、PIO-NETは2023〜2026年度。データ出典=金融庁 金融サービス利用者相談室(2026年6月5日公表)、国民生活センター 生命保険関連(2026年7月31日更新)。集計単位が異なるため件数の直接比較はできません。

    公的窓口に寄せられる保険の相談は契約後に集中している

    金融庁の相談室に寄せられた保険商品等の相談のうち、要因別で最も多いのは「個別契約の結果に関するもの」の1,005件で、保険分野全体の42%を占めます。一般的な照会・質問は447件(19%)にとどまります。

    この比率が示しているのは、保険相談の失敗が「相談の場」ではなく「契約から時間が経ったあと」に表面化するという順序です。相談の当日は納得していたのに、解約や請求の段になって前提が違ったと気づく、という流れになります。だから確認すべきなのは提案の見栄えではなく、契約後の条件のほうです。具体的には、途中解約時に戻る金額、給付の対象外となる条件、保険料が上がるタイミングの3点を、相談当日に数字と文書で受け取ってください。

    相談の場そのものが入口になった事例も報告されている

    国民生活センターが公表している相談事例には、携帯電話ショップで無料の家計相談を勧められて受けたところ強引な保険の勧誘だった、というものが含まれています(国民生活センター 生命保険関連・2026年7月31日更新)。

    当社はこれを、特定の業態を非難する材料としてではなく、「相談」という名称が実質的に何を指しているかは事前に確認する必要があるという教訓だと考えています。同じ「無料相談」でも、家計全体の整理を行う場と、特定商品の案内を行う場では性質がまったく違います。予約の時点で「今回は商品の提案ではなく現状の整理をお願いしたい」と目的を伝えておくと、双方の前提がそろい、断りづらさも生まれにくくなります。

    納得できない結果になったときの相談先には順序がある

    契約後に納得できない事態が起きたとき、いきなり公的機関に連絡しても解決が早くなるとは限りません。窓口ごとに役割が分かれているため、順序を踏むほうが結果的に速く進みます。

    段階 相談先 できること できないこと
    1 契約した募集人・代理店 契約内容の確認、手続きの訂正、書面の再交付 会社の判断を超える対応
    2 保険会社のお客さま窓口 会社としての正式な回答、社内での調査 中立的な第三者判断
    3 生命保険協会・損害保険協会の相談所 業界団体としての苦情受付、指定紛争解決機関への接続 契約の是非そのものの断定
    4 金融庁の相談室・消費生活センター 問題点を整理するアドバイス、紛争解決機関の紹介 あっせん・仲介・調停

    金融庁の相談室があっせん・仲介・調停を行わず、問題点の整理と紛争解決機関の紹介を役割とすることは、同庁自身が明記しています。実際に同室では、2026年1〜3月に保険協会等の業界団体を紹介した相談が548件ありました(金融庁 金融サービス利用者相談室・2026年6月5日公表)。この数字は、公的窓口が解決の主体ではなく、適切な窓口へ橋渡しする機能を担っていることを示しています。だから最初にすべきなのは、契約時に受け取った書面と担当者とのやり取りを時系列で整理することです。

    要点: 公的データが示しているのは「保険相談は危険だ」ということではなく、問題は契約後に出るということです。だから相談当日に確認すべき項目は、加入時の条件ではなく、やめるときと請求するときの条件になります。

    \ 専属コンサルがマンツーマン /

    判断軸づくりを専属コンサルタントが個別カリキュラムで伴走します。

    保険相談の前に決めておく3つのこと
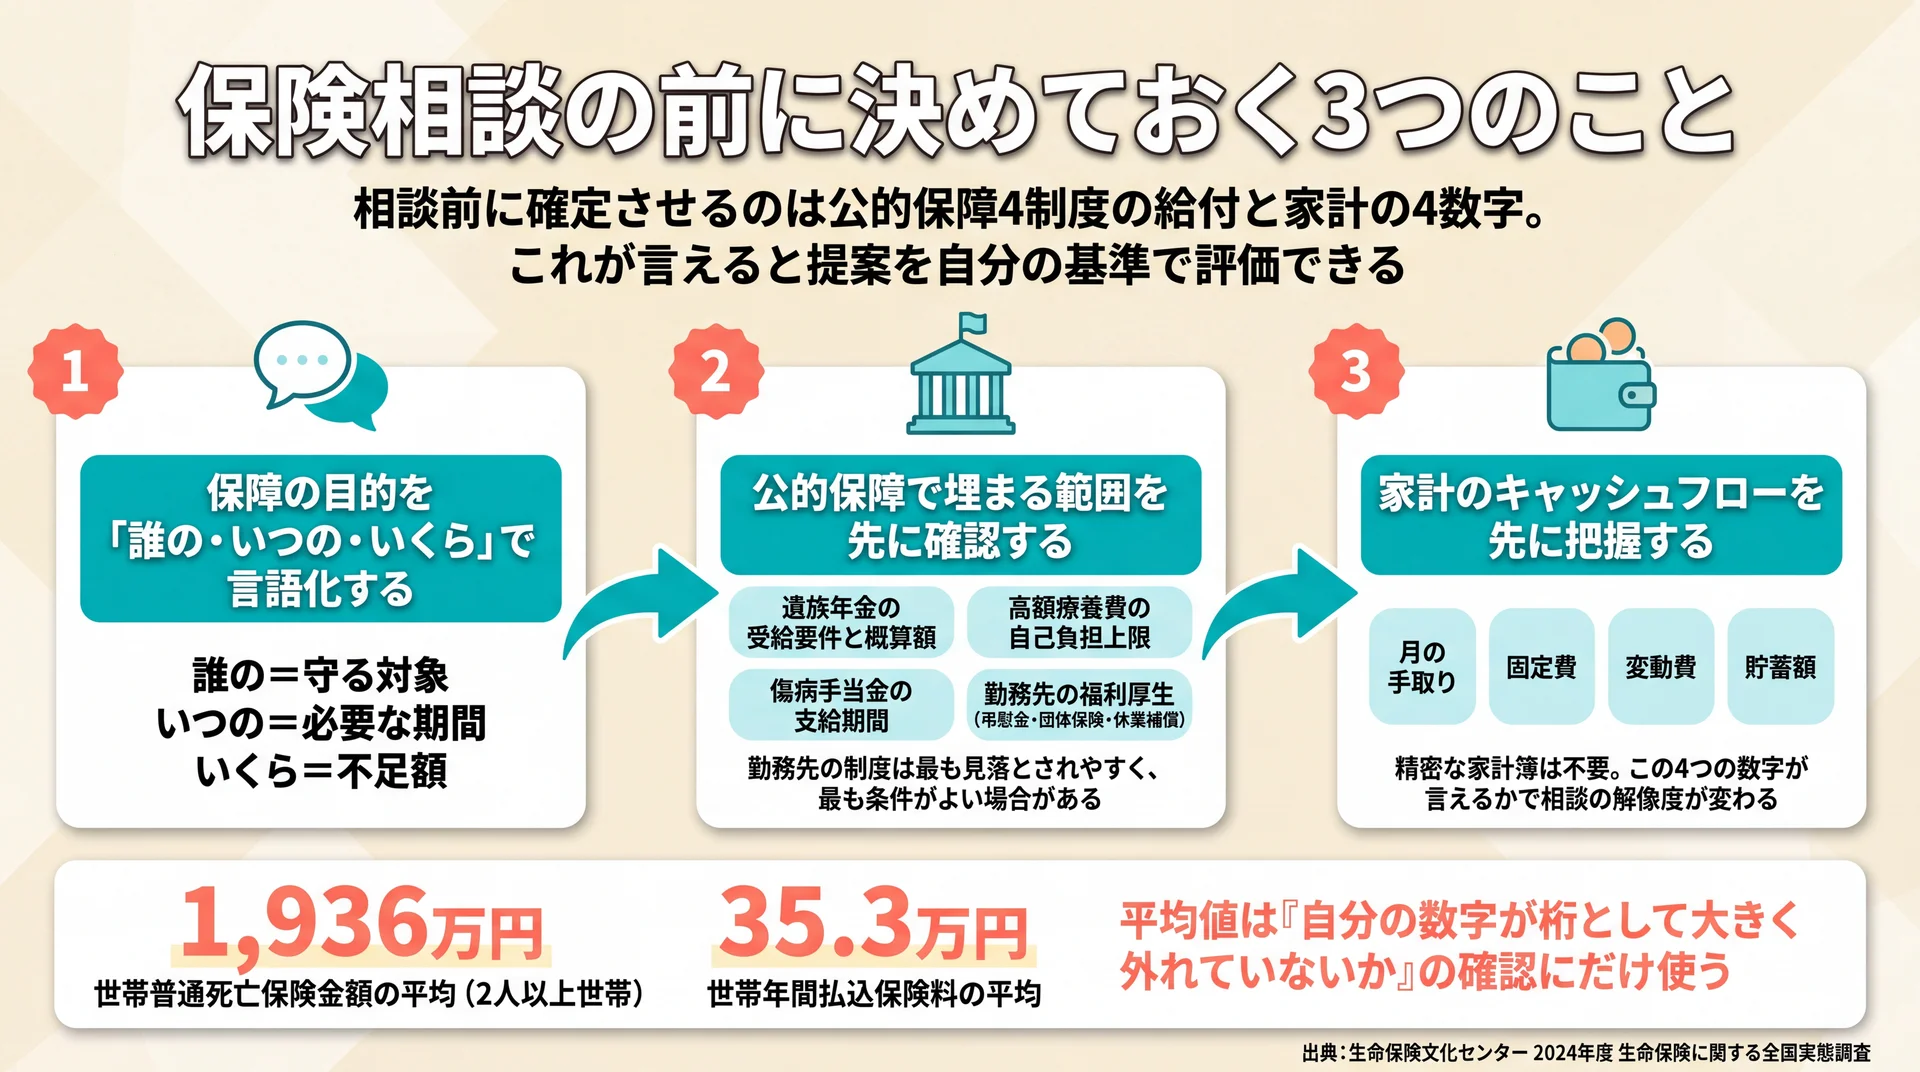
    保障目的の言語化・公的保障4制度の確認・家計4数字の把握という相談前3ステップと世帯平均額を並べた準備フロー図
    相談前に公的保障4制度と家計の4数字を確定させると、提案を自分の基準で評価できる(図中の世帯平均額の出典: 生命保険文化センター 2024年度 生命保険に関する全国実態調査)

    保険相談の質は当日の会話ではなく、その前に自分で決めておく3つの事柄で決まります。保障の目的を「誰の・いつの・いくら」で言語化し、公的保障で埋まる範囲を確認し、家計の収支を把握しておけば、提案の妥当性を自分の基準で評価できます。

    保障の目的を「誰の・いつの・いくら」で言語化する

    「万一に備えたい」という表現のままでは、どの商品でも当てはまってしまい比較ができません。目的を3つの要素に分解して言葉にしておくと、提案が目的に合っているかを自分で判定できます。

    要素 決めること 記入例
    誰の 誰の生活を守るための保障か 配偶者と子ども2人
    いつの いつまで必要な保障か 末子が大学を卒業するまでの18年間
    いくら 不足する金額はいくらか 生活費と教育費の不足分

    参考までに、2人以上世帯の世帯普通死亡保険金額は平均1,936万円、世帯年間払込保険料は平均35.3万円です(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2024年11月公表)。公表値を12で割ると、保険料は月あたり約2.9万円になります。ただしこれは全国平均であり、あなたに必要な金額ではありません。平均値は「自分の数字が桁として大きく外れていないか」の確認にだけ使うのが安全です。

    公的保障で埋まる範囲を先に確認する

    民間保険で備えるべきなのは、公的保障で埋まらない差額の部分です。この順序を逆にすると、すでに公的にカバーされている領域へ民間保険を重ねて掛けることになります。

    確認しておきたいのは、遺族年金の受給要件と概算額、健康保険の高額療養費制度の自己負担上限、傷病手当金の支給期間、そして勤務先の福利厚生(弔慰金・団体保険・休業補償)の4つです。このうち勤務先の制度は最も見落とされやすく、しかも最も条件がよい場合があります。ねんきん定期便と健康保険証の交付元、就業規則の福利厚生欄を先に手元に集めてください。個別の受給額や必要保障額の判断は、有資格のファイナンシャルプランナーや加入している年金・健康保険の窓口へ確認することをおすすめします。

    家計のキャッシュフローを先に把握する

    保険料は、いま払えるかどうかではなく、何十年払い続けられるかで決まります。手取り収入と固定費、貯蓄額の推移を把握しないまま保険料を決めると、後年に解約して元本割れするという最も避けたい結末につながります。

    必要なのは精密な家計簿ではなく、月あたりの手取り・固定費・変動費・貯蓄額の4つの数字です。この4つが言えるかどうかで、相談の解像度は決定的に変わります。すでに加入している契約の保険料を見直して原資をつくる方法もあり、その進め方は保険 見直しについてはこちらで扱っています。

    相談当日に持ち帰る5項目を決めておく

    相談は「聞いて終わり」にすると記憶が薄れ、比較のしようがなくなります。持ち帰る成果物を先に決めておくと、当日の会話がその5項目を埋める作業になり、複数の相談先を同じ基準で比べられます。

    # 持ち帰る項目 形式 使いみち
    1 今回比較した会社・商品の一覧 書面またはデータ 比較の母集団を確認する
    2 提案商品を選んだ理由 保障内容と保険料の差分で 推奨理由の具体性を測る
    3 途中解約時に戻る金額の推移 年数別の数表 長期の払込可否を判断する
    4 給付の対象外となる条件 約款の該当箇所 請求時の食い違いを防ぐ
    5 契約後の担当者と引き継ぎ体制 会社としての回答 長期の運用可否を確認する

    このうち3と4は、公的窓口に寄せられる相談が契約後の結果に集中していることへの直接の備えです。当社は、5項目がそろわない提案は「比較の材料」として不完全だと考えています。そろわないまま結論を出さず、次回までの宿題として依頼してください。

    相談のタイミングは制度変更より生活の変化で決める

    相談の適切な時期は、結婚・出産・住宅購入・転職・退職といった、守るべき対象や収入構造が変わる局面です。制度改正のニュースを起点にすると、自分の必要保障額と関係のない検討に時間を使うことになります。

    生活が変わってから相談するまでの期間は、短いほど有利です。守るべき期間が最も長いのは末子が生まれた直後で、必要な保障額はそこから年々小さくなっていくというのが、必要保障額の一般的な考え方だからです。逆に、生活に変化がない年に「そろそろ見直したほうがよいのでは」と考えて相談に行くと、変更する理由がないまま提案だけを受け取ることになります。

    保険相談で解決できることと、できないこと

    保険相談で解決できるのは、いま必要な保障額を決めて具体的な商品に落とし込むところまでです。次に環境が変わったとき自分で判断する力までは、相談の設計上そこに含まれません。この差を理解しておくと、相談を使う場面と学ぶ場面を切り分けられます。

    保険相談が得意な領域

    保険相談が明確に強いのは、商品知識と手続きです。特約の組み合わせ、告知の書き方、給付金請求の実務、既契約の解約と新契約の時期調整といった作業は、専門家に任せたほうが速く、正確です。

    複数社の同種商品を保険料と保障範囲で並べる作業も、個人が各社の公式サイトや設計書を突き合わせて行うには時間がかかりすぎます。「調べればわかるが、調べるのに時間がかかること」を短縮するのが保険相談の中核価値です。ここを目的に使う限り、無料相談は費用対効果の高い手段です。

    保険相談だけでは埋まらない領域

    一方で、保険相談は保険という手段の中で最適解を探す場です。「そもそも保険で備えるべきか、貯蓄や投資で備えるべきか」という手段の選択そのものは、保険の相談窓口が答えを出しにくい問いになります。報酬が保険契約から生まれる構造上、当然の帰結です。

    教育資金をどう準備するかは、その代表例です。保険で備えるべきか他の手段が適切かは前提条件で変わるため、学資保険 入らない方がいいについてはこちらで判断材料を整理しています。家計・保険・資産形成を横断して優先順位をつける作業は、相談1回では完結しません。

    当社の見解|判断軸を持つところまでを設計対象にする

    無料の保険相談は、報酬が販売側から出る構造の上に成り立っています。当社はこの構造を批判するつもりはありません。仕組みとして合理的であり、実際に多くの人の手続きを助けています。ただし、その構造の中で提案の妥当性を判断できるのは、判断軸を持っている人だけです。判断軸のない状態で座れば、良い担当者に当たるかどうかという運の問題になります。

    だから当社のABCashは、金融商品を一切販売せず、教育そのものを収益源にする形をとっています。専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCo・投資信託までを個別カリキュラムで扱い、専用アプリと毎日のフィードバックで60日間の習慣化まで伴走します。当社はこの形で累計9万人以上(2026年5月時点)に受講いただき、トレーニング満足度95%(2025年4〜8月の受講者アンケート)を実現しています。

    相談は使ってよいものです。ただし、相談先を選ぶ力と提案を評価する力は、相談では手に入りません。当社が設計対象にしているのは、その手前にある判断軸のほうです。

    保険相談についてよくある質問

    保険相談は本当に無料ですか。何回でも相談できますか

    保険会社からの募集手数料を原資とする形態であれば、相談回数にかかわらず相談者の負担は発生しないのが一般的です。ただし独立系ファイナンシャルプランナーの有料相談は、時間制や案件制の相談料がかかります。無料か有料かは相談先のタイプによって決まるため、予約時に「相談料の有無と、有料になる条件」を確認してください。

    相談だけして契約しなくても問題ないですか

    問題ありません。相談と契約は別の行為であり、相談したからといって契約義務が生じることはありません。断りづらさを避けたい場合は、予約の時点で「今回は現状の整理までをお願いしたい」と目的を伝えておくと前提がそろいます。提案を持ち帰って検討する旨をその場で伝えることも、通常の進め方です。

    保険相談に持っていくものは何ですか

    加入中の保険証券、ねんきん定期便、健康保険証(保険者名の確認用)、直近の源泉徴収票または給与明細、勤務先の福利厚生資料の5点があれば、初回から現状分析に入れます。すべてそろわなくても相談は可能ですが、保険証券と勤務先の福利厚生資料の2つは、あるかないかで提案の精度が大きく変わります。オンライン相談の場合は事前にスキャンして送っておくと効率的です。

    オンラインの保険相談と来店相談はどちらを選ぶべきですか

    継続して面談の時間を確保できるかで選ぶのが現実的です。オンラインは移動時間がなく夜間や休日の枠も取りやすい一方、1回の時間が短く区切られやすい傾向があります。来店は資料を広げて家族と同席しやすく、複数社の設計書を並べて比較する作業には向いています。初回はオンライン、比較の詰めは来店といった使い分けもできます。

    保険相談はどのタイミングで受けるのがよいですか

    結婚・出産・住宅購入・転職・退職など、守るべき対象や収入構造が変わった直後が適しています。特に子どもが生まれた直後は守るべき期間が最も長くなる局面で、必要保障額はその後年々小さくなっていくというのが一般的な考え方です。生活に変化がない時期に相談すると、変更する理由がないまま提案だけを受け取ることになりやすいため、変化を起点にするほうが判断しやすくなります。

    保険をライフプラン全体の中で位置づけ直したい場合は、ライフプランの基礎からの総まとめはこちらを確認してください。

    まとめ

    保険相談は、相談先を「報酬の出どころ」で見ると9つのタイプに整理できます。選ぶ基準は取扱社数ではなく、比較の母集団を示せるか、推奨理由を具体的に説明できるかの2点です。公的な相談データが示すとおり、問題は契約後に表面化するため、確認すべきは加入条件よりもやめるときと請求するときの条件になります。相談を使いこなす前提として、まずは自分の家計の数字を言える状態をつくってください。

    \ お金の不安を自信に変える60〜80分程度 /

    お金の不安を自信に変える一歩を、無料体験から始めてください。
  • 保険の見直しは解約が最後|損しない12の方法と判断軸

    生命保険の年間払込保険料は、個人の平均で17.1万円です(生命保険文化センター)。保険の見直しとは、この契約を解約して入り直すことではなく、保障額や特約などの契約条件を今の状況に合わせて調整することを指します。解約せずに選べる手段は12あり、戻せるものから順に検討すれば損を避けられます。

    家計や老後資金も含めた設計から確認したい方は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 保険料の使い道から整理 /

    削った保険料をどこに回すかまで、専属コンサルタントと一緒に決められます。

    保険の見直しとは何をすることか

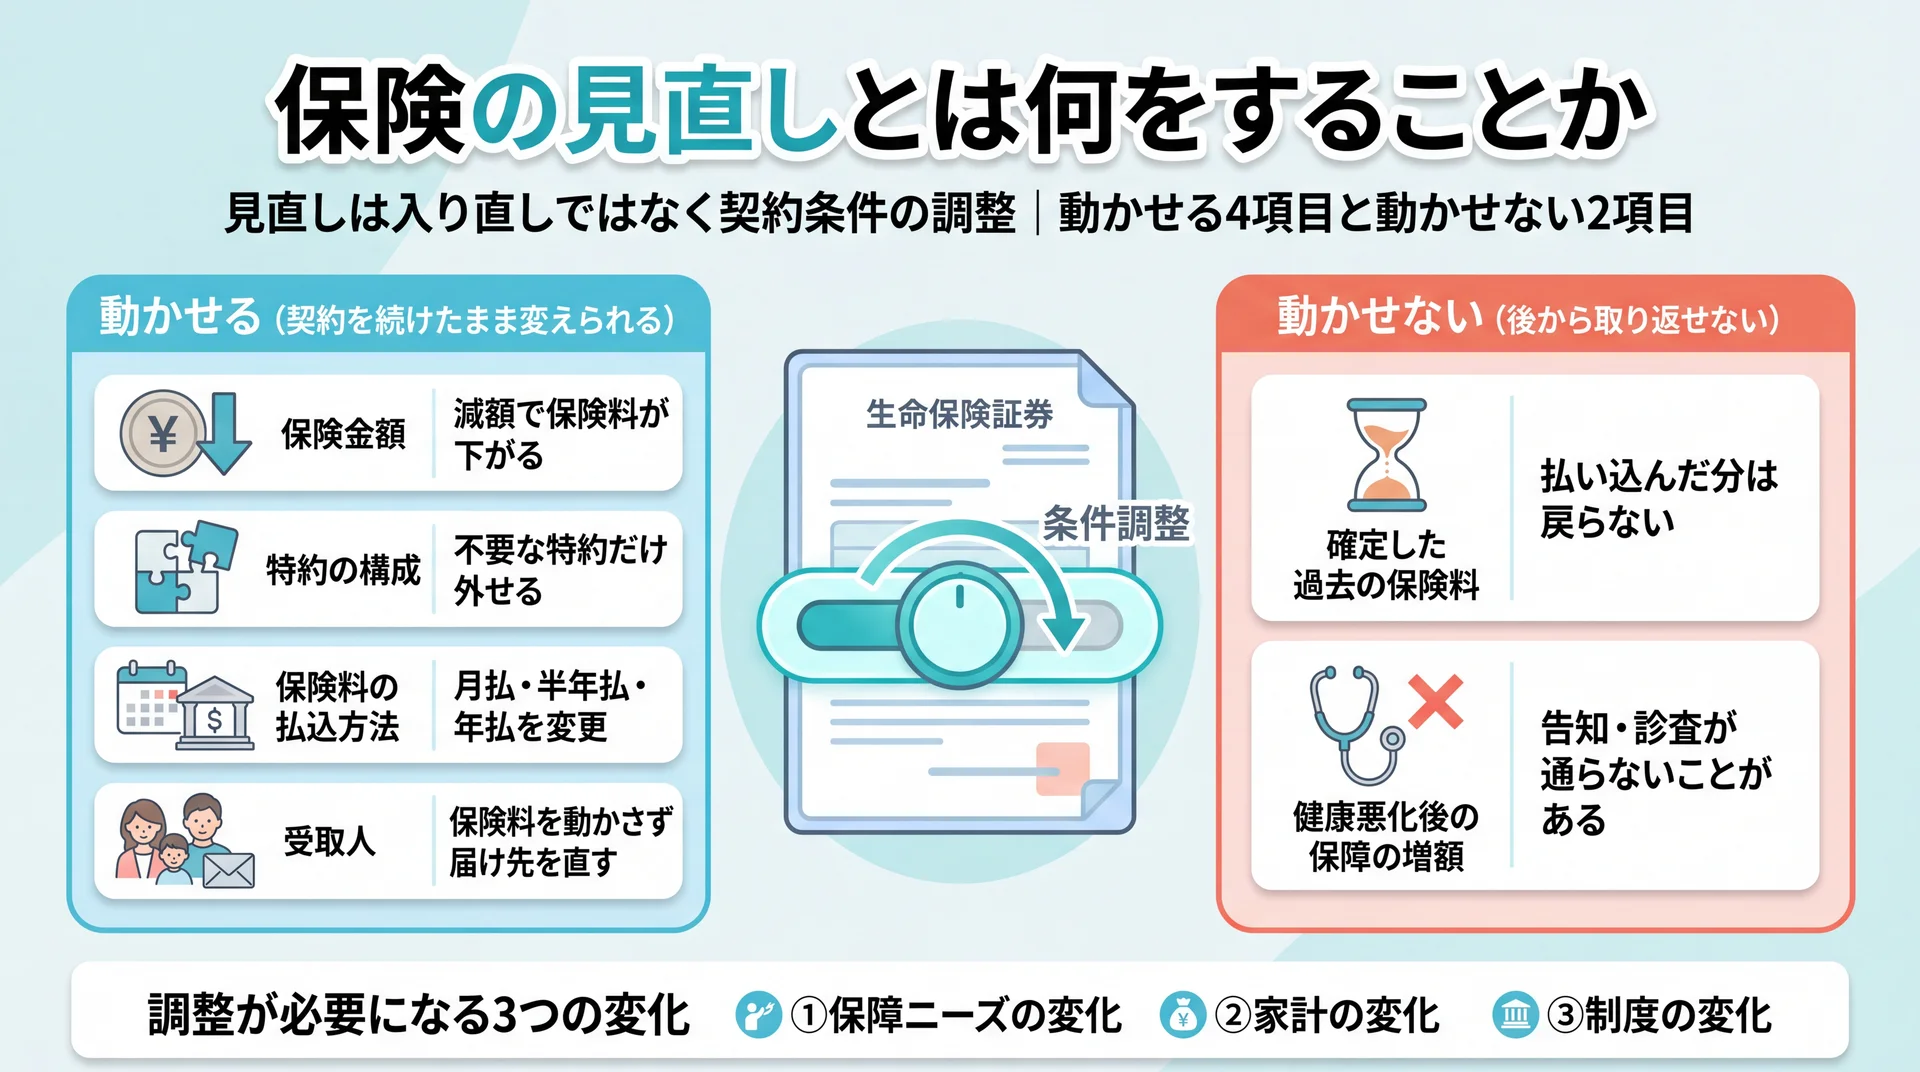
    契約を続けたまま動かせる保険金額・特約・払込方法・受取人の4項目と、過去の保険料や健康悪化後の増額という動かせない2項目の対比図
    見直しで調整できる範囲と、後から取り返せない範囲を並べて整理(出典: 生命保険文化センターを基に当社作成)

    保険の見直しとは、契約を解約することではなく、保障額や特約などの契約条件を今の状況に合わせて調整することです。減額、払済保険への変更、特約の解約など、契約を続けたまま条件だけを変える方法が複数用意されています(生命保険文化センター)。解約は、そのうちの1つの選択肢にすぎません。

    見直しは入り直しではなく契約条件の調整

    生命保険の契約は、主契約と特約の組み合わせでできています。この組み合わせや保険金額は契約したあとでも変更を申し出られる部分が多く、保険料を下げたいという目的なら保険金の減額や特約の解約で対応できます。

    一方、契約全体をいったん終わらせる操作が解約です。解約すると保障は消え、解約返戻金は通常、払い込んだ保険料の総額より少なくなります。契約から短期間で解約した場合は、解約返戻金がまったくないか、あってもごくわずかです(生命保険文化センター)。

    当社のABCashでは、この違いを押さえてから契約書類を開きます。見直しで損が出るのは、条件調整で足りる場面に解約を選んでしまうときです。

    見直しが要る3つの変化

    契約条件を調整する必要が生まれるのは、大きく3つの変化があったときです。1つ目は保障ニーズの変化で、家族構成が変われば必要な保障額も動きます。医療費への備えとして入ったのか、家族の生活保障として入ったのかによって、削ってよい部分も変わります。

    2つ目は家計の変化です。収入や支出の構造が変われば、払い続けられる保険料の水準も変わります。3つ目は制度の変化で、生命保険料控除のように税制側が動くこともあるでしょう。当社は、この3つのうちどれが動いたのかを特定してから手段を選びます。動いた変化が違えば、選ぶべき手段も変わるからです。

    見直しで動かせる範囲と動かせない範囲

    動かせるのは保険金額、特約の構成、保険料の払込方法、受取人といった契約条件です。一方で、いったん確定した過去の保険料は戻りませんし、健康状態が悪化したあとで保障を増やす操作は、告知や診査が通らずできないことがあります(生命保険文化センター)。

    見直しの適切な時期は保険 見直し タイミングの記事で扱っています。将来の家計や必要保障額を数字で確かめたい場合は、ライフプランシミュレーションについてはこちらから手順を確認できます。

    解約する前に選べる12の見直し方法

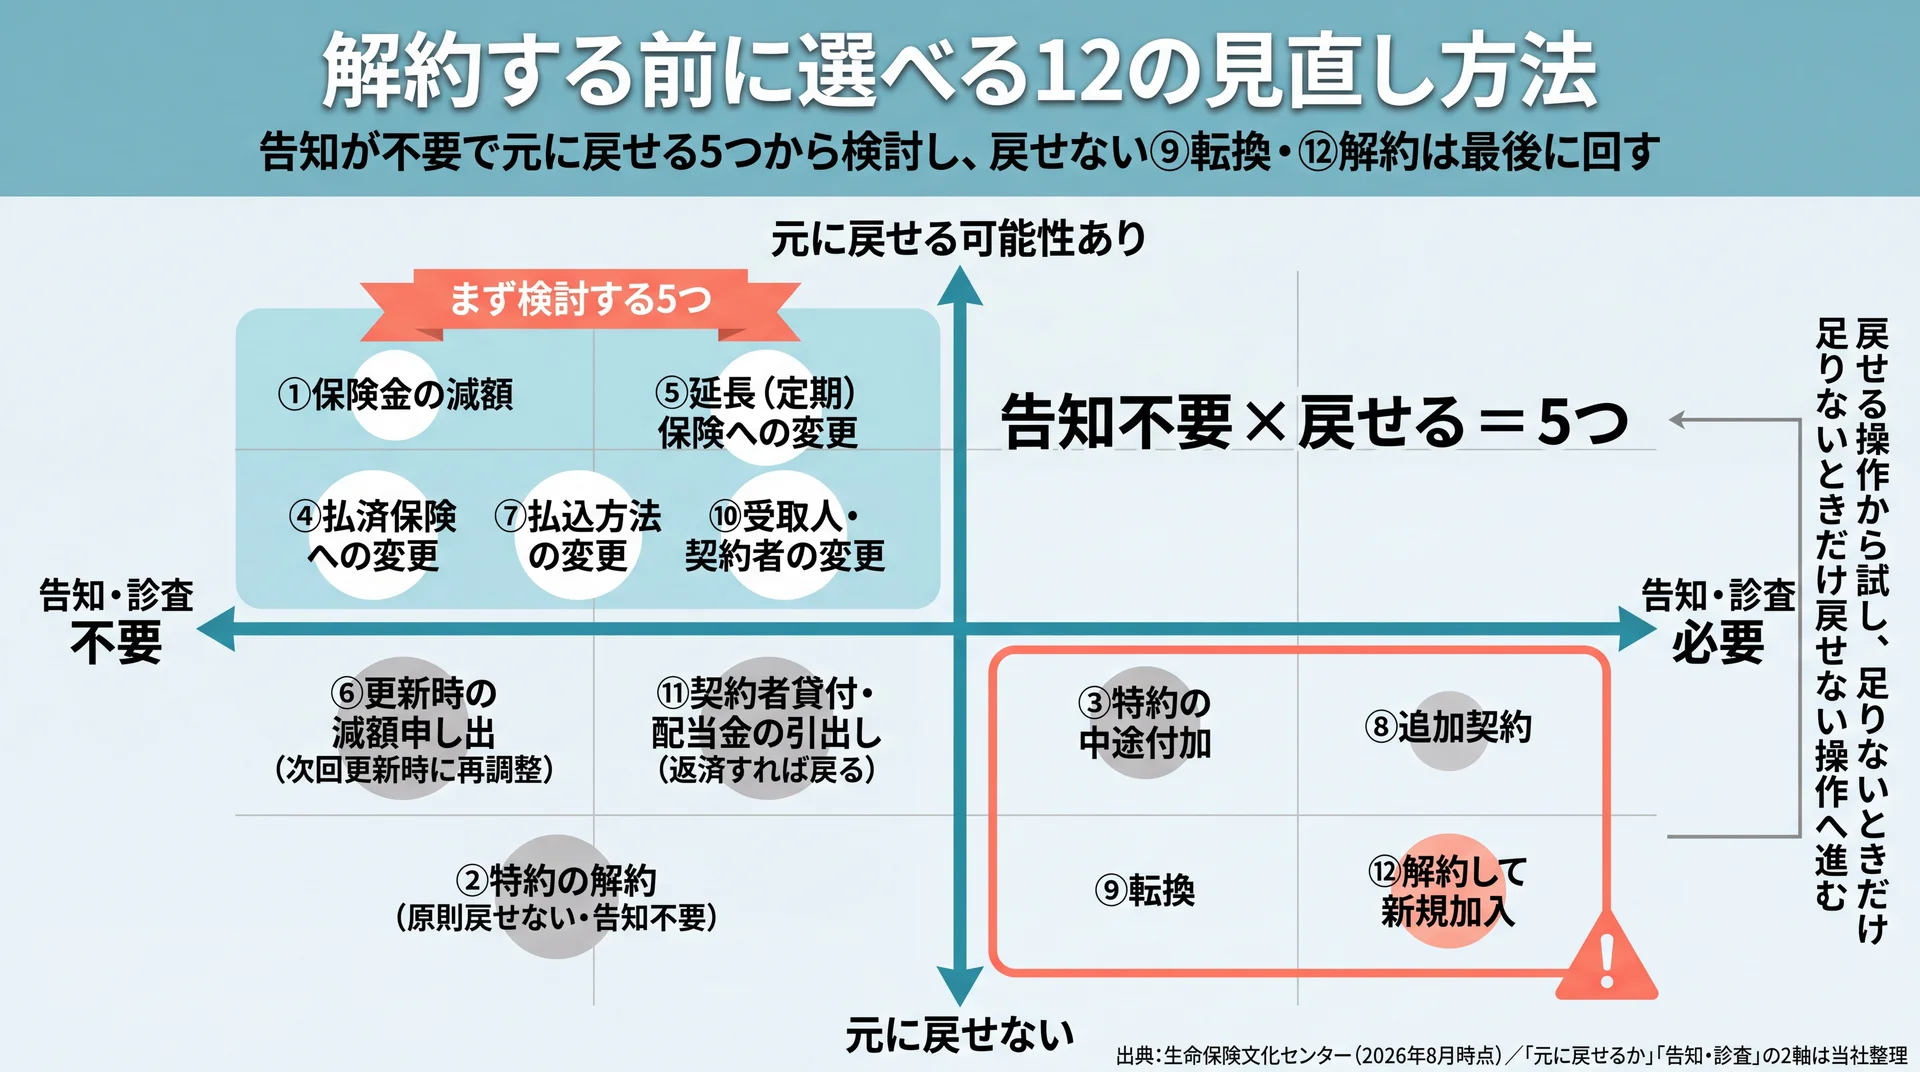
    12の見直し方法を告知の要否と元に戻せるかの2軸に配置し、告知不要かつ戻せる5つを最優先候補として示したポジショニングマップ
    左上(告知不要×戻せる)に入る①④⑤⑦⑩から検討する(出典: 生命保険文化センター/2軸の設定は当社整理)

    契約を解約せずに条件だけを変える方法は、公的な解説にもとづいて整理すると12種類あります。保険金の減額や特約の解約のように保険料を下げるもの、払済保険や延長保険のように払込みを止めて保障を残すもの、契約者貸付のように保障を保ったまま現金をつくるものに分かれます(生命保険文化センター)。

    ①保険金の減額|保障を一部だけ削る

    主契約や特約の保険金額を減らし、それ以降の保険料負担を軽くする方法です。減額した部分は解約したものとして扱われ、解約返戻金が受け取れる場合もあります(生命保険文化センター)。

    保障を全部手放さずに支出だけ下げられるため、子どもの独立で必要保障額が下がった場面と相性が良い手段です。ただし各種特約の保障額が同時に減額される場合があるため、医療特約などを残したいときは減額後の構成を先に確認してください。

    ②特約の解約|使わない特約だけ外す

    付加している特約だけを解約する方法です。主契約は残るので、保障の骨格を保ったまま不要な部分だけを削れます。

    注意したいのは特約同士の連動です。複数の特約を付けている場合、保険会社や特約の種類によっては、他の特約も同時に解約しなければならないことがあります(生命保険文化センター)。1つ外すつもりが2つ消える事態を避けるため、外したい特約と残したい特約を書き出してから申し出るのが安全です。

    ③特約の中途付加|足りない保障を今の契約に足す

    現在の契約に特約を追加して保障を充実させる方法です。新しく契約を1本増やすより手続きが軽く済みます。

    税制上の扱いには注意が必要です。旧制度の対象だった契約でも、2012年1月1日以降に特約を中途付加すると、以後の保険料は契約全体が新制度の生命保険料控除の対象になります。ただしリビング・ニーズ特約や指定代理請求特約のように保障のない特約を付けた場合は旧制度のままです(生命保険文化センター)。

    ④払済保険への変更|払込を止めて期間を残す

    保険料の払込みを中止し、その時点の解約返戻金をもとに、保険期間はそのままで保障額の少ない保険に変更する方法です。変更後は同じ種類の保険か養老保険になります。

    保険料の支払いを完全に止めながら、一生涯などの保障期間を維持できるのが特徴です。一方で各種特約は消滅します(リビング・ニーズ特約は継続するのが一般的)。解約返戻金が少ないと変更できないことがあり、個人年金保険料税制適格特約を付けた個人年金保険は、契約後10年間は払済年金保険へ変更できません(生命保険文化センター)。

    ⑤延長(定期)保険への変更|払込を止めて金額を残す

    同じく払込みを中止し、解約返戻金をもとに死亡保障のみの定期保険へ変更する方法です。払済保険と対になる選択肢で、こちらは金額を優先します。

    死亡保険金はもとの保険と同額ですが、保険期間が短くなることがあります。各種特約は消滅し、解約返戻金が少ないと変更できないことがあります(生命保険文化センター)。期間を守りたいなら払済、金額を守りたいなら延長という整理になります。

    ⑥更新時の減額申し出|自動更新の前に手を挙げる

    定期保険や定期型の医療保険にある更新型は、更新時の年齢と保険料率で保険料が再計算されるため、一般的に更新前より高くなります。ここで見落とされやすいのが申し出の要否です。

    「更新を希望しない」「保険金額を減らして更新したい」という場合は、更新前に契約者から申し出る必要があり、申し出がなければ自動的に更新されるのが一般的です(生命保険文化センター)。当社は、更新案内が届いた時点を条件見直しの起点として扱っています。

    ⑦保険料の払込方法の変更|払い方だけを変える

    保障には一切手を付けず、保険料の払い方だけを変更する方法です。月払・半年払・年払の相互間や、団体扱と口座振替扱の相互間などで、保険会社または保険種類ごとの取扱い範囲内で変更できます(生命保険文化センター)。

    保障を1円も減らさずに年間の負担額を調整できる可能性があるため、削る前に一度検討しておきたい選択肢です。取扱いは会社ごとに異なるので、変更可能な組み合わせと差額を確認してください。

    ⑧追加契約|今の契約を残して足す

    現在の契約はそのままに、別の新しい生命保険を契約する方法です。告知(診査)が必要で、保険金額を増やしたり、今までの契約とは異なる内容で保障を充実させたりできます(生命保険文化センター)。

    追加した契約の保険料を別途払い込むため、家計の負担は増えます。既存の契約の条件が有利な場合に、それを壊さずに保障だけ足せる点が利点です。

    ⑨転換|今の契約を下取りに出す

    現在の契約の積立部分や配当金を下取りして、新しい契約の一部に充てる方法です。保険料の負担を抑えながら契約内容を組み替えられます。

    ただし転換は元の契約を終わらせる操作を含みます。税制上も、転換後の新しい契約は新制度の生命保険料控除の対象になります(生命保険文化センター)。転換前の予定利率は引き継がれないため、条件の良い古い契約を下取りに出すと不利になることがあります。

    ⑩受取人・契約者の変更|保障の届け先を直す

    保険金額を変えずに、保険金の受取人や契約者を変更する方法です。契約者は原則として保険期間中であれば受取人を変更でき、変更には被保険者の同意が必要です。保険金の支払事由が発生したあとは変更できません(生命保険文化センター)。

    結婚・離婚・再婚で家族関係が変わったのに受取人が旧姓時代のままなら、保障の金額が正しくても届け先が誤っている状態です。保険料を1円も動かさずに実効性を回復できるため、優先度は高く見てよい手続きです。

    ⑪契約者貸付・配当金の引出し|解約せず現金をつくる

    一時的に現金が必要になったときに、解約以外で資金をつくる方法です。契約者貸付は解約返戻金の一定範囲内で貸付を受ける仕組みで、貸付を受けている間も一般的に保障は継続します。配当金の受取方法を「積立」にしている場合は、積み立てた配当金の全部または一部を引き出せます(生命保険文化センター)。

    貸付金には所定の利息(複利)がつき、返済しないと利息が元金に繰り入れられて元利金は年々膨らみます。未返済のまま満期や死亡を迎えると保険金から元利金が差し引かれ、元利金が解約返戻金を超えて期日までに払い込まないと契約は失効します。つなぎの手段として扱ってください。

    ⑫解約して新規加入|最後に検討する選択肢

    契約を解消して、別の保険に入り直す方法です。保障内容を根本から組み替えられる反面、失うものが最も多い選択肢でもあります。

    一度解約した生命保険は元に戻りません。もう一度契約する場合は年齢が上がった分だけ保険料が割高になり、健康状態によっては新たに契約できないことがあります(生命保険文化センター)。当社が解約を最後に置いているのは、上の11の手段で目的が達成できるなら、失う条件が少ない側から選ぶほうが合理的だからです。

    12の方法を5つの軸で比べる

    生命保険文化センターの解説は手続きごとに別ページへ分かれているため、横並びでは比べにくい構造です。そこで保険料・保障・解約返戻金という一般的な3軸に、当社が重視する「元に戻せるか」「告知が必要か」の2軸を加えて1枚に統合しました。

    解約せずに選べる12の見直し方法(当社整理)

    # 方法 保険料 保障 解約返戻金 元に戻せるか 告知・診査
    ① 保険金の減額 下がる 一部が減る 受け取れる場合あり 復旧できる場合あり 不要
    ② 特約の解約 下がる 特約分が消える 特約による 原則戻せない 不要
    ③ 特約の中途付加 上がる 増える — 原則戻せない 必要
    ④ 払済保険への変更 0になる 金額が減り期間は残る 変更原資に充当 復旧できる場合あり 不要
    ⑤ 延長(定期)保険への変更 0になる 金額は残り期間が短縮 変更原資に充当 復旧できる場合あり 不要
    ⑥ 更新時の減額申し出 上昇を抑制 選んだ金額に調整 — 次回更新時に再調整 不要
    ⑦ 払込方法の変更 総額が変わる場合あり 変わらない 変わらない 再変更できる 不要
    ⑧ 追加契約 上がる 増える 新契約分が発生 新契約のみ解約可 必要
    ⑨ 転換 契約内容による 組み替わる 新契約へ充当 戻せない 必要
    ⑩ 受取人・契約者の変更 変わらない 変わらない 変わらない 再変更できる 不要
    ⑪ 契約者貸付・配当金の引出し 変わらない 継続する 貸付枠が減る 返済すれば戻る 不要
    ⑫ 解約して新規加入 0になる 消滅する 受け取る 戻せない 必要(新契約)

    検討する順番は告知と可逆性で決める

    データ出典: 生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」「復活・復旧」「配当金の引出し・契約者貸付」「諸変更と届出」(2026年8月時点)。「元に戻せるか」「告知・診査」の2軸は当社の判断基準で追加しました。

    この表を縦に見ると、告知が不要で戻せる可能性がある手段が5つあることがわかります。

    要点|告知が不要で元に戻せる可能性がある①④⑤⑦⑩から先に検討し、告知が必要な③⑧⑨と戻せない⑫は最後に回すと、選択の失敗が起きにくくなります。

    12の方法から選択肢を絞る5つの判断軸

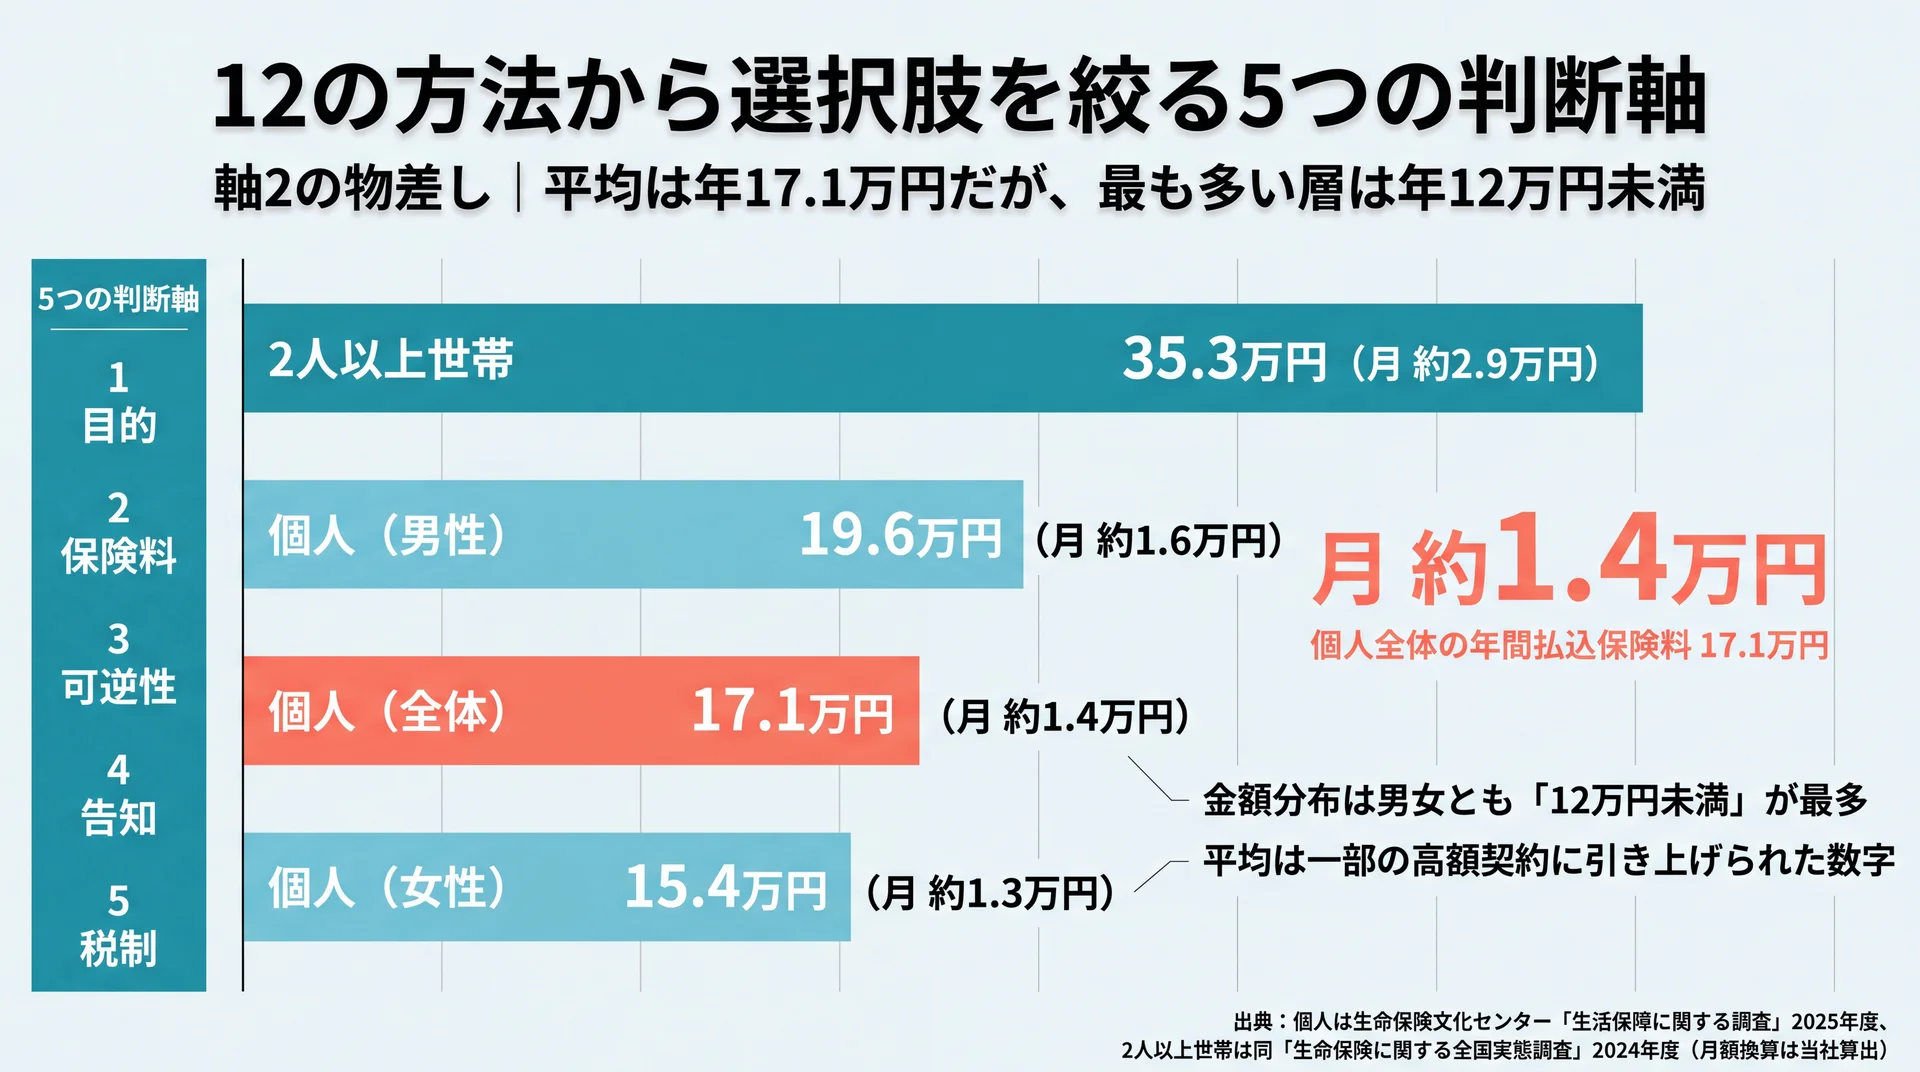
    年間払込保険料の平均を個人全体17.1万円・男性19.6万円・女性15.4万円・2人以上世帯35.3万円で比較し月額換算を併記したグラフ
    個人全体は月約1.4万円。ただし金額分布の最多層は年12万円未満で、平均は高額契約に引き上げられた値(出典: 個人は生命保険文化センター「生活保障に関する調査」2025年度、2人以上世帯は同センター「生命保険に関する全国実態調査」2024年度、月額換算は当社算出)

    どの方法を選ぶかは、目的・保険料の水準・可逆性・告知の要否・税制の5つで絞り込めます。契約書類の細部から入ると条件の比較だけで判断が止まるため、当社では家計と目的を先に確定させてから契約条件に降りる順序を採っています。5軸のうち可逆性と税制は、手続きを申し出る前に確かめておきたい観点です。

    軸1|加入した目的がまだ生きているか

    最初に確認するのは、その保険に入った目的が今も残っているかどうかです。医療費や入院費への備えとして入ったのか、家族の生活保障として入ったのかで、削ってよい部分が変わります。加入目的として最も多いのは「医療費や入院費のため」で、2人以上世帯の57.5%、単身世帯の50.4%が挙げています(生命保険文化センター 2024年度全国実態調査)。

    だからこそ、目的が消えていない保障を保険料の都合だけで削るのは順序が逆です。子どもの独立で役割を終えた死亡保障のように、目的が終わった保障から削れば、必要な備えを残したまま支出を下げられます。

    軸2|いまの保険料は自分の水準としてどうか

    払っている保険料が多いか少ないかは他人の平均では決まりませんが、位置づけを知る物差しとしては全国調査の実額が使えます。

    年間払込保険料の平均(2026年8月時点の最新値)

    区分 年間払込保険料の平均 月額換算の目安
    個人(全体) 17.1万円 約1.4万円
    個人(男性) 19.6万円 約1.6万円
    個人(女性) 15.4万円 約1.3万円
    2人以上世帯 35.3万円 約2.9万円

    データ出典: 個人の3区分は生命保険文化センター「生活保障に関する調査」2025(令和7)年度(速報版の調査要領は全国400地点・18〜79歳の男女個人・回収4,837サンプル)、2人以上世帯は同センター「生命保険に関する全国実態調査」2024(令和6)年度。月額換算は当社が12で割って算出しました。

    金額の分布を見ると、男女ともに「12万円未満」が最も多くなっています。つまり平均の17.1万円は一部の高額契約に引き上げられた数字であり、実際の中心はもっと低い位置にあります。当社が見るのは平均との差ではなく、手取り収入に対する割合と目的の残存です。

    当社が削減額の行き先を先に決める理由

    保険料の負担が重ければ見直して減らす、というのが一般的な説明です。当社のABCashは、そこに順序を1つ足します。削減額の行き先を決めてから、変更や解約の手続きに進むという運用です。月1万円を削っても置き場所がなければ、浮いた分は生活費に混ざって残りません。当社は家計管理からNISA・iDeCoまでを1つのカリキュラムで扱うため、削った保険料を積立に回すのか生活防衛資金に積むのかを同じ場で決められます。

    もう1つ、当社は金融商品を販売していません。教育そのものが事業のため、特定の保険や金融機関へ誘導する必要がなく、「いまの契約をそのまま続ける」という結論も他の選択肢と同じ重みで扱えます。

    軸3|その変更は元に戻せるか

    見直しをためらわせる大きな要因は、取り返しがつかないという感覚です。ここで知っておきたいのが復旧という制度です。減額、延長(定期)保険、払済保険への変更後、一定期間内であれば変更前の契約に戻せる場合があります。復旧には告知または診査と、復旧部分の積立金の不足額の払込みが必要で、保険会社によっては所定の利息の払込みも要ります(生命保険文化センター)。

    一方、解約と転換に戻り道はありません。当社はこの差を判断の起点に置いています。戻せる操作から試して結果を確かめ、それでも足りない場合に戻せない操作へ進むという順序なら、判断を一度で当てる必要がなくなります。ただし復旧を取り扱わない保険会社や商品もあるため、変更を申し出る前に復旧の可否を確認してください。

    軸4|健康状態の告知が必要か

    保障を増やす方向の操作には、告知や診査が伴います。特約の中途付加、追加契約、転換、そして解約後の新規加入がこれにあたります(生命保険文化センター)。

    健康状態によっては新しい保障が成立せず、古い契約だけを失う結果になりかねません。逆に、減額・特約の解約・払済保険や延長保険への変更・払込方法や受取人の変更は、告知を伴わずに進められます。持病や治療歴がある場合は、告知が不要な側の手段だけで目的を達成できないかを先に検討する価値があります。

    軸5|税金の扱いはどう変わるか

    生命保険料控除は、支払った保険料に応じて所得控除が受けられる仕組みです。新制度では年間の支払保険料が8万円を超えると控除額は一律4万円となり、一般・介護医療・個人年金の3区分を合計した控除額の上限は12万円です(国税庁 No.1140 生命保険料控除)。

    ここに2026年からの変更が加わります。23歳未満の扶養親族がいる世帯の場合、2026(令和8)年・2027(令和9)年における新制度の一般生命保険料控除(所得税)の上限額は6万円になります。合計適用限度額の12万円に変更はありません(生命保険文化センター)。

    2026年・2027年分の一般生命保険料控除(所得税)の上限

    世帯の状況 2025年分まで 2026年・2027年分
    23歳未満の扶養親族がいる 4万円 6万円
    上記以外 4万円 4万円
    3区分の合計上限 12万円 12万円(変更なし)

    当社はこれを、子育て期の世帯が保険料を削る前に一度立ち止まる材料と見ています。控除枠が広がる2年間は、同じ保険料でも手取りへの影響が変わります。旧制度の契約でも2012年以降に更新・転換・特約の中途付加をすると新制度扱いになるため、古い契約に手を入れる前に区分の移動を確認してください。

    判断の順序を4ステップで固定する

    5つの軸は見る順番を決めておくと迷いません。当社がマンツーマンの伴走で使う順序が次の4ステップです。

    見直しの判断順序(当社の運用方針に基づく)

    ステップ 見るもの 決めること
    1 家計(手取りと固定費) 保険料に回せる上限額と、削減額の置き場所
    2 保障の目的(軸1) 役割が終わった保障と、残す保障の切り分け
    3 契約条件(軸3・軸4) 戻せる手段・告知が不要な手段からの候補選定
    4 税制(軸5) 控除区分の移動が起きないかの最終確認

    家計と目的を先に確定させると、12の方法のうち検討対象は通常2〜3個まで絞られます。見直しを誰に相談するかで迷っている場合は、保険相談についてはこちらで窓口の種類と使い分けを整理しました。

    要点|5軸のうち先に決めるのは目的と家計であり、契約条件と税制はその2つが決まってから見ると判断が速くなります。

    \ 金融商品を売らない立場 /

    特定の保険をすすめない立場から、いまの契約の要否を点検できます。

    見直しで損をしやすい5つの落とし穴

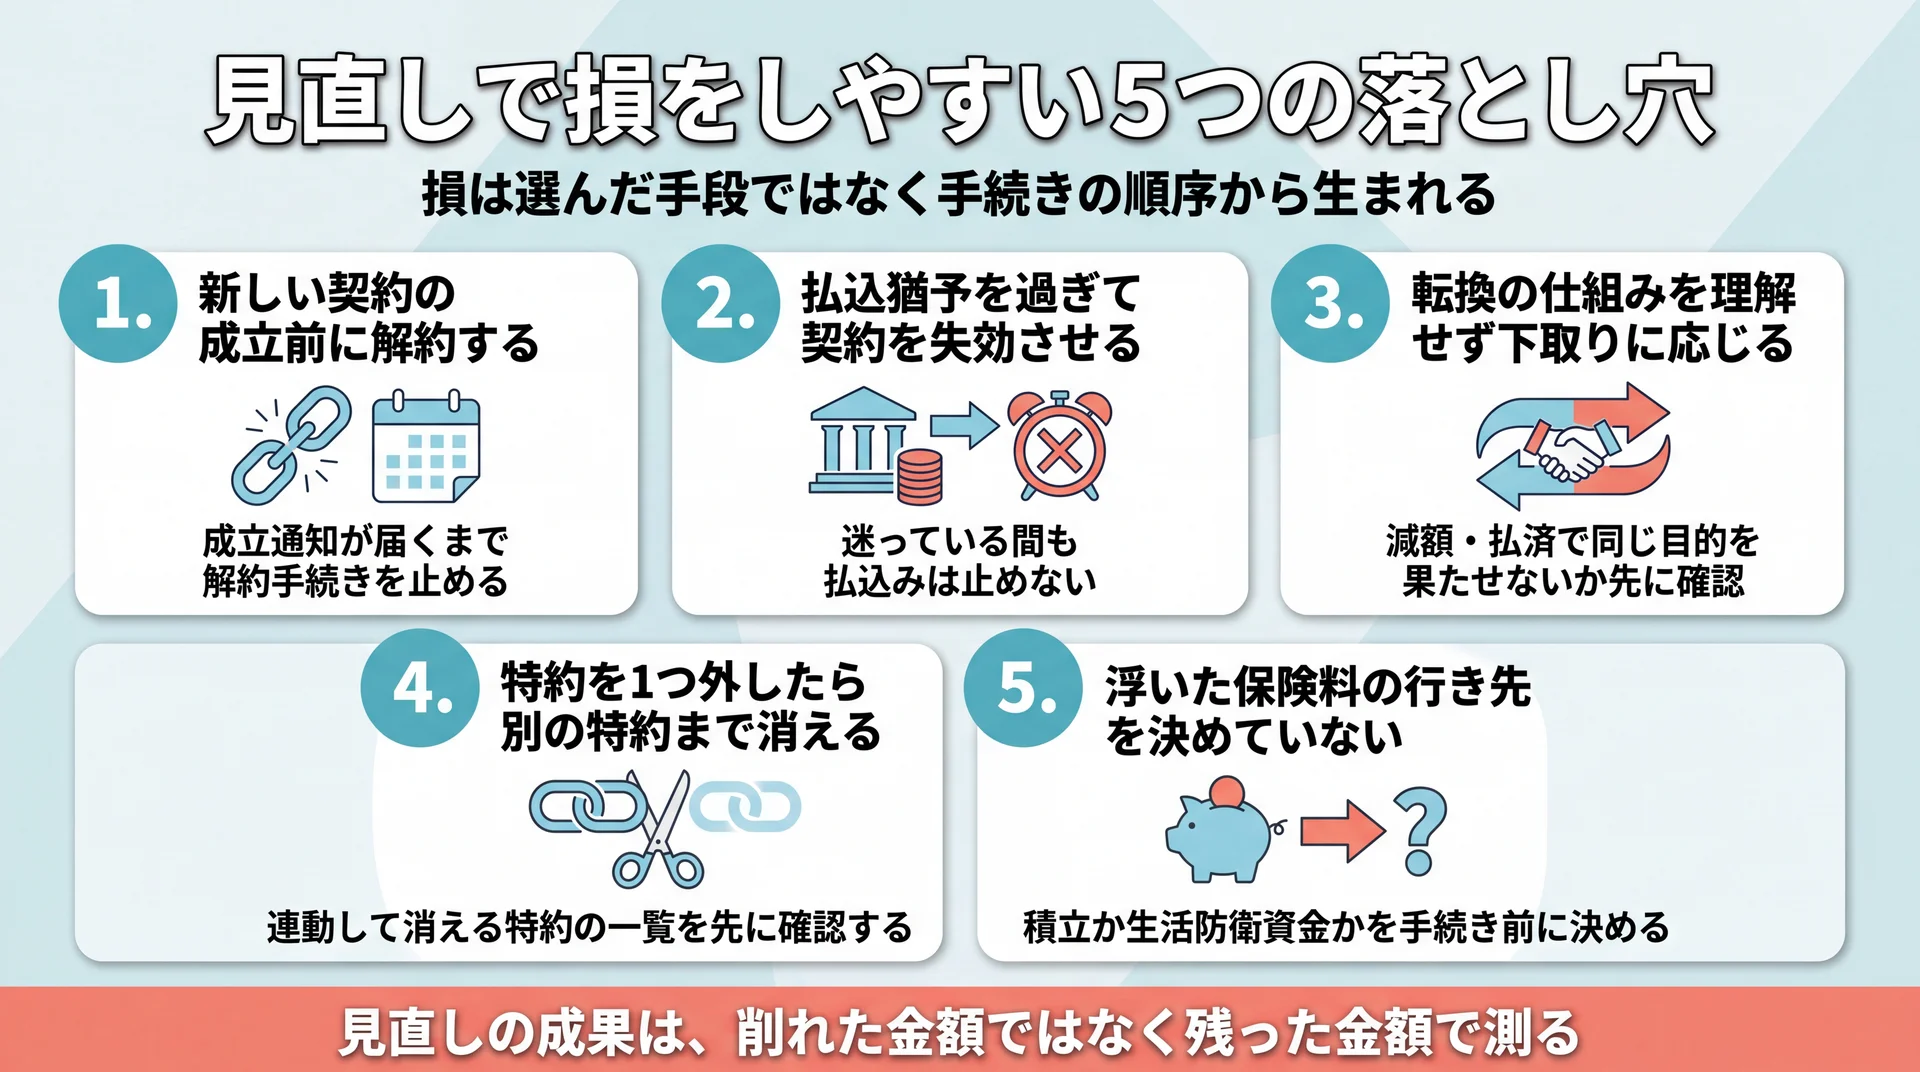
    新契約の成立前の解約や払込猶予切れなど、手続きの順序が原因で損が生じる5つの型と、それぞれの回避手順をまとめた図
    5つはいずれも手段ではなく順序に起因し、確認を1つ前に置くだけで防げる(生命保険文化センターの解説をもとに当社が整理)

    見直しで生じる損は、選んだ手段そのものより手続きの順序から生まれます。新しい契約が成立する前に解約する、払込猶予を過ぎて契約を失効させるといった順序のミスは、金額の大小に関わらず保障の空白や再加入不能を招きます(生命保険文化センター)。

    ①新しい契約が成立する前に解約する

    乗り換えを決めたあと、先に古い契約を解約してしまう型です。新しい契約は告知や診査を経て成立するため、申込みから成立まで時間がかかります。この間に保障が切れると、その期間に入院や事故が起きても、どちらの契約からも給付を受けられません。

    さらに、健康状態によっては新しい契約が成立しないこともあります。当社は、新契約の成立通知を受け取るまで解約手続きを止めることを原則にしています。

    ②払込猶予を過ぎて契約を失効させる

    見直しを考えている間に口座振替が止まり、そのまま契約が切れてしまう型です。保険料の払込みが遅れて払込猶予期間が経過すると、自動振替貸付が適用されるか、そのまま契約が失効します。失効すると契約の効力がなくなり、万一の場合に保険金を受け取れません(生命保険文化センター)。

    失効しても3年など一定期間内であれば復活できますが、告知または診査と失効期間中の保険料の払込みが必要です。失効前や失効中に健康状態が悪くなった場合は、復活できないことがあります。迷っている間は払込みを止めず、条件変更で対応するほうが安全です。

    ③転換の仕組みを理解しないまま下取りに応じる

    保険料が上がらずに保障が新しくなると聞いて、内容を確認せずに転換へ進む型です。転換では元の契約がそこで終わります。

    予定利率の高い時期に契約した保険を下取りに出すと、その条件は戻ってきません。転換を提示されたときは、減額や払済保険への変更で同じ目的を達成できないかを先に確認してください。

    ④特約を1つ外したら別の特約まで消える

    不要な特約だけ外すつもりが、想定より保障が減る型です。複数の特約を付加している場合、保険会社や特約の種類によっては他の特約も同時に解約しなければならないことがあります(生命保険文化センター)。

    契約の土台となる主契約を解約して特約のみを継続することもできません。外す特約を決めたら、連動して消える特約の一覧を保険会社に確認してから申し出てください。

    ⑤浮いた保険料の行き先を決めていない

    手続き自体は成功したのに、家計としては何も改善しない型です。月1万円の保険料を削っても置き場所を決めていなければ生活費に混ざり、1年後に残高が変わっていないという結果になります。見直しの成果は、削れた金額ではなく残った金額で測るものです。

    よくある質問

    保険の見直しをすると損をすることはありますか?

    損が出るのは主に、契約から短期間で解約した場合と、条件の良い古い契約を転換で手放した場合です。解約返戻金は通常、払い込んだ保険料の総額より少なく、短期間だとほとんど残りません(生命保険文化センター)。減額や払込方法の変更のように保障の骨格を残す手段では、こうした損失は生じにくくなります。

    見直しで解約すると、解約返戻金はどうなりますか?

    解約すると解約返戻金を受け取れますが、金額は保険種類・契約時の年齢・保険期間・経過年数などで変わり、通常は払い込んだ保険料の総額を下回ります(生命保険文化センター)。払済保険や延長保険へ変更する場合は、返戻金を現金で受け取るのではなく、変更後の契約の原資に充てる形になります。

    保険を見直さないまま放置するとどうなりますか?

    更新型の契約では、更新を希望しない旨や保険金額を減らしたい旨を申し出なければ、自動的に更新されるのが一般的です。更新時の年齢と保険料率で再計算されるため、保険料は一般に更新前より高くなります(生命保険文化センター)。また、家族構成が変わったのに受取人が古いままだと、保障の金額が足りていても届け先が実態と合わない状態が続きます。

    転換をすすめられたら、そのまま進めても大丈夫ですか?

    転換は元の契約を終わらせる操作を含むため、進める前に確認が要ります。転換後の新しい契約は新制度の生命保険料控除の対象となり、一部を転換した場合は元の契約が旧制度の対象として残ります(生命保険文化センター)。予定利率などの元の契約の条件は戻らないため、減額・払済保険・延長保険で同じ目的を達成できないかを先に比べてください。

    家計や老後資金まで含めた設計から組み直したい場合は、ライフプランの基礎からの総まとめはこちらから確認できます。

    まとめ

    保険の見直しで押さえる点は3つです。第一に、見直しは契約条件の調整であって解約ではなく、選べる手段は12あります。第二に、告知が不要で復旧により戻せる可能性がある手段から検討すると、判断を一度で当てる必要がなくなります。第三に、削減額の行き先を決めてから手続きに進まなければ、浮いた保険料は家計に残りません。まずは年間で払っている保険料の合計額と、その保険に入った目的を書き出すところから始めてください。個別の契約内容や資産設計の判断については、有資格のファイナンシャルプランナーや契約中の保険会社にもご相談ください。

    \ 60〜80分程度の無料体験から /

    累計9万人が受けた伴走型トレーニングを、オンラインでも試せます。

  • ライフプランシミュレーションおすすめ10選|前提条件で選ぶ

    無料のライフプランシミュレーションは提供元ごとに前提条件が異なり、同じ入力でも結果が変わります。違いを生むのは年金と生活費の置き方で、そこを見れば選ぶツールも決まります。実際に確認できた10のツールを前提条件で比べます。全体像はライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 試算の次にやることが決まる /

    出た数字をどう扱うかを、専属コンサルタントと60〜80分程度の無料体験で一緒に整理できます。

    ライフプランシミュレーションで分かることと分からないこと

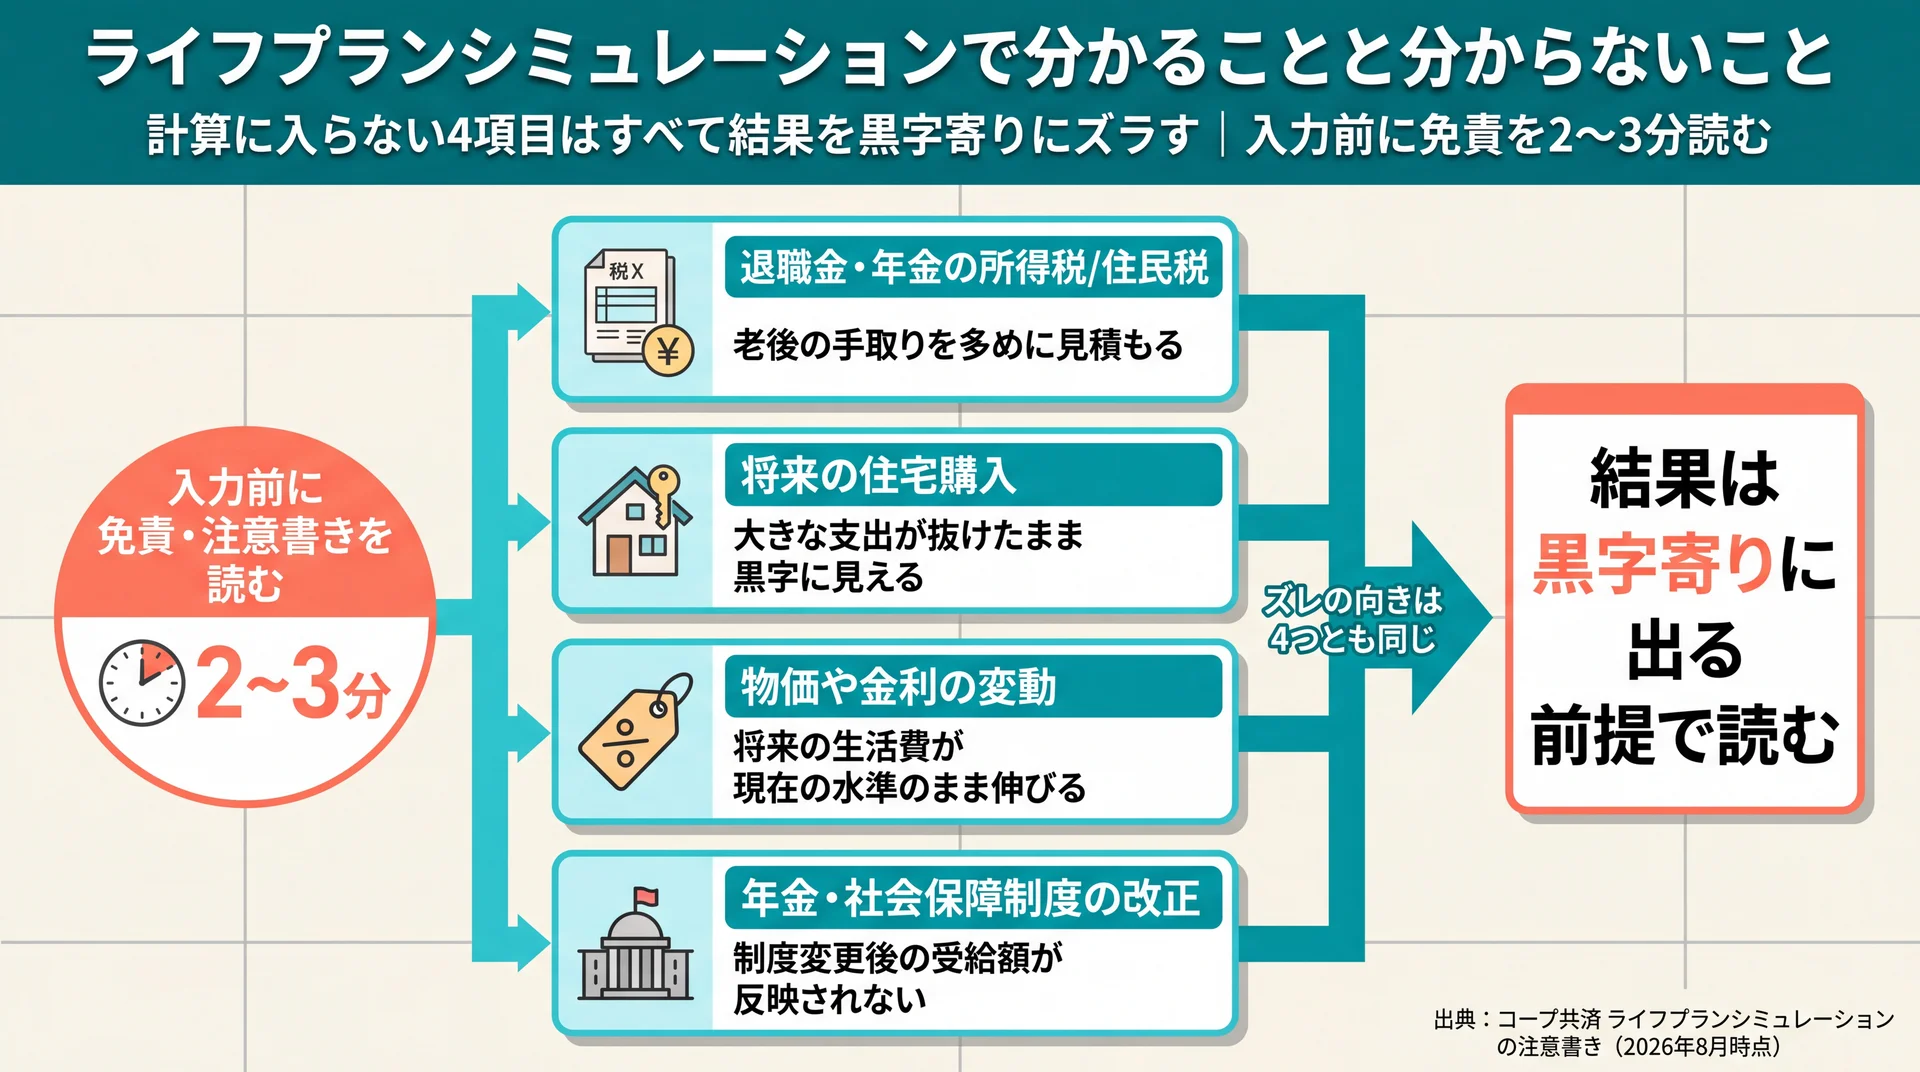
    退職金・年金の税、住宅購入、物価変動、制度改正の4項目が計算から抜けると、いずれも結果が黒字寄りにズレることを示した流れ図
    計算に入らない4項目はズレの向きが揃うため、試算は黒字寄りに出る前提で読む(出典: コープ共済のライフプランシミュレーションの注意書き、2026年8月時点)

    ライフプランシミュレーションは、収入と支出の予定から将来の家計収支を試算し、グラフで確認するツールです(金融庁 ライフプランシミュレーター、2026年8月時点)。ただし計算に入っている項目はツールごとに違い、住宅購入や税金が対象外のものもあります。

    計算しているのは「入力どおりに進んだ場合」の家計収支

    画面に出てくる折れ線は、入力した条件がそのまま続いた場合の貯蓄残高の推移です。将来の収入も生活費も、統計値から機械的に伸ばした推計であって、実際の給与明細や家計簿の数字ではありません。

    金融庁のシミュレーターは、この推計の根拠を公開しています。収入は厚生労働省の賃金構造基本統計調査を参考に額面年収から手取額を算出し、生活費は総務省の家計調査を参考に現在の生活費から未来の生活費を算出しています。住居費については、住宅ローンの場合に維持費(税・火災保険料・修繕積立金等)を購入金額の1%として毎年計上する、という置き方まで書かれています(金融庁のシミュレーター前提条件ページ、2026年8月時点)。

    当社はこの開示姿勢を、ツール選びの第一の基準として扱っています。前提が読めるツールなら、結果が想定と違ったときに原因を特定できます。読めないツールでは「なんとなく合わない」で終わり、次の行動につながりません。

    税金・物価・住宅購入は計算に入らないことがある

    試算に含まれない項目は、免責や注意書きに明記されています。たとえばコープ共済のシミュレーションは、退職金・年金・その他の収入について所得税と住民税を考慮せず、将来の住宅購入も反映できないと注意書きに書いています(コープ共済のライフプランシミュレーションの注意書き、2026年8月時点)。

    免責と注意書きから、計算に入らないことがある項目を整理すると次のようになります。いずれも各ツールの免責・注意書きに記載があります。

    計算に入らないことがある項目 結果への影響
    退職金・年金にかかる所得税・住民税 老後の手取りを多めに見積もる
    将来の住宅購入 大きな支出が抜けたまま黒字に見える
    物価や金利の変動 将来の生活費が現在の水準のまま伸びる
    年金・社会保障制度の改正 制度変更後の受給額が反映されない

    データ出典: コープ共済 ライフプランシミュレーション の注意書き(2026年8月時点)

    これは欠陥ではなく、30年間のキャッシュフロー表を短時間で出すための割り切りです。問題になるのは、含まれていないことを知らないまま結果を受け取ることです。手取りベースだと思って読んだ数字が額面ベースだった場合、老後の余裕額を大きく読み違えます。

    当社では、入力を始める前に免責と注意書きを先に読む順序をおすすめしています。免責と注意書きは数分あれば読めます。その数分で、結果の解釈を丸ごと誤るリスクを避けられます。

    無料で使えるライフプランシミュレーション10選

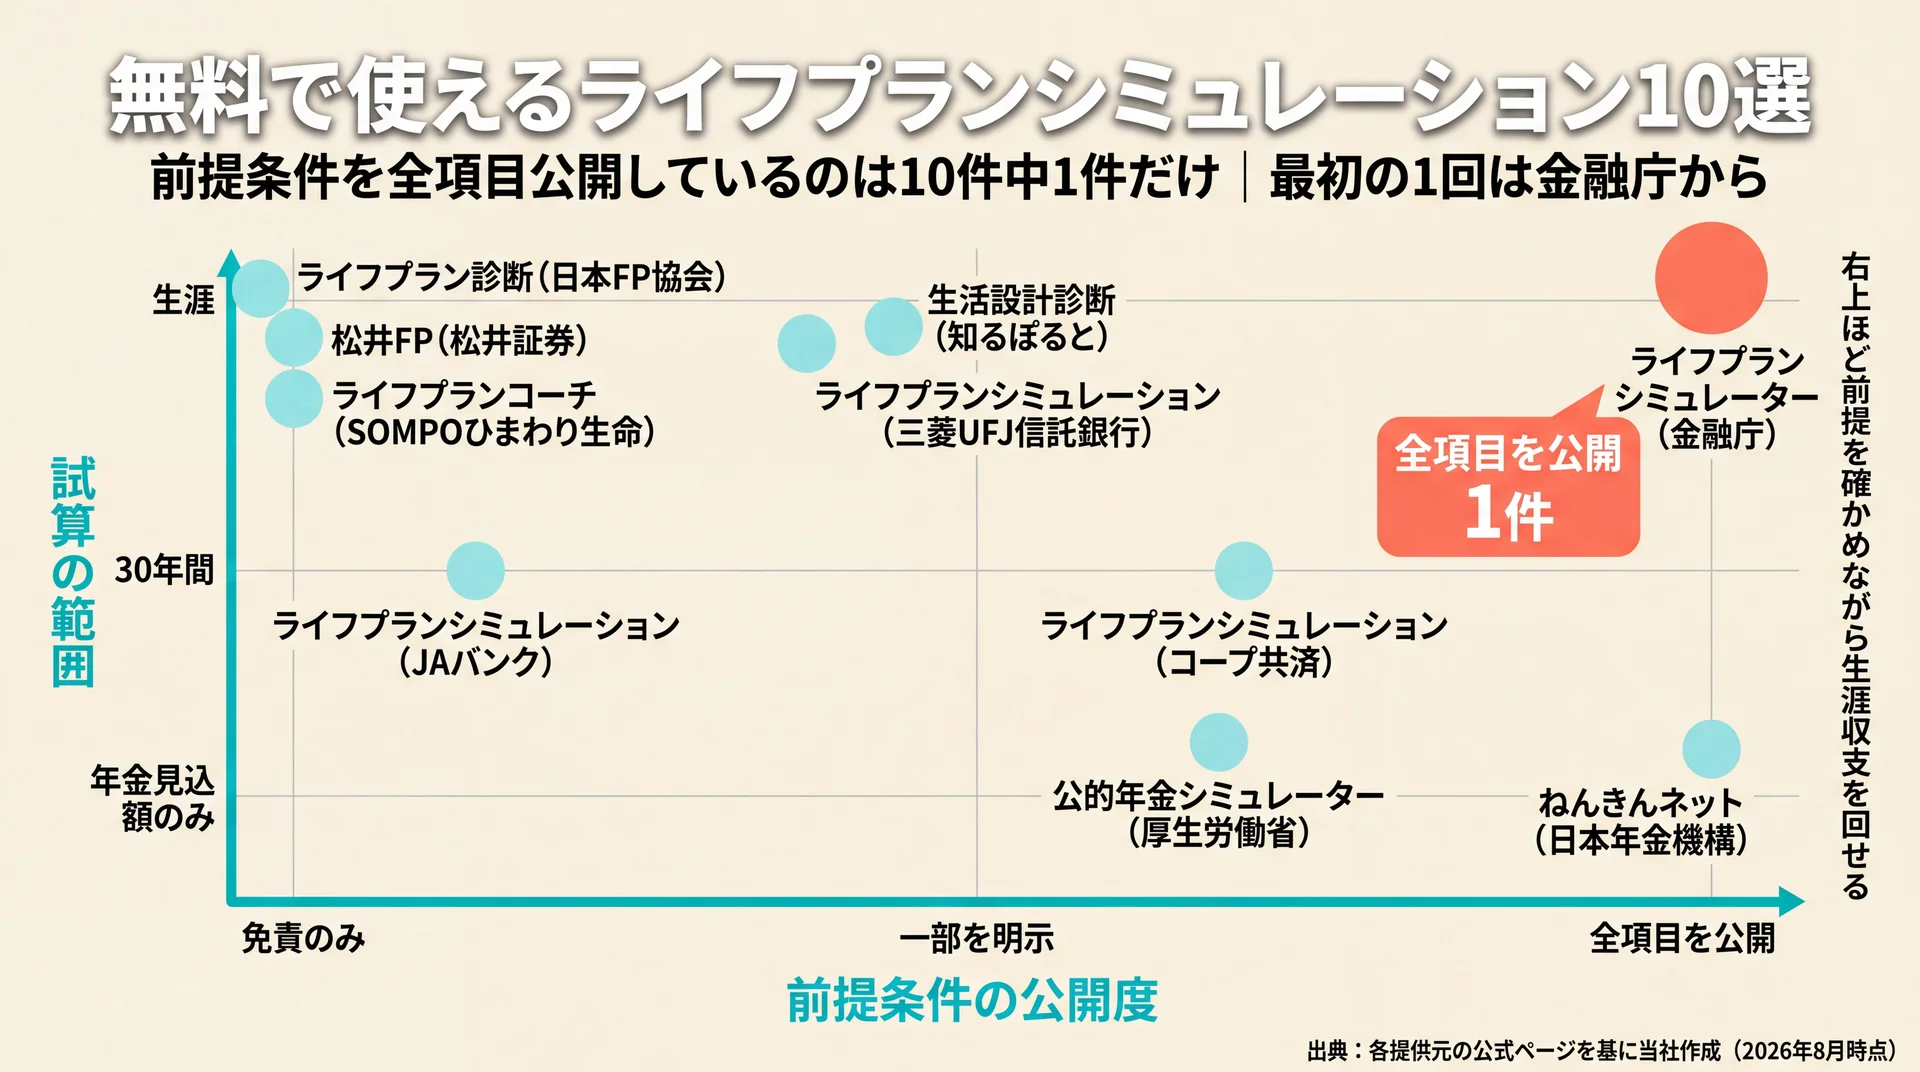
    無料ツール10件を前提条件の公開度と試算の範囲の2軸に配置し、全項目公開は金融庁の1件のみであることを示したポジショニングマップ
    右上ほど前提を確かめながら生涯収支を回せる位置で、全項目公開は10件中1件(出典: 各提供元の公式ページを基に当社作成、2026年8月時点)

    ここで挙げる10件は、いずれも登録や口座開設なしか、無料の会員登録だけで使えるツールです。提供元は政府・業界団体・金融機関・共済に分かれ、前提条件の公開度と試算できる期間が大きく違います。年金額に特化した公的ツール2件も併せて挙げます。

    # ツール 提供元の性質 計算エンジンの提供元 試算の範囲 前提条件の公開度 当社が考える使いどころ
    1 ライフプランシミュレーター 政府(金融庁) 記載なし 生涯(収支をグラフ表示) 全項目を公開 最初の1回。前提を確かめながら回す
    2 ライフプラン診断 業界団体(日本FP協会) 記載なし 生涯(キャッシュフロー表) 免責のみ PCでじっくり入力したいとき
    3 松井FP〜将来シミュレーター〜 証券会社 株式会社MILIZE 生涯(不足・余剰資金) 免責のみ 登録なしで手早く傾向を見たいとき
    4 ライフプランシミュレーション 銀行(JAバンク) 記載なし 資金の色分け+各種試算 免責のみ 使う予定のないお金を切り分けたいとき
    5 生活設計診断 公的機関(知るぽると) 記載なし 生涯(6段階入力) 前提の一部を明示 2つのケースを並べて比べたいとき
    6 ライフプランシミュレーション 信託銀行(三菱UFJ信託銀行) ウエルスアドバイザー株式会社 生涯(平均値ベース) 算出根拠を一部公開 平均像との距離を測りたいとき
    7 ライフプランシミュレーション 共済(コープ共済) 記載なし 30年間(表とグラフ) 注意書きで7項目を明示 直近30年の資金繰りを見たいとき
    8 ライフプランコーチ 生命保険会社(SOMPOひまわり生命) 同社(銀行などが自社名で導入) 生涯(必要保障額まで) 免責のみ 保障の過不足も同時に見たいとき
    9 公的年金シミュレーター 政府(厚生労働省) 厚生労働省 年金見込額のみ 入力条件を明示 年金の前提を作り直すとき
    10 ねんきんネット 政府系(日本年金機構) 日本年金機構 年金見込額のみ(実記録ベース) 実データを使用 年金額を実額で確かめるとき

    調査方法: 対象=一般消費者が無料で使えるライフプランシミュレーション10件/集計方法=各提供元の公式ページと免責・前提条件の表記を当社が直接確認/実施時期=2026年8月時点/データ出典=各提供元の公式ページ(以下に個別リンク)

    1. 金融庁 ライフプランシミュレーター

    政府が提供するライフプラン試算ツールで、収入・退職金・年金・生活費・住居費・教育費のすべてについて算出根拠を公開しています。教育費は文部科学省の子供の学習費調査や私立大学等の学生納付金等調査、日本学生支援機構の学生生活調査を参考に、こどもの進路に応じて算出されます(金融庁、2026年8月時点)。

    入力情報を金融庁で取得・蓄積しないこと、クッキーを利用していないことも明記されています。当社は、勧誘の心配なく試したい方には最初にこのツールをおすすめしています。

    2. 日本FP協会 ライフプラン診断

    FP資格の認定団体が提供する診断ツールで、おおよその収入と支出条件からキャッシュフロー表を作成します。特定のサービスや金融商品の勧誘を目的としないことを明記しています(日本FP協会 ライフプラン診断、2026年8月時点)。

    推奨動作環境としてWindows 11のChrome・Edge、macOS 15以上のSafariが案内されており、スマートフォンよりPCでの利用を想定した作りです。腰を据えて入力できる時間を確保してから開くと途中で止まりません。

    3. 松井証券 松井FP〜将来シミュレーター〜

    口座開設なしで使える証券会社のツールで、質問に答えると将来の不足資金・余剰資金が表示されます。免責に「株式会社MILIZEが作成したロジックに基づいて結果を試算する」と明記されており、計算部分は外部のフィンテック企業が担っています(松井FP、2026年8月時点)。

    家計診断や投信積立シミュレーションが同じ画面に並んでいるため、試算のあとに投資の検討へ流れやすい設計です。ツールの入口は松井証券のツールページにあります。

    4. JAバンク ライフプランシミュレーション

    いきなり生涯収支を出すのではなく、手持ちの資金や収入を目的別に色分けするところから始まります。当面使う予定がなく将来のために増やしておきたいお金を先に把握する、という順序です(JAバンク、2026年8月時点)。

    同じページから住宅ローン返済・各種ローン返済・積立計画・運用計画・老後資金の各シミュレーションにも移動できます。目的が定まっていない段階で、まず資金を仕分けたい方に向いています。

    5. 知るぽると 生活設計診断

    金融広報中央委員会が提供する診断で、家族構成・収入・支出・老後の生活・住宅の購入・貯蓄と借入金の6段階を順に入力します。老後の生活費と住宅購入について「考えられるもう1つのケース」を並行入力でき、2つのシナリオを比べられる点が他にない特徴です(知るぽると 生活設計診断、2026年8月時点)。

    ただし同サイトの冒頭には「本サイトはアーカイブサイトです。最新情報はJ-FLEC(金融経済教育推進機構)公式サイトでご確認ください」との告知が出ています。制度の反映が止まっている可能性があるため、税や社会保険の前提は他のツールと突き合わせてください。

    6. 三菱UFJ信託銀行 ライフプランシミュレーション

    信託銀行が提供するツールですが、免責には「ウエルスアドバイザー株式会社が開発し、合理的と考えるロジックを基に三菱UFJ信託銀行株式会社が提供します」と書かれています。算出根拠として「平均値データを使用しシミュレーションしています」と明示され、結果は「簡便な方法で算出している参考値」と位置づけられています(三菱UFJ信託銀行 ライフプランシミュレーション、2026年8月時点)。

    平均値ベースだと分かっていれば、結果は「同世代の平均像からの距離」として読めます。自分の家計が平均から離れているほど、ズレも大きくなります。

    7. コープ共済 ライフプランシミュレーション

    30年間のキャッシュフロー表と収支グラフを作成するツールです。生涯ではなく30年で区切る代わりに、表の形で年ごとの推移を確認できます(コープ共済、2026年8月時点)。

    入力前に給与明細・ねんきん定期便・住宅ローン償還表・家計簿を用意すると進めやすいと案内されており、必要な手元資料を明示している数少ないツールです。ただし退職金・年金などの税金は考慮せず、将来の住宅購入も反映できません。

    8. ライフプランコーチ(SOMPOひまわり生命)

    生命保険会社が提供するアプリ型のツールで、生涯収支の過不足に加えて必要保障額まで算出します。スマートフォンとPCの双方に入口が用意されています(ライフプランコーチ、2026年8月時点)。

    注意したいのは、このツールが銀行などに自社名で導入されている点です。たとえばスルガ銀行は「ライフプラン診断ツール『ライフプランコーチ』」として保険カテゴリで提供しています(スルガ銀行、2026年8月時点)。看板が違っても、計算している中身は同じです。

    9. 厚生労働省 公的年金シミュレーター

    ライフプランのツールではありませんが、金融庁が概算値と明記している年金額を単独で試算できます。生年月日と働き方を入力すると老齢年金の見込額が出て、障害年金も選択できます(公的年金シミュレーター、2026年8月時点)。

    働き方は自営業・フリーランス、学生、パート・アルバイト(国民年金/厚生年金)、会社員・公務員、配偶者の扶養の6区分から選べます。「働き方の追加」で複数期間を登録できるため、転職や働き方の変化がある方ほど精度が上がります。

    10. 日本年金機構 ねんきんネット

    推計ではなく、自分の年金記録そのものから見込額を確認できるサービスです。マイナポータルとの連携かユーザIDの取得で登録でき、将来受け取る年金見込額の確認、年金記録の確認、電子版ねんきん定期便の閲覧ができます(ねんきんネット、2026年8月時点)。

    本記事で挙げた10件のうち、入力する年金額を統計からの推計ではなく実記録に置き換えられるのはねんきんネットだけです。老後の収支を左右する最大の変数を実額にできる効果は、ツールを1つ増やすより大きくなります。

    要点: 前提条件を確かめながら回すなら金融庁、2つのシナリオを比べるなら知るぽると、年金額を実額にするならねんきんネットと、目的ごとに開くツールを変えるのが最短です。

    同じ入力でも結果が変わる理由と前提条件の見分け方

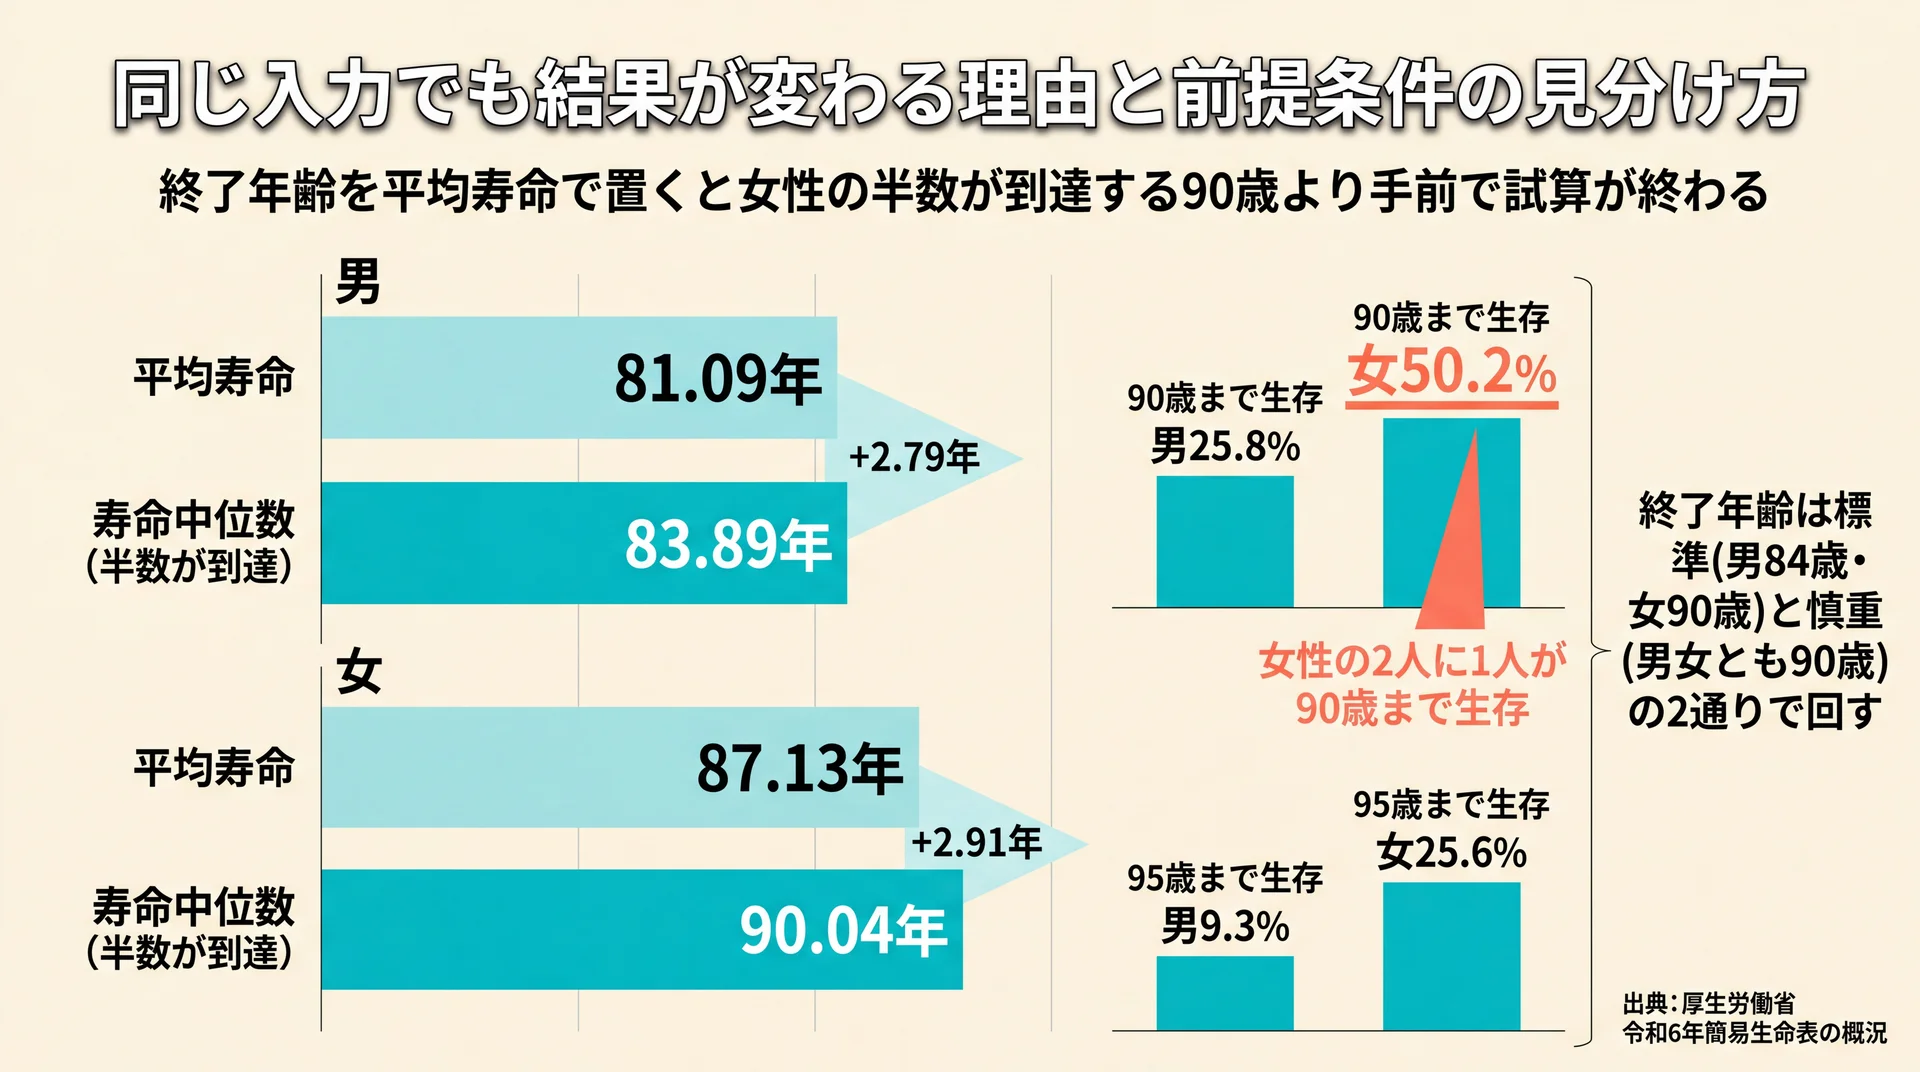
    平均寿命と寿命中位数の男女差と、90歳・95歳までの生存率を並べ、女性の50.2%が90歳に到達することを示した比較チャート
    寿命中位数は平均寿命を男2.79年・女2.91年上回り、終了年齢は標準と慎重の2通りで回す(出典: 厚生労働省 令和6年簡易生命表の概況)

    複数のツールで結果が食い違うのは、どれかが間違っているからではなく、年金・生活費・試算期間の置き方が違うからです。金融庁は年金について「未来の年金収入は概算値」「結果として表示される年金額は実際の金額とは異なります」と明記しています(金融庁のシミュレーター前提条件ページ、2026年8月時点)。

    前提条件は3つの層に分かれる

    ツールの前提は、利用者から見て次の3層に整理できます。ズレの原因を探すときは、この順で確認すると早く見つかります。

    層 内容 利用者にできること
    固定されている層 教育費の進路モデル、住居維持費の計上率、試算期間 変更できない。免責で内容を確認する
    自分で置く層 現在の年収、生活費、貯蓄額、退職予定年齢 実額を入れる。ここを推測で埋めると全体が崩れる
    ツールが概算する層 将来の年金額、将来の手取り、将来の生活費 他の公的ツールで裏を取り、差が大きければ手で補正する

    注意が必要なのが3層目です。年金額は入力した数字ではなく、ツールが勝手に推計した数字が使われています。当社は、この層の数字を公的年金シミュレーターかねんきんネットで確認してから結果を読む運用にしています。生活費については、総務省の家計調査で二人以上の世帯の消費支出が1世帯当たり320,345円と公表されており(総務省統計局 家計調査報告 2026年5月分、2026年7月7日公表)、自分の家計がこの水準からどれだけ離れているかが補正の目安になります。

    提供元が違ってもエンジンが同じことがある

    別のツールで検算したつもりが、実は同じ計算ロジックだったというケースがあります。松井FPは免責でMILIZE製と明記し、三菱UFJ信託銀行のツールはウエルスアドバイザー製と明記しています。ライフプランコーチにいたっては、保険会社が開発したものを銀行が自社サービスとして提供しています。

    当社はこの重なりを、無料ツールが広く配られている供給構造の表れだと考えました。開発会社が金融機関へエンジンを供給し、金融機関は自社の顧客接点としてツールを置く形です。読者にとっての含意ははっきりしていて、検算したいなら提供元ではなくエンジンの違うツールを選ぶ必要があります。免責の「開発」「作成」という語の後ろに書かれた社名を見れば判別できます。なお、必要保障額まで出るツールで保障の過不足が気になった場合は、保険 見直しについてはこちらで扱っています。

    試算は何歳まで置くべきか

    終了年齢は自分で置く数字です。ここで平均寿命を使うと、半数近くの人にとって短すぎる設定になります。生命表上で出生者のちょうど半数が生存すると期待される年数を寿命中位数といい、令和6年は男83.89年・女90.04年で、平均寿命の男81.09年・女87.13年をそれぞれ2.79年・2.91年上回っています(厚生労働省 令和6年簡易生命表の概況、2026年8月時点)。

    同じ統計では、90歳まで生存する者の割合が男25.8%・女50.2%、95歳までが男9.3%・女25.6%と示されています。当社はこの生存率を、終了年齢を決めるための基準に置き換えて使っています。

    段階 終了年齢 根拠となる生存率 どんな方に
    標準 男84歳・女90歳 寿命中位数(半数が到達) まず全体像をつかみたい方
    慎重 男女とも90歳 90歳生存率 男25.8%・女50.2% 女性、または配偶者と長期で考える方
    最大 男女とも95歳 95歳生存率 男9.3%・女25.6% 資産を取り崩す設計を詰めたい方

    当社の受講者は女性が中心です。女性の2人に1人が90歳まで生存するという数字を前提にすると、平均寿命で打ち切った試算は設計として足りません。標準と慎重の2通りで回して、差額がいくらになるかを見ておくことをおすすめしています。

    要点: 結果が違うのは前提が違うからで、確認すべきは年金の概算値・エンジンの提供元・終了年齢の3点に絞られます。

    \ 前提の置き方から見直せます /

    年金や生活費の前提が自分に合っているかを、家計の実額と突き合わせて確認します。

    試算結果を毎月の家計に落とし込む

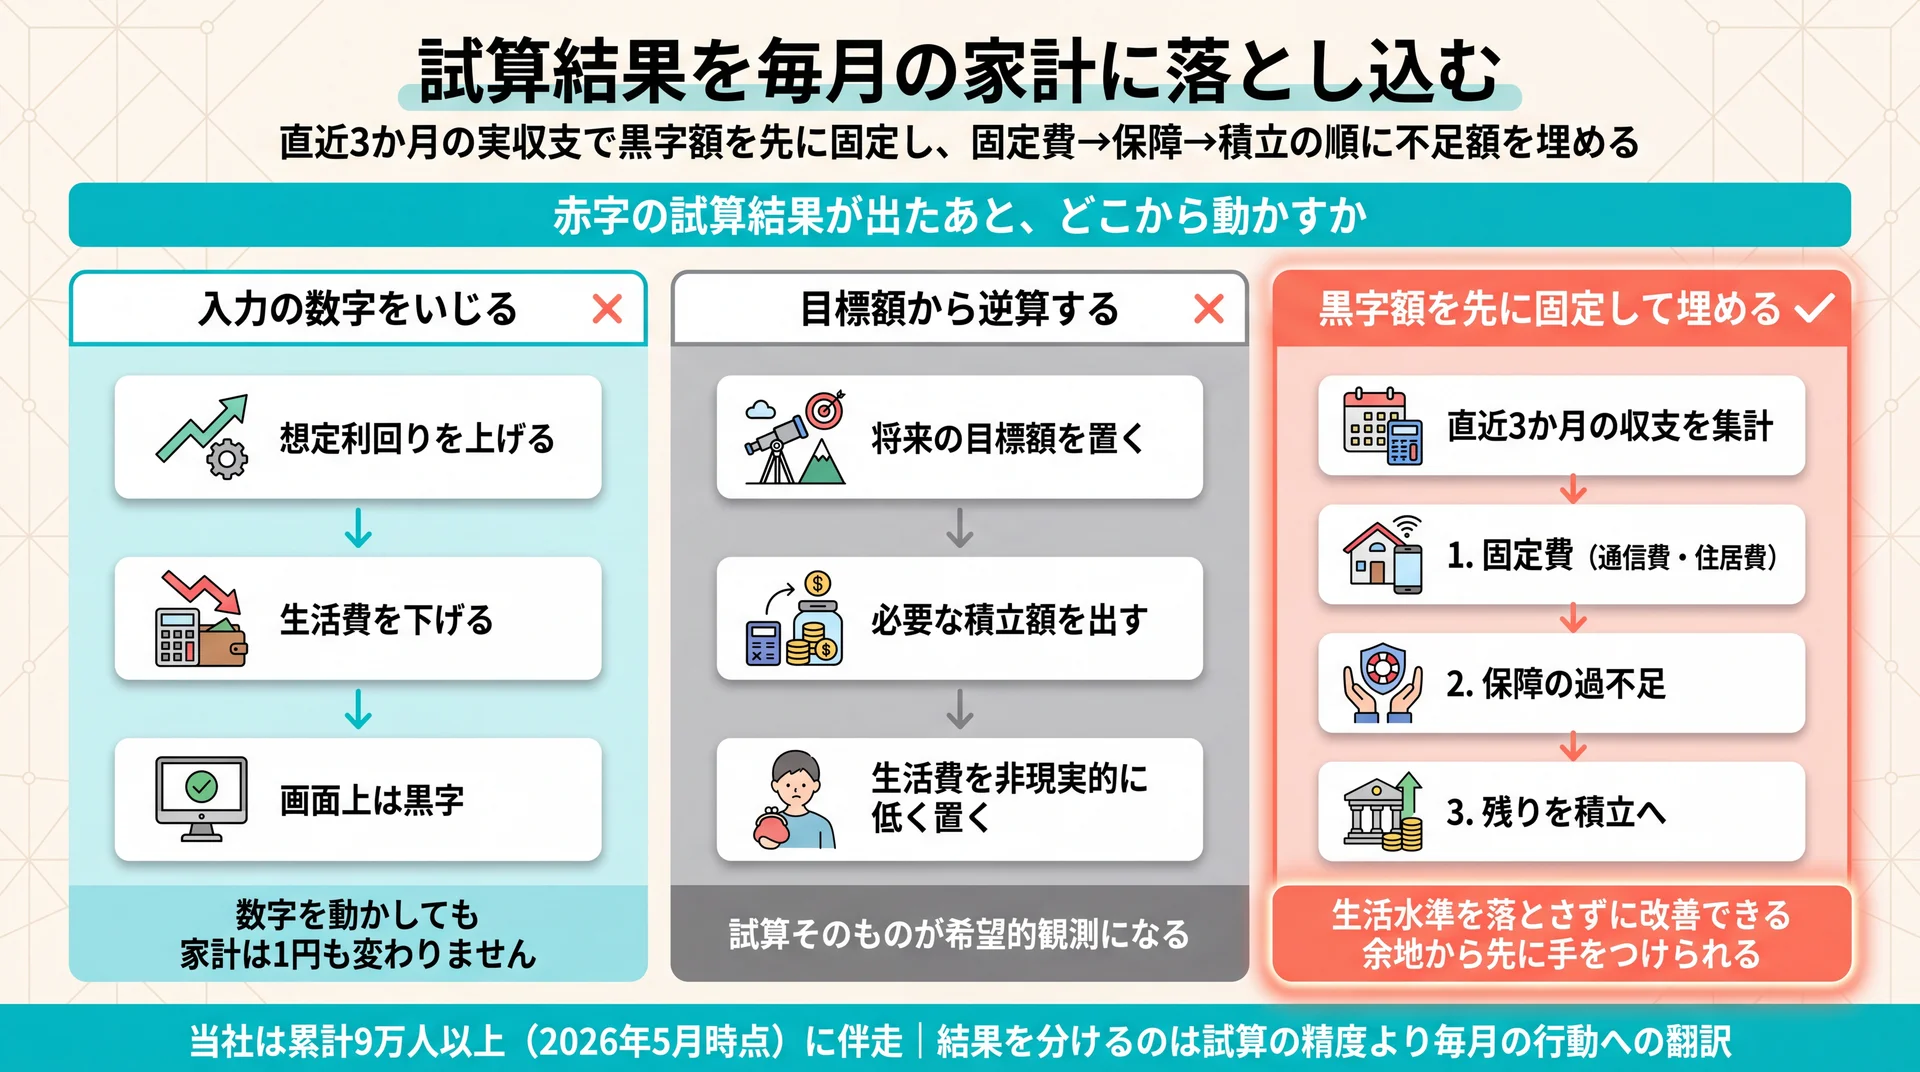
    入力の数字をいじる・目標額から逆算する・黒字額を先に固定するの3経路を並べ、固定費から保障・積立へ進む順序を推奨として示した流れ図
    直近3か月の実収支で黒字額を固定してから固定費・保障・積立の順に埋める(当社の伴走実績に基づく)

    シミュレーションの結果は、税金や物価変動を織り込まない参考値であり、実額とは異なります。だからこそ次にやることは数字を眺め直すことではなく、直近3か月の収支から実際の黒字額を確定し、試算が示した不足額をその範囲でどう埋めるかを決める作業です。

    当社の見解・スタンス

    当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。ツールが出すのは将来の不足額や余剰額ですが、当社は家計の黒字額を先に固定し、そこから届く範囲で目標を調整します。目標から入ると、届かせるために生活費を非現実的に低く置いてしまい、試算そのものが希望的観測になるからです。

    もうひとつ、当社は試算を1回きりのイベントにしません。専属コンサルタントがマンツーマンで伴走し、専用アプリで毎日フィードバックを返して、決めた金額を実際に続けられているかを確認します。累計9万人以上の方に伴走してきて分かったのは、結果を左右するのが試算の精度ではなく、出た数字を毎月の行動に翻訳できたかどうかだという点です。

    当社は金融商品を販売していません。教育そのものが事業なので、特定の商品へ誘導する必要がなく、「その前提は楽観的すぎませんか」と率直にお伝えできます。なお、個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    結果が赤字でも入力をいじらず、黒字額から埋める

    試算が赤字で終わったとき、想定利回りを上げたり生活費を下げたりして黒字に見せるのは避けてください。数字を動かしても家計は1円も変わりません。

    埋める順序は、固定費・保障・積立の3つです。まず通信費や住居費など毎月出ていく固定費を見直し、次に保障が過剰になっていないかを確認し、最後に残った黒字を積立へ回します。保障の見直しをどこに持ち込むか迷う場合は、保険 見直し 相談についてはこちらで相談先の選び方を整理しています。この順序なら、生活水準を落とさずに改善できる余地から先に手をつけられます。

    よくある質問

    ライフプランシミュレーションはエクセルでも作れますか

    作れます。年ごとに収入・支出・貯蓄残高の3行を並べ、前年残高に収支差額を足していけば、キャッシュフロー表と同じものになります。自分で組むと、年金額や将来の生活費を自分で置かなければならないことが体感でき、ツールがその部分を代わりに推計していると理解できます。ただし教育費や社会保険料の推移まで自作するのは負荷が高いため、最初は既存ツールで全体像をつかむほうが早く進みます。

    登録や口座開設は必要ですか

    本記事で挙げた10件のうち、金融庁・日本FP協会・松井FP・JAバンク・知るぽると・三菱UFJ信託銀行・コープ共済・公的年金シミュレーターの8件は、登録や口座開設なしで利用できます。ライフプランコーチは無料で使えるアプリ型ですが、利用開始時の登録の要否は当社の確認範囲では特定できませんでした。ねんきんネットは自分の年金記録を扱う性質上、マイナポータル連携またはユーザIDの取得が必要です。金融庁のシミュレーターは、入力情報を取得・蓄積しないことも明記しています。

    入力する前に何を用意すればいいですか

    給与明細、ねんきん定期便、住宅ローンの償還表、直近数か月の家計簿があると入力が止まりません。これはコープ共済が案内している準備物で、他のツールでも同じものが役立ちます。特に効くのは直近3か月分の支出実績です。生活費を記憶で答えると実額とずれやすく、そのズレが30年分積み上がって結果を大きく動かします。

    結果が赤字になったらどうすればいいですか

    まず終了年齢と年金額の前提を確認してください。終了年齢を95歳に設定していれば赤字が出やすくなりますし、年金が概算値のまま低く見積もられている場合もあります。前提を整えたうえでなお赤字なら、固定費・保障・積立の順に見直します。前提を確かめずに積立額だけを増やすと、続かない金額を設定して途中で止まる結果になりがちです。

    ライフプランの基礎からの総まとめはこちらで、家計から保障までの全体の流れを確認できます。

    まとめ

    ライフプランシミュレーションは、前提条件が読めるツールから始めると結果を判断材料にできます。ツールごとに数字が食い違うのは年金・生活費・終了年齢の置き方が違うためで、年金額はねんきんネットで実額に置き換えられます。終了年齢は平均寿命ではなく、女性の50.2%が到達する90歳を基準に置き直してください。そのうえで、出た不足額を毎月の家計の黒字額に落とし込むところまで進めば、試算が計画に変わります。

    \ 累計9万人が受講した伴走型 /

    家計の黒字額の確認からNISAの使い方まで、オンラインでも相談できます。

  • 投資信託シミュレーションの選び方と入力値・結果の読み方

    2025年のNISAでは、成長投資枠の新規買付が12兆5,138億円、つみたて投資枠が6兆2,349億円でした(資産運用業協会、2025年の年間集計)。投資信託のシミュレーションは、目的に合うツールを選び、家計から決めた入力値を入れ、費用と税金を引いて読むところまでが一連の作業です。全体の見取り図は投資信託シミュレーションの全体像を整理した完全ガイドにまとめています。

    \ 試算した金額を家計に置き直す /

    専属コンサルタントとのマンツーマンで、収支と目的から入力値を決められます。

    投資信託シミュレーションは何を計算しているのか

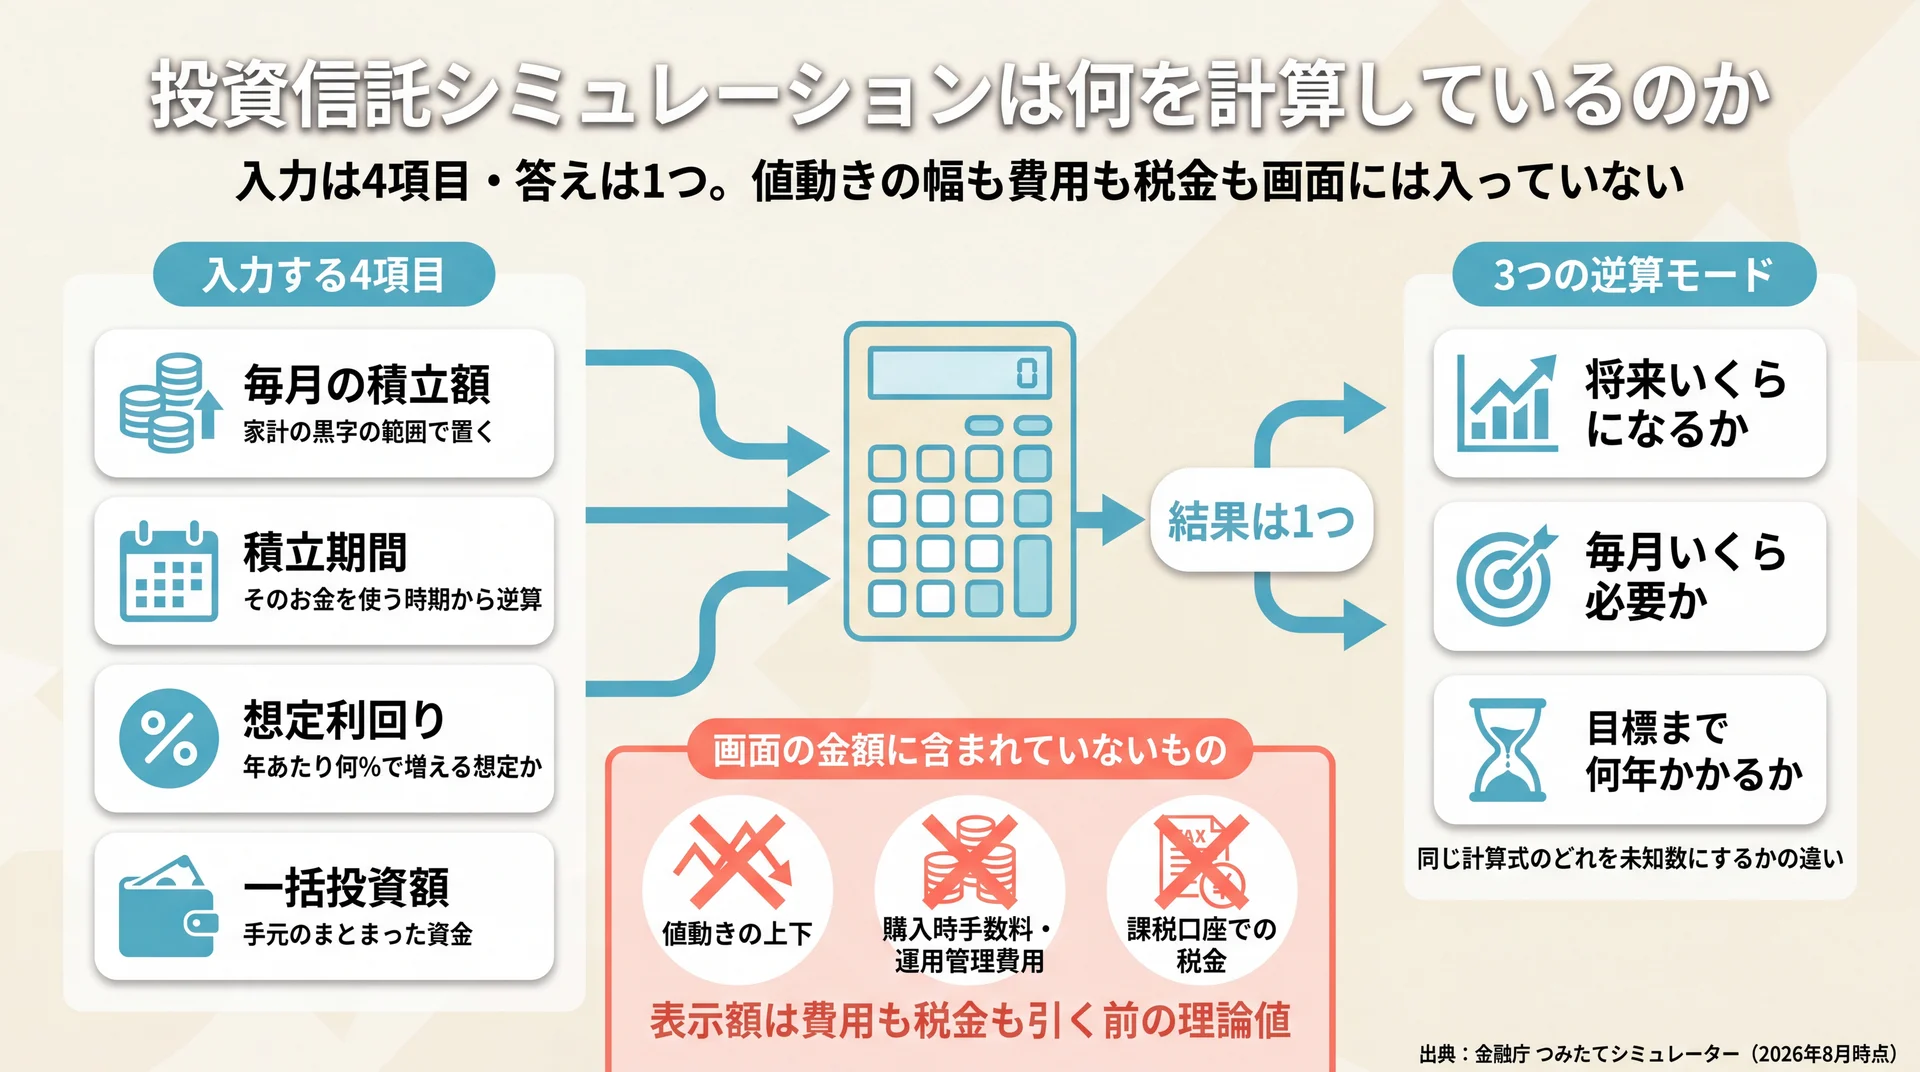
    積立額・期間・想定利回り・一括額の4入力と3つの逆算モード、表示額に含まれない費用と税金を整理した図
    4項目を入れると結果は1つ返るが、値動きの幅・費用・税金は計算に入っていない(金融庁 つみたてシミュレーターの仕様と公開ツール10種の横断確認を基に当社作成)

    投資信託のシミュレーションは、積立額・期間・想定利回りから将来の残高を試算する計算ツールです。金融庁のつみたてシミュレーターも、この3項目だけで結果を表示します(金融庁 つみたてシミュレーター、2026年8月時点)。値動きの上下も税金も費用も、入力されていない以上は結果に反映されていません。

    入力する4項目と3つの逆算モード

    入力欄は多くても4つです。毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、手元にまとまった資金があるか。この4つを埋めると、結果が1つ返ってきます。

    計算モードも共通で、「将来いくらになるか」「目標額に届くには毎月いくら必要か」「目標額まで何年かかるか」の3方向です。同じ計算式のどの項目を未知数にするかを入れ替えているだけで、中身は変わりません。

    投信積立とは、あらかじめ決めた金額を続けて投資する方法を指します。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。この「続けて」が前提として計算に組み込まれているため、途中で止めた場合の結果は画面には出てきません。商品そのものの仕組みは投資信託とは何かで扱っています。

    表示された金額に含まれていないもの

    画面に出る金額は、毎年同じ利回りが続き、費用も税金も差し引かれなかった場合の理論値です。金融庁のシミュレーターも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁、2026年8月時点)。

    当社はこの免責を、読み飛ばす注意書きではなく「ここまでしか計算していません」という計算範囲の宣言として扱っています。実際、同シミュレーターは結果の精緻化のために令和7年(2025年)9月に計算ロジックを一部修正しており、前提が固定されたものではないことも公開されています。

    最初に確かめるのは金額そのものではなく、その金額に何が含まれていないかです。含まれていないものは、このあとのセクションで順に足し引きしていきます。

    目的別に選ぶ投資信託シミュレーターの4類型

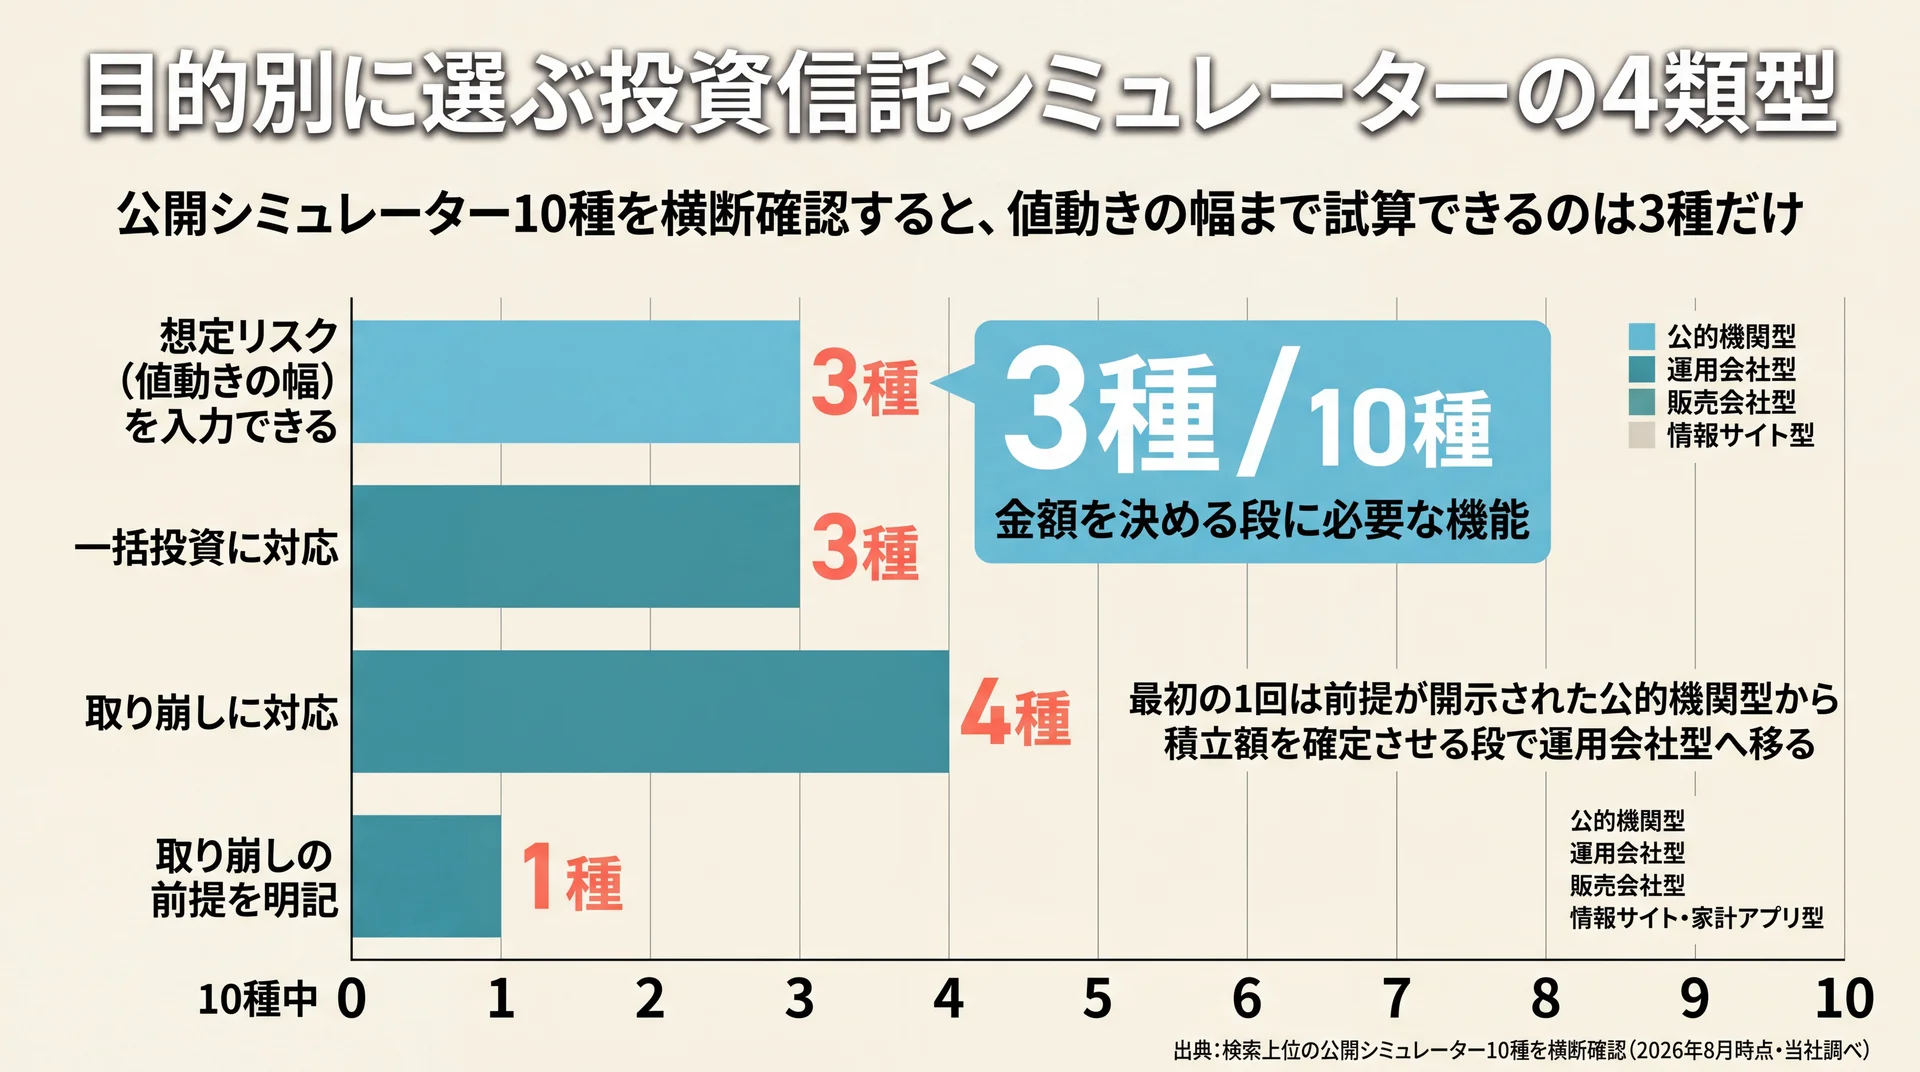
    公開シミュレーター10種のうち想定リスク入力3種・一括投資3種・取り崩し4種という機能充足状況を示した横棒グラフ
    値動きの幅まで試算できるのは10種中3種にとどまる(当社が検索上位の公開シミュレーター10種を横断確認、2026年8月時点)

    シミュレーターは提供主体の目的で4類型に分かれ、家計から入るなら公的機関の無料ツールが起点になります。金融庁はつみたてシミュレーターとライフプランシミュレーターの2種を公開しており、後者は生活費を総務省「家計調査」、退職金を国税庁の資料から算出すると前提を開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。

    検索上位に出てくる公開シミュレーター10種の入力仕様を横断して確認すると、答えてくれる問いと答えてくれない問いがはっきり分かれます。

    類型 得意な問い 答えてくれない問い 向いている場面
    公的機関型 積立額・期間・利回りから将来額、家計全体のキャッシュフロー 値動きの幅、商品ごとの差 最初の1回。前提が開示されており、勧誘もない
    運用会社型 想定リスク(変動幅)を入れた結果の振れ、一括・取り崩し 家計全体との整合 金額を実際に決める段階
    販売会社型 目標からの逆算、商品選びへの接続 費用控除後の手取り、出口 口座を開く先を決めたあと
    情報サイト・家計アプリ型 受取額・受取期間まで含む多モード試算、家計データとの連動 前提の根拠 貯めたあとの使い方を考える段階

    【調査方法】対象: 投資信託のシミュレーションで検索上位に表示される公開シミュレーター10種/期間: 2026年8月時点/集計方法: 各ツールの公開ページから入力項目・計算モード数・想定リスク入力の有無・一括対応・取り崩し対応・計算前提の開示状況を横断確認/データ出典: 各ツールの公開ページおよび金融庁 NISA特設サイト

    前提を開示している公的機関型

    公的機関のツールは入力項目が最も少なく、毎月の積立金額・想定利回り・積立期間の3つだけです。機能は素っ気ないのですが、何を根拠に計算しているかが全面的に開示されている点が他と違います。

    ライフプランシミュレーターでは、収入を厚生労働省「賃金構造基本統計調査」、教育費を文部科学省の調査から算出し、住居費は購入金額の1%を維持費として毎年計上する、といった前提まで公開されています。当社にとって、前提が読める試算とそうでない試算は別物です。最初の1回はこちらから始めてください。
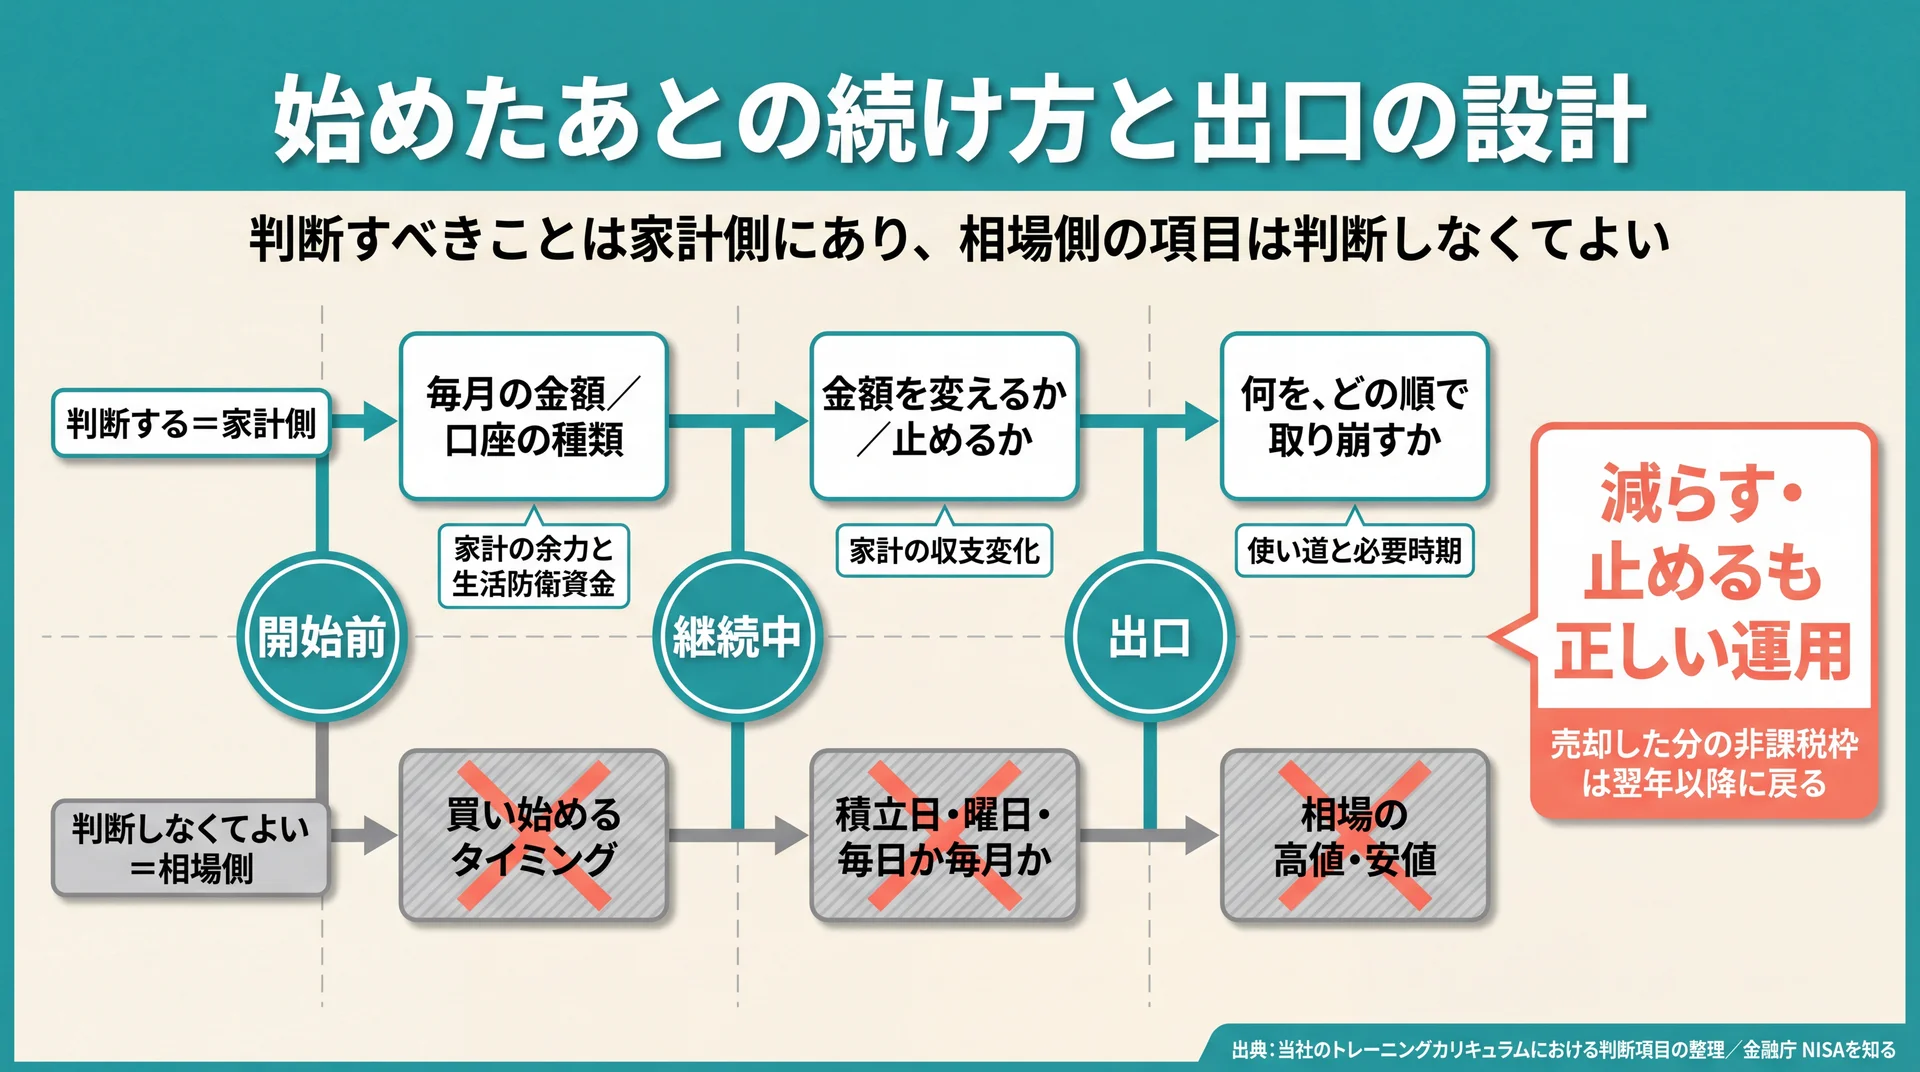
    商品の勧誘が一切ない点も、最初の当たりを付ける段階では有利に働きます。

    値動きの幅まで入力できる運用会社型

    運用会社が提供するツールには、想定リターンに加えて想定リスク(年率)を入力できるものがあります。横断確認した10種のうち、この欄を持つのは3種でした。

    想定リスクを入れると、結果が1本の線ではなく上下の幅で表示されます。同じ「毎月3万円を20年」でも、変動幅を織り込んだ試算では到達点が範囲になり、下振れした年に何が起きるかが先に見えます。当社はこの幅を、金額を決める段階で確認しておきたい情報だと位置づけています。1本の線だけを見て積立額を決めると、下振れした年に想定との差から積立を止めてしまうことがあるためです。

    一括投資や取り崩しの試算を併設しているのも、この類型に多い特徴です。

    商品選びと地続きの販売会社型

    証券会社などが提供するツールは、目標額からの逆算モードが充実している一方、結果画面から口座開設や商品一覧へ動線がつながっています。試算そのものの精度というより、次の行動へ進むための道具として設計されています。

    横断確認では、この類型のツールには想定リスクの入力欄がなく、費用の説明はページ下部の法定注記にまとめられていました。試算結果と費用の情報が離れた場所に置かれているため、両方を突き合わせる作業は利用者側に残ります。金融機関を決めたあとに使うなら実用的ですが、金額の妥当性を検討する段階では情報が足りません。

    家計データとつながる情報サイト・家計アプリ型

    情報サイトや家計簿アプリ系のツールは、モード数が最も多い類型です。横断確認したなかには、将来の運用総額から必要な利回り、毎月の受取額・受取期間まで8モードを扱うものもありました。

    貯める側と使う側を同じツールで続けて試算できるため、出口まで考える段階では便利です。一方で、横断確認した範囲では、公的機関型のように計算の前提まで開示している例は見当たらず、出た数字をそのまま信じてよいかの判断は利用者に委ねられます。モード数の多さは前提の確かさとは別の話です。

    迷ったときは公的機関型から運用会社型へ移る

    たとえば「35歳・毎月3万円を積み立てたいが金額に確信が持てない」という状況なら、順番は決まっています。最初に公的機関型で目標額の当たりを付け、家計全体のキャッシュフローを確認します。前提が開示されているぶん、出た金額の根拠を自分で説明できます。

    次に、実際の積立額を確定させる段で運用会社型に移り、想定リスクを入れて下振れ時の幅を見ます。この2段階を踏むと、「増えたときの金額」と「減ったときの金額」の両方を見てから決められます。販売会社型を使うのは、金融機関を選ぶ段階からで間に合います。

    当社が受講者にこの順番を案内しているのは、最初に商品と接続されたツールへ入ると、金額の検討より商品選びが先に来てしまうからです。

    試算前に決める4つの入力値と根拠の置き方

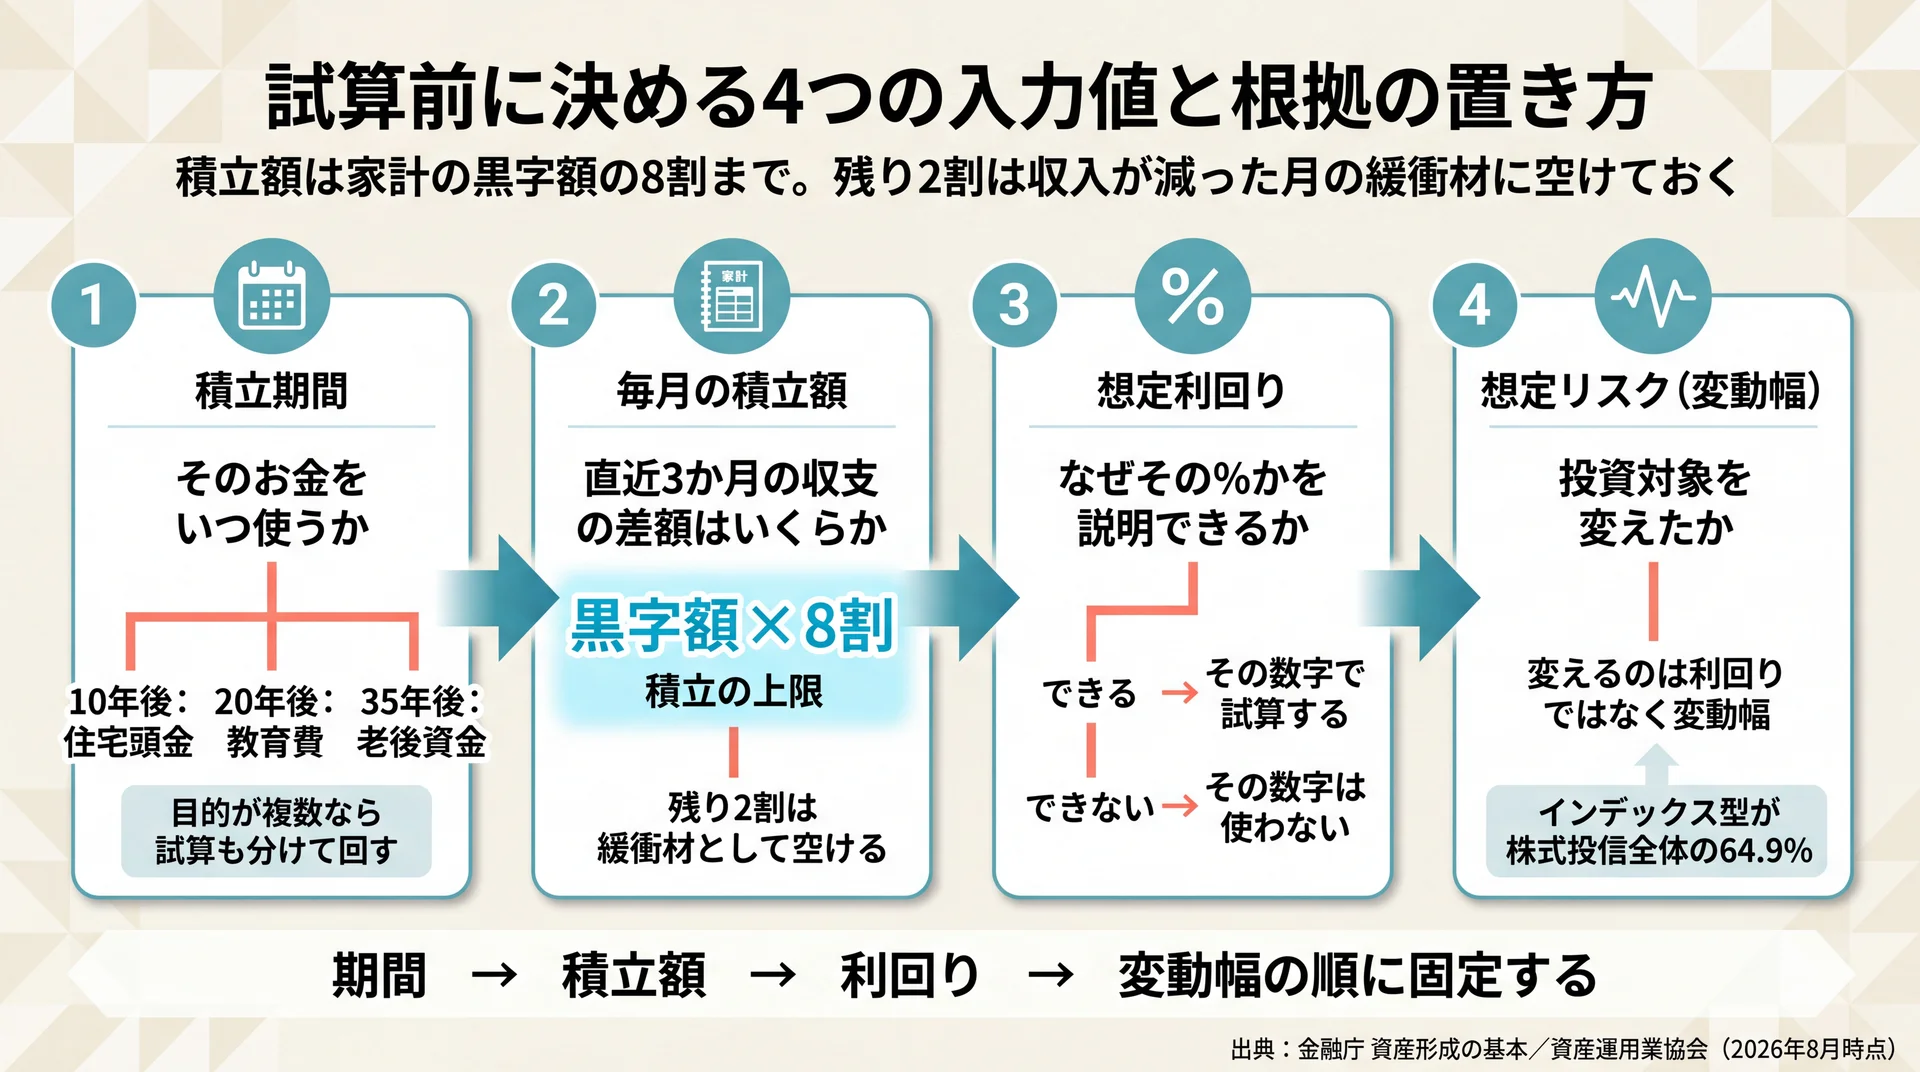
    期間・積立額・利回り・変動幅の順に入力値を決める判断フロー。積立の上限は家計の黒字額の8割
    利回りより先に期間と積立額を固定する順序を図示(出典: 金融庁 資産形成の基本、および当社の指導基準に基づく)

    入力は期間・積立額・想定利回り・想定リスクの順に決めると、家計から離れた計画になりません。金融庁も家計管理の基本を「収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。利回りから先に決めると、欲しい金額に届く数字を逆算してしまいます。

    入力値 決める順 根拠の置き方 参照先
    積立期間 1 そのお金を使う時期から逆算 ライフイベントの時期
    毎月の積立額 2 直近3か月の収支の差額(黒字額)の範囲内 家計の実績
    想定利回り 3 自分で説明できる水準に限定 投資対象の性質
    想定リスク 4 入力欄があるツールで下振れ幅を確認 運用会社型ツール

    積立額は家計の黒字の範囲で置く

    積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナスを前提にした金額や、節約を頑張れば出せる金額は使いません。

    金融庁が積立投資を「続けて」投資することと定義している以上、途中で止まれば前提そのものが崩れます。当社では家計の黒字額を先に確定させ、その8割程度を積立の上限として提案しています。残りの2割は、収入が減った月の緩衝材として空けておくためです。

    シミュレーターを開く前に、まず3か月分の収支を確認しておきましょう。

    期間は「そのお金を使う時期」から逆算する

    期間は「何年運用したいか」ではなく「そのお金をいつ使うか」で決めます。10年後の住宅頭金、20年後の教育費、35年後の老後資金では、取れるリスクも選ぶ商品も変わります。

    目的が複数あるなら、試算も目的ごとに分けて回します。1本にまとめると、途中で取り崩す予定のお金まで35年運用した前提で計算され、実態から離れます。期間を先に固定しておくと、あとから利回りをいじって帳尻を合わせる余地もなくなります。

    想定利回りは説明できる数字だけを置く

    想定利回りの欄は、横断確認した10種のいずれも空欄のまま提示され、何%が妥当かを示すものはありませんでした。ここが試算の結果を最も大きく動かす項目でありながら、根拠は利用者任せになっています。

    当社は自分で説明できない利回りを試算に使わないという運用ルールにしています。「なぜ7%なのか」に答えられないなら、その数字で出た金額も説明できないからです。当社は金融商品そのものを販売しない教育事業なので、置いた数字が楽観的すぎる場合はそのまま指摘できます。

    なお、期待できる利回りの水準そのものは商品によって異なり、将来を保証するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    投資対象を変えても入れ替えるのは利回りではなく変動幅

    全世界株と米国株、インド株を組み入れた投資信託のどれで試算するか迷う場面があります。このとき想定利回りの側を上げ下げして調整したくなりますが、当社は、投資対象で変えるべきなのは利回りではなく変動幅だと考えています。

    公募株式投信の投資対象地域別の残高は、国内48.5%・海外26.4%・内外25.1%で、インデックス型が株式投信全体の64.9%を占めます(資産運用業協会、2026年6月末時点)。指数連動型が主流である以上、選ぶ指数が違えば、期待する平均値より先に振れ幅が動きます。全世界株が下落する局面は、指数のなかで比重が大きい米国株が下げる局面と重なりやすいものです。米国株だけで十分か、全世界株と迷うかという論点も、平均利回りの差ではなく何にどれだけ集中しているかで捉え直してください。特定地域に集中する商品ほど、想定リスクの入力値は大きく置く必要があります。

    要点: 期間→積立額→利回り→変動幅の順で固定すると、家計から離れた計画になりにくく、投資対象を変えたときも利回りではなく振れ幅の側で調整できます。

    \ 入力値をひとりで決めない /

    金融商品を販売しない立場だからこそ、置いた利回りが妥当かを率直にお伝えします。

    表示された金額から差し引く費用と税金

    表示額は税金と保有中の費用を引く前の理論値で、手取りに近づけるには5つの費目と税を順に差し引きます。投資信託にかかる費用は、購入時手数料・運用管理費用(信託報酬)・監査報酬・売買委託手数料・信託財産留保額の5つに整理されています(資産運用業協会 投資信託のコスト、2026年8月時点)。試算画面には、このいずれも入っていません。

    引く順 項目 効き方 確認する場所
    1 購入時手数料 購入時に直接支払う。ファンドや販売会社によっては無料 目論見書・販売会社の手数料表
    2 運用管理費用(信託報酬) 保有中は毎日、資産から年率で差し引かれる 目論見書の「運用管理費用」
    3 監査報酬・売買委託手数料 信託財産から間接的に差し引かれる。売買委託手数料は事前に金額を示せない 運用報告書
    4 信託財産留保額 換金時に直接支払う。差し引かれないファンドもある 目論見書
    5 課税口座での税金 譲渡益に15.315%(他に住民税5%) 使う口座がNISAか課税口座か

    データ出典: 資産運用業協会 投資信託のコスト、国税庁 No.1476 特定口座制度(令和7年〈2025年〉4月1日現在法令等)

    保有中に効き続ける費用の見つけ方

    5つのうち試算への影響が最も大きいのは、2番目の運用管理費用です。保有している間ずっと、資産に対して年率で差し引かれ続けるためです。想定利回りにこの分は含まれていないので、画面に出た金額はその分だけ上振れしていることになります。

    資産運用業協会の調査レポートでは、販売手数料率と運用管理費用率はこの数年間、低下の一途をたどっており、非課税制度の利用では販売手数料が無料化されている例もあると報告されています(資産運用業協会 調査広報室レポート、2024年7月)。当社はこれを、費用が下がったからこそ「引き忘れ」の影響が相対的に目立つようになったと見ています。

    試算のあとは目論見書の運用管理費用を確認し、想定利回りからその年率分を引いた数字でもう一度回してください。作業としてはこれだけで、手取りに一歩近づきます。

    口座の種類で変わる税金の扱い

    5番目の税金は、使う口座で有無が変わります。課税口座で源泉徴収を選んだ場合、譲渡益に15.315%(他に住民税5%)が課されます(国税庁、令和7年〈2025年〉4月1日現在法令等)。NISA口座であれば、この分は差し引かれません。

    ただし非課税でも1〜4の費用はどの口座でも差し引かれます。「NISAだから表示額がそのまま手取り」と考えると、20年30年という単位では無視できない差になり得ます。

    なお、NISAの枠の内訳や制度上の使い分けは、積立投資枠と成長投資枠の違いで整理しています。

    要点: 手取りに近い金額は「表示額 −(購入時手数料+運用管理費用+間接費用+信託財産留保額)− 課税口座なら税金」で見積もれます。5項目のうち影響が続くのは運用管理費用です。

    一括投資と取り崩しまで試算して金額を確定させる

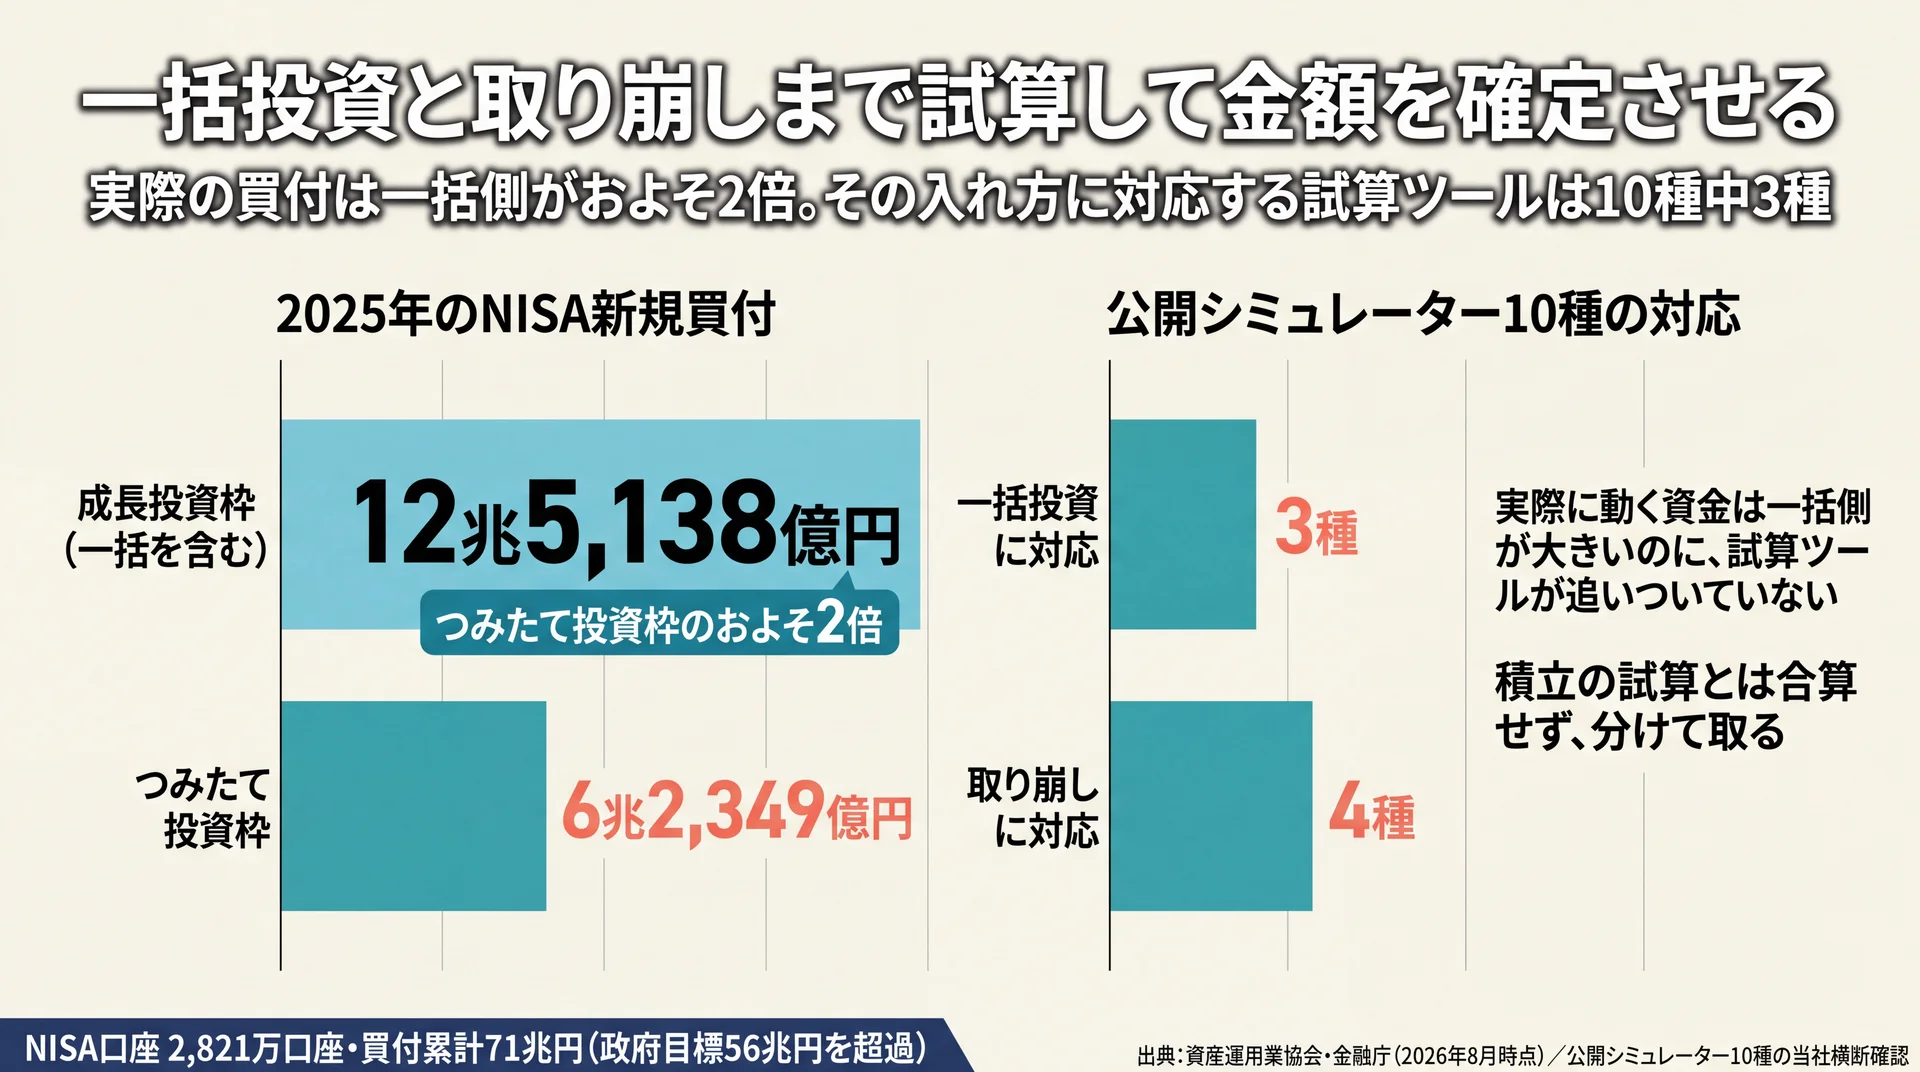
    2025年NISA新規買付の成長投資枠12兆5,138億円とつみたて投資枠6兆2,349億円、一括対応3種という試算ツールの状況を並べた比較図
    成長投資枠の買付額はつみたて投資枠のおよそ2倍。一括投資に対応する試算ツールは10種中3種(出典: 資産運用業協会・金融庁を基に当社作成)

    積立の試算だけでは足りず、まとまった資金の投入と取り崩しまで置いて初めて金額の意味が決まります。2025年のNISAでは成長投資枠の新規買付が12兆5,138億円で、つみたて投資枠の6兆2,349億円のおよそ2倍でした(資産運用業協会「数字で見る投資信託」、2025年の年間集計)。実際に動いている資金は、毎月の積立に絞った枠よりも、まとまった投入にも使える枠の側で大きいという構図です。

    買付額が大きいのは成長投資枠のほう

    その一方で、公開シミュレーター10種のうち一括投資に対応していたのは3種だけでした。まとまった資金を動かせる枠のほうが買付額は大きいのに、試算ツールの側は積立に偏っています。手元にまとまった資金がある場合、積立の試算だけを何度も回しても、実行する計画とはずれ続けます。

    NISA口座数は2025年12月末で2,821万口座、買付額は累計71兆円となり、2027年12月末までに56兆円という政府目標をすでに上回りました(金融庁 NISA口座の利用状況調査(2025年12月末時点)、2026年7月公表)。当社はこの伸び方を、毎月の積立だけでなく、退職金や貯蓄からのまとまった投入も同時に進んでいる結果だと見ています。

    積立の試算に加えて、手元資金を投じた場合の試算も別に取ってください。米国株指数に連動する投資信託へ一括で投じる場合も同じで、積立の結果とは合算せず分けて見るほうが、判断材料として使えます。両方を同じ画面で扱えるのは、前述の運用会社型と情報サイト型のツールです。成長投資枠を使う場合の枠の考え方は積立投資枠と成長投資枠の違いで確認できます。

    出口は年金の試算から逆算する

    貯めたあとに毎月いくら使えるかは、資産の額だけでは決まりません。公的年金の受取額と組み合わせて初めて、取り崩しの必要額が出ます。厚生労働省の公的年金シミュレーターは、生年月日と働き方、期間ごとの平均年収を入れるだけで受取額の目安を試算できます(厚生労働省 公的年金シミュレーター、2026年8月時点)。

    横断確認では、取り崩しの試算機能を持つツールは10種のうち4種ありました。ただし、どんな前提で取り崩すのかを説明したページはありませんでした。毎月均等に一定額を取り崩す前提を明記していたのは1種のみで、残りは前提が読み取れません。

    当社は、年金の試算を先に取り、生活費との差額を取り崩し額として置いてから、逆算で必要な資産額を決める順序を採っています。入口の積立額だけを決めても、その金額が足りているかどうかは判定できません。

    当社の見解・スタンス

    当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。一般には利回りを入れて金額を見るツールですが、当社は家計の黒字額と目的の期限を先に固定し、想定利回りは最後に、自分で説明できる範囲でしか置きません。

    もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた積立額を実際に続けられているかまで確認します。累計9万人以上が受講してきたなかで見えてきたのは、結果を左右するのが利回りの小数点以下ではなく、その金額を止めずに続けられたかどうかだという点です。

    家計管理から投資信託までを一気通貫で扱っているため、入口の積立額と出口の取り崩し額を同じ場で置けます。金融商品そのものを販売しない教育事業なので、特定のファンドや金融機関へ誘導する必要もありません。

    よくある質問

    投資信託のシミュレーションは自分で計算式を組んでもできますか

    できます。表計算ソフトの将来価値を求める関数に、毎月の積立額・想定利回りを12で割った月利・積立月数を渡せば、公開ツールと同じ考え方で試算できます。自分で組むと、費用や税金が式に入っていないことを実感しやすくなります。ただし変動幅までは再現できないため、幅を知りたい場合は想定リスクを入力できるツールを併用してください。

    スマホアプリのシミュレーションでも同じ結果になりますか

    計算方式が同じなら同じ結果になります。差が出るのは、想定リスクを入力させるか、取り崩しまで扱うか、家計データと連動させるかといった前提の置き方です。数字が食い違ったときは、どちらかが誤っているのではなく前提が違うと考えて、入力欄と注記を見比べてください。

    想定利回りが1%違うと結果はどれくらい変わりますか

    積立期間が長いほど差は開きます。複利で計算するため、同じ1%の差でも20年と35年では最終金額への影響が大きく変わります。具体的な差は条件によって変わるので、想定利回りを1%刻みで入れ替えて同じツールで比べるのが確実です。楽観・標準・慎重の3水準で回し、慎重の水準でも目的に届くかを確認してください。

    取り崩しは定額と定率のどちらで試算すべきですか

    生活費をまかなう目的なら定額、資産を長く保たせたいなら定率が目安になります。定額は毎月受け取る金額が読める一方、相場が下がった年も同じ額を取り崩すため資産の減りが速く、定率は残高に応じて受取額が変動します。取り崩し機能を持つツールでも前提が明記されていないことがあるため、どちらの方式かを確認してから使ってください。

    シミュレーションの結果に信託報酬は含まれていますか

    含まれていません。投資信託の運用管理費用(信託報酬)は保有中に信託財産から間接的に差し引かれる費用で、想定利回りの入力値とは別枠です(資産運用業協会「投資信託のコスト」の費用区分)。目論見書に年率で記載されているため、その分を想定利回りから引いた数字で試算し直すと、手取りに近い金額になります。

    投資信託シミュレーションの基礎からの総まとめでは、他のシミュレーションとの使い分けも整理しています。

    まとめ

    シミュレーターを目的で選び、期間と積立額を家計から決め、費用と税金を引いて読む。この3段階を踏むと、画面に出た数字が「どれくらい確からしいか」まで自分で説明できる状態になります。さらに一括投資と取り崩しまで置ければ、毎月の積立額は「なんとなく3万円」ではなく、目的から逆算した根拠のある金額に変わります。数字に振り回される側ではなく、数字を使って決める側に立てるはずです。

    \ 累計9万人が受講した伴走型 /

    入口の積立額から出口の取り崩しまで、60〜80分程度の無料体験で一度に整理できます。

  • オルカンのシミュレーション結果を実額に近づける4つの前提

    オルカンのシミュレーションは、毎月の積立額・積立期間・想定利回りから将来の残高を試算する計算です。毎月3万円を年5%想定で20年続けると約1,233万円になりますが、この数字に信託報酬と税金は含まれていません。試算を実額へ近づける前提を、投資信託 シミュレーションの全体像を整理した完全ガイドとあわせて確認します。

    \ 試算の前提から相談できます /

    専属コンサルタントが家計と目的を確認し、想定利回りの置き方まで一緒に決めます。

    オルカンのシミュレーションは何を計算しているのか

    入力する積立額・期間・想定利回りの3項目と、試算に含まれない信託報酬・税金・値動き・積立中断の4項目を対比した図解
    試算に反映されるのは3つの仮定だけで、コストと税金は表示額の外側にある(出典: 金融庁 つみたてシミュレーターを基に当社作成)

    オルカンの試算で使われているのは、商品ごとの情報ではなく、積立額・期間・想定利回りという3つの仮定だけです。オルカン専用の計算式があるわけではなく、他の投資信託でも同じ式が動いています。金融庁のつみたてシミュレーターも、入力欄はこの3項目だけです(金融庁 つみたてシミュレーター、2026年8月時点)。

    入力するのは積立額・期間・想定利回りの3項目

    試算に必要なのは、毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、の3つです。金融庁のシミュレーターにも、銘柄名を入力する欄はありません。「オルカンのシミュレーション」と呼ばれている計算の中身は、想定利回りの欄に全世界株式らしい数字を入れた汎用の複利計算にあたります。

    そのため、試算結果の説得力は入力した想定利回りの根拠で決まります。同じツールでも、年3%と年5%では20年後に数百万円の開きが出ます。入力値の根拠を説明できない試算は、結果の桁だけを眺めているのと変わりません。

    試算に含まれるものと含まれないもの

    金融庁のシミュレーターは、免責事項で「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁 つみたてシミュレーターの免責事項、2026年8月時点)。何が計算から外れているのかを整理すると、次のようになります。

    区分 項目 試算への反映
    含まれる 毎月の積立額と積立期間 入力どおりに反映される
    含まれる 想定利回りによる複利 毎年同じ利率で増える前提で反映される
    含まれない 信託報酬などの保有コスト 保有中は資産から差し引かれるが計算に入らない
    含まれない 課税口座での税金 譲渡益への課税は考慮されない
    含まれない 値動きの振れ幅・元本割れ 下振れした年は表示されない
    含まれない 積立の中断 途中で止めた場合は前提そのものが変わる

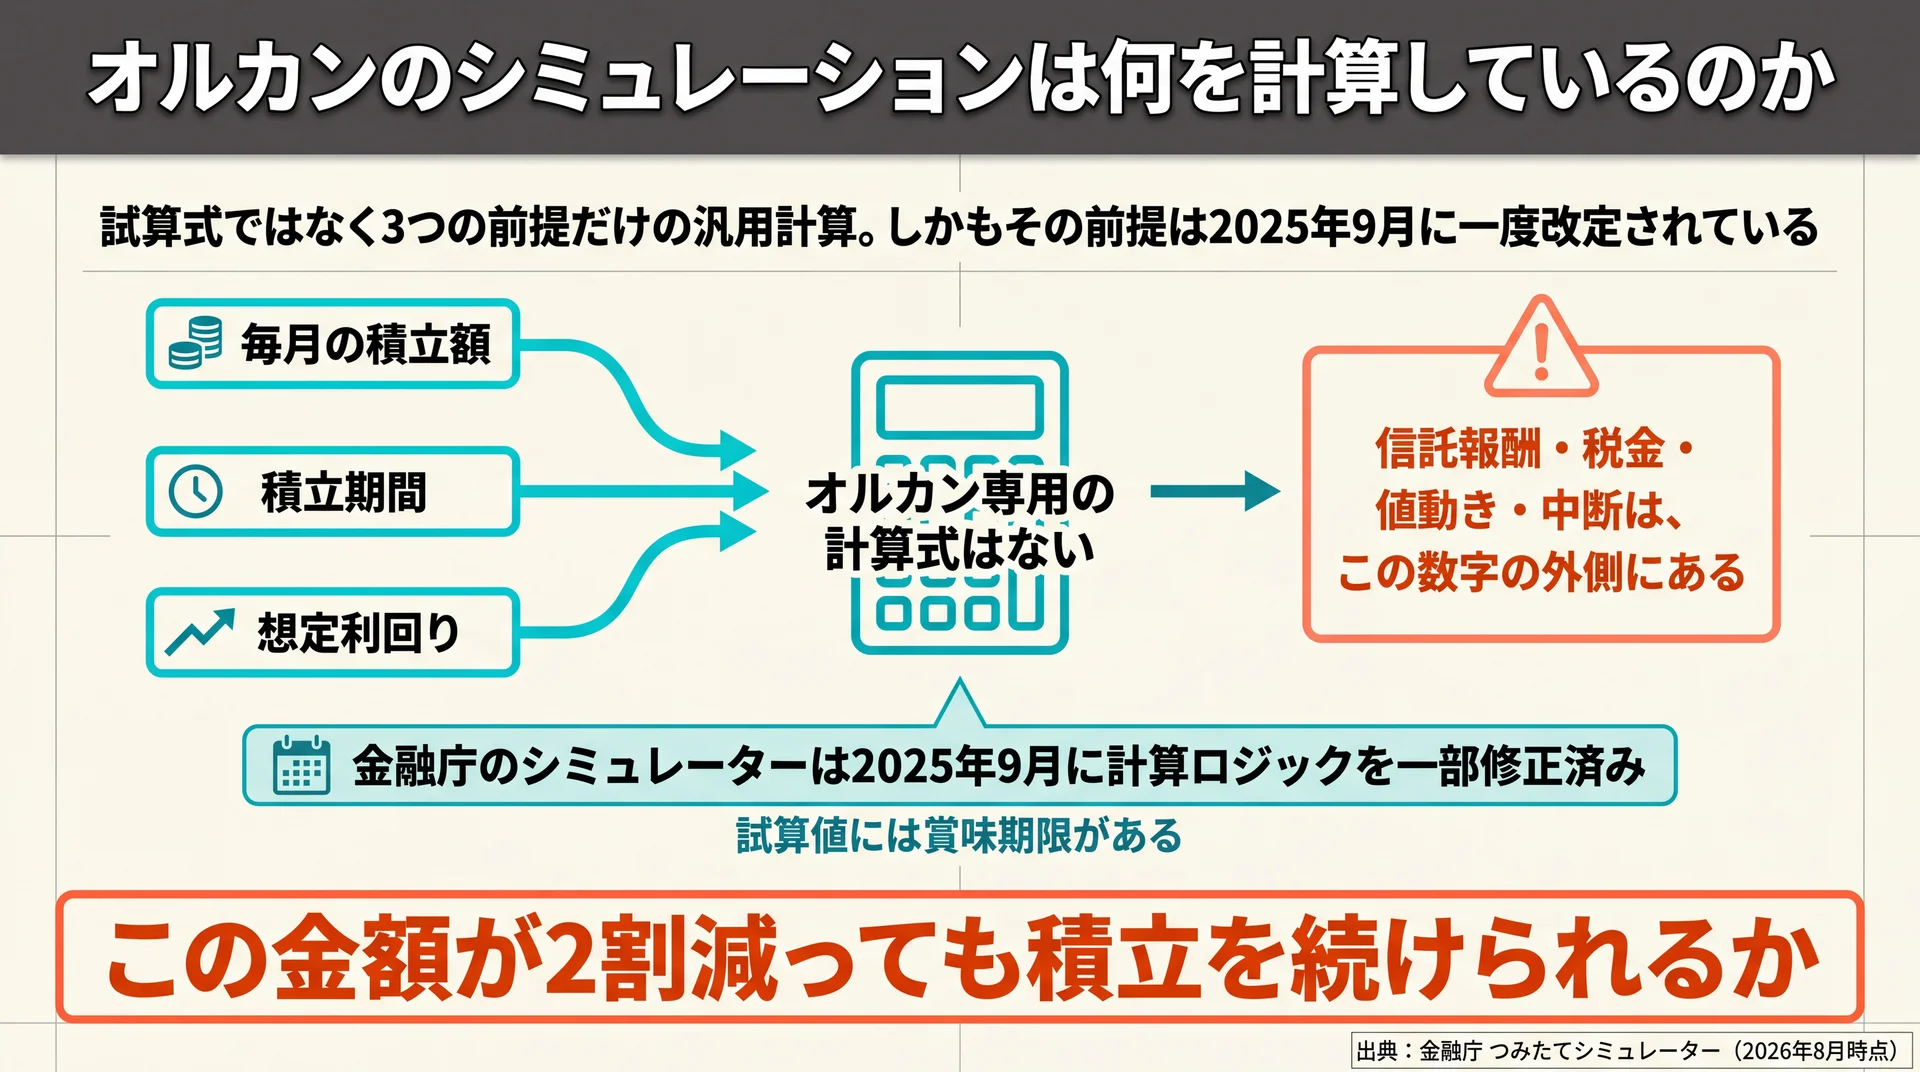
    金融庁も、運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。当社はこの非対称性を、試算画面のいちばん危うい点だと考えています。増える側だけが数字で示され、減る側は文章の注意書きに置かれるためです。だからこそ、表示額を見た直後に「この金額が2割減っても積立を続けられるか」を確認する手順を挟んでいます。

    金融庁のシミュレーターは2025年9月に計算方法を見直している

    同じツールでも、前提は固定ではありません。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。同じ条件を入力しても、修正前に控えた数字と現在の表示額は一致しないことがあります。

    当社は、この一文を「試算値には賞味期限がある」ことの実例として受講者に共有しています。数年前に計算した金額をそのまま根拠にして積立額を据え置くのは、前提の更新を確認しないまま計画を続けることにあたります。年に一度は同じ条件で入れ直し、数字が動いていないかを見るだけで十分です。

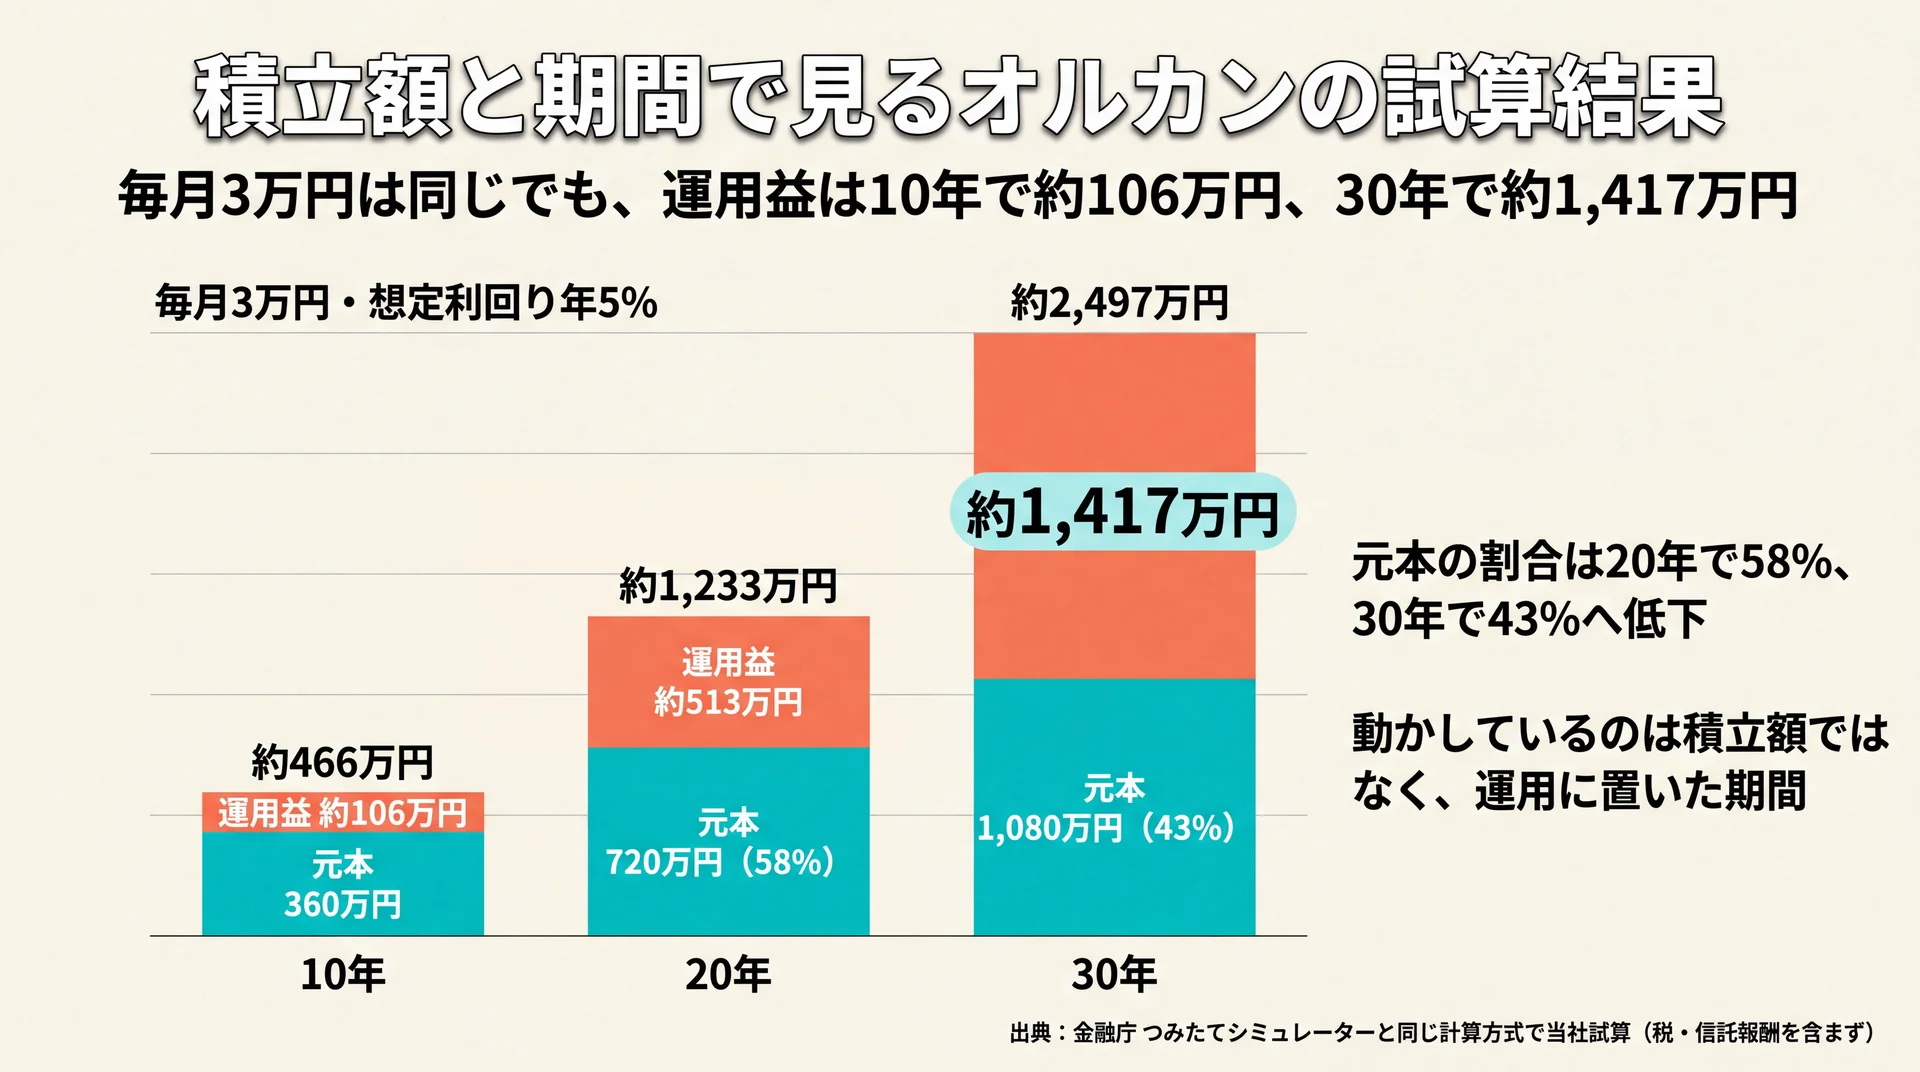
    積立額と期間で見るオルカンの試算結果

    毎月3万円・年5%想定の積立を10年20年30年で比べ、元本と運用益の内訳を示した積み上げ棒グラフ
    元本の割合は20年で58%、30年で43%まで下がり、運用益の伸びは後半に偏る(出典: 金融庁 つみたてシミュレーターと同じ計算方式による当社試算)

    毎月3万円を想定利回り年5%で20年間積み立てた場合、当社の試算では約1,233万円になります。元本720万円との差である約513万円が運用益にあたる計算です。毎月5万円なら20年で約2,055万円、30年で約4,161万円という水準になり、期間の差が金額の差として大きく効いてきます。

    毎月3万円・5万円・10万円を20年と30年で比べる

    積立額と期間を動かすと、元本と運用益の比率が変わります。同じ想定利回りでも、期間が10年伸びるだけで運用益の割合が跳ね上がる点が読みどころです。

    毎月の積立額 20年後の試算額 うち元本 30年後の試算額 うち元本
    3万円 約1,233万円 720万円 約2,497万円 1,080万円
    5万円 約2,055万円 1,200万円 約4,161万円 1,800万円
    10万円 約4,110万円 2,400万円 非課税枠を15年で使い切る —

    毎月3万円の場合、20年では元本が全体の58%を占めますが、30年では43%まで下がります。増やしているのは積立額ではなく、運用に置いた期間という関係がここに表れています。当社は、積立額を上げる相談を受けたときも、まず期間を延ばせないかを先に検討します。家計への負担を増やさずに効く変数だからです。

    方法論: 毎月一定額を積み立て、月利=年利÷12、毎月末に複利がつく前提で算出(金融庁 つみたてシミュレーターと同じ計算方式)。税金・信託報酬・売買手数料は含みません。

    10年で見ると複利の効きはまだ小さい

    積立期間のなかでも、10年は結果の見え方が大きく変わる区間です。毎月3万円を年5%想定で10年積み立てた場合の試算額は約466万円で、元本360万円との差は約106万円です。20年では差が約513万円、30年では約1,417万円まで開き、運用益の伸びが後半に偏っていることが読み取れます。

    10年時点の数字だけを見て「思ったより増えない」と判断すると、複利が効き始める前の区間で結論を出すことになります。当社は、10年以内に使う予定があるかどうかで相談の進め方を変えています。使う時期が近い資金は、増やし方より置き場所を先に決めるほうが安全だからです。

    非課税枠1,800万円には毎月いくらで届くのか

    試算額と並べて見ておきたいのが、非課税で保有できる上限との関係です。NISAの非課税保有限度額は最大1,800万円、年間投資枠は最大360万円と定められています(金融庁 NISAを知る、2026年8月時点)。

    毎月の積立額 年間投資額 1,800万円に到達するまで
    3万円 36万円 50年(現実的な期間では使い切らない)
    5万円 60万円 30年
    10万円 120万円 15年

    毎月3万円で走る限り、枠を使い切れないことを心配する必要はありません。逆に毎月10万円なら15年で枠に届くため、その後の積立をどう扱うかを先に決めておく必要があります。当社は、枠の消化ペースを試算と同時に見ることで、後から慌てて設計を組み替える事態を避けられると考えています。枠の種類ごとの使い分けは積立投資枠 成長投資枠についてはこちらで扱っています。

    想定利回りを年3%に下げると結果はどう変わるか

    想定利回りは、試算のなかで最も結果を動かす変数です。同じ積立額・同じ期間でも、置いた数字が2ポイント違うだけで到達額が変わります。

    毎月の積立額 20年後(年3%想定) 20年後(年5%想定) 差
    3万円 約985万円 約1,233万円 約248万円
    5万円 約1,642万円 約2,055万円 約413万円

    毎月3万円で見ると、想定利回りの2ポイント差が20年後の約248万円になります。高い利回りを入れれば結果は伸びますが、伸びているのは資産ではなく仮定です。当社では、目標額に届く数字を探して利回りを上げる操作を「逆算の失敗」と呼び、最初の面談で止めるようにしています。

    要点: 積立額・期間・想定利回りのうち、家計への負担を増やさずに結果を動かせるのは期間です。まず期間を固定し、次に非課税枠との関係を見てから、金額を決める順序が扱いやすくなります。

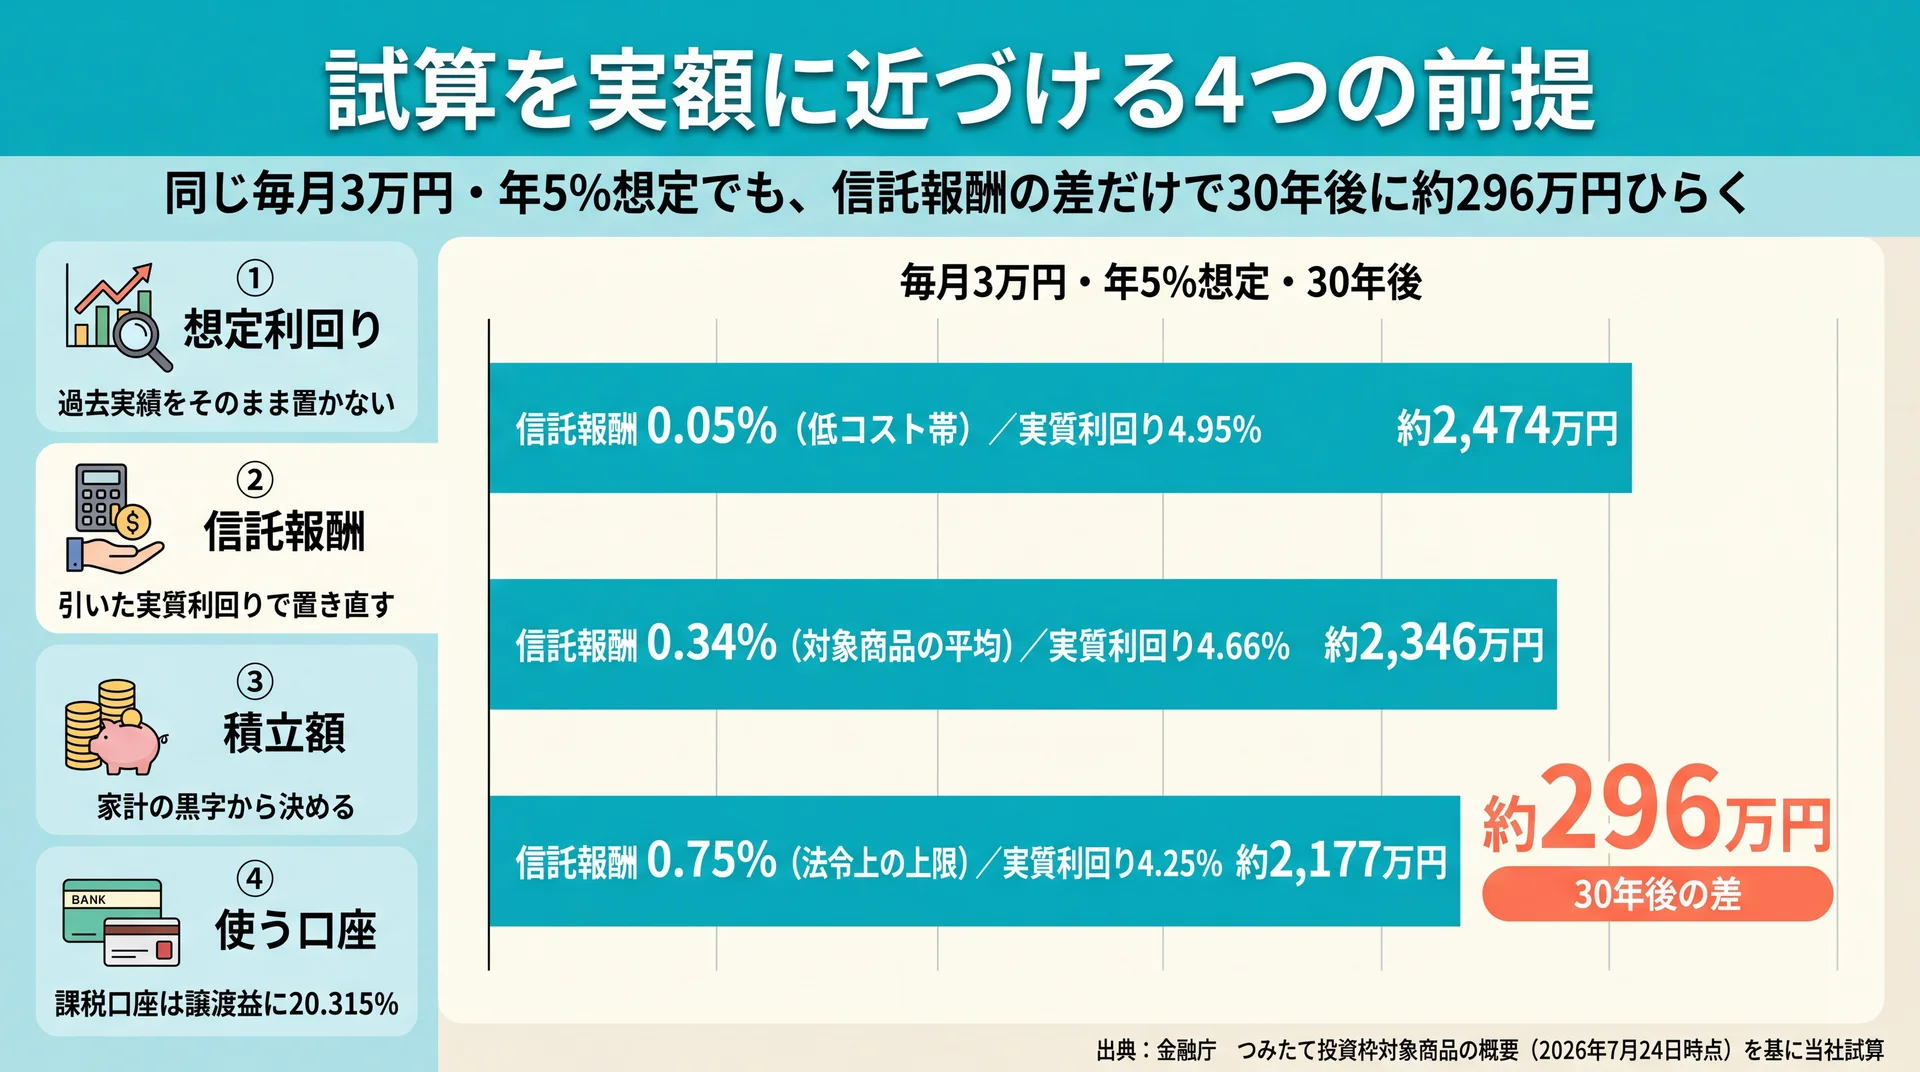
    試算を実額に近づける4つの前提

    信託報酬0.05%・0.34%・0.75%それぞれの実質利回りで30年後の試算額を比較し、約296万円の差を示した横棒グラフ
    同じ年5%想定でもコスト水準の違いだけで30年後に約296万円ひらく(出典: 金融庁 つみたて投資枠対象商品の概要を基に当社試算)

    試算を実額へ近づけるには、想定利回り・信託報酬・積立額の根拠・使う口座の4点を先に固定します。この4つを決めないまま数字だけを動かすと、同じ「毎月3万円」でも結果が数百万円の幅で動きます。金融庁のシミュレーターは想定利回りの推奨値を示していないため、入力値が妥当かどうかは利用者側で担保する必要があります。

    前提① 想定利回りは過去実績をそのまま置かない

    全世界株式の過去のリターンは、集計する期間と通貨によって大きく変わります。円換算の数値には為替の影響が含まれるため、円安が進んだ期間を切り取れば高く出ます。過去実績を想定利回りに使うのであれば、少なくとも「どの期間の」「どの通貨での」数値かをセットで確認します。

    もうひとつ確認したいのが、その期間に何が起きていたかです。株価が大きく上がった局面だけを含む10年と、下落局面をまたいだ20年では、同じ「平均」でも意味が違います。平均年率は、増えた年と減った年をならした結果として後から現れる数字であり、毎年その利率で増えることを約束するものではありません。

    当社は、自分で説明できない利回りを試算に使わない運用にしています。金融商品を販売しない教育事業なので、面談で「その想定は楽観的すぎませんか」と率直にお伝えできる立場です。年8%や10%といった数字を入れる場合は、その水準が続く前提が何なのかを一緒に言語化し、説明できなければ数字を下げます。

    なお、これは特定の利回りを推奨するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    前提② 信託報酬を引いた実質利回りで置き直す

    試算に含まれないコストのうち、長期で最も効くのが信託報酬です。つみたて投資枠の対象商品を見ると、投資先を内外・海外とする指定インデックス投信の信託報酬率は平均0.34%(税抜)、法令上の上限は0.75%です。一方で、0.1%以下の商品も36本あります(金融庁 つみたて投資枠対象商品の概要、2026年7月24日時点)。

    この差を金額に換算します。想定利回り年5%から信託報酬を引いた実質利回りで、毎月3万円を積み立てた場合の試算です。

    信託報酬(年率・税抜) 実質利回り 20年後 30年後
    0.05%(低コスト帯) 4.95% 約1,226万円 約2,474万円
    0.34%(対象商品の平均) 4.66% 約1,186万円 約2,346万円
    0.75%(法令上の上限) 4.25% 約1,132万円 約2,177万円

    同じ「毎月3万円・年5%想定」でも、コスト水準の違いだけで20年後に約94万円、30年後には約296万円の差が生まれます。当社はこの数字を、商品選びの巧拙ではなく前提設定の問題として扱っています。試算画面に信託報酬の入力欄がない以上、想定利回りの側で引いておくしかないためです。

    方法論: 想定利回り(年5%)から信託報酬率を年率で差し引いた値を実質利回りとし、毎月3万円・月利=年利÷12で算出した簡便計算です。実際の信託報酬は基準価額から日々差し引かれるため厳密には一致せず、税金・売買手数料も含みません。

    前提③ 積立額は家計の黒字から決める

    積立額は、モデルケースではなく実際に手元へ残っている金額から決めます。金融庁も家計管理の基本を「収入と支出をきちんと把握・管理すること、収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。

    実態の幅も確認しておきます。NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円で、1年前の2024年12月末は2,559万口座・53兆円でした(金融庁 NISA口座の利用状況に関する調査結果の統計グラフ、2026年7月3日公表)。この1年で増えた買付額18兆円を、期首と期末の口座数の平均2,690万口座で割ると、当社の試算では1口座あたり年約67万円、月あたり約5.6万円にあたります。

    ただしこの数字には成長投資枠での一括買付も含まれており、毎月の積立額そのものではありません。平均が月5万円台だからといって、それを自分の目標に据える根拠にはなりません。平均には一括買付の大口も混ざるためです。当社では、直近3か月の収支から黒字額を確定させ、その8割程度を積立の上限として提案しています。残りは収入が落ちた月の緩衝材として空けておくためです。

    前提④ 使う口座で手取りが変わる

    同じ試算額でも、NISA口座か課税口座かで手元に残る金額が変わります。課税口座では譲渡益に所得税15.315%(復興特別所得税を含む)と住民税5%、合計20.315%がかかります(国税庁 特定口座制度、令和7年4月1日現在法令等)。

    毎月3万円・20年・年5%想定の試算額約1,233万円のうち、運用益は約513万円です。この全額が課税対象になった場合、税額は単純計算で約104万円になります。NISA口座を使うかどうかは、試算結果の1割前後を左右する前提にあたります。

    当社は口座の選択を、商品選びより先に決める項目として扱っています。どの枠でオルカンのような投資信託を買うかによって年間の上限額も変わるため、積立投資枠 成長投資枠 違いについてはこちらで制度側の整理を確認してください。なお、全世界株式と米国株式のどちらを選ぶかで想定する振れ幅も変わります。この比較はオルカン sp500についてはこちらで扱っています。

    当社の見解・スタンス

    当社のABCashは、シミュレーションの想定利回りをコスト控除後の実質利回りで置き直す運用にしています。一般には過去の平均利回りをそのまま入力しますが、当社は先に信託報酬を引き、そのうえで説明できる範囲まで数字を下げます。試算額を高く見せることに意味はなく、下振れした年に積立を止めてしまうほうが、利回りの小数点以下よりはるかに大きな損失になるためです。

    もうひとつ、当社は試算を1回の作業で終わらせません。専用アプリで毎日フィードバックを返し、決めた積立額を続けられているかを確認します。累計9万人以上が受講してきた伴走の経験から、当社が最初に時間をかけるのは商品選びではなく前提の置き方です。金融商品を販売しない立場なので、特定の商品に誘導する必要もありません。

    要点: 想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定すれば、試算額は「参考値」から「自分の計画の数字」に変わります。

    \ 女性中心に9万人が受講 /

    金融商品を販売しない立場で、コストと口座の使い分けを60〜80分程度の無料体験で整理します。

    よくある質問

    一括投資と積立投資ではシミュレーション結果がどう違いますか

    計算上は、同じ総額・同じ想定利回りなら一括投資のほうが大きくなります。投じた資金が最初から全額運用されるため、平均的な運用期間が長くなるからです。ただしこれは想定利回りが毎年同じように得られる前提での話で、買付時期が1点に集中する分、開始直後の値動きの影響を強く受けます。積立と一括は別々の試算として比べてください。

    過去の平均利回りをそのままシミュレーションに使ってよいですか

    期間と通貨の条件を添えるなら、参考値として使えます。全世界株式の円換算リターンには為替の影響が含まれるため、円安が進んだ期間を切り取ると高く出ます。当社は、過去実績をそのまま置くのではなく、信託報酬を引いたうえで、説明できる水準まで下げて入力することをおすすめしています。

    証券会社のツールと金融庁のツールで結果が違うのはなぜですか

    計算の前提が違うためです。想定リスク(振れ幅)まで加味するもの、税金を差し引くもの、過去の実績値を使うものなど、ツールごとに置いている前提が異なるため、同じ積立額を入れても出てくる数字が変わります。金融庁のつみたてシミュレーターは2025年9月に計算ロジックを一部修正しており、同じツールでも時期によって結果が動きます。数字が食い違ったときは、入力欄と注記を見比べて前提の違いを確認してください。

    積立を途中で止めた場合、試算結果はどう変わりますか

    止めた月以降は積み上がらないため、前提にしていた積立期間が短くなります。毎月3万円・年5%想定で20年の試算額は約1,233万円ですが、10年で止めればそこから先の入金分は加わりません。すでに積み立てた分の運用は続くものの、結果は当初の試算から離れていきます。だからこそ、続けられる金額まで下げてから始めるほうが、結果的に試算に近づきます。

    10年以内に使う予定のお金も同じように試算してよいですか

    試算自体はできますが、結果の読み方が変わります。使う時期が決まっている資金は、下振れした局面で取り崩す可能性があり、平均に戻るまで待てません。金融庁も、資産形成には貯蓄と投資の2つの方法があり、資産状況やライフプランに適した形で使い分けることが大切だと示しています(金融庁 資産形成の基本、2026年8月時点)。使う時期が近い資金は、試算の前に置き場所そのものを検討してください。

    他のシミュレーションとの使い分けは、投資信託 シミュレーションの基礎からの総まとめはこちらで整理しています。

    まとめ

    オルカンのシミュレーションは、積立額・期間・想定利回りという3つの仮定を複利計算に通しているだけの計算です。毎月3万円を年5%想定で20年続ければ約1,233万円という試算になりますが、そこから信託報酬と税金が引かれ、コスト水準の違いだけで20年後に約94万円の幅が生まれます。想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定したうえで、家計の黒字に収まる金額まで下げてから始めてください。
    \ 自分の積立額を確かめる /

    家計の黒字額に収まる積立額を、あなたの状況に合わせて一緒に決められます。

  • 積立投資枠と成長投資枠の使い分け|併用のメリットと配分の決め方

    積立投資枠と成長投資枠は1つのNISA口座に置かれた2つの枠で、年間合計360万円まで併用できます。一方、2025年に成長投資枠で一度も買付がなかった口座は63.5%を占めます(金融庁)。配分を決める手がかりは枠の大きさではなく、実際の利用データと自分の家計の側にあります。

    積立投資枠と成長投資枠は1つの口座に置かれた2つの枠です

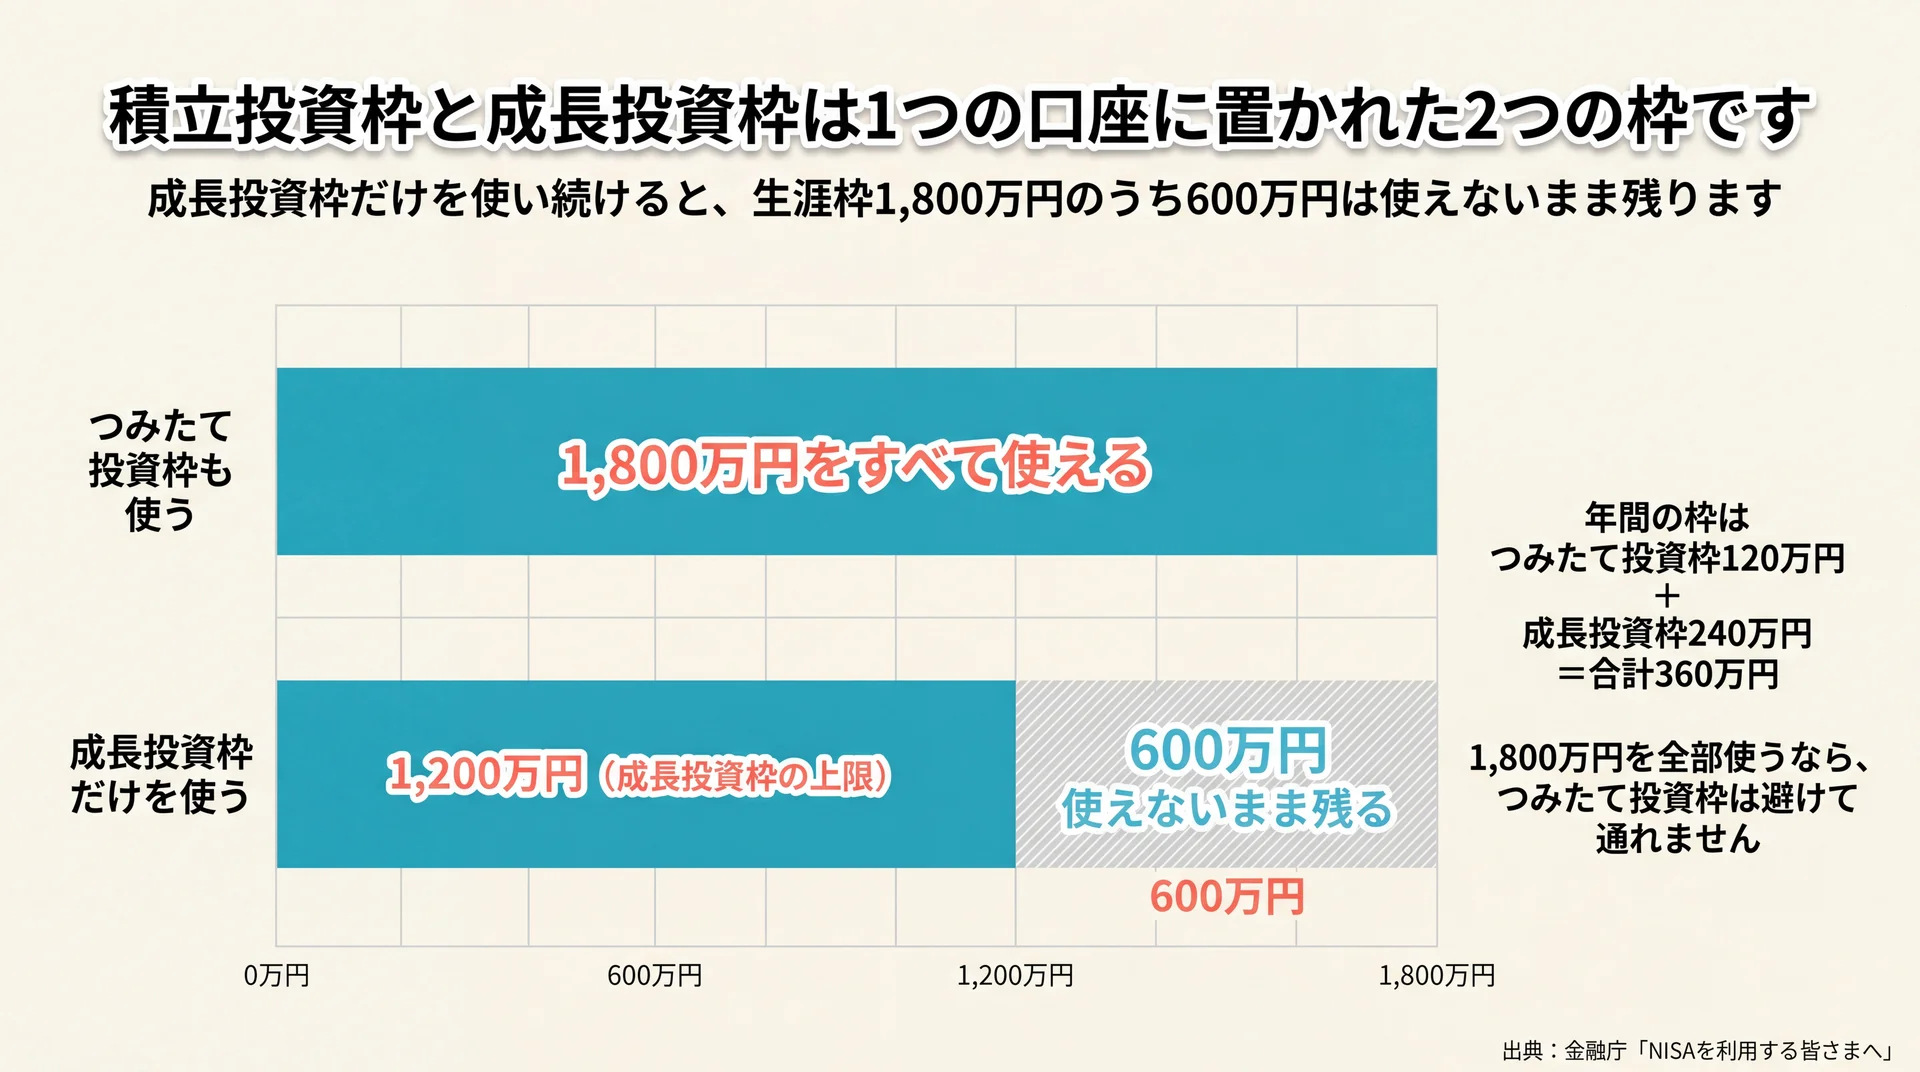
    成長投資枠だけを使うと生涯枠1,800万円のうち1,200万円で頭打ちになり600万円が未使用で残ることを示した比較図
    生涯枠の使い切り方を2通りで比較。成長投資枠のみでは600万円分が残る(出典: 金融庁「NISAを利用する皆さまへ」)

    積立投資枠は年間120万円、成長投資枠は年間240万円で、合わせて年間360万円まで使えます。生涯で非課税にできる金額は2つの枠を合わせて1,800万円、そのうち成長投資枠で持てるのは1,200万円までです(金融庁)。どちらか一方を選ぶ制度ではありません。

    2つの枠は別々の制度ではなく、1人1口座のNISA口座の中に並んでいる枠です(制度上の名称はつみたて投資枠です)。対象商品や買い方には違いがありますが、併用が制度の前提に置かれているため、片方を使った時点でもう片方が閉じることはありません。制度全体の位置づけから確認したい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドを先に読むと、枠の話が置きやすくなります。

    項目 つみたて投資枠 成長投資枠
    年間投資枠 120万円 240万円
    生涯の非課税保有限度額 2枠合計で1,800万円 うち1,200万円まで
    非課税保有期間 無期限 無期限
    併用 可 可

    出典: 金融庁「NISAを利用する皆さまへ」(2026年8月時点)

    年間の枠は合計360万円、生涯では1,800万円

    併用できるとはいえ、両方を使う義務はありません。金融庁は、つみたて投資枠だけで非課税保有限度額の1,800万円を使い切ることも、つみたて投資枠を使わず成長投資枠だけを利用することもできると明示しています。ただし後者を選んだ場合、上限は1,200万円で止まります(金融庁 よくある質問)。

    この非対称は、年間投資枠の120万円・240万円という数字だけを見ていてもわかりません。成長投資枠だけを使い続けると、生涯枠1,800万円のうち600万円分は使えないまま残ります。当社はこれを、成長投資枠を主役に据えるかどうかの判断材料ではなく、つみたて投資枠を早い時期から動かしておく理由として見ています。1,800万円を全部使うつもりがあるなら、つみたて投資枠は避けて通れません。

    2つの枠を別々の金融機関に分けることはできない

    つみたて投資枠と成長投資枠を別々の金融機関で利用することはできず、1つの金融機関でまとめて使うことになります。金融機関の変更は年単位で可能です(金融庁 よくある質問)。

    つまり「積立はA社、個別株はB社」という分け方は制度上できません。口座を開く金融機関を選ぶ時点で、2つの枠の選択肢が同時に決まります。だから当社は、口座開設の前に「この先どちらの枠でどんな商品を買う可能性があるか」を粗くでも決めておくほうが、後の変更手続きを減らせると考えています。

    実際の買付データに見る2つの枠の使い分け

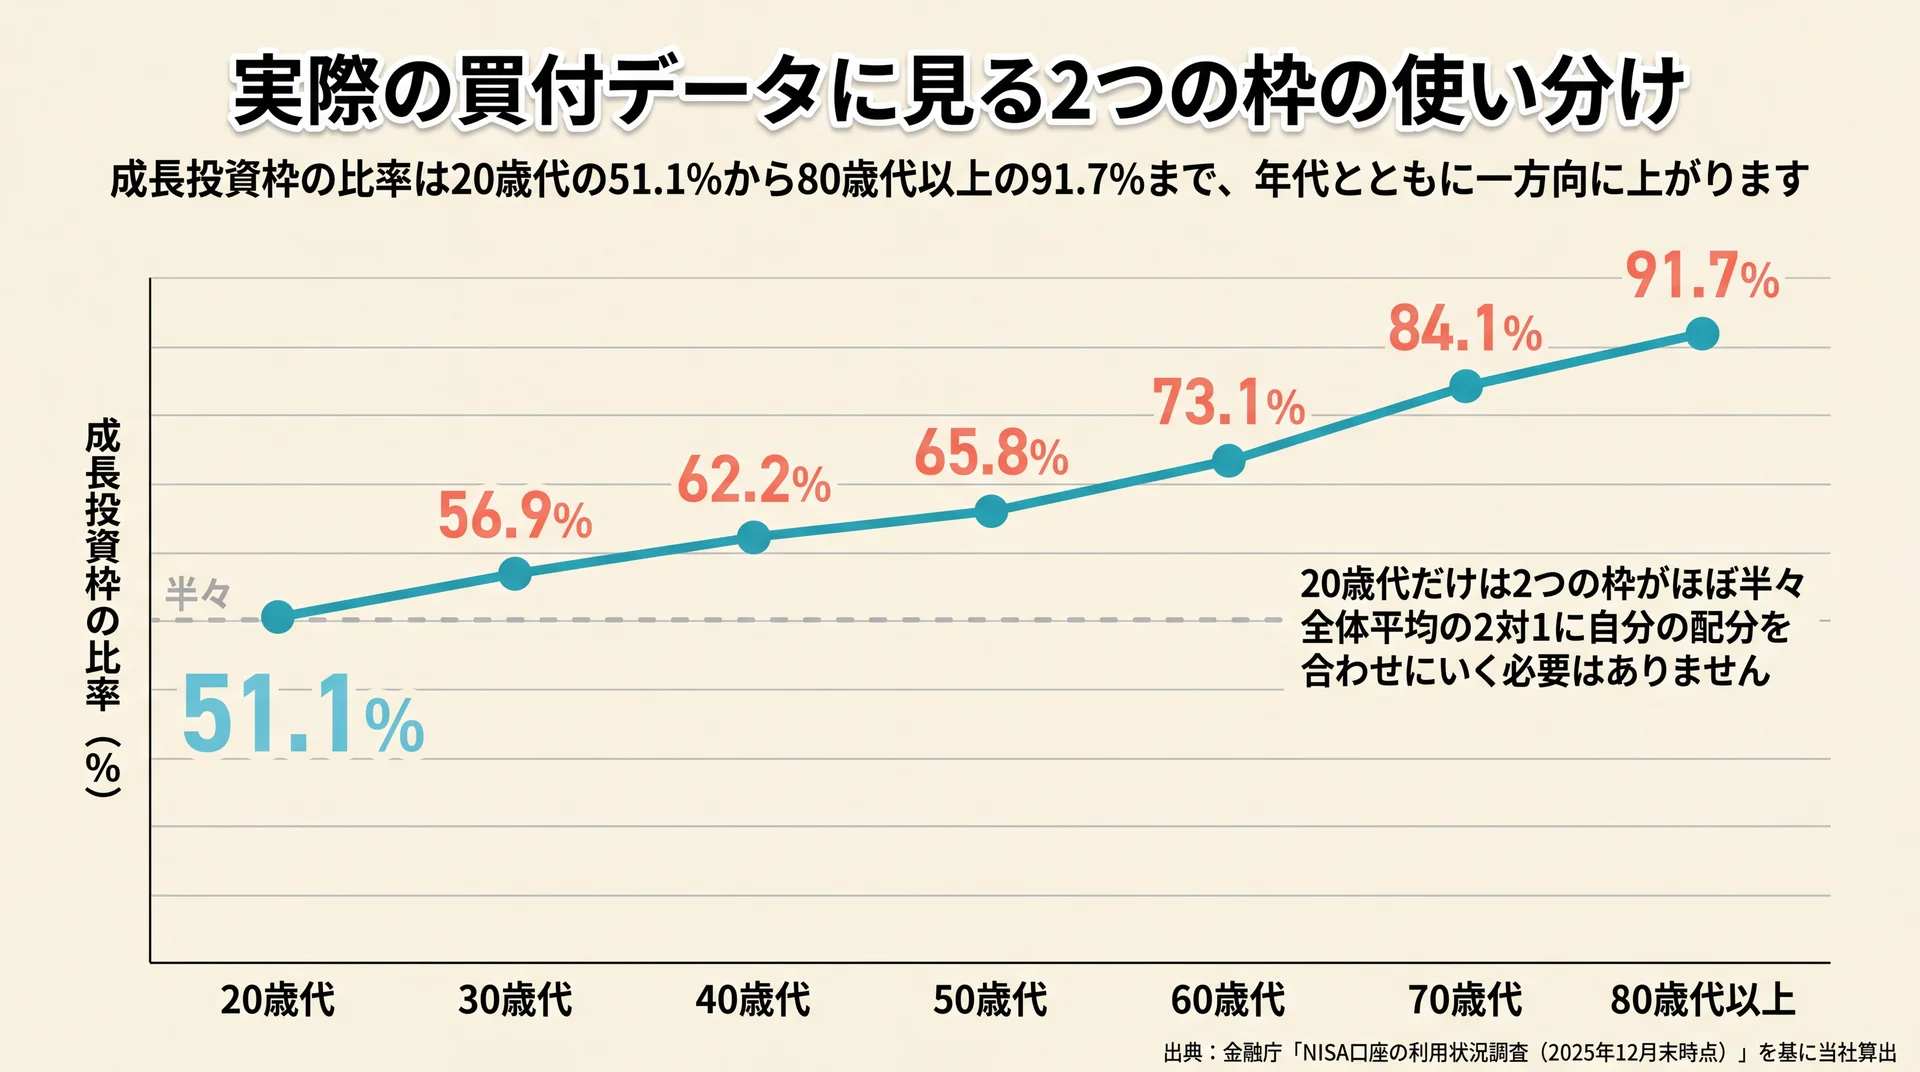
    成長投資枠が買付額に占める比率が20歳代51.1%から80歳代以上91.7%まで年代とともに上昇することを示した推移グラフ
    年代が上がるほど成長投資枠に寄り、20歳代だけがほぼ半々(出典: 金融庁「NISA口座の利用状況調査(2025年12月末時点)」を基に当社算出)

    2025年のNISAの買付額は成長投資枠が12兆5,138億円、つみたて投資枠が6兆2,349億円で、比率はおよそ2対1です。これは年間投資枠の240万円対120万円という比率とほぼ重なります(金融庁「NISA口座の利用状況調査」)。金額の差は投資家の判断の差というより、枠のサイズがそのまま出た結果に近い形です。

    ただし全体の平均では、年代による違いが消えます。そこで当社は、公表データを年代別・枠別に取り出し、成長投資枠の占める割合を計算し直しました。

    年代 成長投資枠 つみたて投資枠 成長投資枠の比率(当社算出)
    20歳代 6,462億円 6,186億円 51.1%
    30歳代 1兆8,713億円 1兆4,153億円 56.9%
    40歳代 2兆4,298億円 1兆4,763億円 62.2%
    50歳代 2兆7,284億円 1兆4,208億円 65.8%
    60歳代 2兆4,851億円 9,156億円 73.1%
    70歳代 1兆7,344億円 3,275億円 84.1%
    80歳代以上 5,975億円 539億円 91.7%

    当社の集計方法:金融庁「NISA口座の利用状況調査(2025年12月末時点)」別紙1から、2025年1月1日〜12月31日の年間新規買付額を年代別・枠別に取り出し、成長投資枠の比率を当社が算出しました。公表されているのは金額のみで、比率は含まれていません。10歳代は口座数が全体の0.5%と少ないため表から除いています。データは金融庁の調査結果に基づきます(2026年8月時点)。

    年代が上がるほど成長投資枠に寄る

    比率は20歳代の51.1%から80歳代以上の91.7%まで、年代とともに一方向に上がります。20歳代だけは2つの枠がほぼ半々です。

    当社はこの傾向を、投資に使える残りの年数の差が配分に出たものと見ています。積み立てで時間を味方につけられる年代ほどつみたて投資枠の比重が上がり、まとまった資金を一度に動かす場面が増える年代ほど成長投資枠に寄ります。20代・30代がつみたて投資枠に多く回しているのは、出遅れではなく年代なりの合理的な形です。

    全体平均の2対1に自分の配分を合わせにいく必要はありません。自分が投資に充てられる年数を先に置いて、そこから2つの枠の重みを決めるほうが実際的です。

    成長投資枠の買付の過半は投資信託

    成長投資枠は、つみたて投資枠では買えない上場株式まで対象に含む枠です。ただし2025年の買付額の内訳を見ると、投資信託が6兆3,940億円で51.1%、上場株式が5兆6,441億円で45.1%、ETFが3,945億円、REITが813億円でした(金融庁「NISA口座の利用状況調査」)。つみたて投資枠側は99.5%が投資信託です。

    つまり成長投資枠で実際に選ばれているものの過半は、個別株ではなく投資信託です。当社はこの数字を、成長投資枠の使いにくさが「株を選ぶ自信」の問題ではないことを示すものとして読んでいます。銘柄分析をしない前提でも、成長投資枠は投資信託の枠として使えます。株を選べないことを理由に枠ごと止めておく必要はありません。

    この章の要点:買付額の2対1は枠のサイズを反映したもので、年代が上がるほど成長投資枠に寄ります。成長投資枠の買付の過半は投資信託です。

    併用のメリットは枠と商品の選択肢が同時に広がること

    成長投資枠の対象2,736本のうちつみたて投資枠でも買えるのは338本(12.4%)という包含関係と、買える枠から先に埋める判断フローの図
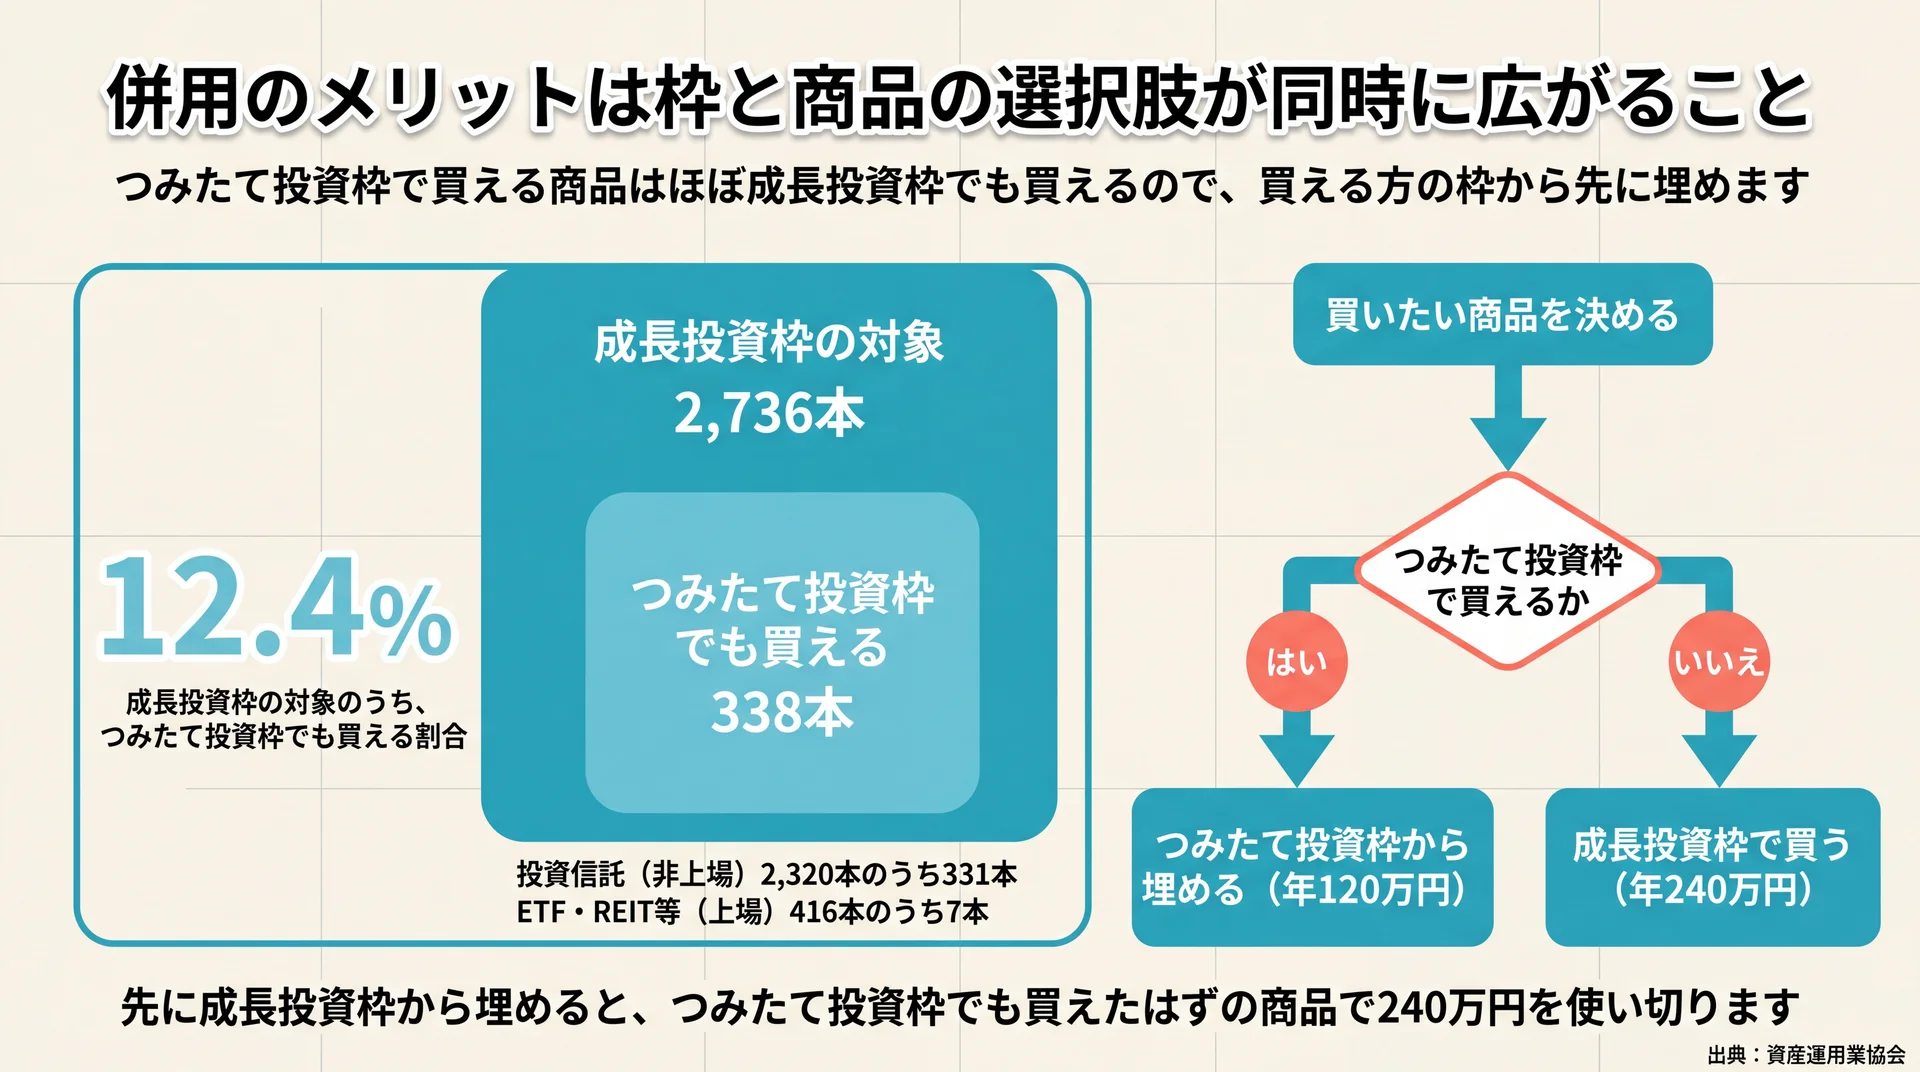
    重なりは12.4%と小さく、つみたて投資枠で買えるかを先に確認する順番になる(出典: 資産運用業協会の対象商品リストを基に当社集計)

    併用で増えるのは非課税枠の金額だけではありません。成長投資枠を開けると、つみたて投資枠の基準を満たさない投資信託・ETF・REIT・上場株式まで対象が広がります。一方でつみたて投資枠の側は、成長投資枠にはないコストの制約を受ける枠です。枠を2つ持つことは、投資できる範囲とコスト条件の両方を持つことにあたります。

    この関係は、対象商品のリストを突き合わせるとはっきりします。当社では、公表されている成長投資枠の対象商品リストを全件数え、そのうちつみたて投資枠でも買える本数を集計しました。

    区分 成長投資枠の対象本数 うちつみたて投資枠でも買える本数 割合(当社算出)
    投資信託(非上場) 2,320本 331本 14.3%
    ETF・REIT等(上場) 416本 7本 1.7%
    合計 2,736本 338本 12.4%

    当社の集計方法:資産運用業協会が公表する成長投資枠の対象商品リスト2種(非上場ファンド・上場ファンド)の「対象商品一覧」からデータ行を全件数え、同じ表の「つみたて投資枠の対象・非対象」欄が対象となっている行を別に数えました。基準日はリストの更新日(非上場2026年7月30日、上場2026年7月24日)です。個別の上場株式はこのリストに含まれないため、対象は投資信託・ETF・REIT等に限られます。データは資産運用業協会に基づきます。

    つみたて投資枠の商品はほぼ成長投資枠でも買える

    集計から見えるのは、2つの枠の関係が対等ではないことです。成長投資枠の対象2,736本のうち、つみたて投資枠でも買えるのは338本で12.4%にとどまります。逆から見ると、つみたて投資枠の対象商品は、成長投資枠から除かれる条件(信託期間20年未満・毎月分配型・デリバティブを用いる一定の投資信託)に当たりません。そのためつみたて投資枠で買える商品は、その多くが成長投資枠でも買えます。

    この非対称は、併用のときの手順を決めてくれます。同じ商品を両方の枠で買うことは制度上できるため、まず「その商品がつみたて投資枠で買えるか」を確認し、買えるならつみたて投資枠から埋め、枠が足りない分を成長投資枠に回します。当社はこの順番を、迷いを一段減らすやり方として使っています。先に成長投資枠から埋めると、つみたて投資枠でも買えたはずの商品で240万円を使い切ってしまいます。

    つみたて投資枠には信託報酬の法令上限がある

    つみたて投資枠の対象商品は2026年7月24日時点で360本です。内訳は株式型の公募投信が196本、資産複合型が155本、ETFが9本でした(金融庁)。2,736本と比べると圧倒的に少ない数字ですが、絞り込みの中身にこの枠の意味があります。

    つみたて投資枠の対象商品には、信託報酬に法令上の上限が課されています。投資先を国内とする指定インデックス投信は0.5%、内外・海外とするものは0.75%が上限で、実際の平均はそれぞれ0.27%と0.34%です。販売手数料は0%で、解約手数料や口座管理料もかからないことが要件になっています。

    成長投資枠にはこのコスト上限がありません。当社は、つみたて投資枠の価値を「積み立てられること」ではなく、保有し続ける間のコストが制度側で絞られていることだと考えています。長く持つ前提の資金ほど、この差は効いてきます。同じ商品が両方の枠で買えるとき、つみたて投資枠を優先する理由は商品ではなく枠の側にあるということです。

    \ 無料体験は60〜80分程度 /

    商品の選び方とコストの見方を、専属コンサルタントと一緒に確認できます。

    配分を決める前に確認する3つの数字

    2025年の年間買付額別の口座割合。0円36.6%と60万円以下35.4%で合計72.0%、360万円近くまで使う口座は5.7%にとどまることを示した分布図
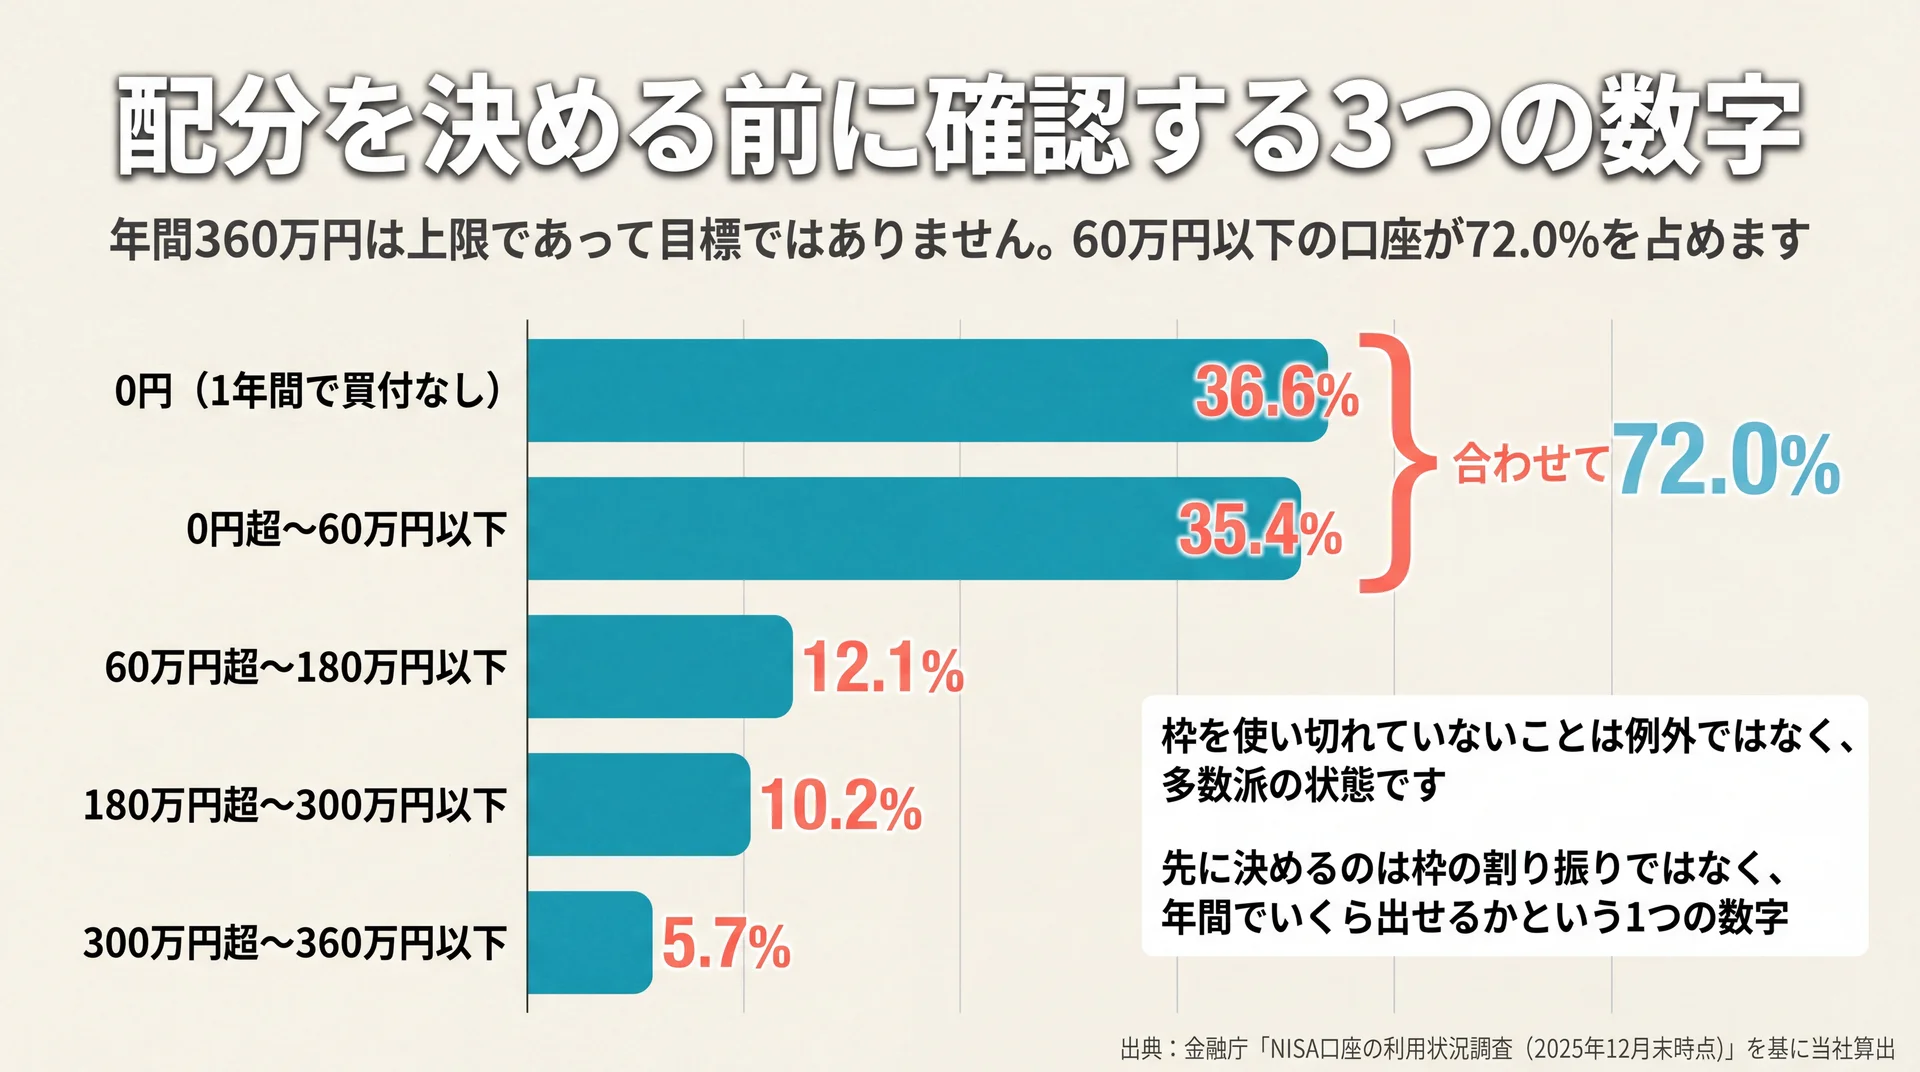
    年間60万円以下が72.0%を占め、枠を使い切らないほうが多数派(出典: 金融庁「NISA口座の利用状況調査(2025年12月末時点)」を基に当社算出)

    配分は制度の上限からではなく、年間で出せる額・そのお金を使う時期・変更のしやすさの3つから決まります。年間360万円という数字は上限であって目標ではありません。実際に360万円近くまで使っている口座は全体の5.7%です(金融庁「NISA口座の利用状況調査」)。

    その分布を、当社で割合に直したものが次の表です。

    2025年の年間買付額 口座数 割合(当社算出)
    0円(1年間で買付なし) 1,044万件 36.6%
    0円超〜60万円以下 1,010万件 35.4%
    60万円超〜180万円以下 344万件 12.1%
    180万円超〜300万円以下 292万件 10.2%
    300万円超〜360万円以下 164万件 5.7%

    当社の集計方法:金融庁の同調査「投資枠の利用状況別口座数」から、2025年1月1日〜12月31日のNISA口座全体の買付額区分別の口座数を取り出し、この分布の合計(2,855万件)を分母として割合を当社が算出しました。公表値は口座数の実数のみです。なお、2つの枠それぞれを使った口座の重なりは公表されていないため、併用している人の割合は算出していません。

    年間で出せる額

    年間の買付が60万円以下の口座は、0円の分と合わせて72.0%を占めます。枠ごとに見ても、成長投資枠を240万円まで使った口座は12.9%、つみたて投資枠を120万円近くまで使った口座は8.7%です。枠を使い切れていないことは例外ではなく、多数派の状態です。

    だから最初に確定させるのは枠の割り振りではなく、年間でいくら出せるかという1つの数字です。手取りから固定費と生活費を引き、急な支出に備える資金を残したうえで、残る額が投資に回せる額です。その額が120万円に届かないなら、配分の議論はそもそも発生しません。つみたて投資枠だけで収まります。

    当社の見解:枠の大きさから配分を決めるのは順番が逆です

    年間360万円という枠の大きさを起点に配分を考えると、家計から出せる額との整合は後回しになりがちです。当社のABCashは、枠の大きさから配分を決めるのは順番が逆だと考えています。当社では家計管理から投資信託・NISA・iDeCoまでを1本のカリキュラムで扱い、先に毎月・毎年出せる額を確定させてから、その範囲を2つの枠へ割り当てる手順を標準にしています。当社が見ているのは金額の大きさよりも、その配分が来年も同じ手で回るかどうかです。専属コンサルタントがマンツーマンで伴走し、専用アプリと毎日のフィードバックで60日の習慣化を設計しているのも、続かない配分で始めて止めるほうが失うものが大きいためです。当社は金融商品を販売していないため、特定の商品や金融機関へ寄せる立場にありません。

    そのお金を使う時期

    同じ金額でも、使う時期が違えば枠の役割は変わります。10年以上動かさない資金は、コスト上限のあるつみたて投資枠と相性のよい資金です。数年内に使う可能性がある資金は、値動きの影響を受ける期間が短いぶん慎重な扱いが必要です。

    具体的な金額の伸び方を先に見ておくと、時期の判断がしやすくなります。全世界株式のインデックスで積み立てた場合の試算はオルカン シミュレーションについてはこちら、米国株式指数の場合はs&p500 積立シミュレーションについてはこちらで確認できます。

    売却しても枠が戻るのは翌年以降

    非課税保有限度額は買付け残高(簿価残高)で管理されるため、商品を売却すると、その商品の簿価の分だけ枠が復活します。ただし再利用できるのは翌年以降です(金融庁 よくある質問)。

    さらに、復活した枠がその年の年間投資枠に上乗せされるわけではありません(金融庁「NISAを利用する皆さまへ」)。年内に売って年内に買い直す形で枠を増やすことはできない仕組みです。当社は、この2つの制約があるからこそ、配分は毎年決め直せる程度の粒度で決めておけば十分だと見ています。1年目に完璧な配分を作る必要はありません。なお、個別の資産設計についてはファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    この章の要点:年間360万円近くまで使う口座は5.7%です。配分は枠の上限ではなく、年間で出せる額・使う時期・年単位で決め直せることの3つから決めます。

    積立投資枠と成長投資枠の併用でよくある質問

    Q1. つみたて投資枠と成長投資枠で同じ銘柄を買っても問題ありませんか?

    制度上、同じ商品を両方の枠で買うことはできます。資産運用業協会の対象商品リストでは、成長投資枠の対象商品のうち338本が「つみたて投資枠の対象」でもある商品です。ただし同じ商品に寄せると、値動きの影響が資産全体に同じ向きで及びます。1つの商品で全額を埋めるかどうかは、値動きの偏りをどこまで受け入れるかの判断になります。

    Q2. 成長投資枠を使わないと損になりますか?

    使わなかった年の枠は翌年に繰り越せませんが、生涯枠1,800万円が減るわけではありません。つみたて投資枠だけで1,800万円を使い切ることもできます(金融庁 よくある質問)。実際、2025年に成長投資枠で買付がなかった口座は63.5%を占めます。使わない選択が例外的なわけではありません。

    Q3. つみたて投資枠と成長投資枠を別々の金融機関で使えますか?

    できません。2つの枠は1つの金融機関でまとめて利用することになります。金融機関の変更自体は年単位で可能です(金融庁 よくある質問)。口座を開く前に、両方の枠で買いたい商品を扱っているかを確認しておくほうが手戻りが少なくなります。

    Q4. 併用するとき、2つの枠の割合はどう決めればよいですか?

    先に年間で出せる総額を決め、その額が120万円を超えた分を成長投資枠に回す形が計算しやすくなります。全体の買付額は成長投資枠とつみたて投資枠で約2対1ですが、これは枠のサイズを反映した数字であり、目標値ではありません。20歳代ではほぼ半々です。

    制度の全体像をもう一度押さえ直したい場合は、投資信託 シミュレーションの基礎からの総まとめはこちらから確認できます。

    まとめ

    積立投資枠と成長投資枠は択一ではなく、1つの口座で併用する前提の枠です。押さえておく点は3つあります。つみたて投資枠で買える商品はほぼ成長投資枠でも買えますが、逆は12.4%しか成立しません。つみたて投資枠には信託報酬の法令上限があり、成長投資枠にはありません。そして年間360万円近くまで使っている口座は5.7%です。まず年間で出せる額を確定させ、その範囲を2つの枠に割り当ててください。配分は毎年決め直せます。

    \ 累計9万人が受講 /

    年間いくらを枠に回せるか、家計の数字から一緒に決められます。

  • S&P500の積立シミュレーション|月3万円20年の試算と前提

    金融庁のつみたてシミュレーターに毎月3万円・想定利回り年5%・20年を入力すると、将来の運用資産額は約1,217万円と表示されます。ただしこの金額は、利回り・為替・非課税枠という3つの前提の上に成り立つ計算値です。試算全体の位置づけは投資信託 シミュレーションの全体像を整理した完全ガイドで確認できます。

    S&P500の積立シミュレーションはいくらになる?月額・期間別の試算

    毎月3万円20年の元本720万円に対し、想定利回り年3%で981万円・年5%で1,217万円・年10%で2,155万円に開く試算比較
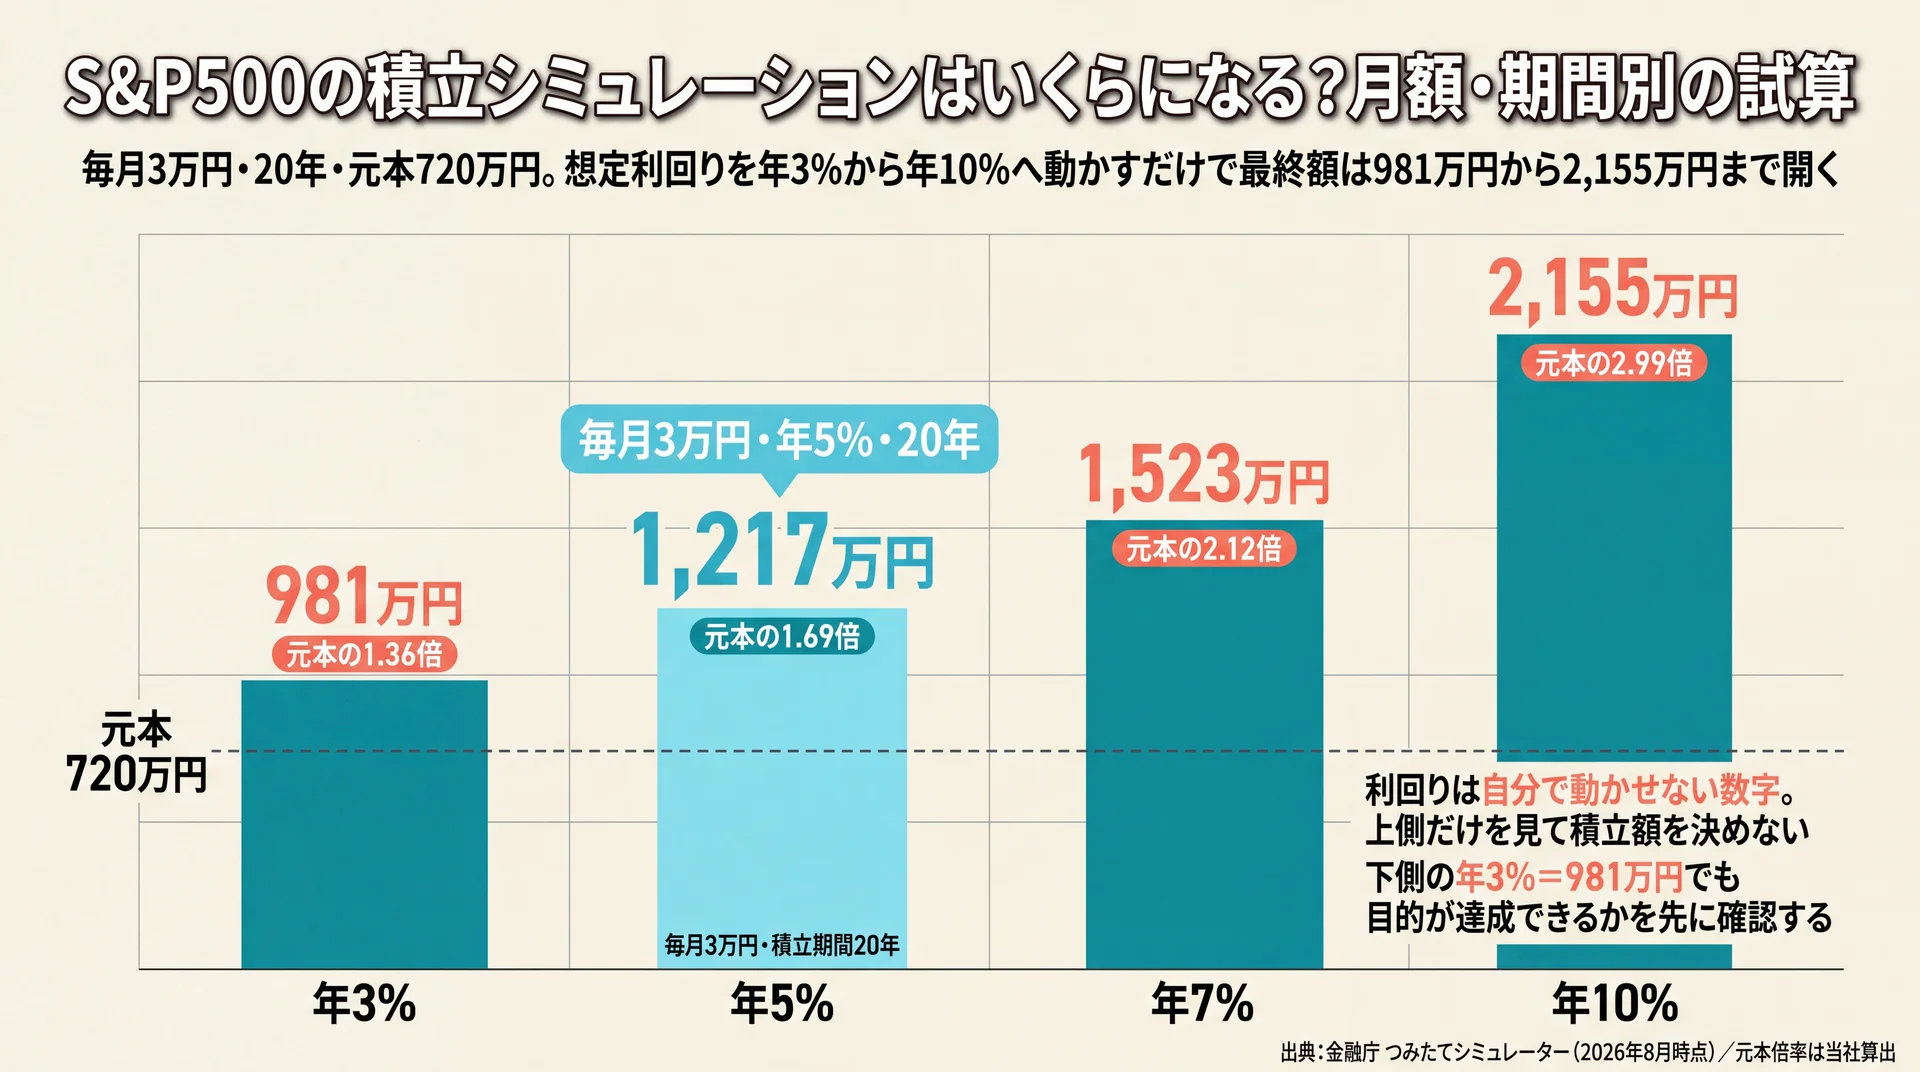
    毎月3万円・20年で想定利回りだけを振った試算値の比較(出典: 金融庁 つみたてシミュレーターを基に当社作成)

    S&P500の積立シミュレーションは、毎月の積立額・想定利回り・積立期間の3つを入れるだけで結果が決まります。S&P500は米国の代表的な500社で構成される株価指数ですが、試算ツールは指数の中身を見ているわけではなく、入力された利回りをそのまま複利計算に当てはめています。つまり結果を左右するのは銘柄選びではなく、入力する3つの数字です。

    毎月3万円を20年積み立てた場合

    毎月3万円を20年続けると、元本は720万円です。ここに想定利回りを掛けると、金融庁 つみたてシミュレーターの出力は次のようになります(2026年8月時点)。いずれも想定利回りが毎年一定で続くと仮定した場合の計算値で、当社が積立額と利回りを組み替えた12条件を横断して並べました。

    毎月の積立額 元本(20年) 年3% 年5% 年7% 年10%
    1万円 240万円 327万円 406万円 508万円 718万円
    3万円 720万円 981万円 1,217万円 1,523万円 2,155万円
    5万円 1,200万円 1,634万円 2,029万円 2,538万円 3,591万円

    月3万円・20年の行を元本の何倍かに直すと、年3%で1.36倍、年5%で1.69倍、年7%で2.12倍、年10%で2.99倍です。利回りを3%から10%へ動かすだけで、最終額は約2.2倍も動きます。当社はこの振れ幅を、記事に載っている試算値をそのまま自分の計画に転記してはいけない理由と見ています。

    方法論|対象: 金融庁つみたてシミュレーター/条件数: 積立額3種×想定利回り4種=12条件/期間: 20年固定/集計方法: 各条件をツール上で実行し表示された将来の運用資産額を転記、元本倍率は当社が算出/データ出典: 金融庁 つみたてシミュレーター(2026年8月時点)

    積立額を月1万円・5万円に変えるとどうなるか

    同じ表を縦に読むと、積立額の効き方が見えてきます。年5%・20年で比べると、月1万円は406万円、月3万円は1,217万円、月5万円は2,029万円です。積立額は結果にほぼ比例して効きます。

    ここで注目したいのは、横方向と縦方向の効き方の差です。月1万円を年10%で回した場合は718万円ですが、月3万円を年3%で回すと981万円に届きます。つまり積立額を2万円増やす効果は、想定利回りを7ポイント上げる効果を上回る条件があります。利回りは自分では動かせない数字ですが、積立額は家計の中で調整できます。当社が「よい利回りを探す前に、毎月あと1万円を回せないかを先に検討してほしい」と案内しているのは、この非対称性があるためです。

    なお、まとまった資金を一度に投じる場合は複利の効き方が変わるため、積立とは別の試算が要ります。

    積立期間を10年〜30年で変えるとどうなるか

    期間の効き方は積立額と違い、後半になるほど加速します。毎月3万円・想定利回り年7%で、積立期間だけを変えた出力が次の表です。

    積立期間 元本 将来の運用資産額 元本倍率
    10年 360万円 513万円 1.43倍
    15年 540万円 933万円 1.73倍
    20年 720万円 1,523万円 2.12倍
    25年 900万円 2,349万円 2.61倍
    30年 1,080万円 3,508万円 3.25倍

    元本は10年ごとに360万円ずつしか増えないのに、運用資産額の伸び方は後半ほど大きくなります。後半の10年で増えた分は、前半に積み立てた資金が働いた結果です。当社はこの表を、途中で積立を止めることの重さを説明する材料として使っています。20年目でやめると、最も増える25〜30年目の伸びが丸ごと消えるためです。

    方法論|対象: 金融庁つみたてシミュレーター/条件数: 積立期間5種/前提: 毎月3万円・想定利回り年7%固定/集計方法: 各期間をツール上で実行し表示額を転記、元本倍率は当社が算出/データ出典: 金融庁 つみたてシミュレーター(2026年8月時点)

    要点: 積立額は結果にほぼ比例して効き、期間は後半ほど加速して効きます。どちらも家計側で決められる数字であり、利回りより先に固定できます。

    積立シミュレーションの想定利回りは何%で計算すべきか

    解説記事の前提値が年7%前後〜14%台に散らばる実態と、平均利回りの死角・2025年9月のロジック修正を整理
    想定利回りを他所から写す前に確認したい2点(出典: 金融庁 つみたてシミュレーター/資産形成の基本を基に当社作成)

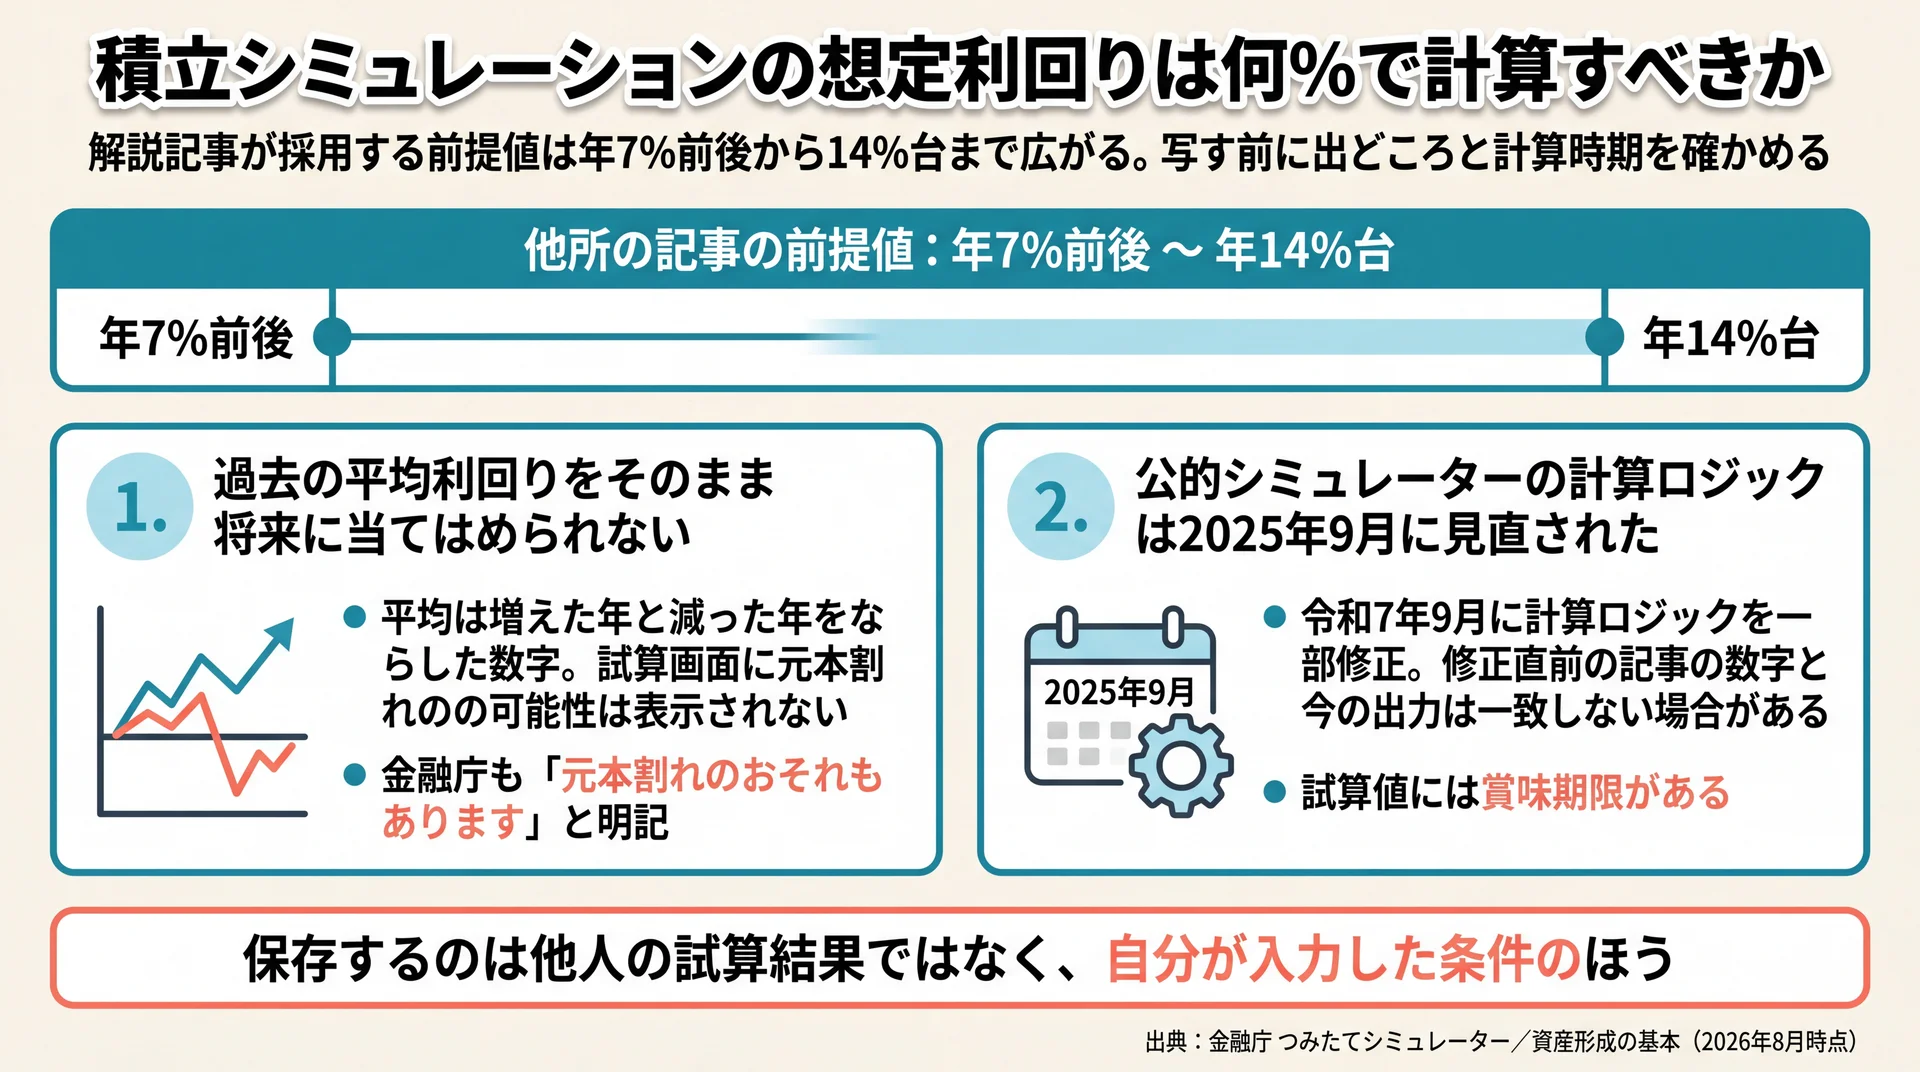
    積立シミュレーションの想定利回りは、自分で根拠を説明できる数字だけを入力します。前掲の表のとおり、年3%と年10%では最終額が2倍以上変わるため、ここの置き方が試算全体の性格を決めます。当社が上位表示の解説記事7件を確認した範囲では、採用されている前提値は年7%前後から14%台まで開いていました。どの数字を採用するかで、同じ積立額でも結論が入れ替わります。

    当社は、他所の試算結果を写すのではなく、前提が明示された1つの計算機で利回りだけを振って幅を見る方法をおすすめしています。

    なお、S&P500と全世界株式のどちらを積み立てるかで想定すべき利回りの水準も変わりますが、その比較はオルカン sp500についてはこちらで扱っています。

    過去の平均利回りをそのまま将来に当てはめられない理由

    過去の平均利回りは、増えた年と減った年をならした結果として出てきた数字です。シミュレーターはその平均を毎年同じように掛け続けるため、画面には右肩上がりの線しか現れません。実際の運用では、平均に届かない年も、元本を割り込む年も途中に含まれます。

    金融庁も、投資信託などの運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明記しています(金融庁 資産形成の基本、2026年8月時点)。試算画面に元本割れの可能性は表示されません。当社はこの非対称性を、シミュレーションの最大の死角と考えています。増える側だけを見た状態で積立額を決めると、下振れした年に想定との差に驚いて売却してしまい、平均に戻る前に運用が終わるためです。

    公的シミュレーターの計算ロジックは2025年9月に見直された

    見落とされやすいのが、ツール側の計算仕様も変わるという点です。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と明記されています(金融庁 つみたてシミュレーター、2026年8月時点)。

    つまり、修正前に公開された解説記事の数字と、いま同じ条件でツールを叩いた数字は一致しない場合があります。試算値には賞味期限があります。同ページには「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」との記載も添えられています。当社は、記事や資料の数字を引用するときは公開時期を確認しています。保存しておく価値があるのは他人の試算結果ではなく、自分が入力した条件のほうです。

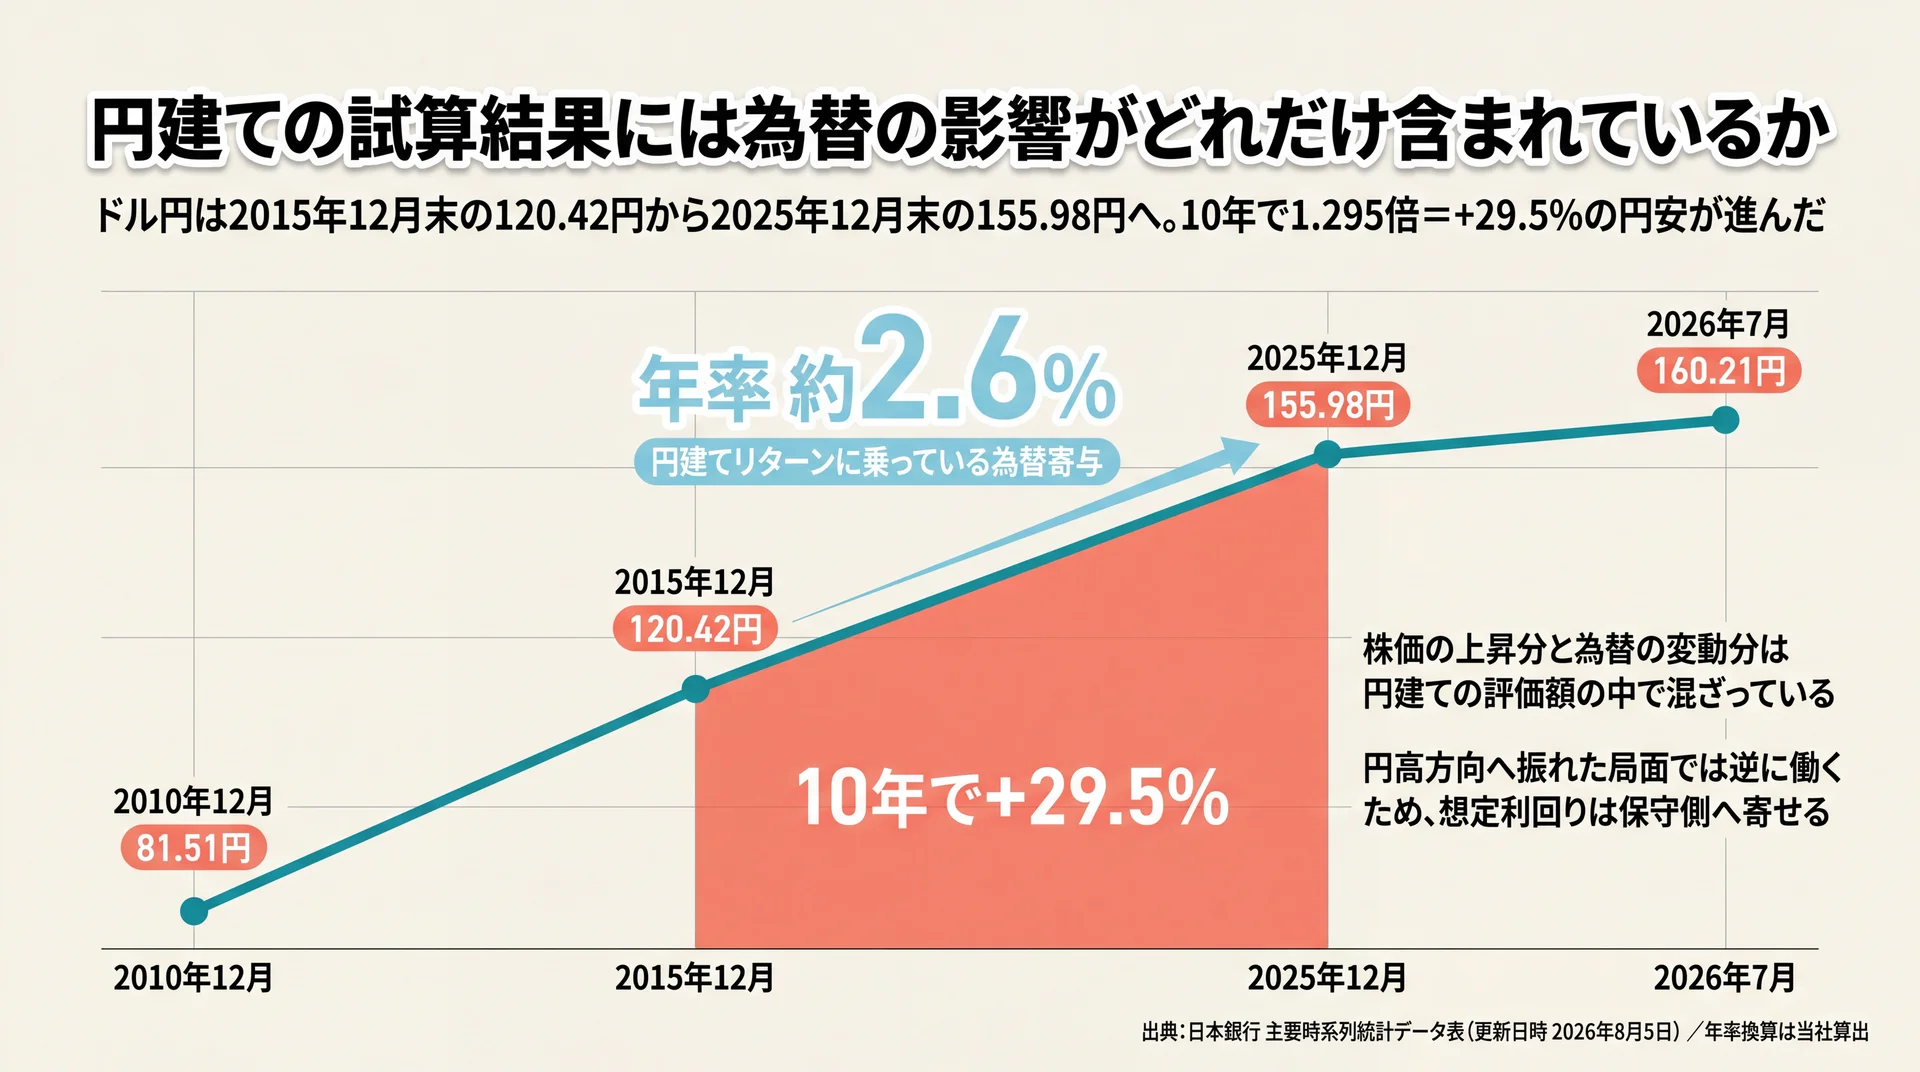
    円建ての試算結果には為替の影響がどれだけ含まれているか

    ドル円月末値が2015年12月120.42円から2025年12月155.98円へ10年で+29.5%進み年率約2.6%の為替寄与が生じた推移
    円建てリターンに含まれる為替寄与の大きさ(出典: 日本銀行 主要時系列統計データ表を基に当社作成)

    円建てのS&P500連動投資信託で得られたリターンには、株価の上昇分と為替の変動分の両方が含まれています。指数はドル建てで動くため、円安が進んだ期間は同じ株価でも円建ての評価額が膨らみます。日本銀行が公表する東京市場のドル円月末値を並べると、その大きさがわかります。

    時点 ドル円 月末値
    2010年12月 81.51円
    2015年12月 120.42円
    2025年12月 155.98円
    2026年7月 160.21円

    2015年12月末の120.42円から2025年12月末の155.98円へ、10年間で1.295倍(+29.5%)の円安が進みました。年率に直すと約2.6%で、円建ての過去10年のリターンには年率2.6%程度の為替寄与が含まれている計算になります。

    当社はこの数字を、想定利回りを保守側へ寄せる根拠として使っています。円安が同じペースで続く保証はなく、円高方向へ振れた局面では逆に働くためです。過去10年の円建て実績をそのまま将来の想定利回りに置くことは、円安が今後も同じ速度で進む前提を暗黙に置くことと同じです。

    方法論|対象期間: 2015年12月末〜2025年12月末(10年)/参照系列: 東京市場 ドル・円 スポット 17時時点・月末値/計算方法: 期末値÷期初値で騰落率を求め、10乗根で年率換算(当社算出)/データ出典: 日本銀行 主要時系列統計データ表(更新日時 2026年8月5日)

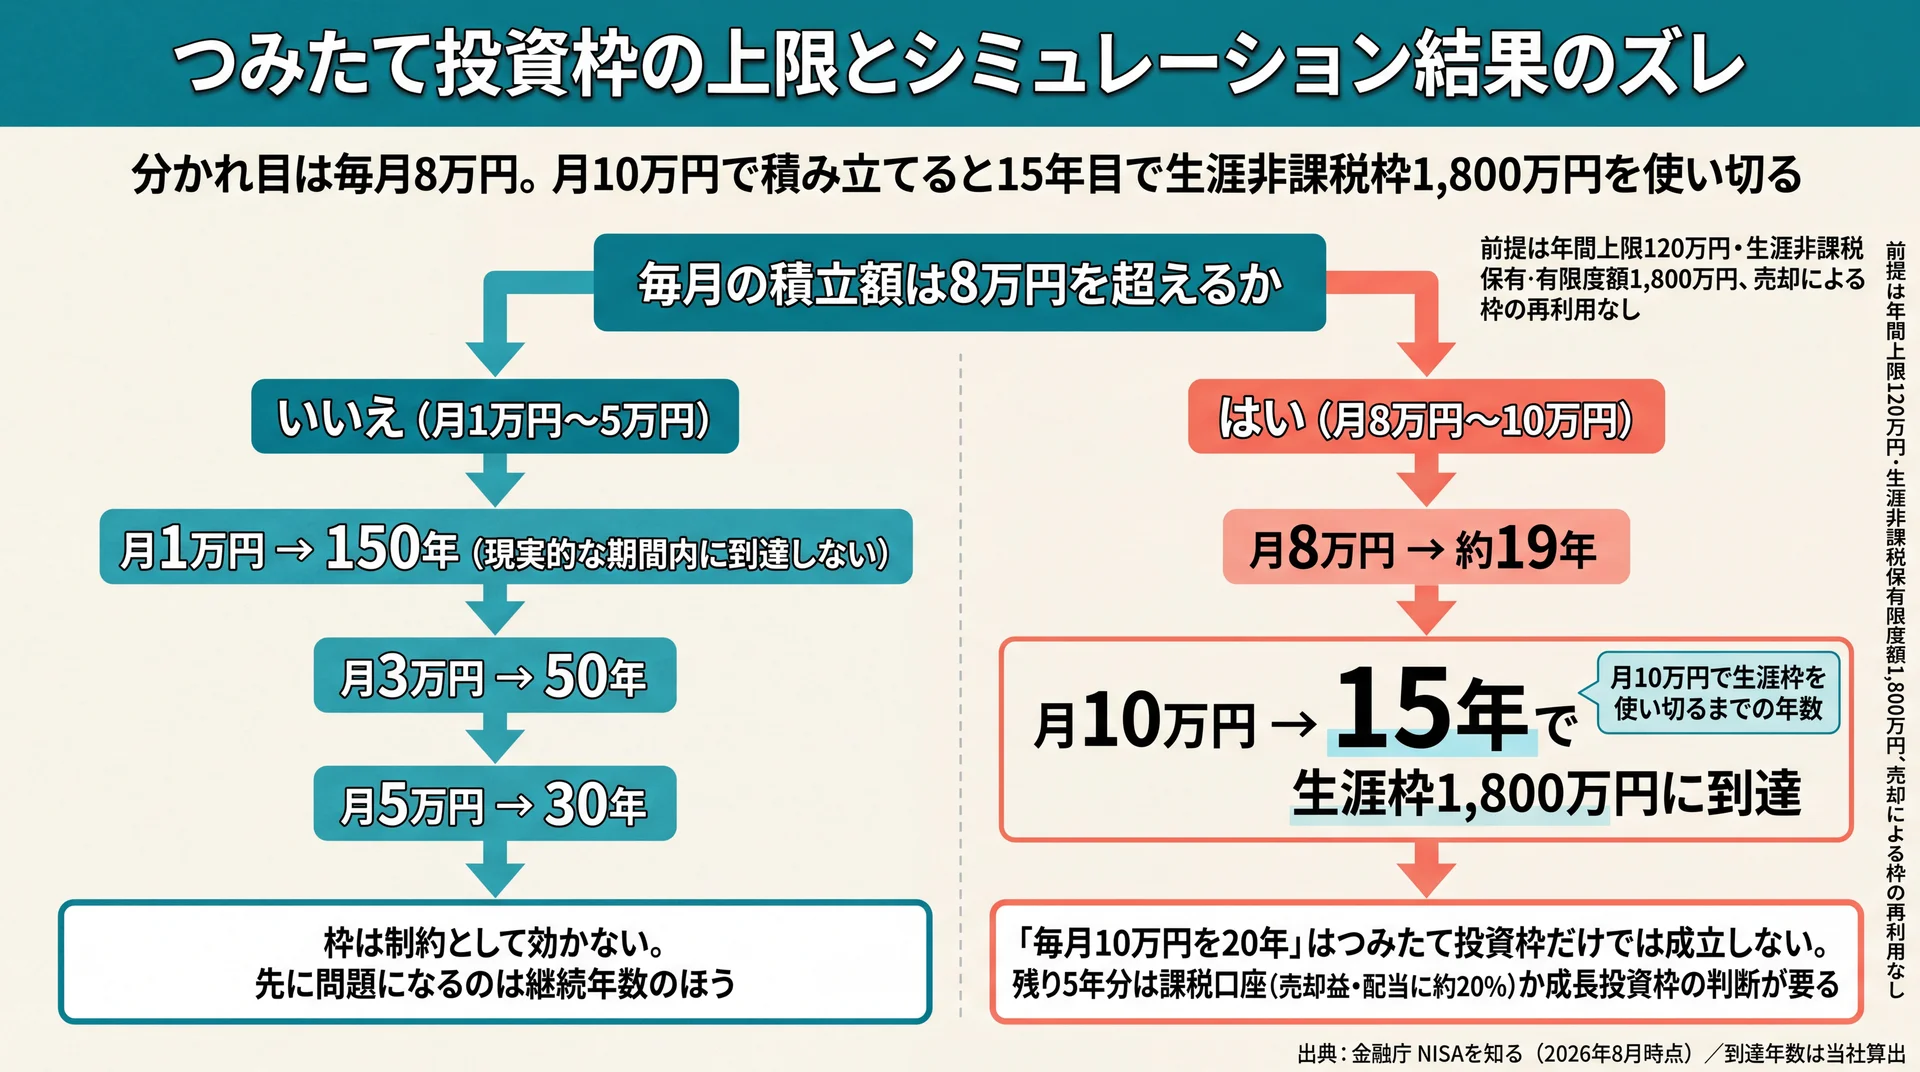
    つみたて投資枠の上限とシミュレーション結果のズレ

    月8万円を境に非課税枠の効き方が分かれ、月10万円なら15年で生涯枠1,800万円に到達することを示す判定フロー
    積立額別に非課税枠の効き方が分かれる境目(出典: 金融庁 NISAを知るを基に当社作成)

    シミュレーターはNISAの制度上限を考慮せず、入力された金額をそのまま計算します。一方で現行NISAのつみたて投資枠には年間120万円という上限があり、生涯の非課税保有限度額は総枠1,800万円(うち成長投資枠は1,200万円まで)と定められています(金融庁 NISAを知る、2026年8月時点)。非課税枠は無限ではなく、積立額次第で使い切ります。

    非課税保有期間は無期限で、制度自体も恒久化されています。売却した分の枠は簿価ベースで翌年以降に復活するため、使い切ったら終わりというわけではありません。ただし長期の積立計画では、いつ枠を消費し終えるかを同時に見ておく必要が出てきます。つみたて投資枠と成長投資枠の使い分けは積立投資枠 成長投資枠についてはこちらで詳しく扱っています。

    つみたて投資枠だけで生涯枠1,800万円に到達する年数

    制度上限から、積立額別に生涯枠へ到達する年数を当社で算出しました。売却による枠の再利用は行わない前提です。

    毎月の積立額 年間の積立額 生涯枠1,800万円への到達年数
    1万円 12万円 150年(現実的な期間内に到達しない)
    3万円 36万円 50年
    5万円 60万円 30年
    8万円 96万円 約19年
    10万円 120万円 15年

    つみたて投資枠の年間上限いっぱいにあたる月10万円で積み立てると、15年目で生涯非課税枠を使い切ります。「毎月10万円を20年」という入力は、つみたて投資枠だけではそのままの形で成立しません。残りの5年分は課税口座に回るか、成長投資枠と組み合わせるかの判断が要ります。課税口座では売却益や配当に約20%の税金がかかるため、試算値と手取りの差もそこで生まれます。

    一方、月3万円で積み立てる場合の到達年数は50年です。月3万円前後の積立額なら、枠の上限は制約として効いてきません。当社は非課税枠を有限の資源として扱い、いつ使い切るかまで含めて積立額を設計していますが、枠を気にして積立額を抑える必要がある人は限られます。

    方法論|対象: 現行NISAのつみたて投資枠/前提: 年間上限120万円・生涯非課税保有限度額1,800万円、売却による枠の再利用なし/計算方法: 1,800万円÷年間積立額(当社算出)/データ出典: 金融庁 NISAを知る(2026年8月時点)

    要点: 非課税枠が積立の制約になるのは月8万円を超えるあたりからで、それ未満の積立額では枠より継続年数のほうが先に問題になります。

    \ 累計9万人が学んだ伴走型 /

    専属コンサルタントが収支を確認し、毎月いくらを何年続けられるかまで整理します。

    積立シミュレーションを家計の計画に落とし込む3ステップ

    試算値を計画に変えるには、続けられる金額の上限を決め、利回りを2通り出し、調整先を先に決めておきます。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しており、続けられることが前提に組み込まれています(金融庁 資産形成の基本、2026年8月時点)。

    当社の見解・スタンス

    当社のABCashは、シミュレーションの入力順を一般的な使い方と逆にしています。先に見たとおり解説記事の多くは想定利回りから入りますが、当社は「毎月いくらを何年続けられるか」という家計側の数字を先に固定し、利回りは最後に幅として置きます。制御できるのは積立額と継続年数だけで、利回りは自分では動かせないからです。

    累計9万人以上にマンツーマンで伴走するなかで見えてきたのは、結果を分けるのが利回りの小数点以下ではなく、決めた金額を止めずに続けられたかどうかという点です。当社は金融商品を販売しない教育事業なので、特定の商品や証券会社へ誘導する必要がありません。だからこそ「その想定利回りは楽観的すぎませんか」と率直にお伝えできます。

    毎月続けられる金額の上限を先に決める

    積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナス頼みの金額や、節約を頑張れば出せる金額は使いません。続けられない金額を入力した試算は、前提のほうが崩れます。

    当社では、確定した家計の黒字額の8割程度を積立の上限として提案しています。残りは、収入が減った月やまとまった出費があった月の緩衝材として空けておくためです。最も効くのは後半の10年なので、そこまで止めずに到達できる金額かどうかが判断基準になります。

    想定利回りは保守側に寄せて2通り出す

    利回りは1つに絞らず、上下2通りで試算します。円建ての過去実績には年率約2.6%分の為替寄与が含まれていたため、そこから為替分を差し引いた水準を保守側の数字として置くと、前提が説明できる形になります。

    たとえば月3万円・20年なら、年7%で1,523万円、年3%で981万円です。この2つの幅が、その計画の実際の振れ幅です。当社は、下側の数字でも目的が達成できるかを確認してから積立額を決める順序を取っています。上側だけを見て決めた計画は、下振れした年に維持できなくなるためです。

    想定どおりにならなかったときの調整先を決めておく

    試算どおりに増えなかった場合に、家計のどこを調整するかを先に決めておきます。積立額を一時的に下げるのか、目的の時期を後ろへずらすのか、目標額そのものを見直すのか、選択肢は3つです。調整先を決めていないと、下振れした局面で「全部やめる」という最も損失の大きい選択に流れます。

    当社が専用アプリで毎日フィードバックを返し、60日での習慣化を目標に設計しているのも、この継続性のためです。勧めるのは特定の商品ではなく判断基準そのものです。なお、ここで扱ったのは一般的な考え方であり、個別の資産設計はファイナンシャルプランナーなどの有資格者や金融機関へご相談ください。

    S&P500の積立シミュレーションでよくある質問

    証券会社や運用会社のシミュレーションツールで結果が違うのはなぜですか

    前提の置き方が違うためです。積立の入金を月初と月末のどちらで扱うか、複利を年1回で計算するか毎月計算するかで、同じ入力でも数万円から数十万円の差が出ます。どちらかが間違っているのではなく、前提が違うと考えて、入力欄と免責事項を見比べてください。

    過去実績にもとづく積立シミュレーションはどう見ればいいですか

    「その期間に始めていたらこうなった」という記録として見ます。過去実績なぞり型の試算は実際に起きた相場を使うため説得力がありますが、開始時期を1年ずらすだけで結果が変わります。当社は、複数の開始時期で試算して結果の幅を見ることをおすすめしています。1本の線だけでは、たまたま良かった期間を見ている可能性が残ります。

    NISAで積み立てた場合、シミュレーション結果から税金は引かれますか

    金融庁のつみたてシミュレーターは税引き前の金額を表示します。NISA口座であれば運用益は非課税なので、表示額に近い金額が手元に残ります。課税口座の場合は売却益や配当に約20%がかかるため、その分を差し引いて読む必要が出てきます(金融庁 NISAを知る、2026年8月時点)。

    シミュレーション結果に信託報酬(運用コスト)は反映されていますか

    反映されていません。信託報酬は保有している間、毎日資産から差し引かれる費用で、想定利回りの欄に入れる数字には含まれていない前提です。実質的な利回りを見たい場合は、想定利回りから信託報酬の年率を引いた数字を入力すると、コスト控除後に近い試算になります。

    投資信託 シミュレーションの基礎からの総まとめはこちらで、他の試算方法との使い分けも整理しています。

    まとめ

    毎月3万円を想定利回り年5%で20年積み立てた場合の試算値は約1,217万円ですが、この数字は利回り・為替・非課税枠という3つの前提の上に立っています。利回りを3%から10%へ動かせば結果は2倍以上変わり、円建ての過去10年の実績には年率約2.6%分の為替寄与が含まれ、月8万円を超える積立では非課税枠の上限も効いてきます。

    前提を把握したうえで自分の条件を入れ直すと、画面に出る金額は「増えるらしい数字」から「自分が実行できるかどうかを判断できる数字」に変わります。毎月いくらを何年続けるかを決めた状態で試算し直したとき、20年後の家計がどうなっているかは、今よりずっとはっきり見えているはずです。

    \ 無料体験は60〜80分程度・オンライン可 /

    家計の収支から積立に回せる金額の上限まで、その場で整理して持ち帰れます。

  • オルカンとS&P500の違いと選び方|両方持ちの是非も解説

    正解は商品側になく、予測を当てにいくか避けるかという自分の方針で決まります。2つの違いは投資先の広さの一点に集約され、制度上の扱いにも差はありません。この記事では違いの中身、判断を分ける4つの軸、そして両方持ちが本当に分散になるのかまでを、公的データをもとに整理します。

    制度全体のなかでの位置づけから確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    オルカンとS&P500は何がどう違うのか

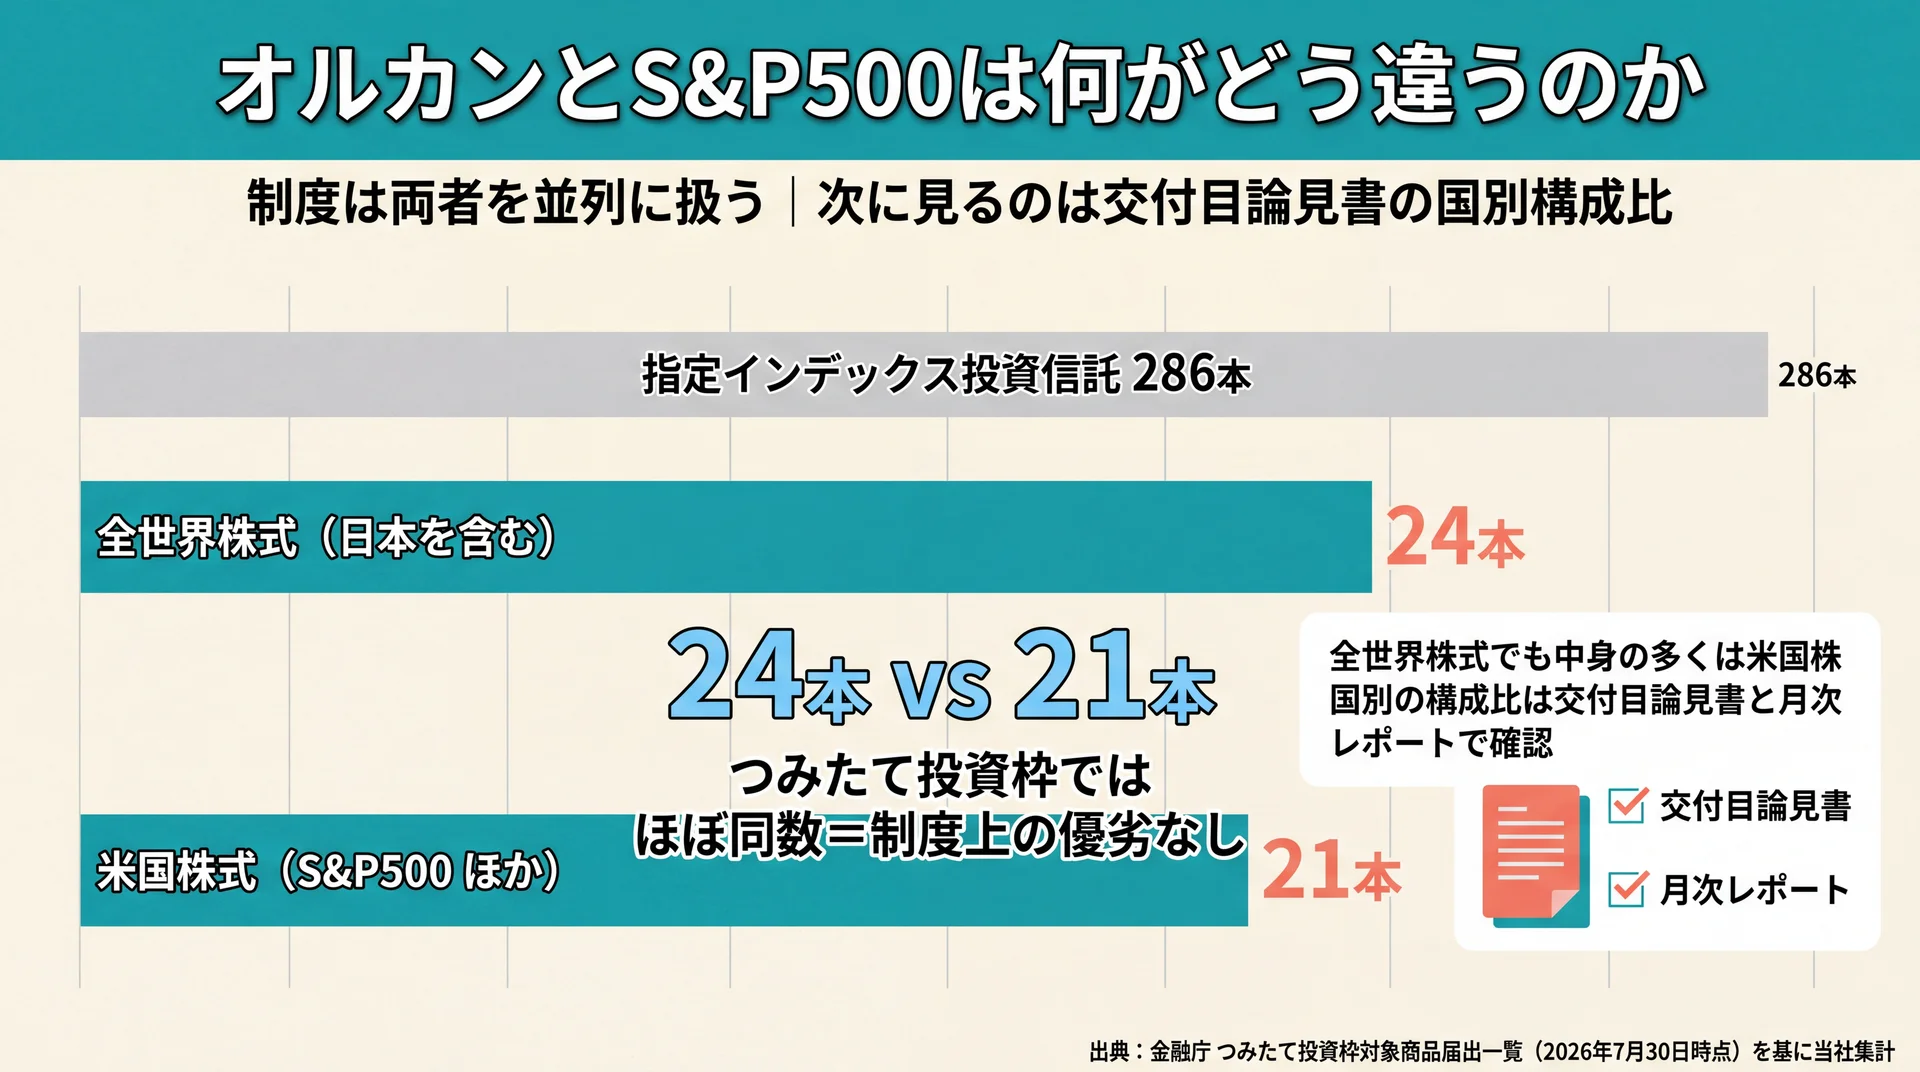
    つみたて投資枠の指定インデックス投資信託286本のうち全世界株式は24本、米国株式は21本とほぼ同数であることを示す比較図
    本数がほぼ並ぶことは、制度がどちらか一方を推奨していない証拠として読めます(出典: 金融庁 つみたて投資枠対象商品届出一覧を基に当社集計)

    2つの違いは投資先の広さにあり、全世界へ広げるか米国に集中させるかの一点に集約されます。運用の仕組みも制度上の扱いも共通で、どちらも金融庁が指定した指数に連動するインデックス投資信託です(金融庁 つみたて投資枠対象商品・2026年7月30日時点)。優劣の差ではなく、範囲の取り方の差だと捉えてください。

    投資する範囲が「世界全体」か「米国の代表企業」か

    オルカンと呼ばれるファンドが連動先とするのは全世界株式の指数で、日本を含む世界各国の株式を対象にします。一方のS&P500は、米国を代表する企業で構成された株価指数です。同じ株式のインデックス投資でありながら、拾いにいく国の範囲が違います。

    ただし、全世界株式の指数といっても各国が均等に入っているわけではありません。時価総額の大きい国ほど比重が高くなる設計が一般的で、結果として米国の割合が最も大きくなります。つまりオルカンを選んでも、中身のかなりの部分は米国株です。「全世界=米国から離れられる」という理解は正確ではありません。

    自分が買う予定のファンドが実際にどの国へ何割を配分しているかは、交付目論見書と月次レポートに記載されています。判断の前に、この2つの資料で国別の構成比を確認しておくと、後の比較がぶれません。

    制度の上では同じ棚に並んでいる

    NISAのつみたて投資枠で買える商品は、金融庁が告示で定めた「指定指数」に連動するものが中心です。2026年7月30日時点の届出一覧では、指定インデックス投資信託が286本、アクティブ運用投資信託等が65本、ETFが9本です(金融庁 つみたて投資枠対象商品届出一覧)。この286本を指数の系統別に当社で数え直したのが次の表です。

    つみたて投資枠の指定インデックス投資信託286本の内訳(当社集計)

    指数の系統 該当する指定指数 本数
    全世界株式(日本を含む) MSCI ACWI Index/FTSE Global All Cap Index 24本
    米国株式 S&P500/CRSP U.S. Total Market Index 21本
    先進国株式(日本を除く) MSCI World Index(コクサイ)/FTSE Developed All Cap Index 27本
    新興国株式 MSCI Emerging Markets Index ほか 16本
    国内株式 TOPIX/日経平均株価 ほか 54本
    欧州株式 MSCI Europe Index/STOXX Europe 600 2本
    複数指数を組み合わせたバランス型 2〜10指数 142本

    集計の方法|対象: 金融庁「つみたて投資枠対象商品届出一覧(対象資産別)」に掲載された指定インデックス投資信託(同ページ公表のExcelファイル)/母数: 286本/時点: 2026年7月30日/集計方法: 届出一覧の全行を指定指数の名称ごとに数え、指数の系統別に束ね直した(系統別の合計が286本になることを検算済み)/データ出典: 金融庁 つみたて投資枠対象商品

    当社はこの結果を、人気の順位表ではなく制度がどちらか一方を推奨していないことの証拠として読んでいます。同じ届出一覧のETFの欄でも、MSCI ACWI IndexとS&P500は同じ表のなかに並んで記載されています。制度側から見れば両者は並列に選べる選択肢であり、どちらを選んでも制度上の不利は生じません。

    なお24本が国内型、21本が海外型に区分されるのは、日本の株式を含むかどうかで区分が分かれるためです。本数の多い少ないは、その指数が優れていることを意味しません。

    値動きの幅は「危険度」ではなくブレ幅で比べる

    投資の世界でいうリスクは、損をする確率のことではありません。GPIF(年金積立金管理運用独立行政法人)は、リスクを「リターン(収益)の変動」、つまりリターンのブレの大きさを指すと説明しています(GPIF 分散投資の意義②)。

    この考え方は数字で扱えます。GPIFは基本ポートフォリオの策定にあたり、日本株式について期待リターン4.8%、リスク(標準偏差)約19%という数値を用いた例を公開しています。この場合、1年間のリターンがマイナス14.2%より大きく下がる確率は約16%と見込まれます(同資料・2025年4月1日適用の基本ポートフォリオ策定時の数値)。

    同じ読み方は自分が検討している商品にも使えます。期待リターンを r、標準偏差を σ とすると、1年間のリターンは約3分の2の確率で「r − σ」から「r + σ」に収まると想定されます。この枠組みで振れ幅を並べたのが次の表です。

    標準偏差から1年間の振れ幅の目安を読む(GPIFの考え方を当社が一般化)

    期待リターン r 標準偏差 σ 約3分の2が収まる範囲 下限を下回る確率の目安
    5% 15% −10% 〜 +20% 約16%
    5% 19% −14% 〜 +24% 約16%
    5% 23% −18% 〜 +28% 約16%

    投資先が1か国に集中するほど振れ幅は広がり、上にも下にも大きく動きます。当社は、上振れだけを期待せず、同じ幅だけ下にも動きうると理解しておくことが判断の前提だと考えています。

    当社がこの説明を重視するのは、「暴落したらどうしよう」という漠然とした不安を、許容できるブレ幅という具体的な問いに置き換えられるからです。どちらを選ぶかも、下落率を当てる勝負ではなく、自分が耐えられるブレの大きさから逆算する問題になります。なお信託報酬などのコストも比較材料ですが、料率は交付目論見書で確認してください。

    どちらを選ぶかを決める4つの判断軸

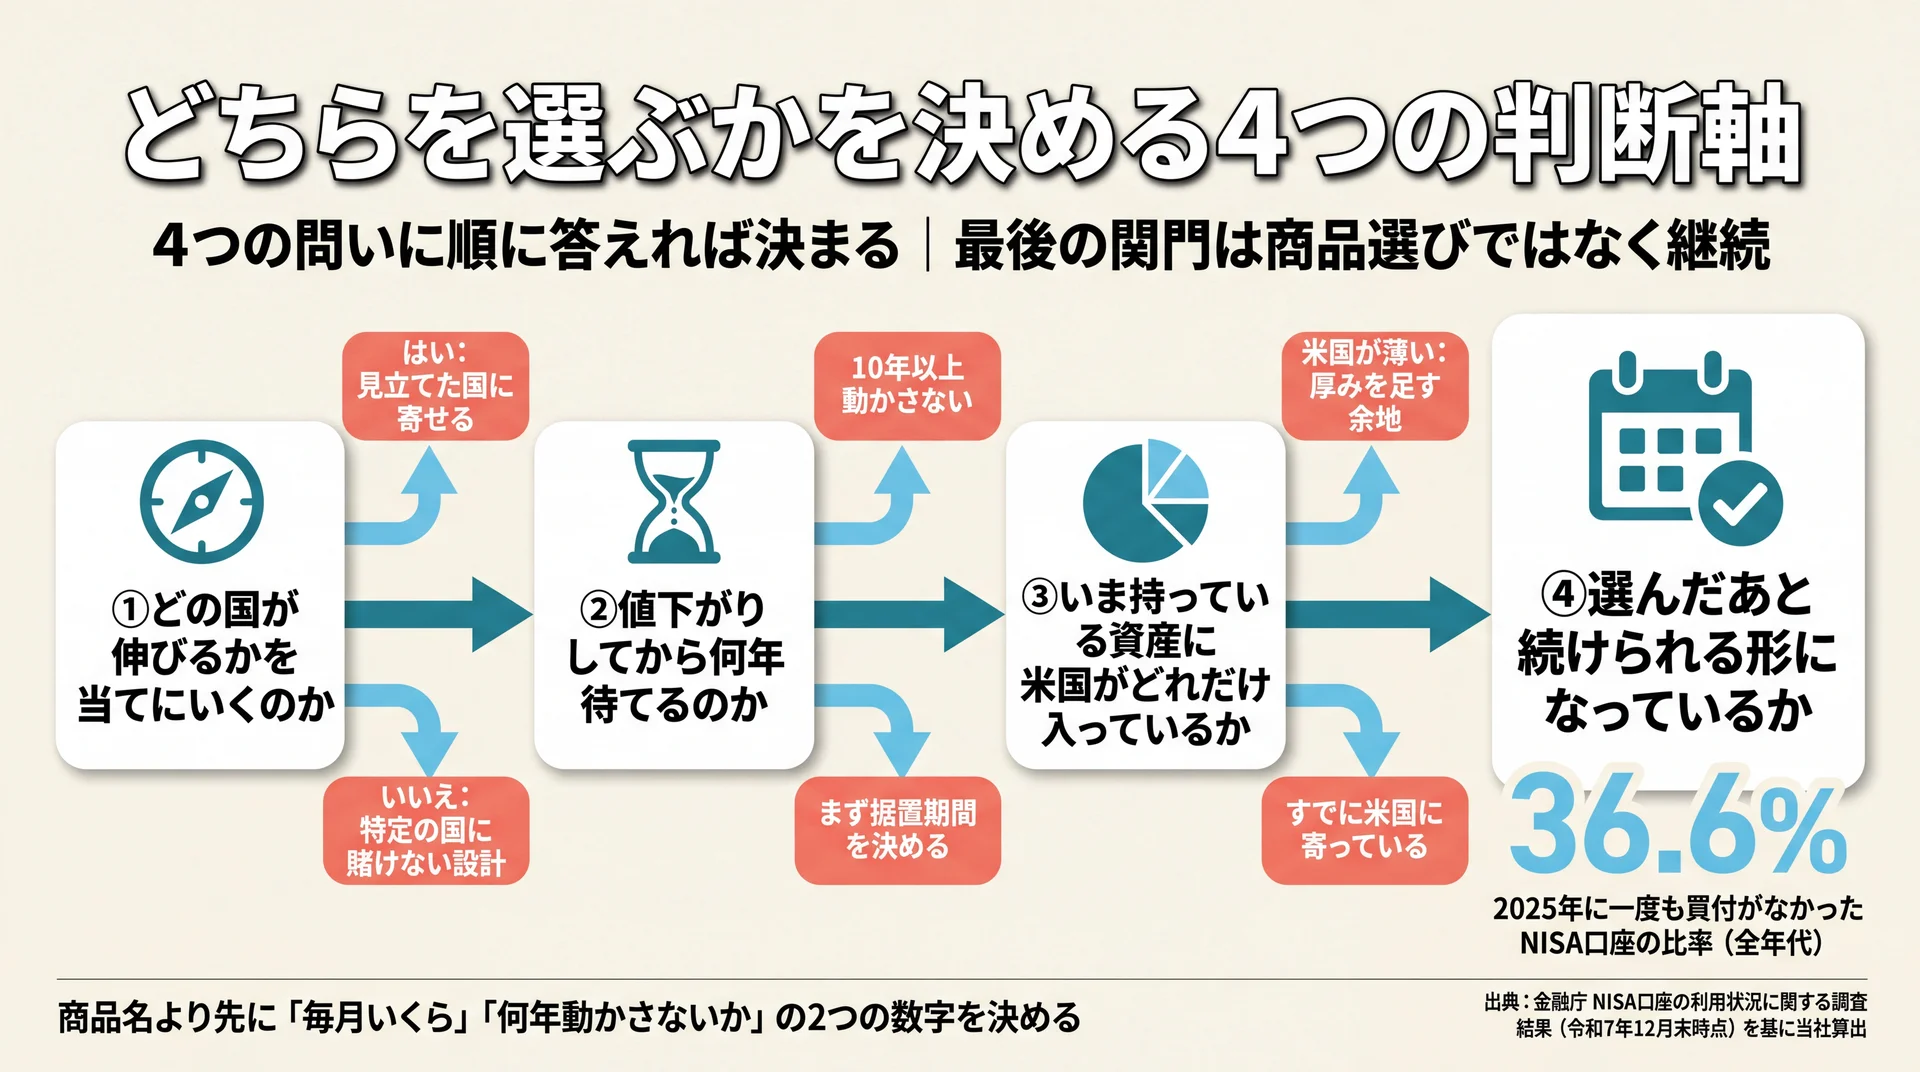
    予測・時間・重複・継続の4つの問いを順にたどる分岐図と、買付ゼロ口座36.6%を示した判断フロー
    4つの問いのうち最後の継続が最大の関門で、3割超の口座が1年間止まっています(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社算出)

    判断軸は予測・時間・重複・継続の4つで、商品の優劣ではなく自分の条件で決まります。4つのうち複数で答えが定まらないなら、商品を決める段階にまだ来ていないと考えてください。順番に確認すれば、比較記事を読み続けなくても結論が出せます。

    オルカンとS&P500を分ける4つの判断軸(当社作成)

    軸 自分への問い 答えが「はい」なら 答えが「いいえ」なら
    ① 予測 今後どの国が伸びるかを自分で見立てられるか 見立てた国に寄せる選択に理由がある 特定の国に賭けない設計が向く
    ② 時間 そのお金を10年以上動かさずに済むか 値動きの幅を受け止めやすい まず据置期間を決めるほうが先
    ③ 重複 他の資産に米国が大きく入っていないか 米国比率を上げる余地がある すでに米国に寄っている可能性がある
    ④ 継続 決めたあと積み立てを続ける形になっているか そのまま進めてよい 商品選びより先に仕組みを整える

    各軸の裏付けに使った公的資料は、①GPIF「分散投資の意義①」/②GPIF「長期分散投資の効果」/③金融庁「資産形成の基本」/④金融庁「NISA口座の利用状況調査」です。出典リンクは以下の各項目に置いています。

    ①どの国が伸びるかを当てにいくのか

    最初の分かれ道は、将来どの国・地域が伸びるかを自分で見立てるかどうかです。GPIFは、毎年値上がりの大きい資産クラスを当て続けることは困難だと明記しています。そのうえで、国内債券・国内株式・外国債券・外国株式の4資産に25%ずつ投資したポートフォリオは、1位になることはなかったものの、5位になることもありませんでしたと結果を公表しています(GPIF 分散投資の意義①・2026年8月時点の掲載内容)。

    当社はこの記録を「全世界型が正解だ」という主張としてではなく、当てにいかない設計が公的年金の運用でも現に採られている事実として受け止めています。実際、GPIFの基本ポートフォリオは4資産それぞれ25%の均等配分で、2025年4月1日から適用されています(GPIF 基本ポートフォリオの考え方)。だから、「どの国が伸びるかわからない」ことは選べない理由にはなりません。わからないという前提のまま選べる設計が、すでに用意されています。

    逆に、米国企業の競争力が今後も続くという見立てを自分の言葉で説明できるなら、そこに寄せる選択にも理由があります。問われているのは見立ての当否ではなく、見立てを持っているかどうかです。

    ②値下がりしてから何年待てるのか

    2つ目は時間です。GPIFは、100万円を4資産に25%ずつ投資して1年間保有した場合には元本を割り込んだ年がいくつかあった一方、同じ配分で10年間保有した場合には元本を割り込んだことがなかったと公表しています(GPIF 長期分散投資の効果・2026年8月時点の掲載内容)。

    当社はこの差を、10年持てば安全という保証としてではなく、何年動かさずに済むかを決めないと商品は選べないという順序の根拠として使っています。3年後に使う予定のお金と、20年後まで触らないお金とでは、耐えられる値動きの幅がまるで違うためです。据置期間が短いお金を株式インデックスに置くと、下落局面での取り崩しという最も不利な出口を選ばされます。なお、積立額と期間から将来の見通しを試算したい方はs&p500 積立シミュレーションについてはこちらをご覧ください。

    ③いま持っている資産に米国がどれだけ入っているか

    3つ目は重複です。金融庁も、1つの資産だけに投資するより値動きが異なる複数の資産に分散するほうが価格の変動をある程度抑えられると説明しています(金融庁 資産形成の基本)。ここで見るべきは1つの商品の中身ではなく、自分の資産全体で米国がどれだけの比重を占めるかです。

    企業型の確定拠出年金や、以前から持っている先進国株式のファンドにも、米国株は大きく入っていることがあります。手元の資産をすべて並べて米国の比重が高いとわかったなら、追加分は範囲の広い側に寄せる選択が現実的でしょう。逆に、預金と国内株式が中心で米国をほとんど持っていないなら、米国に厚みを持たせる判断にも理由があります。同じ商品でも、他に何を持っているかで適否が変わります。

    ④選んだあと続けられる形になっているか

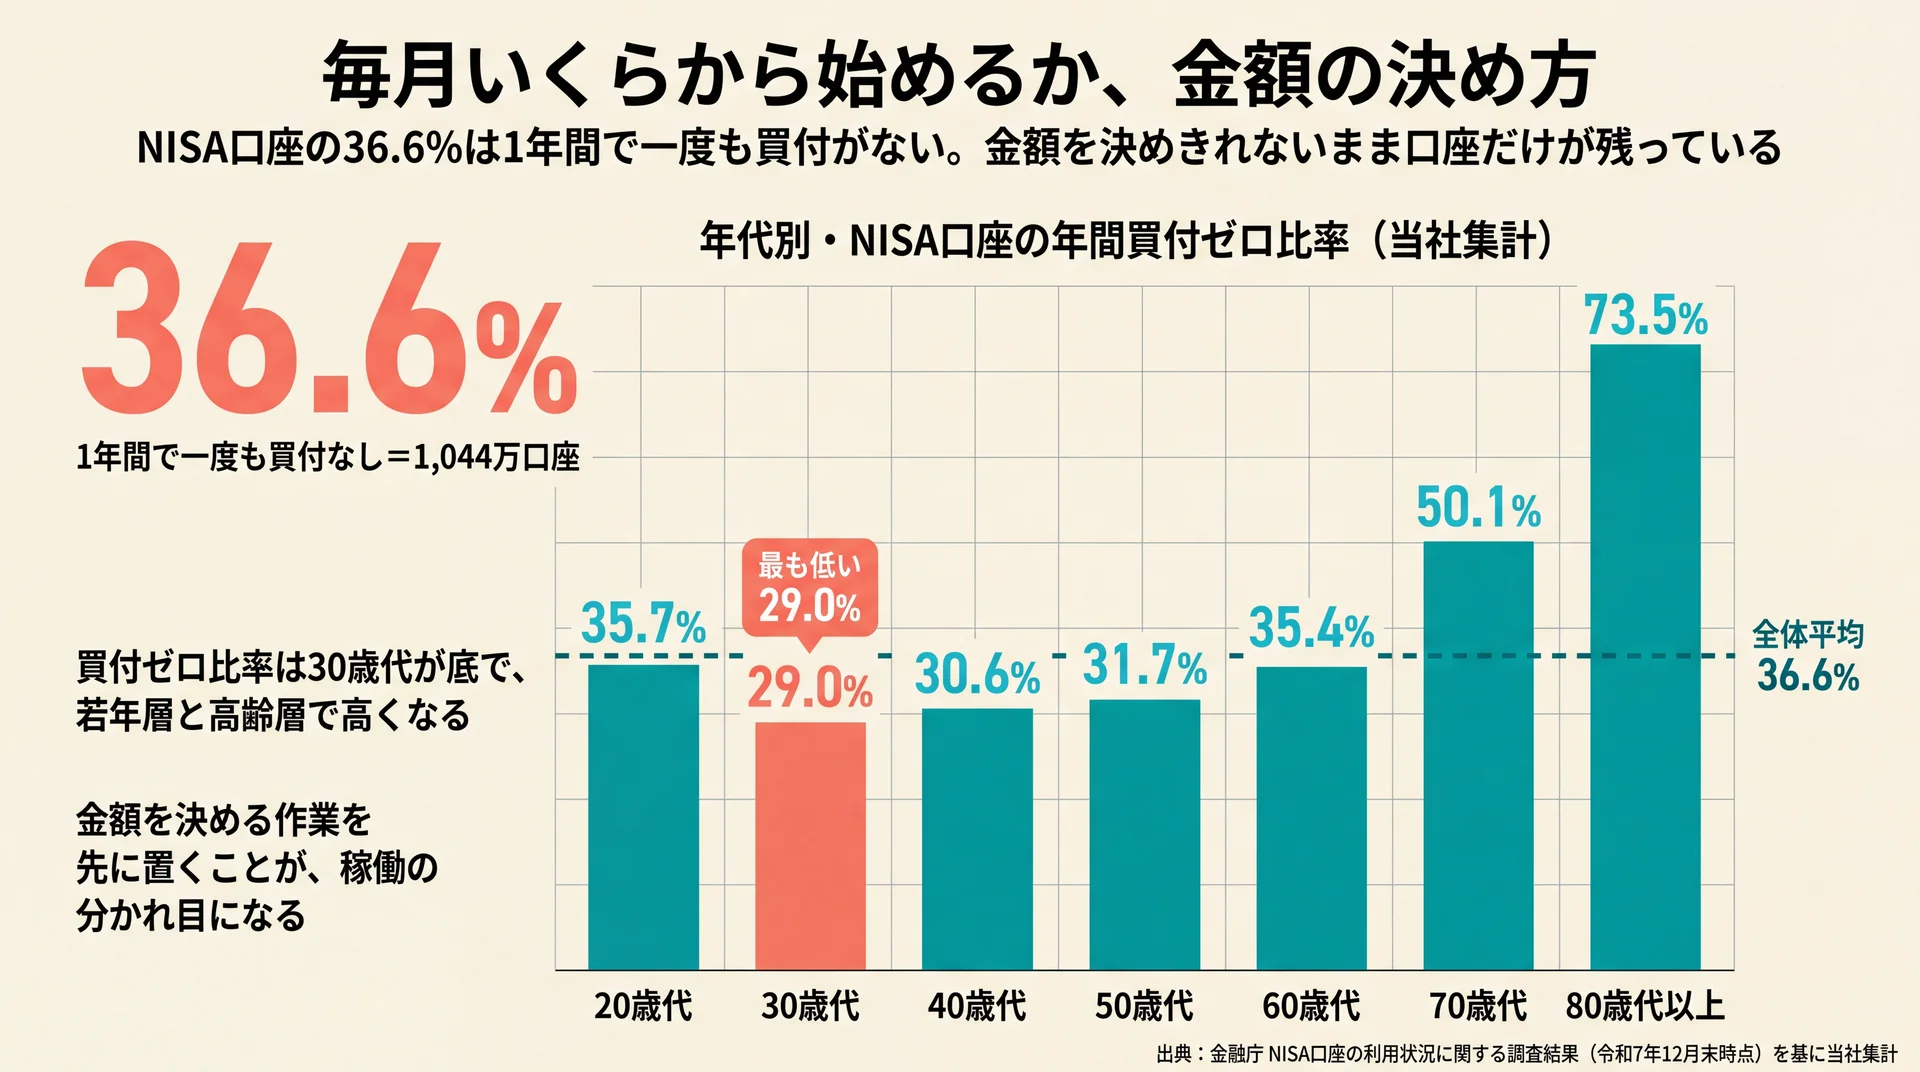
    4つ目は継続です。選ぶことと続けることは別の問題で、後者でつまずいた状態は公的統計にも表れています。金融庁のNISA口座の利用状況調査(2025年12月末時点)には、その年に一度も買付がなかった口座の数が年代別に掲載されています。母数で割って比率にしたのが次の表です。

    2025年に一度も買付がなかったNISA口座の比率(当社算出)

    年代 買付がなかった口座 分布表の母数 買付ゼロの比率
    全年代 10,446,488 28,558,925 36.6%
    20歳代 1,205,139 3,379,078 35.7%
    30歳代 1,452,171 5,002,912 29.0%
    40歳代 1,667,580 5,449,123 30.6%
    50歳代 1,769,810 5,591,021 31.7%
    60歳代 1,497,869 4,228,441 35.4%

    算出の方法|対象: 金融庁「NISA口座の利用状況調査」の投資枠の利用状況別口座数(NISA口座全体。同ページで公表されている調査結果Excelの分布表)/期間: 2025年1月1日〜12月31日/算出方法: 各年代の「0円」欄(同期間中に一度も買付がなかった口座数)を同年代の合計口座数で割った/データ出典: 金融庁 NISA口座の利用状況に関する調査結果(令和7年12月末時点)・2026年7月3日公表

    NISA口座は2025年12月末時点で2,820万口座を超え、買付額の合計は約71.4兆円に達しています(同調査)。それでも口座の3分の1超は、その1年のあいだ一度も買付が行われていません。当社はこの数字を怠慢の結果とは見ていません。どちらを選ぶか決めきれないまま口座だけができあがり、そこで止まっている状態が相当数含まれていると考えています。

    当社の見解|当社のABCashは金融商品を販売していないため、オルカンとS&P500のどちらかを勧める必要も、やめさせる必要もありません。だから当社は、商品名を決める前に「毎月いくらを、何年動かさずに済むか」の2つの数字を先に決める順序を標準にしています。この2つが決まれば、上の4つの軸はほぼ自動的に埋まります。続くかどうかは商品ではなく行動の設計で決まると考え、専用アプリと毎日のフィードバックで60日での習慣化を目標に組み立てました。2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度95%という結果でした。

    ここまでの要点: 予測・時間・重複・継続の4つはすべて自分側の条件です。商品を比べ続けても答えが出ないのは、比べる対象が違っているからです。

    \ 商品選びの前に決める2つの数字 /

    据置期間と毎月の金額を、金融商品を売らない立場のコンサルタントと決められます。

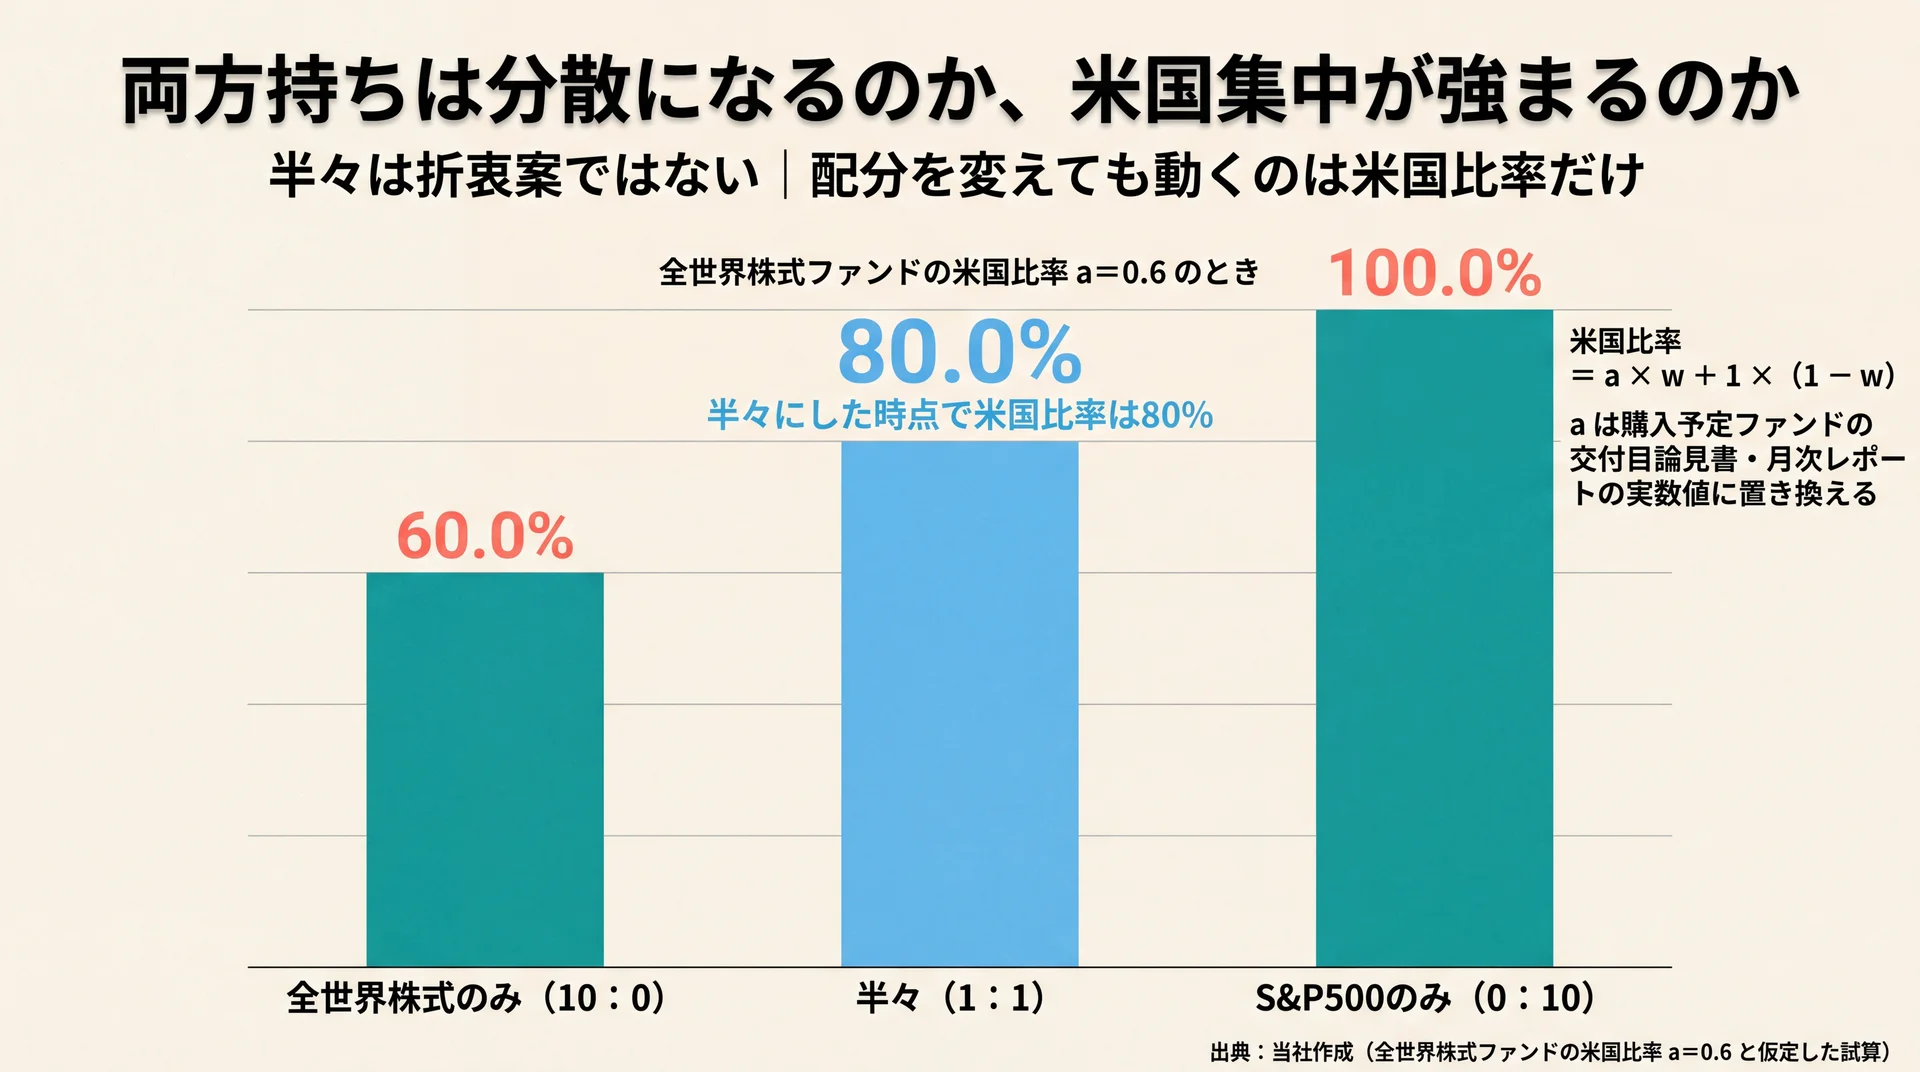
    両方持ちは分散になるのか、米国集中が強まるのか

    全世界株式ファンドの米国比率0.6を前提に、配分10対0で60.0%、半々で80.0%、0対10で100.0%となる米国比率の比較図
    半々にした時点で米国比率は80.0%に達します(当社の早見表による試算・a=0.6と仮定)

    両方持ちは分散を増やす操作ではなく、米国の比重を自分で引き上げる配分調整にあたります。全世界株式の指数には米国株がすでに大きく含まれているため、そこにS&P500を足すと重なっている部分がさらに厚くなるからです。意味がないわけではありませんが、分散が増えるという期待とは逆方向に働きます。

    両方買っても投資先の顔ぶれはほとんど変わらない

    全世界株式の指数に含まれる米国株と、S&P500に含まれる銘柄は大きく重なります。したがって2本を並べて買っても、保有する企業の顔ぶれが新しく増えるわけではありません。変わるのは構成する国の割合だけです。

    「1本では不安なので2本に分けた」という発想は、預金を2つの銀行に分けるイメージを投資信託にも当てはめたものです。ただしインデックス投資では、1本のファンドがすでに数百から数千の銘柄に分散しています。本数を増やしても分散の度合いは上がらず、国の配分だけが動きます。当社はこの点を、両方持ちを否定する材料ではなく、何が変わって何が変わらないのかを把握したうえで選ぶべき論点として扱っています。

    自分の米国比率を出す2ステップ

    両方持ちを検討するなら、結果として自分の米国比率が何%になるかを先に出してください。手順は2つだけです。第1に、買う予定の全世界株式ファンドの米国比率を交付目論見書または月次レポートで確認します。これを a とします。第2に、全世界株式への配分比を w としたうえで、次の式に当てはめます。

    米国比率 = a × w + 1 ×(1 − w)

    前提となる a を3通り置いたときの早見表が次のものです。a はご自身が購入するファンドの資料で確認した実際の数値に置き換えてください。

    配分比から自分の米国比率を出す早見表(当社作成)

    全世界株式 : S&P500 a=0.5のとき a=0.6のとき a=0.7のとき
    10 : 0(全世界株式のみ) 50.0% 60.0% 70.0%
    3 : 1 62.5% 70.0% 77.5%
    2 : 1 66.7% 73.3% 80.0%
    1 : 1(半々) 75.0% 80.0% 85.0%
    1 : 2 83.3% 86.7% 90.0%
    0 : 10(S&P500のみ) 100.0% 100.0% 100.0%

    半々にした時点で、米国比率は前提次第で75〜85%の水準に届きます。折衷案のつもりの半々が、実際にはかなり米国へ寄せた配分になっているという点は、決める前に知っておく価値があります。この数字を見たうえで納得できるなら、両方持ちは合理的な選択です。

    半々にしても迷いは消えないことがある

    配分を半々にする動機が「どちらか選ぶのが怖いから」である場合、比率を決めても迷いは残ります。値動きが分かれた局面で、選ばなかったほうが伸びていれば、結局また比率を動かしたくなるためです。判断の先送りとしての半々は、あとで同じ問いを繰り返すことになります。

    一方で、上の表で米国比率を確認し、その水準を自分の方針として選んだのであれば話は別です。この場合の半々は折衷案ではなく、意図した配分になります。積立の設計そのものから整理し直したい方は積立投資 シミュレーションについてはこちらが参考になります。なお、そもそも何から始めるべきか迷っている段階であれば、商品選びより先にお金の基礎を整理する順序をおすすめします。

    ここまでの要点: 両方持ちの是非は、意味があるかないかではなく、結果として何%の米国比率を選ぶことになるのかで判断してください。

    オルカンとS&P500についてよくある質問

    よく寄せられる疑問は、重複・分散・下落・変更の4点に集約されます。いずれも判断の基準は商品側ではなく、自分が引き受ける米国比率と、動かさずに済む期間の長さにあります。

    Q1. オルカンはS&P500を含んでいますか?

    全世界株式の指数は米国を含む各国の株式を対象とするため、S&P500に採用されている企業の多くも投資先に含まれます。ただし指数の設計が違うため、S&P500をそのまま内包しているという関係ではありません。実際にどの銘柄がどれだけ入っているかは、購入予定のファンドの月次レポートで確認できます。

    Q2. 半々で買えば分散になりますか?

    分散の度合いはほとんど変わらず、変わるのは国の配分です。全世界株式ファンドの米国比率を0.6と仮定した場合、半々にすると全体の米国比率は80%になります。分散を目的に半々にするのであれば効果は限定的で、米国の比重を上げたいのであれば意図に沿った選択になります。

    Q3. 暴落したときはどちらが下がりにくいですか?

    将来の下落幅を事前に断定することはできません。判断に使えるのは、リスクを標準偏差というブレ幅の指標で読む考え方です(GPIF 分散投資の意義②)。投資先が1か国に集中しているほど、その国の状況がそのまま反映されやすくなります。どちらを選んでも下落は起こるという前提で、耐えられるブレ幅から逆算してください。

    Q4. 途中でどちらかに変えても問題ありませんか?

    積立の対象を変更することは可能で、すでに保有している分をそのまま持ち続けることもできます。ただし変更のたびに配分は動くため、変えたあとの米国比率を上の早見表で確認しておくと判断がぶれません。NISAの非課税枠の扱いや売却時の影響は個別の状況で変わるため、具体的な手続きは口座を持つ金融機関に確認してください。

    投資信託の運用シミュレーションを含めて基礎から整理したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらから確認できます。

    まとめ

    オルカンとS&P500を分けるのは、予測を当てにいくか、何年動かさずに済むか、他の資産に米国がどれだけ入っているか、そして決めたあと続けられる形になっているかの4点です。両方持ちを選ぶ場合も、迷いを折半する手段としてではなく、自分が引き受ける米国比率を決める操作として扱ってください。商品名より先に、毎月の金額と据置期間という2つの数字を確定させることが判断の起点になります。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にもご相談ください。

    \ 9万人が学んだ内容を60〜80分程度で /

    投資信託の選び方から家計の整え方まで、一人ひとりの状況に合わせて相談できます。

  • 積立投資とは?仕組みと利点・注意点から金額と続け方まで

    積立投資とは、購入のタイミング判断を手放し、決めた額を機械的に買い続ける資産形成の方法です。金融庁が公表した2025年のNISA口座の利用状況では、2,855万口座のうち1,044万口座が1年間で一度も買付をしていません。この記事では仕組みと利点・注意点に加えて、金額の決め方と続け方まで整理します。

    積立投資とは、決まった額を続けて買う方法のこと

    毎月1万円の積立で価格が下がった月は買える口数が2倍になる仕組みと、一括投資との判断回数の違いを整理した図
    一括投資は買い時の判断が1回発生するのに対し、積立投資は金額と頻度を決めた後は判断が発生しない(出典: 金融庁 資産形成の基本を基に当社作成)

    積立投資とは、一括で投資するのではなく、あらかじめ決まった金額を続けて投資することです(金融庁 資産形成の基本)。金融庁はその効果を、安いときに買わなかったり高いときにだけ買ってしまうことを避けられる点にあると説明しています。定義の重心は金額ではなく「続けて」の側にあります。

    価格が下がると買える口数が増える

    毎月同じ金額を出し続けると、買える口数は価格に応じて自動的に上下します。仮に毎月1万円を投じる場合、1口1万円のときは1口、1口5,000円まで下がったときは2口を買うことになります。値下がりした月ほど多くの口数を確保できるため、平均取得単価が価格の高い時期に引っ張られにくくなります。

    この動きは、価格が上がる局面でも下がる局面でも同じルールで働きます。相場が下がったときに買う手を止めてしまうと、この仕組みは機能しません。積立投資の効果は「続けたこと」の副産物であって、うまく買ったことの結果ではありません。当社はこの点を、投資の技術ではなく家計の設計の話として扱っています。

    一括投資との違いは、判断する回数にある

    まとまった資金を一度に投じる一括投資と積立投資の差は、購入額の大小ではなく判断が必要になる回数にあります。一括投資では「今が買い時か」という判断が最初に一度だけ発生し、その判断の精度がそのまま結果に反映されます。積立投資では、最初に金額と頻度を決めた後は、原則として個別の判断が発生しません。

    どちらが有利かは相場の推移によって変わるため、どちらか一方が優れていると言い切ることはできません。まとまった資金がすでに手元にある場合、収益の大きさだけで比べれば一括投資が上回る場面も出てきます。ただし判断の回数が少ないほど、判断を誤る機会も、判断に迷って何もしない時間も減ります。投資に割ける時間や関心が限られている場合、判断回数の少なさそのものが実務的な価値になります。

    積立投資に使える主な入れ物

    積立投資という買い方は、どの口座で行うかとは別の話です。NISA口座で行えば運用益が非課税になり(金融庁 NISAを知る)、課税口座で行えば通常どおり約20%が課税されます。NISAのつみたて投資枠や成長投資枠の使い分け、iDeCoといった制度ごとの違いは、それぞれの制度側の論点です。枠の中身を詳しく知りたい場合は積立投資枠についてはこちらで確認してください。

    制度と商品と買い方の関係を一度に整理したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドをご覧ください。

    積立投資の利点は「判断を減らせること」に集約される

    積立投資の利点は、少額から始められること、買うタイミングを当てにいかなくてよいこと、そして時間を味方につけられることの3つです。いずれも根は同じで、判断すべきことの数が減るという1点に集約されます。当社はこの「判断コストの低さ」こそが、続けられるかどうかを分ける実質的な要因だと考えています。

    少額から始められるため、家計を壊さずに開始できる

    積立投資は、まとまった元手がなくても始められます。金融庁も、積立投資は少ない金額からコツコツ始められると説明しています。

    これは単に「安く始められる」という話ではありません。金額が小さければ、生活費や急な出費と競合しにくくなり、途中で止める理由が減ります。逆に、家計の余力を超えた金額で始めると、値動きに耐えられるかどうか以前に、支払いそのものが続かなくなります。始める金額の適正さは、リターンよりも継続率に効きます。

    買うタイミングを当てにいく必要がなくなる

    相場の底や天井を事前に見分けることは、専門家であっても容易ではありません。積立投資は、この判断を最初から放棄する設計になっています。金額と日付を決めてしまえば、その後の買付は自動で行われます。

    利点は精神的な負担の軽さだけではありません。相場を見て買うか迷っている間に何も買えないまま数か月が過ぎるという事態を、構造的に防げます。着手できないまま時間が過ぎることは、値動きよりも確実な機会損失です。 当社が家計管理と資産形成をひと続きのカリキュラムで扱っているのも、着手を止めている原因の多くが相場ではなく家計側にあるためです。

    増えた分をそのまま回す仕組みが働く

    金融庁は、投資や預金などで得た収益を当初の元本にプラスして運用することで得られる利益を「複利」と定義し、長い期間投資を続けると複利の効果が大きくなると説明しています。

    ここで注意したいのは、複利は自動的に発生する魔法ではなく、「利益を引き出さずに運用へ回し続ける」という行動の結果である点です。途中で利益分を取り崩せば、その分だけ次の運用に回る元本は減ります。当社は複利を利回りの話としてではなく、引き出さない期間をどれだけ確保できるかという家計の話として説明しています。積立投資の期待できる金額を具体的に試算したい場合は、金融庁のつみたてシミュレーターで条件を変えながら確認できます。

    積立投資の注意点は短期の期待値と手数料にある

    短期の期待値・元本割れ・定率型と定額型で異なる手数料負担・積立日を選ぶ意味という4つの注意点を整理した図
    定額型の手数料は積立額が小さいほど負担の比率が重くなるため、日付より先にコスト構造を確認する(出典: 金融庁 資産形成の基本を基に当社作成)

    積立投資の注意点は、短期間で大きな利益を狙う方法ではないこと、元本割れが起こりうること、そして保有中にコストがかかることの3つです。買い方を工夫しても、元本が保証されるわけではありません。一方で、積立日や曜日といった細部は、効果の源泉から見れば優先度の低い部分です。

    短期間で大きな利益を狙う方法ではない

    積立投資は、投じた資金が時間をかけて積み上がることを前提にした方法です。開始直後は投じた総額そのものが小さいため、価格が大きく上昇しても金額としての利益は限定的になります。

    この性質は欠点ではなく、設計上の前提です。短期で成果を求めるなら、判断回数を増やして相場に対応する別の方法を選ぶ必要が出てきます。積立投資を選ぶということは、短期の成果を意識的に手放すという選択でもあります。 この前提を共有しないまま始めると、開始直後に金額が伸びないことを失敗の兆候として受け取ってしまう場合があります。

    元本割れは起こりうる

    金融庁は主な金融商品を安全性・収益性・流動性の3軸で整理し、株式は安全性が低く収益性が高い、預貯金は安全性が高く収益性が低い、といった性質の違いを示しています。そして3つともに優れた金融商品は存在しないと明記しています(金融庁 資産形成の基本)。

    積立投資は買う時期を分散させる方法であって、投資対象そのもののリスクを消す方法ではありません。値動きのある商品を積み立てる以上、途中でも最終的にも元本を下回る可能性は残ります。当社は、この可能性を織り込んだうえで、生活に必要な資金と分けて運用することを前提条件として扱っています。個別の資産配分は状況によって適切な形が変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    手数料は定率と定額で効き方が変わる

    積立投資では、購入時や保有中にコストが発生する場合があります。コストの形は大きく2種類あり、金額に比例する定率型と、金額にかかわらず一定額がかかる定額型では、効き方がまったく違います。

    定率型は積立額が増えるほど手数料の金額も増えますが、金額に対する比率は変わりません。定額型は積立額が小さいほど、投じた金額に対する負担の比率が重くなります。少額から始めること自体は当社も勧めていますが、始めるときに自分が使う金融機関のコスト構造を数字で確認しておくことは欠かせません。当社は金融商品を販売しないため、特定の会社を勧めることはせず、確認すべき項目そのものを持ち帰ってもらう形を取っています。

    積立日や積立頻度を選ぶ意味はどこまであるか

    積立日や積立頻度は、金額と口座を決めた後に残る設定項目です。ただし積立投資の効果は、金融庁の説明どおり安いときに買わなかったり高いときにだけ買ってしまうことを避けるという点にあります。

    つまり効果の源泉は「特定の日を当てること」ではなく「特定の日を選ばないこと」です。日付や曜日を最適化しようとする行為は、放棄したはずのタイミング判断を別の形で持ち込むことになります。当社は、積立日は給料日直後など入金が確実で家計の管理がしやすい日に置くことを基準にしており、値動きを理由に日付を決め直すことは勧めていません。ここに時間を使うより、金額の設計に時間を使うほうが結果への影響は大きくなります。

    \ 金額の決め方から相談できます /

    家計の余力を確認しながら、毎月いくら積み立てるかを専属コンサルタントと一緒に決められます。

    毎月いくらから始めるか、金額の決め方

    NISA口座の年間買付ゼロ比率を年代別に比較し、30歳代の29.0%が最も低く80歳代以上の73.5%が最も高いことを示した棒グラフ
    買付ゼロは全体の36.6%(1,044万口座)。比率は30歳代が底で、若年層と高齢層ほど高くなる(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社集計)

    積立額の下限は制度で決まっているわけではなく、利用する金融機関ごとに設定されています。2025年に買付があったNISA口座のうち最も多いのは年間60万円以下の層で、1,010万5,117口座あります(金融庁 NISA口座の利用状況に関する調査結果・2026年7月時点)。毎月に均せば5万円以下です。上限より先に決めるべきは、家計から無理なく出せる金額です。

    下限額は制度ではなく金融機関ごとに決まる

    金融庁が示すNISAの制度概要では、年間投資枠として最大360万円、非課税保有限度額として最大1,800万円という上限が定められています。一方で、いくらから積み立てられるかという下限は制度側では定められていません。下限は取扱金融機関がそれぞれ決めています。

    そのため「最低いくらから」を調べても、答えは選ぶ金融機関によって変わります。金額の判断を外側の条件に委ねると、いつまでも決まりません。下限を調べる前に、自分の家計から毎月いくら出せるかを確定させるほうが順序として早くなります。

    実際にいくら積み立てられているのか

    金融庁は2025年1年間の投資枠の利用状況を口座数の分布として公表しています。ここから見えるのは、少額層が厚いという事実だけではありません。

    NISA口座の年間買付額の分布(2025年1月〜12月)

    年間買付額 口座数 構成比
    0円(一度も買付なし) 10,446,488 36.6%
    0円超60万円以下 10,105,117 35.4%
    60万円超120万円以下 2,391,424 8.4%
    120万円超180万円以下 1,053,151 3.7%
    180万円超240万円以下 2,021,609 7.1%
    240万円超300万円以下 902,192 3.2%
    300万円超360万円以下 1,638,944 5.7%
    合計 28,558,925 100%

    データ出典は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1(2026年7月3日公表)です。構成比は全口座に占める比率として当社が算出しました。年間60万円は毎月5万円、年間120万円は毎月10万円にあたります(公表区分を12か月で均した当社換算)。

    最も多いのは、1年間で一度も買付をしていない口座で、全体の36.6%にあたる1,044万口座です。買付があった1,811万2,437口座に限れば、その55.8%が年間60万円以下の層にあたります(当社算出)。年代別に当社が比率を算出すると、稼働率が最も高いのは30歳代で、年齢が上がるほど買付ゼロの比率が上がります。

    年代別に見ると30歳代の稼働率が最も高い

    年代別・NISA口座の年間買付ゼロ比率(当社集計)

    年代 口座数 買付0円の口座数 買付ゼロ比率
    20歳代 3,379,078 1,205,139 35.7%
    30歳代 5,002,912 1,452,171 29.0%
    40歳代 5,449,123 1,667,580 30.6%
    50歳代 5,591,021 1,769,810 31.7%
    60歳代 4,228,441 1,497,869 35.4%
    70歳代 3,134,939 1,571,243 50.1%
    80歳代以上 1,658,297 1,218,171 73.5%

    算出の前提: 対象は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1の年代別データ。期間は2025年1月1日〜12月31日、母数は同期間の投資枠利用状況の分布に計上された28,558,925口座です。各年代の「0円」欄の口座数を同年代の合計口座数で除して当社が比率を算出し、小数第2位を四捨五入しました。比率は金融庁の公表値ではありません。母数が小さい10歳代(115,114口座・56.0%)は表から除いています。データ出典は同調査の別紙1(集計表・Excel)(2026年7月3日公表)です。

    当社はこの分布を、少額が正解であることの証拠だとは見ていません。金額を決めきれないまま口座だけが残っている状態が、3割超という規模で存在していることの表れです。20歳代の買付ゼロ比率が30〜50歳代より高いのも、同じ構造で説明がつきます。だからこそ、始める前に金額を決める作業そのものを工程として扱う必要があります。

    金額を先に決めない——当社の見解

    一般には「無理のない金額から始めましょう」と説明されます。ただし当社のABCashは、積立額から決めることをしません。 家計の収支と生活防衛資金を先に確定させ、そこから残る余力を積立額に振り分ける順番を、トレーニングの標準にしています。

    理由は、金額を先に置くと調整弁が生活費側になるためです。積立額を守るために生活費を削る形になると、どこかの月で耐えられなくなって止まります。上の分布が示す1,044万口座は、その結果の一部だと当社は見ています。当社では専属のファイナンシャルコンサルタントが家計の把握から並走し、専用アプリと毎日のフィードバックで60日間の習慣化を先に作ります。

    要点: 積立額は上限からでも下限からでもなく、家計の余力から逆算して決めます。金額が決まらないまま口座だけを持っている状態は、全体の3割超にあたる規模で実在します。

    始めたあとの続け方と出口の設計

    開始前・継続中・出口の3フェーズで、判断すべき家計側の項目と判断しなくてよい相場側の項目を振り分けた意思決定フロー図
    判断が必要な項目は家計側に集まり、積立日や相場の高値・安値は判断の対象にしなくてよい(当社のトレーニングカリキュラムにおける判断項目の整理に基づく)

    積立投資は、始めた後も金額の変更・一時停止・売却がいつでもできます。NISAの非課税保有限度額は買付け残高(簿価残高)で管理されており、売却した場合はその商品の簿価分の枠を翌年以降に再利用できます(金融庁 NISA よくある質問)。途中でやめる判断は、枠を永久に失う判断ではありません。

    金額の変更と一時停止はいつでもできる

    積立の設定額は、始めた後に変更できます。一時的に止めることもでき、止めている間も、それまでに買った分の運用は続きます。制度側で「一度決めた額を続けなければならない」という縛りがあるわけではありません。

    この事実は、始める前の心理的なハードルを大きく下げます。取り返しのつかない決定ではないとわかっていれば、最初の金額を決める作業は「暫定でよい」と割り切れます。 当社は、最初の金額を完璧に決めようとして着手が遅れるより、暫定額で始めて3か月後に見直すほうが結果的に早いと考えています。

    売却するとNISAの非課税枠は翌年に戻る

    金融庁はよくある質問で、非課税保有限度額は買付け残高(簿価残高)で管理されるため、NISA口座内の商品を売却した場合には当該商品の簿価分の非課税枠を翌年以降に再利用できると明記しています。

    つまり売却しても、使った枠は消えたままにはなりません。ただし戻るのは翌年以降であり、その年のうちに同額を買い直せるわけではない点には注意が必要です。短期の売買を繰り返すと、枠の復活が追いつかず、使える枠が実質的に細っていきます。この設計自体が、制度側から「長く持つこと」を前提に組まれていることの表れです。

    出口となる取り崩しは始める前に決めなくてよい

    いつ、どれだけ取り崩すかは、積立を始める時点で確定させておく必要はありません。NISAの非課税保有期間は無期限で、口座開設期間も恒久化されています(金融庁 NISAを知る)。期限に追われて売る場面が制度上は発生しないため、出口の設計は資産額と使い道が見えてきた段階で詰められます。

    一方で、取り崩す時期に相場がどうなっているかは誰にもわかりません。特定の指数の将来像を根拠に出口の時期を固定する考え方には限界があります。長期の見通しをどう扱うべきかについては、s&p500 予想 10年後についてはこちらで整理しています。出口は、時期ではなく「必要になった順に取り崩す」という原則で考えるほうが現実的です。

    減らす・止めるも正しい運用——当社の見解

    一般には「長期で続けることが大切」と説明され、止めることは失敗として語られがちです。当社のABCashはこの見方を取りません。家計が苦しいまま積立を続け、生活口座から取り崩したり借入で埋めたりするほうが、資産形成としては後退します。 減らす・止めるは、続けるための正当な選択肢です。

    積立投資で判断が必要になる場面は、実際には3つのフェーズに分かれます。当社はこの分解を、受講者が今どこで詰まっているかを特定するために使っています。

    積立投資で判断が必要な3つのフェーズ(当社分類)

    フェーズ 判断すること 判断の基準 判断しなくてよいこと
    開始前 毎月の金額/口座の種類 家計の余力と生活防衛資金 買い始めるタイミング
    継続中 金額を変えるか/止めるか 家計の収支変化(相場ではない) 積立日・曜日・毎日か毎月か
    出口 何を、どの順で取り崩すか 使い道と必要時期 相場の高値・安値

    この表は、当社のトレーニングカリキュラムにおける判断項目の整理と、金融庁が示すNISA制度の説明に基づいて当社が作成しました。示しているのは、判断すべきことの多くが相場側ではなく家計側にあるという点です。相場を見て決めようとするから決まらず、口座だけが残ります。

    要点: 金額変更・一時停止・売却はいつでも可能で、売却分の非課税枠は翌年以降に再利用できます。続け方の判断材料は相場ではなく家計の側にあります。

    積立投資に関するよくある質問

    積立投資は何日・何曜日に買うと有利ですか?

    有利な日や曜日を特定することはできません。積立投資の効果は、安いときに買わなかったり高いときにだけ買ってしまうことを避ける点にあると金融庁が説明しているため、日付を選ぶ行為は前提と矛盾します。給料日直後など、入金が確実で家計を管理しやすい日に置くのが実務的です。

    積立投資は何歳まで続けられますか?

    NISA口座を使う場合、非課税保有期間は無期限で、口座開設期間も恒久化されているため、年齢による終了期限はありません。開設できるのは利用する年の1月1日時点で18歳以上の方です。実際に80歳代以上でも159万口座が開設されています。

    積立投資の銘柄は複数に分けたほうがよいですか?

    本数そのものに正解はありません。金融庁は、値動きが異なる複数の資産に分散して投資を行うことで価格の変動をある程度抑えられると説明しています。判断の軸は本数ではなく、保有する資産の値動きが実際に分散しているかどうかです。当社は特定の商品を推奨しません。

    積立投資はNISA口座と特定口座のどちらで始めるべきですか?

    非課税の利点があるのはNISA口座です。通常、売却益や配当には約20%の税金がかかりますが、NISA口座で得た利益は非課税になります。ただしNISA口座は1人1口座で、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円という上限が設けられています。上限を超える分は課税口座を併用することになります。

    制度と商品と買い方の関係を最初から確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    積立投資は、買うタイミングの判断を手放し、決めた額を続けて買う方法です。仕組みも利点も注意点も、突き詰めれば「判断の数を減らして続けられるようにする」という一点につながっています。金額は上限からではなく家計の余力から逆算し、始めた後も変更・停止・売却で調整できることを前提に置いてください。3か月後に金額を見直せる状態で始められれば、口座を開いたまま止まっている1,044万口座の側に留まらずに済みます。

    \ 累計9万人が学んだお金の習慣 /

    家計の把握から資産形成までを一続きで整理する60〜80分程度の無料体験を用意しています。

  • S&P500の今後の見通しは?予想の幅と円建てで変わる結論

    S&P500は2026年8月4日に7,736と2カ月ぶりの最高値を更新しました。一方で2026年末の専門家予想は「下落」から8,000まで割れています。本記事では予想の幅と、円建てで持つと結論がどう変わるかを公的データと日本経済新聞の報道から整理します。全体像は投資信託シミュレーションの完全ガイドにまとめています。

    S&P500の今後の見通しは、いま何が起きて動いているのか

    2026年3月下旬の底から8月4日の7,736までのS&P500推移に、第2四半期47%増益とWTI75ドル台を重ねた図
    3月下旬の底から6月初にかけて2割高、8月4日に7,736で最高値を更新。業績と原油の材料も併記(出典: 日本経済新聞)

    S&P500は2026年8月4日に前日比1.8%高の7,736で引け、6月2日に付けた最高値7,609を2カ月ぶりに上回りました(日本経済新聞、2026年8月5日)。中東情勢の緩和期待と好決算が重なった動きで、直近の半年は急落と急回復が短い間隔で入れ替わっています。

    2026年前半は急落と急回復が同時に起きた

    2026年の米国株は、値動きの方向が半年のあいだに何度も入れ替わりました。米イラン紛争の開始後に3月下旬で底を打ち、そこから6月初にかけて2割高と急ピッチで上昇しています。その後は2カ月ほど調整が続き、8月に入って最高値を更新しました。

    直近の押し上げ材料は中東情勢です。ベッセント米財務長官がホルムズ海峡の開放などで「きょうか明日にも合意に至る可能性がある」と述べたことがきっかけとなり、米原油先物の指標であるWTIの期近物は一時1バレル75ドル台と前日比6%あまり下落しました。地政学リスクの後退が原油安を通じて株価を支えるという、教科書どおりの連動が起きた局面です。

    当社はこの半年の値動きを、見通しそのものより「見通しが書かれた時期」の重みを示す事例だと見ています。見通し記事を読むときは、結論より先に公表日を確認してください。

    上昇を支えているのは企業業績

    相場を押し上げているもう一つの柱は、企業の稼ぐ力です。ファクトセットの集計によると、S&P500構成銘柄の6割が第2四半期決算を開示した2026年7月31日時点で、第2四半期の利益成長率は前年同期比47%増と記録的な増益になる見込みでした(日本経済新聞、2026年8月5日)。開示が6割まで進んだ途中段階の集計値であり、残り4割の内容次第で最終的な数字は動きます。

    株価は業績の裏づけがあるときと、期待だけで動いているときで下げに対する耐性が変わります。当社は、いまの水準が業績の実績を伴っている点を強気材料と見ています。ただし増益率が高いほど翌年の比較対象も高くなり、伸び率の鈍化そのものが売り材料になります。見るべきは指数の水準そのものではなく、業績の伸びが次の四半期も続くかどうかです。

    見通し記事は「いつ時点か」で結論が変わる

    同じ2026年について書かれた見通しでも、3月に書かれたものと8月に書かれたものでは前提がまったく違います。3月時点では紛争開始直後の底値圏、8月時点では最高値圏という具合に、出発点が2割前後ずれているためです。

    見通しは予測の内容と同じくらい、いつ・どの水準で書かれたかが情報の一部です。検索結果の上位に並ぶ記事が最新のものとは限らないため、公表日と当時の指数水準をセットで確認する習慣が判断の精度を左右します。なお、S&P500に連動する投資信託そのものの仕組みから確認したい場合は、投資信託の仕組みを解説した記事をご覧ください。

    専門家の2026年末予想はどこまで一致しているのか

    公表日を横軸・2026年末予想値を縦軸に4社の見通しを配置し、下落から8,000までの幅を示した図
    公表時点の指数水準が切り上がるほど予想値も動く。2026年末は下落から8,000まで開いている(出典: 日本経済新聞・日経ヴェリタスを基に当社作成)

    2026年末のS&P500について、公表されている予想は「年末にかけて下落」から「8,000に到達」まで開いています。上昇を見込む予想の中でも7,500〜8,000と500ポイント超の差があり、同じ市場を見ていても結論が一致していないのが実情です。予想は一つの数字ではなく、幅として受け取る必要があります。

    2026年末予想は「下落」から8,000まで開いている

    公表時期の異なる4つの見通しを、公表日順に並べたものが次の表です。当社が日本経済新聞の各記事から予想値と前提を突き合わせて整理しました。

    公表日 予想元 2026年末のS&P500予想 公表時点の水準・前提
    2025年12月10日 伊藤忠総研 高橋尚太郎氏 7,600台まで上昇 公表時6,800台。春の調整で一時6,700まで下落とみる(日本経済新聞)
    2026年2月27日 SBI証券 齊木良氏 7,500に到達 1月高値6,978を上抜けた前提。年前半は調整の可能性(日本経済新聞)
    2026年3月6日 大和証券 津田遼太氏 8,000に達する 3月4日時点6,869。年後半の利下げ進展を想定(日本経済新聞)
    2026年7月6日 ジョーンズ・トレーディング マイケル・オローク氏 年末にかけて下落 AI関連株に過熱感があり調整圧力が強まるとみる(日経ヴェリタス)

    データ出典: 日本経済新聞「相場を読む」および日経ヴェリタスの各記事(2025年12月〜2026年7月公表)。予想値・公表日・当時の指数水準は当社が各記事から抽出して整理しています。

    同じ2026年末という一点について、専門家の見立ては上昇と下落に分かれています。これは誰かが間違っているというより、前提の置き方が違えば結論が変わるという当たり前の現れです。

    予想の数字より前提の違いを見る

    4つの見通しを並べると、数字の差が何から生まれているかが見えてきます。上昇予想はいずれも米連邦準備理事会の利下げ進展や企業業績の拡大を前提に置いている一方、下落予想はAI投資を主導するハイパースケーラーの設備投資がフリーキャッシュフローを圧迫する点を焦点にしています。

    つまり争点は「相場が上がるか下がるか」ではなく、AI関連の巨額投資が利益として回収されるまでの時間をどう見積もるかという一点に集約されます。当社はこの構図を、予想を比べるときの実用的な軸として使っています。数字だけを見比べても優劣は判定できませんが、前提を見比べれば自分がどちらの見立てに納得できるかは判断できます。

    予想が更新される前提で読む

    見通しは固定された結論ではなく、材料の変化に応じて更新されるものです。実際に2025年12月時点で7,600台とされた予想は、その後の相場上昇を受けて各社が引き上げや見直しを重ねています。

    公表から数カ月が経った予想は、すでに前提が入れ替わっている可能性があります。そのため一つの予想を長く持ち続けるより、複数の見立てを幅として把握しておくほうが、相場が動いたときに慌てにくくなります。より長い時間軸で年率リターンの目安から考えたい場合は、S&P500の10年後の予想をまとめた記事が参考になります。

    要点: 2026年末のS&P500予想は下落から8,000まで割れており、争点はAI投資の回収時期の見積もり方にあります。単一の数字ではなく前提と幅で受け取ってください。

    円建てで持つと、見通しはどう変わるのか

    163円台から157.80円への4%近い変動と2026年末164円予想、投信の外貨建て比率63.3%を並べた図
    為替が数%動けば指数が横ばいでも円換算の資産額は動く。投信の6割超が外貨建て(出典: 日本銀行 外国為替市況・資産運用業協会)

    日本の投資家が受け取るリターンは、S&P500の値動きと為替の動きが合わさって決まります。日本銀行の公表によると、ドル/円は2026年8月4日17時時点で157.80〜157.82円でした(日本銀行 外国為替市況、日次公表)。指数がドル建てで上がっても、円高が同時に進めば円換算の評価額は伸びません。

    円は40年ぶりの安値圏から急変動した

    2026年の為替は、指数以上に大きく振れました。円相場は約40年ぶりの円安水準となる1ドル=163円台まで下落したあと、政府・日銀が米国と協調して円買いの為替介入に踏み切り急騰しています(日本経済新聞、2026年8月5日)。足元では157円台での推移です。

    163円台から157円台への動きは、率にすると3〜4%程度の変化にあたります。指数が横ばいでも、この程度の為替変動だけで円換算の資産額は数パーセント動きます。たとえば米国株の投資信託を100万円分持っていれば、指数がまったく動かなくても円換算では3万〜4万円前後の差が出る計算です(本文の2つの為替水準から当社換算)。当社は、円建て投資家がこの変数を意識せずに指数の見通しだけを追うことを、判断材料の取りこぼしだと見ています。自分の資産の見通しを考えるときは、ドル建てのポイント数を円に直して確認してください。

    日本の投信残高の6割超が外貨建て

    為替の影響は一部の投資家に限った話ではありません。資産運用業協会の統計によると、2026年6月末時点で公募株式投信のうち外貨建て純資産の占める割合は39.2%、上場投資信託を除いた比率では63.3%にのぼります(資産運用業協会、2026年7月13日公表)。通貨別では米ドルが105兆8,928億円で最大です。

    公募株式投信全体でみると、上場投資信託を除いた純資産の6割超が外貨建てで運用されている計算になります。個々の保有割合は選んだ商品によって変わりますが、市場全体では為替が「関係のある人だけの話題」ではなくなっています。当社は家計の資産全体を見るときに、円換算の推移で確認することを標準にしています。

    為替の予想も専門家によって割れる

    やっかいなのは、為替の見通しも株価と同じように一致していない点です。JPモルガン・チェース銀行の斉藤郁恵為替ストラテジストは2026年末の円相場を1ドル=164円と予想しています(日本経済新聞、2026年8月5日)。足元の157円台からは円安方向の見立てです。

    円建て投資家は、割れている株価予想と割れている為替予想を掛け合わせた不確実性を引き受けています。当社は、この二重の不確実性を予想の精度で解こうとせず、どちらが外れても続けられる積立額に落とし込む形で扱っています。

    \ 円換算の資産推移を一緒に確認 /

    ドル建ての値動きと円換算の資産額を、専属コンサルタントと一緒に確認できます。

    見通しが下振れするとしたら、引き金は何か

    下振れの引き金として現在最も具体的に指摘されているのは、AI関連株の過熱と設備投資の負担です。ジョーンズ・トレーディングのマイケル・オローク氏は、ハイパースケーラーの巨額の資本支出がフリーキャッシュフローや自社株買いを圧迫する点を最大の焦点に挙げています(日経ヴェリタス、2026年7月6日)。

    AI関連株への集中

    S&P500は500銘柄で構成されますが、時価総額加重のため上位銘柄の影響が大きく出ます。近年の上昇はAI関連の大型銘柄が牽引してきたため、この分野の期待が後退すると指数全体が同じ方向に引っ張られます。

    実際に2026年前半には、AIが既存ビジネスを代替するとの懸念が広がる局面もありました。指数に分散して投資していても、牽引役が一つのテーマに寄っていれば分散の効果は目減りします。「インデックス型なら分散できているから安心」という理解は、この点で修正が必要になります。

    金利とインフレの再燃

    もう一つの下振れ要因は金融政策です。2026年前半には、米連邦準備理事会が利下げに慎重な姿勢を続けたことが調整のきっかけとして挙げられていました。金利が高止まりすれば、将来利益を現在価値に割り引いたときの評価が下がり、成長株ほど影響を受けます。

    原油価格も無関係ではありません。中東情勢が再び緊迫すればエネルギー価格を通じてインフレが再燃し、利下げの前提が崩れる経路があります。株価・金利・原油・為替は互いに連動しており、一つの材料が複数の経路で効くという点は押さえておくべき構造です。

    下げ局面は多くの人に同時に効く

    日本国内で見ても、影響の広がり方は無視できません。インデックス型ファンドの純資産総額は2026年6月末時点で222兆8,282億円と、公募株式投信の64.9%を占めます(資産運用業協会、2026年7月13日公表)。指数が下げれば、その影響は幅広い保有者に同時に及びます。

    当社はこの構造を踏まえ、下げてから対応を考えるのではなく、下げても続けられる金額を先に決めておくことが実効的だと考えています。

    見通しを気にしている人ほど、実は買付が止まっている

    NISA口座全体36.6%とつみたて投資枠51.2%の買付ゼロ率を1,044万6,488口座の実数とともに示した図
    口座の3人に1人以上が年間で一度も買付なし、つみたて投資枠では半数を超える(出典: 金融庁の口座数データを基に当社算出)

    見通しへの関心が高まる一方で、口座では買付が起きていない実態があります。金融庁の調査によると、2025年中に一度も買付がなかったNISA口座は1,044万6,488口座で、対象口座2,855万8,925口座の36.6%にあたります(金融庁、2026年7月3日公表・比率は当社算出)。相場を追うことと資産形成が進むことは、別の話になりがちです。

    NISA口座の36.6%は年間で一度も買付がない

    金融庁が公表しているのは口座数の実数のみで、比率は掲載されていません。そこで当社が年代別に母数を揃えて算出したものが次の表です。

    年代 2025年中に買付ゼロの口座 該当年代の口座数 買付ゼロ率(当社算出)
    全年代 10,446,488 28,558,925 36.6%
    20歳代 1,205,139 3,379,078 35.7%
    30歳代 1,452,171 5,002,912 29.0%
    40歳代 1,667,580 5,449,123 30.6%
    50歳代 1,769,810 5,591,021 31.7%
    60歳代 1,497,869 4,228,441 35.4%
    70歳代 1,571,243 3,134,939 50.1%

    調査方法: 対象は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」に計上された全NISA口座。N=28,558,925口座。期間は2025年1月1日〜12月31日。同資料の「0円」欄(期間中に一度も買付がなかった口座数)を年代別の合計口座数で除して当社が算出しました。表には20歳代から70歳代までを掲載しており、全年代の欄にはこれ以外の年代も含まれます。データ出典は金融庁(2026年7月3日公表)です。なお同資料の注記により、この分布には2025年12月31日時点で廃止されている口座の取引も含まれます。

    口座を開いた人の3人に1人以上が、1年を通じて一度も買い付けていません。年代別では70歳代の50.1%が最も高く、30歳代の29.0%が最も低い水準でした。つみたて投資枠だけで見ると、全体の比率は51.2%まで上がります。

    止まっているのは情報不足ではない

    NISA口座数は2,820万6,434口座、買付額の累計は71兆3,846億円に達しており(金融庁の同じ調査結果、2025年12月末時点)、制度の認知も口座開設も進んでいます。それでも買付が止まる口座が3分の1を超えるのは、原因が情報量ではないためです。

    当社は、止まる理由の多くが「いくらを、どのルールで続けるか」が決まっていないことにあると見ています。見通しが割れている状況では、この未決定がそのまま様子見に変わります。

    要点: NISA口座の36.6%は年間で一度も買付がなく、つみたて投資枠では51.2%に達します。見通しを追う前に、続ける金額とルールを決めることが先です。

    当社の見解・スタンス: 一般的な解説では「長期投資家は短期の見通しに惑わされないことが大切」と案内されます。当社のABCashは、惑わされないという心構えではなく、見通しが変わっても動かさない範囲を先に決めておくことで解決すべきだと考えています。そのため家計の収支から積立可能額を確定させる工程をカリキュラムの前段に置き、専属コンサルタントが金額の設定まで一緒に決める運用を標準にしています。金融商品を販売しない教育事業であるため、特定の指数や商品を勧める立場は取りません。これまでに累計9万人以上の方が当社のトレーニングを受講し、トレーニング満足度は95%です。

    今後の見通しを自分の判断にどう落とし込むか

    見通しを行動に変える最短の方法は、変数を「自分で決められるもの」と「決められないもの」に分けることです。指数の水準も為替も予想はできても制御できませんが、積立額・積立の頻度・見直しの時期は自分で決められます。決められる側だけを先に固めれば、予想が外れても運用は続きます。

    見通しを3層に分けて、決められる変数だけ決める

    当社が家計の相談で使っている整理の仕方をそのまま並べると、次の3層になります。

    層 内容 自分で決められるか 取るべき対応
    指数要因 米国企業の業績、AI投資の回収、FRBの金融政策 決められない 前提の違いとして把握するにとどめる
    為替要因 ドル/円の水準、為替介入、日米の金利差 決められない 円換算で資産を確認する習慣を持つ
    自分の行動 積立額、積立の頻度、見直しの時期、生活防衛資金 決められる 相場を見る前に数値として確定させる

    この3層は当社の判断軸であり、上2層に時間を使っても行動は変わりません。予想の精度を上げる努力より、3層目を先に決めるほうが結果に効くというのが当社の立場です。

    見通しで売買するとNISAの枠が戻らない

    見通しに応じて売買することには、制度上のコストもあります。NISAでは売却した商品の簿価分の非課税保有限度額を再利用できますが、その復活は翌年以降であり、売却した年のうちには戻りません(金融庁 NISA特設ウェブサイト)。

    年間投資枠はつみたて投資枠120万円・成長投資枠240万円の合計360万円です。下がりそうだからと売却すると、その年の枠は使い切られたまま戻りません。この制度設計自体が、短期の見通しに反応した売買を想定していない構造だといえます。NISAの枠内では、見通しではなくルールで運用するほうが制度と噛み合います。

    判断に迷う部分は専門家に確認する

    積立額をいくらに置くかは、収入・支出・生活防衛資金・使う予定のある資金など、個人の条件によって答えが変わります。相場の見通しがどうであれ、生活費に食い込む金額での積立は続けにくく、下げ局面で解約につながりやすくなります。

    本記事は一般的な情報の整理であり、個別の投資判断は自己責任となります。個別の資産設計や商品選択については、有資格のファイナンシャルプランナーや金融機関へご相談ください。当社は金融商品を販売しない立場から、判断の材料と決め方の手順を整えるところを担っています。

    S&P500の今後の見通しに関するよくある質問

    Q1. S&P500の最新の見通しはどこで確認すればよいですか?

    証券会社やシンクタンクのストラテジストが公表する見解が、主要ビジネスメディアで随時報じられています。確認するときは予想値だけでなく、公表日と当時の指数水準もあわせて見てください。数カ月前の予想は前提が入れ替わっている可能性があります。為替については日本銀行の外国為替市況で毎営業日の実勢レートを確認できます。

    Q2. AI関連株の調整はS&P500全体にどこまで影響しますか?

    S&P500は時価総額加重で算出されるため、上位を占めるAI関連の大型銘柄が下げると指数全体が同じ方向に動きます。2026年7月時点でも、ハイパースケーラーの設備投資がフリーキャッシュフローを圧迫する点が下落予想の最大の焦点として挙げられていました(日経ヴェリタス、2026年7月6日)。500銘柄に分散していても、牽引役が一つのテーマに寄っている点は認識しておく必要があります。

    Q3. NISAでS&P500を積み立て中ですが、見通しが悪いときは止めるべきですか?

    一般論として、見通しを理由に積立を止めることは制度と噛み合いません。NISAは売却しても非課税保有限度額の再利用が翌年以降になるため、その年の枠を戻せないからです(金融庁 NISA特設ウェブサイト)。判断の基準は相場の見通しではなく、その金額を生活に無理なく続けられるかどうかに置くほうが制度と噛み合います。個別の事情に応じた判断は、有資格のファイナンシャルプランナーや金融機関にご確認ください。

    Q4. 今後の利回りはどのくらいを見ておけばよいですか?

    短期の年率利回りを一つの数字で見積もることには、実益が乏しいのが実情です。2026年末という同一時点でさえ専門家の予想は下落から8,000まで割れており、1年単位の数字を一つに定めることは困難です。長い時間軸で年率リターンの目安から考えたい場合は、投資信託シミュレーションの基礎からの総まとめで全体像を確認してください。

    まとめ

    S&P500は2026年8月4日に7,736で最高値を更新しましたが、2026年末の専門家予想は下落から8,000まで割れており、一つの数字に頼れる状況ではありません。円建てで保有する場合は、割れている株価予想と割れている為替予想を掛け合わせた不確実性を引き受けることになります。一方でNISA口座の36.6%は年間で一度も買付がありません。相場を見る前に、自分が続けられる積立額とルールを数値で決めてください。
    \ 累計9万人が受講した無料体験 /

    60〜80分程度のマンツーマンで、あなたの家計に合う積立額の決め方を一緒に整理します。