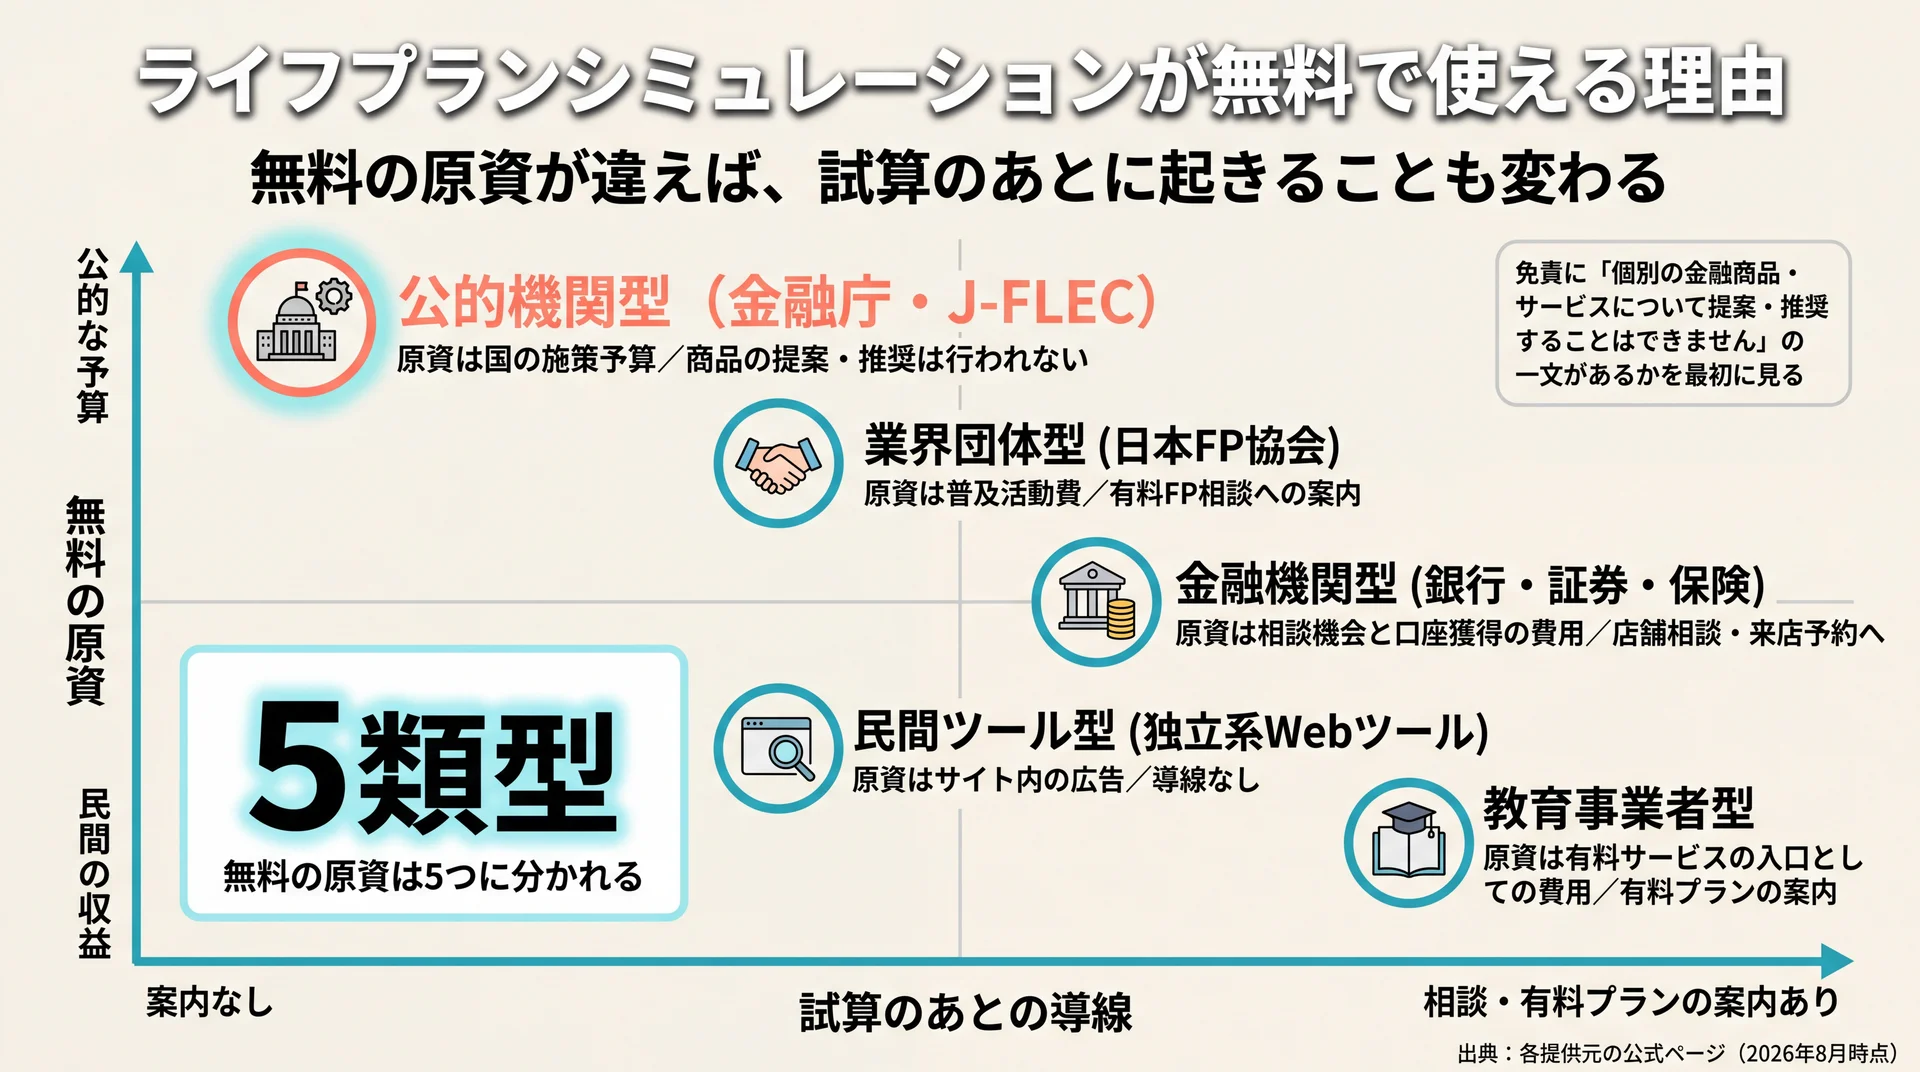
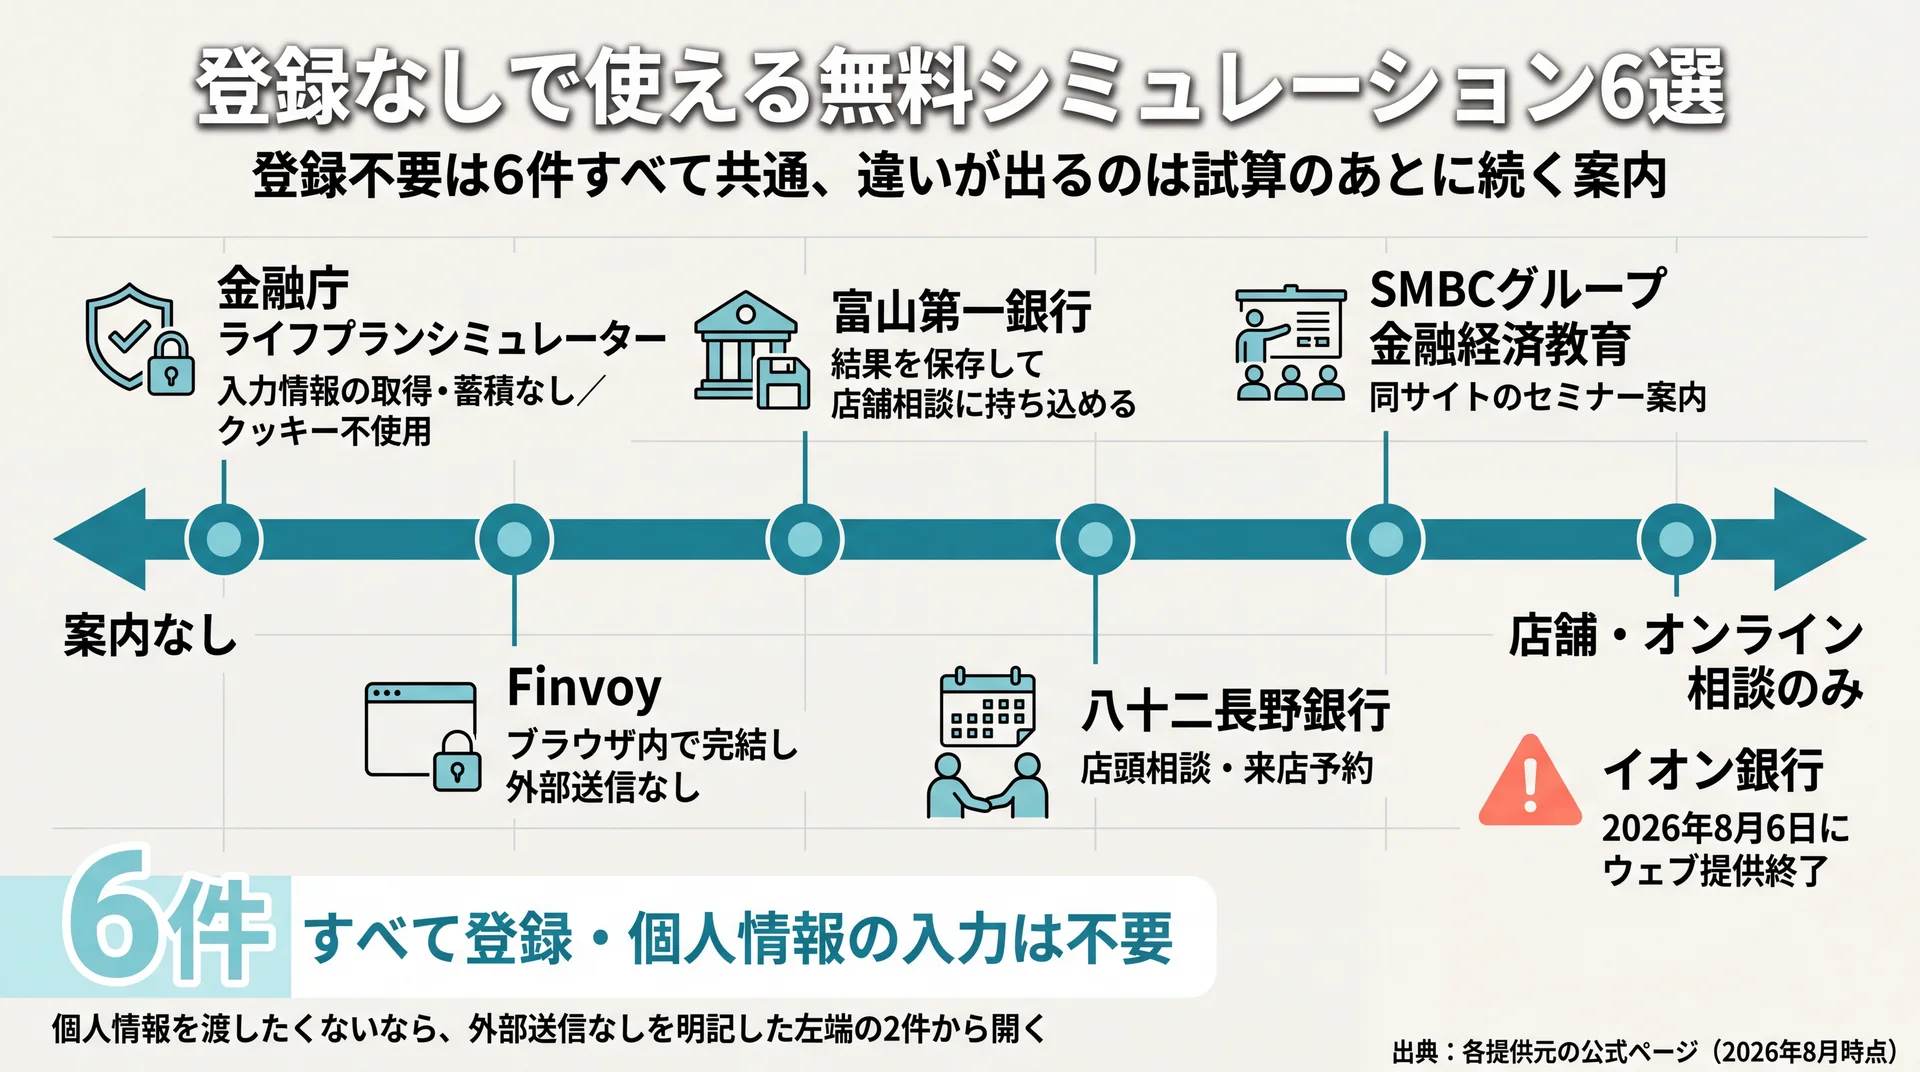
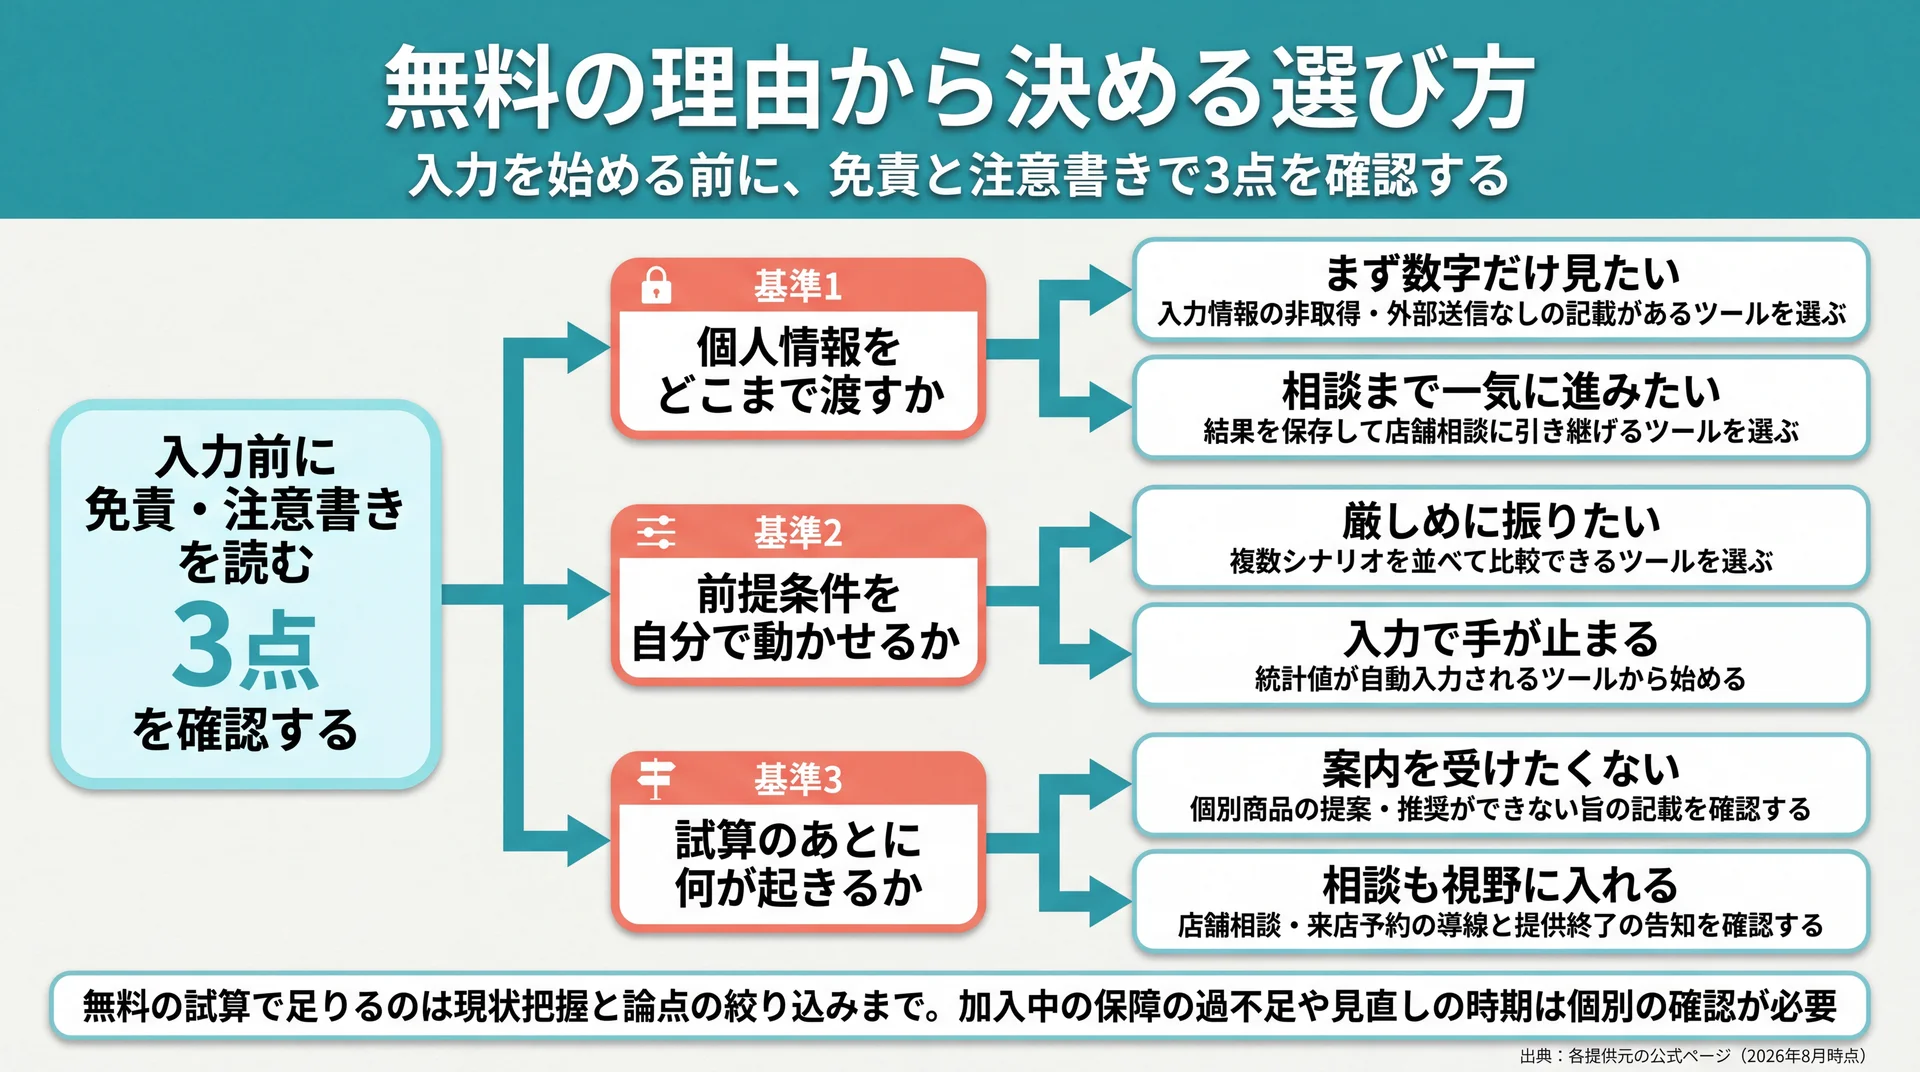
参加費ゼロの費用は主催者側が負担しており、その回収先は金融商品の販売・有料講座・個別相談・広報の4類型に分かれます。どの類型かは告知文から推定できます。収益源を見分けられれば、参加してよいセミナーかを自分で判断できます。
資産形成の全体像から確認したい方は、積立シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。
無料マネーセミナーのからくりは「誰が費用を払っているか」にある
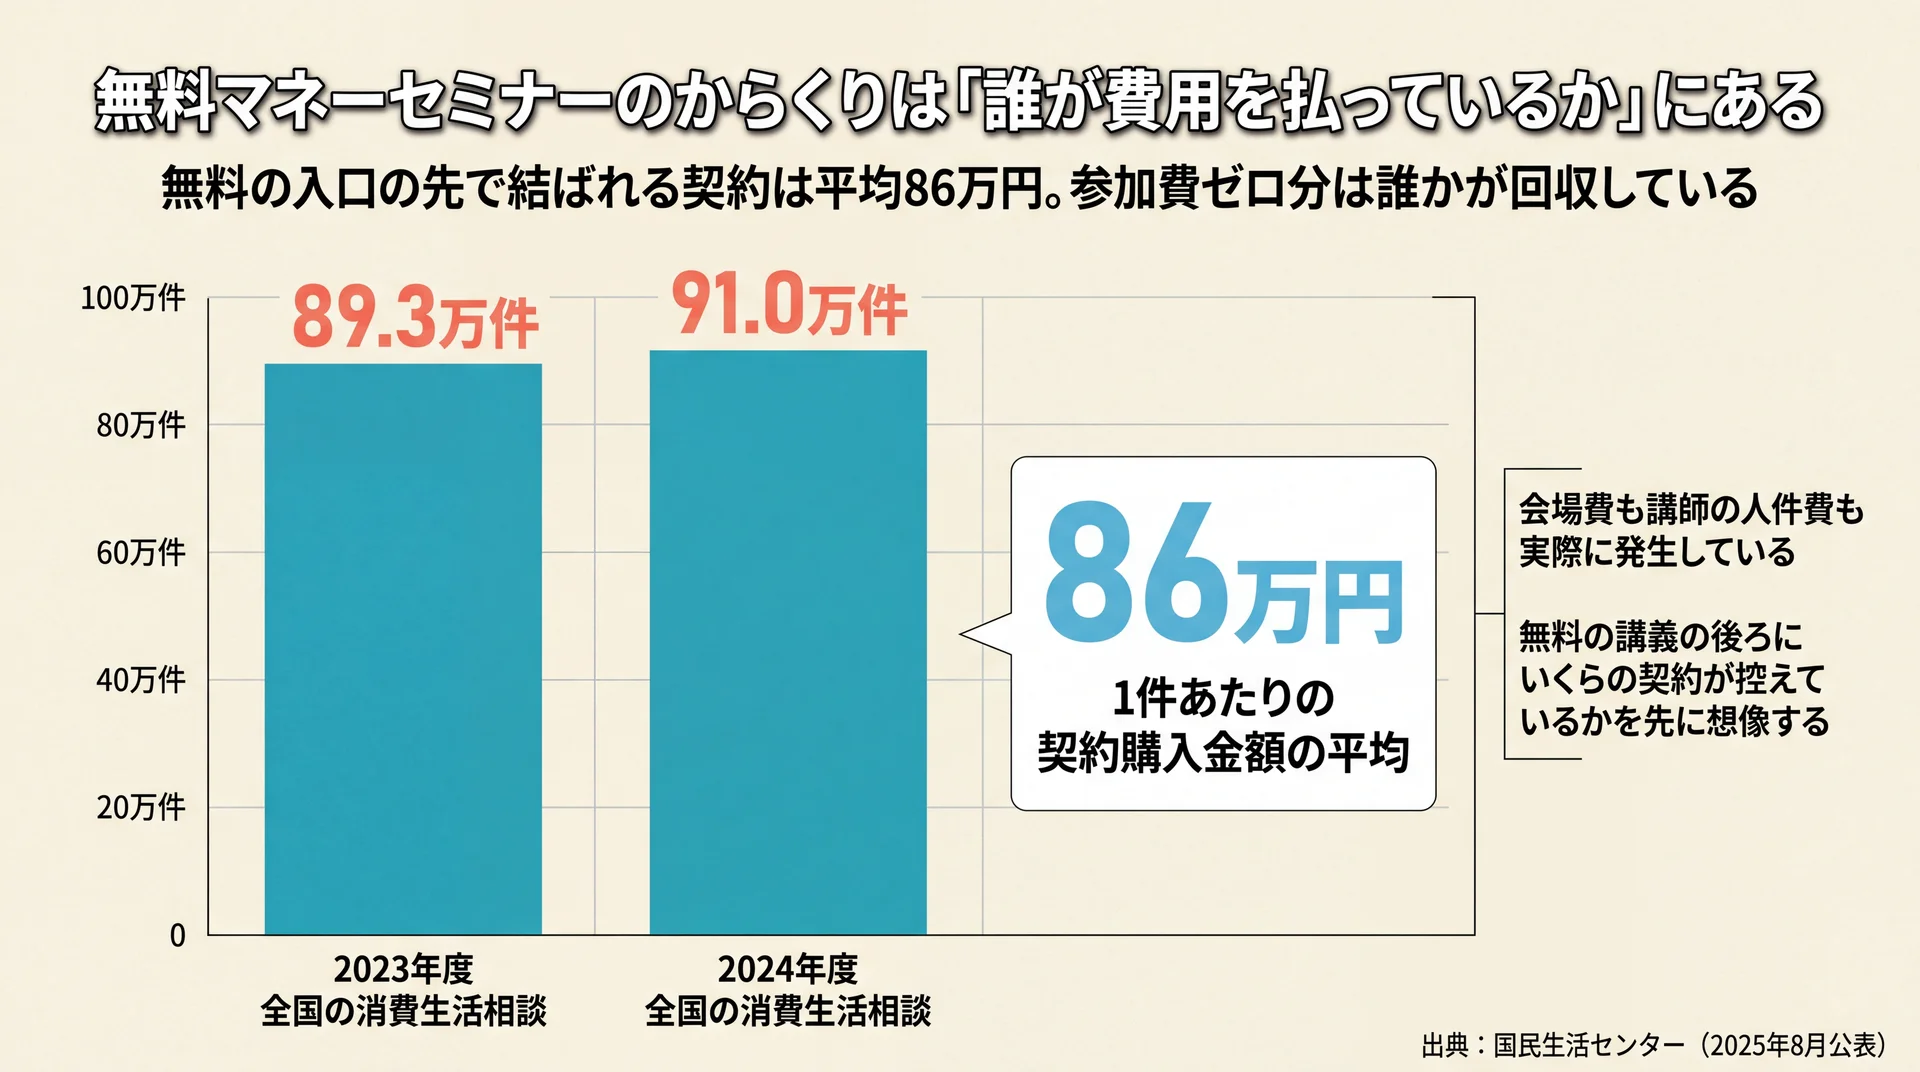
無料マネーセミナーのからくりは、講義そのもので利益を出さない収益設計にあります。会場費も講師の人件費も実際には発生しており、その分は参加者以外の誰かが負担しています。誰が負担しているかによって、講義が終わったあとに起きることが変わります。
参加費ゼロでも会場費と人件費は発生している
会場を借りれば賃料がかかり、講師が2時間話せばその時間分の人件費がかかります。参加費を取らないという判断は、これらを別のところから回収する見込みがあって初めて成り立ちます。
この構造は法律の側でも織り込まれています。消費者庁の特定商取引法ガイドは、ホテルや公民館を一時的に借りて行われる展示販売のうち、店舗に類似すると認められないものも訪問販売に該当すると説明しています。会場を一時的に借りて人を集める形態が契約の場になりうるという前提が、制度側にもあります。会場型のセミナーは講義の場であると同時に契約の場にもなりうると踏まえておけば、当日の展開に驚かずに済みます。
無料の入口から高額な契約に至る構造は分野を問わず起きている
国民生活センターがまとめた2024年度の全国の消費生活相談は91.0万件で、前年度の89.3万件から約2万件増えました。契約購入金額の平均は86万円です(国民生活センター・2025年8月公表)。
同じ資料は増加が目立った分野の1つに「医療サービス」を挙げ、その中身を美容整形の無料カウンセリング時に高額な契約を勧誘されたという相談などと説明しています。金融とは別分野の例ですが、無料の入口と高額契約が隣り合う構造は同じです。当社はここから、警戒すべき対象は無料であること自体ではないと見ています。見るべきは、無料の講義の後ろにいくらの契約が控えているかです。金額の桁を先に想像しておけば、その場で結論を出さない判断がしやすくなります。
セミナーの費用を負担している4つの収益源
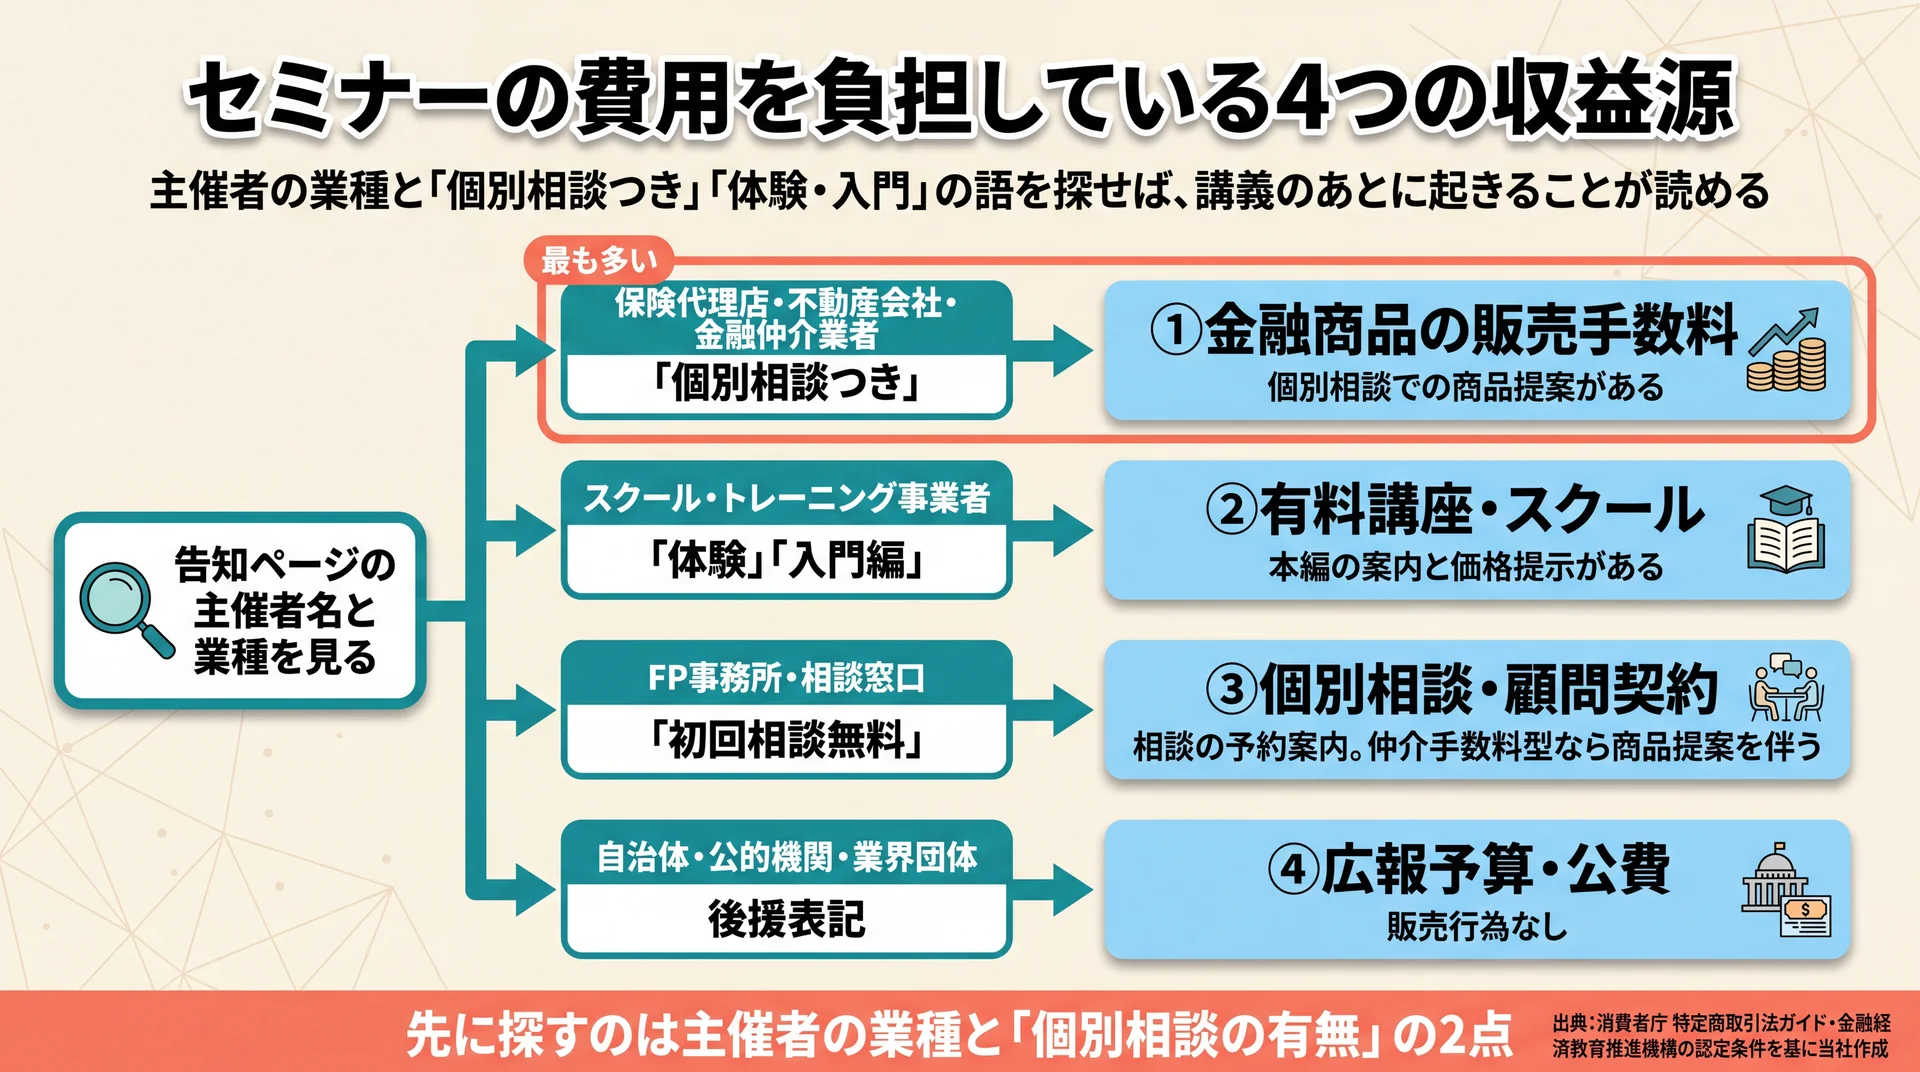
無料セミナーの費用は、金融商品の販売手数料・有料講座・個別相談・広報予算の4つのいずれかが負担しています。たとえば金融商品の販売手数料が費用を負担する場合は、保険や不動産の契約が成立したときに販売側へ入る収益が講義のコストを吸収します。類型は告知文の書き方からある程度推定できます。
① 金融商品の販売手数料(保険・投資信託・不動産)
保険代理店や不動産会社、金融商品を扱う仲介事業者が主催する場合、収益は講義ではなく契約から生まれます。講義で制度の全体像を伝え、個々の事情に合わせた提案は個別相談で行う流れです。
この類型は隠されているとは限りません。特定商取引法は、勧誘に先立って事業者の氏名・勧誘をする目的であること・販売しようとする商品の種類を告げなければならないと定めています(消費者庁 特定商取引法ガイド)。当社は、この3項目が事業者の義務であると同時に、参加する側の確認項目にもなると考えています。告知文にこの3つが書かれていれば、提案を受ける前提で臨めばよいだけの話になります。
② 有料講座・スクールへの入口
投資スクールやマネー講座を運営する事業者は、無料セミナーを体験版として位置づけ、本編の受講料で収益を得ます。金融商品そのものは販売せず、教えるという役務の対価だけを受け取る形です。
確認しておきたいのは、本編の価格と途中でやめたときの扱いです。価格を問い合わせないとわからない設計になっている場合は、比較検討の材料が足りません。なお当社のABCashもこの類型に属します。詳しい開示は記事の後半で行います。
③ 個別相談・顧問契約への入口
ファイナンシャルプランナー事務所や相談窓口が主催する場合、セミナーは相談件数を増やすための入口になります。相談そのものが有料の場合もあれば、相談は無料で、その先の商品仲介で収益を得る場合もあります。
同じ「無料相談」でも収益の出どころは事務所ごとに違います。相談料で成り立っているのか、商品の仲介手数料で成り立っているのかは、事務所の説明を見れば区別できます。この区別は、受けるアドバイスの中立性を測るうえで実用的です。
④ 広報予算と公費(自治体・公的機関・業界団体)
自治体や公的機関、業界団体が主催する場合、費用は広報予算や公費でまかなわれます。この類型では特定の商品を売る動機が構造上ありません。特定商取引法も、国や地方公共団体が行う販売や役務の提供を適用除外に挙げています(同ガイド)。
企業が自社の知名度向上のために開催する場合も広い意味でこの類型に入りますが、将来の商品販売につながる関係づくりが目的に含まれる場合があり、④と①の中間に位置づけられます。
収益源は告知文から推定できる
4つの類型は告知文に現れるサインで見分けられます。次の表は、当社が「誰が費用を負担しているか」という1つの軸で類型を整理し、推定の手がかりと講義後に起きることを対応させたものです。
| 収益源の類型 | 費用を負担しているもの | 告知文に出るサイン | 講義のあとに起きること |
| ① 金融商品の販売手数料 | 保険・投資信託・不動産の契約手数料 | 主催が保険代理店・不動産会社・金融仲介業者/「個別相談つき」 | 個別相談での商品提案。契約は保険業法・金融商品取引法の下で行われる |
| ② 有料講座・スクール | 本編講座の受講料 | 主催がスクール・トレーニング事業者/「体験」「入門編」 | 本編の案内と価格提示。契約は特定商取引法の対象になりうる |
| ③ 個別相談・顧問契約 | 相談料または仲介手数料 | 主催がFP事務所・相談窓口/「初回相談無料」 | 相談の予約案内。収益源が仲介手数料なら商品提案を伴う |
| ④ 広報予算・公費 | 自治体・公的機関の予算、企業の広報費 | 主催が自治体・公的機関・業界団体/後援表記 | 販売行為なし。企業主催では次回イベントの案内 |
データ出典: 消費者庁 特定商取引法ガイドおよび金融経済教育推進機構の認定条件を横断し、当社の判定軸で類型化。
要点: 収益源は4類型に分かれ、主催者の業種と「個別相談の有無」「体験・入門という語」の組み合わせから推定できます。
無料セミナーに法律上のルールはあるのか
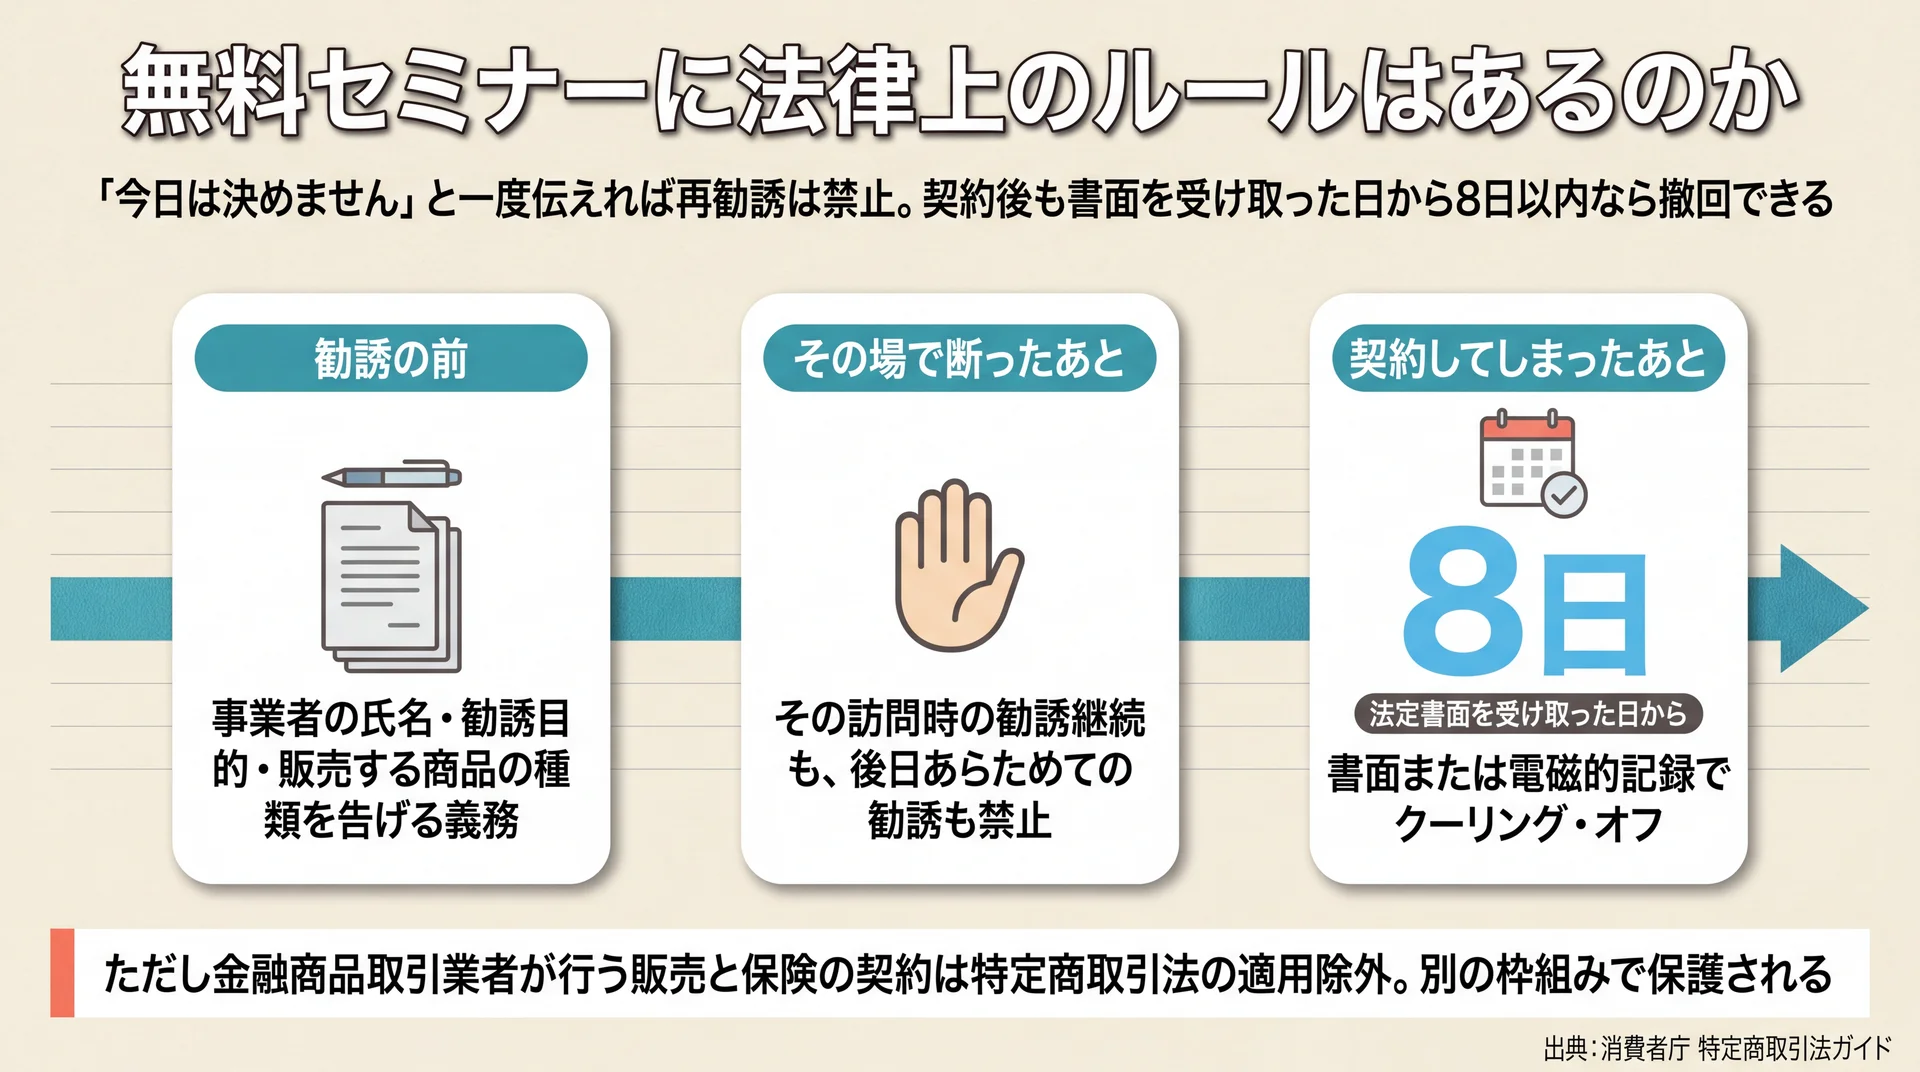
無料セミナーには、参加者を守るルールが法律側に用意されています。ただし契約する商品の種類によって、適用される法律とクーリング・オフの可否が変わります。セミナー会場での契約は特定商取引法の訪問販売に該当しうる一方、金融商品取引業者が行う販売は同法の適用除外に挙げられています(消費者庁 特定商取引法ガイド)。
勧誘の前に目的を告げる義務がある
特定商取引法の訪問販売には、キャッチセールスとアポイントメントセールスが含まれます。同法ガイドは、電話や郵便、SNSなどで販売目的を明示せずに消費者を呼び出す行為や、「あなたは特別に選ばれました」といった有利な条件をうたって呼び出す行為をアポイントメントセールスとして例示しています。
さらに同法は、勧誘目的を告げずに誘引した相手に対して、公衆の出入りする場所以外で契約の勧誘を行うことを禁止行為に挙げています(同ガイド)。この2つを合わせて読むと、目的を伏せて呼び出す手法そのものが規制の対象になっていることがわかります。告知の段階で目的が書かれているかどうかは、単なる親切さではなく法的な線引きの問題だということです。
断ったあとの再勧誘は禁止されている
断りきれるかという不安には、条文が答えを持っています。特定商取引法の再勧誘の禁止規定は、消費者が契約締結の意思がないことを示したとき、その訪問時にそのまま勧誘を続けることも、その後あらためて勧誘することも禁止しています(同ガイド)。
「今日は契約しません」と一度伝えれば、その場での説得も後日の電話も法律の側では認められていないことになります。断る技術を磨くより、断る権利がどこに書かれているかを知っておくほうが確実です。
クーリング・オフが効く契約と効かない契約
契約してしまった場合の取消可否は、契約の種類で分かれます。訪問販売に該当する契約では、法律で決められた書面を受け取った日から数えて8日以内であれば、書面または電磁的記録でクーリング・オフができます。一方、適用除外には金融商品取引法に基づき登録を受けた金融商品取引業者が行う販売または役務の提供が挙げられています(同ガイド)。
| 契約の入口 | 主に適用される枠組み | 特定商取引法のクーリング・オフ(8日) |
| 有料講座・スクールを契約 | 特定商取引法(訪問販売等に該当する場合) | 該当すれば適用されうる |
| 投資信託など金融商品を契約 | 金融商品取引法(登録業者の販売は特商法の適用除外) | 適用されない(別の枠組みで保護) |
| 保険を契約 | 保険業法(保険会社による販売は同法の枠組みで扱われる) | 契約により異なる(保険業法の申込みの撤回制度を確認) |
| 自治体・公的機関のセミナー | 販売行為なし(国・地方公共団体は適用除外) | 該当なし |
データ出典: 消費者庁 特定商取引法ガイドの法第2条・第9条・第26条の記載(2026年8月時点)を、契約の入口別に当社が整理。個別の契約が適用対象になるかは事案ごとに判断が分かれるため、迷ったときは消費生活センターなどに確認してください。
要点: 断ったあとの再勧誘は禁止されており、8日間のクーリング・オフが使える契約もあります。ただし金融商品の契約は特定商取引法の枠外で、守られ方が変わります。
2024年以降、利益相反は事業者が開示する方向に動いている
金融庁は「顧客本位の業務運営に関する原則」の改訂版を2024年9月26日に公表し、あわせて顧客の最善の利益を勘案した誠実公正義務の法定化を2024年11月、利益相反の可能性の情報提供のルール化を2025年12月として整理しています(金融庁・2026年8月時点)。
当社はこの流れを、利益相反が個人の警戒事項から、事業者側の開示事項へ移りつつある状態だと評価しています。提案を受けたときに「この商品を扱うことで、あなたはどう収益を得るのですか」と質問しても差し支えありません。答えられない相手であれば、その場で判断しない理由が1つ増えます。
参加前に確認できる5つのチェックポイント
参加前に確認すべきなのは、主催者の知名度ではなく収益源です。会社名を検索して評判を眺めるより、その会社が金融商品の販売手数料を受け取る立場にあるかどうかを見るほうが、参加後の展開を正確に予測できます。確認は告知ページだけで完結します。
主催者の知名度ではなく収益源を見る
知名度は、その会社が有名かどうかを教えてくれるだけです。同じ規模の会社でも、収益が商品手数料から来るのか受講料から来るのかで、個別相談の中身は変わります。
この判定軸は当社が独自に立てたものではありません。金融庁所管の認可法人である金融経済教育推進機構は、認定アドバイザーの条件を金融機関に所属せず、金融商品の販売も行っていない方のみと定めています(金融経済教育推進機構)。公的な認定制度も、肩書きや知名度ではなく収益構造で中立性を判定しています。当社もこの軸を採用しています。個別のセミナーを並べて比べる観点は本題から外れるため省きますが、試算そのものから入りたい方には100万円 一括投資シミュレーションについてはこちらが参考になります。
告知文で確認する5項目
確認する項目は5つで足ります。3つは特定商取引法が事業者に告げるよう義務づけている内容そのもの、残る2つは契約に進んだ場合の撤退条件です。
| # | 確認する項目 | 何がわかるか |
| 1 | 主催者の正式名称と業種 | 収益源の類型(①〜④のどれか) |
| 2 | 勧誘・提案の予定が書かれているか | 講義後に提案があるかどうか |
| 3 | 扱う商品・サービスの種類 | 提案される対象の範囲 |
| 4 | 個別相談の有無と、その場で契約できるか | 当日に契約を求められる可能性 |
| 5 | 有料サービスの価格と返金条件 | 進んだ場合の金額と撤退のしやすさ |
1〜3は特定商取引法が定める明示事項に対応しています(消費者庁 特定商取引法ガイド)。この3つが告知文に見当たらない場合、参加前に問い合わせて確認するだけでも判断材料が増えます。
要点: 法律が事業者に告げさせる3項目と、価格・返金条件の2項目を告知文で見れば、参加後の展開はおおむね読めます。
\ 収益源を開示した無料体験 /
金融商品を販売せず、受講料だけで運営している60〜80分程度の体験です。
当日に勧誘を受けたときの断り方と相談先
当日の対処は、その場で契約しないという一点に集約されます。断ったあとの再勧誘は法律で禁止されているため、一度「今日は決めません」と伝えれば、その後の説得は法律の側では認められていません(消費者庁 特定商取引法ガイド)。それでも続く場合の相談先も用意されています。
その場で契約しないことが最も確実な守り方
持ち帰って比べると伝えるだけで、判断の材料をそろえる時間が確保できます。正規の事業者であれば、この申し出を拒む理由はありません。逆にその場での署名を強く求められた時点で、その相手を候補から外す判断材料になります。
契約を急がせる理由として「今日だけの条件」が示されることもあります。当社は、比較の時間を確保できないオファーは金額の大小にかかわらず見送ってよいと考えています。急がせる必要のない提案なら、1週間後でも同じ内容で受けられるはずだからです。
強引な勧誘を受けたときの公的な相談先
断っても勧誘が続いた場合や、契約したあとで不安になった場合は、公的な窓口に相談できます。金融経済教育推進機構は、金融に関して困ったときの窓口として次を案内しています(金融経済教育推進機構)。
- 消費者ホットライン 188(近くの消費生活センターなどの相談窓口を案内)
- 国民生活センター 平日バックアップ相談 03-3446-0999(平日10時〜16時)
- 金融庁 金融サービス利用者相談室 0570-016811
- 証券・金融商品あっせん相談センター(FINMAC)0120-64-5005
- 生命保険協会 生命保険相談所 03-3286-2648/日本損害保険協会 そんぽADRセンター 0570-022808
窓口が契約の種類ごとに分かれている点は、クーリング・オフの枠組みが分かれていることと対応しています。契約した商品が何かを整理してから電話すると、案内が速くなります。
商品を売らない無料の学び方という選択肢
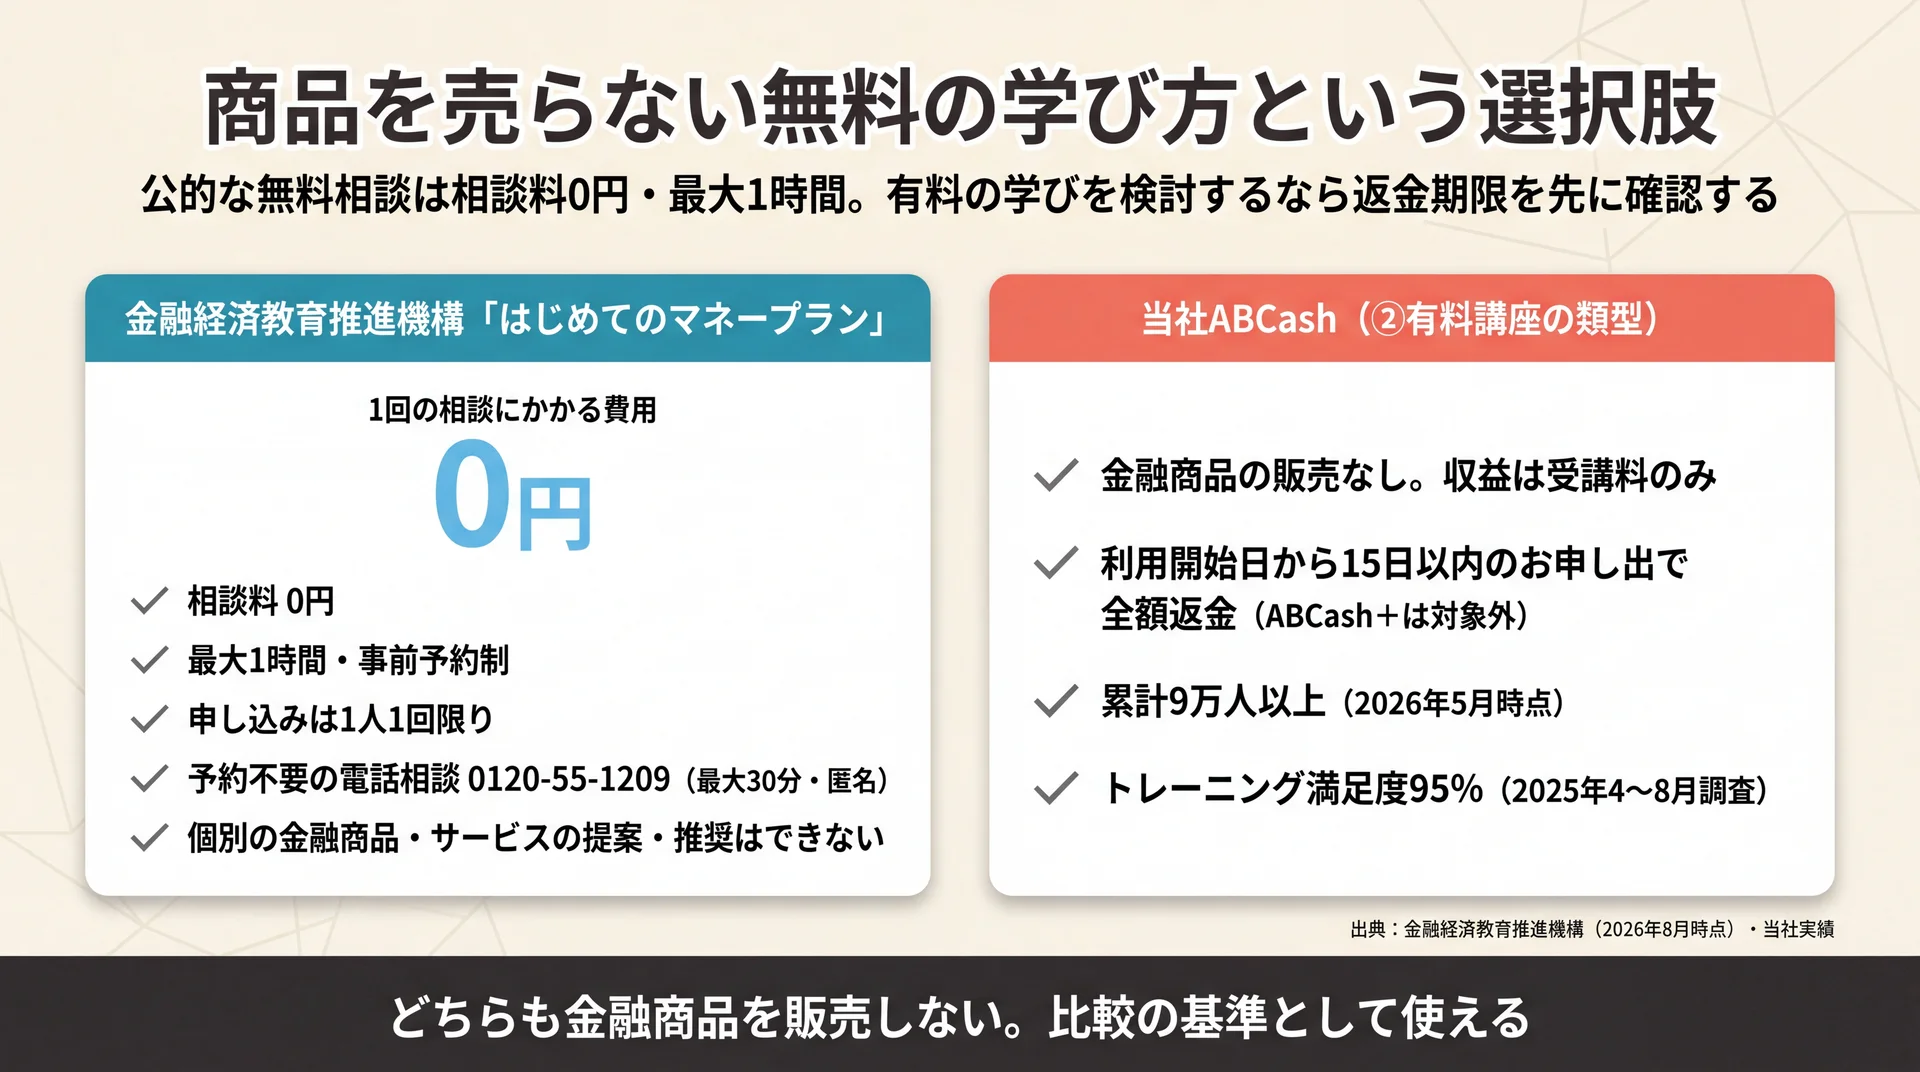
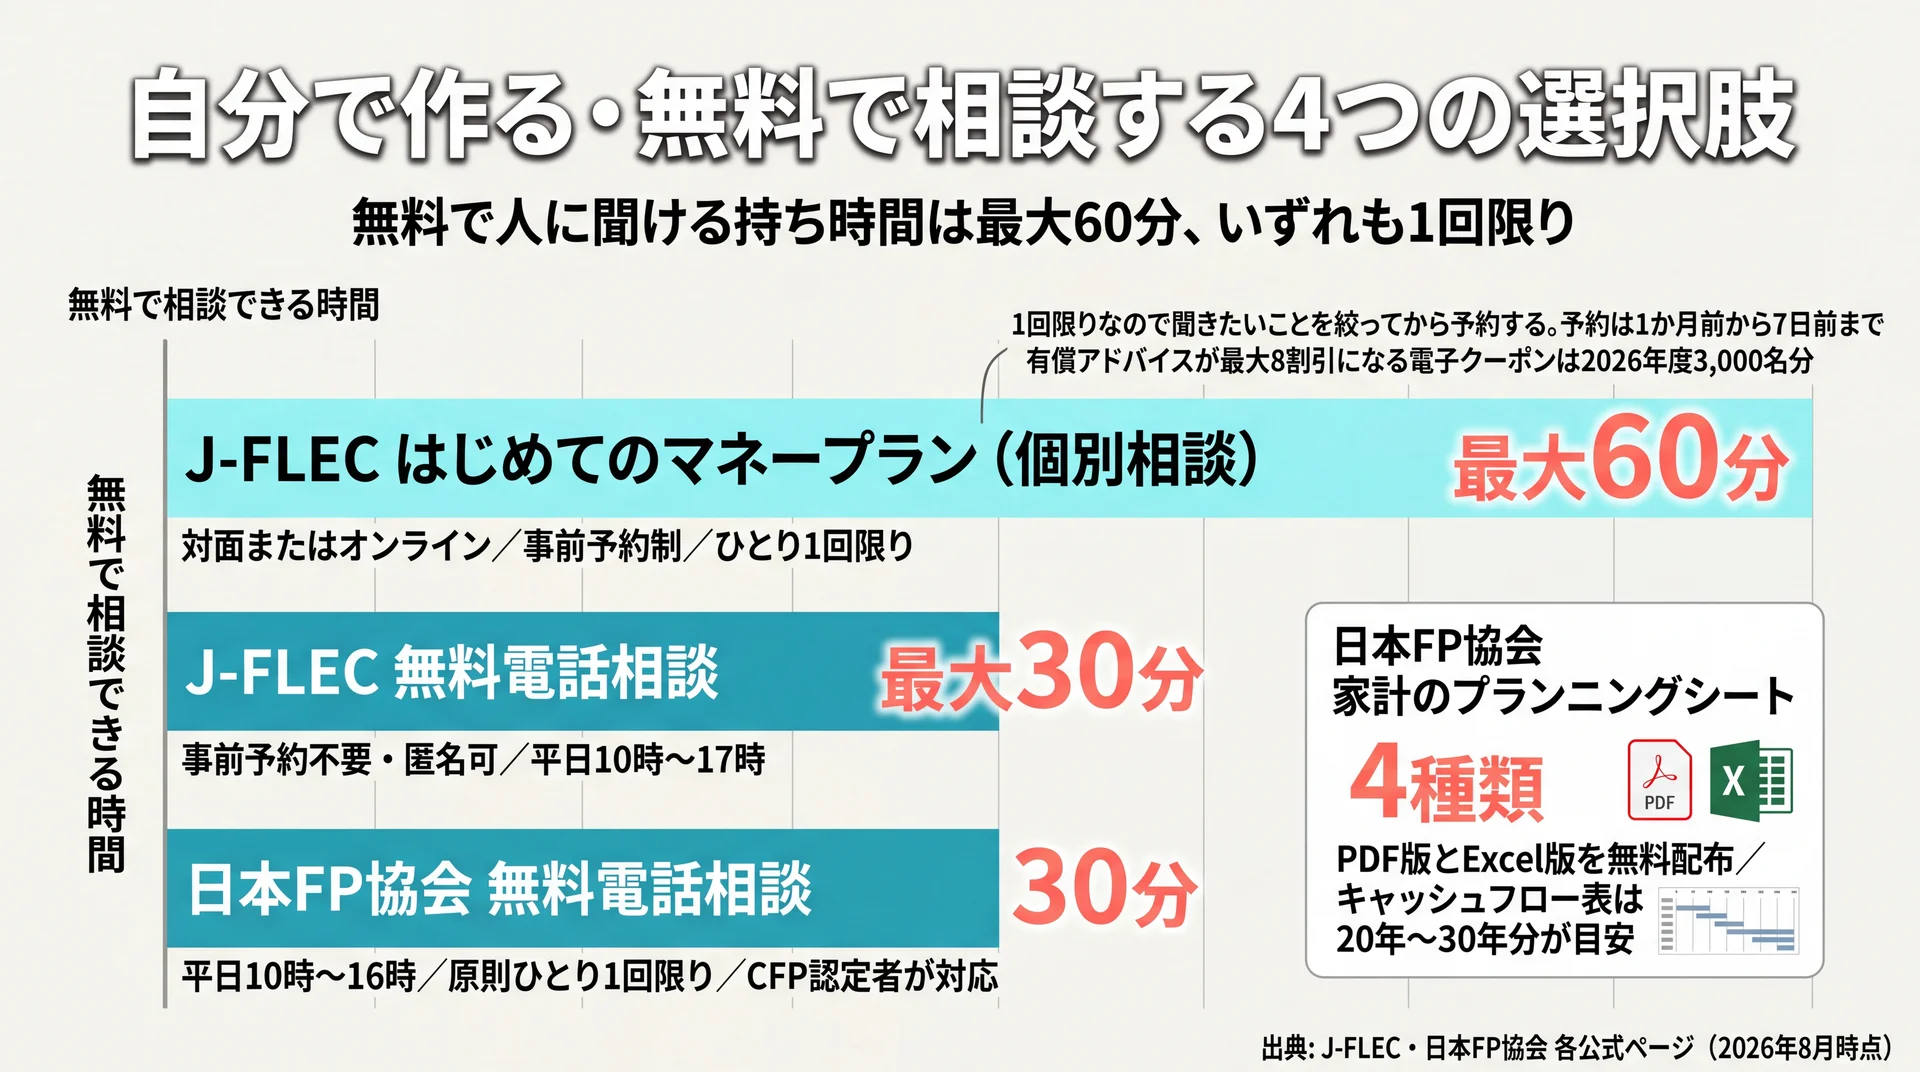
無料の学びには、商品販売を伴わない公的な選択肢があります。金融庁所管の認可法人である金融経済教育推進機構は、金融商品の勧誘を行わない無料相談を2024年11月5日から提供しています(金融庁)。有料の学びを検討する前に、比較の基準として使えます。
金融商品を販売しない人だけを認定する公的制度がある
同機構の「はじめてのマネープラン」は、対面またはオンラインの相談が最大1時間・事前予約制で、申し込みは1人1回限りです。予約不要の電話相談(0120-55-1209)も最大30分・匿名で利用できます。いずれも個別の金融商品・サービスについて提案・推奨することはできないと明記されています(金融経済教育推進機構・2026年8月時点)。
当社はこの制度の意義を、相談窓口が1つ増えたこと以上に、中立性の基準が制度として言語化されたことにあると見ています。金融機関に所属せず商品を販売しない人だけを認定するという条件は、そのまま民間のセミナーを見るときの物差しになります。積立の増え方を数字で確かめたい場合は、複利計算 積立 シミュレーションについてはこちらで扱っています。
当社の見解と、当社自身の収益源
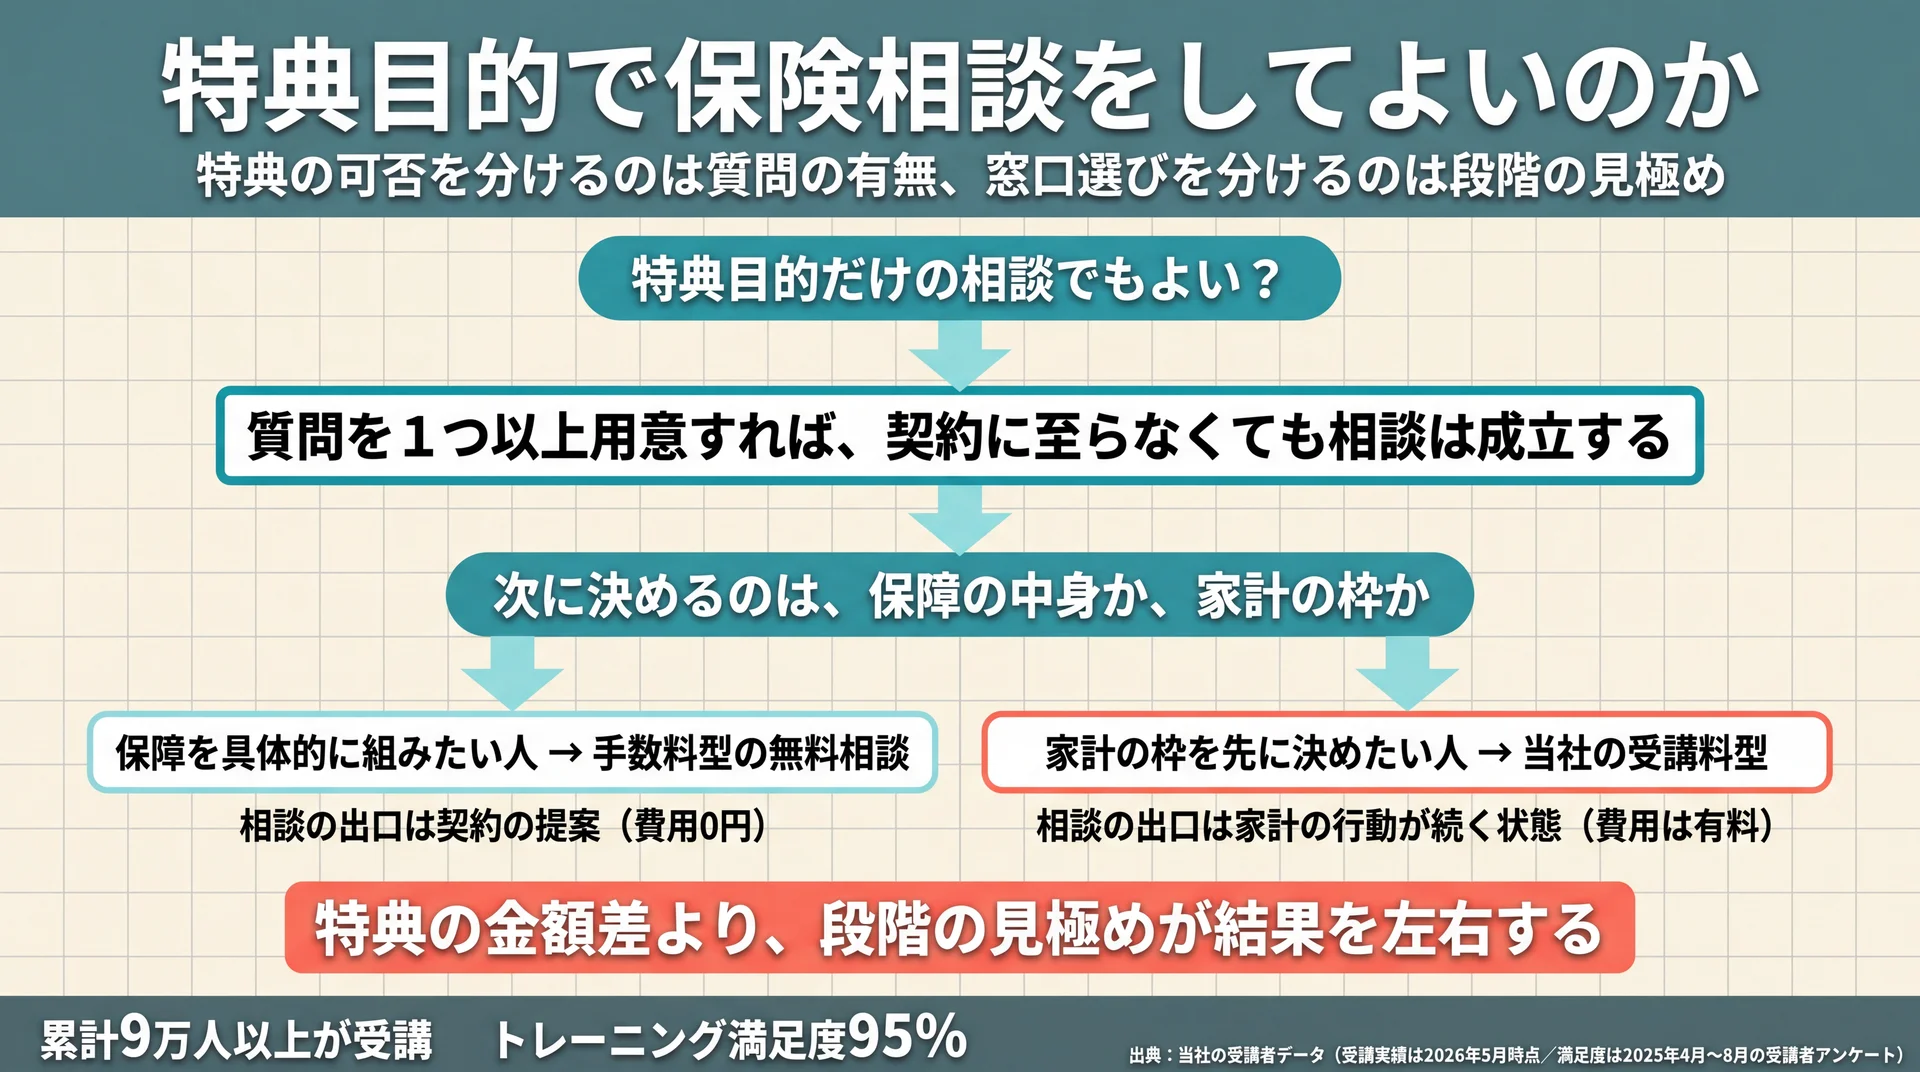
ここまで収益源を見るべきだと書いてきた以上、当社の収益源も同じ軸で開示します。当社のABCash(お金のトレーニングスタジオ)も、無料体験を入口として有料のトレーニングを提供する事業であり、②の類型に属します。
当社は金融商品を一切販売しておらず、収益はトレーニングの受講料だけです。保険や投資信託の販売手数料も、仲介による収益もありません。だから当社の無料体験では、特定の金融商品をおすすめすることがそもそもできません。一方で、②の類型に属する以上、体験の後には当社の有料トレーニングの案内をします。案内があること自体は前提としてお伝えしておきます。撤退の条件も先に示します。当社のABCashおよびCASHUPは、サービス利用開始日から15日以内にお申し出いただければ全額返金に対応しています(オプションのABCash+は返品の対象外です)。金額や支払方法とあわせて当社の特定商取引法に基づく表記に記載しています。
そのうえで当社は、累計9万人以上の方に受講いただいています(2026年5月時点)。2025年4月から8月に実施したトレーニング満足度の調査では95%でした。無料の入口を持つ以上、収益源と撤退条件を先に出すのが筋だというのが当社の判断です。当社を含め、比べたうえで選んでいただければと考えています。
無料マネーセミナーのよくある質問
Q. 無料マネーセミナーで何も契約せずに帰ることはできますか?
できます。参加そのものに費用は発生せず、契約の意思がないことを伝えれば、その場で勧誘を続けることも後日あらためて勧誘することも特定商取引法で禁止されています(消費者庁 特定商取引法ガイド)。持ち帰って検討すると伝えるだけで足ります。
Q. マネーセミナーの参加特典やお土産には何か裏がありますか?
特典そのものが問題なのではなく、特典の費用も誰かが負担している点を押さえておけば十分です。特典が手厚いほど、その費用を回収する見込みが講義の後ろにあることになります。特典の価値ではなく、講義後に何の提案があるかを告知文で確認してください。
Q. オンラインのマネーセミナーなら勧誘は少ないですか?
会場に留め置かれないため、その場で契約を求められる状況にはなりにくくなります。ただし収益源そのものは開催形式で変わりません。確認すべきは形式ではなく主催者の業種です。
Q. 女性向けの無料マネーセミナーが多いのはなぜですか?
当社は、家計や保険の見直しを検討する層へテーマを絞るほど告知の効率が上がるためだと見ています。女性向けかどうかは中立性の判断材料になりません。個別の資産設計や商品の適否については、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
制度の全体像もあわせて確認したい方は、積立シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
無料マネーセミナーのからくりは、参加費以外の収益で運営費をまかなう設計にあります。収益源は金融商品の販売手数料・有料講座・個別相談・広報予算の4類型に分かれ、主催者の業種と告知文の書き方から推定できます。断ったあとの再勧誘は法律で禁止されており、契約の種類によっては8日間のクーリング・オフも使えます。まずは検討中のセミナーの告知ページで、主催者の正式名称と業種を確認するところから始めてみてください。
\ 累計9万人が受けた無料体験 /
家計管理からNISA・iDeCoまでを専属コンサルタントがマンツーマンで扱います。