投稿者: ABCash編集部

  • iDeCoの掛け金上限と下限|月額の決め方と手数料の注意点

    iDeCoの掛け金は月5,000円以上1,000円単位で、上限は加入区分により月2万円〜6万8千円です。実際に決めるのは、その下限と上限のあいだに並ぶ1,000円刻みの金額です。自分の枠の確かめ方、金額を決める順番、そして掛け金額によって重さが変わる手数料まで順に整理します。

    iDeCoの掛け金は下限5,000円から加入区分ごとの上限まで
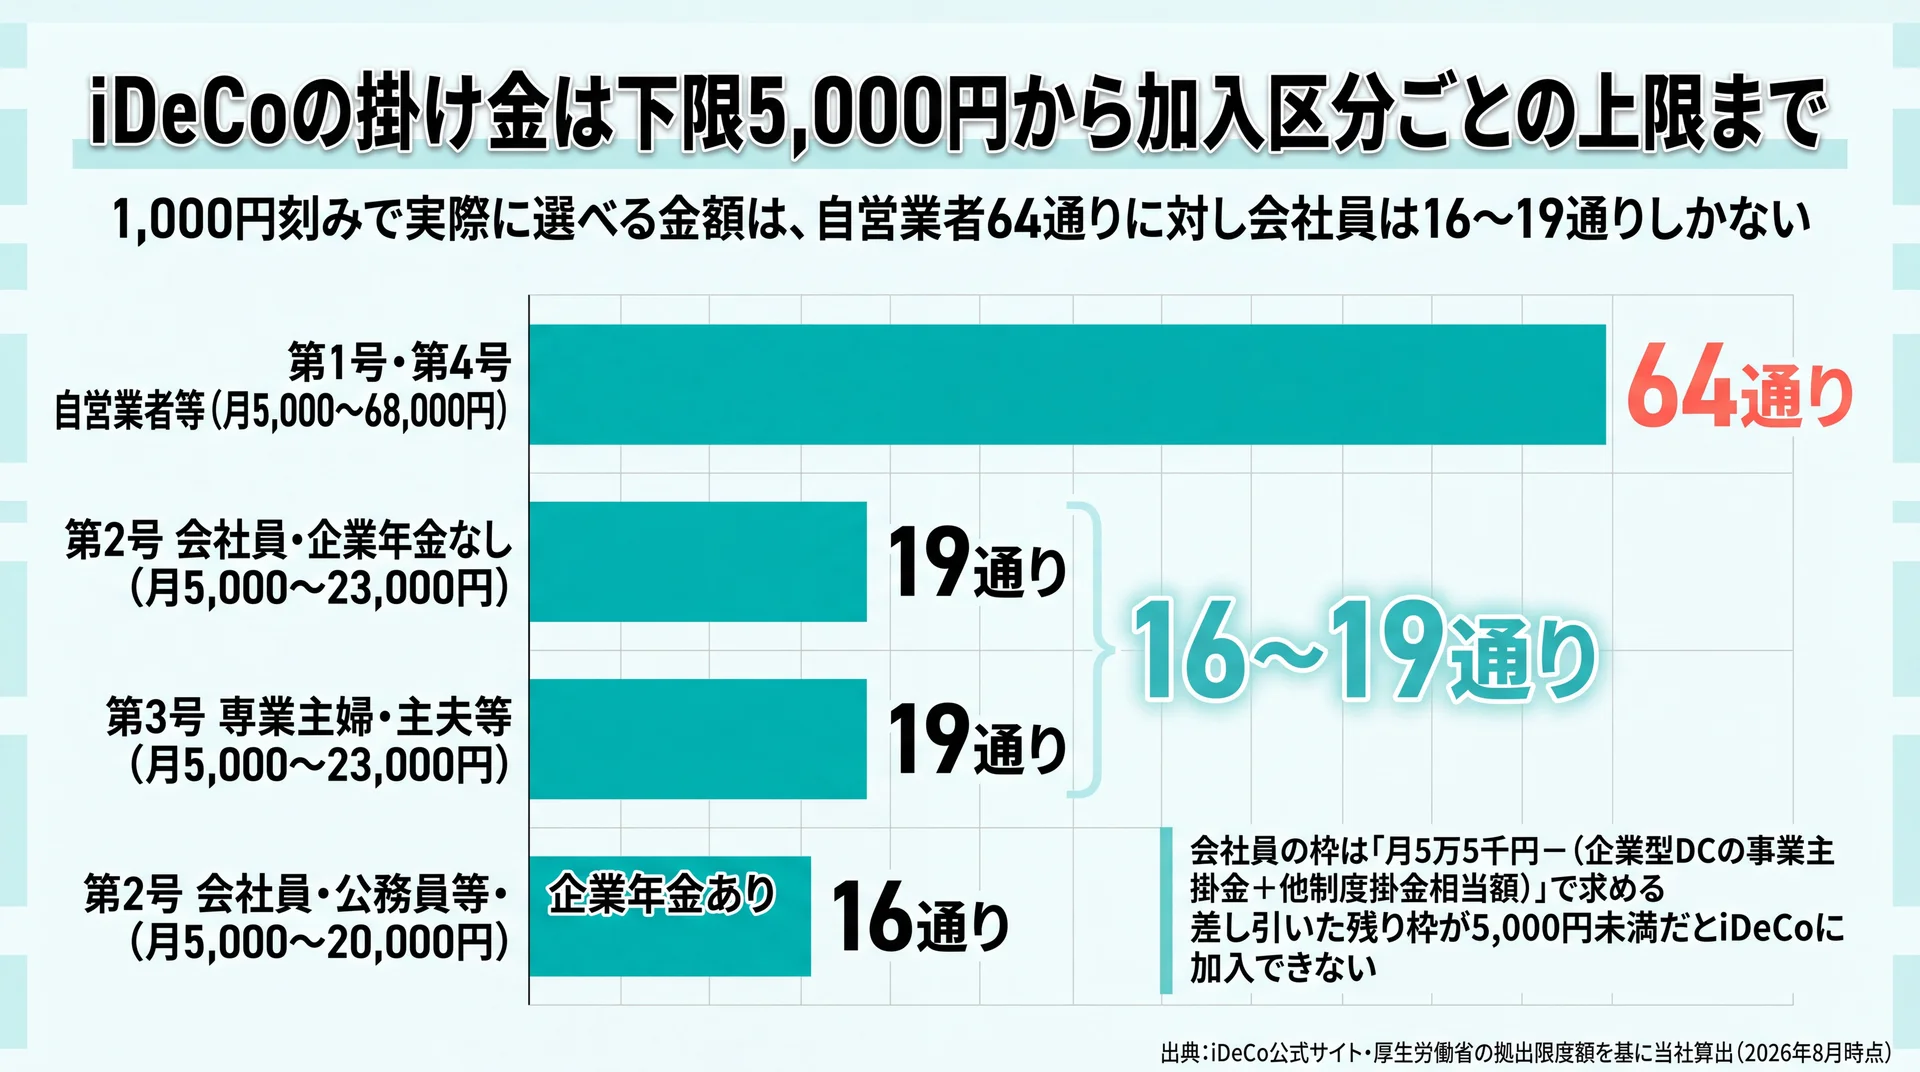
    1,000円刻みで選べる掛け金額は自営業者64通り・会社員16〜19通りとする当社算出の比較グラフ
    区分ごとに実際に選べる金額の数を比較(出典: iDeCo公式サイト・厚生労働省の拠出限度額を基に当社算出)

    iDeCoの掛け金は月5,000円以上1,000円単位で、加入区分ごとの上限まで自由に設定できます(iDeCo公式サイト)。上限は自営業者などが月6万8千円、会社員は企業年金の有無で月2万円か月2万3千円、専業主婦(主夫)は月2万3千円です(厚生労働省)。

    上限額が分かっても、申込書に書く金額は決まりません。選ぶのは下限から上限までに並ぶ金額のどれか1つです。そこで当社では、区分ごとに1,000円刻みで何通り選べるのかを数え直しました。

    加入区分 下限(月額) 上限(月額) 選べる金額の数(当社算出)
    第1号・第4号加入者(自営業者・フリーランス等) 5,000円 68,000円 64通り
    第2号加入者(会社員・企業年金なし) 5,000円 23,000円 19通り
    第2号加入者(会社員・公務員等・企業年金あり) 5,000円 20,000円 16通り
    第3号加入者(専業主婦・主夫等) 5,000円 23,000円 19通り

    選択肢の数は「(上限−5,000円)÷1,000+1」で当社が算出しました。下限と設定単位はiDeCo公式サイト、上限額は厚生労働省の拠出限度額に基づきます(2026年8月時点)。

    会社員が選べる金額は16〜19通りしかありません。当社はこれを、会社員の難所が上限額の暗記ではなく、限られた選択肢から1つを選び切ることにあると見ています。まず枠を確定させ、次に刻みの中から1点を決める順番なら手は止まりません。制度の全体像は、idecoの全体像を整理した完全ガイドで確認できます。

    会社員の枠は月5万5千円から勤務先の掛金を引いて求める

    会社員と公務員の枠は、「月5万5千円 −(企業型確定拠出年金の事業主掛金額 + 他制度掛金相当額)」で計算し、その上限が月2万円になります。企業年金等にまったく加入していない場合は月2万3千円です(厚生労働省)。

    企業型DCの事業主掛金額は加入者向けウェブサイトに表示され、確定給付企業年金や厚生年金基金の他制度掛金相当額は各規約に記載されて加入者に周知されています。それ以外の制度は告示で金額が定められており、国家公務員共済組合と地方公務員共済組合は8,000円、私立学校教職員共済制度は7,000円、石炭鉱業年金基金は9,000円です。公務員や私学の教職員であれば、勤務先への確認を待たずに月5万5千円からこの額を引いて概算できます。

    勤務先の掛金が大きいと、枠が下限を割ることがある

    上限だけを見ていると見落とすのが、下限との衝突です。企業型確定拠出年金の事業主掛金額と確定給付企業年金等の他制度掛金相当額の合計が月5万円を上回る場合、その人はiDeCoの加入対象から外れます(iDeCo公式サイト よくあるご質問)。

    月5万5千円の枠から5万円を超える掛金が差し引かれると、残りが5,000円未満になります。掛け金の下限が月5,000円である以上、枠は残っていても設定できる金額が存在しない状態になるためです。企業型DCで事業主掛金が年単位で拠出されている場合や、マッチング拠出を選んでいる場合も同じく加入対象から外れます。当社は、会社員が最初に確認すべきなのは上限額の数字ではなく、この「残り枠が5,000円以上あるか」だと考えています。

    掛け金額を決める前に固定しておく3つの数字

    掛け金額は上限から逆算するのではなく、毎月出せる額・60歳までの年数・年1回という変更機会の3つを先に固定してから決めます。掛け金は全額が小規模企業共済等掛金控除の対象になりますが(国税庁)、原則60歳まで引き出せないため、控除の大きさだけを理由に枠へ寄せると家計側が先に苦しくなります。

    固定しておく数字は次の3つです。

    • 毎月出せる額:手取りから固定費と生活費を引き、生活防衛資金を確保したうえで残る金額
    • 60歳までの年数:引き出せない期間の長さ。年数が長いほど、途中で減額する場面に出会う確率も上がります
    • 変更できる回数:掛け金額の変更は1年(12月分から翌年11月分までの掛け金)に1回だけです。拠出の停止はいつでもできます(iDeCo公式サイトのよくあるご質問)

    3つ目は、金額を決めたあとに効いてくる制約です。金額を下げたくなっても、次の変更機会まで待つことになります。だから当社は、迷ったときは上限側ではなく下限側に寄せて始めるほうが無理がないと見ています。支出が安定していて続けられる見通しが立つ場合は、上限側に寄せる判断も成り立ちます。

    当社の見解:金額を決める前に、家計を先に確定させる

    一般には、所得控除が全額使えるのだから上限まで拠出したほうが有利だと説明されます。当社のABCashは、その説明から金額を決めるのは順番が逆だと考えています。掛け金額を決める前に家計の固定費と生活防衛資金を洗い出し、毎月無理なく出せる額を確定させるのが当社の標準手順です。金額の大きさよりも、毎月続く形になっているかを先に見ています。専用アプリと毎日のフィードバックで60日間の習慣化を設計しているのも、続かない金額で始めて止めるほうが失うものが大きいと考えているためです。

    この章の要点:掛け金額は上限から逆算せず、出せる額・残り年数・年1回の変更機会を固定してから、刻みの中の1点を選びます。

    掛け金額に対して手数料はどれだけ重いのか
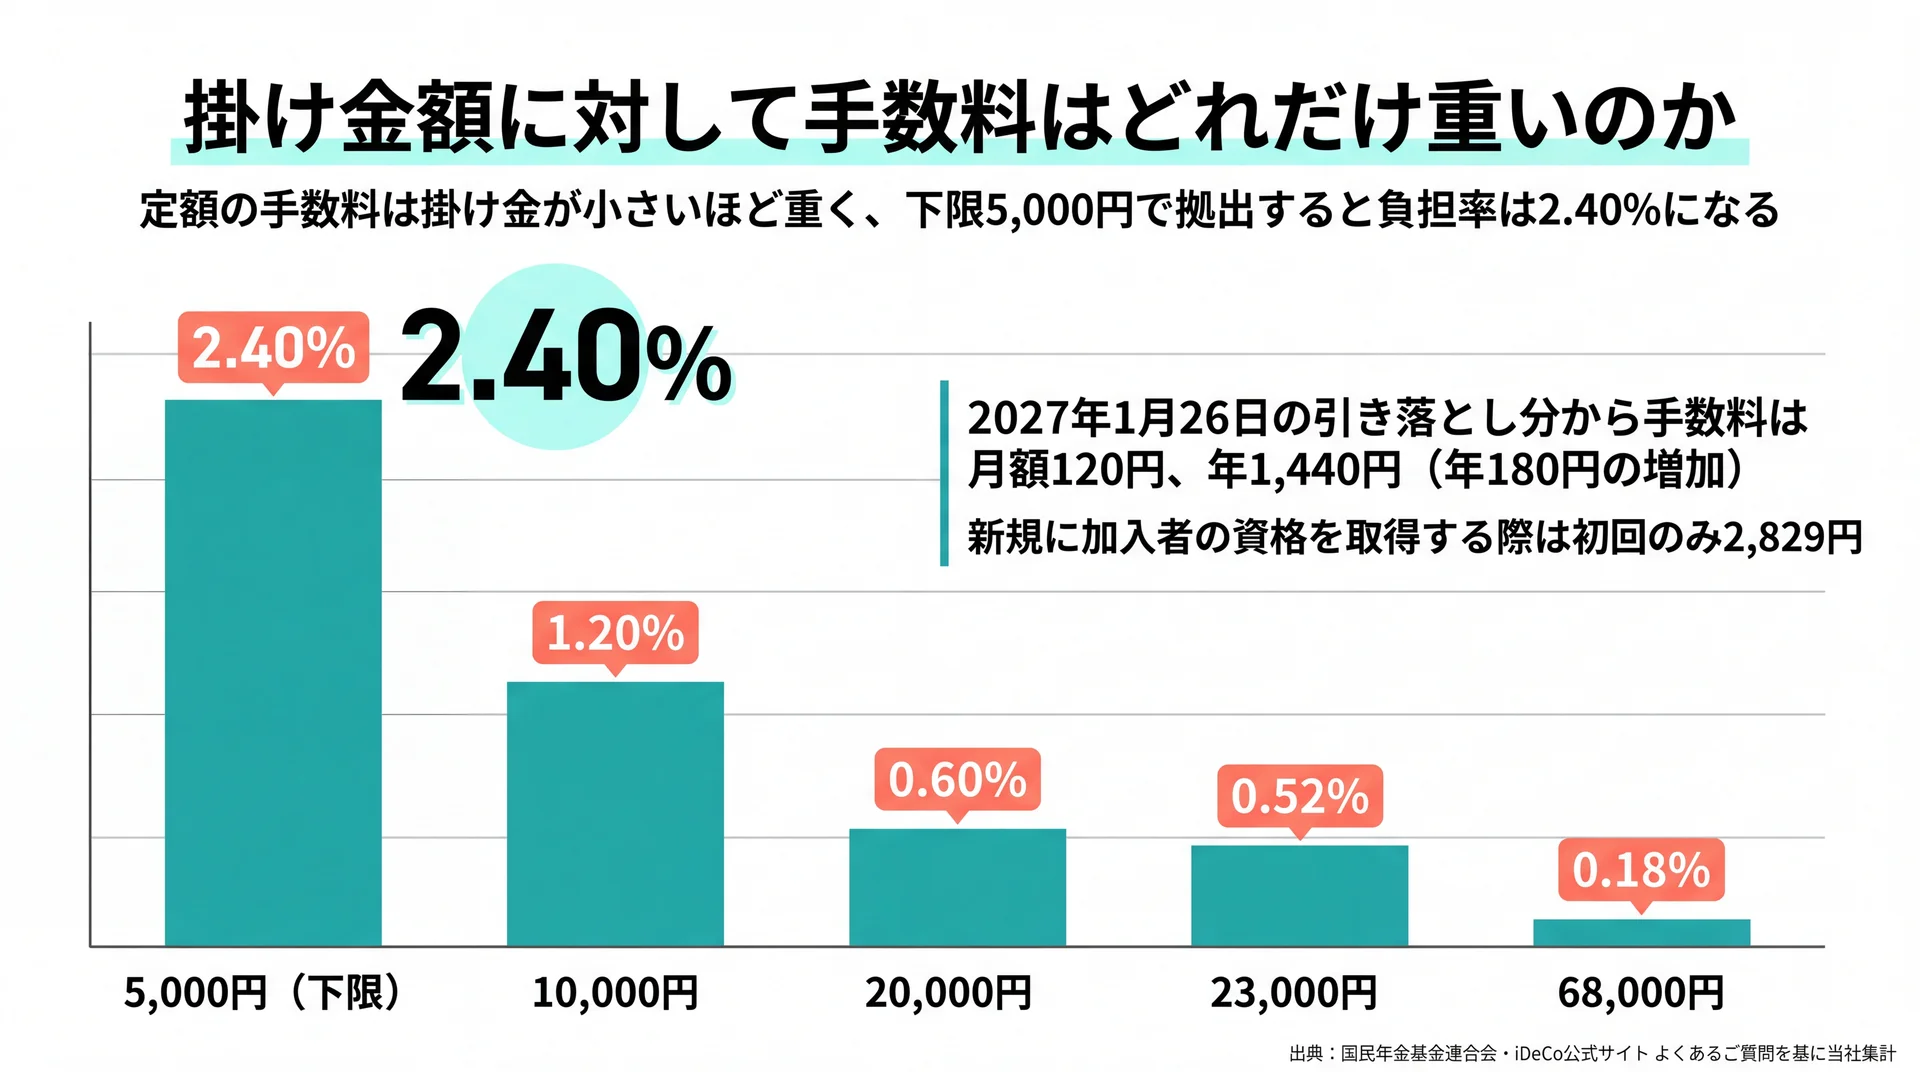
    掛け金5,000円で2.40%、68,000円で0.18%となる改定後120円の手数料負担率グラフ
    定額の手数料は掛け金が小さいほど負担率が上がる(出典: 国民年金基金連合会・iDeCo公式サイトのよくあるご質問を基に当社集計)

    加入中にかかる国民年金基金連合会の手数料は掛け金額にかかわらず定額のため、掛け金が小さいほど負担率は高くなります。現在は掛金拠出の都度105円ですが、2027年1月26日の口座引き落とし分(2026年12月分の掛け金)からは月額120円に変わります(国民年金基金連合会、2026年4月公表)。

    月々の掛け金額 現行105円の負担率 改定後120円の負担率
    5,000円(下限) 2.10% 2.40%
    10,000円 1.05% 1.20%
    20,000円 0.53% 0.60%
    23,000円 0.46% 0.52%
    68,000円 0.15% 0.18%

    当社の集計方法:国民年金基金連合会の加入中手数料(現行105円/改定後120円)を各掛け金額で割って負担率を出しました。運営管理機関と事務委託先金融機関の手数料は機関ごとに異なるため含めていません。データはiDeCo公式サイトのよくあるご質問と上記リーフレットに基づきます(2026年8月時点)。

    年額に直すと1,260円から1,440円へ、年180円の増加です。金額としては小さいものの、下限の5,000円で拠出している人の負担率は2.40%になります。加えて、新規に加入者の資格を取得する際には2,829円が初回のみかかります(iDeCo公式サイトのよくあるご質問)。

    ここで「率が高いから少額はやめる」と判断するのは早いと当社は考えています。負担率は掛け金を増やせば下がりますが、増やした結果として続かなくなれば意味がありません。率は、金額を上げるべきかを年1回の見直しで点検する材料として使うほうが実際的です。

    この章の要点:加入中の手数料は定額なので、掛け金が小さいほど負担率が上がります。2027年1月引き落とし分からは月額120円になり、年間の負担は1,440円です。

    \ 累計9万人が学んだ伴走型 /

    手数料や上限の読み方を含めて、掛け金の決め方を無料体験60〜80分程度で確認できます。

    まとめて拠出する年単位拠出は誰が選べるのか

    年単位拠出は、掛け金の拠出を1年の単位で考え、年1回以上の任意の月にまとめて拠出する方法です。ただし企業型確定拠出年金や確定給付企業年金等の企業年金制度に加入している人と、公務員は選べません(iDeCo公式サイト)。選べるのは主に自営業者やフリーランス、専業主婦(主夫)などです。

    収入に季節変動がある働き方では、まとまった収入がある月に寄せるほうが家計の負担は読みやすくなります。ボーナス月に多めに拠出する使い方もこの仕組みで実現します。

    一方で、手数料を抑える目的で年単位拠出を選ぶ判断は、2027年から見直しが必要になります。改定後は加入中の手数料120円に拠出期間の月数を乗じた額が拠出時に適用されるためです(国民年金基金連合会)。当社はこの変更を、拠出回数を減らして手数料を節約する考え方が成り立たなくなる転換点だと見ています。手数料対策としてではなく、家計のキャッシュフローに合わせる手段として選ぶのが年単位拠出の使い方です。なお勤務先の制度によってiDeCoの選択肢が変わる点については、企業型確定拠出年金 だまされるなについてはこちらでも整理しています。

    掛け金が自分の意思と関係なく止まる4つの場面
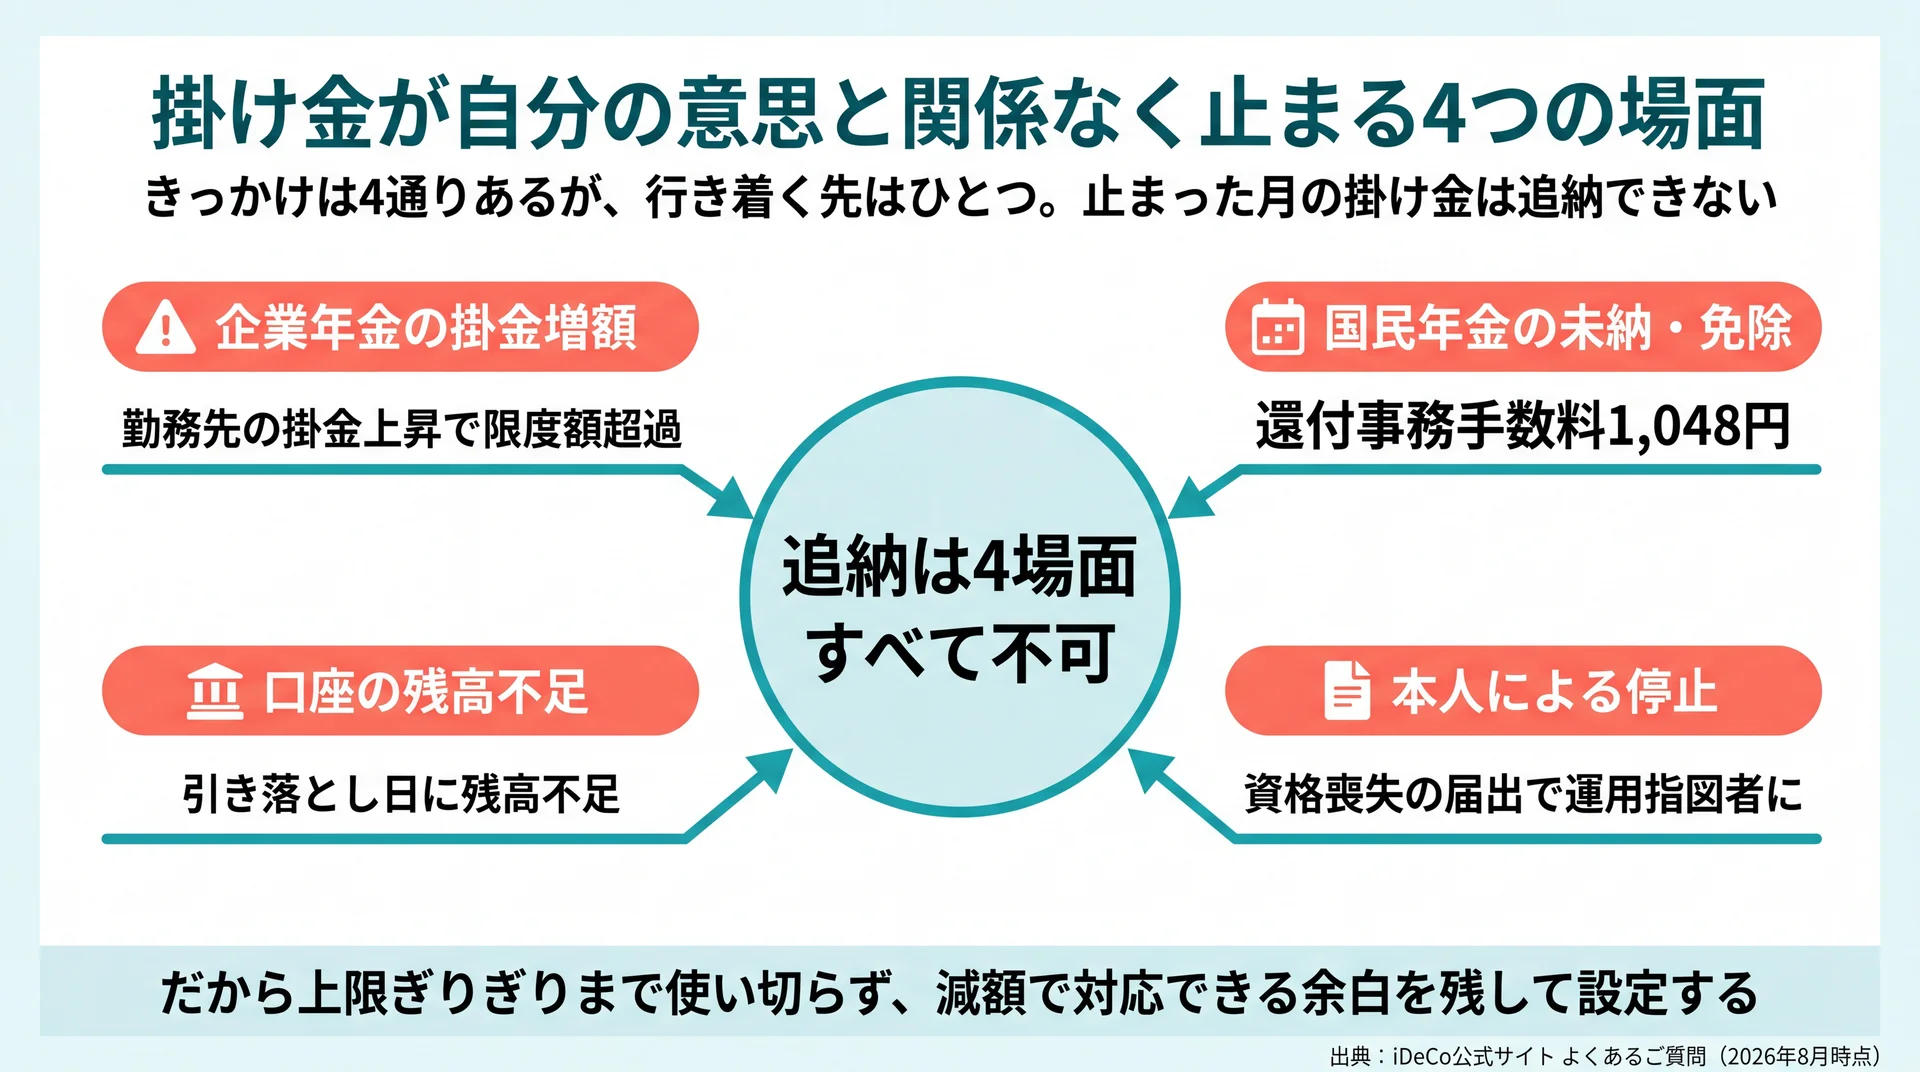
    企業年金の増額・国民年金の未納・残高不足・本人停止の4場面がいずれも追納不可に行き着く流れ図
    4つのきっかけはどれも「追納不可」に行き着く(出典: iDeCo公式サイト よくあるご質問)

    掛け金は、勤務先の企業年金の掛金変更や国民年金の未納などをきっかけに、本人が手続きをしなくても止まったり戻されたりします。止まった月や引き落とせなかった月の掛け金は、あとから追納できません(iDeCo公式サイトのよくあるご質問)。

    当社では、公式のよくあるご質問に分散して記載されている事象を、きっかけ・起きること・追納の可否の3点で整理しました。

    場面 きっかけ 起きること 追納
    ①企業年金の掛金増額 勤務先の企業年金等の掛金額が上がり、合計が限度額を超過 iDeCo掛け金の一時停止の通知が届く 不可
    ②国民年金の未納・免除 第1号加入者で保険料の未納・免除月があった 年1回の納付状況確認で該当月の掛け金が還付される 不可
    ③口座の残高不足 引き落とし日に残高が不足 その月は拠出されない 不可
    ④本人による停止 加入者資格喪失の届出 運用指図者となり運用だけを続ける 不可

    データはiDeCo公式サイト よくあるご質問に基づきます(2026年8月時点)。②で還付が発生した場合は、還付事務手数料として1,048円がかかります。

    この整理から見えるのは、止まる場面のいずれも掛け金を後から埋め合わせできないという点です。だから当社は、枠を上限ぎりぎりまで使い切る設定を慎重に扱うべきだと考えています。余白を残した金額なら、①の通知を受けても減額で対応できます。引き出せない期間の長さそのものに不安がある場合は、ideco やめとけについてはこちらも併せて確認してください。なお個別の資産設計については、ファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    2026年12月から掛け金の枠はどう変わるのか
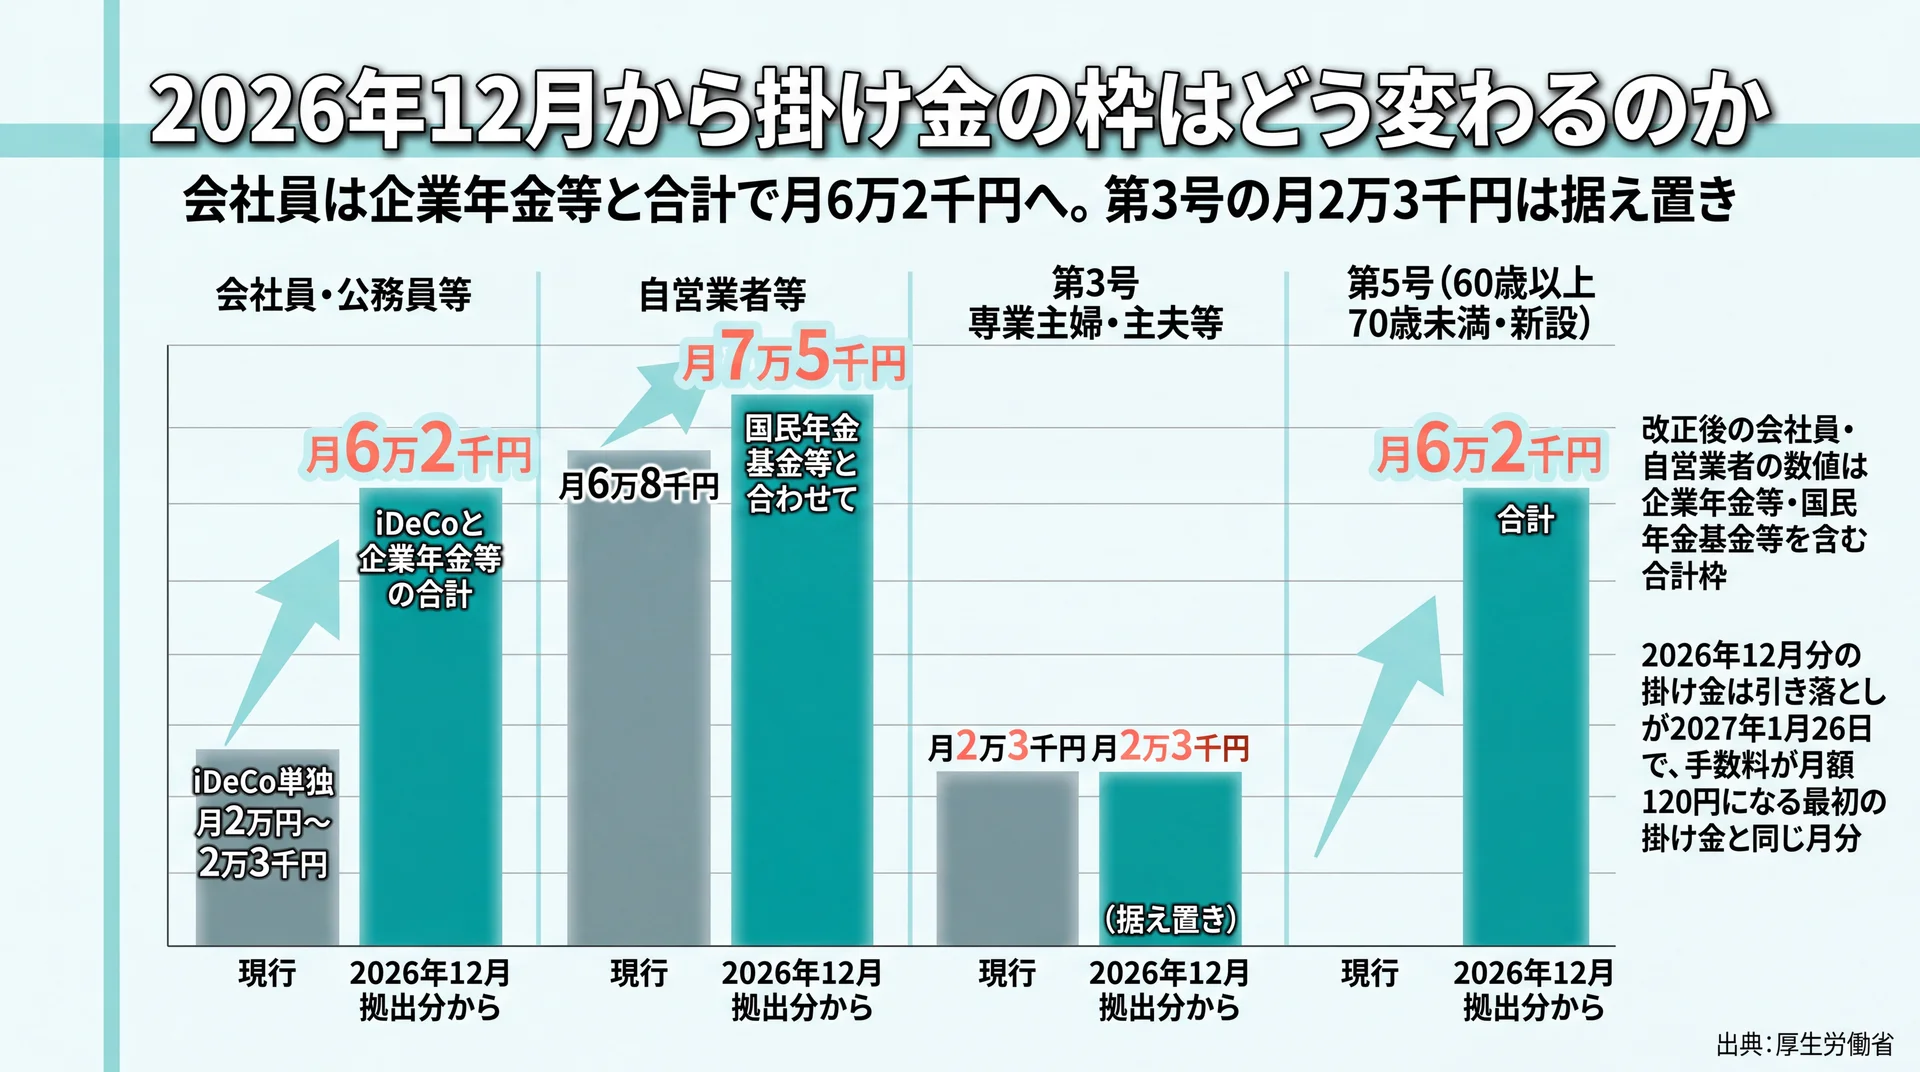
    会社員が合計月6万2千円、自営業者が月7万5千円へ広がる2026年12月の枠改正を区分別に比較したグラフ
    現行枠と2026年12月拠出分からの枠を加入区分ごとに比較(出典: 厚生労働省)

    2026年12月の拠出分から、会社員はiDeCoと企業年金等の合計で月6万2千円、自営業者などは国民年金基金等と合わせて月7万5千円まで枠が広がります。第3号加入者の月2万3千円は据え置きです(厚生労働省)。

    あわせて、60歳以上70歳未満で国民年金の被保険者ではない人を対象とする第5号加入者が新設され、合計で月6万2千円まで拠出できるようになります。60歳前後で退職や再雇用を控えている場合、拠出を続ける選択肢が増えます。

    注意したいのは時期の重なりです。2026年12月分の掛け金は、引き落としが2027年1月26日になります。枠が広がった最初の掛け金と、手数料が月額120円になる最初の掛け金は同じ月分です。当社は、枠が広がっても拠出の原資は家計からしか出てこない以上、改正を待つ前に毎月の金額を確定させておくほうが動きやすいと考えています。

    iDeCoの掛け金についてよくある質問

    Q1. iDeCoの掛け金は何歳まで拠出できますか?

    現在は原則として65歳になるまでで、国民年金の被保険者であることなどの条件があります(iDeCo公式サイト)。2026年12月の拠出分からは第5号加入者の区分が設けられ、条件を満たせば70歳未満まで拠出を続けられるようになります(厚生労働省)。

    Q2. 掛け金の拠出を止めたあと、また再開できますか?

    止めるときは加入者資格喪失の届出を行い、運用指図者として運用だけを続けます。再開はあらためて加入者になる手続きを運営管理機関へ申し出ます。運用指図者の期間中は拠出がないため、所得控除の対象になる掛け金も発生しません(iDeCo公式サイトのよくあるご質問)。

    Q3. 引き落としができなかった月の掛け金は、後から払えますか?

    追納はできません。残高不足などで掛け金が引き落とされなかった場合、その月の掛け金は納付されないまま確定します。ただし申出書の提出時期によっては、翌月に2か月分の掛け金がまとめて引き落とされることがあります(iDeCo公式サイトのよくあるご質問)。

    Q4. 掛け金の上限が年の途中で変わることはありますか?

    あります。勤務先の企業型確定拠出年金の事業主掛金額や中小事業主掛金の額が変わると、合算で判定する枠も変わります。この事情による掛け金額の変更は、年1回という変更回数にカウントされません。届出書の該当欄にチェックを入れれば、年に複数回の変更も可能です(iDeCo公式サイトのよくあるご質問)。

    制度の全体像をもう一度押さえ直したい場合は、idecoの基礎からの総まとめはこちらから確認できます。

    まとめ

    iDeCoの掛け金で確認する順番は、①自分の区分の上限、②残り枠が下限の5,000円以上あるか、③家計から毎月出せる額、の3つです。会社員が選べる金額は16〜19通りで、変更できるのは年1回、止まった月の掛け金は追納できません。数字の大きさよりも、変動に耐える余白があるかどうかが判断の軸になります。まずは自分の枠を確定させ、続けられる金額から始めてください。

    \ 専属コンサルとマンツーマン /

    家計の状況に合う掛け金の考え方を、専属コンサルタントと一緒に整理できます。
  • 企業型確定拠出年金でだまされるなと言われる5つの理由と対策

    企業型確定拠出年金は制度そのものが損なのではなく、加入後に一度も設定を確認しないまま放置した場合に損が生じます。2025年3月末時点で加入者862万人のうち21.2%が元本確保型だけで運用しており、放置は珍しい状態ではありません。この記事では、だまされるなと言われる5つの理由と、いま確認すべき対策を整理します。

    企業型確定拠出年金とはどんな制度か

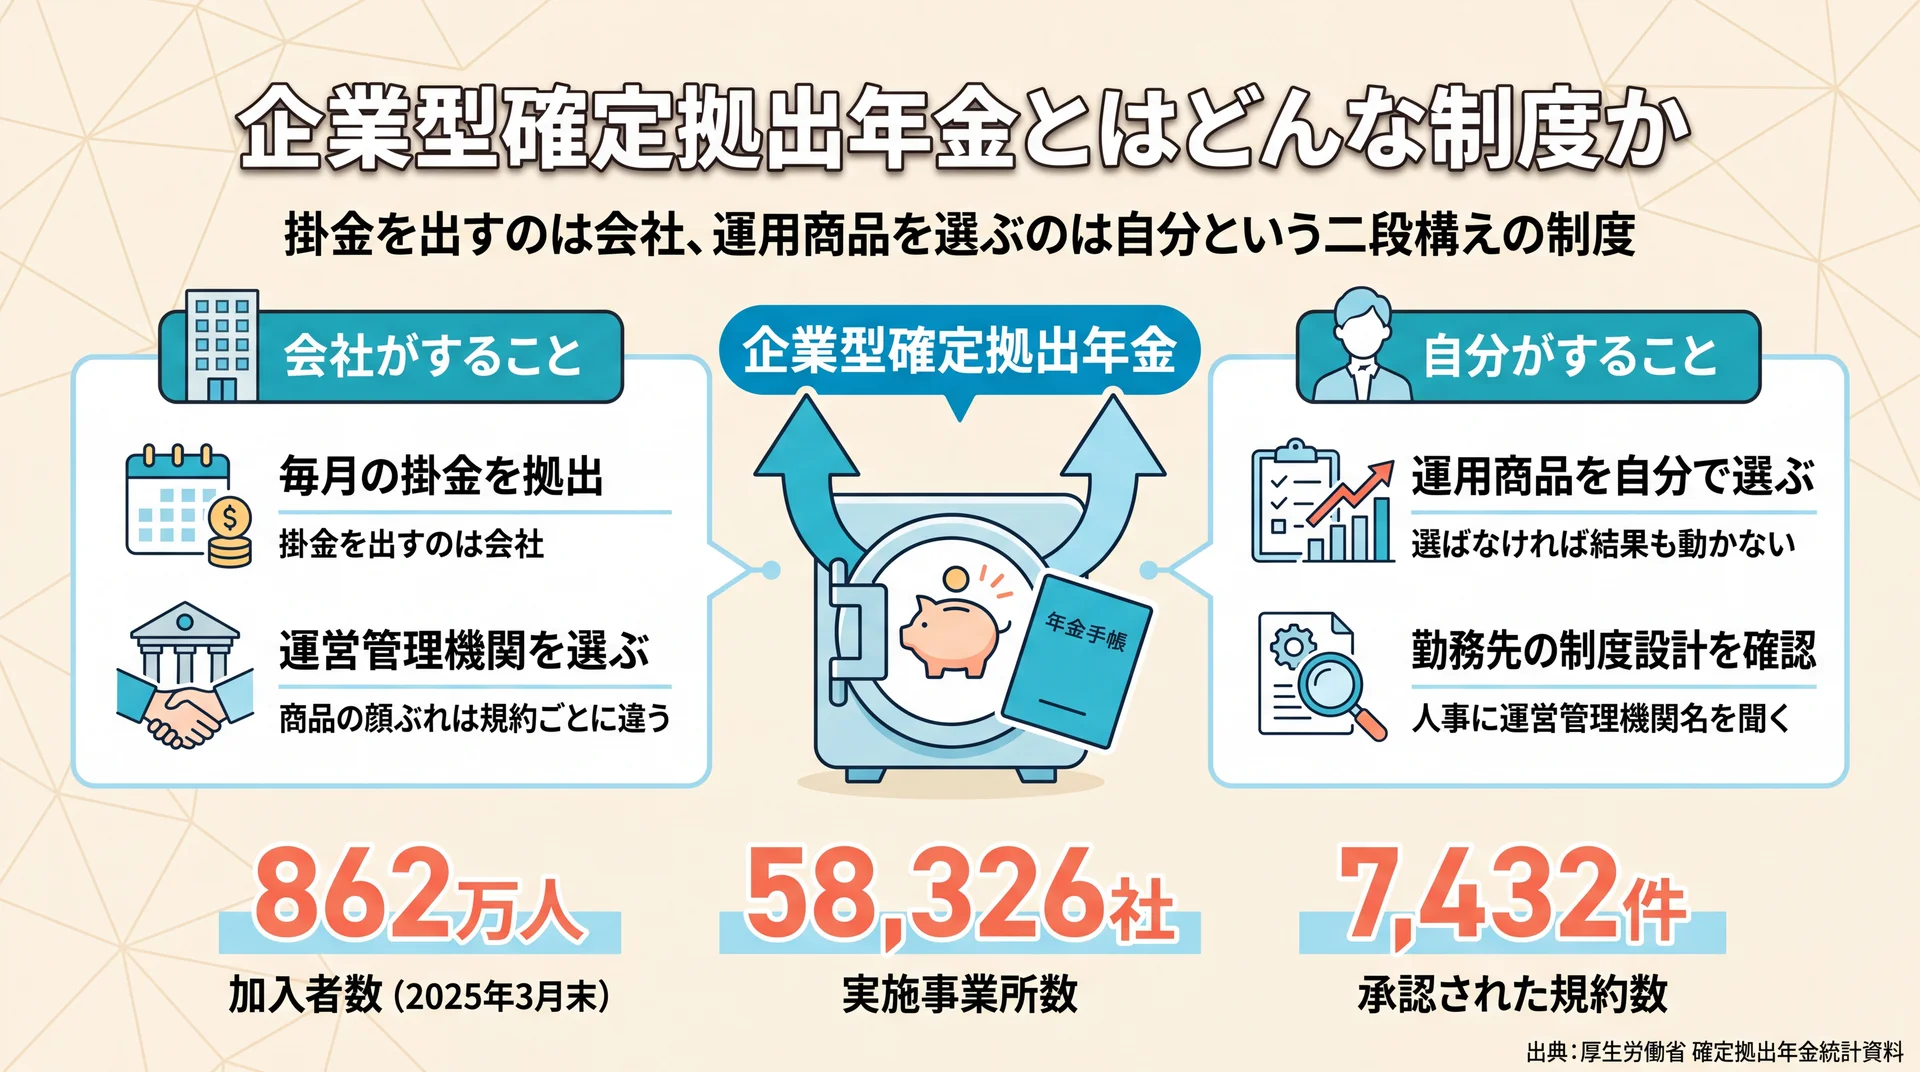
    掛金拠出は会社・運用商品の選択は従業員という役割分担と、加入者862万人・実施事業所58,326社・規約7,432件の規模を示した図解
    掛金は会社、商品選びは自分という二段構えの制度(出典: 厚生労働省 確定拠出年金制度の概要/確定拠出年金統計資料)

    企業型確定拠出年金は、会社が毎月の掛金を出し、その運用商品を従業員自身が選ぶ年金制度です。運用成績によって将来受け取る額が変わるため、商品を選ばないまま置いておくと結果も動きません。2025年3月末時点で加入者は862万人、実施事業所は58,326社にのぼります(厚生労働省 確定拠出年金統計資料)。

    掛金は会社が出し、運用商品は自分が選ぶ

    確定拠出年金は、拠出された掛金とその運用益の合計をもとに将来の給付額が決まる制度です。掛金を事業主が拠出するものが企業型、加入者自身が拠出するものがiDeCoにあたります(厚生労働省 確定拠出年金制度の概要)。

    ここで押さえておきたいのが役割分担です。掛金を出すのは会社、商品を選ぶのは自分という二段構えになっており、会社が掛金を出す部分だけを見て「会社の福利厚生」と受け止めると、後半の「自分が選ぶ」が抜け落ちます。当社のABCashは、この抜け落ちがつまずきの共通点だと考えています。同じ統計資料によれば、承認された規約数は7,432件。規約ごとに商品の顔ぶれも運営管理機関も違うため、勤務先の制度設計を自分で確認するところが出発点になります。

    「だまされるな」という言葉が生まれた背景

    企業型確定拠出年金を実施する事業所は、2024年3月末の52,033社から2025年3月末の58,326社へ増えました。退職金の一部または全部をこの制度に置き換える設計では、かつて会社が金額を約束していた部分が、従業員の運用結果に連動する形へ変わります。約束された退職金が、自分の選択次第で増減する資産に置き換わったという構造変化が、「だまされるな」という言い方の背景にあります。

    当社は、この言葉を制度批判ではなく「会社任せでは完結しない」という警告として読むべきだと考えています。自分の口座で何が起きているかを先に見るだけで、受け取る印象は変わります。私的年金全体の位置づけから確認したい場合は、idecoの全体像を整理した完全ガイドをあわせてご覧ください。

    企業型確定拠出年金でだまされるなと言われる5つの理由

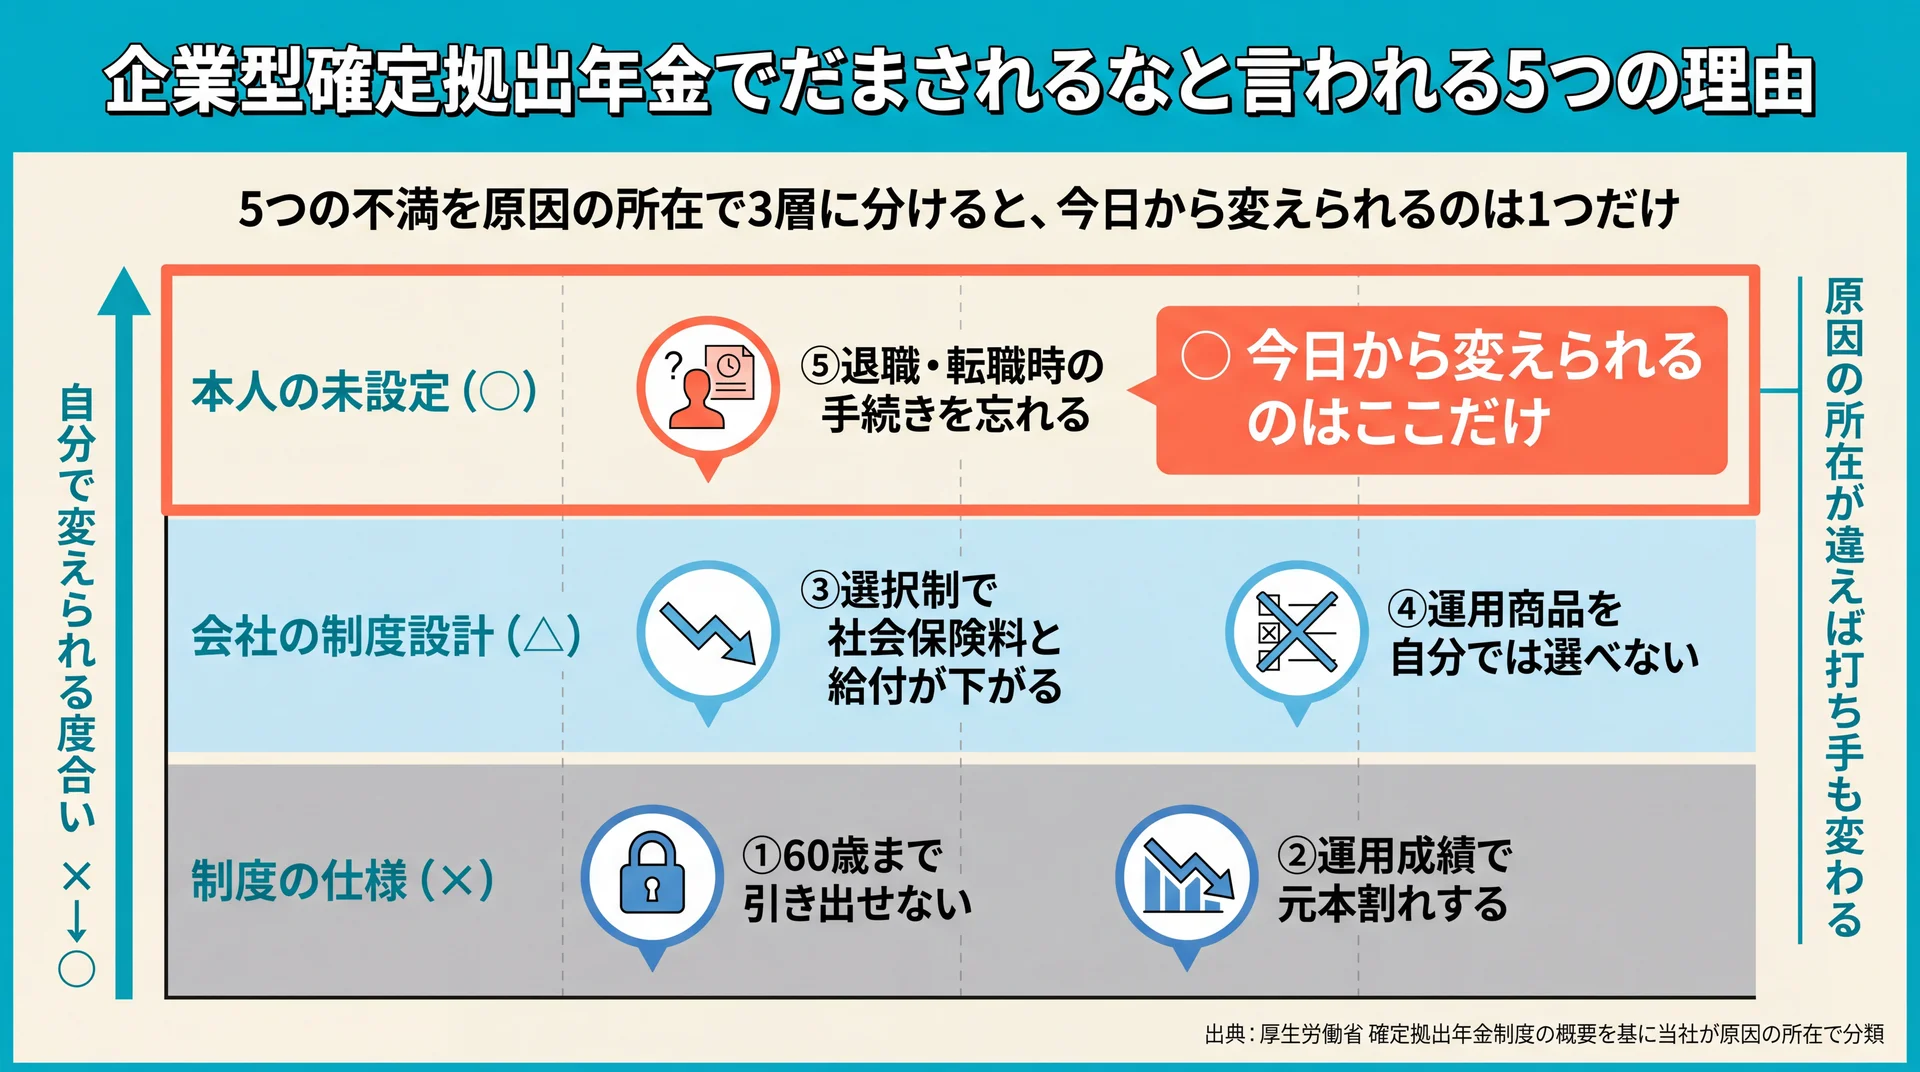
    5つの不満を制度の仕様・会社の制度設計・本人の未設定の3層に分け、自分で変えられるのは退職時の手続きだけと示した分類図
    上の層ほど自分で動かせる領域。⑤だけが今日から変えられる(出典: 厚生労働省 確定拠出年金制度の概要を基に当社作成)

    「だまされるな」と言われる主因は、60歳までの引き出し制限・元本割れ・選択制での社会保険料の扱いの3点です。ここに商品選択の制約と退職時の手続きを加えた5つが、実際に不満として語られる入口になります。当社は、この5つを「制度の仕様」「会社の制度設計」「本人の未設定」の3層に分けて考えています。

    「だまされた」と感じる入口 原因の所在 自分で変えられるか 打ち手
    ①60歳まで引き出せない 制度の仕様 × 生活防衛資金を別枠で確保しておく
    ②運用成績で元本割れする 制度の仕様 △ 受け取りまでの残り年数から配分を決める
    ③選択制で社会保険料と給付が下がる 会社の制度設計 △ 手取り・厚生年金・各種給付の3軸で確認する
    ④運用商品を自分では選べない 会社の制度設計 △ 提示された3〜35本の中で信託報酬を比べる
    ⑤退職・転職時の手続きを忘れる 本人の未設定 ○ 資格喪失から6か月以内に移換を申し出る

    データ出典: 厚生労働省「確定拠出年金制度の概要」の制度要件をもとに、当社が原因の所在で分類

    原因の所在が違えば打ち手も変わります。制度の仕様に不満を持っても状況は動きませんが、本人の未設定であれば今日から変えられます。5つのうち自分に効いているのがどれかを切り分けないまま「損な制度だ」と結論づけるのが、いちばんもったいない判断です。

    ①原則60歳まで引き出せない

    企業型確定拠出年金の老齢給付金は、原則として60歳到達で受給できます。ただし60歳時点で通算加入者等期間が10年に満たない場合は、支給開始年齢が段階的に先延ばしになります(厚生労働省 確定拠出年金制度の概要)。

    通算加入者等期間 支給開始年齢
    10年以上 60歳
    8年以上10年未満 61歳
    6年以上8年未満 62歳
    4年以上6年未満 63歳
    2年以上4年未満 64歳
    1月以上2年未満 65歳

    60歳未満で引き出せる脱退一時金もありますが、資産額15,000円以下・iDeCoに加入できない状態など複数の要件をすべて満たす場合に限られます。当社は、この制限を欠点として数えるより、手元資金と老後資金を物理的に分ける仕組みと位置づけたほうが判断しやすいと考えています。順番として効いてくるのは、加入前に生活防衛資金を別枠で確保しておくことです。

    ②運用成績によっては元本割れする

    企業型確定拠出年金は、掛金と運用益の合計で将来の給付額が決まる制度です。会社が金額を約束する確定給付企業年金とは前提が違い、運用結果が振るわなければ拠出した額を下回る可能性があります。

    見落とされやすいのが、元本割れを避ける選択にもコストがある点です。元本確保型を選べば額面は減りませんが、物価が上がる局面では実質的な購買力が目減りします。元本割れの回避と受取額の最大化は同時には成立せず、どちらを優先するかは受け取りまでの残り年数で変わります。当社は、商品の良し悪しを先に議論しません。いつ使うお金なのかを決めてから配分に落とす進め方です。

    ③選択制では社会保険料と将来の給付が下がる

    選択制の企業型確定拠出年金では、給与の一部を掛金として拠出するか、そのまま給与で受け取るかを従業員が選びます。掛金に振り替えた分は給与に算入されないため、標準報酬月額が下がる場合があります。

    日本年金機構は、厚生年金保険において標準報酬月額を保険料と年金額の両方の計算に用いると明記しています(日本年金機構 厚生年金保険の保険料)。標準報酬月額は1等級8万8千円から32等級65万円までの32等級に区分され、保険料率は18.3%で固定されています。つまり社会保険料が下がるのと、標準報酬月額に連動する給付が下がるのは、同じひとつの変化の表と裏です。

    当社は、選択制を「得か損か」の二択で語ることに無理があると考えています。判断の軸は次の3つです。

    • 手取り: 社会保険料と税負担がどれだけ変わるか
    • 将来の厚生年金: 標準報酬月額の低下が老齢厚生年金にどう反映されるか
    • 標準報酬月額に連動する給付: 傷病手当金や出産手当金など、在職中に使う可能性のある給付

    どれを重く見るかは年齢や家族構成で変わるため、当社は選択制の可否を単独で判断せず、家計全体の設計と一緒に扱っています。

    ④運用商品を自分では選べない

    運営管理機関を選ぶのは会社であり、加入者は勤務先が契約した金融機関のラインナップから選ぶことになります。ここは制度上、個人の裁量が及ばない部分です。

    ただし選択肢がないわけではありません。運営管理機関は3以上35以下の商品を選定して提示することが定められています(厚生労働省「確定拠出年金制度の概要」)。複数商品の組み合わせも途中変更もできます。制度全体では投資信託・金銭信託等が資産の69.2%を占めており、選べる商品が預貯金だけという状態は一般的ではありません。

    当社のABCashは金融商品を販売しません。教育そのものが収益源であるため、特定の商品や金融機関へ誘導する動機を持たない立場から、勤務先のラインナップの見方をお伝えできます。

    ⑤退職・転職時の手続きを忘れると資産が動かなくなる

    退職や転職をすると、企業型確定拠出年金の加入者資格を喪失します。積み立てた資産は転職先の企業型確定拠出年金、iDeCo、通算企業年金などへ移換できますが、いずれも本人が申し出て初めて動きます。

    厚生労働省の解説では、脱退一時金を請求できる要件のひとつに最後に企業型DC加入者の資格を喪失してから6か月を経過していないことが挙げられており、退職後の手続きには6か月という区切りがあります。この区切りを過ぎて手続きをしないままだと、資産が運用されない状態で置かれ続けます。次の章で見るとおり、この「動いていない資産」は決して例外的な規模ではありません。

    データで見ると、損をしているのは放置している人

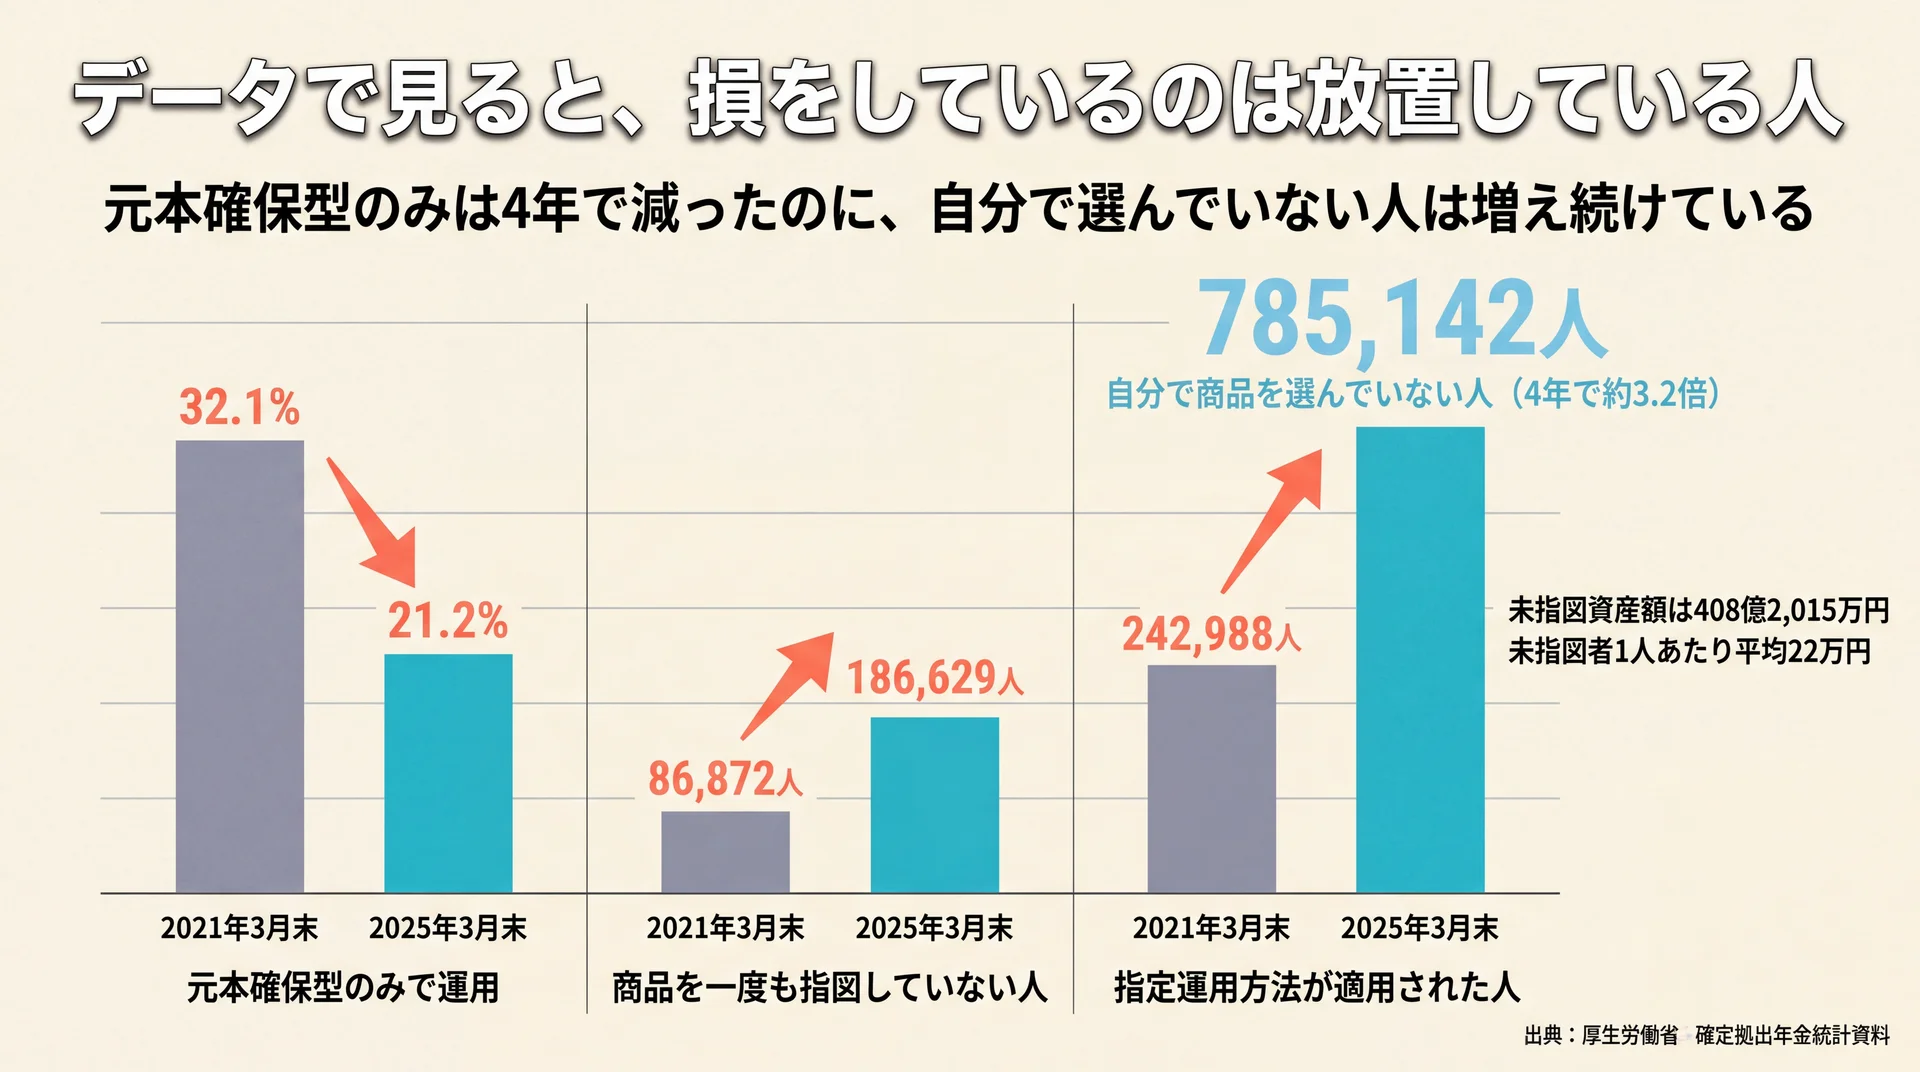
    元本確保型のみ32.1%→21.2%、未指図者86,872人→186,629人、指定運用方法242,988人→785,142人という4年間の推移比較
    元本確保型は減る一方、自分で選んでいない人は増加(出典: 厚生労働省 確定拠出年金統計資料)

    2025年3月末時点で加入者は862万人おり、うち21.2%が元本確保型のみで運用しています。さらに商品を一度も指図していない人が186,629人、資産額にして408億円分あります(厚生労働省 確定拠出年金統計資料)。制度の欠陥として語られている損の多くは、この放置の層に集中しています。

    加入者の21.2%は元本確保型だけで運用しています

    元本確保型(預貯金・保険)のみで運用している人の割合は、2021年3月末の32.1%から2025年3月末の21.2%へ、4年間で約11ポイント下がりました。加入者に限れば20.6%です。制度全体の資産構成でも預貯金は21.8%、保険は8.5%まで下がり、投資信託・金銭信託等が69.2%を占めています。

    改善は進んでいますが、それでも加入者の5人に1人が元本確保型だけを保有している状態が続いています。当社は、元本確保型そのものが誤りだとは考えていません。問題なのは、受け取りまでの残り年数と無関係にその状態が続いていることです。そのため最初にやることは商品の変更ではなく、今の配分を自分の言葉で説明できるかを確かめることです。

    商品を一度も指図していない人が18万人います

    未指図者は2021年3月末の86,872人から2025年3月末の186,629人へ増え、加入者と運用指図者の合計に占める割合も1.1%から2.1%へ上がりました。未指図資産額は408億2,015万円で、未指図者1人あたりの平均は22万円です。

    もうひとつ動きが大きいのが、指定運用方法(いわゆるデフォルト商品)です。適用人数は2021年3月末の242,988人から2025年3月末の785,142人へ、4年で約3.2倍に増えました。指定運用方法は加入者が商品を選ばなかった場合に自動的に適用される仕組みで、この人数の伸びは「自分で選んでいない人」が増えていることを示します。当社はこの数字を、制度の失敗ではなく加入手続きと運用開始のあいだに空白が生まれている構造上のサインだと見ています。確認すべきことはひとつで、自分がこの78万人に含まれていないかどうかです。

    受け取りが近い人ほど預貯金に寄っています

    年代別の資産構成では、預貯金比率は30代の17.7%が最も低く、50代23.4%、60歳以上28.1%と上がります。投資信託・金銭信託等の比率は逆に、30代の76.0%を頂点として60歳以上では57.9%まで下がります。

    年代 受け取りまでの目安 預貯金比率 投資信託等比率 当社の確認優先度
    20〜29歳 30年以上 19.0% 74.0% 中
    30〜39歳 20〜30年 17.7% 76.0% 中
    40〜49歳 10〜20年 17.8% 75.1% 高
    50〜59歳 数年〜10年 23.4% 67.1% 高
    60歳以上 受け取り期 28.1% 57.9% 中

    データ出典: 運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」の年代別数値を、当社が残り年数で並べ替え確認優先度を付与

    受け取りが近づくほど元本確保型に寄る動きは、値動きに耐えられる期間が短くなることを踏まえれば筋が通ります。当社が40代・50代の優先度を高く置くのは、この年代が配分変更の影響が大きく、変更できる時間も残っている最後の帯にあたるためです。20代・30代の約2割が元本確保型のみという状態は、残り30年前後という時間軸では説明がつきにくいままです。

    この章の要点: 損の実態は、指図していない18万人・元本確保型のみの21.2%という「動いていない状態」に集中しています。まず自分がどちらでもないことを確認してください。

    \ 無料体験60〜80分程度でお金の現在地を確認 /

    家計から企業型DCの商品選びまで、専属コンサルタントがマンツーマンで整理します。

    だまされたと感じないための4つの対策

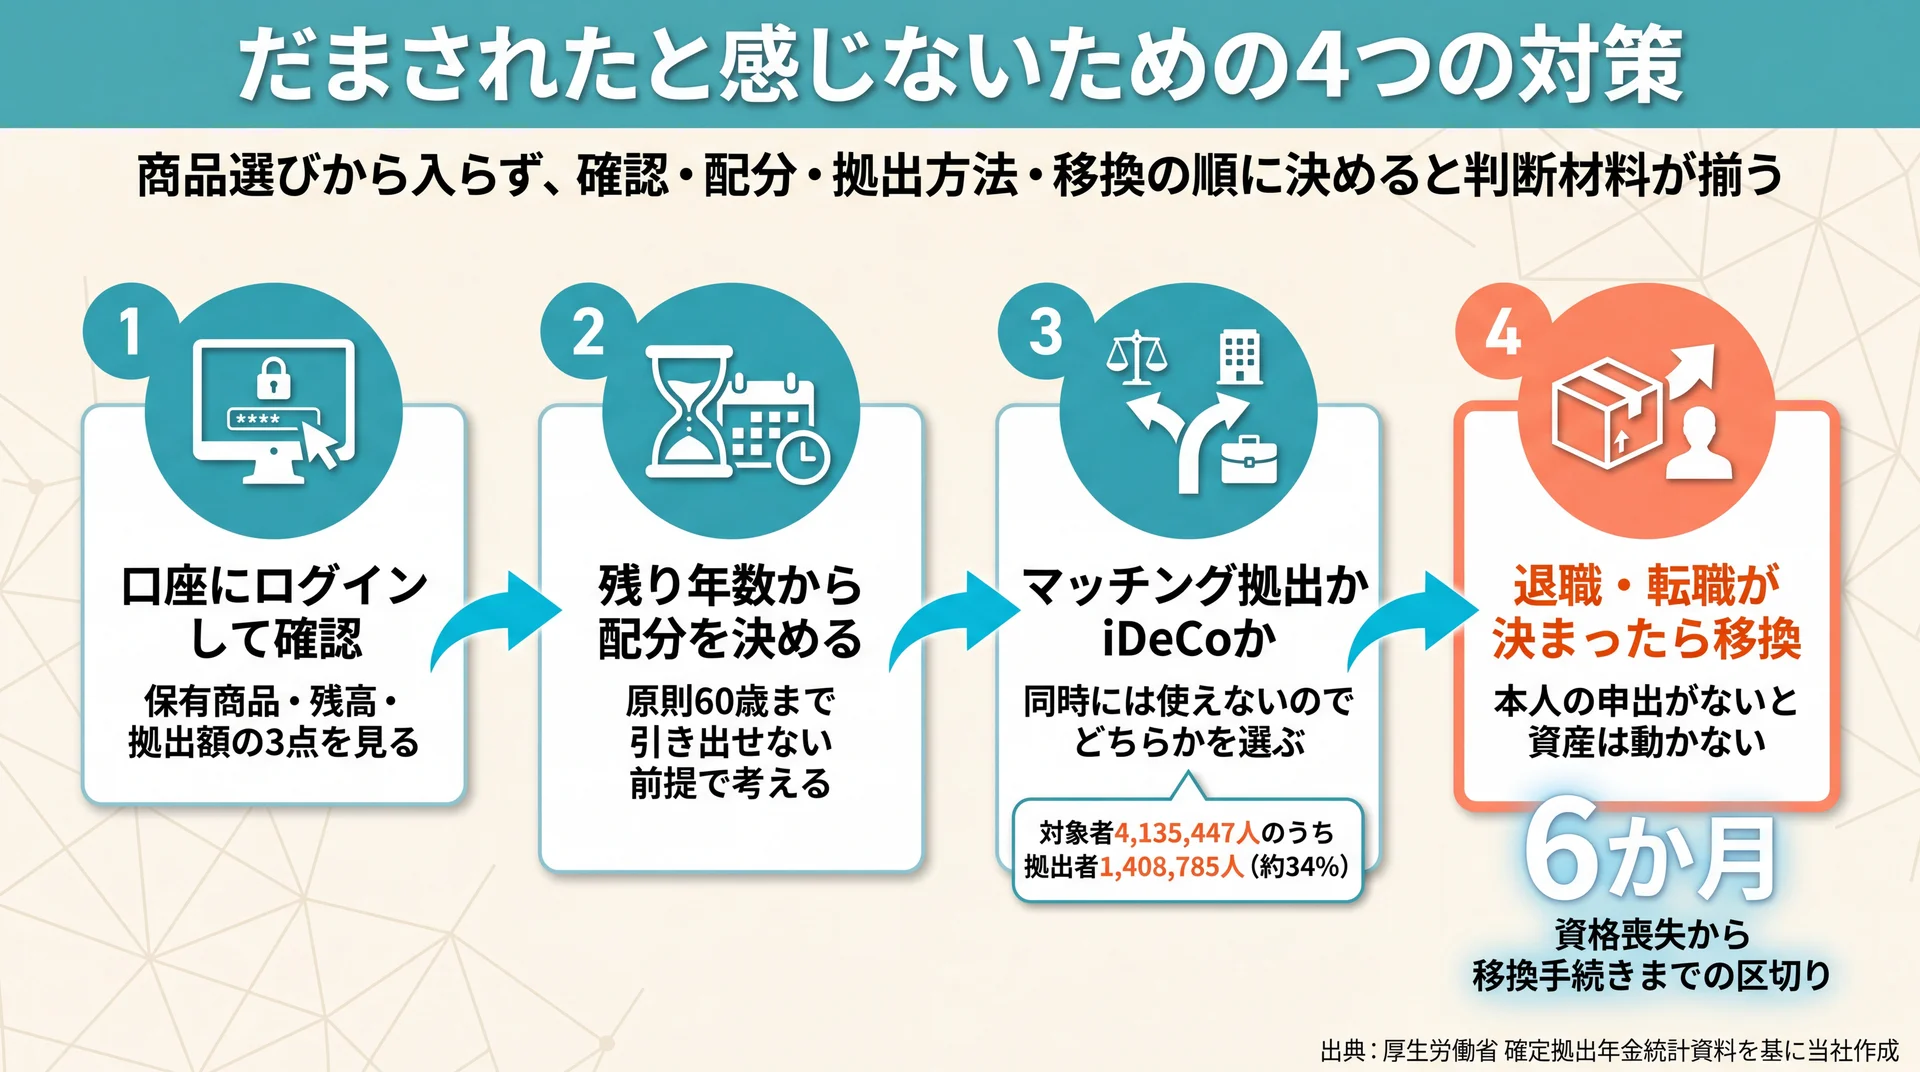
    確認・配分・拠出方法の選択・移換という4手順の流れと、マッチング拠出の実施率約34%・移換期限6か月を示した行動フロー
    商品選びより先に現状確認から。移換は資格喪失から6か月が区切り(出典: 厚生労働省 確定拠出年金統計資料を基に当社作成)

    損を避ける出発点は商品選びではなく、自分の口座に今何がいくら入っているかを確認することです。そのうえで配分、拠出方法、退職時の手続きの順に決めていくと、判断の材料が揃います。ここでは加入者862万人の実態データを踏まえた4つの手順を挙げます。

    当社の見解・スタンス

    企業型確定拠出年金で損が出る原因は、知識不足そのものではないと当社は考えています。投資教育は制度上、実施企業の事業主に義務づけられています。それでも未指図者が18万人まで増えているのは、知識が届いていないというより、自分の口座を確認する習慣がないためです。だから当社のABCashは、講義形式ではなく専属コンサルタントによるマンツーマンの伴走と専用アプリの毎日フィードバックで、60日かけて確認そのものを習慣にする設計にしています。当社では累計9万人以上の受講実績がありますが、最初の一歩はどの方も「今の状態を見る」ところから始まります。

    ①自分の口座にログインして商品と残高を確認する

    最初にやることは、加入している運営管理機関のサイトへログインし、保有商品・残高・拠出額の3点を見ることです。ここで元本確保型だけになっていないか、指定運用方法のまま動いていないかがわかります。

    ログイン先やIDがわからない場合は、勤務先の人事・総務部門に運営管理機関名と加入者番号の確認方法を尋ねてください。確認できないまま放置するのが、いちばん損に近い状態です。転職を挟んでいる場合は、前職分の資産が移換されているかもあわせて見ておきます。

    ②受け取りまでの残り年数から配分を決める

    配分は商品名から入らず、いつ使うお金かを先に決めます。企業型確定拠出年金は原則60歳まで引き出せないため、実質的には受け取りまでの年数がそのまま運用できる期間になります。

    その前提として、生活防衛資金を別枠で確保しておくことが先決です。手元資金が薄いまま長期運用の枠だけを厚くすると、値動きに耐えられず途中で判断がぶれます。当社が家計の整理から入るのもこのためです。固定費と貯蓄の流れが安定してから、配分に進みます。掛金・運用益・受取時の3段階で税制優遇を受けられる点は大きな利点ですが、その考え方を数字で確かめたい場合はideco 節税効果についてはこちらで整理しています。

    ③マッチング拠出とiDeCoのどちらを使うか決める

    会社の掛金に自分の掛金を上乗せするマッチング拠出は、規約に定めがあれば利用できます。2025年3月末時点で導入企業の事業主掛金拠出人数は4,135,447人ですが、実際に加入者掛金を拠出しているのは1,408,785人です。当社の算出では、制度が使える環境にいる人のうち実際に上乗せしているのは約34%です。

    あわせて確認しておきたいのが、マッチング拠出とiDeCoの関係です。企業年金加入者がiDeCoに加入できるのは、掛金の合算が拠出限度額を超えないこと、各月拠出であること、そして企業型DCの加入者掛金を拠出していないことの3条件をすべて満たす場合に限られます。つまりマッチング拠出とiDeCoは同時には使えず、どちらかを選ぶことになります。企業型確定拠出年金の拠出限度額は2024年12月1日施行の見直しにより55,000円/月からDB等の他制度掛金相当額を控除した額となり、企業年金加入者のiDeCo拠出限度額は20,000円/月です。上限額の考え方はideco 掛け金 上限についてはこちらで詳しく扱っています。

    ④退職・転職が決まったら6か月以内に移換する

    退職や転職で加入者資格を喪失したら、資産の移換先を決めます。転職先に企業型確定拠出年金があればそこへ、なければiDeCoへ移す流れが基本です。通算企業年金や確定給付企業年金への移換も、規約の定めによっては選べます。

    移換はいずれも本人の申出が必要で、手続きをしないまま置いておくと運用されない資産として残ります。未指図資産が4年で約182億円から約408億円へ増えている背景のひとつが、この手続きと設定の後回しです。当社がおすすめしているのは、退職が決まった段階で移換先の候補を先に決めておくことです。退職後にまとめて処理しようとすると、6か月という区切りは想像以上に早く来ます。

    この章の要点: 確認、配分、拠出方法、移換の4手順は順番に意味があります。商品名の比較から入らず、現状の把握から順に進めてください。

    企業型確定拠出年金を活用したほうがいい人・慎重に考えたい人

    勤務先に制度がある会社員にとっては、税制優遇の分だけ活用する利点が大きい制度です。ただし直近で使う資金が不足している場合は、慎重に判断したいところです。掛金・運用益・受取時の3段階で税制優遇を受けられる一方、原則60歳まで引き出せない制約もあります。判断の分かれ目は、手元資金の余裕と受け取りまでの年数にあります。

    活用したほうがいい人

    生活費の3〜6か月分の手元資金を別に確保できていて、60歳までに10年以上の加入期間が見込める会社員は、税制優遇を受けながら老後資金を積み上げやすい条件が揃います。口座管理手数料を会社が負担する規約であれば、iDeCoを単独で始める場合よりコスト面の負担は軽くなります。退職金制度の一部が企業型確定拠出年金に置き換わっている場合は、加入の可否ではなくどう運用するかだけが選択肢になるため、確認と配分を優先してください。

    慎重に考えたい人

    住宅購入や教育費など、数年以内に使う資金がまだ足りていない段階では、引き出せない枠を厚くする判断は後回しにできます。60歳時点で通算加入者等期間が10年に満たない見込みであれば、受給開始が61歳から65歳まで段階的に先送りになる点も織り込みたいところです。選択制の場合は、標準報酬月額の低下が将来の厚生年金や在職中の各種給付にどう響くかを確認しておきたいところで、答えは年齢や家族構成によって変わります。個別の資産設計については、有資格のファイナンシャルプランナーや加入先の金融機関へご相談ください。

    よくある質問

    Q1. 企業型確定拠出年金とiDeCoは併用できますか?

    条件を満たせば併用できます。企業年金加入者の場合、掛金が事業主掛金・DB等の他制度掛金相当額との合算で各月の拠出限度額を超えないこと、各月拠出であること、企業型DCの加入者掛金を拠出していないことの3つをすべて満たす場合に限られます。マッチング拠出の利用中は併用できません。

    Q2. 退職・転職したら企業型確定拠出年金はどうなりますか?

    加入者資格を喪失し、資産の移換手続きが発生します。移換先は転職先の企業型確定拠出年金、iDeCo、通算企業年金などで、いずれも本人の申出が前提です。手続きをしないと運用されない資産として残ります。

    Q3. 途中で解約して引き出すことはできますか?

    原則としてできません。例外の脱退一時金は、個人別管理資産額が15,000円以下、iDeCoに加入できない状態であることなど複数の要件をすべて満たす場合に限られ、15,000円を超えるとさらに条件が加わります。

    Q4. マッチング拠出はやったほうがいいですか?

    一律の答えはありません。導入企業の対象者4,135,447人に対し実際の拠出者は1,408,785人で、当社の算出では約34%です。iDeCoとは同時に使えないため、拠出できる金額と選びたい商品の幅を比べて一方を選びます。

    制度の全体像を押さえ直したい場合は、idecoの基礎からの総まとめはこちらをご覧ください。

    まとめ

    企業型確定拠出年金で「だまされた」と感じる損の多くは、制度の欠陥ではなく設定を確認していない状態から生まれます。加入者862万人のうち21.2%が元本確保型のみ、186,629人が商品を指図していない実態がそれを示しています。まずは運営管理機関のサイトにログインし、保有商品と残高を確認してください。そのうえで受け取りまでの残り年数に照らして配分を見直せば、5つの理由のうち自分で変えられる部分は動かせます。

    \ 累計9万人が受講した伴走型トレーニング /

    老後資金の設計を、オンライン対応の無料体験から具体的に相談できます。

  • 確定拠出年金はデメリットしかない?6つの理由を実データで検証

    確定拠出年金の企業型は加入者862万人に対し、資産の30.3%が預貯金と保険のままです(運営管理機関連絡協議会、2025年3月末時点)。デメリットしかないという評価の実体は制度そのものではなく、置き場所が動いていない状態にあります。本記事では6つの理由を実データで検証し、損得の分かれ目を示します。

    確定拠出年金はなぜデメリットしかないと言われるのか?

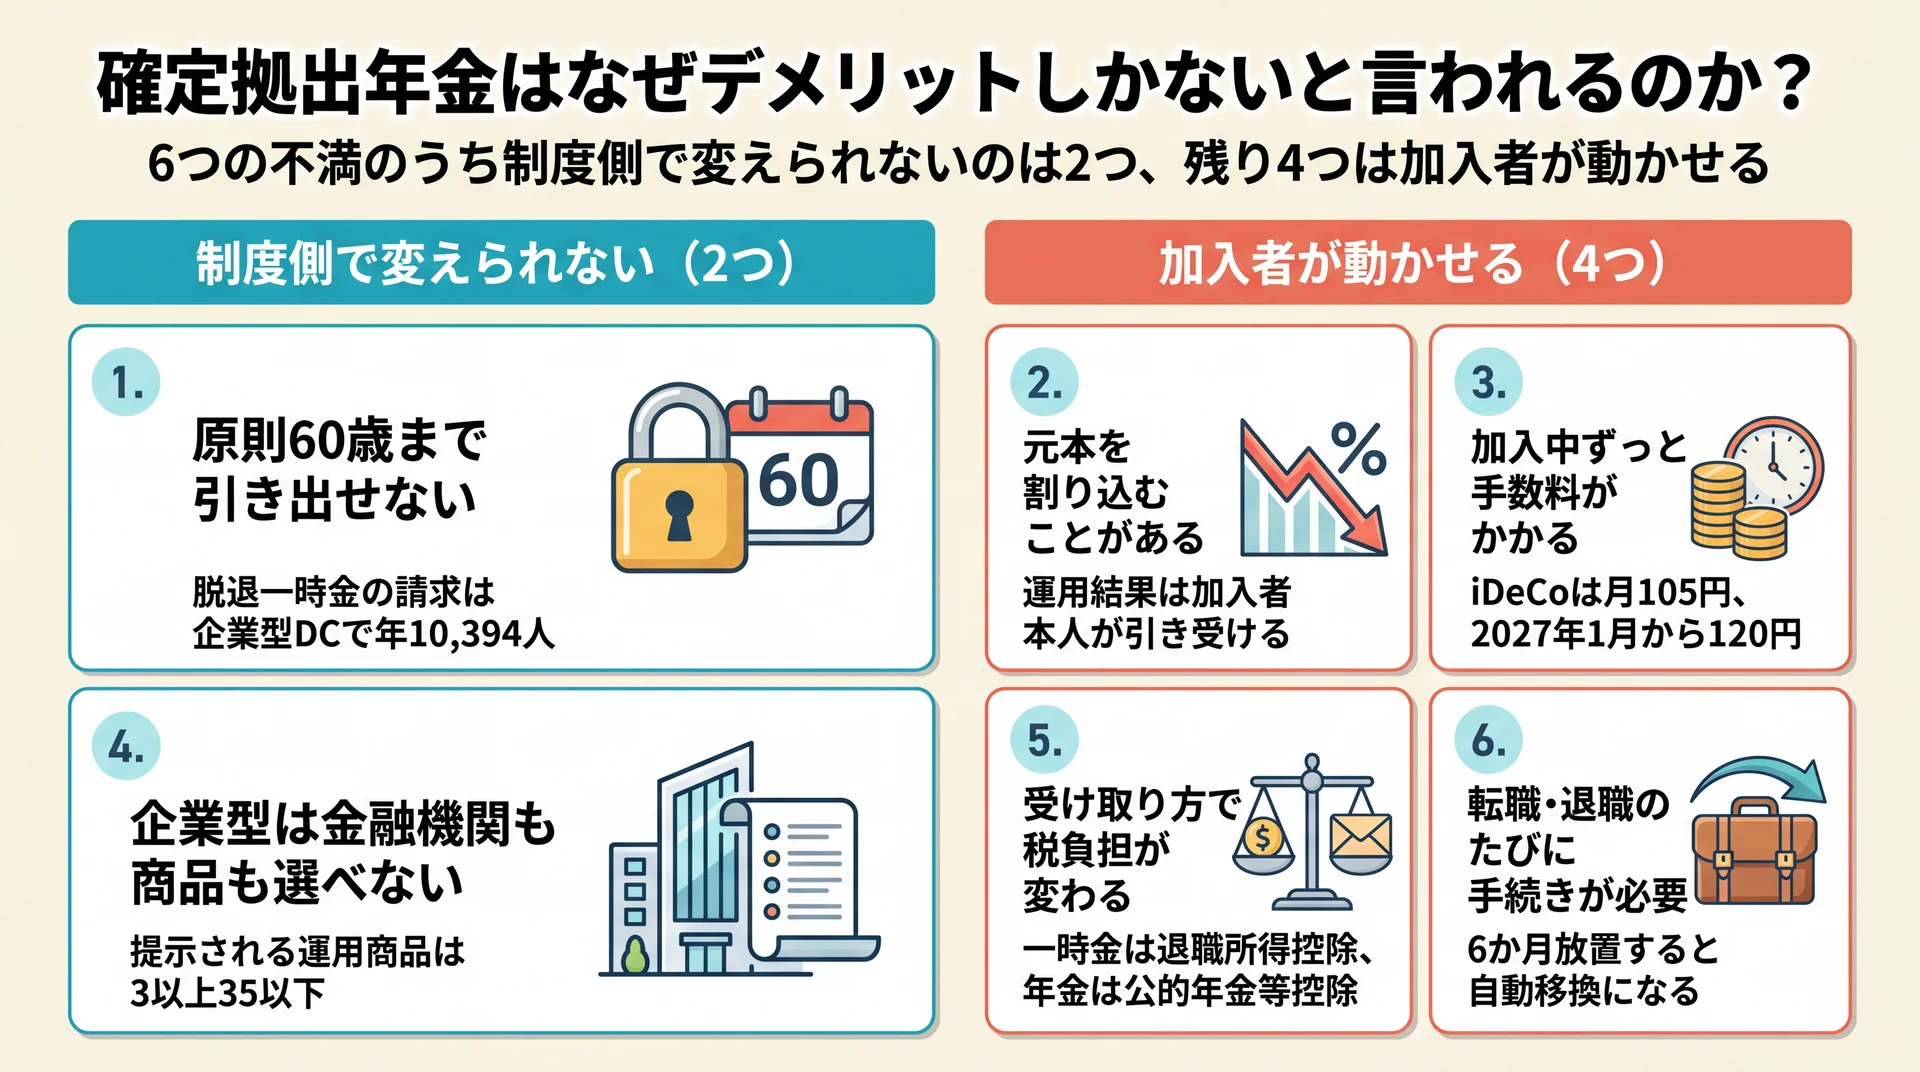
    6つのデメリットを制度側で変えられない2つと加入者が動かせる4つに分けて整理した図
    引き出し制限と企業型の商品ラインナップ以外の4つは加入者の操作で改善できる(出典: 厚生労働省 確定拠出年金制度の概要、確定拠出年金統計資料)

    確定拠出年金がデメリットしかないと言われるのは、税制優遇と引き換えに強い制約がかかる仕組みだからです。掛金は全額が所得控除の対象になる一方で、積み立てた資産は原則60歳まで引き出せず、運用の結果は加入者本人が負います(厚生労働省 確定拠出年金制度の概要)。

    この制度は、掛金を事業主が拠出する企業型DCと、加入者自身が拠出するiDeCo(個人型)の2本立てです。企業型DCは勤務先が制度を導入していれば従業員が対象になるため、自分の意思で選んだ覚えがないまま加入者になっているケースが起こります。「選んでいないのに制約だけ引き受けている」という構図が、不満の背景にあります。まずは、実際に挙げられる6つの理由を整理します。

    ①原則60歳まで引き出せない

    まず挙げられるのが、引き出しの制限です。確定拠出年金は老齢給付金として60歳以降に受け取る制度であり、住宅の頭金や教育費、親の介護費用といった途中の資金需要には使えません。

    途中で解約して現金化する「脱退一時金」の制度はありますが、資産額や加入期間などの要件が厳しく、誰でも使えるものではありません。実際の請求受付人数は企業型DCで年間10,394人、iDeCoで835人にとどまります(2024年度・確定拠出年金統計資料)。企業型DCの加入者862万人に対して0.1%程度であり、事実上「途中でやめる」ことは想定されていない制度です。この点は制度の欠陥ではなく、老後資金として囲い込むという設計目的による制約です。

    ②運用成績によって元本を割り込むことがある

    2つ目は元本割れです。確定拠出年金は将来の受取額があらかじめ決まっておらず、拠出した掛金と運用益の合計で給付額が決まります。投資信託で運用すれば、受け取る時点の市況によっては拠出総額を下回ることがあります。

    会社が支給額を約束する確定給付企業年金と比べると、この点は明確に不利に映ります。運用の結果を自分で引き受ける制度である以上、値動きのある商品を選べば元本割れの可能性は残り続けます。ただし後述するとおり、実際に多くの人が置いている商品は値動きのあるものとは限りません。

    ③加入している間ずっと手数料がかかる

    3つ目は手数料です。確定拠出年金は口座管理に費用がかかり、iDeCoの場合は新規加入時等手数料2,829円に加えて、掛金を拠出するたびに手数料が差し引かれます。この手数料は現在105円ですが、2027年1月26日の口座引落し分から月額120円へ引き上げられます(国民年金基金連合会)。新規加入時等手数料2,829円は据え置きです。

    金額そのものは小さく見えますが、数十年単位で払い続ける費用である点が論点になります。なお企業型DCでは口座管理手数料を事業主が負担している場合があり、この負担構造は企業型とiDeCoで異なります。

    ④企業型では金融機関も商品ラインナップも自分で選べない

    4つ目は選択肢の制約です。企業型DCでは、運営管理機関(金融機関)を選ぶのは事業主であり、加入者側で変更できません。提示される運用商品は3以上35以下と法令で定められた範囲内にとどまります(厚生労働省 確定拠出年金制度の概要)。

    自分で証券会社を比較して口座を開く通常の投資と違い、手数料の安い商品が用意されていなければ選びようがないという制約が残ります。とはいえ、提示された範囲のなかで配分をどう組むかは加入者が決められる部分であり、選べないのは「機関と品揃え」であって「配分」ではありません。

    ⑤受け取り方によって税負担が変わる

    5つ目は出口の課税です。確定拠出年金の老齢給付金を一時金で受け取る場合は退職所得とみなされ、退職所得控除が使えます。控除額は勤続年数20年以下なら40万円×年数、20年超なら800万円+70万円×(年数−20年)です(国税庁 No.1420)。

    問題は、勤務先の退職金と時期が重なると控除枠を分け合う形になり、想定より税負担が増える場合があることです。入口の節税だけを見て加入すると、出口で目減りするという指摘は、この仕組みを指しています。しかもこの調整ルールは2026年から変更されており、後段で詳しく扱います。

    ⑥転職・退職のたびに手続きが必要になる

    6つ目は手続きの手間です。企業型DCの加入者が離職・転職すると、転職先の企業型DCやiDeCoへ資産を移す移換手続きが必要になります。手続きをしないまま6か月が過ぎると、資産は国民年金基金連合会へ移され、一時仮預かりの「自動移換」という状態になります(特定運営管理機関)。

    自動移換になると運用ができないまま手数料だけが差し引かれ、老齢給付金を受けるための通算加入者等期間にも算入されません。制度を理解していないと、放置しているだけで不利益が積み上がる構造です。企業型DCとiDeCoを合わせた制度全体の見取り図は、iDeCoの全体像を整理した完全ガイドで確認できます。

    6つの理由は実データでどこまで本当か?

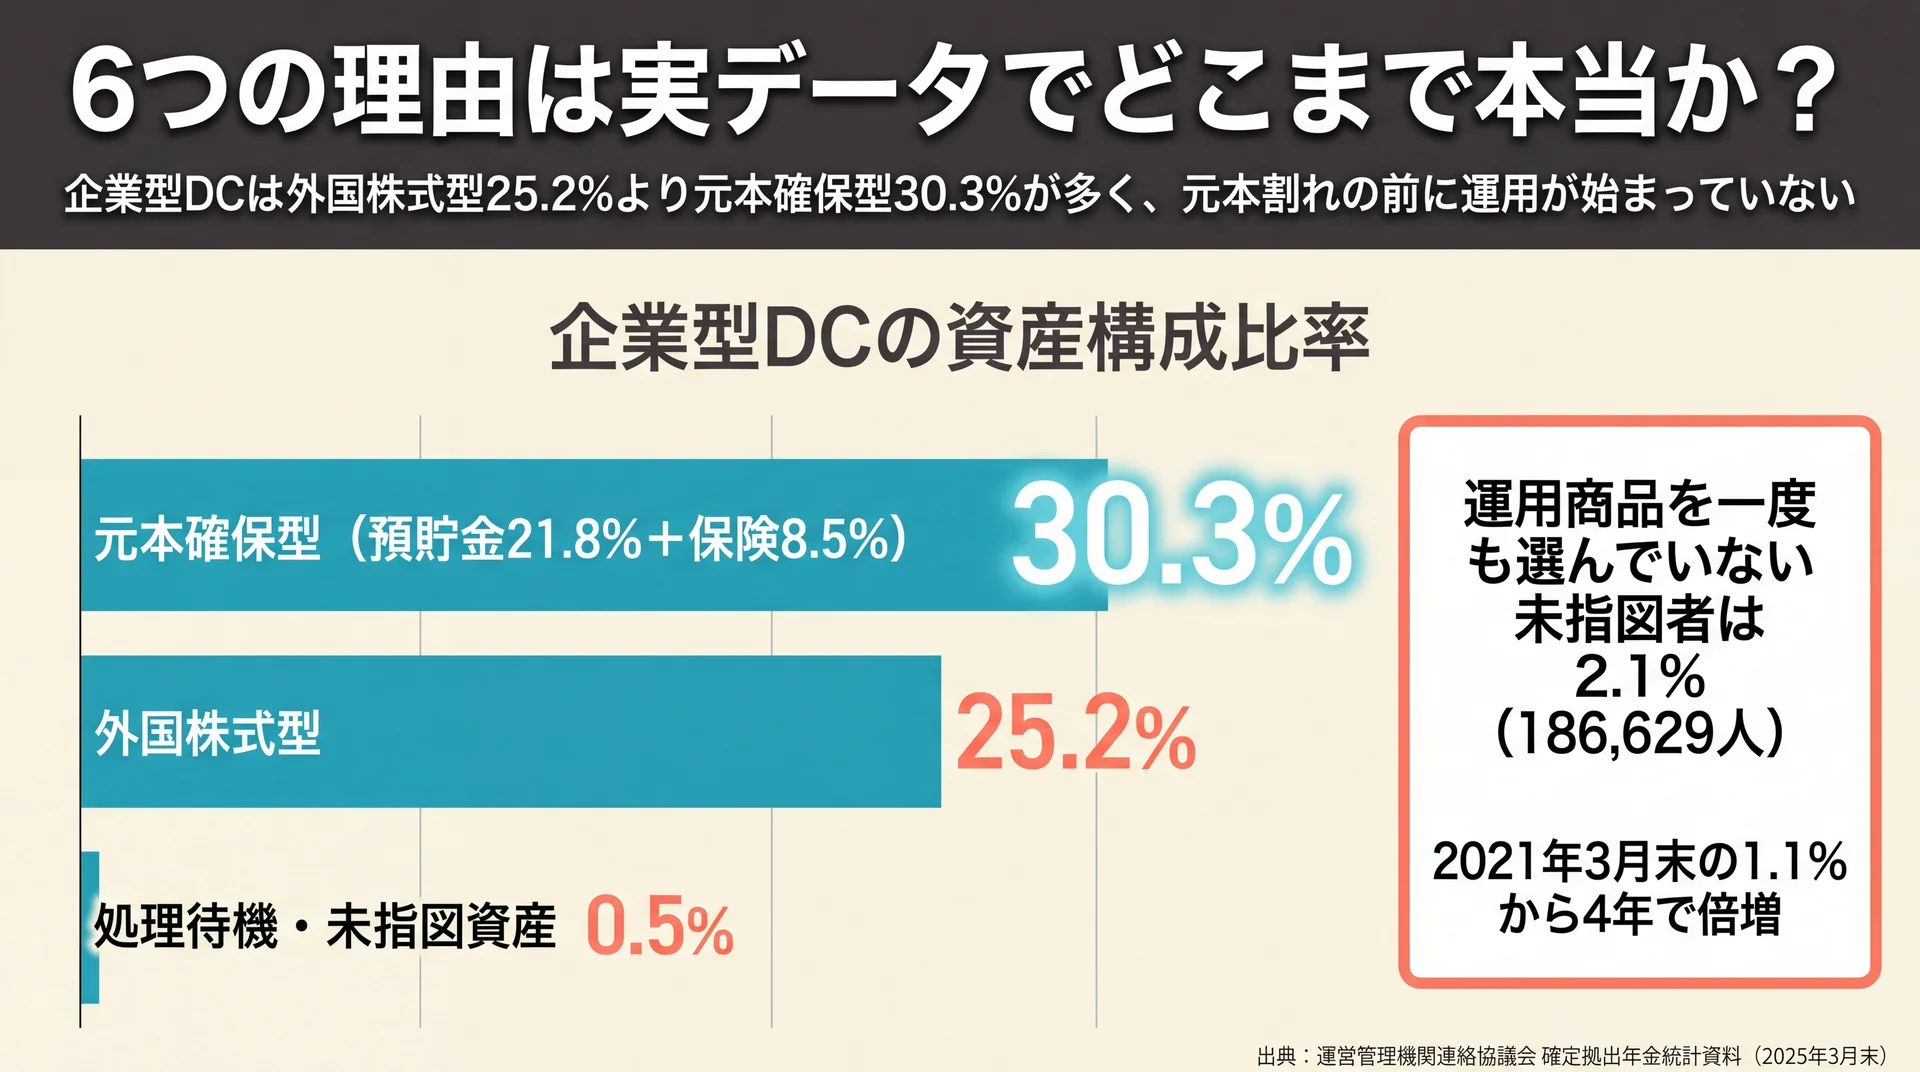
    企業型DCの資産は元本確保型30.3%が外国株式型25.2%を上回ることを示した構成比グラフ
    元本割れを心配する前に運用が始まっていない実態。未指図者は4年で1.1%から2.1%へ倍増(出典: 運営管理機関連絡協議会「確定拠出年金統計資料」2025年3月末)

    6つの理由のうち、多くの人に実際に起きているのは「元本確保型のまま止まること」と「手数料の継続負担」です。企業型DCの資産のうち預貯金21.8%と保険8.5%を合わせた30.3%は元本確保型で、外国株式型の25.2%を上回っています(確定拠出年金統計資料、2025年3月末時点)。元本割れを心配する前に、そもそも運用していない状態が広く生じています。

    元本割れを恐れる人ほど運用していない

    同じ確定拠出年金でも、企業型DCとiDeCoでは資産の置かれ方がはっきり違います。以下は当社が両者を運用行動の軸で突き合わせた比較です。

    指標 企業型DC iDeCo
    元本確保型(預貯金+保険)の資産比率 30.3% 23.1%
    外国株式型の資産比率 25.2% 39.4%
    処理待機・未指図資産の比率 0.5% 1.0%
    掛金の拠出を止めた人の割合(当社算出) 4.7% 22.0%

    データ出典: 運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」。掛金の拠出を止めた人の割合は、運用指図者数÷(加入者数+運用指図者数)で当社が算出しています。

    自分で申し込んだiDeCoの利用者は外国株式型に39.4%を振り向けている一方、勤務先経由で加入する企業型DCでは元本確保型が30.3%を占めます。当社はこの差を、制度の違いではなく「自分で決めた経験があるかどうか」の差だと見ています。だからこそ、まず確認すべきは値動きの怖さではなく、自分の資産がいま何に置かれているかです。なお運用商品を一度も選ばないままの未指図者は企業型DCで186,629人、加入者と運用指図者の合計に対して2.1%にのぼり、2021年3月末の1.1%から4年で倍増しています。

    手数料は「いくら」ではなく「いつまで」で効く

    手数料が問題になるのは、単価の大きさよりも払い続ける期間です。iDeCoの手数料は2027年1月から月額120円になりますが、年に直すと1,440円で、毎月2万円を拠出する人なら年間掛金24万円の0.6%にあたります。

    手数料が本当に重くなるのは、掛金を止めても資産を置いたままにしている期間です。掛金の拠出を止めて資産だけを置いている人は、企業型DCで424,762人にのぼります。加入者と合わせた母数に対する割合は4.7%で、iDeCoの22.0%と比較すると放置に至る経路は違うものの、止まった口座から手数料が引かれ続ける構造は共通です(確定拠出年金統計資料、2025年3月末時点)。当社は、手数料負けを避ける鍵は単価の比較ではなく、拠出と運用を止めないことにあると評価しています。先に確認すべきは、金融機関の手数料表よりも自分の口座が拠出中か止まっているかです。

    引き出せないことが実損になるのは限られた場面

    引き出せないという制約が実際の損失に変わるのは、生活費や近い将来の支出に食い込む額を掛金にしている場合に限られます。掛金額は年1回変更でき、経済的な事情があれば拠出をいったん止めることもできるため、制度側にも調整の余地は残されています。

    一方で、いったん拠出した資産は、事情がどうであれ60歳まで払い出せません。企業型DCの脱退一時金請求が年間10,394人にとどまるのは、要件が厳しく現実の逃げ道になっていないことを示しています。つまり守るべき線は「解約できるか」ではなく、「掛金をいくらに置くか」です。

    要点: 6つの不満のうち実際に多くの人へ起きているのは元本確保型での滞留と拠出停止であり、元本割れや解約制限より先に手を打つべきは資産の置き場所です。

    税制優遇はデメリットを上回るのか?

    確定拠出年金は拠出・運用・受取の3段階で優遇されますが、受け取り方の設計を誤ると効果が縮みます。掛金は全額が所得控除の対象になり、運用益は非課税、受け取り時も退職所得控除または公的年金等控除が使えます(厚生労働省)。3つ目の受取段階だけは自分で条件を作る必要があります。

    拠出・運用・受取の3段階で何が軽くなるのか

    拠出段階では、掛金の全額が小規模企業共済等掛金控除として所得から差し引かれます。課税所得がある人ほど所得税・住民税の負担が軽くなり、掛金を出した年から効果が現れます。

    運用段階では、通常なら運用益にかかる約20%の税が非課税になります。受取段階では、一時金なら退職所得控除、年金形式なら公的年金等控除の対象です。拠出から受取まで3段階で優遇される設計は、デメリットしかないという評価とは相容れません。ただし拠出段階の効果は課税所得の大きさに比例するため、収入が少ない時期には実感しにくい点は正直に押さえておく必要があります。

    2026年1月から受け取り順のルールが変わった

    出口の設計は、2026年から難度が上がりました。国税庁の定めでは、令和8年(2026年)1月1日以後に支払を受ける確定拠出年金の一時金については、その後の退職金との調整対象が「前年以前9年内」に延長されています(国税庁 No.2732)。従来は前年以前4年内でした。

    つまり、確定拠出年金の一時金を先に受け取ってから勤務先の退職金を受け取る場合、控除枠を重複なく使うには10年程度の間隔が必要になります。逆に退職金を先に受け取る場合の調整期間は、従来どおり前年以前19年内です。当社はこの変更で、受け取り順を50代で慌てて決める進め方が成り立ちにくくなったと見ています。受け取り方は、加入している間から逆算して考えておく必要があります。受取額の目安を数字で置いてみたい場合は、iDeCoの受取額シミュレーションはこちら。

    \ 家計から投資まで一続きで相談 /

    掛金額と商品配分の決め方を、専属コンサルタントと一緒に確認できます。

    本当にデメリットしかない人は誰か?

    確定拠出年金で不利になりやすいのは、流動性に余裕がなく所得控除も効きにくい状況で掛金だけを続けている人です。逆に、当面使わない資金があり毎年の課税所得がある人にとっては、3段階の優遇が素直に効きます。判断は制度の良し悪しではなく、自分の家計の条件で決まります。

    慎重に判断したほうがよい3つの状況

    当社が家計の相談で確認している順序をそのまま判定軸に置くと、次の3点になります。

    判定軸 効きにくい状態 効きやすい状態
    流動性余力 生活費6か月分の預貯金がなく、5年以内に使う予定の資金も確保できていない 生活防衛資金を確保済みで、掛金は10年以上使わないと言い切れる
    所得控除の効き方 課税所得がほとんどなく、所得税・住民税の負担が小さい 毎年の課税所得があり、掛金の全額所得控除が税額に反映される
    受け取り設計 勤務先の退職金の有無も受け取り時期も把握していない 退職金の時期と金額の見当がつき、受け取り順を想定できる

    この3軸は当社の判断基準であり、3つとも左側に当てはまる場合は掛金を増やす前に家計側の整備を優先すべき状態です。特に流動性余力がないまま掛金を積むと、60歳まで動かせない資産が家計の柔軟性を奪います。所得控除の効き方については、課税所得がない期間は運用益非課税の効果だけが残る点を理解しておくと判断を誤りません。なお、老後資金を保険商品で準備する選択肢との比較は本記事の範囲外です。判断材料が必要な場合は個人年金保険に入らないほうがよいかはこちら。

    制度が効きやすい状況

    反対に、生活防衛資金を確保したうえで毎年の課税所得があり、受け取り時期の見当がついている人にとっては、確定拠出年金の3段階優遇は他の手段で置き換えにくい水準です。企業型DCで口座管理手数料を事業主が負担している場合は、費用面の不利も小さくなります。

    さらに2026年4月からは、マッチング拠出で上乗せできる加入者掛金の額が事業主掛金以下という制限が撤廃されました(厚生労働省)。当社は、この改正で「勤務先の拠出額が小さいから上乗せできない」という従来の制約が実質的に外れたと評価しています。数年前に「上乗せの枠が足りない」と判断して見送った場合は、前提から確認し直す価値があります。

    要点: 判断の軸は制度の有利不利ではなく、流動性余力・所得控除の効き方・受け取り設計の3点であり、左側に偏る場合は掛金額の見直しが先になります。

    デメリットを小さくするには何をすればよいか?

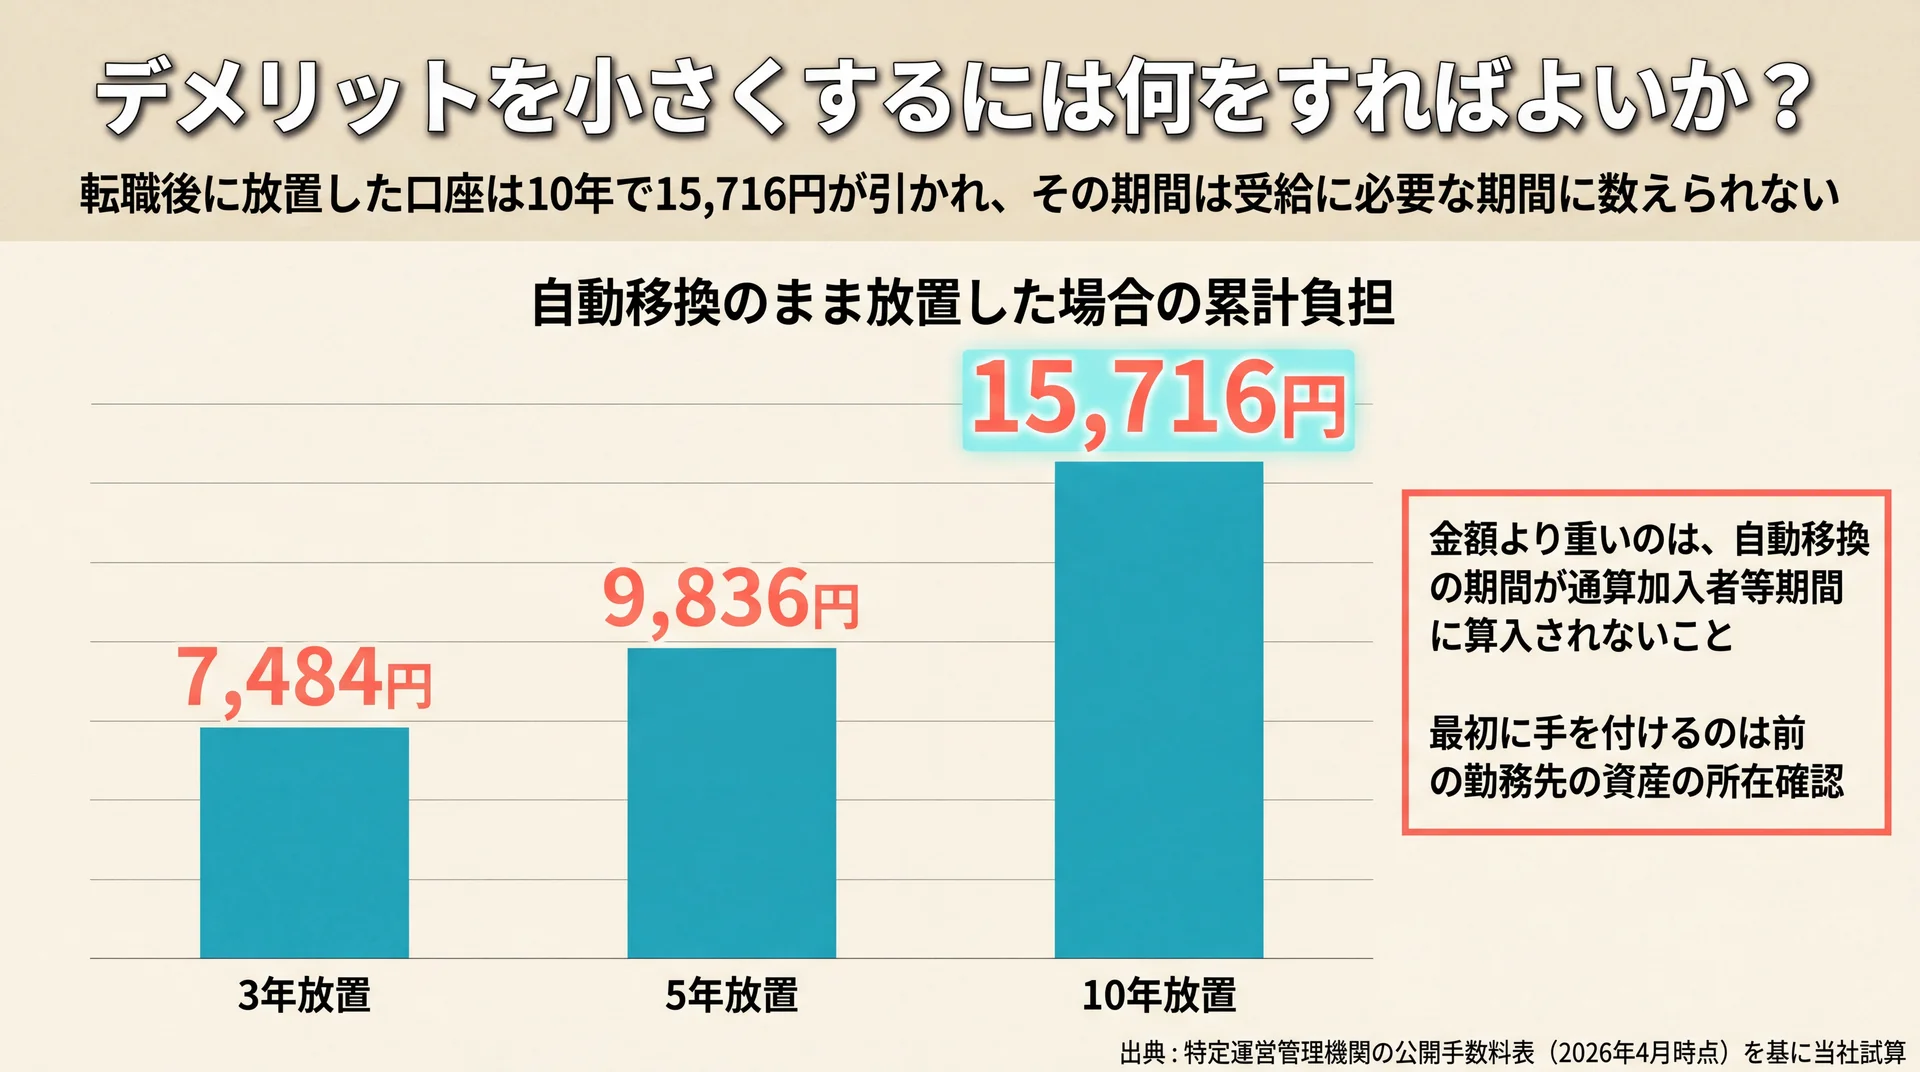
    自動移換のまま放置した場合の累計負担が3年7,484円から10年15,716円まで増える試算グラフ
    放置年数が延びるほど手数料が積み上がり、その期間は通算加入者等期間にも算入されない(出典: 特定運営管理機関の公開手数料表を基に当社試算)

    不満の大半は、放置をやめて商品配分と受け取り方を先に決めることで解消できます。制度側で変えられない制約は引き出し制限と商品ラインナップの範囲であり、それ以外の要素は加入者の操作で改善できる余地が残っています。優先順位は、放置の解消、配分の見直し、受け取り設計の順です。

    転職後の資産を放置しない

    最初に手を付けるべきは、過去の勤務先で積み立てた資産の所在確認です。自動移換の状態になると運用ができないうえ、手数料が実額で発生します。当社が公開手数料から放置年数別に試算したものが次の表です。

    放置期間 管理手数料の累計 自動移換時の費用 累計負担
    3年 3,136円 4,348円 7,484円
    5年 5,488円 4,348円 9,836円
    10年 11,368円 4,348円 15,716円

    データ出典: 特定運営管理機関の公開手数料表(2026年4月時点)。自動移換時の費用は特定運営管理機関手数料3,300円と連合会手数料1,048円の合計、管理手数料は月98円が自動移換から4か月経過後に発生するという条件で当社が計算しています。移換手続き時の550円は含みません。

    金額以上に重いのが、自動移換の期間は老齢給付金を受けるための通算加入者等期間に算入されないことです(特定運営管理機関)。受給開始が後ろにずれる可能性があるため、心当たりがあるなら他の見直しより先に片付けるべき項目です。

    元本確保型のまま止めない

    次に確認するのが商品配分です。元本確保型は資産が目減りしない代わりに、増える要素もほとんど残りません。企業型DCの資産の30.3%がこの状態にあることは、制度の優遇のうち運用益非課税という2段目が働いていない人が相当数いることを意味します。

    配分を変えること自体は加入者側で操作でき、運営管理機関が選べなくても提示された商品の組み合わせは自分で決められます。値動きを取ることが正解だとは言い切れませんが、一度も選び直していない状態を「選んだ結果」と呼ぶこともできません。

    受け取り方を60歳より前に決めておく

    3つ目が出口の設計です。前述のとおり2026年から一時金の調整期間が延びたため、勤務先の退職金の時期と金額を把握したうえで、一時金と年金形式のどちらで受け取るかを早めに想定しておく必要があります。

    退職金制度は勤務先ごとに異なり、税負担の有利不利も個人の条件で変わります。具体的な受け取り順の判断は、有資格のファイナンシャルプランナーや金融機関へ相談してください。

    当社の見解・スタンス: 一般的な解説では「投資初心者はまず元本確保型から」と案内されます。当社のABCashは、始め方より始めたあとに一度も見直さないことのほうが実害が大きいと考えています。だからこそ当社は、家計管理からNISA・iDeCo・投資信託の選び方までを一続きのカリキュラムで扱い、専属コンサルタントが実際の商品画面を一緒に確認するところまで伴走する運用を標準にしています。金融商品を販売しない教育事業として、特定の商品ではなく配分と受け取り方の考え方だけを扱う立場です。当社の受講実績は2026年3月に累計9万人を突破し(2026年4月9日 当社プレスリリース)、2025年4月から8月の受講者アンケートではトレーニング満足度95%でした。

    2026年以降の制度改正で何が変わるのか?

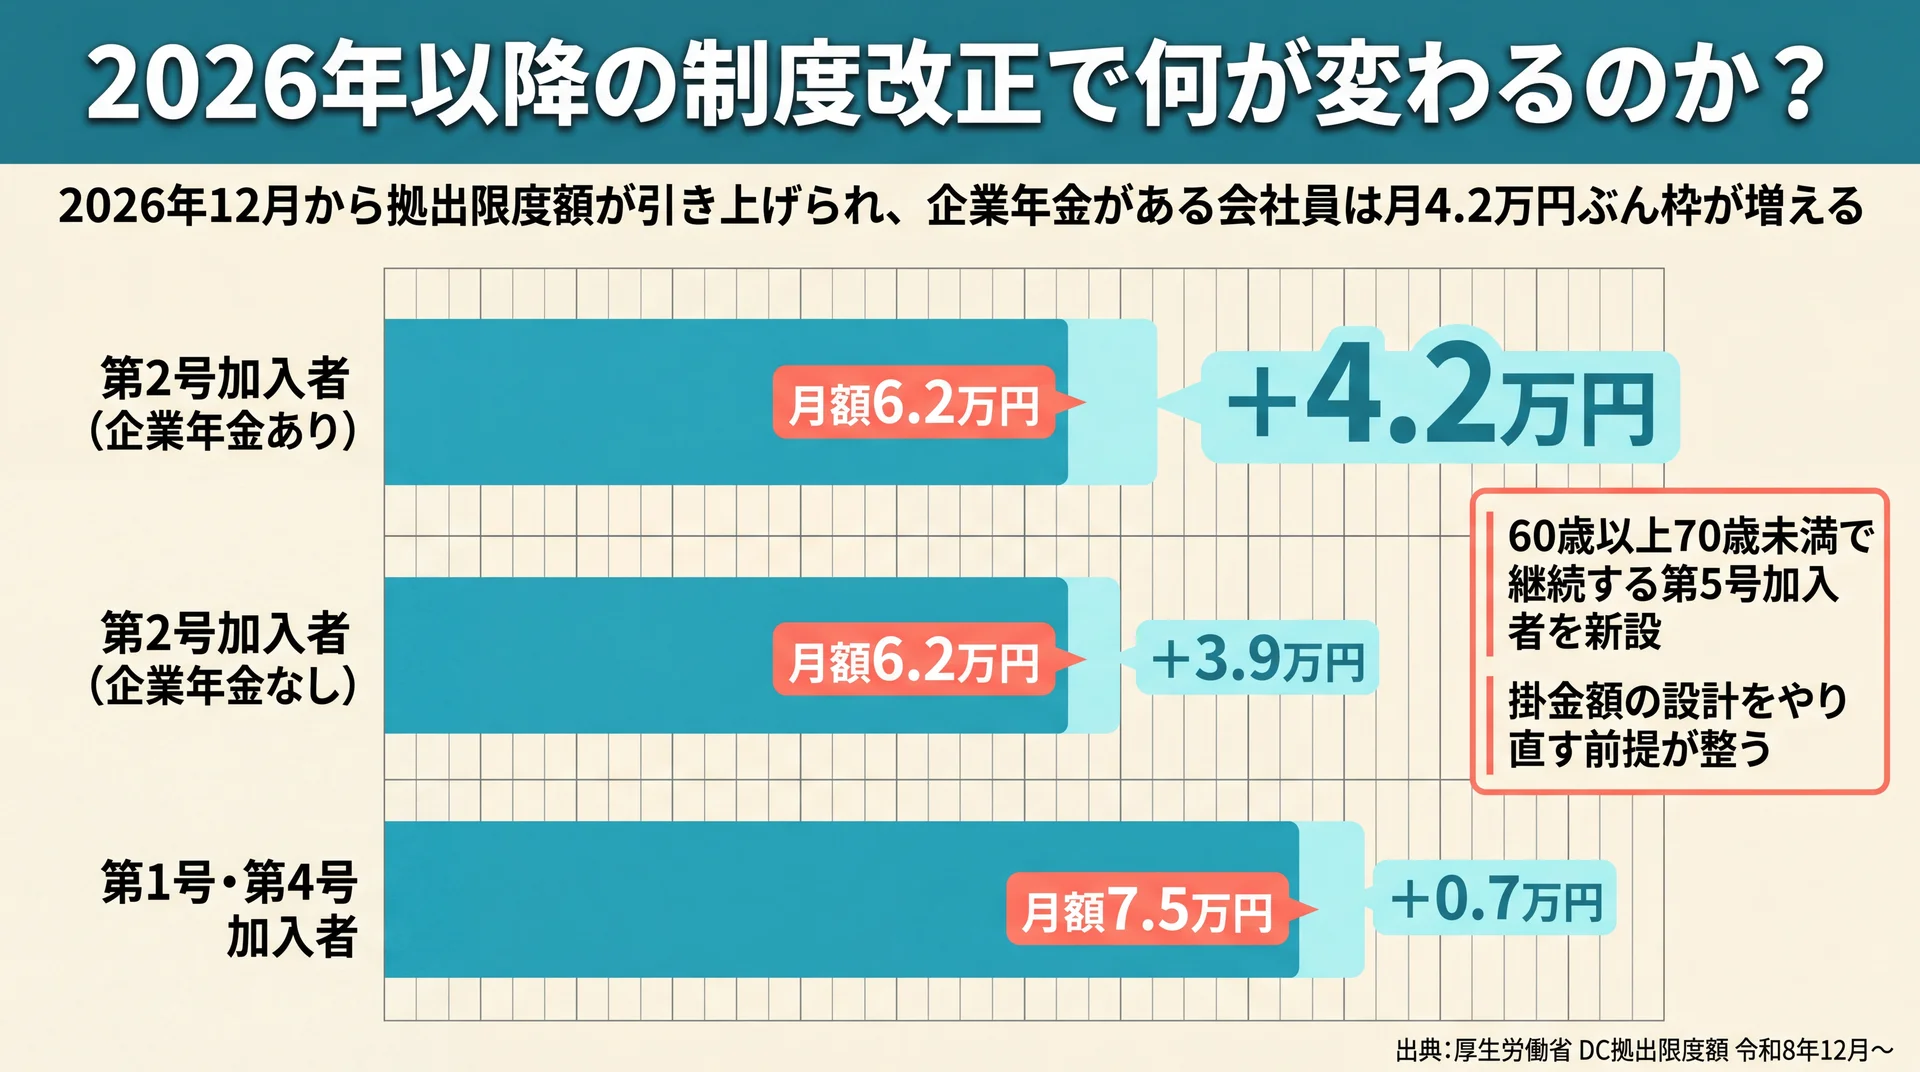
    2026年12月施行の拠出限度額を加入区分別に比較し最大4.2万円の増額を示した図
    企業年金がある第2号加入者は月額6.2万円へ、増額幅が最も大きい(出典: 厚生労働省「DC拠出限度額 令和8年12月~」)

    2026年は確定拠出年金の条件が2段階で変わる年です。4月にはマッチング拠出の加入者掛金の制限撤廃などが施行され、12月には拠出限度額の引き上げとiDeCoの加入可能年齢の引き上げが予定されています(厚生労働省 2025年の制度改正)。数年前の情報のまま判断を止めている場合は前提が変わっています。

    2026年4月に施行された変更

    2026年4月1日に施行された内容は3点あります。1つ目がマッチング拠出における加入者掛金の額の制限撤廃で、従来の「加入者掛金は事業主掛金の額を超えてはならない」という条件がなくなりました。

    2つ目が自動移換に関する事業主の説明時期の見直しです。従来は資格を喪失した後に説明する義務でしたが、資格の喪失が見込まれる時点で説明する義務に改められ、退職前に案内が届く形になりました。3つ目が簡易型DCの通常の企業型DCへの統合による手続きの簡素化です。いずれも、これまで不満として挙げられてきた点を制度側が縮小する方向の改正です。

    2026年12月に予定されている拠出限度額の引き上げ

    2026年12月1日施行予定の改正では、拠出限度額が大きく動きます。厚生労働省の資料では、第2号加入者(企業年金あり)はiDeCoと企業年金等の合計で月額6.2万円となり、最大4.2万円の増額です(DC拠出限度額 令和8年12月~)。企業年金がない第2号加入者も月額6.2万円で、3.9万円の増額です。第1号・第4号加入者は月額7.5万円となり、増額幅は0.7万円です。

    あわせて、60歳以上70歳未満でiDeCoによる資産形成を継続する人を対象とした第5号加入者が新設されます。当社は、この拡充で確定拠出年金は「枠が小さいから使いにくい制度」ではなくなると見ています。掛金額の設計をもう一度組み直す前提が整うということです。なお、そもそも何から手をつけるべきかという入口の整理は、家計の基礎から順に扱うほうが結果的に近道になります。

    確定拠出年金のよくある質問

    Q1. 確定拠出年金は途中で解約して現金化できますか?

    原則としてできません。脱退一時金の制度はありますが要件が厳しく、請求受付人数は企業型DCで年間10,394人、iDeCoで835人にとどまります(確定拠出年金統計資料、2024年度)。掛金の停止や減額はできるため、資金繰りが苦しい場合はまず拠出額の見直しを検討してください。

    Q2. 転職・退職の手続きをしないまま放置するとどうなりますか?

    資格喪失から6か月以内に移換しないと自動移換となり、運用ができないまま自動移換時に4,348円、その後は月98円の手数料が資産から差し引かれます。さらに自動移換の期間は通算加入者等期間に算入されません(特定運営管理機関の公開手数料表、2026年4月時点)。

    Q3. 勤務先が倒産したら積み立てた資産はどうなりますか?

    確定拠出年金の資産は加入者ごとに管理され、企業の財産とは分けて保全される仕組みです。企業型DCが終了した場合はiDeCoなどへ資産を移換して運用を続けられます(厚生労働省 確定拠出年金制度の概要)。

    Q4. 掛金の額は後から変更したり止めたりできますか?

    iDeCoの掛金額は年1回変更でき、拠出をいったん止めて運用だけを続ける運用指図者になることもできます。ただし拠出を止めても口座管理の手数料は発生し続けるため、止めたままにする期間は短いほど有利です。

    制度全体の位置づけからあらためて確認したい場合は、iDeCoの基礎からの総まとめはこちら。

    まとめ

    確定拠出年金はデメリットしかない制度ではなく、引き出し制限という制約と3段階の税制優遇を引き換えにした仕組みです。実データで見ると、多くの人に起きているのは元本割れよりも元本確保型での滞留と拠出停止であり、企業型DC資産の30.3%が預貯金と保険のままになっています。判断の軸は流動性余力・所得控除の効き方・受け取り設計の3点です。まずは自分の資産がいまどこで何に置かれているかを確認し、放置している口座があればその解消から着手してください。

    \ 累計9万人が受講した無料体験 /

    確定拠出年金を含めた老後資金の組み立て方を、60〜80分程度のマンツーマンで相談できます。

  • iDeCoシミュレーション10種比較|節税額の読み方と注意点

    iDeCoのシミュレーションは、職業・年収・掛金を入力すると税の軽減額と将来の資産額を無料で試算できるツールです。ただし、どのツールも口座管理手数料と受取時の課税は計算に含めていないため、出た数字はそのまま手取りにはなりません。主要10種の違いと、試算結果から何を差し引けば実像に近づくのかを整理します。

    \ 累計9万人が受講した女性向け講座 /

    試算の数字を家計に落とし込むところまで、無料体験60〜80分程度で一緒に確かめられます。

    iDeCoシミュレーションで分かることと分からないこと

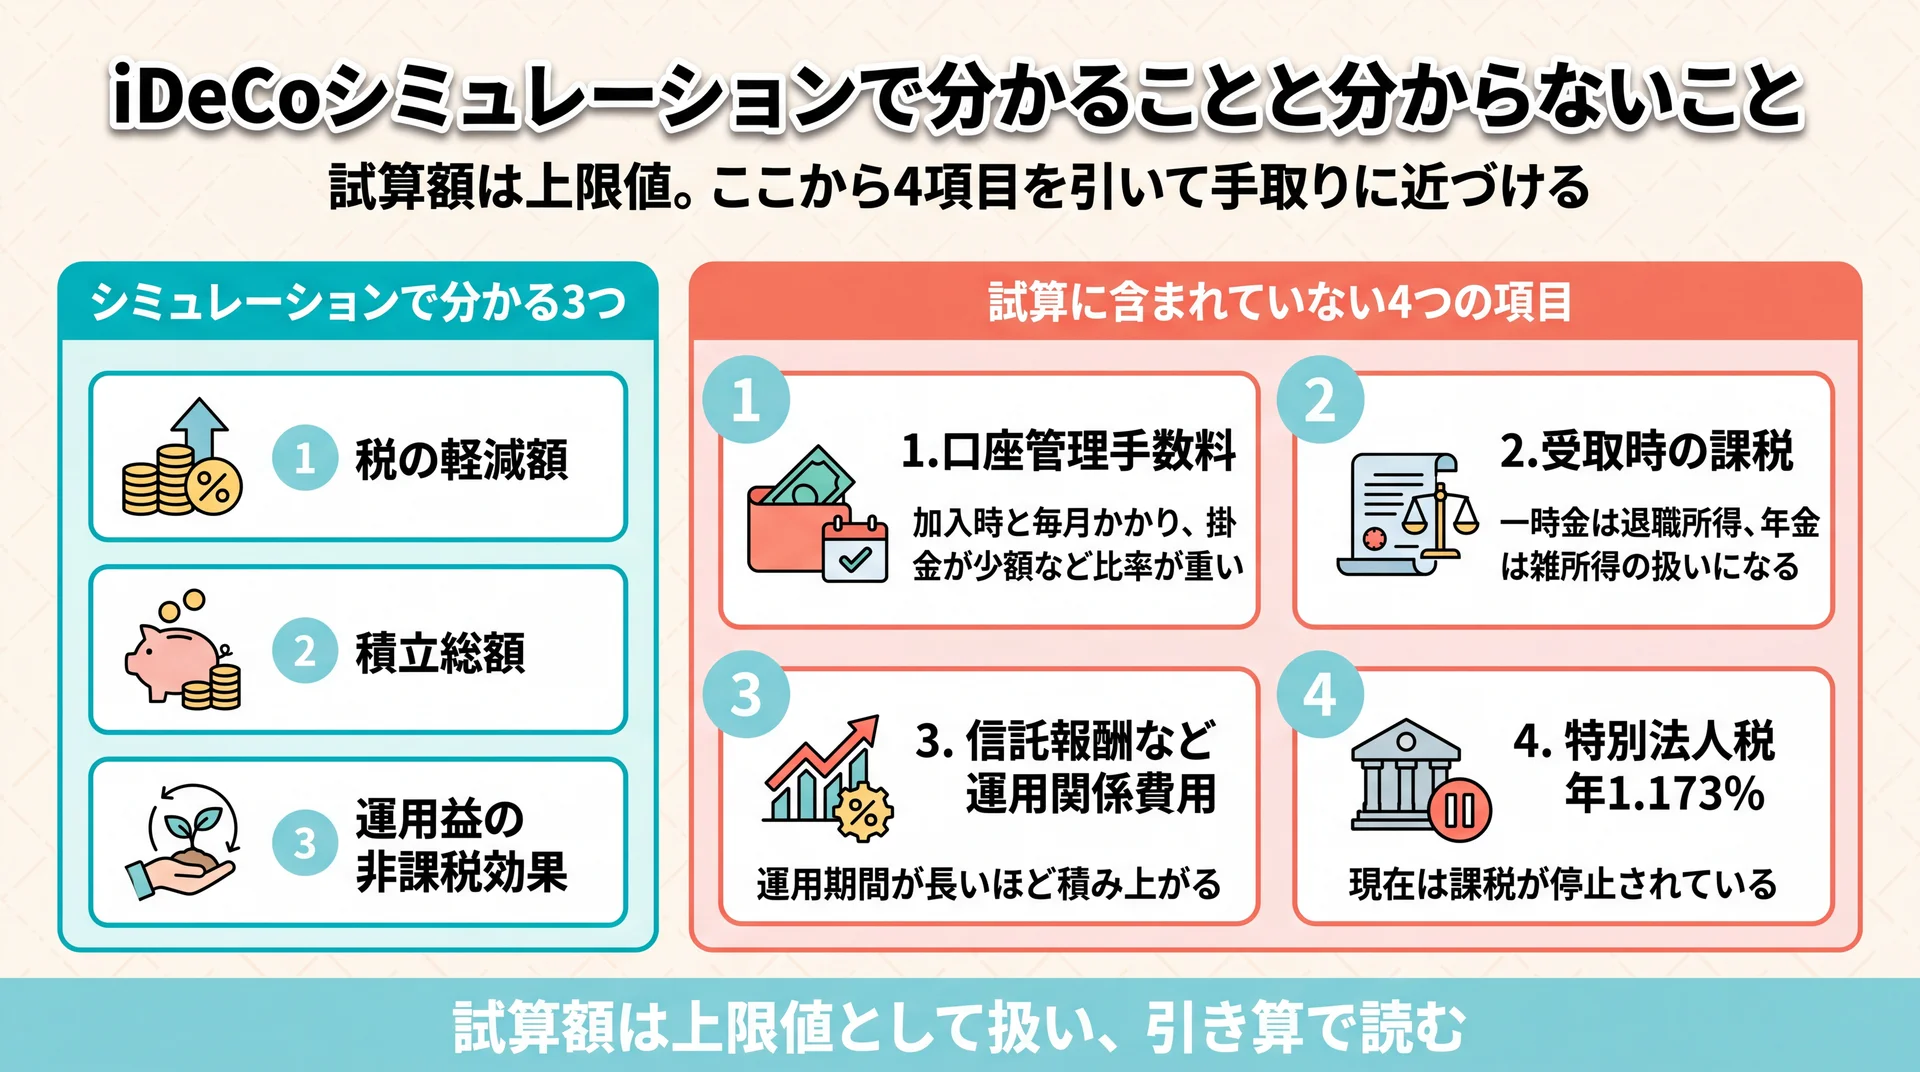
    試算で分かる3項目と、どのツールも計算に含めない口座管理手数料・受取時課税・信託報酬・特別法人税の4項目を対比した図
    図の右側4項目は、どのツールも試算に含めていない要素(特別法人税は現在課税が停止中)。出典: iDeCo公式サイト、マネイロ iDeCoシミュレーター前提条件

    シミュレーションで分かるのは、掛金による税の軽減額、積立総額、運用益の非課税効果の3つです。一方で、口座管理手数料と受取時の課税は、どのツールでも計算対象から外れています(マネイロ iDeCoシミュレーター 前提条件)。試算結果はそのまま手取りにはならないという前提を持たないまま数字を受け取ると、実際の金額との開きに後から気づくことになります。

    iDeCoは掛金を出した年の所得から全額を差し引ける制度で、控除の名前は小規模企業共済等掛金控除といいます。控除できる金額は、その年に支払った掛金の全額です(国税庁 No.1135)。この仕組みがあるため、同じ金額を普通預金に積み立てる場合と比べて、税負担の分だけ手元に残る金額が変わってきます。シミュレーションはその差額を可視化するための道具です。

    試算に含まれていない4つの項目

    ツール側が試算していない項目を先に押さえておくと、結果の読み違いを防げます。

    • 口座管理手数料(加入時・毎月の収納および事務委託の費用)
    • 受取時の課税(一時金は退職所得、年金は雑所得の扱い)
    • 投資信託の信託報酬など運用関係費用
    • 特別法人税(積立金に対し年1.173%。現在は課税が停止されています。iDeCo公式サイト)

    当社のABCash(お金のトレーニングスタジオ)では、試算で出た金額を「上限値」として扱い、そこから引き算していく読み方を標準にしています。加算していく読み方だと、期待値だけが先に膨らんでしまうためです。制度そのものの成り立ちから確認したい場合は、iDeCoの全体像を整理した完全ガイドもあわせてご覧ください。

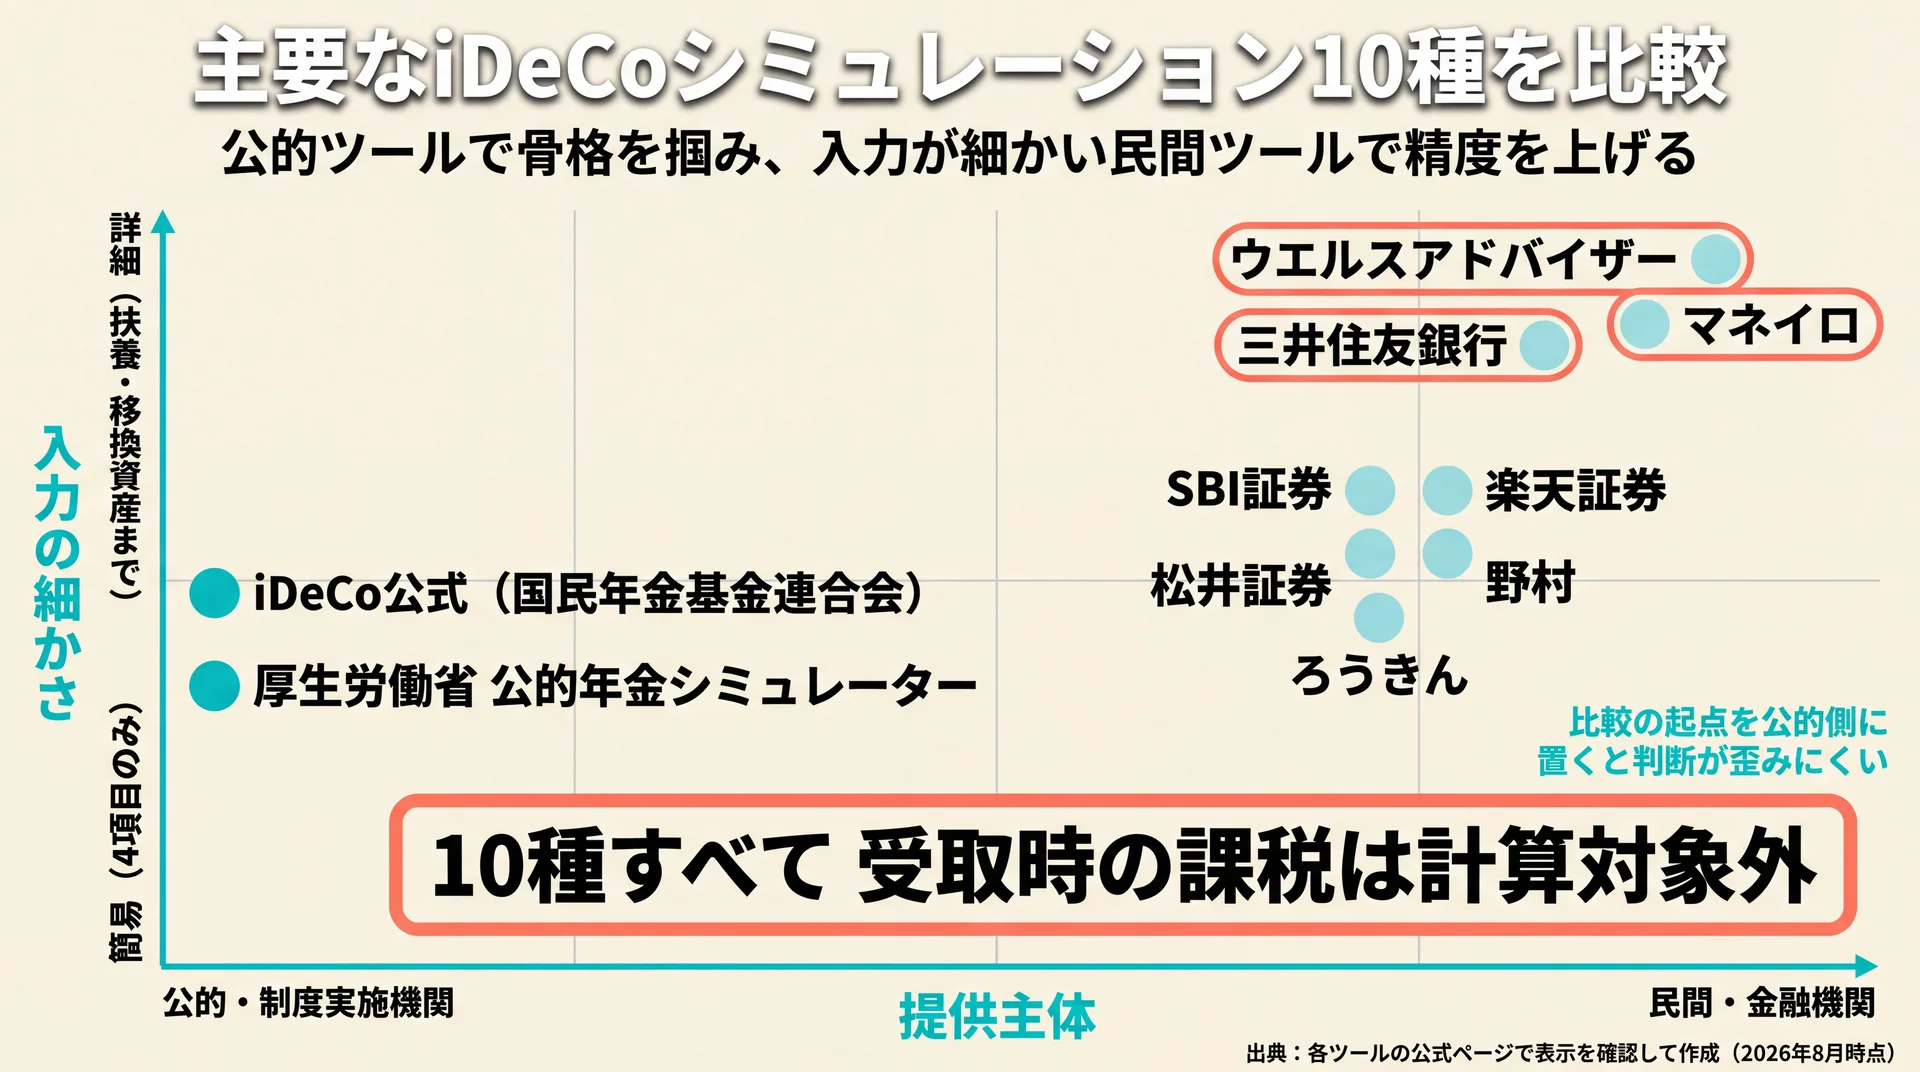
    主要なiDeCoシミュレーション10種を比較

    提供主体と入力の細かさの2軸に主要シミュレーター10種を配置し、共通の弱点が受取時課税であることを示したマップ
    左下の公的ツールで基準値を取り、右上の詳細入力ツールで精度を上げる読み方(出典: 各ツールの公式ページで表示を確認して当社作成・2026年8月時点)

    シミュレーターは、制度の実施機関と公的機関のツールで骨格を掴み、扶養や移換資産まで入れられる民間ツールで精度を上げる二段構えが使い分けの軸になります。金融機関のツールは申込導線と一体で設計されているため、比較の起点を公的側に置くほうが判断が歪みにくくなります。iDeCoの現存加入者数は約400.9万人(令和8年6月時点、iDeCo公式サイト)に達し、実施機関・公的機関・金融機関がそれぞれ独自の試算ツールを公開している状況です。

    10種の違いを一覧で比較する

    同じ「節税シミュレーション」でも設計思想は違います。

    # ツール名 提供主体 入力の細かさ 出力の特徴 受取時課税
    1 かんたん実感!iDeCoシミュレーション 国民年金基金連合会 4項目のみ 3つの優遇を一括表示 対象外
    2 公的年金シミュレーター 厚生労働省 働き方の履歴を複数 公的年金と合算した受取像 対象外
    3 加入者診断&税制優遇シミュレーション ウエルスアドバイザー 扶養・移換資産まで 運用結果総額と3つの優遇 対象外
    4 かんたん節税シミュレーション SBI証券 標準的 4区分の事例を併載 説明のみ
    5 節税シミュレーション 楽天証券 標準的 節税額と積立の効果 対象外
    6 iDeCoシミュレーター 松井証券 加入診断と2段構成 節税額と積立の効果 説明のみ
    7 確定拠出年金ねっと 野村 機能別に3種を分離 資産配分モデルの提示 対象外
    8 税軽減シミュレーション 三井住友銀行 移換金・終了年齢まで NISAなどと横並び比較 前提条件を明示
    9 iDeCoの節税シミュレーター ろうきん 3ステップ形式 3局面に分けて表示 局面として表示
    10 iDeCoシミュレーター マネイロ 企業年金の種類まで 資産形成と節税効果 除外を明示

    各ツールの公式ページで表示を確認して作成(2026年8月時点)。

    iDeCo公式「かんたん実感!iDeCoシミュレーション」

    制度の実施機関である国民年金基金連合会が運営するiDeCo公式サイトのシミュレーションです。2026年7月にリニューアルされ、入力は職業・年収・年齢・毎月の掛金の4項目だけになりました。試算画面は株式会社NTTデータ・エービックが提供しています。

    入力の少なさが最大の特徴で、細かい条件を詰める前の「だいたいどのくらいか」を掴む用途に向いています。金融機関の申込導線から独立しているため、複数社のツールを回る前の基準値としても使えます。当社が最初の1回にこのツールを勧めているのも、この独立性が理由です。

    厚生労働省「公的年金シミュレーター」

    2026年4月にiDeCoの試算機能が追加された公的ツールです(iDeCo公式サイト お知らせ)。生年月日と働き方の履歴を入力すると、公的年金の見込額とiDeCoを合算した老後の受取像が確認できます。過去の働き方や将来の予定を複数登録でき、転職や休職を挟んだ人ほど精度が上がる設計です。

    今回比較した10種のうち、公的年金とiDeCoを1つの画面で合算できるのはこのツールだけでした。入力した生年月日や試算結果は画面を閉じると消え、個人情報がサイトに残らない点も、勤務先や年収を入れることへの抵抗を減らしてくれます。老後にいくら必要かという論点は老後資金はいくら必要かで扱っています。

    ウエルスアドバイザー「iDeCo加入者診断&税制優遇シミュレーション」

    複数の金融機関が裏側で採用している試算エンジンです。金融機関のサイトから「節税シミュレーション」に進むと、実はこの画面に遷移していることがあります。

    特徴は入力できる条件の細かさで、扶養配偶者の有無に加えて、扶養している子どもを16歳未満・16〜18歳・19〜23歳・23歳以上の4区分で人数まで入力できます。扶養控除の有無は課税所得を大きく動かすため、家族構成が複雑な世帯ほど結果が実額に近づきます。企業型確定拠出年金からの移換資産も入力できる設計です。

    SBI証券「かんたん節税シミュレーション」

    SBI証券のiDeCoページには、試算フォームとは別に4区分のケーススタディが固定値で掲載されています。会社員・自営業・公務員・専業主婦(主夫)それぞれについて、年収と掛金と運用利回りを置いた計算結果が数字で並んでいます。

    自分で入力する前に「この条件ならこの結果になる」という相場感を先に掴める構成です。3つの税制メリットの解説も同じページ内にまとまっているため、試算と理解を一度に済ませたい場合に効率がよくなります。

    楽天証券「節税シミュレーション」

    楽天証券のシミュレーションは、被保険者の種別と企業年金の有無を選ぶところから始まる標準的な設計です。この中で目を引くのが、iDeCo+(イデコプラス、中小事業主掛金納付制度)についての注記です。

    勤務先がiDeCo+を導入している場合、事業主が拠出する掛金は自分の所得控除の対象にならないため、入力するのは自分が拠出する掛金額だけになります。今回確認した範囲で、この点を入力欄に注記していたのは楽天証券だけでした。中小企業に勤めていて会社が掛金を上乗せしてくれている人は、この注記を見落とすと節税額を過大に見積もることになります。

    松井証券「iDeCoシミュレーター」

    松井証券のツールは、STEP1の加入診断とSTEP2の節税シミュレーションが分かれた2段構成です。自分が加入できるかどうかと掛金の上限を確定させてから試算に進むため、上限を超えた掛金を入れて非現実的な結果を出す事故が起きにくくなっています。

    もう1つの特徴が入力欄の注記で、第一号被保険者は年収ではなく課税所得の金額を入力するよう明示されています。自営業やフリーランスの人にとっては、この一文の有無が結果の正確さを左右する要素です。

    野村「確定拠出年金ねっと」

    野村の確定拠出年金ねっとは、配分シミュレーション・節税シミュレーション・積み立てシミュレーションの3種類を機能別に分けています。

    特に配分シミュレーションは、今回比較した10種の中では野村だけが備える機能で、自分の適性や資産配分モデルの観点から、どんな商品が自分の考えに合うかを試算できます。節税額を知るだけでなく、掛金を何にどう振り分けるかまで考えたい段階で使うと、次の意思決定までつながる設計です。

    三井住友銀行「税軽減シミュレーション」

    三井住友銀行のツールは、iDeCo・NISA・生命保険料控除を同じ画面で選んで試算できる構成です。制度をまたいで税の軽減効果を横並びで比べられるのは、今回比較した10種の中でこのツールだけでした。

    企業型確定拠出年金からの移換金や、積立を終える年齢(60歳から65歳)まで入力できるため、転職経験がある人や加入期間を短く見積もりたい人に向いています。三井住友銀行は加入可否と掛金上限を判定する別ページの診断ツールも用意しており、2024年12月の改正後の上限が反映されています。

    ろうきん「iDeCoの節税シミュレーター」

    ろうきんのシミュレーターは、職業を選ぶ、拠出限度額を確認する、加入条件を入力する、という3ステップ構成です。

    結果表示の設計が特徴的で、拠出時・運用時・受取時それぞれのメリットを分けて表示します。今回比較した10種の多くが節税額を合計値で見せるのに対し、局面ごとに分解して見せるため、「どの段階の優遇が自分にとって大きいのか」が判断しやすくなります。受取時の優遇は退職金の状況によって効き方が変わるため、この分解は実務的な意味を持つ設計です。

    マネイロ「iDeCoシミュレーター」

    マネイロのシミュレーターは、前提条件の開示が10種の中で最も詳細です。社会保険料控除を一律15%として計算していること、住民税を一律10%としていること、運用益への課税を一律20.315%としていること、そして手数料と受給時の税金を計算に含めていないことが、すべて明記されています。

    試算結果の正確さは、どのツールを使うかよりも「何を前提に計算しているか」で決まります。当社が前提条件の欄を先に開くよう伝えているのは、そこに書かれた除外項目こそが後から手取りを削る要素になるためです。

    要点: 公式・公的ツールで骨格を掴み、扶養や移換資産を反映できる民間ツールで精度を上げる。前提条件の開示が詳しいツールほど、結果を安心して使えます。

    シミュレーションで出た節税額の読み方

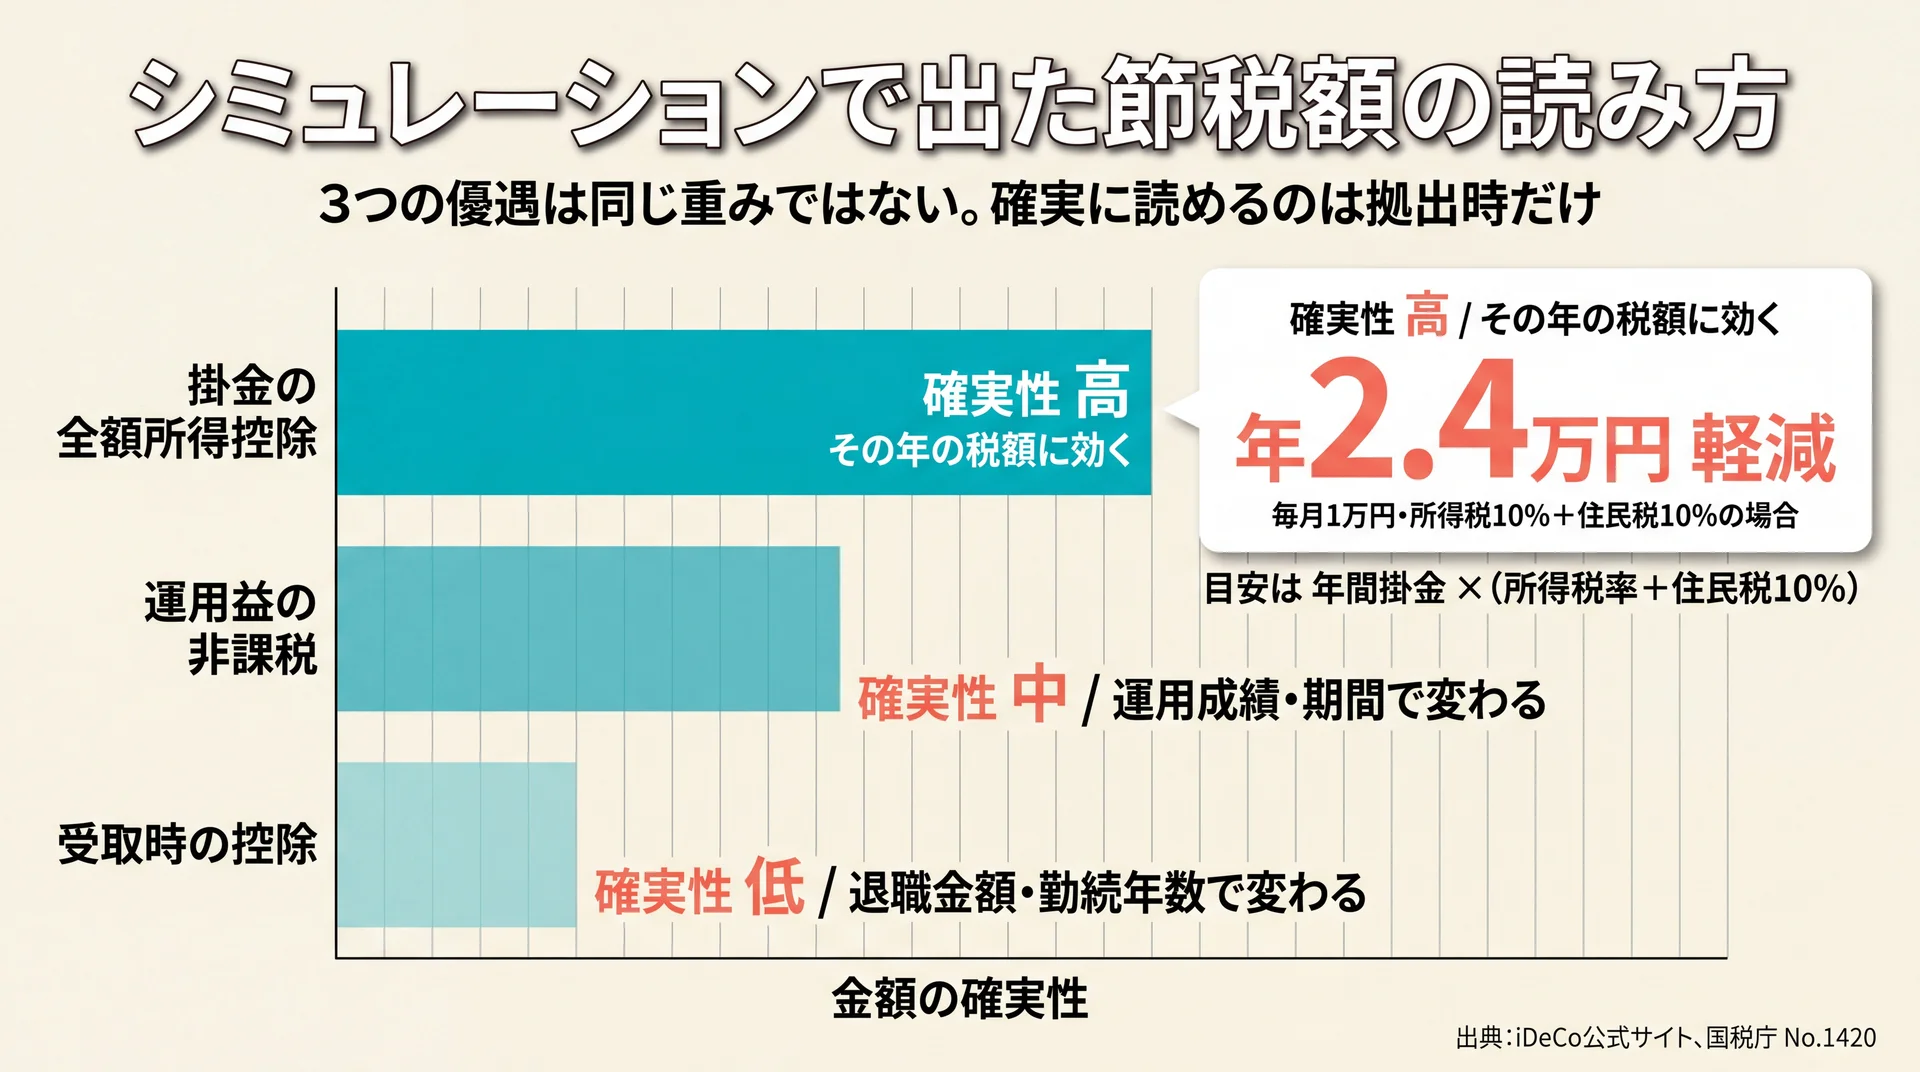
    iDeCoの3つの税制優遇を金額の確実性で並べ、拠出時の軽減が最も読みやすいことを示した図
    拠出時の軽減だけが運用成績に左右されない部分(出典: iDeCo公式サイト、国税庁 No.1420)

    節税額の本体は、掛金全額が小規模企業共済等掛金控除の対象になる効果で、年間掛金×(所得税率+住民税10%) がおおよその目安になります。iDeCo公式サイトの例では、毎月の掛金が1万円で所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されます(iDeCo公式サイト)。ここに運用益の非課税分と受取時の控除が上乗せされる構造です。

    3つのメリットは性質が違うため、確実性と変動要因を分けて整理しました。当社が判断材料としての重みづけに使っている評価軸です。

    メリット 効くタイミング 金額の確実性 変動する要因
    掛金の全額所得控除 その年の税額 高い 課税所得と掛金額のみ
    運用益の非課税 運用期間中 中 運用成績・運用期間・信託報酬
    受取時の控除 受取時 低い 退職金の額・勤続年数・受取方法・他の年金収入

    当社の運用方針に基づく評価軸です。金額の根拠はiDeCo公式サイトと国税庁 No.1420によります。

    拠出時の軽減はいちばん確実な部分

    3つの税制メリットのうち、金額が読みやすいのが拠出時の軽減です。掛金を出した年の所得から全額が差し引かれるため、その年の税額がその場で下がります。運用成績にも将来の税制にも左右されません。

    当社は、この3つのメリットを同じ重みでは扱っていません。確実性が高いのは拠出時の軽減で、受取時の優遇は退職金や他の年金収入の状況によって効き方が変わるからです。判断材料として重く見るべきなのは、まず拠出時の部分になります。

    運用益の非課税は期間が長いほど効く

    通常の課税口座では、運用で得た利益に源泉分離課税20.315%がかかります。iDeCoではこの課税がかからず、そのまま再投資されます(iDeCo公式サイト)。

    この効果は運用期間と運用成績に比例するため、シミュレーションで設定する想定利回りの影響を最も強く受ける項目です。利回りを高く置けば非課税額も大きく出ますが、それは前提を変えただけで、確定した金額ではありません。積立金には特別法人税(年1.173%)が定められているものの、現在は課税が停止されています。

    受取時の控除は条件で結果が変わる

    一時金で受け取ると退職所得、年金で受け取ると雑所得(公的年金等)の扱いになります。退職所得控除の額は勤続年数20年以下なら40万円×年数、20年超なら800万円+70万円×(年数−20年)で計算します(国税庁 No.1420)。

    注意したいのは、勤務先の退職金と同じ年に受け取る場合、この控除枠を分け合う形になる点です。控除の枠を超えた部分には課税が生じます。受取時の優遇は自動的に全額非課税になるものではないため、シミュレーションの数字だけで「受け取りも非課税」と結論づけないでください。

    課税所得別に見た年間軽減額のめやす

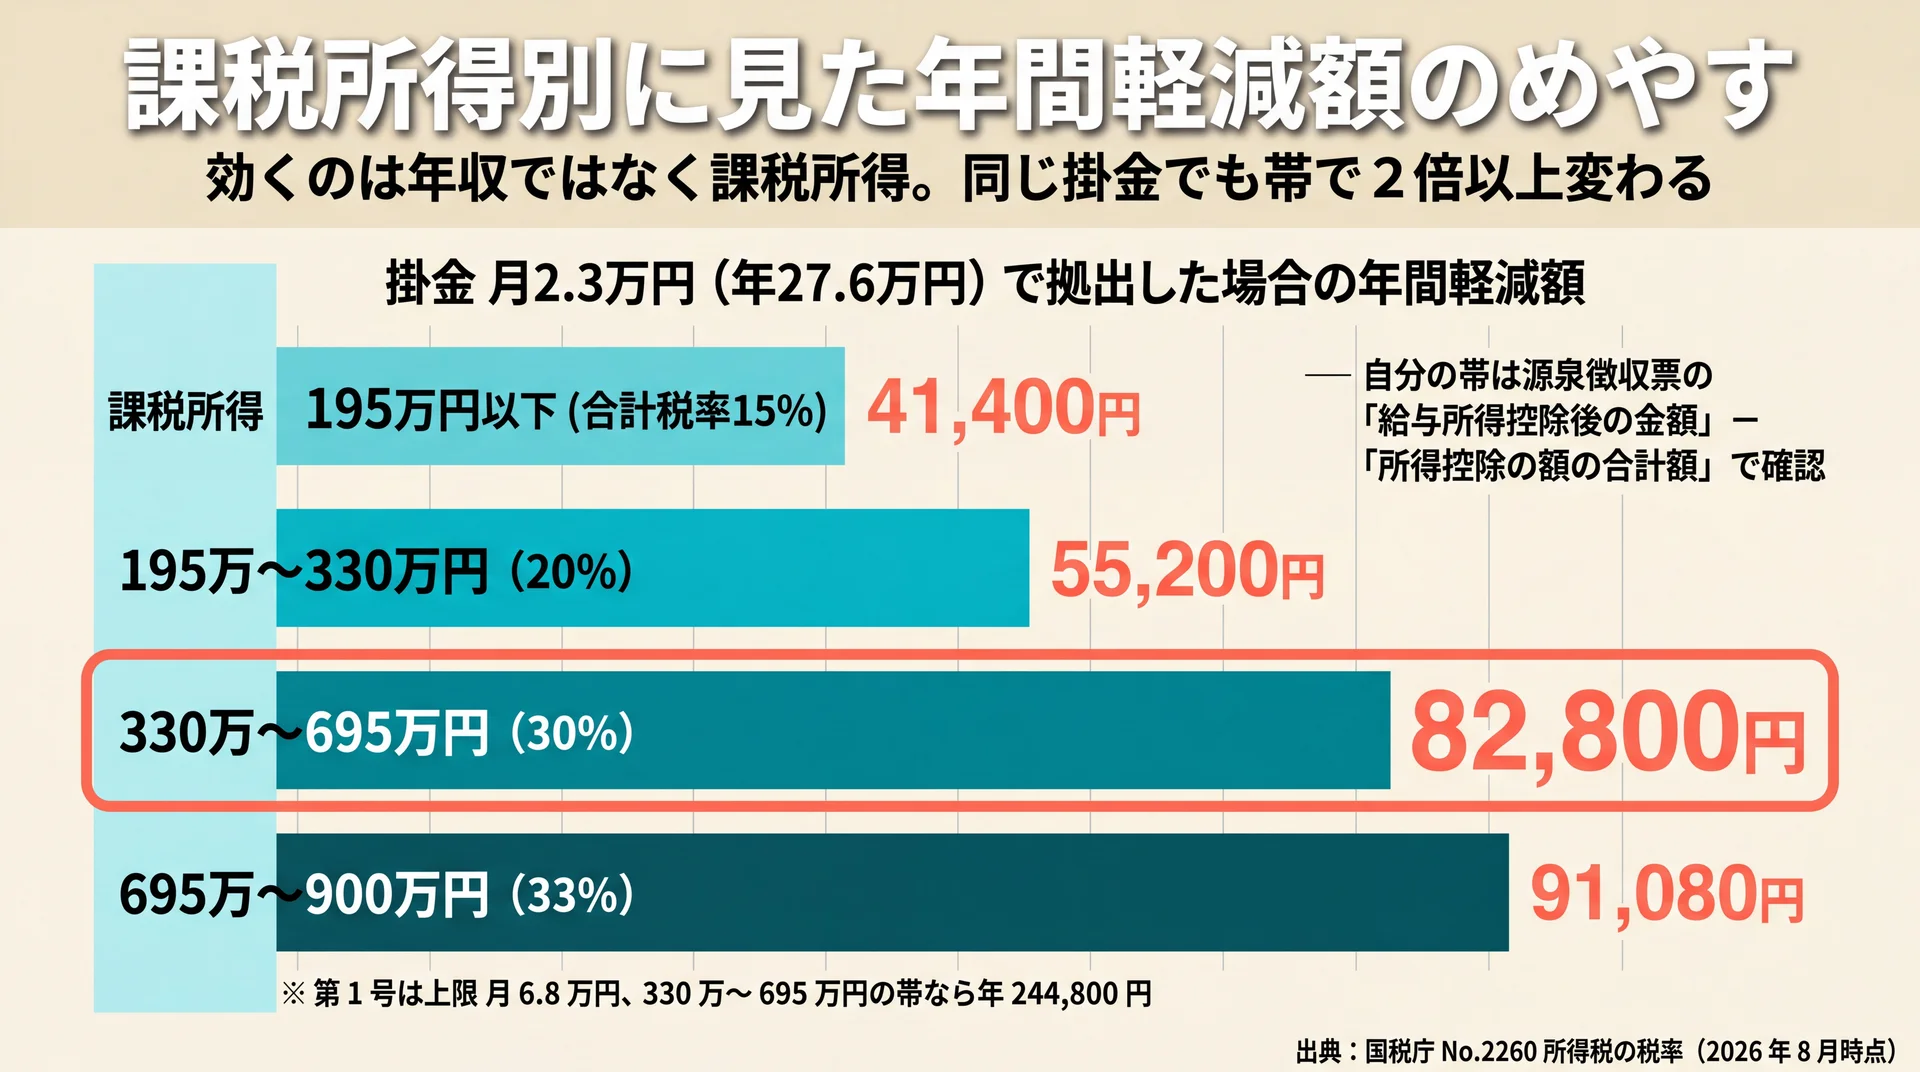
    掛金月2.3万円で拠出した場合の年間軽減額を課税所得4区分で比較した横棒グラフ
    同じ掛金でも課税所得の帯で41,400円から91,080円まで開く(出典: 国税庁 No.2260 所得税の税率を基に当社作成)

    軽減額を左右するのは年収そのものではなく、各種控除を差し引いた後の課税所得です。課税所得330万〜695万円の帯なら所得税率20%と住民税10%で合計30%となり、掛金が月2.3万円(年27.6万円)なら年8.28万円が軽減額の目安になります(国税庁 No.2260)。年収入力型のツールは課税所得を内部で推計するため、実額とずれることがあります。

    国税庁の所得税の速算表と住民税所得割10%から、課税所得帯ごとの年間軽減額を計算しました。

    課税所得の帯 合計税率 月5,000円 月1万円 月2.3万円 月6.8万円
    195万円以下 15% 9,000円 18,000円 41,400円 122,400円
    195万〜330万円 20% 12,000円 24,000円 55,200円 163,200円
    330万〜695万円 30% 18,000円 36,000円 82,800円 244,800円
    695万〜900万円 33% 19,800円 39,600円 91,080円 269,280円

    対象は課税所得4区分×掛金4水準、集計方法は年間掛金×(所得税率+住民税所得割10%)、データ出典は国税庁 No.2260 所得税の税率(2026年8月時点)です。復興特別所得税は含めていません。

    会社員・公務員の場合の見方

    会社員と公務員は、給与所得控除と社会保険料控除を差し引いた後の金額が課税所得になります。源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額が、上の表で見るべき数字です。年収400万円台でも扶養家族がいれば課税所得は195万円以下の帯に入ることがあり、そのぶん軽減額は小さくなります。

    現行の掛金上限は、企業年金がなければ月2.3万円、企業型確定拠出年金や確定給付企業年金に加入していれば月2.0万円です(三井住友銀行 加入診断)。表の月2.3万円列と自分の上限を突き合わせてから読んでください。

    自営業・専業主婦(主夫)の場合の見方

    第1号被保険者である自営業やフリーランスは、掛金の上限が月6.8万円(年81.6万円)と大きく、課税所得が高い帯にあるほど軽減額も伸びます。課税所得330万〜695万円の帯で上限まで拠出すると、年24.48万円が目安になります。

    一方、課税所得がない方は掛金の所得控除を受けられません(iDeCo公式サイト)。所得控除は本人の所得からのみ差し引かれ、配偶者の所得からは控除されないため、扶養内で働く方のシミュレーション結果は節税額ゼロと表示されます。この場合の判断材料は運用益の非課税効果に絞られます。個別の資産設計については、ファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    要点: 軽減額を決めるのは年収ではなく課税所得です。同じ月2.3万円の掛金でも、課税所得の帯によって年41,400円から91,080円まで開きます。課税所得がない場合は所得控除の効果がゼロになるため、判断材料は運用益の非課税に絞られます。

    \ 掛金額を家計から逆算する /

    試算だけでは決めきれない掛金額を、専属コンサルタントとマンツーマンで詰められます。

    シミュレーション結果がずれる4つの注意点

    試算結果から抜けているのは、口座管理手数料と受取時の課税、そして運用にかかる費用です。加えて、入力する値の取り違えでも結果は動きます。そのままの金額は手取りではないという前提で、差し引くべき要素を1つずつ確認していきます。

    抜けている項目 効く場面 影響が大きい人
    加入時・毎月の口座管理手数料 拠出期間中ずっと 掛金が少額の人
    受取時の課税 60歳以降の受取時 退職金が大きい人
    信託報酬など運用関係費用 運用期間中 運用期間が長い人
    想定利回りの下振れ 運用期間中 高い利回りを入力した人

    各ツールの前提条件の開示欄で確認できる内容を整理しました(2026年8月時点)。

    手数料は試算に含まれていない

    iDeCoには加入時の費用と、掛金を納めるたびに発生する費用、資産を管理してもらう費用があります。金額は運営管理機関によって異なりますが、シミュレーターはこれを計算に含めていません。iDeCo公式サイトの運用例にも「手数料は考慮していません」と付記されています(iDeCo公式サイト)。

    さらに、国民年金基金連合会は物価と人件費の上昇を理由に加入者にかかる手数料の見直しを告知しており、2027年1月26日の口座引落し分の掛金(2026年12月分)から適用されます(iDeCo公式サイト お知らせ)。掛金が少額なほど手数料の比率は重くなるため、月5,000円で試算した人ほどこの影響を確認しておく価値があります。

    受取時の税金は差し引かれていない

    マネイロの前提条件には「iDeCo受給時は退職所得・雑所得(公的年金等)の対象となりますが計算には含まれておりません」と明記されています。この扱いはマネイロに限った話ではなく、今回比較した10種すべてに共通していました。

    勤務先の退職金が大きい人ほど、受取時に控除枠を使い切って課税が発生する可能性が高まります。拠出時に軽減された税額を、受取時に一部返す形になる場合があるということです。制度の弱点として語られることの多い論点で、確定拠出年金にデメリットしかないと言われる理由で詳しく扱っています。

    想定利回りは結果を大きく動かす

    運用利回りは入力値であって実績ではありません。年3%と年5%では30年後の資産額が大きく変わり、それに伴って運用益の非課税額も変わります。表示された総額は「その利回りが続いた場合の値」であり、確定した金額ではありません。

    利回りを変えて2〜3パターン試算するのが実務的な使い方です。楽観値と保守値の幅を先に見ておくと、想定より下振れしたときにも判断が揺れにくくなります。信託報酬などの運用関係費用も利回りには含まれていないため、実質の手取りはさらに目減りする点にも注意が必要です。

    年収と課税所得を取り違えない

    多くのツールは「年収」を入力させ、そこから課税所得を内部推計します。マネイロは社会保険料控除を一律15%として計算していることを開示しており、実際の保険料率や扶養状況とは差が出ます。一方、松井証券は第一号被保険者に対して課税所得の直接入力を求める設計です。

    同じ年収・同じ掛金を入れてもツールごとに結果が一致しない主な理由が、この推計方法の違いです。源泉徴収票が手元にあるなら、課税所得を直接入力できるツールを選んだほうが実額に近づきます。

    当社の見解: 掛金は試算から決めず、家計から逆算する

    一般には「節税額が最も大きくなる掛金額を選ぶとよい」と説明されます。当社はこの順序を採っていません。iDeCoは原則として60歳になるまで資産を引き出せない制度で、掛金の変更も1年に1回限りだからです(いずれもiDeCo公式サイト)。家計の余力を超えた掛金を設定すると、途中で拠出を止めることになり、口座管理費用だけが残ります。

    当社のトレーニングでは、次の順序で掛金額を決めています。

    1. 生活防衛資金を確保する(急な出費に引き出せるお金を先に用意する)
    2. 毎月の手取りと固定費を確定させ、余力の上限を出す
    3. その余力の範囲で掛金額を決め、シミュレーションは検算に使う
    4. 受取時の想定課税まで見たうえで、掛金を上限まで上げるかを判断する

    当社のABCashは金融商品を販売せず、教育そのものを収益にする仕組みです。特定の商品や金融機関に誘導する必要がないため、掛金をゼロにするという結論も含めて一緒に検討できます。

    2026年12月の制度改正で試算の前提はどう変わるか

    2026年12月1日に施行が予定されている改正で、第2号加入者のiDeCo拠出限度額は企業年金と共通の枠に一本化され、月額6.2万円に引き上げられます。第1号加入者は国民年金基金との共通枠が月額7.5万円になります(厚生労働省 2025年の制度改正)。いま表示される上限は改正前の値であり、施行後は再試算が必要です。

    加入区分 現行の上限(月額) 2026年12月1日以降(月額)
    第1号(自営業・フリーランスなど) 6.8万円 7.5万円(国民年金基金と共通枠)
    第2号・企業年金なし 2.3万円 6.2万円(企業年金と共通枠)
    第2号・企業年金あり 2.0万円 6.2万円(企業年金と共通枠)

    現行値は三井住友銀行の加入診断とウエルスアドバイザーの表示、改正後の値は厚生労働省 2025年の制度改正によります。

    拠出限度額の引き上げ

    改正の趣旨は、勤務先の企業年金の有無によって生じていた差の解消です。現在は企業年金がなければ月2.3万円、企業型確定拠出年金や確定給付企業年金に加入していれば月2.0万円と分かれていますが、これが共通の6.2万円へ統合されます。

    企業年金がない会社員の枠は月2.3万円から6.2万円へ、およそ2.7倍に広がる計算になり、いまのシミュレーション結果は上限に達している人ほど過小な試算になります。改正を織り込んで告知しているツールは限られており、今回の調査で確認できたのは、iDeCo公式の試算画面を提供する事業者のWAM iDeCoシミュレーションの1件でした。

    加入可能年齢の引き上げ

    同じ改正で、60歳以上70歳未満で国民年金の被保険者ではない人のうち、iDeCoで資産形成を続けようとする人を第5号加入者として新たに位置づけます(老齢基礎年金やiDeCoの老齢給付金を受給していないことなどが条件です)。この法律は令和7年5月16日に国会へ提出され、衆議院で修正のうえ6月13日に成立しました。

    拠出できる期間が延びれば、積立総額も運用益の非課税額も変わります。当社は制度改正のたびに再試算する運用を標準にしています。いまの試算は改正前の条件での参考値として扱い、施行後にもう一度取り直す前提で判断してください。

    要点: 2026年12月1日施行予定の改正で、第2号は月6.2万円、第1号は月7.5万円へ限度額が上がり、60歳以上70歳未満の加入枠も新設されます。現在の試算結果は暫定値です。

    よくある質問

    iDeCoのシミュレーションは無料で使えますか

    無料です。国民年金基金連合会の公式ツール、厚生労働省の公的年金シミュレーター、各金融機関のツールのいずれも、料金や会員登録なしで利用できます。厚生労働省のツールは入力した生年月日や試算結果が画面を閉じると消える設計で、個人情報がサイトに残りません。

    シミュレーションで出た金額はそのまま受け取れますか

    そのままの金額にはなりません。運用成績によって資産額は変動しますし、口座管理手数料と信託報酬などの運用関係費用は試算に含まれていません。受取時には一時金なら退職所得、年金なら雑所得として課税対象になり、控除枠を超えた部分には税金がかかります。表示額は上限の目安として扱ってください。

    専業主婦・主夫がシミュレーションすると節税額はどうなりますか

    課税所得がない場合、節税額はゼロと表示されます。所得控除は本人の所得からのみ差し引かれ、配偶者の所得からは控除されないためです(iDeCo公式サイト)。この場合に残るメリットは運用益の非課税と受取時の控除で、そのぶん手数料に見合うかどうかを先に確かめておく必要があります。

    毎月5,000円でもシミュレーションする意味はありますか

    あります。掛金は月5,000円から1,000円単位で設定でき、1年に1回まで金額を変更できます(iDeCo公式サイト)。ただし掛金が少額なほど手数料の比率が重くなるため、5,000円と1万円の両方で試算して、手数料を引いた後の差を見比べておくと判断しやすくなります。

    制度全体の設計から掛金の考え方までまとめて確認したい場合は、iDeCoの基礎からの総まとめをご覧ください。

    まとめ

    iDeCoのシミュレーションは、公式・公的ツールで骨格を掴み、扶養や移換資産を反映できる民間ツールで精度を上げる順序で使うと、結果を判断材料にしやすくなります。出てきた節税額は上限値であり、口座管理手数料と受取時の課税を差し引いて初めて実像に近づきます。そして2026年12月1日施行予定の改正で拠出限度額と加入可能年齢が変わるため、いまの試算は取り直しを前提にしてください。掛金額は試算から決めるのではなく、生活防衛資金と手取りから逆算する順序が、途中で止めないための現実的な進め方です。

    \ お金の不安を自信に変える一歩 /

    家計の見直しからiDeCoの掛金設計まで、あなたに合うかを無料で確かめられます。

  • イデコの上限はいくら?職業別の月額と2026年12月の改正

    iDeCo(イデコ)の掛金上限は加入区分ごとに月2万円〜6万8千円で、2026年12月から最大月7万5千円へ広がります。一方で加入者の平均掛金額は月16,639円(国民年金基金連合会、2026年6月時点)です。上限と実際に拠出されている額には、それだけの距離があります。自分の区分でいくらまで拠出できるのか、職業別の金額と改正後の枠を順に確認します。

    イデコの上限は加入区分でいくら違うのか

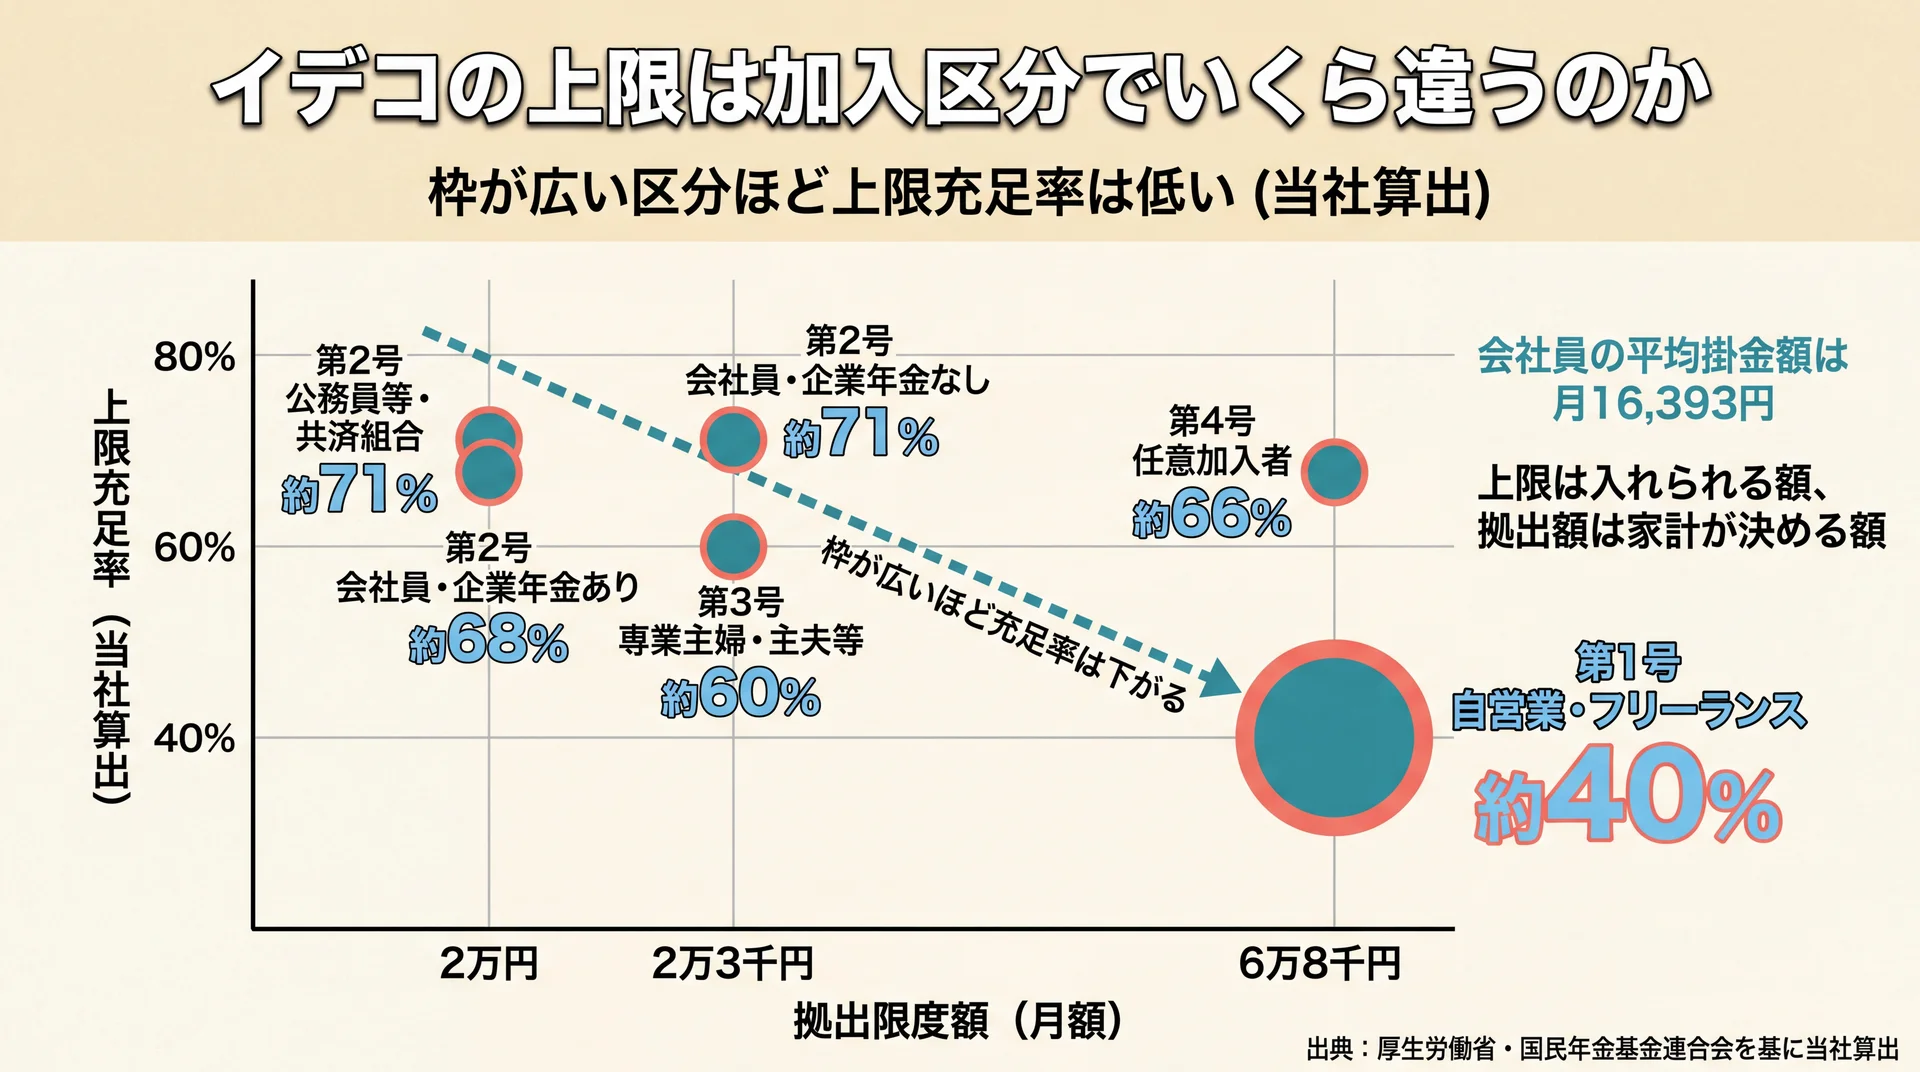
    拠出限度額と上限充足率の2軸に6つの加入区分を配置し、枠が広い第1号ほど充足率が約40%と低いことを示した散布図
    第1号は枠が最も広い一方で、充足率は約40%にとどまる(出典: 厚生労働省・国民年金基金連合会を基に当社作成)

    iDeCoの上限は会社員なら月2万3千円が基本で、企業年金があると月2万円まで下がります。自営業者は月6万8千円、専業主婦(主夫)は月2万3千円です。金額を決めているのは職業名そのものではなく、国民年金の被保険者種別と勤務先の企業年金の有無になります(厚生労働省)。

    上限額を知るだけでは、いくらに設定すればよいかは決まりません。そこで当社では、区分別の拠出限度額に同じ区分の平均掛金額を重ね、上限がどれだけ使われているかを示す「上限充足率」を算出しました。

    加入区分 拠出限度額 平均掛金額 上限充足率(当社算出)
    第1号(自営業・フリーランス等) 68,000円 27,145円 約40%
    第2号(会社員・企業年金なし) 23,000円 16,393円 約71%
    第2号(会社員・企業年金あり) 20,000円 13,653円 約68%
    第2号(公務員等・共済組合) 20,000円 14,116円 約71%
    第3号(専業主婦・主夫等) 23,000円 13,866円 約60%
    第4号(国民年金の任意加入者) 68,000円 44,725円 約66%

    対象は毎月定額で拠出している加入者3,966,338人(2026年6月時点)で、区分別の平均掛金額を同区分の拠出限度額で割って算出しました(データ出典: 厚生労働省と国民年金基金連合会の公表資料)。

    枠が最も大きい第1号は充足率が約40%にとどまる一方、枠が2万円台の会社員は7割前後まで使っています。枠の広さと、実際に出せる金額は別問題だというのが当社の見方です。

    この章の要点:iDeCoの上限は加入区分で月2万円〜6万8千円まで開きがあり、枠が広い区分ほど平均掛金額との差も大きくなっています。

    制度の仕組みや始め方はidecoの全体像を整理した完全ガイドにまとめています。

    会社員と公務員は企業年金の有無で月2万円か2万3千円か

    会社員と公務員の上限は、勤務先の企業年金の有無で2万円と2万3千円に分かれます。企業型確定拠出年金(企業型DC)や確定給付企業年金(DB)、厚生年金基金、共済組合のいずれにも加入していなければ月2万3千円です。いずれかに加入していれば月2万円が上限で、iDeCoの掛金・企業型DCの事業主掛金額・他制度掛金相当額の合計が月5万5千円の範囲に収まっている必要があります。

    iDeCoに使える枠は「月5万5千円 −(企業型DCの事業主掛金額 + 他制度掛金相当額)」で計算し、その額が2万円を超える場合は2万円が上限です。勤務先の掛金が大きいほど、iDeCoに回せる枠は小さくなります。加入区分や税制優遇の全体像はイデコの制度解説で整理しています。

    自営業者は月6万8千円、専業主婦(主夫)は月2万3千円

    自営業者やフリーランスなどの第1号は月6万8千円まで拠出できます。ただしこの枠は国民年金基金の掛金や付加保険料との合算で、それらを納めていればその額を差し引いた残りが上限です。国民年金の任意加入被保険者である第4号も同じ月6万8千円の枠になります。

    配偶者に扶養されている第3号は月2万3千円です。掛金は全額が小規模企業共済等掛金控除の対象ですが(国税庁)、本人に課税所得がなければ税負担の軽減は生じません。第3号として拠出するなら、その前提で金額を考えることになります。

    2026年12月からイデコの上限はいくらになるのか

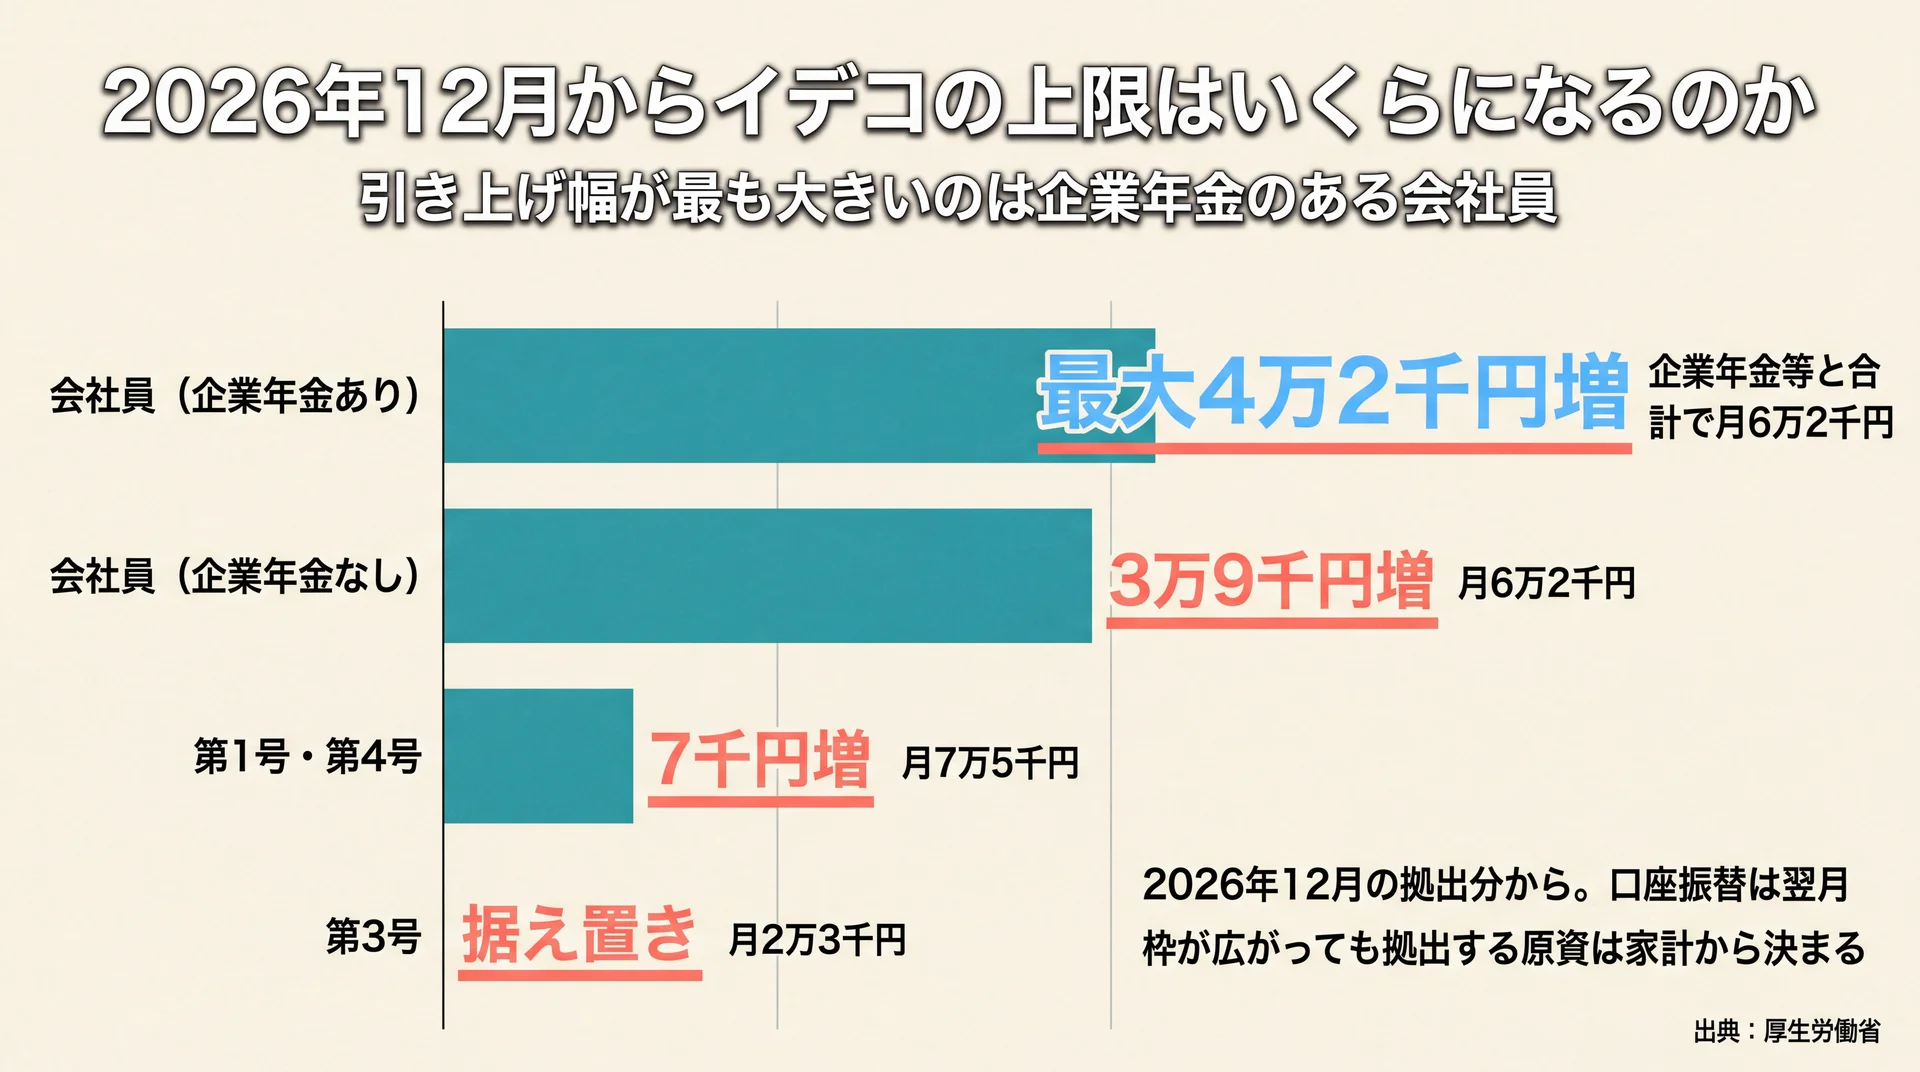
    2026年12月改正での加入区分別の引き上げ幅を比較し、企業年金のある会社員が最大4万2千円増と最も大きいことを示した棒グラフ
    引き上げ幅は企業年金のある会社員が最大、第3号は据え置き(出典: 厚生労働省)

    2026年12月の拠出分から、会社員のiDeCo上限は月2万3千円から月6万2千円へ引き上げられます。自営業者などの第1号は国民年金基金等と合わせて月7万5千円、企業年金がある会社員も企業年金等と合わせて月6万2千円の枠です。第3号の月2万3千円は据え置きになります(厚生労働省)。

    加入区分 2026年11月拠出分まで 2026年12月拠出分から
    第1号・第4号 月6万8千円(国民年金基金等と合算) 月7万5千円/7千円増
    会社員(企業年金あり) 月2万円かつ企業年金等と合計5万5千円 企業年金等と合計で月6万2千円/最大4万2千円増
    会社員(企業年金なし) 月2万3千円 月6万2千円/3万9千円増
    第3号 月2万3千円 月2万3千円(据え置き)

    引き上げ幅が最も大きいのは企業年金のある会社員と公務員です。他制度の掛金に押されて枠が数千円しか残らない場合もありましたが、合計の枠が月6万2千円まで広がります。ただし枠が広がっても、拠出する原資が家計から出てこなければ枠は使えません。当社は、改正を待つより先に毎月いくら出せるかを家計から確定させるほうが実際的だと考えています。

    厚生労働省の資料名は「DC拠出限度額(令和8(2026)年12月~)」で、適用は2026年12月の拠出分からです。口座振替は拠出月の翌月にあたるため、引き落とし額が変わるのは2027年1月分になります。

    60歳以上70歳未満が対象の新しい加入区分もできる

    2026年12月からは「第5号加入者」が新設され、60歳以上70歳未満で国民年金の被保険者ではない人もiDeCoを続けられるようになります。上限はiDeCo・企業年金等の合計で月6万2千円です(厚生労働省)。

    対象は、すでにiDeCoの加入者や運用指図者である人、企業年金からiDeCoへ資産を移す人のいずれかに当てはまり、老齢基礎年金やiDeCoの老齢給付金を受け取っておらず、マッチング拠出をしていない人です。「加入できるのは65歳未満まで」という前提が変わります。受け取り開始の時期を後ろ倒しにする選択肢が増える点で、当社は影響の大きい変更だとみています。

    \ 累計9万人が学んだ伴走型 /

    上限額より先に家計から拠出できる額を決める手順を、無料体験60〜80分程度で確かめられます。

    自分の上限額を確認するときに見る3つのポイント

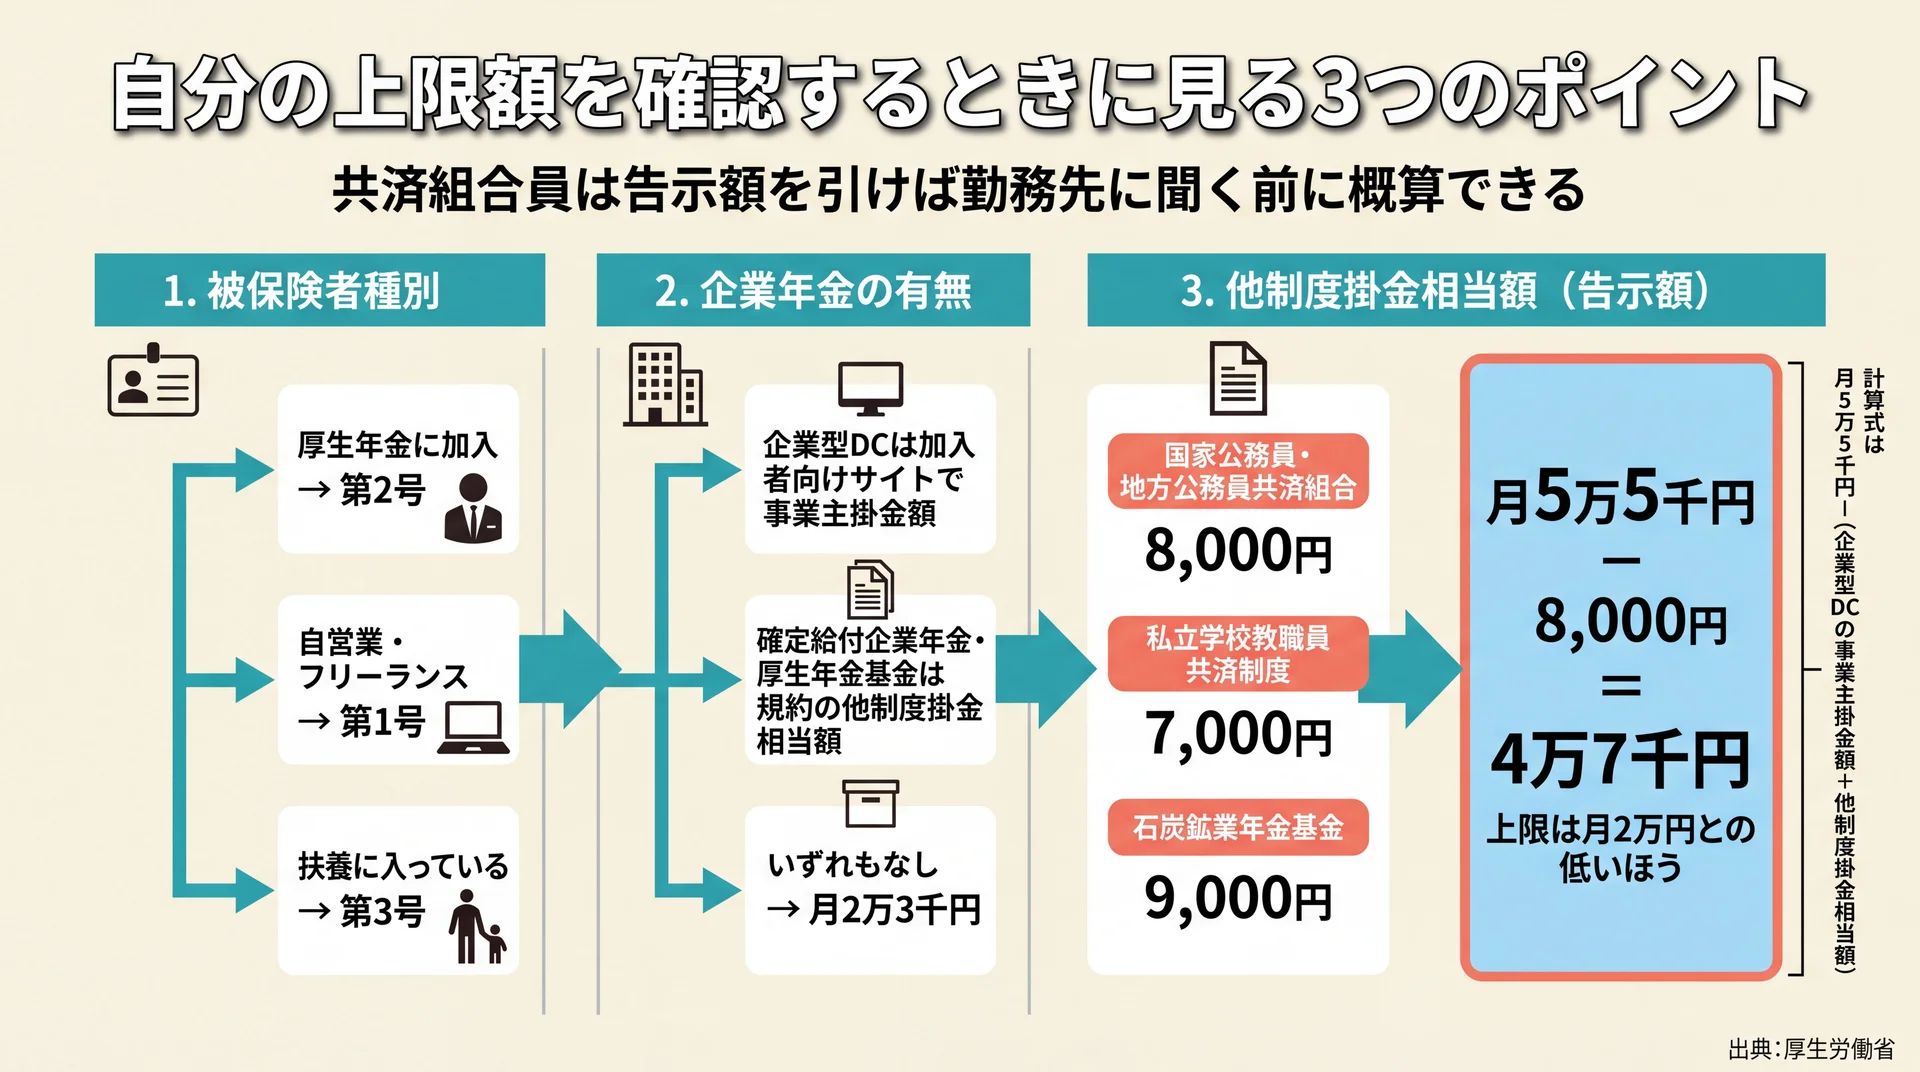
    被保険者種別・企業年金の有無・他制度掛金相当額の告示額という3段階で自分の拠出上限を概算する判定フロー図
    他制度掛金相当額は、共済組合なら告示額8,000円として確認できる(出典: 厚生労働省)

    自分の上限額は、国民年金の被保険者種別、勤務先の企業年金の有無、他制度掛金相当額の3つで決まります。会社員がつまずきやすいのは2つ目と3つ目です。順に確認できれば、金融機関に問い合わせる前におおよその金額がわかります。

    被保険者種別は、厚生年金に加入していれば第2号、自営業やフリーランスなら第1号、扶養に入っていれば第3号です。企業年金の有無は、企業型DCなら加入者向けウェブサイトで事業主掛金額を確認でき、確定給付企業年金や厚生年金基金なら規約に他制度掛金相当額が記載されています。

    3つ目の他制度掛金相当額のうち、共済組合と石炭鉱業年金基金は告示で金額が定められています。国家公務員共済組合と地方公務員共済組合は8,000円、私立学校教職員共済制度は7,000円、石炭鉱業年金基金は9,000円です(厚生労働省)。月5万5千円からこの額を差し引いた残りと月2万円のうち低いほうが上限になるため、公務員や私学の教職員は現行だと月2万円です。告示額がわかっていれば、勤務先の回答を待たずに概算できます。

    上限まで拠出すべきか、判断するときの見方

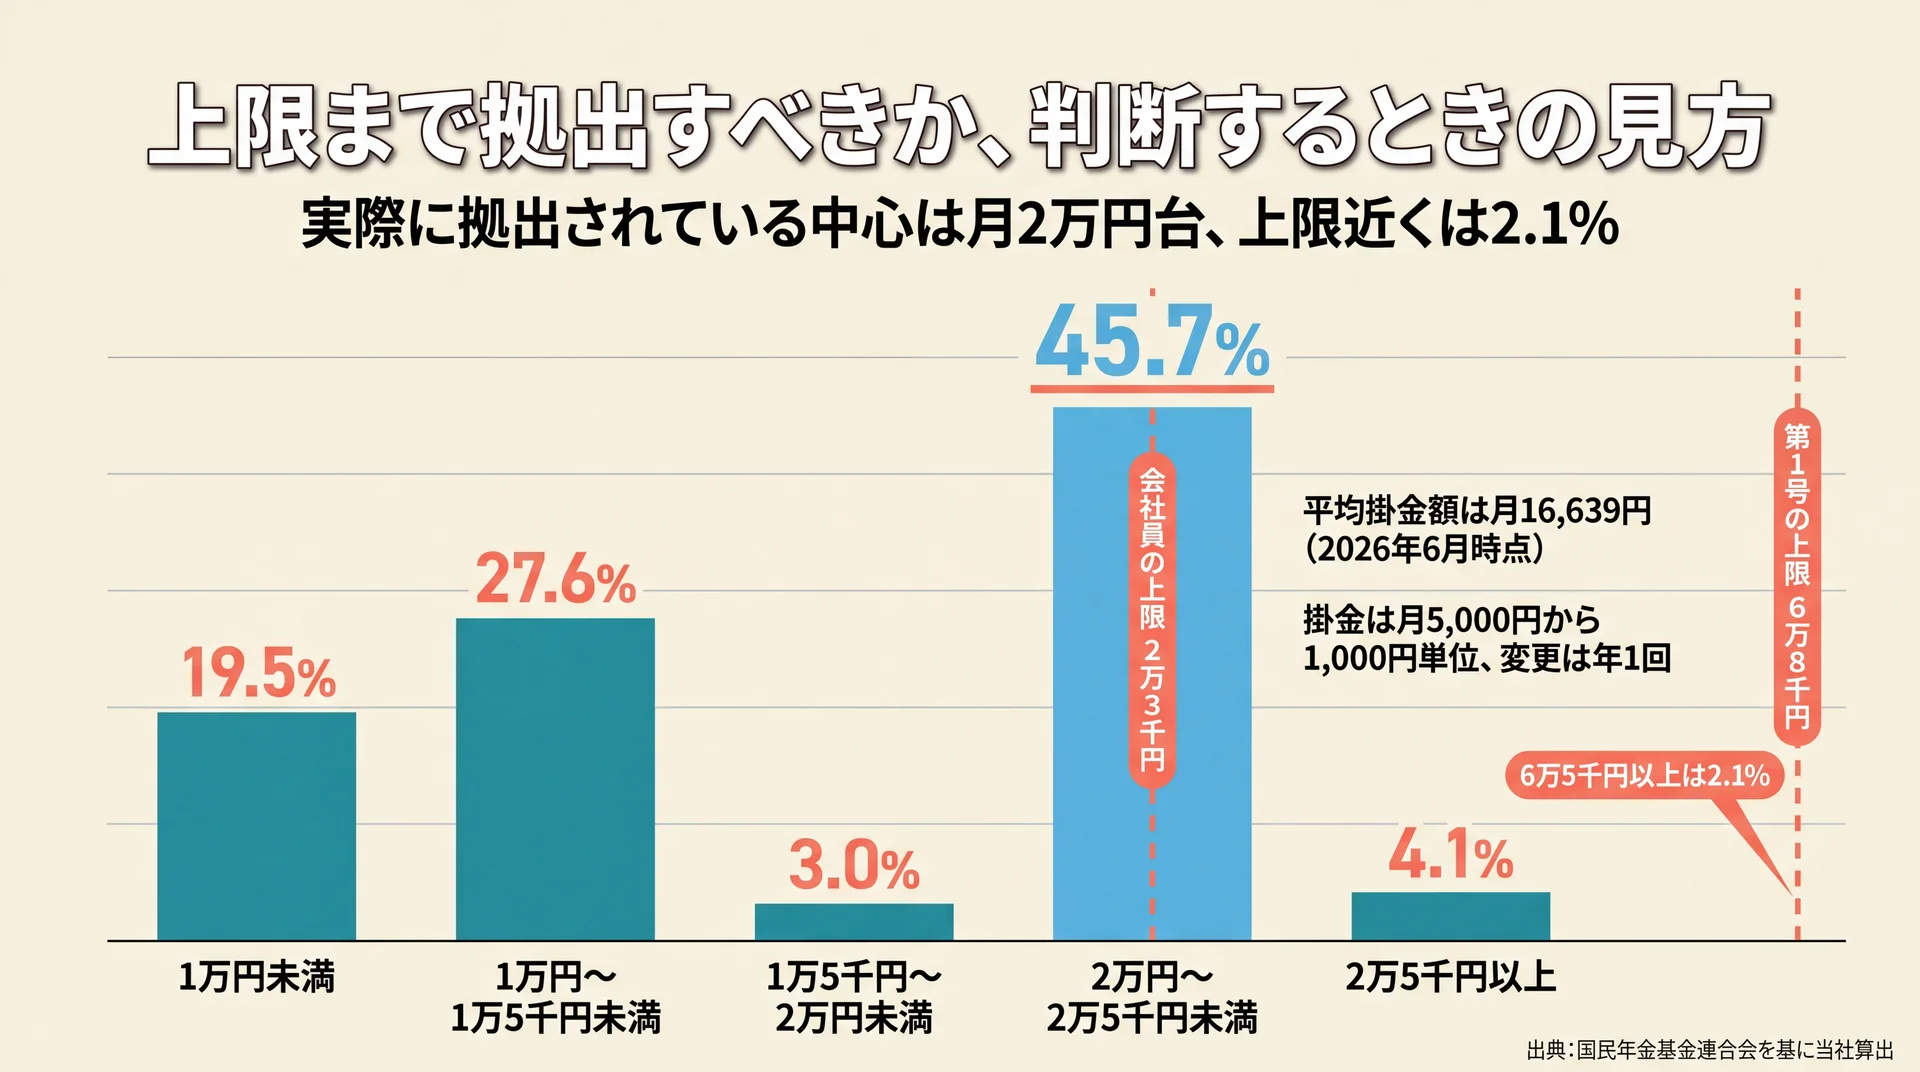
    月々の掛金額の分布に制度上の上限額を重ね、2万円〜2万5千円未満の層に45.7%が集中し上限近くは2.1%にとどまることを示した棒グラフ
    実際の拠出額は上限ではなく家計の余力で決まっている(出典: 国民年金基金連合会を基に当社作成)

    上限まで拠出する必要はなく、実際の平均掛金額は月16,639円にとどまります(国民年金基金連合会、2026年6月時点)。月2万円〜2万5千円未満の層に全体の45.7%が集まり、上限が6万8千円ある区分でもそこまで拠出している人は限られます。

    月々の掛金額 人数 構成比(当社算出)
    1万円未満 775,383人 19.5%
    1万円〜1万5千円未満 1,096,336人 27.6%
    1万5千円〜2万円未満 117,969人 3.0%
    2万円〜2万5千円未満 1,814,027人 45.7%
    2万5千円以上 162,623人 4.1%
    (うち6万5千円以上) 84,885人 2.1%

    集計方法は前掲と同じで、階層別の人数を毎月定額拠出の加入者総数で割りました。枠を上限近くまで使っている人は全体の2.1%です。

    掛金は全額が小規模企業共済等掛金控除の対象となるため、拠出額が大きいほど税負担の軽減幅も大きくなります。当社のABCashは、それだけで金額を決めるのは順番が逆だと考えています。iDeCoの資金は原則60歳まで引き出せません。そのため当社では、先に家計の固定費と生活防衛資金を洗い出し、毎月出せる額を確定させる手順を標準にしています。上限は「入れられる額」であって「入れるべき額」ではありません。

    掛金は月5,000円から1,000円単位で設定でき、変更は1年に1回まで、拠出の停止はいつでもできます(国民年金基金連合会)。引き出し制限のほかの注意点はidecoのデメリットを整理した記事にまとめています。個別の資産設計はファイナンシャルプランナー等にご相談ください。

    この章の要点:上限額は制度が決める枠、拠出額は家計が決める金額です。まず出せる額を確定させ、年1回の機会で調整する進め方が現実的です。

    イデコの上限についてよくある質問

    Q1. iDeCoの掛金上限が引き上げられるのはいつからですか?

    2026年12月の拠出分からです。会社員は月2万3千円から月6万2千円、自営業者などは国民年金基金等と合わせて月7万5千円になります。口座振替は翌月のため、引き落とし額が変わるのは2027年1月分です。

    Q2. 公務員のiDeCoの掛金上限はいくらですか?

    現在は月2万円です。共済組合の他制度掛金相当額は国家公務員・地方公務員共済組合が8,000円、私学共済が7,000円と告示で定められており、月5万5千円の枠からこれを差し引いた残りと月2万円のうち、低いほうが上限です。

    Q3. 自分のiDeCoの上限額はどこで確認できますか?

    企業型DCの事業主掛金額は加入者向けウェブサイトに表示され、確定給付企業年金や厚生年金基金の他制度掛金相当額は規約に記載されています。共済組合員は告示額から自分で概算できます。

    Q4. iDeCoの掛金は途中で変更できますか?下限はいくらですか?

    下限は月5,000円で、1,000円単位で設定できます。金額の変更は1年(12月分の掛金から翌年11月分の掛金の間)に1回限りです。拠出そのものはいつでも止められ、その場合は運用だけを続ける運用指図者になります。

    制度の全体像をもう一度押さえたい方は、idecoの基礎をまとめた完全ガイドをご覧ください。

    まとめ

    iDeCoの上限は加入区分で月2万円から6万8千円まで開きがあり、2026年12月の拠出分からは会社員で月6万2千円、自営業者で月7万5千円まで広がります。ただし枠が広がっても、実際に拠出できる金額は家計から決まります。まずは自分の被保険者種別と企業年金の有無を確認して枠を把握し、そのうえで毎月無理なく出せる額を決めてください。金額は年1回のタイミングで見直せます。

    \ 専属コンサルとマンツーマン /

    家計の見直しからNISA・iDeCoまで、あなたに合う進め方を一緒に整理します。

  • 新NISAはいつから?始められる時期と始めどきの判断軸

    新NISAは2024年1月に始まった非課税投資制度で、制度(口座開設期間)が恒久化されたため、18歳以上ならいつからでも始められます。始める時期に期限はなく、非課税で運用できる期間が長くなるぶん、思い立ったときに早く始めるほど有利に働きます。ここでは「いつから始められるのか」と「いつ始めるのがよいのか」を、金融庁の一次情報をもとに整理します。

    \ 女性中心に9万人が受講 /

    家計からNISAの始めどきまで、専属コンサルタントに相談できます。

    新NISAはいつから始まった制度?

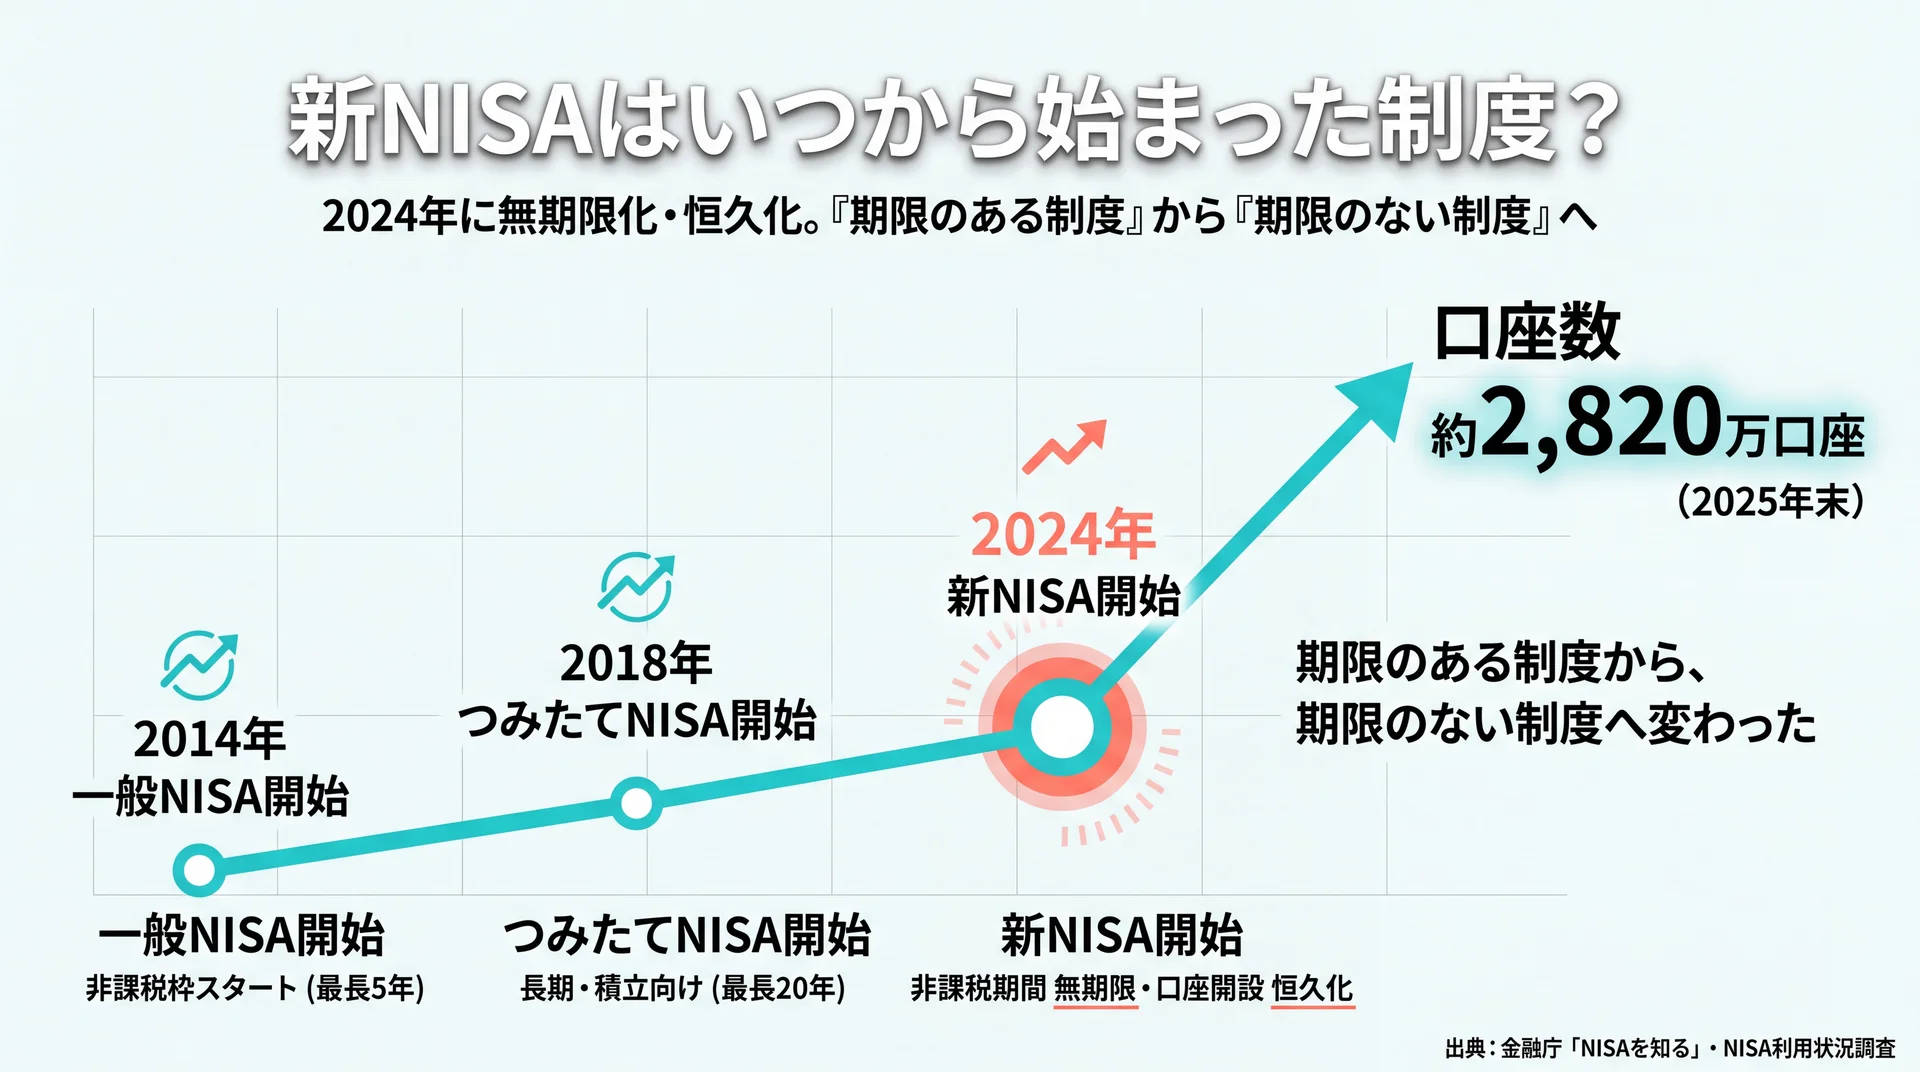
    一般NISAから2024年の無期限化・恒久化までの沿革と口座数約2,820万への拡大を示すタイムライン図
    制度は「期限あり」から「期限なし」へ。口座数は2025年末で約2,820万に拡大(出典: 金融庁「NISAを知る」・NISA利用状況調査)

    新NISAは2024年1月にスタートした少額投資非課税制度で、旧NISAを作り直して非課税期間の無期限化と投資枠の拡大を実現した制度です(金融庁「NISAを知る」、2026年7月時点)。「新しい制度がいつ始まったのか」という起点を押さえておくと、後の始めどきの判断がぶれません。NISA全体をまず俯瞰したい方は積立nisaの全体像を整理した完全ガイドもあわせてご覧ください。

    NISAはある日突然できた制度ではなく、段階的に姿を変えてきました。もとになったのはイギリスのISA(個人貯蓄口座)で、日本版として2014年に導入され、その後の制度改正を経て2024年に現在の形へ一本化されています。旧制度には「非課税期間が5年または20年で終わる」「年間の枠が小さい」という時間の制約があり、長くコツコツ続けたい人には使いにくさが残っていました。新NISAは、その時間の制約を外すために設計し直された制度です。

    NISA制度の沿革タイムライン

    新NISAが「いつから」の制度なのかは、NISA全体の歴史の中で見ると位置づけがはっきりします。金融庁が示す沿革を、始めどきへの影響という軸で整理すると次のようになります。

    時期 制度の動き 「いつから」への影響
    2014年1月 一般NISA 開始 非課税投資の枠組みがスタート(年120万円・最長5年)
    2016年4月 ジュニアNISA 開始 未成年向けの枠が追加(2023年で終了)
    2018年1月 つみたてNISA 開始 長期・積立・分散向けの枠が登場(年40万円・最長20年)
    2024年1月 新NISA 開始 非課税期間が無期限・口座開設期間が恒久化
    2025年12月末 口座数 約2,820万 開始から短期間で利用が拡大

    データ出典: 金融庁「NISAを知る」・金融庁 NISA利用状況調査(2026年7月時点)

    この流れを時間軸で見ると、NISAは「期限のある制度」から「期限のない制度」へと性質を変えてきたことが分かります。2023年末までに旧つみたてNISA・一般NISAで投資した商品は、2024年1月以降もそのまま外枠で管理され、2023年までの非課税措置が適用されるため、旧制度から続けてきた人が慌てて売る必要はありません。

    「制度が恒久化された」ことが始めどきに与える意味

    新NISAで特に始めどきに関わるのが、制度(口座開設期間)が恒久化されたという変更です。旧制度には「いつまでに口座を開けば非課税で投資できるか」という期限がありましたが、新NISAではその期限がなくなりました(金融庁「NISAを知る」、2026年7月時点)。

    これは、始める時期による有利・不利が制度の側では生じないことを意味します。旧制度では「非課税期間が終わる前に始めないと枠が小さくなる」という時間のプレッシャーがありましたが、恒久化によってその焦りは構造的に消えました。比較軸で見ると、新NISAは「制度終了までに始めないと損」という旧制度特有の時間的制約を取り払った制度だと評価できます。そのため、開始時期そのものよりも「自分がいつ始めるか」を、家計に合わせて落ち着いて決められます。

    新NISAは今からでも始められる?いつまで・何歳から使える?

    新NISAは制度が恒久化されているため、今からでも始められ、いつまでという終了期限もありません。日本国内に住む18歳以上なら、年齢の上限なく誰でも口座を開設できます(金融庁「NISAを知る」、2026年7月時点)。

    「今から始めても大丈夫か」という不安の多くは、旧制度時代の「期限がある」というイメージが残っているために生まれます。新NISAは口座開設期間が恒久化されており、いつ始めても制度としての受け皿は変わりません。まずは「制度の側に締め切りはない」という前提を押さえておくと、始めどきを冷静に考えやすくなります。NISAの基本的な仕組みからおさらいしたい方はニーサについてはこちらもご覧ください。

    制度恒久化で「いつまで」の期限がなくなった

    旧制度では、一般NISAは2023年まで、つみたてNISAも期限付きで運用されていました。新NISAでは口座を開設できる期間が恒久化され、非課税で保有できる期間も無期限になっています。つまり「いつまでに始めなければならない」という締め切りは制度上ありません。

    この無期限化と恒久化は、長く続けたい人ほど恩恵を受けやすい設計です。非課税期間が切れる前に売るか課税口座へ移すかを考える必要がなくなり、保有し続けるだけで非課税を維持できます。時間の制約がなくなったことで、始めどきを「制度の締め切り」に合わせる必要がなくなり、自分の家計やライフイベントに合わせて選べるようになりました。

    新NISAは何歳から始められる?

    新NISAを始められるのは、その年の1月1日時点で18歳以上の成人です。日本国内に住んでいれば、年齢の上限なく口座を開設できます(金融庁「NISAを知る」、2026年7月時点)。

    項目 内容
    始められる年齢 18歳以上(利用する年の1月1日時点で成人)
    年齢の上限 なし(何歳からでも開設可能)
    居住要件 日本国内に住んでいること
    口座数 1人につき1口座のみ

    年齢の下限は18歳ですが、上限がないため、60代・70代から始めることもできます。若い世代は運用できる時間が長い一方、年齢を重ねてから始める場合でも、非課税のメリットや使い道は変わりません。「何歳だから遅い」という制度上の線引きはなく、年齢そのものより、これから何年くらい運用を続けられるかという時間の見通しが判断材料になります。

    旧NISAを使っていた人は新NISAをいつから使える?

    旧つみたてNISAや一般NISAを使っていた人は、2024年1月から新NISAを使い始められます。同じ金融機関で口座を持っていた場合は、原則として新NISA口座が用意され、あらためて開設し直す手続きは不要です(金融庁「NISAを知る」、2026年7月時点)。

    すでに旧制度で投資してきた人にとっては、「これまでの分をどうするのか」「いつから新しい枠を使えるのか」が気になるところです。結論としては、旧制度の商品はそのまま持ち続けられ、新NISAの枠は2024年から新たに使い始める形になります。切り替えのタイミングで慌てて売買する必要はありません。

    旧NISAの商品はいつまで持てる?

    2023年末までに旧つみたてNISA・一般NISAで買った商品は、新NISAの枠とは別の「外枠」で管理され、2023年までの非課税措置がそのまま適用されます(金融庁「NISAを知る」、2026年7月時点)。旧つみたてNISAで買った商品は購入から20年、旧一般NISAは5年という、旧制度の非課税期間がそのまま続きます。

    たとえば2023年に旧一般NISAで買った商品は2027年まで非課税で運用でき、期間終了前に売却するか、終了後に課税口座へ移すかを選ぶことになります。旧制度の残高は新NISAの総枠1,800万円にはカウントされないため、旧NISAを使ってきた人は、その分だけ非課税の余地を上乗せで持てる形です。あわてて売る必要はなく、旧制度の非課税期間を活かしながら、新NISAの枠を別途使い始めるのが基本の流れです。

    新NISAの枠を使い始めるタイミング

    新NISAの年間投資枠は2024年1月から使えるようになっており、旧制度からの移管(ロールオーバー)はできません。つまり旧NISAの商品を新NISAへ移すのではなく、新NISAでは新たに買い付けていく形です。同じ金融機関で旧NISAを持っていた人は、特別な申込をしなくても新NISAの枠で買付を始められます。

    金融機関を変えたい場合は、NISA口座は年単位で変更できます。ただしその年にすでにNISAで買付をしていると、変更は翌年からになります。金融機関を切り替えるタイミングを検討している場合は、その年の買付状況とあわせて確認しておくとスムーズです。

    新NISAは何月から始めるのがいい?

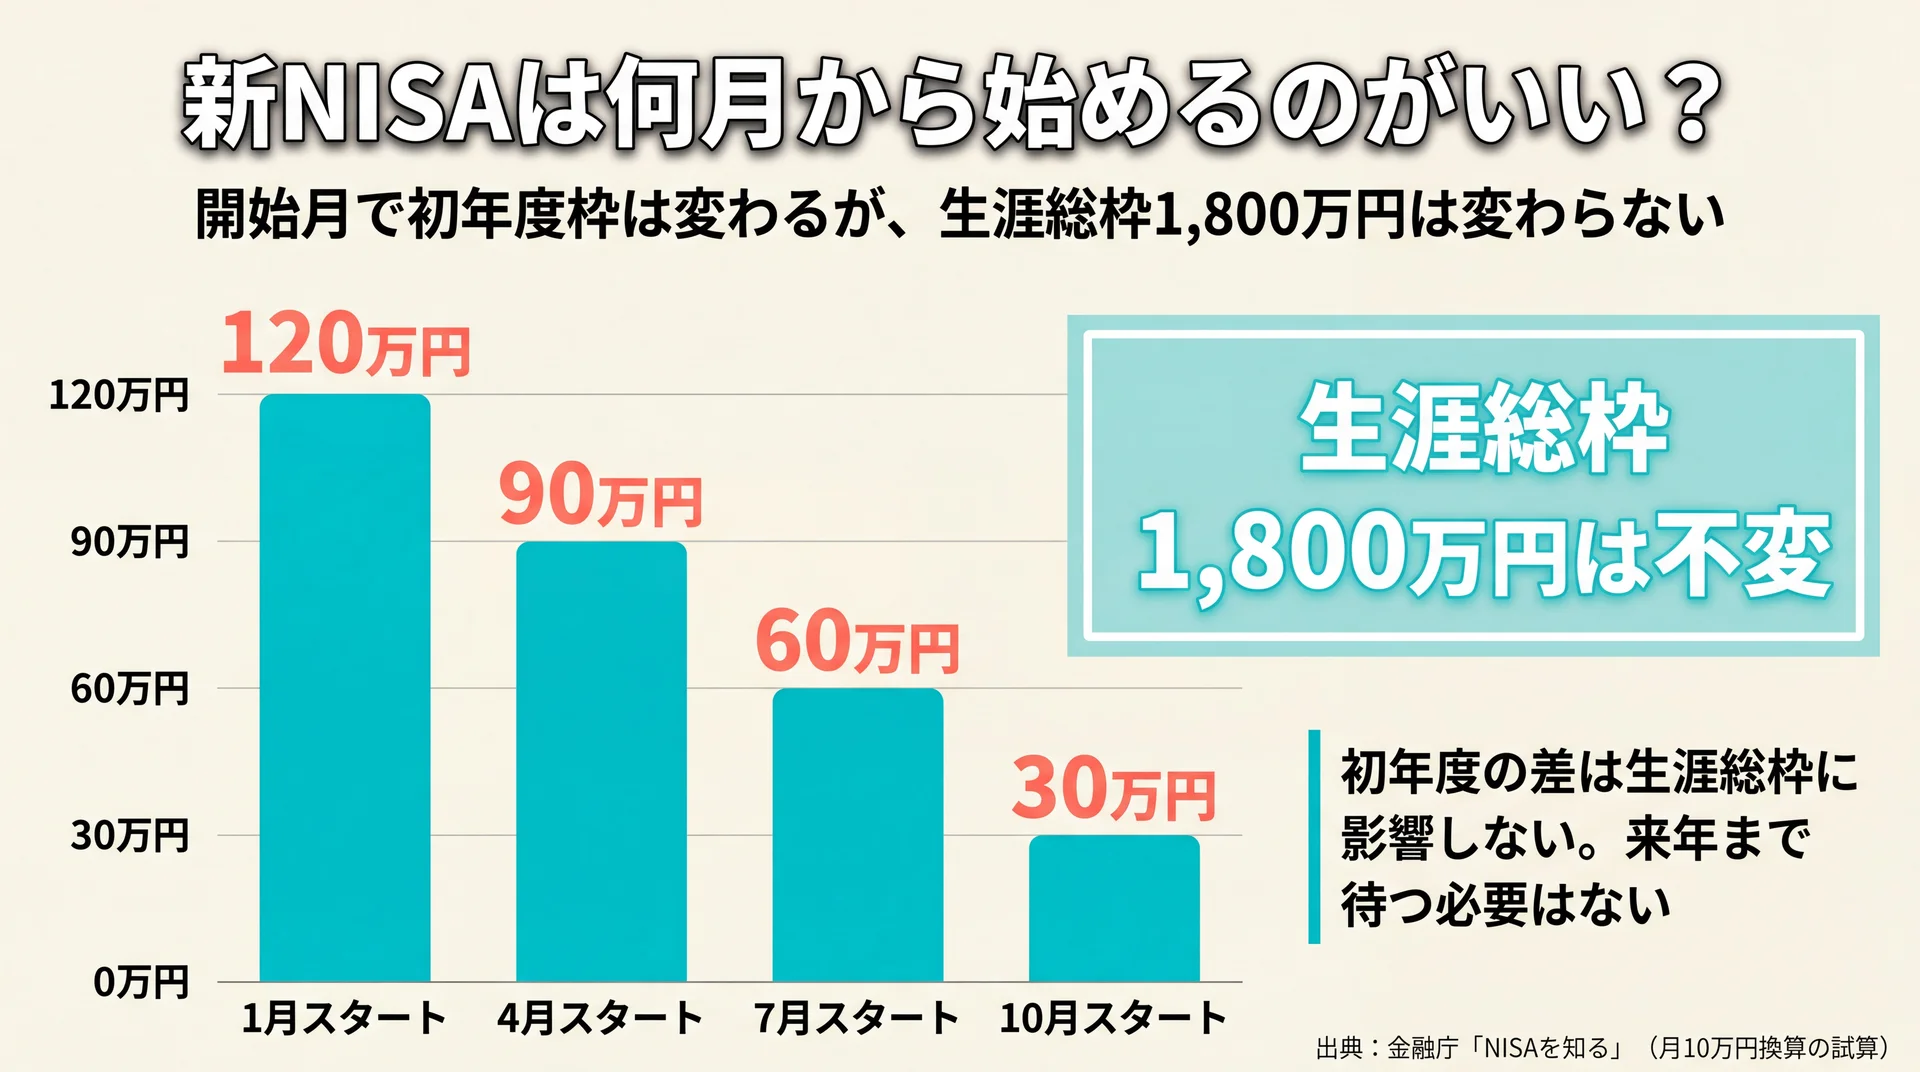
    開始月別に初年度のつみたて投資枠が120万〜30万円と減る一方、生涯総枠1,800万円は不変であることを示す図
    初年度枠は開始月で差が出るが、生涯総枠1,800万円は変わらない(出典: 金融庁「NISAを知る」を基に月10万円換算で当社試算)

    新NISAは何月から始めても制度上の不利はなく、生涯の総枠1,800万円も変わりません。年初に近いほど、その年のつみたて投資枠を使い切りやすくなるという違いがあるだけです(金融庁「NISAを知る」、2026年7月時点)。

    「年の途中から始めると出遅れるのでは」と感じる方もいますが、年間投資枠は毎年1月にリセットされ、生涯総枠は開始月に左右されません。何月に始めても、翌年以降は毎年フルに枠を使えます。ここでは、開始月によって初年度の枠の使い方がどう変わるかを具体的な数字で確認します。

    何月でも制度上の不利はない理由

    つみたて投資枠は年120万円、成長投資枠は年240万円で、合計の年間枠は360万円です。この枠は毎年リセットされ、使い切れなかった分を翌年に繰り越すことはできません。逆に言えば、何月に始めても翌年からは満額の枠が毎年使える設計です。

    生涯の総枠1,800万円も、開始月とは無関係に決まります。制度が恒久化されているため、初年度に枠を使い切れなくても、翌年以降でいくらでも積み上げられます。したがって「何月に始めるか」は、生涯で非課税にできる金額そのものを変える要素ではありません。

    開始月別・初年度に使えるつみたて投資枠の試算

    開始月による違いが出るのは、初年度に使えるつみたて投資枠の量です。つみたて投資枠の年120万円を月10万円換算とし、毎月定額で積み立てると仮定して、開始月からその年12月までに使える枠を試算しました。

    始める月 年内の積立可能月数 月10万円で使える初年度枠 月3万円の場合
    1月 12か月 120万円 36万円
    4月 9か月 90万円 27万円
    7月 6か月 60万円 18万円
    10月 3か月 30万円 9万円

    試算前提: つみたて投資枠の年間上限120万円を月10万円換算とし、毎月定額積立・年内約定を仮定(ボーナス設定・成長投資枠の併用は含まない簡易試算)。枠の情報は金融庁「NISAを知る」(2026年7月時点)に基づく。

    「初年度に使える非課税枠の量」を評価軸にすると、確かに年初開始が最大です。ただし恒久化によって翌年以降は毎年満額の枠を使えるため、この初年度の差は生涯総枠1,800万円には影響しません。年初に間に合わなくても、始めどきを来年まで待つ必要はないという点が、この試算から読み取れる実務的な結論です。なお、金融機関によっては年内の積立締切日が設定されているため、その年から積み立てたい場合は各社の設定期限を確認しておくと安心です。また、年内にまとまった枠を使いたい場合は、毎月の積立に加えてボーナス月に増額する設定を使うと、残りの月数でも枠を厚めに使えます。

    新NISAは今から始めても遅くない?相場は待つべき?

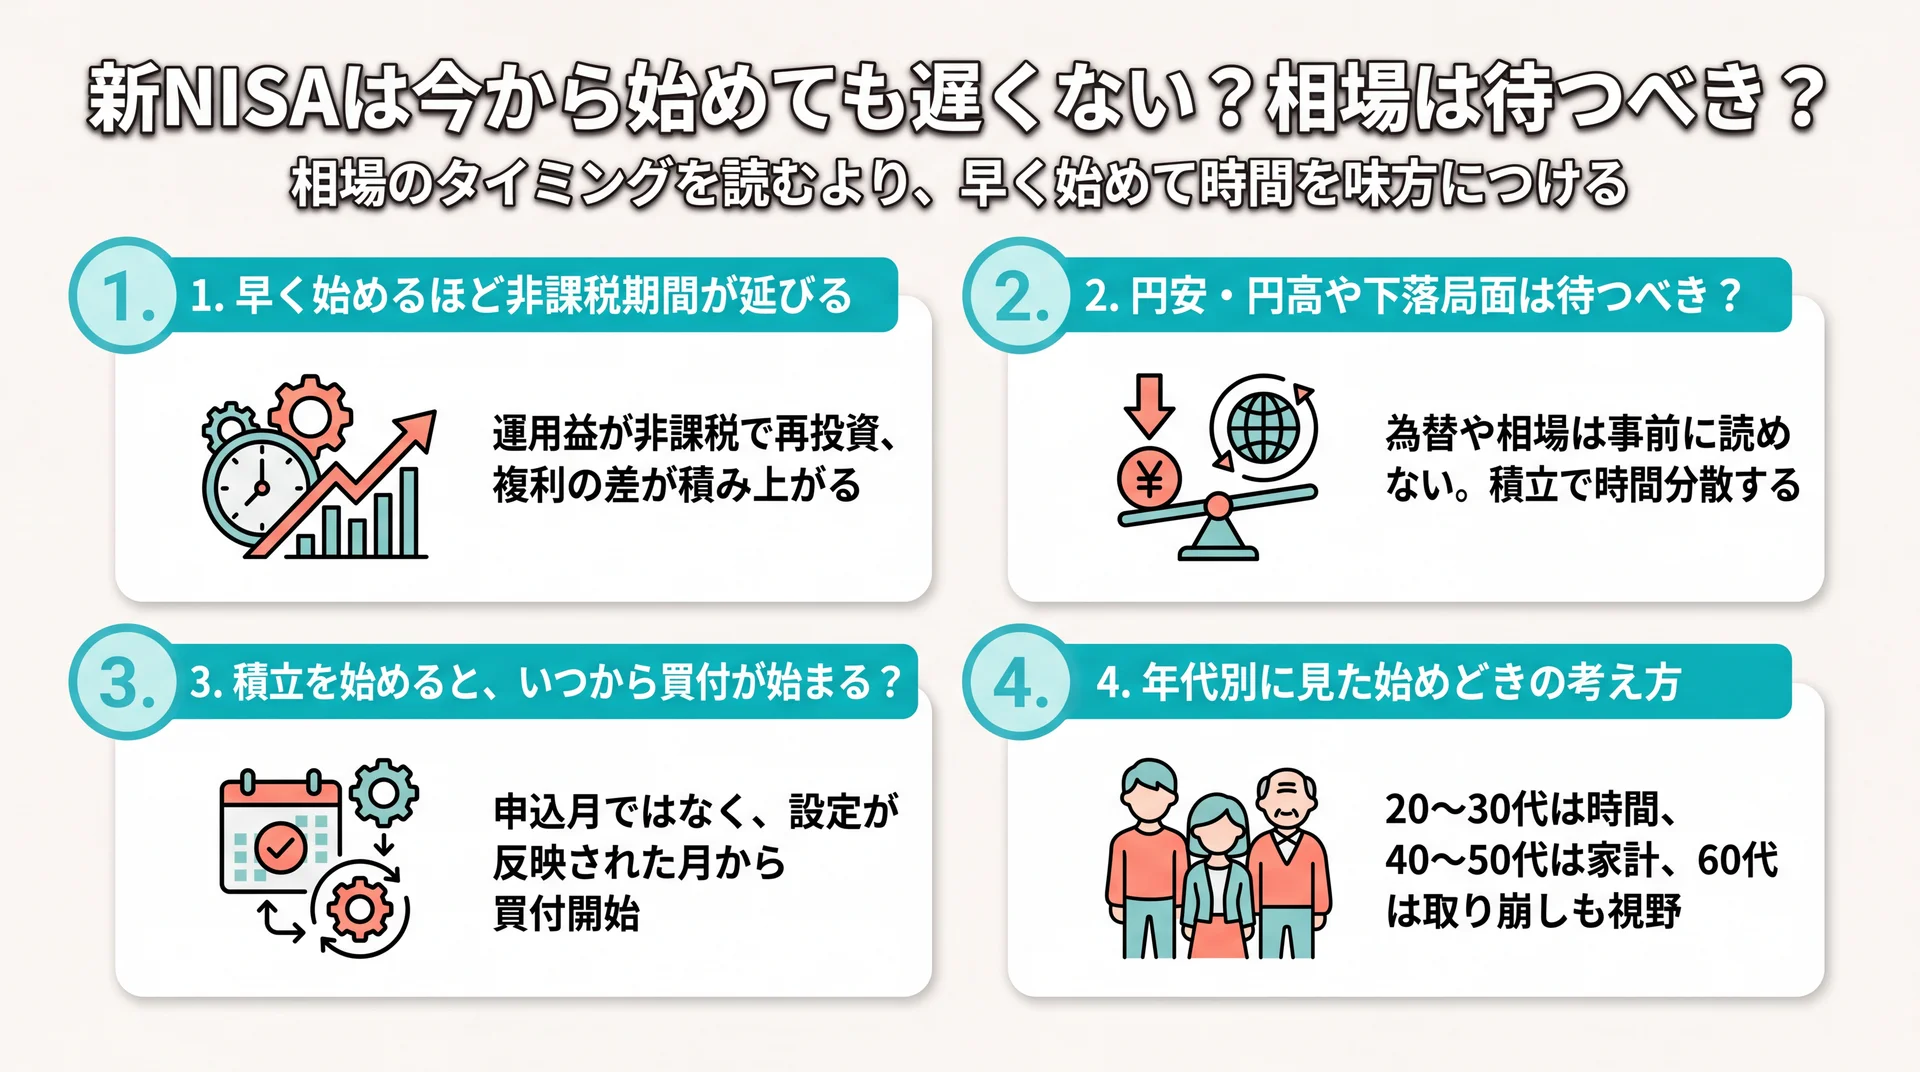
    早く始めるほど非課税期間が延びる・相場は読めない・設定反映月から買付・年代別の考え方という4つの判断ポイントを整理した図
    相場を待つより早く始めて時間を味方につける、始めどきの4つの判断軸を整理

    新NISAは制度が恒久化されているため、今から始めても遅くはありません。非課税で運用できる期間が延びるぶん、相場の高低を待つよりも早く始めて時間を味方につけるほうが、長期の資産形成では合理的とされています。

    「今は高いから下がるまで待とう」という判断は、一見すると賢く見えます。ただし相場の底や天井を事前に当て続けるのは、専門家でも難しいのが実情です。ここでは、早く始めることのメリットと、相場を待つ考え方の難しさを整理します。

    早く始めるほど非課税運用の期間が延びる

    新NISAの非課税メリットは、運用益に税金がかからないまま再投資に回せる点にあります。通常は運用益に約20%課税されますが、NISA口座内では非課税のまま再投資できるため、運用する期間が長いほど複利の差が積み上がります(金融庁「NISAを知る」、2026年7月時点)。

    同じ金額・同じ商品でも、始める時期が早ければ、それだけ非課税で運用できる時間が長くなります。たとえば同じ月3万円の積立でも、30歳から始めるのと35歳から始めるのとでは、運用に使える期間が5年違い、その5年ぶんの複利効果を受け取れるかどうかが変わります。毎月コツコツ積み立てる方法なら、買うタイミングを自分で判断する必要がなく、値動きに一喜一憂せずに続けられます。具体的な金額と期間で将来の見え方を確かめたい場合は、新nisa シミュレーションの詳しい解説で試算の考え方を整理しています。数字を自分の家計に当てはめると、「相場を待つ数か月」よりも「運用を続ける年数」のほうが結果に効いてくることが見えてきます。

    円安・円高や下落局面は待つべき?

    為替や相場のタイミングを狙って始めどきを決めるのは、長期の積立には向きません。円安・円高のどちらが有利かは商品や期間によって変わり、始める前にどちらへ動くかを確実に読むことはできないためです。

    積立投資は、買うタイミングを毎月に分散することで、高いときも安いときも一定額で買い続け、平均的な購入単価をならす仕組みです。相場が下がった局面はむしろ安く多く買える機会にもなり、下落を待って始めるより、始めてから積み立て続けるほうが時間分散の効果を得やすくなります。一括でまとまった資金を投じる場合はタイミングの影響が大きくなりますが、毎月の積立を軸にするなら、開始時期の相場に神経質になりすぎる必要はありません。

    積立を始めると、いつから買付が始まる?

    積立の設定をしたその日から、すぐに買付が始まるわけではありません。多くの金融機関では、締切日までに設定した内容が翌月以降の買付に反映される仕組みです。つまり「積立を申し込んだ月」ではなく「設定が反映された月」から積立が動き出します。

    始めたい月から積み立てたい場合は、その金融機関の設定締切日を確認しておくことが実務上のポイントです。締切を過ぎると初回の買付が翌月にずれることがあるため、月初に近いタイミングで設定を済ませておくと、思った月から積立をスタートしやすくなります。相場を読んで開始日を狙う必要はありませんが、こうした事務的な締切だけは押さえておくと、始めどきの見込みがずれずに済みます。

    年代別に見た始めどきの考え方

    年代によって、運用できる期間や資金の性質が変わるため、始めどきの考え方も少しずつ異なります。ただし、どの年代でも「早く始めるほど非課税期間が延びる」という原則は共通です。

    • 20〜30代: 運用できる時間がもっとも長い世代です。少額でも早く始めることで、時間を味方につけやすくなります。
    • 40〜50代: 教育費や住宅ローンと並行する時期です。家計に無理のない範囲で積立額を決め、余力に応じて枠を調整するのが現実的です。
    • 60代以降: 運用期間は短くなりますが、非課税メリット自体は変わりません。使う時期を見据え、取り崩しのタイミングも含めて考えると安心です。

    年代はあくまで目安で、実際には毎月いくらを何年続けられるかという家計の見通しのほうが、始めどきを左右します。

    \ 無料体験60〜80分程度で確認 /

    迷いがちな枠配分や始めるタイミングを、自分の家計に当てて整理できます。
    新NISAで投資信託はいつから買える?口座開設からの流れ

    新NISAで投資信託を買えるのは、金融機関でNISA口座を開設し、積立や買付を設定した後です。口座開設の申込から実際に買付できるまでには、税務署の確認手続きが入るため、申込当日にすぐ買えるとは限りません(金融庁「NISA特設サイト」、2026年7月時点)。

    「口座を開けばすぐに始められる」と思っていると、思ったより時間がかかって出遅れた気持ちになることがあります。実際には、口座開設と積立設定という2つの段階があり、それぞれにタイミングのポイントがあります。ここで流れを押さえておくと、始めたい時期から逆算して準備できます。

    口座開設から買付までの流れとかかる時間

    NISA口座は1人につき1つのため、金融機関で申込をすると、税務署による二重口座のチェックが行われます。この確認を経てからNISA口座が有効になるため、申込から買付できるまでに数日から一定の期間がかかることがあります。所要日数は金融機関によって異なるため、始めたい時期が決まっている場合は、早めに申込を済ませておくと安心です。

    始める順番としては、金融機関を選ぶ、NISA口座を開設する、投資する枠と商品を決める、積立や買付を設定する、という流れになります。金融機関を選ぶ段階では、取り扱う商品の幅・手数料・使いやすさが判断材料です。証券会社と銀行では扱える商品が異なるため、成長投資枠で個別株も検討したいなら証券会社が前提になります。手順を一つずつ確認したい方はニーサ 始め方についてはこちらを参照してください。

    つみたて投資枠の投資信託は設定日から自動で買付

    つみたて投資枠で買えるのは、金融庁の基準を満たした長期・積立・分散に適した投資信託に絞られています。手数料が高すぎる商品や毎月分配型などは対象から除かれているため、初めての人でも極端に不利な商品をつかみにくい設計です(金融庁「NISAを知る」、2026年7月時点)。

    積立の設定をすると、毎月決まった日に自動で買い付けられます。つまり「いつ買うか」を毎回自分で判断する必要はなく、設定した日から仕組みが動き出します。ボーナス月だけ増額する設定や、毎月の積立額を後から変更することも可能です。まとまった資金を一度に投じるより、無理のない金額を自動で積み立てるほうが、始めどきの相場に左右されにくく、長く続けやすい方法になります。制度全体の枠の使い分けをあらためて確認したい場合は、ハブの積立nisaの全体像を整理した完全ガイドにまとめています。

    新NISAを始める前に整えたいタイミングの判断軸

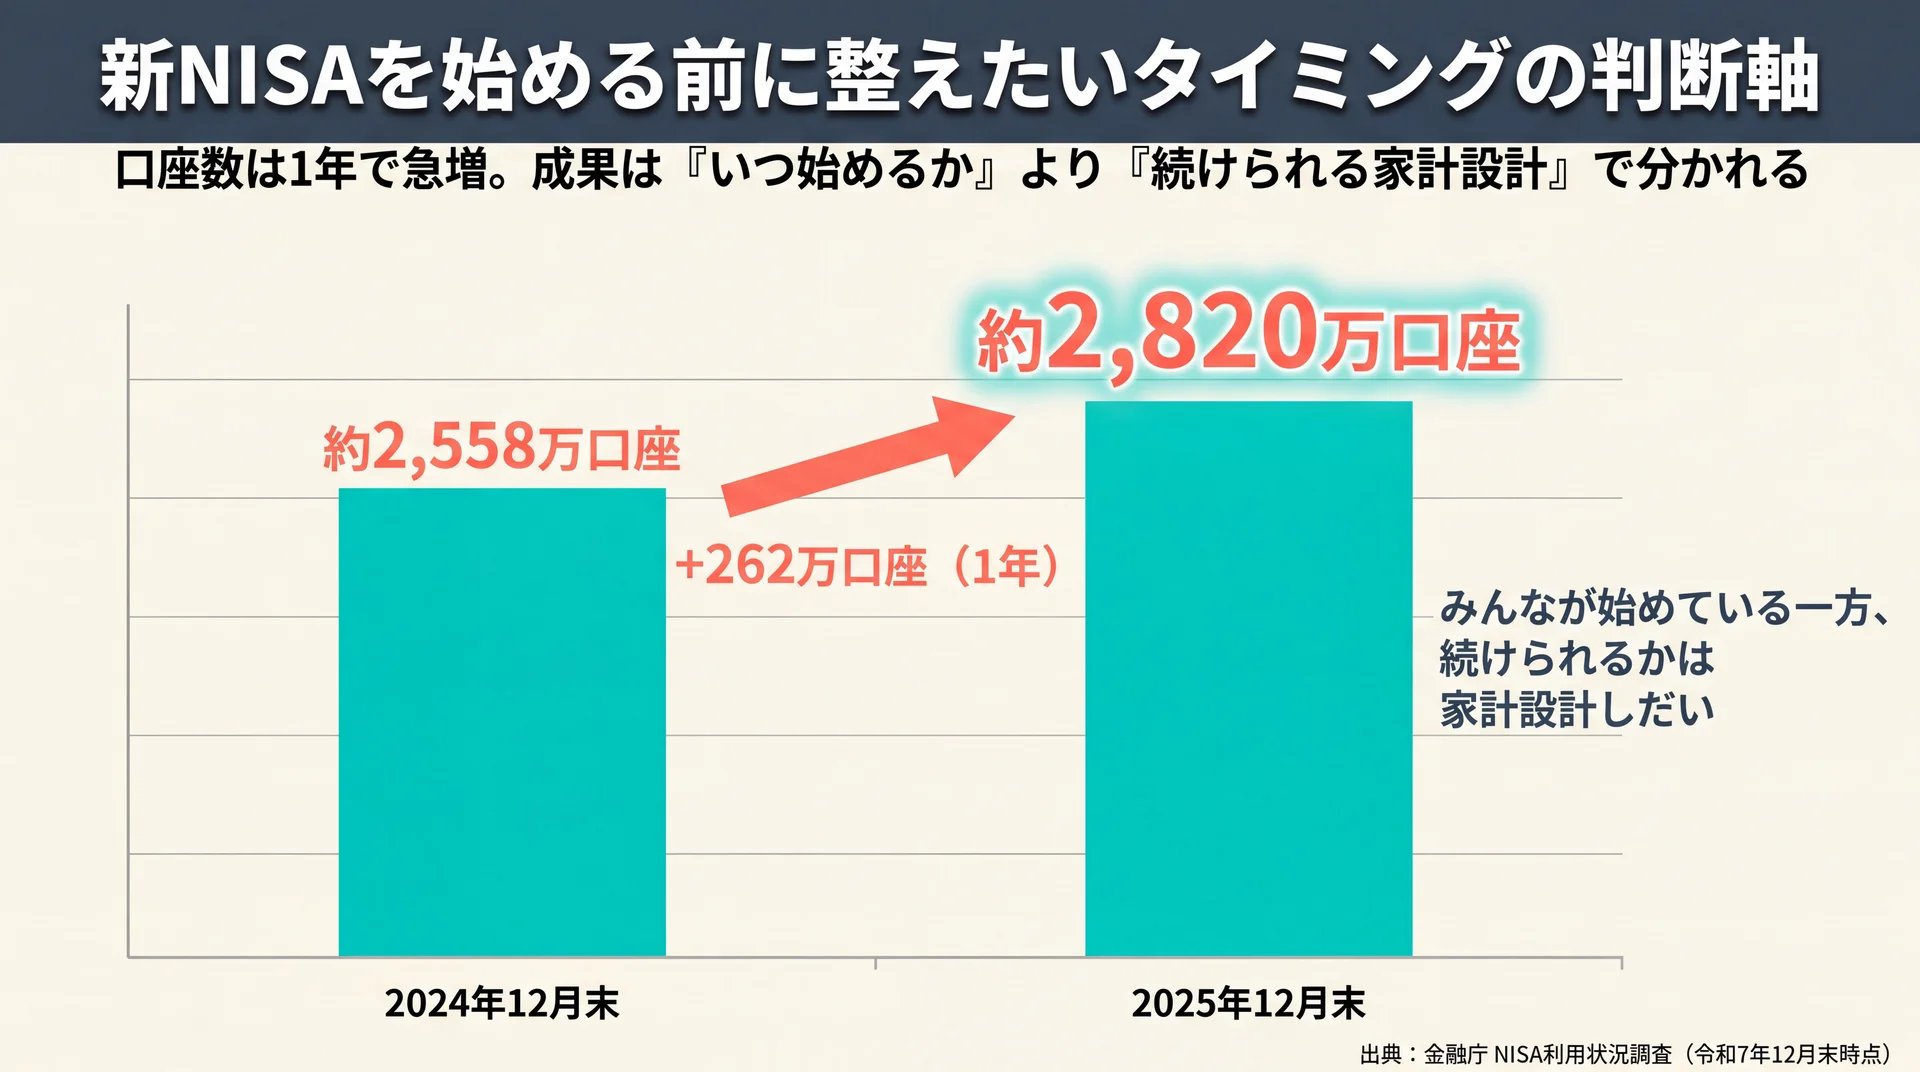
    NISA口座数が2024年末約2,558万から2025年末約2,820万へ1年で262万増えたことを示す図
    口座数は1年で約262万増。成果は開始時期より「続けられる家計設計」で分かれる(出典: 金融庁 NISA利用状況調査 令和7年12月末時点)

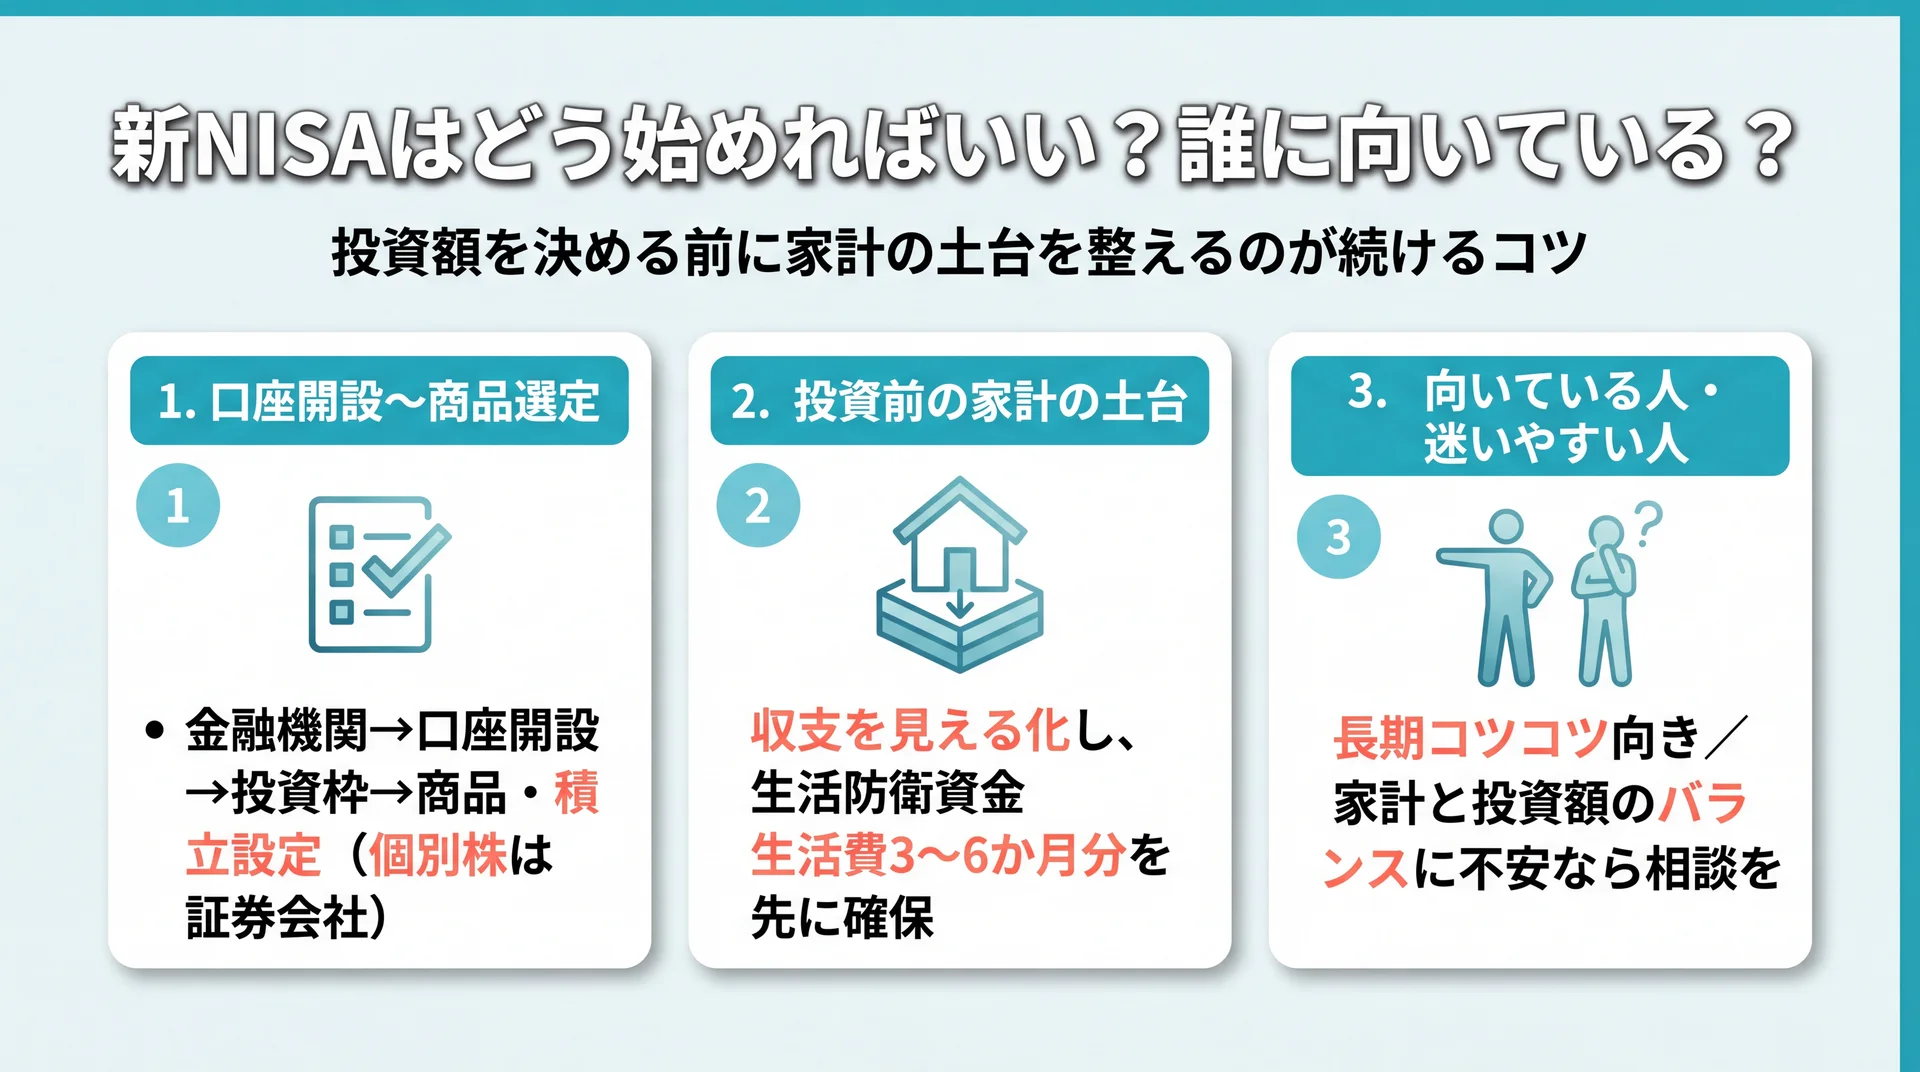
    新NISAを始めるタイミングを決める前に、毎月の収支と生活防衛資金を把握しておくことが土台になります。開始時期そのものより、無理なく続けられる家計の設計ができているかどうかが、長く運用を続けられるかを左右します。

    制度に締め切りがない以上、「いつ始めるか」は最終的に自分の家計しだいです。ここでは、始めどきを判断するための前提として、家計の土台と、データから見えてくる考え方を整理します。

    家計の土台と生活防衛資金を先に整える

    新NISAで安定して積み立てるには、投資額を決める前に、毎月いくらを無理なく投資に回せるかを見える化しておくことが出発点です。収入から固定費・変動費を差し引き、残った余力の範囲で積立額を決めると、途中で積立を止めたり、慌てて売却したりする事態を避けやすくなります。

    新NISAはいつでも売却して引き出せますが、値下がりしている局面で生活費のために取り崩すと、損失を確定させてしまうことになります。始めどきを考える前に、投資に回すお金と当面の生活で使うお金を分けておくことが、途中で慌てないための最初の準備です。もう一つ確認したいのが、急な出費に備える生活防衛資金です。病気やケガ、失業などで収入が止まっても数か月は暮らせるお金を、いつでも引き出せる預貯金で確保しておくと、相場が下がった局面でNISAの資産を取り崩さずに済みます。目安として、生活費の3〜6か月分を先に用意し、それを超えた余力を投資に回す順番が、始めどきを焦らずに決めるための土台になります。

    データで見る「開始時期」より「続けられる設計」

    新NISAは短期間で利用が広がっています。金融庁の利用状況調査によると、新NISAの口座数は2024年12月末の約2,558万口座から、2025年12月末には約2,820万口座へと、1年で約262万口座増えました(金融庁 NISA利用状況調査(令和7年12月末時点)、2026年7月時点)。数字の上では「みんなが始めている」制度になりつつあります。

    一方で、口座を開くことと、自分に合った形で使い続けることは別の話です。当社のABCashの受講現場でも、口座は開設したものの次に何をすればよいか分からず、積立の設定や枠の配分で手が止まってしまう相談は続いています。この2つを重ね合わせると、データ上は新NISAは「いつ始めるか」より「続けられる家計設計ができているか」で成果が分かれると評価できます。そのため、相場や開始月を気にするより、家計から無理なく出せる金額を先に決めることが、判断の軸として合理的です。

    当社のABCashでは、専属のコンサルタントがマンツーマンで家計からNISAまで伴走し、金融商品を販売しない中立な立場で設計を支援しています。口座を開設したあとに「次に何をすればよいか」で止まってしまう段階こそ、一人で抱え込まずに相談することで、無理のない積立設定や枠の配分へ進みやすくなります。

    なお、新NISAは投資判断を伴うため、個別の資産設計については、ご自身の状況を踏まえてファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    新NISA いつから に関するよくある質問

    新NISAの始めどきについて、検索でよく調べられている疑問に回答します。

    Q. 新NISAは何歳から始められますか?
    その年の1月1日時点で18歳以上の成人なら始められます。年齢の上限はなく、日本国内に住んでいれば何歳からでも口座を開設できます(金融庁「NISA よくある質問」、2026年7月時点)。

    Q. 新NISAは今から始めても遅いですか?
    遅くありません。制度が恒久化されており、始める時期に期限はありません。むしろ非課税で運用できる期間が延びるぶん、早く始めるほど時間を味方につけやすくなります。

    Q. 新NISAは何月に始めるのがお得ですか?
    何月に始めても生涯総枠1,800万円は変わらず、翌年からは毎年満額の枠を使えます。年初に近いほど初年度のつみたて投資枠を使い切りやすいという違いがあるだけで、始めどきを来年まで待つ必要はありません。

    Q. NISA口座の開設にはどれくらい時間がかかりますか?
    金融機関で申込をした後、税務署による二重口座の確認があるため、申込当日にすぐ買付できるとは限りません。所要日数は金融機関によって異なるため、始めたい時期が決まっている場合は早めの申込がおすすめです。

    Q. 新NISAはいつまで保有すればいいですか?出口のタイミングは?
    非課税保有期間は無期限のため、いつまでに売らなければならないという期限はありません。教育費や住宅資金、老後資金など、お金を使いたい時期に合わせて取り崩すのが基本です。売却した分の枠は翌年以降に復活するため、ライフイベントに合わせて柔軟に組み替えられます。

    まとめ

    新NISAは2024年1月に始まった制度で、口座開設期間が恒久化されているため、18歳以上ならいつからでも、年齢の上限なく始められます。何月に始めても生涯総枠1,800万円は変わらず、始める時期に制度上の期限はありません。一方で、非課税で運用できる期間は早く始めるほど長くなるため、相場や開始月を待つより、家計から無理なく出せる金額を決めて早めに始めるのが、長期の資産形成では合理的です。

    判断の軸は、開始時期そのものではなく、毎月いくらを何年続けられるかという家計の設計です。NISA全体の基礎からもう一度整理したい方は積立nisaの基礎からの総まとめはこちらで確認できます。制度は理解できても、自分の家計にどう落とし込むかで迷ったときは、専門家に一緒に設計してもらうと最初の一歩を踏み出しやすくなります。

    \ 家計と資産を体験で整理 /

    お金の全体像を専属コンサルタントと確認し、始めどきを自分で判断できます。

  • 積立NISAの銘柄はどう選ぶ?タイプ別の特徴と選定の3軸

    積立NISA(つみたて投資枠)の銘柄は、個別の商品名を探す前に「対象資産・コスト・分散」の3軸でタイプを絞るのが基本です。つみたて投資枠の対象は金融庁が認めた低コスト投信などに限られ、2026年7月3日時点で360本あります。その多くは全世界株式や米国株式の株式インデックスで、まずここが選択の土台になります。

    制度そのものの全体像から確認したい方は、積立nisaの全体像を整理した完全ガイドを先に読むと、本記事の銘柄選びがつながりやすくなります。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISAまで、専属コンサルタントに無料で相談できます。

    積立NISAの銘柄は何を基準に選ぶ?選定の3軸

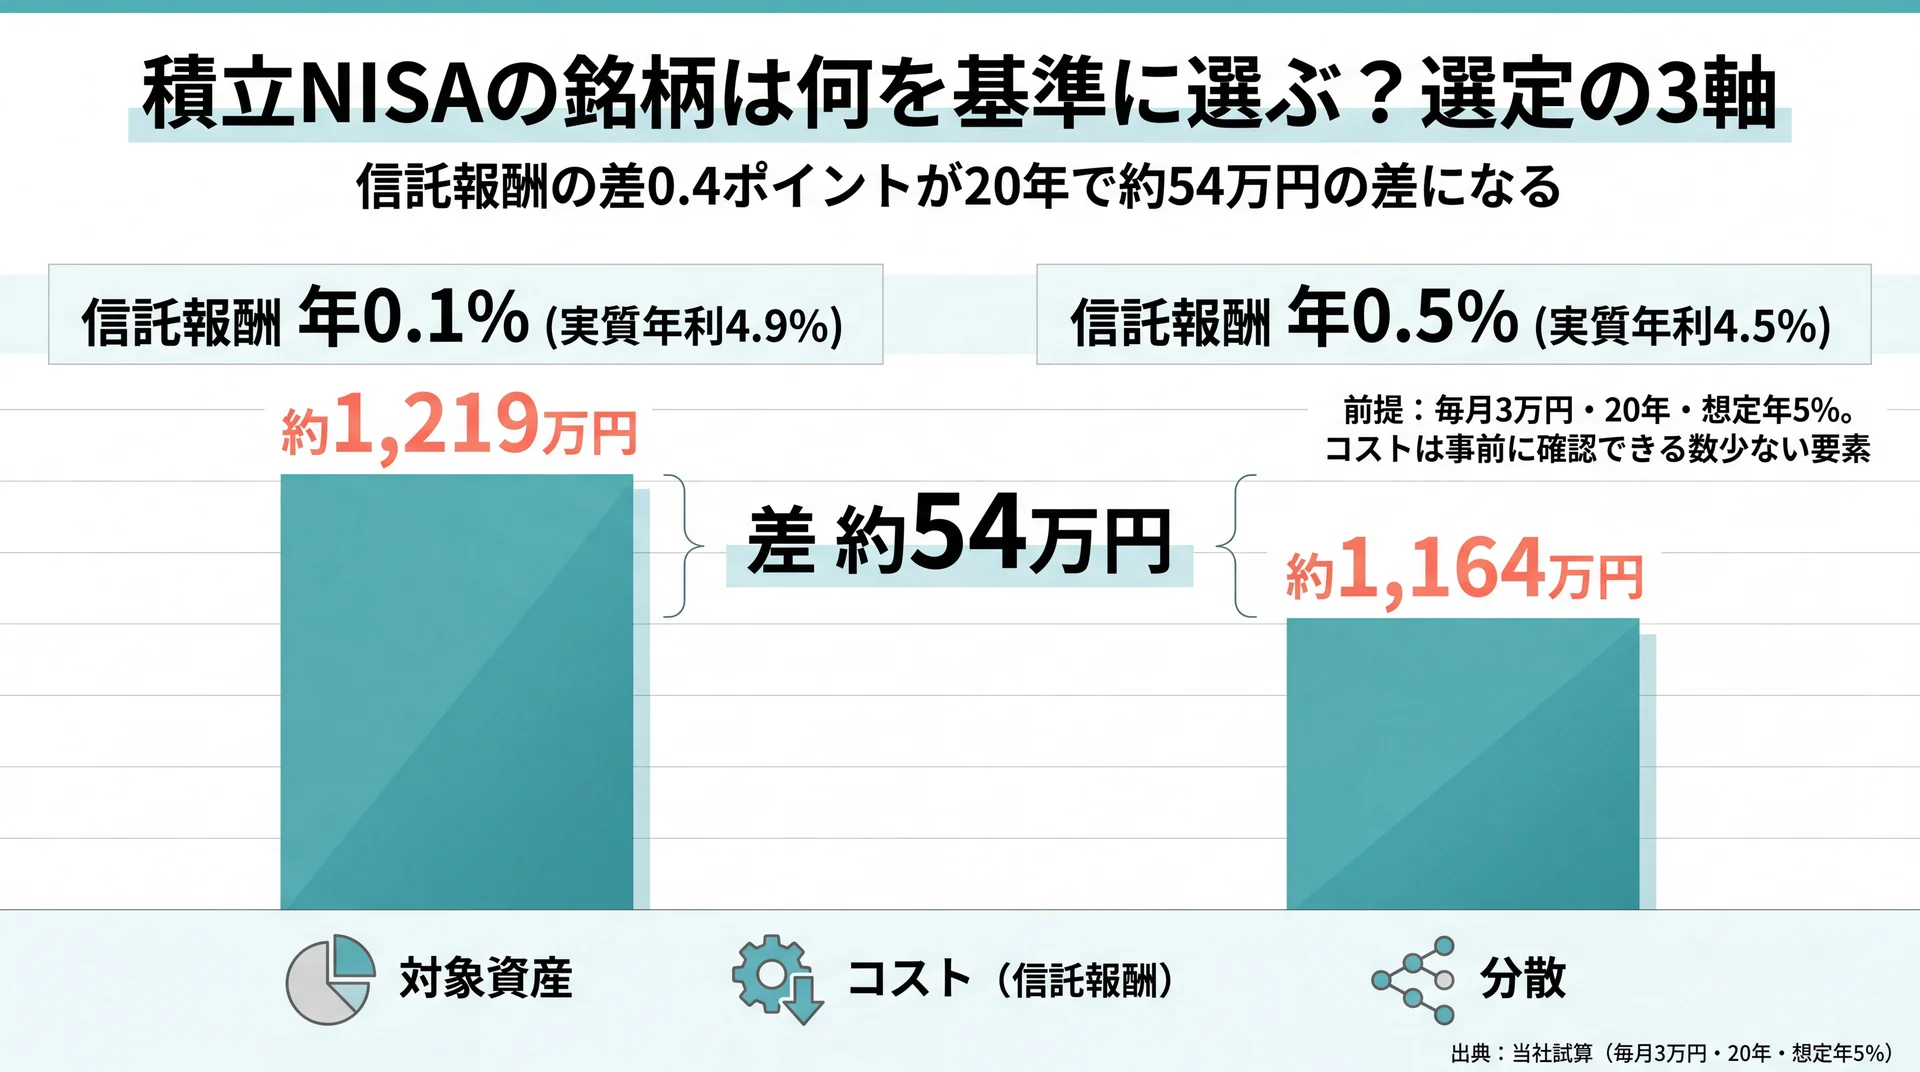
    信託報酬0.1%と0.5%で20年後の評価額が約54万円変わることを示した当社試算の比較図
    コスト差0.4ポイントが20年で約54万円の差に。信託報酬は事前に確認できる数少ない要素(出典: 当社試算・毎月3万円/20年/想定年5%)

    積立NISAの銘柄は、「対象資産」「コスト(信託報酬)」「分散」の3軸で絞り込むのが基本です。加えて純資産総額で運用の安定性を確認します。信託報酬とは、投資信託を保有している間ずっと差し引かれる運用管理費用のことで、この水準がリターンを長期で左右します。

    個別の商品ランキングを上から選ぶより、この3軸で「自分に合うタイプ」を先に決めるほうが、迷いが少なくなります。銘柄選びで結果を大きく左右するのがコストです。つみたて投資枠の対象商品はすべて金融庁の低コスト要件を満たしていますが、その中でも信託報酬の差は積み重なると無視できない大きさになります。だからこそ、話題性やランキング順位よりも、コストと対象資産という検証できる基準を先に置いて判断するほうが、失敗を避けやすくなります。

    信託報酬(コスト)はどれくらい結果を左右する?

    信託報酬は、同じ値動きの資産でも最終的な受取額を変えます。以下は前提を固定した試算例です。毎月30,000円を20年間(元本合計720万円)、想定リターン年5%で積み立て、信託報酬を年0.1%と年0.5%として想定リターンから差し引いて複利計算しました。

    信託報酬 実質年利(試算) 20年後の評価額(概算)
    年0.1% 4.9% 約1,219万円
    年0.5% 4.5% 約1,164万円
    差 約54万円

    同じ元本・同じ想定リターンでも、コストが0.4ポイント違うだけで20年後には約54万円の差が出ます。将来のリターンを保証する数字ではありませんが、コストは事前に確認できる数少ない要素です。この試算は毎月3万円・20年・年5%・信託報酬0.1%と0.5%という前提に基づく当社の試算例で、実際の成果は市場と商品で変動します。

    純資産総額・資金流入はなぜ見る?

    純資産総額は、そのファンドにどれだけの資金が集まっているかを示します。規模が小さすぎると、運用が途中で終了(繰上償還)して積立を続けられなくなる可能性があります。純資産総額が右肩上がりで、継続的に資金が流入しているタイプは、運用が安定して続きやすい傾向があります。数十億円規模では小さく、数百億円から数千億円規模なら継続性の面で安心材料になります。長期の積立を前提にするなら、規模と資金の流れも確認しておきたい観点です。

    対象資産と分散度をどう見る?

    対象資産とは、その銘柄が何に投資しているか(全世界株式・米国株式・債券を含むバランスなど)を指します。分散度は、値動きのリスクをどれだけ広げているかの目安です。1つの国や1つの資産に集中するほど値動きは大きくなり、多くの国・複数の資産に広げるほど値動きは穏やかになりやすい関係があります。自分がどこまでの値動きを受け入れられるか(リスク許容度)と、対象資産の広さを突き合わせて選ぶと、続けやすいタイプが見えてきます。たとえば、価格が半分近くまで下がっても積立を続けられそうなら株式中心、そこまでの下落は避けたいなら債券を含むタイプ、という形で対象資産を絞り込めます。

    銘柄選びは商品名から入らず、対象資産・コスト・分散の3軸でタイプを絞るのが近道です。

    つみたて投資枠の対象商品はどんな内訳?

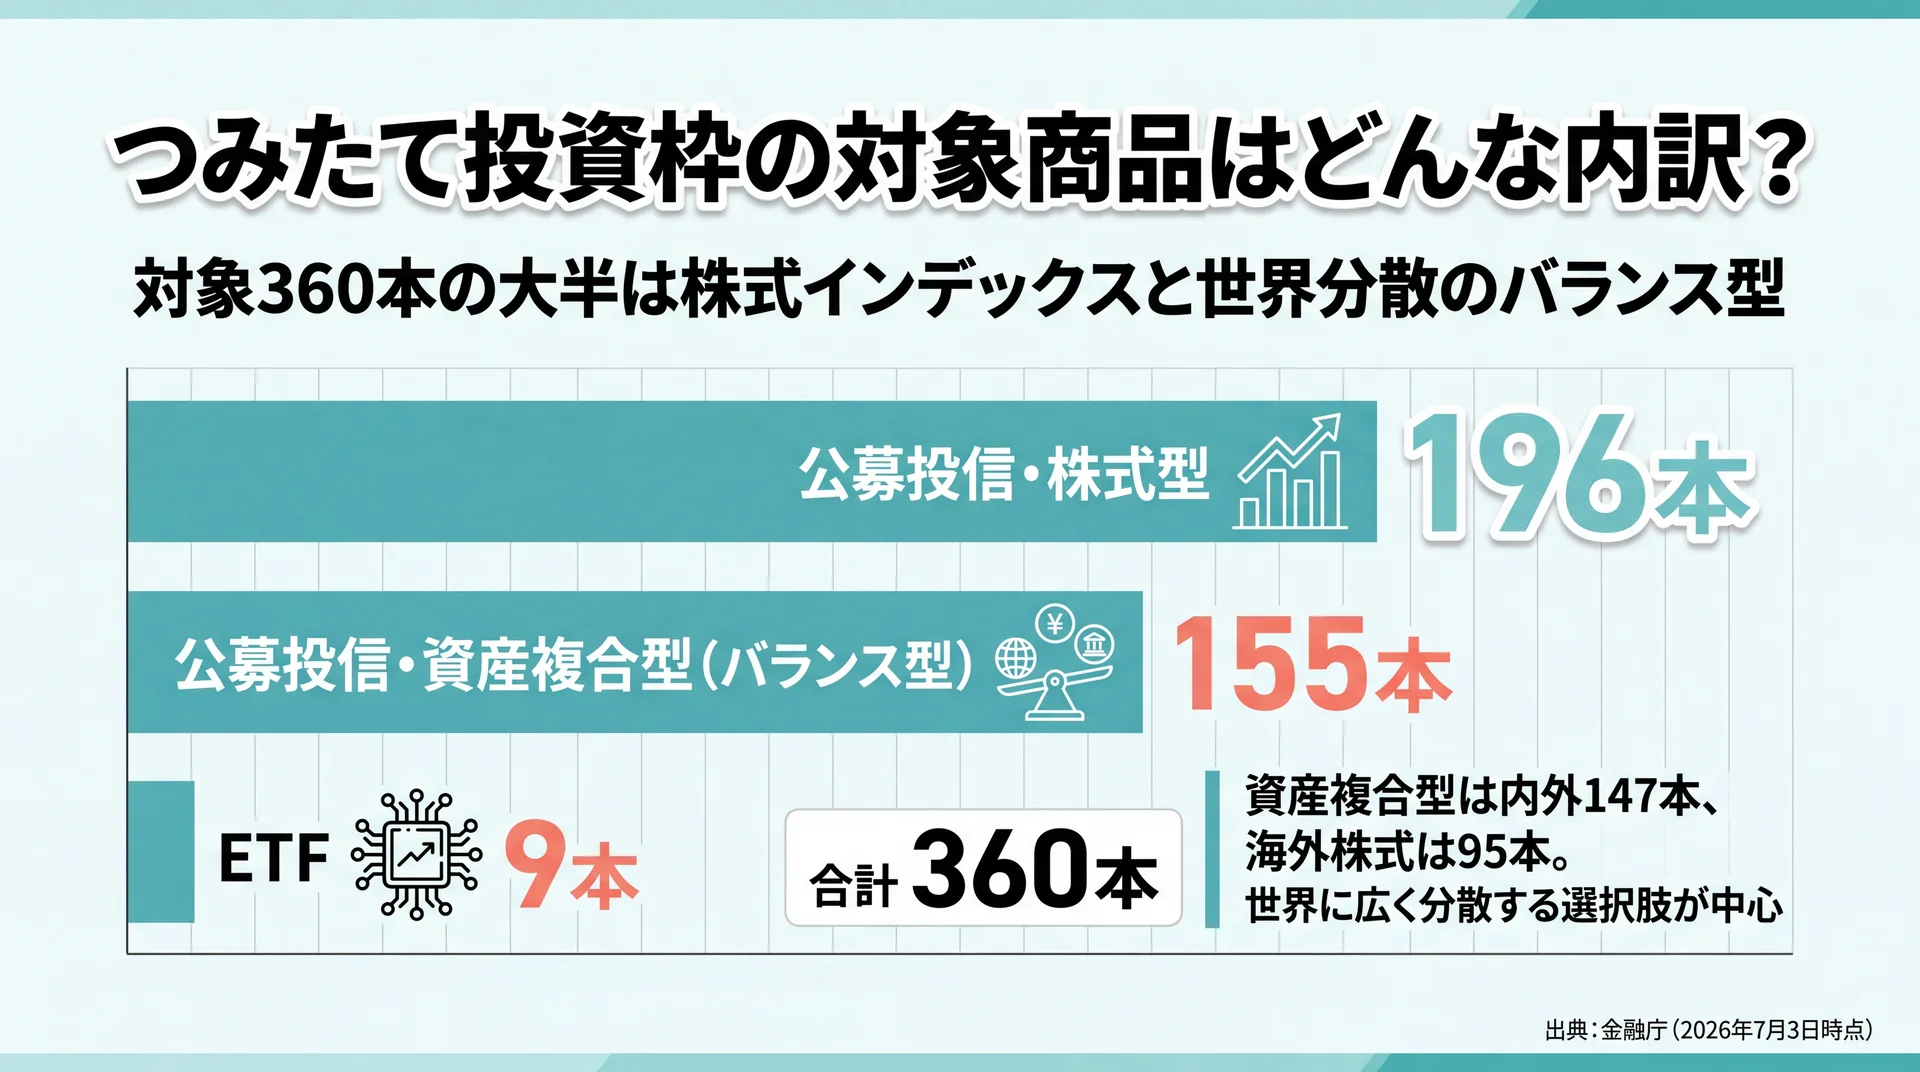
    つみたて投資枠対象360本の内訳で株式型196本・資産複合型155本・ETF9本と株式と分散型が大半を占めることを示した図
    対象360本は株式型196本・資産複合型155本・ETF9本。株式と世界分散のバランス型が中心(出典: 金融庁 2026年7月3日時点)

    つみたて投資枠の対象は、金融庁が長期・積立・分散に適すると認めた投資信託などに限られ、2026年7月3日時点で合計360本です(金融庁、2026年7月時点)。株式型が196本と最も多く、次いで複数資産に分散する資産複合型が155本、ETFが9本という構成です。

    つまり、対象商品の多くは株式インデックスと、株式・債券などを組み合わせたバランス型に集約されています。この全体像を知っておくと、「どのタイプから検討すればよいか」が絞りやすくなります。

    区分 国内 内外 海外 小計
    公募投信・株式型 66本 35本 95本 196本
    公募投信・資産複合型 5本 147本 3本 155本
    ETF 3本 ― 6本 9本
    合計 360本

    つみたて投資枠対象商品の分類(出典: 金融庁、2026年7月3日時点)

    資産複合型が「内外」147本に集中しているのは、複数の国・複数の資産に自動で分散するバランス型が多いためです。海外株式型の95本と合わせると、「世界に広く分散する選択肢」が対象商品の中心にあることが読み取れます。

    なお、つみたて投資枠の年間投資枠は120万円、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間は無期限です(金融庁、2026年7月時点)。制度の枠や仕組みそのものを基礎から確認したい場合は、冒頭で紹介した完全ガイドもあわせて参考にしてください。

    インデックス型とアクティブ型は何が違う?

    インデックス型は、日経平均やS&P500などの指数と同じ値動きを目指すタイプで、信託報酬が低い傾向があります。アクティブ型は、運用者が銘柄を選んで指数を上回る成果を狙うタイプで、その分だけ信託報酬は高めになりやすい違いがあります。つみたて投資枠のアクティブ型も金融庁の基準(低コスト・長期積立分散への適格性)を満たしたものに限られますが、コストは指数連動型より高くなる点は押さえておきたいところです。アクティブ型が必ず指数を上回るわけではありません。

    ETF(上場投資信託)も選べる?

    つみたて投資枠の対象にはETFも含まれますが、その数は9本と少数です(金融庁の対象商品分類、2026年7月時点)。ETFは証券取引所に上場し、株式のようにリアルタイムで売買できる投資信託です。信託報酬が低い商品もありますが、取り扱う証券会社が限られ、分配金を自分で再投資する手間がかかる場合があります。毎月一定額をコツコツ積み立てる用途では、通常の投資信託のほうが自動積立や分配金の再投資を設定しやすく、初心者はまず投資信託から検討すると迷いが少なくなります。

    \ 銘柄選びの疑問を整理 /

    自分のリスク許容度に合うタイプを、無料体験で一緒に確かめられます。

    株式インデックス型の銘柄タイプと選び方

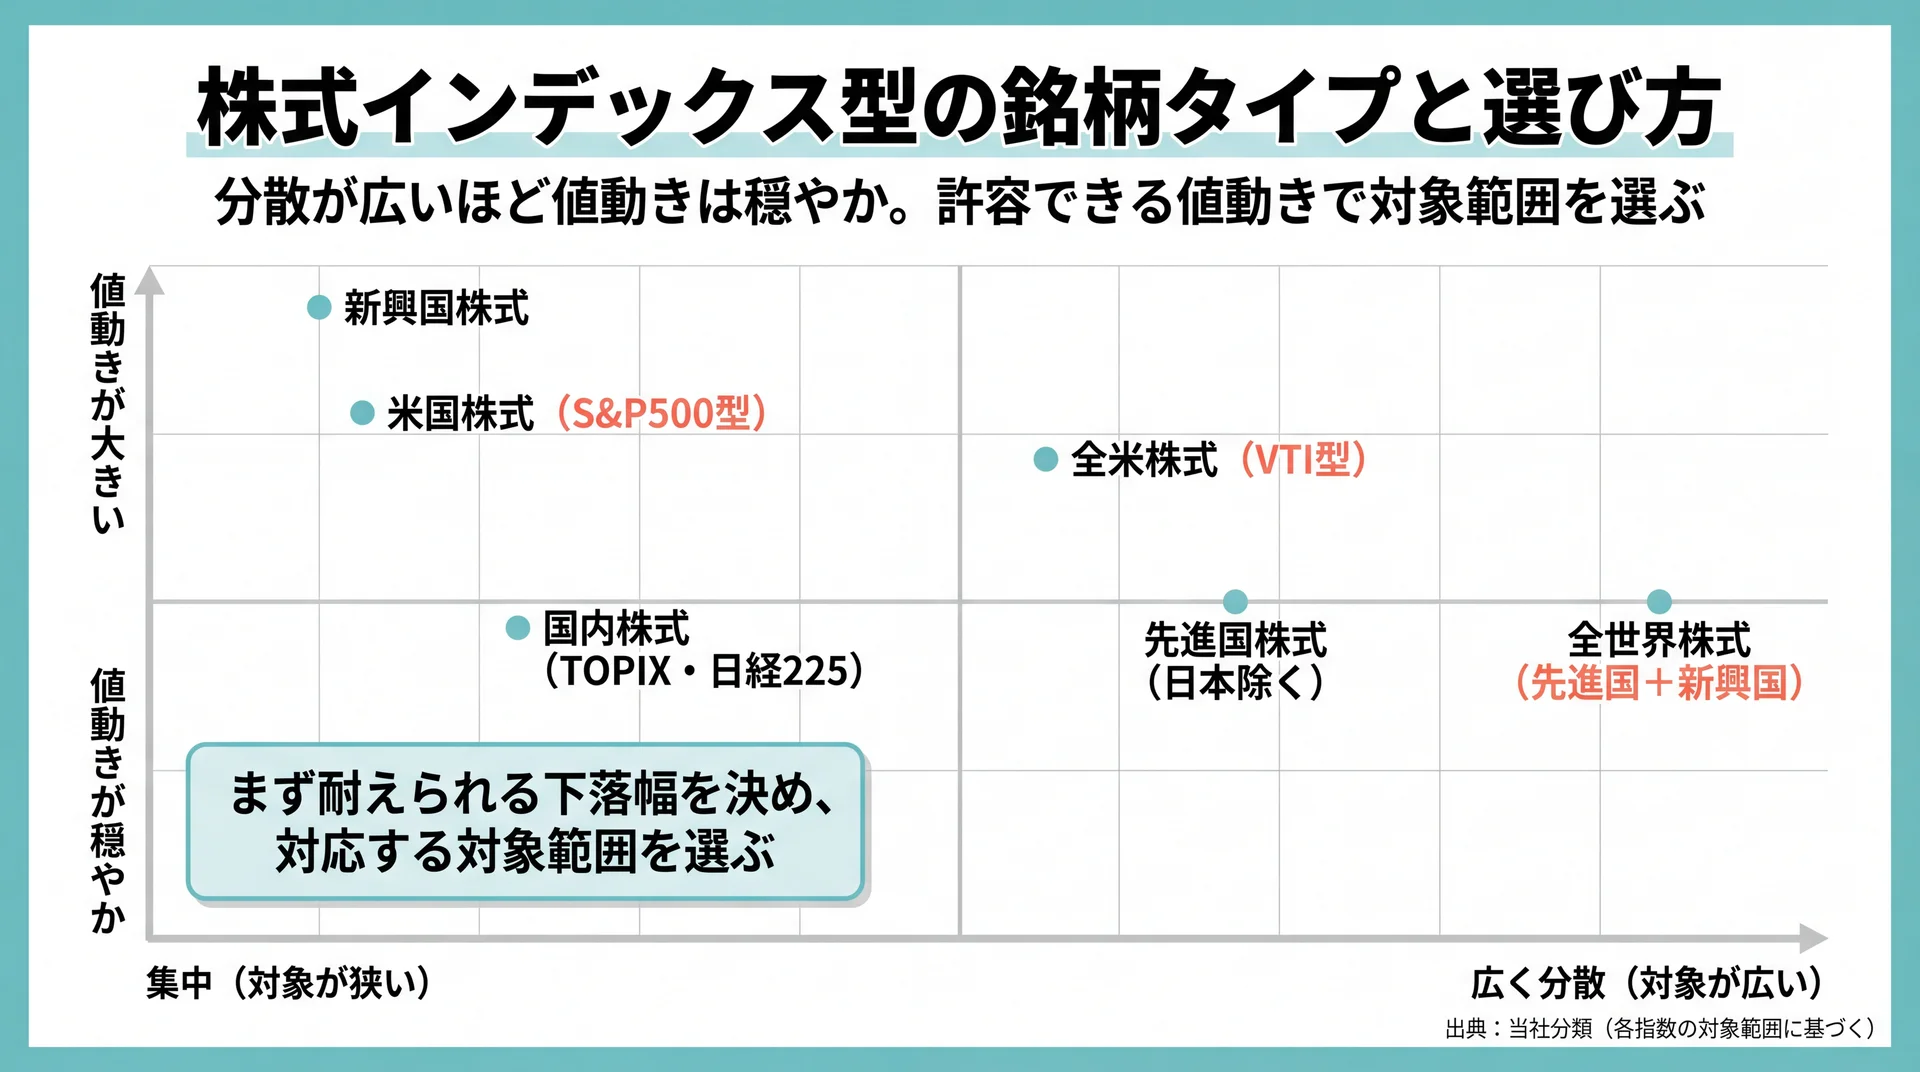
    株式インデックス6タイプを分散の広さと値動きの大きさの2軸に配置し、分散が広いほど値動きが穏やかになる関係を示したマップ
    分散の広さ×値動きの大きさで6タイプを配置。まず耐えられる下落幅から対象範囲を選ぶ(出典: 当社分類・各指数の対象範囲に基づく)

    株式インデックス型は、対象範囲によって全世界・米国・全米・先進国・国内・新興国に分かれ、それぞれ分散の広さと値動きの大きさが変わります。全世界や先進国は広く分散し、米国集中や新興国は値動きが大きくなりやすい傾向です。まずは自分の許容できる値動きに合わせて範囲を選ぶのが出発点になります。

    全世界株式インデックス型(オルカン型)

    日本を含む世界の株式にまとめて投資するタイプで、MSCI ACWIやFTSE Global All Capといった指数に連動します。先進国と新興国を合わせて数十カ国・数千銘柄に分散するため、1本で世界全体を持ちたい人に向いています。地域の偏りを自分で管理する必要が少なく、投資の土台として選ばれやすいタイプです。世界の株式市場の成長をまるごと取り込みたい人にとって、最初の1本として検討しやすい位置づけです。

    米国株式インデックス型(S&P500型)

    米国の代表的な大型企業約500社で構成されるS&P500に連動するタイプです。世界経済を牽引してきた米国大型株に集中できる一方、投資先が米国に偏るため、米国市場の調子に成果が左右されやすい特徴があります。米国の成長に集中したい人が選ぶ選択肢です。

    全米株式インデックス型(VTI型)

    CRSP US Total Market Indexなどに連動し、米国の大型株から小型株まで含む約3,600銘柄をカバーします。S&P500より投資対象が広く、米国全体の成長を取り込みたい人に向いています。米国集中である点はS&P500型と共通です。

    先進国株式インデックス型

    MSCI Kokusaiなど「日本を除く先進国」の株式に連動するタイプです。国内株式を別枠で持ちたい人や、日本以外の先進国に広く投資したい人に向いています。新興国を含まないため、全世界株式より値動きはやや落ち着きやすい傾向です。

    国内株式インデックス型(TOPIX・日経225)

    TOPIXや日経225など、日本の株式市場の指数に連動するタイプです。海外株式に比べると分散範囲は国内に限られますが、為替の影響を受けにくく、国内比率を高めたい人が組み合わせで使うことがあります。競合記事では扱いが少ない選択肢ですが、資産配分の調整役として知っておく価値があります。

    新興国株式インデックス型

    MSCI Emerging Marketsなどに連動し、中国・インド・ブラジルなどの新興国株式に投資するタイプです。高い成長が期待される一方で値動きが大きく、単独での比率を高めると全体のリスクが上がります。高い変動を受け入れられる人が、一部に組み込む使い方が中心です。

    タイプ 対象範囲 分散度 向くリスク許容度
    全世界株式 先進国+新興国 非常に広い 中〜やや高
    米国株式(S&P500) 米国大型 集中 中〜高
    全米株式(VTI型) 米国全体 やや広い 中〜高
    先進国株式 日本除く先進国 広い 中〜高
    国内株式 日本 国内集中 中
    新興国株式 新興国 集中・変動大 高

    株式インデックスは、どの指数に連動するかを確認し、対象範囲と値動きの大きさで選ぶのが分かりやすい方法です。

    海外株式の為替リスクはどう考える?

    海外の株式に投資するタイプは、株価そのものの動きに加えて、為替(円高・円安)の影響も受けます。同じ株価でも、円高が進むと円換算の評価額は下がり、円安が進むと上がります。多くの株式インデックス型は為替の変動をそのまま受ける「為替ヘッジなし」で運用され、長期ではこの影響も含めて成果が決まります。為替の変動が気になる場合は、国内株式を一部に組み合わせる、または複数の資産に分散するバランス型を選ぶといった方法で、円換算の振れ幅をやわらげる考え方があります。

    バランス型・複合型・アクティブ型はどう選ぶ?

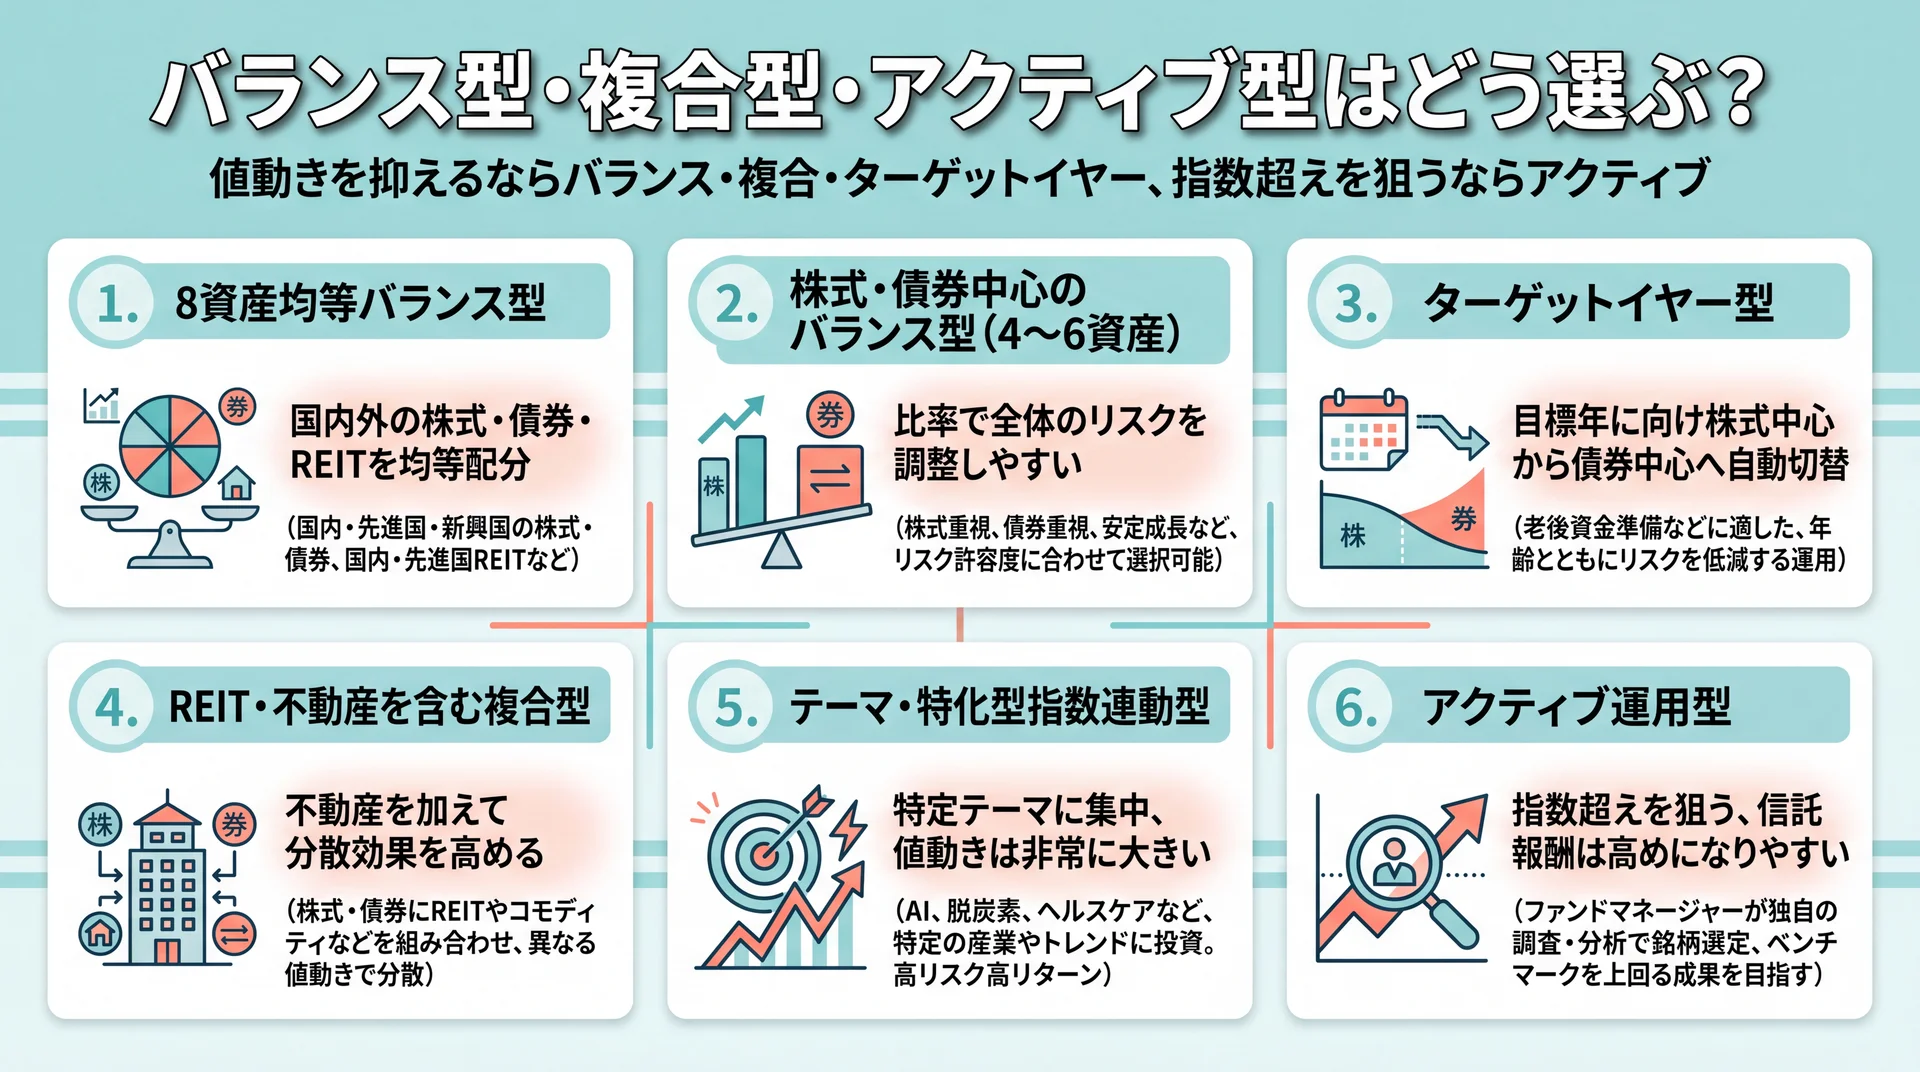
    バランス型・複合型・アクティブ型の6タイプの特徴を整理し値動きを抑えるか指数超えを狙うかで選ぶ観点を示した図
    値動きを抑えるならバランス・複合・ターゲットイヤー、指数超えを狙うならアクティブ型が起点になる

    値動きを抑えたい、または配分の見直しを自動化したいならバランス型・複合型・ターゲットイヤー型が候補になり、指数を上回る成果を狙うならアクティブ型が候補になります。株式だけでは値動きが大きいと感じる人は、債券やREITを含むタイプを検討すると、下落局面の振れ幅を抑えやすくなります。

    8資産均等バランス型

    国内外の株式・債券・REITなどを均等の比率で組み合わせるタイプです。1本で複数の資産に幅広く分散できるため、株式100%より値動きが穏やかになりやすいのが特徴です。値動きの大きさが不安で、分散を重視したい人に向いています。株式が下がる局面で債券が支えになることもあり、資産全体の値動きをならしたい人の選択肢になります。

    株式・債券中心のバランス型(4〜6資産)

    株式と債券を主体に、4〜6種類程度の資産で構成するタイプです。8資産均等型より構成がシンプルで、株式と債券の比率で全体のリスクを調整しやすい点が特徴です。安定寄りにしたい人が、株式比率を抑えた配分として選ぶことがあります。競合ではあまり個別に扱われませんが、リスクを一段抑えたい層には現実的な選択肢です。

    ターゲットイヤー型(ライフサイクル型)

    目標とする年(退職時期など)に向けて、株式中心から債券中心へと資産配分が自動で切り替わるタイプです。年齢とともにリスクを下げたいが、自分で配分を見直すのが難しい人に向いています。配分の管理を任せられる一方、信託報酬はインデックス単体より高めになりやすい点は確認が必要です。多くの比較記事では取り上げられませんが、配分の自動調整を求める人には検討する価値があります。

    REIT・不動産を含む複合型

    株式に加えて国内外のREIT(不動産投資信託)を組み込むタイプです。株式と値動きの傾向が異なる不動産を加えることで、分散の効果を高めたい狙いがあります。分配や不動産の値動きも取り込みたい人に向いた選択肢で、こちらも一般の銘柄比較では手薄になりがちです。

    テーマ・特化型指数連動型

    特定のテーマや少数の銘柄に集中する指数(大手ハイテク企業に絞った指数など)に連動するタイプです。対象が絞られる分、当たれば大きい一方で値動きは非常に大きくなります。全体の一部で、変動を受け入れて狙いたい人向けの選択肢です。

    アクティブ運用型

    運用者が銘柄を選び、指数を上回る成果を狙うタイプです。つみたて投資枠の対象は金融庁の基準を満たしたものに限られますが、信託報酬は指数連動型より高めになりやすく、必ず指数を上回るとは限りません。運用方針に納得でき、コスト増を許容できる人が選ぶ選択肢です。インデックス型とアクティブ型の考え方の違いは、nisa つみたてnisaについてはこちらでも整理しています。

    値動きを抑えるならバランス・複合・ターゲットイヤー、指数超えを狙うならアクティブが起点になります。

    銘柄の組み合わせと避けたい失敗

    積立NISAの銘柄は1本だけで完結させることもでき、組み合わせるなら値動きの重複を避けて、目的とリスク許容度で配分を決めます。初心者が最初から何本も持つ必要はなく、全世界株式1本のような分散されたタイプを土台にする方法もあります。組み合わせる場合は「同じような値動きの銘柄ばかり」にならないよう注意します。

    1本集中か組み合わせか(コア・サテライトの考え方)

    1本で世界に分散するタイプを軸にすれば、それだけで幅広い分散が完成します。もっと調整したい場合は、分散された銘柄を「コア(土台)」に据え、値動きの異なるタイプを「サテライト(一部)」として少量加える考え方があります。ここで注意したいのは、全世界株式と米国株式のように値動きが重なる銘柄を重ねても、分散はあまり広がらない点です。全世界株式の中には米国株式が大きな比率で含まれているため、両方を持つと米国への偏りがかえって強まることもあります。組み合わせるなら、資産や地域の異なるものを選ぶと効果が出やすくなります。

    暴落局面でタイプとリスク許容度はどう効く?

    積立を続けられるかは、暴落局面での値動きへの耐性で決まります。たとえば全世界株式のような株式100%のタイプは、下落局面で一時的に評価額が大きく下がることがあります。値動きに動揺して積立を止めたり売却したりすると、その後の回復局面を取り逃す可能性があります。もし大きな下落に耐えられそうにないと感じるなら、債券を含むバランス型のように振れ幅の小さいタイプを選ぶほうが、結果的に積立を継続しやすくなります。積立投資は、価格が下がった局面でも同じ金額で買い続けることで平均取得単価をならす効果があり、続けること自体が成果につながります。銘柄選びは「上昇時のリターン」だけでなく「下落時に続けられるか」で考えることが、長期投資では重要になります。値動きの試算で不安を確かめたい場合は、新nisa シミュレーションについてはこちらが参考になります。

    銘柄選びでやりがちな失敗

    失敗として多いのは、話題性やランキング順位だけで選び、対象資産やコストを確認しないことです。信託報酬の高い商品を選び続けると、前述の試算のように長期でコスト差が積み上がります。また、短期の値動きに反応して銘柄を頻繁に乗り換えると、そのたびに方針が定まらず、長期・積立・分散の効果を活かしにくくなります。当社ABCashの伴走の現場でも、NISA口座は開設したものの銘柄選定で手が止まってしまう方は少なくなく、対象資産とコストという判断軸を持つことが、最初の一歩を踏み出す助けになっています。

    投資信託は元本保証ではなく、価格変動で元本を下回ることがあります。個別の資産設計は、リスク許容度や家計の状況によって最適解が変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    積立NISAの銘柄選びでよくある質問

    積立NISAの銘柄は何本まで買える?複数選ぶべき?

    本数に明確な上限はなく、年間120万円・生涯1,800万円の枠の範囲であれば複数の銘柄を持てます。ただし、全世界株式のように分散されたタイプなら1本でも幅広く分散できます。無理に本数を増やすより、値動きの異なる資産を組み合わせる意識が大切です。

    全世界株式(オルカン型)とS&P500どっちを選ぶ?

    どちらが正解かは、投資先をどこまで広げたいかで変わります。全世界株式は先進国と新興国を含めて世界全体に分散し、S&P500は米国大型株に集中します。世界全体に広く分散したいなら全世界株式、米国の成長に集中したいならS&P500が候補です。値動きの許容度と方針で選びます。

    途中で銘柄を変更・売却してもいい?

    積立の設定はいつでも変更でき、保有している銘柄を売却することもできます。ただし、短期の値動きに合わせて頻繁に乗り換えると、長期・積立・分散の効果を活かしにくくなります。変更するなら、方針やライフステージが変わったタイミングなど、理由を持って行うのが望ましいです。

    アクティブとインデックスはどちらがいい?

    コストを抑えて市場平均に沿った成果を目指すならインデックス型、運用方針に納得して指数超えを狙うならアクティブ型が候補です。アクティブ型は信託報酬が高めで、必ず指数を上回るわけではありません。初めての場合は、低コストで分散されたインデックス型を土台にする考え方が選ばれやすい傾向です。

    少額からでも銘柄選びは重要?

    毎月少額でも、選ぶタイプによって長期の結果は変わります。金融機関によっては100円や1,000円から積立でき、少額のうちに全世界株式のような分散されたタイプで習慣をつくる方法があります。金額が小さいうちからコストと対象資産を意識しておくと、積立額を増やしたときにも同じ判断軸で続けられます。

    まとめ

    積立NISAの銘柄は、商品名から入るのではなく「対象資産・コスト・分散」の3軸でタイプを絞り、純資産総額で継続性を確認するのが基本です。つみたて投資枠の対象は金融庁が認めた360本(2026年7月時点)で、全世界株式や米国株式の株式インデックスが土台になり、値動きを抑えたい人はバランス型やターゲットイヤー型が候補になります。信託報酬の差は20年で数十万円規模になり得るため、コストを判断軸の第一に置くと迷いが減ります。

    判断軸が定まれば、暴落局面でも動揺せず淡々と積立を続けられ、自分の目的に沿った資産形成を前に進めやすくなります。制度の基礎からもう一度整理したい場合は、積立nisaの基礎からの総まとめはこちらから確認できます。家計全体と資産のバランスまで含めて相談したい方は、次の無料体験も活用してください。

    \ 家計と資産をまとめて整理 /

    お金の全体像を60〜80分程度の無料体験で整理し、次の一歩を決められます。

  • NISAはデメリットしかない?損する仕組みと注意点を徹底検証

    「NISA デメリットしかない」「やめとけ」と検索する人は増えています。結論から言えばその表現は誤りで、制度固有のデメリットは損益通算ができない点など数個に限られ、長期運用では非課税メリットが上回る場面が多い制度です。ただし元本保証ではなく、使い方を誤ると損をする注意点は実在します。本記事では当社のABCashが金融庁・国税庁の一次情報をもとに検証します。

    \ 累計9万人が学んだお金の学校 /

    NISAの疑問を専属コンサルタントに、無料の60〜80分程度体験で相談できます。

    NISAはデメリットしかないというのは本当?

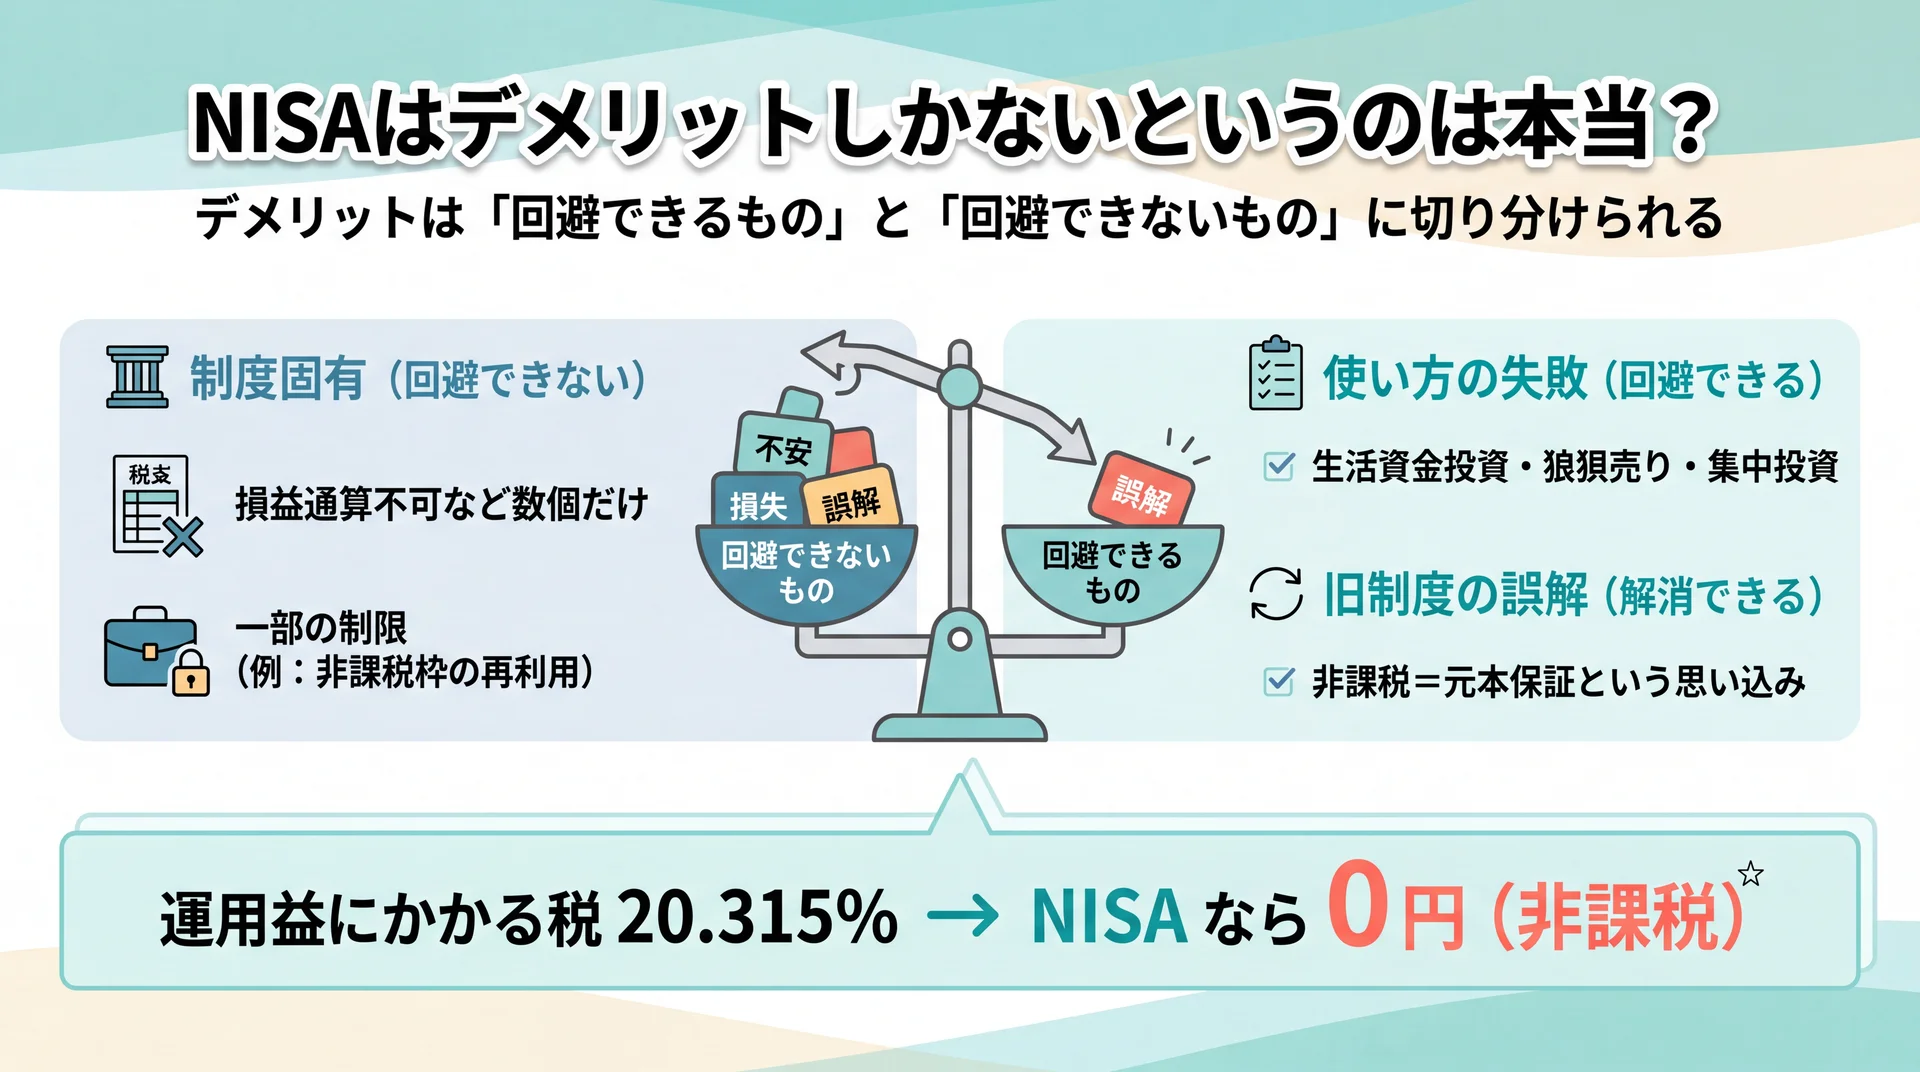
    NISAのデメリットを回避できない制度固有と回避できる使い方・誤解に切り分けて整理した図解
    回避できないのは制度固有の数個だけで、使い方の失敗や旧制度の誤解は対処・解消できる(出典: 金融庁・国税庁の制度事実に基づく当社作成)

    「NISAはデメリットしかない」は正確ではありません。制度上どうしても避けられないデメリットは損益通算ができないなど数個に限られ、多くの不満は使い方の失敗や旧制度の誤解に由来します。通常20.315%かかる運用益への税金がゼロになる非課税メリットは大きく、長期・積立・分散を前提にすれば不利より有利に働きやすい制度です(国税庁、令和7年4月時点)。

    検索で「デメリットしかない」「やめとけ」という強い言葉が並ぶと、始める前から損をするイメージが先行しがちです。しかし実際には、NISAは国が用意した少額投資非課税制度で、2014年に始まり2024年に新制度へ移行しています(金融庁、2026年7月時点)。デメリットを正しく数えると、その多くは「制度の欠陥」ではなく「知らずに使うと損をする注意点」だと分かります。

    大切なのは、デメリットを感情的な言葉のまま受け取らず、回避できるものと回避できないものに切り分けて理解することです。本記事ではこの切り分けを軸に、制度固有の注意点・使い方の失敗・旧制度の誤解の3つに分けて検証します。NISAを含む積立の全体像を先に押さえたい場合は、積立nisaの全体像を整理した完全ガイドもあわせて確認してください。

    そもそもNISAとは?デメリットを見る前の前提

    NISAは、株式や投資信託の運用益(売却益・配当・分配金)にかかる税金が非課税になる国の制度です。通常は運用益に約20%が課税されますが、NISA口座内ならこれがかかりません(金融庁、2026年7月時点)。デメリットを評価する前に、この非課税という前提を押さえておく必要があります。

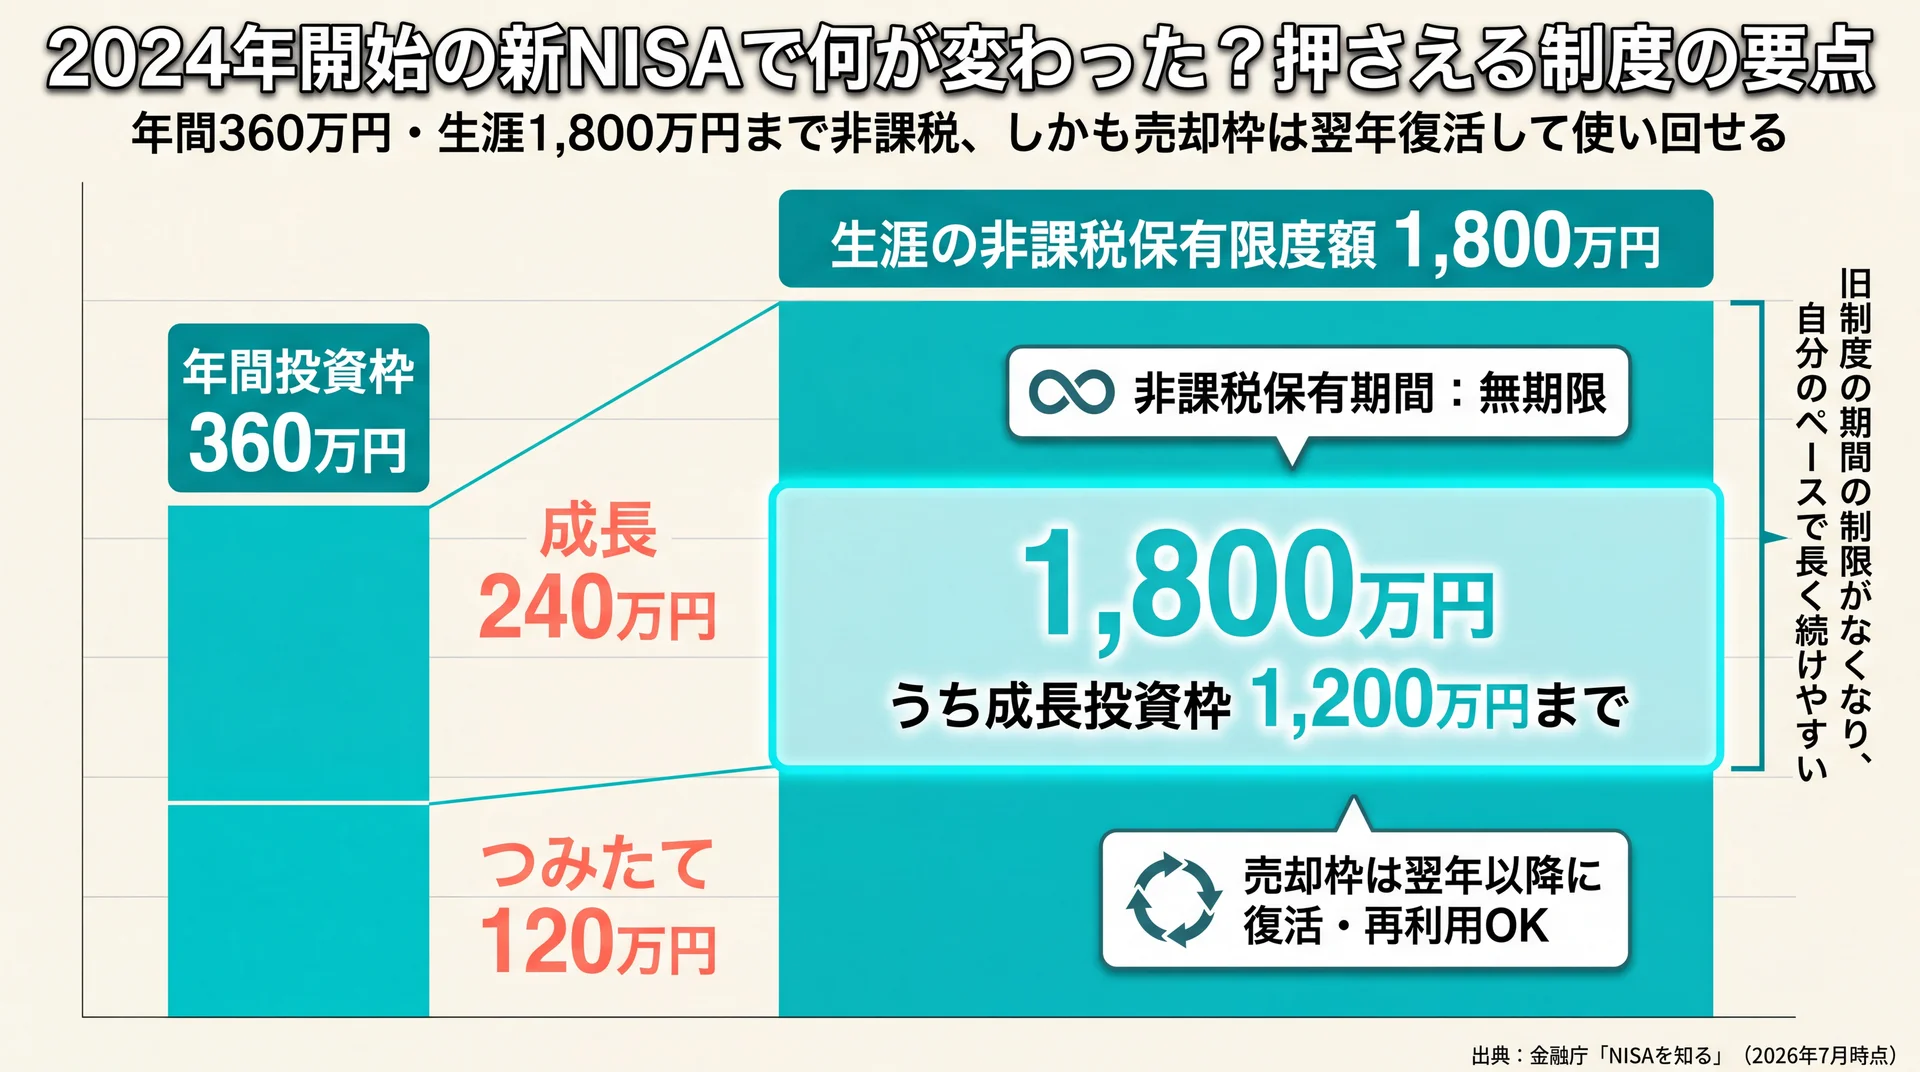
    新NISAには「つみたて投資枠」と「成長投資枠」があり、両方を併用できます。年間の投資枠は最大360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間は無期限です(金融庁、2026年7月時点)。口座を持てるのは日本国内に住む18歳以上の人で、1人1口座に限られます。

    この記事はデメリットの検証に焦点を当てるため、制度の全体像や始め方は深掘りしません。つみたて投資枠を中心とした基礎から知りたい場合は、つみたて nisaについてはこちらで確認できます。ここでは「非課税」「枠に上限がある」「1人1口座」という3点だけ覚えておけば、以降のデメリットの意味が理解しやすくなります。

    なぜ「デメリットしかない」「やめとけ」と言われるのか?

    「デメリットしかない」と言われる背景には、制度そのものの欠陥ではなく、3つの心理的・情報的な要因があります。暴落時の「損した」という体験談が拡散されやすいこと、制度改正がくり返され複雑に見えること、そして「非課税=元本保証」という誤解が根強いことです。この3つを分けて見ると、不安の正体がはっきりします。

    損した体験談が目立って拡散されやすい

    相場が下がった局面では、「NISAで損した」という声がSNSやニュースで強く印象に残ります。実際にはNISA自体が損をさせる仕組みなのではなく、投資である以上、値下がりの局面があるだけです。得をしている人の多くは黙って積立を続けるため、損の声だけが目立つ生存者バイアスの逆のような現象が起きます。当社のABCashでも、受講者が最初に口にする不安の多くはこの拡散された体験談に由来します。

    制度改正がくり返され「難しい」と感じる

    NISAは2014年の一般NISA、2018年のつみたてNISA、2024年の新制度と改正を重ねてきました(金融庁、2026年7月時点)。改正のたびにルールが変わったため、古い情報と新しい情報が混在し、「複雑で分かりにくい=やめておこう」という判断につながりやすいのが実情です。裏を返せば、現行ルールだけを正しく押さえれば、複雑さの多くは解消します。

    「非課税=元本保証」という誤解

    非課税という言葉から、「NISAなら減らない」という安心感を持つ人がいます。しかしNISAは投資であり、預金のような元本保証はありません(金融庁、2026年7月時点)。期待していた安全性と実際の値動きのギャップが、「思っていたのと違う=デメリットしかない」という失望に変わります。誤解を最初に解いておくことが、過度な不安を避ける近道です。

    NISAの制度上のデメリットは?(回避できない構造的な注意点)

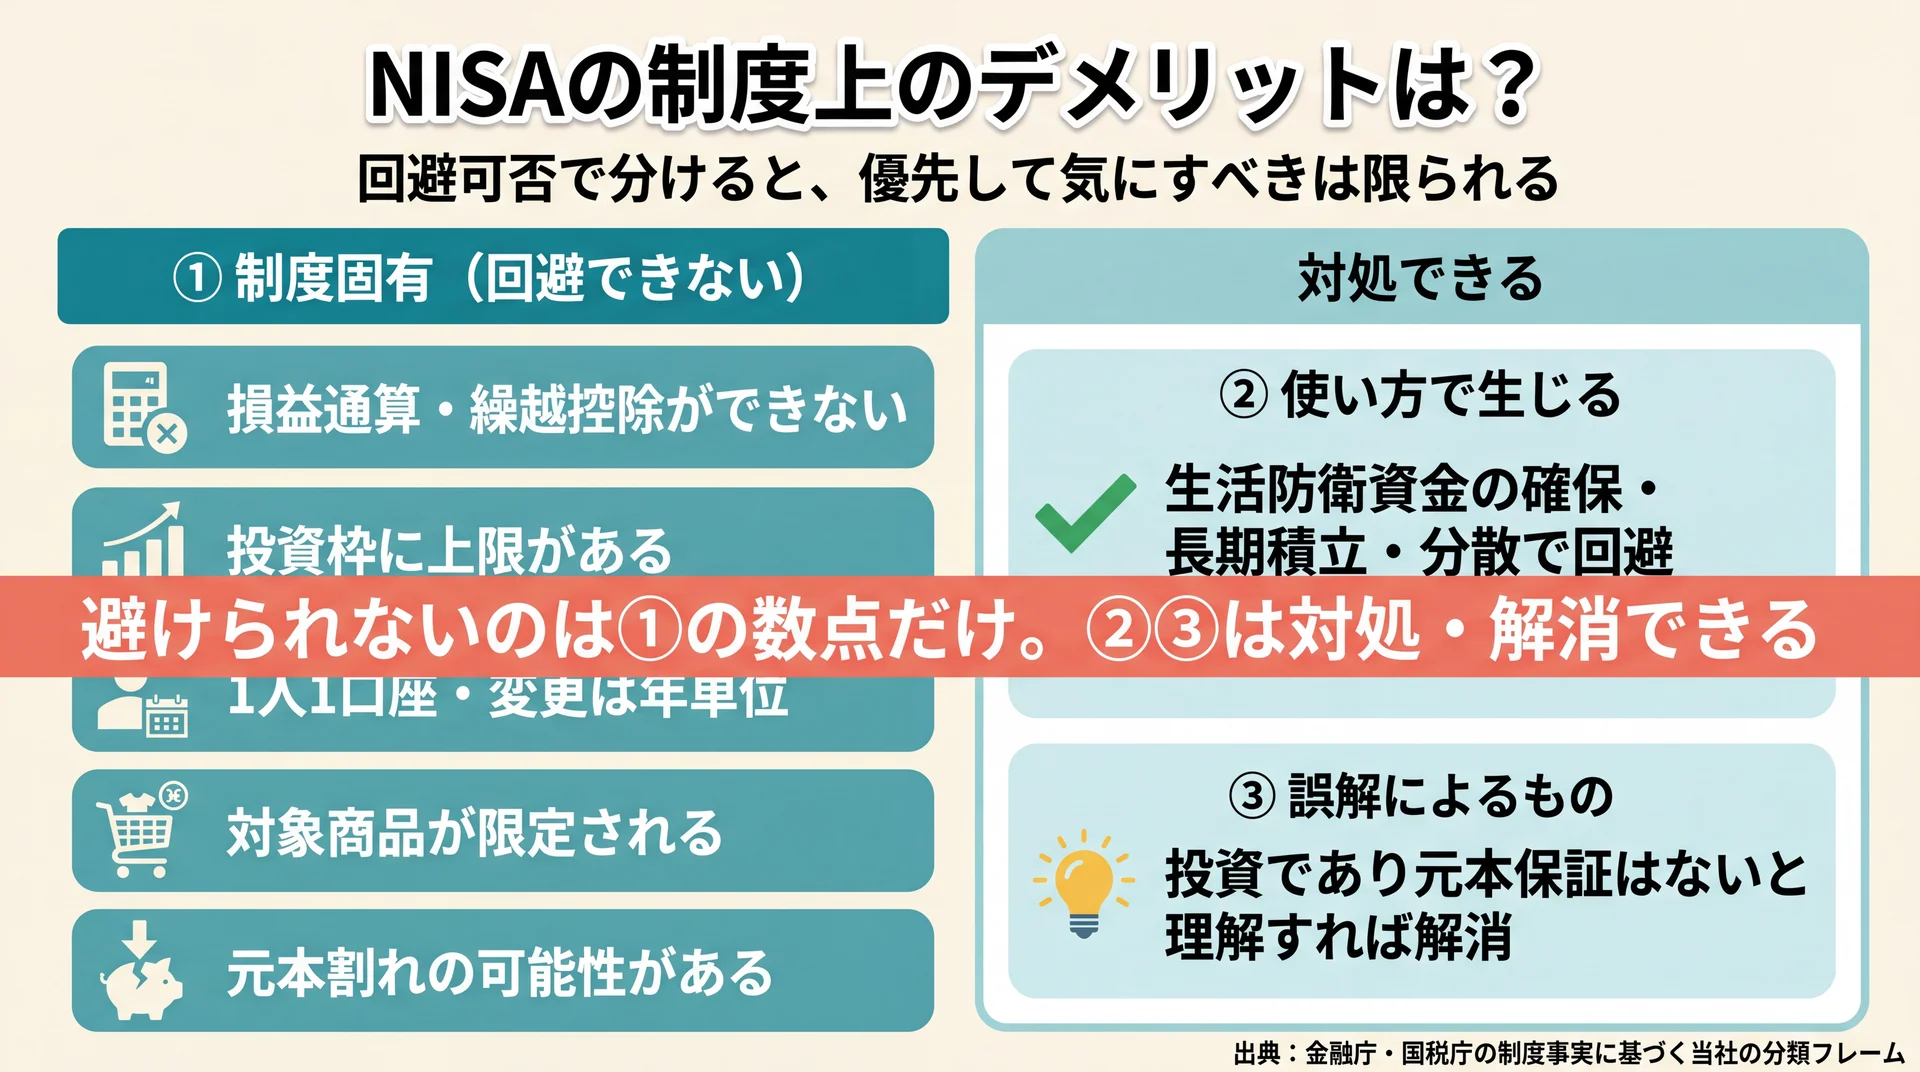
    NISAの制度上デメリット5点を回避可否で3層に分類し、対処できる範囲を示したフレーム図
    制度固有の5点は避けにくいが、使い方②と誤解③は対処・解消できる(出典: 金融庁・国税庁の制度事実に基づく当社の分類フレーム)

    NISAで本当に「制度として避けられない」デメリットは、損益通算・繰越控除ができない、投資枠に上限がある、1人1口座、対象商品が限定される、元本割れの可能性がある、の5点です。いずれも仕組み上の制約で、使い方の工夫では消せません。まずこの構造的な注意点を、次の独自分類で整理します。

    当社のABCashでは、NISAのデメリットを「対処できるかどうか」で3層に分けて説明しています。競合記事の多くはデメリットを平らに並べますが、回避可否で分けると、優先して気にすべき点が見えてきます。

    NISAデメリット3層分類マトリクス

    層 具体的なデメリット 対処の可否 主な対処・考え方
    ①制度固有(構造的) 損益通算・繰越控除ができない 回避不可 長期・分散でマイナス着地の確率を下げる
    ①制度固有(構造的) 投資枠に上限がある 回避不可 一般の家計には十分な枠。計画的に使う
    ①制度固有(構造的) 1人1口座・金融機関変更は年単位 回避不可 口座開設先を最初に比較して選ぶ
    ①制度固有(構造的) 対象商品が限定される 回避不可 長期投資向け商品に絞られる=初心者にはむしろ安全側
    ②使い方で生じる 生活資金まで投資/狼狽売り/集中投資 回避可能 生活防衛資金の確保・長期積立・分散
    ③誤解によるもの 非課税=元本保証という思い込み 解消可能 投資であり元本保証はないと理解する

    図表の読み方: デメリットを「回避できるか」で3層に分類。対処可能な②③が多くを占める(データ出典: 金融庁・国税庁の制度事実に基づく当社の分類フレーム)

    損益通算・繰越控除ができない

    制度固有の最大のデメリットは、損益通算と繰越控除ができない点です。課税口座(特定口座など)の上場株式等には、複数口座の利益と損失を相殺する損益通算や、損失を翌年以降3年間繰り越す繰越控除の特例があります(国税庁、令和7年4月時点)。当社はこの点をNISA唯一の「純粋な弱点」と捉えています。

    NISAは運用益が非課税である一方、税務上は損失も「なかったもの」として扱われます。そのため、NISA口座で損失が出ても、課税口座の利益と相殺して税金を減らすことはできません。短期で売買してマイナスになりやすい使い方ほど、この損益通算不可のデメリットが効いてきます。だからこそ、NISAは短期売買ではなく長期の積立で使うのが合理的です。

    投資枠に上限があり超過分は課税対象になる

    NISAの非課税枠には上限があり、超えた分は通常の課税口座での投資になります。年間360万円、生涯1,800万円という枠を超える投資には20.315%の課税が戻ってきます(金融庁、2026年7月時点)。ただし、毎月数万円の積立を続ける一般的な家計にとって、この上限に到達するのは容易ではありません。上限があること自体はデメリットでも、多くの人には実質的な制約になりにくい水準です。

    1人1口座しか持てず金融機関の変更に制限がある

    NISA口座は1人1口座に限られ、金融機関の変更は年単位でしか行えません(金融庁、2026年7月時点)。複数の金融機関で同時にNISAを使うことはできず、途中で変えたくなっても手続きに時間差が生じます。対処は「最初に口座開設先を比較して選ぶ」ことに尽きます。取扱商品・手数料・使い勝手を口座を作る前に確認しておけば、この制約は実務上ほとんど問題になりません。

    投資できる商品が限定されている

    NISAは投資対象が限定されます。つみたて投資枠は長期・積立・分散に適した一定の投資信託等に限られ、成長投資枠も信託期間20年未満・毎月分配型・高レバレッジ型の投資信託などは除外されます(金融庁、2026年7月時点)。短期で大きく張りたい人には制約ですが、投機的な商品が外れていることは、初心者にとってはむしろ安全側の設計です。

    元本保証ではなく元本割れのリスクがある

    NISAは投資であり、預金のような元本保証はありません。相場が下がれば、投資した額を下回る元本割れが起こり得ます(金融庁、2026年7月時点)。これは課税口座の投資とまったく同じリスクで、NISA固有の欠陥ではありません。値動きのある商品に投資する以上避けられない前提であり、長期・積立・分散でリスクを抑える使い方が基本になります。

    使い方しだいで生まれるデメリットと失敗例とは?

    「NISAで損した」という失敗の多くは、制度ではなく使い方に原因があります。生活防衛資金まで投資に回す、値下がりで慌てて売る、生涯枠を意識して無理な集中投資をする、の3つが代表例です。これらは仕組みの欠陥ではなく、事前の準備とルールで回避できるデメリットです。

    生活防衛資金まで投資してしまう

    手元の現金を使い切ってまで投資に回すと、暴落時や急な出費のときに、値下がりした資産を売って現金化せざるを得なくなります。当社のABCashでは、投資を始める前にまず生活防衛資金(生活費の半年分が一つの目安)を確保するよう伝えています。この順番を守るだけで、「暴落で損した」という失敗の多くは防げます。投資は余裕資金で行うのが原則です。

    価格変動に動揺して途中で売ってしまう

    NISAのつみたて投資枠は、長期・積立・分散でこそ効果を発揮する設計です。ところが値下がりの局面で不安になり、底値で売ってしまうと、その後の回復や複利の効果を取り逃します。短期の値動きに反応した狼狽売りは、損益通算できないNISAで最も損につながりやすい行動です。あらかじめ「相場が下がっても積立を止めない」というルールを決めておくことが対策になります。

    「共通の枠」を意識して無理な集中投資をする

    生涯1,800万円という枠を早く埋めようとして、流行のテーマ株や一つの銘柄に集中投資してしまう失敗もあります。枠は急いで埋めるものではなく、分散しながら長期で使うものです。当社は、枠の大きさに引きずられず、自分の家計とリスク許容度に合った金額で続けることを重視しています。無理に枠を使い切ろうとする姿勢が、かえってリスクを高めます。

    \ 制度の疑問をその場で解消 /

    損益通算や商品選びの疑問点を、マンツーマンで一つずつ確認できます。

    「デメリットしかない」は旧制度の誤解?新NISAで変わった点

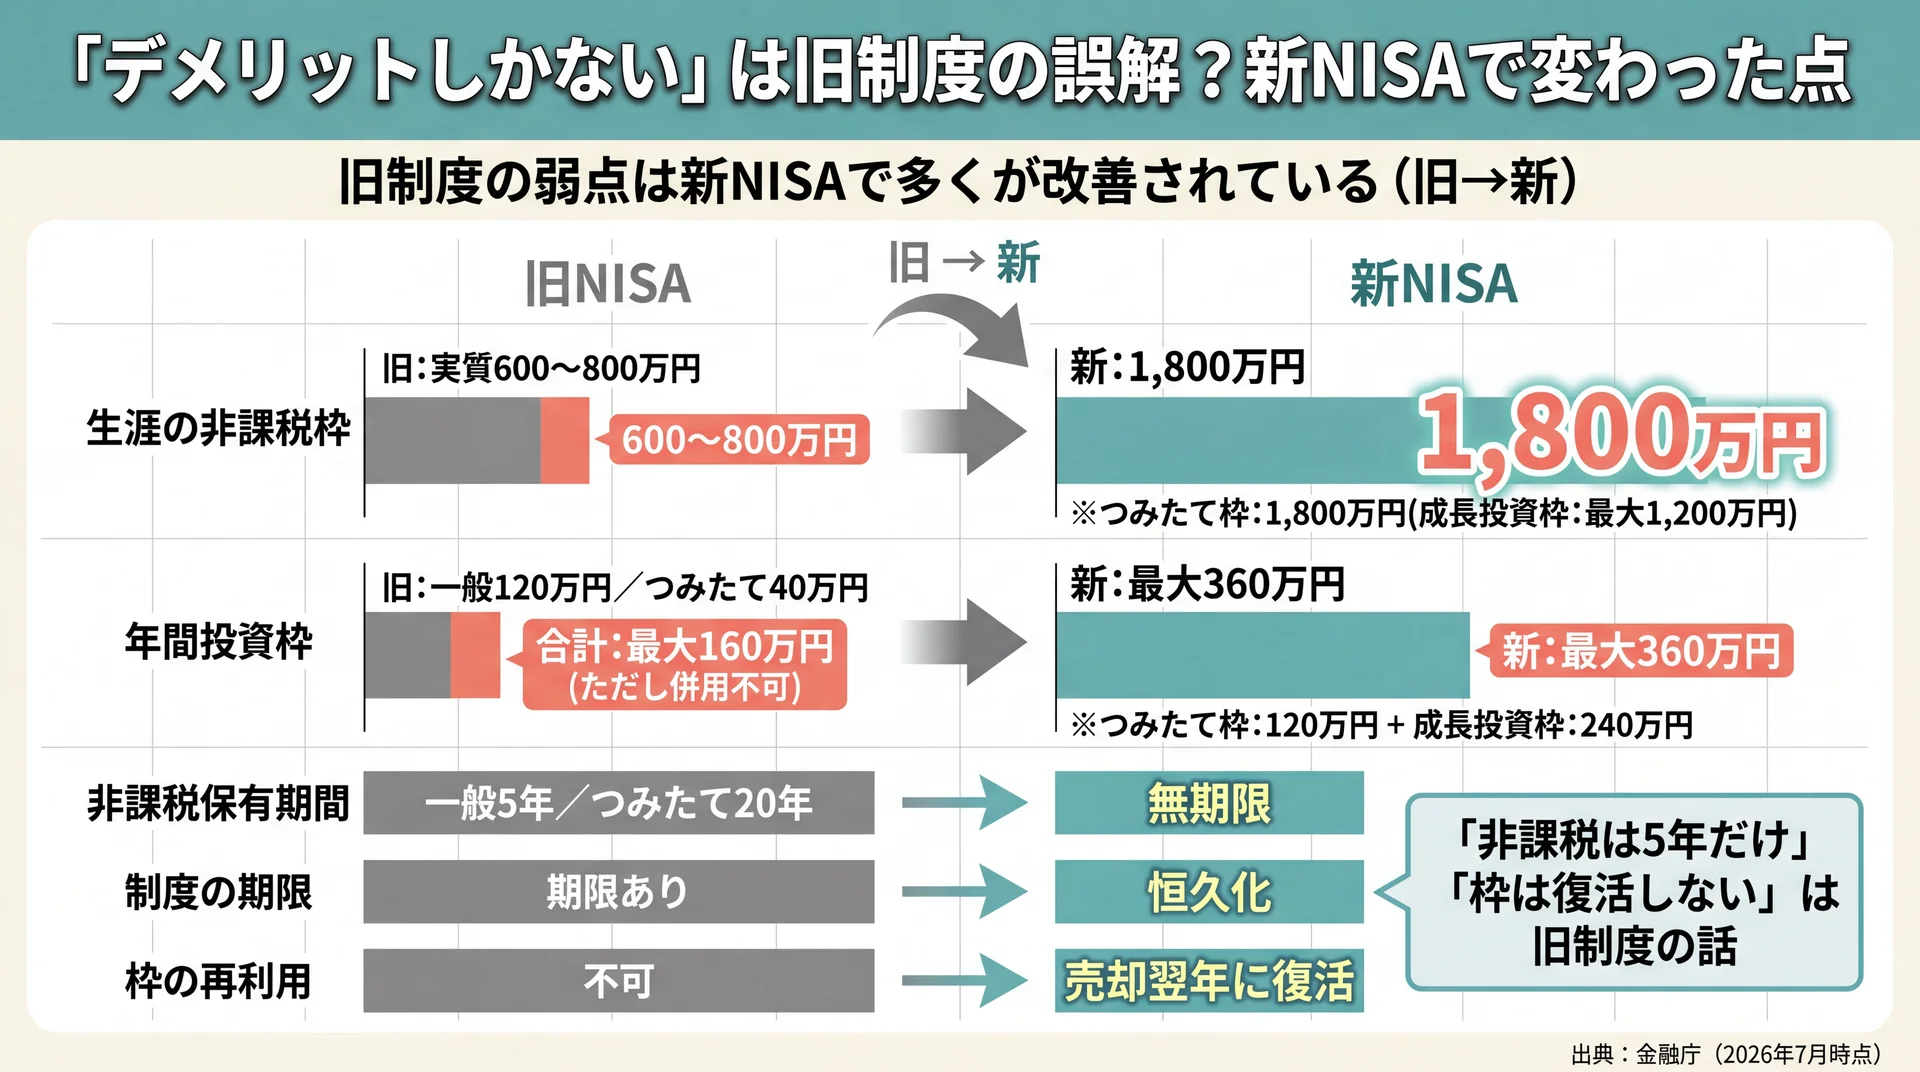
    旧NISAと新NISAの非課税期間・生涯枠・枠再利用などの改善点を旧から新へ示した比較図
    生涯枠は最大1,800万円、非課税期間は無期限など旧制度の弱点は新NISAで改善(出典: 金融庁 2026年7月時点)

    「デメリットしかない」という言説の一部は、2023年までの旧NISAを前提にしています。非課税期間の短さや枠が復活しない点は、2024年の新NISAで解消済みです(金融庁、2026年7月時点)。古い情報のまま判断すると、実態より不利に見えてしまいます。

    非課税期間が「無期限」になった

    旧つみたてNISAは非課税期間が20年、旧一般NISAは5年で、期間終了時の扱いに悩む必要がありました。新NISAでは非課税で保有できる期間が無期限になり、制度自体も恒久化されました(金融庁、2026年7月時点)。「非課税期間が短いのがデメリット」という指摘は、現行制度には当てはまりません。当社はこの変更を、長期の資産形成にとって最も大きい改善だと見ています。

    枠が復活し、ライフイベントに対応できる

    旧制度では、一度使った非課税枠は売却しても戻りませんでした。新NISAでは、保有商品を売却すると翌年にその分の枠が復活し、再利用できます(金融庁、2026年7月時点)。結婚・出産・住宅購入などでまとまった資金が必要になっても、売却して使い、後で枠を再び活用できます。「一度売ったら枠が減る」という旧制度前提のデメリットは、すでに過去のものです。なお旧NISAで保有中の商品は新NISAへ移せず、旧制度の非課税措置がそのまま適用されます。

    旧NISA(〜2023年)と新NISA(2024年〜)の主な違い

    項目 旧NISA 新NISA(2024年〜)
    非課税保有期間 一般5年/つみたて20年 無期限
    制度の期限 期限あり 恒久化
    年間投資枠 一般120万円/つみたて40万円 最大360万円
    生涯の非課税枠 実質600万〜800万円 1,800万円
    枠の再利用 不可 売却翌年に復活
    2枠の併用 不可(選択制) つみたて・成長を併用可

    図表の読み方: 「デメリットしかない」とされた旧制度の弱点は、新NISAで多くが改善されている(データ出典: 金融庁、2026年7月時点)

    「デメリットしかない」という評価がネット上に残っているのは、この改正前の情報が更新されずに拡散し続けているためでもあります。当社は、NISAのデメリットを検索するときこそ、その情報が旧制度と新制度のどちらを指しているかを確認することを勧めています。古い記事で「非課税は5年だけ」「枠は復活しない」といった記述を見かけたら、現行制度の事実と照らして読み替えると、不要な不安を避けられます。

    デメリットを踏まえても非課税メリットは大きい?

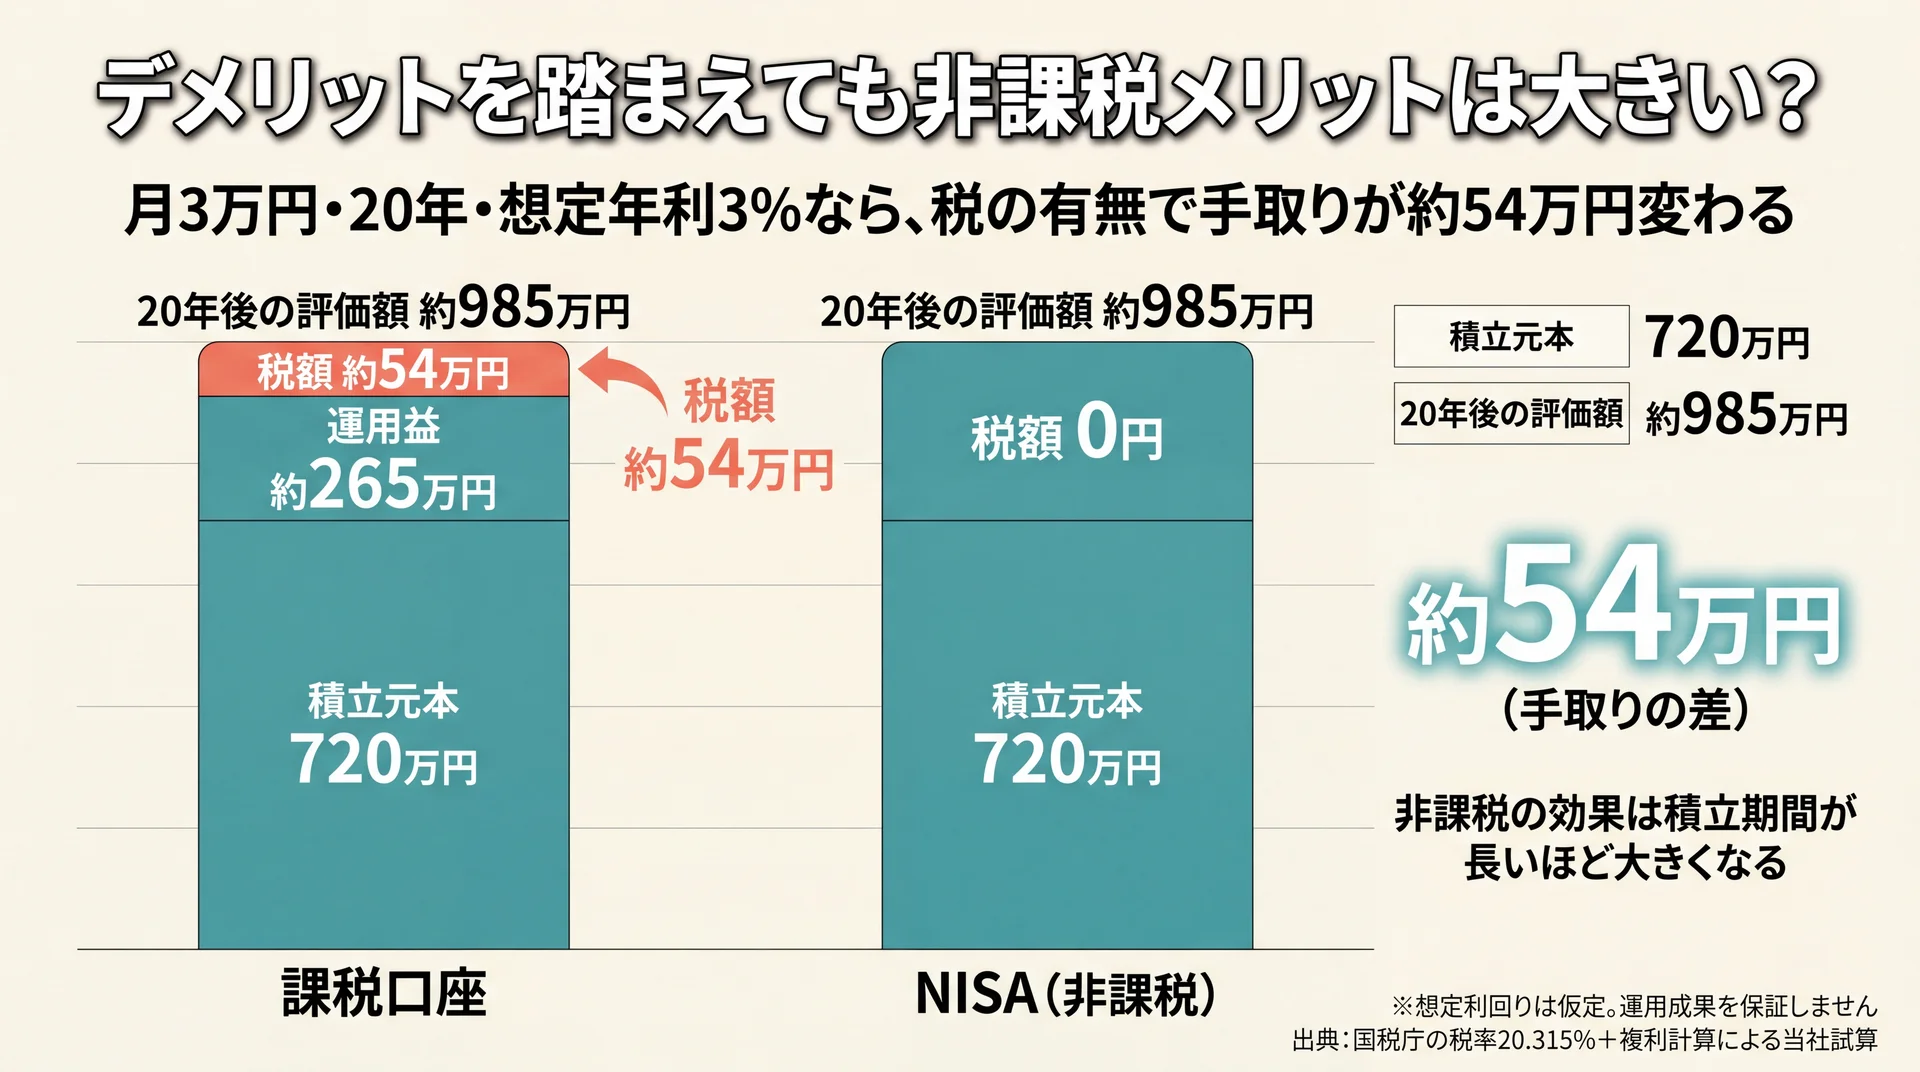
    月3万円20年・年利3%想定で課税口座とNISAの手取り差約54万円を示した試算チャート
    運用益約265万円にかかる税約54万円がNISAではゼロになる試算(出典: 国税庁の税率20.315%+複利計算による当社試算)

    損益通算できないなどのデメリットを差し引いても、長期の積立ではNISAの非課税メリットが上回りやすいと試算できます。運用益に本来かかる20.315%の税金がゼロになる効果は、期間が長いほど大きくなります。ここでは前提を明示した独自試算で、その差を具体的に確認します。

    一般論として「デメリットが多い」と言われがちなNISAですが、比較の軸を「課税口座との手取りの差」に置くと評価は変わります。毎月3万円を20年間積み立て、想定年利3%で運用できたと仮定した場合の試算が次の表です。

    課税口座 vs NISA 20年試算(月3万円・想定年利3%・複利)

    項目 金額の目安
    積立元本(月3万円×20年) 720万円
    20年後の評価額 約985万円
    運用益 約265万円
    課税口座での税額(20.315%) 約54万円
    NISAでの税額 0円(非課税)
    手取りの差 約54万円

    図表の読み方: 想定利回りが一定という仮定での試算。運用益にかかる税の有無で手取りが約54万円変わる(データ出典: 国税庁の税率20.315%+複利計算による当社試算)

    【調査方法】対象: 毎月3万円を20年間積み立てるモデルケース/期間: 20年(240カ月)/集計方法: 積立額×[((1+月利)^240−1)/月利]、月利=想定年利3%÷12=0.25%で評価額を算出し、運用益に20.315%を乗じて税額を比較/データ出典: 国税庁の課税率と複利計算式に基づく当社試算。※想定利回りは仮定であり運用成果を保証しません。相場次第で元本割れの可能性があります。

    この試算が示すのは、デメリットと非課税メリットは同じ土俵で比べるべきだということです。そもそも利益に課税されないNISAでは、損益通算の必要性が生じにくいという関係もあります。当社の見立てでは、長期・積立・分散でプラス圏に着地できる使い方なら、非課税メリットがデメリットを上回りやすいと評価できます。判断基準は「デメリットの数」よりも「自分が長期で続けられるか」に置くほうが合理的です。より詳しい金額の目安を知りたい場合は、ニーサ シミュレーションについてはこちらで確認できます。

    なお、短期でマイナスになる可能性が高い使い方の場合、課税口座なら使えた損益通算がNISAでは使えない点は残ります。判断は投資期間とリスク許容度で分かれる、というのが公平な結論です。

    NISAのデメリットを避ける3つの対策は?

    NISAのデメリットの多くは、事前のルールづくりで実害を減らせます。生活防衛資金を先に確保する、下落時に慌てて売らない、長期・積立・分散を徹底する、の3つが柱です。制度固有のデメリットは消せなくても、損をする確率は使い方でコントロールできます。

    対策1:生活防衛資金を確保してから始める

    投資に回すのは、当面の生活費とは別の余裕資金だけにするのが基本です。生活費の半年分程度を現金で確保してからNISAを始めれば、暴落時や急な出費のときに、値下がりした資産を売って現金化する事態を避けられます。当社のABCashでも、投資の前に家計を整えて余裕資金を作る順番を重視しています。元手に生活資金を混ぜないことが、狼狽売りを防ぐ最初の一歩です。生活防衛資金の目安は人によって異なるため、共働きか単身か、収入の安定度なども踏まえて、自分に必要な現金の水準を先に決めておくと安心です。

    対策2:下落時の行動をあらかじめ決めておく

    値下がりの局面で判断すると、不安に流されて底値で売りやすくなります。「相場が下がっても毎月の積立は止めない」「一定額までの下落では売らない」といった行動ルールを、始める前に決めておくのが有効です。ルールがあれば、その場の感情ではなく事前の方針で動けます。長期の積立では、下落局面はむしろ安く買い増せる期間だと捉え直すことも、損益通算できないデメリットへの実務的な備えになります。

    対策3:長期・積立・分散を徹底する

    NISAは長期・積立・分散でこそ効果を発揮します。一つの銘柄やテーマに集中せず、幅広く分散した投資信託などを、時間をかけてコツコツ積み立てるのが基本です。長期・積立・分散を守るほど、元本割れで終える確率は下がっていきます。当社は、枠を急いで埋めるより、家計に無理のない金額で続けることを優先すべきだと考えています。この3つを守れば、制度固有のデメリットが残っても、実際に損をするリスクは大きく抑えられます。

    NISAが向いている人・向いていない人は?

    NISAが向いているのは長期でコツコツ資産形成したい人で、向いていないのは近く使う予定の資金しかない人や短期で大きく狙いたい人です。デメリットの多くは使い方で回避できるため、自分の状況が向き不向きのどちらに近いかを確認することが、始めるかどうかの判断につながります。

    NISAが向いている人

    10年以上の長期スパンで資産を育てたい人、毎月一定額を積み立てられる人、余裕資金を預金に寝かせている人は、NISAの非課税メリットを活かしやすい層です。値下がりの局面でも積立を止めずに続けられるなら、制度上のデメリットの多くは実害になりにくくなります。当社のABCashの受講者にも、「預金だけで増えない」という状態から長期積立に切り替えて動き出した人が多くいます。

    NISAが向いていない人

    生活防衛資金が確保できていない人、1〜2年以内にまとまった資金を使う予定がある人、短期間で大きな利益を狙いたい人には、現時点でのNISAは向きません。短期売買では、値下がり時に損益通算できないデメリットが効いてくるためです。この場合は、まず生活防衛資金の確保や家計の立て直しを先に済ませ、投資に回せる余裕資金を作ってから検討するのが順序として合理的です。

    向き不向きは固定ではありません。今は向いていない人も、生活防衛資金を整え、当面使う予定のない余裕資金を確保すれば、向いている側に移れます。当社のABCashでも、まず家計を立て直してから投資に進む順番を重視しており、「今はまだ始めない」という判断も一つの正解だと考えています。焦って始めるより、条件を整えてから始めるほうが、制度上のデメリットの影響を受けにくくなります。

    NISAのデメリットに関するよくある質問

    Q. NISAで一番大きいデメリットは何ですか?

    制度固有で最も影響が大きいのは、損益通算・繰越控除ができない点です。課税口座なら可能な、複数口座の損失との相殺や損失の3年繰越がNISAではできません(国税庁、令和7年4月時点)。ただしこれは短期売買でマイナスを出したときに効くデメリットで、長期の積立で使う分には影響が小さくなります。

    Q. NISAは元本割れしますか?損することはありますか?

    あります。NISAは投資であり、預金のような元本保証はありません(金融庁、2026年7月時点)。相場が下がれば投資額を下回ることがあり、これは課税口座の投資と同じリスクです。長期・積立・分散を前提にすると、一時的な下落があっても回復を待ちやすくなり、損失で終える確率を下げられます。

    Q. NISAをやめたほうがいい人はどんな人ですか?

    生活防衛資金が確保できていない人、近い将来(1〜2年以内)に使う予定の資金しかない人、短期で大きな利益を狙いたい人です。これらの人は、値下がり時に損益通算できないデメリットの影響を受けやすくなります。まず家計と余裕資金を整えてから、長期投資として検討するのが安全です。

    Q. 毎月1万円のNISAは意味がないですか?

    意味がないとは言えません。金額が小さくても、非課税で長期に積み立てれば複利の効果は働きます。月1万円でも20年続ければ元本240万円になり、運用益に本来かかる税金がゼロになる分だけ手取りが有利になります。少額から始めて家計に余裕が出たら増額する、という進め方も現実的です。

    Q. NISA口座の損失は確定申告で取り戻せますか?

    取り戻せません。課税口座なら、損失を確定申告して他口座の利益と損益通算したり、翌年以降へ繰り越したりできますが、NISA口座の損失は税務上ないものとして扱われるため、確定申告による救済の対象外です(国税庁、令和7年4月時点)。この点も、短期売買ではなく長期の積立でNISAを使うべき理由の一つです。

    Q. つみたて投資枠だけでもデメリットはありますか?

    つみたて投資枠だけでも、損益通算できない・元本保証ではないといった制度共通のデメリットは残ります。ただし、対象が長期・積立・分散に適した投資信託等に限られるぶん、投機的な商品を選んでしまう失敗は起こりにくくなります。初心者が最初の一歩として使う枠としては、リスクを抑えやすい設計だと当社は評価しています。

    まとめ:NISAのデメリットとの正しい向き合い方

    「NISAはデメリットしかない」は誤りで、制度として避けられないデメリットは損益通算不可など数個に限られます。残りの多くは、使い方の工夫や、旧制度前提の誤解の解消で対処できるものです。20.315%の課税がゼロになる非課税メリットは、長期・積立・分散で使うほど大きくなります(国税庁、令和7年4月時点)。

    当社のABCashが受講者と向き合う中で見えてきたのは、本当のデメリットは制度ではなく、開設したのに使いこなせず放置してしまうことだという点です。制度を怖がって動かない、あるいは開設したまま止まってしまう状態こそ、長期の複利効果を最も取り逃します。デメリットを正しく理解したうえで、自分の家計とリスク許容度に合った金額で続けることが、失敗を避ける近道です。なお個別の資産設計は、ファイナンシャルプランナーなどの専門家にも相談しながら進めてください。

    デメリットを恐れて動かないことにも、見えにくい代償があります。仮に月3万円の積立を1年先延ばしすれば、その1年分を非課税で複利運用する機会を失います。当社は、完璧に理解してから始めるよりも、少額で始めながら学び、家計に合わせて金額を調整していく順番のほうが、結果的に失敗しにくいと考えています。デメリットは「始めない理由」ではなく「使い方を設計する材料」として捉えることが、この制度との合理的な向き合い方です。

    積立NISAの基礎から全体像を通しで確認したい場合は、積立nisaの基礎からの総まとめはこちらから整理できます。
    \ 無料体験でお金の疑問を相談 /

    家計からNISA活用まで、あなたに合う進め方を無料体験で確かめられます。

  • 新NISAとは?旧NISAとの違いと2つの投資枠の使い分け

    新NISAは、2024年1月に始まった非課税で投資できる新しいNISA制度で、非課税で保有できる期間が無期限になり、年間最大360万円・生涯で総額1,800万円まで運用益に税金がかからずに投資できます。旧制度からの最大の変更点は、この「無期限化」と「投資枠の大幅な拡大」です。ここでは新NISAの中身と旧NISAとの違い、2つの投資枠の使い分けまでを、金融庁の一次情報をもとに整理します。NISA全体をまず俯瞰したい方は積立nisaの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 累計9万人が受講 /

    家計からNISAまでの疑問を、マンツーマンでまとめて相談できます。
    新NISAとは?2024年から何が変わったのか

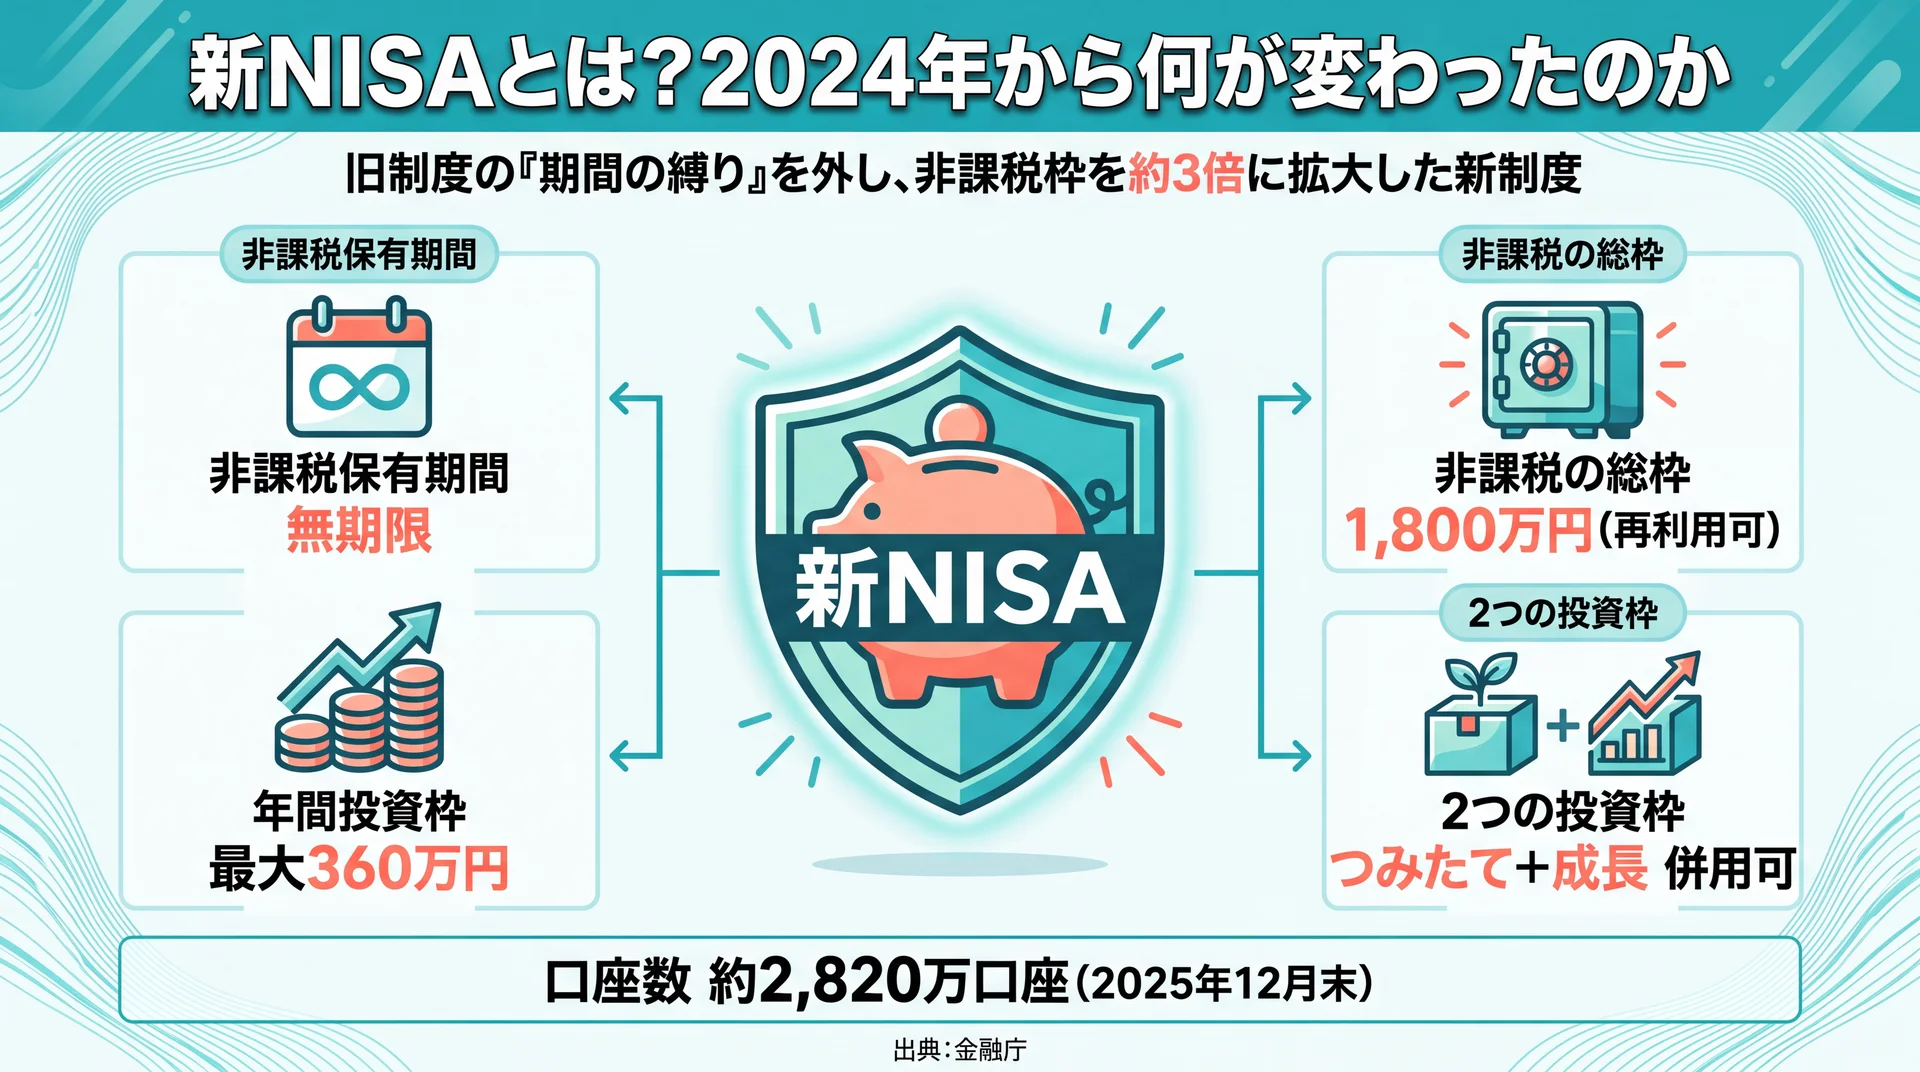
    非課税無期限・年間最大360万円・総枠1,800万円・2枠併用という新NISAの主な変更点と口座数約2,820万口座を整理した図
    新NISAの主な変更点と足元の口座数を整理(出典: 金融庁)

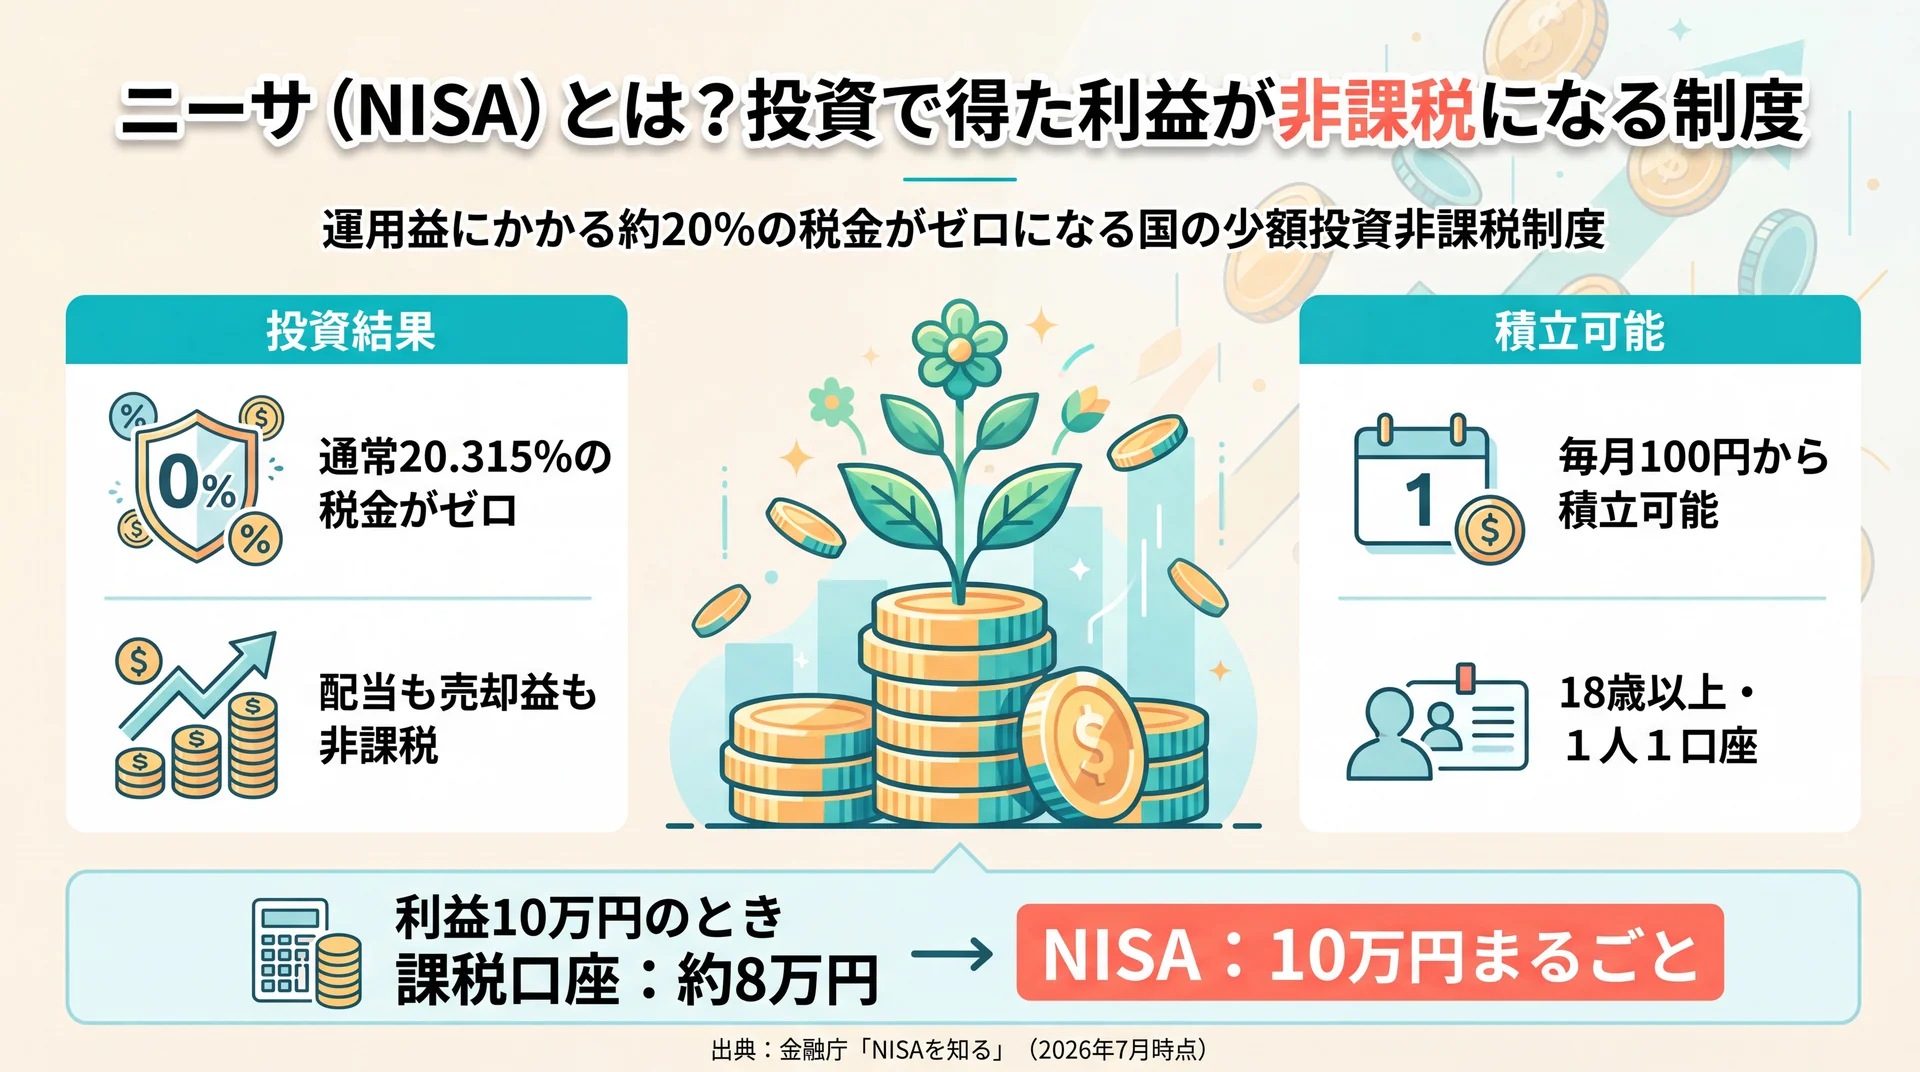
    新NISAは2024年1月に始まった少額投資非課税制度で、非課税保有期間の無期限化・年間投資枠の拡大・総枠1,800万円の新設が主な変更点です。通常は投資の利益に約20%課税されますが、NISA口座内の運用益は非課税になります(金融庁、2026年7月時点)。旧制度を廃止したのではなく、より長く・より多く非課税で使える形へ作り直された制度です。

    NISA自体は2014年に始まり、2018年のつみたてNISAを経て、2024年に現在の形へ一本化されました。旧制度には「非課税期間が5年または20年で終わる」「年間の枠が小さい」という制約があり、長期でコツコツ資産形成をしたい人にとっては使いにくさが残っていました。新NISAは、その使いにくさを解消し、長期・積立・分散の受け皿として設計し直された点が本質です。

    新NISAで押さえる6つの変更点

    金融庁は新NISAの特徴を6つのポイントとして示しています(金融庁、2026年7月時点)。旧制度と何が変わったかを最初に押さえておくと、後の判断がぶれません。

    ポイント 内容
    非課税保有期間 無期限(旧つみたて20年・旧一般5年から変更)
    制度(口座開設期間) 恒久化(いつ始めても不利にならない)
    2つの投資枠 つみたて投資枠と成長投資枠を併用可能
    年間投資枠 最大360万円(つみたて120万+成長240万)
    非課税保有限度額(総枠) 1,800万円を新設
    総枠の再利用 売却した分の枠が翌年以降に復活

    特に効いてくるのが非課税期間の無期限化です。旧制度では「非課税期間が終わる前に売るか、課税口座へ移すか」を考える必要がありましたが、新NISAではその出口の悩みがなくなり、保有し続けるだけで非課税を維持できます。長く持つほど有利になる設計へと軸足が移った点が、旧制度との根本的な違いです。

    どれくらい使われている?口座数の実データ

    新NISAは制度開始から短期間で口座数を大きく伸ばしています。金融庁の利用状況調査によると、新NISA(現行制度)の口座数は2024年12月末の約2,558万口座から、2025年12月末には約2,820万口座へと、1年で約262万口座増えました(金融庁 利用状況調査(令和7年12月末時点)、2026年7月時点)。

    数字の上では「みんなが始めている」制度になりつつあります。ただし、口座を開くことと、実際に自分に合った形で使い続けることは別の話です。当社のABCashでも、口座は開設したものの次に何をすればよいか分からず、積立の設定や枠の配分で手が止まってしまう相談は続いています。制度の全体像を理解したうえで、自分の家計に落とし込む段階こそが、実は最初の関門になります。

    新NISAと旧NISAは何が違う?

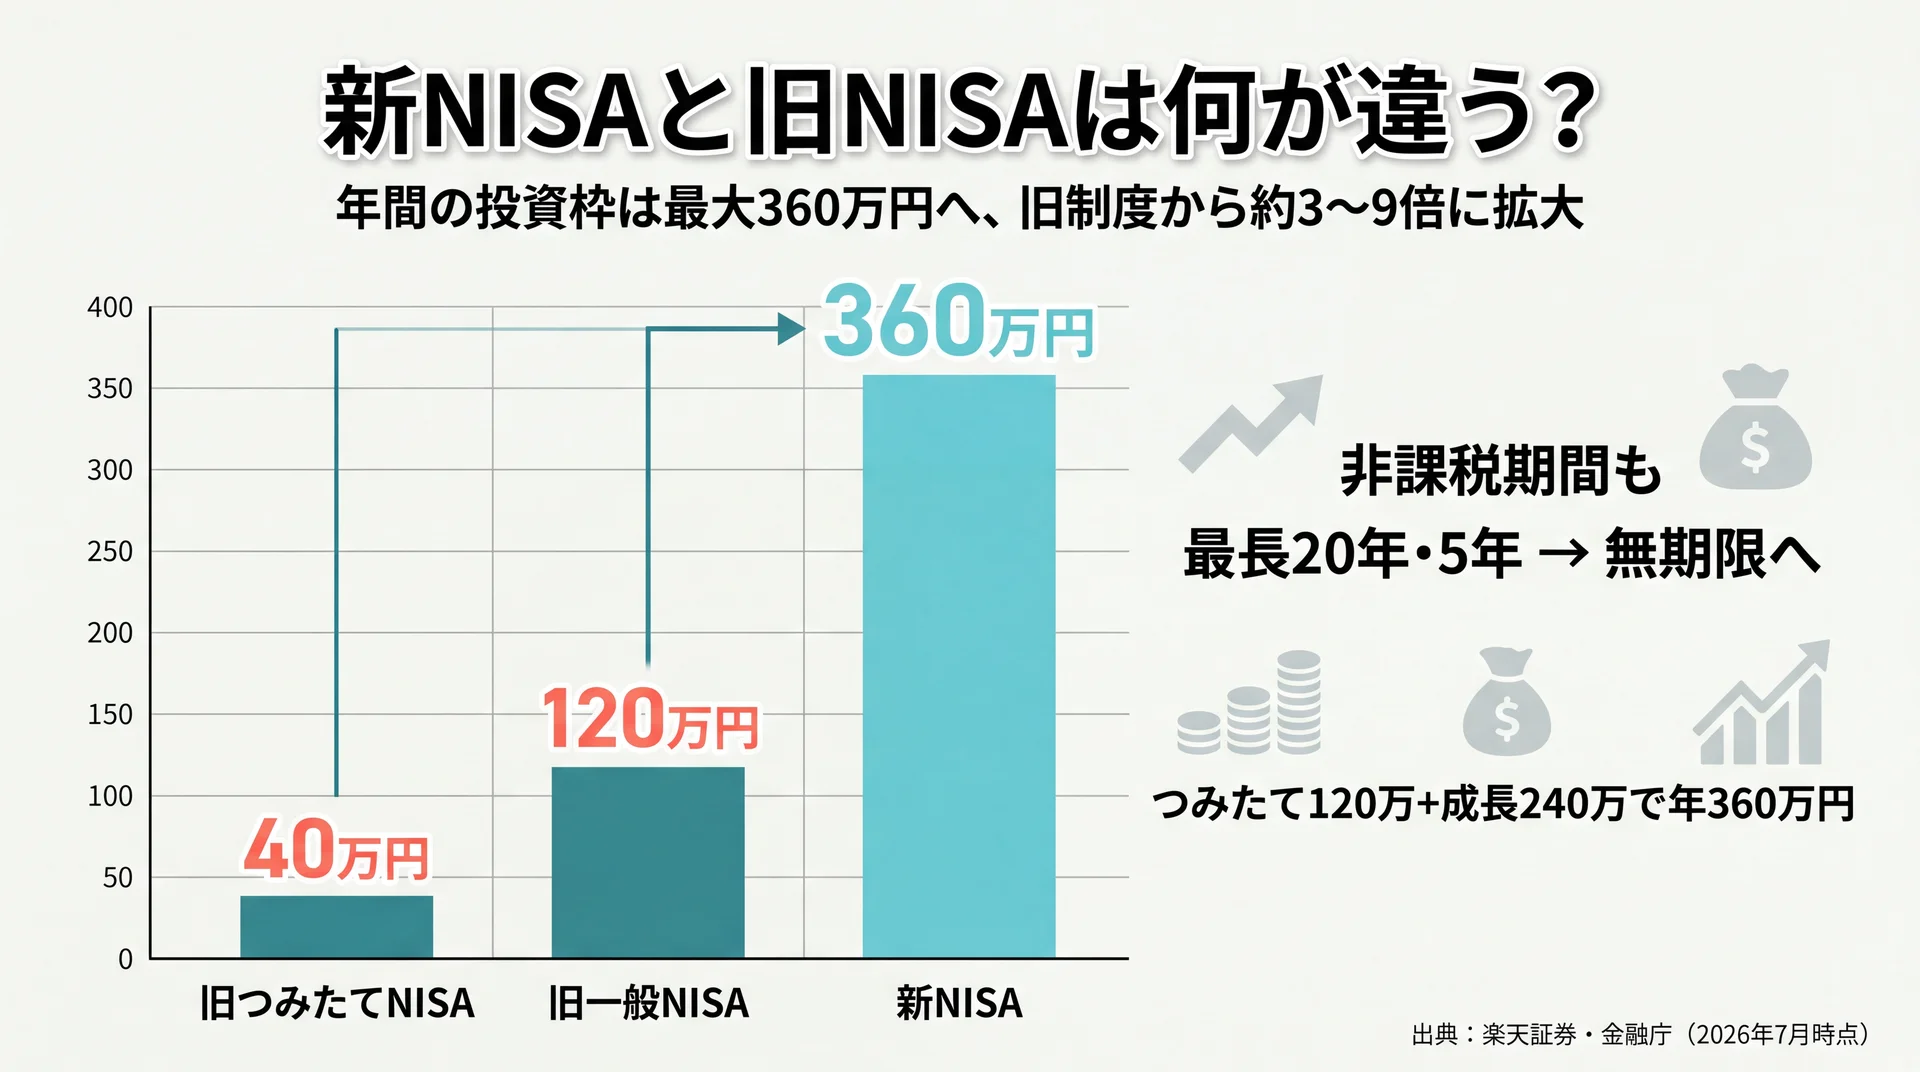
    旧つみたてNISA40万円・旧一般NISA120万円・新NISA360万円と年間投資枠が最大約9倍に拡大したことを示す棒グラフ
    年間投資枠は旧制度の40万・120万円から新NISA360万円へ拡大(出典: 楽天証券・金融庁)

    新NISAと旧NISAの最大の違いは、非課税期間が無期限になり、年間・生涯の投資枠が大きく広がった点です。旧つみたてNISAは年40万円・20年、旧一般NISAは年120万円・5年でしたが、新NISAは年360万円・総枠1,800万円・無期限へと拡張されました(楽天証券、金融庁、2026年7月時点)。

    旧制度では「つみたてNISA」か「一般NISA」のどちらか一方しか選べませんでしたが、新NISAではつみたて投資枠と成長投資枠を同時に使えます。積立でコツコツ買いながら、まとまった資金を成長投資枠で投じる、といった組み合わせが1つの口座内で完結するようになりました。

    旧つみたてNISA・旧一般NISAとの比較表

    旧制度と新制度を、同じ評価軸(年間枠・非課税期間・併用可否・総枠)で並べると違いが明確になります。

    項目 旧つみたてNISA 旧一般NISA 新NISA
    制度期間 2018〜2023年 2014〜2023年 2024年〜(恒久化)
    年間投資枠 40万円 120万円 360万円(つみたて120+成長240)
    非課税期間 最長20年 最長5年 無期限
    枠の併用 不可 不可 つみたて・成長の併用可
    生涯の総枠 実質800万円 実質600万円 1,800万円(簿価・再利用可)

    データ出典: 楽天証券・金融庁(2026年7月時点)

    比較軸で見ると、新NISAは「期間の縛りを外し、枠を約3倍に広げた制度」と評価できます。旧制度で投資を続けてきた人にとっては、非課税で運用できる規模が一段と大きくなった形です。

    旧NISAで保有している商品はどうなる?

    2023年までに旧NISAで買った商品は、そのまま非課税で保有でき、すぐに売る必要はありません。ただし新NISAの枠とは別の「外枠」で管理され、新NISAへの移管(ロールオーバー)はできません(金融庁 2023年までのNISA、2026年7月時点)。

    旧つみたてNISAで買った商品は購入から20年、旧一般NISAは5年という、旧制度の非課税期間がそのまま適用されます。たとえば2023年に旧一般NISAで買った商品は2027年まで非課税で運用でき、期間終了前に売却するか、終了後に課税口座へ移すかを選ぶことになります。旧制度の残高は新NISAの1,800万円にカウントされないため、旧NISAを使ってきた人は、その分だけ非課税の余地を上乗せで持てる形です。

    つみたて投資枠と成長投資枠はどう使い分ける?

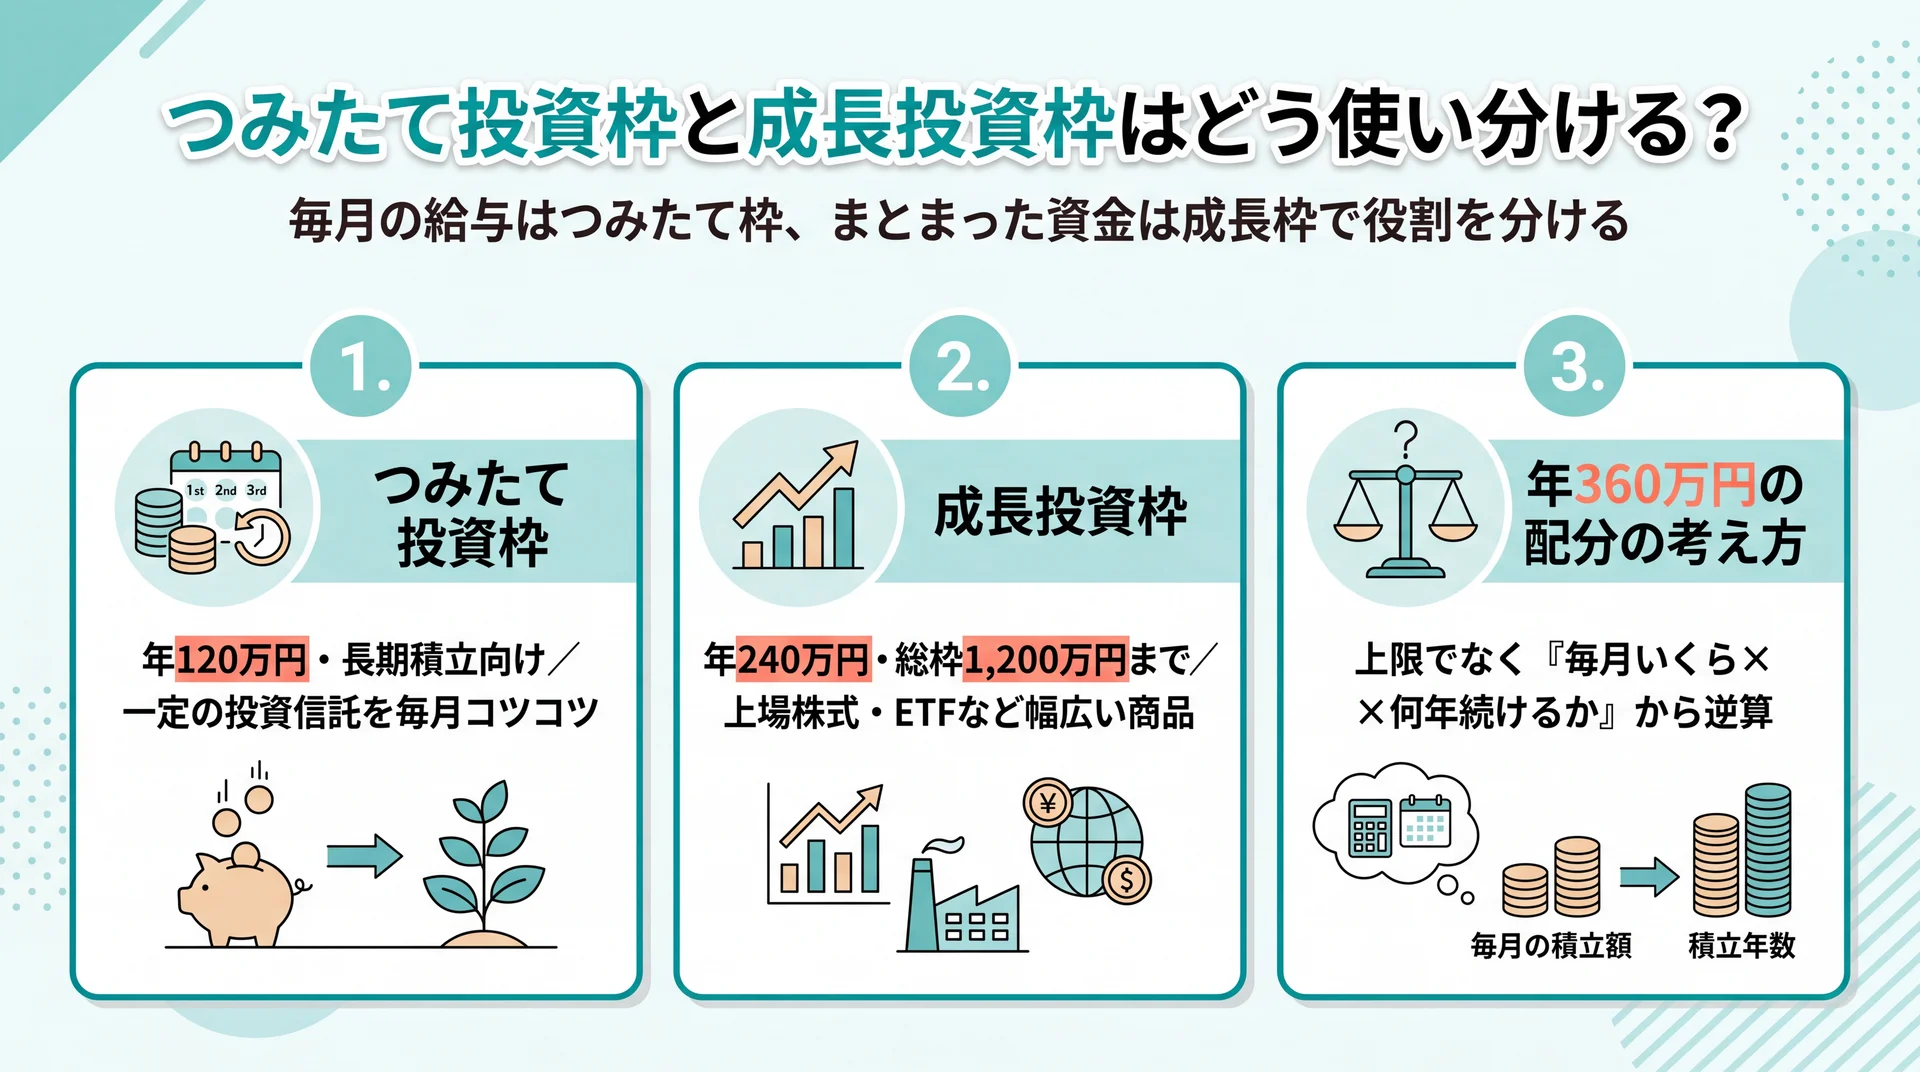
    つみたて投資枠120万円・成長投資枠240万円・成長は総枠1,200万円上限という2枠の役割分担と配分の考え方を整理した図
    2つの投資枠の役割と、上限でなく続けられる額から逆算する配分の考え方を整理(出典: SMBC日興証券)

    新NISAにはつみたて投資枠(年120万円)と成長投資枠(年240万円)の2つがあり、コツコツ積み立てる部分と、まとまった資金や個別株に投じる部分で役割を分けます。2つを併用すると年間最大360万円まで投資できます(金融庁、2026年7月時点)。どちらか一方だけを使うことも可能です。

    使い分けの基本は、投資に慣れているかどうかと、投じられる資金の性質です。毎月の給与から積み立てる資金はつみたて投資枠、ボーナスや預貯金からまとまって動かせる資金は成長投資枠、という切り分けが分かりやすい起点になります。

    つみたて投資枠(年120万円・長期積立向け)

    つみたて投資枠は年間120万円まで、長期・積立・分散に適した一定の投資信託を毎月コツコツ買う枠です(金融庁、2026年7月時点)。対象は金融庁の基準を満たす投資信託に絞られており、手数料が高すぎる商品や毎月分配型などは除外されています。商品が絞り込まれている分、初めての人でも極端に不利な商品をつかみにくい設計です。

    月々1万円でも3万円でも、無理のない金額で自動的に積み立てられるため、投資に時間をかけられない人や、値動きに一喜一憂したくない人に向いています。年120万円は月あたり10万円に相当しますが、上限まで使い切る必要はなく、続けられる金額から始めるのが基本です。積立は毎月自動で買い付ける仕組みのため、買うタイミングを自分で判断する負担が少ない点も、長く続けやすい理由になります。

    成長投資枠(年240万円・総枠1,200万円まで)

    成長投資枠は年間240万円まで、上場株式・ETF・上場REIT・公募株式投資信託など幅広い商品に投資できる枠です。ただし整理・監理銘柄や、信託期間20年未満・毎月分配型・デリバティブを使った一定の投資信託などは対象から除かれます(金融庁、2026年7月時点)。

    成長投資枠には総枠1,800万円のうち最大1,200万円までという上限があります。つまり1,800万円すべてを成長投資枠で埋めることはできず、残り600万円分はつみたて投資枠を使う必要があります。個別株や幅広い投資信託でメリハリをつけたい人に向く一方、値動きが大きくなりやすいため、自分がどこまでの変動を受け入れられるかを先に見極めておくと安心です。なお、成長投資枠でもつみたて投資枠と同じ投資信託を積み立てることは可能で、「個別株だけを買う枠」というわけではありません。

    年360万円をどう配分するかの考え方

    年360万円の枠をどう配分するかは、上限額ではなく「毎月いくらを何年続けられるか」から逆算するのが現実的です。総枠1,800万円は、月10万円の積立でも15年かかる規模です。まずは家計から無理なく出せる積立額を決め、余力があれば成長投資枠を上乗せする順番が、途中で止まりにくい組み立て方になります。

    たとえば毎月3万円を積み立てるなら、年間36万円ですべてつみたて投資枠で収まり、成長投資枠を無理に使う必要はありません。ボーナス時期にまとまった資金を足したいときだけ成長投資枠を併用する、という柔軟な使い方もできます。具体的な金額と期間で将来の見え方を確かめたい場合は、積立nisa シミュレーションについてはこちらで試算の考え方を整理しています。数字を自分の家計に当てはめてみると、「1,800万円という総枠の大きさ」よりも「続けられるペース」のほうが判断の軸になることが見えてきます。
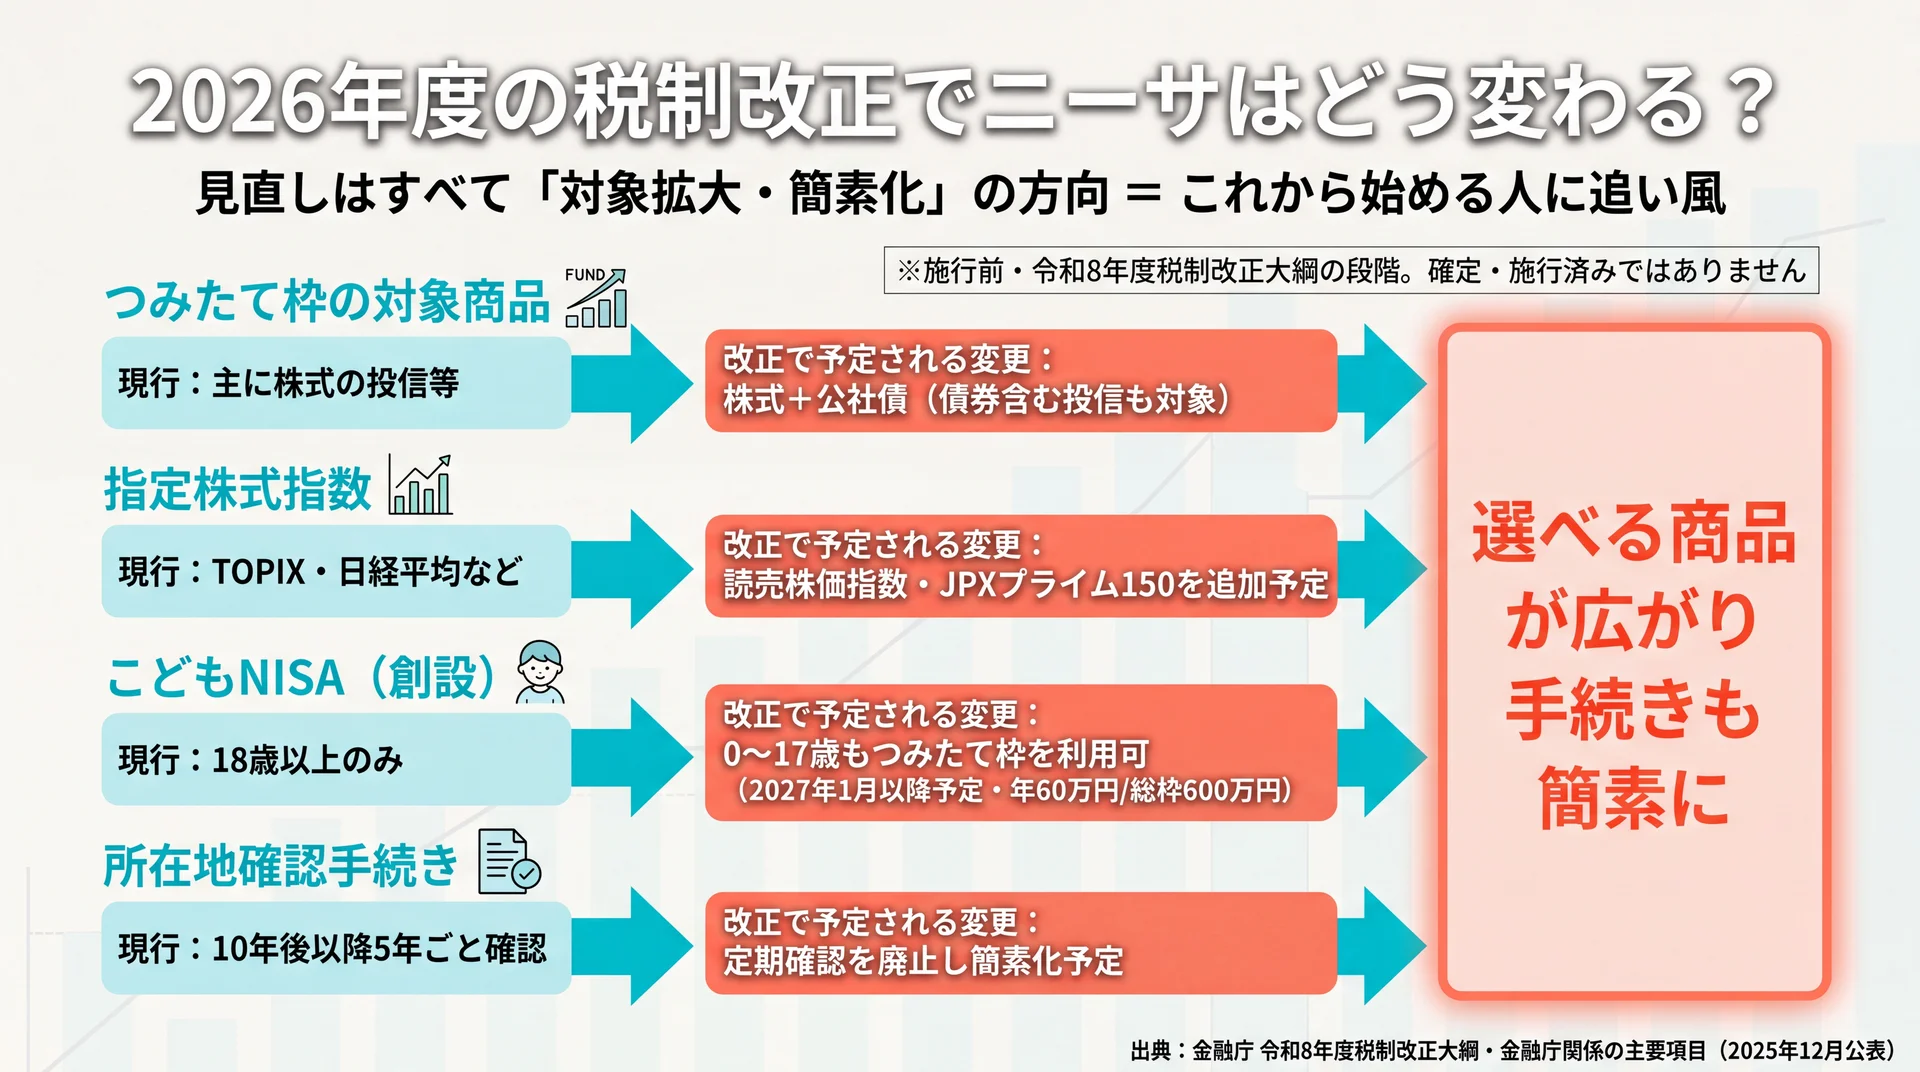
    \ 無料体験は60〜80分程度 /

    NISAの枠配分や始め方を、自分の家計に当てはめて確認できます。

    非課税枠1,800万円はどんな仕組み?枠は再利用できる?

    非課税保有限度額の1,800万円は、時価ではなく「買ったときの金額(簿価)」で管理され、商品を売ると翌年以降に枠が復活して再利用できます(金融庁、2026年7月時点)。この2点は誤解されやすいので、順番に整理します。値上がりで評価額が増えても枠を圧迫しない仕組みが、新NISAの使いやすさを支えています。

    簿価(買った金額)で管理される

    1,800万円の枠は、保有している商品の値上がり・値下がりに関係なく、買い付けた金額の合計でカウントされます。たとえば1,800万円分を買い付けた後に評価額が2,500万円へ増えても、非課税枠を超えたことにはなりません。運用がうまくいって資産が増えても、非課税のメリットをそのまま享受できる設計です。

    逆に言えば、枠を使う基準は「今いくらの価値か」ではなく「いくら投じたか」です。年間の投資枠(つみたて120万+成長240万=360万円)も、買い付けた金額でカウントされます。

    売却すると翌年に枠が復活する

    新NISAでは、保有商品を売却すると、その簿価分の枠が翌年以降に復活し、再び非課税で投資に使えます(金融庁、2026年7月時点)。旧NISAにはなかった仕組みで、ライフイベントで一度引き出しても、枠を失わずに再スタートできます。

    ただし復活した枠を使えるのは翌年以降で、その年のうちにすぐ埋め直すことはできません。また、枠が復活しても年間投資枠の上限(360万円)を超える投資はできない点は変わりません。売って買い直す前提で頻繁に回す使い方よりも、長く保有する使い方に向いた仕組みです。

    枠は「使った瞬間に消える」のではなく、売れば翌年に戻ってくるため、ライフイベントに合わせて柔軟に組み替えられるのが新NISAの強みです。

    新NISAのメリットと注意点は?

    新NISAの最大のメリットは運用益が無期限で非課税になり、複利の効果をそのまま受け取れる点で、注意点は元本保証がなく、損失が出ても税制上の救済がない点です。制度が有利だからといってリスクがゼロになるわけではないため、良い面と気をつける面を両方押さえて判断する必要があります。

    メリット(非課税の複利効果・自由度)

    通常は運用益に約20%課税されますが、新NISAでは非課税のまま再投資に回せるため、時間が長いほど複利の差が積み上がります。課税口座なら受け取るたびに税金で目減りする配当や分配金も、NISA口座なら丸ごと再投資に回せるため、同じ商品でも手元に残る額が変わってきます。加えて、いつでも引き出せる流動性の高さと、つみたて・成長の2枠を組み合わせられる自由度も強みです。売却すれば枠が翌年復活するため、住宅購入や教育資金などのライフイベントとも両立しやすい設計になっています。

    非課税期間が無期限になったことで、「非課税期間が切れる前に売らなければ」という旧制度特有の焦りもなくなりました。長期でじっくり育てる前提の人ほど、恩恵を受けやすい制度です。

    注意点・デメリット(元本保証なし・損益通算不可)

    一方で、新NISAは投資である以上元本保証はなく、価格変動で資産が減る可能性があります。さらにNISA口座内の損失は、課税口座の利益と相殺する損益通算や、翌年以降への繰越控除ができません。課税口座なら使える節税手段が、NISAでは使えない点は理解しておく必要があります。

    また、年間投資枠は使い切らなかった分を翌年に繰り越せません。「1,800万円を早く埋めなければ」と背伸びをして家計を圧迫すると、かえって長続きしにくくなります。デメリットをより詳しく確認したい場合はnisaのデメリットの詳しい解説もあわせてご覧ください。制度の有利さに引きずられず、続けられる範囲で使うことが、結果的に非課税メリットを最大化する近道になります。

    新NISAはどう始めればいい?誰に向いている?

    口座開設から商品選定の流れと、生活防衛資金を生活費3〜6か月分先に確保するなど新NISAを始める前の家計準備を整理した図
    新NISAを始める前の手順と、投資額を決める前に整えておきたい家計の土台を整理

    新NISAは、金融機関でNISA口座を開設し、投資枠と商品を選んで積立や買付を設定するという流れで始められます。口座は1人1つで、金融機関は年単位で変更できます(金融庁、2026年7月時点)。制度としては誰でも使えますが、自分の家計とゴールに合わせて設計できるかどうかで、続けやすさが大きく変わります。

    口座開設〜商品選定の判断軸

    始める順番は、金融機関を選ぶ、NISA口座を開設する、投資枠を決める、商品を選んで積立を設定する、という流れです。金融機関を選ぶときは、取り扱う商品の幅・手数料・使いやすさが判断軸になります。証券会社と銀行では扱える商品が異なり、成長投資枠で個別株を買いたいなら証券会社が前提になります。

    商品を選ぶ段階では、まず「つみたて投資枠で長期の投資信託を軸にする」のが基本形です。手順を一つずつ確認したい方はニーサ 始め方の詳しい解説を、具体的な商品の考え方は積立nisa 銘柄の詳しい解説を参照してください。ここでは、どの枠にいくら配分するかという設計の部分に絞って考えると迷いにくくなります。

    投資を始める前に整えておきたい家計の土台

    新NISAで安定して積立を続けるには、投資額を決める前に、毎月の収支と使えるお金を把握しておくことが土台になります。収入から固定費・変動費を差し引き、無理なく投資に回せる金額がいくらかを先に見える化しておくと、途中で積立を止めたり、慌てて売却したりする事態を避けやすくなります。

    もう一つ確認したいのが、急な出費に備える生活防衛資金です。病気やケガ、失業などで収入が止まっても数か月は暮らせるお金を、いつでも引き出せる預貯金で確保しておくと、相場が下がった局面でNISAの資産を取り崩さずに済みます。目安として、生活費の3〜6か月分を先に用意し、それを超えた余力を投資に回す順番が、長く続けるための現実的な組み立て方です。家計の土台を整えてから枠の配分を決めることで、新NISAは無理なく続く仕組みとして機能します。

    新NISAが向いている人・迷いやすい人

    「とりあえず総枠1,800万円を目指す」という一般論だけで始めると、毎月の積立額が家計に合わず途中で止まりやすくなります。金融庁のデータでは口座数が1年で約262万口座増える一方、当社のABCashの受講現場では、開設後に枠の配分や商品選びで手が止まる相談が続いています。この2つを重ね合わせると、新NISAは「制度を知ること」より「自分の家計にどう落とし込むか」で成果が分かれます。総枠の大きさではなく「毎月いくらを何年続けられるか」を基準に始め方を決めるほど、途中で止まりにくくなります。

    向いているのは、長期でコツコツ積み立てられる人、非課税のメリットを時間をかけて活かしたい人です。迷いやすいのは、まとまった情報を一人で判断しきれない人や、家計と投資額のバランスに不安がある人です。当社の受講生では、受講後に総資産が平均で57.2万円増え、月間の自由資金が平均72,472円増えています。専属のコンサルタントがマンツーマンで家計からNISAまで伴走し、金融商品を販売しない中立な立場で設計を支援します。実際に「投資信託を購入するときも選び方を教わりながら投資デビューできた」という声もあり、一人だと止まりがちな一歩を踏み出す後押しになっています(30代女性・利用者の声より)。NISA全体をあらためて基礎から確認したい方はニーサについてはこちらもご覧ください。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    なお、新NISAは投資判断を伴うため、個別の資産設計については、ご自身の状況を踏まえてファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    新NISAのよくある質問

    新NISAについて、金融庁のよくある質問でも扱われている代表的な疑問に回答します(金融庁 NISA よくある質問、2026年7月時点)。

    Q. つみたて投資枠と成長投資枠を、別々の金融機関で使えますか?
    できません。NISA口座は1人1つのため、つみたて投資枠と成長投資枠は同じ金融機関の中で利用します。金融機関は年単位で変更できます。

    Q. つみたて投資枠だけで1,800万円を使い切れますか?成長投資枠だけの利用はできますか?
    つみたて投資枠だけで総枠1,800万円を使い切ることは可能です。一方、成長投資枠だけを使う場合は最大1,200万円までで、残りの600万円分はつみたて投資枠を使う必要があります。

    Q. 旧NISAで持っている商品は、売る必要がありますか?
    売る必要はありません。旧制度の非課税期間のまま保有でき、新NISAの1,800万円とは別の外枠で管理されます。ただし新NISAへの移管(ロールオーバー)はできません。

    Q. NISA口座の金融機関は、あとから変更できますか?
    年単位で変更できます。ただしその年にすでにNISAで買付をしている場合は、翌年からの変更になります。

    まとめ

    新NISAは2024年に始まった非課税投資制度で、非課税期間の無期限化・年間最大360万円・総枠1,800万円・枠の再利用という形で、旧NISAより大きく使いやすくなりました。つみたて投資枠と成長投資枠を併用でき、簿価で管理される総枠は売却すれば翌年に復活します。一方で元本保証がなく損益通算もできないため、制度の有利さに振り回されず「続けられるペース」で使うことが、非課税メリットを活かす鍵になります。

    判断の軸は、総枠の大きさではなく、毎月いくらを何年続けられるかです。NISA全体の基礎からもう一度整理したい方は積立nisaの基礎からの総まとめはこちらで確認できます。制度は理解できても、自分の家計にどう落とし込むかで迷ったときは、専門家に一緒に設計してもらうと最初の一歩を踏み出しやすくなります。

    \ まずは無料体験から /

    自分に合った新NISAの始め方を、専属コンサルタントと一緒に確かめられます。

  • ニーサとは?新NISAの仕組み・メリットと始め方をやさしく解説

    NISA口座を開いたものの、最初の商品選びで手が止まってしまう。制度が複雑に見えると、前に進みにくくなります。ニーサ(NISA)は、投資で得た利益にかかる約20%の税金が非課税になる制度で、2024年からの新NISAでは非課税期間が無期限になり、年間360万円まで投資できます。この記事では制度の要点・メリットと注意点・始め方・判断の軸までを整理します。

    積立nisaを含めたNISA全体の位置づけを俯瞰したい方は、積立nisaの全体像を整理した完全ガイドもあわせて参考にしてください。

    \ 累計9万人が受講 /

    女性向けの伴走型トレーニングを、まずは無料体験で確かめられます。

    ニーサ(NISA)とは?投資で得た利益が非課税になる制度

    利益10万円が課税口座では約8万円、NISAなら10万円まるごと残る非課税の仕組みと利用条件を整理した図
    課税口座とNISAで手元に残る額を比較(出典: 金融庁「NISAを知る」2026年7月時点)

    ニーサ(NISA)とは、株式や投資信託の運用益にかかる約20%の税金が非課税になる、国の少額投資非課税制度です。通常は利益から税金が差し引かれますが、NISA口座での利益は手元にそのまま残ります。

    投資で得られる利益には、大きく分けて売却益(値上がり益)と配当・分配金の2種類があります。通常はこの利益に対して約20%(正確には20.315%)の税金がかかり、たとえば10万円の利益が出ても、手元に残るのはおよそ8万円になります。NISA口座を使うと、この税金がかからず、10万円の利益がそのまま10万円として残ります。これがニーサの中心的な仕組みです(金融庁「NISAを知る」、2026年7月時点)。

    「まとまった資金がないと使えないのでは」と身構える必要はありません。金融機関によっては毎月100円から積み立てられ、少額から非課税のメリットを受けられる点が、初心者にとっての入口のやさしさになっています。証券口座と聞くと難しく感じるかもしれませんが、家計に無理のない範囲でコツコツ積み立てる使い方が、この制度の基本的な想定です。

    利用できるのは、日本国内に住む18歳以上(利用する年の1月1日時点)の人で、口座は1人につき1つまでです(金融庁、2026年7月時点)。年齢の上限はないため、20代から始める人もいれば、退職後に始める人もいます。「もう遅いのでは」と迷う必要はなく、長く続けられるほど非課税のメリットを受けやすくなります。

    通常20.315%の税金がゼロになる——非課税の仕組み

    NISAの効果は、運用期間が長く、利益が大きいほど積み上がっていきます。課税口座なら利益の約2割が税金として引かれるところ、その分がまるごと再投資や生活資金に回せるため、長期でみると差が広がっていきます。

    たとえば同じ運用で30万円の利益が出た場合、課税口座では約6万円が税金として引かれますが、NISA口座なら30万円がそのまま残ります。金額が大きくなるほど、この差は無視できないものになります。ただし後述のとおり元本が保証されているわけではないため、非課税のメリットだけを見て焦って始めるのは避けたいところです。

    この非課税の効果は、一度きりではなく運用を続けるあいだ繰り返し働きます。値上がり益にも配当・分配金にも税金がかからないため、受け取った分配金を再び投資に回す「再投資」を続けるほど、課税口座との差は少しずつ開いていきます。逆にいえば、短期間で売り買いを繰り返すよりも、長く持ち続けるほど制度の恩恵を受けやすい設計です。この「長く続けるほど効く」という性質を理解しておくと、次に説明する新NISAの無期限化の意味もつかみやすくなります。

    「ニーサ」という愛称の由来と制度の歩み

    NISAは、イギリスのISA(Individual Savings Account)をモデルにした日本版の制度で、Nippon Individual Savings Accountの頭文字から「ニーサ」という愛称がつきました(金融庁、2026年7月時点)。2014年のスタート以降、制度は段階的に拡充されてきました。

    年 できごと
    2014年1月 一般NISA開始
    2016年4月 ジュニアNISA開始
    2018年1月 つみたてNISA開始
    2024年1月 新制度(新NISA)開始

    もともとは非課税期間や年間の投資枠に制限があり、「いつまでに使い切るか」を意識しながら運用する必要がありました。こうした使いにくさを少しずつ解消してきた集大成が、2024年から始まった新NISAです。旧制度で口座を持っていた方の資産は、新制度とは別の枠でこれまでどおり非課税措置が続くため、慌てて売る必要はありません。次の章で、新NISAの要点を整理します。

    2024年開始の新NISAで何が変わった?押さえる制度の要点

    年間360万円・生涯1,800万円(うち成長1,200万円)の非課税枠の大きさと売却枠の再利用を示した図
    非課税枠の大きさと再利用の仕組みを図解(出典: 金融庁「NISAを知る」2026年7月時点)

    新NISAは、2024年1月から始まった現在のNISA制度で、非課税期間が無期限になり、年間の投資枠が最大360万円まで拡大した点が大きな変化です。旧制度にあった期間の制限がなくなり、長期の資産形成に使いやすくなりました。

    金融庁が挙げる新NISAのポイントは、非課税保有期間の無期限化、口座開設期間の恒久化、つみたて投資枠と成長投資枠の併用、年間投資枠の拡大(最大360万円)、生涯の非課税保有限度額の新設(最大1,800万円)、そしてその枠の再利用が可能になったことです(金融庁「NISAを知る」、2026年7月時点)。旧制度と比べて「いつまでに使い切る」というプレッシャーが薄れ、自分のペースで続けやすくなりました。

    無期限化と恒久化は、地味に見えて実は大きな変更です。旧制度では非課税で持てる期間が決まっていたため、期限が近づくと売却や移し替えの判断を迫られました。新NISAではその期限がなくなり、結婚・出産・住宅購入といったライフイベントに合わせて、必要なときに売り、また積み立て直すという柔軟な使い方ができます。新NISAでの具体的な変更点をさらに詳しく知りたい方は、新nisaについてはこちらで解説しています。ここではニーサの入口として、2つの投資枠と非課税枠の全体像を押さえておきましょう。

    つみたて投資枠と成長投資枠の違い

    新NISAには「つみたて投資枠」と「成長投資枠」の2つがあり、両方を同時に使えます。積立でコツコツ続けたいなら前者、幅広い商品も選びたいなら後者が中心になります。

    2つの枠は、年間の投資額・買い方・選べる商品が異なります。同じ評価軸で並べると、違いがはっきりします。

    評価軸 つみたて投資枠 成長投資枠
    年間の投資枠 120万円 240万円
    買い方 積立(定期・継続) 一括・積立の両方
    対象商品 長期・積立・分散に向く投資信託・ETF(限定的) 上場株式・投資信託など幅広い(一部除外あり)
    主な使い方 コツコツ長期の資産形成 個別株も含めた幅広い運用
    初心者との相性 高い(商品が絞られ選びやすい) 選択肢が広く判断が要る

    データ出典: 金融庁「NISAを知る」(2026年7月時点)

    商品が金融庁の基準で絞り込まれているぶん、つみたて投資枠のほうが最初の一歩を踏み出しやすいといえます。まず選択肢が少ないところから始め、慣れてきたら成長投資枠も検討する、という順番が現実的です。2つの枠は「どちらか一方を選ぶ」ものではなく、併用して使えるため、当面はつみたて投資枠だけで始め、余裕が出たら成長投資枠を足す、といった段階的な使い方もできます。

    年間360万円・生涯1,800万円の非課税枠と無期限化

    2つの枠を合わせると、年間で最大360万円まで投資できます。さらに生涯で使える非課税保有限度額として1,800万円が新設され、この枠は売却すれば翌年以降に再利用できます。

    項目 内容
    年間投資枠 最大360万円(つみたて120万円+成長240万円)
    生涯の非課税保有限度額 最大1,800万円(うち成長投資枠は1,200万円まで)
    非課税保有期間 無期限
    制度(口座開設期間) 恒久化
    枠の再利用 売却した分は翌年以降に復活し再利用が可能

    データ出典: 金融庁「NISAを知る」(2026年7月時点)。生涯枠1,800万円のうち成長投資枠1,200万円までの内訳は制度上の区分。

    多くの人にとって、生涯1,800万円という枠は日々の積立で使い切るには十分な大きさです。だからこそ「枠を早く埋めなければ」と急ぐより、無理のない金額で長く続けることのほうが、この制度とは相性が良いといえます。枠の再利用ができるため、たとえば教育費や住宅資金でいったん売却しても、その後にまた同じ枠で積み立て直せます。使い切りではなく「出し入れできる器」として捉えると、生活の変化に合わせやすくなります。

    ニーサのメリットとデメリットを正直に整理

    ニーサの最大のメリットは運用益が非課税になること、注意すべきデメリットは元本保証がなく損益通算ができないことです。良い面だけでなく制約も理解しておくと、始めてから戸惑いにくくなります。

    投資である以上、メリットと制約は表裏一体です。ここでは制度上の事実にもとづいて、両方を同じ粒度で整理します。どちらか一方だけを強調する説明は判断を誤らせるため、両面をそろえて見ておきましょう。

    ニーサのメリット

    新NISAの主なメリットは、次のとおりです。いずれも制度として保証された仕組みで、投資を続けるうえでの土台になります。

    • 運用益が非課税:通常約20%かかる税金がかからず、利益がそのまま残ります
    • 確定申告が原則不要:NISA口座内の利益は、自分で申告する手間がかかりません
    • 売買の自由度が高い:購入・売却の回数に制限がなく、非課税保有期間も無期限です
    • 枠の再利用ができる:売却すると、その分の非課税枠が翌年以降に復活します

    特に「無期限」と「枠の再利用」は旧制度にはなかった要素で、ライフイベントに合わせて柔軟に使える点が新NISAの強みです(金融庁、2026年7月時点)。確定申告が原則不要な点も、投資に不慣れな人にとっては見落とされがちですが大きな利点です。課税口座では利益に応じて申告や納税の手間が生じることがありますが、NISA口座ならその負担を気にせずに続けられます。少額から始めて長く積み立てるほど、これらのメリットは効いてきます。

    ニーサのデメリット・注意点

    一方で、始める前に知っておきたい制約もあります。これらは「制度の欠陥」ではなく、投資という手段の特性として理解しておくものです。

    • 元本保証がない:投資信託や株式で運用するため、値下がりで元本を下回ることがあります
    • 損益通算・繰越控除ができない:NISA口座で出た損失は、課税口座の利益と相殺できません
    • 1人1口座・商品も限定:口座は1人1つまでで、特につみたて投資枠は選べる商品が絞られます
    • 年間枠は繰り越せない:その年に使わなかった投資枠は、翌年に持ち越せず消えます

    このうち損益通算ができない点は、初心者が見落としやすい注意点です。課税口座であれば、ある商品の損失を別の商品の利益と相殺して税負担を減らせますが、NISA口座の損失にはこの仕組みが使えません。とはいえ、長期でコツコツ積み立てる前提であれば、短期の値下がりに一喜一憂せず持ち続けることで、こうした制約の影響は小さくなります。「ニーサはデメリットしかない」という声が検索されることもありますが、その多くは短期で使いにくい特性や元本割れリスクへの誤解に由来します。デメリットをより深く知りたい方は、nisa デメリットしかないの詳しい解説を確認してください。制度そのものは、長期でコツコツ続ける人に向いた設計になっています。

    結局ニーサは始めるべき?向いている人と判断の軸

    3つの自己診断で独学で十分か伴走型が向くかに分かれる判断フローと利用者評価の二極化を示した図
    3つの問いで独学か伴走かを判断(当社が2026年7月に取得したGoogle Maps口コミ65件・当社公式発表値に基づく)

    ニーサは、長期でコツコツ資産形成をしたい人に向いた制度です。一方で「短期で必ず増やしたい」「値動きに一切耐えられない」人には、期待とのズレが起きやすいといえます。判断の軸は、目的が長期の資産形成かどうかにあります。

    一般論として「NISAは早く始めたほうが得」とよく言われます。ただ、それをそのまま鵜呑みにするより、自分が「制度を理解して自分で商品を選び、値動きに向き合いながら続けられるか」を見極めるほうが、失敗を避けやすくなります。ここに、独学で進められる人と、誰かの伴走があったほうが続く人の分かれ目があります。

    この点は、実際の利用者の声にも表れています。当社のABCashが運営するお金のトレーニングスタジオ(渋谷マークシティstudio)に寄せられたGoogle Mapsの口コミ65件を確認すると、★5が60%、★1が28%で、★2・★3がゼロという二極化がみられました(当社が2026年7月に取得したGoogle Maps実データ)。★5には「投資信託の選び方を教えてもらいながら投資デビューできた」といった、伴走で一歩を踏み出せた声が並びます。一方の★1には「無料体験の勧誘が強かった」「費用に見合わなかった」という声があり、すでに自分で学べる人には有料サービスが不要と感じられていました。

    ここから読み取れる判断軸はシンプルです。制度を自分で調べ、商品を選び、値動きに向き合って続けられるなら、独学で十分に始められます。逆に、口座は開いたものの何をどう選べばいいか分からず止まっているなら、続く仕組みや相談相手があるかどうかが分かれ目になります。当社のABCashでは、受講後に総資産が平均で+57.2万円、月間の自由資金が平均+72,472円という変化を公式サイトで公表しています。この数値は受講前後の比較で、出所は当社公式サイトの発表です。業種横断の公的な比較統計が見当たらないため他社平均との比較軸は設けず、前提条件(受講前後の比較・公式発表値)を明示したうえで参考値として示します。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    判断に迷うときは、次の3つを自分に問いかけてみると整理できます。第一に、投資信託やインデックスといった言葉を自分で調べて理解できそうか。第二に、値下がりの局面でも売らずに続けられそうか。第三に、疑問が出たときに調べて解決する時間と気力があるか。ここに一つでも不安があるなら、伴走型の学びで最初の一歩の相性を確かめる選択肢が現実的です。逆にすべてに問題がなければ、今日からでも口座開設に進んでかまいません。つまり、ニーサを始めるべきかどうかは「制度の良し悪し」ではなく「自分が一人で行動に移せるか」で決めるのが実務的です。

    \ 何から始めるか相談できる /

    家計からNISAまで、専属コンサルタントがマンツーマンで一緒に整理します。

    ニーサの始め方は?口座開設から商品選びまでの流れ

    ニーサの始め方は、金融機関を選び、NISA口座を開設し、商品を選んで積立設定をする、という3ステップです。口座開設はネット証券なら数十分の入力で完了し、審査を経て使えるようになります。

    証券会社や銀行でNISA口座を開けますが、口座は1人1つまでで、金融機関の変更は年単位でしかできません(金融庁、2026年7月時点)。だからこそ、最初にどこで開くかは、取扱商品や積立のしやすさを見て決めておくと安心です。開設後に「別の会社にすればよかった」と思っても、変更は翌年まで待つ必要があるため、入口の選択は落ち着いて比べておきましょう。

    口座開設から積立設定までの3ステップ

    流れをかみ砕くと、次のようになります。難しく見えても、実際は入力と選択の作業が中心です。

    1. 金融機関を選ぶ:取扱商品の幅、積立の最低金額、ポイント連携などを比べて決めます
    2. NISA口座を開設する:本人確認書類とマイナンバーを用意し、申込フォームに入力します
    3. 商品を選んで積立設定をする:毎月の金額と商品を決め、自動積立を設定します

    一度積立設定をすれば、あとは毎月自動で買い付けが続きます。最初に設定さえ済ませれば、その後は基本的に手をかけずに続けられるのが積立の利点です。口座開設は申込から実際に使えるまで数日〜2週間ほどかかることもあるため、思い立ったら早めに手続きを始めておくと、始めたいタイミングを逃しにくくなります。手順の細かな部分でつまずきやすい方は、ニーサ 始め方の詳しい解説で画面の流れに沿って確認できます。

    初心者の商品選びの考え方

    商品選びで迷ったら、「長期・積立・分散」を軸にするのが基本です。金融庁がつみたて投資枠の対象を長期の資産形成に向く商品に絞っているのも、この考え方に沿っています。

    具体的には、値動きの異なる資産や地域に幅広く分散された投資信託を、毎月一定額でコツコツ買い続ける形が、初心者には取り組みやすい方法です。特定の銘柄を「これが正解」と断定することはできませんが、比べやすい基準はいくつかあります。たとえば、運用中にかかる手数料(信託報酬)が低いこと、多くの資金を集めている(純資産総額が大きい)こと、幅広い地域や資産に分散されていることなどです。こうした基準で候補を絞ると、数ある商品のなかから選びやすくなります。

    最初から完璧な商品を選ぼうとして立ち止まるより、基準に沿った商品で少額から始め、続けながら理解を深めるほうが現実的です。積立の金額はあとから変更でき、いったん止めることもできます。将来のリターンを試算してイメージをつかみたい場合は、ニーサ シミュレーションの詳しい解説で毎月の積立額ごとの目安を確認できます。個別の資産設計に不安があるときは、ファイナンシャルプランナーなどの専門家に相談するのも一つの方法です。

    2026年度の税制改正でニーサはどう変わる?

    2026年度税制改正で対象商品拡大・こどもNISA創設・手続き簡素化へ向かう変更点を現行と対比した図
    施行前・大綱段階の変更点を整理(出典: 金融庁 令和8年度税制改正大綱・金融庁関係の主要項目、2025年12月公表)

    2026年度(令和8年度)の税制改正では、つみたて投資枠に債券を含む投資信託を加えるなど、対象商品を広げる方向の見直しが予定されています。これらは税制改正大綱にもとづく施行前の予定であり、確定・施行済みではない点に注意が必要です。

    金融庁が公表した令和8年度税制改正関連の主要項目では、次のような変更が見込まれています(金融庁 令和8年度税制改正大綱・金融庁関係の主要項目、2025年12月公表、2026年7月時点で参照)。

    項目 現行 改正で予定される変更
    つみたて投資枠の対象商品 主に株式に投資する投資信託等 「主に株式又は公社債に投資するもの」へ拡大(債券を含む投信も対象へ)
    指定株式指数 TOPIX・日経平均株価 など 読売株価指数・JPXプライム150指数を追加予定
    こどもNISA(創設) 18歳以上のみ利用可 つみたて投資枠に限り0〜17歳も利用可へ(2027年1月以降予定・年60万円/総枠600万円)
    所在地確認手続き 開設10年後以降5年ごとに確認 定期的な確認を廃止し簡素化予定

    データ出典: 上記金融庁公表資料。報道でも債券中心の投信をつみたて枠へ追加する方針が伝えられています。

    これらが実現すれば、比較的値動きが穏やかな債券を含む投信も選べるようになり、リスクを抑えたい人の選択肢が広がる見込みです。また、こどもNISAが創設されれば、子ども名義で長期の資産形成を始める道も開けます。ただし現時点ではいずれも予定段階のため、実際に始めるときは金融機関や金融庁の最新情報で確定内容を確認することをおすすめします。制度が使いやすくなる方向で見直されていること自体は、これからニーサを始める人にとって追い風といえます。

    ニーサに関するよくある質問

    ニーサを始める前によく寄せられる疑問を、制度の事実にもとづいて整理します。細かな条件は金融機関によって異なるため、最終的には利用先の案内も確認してください。

    Q. ニーサは毎月いくらから始められますか?
    金融機関によっては毎月100円から積み立てられます。つみたて投資枠の上限は年120万円で、月あたりに直すと最大10万円です。まずは無理のない金額から始め、慣れてきたら見直すのが現実的です。家計に負担のない金額を長く続けることが、この制度と相性の良い使い方です。

    Q. 投資初心者でもニーサを始められますか?
    18歳以上(利用する年の1月1日時点)であれば誰でも口座を開けます(金融庁、2026年7月時点)。特につみたて投資枠は対象商品が絞られているため、初心者でも選びやすい設計です。専門用語に不安があっても、一つずつ調べれば理解できる範囲から始められます。

    Q.「デメリットしかない」「やめたほうがいい」と言われるのはなぜですか?
    元本割れのリスクや、損益通算ができない・短期の売買には向きにくいといった特性が、誤解されて伝わることがあるためです。長期でコツコツ続ける前提なら、これらの多くは大きな問題になりません。逆に短期で確実に増やそうとすると、制度の特性と目的が噛み合わず「合わなかった」と感じやすくなります。

    Q. 夫婦で別々にニーサを使えますか?
    NISA口座は1人につき1口座なので、夫婦それぞれが自分の口座を持てます。世帯として見れば、2人で使えば非課税で運用できる枠も2倍になります。家計全体で資産形成を考えるなら、それぞれの口座を活用する方法があります。

    Q. 旧NISAと新NISAの違いは何ですか?
    非課税期間の無期限化、年間・生涯の投資枠の拡大、2つの枠の併用、枠の再利用などが主な違いです。いつから何が変わったのかを時系列で知りたい方は、新nisa いつからについてはこちらで確認できます。

    まとめ:ニーサで最初の一歩を踏み出すために

    ニーサ(NISA)は、運用益にかかる約20%の税金が非課税になる制度で、2024年からの新NISAでは非課税期間が無期限になり、年間360万円・生涯1,800万円まで非課税で投資できるようになりました。つみたて投資枠と成長投資枠を使い分け、長期・積立・分散でコツコツ続けることが、この制度と相性の良い使い方です。

    大切なのは、制度の良し悪しではなく「自分が一人で行動に移せるか」で判断することです。独学で進められそうなら、今日からでも口座開設に進めます。もし何をどう選べばいいか分からず止まっているなら、続く仕組みや相談相手があるかどうかが分かれ目になります。NISA全体像をあらためて基礎から確認したい方は、積立nisaの基礎からの総まとめはこちらで整理できます。

    当社のABCashは、家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで伴走するトレーニングです。累計9万人以上が受講し、トレーニング満足度は95%です。金融商品を販売しない中立的な立場で、あなたに合うかどうかを無料体験で確かめられます。

    \ お金の疑問を無料で相談 /

    始めるか迷ったら、自分に合うかを無料体験の60〜80分程度で確かめてください。