投稿者: ABCash編集部

  • 節約術は固定費から|効果が続く費目別の見直し手順を解説

    節約に取り組んでも成果が長続きしないとき、つまずきの原因は手をつける順番にあります。効果が続く節約術は、通信・光熱・保険といった固定費の見直しから始めます。固定費は一度契約やプランを変えれば、その後は我慢をしなくても削減が自動で続くからです。この記事では、費目別の見直し手順とやってはいけない節約、浮いたお金の活かし方までを整理します。

    \ 累計9万人が学んだお金の習慣 /

    家計の見直しから資産形成まで、専属コンサルタントに無料の60〜80分程度でまず相談できます。

    節約術とは?なぜ「固定費の見直し」から始めると効果が続くのか
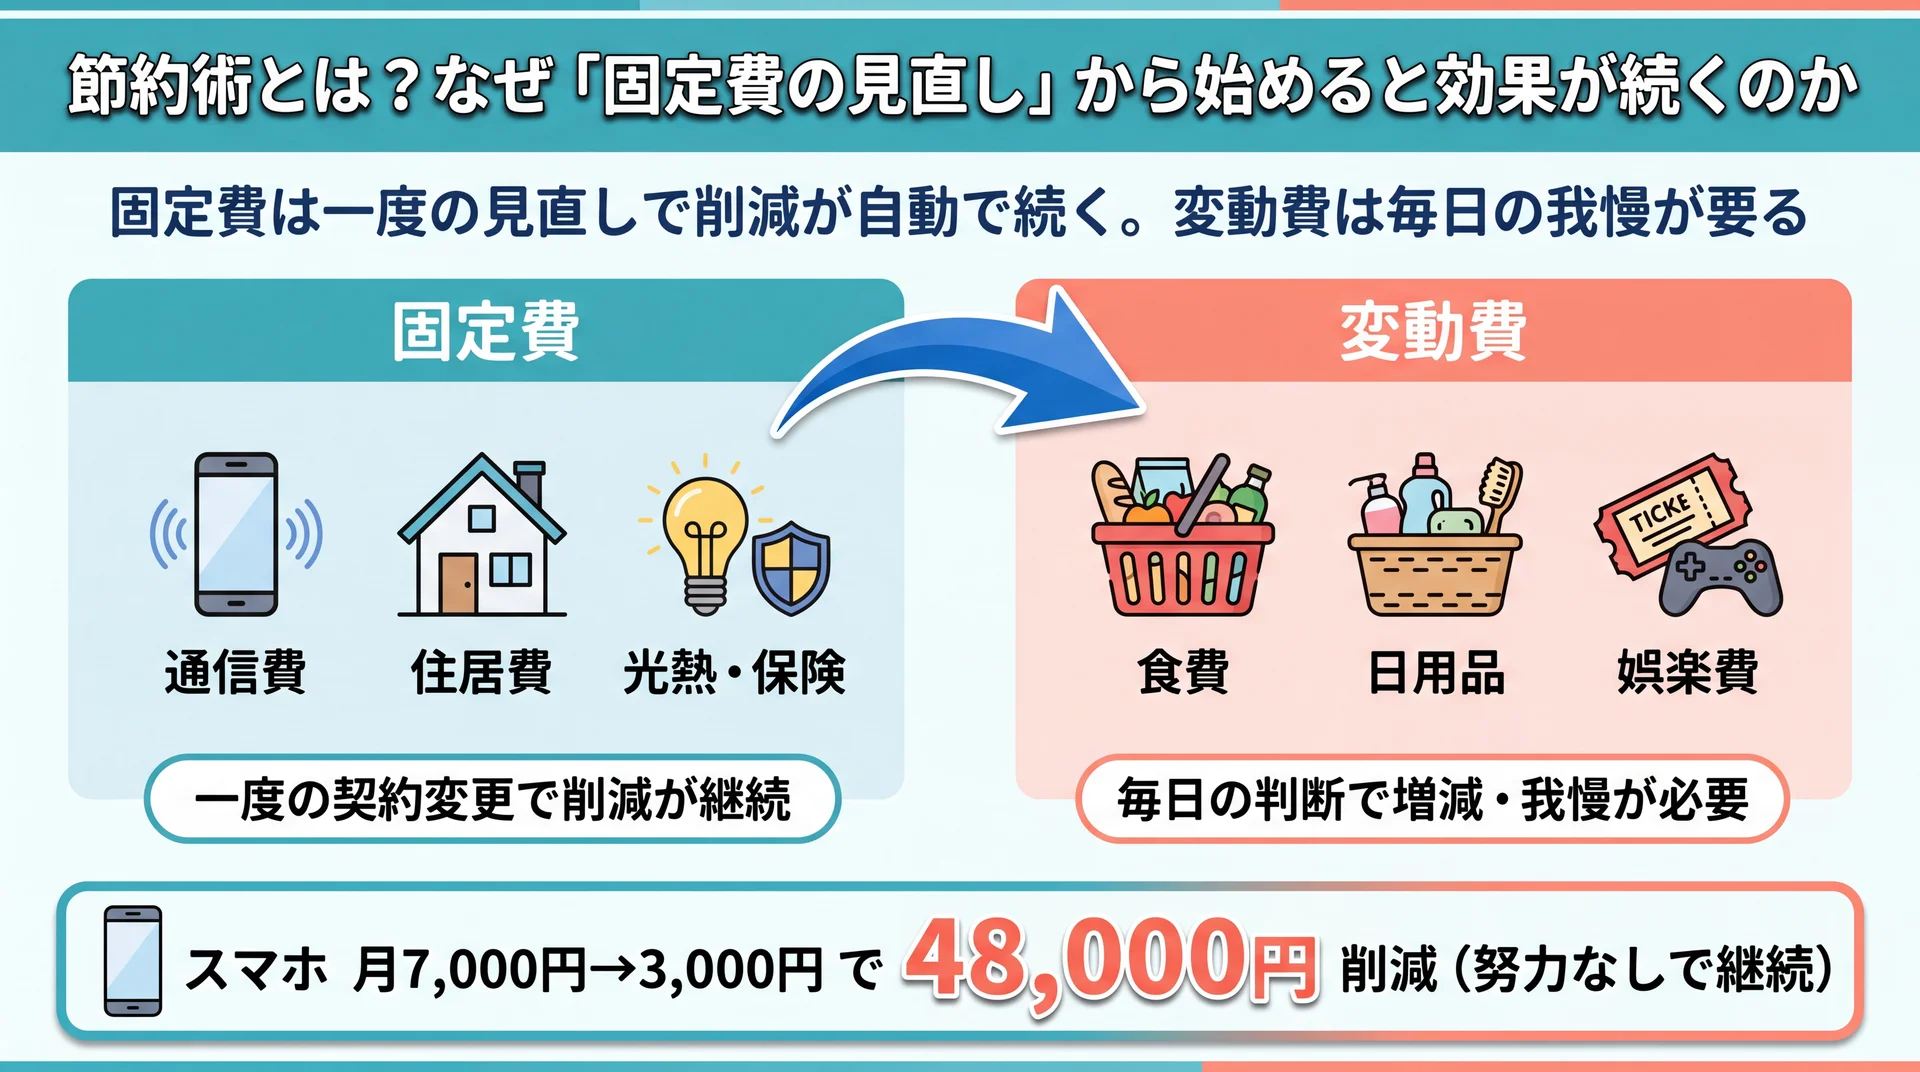
    固定費は一度の契約見直しで削減が自動で続き、変動費は毎日の我慢が要ると対比した節約の考え方の図
    固定費と変動費で節約の効き方が違う理由を整理(スマホ料金の見直し例は一般的な料金体系による)

    節約術とは、支出を費目ごとに把握して無理なく減らす工夫の総称で、効果が続くのは固定費から手をつけたときです。固定費は毎月ほぼ一定で発生するため、一度プランや契約を見直せば削減がそのまま持続します。家計の考え方や仕組みの全体像は、家計簿アプリの全体像を整理した完全ガイドで体系的に確認できます。

    固定費と変動費は何が違う?

    支出は「固定費」と「変動費」の2つに分けて考えると、優先順位がはっきりします。固定費は住居費・水道光熱費の基本料金・通信費・保険料・サブスクリプション・車の維持費など、毎月決まったタイミングで一定額が出ていく支出です。変動費は食費・日用品費・被服費・交際費・娯楽費など、月によって金額が上下する支出です。

    この2つは節約の効き方がまったく違います。変動費は日々の判断で増減する代わりに、気を抜くとすぐ元に戻ります。固定費は毎月自動で引き落とされるぶん存在を忘れがちですが、契約を一度変えるだけで削減が長く続くという特徴があります。まずは直近1か月の支出を、この2つに仕分けることが節約術の出発点です。仕分けは、口座やクレジットカードの明細をさかのぼり、毎月同じ金額が引き落とされている項目に印を付けるところから始められます。

    固定費から始めると節約が「自動で続く」理由

    固定費を優先する理由は、削減効果が「一度の作業」で持続するからです。たとえばスマートフォンの料金を月7,000円のプランから月3,000円のプランに切り替えると、毎月4,000円、年間で48,000円が特別な努力なしに浮きます。翌月以降に何かを我慢する必要はありません。

    一方で、変動費の節約は毎日の意思決定の積み重ねで、効果は大きくても継続には意志の力が要ります。節約術は「固定費で仕組みを作り、変動費で微調整する」の順番が合理的です。固定費で土台の削減を固定してしまえば、変動費の工夫にかける負担も軽くて済みます。順番を逆にして、毎日の食費や飲み物を我慢することから始めると、削減額の割にストレスが大きく、長続きしません。

    家計のどこにいくらかかっている?費目別の平均支出で削減余地を見る
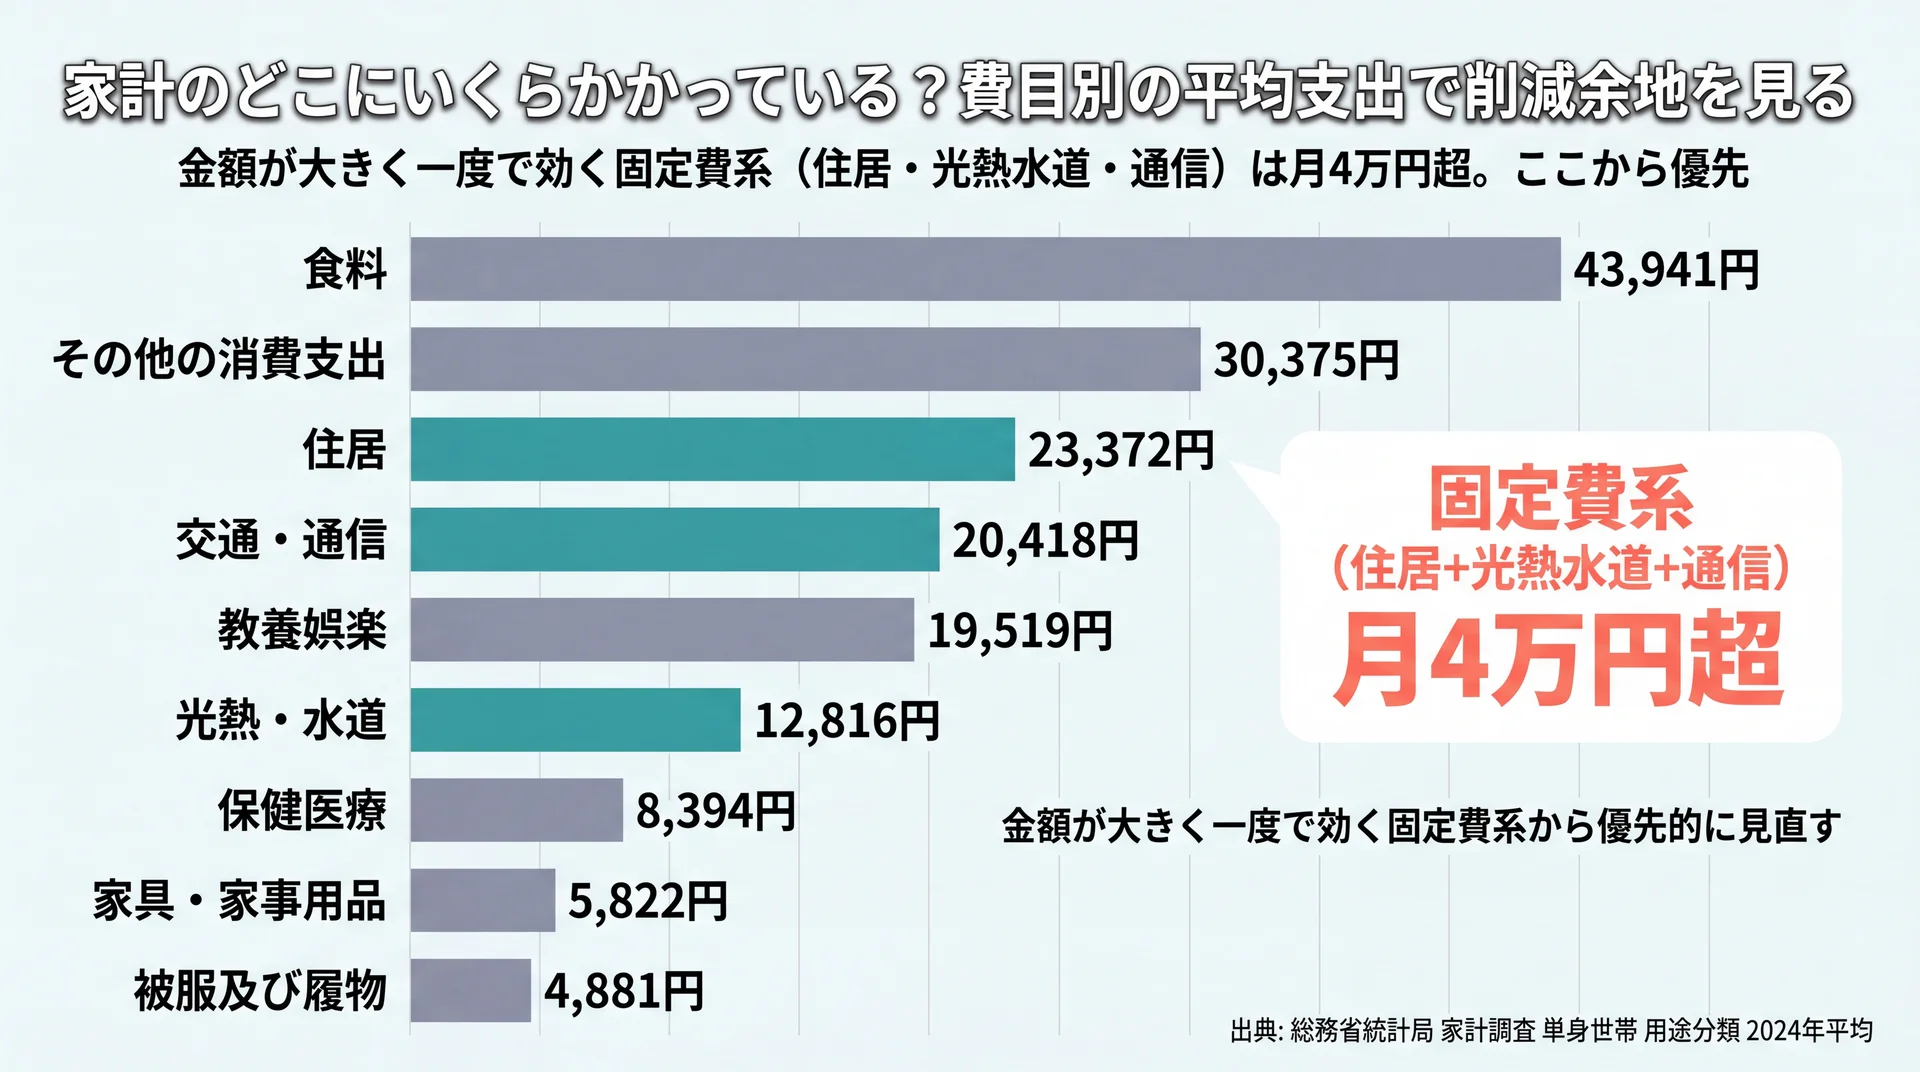
    単身世帯の費目別月平均支出を金額順に並べ、住居・光熱水道・通信の固定費系が月4万円超になると示した棒グラフ
    金額が大きく一度で効く固定費系から優先する読み方(出典: 総務省統計局 家計調査 単身世帯 用途分類 2024年平均)

    自分の支出を見直す前に、平均的な家計の内訳を知ると削減余地の見当がつきます。総務省の家計調査によると、単身世帯の1か月の消費支出は平均169,547円で、食料・住居・交通通信で全体の半分以上を占めます。まず金額の大きい費目から確認するのが効率的です。

    以下は総務省統計局「家計調査」による単身世帯の費目別月平均支出です(総務省統計局 家計調査 単身世帯 用途分類、e-Stat、2024年平均・2026年7月時点)。

    費目 月平均支出 消費支出に占める割合 固定/変動
    食料 43,941円 25.9% 変動費
    住居 23,372円 13.8% 固定費
    光熱・水道 12,816円 7.6% 固定費
    家具・家事用品 5,822円 3.4% 変動費
    被服及び履物 4,881円 2.9% 変動費
    保健医療 8,394円 5.0% 変動費
    交通・通信 20,418円 12.0% 固定費(通信)+変動費
    教養娯楽 19,519円 11.5% 変動費
    その他の消費支出 30,375円 17.9% 混在

    費目別の月平均支出。固定費(住居・光熱・水道・通信)は一度の見直しで削減が続く(出典: 総務省統計局 家計調査 単身世帯 用途分類、2024年平均)

    このデータを削減の観点で読むと、金額の大きい食料は変動費で毎日の工夫が要る一方、住居・光熱水道・通信を合わせた固定費系は月に4万円超を占め、契約見直しだけで持続的に下げられる余地があります。データ上は、まず固定費系の4万円台のゾーンに手をつけるほうが、少ない手間で大きな効果を得やすいと評価できます。優先順位は「金額が大きい」×「一度で効く」の2軸で決めると、どこから着手するかで迷いません。

    手取りに対する支出割合の目安

    削減の目標を立てるには、費目ごとの「使いすぎライン」を割合で持っておくと便利です。手取り月収を100%としたとき、住居費は25〜30%以内、水道光熱費は5〜7%、通信費は3〜5%程度をひとつの基準にすると、使いすぎかどうかを判断しやすくなります。上の家計調査の割合と自分の家計を並べて、平均より突出している費目があれば、そこが最初の見直し対象です。

    割合はあくまで目安で、住む地域や世帯構成で適正値は変わります。都市部と地方では家賃相場が大きく異なり、家族が増えれば食費や光熱費の適正割合も変わるからです。大切なのは他人の平均に合わせることではなく、自分の家計のなかで「突出している費目」を見つけて、そこから優先的に手をつけることです。

    固定費の節約術:費目別に一度で効かせる見直し手順
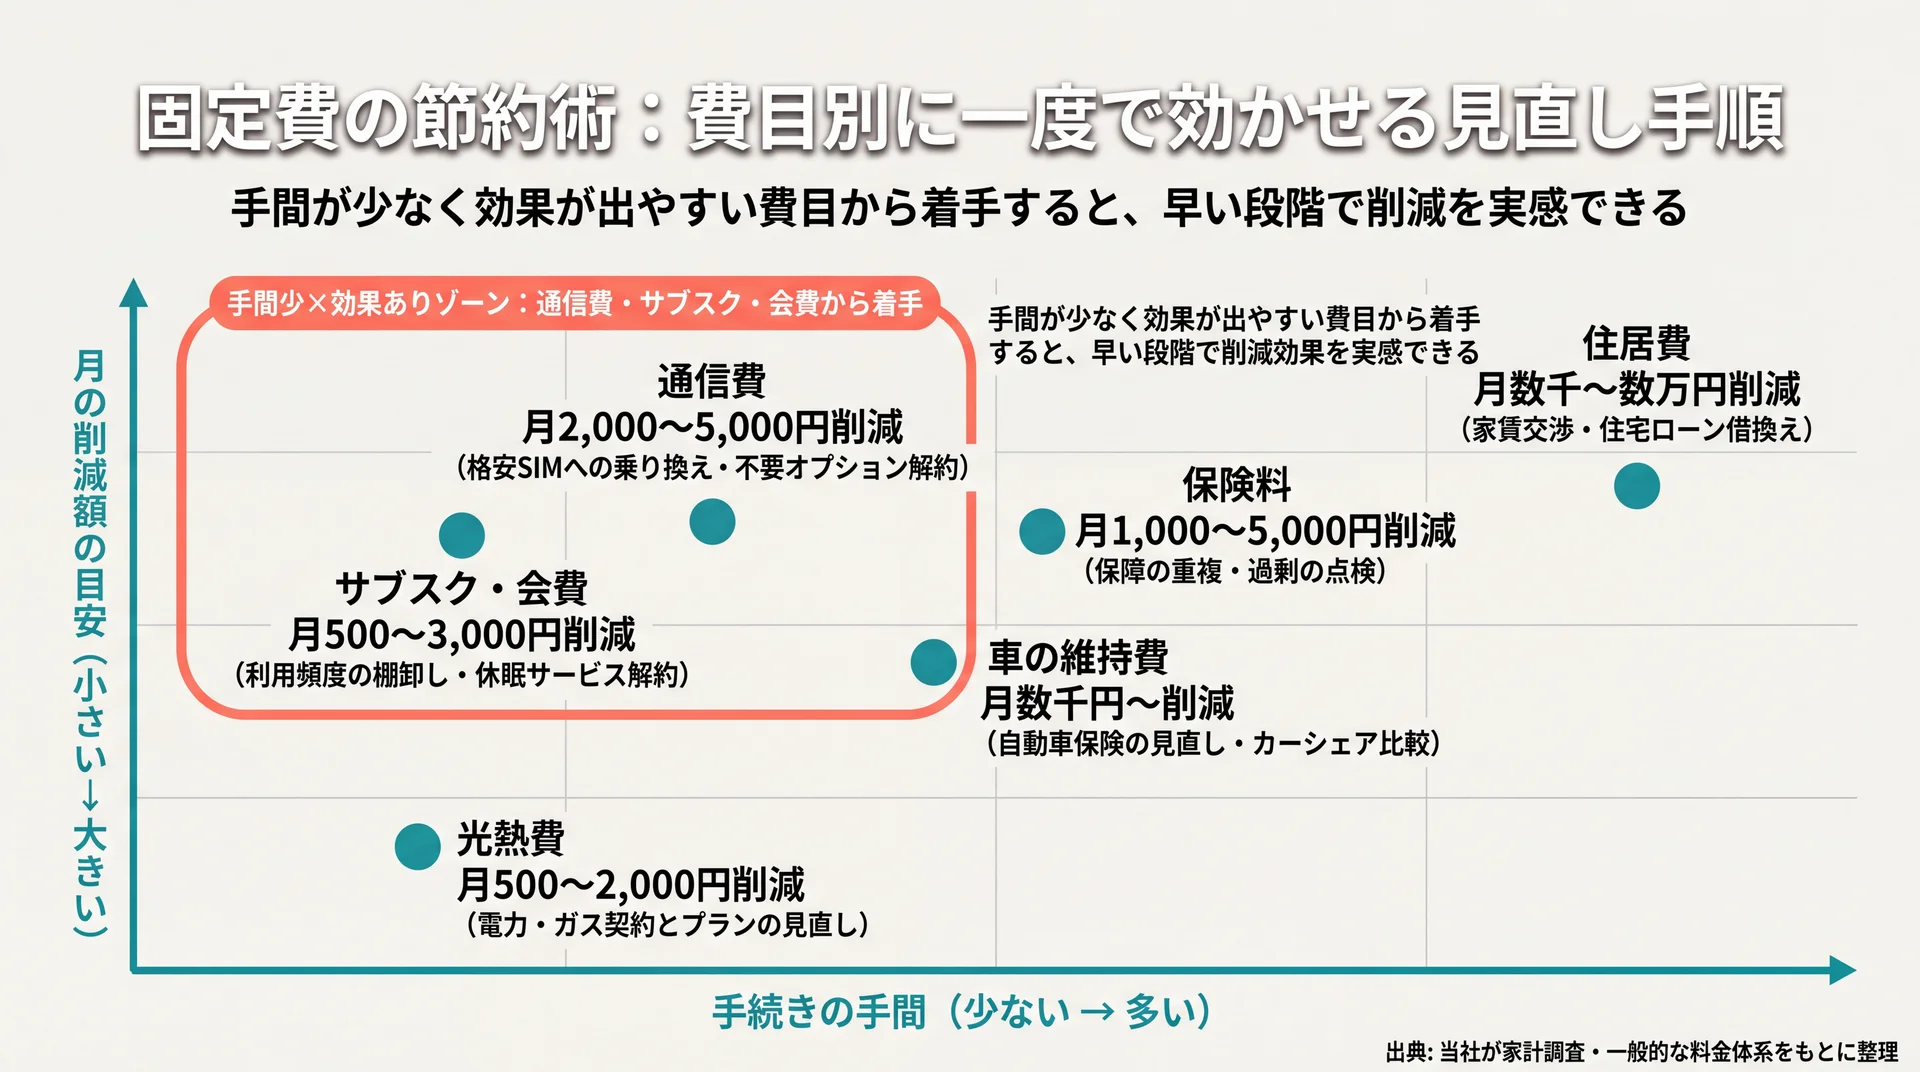
    通信・保険・サブスク・光熱の4費目の年間削減額を積み上げ、合計9万円が毎年続くと示した試算の図
    4費目の年間削減額を積み上げた試算。金額は契約状況で変わる(当社が一般的な料金体系をもとに試算)

    固定費の節約術は、通信・光熱・住居・保険・サブスク・車の6費目を順に点検する手順で進めます。いずれも「契約やプランを一度見直す」タイプの作業で、完了すれば削減が継続します。金額が大きく手続きが簡単な費目から着手すると、早い段階で効果を実感できます。

    下の一覧は、固定費の費目別に「何を見直すか」と「削減の目安」を当社で整理したチェックリストです。

    費目 見直しの手順 削減の目安(月額)
    通信費 大手キャリアから格安SIMへ/不要オプション解約 2,000〜5,000円
    光熱費 電力・ガス会社/プランの見直し/契約アンペア適正化 500〜2,000円
    住居費 更新時の家賃交渉/収入に見合う住居/住宅ローン借換え 数千〜数万円
    保険料 保障の重複・過剰の点検/必要保障額の再計算 1,000〜5,000円
    サブスク・会費 利用頻度の棚卸し/休眠サービス解約 500〜3,000円
    車の維持費 自動車保険の見直し/使用頻度が低ければカーシェア比較 数千円〜

    固定費見直しチェックリスト。金額が大きく手続きが簡単な費目から着手する(当社が家計調査・一般的な料金体系をもとに整理)

    通信費(格安SIM・プランの見直し)

    通信費は、固定費のなかでも手続きが手軽で効果が出やすい費目です。単身世帯の通信費は月平均6,379円で、2023年の6,610円から微減しています(総務省統計局 家計調査 単身世帯 用途分類、e-Stat、2024年平均・2026年7月時点)。大手キャリアの標準プランを使い続けている場合、格安SIMへの乗り換えで月数千円下がることがあります。

    まずは直近の請求書を開き、データ使用量と契約プランの容量が見合っているかを確認しましょう。使っていないオプション(有料の通話定額・端末補償の重複など)を外すだけでも請求は下がります。自宅にWi-Fiがあるなら、モバイル回線のデータ容量は小さめのプランで足りる場合も多いはずです。乗り換えの手続きは面倒に感じられますが、作業自体は一度きりで、その後は毎月の請求が自動的に下がり続けます。

    ただし、料金の安さだけで選ぶと、混雑する時間帯の通信速度やサポート窓口の使い勝手が変わることもあります。月額の差だけでなく、自分がどの時間帯にどれくらい通信するかも合わせて確認しておくと、乗り換えたあとの不満を避けられるでしょう。

    光熱費(電力・ガスの契約見直し)

    光熱費は、使う量を我慢する前に「契約先とプラン」を見直すのが先です。電気・ガスは基本料金と従量課金で構成され、契約している会社やプランを生活スタイルに合ったものへ変えることで、使い方を変えなくても下がる場合があります。加えて、一人暮らしで契約アンペアが大きすぎると基本料金が割高になるため、適正なアンペアへの変更も有効です。

    日々の節電(使わない家電のプラグを抜く、エアコンの設定温度を調整するなど)は、その後の上乗せとして取り組むと負担が少なく続きます。水道代は基本料金の割合が大きく使用量だけでは下げにくい費目ですが、シャワーヘッドの節水タイプへの交換や、まとめ洗いによる回数削減で無理なく抑えられます。電気・ガス・水道は、まず契約と基本料金の構造を理解したうえで、日々の使い方を微調整する順番が効率的です。

    住居費(家賃交渉・住宅ローン)

    住居費は金額が最も大きい固定費で、削減できたときのインパクトも大きい費目です。賃貸なら、契約更新のタイミングで周辺相場を調べたうえで家賃交渉を打診する方法があります。収入に対して住居費の割合が高い場合は、更新時により条件の合う物件へ移ることも選択肢です。引っ越しを選ぶなら、敷金・礼金・仲介手数料・引っ越し代といった初期費用を、毎月の家賃差額で何か月かけて回収できるかを先に計算しておくと判断を誤りません。持ち家で住宅ローンを返済中なら、金利水準によっては借換えや繰上返済で総支払額を抑えられるケースもあります。ただし借換えには手数料がかかり、今後の資金計画とのバランスもあるため、条件を数値で比較してから判断してください。

    保険料(保障の重複・過剰の点検)

    保険料は「入りすぎ」を点検する費目です。複数の保険に加入していると、医療・死亡などの保障が重複していることがあります。公的医療保険には高額療養費制度があり、1か月に窓口で支払う医療費の自己負担には年齢と所得に応じた上限が設けられています。こうした公的保障を踏まえて本当に必要な保障額を再計算すると、過剰な部分を減らせる場合があります。

    一方で、必要な保障まで削ると万一のときに困るため、削減は保障内容を確認しながら慎重に進めてください。保険は資産設計とも関わるので、判断に迷う場合はファイナンシャル・プランナー等の専門家に相談するのが安全です。

    サブスク・会費(棚卸し)

    サブスクリプションや会費は、契約したまま使っていない「休眠支出」が溜まりやすい費目です。動画・音楽配信、アプリの有料プラン、ジムやオンラインサービスの会費などを一度すべて書き出し、直近1〜2か月の利用実績と照らします。ほとんど使っていないものは解約し、家族や同居人と共有できるサービスは共有プランに切り替えましょう。無料プランで足りるものは無料に戻すだけでも効果があります。少額でも積み重なると年間では大きな金額になるため、定期的な棚卸しを習慣にすると無駄が溜まりません。

    車の維持費・その他の固定費

    車を持っている場合、維持費は見落とされがちな固定費です。自動車保険は補償内容と等級を確認し、走行距離や使い方に合ったプランへ見直すと下がることがあります。使用頻度が低いなら、保有コスト(保険・駐車場・税金・車検)とカーシェアやレンタカーの費用を比較し、保有そのものの是非を検討する余地もあるでしょう。特に都市部で公共交通が使える環境なら、手放してカーシェアに切り替えるだけで月数万円単位の固定費が消えるケースもあります。

    このほか、テレビを持っていない場合のNHK受信契約の要否や、使っていない有料アプリの年額課金なども、見落とされやすい固定費です。銀行口座やクレジットカードの明細をさかのぼり、「毎月・毎年、同じ金額が引き落とされている項目」を洗い出すと、忘れていた支出が見つかることがあります。固定費の点検は、費目を数えるより「定額の引き落とし」を起点に探すと漏れが減ります。

    固定費を全部見直すと年間いくら浮く?削減額の試算

    6費目をまとめて見直すと、削減額は「継続して積み上がる」のが固定費の強みです。1回の見直しで浮く月額は小さく見えても、年単位で見ると差が大きくなります。下の試算は、住居費と車を除く4費目で控えめな削減額を見込んだ場合の合計です。

    費目 月の削減額(控えめな想定) 年間
    通信費 3,000円 36,000円
    光熱費 1,000円 12,000円
    保険料 2,000円 24,000円
    サブスク・会費 1,500円 18,000円
    合計 7,500円 90,000円

    4費目を控えめに見直した場合の削減額の試算。金額は契約状況で変わる(当社が一般的な料金体系をもとに試算)

    この試算では、金額の大きい住居費や車の維持費を含めずに4費目だけでも年間9万円の余力が生まれます。重要なのは、この90,000円が「毎年、手続きなしで続く」点です。1度の見直しにかける数時間の作業が、数年にわたって効果を生み続けます。数円単位を毎日切り詰める労力と比べれば、時間対効果の差は明確でしょう。この試算に自分の請求額を当てはめ、差が大きい費目から着手すると、限られた時間で削減効果を大きくできます。

    通信・光熱・保険といった固定費の見直しは、完了すれば以降は自動で削減が続くため、変動費の我慢より継続性の面で優れています。

    変動費の節約術:毎日の支出をムリなく抑えるコツ
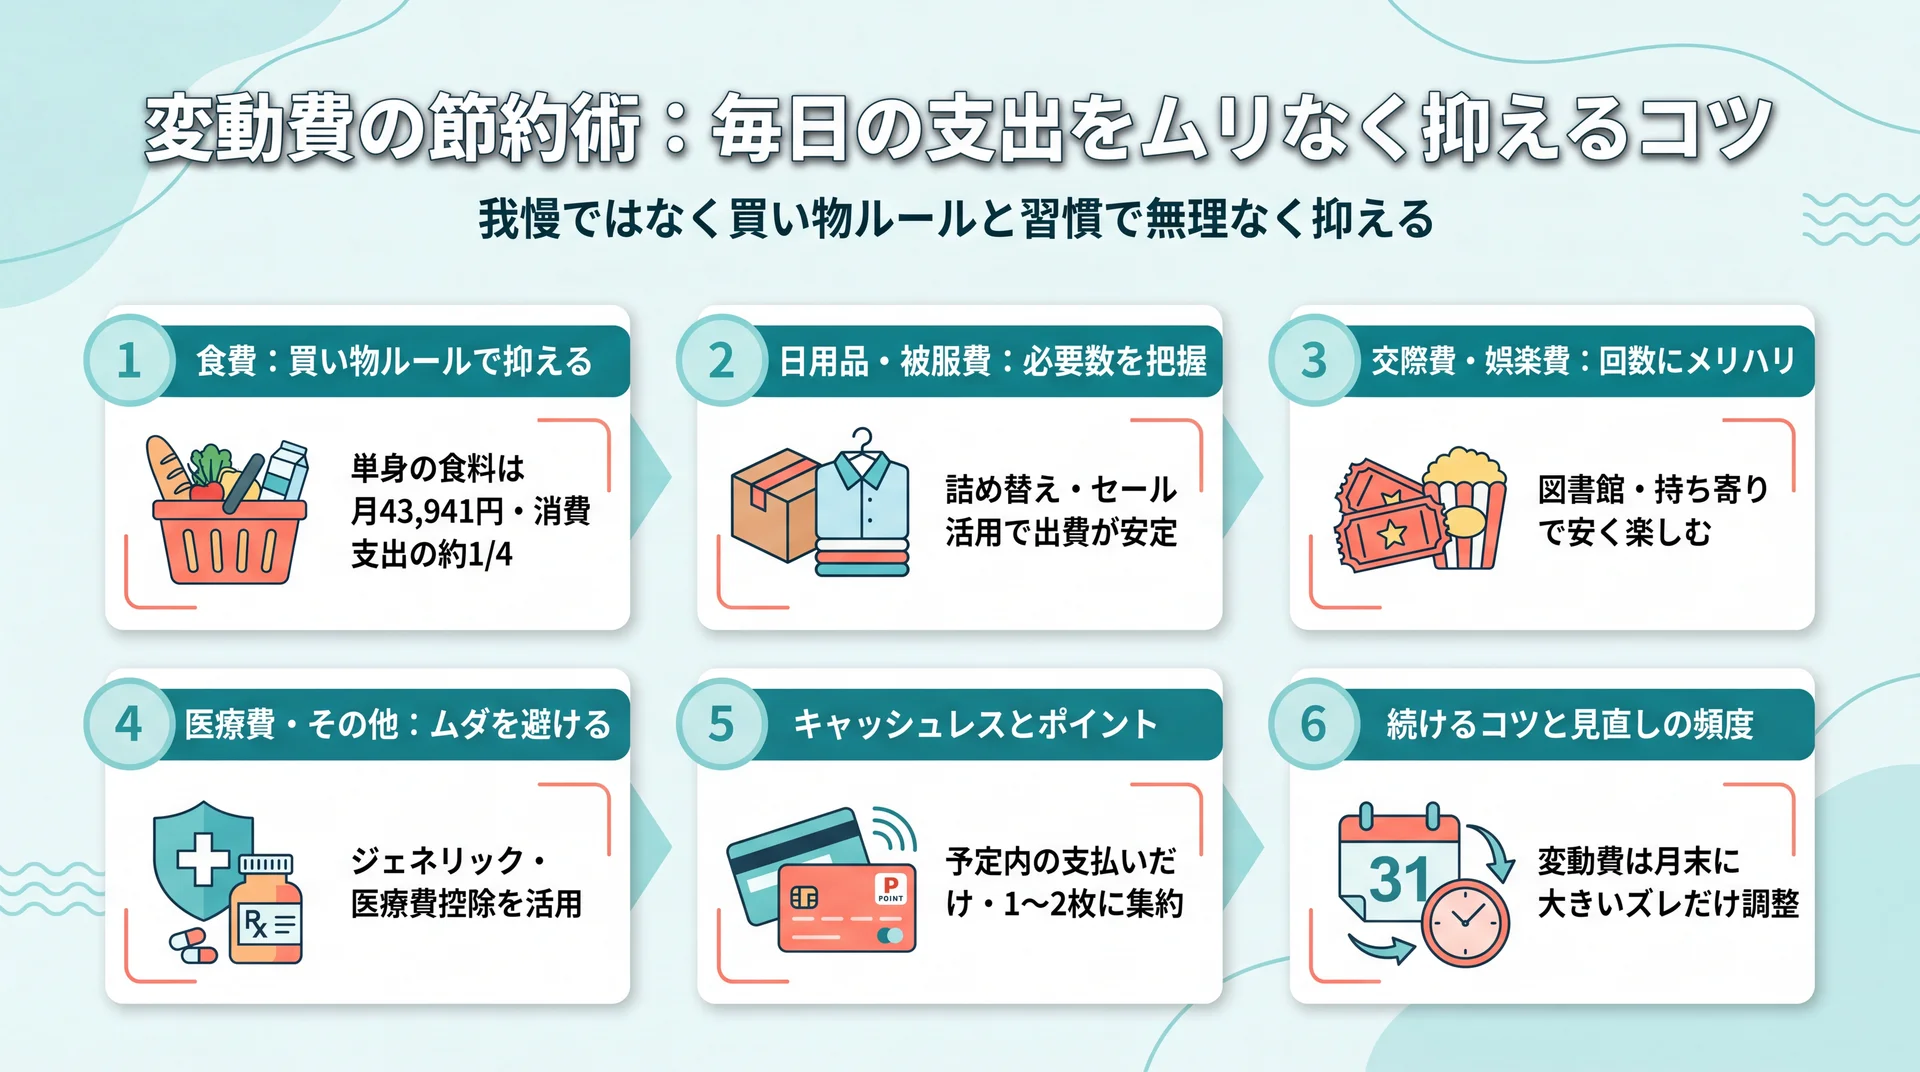
    食費や日用品など変動費6項目を、我慢ではなく買い物ルールと習慣で抑えるコツに整理したカード図
    変動費は我慢でなく仕組みで抑える6つのコツ(食料の月平均は総務省 家計調査 2024年平均)

    変動費の節約術は、我慢ではなく「仕組みと習慣」で支出を抑えるのがコツです。食費・日用品・交際費・娯楽費は毎日の判断で増減するため、意志の力に頼るとリバウンドしやすくなります。買い物のルールを決めておくと、その場の判断を減らせて続けやすくなります。

    食費(自炊・まとめ買い・コンビニ頻度)

    食費は変動費で最も大きく、工夫の余地も大きい費目です。単身世帯の食料支出は月平均43,941円で、消費支出の約4分の1を占めます。自炊の比率を上げるのが基本ですが、いきなり毎食の自炊を目指すと続かないため、無理のない範囲から始めましょう。

    買い物では事前にリストを作り、リストにあるものだけを買うと衝動買いを防げます。空腹時の買い物は余分な購入につながりやすいので避けてください。コンビニは便利な反面、単価が高くなりがちなので、利用頻度を意識するだけでも差が出るはずです。まとめ買いは使い切れる範囲にとどめ、食材を無駄にしないことが結果的な節約につながります。

    作り置きや冷凍保存を活用すると、まとめ買いした食材を使い切りやすくなり、外食やコンビニに頼る回数も減らせます。飲み物を水筒に切り替える、マイボトルを持ち歩くといった小さな習慣も、毎日積み重なると月単位では無視できない差になります。食費は削減額の割に手間がかかる費目なので、続けられる方法を1つか2つに絞って習慣にするのが現実的な進め方です。

    日用品・被服費

    日用品は「必要な数」を把握しておくと、安いからと買いだめして使いきれない事態を防げます。詰め替え用の活用や、まとめ買いのタイミングをセール時に合わせる工夫も有効です。被服費は、流行を追わず手持ちと組み合わせやすいものを選ぶと出費が安定します。不要になった衣類はフリマアプリで売り、その分を次の購入に充てる循環も、支出を抑えながらクローゼットを整える方法になるでしょう。

    交際費・娯楽費

    交際費や娯楽費は、削りすぎると生活の満足度が下がりやすい費目です。ゼロにするのではなく、回数にメリハリをつける考え方が続けやすくなります。図書館や公共施設、無料のイベントなどを活用すれば、費用を抑えながら娯楽を楽しめます。友人との集まりも、毎回外食にこだわらず持ち寄りにするなど、方法を変えるだけで負担が減るはずです。「使わない」ではなく「同じ楽しさを安く得る」に発想を変えると、我慢によるストレスを避けられます。

    医療費・その他の変動費

    医療費は削るというより「ムダを避ける」費目です。処方薬をジェネリック医薬品に切り替えると自己負担が下がる場合があり、年間の医療費が一定額を超えたときは医療費控除で税金が戻る仕組みもあります。日々の健康管理は、結果的に医療費の抑制にもつながるでしょう。こうした細かな費目も、家計全体を見渡すと見直しどころが残っています。

    キャッシュレスとポイントの使い方

    キャッシュレス決済は、支出が履歴に残るため家計の可視化に役立ちます。還元ポイントも実質的な節約になりますが、注意点もあります。ポイント欲しさに不要なものを買うと、かえって支出が増える本末転倒になりかねません。あくまで「もともと買う予定のもの」を決済する範囲で使うのが、キャッシュレス節約の前提です。支払い方法を1〜2枚に集約しておけば、明細が一元化されて支出の把握も楽になります。

    節約術を続けるコツと見直しの頻度

    節約は一度きりのイベントではなく、定期的に点検する習慣にすると効果が安定します。固定費は生活の変化に合わせて年に1〜2回、契約更新や引っ越し、家族構成の変化のタイミングで見直すのが目安です。変動費は月末に支出を振り返り、予算からのズレが大きかった費目だけを翌月に調整すると、負担なく続けられます。すべてを完璧に管理しようとすると疲れて挫折しやすいため、金額の大きい費目に絞って点検するのが継続のコツです。「気づいたら見直す」くらいの緩さで仕組みを持っておくほうが、結果的に長く続きます。

    やってはいけない節約術は?続かない・逆効果になるパターン

    節約術には、頑張っても続かない、あるいは逆効果になるパターンがあります。判断の軸は「継続できるか」と「時間や健康に見合うか」です。無理な我慢型の節約は反動でリバウンドしやすく、長い目で見ると効果が薄くなります。

    やってはいけない節約 なぜ問題か
    食費の極端な切り詰め 栄養や健康を損ない、医療費で相殺されることがある
    必要な保険まで解約 万一のときに大きな支出リスクを抱える
    数円のために遠方へ買い物 交通費・時間コストが削減額を上回る
    ひたすら我慢する節約 ストレスで反動買いが起き、継続できない

    削りすぎて生活の質・健康を損なう節約

    節約は生活を良くする手段であって、目的ではありません。食費を極端に削って栄養が偏れば、体調を崩して医療費や仕事への影響という形で跳ね返ることがあります。保険も、必要な保障まで解約すると、いざというときの支出リスクが大きくなります。削減の前に「これを削ると何を失うか」を確認する習慣が、失敗しない節約につながるでしょう。安さだけを基準にすると、目に見えないコストを見落としがちです。

    時間対効果が悪い「頑張る割に効かない」節約

    数円安い店を求めて遠方まで往復するような節約は、交通費と時間を考えると割に合わないことがあります。手間のかかる節約に労力を注ぐより、固定費を一度見直して自動で削減が続く仕組みを作るほうが、同じ努力で得られる効果は大きくなります。節約に使える時間と気力にも限りがあるため、効果の大きい固定費に力を集中するのが現実的です。何にどれだけの時間をかけるかも、家計を守る大切な判断になります。

    節約したお金はどう活かす?「守るお金」から「増やすお金」へ

    節約で浮いたお金は、貯めるだけでなく「増やす」視点も持つと家計の底力が上がります。節約は支出を減らす守りの技術ですが、物価が上がる局面では、現金のまま置いておくと実質的な価値が目減りすることもあるでしょう。浮いた固定費の一部を貯蓄や積立に回すと、守りから攻めへの橋渡しになります。

    節約だけを続けるケースと、浮いたお金を積立に回すケースを「10年後の家計」という軸で比べると、方向性の違いが見えてきます。節約は支出の下限を下げますが、それ自体はお金を生みません。一方で、無理のない範囲で積立を組み合わせると、時間を味方につけて資産を育てられる可能性があります。もちろん投資には元本割れのリスクがあり、どの商品が適切かは個人の状況によります。順番としては、まず生活防衛資金を確保したうえで、余力の範囲で「増やす」を検討するのが堅実です。貯金の目安額や年代別の考え方は、貯金の平均額と年代別の目安をまとめた記事で確認できます。

    浮いたお金を積み立てるとどうなる?

    固定費の見直しで生まれた余力を積み立てると、金額は着実に積み上がります。先ほどの試算で浮いた年間9万円を毎年そのまま積立に回せば、単純計算で10年後には元本だけで90万円です。ここに運用による増減が加わりますが、成果は市場環境で上下し、元本割れの可能性もあるため確定した数字ではありません。重要なのは、節約という「守り」で作った原資が、積立という「増やす」行動の土台になるという流れです。商品選びや金額設定は、自分の収入・支出・目標に応じて判断してください。

    ここで課題になるのが「続けられるか」です。当社のABCashは、家計管理からNISA・iDeCo・投資信託までをひとつの個別カリキュラムで扱い、専属のファイナンシャルコンサルタントがマンツーマンで伴走します。専用アプリで毎日の支出を記録し、フィードバックを受けながら60日間の習慣化を目指す設計です。2026年5月時点で累計9万人以上が受講し、2025年4〜8月に実施したアンケートではトレーニング満足度95%でした。受講後の家計データを集計した平均値として、総資産が約+57.2万円、月間の自由資金が約+72,472円になったと当社は公表しています。料金や期間はカリキュラムで変わるため、無料体験で条件を確かめてから判断してください。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    節約で作った余力を積立へ回すと守りから増やすへ移行でき、続けるには支出の記録と伴走の仕組みが効きます。

    \ 守るお金を増やすお金へ /

    節約の次の一歩を、マンツーマンの無料体験で自分の家計に当てはめて確かめられます。

    節約術に関するよくある質問(FAQ)

    節約は何から始めればいいですか?

    固定費の見直しから始めるのが効果的です。通信費・光熱費・保険料・サブスクなど、毎月一定で発生する支出は、一度プランや契約を変えれば削減が自動で続きます。まずは直近の請求書やクレジットカードの明細を見て、毎月定額で引き落とされている項目を書き出し、金額の大きいものから点検してください。変動費の節約はその後に取り組むと、負担が少なく続きます。

    一人暮らしで毎月いくら節約できますか?

    費目にもよりますが、固定費だけでも月数千円の削減が現実的です。総務省統計局の家計調査によると、単身世帯の通信費は月平均6,379円、光熱・水道は12,816円でした(2024年平均)。格安SIMへの乗り換えや電力プランの見直しを組み合わせると、生活を変えずに月数千円下げられるケースもあります。金額は契約状況によって変わるため、自分の請求額を基準に見積もってください。

    やってはいけない節約はありますか?

    続かない我慢型や、時間対効果の悪い節約は避けます。食費の極端な切り詰めは健康を損ない、必要な保険の解約は万一のリスクを高めます。数円のために遠方へ買い物に行く節約も、交通費と時間を考えると割に合いません。効果が大きく一度で済む固定費に力を集中するほうが、無理なく続けられます。

    貯金ができない人がまず見直すべき節約は?

    先取りの仕組みと固定費の削減を同時に進めるのが有効です。貯金ができない場合、給与から先に一定額を別口座へ移す「先取り貯金」で貯める分を確保し、その分の余力を固定費の削減で生み出します。意志に頼る変動費の我慢だけでは続きにくいため、自動で削減が続く固定費と、自動で貯まる先取りの2つを仕組みにするのが近道になります。

    まとめ:続く節約術は「固定費の仕組み化」から

    節約術で成果を長続きさせる鍵は、手をつける順番にあります。まず通信・光熱・住居・保険・サブスク・車といった固定費を費目別に見直し、一度の作業で削減が続く土台を作りましょう。そのうえで食費や娯楽費などの変動費を、我慢ではなく買い物ルールや習慣で無理なく抑えます。極端な切り詰めや時間対効果の悪い節約は避けてください。家計全体の基礎から整理したい場合は、家計簿アプリの基礎からの総まとめはこちらを参考にしてください。

    節約で生まれた余力は、貯蓄や積立に回すことで「守り」から「増やす」へつながります。今日できる一歩として、まずは毎月定額で引き落とされている固定費を1つ書き出すところから始めてみてください。

    \ お金の疑問を無料で相談 /

    専属コンサルタントが家計の見直しから資産形成まで、あなたに合う進め方を一緒に整理します。
  • 貯金の平均はいくら?年代別の平均額と中央値をデータで解説

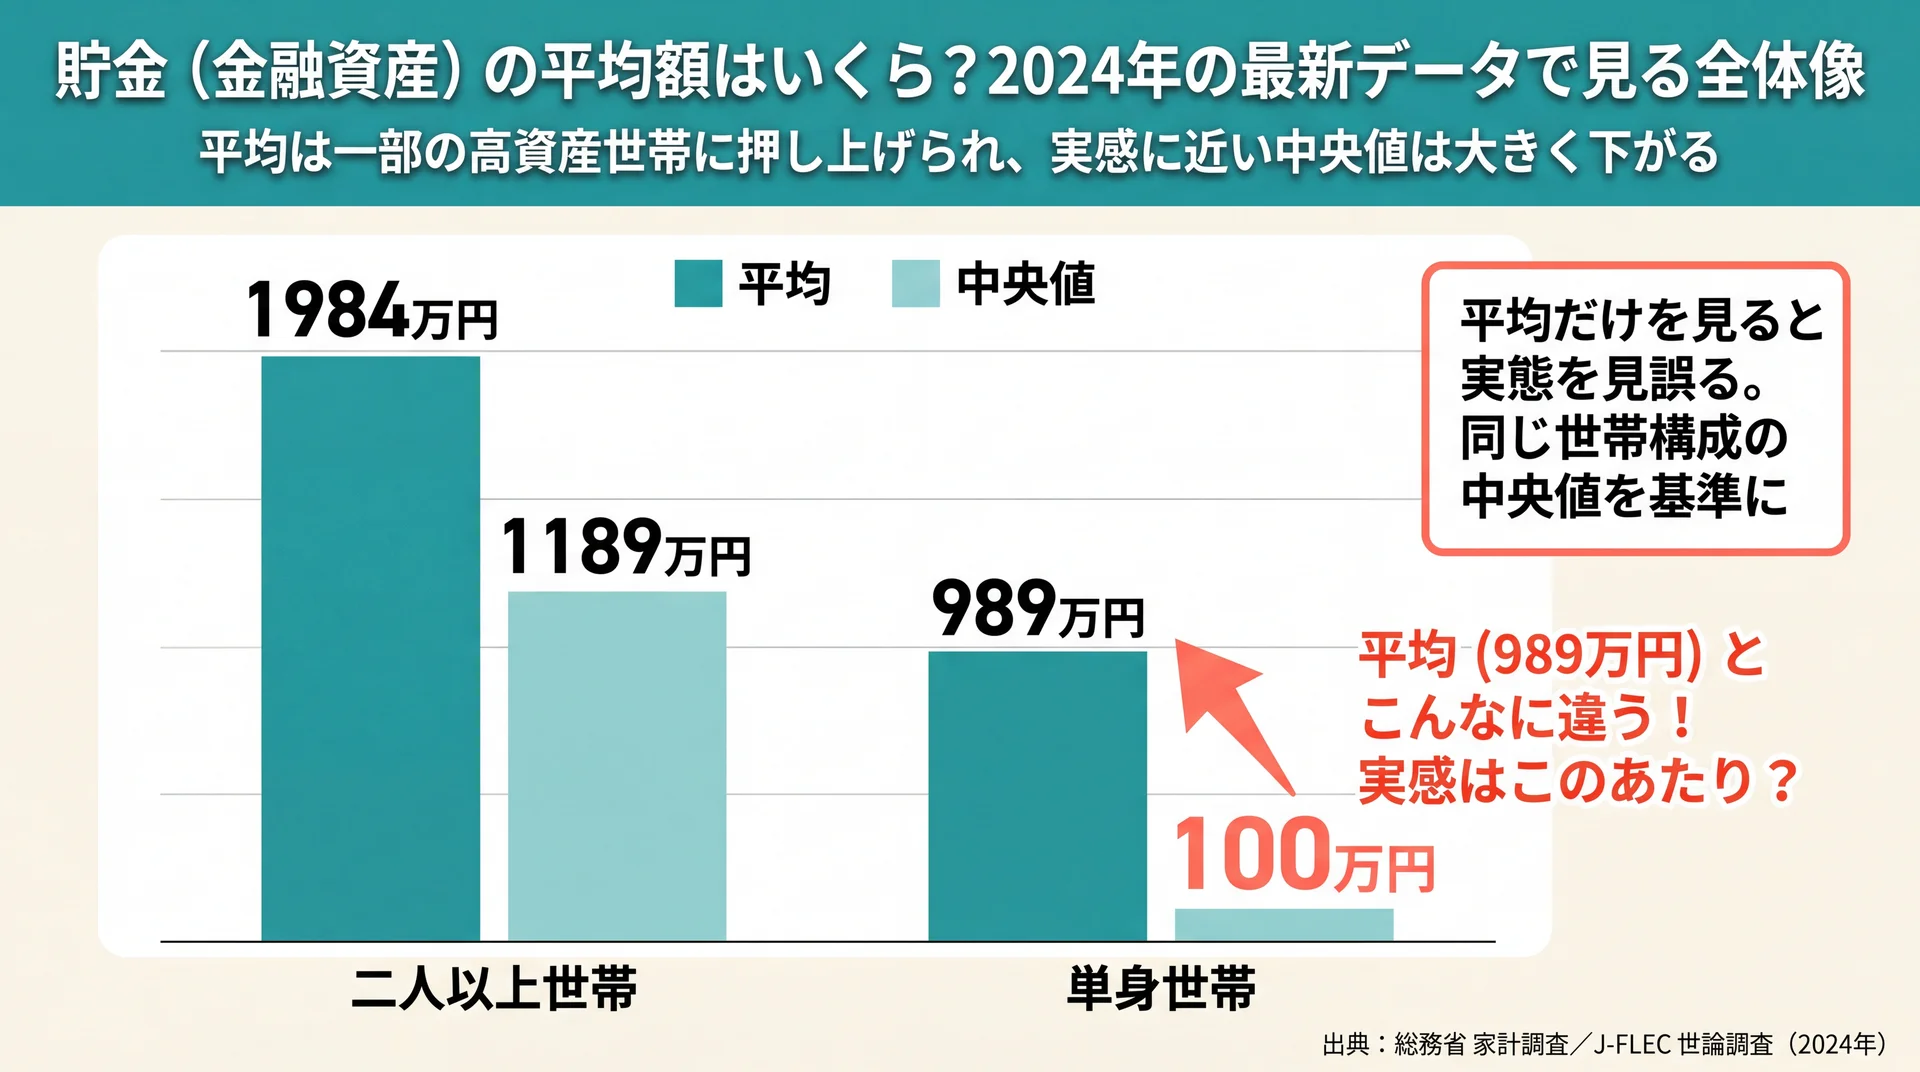
    貯金の平均額は、二人以上の世帯で1984万円、単身世帯で989万円です(いずれも2024年の公的統計)。ただし平均は一部の高資産世帯に押し上げられるため、実感に近いのは中央値で、二人以上世帯で1189万円、単身世帯では100万円まで下がります。この記事では、年代別・世帯構成別の平均と中央値を最新データで整理し、自分の貯金を客観的に位置づける見方を解説します。

    \ 累計9万人の伴走型トレーニング /

    家計の把握からNISAまで、専属コンサルタントに無料体験60〜80分程度で相談できます。

    貯金(金融資産)の平均額はいくら?2024年の最新データで見る全体像

    二人以上世帯(平均1984万円・中央値1189万円)と単身世帯(平均989万円・中央値100万円)の貯金額を平均と中央値で並べて比較した棒グラフ
    平均は一部の高資産世帯に押し上げられ、実感に近い中央値は大きく下がる(出典: 総務省 家計調査/J-FLEC 家計の金融行動に関する世論調査 2024年を基に当社作成)

    貯金の平均額は、家計調査で二人以上世帯が1984万円、世論調査で単身世帯が989万円です(いずれも2024年)。ただし世帯の半数が実際に持つ額に近い中央値は、二人以上世帯で1189万円、単身世帯で100万円まで下がります。平均と中央値の両方を見ることで、自分の位置を正しく把握できます。

    二人以上の世帯の貯金額を見ると、総務省統計局「家計調査報告(貯蓄・負債編)2024年」では1世帯当たりの貯蓄現在高が平均1984万円でした。これは6年連続の増加で、比較可能な2002年以降で最も高い水準です。一方で同じ調査の貯蓄保有世帯の中央値は1189万円であり、平均を大きく下回ります。実際に平均値の1984万円を下回る世帯は67.0%と、全体の約3分の2を占めています(2024年時点)。なお平均が6年連続で増えている背景には、株高による有価証券の伸びがあります。ただしこの伸びは資産を運用している世帯に偏るため、運用していない世帯の実感とは必ずしも一致しません。

    単身世帯については、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2024年)」が参考になります。単身世帯の金融資産保有額は平均989万円ですが、中央値は100万円です。平均と中央値でこれほど差が出るのは、貯金が多い一部の世帯が平均を押し上げているためで、多くの人にとっては中央値のほうが「自分に近い数字」になります。

    家計の全体像をつかむには、日々の支出の記録と資産の把握を合わせて考えると分かりやすくなります。家計管理の基礎から知りたい場合は、家計簿アプリの全体像を整理した完全ガイドも合わせて確認すると理解が深まります。

    「貯蓄」と「金融資産」は何を指す?

    「貯蓄」と「金融資産」は指す範囲が異なり、統計によって数字が変わります。家計調査の「貯蓄」は預貯金に生命保険や有価証券などを加えた広い概念で、世論調査の「金融資産」は運用や将来への備えとして蓄えている資産を指します。定義を押さえると、なぜ複数の平均額が存在するのかが理解できます。

    家計調査の「貯蓄現在高」には、通貨性預貯金や定期性預貯金だけでなく、生命保険などの積立部分や株式・投資信託などの有価証券も含まれます。2024年の内訳を見ると、通貨性預貯金が692万円(貯蓄全体の34.9%)、定期性預貯金が538万円(27.1%)、有価証券が377万円(19.0%)、生命保険などが347万円(17.5%)でした。つまり「貯金=銀行預金だけ」ではなく、保険や投資性の資産も含めた合計であることに注意が必要です。

    一方、世論調査の「金融資産保有額」は、日常的な出し入れに備えた預貯金を除いた、運用・備え目的の資産を対象にしています。調査方法も家計調査が家計簿方式の実地調査であるのに対し、世論調査はインターネットモニター調査で、単身世帯も対象に含みます。この違いが、後述する2つの統計の数字の差につながります。

    現役の勤労者世帯にしぼるといくら?

    働いて収入を得ている勤労者世帯にしぼると、貯金額は全世帯より低くなります。家計調査の二人以上世帯のうち勤労者世帯では、貯蓄現在高の平均が1579万円、貯蓄保有世帯の中央値が947万円でした(2024年)。全世帯の数字には貯蓄の多い高齢無職世帯が含まれる点に注意が必要です。

    全世帯の平均1984万円という数字は、退職金や年金資産を積み上げたリタイア層を含んだ結果です。そのため、現役で働きながら貯金をしている世帯にとっては、勤労者世帯の中央値947万円のほうが実感に近い比較対象になります。さらに、二人以上世帯は同時に負債も抱えており、2024年の負債現在高は平均663万円でした。特に世帯主が50歳未満の各年齢階級では、負債現在高が貯蓄現在高を上回ります。若い世代ほど住宅ローンなどの負債が貯金を上回りやすいため、貯蓄額だけでなく負債とのバランスで家計を見ることが欠かせません。

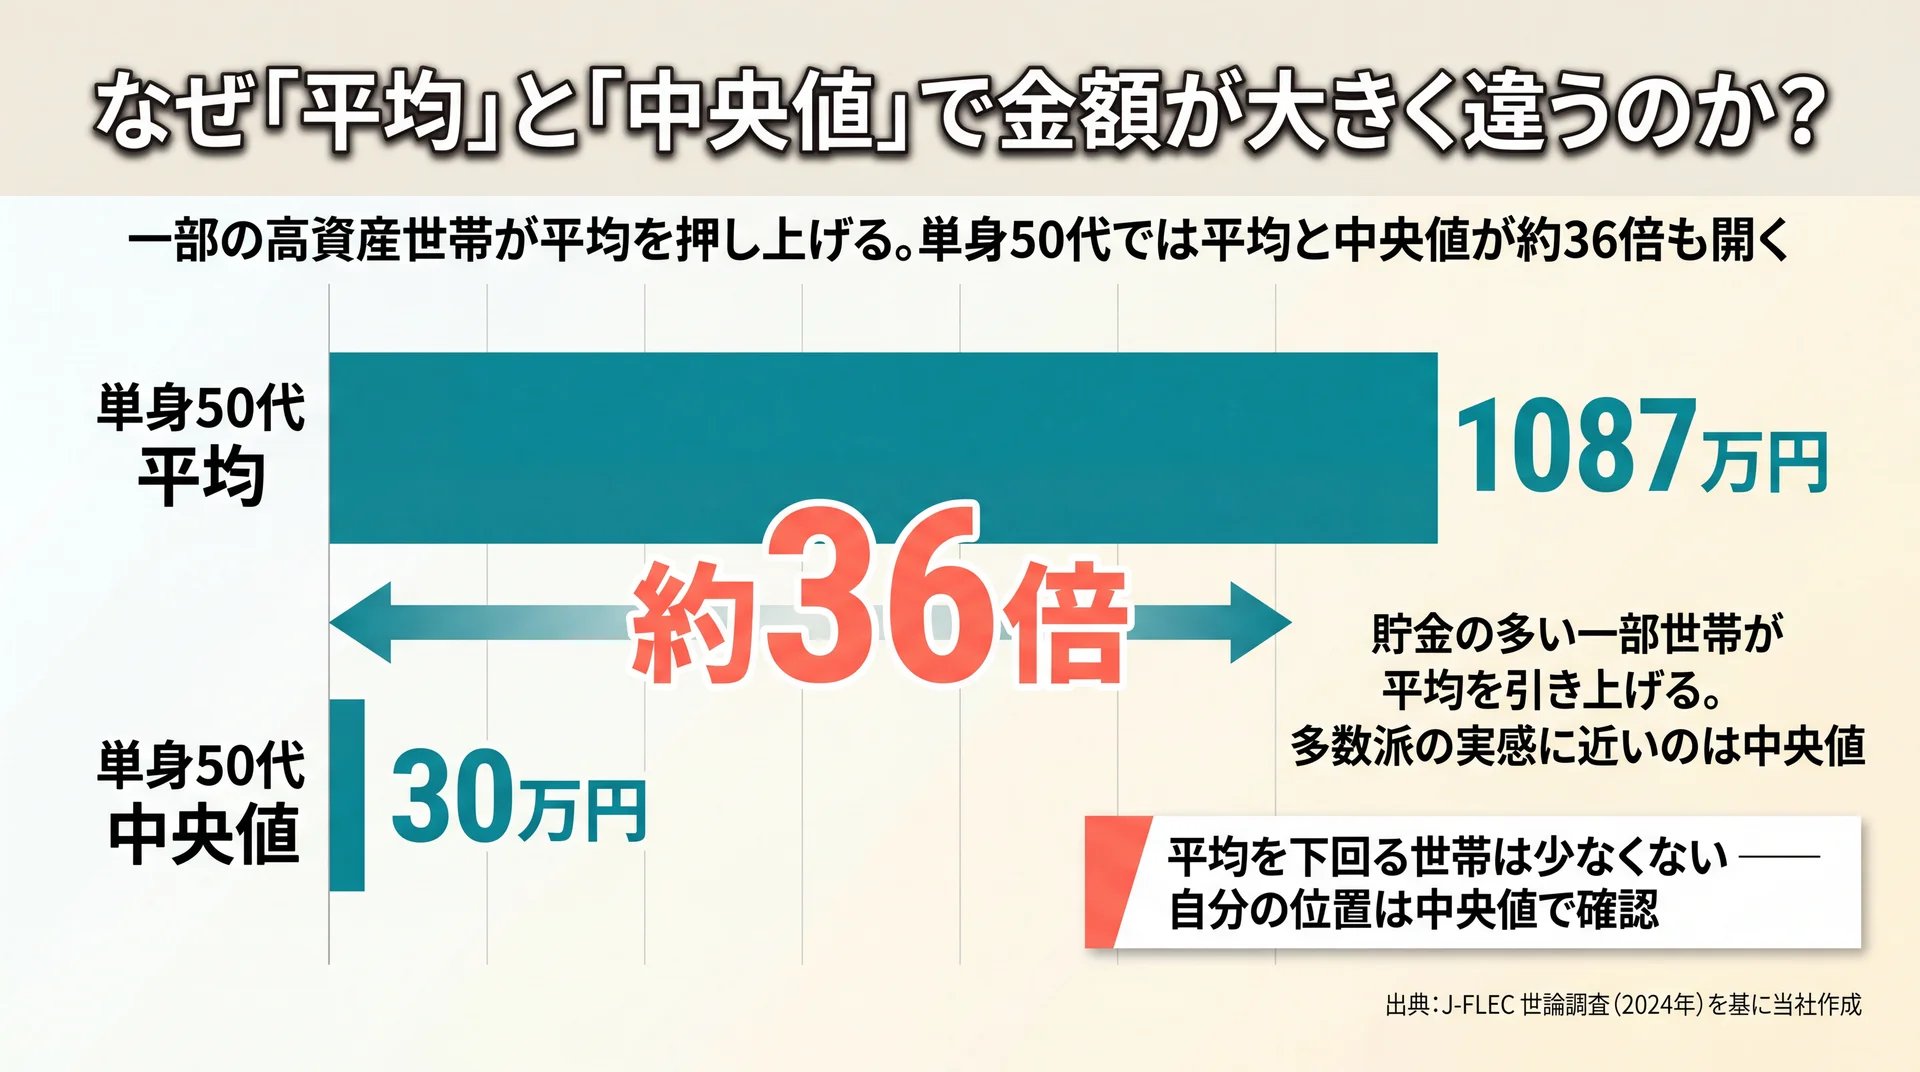
    なぜ「平均」と「中央値」で金額が大きく違うのか?

    単身50代の平均貯金1087万円に対し中央値は30万円で、約36倍の開きがあることを示す対比グラフ
    一部の高資産世帯が平均を押し上げるため、多数派の実感に近いのは中央値(出典: J-FLEC 家計の金融行動に関する世論調査 2024年を基に当社作成)

    平均と中央値が違うのは、平均が一部の高資産世帯に引き上げられるためです。中央値は貯金額の少ない順に世帯を並べたときに真ん中に位置する値で、世帯全体の実感に近い数字とされています(J-FLEC調査の定義、2024年時点)。目安にするなら、平均より中央値を基準にするほうが現実的です。

    簡単な例で考えてみます。9世帯のうち8世帯の貯金が100万〜300万円で、1世帯だけが5000万円を持っている場合、9世帯の平均は700万円を超えます。しかし真ん中に並ぶ世帯(中央値)は200万円前後にとどまり、8世帯は「平均に届いていない」状態になります。1世帯の大きな金額が全体の平均を押し上げるため、平均は多数派の実感からかけ離れてしまいます。

    世論調査の解説でも、単身世帯では約8割弱の世帯が平均値を下回ったと報告されています。平均額は「多い人につられた数字」になりやすいため、平均だけを見て「自分は貯金が少ない」と落ち込む必要はありません。年代別のデータで平均を中央値で割ると、そのズレの大きさが見えてきます。たとえば単身50代では平均1087万円に対して中央値は30万円で、その差は約36倍にもなります(当社が一次データから算出)。こうした偏りを踏まえると、自分の貯金を評価するときは、平均ではなく同じ年代・世帯構成の中央値を基準にするのが現実的です。

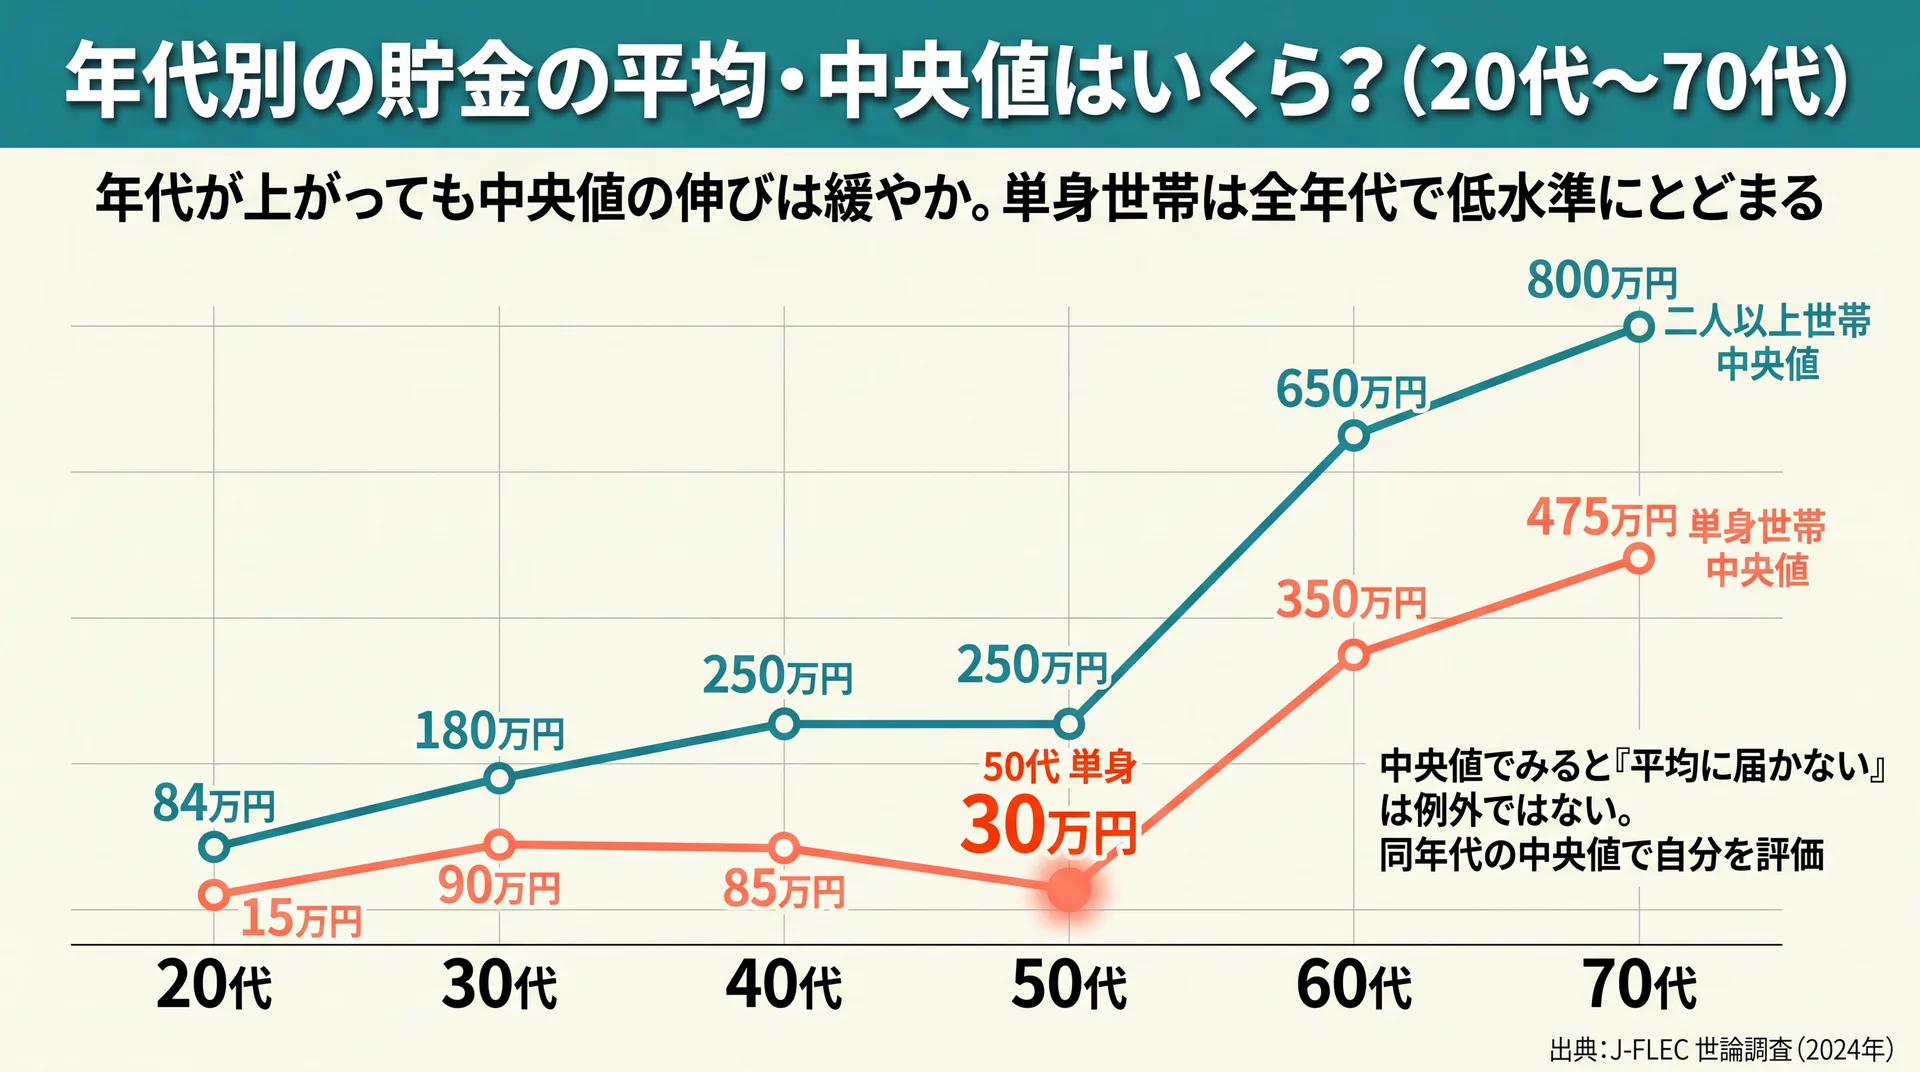
    年代別の貯金の平均・中央値はいくら?(20代〜70代)

    20代〜70代の貯金中央値を二人以上世帯と単身世帯で描いた折れ線グラフ。単身世帯は50代で30万円まで落ち込む
    中央値の伸びは緩やかで、単身世帯は全年代で低水準にとどまる(出典: J-FLEC 家計の金融行動に関する世論調査 2024年)

    年代別の貯金額は、年齢が上がるほど増える傾向ですが、中央値の伸びは平均より緩やかです。二人以上世帯では20代が平均382万円・中央値84万円、60代が平均2033万円・中央値650万円です(J-FLEC 2024年調査)。同じ年代でも、平均と中央値の差は大きく開きます。

    次の表は、2024年の世論調査(金融資産を保有していない世帯を含む)をもとに、年代別・世帯別の平均と中央値を整理したものです。

    年代 二人以上・平均 二人以上・中央値 単身・平均 単身・中央値
    20歳代 382万円 84万円 161万円 15万円
    30歳代 677万円 180万円 459万円 90万円
    40歳代 944万円 250万円 883万円 85万円
    50歳代 1168万円 250万円 1087万円 30万円
    60歳代 2033万円 650万円 1679万円 350万円
    70歳代 1923万円 800万円 1634万円 475万円

    年代別の金融資産保有額(平均・中央値)。データ出典: 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」(2024年時点)を基に当社作成。

    この表を平均÷中央値の倍率で読み直すと、偏りの大きさが見えてきます。二人以上世帯では倍率が約2.4〜4.7倍にとどまるのに対し、単身世帯では20代が約10.7倍、40代が約10.4倍、50代に至っては約36倍まで開きます(当社算出)。単身世帯は世帯人数の分散がない分、資産を築いた層とそうでない層の差がそのまま数字に表れるためです。年代が上がるほど平均は増えますが、中央値の伸びは緩やかで、「平均に届いていない」ことは決して例外ではありません。

    20代・30代の貯金額はどのくらい?

    20代・30代は貯金の中央値が特に低く、これから資産を積み上げていく時期です。二人以上世帯の中央値は20代84万円・30代180万円、単身世帯では20代15万円・30代90万円でした(2024年)。少額でも早く積立を始めるほど、時間を味方にできる年代です。

    若い世代は収入がまだ伸び切っておらず、就職・結婚・出産などの支出も重なります。そのため中央値が低くても標準的な範囲だと考えられます。単身20代の中央値15万円という数字は、貯金がほとんどない世帯が一定数いることを示しますが、これは平均161万円との差からも読み取れます。まずは毎月一定額を先取りで貯める仕組みづくりが、この年代の出発点になります。

    40代・50代の貯金額はどのくらい?

    40代・50代は平均が大きく伸びる一方、中央値が伸び悩む「格差が開く」年代です。二人以上世帯の中央値は40代・50代とも250万円で、単身世帯では40代85万円・50代30万円と、平均との差が極端に広がります(2024年)。教育費や住宅ローンの負担が、貯金の伸びを左右します。

    特徴的なのは単身50代で、平均1087万円に対し中央値はわずか30万円です。これは、しっかり資産を築いた層と、ほとんど貯金がない層に二極化していることを表します。子どもの教育費や住宅ローンの返済が重なりやすい世帯では、貯金が思うように増えないケースも少なくありません。年代別の貯め方をさらに詳しく知りたい場合は、30代 貯金についてはこちらで世代ごとの考え方を整理しています。

    60代・70代の貯金額はどのくらい?

    60代・70代は貯金額のピークを迎えますが、中央値と平均の差はなお残ります。二人以上世帯の中央値は60代650万円・70代800万円、単身世帯では60代350万円・70代475万円でした(2024年)。退職金や年金を含めた、リタイア後の生活設計が焦点になります。

    この年代は現役時代に積み上げた資産と退職金が加わるため、金額が最も大きくなります。ただし平均(二人以上60代2033万円)と中央値(同650万円)の差は依然として大きく、老後資金に余裕がある世帯とそうでない世帯の開きが目立ちます。家計調査でも、世帯主が65歳以上の世帯では貯蓄現在高が2500万円以上の世帯が約3分の1を占める一方、貯蓄の少ない世帯も相当数存在します。平均だけで「老後は安心」と判断せず、自分の中央値との位置関係もあわせて確認しておきましょう。年金だけで生活費をまかなえるかどうかで、必要な貯蓄額は世帯ごとに大きく変わります。

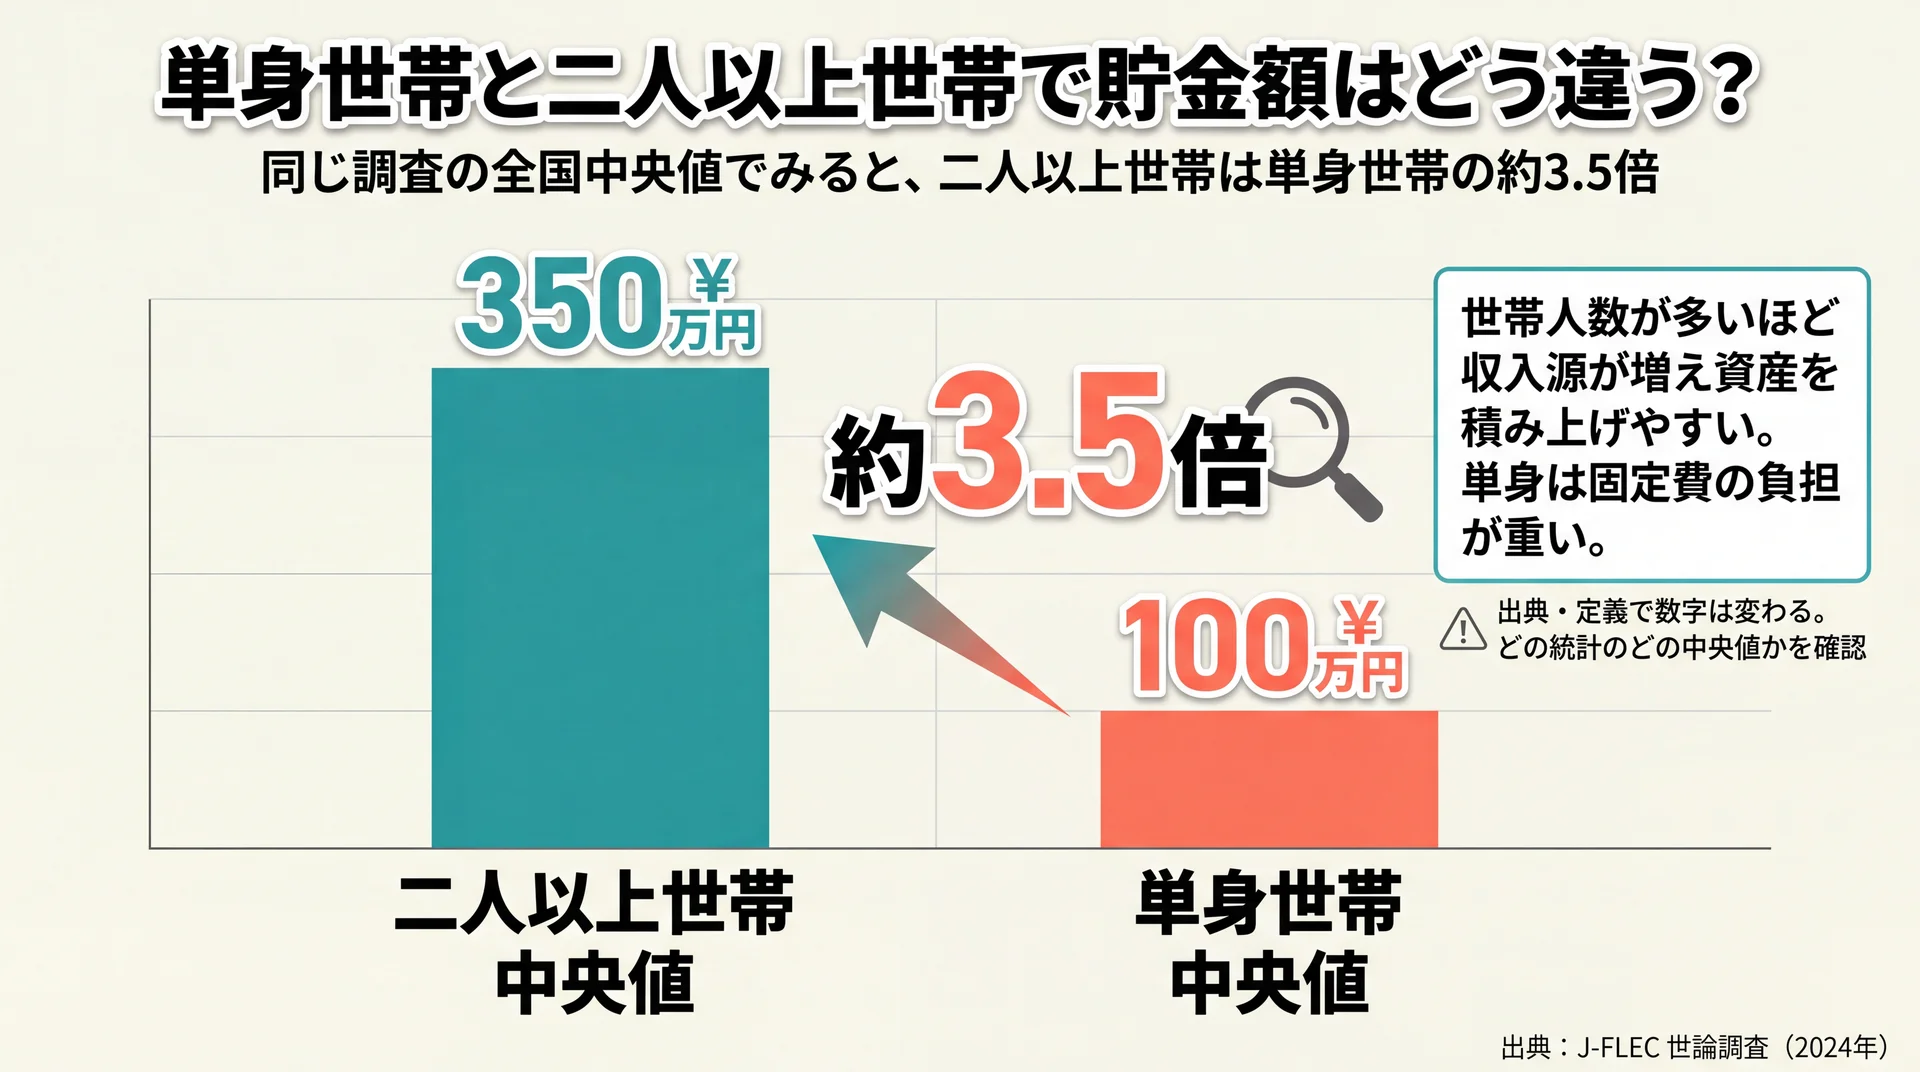
    単身世帯と二人以上世帯で貯金額はどう違う?

    全国の貯金中央値を比較し、二人以上世帯350万円が単身世帯100万円の約3.5倍であることを示す棒グラフ
    同じ調査の全国中央値でみると二人以上世帯は単身世帯の約3.5倍(出典: J-FLEC 家計の金融行動に関する世論調査 2024年)

    単身世帯より二人以上世帯のほうが、平均・中央値ともに貯金額は高くなります。全国の中央値で見ると、二人以上世帯が350万円、単身世帯が100万円です(J-FLEC 2024年調査)。世帯人数が多いほど収入源も増え、資産を積み上げやすくなります。

    二人以上世帯は共働きや世帯合算での貯蓄が可能で、生活費の一部を分担できる分、貯金に回せる余地も生まれます。一方、単身世帯は収入源が一つに限られ、家賃や生活費を単独で負担するため、貯蓄のペースが緩やかになりがちです。特に住居費は世帯人数が増えても比例して増えるわけではないため、一人あたりの固定費の重さが単身世帯の貯蓄を難しくしている面があります。ここで注意したいのは、冒頭で触れた「家計調査」と「世論調査」で数字が違う点です。両者は対象世帯・定義・調査方法が異なるため、次の表で並べて確認しておきましょう。

    比較軸 家計調査(総務省) 世論調査(J-FLEC)
    対象 二人以上世帯が中心 二人以上世帯・単身世帯の両方
    指す範囲 貯蓄現在高(預貯金+保険+有価証券等) 金融資産保有額(運用・備え目的の資産)
    調査方法 家計簿方式の実地調査 インターネットモニター調査
    二人以上・平均 1984万円 1374万円
    二人以上・中央値 1189万円(保有世帯) 350万円

    2つの公的統計の違い。データ出典: 総務省統計局 家計調査(貯蓄・負債編)2024年/J-FLEC 家計の金融行動に関する世論調査 2024年(2024年時点)を基に当社作成。

    同じ「二人以上世帯」でも、家計調査の中央値1189万円と世論調査の中央値350万円では3倍以上の開きがあります。これは家計調査が保険や有価証券まで含む「貯蓄」を対象にし、かつ「貯蓄保有世帯」の中央値である一方、世論調査は非保有世帯も含めて集計しているためです。どの統計の、どの定義の数字かを確認することが、平均額を正しく読むうえで欠かせません。同じ「貯金の平均」でも、出典によって数字が変わることを知っておくと、ネット上の様々な数字に振り回されずに済みます。

    「貯金がない」世帯はどのくらいある?金融資産非保有の実態

    金融資産を保有していない世帯は、決して珍しくありません。2024年の世論調査では、二人以上世帯の24.0%、単身世帯の32.8%が金融資産を保有していないと回答しました(J-FLEC 2024年調査)。単身世帯では約3世帯に1世帯が該当します。

    「金融資産非保有」とは、運用や備えのための預貯金・保険・有価証券などを持っていない状態を指します(日常的な支払い用の預貯金は別に扱われます)。この割合が示すのは、平均や中央値の数字の裏側に、貯金がゼロに近い世帯が一定数存在するという事実です。特に若年層でその傾向が強く、二人以上世帯の20代では非保有が22.8%、単身20代では36.6%にのぼります。

    非保有の割合は、必ずしも年齢が上がるほど下がるわけではありません。単身世帯では40代・50代でも非保有が一定数残り、資産形成に踏み出せないまま中高年を迎える世帯があることを示します。だからこそ、現在の年代でまだ貯金が少なくても、そこから始めることに意味があります。中央値が低い年代・世帯では、そもそも貯金を始められていない世帯も多く、「周りはもっと貯めているはず」という思い込みは実態とずれています。貯金がない状態は特別ではなく、まずは少額から始めることが現実的な一歩になります。

    平均や中央値の数字の裏には、貯金がほぼゼロの世帯が二人以上で約4分の1、単身で約3分の1あり、「貯め始めること」自体が多くの人の課題になっています。

    平均より「自分の家計」を軸にするには?貯金を続ける考え方

    貯金を続けるには、平均との比較よりも、手取り収入に対する貯蓄割合と固定費の見直しを起点にするのが効果的です。年代・世帯によって適正額は異なるため、他人の平均額を追うより、自分の収支に合った目標を決めるほうが続きます。まずは支出の可視化から始めるのが基本です。

    平均や中央値はあくまで全体像をつかむための参考値です。実際に大切なのは、毎月の手取りからいくらを先取りで貯められるか、そして家賃・通信費・保険といった固定費に無駄がないかを把握することです。固定費は一度見直すと効果が続くため、変動費を細かく削るより負担が少なく、貯蓄率を底上げしやすい特徴があります。具体的な節約の進め方については、節約術についてはこちらで実践的な方法を整理しているので、貯金の目標づくりと合わせて活用してください。

    一人で家計管理を続けるのが難しいと感じる場合、専門家と一緒に取り組む選択肢もあります。当社が運営するABCashは、女性を中心に累計9万人以上が受講したお金のトレーニングサービスで(2026年5月時点)、専属コンサルタントが家計の可視化からNISAなどの資産形成までをマンツーマンで伴走します。トレーニング満足度は95%でした(2025年4〜8月・10段階中8以上の回答割合)。対象は主に受講者(女性中心)で、日々の支出をアプリに記録し、フィードバックを受けながら習慣化していく設計です。平均額に一喜一憂するより、自分の家計を継続的に見直す仕組みを持つことが、貯金を増やす近道になります。

    家計簿アプリの基礎から資産形成までの流れをまとめて確認したい場合は、家計簿アプリの基礎からの総まとめはこちらをあわせてご覧ください。

    \ 専属コンサルとマンツーマン /

    一人では続かない家計管理も、毎日のアプリ記録とフィードバックで習慣化を目指せます。

    貯金の平均に関するよくある質問(FAQ)

    貯金の目安は手取り年収の何割?

    貯金の目安は、一般に手取り収入の1〜2割とされることが多いですが、年代や世帯で適正は変わります。公的統計に「割合の正解」はありませんが、二人以上世帯の貯蓄年収比(貯蓄現在高÷年間収入)は302.4%でした(家計調査2024年)。まずは先取りで貯める仕組みを作り、固定費の削減で貯蓄率を高めるのが現実的です。

    平均と中央値、どちらを目安にすべき?

    自分の貯金を評価するなら、中央値を目安にするのが現実的です。平均は一部の高資産世帯に引き上げられ、実態より高く出るためです(J-FLEC 2024年調査)。同じ年代・世帯構成の中央値と比べることで、自分の位置を過度に悲観せず把握できます。

    貯金は最低いくらあれば安心?

    安心できる金額は世帯によって異なりますが、まず生活費の3〜6か月分を「生活防衛資金」として確保する考え方が広く知られています。これは失業や病気など収入が途絶えたときの備えです。公的統計の平均・中央値はあくまで全体の分布を示すもので、必要額は家賃・家族構成・収入の安定度で変わります。個別の資産設計は、ファイナンシャルプランナーなどの専門家に相談すると確実です。

    貯金がまったくない場合はどうすればいい?

    貯金がない状態は珍しくなく、二人以上世帯の24.0%、単身世帯の32.8%が金融資産非保有です(J-FLEC 2024年調査、2024年時点)。まずは少額でも先取り貯蓄を始め、固定費を見直すことから着手しましょう。金額の多寡より、貯める習慣を作ることが最初の一歩になります。

    貯金の平均は年々増えている?

    二人以上世帯の貯蓄現在高(平均)は6年連続で増加し、2024年は1984万円と2002年以降で最も高い水準でした(家計調査2024年)。ただし増加分は有価証券など運用資産の値上がりによる部分が大きく、預貯金だけを見ると伸びは緩やかです。物価上昇も踏まえると、金額の増加がそのまま「ゆとりの増加」を意味するわけではない点に注意が必要です。

    まとめ

    貯金の平均額は、2024年時点で二人以上世帯が1984万円、単身世帯が989万円ですが、実感に近い中央値はそれぞれ1189万円・100万円まで下がります。平均は一部の高資産世帯に引き上げられるため、自分の貯金を評価するときは、同じ年代・世帯構成の中央値を基準にするのが現実的です。年代別に見ると、年齢とともに金額は増えるものの平均と中央値の差は大きく、金融資産を持たない世帯も二人以上で24.0%、単身で32.8%存在します。

    大切なのは他人の平均を追うことではなく、手取りに対する貯蓄割合と固定費を自分の家計に合わせて整えることです。他人の平均額はあくまで参考であり、自分の年代・世帯の中央値と、手取りに対する貯蓄割合を組み合わせて見ることで、現実的な目標が定まります。家計の可視化から資産形成までを一度に相談したい場合は、当社のABCashの無料体験も選択肢になります。

    \ まずは無料体験から /

    家計と資産の全体像を、専属コンサルタントと一緒に整理する時間を持てます。

  • 30代の貯金は中央値いくら?平均に惑わされない実態と貯め方

    30代の貯金は、単身世帯で中央値100万円、二人以上世帯で中央値311万円が実態の目安です(J-FLEC 2025年調査、2026年7月時点)。平均額は一部の高額層に引き上げられるため、自分の位置は中央値と「貯金ゼロ世帯」の割合を合わせて見るのが近道です。本記事では30代の貯金の実態と、収入に頼らず貯める順番を公的データで解説します。

    \ 累計9万人の女性が受講 /

    30代の家計とお金の疑問を、無料体験60〜80分程度でプロに相談できます。

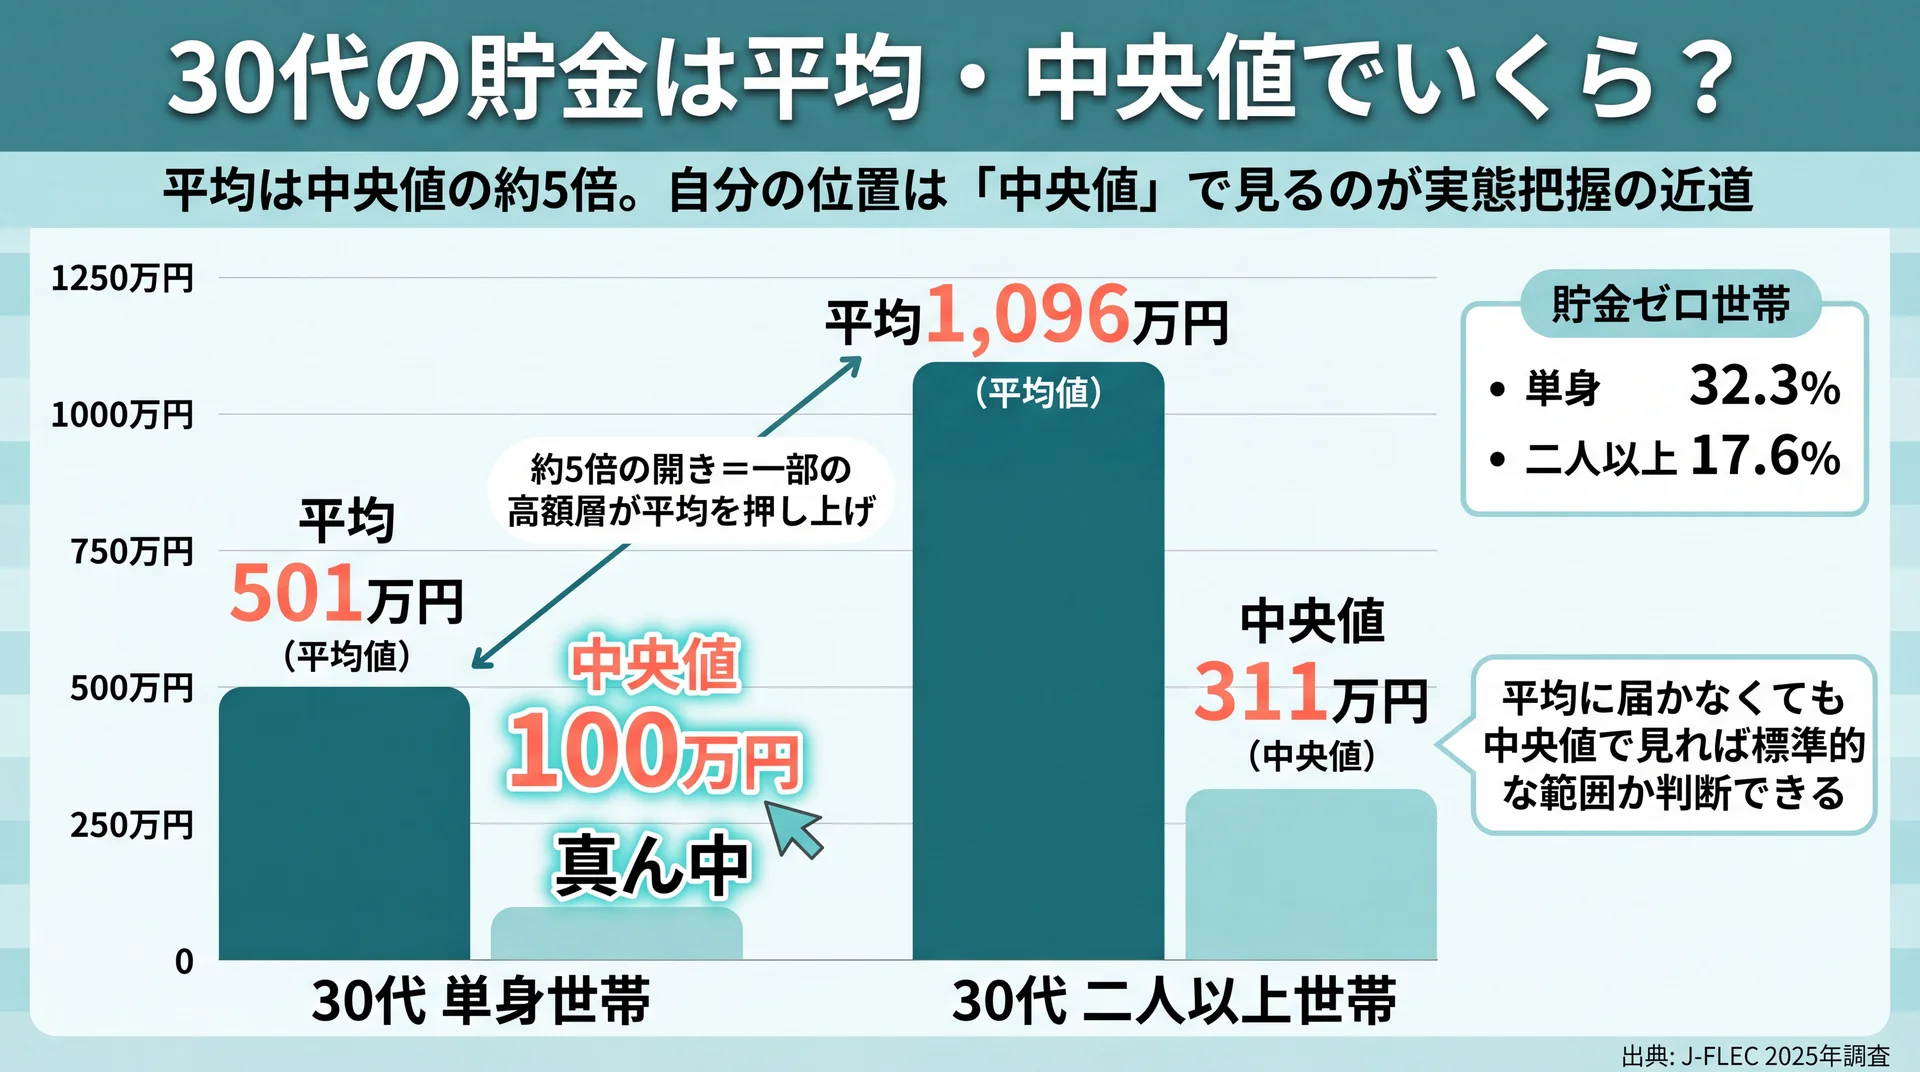
    30代の貯金は平均・中央値でいくら?

    30代単身の平均501万円に対し中央値100万円と約5倍開くことを示す平均・中央値の比較図
    平均は一部の高額層に押し上げられるため、中央値で自分の位置を見るのが実態把握の近道(出典: J-FLEC 2025年調査を基に当社作成)

    30代の貯金は、単身世帯で平均501万円・中央値100万円、二人以上世帯で平均1,096万円・中央値311万円です(J-FLECの2025年調査、2026年7月時点)。金融資産を持たない世帯を含めた実態値であり、平均より中央値のほうが「多くの人の真ん中」を表します。

    30代の貯金額は世帯構成で大きく変わります。まず、実態を把握しやすい形で整理してみます。ここでいう金融資産は、銀行の預貯金だけでなく、保険や投資信託・株式などを合わせた金額を指します。生活費として使う普通預金だけでなく、将来に向けて置いてあるお金の合計だと考えると、自分の数字と比べやすくなります。なお、家計から貯金・資産づくりまでの全体像は家計簿アプリの全体像を整理した完全ガイドでも整理しています。

    30代 単身世帯の平均・中央値はいくら?

    30代の単身世帯では、金融資産の平均は501万円ですが、中央値は100万円です。平均が中央値の5倍近くになるのは、一部の資産が多い人が平均を押し上げているためで、単身の30代の「真ん中」はおおむね100万円前後だと読み取れます。

    同じ単身世帯でも、金融資産をまったく持たない世帯を除いた「保有世帯のみ」で見ると、平均752万円・中央値255万円まで上がります。ゼロ世帯を含むか除くかで中央値が100万円から255万円へと2倍以上動くのは、「持っている人」と「ゼロの人」がはっきり分かれる二極化を表しています。自分が平均に届いていなくても、中央値を基準にすれば標準的な範囲に収まっているかを判断でき、平均額だけで足りないと決めつける必要はありません。

    なぜ単身の30代でここまで差が開くのかというと、収入水準の幅に加えて、貯蓄を始めた時期の違いが積み上がるためです。20代のうちから先取りで貯めてきた人と、社会人になってから支出中心で過ごしてきた人とでは、30代に入る時点ですでに差がついています。この差は放置するほど広がるため、現状がゼロや少額でも、30代の早い段階で仕組みを整えるほど後半で挽回しやすくなります。

    30代 二人以上世帯の平均・中央値はいくら?

    30代の二人以上世帯では、金融資産の平均は1,096万円、中央値は311万円です。共働きや配偶者の資産が合算されるため単身より高く出ますが、それでも平均と中央値には約3.5倍の開きがあります。

    金融資産を持たない世帯を除いた保有世帯だけで見ると、平均1,337万円・中央値500万円です。世帯としての貯金額は単身より積み上がりやすい一方で、住宅や教育などの支出も同時に始まる年代のため、額の大きさだけで安心とは言い切れません。手元に311万円あっても、そのうち住宅の頭金や教育費に充てる予定の分を差し引くと、自由に動かせるお金はもっと少なくなります。世帯の貯金は「総額」より「使い道が決まっていない残り」で見るほうが、実感に近い判断ができます。

    夫婦での家計の分担や共有口座の有無によっても、貯まり方は変わってきます。どちらか一方だけが管理していると全体像が見えにくく、二人とも把握していないと支出が重複しやすくなります。世帯の貯蓄を伸ばすには、まず二人が同じ数字を共有できる状態を作ることが土台になります。

    平均と中央値、どちらを見ればいい?

    30代の貯金は、平均より中央値を基準に自分の位置を確かめるのが実態把握の近道です。データ上は、平均は少数の高額世帯に引き上げられ、中央値は世帯を金額順に並べた「ちょうど真ん中」を示すため、多くの人の感覚に近い数字になります。平均額に届かないことを過度に気にするより、中央値と貯金ゼロ世帯の割合を並べて、自分がどのあたりにいるかを判断するのが合理的です。

    以下は、平均・中央値・貯金ゼロ世帯の割合を一体で並べた比較です。3つの数字をセットで見ると、「平均500万円」「平均1,000万円」といった見出しだけでは分からない分布の姿が見えてきます。

    世帯種別 平均値 中央値 貯金ゼロ(金融資産非保有)
    30代 単身世帯 501万円 100万円 32.3%
    30代 二人以上世帯 1,096万円 311万円 17.6%

    30代の金融資産保有額(金融資産を保有していない世帯を含む)。データ出典: J-FLEC 2025年調査(2026年7月時点)

    平均・中央値・ゼロ割合の3点セットで見れば、平均に届かなくても標準的な範囲にいるかを冷静に判断できます。ニュースや記事で目にする「30代の平均は◯◯万円」という数字は、たいてい平均値です。平均値は目安として役立ちますが、それだけを基準にすると必要以上に焦ったり、逆に油断したりしやすくなります。なお、年代を問わない一般的な平均額の全体像は貯金 平均についてはこちらで詳しく整理しています。

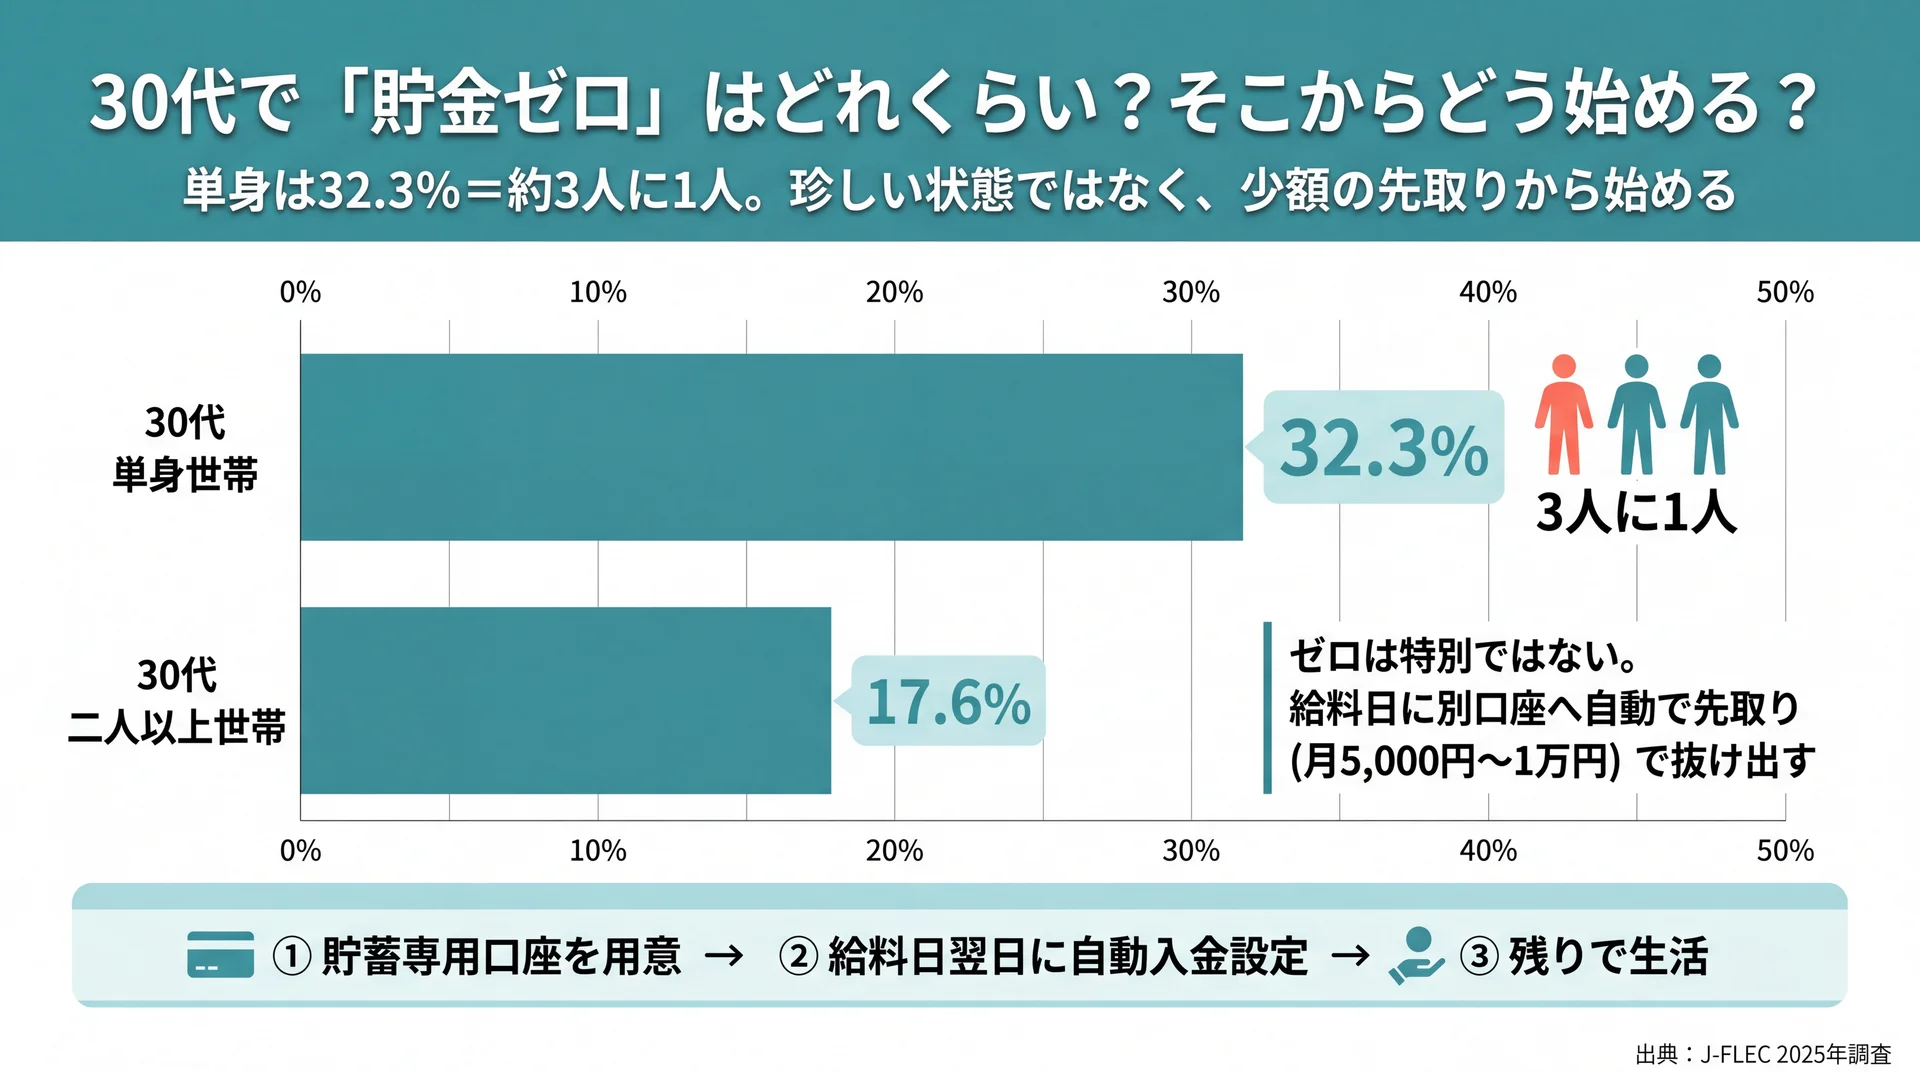
    30代で「貯金ゼロ」はどれくらい?そこからどう始める?

    30代の貯金ゼロ世帯が単身32.3%・二人以上17.6%であることを示す金融資産非保有割合の比較図
    単身は約3人に1人がゼロで珍しくない。少額の先取り設定から抜け出す流れを整理(出典: J-FLEC 2025年調査を基に当社作成)

    30代で貯金ゼロ(金融資産非保有)の世帯は、単身で32.3%、二人以上で17.6%です(J-FLECの2025年調査、2026年7月時点)。単身では約3人に1人が該当し、貯金ゼロは特別に珍しい状態ではありません。

    この数字は、貯金ゼロを責めるためのものではなく、「同じ状況の人が一定数いる」という事実を示すものです。データ上は、単身の30代の3割超が金融資産を保有しておらず、分布の下側にはっきりした層があると読み取れます。だからこそ、ゼロから始める人にとって現実的なのは、いきなり大きな額を目指すのではなく、少額でも「先に確保する仕組み」を作ることです。

    貯金ゼロから最初にやることは?

    ゼロから抜け出す出発点は、給料日に一定額を別口座へ移す先取りの習慣です。残ったお金を貯めようとすると生活の変動に飲み込まれやすいため、金額の大小より「毎月自動で移る流れ」を先に用意するほうが続きます。最初は月5,000円でも1万円でもかまいません。大事なのは金額ではなく、貯める行動を自動的に起きる仕組みに変えることです。

    具体的には、給与が振り込まれる口座とは別に貯蓄専用の口座を用意し、給料日の翌日に自動で一定額が移るように設定します。自動入金サービスや、勤務先の財形貯蓄・社内預金があればそれを使うと、手を動かさずに先取りが完結します。手元に残ったお金だけで生活する形にすると、意志の力に頼らず貯蓄が積み上がります。20代からの貯金額の推移や始め方は20代 貯金についてはこちらで解説しており、20代で差がついた分を30代で取り戻す視点でも役立ちます。

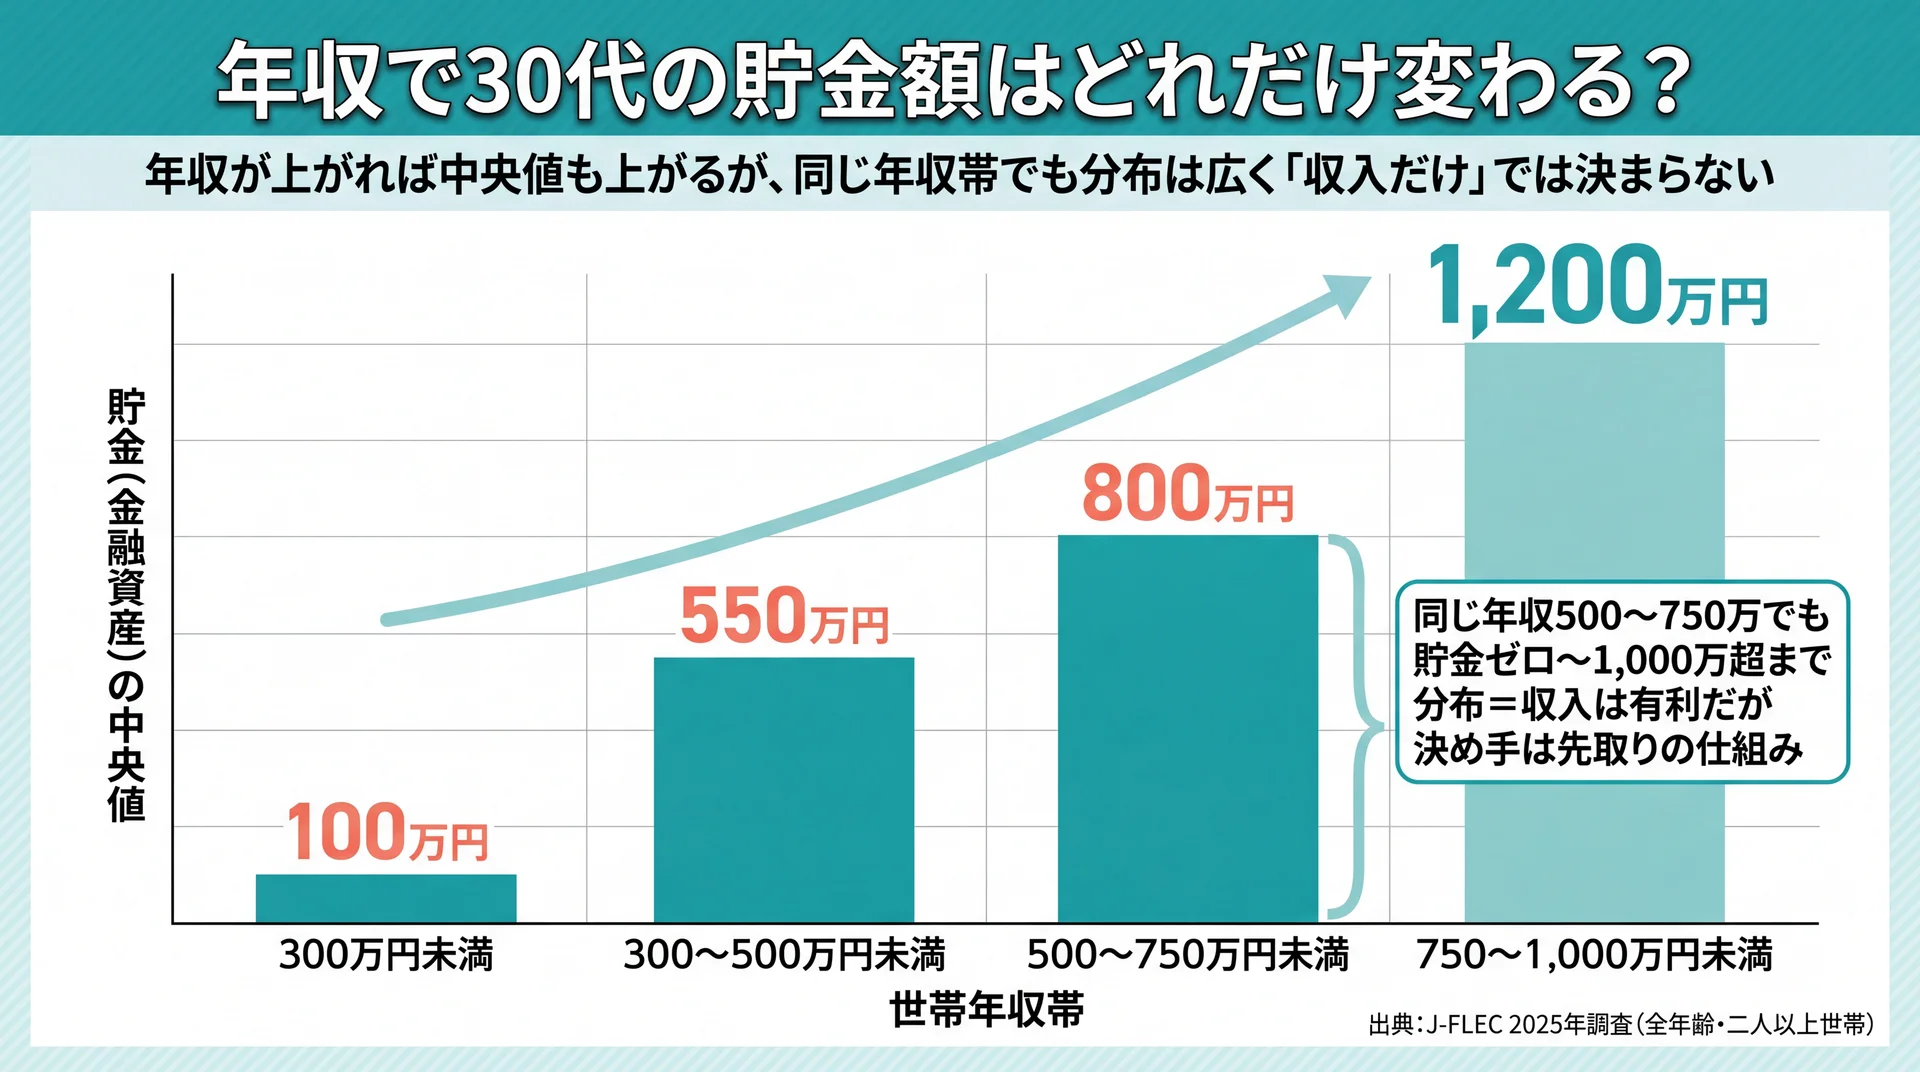
    年収で30代の貯金額はどれだけ変わる?

    世帯年収300万円未満の中央値100万円から750〜1,000万円の1,200万円まで貯金中央値が上がる年収別の推移図
    年収は有利に働くが、同じ年収帯でも分布は広く収入だけでは決まらない(出典: J-FLEC 2025年調査・全年齢の二人以上世帯を基に当社作成)

    年収が上がるほど貯金の中央値も上がりますが、収入だけで貯金額が決まるわけではありません。二人以上世帯の年収別データ(全年齢ベース)では、年収300万円未満の中央値100万円に対し、750〜1,000万円では1,200万円と差が開きます(J-FLECの2025年調査、2026年7月時点)。

    収入と貯金額の関係を、年収の段階ごとに中央値で並べると次のようになります。なおこの内訳は世帯主の年齢を問わない二人以上世帯全体の数字で、30代に限定したものではありませんが、収入が貯蓄に与える影響の傾向を把握するのに使えます。

    世帯年収 貯金(金融資産)の中央値
    300万円未満 100万円
    300〜500万円未満 550万円
    500〜750万円未満 800万円
    750〜1,000万円未満 1,200万円

    全年齢の二人以上世帯・金融資産を保有していない世帯を含む。データ出典: J-FLEC 2025年調査(2026年7月時点)

    年収が上がれば貯金の中央値も上がる、という関係ははっきりしています。ただし比較軸を「同じ年収帯の中の差」に移すと、同じ年収500〜750万円の世帯でも、貯金ゼロに近い世帯から1,000万円超まで幅広く分布しています。データ上は、収入の高さは有利に働くものの、それだけでは貯金額を保証しないと評価できます。

    ここで押さえておきたい判断基準は、「収入が増えるのを待つ」より「入ってきたお金を先に取り分ける仕組みを持つ」ことです。昇給や転職で手取りが増えても、振り分けの仕組みがなければ生活水準の上昇に吸収され、手元には残りにくくなります。実際、収入が増えるたびに家賃やサブスク、外食のグレードが上がり、気づけば貯蓄額が横ばい、というのはよくある流れです。収入増を確実に貯蓄へつなげる鍵は、増えた分の一部を自動で貯蓄へ回す設定を先に済ませておくことにあります。手取りが上がったタイミングで先取り額も一段引き上げれば、生活の満足度を保ちながら貯金のペースを加速できます。逆に、収入が下がったときにも自動で調整できるよう、先取り額は無理のない水準から始めておくと、家計が苦しくなっても貯蓄の流れ自体は止まらずに済みます。

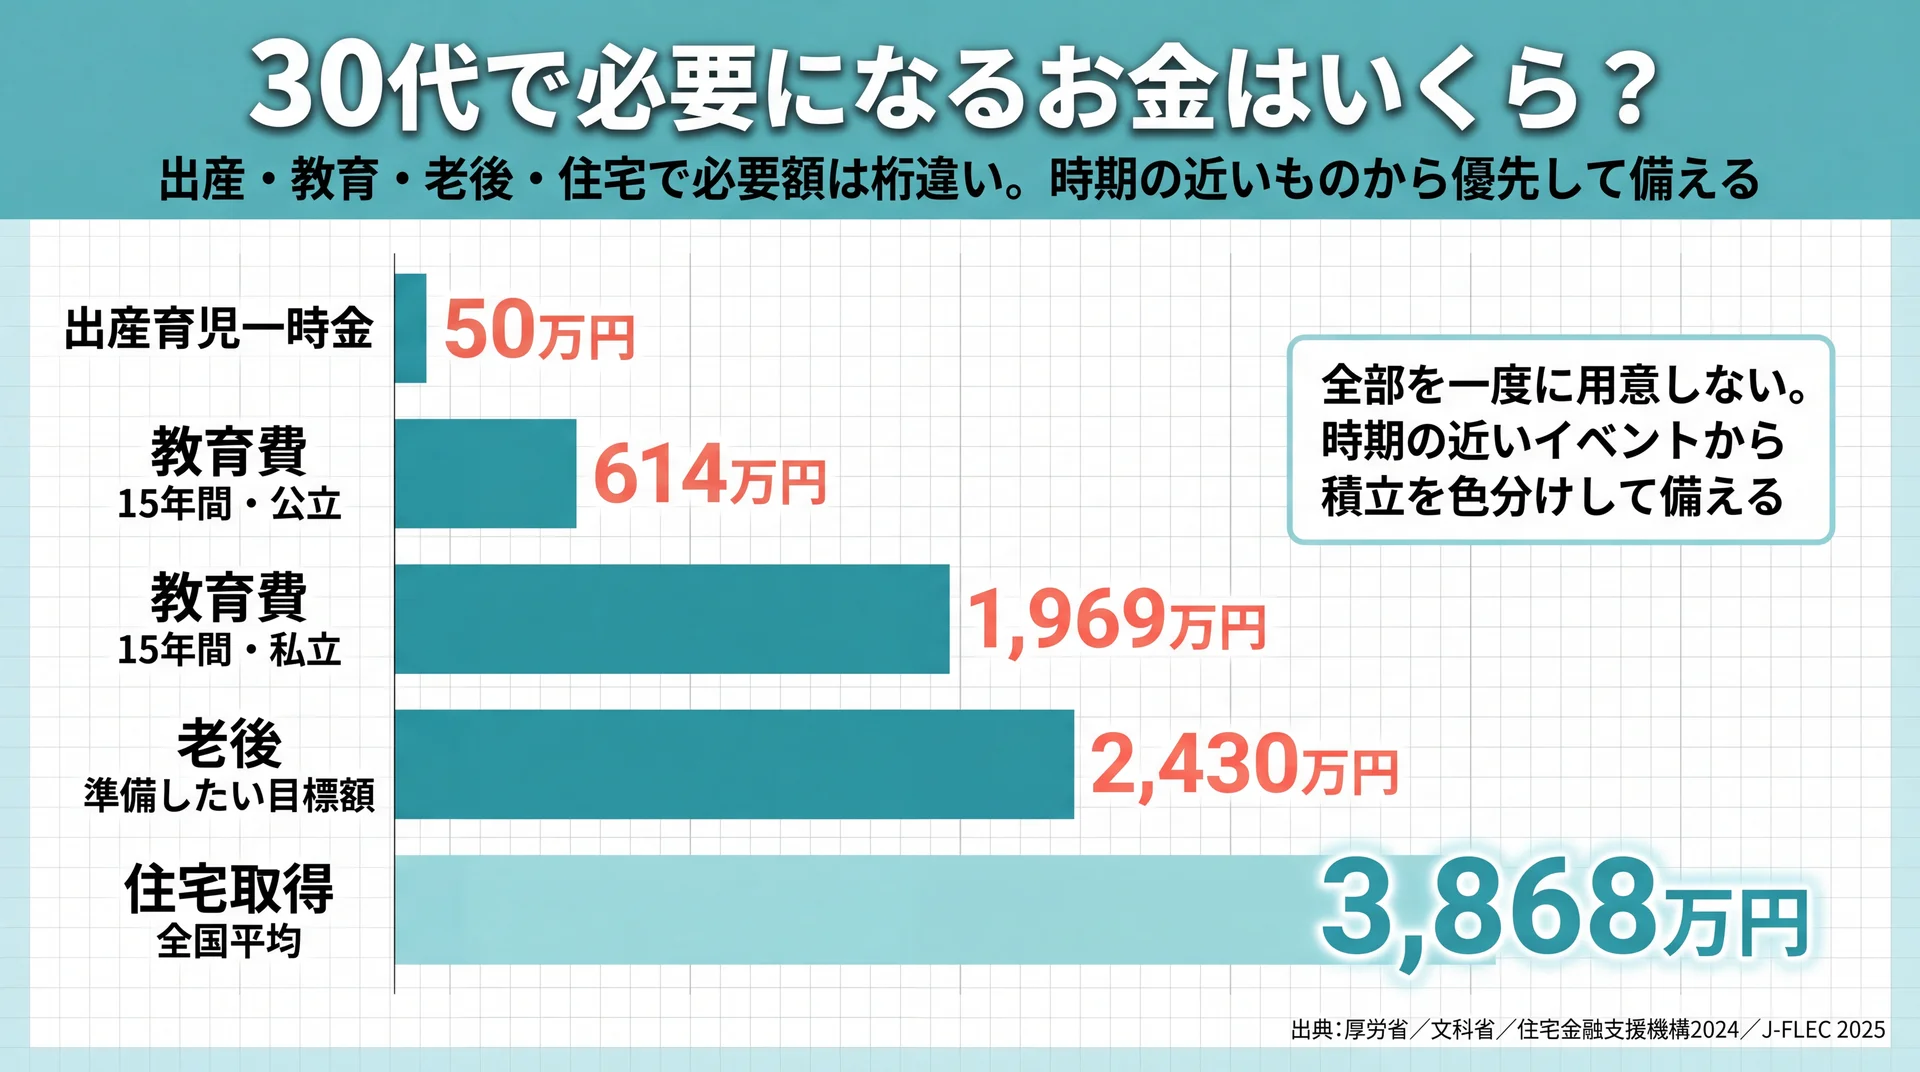
    30代で必要になるお金はいくら?

    出産育児一時金50万円から住宅取得3,868万円までライフイベント別の必要額を並べた30代の資金準備の比較図
    必要額は桁違いに開くため、時期の近いものから優先して備える(出典: 厚生労働省・文部科学省・住宅金融支援機構2024・J-FLECを基に当社作成)

    30代は結婚・出産・住宅・教育といった大きな支出が重なりやすく、まとまった資金の準備が必要になる年代です。出産育児一時金は令和5年4月から原則50万円に増額され(厚生労働省、2026年7月時点)、住宅取得では所要資金の全国平均が3,868万円に達します(住宅金融支援機構2024年度フラット35利用者調査、2026年7月時点)。

    貯金の目標額は「いくら貯めれば安心か」だけを追うと決めにくいものです。自分に起こりうるライフイベントから逆算すると、必要額の輪郭がつかみやすくなります。30代で必要になるお金は人によって大きく違うため、全部を一度に用意しようとせず、時期の近いものから優先して備えるのが現実的です。

    結婚・出産・住宅の費用目安は?

    30代で発生しやすい費用は、公的データで次のように確認できます。出産は、出産育児一時金として原則50万円が公的医療保険から支給されます(厚生労働省、2026年7月時点)。この一時金は、それまでの原則42万円から令和5年4月に13年ぶりに引き上げられたものです。ただし分娩費用が一時金を上回る場合は差額が自己負担になり、地域や医療機関、無痛分娩の有無によっても総額は変わります。

    住宅では、フラット35利用者の所要資金は全国平均3,868万円で、マンションは5,592万円が平均です(住宅金融支援機構2024年度フラット35利用者調査、2026年7月時点)。同調査では世帯年収に対する所要資金の倍率が6.5倍となっており、住宅取得は年収の数倍規模のライフイベントだと分かります。頭金や登記・引っ越しなどの諸費用を含めると、30代のうちに数百万円単位の準備が現実的な課題になります。住宅は借入で賄う部分が大きいとはいえ、頭金の厚みが毎月の返済負担を左右するため、住宅を検討するなら先取り貯蓄の一部を住宅資金として色分けしておくと計画が立てやすくなります。

    教育費と老後の目安はどれくらい?

    子どもがいる場合、教育費は進路によって大きく変わります。文部科学省の令和5年度子供の学習費調査では、幼稚園から高校まで15年間の学習費総額は、すべて公立で約614万円、すべて私立で約1,969万円です(文部科学省、2026年7月時点)。同じ15年間でも、公立中心か私立中心かで3倍以上の開きがあり、ここに大学の費用が加わります。教育費は「いつ・いくら必要か」がある程度読めるため、子どもの年齢に合わせて早い段階から積み立てるほど、家計への圧迫を抑えられます。

    老後についても、30代の意識は数字に表れています。J-FLECの2025年調査では、30代の二人以上世帯が「年金支給時までに最低限準備しておきたい」と考える金融資産は平均2,430万円でした(2026年7月時点)。これは目標として掲げる金額であり、今すぐ必要な額ではありません。時間を味方につけられる30代のうちにコツコツ積み立てを始めれば、月々の負担は小さくても目標に近づけます。結婚・出産・住宅・教育・老後という複数の支出が時期をずらして訪れるため、優先順位を付けて並行して備える発想が現実的です。個別の必要額は家族構成やライフプランで変わるため、詳細な設計はファイナンシャル・プランナー等の専門家に相談すると精度が上がります。

    30代の貯金はどう増やす?

    30代の貯金は、先取り貯蓄で「貯める仕組み」を作り、固定費を見直したうえで、余力を非課税制度で運用する順番が基本です。実際、J-FLECの2025年調査では、30代で年間に貯蓄や投資へお金を振り分けた世帯は約半数にとどまります(2026年7月時点)。

    貯め方は数を並べるより、効果が出やすい順に取り組むのが近道です。まず貯まる流れを作り、次に支出を削り、最後に増やす、という順序で見ていきます。この順番を逆にして、貯蓄の仕組みがないまま投資から始めると、急な出費のたびに取り崩すことになり、資産が育ちにくくなります。

    先取り貯蓄はいくらが目安?

    先取り貯蓄は、給料日に一定額を貯蓄用口座へ自動で移す方法で、目安は手取りの2〜3割です。残った分を貯めるのではなく、先に取り分けてから生活費をやりくりすることで、貯蓄が生活の変動に左右されにくくなります。手取りの2割が難しければ1割から始め、固定費を見直して余力ができたら少しずつ引き上げれば無理がありません。

    口座は「生活費用」「先取り貯蓄用」「使う目的が決まったお金用(住宅・教育など)」に分けておくと、貯蓄と生活費が混ざらず、いくら貯まっているかが一目で分かります。目的別に分けることで、住宅の頭金を貯めながら老後資金も並行して積む、といった管理がしやすくなります。ボーナスも、入る前に「何割を貯蓄へ回すか」を決めておくと、使い切ってしまう前に確保できます。毎月の先取りにボーナス時の上乗せを組み合わせると、年間で貯まる額は大きく変わります。

    ここで注目したいのが、30代の「貯蓄実行率」です。J-FLECの2025年調査によると、年間の手取りから金融資産へお金を振り分けた世帯は、30代の単身で48.6%、二人以上で50.2%でした(2026年7月時点)。裏を返すと、30代の約半数は、その1年間で貯蓄や投資にまったくお金を回せていないということです。残高(平均・中央値)の大小以前に、「毎年きちんと積み上げる流れがあるか」で30代の差は開いていきます。先取りの仕組みは、この実行率を自分の側で確実に上げるための手段になります。

    固定費の見直しはなぜ効く?

    固定費の見直しは、一度実行すれば効果が毎月続く点で、節約のなかでも効率が高い方法です。通信費・保険料・使っていないサブスクリプション・住居費などは、金額を下げても生活の満足度が下がりにくく、削減分をそのまま貯蓄へ回せます。

    食費や日用品のような変動費は、我慢を続ける必要があり長続きしにくいのが難点です。一方、固定費は最初の手続きだけで済むため、意志の力に頼らず支出を圧縮できます。たとえば大手キャリアから格安プランへの乗り換え、内容が重複した保険の整理、惰性で契約している動画・音楽の定額サービスの解約は、いずれも一度の見直しで効果が続きます。仮に月1万円を削減できれば、年間では12万円が自動的に貯蓄へ回る計算です。先取り貯蓄で確保する額を無理なく増やすには、まず固定費から着手するのが順序として合理的です。

    \ マンツーマンで家計を伴走 /

    一人だと続かない家計管理も、専属コンサルタントが習慣化まで伴走します。

    NISA・iDeCoはどう位置づける?

    NISAやiDeCoは、生活防衛資金を確保したうえで、貯める仕組みができた次の段階で活用する制度です。どちらも運用益が非課税になる税制優遇があり、長期でお金を増やす後押しになります。通常、投資で得た利益にはおよそ2割の税金がかかりますが、これらの制度を使うとその課税がなくなるため、同じ運用でも手元に残る額が増えます。

    ただし、これらは「増やす」ための手段であり、貯金ゼロの状態でいきなり始める前に、まず生活費の数か月分を現金で確保しておくのが基本です。とくにiDeCoは、老後資金づくりに向く一方で、原則60歳まで引き出せないという流動性の制約があります。30代は住宅や教育で急な出費が起きやすいため、引き出せるお金と引き出せないお金のバランスが大切になります。まずはいつでも引き出せる貯蓄で足場を固め、その上でNISAを使った積立、余力があればiDeCoで老後資金、という順に広げると無理がありません。制度ごとの仕組みや口座開設の手順は本記事の範囲を超えるため、詳しくは資産運用や投資の専門ガイドで確認し、自分のライフプランに合う範囲で取り入れてください。

    なぜ貯めるだけでなく増やす視点も必要かというと、預貯金だけでは低金利のもとでお金がほとんど増えないためです。普通預金の金利は長く低水準が続いており、物価が上がる局面では、預けたお金の額面が変わらなくても、実際に買えるものの量=実質的な価値は少しずつ目減りしていきます。生活費の数か月分にあたる生活防衛資金は引き出しやすい現金で確保しつつ、当面使う予定のない資金の一部を非課税制度での長期の積立に回すことで、インフレに対する備えにもなります。ここでも大切なのは、一度に大きく動かすことではなく、無理のない額を長く続けることです。

    30代からの資産形成でつまずかないために

    30代の貯金でつまずく最大の要因は、知識の不足よりも「続ける仕組みがないこと」です。J-FLECの2025年調査で30代の約半数が年間に貯蓄・投資へお金を回せていないという事実は、意志だけに頼る家計管理の難しさを表しています(2026年7月時点)。

    比較の基準を「情報を知っているか」ではなく「行動が続いているか」に置くと、30代の課題が見えやすくなります。お金の情報はネットや書籍にあふれていますが、断片的な知識を集めるほど何から手をつけるか分からなくなり、行動が止まりがちです。データ上、貯蓄を実行できている世帯が約半数という現実は、続ける仕組みを外から支える価値があることを示しています。知識の量よりも、決めた行動が毎月動き続けるかどうかが、数年後の残高を左右します。

    30代から始めることには、時間を味方につけられるという明確な利点があります。積立を長く続けるほど、運用で得た利益がさらに利益を生む複利の効果が働きやすくなり、同じ積立額でも早く始めた人ほど将来の残高の差が大きくなります。逆に言えば、開始が遅れるほど、同じ目標に届くために必要な毎月の額は増えていきます。今の残高が少なくても、30代のうちに続く仕組みを作れるかどうかが、40代以降にとれる選択肢の幅を左右します。

    当社のABCashは、この「続ける仕組み」を専属のファイナンシャルコンサルタントによるマンツーマンの伴走で設計するサービスです。家計管理からNISA・iDeCoの活用までを個別のカリキュラムで支援し、専用アプリと毎日のフィードバックで、約60日の習慣化を目標に伴走します。当社では2026年5月時点で累計9万人以上が受講しています。2025年4〜8月に実施したアンケートでは、トレーニング満足度が10段階中8以上とした受講者が95%でした。当社の受講データでは、受講の前後で総資産が平均57.2万円増えており、止まっていた行動が動き出すきっかけとして利用されています。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    もちろん、意欲があって独学で続けられる人にとっては、書籍や無料の情報源でも十分に学べます。実際、口コミには「今はYouTubeや書籍で学べる機会が多い」といった声もあり、独学が向く人には有料サービスが必須とは限りません。伴走型のサービスが向くのは、一人だと手が止まってしまう、続ける仕組みを外から作りたい、という人です。自分がどちらのタイプかを見極めたうえで、合う方法を選ぶのが失敗を避ける近道です。

    実際に受講した30代の女性からは、次のような声が寄せられています(第三者の口コミサイトに投稿された一個人の体験であり、効果を保証するものではありません)。

    「『投資は失敗する、怖い』という固定観念がはずれ、正しい知識があれば冷静に見られると分かりました。投資信託を購入するときも選び方を教わりながら進められ、投資デビューできました」
    ── 30代女性(★5・Google Maps 口コミより/個人情報保護のため属性化)

    一方で、無料体験後の勧誘や受講料の負担を指摘する声もあります。判断に迷うときは、まず無料体験で内容を確かめ、自分に合うかどうかを見きわめてから決めても遅くありません。

    よくある質問(30代の貯金)

    30代で貯金1,000万円は多い方ですか?

    30代で1,000万円は、多い方に入ります。J-FLECの2025年調査では、30代二人以上世帯の中央値は311万円、単身世帯は100万円で、1,000万円は中央値を大きく上回ります(2026年7月時点)。ただし住宅や教育などの予定支出を差し引いた「自由に使えるお金」で考えると、額の大きさだけで安心とは限りません。1,000万円あっても住宅の頭金にほとんど充てる予定なら、実質的な余力は小さくなります。

    30代で貯金ゼロはやばいですか?割合はどれくらい?

    30代で貯金ゼロの世帯は、単身で32.3%、二人以上で17.6%あり、珍しい状態ではありません(J-FLECの2025年調査、2026年7月時点)。単身では約3人に1人が該当します。大切なのは今の残高より、これから先取り貯蓄で毎月確実に積み上げる流れを作れるかどうかです。月1万円でも自動で貯まる仕組みを整えれば、1年で12万円、着実に前へ進みます。

    30代は手取りの何割を貯金に回せばいいですか?

    一般的な目安は手取りの2〜3割です。給料日に先取りで一定額を貯蓄用口座へ移し、残りで生活する方法が続けやすいとされています。J-FLECの2025年調査では、30代で年間に貯蓄・投資へ振り分けた世帯は約半数にとどまるため、まずは「振り分ける仕組み」を持つこと自体が差になります(2026年7月時点)。無理のない割合は家計の状況で変わるため、固定費の見直しと合わせて調整してください。

    30代夫婦(二人以上世帯)の貯金額の目安は?

    30代の二人以上世帯の貯金は、中央値311万円が一つの目安です(J-FLECの2025年調査、2026年7月時点)。共働きか片働きか、共有口座を持っているかで貯まり方は変わります。世帯としての目標は、住宅・教育・老後の予定から逆算して決めると現実的な水準に落とし込めます。二人が同じ家計の数字を共有できているかどうかが、世帯の貯蓄を伸ばす出発点になります。

    まとめ:30代の貯金は「中央値と仕組み」で見直す

    30代の貯金は、単身で中央値100万円、二人以上で中央値311万円が実態の目安です(J-FLECの2025年調査、2026年7月時点)。平均額に届かないことを気にするより、中央値と貯金ゼロ世帯の割合を並べて自分の位置を確かめるのが出発点になります。

    そして30代の差を分けるのは、残高そのものよりも「毎年きちんと積み上げる仕組み」です。年間に貯蓄・投資へお金を回せた30代は約半数という事実は、先取り貯蓄と固定費の見直しで振り分けの流れを自分の側に作る価値を示しています。増やす段階でのNISA・iDeCoは、生活防衛資金を確保したうえで取り入れると安全です。まずは少額でも先取りの仕組みを作り、固定費を整え、その先で非課税制度を使う、という順番で進めれば、収入に頼らず着実に貯金を伸ばせます。家計と貯金の全体像は家計簿アプリの基礎からの総まとめはこちらで確認できます。

    \ お金の学びを無料体験でチェック /

    30代の貯金の次の一歩を、専属コンサルタントと一緒に整理できます。

  • 手書き家計簿の書き方と続けるコツ|アプリとの違いも解説

    手書き家計簿は、費目を数個に絞って週1回まとめ書きすれば無理なく続き、書く手間の分だけ支出の無駄に気づきやすい家計管理法です。家計簿の手段は紙・アプリ・エクセルに分かれますが、手段選びより「どう続けるか」が結果を大きく左右します。書き方の基本から続けるコツ、アプリとの違いまで、順を追って見ていきましょう。

    \ 累計9万人が受講した伴走型 /

    家計管理から投資まで、専属コンサルタントがマンツーマンで伴走します。

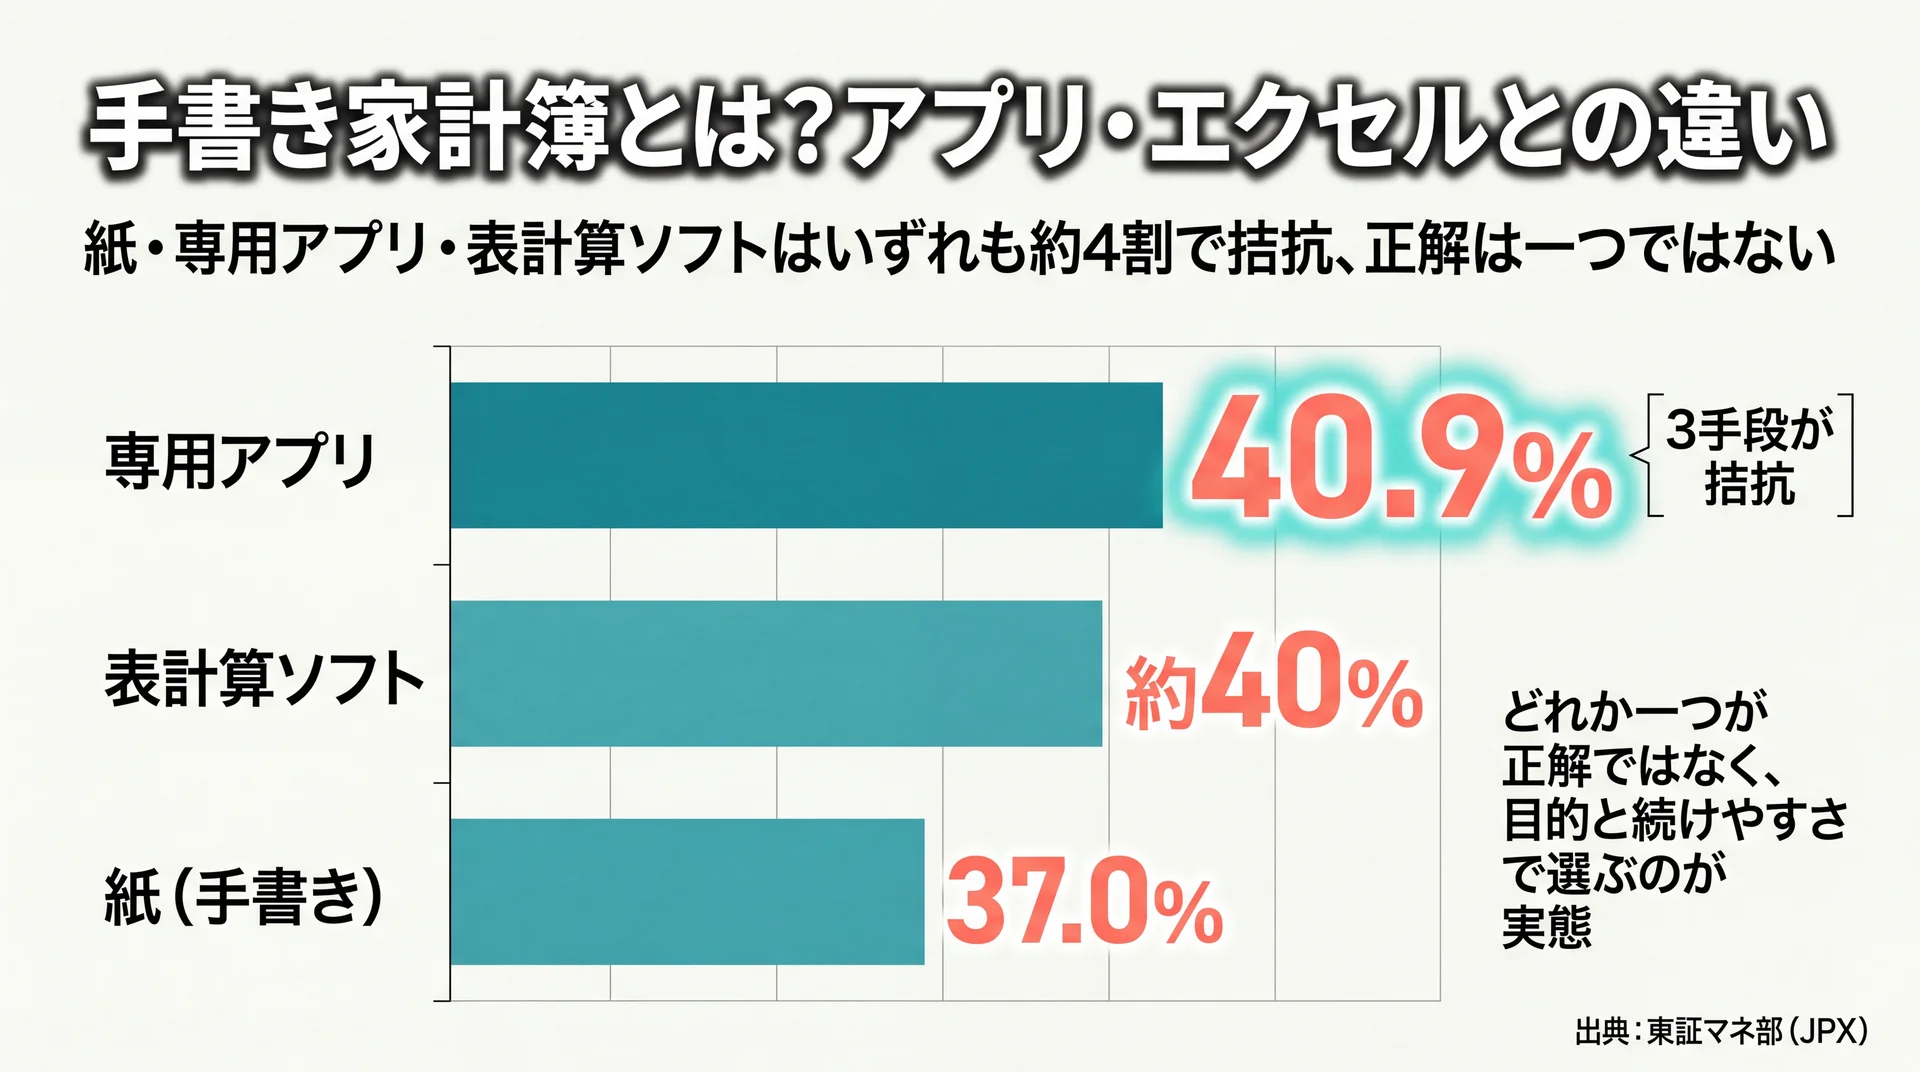
    手書き家計簿とは?アプリ・エクセルとの違い

    会社員462人調査で紙37.0%・専用アプリ40.9%・表計算ソフト約4割と3手段の利用率が拮抗することを示した横棒グラフ
    紙・アプリ・エクセルはいずれも約4割で拮抗し、正解は一つではない(出典: 東証マネ部(JPX)を基に当社作成)

    手書き家計簿はノートに収支を書き出す家計管理で、記録の手間と引き換えにお金の流れを実感でき、費目を自由に設計できるのが特徴です。同じ家計管理でも、アプリは自動集計、エクセルは計算の再利用が得意で、それぞれ強みが違います。

    家計簿の手段は大きく手書き・アプリ・エクセルの3つに分かれます。会社員462人への調査では紙37.0%・専用アプリ40.9%・表計算ソフトなどがいずれも4割前後で拮抗しており(東証マネ部(JPX)、2021年調査)、どれか一つが正解というより、目的と続けやすさで選ぶのが実態に近い状況です。アプリの利用が広がる中でも手書きを選ぶ人が一定数いるのは、紙ならではの利点があるからです。家計簿を含めたお金の管理全体を先につかみたい方は、家計簿アプリの全体像を整理した完全ガイドを読んでから戻ってくると、手書きの位置づけがより明確になります。

    手書きが評価される理由は、金額を自分の手で書く行為が支出の振り返りそのものになる点にあります。レシートを見ながら「今日は外食で1,800円使った」と書き込むと、金額と使い道が結びついて記憶に残りやすく、次に同じ場面が来たときの判断材料になります。アプリの自動記録は手間がかからない代わりに、数字が勝手に積み上がるため流し見になりやすい面があります。手書きは記録に時間をかける分、一件ずつの支出と向き合いやすいのが強みです。

    費目を自由に作れることも手書きの利点です。アプリはあらかじめ用意されたカテゴリーに当てはめる形が多いのに対し、手書きなら「推し活費」「ペット費」「勉強代」のように、自分の生活に合った費目をそのまま作れます。書き終えたノートは家計の記録として手元に残り、去年の同じ月と見比べて季節ごとの出費の波をつかむ、といった使い方もできます。

    3つの手段を、記録の手間・自動集計・気づきやすさ・カスタム自由度・データの残り方という5つの軸で同じ粒度に並べると、違いがはっきりします。

    評価軸 手書き アプリ エクセル
    記録の手間 手入力(やや多い) レシート撮影・口座連携で自動化しやすい 手入力(関数で軽減)
    自動集計 手計算 自動でグラフ化 関数を組めば自動
    気づきやすさ 書く実感で高い 一覧性は高いが流し見になりやすい 表計算に慣れが必要
    カスタム自由度 高い(費目を自由に) アプリの仕様に依存 高い(自作可)
    データの残り方 紙として手元に残る クラウドに蓄積 ファイルで蓄積

    エクセルは手書きとアプリの中間にあたり、自分でフォーマットを組めば計算を自動化でき、過去のシートを翌年に使い回せます。ただし表計算の操作に慣れが必要で、スマホでの入力はやや不便です。数字を体で覚えたい段階では手書き、記録に慣れて集計を効率化したくなったらエクセルやアプリ、という移り方も自然な流れです。

    家計簿はあくまで手段で、目的は使えるお金と貯められるお金を把握することにあります。手元の支出だけでなく、将来に向けた蓄えの視点も持ちたい方は、貯蓄についてはこちらもあわせて読むと家計管理の全体像がつかみやすくなります。

    手書き家計簿のメリットとデメリット

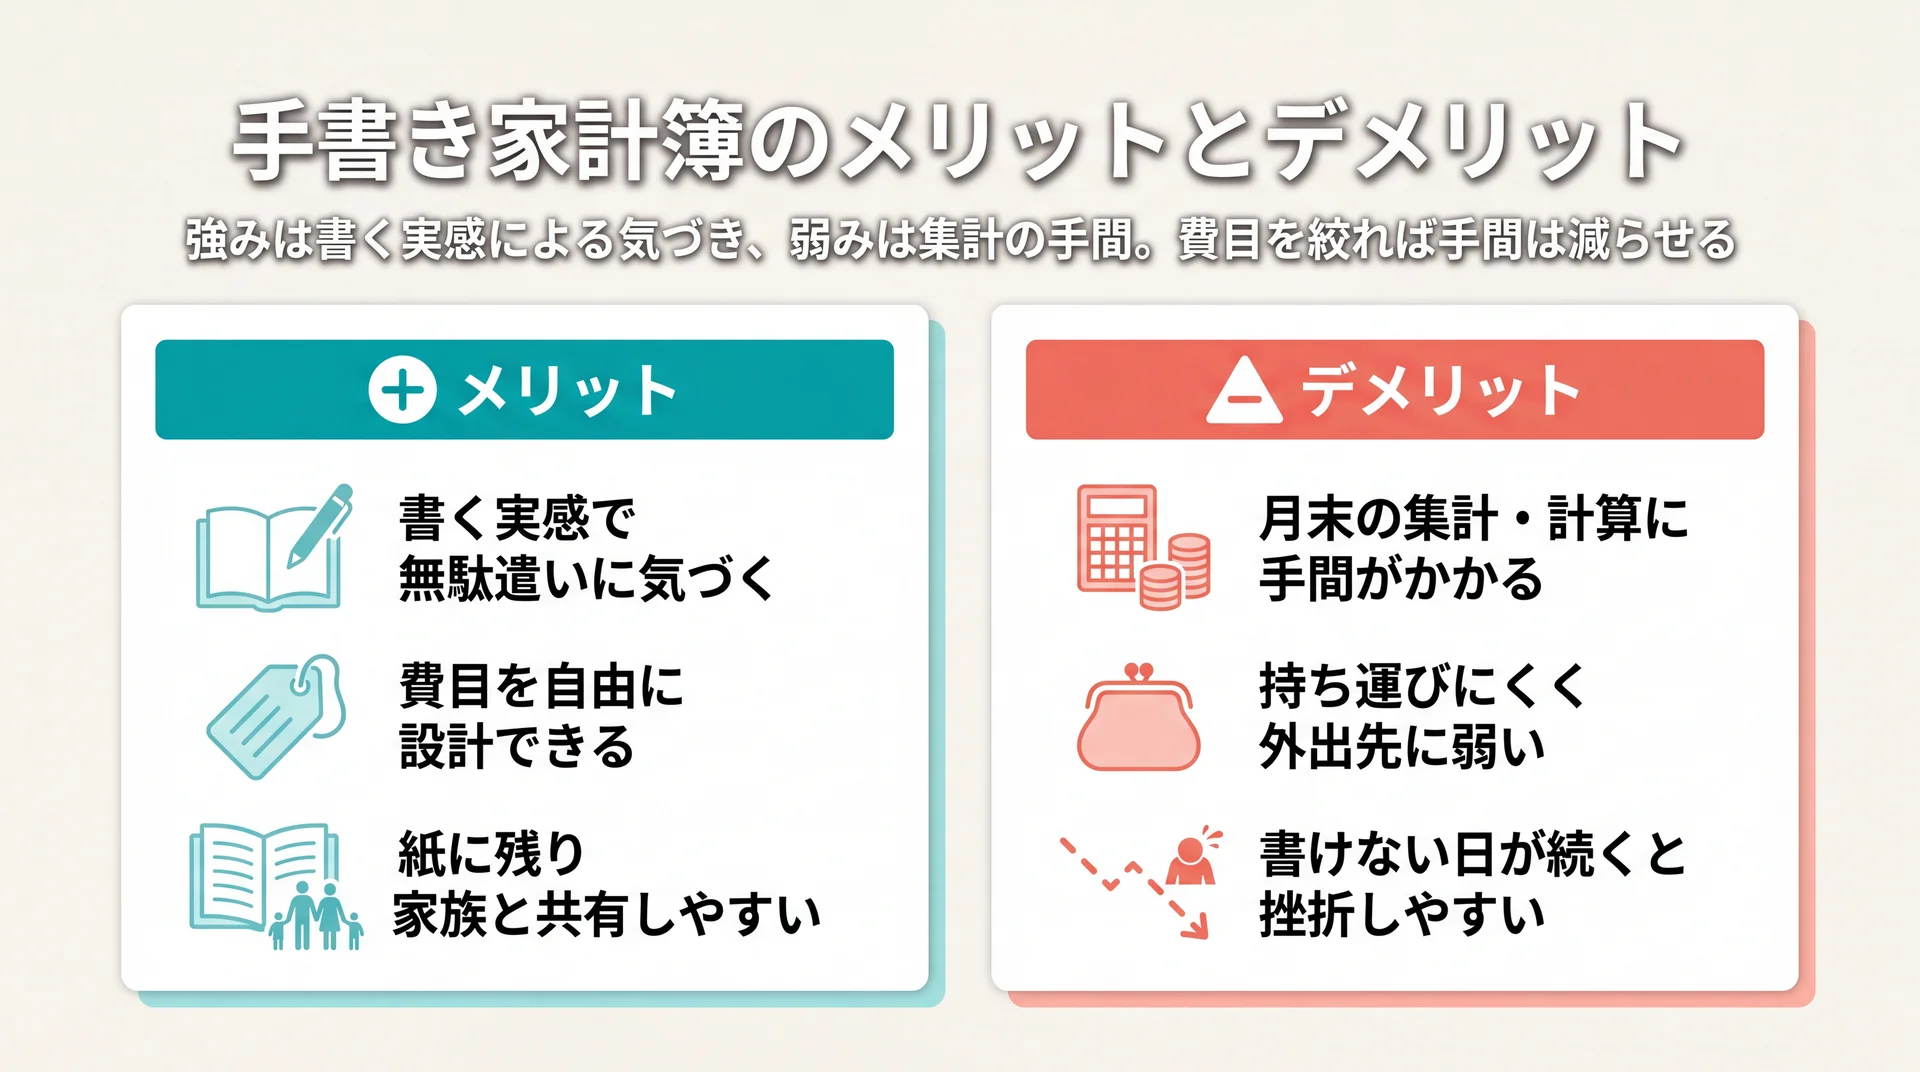
    手書き家計簿のメリット3点(書く実感の気づき・費目の自由設計・紙に残り共有)とデメリット3点(集計の手間・持ち運び不便・挫折しやすさ)を同じ大きさで対比した図
    強みは書く実感による気づき、弱みは集計の手間。両面を同粒度で整理

    手書き家計簿の強みは「書く実感」による気づきと自由度で、弱みは集計の手間と挫折しやすさです。この長所と短所を理解しておくと、自分に合うか、続けられるかを判断しやすくなります。

    手書き家計簿のメリット

    手書きの一番の価値は、金額を書く行為そのものが支出の振り返りになる点です。レシートを見ながら費目に金額を書き込むと、何にいくら使ったかが頭に残りやすく、衝動買いにブレーキがかかりやすくなります。書くたびに「またコンビニで細かく使っている」と気づければ、それだけで支出の質が変わっていきます。

    費目もアプリの仕様に縛られず、自分の生活に合わせて自由に作れます。見開きで1か月分を一覧にすれば、月の前半と後半でどこにお金が偏ったかを紙面全体で把握できます。書き終えたノートは家計の記録として手元に残り、家族のイベントや体調の変化と支出を結びつけて振り返ることもできます。デジタルのように端末やアプリの終了に左右されず、何年経っても同じ形で読み返せるのも紙の安心感です。

    手書きのノートは、家族とお金の話をするときの材料にもなります。画面をのぞき込む必要がなく、ノートを開いて一緒に眺めれば、どの費目にお金がかかっているかを自然に共有できます。子どもに「お金は使うと減る」という感覚を伝える教材として、あえて手書きを選ぶ家庭もあります。数字が手元に形として残ることが、会話のきっかけをつくりやすくします。

    家計簿をつけている人の声としても、収支が把握できて予算内でやりくりできる、可視化で意識と行動が変わった、といった効果が挙がっています(東証マネ部(JPX)、2021年調査)。お金の流れが見えること自体が、手書き・アプリを問わず家計簿の共通の効果です。手書きはその「見える化」を、手を動かす実感とセットで得られる方法です。

    手書き家計簿のデメリット

    一方で、手書きは集計を自分で行うため月末の計算に手間がかかり、電卓での足し算にミスが出ることもあります。ノートは持ち運びが不便で、外出先での記録には向きません。書けない日が続くとレシートがたまり、再開のハードルが上がって挫折につながりやすい面もあります。クレジットカードや電子マネーの支払いは後日まとめて請求されるため、現金と混在すると記録のタイミングがずれやすい点にも注意が必要です。グラフ化や過去データの検索も手作業になるため、長期の分析にはアプリより手数がかかります。

    同じ調査で「家計簿をつけていて悪かったこと」を聞くと、「面倒」「手間・時間がかかる」という回答が圧倒的に多く、これは手書きに限らず家計簿全般の共通課題として現れています(東証マネ部(JPX)、2021年調査)。ただし注目すべきは、同じ調査で口座連携アプリを使う人では「面倒」という回答が1件のみと目立って少なかった点です。データ上は、面倒さは家計簿の宿命ではなく、集計をどう軽くするかで大きく変わると評価できます。だからこそ手書きを選ぶなら、後述するように費目を絞って集計の負担そのものを小さく設計することが、続けるための現実的な判断基準になります。

    手書き家計簿の書き方【4ステップ】

    手書き家計簿は、①費目を決める②記入タイミングを決める③レシートは週1でまとめ書き④月1で振り返る、の4ステップで始められます。最初から完璧を目指さず、この順番で回すだけで家計の輪郭が見えてきます。

    ステップ1:費目を決める。最初は「食費」「日用品」「固定費」「その他」のように4〜6個の大きな費目から始めます。食品と日用品をまとめて書いても構いません。細かく分けるほど記入の負担が増え、続かなくなる原因になります。家賃や通信費のような毎月ほぼ一定の固定費は、金額が変わらないので月初にまとめて記入し、日々は食費や娯楽費などの変動費だけを追う形にすると、手間をぐっと減らせます。固定費と変動費を分けておくと、削りやすいのはどちらかも見えてきます。

    費目の分け方に迷ったら、固定費と変動費の代表例を先に押さえておくと決めやすくなります。固定費は家賃・住宅ローン、水道光熱費、通信費、保険料、サブスクリプションなど毎月ほぼ一定の支出です。変動費は食費、日用品、交際費、趣味・娯楽費、被服費など月ごとに増減する支出を指します。固定費は一度見直せば効果が続くため月初にまとめて記入し、変動費は日々の意識づけが効くため手書きで細かく追う、という役割分担にすると、記入の手間と改善効果のバランスが取りやすくなります。最初から全部を細かく分ける必要はなく、判断に迷う支出は「その他」でまとめておき、金額が大きくなった費目だけ後から独立させれば十分です。

    ステップ2:記入タイミングを決める。毎日つけるのが理想ですが、難しければ「毎週金曜の夜」のように曜日で固定します。タイミングを決めておくと、書く・書かないで迷う時間がなくなり、歯みがきのように習慣へ組み込めます。夜が難しければ、通勤の行き帰りや昼休みなど、生活の中ですでに固定されている時間に紐づけるのも有効です。

    ステップ3:レシートは週1でまとめ書き。レシートは財布から出して1か所に集め、決めた曜日にまとめて転記します。ためすぎると再開が億劫になるため、置き場所を決めておくのがポイントです。レシートが出ない支払いは、その場でスマホのメモに金額だけ残しておき、転記のときにまとめて書き写すと抜け漏れを防げます。

    ステップ4:月1で振り返る。月末に費目ごとの合計を出し、予算と比べます。金額の大小より、「思ったより多い費目」に気づくことが目的です。予算を大きく超えた費目があれば、翌月はその費目だけを重点的に見る、というように焦点を絞ると改善につながります。数字を責める場ではなく、翌月の使い方を決める材料集めと捉えると、振り返りが続けやすくなります。

    書き方の型に迷ったら、1日1行のシンプルな形から始めるのがおすすめです。たとえば日付・費目・金額・ひとことメモの4項目だけを横に並べれば、1件あたり数秒で書けます。次のような1行フォーマットにすると、毎日の記入が負担になりません。

    日付 費目 金額 メモ
    7/3 食費 1,280円 ランチ・カフェ
    7/3 日用品 640円 洗剤
    7/4 交際費 3,000円 友人と夕食

    ノート・ペン選びも続けやすさに直結します。次の表を目安にすると、自分に合う形が選びやすくなります。

    項目 選び方の目安
    書き方の型 1日1行(シンプル)/見開き1か月(流れを把握しやすい)
    ノート 罫線=自由度が高い/方眼=金額を揃えやすい/家計簿専用=費目が印刷済みで迷わない
    ペン ボールペン=日々の記入用/サインペン=見出し用/ラインマーカー=使いすぎ費目の色分け
    続ける工夫 目標額を1ページ目に書く/完璧を求めない/費目は最低限にする

    ノート選びで迷ったら、まずは手持ちのノートや安価な市販ノートで1か月試すのがおすすめです。数週間つけると、自分に必要な費目や書き方の型が見えてきます。それから、方眼で金額を揃えたい・専用フォーマットで迷いをなくしたい、といった希望に合わせて買い替えると、無駄なく自分に合った1冊にたどり着けます。

    \ 無料体験は60〜80分程度・オンライン対応 /

    手書きかアプリか迷う段階の相談から、家計の課題整理まで対応します。

    手書き家計簿が続かない理由と続けるコツ

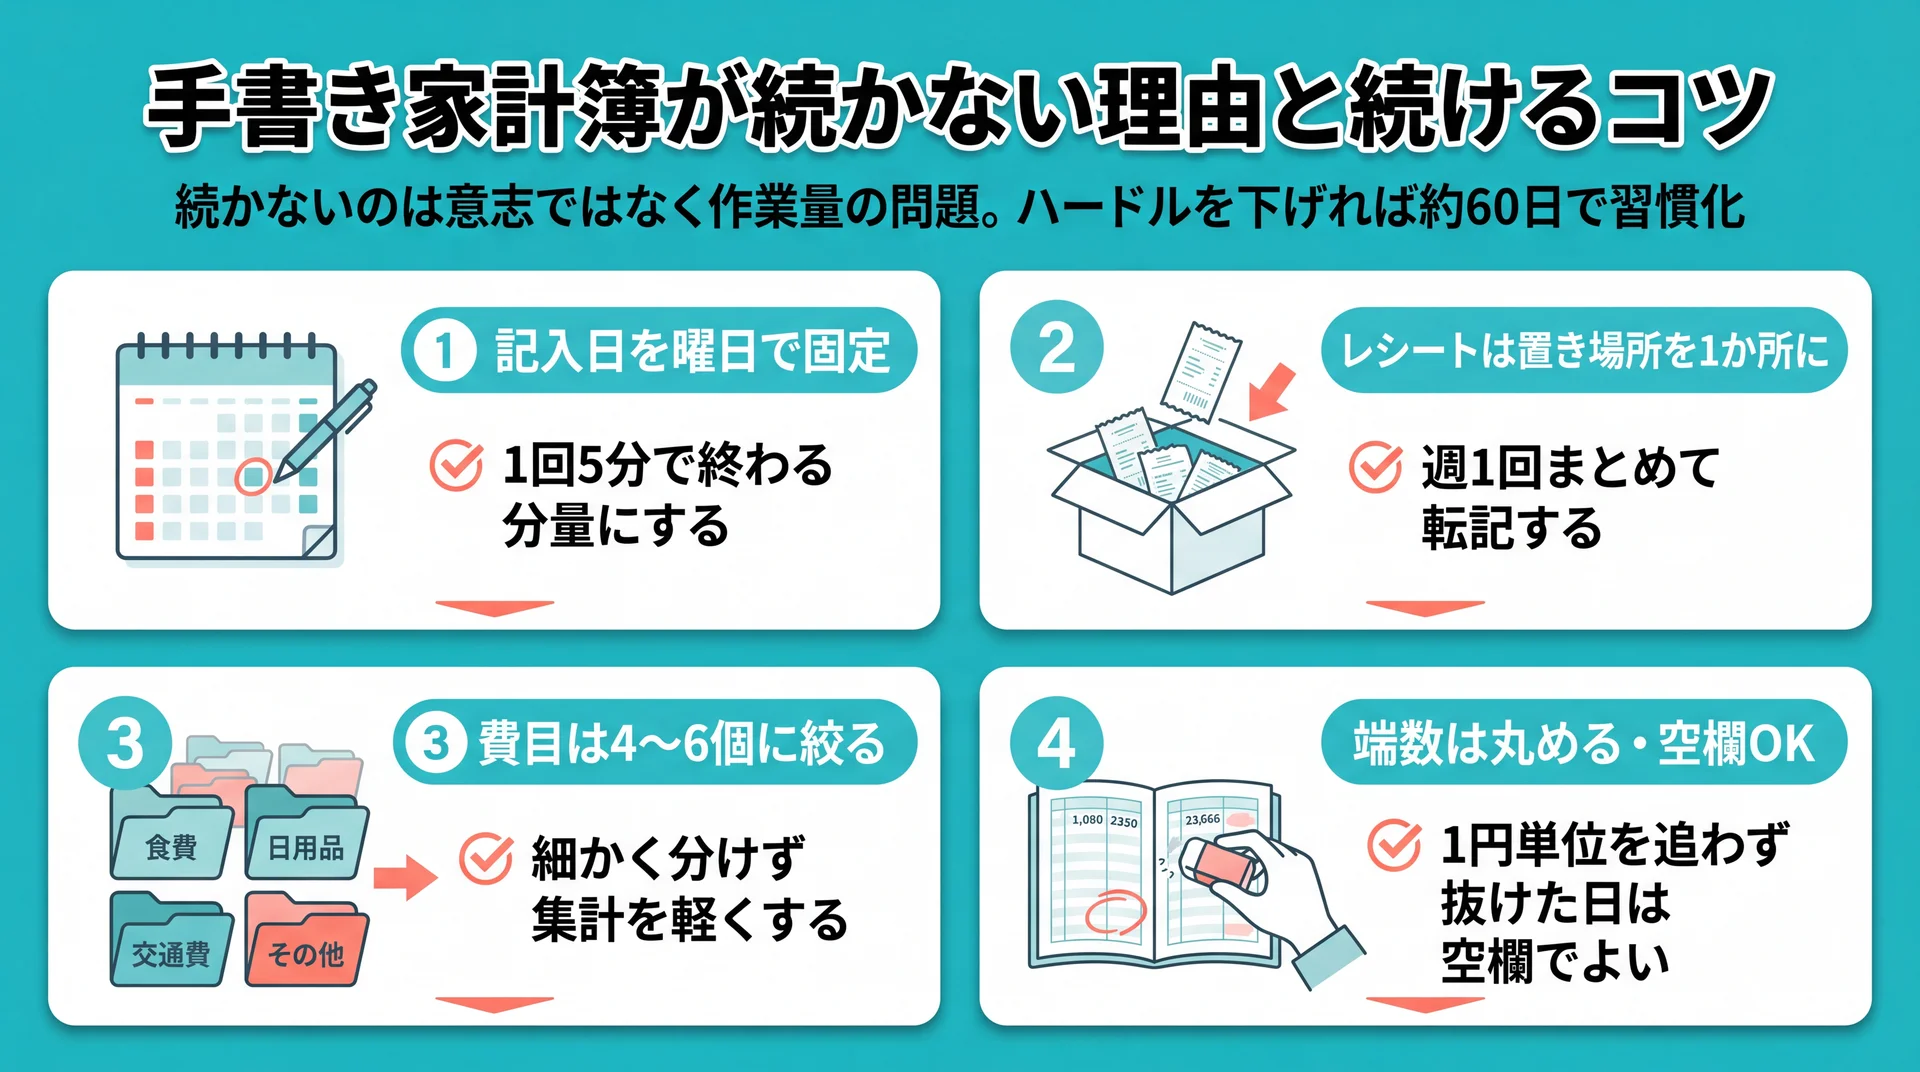
    手書き家計簿を続ける4つの仕組み(記入日を曜日固定・レシート置き場所を1か所・費目4〜6個・端数を丸め空欄OK)を並べた図
    続かないのは意志ではなく作業量の問題。ハードルを下げれば習慣として定着しやすい

    手書き家計簿が続かない主な理由は、記入の時間が取れない・レシートがたまる・月末の集計が大変の3つで、いずれも「作業量」の問題です。逆に言えば、作業量を減らす仕組みを作れば続けやすくなります。

    続かない原因は意志の弱さではなく、設計の問題であることがほとんどです。調査でも家計簿の不満は「面倒」「手間・時間がかかる」に集中していました(東証マネ部(JPX)、2021年調査)。つまり、続けるための工夫は「やる気を高める」より「作業を軽くする」方向に向けるのが実践的です。具体的な対処を、原因ごとに整理します。
    続かない理由 具体的な対処
    記入の時間が取れない 記入日を曜日で固定し、1回5分で終わる分量にする
    レシートがたまる 財布から出して置き場所を1か所に決め、週1でまとめて転記
    月末の集計が大変 費目を4〜6個に絞る/電卓・スマホの計算機を併用
    完璧にしようとして挫折 1円単位を追わず、端数は丸める。抜けた日は空欄でよい

    対処のポイントは「ハードルを下げること」に尽きます。1円単位まで合わせようとすると、レシートを1枚なくしただけで嫌になってしまいます。端数は10円単位で丸める、合わない日は「不明」でまとめる、といった割り切りが、長く続けるうえではむしろ効果的です。書けなかった日を責めず、空欄のまま次の日から再開できる余白を残しておくことが、挫折の連鎖を止めます。

    一度やめてしまっても、また始めれば問題ありません。数週間の空白があっても、過去の抜けを埋めようとせず「今日の分から再開する」と割り切るのが復帰のコツです。抜けた期間はまとめて振り返る必要はなく、直近の支出だけを追えば家計の現状はつかめます。むしろ、完璧に埋め直そうとして再びやめてしまうほうが、家計簿から遠ざかる原因になります。家計簿は途切れても、そのつど再開できる柔軟さを持たせておくことが、長く付き合うための現実的な構えです。

    続けるモチベーションを保つ工夫も役立ちます。1ページ目に「半年で10万円貯める」といった目標を書いておくと、開くたびに目的を思い出せます。予算内に収まった月にはノートにシールを貼る、色ペンで達成を記録するなど、小さなごほうびを用意すると習慣として定着しやすくなります。数字を書くこと自体が目的ではなく、続けてお金の流れをつかむことが目的だと捉え直すと、完璧主義から距離を取りやすくなります。

    続けやすい人ほど、記録を1日の決まった動作に組み込んでいます。たとえば「帰宅したら財布のレシートを箱に入れる」「入浴前の数分でノートに転記する」というように、既存の習慣の直後に記入をくっつけると、思い出す努力なしで手が動くようになります。1回で完璧に書こうとせず、平日は箱にためて週末にまとめる、という二段構えでも十分です。大切なのは記録の量ではなく、途切れさせない仕組みを生活の中に埋め込むことです。

    もう一つの鍵は、記録を「毎日の小さな習慣」に変えることです。当社のABCashでは、家計管理を専用アプリと毎日のフィードバックで支え、約60日を目安に記録を習慣化する設計でトレーニングを組んでいます。この伴走の現場で見えてきたのは、続く人ほど「まとめて頑張る」のではなく、毎日ごく短時間だけ記録に触れているという共通点です。手書きでも同じ考え方は使えます。記入のハードルを極端に下げ、毎日ノートを開く回数を増やすほど、習慣として定着しやすくなります。当社は累計9万人以上に受講いただいており、トレーニング満足度は95%です。一人で続ける自信が持てないときは、記録を見てくれる相手がいる環境を作ることも、継続の後押しになります。

    手書きとアプリはどっちがいい?目的別の選び方

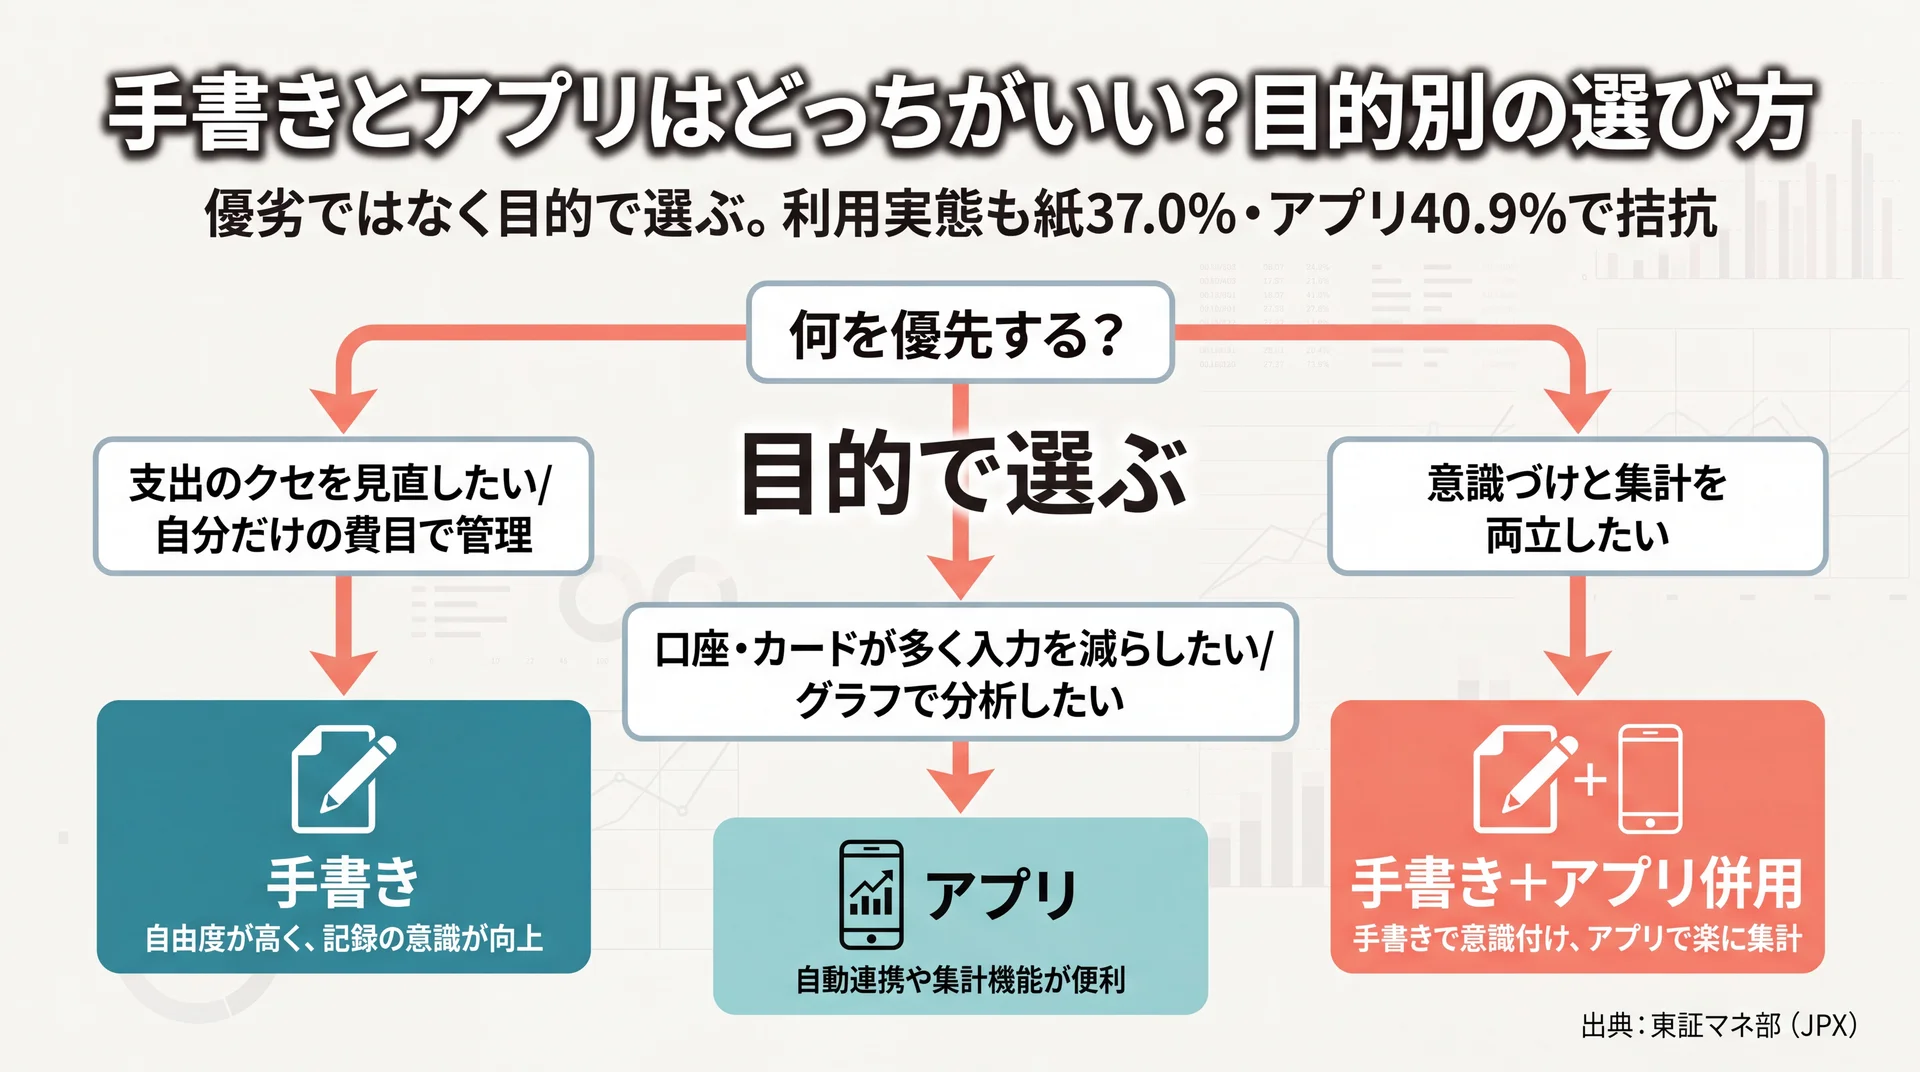
    支出のクセ見直しなら手書き、入力削減やグラフ分析ならアプリ、両立なら併用と目的別に手段を選ぶ意思決定フロー図
    優劣ではなく目的で選ぶ(利用実態の出典: 東証マネ部(JPX)を基に当社作成)

    手書きとアプリは優劣ではなく、目的で選ぶものです。支出のクセを体で覚えたいなら手書き、記録の手間を最小化したいならアプリ、両取りしたいなら併用が向いています。

    選び方の判断材料として、実際の利用実態が参考になります。会社員調査では、最も多く使われる手段は世代で分かれ、20代は表計算ソフトなどが46.2%、30代は専用アプリが48.7%で最多でした(東証マネ部(JPX)、2021年調査)。全体でも紙37.0%・アプリ40.9%と拮抗しており、デジタル手段が主流になりつつある一方で、紙を選ぶ人も一定数いることが分かります。データ上は、どちらかが正解なのではなく、記録の手間をかけてでも実感を得たいか、手間を減らして継続性を優先したいかという基準で分かれていると評価できます。読者としては、この2つの軸のどちらを優先するかを先に決めると、手段選びで迷いにくくなります。

    目的別の向き・不向きを整理すると、選択の基準がはっきりします。

    こんな人・目的 向いている手段 理由
    支出のクセを見直したい 手書き 書く実感で無駄遣いに気づきやすい
    自分だけの費目で管理したい 手書き 費目を自由に設計できる
    口座やカードが多く入力を減らしたい アプリ 口座連携・レシート撮影で自動記録
    グラフで支出を分析したい アプリ 自動でグラフ化・集計
    意識づけと集計を分けたい 手書き+アプリ併用 紙で意識・アプリで集計と役割分担

    併用する場合は、日々の支出は手書きで意識づけし、口座やカードの引き落としはアプリの連携機能に任せる形が現実的です。現金払いは手書きで実感を残し、キャッシュレス払いはアプリで自動集計すると、それぞれの弱点を補い合えます。まず手書きで数週間試し、集計の手間が気になったらアプリを足す、という順序なら、いきなり両方に手を出して挫折するリスクも避けられます。逆に、レシート撮影の自動入力から始めて、支出を意識したい費目だけ手書きに切り出す進め方もあります。

    手書きが特に効くのは、支出の使いすぎを自覚したい時期です。ボーナス後や生活が変わった直後など、お金の使い方が乱れやすいタイミングでは、一件ずつ手で書く負荷そのものが「本当に必要な出費か」を考える一拍になります。反対に、家計の流れがすでに安定していて記録の手間を減らしたい人は、アプリの自動化に寄せたほうが続きます。つまり、いま自分が「支出を締め直したい局面」か「維持できていて省力化したい局面」かで、力を入れる手段は変わってきます。

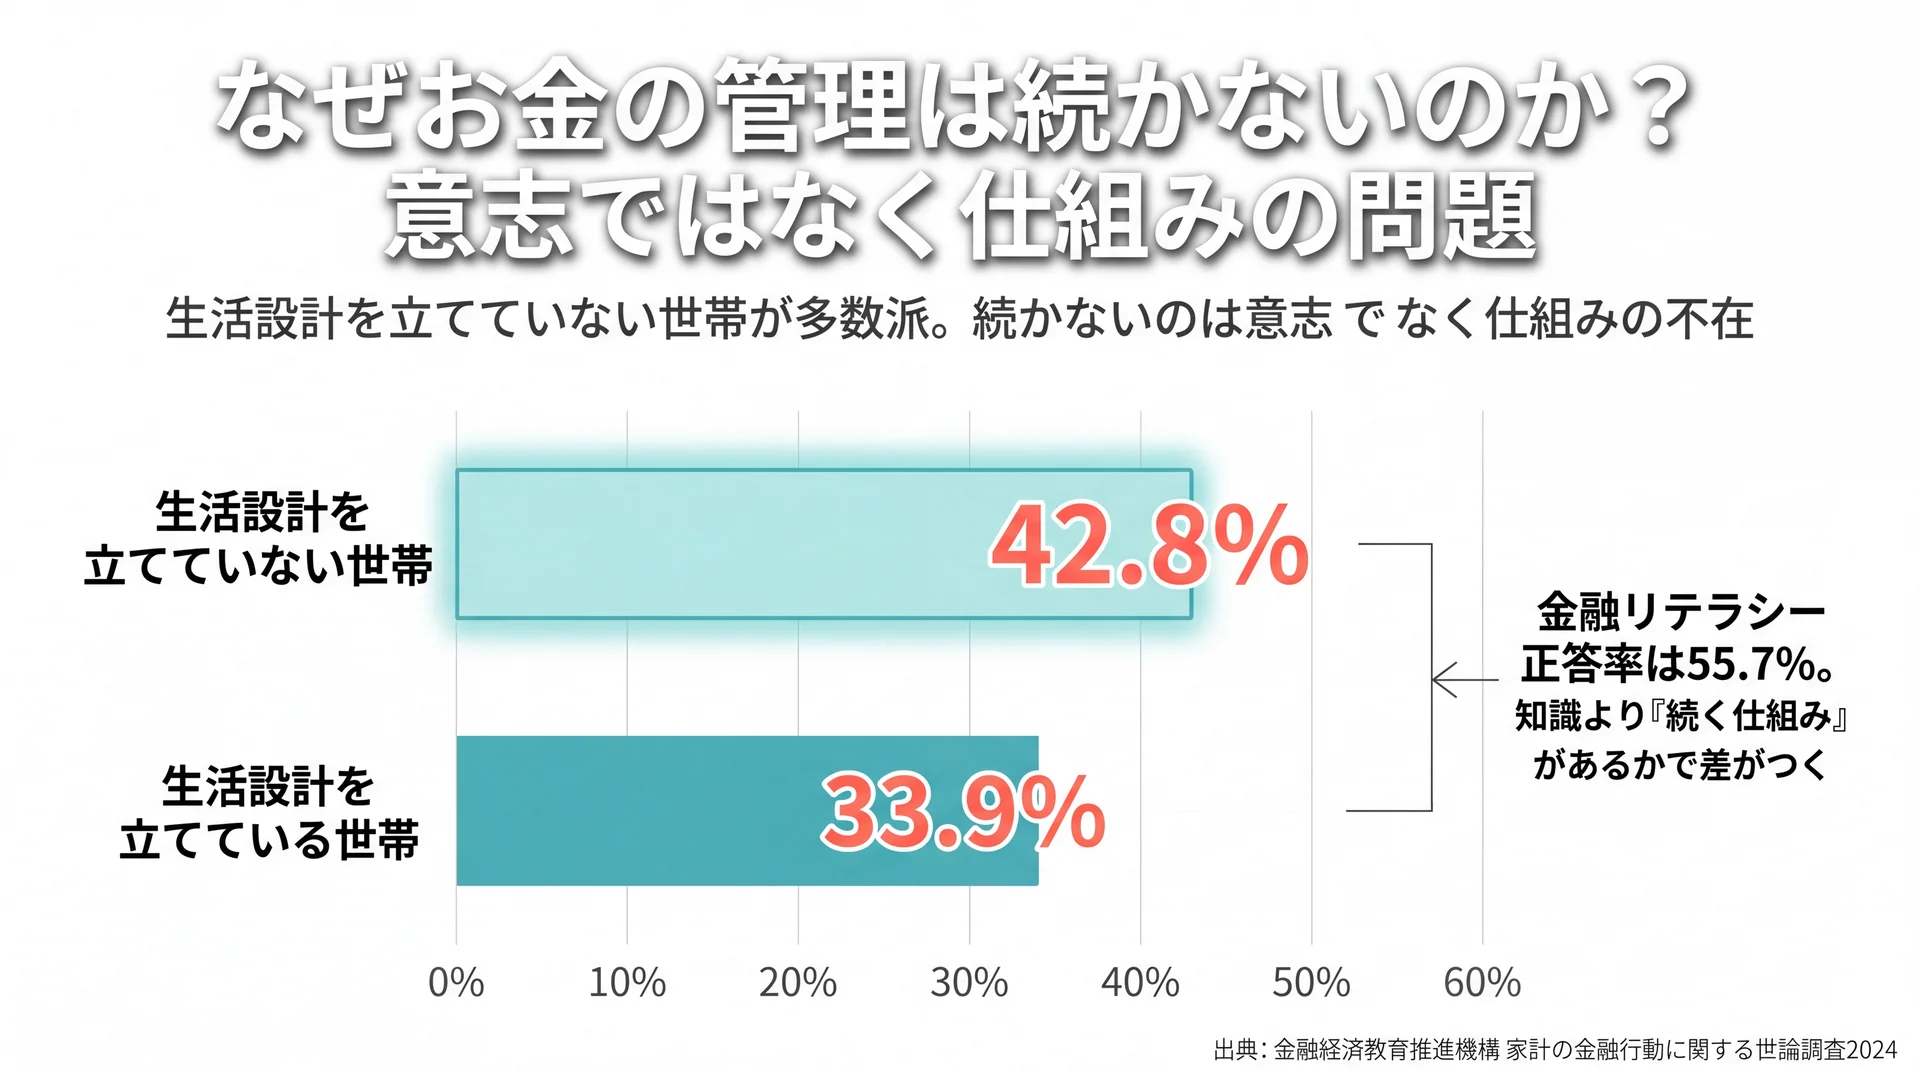
    家計管理の土台は、若いうちに身につけるほど後の資産形成に効いてきます。金融リテラシー調査では、金融の正誤問題(25問)の全体正答率は55.7%で、金融教育を受けた人ほど正答率が高く、望ましい金融行動をとる割合も高いという結果が出ています(金融リテラシー調査2022(金融広報中央委員会)、2022年7月公表)。家計簿はその第一歩にあたるため、手段にこだわりすぎず、続けられる形で始めるのが現実的です。若い世代の家計管理と貯蓄の考え方は、20代 貯金についてはこちらで具体的に扱っています。

    手書き家計簿のよくある質問(FAQ)

    Q1. 手書き家計簿は毎日つけないと意味がない?
    毎日でなくても問題ありません。大切なのは記録の頻度より継続です。レシートを週1回まとめて書く方法でも、月末に費目ごとの傾向はつかめます。まずは負担の少ないペースで、途切れさせないことを優先してください。慣れてきたら記入の頻度を上げていくと、支出への意識も自然に高まります。

    Q2. 手書きとアプリは併用してもいい?
    併用は有効な選択肢です。紙で日々の支出を意識づけし、集計や口座連携はアプリに任せると、それぞれの強みを活かせます。実際に、現金払いは手書き・キャッシュレス払いはアプリ、と支払い方法で使い分ける運用は続けやすい形の一つです。

    Q3. 手書き家計簿が続かない一番の理由は?
    最大の理由は「面倒」、つまり記入と集計の作業負担です(東証マネ部(JPX)、2021年調査)。費目を4〜6個に絞り、1回の記入を5分で終わる分量にすると、負担が下がって続けやすくなります。完璧を求めず、抜けた日があっても再開できる余白を残すことも効果的です。

    Q4. ノートは何を選べばいい?
    書き方に迷わないものが続きます。自由度重視なら罫線ノート、金額を揃えやすい方眼、費目が印刷済みで迷わない家計簿専用ノートが候補です。最初は安価なノートで試し、自分の書き方が固まってから買い替えても構いません。

    Q5. クレジットカードや電子マネーはどう書けばいい?
    使った日に金額を書き、実際の引き落とし日と区別しておくのがおすすめです。カード払いは後日まとめて請求されるため、使った時点で記録しないと支出の実感がずれます。カード・電子マネーの費目を別に立てておくと、キャッシュレスの使いすぎにも気づきやすくなります。

    Q6. エクセルとの違いは?
    手書きは書く実感と自由度、エクセルは自動計算と再利用が強みです。数字を体で覚えたい人は手書き、関数で集計を自動化したい人はエクセルが向いています。手書きで習慣がついてからエクセルに移す、という進め方も無理がありません。

    Q7. 現金をあまり使わない場合でも手書きは向いている?
    キャッシュレス中心の人でも手書きは使えます。カードや電子マネーの利用履歴はアプリや明細で確認できるため、手書き側では「意識して減らしたい費目」だけを書き写す形が現実的です。すべての支出を手で書き写すのではなく、外食費や娯楽費など気になる費目に絞れば、キャッシュレスでも手書きの気づきは得られます。

    まとめ

    手書き家計簿は、費目を絞って週1でまとめ書きし、月1で振り返る4ステップで無理なく始められます。続かない主因は「面倒」という作業負担にあるため、費目を減らし記入のハードルを下げて、毎日ノートを開く回数を増やすことが継続の近道です。手書きとアプリは優劣ではなく、支出の実感を取るか手間の削減を取るかという目的で選び、迷うなら併用から始めれば失敗しにくくなります。家計簿を含めたお金の管理を基礎から総まとめしたい方は、家計簿アプリの基礎からの総まとめはこちらで全体像を確認してください。

    家計簿は続けてこそ意味を持ちますが、記録の先にある「貯める・増やす」の一歩でつまずく人も多くいます。当社のABCashでは、家計管理からNISAや投資までを専属コンサルタントがマンツーマンで伴走し、金融商品の販売はしない中立的な立場でサポートしています。手書きかアプリかの相談から、家計の課題整理まで、まずは無料体験で確かめてください。

    \ お金の疑問を無料で相談 /

    家計簿の続け方や次の一歩を、専属コンサルタントに直接確認できます。

  • 貯蓄とは?貯金との違いといくら貯めるべきかの考え方

    貯蓄とは、預貯金に加えて保険や有価証券まで含め、将来に備えてお金を蓄えること全般を指し、現金や預貯金だけを指す「貯金」より広い概念です。この記事では、貯蓄と貯金・預金・投資の違いから、平均額の実態、いくらをどう貯めればよいかの考え方までを、公的統計をもとに整理します。家計全体の整理から見たい方は、家計簿アプリの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 累計9万人が受講した実績 /

    貯蓄の考え方が固まらない段階でも、家計の現状を専属コンサルタントに無料で相談できます。

    貯蓄とは?意味と対象になるお金の範囲

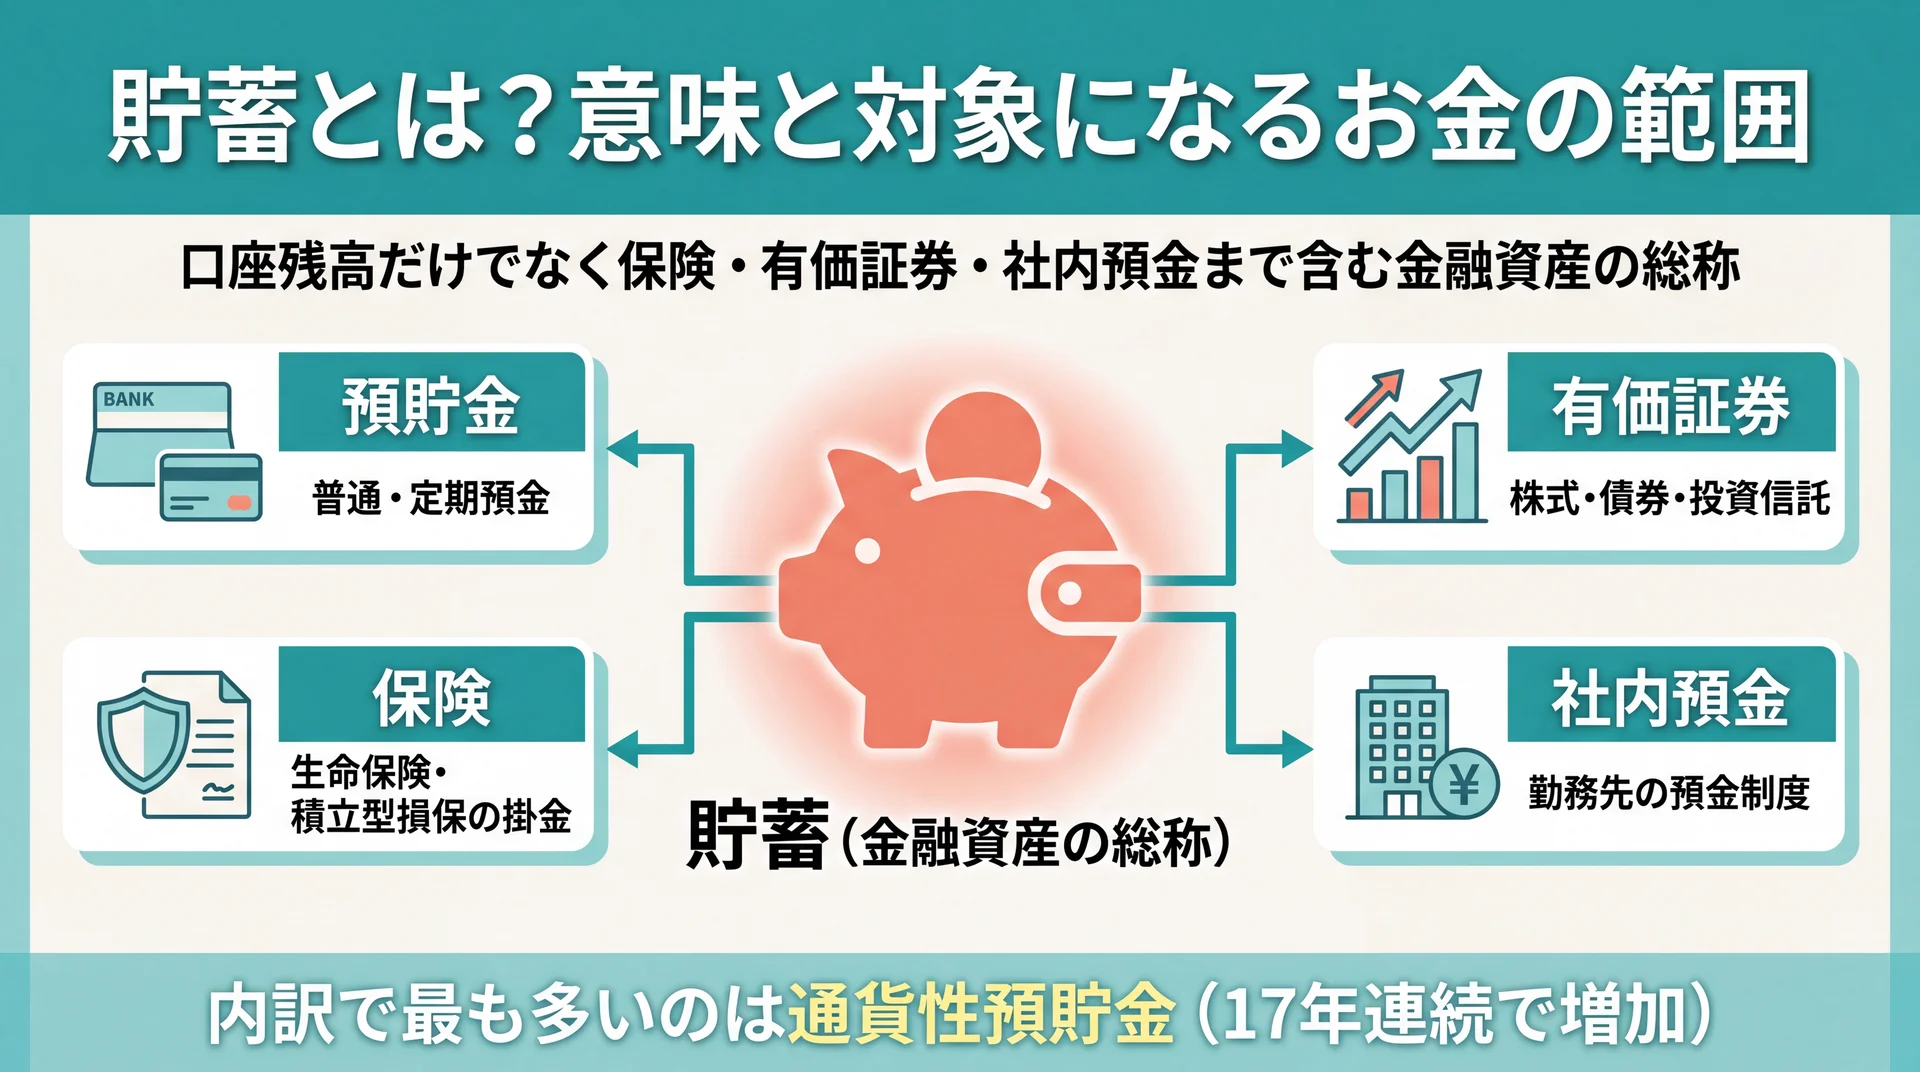
    預貯金・保険・有価証券・社内預金の4区分を中央に集約した貯蓄の対象範囲図
    貯蓄は口座残高だけでなく保険・有価証券・社内預金まで含む金融資産の総称(出典: 総務省統計局 家計調査の定義を基に当社作成)

    貯蓄とは、将来に備えて金融資産を蓄えることを指し、預貯金だけでなく保険や有価証券まで含む点が特徴です。総務省「家計調査(貯蓄・負債編)」では、貯蓄を金融機関への預貯金に加え、生命保険・積立型損害保険の掛金、株式・債券・投資信託などの有価証券、社内預金までを合計した金融資産としてとらえています(総務省統計局 家計調査、2026年7月時点)。

    貯蓄の意味と目的

    貯蓄の目的は、大きく「不測の事態への備え」と「将来の目標への準備」の2つに分かれます。病気やケガ、失業といった収入が途絶えるリスクに備える資金と、住宅購入・教育・老後といったライフイベントに向けた資金では、必要な金額も貯め方も変わります。目的を先に決めることで、「なんとなく貯める」状態から「いつまでにいくら」という具体的な行動に変わります。

    貯蓄は生活を守る土台であると同時に、後述する「増やす」手段に踏み出すための出発点でもあります。まずは何のために貯めるのかを言葉にすることが、続く判断の精度を左右します。目的があいまいなまま金額だけを追うと、貯めては取り崩すことを繰り返しやすくなります。

    貯蓄に含まれるお金の範囲

    貯蓄に含まれるお金は、手元の現金や銀行預金にとどまりません。総務省の家計調査では、普通預金・定期預金などの預貯金、生命保険や積立型損害保険の掛金(掛け捨て型は除く)、株式や投資信託などの有価証券、勤務先の社内預金などをまとめて貯蓄として集計しています(総務省統計局、2026年7月時点)。

    つまり、「銀行口座にいくらあるか」だけでなく、保険や投資商品として保有している資産も含めて全体を把握することが、自分の貯蓄を正しく見積もる第一歩です。口座残高だけを見て「貯蓄が少ない」と感じている人でも、積立型の保険や社内預金を合わせると実態は違うことがあります。

    貯蓄の内訳で最も多いのは預貯金

    貯蓄の中身をみると、最も大きな割合を占めるのは普通預金などの通貨性預貯金で、近年も増加が続く傾向にあります(総務省統計局、2026年7月時点)。すぐに動かせる預貯金を厚めに持つ傾向は、低金利のもとでも「必要なときに使える安心」を優先する家計の姿を映しています。

    一方で、有価証券のような増やす資産の割合は世帯によって差が大きく、貯蓄の中身は人によって大きく異なります。だからこそ、総額だけでなく「何で持っているか」という内訳まで把握することが、次の一手を考える材料になります。

    なぜ今、貯蓄が重視されているのか

    近年、貯蓄の重要性があらためて語られる背景には、物価上昇と長寿化があります。物価が上がると、同じ金額で買えるものが減るため、現金をただ置いておくだけでは実質的な価値が目減りしていきます。一方で平均寿命が延び、退職後の生活期間が長くなったことで、公的年金だけに頼らない自助努力の資金づくりが意識されるようになりました。

    こうした環境では、「貯める」だけでなく「増やす」手段も含めて資産全体をどう配分するかが問われます。だからこそ、預貯金・保険・投資までを含む貯蓄という広い視点で考えることに意味があります。次の章で、それぞれの言葉の違いを整理します。
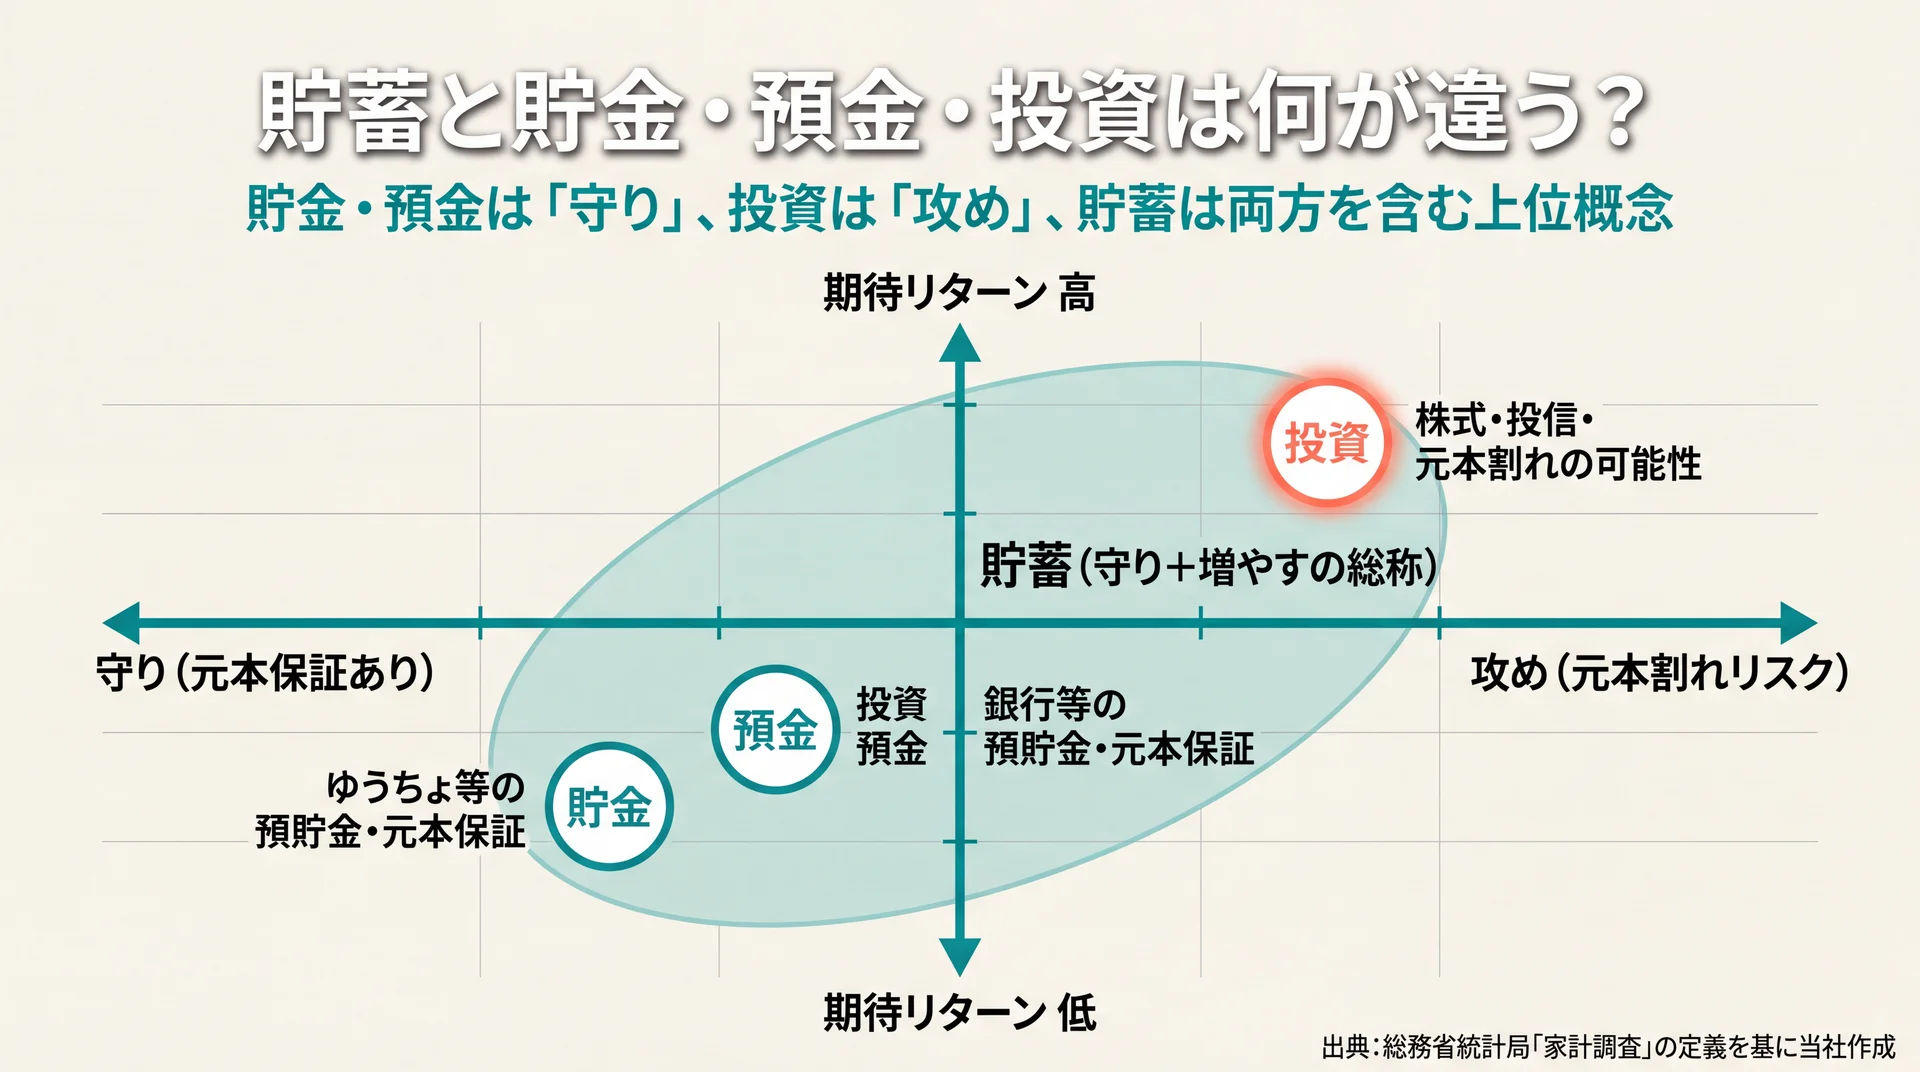
    貯蓄と貯金・預金・投資は何が違う?

    元本保証と期待リターンの2軸で貯金・預金・投資を配置し貯蓄が全体を包む位置関係図
    守り(貯金・預金)と攻め(投資)を貯蓄が包含する関係を2軸で整理(出典: 総務省統計局 家計調査の定義を基に当社作成)

    貯蓄と貯金・預金の違いは対象範囲にあり、貯金・預金は現金や銀行預金を指すのに対し、貯蓄は保険や有価証券まで含む上位概念です。一方で投資は「増やすこと」を目的にお金を運用する行為で、元本保証がない点が預貯金と大きく異なります。言葉が似ているため混同されがちですが、守りと攻めのどこに位置づくかで整理すると理解しやすくなります。

    貯金・預金との違い(狭い概念)

    貯金と預金は、いずれも金融機関にお金を預けて「貯める」行為を指し、日常ではほぼ同じ意味で使われます。厳密には、ゆうちょ銀行・農業協同組合などに預けるものを「貯金」、銀行・信用金庫などに預けるものを「預金」と呼び分けますが、どちらも元本が保証され、いつでも引き出せる流動性の高さが共通点です。普通預金と定期預金の違いのように、引き出しやすさと金利のバランスで種類が分かれますが、いずれも元本が守られる点は変わりません。

    これに対して貯蓄は、その預貯金に保険や有価証券を加えたより広い金融資産の総称です。口座での貯め方を深めたい方は、貯金についてはこちらで預貯金そのものの貯め方を詳しく解説しています。ここでは貯蓄という上位概念の中で貯金がどの位置にあるかを押さえておけば十分です。

    貯蓄と投資の違い(守りと攻め)

    貯蓄と投資の最大の違いは、元本保証の有無とお金に持たせる役割です。預貯金を中心とした貯蓄は元本が守られ、必要なときにすぐ使える「守り」の資産です。一方の投資は、株式や投資信託などで値上がり益や配当を狙う「攻め」の行為で、元本割れの可能性がある代わりに、預貯金より高いリターンを期待できます。

    どちらが優れているという話ではなく、役割が異なります。元本保証のある貯蓄は安心感がありますが、物価が上がる局面では現金の実質的な価値が目減りする面もあります。反対に投資は増やせる可能性がある一方でリスクを伴います。この両者を組み合わせる考え方は後の章で扱います。なお、個別の商品選びは各自の状況で最適解が変わるため、判断に迷う場合はファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    貯蓄・貯金・預金・投資の違いを一覧で整理

    4つの言葉を、対象・元本保証・主な目的・リスクという同じ評価軸で並べると、位置づけの違いが明確になります。

    用語 対象になるお金 元本保証 主な目的 リスク
    貯蓄 預貯金+保険+有価証券など全般 一部(現金部分) 守る+増やすの総称 内訳による
    貯金 現金・ゆうちょ等の預貯金 あり 守る(貯める) ほぼなし
    預金 銀行等の預貯金 あり 守る(貯める) ほぼなし
    投資 株式・投資信託・債券など なし 増やす 元本割れの可能性

    データ出典: 貯蓄の範囲は総務省統計局「家計調査」の定義を基に当社作成(2026年7月時点)

    このように、貯金・預金は貯蓄の一部であり、投資は貯蓄の「増やす」部分を担う手段だと整理できます。言葉の違いを押さえる目的は、自分の資産を守りと攻めのどちらにどれだけ配分するかを判断できるようにすることにあります。

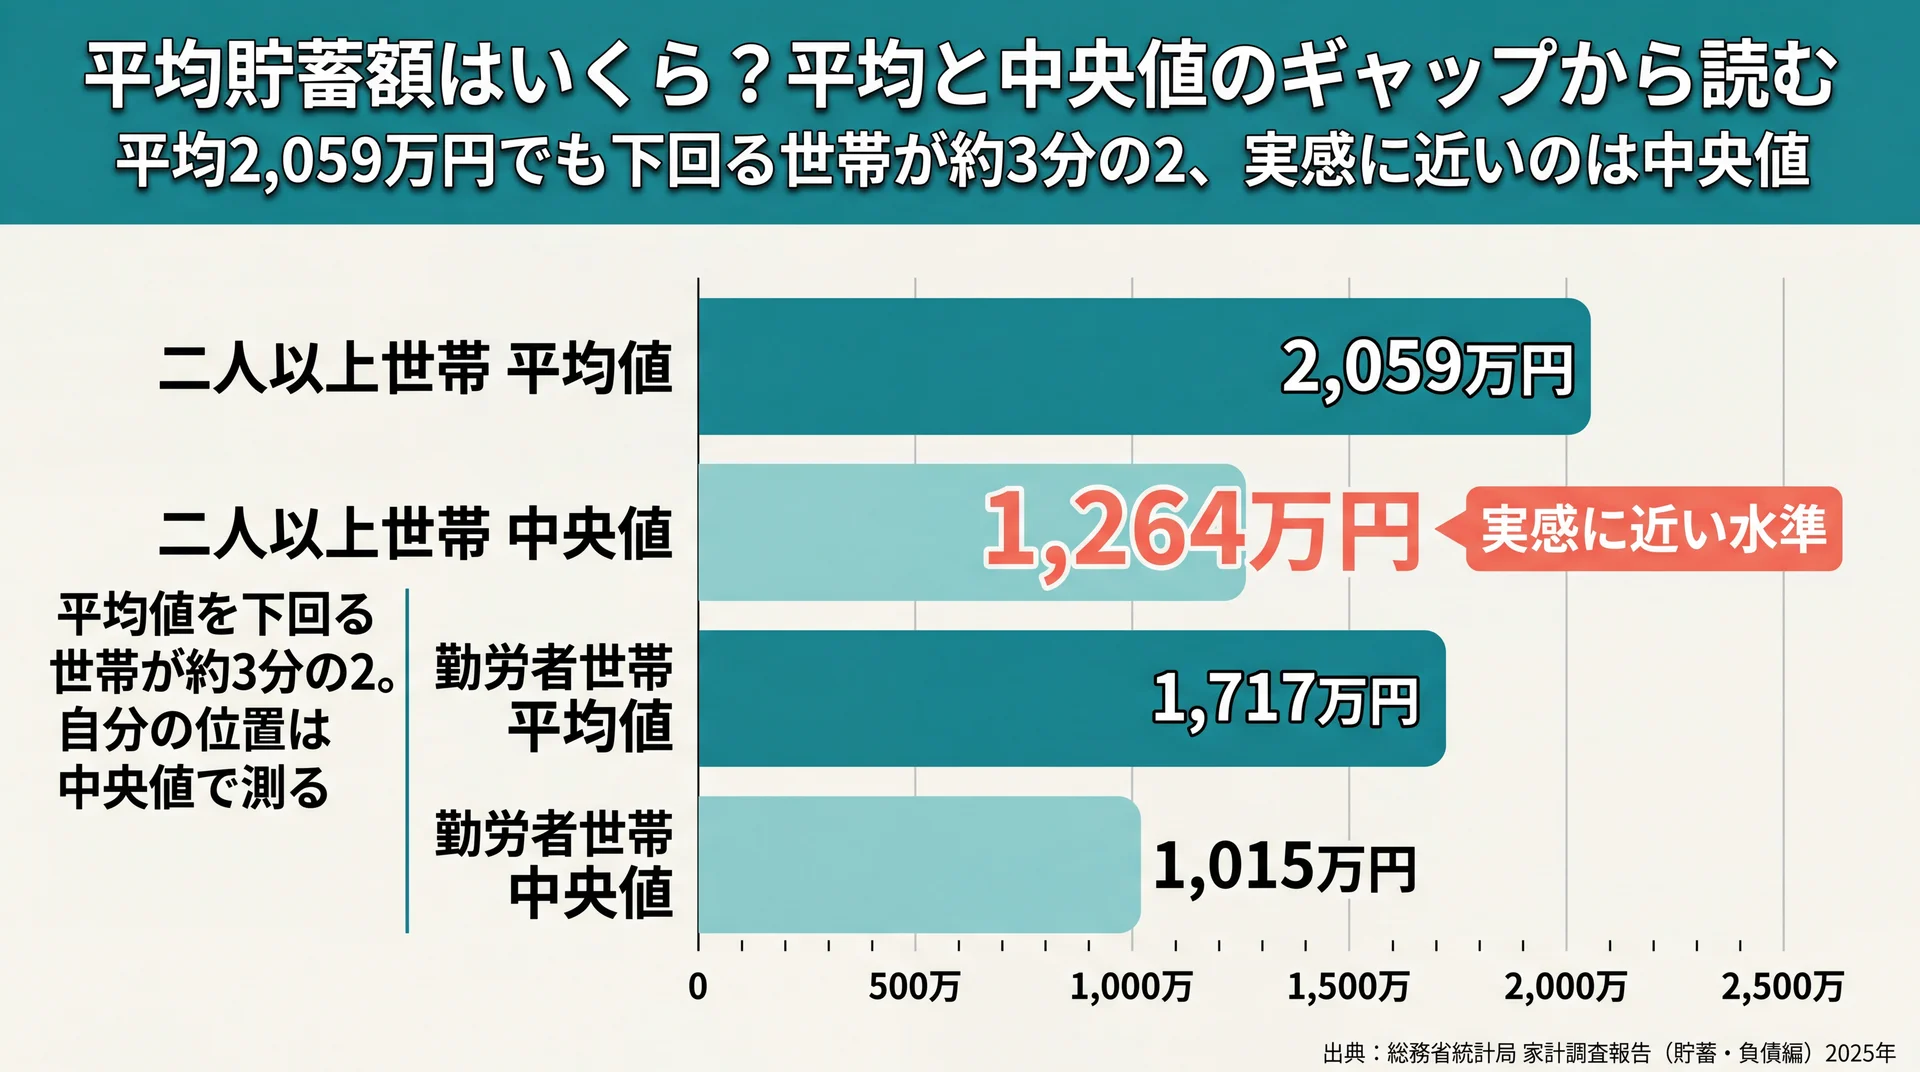
    平均貯蓄額はいくら?平均と中央値のギャップから読む

    二人以上世帯と勤労者世帯の平均値・中央値を比較し中央値1,264万円を強調した貯蓄額の棒グラフ
    平均2,059万円でも下回る世帯が約3分の2、実感に近いのは中央値1,264万円(出典: 総務省統計局 家計調査報告(貯蓄・負債編)2025年)

    平均貯蓄額は二人以上の世帯で2,059万円ですが、平均を下回る世帯が約3分の2を占めるため、平均だけで自分の位置を測るのは実態とずれます。中央値は1,264万円で、平均より800万円ほど低くなっています(総務省統計局 家計調査報告(貯蓄・負債編)2025年、2026年7月時点)。数字の見方を知っておくことが、自分の貯蓄を冷静に評価する前提になります。

    二人以上世帯の平均は2,059万円・中央値は1,264万円

    総務省の家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果によると、二人以上の世帯の1世帯当たり貯蓄現在高(平均値)は2,059万円で、7年連続の増加となり、比較可能な2002年以降で最多でした(総務省統計局、2026年7月時点)。一方、貯蓄保有世帯の中央値は1,264万円です。

    平均値と中央値がこれほど離れるのは、一部の資産が多い世帯が平均を押し上げるためです。中央値は貯蓄額を少ない順に並べたときちょうど真ん中に位置する世帯の額を示すため、多くの人の「実感に近い水準」は中央値のほうだといえます。

    年 平均値 中央値 貯蓄年収比
    2023年 1,904万円 1,107万円 296.6%
    2024年 1,984万円 1,189万円 302.4%
    2025年 2,059万円 1,264万円 302.3%

    データ出典: 総務省統計局「家計調査報告(貯蓄・負債編)」2025年平均結果(二人以上の世帯)を基に当社作成(2026年7月時点)

    働く世帯の貯蓄はどのくらい?

    二人以上世帯全体の数字には、退職金を受け取った高齢世帯なども含まれるため、現役で働く世帯の実感とはずれます。家計調査で勤労者世帯(二人以上世帯の56.2%)に絞ると、貯蓄現在高の平均値は1,717万円、中央値は1,015万円で、世帯全体より少なくなっています(総務省統計局、2026年7月時点)。

    勤労者世帯の貯蓄年収比は208.4%で、年収の約2倍の貯蓄という水準です。世帯全体の302.3%より低いのは、まだ資産形成の途中にある現役層が多いためと考えられます。自分の状況に近い区分の数字を見ることが、平均に振り回されないための実務的なコツです。年代別の細かな貯金額を知りたい場合は貯金についてはこちらで確認できます。

    貯蓄だけでなく負債も合わせて見る

    貯蓄額を評価するときは、住宅ローンなどの負債もあわせて見る必要があります。家計調査では、二人以上世帯の負債現在高は675万円で、その大半を住宅・土地のための負債が占めています(総務省統計局、2026年7月時点)。貯蓄が多くても負債がそれを上回れば、実質的な資産(純資産)は小さくなります。

    とくに住宅ローンを抱える現役世帯では、貯蓄と負債の差し引きで家計の健全性を見るほうが実態に近い判断ができます。「貯蓄額」という表の数字だけでなく、負債を差し引いた純資産で捉えることが、見せかけの安心に陥らないための視点です。

    なぜ「平均」で判断してはいけないのか

    一般に「平均貯蓄額」は話題になりやすい数字ですが、平均だけを基準にすると多くの人が実態を見誤ります。家計調査でも、貯蓄現在高が平均値の2,059万円を下回る世帯が約3分の2を占めると報告されています(総務省統計局、2026年7月時点)。つまり、平均を下回っていても珍しいことではありません。

    データからいえるのは、自分の貯蓄を評価するときは平均ではなく中央値や自分の目的額を基準にすべきだということです。平均と比べて落ち込む必要はなく、次の章で扱う「いくら必要か」という目的からの逆算のほうが、行動につながる判断材料になります。

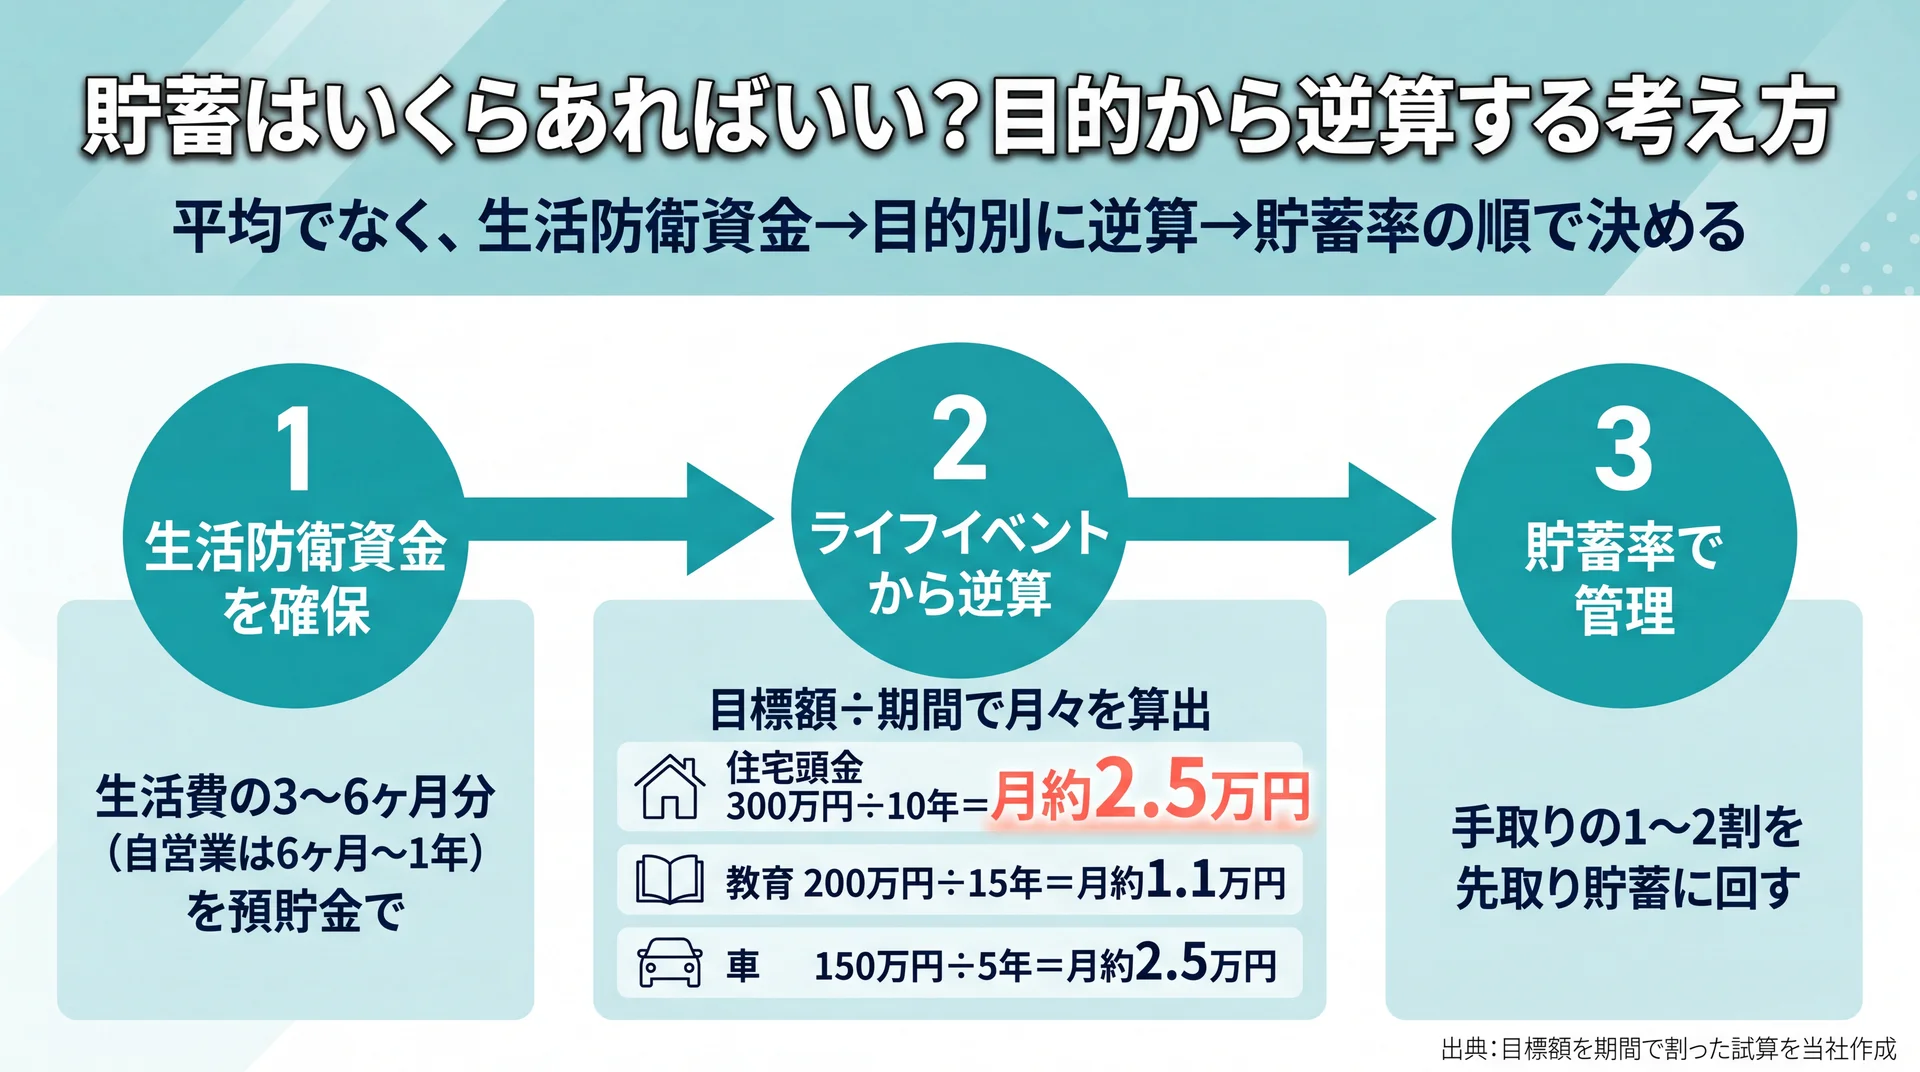
    貯蓄はいくらあればいい?目的から逆算する考え方

    生活防衛資金の確保から目的別逆算・貯蓄率管理までの3ステップで貯蓄目標を決める意思決定フロー図
    平均でなく、生活防衛資金の確保から逆算して月々の貯蓄額を決める手順(出典: 目標額を期間で割った試算を当社作成)

    貯蓄の目標額は「平均に合わせる」のではなく、生活防衛資金と将来の目的から逆算して決めるのが基本です。まず生活費の数ヶ月分を守りの資金として確保し、その上でライフイベントに必要な額を期間で割って月々の目標を出す、という順序で考えると無理がありません。ここでは金額の目安ではなく、決め方の枠組みを整理します。
    まず生活防衛資金を確保する

    貯蓄の最初の目標は、収入が途絶えても生活を維持できる「生活防衛資金」です。一般的な目安として、会社員なら生活費の3〜6ヶ月分、収入が変動しやすい自営業やフリーランスなら6ヶ月〜1年分を確保しておくと安心とされています。これはあくまで目安で、家族構成や固定費によって適切な額は変わります。

    生活防衛資金は、増やすことよりもすぐに引き出せることが重要なため、投資ではなく預貯金で確保するのが基本的な考え方です。ここが土台として固まってはじめて、余剰資金を増やす段階に進めます。逆に、この土台がないまま投資を始めると、急な出費のたびに運用を取り崩すことになり、計画が崩れやすくなります。

    ライフイベントから目標額を決める

    生活防衛資金の次は、住宅・教育・老後などのライフイベントから必要額を逆算します。目的・金額・期間の3つをセットで決めることで、毎月いくら貯めればよいかが具体的な数字になります。たとえば以下のように、目標額を期間で割ると月々の目安が見えてきます。

    目的 目標額の例 期間 月々の目安
    住宅の頭金 300万円 10年 約2.5万円
    教育資金の一部 200万円 15年 約1.1万円
    車の購入 150万円 5年 約2.5万円

    データ出典: 目標額を期間で割った試算(金利・運用益は考慮しない単純計算)を当社作成

    複数の目的がある場合は、時期が近いものから優先順位をつけると管理しやすくなります。目的があいまいなまま「できるだけ貯める」を続けると、途中で使途が定まらず取り崩してしまいやすいため、金額より先に目的を言語化することがポイントです。

    貯蓄が続かないときに見直すこと

    貯蓄が思うように進まない原因の多くは、意志の弱さではなく仕組みの不在にあります。使った後に残った額を貯めようとすると、その月の支出しだいで貯蓄額が変わり、ゼロになる月も出てきます。対策は、先に貯める額を決めて自動で分けることと、支出の全体像を把握することの2つに集約されます。

    目標が高すぎて続かない場合は、まず達成できる小さな額に下げ、成功体験を積んでから引き上げると、習慣として定着しやすくなります。続けられる仕組みを作ることが、金額の大きさより優先されるのは、貯蓄が一度きりではなく長く続ける行動だからです。

    貯蓄年収比という「収入比で測る」視点

    貯めた総額そのものだけでなく、収入に対してどれだけ貯まっているかを見る「貯蓄年収比」という視点もあります。家計調査では、二人以上世帯の貯蓄年収比(貯蓄現在高が年間収入の何倍かを示す比率)は302.3%で、平均的な世帯は年収のおよそ3倍の貯蓄を持っている計算です(総務省統計局、2026年7月時点)。

    これは残高(ストック)の目安ですが、日々の実践では「毎月の手取りの何割を貯蓄に回すか」という貯蓄率のほうが行動しやすい指標です。一般には手取りの1〜2割を先取りで貯蓄に回すことが一つの目安とされます。残高を年収比で確認しつつ、毎月の貯蓄率で管理するという二段構えが、収入水準に左右されずに続けるコツになります。

    \ 家計から投資まで個別に伴走 /

    「貯める」で迷ったら、増やす選択肢まで含めて自分に合う進め方を無料体験で確かめられます。

    貯蓄を無理なく続けるにはどうすればいい?

    貯蓄を続けるコツは、意志の力に頼らず「先に貯める仕組み」を作り、家計を把握して貯蓄率を上げることにあります。残ったお金を貯めようとすると使ってしまいやすいため、給与から自動的に分ける仕組みが有効です。その上で、貯めた資金の一部を増やす手段に回すと、貯蓄全体の成長スピードが変わります。

    先取り貯蓄で「貯まる仕組み」を作る

    先取り貯蓄とは、収入が入った時点で決めた額を貯蓄用口座へ先に移し、残りで生活する方法です。使った後に残った額を貯める「あまり貯金」と違い、貯蓄額が先に確定するため、意志の強さに左右されずに続けられます。勤務先の財形貯蓄や銀行の自動積立を使えば、毎月手作業で移す手間もかかりません。

    ポイントは、生活口座と貯蓄口座を物理的に分けることです。同じ口座にあると「使えるお金」と錯覚しやすいため、目に触れない場所へ自動で移す設計にすると、貯蓄が生活費に混ざりません。最初は無理のない少額から設定し、家計に余裕が出たら段階的に増やすと、生活を圧迫せずに続けられます。

    家計を把握して貯蓄率を上げる

    貯蓄率を上げるには、収入を増やすか支出を減らすかのどちらかですが、すぐ着手できるのは支出の把握です。何にいくら使っているかが見えないと、削れる固定費や無駄な変動費に気づけません。家計簿アプリでも手書きでも、まずは1ヶ月の支出を記録して全体像をつかむことが出発点になります。手書きで続けたい方は家計簿 手書きについてはこちらで方法を解説しています。

    記録の目的は、細かく管理することそのものではなく、削れる支出とそうでない支出を見分けることにあります。まずはざっくりでもよいので、1ヶ月分の支出を「固定費」と「変動費」に分けてみると、優先して手をつけるべき項目が見えてきます。

    固定費から見直すと効果が続く

    支出を減らすときは、変動費より固定費から見直すほうが効果が長続きします。通信費・保険料・住居費・サブスクリプションなどの固定費は、一度削減すれば毎月自動的に節約が続くためです。反対に、食費や娯楽費などの変動費を我慢で削る方法は、ストレスがたまりやすく長続きしにくい傾向があります。

    たとえば、使っていないサブスクの解約や、通信プランの見直しは、生活の満足度を大きく下げずに支出を圧縮できます。固定費の削減で生まれた余剰を、そのまま先取り貯蓄の増額に回すと、我慢に頼らずに貯蓄率を高められます。

    少額から「増やす」を試す制度もある

    守りの貯蓄が整ったら、増やす手段を少しずつ試す段階に進みます。増やす手段のなかには、税制優遇を使って少額から始められる制度もあり、毎月一定額を積み立てる方法は購入時期を分散できるため、価格変動の影響を平準化しやすいとされます。

    ただし、投資には元本割れの可能性があり、制度ごとに引き出しの条件も異なります。どの制度が自分の目的に合うかは、家計の状況やライフプランによって変わるため、仕組みを理解したうえで無理のない金額から試すことが大切です。制度の詳細や商品選びで迷う場合は、中立的な立場の専門家に相談すると判断の助けになります。

    「貯める」と「増やす」を組み合わせる

    生活防衛資金が確保できたら、余剰資金の一部を「増やす」手段へ回す段階に進みます。すべてを預貯金に置くとインフレで実質価値が目減りする可能性がある一方、すべてを投資に回すと必要なときに取り崩せないため、守りの預貯金と攻めの運用を目的別に配分するのが現実的な考え方です。

    もっとも、貯めることには慣れていても、増やす段階でどの制度・商品から手をつければよいか分からず立ち止まってしまうことがあります。当社のABCashは、家計管理からNISA・iDeCo・投資信託までを一つのカリキュラムで扱い、専属コンサルタントがマンツーマンで伴走します。金融商品を販売しない中立的な立場で、これまでに累計9万人以上が受講し、トレーニング満足度は95%に達しています。「貯める」から「増やす」への一歩を、専門家と一緒に踏み出せる環境を整えています。

    「貯める仕組み」で土台を作り、目的別に「増やす」を重ねることが、貯蓄を続けながら資産を育てる基本の形です。

    貯蓄に関するよくある質問

    貯蓄と貯金はどちらの言葉を使えばいい?

    日常会話ではどちらを使っても問題ありませんが、意味を区別すると管理に役立ちます。預貯金だけを指すなら「貯金」、保険や投資も含めた資産全体を指すなら「貯蓄」を使うと正確です。家計全体を設計するときは、口座残高だけでなく保険や有価証券も含めた「貯蓄」の視点で考えると、資産の全体像を見落としません。

    貯蓄はゼロ・少額からでも始められる?

    始められます。家計調査でも平均を下回る世帯が約3分の2を占めており、少額からのスタートは珍しくありません(総務省統計局、2026年7月時点)。まずは月数千円でも先取り貯蓄を設定し、生活防衛資金づくりから始めるのが無理のない進め方です。金額よりも、貯まる仕組みを先に作ることが続けるうえで重要になります。

    貯蓄は手取りの何割を目安にすればいい?

    一般的な目安として、手取りの1〜2割を先取りで貯蓄に回す考え方が広く知られています。ただし、家賃や家族構成によって適切な割合は変わるため、唯一の正解はありません。まずは無理なく続く割合から始め、固定費の見直しで余裕が出たら少しずつ引き上げると、家計を圧迫せずに貯蓄率を高められます。

    貯蓄と投資はどちらを優先すべき?

    まずは生活防衛資金にあたる貯蓄を優先し、その土台ができてから投資を検討するのが基本的な順序です。急な出費に備える資金がないまま投資を始めると、値下がり時に取り崩さざるを得なくなり、損失が確定しやすくなります。生活費の数ヶ月分を預貯金で確保したうえで、余剰資金の範囲で少額から増やす手段を試すと、リスクを抑えながら資産形成に進めます。個別の配分は状況によって異なるため、判断に迷う場合は専門家への相談が有効です。

    家計簿アプリを軸にした貯蓄・家計管理の全体像は、家計簿アプリの基礎からの総まとめはこちらで確認できます。

    まとめ

    貯蓄とは、預貯金に保険や有価証券まで含めて将来に備える金融資産の総称で、預貯金に限られる貯金より広く、増やすことを目的とする投資とも役割が異なります。平均貯蓄額は二人以上世帯で2,059万円ですが、平均を下回る世帯が約3分の2を占めるため、平均ではなく中央値や自分の目的額を基準にすることが実態に合った判断につながります(総務省統計局、2026年7月時点)。

    進め方としては、生活防衛資金を先に確保し、ライフイベントから目標額を逆算したうえで、先取り貯蓄で貯まる仕組みを作るのが基本です。土台ができたら、守りの預貯金と攻めの運用を目的別に組み合わせ、「貯める」から「増やす」へ広げていくと、貯蓄を続けながら資産を育てられます。何から手をつけるか迷ったときは、家計と資産の全体像を専門家と整理するところから始めてみてください。

    \ お金の全体像を体験で整理 /

    家計と資産の全体像を、60〜80分程度の無料体験でまとめて整理できます。

  • 貯金とは?貯め方の基本と続けるコツをわかりやすく解説

    貯金とは、当面使う予定のないお金を計画的に口座へ蓄えることです。効率よく貯める鍵は、収入から先に貯金分を取り分ける「先取り」と、使う口座と貯める口座を分けることの2点にあります。貯金・貯蓄・預金という言葉は日常では同じように使われますが、対象とする範囲には違いがあり、その整理が「どこにいくら貯めるか」を考える出発点になります。

    家計簿アプリを使った家計管理の全体像は、家計簿アプリの全体像を整理した完全ガイドで体系的に確認できます。貯金はその家計管理の成果を積み上げる部分にあたり、まず言葉の定義から押さえると全体像がつかみやすくなります。

    \ 累計9万人が学んだお金の習慣 /

    家計から投資まで、専属コンサルタントがマンツーマンで伴走します。
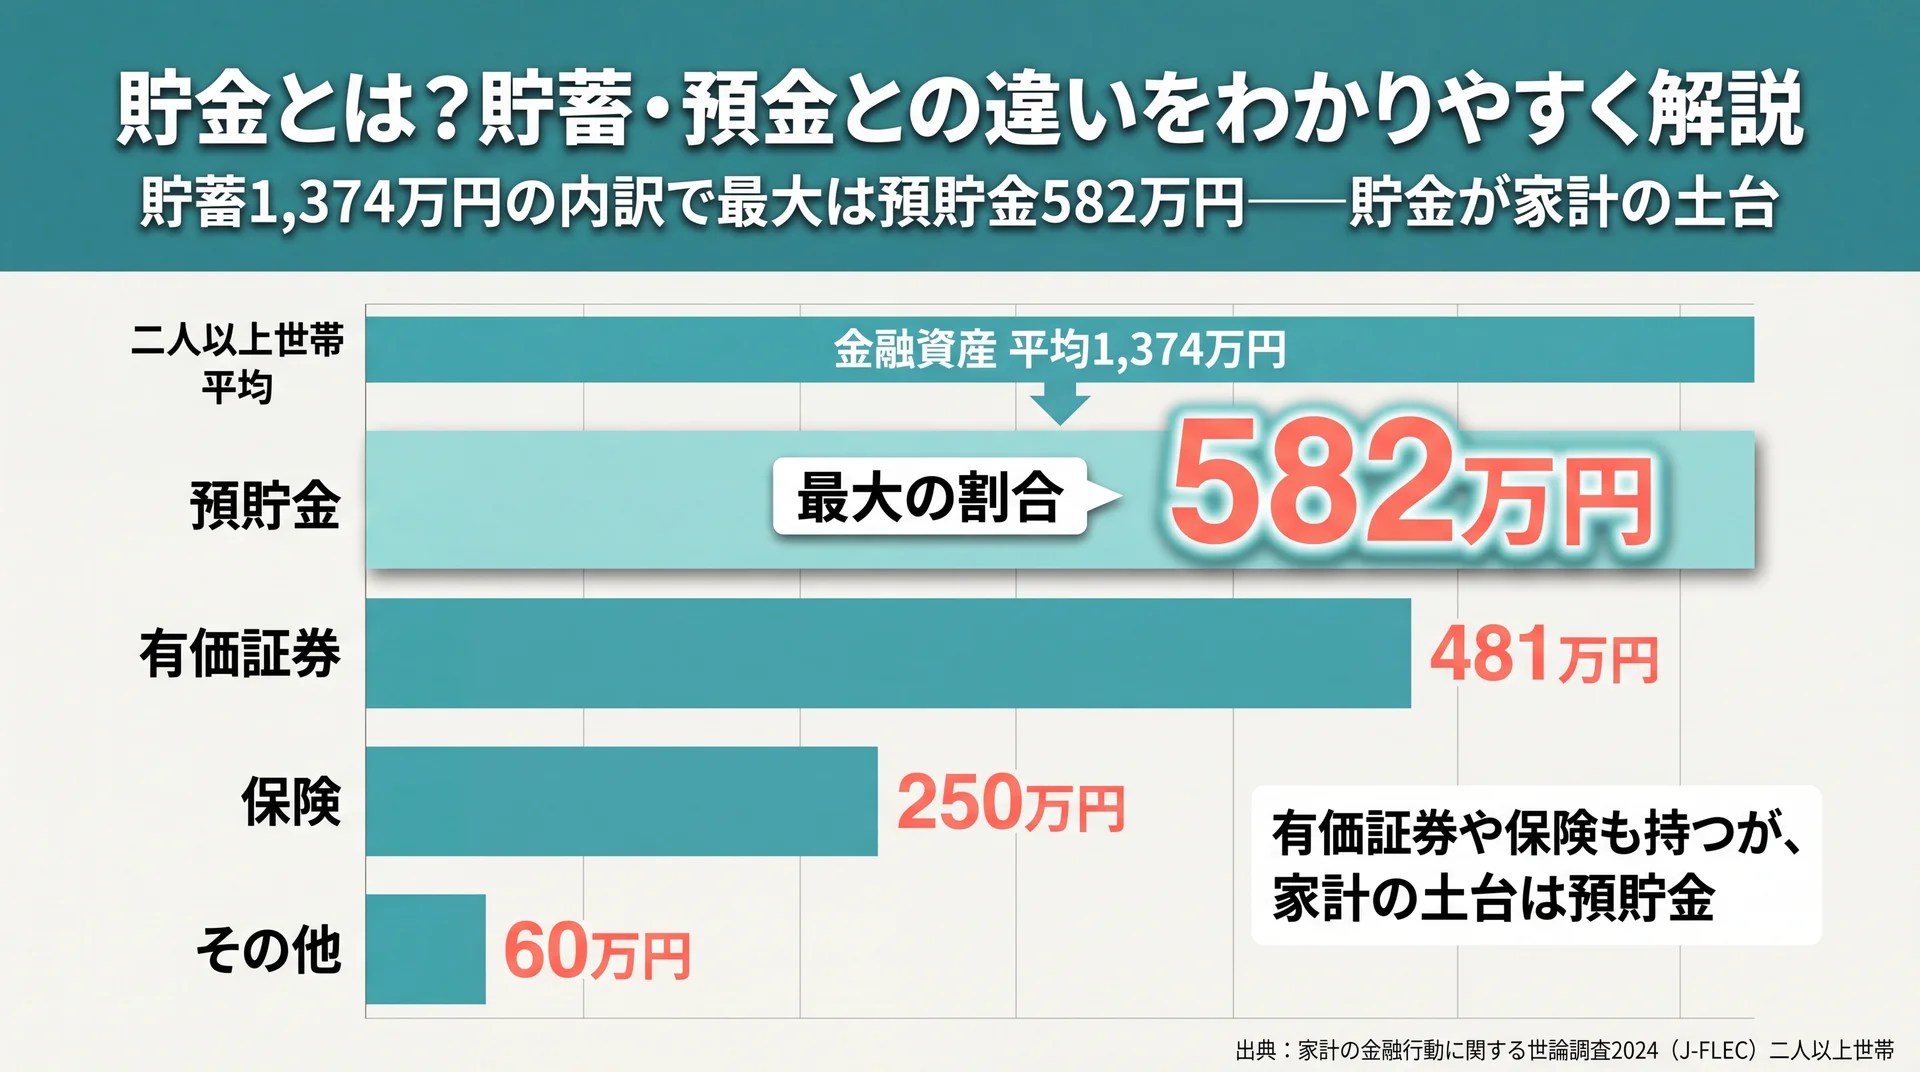
    貯金とは?貯蓄・預金との違いをわかりやすく解説

    二人以上世帯の金融資産1,374万円のうち預貯金582万円が最大を占める内訳を示す棒グラフ
    貯蓄1,374万円の内訳で預貯金が最大。保険や有価証券も持つが、家計の土台は貯金にある(出典: 家計の金融行動に関する世論調査2024〈J-FLEC〉二人以上世帯)

    貯金とは、生活費として使う予定のないお金を口座などに蓄える行為とその金額を指します。「貯蓄」は預貯金に保険や有価証券まで含めた金融資産全体を指す広い言葉で、「預金」は預け先による呼び名の違いという点が、3つの言葉の関係です。

    まず言葉の範囲を押さえると、その後の「どこに置くか」の判断が整理しやすくなります。貯金と貯蓄と預金を同じ意味で使い、保険や投資信託を「貯めているお金」に含めるべきか迷う場面もあります。当社のABCash(エービーキャッシュ)でも、家計の相談ではここを最初に切り分けて整理します。言葉の範囲を分けて考えることが、貯金の第一歩になります。

    貯金・貯蓄・預金は何が違う?

    貯金・貯蓄・預金は、対象の広さと預け先で使い分けられます。貯蓄は金融資産全体を指し、貯金・預金はそのうち預貯金の部分を指します。

    総務省統計局の家計調査では、貯蓄を「預貯金・生命保険や積立型損害保険の掛金・有価証券(株式・投資信託・債券など)・社内預金などの合計」と定義しています(総務省統計局 家計調査 用語の説明)。つまり貯蓄は、銀行に預けたお金だけでなく、保険や投資まで含めた「ためている資産の総額」です。

    一方、預金と貯金は預け先による呼び名の違いです。銀行や信用金庫へ預けるお金を「預金」、ゆうちょ銀行やJA(農協)へ預けるお金を「貯金」と呼びます。日常会話では「貯金する」を「お金を貯める」という意味で広く使いますが、家計を設計するうえでは、手元で守るお金(預貯金)と、増やすことを狙う資産(有価証券など)を分けて捉えると考えやすくなります。より広い貯蓄の全体像は、貯蓄についてはこちらで確認できます。

    貯金の基本になる「普通預金」と「定期預金」

    貯金として使う預貯金には、いつでも出し入れできる「普通預金」と、一定期間預け入れる「定期預金」があります。普通預金は流動性が高く、日々の生活費や生活防衛資金の置き場所に向いています。

    定期預金は原則として満期まで引き出さない代わりに、普通預金より金利が高めに設定されるのが一般的です。「使う予定はないが、値動きのある運用には回したくないお金」を、うっかり使わないよう区切っておく用途に向いています。まずはこの2つが、貯金の基本的な置き場所になります。

    家計の中で貯金はどのくらいの位置を占める?

    貯金(預貯金)は、多くの家計で金融資産の中心を占めています。二人以上世帯の金融資産保有額は平均1,374万円で、そのうち預貯金が582万円と最も大きい割合です(家計の金融行動に関する世論調査2024年(J-FLEC)、2024年時点、二人以上世帯)。

    内訳を見ると、預貯金582万円に対し、有価証券481万円、保険250万円、その他60万円と続きます。有価証券の比率も小さくはありませんが、それでも家計の土台は預貯金にあることがわかります。日々の生活を支え、急な出費に即応できる流動性の高いお金として、貯金は資産形成の出発点に位置づけられます。この土台があるからこそ、次の段階で投資などにも踏み出せます。

    なぜ貯金が必要?貯金が果たす3つの役割

    貯金が必要な理由は、「急な出費への備え」「使う目的のための資金づくり」「将来の生活を支える土台」という3つの役割を担うからです。目的を分けて考えると、必要な金額と貯め方の優先順位がはっきりします。

    漠然と「貯金しなければ」と考えると、いくら貯めればよいか決まらず続きにくくなります。役割ごとに分解すれば、「まず何のために」が明確になり、目標も立てやすくなります。

    万一に備える(生活防衛資金)

    1つ目の役割は、収入が途絶えたり急な出費が生じたりしたときの備えです。病気やケガ、失業、家電の故障など、生活には予定外の支出がつきものです。この備えは「生活防衛資金」と呼ばれ、いざというときに生活を守るための現金として、すぐ引き出せる預貯金で持っておくお金です。

    投資に回したお金は、必要なタイミングで値下がりしている可能性があります。だからこそ、万一の備えは値動きのない預貯金で確保するのが基本になります。この役割のお金は、増やすことより「いつでも引き出せること」を優先します。

    使う目的のためにためる

    2つ目は、結婚・出産・住宅購入・車の買い替え・教育費など、数年後に使う予定があるお金の準備です。使う時期と金額がある程度見えている資金は、その時期に合わせて用意できるかどうかが、貯め方を選ぶ基準になります。

    こうした「使うことが決まっているお金」も、大きく値動きする運用ではなく、貯金として計画的に積み上げていく方法が向いています。目標時期から逆算して毎月の積立額を決めると、無理のないペースが見えてきます。数年以内に使うお金は、元本が変動しない預貯金で用意しておくと計画が崩れにくくなります。

    将来のための土台をつくる

    3つ目は、老後や長期の資産形成に向けた土台づくりです。生活防衛資金と使う予定のあるお金を確保したうえで残る「当面使う予定のないお金」が、将来に向けて増やしていける原資になります。

    この土台があると、NISAやiDeCoといった制度を使った長期の資産形成にも、生活を圧迫せずに取り組めます。貯金は「守り」だけでなく、次の一歩の準備という意味も持っています。土台のないまま運用を始めると、急な出費のたびに取り崩すことになり、長期の運用が続きにくくなります。

    貯金はいくら必要?手取りに対する割合と生活防衛資金の目安

    手取り別の月間貯金額と生活費別の生活防衛資金の目安を逆算した比較グラフ
    手取りと生活費から必要額を逆算。生活費20万円なら生活防衛資金は60〜120万円が一つの水準(当社試算・一般的な目安をもとに)

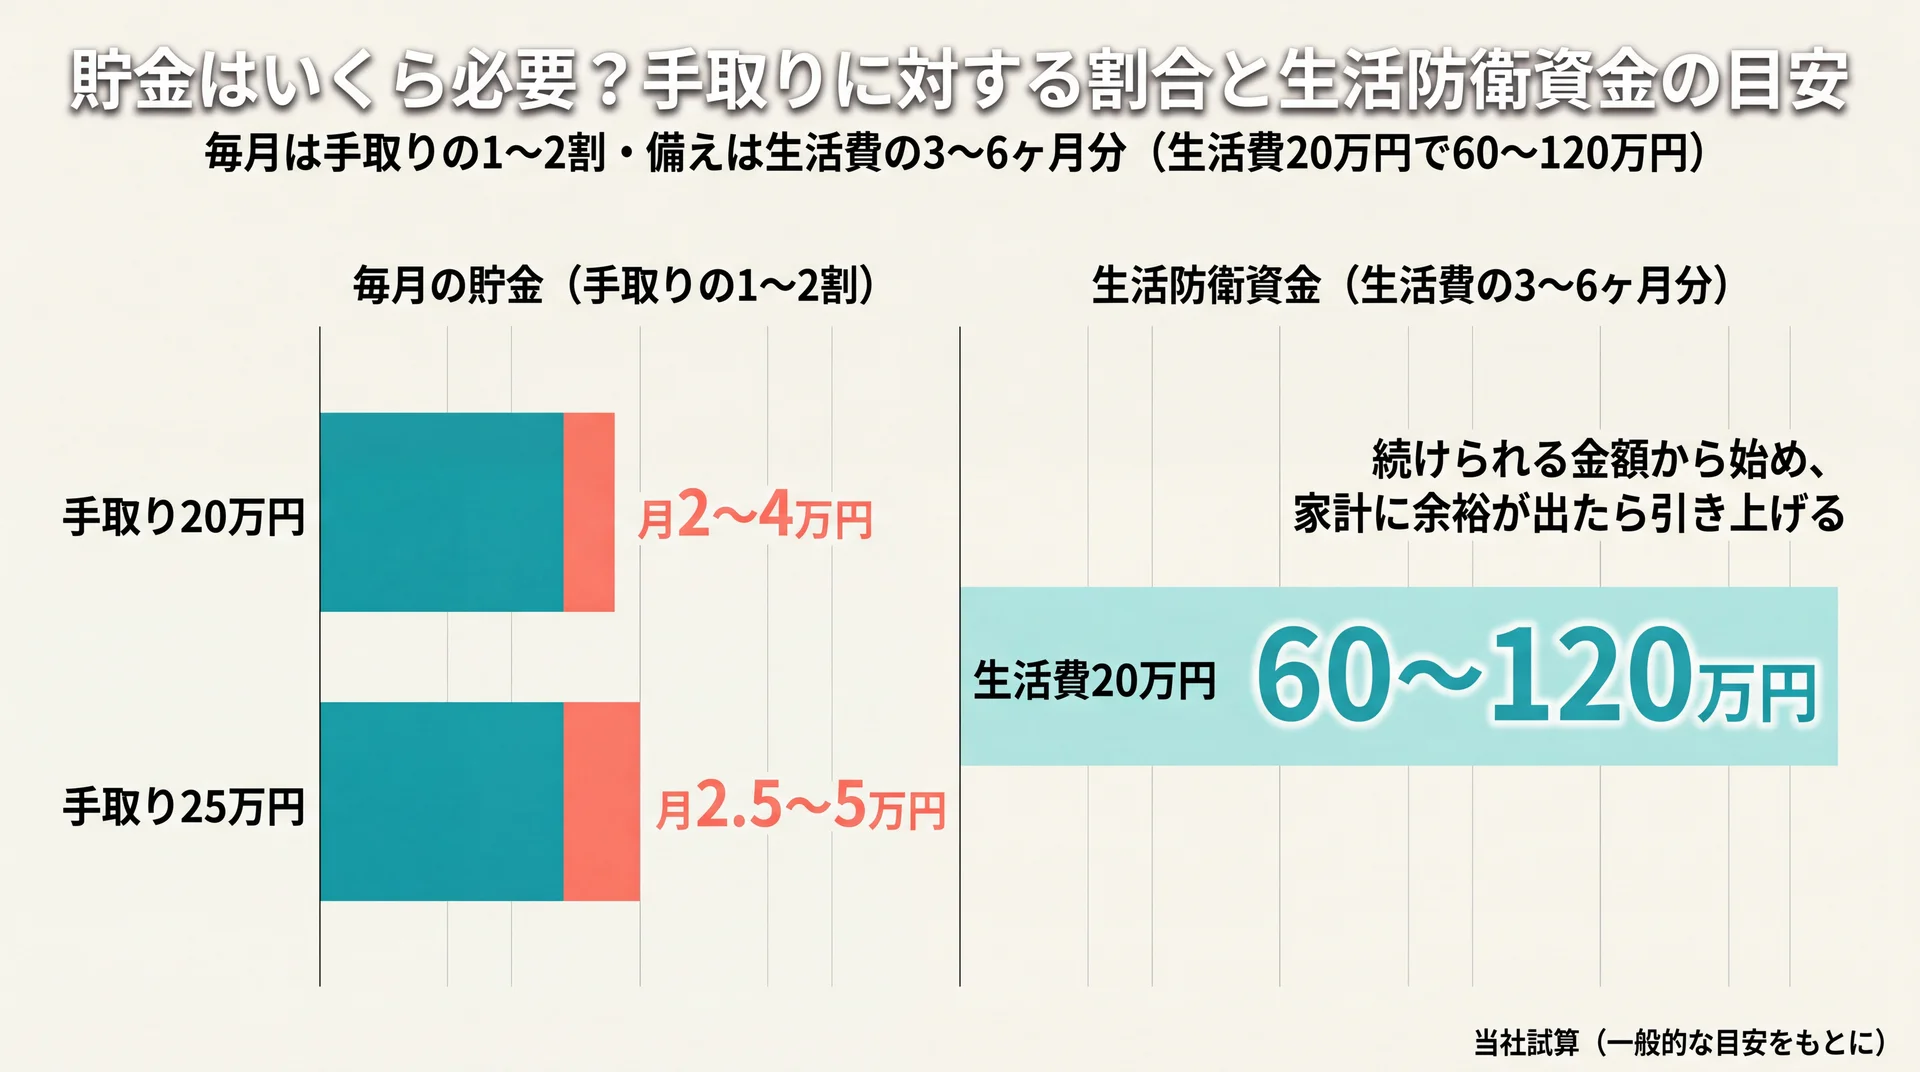
    貯金額の目安は、毎月は手取りの1〜2割程度、備えとしては生活費の3〜6ヶ月分を生活防衛資金として確保することが一般的な考え方です。ただし適正額は家族構成や働き方で変わるため、目安を出発点に自分の家計へ当てはめて調整します。

    金額を「なんとなく」で決めると、多すぎて続かないか、少なすぎて備えが足りないかのどちらかになりがちです。目安を持ったうえで家計に合わせて微調整する形が、続けやすく現実的です。

    毎月の貯金割合の目安

    毎月の貯金額は、手取り収入の1〜2割を一つの目安に考えます。手取り20万円なら月2〜4万円、25万円なら月2.5〜5万円が目安のレンジです。

    一人暮らしで家賃負担が大きい時期や、子育て中で教育費がかさむ時期には、この割合を無理に守る必要はありません。大切なのは続けられる金額から始めて、家計に余裕が出たら少しずつ引き上げることです。まず月5,000円や1万円からでも、仕組みにしてしまえば着実に積み上がります。

    生活防衛資金はいくら確保する?

    急な出費や収入減に備える生活防衛資金は、生活費の3〜6ヶ月分が目安です。投資より前に、まずこの生活防衛資金を最優先で確保します。

    会社員で毎月の収入が安定している場合は3ヶ月分程度、収入に波がある自営業やフリーランス、単身の方は6ヶ月分以上を目安にすると安心です。月の生活費が20万円なら、60万〜120万円が一つの水準になります。この金額に届くまでは、増やすことより「守りの現金を貯めること」を優先する考え方が、YMYLの観点でも堅実です。なお、平均や中央値で他の世帯と比べたくなりますが、二人以上世帯の金融資産の中央値は350万円で(前掲J-FLEC、2024年時点)、平均1,374万円とは大きく開きます。年代別の詳しい平均額は個別に確認するとして、まずは他人との比較よりも自分の目的から必要額を決めるほうが実践的です。

    目的別に必要額を分けて考える

    貯金は、目的ごとに「いつ・いくら」を分けて置くと管理しやすくなります。1つの口座にまとめると、どこまでが備えでどこからが使っていいお金か分からなくなりがちです。

    目的 貯める性質 金額の目安の考え方
    生活防衛資金 すぐ引き出せる預貯金で確保 生活費の3〜6ヶ月分
    数年内に使うお金(結婚・引っ越し等) 元本が変動しない預貯金で準備 目標額÷使うまでの月数
    将来のための資金 当面使わない余剰資金 生活防衛資金の確保後に配分

    この3つに分けると、「まず生活防衛資金、次に使う予定のあるお金、最後に将来資金」という優先順位が自然に決まります。目的ごとに口座やラベルを分けておくと、進み具合も見えやすくなります。

    貯金を続ける方法は?今日から始める5つのステップ

    目標設定から先取り・口座分け・自動化・固定費見直しまで貯金を仕組み化する5ステップの図
    先取り・口座分け・自動化を軸に、意志の力に頼らず「貯まる状態」を先につくる5つのステップ(当社作成)

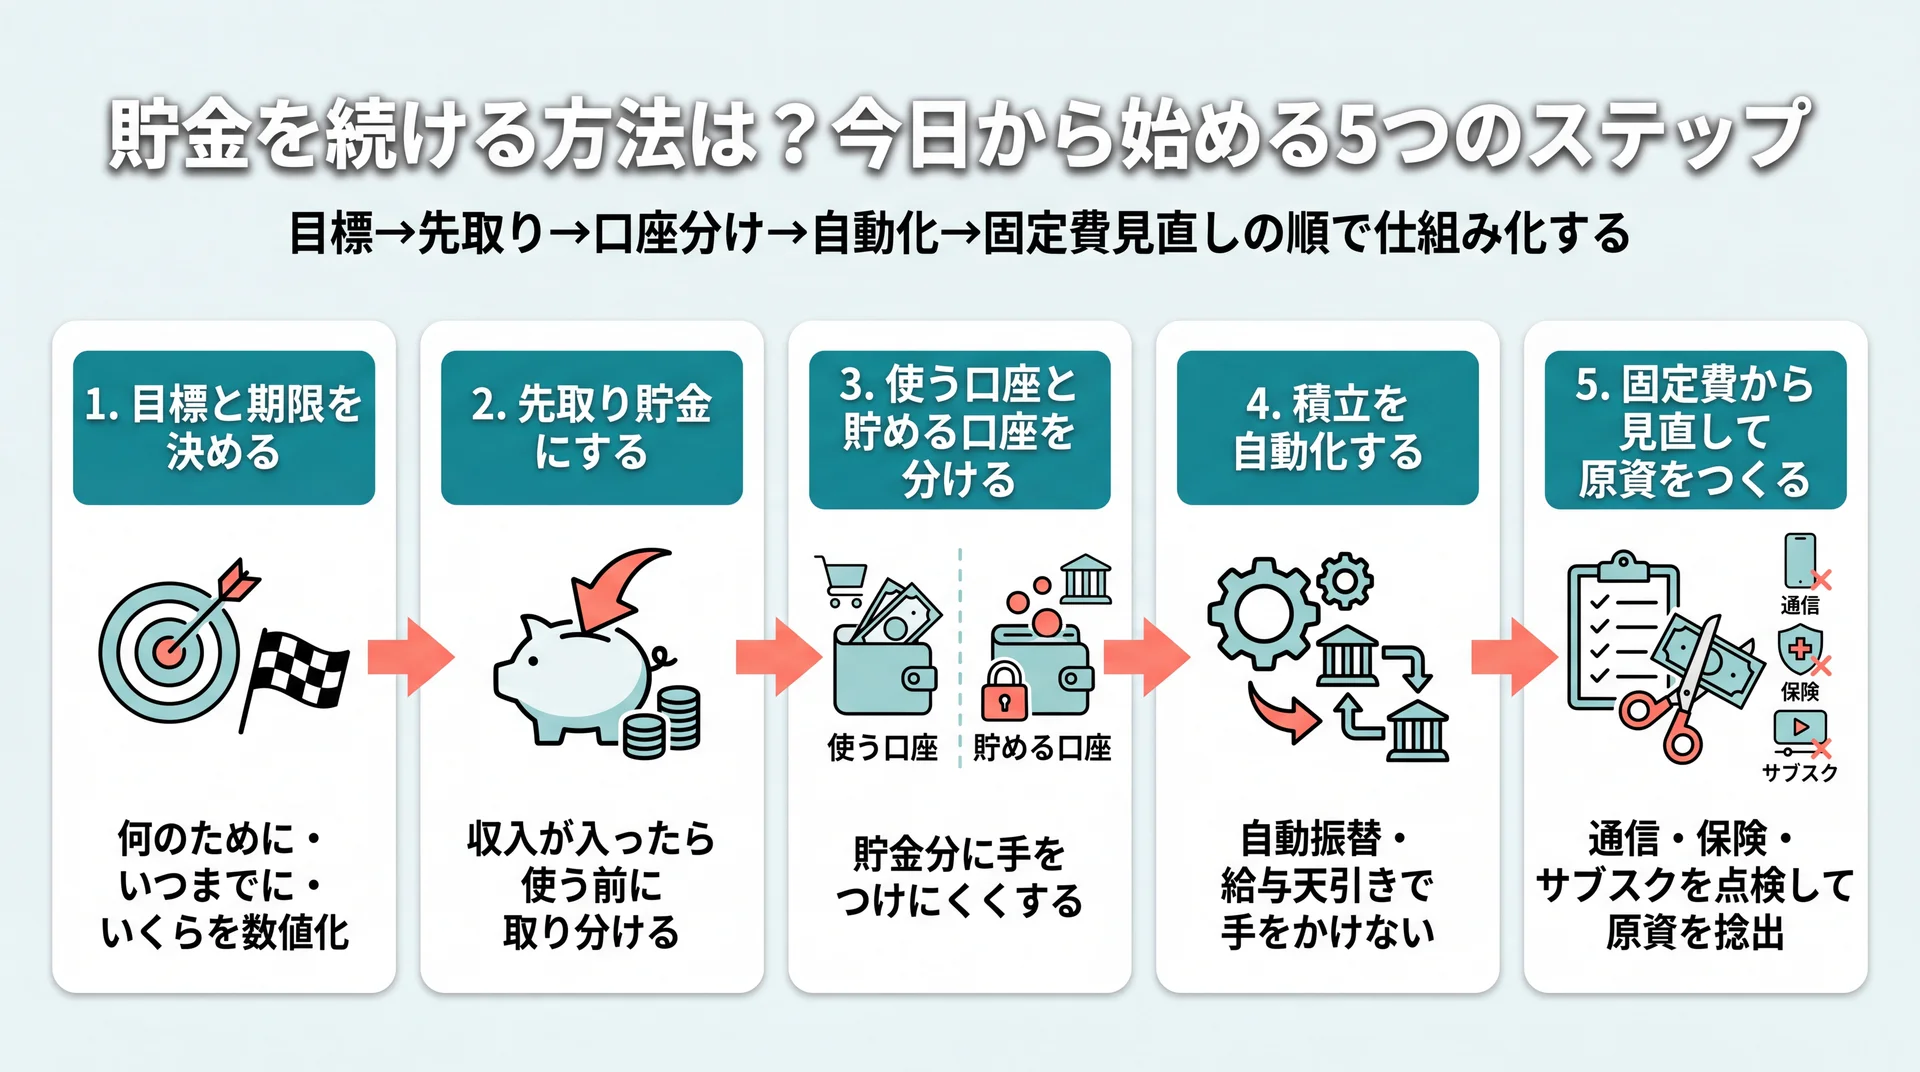
    貯金を続ける方法は、「目標を決める→先取りする→口座を分ける→自動化する→固定費を見直す」の順で仕組み化することです。意志の力に頼らず、自動で貯まる流れをつくることが、続けるための最大のコツになります。

    貯金が続かない多くのケースは、意欲の問題ではなく仕組みの不在にあります。毎月「余ったら貯めよう」では、余らないのが家計の常です。順番に仕組みを整えていきます。

    ステップ1:目標と期限を決める

    最初に、「何のために・いつまでに・いくら」を決めます。目的が曖昧なままだと、途中でお金を使ってしまいやすく、続きません。

    「3年後の引っ越し費用に50万円」「1年で生活防衛資金60万円」のように、金額と期限をセットで決めると、毎月の積立額が自動的に計算できます。50万円を3年(36ヶ月)なら月約1.4万円、というように具体化するのが出発点です。ゴールが数字になると、達成度も測れるようになります。

    ステップ2:先取り貯金にする

    貯金が続く人の共通点は、収入が入ったら使う前に貯金分を取り分けている点です。先取り貯金は、貯金を「意志の力」から「仕組み」に変える方法です。

    これは実際のデータにも表れています。前掲のJ-FLEC調査では、1年前より金融資産が増えた二人以上世帯のうち19.5%が、その理由に「定例的な収入から貯蓄する割合を引き上げた」を挙げています(2024年時点)。つまり、資産を増やした家計の多くが、収入からの取り分けという行動で成果を出しています。給与振込の直後に一定額を貯蓄用口座へ移す設定にしておけば、残ったお金で生活する習慣が自然に身につきます。

    ステップ3:使う口座と貯める口座を分ける

    生活費を出し入れする口座と、貯金用の口座を分けます。同じ口座に入っていると、残高の多さから「まだ使える」と感じ、貯金分に手をつけやすくなります。

    貯める口座は、普段キャッシュカードを持ち歩かない銀行にするなど、あえて引き出しにくくしておくと効果的です。口座を分けるだけで、貯金額が「見えて」「触れにくくなる」ため、続けやすさが大きく変わります。給与が入る口座、生活費の口座、貯金の口座と役割で分けるのが基本形です。

    ステップ4:積立を自動化する

    先取りと口座分けは、自動化して初めて長続きします。銀行の自動入金・自動振替サービスや、財形貯蓄・社内預金などの給与天引きの仕組みを使えば、毎月手を動かさずに貯まっていきます。

    一度設定すれば、あとは意識しなくても積み上がるのが自動化の強みです。手動で毎月振り替える方式は、忙しい月に忘れたり後回しにしたりしやすいため、仕組みで解決します。定期預金の自動積立を使えば、決まった日に一定額が貯金へ回る流れを作れます。

    ステップ5:固定費から見直して貯金の原資をつくる

    貯金の原資を増やすには、まず固定費の見直しが効果的です。通信費・保険料・サブスク・住居費などの固定費は、一度削減すれば毎月自動的に効果が続きます。

    食費や娯楽費などの変動費を我慢するより、固定費を1つ下げるほうがストレスが少なく、継続もしやすい方法です。まずは何にいくら使っているかを把握することから始まります。支出の記録と管理のやり方は、家計簿についてはこちらで詳しく解説しています。

    貯金を続ける本質は、我慢の量を増やすことではなく、先取り・口座分け・自動化という3つの仕組みで「貯まる状態」を先に作ることにあります。

    \ 一人で迷わず貯金を続けたい方へ /

    あなたに合う家計と貯金のやり方を、無料体験の60〜80分程度で確かめられます。

    貯金ができない原因と対策は?

    貯金ができない主な原因は、「支出を把握できていない」「固定費が重い」「貯まる仕組みがない」の3つです。原因ごとに対策が異なるため、自分がどれに当てはまるかを見極めることが解決の近道になります。

    「収入が少ないから貯まらない」と感じても、実際には支出構造や仕組みに原因があるケースが多くあります。1つずつ確認していきます。

    原因1:支出を把握できていない

    何にいくら使っているかを把握できていないと、削る余地も見つかりません。月末に「気づいたらお金が減っている」状態は、支出の可視化ができていないサインです。

    対策は、まず1ヶ月だけでも支出を記録することです。家計簿アプリを使えば、銀行やカードと連携して自動で記録できるため、手間をかけずに全体像がつかめます。使いすぎている費目が見えれば、次にどこを直すかが決まります。

    原因2:固定費が重い

    毎月決まって出ていく固定費が家計を圧迫していると、どれだけ節約を頑張っても貯金に回りません。通信費・保険料・住居費・サブスクなどは、金額が大きいわりに見直しの機会が少ない費目です。

    対策は、固定費を一つずつ点検することです。格安プランへの乗り換えや、使っていないサブスクの解約、保険の重複の整理などは、一度実行すれば効果が毎月続きます。変動費の我慢より、負担が軽く継続しやすい方法です。

    原因3:貯まる仕組みがない

    「余ったら貯金」という発想では、貯金は後回しになりがちです。仕組みがないまま意欲だけで続けようとすると、忙しさや誘惑に負けてしまいます。

    対策は、前の章で挙げた先取り・口座分け・自動化を導入することです。貯金を「意識してやること」から「自動で起きること」に変えるだけで、同じ収入でも貯まり方が変わります。原因が仕組みの不在であれば、仕組みの導入がそのまま解決策になります。

    貯金の次に考えたい、投資とのバランスは?

    収益性を重視する世帯が2015年17.6%から2024年40.9%へ増えた家計の意識変化を示すグラフ
    収益性を重視する家計が9年で倍増。貯金一辺倒から変化する家計の意識を示す(出典: 家計の金融行動に関する世論調査2024〈J-FLEC〉二人以上世帯)

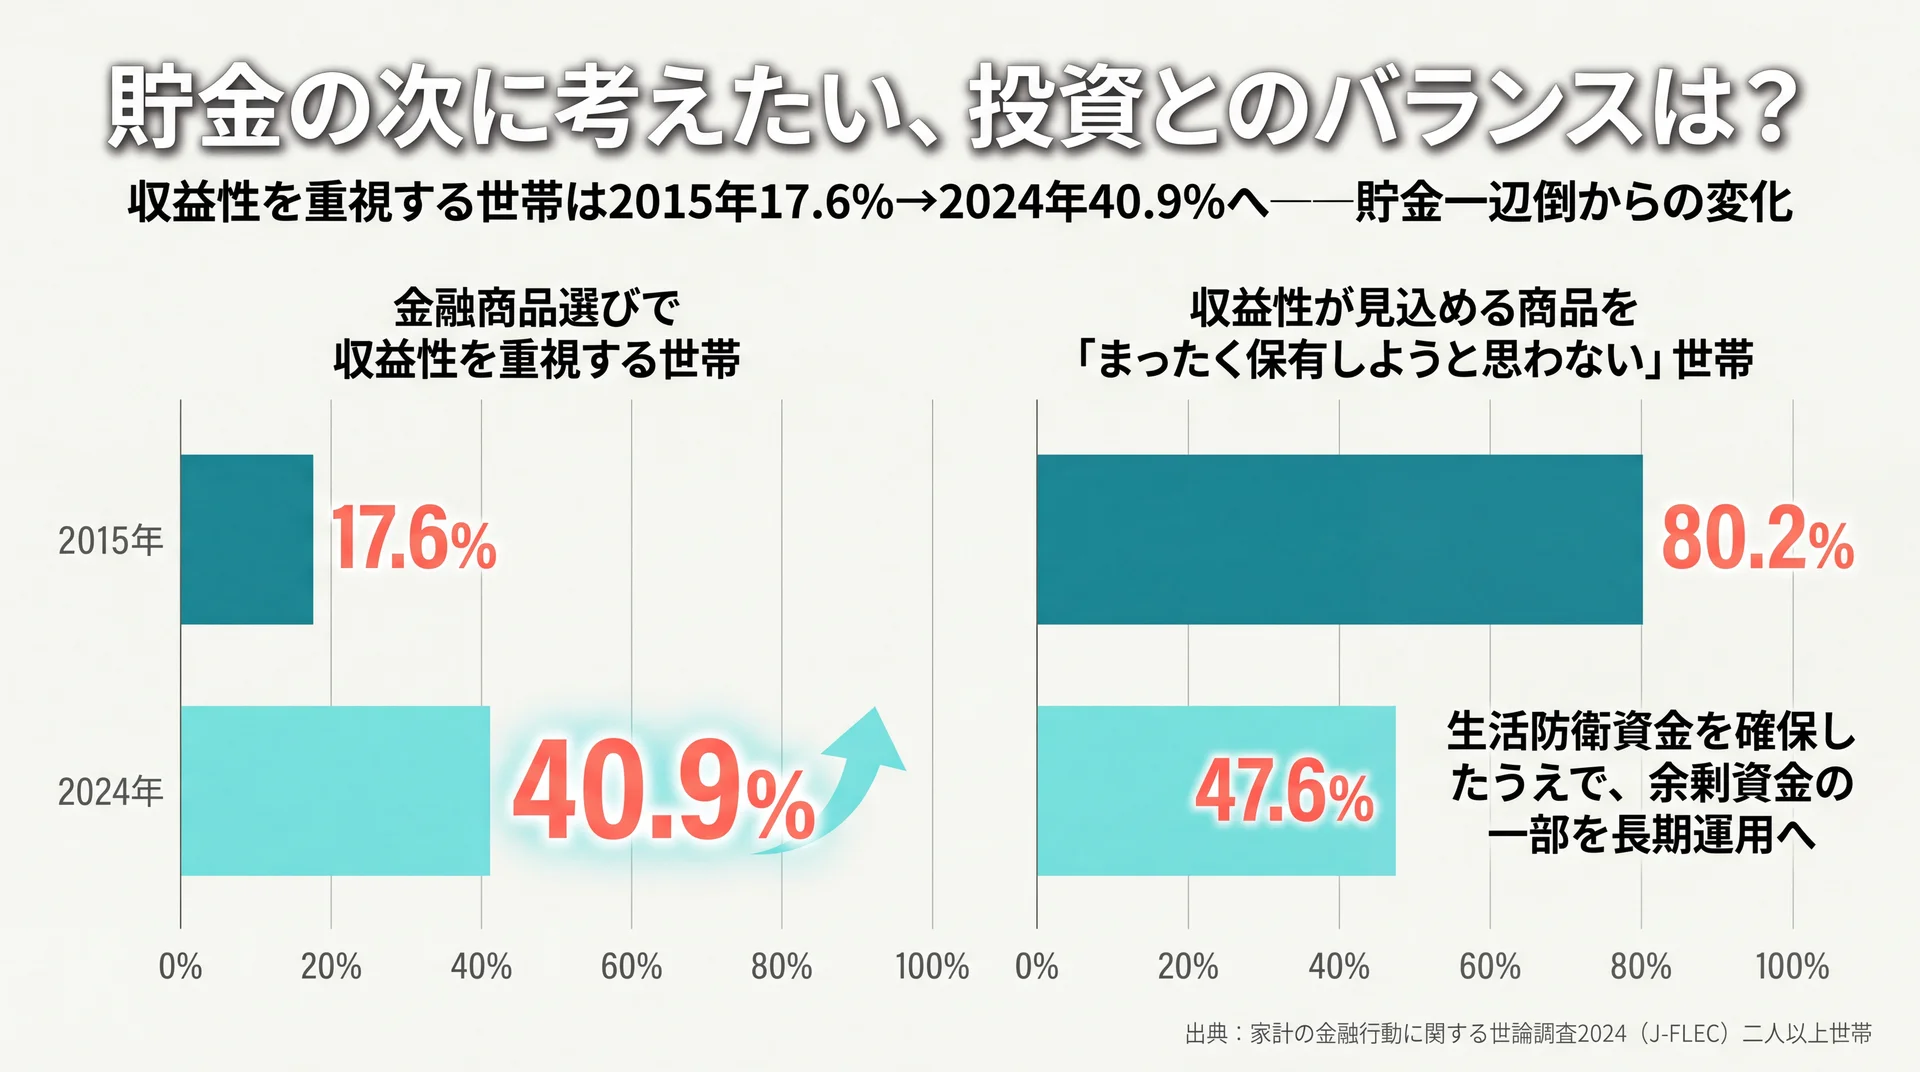
    貯金と投資のバランスは、生活防衛資金を預貯金で確保したうえで、当面使わない余剰資金の一部を長期の運用に回す形が基本です。低金利とインフレのもとでは、預貯金だけだとお金の実質的な価値が目減りする可能性があるため、守りと攻めを分けて考えます。

    貯金は安全で流動性が高い一方、金利が低い環境では大きくは増えません。物価が上がると、同じ金額で買えるものは減っていきます。この点を踏まえて、貯金の役割と運用の役割を整理します。

    低金利・インフレと預貯金の関係

    預貯金は元本が守られ、いつでも引き出せる安心感があります。その代わり、超低金利の環境では利息はごくわずかで、物価上昇が続くと、預けているお金の「買う力」は少しずつ下がっていきます。

    たとえば物価が年に2%上がる状況で、預金の利息がほぼゼロなら、額面は減らなくても実際に買えるものは1年で2%分減る計算になります。だからといって、生活防衛資金まで投資に回すのは本末転倒です。すぐ使うお金は預貯金で守り、当面使わないお金だけを運用の対象に切り分けます。この線引きが、リスクを抑える基本の考え方になります。

    日本の家計の「貯め方」は変化している

    日本の家計の意識は、貯金一辺倒から少しずつ変わってきています。金融商品を選ぶ際に「収益性」を重視する二人以上世帯は2024年に40.9%で、2015年の17.6%から大きく上昇しました(前掲J-FLEC、2024年時点)。同じ調査で、元本割れの可能性はあるが収益性が見込める商品を「まったく保有しようと思わない」世帯は47.6%まで下がり、2015年の80.2%から大きく減っています。

    データ上は、安全性一辺倒から、収益性も取りにいく家計が増えているという変化が読み取れます。だからこそ、生活防衛資金を確保したうえで余剰資金の一部を長期・積立・分散で運用に回す判断は、この環境では合理的な選択肢になります。「守りの貯金がどこまで整ったか」を基準に次の一歩へ進むかどうかを決めると、失敗を避けやすくなります。制度や商品を含めた資産づくりの全体像は、貯蓄についてはこちらで整理しています。

    貯金を長期で活かす「時間」の効果

    貯金でつくった土台を将来に活かすうえでは、時間を味方につける考え方が役立ちます。運用では、得た利益をさらに運用に回すことで利益が利益を生む複利の効果が働き、期間が長いほど差が広がりやすくなります。

    この効果は、早く土台をつくり、早く一部を運用に回せる人ほど得やすくなります。とはいえ、無理に早めて生活防衛資金を削っては本末転倒です。まず守りの貯金を固め、その先で長期の運用を検討するという順序が、時間の効果と安全性を両立させる進め方になります。

    迷ったときに伴走を得るという選択肢

    貯金から投資へ進む段階で、「何から手をつければいいか分からず止まってしまう」という状況は多くの人に共通します。ここで独学を続けるか、専門家の伴走を得るかは、判断の分かれる場面です。

    当社のABCashは、家計の可視化から先取り貯金、NISAやiDeCoを使った資産形成までを、専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。専用アプリで毎日の支出にフィードバックを行い、60日を目安に習慣化まで設計している点が特徴です。実績として、累計受講者は9万人以上(2026年5月時点、無料体験を含む)、トレーニング満足度は95%です(2025年4〜8月の公式アンケート、10段階中8以上)。金融商品を販売せず教育を収益源とする中立的な立場のため、特定の商品を勧められる心配なく、貯金の次の一歩を相談できます。

    貯金に関するよくある質問

    貯金は手取りの何割を目安にすればいい?

    一般的な目安は手取りの1〜2割です。手取り20万円なら月2〜4万円が一つの水準になります。ただし家賃負担や子育て費用が大きい時期は、無理のない金額から始めて構いません。続けられる額を先取りで確保し、家計に余裕が出たら割合を上げていく方法が現実的です。

    独身(一人暮らし)だと貯金はいくらあれば安心?

    まずは生活費の3〜6ヶ月分の生活防衛資金が目安です。単身で収入が一本の場合は、収入が途絶えたときの備えとして6ヶ月分以上あると安心度が高まります。月の生活費が18万円なら、54万〜108万円程度が一つの水準です。この備えができてから、使う予定のあるお金や将来のための資金を積み増していきます。

    貯金と投資はどちらを優先すべき?

    順番としては、生活防衛資金の確保(貯金)が先です。すぐ使う可能性のあるお金は値動きのない預貯金で守り、当面使わない余剰資金ができてから投資を検討します。前掲J-FLECの調査でも収益性を重視する家計は増えていますが、土台となる現金がないまま投資を始めると、急な出費のたびに取り崩すことになりかねません。守りを固めてから攻めに移るのが基本の順序です。

    普通預金と定期預金はどう使い分ける?

    日々の生活費や生活防衛資金は、いつでも引き出せる普通預金に置きます。当面使う予定がなく、うっかり使いたくないお金は、普通預金より金利が高めの定期預金に区切っておくと、引き出しにくさが貯金を守る働きをします。自動積立の定期預金を使えば、先取り貯金の仕組み化にもつながります。

    貯金がまったくできないときは何から見直せばいい?

    まず1ヶ月の支出を記録して、何にいくら使っているかを把握することからです。そのうえで、通信費・保険・サブスクなどの固定費を点検すると、我慢を増やさずに原資を作りやすくなります。最後に、先取り・口座分け・自動化で「余ったら貯める」から「先に貯まる」仕組みへ切り替えると、同じ収入でも貯金に回る額が変わります。

    まとめ

    貯金とは、当面使う予定のないお金を計画的に蓄えることであり、家計の土台となる守りのお金です。貯蓄が保険や投資まで含む金融資産全体を指すのに対し、貯金・預金はそのうちの預貯金部分を指します。金額の目安は、毎月は手取りの1〜2割、備えとしては生活費の3〜6ヶ月分の生活防衛資金から考えると整理しやすくなります。

    続けるための鍵は、意志の力ではなく仕組みです。目標を決め、先取りし、口座を分け、自動化し、固定費から原資をつくる——この順で整えれば、同じ収入でも着実に貯まっていきます。生活防衛資金という土台ができたら、低金利・インフレの環境を踏まえて、余剰資金の一部を長期の運用に回す次の一歩も見えてきます。家計簿アプリを軸にした家計管理の基礎からの総まとめは、家計簿アプリの基礎からの総まとめはこちらで確認できます。

    貯金から投資までの流れを一人で進めるのが不安なら、専門家に伴走してもらう選択肢もあります。

    \ お金の学びを体験で確かめる /

    満足度95%のトレーニングを、まずは無料体験から始められます。

  • 節約とは?固定費中心で無理なく続ける家計の整え方

    節約とは、我慢して切り詰めることではなく、家計を把握したうえで固定費を中心にムダを削り、支出を最適化する取り組みです。効果が続きやすいのは毎月ほぼ定額でかかる固定費の見直しで、総務省の家計調査でも固定費にあたる支出は家計の大きな割合を占めます。物価高で実質的な支出が増えるなか、何から手をつければ効果が出るのかは分かりにくいものです。効果の大きい順に、無理なく整える考え方をデータで確認していきます。

    \ 累計9万人が受講した伴走型 /

    お金の悩みを専属コンサルタントに相談できる無料体験を用意しています。

    家計全体をどう整理するかは、家計簿アプリの全体像を整理した完全ガイドもあわせて読むと、節約の位置づけが分かりやすくなります。

    節約とは?家計を把握して支出を最適化すること

    節約を「把握・固定費優先・我慢との違い・貯蓄へ」の4視点で整理し、消費支出月30万円から削る全体像を示した図
    節約の全体像を4つの視点で整理(出典: 総務省「家計調査」2024年平均)

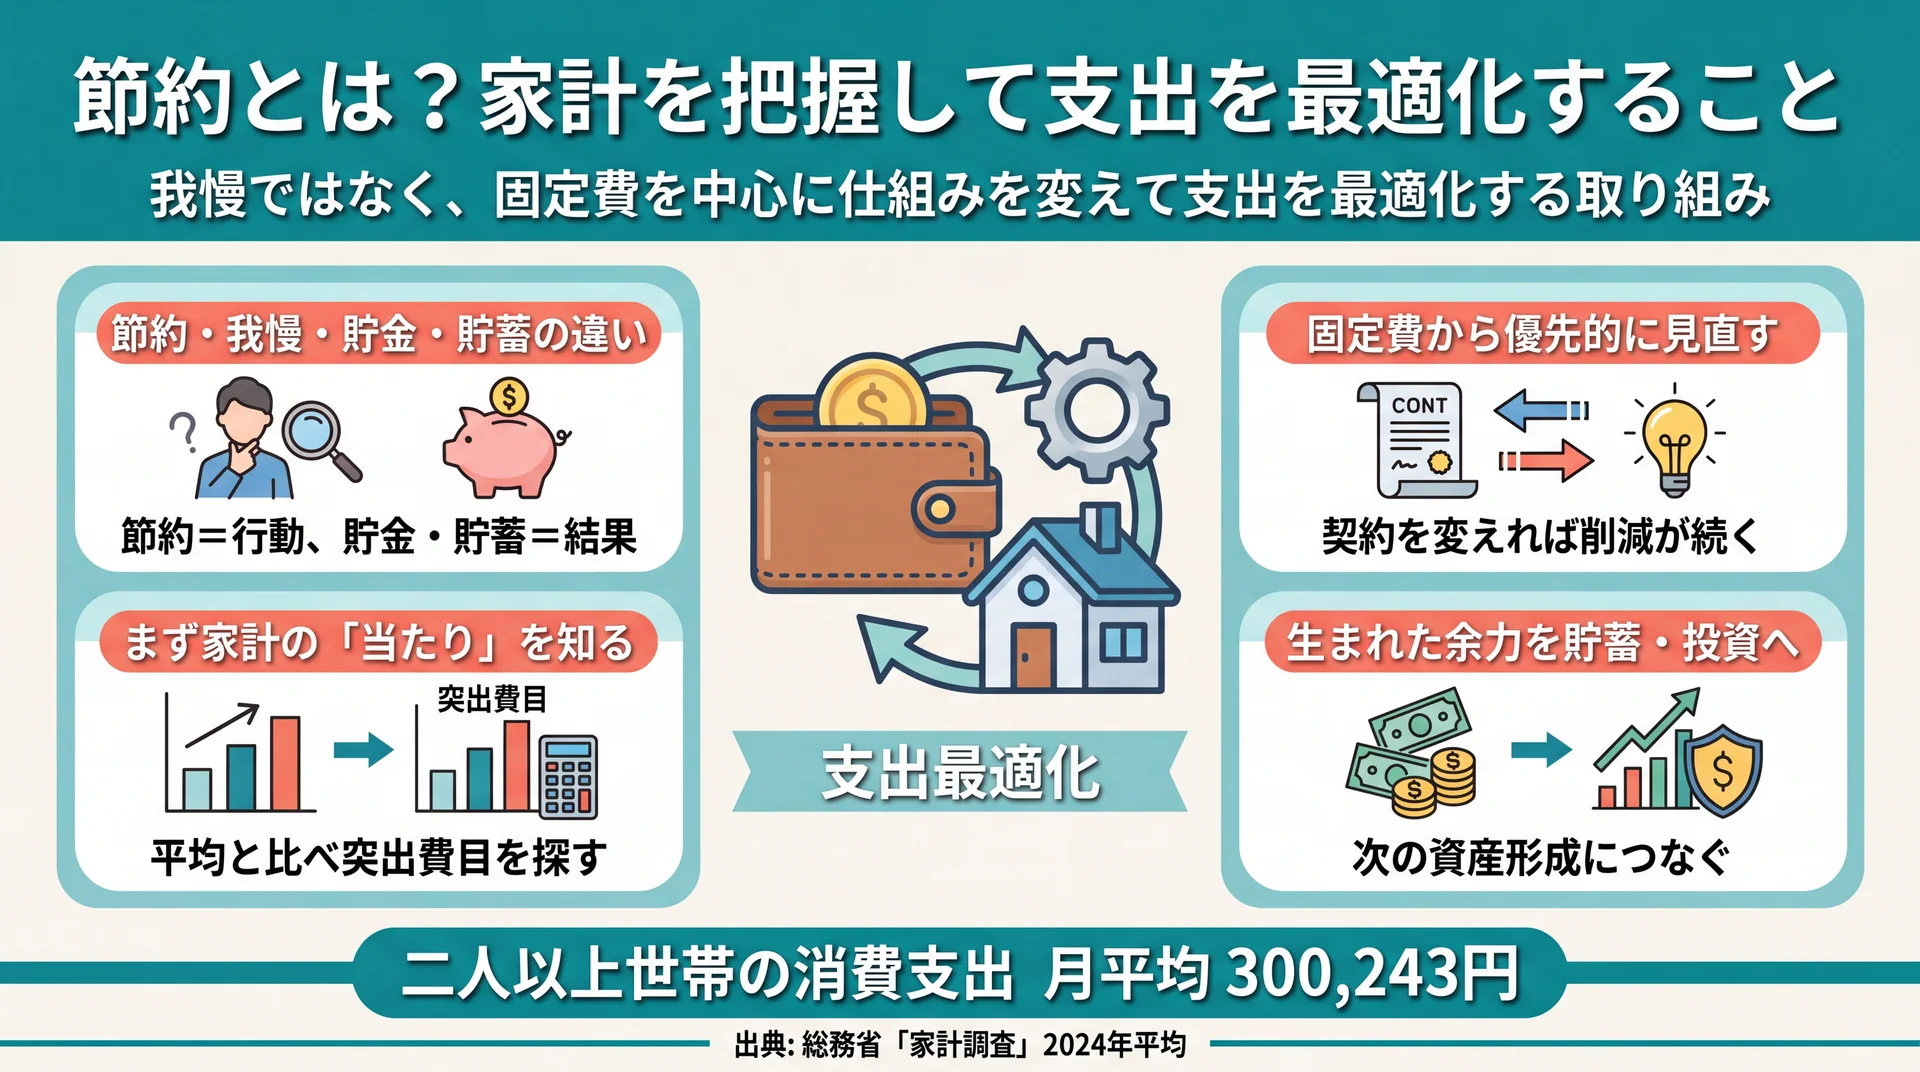
    節約とは、収入と支出を把握したうえで、固定費を中心にムダな支出を減らし、家計全体を最適化する取り組みです。単なる「我慢」とは異なり、生活の満足度を落とさずに使えるお金を増やすことを目的とします。総務省の家計調査では、二人以上世帯の消費支出は月平均300,243円でした(総務省「家計調査」2024年平均、2026年7月時点)。

    この支出は前年から名目で2.1%増えた一方、物価の影響を除いた実質では1.1%減り、2年連続の実質減少となりました(同2024年平均)。同じ金額を使っていても実質的な生活水準は下がりやすく、満足度を保ちながら支出を整える節約の重要度は高まっています。

    この金額のうち、何を減らせば負担が軽くなるのかを見極めることが節約の出発点になります。すべての支出を一律に削るのではなく、減らしても生活の質が下がりにくい費目から手をつけるのが基本の考え方です。同じ「1万円を減らす」でも、固定費を1万円下げるのと食費を1万円切り詰めるのとでは、続けやすさも生活への影響もまったく異なります。

    節約・我慢・貯金・貯蓄の違い

    節約は「支出を最適化する行動」、貯金と貯蓄は「その結果として手元や口座に残るお金」を指します。節約が原因で、貯金・貯蓄が結果という関係です。

    「我慢」との違いも押さえておきたいところです。我慢は欲しいものを一時的に諦める行為で、反動が起きやすく長続きしにくい面があります。一方の節約は、固定費の契約を見直すなど仕組みを変える工夫が中心のため、一度整えれば無理なく継続できます。たとえば動画配信サービスを1つ解約すれば、以降は意識しなくても毎月の支出が減り続けます。節約で生まれた余力を貯金・貯蓄として積み上げ、その先の資産形成につなげる流れが基本です。

    まず自分の家計の「当たり」を知る

    節約を始める前に、平均データで自分の家計の位置を確認すると、削るべき費目の見当がつきます。世帯構成によって支出の水準は大きく異なります。

    世帯区分 月平均消費支出
    単身世帯(平均年齢58.7歳) 169,547円
    総世帯(平均2.17人) 250,929円
    二人以上世帯(平均2.88人) 300,243円

    データ出典: 総務省「家計調査」2024年平均(2026年7月時点)

    自分の支出をこの平均と比べると、平均より多い費目が見直しの候補になります。ただし平均はあくまで目安で、住む地域や家族の年齢によって適正な水準は変わります。大切なのは他人と比べることではなく、自分の支出の内訳を把握して、突出して大きい費目を見つけることです。記録の方法は家計簿についてはこちらで詳しく整理しています。

    固定費と変動費は何が違う?

    住居・通信など固定費4費目と食料など変動費を金額で並べ、固定費は契約1回・変動費は毎日の判断という削り方の違いを示した図
    固定費と変動費を金額と削り方の両面で対比(出典: 総務省「家計調査」2024年平均)

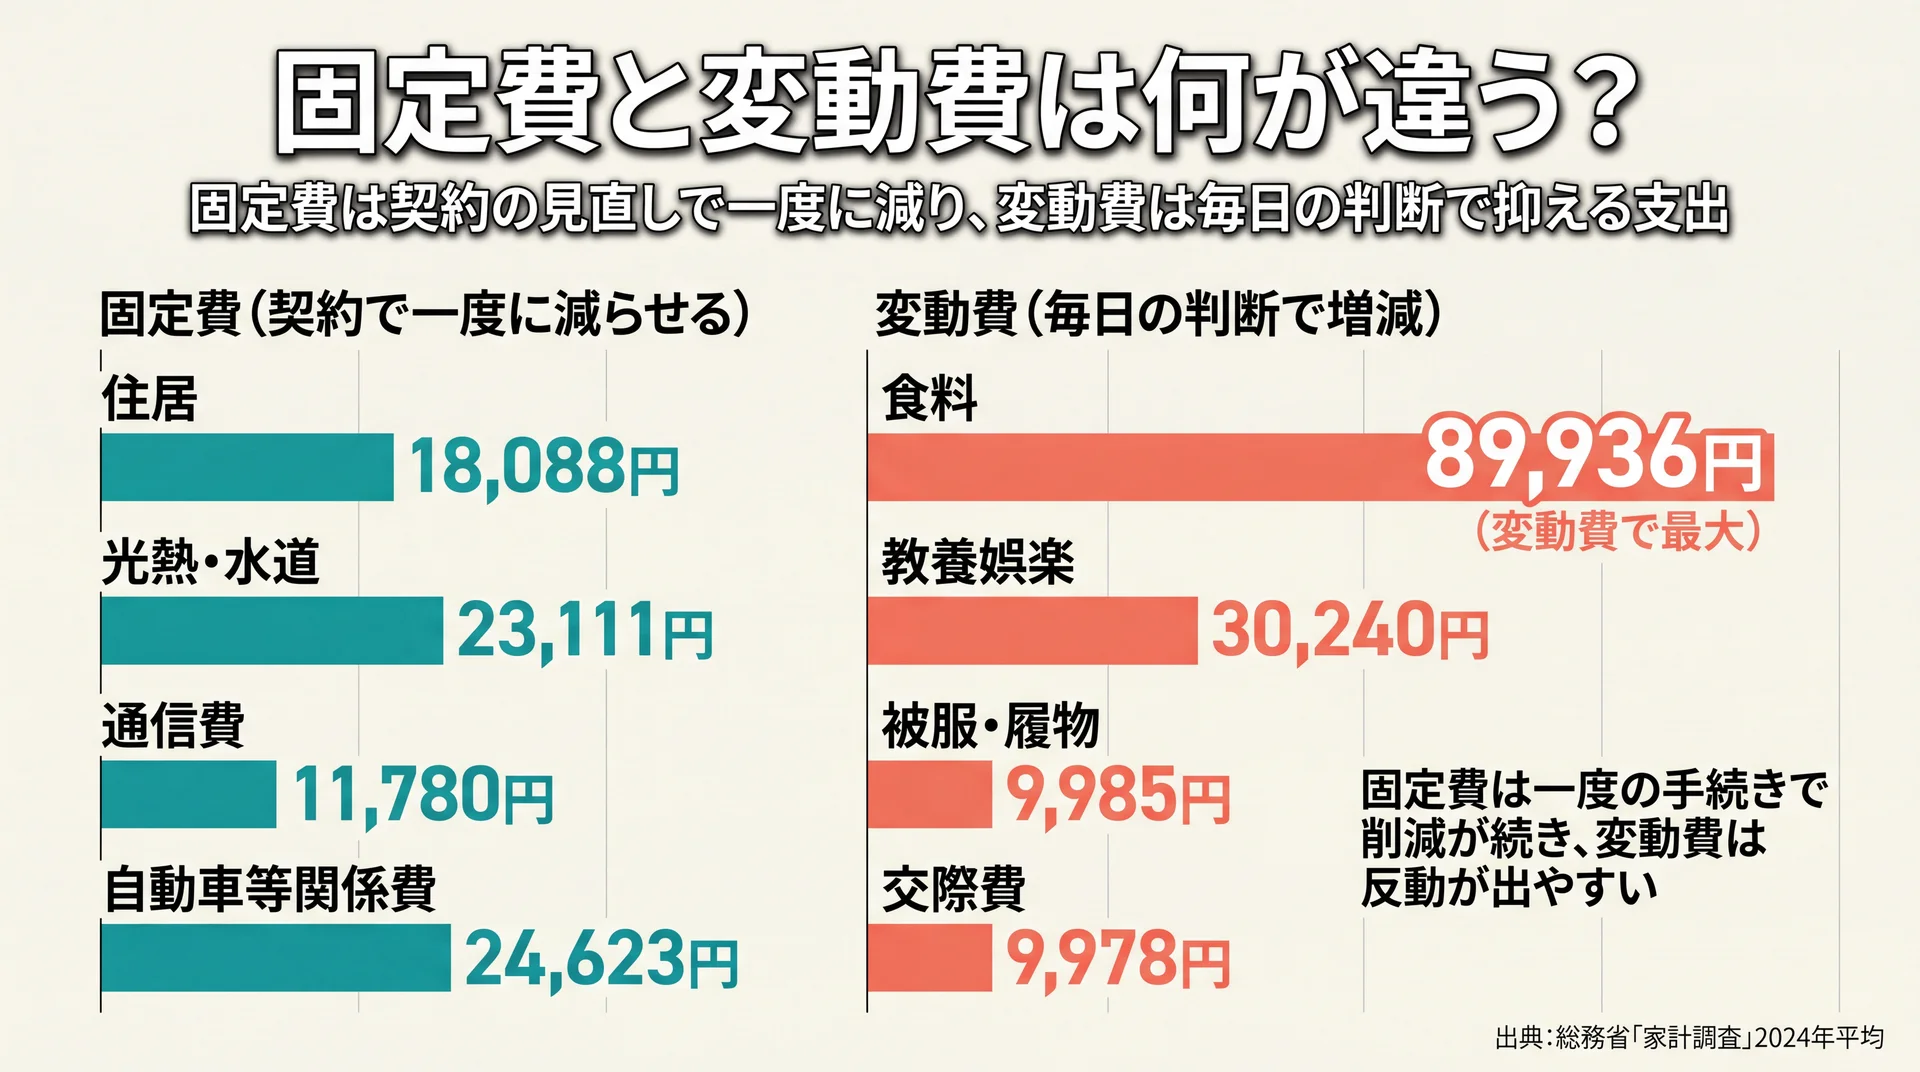
    固定費は毎月ほぼ一定の金額で発生する支出、変動費は月ごとに使い方で増減する支出です。両者を分けると、どこから削れば効率がよいかが決まります。家賃や通信費は固定費、食費や娯楽費は変動費の代表例です。

    支出を2種類に分類する意味は、削る手間と効果が費目ごとに違うためです。固定費は契約の見直しで一度に減らせるのに対し、変動費は毎日の判断の積み重ねで抑える必要があります。この性質の違いを理解すると、限られた時間と労力をどこに使うべきかが見えてきます。

    固定費とは(住居・通信・光熱水道・保険・サブスク・車)

    固定費は、契約に基づいて毎月自動的に引き落とされる支出です。家計調査の費目でいえば、住居費は月平均18,088円、通信を含む交通・通信は41,731円(うち通信費11,780円)、光熱・水道は23,111円でした(家計調査2024年平均、2026年7月時点)。

    このほか、生命保険・医療保険などの保険料、動画配信やクラウドなどのサブスクリプション費用、自動車の維持費(家計調査では自動車等関係費24,623円)も固定費に含まれます。なかには光熱・水道のように、基本料金は固定でも使用量で変わる「準固定費」もあります。基本料は契約プランの見直しで、使用量は日々の工夫で、というように分けて考えると整理しやすくなります。契約内容を変えれば、その後は手続きなしで削減が続くのが固定費の特徴です。

    変動費とは(食費・日用品・娯楽・交際費)

    変動費は、月々の行動によって金額が変わる支出です。家計調査では食料が月平均89,936円と最も大きく、教養娯楽30,240円、被服・履物9,985円、交際費9,978円などが変動費にあたります(同2024年平均)。

    変動費は生活の満足度と直結しやすいため、削りすぎると反動が出やすい費目です。食費や日用品を無理に切り詰めるより、固定費を先に整えてから、変動費は「使う金額の上限を決める」程度にとどめるほうが続けやすくなります。変動費をゼロにしようとすると生活が窮屈になり、かえって長続きしません。上限の範囲で自由に使えるようにしておくことが、無理のない節約につながります。

    食費であれば、まとめ買いや作り置きで単価を下げる、ふるさと納税を活用して実質負担を抑えるといった工夫が続けやすい方法です。反対に、特売を追って遠方まで足を運ぶ、必要以上の在庫を抱えるといった行動は、時間や食品ロスのコストで割に合わなくなることもあります。手間に見合う効果があるかを基準に選ぶと、変動費の見直しも疲れにくくなります。

    なぜ固定費から見直すと効果が続くのか?

    固定費4費目の月約7.8万円が消費支出の約26%を占め、5%圧縮で年約4.6万円の余力が生まれる試算を示した図
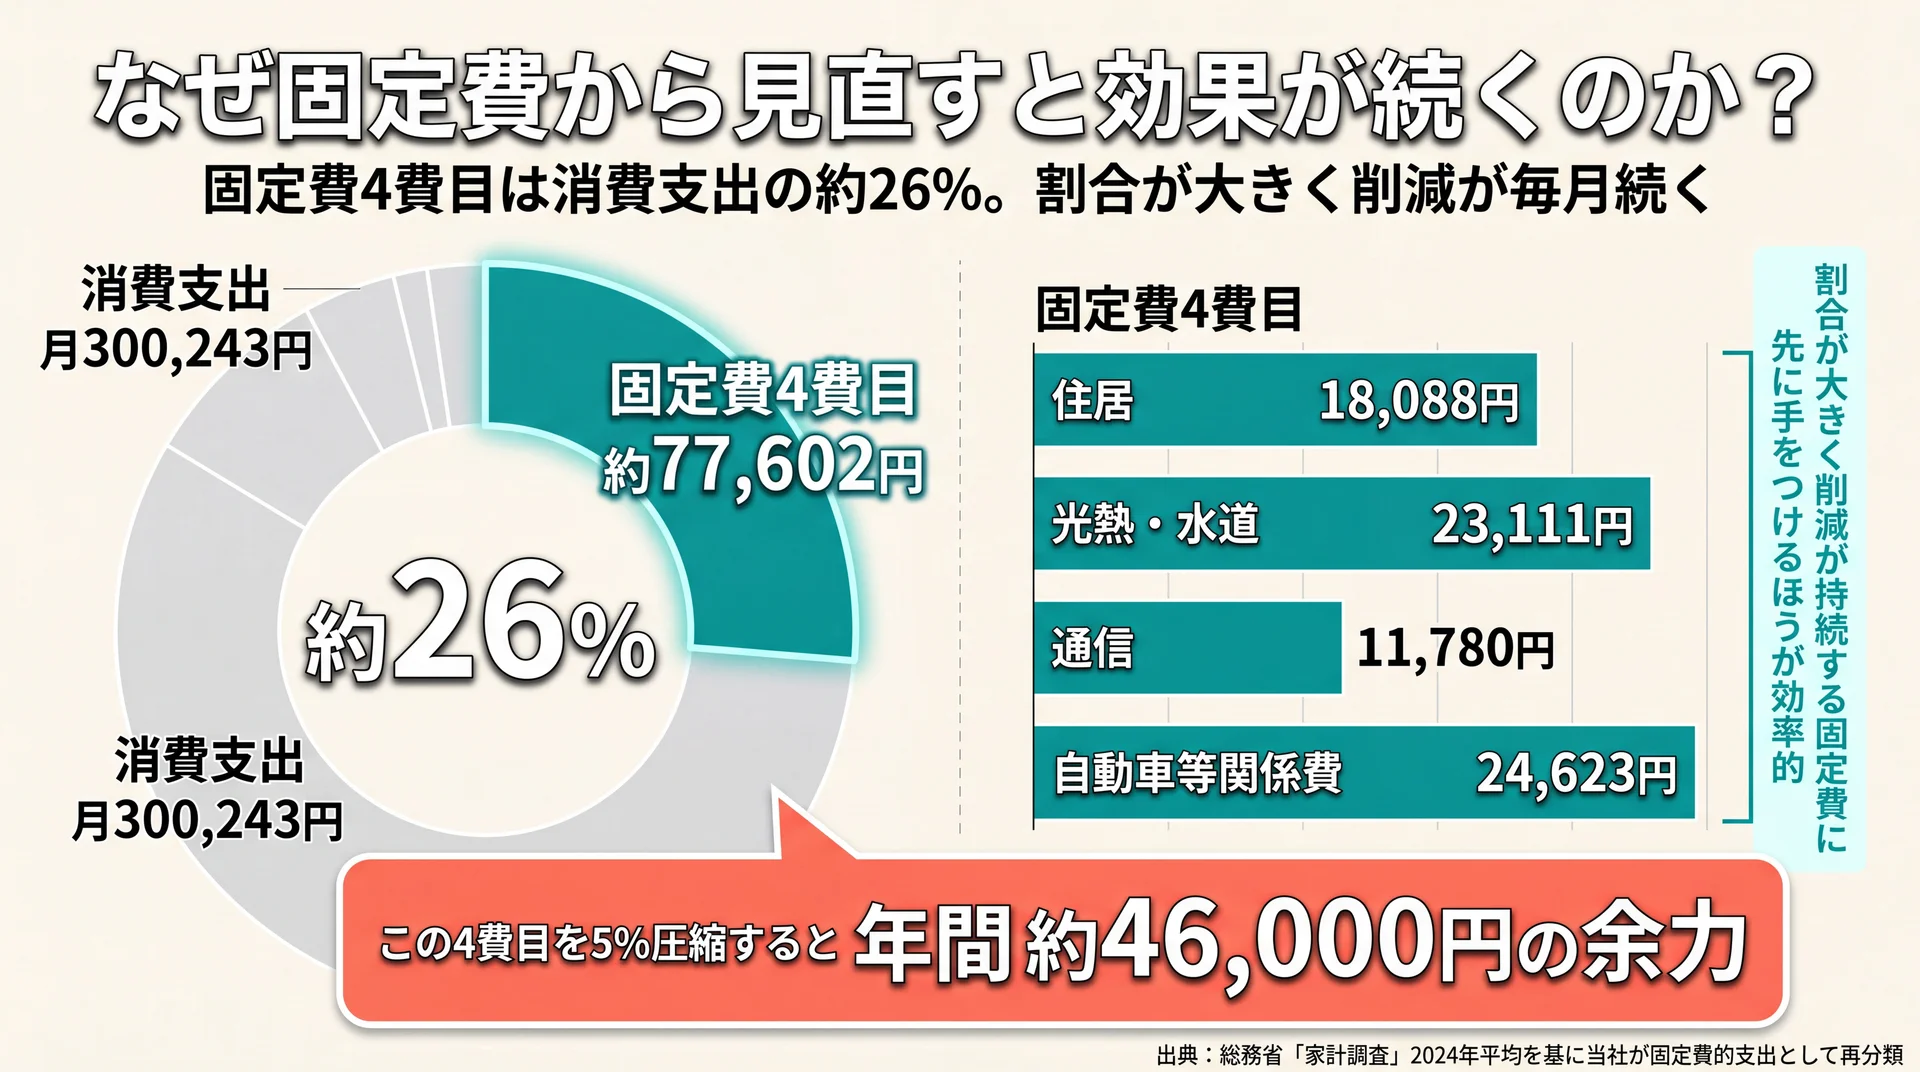
    固定費が家計に占める割合と削減効果の試算(出典: 総務省「家計調査」2024年平均を基に当社が再分類)

    固定費から見直すべき理由は、一度の手続きで削減が毎月自動で続くうえ、家計に占める割合が大きいためです。家計調査の費目を固定費と変動費に分けて集計すると、固定費的な支出は家計の相当部分を占めます。

    一度の手続きで効果が毎月積み上がる

    固定費の削減は、契約を1回見直せば翌月以降も効果が持続します。たとえば通信費を月2,000円下げられれば、行動を変えなくても年間で24,000円の削減になります。同じ削減を変動費で実現しようとすると、毎月2,000円分を我慢し続ける必要があり、負担がまったく違います。

    変動費の節約は毎日の意識が必要で、気を抜くと元に戻りやすい性質があります。同じ削減額なら、労力が一度で済む固定費のほうが再現性が高いという点が、固定費を優先する客観的な理由です。

    データで見る固定費の重さ

    家計調査の費目を固定費・変動費に再分類すると、固定費の大きさが具体的に見えてきます。二人以上世帯の主な固定費的支出は次のとおりです。

    費目(固定費的支出) 月平均額 年換算
    住居 18,088円 約217,000円
    光熱・水道(基本料含む) 23,111円 約277,000円
    通信費 11,780円 約141,000円
    自動車等関係費 24,623円 約295,000円
    合計(上記4費目) 約77,602円 約931,000円

    出典: 総務省「家計調査」2024年平均の費目別月平均額を基に、固定費的支出として当社が再分類(2026年7月時点)

    この4費目だけで月約7.8万円、消費支出(月300,243円)の約26%を占めます。保険料やサブスクを加えると、固定費は家計のおよそ4分の1から3分の1に達します。割合が大きく削減が持続する固定費に先に手をつけるほうが、家計改善の効率は高くなります。まずは固定費の4費目を年換算で洗い出し、下げ幅の大きい順に取り組むと、少ない手数で成果につながります。仮にこの合計を5%圧縮できれば、年間で約4.6万円の余力が生まれる計算です。

    近年は郵便料金(通常はがき63→85円、定形郵便84→110円、2024年10月改定)のように、固定費まわりの値上げも相次いでいます。物価が上がる局面ほど、契約を一度見直して支出の土台を軽くしておく効果は大きくなります。

    保険・サブスクなど見落としやすい固定費

    表に含めた4費目のほかにも、家計に紛れて見えにくい固定費があります。代表が保険料とサブスクリプション費用です。保険は各費目に分散して計上されるため合計が把握しづらく、複数の保障が重複したまま払い続けているケースがあります。

    たとえば、医療保険と共済・勤務先の団体保険で保障内容が重なっている、独身時代に入った死亡保障が家族構成の変化後もそのままになっている、といった例です。保険は年換算すると数万円単位の固定費になりやすいため、保障の要否を数年に一度点検するだけでも負担を抑えられます。

    サブスクは1件あたりが数百円から千円台と小さく、意識に上りにくい支出です。動画・音楽・クラウド・アプリの課金を合計すると、月数千円になることも珍しくありません。契約した記憶が薄いサービスほど、見直しの余地が大きい固定費です。
    利用明細を月に一度確認し、直近1〜2か月使っていないサービスを解約するだけでも、年単位では無視できない削減になります。

    固定費は「割合の大きさ」と「削減の持続性」の両方を満たすため、節約の起点として合理的です。

    節約は何から始める?4つのステップ

    節約は「把握→固定費→変動費→習慣化」の順に進めると、効果と続けやすさを両立できます。効果が大きく持続しやすい固定費を先に、日々の判断が必要な変動費を後に置くのがポイントです。

    ステップ 目的 着手の目安
    1 把握 現状の支出を見える化する 1〜2か月
    2 固定費 大きく持続する削減をつくる まとめて数日
    3 変動費 上限ルールで管理する 毎月継続
    4 習慣化 見直した状態を維持する 月1回の点検

    ステップ1 家計を把握する

    最初に、1か月の収入と支出を費目ごとに書き出して現状を見える化します。何にいくら使っているかが分からないままでは、削る対象を選べません。

    家計簿アプリを使えば、銀行口座やクレジットカードと連携して自動で記録できます。手書きでもレシートを費目別に分けるだけで、支出の傾向はつかめます。記録を1〜2か月続けると、平均より多い費目や、自分が思っていたより使っている費目が見えてきます。この「気づき」が、次の固定費見直しの優先順位を決める材料になります。

    最初のうちは費目を細かく分けすぎず、固定費・食費・その他の3区分程度から始めると挫折しにくくなります。ざっくりとした集計でも全体像がつかめれば、次にどこを削るかの判断はできます。完璧な記録より、続けられる粒度を選ぶことが把握の近道です。

    ステップ2 固定費を見直す

    把握できたら、金額の大きい固定費から順に契約を確認します。通信費・光熱水道・保険・サブスク・住居費・車の維持費が主な対象です。

    着手の順番は「下げ幅の大きさ」と「手続きの手軽さ」で決めます。下げ幅が大きく手続きが一度で済む費目から始めると、少ない労力で効果が出ます。たとえば使っていないサブスクの解約は数分で終わり、削減はその後も毎月続きます。通信費のプラン変更や保険の重複整理も、一度の見直しで年間の負担が変わります。

    一方で、住居費や車の維持費は削減効果が大きい反面、引っ越しや手放しといった生活の変更をともないます。すぐに動かせる費目から着手し、大きな固定費は生活の見直しのタイミングに合わせて検討すると無理がありません。各費目の具体的な下げ方は幅が広いため、優先順位の考え方を軸に、自分の生活に合う範囲で選ぶことが大切です。

    ステップ3 変動費のルールを決める

    固定費を整えたら、変動費は「上限ルール」で管理します。食費は週単位で予算を決める、娯楽費は月の上限を決めるといった形です。

    変動費を毎回ゼロから判断すると疲れて挫折しやすくなります。あらかじめ上限を決めておけば、その範囲内で自由に使えるため、我慢の感覚が和らぎます。削減額そのものより、続けられる仕組みにすることを優先します。上限を守れた月が続くと、節約が達成感に変わり、モチベーションの維持にもつながります。

    具体的には、食費なら1週間で使う金額を先に決めて財布や電子マネーを分けておく、娯楽費なら月初に上限額を取り分けておくといった方法があります。上限の内側で何に使うかは自由にしておくと、制限のストレスを感じにくくなります。

    ステップ4 仕組みで習慣化する

    最後に、見直した状態を維持する仕組みをつくります。支出の記録を自動化し、月に一度だけ振り返る日を決めておくと、労力をかけずに続けられます。

    節約は一度きりの作業ではなく、生活の変化に合わせて更新していくものです。契約の乗り換えキャンペーンが終わっていないか、使わなくなったサービスを払い続けていないかを定期的に点検します。無理のない範囲を保ちながら固定費を再点検する習慣が、長期の家計改善につながります。

    世帯・ライフステージ別に節約の重点はどう変わる?

    一人暮らしは住居・通信、共働きは重複支出、子育て期は教育・保険と、ライフステージ別に見直すべき重点費目を整理した図
    ライフステージ別に節約の重点費目を整理(出典: 総務省「家計調査」2024年平均)

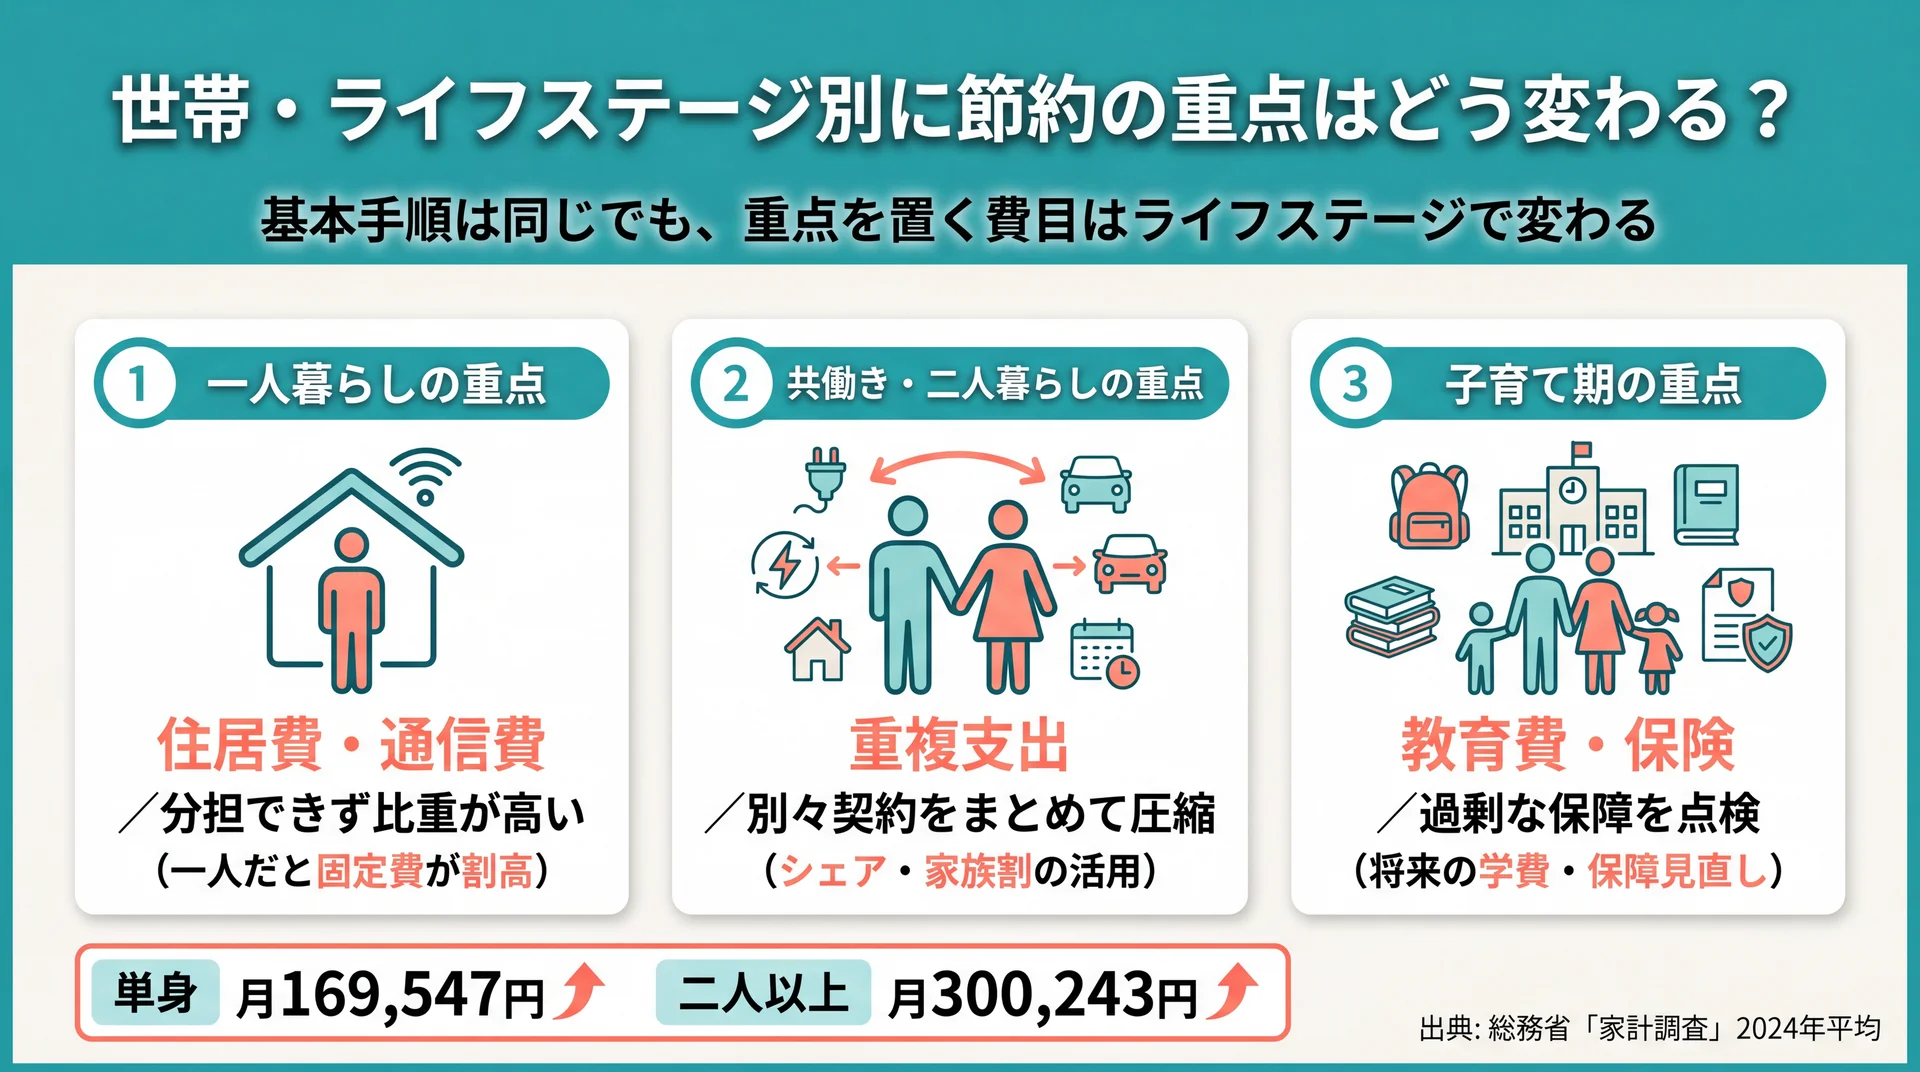
    節約の基本手順は世帯が変わっても同じですが、重点を置く費目はライフステージで変わります。単身なら通信・住居、共働きなら重複支出、子育て期なら教育・保険の見直しが効きやすい費目です。

    一人暮らしの重点

    単身世帯の消費支出は月平均169,547円でした(家計調査2024年平均、2026年7月時点)。世帯人数が1人だと固定費を分担できないため、住居費と通信費の比重が相対的に高くなります。家賃の見直しや格安の通信プランへの変更が、効果の出やすい入口です。

    共働き・二人暮らしの重点

    二人以上の世帯では、同じサービスを別々に契約している「重複支出」が見直しの狙い目です。サブスクの共有プランへの切り替えや、通信・光熱のセット割の活用で、生活の質を落とさずに固定費を圧縮できます。家計を一方に任せきりにせず、二人で支出の全体像を共有することも、ムダの発見につながります。

    総世帯でみた消費支出は月平均250,929円で(同2024年平均)、世帯人数が増えるほど固定費の総額も大きくなります。二人以上なら、契約を一本化するだけで単身より大きな削減額につながりやすいのが特徴です。

    子育て期の重点

    子育て期は教育費が増え、家計調査でも教育費は名目で前年から大きく伸びました(同2024年平均)。増える支出を無理に削るより、保険の保障内容が過剰になっていないかを点検し、削れる固定費で教育費の増加を吸収する考え方が現実的です。ライフイベントの前後は、固定費全体を見直す良いタイミングになります。

    やってはいけない節約は?

    やってはいけない節約は、生活の質・健康・時間対効果を大きく損なう切り詰め方です。削るべき優先順位は固定費が先で、生活の満足度に直結する変動費を無理に削るのは逆効果になりやすい方法です。

    食費・水道など生活の質を削りすぎる

    食費や水道光熱費を極端に切り詰めると、健康や生活の快適さを損ないやすくなります。家計調査では消費支出に占める食料費の割合(エンゲル係数)が28.3%と、前年から0.5ポイント上昇しました(家計調査2024年平均、2026年7月時点)。

    食料の負担が増えているなかで食費だけを狙って削ると、栄養や満足度が犠牲になりがちです。契約の見直しで下がる固定費を先に整えるほうが、生活の質を保ったまま支出を減らせます。食費に手をつける前に、固定費の見直し余地が残っていないかを確認するのが先決です。

    目先の安さで固定費・総額が増える

    一時的な安さにつられて、かえって総支出が増える節約もあります。安価な製品をすぐ買い替えて割高になる、分割払いやリボ払いで手数料が積み上がる、といったケースです。

    リボ払いや長期分割は、月々の負担は軽く見えても手数料の分だけ総額が増えます。節約の目的は総支出を減らすことなので、月額の小ささではなく支払総額で判断することが欠かせません。安さを比べるときは、購入価格だけでなく使う期間あたりのコストで見ると、判断を誤りにくくなります。

    たとえば手数料のかかるリボ払いで家電を買うと、表示価格より支払総額が膨らみます。ポイント還元やキャンペーンも、使う予定のない出費を増やすなら節約とは逆の結果になります。割引率ではなく、最終的にいくら払うかで判断する習慣が、ムダな支出を防ぎます。

    健康・人間関係・時間を犠牲にする

    健康診断を控える、付き合いをすべて断る、遠い店まで時間をかけて往復するといった節約は、長期的に見て割に合わないことがあります。医療費の増加や機会の損失につながるためです。

    節約は生活を豊かにするための手段です。健康・人間関係・時間を大きく損なう切り詰めは、目的と手段が逆転している状態といえます。削る対象は、あくまで満足度への影響が小さい固定費を優先します。数十円の差のために時間をかけるより、その時間で固定費の契約を一度見直すほうが、得られる効果は大きくなります。

    節約が続かないのはなぜ?続けるコツ

    節約が続かない主な原因は、目標が曖昧なことと、情報や判断を一人で抱え込むことです。目的を数字で決め、記録を自動化し、必要なら伴走者を持つことで、挫折しにくくなります。

    目標を決め、記録を自動化・可視化する

    「なんとなく節約」ではなく、期限と金額の目標を決めると続けやすくなります。半年で通信費を年3万円下げる、といった具体的な数字があると、達成度を確認できます。ゴールが明確だと、途中の小さな我慢にも意味を感じやすくなります。

    記録は手作業に頼ると負担が大きく、途中でやめやすくなります。アプリで自動連携し、グラフで支出の変化を見えるようにすると、成果が実感できてモチベーションが保てます。意志の強さに頼るのではなく、仕組みで支える設計が、継続の鍵になります。

    一人で抱えないという選択

    節約が続かない背景には、情報を集めすぎて何が正しいか判断できなくなる状態もあります。SNSや動画で断片的な情報を追ううちに、優先順位を見失うことが起こります。誰かに相談できる環境があると、こうした迷いを早く抜け出せます。

    情報源が多いほど正しく思えても、自分の家計にどれが合うかは別の問題です。優先順位を一緒に整理してくれる相手がいると、集めた情報を実際の行動へ落とし込みやすくなります。

    当社のABCashは、専属コンサルタントがマンツーマンで家計の見直しから資産形成までを伴走するファイナンシャルトレーニングです。当社では専用アプリと毎日のフィードバックで60日間の習慣化を設計し、累計9万人以上が受講しています(2026年5月時点)。トレーニング満足度は95%でした(2025年4〜8月・10段階中8以上)。

    当社の伴走設計 内容(前提: 対象=受講者・期間=受講後時点)
    習慣化の設計 専用アプリ×毎日フィードバックで60日間の習慣化
    受講後の変化 月間自由資金が平均+72,472円
    中立性 金融商品を販売しない教育モデル

    上記は当社の受講データに基づく

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    一人で判断するのが不安な場合、伴走してくれる相手がいると、固定費の見直しから貯蓄・投資までを迷わず進めやすくなります。金融商品を販売しない立場のため、特定の商品に誘導されずに家計の全体像を整理できる点も、判断材料の一つになります。

    \ 家計から投資まで一気通貫 /

    固定費の見直しから資産形成まで、マンツーマンで進め方を確認できます。

    節約したお金はどうする?貯蓄・投資とのつなぎ方

    節約で生まれた余力は、まず生活防衛資金を確保し、その後に少額からの資産形成へ回すと効果が持続します。使わずに置くだけでは、物価上昇で実質的な価値が目減りする点にも注意が必要です。

    生活防衛資金は、生活費の3〜6か月分が一つの目安とされています。まずは急な出費に備える貯蓄を確保し、その先の余力をNISAなどの制度を使った積立に回すと、節約が将来の資産につながります。節約で固定費を月1万円下げられれば、年12万円を積立に回す原資が生まれる計算です。年代ごとの貯金の考え方はぶっちゃけ 貯金額 40代についてはこちらで整理しています。

    生活防衛資金を先に確保する理由は、急な失業や病気で収入が途絶えても、投資を取り崩さずに生活を維持するためです。物価上昇の局面では現金の価値が実質で目減りするため、防衛資金を確保したうえで、余力をNISAなどの非課税制度で少額から積み立てると、購買力を保ちやすくなります。

    節約・貯蓄・投資は対立するものではなく、順番に積み上げる一連の流れです。固定費を整えて生まれた余力を、目的に応じて配分することが、無理なく続く家計づくりの土台になります。ただし投資には値動きのリスクがあるため、生活に必要なお金を確保したうえで、余裕資金の範囲で始めることが前提です。個別の資産設計に迷う場合は、有資格のファイナンシャルプランナーや金融機関に相談すると安心です。

    節約に関するよくある質問(FAQ)

    節約は何から始めればいいですか?

    まず1か月の支出を家計簿で把握し、次に金額の大きい固定費から見直すのが効率的です。通信費・サブスク・保険・光熱水道の順に、下げ幅が大きく手続きが一度で済むものから着手します。変動費の切り詰めは後回しでも、固定費だけで年間数万円規模の削減が見込めます。

    やってはいけない節約はありますか?

    食費や健康、人間関係を大きく削る節約は避けたほうが安全です。エンゲル係数が28.3%と食料負担が上がるなかで(家計調査2024年平均、2026年7月時点)、食費だけを狙うと満足度が下がります。リボ払いや安物の買い替えのように、月額は小さくても総額が増える方法にも注意が必要です。

    節約と貯金・貯蓄はどう違いますか?

    節約は支出を最適化する「行動」、貯金・貯蓄はその結果として残る「お金」を指します。節約が原因で、貯金・貯蓄が結果という関係です。節約で生まれた余力を貯蓄として積み上げ、その先の資産形成へつなげる流れになります。

    一人暮らしと家族で考え方は変わりますか?

    基本の順番(固定費が先・変動費は後)は同じですが、金額の水準が異なります。単身世帯の消費支出は月平均169,547円、二人以上世帯は300,243円で(家計調査2024年平均、2026年7月時点)、世帯人数が増えるほど固定費の見直し効果も大きくなります。

    節約でどのくらい効果が出ますか?

    固定費の削減幅によりますが、住居・光熱水道・通信・車の4費目は家計調査で月約7.8万円を占めます(同2024年平均)。このうち5%を圧縮できれば年間約4.6万円の余力になります。無理な我慢に頼らず、契約の見直しで生まれる金額を積み上げることが、続く節約につながります。

    まとめ

    節約とは我慢ではなく、家計を把握して固定費を中心に支出を最適化する取り組みです。家計調査のデータでも固定費的な支出は家計の約4分の1から3分の1を占めており、割合が大きく削減が持続する固定費から見直すことが、効率と継続性の両面で合理的です。「把握→固定費→変動費→習慣化」の順に進め、生活の質を大きく損なう切り詰めは避けることが、無理なく続けるコツになります。

    家計と節約の全体像をまとめて確認したい場合は、家計簿アプリの基礎からの総まとめはこちらから整理できます。固定費の見直しから貯蓄・投資までの進め方に迷ったときは、専門家に相談しながら自分の家計に合う優先順位を確かめる方法もあります。

    \ まずは60〜80分程度の無料体験から /

    今の家計で何を優先して整えるべきかを、いっしょに確認できます。

  • お金の勉強は何から始める?初心者の優先順位とロードマップ

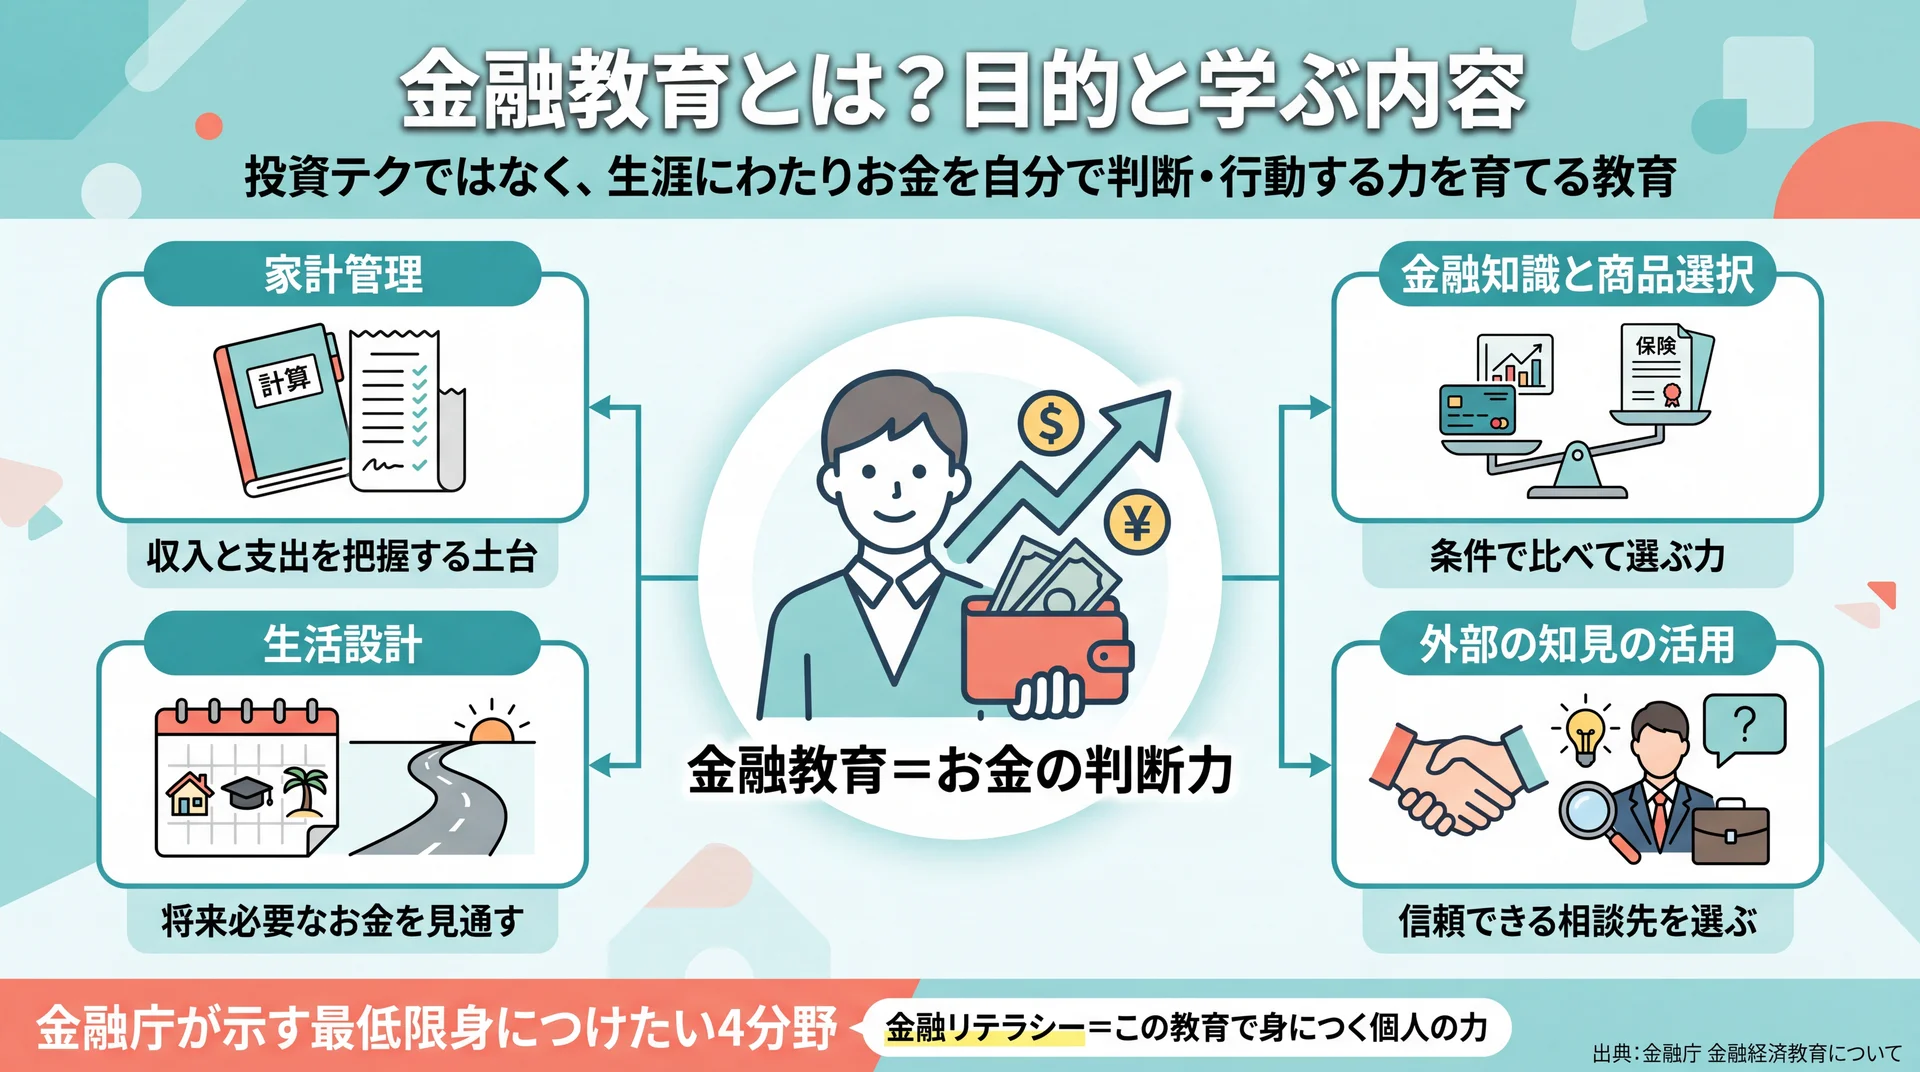
    お金の勉強は投資からではなく、家計の把握と固定費の見直しから始めるのが失敗しにくい順序です。金融庁が「もっとも基本となるのは家計管理と生活設計」と位置づけているとおり(金融庁、2026年7月時点)、初心者ほど足元の家計から着手すると成果につながります。この記事では、何から・どの順で進めるかを5ステップのロードマップで整理します。

    より広い文脈はお金の勉強の全体像を整理した完全ガイドで確認できます。

    \ 何から始めるかを60〜80分程度で整理 /

    累計9万人が受講した伴走型トレーニングで、あなたの家計に合った着手順を確かめられます。

    お金の勉強は何から始めるべき?(結論と優先順位)

    金融リテラシー調査2022の分野別正答率を比較し家計管理50.7%・生活設計49.0%が最も低いことを示した棒グラフ
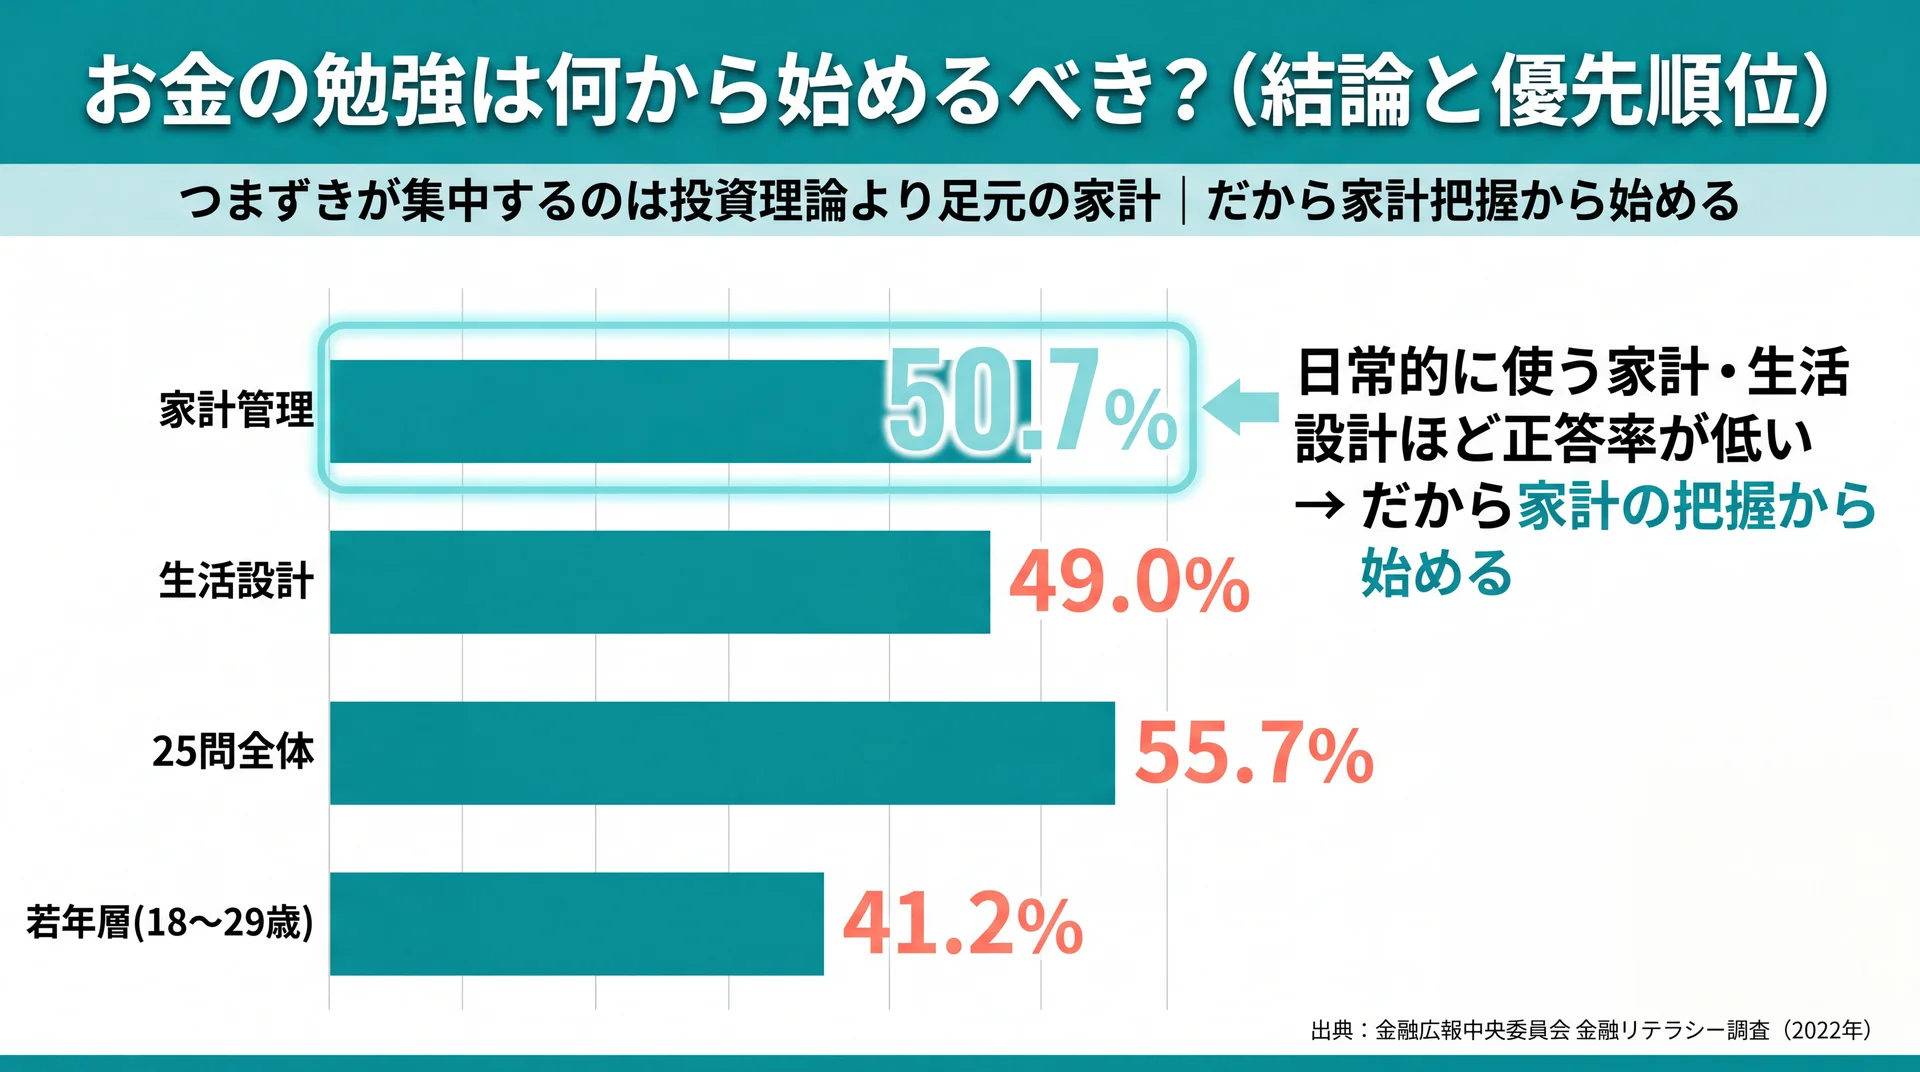
    日常的に使う家計・生活設計の分野ほど正答率が低く、家計把握から始める根拠になる(出典: 金融広報中央委員会 金融リテラシー調査2022を基に当社作成)

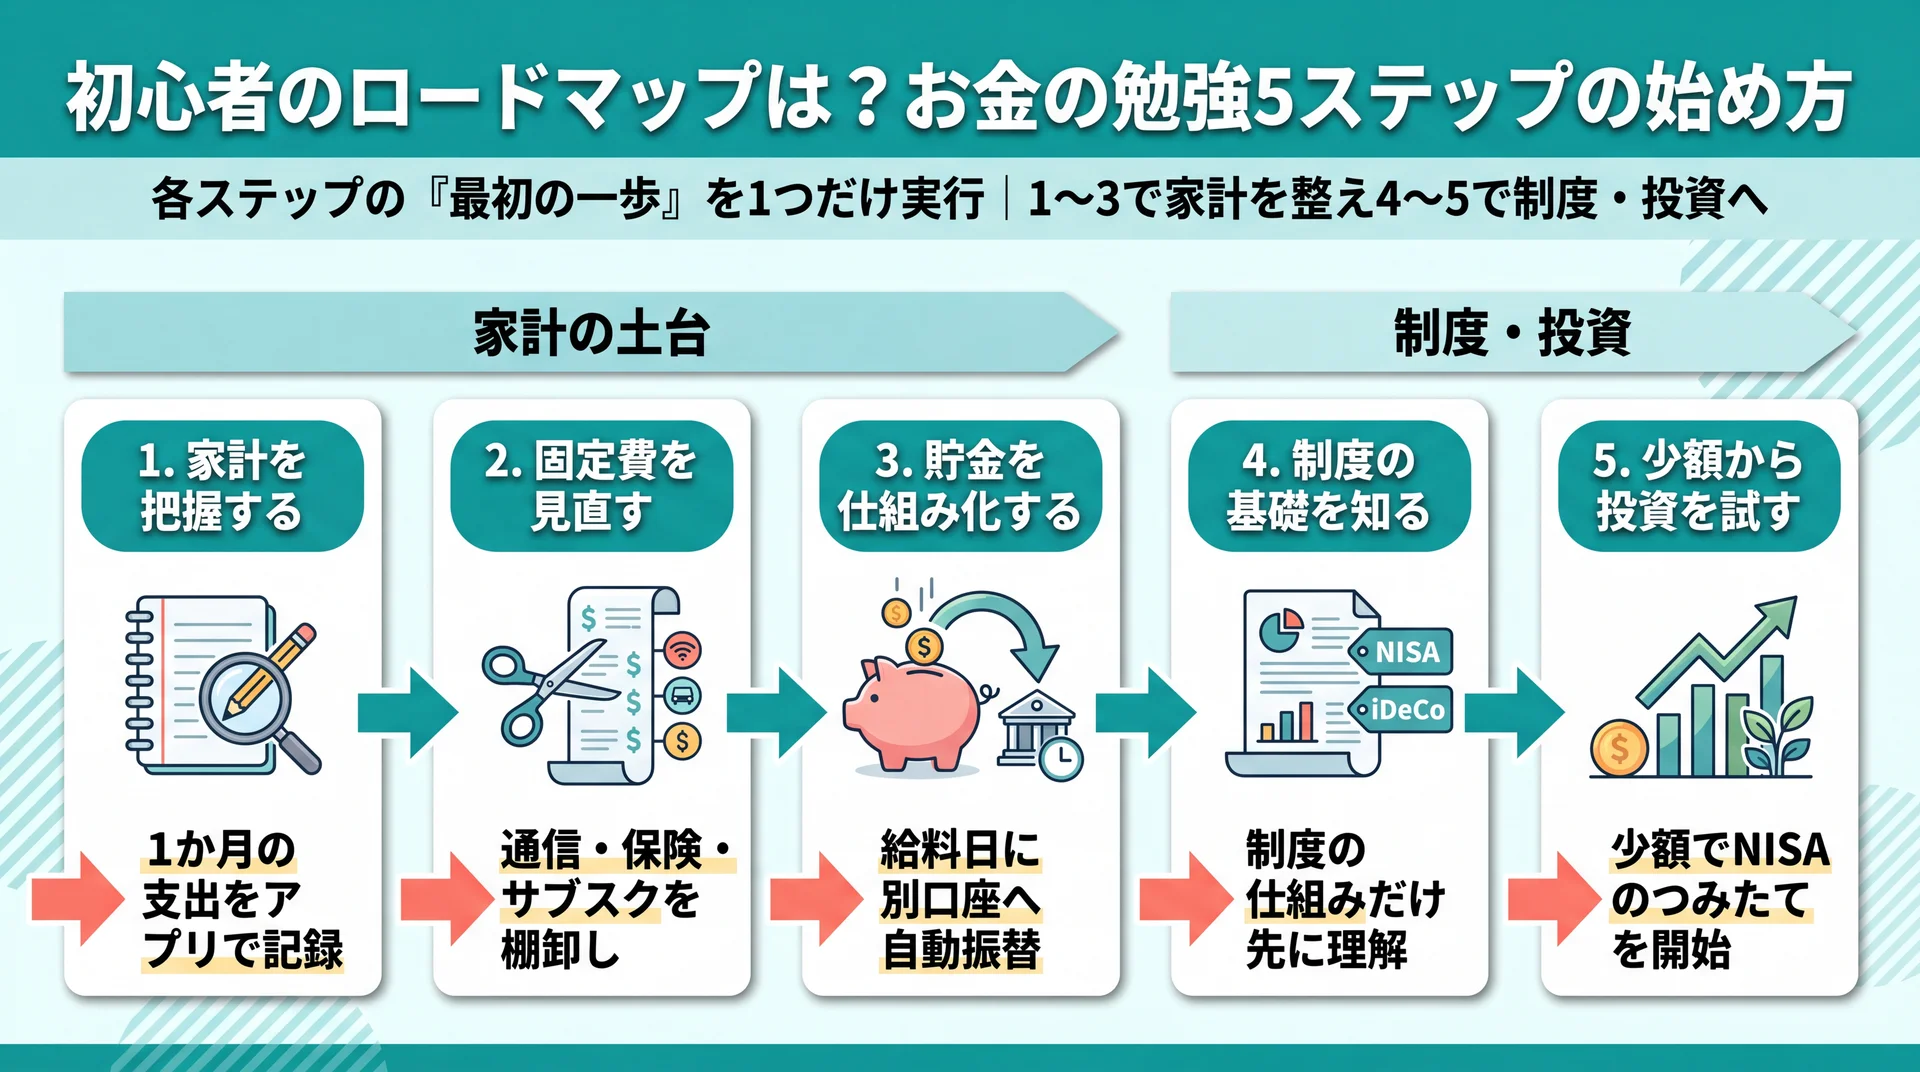
    お金の勉強は、①家計の把握 → ②固定費の見直し → ③貯金の仕組み化 → ④税・社会保険・制度の理解 → ⑤少額からの投資、という順序が基本です。投資は最後の段階に置きます。土台となる家計を整える前に投資へ進むと、入金の元手も判断基準も持たないまま値動きに振り回されやすいためです。

    「お金の勉強=投資の勉強」と捉えると、いきなりNISAや銘柄選びから入りたくなります。ただ、投資に回すお金は家計の余りから生まれます。毎月いくら残るのかを把握していない状態で投資枠だけ用意しても、続けて積み立てる原資が安定しません。先に収支を整えるほど、後の投資判断が楽になります。

    この順序には、もう1つの利点があります。①〜③の家計まわりは今日から誰でも実行でき、成果もすぐ数字に表れます。一方で④⑤の制度・投資は理解に時間がかかり、成果が出るまでにも年単位を要します。すぐ動けて手応えのある家計から始めることで、学びのモチベーションを保ちながら次のステップへ進めます。

    最初にやるのは「現状把握」=1か月の収支を見える化する

    最初の一歩は、直近1か月の収入と支出を書き出して「見える化」することです。何にいくら使っているかが分かると、削るべき費目と守るべき費目の区別がつき、次の行動が具体的に決まります。難しい知識は不要で、家計簿アプリやノートで十分に始められます。

    見える化のポイントは、正確さより「ざっくり全体像」を優先することです。1円単位で合わせようとすると続かなくなります。まずは固定費(家賃・通信・保険・サブスク)と変動費(食費・日用品・娯楽)の2区分でおおまかに集計し、月末に「思ったより何が多かったか」を確認するだけでも、翌月の使い方が変わります。

    多くの人が見える化で最初に気づくのは、意識していなかった「なんとなく支出」の存在です。少額のサブスク、コンビニやカフェでの都度払い、送料無料にするための不要な買い足しなどは、1回ごとは小さくても月単位ではまとまった金額になります。こうした支出は我慢というより「気づいていなかっただけ」のことが多く、可視化するだけで自然に減らせます。

    現状把握は、その後のすべてのステップの土台になります。貯金の目標額も、投資に回せる金額も、保険の要否も、収支という共通の物差しがあって初めて判断できるからです。逆に、この1か月の記録を飛ばして次へ進むと、後のステップで判断基準がないまま迷うことになります。時間をかけるべきは情報収集ではなく、まずこの最初の記録です。

    なぜ投資から始めてはいけないのか

    初心者が投資から始めない方がよい理由は、公的データ上、つまずきが集中するのは投資理論ではなく足元の家計だからです。金融広報中央委員会の金融リテラシー調査(2022年)では、分野別の正答率で「家計管理」が50.7%、「生活設計」が49.0%と、日常的に使う分野ほど低い傾向が示されています(金融広報中央委員会 金融リテラシー調査(2022年)、2026年7月時点)。

    一般には「まずNISAから」と勧める情報が多く見られます。しかしデータを踏まえると、多くの人が実際に迷うのは銘柄選びの手前、つまり「毎月いくら使い、いくら残せるか」という家計の段階です。25問全体の正答率も55.7%(2022年)で横ばいが続いており、若年層(18〜29歳)では41.2%とさらに低くなっています。

    ここではっきりするのは、投資の情報収集に時間をかける前に、まず自分の家計を把握し、毎月の余剰を作ることを優先するという判断基準です。土台が整えば、投資はその余剰を活かす手段として自然に位置づけられます。お金の勉強の全体像そのものは学習法の観点でも整理できますが、本記事では「何から着手するか」の順序に絞って進めます。

    初心者のロードマップは?お金の勉強5ステップの始め方

    お金の勉強5ステップ(家計把握→固定費→貯金仕組み化→制度→少額投資)と各段階の最初の一歩を整理したロードマップ図
    1〜3で家計の土台を整え4〜5で制度・投資へ進む順序と、各ステップの「最初の一歩」を図解(出典: 金融庁「4分野・15項目」・NISA/iDeCo制度を基に当社作成)

    お金の勉強の始め方は、家計把握から少額投資までを5つのステップに分けると迷いません。各ステップに「最初の一歩」を1つだけ決めておくと、知識を集める前に手が動きます。以下のロードマップは、金融庁の4分野(家計管理・生活設計・商品選択・外部知見の活用)を初心者が動く順に並べ替えたものです。

    ステップ やること 目的 最初の一歩 つまずきやすい点
    1 家計を把握する 収支の見える化 1か月の支出をアプリで記録 完璧に記録しようとして挫折
    2 固定費を見直す 貯める力をつくる 通信・保険・サブスクを棚卸し 変動費(食費)から削り始めて続かない
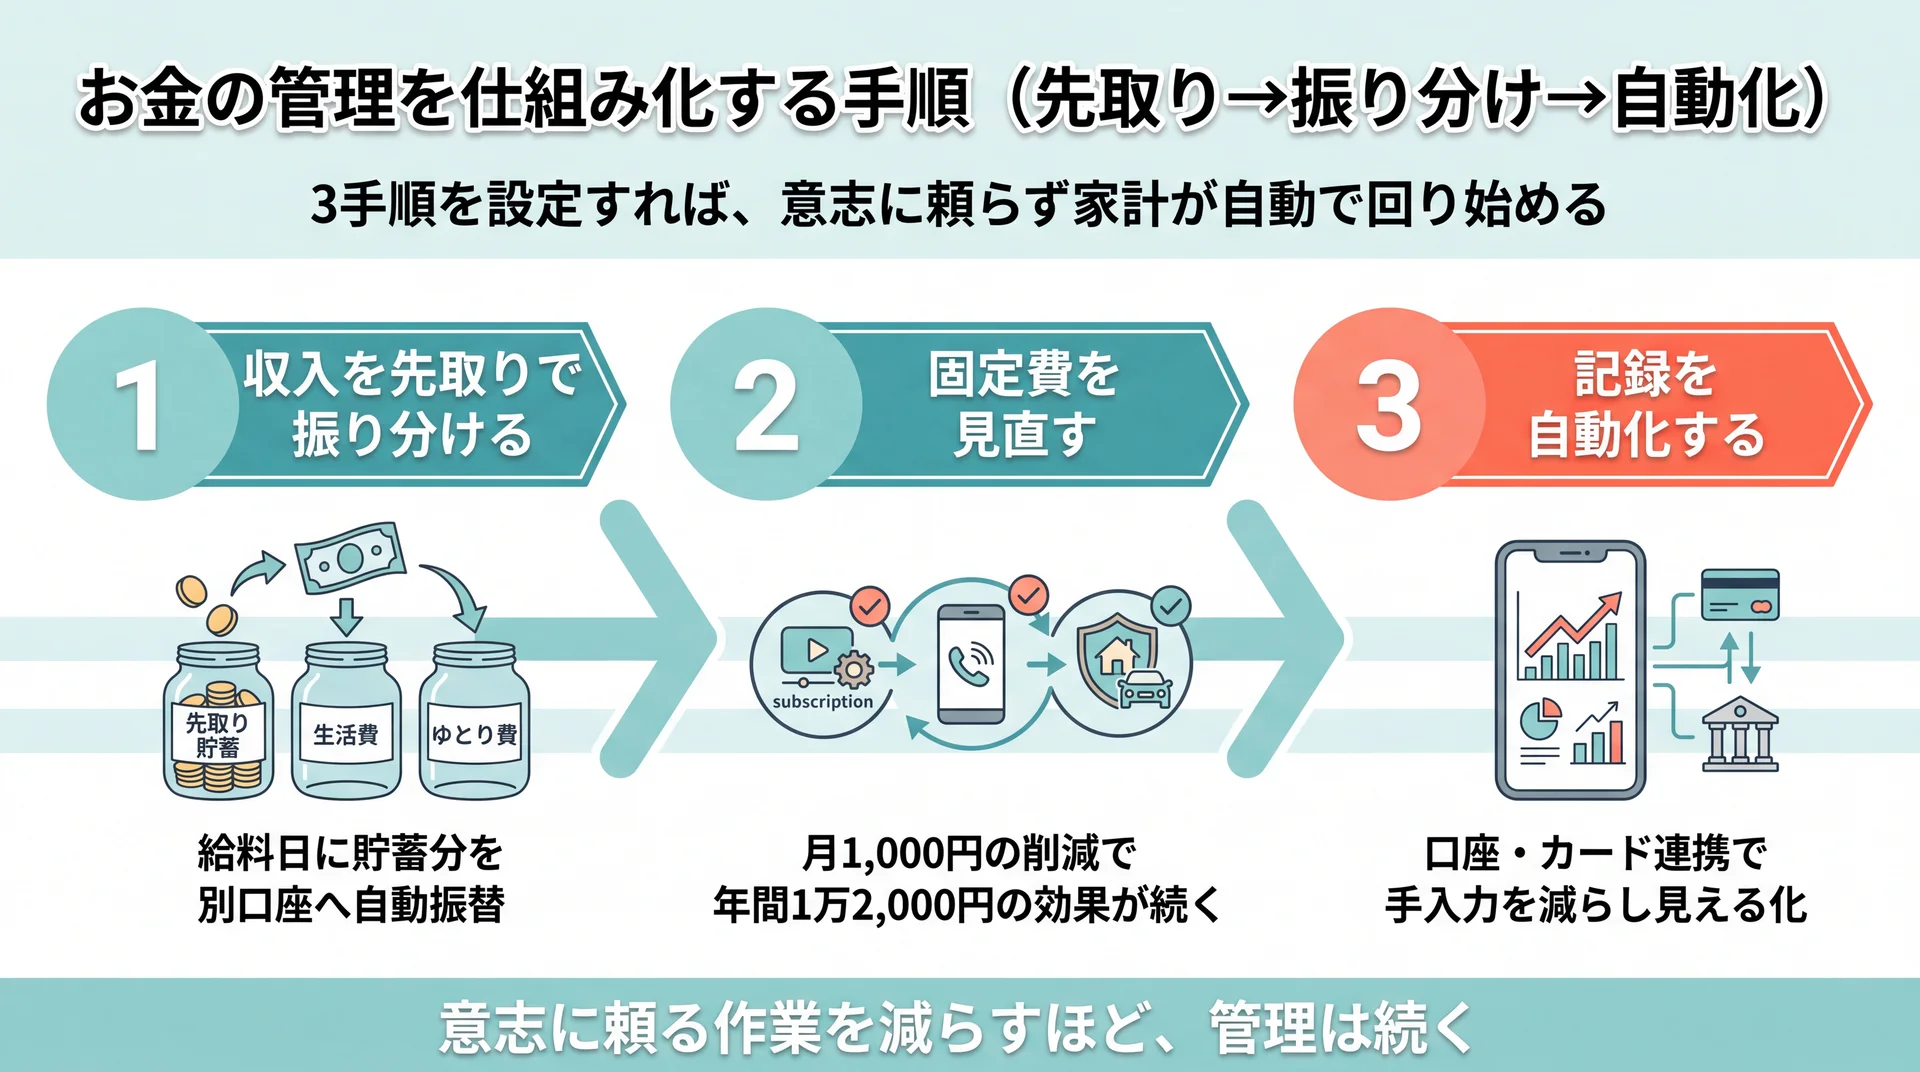
    3 貯金を仕組み化する 先取りで自動化 給料日に別口座へ自動振替 余ったら貯める発想で残らない
    4 制度の基礎を知る 税・社会保険・NISA/iDeCo 制度の仕組みだけ先に理解 商品選びに飛びついて手が止まる
    5 少額から投資を試す 余剰資金で経験を積む 少額でNISAのつみたてを開始 生活費まで投資に回す

    ロードマップの読み方=上から順に着手し、各ステップの「最初の一歩」だけを実行する(出典: 金融庁「4分野・15項目」・NISA/iDeCo制度を基に当社作成)

    このロードマップの狙いは、全部を同時に完璧にやろうとせず、1ステップずつ「最初の一歩」だけを実行に移すことにあります。1〜3の家計まわりが回り始めてから4〜5の制度・投資に進むと、投資に回す余剰資金が家計から自然に生まれ、無理のない金額でスタートできます。

    ステップ1 家計を把握する(支出の見える化)

    ステップ1は、前章の現状把握をそのまま実行に移す段階です。1か月だけで構わないので、支出を記録して費目ごとの合計を出します。ここで大切なのは、記録を続けること自体ではなく「使い方のクセ」を1つ見つけることです。例えば「コンビニでの少額決済が月1万円を超えていた」と分かるだけで、次の月の行動が変わります。

    記録の手段は、続けられるものなら何でも構いません。ただ、初めての人ほど自動で明細を取り込めるアプリが向いています。手入力が負担になって3日で止まってしまうより、多少ざっくりでも自動で貯まっていくデータの方が、1か月後に振り返れる材料になるからです。

    ステップ2 固定費を見直して「貯める力」をつくる

    ステップ2では、毎月自動的に出ていく固定費を見直します。固定費は一度削れば効果が翌月以降ずっと続くため、食費などの変動費を我慢するより負担が軽く、続けやすいのが特徴です。通信プラン・使っていないサブスク・保障が重複した保険の3つは、最初に棚卸しする価値があります。

    保険については、不要と決めつけるのではなく「必要な保障か」を確認する姿勢が現実的です。日本では健康保険の高額療養費制度や、遺族に対する公的年金など、公的保障が一定の範囲をカバーしています。まずその範囲を把握したうえで、足りない部分だけを民間保険で補うと、重複や過剰な保障を整理できます。判断に迷う部分は、後述の制度理解や専門家への相談につなげます。

    ステップ3 貯金を仕組み化する(先取り・口座分け)

    ステップ3は、貯金を「意志」ではなく「仕組み」で行う段階です。余ったら貯めるのではなく、給料が入った時点で先に一定額を別口座へ移す「先取り貯蓄」に切り替えると、貯まるスピードが安定します。銀行の自動振替を設定すれば、毎月手作業をしなくても続きます。

    自動振替の考え方は、貯蓄口座への移し替えだけでなく、後のステップの投資のつみたて設定にもそのまま応用できます。毎月決まった日に一定額を積み立てる設定にしておけば、相場を見て「今月は見送ろう」と迷うことがなくなり、行動が習慣として定着します。まずは少額でも自動の流れを1つ作ることが、続く仕組みの核になります。

    意志の力に頼る貯金が続かないのは、意欲の問題ではなく設計の問題です。人は目の前にあるお金を使いやすいため、はじめから手をつけにくい場所へ移してしまう方が合理的です。仕組みにしてしまえば、あとは残ったお金で暮らすだけになり、貯金のたびに我慢を強いられることがなくなります。

    ステップ4 税・社会保険・制度の基礎を知る(NISA/iDeCo)

    ステップ4では、税金・社会保険と、資産形成を後押しする制度の仕組みを理解します。NISAは、通常は約20%かかる運用益(売却益・配当)が非課税になる制度で、2024年からは新制度が始まっています(金融庁 NISA特設サイト、2026年7月時点)。新NISAの年間投資枠は360万円、生涯の非課税保有限度額は1,800万円です。

    iDeCo(個人型確定拠出年金)は、掛金を自分で運用して老後資金を作る私的年金で、掛金・運用益・受取時に税制優遇があります。ただし原則60歳まで引き出せないため、当面使う予定のあるお金は入れないという適合条件を押さえておく必要があります(iDeCo公式、2026年7月時点)。この段階では商品選びに踏み込みすぎず、制度の枠組みを理解するだけで十分です。制度の「入れ物」を知っておくと、次のステップで実際に少額を動かすときの判断が速くなります。

    ステップ5 少額から投資を試す

    ステップ5は、家計で作った余剰資金を使い、少額から投資を経験する段階です。最初から大きな金額を動かす必要はなく、生活費を投資に回さないことが最優先の原則です。投資には元本割れの可能性があるため、なくなっても生活が揺らがない範囲で「値動きに慣れる」ことを目的にします。

    少額でも実際に自分のお金で始めると、書籍や動画で読むだけでは得られない感覚がつかめます。値動きに対して自分がどのくらい不安を感じるか、どの程度なら続けられるかは、経験して初めて分かるためです。どの制度・どの手段で増やしていくかを具体的に比較したい場合は、お金の増やし方についてはこちらで選択肢ごとの特徴を整理しています。本記事はあくまで「着手順」に絞り、個別商品の推奨は行いません。

    お金の「貯め方」の基本は?(先取り貯蓄と貯蓄率)

    お金の貯め方の基本は、「先取り貯蓄」で自動的に貯まる流れをつくり、手取りに対する貯蓄率を目安として持つことです。使った残りを貯めるのではなく、収入が入った時点で貯蓄分を先に確保する順番にするだけで、同じ収入でも残る金額が変わります。

    先取り貯蓄と口座の分け方

    先取り貯蓄を機能させるコツは、口座を「生活費」「貯蓄」「使う予定のある特別費」に分けることです。生活費口座から自動で貯蓄口座へ振り替える設定にしておけば、意識しなくても貯まります。貯蓄口座は普段使いのカードと紐づけないことで、うっかり取り崩すことを防げます。

    具体的には、給料が入ったらまず貯蓄口座へ一定額を移し、残りを生活費として使い切ってよいお金と考えます。旅行や家電など数か月先に使う予定のあるお金は、生活費とも長期貯蓄とも分けて「特別費」口座にためると、生活費を圧迫せずに準備できます。口座を分けるだけで、今使えるお金と手をつけないお金の境界がはっきりします。

    手取りに対する貯蓄率の目安

    貯蓄率は、まず手取りの1割を目安に始め、慣れてきたら2割へと段階的に引き上げる進め方が現実的です。最初から高い目標を置くと家計が窮屈になり、反動で続かなくなりがちです。ボーナスなど臨時収入の一部を上乗せすると、無理なく貯蓄額を増やせます。

    貯蓄率は年齢・世帯構成・ライフイベントで適正が変わるため、絶対的な正解はありません。大切なのは、自分の家計で「続けられる率」を見つけ、先取りの仕組みに落とし込むことです。数字にこだわりすぎず、まず自動化してから調整すると挫折しにくくなります。

    家計の見える化で「貯める余地」を確認し、先取りで自動化し、貯蓄率を少しずつ引き上げる。この3点がそろうと、貯め方は仕組みとして回り始めます。

    お金の管理はアプリと家計簿どちらから始める?

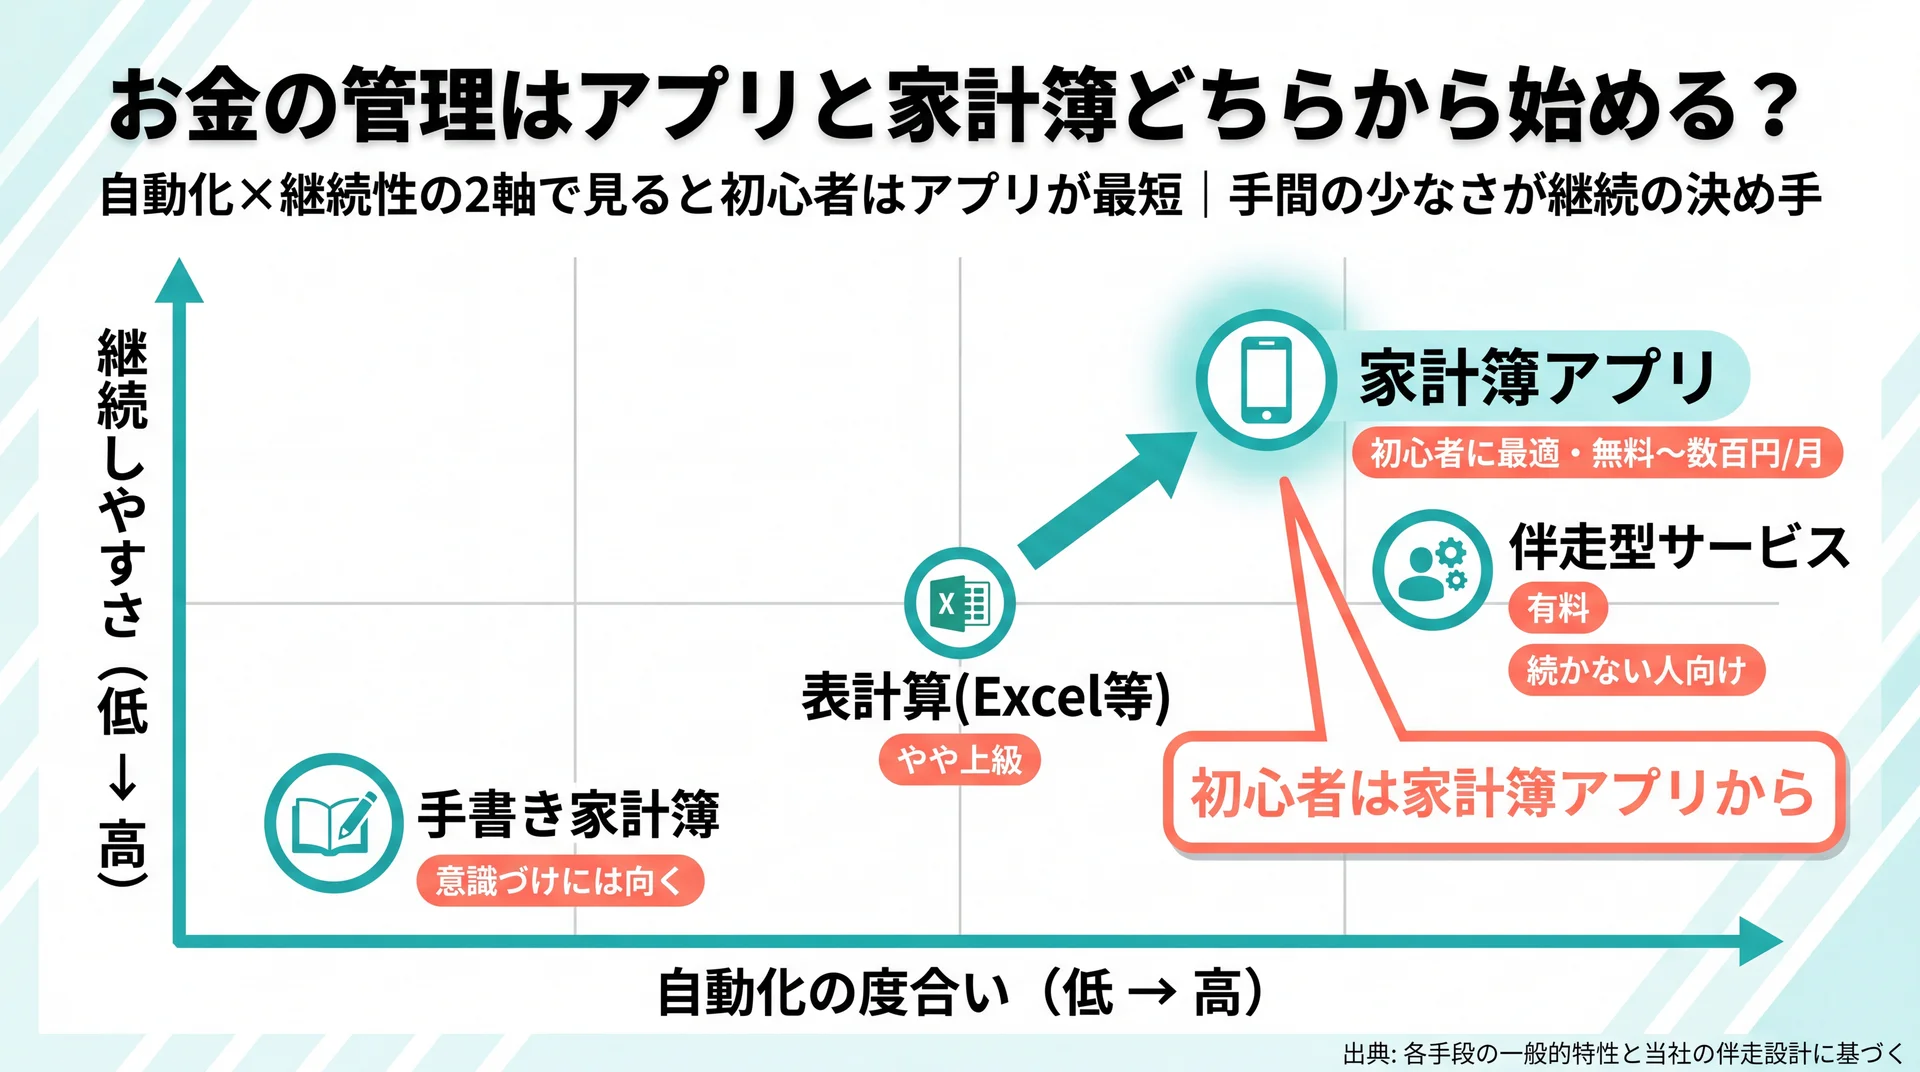
    家計管理4手段を自動化度と継続しやすさの2軸で配置し初心者はアプリが適することを示したポジショニングマップ
    自動化と継続性の2軸で見ると初心者はアプリが最短、手書きは意識づけ・伴走型は継続支援に向く(出典: 各手段の一般的特性と当社の伴走設計に基づく)

    お金の管理は、続けやすさを最優先に、多くの人は自動連携できる家計簿アプリから始めるのが無理のない選択です。手書きやノートは意識づけには向きますが、記録の手間が続かない要因になりやすいためです。手段ごとの向き不向きを、費用・自動化・継続性・中立性・初心者への向きで同じ基準で比べると、選びやすくなります。

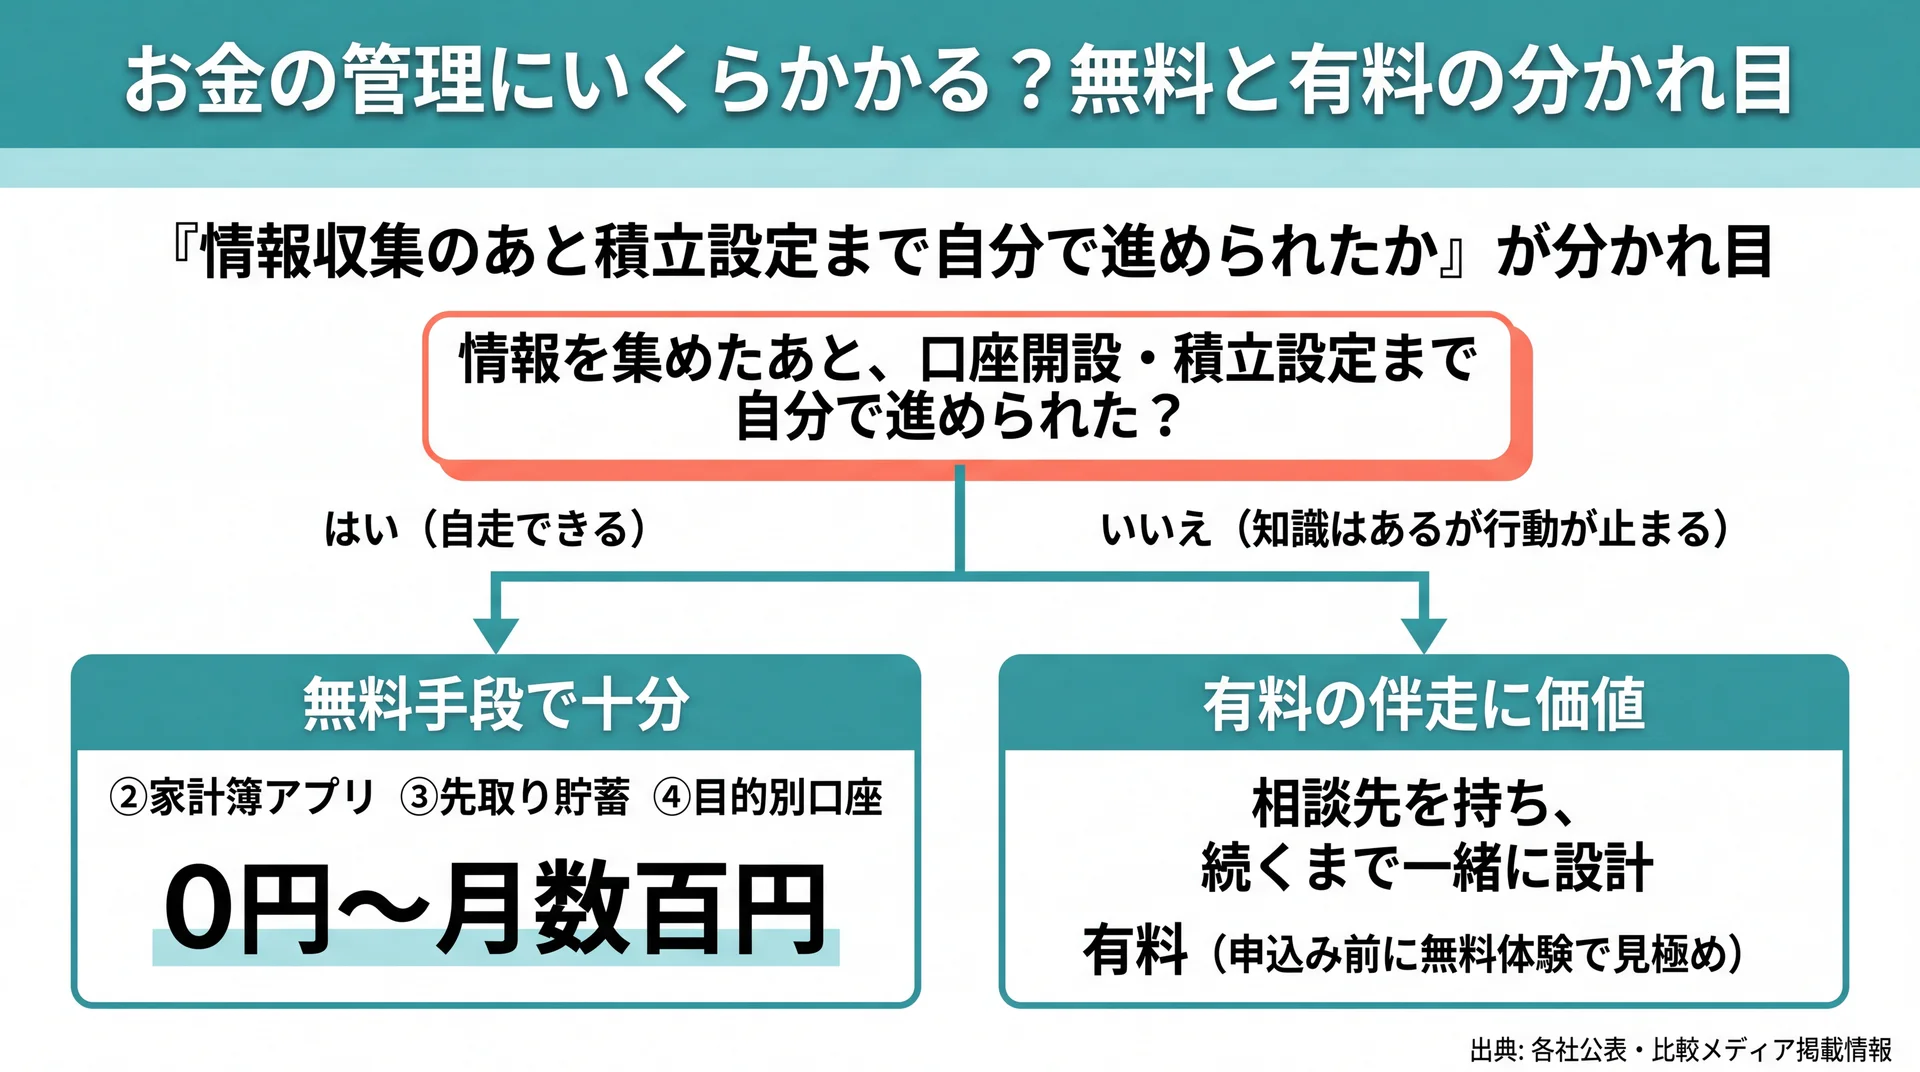
    管理手段 費用 自動化 継続性 中立性 初心者への向き
    家計簿アプリ 無料〜数百円/月 銀行・カード連携で高い 高い(記録の手間が少ない) アプリ提供元の広告に留意 向く(最初の一歩に最適)
    手書き家計簿 ノート代のみ なし(手入力) 人により低下しやすい 高い 意識づけには向く
    表計算(Excel等) 無料〜 自作次第 設計を維持できる人向け 高い やや上級
    伴走型サービス 有料 併用アプリで高い 高い(第三者の関与で継続) 商品販売の有無を要確認 続かない人に向く

    各手段を同一軸で比較(出典: 各手段の一般的特性と当社の伴走設計に基づく)

    家計簿アプリ・手書き・表計算・伴走型の向き不向き

    家計簿アプリは、銀行口座やカードと連携して自動で明細を取り込めるため、記録の手間が最小で済みます。まず「見える化」を成立させたい初心者には、この手間の少なさが継続の決め手になります。一方、手書きは自分でお金の流れを書く分だけ意識づけの効果が高く、支出を減らしたい局面では有効です。

    表計算は自由度が高く、自分の家計に合わせて費目や集計を設計できますが、様式づくりで挫折しやすい面があります。伴走型サービスは費用がかかるものの、第三者が定期的に関与することで「続かない」を解消しやすいのが特徴です。当社のABCashは、この伴走型に専用アプリと毎日のフィードバックを組み合わせ、習慣化を目標に設計しています。

    続けやすいツールの選び方(自動化と手間のバランス)

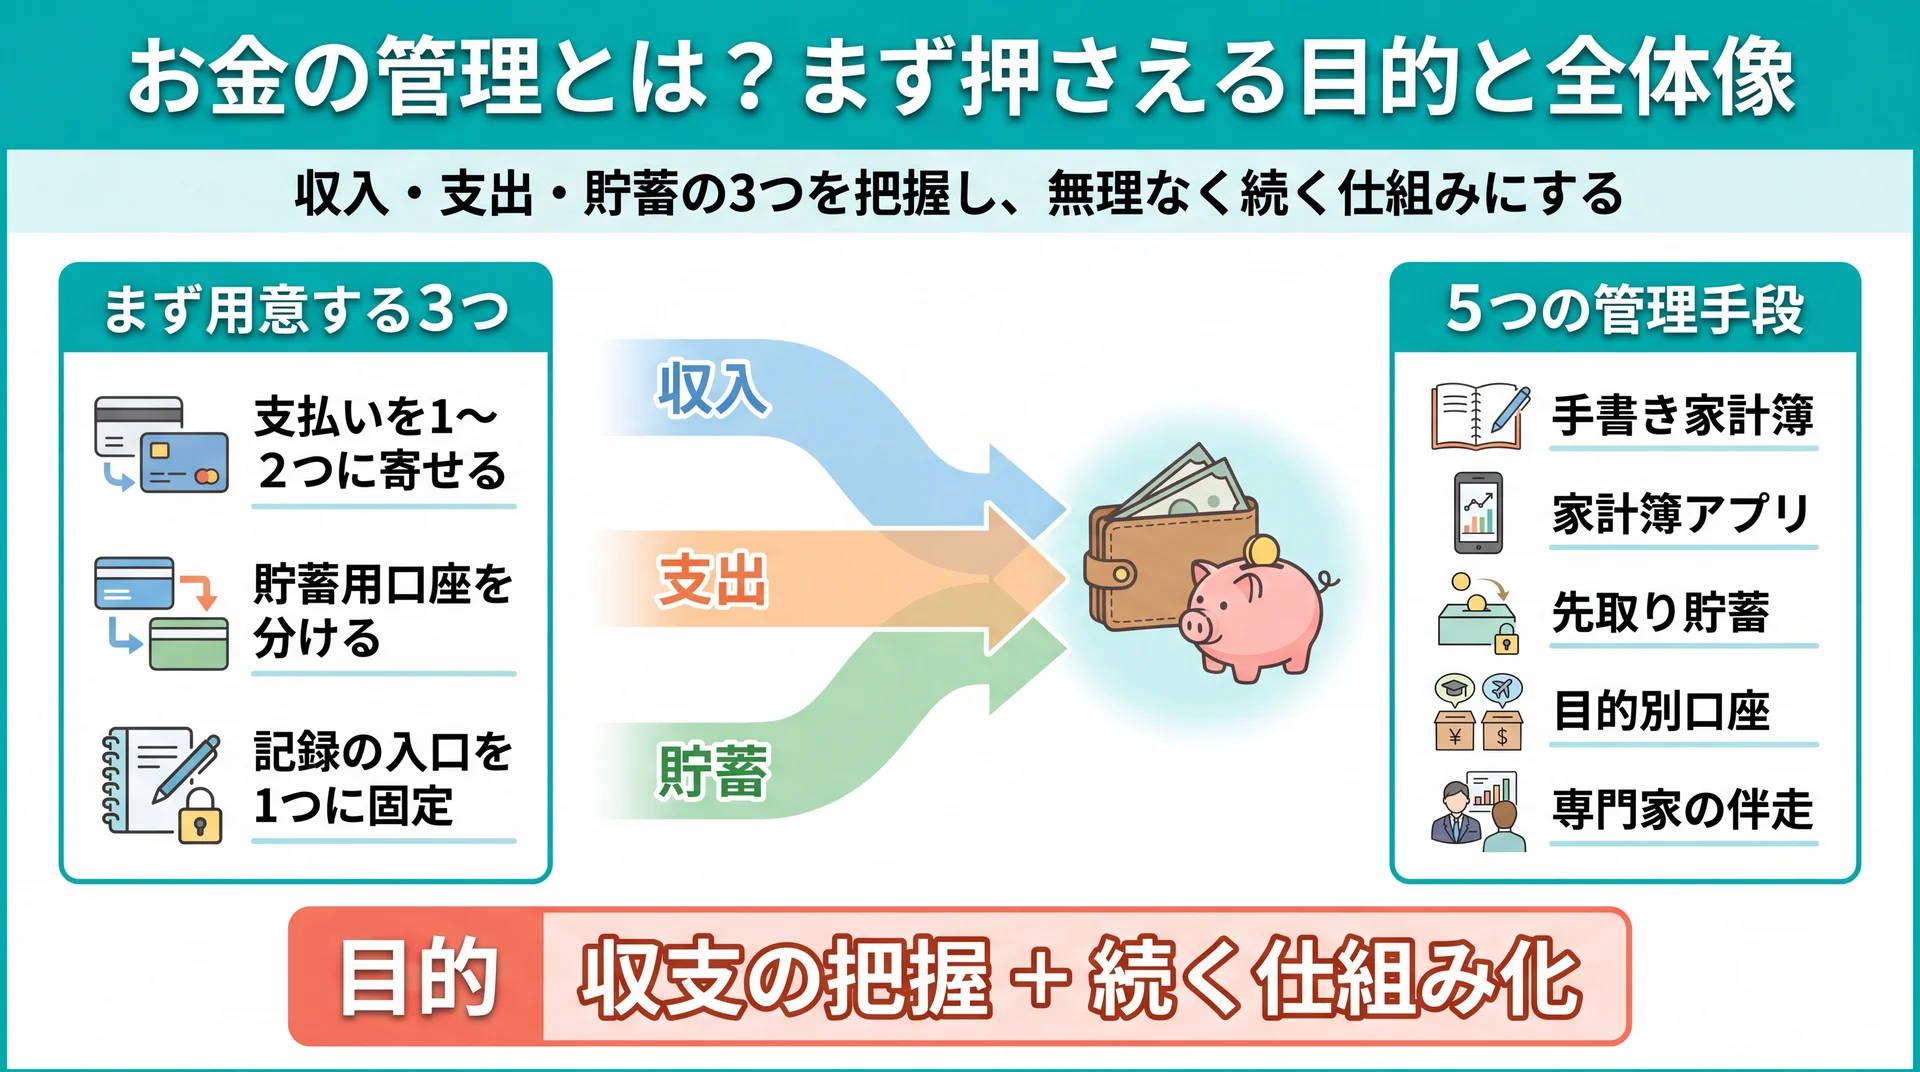
    ツール選びの基準は、「自動化の度合い」と「振り返りの手間」のバランスです。記録を続ける自信がないなら自動連携アプリ、支出を意識的に絞りたいなら手書き、というように目的で選び分けます。複数を併用するより、まず1つに絞って1か月続けることが、管理を定着させる近道です。

    家計管理は、最初のツールが完璧である必要はありません。続けられる手段を1つ選び、月末に振り返る習慣を作れれば、後からいつでも乗り換えられます。まずは1つ選んで動き出すこと自体が、管理を定着させる出発点になります。

    \ 独学とどちらが合うか比べる /

    家計〜NISAまで専属コンサルタントがマンツーマンで伴走し、続け方を一緒に設計します。

    ライフイベントに向けた「マネープラン」はどう立てる?

    マネープランは、結婚・出産・住宅などのライフイベントで必要になる金額をざっくり把握し、毎月の家計と貯蓄計画に落とし込むことで立てられます。将来の大きな出費を先に見積もっておくと、今どれだけ貯めるべきかが逆算でき、日々の家計管理に目的が生まれます。

    結婚・出産・住宅などの費用の目安を把握する

    マネープランの出発点は、自分に起こりうるライフイベントを時系列で書き出し、それぞれのおおよその費用感を掴むことです。結婚・出産・住宅購入・教育・老後などは、まとまった資金が必要になる代表例です。金額は家庭やライフスタイルで大きく変わるため、正確な数字より「いつ・どのくらいの規模の出費があるか」の見取り図を持っておくと、計画を立てやすくなります。

    見取り図があると、目的別に貯蓄を分けられます。使う時期に応じて手段を選ぶと、リスクと必要性のバランスが取りやすくなります。目安として、次の3分類で考えると整理しやすくなります。

    • 数年内に使うお金(結婚・出産・引っ越し)=元本が減らない預貯金で確保する
    • 5〜10年程度先のお金(教育・住宅の頭金)=預貯金を軸に、一部を無理のない範囲で運用する
    • 10年以上先のお金(老後資金)=NISAやiDeCoなどの制度を使い、時間を味方に積み立てる

    このように時期で手段を分けると、「すぐ使うお金を投資に回して減らす」「老後資金を預金だけで用意して増えない」といった、目的と手段のミスマッチを避けられます。

    マネープランと毎月の家計管理をつなげる

    立てたマネープランは、毎月の家計に「積立額」として反映して初めて機能します。将来必要な額を残りの期間で割り、毎月いくら積み立てるかを決めて先取り貯蓄に組み込みます。パートナーがいる場合は、家計の分担や共有口座の設計も合わせて話し合うと、計画が現実的になります。

    マネープランは一度作って終わりではなく、収入やライフイベントの変化に応じて見直すものです。年に一度、家計の実績と照らして無理がないかを点検すると、計画が形骸化しません。転職・結婚・出産など前提が変わったタイミングでは、その都度アップデートすると精度が保てます。

    お金の勉強に資格(FP)は必要?

    FPで学べる6分野(家計・保険・税・年金・投資・相続)とFP資格は必須でない理由を整理した図解
    FP3級で6分野を俯瞰できるが必須ではなく、知識より続く行動が成果を分ける(出典: 金融広報中央委員会 金融リテラシー調査2022を基に当社作成)

    お金の勉強に資格は必須ではありませんが、体系的に学びたい人にとってFP(ファイナンシャル・プランナー)資格は有効な補助線になります。家計・保険・税金・年金・投資・相続を一通り扱うため、断片的な知識を整理する枠組みとして役立ちます。ただし資格の取得と家計の実践は別物で、資格がなくても着手はできます。

    FPで学べる範囲と実生活への活かし方

    FPの学習範囲は、家計管理から社会保険・税制・資産運用・相続まで幅広く、まさにお金の勉強の全体像と重なります。特にFP3級は入門として設計されており、制度の基礎を一気に俯瞰したい人には効率的です。さらに深く学びたい場合はFP2級へ進む道もありますが、自分の家計を整えるだけなら3級レベルの知識で十分カバーできます。学んだ知識は、保険の見直しや制度の理解といった前章までのステップに直接活かせます。

    資格取得を目指すかどうかは、目的次第です。仕事で活かす、あるいは網羅的に学び直したい人には資格勉強が向きます。一方、まず自分の家計を整えたいだけなら、資格に先行して着手する必要はありません。

    資格取得と「家計の実践」のギャップ

    一般に「お金に強くなるには資格を」と語られがちですが、資格の有無と家計が改善するかは必ずしも一致しません。知識を得ることと、それを毎月の行動に落とし込むことの間にはギャップがあるためです。金融教育の必要性は広く認識されており、金融リテラシー調査(2022年)でも「金融教育を行うべき」と考える人は71.8%にのぼる一方、実際に学ぶ機会は限られています(金融広報中央委員会 金融リテラシー調査(2022年)、2026年7月時点)。

    このギャップを踏まえると、優先すべきは「知識の量を増やすこと」より「学んだことを続く行動に変えること」です。資格勉強で得た知識も、先取り貯蓄や家計の見直しという具体的な仕組みにつながって初めて成果になります。学校教育や社会での金融教育の広がりについては、金融教育についてはこちらで整理しています。

    お金の勉強が続かない初心者はどうすればいい?

    お金の勉強が続かない初心者は、情報を集める量を増やすのではなく、「先取り自動化」など仕組み化と、必要なら第三者の伴走で継続の負荷を下げるのが有効です。挫折の多くは意志の弱さではなく、続けるための設計が欠けていることに原因があります。

    情報を集めすぎて動けない「金融疲れ」を避ける

    学びが続かない典型的な理由の1つが、情報を集めるほど選択肢が増えて動けなくなる状態です。SNSや動画で断片的な情報を追ううちに、何が自分に当てはまるのか判断できなくなります。これを避けるには、情報収集を「今のステップに必要な分だけ」に絞ることが有効です。

    具体的には、本記事のロードマップのように「今はステップ2の固定費見直しだけ」と対象を1つに限定します。全部を一度に理解しようとせず、着手中のステップに関係する情報だけを見るようにすると、迷いが減って手が動きます。学ぶことと動くことを切り離さず、1つ学んだら1つ実行する、というリズムを作るのがコツです。

    独学の限界と「伴走」という選択肢

    独学は費用が低い一方で、続ける仕組みと個別の疑問への回答が得にくいという限界があります。実際、受講者の声には「意欲があれば独学でも足りる」という中立的な意見もあり、独学が向く人がいるのは確かです。他方で、一人だと最初の一歩が踏み出せない、疑問をその場で解消できないという声も多く見られます。

    こうした「続かない」を解消する選択肢の1つが、第三者が定期的に関与する伴走型です。当社のABCashは、専属コンサルタントによるマンツーマンの伴走と、専用アプリでの毎日のフィードバックを組み合わせ、習慣化を目標に設計しています。累計9万人以上が受講し、トレーニングの満足度は10段階評価で8以上と回答した人が95%を占めます。ここで重視しているのは知識量よりも「知る→続けて動く」への転換で、独学で手が止まりやすい人に向いた仕組みです。

    学びを続けられるかは、教材の多さではなく設計で決まります。情報を絞って1ステップずつ進め、続かない場合は仕組みや伴走で負荷を下げる。この順で考えると、独学と伴走のどちらが自分に合うかを冷静に判断できます。

    お金の勉強 何からについてよくある質問

    お金の勉強は本当に家計管理から始めるべき?投資が先ではいけない?

    投資を先にしても構いませんが、初心者は家計管理から始める方が失敗しにくいのが実情です。投資に回すお金は家計の余剰から生まれるため、収支が不明なままでは積立の原資が安定しません。金融庁も家計管理と生活設計を基本と位置づけています(金融庁、2026年7月時点)。まず家計を整え、余剰資金で少額から投資を試す順序が現実的です。

    お金の勉強に毎月いくら・どのくらいの時間をかければいい?

    金額や時間に決まりはなく、まずは費用ゼロで始められる範囲で十分です。家計簿アプリは無料〜数百円で使え、支出の記録は1日数分で済みます。学習も、今のステップに必要な情報に絞れば長時間は要りません。お金をかけるかどうかは、独学で続かない場合に伴走型などを検討する、という順で判断すれば無駄がありません。

    お金の勉強に資格(FP)は取ったほうがいい?

    資格は必須ではありませんが、体系的に学びたいならFP3級などは有効です。家計・保険・税・年金・投資を横断的に学べるため、知識の整理に役立ちます。ただし資格取得と家計の改善は別物で、資格がなくても家計の見える化や先取り貯蓄は今日から始められます。目的が「自分の家計を整えること」なら、資格に先行して着手する必要はありません。

    お金の勉強の基礎からの総まとめはこちらで、お金全体の学びの位置づけを確認できます。

    まとめ:お金の勉強は「小さく始めて続ける」が正解

    お金の勉強を何から始めるか迷ったら、答えは「家計の把握から」です。①家計を見える化し、②固定費を見直し、③貯金を仕組み化し、④制度の基礎を知り、⑤少額から投資を試す。この順序で進めれば、投資理論より先につまずきやすい足元の家計を整えられます。公的データでも家計管理・生活設計の理解が最も弱いことが示されており、ここから着手する合理性があります。

    資格は必須ではなく、大切なのは知識量より「続く行動に変えること」です。情報を今のステップに絞り、先取り自動化で仕組みにし、続かなければ伴走という選択肢を検討する。小さく始めて続けることが、お金の勉強で最も確実な進め方です。

    自分の家計に合った着手順を客観的に整理したいときは、当社のABCashの無料体験で確かめられます。累計9万人が受講し、家計から資産形成までを専属コンサルタントと一緒に見直せます。

    \ 家計と資産の全体像を整理 /

    お金の勉強を何から始めるか、あなたの家計に合わせた優先順位を体験で確かめられます。

  • 金融教育とは?必要性と学校・家庭での取り組みを解説

    金融教育とは、お金の知識と、それをもとに判断・行動する力を育てる教育です。2022年度には高校の家庭科で必修化され、2024年には公的機関も動き出しました。この記事では、金融教育の目的と必要性、学校・家庭・社会人それぞれの取り組みを公的データで整理します。お金の基礎全体は不労所得とはの全体像を整理した完全ガイドでも確認できます。

    \ 大人の学び直しにも対応 /

    学校で金融を学ぶ機会がなかった世代も、専属コンサルタントと基礎から始められます。

    金融教育とは?目的と学ぶ内容

    金融庁が示す家計管理・生活設計・商品選択・外部知見活用の4分野を中心概念として整理した図
    金融教育で身につく力を金融庁の4分野で整理(出典: 金融庁 金融経済教育について)

    金融教育とは、お金の知識を身につけ、それを使って家計管理から資産形成までを自分で判断・行動できるようにする教育です。学校・家庭・社会人向けの学びを通じて、生涯にわたるお金の意思決定力を育てることを目的とします。単に投資のやり方を教えるものではありません。

    金融教育の中心にあるのは、お金と生きていくうえで必要な力を、暗記ではなく「実際に使える形」で身につけることです。収入と支出を把握する、将来必要になるお金を見積もる、金融商品を条件で比べて選ぶ、困ったときに信頼できる相談先を選ぶ。こうした一連の行動は、学校を出たあとの長い人生で何度も繰り返し求められます。金融庁も、幅広い年齢層に向けて「国民各々のニーズに応えた金融経済教育の機会を官民一体で届けていく」方針を示しています(金融庁 金融経済教育について、2026年7月時点)。お金の話を特別なものとせず、生活に必要な基礎教養として扱う点が、金融教育という言葉の実像です。

    金融教育で身につく力とは何か

    金融教育で目指すのは、知識を「知っている」だけでなく「行動できる」状態にすることです。金融庁は最低限身につけるべき内容を「家計管理」「生活設計」「金融知識と適切な商品選択」「外部の知見の適切な活用」の4分野に整理しています(金融庁「金融経済教育について」)。家計管理で土台をつくり、生活設計で将来を見通し、金融知識で商品を選び、外部知見で専門家や公的窓口を使いこなす、という段階的な流れです。

    この4つは独立した科目ではなく、日々の意思決定のなかで組み合わせて使う力です。たとえば保険に入るかどうかを決めるときは、家計に無理がないか(家計管理)、将来どんな備えが必要か(生活設計)、どの商品が条件に合うか(商品選択)、誰に相談すべきか(外部知見)をまとめて考えることになります。金融教育は、こうした場面で立ち止まらずに判断できる基礎体力を養う取り組みだと整理できます。

    金融リテラシーとの違いは?

    金融教育は「学びを届ける仕組み・取り組み」、金融リテラシーは「その結果として身につく個人の力」を指します。両者は原因と結果の関係にあり、学校や機関が金融教育を提供し、受け手が金融リテラシーを高める、という対応です。本記事は、社会制度としての金融教育(誰が・どこで・どう教えるか)に焦点をあてます。身につけるべき力の中身や個人としての高め方を詳しく知りたい場合は金融リテラシーについてはこちらで扱っています。何から手を付ければよいか迷う場合は、入口を整理したお金の勉強 何からについてはこちらもあわせて確認できます。

    なぜいま金融教育が必要とされるのか?

    金融教育が必要とされる背景には、制度の変化で「自分で選び、自分で契約する」場面が急増したことがあります。成年年齢の引下げ、高校での必修化、NISAなど自助努力型制度の広がりが同時に進み、判断を他人任せにできない環境になりました。知識の差がそのまま家計の差につながりやすくなっています。

    かつては終身雇用や高い預金金利が、個人の判断の甘さをある程度吸収していました。低金利と長寿化が進んだ現在は、預金だけでは物価上昇に資産が追いつかず実質的に目減りするリスクもあり、一人ひとりが制度を理解して動く必要が高まっています。守るだけの家計から、守りながら備える家計への転換が求められています。加えて、キャッシュレス決済やスマートフォンでの取引が広がり、お金の出入りが見えにくくなりました。現金を数える機会が減ったぶん、意識して収支を把握する力を育てる場が、以前より重要になっています。

    成年年齢引下げと契約リスク

    2022年4月から成年年齢が18歳へ引き下げられ、18歳から本人の意思でローンやクレジットカードの契約ができるようになりました(金融庁 高校向け金融経済教育指導教材、2026年7月時点)。親の同意なく契約できる年齢が早まった一方、未成年者取消権という保護は使えなくなります。契約の自由と責任が同時に前倒しされたことで、判断力を高校在学中に身につける必要が生じました。

    この変化は高校生だけの問題ではありません。高額な情報商材やマルチ商法などのトラブルは、社会経験の少ない若年層が標的になりやすい傾向があります。契約のリスクを見抜く力を早い段階で持てるかどうかは、金融教育の有無に左右されます。だからこそ、学校での学びと家庭での声かけの両方が意味を持ちます。

    「自分で選ぶ」時代とキャッシュレス化

    老後資金や資産形成を公的制度だけに頼りにくくなり、NISAやiDeCoのように「自分で口座を開き、自分で商品を選ぶ」仕組みが中心になりました。制度は用意されていても、どれをどの順序で使うかは利用者の判断に委ねられています。制度を使う手前で止まってしまう人が多いのは、判断の土台となる知識と経験の場が不足しているためです。金融教育は、この「制度はあるのに動けない」段差を埋める役割を担っています。

    学校の金融教育はどう変わったのか?

    成年年齢引下げから高校必修化・J-FLEC始動まで2022〜2024年に集中した制度変更を横型年表で示した図
    制度は2022〜2024年のわずか2年で整った(出典: 金融庁・J-FLECの公表情報を基に当社作成)

    学校の金融教育は、2022年度の高校必修化を境に大きく前進しました。高校の家庭科と公民科で、資産形成の視点を含む金融の内容が必修として扱われるようになっています。小中学校でも消費者教育の視点が段階的に拡充され、お金を学ぶ機会が学齢を通じて広がりました。

    日本ではもともと、家庭でも学校でもお金の話題を避ける傾向が長く続き、体系的に学ぶ場が限られてきました。この空白を制度として埋めようとしたのが、2020年代に入ってからの一連の動きです。下の年表は、金融教育に関わる近年の主な制度変更を時系列で整理したものです。

    時期 主な動き 内容
    2022年4月 成年年齢の引下げ 18歳から本人の意思で契約が可能に
    2022年度 高校で金融教育が必修化 家庭科・公民科で資産形成の視点を導入
    2024年4月 J-FLEC設立 官民一体の金融経済教育推進機構が発足
    2024年8月 J-FLEC本格始動 無料の出張授業・個別相談の受付を開始

    金融教育に関わる近年の主な制度変更(出典: 金融庁・J-FLECの公表情報を基に当社作成、2026年7月時点)

    高校家庭科での必修化と学ぶ内容

    高校では、家計管理やライフプランに加え、預貯金・保険・株式・債券・投資信託といった金融商品の特徴やリスク、資産形成の考え方を学びます(金融庁 高校向け金融経済教育指導教材、2026年7月時点)。「家庭科でお金を教えるのは唐突だ」と受け止められることもありますが、家計や生活設計は本来、生活を営む力そのものです。暮らしの中でお金をどう配分するかという視点から入る点に、家庭科で扱う意味があります。

    ここで注意したいのは、必修化されたのは「投資で儲ける方法」ではなく、リスクを理解したうえで選ぶ判断力だという点です。教材は特定の商品をすすめる内容ではなく、金利やインフレ、分散といった仕組みの理解に重きが置かれています。学校教育としての中立性を保つ設計になっています。

    小学校・中学校での金融教育

    金融教育は高校から突然始まるわけではありません。小学校では買い物や小遣いを通じてお金の使い方や必要と欲しいの区別を学び、中学校では家計や消費者の権利、契約の基礎を扱います。学齢が上がるにつれて、身近な消費から社会の仕組みへと段階的に視野が広がる設計です。

    この積み上げがあることで、高校での資産形成の学びが土台の上に乗ります。逆に言えば、どこかの段階が抜けると理解が飛びやすくなります。家庭での日常的な声かけが学校の学びを補完する意味は、この連続性からも見えてきます。

    教育現場に残る課題

    制度は整いつつある一方、教える側の負担という課題が残ります。家庭科や公民科の教員が金融の専門家とは限らず、限られた授業時間のなかで実務的な内容まで踏み込むのは容易ではありません。教材は用意されていても、それを現場で消化する時間と専門知識が追いつかないという指摘は、教育現場から繰り返し上がっています。金融は制度改正が頻繁にある分野でもあり、一度覚えれば済むわけではない点も、教える側の負担を重くしています。

    この課題に対応するため、外部の専門人材を活用する仕組みが公的に用意され始めています。次の章で見るJ-FLECの出張授業は、その代表例です。学校の教員がすべてを抱え込むのではなく、中立的な外部講師と役割を分担する方向へ進みつつあります。学ぶ側にとっては、こうした仕組みが整うほど、学校で受けられる金融教育の質のばらつきが縮まっていくと期待できます。

    家庭でできる金融教育とは?

    家庭での金融教育は、日常のお金のやりとりを「学びの機会」に変えることが中心です。特別な教材は必ずしも必要なく、小遣いの使い方や買い物の判断、家計の話を隠さず共有することが、子どものお金の感覚を育てます。金額の大小より、お金には限りがあり選択が伴うという原則を体験させる点が要点です。

    ここで見落とされがちなのが、教える親世代の多くが、学校で体系的な金融教育を受けていないという事実です。金融教育が必修になったのは2022年度で、いま子育て中の20〜40代はその制度の前に学齢期を過ごしています。子どもは学校で資産形成を学ぶのに、親は学んでいない、という逆転が起こり得ます。家庭での金融教育を考えるうえで、この世代ギャップは避けて通れない論点です。

    年齢に応じたお金の教え方

    家庭での教え方は、子どもの年齢に応じて段階を踏むと無理がありません。未就学から小学校低学年では、お金は使うとなくなること、欲しいものと必要なものを分けることから始めます。小学校高学年から中学生では、小遣いを予算として管理させ、貯める・使う・分けるの配分を任せると、収支の感覚が育ちます。高校生になれば、キャッシュレス決済や契約、アルバイト代の管理など、実社会に近いテーマへ広げられます。

    大切なのは、失敗を含めて経験させることです。限られた小遣いの範囲で使いすぎて後悔する経験は、大きな損失を負う前の安全な練習になります。親が先回りして正解を与えるより、選ばせて振り返る機会をつくるほうが、判断力は身につきやすくなります。

    親世代の学び直しという論点

    家庭で子どもに教えるには、まず親自身が最低限の知識を持っていることが前提になります。自分が曖昧なまま教えると、誤った金銭感覚を渡してしまう可能性があります。だからこそ、家庭での金融教育は「子どもに教える」と「親が学び直す」がセットになります。日々のお金の管理から始めたい場合はお金の管理についてはこちらで具体的な方法を扱っています。

    親世代の学び直しは、後ろめたく感じる必要はありません。制度が変わった以上、以前は学ぶ機会がなかったことは自然なことです。むしろ、親が学ぶ姿勢を見せること自体が、子どもにとって最良の金融教育になります。次章では、そうした大人が学べる場を具体的に整理します。

    大人・社会人は金融教育をどこで受けられるのか?

    学校・家庭・職域研修・J-FLEC・民間スクールの5つを中立性と個別性の2軸で配置したポジショニングマップ
    学びの場を中立性×個別性で配置し目的別の向き不向きを可視化(出典: 金融庁・J-FLECの公表情報および各手段の一般的特徴を基に当社作成)

    大人・社会人が金融教育を受けられる場は、公的機関から民間サービスまで複数あり、無料の選択肢も広がっています。2024年に公的な推進機関が本格始動し、職域研修や民間スクールと合わせて、学齢期を過ぎた世代の学び直し経路が整いつつあります。自分の目的と状況で場を選ぶことが出発点になります。

    学校で学ぶ機会がなかった世代にとって、社会人向けの学びの場が増えていることは意味が大きい変化です。かつては書籍や有料セミナーが中心でしたが、いまは公的な無料の学びと、個別に伴走する有料サービスの両方から選べます。それぞれ費用・中立性・個別性が異なるため、違いを理解して使い分けるのが合理的です。

    金融経済教育推進機構(J-FLEC)の無料の学びの場

    2024年4月に金融経済教育推進機構(J-FLEC)が認可法人として設立され、同年8月から本格的に活動を始めました(金融庁 金融経済教育について、2026年7月時点)。J-FLECは官民一体で金融経済教育を推進する中立的な組織で、学校・企業・地域などへ講師を派遣する出張授業や、個別相談を提供しています(J-FLEC、2026年7月時点)。

    特徴は、金融商品を販売しない立場の人材が教える点です。講師や相談員を担うJ-FLEC認定アドバイザーは「金融商品の組成・販売等を行う金融機関等に所属していない」ことが要件で、2024年8月1日時点で合計424名が認定されています(J-FLEC お知らせ、2026年7月時点)。販売と教育が切り離されているため、特定商品の勧誘につながりにくい設計です。まず中立な公的リソースから触れてみたい大人にとって、有力な入口になります。

    もう一つ、社会人が金融教育に触れやすい場が職域研修です。勤務先が福利厚生や確定拠出年金の導入に合わせて、お金や資産形成の研修を実施するケースが増えています。費用を会社が負担するため個人の負担が軽い一方、内容は制度説明が中心になりやすく、一人ひとりの家計に踏み込んだ個別最適までは扱いにくいという性格があります。職域研修で全体像に触れ、より具体的な自分の家計は別の場で詰める、という組み合わせも現実的な使い方です。

    金融教育を受けられる場を評価軸で比較する

    学べる場は、対象・費用・中立性・個別性という4つの軸で比べると、自分に合う選択肢が見えてきます。下の表は主な場を同じ軸で並べたものです。どれが優れているかではなく、目的と状況で向き不向きが変わる点が要点です。

    学べる場 主な対象 費用 中立性 個別性
    学校の授業 小中高生 無償(公教育) 高い 低い(一斉授業)
    家庭での教育 子ども 無料 家庭による 高い
    職域研修 社会人 勤務先が負担 提供元による 中程度
    J-FLEC(公的) 全年齢 無料の講座あり 高い(販売と分離) 相談は個別対応
    民間マネースクール 主に成人 有料が中心 提供元により異なる 高い

    金融教育を受けられる主な場を4つの評価軸で同粒度に整理(出典: 金融庁・J-FLECの公表情報および各手段の一般的特徴を基に当社作成、2026年7月時点)

    学校や家庭は費用がかからず土台づくりに向く一方、大人が体系的に学び直すには機会が限られます。J-FLECの無料講座は中立性が高く入口に適していますが、一人ひとりの家計に合わせた継続的な伴走とは性格が異なります。個別性と継続性を重視するなら民間スクールが候補になりますが、費用は有料が中心で、中立性は提供元により差があるため、金融商品の販売が目的に含まれないかを確認しておく必要があります。

    当社のABCashは、この表でいう民間スクールのうち、マンツーマンで伴走する形にあたります。専属のファイナンシャルコンサルタントが家計管理からNISA・iDeCoまでを個別カリキュラムで支え、金融商品を販売しない教育モデルを採っています。累計9万人以上が受講しており、トレーニング満足度は10段階評価で8以上と答えた人が95%にのぼります。中立性と個別性を両立させる設計ですが、費用は公的な無料講座より高くなるため、目的に応じて他の場と使い分けるのが現実的です。

    金融教育の成果は、テストの点数ではなく行動が変わったかで測るべきだと当社は考えています。当社の受講データでは、受講後に総資産が平均で約57.2万円増加し、月間の自由資金も増えたという結果が出ています。数字の大小より、口座を開いたまま止まっていた行動が動き出した点に意味があります。学んだ知識が家計の見直しや資産形成につながって初めて、金融教育の目的が果たされるためです。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    \ 独学で迷ったら個別相談 /

    断片的な情報で迷うときも、家計や制度の疑問を専属コンサルタントに相談できます。

    諸外国の金融教育と比べて日本はどうか?

    金融教育を受けたと認識する割合が日本は1割未満で米国の約2割に届かず正答率も5割台横ばいであることを示す比較図
    制度は前進したが受講実感は米国の半分以下(出典: 金融リテラシー調査2022〈金融広報中央委員会〉)

    諸外国と比べると、日本の学校での金融教育は後発で、これから成果が問われる段階にあります。英国は2014年に金融教育を学校のカリキュラムへ導入しており、日本の2022年度の高校必修化より約8年早い動きでした。制度が整った時期の差は、国民が学ぶ機会の蓄積の差として表れます。

    海外の事例は、制度を作れば自動的に成果が出るわけではないことも示しています。英国では義務化後も、学校で金融教育を受けた記憶がないと答える若年層が一定数いるという課題が報告されています(日本証券業協会 海外における金融経済教育の実態調査報告書2023、2026年7月時点)。制度の導入と、学びが実際に定着することの間には距離があるという教訓です。

    英国・米国の金融教育

    英国は2014年9月に金融経済教育をイングランドのカリキュラムへ導入し、構成する4つの国すべてで学校教育に組み込みました(日本証券業協会 海外における金融経済教育の実態調査報告書2023、2026年7月時点)。米国は連邦一律ではなく、州ごとに高校での必修化が進む形をとっています。国によって進め方は異なりますが、いずれも学校段階での学びを重視している点は共通します。

    下の表は、日本と主要国の学校での金融教育を、導入時期と位置づけで横並びにしたものです。制度設計は国により異なるため、優劣ではなく特徴の違いとして捉えると整理しやすくなります。

    国 学校導入の時期 位置づけ・特徴
    日本 2022年度(高校必修) 家庭科・公民科で資産形成の視点を導入
    英国 2014年9月 ナショナルカリキュラムに導入、4国すべてで実施
    米国 州ごとに進行 連邦一律ではなく州単位で必修化

    日本と主要国の学校での金融教育の導入状況(出典: 日本証券業協会 海外実態調査2023・金融庁を基に当社作成、2026年7月時点)

    日本の到達状況をデータで見る

    日本人の金融知識の到達度は、正誤問題の正答率で5割台にとどまり、大きな改善は見られません。金融広報中央委員会の金融リテラシー調査では、25問の正答率が2016年55.6%、2019年56.6%、2022年55.7%と横ばいで推移しています(金融リテラシー調査2022、2026年7月時点)。この調査を継承したJ-FLECが実施し2026年3月に公表した2025年調査でも、正答率は引き続き5割台の水準でした(金融リテラシー調査2025(J-FLEC)、2026年7月時点)。

    ここで注目したいのは、金融教育を受けたと認識している人の割合が、日本では1割に満たない一方、米国では約2割にのぼる点です(金融リテラシー調査2022、2026年7月時点)。制度としての必修化やJ-FLECの発足は進みましたが、「学んだ」という実感はまだ全体に行き渡っていません。データ上は、制度の整備は前進した一方で、受講実感が追いついていないと評価できます。こうしたデータをふまえると、制度が整ったことに安心するのではなく、自分自身が体系的に学ぶ機会を実際に確保できているかを基準に、いまの学び方を点検する姿勢が問われます。とくに学校での学びを受けていない大人世代は、受け身では機会が回ってこないため、自分から学びの場を選ぶ姿勢が差につながります。

    金融教育を受けるときに注意したいことは?

    金融教育を受けるうえで最も重要なのは、情報の出所と中立性を確かめることです。お金の情報は玉石混交で、教育をうたいながら商品販売を目的とした発信も含まれます。とくに「無料」の学びの場は、誰がコストを負担しているのかという視点で見ると、性格の違いが見えてきます。

    無料のマネーセミナーが必ずしも悪いわけではありませんが、金融商品の販売が入口になっている場合があります。純粋な教育目的か、販売につながる導線かを見極めるには、その場を運営する主体が何で収益を得ているのかを確認すると判断しやすくなります。販売と教育が分離されている公的な場と、商品提案を含む民間の場では、前提が異なります。

    もう一つ意識したいのが、断定的な情報への警戒です。「元本保証で高利回り」「必ず儲かる」といった表現は、金融の仕組み上あり得ない話であり、金融教育が身についていれば入口で見抜けます。うまい話ほど立ち止まって確かめる姿勢は、学んだ知識を守りに使う最も実践的な場面です。

    金融・投資は資産形成という重要な判断に関わる領域です。本記事は一般的な情報の整理であり、個別の資産設計や商品選択については、ファイナンシャルプランナーや金融機関などの専門家に相談することをおすすめします。相談先を選ぶときは、その相手が特定の商品を販売して収益を得ているのか、それとも助言そのものへの対価で成り立っているのかを確認すると、助言の中立性を見極めやすくなります。

    金融教育に関するよくある質問

    金融教育について検索されやすい疑問を、公的データに基づいて整理します。

    Q. 金融教育とは具体的に何を学ぶのですか?
    家計管理・生活設計・金融商品の選択・外部知見の活用という4分野が中心です(金融庁「金融経済教育について」)。投資の儲け方ではなく、リスクを理解して自分で判断する力を身につけることを目的としています。

    Q. 金融教育はいつから学校で必修化されたのですか?
    2022年度から高校の家庭科・公民科で必修化されました(金融庁 高校向け金融経済教育指導教材)。同じ2022年4月には成年年齢が18歳へ引き下げられ、契約の責任も早まっています。

    Q. 大人でも金融教育を受けられますか?
    受けられます。2024年に発足したJ-FLECが学校・企業・地域への出張授業や個別相談を提供しているほか、職域研修や民間スクールも選択肢になります(J-FLEC、2026年7月時点)。学校で学ぶ機会がなかった世代ほど、自分から場を選ぶ意味があります。

    Q. 家庭ではどのように金融教育をすればよいですか?
    小遣いの管理や買い物の判断など、日常のお金のやりとりを学びの機会にするのが基本です。年齢に応じて、お金には限りがあるという原則から契約やキャッシュレスの扱いへ段階的に広げると無理がありません。

    Q. 無料の金融セミナーだけで十分ですか?
    入口としては有効ですが、中立性の確認が必要です。金融商品の販売が入口になっている場合があるため、運営主体が何で収益を得ているかを確かめ、公的な中立の場と組み合わせて使うと安全です。

    金融教育を含むお金の基礎をまとめて確認したい場合は、不労所得とはの基礎からの総まとめはこちらで全体像を整理できます。

    まとめ

    金融教育とは、お金の知識と判断力を育て、家計管理から資産形成までを自分で選べるようにする教育です。2022年度の高校必修化と成年年齢引下げ、2024年のJ-FLEC発足によって、学校・家庭・社会人それぞれの場で学ぶ環境が整いつつあります。一方で、金融教育を受けたと実感している人はまだ少なく、制度の前進に受講実感が追いついていないのが日本の現状です。

    学べる場は、対象・費用・中立性・個別性という軸で比べると、自分に合う選択肢が見えてきます。学校や家庭は土台づくりに、J-FLECの無料講座は中立的な入口に向き、継続性と個別性を重視するなら、当社のABCashのようにマンツーマンで伴走する民間の学びも選択肢になります。大切なのは、制度ができたことに安心せず、自分が体系的に学ぶ機会を実際に持てているかを確かめることです。学校で学ぶ機会がなかった世代も、いまから始めれば遅くはありません。まずは、いまの家計と学ぶべき順序を一度整理することから始めてみてください。

    \ お金の学びを無料体験でチェック /

    無料体験60〜80分程度で、いまの家計と学ぶべき順序を専属コンサルタントと整理できます。

  • お金の管理のコツと続け方|5つの方法を徹底比較して選ぶ

    給料日には残高があるのに、月末には理由もはっきりしないまま減っている。家計簿アプリを入れても数日で開かなくなり、貯金は「余ったら」のつもりが結局余らない。お金の管理は、方法を知らないから続かないのではなく、自分に合う手段を選べていないために続かないケースが少なくありません。この記事では、お金の管理を続く仕組みにするための5つの方法を、続けやすさ・自動化・費用という同じ評価軸で比較し、選び方まで整理します。お金の基礎から体系的に押さえたい方は、不労所得とはの全体像を整理した完全ガイドもあわせて確認してください。

    \ 累計9万人が学んだ伴走型 /

    家計から投資まで、専属コンサルタントにマンツーマンで無料相談できます。

    お金の管理とは?まず押さえる目的と全体像

    収入・支出・貯蓄の3つの把握と5つの管理手段、続く仕組み化までを整理したお金の管理の全体像図
    収入・支出・貯蓄の把握と5つの手段を俯瞰し、続く仕組み化までの全体像を整理

    お金の管理とは、収入・支出・貯蓄の3つを把握し、無理なく続く仕組みへ落とし込むことです。手段は手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走の5つに大別でき、続けやすさで選ぶのが失敗を避ける最初のポイントになります。

    家計管理というと「節約して我慢する」イメージが先に立ちますが、目的は我慢そのものではありません。毎月いくら入り、いくら出て、いくら残せるのかという流れを見える状態にし、意思決定をラクにすることが本質です。支出を1円単位で追いかけることより、続けられる粒度で全体を掴むほうが結果につながります。管理の巧拙は細かさではなく、続いた期間の長さで決まると考えたほうが実態に近いといえます。

    お金の管理でまず用意する3つのもの

    管理を始める前に、道具を最小限そろえておくと挫折しにくくなります。多くの手段に共通して必要になるのは、次の3つです。

    • メインの支払い手段を1〜2つに寄せる: カードや電子マネーを絞ると、支出が自動で1か所に集まり記録が軽くなります
    • 貯蓄用の口座を分ける: 生活口座と貯蓄口座を分けるだけで、使えるお金と残すお金の境界がはっきりします
    • 記録の入口を1つ決める: アプリでも手書きでも、記録場所を1つに固定して分散させないことが継続の前提になります

    この3つは、後で紹介するどの管理方法を選んでも土台になります。逆に、この準備を飛ばして記録だけ始めると、支払いが散らばったまま作業量だけが増え、続かない典型パターンに陥りやすくなります。準備は1日で終わるため、最初にまとめて済ませておくのが効率的です。

    お金の管理の目的は「収支の把握」と「続く仕組み化」

    管理の目的は、大きく2つに整理できます。1つは収支の把握で、収入・固定費・変動費・貯蓄の内訳を見えるようにすること。もう1つは続く仕組み化で、毎回の意志に頼らず自動で回る状態をつくることです。

    この2つはセットで機能します。把握だけでは「使いすぎに気づいて反省する」で終わりがちですし、仕組みだけでは自分の家計の実態に合わない設定になりがちだからです。まず1〜2か月で支出の全体像を掴み、そのうえで先取りや自動化の設定に落とすと、無理なく回り始めます。順序としては「把握が先、仕組みが後」を意識すると、自分の生活に合わない仕組みを作ってしまう失敗を避けられます。

    管理が続かない人に共通する3つのつまずき

    続かない背景には、性格よりも構造的な要因があります。家計管理でつまずく理由は、大きく次の3つに整理できます。

    • 入口が重い: 最初から費目を細かく分けすぎて、記録が作業になり挫折する
    • 支払いが散らばる: 現金・複数のクレジットカード・電子マネーが混在し、何にいくら使ったか追えない
    • 貯蓄が後回し: 「余ったら貯金」にしているため、支出の変動に貯蓄が飲み込まれる

    つまずきの多くは意志の弱さではなく、記録の重さと支払いの分散、貯蓄の順序という設計の問題です。裏を返せば、方法を自分に合うものへ切り替えるだけで続き方が変わります。この記事の後半では、3つのつまずきそれぞれに対応する手段を対応づけて紹介します。

    なぜお金の管理は続かないのか?意志ではなく仕組みの問題

    生活設計を立てていない世帯42.8%が立てている33.9%を上回る家計計画の実態グラフ
    計画のない世帯が多数派で、続かないのは意志でなく仕組みの問題(出典: 金融経済教育推進機構 家計の金融行動に関する世論調査2024)

    お金の管理が続かない主因は、意志の弱さではなく仕組みの不在です。計画を立てていない世帯が多数を占めるという公的データもあり、自動化と可視化の設計が分かれ目になります。

    金融経済教育推進機構の家計の金融行動に関する世論調査2024(二人以上世帯、2024年時点)によると、生活設計(ライフプラン)を立てている世帯は33.9%にとどまり、立てていない世帯が42.8%と上回っています。同調査では金融資産を保有していない世帯が24.0%、保有額は平均1,374万円に対して中央値350万円と、平均と中央値の差も大きくなっています。平均が中央値を大きく上回るのは一部の高資産世帯が全体を押し上げているためで、多くの世帯が「計画のないまま日々の収支を回している」実態がうかがえます。

    さらに金融広報中央委員会の金融リテラシー調査2022(18〜79歳・3万人、2022年)では、お金の知識・判断力を問う正誤問題の正答率は55.7%でした。知識に底上げの余地がある一方で、日々の管理は知識量よりも「続く仕組みがあるか」に左右されます。テストで満点でも、記録が手作業のままでは続かないのが家計管理の難しさです。

    ここから客観的に評価できるのは、続かないのは個人の資質ではなく、計画と自動化という仕組みが用意されていないためだという点です。読者がまず判断すべきは「もっと頑張れるか」ではなく、記録を軽くし、貯蓄を先取りにし、支払いをまとめる仕組みを持てているかという基準になります。この基準で見ると、次に比べる5つの方法は「どれだけ仕組みを肩代わりしてくれるか」で並べ替えることができます。頑張りに依存する方法ほど続きにくく、仕組みに任せる方法ほど続きやすい、という軸で読み進めると選びやすくなります。

    お金の管理の5つの方法を徹底比較(続けやすさ・自動化・費用)

    お金の管理には手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走の5つの方法があり、続けやすさ・自動化・可視化・相談先・費用の5軸で特徴が明確に分かれます。まず全体像を同じ評価軸で比較します。

    管理方法 続けやすさ 自動化 可視化 相談先 費用の目安
    ①手書き・ノート家計簿 低〜中 なし 中(自作) なし ほぼ0円
    ②家計簿アプリ 中〜高 高(口座・カード連携) 高(グラフ自動) なし 無料〜月数百円
    ③先取り貯蓄 高(自動) 高 低(貯蓄のみ) なし 0円(口座手数料)
    ④目的別口座・費目分け 中 低〜中 中 なし ほぼ0円
    ⑤専門家の伴走 高(他者伴走) 中(アプリ併用) 高 あり(マンツーマン) 有料

    5つの管理方法を続けやすさ・自動化・可視化・相談先・費用の5軸で同粒度に比較した一覧(評価軸は本記事で開示。費用はサービス形態により変動)

    各方法は優劣ではなく、肩代わりしてくれる範囲が違います。①〜④は自分で仕組みを作る方法、⑤は他者と一緒に作る方法という違いもあります。以下でそれぞれの向き・不向きを見ていきます。

    ①手書き・ノート家計簿

    手書き家計簿は、費用がほぼかからず、書く行為そのものが支出の意識づけになる方法です。自分でフォーマットを決められる自由度が強みですが、記録がすべて手作業のため自動化はゼロで、続けやすさは本人の習慣に大きく依存します。

    向いているのは、支出の実態をいったん体感して掴みたい人や、キャッシュレスより現金中心で暮らす人です。一方で、複数のカードや口座を横断して集計する用途には手間がかかりすぎます。書くこと自体が目的化すると、記録に満足して行動が変わらないという落とし穴もあります。現実的なのは、最初の1〜2か月だけ手書きで全体像と支出の癖を掴み、その後は自動化の高い手段へ移行する橋渡しの使い方です。無理に一生続ける方法として選ばないほうが、挫折を避けられます。

    ②家計簿アプリ(自動連携)

    家計簿アプリは、銀行口座やクレジットカードを連携すると入出金が自動で記録され、グラフで可視化される方法です。記録の手間が最も軽く、続けやすさと可視化のバランスに優れます。代表的なサービスには、多数の金融サービス連携を掲げるマネーフォワードME、シンプルさで知られるおカネレコ、レシート撮影に対応するZaim、広告非表示のMoneytree、夫婦・カップルの共有に対応するOsidOriなどがあり、無料でも基本機能を使えるものが多くあります(各社公表・比較メディア掲載情報)。

    選ぶ際の分かれ目は、連携できる口座数の上限、自動更新の頻度、広告の有無で、これらは無料・有料で変わります。まずは無料版で連携の使い心地を試し、口座数が足りなくなったら有料版を検討する順序が無駄になりません。銀行連携にはセキュリティ面の不安を持つ人もいますが、多くのアプリは残高や明細を読み取るだけの参照専用で、送金機能を持ちません。アプリ選びをさらに詳しく比べたい場合は家計簿に特化した解説にゆずり、本記事では「自動化度の高い管理方法」という位置づけで扱います。

    ③先取り貯蓄(自動積立)

    先取り貯蓄は、給料日に一定額を貯蓄・投資用口座へ自動で振り替え、残りで生活する方法です。「余ったら貯める」を「先に確保する」へ順序を反転させるだけで、貯蓄が支出の変動に飲み込まれなくなります。自動振替や自動積立を設定すれば、以後は意志を使わずに続きます。

    弱点は、貯蓄額は可視化されても日々の支出内訳は見えないことです。そのため②のアプリと組み合わせ、「先取りで貯める・アプリで使い方を見る」の二段構えにすると効果が安定します。金額は最初から高く設定せず、手取りの数%など無理のない額から始め、生活が回ることを確認しながら少しずつ上げるのが失敗しないコツです。銀行の自動積立や財形貯蓄、勤務先の給与天引きなど、仕組みは複数あるため、自分が確実に手を触れずに続く方法を選ぶとよいでしょう。前章のデータが示すとおり、計画のない世帯が多数派である以上、先取りは仕組みで計画を代替する、もっとも再現性の高い一手といえます。

    ④目的別口座・費目分け(袋分け)

    目的別口座・費目分けは、生活費・特別費・貯蓄などを口座や封筒で分け、使える範囲を物理的に区切る方法です。予算オーバーが起きにくく、現金派にもキャッシュレス派にも応用できます。ネット銀行の「目的別口座」機能を使えば、1つの口座内で用途別に残高を分けることもできます。

    手間は中程度で、分けすぎると管理が煩雑になるため、まずは「生活・貯蓄・ゆとり」の3分割から始めるのが続けるコツです。可視化は口座残高で行うため、内訳の細かい分析には向きません。旅行や家電の買い替えといった不定期の大きな出費を「特別費」として先に取り分けておくと、月々の家計が突発的な支出で崩れなくなります。仕組みで使いすぎを止めたい人に適した方法です。

    ⑤専門家の伴走・マネートレーニング(有人サポート)

    専門家の伴走は、家計の把握から貯蓄・投資の設定までを、担当者とマンツーマンで進める有料の方法です。他の4つが「自分で仕組みを作る」のに対し、伴走型は「一緒に仕組みを作り、続くまで見てもらう」点が異なります。相談先を持てるため、判断に迷う場面で手が止まりにくいのが特徴です。

    当社のABCashは、専属ファイナンシャルコンサルタントが家計管理からNISA・iDeCo・投資信託までを個別カリキュラムで伴走するサービスで、累計9万人以上が受講しています。専用アプリと毎日のフィードバックで60日間の習慣化を設計し、金融商品を販売しない中立の教育モデルで運営しています。トレーニング満足度は95%を公表していますが、費用がかかる点は他の方法と明確に異なります。そのため、後半の費用の章で無料手段との損益分岐を客観的に整理します。学びの土台づくりという観点では、金融教育についてはこちらもあわせて参考になります。

    自分に合うお金の管理方法の選び方は?

    自分に合う方法は、続けやすさ・可視化・相談先の3基準で優先順位をつけると絞り込めます。1つの方法に固執せず、2つを組み合わせるのが失敗しにくい選び方です。

    判断の起点は「何につまずいているか」です。記録が続かないなら自動化の高い②アプリ、貯蓄ができないなら③先取り、使いすぎるなら④目的別口座、判断に迷って手が止まるなら⑤伴走、というように、つまずきと方法を対応させると迷いが減ります。前章で挙げた「入口が重い・支払いが散らばる・貯蓄が後回し」という3つのつまずきに、そのまま手段を割り当てる考え方です。

    続けやすさ・可視化・相談先の3基準で選ぶ

    3基準は次のように考えます。続けやすさを最優先するなら自動化の高い②③、支出の可視化を重視するなら②、独りでは判断が続かないという相談先の不足が課題なら⑤が候補になります。

    • 記録が面倒で三日坊主になる → ②家計簿アプリ(自動記録)+③先取り貯蓄
    • 貯まらない・使途不明金が多い → ③先取り貯蓄+④目的別口座
    • NISAなど次の一歩で手が止まる → ⑤専門家の伴走(相談先を確保)

    複数を組み合わせる前提で選ぶと、単独の弱点を補い合えます。たとえば③で貯め、②で使い方を見る組み合わせは、費用ゼロで自動化と可視化の両方を満たせます。逆に、すべてを1つの方法で完結させようとすると、その方法の弱点がそのまま家計の穴になりやすいため注意が必要です。

    タイプ別のおすすめ手段

    暮らし方によって相性は変わります。忙しくて記録に時間を割けない人はアプリ中心、コツコツ型で現金感覚を残したい人は目的別口座、投資まで踏み込みたいが不安が大きい人は伴走型が向きます。まずは無料で試せる②③④から入り、行動が止まる段階で⑤を検討する、という段階的な選び方が費用の面でも合理的です。

    なお、夫婦や同棲など複数人で管理する場合はルールの決め方が個人管理と大きく変わるため、夫婦 お金の管理や同棲 お金の管理の解説で世帯特有の分担方法を確認してください。本記事は個人・一般の家計管理を前提に整理しています。

    \ 一人で続かない管理も伴走型で /

    アプリや家計簿が続かなかった方も、専属コンサルタントと続く仕組みを設計できます。

    お金の管理を仕組み化する手順(先取り→振り分け→自動化)

    先取り振り分け・固定費見直し・記録自動化の3手順で家計を仕組み化する流れを示した図
    「先取り→固定費見直し→自動化」の順に設定すれば意志に頼らず続く(固定費は月1,000円削減で年1万2,000円の効果)

    仕組み化は、収入を先取りで振り分け、固定費を見直し、記録を自動化する3手順で完成します。意志に頼る作業を減らすほど、管理は続きます。順番に設定すれば、以後はほぼ手をかけずに回り始めます。

    収入を「先取り・生活・ゆとり」に振り分ける

    最初の手順は、給料が入ったら使う前に振り分けることです。おすすめは「先取り貯蓄・生活費・ゆとり費」の3つに分ける考え方です。細かい比率は収入や家族構成で変わるため、まずは貯蓄分を先に別口座へ自動振替し、残りで生活する形から始めます。比率を先に完璧に決めようとすると動き出せないので、少額の先取りから始めて後で調整するほうが現実的です。

    当社ABCashの受講者データでは、受講前後の比較で月間自由資金が平均+72,472円、総資産が平均+57.2万円の変化が確認されています。ここでの自由資金とは、生活に使える手元の余裕資金を指します。金額そのものは個人差が大きい前提の数値ですが、「先に確保して残りで暮らす」順序に変えることが、余裕を生む起点になるという方向性は、前章の「計画のない世帯が多数派」というデータとも整合します。増やした先の選択肢を知りたい方は、不労所得 作り方についてはこちらも参考になります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    固定費を見直して管理の手間を減らす

    次の手順は固定費の見直しです。通信費・サブスク・保険など毎月定額で出ていくものは、一度下げると管理の手間をかけずに効果が続きます。変動費を毎月削るのはストレスがかかりますが、固定費は最初の1回の作業で済むため、費用対効果が高い領域です。

    見直しの順序は、金額の大きいもの・使用頻度の低いものからが効率的です。使っていないサブスクの解約、通信料金プランの適正化、保険の重複整理といった単発の作業を先に片づけると、以降の家計が軽くなります。固定費は毎月かかるぶん、月1,000円の削減でも年間1万2,000円の効果が続く計算になり、変動費の節約よりも積み上がりが読めます。まずは固定費、次に変動費という順序が、労力対効果の面でも理にかなっています。

    記録を自動化して家計を見える化する

    最後の手順は、記録の自動化です。先取りと固定費の見直しで家計の骨格が整ったら、日々の支出は家計簿アプリの口座・カード連携に任せ、手入力を減らします。自動で記録が集まれば、月末にまとめて振り返るだけで使いすぎの傾向が見え、翌月の予算に反映できます。

    自動化の効果は、続けるための意志決定を減らす点にあります。前半で触れたとおり、続かない主因は仕組みの不在です。記録・貯蓄・支出の3つをそれぞれ自動連携・自動振替・目的別口座で仕組みに載せれば、頑張りに頼らずに回る家計になります。ここまで組めれば、あとは半年に一度ほど設定を見直すだけで、大きな手間なく管理を維持できます。

    お金の管理にいくらかかる?無料と有料の分かれ目

    積立設定まで自走できるかで無料手段と有料伴走の要否が分かれる費用判断フロー
    「自分で積立設定まで進められたか」が無料と有料の分かれ目(出典: 各社公表・比較メディア掲載情報を基に当社作成)

    お金の管理は、手書き・アプリ・先取り・目的別口座であればほぼ無料で始められ、有料になるのは専門家の伴走を選ぶ場合です。有料を選ぶ価値があるかは、無料手段で自走できるかどうかで判断できます。

    無料手段だけで管理できる人

    無料手段は費用ゼロが最大の利点で、書籍や動画も含めれば知識も無料で得られます。実際に利用者の声には、「YouTubeや書籍で学べる機会が多く、有料の価値を感じない」という指摘もあります(利用者の口コミより)。この評価は正直に受け止めるべきで、独りで情報を集めて実行まで移せる人にとっては、無料手段で十分に成り立ちます。

    無料で完結できるかどうかの見極めは、「情報を集めたあと、実際に口座開設や積立設定まで自分で進められたか」で判断できます。ここまで自走できているなら、②③④の無料手段を組み合わせるのが費用面で最も合理的です。追加の支出をせずに管理を仕組み化できます。

    有料の伴走が価値を持つケース

    一方で、当社の口コミを星別に見ると、Google Mapsの評価は★3.8(65件・渋谷マークシティstudio)で、★5が約60%・★1が約28%と二極化しています(Google Maps口コミより)。★5の利用者は「投資信託の選び方を教えてもらいながら投資デビューできた」と、独りでは踏み出せなかった一歩を評価する一方、★1では費用や無料体験時の勧誘への不満が挙がっています。

    ここから客観的に評価できるのは、有料の伴走が価値を持つのは「知識ではなく行動が止まっている人」であり、情報収集だけで自走できる人には無料手段が合理的だという分かれ目です。だからこそ、申し込みの前に無料体験で自分がどちらのタイプかを確かめる進め方が、費用面での失敗を避けやすくなります。なお当社は金融商品を販売しない教育モデルで、30日間の全額返金保証もあります(返金条件は契約時に要確認)。金融のYMYL領域では最終判断に個人差があるため、個別の資産設計は必要に応じてFPなどの専門家にも相談してください。

    お金の管理でよくある質問(FAQ)

    Q. お金の管理は何から始めればいいですか?
    まず1〜2か月、支出の全体像を掴むことから始めるのが失敗しにくい順序です。最初から費目を細かく分けると挫折しやすいため、自動記録のアプリでざっくり把握し、次に先取り貯蓄を設定します。生活設計を立てている世帯は33.9%にとどまる(家計の金融行動に関する世論調査2024、二人以上世帯・2024年時点)ため、把握と先取りだけでも上位の状態に近づけます。

    Q. お金の管理アプリは安全に使えますか?
    多くの家計簿アプリは、口座やカードを参照専用で連携し、送金機能を持たないため、残高照会と同程度のリスク設計です。とはいえパスワードの使い回しを避ける、二段階認証を設定するなどの基本対策は必要です。無料・有料で連携数や広告の有無が変わるため、必要な機能から選ぶと過不足がありません。

    Q. お金の管理が苦手で続かない人でも続けられますか?
    続かない原因の多くは意志ではなく仕組みにあるため、自動化の高い方法へ切り替えると続きやすくなります。具体的には、記録は自動連携アプリに任せ、貯蓄は給料日の自動振替(先取り)にするだけで、日々の意志決定を減らせます。それでも判断が止まる場合は、相談先を持てる伴走型が選択肢になります。

    Q. キャッシュレス中心の生活でもお金の管理はできますか?
    むしろキャッシュレス中心のほうが管理はしやすくなります。カードや電子マネーの利用履歴がそのまま記録になるため、家計簿アプリと連携すれば手入力がほぼ不要になるからです。ポイントは支払い手段を絞ることで、決済を1〜2枚に寄せると履歴が1か所に集まり、使途不明金が減ります。

    Q. お金の管理と貯蓄・投資は分けて考えるべきですか?
    分けるより、地続きで考えるほうが実態に合います。日々の管理で生まれた余裕資金が貯蓄になり、その一部が投資の元手になるからです。まずは管理で「残せる家計」をつくり、貯蓄が安定してから投資へ広げる順序が、無理のない進め方です。

    まとめ|自分が続けられる管理方法を選ぶ

    お金の管理は、我慢の量ではなく「続く仕組みを選べているか」で結果が変わります。手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走という5つの方法を、続けやすさ・自動化・可視化・相談先・費用という同じ評価軸で見比べれば、自分のつまずきに合う手段が見えてきます。記録が続かないなら自動化、貯まらないなら先取り、判断が止まるなら相談先、という対応で選ぶのが近道です。

    まずは無料で始められる方法で全体像を掴み、次の一歩で迷うなら相談先を持つ手段を検討する。その順序が、費用面でも継続面でも失敗を避けやすい進め方です。お金の学び全体を体系的に整理したい方は、不労所得とはの基礎からの総まとめはこちらから確認してください。

    当社のABCashでは、家計の把握から投資の設定までを専属コンサルタントがマンツーマンで伴走し、自分に合う管理方法を一緒に見極められます。合うかどうかを含め、まずは無料体験で確かめてみてください。

    \ まずは無料の60〜80分程度体験から /

    自分に合うお金の管理方法を、専属コンサルタントと一緒に確かめられます。