
「どれが自分に合うのか分からない」「恥ずかしくない1枚を持ちたい」——最初のクレジットカード選びでは、そんな迷いが生まれがちです。本記事では、年会費と還元率を軸に社会人向けクレカ18枚を比較し、生活スタイル別の選び方まで解説します。
\ 累計9万人が受講した伴走型マネー講座 /
カード選びの先にある家計管理を、専属コンサルタントがマンツーマンでサポートします。
社会人こそクレジットカードを持つべき理由とメリット
社会人になると、給与の受け取りから固定費の支払い、ネット通販まで、お金の出入りが一気に増えます。現金だけで管理していると、支出の全体像が見えにくく「気づいたらお金が減っている」という不安につながりがちです。クレジットカードは、単なる支払い手段ではなく、支出を記録し、ポイントで得をし、いざというときの信用を積み上げる社会人の基本ツールです。
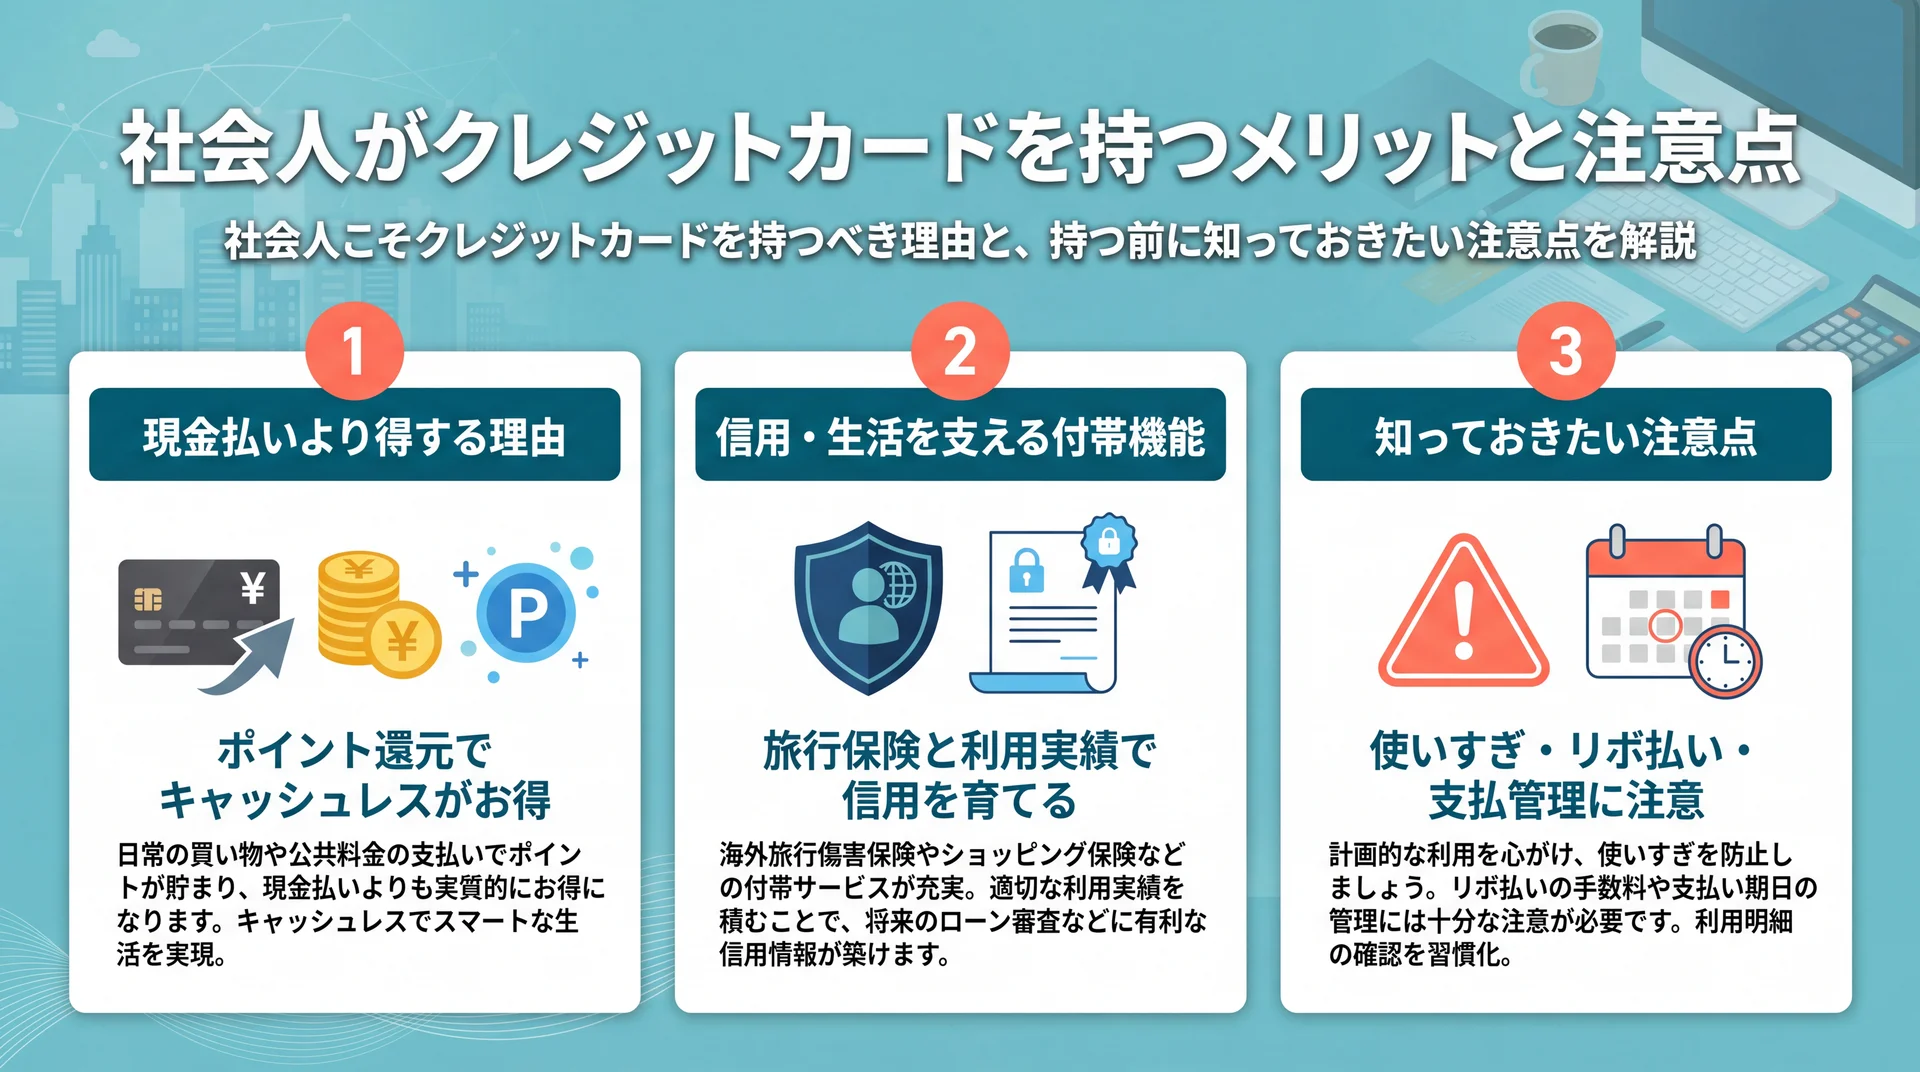
現金払いより得する理由(ポイント・キャッシュレス)
同じ買い物でも、現金払いはポイントが一切つきませんが、還元率1.0%のカードなら支払額の1%が戻ってきます。毎月の生活費を10万円カード払いにすれば、年間で1万円以上のポイント差が生まれる計算です。「支払い方法を変えるだけ」で得られる差額は、社会人の1年で見ると決して小さくありません。給与振込や固定費(通信費・電気・サブスク)をカードにまとめると、支出の可視化とポイント獲得を同時に進められます。
社会人の信用・生活を支える付帯機能(保険・利用実績)
クレジットカードには、海外・国内旅行傷害保険やショッピング保険が付帯するものが多く、出張や旅行の際の思わぬトラブルに備えられます。さらに、毎月きちんと支払う利用実績は「クレジットヒストリー」として蓄積され、将来の住宅ローンや自動車ローンの審査で信用の裏付けになります。社会人にとってカードは、目先のポイント以上に「信用を育てる口座」としての意味を持ちます。
持つ前に知っておきたい注意点(使いすぎ・リボ・支払管理)
一方で、クレジットカードは「後払い」であるがゆえに、使った実感が薄く使いすぎにつながりやすい側面もあります。特に注意したいのがリボ払いで、手数料(年15%前後)が積み重なると返済総額が大きく膨らみます。ボーナス払いや分割払いも、無計画に使えば翌月以降の家計を圧迫しかねません。利用は原則1回払いにし、毎月の利用明細をこまめに確認する習慣が欠かせません。ポイントを得るつもりが、気づけば手数料で損をしていたという状態は、社会人が最も避けたい失敗です。カードを「得する道具」にできるかどうかは、結局のところ日々の家計管理の力にかかっています。この点は記事の後半で詳しく触れます。
社会人のクレジットカード選びで失敗しない5つのポイント
「どれも同じに見えて選べない」というのは、多くの社会人が最初にぶつかる壁です。カードは券面の見た目ではなく、年会費・還元率・付帯サービス・信頼性・生活動線との相性という5つの軸で比べると、自分に必要な1枚がはっきりします。ここを押さえれば、比較表の数字が「自分ごと」として読めるようになります。
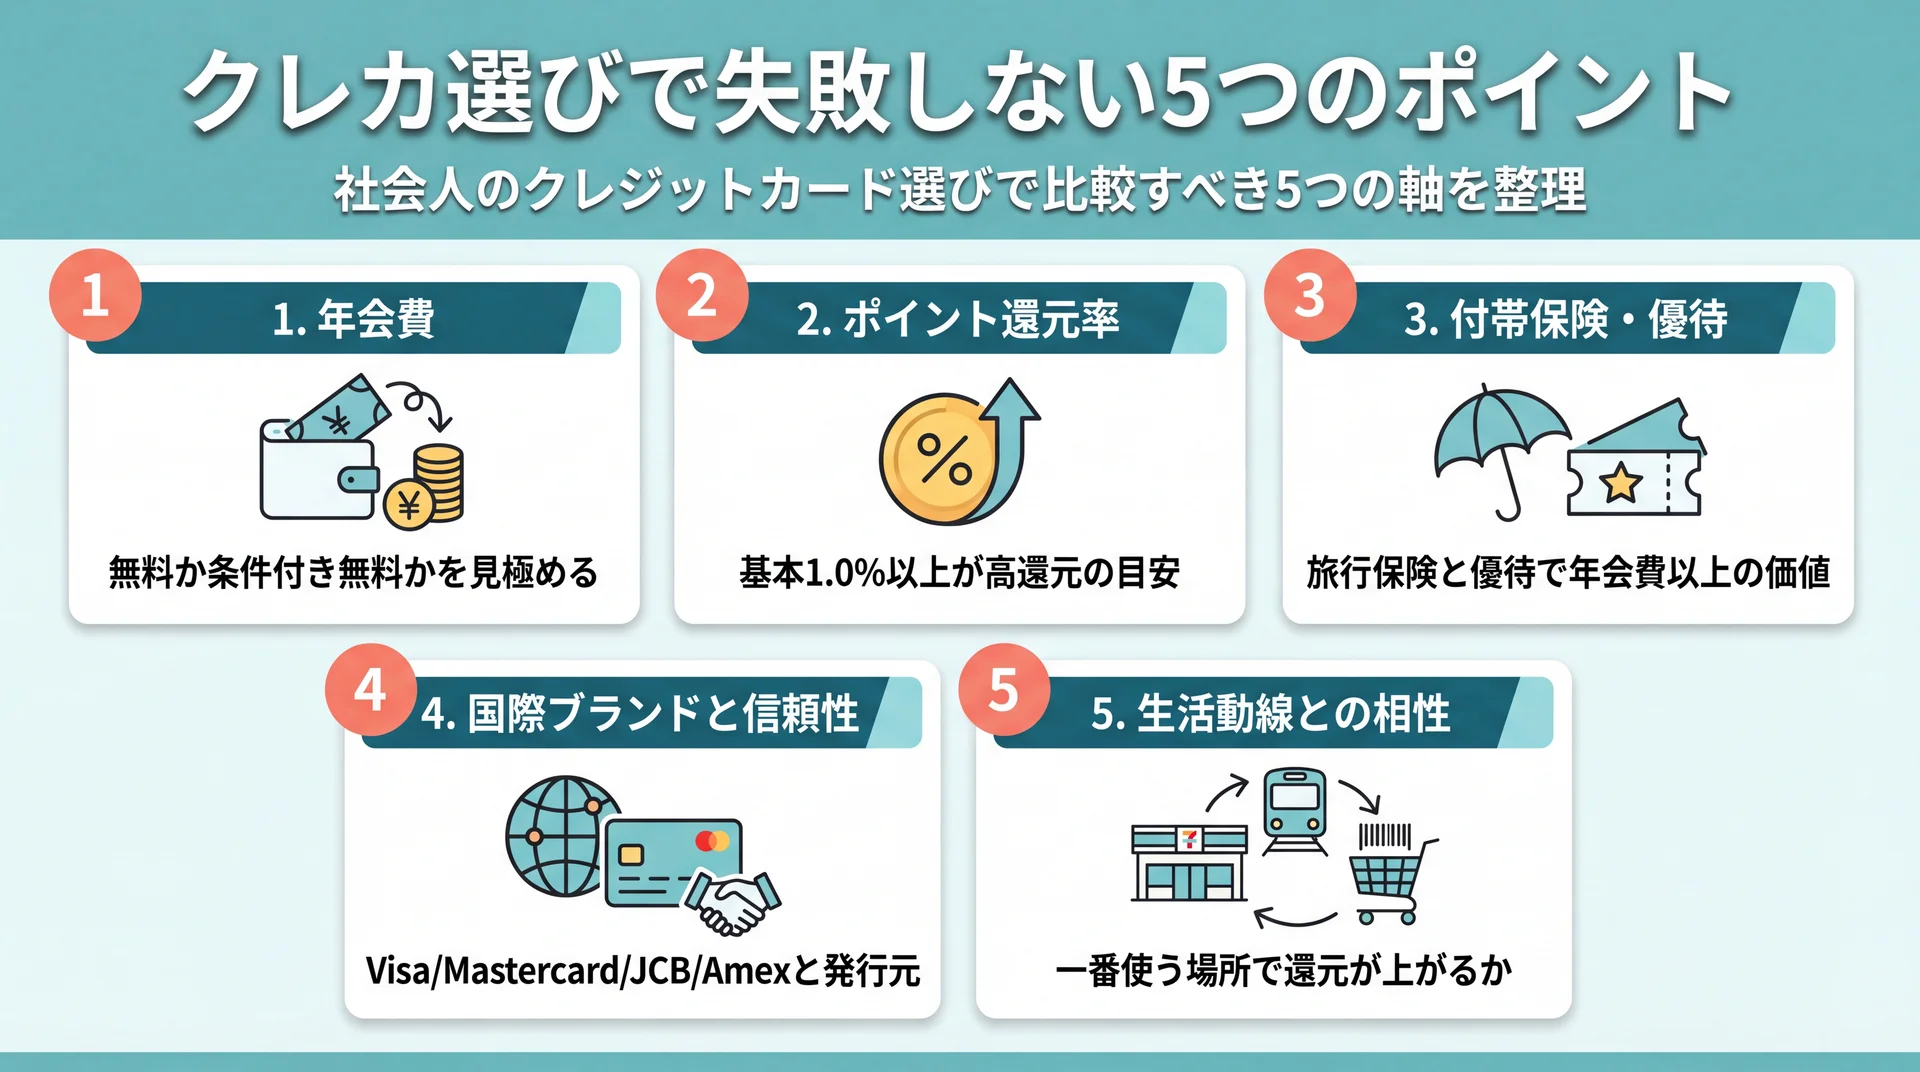
年会費(無料かどうか・条件付き無料の見極め)
社会人の最初の1枚は、年会費永年無料のカードが基本です。収入が安定する前の時期は、固定費を増やさないことが安心につながります。ただし「初年度無料」「年1回利用で翌年無料」といった条件付き無料もあるため、翌年以降の条件まで確認しておきましょう。ステータス性のあるゴールドやプロパーカードは年会費がかかる分、付帯サービスが手厚くなる傾向があります。
ポイント還元率(基本1.0%以上が目安)
還元率は「支払額に対して何%が戻るか」を示す指標で、基本1.0%以上が高還元の目安です。0.5%のカードでも、特定の店舗やスマホタッチ決済で還元率が大きく上がる設計のものは多く、自分がよく使う場所で高還元になるかを基準に選びましょう。ポイントの使い道(買い物・マイル・請求充当)まで含めて、無理なく使い切れるカードを選びましょう。
付帯保険・付帯サービス(旅行保険・優待)
海外・国内旅行傷害保険や、全国の飲食店・レジャー施設の優待は、使い方次第で年会費以上の価値になります。旅行や出張が多い人は保険の補償内容と「自動付帯/利用付帯」の違いを、外食やレジャーが多い人は優待店の多さをチェックしましょう。エポスカードのように優待に強いカードもあれば、交通系に強いカードもあります。
国際ブランドと発行元の信頼性
Visa・Mastercard・JCB・American Expressなどの国際ブランドは、使える店舗の広さや付帯特典に差があります。1枚目はVisaかMastercardが無難で、2枚目に別ブランドを持つと使えない場面を減らせます。発行元(銀行系・信販系・流通系)の信頼性も、YMYL=お金に関わる判断だからこそ軽視できないポイントです。
生活動線との相性(コンビニ/ネット/交通/固定費)
最も見落とされがちなのが、自分の生活動線との相性です。コンビニ・飲食が多いのか、ネット通販中心か、電車通勤か、固定費の支払いが多いのかで、最適なカードは変わります。「自分が一番お金を使う場所で還元率が上がるカード」こそが、実質的に一番得をする1枚です。逆に、還元率だけを見て生活と合わないカードを選ぶと、ポイントが貯まりにくく「思ったより得しない」となりがちです。次のセクションで生活シーン別に整理します。
生活シーン別・社会人におすすめのクレカタイプ
クレカ選びで迷う一番の原因は、「還元率が高い=自分に得」とは限らないことです。あなたが普段お金を使う場所と、カードの得意分野が噛み合って初めて、ポイントは効率よく貯まります。ここでは代表的な4つの生活パターンごとに、相性の良いカードのタイプを整理します。
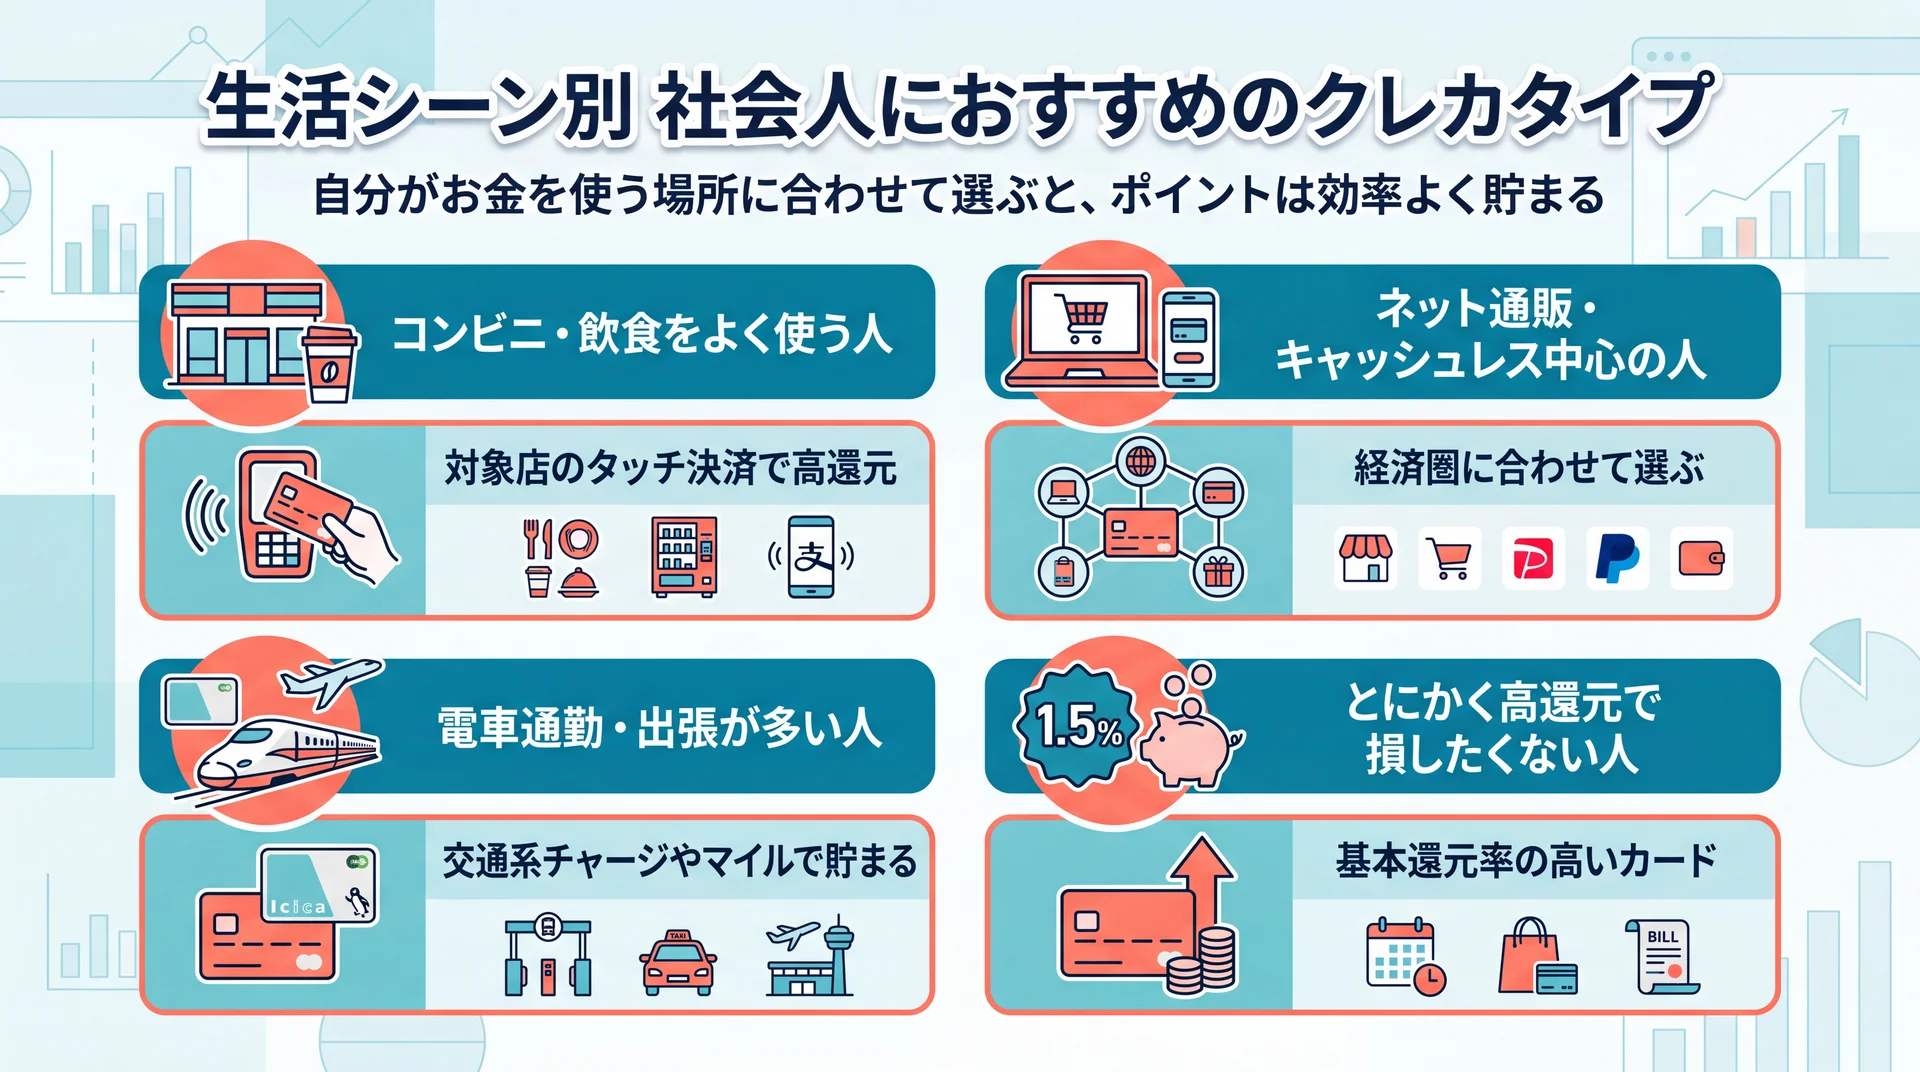
コンビニ・飲食をよく使う人
昼食やちょっとした買い物をコンビニ・飲食店で済ませることが多い人は、対象店舗のスマホタッチ決済で還元率が大きく上がるカードが向いています。三井住友カード(NL)や三菱UFJカードは、対象のコンビニ・飲食店で高還元になる設計で、日常の少額決済を積み重ねる社会人と好相性です。毎日のコーヒーやランチのように、金額は小さくても回数が多い支払いこそ、高還元カードにまとめると差が出やすい支出です。
ネット通販・キャッシュレス中心の人
Amazonや楽天市場、コード決済を日常的に使う人は、経済圏に合わせたカードが効率的です。楽天市場中心なら楽天カード、PayPay中心ならPayPayカード、Amazon中心ならJCBカードWというように、普段使うサービスとポイントが直結するカードを選ぶと、貯めたポイントもそのまま使い切れます。
電車通勤・出張が多い人
毎日電車で通勤する人や出張が多い人は、交通系に強いカードが効きます。ビュー・スイカカードはSuicaへのオートチャージや定期券購入でポイントが貯まり、通勤コストを実質的に下げられます。出張で飛行機を使う人は、マイルが貯まるJALカードなども選択肢になります。
とにかく高還元で損したくない人
特定の経済圏に縛られず、どこで使っても効率よく貯めたい人には、基本還元率そのものが高いカードが向いています。リクルートカードは基本還元率1.2%と業界最高水準で、公共料金の支払いでも同率が適用される汎用性の高さが魅力です。「考えずに得したい」人の実利派の1枚です。特定の店でしか得しないカードだと、結局ポイントが分散して使い切れないこともあるため、幅広く使う人ほど基本還元率の高さが効いてきます。
社会人におすすめのクレカ18選(還元率・年会費で比較)
ここからは、社会人に人気のクレジットカード18枚を一覧で比較します。年会費・還元率・主な特徴を横並びで確認し、気になったカードは各詳細で使い勝手をチェックしてください。数値は各社公式サイト(2026年7月時点)の基本仕様で、年会費や条件は申込前に公式サイトで最新情報をご確認ください。
| ロゴ | カード名 | 年会費 | 基本還元率 | 主な特徴 | 公式サイト |
 |
楽天カード | 永年無料 | 1.0% | 楽天市場で高還元・発行数国内最大級 | 公式HP |
 |
リクルートカード | 永年無料 | 1.2% | 基本還元率が業界最高水準・公共料金もお得 | 公式HP |
 |
三井住友カード(NL) | 永年無料 | 0.5%(対象店タッチ決済最大7%) | ナンバーレスで高セキュリティ | 公式HP |
 |
PayPayカード | 永年無料 | 1.0% | PayPay・Yahoo!ショッピングで高還元 | 公式HP |
 |
JCBカードW | 無料(18〜39歳入会限定) | 1.0%〜 | Amazon・スタバで高還元・若手向け | 公式HP |
 |
dカード | 永年無料 | 1.0% | d払い・ドコモ料金でポイント効率化 | 公式HP |
 |
エポスカード | 永年無料 | 0.5% | 全国1万店以上の優待・最短即日発行 | 公式HP |
 |
三菱UFJカード | 永年無料 | 0.5%(対象店で還元アップ) | 銀行系の信頼性・ナンバーレス選択可 | 公式HP |
 |
Oliveフレキシブルペイ | 永年無料(一般) | 0.5%〜 | 銀行・クレカ・デビットが1枚に集約 | 公式HP |
 |
セゾンパール・アメックス・デジタル | 初年度無料・年1回利用で翌年無料 | 0.5%(QUICPay最大2%) | 最短5分デジタル発行・ナンバーレス | 公式HP |
 |
au PAY カード | 永年無料(一定条件) | 1.0% | au・Pontaと連携・au経済圏に強い | 公式HP |
 |
ライフカード | 永年無料 | 0.5%(誕生月アップ) | 誕生月や年間利用額でボーナス | 公式HP |
 |
イオンカードセレクト | 永年無料 | 0.5%(イオンで還元アップ) | WAON・銀行機能一体・感謝デー5%OFF | 公式HP |
 |
ビュー・スイカカード | 524円 | 0.5%(Suica関連で1.5%) | Suicaオートチャージ・通勤に強い | 公式HP |
 |
JCBカードS | 永年無料 | 0.5% | 優待「クラブオフ」で割引が豊富 | 公式HP |
 |
セゾンブルー・アメックス | 26歳まで無料(以降3,300円) | 0.5% | 若手向けAmex・海外旅行傷害保険 | 公式HP |
 |
JALカード(普通) | 2,200円(初年度無料) | マイル | 搭乗・買い物でマイル・出張向き | 公式HP |
 |
アメリカン・エキスプレス・グリーン | 月会費1,100円 | 100円=1P | ステータス・付帯サービス充実 | 公式HP |
1. 楽天カード
楽天カードは、年会費永年無料で基本還元率1.0%、発行枚数が国内最大級の定番カードです。楽天市場での買い物では還元率が大きくアップし、貯まった楽天ポイントは楽天ペイや街のお店、電気・通信費の支払いにも使えます。楽天経済圏を日常的に使う社会人なら、まず候補に入る万能型の1枚です。海外旅行傷害保険も利用付帯で用意されています。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0% |
| 国際ブランド | Visa/Mastercard/JCB/Amex |
| こんな人向き | 楽天市場をよく使う人・迷ったら最初の1枚 |
| 公式サイト | 公式HP |
2. リクルートカード
リクルートカードは、基本還元率1.2%という業界最高水準の汎用性が最大の魅力です。特定の店舗に縛られず、公共料金や税金の支払いでも同じ還元率が適用されるため、「どこで使っても損したくない」という実利派に向いています。貯まったリクルートポイントはPontaポイントやdポイントに交換でき、使い道にも困りません。年会費永年無料で、旅行傷害保険も付帯します。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 1.2% |
| 国際ブランド | JCB/Visa/Mastercard |
| こんな人向き | 経済圏に縛られず高還元を求める人 |
| 公式サイト | 公式HP |
3. 三井住友カード(NL)
三井住友カード(NL)は、券面に番号を印字しないナンバーレス設計でセキュリティに配慮した1枚です。年会費は永年無料で、対象のコンビニや飲食店でスマホのタッチ決済を使うと還元率が大きくアップする設計が特徴。昼食や少額決済を毎日カードで支払う社会人と好相性です。銀行系の安心感と海外旅行傷害保険(利用付帯)も備え、最初の1枚として選ぶ人が多い定番カードです。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5%(対象店タッチ決済で最大7%) |
| 国際ブランド | Visa/Mastercard |
| こんな人向き | コンビニ・飲食の利用が多い人 |
| 公式サイト | 公式HP |
4. PayPayカード
PayPayカードは、コード決済のPayPayと一体で使える年会費永年無料のカードです。PayPay残高へのチャージやYahoo!ショッピングでの利用で効率よくポイントが貯まり、キャッシュレス中心の生活を送る社会人にフィットします。アプリで利用状況をすぐ確認できるため、使いすぎの防止にもつながりやすいのが実用的なポイントです。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0% |
| 国際ブランド | Visa/Mastercard/JCB |
| こんな人向き | PayPayをメイン決済にしている人 |
| 公式サイト | 公式HP |
5. JCBカードW
JCBカードWは、18〜39歳の入会限定で申し込める、若手社会人向けの高還元カードです。年会費は無料で、通常のJCBカードよりポイントが常時2倍。Amazonやスターバックスなどのパートナー店ではさらに還元率が上がります。国内唯一の国際ブランドJCBのプロパー系で、初めての1枚としての信頼性も十分です。一度入会すれば40歳以降も年会費無料で持ち続けられます。
| 項目 | 内容 |
| 年会費 | 無料(入会は18〜39歳限定) |
| 基本還元率 | 1.0%〜 |
| 国際ブランド | JCB |
| こんな人向き | 20〜30代でAmazonをよく使う人 |
| 公式サイト | 公式HP |
6. dカード
dカードは、NTTドコモが発行する年会費永年無料のカードで、基本還元率1.0%に加え、d払いやドコモ料金の支払いでポイントを効率よく貯められます。dポイントはコンビニやドラッグストア、飲食チェーンなど使える店舗が多く、日常のポイント消化に困りません。ドコモユーザーはもちろん、dポイント経済圏を使う社会人にとって使い勝手の良い1枚です。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 1.0% |
| 国際ブランド | Visa/Mastercard |
| こんな人向き | ドコモ・dポイントを使う人 |
| 公式サイト | 公式HP |
7. エポスカード
エポスカードは、丸井グループが発行する年会費永年無料のカードで、全国1万店舗以上の飲食店・カラオケ・レジャー施設で優待が受けられるのが最大の強みです。マルイの店舗やアプリで最短即日発行にも対応しており、「すぐにカードが必要」という社会人にも便利。海外旅行傷害保険も付帯し、ポイントよりも優待でお得を実感したい人に向いています。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5% |
| 国際ブランド | Visa |
| こんな人向き | 外食・レジャーが多い人・即日発行したい人 |
| 公式サイト | 公式HP |
8. 三菱UFJカード
三菱UFJカードは、2024年8月から年会費が永年無料になった銀行系のカードです(三菱UFJカード公式)。対象のコンビニや飲食店での利用で還元率が大きくアップする設計で、日常使いのメインカードとして育てやすいのが特徴。メガバンク系ならではの信頼性があり、初めてのカードで発行元の安心感を重視する社会人に選ばれています。ナンバーレスデザインも選択できます。
| 項目 | 内容 |
| 年会費 | 永年無料(2024年8月〜) |
| 基本還元率 | 0.5%(対象店で還元アップ) |
| 国際ブランド | Visa/Mastercard/JCB/Amex |
| こんな人向き | 銀行系の信頼性を重視する人 |
| 公式サイト | 公式HP |
9. Oliveフレキシブルペイ
Oliveフレキシブルペイは、三井住友銀行の総合金融サービスで、1枚のカードに銀行口座・クレジット・デビット・ポイント払いの機能が集約されています。専用アプリで残高や利用状況を一元管理でき、支出の可視化がしやすいのが社会人に嬉しいポイント。選べる特典やVポイントの仕組みもあり、「口座とカードをまとめてシンプルに管理したい」人に向いた新しい形の1枚です。
| 項目 | 内容 |
| 年会費 | 永年無料(一般) |
| 基本還元率 | 0.5%〜 |
| 国際ブランド | Visa |
| こんな人向き | 口座とカードを一体で管理したい人 |
| 公式サイト | 公式HP |
10. セゾンパール・アメックス・デジタル
セゾンパール・アメリカン・エキスプレス・カード デジタルは、最短5分でデジタル発行できるスピード感が魅力のカードです。初年度年会費無料で、前年に1回でも利用すれば翌年以降も無料。QUICPay決済では還元率が最大2%までアップし、キャッシュレス派に有利です。カード番号がアプリ内で完結するナンバーレス仕様で、セキュリティ面でも安心して持てます。
| 項目 | 内容 |
| 年会費 | 初年度無料・年1回利用で翌年無料 |
| 基本還元率 | 0.5%(QUICPay最大2%) |
| 国際ブランド | American Express |
| こんな人向き | すぐ発行したい・QUICPayを使う人 |
| 公式サイト | 公式HP |
11. au PAY カード
au PAY カードは、基本還元率1.0%でPontaポイントが貯まる、au経済圏に強いカードです。au PAYへのチャージやau関連サービスの利用でポイントを効率よく獲得でき、貯めたPontaは提携店で幅広く使えます。一定の条件で年会費が無料になり、auやUQ mobileのユーザーはもちろん、Pontaポイントを普段使う社会人にとって使い勝手の良い選択肢です。
| 項目 | 内容 |
| 年会費 | 永年無料(一定条件) |
| 基本還元率 | 1.0% |
| 国際ブランド | Visa/Mastercard |
| こんな人向き | au・UQ・Pontaを使う人 |
| 公式サイト | 公式HP |
12. ライフカード
ライフカードは、年会費永年無料でありながら、誕生月にポイントが大きくアップする独自の特典が特徴です。入会後一定期間や年間利用額に応じたボーナスポイントもあり、使い方次第で還元率を高められます。基本還元率は0.5%ですが、誕生月にまとめ買いをする、年間利用額を意識するといった工夫で得しやすいカード。ポイントを「攻めて貯めたい」社会人に向いています。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5%(誕生月アップ) |
| 国際ブランド | Visa/Mastercard/JCB |
| こんな人向き | 誕生月の買い物が多い人 |
| 公式サイト | 公式HP |
13. イオンカードセレクト
イオンカードセレクトは、クレジット・電子マネーWAON・イオン銀行キャッシュカードが1枚になった、イオンユーザー向けの年会費永年無料カードです。毎月20日・30日の「お客さま感謝デー」ではイオンでの買い物が5%OFFになり、食料品や日用品をイオンでまとめ買いする社会人には大きな節約効果があります。給与振込や公共料金の口座をイオン銀行にまとめると、さらに使い勝手が高まります。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5%(イオンで還元アップ) |
| 国際ブランド | Visa/Mastercard/JCB |
| こんな人向き | イオンで日常の買い物をする人 |
| 公式サイト | 公式HP |
14. ビュー・スイカカード
ビュー・スイカカードは、JR東日本が発行する交通系に強いカードです。Suicaへのオートチャージや定期券の購入でポイント還元率が通常より高くなり、電車通勤の社会人は「移動しているだけでポイントが貯まる」感覚で使えます。年会費は524円(税込)かかりますが、通勤・通学で毎日Suicaを使う人であれば十分に元が取れる設計。カード1枚でSuica機能も使えるため財布がすっきりします。
| 項目 | 内容 |
| 年会費 | 524円(税込) |
| 基本還元率 | 0.5%(Suica関連で1.5%) |
| 国際ブランド | Visa/Mastercard/JCB |
| こんな人向き | 電車通勤・Suicaを毎日使う人 |
| 公式サイト | 公式HP |
15. JCBカードS
JCBカードSは、年会費永年無料のJCBプロパーカードで、優待サービス「JCB CARD S 優待 クラブオフ」が付くのが特徴です。全国のグルメ・レジャー・映画・宿泊などが割引価格で利用でき、外食やお出かけが多い社会人はポイント以上の価値を得やすいカードです。JCBブランドの安心感と手厚いサポートを、年会費をかけずに持ちたい人に向いた堅実な選択肢といえます。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 基本還元率 | 0.5% |
| 国際ブランド | JCB |
| こんな人向き | 優待割引を幅広く使いたい人 |
| 公式サイト | 公式HP |
16. セゾンブルー・アメックス
セゾンブルー・アメリカン・エキスプレス・カードは、26歳まで年会費無料で持てる若手社会人向けのAmexカードです。海外・国内旅行傷害保険が付帯し、旅行や出張の機会が増える社会人に安心感があります。26歳以降は年会費(3,300円)がかかりますが、若いうちからAmexブランドとステータスに触れておきたい人にとって、無理なく始められる入門カードとして人気です。
| 項目 | 内容 |
| 年会費 | 26歳まで無料(以降3,300円) |
| 基本還元率 | 0.5% |
| 国際ブランド | American Express |
| こんな人向き | 20代でAmexを持ちたい人 |
| 公式サイト | 公式HP |
17. JALカード(普通)
JALカード(普通)は、飛行機の搭乗やショッピングでJALのマイルが貯まる、出張・旅行が多い社会人向けのカードです。搭乗ごとのボーナスマイルや入会・継続マイルがあり、貯めたマイルは特典航空券に交換できます。年会費は2,200円(初年度無料)ですが、飛行機を使う機会が多い人であれば、現金払いでは得られないマイルという価値を積み上げられます。陸マイラーの入り口としても定番の1枚です。
| 項目 | 内容 |
| 年会費 | 2,200円(初年度無料) |
| 基本還元率 | ショッピングマイル |
| 国際ブランド | Visa/Mastercard/JCB |
| こんな人向き | 出張・旅行で飛行機を使う人 |
| 公式サイト | 公式HP |
18. アメリカン・エキスプレス・グリーン・カード
アメリカン・エキスプレス・グリーン・カードは、月会費制(1,100円)のプロパーカードで、ステータス性と付帯サービスの充実が魅力です。空港ラウンジやトラベル・グルメ関連の特典が手厚く、出張や旅行、接待の機会がある社会人に向いています。年会費に相当するコストはかかりますが、「お金の使い方に見合った体験価値」を重視する人にとって、持つ意味のある1枚です。まずは無料カードで基礎を作ってから検討するのも堅実です。
| 項目 | 内容 |
| 年会費 | 月会費1,100円 |
| 基本還元率 | 100円=1ポイント |
| 国際ブランド | American Express |
| こんな人向き | ステータス・付帯サービス重視の人 |
| 公式サイト | 公式HP |
コストの透明性の確認方法
カードのコストは年会費だけではありません。「初年度無料」「条件付き無料」の場合は翌年以降の条件を、リボ払い前提のカードは手数料率を事前に確認しましょう。公式サイトの「年会費」「手数料」ページで、追加費用の有無まで見ておくと、後から「思っていたのと違う」を防げます。総額で損しない1枚を選ぶ第一歩です。
運営会社の信頼性の確認方法
お金に関わる判断だからこそ、発行元の信頼性は重要です。銀行系・信販系・流通系といった発行元の種別、上場の有無、カード発行実績などを公式の会社情報で確認しましょう。国際ブランド(Visa/Mastercard/JCB/Amex)の裏付けもあわせて見ると、安心して長く使える1枚かどうかを判断できます。
初心者サポートの確認方法
初めてのカードでは、アプリでの利用明細確認、使いすぎ防止の通知、問い合わせ窓口の充実度が使い勝手を左右します。多くのカードが公式アプリでリアルタイムに利用額を確認できますが、通知設定や上限設定の柔軟さには差があります。「作った後に迷わず使えるか」という視点で、サポート体制まで比べておくと失敗しにくくなります。
選定基準まとめ
| 評価軸 | チェックすべきポイント | 当社ABCashの実績・特徴 |
| コストの透明性 | 年会費・手数料・追加費用の有無 | 30日間全額返金保証(変更履歴あり・契約時要確認)で費用の納得度を担保 |
| 運営会社の信頼性 | 発行元の種別・実績・上場 | 累計9万人以上の受講実績・シリーズC 12億円調達済 |
| 初心者サポート | 明細確認・相談窓口・伴走 | 専属コンサルタントのマンツーマン伴走・満足度95% |
クレカのポイントを活かすお金の管理力を高めるなら当社のABCash
ここまで18枚のカードを比べてきましたが、実は「良いカードを選ぶこと」と「実際に得をすること」の間には大きな差があります。ポイントを貯めても使い切れない、還元率は高いのに使いすぎて意味がない――そうした状態に陥りやすいのも実情です。カードを本当に活かせるかどうかは、日々の家計管理と、お金全体を見渡す力にかかっています。
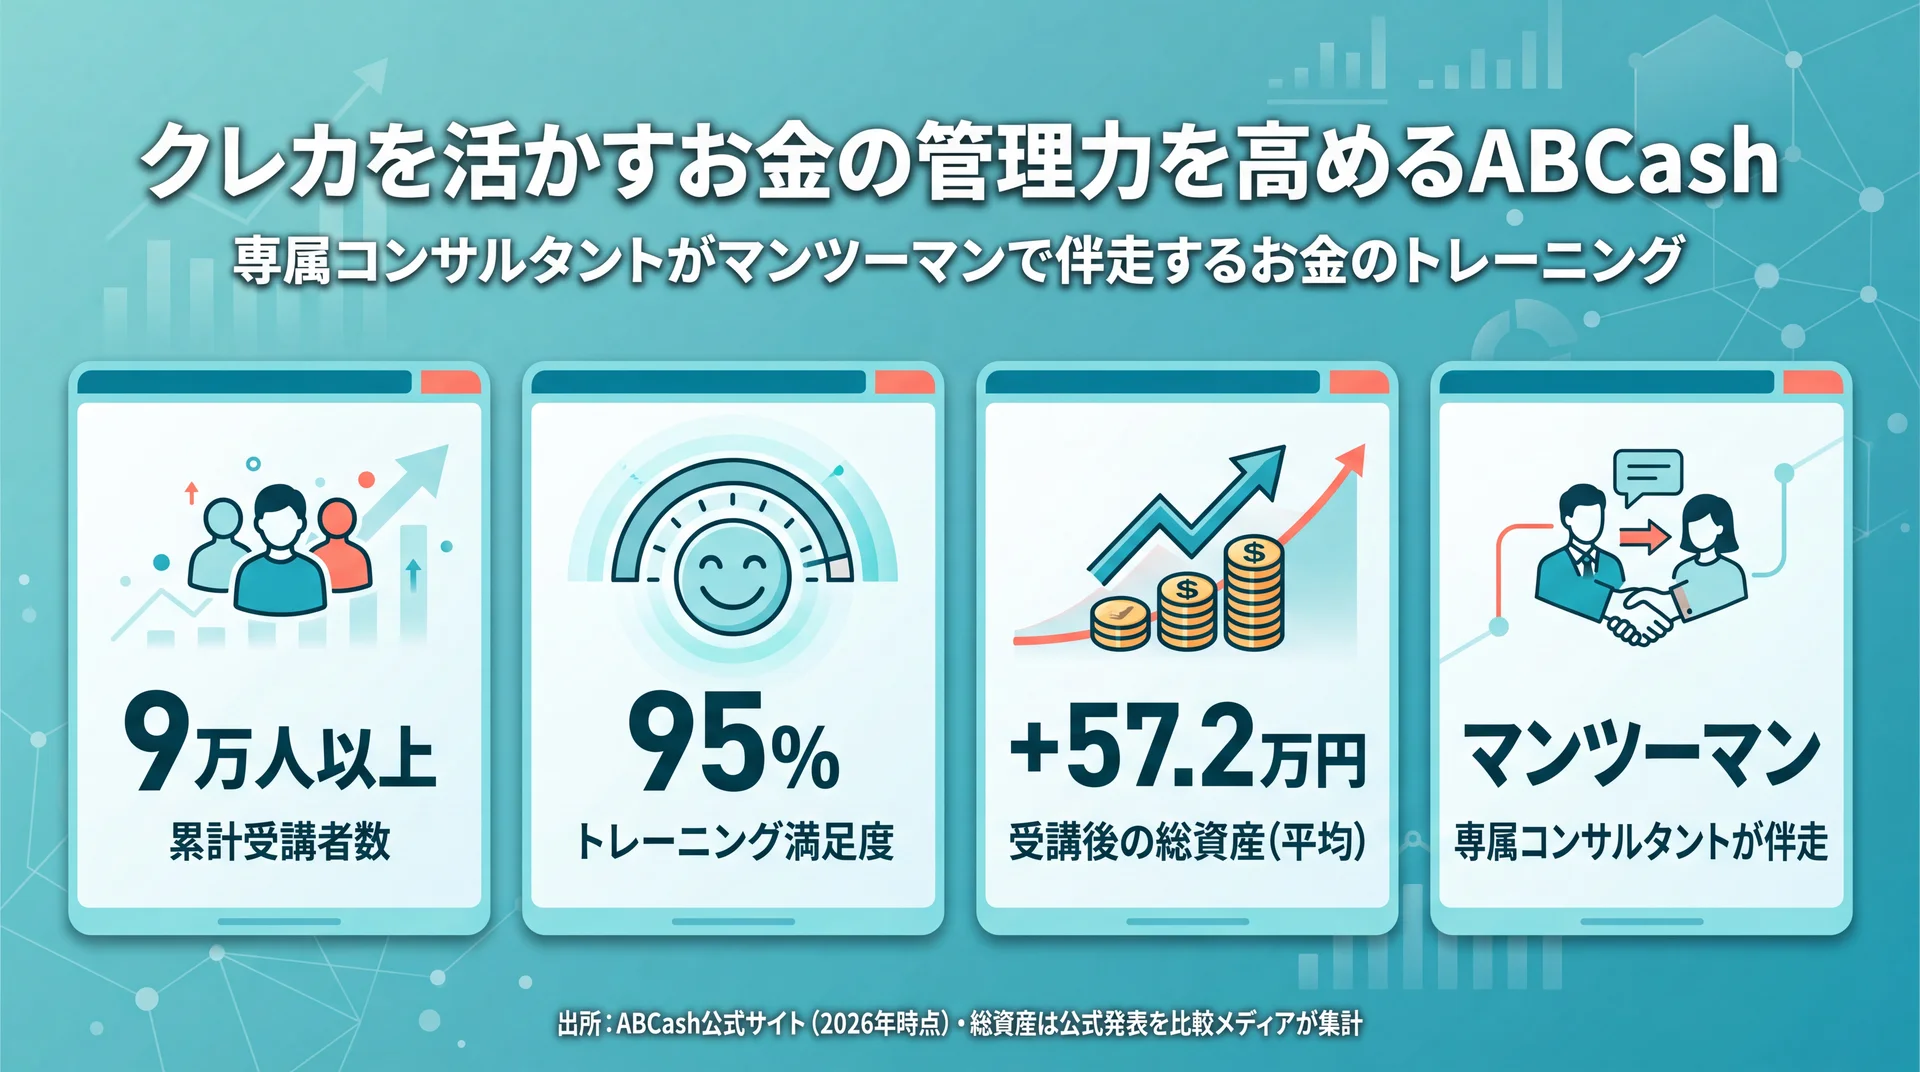
当社のABCash(エービーキャッシュ)は、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、女性を中心に累計9万人以上(2026年5月時点)が受講したお金のトレーニングサービスです。家計管理の見直しから、NISA・iDeCo・投資信託といった資産形成の基礎までを、一人ひとりのカリキュラムで一気通貫にサポートします。「カードは作ったけれど、家計もお金の増やし方も自己流のまま」という社会人が、次の一歩を踏み出すための伴走者です。ポイント還元の最大化も、突き詰めれば「毎月いくらを何に使い、いくらを残して増やすか」という家計設計の延長線上にあります。
おすすめポイント
- 専属コンサルタントのマンツーマン伴走: 一人だと続かない家計管理 → 専用アプリと毎日のフィードバックで習慣化まで支援
- 家計〜投資の一気通貫カリキュラム: 断片的な情報で迷う"金融疲れ" → 家計の見直しからNISAまで自分軸の1本の計画に整理
- 金融商品を売らない中立性: 保険や商品の勧誘とセットのセミナーへの不安 → 教育が収益モデルだからこそ中立的に伴走
実際の受講者からは、Google Mapsの口コミで「『投資は失敗する、怖い』という固定観念が外れ、選び方を教わりながら投資デビューできた」(30代女性・★5)といった声が寄せられています。一方で「無料体験の勧誘が強かった」という指摘(★1)もあり、評価は二極化しています。だからこそ、まずは無料体験で自分に合うかどうかを確かめるのが安心です。トレーニング満足度は95%(2025年4〜8月・公式アンケート)、受講後には総資産が平均で約57.2万円増えたという公式発表(比較メディア集計)もあり、"止まっていた行動"を動かすきっかけとして選ばれています。
| 項目 | 内容 |
| サービス名 | ABCash(運営: 株式会社ABCash Technologies) |
| 特徴 | 専属コンサルタントのマンツーマン伴走・家計〜投資まで一気通貫 |
| 料金・保証 | 30日間全額返金保証(変更履歴あり・契約時要確認) |
| サポート・信頼性 | 累計9万人以上・満足度95%・オンライン完全対応 |
| 初心者への向きやすさ | 個別カリキュラムで初心者でも迷わず始められる |
| 公式サイト | 公式HP |
\ 家計〜NISAをマンツーマンで伴走 /
貯めたポイントや家計を”自分ごと”として動かせるよう、専属コンサルタントが一緒に整理します。
よくある質問
Q. 社会人はクレジットカードを何枚持つのが正解?
最初は1枚で十分です。まずは年会費無料で還元率1.0%以上のメインカードに絞り、支払いを集約して利用実績とポイントを育てましょう。生活に慣れてきたら、メインとは別ブランドで、交通系や優待など生活動線を補うサブカードを1枚足す「2枚持ち」が管理しやすくおすすめです。枚数を増やしすぎると引き落とし口座や利用額の把握が煩雑になり、かえって使いすぎや払い忘れを招くため、まずは絞り込むのが賢明です。
Q. 年会費無料と有料、どちらが得ですか?
社会人の最初の1枚は年会費無料が基本です。付帯保険や優待、ステータスが必要になったときに、有料カードの年会費と受けられる価値を天秤にかければ十分です。有料カードは「年会費以上に使う特典があるか」で判断しましょう。空港ラウンジや旅行保険、優待などを実際に使う機会が年に何回あるかを具体的に見積もると、有料カードが自分に見合うかを冷静に判断できます。使わない特典に年会費を払うのは避けるのが賢明です。
Q. カードを作った後、使いすぎを防ぐにはどうすればいい?
利用は原則1回払いにし、リボ払いを安易に使わないことが第一歩です。公式アプリの利用通知や上限設定を活用し、毎月の明細をこまめに確認しましょう。ただし仕組みだけでは続きにくいのも事実で、支出の全体像を把握し、収支のバランスを整える家計管理の習慣づくりが根本的な対策になります。
Q. お金の管理や投資も一緒に学びたい場合は?
カード選びは資産形成の入り口にすぎません。家計管理からNISA・iDeCoまでを体系的に学びたい場合は、当社のABCashのように専属コンサルタントがマンツーマンで伴走するサービスが選択肢になります。無料体験で自分に合うかを確かめてから始められるため、独学で迷いがちな人でも一歩を踏み出しやすいでしょう。特定の金融商品を売らない中立の立場で、あなたの状況に合わせた家計と資産形成の順序を一緒に整理してくれます。
まとめ
社会人のクレジットカード選びは、券面の見た目ではなく、年会費・還元率・付帯サービス・信頼性・生活動線との相性という5つの軸で比べることが失敗しないコツです。まずは年会費無料で還元率1.0%以上のカードを1枚選び、自分が一番お金を使う場所で得をする設計を意識しましょう。そして、選んだカードを"本当に得する1枚"にできるかは日々の家計管理次第です。還元率や年会費といった数字の比較は、実は「自分はこれからお金とどう付き合うか」を考える入り口でもあります。カード選びを、お金と向き合う最初のきっかけにしてみてください。
\ お金の不安を自信に変える第一歩 /
まずは無料体験60〜80分程度で、続けられそうかを確かめてみてください。