
イオンカードと楽天カード、どちらを選べばいいか迷っていませんか。年会費や還元率だけを見比べても、自分の生活で結局どちらが得なのかは判断しづらいものです。この記事では両カードの違いを一覧で整理し、タイプ別のおすすめと2枚持ちの使い分けまで解説します。
\ 累計9万人が受講した伴走型トレーニング /
カード選びの前に、家計〜投資の土台を専属コンサルタントとマンツーマンで学べます。
イオンカードと楽天カードの違いを一覧で比較
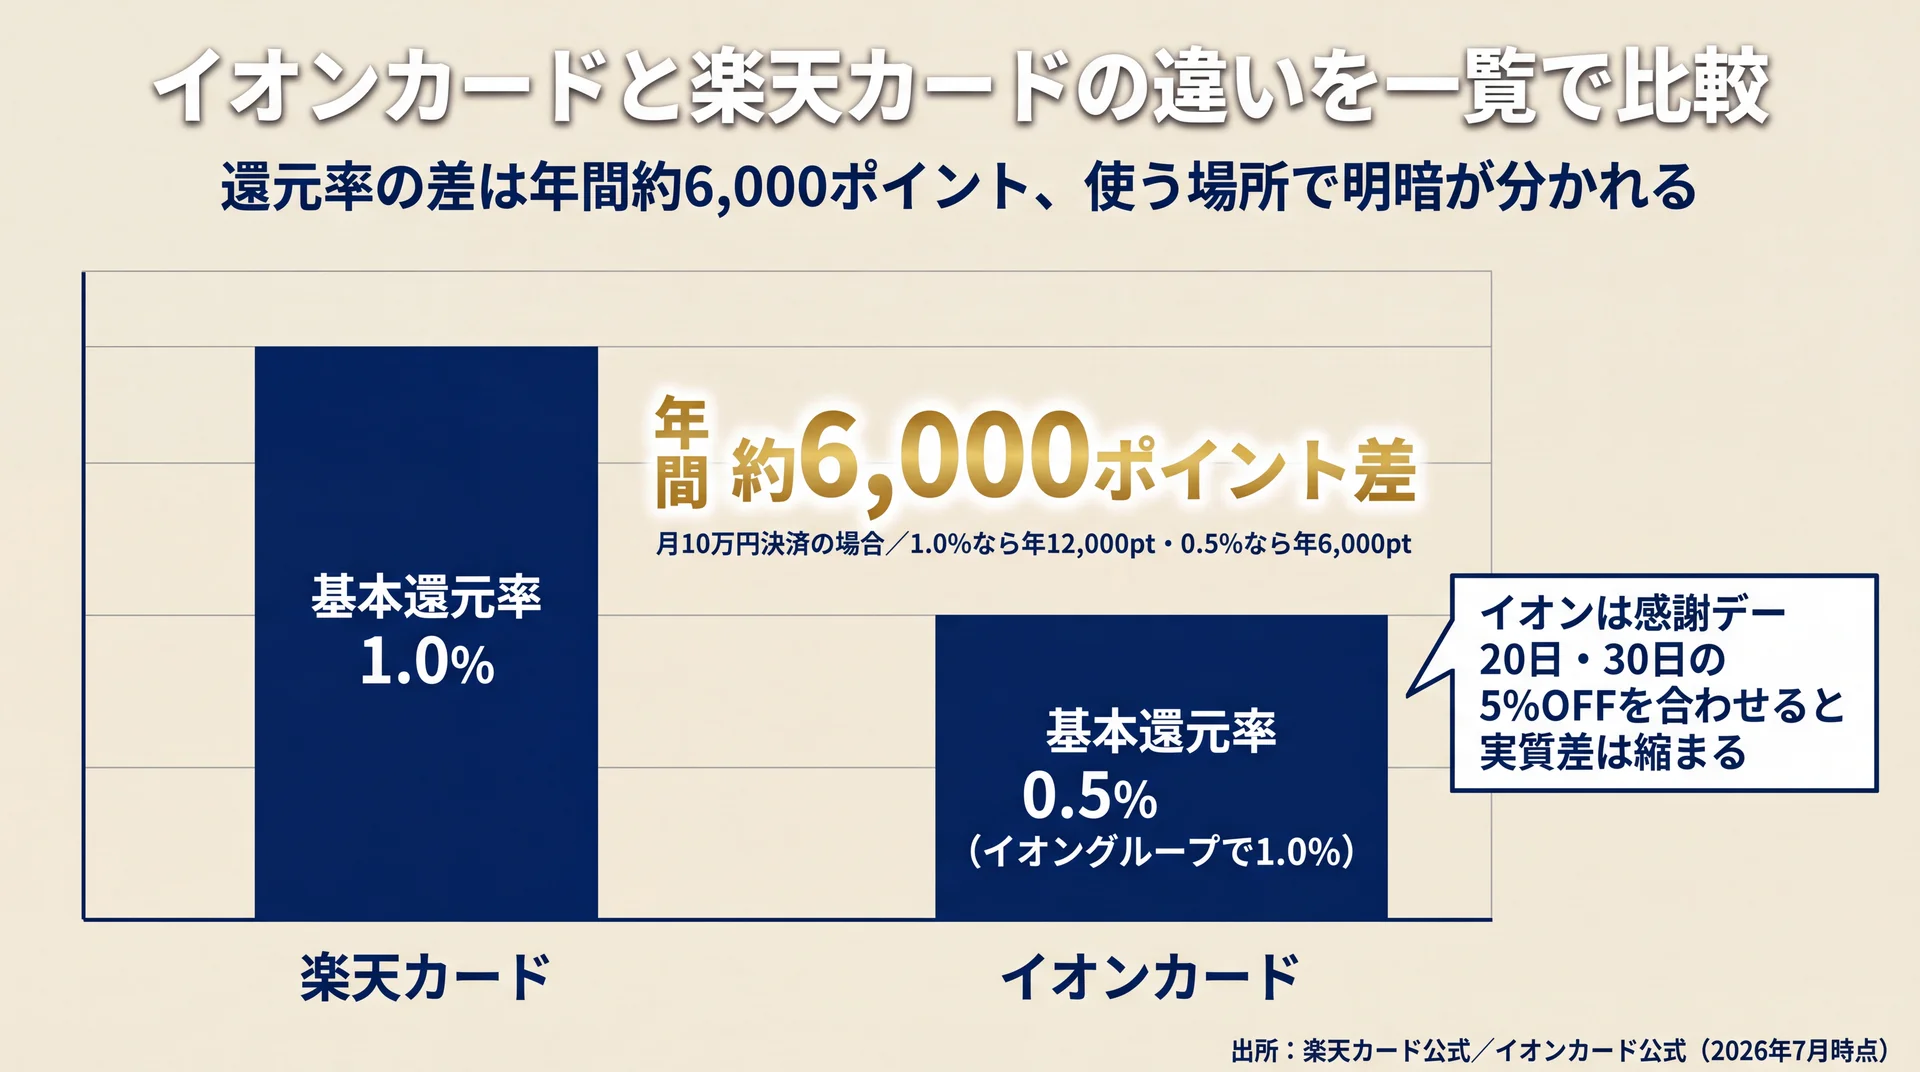
まず結論から言うと、楽天市場をよく使うなら楽天カード、イオングループでの買い物が多いならイオンカードが基本の選び方です。「結局どっちがお得なの?」と迷う方が多いのは、還元率や特典の数字だけを見ても、自分の生活でどう効いてくるかがイメージしにくいからです。
そこで、両カードの主要スペックを一覧で整理しました。年会費・還元率・特典・付帯保険という「意思決定に必要な4項目」を並べると、違いの輪郭がはっきりします。
| 比較項目 | 楽天カード | イオンカード(セレクト) |
| 年会費 | 永年無料 | 無料 |
| 基本ポイント還元率 | 1.0% | 0.5%(イオングループで1.0%) |
| 得意な場面 | 楽天市場・楽天経済圏 | イオン・まいばすけっとなどのイオングループ |
| 目玉特典 | 楽天市場でポイントアップ | 毎月20日・30日「お客さま感謝デー」5%OFF/イオンシネマ割引 |
| 付帯保険 | 海外旅行傷害保険(利用付帯) | ショッピングセーフティ保険(180日) |
| ポイント | 楽天ポイント | WAON POINT |
| 国際ブランド | Visa/Mastercard/JCB/American Express | Visa/Mastercard/JCB |
| 電子マネー | 楽天Edy | WAON(一体型・オートチャージ) |
出典: 楽天カード公式/イオンカード公式(暮らしのマネーサイト)(2026年7月時点)
年会費とポイント還元率の違い
年会費はどちらも実質無料なので、差がつくのはポイント還元率と使う場所です。楽天カードはどこで使っても基本1.0%と、日常のあらゆる支払いで安定して貯まります。
一方のイオンカードは基本0.5%ですが、イオングループの対象店では1.0%に上がり、さらに毎月20日・30日の「お客さま感謝デー」では買い物代金が5%OFFになります。つまり、還元率という一点だけを見れば楽天カードが有利ですが、イオン中心の生活なら割引を含めた"実質のお得さ"で肩を並べます。
特典・付帯保険・国際ブランドの違い
特典の方向性も対照的です。楽天カードは楽天市場での買い物でポイントが上乗せされ、条件を組み合わせると最大18.5%還元まで狙えます(各種サービス併用・条件達成時の上限値、2026年7月時点)。ネットショッピング派に強いカードです。
イオンカードはリアル店舗に強く、イオンシネマの割引やWAON一体型によるポイント二重取りなど、"暮らしの現場"で効く特典が揃います。付帯保険は、楽天カードが海外旅行傷害保険、イオンカードが買った商品の破損・盗難を補償するショッピングセーフティ保険と、守備範囲が異なります。国際ブランドは楽天カードが4種と幅広く、Apple PayやGoogle Payとの相性も含めて選択肢が多いのが特徴です。
楽天カードの特徴とメリット・デメリット
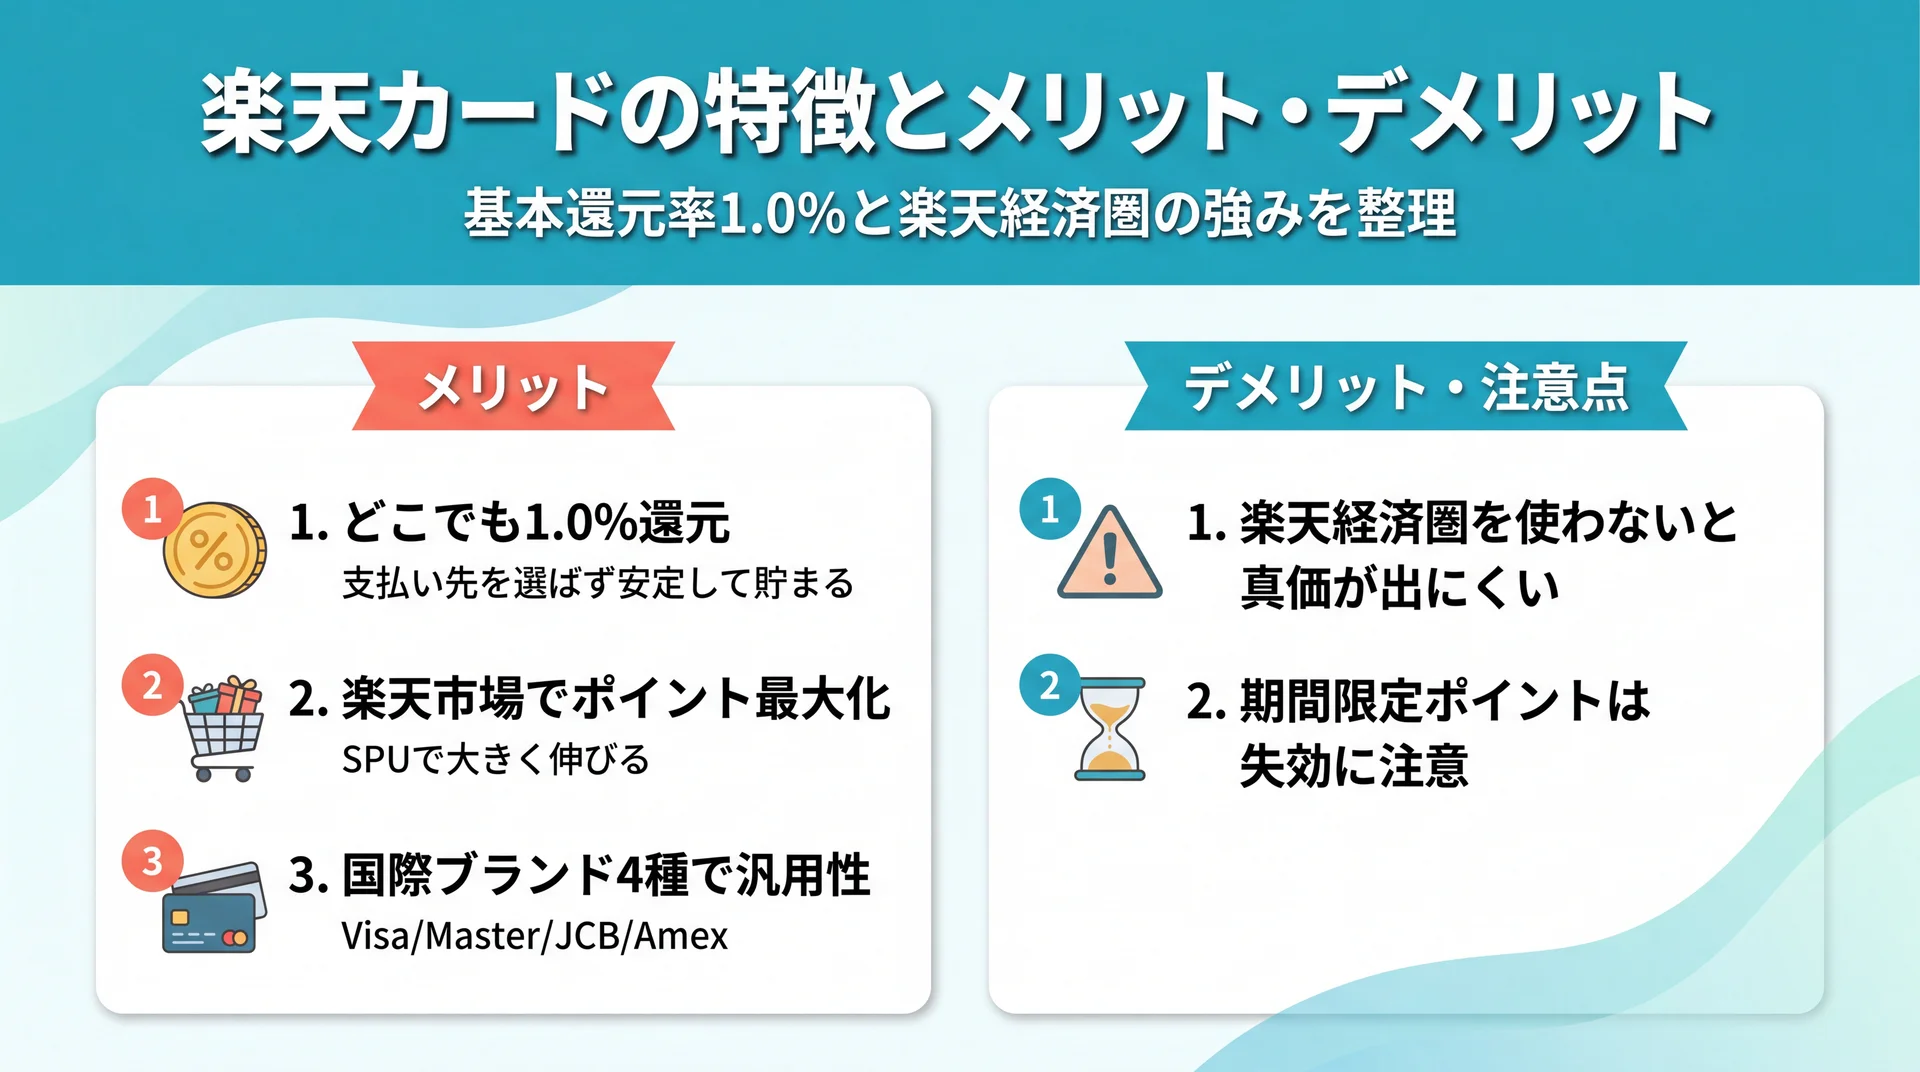
「還元率0.5%の差って、実際いくらになるの?」という疑問は、楽天カードを検討するうえで最初に押さえたいポイントです。結論として楽天カードは、基本還元率1.0%と楽天経済圏の強さで"どこで使っても損しにくい"1枚に仕上がっています。
楽天カードのメリット
楽天カードの最大の魅力は、基本還元率が常に1.0%で、支払い先を選ばず安定して貯まる点です。楽天ポイントは楽天市場だけでなく、楽天ペイや街の提携店でも使えるため「貯めたけれど使い道がない」という状況になりにくいのも利点です。
- どこでも1.0%: コンビニでもスーパーでも一律1.0%。還元率の計算に迷わない
- 楽天市場で最大化: SPUを組み合わせれば楽天市場でのポイントが大きく伸びる
- 国際ブランドが4種: Visa/Mastercard/JCB/American Expressから選べて汎用性が高い
楽天カードのデメリット・注意点
一方で、真価を発揮するのは楽天経済圏を使う人という点は正直に押さえておきましょう。楽天市場や楽天ペイをほとんど使わない場合、「基本1.0%の高還元カード」以上の価値は引き出しにくくなります。
また、期間限定ポイントは有効期限が短く、使い忘れると失効します。ポイントを"貯めて満足"で終わらせず、何に使うかまで決めておくことが、楽天カードを活かすコツです。この「貯めたポイントをどう家計に還元するか」という視点は、カードの機能そのものよりも、お金の使い方の設計に近いテーマだと言えます。
イオンカードの特徴とメリット・デメリット
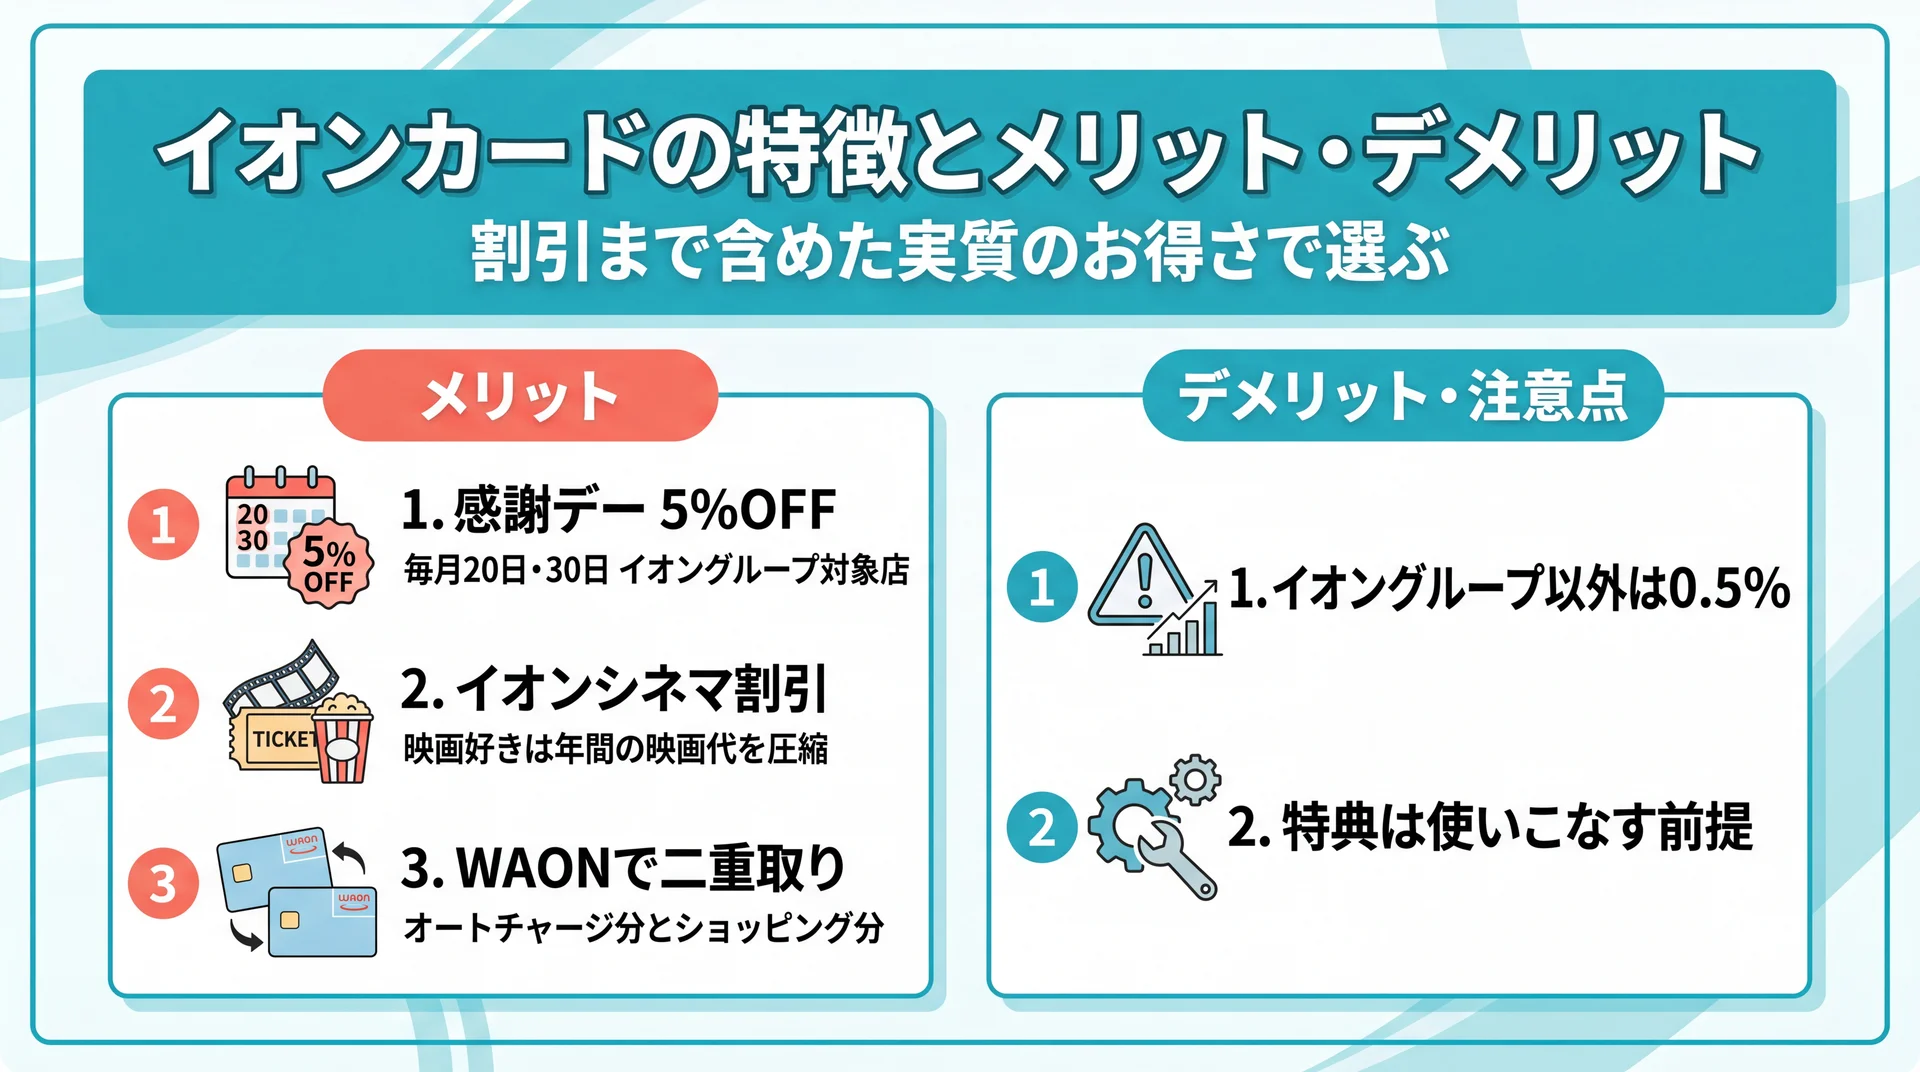
イオンやまいばすけっとで日常的に買い物をするなら、イオンカードの評価は一気に上がります。基本還元率0.5%という数字だけを見て「地味」と感じるかもしれませんが、割引特典まで含めた実質のお得さで判断すると印象が変わります。
イオンカードのメリット
イオンカードの強みは、ポイント還元よりも「その場で安くなる」割引にあります。毎月20日・30日のお客さま感謝デーでは、イオングループ対象店での買い物が5%OFF。食料品や日用品をイオンでまとめ買いする家庭ほど、この5%が家計に効いてきます。
- 感謝デー5%OFF: 毎月20日・30日にイオングループ対象店で5%割引
- イオンシネマ割引: 映画好きなら年間の映画代を大きく圧縮できる
- WAON二重取り: イオンカードセレクトはWAON一体型で、オートチャージ分とショッピング分のポイントを二重取り可能
イオンカードのデメリット・注意点
デメリットは、イオングループ以外での還元率が0.5%にとどまる点です。ネットショッピング中心の生活や、イオンをあまり使わない人にとっては、メリットを取りこぼしやすいカードです。
また、感謝デーやWAONオートチャージなど「使いこなす前提」の特典が多いため、仕組みを理解せずに持つと恩恵を受けきれません。イオンカードは、生活圏と使い方が噛み合ってこそ本領を発揮する1枚です。
どっちを選ぶ?タイプ別のおすすめと2枚持ち活用術
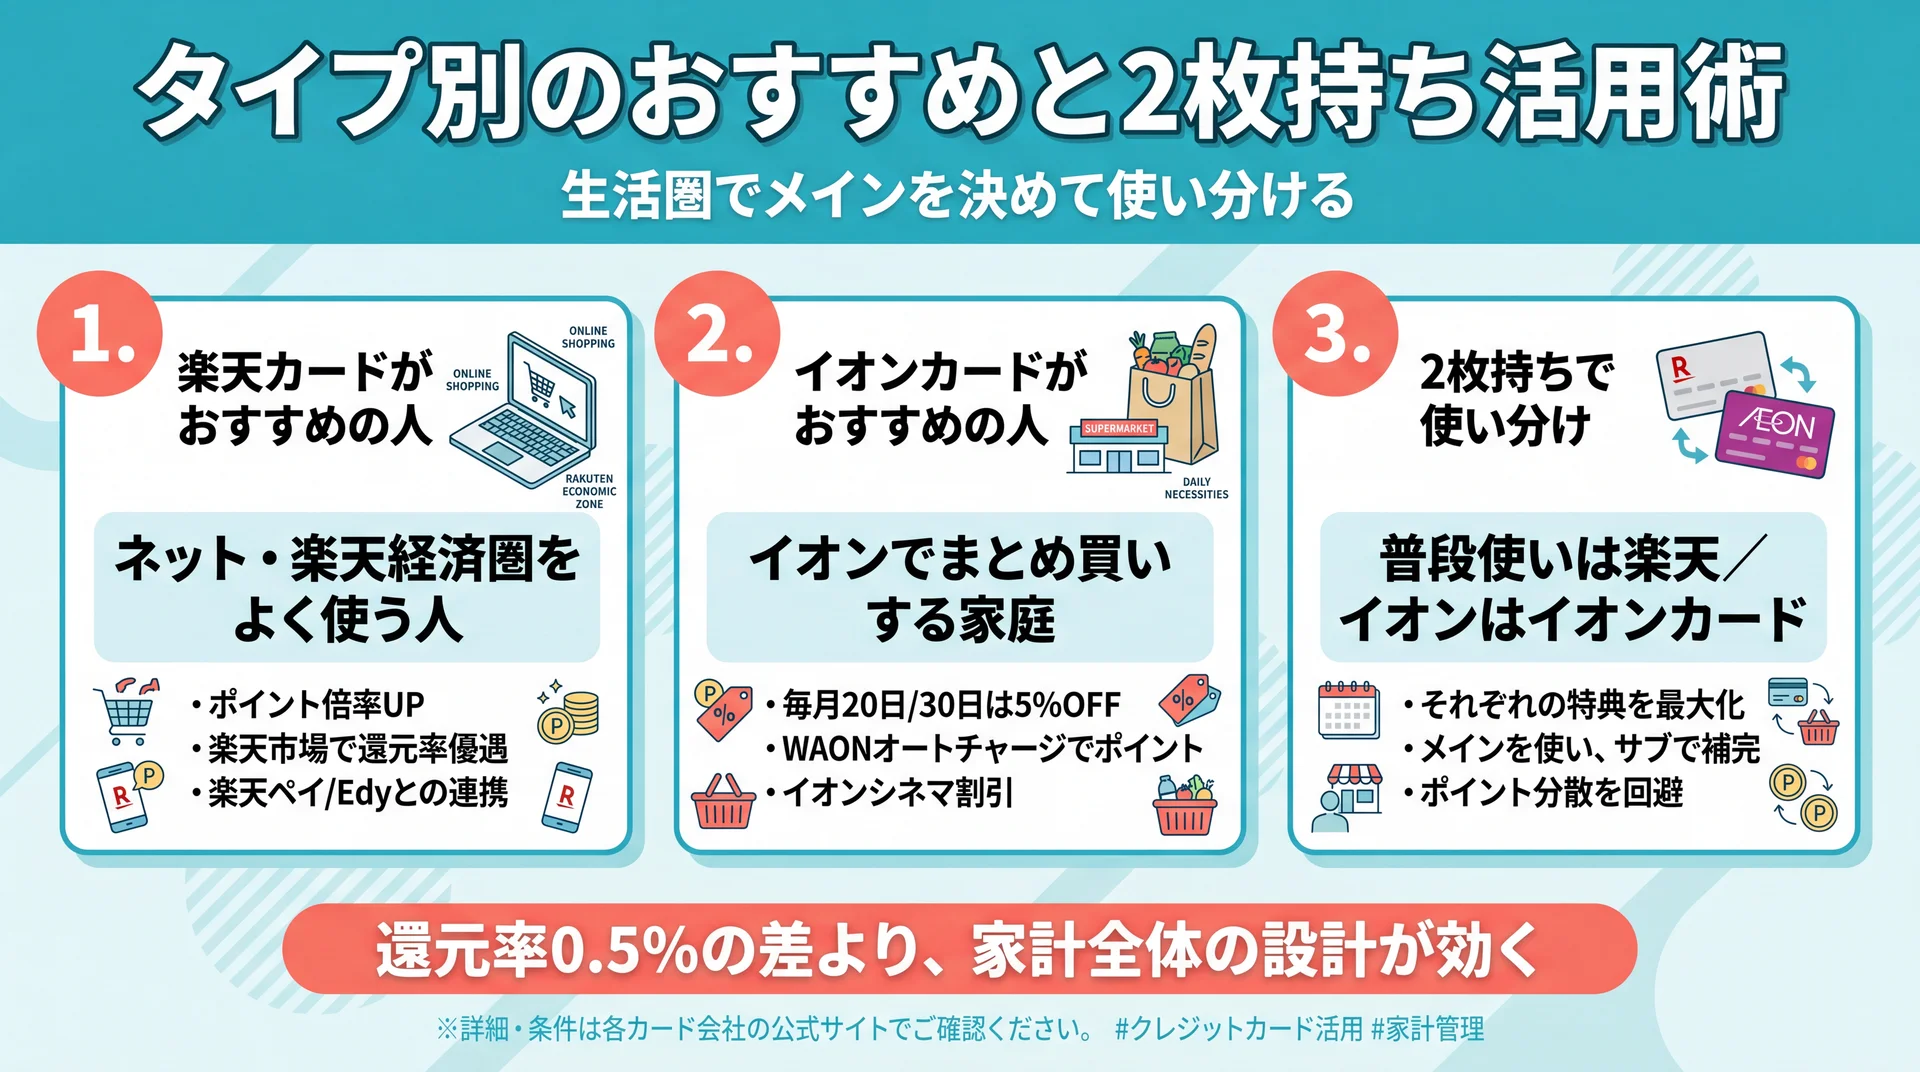
「2枚持ちは管理が面倒そう」「どっちをメインにすればいい?」という迷いはよくあるものです。結論としては、生活圏でメインを1枚決め、足りない部分をもう1枚で補うのが失敗しない考え方です。
楽天カードがおすすめの人
楽天市場やネットショッピングをよく使う人、ポイントの使い道を広く持ちたい人には楽天カードが向いています。基本1.0%で支払い先を選ばないため、「1枚をメインに集約したい」人の最初の1枚として素直に選べます。
イオンカードがおすすめの人
イオン・まいばすけっと・ウエルシアなどで日常の買い物をする人、映画館をよく利用する人にはイオンカードが向いています。食料品や日用品を近所のイオンでまとめ買いする家庭なら、感謝デーの5%OFFがそのまま家計改善につながります。
2枚持ちで使い分けるのもおすすめ
実は、どちらか一方に絞る必要はありません。ネット・普段使いは楽天カード、イオングループでの買い物はイオンカードと役割分担すれば、両方の"おいしいところ"を取れます。管理のコツは、「支払い口座を分けすぎない」「メインとサブをはっきり決める」の2点だけ。使い分けのルールさえ決めておけば、2枚持ちの手間は思ったほど増えません。
ただし、ここで一歩立ち止まりたいのは「還元率0.5%の差」よりも家計全体のインパクトです。ポイントの最適化で年間数千円を積み上げるのも大切ですが、固定費の見直しや投資の一歩の方が、金額としては桁違いに効くこともあります。カードの使い分けを整えたら、次は"お金全体の設計"に視点を広げてみると、選択の精度がぐっと上がります。
\ まずは無料体験60〜80分程度で相性チェック /
ポイント最適化だけでは届かない家計の全体設計まで、専属コンサルと一緒に整理できます。
お金初心者におすすめのサービス6選【カード&学び方】
カードは"お金を動かす道具"ですが、その道具を活かすにはお金の管理・貯め方・増やし方の土台が欠かせません。ここでは、初心者が検討したいクレジットカード5枚に加え、カード選びの前提になる「お金の学び方」まで含めた6つの選択肢を、種別を明示して比較します。
| ロゴ | サービス/カード名 | 種別 | 費用(年会費/受講料) | 還元率・強み | 初心者への向きやすさ | 公式サイト |
 |
ABCash | お金の学び方 | 受講料(有料・プラン制) | 家計〜投資を伴走で習得/中立・商品勧誘なし | ◎ | 公式HP |
 |
楽天カード | クレジットカード | 永年無料 | 基本1.0%/楽天経済圏で最大化 | ◎ | 公式HP |
 |
イオンカード | クレジットカード | 無料 | 基本0.5%(イオンで1.0%)/感謝デー5%OFF | ◎ | 公式HP |
 |
リクルートカード | クレジットカード | 永年無料 | 基本1.2%の高還元 | ○ | 公式HP |
 |
JCBカードW | クレジットカード | 永年無料(18-39歳入会) | いつでも2倍(実質1.0%〜) | ◎ | 公式HP |
 |
PayPayカード | クレジットカード | 永年無料 | 1%付与/PayPay連携 | ◎ | 公式HP |
1. ABCash(株式会社ABCash Technologies)
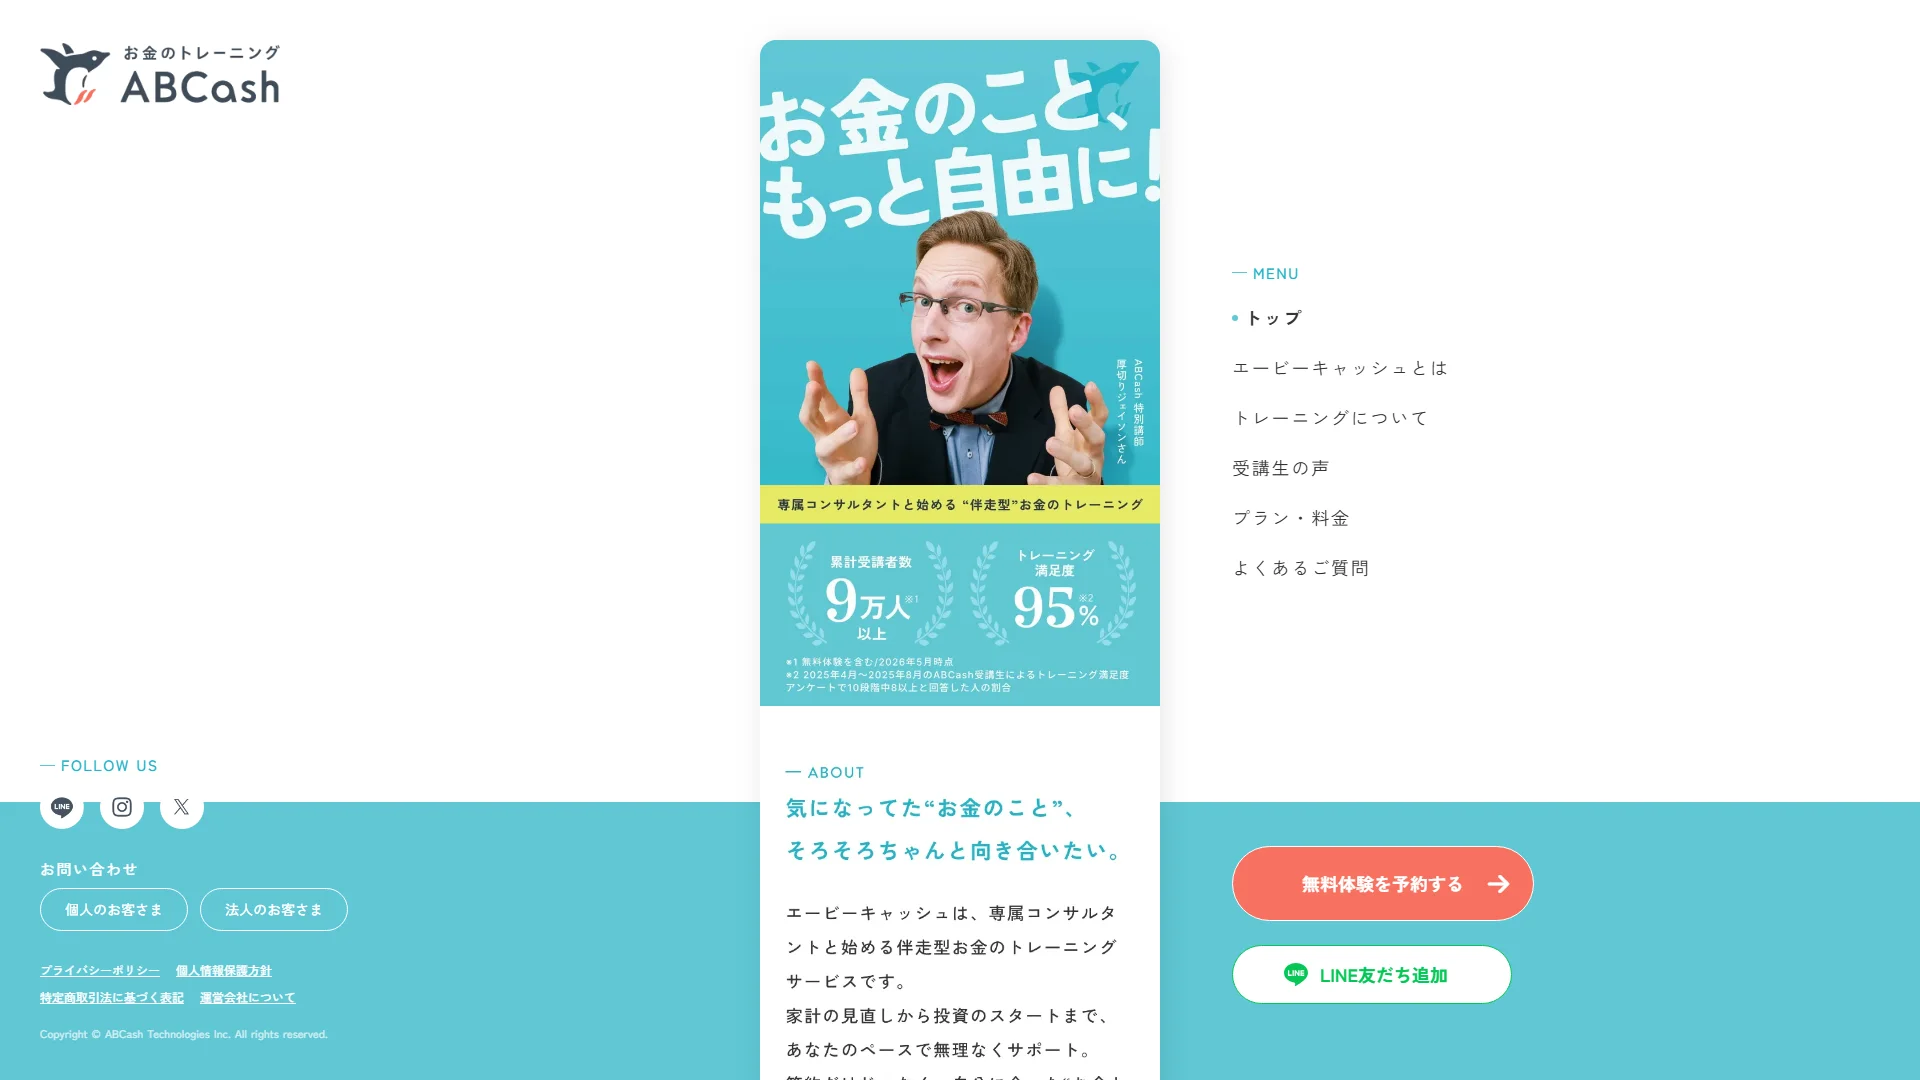
カードのポイント最適化の先、「お金全体の設計」を身につけたいならまず検討したいのがABCashです。
ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、伴走型のお金のトレーニングサービスです。家計の見直しから、NISA・iDeCo・投資信託といった資産形成の一歩までを、一つのカリキュラムで一気通貫に学べる点が、単発のセミナーやFP相談との大きな違いです。金融商品を販売しない中立的な立場のため、特定の保険や投資商品への勧誘とセットにならず、"自分に必要なことだけ"を整理できます。
おすすめポイント
- 迷って止まる不安 → マンツーマン伴走: 「一人だと足踏みしてしまう」という初心者の悩みに、専属コンサルタントがLINEでの質問対応まで含めて寄り添う
- 情報の断片化(金融疲れ) → 一気通貫カリキュラム: SNSやYouTubeで拾った断片情報を、家計〜投資の"1本の行動計画"にまとめられる
- 続かない → 習慣化の仕組み: 専用アプリの毎日フィードバックで、学びを一時的な理解で終わらせず習慣として定着させる
累計受講者数は9万人以上(2026年5月時点・無料体験含む)、トレーニング満足度は95%(2025年4〜8月アンケート・10段階中8以上)と公表されています。受講後には総資産が平均で+57.2万円、月間自由資金が平均+72,472円という集計値も、公式データを第三者の比較メディアが集計する形で紹介されています。「カードのポイントは貯まるのに、なぜか貯金は増えない」という段階から抜け出したい人に向くサービスです。
| 項目 | 内容 |
| 種別 | お金の学び方(伴走型マネートレーニング) |
| 費用 | 受講料(有料・プラン制/金額は無料体験で個別案内) |
| サポート体制 | 専属コンサルのマンツーマン+LINE質問+専用家計アプリ |
| 初心者への向きやすさ | ◎(女性・初心者中心・累計9万人以上) |
| 実績・対応事例 | 累計9万人以上/満足度95%/30日間全額返金保証(返金期間は変更履歴あり・要確認) |
| 公式サイト | 公式HP |
2. 楽天カード
楽天カードは、基本還元率1.0%と楽天経済圏の強さで、初心者の"最初の1枚"として選ばれやすいカードです。支払い先を選ばず一律1.0%で貯まるため、還元率の計算に迷わず使えます。楽天市場・楽天ペイ・街の提携店とポイントの使い道が広く、「貯めたけれど使えない」を避けやすいのも安心材料です。
楽天市場を日常的に使う人ほど恩恵が大きく、SPUを組み合わせればポイントは大きく伸びます。国際ブランドを4種から選べる汎用性も、1枚目として扱いやすい理由です。楽天サービスをほとんど使わない人には過剰かもしれませんが、汎用の高還元カードを探すなら有力候補です。
| 項目 | 内容 |
| 種別 | クレジットカード |
| 費用(年会費) | 永年無料 |
| 還元率・強み | 基本1.0%/楽天市場でポイント最大化 |
| 実績・対応事例 | 国内トップクラスの発行枚数・楽天経済圏の中核 |
| 公式サイト | 公式HP |
3. イオンカード
イオンカードは、イオングループでの買い物に強い、"暮らしの現場"で効くカードです。基本還元率は0.5%ですが、イオングループ対象店では1.0%に上がり、毎月20日・30日の感謝デーでは5%OFFになります。食料品や日用品をイオンでまとめ買いする家庭ほど、割引が家計に直結します。
イオンカードセレクトはWAON一体型で、オートチャージとショッピングのポイントを二重取りできる点も見逃せません。イオンシネマの割引もあり、生活圏がイオン中心の人には非常に相性が良い1枚です。反面、イオングループ以外では0.5%にとどまるため、使う場所を選ぶカードでもあります。
| 項目 | 内容 |
| 種別 | クレジットカード |
| 費用(年会費) | 無料 |
| 還元率・強み | 基本0.5%(イオンで1.0%)/感謝デー5%OFF・WAON二重取り |
| 実績・対応事例 | イオン利用者に特化した割引・特典が充実 |
| 公式サイト | 公式HP |
4. リクルートカード
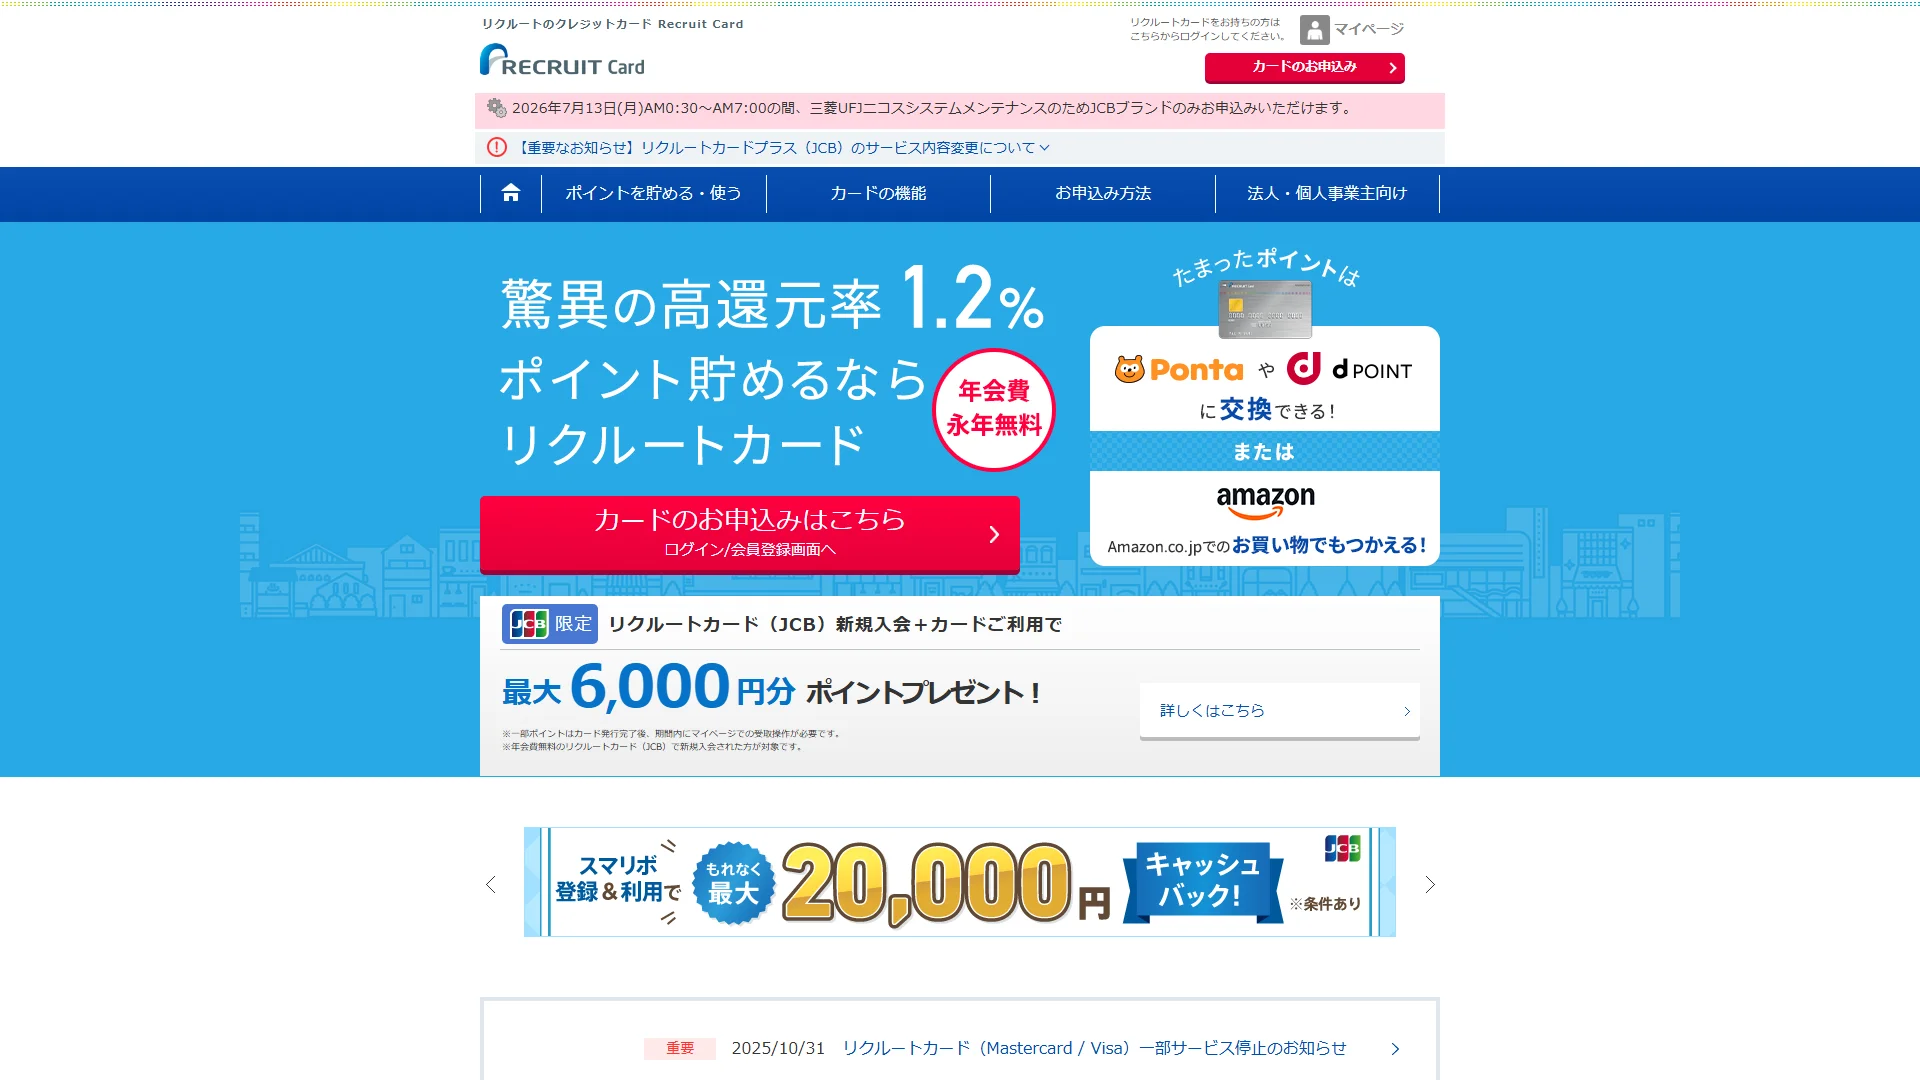
リクルートカードは、基本還元率1.2%という年会費無料カードの中でも高い水準が魅力です。公式サイトでも「驚異の高還元率1.2%」と打ち出しており、支払い先を選ばず高還元を得たい人に向いています。
貯まったリクルートポイントはPontaポイントやdポイントに交換でき、Amazonでの買い物にも使えるため、使い道の自由度も確保されています。ただしポイントの使い道に多少の慣れが必要で、還元率の高さを活かすにはリクルート系サービスやポイント交換先を把握しておくと安心です。「とにかく基本還元率を最優先したい」初心者の候補になります。
| 項目 | 内容 |
| 種別 | クレジットカード |
| 費用(年会費) | 永年無料 |
| 還元率・強み | 基本1.2%の高還元/Ponta・dポイントに交換可 |
| 実績・対応事例 | 年会費無料カードで最高水準の基本還元率 |
| 公式サイト | 公式HP |
5. JCBカードW
JCBカードWは、18〜39歳の入会限定で、いつでもポイント2倍(実質1.0%〜)になる高還元カードです。39歳までに入会すれば40歳以降も年会費無料のまま継続できるため、若いうちに1枚持っておく価値があります。
ナンバーレスを選べば最短5分でカード番号が発行され、すぐに使い始められます。2025年のオリコン顧客満足度(R)ランキング「クレジットカード 年会費無料」で第1位を獲得したと公式発表されており、初心者からの評価も高いカードです。優待店ではさらにポイントが上乗せされるため、対象年齢に当てはまるなら第一候補になります。
| 項目 | 内容 |
| 種別 | クレジットカード |
| 費用(年会費) | 永年無料(18〜39歳入会限定・40歳以降も継続無料) |
| 還元率・強み | いつでもポイント2倍(実質1.0%〜)/優待店でアップ |
| 実績・対応事例 | 2025年オリコン顧客満足度(R)No.1(年会費無料クレカ・公式記載) |
| 公式サイト | 公式HP |
6. PayPayカード
PayPayカードは、PayPayとの連携が強い年会費永年無料のカードです。ポイント還元率は1%付与(付与には条件あり)で、PayPayあと払いの支払い元に設定すれば、スマホ決済とクレジットカードを一体で運用できます。
合計発行枚数は1,600万枚を突破(2026年1月末時点・公式発表)しており、PayPayユーザーの受け皿として広く使われています。普段の支払いをPayPayに集約している人なら、ポイントの取りこぼしを減らせる相性の良い1枚です。逆にPayPayをあまり使わない場合は、他の高還元カードの方が向く場面もあります。
| 項目 | 内容 |
| 種別 | クレジットカード |
| 費用(年会費) | 永年無料 |
| 還元率・強み | 1%付与(条件あり)/PayPay連携・あと払い設定可 |
| 実績・対応事例 | 合計発行枚数1,600万枚突破(2026年1月末時点・公式発表) |
| 公式サイト | 公式HP |
コストの透明性の確認方法
カードなら年会費と付帯コスト、学びのサービスなら受講料と追加費用の有無を、契約前に総額でつかんでおくことが失敗回避の第一歩です。クレジットカードは「年会費無料」でもリボ手数料や分割手数料が発生し得るため、支払い方法まで確認しましょう。学びのサービスは、受講料の総額・分割条件・返金保証の条件を、無料相談の段階で明確にしておくと安心です。
運営会社の信頼性の確認方法
金融に関わるサービスは、運営会社の実績が公的に確認できるかを見ます。クレジットカードは発行会社が確かな信販・銀行系かどうか、学びのサービスは設立年・資金調達・累計利用者数など、公式サイトで裏付けが取れる情報を確認しましょう。ABCashのように受講者数や満足度を明示しているかは、信頼性を測る一つの目安になります。
初心者サポートの確認方法
「始めたはいいが、続かない・分からない」を防ぐには、迷ったときに頼れる仕組みがあるかが判断材料になります。カードなら公式アプリや問い合わせ窓口、学びのサービスならマンツーマン対応や質問チャネルの有無を確認します。一人で判断するのが不安な人ほど、伴走してくれる仕組みの価値は大きくなります。
選定基準まとめ
| 評価軸 | チェックすべきポイント | ABCashの実績 |
| コストの透明性 | 総額・追加費用・返金条件を事前に確認できるか | 受講料は無料体験で個別提示/30日間全額返金保証(要確認) |
| 運営会社の信頼性 | 設立・実績・利用者数が公的に確認できるか | 2018年設立・累計9万人以上・満足度95% |
| 初心者サポート | 迷ったとき頼れる伴走・相談の仕組みがあるか | 専属コンサルのマンツーマン+LINE質問+専用アプリ |
上記の基準で見ると、ABCashはコストの透明性・信頼性・初心者サポートのいずれも確認しやすい水準を備えています。
カード選びの前に「お金の知識」を体系的に学ぶならABCashへ
ABCashは、家計〜投資までを専属コンサルタントとマンツーマンで学べる中立性が強みです。ポイント還元率0.5%の差に悩む時間を、家計全体を底上げする学びに変えられます。
ABCashが選ばれる理由:
- マンツーマン伴走: 累計9万人以上(2026年5月時点)が受講。専属コンサルタントがLINEでの質問対応まで伴走
- 家計〜投資が一気通貫: 家計の見直しからNISA・iDeCo・投資信託の一歩までを、断片ではなく1本の計画で習得
- 中立性と満足度: 金融商品を販売しない立場で、トレーニング満足度は95%(2025年4〜8月アンケート)
「ポイントは貯まるのに貯金が増えない」「NISAは開設したまま止まっている」という段階から一歩を踏み出したい方は、まずABCashの無料体験で自分に合うかを確かめられます。
\ お金の不安を自信に変える第一歩 /
家計から投資まで、専属コンサルタントがマンツーマンで一気通貫に伴走します。
よくある質問
Q. 楽天カードとイオンカードは2枚持ちできる?
2枚持ちは可能で、むしろおすすめの使い方です。ネットや普段使いは楽天カード、イオングループでの買い物はイオンカードと役割を分ければ、両方の特典を取りこぼしなく活用できます。メインとサブをはっきり決めておくと管理がラクになります。
Q. 還元率0.5%の差は年間でどのくらい?
月10万円をカード決済する場合、1.0%なら年12,000ポイント、0.5%なら年6,000ポイントで、差はおよそ6,000ポイントです。ただしイオンカードはグループ店で1.0%+感謝デー5%OFFが乗るため、イオン中心の生活なら差は縮まります。
Q. 学生や主婦(主夫)でも作れる?
一般的に、楽天カードもイオンカードも学生や主婦(主夫)の方が申し込める設計になっています。詳細な条件は各公式サイトで最新の情報を確認してください。収入や年齢の条件はカードごとに異なるため、申し込み前のチェックが安心です。
Q. ポイントを貯めても貯金が増えないのはなぜ?
ポイント還元は支出に対する"割引"であって、支出そのものを減らす仕組みではないからです。貯金を増やすには、固定費の見直しや先取り貯蓄、投資といった家計全体の設計が必要です。ここはカードの機能ではなく、お金の使い方を学ぶ領域になります。
Q. カードより先にお金の勉強をした方がいい?
どちらか一方ではなく、並行が現実的です。生活圏に合うカードを選びつつ、家計や投資の基礎を学ぶと、ポイントも貯蓄も両方を伸ばせます。一人で進めるのが不安なら、ABCashのようにマンツーマンで伴走してくれるサービスで土台を固める選択肢もあります。
まとめ
イオンカードと楽天カードは、還元率だけを見れば楽天カードが有利ですが、イオン中心の生活なら割引を含めた実質のお得さで肩を並べます。大切なのは、自分の生活圏でメインを決め、必要に応じて2枚持ちで補うことです。そして、ポイント最適化で年間数千円を積み上げる以上に、家計全体の設計や投資の一歩は金額として大きく効いてきます。カードの使い分けを整えたら、次はお金全体の土台づくりに視点を広げてみてください。お金への漠然とした不安を、具体的な行動計画に変える一歩が、これからの選択の精度を高めてくれます。
\ NISAや家計の「次の一歩」に迷う方へ /
無料体験で、自分に合う進め方かどうかをマンツーマンで確かめられます。