
「今年こそ家計簿をつけよう」と決めても、気づけば三日坊主。そんな経験はありませんか。実は続かない原因の多くは、意志の弱さではなく自分に合わないタイプを選んでいることにあります。この記事では、人気の家計簿アプリ13サービスを比較しながら、続く選び方と、記録で終わらせないための一歩まで解説します。
\ お金の不安を自信に変える無料体験 /
家計簿が続かず記録止まりの方へ。専属コンサルタントがマンツーマンで伴走します。
家計簿が続かないのはなぜ?多くの人がつまずく3つの理由
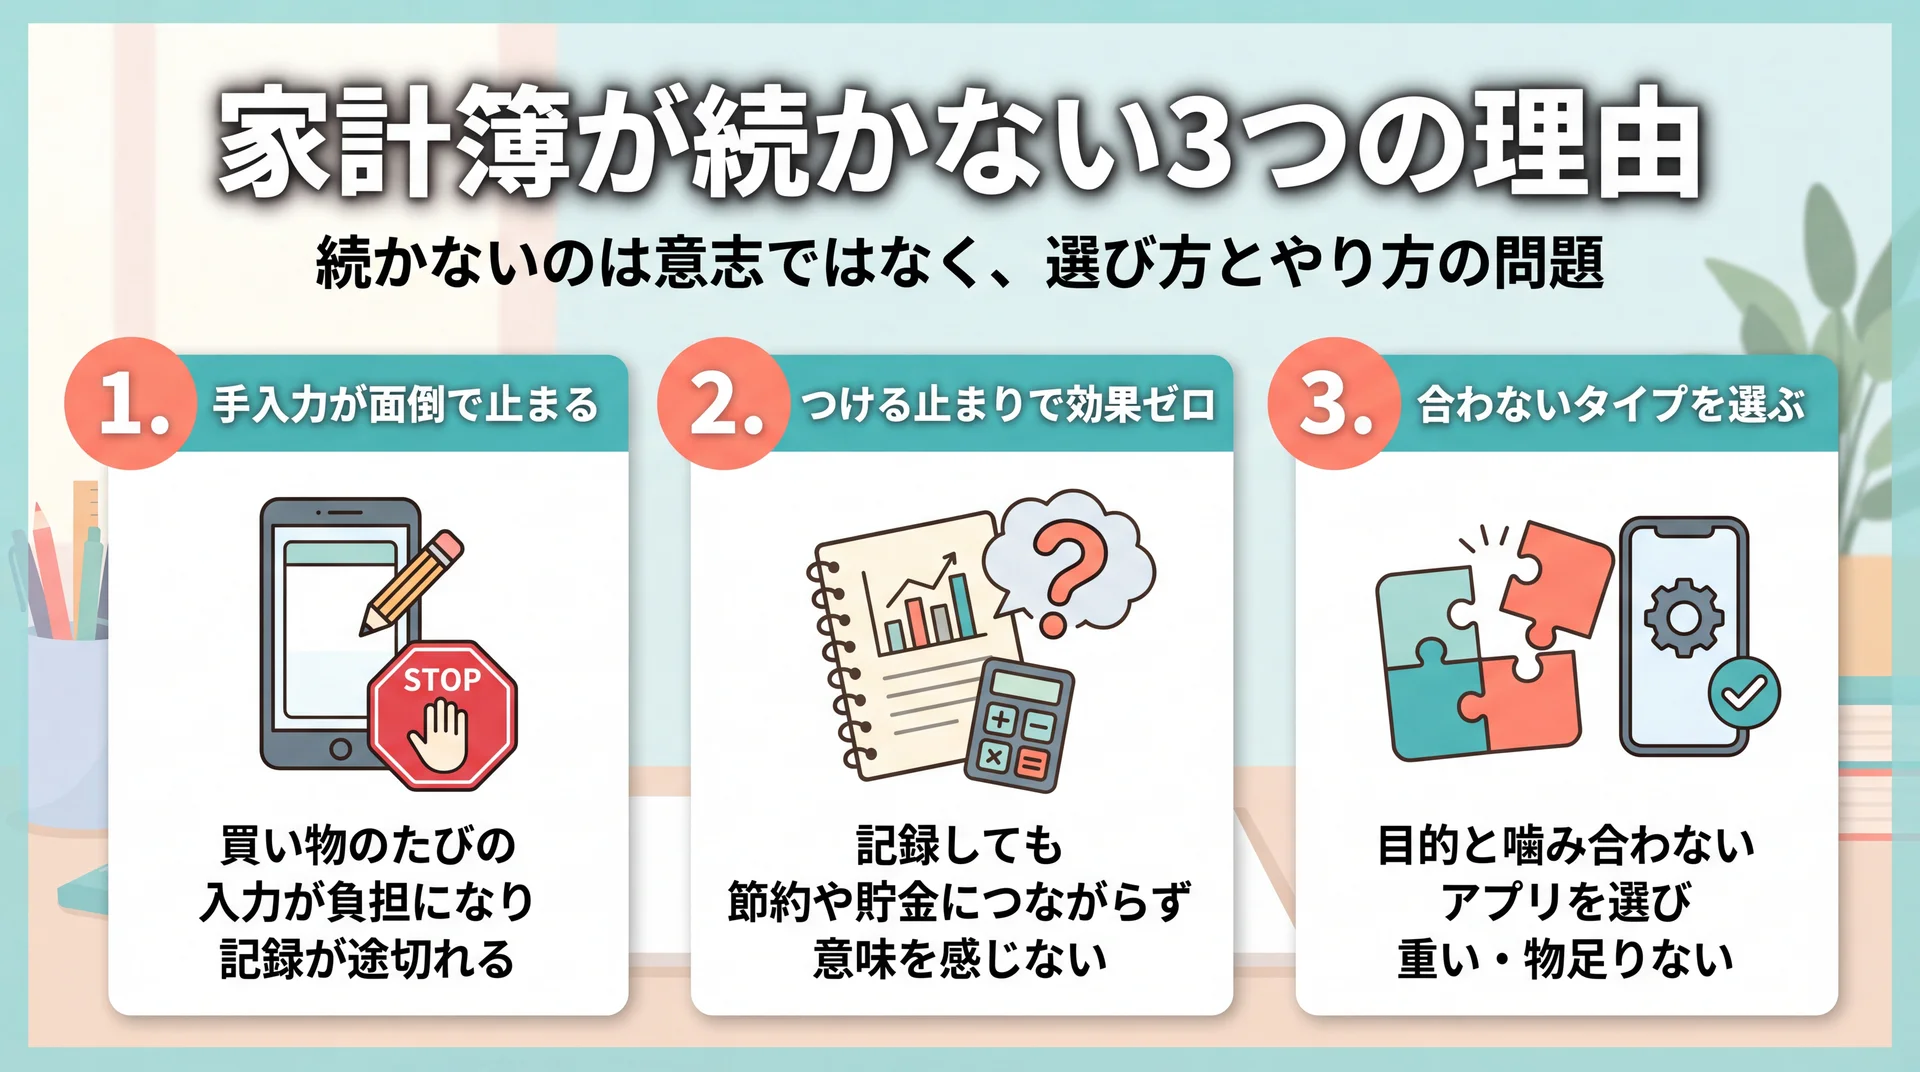
「家計簿は続かない。毎年三日坊主で終わる」――これは家計管理でもっとも多い悩みです。まず押さえておきたいのは、続かないのはあなたの意志が弱いからではないということ。多くの人がつまずくポイントには、共通する3つの理由があります。
ここを理解すると、次章の「選び方」がぐっと具体的になります。裏を返せば、家計簿アプリ各社が競って手入力の手間を減らす機能(自動連携やレシート読み取り)を用意しているのは、この3つの壁を越えるためです。この3つのうち自分がどこでつまずいているかを見極めれば、選ぶべきアプリのタイプは自然と絞られます。「続かなかった=自分に向いていない」と結論づけて家計管理そのものを諦めてしまうのは、もったいない話です。
手入力が面倒で記録が止まる
続かない最大の原因は、記録そのものの面倒くささです。買い物のたびに金額とカテゴリを打ち込むのは、忙しい毎日では負担になります。だからこそ近年の主要アプリは、銀行・カードとの自動連携や、レシートを撮るだけで記録が終わる仕組みを備えています。「入力しなくても勝手につく」状態を作れるかどうかが、継続の分かれ道です。
たとえばレシートを撮って送るだけで、人の手でデータ化してくれる無料サービスもあります(Dr.Wallet 公式FAQで仕組みを公開)。「入力が続かない」タイプの人は、記録を自動化・代行できるアプリを選ぶだけで挫折率が下がります。
目的が「つける」止まりで効果を感じない
2つ目は、家計簿をつけること自体が目的化してしまうケースです。数字を記録しても、そこから節約や貯金という変化につながらないと、「これ、意味あるのかな」と感じてやめてしまいます。Google Mapの口コミでも、「意欲があるなら本やアプリでも十分」という声がある一方で、「お金に対する見方が変わった」という声もあり、"見える化"の先にある行動まで進めたかどうかで満足度が大きく分かれます。
自分に合わないタイプを選んでいる
3つ目は、アプリのタイプが自分の目的と噛み合っていない状態です。ひとりでシンプルに管理したい人が高機能な連携型を選ぶと重く感じ、逆に資産をまとめて見たい人が手入力オンリーのアプリを選ぶと物足りません。「人気ランキング1位だから」ではなく、目的で選ぶことが、続く家計簿への第一歩です。
家計簿アプリでできること・タイプ別の選び方
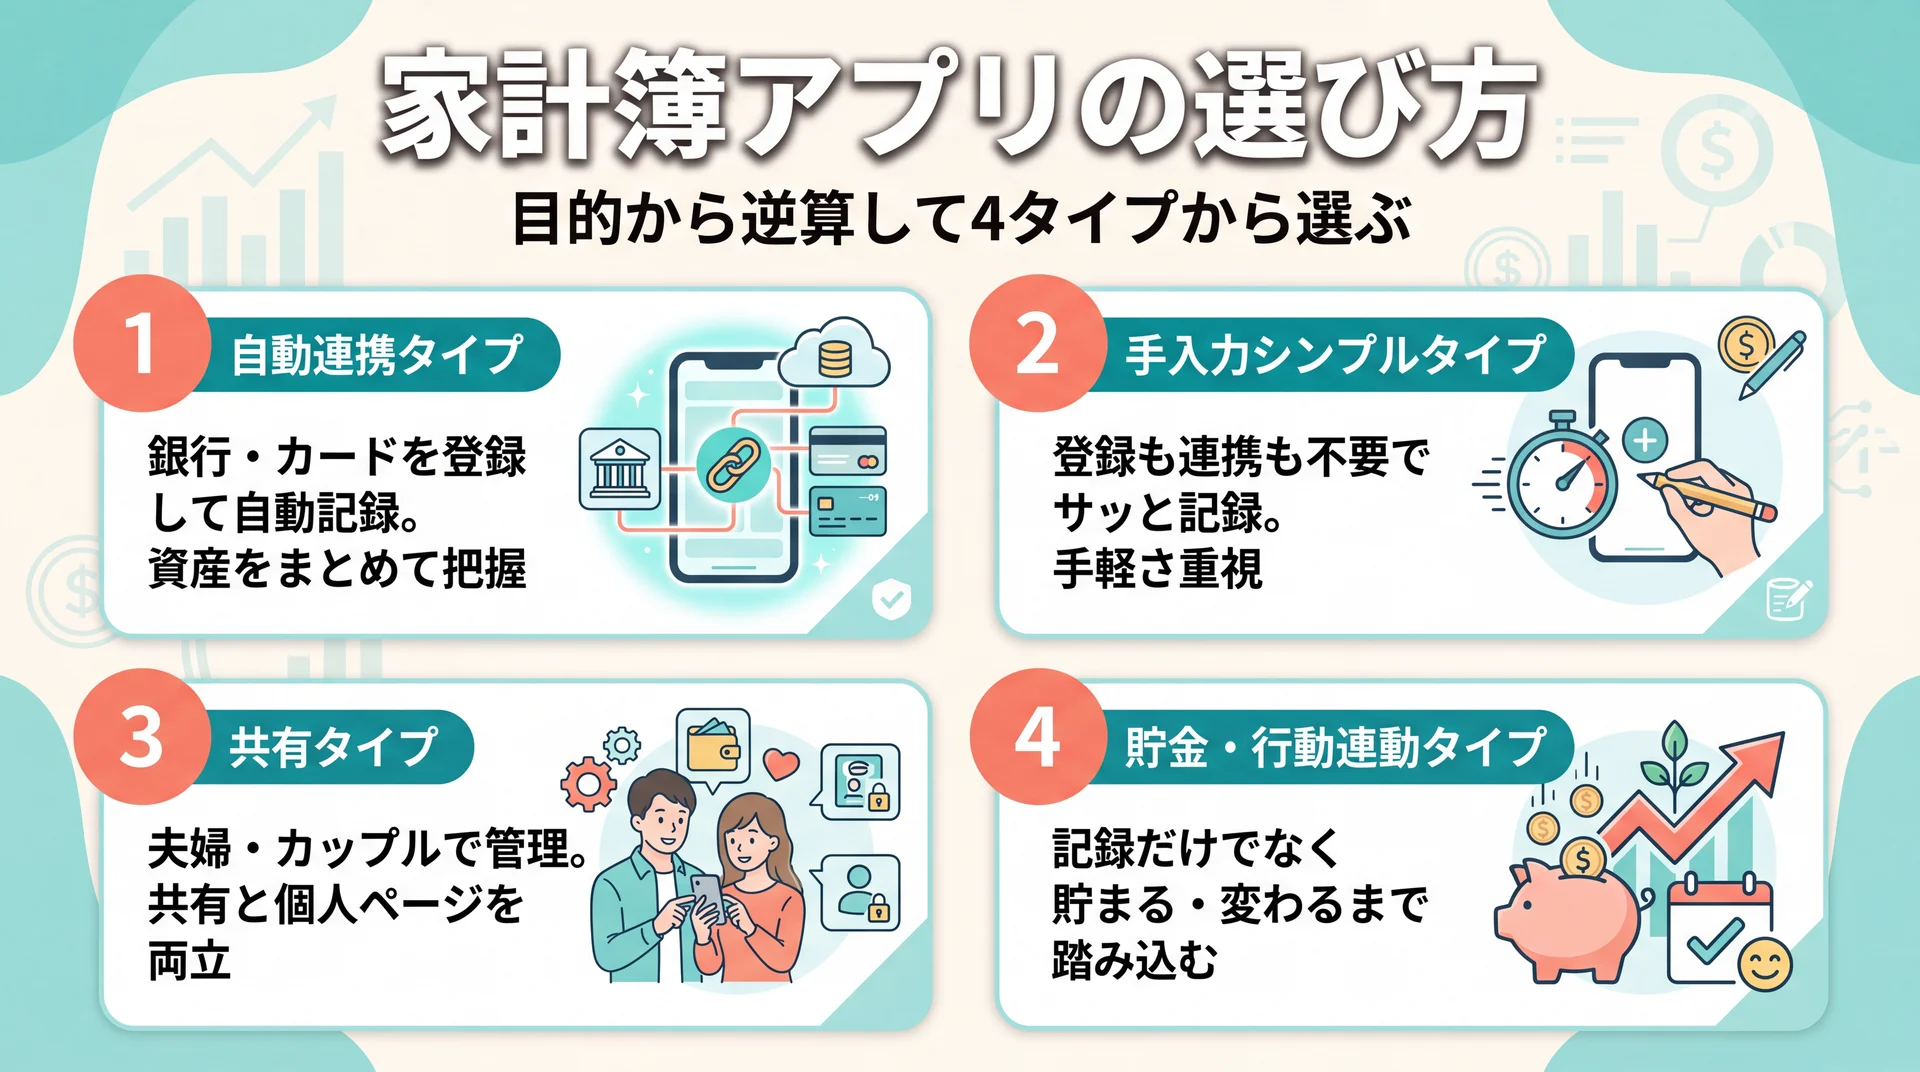
「アプリが多すぎて、結局どれを選べばいいか分からない」という声は本当によく聞かれます。ここでは家計簿アプリでできることを整理したうえで、目的から逆算する選び方を紹介します。軸さえ決まれば、13サービスの比較も一気にラクになります。
家計簿アプリの基本機能は、①支出・収入の記録、②カテゴリ別の自動集計とグラフ化、③銀行・カード・電子マネーとの連携、④予算設定と振り返り、の4つです。ここに「共有」「ポイ活」「貯金の自動化」といった特色が各社ごとに乗る、と考えると整理しやすくなります。
まず4タイプから自分の型を選ぶ
家計簿アプリは、大きく4つのタイプに分けられます。自分がどれを一番求めているかを先に決めてください。
- 自動連携タイプ: 銀行・カードを登録して自動記録。資産をまとめて見たい人向け(マネーフォワード ME/Moneytree など)
- 手入力・シンプルタイプ: 登録や連携なしでサッと記録。プライバシー重視・とにかく手軽に始めたい人向け(おカネレコ/シンプル家計簿 MoneyNote/らくな家計簿 など)
- 共有タイプ: 夫婦・カップルで一緒に管理。共同口座や個人ページの分離ができる(OsidOri/ファミリーバンク/ワンバンク など)
- 貯金・行動連動タイプ: 記録だけでなく「貯まる・変わる」まで踏み込む(finbee のような自動貯金、専属伴走のABCashなど)
失敗しない5つの選び方(評価軸)
タイプを絞ったら、次の5つの軸でチェックすると失敗しにくくなります。特に金融・資産に関わるサービスは、運営の信頼性を必ず確認してください。
- コストの透明性: 無料でどこまで使えるか、有料プランで何が解除されるかが明確か
- 運営会社の信頼性: 運営会社・上場や実績・セキュリティ方針が公表されているか
- 初心者サポート: 使い方ガイドや相談先があり、迷わず始められるか
- 中立性・勧誘の有無: 特定の金融商品の販売・勧誘とセットになっていないか
- 実績・利用者評価: ダウンロード数や第三者レビューなど、定量的な評価があるか
無料版と有料版の違い・セキュリティの見方
多くのアプリは基本無料で使え、有料プラン(プレミアム)で連携数の上限解除・広告除去・詳細分析などが開放されます。近年は無料版で連携できる口座数が絞られる傾向があり、「無料のまま使い続けられるか」は乗り換えの主要因になっています。
「連携で個人情報が漏れないか不安」という声もよく聞きます。判断材料は、①銀行連携が参照専用(お金を動かせない)か、②運営会社がセキュリティ方針を公開しているか、の2点です。気になる場合は、連携せず手入力オンリーで使えるタイプ(端末内保存のアプリなど)から始めるのも安全な選択です。
おすすめ家計簿アプリ13選
ここからは、人気の家計簿サービス13個を比較します。1位のABCashだけはアプリではなく、専属コンサルタントが伴走する"お金のトレーニング"です。「アプリで記録はできるけれど行動が変わらない/一人だと続かない」という人向けの選択肢として、あえて最上位に置いています。2位以降は用途別に選べる家計簿アプリを並べました。
| ロゴ | サービス名 | 特徴・強み | 料金・コスト | 初心者向き | 公式サイト |
 |
ABCash | 専属コンサルが家計〜投資まで伴走 | 無料体験あり/受講料は要問合せ | ◎ | 公式HP |
 |
マネーフォワード ME | 2,400以上の金融機関連携・自動分類が高精度 | 基本無料/プレミアム有料 | ○ | 公式HP |
 |
くふうZaim | レシート精度・無料連携が緩やか | 基本無料/プレミアム有料 | ◎ | 公式HP |
 |
Moneytree | 広告ゼロ・長期保存・資産管理向き | 基本無料/Grow有料 | ○ | 公式HP |
 |
OsidOri | 夫婦共有+自分専用ページを両立 | 基本無料/プレミアム有料 | ○ | 公式HP |
 |
Dr.Wallet | レシートを人力データ化・撮るだけ | 基本無料/追加枚数は有料 | ◎ | 公式HP |
 |
おカネレコ | カテゴリを選んで2秒入力・登録不要 | 基本無料/プラス有料 | ◎ | 公式HP |
 |
シンプル家計簿 MoneyNote | 連携なし・端末内保存・オフライン | 基本無料/広告除去は有料 | ◎ | 公式HP |
 |
ファミリーバンク | 共同口座+家族カード・精算がラク | 基本無料 | ○ | 公式HP |
 |
ワンバンク(旧B/43) | プリペイド+家計簿一体で自動記録 | 基本無料 | ○ | 公式HP |
 |
らくな家計簿 | 複式簿記・予算vs実績・手入力管理 | 基本無料/広告除去は有料 | ○ | 公式HP |
 |
家計簿マネタメ | シンプル手入力・素早い記録 | 基本無料 | ◎ | 公式HP |
 |
finbee | 目的別の自動貯金+支出把握 | 基本無料 | ○ | 公式HP |
1. ABCash(株式会社ABCash Technologies)
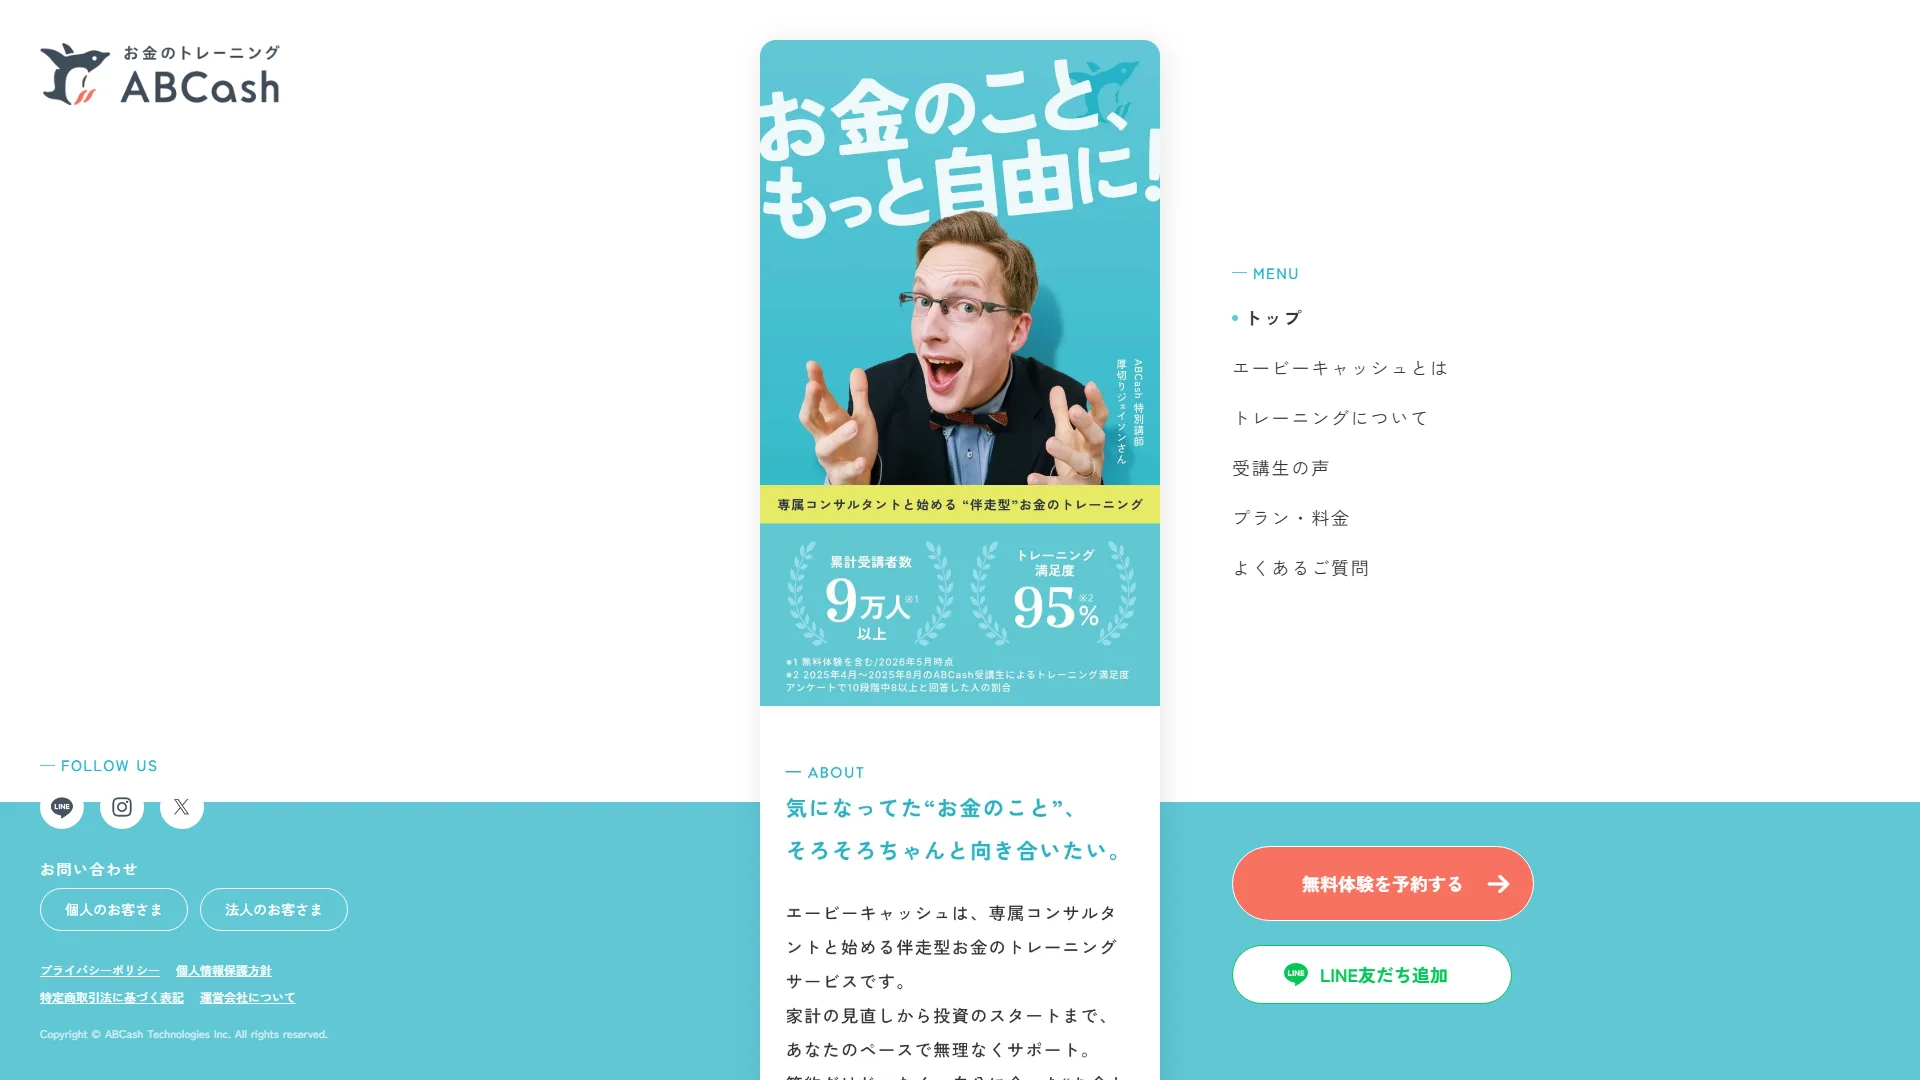
家計簿が「記録止まり」で終わってしまう人が、まず検討したいのがABCashです。
ABCashは家計簿アプリではなく、専属のファイナンシャルコンサルタントがマンツーマンで伴走する"お金のトレーニング"です。家計の見直しから、NISA・iDeCo・投資信託までを一気通貫で、あなた専用のカリキュラムに沿って進めます。アプリで支出は見えるようになったのに「次に何をすればいいか分からない」という、比較記事では埋めにくい上位の悩みに応える立ち位置です。金融商品を販売しない中立モデルのため、特定の商品を売り込まれる心配がありません。
おすすめポイント
- 一人だと続かない → マンツーマン伴走: 「1人だと足踏みしてしまう」という人に、専属コンサルタントが毎回の家計と行動を一緒に確認します
- 記録で終わる → 家計〜投資まで一気通貫: 支出の可視化だけでなく、貯金・NISAの始め方まで具体的な行動へ落とし込みます
- 勧誘が不安 → 商品を売らない中立性: 教育をサービスにしているため、保険や特定商品の販売とセットではありません
実績面でも、累計9万人以上が受講し、トレーニング満足度は95%と公表されています(2026年5月時点/満足度は2025年4〜8月の公式アンケート・10段階中8以上の割合)。受講後に総資産が平均+57.2万円、月間の自由資金が平均+72,472円増えたというデータも、公式サイト発表の自己申告ベース集計として紹介されています(第三者による独立検証は確認できていません)。女性を中心に「一人では踏み出せなかった一歩」を後押しする設計で、無料体験(60〜80分程度)とオンライン完結に対応。まずは相性を無料で確かめられます。
| 項目 | 内容 |
| 特徴・強み | 専属コンサルによる家計〜投資の伴走、習慣化アプリ、中立性 |
| 料金・コスト | 無料体験60〜80分程度あり/受講料は要問い合わせ |
| 運営・信頼性 | 累計9万人以上受講・満足度95%・30日間全額返金保証(条件は契約時確認) |
| 初心者への向きやすさ | ◎(マンツーマンで基礎から) |
| 公式サイト | 公式HP |
2. マネーフォワード ME(マネーフォワードホーム株式会社)
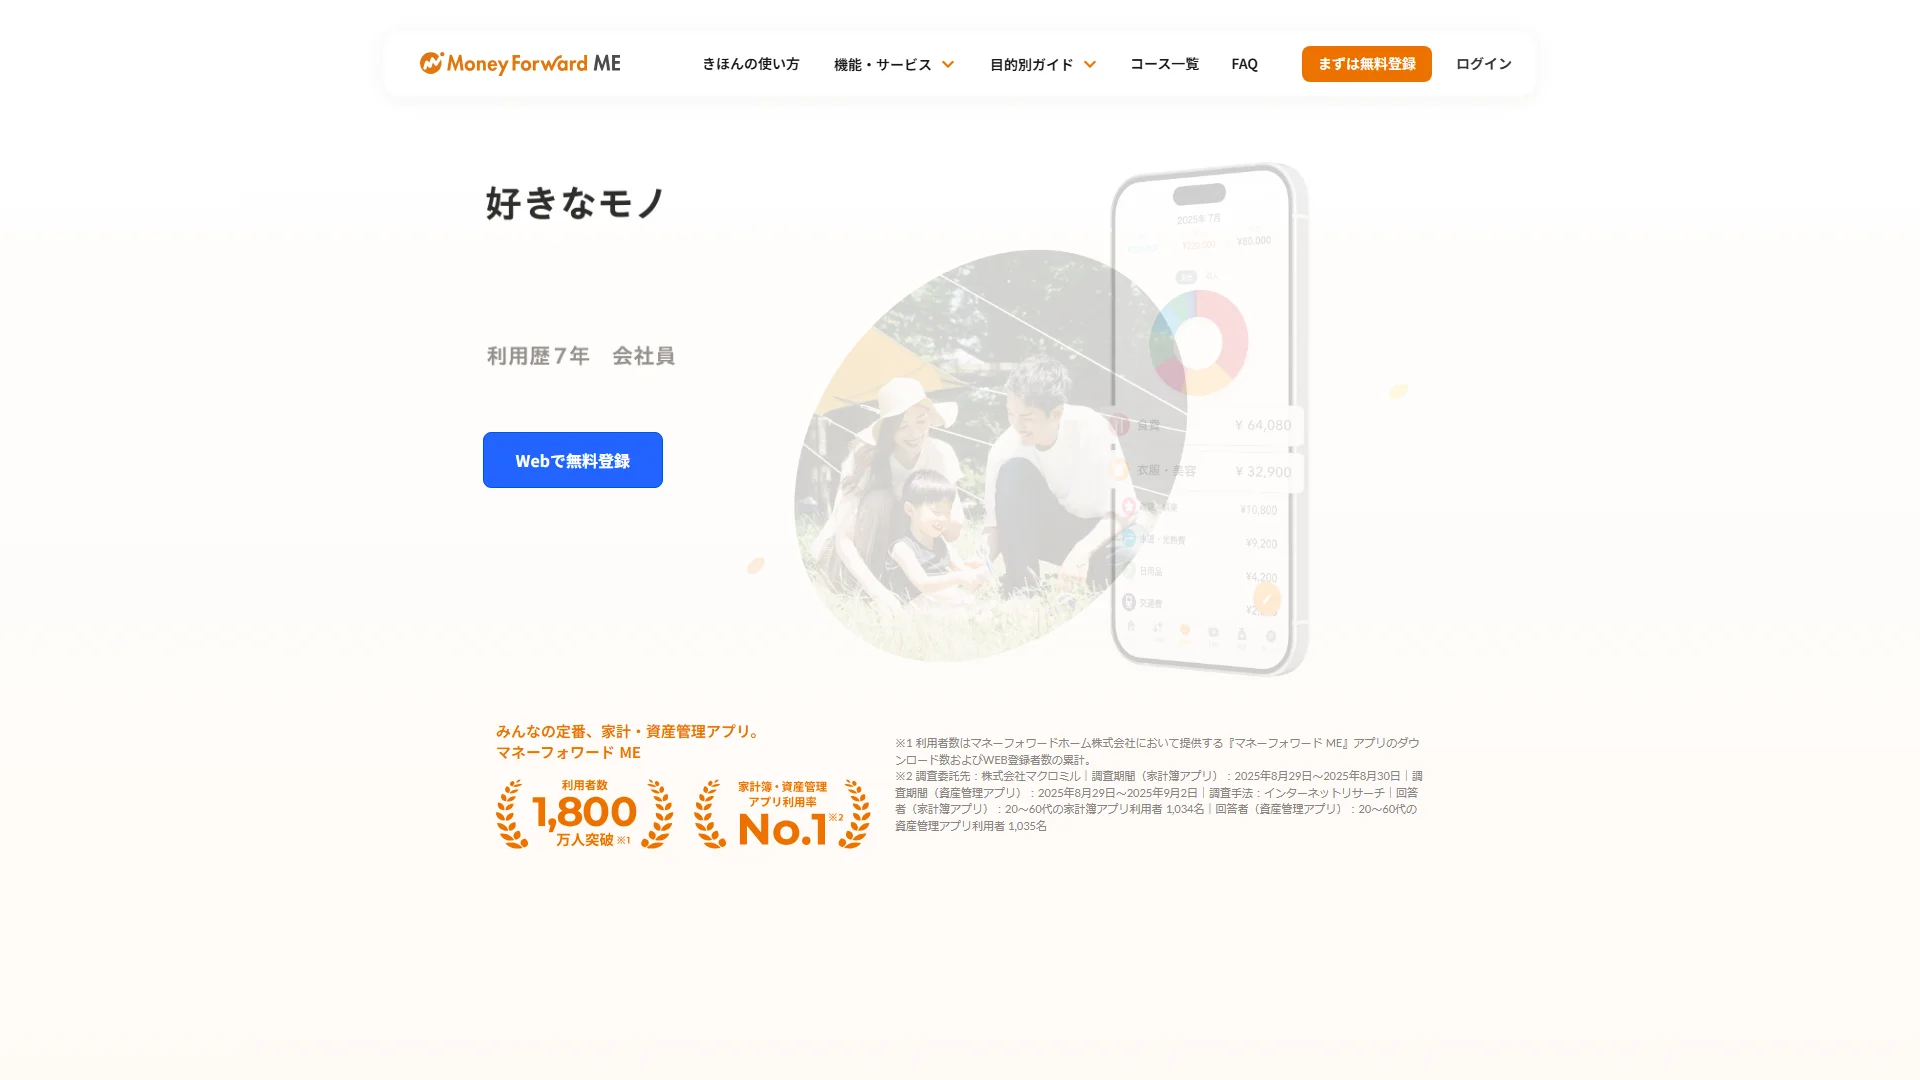
マネーフォワード MEは、家計簿アプリの定番として広く使われている自動連携型です。銀行・クレジットカード・証券・電子マネーなど2,400以上の金融機関と連携でき、登録しておくだけで支出が自動で分類・集計されます。公式サイトでは「家計・資産管理アプリ利用率No.1」を掲げ、利用者数は1,800万人を突破した実績章が示されています(いずれも調査注記付き)。
家計だけでなく資産全体をまとめて把握したい人に最適で、グラフの見やすさにも定評があります。一方で無料版は連携できる口座数に上限があり、フル活用にはプレミアム(有料)が前提になります。「まずは自動化で手間をなくしたい」資産管理志向の人向けの一本です。
| 項目 | 内容 |
| 特徴・強み | 2,400以上の金融機関連携・自動分類の精度が高い |
| 料金・コスト | 基本無料/プレミアム有料(無料は連携数に上限) |
| 運営・信頼性 | 利用者1,800万人突破・アプリ利用率No.1(公式・調査注記付き) |
| 初心者への向きやすさ | ○(連携設定に少し慣れが必要) |
| 公式サイト | 公式HP |
3. くふうZaim(株式会社くふうカンパニー)
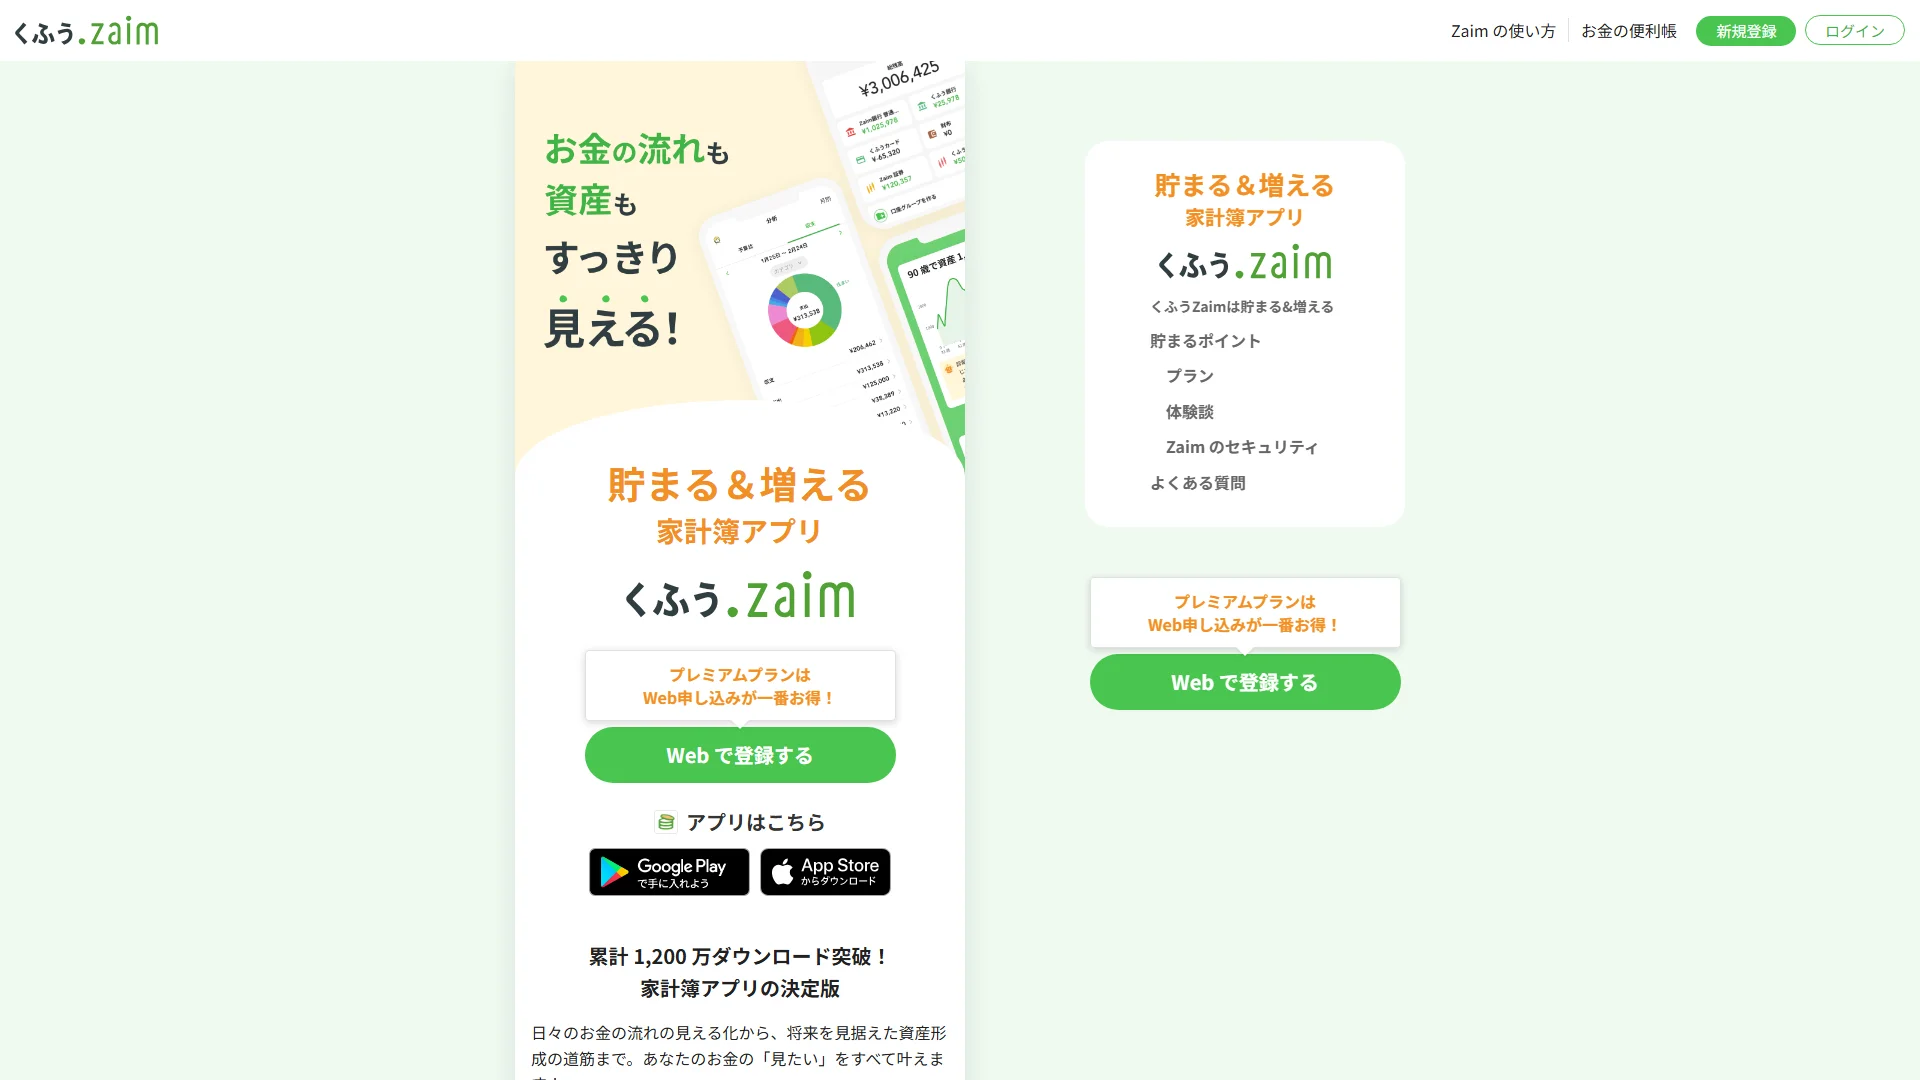
Zaimは、レシート撮影の使いやすさで長年支持されてきた老舗の家計簿アプリです。カードや銀行を登録すれば自動で家計簿ができあがり、手入力とのバランスも取りやすいのが特徴。無料でも口座連携の制限が比較的緩やかで、「無料のまま使い続けたい」層や、他アプリの無料版が窮屈になった人の乗り換え先として名前が挙がります。
家族での共有機能もあり、シンプルさと機能性の中間を狙える点が魅力です。初心者が最初の1本として選んでも扱いやすく、1,200万ダウンロード突破という実績が安心材料になります。「連携型は便利そうだけど、無料でどこまで使えるか不安」という人が、まず試しやすいバランス型です。手入力と自動記録のどちらにも寄せられるため、使いながら自分のスタイルを見つけたい人にも向いています。
| 項目 | 内容 |
| 特徴・強み | レシート撮影の精度・無料連携が緩やか・家族共有 |
| 料金・コスト | 基本無料/プレミアム有料 |
| 運営・信頼性 | 1,200万ダウンロード突破の老舗(運営:くふうカンパニー) |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
4. Moneytree(マネーツリー株式会社)
Moneytreeは、広告ゼロの洗練されたUIを武器にする資産管理寄りの家計簿アプリです。無料プランでも複数の金融サービスを登録でき、データを長期保存できる点が評価されています。余計な広告に邪魔されず、資産をすっきり俯瞰したい人に向いています。
個人向けだけでなく、法人・事業主向けのプランや金融データ連携基盤も展開しており、運営の技術基盤がしっかりしている点も安心材料です。「家計簿というより、資産全体をきれいに見たい」というニーズにフィットします。広告が表示されないぶん画面がすっきりしていて、毎日ひらいても疲れにくいのも継続面での利点です。日々の細かい支出入力よりも、資産の全体像を定点観測したい人に向いた設計になっています。
| 項目 | 内容 |
| 特徴・強み | 広告ゼロ・洗練UI・データ長期保存・資産管理向き |
| 料金・コスト | 基本無料/有料プラン(Grow)あり |
| 運営・信頼性 | 金融データ連携基盤も展開(運営:マネーツリー) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
5. OsidOri(株式会社OsidOri)
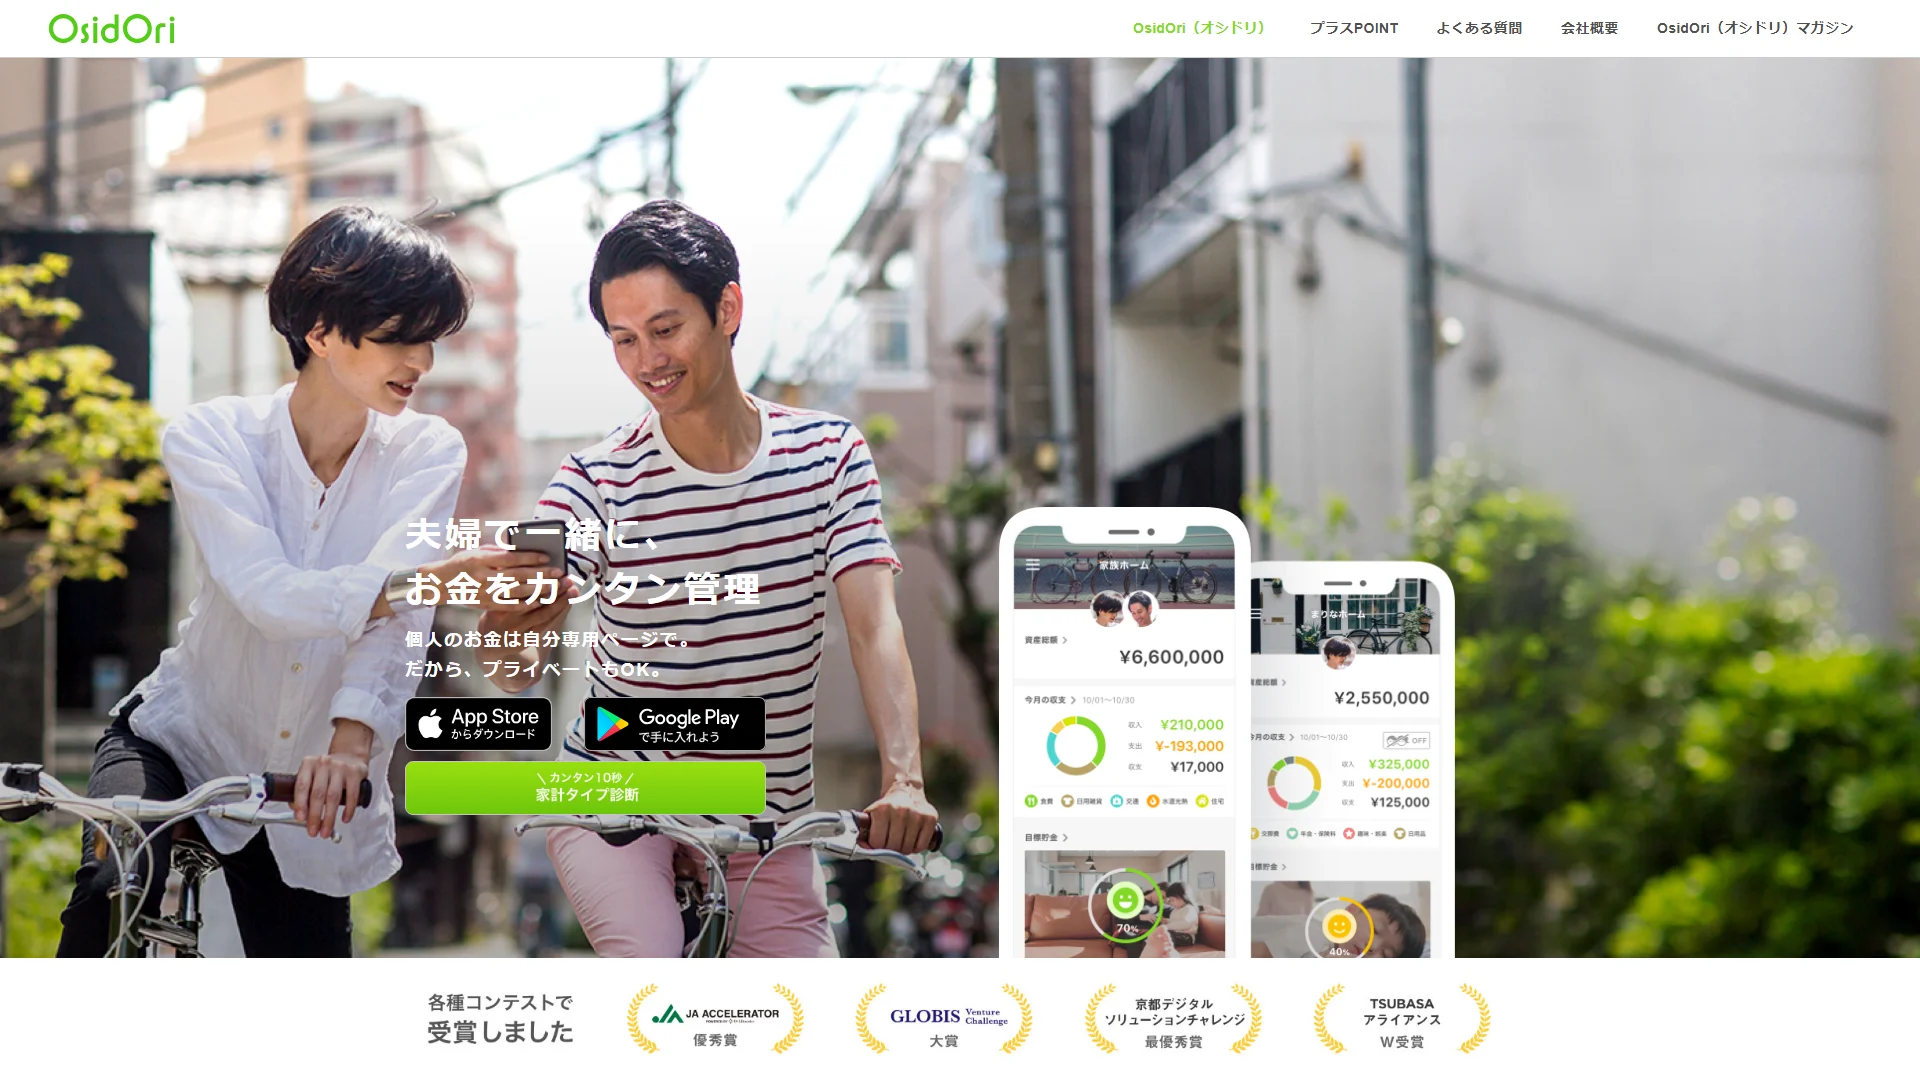
OsidOriは、夫婦・カップルでの共有に特化した家計簿アプリです。家族用の共有ページと自分専用ページを分けられるため、「一緒に管理したいけれど、個人のお金はプライベートにしたい」という悩みを両立できます。目標貯金の機能もあり、二人で貯める目的を可視化しやすい設計です。お金の話は夫婦・カップルの間でこそ切り出しにくいものですが、アプリが共通の土台になることで、感情的にならずに家計を話し合えるようになる効果も期待できます。
各種ビジネスコンテストでの受賞歴があり(公式サイトに受賞バッジを掲載)、共有型アプリとしての完成度が高いのも特徴。同棲・結婚を機に家計を二人で立て直したいカップルに向いています。
| 項目 | 内容 |
| 特徴・強み | 夫婦共有+自分専用ページの両立・目標貯金 |
| 料金・コスト | 基本無料/プレミアム有料 |
| 運営・信頼性 | 各種コンテスト受賞(運営:OsidOri) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
6. Dr.Wallet(株式会社BearTail X)
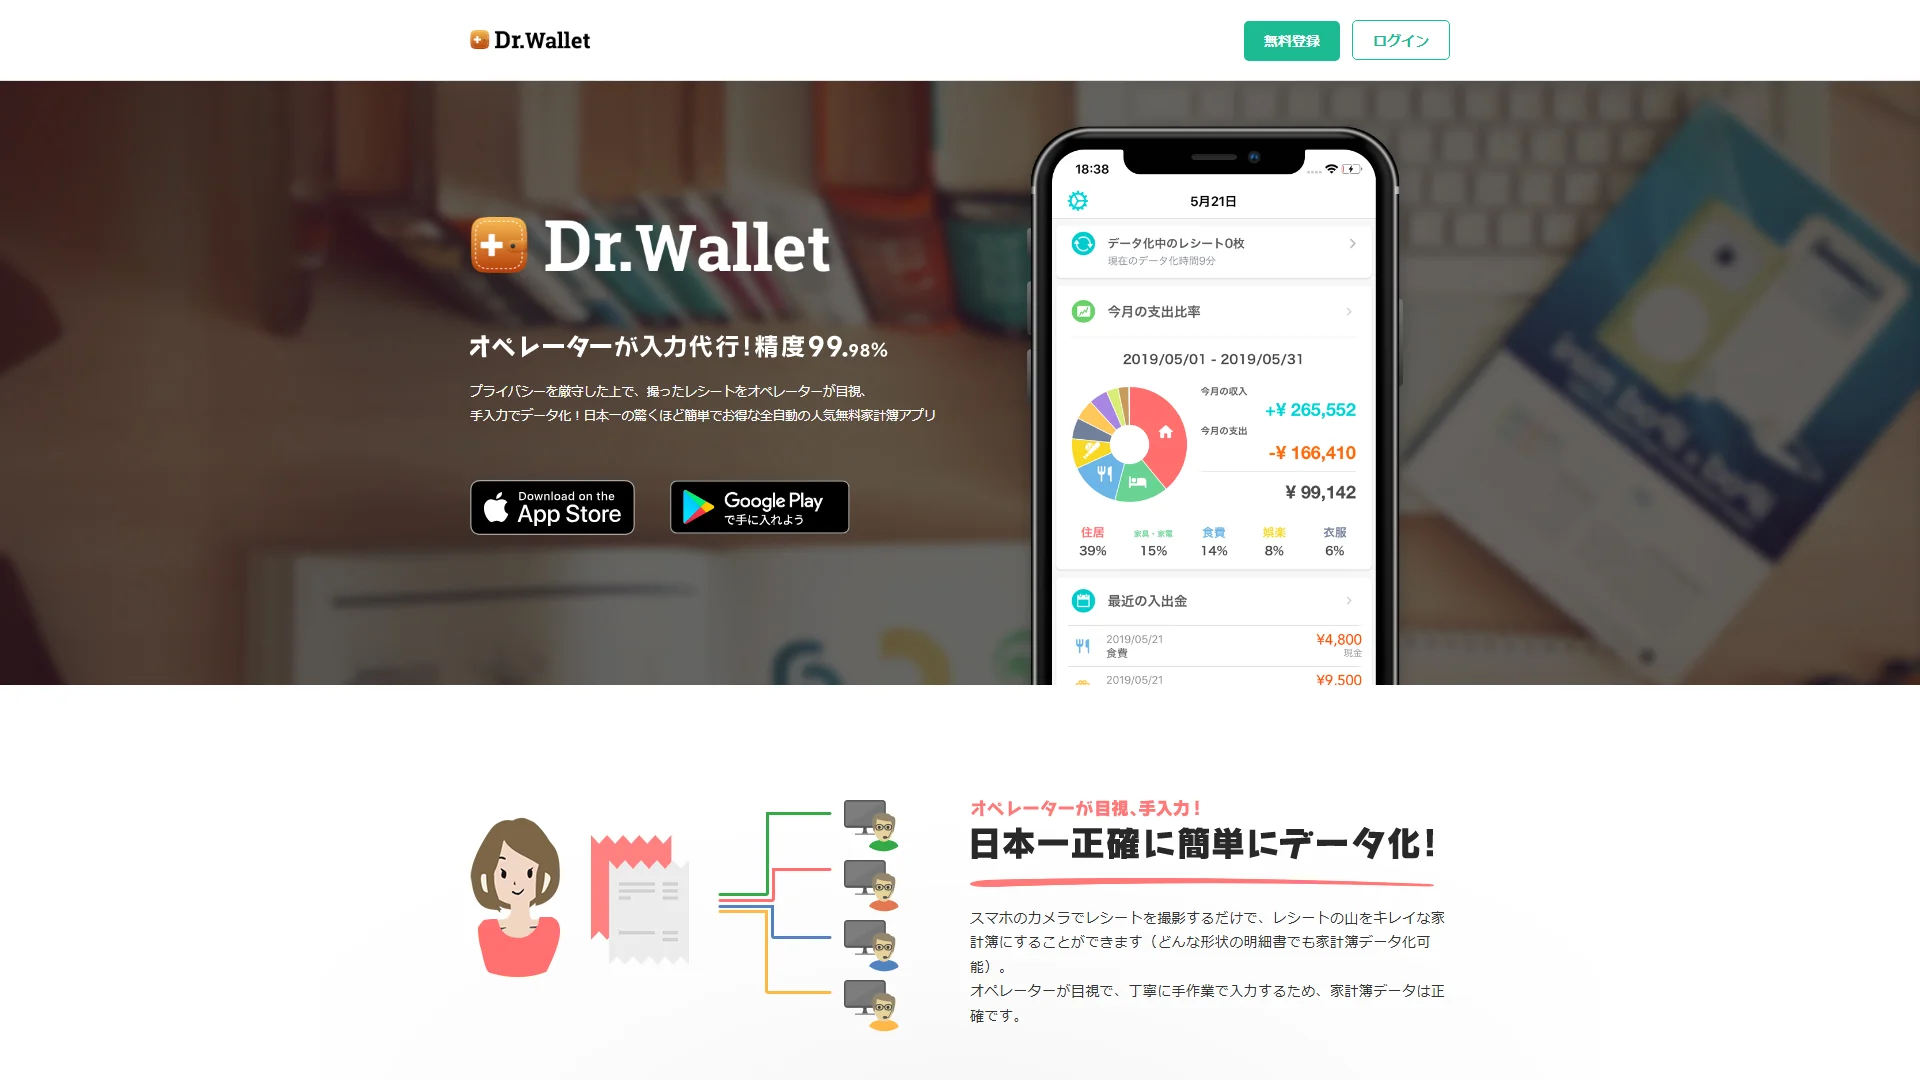
Dr.Walletは、レシートを撮って送るだけで、人の手でデータ化してくれる無料クラウド家計簿です。公式FAQでも、守秘義務契約を結んだ入力担当がレシートを手入力し、システムと人の力を融合してデータ化する仕組みだと明記されています。無料で使える理由は、アプリ内・ウェブ内の広告収入で運営しているためです。
「入力が面倒で続かない」という人にとって、記録を任せられる安心感は大きな魅力。無料会員は月間のレシート枚数に上限があり、追加は有料パックで対応します。手入力のストレスを一番減らしたい人におすすめです。
| 項目 | 内容 |
| 特徴・強み | レシートを人力でデータ化・撮るだけで記録完了 |
| 料金・コスト | 基本無料(広告運営)/追加枚数は有料 |
| 運営・信頼性 | 公式FAQで人力データ化の仕組みを明示(運営:BearTail X) |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
7. おカネレコ(スマートアイデア株式会社)
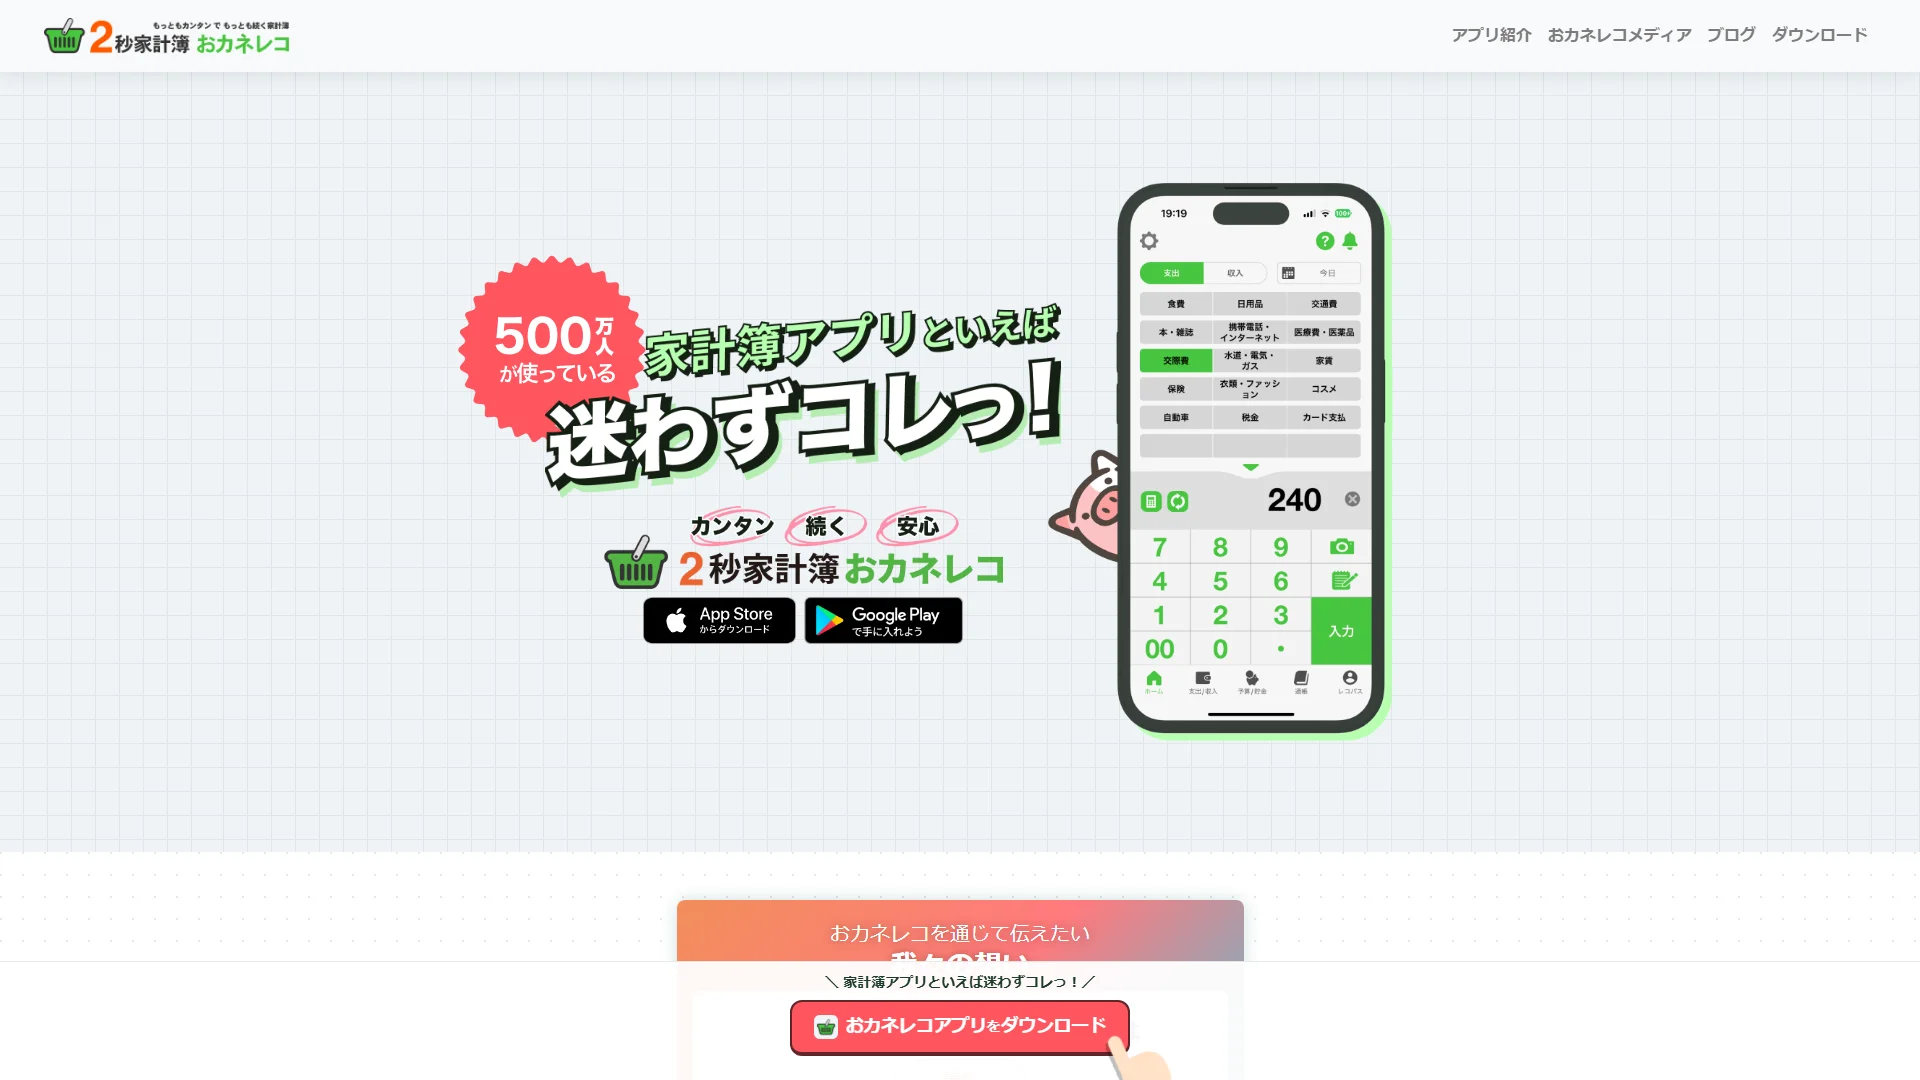
おカネレコは、「2秒家計簿」を掲げる手入力特化のシンプルアプリです。カテゴリを選んで金額を入力するだけで記録が完了し、会員登録も連携も不要。公式サイトでは「500万人が使っている」と紹介されており、はじめての家計簿でつまずきやすい人にちょうどよい設計です。
連携やレシート読み取りといった機能は有料の「おカネレコプラス」で拡張できますが、まずは無料の手入力から始めて、必要になったら足す使い方がおすすめ。とにかく手軽に、最短で家計簿を習慣にしたい初心者に向いています。「家計簿は難しそう」という心理的ハードルを、入力の速さで一気に下げてくれるのが最大の価値です。まずは1日1回、レジで払った金額をその場で入れる習慣づくりから始めたい人にぴったりです。
| 項目 | 内容 |
| 特徴・強み | カテゴリ選んで2秒入力・登録不要のシンプル設計 |
| 料金・コスト | 基本無料/おカネレコプラス(有料)で連携等 |
| 運営・信頼性 | 500万人が利用(運営:スマートアイデア) |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
8. シンプル家計簿 MoneyNote(Komorebi Inc.)
シンプル家計簿 MoneyNoteは、その名の通りシンプルさとプライバシーに振り切ったアプリです。会員登録なし・銀行連携なし・サブスクなしで、すべてのデータは端末内に保存されるため、オフラインで高速・安全に使えます。累計数百万ダウンロード級の人気で、「連携は不要、とにかく手元でサッと付けたい」というニーズに応えます。
自動連携や共有機能はない代わりに、余計な設定に迷わず、思い立ったその日から使い始められるのが強み。情報を外部に預けたくない人や、ミニマルに続けたい人に向いています。連携が前提のアプリに抵抗がある人でも、これなら心理的なハードルなく始められます。銀行やカードの登録が不要なぶん、セキュリティ面の不安を最小化できる点も利点のひとつです。
| 項目 | 内容 |
| 特徴・強み | 連携なし・端末内保存・オフラインで安全 |
| 料金・コスト | 基本無料/広告除去は有料 |
| 運営・信頼性 | 累計数百万DL級の人気(運営:Komorebi) |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
9. ファミリーバンク(ファミリーテック株式会社)
ファミリーバンクは、夫婦・カップルの共同口座と家計簿を一体化したサービスです。既存の銀行口座を「家族の口座」として設定して送金やチャージができ、家族カードの発行や立て替え精算もアプリ内で完結。誰がいくら使ったかをリアルタイムで把握できます。
共有したいページと自分だけで管理したいページを分けられるため、カスタマイズ性が高いのも特徴です。「家計を二人で一元管理したいが、お金の流れも動かしたい」という同棲・夫婦のニーズに強くフィットします。
| 項目 | 内容 |
| 特徴・強み | 共同口座+家族カード・送金や精算がアプリで完結 |
| 料金・コスト | 基本無料 |
| 運営・信頼性 | 共有/個人ページの分離(運営:ファミリーテック) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
10. ワンバンク(旧B/43/株式会社スマートバンク)
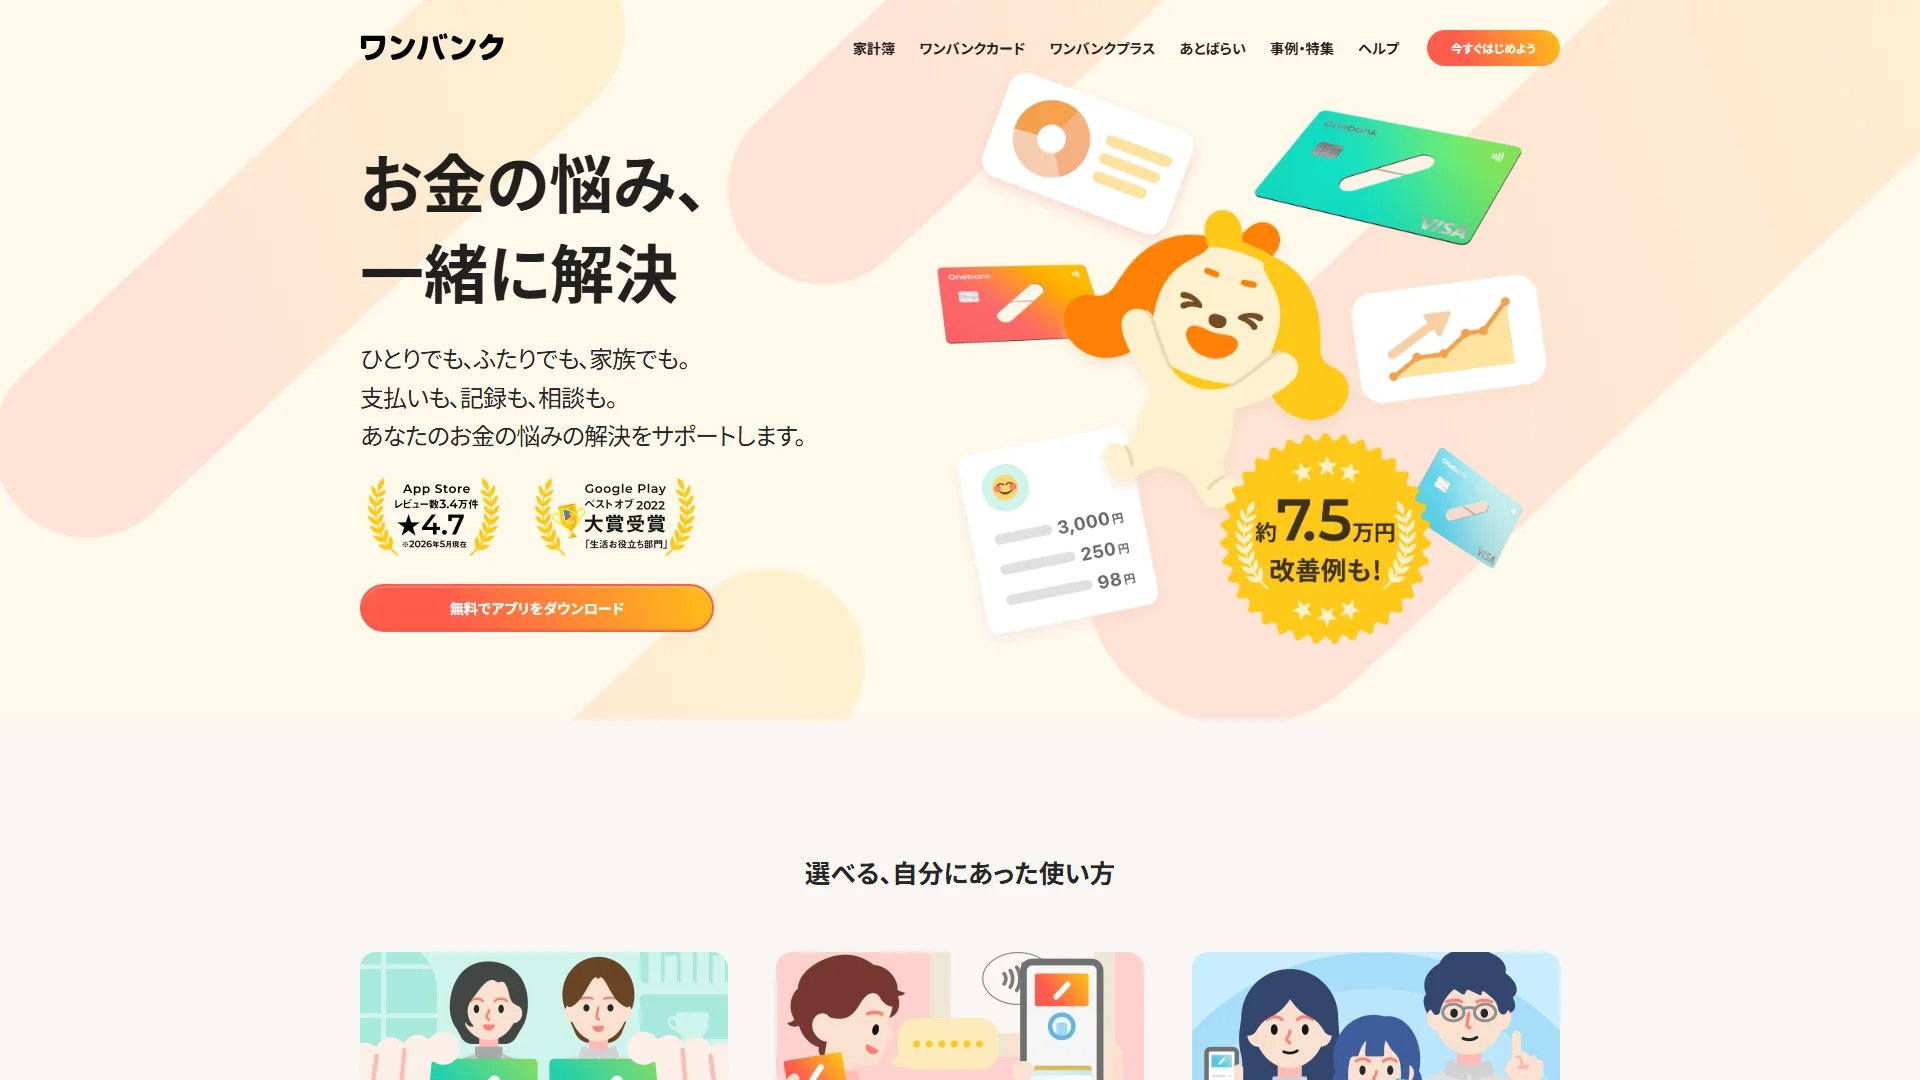
ワンバンク(旧B/43)は、プリペイドカードと家計簿が一体になったサービスです。カードで支払うと同時にアプリへ記録されるため、「使った瞬間に家計簿がつく」感覚で、記録の抜け漏れを防げます。ひとり・ふたり・家族で使い分けられ、使いすぎを抑えたい人に向いています。
App Storeのレビューは★4.7、Google Playの「ベスト オブ 2022」大賞を受賞した実績があり(公式サイトに掲載)、使い勝手の評価は高め。カード決済中心の生活で、面倒な入力を極力なくしたい人におすすめです。
| 項目 | 内容 |
| 特徴・強み | プリペイド+家計簿一体・使った瞬間に自動記録 |
| 料金・コスト | 基本無料 |
| 運営・信頼性 | App Store★4.7・ベストオブ2022大賞(運営:スマートバンク) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
11. らくな家計簿(Money Manager/RealByte Inc.)
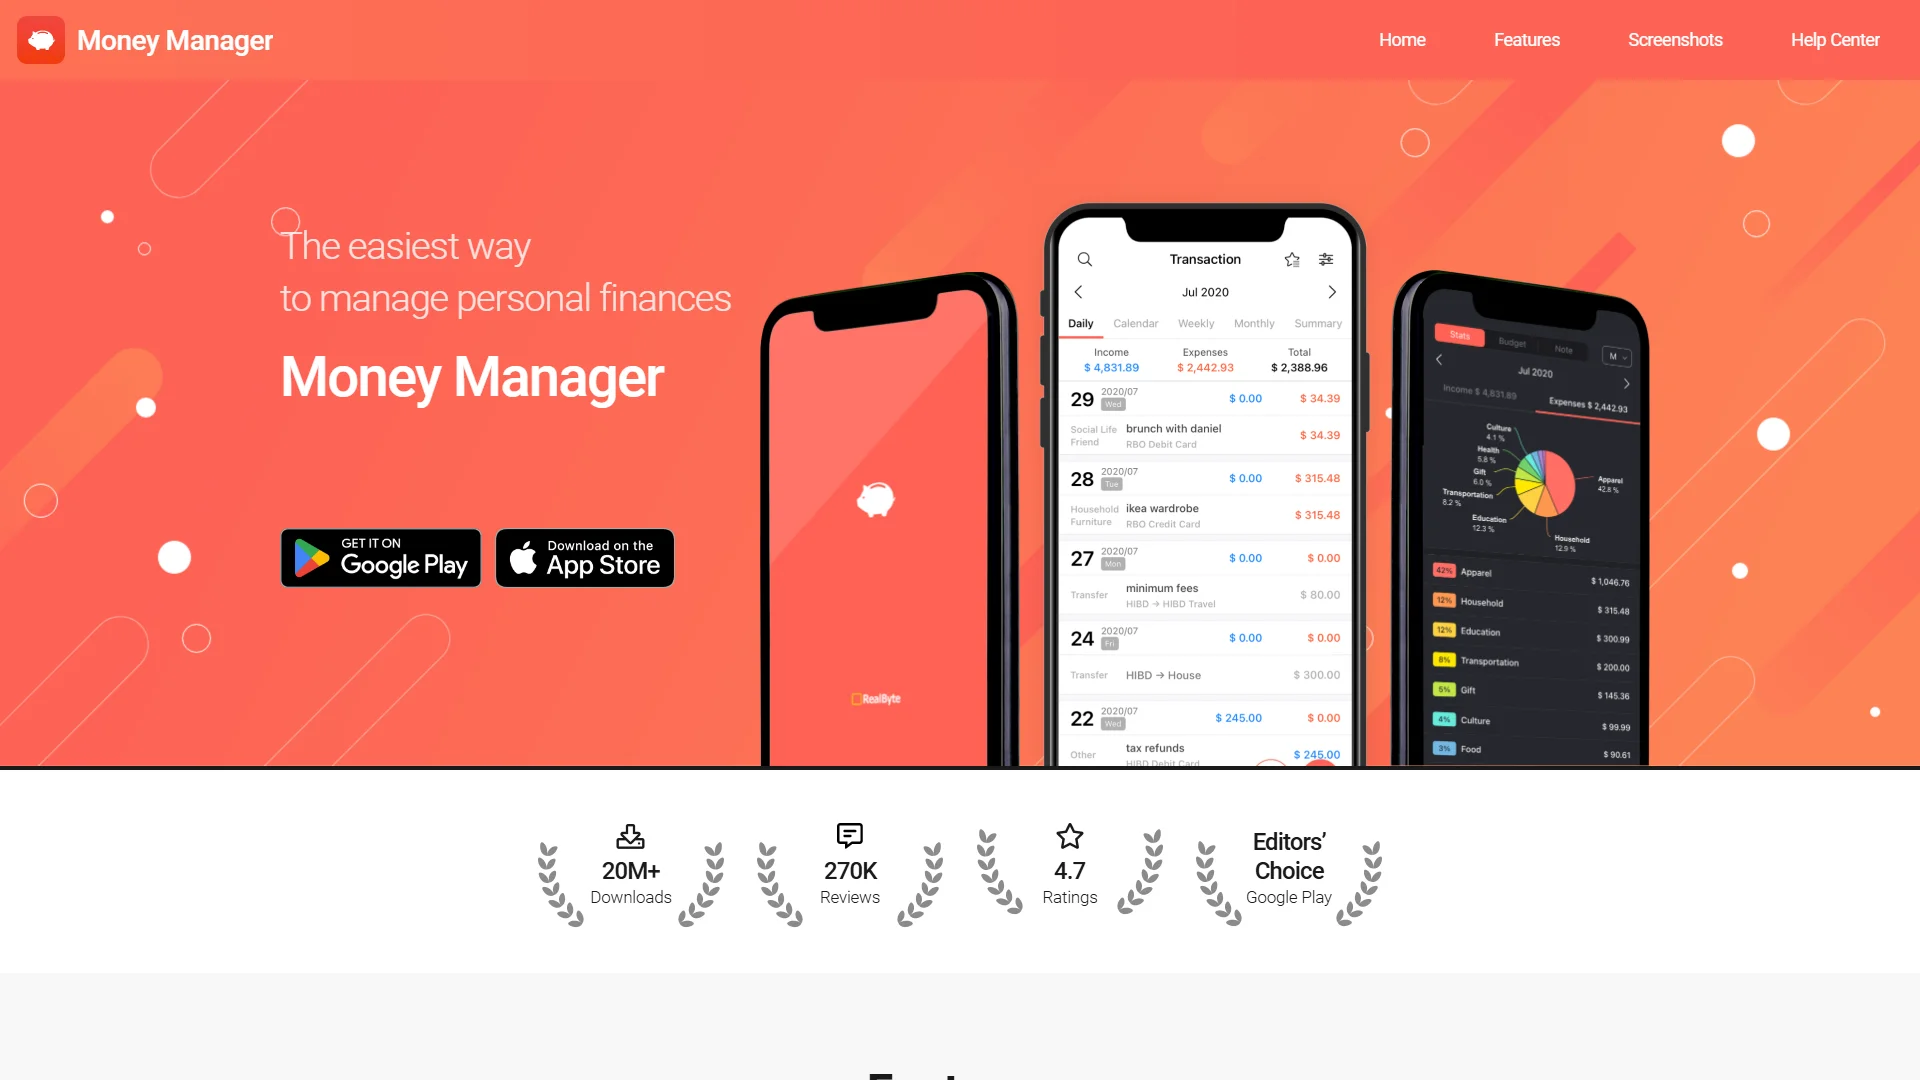
らくな家計簿(グローバル名Money Manager)は、予算管理をしっかりやりたい手入力派に人気のアプリです。複式簿記の考え方をベースに、予算と実績の比較をグラフで確認でき、カレンダー表示やバックアップなど基本機能が過不足なくそろっています。公式サイトでは20M+ダウンロード、★4.7、Google PlayのEditors' Choiceを掲げています。
現金・カード・口座を分けて細かく管理でき、「ざっくり」ではなく「きっちり」派に向く設計。予算を立てて使いすぎをコントロールしたい人におすすめです。
| 項目 | 内容 |
| 特徴・強み | 複式簿記・予算vs実績グラフ・手入力で細かく管理 |
| 料金・コスト | 基本無料/広告除去は有料 |
| 運営・信頼性 | 20M+ DL・★4.7・Editors' Choice(運営:RealByte) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
12. 家計簿マネタメ(サクラアップス)
家計簿マネタメは、シンプルな手入力にこだわった家計簿アプリです。素早く入力できるわかりやすさが特徴で、月間利用者100万人規模の情報サイトのおすすめアプリにも選出された実績があります(運営サクラアップスのニュースに掲載)。連携よりも、自分の手で家計をつかむ感覚を大切にしたい人に向いています。
通帳連携やレシート読み取りに頼らず、日々の支出を素早く記録して振り返る、という王道の使い方に向いた一本。まずは手を動かしてお金の流れを把握したい初心者にもおすすめです。自分の手で入力するからこそ、「何にお金を使ったか」を意識できるという声もあり、あえて手入力を選ぶ意味は小さくありません。高機能さよりも、迷わず使えるシンプルさを重視する人に向いています。
| 項目 | 内容 |
| 特徴・強み | シンプル手入力・素早い記録・わかりやすさ |
| 料金・コスト | 基本無料 |
| 運営・信頼性 | 情報サイトのおすすめ選出実績(運営:サクラアップス) |
| 初心者への向きやすさ | ◎ |
| 公式サイト | 公式HP |
13. finbee(株式会社ネストエッグ)
finbeeは、家計簿というより「貯まる仕組み」を先に作ることに強いお金の管理アプリです。目的別に貯金ルールを設定でき、おつり貯金や目標貯金など、意識しなくても自動でお金が貯まる設計が特徴。支出の把握と合わせて、「記録より先に貯金を動かしたい」人に向いています。
「家計簿はつけているのに、なぜか貯まらない」という悩みには、記録だけでなく貯金の自動化が効きます。目標に向けてコツコツ貯める楽しさを設計に取り込みたい人におすすめです。支出を記録する家計簿アプリと組み合わせれば、「見える化」と「貯まる仕組み」を両輪で回せるのも利点。意志の力に頼らず、仕組みで貯金を前に進めたい人に向いた一本です。
| 項目 | 内容 |
| 特徴・強み | 目的別の自動貯金+支出把握・貯金の自動化 |
| 料金・コスト | 基本無料 |
| 運営・信頼性 | 貯金自動化に強み(運営:ネストエッグ) |
| 初心者への向きやすさ | ○ |
| 公式サイト | 公式HP |
コストの透明性の確認方法
家計簿サービスは基本無料でも、続けるうちに有料機能が必要になることがあります。確認したいのは、「無料でどこまで使えて、有料で何が解除されるか」が公式に明記されているかです。特に無料版で連携できる口座数の上限は、使い勝手を大きく左右します。金額だけでなく「追加費用が発生する条件」まで確認しておくと、あとで困りません。
運営会社の信頼性の確認方法
お金のデータを預ける以上、運営会社の信頼性は必須のチェック項目です。運営会社名・実績・セキュリティ方針が公式サイトで公開されているか、銀行連携が参照専用(お金を動かせない)かを確認しましょう。ダウンロード数や受賞歴、上場・資金調達などの公表情報も、判断の裏付けになります。
初心者サポートの確認方法
続けられるかどうかは、始めやすさと相談のしやすさで決まります。使い方ガイド・FAQが充実しているか、つまずいたときに聞ける窓口があるかを見てください。一人で続ける自信がない人ほど、伴走してくれる仕組み(相談・マンツーマン対応)があるサービスを選ぶと挫折しにくくなります。ここが、アプリと伴走型サービスの一番の違いです。
選定基準まとめ
| 評価軸 | チェックすべきポイント | ABCashの実績・特徴 |
| コストの透明性 | 無料範囲・追加費用の条件が明確か | 無料体験60〜80分程度あり/中立モデルで商品販売なし |
| 運営会社の信頼性 | 実績・満足度・返金対応があるか | 累計9万人以上・満足度95%・30日間全額返金保証 |
| 初心者サポート | 迷わず始められる伴走があるか | 専属コンサルタントのマンツーマン指導 |
上記の軸で見比べると、記録の手軽さはアプリに強みがあり、「続ける・行動を変える」まで伴走してほしいならABCashが高い水準を満たしています。
\ まずは無料体験60〜80分程度で相性チェック /
アプリ選びで迷う段階でも、家計から投資までの道筋を一緒に整理できます。
家計簿を続けるための3つのコツ
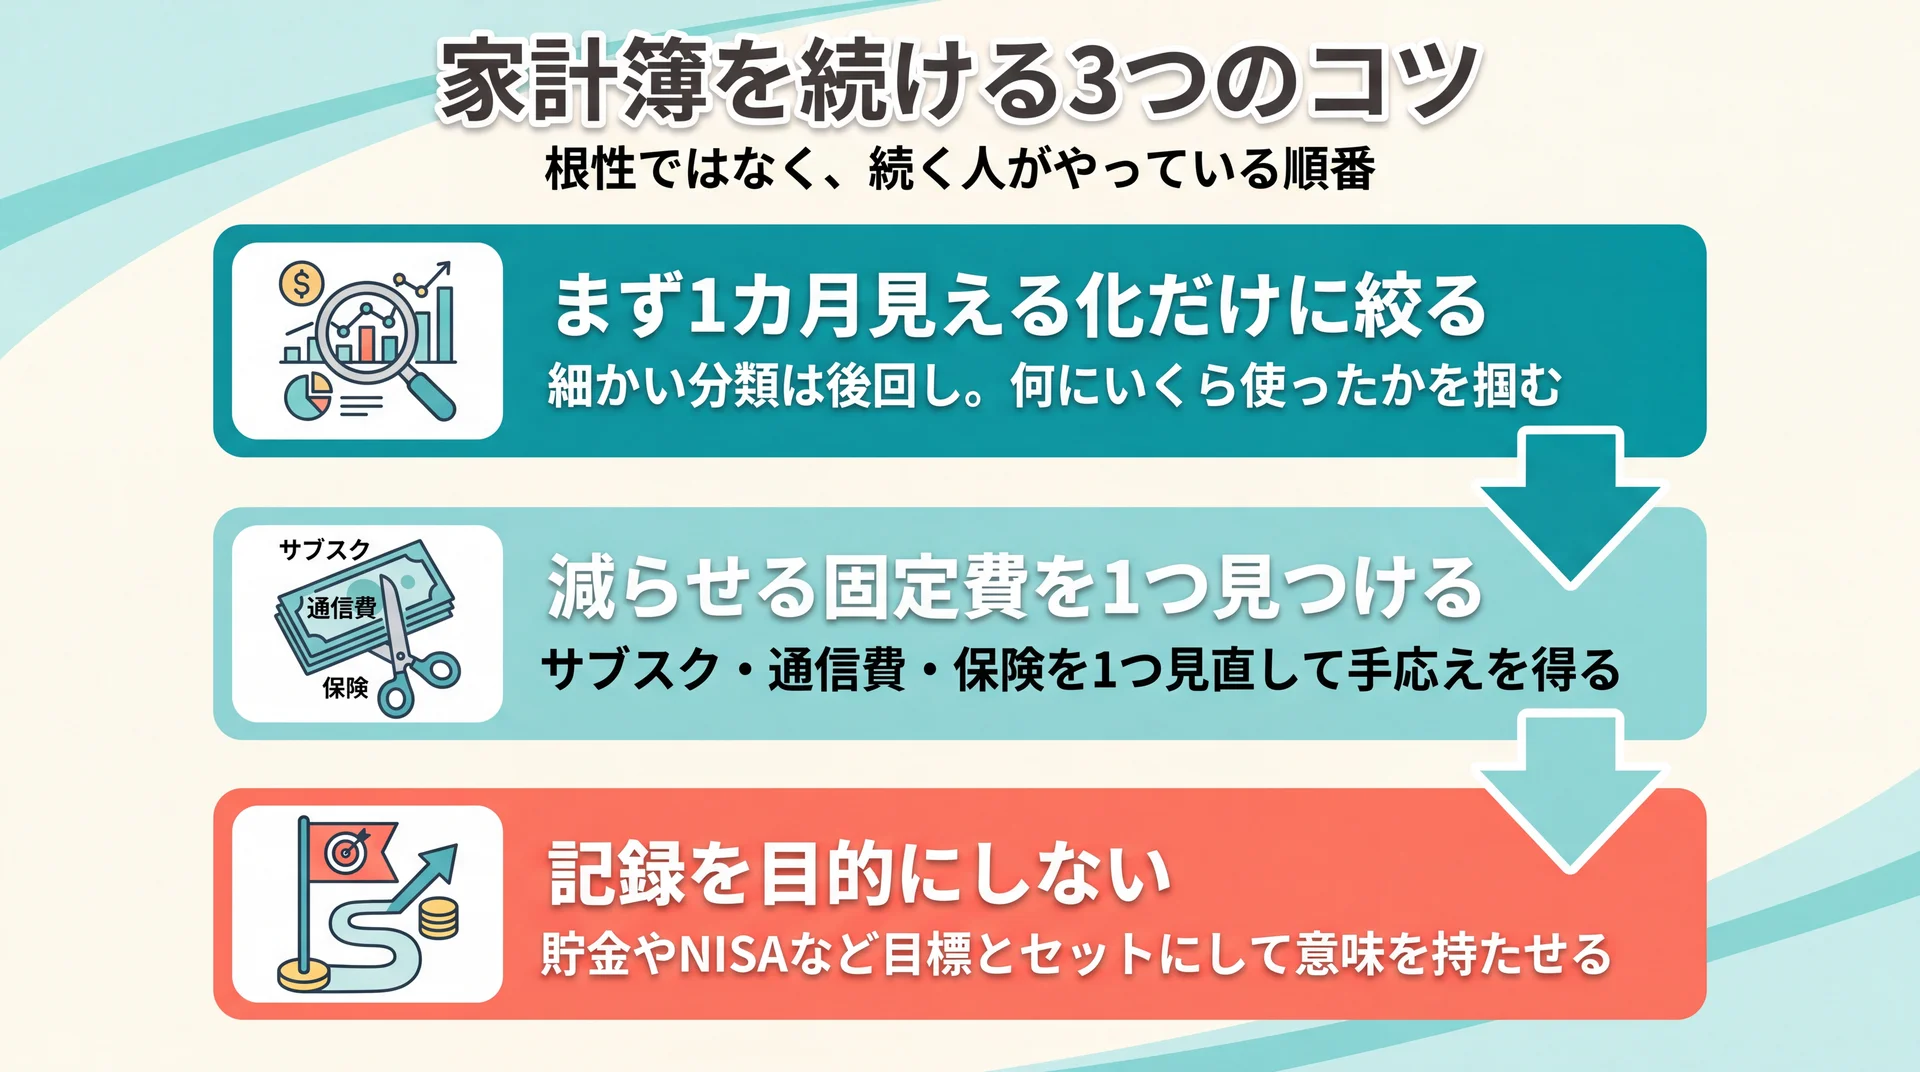
「入れても、どうせ三日坊主になりそう」――そう感じる方も多いはずです。でも、続く人と続かない人の差は、根性ではなくやり方の工夫にあります。前章までで自分に合うタイプが見えたら、あとは続け方の型を知るだけです。ここでは、どの家計簿アプリを選んでも効く、続けるための3つのコツを紹介します。どれも今日から実践できて、しかも効果を感じやすい順に並べました。
まず1カ月「見える化」だけに絞る
最初から完璧を目指すと、たいてい息切れします。1カ月目は「支出を見える化するだけ」でOKと割り切りましょう。細かく分類しなくても、「今月、何にいくら使ったか」がざっくり分かれば十分です。自動連携やレシート撮影を使えば、この段階はほぼ手間なくクリアできます。
振り返りで「減らせる固定費」を1つ見つける
家計簿は、つけるだけでは変化が生まれません。月末に1回だけ振り返って、減らせそうな固定費を1つ探してみてください。サブスク、通信費、保険など、毎月自動で出ていくお金を1つ見直すだけで、労力の割に効果が大きく、「やってよかった」という手応えが継続の燃料になります。
記録を目的にしない(目標とセットにする)
続かない人の多くは、記録そのものが目的になっています。「半年で10万円貯める」「NISAを始める」といったゴールとセットにすると、家計簿は目標達成の道具に変わり、意味を感じやすくなります。記録はゴールではなく、行動を変えるためのスタート地点だと捉え直すことが、続ける最大のコツです。
記録で終わらせないなら伴走型のABCashという選択肢
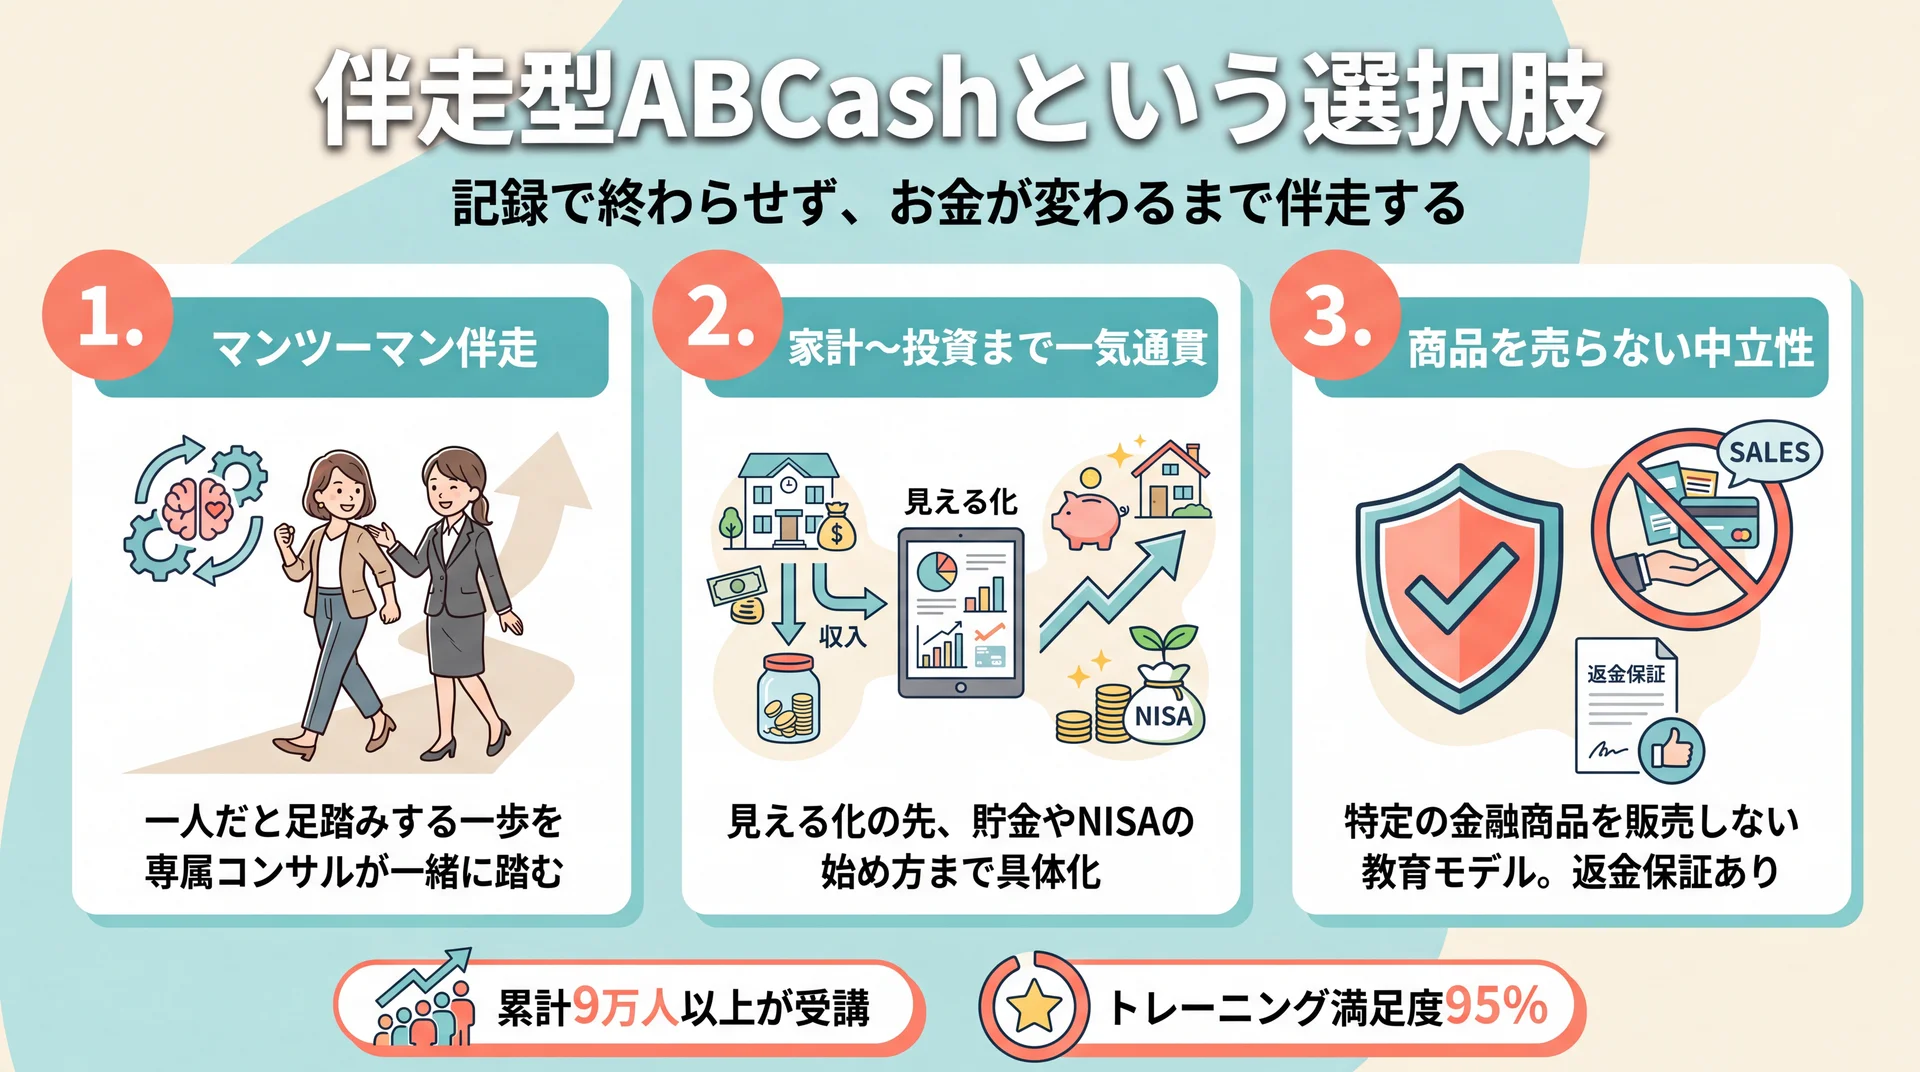
「アプリで記録はできるようになった。でも、お金に対する見方までは変わらなかった」――これは家計簿アプリだけでは越えにくい壁です。数字が見えても、次の一歩(貯金の設計や投資のスタート)を一人で踏み出すのは、思った以上に難しいもの。そこを埋めるのが、専属コンサルタントが伴走するABCashです。
ABCashが選ばれる理由:
- 一人だと足踏みする人に伴走: マンツーマンで毎回の家計と行動を確認し、「続かない」を仕組みで支えます
- 家計〜投資まで一気通貫: 見える化のその先、貯金・NISA・iDeCoの始め方まで具体化。累計9万人以上が受講し満足度95%(公式)
- 商品を売らない中立性+返金保証: 特定の金融商品を販売しない教育モデル。30日間全額返金保証(条件は契約時に確認)
Google Mapの口コミには、無料体験の勧誘が強かったという★1の声がある一方で、「1人だと足踏みしてしまう一歩を踏み出せた」という★5の声もあり、評価は正直に分かれます。それでも、「記録の先にある"お金が変わる"体験まで進みたい」人にとって、伴走という選択肢は検討する価値があります。合うかどうかは、無料体験で確かめるのが一番です。
家計簿アプリに関するよくある質問
Q. 家計簿アプリは無料でどこまで使えますか?
多くのアプリは基本無料で、支出の記録・カテゴリ集計・グラフ化まで使えます。有料プラン(プレミアム)では、連携できる口座数の上限解除・広告除去・詳細分析などが開放されるのが一般的です。近年は無料版の連携数が絞られる傾向があるため、「無料のまま使い続けられるか」を選ぶ前に確認しましょう。
Q. 口座を連携すると情報漏えいが心配です。大丈夫ですか?
主要アプリの銀行連携は参照専用が基本で、アプリからお金を動かすことはできません。不安な場合は、運営会社がセキュリティ方針を公開しているかを確認し、それでも気になるなら連携せず手入力で使えるタイプ(端末内保存のアプリなど)から始めると安心です。
Q. マネーフォワード MEとZaim、どちらが向いていますか?
資産全体をまとめて自動管理したいなら連携数の多いマネーフォワード ME、無料で連携も使いたい・レシート中心なら無料連携が緩やかなZaimが目安です。まずは両方の無料版を試し、自分の使い方(連携中心か手入力中心か)に合うほうを残すのがおすすめです。
Q. アプリを入れても続かない場合はどうすればいいですか?
続かない原因が「記録の面倒さ」なら自動化タイプ、「効果を感じない」なら目標とセットにする工夫が有効です。それでも一人だと踏み出せない場合は、専属コンサルタントが伴走するABCashのようなサービスで、家計から次の行動までを一緒に設計してもらう方法もあります。無料体験で相性を確かめられます。
Q. 夫婦・カップルで家計簿を共有するにはどうすればいいですか?
共有に特化したアプリを選ぶのが近道です。共有ページと自分専用ページを分けられるタイプなら、二人の家計を見える化しつつ、個人のお金はプライベートに保てます。共同口座や立て替え精算までアプリ内で完結するサービスもあり、「誰がいくら使ったか」でモメにくくなるのも利点。まずは無料で使えるものから試すのがおすすめです。
まとめ
家計簿が続かないのは、意志の弱さではなく選び方とやり方の問題です。まずは4つのタイプから自分の目的に合うものを選び、無料で「見える化」だけに絞って1カ月続けてみましょう。今回比較した13サービスの中から、自動連携・手入力・共有・貯金連動と、あなたの使い方に合う一本がきっと見つかります。そして、記録の先で「お金そのものを変えたい」と感じたら、専属コンサルタントが伴走するABCashで、家計から投資までの道筋を一緒に描くという選択肢があります。
\ 続かない家計管理を、伴走で仕組みに /
記録で終わらせず”お金が変わる”一歩を、無料体験から始めてください。