
少額投資とは、100円や1株といった小さな資金から始められる投資の総称で、手段は目的に合わせて選びます。投資信託・単元未満株・ポイント投資など選択肢は10種類ほどあり、新NISAを使えば運用益が非課税になります。この記事では、少額でできる投資手段を同じ評価軸で比較し、メリットと限界、失敗しない選び方までを整理します。
\ 累計9万人が受講した伴走型 /
少額投資の手段が多くて迷うときは、無料体験で自分に合う始め方を相談できます。
少額投資とは?いくらから始められるのか
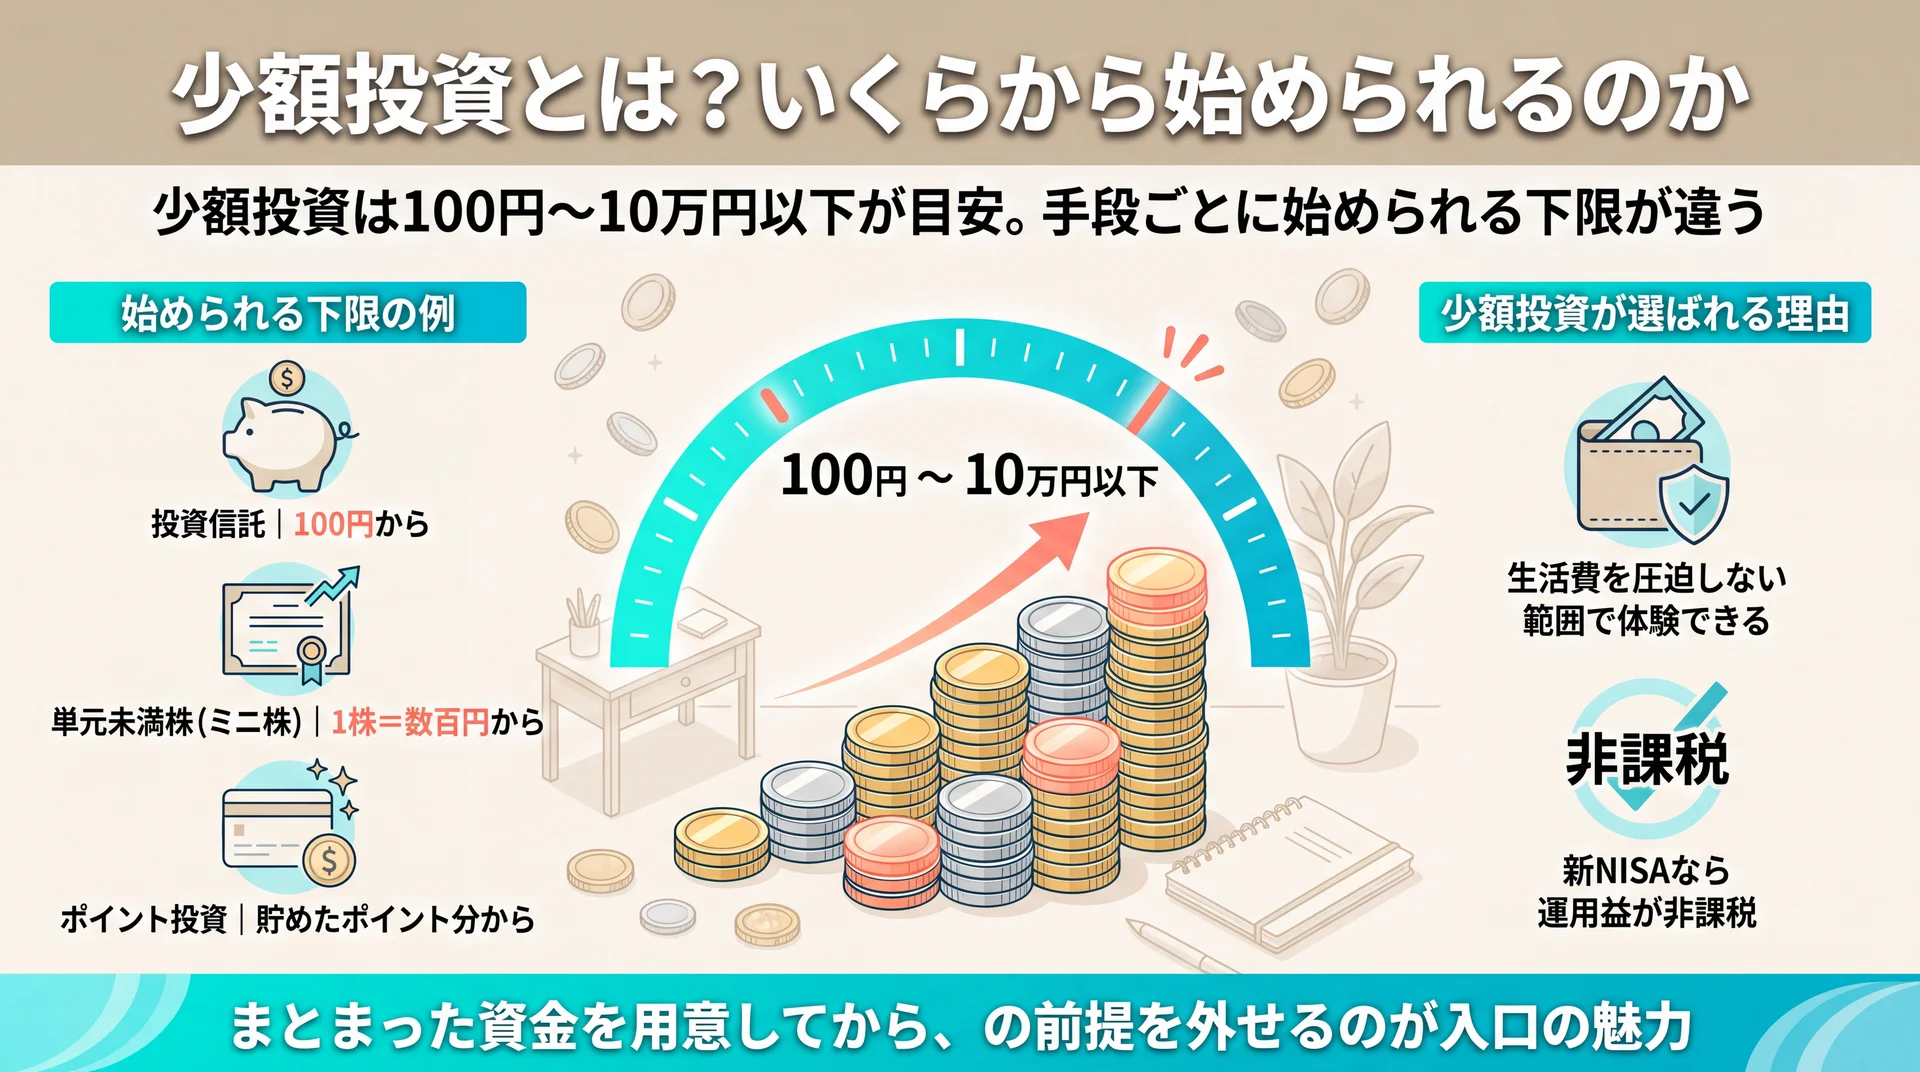
少額投資とは、100円〜10万円以下といった少ない資金で始められる投資の総称で、法律上の厳密な定義はありません。投資信託なら100円、単元未満株なら1株、ポイント投資ならポイント分から始められ、家計に大きな負担をかけずに投資を体験できるのが共通点です。まとまったお金を用意してから、という前提を外せる点が、少額投資が初心者の入口として選ばれる理由です。
少額投資の目安は「100円〜10万円以下」
金額の下限は手段によって異なり、投資信託は100円から購入できる証券会社があり、個別株も1株単位の単元未満株なら数百円から買えます。上限に決まりはありませんが、多くの解説では「10万円以下」を少額投資の目安として扱います。ポイントは、投資に回す金額が生活費を圧迫しない範囲にあることです。数百円〜数千円であれば、値下がりしても家計への影響は限定的で、投資の値動きに慣れる練習として使いやすくなります。
金額が小さいほど、1回の判断ミスで受ける損失も小さくなります。まずは無理のない額で口座と積立の仕組みを動かし、続けられる金額を見つけることが、少額投資を長く続ける土台になります。
少額から始める人が増えている背景
少額投資が広がった背景には、非課税で投資できる制度の拡充があります。2014年に始まった少額投資非課税制度(NISA)は、2024年1月から新NISAへ移行し、非課税で保有できる期間が無期限になりました(金融庁 NISA特設サイト、2026年7月時点)。通常なら運用益に約20%かかる税金が非課税になるため、少額でも制度を使う意味が生まれています。
制度の中身そのものは少額投資非課税制度についてはこちらで詳しく整理しています。本記事では「少額から非課税で始められる制度がある」という位置づけにとどめ、以降は手段の比較に絞って解説します。資産運用の入口を俯瞰したい方は、資産運用の全体像を整理した完全ガイドもあわせてご覧ください。
少額投資にはどんな手段がある?10種類を比較
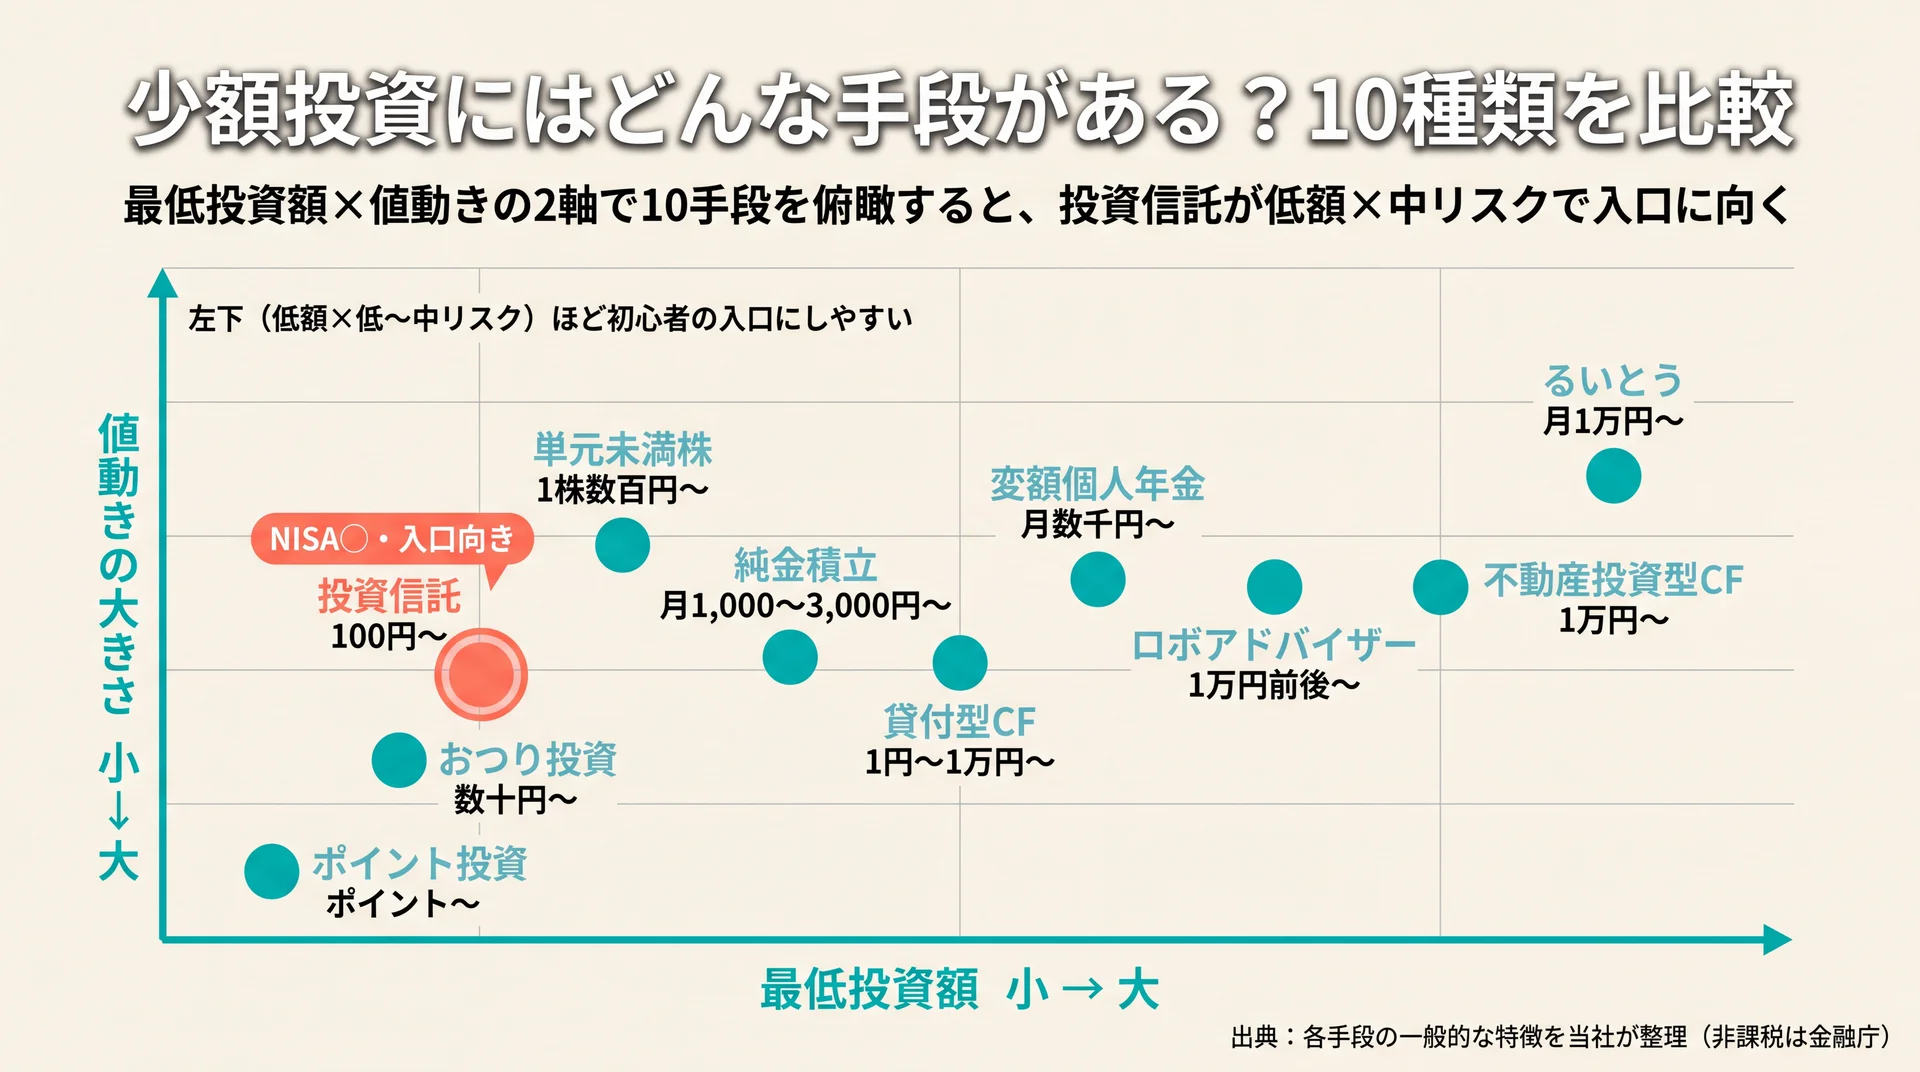
少額投資の手段は大きく分けて10種類あり、最低投資額・値動きの大きさ・手間・NISAの活用可否・向く人という5つの軸で整理すると自分に合うものが選びやすくなります。以下は、公開されている各手段の一般的な特徴を同じ評価軸で横並びにした比較表です。最低額は証券会社や商品によって差があるため、あくまで目安として捉えてください。
| 手段 | 最低投資額の目安 | 値動きの大きさ | 手間 | NISA活用 | 向く人 |
| 投資信託(投信積立) | 100円〜 | 中 | 低(自動積立) | ○ | 分散して長期で育てたい |
| 単元未満株・ミニ株 | 1株(数百〜数千円)〜 | 中〜高 | 中 | ○(成長投資枠) | 応援したい企業に投資したい |
| ポイント投資 | ポイント〜 | 中 | 低 | △ | 現金を使わず試したい |
| おつり投資 | おつり(数十円)〜 | 中 | 低(自動) | △ | 意識せず続けたい |
| ロボアドバイザー | 1万円前後〜 | 中 | 低(おまかせ) | 一部○ | 銘柄選びが苦手 |
| 株式累積投資(るいとう) | 月1万円〜 | 中〜高 | 中 | × | 同じ株をコツコツ買いたい |
| 純金積立 | 月1,000〜3,000円〜 | 中 | 低 | × | 実物資産で分散したい |
| 不動産投資型クラウドファンディング | 1万円〜 | 中(元本非保証) | 低 | × | 不動産に小口で参加したい |
| 貸付型クラウドファンディング | 1円〜1万円〜 | 低〜中(貸し倒れ・解約制限) | 低 | × | 値動きより固定利回り重視 |
| 変額個人年金保険 | 月数千円〜 | 中(長期前提・コスト留意) | 低 | × | 保険と運用を兼ねたい |
10手段を「最低額・値動き・手間・NISA活用・向く人」で横断整理(出典: 各手段の一般的な特徴を当社が整理。制度の非課税は金融庁、2026年7月時点)
投資信託(投信積立)
投資信託は、多くの投資家から集めた資金を運用の専門家が複数の銘柄に分散して運用する商品で、100円から積み立てられる証券会社があります。1本買うだけで国内外の株式や債券に分散でき、値動きの一部を自動でならせるのが特徴です。毎月一定額を買い付ける投信積立にすれば、価格が高いときは少なく、安いときは多く買う形になり、購入タイミングの判断に悩まずに済みます。NISAのつみたて投資枠の対象商品も多く、少額×長期×分散を最も素直に実現できる手段です。
単元未満株・ミニ株
単元未満株(ミニ株)は、通常100株単位で取引される株式を1株から買える仕組みで、有名企業の株も数百円〜数千円で持てます。応援したい企業や身近な商品を出す会社に、無理のない金額で投資できるのが魅力です。ただし1株単位では議決権が制限されたり、取引価格やタイミングに制約がある場合があります。個別企業の株価は投資信託より値動きが大きくなりやすいため、まず1〜2銘柄から始めて値動きに慣れるのが現実的です。
ポイント投資
ポイント投資は、買い物などで貯まったポイントを使って投資信託や株式を購入できるサービスで、現金を使わずに投資を体験できます。自分の財布からお金が出ていく感覚が薄いため、投資の第一歩として心理的なハードルが低い手段です。ポイントで運用の値動きを一度経験しておくと、現金での投資に進むときの不安が小さくなります。一方で使えるポイントや対象商品はサービスごとに限られ、ポイントの有効期限にも注意が必要です。
おつり投資
おつり投資は、買い物金額の端数(おつり相当)を自動で積み立てて投資に回すサービスで、日常の支払いに紐づけて少しずつ投資できます。自分で積立額を決めて入金する手間が省けるため、「気づいたら続いていた」状態をつくりやすいのが利点です。数十円単位の積み重ねなので家計への負担は小さい反面、積み立てられる金額が小さく、資産形成のスピードは緩やかです。手数料の体系はサービスによって差があるため、積立額に対する負担割合を確認しておくと安心です。
ロボアドバイザー
ロボアドバイザーは、いくつかの質問に答えると、AIやアルゴリズムがリスク許容度に合わせて資産配分を提案・自動運用してくれるサービスです。銘柄選びやリバランス(配分の調整)を任せられるため、何を買えばよいか分からない人でも始めやすいのが特徴です。多くは1万円前後から利用でき、ほったらかしで分散投資を続けられます。ただし運用を任せる分、投資信託を自分で積み立てる場合より手数料(年率1%前後が目安)が高くなりやすく、コストが長期リターンを削る点は理解しておく必要があります。運用を任せて楽をしたい方は、ほったらかし投資 おすすめについてはこちらもあわせて検討できます。
株式累積投資(るいとう)
株式累積投資(るいとう)は、選んだ銘柄を毎月一定額で買い付けていく仕組みで、月1万円程度から同じ株を少しずつ積み増せます。個別株を単元株でまとめて買うのは資金が必要ですが、るいとうなら定額でコツコツ株数を増やせます。買付を自動化できるため、値動きに一喜一憂せず続けやすいのも利点です。一方で対象銘柄は取扱いのある証券会社のラインナップに限られ、NISAの対象外となる場合がある点は事前に確認しておきましょう。
純金積立
純金積立は、毎月一定額で金(きん)を少しずつ買い付ける手段で、月1,000〜3,000円程度から始められます。金は株式や債券と値動きの傾向が異なることが多く、資産の一部に組み込むと分散の補完になります。実物資産としての安心感を求める人に向いています。ただし金そのものは利子や配当を生まないため、値上がり益が主な収益源になります。保管手数料や買付時の手数料がかかる場合があり、コストを差し引いた実質的な負担を確認することが大切です。
不動産投資型クラウドファンディング
不動産投資型クラウドファンディングは、複数の投資家から資金を集めて不動産を運用し、その賃料収入や売却益を分配する仕組みで、1万円程度から不動産に小口で参加できます。現物の不動産投資のように多額のローンを組む必要がなく、少額で不動産の値動きを体験できます。運用はプロに任せられるため手間は小さめです。一方で元本は保証されず、運用期間中は原則として途中解約ができないため、当面使う予定のない余剰資金で行うのが前提になります。
貸付型クラウドファンディング(ソーシャルレンディング)
貸付型クラウドファンディング(ソーシャルレンディング)は、投資家の資金を事業者を通じて企業などに貸し付け、その利息を分配で受け取る仕組みで、サービスによっては1円〜1万円程度から参加できます。あらかじめ想定利回りが提示されるため、株式のような日々の値動きに神経を使いたくない人に向いています。ただし貸付先が返済できなくなる貸し倒れリスクがあり、運用期間中は原則として途中で引き出せません。想定利回りは保証された利回りではないため、分配の前提となる条件を事前に確認してください。
変額個人年金保険
変額個人年金保険は、支払った保険料の一部を投資信託などで運用し、その成果に応じて将来受け取る年金額が変わる保険商品で、月数千円程度から積み立てられます。保険の保障と運用を兼ねられ、生命保険料控除の対象になる場合があるのが特徴です。長期の老後資金づくりを保険の形で行いたい人に向いています。ただし保険関係費用などのコストがかかり、途中で解約すると払込額を下回ることがあります。同じ運用でもNISAで投資信託を積み立てる場合とコスト・非課税メリットが異なるため、目的を明確にして選ぶ必要があります。
少額投資は「どれが一番得か」ではなく、値動きへの慣れ・手間・NISAの使いやすさという軸で、自分の目的に合う手段を選ぶのが出発点です。
少額投資にはどんなメリットがある?
少額投資の最大のメリットは、家計に無理のない金額で投資を始められ、値動きを体験しながら投資の判断力を養える点です。失う可能性のある金額が小さいため、初めての投資でも精神的な負担を抑えられます。ここでは、少額から始めることで得られる具体的な利点を整理します。
家計に無理なく始められ、失うリスクが小さい
少額投資は、数百円〜数千円という単位で始められるため、生活費を大きく削らずに投資を始められます。仮に値下がりしても損失の額そのものが小さく、投資が初めての人でも「まず動かしてみる」ハードルが下がります。投資は、頭で理解するより実際に少額で経験したほうが値動きの感覚をつかみやすく、少額であればその授業料も小さく済みます。生活防衛資金を確保したうえで、余った資金の一部を回すという順番を守れば、投資が家計を圧迫することはありません。
分散投資・投資の練習・習慣化に向く
少額であっても、投資信託を選べば1本で国内外の複数銘柄に分散でき、値動きのブレをならせます。複数の手段を数千円ずつ試して、自分に合うやり方を見極める使い方もできます。さらに、毎月一定額を積み立てる形にすれば、投資を「続ける習慣」として生活に組み込めます。相場が上がっても下がっても淡々と買い続ける経験は、金額が大きくなってからの投資判断の土台になります。少額投資は、資産を一気に増やす手段というより、投資と長く付き合うための練習と習慣づくりの場だと捉えると価値が見えてきます。
少額投資は「意味ない」って本当?デメリットと限界
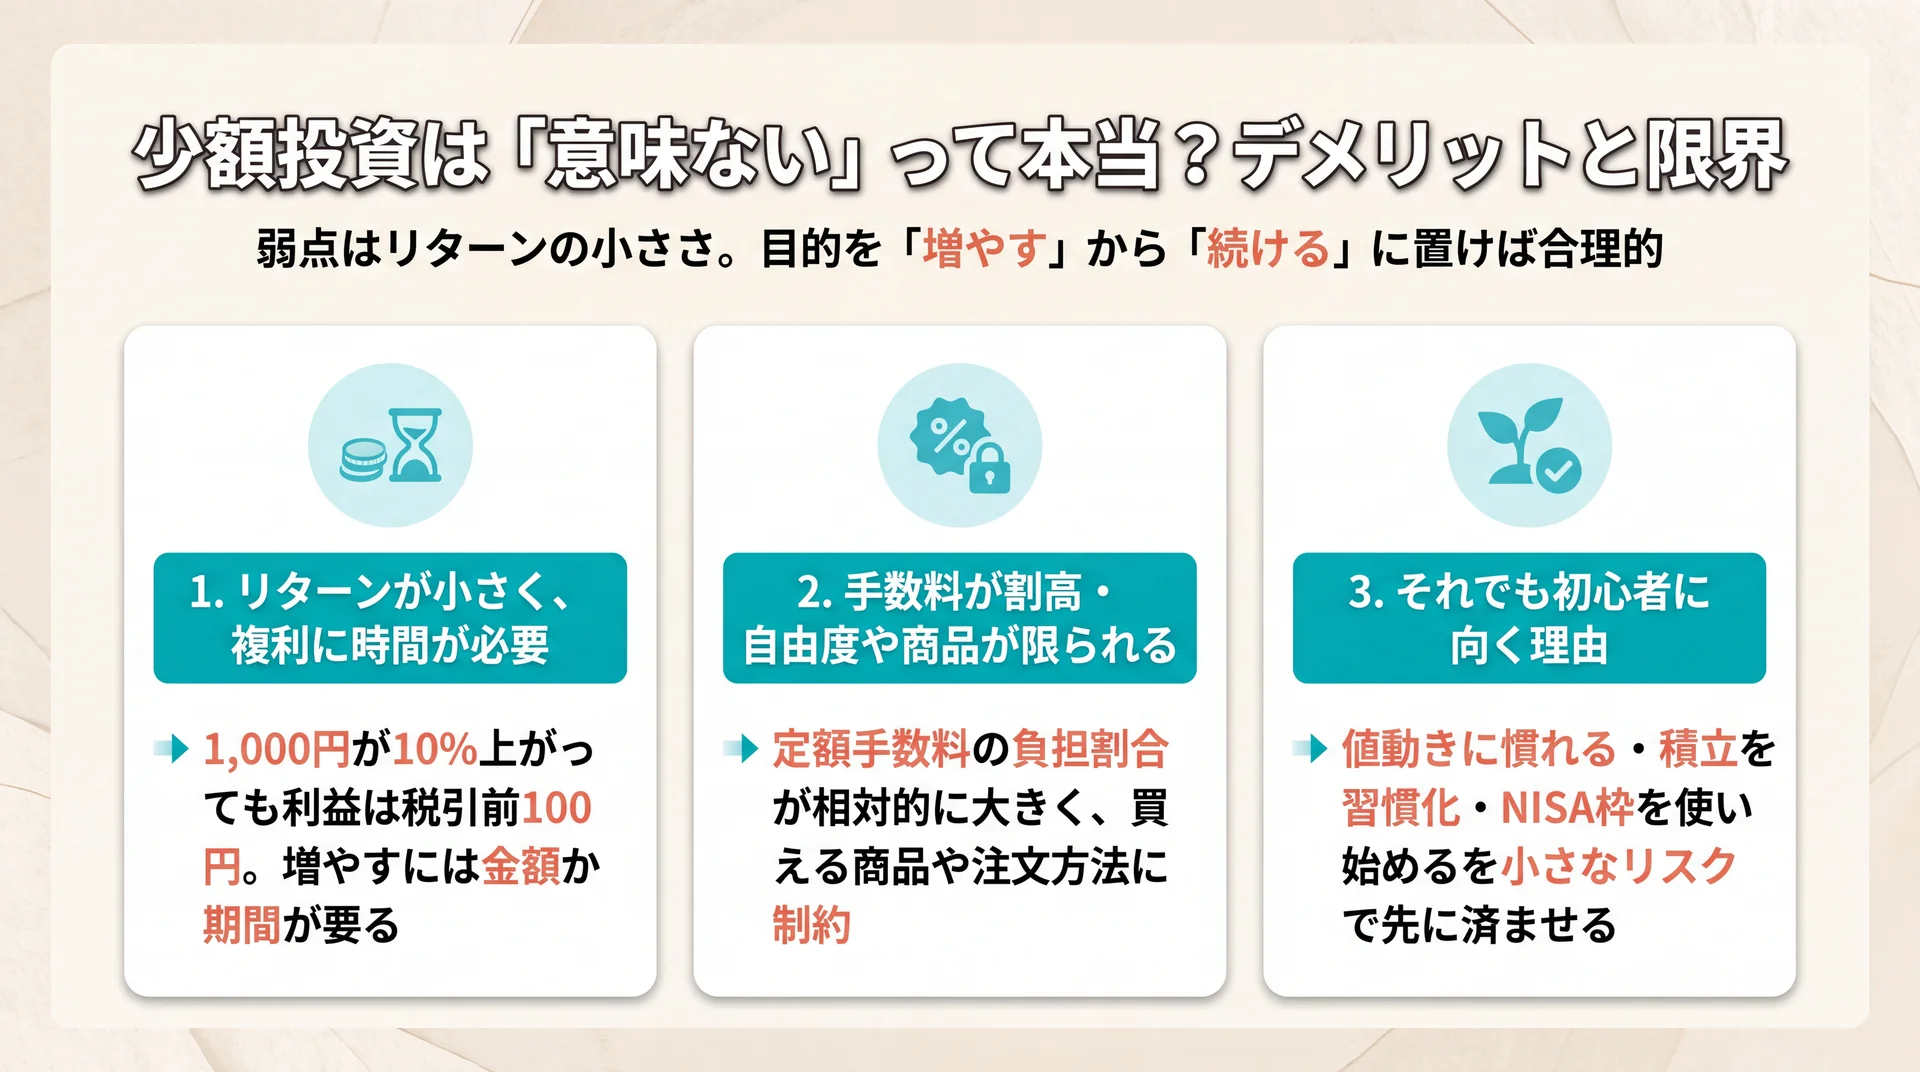
「少額投資は意味ない」と言われるのは、投資額が小さいと利益の額そのものも小さくなるためで、これは事実です。ただし少額投資の目的を「短期で増やす」ことではなく「値動きに慣れ、積立を習慣化し、非課税枠を使い始める」ことに置けば、初心者にとって合理的な選択になります。ここではデメリットを正直に整理したうえで、それでも少額から始める意味を検討します。
リターンが小さく、複利の効果には時間が必要
少額投資では、得られる利益の額そのものが小さくなります。たとえば1,000円を投資して10%値上がりしても、利益は税引前で100円です。資産を大きく増やすには、金額を積み増すか、長い期間をかけて複利で育てる必要があります。複利は「利益が利益を生む」効果ですが、元本が小さいうちは実感しにくく、効果が表れるまでに時間がかかります。短期間でまとまった金額を狙う目的には、少額投資は向いていません。この点を理解せずに始めると、「増えない=意味がない」と感じて途中でやめてしまいがちです。
手数料が割高になり、自由度や商品が限られることがある
投資額が小さいと、定額の手数料がかかる商品では手数料の負担割合が相対的に大きくなり、リターンを削ってしまう場合があります。また、少額から買える商品は投資信託や単元未満株などに限られ、売買のタイミングや注文方法に制約があるケースもあります。手数料の体系や取扱商品は証券会社・サービスによって差があるため、始める前に「積立額に対してコストがどれくらいか」を確認することが、少額投資で損をしないための基本です。
それでも初心者に少額投資が向く理由
一般に「少額投資は非効率」と言われますが、初心者の最初の目的が"資産を増やすこと"ではなく"投資を続けられる状態をつくること"であれば、評価は変わります。投資信託は100円から積み立てられ、新NISAを使えば運用益は非課税になります(金融庁、2026年7月時点)。値動きに慣れ、積立を習慣化し、非課税枠を使い始めるという3つを小さなリスクで先に済ませられる点で、少額から始めることには合理性があります。だからこそ、「いくら増えるか」ではなく「無理なく続けられるか」を基準に少額投資を評価することが、失敗を避ける近道になります。
少額投資の弱点はリターンの小ささですが、目的を継続と習慣化に置けば、小さなリスクで投資の型をつくれる点にこそ意味があります。
少額投資の選び方と失敗しない始め方
少額投資で失敗しないコツは、目的と期間を先に決め、値動きの許容度に合う手段を選ぶことです。手段の多さに迷ったら、「何のために・いつまでに・どれくらいの値動きなら耐えられるか」を言葉にすると、比較表のどの手段が自分に合うかが見えてきます。ここでは、選び方の順番と始め方の流れを整理します。
目的と期間から手段を選ぶ
まず、投資の目的(老後資金・数年後の使い道・投資の練習など)と、その資金をいつまで使わないかを決めます。10年以上使わない資金なら、値動きがあっても長期で育てやすい投資信託や積立が候補になります。数年以内に使う可能性があるなら、値動きが小さめの手段や、そもそも投資に回さない判断も選択肢です。値動きの大きさに耐えられるかは人によって違うため、比較表の「値動きの大きさ」列を目安に、眠れなくなるほどの変動は避けるのが無難です。目的が定まると、手段は自然に絞り込まれます。
生活防衛資金を残し、余剰資金で始める
投資に回してよいのは、当面の生活費と、病気や失業などに備える生活防衛資金を確保したうえで残る余剰資金です。生活費まで投資に回すと、値下がりしたときに必要な現金を取り崩すことになり、損失を確定させてしまいます。目安として、数か月分の生活費を現金で確保してから投資を始めると、相場が下がっても慌てずに続けられます。少額投資は金額が小さいぶん、この原則を守りやすいのも利点です。
手数料・税金を意識し、非課税制度を活用する
同じ手段でも、手数料が低いほど手元に残るリターンは大きくなります。積立額に対する手数料の割合を確認し、コストの低い商品を選ぶことが、長期では大きな差になります。あわせて、運用益への税金を非課税にできる制度を使うと有利です。少額から非課税で投資するならNISAが基本で、老後資金を非課税で積み立てるならiDeCoという選択肢もあります。iDeCoの掛金は月々5,000円以上1,000円単位で設定でき(iDeCo公式サイト、2026年7月時点)、少額から始められますが、原則60歳まで引き出せない点は使い道が老後資金に限られる制約として理解が必要です。制度の詳細は少額投資非課税制度についてはこちらで確認できます。個別の商品選びや配分は、資産状況によって最適解が変わるため、判断に迷う場合はFPなどの専門家に相談するのが安全です。
口座開設から購入までの流れ
始め方はシンプルで、証券会社などで口座(少額投資ではネット証券が使いやすい)を開設し、NISA口座を同時に申し込み、入金して商品を選んで購入するという流れです。多くの証券会社は口座開設・維持の費用がかからず、スマートフォンのアプリで積立設定まで完結します。最初は積立額を小さく設定し、値動きと操作に慣れてから金額を調整すると、無理なく続けられます。個別株から始めたい場合は株式投資についてはこちらで仕組みを確認しておくと、単元未満株を選ぶ判断がしやすくなります。
手段を選んでも「続かない」をどう防ぐか
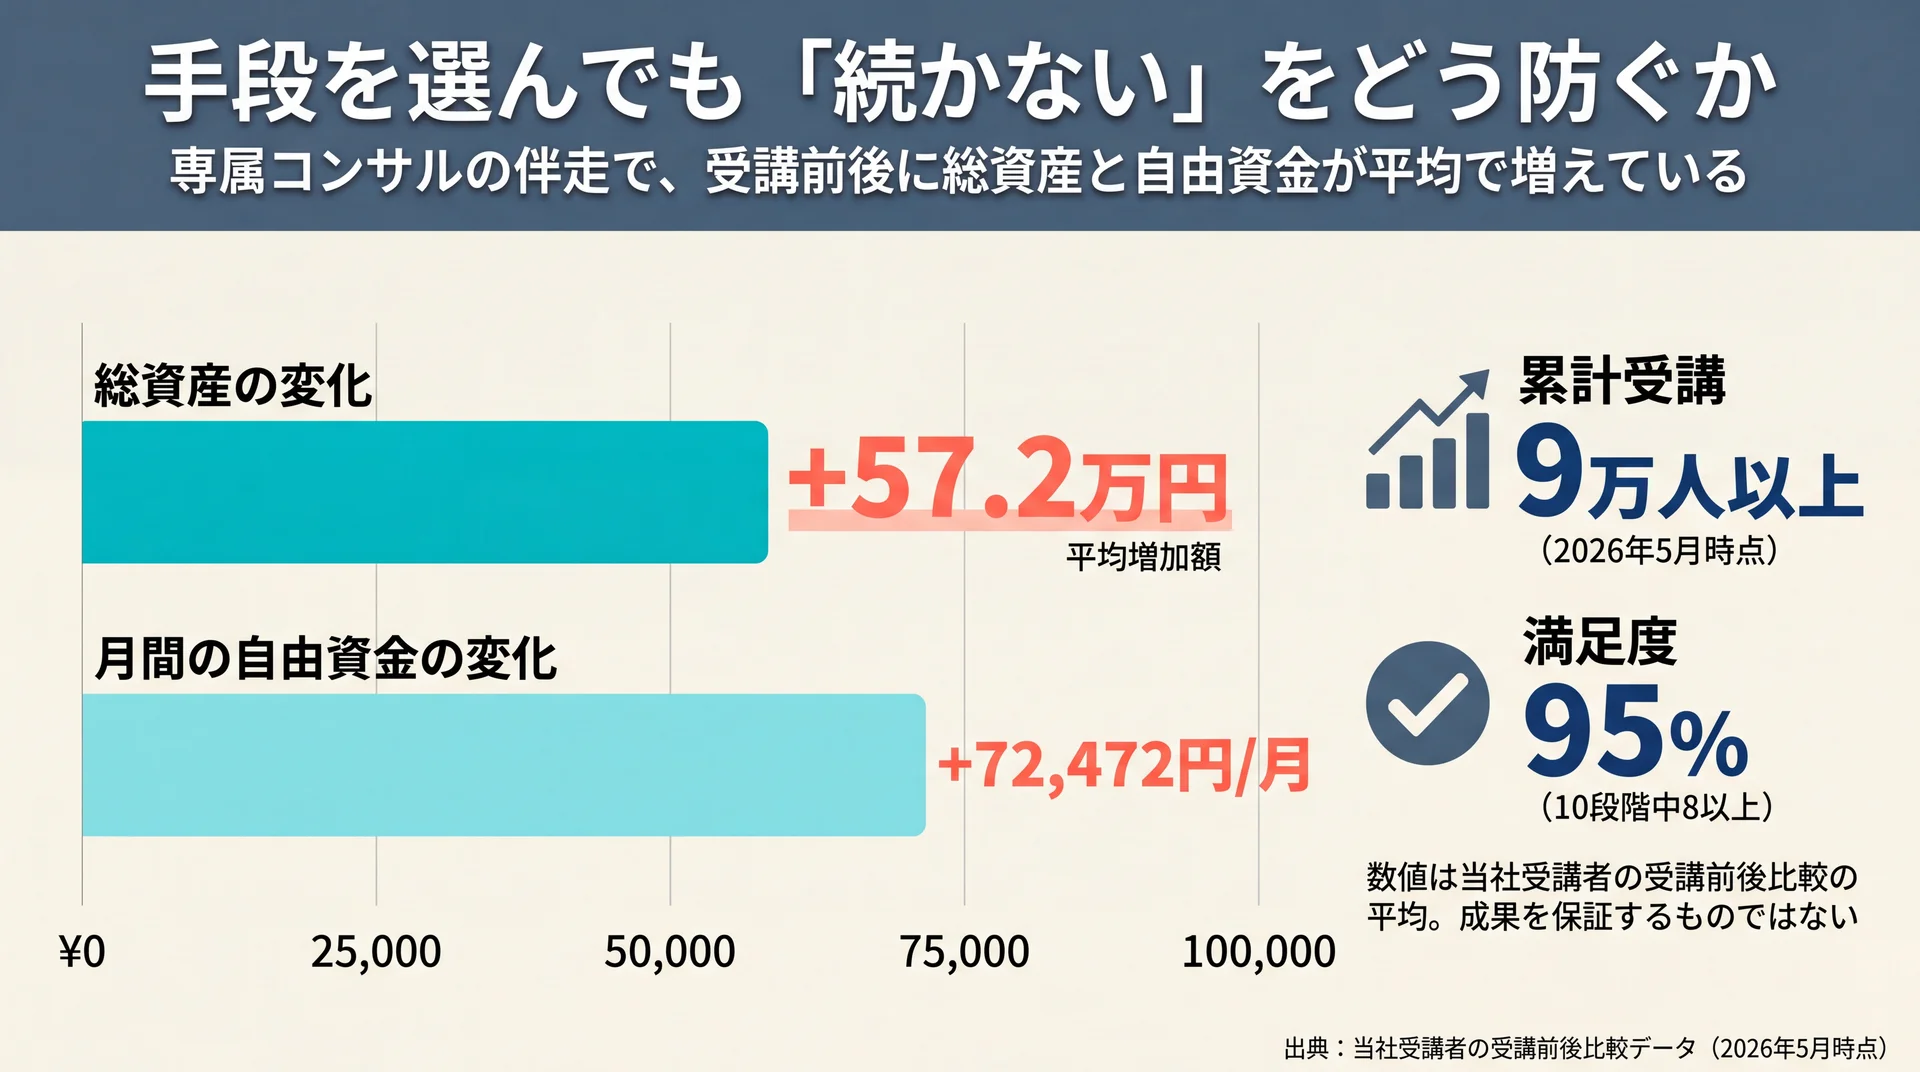
少額投資で成果を左右するのは、どの手段を選ぶかよりも、選んだ方法を淡々と続けられるかどうかです。手段が多いほど「これで合っているのか」と不安になり、少し値下がりしただけで積立を止めてしまう人は少なくありません。継続を仕組みにするには、自動積立の設定と、判断に迷ったときに相談できる相手を持つことが有効です。
当社のABCashでは、家計管理からNISA・iDeCo・投資信託までを、専属のファイナンシャルコンサルタントがマンツーマンで伴走します。累計9万人以上が受講し(2026年5月時点)、トレーニングの満足度は95%です(2025年4〜8月・公式アンケート・10段階中8以上)。受講者の受講前後を比較すると、総資産は平均で+57.2万円、月間の自由資金は平均で+72,472円という変化が報告されています。数値は当社の受講者を対象とした受講前後の比較であり、成果を保証するものではありませんが、「手段を選ぶ→少額で始める→続ける」という流れを、一人で抱え込まずに進められる点に伴走の価値があります。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
当社受講者の受講前後比較データ(対象: ABCash受講者/集計: 受講前後の自己申告に基づく平均/時点: 累計9万人=2026年5月・満足度=2025年4〜8月)。金融商品を販売しない立場で、家計と資産の全体像から手段選びを支援します。
\ 60〜80分程度の無料体験で相談 /
手段選びから家計との整合まで、専属コンサルタントがマンツーマンで伴走します。
少額投資のよくある質問(FAQ)
少額投資はいくらから始められますか?
手段によりますが、最も小さいもので100円・1株・ポイント分から始められます。投資信託は100円から積み立てられる証券会社があり、単元未満株なら有名企業の株も1株(数百〜数千円)から購入できます。ポイント投資なら現金を使わずに始められるため、まずは値動きを体験したい人に向いています。金額の大小より、生活費を圧迫しない範囲で始めることが大切です。
少額投資は本当に意味がありますか?
短期で資産を大きく増やす目的なら、少額投資の効果は限定的です。一方で、値動きに慣れる・積立を習慣化する・NISAの非課税枠を使い始めるという目的なら、小さなリスクで投資の型をつくれる点に意味があります。運用益が非課税になるNISAを使えば、少額でも制度のメリットを受けられます(金融庁、2026年7月時点)。目的を「増やす」から「続ける」に置き換えると、少額投資の価値が見えてきます。
少額投資は月いくら積み立てるのがよいですか?
決まった正解はなく、生活防衛資金を確保したうえで、無理なく続けられる余剰資金の範囲で決めるのが基本です。最初は数千円など小さな金額で自動積立を設定し、値動きと家計への影響に慣れてから金額を調整すると続けやすくなります。金額を大きくすることより、途中でやめずに続けることのほうが、長期の結果に効いてきます。
少額投資におすすめの制度はありますか?
少額から非課税で投資するならNISA、老後資金を非課税で積み立てるならiDeCoが基本の選択肢です。NISAは運用益が非課税で引き出しも自由なため使い勝手がよく、iDeCoは掛金が所得控除の対象になる一方で原則60歳まで引き出せません。どちらを優先するかは目的と年齢によって変わります。制度の詳しい比較は資産運用ガイドや各制度の解説記事で確認し、迷う場合は専門家に相談すると安心です。
まとめ:少額投資は「手段選び」より「続ける仕組み」
少額投資は、100円や1株から始められる10種類ほどの手段があり、投資信託・単元未満株・ポイント投資といった身近な方法から、純金積立やクラウドファンディングまで、目的に応じて選べます。どれを選ぶかで悩むより、値動きへの慣れ・手間・NISAの使いやすさという軸で、自分が無理なく続けられる手段を選ぶことが出発点です。リターンの小ささという弱点はありますが、投資を習慣化し非課税枠を使い始める練習の場と考えれば、少額から始める意味は十分にあります。
大切なのは、生活防衛資金を残して余剰資金で始め、手数料を抑え、選んだ方法を淡々と続けることです。手段が多くて選べない、続けられるか不安、という段階でつまずく人は少なくありません。お金の全体像から手段選びまでを俯瞰したい方は、資産運用の基礎からの総まとめはこちらで確認できます。
\ まずは無料体験から /
お金の不安を自信に変える一歩を、満足度95%の伴走の無料体験から始められます。