
お金の勉強とは、投資の必勝法を覚えることではなく、家計管理・生活設計・資産形成・外部の知見活用という土台を生活スキルとして学ぶことです。知識量よりも、学んだ内容を家計簿や少額の実践に落とし込み、続けられるかどうかが結果を分けます。この記事では、何を学ぶかの全体像と、途中で挫折しないための進め方を、公的データと当社の伴走実績をもとに整理します。
\ まずは無料体験60〜80分程度から /
家計管理からNISAまで、専属コンサルタントに直接相談できます。
お金の勉強とは何を学ぶこと?
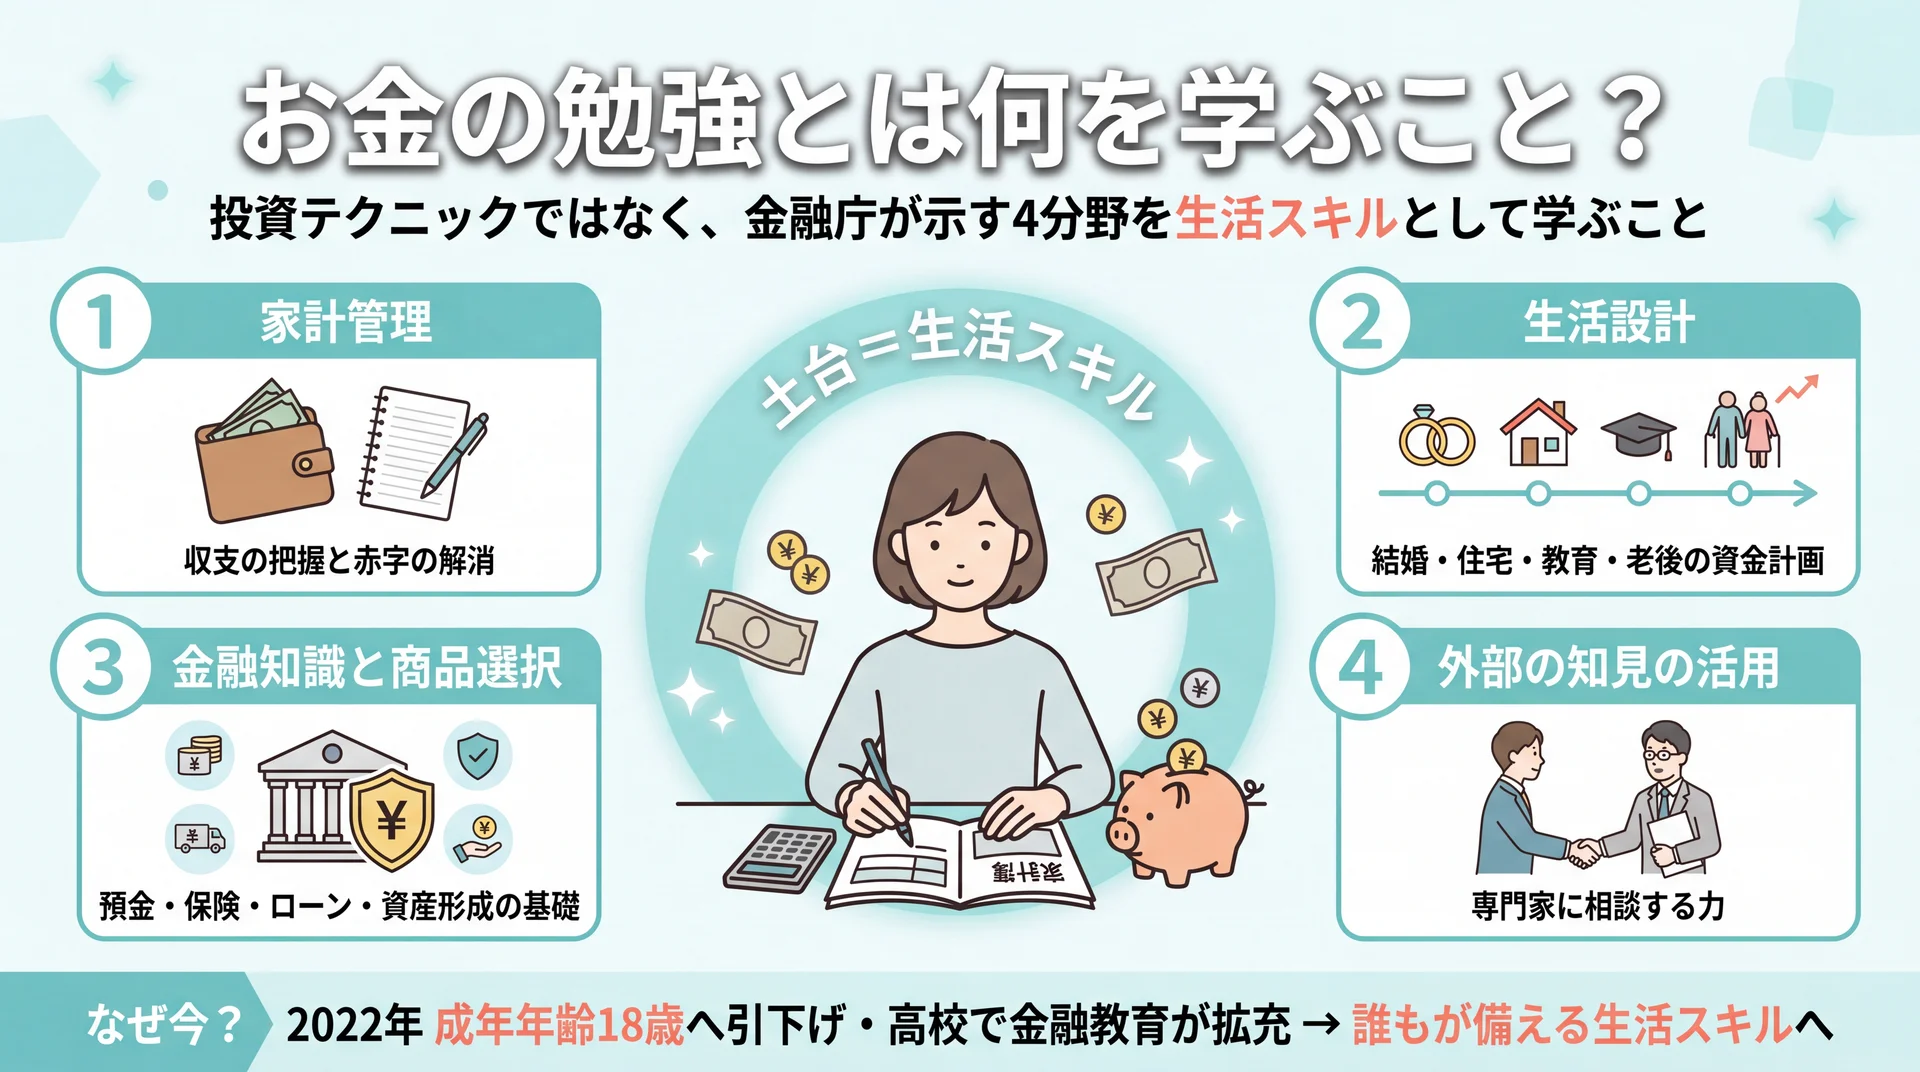
お金の勉強とは、金融庁が示す4つの分野を生活スキルとして体系的に学ぶことです。具体的には「家計管理」「生活設計」「金融知識と適切な商品選択」「外部の知見の活用」を指し、投資だけを切り取って覚えることではありません(金融庁「最低限身に付けるべき金融リテラシー」)。
多くの人が「お金の勉強=株や投資信託の選び方」と考えがちですが、実際に生活の安定を左右するのは、収支を把握して使いすぎを防ぐ家計管理と、ライフイベントを見据えた生活設計です。お金の勉強の土台となるお金の基礎全体については、不労所得とはの全体像を整理した完全ガイドで体系的に整理しています。本記事は、その中でも「お金の勉強そのものを、何から・どう続けるか」に絞って解説します。
お金の勉強で扱う4分野(金融庁の枠組み)
お金の勉強の骨格は、金融庁が整理した4分野で捉えると迷いません。①家計管理(収支の把握と赤字の解消)、②生活設計(結婚・住宅・教育・老後などの資金計画)、③金融知識と適切な商品選択(預金・保険・ローン・資産形成の基礎)、④外部の知見の活用(自分だけで判断せず専門家に相談する力)の4つです(金融庁)。
この4分野は、一般的な解説でよく使われる「ライフプランニング・保険・税金・相続」などのFP分類とも重なります。初学者は商品選び(③)から入りがちですが、金融庁の枠組みが①家計管理を最初に置いている通り、家計と生活設計を先に固めるほうが失敗は少なくなります。まずは自分がどの分野でつまずいているかを、この4分野に当てはめて確認してみると、学ぶべき優先順位が定まります。
お金の勉強と「金融リテラシー」はどう違う?
お金の勉強は「行為」、金融リテラシーは「その結果として身につく力」を指します。金融リテラシーとはお金の知識と判断力のことで、勉強を通じて高めていく到達度のようなものです。両者はほぼ一体ですが、勉強を「する」のがプロセス、リテラシーが「身につく」のが成果、と分けて捉えると学習計画を立てやすくなります。
つまり、お金の勉強のゴールは知識の暗記ではなく、家計や資産の判断を自分でできる状態です。進み具合をはかる目安は、参考書を何冊読んだかではなく、「実際の家計や契約の場面で自分で判断できるようになったか」に置くと、学習の手応えをつかみやすくなります。金融リテラシーそのものの意味や高め方は、金融リテラシーについてはこちらで詳しく扱っています。
なぜ今「お金の勉強」が必要とされるのか
お金の勉強が重視される背景には、制度の変化があります。2022年4月に成年年齢が18歳へ引き下げられ、若いうちから自分の判断で契約を結ぶ場面が増えました。あわせて高校の家庭科でも資産形成を含む金融教育が拡充され、お金の学びは一部の関心層のものから、誰もが備える生活スキルへと位置づけが変わっています。
学ぶ範囲が広いと「全部やらないといけない」と身構えてしまいますが、必要なのは網羅ではなく、自分の生活に直結する分野から着実に積み上げることです。次章では、勉強することで実際に何が変わるのかを具体的に見ていきます。
お金の勉強をするとどんなメリットがある?
お金の勉強の最大のメリットは、漠然としたお金の不安が、具体的な行動計画に置き換わることです。家計の流れが見えれば使いすぎを防げ、制度や商品の基礎が分かれば、必要な備えと不要な支出を切り分けられるようになります。
お金の勉強のメリットは「不安解消・資産形成・節約・リスク軽減」と語られがちですが、ここで一歩踏み込むと、メリットは大きく「守り」と「増やし」の2軸に整理できます。守りは家計管理と生活設計、増やしは資産形成にあたり、どちらか一方では家計は安定しません。両輪をそろえて初めて、お金の勉強は生活の実感につながります。
家計管理・生活設計で「お金の不安」が減る
お金の不安を減らす近道は、増やす前に「見える化」することです。毎月の収入と支出、固定費と変動費を把握するだけで、どこを削れば貯蓄に回せるかが具体的になります。これは金融庁の4分野でも最初に置かれた家計管理そのものです。
家計管理は一人暮らしだけでなく、二人以上の世帯でこそ差が出ます。パートナーと収支のルールを決める具体的な進め方は、同棲 お金の管理についてはこちらで詳しく扱っています。まずは支出の記録を1か月続け、固定費の見直し余地を洗い出すところから始めると、成果を実感しやすくなります。
学ぶ分野は「生活の場面」から逆算して選ぶ
学ぶ分野に迷ったら、今の生活の場面から逆算すると優先順位が決まります。就職・転職の時期なら税金と社会保険、結婚や同棲を控えているなら家計の共有ルール、子どもの予定があるなら教育資金と保険、というように、直近のライフイベントに紐づく分野から学ぶと、知識がすぐ使えて定着します。
すべての分野を同時に完璧にする必要はありません。むしろ、関係の薄い分野を先に詰め込むと負担ばかり増えて続きません。まずは「半年以内に起こりそうなお金の出来事」を1つ書き出し、それに関わる分野から着手すると、学びが行動につながりやすくなります。
お金に強くなると「選択肢と自信」が増える
お金の勉強がもたらすのは、節約や貯蓄だけではありません。制度や仕組みを理解していると、転職・住宅購入・保険の見直しといった場面で、人にすすめられるまま決めるのではなく、自分で条件を比べて選べるようになります。この「自分で選べる」という感覚が、お金にまつわる不安を和らげます。
メリットは金額面で語られがちですが、実際に変化を実感しやすいのは、数字より先に「お金の話題に臆さなくなった」という点です。勉強の成果を貯金額だけで測らず、判断に迷う場面が減ったかどうかも目安にすると、続ける動機を保ちやすくなります。
税金・保険・資産形成で「守り」と「増やし」が両立
家計の土台ができたら、税金・保険・資産形成の基礎を学ぶことで、守りと増やしが両立します。会社員でも関わる控除や、加入している保険の過不足、NISAなどの制度の仕組みを知るだけで、手取りや将来資金の見通しは変わります。
ここで重要なのは、商品を先に選ばないことです。制度や仕組みを理解しないまま「おすすめ」に飛びつくと、自分に合わない契約を続けてしまいます。個別商品の比較よりも先に、税・保険・資産形成の共通ルールを押さえるほうが、長い目で見て損をしにくくなります。
日本人はお金の知識をどれくらい持っている?
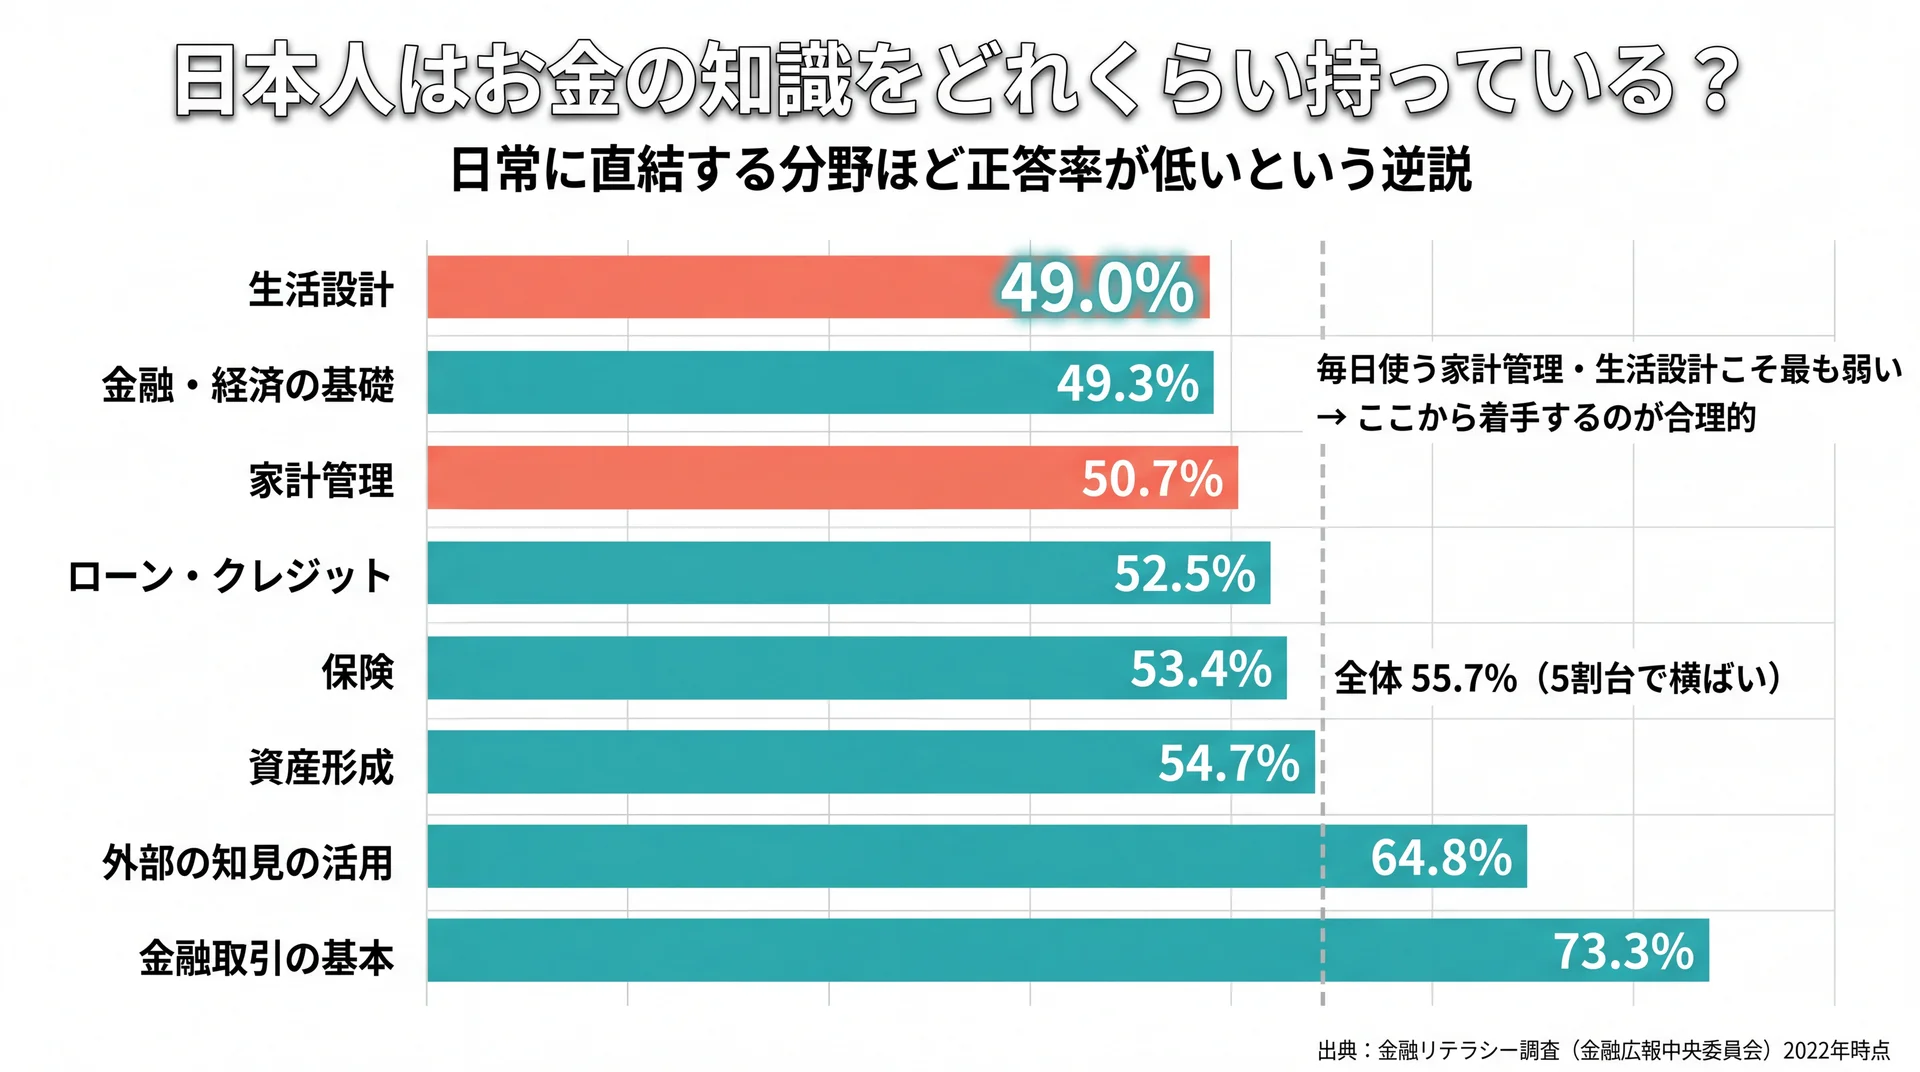
日本人の金融リテラシーは、正誤問題25問の正答率で全体55.7%と、5割台で横ばいが続いています。3年ごとに実施される調査でも大きな改善はみられず、知識が自然に増えるわけではないことがうかがえます(金融リテラシー調査2022(金融広報中央委員会)、直近は2025年版(J-FLEC)・2026年3月公表)。
「みんな不安を感じている」という定性的な説明はよく見かけますが、どの分野が弱いのかまで踏み込むと、勉強の優先順位が見えてきます。以下では、公的データが示す弱点分野と、学ぶ機会そのものの偏りを確認します。
正答率は5割台で横ばい、最も弱いのは生活設計と家計管理
分野別の正答率を見ると、意外な逆説が浮かびます。最も高いのは「金融取引の基本」の73.3%で、最も低いのは日常に直結する「生活設計」49.0%と「家計管理」50.7%でした(金融リテラシー調査2022・2022年時点)。
| 分野 | 正答率 | 生活での使用頻度 |
| 金融取引の基本 | 73.3% | 中 |
| 外部の知見の活用 | 64.8% | 中 |
| 資産形成 | 54.7% | 中〜高 |
| 保険 | 53.4% | 中 |
| ローン・クレジット | 52.5% | 高 |
| 家計管理 | 50.7% | 高 |
| 金融・経済の基礎 | 49.3% | 低 |
| 生活設計 | 49.0% | 高 |
日常で使う場面が多い分野ほど正答率が低い傾向(データ出典: 金融リテラシー調査(金融広報中央委員会)2022年時点。使用頻度は当社による整理)
一般論として「お金の勉強はした方がよい」と言われますが、データを踏まえると評価はより具体的になります。正答率が最も低いのは投資の専門知識ではなく、毎日の判断に直結する生活設計と家計管理です。目を引く投資テクニックより先に家計管理と生活設計から着手するほうが、費やした時間に対して効果が出やすい合理的な進め方といえます。
年齢や情報接触で差がつく金融知識
金融知識は、生まれ持った能力よりも「触れてきた経験」で差がつきます。同調査では18〜29歳の正答率が41.2%と最も低く、年齢が上がるほど高くなる傾向が示されました(金融リテラシー調査2022・2022年時点)。就職・結婚・住宅購入といった実際のお金の場面を経験するなかで、知識が後追いで身についていく構図です。
裏を返せば、若いうちは知らなくて当たり前であり、早く体系的に学べば同世代の中で差をつけられます。年齢を理由に「まだ早い」「もう遅い」と考えるより、今の自分に必要な分野から始めるほうが、着実に力がつきます。
「学ぶべき」7割・「学んだ」1割未満という教育ギャップ
日本の金融教育には、需要と供給の大きなギャップがあります。「学校などで金融教育を行うべき」と考える人は71.8%に上る一方、実際に「金融教育を受けた」と認識している人は7.1%にとどまりました(金融リテラシー調査2022・2022年時点。直近2025年版でも1割未満で推移)。
学ぶべきだと思う人が7割いても、実際に体系立てて学んだ人は1割に満たないのが現状です。多くの人が独学で断片的に情報を集めるしかなく、途中で挫折しやすい構造がここにあります。同調査では金融教育を受けた人のほうが正答率も高い傾向が示されており、「体系的に学ぶ機会があるかどうか」が差につながっていると読み取れます。独学に限界を感じたときは、誰かに教わる選択肢を早めに視野へ入れておくと、遠回りを避けやすくなります。
お金の勉強は「不安の有無」ではなく、日常に直結する家計・生活設計の弱さと、体系的に学ぶ機会の少なさが本質的な課題です。
お金の勉強はどんな順序で進めるとよい?
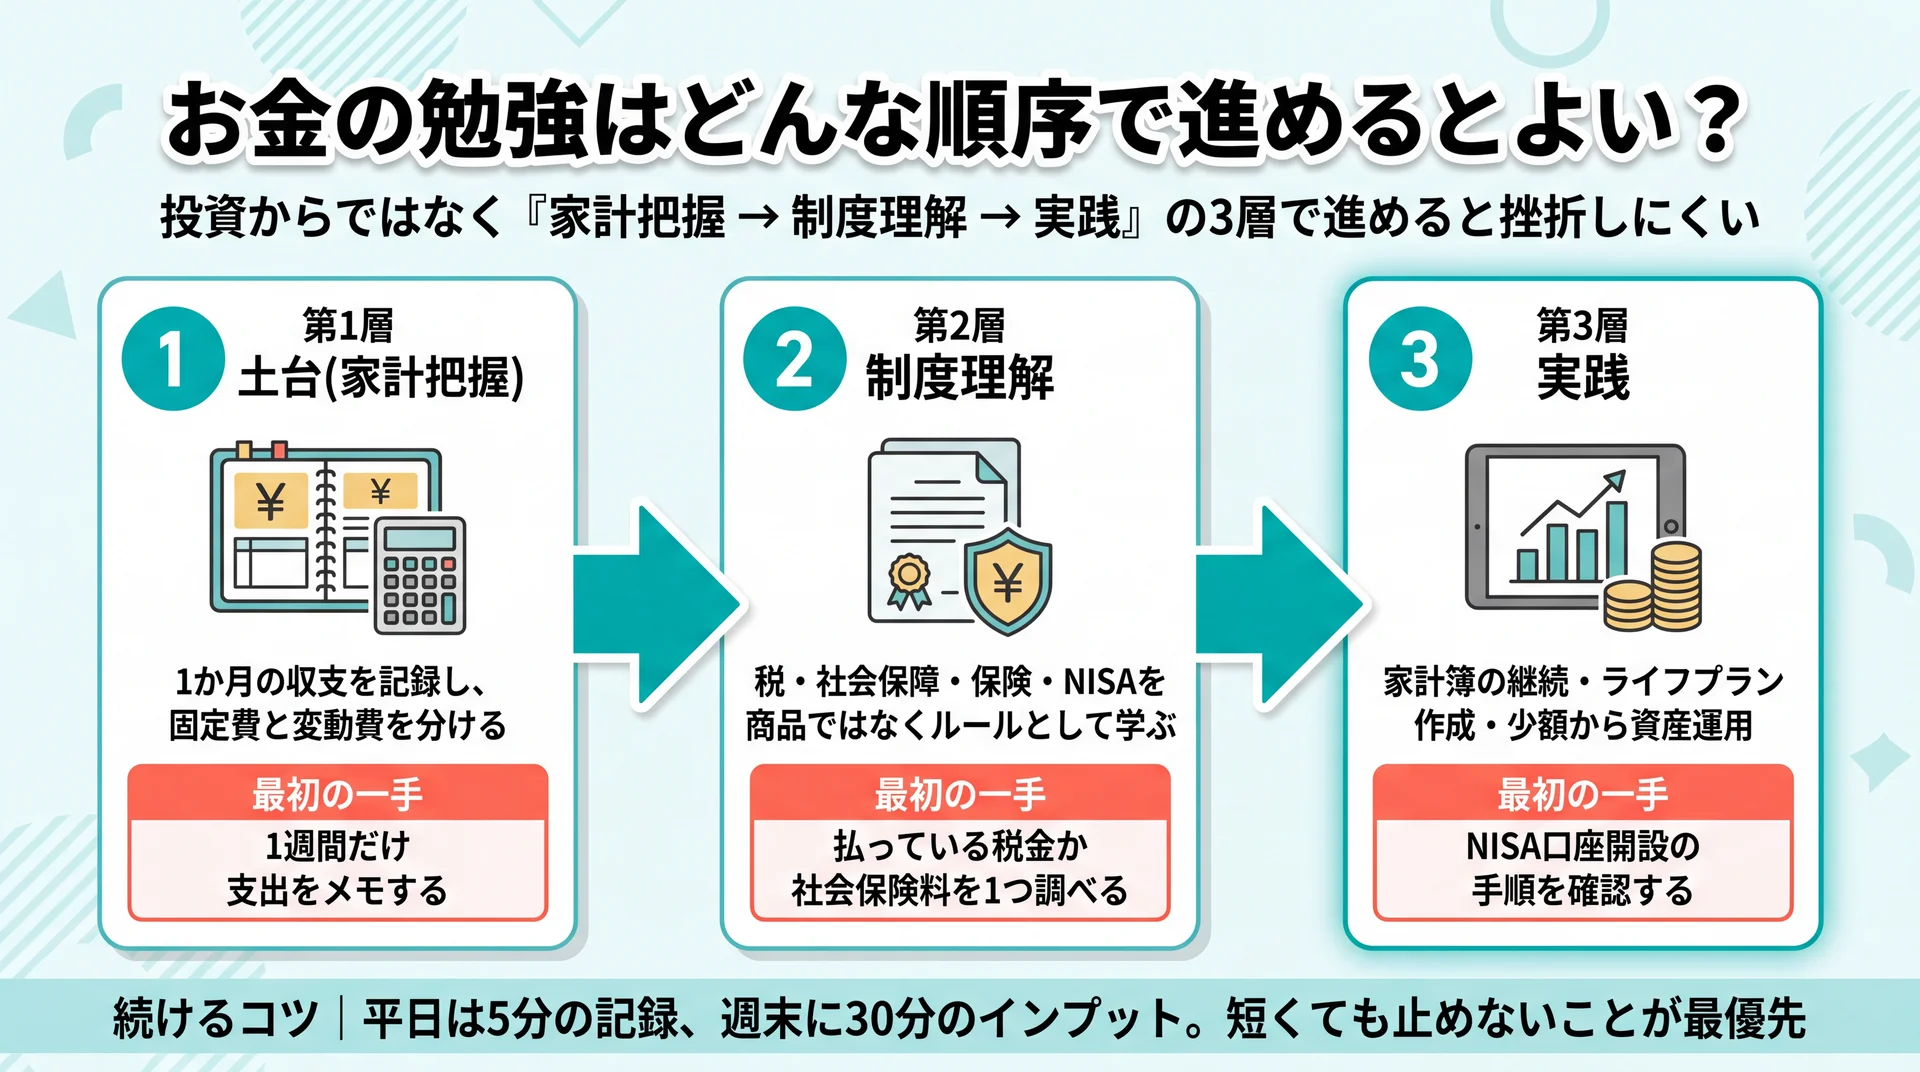
お金の勉強は、投資からではなく「家計把握 → 制度理解 → 実践」の順で進めると挫折しにくくなります。土台となる収支の見える化を飛ばして商品選びに進むと、判断の基準が定まらず情報に振り回されるためです。
具体的な最初の一歩や初心者向けのつまずきポイントは、より入門に特化した記事で段階的に解説しています。本記事では、全体像として押さえておきたい3層の流れを示します。
土台(家計把握)→ 制度理解 → 実践の3層
第1層は家計把握です。1か月の収支を記録し、固定費と変動費を分けて、赤字なら削る余地を探します。第2層は制度理解で、税・社会保障・保険・NISAなどの仕組みを、商品ではなくルールとして学びます。第3層が実践で、家計簿の継続、ライフプランの作成、少額からの資産運用へと具体的な行動に移します。
この3層は、金融庁の4分野(家計管理→生活設計→金融知識→外部の知見の活用)とも自然に対応します。順番を守る価値は、各層が次の層の判断材料になる点にあります。家計を把握していれば毎月いくら投資に回せるかが分かり、制度を理解していれば商品選びで迷いません。焦って第3層の投資から入るのではなく、第1層から順に固めていくことが、遠回りを防ぐ近道になります。
各層で「最初にやること」を1つだけ決める
順序が分かっても、各層でやることが多いと動けなくなります。そこで、層ごとに最初の一手を1つだけ決めると進みます。第1層なら「1週間だけ支出をメモする」、第2層なら「自分が払っている税金か社会保険料を1つ調べる」、第3層なら「NISAの口座開設の手順を確認する」といった、その日のうちに終わる小さな行動です。
完璧な計画より、小さく始めて続けるほうが結果的に遠くまで進めます。1つ終わったら次の1つを足す、というリズムにすると、学びが途切れません。各層で「今日できる最小の一手」を紙に書き出してから学び始めると、知識が行動に変わりやすくなります。
1週間の学習スケジュールに落とし込む
順序と最初の一手が決まったら、無理のない頻度に落とし込むと続きます。おすすめは「平日は5分の記録、週末に30分のインプット」という配分です。平日はアプリやメモで支出を記録するだけ、週末に公的教材や本で1テーマを学ぶ、というリズムなら、忙しくても途切れにくくなります。
大切なのは、毎日長時間やることではなく、短くても止めないことです。学習が生活の一部になると、知識は少しずつ複利のように積み上がります。1日1時間の理想を追うより、週に合計1時間でも続く現実的な計画を選ぶほうが、結局は長続きします。
お金の勉強の方法にはどんな種類がある?
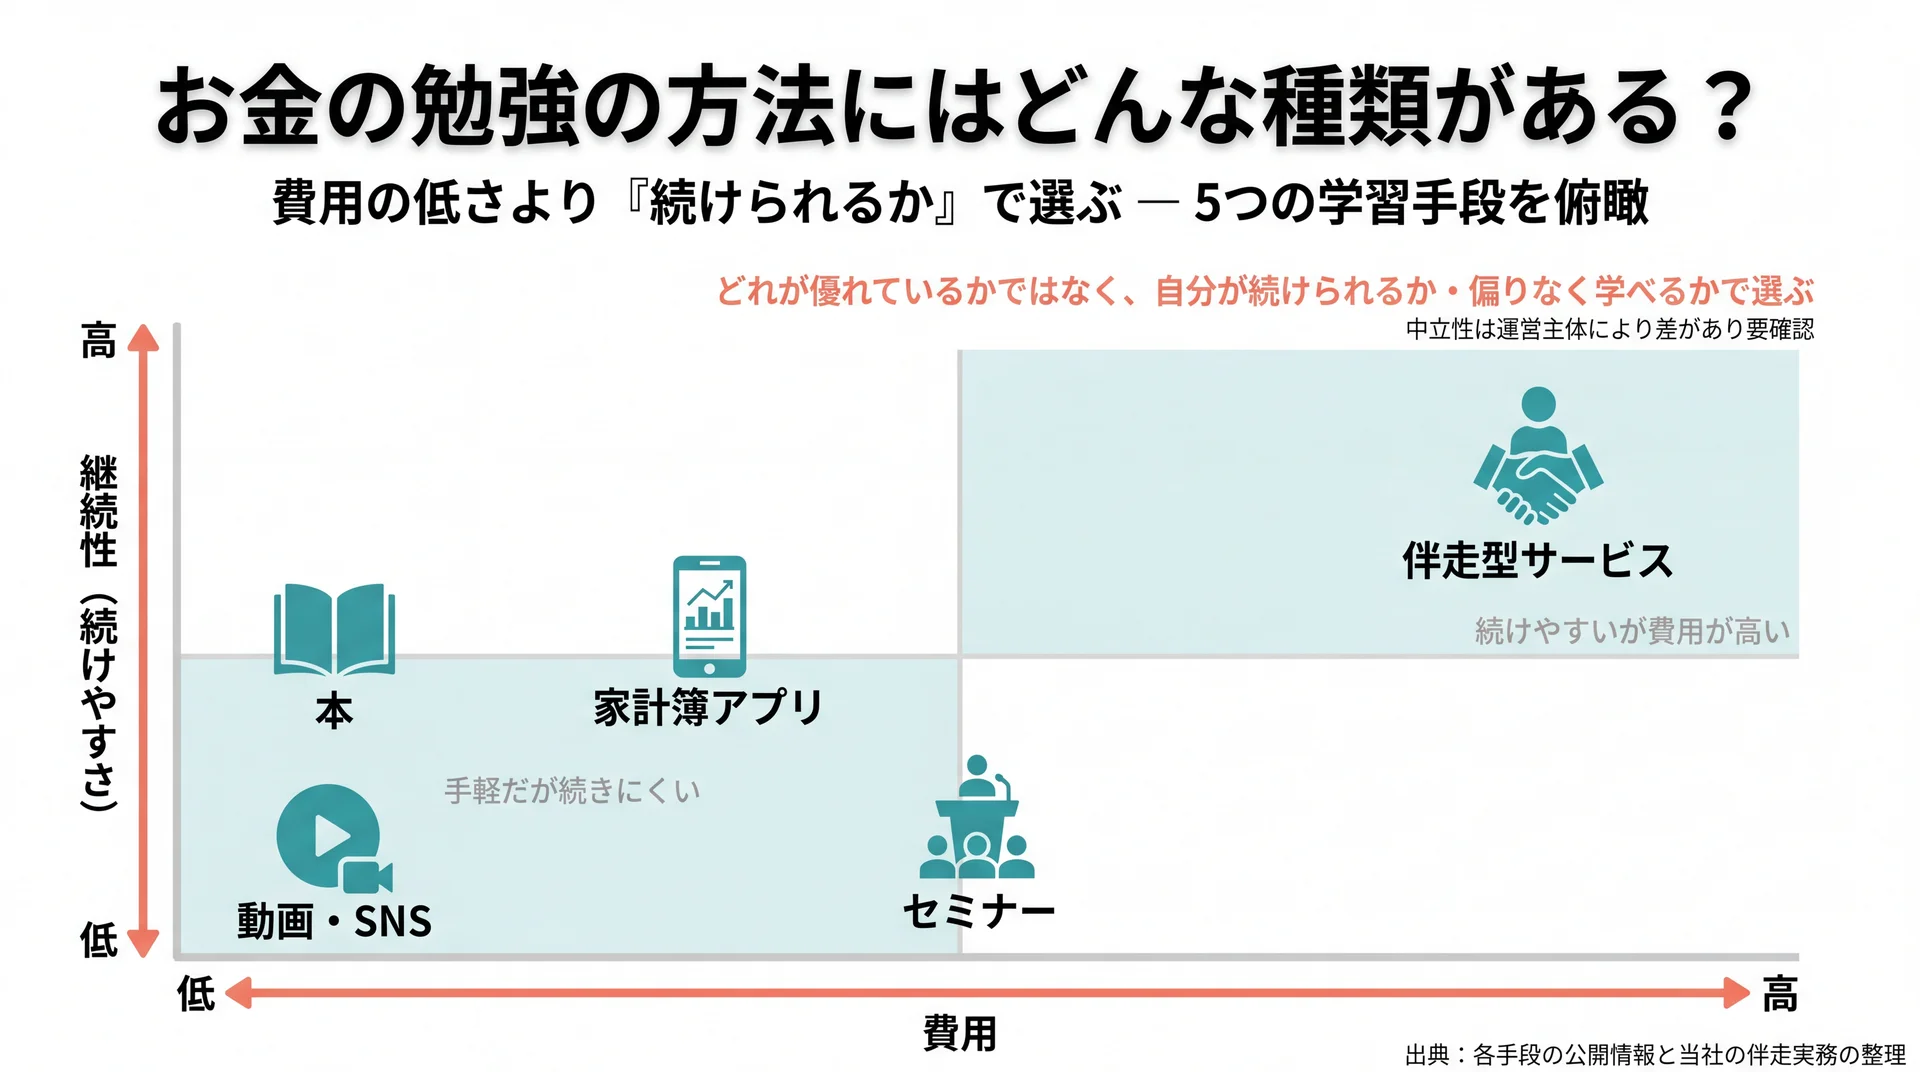
お金の勉強の方法は、本・動画・アプリ・セミナー・伴走型サービスに大別され、費用・体系性・継続性・中立性で特徴が分かれます。どれが優れているかではなく、自分の性格と目的に合うかで選ぶのが失敗を避けるコツです。
手段は列挙されがちですが、選ぶ側にとって重要なのは、続けられるか・偏りなく学べるかという評価軸です。以下に、主な手段を同じ軸で並べて整理します。
| 学習手段 | 費用 | 体系性 | 継続性 | 中立性 | 向いている人 |
| 本 | 低 | 中 | 低〜中 | 高 | 自分のペースで読み進められる人 |
| 動画・SNS | 無料〜低 | 低 | 低 | ばらつき | 情報収集が得意で取捨選択できる人 |
| 家計簿アプリ | 無料〜低 | 低 | 中 | 高 | まず家計を見える化したい人 |
| セミナー | 無料〜中 | 中 | 低 | 要確認 | 短時間で概要をつかみたい人 |
| 伴走型サービス | 高 | 高 | 高 | サービス次第 | 一人だと続かず個別に相談したい人 |
各手段の一般的な特徴を費用・体系性・継続性・中立性で同粒度に整理(データ出典: 各手段の公開情報と当社の伴走実務の整理。中立性は運営主体により差があるため要確認)
独学(本・動画・アプリ)の強みと限界
独学の強みは、低コストで今すぐ始められることです。良質な入門書や、金融庁など公的機関が公開する教材を使えば、費用をほぼかけずに基礎を学べます。家計簿アプリを併用すれば、学びと実践を同時に進められます。
一方の限界は、体系性と継続性です。動画やSNSは断片的で、発信者によって質や中立性にばらつきがあります。情報を集めるほど何が正しいか分からなくなり、手が止まってしまう人も少なくありません。独学を3か月続けても行動に移せていない場合は、学び方そのものを見直す合図と捉えると、停滞を抜け出しやすくなります。
はじめの1冊は「薄くて全体像がつかめる本」を選ぶ
本から始めるなら、分厚い専門書ではなく、全体像を薄く広くつかめる入門書を1冊選ぶのがコツです。最初から個別の投資手法に踏み込む本を選ぶと、土台がないまま枝葉から入ることになり、挫折しやすくなります。家計・保険・税・資産形成をひと通り見渡せる本を1冊読み切るほうが、次に何を深めるべきかが見えてきます。
書店やレビューで選ぶ際は、発行が新しく、特定商品の宣伝色が薄いものを目安にするとよいでしょう。いきなり複数冊を買い込むのではなく、まず全体像の1冊を読み切ってから、興味を持った分野の本を追加する順番だと、無駄なく理解を深められます。
公的機関の無料教材を「軸」にする
独学の質を上げる近道は、中立で体系的な公的機関の教材を軸に据えることです。金融庁や、金融経済教育推進機構(J-FLEC)は、家計管理から資産形成までを網羅した無料の学習コンテンツを公開しています。まずこうした公的機関の情報を土台にし、そこに書籍や動画を補足として重ねると、情報の偏りを防げます。
無料であっても、公的機関の教材は営利目的の勧誘を含まない点で中立性が高いのが特徴です。動画やSNSから入るのではなく、公的機関の教材で全体像をつかんでから細部を各媒体で補うと、遠回りや誤情報のリスクを抑えられます。
学べる場(セミナー・講座・伴走型サービス)の使い分け
セミナーや講座、伴走型サービスの価値は、体系性と継続性を外部の仕組みで補える点にあります。特に無料セミナーは入口として広い一方、保険や不動産の販売につながる場合もあるため、中立性は主催者ごとに確認が必要です。
当社のABCashは、専属のファイナンシャルコンサルタントがマンツーマンで、家計管理からNISA・iDeCoまでを個別カリキュラムで伴走する有料サービスです。金融商品を販売しない中立性を保ち、専用アプリで毎日の記録にフィードバックを返して習慣化を支えています。費用は独学より高くなりますが、「一人だと続かない」という継続性の課題に対しては、外部の仕組みで補う選択肢になります。
\ 独学で迷ったらプロと整理 /
本や動画で続かなかった人も、学ぶ順序をマンツーマンで整理できます。
学習手段に唯一の正解はなく、費用の低さより「自分が続けられるか」「偏りなく学べるか」で選ぶことが、お金の勉強を成果につなげる分かれ目になります。
お金の勉強が続かない・挫折するのはなぜ?
お金の勉強が続かない最大の理由は、知識が不足しているからではなく、集めた情報を行動に変える仕組みがないからです。学ぶほど選択肢が増えて迷いが生じ、「もっと調べてから」と先延ばしになる状態が、挫折の入口になります。
金融リテラシー調査でも、学ぶべきと考える人は多い一方で実際に体系立てて学べた人はごくわずかでした。多くの人が独学で断片的に情報を集め、実践に移す前に息切れしてしまう——この構造を理解しておくことが、続けるための第一歩です。
情報を集めるほど動けなくなる「金融疲れ」
情報過多そのものが、挫折の原因になります。動画やSNSには相反する意見があふれ、どれを信じればよいか判断できないまま疲れてしまう「金融疲れ」に陥る人は珍しくありません。集めた情報が多いほど、かえって最初の一歩が重くなります。
これを避けるには、情報源を公的機関や体系的な教材に絞り、学んだらすぐ小さく試すサイクルを回すことです。家計簿を1週間つける、NISAの仕組みを1つ理解する、といった達成可能な小さな目標を積み重ねるほうが、完璧を目指すより続きます。インプットを増やす前に「学んだら1つ実践する」というルールを先に決めておくと、情報過多で止まりにくくなります。
信頼できる情報を見極める(お金の学びの注意点)
お金の情報はYMYL(生活や資産に直結する領域)であり、発信元の見極めが欠かせません。断定的に「必ず儲かる」「元本保証」とうたう情報や、特定商品への誘導が強い発信には注意が必要です。正しく学んでいても、誤った情報源を土台にすると判断ごと誤ってしまいます。
見極めの基本は、公的機関や公式の発表元にあたること、そして一つの発信だけを鵜呑みにしないことです。個別の資産設計や税務の判断は、状況によって最適解が変わるため、最終的にはファイナンシャル・プランナーなどの専門家に相談するのが安全です。学びの過程で迷う論点が出たら、無料の情報だけで結論を出さず、中立な専門家の知見を確認する習慣をつけておくと安心です。
学びを「実践」に変える仕組みづくり
当社のABCashは、お金の勉強が続かない主因を「知識不足」ではなく「実践への橋渡しの欠如」だと捉えています。累計9万人以上の受講者(2026年5月時点、無料体験を含む)に伴走してきた経験から、学びを日々の行動に接続する仕組みが継続を左右すると考えているためです。
具体的には、専属コンサルタントとのマンツーマンで学ぶ順序を個別に設計し、専用アプリで毎日の家計記録にフィードバックを返して、60日間の習慣化を目標に伴走します。トレーニング満足度は95%(2025年4〜8月・10段階中8以上の公式アンケート)でした。もちろん、すでに学ぶ意欲が高く自走できる人は、良質な本や公的教材の独学でも十分に力がつきます。「知る」だけで止まりやすい人には外部の仕組みを、自走できる人には独学を、という使い分けが現実的です。
挫折の分かれ目は知識の多寡ではなく、学びを実践に変える仕組みを持てるかどうかにあります。
お金の勉強についてよくある質問
お金の勉強は何から始めればいいですか?
家計の見える化から始めるのが基本です。1か月分の収支を記録し、固定費と変動費に分けて、削れる支出を探します。投資や商品選びはその後で問題ありません。より詳しい初心者向けの最初の一歩は、入門に特化した解説記事で段階的に確認できます。
お金の勉強に資格は必要ですか?
必須ではありません。FP(ファイナンシャル・プランナー)3級などの資格勉強は、家計・保険・税・年金・資産運用を体系的に学べる教材として有用ですが、資格の取得自体が目的ではありません。日常のお金の判断に必要な範囲を理解できていれば、資格がなくても実生活には十分に役立ちます。
お金の勉強はどれくらい続ければいいですか?
一度で終わるものではなく、習慣として続けるのが前提です。まずは家計簿を1〜2か月続けて自分の支出傾向をつかみ、そのうえで制度や運用の学びを少しずつ足していくとよいでしょう。当社では習慣化の目安を60日と置いていますが、大切なのは期間より「学んだら小さく実践する」サイクルを止めないことです。
お金の勉強アプリはどう選べばいいですか?
まずは家計簿アプリで支出を記録するところから選ぶのが実用的です。銀行口座やカードと連携して自動で記録できるものは、続けやすく家計の見える化に向いています。アプリはあくまで記録と可視化の道具なので、投資判断まで任せきりにせず、学んだ知識と併用することが大切です。
無料でお金の勉強はできますか?
できます。金融庁など公的機関が公開する教材や、質の高い入門書、家計簿アプリを使えば、費用をほぼかけずに基礎を学べます。ただし無料の情報は体系性や中立性にばらつきがあるため、発信元が信頼できるかを確認しながら使うことが大切です。独学で続かない場合に、有料の伴走型を検討する流れが現実的です。
お金の勉強は独学と教わるのどちらがいいですか?
どちらが正解ということはなく、自走できるかどうかで選ぶのが現実的です。学ぶ意欲が高く、公的教材や本を自分のペースで読み進められる人は独学で十分に力がつきます。一方、情報が多すぎて手が止まる、一人だと続かないという人は、体系性と継続性を外部の仕組みで補える教室や伴走型が向いています。まず独学で始め、3か月ほど続けても行動に移せない場合に、教わる選択肢へ切り替える流れが無駄になりにくいでしょう。
まとめ:お金の勉強は「知る」より「続けて動く」
お金の勉強は、投資テクニックの暗記ではなく、家計管理・生活設計・資産形成・外部の知見活用という4分野を、生活スキルとして学ぶことでした。データが示す通り、日本人が最も弱いのは日常に直結する生活設計と家計管理であり、学ぶべきと考える人が7割いても実際に体系立てて学べた人は1割に満たないのが現状です。
だからこそ、優先順位は明確です。第1に家計を見える化し、第2に制度をルールとして理解し、第3に少額から実践する——この順序を守り、学んだら小さく試すサイクルを止めないことが、遠回りを避ける近道になります。独学で手が止まったら、学び方そのものを見直す合図と捉えてください。お金の勉強を含むお金の基礎の全体像は、不労所得とはの基礎からの総まとめはこちらで確認できます。
当社のABCashは、この「知って終わり」を「続けて動く」に変える伴走を、累計9万人以上に提供してきました。専属コンサルタントが学ぶ順序を個別に設計し、専用アプリで毎日の家計記録にフィードバックを返します。自分に合う学び方かどうかは、無料体験で実際に確かめられます。
\ お金の学びを無料体験で /
累計9万人が受講した伴走型トレーニングの中身を確かめられます。