
- 専業主婦でもクレジットカードを作る方法が知りたい
- 主婦におすすめのクレジットカードが知りたい
- 主婦がクレジットカードを作るときのポイントが知りたい
クレジットカードを作りたいものの、「専業主婦で収入がないと審査に通らないのでは」と不安に感じている方も多いだろう。
結論からいうと、無収入の専業主婦でも、申込条件を満たすカードや家族カードを選べばクレジットカードを持てる場合がある。
たとえば、イオンカードは学生・専業主婦(主夫)について、収入がなくても申し込み可能と案内している。一方、PayPayカードのように「本人または配偶者に安定した継続収入がある方」を申込条件としているカードもある。
ただし、申込条件を満たしていれば必ずカードが発行されるわけではない。カード会社は所定の審査を行っており、具体的な審査基準は各社で異なる。
そのため、主婦がクレジットカードを選ぶときは、年会費やポイント還元だけでなく、申込条件・家族カードの有無・公共料金の支払い時のポイント・よく使う店舗での特典まで確認することが大切だ。
この記事では、専業主婦がクレジットカードを持つ方法、主婦におすすめのクレジットカード、申し込み前に確認したいポイントを詳しく解説する。
生活費や日用品の支払いをカードにまとめて、ポイントや割引を家計管理に活かしたい方は参考にしてほしい。
※本記事は2026年9月10日時点で確認できる公式情報をもとに作成しています。申込条件、ポイント還元率、対象店舗、手数料などは変更される場合があるため、申し込み前に公式サイトで最新情報をご確認ください。
専業主婦でもクレジットカードは作れる?自分名義と家族カードの違い
専業主婦がクレジットカードを持つ方法は、大きく分けて「自分名義で申し込む方法」と「家族カードを発行してもらう方法」の2つだ。
どちらにもメリット・注意点があるため、自分がどのようにカードを使いたいかに合わせて選ぼう。
| 方法 | 特徴 | 向いている人 |
|---|---|---|
| 自分名義で申し込む | 本人がカード会員となり、カード会社の審査を受けて発行される | 明細や支払いを自分で管理したい人 |
| 家族カードを作る | 本会員の契約に追加して、対象となる家族名義で発行される | 家計を家族でまとめて管理したい人 |
配偶者の収入を申込条件に含めるカードもある
クレジットカードの申込条件は、カードによって異なる。
なかには「本人または配偶者に安定継続収入があること」を申込条件にしているカードもある。このようなカードでは、専業主婦本人に収入がなくても、配偶者に安定した収入があれば申込条件を満たせる場合がある。
一方、三井住友カード(NL)のように、申込条件として「満18歳以上の方(高校生を除く)」と案内しているカードもある。
ただし、申込条件を満たすことと審査に通ることは別である。発行可否はカード会社の所定の審査によって決まる。
また、ゴールドカードやプラチナカードでは、本人に安定継続収入があることを条件としている商品もある。専業主婦が自分名義で申し込む場合は、まず各カードの申込条件を確認しよう。
自分名義のカードは明細を自分で管理しやすい
自分名義でクレジットカードを作る場合、カード会社の審査を受け、発行後は自分の名義で利用する。
利用明細や請求を自分で確認できるため、生活費、趣味の支出、ネットショッピングなどを自分で管理しやすい。
また、クレジット会社などが信用情報機関に加盟している場合、カードの契約内容や支払状況などが信用情報として登録される。
支払いが遅れた場合も、その事実が信用情報に反映されることがあるため、毎月の支払日に遅れないことが重要だ。
家族カードは利用枠・請求を本会員と共有することが多い
家族カードは、本会員の家族向けに追加発行されるカードだ。利用者本人の名義で発行されるが、利用代金は本会員の口座からまとめて引き落とされるカードが多い。
家族カードなら、本会員と同じポイント制度や付帯サービスの一部を利用できるカードもあり、家計全体の支払いをまとめやすい。
一方、本会員と利用可能枠を共有するタイプでは、家族カードの利用額が増えると、本会員が使える残りの利用可能額も減る。
また、本会員が家族カードの利用明細を確認できるカードも多いため、自分だけで支出を管理したい場合は自分名義カードのほうが向いている。
パート収入がある場合は正確に申告する
パートやアルバイトで収入がある主婦は、申し込み時に勤務先や年収を正確に申告しよう。
少額だからといって申告しない、または実態と異なる金額を入力するのは避けたい。申込内容に誤りがあると、審査や本人確認に時間がかかる可能性がある。
無収入の場合でも、専業主婦を申込対象に含めているカードや、配偶者の収入を申込条件に含めるカード、家族カードなどから選べる。自分の収入状況に合った方法で申し込もう。
主婦におすすめのクレジットカード8選
ここでは、日常の買い物や家計管理に活用しやすいクレジットカード8枚を紹介する。
まずは、どのカードがどのような人に向いているのかを一覧で確認しよう。
| カード名 | 向いている主婦 | 主な特徴 | |
|---|---|---|---|
| イオンカードセレクト | 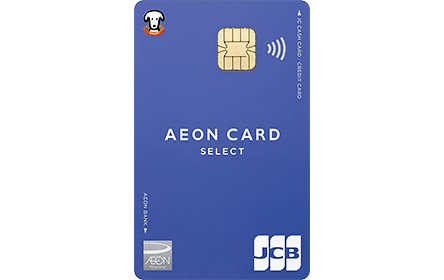 | イオン・マックスバリュなどをよく使う人 | 対象店舗でWAON POINT基本の2倍、20日・30日は5%OFF |
| 三井住友カード(NL) | 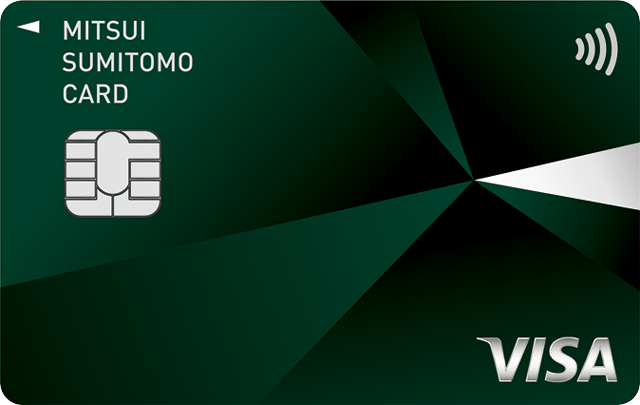 | 対象のコンビニ・飲食店をよく使う人 | 対象店舗でスマホのタッチ決済などを使うと7%還元 |
| JCBカード W plus L |  | 39歳以下でポイントと優待を重視する人 | 年会費無料、基本還元率1.0%相当 |
| 楽天カード |  | 楽天市場や楽天ペイを使う人 | 年会費無料、通常1%還元 |
| エポスカード |  | マルイ・モディや優待施設を使う人 | 年会費無料、全国10,000店舗以上の優待 |
| セゾンカードインターナショナル |  | ポイント期限を気にせず貯めたい人 | 永久不滅ポイント。利用がない年はカードサービス手数料に注意 |
| 三菱UFJカード |  | 対象スーパー・コンビニ・飲食店を使う人 | 対象店舗7%相当、条件達成で最大20%相当 |
| PayPayカード |  | PayPay・Yahoo!ショッピングを使う人 | 年会費無料、条件を満たす対象利用でPayPayポイントが貯まる |
それぞれのカードには、向いている利用シーンがある。生活圏やよく使う決済サービスに合わせて選ぶと、ポイントや割引を活用しやすい。
イオンカードセレクト
| 申込条件 | 18歳以上※ |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 0.50%〜1.00% |
| 国際ブランド | Visa Mastercard JCB |
| 対応電子マネー | Apple Pay イオンiD |
| 付帯保険 | ショッピングセーフティ保険 クレジットカード盗難保障 |
| 即日発行 | 可 |
| 発行スピード | 最短5分 |
- 高校生は高校卒業月の1月1日以降であれば申し込み可能
おすすめポイント
- クレジットカード・イオン銀行キャッシュカード・電子マネーWAONの機能が1枚にまとまる
- イオングループ対象店舗でWAON POINTが基本の2倍貯まる
- 毎月20日・30日の「お客さま感謝デー」は対象店舗で買い物代金が5%OFF
- WAONのオートチャージでもポイントが貯まる
- 対象の公共料金・国民年金保険料の口座振替1件につき毎月5WAON POINTが貯まる
- イオン銀行ATMの利用手数料が無料
イオンカードセレクトは、イオングループをよく利用する主婦に向いているクレジットカードだ。
イオン、イオンスタイル、マックスバリュなどの対象店舗で利用すると、WAON POINTが基本の2倍貯まる。基本とは200円(税込)ごとに1WAON POINTの進呈を指すため、対象店舗では200円(税込)ごとに2WAON POINTが貯まる仕組みだ。
また、毎月20日・30日の「お客さま感謝デー」には、対象店舗・対象商品でイオンマークのカード払い、AEON Pay、電子マネーWAONなどを利用すると買い物代金が5%OFFになる。
食料品や日用品をまとめ買いする主婦にとって、日常の支払いで節約につなげやすいカードといえる。
イオンカードセレクトでは、WAONのオートチャージでも、月間オートチャージ利用合計金額200円ごとに1WAON POINTが進呈される。また、対象となる公共料金・国民年金保険料をイオン銀行口座から振替すると、1件につき毎月5WAON POINTが貯まる。
一方、クレジット利用代金の引き落とし口座はイオン銀行となる。すでに別の銀行口座を家計管理の中心にしている人は、口座が増える点も確認しておこう。
| メリット |
|---|
| 年会費が無料 対象店舗でWAON POINTが基本の2倍 お客さま感謝デーで5%OFF WAONオートチャージでもポイントが貯まる イオン銀行口座と一体で管理しやすい |
| デメリット |
|---|
| イオングループ以外ではポイント面の強みが出にくい クレジット利用代金の引き落とし口座はイオン銀行 ポイントアップや割引には対象店舗・対象商品などの条件がある |
イオンカードセレクトの利用者からは、次のような口コミがある。
 40代女性
イオン銀行と電子マネー一体型のカードで、一枚あれば銀行取引も電子マネーWAONも使えて便利。イオン生活圏に住んでいるのでポイントも貯まりやすく、使いやすい。
30代男性イオンカードセレクトは、イオン銀行とクレジットカードの機能を兼ね備えており、1枚で完結するところがスマートだと感じている。またイオンのスーパーでポイントがよく貯まりやすい。
イオン系列のスーパーやショッピングモールをよく利用する家庭なら、イオンカードセレクトは日常の買い物で使いやすいカードだ。
Web限定特典!
\最大5,000ポイントもらえる/
三井住友カード(NL)
| 申込条件 | 満18歳以上※1 |
|---|---|
| 年会費 | 永年無料 |
| ポイント還元率 | 0.50%~7.00% |
| 国際ブランド | Visa Mastercard |
| 対応電子マネー | iD(専用) Apple Pay Google Pay 楽天Edy nanaco WAON PiTaPa 交通系電子マネー Samsung Wallet |
| 付帯保険 | 海外旅行傷害保険(利用付帯)※2 |
| 即日発行 | 可 |
| 発行スピード | 最短10秒※3 |
- 高校生は除く
- 動産総合保険、弁護士保険、ゴルファー保険、個人賠償責任保険、入院保険、携行品損害保険のいずれかに変更可能
- 即時発行ができない場合があります。
おすすめポイント
- 対象のコンビニ・飲食店でスマホのタッチ決済などを使うと7%ポイント還元
- 券面にカード番号がないナンバーレスカード
- 即時発行なら申し込みから最短10秒でカード番号を確認できる場合がある
- 本会員・家族会員とも年会費永年無料
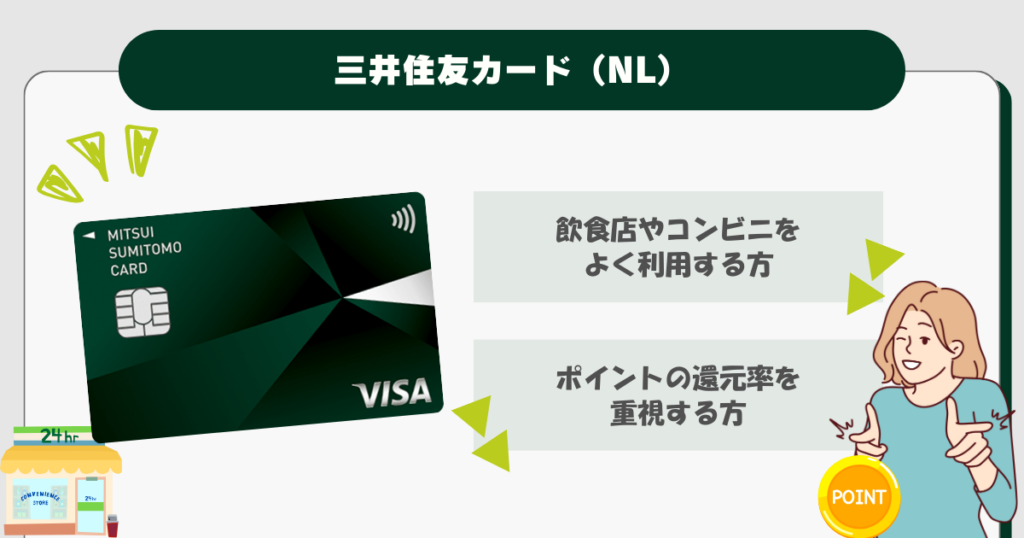
三井住友カード(NL)は、コンビニや飲食店をよく利用する主婦に向いている年会費無料カードだ。
対象のコンビニ・飲食店で、スマホのVisaのタッチ決済・Mastercardタッチ決済または対象のモバイルオーダーを利用すると、200円(税込)につき7%ポイント還元となる。
三井住友カードの公式ページではサービス全体を「最大8%還元」と案内しているが、8%還元はOliveフレキシブルペイのクレジットモードなどが対象で、三井住友カード(NL)は7%還元対象だ。
主な対象店舗の例は以下のとおりだ。
- セブン‐イレブン
- ローソン
- ミニストップ
- マクドナルド
- サイゼリヤ
- ガスト
- すき家
- ドトールコーヒーショップ など
子ども連れでファミレスやファストフードを使う機会が多い家庭や、忙しい日にコンビニを利用する家庭では、ポイントを貯めやすい。
ただし、カード現物のタッチ決済、iD、カードの差し込み、磁気取引などは7%還元の対象外となる。対象店舗でも商業施設内の店舗など一部対象外になる場合があるため注意しよう。
三井住友カード(NL)のメリット・デメリットは以下のとおりだ。
| メリット |
|---|
| 年会費が永年無料 対象のコンビニ・飲食店で7%還元 ナンバーレスでカード番号を見られにくい Vpassアプリで明細を確認しやすい 家族カードも年会費永年無料 |
| デメリット |
|---|
| 基本ポイント還元率は0.5% カード番号確認にはVpassアプリが必要 7%還元は対象店舗・対象決済方法に限られる 海外旅行傷害保険は利用条件がある |
三井住友カード(NL)の利用者からは、次のような口コミがある。
30代男性三井住友カード(NL)は、年会費無料で、ポイント還元率も良く、特に日常的に使いやすい特典が多い点が魅力です。さらに、スマホ決済との連携がスムーズで便利です。
40代女性ナンバーレスなので、店舗での買い物に気兼ねなく使うことができています。周りやお店の人に番号を見られることがないので安心です。
普段から対象のコンビニ・飲食店を使い、スマホ決済に抵抗がない主婦にとって、三井住友カード(NL)は使いやすいカードだ。
JCBカード W plus L
| 申込条件 | 18歳以上39歳以下で、ご本人または配偶者に安定継続収入のある方 または高校生を除く18歳以上で学生の方 |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 1.00%~10.50%※1 |
| 国際ブランド | JCB |
| 対応電子マネー | QUICPay GooglePay ApplePay |
| 付帯保険 | 海外旅行傷害保険(利用付帯) ショッピングガード保険(海外のみ) |
| 即日発行 | 可 |
| 発行スピード | 最短5分※2 |
- 還元率は交換商品により異なります。
- モバ即の入会条件【1】 9:00AM~8:00PMでお申し込み。(受付時間を過ぎた場合は、翌日受付扱い)【2】 顔写真付き本人確認書類による本人確認。(運転免許証/マイナンバーカード/在留カード)。モバ即での入会後、カード到着前の利用方法について、詳しくはHPをご確認ください。
おすすめポイント
- 年会費永年無料で基本還元率1.0%相当
- LINDAリーグの優待やプレゼント企画を利用できる
- 女性疾病保険へ任意で加入できる
- ナンバーレスなら最短5分でカード番号が発行される場合がある
- 複数のカードデザインから選べる
JCBカード W plus Lは、18歳以上39歳以下の方が申し込める年会費無料のJCBカードだ。
39歳までに入会すれば、40歳以降も年会費無料で継続できる。
通常のJCBカードでは200円(税込)ごとに1J-POINTが貯まるのに対し、JCBカード W plus Lでは200円(税込)ごとに2J-POINTが貯まり、1ポイント=最大1円分として利用した場合の基本還元率は1.0%相当だ。
さらに、J-POINTパートナーの対象店舗では、事前登録や対象となる支払い方法などの条件を満たすことでポイントアップを狙える。公式サイトでは最大10.5%相当の還元が案内されている。
JCBカード W plus L独自のサービスには、協賛企業による優待・割引やプレゼント企画を利用できる「LINDAリーグ」がある。
女性疾病保険にも加入できるが、こちらはカードに無料で自動付帯する保険ではなく、入会後に申し込む任意加入・有料の保険だ。
JCBカード W plus Lのメリット・デメリットは、以下のとおりだ。
| メリット |
|---|
| 年会費が永年無料 基本還元率1.0%相当 LINDAリーグの優待・プレゼント企画がある 女性疾病保険へ任意加入できる 海外旅行傷害保険が最高2,000万円付帯 |
| デメリット |
|---|
| 新規入会は18歳〜39歳限定 国内旅行傷害保険は付帯しない 女性疾病保険は任意加入・有料 ポイント価値は利用方法・交換先により異なる |
海外旅行傷害保険は最高2,000万円だが、利用付帯などの条件があるため、旅行前に適用条件を確認しておこう。
JCBカード W plus Lの利用者からは、以下のような口コミがある。
20代女性個人的によく利用するアマゾンやセブンイレブンでポイントが貯まりやすいのがうれしいです。貯まったポイントも使いやすく、とても重宝しています。
30代女性女性限定の特典として、女性疾病保険をつけられる点や、プレゼント企画が用意されている点に魅力を感じる。
39歳以下で、基本還元率と優待サービスの両方を重視したい主婦は比較しやすいカードだ。
楽天カード
| 申込条件 | 18歳以上 |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 1.00%~2.00% |
| 国際ブランド | Visa Mastercard JCB American Express |
| 対応電子マネー | 楽天Edy |
| 付帯保険 | カード盗難保険 海外旅行傷害保険 |
| 即日発行 | 不可 |
| 発行スピード | 約1週間~10日前後 |
おすすめポイント
- 年会費無料で通常1%還元
- 楽天市場・楽天ペイなど楽天グループのサービスと相性がよい
- 主婦・パート・アルバイトでも18歳以上なら申し込み可能と案内されている
楽天カードは、楽天市場や楽天ペイをよく使う主婦に向いている年会費無料カードだ。
通常の対象利用では100円につき1楽天ポイントが貯まり、基本還元率は1%だ。
楽天市場では、楽天カード利用特典やSPUなどを組み合わせてポイントアップを狙える。ただし、キャンペーンごとに対象条件や付与上限があるため、表示倍率だけで判断しないようにしよう。
楽天カードは公式FAQで、18歳以上の方であれば主婦・パート・アルバイトでも申し込みできると案内している。ただし、審査の結果により希望に沿えない場合がある。
楽天カードのメリット・デメリットは以下のとおりだ。
| メリット |
|---|
| 年会費が無料 通常1%還元でポイントを貯めやすい 楽天ポイントの使い道が多い 楽天市場や楽天ペイと相性がよい 楽天Edy機能付きカードも選べる |
| デメリット |
|---|
| 楽天グループを使わない人には追加特典の強みが出にくい 楽天ETCカードは通常年会費550円(税込)がかかる SPUやキャンペーンの条件が変更される場合がある |
楽天ETCカードの年会費は通常550円(税込)だが、楽天ゴールドカード・楽天プレミアムカード・楽天ブラックカード会員、または楽天PointClubのプラチナ・ダイヤモンド会員は無料となる。
楽天カードの利用者からは、次のような口コミがある。
30代男性ポイント還元率が他社のカードに比べて高く、ポイントが貯まりやすい点が魅力です。楽天市場での買い物をよくしているので、楽天カードを使用すると、より多くのポイントをもらえるので、お得感が強いと思います。
20代女性年会費が無料で、利用額の1%分をポイントで還元してくれ、お得感があるからです。貯めたポイントは、楽天ペイの設定で支払いに充てることができ、便利だなと感じています。
楽天市場や楽天ペイをよく使う家庭なら、楽天カードは日常の支払いでポイントを貯めやすいカードだ。
新規入会&利用で
\5,000ポイントプレゼント /
※期間限定ポイント含む。特典進呈条件あり。
エポスカード
| 申込条件 | 日本国内在住の満18歳以上の方(高校生を除く) |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 0.50%~1.00% |
| 国際ブランド | Visa |
| 対応電子マネー | Visaのタッチ決済 |
| 付帯保険 | 国内旅行傷害保険(利用付帯) 海外旅行傷害保険(利用付帯) |
| 即日発行 | 可 |
| 発行スピード | 最短当日受け取り可 |
おすすめポイント
- 年会費無料で、店頭受取なら最短当日に受け取れる場合がある
- マルイ・モディなどで割引を受けられる機会がある
- 全国10,000店舗以上の優待がある
- 海外旅行傷害保険が利用付帯
エポスカードは、マルイ・モディをよく利用する主婦や、外食・レジャーの優待を使いたい主婦に向いているカードだ。
年会費は無料で、日本国内在住の満18歳以上(高校生を除く)の方が申し込める。審査により希望に沿えない場合もある。
エポスカードでは、飲食店、レジャー施設、美容、旅行、映画など全国10,000店舗以上で割引や特典を利用できる。
申し込み時に店頭受取を選択し、審査や営業時間などの条件を満たせば、エポスカードセンターで最短当日にカードを受け取れる場合もある。
エポスカードのメリット・デメリットは以下のとおりだ。
| メリット |
|---|
| 年会費が無料 店頭受取なら最短当日発行に対応 全国10,000店舗以上の優待がある 海外旅行傷害保険が利用付帯 利用状況によってゴールドカードへの招待が届く場合がある |
| デメリット |
|---|
| 一般的な家族カードとは異なる仕組み 国際ブランドはVisaのみ 通常利用のポイント還元率は0.5%相当 |
エポスカードでは、本会員の利用枠を家族で共有する一般的な家族カードとは異なり、ゴールド・プラチナ会員から家族を紹介する「エポスファミリーゴールド」という仕組みがある。家族それぞれに個別のエポスゴールドカードと利用限度額が設定される。
エポスカードの利用者からは、次のような口コミがある。
40代男性全体的に使いやすいので満足してます。空港ラウンジが使えたり、ポイントアップショップを活用できたりする点が便利です。
20代女性公共料金の支払いでもポイントが貯まるので、ショッピングをしない月でも還元されて良かったです。交換先も豊富です。
※口コミは個人の感想です。1つ目の口コミにある空港ラウンジやポイントアップショップは、主にエポスゴールドカード等のサービスです。一般のエポスカードの基本特典とは異なるためご注意ください。
エポスカードは、マルイ・モディの買い物や、外食・レジャー優待を活用したい主婦におすすめしやすいカードだ。
セゾンカードインターナショナル
| 申込条件 | 18歳以上のご連絡可能な方 |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 0.50%~1.00% |
| 国際ブランド | Visa JCB Mastercard |
| 対応電子マネー | Apple Pay Google Pay QUIC Pay |
| 付帯保険 | なし |
| 即日発行 | 可 |
| 発行スピード | 最短5分 |
おすすめポイント
- 永久不滅ポイントで有効期限を気にせず貯められる
- セゾンポイントモール経由でネットショッピング時にポイントアップできる
- 家族カード・ETCカードを追加できる
セゾンカードインターナショナルは、有効期限のない永久不滅ポイントを自分のペースで貯めたい主婦に向いているカードだ。
年会費は無料だが、カード入会月の1日から翌年入会月の末日までの利用判定期間に、1円以上のショッピング・キャッシング利用または残高の支払いがない場合は、1,650円(税込)のカードサービス手数料がかかる。
日常の支払いに少しでも利用する予定がある人なら手数料を避けやすいが、完全に保管用として持つ場合は注意しよう。
セゾンカードインターナショナルのメリット・デメリットは以下のとおりだ。
| メリット |
|---|
| 永久不滅ポイントで有効期限を気にせず貯められる 家族カードの年会費が無料 ETCカードを追加できる セゾンポイントモール経由でポイントアップ可能 |
| デメリット |
|---|
| 利用がない場合はカードサービス手数料がかかる 基本還元率は0.5%相当 高還元を重視する人は他カードとも比較したい |
セゾンカードインターナショナルの利用者からは、次のような口コミがある。
30代男性非常に使いやすく、信頼性が高い。
50代女性年会費が永年無料でポイントも無期限で利用できるのがいい。タッチ決済もできて、利用可能店舗が多いので使用できなかったことがない。
ポイント有効期限を気にしたくない人や、家族カードもまとめて使いたい人は比較候補に入れるとよい。
- ※口コミは個人の感想です。
三菱UFJカード
| 申込条件 | 18歳以上でご本人または配偶者に安定した収入のある方、または18歳以上で学生の方(高校生を除く) |
|---|---|
| 年会費 | 永年無料 |
| ポイント還元率 | 0.50%~5.50% |
| 国際ブランド | Visa Mastercard JCB American Express |
| 対応電子マネー※ | QUICPay Apple Pay |
| 付帯保険 | 海外旅行保険 最高2,000万円(2023年10月から利用付帯) |
| 即日発行 | 可 |
| 発行スピード | 最短翌営業日※ |
- Mastercard®とVisaのみ
おすすめポイント
- 対象のコンビニ・飲食店・スーパーなどで7%相当還元
- 三菱UFJ銀行を支払口座に設定し、エントリーなどの条件を満たすと最大20%相当
- アカチャンホンポなど子育て世帯が利用しやすい対象店舗もある
- 本人会員・家族会員とも年会費永年無料
三菱UFJカードは、対象のコンビニ・飲食店・スーパーなどをよく使う主婦に向いている年会費無料カードだ。
対象店舗では7%相当のグローバルポイントが還元される。さらに、三菱UFJ銀行をカードの支払口座に設定し、MDCアプリからエントリーしたうえで所定のポイントアップ条件を達成すると、対象店舗で最大20%相当の還元を狙える。
2026年8月時点の主な対象店舗は、以下のとおりだ。
- セブン‐イレブン
- ローソン
- くら寿司
- スシロー
- 松屋・松のや・マイカリー食堂
- オーケー
- 東急ストア
- 東武ストア
- アカチャンホンポ
- スターバックス カードへのオンライン入金 など
対象店舗や対象取引は国際ブランドによって一部異なり、American Expressでは優遇対象外となる店舗もある。また、スターバックスは店舗での通常決済ではなく、スターバックス カードへのオンライン入金が対象だ。
三菱UFJカードのメリット・デメリットは以下のとおりだ。
| メリット |
|---|
| 年会費が永年無料 対象店舗で7%相当還元 条件達成で最大20%相当還元 家族カードも年会費永年無料 スーパーやアカチャンホンポなども対象店舗に含まれる |
| デメリット |
|---|
| 対象店舗以外の基本還元率は0.5%相当 最大20%相当には三菱UFJ銀行口座・エントリーなどの条件がある ETCカードは新規発行手数料がかかる |
三菱UFJカードのETCカードは年会費無料だが、2026年9月10日時点では新規発行手数料1,100円(税込)がかかる。また、2026年10月16日発行分からは新規発行手数料が1,650円(税込)へ変更予定だ。
三菱UFJカードの利用者からは、次のような口コミがある。
30代男性ポイント還元率が高く、公式サイトも使いやすいです。
40代男性オーケーなど自宅付近にある実店舗がポイント還元の対象なのは嬉しい。
対象店舗に自宅近くのスーパーや飲食店がある人や、三菱UFJ銀行を家計口座として使っている人はメリットを活かしやすい。
PayPayカード
| 申込条件 | 日本国内在住の満18歳以上の方 ご本人様または配偶者に安定した継続収入がある方 本人認証が可能な携帯電話をお持ちの方 |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 0.50%~1.50% |
| 国際ブランド | Visa JCB Mastercard |
| 対応電子マネー | Apple Pay Google Pay |
| 付帯保険 | なし(ゴールドのみ) |
| 即日発行 | 可 |
| 発行スピード | 最短5分 |
おすすめポイント
- 年会費永年無料
- PayPayクレジットと連携して利用できる
- 条件を満たす対象利用では基本1%相当、PayPayステップ達成で最大1.5%
- Yahoo!ショッピングやLOHACOと相性がよい
PayPayカードは、PayPayアプリやYahoo!ショッピングをよく使う主婦に向いている年会費無料カードだ。
2026年6月2日以降、PayPayカードのポイント特典の条件が変更されている。ポイントを受け取るには、PayPayクレジットの設定やPayPayの本人確認など、所定の条件を満たす必要がある。
条件を満たした通常の対象利用では、200円(税込)ごとに最大1%相当のPayPayポイントが付与される。さらにPayPayステップの利用回数・利用金額などの条件を達成すると、最大1.5%を狙える。
一方、公共料金・税金は200円(税込)につき1ポイントの0.5%相当となる。交通系ICや他社決済サービスなどへの一部チャージは、ポイント付与の対象外だ。
Yahoo!ショッピングやLOHACOでも特典が用意されているが、本人確認、アカウント連携、付与上限などの条件を確認して利用しよう。
PayPayカードの申込条件は、日本国内在住の満18歳以上、本人または配偶者に安定した継続収入がある方、本人認証が可能な携帯電話を持っている方とされている。
PayPayカードのメリット・デメリットは以下のとおりだ。
| メリット |
|---|
| 年会費が永年無料 PayPayクレジットと連携して使いやすい 条件達成で最大1.5%のPayPayポイントを狙える Yahoo!ショッピング・LOHACOと相性がよい 家族カードも年会費無料 |
| デメリット |
|---|
| 一般のPayPayカードには旅行保険が付帯しない ETCカードは1枚あたり年会費550円(税込)がかかる 公共料金・税金は基本付与率0.5% ポイント特典にはPayPayクレジット設定・本人確認などの条件がある |
PayPayカードの利用者からは、次のような口コミがある。
40代女性PayPayをよく利用しています。PayPayカードならクレジットで自動的に支払いが可能なので、チャージする必要がなくとても便利です。
60代女性月々の保険料や携帯電話の通信料引き落としで利用していますが、僅かなポイントでも年間にすると確実にポイントが貯まるため、お得感があって良いと思います。
PayPayカードは、PayPayアプリを日常的に使っている人、Yahoo!ショッピングやLOHACOをよく利用する人に向いているカードだ。
クレジットカード選びで主婦が確認すべきポイント
主婦がクレジットカードを選ぶときは、還元率の高さだけでなく、家計管理のしやすさや普段の買い物先との相性を確認しよう。
- 年会費が家計を圧迫しないか
- よく使う店舗でポイントを貯めやすいか
- 公共料金や固定費の支払いに向いているか
- 家族カードやETCカードの費用がかかるか
- 割引や優待を実際に使う機会があるか
年会費が家計を圧迫しないか
主婦がクレジットカードを選ぶ場合、まず年会費を確認しよう。
年会費無料のカードなら、持っているだけで費用がかからず、家計への負担を抑えやすい。
一方、年会費有料カードには、旅行保険、空港ラウンジ、優待サービスなどが充実しているものもある。
ただし、特典を使わなければ年会費分のメリットを得にくい。日常使いが中心なら、まずは年会費無料カードから選ぶのがおすすめだ。
なお、セゾンカードインターナショナルのように、年会費無料でも一定期間利用がない場合にカードサービス手数料が発生するカードもある。年会費以外の維持費も確認しよう。
よく使う店舗でポイントを貯めやすいか
クレジットカードの還元率は、基本還元率だけでなく、よく使う店舗でのポイントアップ条件を見ることが重要だ。
たとえば、イオンをよく使うならイオンカードセレクト、対象のコンビニや飲食店をよく使うなら三井住友カード(NL)、楽天市場をよく使うなら楽天カードが候補になる。
ポイントを効率よく貯めるには、「自分が普段お金を使っている場所」で強いカードを選ぼう。
公共料金や固定費の支払いに向いているか
電気・ガス・水道・携帯電話・保険料などの固定費をカード払いにすると、支払いを一元管理しやすくなる。
ただし、公共料金の支払いではポイント還元率が下がるカードや、特典対象外になるカードもある。
たとえばPayPayカードでは、公共料金・税金の対象利用は200円(税込)につき1ポイントとなり、通常の対象利用とはポイント付与率が異なる。
公共料金をまとめるカードを選ぶときは、固定費でもポイントが貯まるか、通常利用と同じ還元率になるかを確認しよう。
家族カードやETCカードの費用がかかるか
家計管理のために夫婦でカードを使いたい場合は、家族カードの有無と年会費を確認しよう。
家族カードがあれば、支払いを本会員にまとめられるカードも多いため、家計の全体像を把握しやすくなる。
また、車を使う家庭はETCカードの費用も確認したい。楽天カードやPayPayカードは条件によってETCカードに年会費がかかり、三菱UFJカードはETCカードの新規発行時に手数料がかかる。
カード本体の年会費だけでなく、家族カード・ETCカードまで含めて比較しよう。
割引や優待を実際に使う機会があるか
クレジットカードには、特定店舗の割引、映画・レジャー優待、旅行特典などが付く場合がある。
しかし、使わない優待は家計の節約につながりにくい。
「月に何回その店舗を使うか」「優待日を狙って買い物できるか」「家族で使える特典か」を考えると、カードを選びやすくなる。
主婦がクレジットカードを持つメリット
家計を管理する主婦にとって、日々の支払いをクレジットカードにまとめると、以下のメリットがある。
- 年会費無料なら維持費を抑えて使える
- ポイントを貯めて節約につなげられる
- 特典やサービスで買い物がお得になる
- 利用明細で家計管理しやすくなる
- 支払い履歴を積み上げられる
年会費無料なら維持費を抑えて使える
年会費無料のクレジットカードなら、家計に余計な固定費をかけずに利用できる。
日常の買い物や公共料金の支払いに使うだけなら、年会費無料カードでも十分に活用できる。
ただし、年会費無料でも、ETCカードや明細書発行、利用がない場合の手数料などがかかるカードもある。カード本体以外の費用も確認しよう。
ポイントを貯めて節約につなげられる
食料品、日用品、外食、公共料金などの支払いをクレジットカードにまとめると、ポイントを貯めやすい。
貯めたポイントは、カード利用代金への充当、電子マネーや他社ポイントへの交換、買い物での利用などに使える場合がある。
現金払いではポイントが付かない支払いでも、カード払いにすることで家計の負担軽減につながる場合がある。
特典やサービスで買い物がお得になる
特定の日や店舗で割引を受けられるカードは、日常の買い物で活用しやすい。
たとえば、イオンカードなら毎月20日・30日の「お客さま感謝デー」に対象店舗で5%OFFになる。
普段から利用する店舗の優待日やポイントアップ条件に合わせて買い物をすると、無理なく節約につなげやすい。
利用明細で家計管理しやすくなる
クレジットカードを使うと、利用明細で支出を確認できる。
食費、日用品、外食、固定費などをカード払いにまとめれば、カード会社のアプリや家計簿サービスを使って支出を把握しやすくなる。
ただし、カード払いは利用日と口座からの引き落とし日に時間差がある。使いすぎを防ぐため、定期的に利用明細を確認する習慣をつけよう。
支払い履歴を積み上げられる
クレジットカードの契約内容や支払い状況は、信用情報として登録される。
毎月、期日どおりに支払いを続けることで、カード利用に関する支払い状況が信用情報に記録される。
一方、支払いの遅れも信用情報に反映される場合がある。カードを利用するときは、引き落とし日までに口座残高を確認しよう。
主婦がクレジットカードの審査に落ちる原因
主婦でもクレジットカードを申し込めるが、申込条件を満たせば必ず発行されるわけではない。
審査基準はカード会社ごとに異なり、詳細は公表されていない。申し込み前には、少なくとも以下の点を確認しておこう。
- クレジットカードの申し込み条件を満たしていない
- 信用情報に支払い遅れなどが登録されている
- 短期間に複数のクレジットカードへ申し込んでいる
クレジットカードの申し込み条件を満たしていない
カードごとに申し込み条件は異なる。年齢や居住地、収入に関する条件などを満たしていなければ、申し込み対象にならない。
本記事で紹介しているカードの主な申し込み条件をまとめると、以下のとおりだ。
| クレジットカード | 主な申し込み条件 |
|---|---|
| イオンカードセレクト | 18歳以上など所定の条件を満たす方。 学生・専業主婦(主夫)は収入がなくても申し込み可能と案内されている。 |
| 三井住友カード(NL) | 満18歳以上の方(高校生を除く) |
| JCB CARD W plus L | 18歳以上39歳以下で、本人または配偶者に安定継続収入がある方、 または高校生を除く18歳以上39歳以下の学生 |
| 楽天カード | 18歳以上。 主婦・パート・アルバイトでも申し込み可能と案内されている |
| エポスカード | 日本国内在住の満18歳以上の方(高校生を除く) |
| セゾンカードインターナショナル | 18歳以上で連絡可能な方など、所定の申し込み条件を満たす方 |
| PayPayカード | 日本国内在住の満18歳以上、 本人または配偶者に安定した継続収入がある方、 本人認証可能な携帯電話を持っている方 |
専業主婦が申し込む場合は、「本人収入が必須か」「配偶者の収入を前提とした申し込みが可能か」「家族カードを利用できるか」を確認してから選ぼう。
信用情報に支払い遅れなどがある
過去にクレジットカードやローンの支払いを遅らせたことがある場合、その支払い状況が審査時の確認材料になる可能性がある。
CICでは、クレジット会社等との契約内容や支払い状況を表す「クレジット情報」が登録される。入金状況についても、請求どおりの入金があったかなどの情報が記録される。
なお、CICには「ブラックリスト」という名称のリストはない。契約内容や支払い状況などの客観的な取引事実が信用情報として登録されている。
自分の信用情報が気になる場合は、CICなどの信用情報機関に情報開示を申し込み、登録内容を確認する方法もある。
短期間に複数のクレジットカードへ申し込んでいる
クレジットカードを申し込むと、信用情報機関には申込情報が登録される。
CICでは、申込情報を照会日から6ヵ月間保有すると案内している。
短期間に複数のカードへ申し込んだからといって必ず審査に落ちるわけではないが、審査では信用情報を含めて総合的に判断される。必要なカードを絞って申し込むのがおすすめだ。
審査に不安がある場合は、複数枚へ同時に申し込むのではなく、用途に合うカードを選んで申し込もう。
主婦がクレジットカードを申し込む前に確認したいポイント
クレジットカードの審査基準はカード会社ごとに異なり、審査に通る方法を一律に断定することはできない。
ただし、申し込み前に以下の点を確認しておくと、申込内容の不備や自分に合わないカードへの申し込みを避けやすい。
- 申込条件を満たしているカードを選ぶ
- 年会費や維持費を確認する
- キャッシング枠は必要性を考えて設定する
- パート収入がある場合は正確に申告する
- 複数のカードへむやみに申し込まない
年会費無料の一般カードから検討する
専業主婦が自分名義でカードを申し込むなら、申込条件を満たす年会費無料の一般カードから比較すると選びやすい。
ゴールドカードやプラチナカードには、本人に安定継続収入があることを申し込み条件としているカードもあり、年会費も高くなりやすい。
日常の買い物や固定費の支払いが中心なら、年会費無料の一般カードでも十分活用できる。
キャッシング枠は必要性を考えて設定する
クレジットカードには、買い物に使うショッピング機能のほか、現金を借り入れられるキャッシングサービスがある。
現金を借り入れる予定がない場合は、申し込み時にキャッシング希望枠を設定しない、または0円を選べるカードでは0円にする方法もある。
キャッシングを利用すると利息が発生する。家計管理を目的にカードを持つ場合は、必要性を確認したうえで設定しよう。
少しでも収入があれば正確に申告する
パートやアルバイトで収入がある場合は、実態に合った年収や勤務先を入力しよう。
収入が少額だから申告しない、実際より高く申告するといった対応は避けたい。
申込内容に誤りや不自然な点があると、確認に時間がかかる場合がある。申し込みフォームには正確な情報を入力しよう。
主婦がクレジットカードに申し込むときの注意点
クレジットカードは、使い方次第で節約や家計管理に役立つ。一方で、リボ払いやキャッシングを安易に使うと、手数料や利息で家計を圧迫する可能性がある。
- キャッシング・リボ払いは慎重に扱う
- 申告内容に虚偽や誤りがないようにする
- 毎月の引き落とし日と口座残高を確認する
キャッシング・リボ払いは慎重に扱う
キャッシングは、クレジットカードを使って現金を借り入れるサービスだ。借り入れには利息がかかるため、利用前に金利や返済額を確認しよう。
リボ払いも注意が必要だ。毎月の支払額を一定にしやすい一方、支払残高に応じて手数料がかかり、支払いが長期化すると総支払額が増える場合がある。
家計管理や節約を目的にクレジットカードを使うなら、支払方法と手数料を確認し、無理のない範囲で利用しよう。
申告内容に虚偽や誤りがないようにする
クレジットカードの申し込みでは、氏名、住所、電話番号、勤務先、年収など、申し込みフォームで求められる項目を正確に入力しよう。
カードを作りたいからといって、勤務先や収入などを事実と異なる内容で申告するのは避けるべきだ。入力内容に不備があると、確認に時間がかかる場合もある。
引っ越し直後や結婚後の改姓などがある場合は、本人確認書類や銀行口座などの情報が現在の内容と一致しているかも確認しておこう。
毎月の引き落とし日と口座残高を確認する
クレジットカードは、買い物をした日と実際に口座から代金が引き落とされる日が異なる。
食費や日用品をカード払いにまとめると便利だが、引き落とし日に口座残高が不足すると支払い遅れにつながる。
支払い状況は信用情報に登録される場合がある。カード会社のアプリなどを使い、利用額と引き落とし予定額を定期的に確認しよう。
主婦におすすめのクレジットカードを上手に活用して節約につなげよう!
無収入の専業主婦でも、申込条件を満たすカードや家族カードを選べば、クレジットカードを持てる場合がある。
自分名義でカードを作りたい場合は、本人収入を必須としていないカードや、本人または配偶者の収入を申込条件としているカードを確認しよう。家計を家族でまとめて管理したい場合は、家族カードも選択肢になる。
主婦がカードを選ぶときは、年会費や維持費、よく使うスーパーやコンビニでの還元、公共料金などの固定費でのポイント付与条件を確認することが大切だ。
イオングループをよく使うならイオンカードセレクト、対象のコンビニ・飲食店をよく使うなら三井住友カード(NL)、楽天市場や楽天ペイをよく使うなら楽天カード、PayPayを日常的に利用するならPayPayカードが候補になる。
ただし、ポイントやキャンペーンだけを理由にカードを増やしすぎると管理が難しくなる。まずは生活圏に合う1枚を選び、毎月の利用額と支払い日を確認しながら使おう。
クレジットカードを計画的に使えば、ポイントや割引を活用しながら家計管理をしやすくなる。自分の生活スタイルに合うカードを選び、無理のない範囲で活用しよう。
出典
イオンフィナンシャルサービス株式会社「イオンカードの申込みにあたり、年齢や職業などの条件はありますか。」(公開日:2026年4月2日)
イオンフィナンシャルサービス株式会社「イオンカードセレクト」
イオンフィナンシャルサービス株式会社「イオンカードセレクト」
イオンフィナンシャルサービス株式会社「イオングループのおトクな特典情報」
イオンフィナンシャルサービス株式会社「お客さま感謝デー」
三井住友カード「三井住友カード ナンバーレス(NL)」
三井住友カード「対象のコンビニ・飲食店で最大8%還元!」
株式会社ジェーシービー「JCB CARD W plus L」
株式会社ジェーシービー「JCBの新ポイント『J-POINT』」
株式会社ジェーシービー「J-POINTのポイント数はどのように付与されますか。」(公開日:2026年1月16日)
楽天カード株式会社「楽天カード」
楽天カード株式会社「主婦・パート・アルバイトの場合でも、カードを申し込むことができるか知りたい」(公開日:2025年5月2日)
楽天カード株式会社「楽天ETCカードの年会費について知りたい」(公開日:2026年1月5日)
株式会社エポスカード「エポスカードは誰でも申し込めますか?」(公開日:2024年3月10日)
株式会社エポスカード「エポスカード」
株式会社クレディセゾン「セゾンカードインターナショナル」
株式会社クレディセゾン「カードサービス手数料」
株式会社クレディセゾン「カードサービス手数料 対象カード一覧」
三菱UFJニコス株式会社「対象店舗で最大20%ポイント還元」
三菱UFJニコス株式会社「対象店舗のご利用が7%還元・ポイントアッププログラムの対象店舗を教えてください。」
三菱UFJニコス株式会社「ETCカードに年会費や発行手数料はかかりますか?」
PayPayカード株式会社「申し込み条件はありますか」
PayPayカード株式会社「カード利用特典(PayPayポイント)」
PayPayカード株式会社「公共料金・継続決済のお支払い」
PayPayカード株式会社「安全安心な決済、取引を実現する社会を目指して」(公開日:2026年2月4日)
PayPayカード株式会社「ETCカード」
株式会社シー・アイ・シー「CICが保有する信用情報」
株式会社シー・アイ・シー「支払いが遅れると、ブラックリストとしてCICに登録されるのですか?」
一般社団法人日本クレジット協会「リボ払いの特徴と利用上の注意」